
明天可以暴富吗
330 Publications
明天可以暴富吗
Signaler
Bloquer l’utilisateur
73 Suivis
584 Abonnés
416 J’aime
Publications
Tous
Citations
·
--
Envoyez une enveloppe rouge à ceux qui me soutiennent 🧧
Envoyez une enveloppe rouge à ceux qui me soutiennent 🧧

感谢兄弟关注我
De 明天可以暴富吗
Entièrement récupéré
46
6
94
191
·
--
#币安神算子 , le gen de ce soir devrait être vraiment sûr, je vais tout miser sans hésiter.
#币安神算子 , le gen de ce soir devrait être vraiment sûr, je vais tout miser sans hésiter.
·
--
#币安神算子 , il n’y a pas eu beaucoup de matchs récemment. Ceux-là sont tous à 1:1, alors celui-ci m’a paru plus excitant, donc j’ai choisi celui-là.
#币安神算子 , il n’y a pas eu beaucoup de matchs récemment. Ceux-là sont tous à 1:1, alors celui-ci m’a paru plus excitant, donc j’ai choisi celui-là.
1
·
--
#币安神算子 Je ne connais que LoL, je n’y connais rien d’autre. Et vous ? Sur quoi faites-vous tapis en ce moment ?
#币安神算子 Je ne connais que LoL, je n’y connais rien d’autre. Et vous ? Sur quoi faites-vous tapis en ce moment ?
·
--
#币安神算子 Les gars, c’est trop dur de jouer à ça : dès que je veux assurer une victoire, ça explose ; mais quand je tente le gros lot, ça ne sort pas.
#币安神算子 Les gars, c’est trop dur de jouer à ça : dès que je veux assurer une victoire, ça explose ; mais quand je tente le gros lot, ça ne sort pas.
·
--
#币安神算子 Putain, j’ai tout perdu en une seule fois, c’est vraiment violent ! Y a un pote qui peut m’embarquer aujourd’hui ?
#币安神算子 Putain, j’ai tout perdu en une seule fois, c’est vraiment violent ! Y a un pote qui peut m’embarquer aujourd’hui ?
2
·
--
#币安神算子 Hier, j’ai fait un coup avec TES, c’était le pied total. Comme pour Dota, le serveur chinois est déjà complètement à la ramasse.
#币安神算子 Hier, j’ai fait un coup avec TES, c’était le pied total. Comme pour Dota, le serveur chinois est déjà complètement à la ramasse.
·
--
#币安神算子 Je suis encore en train de repartir de zéro, voyons si je peux tenter un gros coup. Les gars, essayons d’entrer dans le top 2000.
#币安神算子 Je suis encore en train de repartir de zéro, voyons si je peux tenter un gros coup. Les gars, essayons d’entrer dans le top 2000.
2
·
--
#币安神算子 n’a participé à aucune prédiction hier ; voyons ce qu’il en est aujourd’hui.
#币安神算子 n’a participé à aucune prédiction hier ; voyons ce qu’il en est aujourd’hui.
5
·
--
#币安神算子 , c’est encore retombé à zéro, à zéro. On reprend aujourd’hui ; il ne faut pas interrompre la série de points quotidiens.
#币安神算子 , c’est encore retombé à zéro, à zéro. On reprend aujourd’hui ; il ne faut pas interrompre la série de points quotidiens.
1
·
--
#币安神算子 Les gars, vous êtes vraiment trop forts ! Le classement hebdomadaire est déjà si disputé… Comment faire pour y figurer ?
#币安神算子 Les gars, vous êtes vraiment trop forts ! Le classement hebdomadaire est déjà si disputé… Comment faire pour y figurer ?
·
--
#币安神算子 Les gars, le classement de cette semaine est vraiment trop compétitif : on se retrouve à zéro sans même s’en rendre compte.
#币安神算子 Les gars, le classement de cette semaine est vraiment trop compétitif : on se retrouve à zéro sans même s’en rendre compte.
2
·
--
#币安神算子 J’ai tout perdu après une grosse série de défaites 🥲 Je repars de zéro
#币安神算子 J’ai tout perdu après une grosse série de défaites 🥲 Je repars de zéro
2
·
--
#币安神算子 J’espère me réveiller demain matin en apprenant que BLG a remporté une grande victoire ! Allez BLG !
#币安神算子 J’espère me réveiller demain matin en apprenant que BLG a remporté une grande victoire ! Allez BLG !
56
·
--
#币安神算子 L’événement de prédiction de Binance est vraiment sympa : jusqu’à 2000 U à gagner. Aujourd’hui, c’est le premier jour.
#币安神算子 L’événement de prédiction de Binance est vraiment sympa : jusqu’à 2000 U à gagner. Aujourd’hui, c’est le premier jour.
86
·
--
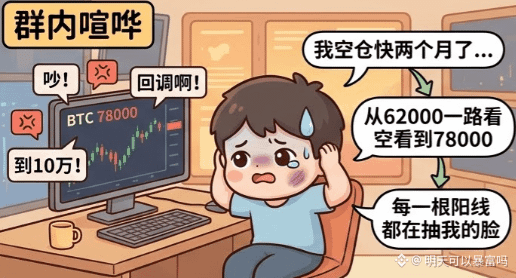
Aujourd’hui, le BTC a tangué toute la journée autour de 78 000, et dans mon groupe ça se dispute encore. Les gens hors position crient « on attend le repli », ceux full position crient « je vois 100 000 ». Moi, au milieu, je n’ai rien dit. Parce que ça fait presque deux mois que je suis à découvert : de 62 000 je suis passé mon temps à être baissier jusqu’à 78 000. Chaque bougie haussière me claque la figure.
Cette sensation est trop familière. Continuer à courir après le prix ? Au-dessus de 79 000, on est à la porte des 80 000. Et si ça ne passe pas et que ça retombe, je serai ce type qui garde le poste au sommet. Ne pas courir après ? Et si cette vague monte vraiment jusqu’à 80 000, je devrai encore regarder pendant deux mois la même comédie.
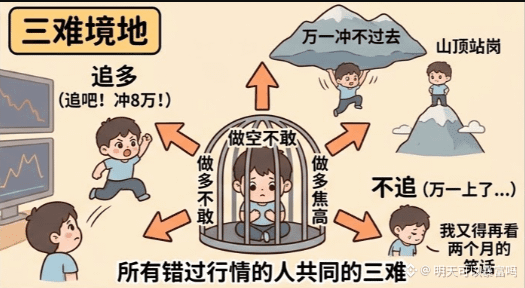
Le short me fait peur, le long me donne le vertige (peur d’acheter trop haut). L’anxiété d’être à découvert… C’est probablement le triple dilemme commun à tous ceux qui ont raté le marché.
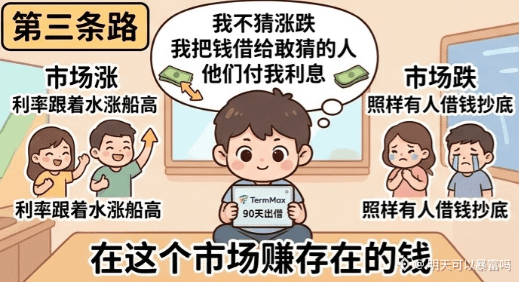
Récemment, je n’ai vraiment plus supporté cet état. J’ai changé d’idée. Si je n’ose pas parier le sens, est-ce que je peux quand même participer au marché sans parier le sens ? Ensuite, j’ai mis une partie de mes U dans TermMax pour les prêter sur 90 jours. La logique est très simple : je ne devine ni la hausse ni la baisse. Je prête l’argent à ceux qui osent parier, et ils me paient des intérêts. Si le marché monte, il y a plus d’emprunteurs, et mon taux suit la montée. Si le marché baisse, il y a quand même des gens qui veulent emprunter pour racheter au plus bas : je touche quand même mes intérêts. L’histoire du sens, c’est la leur. Moi, je gagne l’argent lié à l’existence même de ce marché.
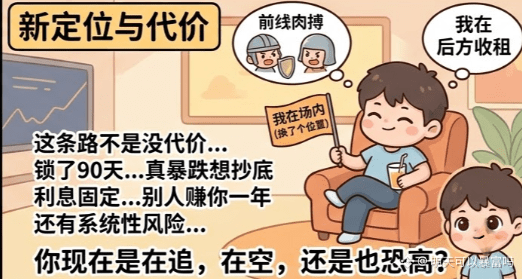
Une fois ce positionnement clarifié, la pierre dans mon cœur s’est soudain posée. Je ne m’inquiète plus tous les jours de savoir s’il faut poursuivre ou non, parce que je suis déjà dans le jeu — juste pas au même endroit. Les autres s’affrontent sur le front, moi je touche le loyer derrière. Le rendement est évidemment inférieur à celui de ceux qui ont deviné juste, mais c’est quand même mieux que de rester à vide, bouche ouverte, sans rien faire. Et surtout, je me suis réimpliqué : mon état d’esprit est repassé d’observateur à acteur.
Mais il faut dire les choses franchement : cette voie n’est pas sans coût. Tu prêtes ton argent, tu l’immobilises 90 jours ; au milieu, si tu rencontres une grosse baisse et que tu veux quand même racheter, l’argent n’est pas entre tes mains, tu peux juste t’agiter. Les taux sont fixes : quand la行情 devient vraiment folle, tu regardes les autres gagner en une journée le profit que toi tu ferais en un an, et il est impossible de ne pas être affecté. Et puis il y a aussi le risque : si l’emprunteur fait face à un risque systémique, intérêts et capital peuvent se retrouver suspendus. Même si le mécanisme protège beaucoup, ce n’est jamais une garantie absolue.
Donc ce n’est pas une solution parfaite : c’est un compromis qui permet aux gens qui ont peur (de poursuivre) de mieux dormir. Tu n’as pas forcément besoin de choisir entre courir après le prix et être short. Il y a une troisième voie : devenir créancier du marché.
Tu es en train de courir après, tu es short, ou tu as aussi peur, comme moi ?
#termmax @termmax
Aujourd’hui, le BTC a tangué toute la journée autour de 78 000, et dans mon groupe ça se dispute encore. Les gens hors position crient « on attend le repli », ceux full position crient « je vois 100 000 ». Moi, au milieu, je n’ai rien dit. Parce que ça fait presque deux mois que je suis à découvert : de 62 000 je suis passé mon temps à être baissier jusqu’à 78 000. Chaque bougie haussière me claque la figure.
Cette sensation est trop familière. Continuer à courir après le prix ? Au-dessus de 79 000, on est à la porte des 80 000. Et si ça ne passe pas et que ça retombe, je serai ce type qui garde le poste au sommet. Ne pas courir après ? Et si cette vague monte vraiment jusqu’à 80 000, je devrai encore regarder pendant deux mois la même comédie.
Le short me fait peur, le long me donne le vertige (peur d’acheter trop haut). L’anxiété d’être à découvert… C’est probablement le triple dilemme commun à tous ceux qui ont raté le marché.
Récemment, je n’ai vraiment plus supporté cet état. J’ai changé d’idée. Si je n’ose pas parier le sens, est-ce que je peux quand même participer au marché sans parier le sens ? Ensuite, j’ai mis une partie de mes U dans TermMax pour les prêter sur 90 jours. La logique est très simple : je ne devine ni la hausse ni la baisse. Je prête l’argent à ceux qui osent parier, et ils me paient des intérêts. Si le marché monte, il y a plus d’emprunteurs, et mon taux suit la montée. Si le marché baisse, il y a quand même des gens qui veulent emprunter pour racheter au plus bas : je touche quand même mes intérêts. L’histoire du sens, c’est la leur. Moi, je gagne l’argent lié à l’existence même de ce marché.
Une fois ce positionnement clarifié, la pierre dans mon cœur s’est soudain posée. Je ne m’inquiète plus tous les jours de savoir s’il faut poursuivre ou non, parce que je suis déjà dans le jeu — juste pas au même endroit. Les autres s’affrontent sur le front, moi je touche le loyer derrière. Le rendement est évidemment inférieur à celui de ceux qui ont deviné juste, mais c’est quand même mieux que de rester à vide, bouche ouverte, sans rien faire. Et surtout, je me suis réimpliqué : mon état d’esprit est repassé d’observateur à acteur.
Mais il faut dire les choses franchement : cette voie n’est pas sans coût. Tu prêtes ton argent, tu l’immobilises 90 jours ; au milieu, si tu rencontres une grosse baisse et que tu veux quand même racheter, l’argent n’est pas entre tes mains, tu peux juste t’agiter. Les taux sont fixes : quand la行情 devient vraiment folle, tu regardes les autres gagner en une journée le profit que toi tu ferais en un an, et il est impossible de ne pas être affecté. Et puis il y a aussi le risque : si l’emprunteur fait face à un risque systémique, intérêts et capital peuvent se retrouver suspendus. Même si le mécanisme protège beaucoup, ce n’est jamais une garantie absolue.
Donc ce n’est pas une solution parfaite : c’est un compromis qui permet aux gens qui ont peur (de poursuivre) de mieux dormir. Tu n’as pas forcément besoin de choisir entre courir après le prix et être short. Il y a une troisième voie : devenir créancier du marché.
Tu es en train de courir après, tu es short, ou tu as aussi peur, comme moi ?
#termmax @TermMax
Cette sensation est trop familière. Continuer à courir après le prix ? Au-dessus de 79 000, on est à la porte des 80 000. Et si ça ne passe pas et que ça retombe, je serai ce type qui garde le poste au sommet. Ne pas courir après ? Et si cette vague monte vraiment jusqu’à 80 000, je devrai encore regarder pendant deux mois la même comédie.
Le short me fait peur, le long me donne le vertige (peur d’acheter trop haut). L’anxiété d’être à découvert… C’est probablement le triple dilemme commun à tous ceux qui ont raté le marché.
Récemment, je n’ai vraiment plus supporté cet état. J’ai changé d’idée. Si je n’ose pas parier le sens, est-ce que je peux quand même participer au marché sans parier le sens ? Ensuite, j’ai mis une partie de mes U dans TermMax pour les prêter sur 90 jours. La logique est très simple : je ne devine ni la hausse ni la baisse. Je prête l’argent à ceux qui osent parier, et ils me paient des intérêts. Si le marché monte, il y a plus d’emprunteurs, et mon taux suit la montée. Si le marché baisse, il y a quand même des gens qui veulent emprunter pour racheter au plus bas : je touche quand même mes intérêts. L’histoire du sens, c’est la leur. Moi, je gagne l’argent lié à l’existence même de ce marché.
Une fois ce positionnement clarifié, la pierre dans mon cœur s’est soudain posée. Je ne m’inquiète plus tous les jours de savoir s’il faut poursuivre ou non, parce que je suis déjà dans le jeu — juste pas au même endroit. Les autres s’affrontent sur le front, moi je touche le loyer derrière. Le rendement est évidemment inférieur à celui de ceux qui ont deviné juste, mais c’est quand même mieux que de rester à vide, bouche ouverte, sans rien faire. Et surtout, je me suis réimpliqué : mon état d’esprit est repassé d’observateur à acteur.
Mais il faut dire les choses franchement : cette voie n’est pas sans coût. Tu prêtes ton argent, tu l’immobilises 90 jours ; au milieu, si tu rencontres une grosse baisse et que tu veux quand même racheter, l’argent n’est pas entre tes mains, tu peux juste t’agiter. Les taux sont fixes : quand la行情 devient vraiment folle, tu regardes les autres gagner en une journée le profit que toi tu ferais en un an, et il est impossible de ne pas être affecté. Et puis il y a aussi le risque : si l’emprunteur fait face à un risque systémique, intérêts et capital peuvent se retrouver suspendus. Même si le mécanisme protège beaucoup, ce n’est jamais une garantie absolue.
Donc ce n’est pas une solution parfaite : c’est un compromis qui permet aux gens qui ont peur (de poursuivre) de mieux dormir. Tu n’as pas forcément besoin de choisir entre courir après le prix et être short. Il y a une troisième voie : devenir créancier du marché.
Tu es en train de courir après, tu es short, ou tu as aussi peur, comme moi ?
#termmax @TermMax
1
340
·
--
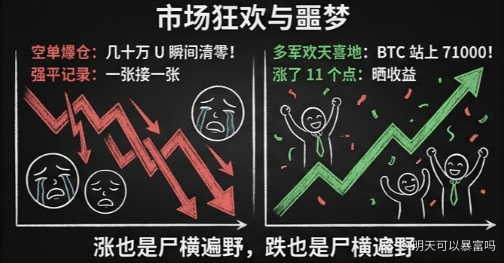
Aujourd’hui, cette énorme bougie haussière de BTC a encore cloué les détenteurs de coins au pilori. +11% en une journée, au-dessus de 72000 : je fixe mon compte et ce dilemme me remonte. Vendre ? J’ai peur de revendre trop tôt et de voir le prix continuer à monter. Ne pas vendre ? J’ai peur d’un repli : à ce niveau, ça n’a déjà pas l’air bas. Quand ça monte, j’ai envie de vendre ; quand je ne vends pas, j’ai peur… c’est le nœud mort que les détenteurs de coins n’arrivent jamais à dénouer.
Ce genre de torture, je connais trop. En 2023, j’ai déjà fait pareil : quand BTC est monté à un peu plus de 30 000, j’avais peur d’un repli, j’ai vendu une partie pour sécuriser des gains… et au final il est allé jusqu’à 45 000. Racheter après ? Je n’osais pas. Ne pas acheter ? J’étais tous les jours mal à l’aise. Cette sensation est plus torturante que la perte d’argent elle-même.
Plus récemment, j’ai découvert une troisième voie : sur TermMax, j’ai pris une avance en utilisant du BTC comme garantie, et j’ai emprunté un peu d’USDC. Je me suis rendu compte que, en plus de vendre des coins ou de tout garder “mort-vivant”, il existe autre chose.
Le principe est très simple. Les coins mis en garantie restent les tiens : si ça monte, tu continues à en profiter. L’USDC emprunté, tu le gardes en main. Si le prix corrige, tu as de quoi réalimenter pour compléter ton achat ; et si ça ne corrige pas, tu n’as pas “perdu” dans le sens où tu aurais perdu sur un achat mal timé : tu payes juste des intérêts. En clair, tu payes un peu d’intérêt pour obtenir une opportunité où tu peux ajuster et agir dans les deux sens.
Cette tendance montre bien l’avantage. Aujourd’hui, la hausse a fait +11% : mon USDC emprunté n’a pas bougé d’un centime. J’ai encaissé intégralement la progression du prix, et je tiens toujours une poche de cash. Si ça chute, je peux compléter à tout moment. Comparé à l’époque où, à 31 000, j’ai “vendu trop tôt” et manqué le mouvement, c’est vraiment un autre monde.
Mais ce n’est pas gratuit. Emprunter, ça implique de payer des intérêts. Si le prix stagne ou baisse lentement, les intérêts deviennent un coût pur : la position saigne petit à petit chaque jour. Ce coût, il faut l’admettre. Et puis la garantie a une ligne de liquidation : avec la volatilité de BTC, lors d’un krach, la liquidation ne te fera pas de cadeaux. Ne pousse jamais le ratio de garantie au maximum. Enfin, compléter la mise : sur le papier, c’est facile à dire ; dans la vraie vie, quand ça retombe vraiment, oses-tu compléter ? Combien ? C’est un test de nature humaine. Ne pense pas que le fait d’avoir de l’USDC te garantit de faire le bon choix.
Ma propre habitude : la plupart du temps, je laisse l’USDC emprunté tranquille, comme un stock de munitions de secours. Ce n’est que quand l’opportunité arrive vraiment que ça a du sens de sortir.
En dehors de ça, je considère ça comme payer pour acheter de la tranquillité.
Vous avez déjà vendu trop tôt du BTC ? À la fin, comment vous avez géré la situation ? #termmax @termmax
Aujourd’hui, cette énorme bougie haussière de BTC a encore cloué les détenteurs de coins au pilori. +11% en une journée, au-dessus de 72000 : je fixe mon compte et ce dilemme me remonte. Vendre ? J’ai peur de revendre trop tôt et de voir le prix continuer à monter. Ne pas vendre ? J’ai peur d’un repli : à ce niveau, ça n’a déjà pas l’air bas. Quand ça monte, j’ai envie de vendre ; quand je ne vends pas, j’ai peur… c’est le nœud mort que les détenteurs de coins n’arrivent jamais à dénouer.
Ce genre de torture, je connais trop. En 2023, j’ai déjà fait pareil : quand BTC est monté à un peu plus de 30 000, j’avais peur d’un repli, j’ai vendu une partie pour sécuriser des gains… et au final il est allé jusqu’à 45 000. Racheter après ? Je n’osais pas. Ne pas acheter ? J’étais tous les jours mal à l’aise. Cette sensation est plus torturante que la perte d’argent elle-même.
Plus récemment, j’ai découvert une troisième voie : sur TermMax, j’ai pris une avance en utilisant du BTC comme garantie, et j’ai emprunté un peu d’USDC. Je me suis rendu compte que, en plus de vendre des coins ou de tout garder “mort-vivant”, il existe autre chose.
Le principe est très simple. Les coins mis en garantie restent les tiens : si ça monte, tu continues à en profiter. L’USDC emprunté, tu le gardes en main. Si le prix corrige, tu as de quoi réalimenter pour compléter ton achat ; et si ça ne corrige pas, tu n’as pas “perdu” dans le sens où tu aurais perdu sur un achat mal timé : tu payes juste des intérêts. En clair, tu payes un peu d’intérêt pour obtenir une opportunité où tu peux ajuster et agir dans les deux sens.
Cette tendance montre bien l’avantage. Aujourd’hui, la hausse a fait +11% : mon USDC emprunté n’a pas bougé d’un centime. J’ai encaissé intégralement la progression du prix, et je tiens toujours une poche de cash. Si ça chute, je peux compléter à tout moment. Comparé à l’époque où, à 31 000, j’ai “vendu trop tôt” et manqué le mouvement, c’est vraiment un autre monde.
Mais ce n’est pas gratuit. Emprunter, ça implique de payer des intérêts. Si le prix stagne ou baisse lentement, les intérêts deviennent un coût pur : la position saigne petit à petit chaque jour. Ce coût, il faut l’admettre. Et puis la garantie a une ligne de liquidation : avec la volatilité de BTC, lors d’un krach, la liquidation ne te fera pas de cadeaux. Ne pousse jamais le ratio de garantie au maximum. Enfin, compléter la mise : sur le papier, c’est facile à dire ; dans la vraie vie, quand ça retombe vraiment, oses-tu compléter ? Combien ? C’est un test de nature humaine. Ne pense pas que le fait d’avoir de l’USDC te garantit de faire le bon choix.
Ma propre habitude : la plupart du temps, je laisse l’USDC emprunté tranquille, comme un stock de munitions de secours. Ce n’est que quand l’opportunité arrive vraiment que ça a du sens de sortir.
En dehors de ça, je considère ça comme payer pour acheter de la tranquillité.
Vous avez déjà vendu trop tôt du BTC ? À la fin, comment vous avez géré la situation ? #termmax @TermMax
Ce genre de torture, je connais trop. En 2023, j’ai déjà fait pareil : quand BTC est monté à un peu plus de 30 000, j’avais peur d’un repli, j’ai vendu une partie pour sécuriser des gains… et au final il est allé jusqu’à 45 000. Racheter après ? Je n’osais pas. Ne pas acheter ? J’étais tous les jours mal à l’aise. Cette sensation est plus torturante que la perte d’argent elle-même.
Plus récemment, j’ai découvert une troisième voie : sur TermMax, j’ai pris une avance en utilisant du BTC comme garantie, et j’ai emprunté un peu d’USDC. Je me suis rendu compte que, en plus de vendre des coins ou de tout garder “mort-vivant”, il existe autre chose.
Le principe est très simple. Les coins mis en garantie restent les tiens : si ça monte, tu continues à en profiter. L’USDC emprunté, tu le gardes en main. Si le prix corrige, tu as de quoi réalimenter pour compléter ton achat ; et si ça ne corrige pas, tu n’as pas “perdu” dans le sens où tu aurais perdu sur un achat mal timé : tu payes juste des intérêts. En clair, tu payes un peu d’intérêt pour obtenir une opportunité où tu peux ajuster et agir dans les deux sens.
Cette tendance montre bien l’avantage. Aujourd’hui, la hausse a fait +11% : mon USDC emprunté n’a pas bougé d’un centime. J’ai encaissé intégralement la progression du prix, et je tiens toujours une poche de cash. Si ça chute, je peux compléter à tout moment. Comparé à l’époque où, à 31 000, j’ai “vendu trop tôt” et manqué le mouvement, c’est vraiment un autre monde.
Mais ce n’est pas gratuit. Emprunter, ça implique de payer des intérêts. Si le prix stagne ou baisse lentement, les intérêts deviennent un coût pur : la position saigne petit à petit chaque jour. Ce coût, il faut l’admettre. Et puis la garantie a une ligne de liquidation : avec la volatilité de BTC, lors d’un krach, la liquidation ne te fera pas de cadeaux. Ne pousse jamais le ratio de garantie au maximum. Enfin, compléter la mise : sur le papier, c’est facile à dire ; dans la vraie vie, quand ça retombe vraiment, oses-tu compléter ? Combien ? C’est un test de nature humaine. Ne pense pas que le fait d’avoir de l’USDC te garantit de faire le bon choix.
Ma propre habitude : la plupart du temps, je laisse l’USDC emprunté tranquille, comme un stock de munitions de secours. Ce n’est que quand l’opportunité arrive vraiment que ça a du sens de sortir.
En dehors de ça, je considère ça comme payer pour acheter de la tranquillité.
Vous avez déjà vendu trop tôt du BTC ? À la fin, comment vous avez géré la situation ? #termmax @TermMax
1
112
·
--
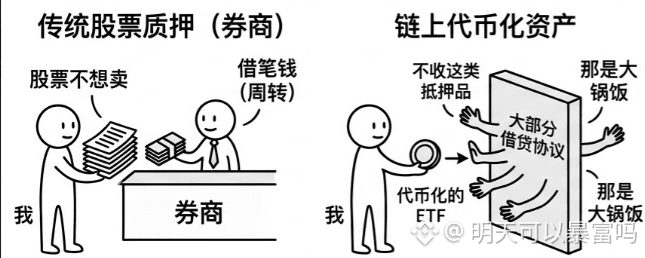
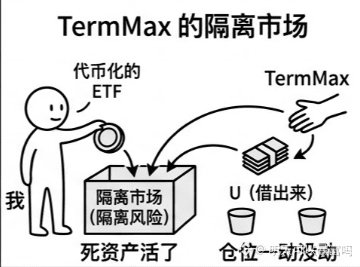
Ceux qui font du trading sur actions ont tous déjà utilisé une marge via un courtier, non ? Tu ne veux pas vendre tes actions, tu les mets en gage auprès du courtier pour emprunter un peu d’argent et faire tourner les choses, tout en gardant ta position et en continuant à profiter de la hausse. C’est une opération de base dans le monde des actions.
Récemment, j’ai voulu faire la même chose sur la chaîne. J’ai un peu d’ETF tokenisés ; l’idée était de les mettre en gage pour emprunter un peu de U. J’ai cherché partout, mais j’ai failli ne trouver nulle part. La plupart des protocoles de prêt ne prennent tout simplement pas ce type de collatéral. Et quand ils le font, c’est souvent sous forme de gros pools “tout dans le même sac”, où les mauvais créances de tout le monde finissent dans un même pot. Finalement, j’ai trouvé une solution sur le marché isolé de TermMax : j’y dépose des tokens en guise de garantie, j’emprunte du U, et la position ne bouge pas.
Honnêtement, l’intérêt de cette démarche est plus grand que le montant du prêt lui-même. La tokenisation des actions prend de plus en plus d’ampleur, mais une fois ces actifs sur la chaîne, ils deviennent des actifs “morts” : on peut seulement les garder en attendant la hausse. En passant par le prêt sur collatéral, ces actifs morts deviennent vivants. Le trading d’actions, ça fait des années que le font, mais sur la chaîne, ce n’est que le début.
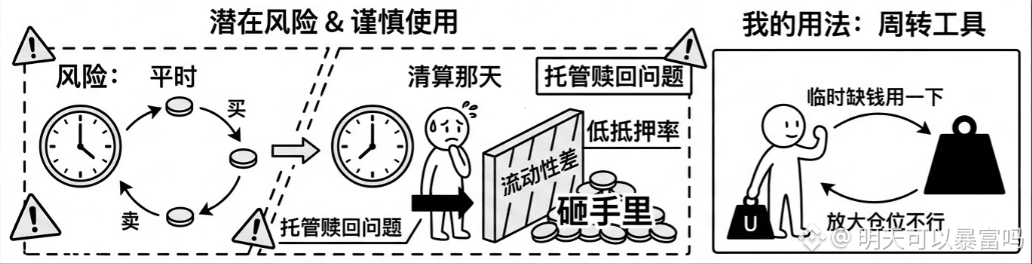
Mais il faut dire la vérité : ce type de collatéral n’a rien à voir avec l’ETH. Le plus gros problème, c’est la liquidité. En temps normal, quand tu achètes/vends, ça va. Mais le jour où il faut vraiment liquider, qui va reprendre ? Si on n’arrive pas à liquider et qu’on applique les règles de livraison en nature, c’est le collatéral “en actions tokenisées” qui tombe sur le prêteur : une pile d’actifs difficiles à vendre te tombe entre les mains, imagine la galère. Ensuite, il y a tout ce qui relie la chaîne au monde réel : garde (custodie), conformité, rachats, etc. S’il y a un maillon qui bug, le prix sur la chaîne se désynchronise immédiatement. Et enfin, le LTV (taux de prêt) est bas : à valeur égale, on emprunte beaucoup moins que via les cryptos principales.
Mon usage est très simple : considère ça comme un outil de rotation de trésorerie. Tu manques temporairement d’argent, tu prends, c’est confortable. Si tu veux l’utiliser pour amplifier une position, là, c’est non.
Et vous, vous avez des ETF tokenisés d’actions ? Est-ce que vous les avez déjà mis en gage pour emprunter ? #termmax @termmax
Ceux qui font du trading sur actions ont tous déjà utilisé une marge via un courtier, non ? Tu ne veux pas vendre tes actions, tu les mets en gage auprès du courtier pour emprunter un peu d’argent et faire tourner les choses, tout en gardant ta position et en continuant à profiter de la hausse. C’est une opération de base dans le monde des actions.
Récemment, j’ai voulu faire la même chose sur la chaîne. J’ai un peu d’ETF tokenisés ; l’idée était de les mettre en gage pour emprunter un peu de U. J’ai cherché partout, mais j’ai failli ne trouver nulle part. La plupart des protocoles de prêt ne prennent tout simplement pas ce type de collatéral. Et quand ils le font, c’est souvent sous forme de gros pools “tout dans le même sac”, où les mauvais créances de tout le monde finissent dans un même pot. Finalement, j’ai trouvé une solution sur le marché isolé de TermMax : j’y dépose des tokens en guise de garantie, j’emprunte du U, et la position ne bouge pas.
Honnêtement, l’intérêt de cette démarche est plus grand que le montant du prêt lui-même. La tokenisation des actions prend de plus en plus d’ampleur, mais une fois ces actifs sur la chaîne, ils deviennent des actifs “morts” : on peut seulement les garder en attendant la hausse. En passant par le prêt sur collatéral, ces actifs morts deviennent vivants. Le trading d’actions, ça fait des années que le font, mais sur la chaîne, ce n’est que le début.
Mais il faut dire la vérité : ce type de collatéral n’a rien à voir avec l’ETH. Le plus gros problème, c’est la liquidité. En temps normal, quand tu achètes/vends, ça va. Mais le jour où il faut vraiment liquider, qui va reprendre ? Si on n’arrive pas à liquider et qu’on applique les règles de livraison en nature, c’est le collatéral “en actions tokenisées” qui tombe sur le prêteur : une pile d’actifs difficiles à vendre te tombe entre les mains, imagine la galère. Ensuite, il y a tout ce qui relie la chaîne au monde réel : garde (custodie), conformité, rachats, etc. S’il y a un maillon qui bug, le prix sur la chaîne se désynchronise immédiatement. Et enfin, le LTV (taux de prêt) est bas : à valeur égale, on emprunte beaucoup moins que via les cryptos principales.
Mon usage est très simple : considère ça comme un outil de rotation de trésorerie. Tu manques temporairement d’argent, tu prends, c’est confortable. Si tu veux l’utiliser pour amplifier une position, là, c’est non.
Et vous, vous avez des ETF tokenisés d’actions ? Est-ce que vous les avez déjà mis en gage pour emprunter ? #termmax @TermMax
Récemment, j’ai voulu faire la même chose sur la chaîne. J’ai un peu d’ETF tokenisés ; l’idée était de les mettre en gage pour emprunter un peu de U. J’ai cherché partout, mais j’ai failli ne trouver nulle part. La plupart des protocoles de prêt ne prennent tout simplement pas ce type de collatéral. Et quand ils le font, c’est souvent sous forme de gros pools “tout dans le même sac”, où les mauvais créances de tout le monde finissent dans un même pot. Finalement, j’ai trouvé une solution sur le marché isolé de TermMax : j’y dépose des tokens en guise de garantie, j’emprunte du U, et la position ne bouge pas.
Honnêtement, l’intérêt de cette démarche est plus grand que le montant du prêt lui-même. La tokenisation des actions prend de plus en plus d’ampleur, mais une fois ces actifs sur la chaîne, ils deviennent des actifs “morts” : on peut seulement les garder en attendant la hausse. En passant par le prêt sur collatéral, ces actifs morts deviennent vivants. Le trading d’actions, ça fait des années que le font, mais sur la chaîne, ce n’est que le début.
Mais il faut dire la vérité : ce type de collatéral n’a rien à voir avec l’ETH. Le plus gros problème, c’est la liquidité. En temps normal, quand tu achètes/vends, ça va. Mais le jour où il faut vraiment liquider, qui va reprendre ? Si on n’arrive pas à liquider et qu’on applique les règles de livraison en nature, c’est le collatéral “en actions tokenisées” qui tombe sur le prêteur : une pile d’actifs difficiles à vendre te tombe entre les mains, imagine la galère. Ensuite, il y a tout ce qui relie la chaîne au monde réel : garde (custodie), conformité, rachats, etc. S’il y a un maillon qui bug, le prix sur la chaîne se désynchronise immédiatement. Et enfin, le LTV (taux de prêt) est bas : à valeur égale, on emprunte beaucoup moins que via les cryptos principales.
Mon usage est très simple : considère ça comme un outil de rotation de trésorerie. Tu manques temporairement d’argent, tu prends, c’est confortable. Si tu veux l’utiliser pour amplifier une position, là, c’est non.
Et vous, vous avez des ETF tokenisés d’actions ? Est-ce que vous les avez déjà mis en gage pour emprunter ? #termmax @TermMax
1
1
246
·
--
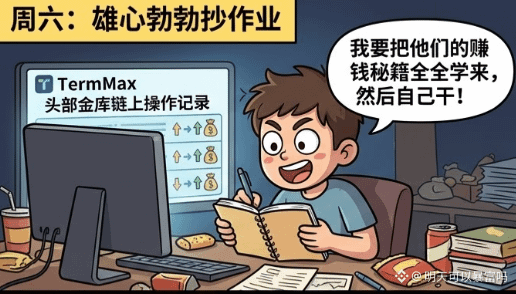
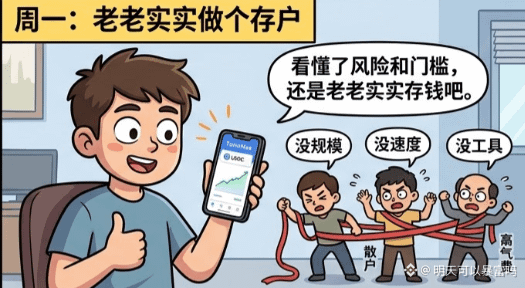
J’ai passé un week-end à relire une par une les opérations on-chain des quelques principaux “vaults” de TermMax. Je voulais au départ copier sur eux, voir exactement comment Curator gagne de l’argent, et apprendre à faire pareil. Après lecture, j’ai refermé mon carnet : ce job, je ne peux pas le faire. Autant continuer à épargner sagement.
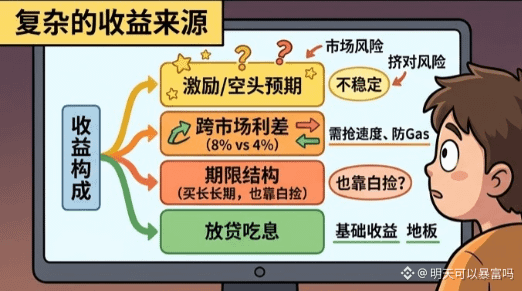
Leurs sources de rendement sont bien plus complexes que je ne l’imaginais. Pour un même montant en USDC, si dans le marché A la demande d’emprunt est forte, le taux peut monter jusqu’à 8 %, alors que dans le marché B c’est plutôt calme et on n’a que 4 %. Entre ces deux chiffres, il y a l’écart inter-marchés : l’argent passe d’un endroit à faible rendement vers un endroit à haut rendement, et le gain ressemble à un “bonus” gratuit. Autre exemple : la structure des échéances. Les tickets arrivant à échéance dans 30 jours et ceux dans 90 jours n’ont pas le même rendement. Quand la courbe est pentue, acheter la partie longue pour la garder revient à profiter de l’écart de prix : plus on approche de l’échéance, le prix se rapproche de plus près de la valeur nominale, et cette portion intermédiaire — ce “rideau” — ressemble aussi à un rendement supplémentaire “gratuit”. Mais tout ce que je viens de décrire, ce n’est que la partie que j’arrive à comprendre.
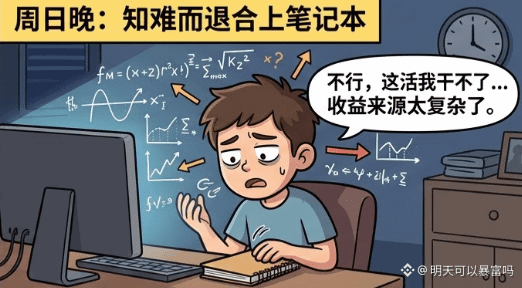
Le problème, c’est que comprendre ne veut pas dire pouvoir exécuter. Personne ne sait combien de temps la fenêtre des écarts de taux reste ouverte : ça peut se fermer en quelques heures, il faut donc quelqu’un sur le pont toute la journée. Le rebalancement coûte du gas : avec un capital trop petit, on fait des allers-retours plusieurs fois, et le profit finit en grande partie chez les mineurs. Fondamentalement, cet argent, c’est celui de la taille (scale), de la vitesse (speed), et des outils — et le petit investisseur particulier ne coche aucun de ces trois critères.
Du coup, la valeur (la “teneur en or”) du rendement d’un vault est bien supérieure à celle d’un simple prêt qui grignote des intérêts. Le prêt, c’est le plancher ; et les écarts de taux et la structure des échéances, c’est la partie au-dessus. C’est aussi pour ça qu’en déposant le même USDC, les performances de différents Curator peuvent diverger nettement.
Mais plus les sources de rendement sont variées, plus il faut les analyser séparément. Il y a plus de stratégies, donc plus d’étapes susceptibles d’échouer. Gagner sur les écarts inter-marchés revient à s’exposer simultanément aux risques de plusieurs marchés : si un pool a un souci, c’est tout le monde qui en paie le prix. Et puis, les écarts de taux finissent par être “usés” : tous les Curator scrutent les mêmes opportunités, et dès que les transactions s’entassent (trading crowding), l’excès d’aujourd’hui devient la moyenne de demain. Plus la “piste” est mûre, moins cette composante rapporte. Il reste aussi la couche la plus concrète : dans la performance actuelle, quelle part vient vraiment des écarts de taux, et quelle part est construite par des incitations basées sur des anticipations haussières ? Avant le TGE du 25 août, personne ne pouvait te répondre.
Alors maintenant, quand je regarde un vault, je ne regarde qu’une seule chose : la composition du rendement. Le prêt d’abord pour tenir le plancher (intérêts), l’écart pour l’épaisseur (enhancement), les incitations comme décoration : dans les trois couches, plus on monte, plus c’est instable. Si on ne me donne qu’un total d’APR sans détail, je n’y touche pas.
Tu préfères avoir un rendement plus bas mais que tu comprends, ou un rendement plus élevé mais que tu ne comprends pas
#termmax @termmax
J’ai passé un week-end à relire une par une les opérations on-chain des quelques principaux “vaults” de TermMax. Je voulais au départ copier sur eux, voir exactement comment Curator gagne de l’argent, et apprendre à faire pareil. Après lecture, j’ai refermé mon carnet : ce job, je ne peux pas le faire. Autant continuer à épargner sagement.
Leurs sources de rendement sont bien plus complexes que je ne l’imaginais. Pour un même montant en USDC, si dans le marché A la demande d’emprunt est forte, le taux peut monter jusqu’à 8 %, alors que dans le marché B c’est plutôt calme et on n’a que 4 %. Entre ces deux chiffres, il y a l’écart inter-marchés : l’argent passe d’un endroit à faible rendement vers un endroit à haut rendement, et le gain ressemble à un “bonus” gratuit. Autre exemple : la structure des échéances. Les tickets arrivant à échéance dans 30 jours et ceux dans 90 jours n’ont pas le même rendement. Quand la courbe est pentue, acheter la partie longue pour la garder revient à profiter de l’écart de prix : plus on approche de l’échéance, le prix se rapproche de plus près de la valeur nominale, et cette portion intermédiaire — ce “rideau” — ressemble aussi à un rendement supplémentaire “gratuit”. Mais tout ce que je viens de décrire, ce n’est que la partie que j’arrive à comprendre.
Le problème, c’est que comprendre ne veut pas dire pouvoir exécuter. Personne ne sait combien de temps la fenêtre des écarts de taux reste ouverte : ça peut se fermer en quelques heures, il faut donc quelqu’un sur le pont toute la journée. Le rebalancement coûte du gas : avec un capital trop petit, on fait des allers-retours plusieurs fois, et le profit finit en grande partie chez les mineurs. Fondamentalement, cet argent, c’est celui de la taille (scale), de la vitesse (speed), et des outils — et le petit investisseur particulier ne coche aucun de ces trois critères.
Du coup, la valeur (la “teneur en or”) du rendement d’un vault est bien supérieure à celle d’un simple prêt qui grignote des intérêts. Le prêt, c’est le plancher ; et les écarts de taux et la structure des échéances, c’est la partie au-dessus. C’est aussi pour ça qu’en déposant le même USDC, les performances de différents Curator peuvent diverger nettement.
Mais plus les sources de rendement sont variées, plus il faut les analyser séparément. Il y a plus de stratégies, donc plus d’étapes susceptibles d’échouer. Gagner sur les écarts inter-marchés revient à s’exposer simultanément aux risques de plusieurs marchés : si un pool a un souci, c’est tout le monde qui en paie le prix. Et puis, les écarts de taux finissent par être “usés” : tous les Curator scrutent les mêmes opportunités, et dès que les transactions s’entassent (trading crowding), l’excès d’aujourd’hui devient la moyenne de demain. Plus la “piste” est mûre, moins cette composante rapporte. Il reste aussi la couche la plus concrète : dans la performance actuelle, quelle part vient vraiment des écarts de taux, et quelle part est construite par des incitations basées sur des anticipations haussières ? Avant le TGE du 25 août, personne ne pouvait te répondre.
Alors maintenant, quand je regarde un vault, je ne regarde qu’une seule chose : la composition du rendement. Le prêt d’abord pour tenir le plancher (intérêts), l’écart pour l’épaisseur (enhancement), les incitations comme décoration : dans les trois couches, plus on monte, plus c’est instable. Si on ne me donne qu’un total d’APR sans détail, je n’y touche pas.
Tu préfères avoir un rendement plus bas mais que tu comprends, ou un rendement plus élevé mais que tu ne comprends pas
#termmax @TermMax
Leurs sources de rendement sont bien plus complexes que je ne l’imaginais. Pour un même montant en USDC, si dans le marché A la demande d’emprunt est forte, le taux peut monter jusqu’à 8 %, alors que dans le marché B c’est plutôt calme et on n’a que 4 %. Entre ces deux chiffres, il y a l’écart inter-marchés : l’argent passe d’un endroit à faible rendement vers un endroit à haut rendement, et le gain ressemble à un “bonus” gratuit. Autre exemple : la structure des échéances. Les tickets arrivant à échéance dans 30 jours et ceux dans 90 jours n’ont pas le même rendement. Quand la courbe est pentue, acheter la partie longue pour la garder revient à profiter de l’écart de prix : plus on approche de l’échéance, le prix se rapproche de plus près de la valeur nominale, et cette portion intermédiaire — ce “rideau” — ressemble aussi à un rendement supplémentaire “gratuit”. Mais tout ce que je viens de décrire, ce n’est que la partie que j’arrive à comprendre.
Le problème, c’est que comprendre ne veut pas dire pouvoir exécuter. Personne ne sait combien de temps la fenêtre des écarts de taux reste ouverte : ça peut se fermer en quelques heures, il faut donc quelqu’un sur le pont toute la journée. Le rebalancement coûte du gas : avec un capital trop petit, on fait des allers-retours plusieurs fois, et le profit finit en grande partie chez les mineurs. Fondamentalement, cet argent, c’est celui de la taille (scale), de la vitesse (speed), et des outils — et le petit investisseur particulier ne coche aucun de ces trois critères.
Du coup, la valeur (la “teneur en or”) du rendement d’un vault est bien supérieure à celle d’un simple prêt qui grignote des intérêts. Le prêt, c’est le plancher ; et les écarts de taux et la structure des échéances, c’est la partie au-dessus. C’est aussi pour ça qu’en déposant le même USDC, les performances de différents Curator peuvent diverger nettement.
Mais plus les sources de rendement sont variées, plus il faut les analyser séparément. Il y a plus de stratégies, donc plus d’étapes susceptibles d’échouer. Gagner sur les écarts inter-marchés revient à s’exposer simultanément aux risques de plusieurs marchés : si un pool a un souci, c’est tout le monde qui en paie le prix. Et puis, les écarts de taux finissent par être “usés” : tous les Curator scrutent les mêmes opportunités, et dès que les transactions s’entassent (trading crowding), l’excès d’aujourd’hui devient la moyenne de demain. Plus la “piste” est mûre, moins cette composante rapporte. Il reste aussi la couche la plus concrète : dans la performance actuelle, quelle part vient vraiment des écarts de taux, et quelle part est construite par des incitations basées sur des anticipations haussières ? Avant le TGE du 25 août, personne ne pouvait te répondre.
Alors maintenant, quand je regarde un vault, je ne regarde qu’une seule chose : la composition du rendement. Le prêt d’abord pour tenir le plancher (intérêts), l’écart pour l’épaisseur (enhancement), les incitations comme décoration : dans les trois couches, plus on monte, plus c’est instable. Si on ne me donne qu’un total d’APR sans détail, je n’y touche pas.
Tu préfères avoir un rendement plus bas mais que tu comprends, ou un rendement plus élevé mais que tu ne comprends pas
#termmax @TermMax
164
·
--
Le dimanche, je suis allé parcourir mes favoris et j’ai vu une feuille de comparaison des concurrents sur les pistes « AI on-chain » que j’avais recopiée il y a environ un semestre. Le nombre de modèles affichés par chaque équipe variait : certains avaient deux chiffres, d’autres trois. J’ai ouvert, au passage, le panneau on-chain du @OpenGradient . Sur Model Hub, plus de 4 500 modèles sont déjà hébergés : plusieurs fois la somme de tous les projets figurant sur mon tableau de l’époque. Je n’ai pas tout de suite été impressionné ; je voulais comprendre si ce volume correspondait à une vraie capacité de charge ou s’il s’agissait simplement d’un tas de fichiers vides jamais appelés.
J’ai choisi une semaine de travail de cinq jours, puis j’ai extrait, depuis Model Hub, les modèles qui avaient été appelés ce jour-là selon quatre dimensions : le hash des poids, la répartition des nœuds hébergeurs, les journaux de planification du middleware de routage des capacités, et les accusés de réception de la Verification Layer. Chaque jour, j’ai tiré douze échantillons, soit soixante jeux de données ; à chaque fois, j’ai consigné dans un tableau l’heure de mise en ligne, la latence du premier appel et la signature de l’accusé, puis j’ai tout recoupé ligne par ligne. Résultat : assez net. Parmi plus de 4 500 modèles, une part significative avait eu du trafic réel sur la semaine écoulée ; la traîne longue pouvait aussi être « relancée » via le démarrage à froid.
Les discussions grand public portent sur le nombre de modèles hébergés, et l’essentiel se focalise sur les comparaisons de quantités. La différence réellement vérifiable chez OpenGradient est, elle, plus froide : le volume n’est pas une simple addition de compteurs d’upload. Chaque jeu de poids est découpé et stocké dans Walrus ; au moment de l’appel, le middleware de routage des capacités les recompose selon la disponibilité, puis la Verification Layer appose son sceau. Pour être « accroché », il faut attacher une capacité de stockage ; pour être « appelé », il faut laisser une trace dans l’accusé de réception. Le coût de chargement de données est plus élevé que le coût de faire le travail. Les 4 500 modèles, c’est un ensemble qui porte vraiment la charge — ce n’est pas juste une ligne dans un tableau.
Il faut aussi changer d’indicateurs. Je ne m’intéresse pas à combien de modèles OpenGradient a cumulativement « mis en ligne ». Je fixe plutôt un indicateur non consensuel : la proportion de modèles qui, au moins une fois par semaine, ont été relevés par un appel payant réel et ont laissé un accusé de réception via la Verification Layer. La première mesure évalue l’inscription dans la base ; la seconde mesure si cette couche d’hébergement est réellement utilisée par des développeurs.
Si le $OPG ne faisait que prendre une commission de mise en relation pour un appel de modèle, alors il ressemble davantage à un jeton de facturation d’appels. Mais si, à l’avenir, la capacité d’hébergement sert de garantie, que des incitations au démarrage à froid, la délivrance des accusés, la répartition des revenus sur la traîne longue et même les pénalités en cas de retrait des modèles « zombies » se construisent autour de lui en formant une boucle fermée, alors sa fonction n’est plus celle d’un simple jeton de facturation. Il devient une forme d’actif de crédit de capacité pour ce réseau d’hébergement de modèles.
Pas pressé de tirer des conclusions. L’avantage de volume doit être validé à répétition dans la traîne longue pour compter ; je suis prêt à continuer d’observer les échantillons que fournissent le réseau principal d’OpenGradient et les équipes qui y branchent leurs modèles ensuite.
#opg
Le dimanche, je suis allé parcourir mes favoris et j’ai vu une feuille de comparaison des concurrents sur les pistes « AI on-chain » que j’avais recopiée il y a environ un semestre. Le nombre de modèles affichés par chaque équipe variait : certains avaient deux chiffres, d’autres trois. J’ai ouvert, au passage, le panneau on-chain du @OpenGradient . Sur Model Hub, plus de 4 500 modèles sont déjà hébergés : plusieurs fois la somme de tous les projets figurant sur mon tableau de l’époque. Je n’ai pas tout de suite été impressionné ; je voulais comprendre si ce volume correspondait à une vraie capacité de charge ou s’il s’agissait simplement d’un tas de fichiers vides jamais appelés.
J’ai choisi une semaine de travail de cinq jours, puis j’ai extrait, depuis Model Hub, les modèles qui avaient été appelés ce jour-là selon quatre dimensions : le hash des poids, la répartition des nœuds hébergeurs, les journaux de planification du middleware de routage des capacités, et les accusés de réception de la Verification Layer. Chaque jour, j’ai tiré douze échantillons, soit soixante jeux de données ; à chaque fois, j’ai consigné dans un tableau l’heure de mise en ligne, la latence du premier appel et la signature de l’accusé, puis j’ai tout recoupé ligne par ligne. Résultat : assez net. Parmi plus de 4 500 modèles, une part significative avait eu du trafic réel sur la semaine écoulée ; la traîne longue pouvait aussi être « relancée » via le démarrage à froid.
Les discussions grand public portent sur le nombre de modèles hébergés, et l’essentiel se focalise sur les comparaisons de quantités. La différence réellement vérifiable chez OpenGradient est, elle, plus froide : le volume n’est pas une simple addition de compteurs d’upload. Chaque jeu de poids est découpé et stocké dans Walrus ; au moment de l’appel, le middleware de routage des capacités les recompose selon la disponibilité, puis la Verification Layer appose son sceau. Pour être « accroché », il faut attacher une capacité de stockage ; pour être « appelé », il faut laisser une trace dans l’accusé de réception. Le coût de chargement de données est plus élevé que le coût de faire le travail. Les 4 500 modèles, c’est un ensemble qui porte vraiment la charge — ce n’est pas juste une ligne dans un tableau.
Il faut aussi changer d’indicateurs. Je ne m’intéresse pas à combien de modèles OpenGradient a cumulativement « mis en ligne ». Je fixe plutôt un indicateur non consensuel : la proportion de modèles qui, au moins une fois par semaine, ont été relevés par un appel payant réel et ont laissé un accusé de réception via la Verification Layer. La première mesure évalue l’inscription dans la base ; la seconde mesure si cette couche d’hébergement est réellement utilisée par des développeurs.
Si le $OPG ne faisait que prendre une commission de mise en relation pour un appel de modèle, alors il ressemble davantage à un jeton de facturation d’appels. Mais si, à l’avenir, la capacité d’hébergement sert de garantie, que des incitations au démarrage à froid, la délivrance des accusés, la répartition des revenus sur la traîne longue et même les pénalités en cas de retrait des modèles « zombies » se construisent autour de lui en formant une boucle fermée, alors sa fonction n’est plus celle d’un simple jeton de facturation. Il devient une forme d’actif de crédit de capacité pour ce réseau d’hébergement de modèles.
Pas pressé de tirer des conclusions. L’avantage de volume doit être validé à répétition dans la traîne longue pour compter ; je suis prêt à continuer d’observer les échantillons que fournissent le réseau principal d’OpenGradient et les équipes qui y branchent leurs modèles ensuite.
#opg
J’ai choisi une semaine de travail de cinq jours, puis j’ai extrait, depuis Model Hub, les modèles qui avaient été appelés ce jour-là selon quatre dimensions : le hash des poids, la répartition des nœuds hébergeurs, les journaux de planification du middleware de routage des capacités, et les accusés de réception de la Verification Layer. Chaque jour, j’ai tiré douze échantillons, soit soixante jeux de données ; à chaque fois, j’ai consigné dans un tableau l’heure de mise en ligne, la latence du premier appel et la signature de l’accusé, puis j’ai tout recoupé ligne par ligne. Résultat : assez net. Parmi plus de 4 500 modèles, une part significative avait eu du trafic réel sur la semaine écoulée ; la traîne longue pouvait aussi être « relancée » via le démarrage à froid.
Les discussions grand public portent sur le nombre de modèles hébergés, et l’essentiel se focalise sur les comparaisons de quantités. La différence réellement vérifiable chez OpenGradient est, elle, plus froide : le volume n’est pas une simple addition de compteurs d’upload. Chaque jeu de poids est découpé et stocké dans Walrus ; au moment de l’appel, le middleware de routage des capacités les recompose selon la disponibilité, puis la Verification Layer appose son sceau. Pour être « accroché », il faut attacher une capacité de stockage ; pour être « appelé », il faut laisser une trace dans l’accusé de réception. Le coût de chargement de données est plus élevé que le coût de faire le travail. Les 4 500 modèles, c’est un ensemble qui porte vraiment la charge — ce n’est pas juste une ligne dans un tableau.
Il faut aussi changer d’indicateurs. Je ne m’intéresse pas à combien de modèles OpenGradient a cumulativement « mis en ligne ». Je fixe plutôt un indicateur non consensuel : la proportion de modèles qui, au moins une fois par semaine, ont été relevés par un appel payant réel et ont laissé un accusé de réception via la Verification Layer. La première mesure évalue l’inscription dans la base ; la seconde mesure si cette couche d’hébergement est réellement utilisée par des développeurs.
Si le $OPG ne faisait que prendre une commission de mise en relation pour un appel de modèle, alors il ressemble davantage à un jeton de facturation d’appels. Mais si, à l’avenir, la capacité d’hébergement sert de garantie, que des incitations au démarrage à froid, la délivrance des accusés, la répartition des revenus sur la traîne longue et même les pénalités en cas de retrait des modèles « zombies » se construisent autour de lui en formant une boucle fermée, alors sa fonction n’est plus celle d’un simple jeton de facturation. Il devient une forme d’actif de crédit de capacité pour ce réseau d’hébergement de modèles.
Pas pressé de tirer des conclusions. L’avantage de volume doit être validé à répétition dans la traîne longue pour compter ; je suis prêt à continuer d’observer les échantillons que fournissent le réseau principal d’OpenGradient et les équipes qui y branchent leurs modèles ensuite.
#opg
4500+ 模型,还说啥呢冲!
100%
调用是不是真实付费的?
0%
1 Votes • Vote fermé
3
1
142
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
HuangExitNvidiaStrategyInFocus
102,614 vues
1,128 mentions
BOURSE | Jensen Huang, de Nvidia, démissionne ; Colette Kress nommée PDG par intérim
Binance News
·29 mentions J’aime
·37.4k vues
AnthropicRejectsIPODelayValuationinQuestion
711,644 vues
5,362 mentions
HedgeFundsCMEBitcoinNetShortsFall89%
106 vues
22 mentions