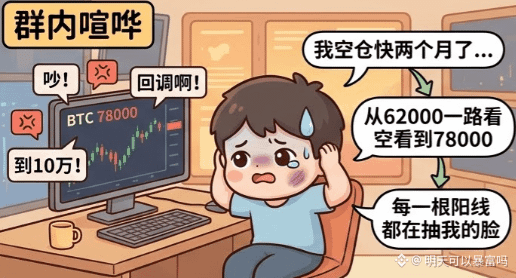
Aujourd’hui, le BTC a tangué toute la journée autour de 78 000, et dans mon groupe ça se dispute encore. Les gens hors position crient « on attend le repli », ceux full position crient « je vois 100 000 ». Moi, au milieu, je n’ai rien dit. Parce que ça fait presque deux mois que je suis à découvert : de 62 000 je suis passé mon temps à être baissier jusqu’à 78 000. Chaque bougie haussière me claque la figure.
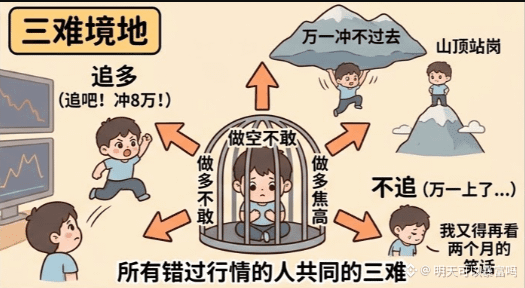
Cette sensation est trop familière. Continuer à courir après le prix ? Au-dessus de 79 000, on est à la porte des 80 000. Et si ça ne passe pas et que ça retombe, je serai ce type qui garde le poste au sommet. Ne pas courir après ? Et si cette vague monte vraiment jusqu’à 80 000, je devrai encore regarder pendant deux mois la même comédie.
Le short me fait peur, le long me donne le vertige (peur d’acheter trop haut). L’anxiété d’être à découvert… C’est probablement le triple dilemme commun à tous ceux qui ont raté le marché.
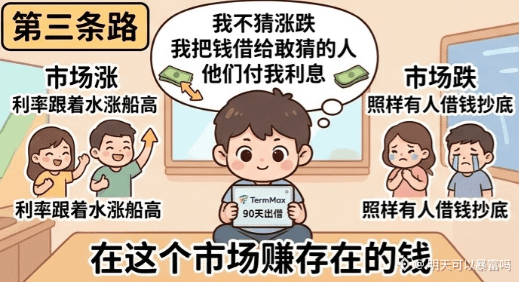
Récemment, je n’ai vraiment plus supporté cet état. J’ai changé d’idée. Si je n’ose pas parier le sens, est-ce que je peux quand même participer au marché sans parier le sens ? Ensuite, j’ai mis une partie de mes U dans TermMax pour les prêter sur 90 jours. La logique est très simple : je ne devine ni la hausse ni la baisse. Je prête l’argent à ceux qui osent parier, et ils me paient des intérêts. Si le marché monte, il y a plus d’emprunteurs, et mon taux suit la montée. Si le marché baisse, il y a quand même des gens qui veulent emprunter pour racheter au plus bas : je touche quand même mes intérêts. L’histoire du sens, c’est la leur. Moi, je gagne l’argent lié à l’existence même de ce marché.
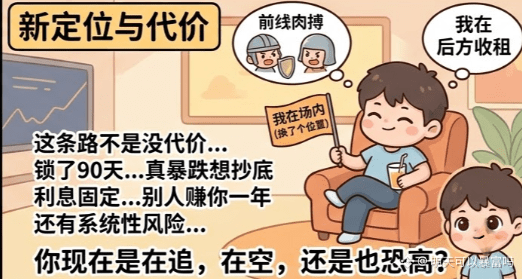
Une fois ce positionnement clarifié, la pierre dans mon cœur s’est soudain posée. Je ne m’inquiète plus tous les jours de savoir s’il faut poursuivre ou non, parce que je suis déjà dans le jeu — juste pas au même endroit. Les autres s’affrontent sur le front, moi je touche le loyer derrière. Le rendement est évidemment inférieur à celui de ceux qui ont deviné juste, mais c’est quand même mieux que de rester à vide, bouche ouverte, sans rien faire. Et surtout, je me suis réimpliqué : mon état d’esprit est repassé d’observateur à acteur.
Mais il faut dire les choses franchement : cette voie n’est pas sans coût. Tu prêtes ton argent, tu l’immobilises 90 jours ; au milieu, si tu rencontres une grosse baisse et que tu veux quand même racheter, l’argent n’est pas entre tes mains, tu peux juste t’agiter. Les taux sont fixes : quand la行情 devient vraiment folle, tu regardes les autres gagner en une journée le profit que toi tu ferais en un an, et il est impossible de ne pas être affecté. Et puis il y a aussi le risque : si l’emprunteur fait face à un risque systémique, intérêts et capital peuvent se retrouver suspendus. Même si le mécanisme protège beaucoup, ce n’est jamais une garantie absolue.
Donc ce n’est pas une solution parfaite : c’est un compromis qui permet aux gens qui ont peur (de poursuivre) de mieux dormir. Tu n’as pas forcément besoin de choisir entre courir après le prix et être short. Il y a une troisième voie : devenir créancier du marché.
Tu es en train de courir après, tu es short, ou tu as aussi peur, comme moi ?
#termmax @TermMax
Cette sensation est trop familière. Continuer à courir après le prix ? Au-dessus de 79 000, on est à la porte des 80 000. Et si ça ne passe pas et que ça retombe, je serai ce type qui garde le poste au sommet. Ne pas courir après ? Et si cette vague monte vraiment jusqu’à 80 000, je devrai encore regarder pendant deux mois la même comédie.
Le short me fait peur, le long me donne le vertige (peur d’acheter trop haut). L’anxiété d’être à découvert… C’est probablement le triple dilemme commun à tous ceux qui ont raté le marché.
Récemment, je n’ai vraiment plus supporté cet état. J’ai changé d’idée. Si je n’ose pas parier le sens, est-ce que je peux quand même participer au marché sans parier le sens ? Ensuite, j’ai mis une partie de mes U dans TermMax pour les prêter sur 90 jours. La logique est très simple : je ne devine ni la hausse ni la baisse. Je prête l’argent à ceux qui osent parier, et ils me paient des intérêts. Si le marché monte, il y a plus d’emprunteurs, et mon taux suit la montée. Si le marché baisse, il y a quand même des gens qui veulent emprunter pour racheter au plus bas : je touche quand même mes intérêts. L’histoire du sens, c’est la leur. Moi, je gagne l’argent lié à l’existence même de ce marché.
Une fois ce positionnement clarifié, la pierre dans mon cœur s’est soudain posée. Je ne m’inquiète plus tous les jours de savoir s’il faut poursuivre ou non, parce que je suis déjà dans le jeu — juste pas au même endroit. Les autres s’affrontent sur le front, moi je touche le loyer derrière. Le rendement est évidemment inférieur à celui de ceux qui ont deviné juste, mais c’est quand même mieux que de rester à vide, bouche ouverte, sans rien faire. Et surtout, je me suis réimpliqué : mon état d’esprit est repassé d’observateur à acteur.
Mais il faut dire les choses franchement : cette voie n’est pas sans coût. Tu prêtes ton argent, tu l’immobilises 90 jours ; au milieu, si tu rencontres une grosse baisse et que tu veux quand même racheter, l’argent n’est pas entre tes mains, tu peux juste t’agiter. Les taux sont fixes : quand la行情 devient vraiment folle, tu regardes les autres gagner en une journée le profit que toi tu ferais en un an, et il est impossible de ne pas être affecté. Et puis il y a aussi le risque : si l’emprunteur fait face à un risque systémique, intérêts et capital peuvent se retrouver suspendus. Même si le mécanisme protège beaucoup, ce n’est jamais une garantie absolue.
Donc ce n’est pas une solution parfaite : c’est un compromis qui permet aux gens qui ont peur (de poursuivre) de mieux dormir. Tu n’as pas forcément besoin de choisir entre courir après le prix et être short. Il y a une troisième voie : devenir créancier du marché.
Tu es en train de courir après, tu es short, ou tu as aussi peur, comme moi ?
#termmax @TermMax