
2026Rabbit
187 Publications
2026Rabbit
Signaler
Bloquer l’utilisateur
Newbie tryin’ earn some from the market 👀
12 Suivis
42 Abonnés
74 J’aime
Publications
Tous
Vidéos
·
--
#termmax @termmax
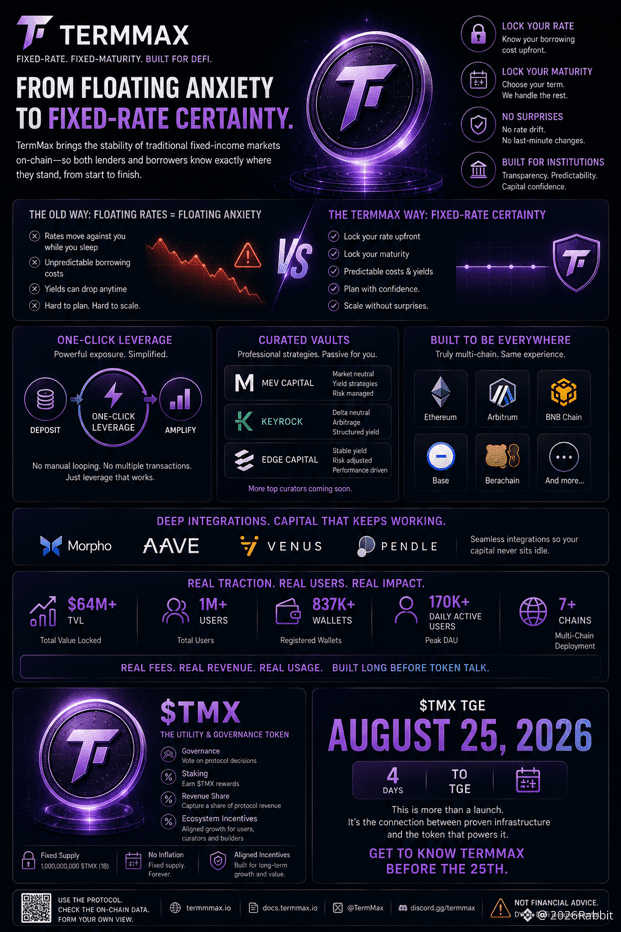
La plupart des gens continuent d’évaluer le crédit DeFi comme si nous étions en 2021, avec des taux variables et une anxiété variable. TermMax est en train de réécrire cela, discrètement.
L’idée est simple une fois qu’on la voit en action : verrouiller un taux, verrouiller une échéance, et ainsi prêteurs comme emprunteurs savent exactement à quoi s’en tenir. Pas besoin de consulter le tableau de bord chaque heure en espérant que le taux n’ait pas évolué contre vous. C’est le genre de certitude dont les institutions ont réellement besoin avant de toucher au crédit on-chain à grande échelle.
Ce qui fait passer TermMax de « belle idée » à autre chose, c’est la réalisation autour. Le levier en un clic compresse le bouclage en une seule transaction. Des coffres sélectionnés vous permettent d’accéder passivement à des stratégies de taux professionnelles, au lieu de gérer vos positions vous-même. Et c’est véritablement multi-chaînes, en direct sur Ethereum, Arbitrum, BNB Chain, Base, Berachain et plus encore, avec des intégrations profondes avec Morpho, Aave, Venus et Pendle afin que le capital continue de travailler au lieu de rester inactif au milieu de la partie.
Et rien de tout cela n’est théorique. Un TVL réel, une génération de frais réelle, de vrais utilisateurs sur plusieurs chaînes, bien avant même que la conversation autour du token ne commence. C’est le type de fondation sur lequel un lancement devrait s’appuyer.
Maintenant, c’est officiel : le TGE de $TMX est fixé au 25 août 2026. C’est à ce moment que tout ce palmarès commence à se connecter à un token.
Faites connaissance avec TermMax avant le 25.
Ce n’est pas un conseil financier. Faites vos recherches (DYOR).
#termmax @TermMax
La plupart des gens continuent d’évaluer le crédit DeFi comme si nous étions en 2021, avec des taux variables et une anxiété variable. TermMax est en train de réécrire cela, discrètement.
L’idée est simple une fois qu’on la voit en action : verrouiller un taux, verrouiller une échéance, et ainsi prêteurs comme emprunteurs savent exactement à quoi s’en tenir. Pas besoin de consulter le tableau de bord chaque heure en espérant que le taux n’ait pas évolué contre vous. C’est le genre de certitude dont les institutions ont réellement besoin avant de toucher au crédit on-chain à grande échelle.
Ce qui fait passer TermMax de « belle idée » à autre chose, c’est la réalisation autour. Le levier en un clic compresse le bouclage en une seule transaction. Des coffres sélectionnés vous permettent d’accéder passivement à des stratégies de taux professionnelles, au lieu de gérer vos positions vous-même. Et c’est véritablement multi-chaînes, en direct sur Ethereum, Arbitrum, BNB Chain, Base, Berachain et plus encore, avec des intégrations profondes avec Morpho, Aave, Venus et Pendle afin que le capital continue de travailler au lieu de rester inactif au milieu de la partie.
Et rien de tout cela n’est théorique. Un TVL réel, une génération de frais réelle, de vrais utilisateurs sur plusieurs chaînes, bien avant même que la conversation autour du token ne commence. C’est le type de fondation sur lequel un lancement devrait s’appuyer.
Maintenant, c’est officiel : le TGE de $TMX est fixé au 25 août 2026. C’est à ce moment que tout ce palmarès commence à se connecter à un token.
Faites connaissance avec TermMax avant le 25.
Ce n’est pas un conseil financier. Faites vos recherches (DYOR).
La plupart des gens continuent d’évaluer le crédit DeFi comme si nous étions en 2021, avec des taux variables et une anxiété variable. TermMax est en train de réécrire cela, discrètement.
L’idée est simple une fois qu’on la voit en action : verrouiller un taux, verrouiller une échéance, et ainsi prêteurs comme emprunteurs savent exactement à quoi s’en tenir. Pas besoin de consulter le tableau de bord chaque heure en espérant que le taux n’ait pas évolué contre vous. C’est le genre de certitude dont les institutions ont réellement besoin avant de toucher au crédit on-chain à grande échelle.
Ce qui fait passer TermMax de « belle idée » à autre chose, c’est la réalisation autour. Le levier en un clic compresse le bouclage en une seule transaction. Des coffres sélectionnés vous permettent d’accéder passivement à des stratégies de taux professionnelles, au lieu de gérer vos positions vous-même. Et c’est véritablement multi-chaînes, en direct sur Ethereum, Arbitrum, BNB Chain, Base, Berachain et plus encore, avec des intégrations profondes avec Morpho, Aave, Venus et Pendle afin que le capital continue de travailler au lieu de rester inactif au milieu de la partie.
Et rien de tout cela n’est théorique. Un TVL réel, une génération de frais réelle, de vrais utilisateurs sur plusieurs chaînes, bien avant même que la conversation autour du token ne commence. C’est le type de fondation sur lequel un lancement devrait s’appuyer.
Maintenant, c’est officiel : le TGE de $TMX est fixé au 25 août 2026. C’est à ce moment que tout ce palmarès commence à se connecter à un token.
Faites connaissance avec TermMax avant le 25.
Ce n’est pas un conseil financier. Faites vos recherches (DYOR).
74
·
--
#termmax @termmax
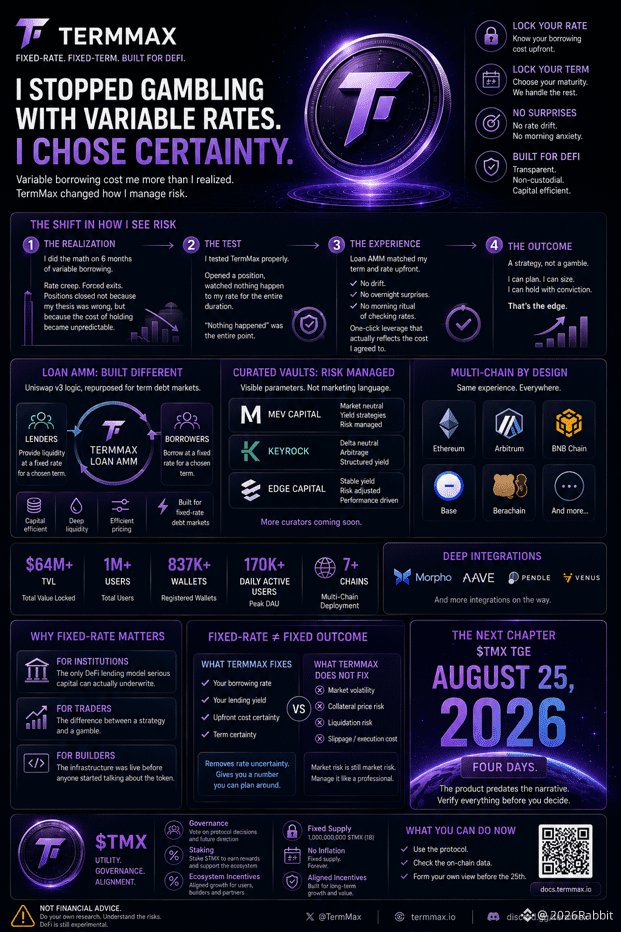
Quelque chose a changé dans la façon dont je pense le risque le jour où j’ai cessé d’utiliser des protocoles à taux variable pour toute opération de plus de 48 heures.
Je n’ai pas basculé vers TermMax à cause d’un fil de discussion. J’ai basculé parce que j’ai fait les calculs : ce que l’emprunt à taux variable m’avait réellement coûté sur six mois — dérive des taux, sorties forcées, positions clôturées non parce que ma thèse était fausse, mais parce que le coût de détention devenait imprévisible. Le chiffre était inconfortable.
Alors j’ai testé TermMax correctement. J’ai ouvert une position, j’ai observé que rien ne se passait sur le taux pendant toute la durée, et j’ai compris que « rien ne se passait » était précisément le but. L’AMM du prêt a fait correspondre mon terme et mon taux dès le départ — sans dérive, sans mauvaises surprises pendant la nuit, sans rituel du matin consistant à vérifier si mon coût d’emprunt avait discrètement été revalorisé pendant que j’étais hors ligne. Un effet de levier en un clic qui reflétait vraiment le coût auquel j’avais consenti, et pas un coût qui se révélerait plus tard.
Les coffres (vaults) sélectionnés ont aussi modifié ma vision de la gestion du risque. Des paramètres visibles, pas un langage marketing. Un déploiement multi-chaînes qui a conservé la même expérience sur les réseaux, plutôt qu’une seule chaîne “vedette” avec des déploiements cosmétiques ailleurs.
D’un point de vue institutionnel, c’est le seul modèle de prêt DeFi que du capital sérieux peut réellement financer. Du point de vue d’un trader, c’est la différence entre une stratégie et un pari. Du point de vue d’un développeur, l’infrastructure était déjà en ligne avant même que quiconque commence à parler du token.
Ce dernier point compte le plus en ce moment. Le TGE de $TMX aura lieu le 25 août 2026. Dans quatre jours. Le produit précède le récit — ce qui signifie que vous pouvez tout vérifier avant de décider.
Utilisez le protocole. Consultez les données on-chain. Formez votre propre avis avant le 25.
Ce n’est pas un conseil financier. Juste quelqu’un qui a fait les calculs.
#termmax @TermMax
Quelque chose a changé dans la façon dont je pense le risque le jour où j’ai cessé d’utiliser des protocoles à taux variable pour toute opération de plus de 48 heures.
Je n’ai pas basculé vers TermMax à cause d’un fil de discussion. J’ai basculé parce que j’ai fait les calculs : ce que l’emprunt à taux variable m’avait réellement coûté sur six mois — dérive des taux, sorties forcées, positions clôturées non parce que ma thèse était fausse, mais parce que le coût de détention devenait imprévisible. Le chiffre était inconfortable.
Alors j’ai testé TermMax correctement. J’ai ouvert une position, j’ai observé que rien ne se passait sur le taux pendant toute la durée, et j’ai compris que « rien ne se passait » était précisément le but. L’AMM du prêt a fait correspondre mon terme et mon taux dès le départ — sans dérive, sans mauvaises surprises pendant la nuit, sans rituel du matin consistant à vérifier si mon coût d’emprunt avait discrètement été revalorisé pendant que j’étais hors ligne. Un effet de levier en un clic qui reflétait vraiment le coût auquel j’avais consenti, et pas un coût qui se révélerait plus tard.
Les coffres (vaults) sélectionnés ont aussi modifié ma vision de la gestion du risque. Des paramètres visibles, pas un langage marketing. Un déploiement multi-chaînes qui a conservé la même expérience sur les réseaux, plutôt qu’une seule chaîne “vedette” avec des déploiements cosmétiques ailleurs.
D’un point de vue institutionnel, c’est le seul modèle de prêt DeFi que du capital sérieux peut réellement financer. Du point de vue d’un trader, c’est la différence entre une stratégie et un pari. Du point de vue d’un développeur, l’infrastructure était déjà en ligne avant même que quiconque commence à parler du token.
Ce dernier point compte le plus en ce moment. Le TGE de $TMX aura lieu le 25 août 2026. Dans quatre jours. Le produit précède le récit — ce qui signifie que vous pouvez tout vérifier avant de décider.
Utilisez le protocole. Consultez les données on-chain. Formez votre propre avis avant le 25.
Ce n’est pas un conseil financier. Juste quelqu’un qui a fait les calculs.
Quelque chose a changé dans la façon dont je pense le risque le jour où j’ai cessé d’utiliser des protocoles à taux variable pour toute opération de plus de 48 heures.
Je n’ai pas basculé vers TermMax à cause d’un fil de discussion. J’ai basculé parce que j’ai fait les calculs : ce que l’emprunt à taux variable m’avait réellement coûté sur six mois — dérive des taux, sorties forcées, positions clôturées non parce que ma thèse était fausse, mais parce que le coût de détention devenait imprévisible. Le chiffre était inconfortable.
Alors j’ai testé TermMax correctement. J’ai ouvert une position, j’ai observé que rien ne se passait sur le taux pendant toute la durée, et j’ai compris que « rien ne se passait » était précisément le but. L’AMM du prêt a fait correspondre mon terme et mon taux dès le départ — sans dérive, sans mauvaises surprises pendant la nuit, sans rituel du matin consistant à vérifier si mon coût d’emprunt avait discrètement été revalorisé pendant que j’étais hors ligne. Un effet de levier en un clic qui reflétait vraiment le coût auquel j’avais consenti, et pas un coût qui se révélerait plus tard.
Les coffres (vaults) sélectionnés ont aussi modifié ma vision de la gestion du risque. Des paramètres visibles, pas un langage marketing. Un déploiement multi-chaînes qui a conservé la même expérience sur les réseaux, plutôt qu’une seule chaîne “vedette” avec des déploiements cosmétiques ailleurs.
D’un point de vue institutionnel, c’est le seul modèle de prêt DeFi que du capital sérieux peut réellement financer. Du point de vue d’un trader, c’est la différence entre une stratégie et un pari. Du point de vue d’un développeur, l’infrastructure était déjà en ligne avant même que quiconque commence à parler du token.
Ce dernier point compte le plus en ce moment. Le TGE de $TMX aura lieu le 25 août 2026. Dans quatre jours. Le produit précède le récit — ce qui signifie que vous pouvez tout vérifier avant de décider.
Utilisez le protocole. Consultez les données on-chain. Formez votre propre avis avant le 25.
Ce n’est pas un conseil financier. Juste quelqu’un qui a fait les calculs.
51
·
--
#binancep2pantoan @Binance_Vietnam
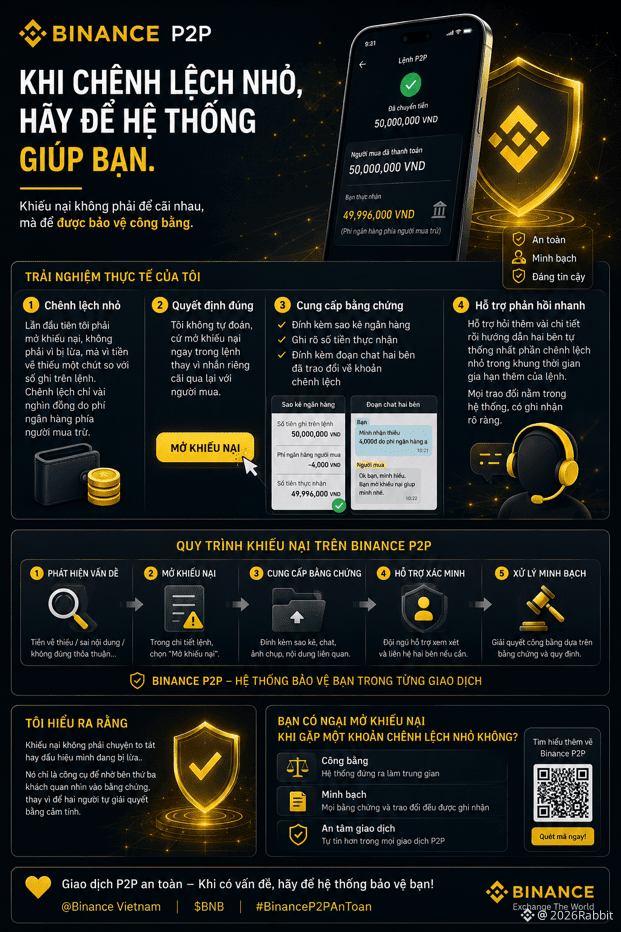
La première fois, j’ai dû ouvrir une réclamation, non pas parce que j’ai été trompé, mais parce que le montant reçu était légèrement inférieur à celui indiqué sur la commande. L’écart ne représentait que quelques milliers de dôngs, car des frais bancaires côté acheteur ont été déduits. Je ne savais pas s’il fallait valider la commande ou attendre.
J’ai décidé de ne pas me fier à des suppositions : j’ai ouvert une réclamation directement dans la commande, plutôt que d’envoyer des messages et d’avoir un échange sans fin avec l’acheteur. J’ai joint une capture de mon relevé bancaire, en indiquant clairement le montant réellement reçu, ainsi que l’extrait de discussion entre les deux parties concernant cet écart.
Le support a répondu assez rapidement : il m’a demandé quelques détails sur le contenu du virement, puis a guidé les deux parties pour qu’elles se mettent d’accord elles-mêmes sur la petite différence dans le délai de prolongation supplémentaire prévu pour la commande. Je n’ai pas eu à me défendre seul : tous les échanges restaient dans le système, avec un historique clair.
Après cela, j’ai compris que la réclamation n’est pas une grosse affaire, ni un signe que je suis en train d’être trompé. C’est simplement un outil pour demander à un tiers objectif de se pencher sur les preuves, au lieu de laisser deux personnes régler le problème en fonction de leurs impressions.
Et vous, ça vous gêne d’ouvrir une réclamation quand vous constatez un petit écart ?
#binancep2pantoan @Binance Vietnam
La première fois, j’ai dû ouvrir une réclamation, non pas parce que j’ai été trompé, mais parce que le montant reçu était légèrement inférieur à celui indiqué sur la commande. L’écart ne représentait que quelques milliers de dôngs, car des frais bancaires côté acheteur ont été déduits. Je ne savais pas s’il fallait valider la commande ou attendre.
J’ai décidé de ne pas me fier à des suppositions : j’ai ouvert une réclamation directement dans la commande, plutôt que d’envoyer des messages et d’avoir un échange sans fin avec l’acheteur. J’ai joint une capture de mon relevé bancaire, en indiquant clairement le montant réellement reçu, ainsi que l’extrait de discussion entre les deux parties concernant cet écart.
Le support a répondu assez rapidement : il m’a demandé quelques détails sur le contenu du virement, puis a guidé les deux parties pour qu’elles se mettent d’accord elles-mêmes sur la petite différence dans le délai de prolongation supplémentaire prévu pour la commande. Je n’ai pas eu à me défendre seul : tous les échanges restaient dans le système, avec un historique clair.
Après cela, j’ai compris que la réclamation n’est pas une grosse affaire, ni un signe que je suis en train d’être trompé. C’est simplement un outil pour demander à un tiers objectif de se pencher sur les preuves, au lieu de laisser deux personnes régler le problème en fonction de leurs impressions.
Et vous, ça vous gêne d’ouvrir une réclamation quand vous constatez un petit écart ?
La première fois, j’ai dû ouvrir une réclamation, non pas parce que j’ai été trompé, mais parce que le montant reçu était légèrement inférieur à celui indiqué sur la commande. L’écart ne représentait que quelques milliers de dôngs, car des frais bancaires côté acheteur ont été déduits. Je ne savais pas s’il fallait valider la commande ou attendre.
J’ai décidé de ne pas me fier à des suppositions : j’ai ouvert une réclamation directement dans la commande, plutôt que d’envoyer des messages et d’avoir un échange sans fin avec l’acheteur. J’ai joint une capture de mon relevé bancaire, en indiquant clairement le montant réellement reçu, ainsi que l’extrait de discussion entre les deux parties concernant cet écart.
Le support a répondu assez rapidement : il m’a demandé quelques détails sur le contenu du virement, puis a guidé les deux parties pour qu’elles se mettent d’accord elles-mêmes sur la petite différence dans le délai de prolongation supplémentaire prévu pour la commande. Je n’ai pas eu à me défendre seul : tous les échanges restaient dans le système, avec un historique clair.
Après cela, j’ai compris que la réclamation n’est pas une grosse affaire, ni un signe que je suis en train d’être trompé. C’est simplement un outil pour demander à un tiers objectif de se pencher sur les preuves, au lieu de laisser deux personnes régler le problème en fonction de leurs impressions.
Et vous, ça vous gêne d’ouvrir une réclamation quand vous constatez un petit écart ?
81
·
--
#termmax @termmax
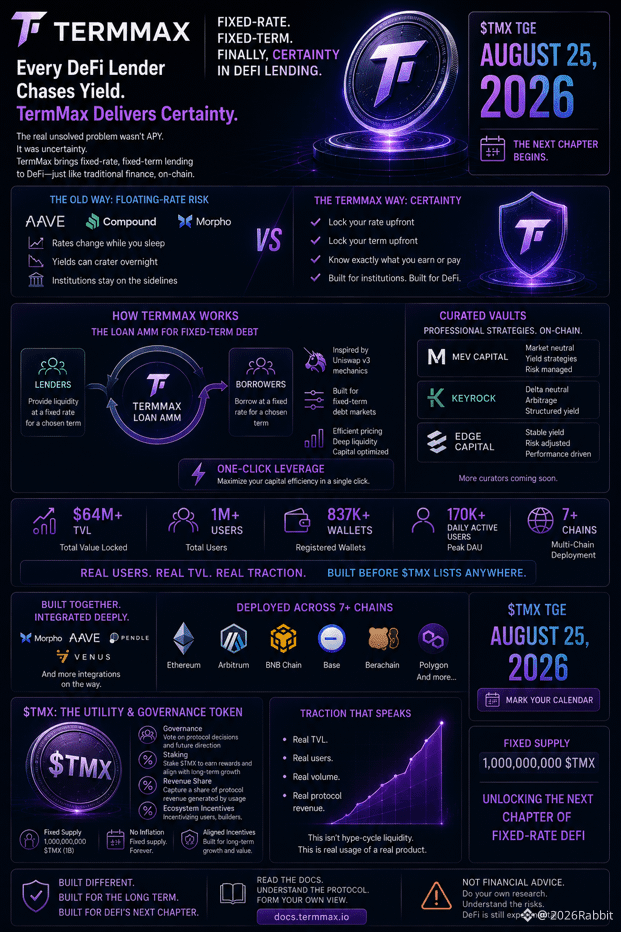
Tout le monde est obsédé par les chiffres de TVL et de l’APY dans le lending DeFi. Mais le vrai problème non résolu n’a jamais été « combien de rendement » — c’est « combien de certitude ». Aave, Compound, Morpho : tout est brillant, mais à taux variable. Votre coût d’emprunt peut doubler pendant que vous dormez. Et votre rendement de prêt peut s’effondrer dès que la demande se déplace. Cette imprévisibilité explique précisément pourquoi les institutions sont restées à l’écart des marchés de crédit on-chain.
TermMax attaque ce problème de front. Taux fixe, durée fixe, conditions convenues dès le départ — la même logique qui fait tourner des trillions sur les marchés traditionnels à revenu fixe, enfin on-chain. Le prêt AMM (la logique d’Uniswap v3, adaptée à la dette à terme) est ce qui rend cela réellement fonctionnel à grande échelle, plutôt que de simplement bien sonner sur le papier.
Et l’adoption confirme la thèse : 64 M$+ de TVL, 1 M+ d’utilisateurs, 837 K+ de portefeuilles, actif sur 7+ chaînes, branché sur Morpho, Aave, Pendle, Venus. Ce n’est pas de la liquidité de hype-cycle. C’est de l’usage.
Maintenant, le $TMX s’arrime directement à ce moteur générateur de frais — staking, gouvernance, partage des revenus, offre fixe de 1 Md, TGE le 25 août 2026.
C’est le type de configuration qu’on veut déjà comprendre avant que le marché ne s’en rende compte. Allez lire la documentation, construisez votre propre avis. 👀
#termmax @TermMax
Tout le monde est obsédé par les chiffres de TVL et de l’APY dans le lending DeFi. Mais le vrai problème non résolu n’a jamais été « combien de rendement » — c’est « combien de certitude ». Aave, Compound, Morpho : tout est brillant, mais à taux variable. Votre coût d’emprunt peut doubler pendant que vous dormez. Et votre rendement de prêt peut s’effondrer dès que la demande se déplace. Cette imprévisibilité explique précisément pourquoi les institutions sont restées à l’écart des marchés de crédit on-chain.
TermMax attaque ce problème de front. Taux fixe, durée fixe, conditions convenues dès le départ — la même logique qui fait tourner des trillions sur les marchés traditionnels à revenu fixe, enfin on-chain. Le prêt AMM (la logique d’Uniswap v3, adaptée à la dette à terme) est ce qui rend cela réellement fonctionnel à grande échelle, plutôt que de simplement bien sonner sur le papier.
Et l’adoption confirme la thèse : 64 M$+ de TVL, 1 M+ d’utilisateurs, 837 K+ de portefeuilles, actif sur 7+ chaînes, branché sur Morpho, Aave, Pendle, Venus. Ce n’est pas de la liquidité de hype-cycle. C’est de l’usage.
Maintenant, le $TMX s’arrime directement à ce moteur générateur de frais — staking, gouvernance, partage des revenus, offre fixe de 1 Md, TGE le 25 août 2026.
C’est le type de configuration qu’on veut déjà comprendre avant que le marché ne s’en rende compte. Allez lire la documentation, construisez votre propre avis. 👀
Tout le monde est obsédé par les chiffres de TVL et de l’APY dans le lending DeFi. Mais le vrai problème non résolu n’a jamais été « combien de rendement » — c’est « combien de certitude ». Aave, Compound, Morpho : tout est brillant, mais à taux variable. Votre coût d’emprunt peut doubler pendant que vous dormez. Et votre rendement de prêt peut s’effondrer dès que la demande se déplace. Cette imprévisibilité explique précisément pourquoi les institutions sont restées à l’écart des marchés de crédit on-chain.
TermMax attaque ce problème de front. Taux fixe, durée fixe, conditions convenues dès le départ — la même logique qui fait tourner des trillions sur les marchés traditionnels à revenu fixe, enfin on-chain. Le prêt AMM (la logique d’Uniswap v3, adaptée à la dette à terme) est ce qui rend cela réellement fonctionnel à grande échelle, plutôt que de simplement bien sonner sur le papier.
Et l’adoption confirme la thèse : 64 M$+ de TVL, 1 M+ d’utilisateurs, 837 K+ de portefeuilles, actif sur 7+ chaînes, branché sur Morpho, Aave, Pendle, Venus. Ce n’est pas de la liquidité de hype-cycle. C’est de l’usage.
Maintenant, le $TMX s’arrime directement à ce moteur générateur de frais — staking, gouvernance, partage des revenus, offre fixe de 1 Md, TGE le 25 août 2026.
C’est le type de configuration qu’on veut déjà comprendre avant que le marché ne s’en rende compte. Allez lire la documentation, construisez votre propre avis. 👀
2
133
·
--
#binancep2pantoan @Binance_Vietnam
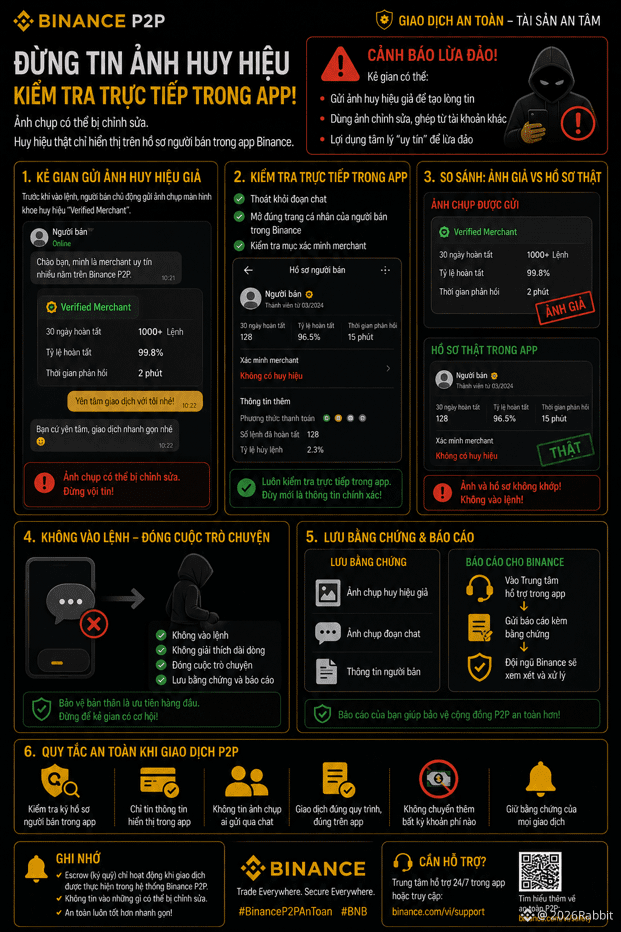
Avant de passer à la commande, le vendeur m’a envoyé de lui-même une capture d’écran pour me montrer son badge « Verified Merchant », avec la phrase « ne vous inquiétez pas, vous pouvez traiter en toute confiance avec moi ». J’ai regardé l’image et je l’ai trouvée plausible, mais je n’ai pas encore cliqué pour confirmer.
Je me suis rendu compte que n’importe qui peut modifier une capture d’écran, alors que le vrai badge doit apparaître directement sur le profil dans l’application, sans qu’on ait besoin de l’envoyer séparément pour prouver quoi que ce soit. J’ai quitté la conversation, puis j’ai ouvert la page de profil du vendeur dans Binance, et j’ai vérifié la section de vérification du merchant plutôt que de me fier à l’image que je venais de recevoir.
Le vrai profil n’avait aucun badge : c’était complètement différent de la capture d’écran envoyée. Je n’ai pas passé commande, je n’ai pas non plus expliqué longuement—j’ai simplement clôturé la conversation.
J’ai enregistré la capture d’écran du faux badge ainsi que l’extrait de la conversation, puis j’ai signalé le tout au support, afin qu’ils aient davantage de données si ce compte utilise la même combine avec d’autres personnes. Depuis, je ne crois plus que ce qui s’affiche directement dans l’application, et je ne me fie plus aux images envoyées via le chat.
Vous avez vérifié le badge de vérification directement dans l’application avant de vous y fier ?
#binancep2pantoan @Binance Vietnam
Avant de passer à la commande, le vendeur m’a envoyé de lui-même une capture d’écran pour me montrer son badge « Verified Merchant », avec la phrase « ne vous inquiétez pas, vous pouvez traiter en toute confiance avec moi ». J’ai regardé l’image et je l’ai trouvée plausible, mais je n’ai pas encore cliqué pour confirmer.
Je me suis rendu compte que n’importe qui peut modifier une capture d’écran, alors que le vrai badge doit apparaître directement sur le profil dans l’application, sans qu’on ait besoin de l’envoyer séparément pour prouver quoi que ce soit. J’ai quitté la conversation, puis j’ai ouvert la page de profil du vendeur dans Binance, et j’ai vérifié la section de vérification du merchant plutôt que de me fier à l’image que je venais de recevoir.
Le vrai profil n’avait aucun badge : c’était complètement différent de la capture d’écran envoyée. Je n’ai pas passé commande, je n’ai pas non plus expliqué longuement—j’ai simplement clôturé la conversation.
J’ai enregistré la capture d’écran du faux badge ainsi que l’extrait de la conversation, puis j’ai signalé le tout au support, afin qu’ils aient davantage de données si ce compte utilise la même combine avec d’autres personnes. Depuis, je ne crois plus que ce qui s’affiche directement dans l’application, et je ne me fie plus aux images envoyées via le chat.
Vous avez vérifié le badge de vérification directement dans l’application avant de vous y fier ?
Avant de passer à la commande, le vendeur m’a envoyé de lui-même une capture d’écran pour me montrer son badge « Verified Merchant », avec la phrase « ne vous inquiétez pas, vous pouvez traiter en toute confiance avec moi ». J’ai regardé l’image et je l’ai trouvée plausible, mais je n’ai pas encore cliqué pour confirmer.
Je me suis rendu compte que n’importe qui peut modifier une capture d’écran, alors que le vrai badge doit apparaître directement sur le profil dans l’application, sans qu’on ait besoin de l’envoyer séparément pour prouver quoi que ce soit. J’ai quitté la conversation, puis j’ai ouvert la page de profil du vendeur dans Binance, et j’ai vérifié la section de vérification du merchant plutôt que de me fier à l’image que je venais de recevoir.
Le vrai profil n’avait aucun badge : c’était complètement différent de la capture d’écran envoyée. Je n’ai pas passé commande, je n’ai pas non plus expliqué longuement—j’ai simplement clôturé la conversation.
J’ai enregistré la capture d’écran du faux badge ainsi que l’extrait de la conversation, puis j’ai signalé le tout au support, afin qu’ils aient davantage de données si ce compte utilise la même combine avec d’autres personnes. Depuis, je ne crois plus que ce qui s’affiche directement dans l’application, et je ne me fie plus aux images envoyées via le chat.
Vous avez vérifié le badge de vérification directement dans l’application avant de vous y fier ?
92
·
--
#binancep2pantoan @Binance_Vietnam
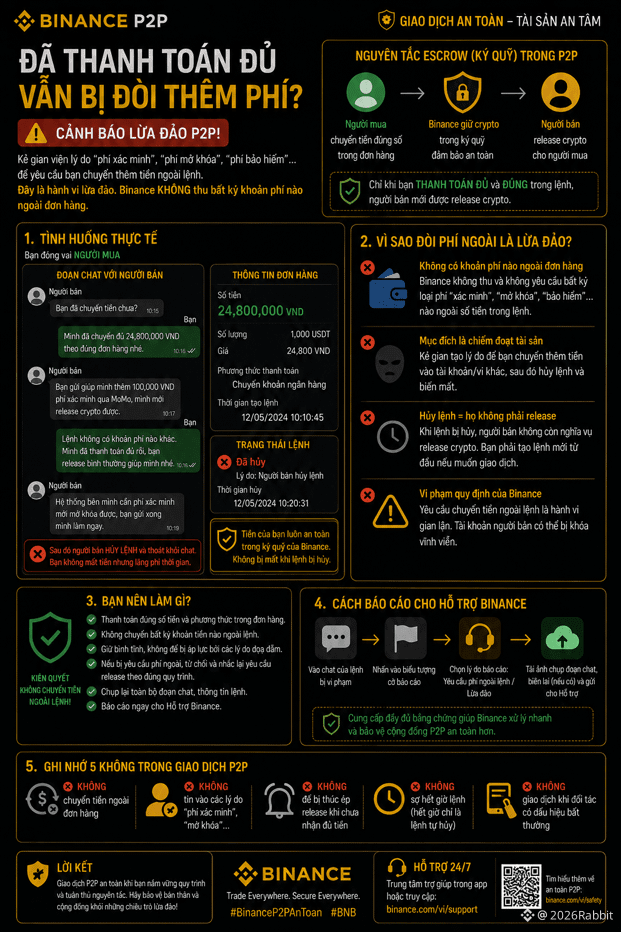
Cette fois-là, j’ai joué le rôle de l’acheteur. Après que j’ai transféré exactement le montant demandé dans l’ordre, le vendeur m’a envoyé un message pour me dire qu’il fallait que je envoie un petit « frais de vérification » via un autre portefeuille électronique, sinon le crypto ne serait pas libéré.
J’ai relu attentivement cette phrase, car dans tous les ordres précédents, je n’avais jamais vu le système exiger des frais supplémentaires autres que le montant clairement indiqué sur la commande. La mise en garantie fonctionne uniquement sur la base de ce montant, sans aucune étape « vérification supplémentaire ».
J’ai refusé d’envoyer plus et j’ai répété que j’avais payé entièrement conformément à la commande, en demandant au vendeur de libérer normalement les fonds. Le vendeur a tourné autour du sujet avec quelques phrases, puis a lui-même annulé la commande et a disparu de la conversation.
J’ai signalé toute la situation au support en joignant des captures d’écran de l’échange, car ce type de demande de frais en dehors de la commande pourrait avoir trompé d’autres acheteurs avant moi. Heureusement, je n’ai envoyé aucun centime en dehors de l’ordre initial.
Est-ce que ça vous est déjà arrivé qu’on vous réclame des frais supplémentaires avant de libérer le crypto ?
#binancep2pantoan @Binance Vietnam
Cette fois-là, j’ai joué le rôle de l’acheteur. Après que j’ai transféré exactement le montant demandé dans l’ordre, le vendeur m’a envoyé un message pour me dire qu’il fallait que je envoie un petit « frais de vérification » via un autre portefeuille électronique, sinon le crypto ne serait pas libéré.
J’ai relu attentivement cette phrase, car dans tous les ordres précédents, je n’avais jamais vu le système exiger des frais supplémentaires autres que le montant clairement indiqué sur la commande. La mise en garantie fonctionne uniquement sur la base de ce montant, sans aucune étape « vérification supplémentaire ».
J’ai refusé d’envoyer plus et j’ai répété que j’avais payé entièrement conformément à la commande, en demandant au vendeur de libérer normalement les fonds. Le vendeur a tourné autour du sujet avec quelques phrases, puis a lui-même annulé la commande et a disparu de la conversation.
J’ai signalé toute la situation au support en joignant des captures d’écran de l’échange, car ce type de demande de frais en dehors de la commande pourrait avoir trompé d’autres acheteurs avant moi. Heureusement, je n’ai envoyé aucun centime en dehors de l’ordre initial.
Est-ce que ça vous est déjà arrivé qu’on vous réclame des frais supplémentaires avant de libérer le crypto ?
Cette fois-là, j’ai joué le rôle de l’acheteur. Après que j’ai transféré exactement le montant demandé dans l’ordre, le vendeur m’a envoyé un message pour me dire qu’il fallait que je envoie un petit « frais de vérification » via un autre portefeuille électronique, sinon le crypto ne serait pas libéré.
J’ai relu attentivement cette phrase, car dans tous les ordres précédents, je n’avais jamais vu le système exiger des frais supplémentaires autres que le montant clairement indiqué sur la commande. La mise en garantie fonctionne uniquement sur la base de ce montant, sans aucune étape « vérification supplémentaire ».
J’ai refusé d’envoyer plus et j’ai répété que j’avais payé entièrement conformément à la commande, en demandant au vendeur de libérer normalement les fonds. Le vendeur a tourné autour du sujet avec quelques phrases, puis a lui-même annulé la commande et a disparu de la conversation.
J’ai signalé toute la situation au support en joignant des captures d’écran de l’échange, car ce type de demande de frais en dehors de la commande pourrait avoir trompé d’autres acheteurs avant moi. Heureusement, je n’ai envoyé aucun centime en dehors de l’ordre initial.
Est-ce que ça vous est déjà arrivé qu’on vous réclame des frais supplémentaires avant de libérer le crypto ?
67
·
--
#termmax @termmax
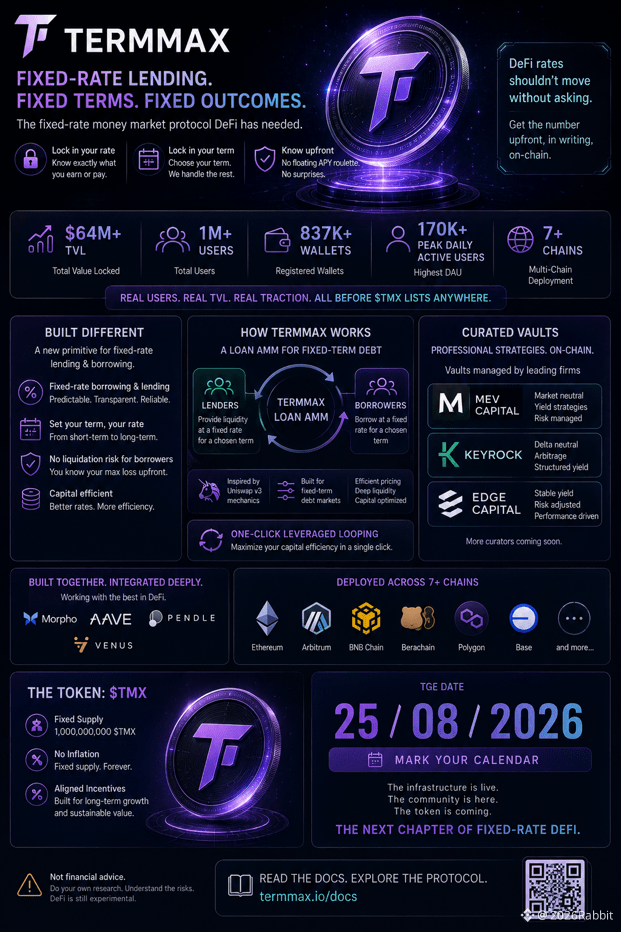
64M$+ TVL. Plus de 1M d’utilisateurs. 837K+ portefeuilles enregistrés. 170K+ utilisateurs actifs quotidiens de pointe. Sur 7+ chaînes. Tout cela avant même que $TMX n’ait un ticker sur n’importe quelle bourse.
C’est la partie que les gens ont tendance à zapper.
TermMax a construit un protocole de prêt et d’emprunt à taux fixe — le genre de DeFi dont on a eu besoin pendant des années, mais qui n’a jamais été vraiment maîtrisé. Fixez votre taux, fixez votre durée, sachez exactement ce que vous gagnez ou payez avant de vous engager. Pas de roulette APY flottant. Pas de se réveiller avec un taux qui a doublé pendant la nuit.
En coulisses, il fonctionne grâce à un AMM de prêts inspiré des mécanismes d’Uniswap v3, mais conçu pour une dette à terme fixe. Boucles à effet de levier en un clic. Des coffres gérés par de vrais curateurs — MEV Capital, Keyrock, Edge Capital — qui font le travail de stratégie pour que vous n’ayez pas à surveiller vos positions.
Déployé sur Ethereum, Arbitrum, BNB Chain, Berachain et plus encore. Intégré à Morpho, Aave, Pendle, Venus. Ce n’est pas un protocole qui teste une idée. C’est une infrastructure déjà utilisée.
Et maintenant le token : $TMX, offre fixe de 1B, aucune inflation, TGE prévu pour le 25 août 2026.
Les CEX vous donnent un taux décidé par quelqu’un d’autre. La plupart des prêts DeFi vous donnent un taux qui bouge sans demander. TermMax vous donne le chiffre dès le départ, noir sur blanc, on-chain.
Ce n’est pas un conseil financier — juste un protocole qui vaut la peine d’être dans votre radar avant le 25. Allez consulter les docs vous-même. 👀
#termmax @TermMax
64M$+ TVL. Plus de 1M d’utilisateurs. 837K+ portefeuilles enregistrés. 170K+ utilisateurs actifs quotidiens de pointe. Sur 7+ chaînes. Tout cela avant même que $TMX n’ait un ticker sur n’importe quelle bourse.
C’est la partie que les gens ont tendance à zapper.
TermMax a construit un protocole de prêt et d’emprunt à taux fixe — le genre de DeFi dont on a eu besoin pendant des années, mais qui n’a jamais été vraiment maîtrisé. Fixez votre taux, fixez votre durée, sachez exactement ce que vous gagnez ou payez avant de vous engager. Pas de roulette APY flottant. Pas de se réveiller avec un taux qui a doublé pendant la nuit.
En coulisses, il fonctionne grâce à un AMM de prêts inspiré des mécanismes d’Uniswap v3, mais conçu pour une dette à terme fixe. Boucles à effet de levier en un clic. Des coffres gérés par de vrais curateurs — MEV Capital, Keyrock, Edge Capital — qui font le travail de stratégie pour que vous n’ayez pas à surveiller vos positions.
Déployé sur Ethereum, Arbitrum, BNB Chain, Berachain et plus encore. Intégré à Morpho, Aave, Pendle, Venus. Ce n’est pas un protocole qui teste une idée. C’est une infrastructure déjà utilisée.
Et maintenant le token : $TMX, offre fixe de 1B, aucune inflation, TGE prévu pour le 25 août 2026.
Les CEX vous donnent un taux décidé par quelqu’un d’autre. La plupart des prêts DeFi vous donnent un taux qui bouge sans demander. TermMax vous donne le chiffre dès le départ, noir sur blanc, on-chain.
Ce n’est pas un conseil financier — juste un protocole qui vaut la peine d’être dans votre radar avant le 25. Allez consulter les docs vous-même. 👀
64M$+ TVL. Plus de 1M d’utilisateurs. 837K+ portefeuilles enregistrés. 170K+ utilisateurs actifs quotidiens de pointe. Sur 7+ chaînes. Tout cela avant même que $TMX n’ait un ticker sur n’importe quelle bourse.
C’est la partie que les gens ont tendance à zapper.
TermMax a construit un protocole de prêt et d’emprunt à taux fixe — le genre de DeFi dont on a eu besoin pendant des années, mais qui n’a jamais été vraiment maîtrisé. Fixez votre taux, fixez votre durée, sachez exactement ce que vous gagnez ou payez avant de vous engager. Pas de roulette APY flottant. Pas de se réveiller avec un taux qui a doublé pendant la nuit.
En coulisses, il fonctionne grâce à un AMM de prêts inspiré des mécanismes d’Uniswap v3, mais conçu pour une dette à terme fixe. Boucles à effet de levier en un clic. Des coffres gérés par de vrais curateurs — MEV Capital, Keyrock, Edge Capital — qui font le travail de stratégie pour que vous n’ayez pas à surveiller vos positions.
Déployé sur Ethereum, Arbitrum, BNB Chain, Berachain et plus encore. Intégré à Morpho, Aave, Pendle, Venus. Ce n’est pas un protocole qui teste une idée. C’est une infrastructure déjà utilisée.
Et maintenant le token : $TMX, offre fixe de 1B, aucune inflation, TGE prévu pour le 25 août 2026.
Les CEX vous donnent un taux décidé par quelqu’un d’autre. La plupart des prêts DeFi vous donnent un taux qui bouge sans demander. TermMax vous donne le chiffre dès le départ, noir sur blanc, on-chain.
Ce n’est pas un conseil financier — juste un protocole qui vaut la peine d’être dans votre radar avant le 25. Allez consulter les docs vous-même. 👀
81
·
--
#binancep2pantoan @Binance_Vietnam
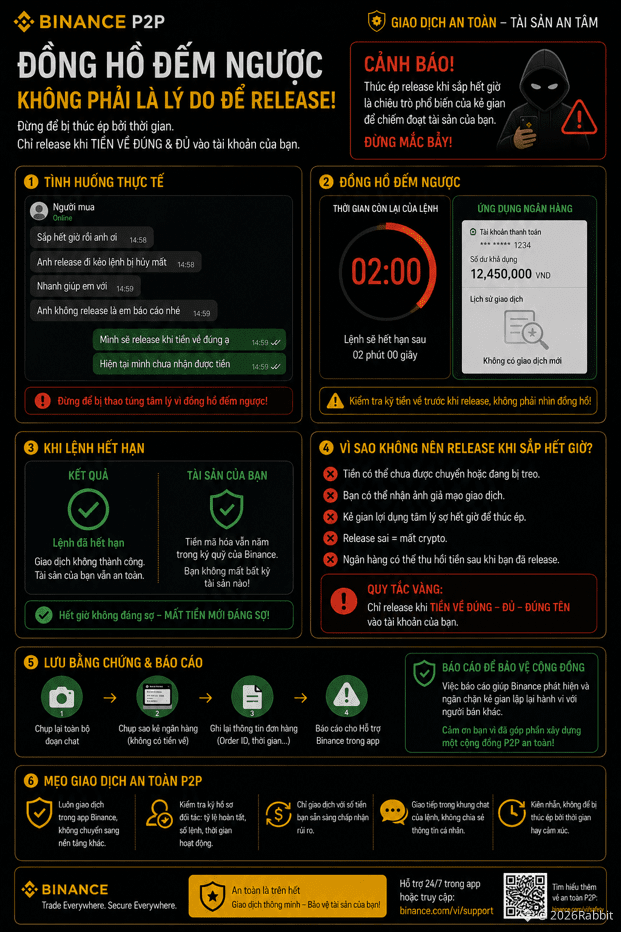
Horloge de décompte pour l’ordre : il ne reste plus que deux minutes. Le client me contacte sans cesse : « Il ne reste plus beaucoup de temps, libère-le, sinon l’ordre risque d’être annulé. » Je regarde l’horloge, puis je regarde à nouveau l’application bancaire : je ne vois toujours aucun argent arriver.
Auparavant, je pensais que le moment où l’ordre arrive à expiration était le plus effrayant dans un ordre P2P. En réalité, l’expiration signifie simplement que l’ordre s’annule tout seul : mon argent reste intact dans la marge, il ne disparaît nulle part. Le vrai cauchemar, c’est une libération faite au mauvais moment alors que l’argent n’est pas encore arrivé.
Je laisse l’horloge continuer à tourner. Je ne libère pas juste parce que l’on me presse à cause du décompte. L’ordre expire, le système s’auto-annule, et exactement comme je le pensais, aucune somme d’argent n’a jamais été réellement créditée sur mon compte pendant cette période.
Ensuite, je continue à tout capturer du chat, puis je le signale au support, car ce genre de pression avec une horloge de décompte pourrait très bien se répéter avec d’autres vendeurs si cela n’est pas pris en compte.
Est-ce que ça vous est déjà arrivé d’être pressé de libérer juste parce que l’ordre arrive bientôt à expiration ?
#binancep2pantoan @Binance Vietnam
Horloge de décompte pour l’ordre : il ne reste plus que deux minutes. Le client me contacte sans cesse : « Il ne reste plus beaucoup de temps, libère-le, sinon l’ordre risque d’être annulé. » Je regarde l’horloge, puis je regarde à nouveau l’application bancaire : je ne vois toujours aucun argent arriver.
Auparavant, je pensais que le moment où l’ordre arrive à expiration était le plus effrayant dans un ordre P2P. En réalité, l’expiration signifie simplement que l’ordre s’annule tout seul : mon argent reste intact dans la marge, il ne disparaît nulle part. Le vrai cauchemar, c’est une libération faite au mauvais moment alors que l’argent n’est pas encore arrivé.
Je laisse l’horloge continuer à tourner. Je ne libère pas juste parce que l’on me presse à cause du décompte. L’ordre expire, le système s’auto-annule, et exactement comme je le pensais, aucune somme d’argent n’a jamais été réellement créditée sur mon compte pendant cette période.
Ensuite, je continue à tout capturer du chat, puis je le signale au support, car ce genre de pression avec une horloge de décompte pourrait très bien se répéter avec d’autres vendeurs si cela n’est pas pris en compte.
Est-ce que ça vous est déjà arrivé d’être pressé de libérer juste parce que l’ordre arrive bientôt à expiration ?
Horloge de décompte pour l’ordre : il ne reste plus que deux minutes. Le client me contacte sans cesse : « Il ne reste plus beaucoup de temps, libère-le, sinon l’ordre risque d’être annulé. » Je regarde l’horloge, puis je regarde à nouveau l’application bancaire : je ne vois toujours aucun argent arriver.
Auparavant, je pensais que le moment où l’ordre arrive à expiration était le plus effrayant dans un ordre P2P. En réalité, l’expiration signifie simplement que l’ordre s’annule tout seul : mon argent reste intact dans la marge, il ne disparaît nulle part. Le vrai cauchemar, c’est une libération faite au mauvais moment alors que l’argent n’est pas encore arrivé.
Je laisse l’horloge continuer à tourner. Je ne libère pas juste parce que l’on me presse à cause du décompte. L’ordre expire, le système s’auto-annule, et exactement comme je le pensais, aucune somme d’argent n’a jamais été réellement créditée sur mon compte pendant cette période.
Ensuite, je continue à tout capturer du chat, puis je le signale au support, car ce genre de pression avec une horloge de décompte pourrait très bien se répéter avec d’autres vendeurs si cela n’est pas pris en compte.
Est-ce que ça vous est déjà arrivé d’être pressé de libérer juste parce que l’ordre arrive bientôt à expiration ?
90
·
--
#dusk $DUSK @Dusk_Foundation
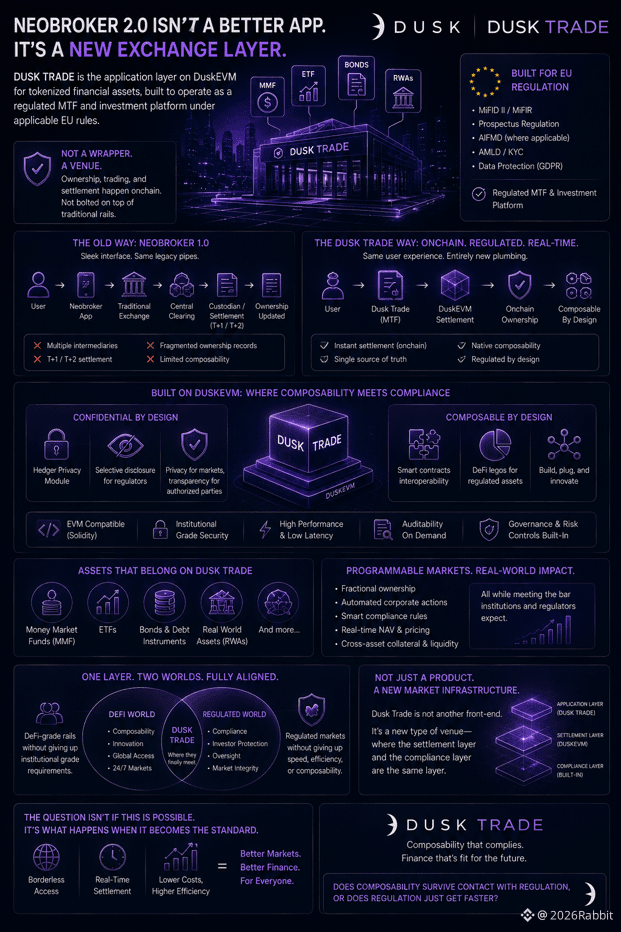
Un néocourtier signifie généralement une application plus “slick” par-dessus les mêmes anciens tuyaux de règlement. Dusk Trade cherche au contraire à supprimer entièrement cette couche.
C’est la couche applicative construite sur DuskEVM pour des actifs financiers tokenisés — fonds du marché monétaire, ETF, obligations, actifs du monde réel (RWAs) — conçue pour fonctionner en tant que plateforme réglementée MTF et d’investissement, conformément aux règles européennes applicables. Ce n’est pas un simple habillage posé sur des rails de courtage traditionnels : c’est un lieu où le règlement et la propriété se font directement sur la chaîne.
C’est une combinaison étrange sur le papier. Le règlement instantané et la composabilité digne de la DeFi vivent généralement dans le monde sans permission. Le statut de MTF réglementé vit généralement dans le monde de la paperasse et des dépositaires. Dusk Trade demande que les deux s’asseyent à la même table.
C’est moins une nouvelle application de trading qu’un nouveau sol construit sous la bourse : un endroit où la couche de règlement et la couche de conformité sont la même couche, au lieu de deux systèmes qui se synchronisent après coup.
La composabilité survit-elle au contact de la réglementation, ou bien la réglementation ne fait-elle que aller plus vite ?
#dusk $DUSK @Dusk
Un néocourtier signifie généralement une application plus “slick” par-dessus les mêmes anciens tuyaux de règlement. Dusk Trade cherche au contraire à supprimer entièrement cette couche.
C’est la couche applicative construite sur DuskEVM pour des actifs financiers tokenisés — fonds du marché monétaire, ETF, obligations, actifs du monde réel (RWAs) — conçue pour fonctionner en tant que plateforme réglementée MTF et d’investissement, conformément aux règles européennes applicables. Ce n’est pas un simple habillage posé sur des rails de courtage traditionnels : c’est un lieu où le règlement et la propriété se font directement sur la chaîne.
C’est une combinaison étrange sur le papier. Le règlement instantané et la composabilité digne de la DeFi vivent généralement dans le monde sans permission. Le statut de MTF réglementé vit généralement dans le monde de la paperasse et des dépositaires. Dusk Trade demande que les deux s’asseyent à la même table.
C’est moins une nouvelle application de trading qu’un nouveau sol construit sous la bourse : un endroit où la couche de règlement et la couche de conformité sont la même couche, au lieu de deux systèmes qui se synchronisent après coup.
La composabilité survit-elle au contact de la réglementation, ou bien la réglementation ne fait-elle que aller plus vite ?
Un néocourtier signifie généralement une application plus “slick” par-dessus les mêmes anciens tuyaux de règlement. Dusk Trade cherche au contraire à supprimer entièrement cette couche.
C’est la couche applicative construite sur DuskEVM pour des actifs financiers tokenisés — fonds du marché monétaire, ETF, obligations, actifs du monde réel (RWAs) — conçue pour fonctionner en tant que plateforme réglementée MTF et d’investissement, conformément aux règles européennes applicables. Ce n’est pas un simple habillage posé sur des rails de courtage traditionnels : c’est un lieu où le règlement et la propriété se font directement sur la chaîne.
C’est une combinaison étrange sur le papier. Le règlement instantané et la composabilité digne de la DeFi vivent généralement dans le monde sans permission. Le statut de MTF réglementé vit généralement dans le monde de la paperasse et des dépositaires. Dusk Trade demande que les deux s’asseyent à la même table.
C’est moins une nouvelle application de trading qu’un nouveau sol construit sous la bourse : un endroit où la couche de règlement et la couche de conformité sont la même couche, au lieu de deux systèmes qui se synchronisent après coup.
La composabilité survit-elle au contact de la réglementation, ou bien la réglementation ne fait-elle que aller plus vite ?
70
·
--
#binancep2pantoan @Binance_Vietnam
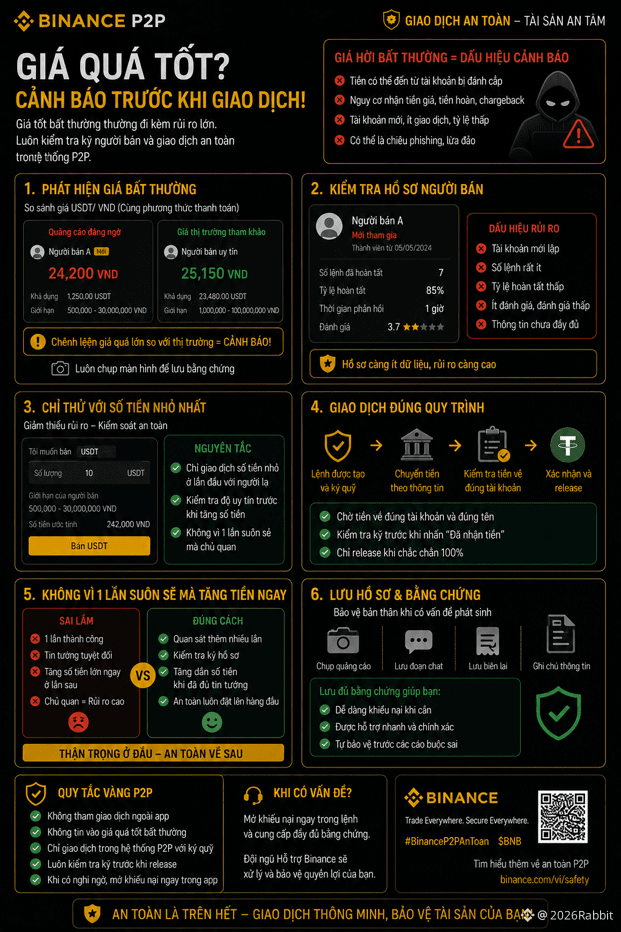
J’ai déjà vu une annonce proposant de l’USDT à un prix bien inférieur au prix du marché. C’était tellement bas que j’ai dû faire une capture d’écran pour comparer, persuadé d’avoir mal lu les chiffres. D’habitude, j’ignore tout de suite, mais cette fois, par curiosité, j’ai voulu savoir qui était le vendeur.
Un bon prix, anormal en soi, est déjà un signal d’alarme : personne ne vend moins cher que le marché sans raison. J’ai ouvert son profil : compte nouvellement créé, taux d’achèvement pas assez de données, et le nombre d’ordres exécutés se comptait littéralement sur les doigts d’une main. Je n’ai pas totalement évité, mais j’ai décidé de n’essayer que le montant le plus petit autorisé.
Je suis passé par une petite commande, j’ai attendu le bon déroulement de la procédure de marge, fait le virement, puis vérifié soigneusement que l’argent était bien arrivé avant de libérer. Tout s’est déroulé normalement, mais je n’ai pas augmenté immédiatement le montant de la transaction lors de la prochaine commande avec la même personne.
Un prix alléchant n’inspire confiance que s’il s’accompagne d’un profil fiable ; sinon, il vaut mieux continuer à tester au niveau de risque le plus faible que l’on est prêt à accepter.
Vous êtes-vous déjà demandé si un prix “trop beau pour être vrai” sur le P2P ne vous mettrait pas en garde ?
#binancep2pantoan @Binance Vietnam
J’ai déjà vu une annonce proposant de l’USDT à un prix bien inférieur au prix du marché. C’était tellement bas que j’ai dû faire une capture d’écran pour comparer, persuadé d’avoir mal lu les chiffres. D’habitude, j’ignore tout de suite, mais cette fois, par curiosité, j’ai voulu savoir qui était le vendeur.
Un bon prix, anormal en soi, est déjà un signal d’alarme : personne ne vend moins cher que le marché sans raison. J’ai ouvert son profil : compte nouvellement créé, taux d’achèvement pas assez de données, et le nombre d’ordres exécutés se comptait littéralement sur les doigts d’une main. Je n’ai pas totalement évité, mais j’ai décidé de n’essayer que le montant le plus petit autorisé.
Je suis passé par une petite commande, j’ai attendu le bon déroulement de la procédure de marge, fait le virement, puis vérifié soigneusement que l’argent était bien arrivé avant de libérer. Tout s’est déroulé normalement, mais je n’ai pas augmenté immédiatement le montant de la transaction lors de la prochaine commande avec la même personne.
Un prix alléchant n’inspire confiance que s’il s’accompagne d’un profil fiable ; sinon, il vaut mieux continuer à tester au niveau de risque le plus faible que l’on est prêt à accepter.
Vous êtes-vous déjà demandé si un prix “trop beau pour être vrai” sur le P2P ne vous mettrait pas en garde ?
J’ai déjà vu une annonce proposant de l’USDT à un prix bien inférieur au prix du marché. C’était tellement bas que j’ai dû faire une capture d’écran pour comparer, persuadé d’avoir mal lu les chiffres. D’habitude, j’ignore tout de suite, mais cette fois, par curiosité, j’ai voulu savoir qui était le vendeur.
Un bon prix, anormal en soi, est déjà un signal d’alarme : personne ne vend moins cher que le marché sans raison. J’ai ouvert son profil : compte nouvellement créé, taux d’achèvement pas assez de données, et le nombre d’ordres exécutés se comptait littéralement sur les doigts d’une main. Je n’ai pas totalement évité, mais j’ai décidé de n’essayer que le montant le plus petit autorisé.
Je suis passé par une petite commande, j’ai attendu le bon déroulement de la procédure de marge, fait le virement, puis vérifié soigneusement que l’argent était bien arrivé avant de libérer. Tout s’est déroulé normalement, mais je n’ai pas augmenté immédiatement le montant de la transaction lors de la prochaine commande avec la même personne.
Un prix alléchant n’inspire confiance que s’il s’accompagne d’un profil fiable ; sinon, il vaut mieux continuer à tester au niveau de risque le plus faible que l’on est prêt à accepter.
Vous êtes-vous déjà demandé si un prix “trop beau pour être vrai” sur le P2P ne vous mettrait pas en garde ?
1
97
·
--
#dusk $DUSK @Dusk_Foundation
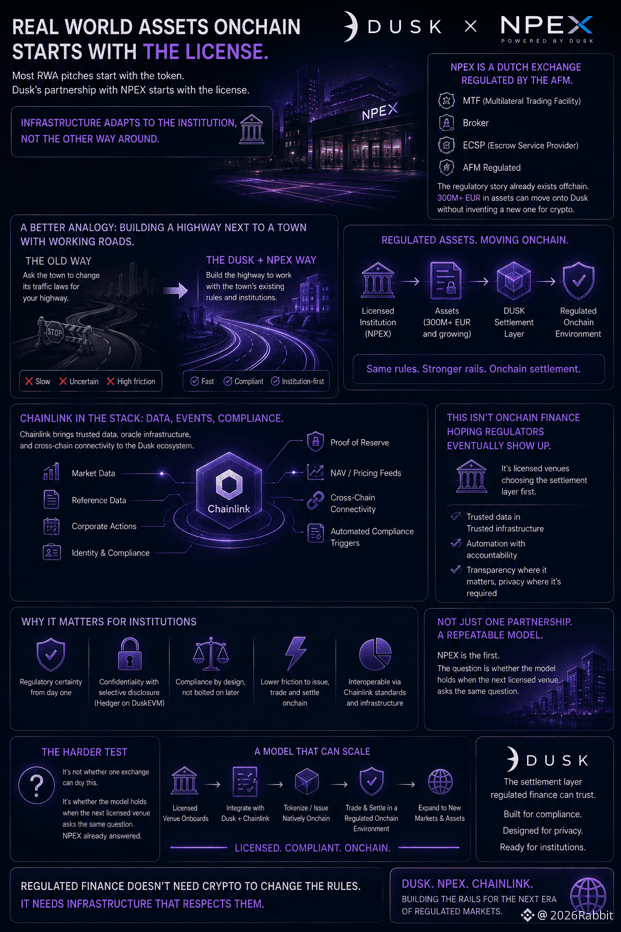
La plupart des pitchs « d’actifs du monde réel onchain » commencent par le token. Le partenariat de Dusk avec NPEX commence par la licence.
NPEX est une plateforme d’échange néerlandaise régulée par l’AFM, agréée en tant qu’EMT, courtier, et opérant dans le cadre des règles ECSP. Ce n’est pas un détail marketing : c’est l’essentiel. 300 M€+ d’actifs qui migrent vers Dusk n’ont pas besoin d’une nouvelle histoire réglementaire inventée pour la crypto, car l’histoire réglementaire existe déjà hors chaîne.
C’est un peu comme construire une autoroute à côté d’une ville qui dispose déjà de routes fonctionnelles, au lieu de demander à la ville de redessiner ses règles de circulation autour de votre autoroute. L’infrastructure s’adapte à l’institution, pas l’inverse.
Ajoutez Chainlink dans la pile et l’image devient plus précise : il ne s’agit pas d’une finance onchain qui espère que les régulateurs finiront par arriver. Il s’agit de lieux autorisés qui choisissent d’abord la couche de règlement.
Le test le plus difficile n’est pas de savoir si une seule plateforme peut le faire. C’est de voir si le modèle tient quand le prochain lieu autorisé pose la même question que celle à laquelle NPEX a déjà répondu.
#dusk $DUSK @Dusk
La plupart des pitchs « d’actifs du monde réel onchain » commencent par le token. Le partenariat de Dusk avec NPEX commence par la licence.
NPEX est une plateforme d’échange néerlandaise régulée par l’AFM, agréée en tant qu’EMT, courtier, et opérant dans le cadre des règles ECSP. Ce n’est pas un détail marketing : c’est l’essentiel. 300 M€+ d’actifs qui migrent vers Dusk n’ont pas besoin d’une nouvelle histoire réglementaire inventée pour la crypto, car l’histoire réglementaire existe déjà hors chaîne.
C’est un peu comme construire une autoroute à côté d’une ville qui dispose déjà de routes fonctionnelles, au lieu de demander à la ville de redessiner ses règles de circulation autour de votre autoroute. L’infrastructure s’adapte à l’institution, pas l’inverse.
Ajoutez Chainlink dans la pile et l’image devient plus précise : il ne s’agit pas d’une finance onchain qui espère que les régulateurs finiront par arriver. Il s’agit de lieux autorisés qui choisissent d’abord la couche de règlement.
Le test le plus difficile n’est pas de savoir si une seule plateforme peut le faire. C’est de voir si le modèle tient quand le prochain lieu autorisé pose la même question que celle à laquelle NPEX a déjà répondu.
La plupart des pitchs « d’actifs du monde réel onchain » commencent par le token. Le partenariat de Dusk avec NPEX commence par la licence.
NPEX est une plateforme d’échange néerlandaise régulée par l’AFM, agréée en tant qu’EMT, courtier, et opérant dans le cadre des règles ECSP. Ce n’est pas un détail marketing : c’est l’essentiel. 300 M€+ d’actifs qui migrent vers Dusk n’ont pas besoin d’une nouvelle histoire réglementaire inventée pour la crypto, car l’histoire réglementaire existe déjà hors chaîne.
C’est un peu comme construire une autoroute à côté d’une ville qui dispose déjà de routes fonctionnelles, au lieu de demander à la ville de redessiner ses règles de circulation autour de votre autoroute. L’infrastructure s’adapte à l’institution, pas l’inverse.
Ajoutez Chainlink dans la pile et l’image devient plus précise : il ne s’agit pas d’une finance onchain qui espère que les régulateurs finiront par arriver. Il s’agit de lieux autorisés qui choisissent d’abord la couche de règlement.
Le test le plus difficile n’est pas de savoir si une seule plateforme peut le faire. C’est de voir si le modèle tient quand le prochain lieu autorisé pose la même question que celle à laquelle NPEX a déjà répondu.
2
1
58
·
--
#binancep2pantoan @Binance_Vietnam
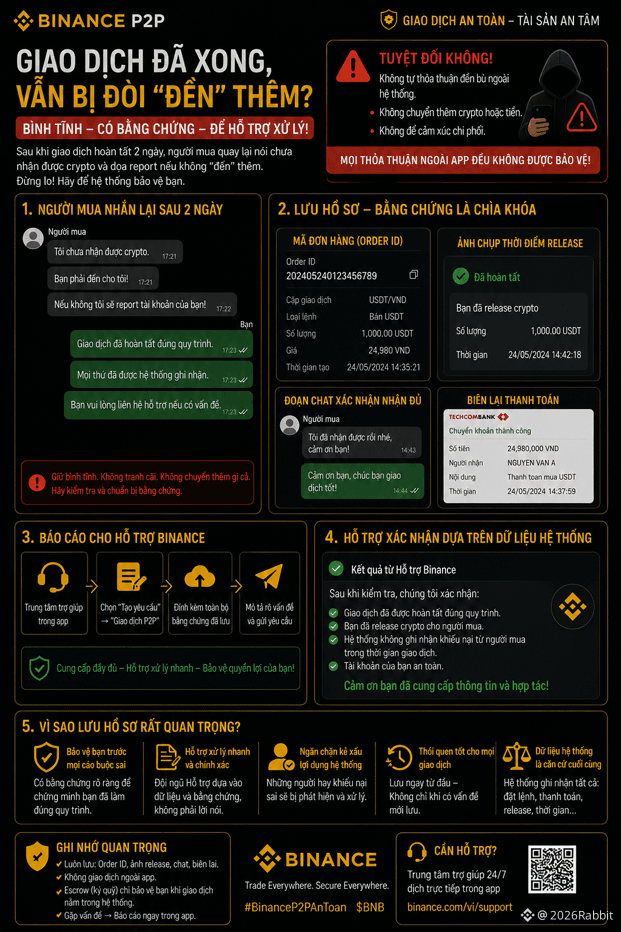
Les transactions semblaient être terminées depuis deux jours, quand l’acheteur m’a recontacté soudainement en disant qu’il n’avait jamais reçu de crypto et en menaçant de signaler mon compte si je ne “compenSais” pas une fois de plus. En lisant ça, j’ai trouvé la situation absurde, mais je devais rester calme et traiter le problème.
C’est à ce moment-là que j’ai compris la vraie valeur de conserver les preuves dès le départ. J’avais déjà le numéro de commande, des captures d’écran au moment du déblocage, et aussi l’extrait de la conversation où l’acheteur avait confirmé avoir reçu tout. Ce n’était pas “au souvenir”, c’étaient des preuves concrètes pour étayer.
Je ne suis pas allé négocier un dédommagement à part pour que tout s’apaise, car ce serait, d’une certaine manière, admettre que j’avais tort alors que ce n’était pas le cas. J’ai signalé cette situation directement au support de Binance, en joignant toutes les preuves que j’avais enregistrées, afin qu’ils puissent recouper avec l’historique des dépôts.
Le support a confirmé que l’ordre avait été clôturé correctement conformément à la procédure, sur la base des données du système, et non sur la base des échanges entre les deux parties. À partir de là, j’ai compris que conserver les preuves ne sert pas seulement à se prémunir contre la fraude : c’est aussi pour se protéger contre de fausses accusations.
Est-ce que vous avez déjà été obligé de “compenser” après qu’une transaction était déjà terminée ?
#binancep2pantoan @Binance Vietnam
Les transactions semblaient être terminées depuis deux jours, quand l’acheteur m’a recontacté soudainement en disant qu’il n’avait jamais reçu de crypto et en menaçant de signaler mon compte si je ne “compenSais” pas une fois de plus. En lisant ça, j’ai trouvé la situation absurde, mais je devais rester calme et traiter le problème.
C’est à ce moment-là que j’ai compris la vraie valeur de conserver les preuves dès le départ. J’avais déjà le numéro de commande, des captures d’écran au moment du déblocage, et aussi l’extrait de la conversation où l’acheteur avait confirmé avoir reçu tout. Ce n’était pas “au souvenir”, c’étaient des preuves concrètes pour étayer.
Je ne suis pas allé négocier un dédommagement à part pour que tout s’apaise, car ce serait, d’une certaine manière, admettre que j’avais tort alors que ce n’était pas le cas. J’ai signalé cette situation directement au support de Binance, en joignant toutes les preuves que j’avais enregistrées, afin qu’ils puissent recouper avec l’historique des dépôts.
Le support a confirmé que l’ordre avait été clôturé correctement conformément à la procédure, sur la base des données du système, et non sur la base des échanges entre les deux parties. À partir de là, j’ai compris que conserver les preuves ne sert pas seulement à se prémunir contre la fraude : c’est aussi pour se protéger contre de fausses accusations.
Est-ce que vous avez déjà été obligé de “compenser” après qu’une transaction était déjà terminée ?
Les transactions semblaient être terminées depuis deux jours, quand l’acheteur m’a recontacté soudainement en disant qu’il n’avait jamais reçu de crypto et en menaçant de signaler mon compte si je ne “compenSais” pas une fois de plus. En lisant ça, j’ai trouvé la situation absurde, mais je devais rester calme et traiter le problème.
C’est à ce moment-là que j’ai compris la vraie valeur de conserver les preuves dès le départ. J’avais déjà le numéro de commande, des captures d’écran au moment du déblocage, et aussi l’extrait de la conversation où l’acheteur avait confirmé avoir reçu tout. Ce n’était pas “au souvenir”, c’étaient des preuves concrètes pour étayer.
Je ne suis pas allé négocier un dédommagement à part pour que tout s’apaise, car ce serait, d’une certaine manière, admettre que j’avais tort alors que ce n’était pas le cas. J’ai signalé cette situation directement au support de Binance, en joignant toutes les preuves que j’avais enregistrées, afin qu’ils puissent recouper avec l’historique des dépôts.
Le support a confirmé que l’ordre avait été clôturé correctement conformément à la procédure, sur la base des données du système, et non sur la base des échanges entre les deux parties. À partir de là, j’ai compris que conserver les preuves ne sert pas seulement à se prémunir contre la fraude : c’est aussi pour se protéger contre de fausses accusations.
Est-ce que vous avez déjà été obligé de “compenser” après qu’une transaction était déjà terminée ?
81
·
--
#dusk $DUSK @Dusk_Foundation
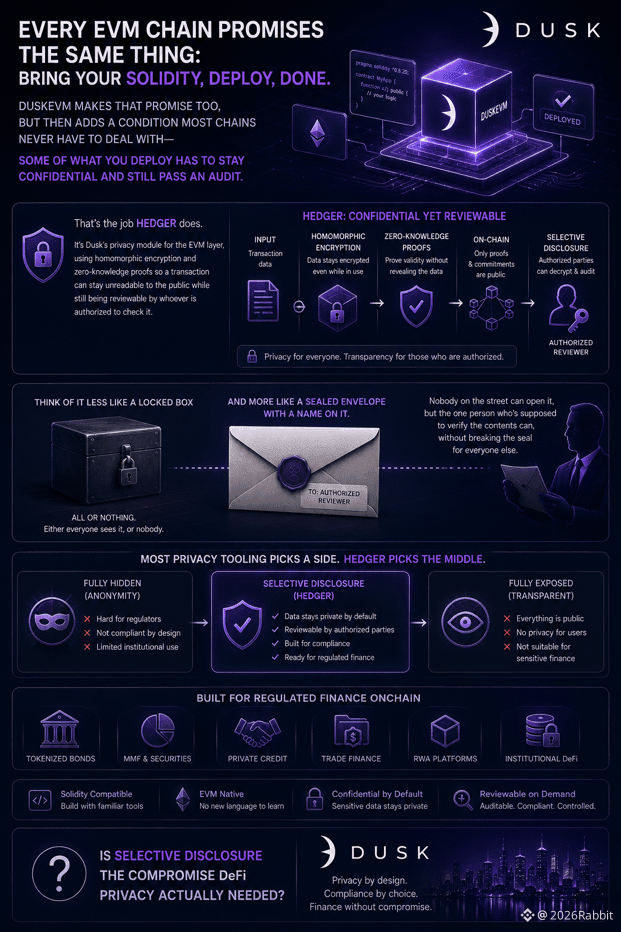
Chaque chaîne EVM promet la même chose : apportez votre Solidity, déployez, c’est fait. DuskEVM tient cette promesse aussi, mais en ajoutant une condition que la plupart des chaînes n’ont jamais à gérer : une partie de ce que vous déployez doit rester confidentielle tout en passant un audit.
C’est le rôle du Hedger. C’est le module de confidentialité de Dusk pour la couche EVM, utilisant le chiffrement homomorphe et des preuves à divulgation nulle pour qu’une transaction reste illisible pour le public, tout en restant vérifiable par toute personne autorisée à la contrôler.
Imaginez plutôt un emballage scellé avec un nom dessus qu’une simple boîte verrouillée. Personne dans la rue ne peut l’ouvrir, mais la seule personne censée vérifier le contenu peut le faire, sans briser le sceau pour tout le monde.
La plupart des outils de confidentialité font un choix : soit entièrement caché, soit entièrement exposé. Hedger parie que les institutions ont besoin d’une approche entre les deux, et cet « entre-deux », c’est précisément ce qui a manqué à la finance réglementée sur les chaînes EVM.
La divulgation sélective est-elle le compromis dont la confidentialité DeFi a réellement besoin ?
#dusk $DUSK @Dusk
Chaque chaîne EVM promet la même chose : apportez votre Solidity, déployez, c’est fait. DuskEVM tient cette promesse aussi, mais en ajoutant une condition que la plupart des chaînes n’ont jamais à gérer : une partie de ce que vous déployez doit rester confidentielle tout en passant un audit.
C’est le rôle du Hedger. C’est le module de confidentialité de Dusk pour la couche EVM, utilisant le chiffrement homomorphe et des preuves à divulgation nulle pour qu’une transaction reste illisible pour le public, tout en restant vérifiable par toute personne autorisée à la contrôler.
Imaginez plutôt un emballage scellé avec un nom dessus qu’une simple boîte verrouillée. Personne dans la rue ne peut l’ouvrir, mais la seule personne censée vérifier le contenu peut le faire, sans briser le sceau pour tout le monde.
La plupart des outils de confidentialité font un choix : soit entièrement caché, soit entièrement exposé. Hedger parie que les institutions ont besoin d’une approche entre les deux, et cet « entre-deux », c’est précisément ce qui a manqué à la finance réglementée sur les chaînes EVM.
La divulgation sélective est-elle le compromis dont la confidentialité DeFi a réellement besoin ?
Chaque chaîne EVM promet la même chose : apportez votre Solidity, déployez, c’est fait. DuskEVM tient cette promesse aussi, mais en ajoutant une condition que la plupart des chaînes n’ont jamais à gérer : une partie de ce que vous déployez doit rester confidentielle tout en passant un audit.
C’est le rôle du Hedger. C’est le module de confidentialité de Dusk pour la couche EVM, utilisant le chiffrement homomorphe et des preuves à divulgation nulle pour qu’une transaction reste illisible pour le public, tout en restant vérifiable par toute personne autorisée à la contrôler.
Imaginez plutôt un emballage scellé avec un nom dessus qu’une simple boîte verrouillée. Personne dans la rue ne peut l’ouvrir, mais la seule personne censée vérifier le contenu peut le faire, sans briser le sceau pour tout le monde.
La plupart des outils de confidentialité font un choix : soit entièrement caché, soit entièrement exposé. Hedger parie que les institutions ont besoin d’une approche entre les deux, et cet « entre-deux », c’est précisément ce qui a manqué à la finance réglementée sur les chaînes EVM.
La divulgation sélective est-elle le compromis dont la confidentialité DeFi a réellement besoin ?
2
1
37
·
--
#dusk $DUSK @Dusk_Foundation
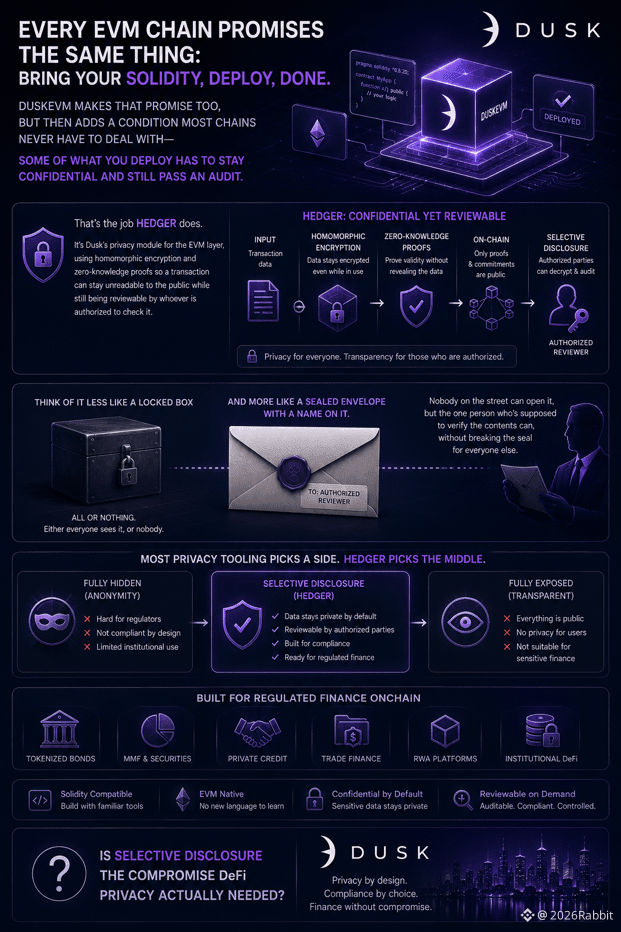
Chaque chaîne EVM promet la même chose : apportez votre Solidity, déployez, c’est terminé. DuskEVM fait cette promesse aussi, mais ajoute ensuite une condition dont la plupart des chaînes n’ont pas à s’occuper : une partie de ce que vous déployez doit rester confidentielle tout en passant un audit.
C’est exactement le rôle que joue Hedger. C’est le module de confidentialité de Dusk pour la couche EVM, qui utilise le chiffrement homomorphe et des preuves à divulgation nulle de connaissance afin qu’une transaction reste illisible pour le public tout en restant vérifiable par toute personne autorisée à la contrôler.
Imaginez-le moins comme une boîte verrouillée que comme une enveloppe scellée avec un nom dessus. Personne dans la rue ne peut l’ouvrir, mais la seule personne censée vérifier le contenu le peut, sans rompre le sceau pour tout le monde.
La plupart des outils de confidentialité choisissent un camp : soit entièrement caché, soit entièrement exposé. Hedger parie que les institutions ont besoin d’un juste milieu, et ce « juste milieu » est précisément ce qui a manqué aux chaînes EVM de la finance réglementée.
La divulgation sélective est-elle le compromis dont la confidentialité DeFi a réellement besoin ?
#dusk $DUSK @Dusk
Chaque chaîne EVM promet la même chose : apportez votre Solidity, déployez, c’est terminé. DuskEVM fait cette promesse aussi, mais ajoute ensuite une condition dont la plupart des chaînes n’ont pas à s’occuper : une partie de ce que vous déployez doit rester confidentielle tout en passant un audit.
C’est exactement le rôle que joue Hedger. C’est le module de confidentialité de Dusk pour la couche EVM, qui utilise le chiffrement homomorphe et des preuves à divulgation nulle de connaissance afin qu’une transaction reste illisible pour le public tout en restant vérifiable par toute personne autorisée à la contrôler.
Imaginez-le moins comme une boîte verrouillée que comme une enveloppe scellée avec un nom dessus. Personne dans la rue ne peut l’ouvrir, mais la seule personne censée vérifier le contenu le peut, sans rompre le sceau pour tout le monde.
La plupart des outils de confidentialité choisissent un camp : soit entièrement caché, soit entièrement exposé. Hedger parie que les institutions ont besoin d’un juste milieu, et ce « juste milieu » est précisément ce qui a manqué aux chaînes EVM de la finance réglementée.
La divulgation sélective est-elle le compromis dont la confidentialité DeFi a réellement besoin ?
Chaque chaîne EVM promet la même chose : apportez votre Solidity, déployez, c’est terminé. DuskEVM fait cette promesse aussi, mais ajoute ensuite une condition dont la plupart des chaînes n’ont pas à s’occuper : une partie de ce que vous déployez doit rester confidentielle tout en passant un audit.
C’est exactement le rôle que joue Hedger. C’est le module de confidentialité de Dusk pour la couche EVM, qui utilise le chiffrement homomorphe et des preuves à divulgation nulle de connaissance afin qu’une transaction reste illisible pour le public tout en restant vérifiable par toute personne autorisée à la contrôler.
Imaginez-le moins comme une boîte verrouillée que comme une enveloppe scellée avec un nom dessus. Personne dans la rue ne peut l’ouvrir, mais la seule personne censée vérifier le contenu le peut, sans rompre le sceau pour tout le monde.
La plupart des outils de confidentialité choisissent un camp : soit entièrement caché, soit entièrement exposé. Hedger parie que les institutions ont besoin d’un juste milieu, et ce « juste milieu » est précisément ce qui a manqué aux chaînes EVM de la finance réglementée.
La divulgation sélective est-elle le compromis dont la confidentialité DeFi a réellement besoin ?
57
·
--
#binancep2pantoan @Binance_Vietnam
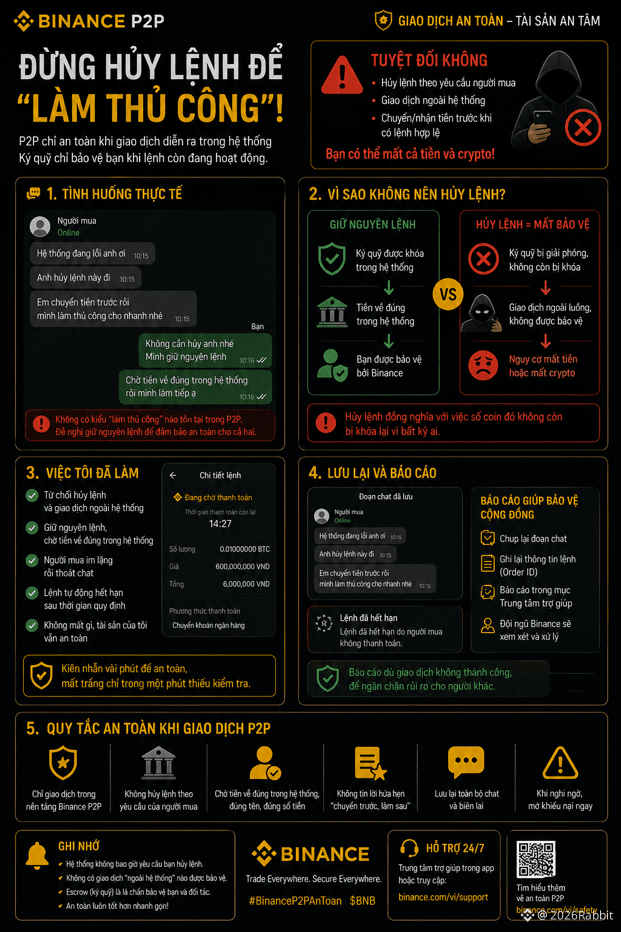
Pendant qu’une transaction se déroulait normalement, l’acheteur m’a envoyé un message en disant : « Le système bugue, annule cette commande, je transfère l’argent d’abord, puis on le fait manuellement pour aller plus vite ». J’ai relu ce message trois fois.
Il n’existe pas de « faire manuellement » dans le P2P. Le dépôt de garantie ne fonctionne que tant que l’ordre reste dans le système ; annuler l’ordre signifie que ces coins ne sont plus bloqués, et donc plus protégés, par qui que ce soit. Si j’annule puis que je reçois un paiement en dehors du système, je me prive moi-même de la seule protection que j’ai.
J’ai refusé d’annuler et proposé de laisser l’ordre tel quel, en attendant que le paiement arrive correctement dans le système. L’acheteur s’est tu un moment, puis a quitté la conversation ; l’ordre a ensuite expiré automatiquement. Rien de plus, mais j’ai compris que c’était une combine visant précisément la psychologie de ceux qui veulent aller vite.
J’ai quand même enregistré une capture de la conversation et je l’ai envoyée au support, même si la transaction n’a pas abouti, au cas où ce compte appliquerait la même combine à d’autres.
Ça vous est déjà arrivé d’être poussé à annuler un ordre pour « le faire manuellement » comme ça ?
#binancep2pantoan @Binance Vietnam
Pendant qu’une transaction se déroulait normalement, l’acheteur m’a envoyé un message en disant : « Le système bugue, annule cette commande, je transfère l’argent d’abord, puis on le fait manuellement pour aller plus vite ». J’ai relu ce message trois fois.
Il n’existe pas de « faire manuellement » dans le P2P. Le dépôt de garantie ne fonctionne que tant que l’ordre reste dans le système ; annuler l’ordre signifie que ces coins ne sont plus bloqués, et donc plus protégés, par qui que ce soit. Si j’annule puis que je reçois un paiement en dehors du système, je me prive moi-même de la seule protection que j’ai.
J’ai refusé d’annuler et proposé de laisser l’ordre tel quel, en attendant que le paiement arrive correctement dans le système. L’acheteur s’est tu un moment, puis a quitté la conversation ; l’ordre a ensuite expiré automatiquement. Rien de plus, mais j’ai compris que c’était une combine visant précisément la psychologie de ceux qui veulent aller vite.
J’ai quand même enregistré une capture de la conversation et je l’ai envoyée au support, même si la transaction n’a pas abouti, au cas où ce compte appliquerait la même combine à d’autres.
Ça vous est déjà arrivé d’être poussé à annuler un ordre pour « le faire manuellement » comme ça ?
Pendant qu’une transaction se déroulait normalement, l’acheteur m’a envoyé un message en disant : « Le système bugue, annule cette commande, je transfère l’argent d’abord, puis on le fait manuellement pour aller plus vite ». J’ai relu ce message trois fois.
Il n’existe pas de « faire manuellement » dans le P2P. Le dépôt de garantie ne fonctionne que tant que l’ordre reste dans le système ; annuler l’ordre signifie que ces coins ne sont plus bloqués, et donc plus protégés, par qui que ce soit. Si j’annule puis que je reçois un paiement en dehors du système, je me prive moi-même de la seule protection que j’ai.
J’ai refusé d’annuler et proposé de laisser l’ordre tel quel, en attendant que le paiement arrive correctement dans le système. L’acheteur s’est tu un moment, puis a quitté la conversation ; l’ordre a ensuite expiré automatiquement. Rien de plus, mais j’ai compris que c’était une combine visant précisément la psychologie de ceux qui veulent aller vite.
J’ai quand même enregistré une capture de la conversation et je l’ai envoyée au support, même si la transaction n’a pas abouti, au cas où ce compte appliquerait la même combine à d’autres.
Ça vous est déjà arrivé d’être poussé à annuler un ordre pour « le faire manuellement » comme ça ?
102
·
--
#dusk $DUSK @Dusk_Foundation
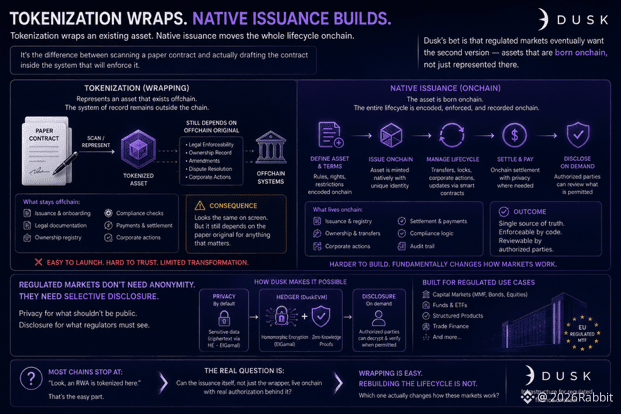
Je suis resté à fixer une ligne dans la documentation de Dusk plus longtemps que prévu : la tokenisation enveloppe un actif existant, l’émission native fait passer l’ensemble du cycle de vie directement onchain. Petite nuance, grande conséquence.
C’est la différence entre scanner un contrat papier et le rédiger réellement dans le système, afin de l’appliquer. La version scannée paraît identique à l’écran. Mais elle dépend encore du document papier original pour tout ce qui compte.
Le pari de Dusk, c’est que les marchés régulés finissent par vouloir la deuxième version : des actifs qui naissent onchain, et pas seulement qui y sont représentés. Cela demande plus qu’un standard de token. Il faut de la confidentialité pour les éléments qui ne doivent pas être publics, et une divulgation pour ceux que les régulateurs doivent voir.
La plupart des chaînes se contentent de passer directement à « regardez, un RWA est tokenisé ici » et s’arrêtent là. La question difficile, c’est de savoir si l’émission elle-même, pas uniquement l’enveloppe, peut vivre onchain avec une autorisation réelle derrière.
L’enveloppe est facile. Reconstruire tout le cycle de vie ne l’est pas. Laquelle de ces options change réellement la façon dont ces marchés fonctionnent ?
#dusk $DUSK @Dusk
Je suis resté à fixer une ligne dans la documentation de Dusk plus longtemps que prévu : la tokenisation enveloppe un actif existant, l’émission native fait passer l’ensemble du cycle de vie directement onchain. Petite nuance, grande conséquence.
C’est la différence entre scanner un contrat papier et le rédiger réellement dans le système, afin de l’appliquer. La version scannée paraît identique à l’écran. Mais elle dépend encore du document papier original pour tout ce qui compte.
Le pari de Dusk, c’est que les marchés régulés finissent par vouloir la deuxième version : des actifs qui naissent onchain, et pas seulement qui y sont représentés. Cela demande plus qu’un standard de token. Il faut de la confidentialité pour les éléments qui ne doivent pas être publics, et une divulgation pour ceux que les régulateurs doivent voir.
La plupart des chaînes se contentent de passer directement à « regardez, un RWA est tokenisé ici » et s’arrêtent là. La question difficile, c’est de savoir si l’émission elle-même, pas uniquement l’enveloppe, peut vivre onchain avec une autorisation réelle derrière.
L’enveloppe est facile. Reconstruire tout le cycle de vie ne l’est pas. Laquelle de ces options change réellement la façon dont ces marchés fonctionnent ?
Je suis resté à fixer une ligne dans la documentation de Dusk plus longtemps que prévu : la tokenisation enveloppe un actif existant, l’émission native fait passer l’ensemble du cycle de vie directement onchain. Petite nuance, grande conséquence.
C’est la différence entre scanner un contrat papier et le rédiger réellement dans le système, afin de l’appliquer. La version scannée paraît identique à l’écran. Mais elle dépend encore du document papier original pour tout ce qui compte.
Le pari de Dusk, c’est que les marchés régulés finissent par vouloir la deuxième version : des actifs qui naissent onchain, et pas seulement qui y sont représentés. Cela demande plus qu’un standard de token. Il faut de la confidentialité pour les éléments qui ne doivent pas être publics, et une divulgation pour ceux que les régulateurs doivent voir.
La plupart des chaînes se contentent de passer directement à « regardez, un RWA est tokenisé ici » et s’arrêtent là. La question difficile, c’est de savoir si l’émission elle-même, pas uniquement l’enveloppe, peut vivre onchain avec une autorisation réelle derrière.
L’enveloppe est facile. Reconstruire tout le cycle de vie ne l’est pas. Laquelle de ces options change réellement la façon dont ces marchés fonctionnent ?
2
62
·
--
#binancep2pantoan @Binance_Vietnam
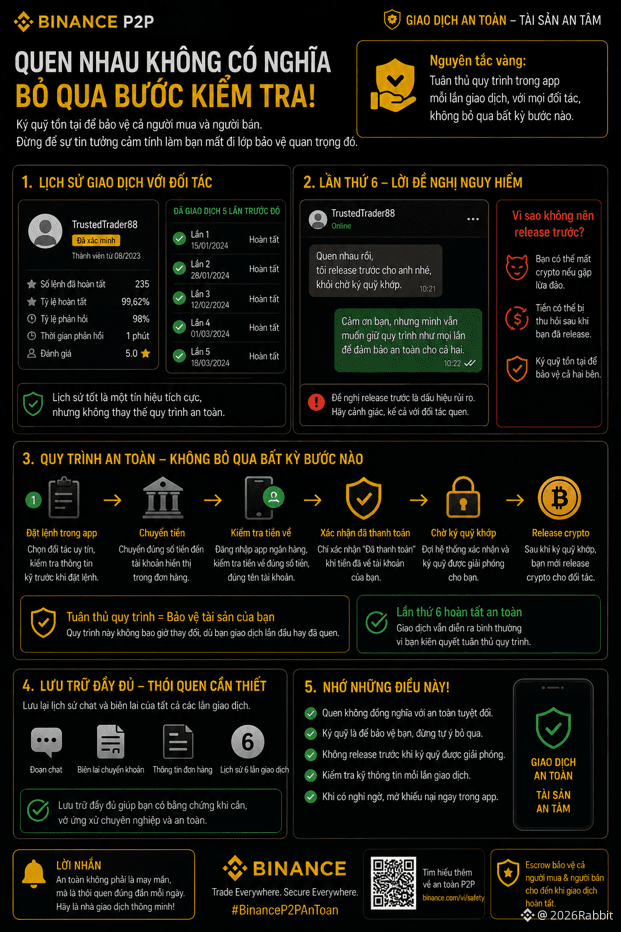
J’ai déjà fait affaire avec la même personne à cinq reprises. À chaque fois, tout s’est déroulé sans problème : l’argent arrivait correctement, et les réponses étaient rapides. À la sixième fois, cette personne m’a envoyé : « On se connaît maintenant, je release avant pour toi, pas besoin d’attendre que la marge / dépôt de garantie corresponde ».
J’ai failli accepter presque par réflexe, parce qu’aux cinq fois précédentes, il n’y avait rien d’inhabituel. Mais je me suis arrêté à temps, en me rappelant que la marge / le dépôt de garantie existe précisément pour éviter que quiconque doive se faire confiance par simple intuition. Le fait de connaître le visage ne change rien au fonctionnement du système de protection des deux parties.
Je suis donc resté sur la procédure habituelle, comme à chaque fois : attendre que l’ordre se fasse dans l’application, vérifier que l’argent est bien versé au bon nom, puis seulement ensuite procéder au release. Cette personne n’a rien objecté de plus, la transaction s’est tout de même terminée normalement, mais j’ai réalisé que la pensée même : « puisqu’on se connaît, on peut ignorer l’étape de vérification » est la chose la plus dangereuse.
J’ai conservé l’historique de conversation et les reçus des six transactions. Ce n’est pas parce que je soupçonnais cette personne en particulier, mais parce que c’est une habitude à appliquer à toute transaction, pas à quelqu’un en particulier.
Toi aussi, as-tu déjà sauté une étape de vérification juste parce que tu avais l’habitude de faire affaire avec la même personne ?
#binancep2pantoan @Binance Vietnam
J’ai déjà fait affaire avec la même personne à cinq reprises. À chaque fois, tout s’est déroulé sans problème : l’argent arrivait correctement, et les réponses étaient rapides. À la sixième fois, cette personne m’a envoyé : « On se connaît maintenant, je release avant pour toi, pas besoin d’attendre que la marge / dépôt de garantie corresponde ».
J’ai failli accepter presque par réflexe, parce qu’aux cinq fois précédentes, il n’y avait rien d’inhabituel. Mais je me suis arrêté à temps, en me rappelant que la marge / le dépôt de garantie existe précisément pour éviter que quiconque doive se faire confiance par simple intuition. Le fait de connaître le visage ne change rien au fonctionnement du système de protection des deux parties.
Je suis donc resté sur la procédure habituelle, comme à chaque fois : attendre que l’ordre se fasse dans l’application, vérifier que l’argent est bien versé au bon nom, puis seulement ensuite procéder au release. Cette personne n’a rien objecté de plus, la transaction s’est tout de même terminée normalement, mais j’ai réalisé que la pensée même : « puisqu’on se connaît, on peut ignorer l’étape de vérification » est la chose la plus dangereuse.
J’ai conservé l’historique de conversation et les reçus des six transactions. Ce n’est pas parce que je soupçonnais cette personne en particulier, mais parce que c’est une habitude à appliquer à toute transaction, pas à quelqu’un en particulier.
Toi aussi, as-tu déjà sauté une étape de vérification juste parce que tu avais l’habitude de faire affaire avec la même personne ?
J’ai déjà fait affaire avec la même personne à cinq reprises. À chaque fois, tout s’est déroulé sans problème : l’argent arrivait correctement, et les réponses étaient rapides. À la sixième fois, cette personne m’a envoyé : « On se connaît maintenant, je release avant pour toi, pas besoin d’attendre que la marge / dépôt de garantie corresponde ».
J’ai failli accepter presque par réflexe, parce qu’aux cinq fois précédentes, il n’y avait rien d’inhabituel. Mais je me suis arrêté à temps, en me rappelant que la marge / le dépôt de garantie existe précisément pour éviter que quiconque doive se faire confiance par simple intuition. Le fait de connaître le visage ne change rien au fonctionnement du système de protection des deux parties.
Je suis donc resté sur la procédure habituelle, comme à chaque fois : attendre que l’ordre se fasse dans l’application, vérifier que l’argent est bien versé au bon nom, puis seulement ensuite procéder au release. Cette personne n’a rien objecté de plus, la transaction s’est tout de même terminée normalement, mais j’ai réalisé que la pensée même : « puisqu’on se connaît, on peut ignorer l’étape de vérification » est la chose la plus dangereuse.
J’ai conservé l’historique de conversation et les reçus des six transactions. Ce n’est pas parce que je soupçonnais cette personne en particulier, mais parce que c’est une habitude à appliquer à toute transaction, pas à quelqu’un en particulier.
Toi aussi, as-tu déjà sauté une étape de vérification juste parce que tu avais l’habitude de faire affaire avec la même personne ?
86
·
--
#binancep2pantoan @Binance_Vietnam
Une fois, quand j’ai vendu, des fonds ont bien été crédités via l’application bancaire : ce n’était pas une fausse preuve. Cependant, le nom de la personne qui a effectué le virement ne correspondait pas au nom figurant sur le dossier de l’acheteur. J’ai hésité au lieu de cliquer sur « release » immédiatement.
Avant cela, je pensais que tant que l’argent arrivait, tout allait bien. Cette fois, j’ai remarqué que le nom indiqué sur le relevé était un tout autre nom, qui n’était ni celui d’un proche ni celui d’une société dont l’explication serait claire. C’est exactement le genre de signal d’alerte : l’argent pourrait provenir d’un compte volé, et la banque pourrait tout à fait récupérer les fonds après que j’ai libéré le crypto.
J’ai demandé directement la raison de la différence de nom. L’acheteur m’a répondu de façon évasive, puis m’a dit de libérer quand même : « ce compte-là, c’est celui de la famille ». Je n’ai pas libéré ; j’ai ouvert un litige immédiatement dans la commande, et j’ai demandé à l’équipe d’assistance de vérifier et rapprocher les informations.
J’ai gardé une trace des captures d’écran du relevé, de la conversation, ainsi que de la raison fournie par l’acheteur. En y repensant, le fait d’avoir attendu encore quelques minutes m’a permis d’éviter une perte totale.
Vous vérifiez si le nom du vireur correspond à celui figurant dans le dossier du partenaire avant de libérer ?
#binancep2pantoan @Binance Vietnam
Une fois, quand j’ai vendu, des fonds ont bien été crédités via l’application bancaire : ce n’était pas une fausse preuve. Cependant, le nom de la personne qui a effectué le virement ne correspondait pas au nom figurant sur le dossier de l’acheteur. J’ai hésité au lieu de cliquer sur « release » immédiatement.
Avant cela, je pensais que tant que l’argent arrivait, tout allait bien. Cette fois, j’ai remarqué que le nom indiqué sur le relevé était un tout autre nom, qui n’était ni celui d’un proche ni celui d’une société dont l’explication serait claire. C’est exactement le genre de signal d’alerte : l’argent pourrait provenir d’un compte volé, et la banque pourrait tout à fait récupérer les fonds après que j’ai libéré le crypto.
J’ai demandé directement la raison de la différence de nom. L’acheteur m’a répondu de façon évasive, puis m’a dit de libérer quand même : « ce compte-là, c’est celui de la famille ». Je n’ai pas libéré ; j’ai ouvert un litige immédiatement dans la commande, et j’ai demandé à l’équipe d’assistance de vérifier et rapprocher les informations.
J’ai gardé une trace des captures d’écran du relevé, de la conversation, ainsi que de la raison fournie par l’acheteur. En y repensant, le fait d’avoir attendu encore quelques minutes m’a permis d’éviter une perte totale.
Vous vérifiez si le nom du vireur correspond à celui figurant dans le dossier du partenaire avant de libérer ?
Une fois, quand j’ai vendu, des fonds ont bien été crédités via l’application bancaire : ce n’était pas une fausse preuve. Cependant, le nom de la personne qui a effectué le virement ne correspondait pas au nom figurant sur le dossier de l’acheteur. J’ai hésité au lieu de cliquer sur « release » immédiatement.
Avant cela, je pensais que tant que l’argent arrivait, tout allait bien. Cette fois, j’ai remarqué que le nom indiqué sur le relevé était un tout autre nom, qui n’était ni celui d’un proche ni celui d’une société dont l’explication serait claire. C’est exactement le genre de signal d’alerte : l’argent pourrait provenir d’un compte volé, et la banque pourrait tout à fait récupérer les fonds après que j’ai libéré le crypto.
J’ai demandé directement la raison de la différence de nom. L’acheteur m’a répondu de façon évasive, puis m’a dit de libérer quand même : « ce compte-là, c’est celui de la famille ». Je n’ai pas libéré ; j’ai ouvert un litige immédiatement dans la commande, et j’ai demandé à l’équipe d’assistance de vérifier et rapprocher les informations.
J’ai gardé une trace des captures d’écran du relevé, de la conversation, ainsi que de la raison fournie par l’acheteur. En y repensant, le fait d’avoir attendu encore quelques minutes m’a permis d’éviter une perte totale.
Vous vérifiez si le nom du vireur correspond à celui figurant dans le dossier du partenaire avant de libérer ?
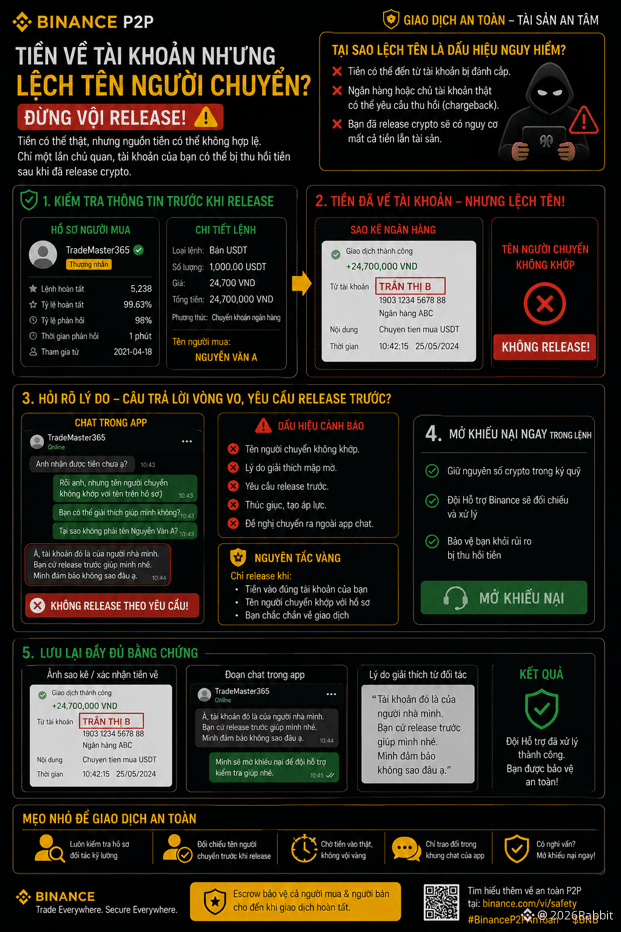
85
·
--
#binancep2pantoan @Binance_Vietnam
Une fois, lors d’une vente, l’acheteur m’a envoyé un lien, en disant que c’était une « page d’assistance Binance » afin de confirmer la transaction plus rapidement. Je me suis arrêté et je l’ai examiné attentivement avant de cliquer sur quoi que ce soit.
Binance ne demande jamais de confirmer une transaction via un lien en dehors de l’application, j’en suis sûr. J’ai fermé le lien, puis je suis retourné vérifier directement dans l’application de ma banque si l’argent était arrivé. Rien du tout, même si l’acheteur affirmait avec insistance avoir déjà transféré et qu’il avait joint une photo qui semblait très crédible.
Je n’ai pas libéré la transaction sous la pression, ni à cause d’une photo. Je n’ai pas non plus quitté la conversation dans l’application pour « aller plus vite », comme l’autre le suggérait, car ce serait renoncer à la protection dont je bénéficiais.
Après avoir signalé la situation, j’ai joint une capture d’écran du faux lien et l’intégralité de la conversation à l’équipe d’assistance. Les preuves étaient suffisantes, et ils ont agi plus vite que je ne le pensais.
Est-ce que vous avez déjà reçu un lien « d’assistance » aussi suspect que celui-là ?
#binancep2pantoan @Binance Vietnam
Une fois, lors d’une vente, l’acheteur m’a envoyé un lien, en disant que c’était une « page d’assistance Binance » afin de confirmer la transaction plus rapidement. Je me suis arrêté et je l’ai examiné attentivement avant de cliquer sur quoi que ce soit.
Binance ne demande jamais de confirmer une transaction via un lien en dehors de l’application, j’en suis sûr. J’ai fermé le lien, puis je suis retourné vérifier directement dans l’application de ma banque si l’argent était arrivé. Rien du tout, même si l’acheteur affirmait avec insistance avoir déjà transféré et qu’il avait joint une photo qui semblait très crédible.
Je n’ai pas libéré la transaction sous la pression, ni à cause d’une photo. Je n’ai pas non plus quitté la conversation dans l’application pour « aller plus vite », comme l’autre le suggérait, car ce serait renoncer à la protection dont je bénéficiais.
Après avoir signalé la situation, j’ai joint une capture d’écran du faux lien et l’intégralité de la conversation à l’équipe d’assistance. Les preuves étaient suffisantes, et ils ont agi plus vite que je ne le pensais.
Est-ce que vous avez déjà reçu un lien « d’assistance » aussi suspect que celui-là ?
Une fois, lors d’une vente, l’acheteur m’a envoyé un lien, en disant que c’était une « page d’assistance Binance » afin de confirmer la transaction plus rapidement. Je me suis arrêté et je l’ai examiné attentivement avant de cliquer sur quoi que ce soit.
Binance ne demande jamais de confirmer une transaction via un lien en dehors de l’application, j’en suis sûr. J’ai fermé le lien, puis je suis retourné vérifier directement dans l’application de ma banque si l’argent était arrivé. Rien du tout, même si l’acheteur affirmait avec insistance avoir déjà transféré et qu’il avait joint une photo qui semblait très crédible.
Je n’ai pas libéré la transaction sous la pression, ni à cause d’une photo. Je n’ai pas non plus quitté la conversation dans l’application pour « aller plus vite », comme l’autre le suggérait, car ce serait renoncer à la protection dont je bénéficiais.
Après avoir signalé la situation, j’ai joint une capture d’écran du faux lien et l’intégralité de la conversation à l’équipe d’assistance. Les preuves étaient suffisantes, et ils ont agi plus vite que je ne le pensais.
Est-ce que vous avez déjà reçu un lien « d’assistance » aussi suspect que celui-là ?
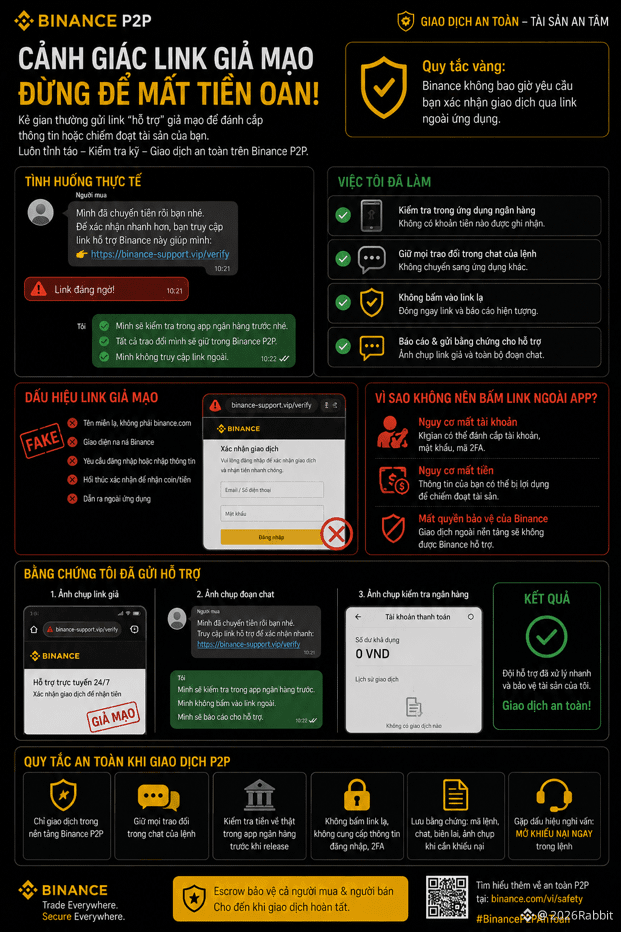
81
·
--
#binancep2pantoan @Binance_Vietnam
Une fois, j’ai vendu des crypto à un tout nouveau compte, sans aucun historique de transactions. D’habitude, j’évite ce genre de situation, mais cette fois, j’ai décidé de vérifier en détail les documents avant de refuser.
Le taux d’achèvement affichait 0 %, ce qui ne signifie pas qu’il s’agit d’une arnaque : cela veut juste dire qu’il n’y a pas de données. J’ai tout de même accepté la commande, mais j’ai d’abord comparé soigneusement le nom figurant sur le reçu de virement avec celui affiché sur la commande avant de passer à l’étape suivante. Ce n’est que si les noms correspondaient que je me lançais.
Quelques minutes plus tard, la personne a viré un montant en trop, puis m’a demandé de rembourser sur un autre compte. C’est exactement le type d’« overpayment » que j’avais déjà lu, mais que je n’avais encore jamais vu en vrai. Je n’ai pas effectué de remboursement en dehors de la procédure : je l’ai simplement signalé au support et j’ai laissé le nombre de coins en dépôt inchangé.
J’ai conservé toutes les captures du reçu, ainsi que les messages demandant un remboursement, avant même d’ouvrir le litige. Grâce à cela, l’équipe de support a traité le dossier assez rapidement, puisque toutes les preuves étaient prêtes.
Vous avez déjà été confronté(e) à une tentative de surpaiement suivie d’une demande de remboursement comme celle-ci ?
#binancep2pantoan @Binance Vietnam
Une fois, j’ai vendu des crypto à un tout nouveau compte, sans aucun historique de transactions. D’habitude, j’évite ce genre de situation, mais cette fois, j’ai décidé de vérifier en détail les documents avant de refuser.
Le taux d’achèvement affichait 0 %, ce qui ne signifie pas qu’il s’agit d’une arnaque : cela veut juste dire qu’il n’y a pas de données. J’ai tout de même accepté la commande, mais j’ai d’abord comparé soigneusement le nom figurant sur le reçu de virement avec celui affiché sur la commande avant de passer à l’étape suivante. Ce n’est que si les noms correspondaient que je me lançais.
Quelques minutes plus tard, la personne a viré un montant en trop, puis m’a demandé de rembourser sur un autre compte. C’est exactement le type d’« overpayment » que j’avais déjà lu, mais que je n’avais encore jamais vu en vrai. Je n’ai pas effectué de remboursement en dehors de la procédure : je l’ai simplement signalé au support et j’ai laissé le nombre de coins en dépôt inchangé.
J’ai conservé toutes les captures du reçu, ainsi que les messages demandant un remboursement, avant même d’ouvrir le litige. Grâce à cela, l’équipe de support a traité le dossier assez rapidement, puisque toutes les preuves étaient prêtes.
Vous avez déjà été confronté(e) à une tentative de surpaiement suivie d’une demande de remboursement comme celle-ci ?
Une fois, j’ai vendu des crypto à un tout nouveau compte, sans aucun historique de transactions. D’habitude, j’évite ce genre de situation, mais cette fois, j’ai décidé de vérifier en détail les documents avant de refuser.
Le taux d’achèvement affichait 0 %, ce qui ne signifie pas qu’il s’agit d’une arnaque : cela veut juste dire qu’il n’y a pas de données. J’ai tout de même accepté la commande, mais j’ai d’abord comparé soigneusement le nom figurant sur le reçu de virement avec celui affiché sur la commande avant de passer à l’étape suivante. Ce n’est que si les noms correspondaient que je me lançais.
Quelques minutes plus tard, la personne a viré un montant en trop, puis m’a demandé de rembourser sur un autre compte. C’est exactement le type d’« overpayment » que j’avais déjà lu, mais que je n’avais encore jamais vu en vrai. Je n’ai pas effectué de remboursement en dehors de la procédure : je l’ai simplement signalé au support et j’ai laissé le nombre de coins en dépôt inchangé.
J’ai conservé toutes les captures du reçu, ainsi que les messages demandant un remboursement, avant même d’ouvrir le litige. Grâce à cela, l’équipe de support a traité le dossier assez rapidement, puisque toutes les preuves étaient prêtes.
Vous avez déjà été confronté(e) à une tentative de surpaiement suivie d’une demande de remboursement comme celle-ci ?
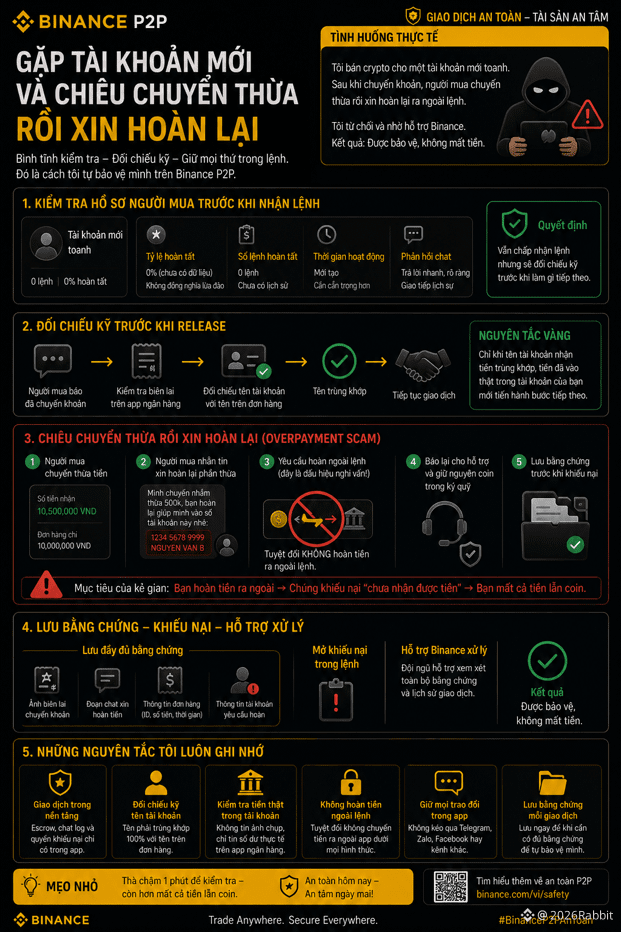
73
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BOJRaisesRatesTo31YearHigh
55,163 vues
1,014 mentions
#bojraisesratesto31yearhigh
🌏 LA BOJ SURPREND LES MARCHÉS : LES TAUX ATTEIGNENT UN SOMMET EN 31 ANS 🌏
Pendant des décennies, le Japon a été le pays de l’argent bon marché.
Désormais, la tendance s’inverse et les capitaux mondiaux écoutent.
La Banque du Japon a relevé son taux directeur de 1 % à 1,25 %, son niveau le plus élevé depuis 1995. La décision de 7 voix contre 2 traduit une inquiétude croissante quant au risque de voir l’inflation dépasser l’objectif de 2 % de la BOJ.
L’histoire la plus importante ne concerne pas, en soi, la hausse de 25 points de base. Le Japon s’éloigne davantage de l’environnement de taux ultra-bas qui a fait du yen une grande devise de financement à l’échelle mondiale.
Mon avis : Cela compte au-delà du Japon. Des rendements japonais plus élevés peuvent, progressivement, modifier l’endroit où les capitaux cherchent des rendements, ce qui pourrait avoir un impact sur les obligations mondiales, les devises, les actions et les actifs risqués, y compris la crypto.
Mais la réaction immédiate a été inhabituelle. Au lieu de se renforcer, le yen a baissé après la décision, en partie parce que deux responsables politiques s’opposaient à la hausse et que les marchés ont jugé le mouvement moins agressif que certains ne l’avaient anticipé.
Cette nuance compte. Un relèvement des taux ne signifie pas automatiquement des conditions financières plus strictes partout, du jour au lendemain. Le rythme des futures hausses, l’inflation, les prix du pétrole et la réaction du yen pourraient compter davantage que cette seule décision.
L’ère d’une monnaie facile et bon marché s’éloigne progressivement pour laisser place à un autre récit.
❓Le cycle de resserrement du Japon pourrait-il devenir un facteur, passé sous le radar, de la liquidité crypto mondiale ?
Avertissement : Ceci est une analyse de marché, pas un conseil financier.
#BOJ #CryptoMarket #GrowWithSAC $AR $G $STRK
#BOJRaisesRatesTo31YearHigh
SAC-King-你真棒-带我走
·3 mentions J’aime
·2.9k vues
BuffettStepsDownAsBerkshireChairman
23,095 vues
462 mentions
XRPExchangeReservesHitSevenYearLow
28,815 vues
446 mentions