
加密小师妹Monica
160 Publications

加密小师妹Monica
 Binance Square Vérifié
Signaler
Bloquer l’utilisateur
hello,我是陪你一起撸空投的加密小师妹Monica。(Twitter:@Monica_xiaoM)

Macro KOL

原创之星
50 Suivis
6.5K+ Abonnés
1.1K+ J’aime
2 Badges
Publications
Tous
Citations
Vidéos
PINNED
·
--
Quatre jours, coûtant moins de 2000, trois petits camarades sont passés de l'apprentissage à la production complète, avec tout le contenu et les matériaux vidéo entièrement créés par IA.
J'ai sélectionné deux des moments clés que je préfère dans le nouveau livre de mon cousin CZ, "La vie à Binance", pour les recréer.
Deux nuits, deux moments clés.
Ce livre m'a fait comprendre une chose : la persévérance n'est pas due à l'espoir, mais parce qu'il n'y a pas encore de raison d'arrêter.
C'est aussi notre première œuvre en tant qu'équipe transformée en courts métrages IA, nous avons encore beaucoup de chemin à parcourir dans l'apprentissage de la production, n'hésitez pas à faire des suggestions précieuses.
J'espère que notre œuvre n'a pas trahi cette histoire.
#币安人生
Quatre jours, coûtant moins de 2000, trois petits camarades sont passés de l'apprentissage à la production complète, avec tout le contenu et les matériaux vidéo entièrement créés par IA.
J'ai sélectionné deux des moments clés que je préfère dans le nouveau livre de mon cousin CZ, "La vie à Binance", pour les recréer.
Deux nuits, deux moments clés.
Ce livre m'a fait comprendre une chose : la persévérance n'est pas due à l'espoir, mais parce qu'il n'y a pas encore de raison d'arrêter.
C'est aussi notre première œuvre en tant qu'équipe transformée en courts métrages IA, nous avons encore beaucoup de chemin à parcourir dans l'apprentissage de la production, n'hésitez pas à faire des suggestions précieuses.
J'espère que notre œuvre n'a pas trahi cette histoire.
#币安人生
J'ai sélectionné deux des moments clés que je préfère dans le nouveau livre de mon cousin CZ, "La vie à Binance", pour les recréer.
Deux nuits, deux moments clés.
Ce livre m'a fait comprendre une chose : la persévérance n'est pas due à l'espoir, mais parce qu'il n'y a pas encore de raison d'arrêter.
C'est aussi notre première œuvre en tant qu'équipe transformée en courts métrages IA, nous avons encore beaucoup de chemin à parcourir dans l'apprentissage de la production, n'hésitez pas à faire des suggestions précieuses.
J'espère que notre œuvre n'a pas trahi cette histoire.
#币安人生
5
1
27
7.6k
·
--
En 2026, comment l’argent a-t-il été dérobé ?
J’ai recréé en animation sept incidents de sécurité ayant entraîné des vols cette année : de Kelp et Ledger jusqu’aux 6,3 milliards de dollars de Binance.
Une signature valide ne signifie pas que vous avez donné votre accord. Bienvenue dans la forêt sombre.
$BTC $ETH $BNB
#币安安全事件恢复进展:98%被盗资产已回填
En 2026, comment l’argent a-t-il été dérobé ?
J’ai recréé en animation sept incidents de sécurité ayant entraîné des vols cette année : de Kelp et Ledger jusqu’aux 6,3 milliards de dollars de Binance.
Une signature valide ne signifie pas que vous avez donné votre accord. Bienvenue dans la forêt sombre.
$BTC $ETH $BNB
#币安安全事件恢复进展:98%被盗资产已回填
J’ai recréé en animation sept incidents de sécurité ayant entraîné des vols cette année : de Kelp et Ledger jusqu’aux 6,3 milliards de dollars de Binance.
Une signature valide ne signifie pas que vous avez donné votre accord. Bienvenue dans la forêt sombre.
$BTC $ETH $BNB
#币安安全事件恢复进展:98%被盗资产已回填
3
865
·
--
Après avoir lu le rapport d’enquête de Binance, j’avoue que ça m’a donné des sueurs froides.
Un ingénieur voulait installer un outil d’IA populaire pour programmer. Dans ses recherches, il est tombé sur un programme d’installation Homebrew trafiqué. Un autre a reçu une invitation sur une plateforme de recrutement légitime. Il a d’abord passé un appel vidéo avec une vraie personne des RH, puis un entretien avec le « PDG ». Le compte de ce dernier sur les réseaux sociaux contenait même des photos et des vidéos de sa vie quotidienne. Ce n’est qu’à la fin qu’on lui a demandé de télécharger un « exercice d’entretien » contenant du code malveillant.
Face à un lien inconnu ou à un paquet d’installation douteux, je pense que tout le monde se méfierait. Mais après avoir pris autant de précautions pour gagner leur confiance, à leur place, je ne pourrais pas affirmer que je saurais forcément déceler la supercherie.
Plutôt que de me demander comment des employés ont pu se faire piéger aussi facilement, je veux surtout savoir : une fois l’ordinateur d’un employé compromis, jusqu’où les attaquants peuvent-ils aller en s’en servant ?
Dans le rapport, deux voies d’attaque distinctes finissent par se rejoindre dans les systèmes internes. Les attaquants se servent d’un outil d’IA interne pour prendre le contrôle des appareils d’autres ingénieurs, obtenir des jetons de déploiement et, finalement, atteindre l’étape d’autorisation des transactions du portefeuille.
Comment la compromission d’un seul terminal peut-elle dégénérer en une perte de contrôle des accès d’une telle ampleur ? C’est ça qui donne des sueurs froides.
En repensant à ma façon de travailler au quotidien, je me rends compte que moi aussi, je choisis souvent la facilité. Je laisse traîner des clés API, je garde des identifiants de serveur actifs pendant longtemps et j’oublie parfois de révoquer les accès temporaires une fois le travail terminé.
Les outils d’IA me parlent encore plus, parce que je m’y reconnais. Lui faire lire des fichiers, exécuter des commandes, se connecter à des serveurs, déployer automatiquement… À chaque fois, il y a une bonne raison d’ajouter des permissions. Et une fois accordées, l’IA travaille vraiment plus vite. Après avoir bataillé pendant des heures pour faire enfin tourner le projet, lorsqu’une nouvelle demande d’autorisation apparaît, on a vite fait de cliquer machinalement sur « Autoriser ».
Le rapport de Binance indique qu’un outil d’IA interne a servi de point d’appui pour poursuivre l’intrusion, mais les détails du mécanisme n’ont pas encore été rendus publics. Pourtant, en lisant cela, j’ai déjà envie de vérifier : à quels fichiers mon IA peut-elle accéder ? Quels identifiants peut-elle utiliser ? Quand j’essaie un nouveau projet, est-ce que les ressources de mes autres projets risquent aussi d’être exposées ?
On aimerait que l’IA pose moins de questions et puisse faire davantage de choses toute seule. Mais pour éviter quelques confirmations, on risque de lui accorder des permissions qui dépassent largement les besoins de la tâche en cours.
Je ne peux pas garantir que je ne me ferai jamais piéger. Mais je peux au moins prendre quelques précautions à l’avance : séparer mon environnement de travail de celui où j’essaie des outils, stocker les portefeuilles et les clés à part, et révoquer les accès temporaires dès qu’ils ne sont plus nécessaires.
Ne laissons pas une seule autorisation se transformer en confiance permanente.
$BNB #币安10·30安全事件调查报告
{spot}(BNBUSDT)
Après avoir lu le rapport d’enquête de Binance, j’avoue que ça m’a donné des sueurs froides.
Un ingénieur voulait installer un outil d’IA populaire pour programmer. Dans ses recherches, il est tombé sur un programme d’installation Homebrew trafiqué. Un autre a reçu une invitation sur une plateforme de recrutement légitime. Il a d’abord passé un appel vidéo avec une vraie personne des RH, puis un entretien avec le « PDG ». Le compte de ce dernier sur les réseaux sociaux contenait même des photos et des vidéos de sa vie quotidienne. Ce n’est qu’à la fin qu’on lui a demandé de télécharger un « exercice d’entretien » contenant du code malveillant.
Face à un lien inconnu ou à un paquet d’installation douteux, je pense que tout le monde se méfierait. Mais après avoir pris autant de précautions pour gagner leur confiance, à leur place, je ne pourrais pas affirmer que je saurais forcément déceler la supercherie.
Plutôt que de me demander comment des employés ont pu se faire piéger aussi facilement, je veux surtout savoir : une fois l’ordinateur d’un employé compromis, jusqu’où les attaquants peuvent-ils aller en s’en servant ?
Dans le rapport, deux voies d’attaque distinctes finissent par se rejoindre dans les systèmes internes. Les attaquants se servent d’un outil d’IA interne pour prendre le contrôle des appareils d’autres ingénieurs, obtenir des jetons de déploiement et, finalement, atteindre l’étape d’autorisation des transactions du portefeuille.
Comment la compromission d’un seul terminal peut-elle dégénérer en une perte de contrôle des accès d’une telle ampleur ? C’est ça qui donne des sueurs froides.
En repensant à ma façon de travailler au quotidien, je me rends compte que moi aussi, je choisis souvent la facilité. Je laisse traîner des clés API, je garde des identifiants de serveur actifs pendant longtemps et j’oublie parfois de révoquer les accès temporaires une fois le travail terminé.
Les outils d’IA me parlent encore plus, parce que je m’y reconnais. Lui faire lire des fichiers, exécuter des commandes, se connecter à des serveurs, déployer automatiquement… À chaque fois, il y a une bonne raison d’ajouter des permissions. Et une fois accordées, l’IA travaille vraiment plus vite. Après avoir bataillé pendant des heures pour faire enfin tourner le projet, lorsqu’une nouvelle demande d’autorisation apparaît, on a vite fait de cliquer machinalement sur « Autoriser ».
Le rapport de Binance indique qu’un outil d’IA interne a servi de point d’appui pour poursuivre l’intrusion, mais les détails du mécanisme n’ont pas encore été rendus publics. Pourtant, en lisant cela, j’ai déjà envie de vérifier : à quels fichiers mon IA peut-elle accéder ? Quels identifiants peut-elle utiliser ? Quand j’essaie un nouveau projet, est-ce que les ressources de mes autres projets risquent aussi d’être exposées ?
On aimerait que l’IA pose moins de questions et puisse faire davantage de choses toute seule. Mais pour éviter quelques confirmations, on risque de lui accorder des permissions qui dépassent largement les besoins de la tâche en cours.
Je ne peux pas garantir que je ne me ferai jamais piéger. Mais je peux au moins prendre quelques précautions à l’avance : séparer mon environnement de travail de celui où j’essaie des outils, stocker les portefeuilles et les clés à part, et révoquer les accès temporaires dès qu’ils ne sont plus nécessaires.
Ne laissons pas une seule autorisation se transformer en confiance permanente.
$BNB #币安10·30安全事件调查报告
Un ingénieur voulait installer un outil d’IA populaire pour programmer. Dans ses recherches, il est tombé sur un programme d’installation Homebrew trafiqué. Un autre a reçu une invitation sur une plateforme de recrutement légitime. Il a d’abord passé un appel vidéo avec une vraie personne des RH, puis un entretien avec le « PDG ». Le compte de ce dernier sur les réseaux sociaux contenait même des photos et des vidéos de sa vie quotidienne. Ce n’est qu’à la fin qu’on lui a demandé de télécharger un « exercice d’entretien » contenant du code malveillant.
Face à un lien inconnu ou à un paquet d’installation douteux, je pense que tout le monde se méfierait. Mais après avoir pris autant de précautions pour gagner leur confiance, à leur place, je ne pourrais pas affirmer que je saurais forcément déceler la supercherie.
Plutôt que de me demander comment des employés ont pu se faire piéger aussi facilement, je veux surtout savoir : une fois l’ordinateur d’un employé compromis, jusqu’où les attaquants peuvent-ils aller en s’en servant ?
Dans le rapport, deux voies d’attaque distinctes finissent par se rejoindre dans les systèmes internes. Les attaquants se servent d’un outil d’IA interne pour prendre le contrôle des appareils d’autres ingénieurs, obtenir des jetons de déploiement et, finalement, atteindre l’étape d’autorisation des transactions du portefeuille.
Comment la compromission d’un seul terminal peut-elle dégénérer en une perte de contrôle des accès d’une telle ampleur ? C’est ça qui donne des sueurs froides.
En repensant à ma façon de travailler au quotidien, je me rends compte que moi aussi, je choisis souvent la facilité. Je laisse traîner des clés API, je garde des identifiants de serveur actifs pendant longtemps et j’oublie parfois de révoquer les accès temporaires une fois le travail terminé.
Les outils d’IA me parlent encore plus, parce que je m’y reconnais. Lui faire lire des fichiers, exécuter des commandes, se connecter à des serveurs, déployer automatiquement… À chaque fois, il y a une bonne raison d’ajouter des permissions. Et une fois accordées, l’IA travaille vraiment plus vite. Après avoir bataillé pendant des heures pour faire enfin tourner le projet, lorsqu’une nouvelle demande d’autorisation apparaît, on a vite fait de cliquer machinalement sur « Autoriser ».
Le rapport de Binance indique qu’un outil d’IA interne a servi de point d’appui pour poursuivre l’intrusion, mais les détails du mécanisme n’ont pas encore été rendus publics. Pourtant, en lisant cela, j’ai déjà envie de vérifier : à quels fichiers mon IA peut-elle accéder ? Quels identifiants peut-elle utiliser ? Quand j’essaie un nouveau projet, est-ce que les ressources de mes autres projets risquent aussi d’être exposées ?
On aimerait que l’IA pose moins de questions et puisse faire davantage de choses toute seule. Mais pour éviter quelques confirmations, on risque de lui accorder des permissions qui dépassent largement les besoins de la tâche en cours.
Je ne peux pas garantir que je ne me ferai jamais piéger. Mais je peux au moins prendre quelques précautions à l’avance : séparer mon environnement de travail de celui où j’essaie des outils, stocker les portefeuilles et les clés à part, et révoquer les accès temporaires dès qu’ils ne sont plus nécessaires.
Ne laissons pas une seule autorisation se transformer en confiance permanente.
$BNB #币安10·30安全事件调查报告

币安Binance华语
·
--
Incident de sécurité chez Binance du 30 octobre 2026 : premières conclusions de l’enquête et mise à jour sur les mesures prises
Le 30 octobre 2026 (heure de Chine, UTC+8), Binance a été confrontée à un incident de sécurité grave et hautement complexe. Cela n’aurait jamais dû se produire. Nous présentons nos sincères excuses pour les inquiétudes, les perturbations et l’incertitude que cet incident a causées à nos utilisateurs, à nos partenaires et à l’ensemble du secteur.
La protection des utilisateurs est notre responsabilité première. Binance assumera l’intégralité des pertes liées aux fonds dérobés lors de cet incident, et non les utilisateurs. Nous avons conservé des fonds représentant plus de 100 % des sommes nécessaires pour couvrir les pertes causées par cet incident. Au 31 octobre 2026 (heure de Chine, UTC+8), 98 % des actifs en jetons concernés ont été reconstitués. Les utilisateurs peuvent le vérifier sur notre page 储备金证明. Nous sommes en train d’acquérir les actifs restants, dont la liquidité est plus faible.
La protection des utilisateurs est notre responsabilité première. Binance assumera l’intégralité des pertes liées aux fonds dérobés lors de cet incident, et non les utilisateurs. Nous avons conservé des fonds représentant plus de 100 % des sommes nécessaires pour couvrir les pertes causées par cet incident. Au 31 octobre 2026 (heure de Chine, UTC+8), 98 % des actifs en jetons concernés ont été reconstitués. Les utilisateurs peuvent le vérifier sur notre page 储备金证明. Nous sommes en train d’acquérir les actifs restants, dont la liquidité est plus faible.
2
3.6k
·
--
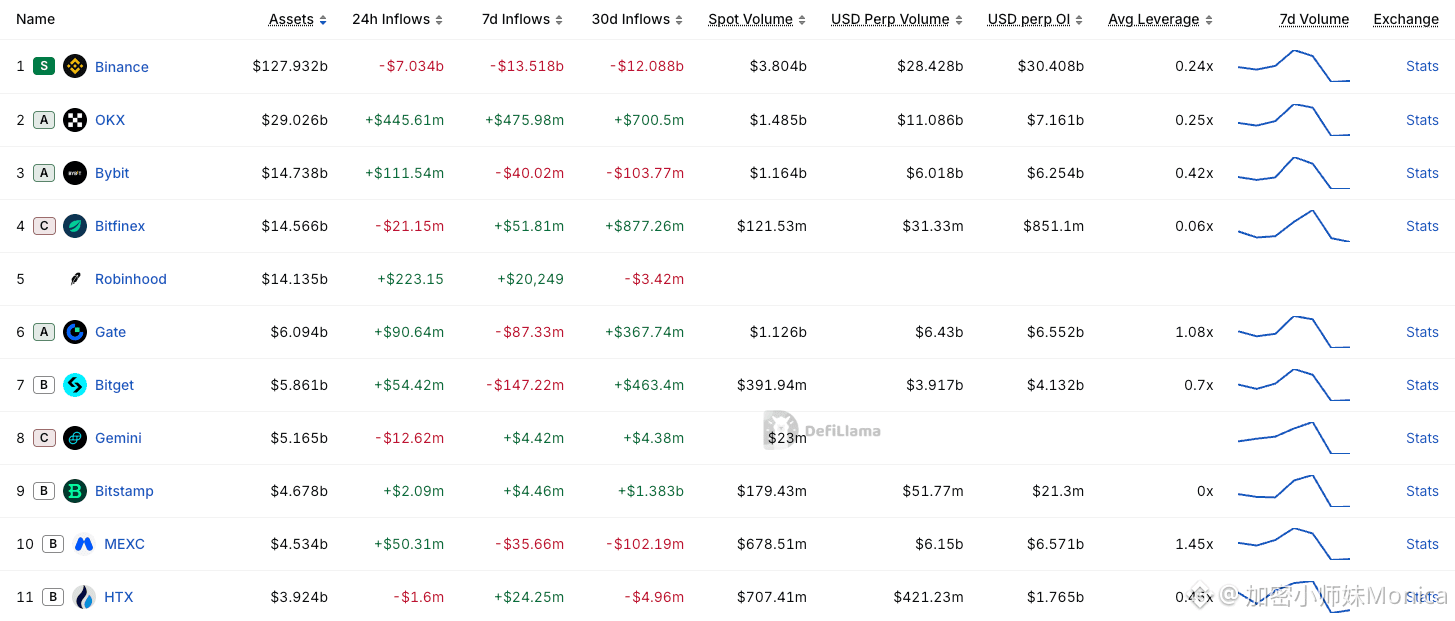
Après la reprise des retraits chez Binance, les deux questions qui préoccupent le plus tout le monde sont sans doute : combien d’argent a été retiré, et où est-il allé ?
D’après les données de DefiLlama, au 2 novembre à 16 h 30, heure de Pékin, les sorties nettes de Binance sur les dernières 24 heures s’élevaient à environ 7,034 milliards de dollars.
Binance a indiqué précédemment que certains fonds transférés vers ses nouveaux portefeuilles chauds internes n’avaient pas été entièrement identifiés, ce qui pouvait fausser les statistiques. On ne peut donc pas considérer que les 7,034 milliards de dollars correspondent tous à des retraits effectués par des utilisateurs. Mais après la reprise des retraits, certaines personnes ont bel et bien choisi de retirer leur argent.
D’autres plateformes d’échange ont enregistré des entrées nettes sur la même période, mais rien ne permet encore d’établir un lien précis entre les fonds sortis de Binance et ceux qui y sont arrivés. Les adresses de réception dont l’identité est inconnue ne peuvent pas non plus être toutes considérées comme des portefeuilles froids appartenant à des particuliers.
Pour nous, investisseurs particuliers, l’idée de retirer ses cryptos est tout à fait compréhensible : une plateforme peut avoir les moyens d’indemniser ses clients, mais quand des centaines de milliards de dollars sont concentrés au même endroit, cela en fait une cible de choix, et il y aura toujours des gens qui la surveilleront.
D’après les retours de mon entourage, les gens ne pensent pas forcément que la place de Binance comme « plateforme de l’univers » soit menacée. Ce qui les inquiète davantage, c’est la question suivante : si même Binance, avec toutes ses ressources et ses investissements dans la sécurité, n’a pas réussi à empêcher cela, où en est réellement le niveau de sécurité de l’ensemble du secteur ?
Le fait qu’une plateforme ait les moyens d’indemniser ses clients peut apaiser les inquiétudes à son sujet, mais il est difficile de dissiper ainsi les craintes liées au prochain incident. À chaque nouvel incident, les utilisateurs doivent se demander à nouveau où et comment conserver leurs actifs.
Après la reprise des retraits, certains ont transféré leurs cryptos vers leurs propres portefeuilles. Cela ne signifie pas nécessairement qu’ils rejettent Binance. Après un incident d’une telle ampleur, il est tout à fait normal que certains veuillent récupérer leurs fonds et les gérer eux-mêmes. Ils pourront les déposer à nouveau quand ils voudront acheter ou vendre, et conserver de leur côté ceux qu’ils ne comptent pas vendre pour le moment.
Binance peut compenser les pertes, mais la confiance dans la sécurité de tout un secteur, érodée à répétition, ne peut pas être rétablie par les indemnisations d’une seule plateforme.
#币安已处理46.5亿美元提款 $BNB
{spot}(BNBUSDT)
Après la reprise des retraits chez Binance, les deux questions qui préoccupent le plus tout le monde sont sans doute : combien d’argent a été retiré, et où est-il allé ?
D’après les données de DefiLlama, au 2 novembre à 16 h 30, heure de Pékin, les sorties nettes de Binance sur les dernières 24 heures s’élevaient à environ 7,034 milliards de dollars.
Binance a indiqué précédemment que certains fonds transférés vers ses nouveaux portefeuilles chauds internes n’avaient pas été entièrement identifiés, ce qui pouvait fausser les statistiques. On ne peut donc pas considérer que les 7,034 milliards de dollars correspondent tous à des retraits effectués par des utilisateurs. Mais après la reprise des retraits, certaines personnes ont bel et bien choisi de retirer leur argent.
D’autres plateformes d’échange ont enregistré des entrées nettes sur la même période, mais rien ne permet encore d’établir un lien précis entre les fonds sortis de Binance et ceux qui y sont arrivés. Les adresses de réception dont l’identité est inconnue ne peuvent pas non plus être toutes considérées comme des portefeuilles froids appartenant à des particuliers.
Pour nous, investisseurs particuliers, l’idée de retirer ses cryptos est tout à fait compréhensible : une plateforme peut avoir les moyens d’indemniser ses clients, mais quand des centaines de milliards de dollars sont concentrés au même endroit, cela en fait une cible de choix, et il y aura toujours des gens qui la surveilleront.
D’après les retours de mon entourage, les gens ne pensent pas forcément que la place de Binance comme « plateforme de l’univers » soit menacée. Ce qui les inquiète davantage, c’est la question suivante : si même Binance, avec toutes ses ressources et ses investissements dans la sécurité, n’a pas réussi à empêcher cela, où en est réellement le niveau de sécurité de l’ensemble du secteur ?
Le fait qu’une plateforme ait les moyens d’indemniser ses clients peut apaiser les inquiétudes à son sujet, mais il est difficile de dissiper ainsi les craintes liées au prochain incident. À chaque nouvel incident, les utilisateurs doivent se demander à nouveau où et comment conserver leurs actifs.
Après la reprise des retraits, certains ont transféré leurs cryptos vers leurs propres portefeuilles. Cela ne signifie pas nécessairement qu’ils rejettent Binance. Après un incident d’une telle ampleur, il est tout à fait normal que certains veuillent récupérer leurs fonds et les gérer eux-mêmes. Ils pourront les déposer à nouveau quand ils voudront acheter ou vendre, et conserver de leur côté ceux qu’ils ne comptent pas vendre pour le moment.
Binance peut compenser les pertes, mais la confiance dans la sécurité de tout un secteur, érodée à répétition, ne peut pas être rétablie par les indemnisations d’une seule plateforme.
#币安已处理46.5亿美元提款 $BNB
D’après les données de DefiLlama, au 2 novembre à 16 h 30, heure de Pékin, les sorties nettes de Binance sur les dernières 24 heures s’élevaient à environ 7,034 milliards de dollars.
Binance a indiqué précédemment que certains fonds transférés vers ses nouveaux portefeuilles chauds internes n’avaient pas été entièrement identifiés, ce qui pouvait fausser les statistiques. On ne peut donc pas considérer que les 7,034 milliards de dollars correspondent tous à des retraits effectués par des utilisateurs. Mais après la reprise des retraits, certaines personnes ont bel et bien choisi de retirer leur argent.
D’autres plateformes d’échange ont enregistré des entrées nettes sur la même période, mais rien ne permet encore d’établir un lien précis entre les fonds sortis de Binance et ceux qui y sont arrivés. Les adresses de réception dont l’identité est inconnue ne peuvent pas non plus être toutes considérées comme des portefeuilles froids appartenant à des particuliers.
Pour nous, investisseurs particuliers, l’idée de retirer ses cryptos est tout à fait compréhensible : une plateforme peut avoir les moyens d’indemniser ses clients, mais quand des centaines de milliards de dollars sont concentrés au même endroit, cela en fait une cible de choix, et il y aura toujours des gens qui la surveilleront.
D’après les retours de mon entourage, les gens ne pensent pas forcément que la place de Binance comme « plateforme de l’univers » soit menacée. Ce qui les inquiète davantage, c’est la question suivante : si même Binance, avec toutes ses ressources et ses investissements dans la sécurité, n’a pas réussi à empêcher cela, où en est réellement le niveau de sécurité de l’ensemble du secteur ?
Le fait qu’une plateforme ait les moyens d’indemniser ses clients peut apaiser les inquiétudes à son sujet, mais il est difficile de dissiper ainsi les craintes liées au prochain incident. À chaque nouvel incident, les utilisateurs doivent se demander à nouveau où et comment conserver leurs actifs.
Après la reprise des retraits, certains ont transféré leurs cryptos vers leurs propres portefeuilles. Cela ne signifie pas nécessairement qu’ils rejettent Binance. Après un incident d’une telle ampleur, il est tout à fait normal que certains veuillent récupérer leurs fonds et les gérer eux-mêmes. Ils pourront les déposer à nouveau quand ils voudront acheter ou vendre, et conserver de leur côté ceux qu’ils ne comptent pas vendre pour le moment.
Binance peut compenser les pertes, mais la confiance dans la sécurité de tout un secteur, érodée à répétition, ne peut pas être rétablie par les indemnisations d’une seule plateforme.
#币安已处理46.5亿美元提款 $BNB
1
7
2.1k
·
--
L’incident de sécurité qui vient de toucher Binance met en lumière un problème de plus en plus difficile à éluder dans la finance crypto : la capacité à transférer librement des actifs dépasse de loin celle d’obtenir réparation après coup.
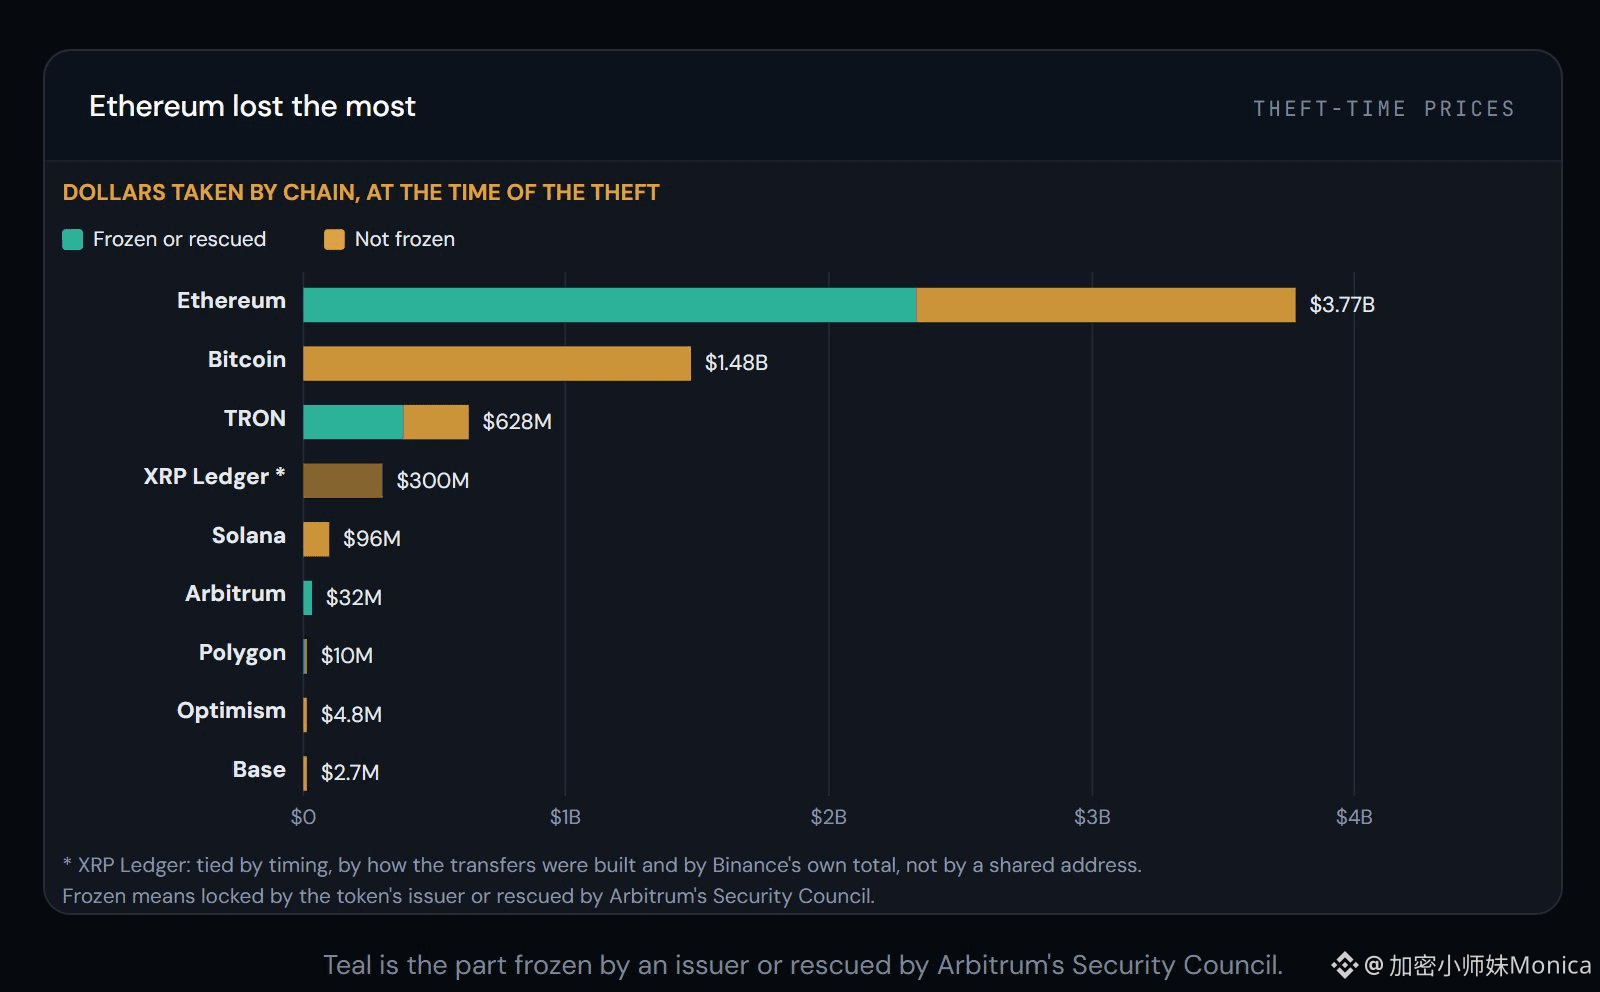
Au petit matin du 30 octobre, heure de Pékin, d’importants transferts anormaux ont été détectés depuis plusieurs portefeuilles de Binance. Binance a indiqué que le montant concerné s’élevait à environ 6,3 milliards de dollars, dont près de 3 milliards d’actifs ont été gelés ou récupérés. Les dépôts et les retraits ont été temporairement suspendus, et la plateforme a déclaré qu’elle assumerait l’intégralité des pertes. À noter que le montant concerné n’équivaut pas à la perte nette définitive, et qu’un gel ne signifie pas que les fonds ont déjà été récupérés.
Le suivi on-chain de Bitquery montre qu’environ 729 millions de dollars en USDT avaient déjà été convertis en actifs tels que l’ETH et le TRX par l’intermédiaire de services d’échange on-chain avant l’entrée en vigueur du gel par Tether. Parallèlement, environ 2,7 milliards de dollars d’actifs ont été gelés par leurs émetteurs ou récupérés grâce à des mécanismes de gouvernance on-chain.
Ces données révèlent une réalité : les émetteurs d’USDT et d’USDC peuvent geler les actifs d’adresses spécifiques, mais avant que le gel ne prenne effet, les fonds peuvent encore être convertis, via des services d’échange sans autorisation, en actifs natifs qui ne disposent pas de mécanismes de gel équivalents.
La transparence on-chain peut faciliter le suivi, mais elle ne permet pas nécessairement d’empêcher les pertes à temps. Les actifs peuvent être transférés en quelques minutes, tandis que le gel, la récupération et l’indemnisation nécessitent souvent davantage de temps et de coopération.
Au cours des deux dernières années, les stablecoins, les paiements et la tokenisation d’actifs ont mis de plus en plus l’accent sur l’efficacité, la conformité, la liquidité et les usages concrets ; la décentralisation n’est plus toujours l’argument de vente numéro un. Ce changement n’est pas uniquement dû aux incidents de sécurité : la mise en œuvre commerciale et les exigences réglementaires comptent également. Mais les pertes répétées rendent de plus en plus tangibles les coûts associés à l’absence de permission et à l’irréversibilité des transactions.
Bien sûr, le pouvoir de gel lui-même peut aussi être détourné et doit être encadré et soumis à une supervision. Mais lorsque des institutions centralisées s’emploient à empêcher les pertes tandis que des services décentralisés continuent de traiter les fonds concernés, la « neutralité technologique » peine à répondre à toutes les questions des victimes.
De plus en plus de personnes, moi compris, commencent à réexaminer l’idée selon laquelle « la décentralisation est naturellement synonyme d’une meilleure finance ». Elle offre une liberté réelle, mais crée aussi de véritables lacunes en matière de recours. Par le passé, nous étions tout à fait disposés à vanter la première ; aujourd’hui, nous devons prendre la seconde au sérieux.
$BTC $ETH
L’incident de sécurité qui vient de toucher Binance met en lumière un problème de plus en plus difficile à éluder dans la finance crypto : la capacité à transférer librement des actifs dépasse de loin celle d’obtenir réparation après coup.
Au petit matin du 30 octobre, heure de Pékin, d’importants transferts anormaux ont été détectés depuis plusieurs portefeuilles de Binance. Binance a indiqué que le montant concerné s’élevait à environ 6,3 milliards de dollars, dont près de 3 milliards d’actifs ont été gelés ou récupérés. Les dépôts et les retraits ont été temporairement suspendus, et la plateforme a déclaré qu’elle assumerait l’intégralité des pertes. À noter que le montant concerné n’équivaut pas à la perte nette définitive, et qu’un gel ne signifie pas que les fonds ont déjà été récupérés.
Le suivi on-chain de Bitquery montre qu’environ 729 millions de dollars en USDT avaient déjà été convertis en actifs tels que l’ETH et le TRX par l’intermédiaire de services d’échange on-chain avant l’entrée en vigueur du gel par Tether. Parallèlement, environ 2,7 milliards de dollars d’actifs ont été gelés par leurs émetteurs ou récupérés grâce à des mécanismes de gouvernance on-chain.
Ces données révèlent une réalité : les émetteurs d’USDT et d’USDC peuvent geler les actifs d’adresses spécifiques, mais avant que le gel ne prenne effet, les fonds peuvent encore être convertis, via des services d’échange sans autorisation, en actifs natifs qui ne disposent pas de mécanismes de gel équivalents.
La transparence on-chain peut faciliter le suivi, mais elle ne permet pas nécessairement d’empêcher les pertes à temps. Les actifs peuvent être transférés en quelques minutes, tandis que le gel, la récupération et l’indemnisation nécessitent souvent davantage de temps et de coopération.
Au cours des deux dernières années, les stablecoins, les paiements et la tokenisation d’actifs ont mis de plus en plus l’accent sur l’efficacité, la conformité, la liquidité et les usages concrets ; la décentralisation n’est plus toujours l’argument de vente numéro un. Ce changement n’est pas uniquement dû aux incidents de sécurité : la mise en œuvre commerciale et les exigences réglementaires comptent également. Mais les pertes répétées rendent de plus en plus tangibles les coûts associés à l’absence de permission et à l’irréversibilité des transactions.
Bien sûr, le pouvoir de gel lui-même peut aussi être détourné et doit être encadré et soumis à une supervision. Mais lorsque des institutions centralisées s’emploient à empêcher les pertes tandis que des services décentralisés continuent de traiter les fonds concernés, la « neutralité technologique » peine à répondre à toutes les questions des victimes.
De plus en plus de personnes, moi compris, commencent à réexaminer l’idée selon laquelle « la décentralisation est naturellement synonyme d’une meilleure finance ». Elle offre une liberté réelle, mais crée aussi de véritables lacunes en matière de recours. Par le passé, nous étions tout à fait disposés à vanter la première ; aujourd’hui, nous devons prendre la seconde au sérieux.
$BTC $ETH
Au petit matin du 30 octobre, heure de Pékin, d’importants transferts anormaux ont été détectés depuis plusieurs portefeuilles de Binance. Binance a indiqué que le montant concerné s’élevait à environ 6,3 milliards de dollars, dont près de 3 milliards d’actifs ont été gelés ou récupérés. Les dépôts et les retraits ont été temporairement suspendus, et la plateforme a déclaré qu’elle assumerait l’intégralité des pertes. À noter que le montant concerné n’équivaut pas à la perte nette définitive, et qu’un gel ne signifie pas que les fonds ont déjà été récupérés.
Le suivi on-chain de Bitquery montre qu’environ 729 millions de dollars en USDT avaient déjà été convertis en actifs tels que l’ETH et le TRX par l’intermédiaire de services d’échange on-chain avant l’entrée en vigueur du gel par Tether. Parallèlement, environ 2,7 milliards de dollars d’actifs ont été gelés par leurs émetteurs ou récupérés grâce à des mécanismes de gouvernance on-chain.
Ces données révèlent une réalité : les émetteurs d’USDT et d’USDC peuvent geler les actifs d’adresses spécifiques, mais avant que le gel ne prenne effet, les fonds peuvent encore être convertis, via des services d’échange sans autorisation, en actifs natifs qui ne disposent pas de mécanismes de gel équivalents.
La transparence on-chain peut faciliter le suivi, mais elle ne permet pas nécessairement d’empêcher les pertes à temps. Les actifs peuvent être transférés en quelques minutes, tandis que le gel, la récupération et l’indemnisation nécessitent souvent davantage de temps et de coopération.
Au cours des deux dernières années, les stablecoins, les paiements et la tokenisation d’actifs ont mis de plus en plus l’accent sur l’efficacité, la conformité, la liquidité et les usages concrets ; la décentralisation n’est plus toujours l’argument de vente numéro un. Ce changement n’est pas uniquement dû aux incidents de sécurité : la mise en œuvre commerciale et les exigences réglementaires comptent également. Mais les pertes répétées rendent de plus en plus tangibles les coûts associés à l’absence de permission et à l’irréversibilité des transactions.
Bien sûr, le pouvoir de gel lui-même peut aussi être détourné et doit être encadré et soumis à une supervision. Mais lorsque des institutions centralisées s’emploient à empêcher les pertes tandis que des services décentralisés continuent de traiter les fonds concernés, la « neutralité technologique » peine à répondre à toutes les questions des victimes.
De plus en plus de personnes, moi compris, commencent à réexaminer l’idée selon laquelle « la décentralisation est naturellement synonyme d’une meilleure finance ». Elle offre une liberté réelle, mais crée aussi de véritables lacunes en matière de recours. Par le passé, nous étions tout à fait disposés à vanter la première ; aujourd’hui, nous devons prendre la seconde au sérieux.
$BTC $ETH
1
3
6.2k
·
--
Vérifié
Règles de Predict.fun $PREDICT , résumé des airdrops et de la souscription Pre-TGE via Binance Wallet :
Airdrop de la première saison :
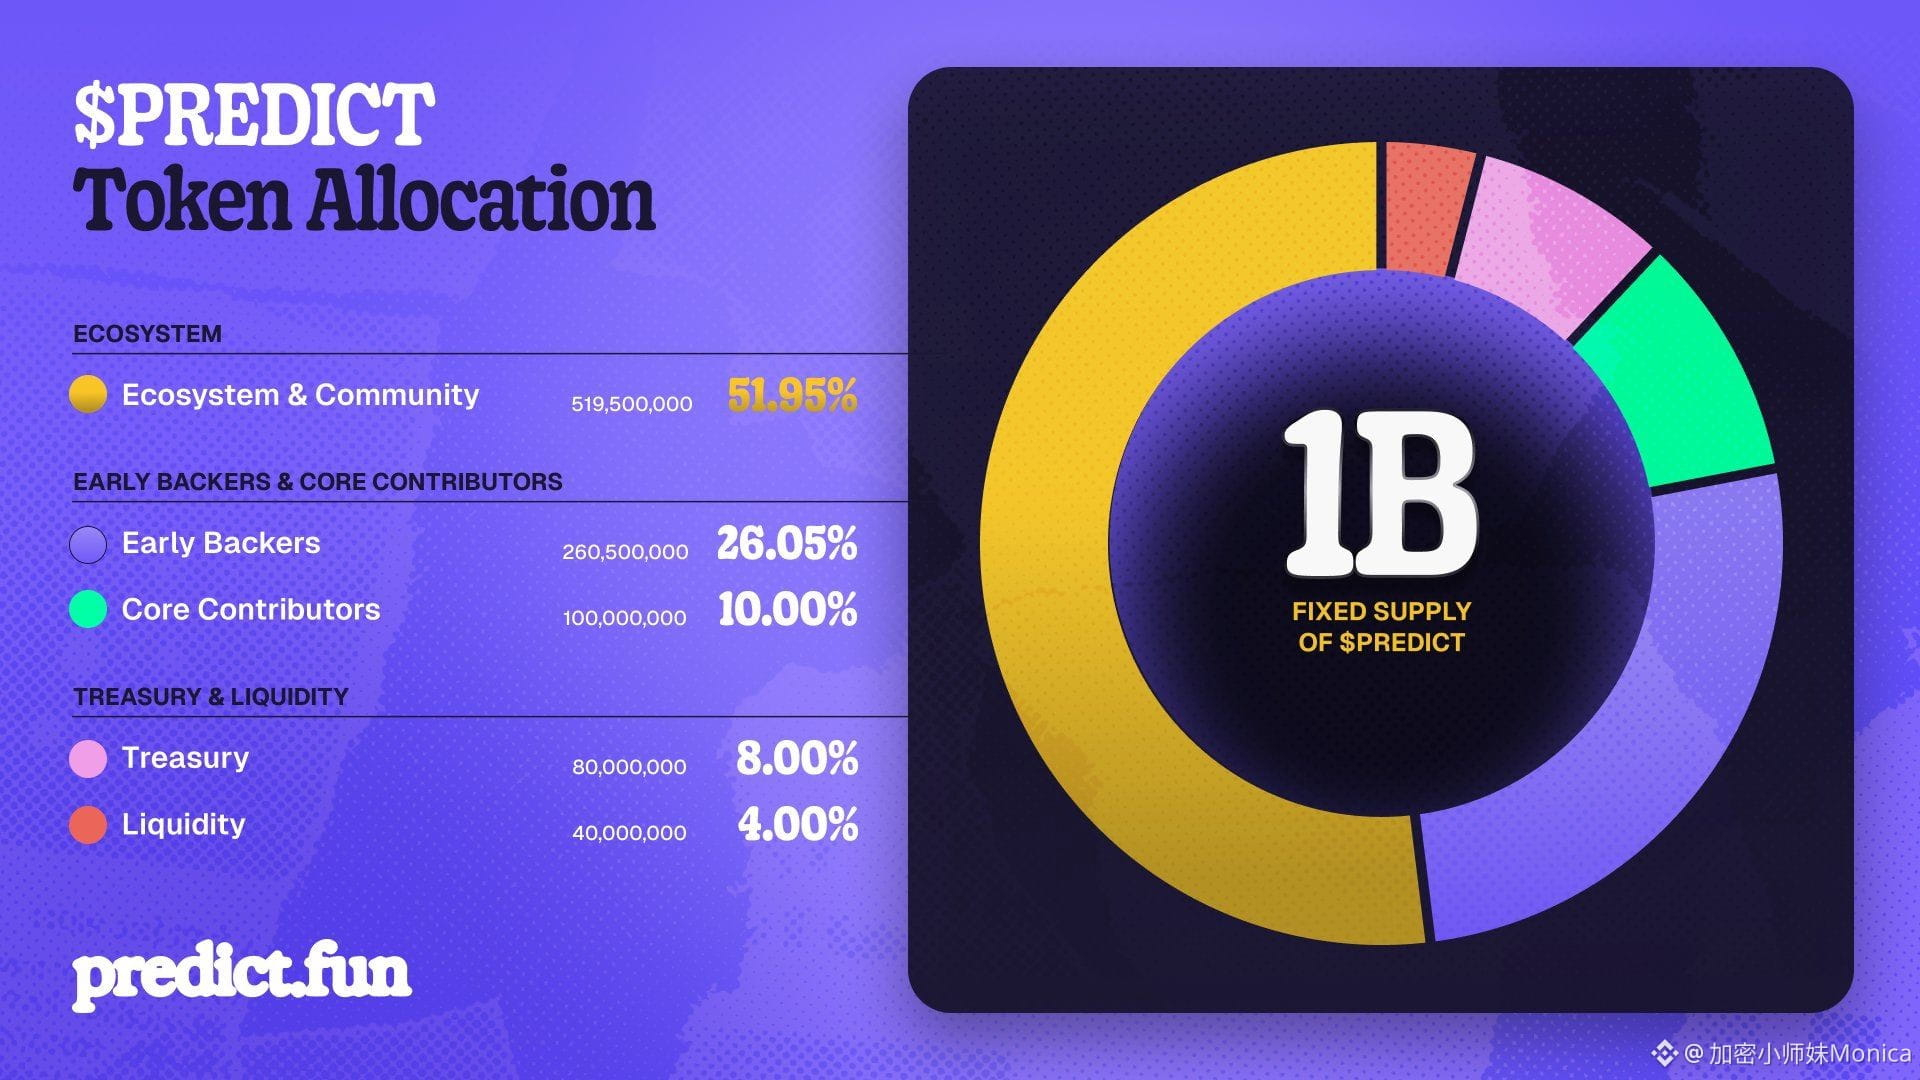
• Offre totale de 1 milliard de tokens, dont 7 % pour l’airdrop de la première saison, soit 70 millions de tokens.
• Réclamez immédiatement 35 % de votre allocation personnelle, ou choisissez une période d’acquisition de 12 mois pour recevoir la totalité, soit 100 %.
• Si vous choisissez d’abord l’acquisition, vous pouvez opter pour le retrait immédiat dans le mois suivant le TGE.
• Vous devez choisir une option dans le mois suivant l’ouverture des réclamations. Les tokens non réclamés à la date limite seront confisqués.
• 16 % de l’offre totale seront débloqués au TGE. Les tokens de l’équipe et des premiers soutiens seront bloqués pendant 24 mois, puis distribués mensuellement sur 36 mois.
Souscription Pre-TGE via Binance Wallet :
• Date et heure : 29 octobre, de 16 h à 18 h (heure de Pékin).
• 20 millions de tokens mis en vente, soit 2 % de l’offre totale.
• Souscription en BNB, à raison de 0.000389706 BNB par token. Le prix indicatif en dollars précédemment communiqué était d’environ $0.30.
• Objectif de collecte : environ 7,794.12 BNB. Chaque personne peut investir jusqu’à 6 BNB, mais cette limite ne garantit pas l’allocation finale.
• Les comptes ayant plus de 60 points Alpha peuvent participer.
Sur la base du prix du contrat pré-marché d’environ $1.4 indiqué dans une capture d’écran précédente, la FDV serait d’environ 1,4 milliard de dollars. Si le total des points atteint 450 millions de PP, comme l’estime la communauté, et que la répartition est proportionnelle aux points, le retrait immédiat représenterait environ $0.076 par PP. La répartition officielle et le prix de transaction réel restent déterminants.
À mon avis, peu d’utilisateurs accepteront probablement une période d’acquisition de 12 mois. La plupart participent à l’airdrop dans l’espoir d’encaisser leurs gains ; ils ne seront pas forcément prêts à subir un an de fluctuations de prix pour obtenir l’allocation complète.
Il faut donc tenir compte des conditions de retrait pour évaluer la part de 7 % consacrée à l’airdrop : si tout le monde choisissait le retrait immédiat, la quantité effectivement réclamée ne représenterait que 2.45 % de l’offre totale. La décote de 35 % est certes importante ; pour savoir si cela en vaut la peine, il faudra voir si les gains obtenus compensent les frais, les pertes de trading et le coût du capital.
$PREDICT #predict
Règles de Predict.fun $PREDICT , résumé des airdrops et de la souscription Pre-TGE via Binance Wallet :
Airdrop de la première saison :
• Offre totale de 1 milliard de tokens, dont 7 % pour l’airdrop de la première saison, soit 70 millions de tokens.
• Réclamez immédiatement 35 % de votre allocation personnelle, ou choisissez une période d’acquisition de 12 mois pour recevoir la totalité, soit 100 %.
• Si vous choisissez d’abord l’acquisition, vous pouvez opter pour le retrait immédiat dans le mois suivant le TGE.
• Vous devez choisir une option dans le mois suivant l’ouverture des réclamations. Les tokens non réclamés à la date limite seront confisqués.
• 16 % de l’offre totale seront débloqués au TGE. Les tokens de l’équipe et des premiers soutiens seront bloqués pendant 24 mois, puis distribués mensuellement sur 36 mois.
Souscription Pre-TGE via Binance Wallet :
• Date et heure : 29 octobre, de 16 h à 18 h (heure de Pékin).
• 20 millions de tokens mis en vente, soit 2 % de l’offre totale.
• Souscription en BNB, à raison de 0.000389706 BNB par token. Le prix indicatif en dollars précédemment communiqué était d’environ $0.30.
• Objectif de collecte : environ 7,794.12 BNB. Chaque personne peut investir jusqu’à 6 BNB, mais cette limite ne garantit pas l’allocation finale.
• Les comptes ayant plus de 60 points Alpha peuvent participer.
Sur la base du prix du contrat pré-marché d’environ $1.4 indiqué dans une capture d’écran précédente, la FDV serait d’environ 1,4 milliard de dollars. Si le total des points atteint 450 millions de PP, comme l’estime la communauté, et que la répartition est proportionnelle aux points, le retrait immédiat représenterait environ $0.076 par PP. La répartition officielle et le prix de transaction réel restent déterminants.
À mon avis, peu d’utilisateurs accepteront probablement une période d’acquisition de 12 mois. La plupart participent à l’airdrop dans l’espoir d’encaisser leurs gains ; ils ne seront pas forcément prêts à subir un an de fluctuations de prix pour obtenir l’allocation complète.
Il faut donc tenir compte des conditions de retrait pour évaluer la part de 7 % consacrée à l’airdrop : si tout le monde choisissait le retrait immédiat, la quantité effectivement réclamée ne représenterait que 2.45 % de l’offre totale. La décote de 35 % est certes importante ; pour savoir si cela en vaut la peine, il faudra voir si les gains obtenus compensent les frais, les pertes de trading et le coût du capital.
$PREDICT #predict
Airdrop de la première saison :
• Offre totale de 1 milliard de tokens, dont 7 % pour l’airdrop de la première saison, soit 70 millions de tokens.
• Réclamez immédiatement 35 % de votre allocation personnelle, ou choisissez une période d’acquisition de 12 mois pour recevoir la totalité, soit 100 %.
• Si vous choisissez d’abord l’acquisition, vous pouvez opter pour le retrait immédiat dans le mois suivant le TGE.
• Vous devez choisir une option dans le mois suivant l’ouverture des réclamations. Les tokens non réclamés à la date limite seront confisqués.
• 16 % de l’offre totale seront débloqués au TGE. Les tokens de l’équipe et des premiers soutiens seront bloqués pendant 24 mois, puis distribués mensuellement sur 36 mois.
Souscription Pre-TGE via Binance Wallet :
• Date et heure : 29 octobre, de 16 h à 18 h (heure de Pékin).
• 20 millions de tokens mis en vente, soit 2 % de l’offre totale.
• Souscription en BNB, à raison de 0.000389706 BNB par token. Le prix indicatif en dollars précédemment communiqué était d’environ $0.30.
• Objectif de collecte : environ 7,794.12 BNB. Chaque personne peut investir jusqu’à 6 BNB, mais cette limite ne garantit pas l’allocation finale.
• Les comptes ayant plus de 60 points Alpha peuvent participer.
Sur la base du prix du contrat pré-marché d’environ $1.4 indiqué dans une capture d’écran précédente, la FDV serait d’environ 1,4 milliard de dollars. Si le total des points atteint 450 millions de PP, comme l’estime la communauté, et que la répartition est proportionnelle aux points, le retrait immédiat représenterait environ $0.076 par PP. La répartition officielle et le prix de transaction réel restent déterminants.
À mon avis, peu d’utilisateurs accepteront probablement une période d’acquisition de 12 mois. La plupart participent à l’airdrop dans l’espoir d’encaisser leurs gains ; ils ne seront pas forcément prêts à subir un an de fluctuations de prix pour obtenir l’allocation complète.
Il faut donc tenir compte des conditions de retrait pour évaluer la part de 7 % consacrée à l’airdrop : si tout le monde choisissait le retrait immédiat, la quantité effectivement réclamée ne représenterait que 2.45 % de l’offre totale. La décote de 35 % est certes importante ; pour savoir si cela en vaut la peine, il faudra voir si les gains obtenus compensent les frais, les pertes de trading et le coût du capital.
$PREDICT #predict
1
1.1k
·
--
Vérifié
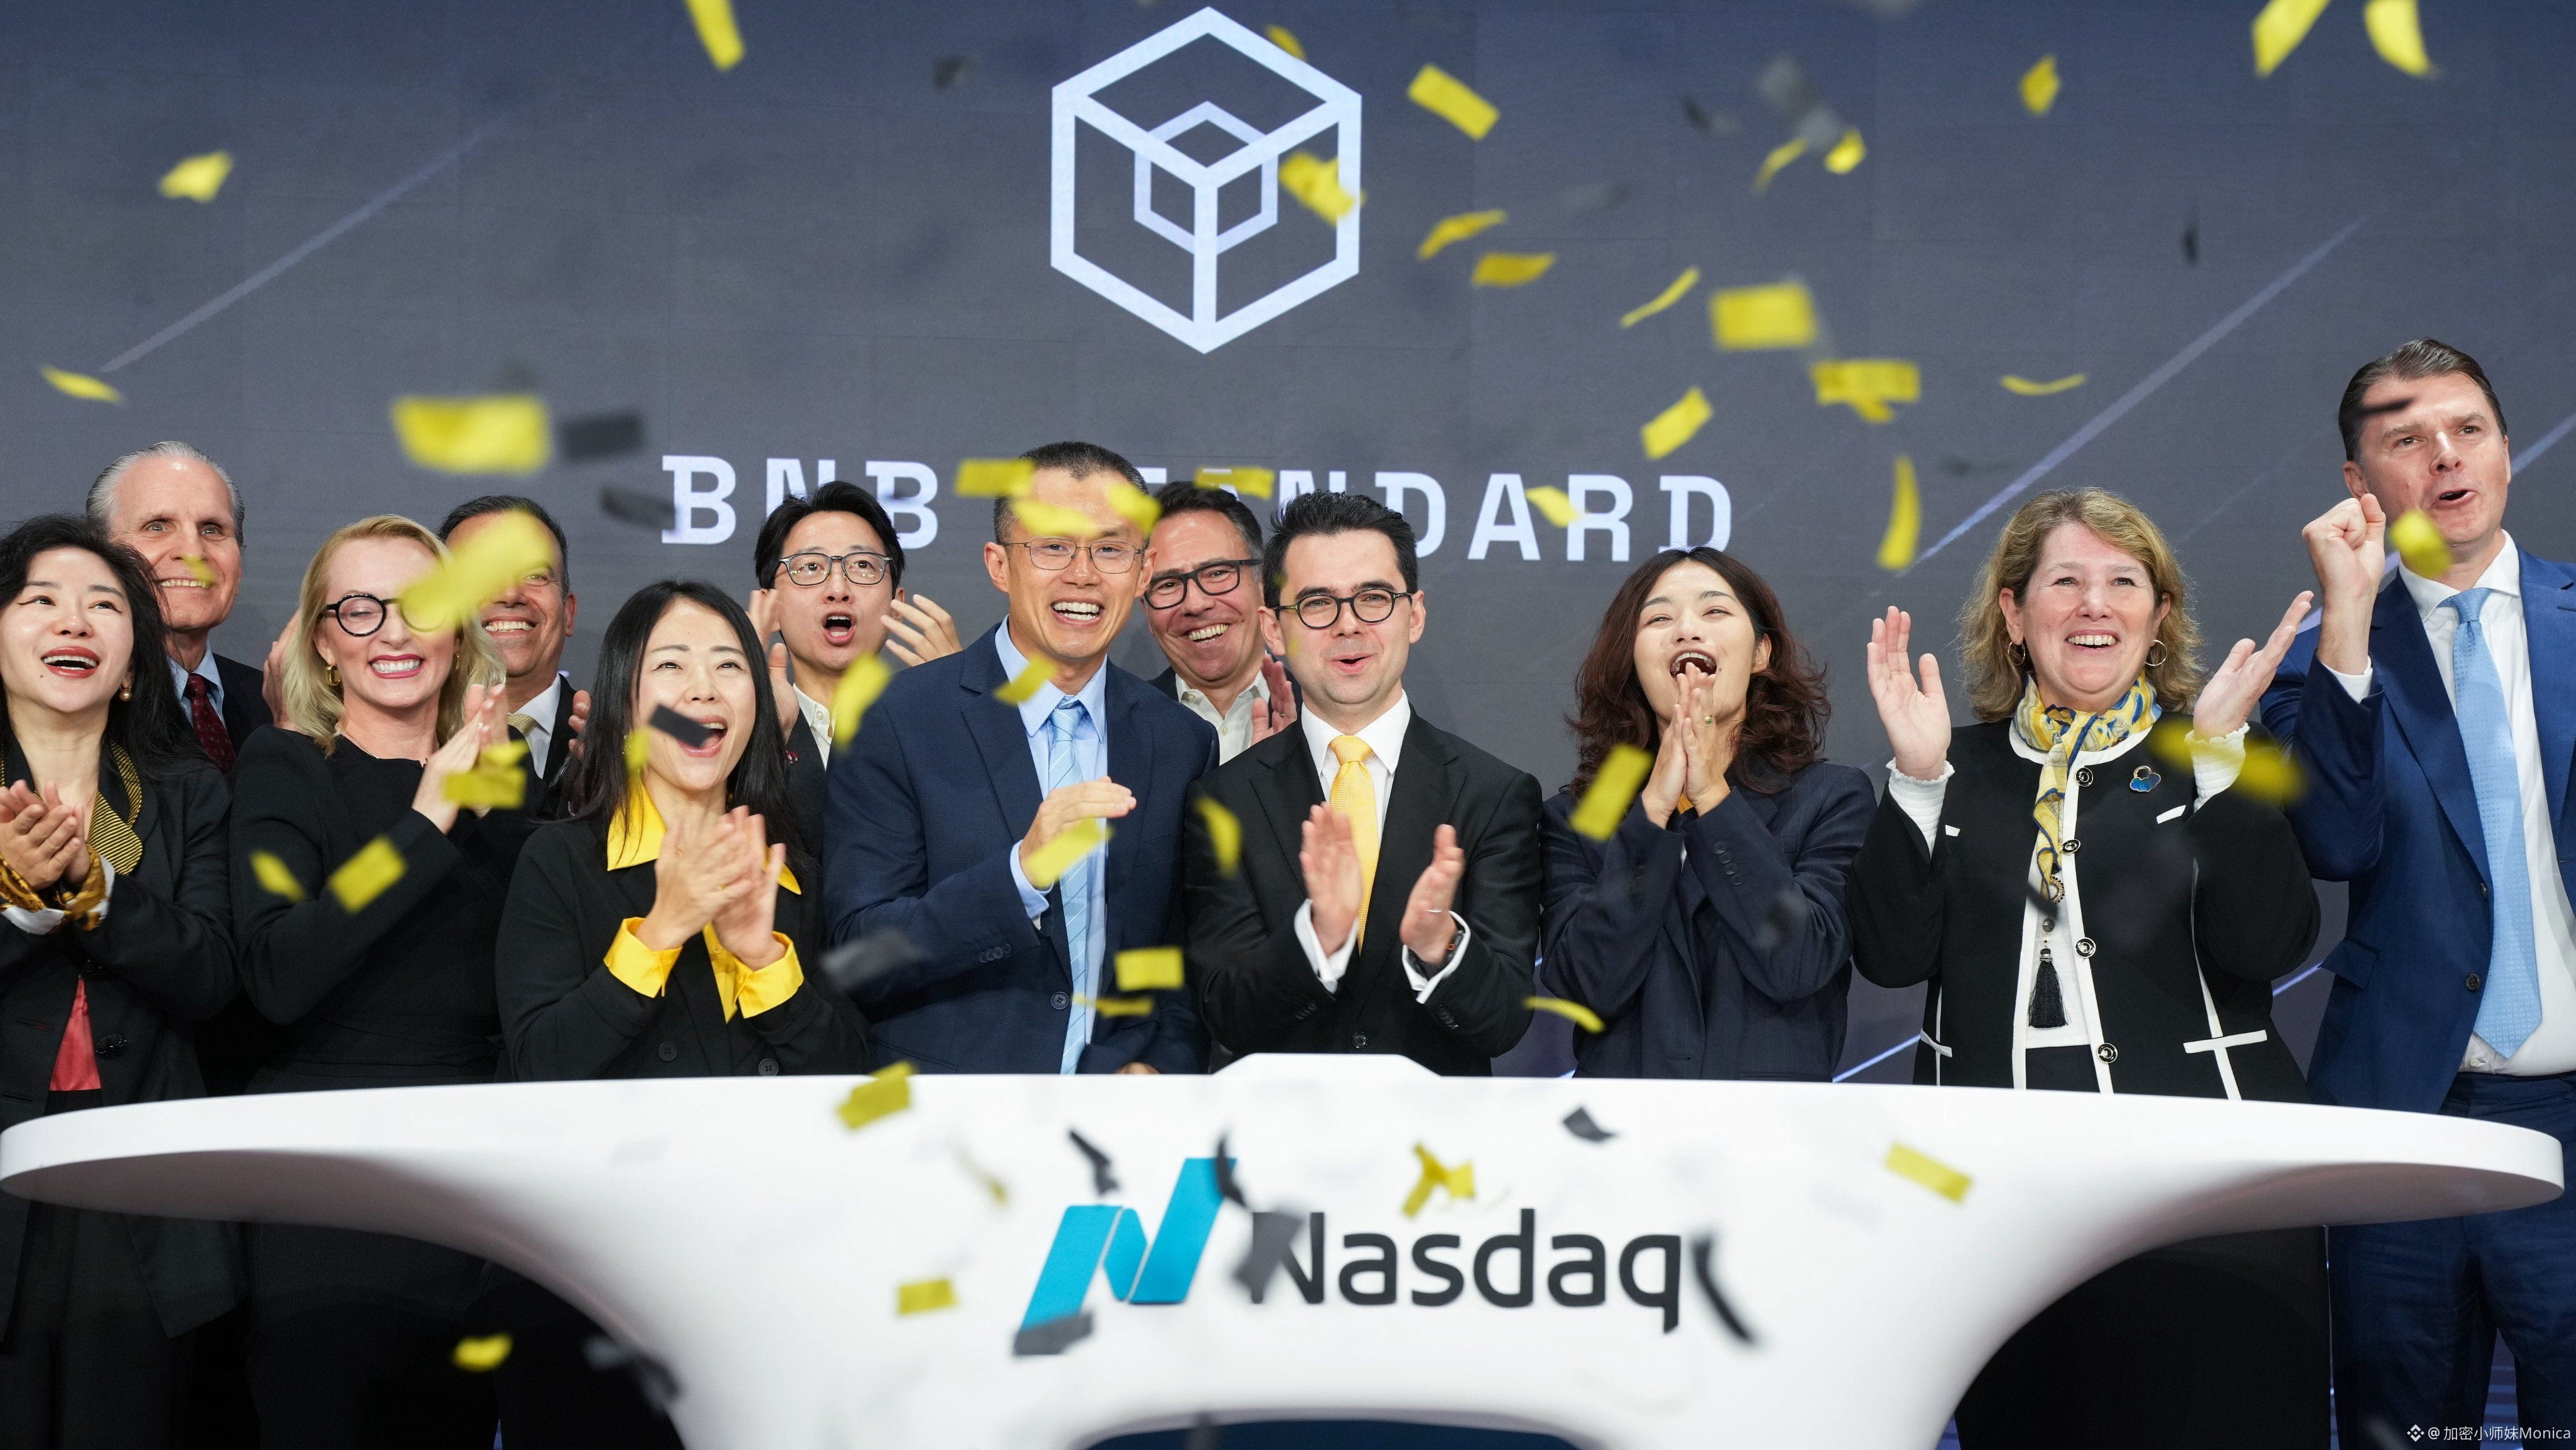
Hier, voir CZ à la cérémonie de sonnerie de cloche au Nasdaq m’a tout de même fait quelque chose. Il a lui-même dit qu’il y a neuf ans, quand BNB faisait tout juste ses débuts, il n’aurait jamais imaginé qu’un jour il sonnerait la cloche au Nasdaq pour une société de trésorerie détenant du BNB.
Tout le monde a pu constater les résultats de Binance ces dernières années. Mais voir BNB sous les projecteurs et consulter les cours sur Binance au quotidien, ce sont vraiment deux choses différentes.
La cérémonie était organisée par BNB Standard pour célébrer le changement de nom de l’entreprise et l’arrivée de son nouveau PDG ; CZ était présent pour lui apporter son soutien. En lien avec le nouveau projet de L1 de BNB Chain annoncé récemment, certains changements concernant les détenteurs de BNB et notre participation à l’écosystème méritent notre attention.
Commençons par les sociétés de trésorerie. Les investisseurs américains peuvent s’exposer au cours du BNB en achetant des actions, mais acheter du BNC et acheter directement du BNB, ce n’est pas la même chose. Le financement de l’entreprise, ses frais et la prime de l’action par rapport à la valeur de ses avoirs influent tous sur le rendement.
Pour la plupart des détenteurs de BNB, ce qui mérite vraiment l’attention, ce n’est pas seulement de savoir si la société continuera à acheter des cryptos, mais aussi si elle peut, grâce à un financement raisonnable, au staking, à ses nœuds validateurs et à ses activités dans l’écosystème, accroître durablement la valeur en BNB correspondant à chaque action.
Après tout, une hausse des avoirs ne signifie pas forcément une hausse de la valeur par action. Le coût du financement, la dilution des actions, les frais de gestion, ainsi que la prime ou la décote du cours par rapport à la valeur nette des actifs, auront tous une incidence sur le résultat final.
Ce qui m’intéresse davantage, c’est le nouveau projet de L1 de BNB Chain annoncé récemment : créer une autre blockchain tout en continuant à utiliser $BNB , sans émettre de nouveau jeton natif.
D’après le projet, l’objectif est de proposer une blockchain adaptée au trading à faible latence, aux paiements, à la finance confidentielle et aux agents IA. Le volet trading est assez facile à comprendre : lorsque les marchés s’emballent, quelques instants de différence pour passer ou annuler un ordre, ou pour effectuer une liquidation, peuvent beaucoup changer l’expérience. Quant aux agents IA qui tradent et paient de manière autonome, ils ont eux aussi besoin d’outils de paiement et de règlement capables de fonctionner à tout moment.
Au début, cette nouvelle blockchain ne devrait pas manquer d’attirer l’attention. En continuant d’utiliser BNB pour le gas et le staking, elle établit un lien direct entre ces nouvelles initiatives et BNB. Le plus difficile sera de savoir si les gens continueront à l’utiliser une fois l’effervescence retombée. Si l’on ne fait que déplacer les utilisateurs et les capitaux de BSC vers cette nouvelle blockchain, après tout ce remue-ménage, ce seront toujours les mêmes qui y joueront.
J’espère aussi vraiment que BNB saura susciter davantage de demande, que la blockchain sera adoptée par un plus grand nombre de personnes et que le secteur continuera de progresser. Ainsi, je n’aurai plus à passer des heures à expliquer à mes nouveaux amis : « Pourquoi faut-il détenir des actifs crypto ? » #BSC
Hier, voir CZ à la cérémonie de sonnerie de cloche au Nasdaq m’a tout de même fait quelque chose. Il a lui-même dit qu’il y a neuf ans, quand BNB faisait tout juste ses débuts, il n’aurait jamais imaginé qu’un jour il sonnerait la cloche au Nasdaq pour une société de trésorerie détenant du BNB.
Tout le monde a pu constater les résultats de Binance ces dernières années. Mais voir BNB sous les projecteurs et consulter les cours sur Binance au quotidien, ce sont vraiment deux choses différentes.
La cérémonie était organisée par BNB Standard pour célébrer le changement de nom de l’entreprise et l’arrivée de son nouveau PDG ; CZ était présent pour lui apporter son soutien. En lien avec le nouveau projet de L1 de BNB Chain annoncé récemment, certains changements concernant les détenteurs de BNB et notre participation à l’écosystème méritent notre attention.
Commençons par les sociétés de trésorerie. Les investisseurs américains peuvent s’exposer au cours du BNB en achetant des actions, mais acheter du BNC et acheter directement du BNB, ce n’est pas la même chose. Le financement de l’entreprise, ses frais et la prime de l’action par rapport à la valeur de ses avoirs influent tous sur le rendement.
Pour la plupart des détenteurs de BNB, ce qui mérite vraiment l’attention, ce n’est pas seulement de savoir si la société continuera à acheter des cryptos, mais aussi si elle peut, grâce à un financement raisonnable, au staking, à ses nœuds validateurs et à ses activités dans l’écosystème, accroître durablement la valeur en BNB correspondant à chaque action.
Après tout, une hausse des avoirs ne signifie pas forcément une hausse de la valeur par action. Le coût du financement, la dilution des actions, les frais de gestion, ainsi que la prime ou la décote du cours par rapport à la valeur nette des actifs, auront tous une incidence sur le résultat final.
Ce qui m’intéresse davantage, c’est le nouveau projet de L1 de BNB Chain annoncé récemment : créer une autre blockchain tout en continuant à utiliser $BNB , sans émettre de nouveau jeton natif.
D’après le projet, l’objectif est de proposer une blockchain adaptée au trading à faible latence, aux paiements, à la finance confidentielle et aux agents IA. Le volet trading est assez facile à comprendre : lorsque les marchés s’emballent, quelques instants de différence pour passer ou annuler un ordre, ou pour effectuer une liquidation, peuvent beaucoup changer l’expérience. Quant aux agents IA qui tradent et paient de manière autonome, ils ont eux aussi besoin d’outils de paiement et de règlement capables de fonctionner à tout moment.
Au début, cette nouvelle blockchain ne devrait pas manquer d’attirer l’attention. En continuant d’utiliser BNB pour le gas et le staking, elle établit un lien direct entre ces nouvelles initiatives et BNB. Le plus difficile sera de savoir si les gens continueront à l’utiliser une fois l’effervescence retombée. Si l’on ne fait que déplacer les utilisateurs et les capitaux de BSC vers cette nouvelle blockchain, après tout ce remue-ménage, ce seront toujours les mêmes qui y joueront.
J’espère aussi vraiment que BNB saura susciter davantage de demande, que la blockchain sera adoptée par un plus grand nombre de personnes et que le secteur continuera de progresser. Ainsi, je n’aurai plus à passer des heures à expliquer à mes nouveaux amis : « Pourquoi faut-il détenir des actifs crypto ? » #BSC
Tout le monde a pu constater les résultats de Binance ces dernières années. Mais voir BNB sous les projecteurs et consulter les cours sur Binance au quotidien, ce sont vraiment deux choses différentes.
La cérémonie était organisée par BNB Standard pour célébrer le changement de nom de l’entreprise et l’arrivée de son nouveau PDG ; CZ était présent pour lui apporter son soutien. En lien avec le nouveau projet de L1 de BNB Chain annoncé récemment, certains changements concernant les détenteurs de BNB et notre participation à l’écosystème méritent notre attention.
Commençons par les sociétés de trésorerie. Les investisseurs américains peuvent s’exposer au cours du BNB en achetant des actions, mais acheter du BNC et acheter directement du BNB, ce n’est pas la même chose. Le financement de l’entreprise, ses frais et la prime de l’action par rapport à la valeur de ses avoirs influent tous sur le rendement.
Pour la plupart des détenteurs de BNB, ce qui mérite vraiment l’attention, ce n’est pas seulement de savoir si la société continuera à acheter des cryptos, mais aussi si elle peut, grâce à un financement raisonnable, au staking, à ses nœuds validateurs et à ses activités dans l’écosystème, accroître durablement la valeur en BNB correspondant à chaque action.
Après tout, une hausse des avoirs ne signifie pas forcément une hausse de la valeur par action. Le coût du financement, la dilution des actions, les frais de gestion, ainsi que la prime ou la décote du cours par rapport à la valeur nette des actifs, auront tous une incidence sur le résultat final.
Ce qui m’intéresse davantage, c’est le nouveau projet de L1 de BNB Chain annoncé récemment : créer une autre blockchain tout en continuant à utiliser $BNB , sans émettre de nouveau jeton natif.
D’après le projet, l’objectif est de proposer une blockchain adaptée au trading à faible latence, aux paiements, à la finance confidentielle et aux agents IA. Le volet trading est assez facile à comprendre : lorsque les marchés s’emballent, quelques instants de différence pour passer ou annuler un ordre, ou pour effectuer une liquidation, peuvent beaucoup changer l’expérience. Quant aux agents IA qui tradent et paient de manière autonome, ils ont eux aussi besoin d’outils de paiement et de règlement capables de fonctionner à tout moment.
Au début, cette nouvelle blockchain ne devrait pas manquer d’attirer l’attention. En continuant d’utiliser BNB pour le gas et le staking, elle établit un lien direct entre ces nouvelles initiatives et BNB. Le plus difficile sera de savoir si les gens continueront à l’utiliser une fois l’effervescence retombée. Si l’on ne fait que déplacer les utilisateurs et les capitaux de BSC vers cette nouvelle blockchain, après tout ce remue-ménage, ce seront toujours les mêmes qui y joueront.
J’espère aussi vraiment que BNB saura susciter davantage de demande, que la blockchain sera adoptée par un plus grand nombre de personnes et que le secteur continuera de progresser. Ainsi, je n’aurai plus à passer des heures à expliquer à mes nouveaux amis : « Pourquoi faut-il détenir des actifs crypto ? » #BSC
2
2
24
12.8k
·
--
Concernant le vol de cryptomonnaies récemment survenu dans le réseau de distributeurs de Ledger, les estimations d’un tiers font état de pertes pouvant avoisiner les cent millions de dollars. Le montant exact n’a pas encore été confirmé officiellement.
Beaucoup achètent un portefeuille matériel pour avoir l’esprit tranquille : les clés privées restent hors ligne, la phrase de récupération ne fuite pas, alors tout devrait être sécurisé, non ? Pourtant, Ledger a confirmé qu’un implant matériel non autorisé avait été découvert dans au moins un appareil concerné.
On n’est jamais trop prudent. On prend soin de sa phrase de récupération et on vérifie chaque transaction avec attention, sans forcément imaginer que l’appareil a pu être manipulé avant même de nous parvenir.
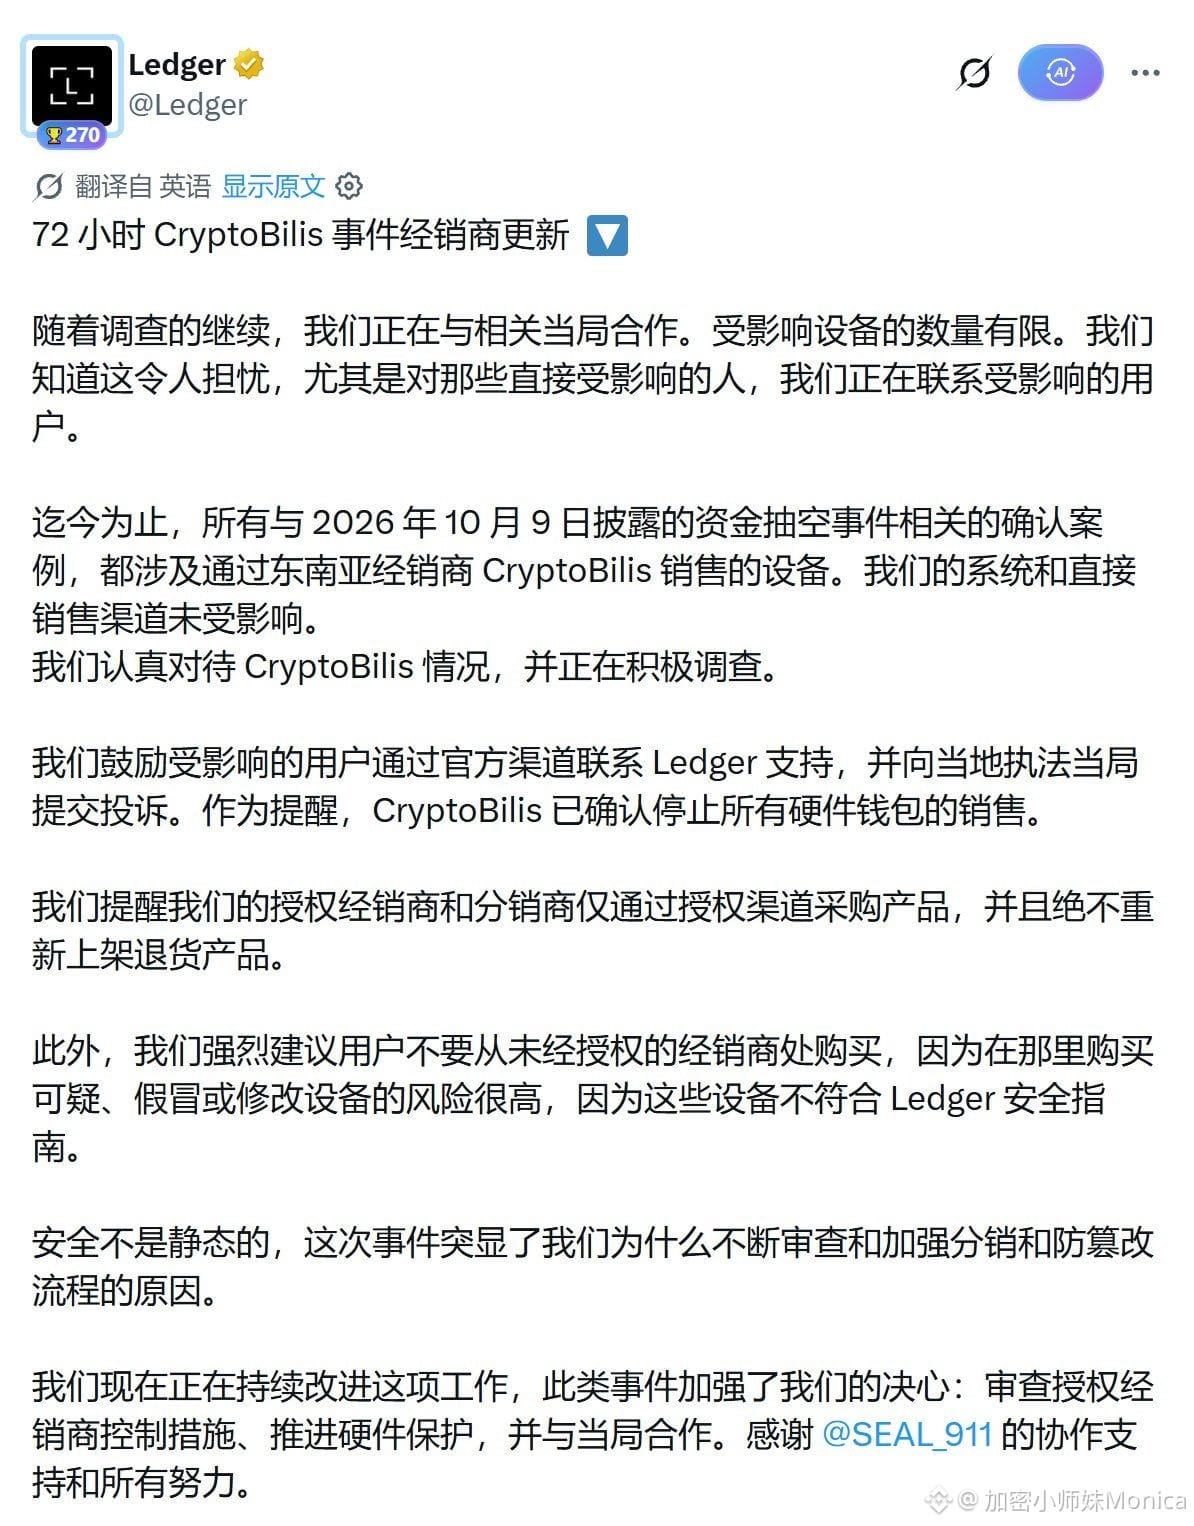
Selon la déclaration actuelle de Ledger, les cas confirmés impliquent tous le distributeur sud-est asiatique CryptoBilis. Ses systèmes internes et ses canaux de vente directe n’ont pas été touchés. Le mécanisme précis de l’attaque fait encore l’objet d’une enquête ; on ne peut donc pas conclure que tous les appareils Ledger sont compromis. Mais cette affaire a déjà mis en lumière un problème facile à oublier : lorsqu’on achète un portefeuille matériel, on ne fait pas confiance seulement à une puce, mais à toute la chaîne, de la production à la livraison.
On dit souvent : « Not your keys, not your coins ». C’est vrai. Mais dès lors qu’on détient soi-même ses clés privées, on assume aussi les responsabilités liées à l’achat de l’appareil, à la sauvegarde de la phrase de récupération, à la vérification de son authenticité et à la préparation d’une procédure de récupération. Un portefeuille matériel peut réduire le risque d’exposition des clés privées, mais il ne peut pas prendre en charge à notre place tous les aspects de la sécurité.
Pour ma part, j’utilise généralement un portefeuille matériel comme portefeuille hors ligne, pour conserver certains actifs sur le long terme, et je le connecte très rarement à des applications. Pour les opérations quotidiennes, j’utilise un petit portefeuille séparé, avec peu de fonds. Dans le domaine de la sécurité des cryptoactifs, être trop négligent ou trop zélé n’est pas une bonne chose : multiplier les opérations inutiles peut aussi entraîner des problèmes. L’essentiel, c’est d’isoler les risques et de répartir raisonnablement ses actifs. En cas d’événement imprévisible, il faut aussi veiller à ce que les pertes restent dans des limites acceptables.
Personne ne peut garantir une sécurité absolue pour les cryptoactifs. Tout ce qu’on peut faire, c’est anticiper un peu plus, et se laisser une marge de manœuvre face aux erreurs de manipulation comme aux risques imprévus.
#Ledger $ETH
{spot}(ETHUSDT)
Concernant le vol de cryptomonnaies récemment survenu dans le réseau de distributeurs de Ledger, les estimations d’un tiers font état de pertes pouvant avoisiner les cent millions de dollars. Le montant exact n’a pas encore été confirmé officiellement.
Beaucoup achètent un portefeuille matériel pour avoir l’esprit tranquille : les clés privées restent hors ligne, la phrase de récupération ne fuite pas, alors tout devrait être sécurisé, non ? Pourtant, Ledger a confirmé qu’un implant matériel non autorisé avait été découvert dans au moins un appareil concerné.
On n’est jamais trop prudent. On prend soin de sa phrase de récupération et on vérifie chaque transaction avec attention, sans forcément imaginer que l’appareil a pu être manipulé avant même de nous parvenir.
Selon la déclaration actuelle de Ledger, les cas confirmés impliquent tous le distributeur sud-est asiatique CryptoBilis. Ses systèmes internes et ses canaux de vente directe n’ont pas été touchés. Le mécanisme précis de l’attaque fait encore l’objet d’une enquête ; on ne peut donc pas conclure que tous les appareils Ledger sont compromis. Mais cette affaire a déjà mis en lumière un problème facile à oublier : lorsqu’on achète un portefeuille matériel, on ne fait pas confiance seulement à une puce, mais à toute la chaîne, de la production à la livraison.
On dit souvent : « Not your keys, not your coins ». C’est vrai. Mais dès lors qu’on détient soi-même ses clés privées, on assume aussi les responsabilités liées à l’achat de l’appareil, à la sauvegarde de la phrase de récupération, à la vérification de son authenticité et à la préparation d’une procédure de récupération. Un portefeuille matériel peut réduire le risque d’exposition des clés privées, mais il ne peut pas prendre en charge à notre place tous les aspects de la sécurité.
Pour ma part, j’utilise généralement un portefeuille matériel comme portefeuille hors ligne, pour conserver certains actifs sur le long terme, et je le connecte très rarement à des applications. Pour les opérations quotidiennes, j’utilise un petit portefeuille séparé, avec peu de fonds. Dans le domaine de la sécurité des cryptoactifs, être trop négligent ou trop zélé n’est pas une bonne chose : multiplier les opérations inutiles peut aussi entraîner des problèmes. L’essentiel, c’est d’isoler les risques et de répartir raisonnablement ses actifs. En cas d’événement imprévisible, il faut aussi veiller à ce que les pertes restent dans des limites acceptables.
Personne ne peut garantir une sécurité absolue pour les cryptoactifs. Tout ce qu’on peut faire, c’est anticiper un peu plus, et se laisser une marge de manœuvre face aux erreurs de manipulation comme aux risques imprévus.
#Ledger $ETH
Beaucoup achètent un portefeuille matériel pour avoir l’esprit tranquille : les clés privées restent hors ligne, la phrase de récupération ne fuite pas, alors tout devrait être sécurisé, non ? Pourtant, Ledger a confirmé qu’un implant matériel non autorisé avait été découvert dans au moins un appareil concerné.
On n’est jamais trop prudent. On prend soin de sa phrase de récupération et on vérifie chaque transaction avec attention, sans forcément imaginer que l’appareil a pu être manipulé avant même de nous parvenir.
Selon la déclaration actuelle de Ledger, les cas confirmés impliquent tous le distributeur sud-est asiatique CryptoBilis. Ses systèmes internes et ses canaux de vente directe n’ont pas été touchés. Le mécanisme précis de l’attaque fait encore l’objet d’une enquête ; on ne peut donc pas conclure que tous les appareils Ledger sont compromis. Mais cette affaire a déjà mis en lumière un problème facile à oublier : lorsqu’on achète un portefeuille matériel, on ne fait pas confiance seulement à une puce, mais à toute la chaîne, de la production à la livraison.
On dit souvent : « Not your keys, not your coins ». C’est vrai. Mais dès lors qu’on détient soi-même ses clés privées, on assume aussi les responsabilités liées à l’achat de l’appareil, à la sauvegarde de la phrase de récupération, à la vérification de son authenticité et à la préparation d’une procédure de récupération. Un portefeuille matériel peut réduire le risque d’exposition des clés privées, mais il ne peut pas prendre en charge à notre place tous les aspects de la sécurité.
Pour ma part, j’utilise généralement un portefeuille matériel comme portefeuille hors ligne, pour conserver certains actifs sur le long terme, et je le connecte très rarement à des applications. Pour les opérations quotidiennes, j’utilise un petit portefeuille séparé, avec peu de fonds. Dans le domaine de la sécurité des cryptoactifs, être trop négligent ou trop zélé n’est pas une bonne chose : multiplier les opérations inutiles peut aussi entraîner des problèmes. L’essentiel, c’est d’isoler les risques et de répartir raisonnablement ses actifs. En cas d’événement imprévisible, il faut aussi veiller à ce que les pertes restent dans des limites acceptables.
Personne ne peut garantir une sécurité absolue pour les cryptoactifs. Tout ce qu’on peut faire, c’est anticiper un peu plus, et se laisser une marge de manœuvre face aux erreurs de manipulation comme aux risques imprévus.
#Ledger $ETH
1
1
823
·
--
Dans « The Machine-Native Economy », BlackRock discute officiellement du rôle que les stablecoins pourraient jouer lorsque des agents d’IA achètent des données, appellent des API et paient des frais de calcul.
Ma première réaction a été la suivante : si l’IA peut utiliser des USDC pour obtenir des services, à quoi servent encore tous ces jetons d’IA émis auparavant—ce dont elle a réellement besoin ?
Lors de la précédente vague d’engouement pour l’IA, des memes comme $GOAT jusqu’aux Agents capables de discuter et d’envoyer des posts, l’essentiel des transactions portait surtout sur l’attention et les anticipations. Désormais, si l’IA commence vraiment à dépenser de l’argent à la place des gens, les questions deviennent très concrètes : que va-t-elle acheter, auprès de qui, et pourquoi revenir chercher ce service la prochaine fois ?
Par exemple : si vous donnez à un assistant de recherche un budget de 5 dollars pour analyser un projet. Il a besoin de données fiables, d’un modèle adapté et d’un service stable et peu coûteux. Le fait que le fournisseur émette ou non un token n’aide pas forcément à produire le rapport.
Le x402 mentionné par BlackRock propose une approche à la demande : l’agent formule une requête de service, reçoit une demande de paiement, puis après avoir effectué le paiement, récupère le résultat. Les développeurs peuvent vendre directement des API utiles, sans avoir besoin d’émettre un token avant d’être payés.
Pour les développeurs, c’est une barrière en moins ; mais pour les détenteurs de tokens, il faut se demander : ce modèle d’activité peut-il encore fonctionner normalement sans mon token ?
Bien sûr, les vieux projets d’IA ne seront pas tous éliminés pour autant. Ceux qui fournissent des données, de la puissance de calcul ou qui permettent d’accomplir des tâches ont encore des chances d’obtenir des commandes. Les tokens peuvent aussi remplir des rôles comme le staking. Mais le fait qu’il y ait des utilisateurs pour le service, et la question de savoir si ce token peut en tirer avantage, sont deux choses à évaluer séparément.
De plus, il semble que ce soit l’IA qui « choisit » les services, alors que le choix reste largement entre les mains des plateformes et des développeurs.
Par défaut, l’accès à certains outils, l’autorisation d’utiliser certains wallets, et la recommandation prioritaire de tel ou tel fournisseur sont souvent définis à l’avance. L’IA fait ses choix à l’intérieur de ces règles et de ces budgets utilisateurs ; en contrôlant l’entrée, la plateforme peut donc influencer le flux des commandes.
Évidemment, le rapport de BlackRock s’accompagne d’analyses prospectives et d’un positionnement lié à ses intérêts. Mais la question elle-même mérite que nous, investisseurs particuliers, la regardions sérieusement : après la croissance de l’économie propulsée par l’IA, qui paie réellement ? Si le volume de commandes augmente, pourquoi les tokens bénéficieraient-ils eux aussi ?
Dans « The Machine-Native Economy », BlackRock discute officiellement du rôle que les stablecoins pourraient jouer lorsque des agents d’IA achètent des données, appellent des API et paient des frais de calcul.
Ma première réaction a été la suivante : si l’IA peut utiliser des USDC pour obtenir des services, à quoi servent encore tous ces jetons d’IA émis auparavant—ce dont elle a réellement besoin ?
Lors de la précédente vague d’engouement pour l’IA, des memes comme $GOAT jusqu’aux Agents capables de discuter et d’envoyer des posts, l’essentiel des transactions portait surtout sur l’attention et les anticipations. Désormais, si l’IA commence vraiment à dépenser de l’argent à la place des gens, les questions deviennent très concrètes : que va-t-elle acheter, auprès de qui, et pourquoi revenir chercher ce service la prochaine fois ?
Par exemple : si vous donnez à un assistant de recherche un budget de 5 dollars pour analyser un projet. Il a besoin de données fiables, d’un modèle adapté et d’un service stable et peu coûteux. Le fait que le fournisseur émette ou non un token n’aide pas forcément à produire le rapport.
Le x402 mentionné par BlackRock propose une approche à la demande : l’agent formule une requête de service, reçoit une demande de paiement, puis après avoir effectué le paiement, récupère le résultat. Les développeurs peuvent vendre directement des API utiles, sans avoir besoin d’émettre un token avant d’être payés.
Pour les développeurs, c’est une barrière en moins ; mais pour les détenteurs de tokens, il faut se demander : ce modèle d’activité peut-il encore fonctionner normalement sans mon token ?
Bien sûr, les vieux projets d’IA ne seront pas tous éliminés pour autant. Ceux qui fournissent des données, de la puissance de calcul ou qui permettent d’accomplir des tâches ont encore des chances d’obtenir des commandes. Les tokens peuvent aussi remplir des rôles comme le staking. Mais le fait qu’il y ait des utilisateurs pour le service, et la question de savoir si ce token peut en tirer avantage, sont deux choses à évaluer séparément.
De plus, il semble que ce soit l’IA qui « choisit » les services, alors que le choix reste largement entre les mains des plateformes et des développeurs.
Par défaut, l’accès à certains outils, l’autorisation d’utiliser certains wallets, et la recommandation prioritaire de tel ou tel fournisseur sont souvent définis à l’avance. L’IA fait ses choix à l’intérieur de ces règles et de ces budgets utilisateurs ; en contrôlant l’entrée, la plateforme peut donc influencer le flux des commandes.
Évidemment, le rapport de BlackRock s’accompagne d’analyses prospectives et d’un positionnement lié à ses intérêts. Mais la question elle-même mérite que nous, investisseurs particuliers, la regardions sérieusement : après la croissance de l’économie propulsée par l’IA, qui paie réellement ? Si le volume de commandes augmente, pourquoi les tokens bénéficieraient-ils eux aussi ?
Ma première réaction a été la suivante : si l’IA peut utiliser des USDC pour obtenir des services, à quoi servent encore tous ces jetons d’IA émis auparavant—ce dont elle a réellement besoin ?
Lors de la précédente vague d’engouement pour l’IA, des memes comme $GOAT jusqu’aux Agents capables de discuter et d’envoyer des posts, l’essentiel des transactions portait surtout sur l’attention et les anticipations. Désormais, si l’IA commence vraiment à dépenser de l’argent à la place des gens, les questions deviennent très concrètes : que va-t-elle acheter, auprès de qui, et pourquoi revenir chercher ce service la prochaine fois ?
Par exemple : si vous donnez à un assistant de recherche un budget de 5 dollars pour analyser un projet. Il a besoin de données fiables, d’un modèle adapté et d’un service stable et peu coûteux. Le fait que le fournisseur émette ou non un token n’aide pas forcément à produire le rapport.
Le x402 mentionné par BlackRock propose une approche à la demande : l’agent formule une requête de service, reçoit une demande de paiement, puis après avoir effectué le paiement, récupère le résultat. Les développeurs peuvent vendre directement des API utiles, sans avoir besoin d’émettre un token avant d’être payés.
Pour les développeurs, c’est une barrière en moins ; mais pour les détenteurs de tokens, il faut se demander : ce modèle d’activité peut-il encore fonctionner normalement sans mon token ?
Bien sûr, les vieux projets d’IA ne seront pas tous éliminés pour autant. Ceux qui fournissent des données, de la puissance de calcul ou qui permettent d’accomplir des tâches ont encore des chances d’obtenir des commandes. Les tokens peuvent aussi remplir des rôles comme le staking. Mais le fait qu’il y ait des utilisateurs pour le service, et la question de savoir si ce token peut en tirer avantage, sont deux choses à évaluer séparément.
De plus, il semble que ce soit l’IA qui « choisit » les services, alors que le choix reste largement entre les mains des plateformes et des développeurs.
Par défaut, l’accès à certains outils, l’autorisation d’utiliser certains wallets, et la recommandation prioritaire de tel ou tel fournisseur sont souvent définis à l’avance. L’IA fait ses choix à l’intérieur de ces règles et de ces budgets utilisateurs ; en contrôlant l’entrée, la plateforme peut donc influencer le flux des commandes.
Évidemment, le rapport de BlackRock s’accompagne d’analyses prospectives et d’un positionnement lié à ses intérêts. Mais la question elle-même mérite que nous, investisseurs particuliers, la regardions sérieusement : après la croissance de l’économie propulsée par l’IA, qui paie réellement ? Si le volume de commandes augmente, pourquoi les tokens bénéficieraient-ils eux aussi ?
1
1.6k
·
--
Partiellement vrai
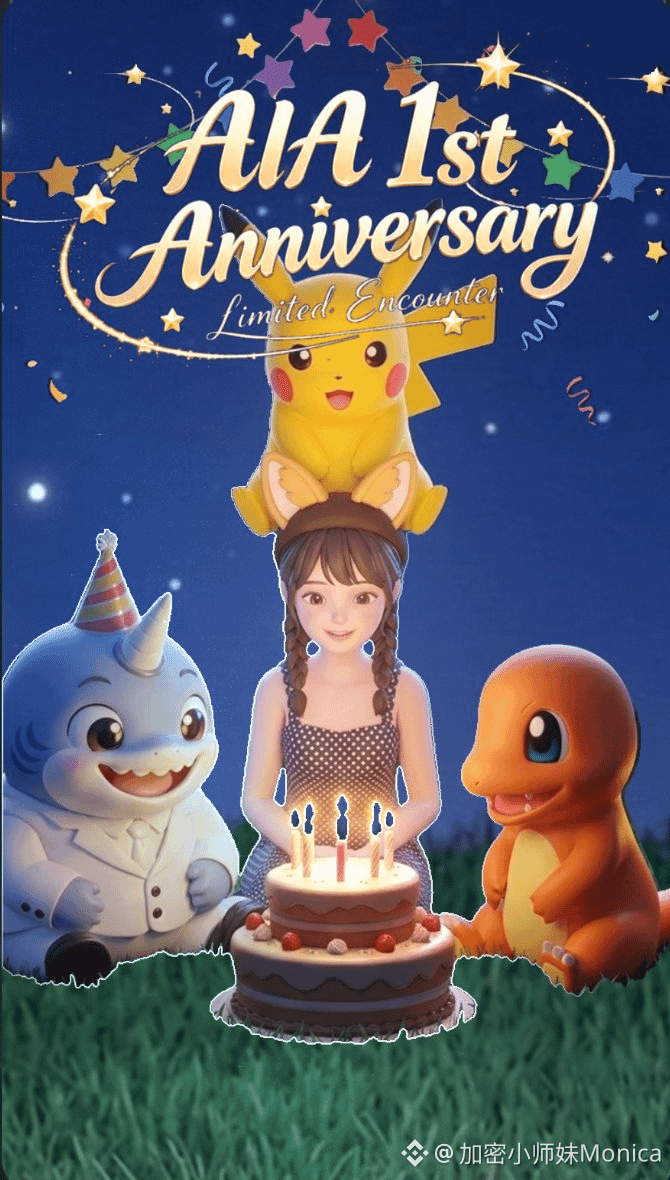
DeAgentAI fêtera bientôt son 1er anniversaire ! Cette fois, il y a de nouveaux produits, mais aussi un événement anniversaire assez intéressant : avec la boutique de cartes à autorisation Pokémon, nous avons organisé la « Saison d’aventure limitée AIA », afin de permettre à chacun de se mettre dans une carte 3D holographique exclusive.
Si vous aimez Pokémon et que vous aimez aussi bricoler avec des images générées par IA, ça vaut le coup d’essayer. Avec votre propre photo, associez-la à un personnage tête de requin et à Pikachu ou Dracaufeu : utilisez d’abord des outils IA pour préparer l’image, puis téléversez-la sur la page de l’événement pour générer une carte. Le site officiel propose un pack de ressources de personnages téléchargeable.
L’événement se déroule du 19 au 23 septembre. Après avoir généré votre carte, publiez un tweet avec
#AIA1stAnniversary et mentionnez DeAgentAI, puis vous pourrez participer au tirage au sort conformément aux règles officielles. Les lots incluent des cartes Pokémon PSA 10, ou bien 10 000 cartes $AIA au total partagées par 50 gagnants.
Après avoir parlé de l’événement, parlons maintenant du lancement de l’AI Token Smart Router. Les boutiques de cartes à autorisation Pokémon partenaires, d’après les informations officielles, ont déjà intégré ce produit dans le cadre de sa phase de préproduction.
Le nom sonne un peu technique, mais en réalité, vous pouvez le voir comme un « tableau de raccordement » unique pour l’IA en entreprise.
Dans une entreprise, différents travaux peuvent nécessiter l’appel de différents modèles d’IA. Auparavant, il fallait intégrer un à un, gérer séparément ; maintenant, via Smart Router, on fait l’intégration une seule fois : on peut choisir et appeler les modèles développés par DeAgentAI et 38 modèles tiers, avec des statistiques d’utilisation unifiées, et quand c’est nécessaire, on peut aussi retracer et analyser les résultats. Ce que cela résout, c’est le casse-tête lié aux multiples connexions répétées quand une entreprise utilise plusieurs IA.
D’après les informations publiées dans l’annonce officielle de la mise à jour du Router, pendant la phase de préproduction, des dizaines de clients B2B sont déjà en place, avec environ 49 millions d’appels externes cumulés, hors appels aux propres applications.
Ce qui m’intéresse davantage, c’est comment ces volumes d’usage peuvent se transformer en activité commerciale durable. L’officiel indique que, sur les revenus issus des accords générés par les appels des entreprises, une partie servira au rachat
$AIA . La question de savoir si les clients payants resteront, et si le rachat pourra continuer, ce sont des points qu’on peut encore suivre de près pour voir l’évolution concrète.
Pour le premier anniversaire, on laisse au community un joli souvenir amusant, et on avance aussi d’un cran les produits destinés aux entreprises. J’espère qu’année prochaine, on pourra voir davantage d’exemples d’utilisation réels.
#AIA1stAnniversary #AIA1year
DeAgentAI fêtera bientôt son 1er anniversaire ! Cette fois, il y a de nouveaux produits, mais aussi un événement anniversaire assez intéressant : avec la boutique de cartes à autorisation Pokémon, nous avons organisé la « Saison d’aventure limitée AIA », afin de permettre à chacun de se mettre dans une carte 3D holographique exclusive.
Si vous aimez Pokémon et que vous aimez aussi bricoler avec des images générées par IA, ça vaut le coup d’essayer. Avec votre propre photo, associez-la à un personnage tête de requin et à Pikachu ou Dracaufeu : utilisez d’abord des outils IA pour préparer l’image, puis téléversez-la sur la page de l’événement pour générer une carte. Le site officiel propose un pack de ressources de personnages téléchargeable.
L’événement se déroule du 19 au 23 septembre. Après avoir généré votre carte, publiez un tweet avec
#AIA1stAnniversary et mentionnez DeAgentAI, puis vous pourrez participer au tirage au sort conformément aux règles officielles. Les lots incluent des cartes Pokémon PSA 10, ou bien 10 000 cartes $AIA au total partagées par 50 gagnants.
Après avoir parlé de l’événement, parlons maintenant du lancement de l’AI Token Smart Router. Les boutiques de cartes à autorisation Pokémon partenaires, d’après les informations officielles, ont déjà intégré ce produit dans le cadre de sa phase de préproduction.
Le nom sonne un peu technique, mais en réalité, vous pouvez le voir comme un « tableau de raccordement » unique pour l’IA en entreprise.
Dans une entreprise, différents travaux peuvent nécessiter l’appel de différents modèles d’IA. Auparavant, il fallait intégrer un à un, gérer séparément ; maintenant, via Smart Router, on fait l’intégration une seule fois : on peut choisir et appeler les modèles développés par DeAgentAI et 38 modèles tiers, avec des statistiques d’utilisation unifiées, et quand c’est nécessaire, on peut aussi retracer et analyser les résultats. Ce que cela résout, c’est le casse-tête lié aux multiples connexions répétées quand une entreprise utilise plusieurs IA.
D’après les informations publiées dans l’annonce officielle de la mise à jour du Router, pendant la phase de préproduction, des dizaines de clients B2B sont déjà en place, avec environ 49 millions d’appels externes cumulés, hors appels aux propres applications.
Ce qui m’intéresse davantage, c’est comment ces volumes d’usage peuvent se transformer en activité commerciale durable. L’officiel indique que, sur les revenus issus des accords générés par les appels des entreprises, une partie servira au rachat
$AIA . La question de savoir si les clients payants resteront, et si le rachat pourra continuer, ce sont des points qu’on peut encore suivre de près pour voir l’évolution concrète.
Pour le premier anniversaire, on laisse au community un joli souvenir amusant, et on avance aussi d’un cran les produits destinés aux entreprises. J’espère qu’année prochaine, on pourra voir davantage d’exemples d’utilisation réels.
#AIA1stAnniversary #AIA1year
Si vous aimez Pokémon et que vous aimez aussi bricoler avec des images générées par IA, ça vaut le coup d’essayer. Avec votre propre photo, associez-la à un personnage tête de requin et à Pikachu ou Dracaufeu : utilisez d’abord des outils IA pour préparer l’image, puis téléversez-la sur la page de l’événement pour générer une carte. Le site officiel propose un pack de ressources de personnages téléchargeable.
L’événement se déroule du 19 au 23 septembre. Après avoir généré votre carte, publiez un tweet avec
#AIA1stAnniversary et mentionnez DeAgentAI, puis vous pourrez participer au tirage au sort conformément aux règles officielles. Les lots incluent des cartes Pokémon PSA 10, ou bien 10 000 cartes $AIA au total partagées par 50 gagnants.
Après avoir parlé de l’événement, parlons maintenant du lancement de l’AI Token Smart Router. Les boutiques de cartes à autorisation Pokémon partenaires, d’après les informations officielles, ont déjà intégré ce produit dans le cadre de sa phase de préproduction.
Le nom sonne un peu technique, mais en réalité, vous pouvez le voir comme un « tableau de raccordement » unique pour l’IA en entreprise.
Dans une entreprise, différents travaux peuvent nécessiter l’appel de différents modèles d’IA. Auparavant, il fallait intégrer un à un, gérer séparément ; maintenant, via Smart Router, on fait l’intégration une seule fois : on peut choisir et appeler les modèles développés par DeAgentAI et 38 modèles tiers, avec des statistiques d’utilisation unifiées, et quand c’est nécessaire, on peut aussi retracer et analyser les résultats. Ce que cela résout, c’est le casse-tête lié aux multiples connexions répétées quand une entreprise utilise plusieurs IA.
D’après les informations publiées dans l’annonce officielle de la mise à jour du Router, pendant la phase de préproduction, des dizaines de clients B2B sont déjà en place, avec environ 49 millions d’appels externes cumulés, hors appels aux propres applications.
Ce qui m’intéresse davantage, c’est comment ces volumes d’usage peuvent se transformer en activité commerciale durable. L’officiel indique que, sur les revenus issus des accords générés par les appels des entreprises, une partie servira au rachat
$AIA . La question de savoir si les clients payants resteront, et si le rachat pourra continuer, ce sont des points qu’on peut encore suivre de près pour voir l’évolution concrète.
Pour le premier anniversaire, on laisse au community un joli souvenir amusant, et on avance aussi d’un cran les produits destinés aux entreprises. J’espère qu’année prochaine, on pourra voir davantage d’exemples d’utilisation réels.
#AIA1stAnniversary #AIA1year
1
1.7k
·
--
Vérifié
Le 10 septembre, Nasdaq Ventures a officiellement annoncé investir 100 millions de dollars dans la société mère de Kraken, Payward, pour une valorisation d’environ 21 milliards de dollars.
Les principales initiatives menées conjointement par les deux parties comprennent :
1. Poursuivre le développement du cadre Nasdaq Equity Tokens (NETs), avec une mise en ligne prévue pour le deuxième trimestre 2027 ;
2. Payward mettra en œuvre la technologie de surveillance des marchés de Nasdaq, couvrant ses sites de trading liés à la crypto, aux actions, aux actions tokenisées, ainsi qu’aux contrats à terme et aux options ;
3. Prolonger la collaboration lancée en mars de cette année, en utilisant le cadre xStocks de Payward pour construire un canal reliant les marchés réglementés traditionnels aux réseaux on-chain.
xStocks est aujourd’hui l’un des principaux cadres de la tokenisation d’actions. En termes de volumes de transactions et du nombre de détenteurs, il figure parmi les tout premiers. Il prend également en charge un large éventail de chaînes.
À mon avis, cet investissement valorise plus directement les capacités de Payward en matière de « canaux de règlement et de conformité », plutôt que de simplement « dessiner des perspectives » pour une chaîne particulière. En choisissant d’aller plus loin dans le partenariat, Nasdaq montre qu’il reconnaît la capacité d’exécution de Payward sur l’infrastructure des actions tokenisées.
Pour nous, investisseurs particuliers, les opportunités les plus accessibles se trouvent probablement sur la chaîne Ink : en tant que L2 issue de l’incubation de Kraken, elle fait déjà partie des réseaux pris en charge par xStocks.
À l’avenir, si les NETs se concrétisent réellement et créent un besoin de transferts on-chain à grande échelle, Ink aura au moins une position « à considérer en priorité ».
Mais cela ne signifie pas pour autant que les actifs vont automatiquement affluer : au final, tout dépend de la capacité des protocoles DeFi sur Ink à offrir des cas d’usage suffisamment attrayants. L’orientation est claire ; le rythme de mise en œuvre et la part réellement captée feront la différence.
Le 10 septembre, Nasdaq Ventures a officiellement annoncé investir 100 millions de dollars dans la société mère de Kraken, Payward, pour une valorisation d’environ 21 milliards de dollars.
Les principales initiatives menées conjointement par les deux parties comprennent :
1. Poursuivre le développement du cadre Nasdaq Equity Tokens (NETs), avec une mise en ligne prévue pour le deuxième trimestre 2027 ;
2. Payward mettra en œuvre la technologie de surveillance des marchés de Nasdaq, couvrant ses sites de trading liés à la crypto, aux actions, aux actions tokenisées, ainsi qu’aux contrats à terme et aux options ;
3. Prolonger la collaboration lancée en mars de cette année, en utilisant le cadre xStocks de Payward pour construire un canal reliant les marchés réglementés traditionnels aux réseaux on-chain.
xStocks est aujourd’hui l’un des principaux cadres de la tokenisation d’actions. En termes de volumes de transactions et du nombre de détenteurs, il figure parmi les tout premiers. Il prend également en charge un large éventail de chaînes.
À mon avis, cet investissement valorise plus directement les capacités de Payward en matière de « canaux de règlement et de conformité », plutôt que de simplement « dessiner des perspectives » pour une chaîne particulière. En choisissant d’aller plus loin dans le partenariat, Nasdaq montre qu’il reconnaît la capacité d’exécution de Payward sur l’infrastructure des actions tokenisées.
Pour nous, investisseurs particuliers, les opportunités les plus accessibles se trouvent probablement sur la chaîne Ink : en tant que L2 issue de l’incubation de Kraken, elle fait déjà partie des réseaux pris en charge par xStocks.
À l’avenir, si les NETs se concrétisent réellement et créent un besoin de transferts on-chain à grande échelle, Ink aura au moins une position « à considérer en priorité ».
Mais cela ne signifie pas pour autant que les actifs vont automatiquement affluer : au final, tout dépend de la capacité des protocoles DeFi sur Ink à offrir des cas d’usage suffisamment attrayants. L’orientation est claire ; le rythme de mise en œuvre et la part réellement captée feront la différence.
Les principales initiatives menées conjointement par les deux parties comprennent :
1. Poursuivre le développement du cadre Nasdaq Equity Tokens (NETs), avec une mise en ligne prévue pour le deuxième trimestre 2027 ;
2. Payward mettra en œuvre la technologie de surveillance des marchés de Nasdaq, couvrant ses sites de trading liés à la crypto, aux actions, aux actions tokenisées, ainsi qu’aux contrats à terme et aux options ;
3. Prolonger la collaboration lancée en mars de cette année, en utilisant le cadre xStocks de Payward pour construire un canal reliant les marchés réglementés traditionnels aux réseaux on-chain.
xStocks est aujourd’hui l’un des principaux cadres de la tokenisation d’actions. En termes de volumes de transactions et du nombre de détenteurs, il figure parmi les tout premiers. Il prend également en charge un large éventail de chaînes.
À mon avis, cet investissement valorise plus directement les capacités de Payward en matière de « canaux de règlement et de conformité », plutôt que de simplement « dessiner des perspectives » pour une chaîne particulière. En choisissant d’aller plus loin dans le partenariat, Nasdaq montre qu’il reconnaît la capacité d’exécution de Payward sur l’infrastructure des actions tokenisées.
Pour nous, investisseurs particuliers, les opportunités les plus accessibles se trouvent probablement sur la chaîne Ink : en tant que L2 issue de l’incubation de Kraken, elle fait déjà partie des réseaux pris en charge par xStocks.
À l’avenir, si les NETs se concrétisent réellement et créent un besoin de transferts on-chain à grande échelle, Ink aura au moins une position « à considérer en priorité ».
Mais cela ne signifie pas pour autant que les actifs vont automatiquement affluer : au final, tout dépend de la capacité des protocoles DeFi sur Ink à offrir des cas d’usage suffisamment attrayants. L’orientation est claire ; le rythme de mise en œuvre et la part réellement captée feront la différence.
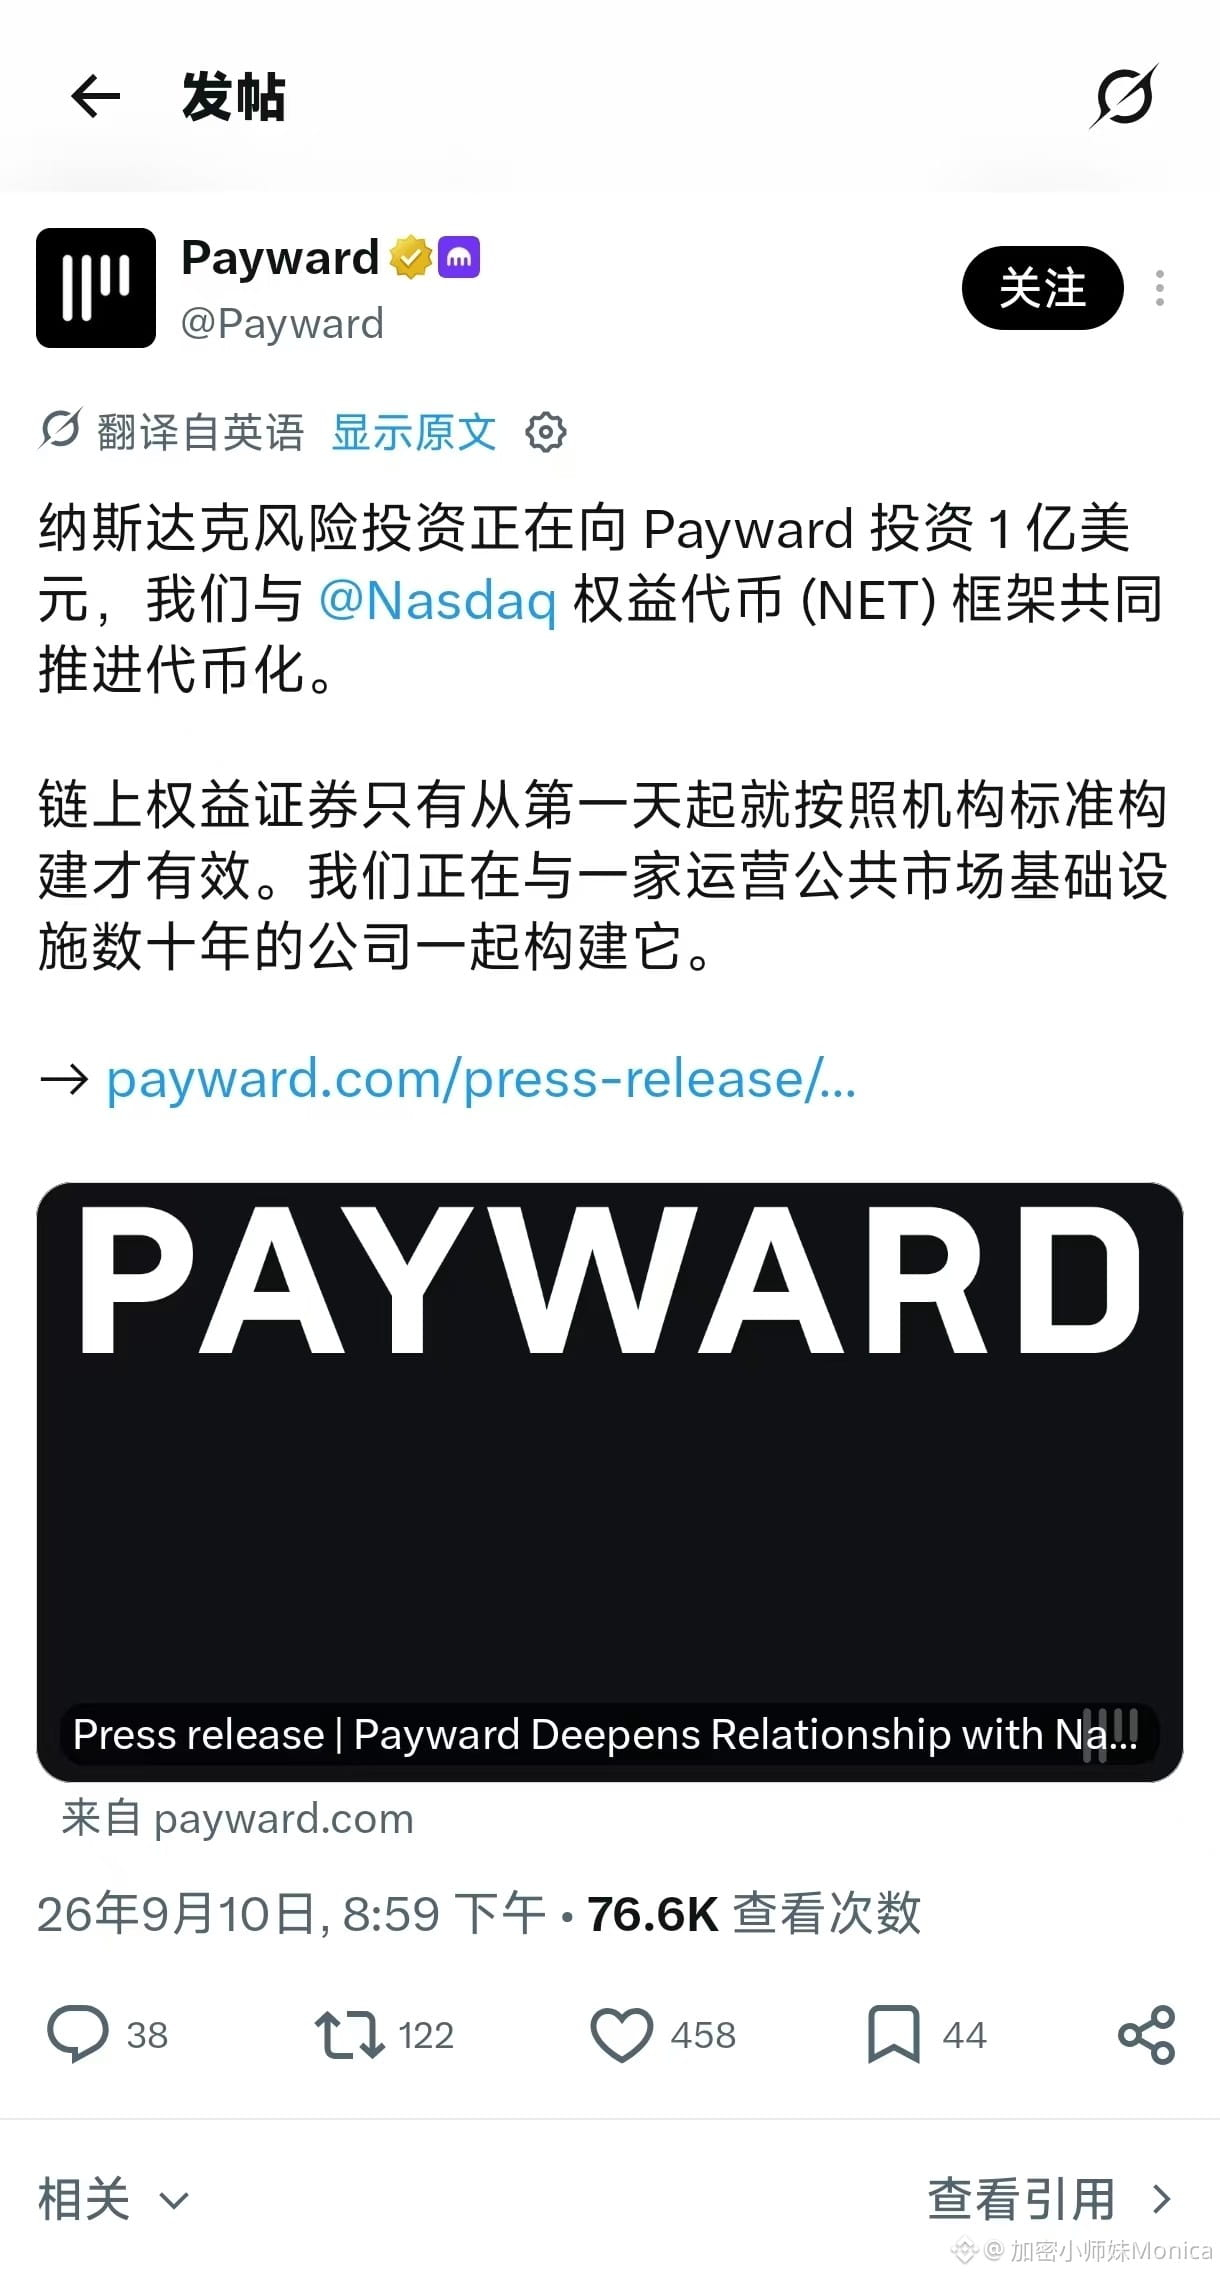
1
8
2.7k
·
--
Le point clé de Robinhood Chain n’est pas la mise sur la chaîne des actions, mais le fait qu’elle place « trafic, actifs et liquidité » dans un même système d’arbitrage.
Après son lancement le 1er juillet, Robinhood Chain a rapidement été enflammée par les Meme. Fin août, le volume d’échange on-chain et le TVL avaient déjà atteint une échelle rarement vue pour une nouvelle chaîne.
En apparence, ce sont les particuliers qui spéculent sur les Meme ; en profondeur, les Meme ne sont qu’une porte d’entrée qui dirige la demande de交易 vers les pools de jetons d’actions.
Les jetons d’actions sont adossés à des actifs sous-jacents ; lorsqu’il y a des acheteurs on-chain, l’émetteur est incité à augmenter l’offre ; plus le pool est actif, plus les market makers peuvent facilement gagner des frais et du spread ; Robinhood, lui, obtient des utilisateurs, des données de transaction et une porte d’entrée pour le règlement on-chain.
Le point le plus remarquable ici est le suivant : la valeur apportée par les Meme ne reste pas nécessairement entre les mains des Meme.
Les Meme servent à créer de l’attention, les jetons d’actions servent à capter la demande, les market makers servent à arbitrer, et la plateforme comme le protocole servent à prélever des frais. Au final, celui qui gagne dépend de celui qui contrôle l’émission, la liquidité et le règlement, et non de celui qui crie le plus fort.
Ainsi, « utiliser les Meme pour faire un short squeeze contre Wall Street » sonne bien, mais sur le plan mécanique, cela ne tient pas vraiment. Tant que les actions peuvent être mintées, conservées et couvertes en 1:1, le fait que leur prix on-chain se découple brièvement des actions américaines ne se transforme pas automatiquement en attaque contre le marché traditionnel.
Ce qui est vraiment radical chez Robinhood, c’est qu’elle décompose les ordres et les actifs, autrefois fermés chez le courtier, en modules que DeFi peut recomposer à l’infini :
Les actions peuvent devenir des paires de trading, des collatéraux, des actifs de prêt et des positions à levier. À l’avenir, ce que l’utilisateur achètera ne sera peut-être plus une action, mais un ensemble de produits financiers on-chain construits autour de l’action.
C’est aussi la raison pour laquelle je la vois comme différente d’une simple chaîne Meme ordinaire.
Le problème des Meme ordinaires, c’est que lorsque l’engouement retombe, les capitaux s’en vont. Si Robinhood Chain parvient à faire en sorte que les jetons d’actions génèrent en continu des besoins de trading, de collatéral et de prêt, alors même après le reflux des Meme, il pourrait rester de véritables activités financières on-chain.
Mais il faut surveiller un indicateur : une fois les incitations terminées, qui sera encore prêt à payer des frais pour ces actifs.
Si ce qui reste, ce sont des transactions naturelles et une vraie demande de collatéral, alors Robinhood Chain est peut-être en train de construire un nouveau modèle de courtage. Et j’espère vraiment voir apparaître une porte d’entrée vers les marchés financiers complètement différente des blockchains publiques traditionnelles ; l’été DeFi est terminé depuis trop longtemps.
#Robinhood $HOOD.US
{stock_us}(HOOD.US)
Le point clé de Robinhood Chain n’est pas la mise sur la chaîne des actions, mais le fait qu’elle place « trafic, actifs et liquidité » dans un même système d’arbitrage.
Après son lancement le 1er juillet, Robinhood Chain a rapidement été enflammée par les Meme. Fin août, le volume d’échange on-chain et le TVL avaient déjà atteint une échelle rarement vue pour une nouvelle chaîne.
En apparence, ce sont les particuliers qui spéculent sur les Meme ; en profondeur, les Meme ne sont qu’une porte d’entrée qui dirige la demande de交易 vers les pools de jetons d’actions.
Les jetons d’actions sont adossés à des actifs sous-jacents ; lorsqu’il y a des acheteurs on-chain, l’émetteur est incité à augmenter l’offre ; plus le pool est actif, plus les market makers peuvent facilement gagner des frais et du spread ; Robinhood, lui, obtient des utilisateurs, des données de transaction et une porte d’entrée pour le règlement on-chain.
Le point le plus remarquable ici est le suivant : la valeur apportée par les Meme ne reste pas nécessairement entre les mains des Meme.
Les Meme servent à créer de l’attention, les jetons d’actions servent à capter la demande, les market makers servent à arbitrer, et la plateforme comme le protocole servent à prélever des frais. Au final, celui qui gagne dépend de celui qui contrôle l’émission, la liquidité et le règlement, et non de celui qui crie le plus fort.
Ainsi, « utiliser les Meme pour faire un short squeeze contre Wall Street » sonne bien, mais sur le plan mécanique, cela ne tient pas vraiment. Tant que les actions peuvent être mintées, conservées et couvertes en 1:1, le fait que leur prix on-chain se découple brièvement des actions américaines ne se transforme pas automatiquement en attaque contre le marché traditionnel.
Ce qui est vraiment radical chez Robinhood, c’est qu’elle décompose les ordres et les actifs, autrefois fermés chez le courtier, en modules que DeFi peut recomposer à l’infini :
Les actions peuvent devenir des paires de trading, des collatéraux, des actifs de prêt et des positions à levier. À l’avenir, ce que l’utilisateur achètera ne sera peut-être plus une action, mais un ensemble de produits financiers on-chain construits autour de l’action.
C’est aussi la raison pour laquelle je la vois comme différente d’une simple chaîne Meme ordinaire.
Le problème des Meme ordinaires, c’est que lorsque l’engouement retombe, les capitaux s’en vont. Si Robinhood Chain parvient à faire en sorte que les jetons d’actions génèrent en continu des besoins de trading, de collatéral et de prêt, alors même après le reflux des Meme, il pourrait rester de véritables activités financières on-chain.
Mais il faut surveiller un indicateur : une fois les incitations terminées, qui sera encore prêt à payer des frais pour ces actifs.
Si ce qui reste, ce sont des transactions naturelles et une vraie demande de collatéral, alors Robinhood Chain est peut-être en train de construire un nouveau modèle de courtage. Et j’espère vraiment voir apparaître une porte d’entrée vers les marchés financiers complètement différente des blockchains publiques traditionnelles ; l’été DeFi est terminé depuis trop longtemps.
#Robinhood $HOOD.US
Après son lancement le 1er juillet, Robinhood Chain a rapidement été enflammée par les Meme. Fin août, le volume d’échange on-chain et le TVL avaient déjà atteint une échelle rarement vue pour une nouvelle chaîne.
En apparence, ce sont les particuliers qui spéculent sur les Meme ; en profondeur, les Meme ne sont qu’une porte d’entrée qui dirige la demande de交易 vers les pools de jetons d’actions.
Les jetons d’actions sont adossés à des actifs sous-jacents ; lorsqu’il y a des acheteurs on-chain, l’émetteur est incité à augmenter l’offre ; plus le pool est actif, plus les market makers peuvent facilement gagner des frais et du spread ; Robinhood, lui, obtient des utilisateurs, des données de transaction et une porte d’entrée pour le règlement on-chain.
Le point le plus remarquable ici est le suivant : la valeur apportée par les Meme ne reste pas nécessairement entre les mains des Meme.
Les Meme servent à créer de l’attention, les jetons d’actions servent à capter la demande, les market makers servent à arbitrer, et la plateforme comme le protocole servent à prélever des frais. Au final, celui qui gagne dépend de celui qui contrôle l’émission, la liquidité et le règlement, et non de celui qui crie le plus fort.
Ainsi, « utiliser les Meme pour faire un short squeeze contre Wall Street » sonne bien, mais sur le plan mécanique, cela ne tient pas vraiment. Tant que les actions peuvent être mintées, conservées et couvertes en 1:1, le fait que leur prix on-chain se découple brièvement des actions américaines ne se transforme pas automatiquement en attaque contre le marché traditionnel.
Ce qui est vraiment radical chez Robinhood, c’est qu’elle décompose les ordres et les actifs, autrefois fermés chez le courtier, en modules que DeFi peut recomposer à l’infini :
Les actions peuvent devenir des paires de trading, des collatéraux, des actifs de prêt et des positions à levier. À l’avenir, ce que l’utilisateur achètera ne sera peut-être plus une action, mais un ensemble de produits financiers on-chain construits autour de l’action.
C’est aussi la raison pour laquelle je la vois comme différente d’une simple chaîne Meme ordinaire.
Le problème des Meme ordinaires, c’est que lorsque l’engouement retombe, les capitaux s’en vont. Si Robinhood Chain parvient à faire en sorte que les jetons d’actions génèrent en continu des besoins de trading, de collatéral et de prêt, alors même après le reflux des Meme, il pourrait rester de véritables activités financières on-chain.
Mais il faut surveiller un indicateur : une fois les incitations terminées, qui sera encore prêt à payer des frais pour ces actifs.
Si ce qui reste, ce sont des transactions naturelles et une vraie demande de collatéral, alors Robinhood Chain est peut-être en train de construire un nouveau modèle de courtage. Et j’espère vraiment voir apparaître une porte d’entrée vers les marchés financiers complètement différente des blockchains publiques traditionnelles ; l’été DeFi est terminé depuis trop longtemps.
#Robinhood $HOOD.US
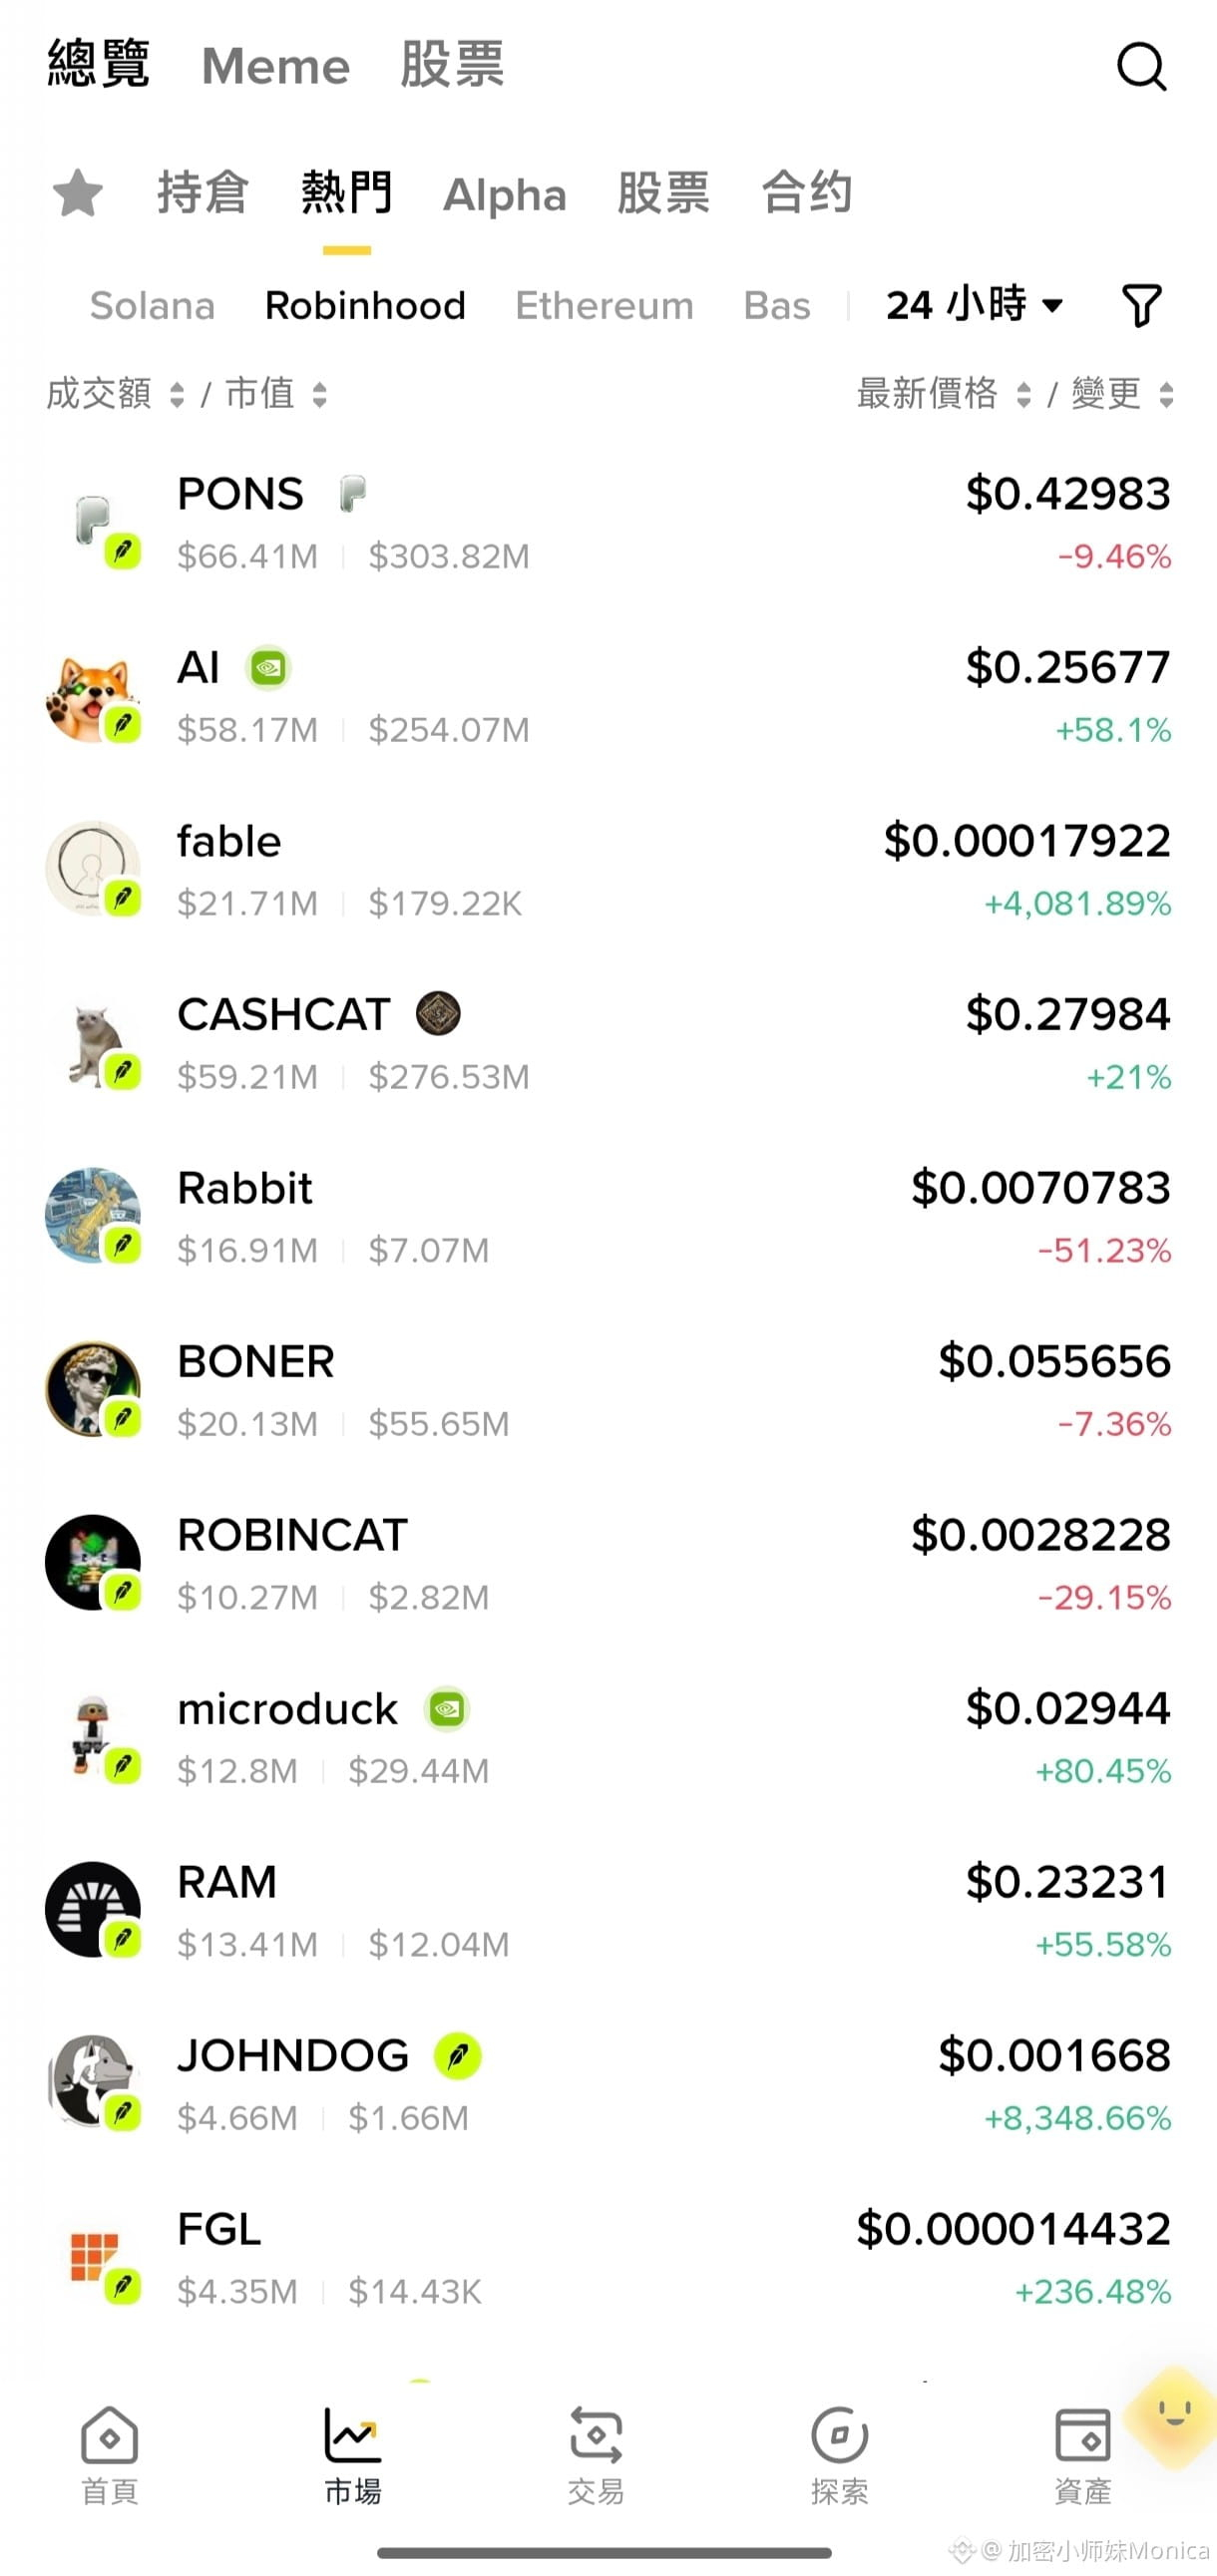
HOODUS-2,75%
2
1
9
2k
·
--
Si c’est vraiment un « bullish cycle » bienvenu, les blockchains qui n’ont pas encore émis de tokens peuvent-elles en profiter pour rattraper leur retard ?
Ceux qui n’émettent pas de tokens jusqu’à maintenant : d’après moi, se contenter de regarder le contexte de levée de fonds et le sens de la TVL n’est plus suffisant. Le point clé, c’est une seule chose : la force des raisons internes du projet. Il faut absolument créer un nouveau token de chaîne, échangeable et réellement circulant. Je pense qu’on peut en distinguer trois catégories typiques.
Première catégorie : les tokens existent déjà sur le plan économique, il ne manque plus que la circulation publique.
Arc est l’exemple le plus parlant. $ARC : d’après des informations rapportées publiquement, le token a déjà été pré-vendu à des institutions. Même si Gas utilise l’USDC, la gouvernance, la participation au réseau et la sortie des institutions pourraient encore nécessiter le token. Ce qu’il s’agit de résoudre n’est pas « faut-il émettre », mais plutôt « quand et comment l’émettre ». Quant à savoir si les particuliers y ont accès, c’est une autre question à discuter.
Deuxième catégorie : les tokens doivent permettre le dédommagement/les remboursements de la communauté.
Abstract appartient à cette catégorie. Il a déjà évoqué un calendrier de TGE, et la communauté a aussi accumulé des XP, des tâches et des attentes. Pour une blockchain orientée consommation, le token est à la fois un outil de démarrage (cold start) et une façon de rendre des comptes aux participants précoces. Le problème, c’est que le calendrier a déjà été décalé. Quand le marché haussier revient, il devient au contraire plus nécessaire de donner à la communauté une explication claire.
Base a aussi des besoins similaires, mais l’urgence est beaucoup plus faible.
Elle a besoin d’un token pour inciter les constructeurs, la gouvernance de l’écosystème et avancer vers davantage de décentralisation, mais elle ne dépend pas du token pour faire fonctionner le réseau. Même sans émettre de tokens, Base a déjà démarré. En plus, Coinbase doit faire face aux contraintes d’une entreprise cotée et de la réglementation ; donc « il y a des besoins stratégiques » ne signifie pas « il faut émettre tout de suite ».
Troisième catégorie : le produit lui-même peut ne pas émettre de tokens pendant longtemps.
Tempo en est le représentant. Il suit une trajectoire paiement et infrastructures financières : les stablecoins peuvent directement payer le Gas, et le fonctionnement du réseau ne dépend pas d’un token volatil. Le marché haussier peut augmenter la valorisation, mais il ne crée pas forcément une demande d’émission de tokens.
Si le marché haussier revient vraiment, l’accélération la plus rapide ne viendra peut-être pas de la chaîne la plus forte, mais plutôt de celles dont l’absence d’émission de tokens affecte le financement, la confiance de la communauté ou encore la boucle commerciale. Le fait de ne pas émettre des tokens n’est déjà plus un « Alpha » ; ce qui bloque, c’est la boucle fermée qui ne fonctionne pas.
#Base #ARC #Abstract
Si c’est vraiment un « bullish cycle » bienvenu, les blockchains qui n’ont pas encore émis de tokens peuvent-elles en profiter pour rattraper leur retard ?
Ceux qui n’émettent pas de tokens jusqu’à maintenant : d’après moi, se contenter de regarder le contexte de levée de fonds et le sens de la TVL n’est plus suffisant. Le point clé, c’est une seule chose : la force des raisons internes du projet. Il faut absolument créer un nouveau token de chaîne, échangeable et réellement circulant. Je pense qu’on peut en distinguer trois catégories typiques.
Première catégorie : les tokens existent déjà sur le plan économique, il ne manque plus que la circulation publique.
Arc est l’exemple le plus parlant. $ARC : d’après des informations rapportées publiquement, le token a déjà été pré-vendu à des institutions. Même si Gas utilise l’USDC, la gouvernance, la participation au réseau et la sortie des institutions pourraient encore nécessiter le token. Ce qu’il s’agit de résoudre n’est pas « faut-il émettre », mais plutôt « quand et comment l’émettre ». Quant à savoir si les particuliers y ont accès, c’est une autre question à discuter.
Deuxième catégorie : les tokens doivent permettre le dédommagement/les remboursements de la communauté.
Abstract appartient à cette catégorie. Il a déjà évoqué un calendrier de TGE, et la communauté a aussi accumulé des XP, des tâches et des attentes. Pour une blockchain orientée consommation, le token est à la fois un outil de démarrage (cold start) et une façon de rendre des comptes aux participants précoces. Le problème, c’est que le calendrier a déjà été décalé. Quand le marché haussier revient, il devient au contraire plus nécessaire de donner à la communauté une explication claire.
Base a aussi des besoins similaires, mais l’urgence est beaucoup plus faible.
Elle a besoin d’un token pour inciter les constructeurs, la gouvernance de l’écosystème et avancer vers davantage de décentralisation, mais elle ne dépend pas du token pour faire fonctionner le réseau. Même sans émettre de tokens, Base a déjà démarré. En plus, Coinbase doit faire face aux contraintes d’une entreprise cotée et de la réglementation ; donc « il y a des besoins stratégiques » ne signifie pas « il faut émettre tout de suite ».
Troisième catégorie : le produit lui-même peut ne pas émettre de tokens pendant longtemps.
Tempo en est le représentant. Il suit une trajectoire paiement et infrastructures financières : les stablecoins peuvent directement payer le Gas, et le fonctionnement du réseau ne dépend pas d’un token volatil. Le marché haussier peut augmenter la valorisation, mais il ne crée pas forcément une demande d’émission de tokens.
Si le marché haussier revient vraiment, l’accélération la plus rapide ne viendra peut-être pas de la chaîne la plus forte, mais plutôt de celles dont l’absence d’émission de tokens affecte le financement, la confiance de la communauté ou encore la boucle commerciale. Le fait de ne pas émettre des tokens n’est déjà plus un « Alpha » ; ce qui bloque, c’est la boucle fermée qui ne fonctionne pas.
#Base #ARC #Abstract
Ceux qui n’émettent pas de tokens jusqu’à maintenant : d’après moi, se contenter de regarder le contexte de levée de fonds et le sens de la TVL n’est plus suffisant. Le point clé, c’est une seule chose : la force des raisons internes du projet. Il faut absolument créer un nouveau token de chaîne, échangeable et réellement circulant. Je pense qu’on peut en distinguer trois catégories typiques.
Première catégorie : les tokens existent déjà sur le plan économique, il ne manque plus que la circulation publique.
Arc est l’exemple le plus parlant. $ARC : d’après des informations rapportées publiquement, le token a déjà été pré-vendu à des institutions. Même si Gas utilise l’USDC, la gouvernance, la participation au réseau et la sortie des institutions pourraient encore nécessiter le token. Ce qu’il s’agit de résoudre n’est pas « faut-il émettre », mais plutôt « quand et comment l’émettre ». Quant à savoir si les particuliers y ont accès, c’est une autre question à discuter.
Deuxième catégorie : les tokens doivent permettre le dédommagement/les remboursements de la communauté.
Abstract appartient à cette catégorie. Il a déjà évoqué un calendrier de TGE, et la communauté a aussi accumulé des XP, des tâches et des attentes. Pour une blockchain orientée consommation, le token est à la fois un outil de démarrage (cold start) et une façon de rendre des comptes aux participants précoces. Le problème, c’est que le calendrier a déjà été décalé. Quand le marché haussier revient, il devient au contraire plus nécessaire de donner à la communauté une explication claire.
Base a aussi des besoins similaires, mais l’urgence est beaucoup plus faible.
Elle a besoin d’un token pour inciter les constructeurs, la gouvernance de l’écosystème et avancer vers davantage de décentralisation, mais elle ne dépend pas du token pour faire fonctionner le réseau. Même sans émettre de tokens, Base a déjà démarré. En plus, Coinbase doit faire face aux contraintes d’une entreprise cotée et de la réglementation ; donc « il y a des besoins stratégiques » ne signifie pas « il faut émettre tout de suite ».
Troisième catégorie : le produit lui-même peut ne pas émettre de tokens pendant longtemps.
Tempo en est le représentant. Il suit une trajectoire paiement et infrastructures financières : les stablecoins peuvent directement payer le Gas, et le fonctionnement du réseau ne dépend pas d’un token volatil. Le marché haussier peut augmenter la valorisation, mais il ne crée pas forcément une demande d’émission de tokens.
Si le marché haussier revient vraiment, l’accélération la plus rapide ne viendra peut-être pas de la chaîne la plus forte, mais plutôt de celles dont l’absence d’émission de tokens affecte le financement, la confiance de la communauté ou encore la boucle commerciale. Le fait de ne pas émettre des tokens n’est déjà plus un « Alpha » ; ce qui bloque, c’est la boucle fermée qui ne fonctionne pas.
#Base #ARC #Abstract
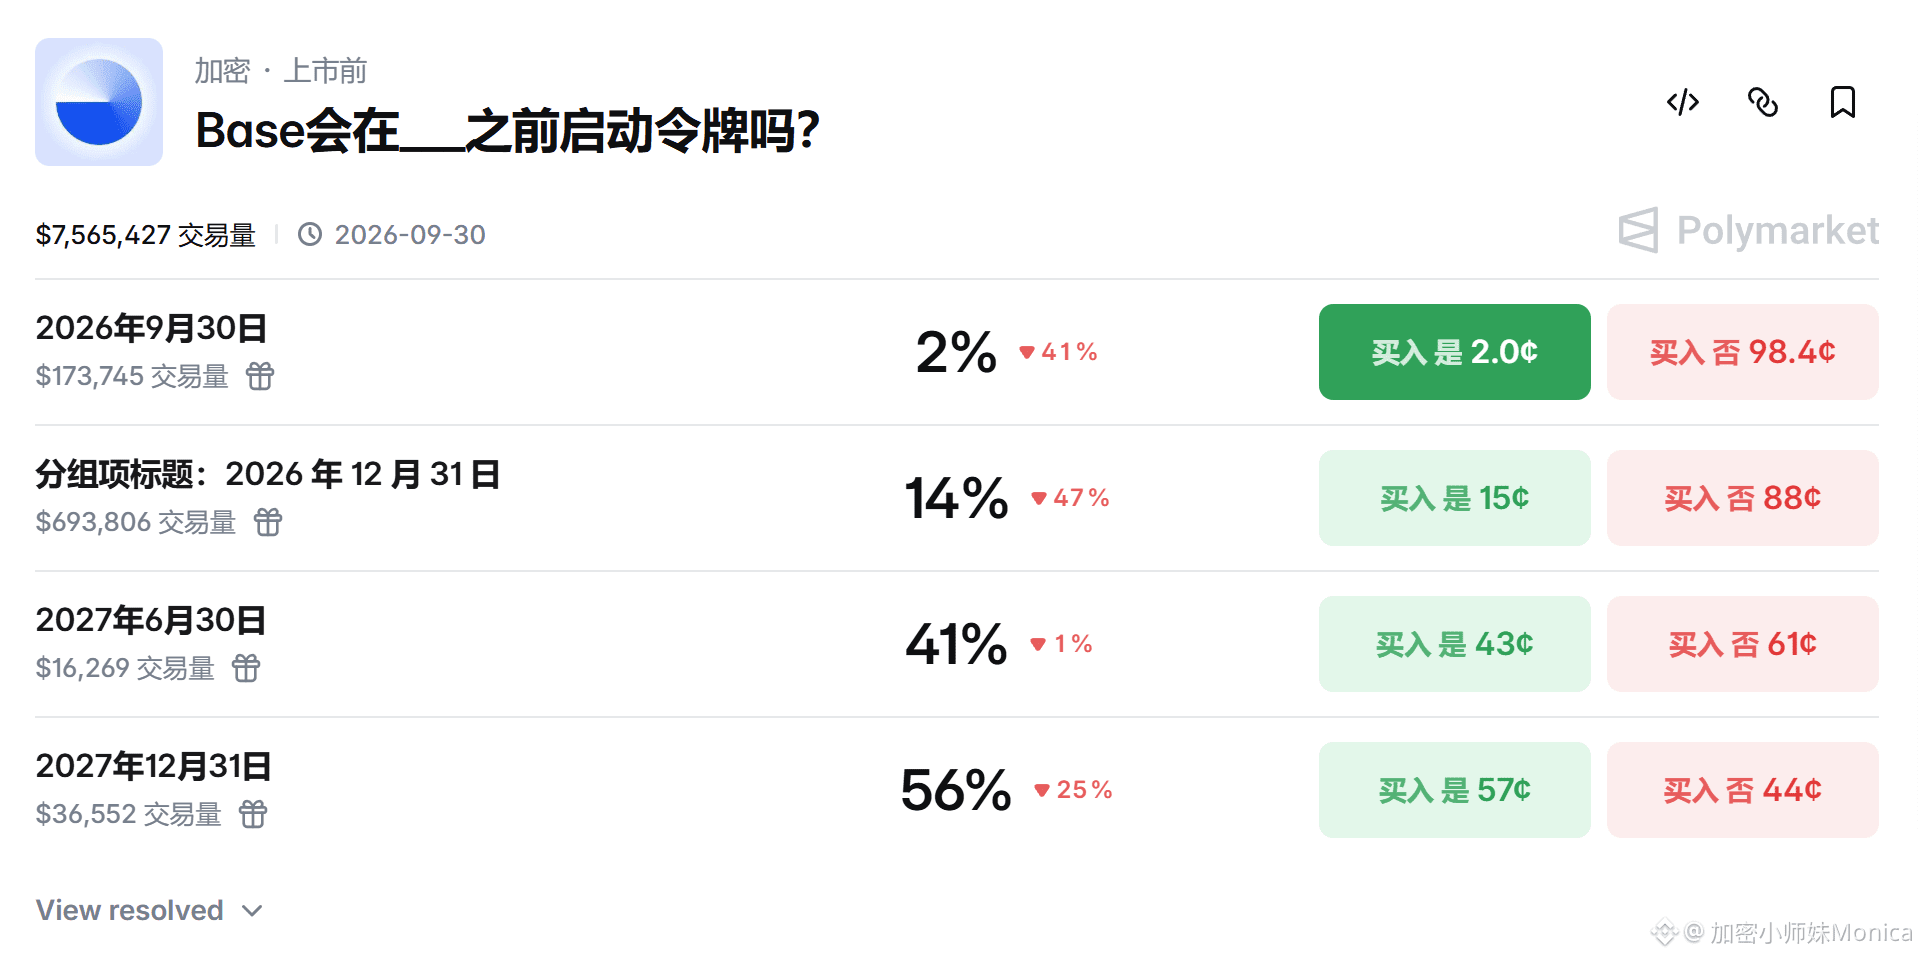
2
6
3k
·
--
Selon les données de CoinGlass, au cours des dernières 24 heures, il y a eu 257 859 liquidations forcées dans le monde, pour un montant total de 1,328 milliard de dollars.
La plus grosse liquidation sur une seule position a eu lieu sur Hyperliquid - BTC-USD, d’une valeur de 24,96 millions de dollars.
Les acteurs principaux sont encore cette pointe de pression de cet après-midi : elle a directement tranché de façon brutale les positions longues achetées à la poursuite.
D’abord pousser à la hausse pour provoquer un “short squeeze”, puis éliminer les longs : le marché ne laissera pas la majorité gagner de l’argent. Dans une tendance haussière, il y aura continuellement de la “dispersion de bagages”. Ces piqûres comme celle-ci ne se reproduiront peut-être pas une seule fois.
Attention à l’effet de levier. Ne vous laissez pas emporter sur un coup de tête et par l’émotion : une fois le capital préservé, les opportunités ne manqueront pas.
$SOL $ZEC $BTC
{spot}(BTCUSDT)
Selon les données de CoinGlass, au cours des dernières 24 heures, il y a eu 257 859 liquidations forcées dans le monde, pour un montant total de 1,328 milliard de dollars.
La plus grosse liquidation sur une seule position a eu lieu sur Hyperliquid - BTC-USD, d’une valeur de 24,96 millions de dollars.
Les acteurs principaux sont encore cette pointe de pression de cet après-midi : elle a directement tranché de façon brutale les positions longues achetées à la poursuite.
D’abord pousser à la hausse pour provoquer un “short squeeze”, puis éliminer les longs : le marché ne laissera pas la majorité gagner de l’argent. Dans une tendance haussière, il y aura continuellement de la “dispersion de bagages”. Ces piqûres comme celle-ci ne se reproduiront peut-être pas une seule fois.
Attention à l’effet de levier. Ne vous laissez pas emporter sur un coup de tête et par l’émotion : une fois le capital préservé, les opportunités ne manqueront pas.
$SOL $ZEC $BTC
La plus grosse liquidation sur une seule position a eu lieu sur Hyperliquid - BTC-USD, d’une valeur de 24,96 millions de dollars.
Les acteurs principaux sont encore cette pointe de pression de cet après-midi : elle a directement tranché de façon brutale les positions longues achetées à la poursuite.
D’abord pousser à la hausse pour provoquer un “short squeeze”, puis éliminer les longs : le marché ne laissera pas la majorité gagner de l’argent. Dans une tendance haussière, il y aura continuellement de la “dispersion de bagages”. Ces piqûres comme celle-ci ne se reproduiront peut-être pas une seule fois.
Attention à l’effet de levier. Ne vous laissez pas emporter sur un coup de tête et par l’émotion : une fois le capital préservé, les opportunités ne manqueront pas.
$SOL $ZEC $BTC
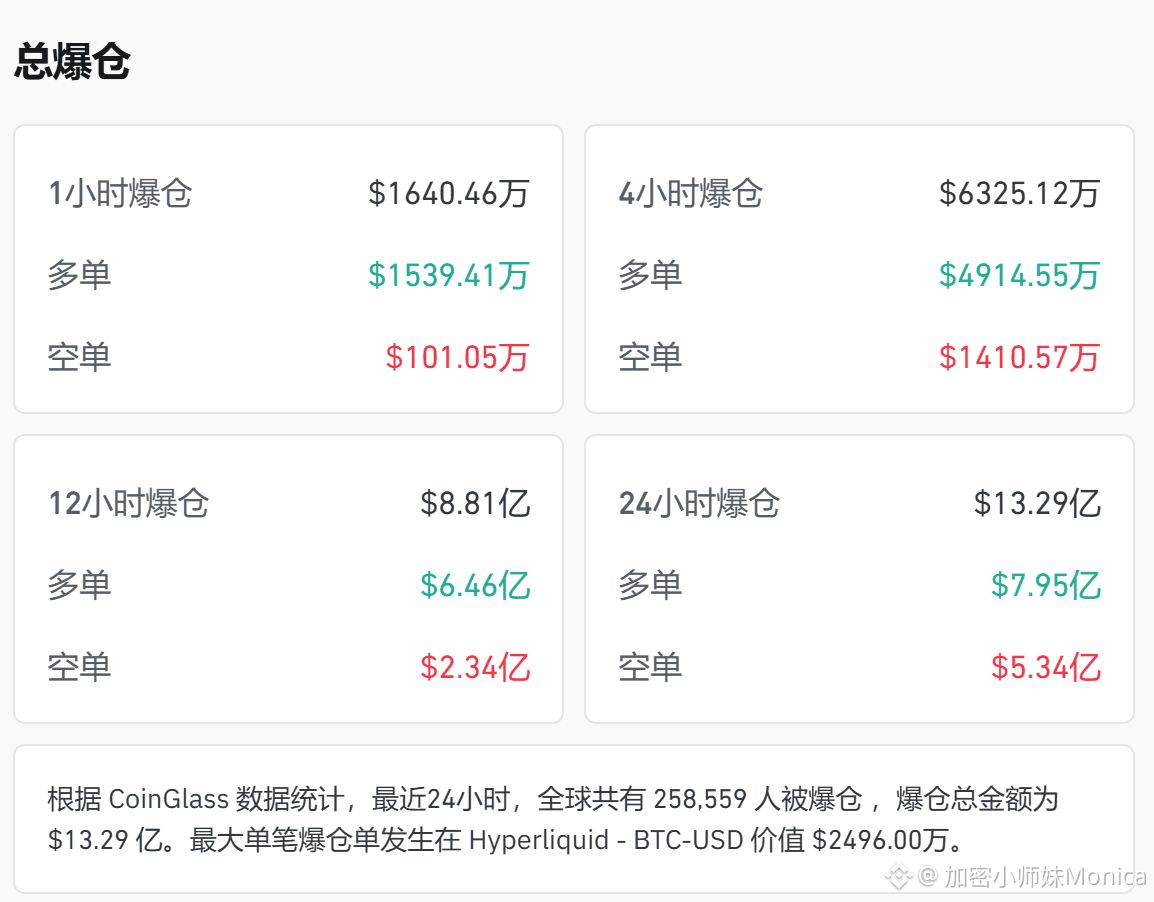
2
3
1
3.8k
·
--
Plus de 10 % de hausse en une seule journée pour le BTC après plus de deux mois de consolidation : le bull market est-il enfin là ?
Lors de cette vague de hausse, la première force vient du marché des bons du Trésor américain. Le département du Trésor américain a annoncé qu’à partir du 9 septembre, le plafond de rachat unique des obligations à long terme passerait de 2 milliards de dollars à au moins 4 milliards de dollars.
Cela revient à ajouter un gros acheteur aux obligations à long terme. Les prix des Treasuries se sont redressés, les rendements ont baissé, l’appétit pour le risque s’est rallumé, et davantage de capitaux ont commencé à se tourner vers les actions et le marché des cryptomonnaies.
Puis, la Maison-Blanche a encore mis de l’huile sur le feu pour le secteur crypto.
Donald Trump a convoqué à la Maison-Blanche les dirigeants de Coinbase, Robinhood et Kraken, ainsi que les responsables de la SEC et de la CFTC, et a insisté pour que le Congrès fasse avancer le « CLARITY Act ».
Le projet de loi n’est pas encore adopté, mais le marché a déjà commencé à trader en amont une perspective favorable : les États-Unis ne chercheraient plus à réprimer systématiquement les cryptos, mais prépareraient des règles claires pour que les capitaux qui doivent entrer puissent entrer.
Il a aussi mentionné séparément Hyperliquid, en indiquant que la CFTC étudiait comment la rendre conforme pour qu’elle puisse entrer sur le marché américain. Le marché interprétera naturellement ce signal comme un encouragement vers des directions comme les transactions on-chain et la DeFi.
Quand ces nouvelles se superposent, le BTC a précisément consolidé pendant plus de deux mois.
Après que le prix a franchi 65 000 dollars, les capitaux en attente sont entrés sur le marché, et les positions vendeuses ont été contraintes de couper leurs pertes. La liquidation des positions short exige aussi d’acheter du BTC : plus le prix monte, plus il y a de positions à liquider, jusqu’à former un mouvement de squeeze.
Une hausse de 10 % en une journée : je n’ose toujours pas confirmer un bull market. Ce n’est qu’avec l’anticipation des politiques, les achats de capitaux et la liquidation des shorts en même temps que cette grosse bougie haussière est apparue. La suite dépendra de la capacité à tenir autour des 70 000 dollars : seulement alors il y aura un espace pour envisager davantage de hausse.
Le BTC à 50 000 dollars n’est finalement pas arrivé. Le marché ne suivra pas l’opinion populaire ; ceux qui sont dans la voiture ne sont toujours qu’une minorité.
$BTC $HYPE $ETH
{spot}(BTCUSDT)
Plus de 10 % de hausse en une seule journée pour le BTC après plus de deux mois de consolidation : le bull market est-il enfin là ?
Lors de cette vague de hausse, la première force vient du marché des bons du Trésor américain. Le département du Trésor américain a annoncé qu’à partir du 9 septembre, le plafond de rachat unique des obligations à long terme passerait de 2 milliards de dollars à au moins 4 milliards de dollars.
Cela revient à ajouter un gros acheteur aux obligations à long terme. Les prix des Treasuries se sont redressés, les rendements ont baissé, l’appétit pour le risque s’est rallumé, et davantage de capitaux ont commencé à se tourner vers les actions et le marché des cryptomonnaies.
Puis, la Maison-Blanche a encore mis de l’huile sur le feu pour le secteur crypto.
Donald Trump a convoqué à la Maison-Blanche les dirigeants de Coinbase, Robinhood et Kraken, ainsi que les responsables de la SEC et de la CFTC, et a insisté pour que le Congrès fasse avancer le « CLARITY Act ».
Le projet de loi n’est pas encore adopté, mais le marché a déjà commencé à trader en amont une perspective favorable : les États-Unis ne chercheraient plus à réprimer systématiquement les cryptos, mais prépareraient des règles claires pour que les capitaux qui doivent entrer puissent entrer.
Il a aussi mentionné séparément Hyperliquid, en indiquant que la CFTC étudiait comment la rendre conforme pour qu’elle puisse entrer sur le marché américain. Le marché interprétera naturellement ce signal comme un encouragement vers des directions comme les transactions on-chain et la DeFi.
Quand ces nouvelles se superposent, le BTC a précisément consolidé pendant plus de deux mois.
Après que le prix a franchi 65 000 dollars, les capitaux en attente sont entrés sur le marché, et les positions vendeuses ont été contraintes de couper leurs pertes. La liquidation des positions short exige aussi d’acheter du BTC : plus le prix monte, plus il y a de positions à liquider, jusqu’à former un mouvement de squeeze.
Une hausse de 10 % en une journée : je n’ose toujours pas confirmer un bull market. Ce n’est qu’avec l’anticipation des politiques, les achats de capitaux et la liquidation des shorts en même temps que cette grosse bougie haussière est apparue. La suite dépendra de la capacité à tenir autour des 70 000 dollars : seulement alors il y aura un espace pour envisager davantage de hausse.
Le BTC à 50 000 dollars n’est finalement pas arrivé. Le marché ne suivra pas l’opinion populaire ; ceux qui sont dans la voiture ne sont toujours qu’une minorité.
$BTC $HYPE $ETH
Lors de cette vague de hausse, la première force vient du marché des bons du Trésor américain. Le département du Trésor américain a annoncé qu’à partir du 9 septembre, le plafond de rachat unique des obligations à long terme passerait de 2 milliards de dollars à au moins 4 milliards de dollars.
Cela revient à ajouter un gros acheteur aux obligations à long terme. Les prix des Treasuries se sont redressés, les rendements ont baissé, l’appétit pour le risque s’est rallumé, et davantage de capitaux ont commencé à se tourner vers les actions et le marché des cryptomonnaies.
Puis, la Maison-Blanche a encore mis de l’huile sur le feu pour le secteur crypto.
Donald Trump a convoqué à la Maison-Blanche les dirigeants de Coinbase, Robinhood et Kraken, ainsi que les responsables de la SEC et de la CFTC, et a insisté pour que le Congrès fasse avancer le « CLARITY Act ».
Le projet de loi n’est pas encore adopté, mais le marché a déjà commencé à trader en amont une perspective favorable : les États-Unis ne chercheraient plus à réprimer systématiquement les cryptos, mais prépareraient des règles claires pour que les capitaux qui doivent entrer puissent entrer.
Il a aussi mentionné séparément Hyperliquid, en indiquant que la CFTC étudiait comment la rendre conforme pour qu’elle puisse entrer sur le marché américain. Le marché interprétera naturellement ce signal comme un encouragement vers des directions comme les transactions on-chain et la DeFi.
Quand ces nouvelles se superposent, le BTC a précisément consolidé pendant plus de deux mois.
Après que le prix a franchi 65 000 dollars, les capitaux en attente sont entrés sur le marché, et les positions vendeuses ont été contraintes de couper leurs pertes. La liquidation des positions short exige aussi d’acheter du BTC : plus le prix monte, plus il y a de positions à liquider, jusqu’à former un mouvement de squeeze.
Une hausse de 10 % en une journée : je n’ose toujours pas confirmer un bull market. Ce n’est qu’avec l’anticipation des politiques, les achats de capitaux et la liquidation des shorts en même temps que cette grosse bougie haussière est apparue. La suite dépendra de la capacité à tenir autour des 70 000 dollars : seulement alors il y aura un espace pour envisager davantage de hausse.
Le BTC à 50 000 dollars n’est finalement pas arrivé. Le marché ne suivra pas l’opinion populaire ; ceux qui sont dans la voiture ne sont toujours qu’une minorité.
$BTC $HYPE $ETH
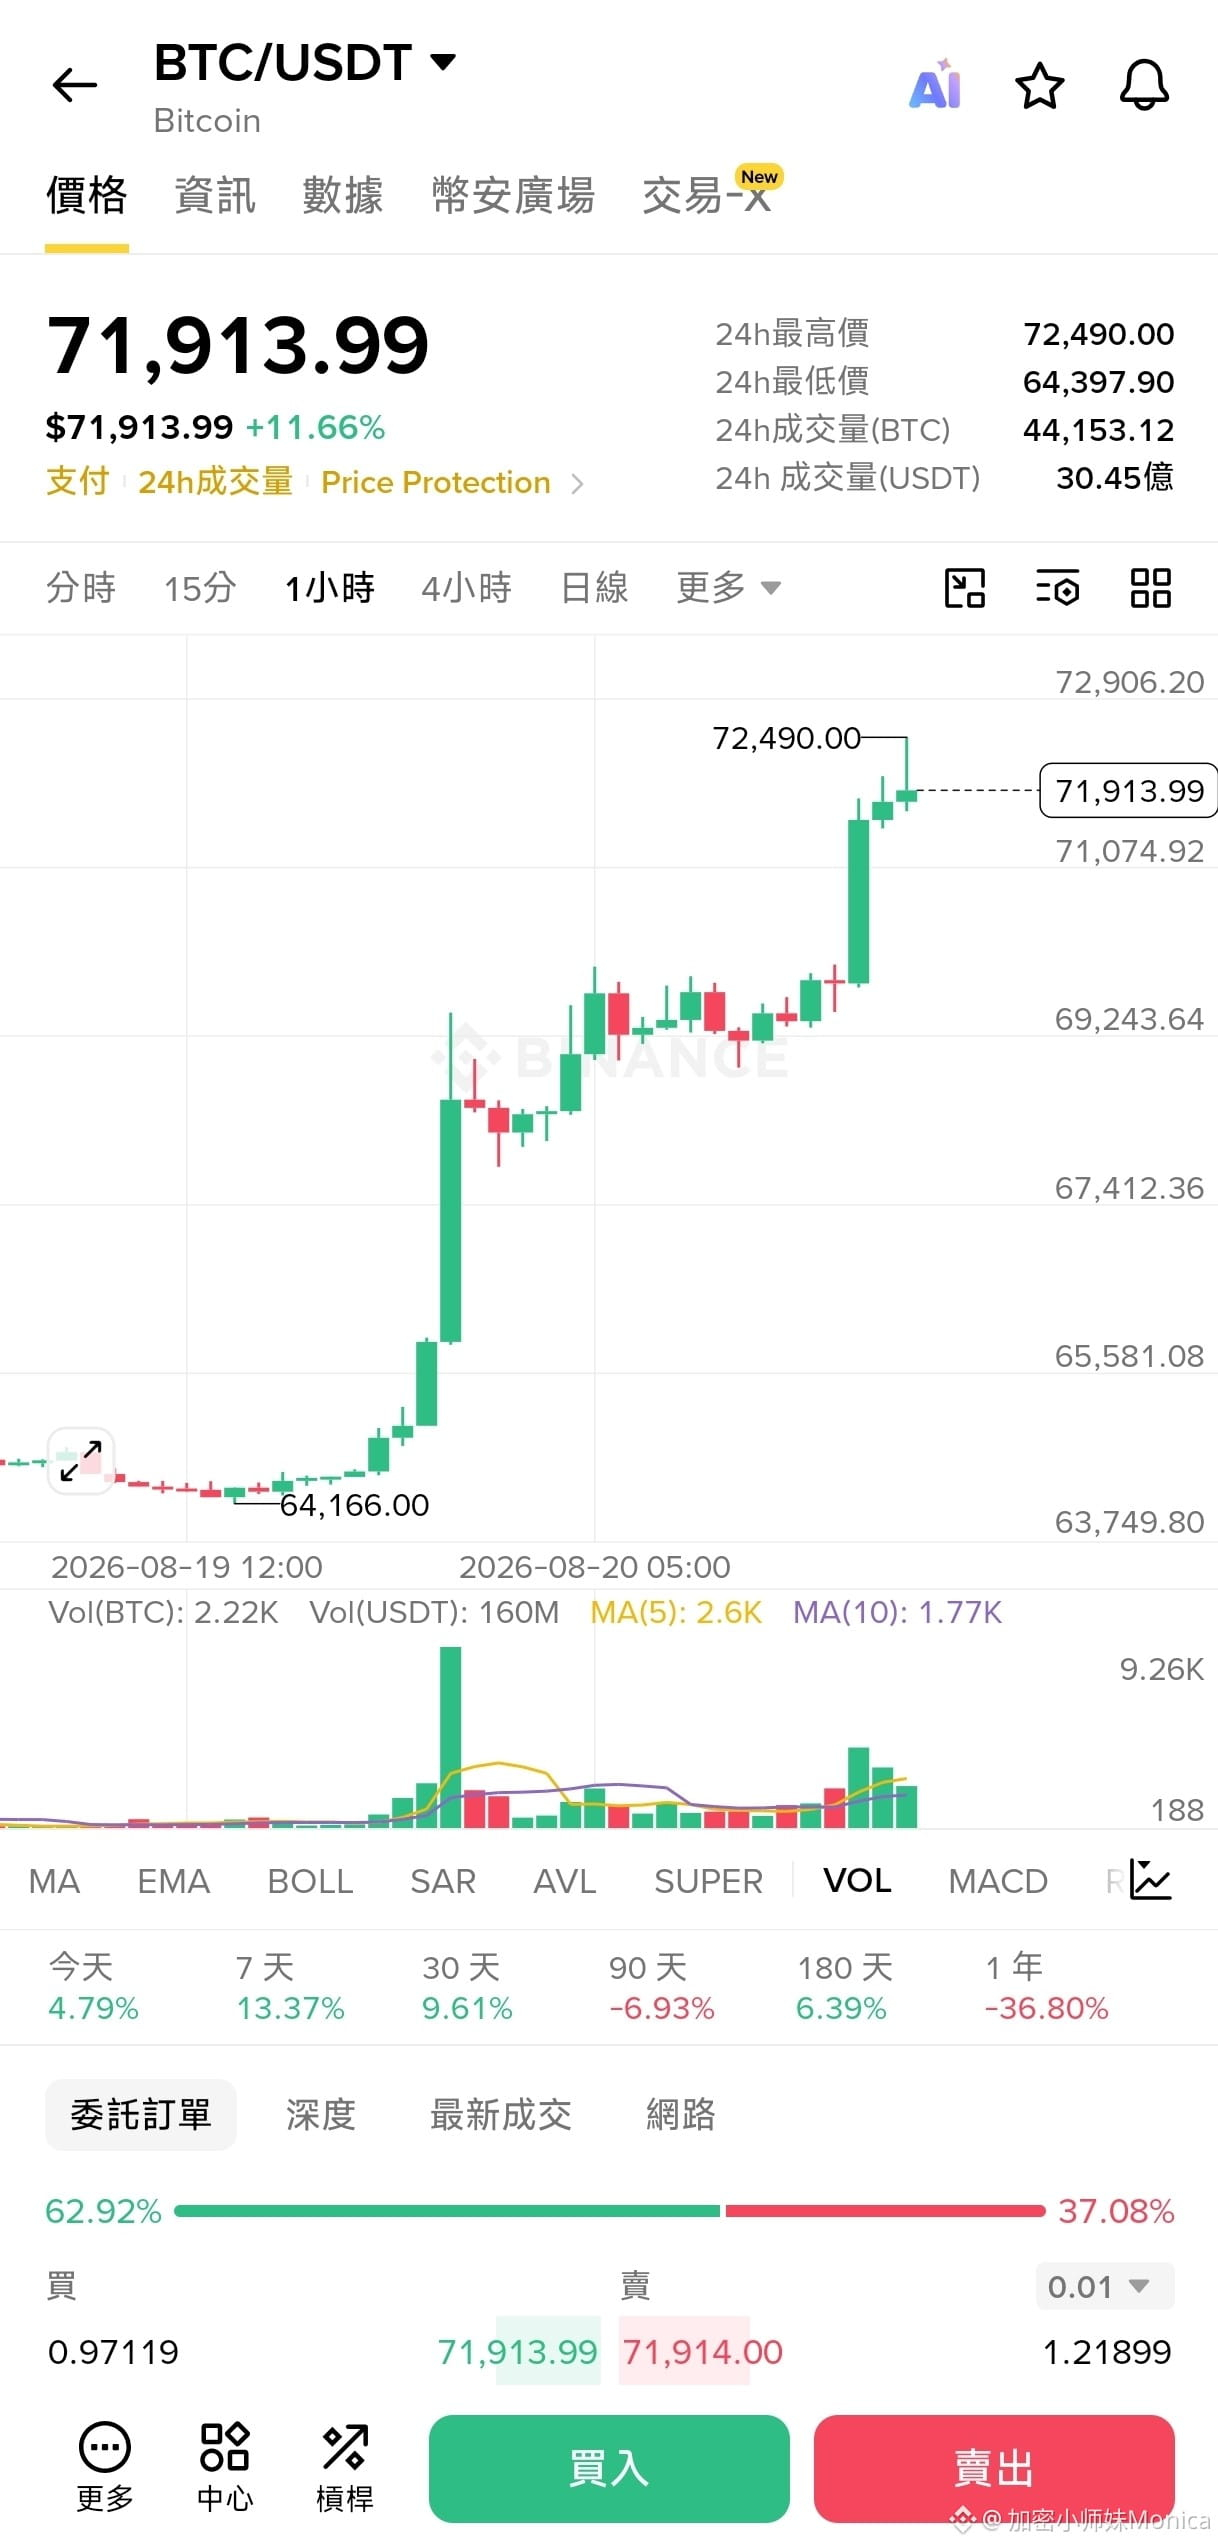
1
1.9k
·
--
Vérifié
Le premier jour de cotation de Unitree, le marché des cryptos a aussi commencé à lui attribuer un prix.
Le 19 août, Binance a lancé le contrat perpétuel UNITREE USDT, adossé à l’action A de Unitree Technology (688836), avec un levier allant jusqu’à 20x.
À préciser : trader ce contrat ne revient pas à détenir des actions Unitree. Il n’y a ni dividendes ni droits des actionnaires, il s’agit simplement d’évaluer la hausse ou la baisse du prix.
« Pas besoin de courir partout, Binance a tout. » Ce n’est pas vraiment du bluff.
Les robots humanoïdes sont difficiles à valoriser. Ce que chacun voit, ce sont le robot qui court et qui fait des saltos. Ce qui détermine réellement la valeur à long terme, ce sont surtout le coût de production en série, les commandes et la capacité de livraison.
Unitree incarne la vitesse de pointe de la Chine en matière de matériel robotique et de contrôle des coûts, mais « le robot est très performant » et « le prix actuel de l’action est raisonnable » sont deux questions différentes. Dans les multiples de hausse du premier jour, il y a à la fois une attente liée aux perspectives de l’industrie, et une prime due à la rareté ainsi qu’aux effets de l’émotion.
Après la clôture du marché A en Chine, le marché des cryptos continuera à coter Unitree. Ce prix peut refléter à l’avance l’humeur du lendemain, ou s’écarter des fondamentaux sous l’effet d’un fort levier et des frais de financement.
Le temps de trading est plus long et la participation plus facile : ce n’est pas forcément que de la commodité, cela rend aussi plus simple de parier quand on manque d’informations.
Le marché des cryptos donne à Unitree un prix valable toute la journée, et il offre aussi à chacun un endroit pour acheter ce qui correspond à sa propre compréhension.
#宇树科技上市首日涨629% $UNITREE
{future}(UNITREEUSDT)
Le premier jour de cotation de Unitree, le marché des cryptos a aussi commencé à lui attribuer un prix.
Le 19 août, Binance a lancé le contrat perpétuel UNITREE USDT, adossé à l’action A de Unitree Technology (688836), avec un levier allant jusqu’à 20x.
À préciser : trader ce contrat ne revient pas à détenir des actions Unitree. Il n’y a ni dividendes ni droits des actionnaires, il s’agit simplement d’évaluer la hausse ou la baisse du prix.
« Pas besoin de courir partout, Binance a tout. » Ce n’est pas vraiment du bluff.
Les robots humanoïdes sont difficiles à valoriser. Ce que chacun voit, ce sont le robot qui court et qui fait des saltos. Ce qui détermine réellement la valeur à long terme, ce sont surtout le coût de production en série, les commandes et la capacité de livraison.
Unitree incarne la vitesse de pointe de la Chine en matière de matériel robotique et de contrôle des coûts, mais « le robot est très performant » et « le prix actuel de l’action est raisonnable » sont deux questions différentes. Dans les multiples de hausse du premier jour, il y a à la fois une attente liée aux perspectives de l’industrie, et une prime due à la rareté ainsi qu’aux effets de l’émotion.
Après la clôture du marché A en Chine, le marché des cryptos continuera à coter Unitree. Ce prix peut refléter à l’avance l’humeur du lendemain, ou s’écarter des fondamentaux sous l’effet d’un fort levier et des frais de financement.
Le temps de trading est plus long et la participation plus facile : ce n’est pas forcément que de la commodité, cela rend aussi plus simple de parier quand on manque d’informations.
Le marché des cryptos donne à Unitree un prix valable toute la journée, et il offre aussi à chacun un endroit pour acheter ce qui correspond à sa propre compréhension.
#宇树科技上市首日涨629% $UNITREE
Le 19 août, Binance a lancé le contrat perpétuel UNITREE USDT, adossé à l’action A de Unitree Technology (688836), avec un levier allant jusqu’à 20x.
À préciser : trader ce contrat ne revient pas à détenir des actions Unitree. Il n’y a ni dividendes ni droits des actionnaires, il s’agit simplement d’évaluer la hausse ou la baisse du prix.
« Pas besoin de courir partout, Binance a tout. » Ce n’est pas vraiment du bluff.
Les robots humanoïdes sont difficiles à valoriser. Ce que chacun voit, ce sont le robot qui court et qui fait des saltos. Ce qui détermine réellement la valeur à long terme, ce sont surtout le coût de production en série, les commandes et la capacité de livraison.
Unitree incarne la vitesse de pointe de la Chine en matière de matériel robotique et de contrôle des coûts, mais « le robot est très performant » et « le prix actuel de l’action est raisonnable » sont deux questions différentes. Dans les multiples de hausse du premier jour, il y a à la fois une attente liée aux perspectives de l’industrie, et une prime due à la rareté ainsi qu’aux effets de l’émotion.
Après la clôture du marché A en Chine, le marché des cryptos continuera à coter Unitree. Ce prix peut refléter à l’avance l’humeur du lendemain, ou s’écarter des fondamentaux sous l’effet d’un fort levier et des frais de financement.
Le temps de trading est plus long et la participation plus facile : ce n’est pas forcément que de la commodité, cela rend aussi plus simple de parier quand on manque d’informations.
Le marché des cryptos donne à Unitree un prix valable toute la journée, et il offre aussi à chacun un endroit pour acheter ce qui correspond à sa propre compréhension.
#宇树科技上市首日涨629% $UNITREE
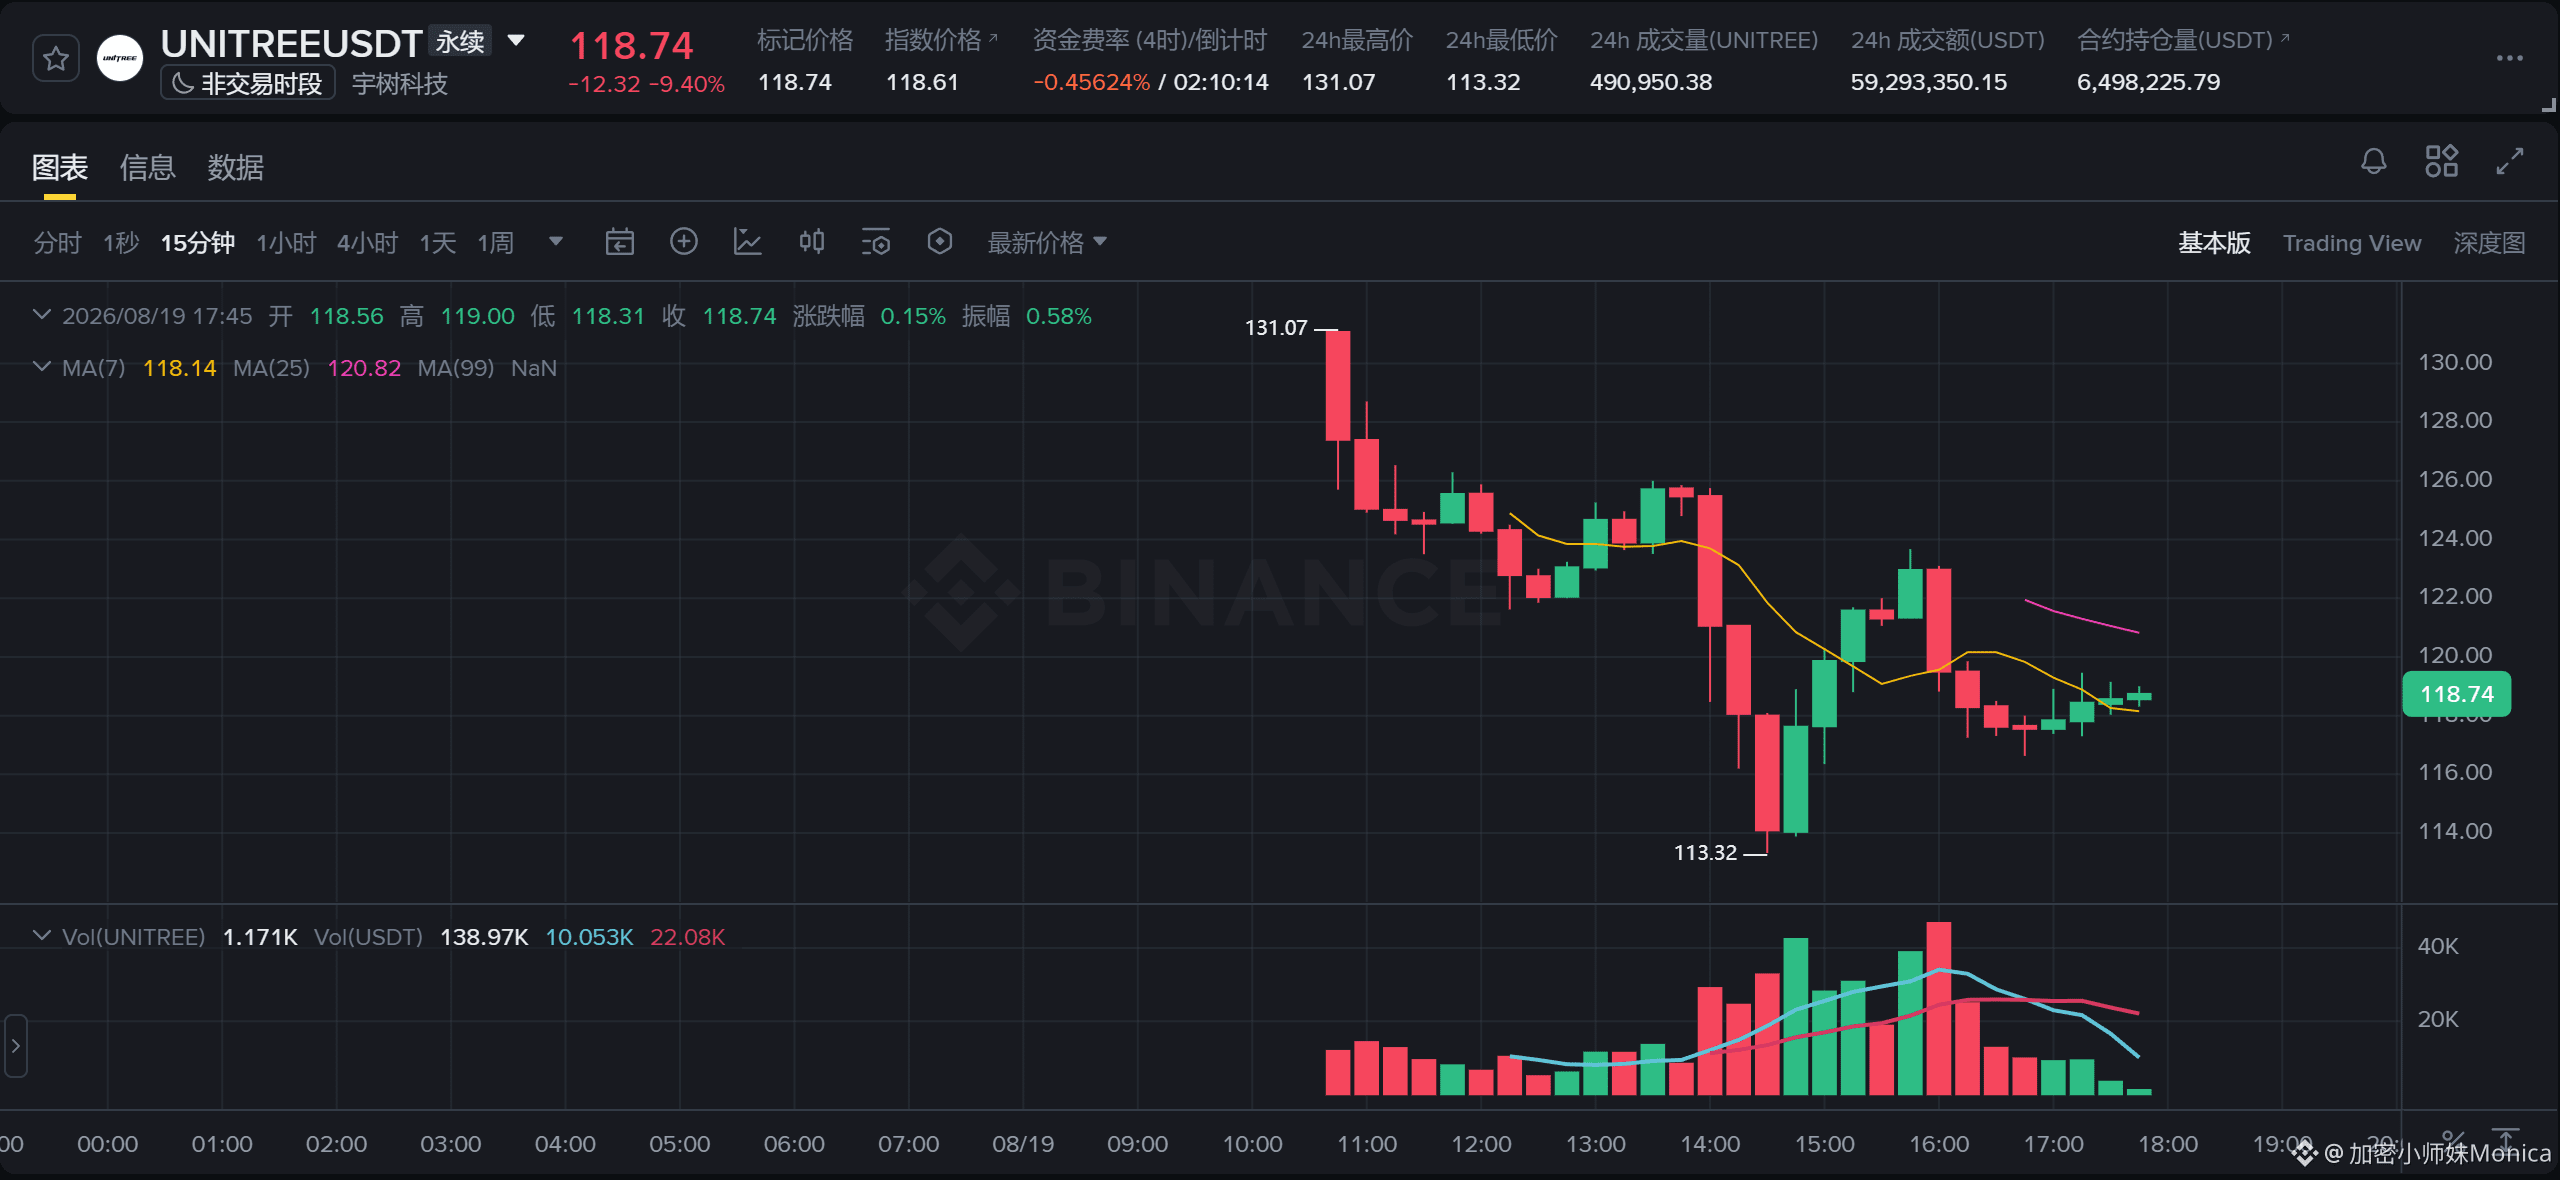
1
8
4.2k
·
--
Vérifié
Article
Le prochain business d’Ethereum : qui encaisse la taxe de validationPour être franc, sur ma timeline, plus personne ne parle d’Ethereum depuis longtemps. Le marché n’a pas beaucoup de nouveaux récits autour d’ETH, et moi-même, je ne me souviens même plus de la dernière fois où j’ai payé du gas sur le mainnet.
Mais en faisant le tri des données récemment, il y a un ensemble de chiffres qui ne correspond pas à cette impression :
L’offre mondiale de stablecoins, dont près de 50 % est sur Ethereum, reste la première parmi toutes les chaînes ; l’échelle des RWA on-chain dépasse 33 milliards de dollars, avec le mainnet Ethereum à la première place en part, et rien que le fonds BUIDL de BlackRock atteint 2,4 milliards.
Ce qui est encore plus intéressant, c’est de regarder le prix et les données on-chain ensemble : ces dernières années, ETH n’a pas vraiment connu une évolution enthousiasmante, mais l’offre de stablecoins et l’échelle des RWA on-chain n’ont cessé de croître.
Le prochain business d’Ethereum : qui encaisse la taxe de validation
Pour être franc, sur ma timeline, plus personne ne parle d’Ethereum depuis longtemps. Le marché n’a pas beaucoup de nouveaux récits autour d’ETH, et moi-même, je ne me souviens même plus de la dernière fois où j’ai payé du gas sur le mainnet.
Mais en faisant le tri des données récemment, il y a un ensemble de chiffres qui ne correspond pas à cette impression :
L’offre mondiale de stablecoins, dont près de 50 % est sur Ethereum, reste la première parmi toutes les chaînes ; l’échelle des RWA on-chain dépasse 33 milliards de dollars, avec le mainnet Ethereum à la première place en part, et rien que le fonds BUIDL de BlackRock atteint 2,4 milliards.
Ce qui est encore plus intéressant, c’est de regarder le prix et les données on-chain ensemble : ces dernières années, ETH n’a pas vraiment connu une évolution enthousiasmante, mais l’offre de stablecoins et l’échelle des RWA on-chain n’ont cessé de croître.
Mais en faisant le tri des données récemment, il y a un ensemble de chiffres qui ne correspond pas à cette impression :
L’offre mondiale de stablecoins, dont près de 50 % est sur Ethereum, reste la première parmi toutes les chaînes ; l’échelle des RWA on-chain dépasse 33 milliards de dollars, avec le mainnet Ethereum à la première place en part, et rien que le fonds BUIDL de BlackRock atteint 2,4 milliards.
Ce qui est encore plus intéressant, c’est de regarder le prix et les données on-chain ensemble : ces dernières années, ETH n’a pas vraiment connu une évolution enthousiasmante, mais l’offre de stablecoins et l’échelle des RWA on-chain n’ont cessé de croître.
1.1k
·
--
Vérifié
Solana a encore connu un moment de frayeur.
Le 12 août, un incident de routage est survenu dans le centre de données de Miami du prestataire de services d’hébergement Teraswitch, entraînant la mise hors ligne d’une partie des validateurs Solana.
Selon les statistiques de Marinade Finance, les nœuds affectés supportaient environ 28,83 % du poids de la mise en jeu (SOL). Lorsque la proportion d’instances hors ligne atteint environ un tiers, le réseau peut perdre sa capacité de finalisation ; cette fois, la marge avant le point critique n’était que d’environ 20 millions de SOL mis en jeu.
Heureusement, le réseau a continué à produire des blocs normalement et les transactions n’ont pas été interrompues ; au final, tout s’est terminé sans trop de dommages.
Pour ceux qui connaissent Solana, ce type d’incident ne doit probablement pas être une surprise. Au cours des dernières années, Solana a déjà traversé des périodes de congestion du réseau, des impacts liés aux transactions effectuées par des robots, des bugs de client, ainsi que plusieurs arrêts nécessitant une coordination des validateurs pour redémarrer. Par rapport aux premières années, où le réseau stoppait facilement, le fait de tenir face à la mise hors ligne de près d’un tiers du poids de mise témoigne clairement d’une amélioration de la stabilité.
Le marché est resté plutôt calme : $SOL n’a pas subi une baisse indépendante notable à la suite de cet événement. Pour le prix, tant que la chaîne ne s’arrête pas réellement et que les fonds ne sont pas affectés, ce genre de panne d’infrastructure est généralement rapidement absorbé. Ce ne serait pas du tout la même chose en cas d’arrêt prolongé des blocs, ou de suspension des dépôts et retraits sur les plateformes.
Cet incident rappelle aussi au marché que la haute performance n’est pas sans coût. Des exigences plus élevées en matière de matériel, de bande passante et d’exploitation vont amener davantage de validateurs à dépendre de prestataires d’hébergement spécialisés. Lorsque de gros volumes de poids de mise se concentrent sur une même infrastructure, une panne locale peut être amplifiée rapidement. Pour la suite, Solana devra démontrer qu’il peut continuer à rechercher la performance tout en réduisant progressivement ce risque de concentration.
Du point de vue de l’utilisateur ordinaire et des détenteurs de jetons, je pense qu’il n’est pas nécessaire de paniquer à chaque panne, ni de considérer que “rien ne s’est passé” simplement parce qu’au final tout s’est bien terminé.
La performance de Solana est élevée et son écosystème est dynamique : ce sont des faits. Mais un historique d’incidents relativement fréquent est aussi une réalité. Détenir $SOL , c’est fondamentalement accepter son potentiel de croissance, tout en assumant le fait que ce système continue de se corriger et de mûrir, avec des risques qui persistent.
#solana
Solana a encore connu un moment de frayeur.
Le 12 août, un incident de routage est survenu dans le centre de données de Miami du prestataire de services d’hébergement Teraswitch, entraînant la mise hors ligne d’une partie des validateurs Solana.
Selon les statistiques de Marinade Finance, les nœuds affectés supportaient environ 28,83 % du poids de la mise en jeu (SOL). Lorsque la proportion d’instances hors ligne atteint environ un tiers, le réseau peut perdre sa capacité de finalisation ; cette fois, la marge avant le point critique n’était que d’environ 20 millions de SOL mis en jeu.
Heureusement, le réseau a continué à produire des blocs normalement et les transactions n’ont pas été interrompues ; au final, tout s’est terminé sans trop de dommages.
Pour ceux qui connaissent Solana, ce type d’incident ne doit probablement pas être une surprise. Au cours des dernières années, Solana a déjà traversé des périodes de congestion du réseau, des impacts liés aux transactions effectuées par des robots, des bugs de client, ainsi que plusieurs arrêts nécessitant une coordination des validateurs pour redémarrer. Par rapport aux premières années, où le réseau stoppait facilement, le fait de tenir face à la mise hors ligne de près d’un tiers du poids de mise témoigne clairement d’une amélioration de la stabilité.
Le marché est resté plutôt calme : $SOL n’a pas subi une baisse indépendante notable à la suite de cet événement. Pour le prix, tant que la chaîne ne s’arrête pas réellement et que les fonds ne sont pas affectés, ce genre de panne d’infrastructure est généralement rapidement absorbé. Ce ne serait pas du tout la même chose en cas d’arrêt prolongé des blocs, ou de suspension des dépôts et retraits sur les plateformes.
Cet incident rappelle aussi au marché que la haute performance n’est pas sans coût. Des exigences plus élevées en matière de matériel, de bande passante et d’exploitation vont amener davantage de validateurs à dépendre de prestataires d’hébergement spécialisés. Lorsque de gros volumes de poids de mise se concentrent sur une même infrastructure, une panne locale peut être amplifiée rapidement. Pour la suite, Solana devra démontrer qu’il peut continuer à rechercher la performance tout en réduisant progressivement ce risque de concentration.
Du point de vue de l’utilisateur ordinaire et des détenteurs de jetons, je pense qu’il n’est pas nécessaire de paniquer à chaque panne, ni de considérer que “rien ne s’est passé” simplement parce qu’au final tout s’est bien terminé.
La performance de Solana est élevée et son écosystème est dynamique : ce sont des faits. Mais un historique d’incidents relativement fréquent est aussi une réalité. Détenir $SOL , c’est fondamentalement accepter son potentiel de croissance, tout en assumant le fait que ce système continue de se corriger et de mûrir, avec des risques qui persistent.
#solana
Le 12 août, un incident de routage est survenu dans le centre de données de Miami du prestataire de services d’hébergement Teraswitch, entraînant la mise hors ligne d’une partie des validateurs Solana.
Selon les statistiques de Marinade Finance, les nœuds affectés supportaient environ 28,83 % du poids de la mise en jeu (SOL). Lorsque la proportion d’instances hors ligne atteint environ un tiers, le réseau peut perdre sa capacité de finalisation ; cette fois, la marge avant le point critique n’était que d’environ 20 millions de SOL mis en jeu.
Heureusement, le réseau a continué à produire des blocs normalement et les transactions n’ont pas été interrompues ; au final, tout s’est terminé sans trop de dommages.
Pour ceux qui connaissent Solana, ce type d’incident ne doit probablement pas être une surprise. Au cours des dernières années, Solana a déjà traversé des périodes de congestion du réseau, des impacts liés aux transactions effectuées par des robots, des bugs de client, ainsi que plusieurs arrêts nécessitant une coordination des validateurs pour redémarrer. Par rapport aux premières années, où le réseau stoppait facilement, le fait de tenir face à la mise hors ligne de près d’un tiers du poids de mise témoigne clairement d’une amélioration de la stabilité.
Le marché est resté plutôt calme : $SOL n’a pas subi une baisse indépendante notable à la suite de cet événement. Pour le prix, tant que la chaîne ne s’arrête pas réellement et que les fonds ne sont pas affectés, ce genre de panne d’infrastructure est généralement rapidement absorbé. Ce ne serait pas du tout la même chose en cas d’arrêt prolongé des blocs, ou de suspension des dépôts et retraits sur les plateformes.
Cet incident rappelle aussi au marché que la haute performance n’est pas sans coût. Des exigences plus élevées en matière de matériel, de bande passante et d’exploitation vont amener davantage de validateurs à dépendre de prestataires d’hébergement spécialisés. Lorsque de gros volumes de poids de mise se concentrent sur une même infrastructure, une panne locale peut être amplifiée rapidement. Pour la suite, Solana devra démontrer qu’il peut continuer à rechercher la performance tout en réduisant progressivement ce risque de concentration.
Du point de vue de l’utilisateur ordinaire et des détenteurs de jetons, je pense qu’il n’est pas nécessaire de paniquer à chaque panne, ni de considérer que “rien ne s’est passé” simplement parce qu’au final tout s’est bien terminé.
La performance de Solana est élevée et son écosystème est dynamique : ce sont des faits. Mais un historique d’incidents relativement fréquent est aussi une réalité. Détenir $SOL , c’est fondamentalement accepter son potentiel de croissance, tout en assumant le fait que ce système continue de se corriger et de mûrir, avec des risques qui persistent.
#solana
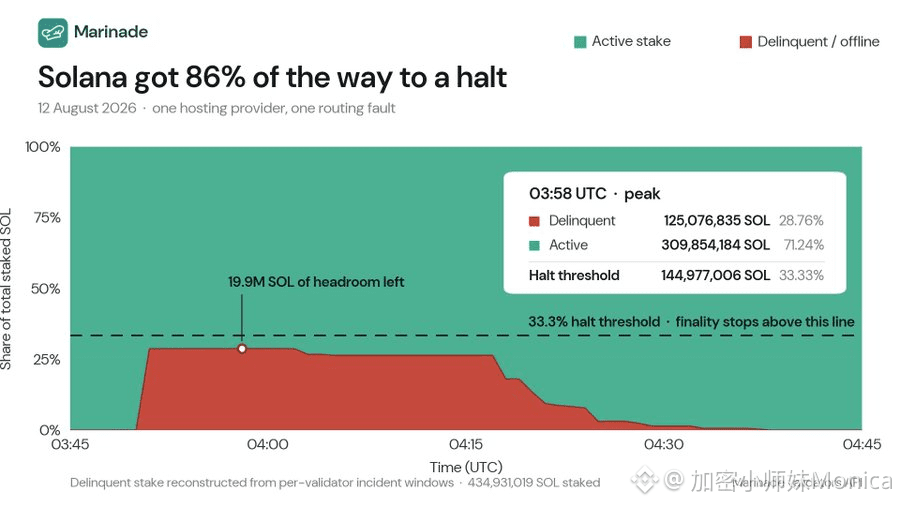
4
9.3k
·
--
Comment un projet crypto meurt-il ?
D’après les statistiques de RootData, depuis 2026, plus de 120 projets crypto ont été inscrits sur la liste des Dead Projects.
J’ai ressorti l’ancienne « nécropole des airdrops » et l’ai mise à jour : j’y ai ajouté 《2026 已阵亡加密项目名录》.
En y regardant de près, il y a parmi eux bon nombre de gros favoris de l’époque. Beaucoup de projets, je les ai brûlés moi-même du Gas sur l’ETH, j’y ai mis de l’argent et j’ai détenu des NFT. Il y a aussi des applications et des infrastructures que je considère encore aujourd’hui comme valables et vraiment utiles.
Si l’on doit trouver une ressemblance commune à ces projets qui se sont progressivement éteints, ce n’est peut-être pas « la mort » qui survient un jour d’un coup.
Le plus souvent, ils perdent d’abord leurs nouveaux utilisateurs, puis leur liquidité et les développeurs ; la communauté passe des discussions sur le produit à des questions ne portant que sur le prix des tokens ; l’équipe, d’une cadence de mises à jour régulières, passe à une communication occasionnelle avec une simple phrase : « nous continuons à construire ». Finalement, le site reste en ligne, le token s’échange toujours, mais il n’y a plus grand monde qui l’utilise réellement.
Un projet commence vraiment à mourir, le plus souvent, ce n’est pas tant parce que le prix baisse de tant, mais parce que le problème qu’il voulait résoudre n’intéresse plus personne.
Un produit a déjà été utile ne veut pas dire qu’il peut traverser un cycle haussier et baissier, et encore moins que son token mérite une détention sur le long terme. En période de bull market, le financement, les subventions et les airdrops peuvent créer rapidement des utilisateurs, du TVL et des volumes d’échange. Mais parmi toutes ces données, combien proviennent de besoins réels ? Il faut généralement attendre que le marché se refroidisse pour commencer à voir clair.
Beaucoup de projets ne cessent pas soudainement de fonctionner ; c’est plutôt que le coût nécessaire pour maintenir la croissance devient de plus en plus élevé : une fois les subventions arrêtées, les utilisateurs s’en vont ; dès que le prix du token baisse, la communauté se tait ; et avec le resserrement du contexte de financement, même les feuilles de route ambitieuses commencent à être repoussées à répétition. À ce moment-là, le projet peut encore être en activité, et le token continuer à se négocier, mais les conditions qui lui permettaient de s’étendre ne sont plus les mêmes.
À mon avis, le véritable sujet à observer n’est pas seulement de savoir de combien le prix baisse, mais plutôt pourquoi les utilisateurs restent, si le protocole peut générer des revenus, si l’équipe continue de livrer, et quel rôle joue réellement le token au sein du produit.
Reconnaître la valeur créée par un projet, et admettre qu’il a perdu sa capacité de croissance, ce sont deux choses différentes. Bien sûr, on peut se souvenir avec nostalgie de ces produits qui ont vraiment été efficaces ; mais il n’est pas nécessaire de continuer à les détenir pour prouver qu’on ne s’est pas trompé au départ.
#BSC #Polygon
Comment un projet crypto meurt-il ?
D’après les statistiques de RootData, depuis 2026, plus de 120 projets crypto ont été inscrits sur la liste des Dead Projects.
J’ai ressorti l’ancienne « nécropole des airdrops » et l’ai mise à jour : j’y ai ajouté 《2026 已阵亡加密项目名录》.
En y regardant de près, il y a parmi eux bon nombre de gros favoris de l’époque. Beaucoup de projets, je les ai brûlés moi-même du Gas sur l’ETH, j’y ai mis de l’argent et j’ai détenu des NFT. Il y a aussi des applications et des infrastructures que je considère encore aujourd’hui comme valables et vraiment utiles.
Si l’on doit trouver une ressemblance commune à ces projets qui se sont progressivement éteints, ce n’est peut-être pas « la mort » qui survient un jour d’un coup.
Le plus souvent, ils perdent d’abord leurs nouveaux utilisateurs, puis leur liquidité et les développeurs ; la communauté passe des discussions sur le produit à des questions ne portant que sur le prix des tokens ; l’équipe, d’une cadence de mises à jour régulières, passe à une communication occasionnelle avec une simple phrase : « nous continuons à construire ». Finalement, le site reste en ligne, le token s’échange toujours, mais il n’y a plus grand monde qui l’utilise réellement.
Un projet commence vraiment à mourir, le plus souvent, ce n’est pas tant parce que le prix baisse de tant, mais parce que le problème qu’il voulait résoudre n’intéresse plus personne.
Un produit a déjà été utile ne veut pas dire qu’il peut traverser un cycle haussier et baissier, et encore moins que son token mérite une détention sur le long terme. En période de bull market, le financement, les subventions et les airdrops peuvent créer rapidement des utilisateurs, du TVL et des volumes d’échange. Mais parmi toutes ces données, combien proviennent de besoins réels ? Il faut généralement attendre que le marché se refroidisse pour commencer à voir clair.
Beaucoup de projets ne cessent pas soudainement de fonctionner ; c’est plutôt que le coût nécessaire pour maintenir la croissance devient de plus en plus élevé : une fois les subventions arrêtées, les utilisateurs s’en vont ; dès que le prix du token baisse, la communauté se tait ; et avec le resserrement du contexte de financement, même les feuilles de route ambitieuses commencent à être repoussées à répétition. À ce moment-là, le projet peut encore être en activité, et le token continuer à se négocier, mais les conditions qui lui permettaient de s’étendre ne sont plus les mêmes.
À mon avis, le véritable sujet à observer n’est pas seulement de savoir de combien le prix baisse, mais plutôt pourquoi les utilisateurs restent, si le protocole peut générer des revenus, si l’équipe continue de livrer, et quel rôle joue réellement le token au sein du produit.
Reconnaître la valeur créée par un projet, et admettre qu’il a perdu sa capacité de croissance, ce sont deux choses différentes. Bien sûr, on peut se souvenir avec nostalgie de ces produits qui ont vraiment été efficaces ; mais il n’est pas nécessaire de continuer à les détenir pour prouver qu’on ne s’est pas trompé au départ.
#BSC #Polygon
D’après les statistiques de RootData, depuis 2026, plus de 120 projets crypto ont été inscrits sur la liste des Dead Projects.
J’ai ressorti l’ancienne « nécropole des airdrops » et l’ai mise à jour : j’y ai ajouté 《2026 已阵亡加密项目名录》.
En y regardant de près, il y a parmi eux bon nombre de gros favoris de l’époque. Beaucoup de projets, je les ai brûlés moi-même du Gas sur l’ETH, j’y ai mis de l’argent et j’ai détenu des NFT. Il y a aussi des applications et des infrastructures que je considère encore aujourd’hui comme valables et vraiment utiles.
Si l’on doit trouver une ressemblance commune à ces projets qui se sont progressivement éteints, ce n’est peut-être pas « la mort » qui survient un jour d’un coup.
Le plus souvent, ils perdent d’abord leurs nouveaux utilisateurs, puis leur liquidité et les développeurs ; la communauté passe des discussions sur le produit à des questions ne portant que sur le prix des tokens ; l’équipe, d’une cadence de mises à jour régulières, passe à une communication occasionnelle avec une simple phrase : « nous continuons à construire ». Finalement, le site reste en ligne, le token s’échange toujours, mais il n’y a plus grand monde qui l’utilise réellement.
Un projet commence vraiment à mourir, le plus souvent, ce n’est pas tant parce que le prix baisse de tant, mais parce que le problème qu’il voulait résoudre n’intéresse plus personne.
Un produit a déjà été utile ne veut pas dire qu’il peut traverser un cycle haussier et baissier, et encore moins que son token mérite une détention sur le long terme. En période de bull market, le financement, les subventions et les airdrops peuvent créer rapidement des utilisateurs, du TVL et des volumes d’échange. Mais parmi toutes ces données, combien proviennent de besoins réels ? Il faut généralement attendre que le marché se refroidisse pour commencer à voir clair.
Beaucoup de projets ne cessent pas soudainement de fonctionner ; c’est plutôt que le coût nécessaire pour maintenir la croissance devient de plus en plus élevé : une fois les subventions arrêtées, les utilisateurs s’en vont ; dès que le prix du token baisse, la communauté se tait ; et avec le resserrement du contexte de financement, même les feuilles de route ambitieuses commencent à être repoussées à répétition. À ce moment-là, le projet peut encore être en activité, et le token continuer à se négocier, mais les conditions qui lui permettaient de s’étendre ne sont plus les mêmes.
À mon avis, le véritable sujet à observer n’est pas seulement de savoir de combien le prix baisse, mais plutôt pourquoi les utilisateurs restent, si le protocole peut générer des revenus, si l’équipe continue de livrer, et quel rôle joue réellement le token au sein du produit.
Reconnaître la valeur créée par un projet, et admettre qu’il a perdu sa capacité de croissance, ce sont deux choses différentes. Bien sûr, on peut se souvenir avec nostalgie de ces produits qui ont vraiment été efficaces ; mais il n’est pas nécessaire de continuer à les détenir pour prouver qu’on ne s’est pas trompé au départ.
#BSC #Polygon
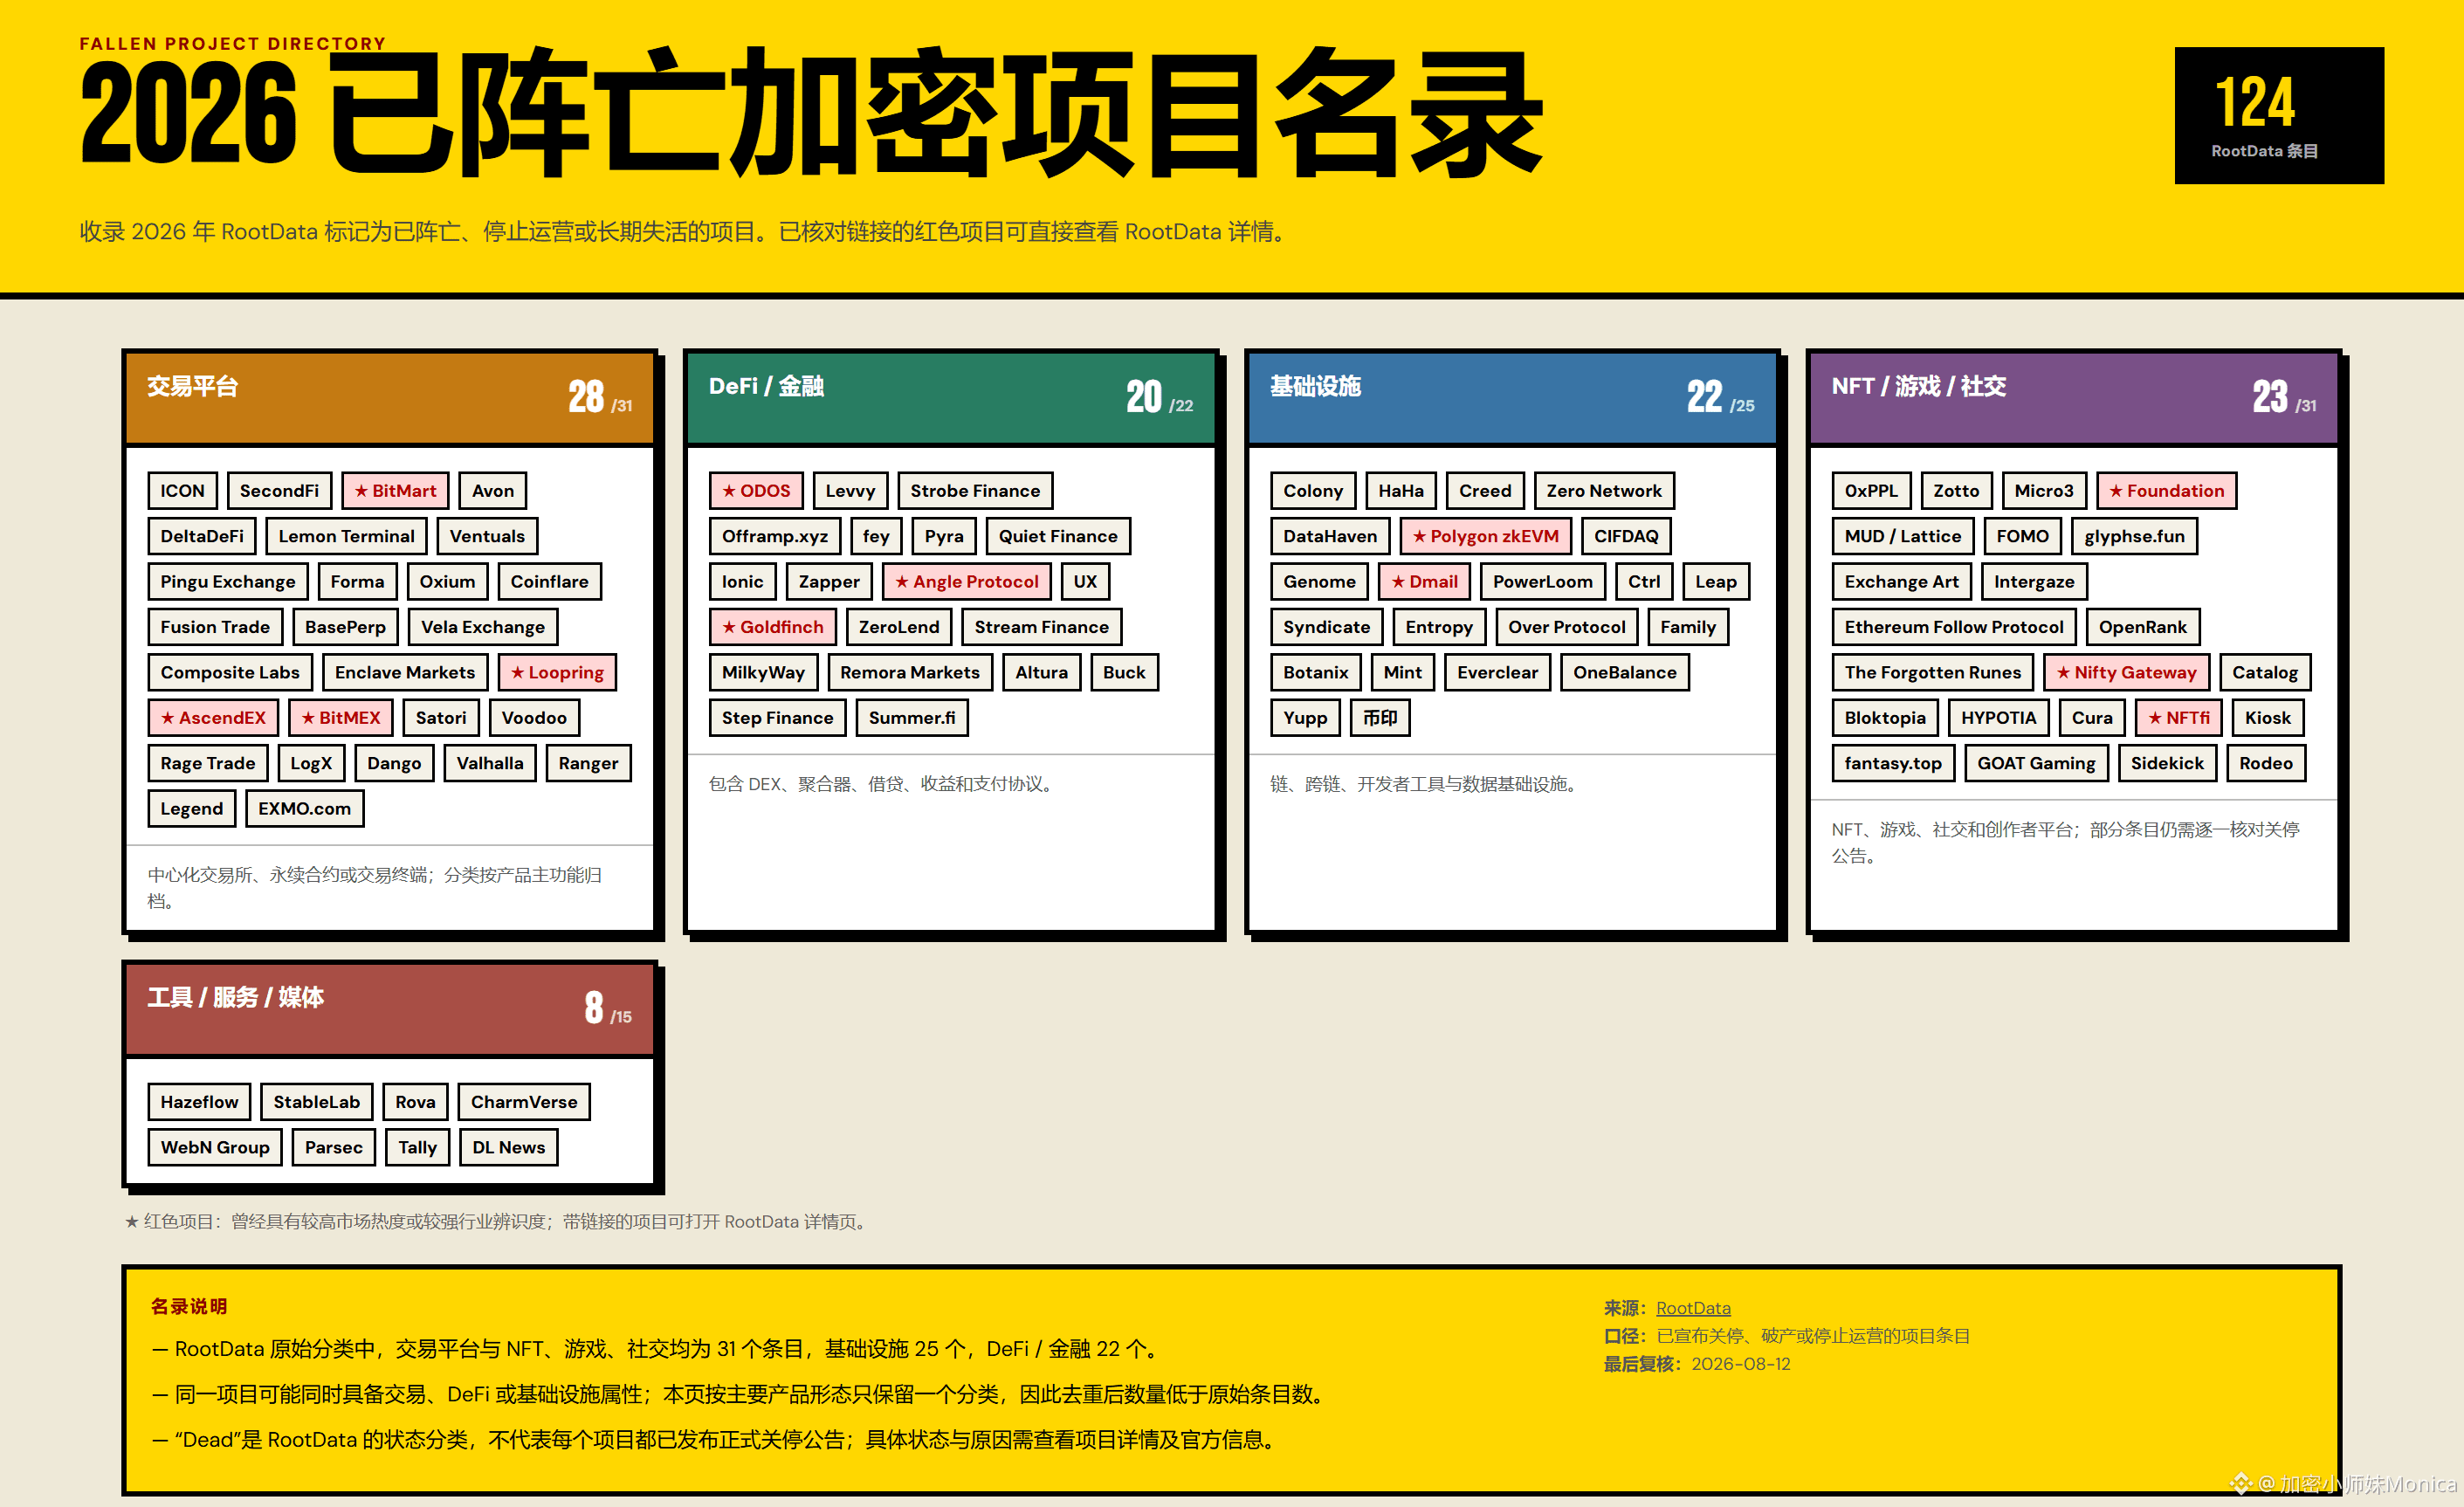
1
9
10.3k
·
--
Récemment, j’ai remarqué sur la BSC une nouvelle idée de jeu assez intéressante : les Meme de “stocks”.
Fin juillet, Four Meme a lancé une fonctionnalité Stock Meme, qui permet aux projets d’utiliser des actifs tokenisés via le token bStocks comme pool de trading. Le premier actif pris en charge est NVDAb, lié à Nvidia.
Par la suite, le portefeuille de Binance a ajouté un classement de la « popularité des Meme boursiers », qui commence à suivre les projets concernés sur la BNB Chain et la Robinhood Chain. Le marché a aussi vu apparaître une série de tokens correspondants :
MarsCoin($MarsCoin ) : en s’appuyant sur la narration de SpaceX, le pool utilise SPCXB
GPU($GPU) : en s’appuyant sur la narration Nvidia et IA, utilise NVDAb
JACKET($JACKET) : utilise également NVDAb
币有($BIYOU) : en s’appuyant sur la narration du S&P 500, utilise SPYB
C’est ainsi qu’on les appelle des « Meme de stocks ». Il y a le mot “stock” dans le nom, mais dans le portefeuille, il n’y a pas de stocks.
Alors, comment ça rapporte ? Une partie des gens gagne grâce à la hausse du prix des tokens, et une autre partie grâce aux taxes de transaction distribuées en dividendes.
Par exemple, les achats et ventes sont taxés à 3%. Le projet utilise ensuite les recettes de ces taxes pour acheter un autre token, puis les redistribue aux détenteurs. Plus il y a de transactions, plus il y a de taxes, et les distributions semblent donc augmenter.
Mais je pense que le point le plus facile à mal comprendre ici est le suivant :
En général, les “dividendes” ne proviennent pas des profits d’exploitation d’une entreprise, mais des taxes générées par les échanges on-chain. Plus le volume de transactions est élevé, plus la source des taxes est importante ; et quand le volume disparaît, les “dividendes” diminuent rapidement.
Ma compréhension est que ce type de projet peut être très “chaud” à court terme, parce qu’il empile ensemble Meme, actions américaines, IA, RWA et l’écosystème de Binance, ce qui se diffuse très efficacement.
Mais son risque est aussi, contrairement aux Meme classiques, plus complexe :
- Une taxe élevée sur les achats/ventes absorbe les gains ;
- Les “dividendes” ne sont pas stables : ils dépendent fondamentalement du volume de transactions ;
- Il faut vérifier token par token si l’actif “actions” dispose de réserves suffisantes, de droits de rachat et de droits des détenteurs ;
- Les Meme eux-mêmes ne représentent pas une participation au capital d’une entreprise ;
- Les permissions du contrat et les ajustements des taux de taxe peuvent affecter l’intérêt des détenteurs.
Si j’y participe, je ne regarderais pas d’abord à quel point l’APY est élevé : je commencerais par vérifier trois choses :
- L’adresse du contrat provient-elle d’une entrée officielle ? Les permissions du contrat et le taux de taxe sont-ils consultables et modifiables ?
- Est-il possible d’acheter et de vendre normalement ?
- Les dividendes ont-ils de vrais historiques on-chain ?
Le pire pour ce type de projet n’est pas la baisse des prix, mais la disparition de l’activité de trading. Dès que l’attention s’éloigne, le volant d’inertie peut très vite se transformer en boucle inverse.
#BSC #股票MEME #美股超话
Récemment, j’ai remarqué sur la BSC une nouvelle idée de jeu assez intéressante : les Meme de “stocks”.
Fin juillet, Four Meme a lancé une fonctionnalité Stock Meme, qui permet aux projets d’utiliser des actifs tokenisés via le token bStocks comme pool de trading. Le premier actif pris en charge est NVDAb, lié à Nvidia.
Par la suite, le portefeuille de Binance a ajouté un classement de la « popularité des Meme boursiers », qui commence à suivre les projets concernés sur la BNB Chain et la Robinhood Chain. Le marché a aussi vu apparaître une série de tokens correspondants :
MarsCoin($MarsCoin ) : en s’appuyant sur la narration de SpaceX, le pool utilise SPCXB
GPU($GPU) : en s’appuyant sur la narration Nvidia et IA, utilise NVDAb
JACKET($JACKET) : utilise également NVDAb
币有($BIYOU) : en s’appuyant sur la narration du S&P 500, utilise SPYB
C’est ainsi qu’on les appelle des « Meme de stocks ». Il y a le mot “stock” dans le nom, mais dans le portefeuille, il n’y a pas de stocks.
Alors, comment ça rapporte ? Une partie des gens gagne grâce à la hausse du prix des tokens, et une autre partie grâce aux taxes de transaction distribuées en dividendes.
Par exemple, les achats et ventes sont taxés à 3%. Le projet utilise ensuite les recettes de ces taxes pour acheter un autre token, puis les redistribue aux détenteurs. Plus il y a de transactions, plus il y a de taxes, et les distributions semblent donc augmenter.
Mais je pense que le point le plus facile à mal comprendre ici est le suivant :
En général, les “dividendes” ne proviennent pas des profits d’exploitation d’une entreprise, mais des taxes générées par les échanges on-chain. Plus le volume de transactions est élevé, plus la source des taxes est importante ; et quand le volume disparaît, les “dividendes” diminuent rapidement.
Ma compréhension est que ce type de projet peut être très “chaud” à court terme, parce qu’il empile ensemble Meme, actions américaines, IA, RWA et l’écosystème de Binance, ce qui se diffuse très efficacement.
Mais son risque est aussi, contrairement aux Meme classiques, plus complexe :
- Une taxe élevée sur les achats/ventes absorbe les gains ;
- Les “dividendes” ne sont pas stables : ils dépendent fondamentalement du volume de transactions ;
- Il faut vérifier token par token si l’actif “actions” dispose de réserves suffisantes, de droits de rachat et de droits des détenteurs ;
- Les Meme eux-mêmes ne représentent pas une participation au capital d’une entreprise ;
- Les permissions du contrat et les ajustements des taux de taxe peuvent affecter l’intérêt des détenteurs.
Si j’y participe, je ne regarderais pas d’abord à quel point l’APY est élevé : je commencerais par vérifier trois choses :
- L’adresse du contrat provient-elle d’une entrée officielle ? Les permissions du contrat et le taux de taxe sont-ils consultables et modifiables ?
- Est-il possible d’acheter et de vendre normalement ?
- Les dividendes ont-ils de vrais historiques on-chain ?
Le pire pour ce type de projet n’est pas la baisse des prix, mais la disparition de l’activité de trading. Dès que l’attention s’éloigne, le volant d’inertie peut très vite se transformer en boucle inverse.
#BSC #股票MEME #美股超话
Fin juillet, Four Meme a lancé une fonctionnalité Stock Meme, qui permet aux projets d’utiliser des actifs tokenisés via le token bStocks comme pool de trading. Le premier actif pris en charge est NVDAb, lié à Nvidia.
Par la suite, le portefeuille de Binance a ajouté un classement de la « popularité des Meme boursiers », qui commence à suivre les projets concernés sur la BNB Chain et la Robinhood Chain. Le marché a aussi vu apparaître une série de tokens correspondants :
MarsCoin($MarsCoin ) : en s’appuyant sur la narration de SpaceX, le pool utilise SPCXB
GPU($GPU) : en s’appuyant sur la narration Nvidia et IA, utilise NVDAb
JACKET($JACKET) : utilise également NVDAb
币有($BIYOU) : en s’appuyant sur la narration du S&P 500, utilise SPYB
C’est ainsi qu’on les appelle des « Meme de stocks ». Il y a le mot “stock” dans le nom, mais dans le portefeuille, il n’y a pas de stocks.
Alors, comment ça rapporte ? Une partie des gens gagne grâce à la hausse du prix des tokens, et une autre partie grâce aux taxes de transaction distribuées en dividendes.
Par exemple, les achats et ventes sont taxés à 3%. Le projet utilise ensuite les recettes de ces taxes pour acheter un autre token, puis les redistribue aux détenteurs. Plus il y a de transactions, plus il y a de taxes, et les distributions semblent donc augmenter.
Mais je pense que le point le plus facile à mal comprendre ici est le suivant :
En général, les “dividendes” ne proviennent pas des profits d’exploitation d’une entreprise, mais des taxes générées par les échanges on-chain. Plus le volume de transactions est élevé, plus la source des taxes est importante ; et quand le volume disparaît, les “dividendes” diminuent rapidement.
Ma compréhension est que ce type de projet peut être très “chaud” à court terme, parce qu’il empile ensemble Meme, actions américaines, IA, RWA et l’écosystème de Binance, ce qui se diffuse très efficacement.
Mais son risque est aussi, contrairement aux Meme classiques, plus complexe :
- Une taxe élevée sur les achats/ventes absorbe les gains ;
- Les “dividendes” ne sont pas stables : ils dépendent fondamentalement du volume de transactions ;
- Il faut vérifier token par token si l’actif “actions” dispose de réserves suffisantes, de droits de rachat et de droits des détenteurs ;
- Les Meme eux-mêmes ne représentent pas une participation au capital d’une entreprise ;
- Les permissions du contrat et les ajustements des taux de taxe peuvent affecter l’intérêt des détenteurs.
Si j’y participe, je ne regarderais pas d’abord à quel point l’APY est élevé : je commencerais par vérifier trois choses :
- L’adresse du contrat provient-elle d’une entrée officielle ? Les permissions du contrat et le taux de taxe sont-ils consultables et modifiables ?
- Est-il possible d’acheter et de vendre normalement ?
- Les dividendes ont-ils de vrais historiques on-chain ?
Le pire pour ce type de projet n’est pas la baisse des prix, mais la disparition de l’activité de trading. Dès que l’attention s’éloigne, le volant d’inertie peut très vite se transformer en boucle inverse.
#BSC #股票MEME #美股超话
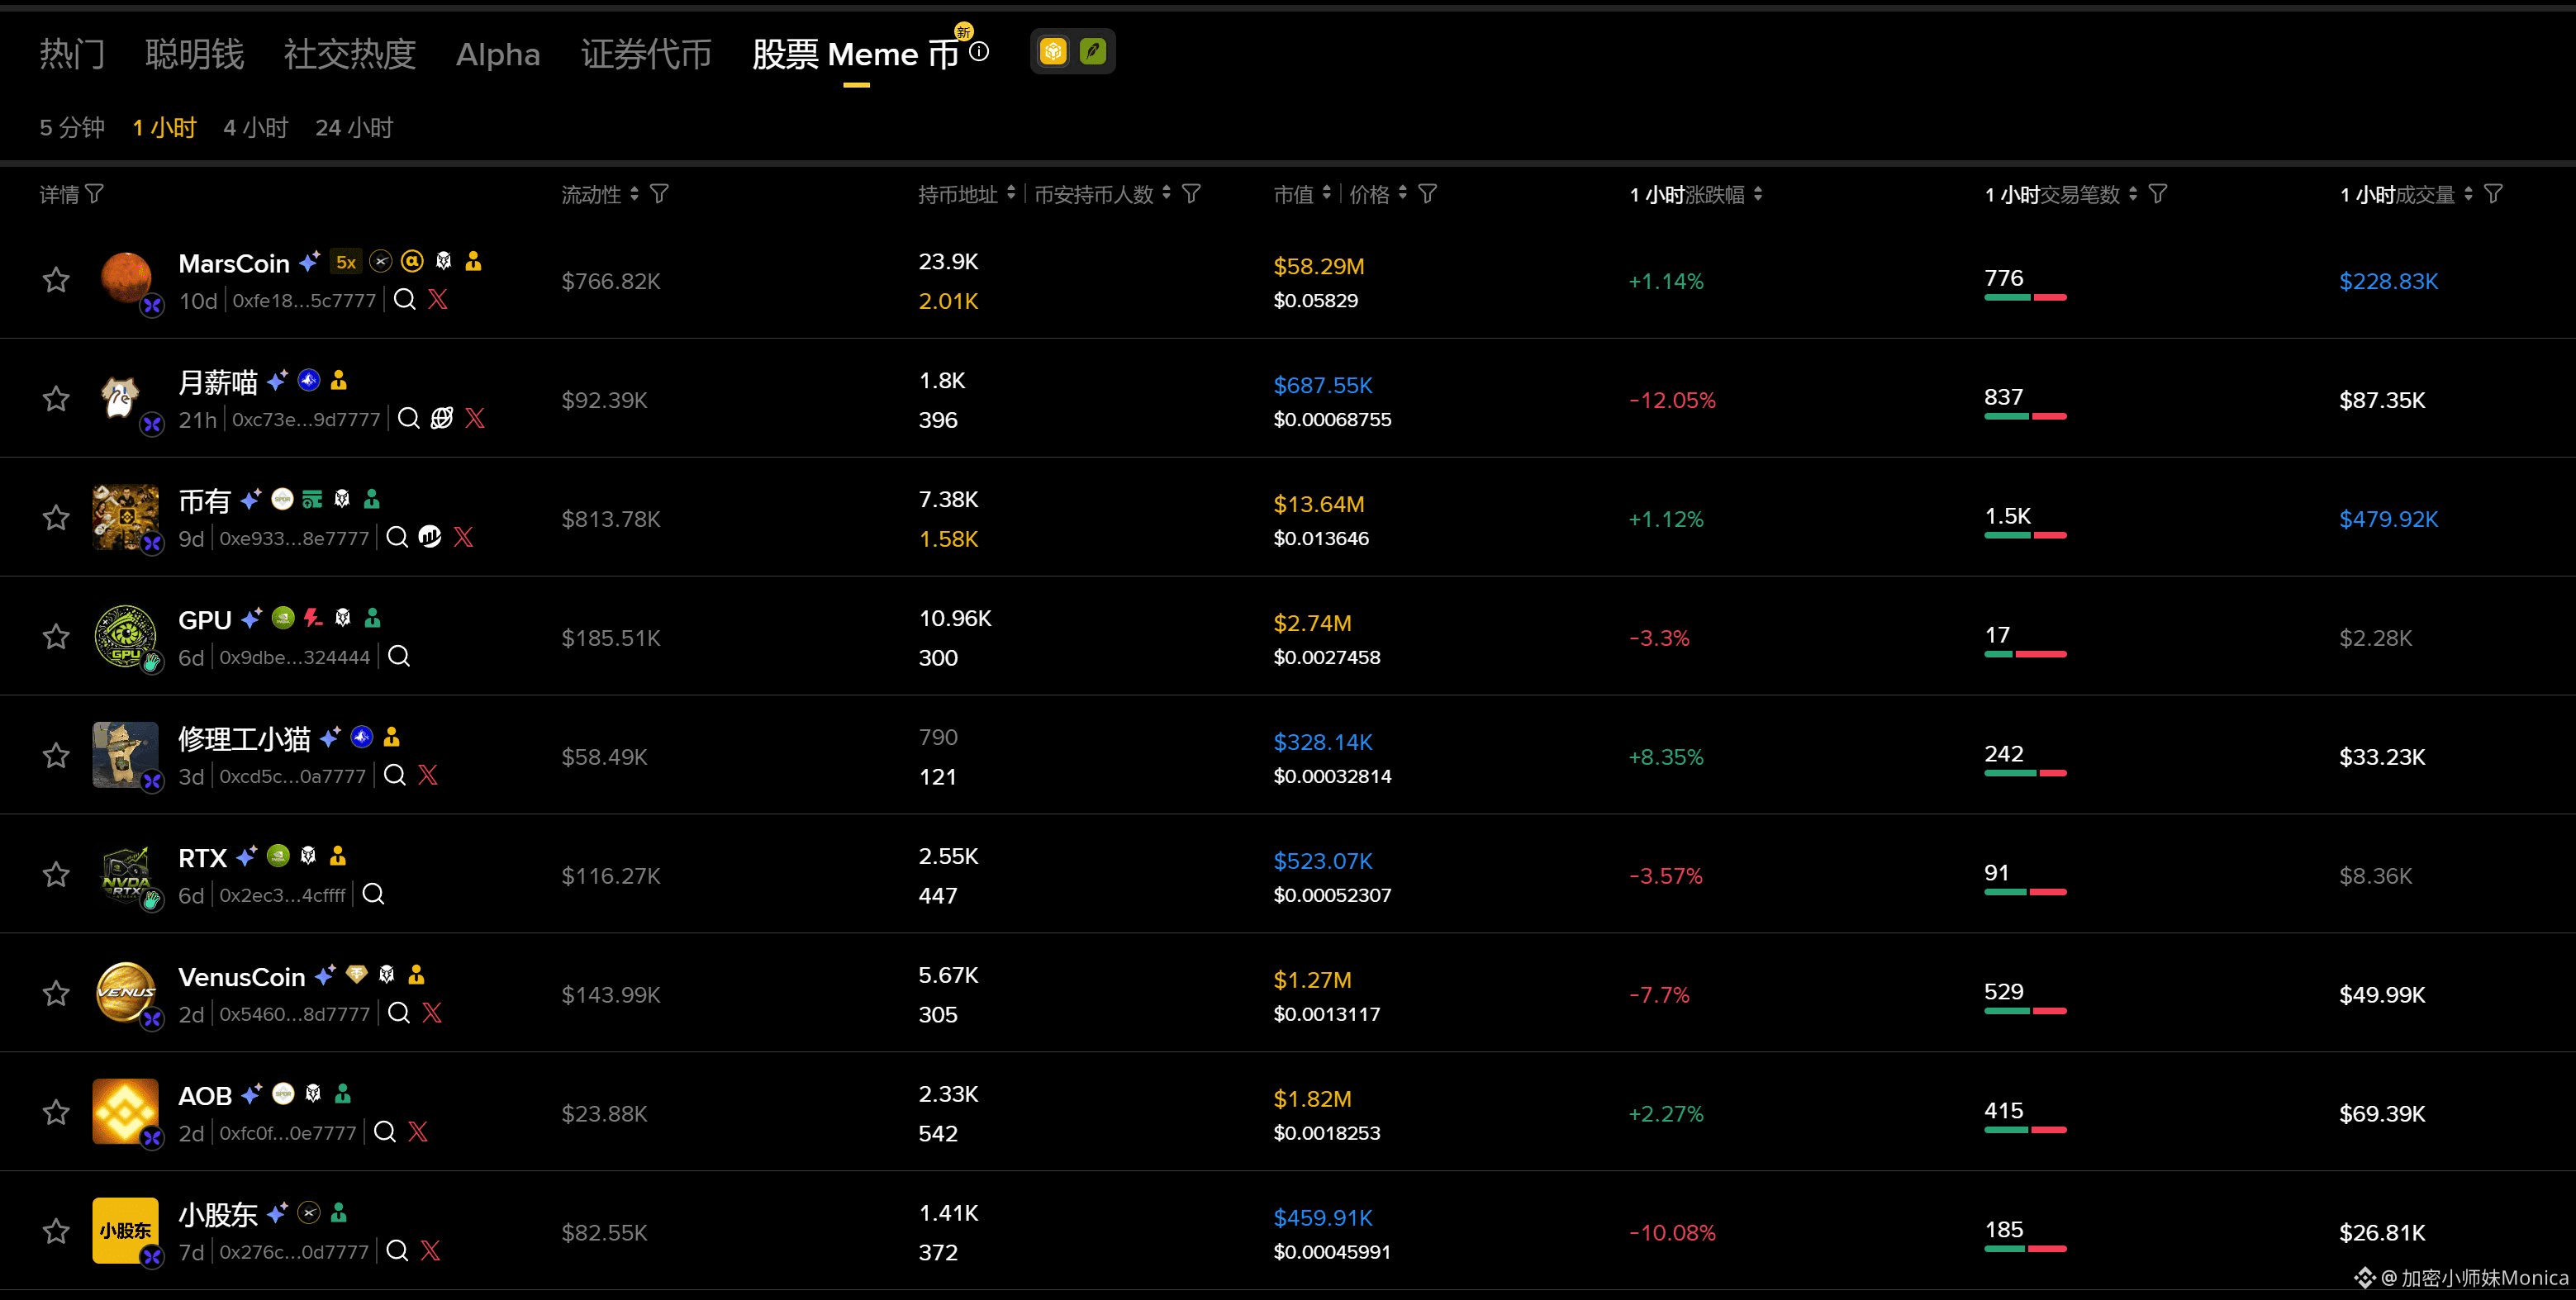
3
4
4.3k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
HotCPIDecemberHikePriced
6,390 vues
291 mentions
Suivi des marchés et de l’IPC | L’IPC américain progresse de 0,4 % en octobre, contre 0,3 % attendu
Binance News
·11 mentions J’aime
·15.9k vues
AnthropicRejectsIPODelayValuationinQuestion
136,537 vues
1,299 mentions
NvidiaInvestigatesAfterHuang’sAffairApology
383,451 vues
2,769 mentions