
mikeskcv
29 Publications
mikeskcv
Signaler
Bloquer l’utilisateur
5 Suivis
1 Abonnés
10 J’aime
Publications
·
--
Voir la traduction
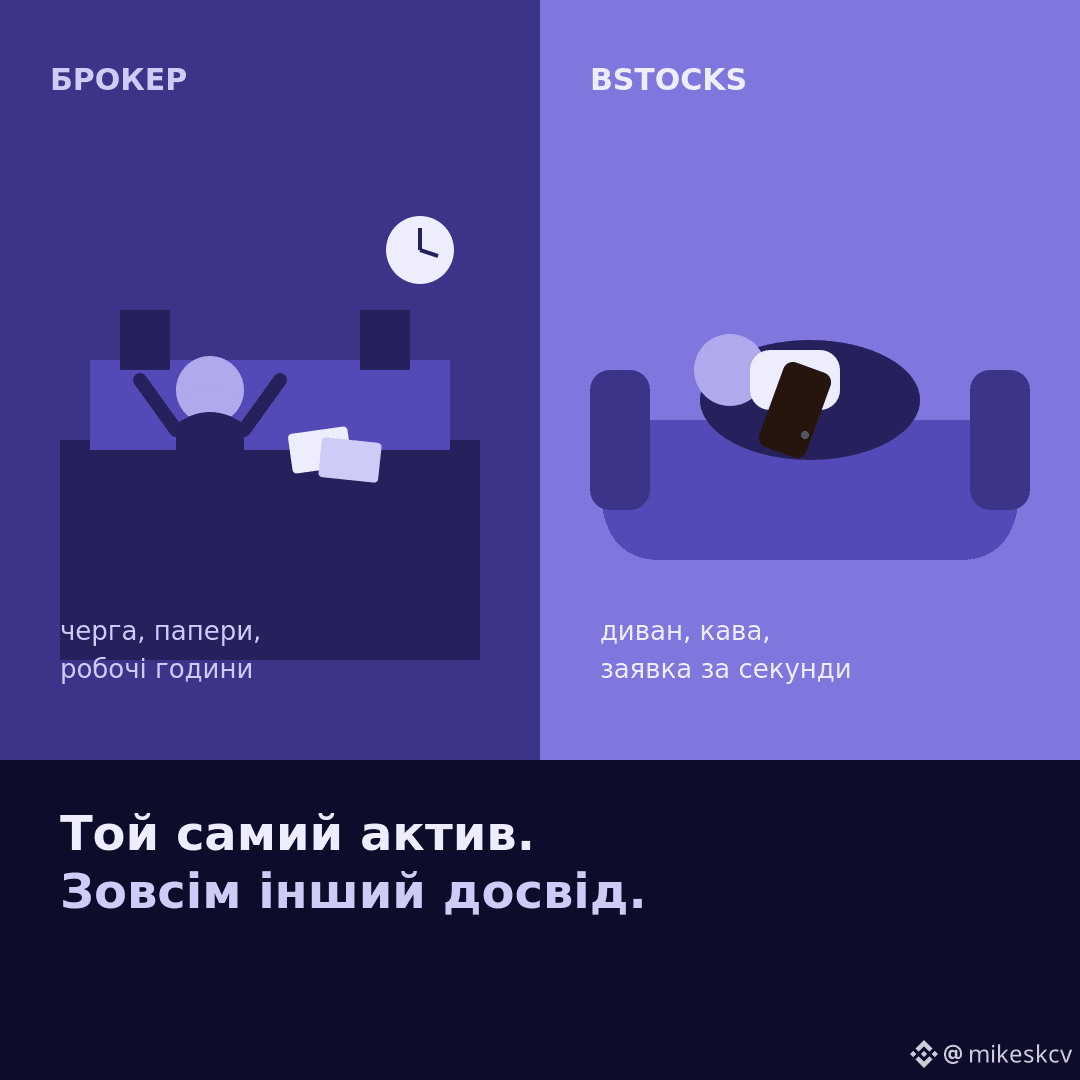
Вирішив для себе чесно порівняти два шляхи виходу на фондовий ринок: класичний брокер і bStocks. У брокера — паперова тяганина, робочі години біржі, часто вищий поріг входу. У bStocks — швидкий старт, можна зайти невеликою сумою, немає прив'язки до графіка роботи бірж. Але є й нюанс: це не пряме володіння акцією в класичному юридичному сенсі, а більше схоже на токенізований доступ до її ціни. Для когось це критично, для мене — прийнятний компроміс заради швидкості й зручності.
#bStocks #Binance #CreateWithBinance #акції #порівняння
Вирішив для себе чесно порівняти два шляхи виходу на фондовий ринок: класичний брокер і bStocks. У брокера — паперова тяганина, робочі години біржі, часто вищий поріг входу. У bStocks — швидкий старт, можна зайти невеликою сумою, немає прив'язки до графіка роботи бірж. Але є й нюанс: це не пряме володіння акцією в класичному юридичному сенсі, а більше схоже на токенізований доступ до її ціни. Для когось це критично, для мене — прийнятний компроміс заради швидкості й зручності.
#bStocks #Binance #CreateWithBinance #акції #порівняння
#bStocks #Binance #CreateWithBinance #акції #порівняння
100
·
--
Les taux des banques centrales sont de nouveau dans l’actualité, et il est intéressant d’observer la façon dont les actifs traditionnels y réagissent. La TradFi sur Binance est pratique en ce sens qu’il n’est pas nécessaire de garder ouverts cinq onglets avec différentes bourses : tout est au même endroit, et l’image du marché se met en place plus vite.
#TradFi #Binance #CreateWithBinance #ринок
Les taux des banques centrales sont de nouveau dans l’actualité, et il est intéressant d’observer la façon dont les actifs traditionnels y réagissent. La TradFi sur Binance est pratique en ce sens qu’il n’est pas nécessaire de garder ouverts cinq onglets avec différentes bourses : tout est au même endroit, et l’image du marché se met en place plus vite.
#TradFi #Binance #CreateWithBinance #ринок
#TradFi #Binance #CreateWithBinance #ринок
115
·
--
J’ai essayé bStocks cette semaine. J’ai acheté une petite part d’Apple — l’ordre a été validé plus rapidement qu’avec un courtier classique, et la commission m’a agréablement surpris. Pour l’instant, c’est positif.
#bStocks #Binance #CreateWithBinance #інвестиції
J’ai essayé bStocks cette semaine. J’ai acheté une petite part d’Apple — l’ordre a été validé plus rapidement qu’avec un courtier classique, et la commission m’a agréablement surpris. Pour l’instant, c’est positif.
#bStocks #Binance #CreateWithBinance #інвестиції
#bStocks #Binance #CreateWithBinance #інвестиції
181
·
--
#termmax @termmax
Et si la partie la plus intéressante du crédit DeFi n’était pas le rendement ?
Mais qui a le pouvoir de choisir les conditions ?
C’est ce qui m’intéresse dans TermMax.
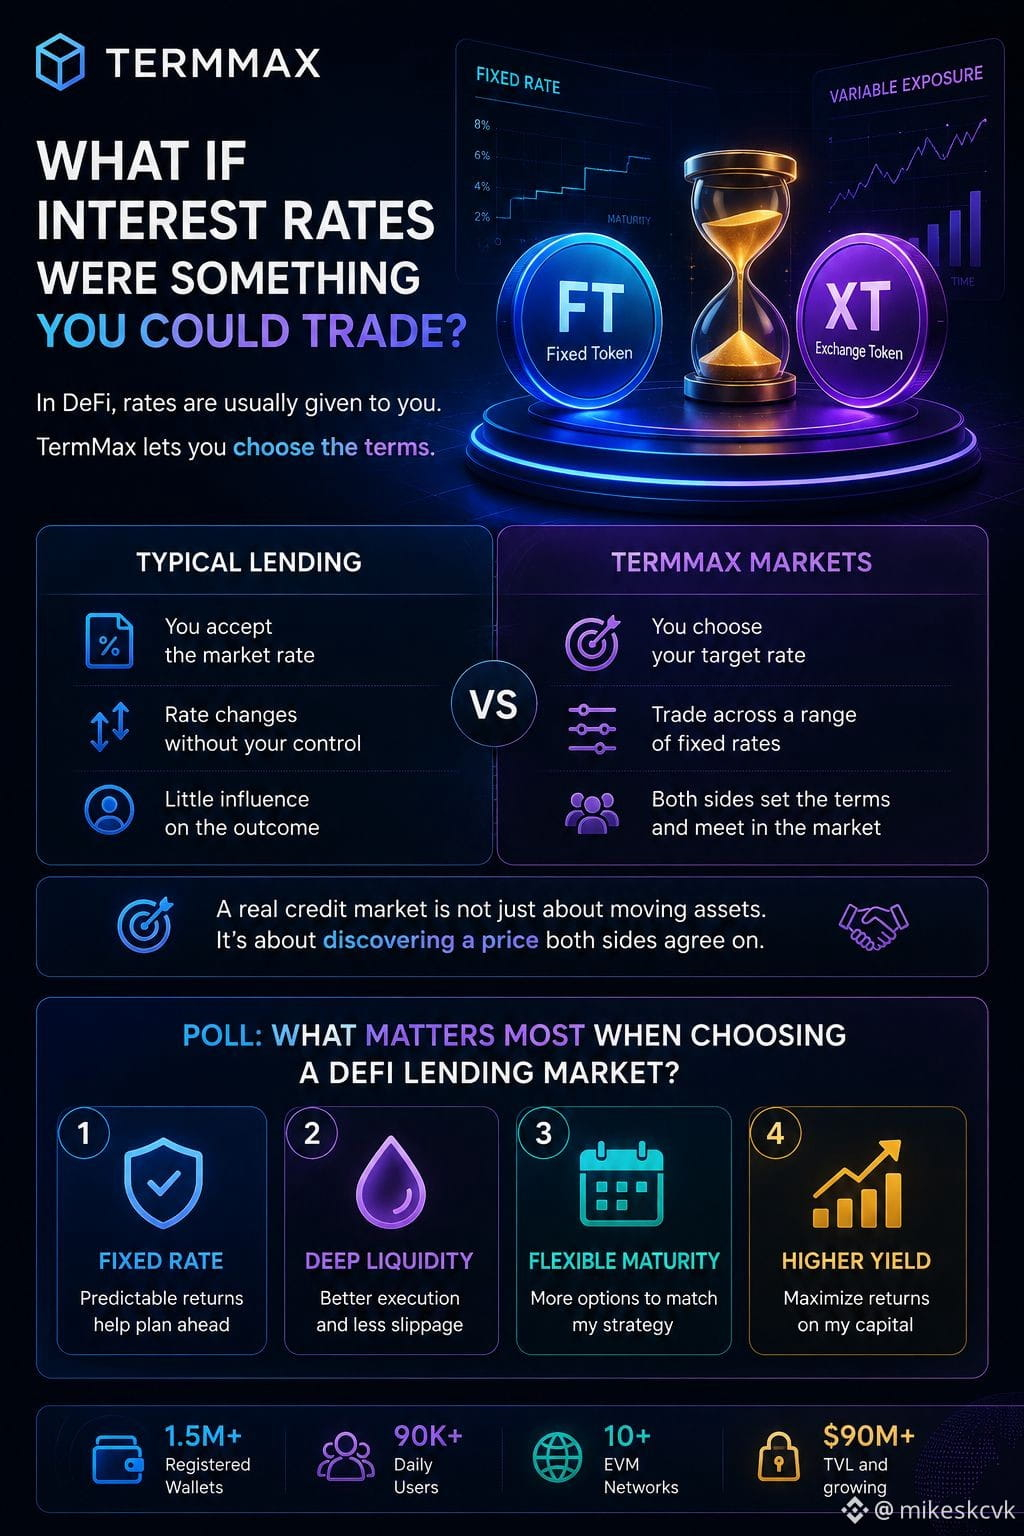
Dans un marché de prêt classique, vous acceptez le plus souvent le taux que le marché vous propose.
Mais les marchés à taux fixe ouvrent une autre possibilité.
Un emprunteur peut se dire :
« À quel taux ce prêt a-t-il réellement du sens pour
moi ? »
Et un prêteur peut se dire :
« Quel rendement suis-je prêt à accepter en immobilisant mon capital ? »
Désormais, le taux d’intérêt n’est plus qu’un chiffre sur un tableau de bord.
Il fait partie de la négociation.
Cela change la façon dont j’envisage le crédit on-chain.
Car un véritable marché financier ne consiste pas uniquement à transférer des actifs de A à B.
Il s’agit de trouver un prix que les deux parties sont prêtes à accepter.
TermMax explore cette idée on-chain.
Et franchement, je pense que c’est une question plus intéressante que de courir après le plus haut APY :
Est-ce que la DeFi peut créer des marchés efficaces pour le prix du temps et du capital ?
C’est ce que je surveillerai.
#termmax @TermMax
Et si la partie la plus intéressante du crédit DeFi n’était pas le rendement ?
Mais qui a le pouvoir de choisir les conditions ?
C’est ce qui m’intéresse dans TermMax.
Dans un marché de prêt classique, vous acceptez le plus souvent le taux que le marché vous propose.
Mais les marchés à taux fixe ouvrent une autre possibilité.
Un emprunteur peut se dire :
« À quel taux ce prêt a-t-il réellement du sens pour
moi ? »
Et un prêteur peut se dire :
« Quel rendement suis-je prêt à accepter en immobilisant mon capital ? »
Désormais, le taux d’intérêt n’est plus qu’un chiffre sur un tableau de bord.
Il fait partie de la négociation.
Cela change la façon dont j’envisage le crédit on-chain.
Car un véritable marché financier ne consiste pas uniquement à transférer des actifs de A à B.
Il s’agit de trouver un prix que les deux parties sont prêtes à accepter.
TermMax explore cette idée on-chain.
Et franchement, je pense que c’est une question plus intéressante que de courir après le plus haut APY :
Est-ce que la DeFi peut créer des marchés efficaces pour le prix du temps et du capital ?
C’est ce que je surveillerai.
Et si la partie la plus intéressante du crédit DeFi n’était pas le rendement ?
Mais qui a le pouvoir de choisir les conditions ?
C’est ce qui m’intéresse dans TermMax.
Dans un marché de prêt classique, vous acceptez le plus souvent le taux que le marché vous propose.
Mais les marchés à taux fixe ouvrent une autre possibilité.
Un emprunteur peut se dire :
« À quel taux ce prêt a-t-il réellement du sens pour
moi ? »
Et un prêteur peut se dire :
« Quel rendement suis-je prêt à accepter en immobilisant mon capital ? »
Désormais, le taux d’intérêt n’est plus qu’un chiffre sur un tableau de bord.
Il fait partie de la négociation.
Cela change la façon dont j’envisage le crédit on-chain.
Car un véritable marché financier ne consiste pas uniquement à transférer des actifs de A à B.
Il s’agit de trouver un prix que les deux parties sont prêtes à accepter.
TermMax explore cette idée on-chain.
Et franchement, je pense que c’est une question plus intéressante que de courir après le plus haut APY :
Est-ce que la DeFi peut créer des marchés efficaces pour le prix du temps et du capital ?
C’est ce que je surveillerai.
88
·
--
#termmax @termmax
La mise à jour TermMax la plus intéressante n’est pas le $TMX TGE.
C’est plutôt quelque chose de beaucoup moins spectaculaire à première vue :
App V2.
Pourquoi ?
Parce que la DeFi souffre d’un problème de fragmentation.
Une chaîne pour cette position.
Une autre chaîne pour tel vault.
Des interfaces différentes.
Des ordres différents.
Des liquidités différentes.
Vous pouvez avoir un excellent protocole et pourtant donner à l’utilisateur l’impression de gérer cinq comptes différents.
TermMax V2 va dans la direction opposée.
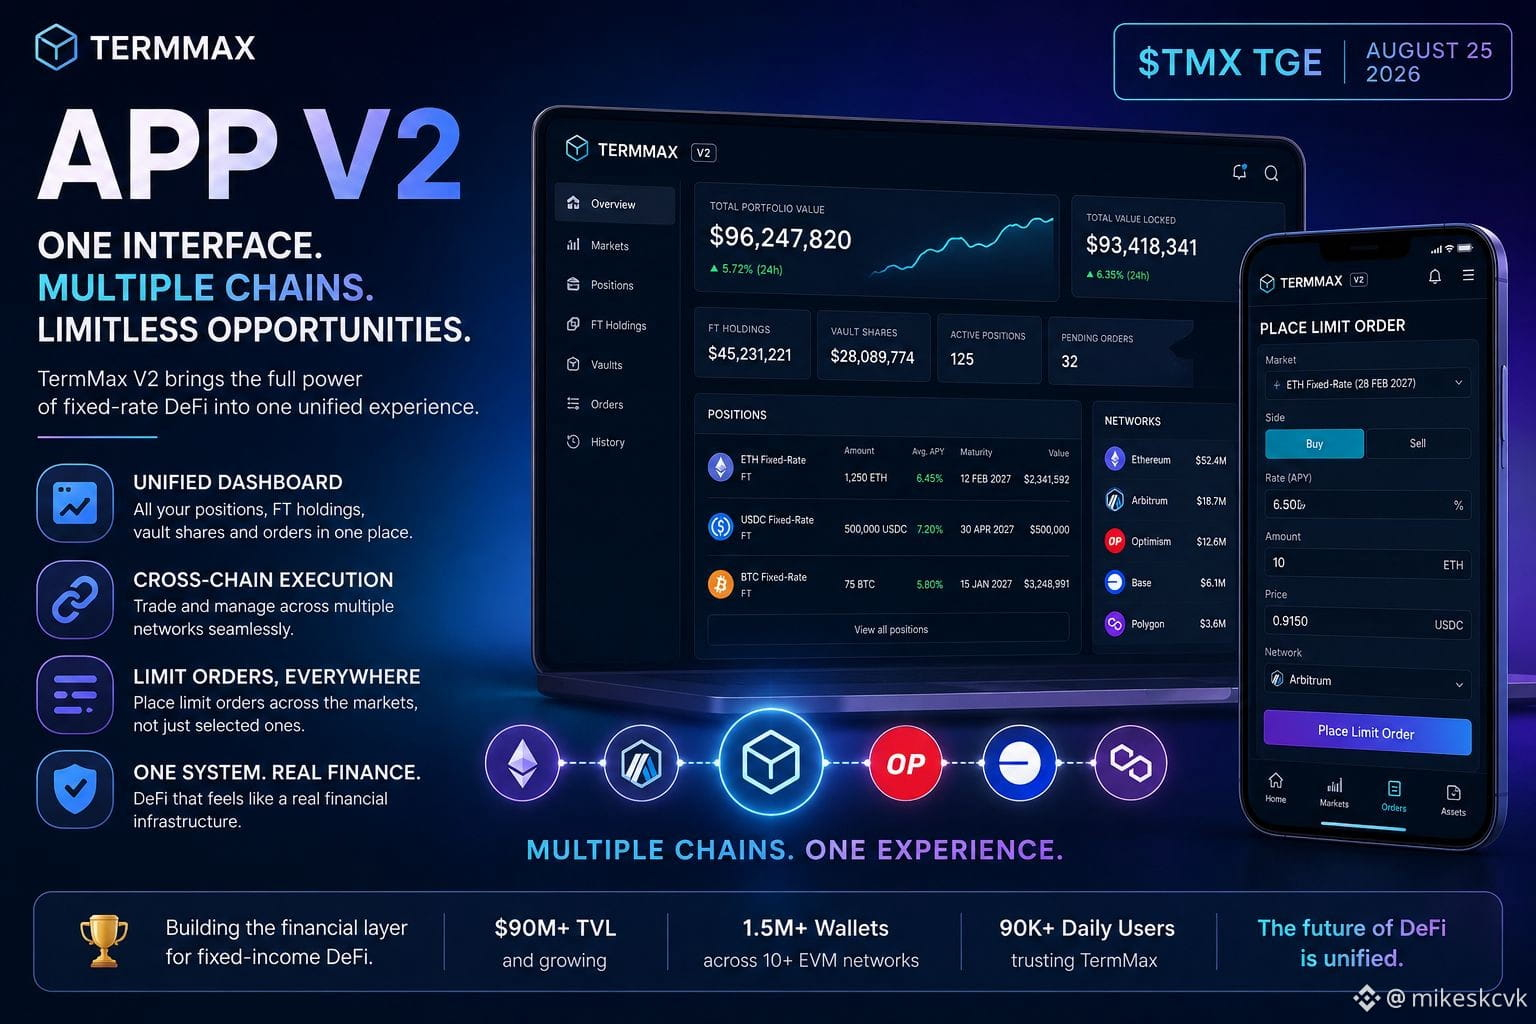
Une interface pour plusieurs chaînes.
Un seul tableau de bord pour les positions, les avoirs en FT, les parts de vault et les ordres.
Et des ordres à cours limité sur l’ensemble des marchés, au lieu de les limiter à certains seulement.
Cela peut sembler être une amélioration de l’expérience utilisateur.
Je pense que c’est plus important que ça.
Si la DeFi à taux fixe doit devenir de vraies infrastructures financières, les utilisateurs ne devraient pas avoir à réfléchir à la chaîne sous-jacente à chaque fois qu’ils effectuent une transaction.
La chaîne doit devenir l’infrastructure.
Le produit doit être le marché.
Et c’est là que TermMax m’intéresse.
La prochaine étape de la DeFi ne sera peut-être pas d’ajouter davantage de protocoles.
Elle pourrait plutôt consister à faire en sorte que les protocoles que nous avons déjà donnent l’impression de former un seul système financier.
Le $TMX TGE arrive le 25 août.
Mais je m’intéresse davantage à ce qui se passe une fois que l’infrastructure est déjà en place.
#termmax @TermMax
La mise à jour TermMax la plus intéressante n’est pas le $TMX TGE.
C’est plutôt quelque chose de beaucoup moins spectaculaire à première vue :
App V2.
Pourquoi ?
Parce que la DeFi souffre d’un problème de fragmentation.
Une chaîne pour cette position.
Une autre chaîne pour tel vault.
Des interfaces différentes.
Des ordres différents.
Des liquidités différentes.
Vous pouvez avoir un excellent protocole et pourtant donner à l’utilisateur l’impression de gérer cinq comptes différents.
TermMax V2 va dans la direction opposée.
Une interface pour plusieurs chaînes.
Un seul tableau de bord pour les positions, les avoirs en FT, les parts de vault et les ordres.
Et des ordres à cours limité sur l’ensemble des marchés, au lieu de les limiter à certains seulement.
Cela peut sembler être une amélioration de l’expérience utilisateur.
Je pense que c’est plus important que ça.
Si la DeFi à taux fixe doit devenir de vraies infrastructures financières, les utilisateurs ne devraient pas avoir à réfléchir à la chaîne sous-jacente à chaque fois qu’ils effectuent une transaction.
La chaîne doit devenir l’infrastructure.
Le produit doit être le marché.
Et c’est là que TermMax m’intéresse.
La prochaine étape de la DeFi ne sera peut-être pas d’ajouter davantage de protocoles.
Elle pourrait plutôt consister à faire en sorte que les protocoles que nous avons déjà donnent l’impression de former un seul système financier.
Le $TMX TGE arrive le 25 août.
Mais je m’intéresse davantage à ce qui se passe une fois que l’infrastructure est déjà en place.
La mise à jour TermMax la plus intéressante n’est pas le $TMX TGE.
C’est plutôt quelque chose de beaucoup moins spectaculaire à première vue :
App V2.
Pourquoi ?
Parce que la DeFi souffre d’un problème de fragmentation.
Une chaîne pour cette position.
Une autre chaîne pour tel vault.
Des interfaces différentes.
Des ordres différents.
Des liquidités différentes.
Vous pouvez avoir un excellent protocole et pourtant donner à l’utilisateur l’impression de gérer cinq comptes différents.
TermMax V2 va dans la direction opposée.
Une interface pour plusieurs chaînes.
Un seul tableau de bord pour les positions, les avoirs en FT, les parts de vault et les ordres.
Et des ordres à cours limité sur l’ensemble des marchés, au lieu de les limiter à certains seulement.
Cela peut sembler être une amélioration de l’expérience utilisateur.
Je pense que c’est plus important que ça.
Si la DeFi à taux fixe doit devenir de vraies infrastructures financières, les utilisateurs ne devraient pas avoir à réfléchir à la chaîne sous-jacente à chaque fois qu’ils effectuent une transaction.
La chaîne doit devenir l’infrastructure.
Le produit doit être le marché.
Et c’est là que TermMax m’intéresse.
La prochaine étape de la DeFi ne sera peut-être pas d’ajouter davantage de protocoles.
Elle pourrait plutôt consister à faire en sorte que les protocoles que nous avons déjà donnent l’impression de former un seul système financier.
Le $TMX TGE arrive le 25 août.
Mais je m’intéresse davantage à ce qui se passe une fois que l’infrastructure est déjà en place.
1
82
·
--
Haussier
#termmax @termmax
La plupart des gens considèrent les actions tokenisées comme un moyen d’accéder aux marchés traditionnels via la blockchain.
Mais moi, je m’intéresse à une autre question.
Et si de tels actifs ne faisaient pas qu’être détenus dans un portefeuille ?
Et s’ils pouvaient fonctionner comme un instrument financier ?
C’est là que ça devient intéressant.
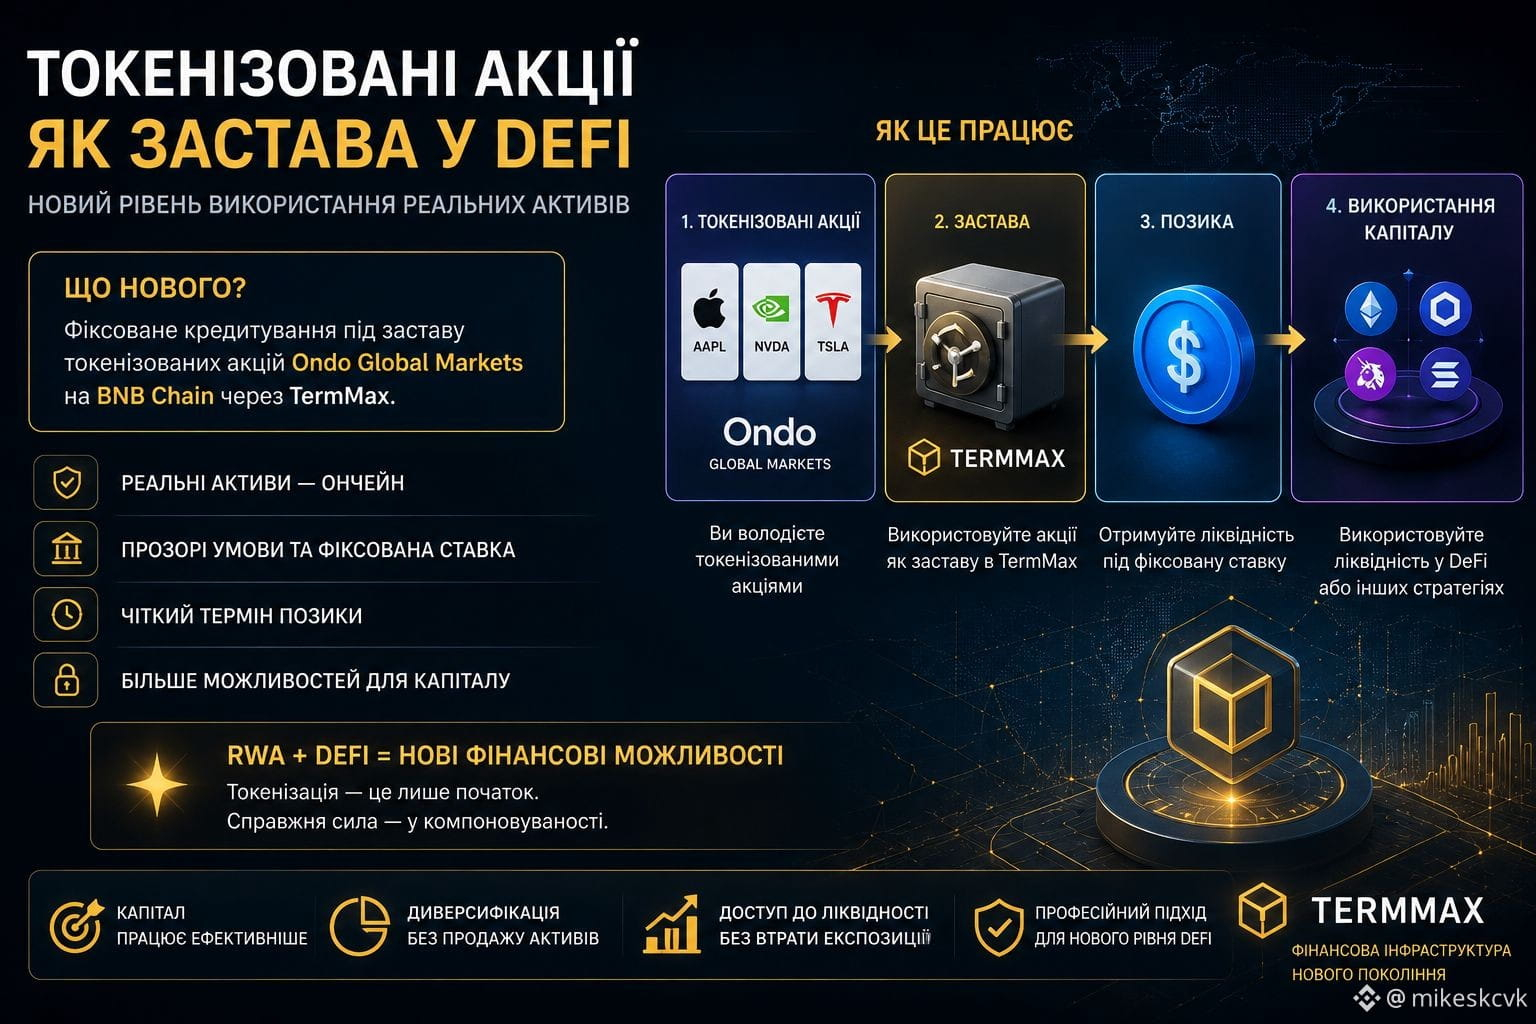
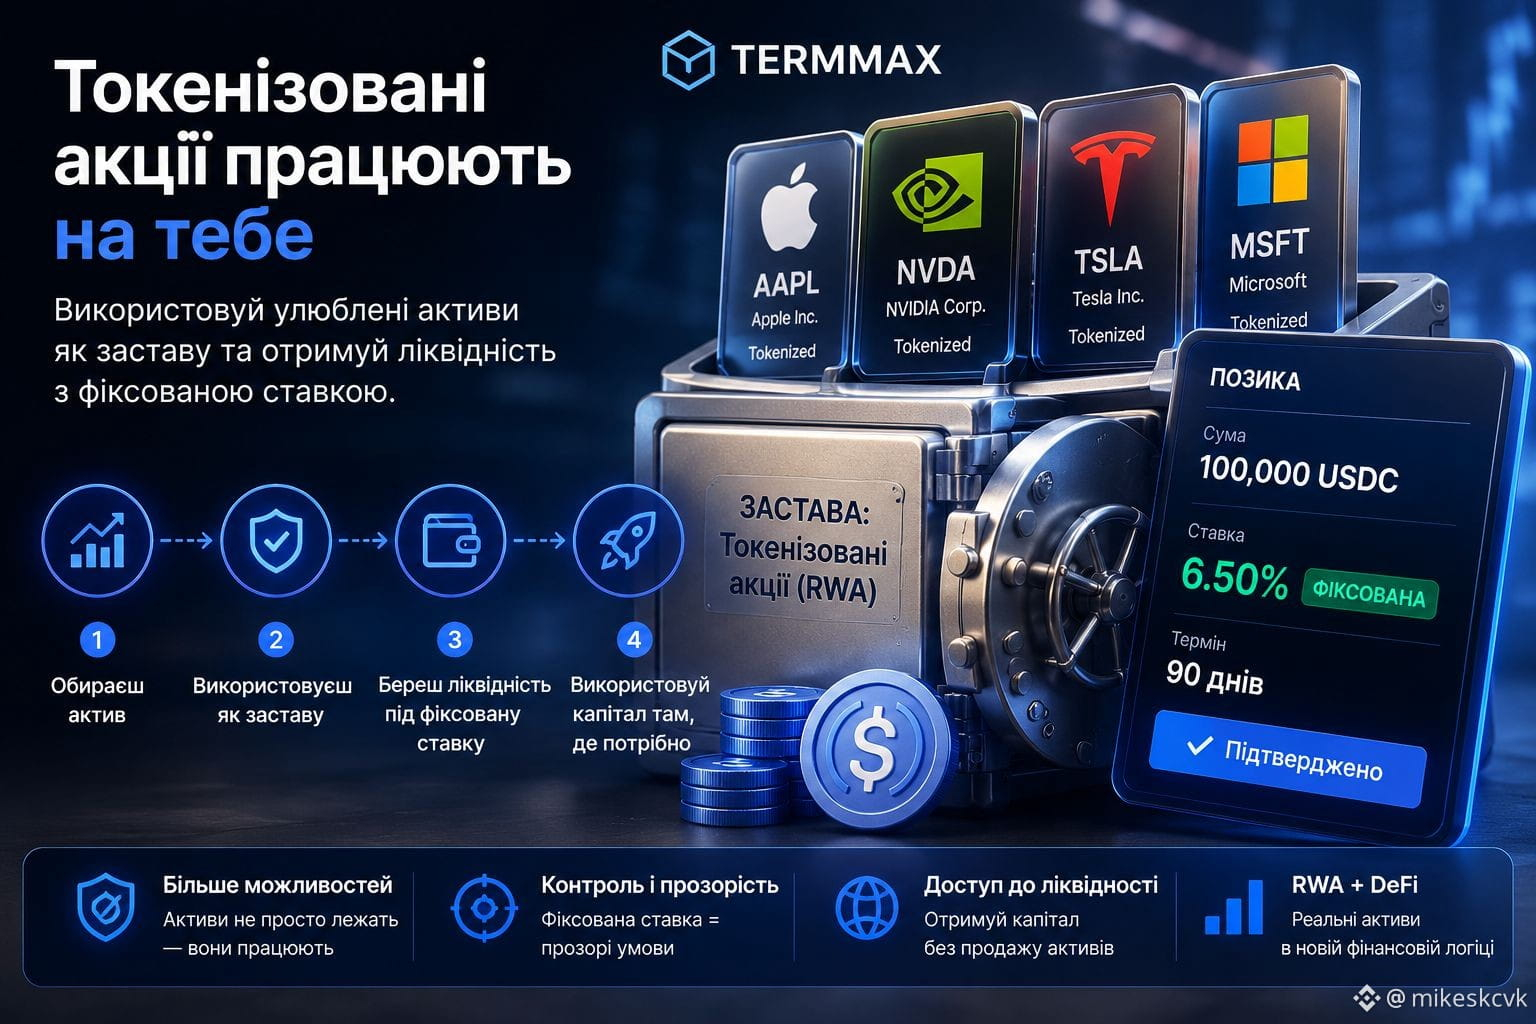
TermMax permet d’utiliser des actions tokenisées comme garantie pour obtenir de la liquidité à un taux fixe.
Autrement dit, l’actif ne fait pas que refléter le prix de l’action.
Il devient une partie de l’écosystème DeFi.
Et c’est ainsi qu’émerge une nouvelle logique :
📈 Tu détiens des actions tokenisées
🔒 Tu les utilises comme garantie
💵 Tu obtiens de la liquidité
🚀 Tu déploies ton capital dans d’autres stratégies
À mon avis, c’est ici que se cache le vrai potentiel des RWA.
Pas dans la tokenisation elle-même.
Mais dans le fait que les actifs réels commencent à interagir avec la DeFi aussi souplement que les crypto-actifs.
Et plus ce type de scénarios apparaîtra, plus l’ensemble de l’écosystème deviendra captivant.
La tokenisation n’est que la première étape.
La vraie valeur commence lorsqu’on peut utiliser les actifs d’une nouvelle manière.
#termmax @TermMax
La plupart des gens considèrent les actions tokenisées comme un moyen d’accéder aux marchés traditionnels via la blockchain.
Mais moi, je m’intéresse à une autre question.
Et si de tels actifs ne faisaient pas qu’être détenus dans un portefeuille ?
Et s’ils pouvaient fonctionner comme un instrument financier ?
C’est là que ça devient intéressant.
TermMax permet d’utiliser des actions tokenisées comme garantie pour obtenir de la liquidité à un taux fixe.
Autrement dit, l’actif ne fait pas que refléter le prix de l’action.
Il devient une partie de l’écosystème DeFi.
Et c’est ainsi qu’émerge une nouvelle logique :
📈 Tu détiens des actions tokenisées
🔒 Tu les utilises comme garantie
💵 Tu obtiens de la liquidité
🚀 Tu déploies ton capital dans d’autres stratégies
À mon avis, c’est ici que se cache le vrai potentiel des RWA.
Pas dans la tokenisation elle-même.
Mais dans le fait que les actifs réels commencent à interagir avec la DeFi aussi souplement que les crypto-actifs.
Et plus ce type de scénarios apparaîtra, plus l’ensemble de l’écosystème deviendra captivant.
La tokenisation n’est que la première étape.
La vraie valeur commence lorsqu’on peut utiliser les actifs d’une nouvelle manière.
La plupart des gens considèrent les actions tokenisées comme un moyen d’accéder aux marchés traditionnels via la blockchain.
Mais moi, je m’intéresse à une autre question.
Et si de tels actifs ne faisaient pas qu’être détenus dans un portefeuille ?
Et s’ils pouvaient fonctionner comme un instrument financier ?
C’est là que ça devient intéressant.
TermMax permet d’utiliser des actions tokenisées comme garantie pour obtenir de la liquidité à un taux fixe.
Autrement dit, l’actif ne fait pas que refléter le prix de l’action.
Il devient une partie de l’écosystème DeFi.
Et c’est ainsi qu’émerge une nouvelle logique :
📈 Tu détiens des actions tokenisées
🔒 Tu les utilises comme garantie
💵 Tu obtiens de la liquidité
🚀 Tu déploies ton capital dans d’autres stratégies
À mon avis, c’est ici que se cache le vrai potentiel des RWA.
Pas dans la tokenisation elle-même.
Mais dans le fait que les actifs réels commencent à interagir avec la DeFi aussi souplement que les crypto-actifs.
Et plus ce type de scénarios apparaîtra, plus l’ensemble de l’écosystème deviendra captivant.
La tokenisation n’est que la première étape.
La vraie valeur commence lorsqu’on peut utiliser les actifs d’une nouvelle manière.
138
·
--
La plupart des gens regardent un protocole de prêt et demandent :
« Quel est le TR ? »
Je pense que ce n’est qu’une partie de l’histoire.
L’autre partie, c’est ce qui arrive à votre capital pendant que vous gagnez ce TR.
Pouvez-vous prédire quand la position se termine ?
Savez-vous exactement dans quoi vous prêtez ?
Pouvez-vous construire une stratégie autour d’une échéance précise ?
C’est la partie que je trouve intéressante dans TermMax.
Son approche traite le prêt davantage comme un véritable instrument financier : la position comporte des conditions définies et une échéance, plutôt que d’être simplement un autre dépôt qui se contente de rester dans un pool.
Et cela compte bien au-delà du DeFi grand public.
Si le crédit on-chain doit un jour attirer des capitaux sérieux, les investisseurs auront besoin de plus que de simples rendements attractifs.
Ils auront besoin de produits qu’ils comprennent, qu’ils puissent évaluer et planifier.
Peut-être que la prochaine amélioration de DeFi n’est pas une nouvelle façon de courir après le rendement.
Peut-être qu’il s’agit de rendre le prêt plus proche d’un véritable marché financier.
C’est une direction bien plus intéressante à mes yeux.
#termmax @termmax
Sondage rapide DeFi 👇
Quand vous choisissez une opportunité de prêt, qu’est-ce qui vous importe LE PLUS ?
La plupart des gens regardent un protocole de prêt et demandent :
« Quel est le TR ? »
Je pense que ce n’est qu’une partie de l’histoire.
L’autre partie, c’est ce qui arrive à votre capital pendant que vous gagnez ce TR.
Pouvez-vous prédire quand la position se termine ?
Savez-vous exactement dans quoi vous prêtez ?
Pouvez-vous construire une stratégie autour d’une échéance précise ?
C’est la partie que je trouve intéressante dans TermMax.
Son approche traite le prêt davantage comme un véritable instrument financier : la position comporte des conditions définies et une échéance, plutôt que d’être simplement un autre dépôt qui se contente de rester dans un pool.
Et cela compte bien au-delà du DeFi grand public.
Si le crédit on-chain doit un jour attirer des capitaux sérieux, les investisseurs auront besoin de plus que de simples rendements attractifs.
Ils auront besoin de produits qu’ils comprennent, qu’ils puissent évaluer et planifier.
Peut-être que la prochaine amélioration de DeFi n’est pas une nouvelle façon de courir après le rendement.
Peut-être qu’il s’agit de rendre le prêt plus proche d’un véritable marché financier.
C’est une direction bien plus intéressante à mes yeux.
#termmax @TermMax
Sondage rapide DeFi 👇
Quand vous choisissez une opportunité de prêt, qu’est-ce qui vous importe LE PLUS ?
« Quel est le TR ? »
Je pense que ce n’est qu’une partie de l’histoire.
L’autre partie, c’est ce qui arrive à votre capital pendant que vous gagnez ce TR.
Pouvez-vous prédire quand la position se termine ?
Savez-vous exactement dans quoi vous prêtez ?
Pouvez-vous construire une stratégie autour d’une échéance précise ?
C’est la partie que je trouve intéressante dans TermMax.
Son approche traite le prêt davantage comme un véritable instrument financier : la position comporte des conditions définies et une échéance, plutôt que d’être simplement un autre dépôt qui se contente de rester dans un pool.
Et cela compte bien au-delà du DeFi grand public.
Si le crédit on-chain doit un jour attirer des capitaux sérieux, les investisseurs auront besoin de plus que de simples rendements attractifs.
Ils auront besoin de produits qu’ils comprennent, qu’ils puissent évaluer et planifier.
Peut-être que la prochaine amélioration de DeFi n’est pas une nouvelle façon de courir après le rendement.
Peut-être qu’il s’agit de rendre le prêt plus proche d’un véritable marché financier.
C’est une direction bien plus intéressante à mes yeux.
#termmax @TermMax
Sondage rapide DeFi 👇
Quand vous choisissez une opportunité de prêt, qu’est-ce qui vous importe LE PLUS ?
Higher APY
0%
Fixed maturity
0%
Liquidity
0%
Risk / security
0%
0 Votes • Vote fermé
56
·
--
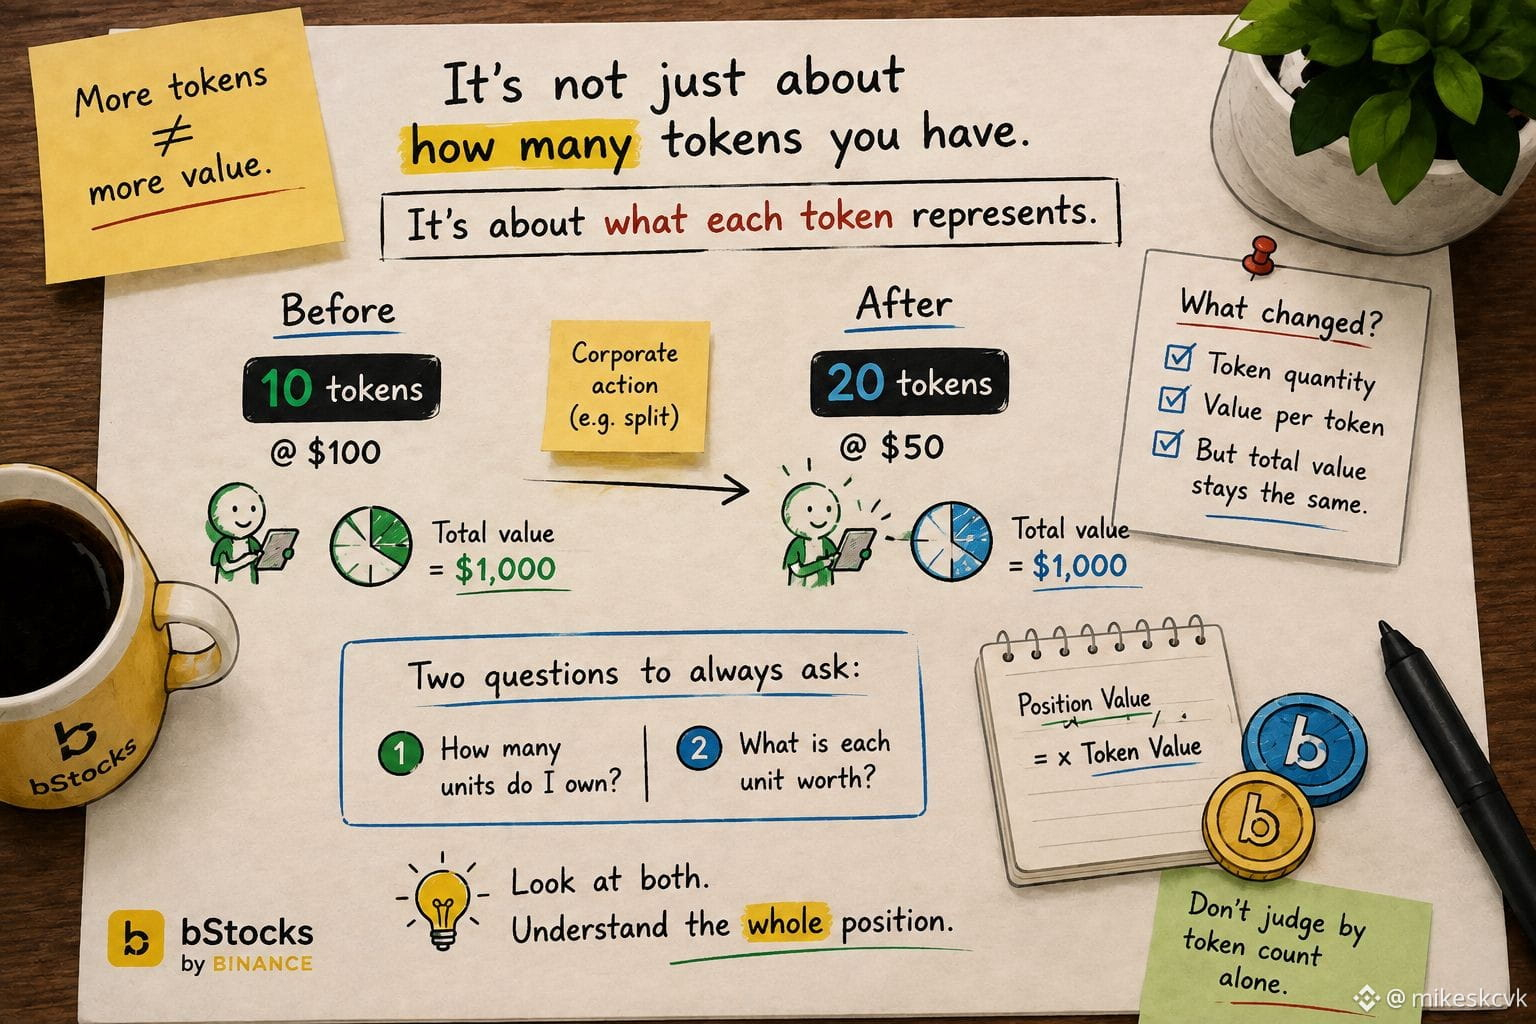
Je pensais autrefois qu’un solde plus élevé signifiait automatiquement une position plus importante.
Puis j’ai commencé à prêter davantage attention à ce que représente réellement une seule unité.
Imaginez que j’aie 10 tokens.
Plus tard, je regarde à nouveau et je vois 20.
Ma première réaction serait probablement :
« Super. J’ai doublé ma position. »
Mais cette conclusion peut être totalement fausse.
Si une opération sur titres modifie la structure de l’unité, le nombre de tokens peut changer tout en ajustant en même temps l’exposition économique.
Ainsi, le solde à lui seul ne suffit pas.
Aujourd’hui, je le considère comme deux questions distinctes :
Combien d’unités est-ce que je possède ?
et
Combien vaut chaque unité ?
Ces deux chiffres doivent être examinés ensemble.
Sinon, un simple changement de quantité peut créer une impression très trompeuse.
C’est la même raison pour laquelle je ne juge pas une entreprise uniquement par le nombre de ses actions.
Plus d’actions ne veut pas forcément dire plus de valeur.
L’unité compte.
Le prix compte.
Et la relation entre les deux compte encore plus.
C’est un petit détail, mais c’est exactement le genre de détail qui peut rendre un actif tokenisé déroutant alors qu’aucune situation inhabituelle n’est en réalité survenue dans la position économique sous-jacente.
Vous vérifiez d’abord la quantité de tokens, ou d’abord la valeur totale de la position ?
#bstockscis @BinanceCIS
Je pensais autrefois qu’un solde plus élevé signifiait automatiquement une position plus importante.
Puis j’ai commencé à prêter davantage attention à ce que représente réellement une seule unité.
Imaginez que j’aie 10 tokens.
Plus tard, je regarde à nouveau et je vois 20.
Ma première réaction serait probablement :
« Super. J’ai doublé ma position. »
Mais cette conclusion peut être totalement fausse.
Si une opération sur titres modifie la structure de l’unité, le nombre de tokens peut changer tout en ajustant en même temps l’exposition économique.
Ainsi, le solde à lui seul ne suffit pas.
Aujourd’hui, je le considère comme deux questions distinctes :
Combien d’unités est-ce que je possède ?
et
Combien vaut chaque unité ?
Ces deux chiffres doivent être examinés ensemble.
Sinon, un simple changement de quantité peut créer une impression très trompeuse.
C’est la même raison pour laquelle je ne juge pas une entreprise uniquement par le nombre de ses actions.
Plus d’actions ne veut pas forcément dire plus de valeur.
L’unité compte.
Le prix compte.
Et la relation entre les deux compte encore plus.
C’est un petit détail, mais c’est exactement le genre de détail qui peut rendre un actif tokenisé déroutant alors qu’aucune situation inhabituelle n’est en réalité survenue dans la position économique sous-jacente.
Vous vérifiez d’abord la quantité de tokens, ou d’abord la valeur totale de la position ?
#bstockscis @BinanceCIS
Puis j’ai commencé à prêter davantage attention à ce que représente réellement une seule unité.
Imaginez que j’aie 10 tokens.
Plus tard, je regarde à nouveau et je vois 20.
Ma première réaction serait probablement :
« Super. J’ai doublé ma position. »
Mais cette conclusion peut être totalement fausse.
Si une opération sur titres modifie la structure de l’unité, le nombre de tokens peut changer tout en ajustant en même temps l’exposition économique.
Ainsi, le solde à lui seul ne suffit pas.
Aujourd’hui, je le considère comme deux questions distinctes :
Combien d’unités est-ce que je possède ?
et
Combien vaut chaque unité ?
Ces deux chiffres doivent être examinés ensemble.
Sinon, un simple changement de quantité peut créer une impression très trompeuse.
C’est la même raison pour laquelle je ne juge pas une entreprise uniquement par le nombre de ses actions.
Plus d’actions ne veut pas forcément dire plus de valeur.
L’unité compte.
Le prix compte.
Et la relation entre les deux compte encore plus.
C’est un petit détail, mais c’est exactement le genre de détail qui peut rendre un actif tokenisé déroutant alors qu’aucune situation inhabituelle n’est en réalité survenue dans la position économique sous-jacente.
Vous vérifiez d’abord la quantité de tokens, ou d’abord la valeur totale de la position ?
#bstockscis @BinanceCIS
1
1
99
·
--
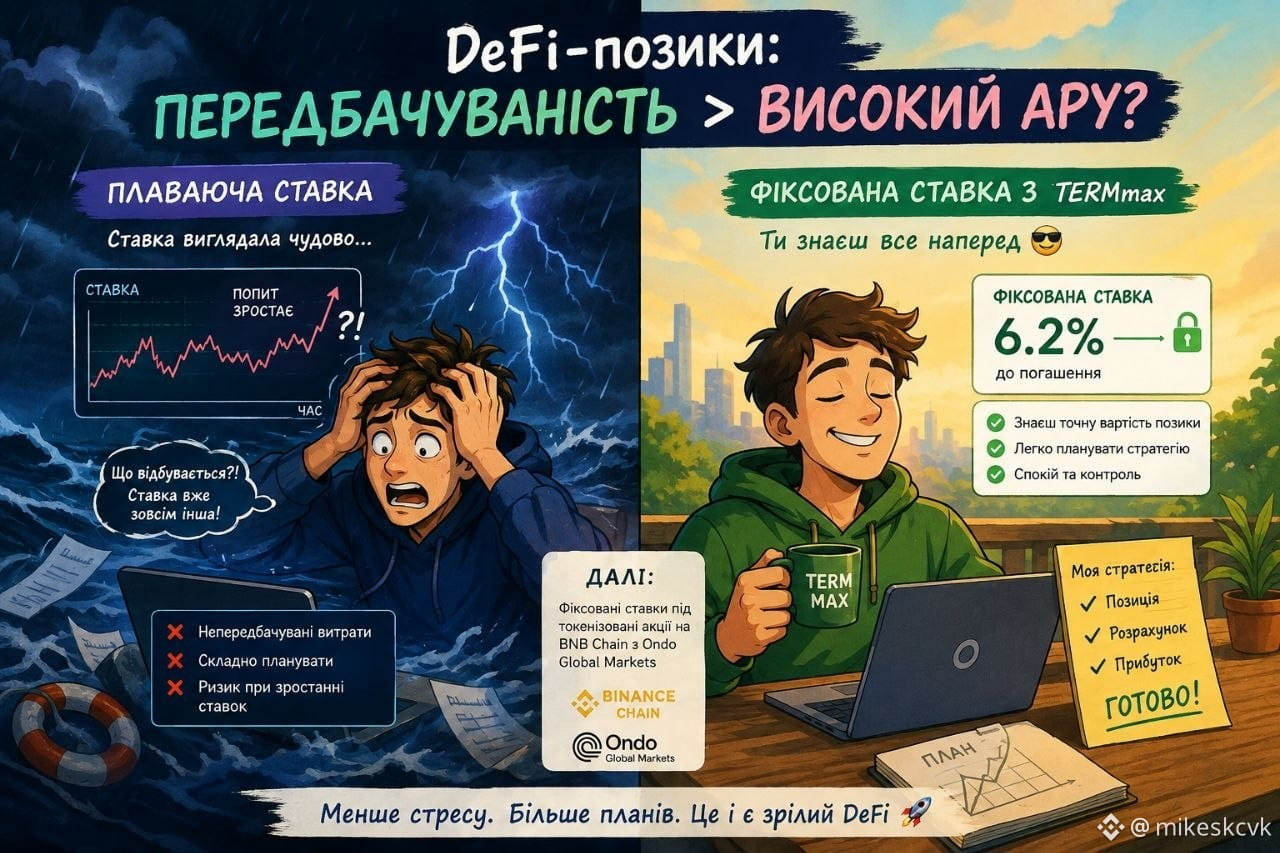
DeFi nous habitue aux taux variables.
Tant que tu n’as pas besoin d’un prêt pour quelques mois.
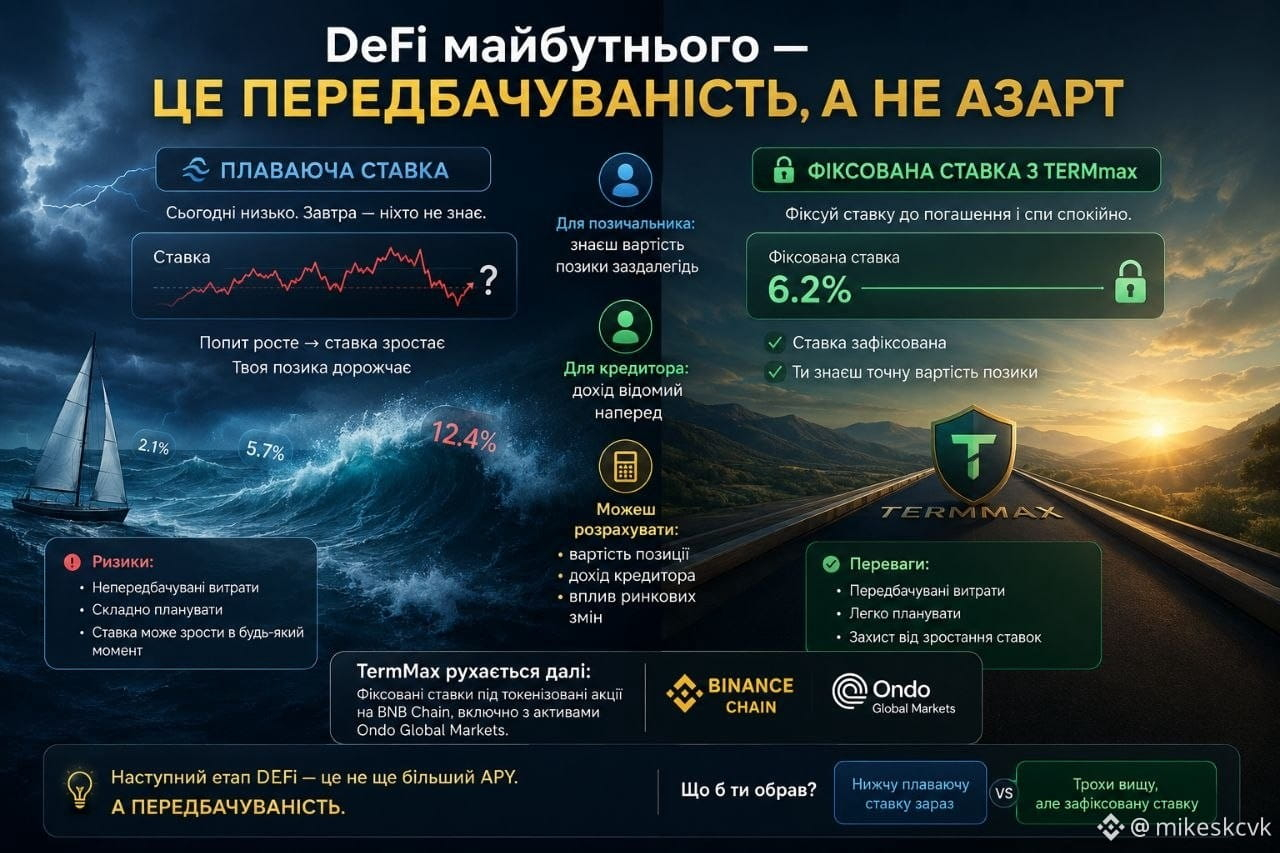
Aujourd’hui, le taux est avantageux. Demain, avec l’évolution de la demande ou de la liquidité, le coût du prêt sera déjà différent.
C’est pourquoi je m’intéresse à TermMax.
Ici, tu peux fixer le taux jusqu’à l’échéance.
Pour l’emprunteur — un coût du prêt clair.
Pour le prêteur — un revenu prévisible.
Et c’est particulièrement intéressant pour des stratégies plus importantes, où il est crucial de connaître à l’avance le coût du capital.
C’est encore plus intéressant que TermMax se dirige vers les RWA. L’équipe a déjà intégré l’emprunt à taux fixe sur des actions tokenisées sur la BNB Chain.
Peut-être que l’étape suivante de la DeFi, ce n’est pas le APY maximal.
Mais la prévisibilité.
Qu’est-ce que tu choisiras : un taux variable plus bas ou un peu plus élevé, mais fixé ?
#termmax @termmax
DeFi nous habitue aux taux variables.
Tant que tu n’as pas besoin d’un prêt pour quelques mois.
Aujourd’hui, le taux est avantageux. Demain, avec l’évolution de la demande ou de la liquidité, le coût du prêt sera déjà différent.
C’est pourquoi je m’intéresse à TermMax.
Ici, tu peux fixer le taux jusqu’à l’échéance.
Pour l’emprunteur — un coût du prêt clair.
Pour le prêteur — un revenu prévisible.
Et c’est particulièrement intéressant pour des stratégies plus importantes, où il est crucial de connaître à l’avance le coût du capital.
C’est encore plus intéressant que TermMax se dirige vers les RWA. L’équipe a déjà intégré l’emprunt à taux fixe sur des actions tokenisées sur la BNB Chain.
Peut-être que l’étape suivante de la DeFi, ce n’est pas le APY maximal.
Mais la prévisibilité.
Qu’est-ce que tu choisiras : un taux variable plus bas ou un peu plus élevé, mais fixé ?
#termmax @TermMax
Tant que tu n’as pas besoin d’un prêt pour quelques mois.
Aujourd’hui, le taux est avantageux. Demain, avec l’évolution de la demande ou de la liquidité, le coût du prêt sera déjà différent.
C’est pourquoi je m’intéresse à TermMax.
Ici, tu peux fixer le taux jusqu’à l’échéance.
Pour l’emprunteur — un coût du prêt clair.
Pour le prêteur — un revenu prévisible.
Et c’est particulièrement intéressant pour des stratégies plus importantes, où il est crucial de connaître à l’avance le coût du capital.
C’est encore plus intéressant que TermMax se dirige vers les RWA. L’équipe a déjà intégré l’emprunt à taux fixe sur des actions tokenisées sur la BNB Chain.
Peut-être que l’étape suivante de la DeFi, ce n’est pas le APY maximal.
Mais la prévisibilité.
Qu’est-ce que tu choisiras : un taux variable plus bas ou un peu plus élevé, mais fixé ?
#termmax @TermMax
131
·
--
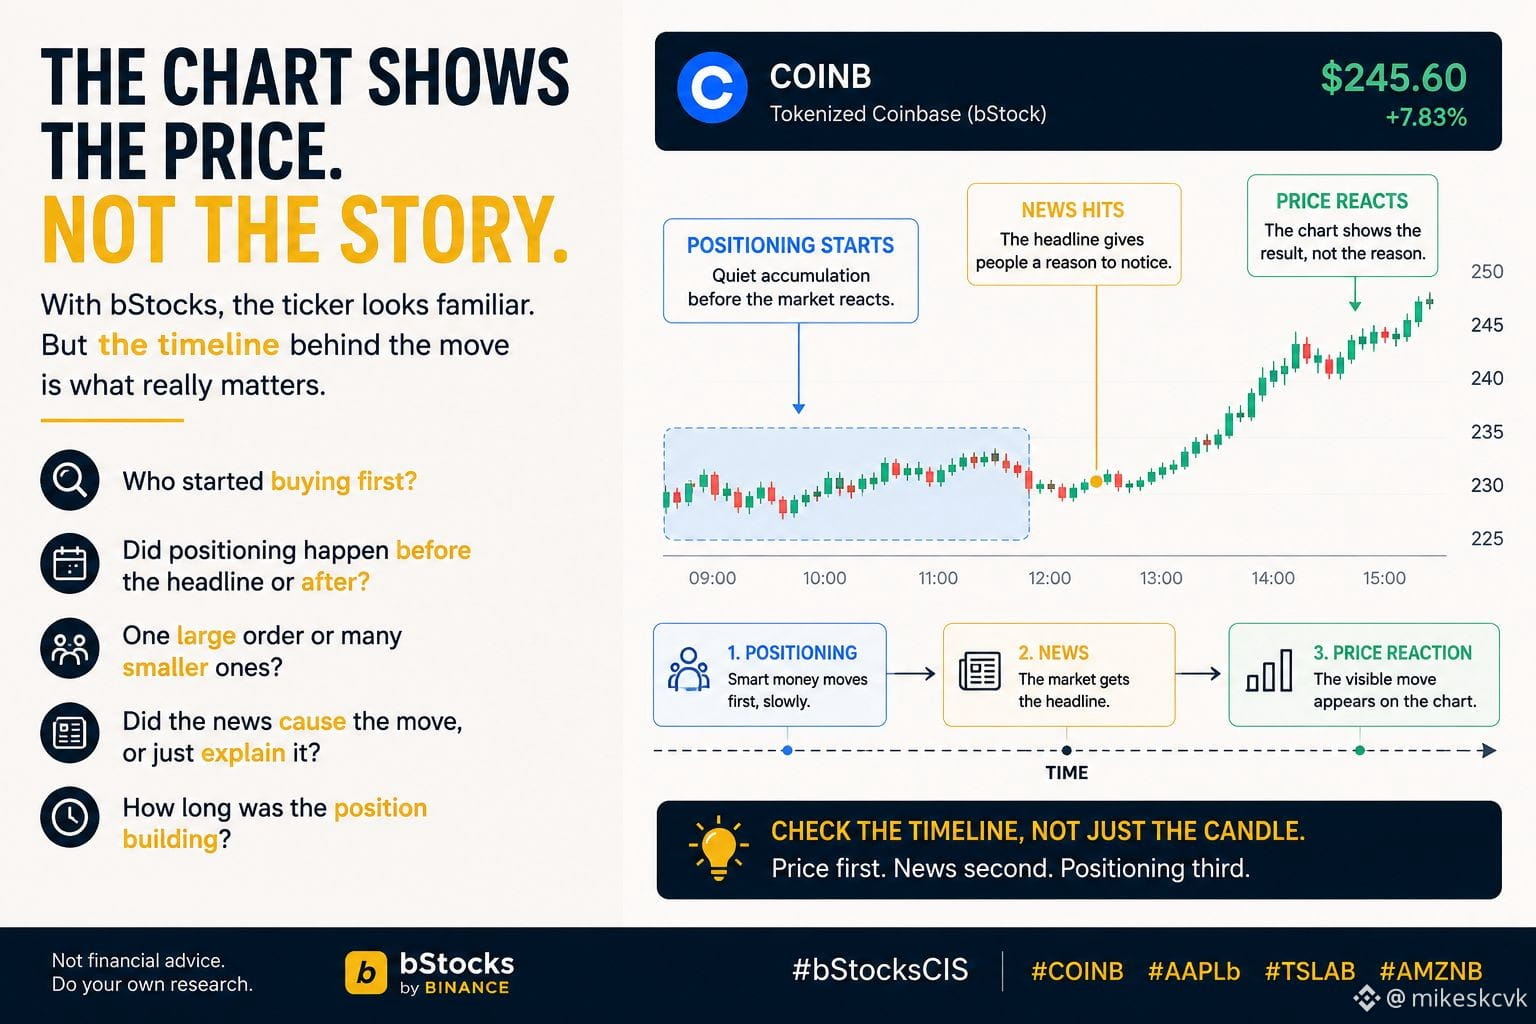
Une chose à laquelle j’ai commencé à faire plus attention avec les actions tokenisées, c’est la différence entre ce que montre le graphique et ce qui s’est réellement passé avant que le graphique ne bouge.
Prenons #COINB comme exemple.
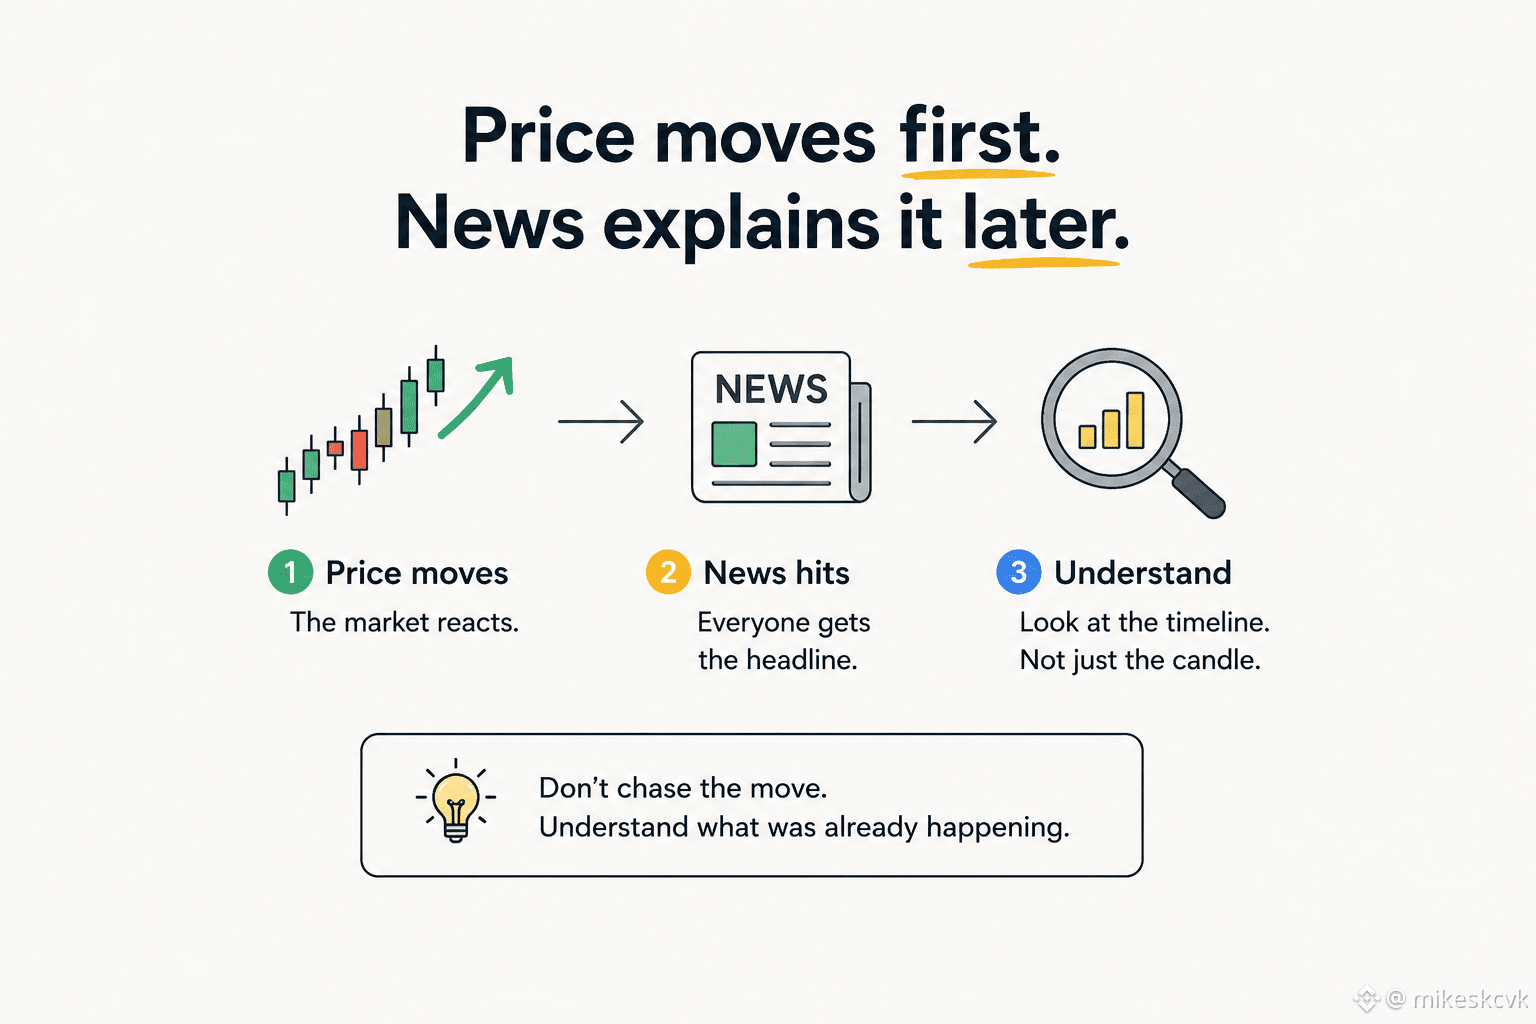
Une forte bougie verte peut donner l’impression que le marché a soudainement “décidé” que la société valait davantage.
Mais cette bougie ne m’indique que l’endroit où le marché a échangé.
Elle ne me dit pas : — qui a commencé à acheter en premier
— combien de temps la position se construisait
— si le mouvement vient d’un seul gros ordre ou de nombreux petits
— si la réaction du prix est arrivée avant ou après le titre
— ou si le titre a simplement donné aux traders une raison de remarquer le mouvement.
Cette dernière partie est facile à manquer.
Parfois, l’actualité est l’explication que les gens retiennent, tandis que la prise de position s’est produite beaucoup plus tôt.
Et cela change la façon dont je lis un graphique.
Au lieu de demander :
“Pourquoi #COINB est-il monté aujourd’hui ?”
Je préfère demander :
“Qu’est-ce qui se passait déjà avant aujourd’hui ?”
Pour les bStocks, je pense que cette distinction est particulièrement utile, car l’interface peut rendre un ticker boursier traditionnel très familier. Le ticker familier ne signifie pas que chaque information de marché doive être interprétée exactement comme une position classique dans un courtier.
Du coup, quand je vois un gros mouvement, mon premier réflexe n’est pas de courir après la bougie.
Je regarde la chronologie.
Le prix d’abord.
L’actualité ensuite.
La prise de position en troisième.
L’ordre des choses compte plus que ce que je pensais.
#bstockscis @BinanceCIS
Une chose à laquelle j’ai commencé à faire plus attention avec les actions tokenisées, c’est la différence entre ce que montre le graphique et ce qui s’est réellement passé avant que le graphique ne bouge.
Prenons #COINB comme exemple.
Une forte bougie verte peut donner l’impression que le marché a soudainement “décidé” que la société valait davantage.
Mais cette bougie ne m’indique que l’endroit où le marché a échangé.
Elle ne me dit pas : — qui a commencé à acheter en premier
— combien de temps la position se construisait
— si le mouvement vient d’un seul gros ordre ou de nombreux petits
— si la réaction du prix est arrivée avant ou après le titre
— ou si le titre a simplement donné aux traders une raison de remarquer le mouvement.
Cette dernière partie est facile à manquer.
Parfois, l’actualité est l’explication que les gens retiennent, tandis que la prise de position s’est produite beaucoup plus tôt.
Et cela change la façon dont je lis un graphique.
Au lieu de demander :
“Pourquoi #COINB est-il monté aujourd’hui ?”
Je préfère demander :
“Qu’est-ce qui se passait déjà avant aujourd’hui ?”
Pour les bStocks, je pense que cette distinction est particulièrement utile, car l’interface peut rendre un ticker boursier traditionnel très familier. Le ticker familier ne signifie pas que chaque information de marché doive être interprétée exactement comme une position classique dans un courtier.
Du coup, quand je vois un gros mouvement, mon premier réflexe n’est pas de courir après la bougie.
Je regarde la chronologie.
Le prix d’abord.
L’actualité ensuite.
La prise de position en troisième.
L’ordre des choses compte plus que ce que je pensais.
#bstockscis @BinanceCIS
Prenons #COINB comme exemple.
Une forte bougie verte peut donner l’impression que le marché a soudainement “décidé” que la société valait davantage.
Mais cette bougie ne m’indique que l’endroit où le marché a échangé.
Elle ne me dit pas : — qui a commencé à acheter en premier
— combien de temps la position se construisait
— si le mouvement vient d’un seul gros ordre ou de nombreux petits
— si la réaction du prix est arrivée avant ou après le titre
— ou si le titre a simplement donné aux traders une raison de remarquer le mouvement.
Cette dernière partie est facile à manquer.
Parfois, l’actualité est l’explication que les gens retiennent, tandis que la prise de position s’est produite beaucoup plus tôt.
Et cela change la façon dont je lis un graphique.
Au lieu de demander :
“Pourquoi #COINB est-il monté aujourd’hui ?”
Je préfère demander :
“Qu’est-ce qui se passait déjà avant aujourd’hui ?”
Pour les bStocks, je pense que cette distinction est particulièrement utile, car l’interface peut rendre un ticker boursier traditionnel très familier. Le ticker familier ne signifie pas que chaque information de marché doive être interprétée exactement comme une position classique dans un courtier.
Du coup, quand je vois un gros mouvement, mon premier réflexe n’est pas de courir après la bougie.
Je regarde la chronologie.
Le prix d’abord.
L’actualité ensuite.
La prise de position en troisième.
L’ordre des choses compte plus que ce que je pensais.
#bstockscis @BinanceCIS
82
·
--
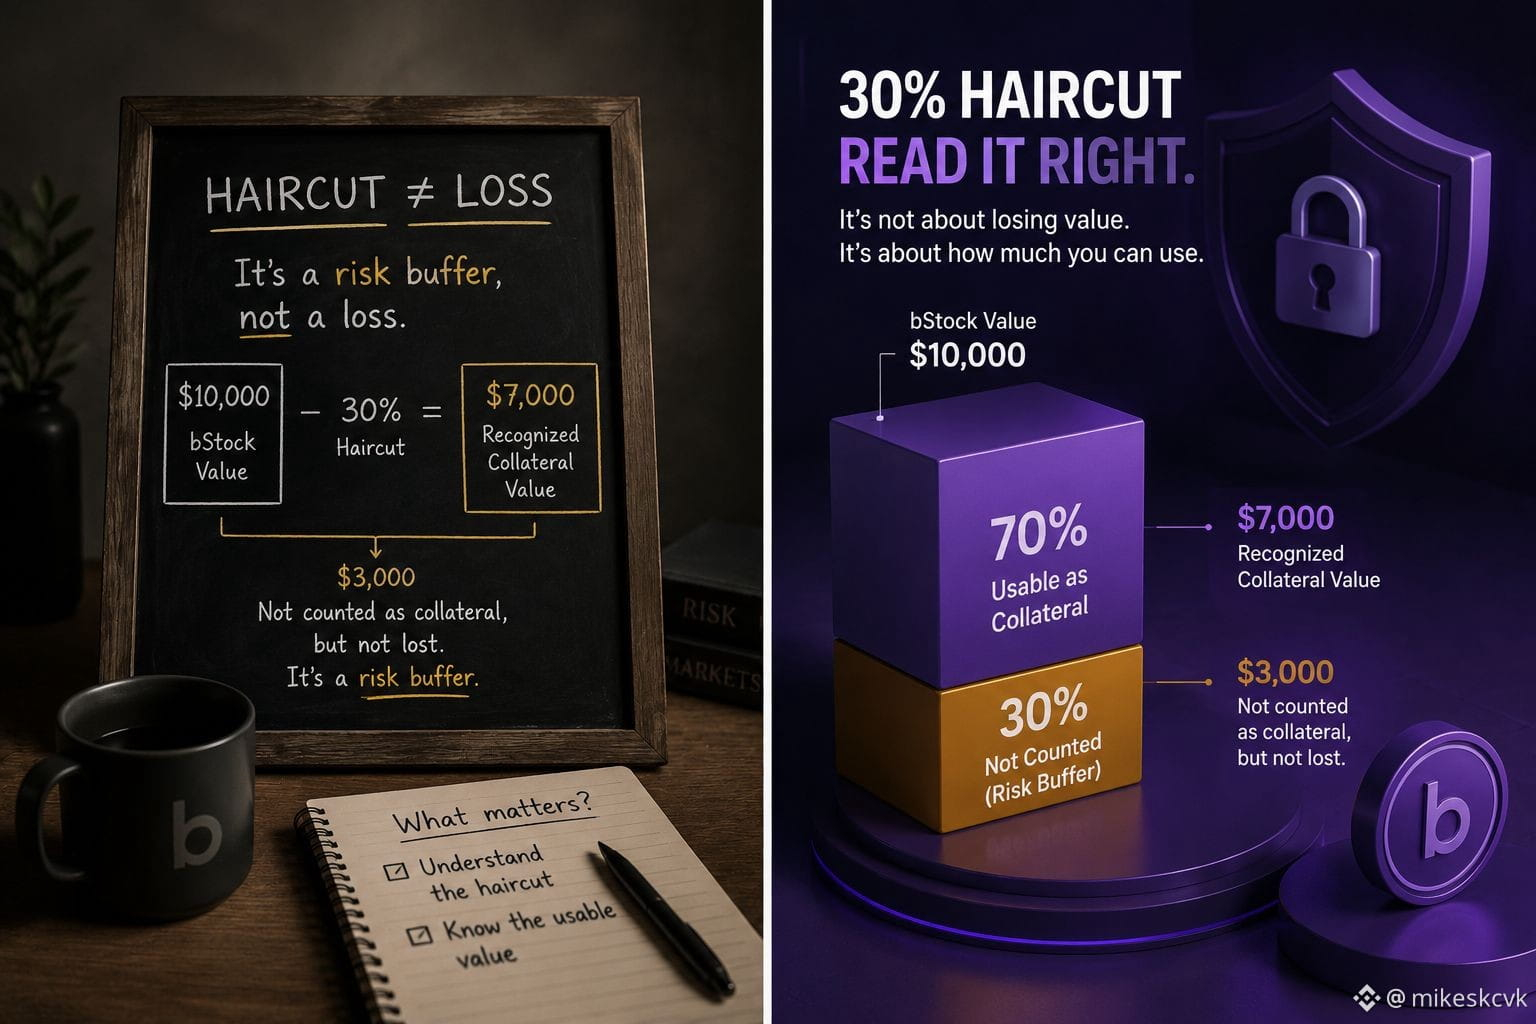
J’avais l’habitude de lire une décote (haircut) appliquée à une garantie comme si c’était une simple réduction.
C’était un mauvais modèle mental.
Imaginons qu’un titre tokenisé ait une décote de 30%.
Mon premier réflexe serait :
« D’accord, donc 30% de l’actif est en gros disparu. »
Mais ce n’est pas ce que le chiffre vous dit.
La question plus utile est :
Quelle part de la valeur de l’actif peut réellement être reconnue comme garantie ?
Si vous avez 10 000 $ d’un bStock et que la décote applicable est de 30%, la valeur de garantie reconnue est de 7 000 $.
Les 3 000 $ restants n’ont pas disparu.
Ils ne sont simplement pas pris en compte dans la valeur de garantie selon cette hypothèse de décote.
Cette distinction compte parce que les calculs de garantie servent à évaluer des coussins de risque, pas à déclarer qu’une partie d’un actif est sans valeur.
Et il y a un autre point que je vérifierais avant de faire un quelconque calcul :
La décote s’applique exactement à quoi ?
La réponse peut dépendre de l’actif, des règles pertinentes et du cadre de garantie spécifique.
Donc au lieu de retenir :
« Décote de 30% = perte de 30% »,
je retiens désormais :
« Décote de 30% = 70% de la valeur de garantie reconnue. »
La différence est légère dans la formulation, mais c’est une manière totalement différente de lire le chiffre.
Pour moi, c’est l’un de ces concepts de bStocks qui devient beaucoup plus simple dès que vous cessez de penser au pourcentage comme à une « perte » et que vous commencez à le voir comme une valeur de garantie ajustée au risque.
Interpréteriez-vous correctement une décote de 30% sans faire le calcul ?
{spot}(NVDABUSDT)
$NVDAB
#bstockscis @BinanceCIS
J’avais l’habitude de lire une décote (haircut) appliquée à une garantie comme si c’était une simple réduction.
C’était un mauvais modèle mental.
Imaginons qu’un titre tokenisé ait une décote de 30%.
Mon premier réflexe serait :
« D’accord, donc 30% de l’actif est en gros disparu. »
Mais ce n’est pas ce que le chiffre vous dit.
La question plus utile est :
Quelle part de la valeur de l’actif peut réellement être reconnue comme garantie ?
Si vous avez 10 000 $ d’un bStock et que la décote applicable est de 30%, la valeur de garantie reconnue est de 7 000 $.
Les 3 000 $ restants n’ont pas disparu.
Ils ne sont simplement pas pris en compte dans la valeur de garantie selon cette hypothèse de décote.
Cette distinction compte parce que les calculs de garantie servent à évaluer des coussins de risque, pas à déclarer qu’une partie d’un actif est sans valeur.
Et il y a un autre point que je vérifierais avant de faire un quelconque calcul :
La décote s’applique exactement à quoi ?
La réponse peut dépendre de l’actif, des règles pertinentes et du cadre de garantie spécifique.
Donc au lieu de retenir :
« Décote de 30% = perte de 30% »,
je retiens désormais :
« Décote de 30% = 70% de la valeur de garantie reconnue. »
La différence est légère dans la formulation, mais c’est une manière totalement différente de lire le chiffre.
Pour moi, c’est l’un de ces concepts de bStocks qui devient beaucoup plus simple dès que vous cessez de penser au pourcentage comme à une « perte » et que vous commencez à le voir comme une valeur de garantie ajustée au risque.
Interpréteriez-vous correctement une décote de 30% sans faire le calcul ?
$NVDAB
#bstockscis @BinanceCIS
C’était un mauvais modèle mental.
Imaginons qu’un titre tokenisé ait une décote de 30%.
Mon premier réflexe serait :
« D’accord, donc 30% de l’actif est en gros disparu. »
Mais ce n’est pas ce que le chiffre vous dit.
La question plus utile est :
Quelle part de la valeur de l’actif peut réellement être reconnue comme garantie ?
Si vous avez 10 000 $ d’un bStock et que la décote applicable est de 30%, la valeur de garantie reconnue est de 7 000 $.
Les 3 000 $ restants n’ont pas disparu.
Ils ne sont simplement pas pris en compte dans la valeur de garantie selon cette hypothèse de décote.
Cette distinction compte parce que les calculs de garantie servent à évaluer des coussins de risque, pas à déclarer qu’une partie d’un actif est sans valeur.
Et il y a un autre point que je vérifierais avant de faire un quelconque calcul :
La décote s’applique exactement à quoi ?
La réponse peut dépendre de l’actif, des règles pertinentes et du cadre de garantie spécifique.
Donc au lieu de retenir :
« Décote de 30% = perte de 30% »,
je retiens désormais :
« Décote de 30% = 70% de la valeur de garantie reconnue. »
La différence est légère dans la formulation, mais c’est une manière totalement différente de lire le chiffre.
Pour moi, c’est l’un de ces concepts de bStocks qui devient beaucoup plus simple dès que vous cessez de penser au pourcentage comme à une « perte » et que vous commencez à le voir comme une valeur de garantie ajustée au risque.
Interpréteriez-vous correctement une décote de 30% sans faire le calcul ?
$NVDAB
#bstockscis @BinanceCIS
96
·
--
Je vois encore et encore la même hypothèse :
« Les actions tokenisées ne sont que des actions traditionnelles sous une autre forme. »
Mais si c’était là le seul objectif, la question devient assez simple :
Pourquoi construire toute l’infrastructure supplémentaire ?
Il existe plusieurs réponses possibles.
Peut-être que la plus grande valeur réside dans le fait de rendre l’exposition aux actions plus accessible.
Peut-être que cela permet d’interagir avec les marchés via une infrastructure blockchain.
Peut-être que l’extension de la disponibilité de trading compte davantage.
Ou peut-être que le vrai avantage consiste simplement à créer une autre manière pour les gens d’accéder à des actifs familiers.
Je ne pense pas qu’il y ait une réponse universelle.
Alors je suis curieux de savoir ce que pense réellement la communauté.
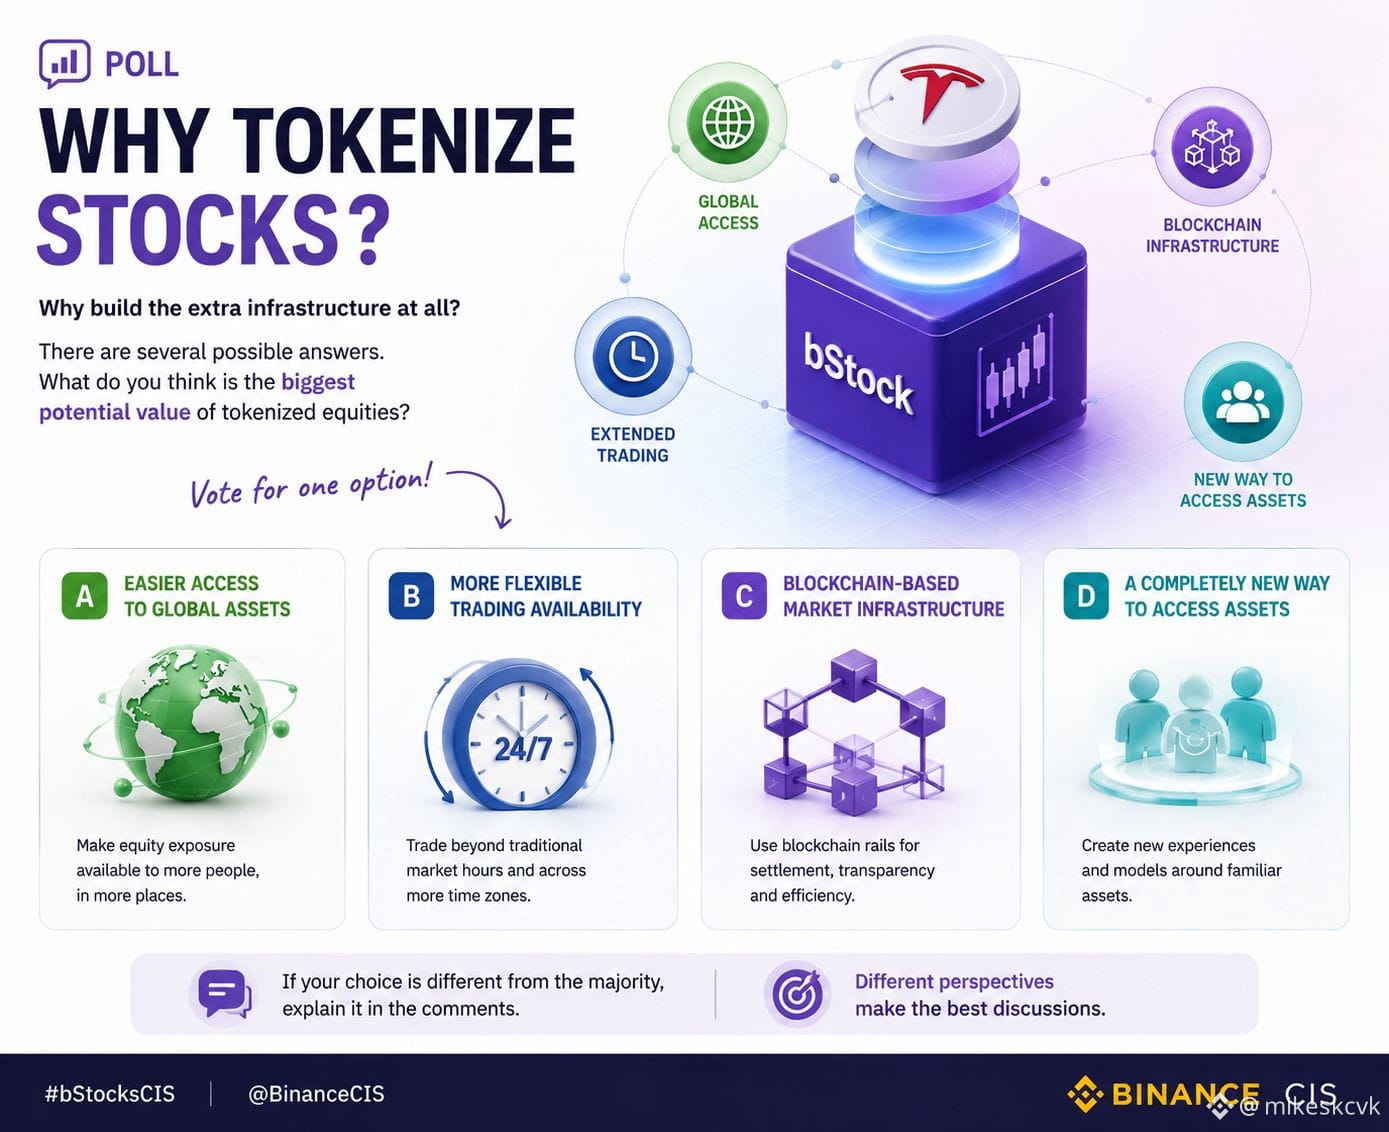
Quelle est la plus grande valeur potentielle des actions tokenisées ?
A — Un accès plus facile à des actifs mondiaux
B — Une disponibilité de trading plus flexible
C — Une infrastructure de marché basée sur la blockchain
D — Une toute nouvelle manière d’accéder à des actifs familiers
Votez pour une option.
Et si votre choix est différent de celui de la majorité, expliquez-le — c’est probablement là que commence la discussion intéressante.
#bstockscis @BinanceCIS
Je vois encore et encore la même hypothèse :
« Les actions tokenisées ne sont que des actions traditionnelles sous une autre forme. »
Mais si c’était là le seul objectif, la question devient assez simple :
Pourquoi construire toute l’infrastructure supplémentaire ?
Il existe plusieurs réponses possibles.
Peut-être que la plus grande valeur réside dans le fait de rendre l’exposition aux actions plus accessible.
Peut-être que cela permet d’interagir avec les marchés via une infrastructure blockchain.
Peut-être que l’extension de la disponibilité de trading compte davantage.
Ou peut-être que le vrai avantage consiste simplement à créer une autre manière pour les gens d’accéder à des actifs familiers.
Je ne pense pas qu’il y ait une réponse universelle.
Alors je suis curieux de savoir ce que pense réellement la communauté.
Quelle est la plus grande valeur potentielle des actions tokenisées ?
A — Un accès plus facile à des actifs mondiaux
B — Une disponibilité de trading plus flexible
C — Une infrastructure de marché basée sur la blockchain
D — Une toute nouvelle manière d’accéder à des actifs familiers
Votez pour une option.
Et si votre choix est différent de celui de la majorité, expliquez-le — c’est probablement là que commence la discussion intéressante.
#bstockscis @BinanceCIS
« Les actions tokenisées ne sont que des actions traditionnelles sous une autre forme. »
Mais si c’était là le seul objectif, la question devient assez simple :
Pourquoi construire toute l’infrastructure supplémentaire ?
Il existe plusieurs réponses possibles.
Peut-être que la plus grande valeur réside dans le fait de rendre l’exposition aux actions plus accessible.
Peut-être que cela permet d’interagir avec les marchés via une infrastructure blockchain.
Peut-être que l’extension de la disponibilité de trading compte davantage.
Ou peut-être que le vrai avantage consiste simplement à créer une autre manière pour les gens d’accéder à des actifs familiers.
Je ne pense pas qu’il y ait une réponse universelle.
Alors je suis curieux de savoir ce que pense réellement la communauté.
Quelle est la plus grande valeur potentielle des actions tokenisées ?
A — Un accès plus facile à des actifs mondiaux
B — Une disponibilité de trading plus flexible
C — Une infrastructure de marché basée sur la blockchain
D — Une toute nouvelle manière d’accéder à des actifs familiers
Votez pour une option.
Et si votre choix est différent de celui de la majorité, expliquez-le — c’est probablement là que commence la discussion intéressante.
#bstockscis @BinanceCIS
76
·
--
Haussier
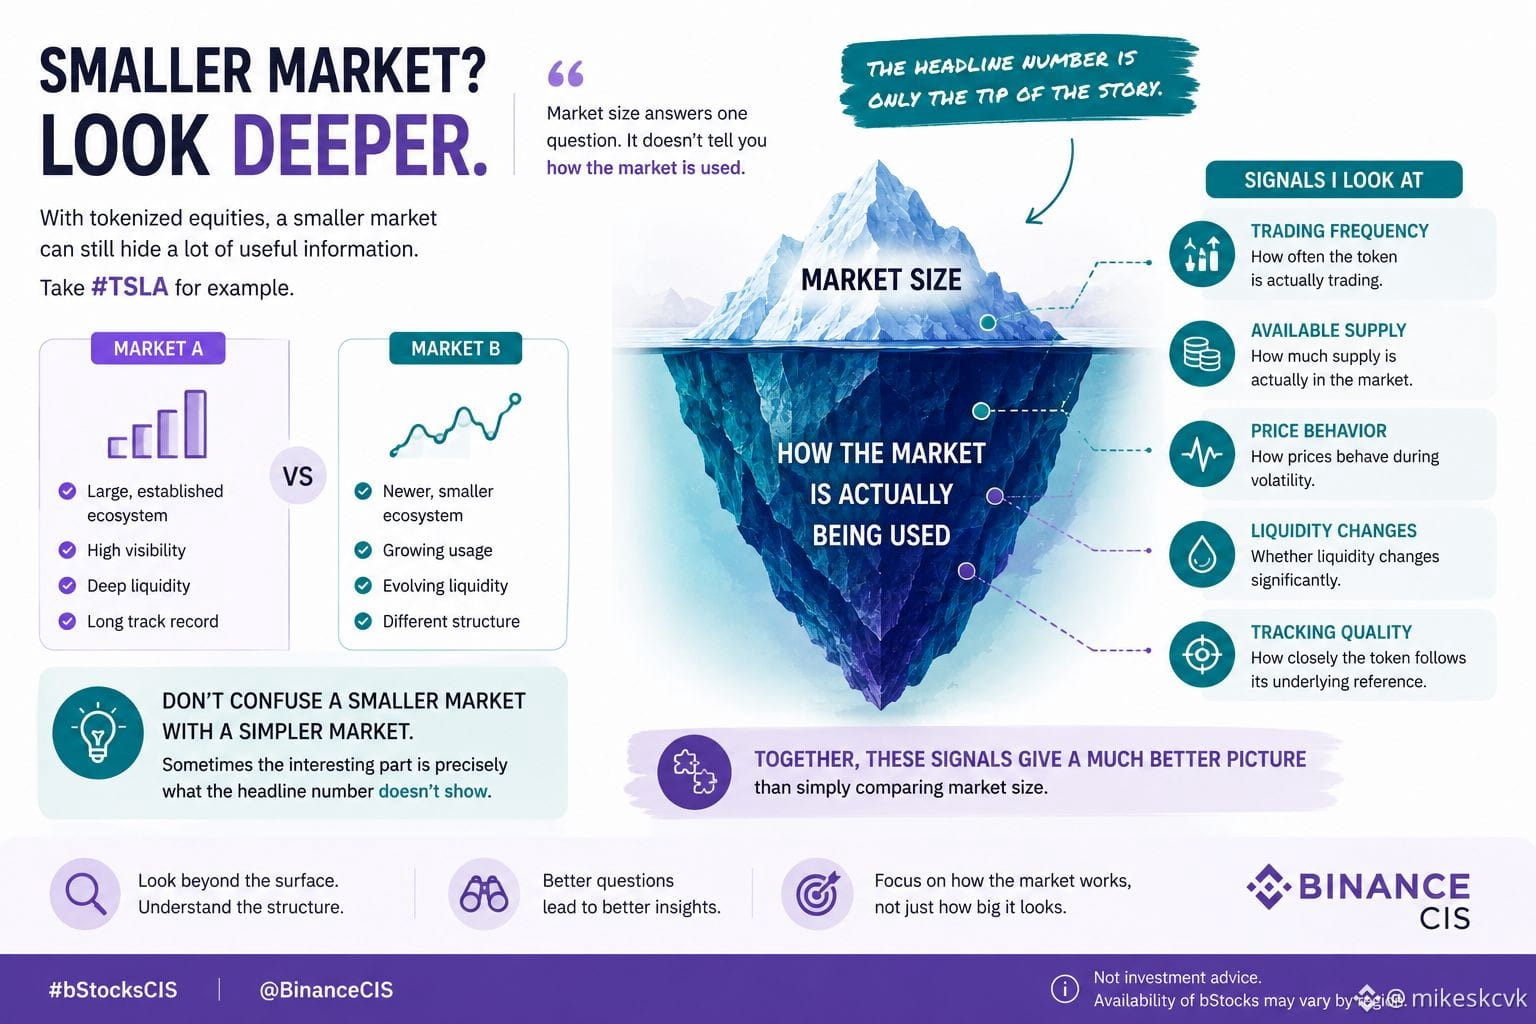
Un marché plus petit ne signifie pas automatiquement qu’il est sans intérêt.
C’est quelque chose que je garde à l’esprit lorsque je regarde des actions tokenisées.
Imaginez deux marchés montrant presque le même actif sous-jacent.
L’un dispose d’un vaste écosystème déjà établi.
L’autre est plus récent, plus petit, et construit autour d’une exposition tokenisée.
Il serait facile de regarder le second et de se dire :
« Trop petit. Passez votre chemin. »
Mais la taille ne répond qu’à une seule question.
Elle ne me dit pas comment le marché est utilisé.
Par exemple, avec #TSLA , je préférerais regarder plusieurs signaux ensemble :
→ à quelle fréquence le token est échangé
→ quelle quantité d’offre est réellement disponible
→ comment les prix se comportent en période de volatilité
→ si la liquidité change significativement
→ à quel point le token suit sa référence sous-jacente
Aucun de ces éléments ne raconte l’histoire à lui seul.
Mais ensemble, ils donnent une bien meilleure image que de simplement comparer la taille des marchés.
C’est probablement ma principale leçon en étudiant bStocks :
Ne confondez pas un marché plus petit avec un marché plus simple.
Parfois, la partie intéressante est précisément ce que le chiffre principal ne montre pas.
#bstockscis @BinanceCIS
Un marché plus petit ne signifie pas automatiquement qu’il est sans intérêt.
C’est quelque chose que je garde à l’esprit lorsque je regarde des actions tokenisées.
Imaginez deux marchés montrant presque le même actif sous-jacent.
L’un dispose d’un vaste écosystème déjà établi.
L’autre est plus récent, plus petit, et construit autour d’une exposition tokenisée.
Il serait facile de regarder le second et de se dire :
« Trop petit. Passez votre chemin. »
Mais la taille ne répond qu’à une seule question.
Elle ne me dit pas comment le marché est utilisé.
Par exemple, avec #TSLA , je préférerais regarder plusieurs signaux ensemble :
→ à quelle fréquence le token est échangé
→ quelle quantité d’offre est réellement disponible
→ comment les prix se comportent en période de volatilité
→ si la liquidité change significativement
→ à quel point le token suit sa référence sous-jacente
Aucun de ces éléments ne raconte l’histoire à lui seul.
Mais ensemble, ils donnent une bien meilleure image que de simplement comparer la taille des marchés.
C’est probablement ma principale leçon en étudiant bStocks :
Ne confondez pas un marché plus petit avec un marché plus simple.
Parfois, la partie intéressante est précisément ce que le chiffre principal ne montre pas.
#bstockscis @BinanceCIS
C’est quelque chose que je garde à l’esprit lorsque je regarde des actions tokenisées.
Imaginez deux marchés montrant presque le même actif sous-jacent.
L’un dispose d’un vaste écosystème déjà établi.
L’autre est plus récent, plus petit, et construit autour d’une exposition tokenisée.
Il serait facile de regarder le second et de se dire :
« Trop petit. Passez votre chemin. »
Mais la taille ne répond qu’à une seule question.
Elle ne me dit pas comment le marché est utilisé.
Par exemple, avec #TSLA , je préférerais regarder plusieurs signaux ensemble :
→ à quelle fréquence le token est échangé
→ quelle quantité d’offre est réellement disponible
→ comment les prix se comportent en période de volatilité
→ si la liquidité change significativement
→ à quel point le token suit sa référence sous-jacente
Aucun de ces éléments ne raconte l’histoire à lui seul.
Mais ensemble, ils donnent une bien meilleure image que de simplement comparer la taille des marchés.
C’est probablement ma principale leçon en étudiant bStocks :
Ne confondez pas un marché plus petit avec un marché plus simple.
Parfois, la partie intéressante est précisément ce que le chiffre principal ne montre pas.
#bstockscis @BinanceCIS
1
80
·
--
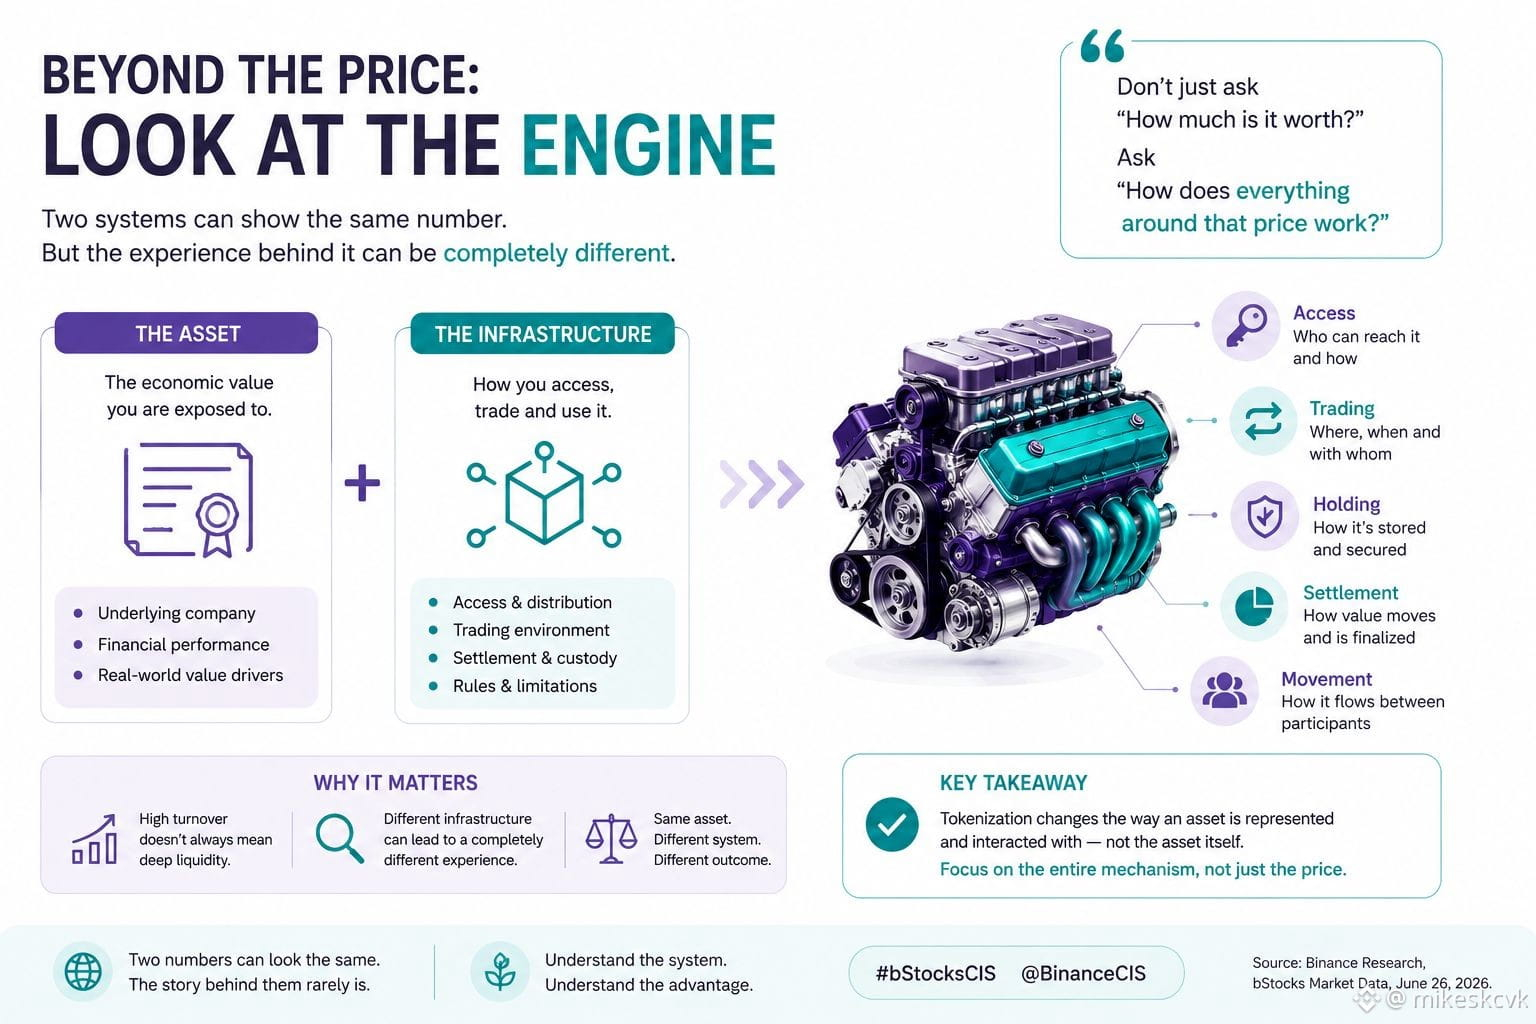
Je pensais qu’en évaluant un nouveau produit financier, le plus important était de comprendre précisément ce que vous achetez.
Désormais, j’ajouterais une autre question :
Que se passe-t-il autour de cet actif après que vous l’ayez acheté ?
C’est là que les actions tokenisées deviennent bien plus intéressantes que de se contenter d’une simple comparaison avec les marchés traditionnels.
Un actif n’est pas seulement un prix.
Il y a tout un processus autour de lui :
accès → trading → détention → règlement → transfert entre participants
Si vous ne regardez que le graphique des prix, la plupart de cette histoire disparaît.
C’est pourquoi j’essaie de distinguer deux choses.
L’actif — la valeur économique à laquelle il est lié.
L’infrastructure — la manière dont cet actif est représenté et accessible par l’utilisateur.
Ce ne sont pas la même chose.
Et c’est l’une des raisons qui me passionne le plus dans bStocks.
La tokenisation ne change pas magiquement l’actif sous-jacent.
Elle modifie la façon dont cet actif est représenté et avec lequel on interagit au sein d’un environnement financier différent.
Mon principal enseignement est donc simple :
N’évaluez pas un produit tokenisé uniquement en vous demandant :
« Combien ça vaut ? »
Demandez plutôt :
« Comment tout ce qui entoure réellement ce prix fonctionne-t-il ? »
Deux systèmes peuvent afficher un nombre très similaire à l’écran tout en offrant une expérience totalement différente en dessous.
Et c’est cette différence qui m’intéresse le plus à observer avec bStocks.
@BinanceCIS #bstockscis
Je pensais qu’en évaluant un nouveau produit financier, le plus important était de comprendre précisément ce que vous achetez.
Désormais, j’ajouterais une autre question :
Que se passe-t-il autour de cet actif après que vous l’ayez acheté ?
C’est là que les actions tokenisées deviennent bien plus intéressantes que de se contenter d’une simple comparaison avec les marchés traditionnels.
Un actif n’est pas seulement un prix.
Il y a tout un processus autour de lui :
accès → trading → détention → règlement → transfert entre participants
Si vous ne regardez que le graphique des prix, la plupart de cette histoire disparaît.
C’est pourquoi j’essaie de distinguer deux choses.
L’actif — la valeur économique à laquelle il est lié.
L’infrastructure — la manière dont cet actif est représenté et accessible par l’utilisateur.
Ce ne sont pas la même chose.
Et c’est l’une des raisons qui me passionne le plus dans bStocks.
La tokenisation ne change pas magiquement l’actif sous-jacent.
Elle modifie la façon dont cet actif est représenté et avec lequel on interagit au sein d’un environnement financier différent.
Mon principal enseignement est donc simple :
N’évaluez pas un produit tokenisé uniquement en vous demandant :
« Combien ça vaut ? »
Demandez plutôt :
« Comment tout ce qui entoure réellement ce prix fonctionne-t-il ? »
Deux systèmes peuvent afficher un nombre très similaire à l’écran tout en offrant une expérience totalement différente en dessous.
Et c’est cette différence qui m’intéresse le plus à observer avec bStocks.
@BinanceCIS #bstockscis
Désormais, j’ajouterais une autre question :
Que se passe-t-il autour de cet actif après que vous l’ayez acheté ?
C’est là que les actions tokenisées deviennent bien plus intéressantes que de se contenter d’une simple comparaison avec les marchés traditionnels.
Un actif n’est pas seulement un prix.
Il y a tout un processus autour de lui :
accès → trading → détention → règlement → transfert entre participants
Si vous ne regardez que le graphique des prix, la plupart de cette histoire disparaît.
C’est pourquoi j’essaie de distinguer deux choses.
L’actif — la valeur économique à laquelle il est lié.
L’infrastructure — la manière dont cet actif est représenté et accessible par l’utilisateur.
Ce ne sont pas la même chose.
Et c’est l’une des raisons qui me passionne le plus dans bStocks.
La tokenisation ne change pas magiquement l’actif sous-jacent.
Elle modifie la façon dont cet actif est représenté et avec lequel on interagit au sein d’un environnement financier différent.
Mon principal enseignement est donc simple :
N’évaluez pas un produit tokenisé uniquement en vous demandant :
« Combien ça vaut ? »
Demandez plutôt :
« Comment tout ce qui entoure réellement ce prix fonctionne-t-il ? »
Deux systèmes peuvent afficher un nombre très similaire à l’écran tout en offrant une expérience totalement différente en dessous.
Et c’est cette différence qui m’intéresse le plus à observer avec bStocks.
@BinanceCIS #bstockscis
1
80
·
--
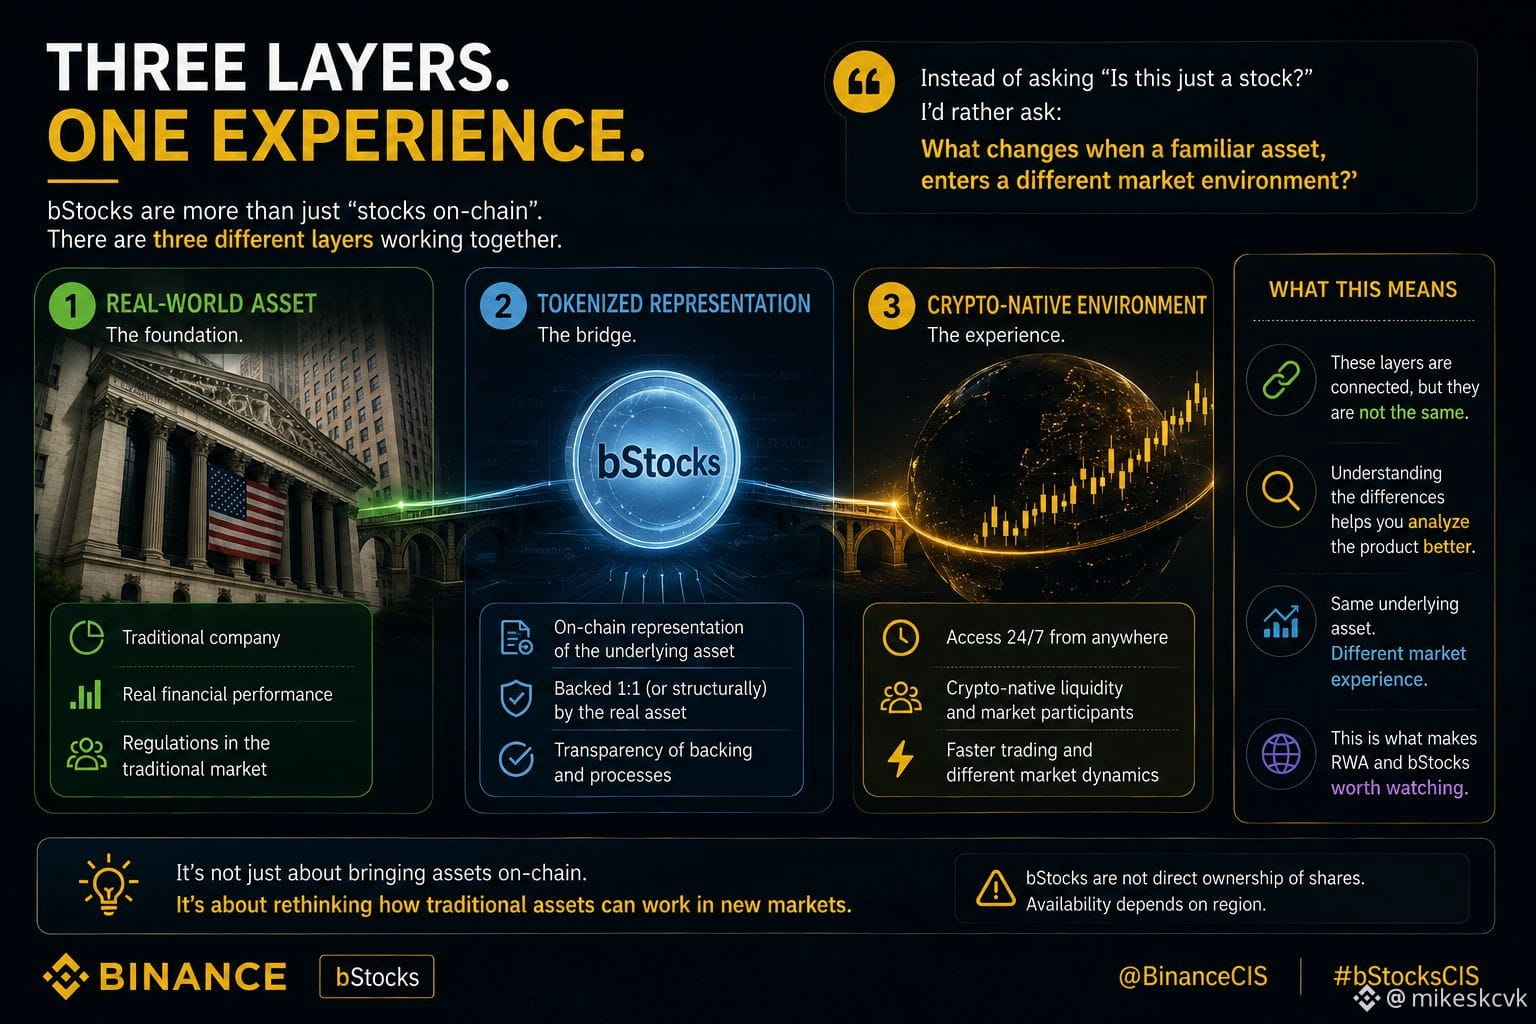
Je pense que l’une des façons les plus simples de mal comprendre les actions tokenisées est de se concentrer uniquement sur le mot « action ».
Plus je regarde bStocks, plus je vois trois choses différentes se produire en même temps.
Il y a l’actif du monde réel.
Ensuite, il y a la représentation tokenisée.
Et enfin, il y a l’environnement natif de la crypto, dans lequel le jeton peut être échangé.
Ces trois couches sont connectées, mais ce ne sont pas la même chose.
Et cela change la façon dont je regarderais le produit.
Au lieu de se demander :
« Est-ce juste une action ? »
Je préférerais demander :
« Qu’est-ce qui change lorsqu’un actif familier entre dans un environnement de marché différent ? »
Les heures de négociation, l’accès, la liquidité et la manière dont les gens interagissent avec l’actif peuvent tous faire partie du tableau.
Ce changement de perspective me semble beaucoup plus logique que de simplement comparer un jeton à une action traditionnelle.
Même idée sous-jacente.
Expérience de marché différente. 🔎
C’est ce qui rend cet espace digne d’intérêt. 🌍@BinanceCIS 😀 #bstockscis
Je pense que l’une des façons les plus simples de mal comprendre les actions tokenisées est de se concentrer uniquement sur le mot « action ».
Plus je regarde bStocks, plus je vois trois choses différentes se produire en même temps.
Il y a l’actif du monde réel.
Ensuite, il y a la représentation tokenisée.
Et enfin, il y a l’environnement natif de la crypto, dans lequel le jeton peut être échangé.
Ces trois couches sont connectées, mais ce ne sont pas la même chose.
Et cela change la façon dont je regarderais le produit.
Au lieu de se demander :
« Est-ce juste une action ? »
Je préférerais demander :
« Qu’est-ce qui change lorsqu’un actif familier entre dans un environnement de marché différent ? »
Les heures de négociation, l’accès, la liquidité et la manière dont les gens interagissent avec l’actif peuvent tous faire partie du tableau.
Ce changement de perspective me semble beaucoup plus logique que de simplement comparer un jeton à une action traditionnelle.
Même idée sous-jacente.
Expérience de marché différente. 🔎
C’est ce qui rend cet espace digne d’intérêt. 🌍@BinanceCIS 😀 #bstockscis
Plus je regarde bStocks, plus je vois trois choses différentes se produire en même temps.
Il y a l’actif du monde réel.
Ensuite, il y a la représentation tokenisée.
Et enfin, il y a l’environnement natif de la crypto, dans lequel le jeton peut être échangé.
Ces trois couches sont connectées, mais ce ne sont pas la même chose.
Et cela change la façon dont je regarderais le produit.
Au lieu de se demander :
« Est-ce juste une action ? »
Je préférerais demander :
« Qu’est-ce qui change lorsqu’un actif familier entre dans un environnement de marché différent ? »
Les heures de négociation, l’accès, la liquidité et la manière dont les gens interagissent avec l’actif peuvent tous faire partie du tableau.
Ce changement de perspective me semble beaucoup plus logique que de simplement comparer un jeton à une action traditionnelle.
Même idée sous-jacente.
Expérience de marché différente. 🔎
C’est ce qui rend cet espace digne d’intérêt. 🌍@BinanceCIS 😀 #bstockscis
73
·
--
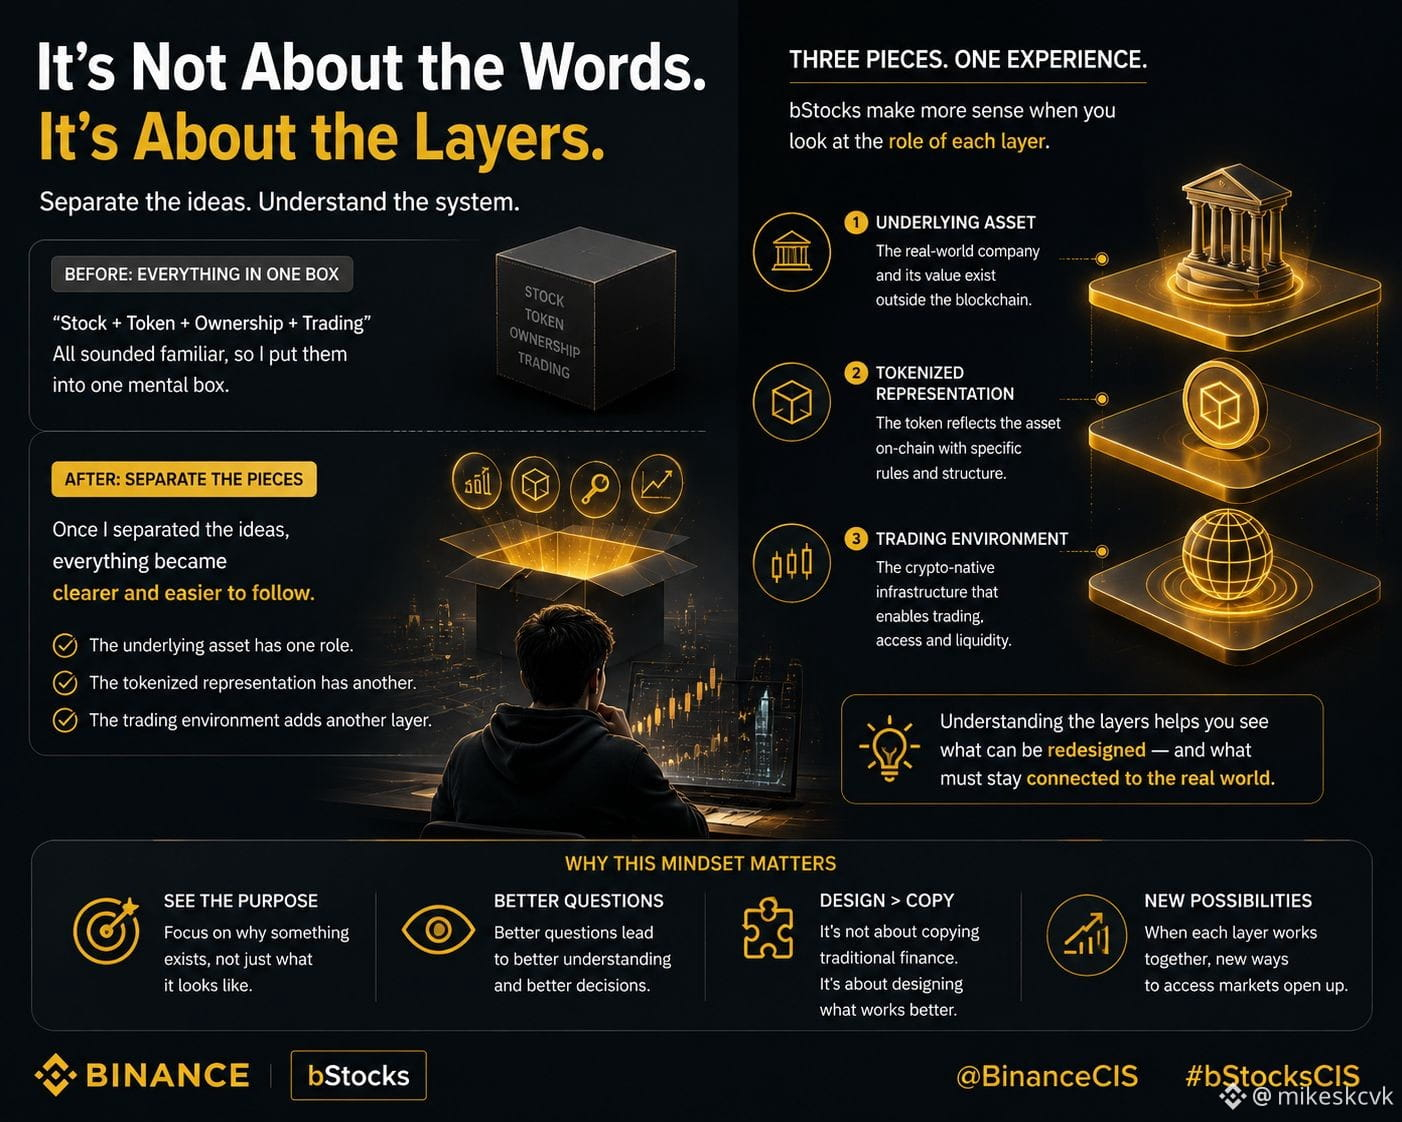
Je pensais que la partie la plus difficile de la compréhension des actions tokenisées, c’était la technologie.
Honnêtement, je pense que ce sont plutôt les termes.
Des mots comme « action », « token », « propriété » et « trading » semblent familiers, donc il est très facile de tout mettre dans une seule boîte mentale.
Mais bStocks m’a fait ralentir et séparer ces idées.
Un actif tokenisé n’est pas intéressant juste parce que ça ressemble à quelque chose de familier.
Ce qui est intéressant, c’est l’infrastructure qui l’entoure.
L’actif sous-jacent a un rôle.
La représentation tokenisée en a un autre.
Et l’environnement de trading ajoute une autre couche par-dessus.
Quand j’ai commencé à séparer ces éléments, tout le concept est devenu beaucoup plus facile à suivre.
Peut-être que c’est aussi pour ça que la RWA m’intéresse.
Il ne s’agit pas simplement d’amener des actifs traditionnels sur la blockchain.
Il s’agit de déterminer quelles parties de l’ancienne expérience financière peuvent être repensées sans perdre le lien avec l’actif sous-jacent.
Je continue d’apprendre, mais je regarde clairement la tokenisation différemment maintenant. 🔎
@BinanceCIS #bstockscis
Je pensais que la partie la plus difficile de la compréhension des actions tokenisées, c’était la technologie.
Honnêtement, je pense que ce sont plutôt les termes.
Des mots comme « action », « token », « propriété » et « trading » semblent familiers, donc il est très facile de tout mettre dans une seule boîte mentale.
Mais bStocks m’a fait ralentir et séparer ces idées.
Un actif tokenisé n’est pas intéressant juste parce que ça ressemble à quelque chose de familier.
Ce qui est intéressant, c’est l’infrastructure qui l’entoure.
L’actif sous-jacent a un rôle.
La représentation tokenisée en a un autre.
Et l’environnement de trading ajoute une autre couche par-dessus.
Quand j’ai commencé à séparer ces éléments, tout le concept est devenu beaucoup plus facile à suivre.
Peut-être que c’est aussi pour ça que la RWA m’intéresse.
Il ne s’agit pas simplement d’amener des actifs traditionnels sur la blockchain.
Il s’agit de déterminer quelles parties de l’ancienne expérience financière peuvent être repensées sans perdre le lien avec l’actif sous-jacent.
Je continue d’apprendre, mais je regarde clairement la tokenisation différemment maintenant. 🔎
@BinanceCIS #bstockscis
Honnêtement, je pense que ce sont plutôt les termes.
Des mots comme « action », « token », « propriété » et « trading » semblent familiers, donc il est très facile de tout mettre dans une seule boîte mentale.
Mais bStocks m’a fait ralentir et séparer ces idées.
Un actif tokenisé n’est pas intéressant juste parce que ça ressemble à quelque chose de familier.
Ce qui est intéressant, c’est l’infrastructure qui l’entoure.
L’actif sous-jacent a un rôle.
La représentation tokenisée en a un autre.
Et l’environnement de trading ajoute une autre couche par-dessus.
Quand j’ai commencé à séparer ces éléments, tout le concept est devenu beaucoup plus facile à suivre.
Peut-être que c’est aussi pour ça que la RWA m’intéresse.
Il ne s’agit pas simplement d’amener des actifs traditionnels sur la blockchain.
Il s’agit de déterminer quelles parties de l’ancienne expérience financière peuvent être repensées sans perdre le lien avec l’actif sous-jacent.
Je continue d’apprendre, mais je regarde clairement la tokenisation différemment maintenant. 🔎
@BinanceCIS #bstockscis
92
·
--
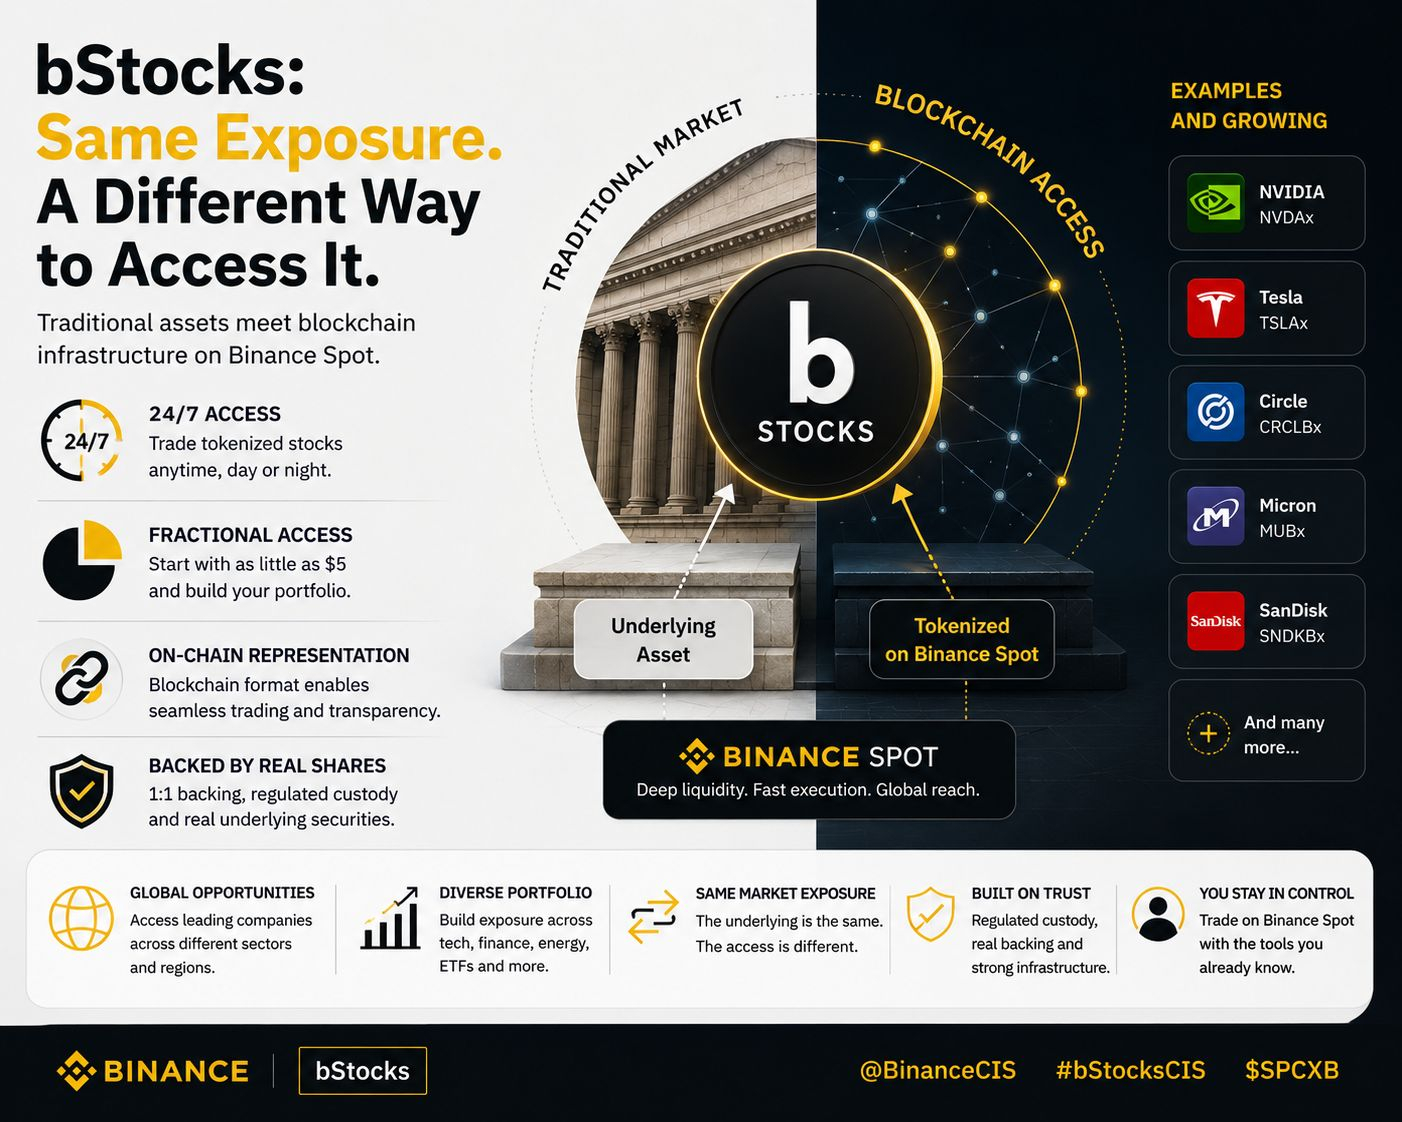
Je pensais aux bStocks dans l’autre sens aujourd’hui.
Au lieu de demander « quel est le token bourse ? », je pense que la meilleure question est « qu’est-ce qui change quand la même exposition de marché prend une forme basée sur une blockchain ? »
Vous obtenez un environnement de trading différent, un accès 24/7 sur Binance Spot, un accès fractionné et une représentation on-chain — tout en conservant une structure sous-jacente qui reste reliée à l’actif traditionnel.
Ce mélange est probablement la partie la plus intéressante pour moi.
Il ne s’agit pas de remplacer le marché boursier. Il s’agit d’expérimenter une autre manière d’y accéder. 🔎🌍
@BinanceCIS #bStocksCIS $SPCXB
Je pensais aux bStocks dans l’autre sens aujourd’hui.
Au lieu de demander « quel est le token bourse ? », je pense que la meilleure question est « qu’est-ce qui change quand la même exposition de marché prend une forme basée sur une blockchain ? »
Vous obtenez un environnement de trading différent, un accès 24/7 sur Binance Spot, un accès fractionné et une représentation on-chain — tout en conservant une structure sous-jacente qui reste reliée à l’actif traditionnel.
Ce mélange est probablement la partie la plus intéressante pour moi.
Il ne s’agit pas de remplacer le marché boursier. Il s’agit d’expérimenter une autre manière d’y accéder. 🔎🌍
@BinanceCIS #bStocksCIS $SPCXB
Au lieu de demander « quel est le token bourse ? », je pense que la meilleure question est « qu’est-ce qui change quand la même exposition de marché prend une forme basée sur une blockchain ? »
Vous obtenez un environnement de trading différent, un accès 24/7 sur Binance Spot, un accès fractionné et une représentation on-chain — tout en conservant une structure sous-jacente qui reste reliée à l’actif traditionnel.
Ce mélange est probablement la partie la plus intéressante pour moi.
Il ne s’agit pas de remplacer le marché boursier. Il s’agit d’expérimenter une autre manière d’y accéder. 🔎🌍
@BinanceCIS #bStocksCIS $SPCXB
162
·
--
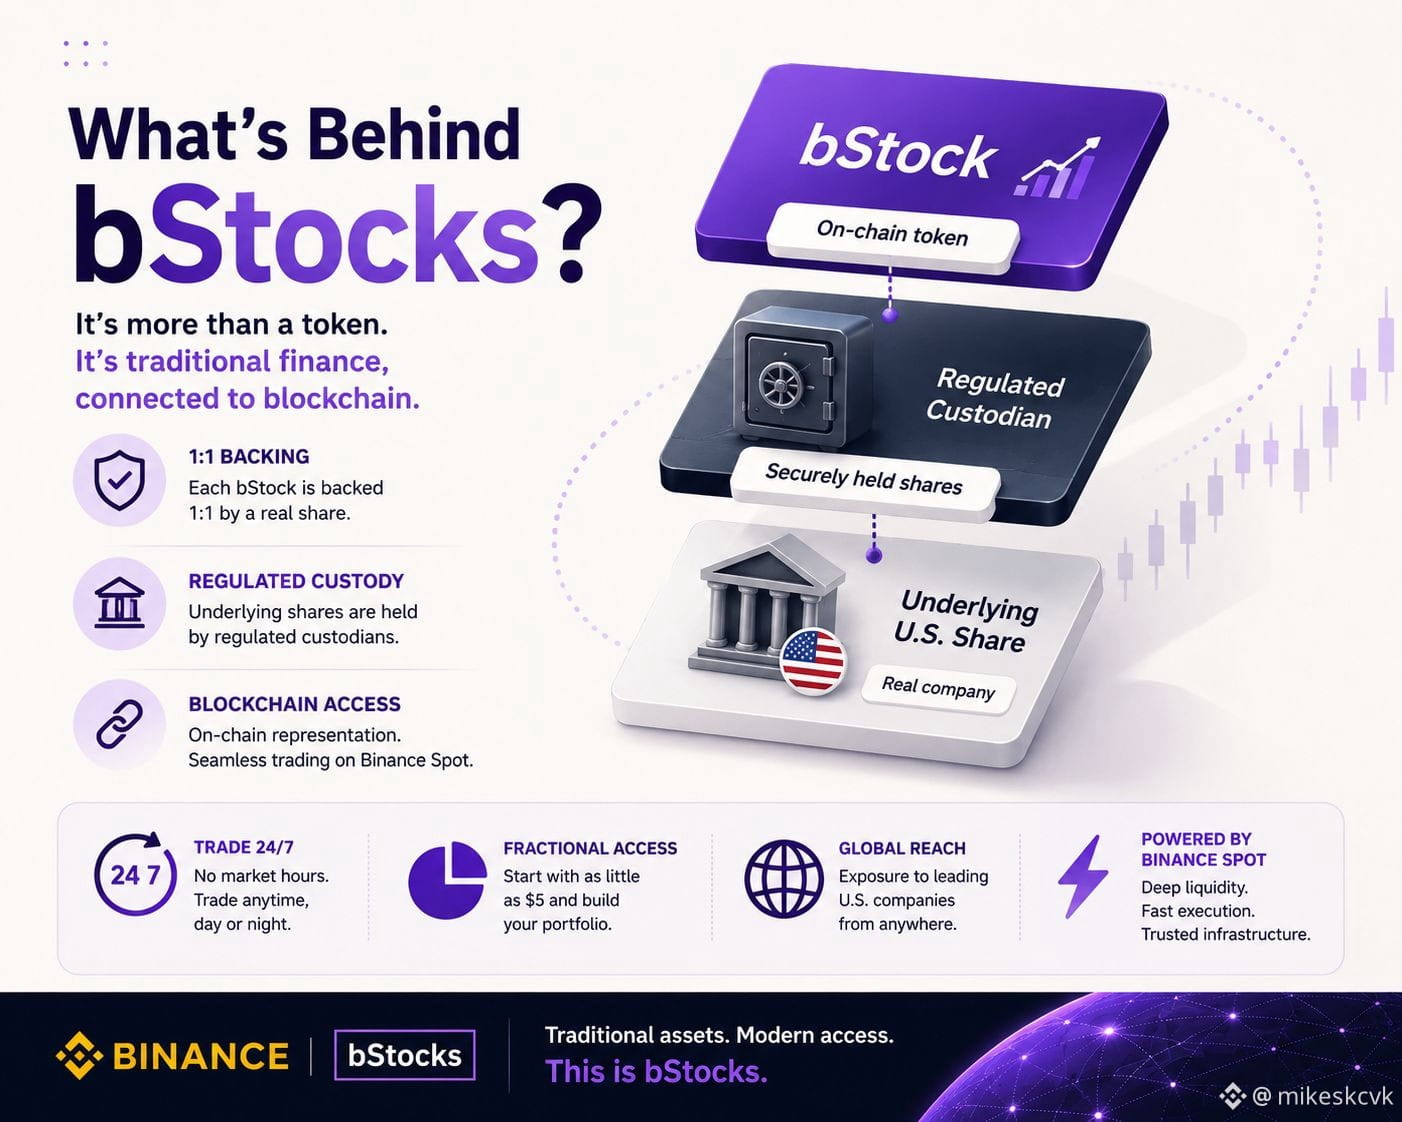
Quelque chose que j’ai trouvé intéressant en creusant dans bStocks, c’est la différence entre l’actif lui-même et la façon dont vous y accédez.
Il y a toujours un titre sous-jacent derrière la structure, avec une couverture 1:1 et une conservation réglementée. La partie blockchain change la manière dont cette exposition est représentée et négociée.
Donc je ne décrirais pas simplement les bStocks comme « une action mise sur une blockchain ».
Il se passe bien plus de choses en dessous : la conservation, la tokenisation, l’infrastructure de négociation et le lien avec Binance Spot.
Honnêtement, c’est ça qui m’intéresse davantage que de regarder juste le graphique des prix. 😅🔎
@BinanceCIS $SPCXB #bstockscis
Quelque chose que j’ai trouvé intéressant en creusant dans bStocks, c’est la différence entre l’actif lui-même et la façon dont vous y accédez.
Il y a toujours un titre sous-jacent derrière la structure, avec une couverture 1:1 et une conservation réglementée. La partie blockchain change la manière dont cette exposition est représentée et négociée.
Donc je ne décrirais pas simplement les bStocks comme « une action mise sur une blockchain ».
Il se passe bien plus de choses en dessous : la conservation, la tokenisation, l’infrastructure de négociation et le lien avec Binance Spot.
Honnêtement, c’est ça qui m’intéresse davantage que de regarder juste le graphique des prix. 😅🔎
@BinanceCIS $SPCXB #bstockscis
Il y a toujours un titre sous-jacent derrière la structure, avec une couverture 1:1 et une conservation réglementée. La partie blockchain change la manière dont cette exposition est représentée et négociée.
Donc je ne décrirais pas simplement les bStocks comme « une action mise sur une blockchain ».
Il se passe bien plus de choses en dessous : la conservation, la tokenisation, l’infrastructure de négociation et le lien avec Binance Spot.
Honnêtement, c’est ça qui m’intéresse davantage que de regarder juste le graphique des prix. 😅🔎
@BinanceCIS $SPCXB #bstockscis
1
114
·
--
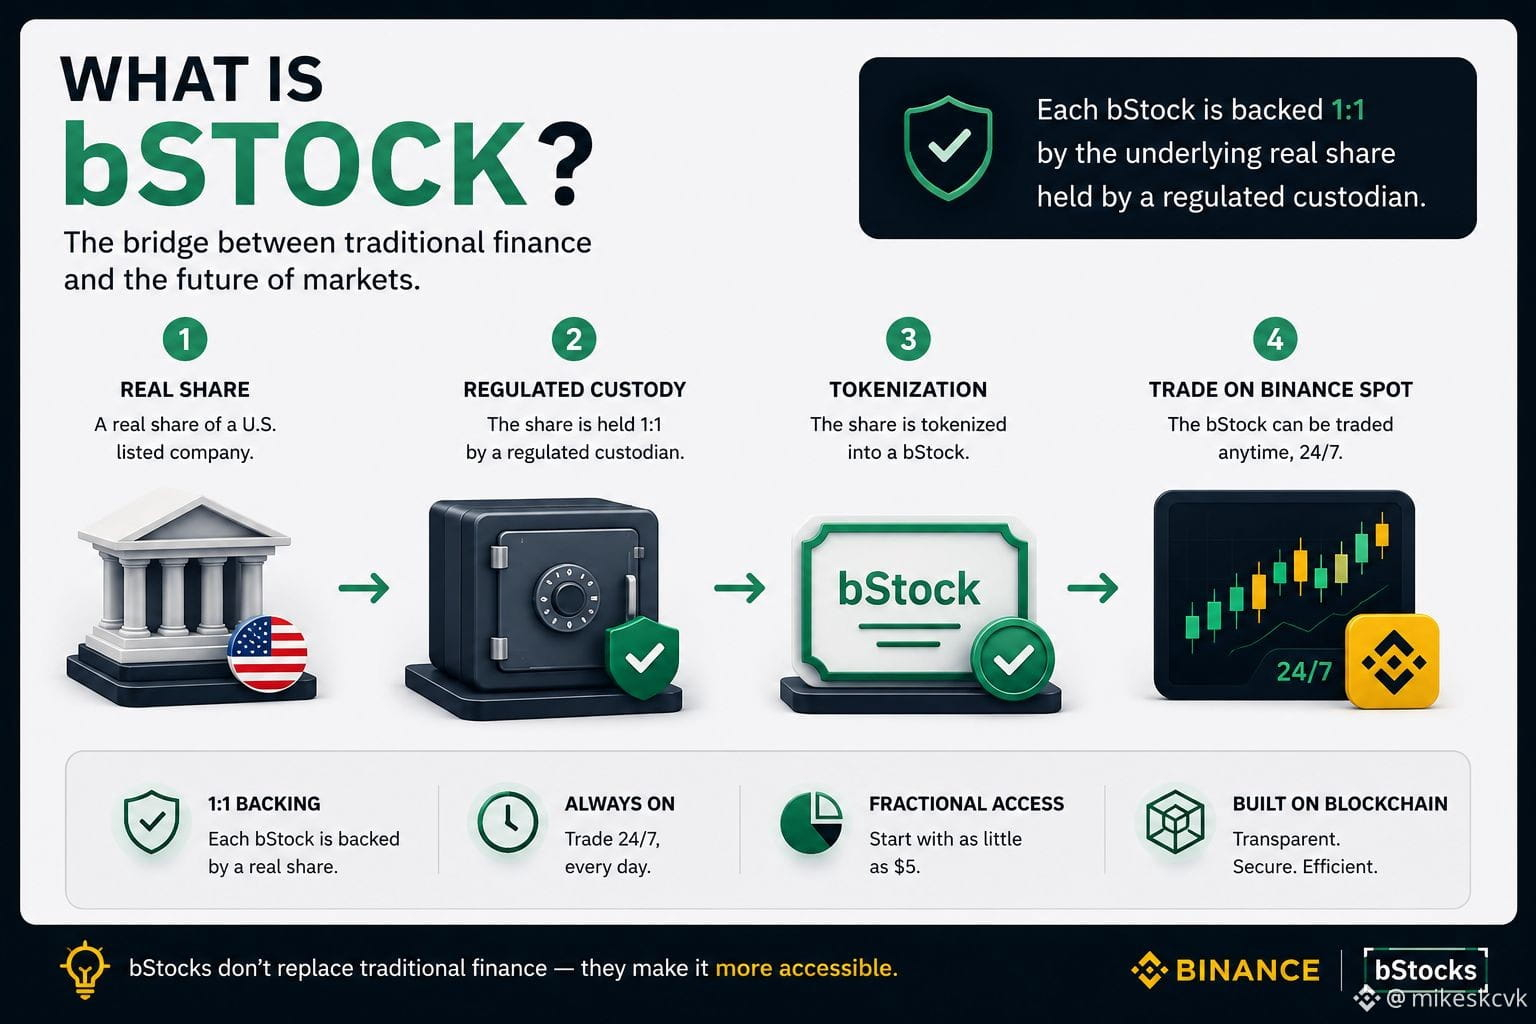
Je pensais que la valeur des bStocks se résumait à la simple mise en bourse sur la blockchain.
Après avoir lu davantage sur la façon dont ils fonctionnent, je pense que la vraie valeur réside dans la structure qui les sous-tend.
Binance explique que chaque bStock est adossé à 1:1 à une action sous-jacente détenue par un dépositaire réglementé. C’est ce lien entre la finance traditionnelle et la blockchain qui rend le concept intéressant à mes yeux.
Parfois, comprendre comment fonctionne un produit est plus précieux que de regarder son graphique de prix.
Vous avez passé plus de temps à apprendre le fonctionnement des bStocks, ou vous suivez principalement le marché ? 📚💭
#bstockscis
Je pensais que la valeur des bStocks se résumait à la simple mise en bourse sur la blockchain.
Après avoir lu davantage sur la façon dont ils fonctionnent, je pense que la vraie valeur réside dans la structure qui les sous-tend.
Binance explique que chaque bStock est adossé à 1:1 à une action sous-jacente détenue par un dépositaire réglementé. C’est ce lien entre la finance traditionnelle et la blockchain qui rend le concept intéressant à mes yeux.
Parfois, comprendre comment fonctionne un produit est plus précieux que de regarder son graphique de prix.
Vous avez passé plus de temps à apprendre le fonctionnement des bStocks, ou vous suivez principalement le marché ? 📚💭
#bstockscis
Après avoir lu davantage sur la façon dont ils fonctionnent, je pense que la vraie valeur réside dans la structure qui les sous-tend.
Binance explique que chaque bStock est adossé à 1:1 à une action sous-jacente détenue par un dépositaire réglementé. C’est ce lien entre la finance traditionnelle et la blockchain qui rend le concept intéressant à mes yeux.
Parfois, comprendre comment fonctionne un produit est plus précieux que de regarder son graphique de prix.
Vous avez passé plus de temps à apprendre le fonctionnement des bStocks, ou vous suivez principalement le marché ? 📚💭
#bstockscis
1
103
·
--
Une chose que j’aime dans la blockchain, c’est que ce n’est plus seulement question de crypto.
Des projets comme bStocks montrent comment la technologie peut servir à représenter des actifs financiers traditionnels d’une manière numérique. Que ce modèle devienne grand public ou non, c’est intéressant de voir comment la finance continue d’évoluer.
Je suis curieux de savoir où en sera la tokenisation dans les prochaines années.
Quel actif du monde réel, selon vous, pourrait être tokenisé ensuite ? 💭🚀
@BinanceCIS $SPCXB #bstockscis
Une chose que j’aime dans la blockchain, c’est que ce n’est plus seulement question de crypto.
Des projets comme bStocks montrent comment la technologie peut servir à représenter des actifs financiers traditionnels d’une manière numérique. Que ce modèle devienne grand public ou non, c’est intéressant de voir comment la finance continue d’évoluer.
Je suis curieux de savoir où en sera la tokenisation dans les prochaines années.
Quel actif du monde réel, selon vous, pourrait être tokenisé ensuite ? 💭🚀
@BinanceCIS $SPCXB #bstockscis
Des projets comme bStocks montrent comment la technologie peut servir à représenter des actifs financiers traditionnels d’une manière numérique. Que ce modèle devienne grand public ou non, c’est intéressant de voir comment la finance continue d’évoluer.
Je suis curieux de savoir où en sera la tokenisation dans les prochaines années.
Quel actif du monde réel, selon vous, pourrait être tokenisé ensuite ? 💭🚀
@BinanceCIS $SPCXB #bstockscis
1
1
109
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BTCBreaks80K
30,357 vues
854 mentions
🚨 Le BITCOIN à 80 000 $ revient au centre de l’attention ! 🔥
Le BTC pousse vers la résistance psychologique des 80 000 $ après avoir repris la zone des 78 000 $. Une cassure nette et un maintien au-dessus de 80 000 $ pourraient faire ressortir ensuite la zone des 82 000 à 85 000 $. 📈
Mais les traders doivent surveiller attentivement la zone de rejet : perdre 77 000 à 78 000 $ pourrait déclencher un autre repli.
🎯 Niveaux clés :
• 🔥 Cassure : 80K
• 🚀 Prochaine zone : 82K–85K
• ⚠️ Support : 77K–78K
80K n’est pas qu’un chiffre — c’est le niveau que les haussiers doivent conquérir.
Allons-nous assister à la prochaine cassure du BTC ? 👇
#bitcoin #BTC #BinanceSquare #btcbreaks80k
$BTC
ASHFAQ NAEEM
·4 mentions J’aime
·4.9k vues
BuffettBecomesBerkshireChairmanEmeritus
4,222 vues
243 mentions
ZcashSpotETFTops$230MMonthlyInflow
1,410 vues
48 mentions