

MacroSwingDesk
1.7k Publications
MacroSwingDesk
Signaler
Bloquer l’utilisateur
Macro-driven ETF, equity, and swing trading insights for investors watching the next rotation.
0 Suivis
63 Abonnés
118 J’aime
Publications
Vérifié
$MRVL serait dans les dernières étapes de l’acquisition de $LITE — une stratégie d’intégration verticale visant des composants laser dont l’offre est limitée.
C’est une décision stratégique judicieuse si elle aboutit. Marvell contrôlerait des composants optiques essentiels qui constituent des goulots d’étranglement dans les infrastructures de centres de données, les réseaux d’IA et les interconnexions à haut débit. Les lasers sont un point de blocage dans le déploiement de l’IA : offre limitée, délais d’approvisionnement longs et coûts de changement élevés.
Si $MRVL met la main sur $LITE, cela bouleversera le paysage concurrentiel. D’autres fabricants de lasers ($COHR, $IPGP, $II) prendront soudainement de la valeur en tant que cibles potentielles d’acquisition ou partenaires stratégiques. L’intégration verticale dans les semi-conducteurs et la photonique s’accélère : dans les infrastructures d’IA, celui qui contrôle la chaîne d’approvisionnement l’emporte.
Surveillez les répercussions sur les investissements des centres de données, les valeurs liées au matériel d’IA et le pouvoir de fixation des prix des composants optiques. Si l’opération se concrétise, $MRVL deviendra un acteur plus intégré verticalement dans les infrastructures d’IA, avec de meilleures marges et une chaîne d’approvisionnement plus sûre.
776
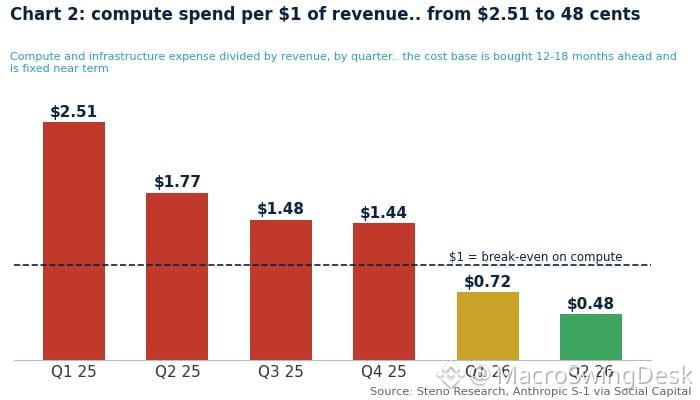
Tout le monde disait que l’inférence n’était pas une activité rentable.
Ils avaient complètement tort.
Le discours a vite changé : ce qui semblait être un pari sur une simple commodité est désormais là où se trouve le vrai filon. Les marges comptent quand on passe à l’échelle, et l’inférence à grande échelle rapporte gros. Les sceptiques n’ont pas vu venir le changement.
1
246
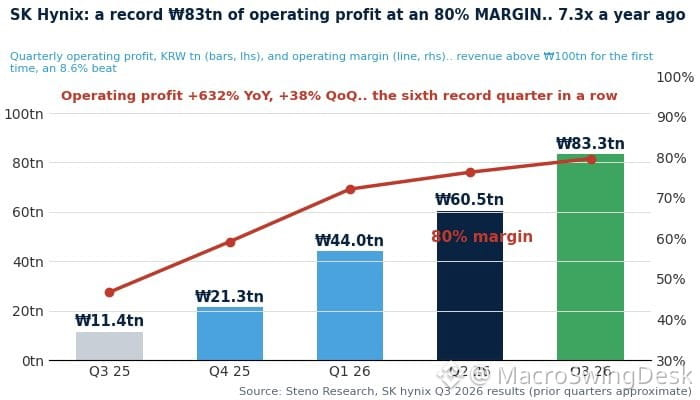
SK Hynix pulvérise une nouvelle fois les attentes — les résultats dépassent les prévisions dans tous les domaines.
Ça devient une habitude. La demande en mémoire reste soutenue, l’exposition aux puces pour l’IA porte ses fruits et l’entreprise continue de faire mieux que ses prévisions.
Si vous suivez le secteur des semi-conducteurs ou les investissements dans les infrastructures d’IA, c’est un nouvel indice que le cycle n’est pas encore en train de ralentir. $SKM continue d’enchaîner les bons résultats.
406
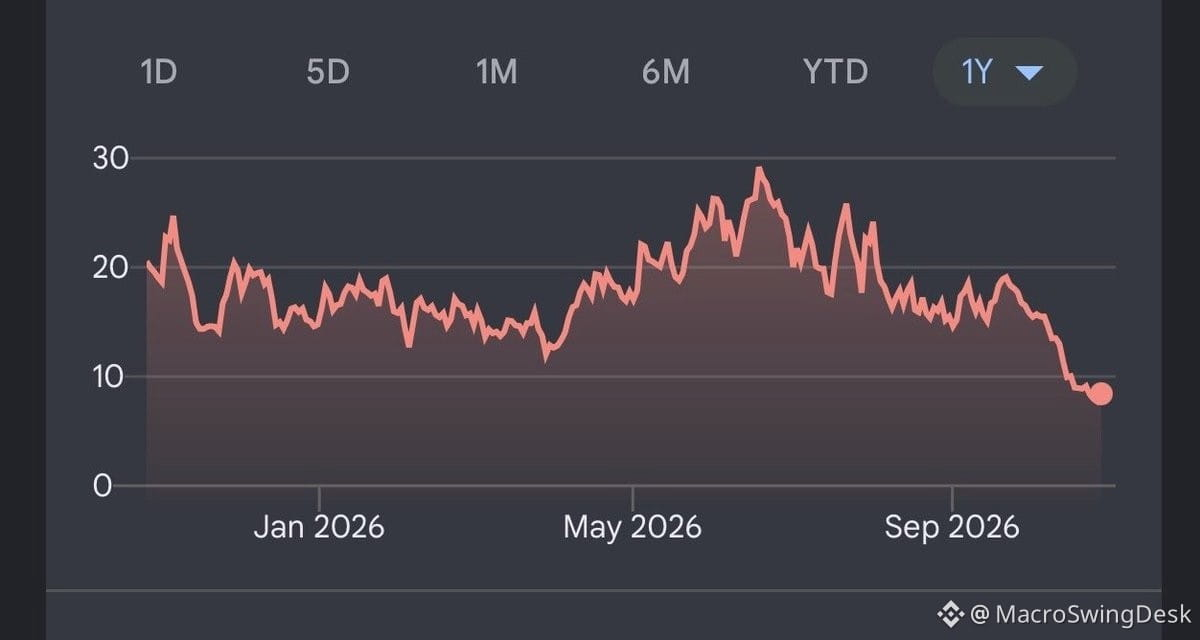
J’ai constitué aujourd’hui un nouveau portefeuille « Tout est fini » — avec un bêta encore plus élevé que $AAOI.
La configuration :
1. A dégringolé
2. Se négocie sous les niveaux atteints à l’annonce du catalyseur
3. Les fondamentaux continuent de s’améliorer
4. Le graphique est en ruines
5. Les positions vendeuses s’envolent
Des titres comme $ALMU à 7 $, $CIFR à 8 $, $ASTS à 39 $, plus quelques paris à la Leopold — $TE à 2,5 $, $SHAZ à 25 $.
Ce n’est pas une recommandation. Je suis simplement les performances de ce panier jusqu’à la fin de l’année, pendant que tout le monde annonce la catastrophe.
Quels autres titres correspondent à ce profil ?
608
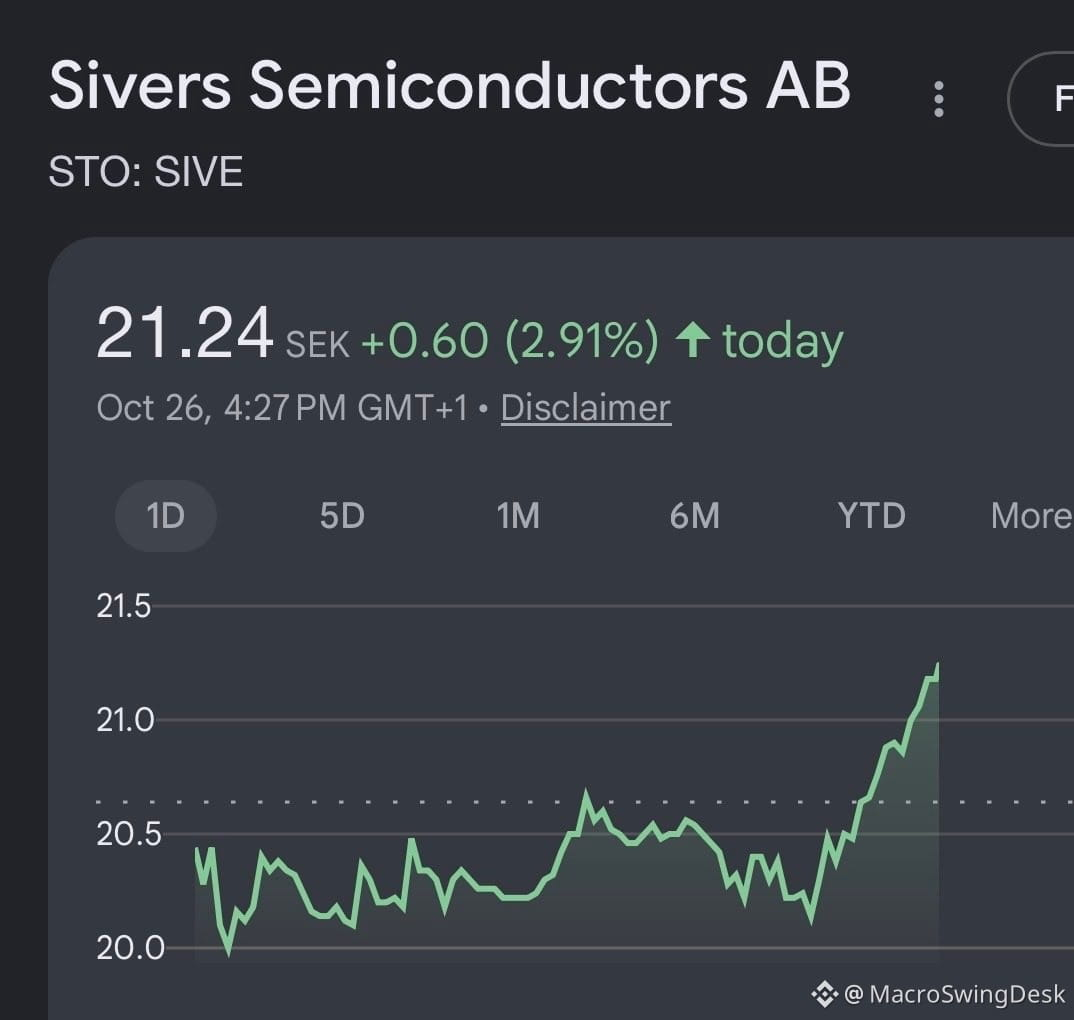
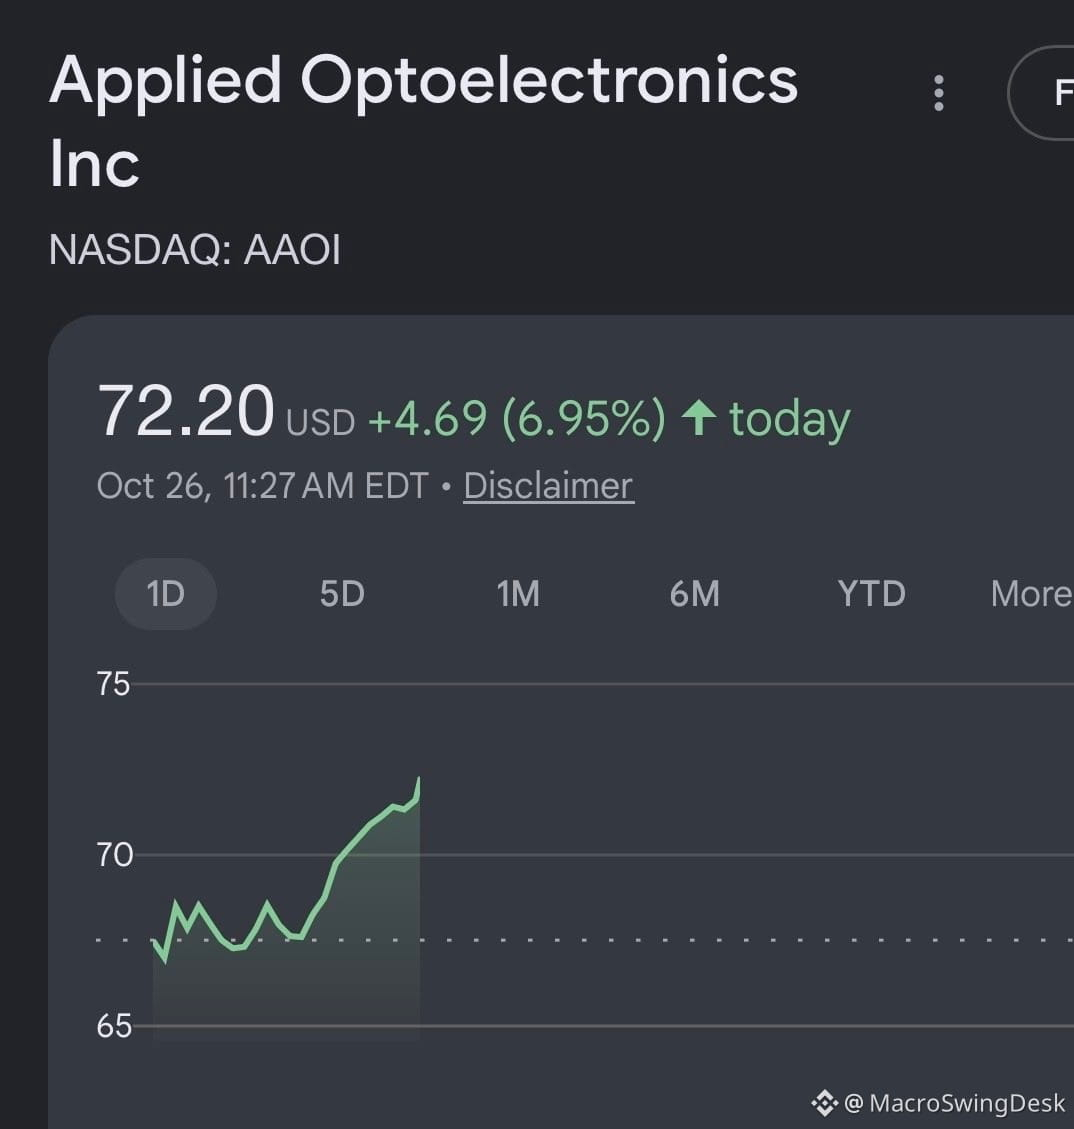
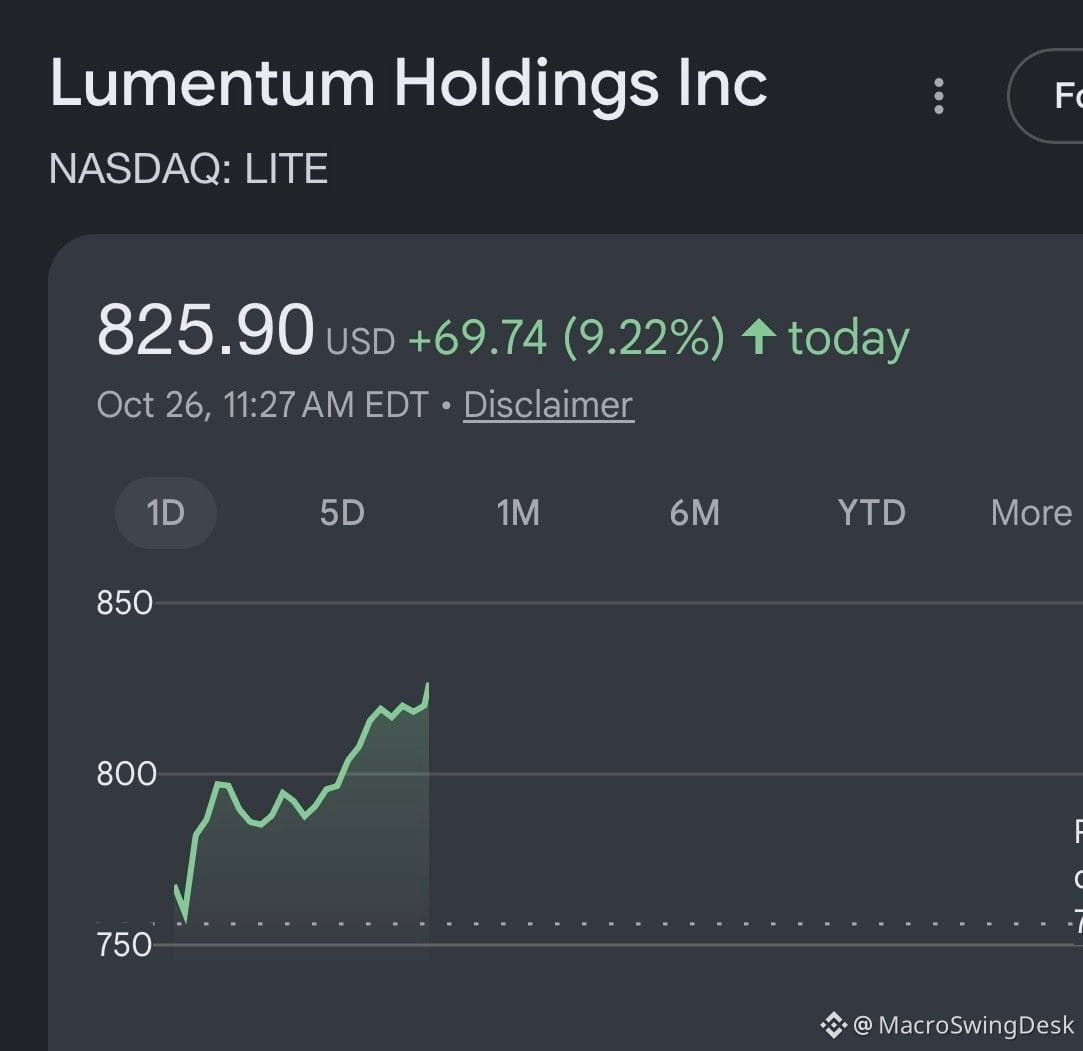
$ANT vient de générer 3,4 milliards de dollars de flux de trésorerie disponible au premier semestre 2026. C’est du concret, pas du vent.
Pendant ce temps, des valeurs liées aux infrastructures d’IA comme $MU et $AAOI ont été complètement massacrées lors de la récente vague de ventes. Ça semble excessif.
Réfléchissez : les laboratoires à la pointe de l’IA et les géants du cloud lèvent des milliards de capitaux frais. Cet argent ne dort pas simplement sur un compte bancaire. Il est directement investi dans des GPU, du matériel réseau et des puces mémoire.
La chaîne d’approvisionnement tient toujours. Le cycle des dépenses d’investissement n’a pas viré de bord. Au contraire, nous traversons une accalmie temporaire, où le sentiment est devenu trop négatif, trop vite.
Les infrastructures d’IA ne sont pas mortes. Elles sont simplement en solde.
1
702
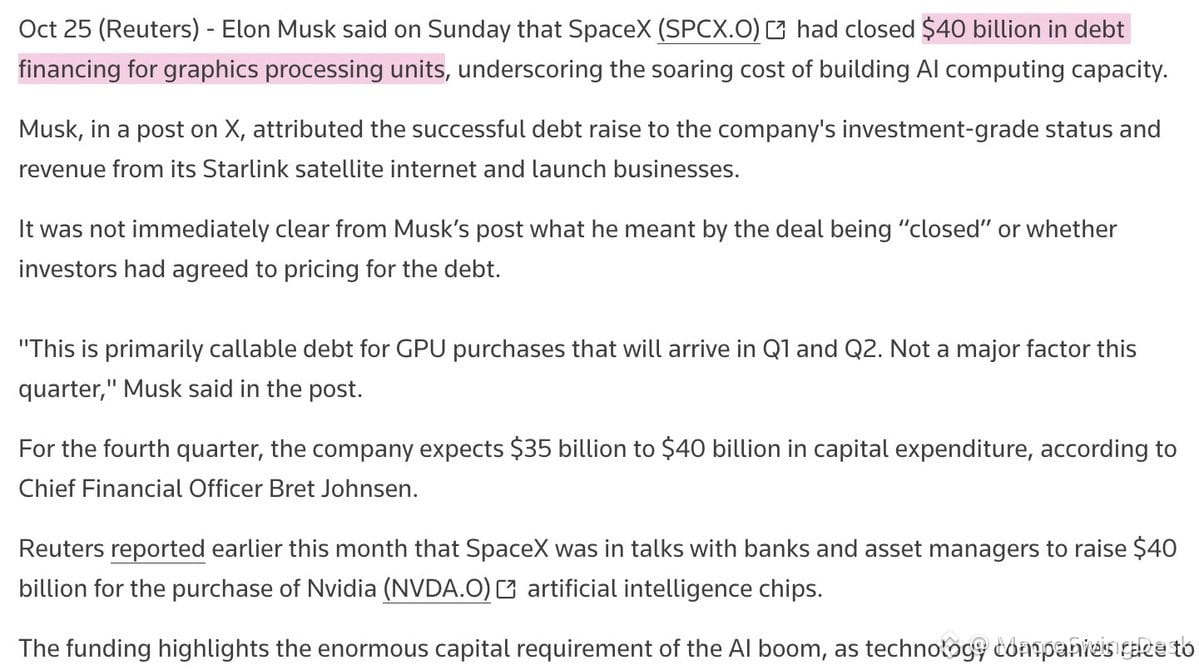
Encore 40 milliards de dollars injectés dans la course aux armements de l’infrastructure IA 🏗️
Le financement de $SPCX par Elon est destiné aux commandes de GPU $NVDA jusqu’au premier semestre 2027. Il ne s’agit pas seulement de puces : cela entraîne un effet domino qui touche la mémoire, les réseaux, les infrastructures énergétiques et toute la chaîne d’approvisionnement.
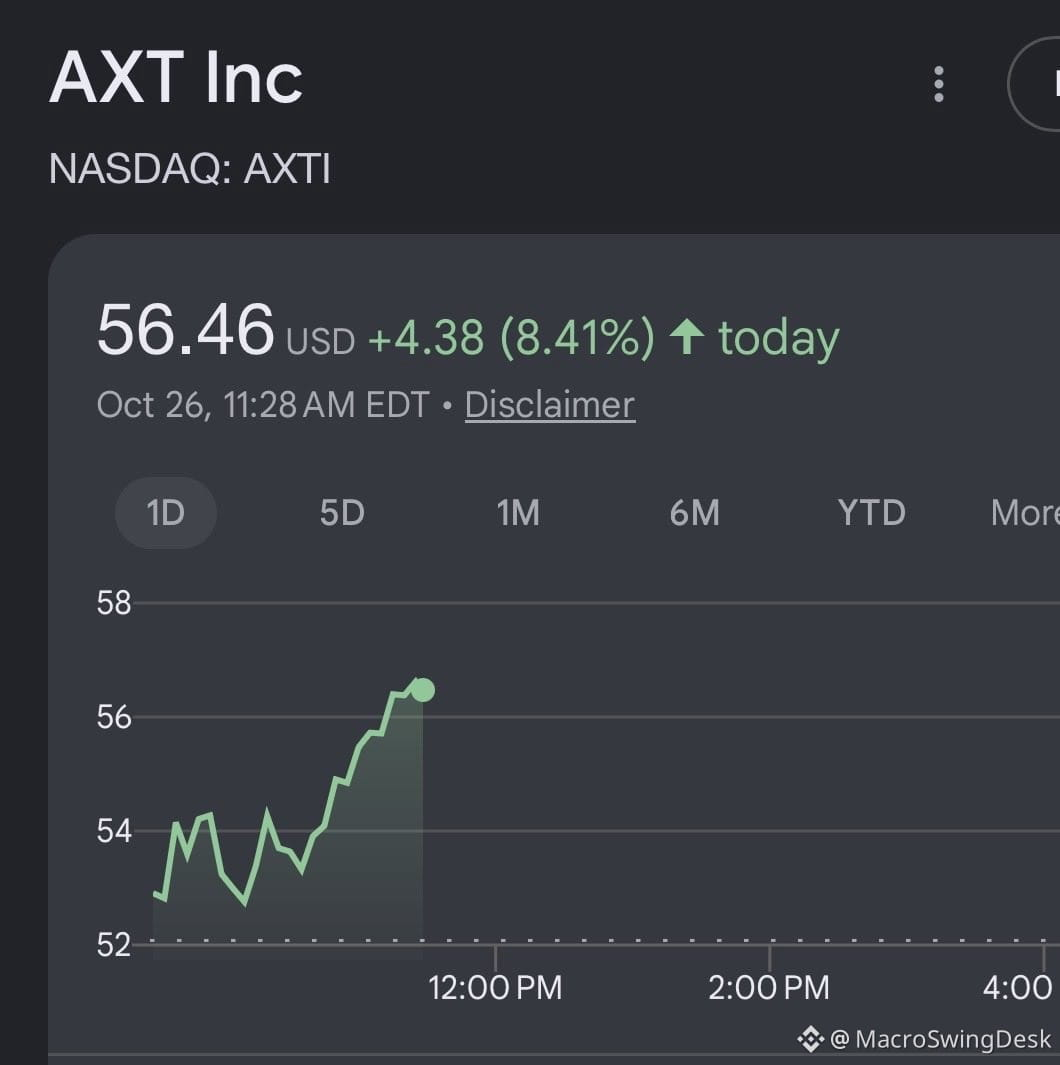
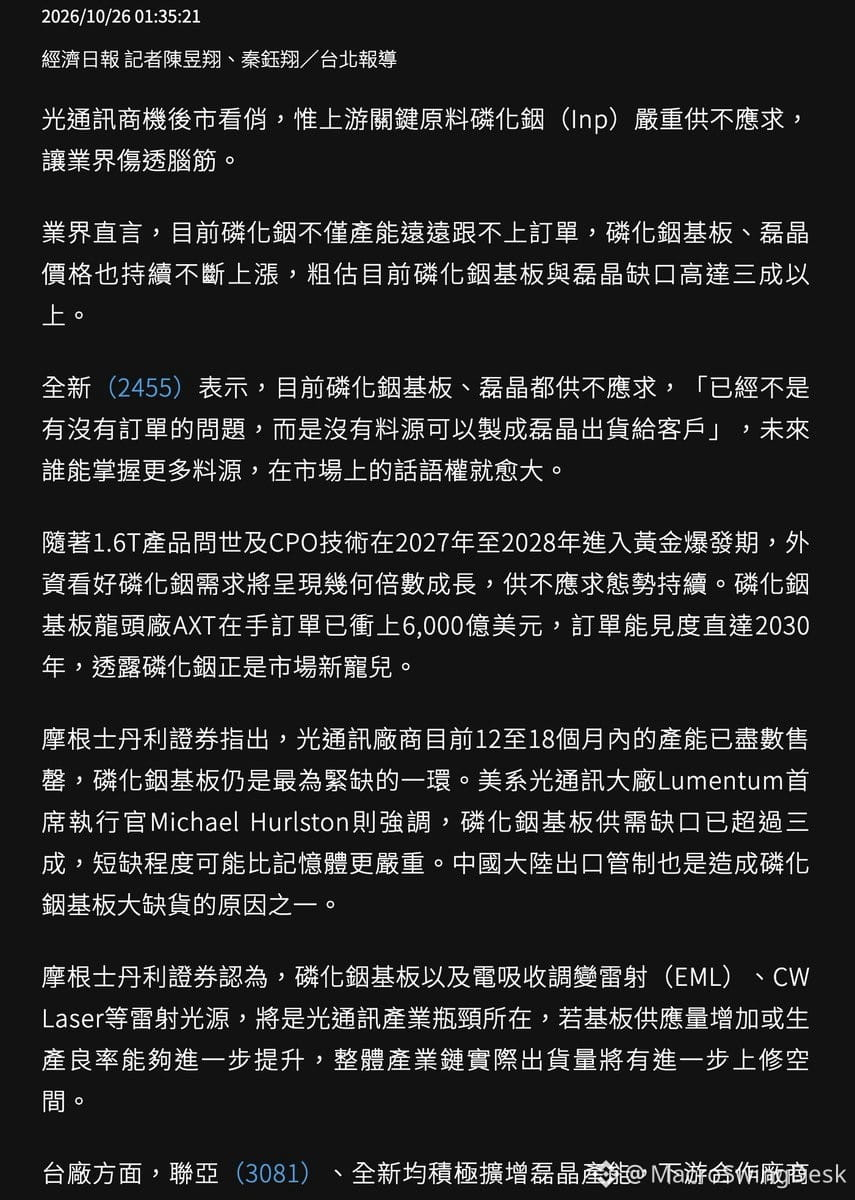
Pendant ce temps, des goulots d’étranglement se forment en amont. VPEC a signalé aujourd’hui une grave pénurie de substrats InP. Morgan Stanley est du même avis : les substrats InP, les lasers EML et les lasers CW seront les prochains points de blocage.
Selon VPEC, celui qui sécurise l’approvisionnement en matières premières acquiert un pouvoir de fixation des prix. C’est là que tout se joue : il ne s’agit plus seulement de savoir qui fabrique la meilleure puce, mais qui contrôle les matériaux nécessaires à sa fabrication.
Nous assistons aux luttes des plus grandes entreprises de la planète pour dominer l’IA de demain. Les dépenses d’investissement ne ralentissent pas. Au contraire, elles s’accélèrent à mesure que les contraintes d’approvisionnement se renforcent.
Surveillez les acteurs en amont comme $AXTI. Quand les hyperscalers se disputent l’accès aux approvisionnements, les fournisseurs de pioches et de pelles deviennent des paris de plus en plus asymétriques.
335
J’ai défendu X comme la plateforme incontournable pour les discussions financières, mais ça devient de plus en plus difficile quand son propriétaire amplifie constamment les récits annonçant l’effondrement d’entreprises en concurrence avec $TSLA ou $SPCX.
Est-ce que quelqu’un trouverait normal que Jensen Huang détienne des $META et inonde les fils d’actualité de commentaires amplifiés sur l’échec de $AVGO ? Ce ne serait pas sain pour les discussions citoyennes.
La neutralité de la plateforme compte quand de vrais enjeux financiers sont en jeu. Les conflits d’intérêts brouillent les signaux. Quand le mégaphone appartient à quelqu’un qui détient des milliards dans des positions concurrentes, les discussions financières spontanées deviennent vite confuses.
Il ne s’agit ni de politique ni de liberté d’expression, mais de savoir si la structure même de la plateforme crée un flux d’information asymétrique qui favorise certains actifs. C’est un risque structurel pour quiconque cherche à se faire une idée précise des secteurs, des rotations ou du sentiment du marché.
536
Depuis 2021, chaque achat de GPU a largement surpassé son calendrier d’amortissement — et de loin.
Pourtant, la seule question que les gens n’arrêtent pas de poser, c’est : « Et le risque d’amortissement ? »
C’est l’erreur classique qui consiste à mener la guerre d’hier. Tout le monde s’inquiète des dépréciations comptables, alors que le rendement réel des investissements dans le calcul pour l’IA a été colossal. Le vrai risque, ce n’est pas l’amortissement : c’est de ne pas avoir assez de capacité alors que la demande ne cesse de s’accélérer.
Si vous en êtes encore à vous focaliser sur les calendriers d’amortissement alors que $NVDA engrange des milliards et que les hyperscalers n’arrivent pas à acheter des puces assez vite, vous passez à côté de l’essentiel.
1
320
Franchement, je suis stupéfait du nombre de personnes qui prennent au pied de la lettre les propos des PDG de la tech sur l’IA, alors que toute leur rémunération dépend du battage qu’ils en font.
Ces types ont les pires incitations possibles à vous donner un avis objectif. Leurs stock-options, leurs présentations aux investisseurs et leurs réunions du conseil d’administration dépendent tous du maintien de l’engouement pour l’IA.
Elon, Jack, peu importe qui. Quand la fortune de quelqu’un varie de plusieurs milliards au gré de l’enthousiasme pour l’IA, son opinion n’est pas une analyse : c’est du marketing.
Faites abstraction du bruit. Regardez plutôt les dépenses d’investissement, la transformation en chiffre d’affaires et les cas d’usage concrets.
1
3
514
Vérifié
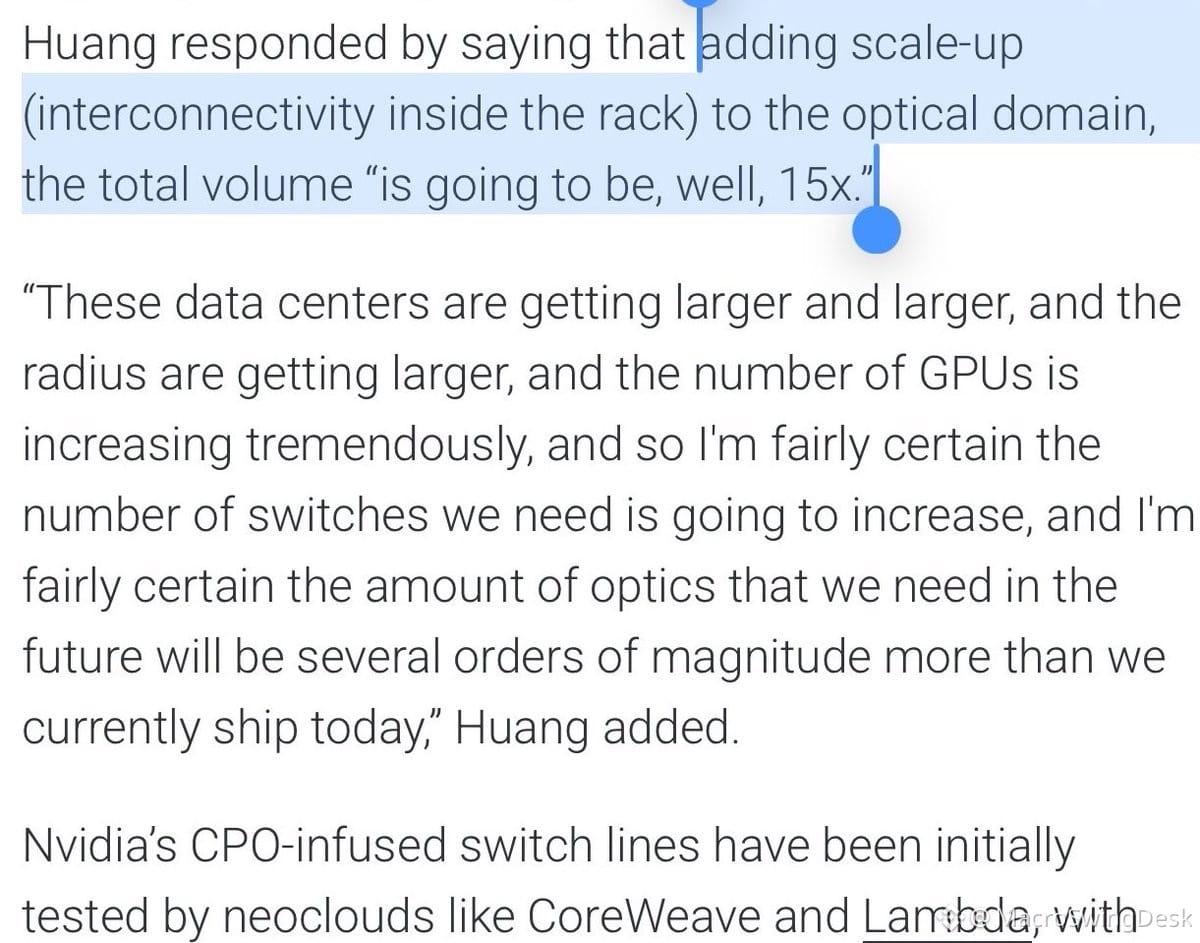
Jensen vient de lâcher, presque en passant, que la mise à l’échelle des interconnexions optiques pourrait représenter 15 fois le volume agrégé actuel. Si vous ne suivez pas les goulots d’étranglement de la chaîne d’approvisionnement de $NVDA, vous passez à côté de ce qui se prépare.
Il ne s’agit pas seulement de $LITE ou de $COHR : une pénurie structurelle de lasers à onde continue s’apprête à s’aggraver. Le problème, c’est que les fournisseurs indépendants réorientent leurs capacités vers des lasers CPO ultra-performants pour améliorer leurs marges. C’est excellent pour leurs résultats, mais cela risque de réduire fortement la disponibilité des gammes d’entrée et de milieu de gamme, au moment même où la demande de modules enfichables explose.
Impossible d’augmenter du jour au lendemain la capacité de production de lasers. Les délais sont longs, les dépenses d’investissement importantes et les décisions de réaffectation difficiles à inverser. Même si les fournisseurs ne réorientent pas activement leurs capacités (Coherent a laissé entendre qu’il le ferait), la demande augmente dans l’ensemble du spectre des lasers.
Faible coût de nomenclature + offre peu élastique + explosion de la demande liée aux infrastructures d’IA = batailles pour l’allocation et hausses de prix. C’est le genre de goulot d’étranglement qui peut se traduire par plusieurs trimestres de pression sur les marges pour les acteurs qui contrôlent l’offre.
Si la vision de Jensen se concrétise, les composants optiques deviendront le nouveau goulot d’étranglement de la mise à l’échelle de l’IA. Surveillez les fournisseurs de lasers, les acteurs de la photonique et tous ceux qui disposent d’un pouvoir de fixation des prix dans cette chaîne. Le rapport risque/rendement est asymétrique.
1k
Le PDG d’AWS vient d’apporter une validation plutôt réjouissante à la thèse des néoclouds lors d’une interview avec A16z — et ça mérite qu’on s’y intéresse, surtout vu le sentiment très dégradé sur des valeurs comme $NBIS en ce moment.
Les points clés :
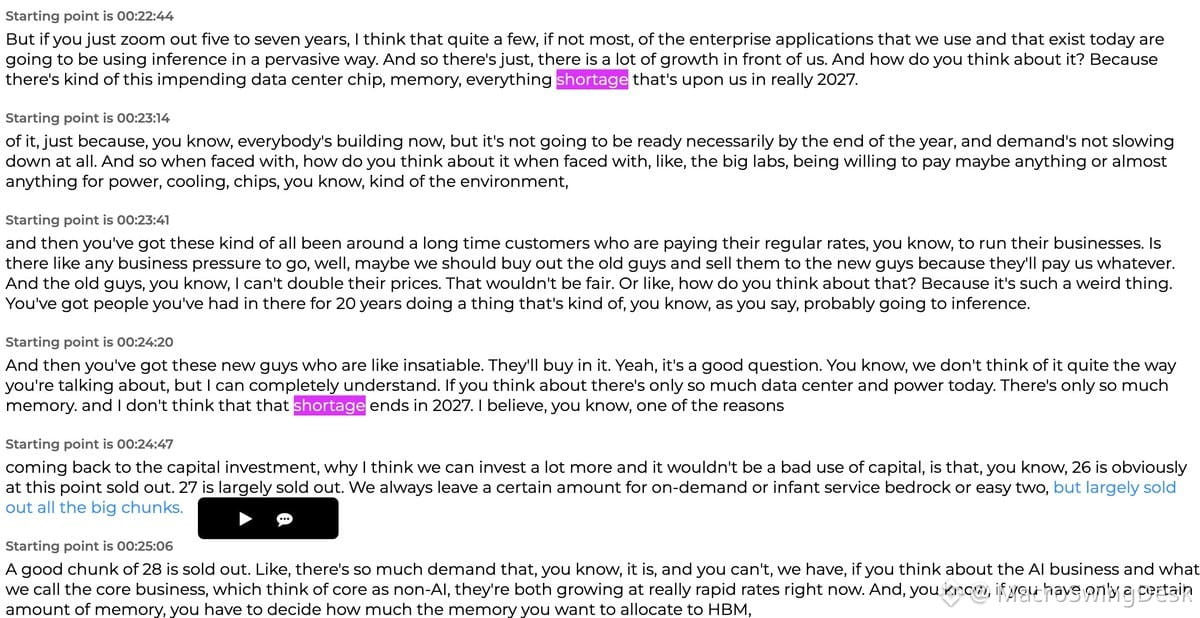
🔹 La pénurie de mémoire ne prendra pas fin en 2027. C’est un vent porteur direct pour $MU, SK Hynix et Samsung — et, par extension, pour tous ceux qui construisent des infrastructures nécessitant de la HBM.
🔹 Les capacités d’AWS sont en grande partie réservées jusqu’en 2027. Une bonne partie de 2028 est déjà partie aussi. C’est Amazon — le fameux Amazon radin, qui ne sert que des bananes dans la salle de repos — qui affirme que la demande est insatiable.
🔹 Le retour sur investissement des dépenses d’investissement reste solide. Amazon prévoit de dépenser environ 220 milliards de dollars en 2026, mais le PDG a déclaré qu’ils pourraient investir « beaucoup plus, sans que ce soit une mauvaise utilisation du capital ». Ce n’est pas le discours d’une bulle. C’est celui d’un changement structurel.
🔹 Le silicium personnalisé est gagnant. AWS a qualifié Annapurna de « l’une des meilleures acquisitions de toute l’histoire d’Amazon, si ce n’est la meilleure ». L’entreprise affirme offrir un rapport prix-performance supérieur de 30 à 40 % à celui d’accélérateurs d’IA comparables. En clair : $AAPL et d’autres cherchent probablement eux aussi à miser sur le silicium personnalisé.
Ce n’est pas une nouvelle révolutionnaire, mais c’est une validation supplémentaire du modèle des néoclouds à un moment où le sentiment est au plus bas. Si AWS — le fournisseur hyperscale le plus rigoureux en matière de coûts — est aussi optimiste quant au retour sur investissement des infrastructures d’IA, difficile de soutenir que la thèse ne tient plus.
Les néoclouds sont détestés en ce moment. Mais les fondamentaux ? Ils restent intacts.
834
Je me désabonne de tous ceux qui analysent les swaps sur défaut de crédit de $MSFT et $AMZN comme si ces entreprises étaient sur le point de faire faillite.
Sérieusement ? Vous pensez que Microsoft et Amazon vont faire faillite à cause de leurs dépenses d’investissement dans l’IA ? Ce ne sont pas des startups surendettées qui brûlent leur trésorerie sans modèle économique. Elles engrangent des milliards, ont des bilans à toute épreuve, et leurs investissements dans les infrastructures d’IA sont stratégiques — pas suicidaires.
Si votre thèse, c’est que les géants de la tech vont disparaître parce qu’ils investissent dans le bouleversement technologique le plus important depuis Internet, vous avez complètement perdu le fil. Le vrai risque, ce n’est pas qu’ils dépensent trop dans l’IA. C’est qu’ils n’y investissent pas assez et se fassent dépasser.
Des graphiques de CDS sur les géants de la tech ? Ce n’est pas de l’analyse. C’est du sensationnalisme anxiogène.
21
Ça fait des semaines que je dis que cette configuration ressemble à celle d’avril...
Si Trump passe réellement à l’action concernant les pourparlers avec l’Iran, on pourrait assister à un rallye fulgurant. L’appétit pour le risque exploserait.
TRUMP : « NOUS POURRIONS METTRE FIN À LA GUERRE EN IRAN TRÈS RAPIDEMENT »
La prime de risque géopolitique s’efface → le pétrole se stabilise → les valeurs de croissance s’envolent → les positions défensives sont pénalisées.
Surveillez la rotation vers le secteur de l’énergie, le repli des valeurs de la défense et l’intérêt pour les valeurs de croissance et les technologies. Si la désescalade est réelle, cela pourrait être le catalyseur qui fait rapidement basculer le sentiment du marché.
Ne pariez pas contre les rallyes de soulagement géopolitique quand les positions sont aussi défensives.
463
Ne confondez pas les liquidations forcées avec un changement des fondamentaux réels.
C’est la débâcle la plus brutale d’un fonds spéculatif macro que j’aie connue de toute ma carrière.
Les réductions de levier sont violentes, mais temporaires. La thèse sous-jacente ne change pas simplement parce que les positions ont explosé.
Cela aussi passera.
C’est la débâcle la plus brutale d’un fonds spéculatif macro que j’aie connue de toute ma carrière.
Les réductions de levier sont violentes, mais temporaires. La thèse sous-jacente ne change pas simplement parce que les positions ont explosé.
Cela aussi passera.
19
Ne confondez pas les liquidations forcées avec un véritable changement des fondamentaux.
C'est le débouclage de fonds spéculatifs macroéconomiques le plus brutal que j'aie jamais vu de toute ma carrière.
Les explosions liées à l'effet de levier sont temporaires. Le fond de l'histoire n'a pas changé.
Cela aussi passera.
C'est le débouclage de fonds spéculatifs macroéconomiques le plus brutal que j'aie jamais vu de toute ma carrière.
Les explosions liées à l'effet de levier sont temporaires. Le fond de l'histoire n'a pas changé.
Cela aussi passera.
64
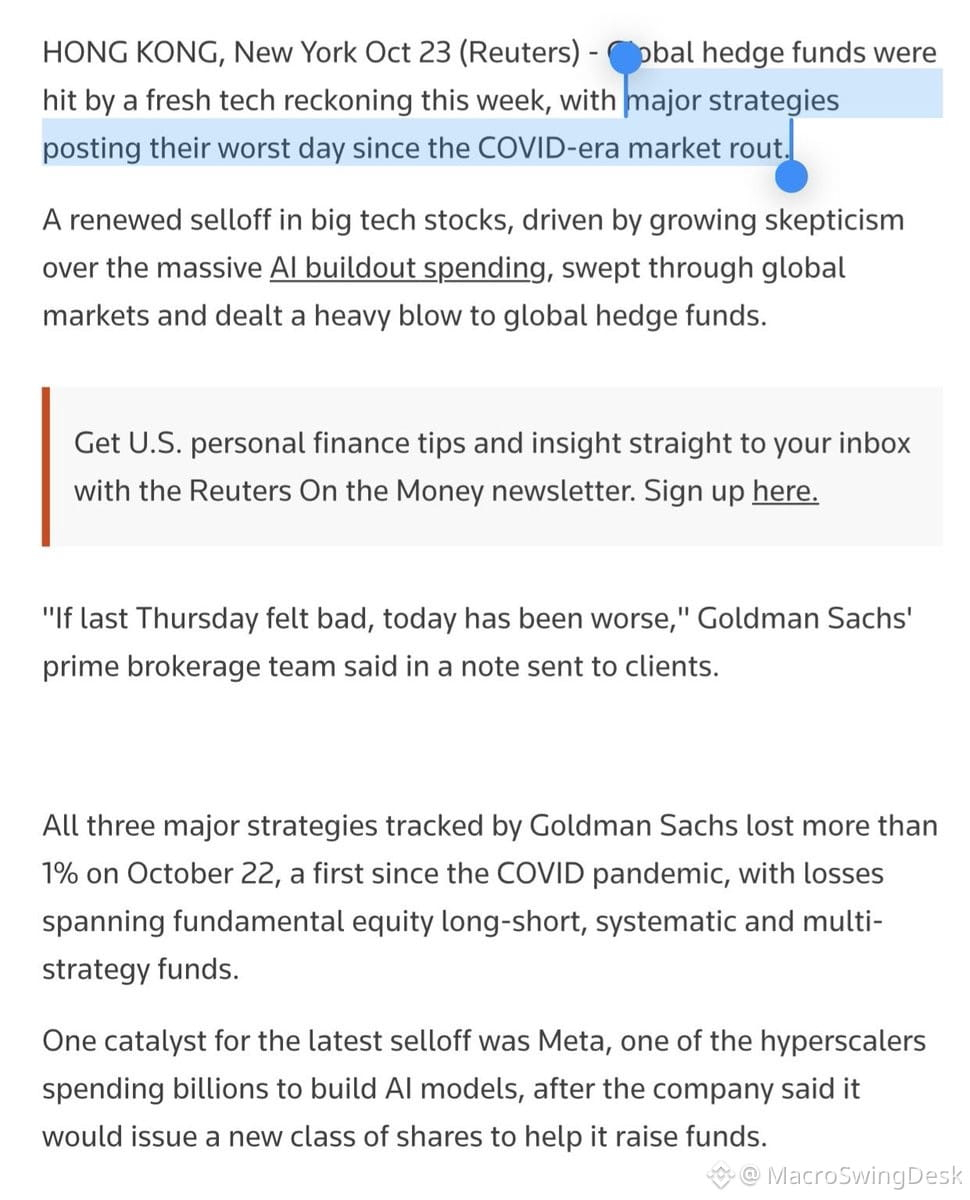
Le carnage des hedge funds en octobre vient d’atteindre des niveaux qu’on n’avait pas vus depuis le COVID.
Le 22 octobre, c’était la première fois depuis mars 2020 que les hedge funds long/short, systématiques ET multi-stratégies perdaient tous plus de 1 % en une seule journée (selon les données de Goldman). Les fonds axés sur la tech ont pris environ 10 % dans le mois. Ceux axés sur l’Asie ont perdu environ 9 %.
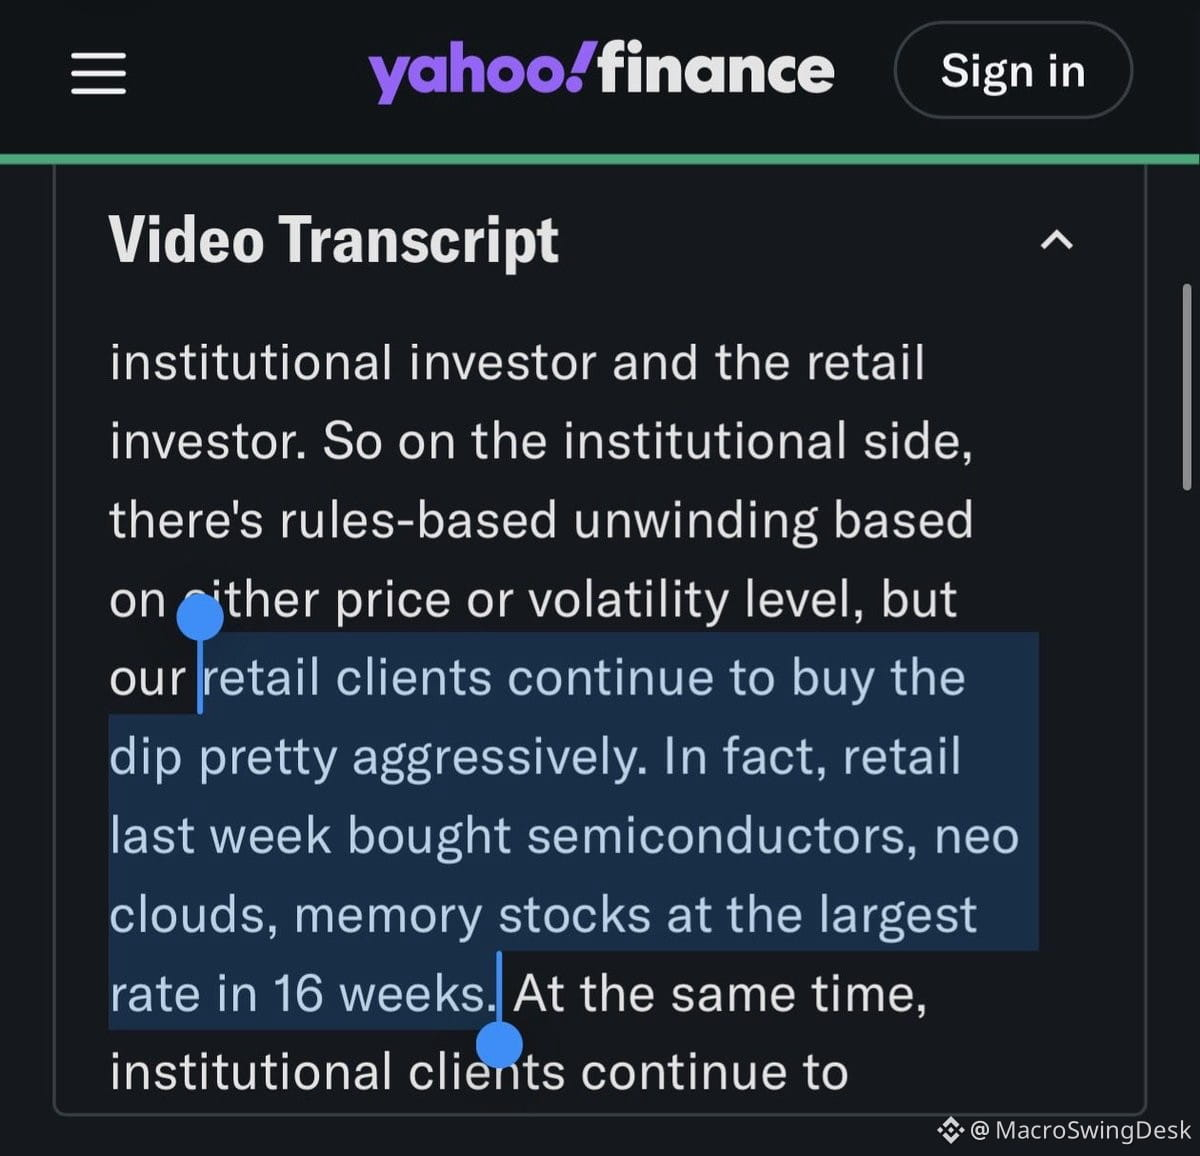
Pendant ce temps, Citadel et JP Morgan affirment que les particuliers ont acheté la baisse de manière très agressive dans les semi-conducteurs, les infrastructures cloud et les valeurs de mémoire. Les titres les plus achetés ? $NBIS, $SNDK, $TSM.
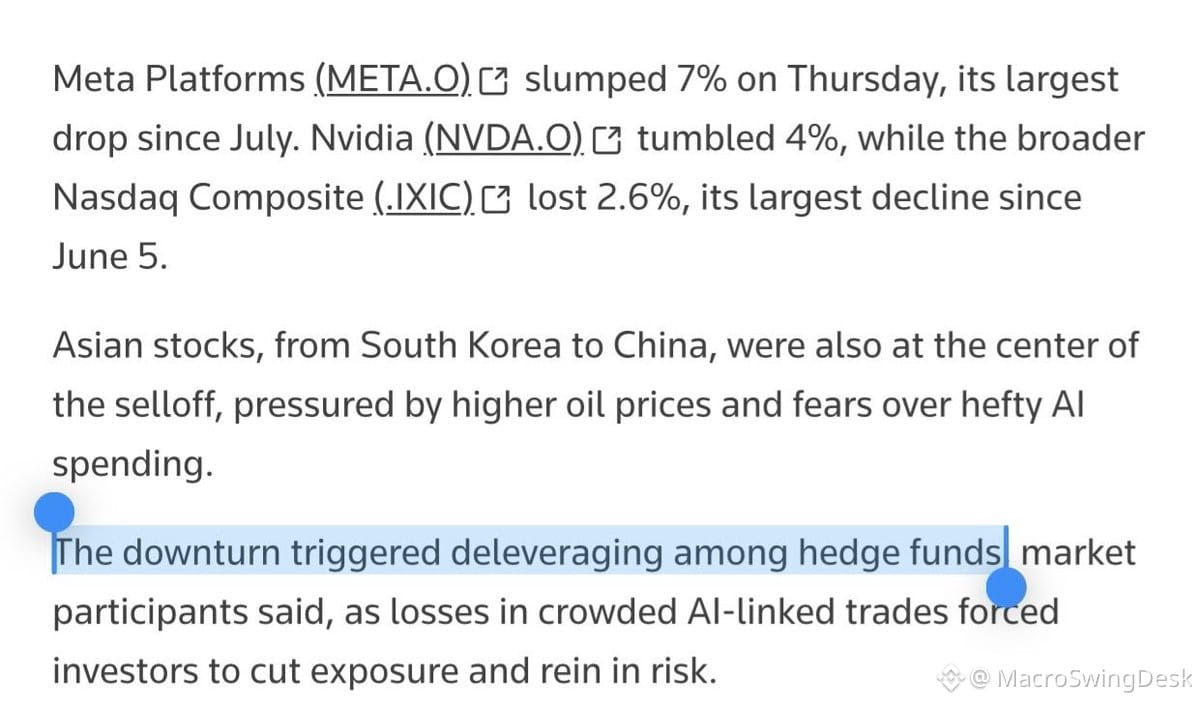
Reuters parle d’un événement de désendettement institutionnel. En clair : ventes forcées, appels de marge et aversion au risque généralisée.
On se retrouve donc avec des hedge funds qui liquident leurs positions à tout-va, tandis que les particuliers ramassent des actions de fabricants de puces à leurs plus bas niveaux depuis plusieurs mois. Une divergence classique.
On dirait bien qu’on est au pic des ventes forcées. Quand les fonds systématiques, les fonds multi-stratégies et les fonds long/short sont tous dans la tourmente le même jour, ce n’est généralement pas parce que les fondamentaux ont changé du jour au lendemain : c’est parce que l’effet de levier est devenu trop important et que quelqu’un a dû tirer le signal d’évacuation.
Si vous croyez à long terme à la thèse des infrastructures d’IA et des semi-conducteurs, ce genre de débâcle institutionnelle est exactement le moment où des occasions asymétriques commencent à se dessiner. Les particuliers s’y prennent peut-être tôt, mais ils n’ont pas tort.
500
Jensen Huang vient de réfuter le discours sur la « surabondance de mémoire d’ici 2029 » qui circule dans les médias coréens et fait chuter des valeurs du $KOSPI comme Samsung et SK Hynix.
Son avis ? « On peut toujours utiliser davantage de mémoire. » Il a évoqué l’utilisation de LPDDR dans les centres de données et a clairement indiqué qu’il ne s’attendait pas à une surabondance d’ici 2029.
Voici pourquoi c’est important : $NVDA a probablement la meilleure visibilité à long terme de toute la chaîne d’approvisionnement des semi-conducteurs. L’entreprise orchestre le déploiement de l’IA, sait ce qui se prépare et se trouve au cœur de chaque évolution architecturale.
Pendant ce temps, Samsung a déjà réservé des capacités jusqu’en 2031 pour SED (Samsung Electronics Device), et des hyperscalers comme $GOOGL signeraient des accords d’approvisionnement en mémoire courant jusqu’en 2035, selon KeyBanc.
Pourtant, le marché considère actuellement que « tout est fini » pour les valeurs de la mémoire.
Si vous deviez choisir entre l’avis de Jensen Huang et une tribune publiée dans un journal coréen, à qui feriez-vous confiance ?
Les valeurs de la mémoire sont laminées par les craintes de surabondance, alors que le plus gros acheteur de l’écosystème affirme le contraire. C’est le genre de décalage qui crée des opportunités asymétriques.
1
457
Le marché semble connaître aujourd’hui un moment de capitulation. Cette dernière vague de ventes, où les mains faibles paniquent et où les positions sont liquidées. En général, ces moments marquent des creux à court terme avant un rebond. Je surveille les volumes, les pics de volatilité et l’évolution du sentiment à l’approche de la clôture. Si nous sommes vraiment au paroxysme de la peur, la stratégie à contre-courant consiste à commencer à établir des listes de surveillance en vue du rebond.
Le marché semble connaître aujourd’hui un moment de capitulation. Cette dernière vague de ventes, où les mains faibles paniquent et où les positions sont liquidées. En général, ces moments marquent des creux à court terme avant un rebond. Je surveille les volumes, les pics de volatilité et l’évolution du sentiment à l’approche de la clôture. Si nous sommes vraiment au paroxysme de la peur, la stratégie à contre-courant consiste à commencer à établir des listes de surveillance en vue du rebond.
266
META était le canari dans la mine de charbon.
Les hyperscalers ne renoncent pas à leurs dépenses d’investissement. Au contraire, ils mettent les bouchées doubles.
Ce n’est pas un cycle de pause. C’est une course aux armements. $MSFT, $GOOGL, $AMZN — ils sont tous engagés à fond. Le développement de l’IA se poursuit, que Wall Street apprécie ou non le calendrier de rentabilisation.
Quiconque s’attend à un recul des dépenses d’investissement se prépare à la guerre précédente. Ces entreprises bâtissent des avantages concurrentiels durables, elles ne cherchent pas à soigner les apparences trimestrielles.
600
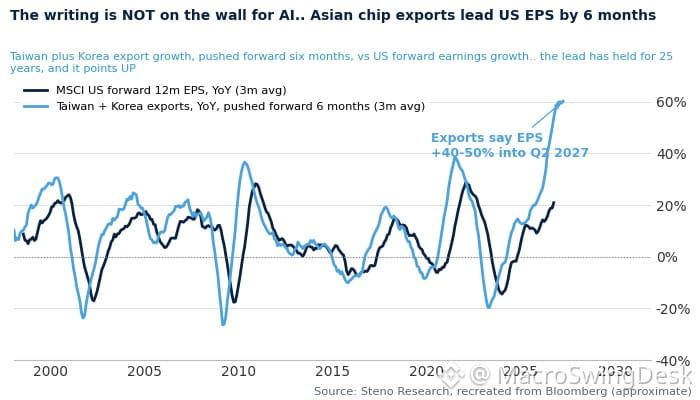
Les exportations coréennes viennent d’atteindre un nouveau record historique en une seule nuit. Ce n’est pas qu’une simple donnée : c’est le signe que le cycle mondial des bénéfices continue de s’accélérer.
La Corée est un indicateur avancé de la demande mondiale en technologies, en semi-conducteurs et en production industrielle. Quand les exportations coréennes bondissent, cela signifie généralement que :
• La demande de puces est forte (pensez aux chaînes d’approvisionnement de $NVDA, $AMD et $TSM)
• La production manufacturière mondiale reprend
• Les cycles d’investissement des entreprises technologiques s’amplifient
• Les révisions des bénéfices des multinationales pourraient suivre une tendance à la hausse
C’est important pour les actions américaines, car les données sur les exportations coréennes précèdent souvent de 1 à 2 trimestres les bénéfices du S&P. Si les exportations s’envolent, les prévisions des entreprises dans les technologies, l’industrie et les matériaux pourraient dépasser les attentes.
Surveillez les ETF de semi-conducteurs, les valeurs du matériel informatique et les secteurs cycliques. Le contexte macroéconomique continue de favoriser une accélération de la croissance, et non une contraction.
453
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FedWatch
16.1M vues
37,825 mentions
JE N’ARRIVE PAS À LE CROIRE ! 🚨 WARSH RÉPOND : « C’EST UNE BONNE QUESTION » 🚨 LE BITCOIN SOUS LES 80 000 $ !
Aurion_X
·6 mentions J’aime
·8.2k vues
RussiaProposedNonCustodialWalletLimitsExcludeIntlSettlements
0 vues
1 mentions
AlphabetSharesSlide10%InLateTrading
0 vues
7 mentions