
web3李李-软件开发
193 Publications
web3李李-软件开发
Signaler
Bloquer l’utilisateur
推特@lishun60938 公众号:web3李李-软件开发 我们擅长区块链软件开发项目孵化。100人团队,10开发经验。主营:公链、WEB3社交钱包、DAPP/DEFI开发、交易所、AI量化、区块链商城、IM聊天、预测平台、链游、SWAP开发、RWA上链、跨链、NFT数藏、发币等
12 Suivis
55 Abonnés
130 J’aime
Publications
Tous
Citations
·
--
Article
Voir la traduction
DApp 怎么跳出挖矿内卷?这些落地创新案例值得参考现在打开链上生态,绝大多数 DApp 的玩法高度趋同:DEX 交易、质押挖矿、流动性挖矿,靠高年化收益吸引用户。用户来了只为撸收益,收益一旦下降就直接撤离,很难沉淀真实使用者,项目生命周期往往很短。很多开发者苦恼,DApp 除了交易和挖矿,还能做出什么新花样?
DApp 真正的核心优势,从来不是凭空制造高收益,而是智能合约自带的几个特质:资产所有权归用户、规则写死无法篡改、收益自动结算、权益可以自由转让。不少成熟项目已经把这些能力落地,跳出了挖矿的内卷赛道,下面给大家拆解几个有代表性的真实案例。
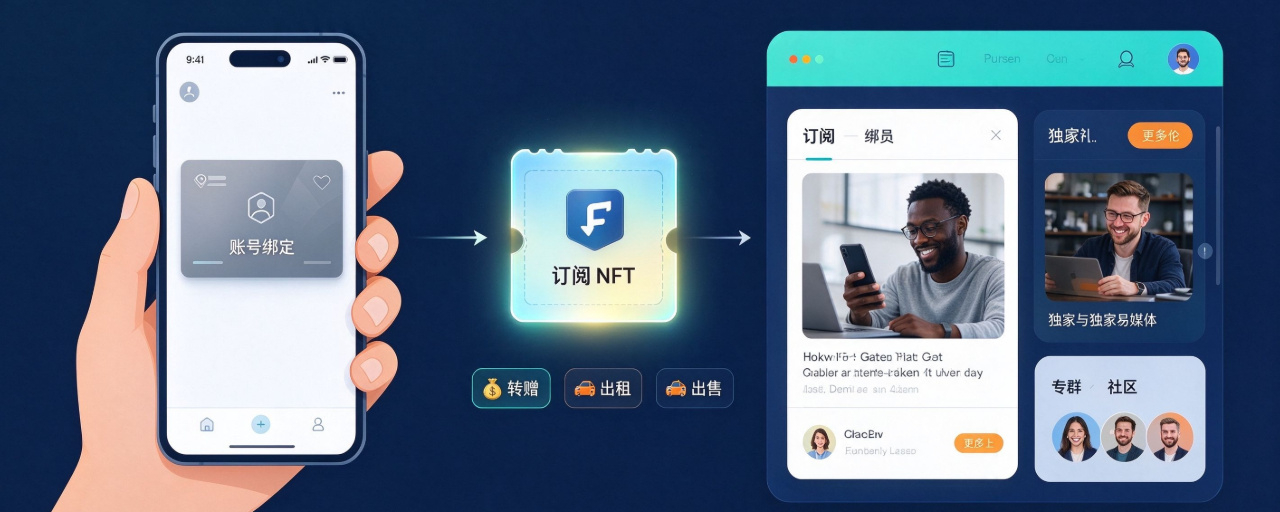
第一个方向:Token-Gated 链上可转让会员,把订阅权益资产化,代表项目是 Access Protocol,部署在 Solana 生态。 我们平时的视频、专栏会员,全部绑定账号,不能送人、不能转卖,到期直接清零。而 Access Protocol 换了一套逻辑:用户质押平台代币 ACS,就能拿到一张代表订阅权限的 NFT。持有这个 NFT,就能解锁付费专栏、独家媒体内容。和传统会员最大的区别是,这张订阅 NFT 本身就是链上资产,支持转赠、出租、二手交易。不想继续看内容了,可以直接把订阅凭证转给别人或者挂单出售。目前不少 Web3 媒体、独立创作者都在用这套方案,把内容付费变成了可流通的权益,用户不再只是单纯的消费者。同类型还有 ICP 生态的 DSCVR 社交 DApp,可以设置 NFT 门槛社群,只有持有指定 NFT 的用户,才能进入特定板块发帖、领取福利,打造圈层私域。
第二个方向:创作者自动分润,重构内容收益链条,典型项目是 Audius 和 Mirror。 Audius 是去中心化音乐流媒体 DApp。在传统音乐平台里,平台拿走大部分分成,音乐人到手收益有限,结算流程繁琐。Audius 里,音乐人直接上传作品,跳过中间平台高额抽成;创作者还可以发行自己的专属代币,粉丝购入代币之后,能够持续瓜分这首歌曲后续的播放收益,合约自动发放。同时作品 NFT 设置链上版税,后续每一次二次流转,创作者都能拿到分成。 Mirror 则是去中心化写作平台,文章存储在 Arweave 永久存储网络。作者可以把文章铸造成 NFT,读者可以收藏、打赏,所有打赏、售卖的收益分账全部在链上透明可查,非常适合独立博主、深度内容创作者。
第三个方向:RWA 碎片化,普通人小额参与高价值资产,代表项目 ArkHive。 艺术品、影视版权、高端收藏品门槛很高,普通人很难有机会参与投资。ArkHive 把画作、音乐版权这类高价值资产进行碎片化代币拆分。用户不用全款买下整件藏品,只需要买入一小部分份额代币,就能按照持币比例,持续瓜分这件资产后续产生的版权费、拍卖收益,分红由智能合约自动发放,省去人工核算对账。类似逻辑也延伸到不动产领域,部分 RWA 房产 Demo 项目,将房产权益代币化,AI 代理监控租金回款,租金到账之后,合约自动给所有持币的份额持有人分配收益。
第四个方向:AI+DApp 结合,把策略和 AI 助手变成可流转资产,代表项目 Daimon。 大家熟悉的交易策略、AI 助手,一般都绑定账号,只能自己使用。Daimon 把 AI 交易助手做成 NFT 资产。用户可以训练 AI 的交易逻辑、风险偏好,定制属于自己的链上助手,由 AI 自动监控行情、给出交易提醒。更有新意的是,这个训练好的 AI 助手 NFT 可以出租、转售,相当于一套成熟的交易策略,可以打包卖给其他用户,把智力成果变成可交易资产。
第五个方向:链上共创与自动化分账,代表项目 BasePaint、Splits。 BasePaint 是趣味型的共创 DApp。用户花费少量 gas 费,就能在公共像素画布上绘制一格图案。当整张画布被画满之后,画布会自动铸成一张合集 NFT,后续 NFT 拍卖所得,会按照每个人的贡献占比,自动分给所有参与绘画的用户,用合约实现集体创作、收益共享。 Splits 则是一款工具型 DApp,深受 DAO、工作室团队喜爱。团队提前在合约里写好固定分成比例,当一笔资金转入合约,系统会立刻按照预设比例,自动打款给到创始人、设计师、合作方,资金流向公开、规则无法篡改,省去反复对账、人工发酬劳的麻烦。
看完这些案例不难发现,它们的共同点,都不是靠超高 APY 挖矿吸引流量,而是用区块链解决现实世界的痛点:订阅权益流转难、创作者分成被平台压榨、高价值资产门槛太高、团队分账对账麻烦。
当然也要提醒开发者,创新不等于盲目堆砌功能。不管做哪一类 DApp,底层合约安全是底线,上线前一定要做好审计,管理员权限、金库权限做好隔离。代币只是配套工具,优先找到真实用户需求,搭建可持续的使用场景,DApp 才能摆脱短期投机属性,长久运行下去。
DApp 怎么跳出挖矿内卷?这些落地创新案例值得参考
现在打开链上生态,绝大多数 DApp 的玩法高度趋同:DEX 交易、质押挖矿、流动性挖矿,靠高年化收益吸引用户。用户来了只为撸收益,收益一旦下降就直接撤离,很难沉淀真实使用者,项目生命周期往往很短。很多开发者苦恼,DApp 除了交易和挖矿,还能做出什么新花样?
DApp 真正的核心优势,从来不是凭空制造高收益,而是智能合约自带的几个特质:资产所有权归用户、规则写死无法篡改、收益自动结算、权益可以自由转让。不少成熟项目已经把这些能力落地,跳出了挖矿的内卷赛道,下面给大家拆解几个有代表性的真实案例。
第一个方向:Token-Gated 链上可转让会员,把订阅权益资产化,代表项目是 Access Protocol,部署在 Solana 生态。 我们平时的视频、专栏会员,全部绑定账号,不能送人、不能转卖,到期直接清零。而 Access Protocol 换了一套逻辑:用户质押平台代币 ACS,就能拿到一张代表订阅权限的 NFT。持有这个 NFT,就能解锁付费专栏、独家媒体内容。和传统会员最大的区别是,这张订阅 NFT 本身就是链上资产,支持转赠、出租、二手交易。不想继续看内容了,可以直接把订阅凭证转给别人或者挂单出售。目前不少 Web3 媒体、独立创作者都在用这套方案,把内容付费变成了可流通的权益,用户不再只是单纯的消费者。同类型还有 ICP 生态的 DSCVR 社交 DApp,可以设置 NFT 门槛社群,只有持有指定 NFT 的用户,才能进入特定板块发帖、领取福利,打造圈层私域。
第二个方向:创作者自动分润,重构内容收益链条,典型项目是 Audius 和 Mirror。 Audius 是去中心化音乐流媒体 DApp。在传统音乐平台里,平台拿走大部分分成,音乐人到手收益有限,结算流程繁琐。Audius 里,音乐人直接上传作品,跳过中间平台高额抽成;创作者还可以发行自己的专属代币,粉丝购入代币之后,能够持续瓜分这首歌曲后续的播放收益,合约自动发放。同时作品 NFT 设置链上版税,后续每一次二次流转,创作者都能拿到分成。 Mirror 则是去中心化写作平台,文章存储在 Arweave 永久存储网络。作者可以把文章铸造成 NFT,读者可以收藏、打赏,所有打赏、售卖的收益分账全部在链上透明可查,非常适合独立博主、深度内容创作者。
第三个方向:RWA 碎片化,普通人小额参与高价值资产,代表项目 ArkHive。 艺术品、影视版权、高端收藏品门槛很高,普通人很难有机会参与投资。ArkHive 把画作、音乐版权这类高价值资产进行碎片化代币拆分。用户不用全款买下整件藏品,只需要买入一小部分份额代币,就能按照持币比例,持续瓜分这件资产后续产生的版权费、拍卖收益,分红由智能合约自动发放,省去人工核算对账。类似逻辑也延伸到不动产领域,部分 RWA 房产 Demo 项目,将房产权益代币化,AI 代理监控租金回款,租金到账之后,合约自动给所有持币的份额持有人分配收益。
第四个方向:AI+DApp 结合,把策略和 AI 助手变成可流转资产,代表项目 Daimon。 大家熟悉的交易策略、AI 助手,一般都绑定账号,只能自己使用。Daimon 把 AI 交易助手做成 NFT 资产。用户可以训练 AI 的交易逻辑、风险偏好,定制属于自己的链上助手,由 AI 自动监控行情、给出交易提醒。更有新意的是,这个训练好的 AI 助手 NFT 可以出租、转售,相当于一套成熟的交易策略,可以打包卖给其他用户,把智力成果变成可交易资产。
第五个方向:链上共创与自动化分账,代表项目 BasePaint、Splits。 BasePaint 是趣味型的共创 DApp。用户花费少量 gas 费,就能在公共像素画布上绘制一格图案。当整张画布被画满之后,画布会自动铸成一张合集 NFT,后续 NFT 拍卖所得,会按照每个人的贡献占比,自动分给所有参与绘画的用户,用合约实现集体创作、收益共享。 Splits 则是一款工具型 DApp,深受 DAO、工作室团队喜爱。团队提前在合约里写好固定分成比例,当一笔资金转入合约,系统会立刻按照预设比例,自动打款给到创始人、设计师、合作方,资金流向公开、规则无法篡改,省去反复对账、人工发酬劳的麻烦。
看完这些案例不难发现,它们的共同点,都不是靠超高 APY 挖矿吸引流量,而是用区块链解决现实世界的痛点:订阅权益流转难、创作者分成被平台压榨、高价值资产门槛太高、团队分账对账麻烦。
当然也要提醒开发者,创新不等于盲目堆砌功能。不管做哪一类 DApp,底层合约安全是底线,上线前一定要做好审计,管理员权限、金库权限做好隔离。代币只是配套工具,优先找到真实用户需求,搭建可持续的使用场景,DApp 才能摆脱短期投机属性,长久运行下去。
DApp 真正的核心优势,从来不是凭空制造高收益,而是智能合约自带的几个特质:资产所有权归用户、规则写死无法篡改、收益自动结算、权益可以自由转让。不少成熟项目已经把这些能力落地,跳出了挖矿的内卷赛道,下面给大家拆解几个有代表性的真实案例。
第一个方向:Token-Gated 链上可转让会员,把订阅权益资产化,代表项目是 Access Protocol,部署在 Solana 生态。 我们平时的视频、专栏会员,全部绑定账号,不能送人、不能转卖,到期直接清零。而 Access Protocol 换了一套逻辑:用户质押平台代币 ACS,就能拿到一张代表订阅权限的 NFT。持有这个 NFT,就能解锁付费专栏、独家媒体内容。和传统会员最大的区别是,这张订阅 NFT 本身就是链上资产,支持转赠、出租、二手交易。不想继续看内容了,可以直接把订阅凭证转给别人或者挂单出售。目前不少 Web3 媒体、独立创作者都在用这套方案,把内容付费变成了可流通的权益,用户不再只是单纯的消费者。同类型还有 ICP 生态的 DSCVR 社交 DApp,可以设置 NFT 门槛社群,只有持有指定 NFT 的用户,才能进入特定板块发帖、领取福利,打造圈层私域。
第二个方向:创作者自动分润,重构内容收益链条,典型项目是 Audius 和 Mirror。 Audius 是去中心化音乐流媒体 DApp。在传统音乐平台里,平台拿走大部分分成,音乐人到手收益有限,结算流程繁琐。Audius 里,音乐人直接上传作品,跳过中间平台高额抽成;创作者还可以发行自己的专属代币,粉丝购入代币之后,能够持续瓜分这首歌曲后续的播放收益,合约自动发放。同时作品 NFT 设置链上版税,后续每一次二次流转,创作者都能拿到分成。 Mirror 则是去中心化写作平台,文章存储在 Arweave 永久存储网络。作者可以把文章铸造成 NFT,读者可以收藏、打赏,所有打赏、售卖的收益分账全部在链上透明可查,非常适合独立博主、深度内容创作者。
第三个方向:RWA 碎片化,普通人小额参与高价值资产,代表项目 ArkHive。 艺术品、影视版权、高端收藏品门槛很高,普通人很难有机会参与投资。ArkHive 把画作、音乐版权这类高价值资产进行碎片化代币拆分。用户不用全款买下整件藏品,只需要买入一小部分份额代币,就能按照持币比例,持续瓜分这件资产后续产生的版权费、拍卖收益,分红由智能合约自动发放,省去人工核算对账。类似逻辑也延伸到不动产领域,部分 RWA 房产 Demo 项目,将房产权益代币化,AI 代理监控租金回款,租金到账之后,合约自动给所有持币的份额持有人分配收益。
第四个方向:AI+DApp 结合,把策略和 AI 助手变成可流转资产,代表项目 Daimon。 大家熟悉的交易策略、AI 助手,一般都绑定账号,只能自己使用。Daimon 把 AI 交易助手做成 NFT 资产。用户可以训练 AI 的交易逻辑、风险偏好,定制属于自己的链上助手,由 AI 自动监控行情、给出交易提醒。更有新意的是,这个训练好的 AI 助手 NFT 可以出租、转售,相当于一套成熟的交易策略,可以打包卖给其他用户,把智力成果变成可交易资产。
第五个方向:链上共创与自动化分账,代表项目 BasePaint、Splits。 BasePaint 是趣味型的共创 DApp。用户花费少量 gas 费,就能在公共像素画布上绘制一格图案。当整张画布被画满之后,画布会自动铸成一张合集 NFT,后续 NFT 拍卖所得,会按照每个人的贡献占比,自动分给所有参与绘画的用户,用合约实现集体创作、收益共享。 Splits 则是一款工具型 DApp,深受 DAO、工作室团队喜爱。团队提前在合约里写好固定分成比例,当一笔资金转入合约,系统会立刻按照预设比例,自动打款给到创始人、设计师、合作方,资金流向公开、规则无法篡改,省去反复对账、人工发酬劳的麻烦。
看完这些案例不难发现,它们的共同点,都不是靠超高 APY 挖矿吸引流量,而是用区块链解决现实世界的痛点:订阅权益流转难、创作者分成被平台压榨、高价值资产门槛太高、团队分账对账麻烦。
当然也要提醒开发者,创新不等于盲目堆砌功能。不管做哪一类 DApp,底层合约安全是底线,上线前一定要做好审计,管理员权限、金库权限做好隔离。代币只是配套工具,优先找到真实用户需求,搭建可持续的使用场景,DApp 才能摆脱短期投机属性,长久运行下去。
1
595
·
--
Article
Voir la traduction
WEB3 商城怎么玩出新花样?不少 Web3 商城,只是简单给传统电商套上钱包登录、代币支付的外壳。页面看着有区块链元素,内核还是老一套货架卖货,除了支付方式不一样,用户感受不到任何区别,流量留不住、生态跑不起来,很容易昙花一现。
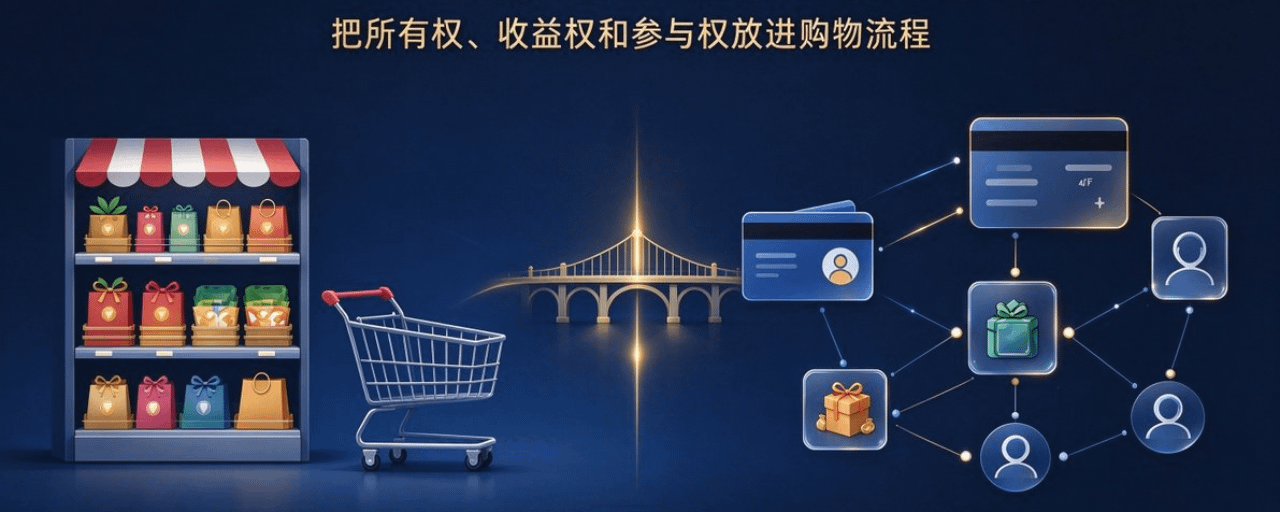
Web3 商城真正的创新,从来不是换一种付款方式,而是把区块链的核心特性 —— 所有权、可溯源、透明分润、资产化,融入购物全流程。让用户不再只是单纯花钱的消费者,变成生态的参与者、共建者,这才是差异化的关键。
第一个玩法,是代币门槛消费,也就是 Token-Gated 持币解锁。 传统电商的会员、VIP,大多绑定账号,不能转让、无法变现,到期就失效。而 Web3 商城可以用 NFT 或者平台代币作为身份凭证:持有对应 NFT,才能解锁专属商品、限量预售、内部折扣、线下活动资格。这个会员身份本身就是链上资产,用户可以转赠、挂单交易。比如限量潮玩、定制藏品、高端服务套餐,只对持币用户开放。把会员权益资产化,用户的忠诚度不再是平台单方面给的福利,而是自己可以掌控、流转的资产,用户粘性会完全不一样。
第二个玩法,消费即共建,消费行为持续捕获价值。 传统电商里,用户下单、晒单、拉新、写评价,换来的大多是优惠券、小额红包,用完就没了。在 Web3 商城中,这些行为可以发放平台代币作为激励。代币的用途不能只局限于购物抵扣,还可以参与平台治理投票、瓜分商家佣金、共享商城利润。 简单来说,用户买东西的同时,也在参与生态建设。商城交易规模越大、商家越多,代币的价值就有机会随之提升。消费者变成生态股东,愿意主动去分享、推广商城,形成自发传播的增长飞轮。但这里一定要避坑:激励不能无脑发币,要和真实交易行为挂钩,杜绝单纯为了撸币而刷单的羊毛党。
第三个玩法,RWA 实物上链,一物一证解决信任痛点。 奢侈品、珠宝、潮玩、高端收藏品这类高价值商品,一直存在假货泛滥、二手流转信任难的问题。Web3 商城可以给每一件实物商品铸造对应的 RWA-NFT,把商品的出厂信息、质检报告、流转记录全部上链存证。 用户下单收货后,NFT 就是这件商品的链上所有权凭证。后续想要转手出售,可以直接带着 NFT 挂单交易;也可以把 NFT 销毁,兑换实物提货。链上记录不可篡改,溯源全程可查,打通实物商品和链上流动性,让实物不再只是只能自用的消费品,变成可以便捷流通的资产。
第四个玩法,智能合约自动分润,重构分销体系。 传统分销模式,对账繁琐、结算周期长,还容易出现拖欠佣金、规则暗改的问题。借助智能合约,商城可以提前写好分润规则,达人、团长、推荐人在订单成交的瞬间,佣金自动结算到钱包,分账比例公开透明,平台无法截留篡改。 还可以设置二次流转版税:商品后续每一次转手,品牌方、最初的推荐人,都能持续拿到分成。这套机制可以搭建长期稳定的分销网络,达人不再只赚一次性推广费,能持续享受商品长期流通带来的收益。
当然,花样再多,门槛也不能太高。纯链上操作对新手很不友好,商城需要兼顾轻量化体验,支持法币、稳定币双渠道支付,新手不用掌握复杂的链上操作也能下单。还可以搭配盲盒铸造、众筹预售、联合曲线定价等轻量化玩法,制造合理稀缺感,提升用户的参与乐趣。
最后是最重要的底线提醒:所有玩法都要服务于交易本身,不能本末倒置。很多项目一上来就发币炒作,忽略商城卖货、商品流转这个核心场景,最后沦为资金盘。代币只是赋能工具,在设计之初就要规划好代币用途、筹码分配、释放节奏。先搭建真实的商品交易场景,再用 Web3 的能力放大价值,商城才能长久稳定跑下去。
WEB3 商城怎么玩出新花样?
不少 Web3 商城,只是简单给传统电商套上钱包登录、代币支付的外壳。页面看着有区块链元素,内核还是老一套货架卖货,除了支付方式不一样,用户感受不到任何区别,流量留不住、生态跑不起来,很容易昙花一现。
Web3 商城真正的创新,从来不是换一种付款方式,而是把区块链的核心特性 —— 所有权、可溯源、透明分润、资产化,融入购物全流程。让用户不再只是单纯花钱的消费者,变成生态的参与者、共建者,这才是差异化的关键。
第一个玩法,是代币门槛消费,也就是 Token-Gated 持币解锁。 传统电商的会员、VIP,大多绑定账号,不能转让、无法变现,到期就失效。而 Web3 商城可以用 NFT 或者平台代币作为身份凭证:持有对应 NFT,才能解锁专属商品、限量预售、内部折扣、线下活动资格。这个会员身份本身就是链上资产,用户可以转赠、挂单交易。比如限量潮玩、定制藏品、高端服务套餐,只对持币用户开放。把会员权益资产化,用户的忠诚度不再是平台单方面给的福利,而是自己可以掌控、流转的资产,用户粘性会完全不一样。
第二个玩法,消费即共建,消费行为持续捕获价值。 传统电商里,用户下单、晒单、拉新、写评价,换来的大多是优惠券、小额红包,用完就没了。在 Web3 商城中,这些行为可以发放平台代币作为激励。代币的用途不能只局限于购物抵扣,还可以参与平台治理投票、瓜分商家佣金、共享商城利润。 简单来说,用户买东西的同时,也在参与生态建设。商城交易规模越大、商家越多,代币的价值就有机会随之提升。消费者变成生态股东,愿意主动去分享、推广商城,形成自发传播的增长飞轮。但这里一定要避坑:激励不能无脑发币,要和真实交易行为挂钩,杜绝单纯为了撸币而刷单的羊毛党。
第三个玩法,RWA 实物上链,一物一证解决信任痛点。 奢侈品、珠宝、潮玩、高端收藏品这类高价值商品,一直存在假货泛滥、二手流转信任难的问题。Web3 商城可以给每一件实物商品铸造对应的 RWA-NFT,把商品的出厂信息、质检报告、流转记录全部上链存证。 用户下单收货后,NFT 就是这件商品的链上所有权凭证。后续想要转手出售,可以直接带着 NFT 挂单交易;也可以把 NFT 销毁,兑换实物提货。链上记录不可篡改,溯源全程可查,打通实物商品和链上流动性,让实物不再只是只能自用的消费品,变成可以便捷流通的资产。
第四个玩法,智能合约自动分润,重构分销体系。 传统分销模式,对账繁琐、结算周期长,还容易出现拖欠佣金、规则暗改的问题。借助智能合约,商城可以提前写好分润规则,达人、团长、推荐人在订单成交的瞬间,佣金自动结算到钱包,分账比例公开透明,平台无法截留篡改。 还可以设置二次流转版税:商品后续每一次转手,品牌方、最初的推荐人,都能持续拿到分成。这套机制可以搭建长期稳定的分销网络,达人不再只赚一次性推广费,能持续享受商品长期流通带来的收益。
当然,花样再多,门槛也不能太高。纯链上操作对新手很不友好,商城需要兼顾轻量化体验,支持法币、稳定币双渠道支付,新手不用掌握复杂的链上操作也能下单。还可以搭配盲盒铸造、众筹预售、联合曲线定价等轻量化玩法,制造合理稀缺感,提升用户的参与乐趣。
最后是最重要的底线提醒:所有玩法都要服务于交易本身,不能本末倒置。很多项目一上来就发币炒作,忽略商城卖货、商品流转这个核心场景,最后沦为资金盘。代币只是赋能工具,在设计之初就要规划好代币用途、筹码分配、释放节奏。先搭建真实的商品交易场景,再用 Web3 的能力放大价值,商城才能长久稳定跑下去。
Web3 商城真正的创新,从来不是换一种付款方式,而是把区块链的核心特性 —— 所有权、可溯源、透明分润、资产化,融入购物全流程。让用户不再只是单纯花钱的消费者,变成生态的参与者、共建者,这才是差异化的关键。
第一个玩法,是代币门槛消费,也就是 Token-Gated 持币解锁。 传统电商的会员、VIP,大多绑定账号,不能转让、无法变现,到期就失效。而 Web3 商城可以用 NFT 或者平台代币作为身份凭证:持有对应 NFT,才能解锁专属商品、限量预售、内部折扣、线下活动资格。这个会员身份本身就是链上资产,用户可以转赠、挂单交易。比如限量潮玩、定制藏品、高端服务套餐,只对持币用户开放。把会员权益资产化,用户的忠诚度不再是平台单方面给的福利,而是自己可以掌控、流转的资产,用户粘性会完全不一样。
第二个玩法,消费即共建,消费行为持续捕获价值。 传统电商里,用户下单、晒单、拉新、写评价,换来的大多是优惠券、小额红包,用完就没了。在 Web3 商城中,这些行为可以发放平台代币作为激励。代币的用途不能只局限于购物抵扣,还可以参与平台治理投票、瓜分商家佣金、共享商城利润。 简单来说,用户买东西的同时,也在参与生态建设。商城交易规模越大、商家越多,代币的价值就有机会随之提升。消费者变成生态股东,愿意主动去分享、推广商城,形成自发传播的增长飞轮。但这里一定要避坑:激励不能无脑发币,要和真实交易行为挂钩,杜绝单纯为了撸币而刷单的羊毛党。
第三个玩法,RWA 实物上链,一物一证解决信任痛点。 奢侈品、珠宝、潮玩、高端收藏品这类高价值商品,一直存在假货泛滥、二手流转信任难的问题。Web3 商城可以给每一件实物商品铸造对应的 RWA-NFT,把商品的出厂信息、质检报告、流转记录全部上链存证。 用户下单收货后,NFT 就是这件商品的链上所有权凭证。后续想要转手出售,可以直接带着 NFT 挂单交易;也可以把 NFT 销毁,兑换实物提货。链上记录不可篡改,溯源全程可查,打通实物商品和链上流动性,让实物不再只是只能自用的消费品,变成可以便捷流通的资产。
第四个玩法,智能合约自动分润,重构分销体系。 传统分销模式,对账繁琐、结算周期长,还容易出现拖欠佣金、规则暗改的问题。借助智能合约,商城可以提前写好分润规则,达人、团长、推荐人在订单成交的瞬间,佣金自动结算到钱包,分账比例公开透明,平台无法截留篡改。 还可以设置二次流转版税:商品后续每一次转手,品牌方、最初的推荐人,都能持续拿到分成。这套机制可以搭建长期稳定的分销网络,达人不再只赚一次性推广费,能持续享受商品长期流通带来的收益。
当然,花样再多,门槛也不能太高。纯链上操作对新手很不友好,商城需要兼顾轻量化体验,支持法币、稳定币双渠道支付,新手不用掌握复杂的链上操作也能下单。还可以搭配盲盒铸造、众筹预售、联合曲线定价等轻量化玩法,制造合理稀缺感,提升用户的参与乐趣。
最后是最重要的底线提醒:所有玩法都要服务于交易本身,不能本末倒置。很多项目一上来就发币炒作,忽略商城卖货、商品流转这个核心场景,最后沦为资金盘。代币只是赋能工具,在设计之初就要规划好代币用途、筹码分配、释放节奏。先搭建真实的商品交易场景,再用 Web3 的能力放大价值,商城才能长久稳定跑下去。
75
·
--
Article
Voir la traduction
私钥丢失成了众多 DApp 被盗的重要原因?不少人存在一个认知误区:DApp 依托区块链运行,天然去中心化,就算有人私钥丢失,也很难影响整个项目资产。但现实中,大量 DApp 被盗案件,根源恰恰是管理员私钥泄露。很多人疑惑:去中心化应用,难道还存在管理员权限?
事实上,市面上大量自称 DApp 的链上项目,并没有做到真正去中心化。它们的智能合约中预留了管理员权限,这类权限有的交由多签钱包管理,也有不少项目直接掌握在单一核心负责人手中。在各类管理员权限里,资金提现相关的合约权限风险最高,直接掌控合约内用户资产。一旦管理员私钥泄露,或是持有人遭遇钓鱼攻击、设备中木马,黑客就能接管这份权限。
拿到管理员私钥后,黑客不需要寻找合约漏洞,就可以修改提现地址、改动核心参数,绕过原有业务校验规则,直接转移合约内的全部资产。这也是最容易被普通用户混淆的关键点:区块链底层是去中心化的,但搭建在链上的项目不一定。只要合约保留管理员权限、存在单一主体可以操控关键逻辑,这份私钥,就是整个资金池的总钥匙。
很多项目方对私钥安全同样存在误解,认为只要不把私钥上传服务器就高枕无忧。私钥泄露的渠道远比想象中多:钓鱼邮件、虚假钱包、浏览器恶意插件、不当的云端备份,甚至管理员日常不良操作习惯,都可能让私钥失窃。
因此,DApp 的安全建设,不能只把重心放在智能合约代码审计上。代码漏洞固然危险,但权限漏洞的杀伤力往往更加直接。代码漏洞大多需要复杂的技术利用,而权限失守相当于黑客直接拿到开门钥匙,资产失窃的过程简单粗暴。
项目方需要持续梳理合约权限体系:厘清权限归属、规范私钥存储方案,高风险权限尽量采用多签机制,增加操作时间延迟,搭建异常提现实时监控。尤其是管理着千万、上亿美金资产的合约,绝对不建议将最高权限放置在单签钱包中,单点风险足以摧毁整个项目。
对普通用户而言,这也是重要的风险提示:不要看到 DApp 标签,就默认它安全无虞。判断一个项目的去中心化程度,除了看合约代码,更要看核心资金权限是否分散、有没有单点管理人。
区块链无法自动为项目兜底,私钥不是小事。DApp 不等于绝对去中心化,私钥安全,才是很多链上项目最后的一道防线。
私钥丢失成了众多 DApp 被盗的重要原因?
不少人存在一个认知误区:DApp 依托区块链运行,天然去中心化,就算有人私钥丢失,也很难影响整个项目资产。但现实中,大量 DApp 被盗案件,根源恰恰是管理员私钥泄露。很多人疑惑:去中心化应用,难道还存在管理员权限?
事实上,市面上大量自称 DApp 的链上项目,并没有做到真正去中心化。它们的智能合约中预留了管理员权限,这类权限有的交由多签钱包管理,也有不少项目直接掌握在单一核心负责人手中。在各类管理员权限里,资金提现相关的合约权限风险最高,直接掌控合约内用户资产。一旦管理员私钥泄露,或是持有人遭遇钓鱼攻击、设备中木马,黑客就能接管这份权限。
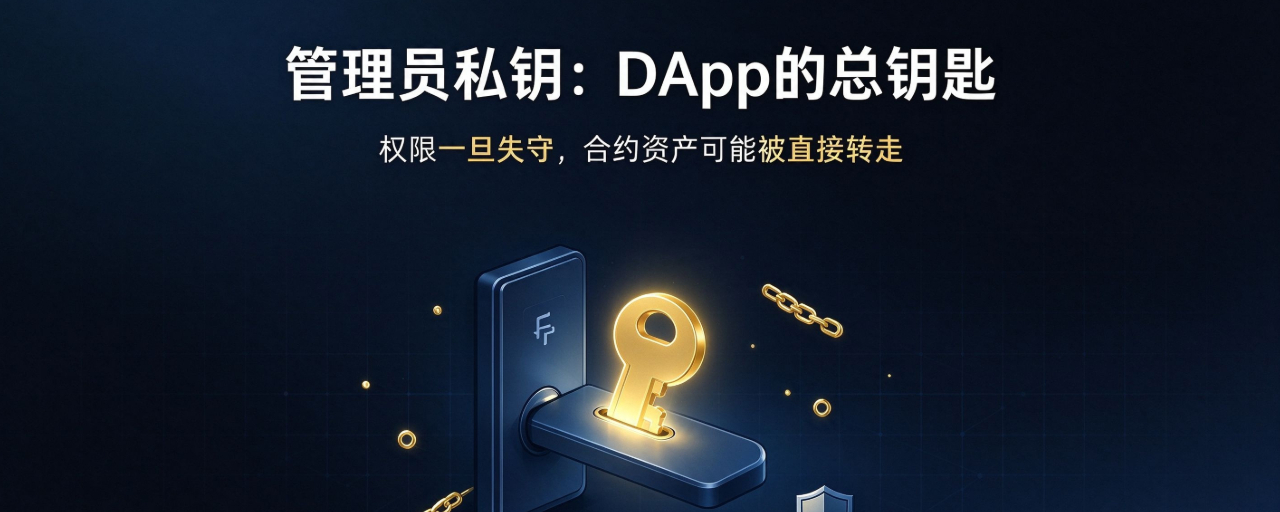
拿到管理员私钥后,黑客不需要寻找合约漏洞,就可以修改提现地址、改动核心参数,绕过原有业务校验规则,直接转移合约内的全部资产。这也是最容易被普通用户混淆的关键点:区块链底层是去中心化的,但搭建在链上的项目不一定。只要合约保留管理员权限、存在单一主体可以操控关键逻辑,这份私钥,就是整个资金池的总钥匙。
很多项目方对私钥安全同样存在误解,认为只要不把私钥上传服务器就高枕无忧。私钥泄露的渠道远比想象中多:钓鱼邮件、虚假钱包、浏览器恶意插件、不当的云端备份,甚至管理员日常不良操作习惯,都可能让私钥失窃。
因此,DApp 的安全建设,不能只把重心放在智能合约代码审计上。代码漏洞固然危险,但权限漏洞的杀伤力往往更加直接。代码漏洞大多需要复杂的技术利用,而权限失守相当于黑客直接拿到开门钥匙,资产失窃的过程简单粗暴。
项目方需要持续梳理合约权限体系:厘清权限归属、规范私钥存储方案,高风险权限尽量采用多签机制,增加操作时间延迟,搭建异常提现实时监控。尤其是管理着千万、上亿美金资产的合约,绝对不建议将最高权限放置在单签钱包中,单点风险足以摧毁整个项目。
对普通用户而言,这也是重要的风险提示:不要看到 DApp 标签,就默认它安全无虞。判断一个项目的去中心化程度,除了看合约代码,更要看核心资金权限是否分散、有没有单点管理人。
区块链无法自动为项目兜底,私钥不是小事。DApp 不等于绝对去中心化,私钥安全,才是很多链上项目最后的一道防线。
事实上,市面上大量自称 DApp 的链上项目,并没有做到真正去中心化。它们的智能合约中预留了管理员权限,这类权限有的交由多签钱包管理,也有不少项目直接掌握在单一核心负责人手中。在各类管理员权限里,资金提现相关的合约权限风险最高,直接掌控合约内用户资产。一旦管理员私钥泄露,或是持有人遭遇钓鱼攻击、设备中木马,黑客就能接管这份权限。
拿到管理员私钥后,黑客不需要寻找合约漏洞,就可以修改提现地址、改动核心参数,绕过原有业务校验规则,直接转移合约内的全部资产。这也是最容易被普通用户混淆的关键点:区块链底层是去中心化的,但搭建在链上的项目不一定。只要合约保留管理员权限、存在单一主体可以操控关键逻辑,这份私钥,就是整个资金池的总钥匙。
很多项目方对私钥安全同样存在误解,认为只要不把私钥上传服务器就高枕无忧。私钥泄露的渠道远比想象中多:钓鱼邮件、虚假钱包、浏览器恶意插件、不当的云端备份,甚至管理员日常不良操作习惯,都可能让私钥失窃。
因此,DApp 的安全建设,不能只把重心放在智能合约代码审计上。代码漏洞固然危险,但权限漏洞的杀伤力往往更加直接。代码漏洞大多需要复杂的技术利用,而权限失守相当于黑客直接拿到开门钥匙,资产失窃的过程简单粗暴。
项目方需要持续梳理合约权限体系:厘清权限归属、规范私钥存储方案,高风险权限尽量采用多签机制,增加操作时间延迟,搭建异常提现实时监控。尤其是管理着千万、上亿美金资产的合约,绝对不建议将最高权限放置在单签钱包中,单点风险足以摧毁整个项目。
对普通用户而言,这也是重要的风险提示:不要看到 DApp 标签,就默认它安全无虞。判断一个项目的去中心化程度,除了看合约代码,更要看核心资金权限是否分散、有没有单点管理人。
区块链无法自动为项目兜底,私钥不是小事。DApp 不等于绝对去中心化,私钥安全,才是很多链上项目最后的一道防线。
1
82
·
--
Article
Farming gratuit dans le Web3 : combien peut-on gagner en un an sans dépenser un centime ?Quand beaucoup de gens entendent « gagner de l’argent dans la crypto », leur première réaction est : « Il faut d’abord investir. » Pourtant, dans le Web3, il existe une façon de gagner de l’argent sans débourser le moindre centime : il suffit d’y consacrer du temps, d’être rapide et de faire preuve de jugeote. C’est ce que les initiés appellent le « farming gratuit ».
Littéralement, le « farming gratuit », c’est profiter des airdrops sans rien dépenser. Le principe tient en une phrase : vous échangez votre attention et vos actions contre l’argent distribué par les projets. Pourquoi les projets sont-ils prêts à donner de l’argent gratuitement ? Parce qu’au lancement, ils ont besoin d’utilisateurs, de visibilité et de personnes pour tester leur réseau. Distribuer des tokens est le moyen le moins coûteux d’attirer des utilisateurs. Vous leur fournissez des données sur vos activités, ils vous envoient des tokens : chacun y trouve son compte.
Farming gratuit dans le Web3 : combien peut-on gagner en un an sans dépenser un centime ?
Quand beaucoup de gens entendent « gagner de l’argent dans la crypto », leur première réaction est : « Il faut d’abord investir. » Pourtant, dans le Web3, il existe une façon de gagner de l’argent sans débourser le moindre centime : il suffit d’y consacrer du temps, d’être rapide et de faire preuve de jugeote. C’est ce que les initiés appellent le « farming gratuit ».
Littéralement, le « farming gratuit », c’est profiter des airdrops sans rien dépenser. Le principe tient en une phrase : vous échangez votre attention et vos actions contre l’argent distribué par les projets. Pourquoi les projets sont-ils prêts à donner de l’argent gratuitement ? Parce qu’au lancement, ils ont besoin d’utilisateurs, de visibilité et de personnes pour tester leur réseau. Distribuer des tokens est le moyen le moins coûteux d’attirer des utilisateurs. Vous leur fournissez des données sur vos activités, ils vous envoient des tokens : chacun y trouve son compte.
Littéralement, le « farming gratuit », c’est profiter des airdrops sans rien dépenser. Le principe tient en une phrase : vous échangez votre attention et vos actions contre l’argent distribué par les projets. Pourquoi les projets sont-ils prêts à donner de l’argent gratuitement ? Parce qu’au lancement, ils ont besoin d’utilisateurs, de visibilité et de personnes pour tester leur réseau. Distribuer des tokens est le moyen le moins coûteux d’attirer des utilisateurs. Vous leur fournissez des données sur vos activités, ils vous envoient des tokens : chacun y trouve son compte.
2
931
·
--
Article
Développement d’une DApp : les 10 questions que les porteurs de projet doivent absolument poserLes personnes qui travaillent sur des projets Web3 se posent presque tous les jours la même question : comment s’y prendre pour le développement technique ? Beaucoup de porteurs de projet partent d’une excellente idée, mais se heurtent à des difficultés concernant les devis, les délais ou la sécurité. Aujourd’hui, je vais vous expliquer simplement les 10 questions essentielles sur le développement d’une DApp. Ce sont celles qui préoccupent le plus les porteurs de projet et auxquelles il faut absolument obtenir des réponses avant de signer.
1. Combien coûte le développement d’une DApp ? Que comprend le devis ?
C’est la question qu’on pose le plus souvent, mais il n’y a vraiment pas de tarif fixe. Tout dépend surtout de votre choix : personnaliser un modèle existant ou créer une solution sur mesure à partir de zéro. La personnalisation d’un modèle offre un bon rapport qualité-prix et permet d’avancer rapidement ; pour une création sur mesure, le devis dépend des fonctionnalités, des besoins multi-chaînes et de la complexité des interactions. Le devis comprend généralement le développement des contrats, le frontend, le backend, les tests et le déploiement. Attention toutefois : l’audit de sécurité réalisé par un tiers est généralement facturé séparément, car il est confié à un organisme externe comme CertiK. Le service après-vente se décline aussi en deux options : les corrections de bugs à court terme après le lancement sont gratuites, tandis que la maintenance à long terme, l’hébergement des nœuds et les mises à niveau sont facturés séparément. Un devis professionnel détaille chaque poste, en précisant clairement ce qui est inclus ou non, sans frais cachés.
Développement d’une DApp : les 10 questions que les porteurs de projet doivent absolument poser
Les personnes qui travaillent sur des projets Web3 se posent presque tous les jours la même question : comment s’y prendre pour le développement technique ? Beaucoup de porteurs de projet partent d’une excellente idée, mais se heurtent à des difficultés concernant les devis, les délais ou la sécurité. Aujourd’hui, je vais vous expliquer simplement les 10 questions essentielles sur le développement d’une DApp. Ce sont celles qui préoccupent le plus les porteurs de projet et auxquelles il faut absolument obtenir des réponses avant de signer.
1. Combien coûte le développement d’une DApp ? Que comprend le devis ?
C’est la question qu’on pose le plus souvent, mais il n’y a vraiment pas de tarif fixe. Tout dépend surtout de votre choix : personnaliser un modèle existant ou créer une solution sur mesure à partir de zéro. La personnalisation d’un modèle offre un bon rapport qualité-prix et permet d’avancer rapidement ; pour une création sur mesure, le devis dépend des fonctionnalités, des besoins multi-chaînes et de la complexité des interactions. Le devis comprend généralement le développement des contrats, le frontend, le backend, les tests et le déploiement. Attention toutefois : l’audit de sécurité réalisé par un tiers est généralement facturé séparément, car il est confié à un organisme externe comme CertiK. Le service après-vente se décline aussi en deux options : les corrections de bugs à court terme après le lancement sont gratuites, tandis que la maintenance à long terme, l’hébergement des nœuds et les mises à niveau sont facturés séparément. Un devis professionnel détaille chaque poste, en précisant clairement ce qui est inclus ou non, sans frais cachés.
1. Combien coûte le développement d’une DApp ? Que comprend le devis ?
C’est la question qu’on pose le plus souvent, mais il n’y a vraiment pas de tarif fixe. Tout dépend surtout de votre choix : personnaliser un modèle existant ou créer une solution sur mesure à partir de zéro. La personnalisation d’un modèle offre un bon rapport qualité-prix et permet d’avancer rapidement ; pour une création sur mesure, le devis dépend des fonctionnalités, des besoins multi-chaînes et de la complexité des interactions. Le devis comprend généralement le développement des contrats, le frontend, le backend, les tests et le déploiement. Attention toutefois : l’audit de sécurité réalisé par un tiers est généralement facturé séparément, car il est confié à un organisme externe comme CertiK. Le service après-vente se décline aussi en deux options : les corrections de bugs à court terme après le lancement sont gratuites, tandis que la maintenance à long terme, l’hébergement des nœuds et les mises à niveau sont facturés séparément. Un devis professionnel détaille chaque poste, en précisant clairement ce qui est inclus ou non, sans frais cachés.
1
55
·
--
Haha ! Nos programmeurs et nos designers travaillent tous au bureau, pas à distance 😅#web3软件开发
Haha ! Nos programmeurs et nos designers travaillent tous au bureau, pas à distance 😅#web3软件开发
1
74
·
--
Article
Pourquoi de plus en plus d’équipes Web3 choisissent-elles de créer leur propre système privé de trading quantitatif par IA ?Dans un projet Web3, on finit presque toujours par se poser la question : faut-il utiliser le trading quantitatif par IA intégré à une plateforme d’échange, ou développer son propre système de trading quantitatif privé ? Au début, beaucoup d’équipes se disent : « Celui de la plateforme est gratuit, autant l’utiliser pour commencer. » Mais, au fil du temps, elles découvrent que les stratégies deviennent inefficaces, que le slippage est énorme, que les données sont inaccessibles et que la gestion des risques leur échappe. Cet article ne vend pas de concepts : il décortique les principales différences entre les deux solutions pour vous aider à voir où investir votre argent. 01 La différence en une phrase Le trading quantitatif par IA intégré à une plateforme d’échange est, par essence, un « outil boîte noire » standardisé qu’elle a préconfiguré. Vous ne pouvez utiliser que les modèles, paramètres et règles de gestion des risques prédéfinis. Les seuils d’ouverture de position et les durées de détention que vous définissez sont conservés dans le système de la plateforme. De nombreux utilisateurs partagent le même modèle : à l’arrivée d’un mouvement de marché, ils risquent d’ouvrir ou de clôturer leurs positions dans le même sens au même moment, ce qui entraîne un slippage considérable. À l’inverse, le trading quantitatif par IA privatisé est un moteur de stratégie qui vous appartient entièrement. Vous gardez le contrôle des modèles, des données, de la logique et du routage des fonds. Il peut aussi s’adapter aux scénarios de trading Web3 mêlant plusieurs blockchains, plusieurs DEX et plusieurs CEX. 02 Cinq différences fondamentales
Pourquoi de plus en plus d’équipes Web3 choisissent-elles de créer leur propre système privé de trading quantitatif par IA ?
Dans un projet Web3, on finit presque toujours par se poser la question : faut-il utiliser le trading quantitatif par IA intégré à une plateforme d’échange, ou développer son propre système de trading quantitatif privé ? Au début, beaucoup d’équipes se disent : « Celui de la plateforme est gratuit, autant l’utiliser pour commencer. » Mais, au fil du temps, elles découvrent que les stratégies deviennent inefficaces, que le slippage est énorme, que les données sont inaccessibles et que la gestion des risques leur échappe. Cet article ne vend pas de concepts : il décortique les principales différences entre les deux solutions pour vous aider à voir où investir votre argent. 01 La différence en une phrase Le trading quantitatif par IA intégré à une plateforme d’échange est, par essence, un « outil boîte noire » standardisé qu’elle a préconfiguré. Vous ne pouvez utiliser que les modèles, paramètres et règles de gestion des risques prédéfinis. Les seuils d’ouverture de position et les durées de détention que vous définissez sont conservés dans le système de la plateforme. De nombreux utilisateurs partagent le même modèle : à l’arrivée d’un mouvement de marché, ils risquent d’ouvrir ou de clôturer leurs positions dans le même sens au même moment, ce qui entraîne un slippage considérable. À l’inverse, le trading quantitatif par IA privatisé est un moteur de stratégie qui vous appartient entièrement. Vous gardez le contrôle des modèles, des données, de la logique et du routage des fonds. Il peut aussi s’adapter aux scénarios de trading Web3 mêlant plusieurs blockchains, plusieurs DEX et plusieurs CEX. 02 Cinq différences fondamentales
1
69
·
--
Article
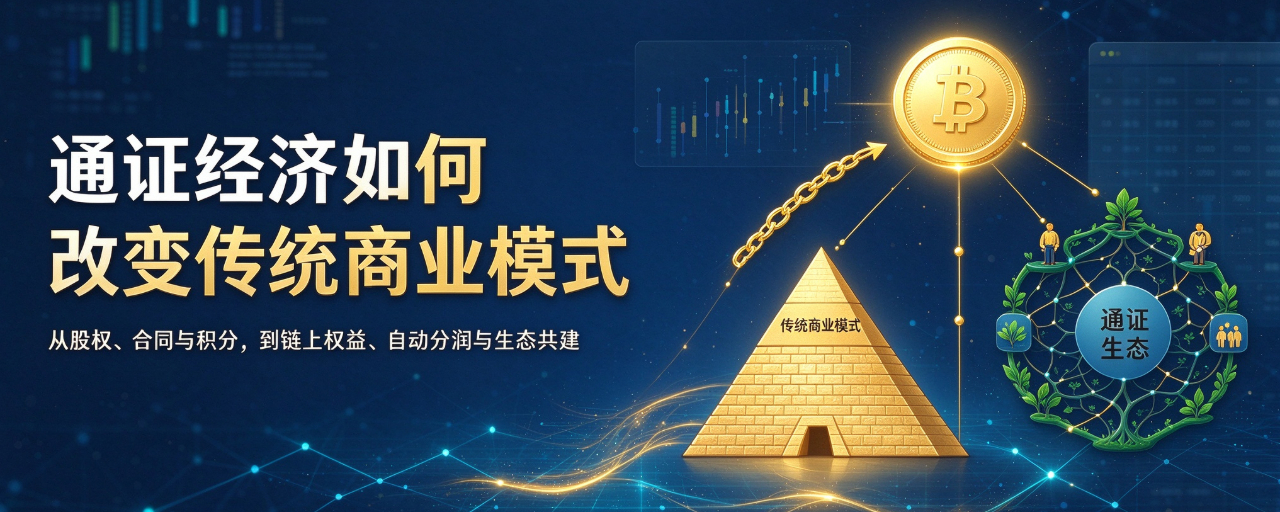
Économie des tokens : qu’est-ce qu’elle change vraiment au commerce traditionnel ?En un mot : le modèle économique traditionnel s’appuie sur les parts de capital, les contrats et les points pour motiver les participants et répartir les revenus. L’économie des tokens, elle, utilise des tokens sur une blockchain pour standardiser les « droits, contributions, revenus et droits de vote », automatiser leur circulation et répartir les bénéfices de manière transparente — transformant de force la relation « le patron embauche des employés, le commerçant vend aux clients » en une communauté d’intérêts où tous contribuent à l’activité.
Alors, qu’est-ce que cela change exactement ? Voyons la suite.
I. Où le modèle traditionnel coince
Les vieilles recettes ont quelques défauts incontournables.
Premièrement, le partage de l’argent manque de transparence. Les bénéfices vont principalement aux actionnaires et aux investisseurs. Les employés touchent un salaire fixe et une prime de fin d’année, tandis que les utilisateurs, les fournisseurs et ceux qui vous aident à attirer de nouveaux clients ou à faire votre promotion reçoivent tout au plus quelques coupons et points. Or, les points ne donnent pas droit aux dividendes et ne sont pas transférables. Si la plateforme change ses règles du jour au lendemain, elle peut les annuler à sa guise.
Économie des tokens : qu’est-ce qu’elle change vraiment au commerce traditionnel ?
En un mot : le modèle économique traditionnel s’appuie sur les parts de capital, les contrats et les points pour motiver les participants et répartir les revenus. L’économie des tokens, elle, utilise des tokens sur une blockchain pour standardiser les « droits, contributions, revenus et droits de vote », automatiser leur circulation et répartir les bénéfices de manière transparente — transformant de force la relation « le patron embauche des employés, le commerçant vend aux clients » en une communauté d’intérêts où tous contribuent à l’activité.
Alors, qu’est-ce que cela change exactement ? Voyons la suite.
I. Où le modèle traditionnel coince
Les vieilles recettes ont quelques défauts incontournables.
Premièrement, le partage de l’argent manque de transparence. Les bénéfices vont principalement aux actionnaires et aux investisseurs. Les employés touchent un salaire fixe et une prime de fin d’année, tandis que les utilisateurs, les fournisseurs et ceux qui vous aident à attirer de nouveaux clients ou à faire votre promotion reçoivent tout au plus quelques coupons et points. Or, les points ne donnent pas droit aux dividendes et ne sont pas transférables. Si la plateforme change ses règles du jour au lendemain, elle peut les annuler à sa guise.
Alors, qu’est-ce que cela change exactement ? Voyons la suite.
I. Où le modèle traditionnel coince
Les vieilles recettes ont quelques défauts incontournables.
Premièrement, le partage de l’argent manque de transparence. Les bénéfices vont principalement aux actionnaires et aux investisseurs. Les employés touchent un salaire fixe et une prime de fin d’année, tandis que les utilisateurs, les fournisseurs et ceux qui vous aident à attirer de nouveaux clients ou à faire votre promotion reçoivent tout au plus quelques coupons et points. Or, les points ne donnent pas droit aux dividendes et ne sont pas transférables. Si la plateforme change ses règles du jour au lendemain, elle peut les annuler à sa guise.
1
74
·
--
Article
Comment réduire efficacement les risques de vulnérabilités des contrats intelligents ? Guide complet de protection, du développement à la mise en productionComment réduire efficacement les risques de vulnérabilités des contrats intelligents ? Guide complet de protection, du développement à la mise en production
Une fois déployé sur la blockchain, un contrat intelligent est pratiquement impossible à modifier. S’il contient une vulnérabilité, les conséquences peuvent aller d’une perte d’actifs à la suite d’une attaque informatique jusqu’à la disparition complète du projet. Dans l’univers du Web3, « le code fait loi » : la sécurité du contrat détermine directement la survie du projet. La prévention des vulnérabilités ne peut donc pas se résumer à « on verra après la mise en production ». Elle doit s’inscrire dans une démarche systématique couvrant tout le cycle de vie, du développement à l’audit, à la mise en production et à l’exploitation. Voici les cinq étapes à prendre en compte.
I. Phase de développement : ne pas réinventer la roue et tirer parti de composants éprouvés
Comment réduire efficacement les risques de vulnérabilités des contrats intelligents ? Guide complet de protection, du développement à la mise en production
Comment réduire efficacement les risques de vulnérabilités des contrats intelligents ? Guide complet de protection, du développement à la mise en production
Une fois déployé sur la blockchain, un contrat intelligent est pratiquement impossible à modifier. S’il contient une vulnérabilité, les conséquences peuvent aller d’une perte d’actifs à la suite d’une attaque informatique jusqu’à la disparition complète du projet. Dans l’univers du Web3, « le code fait loi » : la sécurité du contrat détermine directement la survie du projet. La prévention des vulnérabilités ne peut donc pas se résumer à « on verra après la mise en production ». Elle doit s’inscrire dans une démarche systématique couvrant tout le cycle de vie, du développement à l’audit, à la mise en production et à l’exploitation. Voici les cinq étapes à prendre en compte.
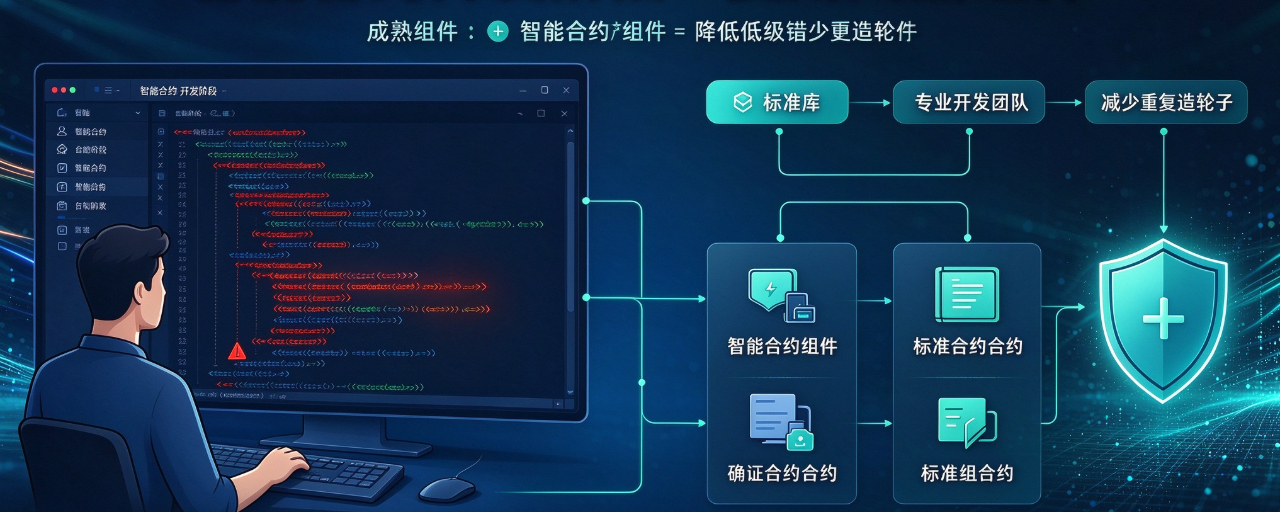
I. Phase de développement : ne pas réinventer la roue et tirer parti de composants éprouvés
Une fois déployé sur la blockchain, un contrat intelligent est pratiquement impossible à modifier. S’il contient une vulnérabilité, les conséquences peuvent aller d’une perte d’actifs à la suite d’une attaque informatique jusqu’à la disparition complète du projet. Dans l’univers du Web3, « le code fait loi » : la sécurité du contrat détermine directement la survie du projet. La prévention des vulnérabilités ne peut donc pas se résumer à « on verra après la mise en production ». Elle doit s’inscrire dans une démarche systématique couvrant tout le cycle de vie, du développement à l’audit, à la mise en production et à l’exploitation. Voici les cinq étapes à prendre en compte.
I. Phase de développement : ne pas réinventer la roue et tirer parti de composants éprouvés
1
114
·
--
Article
La logique fondamentale de la survie et de la disparition des projets Web3Les chemins qui permettent à un projet blockchain de survivre sont bien plus simples qu’on ne le pense : au fond, il n’y en a que quatre.
Première voie : devenir une économie souveraine. Quelques blockchains publiques comme Ethereum, Solana et Sui ont suffisamment de débit, de composabilité et de densité dans leur écosystème de développeurs pour pouvoir, en théorie, héberger une économie mondiale de jetons, avec une base de sécurité indépendante et durable. Deuxième voie : devenir un spécialiste vertical. Hyperliquid en est l’exemple le plus net : c’est essentiellement une plateforme d’échange verticalement intégrée qui utilise simplement une blockchain publique comme couche d’exécution. Ces plateformes spécialisées peuvent générer des bénéfices réguliers, mais leur potentiel est limité par la taille de leur marché de niche. Il faut les évaluer comme des « plateformes d’échange dotées d’un solide avantage défendable », et non comme des économies ouvertes. Troisième voie : devenir une L2. En louant la sécurité d’une L1, on peut bâtir une entreprise tout à fait viable, mais c’est essentiellement une boutique installée sur Shopify. Même si une L2 disparaît, l’état de ses activités peut être reconstruit ailleurs ; elle n’accumule donc pas de valeur comme sa chaîne mère : une L1 offre une forme de permanence, tandis qu’une L2 ne fait que la louer. Quatrième voie : le cas embarrassant de BNB. Le marché le valorise comme une économie souveraine, alors qu’il est loin d’être décentralisé ; sa véritable couche de pérennité, c’est le bilan de Binance. C’est une bonne affaire, mais il faut l’évaluer comme un « jeton de plateforme d’échange centralisée déguisé en L1 ».
La logique fondamentale de la survie et de la disparition des projets Web3
Les chemins qui permettent à un projet blockchain de survivre sont bien plus simples qu’on ne le pense : au fond, il n’y en a que quatre.
Première voie : devenir une économie souveraine. Quelques blockchains publiques comme Ethereum, Solana et Sui ont suffisamment de débit, de composabilité et de densité dans leur écosystème de développeurs pour pouvoir, en théorie, héberger une économie mondiale de jetons, avec une base de sécurité indépendante et durable. Deuxième voie : devenir un spécialiste vertical. Hyperliquid en est l’exemple le plus net : c’est essentiellement une plateforme d’échange verticalement intégrée qui utilise simplement une blockchain publique comme couche d’exécution. Ces plateformes spécialisées peuvent générer des bénéfices réguliers, mais leur potentiel est limité par la taille de leur marché de niche. Il faut les évaluer comme des « plateformes d’échange dotées d’un solide avantage défendable », et non comme des économies ouvertes. Troisième voie : devenir une L2. En louant la sécurité d’une L1, on peut bâtir une entreprise tout à fait viable, mais c’est essentiellement une boutique installée sur Shopify. Même si une L2 disparaît, l’état de ses activités peut être reconstruit ailleurs ; elle n’accumule donc pas de valeur comme sa chaîne mère : une L1 offre une forme de permanence, tandis qu’une L2 ne fait que la louer. Quatrième voie : le cas embarrassant de BNB. Le marché le valorise comme une économie souveraine, alors qu’il est loin d’être décentralisé ; sa véritable couche de pérennité, c’est le bilan de Binance. C’est une bonne affaire, mais il faut l’évaluer comme un « jeton de plateforme d’échange centralisée déguisé en L1 ».
Première voie : devenir une économie souveraine. Quelques blockchains publiques comme Ethereum, Solana et Sui ont suffisamment de débit, de composabilité et de densité dans leur écosystème de développeurs pour pouvoir, en théorie, héberger une économie mondiale de jetons, avec une base de sécurité indépendante et durable. Deuxième voie : devenir un spécialiste vertical. Hyperliquid en est l’exemple le plus net : c’est essentiellement une plateforme d’échange verticalement intégrée qui utilise simplement une blockchain publique comme couche d’exécution. Ces plateformes spécialisées peuvent générer des bénéfices réguliers, mais leur potentiel est limité par la taille de leur marché de niche. Il faut les évaluer comme des « plateformes d’échange dotées d’un solide avantage défendable », et non comme des économies ouvertes. Troisième voie : devenir une L2. En louant la sécurité d’une L1, on peut bâtir une entreprise tout à fait viable, mais c’est essentiellement une boutique installée sur Shopify. Même si une L2 disparaît, l’état de ses activités peut être reconstruit ailleurs ; elle n’accumule donc pas de valeur comme sa chaîne mère : une L1 offre une forme de permanence, tandis qu’une L2 ne fait que la louer. Quatrième voie : le cas embarrassant de BNB. Le marché le valorise comme une économie souveraine, alors qu’il est loin d’être décentralisé ; sa véritable couche de pérennité, c’est le bilan de Binance. C’est une bonne affaire, mais il faut l’évaluer comme un « jeton de plateforme d’échange centralisée déguisé en L1 ».
266
·
--
Article
Uniswap v4 dépasse la moitié des volumes : les DEX changent de modèle, entre opportunités et risques pour les équipes projetAu cours des 30 derniers jours, le volume d’échanges d’Uniswap v4 a dépassé les 44 milliards de dollars, soit 49,9 % du volume total du protocole, contre 44,9 % pour v3 — un écart de seulement quelques dixièmes de point. Beaucoup voient ce chiffre et pensent aussitôt : « La nouvelle version a remplacé l’ancienne. » Mais pour celles et ceux qui travaillent dans le Web3, la vraie question n’est pas « v4 a gagné », mais « pourquoi v4 a gagné, et sa manière de gagner va-t-elle changer votre stratégie pour la suite ? »
01 Ce n’est pas une simple mise à niveau
Commençons par situer les choses. Uniswap v3 est sorti en 2021 et a assis sa position dominante parmi les DEX grâce à la « liquidité concentrée ». Dans les années qui ont suivi, presque tous les DEX ont repris son modèle. Après deux ans de développement et plusieurs reports, v4 vient seulement de rattraper v3 en part des volumes : 49,9 % contre 44,9 %, soit un écart de tout juste cinq points.
Uniswap v4 dépasse la moitié des volumes : les DEX changent de modèle, entre opportunités et risques pour les équipes projet
Au cours des 30 derniers jours, le volume d’échanges d’Uniswap v4 a dépassé les 44 milliards de dollars, soit 49,9 % du volume total du protocole, contre 44,9 % pour v3 — un écart de seulement quelques dixièmes de point. Beaucoup voient ce chiffre et pensent aussitôt : « La nouvelle version a remplacé l’ancienne. » Mais pour celles et ceux qui travaillent dans le Web3, la vraie question n’est pas « v4 a gagné », mais « pourquoi v4 a gagné, et sa manière de gagner va-t-elle changer votre stratégie pour la suite ? »
01 Ce n’est pas une simple mise à niveau
Commençons par situer les choses. Uniswap v3 est sorti en 2021 et a assis sa position dominante parmi les DEX grâce à la « liquidité concentrée ». Dans les années qui ont suivi, presque tous les DEX ont repris son modèle. Après deux ans de développement et plusieurs reports, v4 vient seulement de rattraper v3 en part des volumes : 49,9 % contre 44,9 %, soit un écart de tout juste cinq points.
01 Ce n’est pas une simple mise à niveau
Commençons par situer les choses. Uniswap v3 est sorti en 2021 et a assis sa position dominante parmi les DEX grâce à la « liquidité concentrée ». Dans les années qui ont suivi, presque tous les DEX ont repris son modèle. Après deux ans de développement et plusieurs reports, v4 vient seulement de rattraper v3 en part des volumes : 49,9 % contre 44,9 %, soit un écart de tout juste cinq points.
1
434
·
--
Article
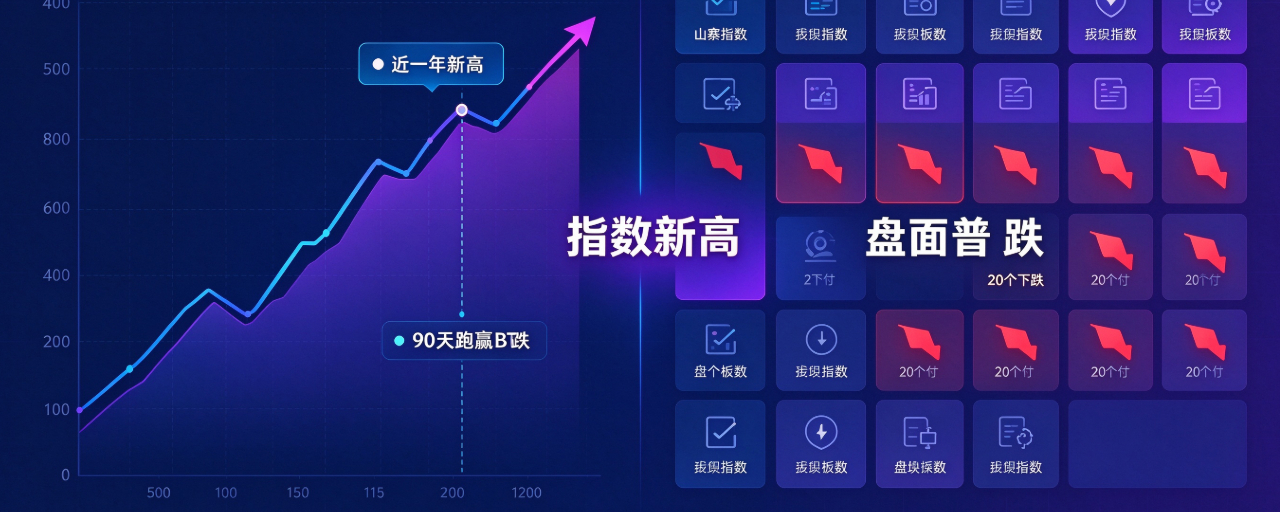
L’indice de la saison des altcoins atteint son plus haut niveau depuis un an, mais le marché recule dans son ensemble — ce signal de divergence mérite plus de vigilance que l’indice lui-mêmeRécemment, le marché des altcoins a produit des données très contradictoires qui en ont laissé plus d’un perplexe : l’indice de la saison des altcoins a atteint son plus haut niveau depuis près d’un an, alors que, dans le même temps, 20 secteurs détaillés étaient en baisse en séance.
D’un côté, les données à long terme sont très haussières ; de l’autre, le marché à court terme faiblit dans son ensemble. Qu’est-ce que cela signifie ? Aujourd’hui, nous allons l’expliquer simplement, en particulier pour ceux qui surveillent l’indice et s’apprêtent à entrer sur le marché.
I. Comprendre d’abord ce que signifient ces deux données
Sur 90 jours : de nombreux altcoins ont surperformé le BTC et l’indice a atteint un nouveau sommet. Sur une période de trois mois, les rendements d’un grand nombre d’altcoins ont effectivement nettement dépassé ceux du bitcoin, et les capitaux ont continué à affluer vers les petites et moyennes capitalisations. À la publication de ces données, beaucoup ont commencé à proclamer que « la saison des altcoins est bel et bien lancée ».
L’indice de la saison des altcoins atteint son plus haut niveau depuis un an, mais le marché recule dans son ensemble — ce signal de divergence mérite plus de vigilance que l’indice lui-même
Récemment, le marché des altcoins a produit des données très contradictoires qui en ont laissé plus d’un perplexe : l’indice de la saison des altcoins a atteint son plus haut niveau depuis près d’un an, alors que, dans le même temps, 20 secteurs détaillés étaient en baisse en séance.
D’un côté, les données à long terme sont très haussières ; de l’autre, le marché à court terme faiblit dans son ensemble. Qu’est-ce que cela signifie ? Aujourd’hui, nous allons l’expliquer simplement, en particulier pour ceux qui surveillent l’indice et s’apprêtent à entrer sur le marché.
I. Comprendre d’abord ce que signifient ces deux données
Sur 90 jours : de nombreux altcoins ont surperformé le BTC et l’indice a atteint un nouveau sommet. Sur une période de trois mois, les rendements d’un grand nombre d’altcoins ont effectivement nettement dépassé ceux du bitcoin, et les capitaux ont continué à affluer vers les petites et moyennes capitalisations. À la publication de ces données, beaucoup ont commencé à proclamer que « la saison des altcoins est bel et bien lancée ».
D’un côté, les données à long terme sont très haussières ; de l’autre, le marché à court terme faiblit dans son ensemble. Qu’est-ce que cela signifie ? Aujourd’hui, nous allons l’expliquer simplement, en particulier pour ceux qui surveillent l’indice et s’apprêtent à entrer sur le marché.
I. Comprendre d’abord ce que signifient ces deux données
Sur 90 jours : de nombreux altcoins ont surperformé le BTC et l’indice a atteint un nouveau sommet. Sur une période de trois mois, les rendements d’un grand nombre d’altcoins ont effectivement nettement dépassé ceux du bitcoin, et les capitaux ont continué à affluer vers les petites et moyennes capitalisations. À la publication de ces données, beaucoup ont commencé à proclamer que « la saison des altcoins est bel et bien lancée ».
112
·
--
Article
Robinhood Chain : le nombre de transactions on-chain chute de 42 % ; les subventions ne peuvent sauver la bulle des Meme, et la L2 d’exchange peine à démarrerSelon des données de Growthepie citées par CoinDesk, l’activité on-chain de Robinhood Chain a nettement reculé. À la mi-septembre, cette L2 développée par une plateforme d’échange enregistrait jusqu’à 10,8 millions de transactions par jour en moyenne. Entre le 2 et le 8 octobre, cette moyenne est tombée à 6,2 millions, soit une baisse de 42 % par rapport à la période précédente. Il convient de noter que Robinhood continue de subventionner les frais de gas des swaps : les utilisateurs peuvent échanger des jetons sans payer de frais de réseau, mais cette politique de subvention n’a pas suffi à maintenir l’engouement on-chain. Ces chiffres mettent clairement en évidence la difficulté du démarrage à froid à laquelle sont généralement confrontées les blockchains d’exchange : les indicateurs on-chain gonflés par la spéculation sur les Meme et les subventions se transforment difficilement en un écosystème durable à long terme.
Robinhood Chain : le nombre de transactions on-chain chute de 42 % ; les subventions ne peuvent sauver la bulle des Meme, et la L2 d’exchange peine à démarrer
Selon des données de Growthepie citées par CoinDesk, l’activité on-chain de Robinhood Chain a nettement reculé. À la mi-septembre, cette L2 développée par une plateforme d’échange enregistrait jusqu’à 10,8 millions de transactions par jour en moyenne. Entre le 2 et le 8 octobre, cette moyenne est tombée à 6,2 millions, soit une baisse de 42 % par rapport à la période précédente. Il convient de noter que Robinhood continue de subventionner les frais de gas des swaps : les utilisateurs peuvent échanger des jetons sans payer de frais de réseau, mais cette politique de subvention n’a pas suffi à maintenir l’engouement on-chain. Ces chiffres mettent clairement en évidence la difficulté du démarrage à froid à laquelle sont généralement confrontées les blockchains d’exchange : les indicateurs on-chain gonflés par la spéculation sur les Meme et les subventions se transforment difficilement en un écosystème durable à long terme.
421
·
--
Article
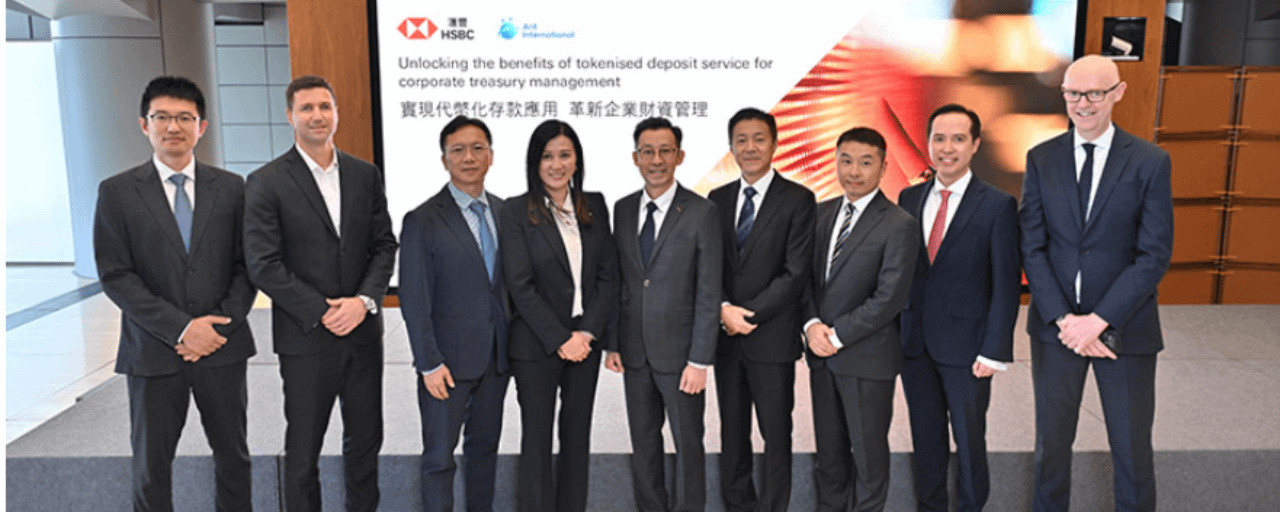
HSBC × Ant Digital Technologies : dépôts tokenisés et paiements par agents d’IA ouvrent une nouvelle voie à l’automatisation des RWADans le cadre de l’écosystème des actifs tokenisés Ensemble de l’Autorité monétaire de Hong Kong, HSBC et Ant Digital Technologies ont réalisé une validation technique des micropaiements par agents d’IA. Il ne s’agit pas d’une simple démonstration sur la blockchain, mais d’une étape importante dans l’exploration, par une banque traditionnelle et une entreprise technologique du Web2, des applications concrètes des dépôts tokenisés. Cette initiative ouvre également de nouvelles perspectives aux porteurs de projets RWA. Pour eux, l’intérêt de ce test ne réside pas dans le simple effet d’annonce des « paiements automatiques par l’IA », mais dans la manière dont cette architecture répond à plusieurs difficultés de mise en œuvre qui freinent depuis longtemps la tokenisation des actifs.
HSBC × Ant Digital Technologies : dépôts tokenisés et paiements par agents d’IA ouvrent une nouvelle voie à l’automatisation des RWA
Dans le cadre de l’écosystème des actifs tokenisés Ensemble de l’Autorité monétaire de Hong Kong, HSBC et Ant Digital Technologies ont réalisé une validation technique des micropaiements par agents d’IA. Il ne s’agit pas d’une simple démonstration sur la blockchain, mais d’une étape importante dans l’exploration, par une banque traditionnelle et une entreprise technologique du Web2, des applications concrètes des dépôts tokenisés. Cette initiative ouvre également de nouvelles perspectives aux porteurs de projets RWA. Pour eux, l’intérêt de ce test ne réside pas dans le simple effet d’annonce des « paiements automatiques par l’IA », mais dans la manière dont cette architecture répond à plusieurs difficultés de mise en œuvre qui freinent depuis longtemps la tokenisation des actifs.
1
105
·
--
Article
Finie la spéculation fondée sur de simples récits ! TOKEN2049 révèle les véritables moteurs de croissance de l’industrie cryptoGrand rendez-vous annuel de l’industrie crypto, TOKEN2049 Singapour réunit des dirigeants de la finance traditionnelle, des développeurs de blockchains publiques, des responsables de plateformes d’échange et des fondateurs de projets. Le message central de la conférence est sans équivoque : le secteur sort d’une période où la spéculation reposait sur les récits autour des tokens. Les nouvelles opportunités se concentrent désormais dans un nouveau modèle associant le déploiement des paiements réels en stablecoins, les règlements on-chain par AI Agents et la tokenisation d’actifs du monde réel (RWA). Ces trois axes constituent également les principaux repères pour guider les porteurs de projets dans l’évolution de leurs produits, leurs plans de financement et leur développement commercial.
Lors de la session plénière de la conférence, Eric Trump a évoqué un moteur de croissance potentiel pour le secteur : l’IA pourrait devenir le segment à la croissance la plus rapide de l’industrie crypto, tandis que les capitaux à risque circuleraient entre l’IA et les actifs numériques. Il reste optimiste quant à la tokenisation des actifs et aux stablecoins adossés au dollar. Il a également avancé que les banques traditionnelles ne rejettent plus la crypto et explorent activement les technologies associées. Le retour du BTC au-dessus de 80 000 dollars constituerait, selon lui, un signal emblématique du retour des capitaux vers le marché crypto. Pour les porteurs de projets, il ne s’agit pas d’une prévision de marché rigoureuse, mais plutôt du point de vue d’un acteur du marché, qui reflète aussi l’évolution des préférences des investisseurs institutionnels. Les capitaux se détournent progressivement des projets fondés uniquement sur un concept et dépourvus d’activité réelle, au profit de secteurs capables de s’intégrer aux usages de la finance traditionnelle et de générer des flux de trésorerie.
Finie la spéculation fondée sur de simples récits ! TOKEN2049 révèle les véritables moteurs de croissance de l’industrie crypto
Grand rendez-vous annuel de l’industrie crypto, TOKEN2049 Singapour réunit des dirigeants de la finance traditionnelle, des développeurs de blockchains publiques, des responsables de plateformes d’échange et des fondateurs de projets. Le message central de la conférence est sans équivoque : le secteur sort d’une période où la spéculation reposait sur les récits autour des tokens. Les nouvelles opportunités se concentrent désormais dans un nouveau modèle associant le déploiement des paiements réels en stablecoins, les règlements on-chain par AI Agents et la tokenisation d’actifs du monde réel (RWA). Ces trois axes constituent également les principaux repères pour guider les porteurs de projets dans l’évolution de leurs produits, leurs plans de financement et leur développement commercial.
Lors de la session plénière de la conférence, Eric Trump a évoqué un moteur de croissance potentiel pour le secteur : l’IA pourrait devenir le segment à la croissance la plus rapide de l’industrie crypto, tandis que les capitaux à risque circuleraient entre l’IA et les actifs numériques. Il reste optimiste quant à la tokenisation des actifs et aux stablecoins adossés au dollar. Il a également avancé que les banques traditionnelles ne rejettent plus la crypto et explorent activement les technologies associées. Le retour du BTC au-dessus de 80 000 dollars constituerait, selon lui, un signal emblématique du retour des capitaux vers le marché crypto. Pour les porteurs de projets, il ne s’agit pas d’une prévision de marché rigoureuse, mais plutôt du point de vue d’un acteur du marché, qui reflète aussi l’évolution des préférences des investisseurs institutionnels. Les capitaux se détournent progressivement des projets fondés uniquement sur un concept et dépourvus d’activité réelle, au profit de secteurs capables de s’intégrer aux usages de la finance traditionnelle et de générer des flux de trésorerie.
Lors de la session plénière de la conférence, Eric Trump a évoqué un moteur de croissance potentiel pour le secteur : l’IA pourrait devenir le segment à la croissance la plus rapide de l’industrie crypto, tandis que les capitaux à risque circuleraient entre l’IA et les actifs numériques. Il reste optimiste quant à la tokenisation des actifs et aux stablecoins adossés au dollar. Il a également avancé que les banques traditionnelles ne rejettent plus la crypto et explorent activement les technologies associées. Le retour du BTC au-dessus de 80 000 dollars constituerait, selon lui, un signal emblématique du retour des capitaux vers le marché crypto. Pour les porteurs de projets, il ne s’agit pas d’une prévision de marché rigoureuse, mais plutôt du point de vue d’un acteur du marché, qui reflète aussi l’évolution des préférences des investisseurs institutionnels. Les capitaux se détournent progressivement des projets fondés uniquement sur un concept et dépourvus d’activité réelle, au profit de secteurs capables de s’intégrer aux usages de la finance traditionnelle et de générer des flux de trésorerie.
194
·
--
Article
Tokenisation des RWA : au cœur des débats de TOKEN2049, les actifs du monde réel entrent dans une phase de mise en œuvre on-chainLors de cette édition de TOKEN2049 à Singapour, la tokenisation des actifs du monde réel (RWA) s’est sans conteste imposée comme le sujet le plus brûlant. Des dirigeants d’institutions financières traditionnelles, telles que BlackRock et Morgan Stanley, venus partager leur expérience, aux équipes de développement de blockchains publiques et de DApp, nombreuses à présenter des cas d’usage concrets, les RWA sont passés d’un secteur autrefois porté par l’engouement autour d’un concept à un récit central du Web3, auquel misent à la fois les porteurs de projets et les investisseurs. De nombreux professionnels estiment que les RWA feront partie des rares secteurs capables de relier les capitaux on-chain aux actifs du monde réel lors du prochain cycle du secteur, et qu’ils constituent aujourd’hui l’une des priorités des porteurs de projets.
Tokenisation des RWA : au cœur des débats de TOKEN2049, les actifs du monde réel entrent dans une phase de mise en œuvre on-chain
Lors de cette édition de TOKEN2049 à Singapour, la tokenisation des actifs du monde réel (RWA) s’est sans conteste imposée comme le sujet le plus brûlant. Des dirigeants d’institutions financières traditionnelles, telles que BlackRock et Morgan Stanley, venus partager leur expérience, aux équipes de développement de blockchains publiques et de DApp, nombreuses à présenter des cas d’usage concrets, les RWA sont passés d’un secteur autrefois porté par l’engouement autour d’un concept à un récit central du Web3, auquel misent à la fois les porteurs de projets et les investisseurs. De nombreux professionnels estiment que les RWA feront partie des rares secteurs capables de relier les capitaux on-chain aux actifs du monde réel lors du prochain cycle du secteur, et qu’ils constituent aujourd’hui l’une des priorités des porteurs de projets.
668
·
--
Vérifié
Article
La logique et les raisons derrière la forte hausse d’AAVEDans la récente configuration du marché où le secteur DeFi s’est fragmenté, AAVE a connu une hausse autonome, devenant le centre de l’attention. Cette vague de hausse ne relève pas seulement d’un jeu de capitaux à court terme : elle est le résultat d’un déploiement produit, du récit RWA et de la mise à niveau de l’économie des jetons, le tout renforcé par le sentiment du marché. En tant que leader du secteur du prêt décentralisé, Aave est en train de passer d’un modèle centré sur le prêt d’actifs crypto natifs à une transformation vers une plateforme de crédit d’actifs réels on-chain : c’est, plus que tout, la logique de base la plus essentielle expliquant la vigueur actuelle du prix des tokens.
L’accélérateur le plus direct de ce cycle est l’arrivée d’Equities Hub de Aave V4 sur la blockchain Base : il intègre officiellement les actions tokenisées cotées en Bourse américaine dans le système de collatéral DeFi. Les utilisateurs peuvent déposer sept actions tokenisées émises par Coinbase (Apple, Nvidia, Tesla, etc.) comme garantie, puis emprunter de l’USDC, sans avoir à vendre leurs positions actions, tout en obtenant de la liquidité. Jusqu’ici, les actifs servant de collatéral pour les prêts DeFi étaient essentiellement limités à des actifs crypto natifs comme ETH, BTC et les stablecoins : la taille des pools d’actifs était donc naturellement plafonnée. L’intégration d’actions tokenisées signifie que des actifs boursiers traditionnels représentant des dizaines de milliers de milliards de dollars de capital ont une chance d’entrer dans le marché du crédit on-chain. Pour le protocole Aave, cela implique l’ouverture de nouveaux espaces de croissance pour la demande d’emprunt, les revenus d’intérêts et le total des fonds verrouillés. Equities Hub utilise une architecture de cloisonnement des risques « Hub and Spoke », combinée à l’alimentation des prix via l’oracle Chainlink : les risques sont isolés séparément, sans contaminer le marché principal d’Aave. Cela réduit le risque systémique de créances douteuses lié à l’ajout de nouveaux actifs, et montre également aux capitaux institutionnels la faisabilité d’un déploiement réel des prêts RWA.
La logique et les raisons derrière la forte hausse d’AAVE
Dans la récente configuration du marché où le secteur DeFi s’est fragmenté, AAVE a connu une hausse autonome, devenant le centre de l’attention. Cette vague de hausse ne relève pas seulement d’un jeu de capitaux à court terme : elle est le résultat d’un déploiement produit, du récit RWA et de la mise à niveau de l’économie des jetons, le tout renforcé par le sentiment du marché. En tant que leader du secteur du prêt décentralisé, Aave est en train de passer d’un modèle centré sur le prêt d’actifs crypto natifs à une transformation vers une plateforme de crédit d’actifs réels on-chain : c’est, plus que tout, la logique de base la plus essentielle expliquant la vigueur actuelle du prix des tokens.
L’accélérateur le plus direct de ce cycle est l’arrivée d’Equities Hub de Aave V4 sur la blockchain Base : il intègre officiellement les actions tokenisées cotées en Bourse américaine dans le système de collatéral DeFi. Les utilisateurs peuvent déposer sept actions tokenisées émises par Coinbase (Apple, Nvidia, Tesla, etc.) comme garantie, puis emprunter de l’USDC, sans avoir à vendre leurs positions actions, tout en obtenant de la liquidité. Jusqu’ici, les actifs servant de collatéral pour les prêts DeFi étaient essentiellement limités à des actifs crypto natifs comme ETH, BTC et les stablecoins : la taille des pools d’actifs était donc naturellement plafonnée. L’intégration d’actions tokenisées signifie que des actifs boursiers traditionnels représentant des dizaines de milliers de milliards de dollars de capital ont une chance d’entrer dans le marché du crédit on-chain. Pour le protocole Aave, cela implique l’ouverture de nouveaux espaces de croissance pour la demande d’emprunt, les revenus d’intérêts et le total des fonds verrouillés. Equities Hub utilise une architecture de cloisonnement des risques « Hub and Spoke », combinée à l’alimentation des prix via l’oracle Chainlink : les risques sont isolés séparément, sans contaminer le marché principal d’Aave. Cela réduit le risque systémique de créances douteuses lié à l’ajout de nouveaux actifs, et montre également aux capitaux institutionnels la faisabilité d’un déploiement réel des prêts RWA.
L’accélérateur le plus direct de ce cycle est l’arrivée d’Equities Hub de Aave V4 sur la blockchain Base : il intègre officiellement les actions tokenisées cotées en Bourse américaine dans le système de collatéral DeFi. Les utilisateurs peuvent déposer sept actions tokenisées émises par Coinbase (Apple, Nvidia, Tesla, etc.) comme garantie, puis emprunter de l’USDC, sans avoir à vendre leurs positions actions, tout en obtenant de la liquidité. Jusqu’ici, les actifs servant de collatéral pour les prêts DeFi étaient essentiellement limités à des actifs crypto natifs comme ETH, BTC et les stablecoins : la taille des pools d’actifs était donc naturellement plafonnée. L’intégration d’actions tokenisées signifie que des actifs boursiers traditionnels représentant des dizaines de milliers de milliards de dollars de capital ont une chance d’entrer dans le marché du crédit on-chain. Pour le protocole Aave, cela implique l’ouverture de nouveaux espaces de croissance pour la demande d’emprunt, les revenus d’intérêts et le total des fonds verrouillés. Equities Hub utilise une architecture de cloisonnement des risques « Hub and Spoke », combinée à l’alimentation des prix via l’oracle Chainlink : les risques sont isolés séparément, sans contaminer le marché principal d’Aave. Cela réduit le risque systémique de créances douteuses lié à l’ajout de nouveaux actifs, et montre également aux capitaux institutionnels la faisabilité d’un déploiement réel des prêts RWA.
293
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
USMidterms-WhatAreMarketsExpecting?
89,828 vues
780 mentions
Le raz-de-marée démocrate au Congrès ébranle les paris liés à Trump sur les actions de l’IA et les cryptomonnaies
Binance News
·12 mentions J’aime
·5k vues
USOctoberNFP-AreRateCutsStillPossible
248,888 vues
1,940 mentions
AMDBeatsExpectations-AINarrativeContinues
21,724 vues
300 mentions