
TomCat1688
98 Publications

TomCat1688
Signaler
Bloquer l’utilisateur
美股与加密双市场观察员,专注宏观周期与链上数据。
用概率思维拆解趋势,每日复盘市场关键节点。
长期返佣码:HONEY1688,使用即享20%手续费折扣
Ouvert au trading

Détenteur pour BNB
Trade régulièrement
10.4 mois
25 Suivis
9.6K+ Abonnés
1.1K+ J’aime
Publications
Portefeuille
Tous
Citations
·
--
Vérifié
#hype涨超11%
À seulement 2,93 dollars du plus haut historique à 89,60 dollars.
Ce n’est pas un simple rebond. Le 17 septembre, la SEC a lâché une bombe nucléaire : publication d’un communiqué sur les « exemptions d’innovation », ouvrant une voie réglementaire de cinq ans pour la tokenisation sur les marchés financiers américains. La tokenisation d’actions permet de négocier sur les DEX via des mécanismes de type AMM, et les détenteurs doivent bénéficier exactement des mêmes dividendes et droits de vote que sur le marché spot traditionnel. Qu’est-ce que cela signifie ? Des actions tokenisées négociées sous forme de contrats perpétuels on-chain, passant directement des zones grises à une affaire légale. À l’annonce, HYPE explose de plus de 11 %, dépassant 86 dollars.
Au même moment, les institutions appuient sur la gâchette. 21Shares achète 2,4 millions de dollars de HYPE sur une journée, Bitwise 1,9 million, le même jour : les deux institutions.
Mais le vrai carburant de cette hausse, c’est l’accélération du moteur de destruction. Cette semaine, les revenus du protocole s’élèvent à 13,48 millions de dollars : 165 580 HYPE sont brûlés, soit une valeur de 12,42 millions de dollars. Au total, 48,67 millions de HYPE ont été détruits, soit 4,86 % de l’offre maximale. Chaque semaine, plus de dix millions de dollars de revenus qui balayent le marché pour acheter du HYPE puis le brûler définitivement : ce n’est pas une histoire, c’est des mathématiques.
Les données on-chain sont encore plus crues. Sur les 30 derniers jours, le volume des contrats perpétuels atteint 239,2 milliards de dollars, en tête des plateformes décentralisées avec une avance que le 2e ne peut même pas approcher. Le marché HIP-3 est passé de 2 % du volume depuis le début de l’année à près de la moitié.
Des baleines ont accumulé 4,05 millions de HYPE, soit 322 millions de dollars, le tout mis en staking. De nouvelles adresses ont balayé près de 100 000 HYPE en une seule transaction via FalconX, pour 7,72 millions de dollars.
La porte de la SEC s’est ouverte. La destruction s’accélère. Les institutions se bousculent pour acheter. Le sommet historique à 89,60 dollars est juste au-dessus. On franchit, ou bien se fait-il repousser ?
Une seule chose est certaine : quand une bourse gagne vraiment de l’argent, brûle vraiment des tokens et est vraiment reconnue par la réglementation, le marché finira tôt ou tard par lui attribuer un prix. La question est : es-tu encore dans le train ?
#hype涨超11%
À seulement 2,93 dollars du plus haut historique à 89,60 dollars.
Ce n’est pas un simple rebond. Le 17 septembre, la SEC a lâché une bombe nucléaire : publication d’un communiqué sur les « exemptions d’innovation », ouvrant une voie réglementaire de cinq ans pour la tokenisation sur les marchés financiers américains. La tokenisation d’actions permet de négocier sur les DEX via des mécanismes de type AMM, et les détenteurs doivent bénéficier exactement des mêmes dividendes et droits de vote que sur le marché spot traditionnel. Qu’est-ce que cela signifie ? Des actions tokenisées négociées sous forme de contrats perpétuels on-chain, passant directement des zones grises à une affaire légale. À l’annonce, HYPE explose de plus de 11 %, dépassant 86 dollars.
Au même moment, les institutions appuient sur la gâchette. 21Shares achète 2,4 millions de dollars de HYPE sur une journée, Bitwise 1,9 million, le même jour : les deux institutions.
Mais le vrai carburant de cette hausse, c’est l’accélération du moteur de destruction. Cette semaine, les revenus du protocole s’élèvent à 13,48 millions de dollars : 165 580 HYPE sont brûlés, soit une valeur de 12,42 millions de dollars. Au total, 48,67 millions de HYPE ont été détruits, soit 4,86 % de l’offre maximale. Chaque semaine, plus de dix millions de dollars de revenus qui balayent le marché pour acheter du HYPE puis le brûler définitivement : ce n’est pas une histoire, c’est des mathématiques.
Les données on-chain sont encore plus crues. Sur les 30 derniers jours, le volume des contrats perpétuels atteint 239,2 milliards de dollars, en tête des plateformes décentralisées avec une avance que le 2e ne peut même pas approcher. Le marché HIP-3 est passé de 2 % du volume depuis le début de l’année à près de la moitié.
Des baleines ont accumulé 4,05 millions de HYPE, soit 322 millions de dollars, le tout mis en staking. De nouvelles adresses ont balayé près de 100 000 HYPE en une seule transaction via FalconX, pour 7,72 millions de dollars.
La porte de la SEC s’est ouverte. La destruction s’accélère. Les institutions se bousculent pour acheter. Le sommet historique à 89,60 dollars est juste au-dessus. On franchit, ou bien se fait-il repousser ?
Une seule chose est certaine : quand une bourse gagne vraiment de l’argent, brûle vraiment des tokens et est vraiment reconnue par la réglementation, le marché finira tôt ou tard par lui attribuer un prix. La question est : es-tu encore dans le train ?
À seulement 2,93 dollars du plus haut historique à 89,60 dollars.
Ce n’est pas un simple rebond. Le 17 septembre, la SEC a lâché une bombe nucléaire : publication d’un communiqué sur les « exemptions d’innovation », ouvrant une voie réglementaire de cinq ans pour la tokenisation sur les marchés financiers américains. La tokenisation d’actions permet de négocier sur les DEX via des mécanismes de type AMM, et les détenteurs doivent bénéficier exactement des mêmes dividendes et droits de vote que sur le marché spot traditionnel. Qu’est-ce que cela signifie ? Des actions tokenisées négociées sous forme de contrats perpétuels on-chain, passant directement des zones grises à une affaire légale. À l’annonce, HYPE explose de plus de 11 %, dépassant 86 dollars.
Au même moment, les institutions appuient sur la gâchette. 21Shares achète 2,4 millions de dollars de HYPE sur une journée, Bitwise 1,9 million, le même jour : les deux institutions.
Mais le vrai carburant de cette hausse, c’est l’accélération du moteur de destruction. Cette semaine, les revenus du protocole s’élèvent à 13,48 millions de dollars : 165 580 HYPE sont brûlés, soit une valeur de 12,42 millions de dollars. Au total, 48,67 millions de HYPE ont été détruits, soit 4,86 % de l’offre maximale. Chaque semaine, plus de dix millions de dollars de revenus qui balayent le marché pour acheter du HYPE puis le brûler définitivement : ce n’est pas une histoire, c’est des mathématiques.
Les données on-chain sont encore plus crues. Sur les 30 derniers jours, le volume des contrats perpétuels atteint 239,2 milliards de dollars, en tête des plateformes décentralisées avec une avance que le 2e ne peut même pas approcher. Le marché HIP-3 est passé de 2 % du volume depuis le début de l’année à près de la moitié.
Des baleines ont accumulé 4,05 millions de HYPE, soit 322 millions de dollars, le tout mis en staking. De nouvelles adresses ont balayé près de 100 000 HYPE en une seule transaction via FalconX, pour 7,72 millions de dollars.
La porte de la SEC s’est ouverte. La destruction s’accélère. Les institutions se bousculent pour acheter. Le sommet historique à 89,60 dollars est juste au-dessus. On franchit, ou bien se fait-il repousser ?
Une seule chose est certaine : quand une bourse gagne vraiment de l’argent, brûle vraiment des tokens et est vraiment reconnue par la réglementation, le marché finira tôt ou tard par lui attribuer un prix. La question est : es-tu encore dans le train ?
1
4
1.6k
·
--
Pourquoi le marché des pronostics pour Chine vs Japon chez les hommes au basket n’a pas de préférence claire—je veux juste en acheter un peu, 10 dollars.
Pourquoi le marché des pronostics pour Chine vs Japon chez les hommes au basket n’a pas de préférence claire—je veux juste en acheter un peu, 10 dollars.
1
314
·
--
Vérifié
#near涨超26%突破3.45美元
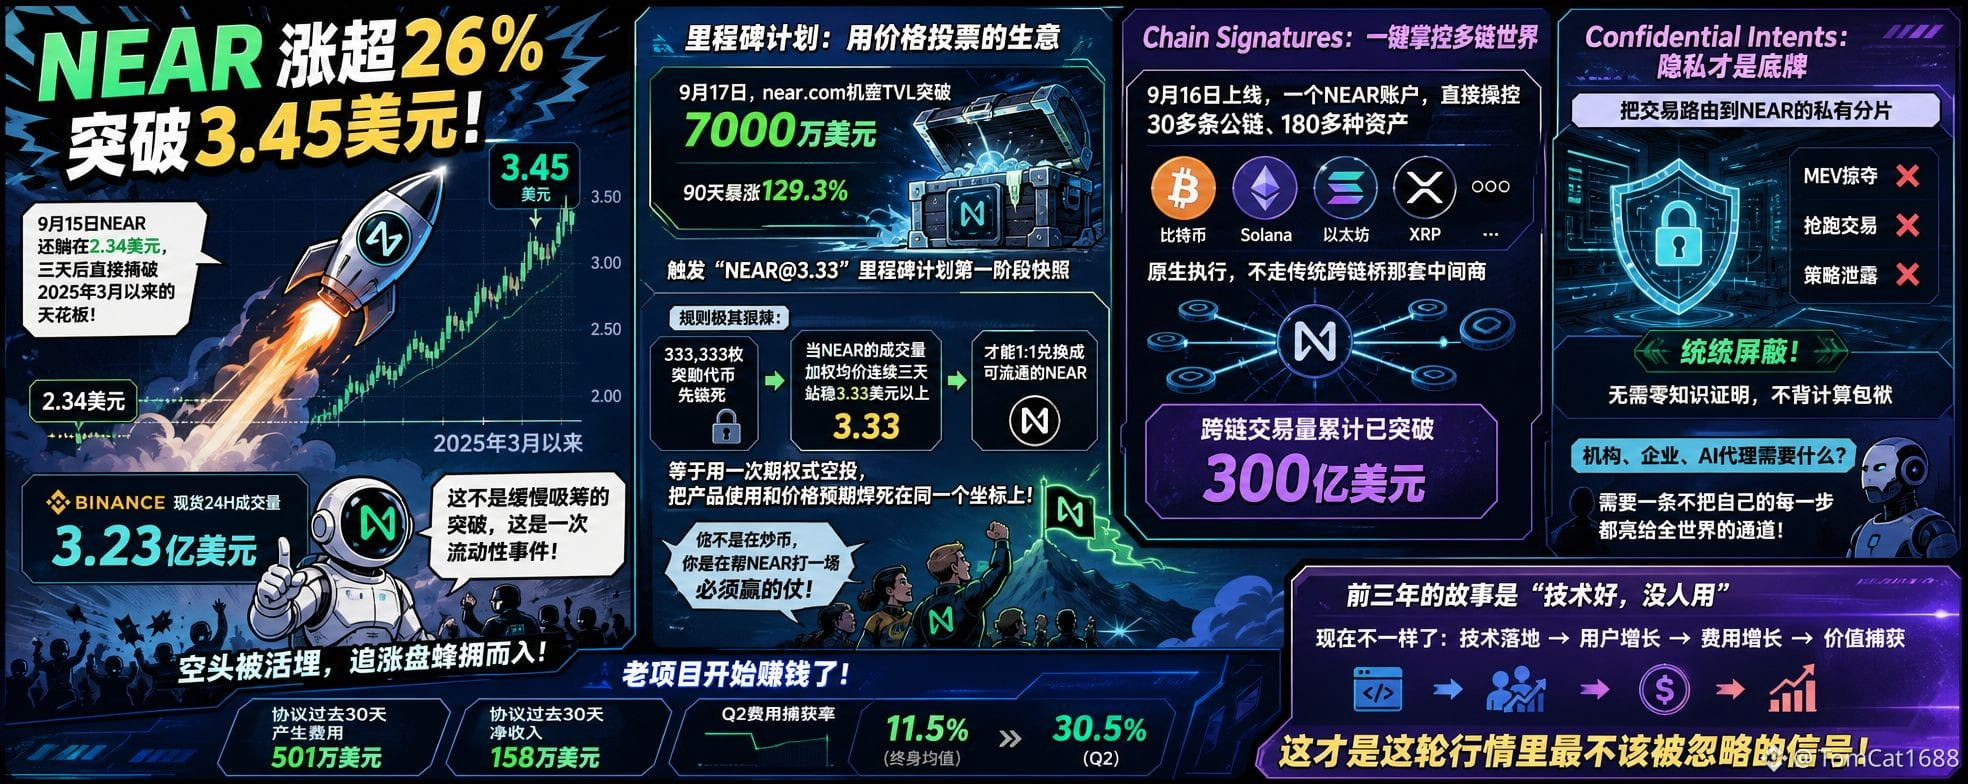
Le 15 septembre, NEAR était encore à 2,34 dollars. Trois jours plus tard, le cours a directement percé le “plafond” depuis mars 2025 : la hausse sur 24 heures a dépassé 26 %. Le volume de transactions spot sur Binance a atteint 323 millions de dollars en une seule journée. Ce n’est pas une percée lente d’accumulation : c’est un événement de liquidité — les vendeurs à découvert ont été “enterrés”, et les acheteurs en poursuite sont afflués comme une ruée.
Mais ce qui vaut vraiment de l’or, ce n’est pas cette bougie : c’est l’activité derrière la bougie — “une affaire dont le vote s’exprime par le prix”.
Le 17 septembre, la TVL confidentielle de near a franchi 70 millions de dollars, avec une explosion de 129,3 % en 90 jours, déclenchant directement la première phase du plan “NEAR@3.33”. Les règles sont d’une cruauté extrême : 333 333 jetons de récompense sont d’abord verrouillés ; ensuite, uniquement si le prix moyen pondéré par le volume de NEAR reste au-dessus de 3,33 dollars pendant trois jours consécutifs, l’échange 1:1 vers NEAR librement négociable devient possible. Autrement dit, on utilise un largage façon “option” : on soude l’usage du produit et les attentes de prix sur le même repère. Vous ne faites pas juste du trading de crypto : vous aidez NEAR à mener une bataille qui doit être gagnée.
Et ce qui me rend vraiment incapable de rester calme, ce sont les Chain Signatures. Mis en ligne le 16 septembre : en un seul compte NEAR, on contrôle directement plus de 30 chaînes publiques et plus de 180 types d’actifs — Bitcoin, Solana, Ethereum, XRP sont tous dans la zone de tir. Exécution native, sans passer par le schéma traditionnel des ponts inter-chaînes. Le volume cumulé des transactions inter-chaînes a déjà dépassé 30 milliards de dollars.
La confidentialité, c’est la carte maîtresse réelle de cette narration. Les Confidentail Intents achemine les transactions vers des shards privés de NEAR : la captation de MEV, les prises de vitesse, les fuites de stratégie — tout est bloqué, sans avoir à porter la charge de calcul liée aux preuves à connaissance nulle. De quoi ont besoin les institutions, les entreprises, les agents IA ? D’un canal qui ne montre pas à tout le monde chacune de vos étapes.
Les $NEAR des trois dernières années, c’était “bonne technologie, mais personne n’en use”. Maintenant, c’est différent : le protocole a généré 5,01 millions de dollars de frais sur les 30 derniers jours, et 1,58 million de dollars de revenu net ; le taux de capture des frais du T2 est passé de la moyenne à vie de 11,5 % à 30,5 %. Les anciens projets commencent à dégager des profits — et c’est précisément le signal le plus à ne pas ignorer dans cette phase de marché.
#near涨超26%突破3.45美元
Le 15 septembre, NEAR était encore à 2,34 dollars. Trois jours plus tard, le cours a directement percé le “plafond” depuis mars 2025 : la hausse sur 24 heures a dépassé 26 %. Le volume de transactions spot sur Binance a atteint 323 millions de dollars en une seule journée. Ce n’est pas une percée lente d’accumulation : c’est un événement de liquidité — les vendeurs à découvert ont été “enterrés”, et les acheteurs en poursuite sont afflués comme une ruée.
Mais ce qui vaut vraiment de l’or, ce n’est pas cette bougie : c’est l’activité derrière la bougie — “une affaire dont le vote s’exprime par le prix”.
Le 17 septembre, la TVL confidentielle de near a franchi 70 millions de dollars, avec une explosion de 129,3 % en 90 jours, déclenchant directement la première phase du plan “NEAR@3.33”. Les règles sont d’une cruauté extrême : 333 333 jetons de récompense sont d’abord verrouillés ; ensuite, uniquement si le prix moyen pondéré par le volume de NEAR reste au-dessus de 3,33 dollars pendant trois jours consécutifs, l’échange 1:1 vers NEAR librement négociable devient possible. Autrement dit, on utilise un largage façon “option” : on soude l’usage du produit et les attentes de prix sur le même repère. Vous ne faites pas juste du trading de crypto : vous aidez NEAR à mener une bataille qui doit être gagnée.
Et ce qui me rend vraiment incapable de rester calme, ce sont les Chain Signatures. Mis en ligne le 16 septembre : en un seul compte NEAR, on contrôle directement plus de 30 chaînes publiques et plus de 180 types d’actifs — Bitcoin, Solana, Ethereum, XRP sont tous dans la zone de tir. Exécution native, sans passer par le schéma traditionnel des ponts inter-chaînes. Le volume cumulé des transactions inter-chaînes a déjà dépassé 30 milliards de dollars.
La confidentialité, c’est la carte maîtresse réelle de cette narration. Les Confidentail Intents achemine les transactions vers des shards privés de NEAR : la captation de MEV, les prises de vitesse, les fuites de stratégie — tout est bloqué, sans avoir à porter la charge de calcul liée aux preuves à connaissance nulle. De quoi ont besoin les institutions, les entreprises, les agents IA ? D’un canal qui ne montre pas à tout le monde chacune de vos étapes.
Les $NEAR des trois dernières années, c’était “bonne technologie, mais personne n’en use”. Maintenant, c’est différent : le protocole a généré 5,01 millions de dollars de frais sur les 30 derniers jours, et 1,58 million de dollars de revenu net ; le taux de capture des frais du T2 est passé de la moyenne à vie de 11,5 % à 30,5 %. Les anciens projets commencent à dégager des profits — et c’est précisément le signal le plus à ne pas ignorer dans cette phase de marché.
Le 15 septembre, NEAR était encore à 2,34 dollars. Trois jours plus tard, le cours a directement percé le “plafond” depuis mars 2025 : la hausse sur 24 heures a dépassé 26 %. Le volume de transactions spot sur Binance a atteint 323 millions de dollars en une seule journée. Ce n’est pas une percée lente d’accumulation : c’est un événement de liquidité — les vendeurs à découvert ont été “enterrés”, et les acheteurs en poursuite sont afflués comme une ruée.
Mais ce qui vaut vraiment de l’or, ce n’est pas cette bougie : c’est l’activité derrière la bougie — “une affaire dont le vote s’exprime par le prix”.
Le 17 septembre, la TVL confidentielle de near a franchi 70 millions de dollars, avec une explosion de 129,3 % en 90 jours, déclenchant directement la première phase du plan “NEAR@3.33”. Les règles sont d’une cruauté extrême : 333 333 jetons de récompense sont d’abord verrouillés ; ensuite, uniquement si le prix moyen pondéré par le volume de NEAR reste au-dessus de 3,33 dollars pendant trois jours consécutifs, l’échange 1:1 vers NEAR librement négociable devient possible. Autrement dit, on utilise un largage façon “option” : on soude l’usage du produit et les attentes de prix sur le même repère. Vous ne faites pas juste du trading de crypto : vous aidez NEAR à mener une bataille qui doit être gagnée.
Et ce qui me rend vraiment incapable de rester calme, ce sont les Chain Signatures. Mis en ligne le 16 septembre : en un seul compte NEAR, on contrôle directement plus de 30 chaînes publiques et plus de 180 types d’actifs — Bitcoin, Solana, Ethereum, XRP sont tous dans la zone de tir. Exécution native, sans passer par le schéma traditionnel des ponts inter-chaînes. Le volume cumulé des transactions inter-chaînes a déjà dépassé 30 milliards de dollars.
La confidentialité, c’est la carte maîtresse réelle de cette narration. Les Confidentail Intents achemine les transactions vers des shards privés de NEAR : la captation de MEV, les prises de vitesse, les fuites de stratégie — tout est bloqué, sans avoir à porter la charge de calcul liée aux preuves à connaissance nulle. De quoi ont besoin les institutions, les entreprises, les agents IA ? D’un canal qui ne montre pas à tout le monde chacune de vos étapes.
Les $NEAR des trois dernières années, c’était “bonne technologie, mais personne n’en use”. Maintenant, c’est différent : le protocole a généré 5,01 millions de dollars de frais sur les 30 derniers jours, et 1,58 million de dollars de revenu net ; le taux de capture des frais du T2 est passé de la moyenne à vie de 11,5 % à 30,5 %. Les anciens projets commencent à dégager des profits — et c’est précisément le signal le plus à ne pas ignorer dans cette phase de marché.
9
5.5k
·
--
#日本央行加息至31年高位
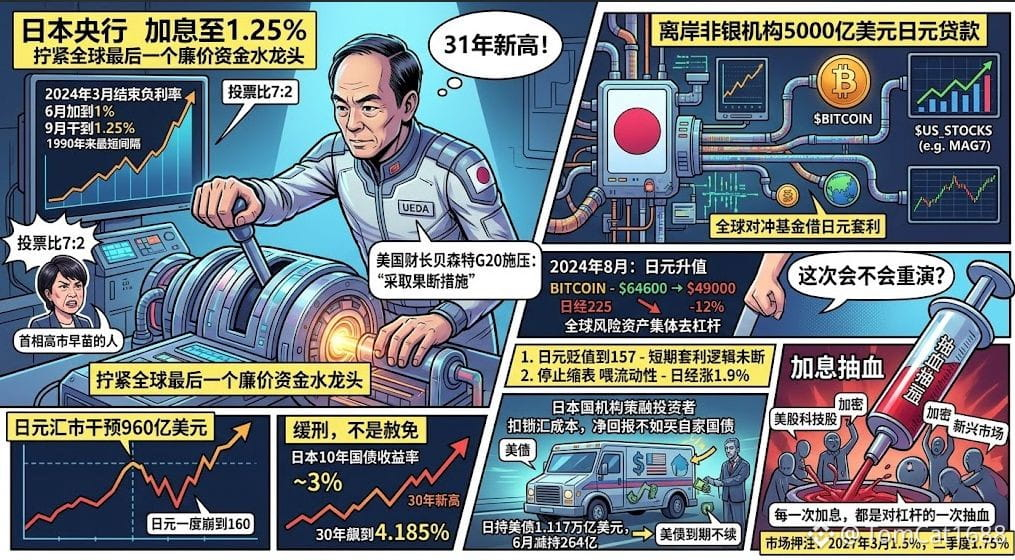
1,25 %. Plus haut niveau en 31 ans. La Banque du Japon vient de resserrer, de 25 points de base exactement, le dernier robinet mondial de liquidités à bas coût.
Ce n’est pas une hausse de taux ordinaire. Fin mars 2024, les taux négatifs ont pris fin. En juin, ils ont été portés à 1 %. En septembre, ils ont été directement portés à 1,25 % — l’intervalle de resserrement monétaire le plus court depuis 1990. Le vote a été de 7 contre 2 : les deux opposants étaient tous deux partisans du Premier ministre Shunichi Takamada. Le ministre américain des Finances, Bessent, a fait pression directement sur Ueda et son homologue au G20 pour « prendre des mesures décisives ». Le yen a chuté temporairement jusqu’à 160 cette année ; les autorités japonaises ont injecté 96 milliards de dollars pour intervenir sur le marché des changes, mais elles n’ont pas réussi à empêcher la baisse.
Mais ce qui fait vraiment froid dans le dos de Wall Street, ce n’est pas le Japon, c’est ces 500 milliards de dollars.
Depuis des décennies, les hedge funds du monde jouent la même partition : emprunter le yen à coût quasi nul, le convertir en dollars, puis foncer vers les actions américaines, les obligations américaines et les crypto-monnaies. L’encours des prêts en yens des institutions offshore du secteur non bancaire avoisine 250 milliards de dollars ; au sens large, il double directement pour atteindre 500 milliards. Cette masse d’argent soutient combien d’actifs à valorisations élevées ? Personne ne sait le dire clairement. Mais tout le monde se souvient d’août 2024 : quand le yen s’est réapprécié, le bitcoin est passé de 64 600 dollars à 49 000 dollars, l’indice Nikkei a plongé de 12 % sur une seule journée, et les actifs à risque dans le monde ont délevéragé en chœur.
Cette fois, est-ce que cela va se reproduire ?
Regardez deux signaux. D’abord, après la mise en œuvre des hausses de taux, le yen s’est paradoxalement déprécié jusqu’à 157 : la logique d’arbitrage à court terme n’est pas encore rompue. Ensuite, la Banque du Japon a annoncé en parallèle qu’elle cesserait de réduire ses achats de titres à partir d’avril 2027, tout en continuant d’acheter pour 2 000 milliards de yens d’obligations d’État chaque mois. C’est le schéma typique « un faucon, une colombe » : les taux montent, mais la liquidité est toujours alimentée. Résultat : les actions américaines ne se sont pas effondrées le jour même, et le Nikkei a même progressé de 1,9 %.
Mais ce n’est qu’un sursis, pas une grâce. Le rendement des obligations d’État japonaises à 10 ans est déjà autour de 3 %. À 30 ans, il a même bondi jusqu’à 4,185 % — un plus haut sur 30 ans. Les assureurs-vie et les fonds de pension japonais ont découvert que, une fois déduits les coûts de couverture de change, le rendement net lié à l’achat de bons du Trésor américains est inférieur à celui qu’ils obtiendraient avec les obligations japonaises. Le Japon détient 1,117 mille milliards de dollars d’obligations américaines et a réduit de 26,4 milliards de dollars uniquement en juin. Ce n’est pas une vente, c’est un non-renouvellement à l’échéance — mais pour un gouvernement américain qui doit émettre des volumes colossaux de nouvelles dettes chaque année, l’effet est le même : si les taux à long terme ne baissent pas, le plafond de valorisation des valeurs technologiques reste sous pression.
1,25 % n’est pas un point final. Le marché parie sur 1,5 % à mars 2027 et 1,75 % au deuxième trimestre. Chaque hausse de taux prélève encore un peu de sang sur ce levier de 500 milliards de dollars. Les valeurs technologiques américaines, les crypto-actifs et les marchés émergents sont tous alignés sous la même pompe d’extraction.
#日本央行加息至31年高位
1,25 %. Plus haut niveau en 31 ans. La Banque du Japon vient de resserrer, de 25 points de base exactement, le dernier robinet mondial de liquidités à bas coût.
Ce n’est pas une hausse de taux ordinaire. Fin mars 2024, les taux négatifs ont pris fin. En juin, ils ont été portés à 1 %. En septembre, ils ont été directement portés à 1,25 % — l’intervalle de resserrement monétaire le plus court depuis 1990. Le vote a été de 7 contre 2 : les deux opposants étaient tous deux partisans du Premier ministre Shunichi Takamada. Le ministre américain des Finances, Bessent, a fait pression directement sur Ueda et son homologue au G20 pour « prendre des mesures décisives ». Le yen a chuté temporairement jusqu’à 160 cette année ; les autorités japonaises ont injecté 96 milliards de dollars pour intervenir sur le marché des changes, mais elles n’ont pas réussi à empêcher la baisse.
Mais ce qui fait vraiment froid dans le dos de Wall Street, ce n’est pas le Japon, c’est ces 500 milliards de dollars.
Depuis des décennies, les hedge funds du monde jouent la même partition : emprunter le yen à coût quasi nul, le convertir en dollars, puis foncer vers les actions américaines, les obligations américaines et les crypto-monnaies. L’encours des prêts en yens des institutions offshore du secteur non bancaire avoisine 250 milliards de dollars ; au sens large, il double directement pour atteindre 500 milliards. Cette masse d’argent soutient combien d’actifs à valorisations élevées ? Personne ne sait le dire clairement. Mais tout le monde se souvient d’août 2024 : quand le yen s’est réapprécié, le bitcoin est passé de 64 600 dollars à 49 000 dollars, l’indice Nikkei a plongé de 12 % sur une seule journée, et les actifs à risque dans le monde ont délevéragé en chœur.
Cette fois, est-ce que cela va se reproduire ?
Regardez deux signaux. D’abord, après la mise en œuvre des hausses de taux, le yen s’est paradoxalement déprécié jusqu’à 157 : la logique d’arbitrage à court terme n’est pas encore rompue. Ensuite, la Banque du Japon a annoncé en parallèle qu’elle cesserait de réduire ses achats de titres à partir d’avril 2027, tout en continuant d’acheter pour 2 000 milliards de yens d’obligations d’État chaque mois. C’est le schéma typique « un faucon, une colombe » : les taux montent, mais la liquidité est toujours alimentée. Résultat : les actions américaines ne se sont pas effondrées le jour même, et le Nikkei a même progressé de 1,9 %.
Mais ce n’est qu’un sursis, pas une grâce. Le rendement des obligations d’État japonaises à 10 ans est déjà autour de 3 %. À 30 ans, il a même bondi jusqu’à 4,185 % — un plus haut sur 30 ans. Les assureurs-vie et les fonds de pension japonais ont découvert que, une fois déduits les coûts de couverture de change, le rendement net lié à l’achat de bons du Trésor américains est inférieur à celui qu’ils obtiendraient avec les obligations japonaises. Le Japon détient 1,117 mille milliards de dollars d’obligations américaines et a réduit de 26,4 milliards de dollars uniquement en juin. Ce n’est pas une vente, c’est un non-renouvellement à l’échéance — mais pour un gouvernement américain qui doit émettre des volumes colossaux de nouvelles dettes chaque année, l’effet est le même : si les taux à long terme ne baissent pas, le plafond de valorisation des valeurs technologiques reste sous pression.
1,25 % n’est pas un point final. Le marché parie sur 1,5 % à mars 2027 et 1,75 % au deuxième trimestre. Chaque hausse de taux prélève encore un peu de sang sur ce levier de 500 milliards de dollars. Les valeurs technologiques américaines, les crypto-actifs et les marchés émergents sont tous alignés sous la même pompe d’extraction.
1,25 %. Plus haut niveau en 31 ans. La Banque du Japon vient de resserrer, de 25 points de base exactement, le dernier robinet mondial de liquidités à bas coût.
Ce n’est pas une hausse de taux ordinaire. Fin mars 2024, les taux négatifs ont pris fin. En juin, ils ont été portés à 1 %. En septembre, ils ont été directement portés à 1,25 % — l’intervalle de resserrement monétaire le plus court depuis 1990. Le vote a été de 7 contre 2 : les deux opposants étaient tous deux partisans du Premier ministre Shunichi Takamada. Le ministre américain des Finances, Bessent, a fait pression directement sur Ueda et son homologue au G20 pour « prendre des mesures décisives ». Le yen a chuté temporairement jusqu’à 160 cette année ; les autorités japonaises ont injecté 96 milliards de dollars pour intervenir sur le marché des changes, mais elles n’ont pas réussi à empêcher la baisse.
Mais ce qui fait vraiment froid dans le dos de Wall Street, ce n’est pas le Japon, c’est ces 500 milliards de dollars.
Depuis des décennies, les hedge funds du monde jouent la même partition : emprunter le yen à coût quasi nul, le convertir en dollars, puis foncer vers les actions américaines, les obligations américaines et les crypto-monnaies. L’encours des prêts en yens des institutions offshore du secteur non bancaire avoisine 250 milliards de dollars ; au sens large, il double directement pour atteindre 500 milliards. Cette masse d’argent soutient combien d’actifs à valorisations élevées ? Personne ne sait le dire clairement. Mais tout le monde se souvient d’août 2024 : quand le yen s’est réapprécié, le bitcoin est passé de 64 600 dollars à 49 000 dollars, l’indice Nikkei a plongé de 12 % sur une seule journée, et les actifs à risque dans le monde ont délevéragé en chœur.
Cette fois, est-ce que cela va se reproduire ?
Regardez deux signaux. D’abord, après la mise en œuvre des hausses de taux, le yen s’est paradoxalement déprécié jusqu’à 157 : la logique d’arbitrage à court terme n’est pas encore rompue. Ensuite, la Banque du Japon a annoncé en parallèle qu’elle cesserait de réduire ses achats de titres à partir d’avril 2027, tout en continuant d’acheter pour 2 000 milliards de yens d’obligations d’État chaque mois. C’est le schéma typique « un faucon, une colombe » : les taux montent, mais la liquidité est toujours alimentée. Résultat : les actions américaines ne se sont pas effondrées le jour même, et le Nikkei a même progressé de 1,9 %.
Mais ce n’est qu’un sursis, pas une grâce. Le rendement des obligations d’État japonaises à 10 ans est déjà autour de 3 %. À 30 ans, il a même bondi jusqu’à 4,185 % — un plus haut sur 30 ans. Les assureurs-vie et les fonds de pension japonais ont découvert que, une fois déduits les coûts de couverture de change, le rendement net lié à l’achat de bons du Trésor américains est inférieur à celui qu’ils obtiendraient avec les obligations japonaises. Le Japon détient 1,117 mille milliards de dollars d’obligations américaines et a réduit de 26,4 milliards de dollars uniquement en juin. Ce n’est pas une vente, c’est un non-renouvellement à l’échéance — mais pour un gouvernement américain qui doit émettre des volumes colossaux de nouvelles dettes chaque année, l’effet est le même : si les taux à long terme ne baissent pas, le plafond de valorisation des valeurs technologiques reste sous pression.
1,25 % n’est pas un point final. Le marché parie sur 1,5 % à mars 2027 et 1,75 % au deuxième trimestre. Chaque hausse de taux prélève encore un peu de sang sur ce levier de 500 milliards de dollars. Les valeurs technologiques américaines, les crypto-actifs et les marchés émergents sont tous alignés sous la même pompe d’extraction.
1
327
·
--
Vérifié
#sec批准代币化nms股票交易临时创新豁免
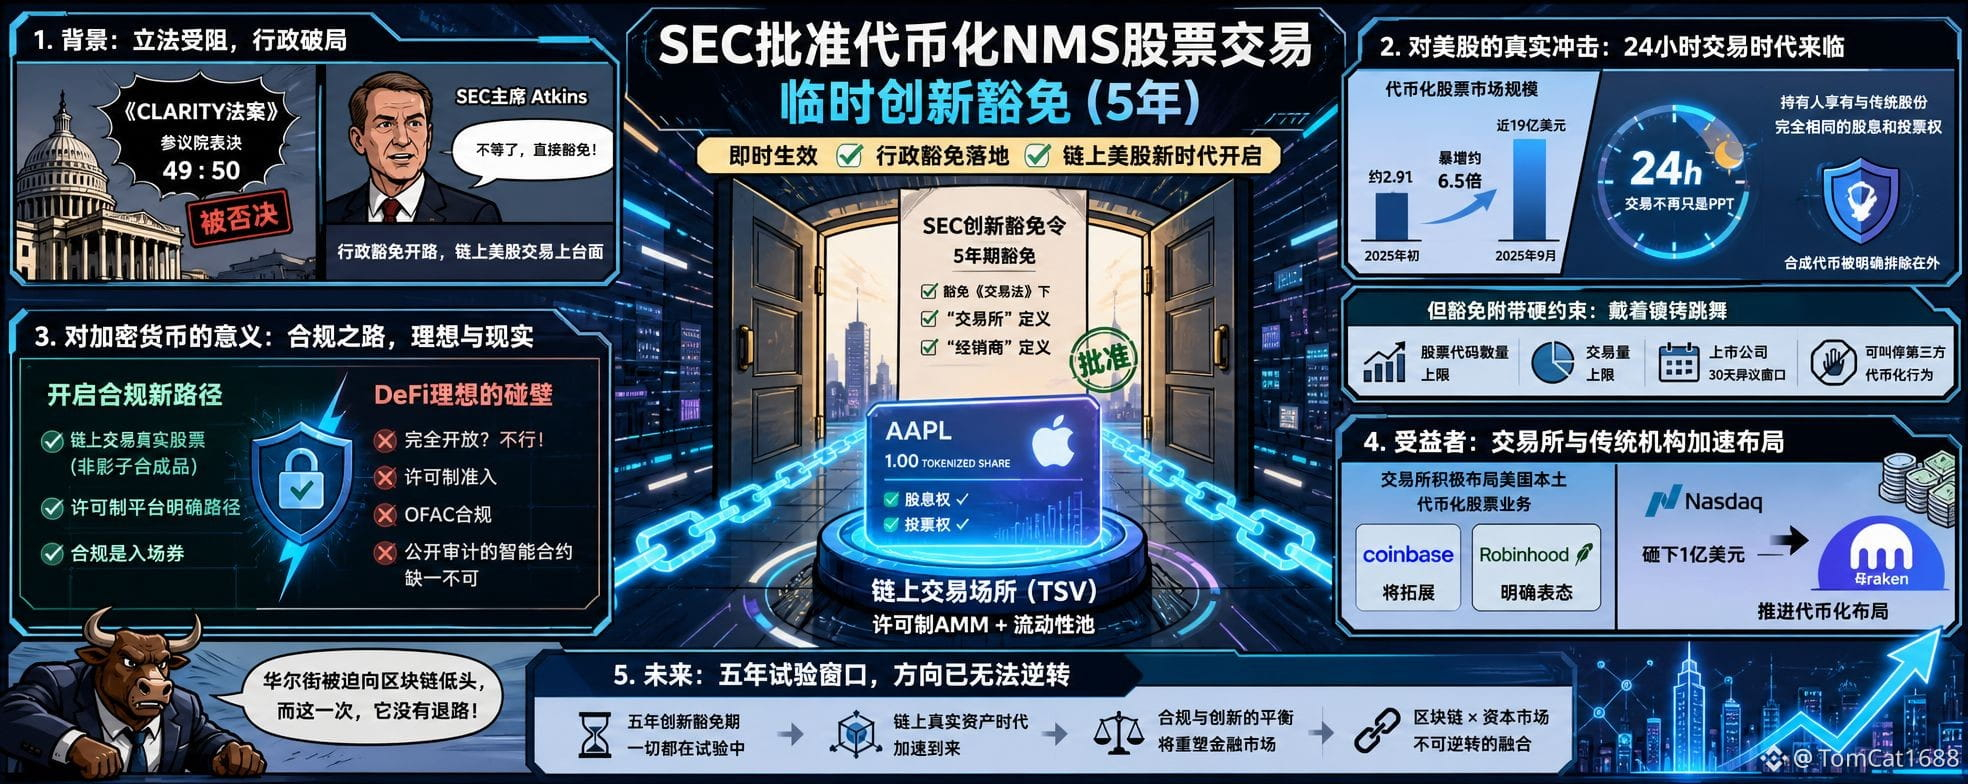
Le 17 septembre, la SEC a officiellement signé une ordonnance de dispense innovante de cinq ans. Les actions NMS tokenisées sont désormais autorisées à être négociées sur des plateformes de négociation en bourse sur chaîne (TSV) via des AMM à régime d’autorisation et des pools de liquidité. La dispense exclut immédiatement, de la définition de « bourse » et de « distributeur » au titre de la « loi sur les échanges », ce qui prend effet sans délai. Ce n’est pas un projet de consultation : c’est une décision déjà mise en œuvre.
Concrètement, qu’est-ce que cela change ? Rewind sur le mardi de la semaine dernière : le « CLARITY Act » a été rejeté au Sénat par 49 voix contre 50, bloquant l’issue législative. Le président de la SEC, Atkins, n’a pas attendu : il a directement fait passer la négociation d’actions américaines tokenisées sur chaîne grâce à une dispense administrative. Le marché des actions tokenisées est passé d’environ 291 millions de dollars début 2025 à près de 1,9 milliard de dollars — soit une expansion d’environ 6,5 fois. Pourtant, jusqu’ici, une grande partie de ces activités s’est déroulée à l’étranger, le modèle ayant déjà été rodé. Les investisseurs américains, eux, étaient restés à la porte. Cette fois, la porte s’ouvre.
L’impact réel sur les actions américaines : un trading 24 heures qui n’est plus qu’un PPT. Les détenteurs d’actions tokenisées bénéficient exactement des mêmes dividendes et droits de vote que les détenteurs d’actions traditionnelles ; les jetons synthétiques sont explicitement exclus. Cela signifie que la notion de « créneaux de cotation » des actions américaines est en train d’être déconstruite. Mais ne vous précipitez pas : la dispense s’accompagne de contraintes strictes. Le nombre de codes de titres et les volumes de transactions sont limités, et les sociétés cotées disposent d’une fenêtre d’opposition de 30 jours, leur permettant de stopper les activités de tokenisation par des tiers. Ce n’est pas une ouverture des vannes : c’est une danse avec des entraves.
Pour les crypto-monnaies, l’enjeu mérite d’être davantage réfléchi. Cette dispense offre une voie claire aux plateformes conformes : négocier de vraies actions sur chaîne, et non des produits de l’ombre synthétiques. Mais l’idéal d’un DeFi entièrement ouvert se heurte ici à des obstacles : accès sous autorisation, conformité OFAC, contrats intelligents avec audit public — il manque un maillon, et tout s’effondre.
Le secteur des bourses en est un autre bénéficiaire. Coinbase, Robinhood et d’autres plateformes ont déjà indiqué qu’elles allaient étendre leurs activités d’actions tokenisées sur le territoire américain. Le Nasdaq a même investi 100 millions de dollars en prenant une participation dans le groupe mère de Kraken afin d’accélérer le déploiement de la tokenisation.
Sur une fenêtre de cinq ans, tout reste encore en phase d’essai. Mais la direction ne peut plus être inversée. Wall Street est forcée de s’incliner devant la blockchain, et cette fois, elle n’a pas de sortie de secours.
#sec批准代币化nms股票交易临时创新豁免
Le 17 septembre, la SEC a officiellement signé une ordonnance de dispense innovante de cinq ans. Les actions NMS tokenisées sont désormais autorisées à être négociées sur des plateformes de négociation en bourse sur chaîne (TSV) via des AMM à régime d’autorisation et des pools de liquidité. La dispense exclut immédiatement, de la définition de « bourse » et de « distributeur » au titre de la « loi sur les échanges », ce qui prend effet sans délai. Ce n’est pas un projet de consultation : c’est une décision déjà mise en œuvre.
Concrètement, qu’est-ce que cela change ? Rewind sur le mardi de la semaine dernière : le « CLARITY Act » a été rejeté au Sénat par 49 voix contre 50, bloquant l’issue législative. Le président de la SEC, Atkins, n’a pas attendu : il a directement fait passer la négociation d’actions américaines tokenisées sur chaîne grâce à une dispense administrative. Le marché des actions tokenisées est passé d’environ 291 millions de dollars début 2025 à près de 1,9 milliard de dollars — soit une expansion d’environ 6,5 fois. Pourtant, jusqu’ici, une grande partie de ces activités s’est déroulée à l’étranger, le modèle ayant déjà été rodé. Les investisseurs américains, eux, étaient restés à la porte. Cette fois, la porte s’ouvre.
L’impact réel sur les actions américaines : un trading 24 heures qui n’est plus qu’un PPT. Les détenteurs d’actions tokenisées bénéficient exactement des mêmes dividendes et droits de vote que les détenteurs d’actions traditionnelles ; les jetons synthétiques sont explicitement exclus. Cela signifie que la notion de « créneaux de cotation » des actions américaines est en train d’être déconstruite. Mais ne vous précipitez pas : la dispense s’accompagne de contraintes strictes. Le nombre de codes de titres et les volumes de transactions sont limités, et les sociétés cotées disposent d’une fenêtre d’opposition de 30 jours, leur permettant de stopper les activités de tokenisation par des tiers. Ce n’est pas une ouverture des vannes : c’est une danse avec des entraves.
Pour les crypto-monnaies, l’enjeu mérite d’être davantage réfléchi. Cette dispense offre une voie claire aux plateformes conformes : négocier de vraies actions sur chaîne, et non des produits de l’ombre synthétiques. Mais l’idéal d’un DeFi entièrement ouvert se heurte ici à des obstacles : accès sous autorisation, conformité OFAC, contrats intelligents avec audit public — il manque un maillon, et tout s’effondre.
Le secteur des bourses en est un autre bénéficiaire. Coinbase, Robinhood et d’autres plateformes ont déjà indiqué qu’elles allaient étendre leurs activités d’actions tokenisées sur le territoire américain. Le Nasdaq a même investi 100 millions de dollars en prenant une participation dans le groupe mère de Kraken afin d’accélérer le déploiement de la tokenisation.
Sur une fenêtre de cinq ans, tout reste encore en phase d’essai. Mais la direction ne peut plus être inversée. Wall Street est forcée de s’incliner devant la blockchain, et cette fois, elle n’a pas de sortie de secours.
Le 17 septembre, la SEC a officiellement signé une ordonnance de dispense innovante de cinq ans. Les actions NMS tokenisées sont désormais autorisées à être négociées sur des plateformes de négociation en bourse sur chaîne (TSV) via des AMM à régime d’autorisation et des pools de liquidité. La dispense exclut immédiatement, de la définition de « bourse » et de « distributeur » au titre de la « loi sur les échanges », ce qui prend effet sans délai. Ce n’est pas un projet de consultation : c’est une décision déjà mise en œuvre.
Concrètement, qu’est-ce que cela change ? Rewind sur le mardi de la semaine dernière : le « CLARITY Act » a été rejeté au Sénat par 49 voix contre 50, bloquant l’issue législative. Le président de la SEC, Atkins, n’a pas attendu : il a directement fait passer la négociation d’actions américaines tokenisées sur chaîne grâce à une dispense administrative. Le marché des actions tokenisées est passé d’environ 291 millions de dollars début 2025 à près de 1,9 milliard de dollars — soit une expansion d’environ 6,5 fois. Pourtant, jusqu’ici, une grande partie de ces activités s’est déroulée à l’étranger, le modèle ayant déjà été rodé. Les investisseurs américains, eux, étaient restés à la porte. Cette fois, la porte s’ouvre.
L’impact réel sur les actions américaines : un trading 24 heures qui n’est plus qu’un PPT. Les détenteurs d’actions tokenisées bénéficient exactement des mêmes dividendes et droits de vote que les détenteurs d’actions traditionnelles ; les jetons synthétiques sont explicitement exclus. Cela signifie que la notion de « créneaux de cotation » des actions américaines est en train d’être déconstruite. Mais ne vous précipitez pas : la dispense s’accompagne de contraintes strictes. Le nombre de codes de titres et les volumes de transactions sont limités, et les sociétés cotées disposent d’une fenêtre d’opposition de 30 jours, leur permettant de stopper les activités de tokenisation par des tiers. Ce n’est pas une ouverture des vannes : c’est une danse avec des entraves.
Pour les crypto-monnaies, l’enjeu mérite d’être davantage réfléchi. Cette dispense offre une voie claire aux plateformes conformes : négocier de vraies actions sur chaîne, et non des produits de l’ombre synthétiques. Mais l’idéal d’un DeFi entièrement ouvert se heurte ici à des obstacles : accès sous autorisation, conformité OFAC, contrats intelligents avec audit public — il manque un maillon, et tout s’effondre.
Le secteur des bourses en est un autre bénéficiaire. Coinbase, Robinhood et d’autres plateformes ont déjà indiqué qu’elles allaient étendre leurs activités d’actions tokenisées sur le territoire américain. Le Nasdaq a même investi 100 millions de dollars en prenant une participation dans le groupe mère de Kraken afin d’accélérer le déploiement de la tokenisation.
Sur une fenêtre de cinq ans, tout reste encore en phase d’essai. Mais la direction ne peut plus être inversée. Wall Street est forcée de s’incliner devant la blockchain, et cette fois, elle n’a pas de sortie de secours.
2
1k
·
--
#meme发射台占arc首日成交82%
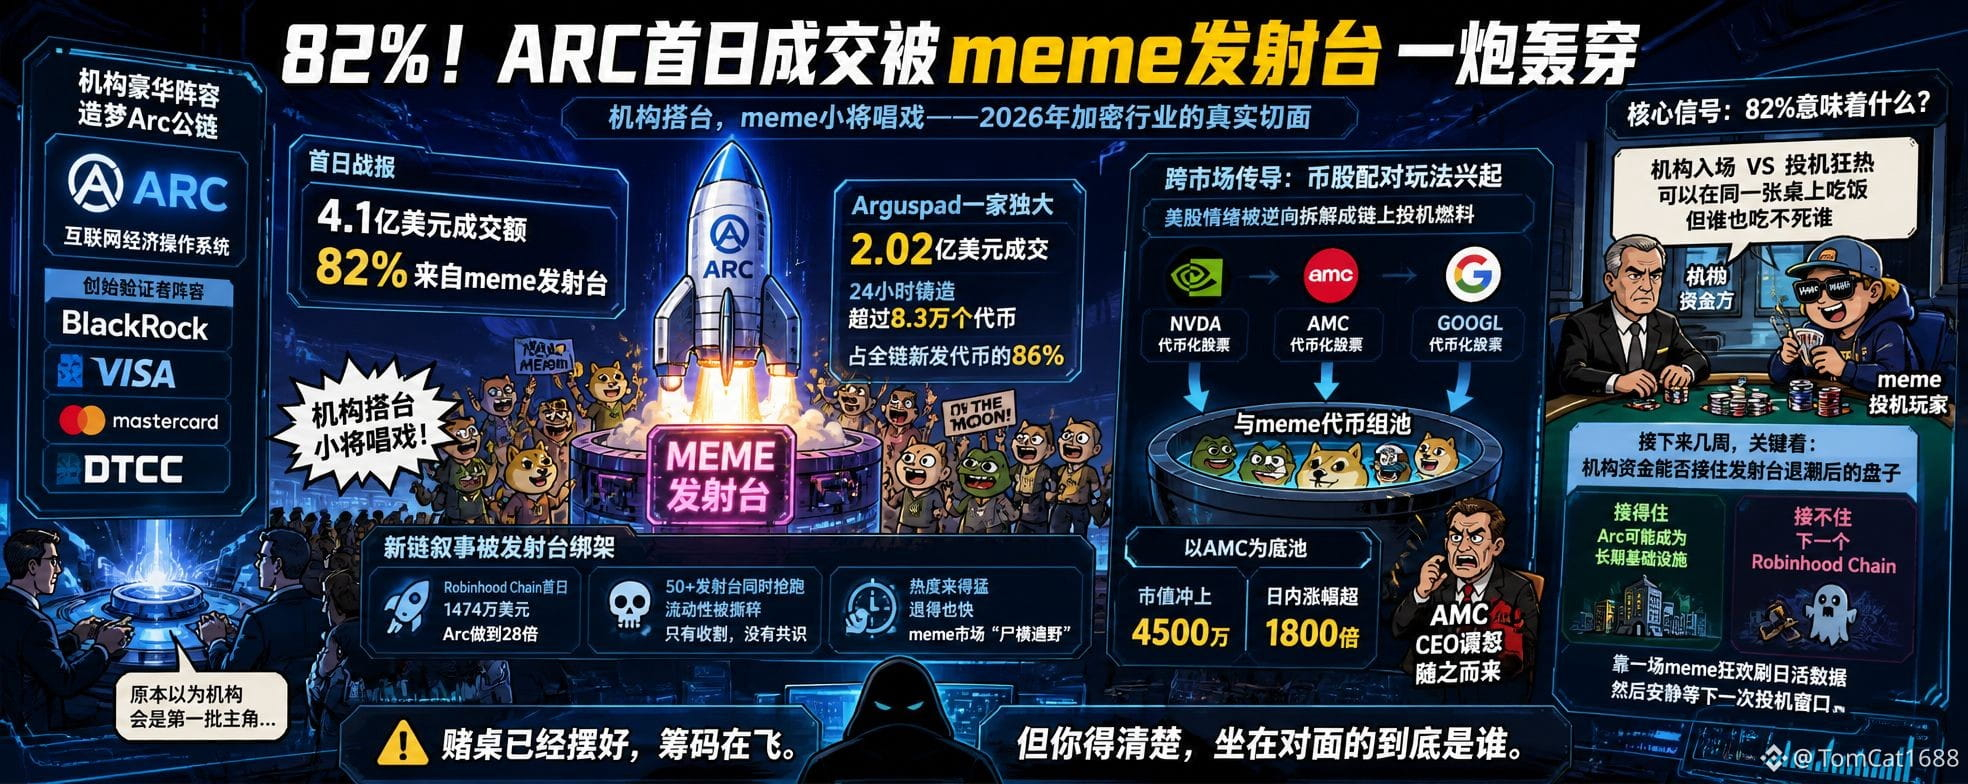
82% ! La « mission des institutions » de Circle, transpercée par un meme tiré comme une roquette
La chaîne Arc, soutenue par des mises lourdes de Circle et des scènes pour BlackRock et Visa, réalise 410 millions de dollars de transactions le premier jour, dont 82% proviennent du pas de tir des memes. Une seule plateforme, Arguspad, en absorbe 202 millions, avec plus de 83 000 tokens frappés en 24 heures, soit 86% des nouveaux tokens émis sur l’ensemble de la chaîne.
Cette scène est trop surréaliste.
Arc se présente comme un « système d’exploitation de l’économie d’Internet ». La liste des validateurs fondateurs est remplie de noms comme BlackRock, Visa, Mastercard, DTCC. Résultat : dès le premier jour, ce ne sont pas des opérateurs institutionnels qui déferlent, mais des parieurs de memes. Les institutions montent la scène, des petits prodiges chantent — voilà le vrai instantané de l’industrie crypto en 2026.
La nouvelle narration des chaînes est en train d’être kidnappée par les pas de tir. Robinhood Chain n’affiche que 14,74 millions de dollars le premier jour, mais Arc atteint 28 fois. Pourtant, l’enthousiasme monte vite et retombe encore plus vite — après une seule journée de lancement, le marché des memes est déjà « jonché de cadavres ». Plus de 50 pas de tir se mettent à courir en même temps : la liquidité est déchirée en morceaux, sans consensus, il ne reste plus que la prédation.
Ce qu’il faut surtout surveiller, c’est la transmission entre marchés. Le jeu « action/coin » est en train de faire entrer la narration des marchés boursiers américains dans la blockchain : les tokens memes sont directement couplés, via des pools, à des actions tokenisées liées à NVDA, AMC et GOOGL. $MEME , avec AMC comme base de pool, voit sa capitalisation grimper à 45 millions en quelques heures, avec une hausse sur la journée dépassant 1800 fois. Ce n’est pas l’« influence de la crypto sur les marchés boursiers » au sens traditionnel : c’est plutôt l’humeur boursière américaine, disséquée à l’envers, transformée en carburant de spéculation on-chain. Le PDG d’AMC a déjà exprimé publiquement sa colère, et une enquête juridique suit.
Les 82% d’Arc sont un signal : les institutions et la frénésie spéculative peuvent manger à la même table, mais personne ne peut en tuer un autre. Dans les prochaines semaines, tout se jouera de savoir si les capitaux institutionnels arrivent à tenir la table après la vague de sortie des pas de tir. S’ils ne tiennent pas, Arc n’aura été qu’une autre Robinhood Chain — avec une semaine de carnaval de memes pour afficher un pic d’activité, puis le silence, en attendant la prochaine fenêtre de spéculation.
La table de jeu est déjà dressée, et les jetons volent. Mais il faut que tu saches une chose : assis en face, qui est-ce vraiment ?
#meme发射台占arc首日成交82%
82% ! La « mission des institutions » de Circle, transpercée par un meme tiré comme une roquette
La chaîne Arc, soutenue par des mises lourdes de Circle et des scènes pour BlackRock et Visa, réalise 410 millions de dollars de transactions le premier jour, dont 82% proviennent du pas de tir des memes. Une seule plateforme, Arguspad, en absorbe 202 millions, avec plus de 83 000 tokens frappés en 24 heures, soit 86% des nouveaux tokens émis sur l’ensemble de la chaîne.
Cette scène est trop surréaliste.
Arc se présente comme un « système d’exploitation de l’économie d’Internet ». La liste des validateurs fondateurs est remplie de noms comme BlackRock, Visa, Mastercard, DTCC. Résultat : dès le premier jour, ce ne sont pas des opérateurs institutionnels qui déferlent, mais des parieurs de memes. Les institutions montent la scène, des petits prodiges chantent — voilà le vrai instantané de l’industrie crypto en 2026.
La nouvelle narration des chaînes est en train d’être kidnappée par les pas de tir. Robinhood Chain n’affiche que 14,74 millions de dollars le premier jour, mais Arc atteint 28 fois. Pourtant, l’enthousiasme monte vite et retombe encore plus vite — après une seule journée de lancement, le marché des memes est déjà « jonché de cadavres ». Plus de 50 pas de tir se mettent à courir en même temps : la liquidité est déchirée en morceaux, sans consensus, il ne reste plus que la prédation.
Ce qu’il faut surtout surveiller, c’est la transmission entre marchés. Le jeu « action/coin » est en train de faire entrer la narration des marchés boursiers américains dans la blockchain : les tokens memes sont directement couplés, via des pools, à des actions tokenisées liées à NVDA, AMC et GOOGL. $MEME , avec AMC comme base de pool, voit sa capitalisation grimper à 45 millions en quelques heures, avec une hausse sur la journée dépassant 1800 fois. Ce n’est pas l’« influence de la crypto sur les marchés boursiers » au sens traditionnel : c’est plutôt l’humeur boursière américaine, disséquée à l’envers, transformée en carburant de spéculation on-chain. Le PDG d’AMC a déjà exprimé publiquement sa colère, et une enquête juridique suit.
Les 82% d’Arc sont un signal : les institutions et la frénésie spéculative peuvent manger à la même table, mais personne ne peut en tuer un autre. Dans les prochaines semaines, tout se jouera de savoir si les capitaux institutionnels arrivent à tenir la table après la vague de sortie des pas de tir. S’ils ne tiennent pas, Arc n’aura été qu’une autre Robinhood Chain — avec une semaine de carnaval de memes pour afficher un pic d’activité, puis le silence, en attendant la prochaine fenêtre de spéculation.
La table de jeu est déjà dressée, et les jetons volent. Mais il faut que tu saches une chose : assis en face, qui est-ce vraiment ?
82% ! La « mission des institutions » de Circle, transpercée par un meme tiré comme une roquette
La chaîne Arc, soutenue par des mises lourdes de Circle et des scènes pour BlackRock et Visa, réalise 410 millions de dollars de transactions le premier jour, dont 82% proviennent du pas de tir des memes. Une seule plateforme, Arguspad, en absorbe 202 millions, avec plus de 83 000 tokens frappés en 24 heures, soit 86% des nouveaux tokens émis sur l’ensemble de la chaîne.
Cette scène est trop surréaliste.
Arc se présente comme un « système d’exploitation de l’économie d’Internet ». La liste des validateurs fondateurs est remplie de noms comme BlackRock, Visa, Mastercard, DTCC. Résultat : dès le premier jour, ce ne sont pas des opérateurs institutionnels qui déferlent, mais des parieurs de memes. Les institutions montent la scène, des petits prodiges chantent — voilà le vrai instantané de l’industrie crypto en 2026.
La nouvelle narration des chaînes est en train d’être kidnappée par les pas de tir. Robinhood Chain n’affiche que 14,74 millions de dollars le premier jour, mais Arc atteint 28 fois. Pourtant, l’enthousiasme monte vite et retombe encore plus vite — après une seule journée de lancement, le marché des memes est déjà « jonché de cadavres ». Plus de 50 pas de tir se mettent à courir en même temps : la liquidité est déchirée en morceaux, sans consensus, il ne reste plus que la prédation.
Ce qu’il faut surtout surveiller, c’est la transmission entre marchés. Le jeu « action/coin » est en train de faire entrer la narration des marchés boursiers américains dans la blockchain : les tokens memes sont directement couplés, via des pools, à des actions tokenisées liées à NVDA, AMC et GOOGL. $MEME , avec AMC comme base de pool, voit sa capitalisation grimper à 45 millions en quelques heures, avec une hausse sur la journée dépassant 1800 fois. Ce n’est pas l’« influence de la crypto sur les marchés boursiers » au sens traditionnel : c’est plutôt l’humeur boursière américaine, disséquée à l’envers, transformée en carburant de spéculation on-chain. Le PDG d’AMC a déjà exprimé publiquement sa colère, et une enquête juridique suit.
Les 82% d’Arc sont un signal : les institutions et la frénésie spéculative peuvent manger à la même table, mais personne ne peut en tuer un autre. Dans les prochaines semaines, tout se jouera de savoir si les capitaux institutionnels arrivent à tenir la table après la vague de sortie des pas de tir. S’ils ne tiennent pas, Arc n’aura été qu’une autre Robinhood Chain — avec une semaine de carnaval de memes pour afficher un pic d’activité, puis le silence, en attendant la prochaine fenêtre de spéculation.
La table de jeu est déjà dressée, et les jetons volent. Mais il faut que tu saches une chose : assis en face, qui est-ce vraiment ?
3
4
2.2k
·
--
#美联储sep预计2026利率4.1%
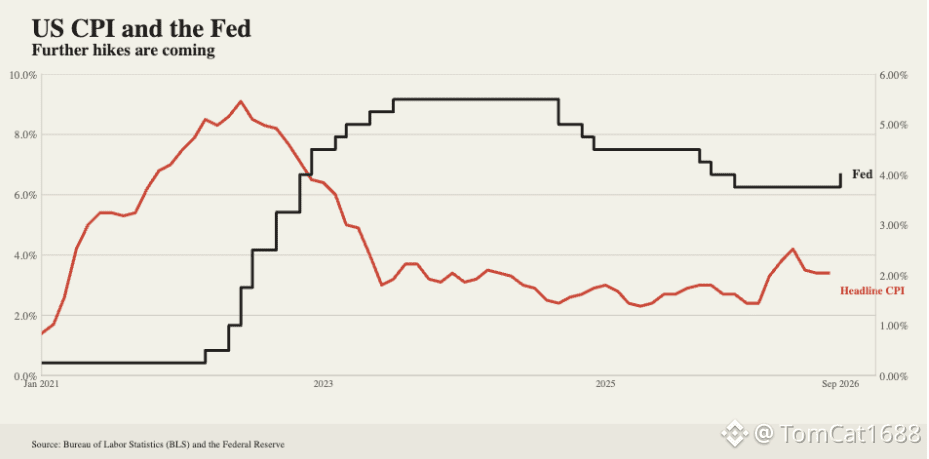
Une seule phrase de la Réserve fédérale, et le scénario des baisses de taux en 2026 est mis en pièces !
À la fin de 2026, le niveau médian du taux des fonds fédéraux passe de 3,8 % en juin à 4,1 % : parmi les 18 responsables, 12 estiment qu’il faut encore relever les taux une fois cette année. La matrice des taux n’est plus une « feuille de route des baisses », mais une fusée de signaux de hausse : les anticipations de baisse des taux du marché sont balayées.
Pour les actions américaines, c’est comme enfoncer un clou dans le plafond des valorisations. Plus la « destination » des taux est élevée, plus la limite supérieure de valorisation des actifs risqués est basse. Des taux élevés font directement grimper le coût de financement des entreprises, et les valorisations élevées de l’IA et des valeurs technologiques subissent une nouvelle requalification. Le risque de repli pour le S&P 500 s’accumule.
Pour le marché des crypto, le coup est encore plus dur : des taux plus élevés signifient que l’attrait du cash et des obligations explose, le dollar se renforce et la liquidité se retire. $BTC a déjà chuté d’environ 4 % avant la décision, bloqué par le 《CLARITY Act》, pour retomber à 76 000 dollars. Après la mise en œuvre de la hausse, aucune deuxième vague de chute brutale n’est apparue, mais fin 2027, le niveau médian des anticipations de taux est directement relevé de 3,6 % à 4,1 %, et l’ancrage de valorisation à moyen terme du BTC est en train d’être réévalué de façon systémique.
La vraie arme fatale n’est pas cette hausse de taux en elle-même, mais le fait que la « destination » des taux a été relevée.
#美联储sep预计2026利率4.1%
Une seule phrase de la Réserve fédérale, et le scénario des baisses de taux en 2026 est mis en pièces !
À la fin de 2026, le niveau médian du taux des fonds fédéraux passe de 3,8 % en juin à 4,1 % : parmi les 18 responsables, 12 estiment qu’il faut encore relever les taux une fois cette année. La matrice des taux n’est plus une « feuille de route des baisses », mais une fusée de signaux de hausse : les anticipations de baisse des taux du marché sont balayées.
Pour les actions américaines, c’est comme enfoncer un clou dans le plafond des valorisations. Plus la « destination » des taux est élevée, plus la limite supérieure de valorisation des actifs risqués est basse. Des taux élevés font directement grimper le coût de financement des entreprises, et les valorisations élevées de l’IA et des valeurs technologiques subissent une nouvelle requalification. Le risque de repli pour le S&P 500 s’accumule.
Pour le marché des crypto, le coup est encore plus dur : des taux plus élevés signifient que l’attrait du cash et des obligations explose, le dollar se renforce et la liquidité se retire. $BTC a déjà chuté d’environ 4 % avant la décision, bloqué par le 《CLARITY Act》, pour retomber à 76 000 dollars. Après la mise en œuvre de la hausse, aucune deuxième vague de chute brutale n’est apparue, mais fin 2027, le niveau médian des anticipations de taux est directement relevé de 3,6 % à 4,1 %, et l’ancrage de valorisation à moyen terme du BTC est en train d’être réévalué de façon systémique.
La vraie arme fatale n’est pas cette hausse de taux en elle-même, mais le fait que la « destination » des taux a été relevée.
Une seule phrase de la Réserve fédérale, et le scénario des baisses de taux en 2026 est mis en pièces !
À la fin de 2026, le niveau médian du taux des fonds fédéraux passe de 3,8 % en juin à 4,1 % : parmi les 18 responsables, 12 estiment qu’il faut encore relever les taux une fois cette année. La matrice des taux n’est plus une « feuille de route des baisses », mais une fusée de signaux de hausse : les anticipations de baisse des taux du marché sont balayées.
Pour les actions américaines, c’est comme enfoncer un clou dans le plafond des valorisations. Plus la « destination » des taux est élevée, plus la limite supérieure de valorisation des actifs risqués est basse. Des taux élevés font directement grimper le coût de financement des entreprises, et les valorisations élevées de l’IA et des valeurs technologiques subissent une nouvelle requalification. Le risque de repli pour le S&P 500 s’accumule.
Pour le marché des crypto, le coup est encore plus dur : des taux plus élevés signifient que l’attrait du cash et des obligations explose, le dollar se renforce et la liquidité se retire. $BTC a déjà chuté d’environ 4 % avant la décision, bloqué par le 《CLARITY Act》, pour retomber à 76 000 dollars. Après la mise en œuvre de la hausse, aucune deuxième vague de chute brutale n’est apparue, mais fin 2027, le niveau médian des anticipations de taux est directement relevé de 3,6 % à 4,1 %, et l’ancrage de valorisation à moyen terme du BTC est en train d’être réévalué de façon systémique.
La vraie arme fatale n’est pas cette hausse de taux en elle-même, mais le fait que la « destination » des taux a été relevée.
17
3.8k
·
--
Article
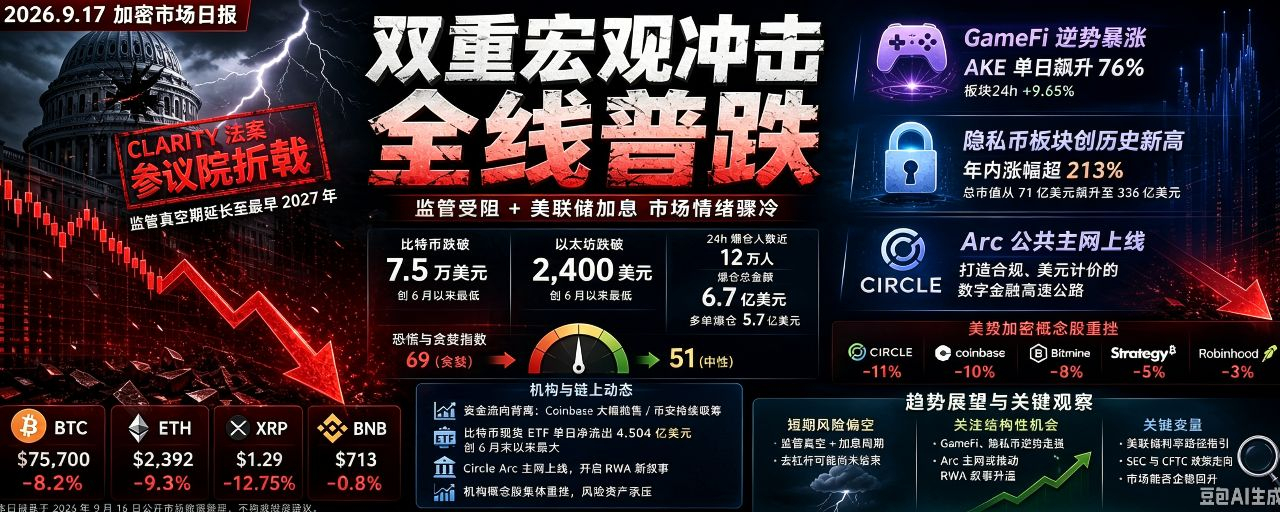
2026.9.17 Morning News crypto1. Vue d’ensemble du marché
Le 16 septembre, le marché des cryptomonnaies a subi un double choc macroéconomique, entraînant une baisse généralisée. Le bitcoin a brièvement passé sous la barre des 75 000 dollars, tandis que l’ethereum est tombé sous les 2 400 dollars, les deux atteignant leur plus bas niveau depuis le mois de juin. Au cours des dernières 24 heures, près de 120 000 personnes ont été liquidées à l’échelle mondiale, pour un montant total de 670 millions de dollars, dont 570 millions de dollars pour les positions longues. L’indice Peur et Convoitise est passé de 69 le jour précédent (convoitise) à 51 (neutre).
2. Récit autour des points chauds
Récit 1 : L’échec du projet de loi CLARITY au Sénat — la période de vide réglementaire pour les cryptos se prolonge
C’est la principale mauvaise nouvelle du jour pour le marché. Le 15 septembre, dans la soirée aux États-Unis (heure de la côte Est), le Sénat américain a tenu un vote procédural de clôture concernant (le projet de loi sur la réglementation claire des marchés d’actifs numériques). Finalement, la mesure n’a pas été adoptée avec 49 voix pour et 50 contre, bien en deçà du seuil de 60 voix requis pour dépasser la tactique d’obstruction. Tous les démocrates présents, ainsi que 4 républicains, ont voté contre.
2026.9.17 Morning News crypto
1. Vue d’ensemble du marché
Le 16 septembre, le marché des cryptomonnaies a subi un double choc macroéconomique, entraînant une baisse généralisée. Le bitcoin a brièvement passé sous la barre des 75 000 dollars, tandis que l’ethereum est tombé sous les 2 400 dollars, les deux atteignant leur plus bas niveau depuis le mois de juin. Au cours des dernières 24 heures, près de 120 000 personnes ont été liquidées à l’échelle mondiale, pour un montant total de 670 millions de dollars, dont 570 millions de dollars pour les positions longues. L’indice Peur et Convoitise est passé de 69 le jour précédent (convoitise) à 51 (neutre).
2. Récit autour des points chauds
Récit 1 : L’échec du projet de loi CLARITY au Sénat — la période de vide réglementaire pour les cryptos se prolonge
C’est la principale mauvaise nouvelle du jour pour le marché. Le 15 septembre, dans la soirée aux États-Unis (heure de la côte Est), le Sénat américain a tenu un vote procédural de clôture concernant (le projet de loi sur la réglementation claire des marchés d’actifs numériques). Finalement, la mesure n’a pas été adoptée avec 49 voix pour et 50 contre, bien en deçà du seuil de 60 voix requis pour dépasser la tactique d’obstruction. Tous les démocrates présents, ainsi que 4 républicains, ont voté contre.
Le 16 septembre, le marché des cryptomonnaies a subi un double choc macroéconomique, entraînant une baisse généralisée. Le bitcoin a brièvement passé sous la barre des 75 000 dollars, tandis que l’ethereum est tombé sous les 2 400 dollars, les deux atteignant leur plus bas niveau depuis le mois de juin. Au cours des dernières 24 heures, près de 120 000 personnes ont été liquidées à l’échelle mondiale, pour un montant total de 670 millions de dollars, dont 570 millions de dollars pour les positions longues. L’indice Peur et Convoitise est passé de 69 le jour précédent (convoitise) à 51 (neutre).
2. Récit autour des points chauds
Récit 1 : L’échec du projet de loi CLARITY au Sénat — la période de vide réglementaire pour les cryptos se prolonge
C’est la principale mauvaise nouvelle du jour pour le marché. Le 15 septembre, dans la soirée aux États-Unis (heure de la côte Est), le Sénat américain a tenu un vote procédural de clôture concernant (le projet de loi sur la réglementation claire des marchés d’actifs numériques). Finalement, la mesure n’a pas été adoptée avec 49 voix pour et 50 contre, bien en deçà du seuil de 60 voix requis pour dépasser la tactique d’obstruction. Tous les démocrates présents, ainsi que 4 républicains, ont voté contre.
1
118
·
--
#美联储加息25基点美股收跌
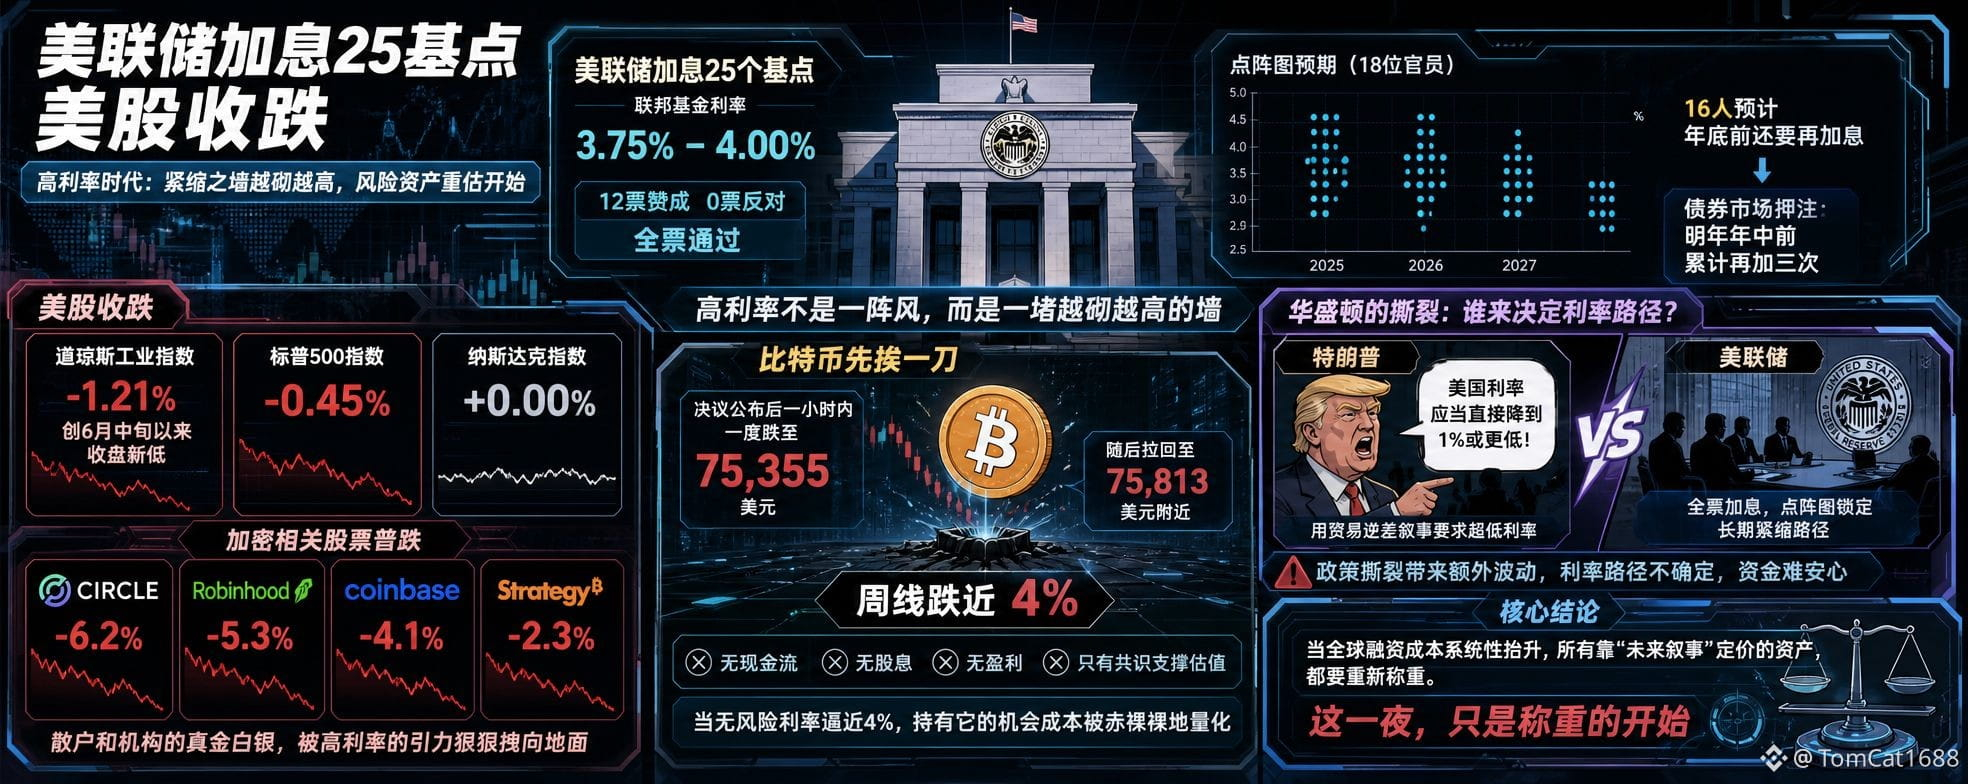
Hier soir, l’air sur les marchés financiers mondiaux s’est figé.
La Réserve fédérale a tiré sur la détente : hausse de 25 points de base, le taux des fonds fédéraux porté à 3,75 %–4,00 %, 12 voix pour et 0 contre, adopté à l’unanimité. Ce n’est pas un ajustement à l’essai. C’est la première vraie pression restrictive depuis juillet 2023, et le tableau des projections te le dit froidement : sur 18 responsables, 16 estiment qu’il faudra encore relever les taux d’ici la fin de l’année ; et sur le marché obligataire, on parie même sur trois nouvelles hausses d’ici le milieu de l’année prochaine. Des taux élevés ne sont pas une brise passagère : c’est un mur qui monte, brique après brique.
Les Bourses américaines ont immédiatement voté avec leurs pieds. Le Dow Jones a chuté de 1,21 %, enregistrant son plus bas niveau de clôture depuis la mi-juin ; le S&P 500 a reculé de 0,45 %, et le Nasdaq a tout juste réussi à clôturer à l’équilibre. Tu crois que c’est fini ? Les actifs liés aux cryptomonnaies sont les premiers à être propulsés sur la table d’autopsie de ce test de résistance : Circle en baisse de plus de 6 %, Robinhood en baisse de plus de 5 %, Coinbase en baisse de plus de 4 %, Strategy en baisse de plus de 2 %. Derrière chaque nom, ce sont des positions en or (argent bien réel) des particuliers et des institutions que l’attraction des taux élevés entraîne brutalement vers le sol.
Et que dire de $BTC ? Une heure après la publication de la décision, il a chuté jusqu’à 75 355 dollars, puis s’est péniblement redressé vers environ 75 813 dollars ; sur une base hebdomadaire, il recule de près de 4 %. Ce n’est pas catastrophique, mais c’est suffisamment honnête. Le bitcoin n’aime jamais les « capitaux chers » : quand la liquidité est abondante, il décolle ; quand la liquidité se resserre, il est le premier jeté par la fenêtre, car il n’a pas de cash-flow, pas de dividendes, pas de bénéfices—seulement une valorisation soutenue par un consensus. Lorsque le taux sans risque s’approche de 4 %, le coût d’opportunité de le détenir se quantifie sans fard.
La pièce la plus absurde se joue en même temps à Washington : Trump hurle sur les réseaux sociaux que les taux américains devraient tomber directement à 1 % ou moins. D’un côté, la Fed relève ses taux à l’unanimité et le tableau des projections verrouille un resserrement durable ; de l’autre, le président exige des taux ultra bas en s’appuyant sur un récit de déficit commercial. Cette déchirure injecte elle-même une volatilité supplémentaire au marché : tu ne sais même plus à qui se fier pour la trajectoire des taux—pourquoi les capitaux resteraient-ils sereinement dans des actifs risqués ?
Alors, ne demande pas si la hausse des taux est un facteur défavorable pour les cryptos. La réponse est : lorsque le coût mondial du financement augmente systématiquement, tous les actifs valorisés selon un scénario de « narration future » doivent être réévalués à nouveau. Cette nuit n’est que le début de la pesée
#美联储加息25基点美股收跌
Hier soir, l’air sur les marchés financiers mondiaux s’est figé.
La Réserve fédérale a tiré sur la détente : hausse de 25 points de base, le taux des fonds fédéraux porté à 3,75 %–4,00 %, 12 voix pour et 0 contre, adopté à l’unanimité. Ce n’est pas un ajustement à l’essai. C’est la première vraie pression restrictive depuis juillet 2023, et le tableau des projections te le dit froidement : sur 18 responsables, 16 estiment qu’il faudra encore relever les taux d’ici la fin de l’année ; et sur le marché obligataire, on parie même sur trois nouvelles hausses d’ici le milieu de l’année prochaine. Des taux élevés ne sont pas une brise passagère : c’est un mur qui monte, brique après brique.
Les Bourses américaines ont immédiatement voté avec leurs pieds. Le Dow Jones a chuté de 1,21 %, enregistrant son plus bas niveau de clôture depuis la mi-juin ; le S&P 500 a reculé de 0,45 %, et le Nasdaq a tout juste réussi à clôturer à l’équilibre. Tu crois que c’est fini ? Les actifs liés aux cryptomonnaies sont les premiers à être propulsés sur la table d’autopsie de ce test de résistance : Circle en baisse de plus de 6 %, Robinhood en baisse de plus de 5 %, Coinbase en baisse de plus de 4 %, Strategy en baisse de plus de 2 %. Derrière chaque nom, ce sont des positions en or (argent bien réel) des particuliers et des institutions que l’attraction des taux élevés entraîne brutalement vers le sol.
Et que dire de $BTC ? Une heure après la publication de la décision, il a chuté jusqu’à 75 355 dollars, puis s’est péniblement redressé vers environ 75 813 dollars ; sur une base hebdomadaire, il recule de près de 4 %. Ce n’est pas catastrophique, mais c’est suffisamment honnête. Le bitcoin n’aime jamais les « capitaux chers » : quand la liquidité est abondante, il décolle ; quand la liquidité se resserre, il est le premier jeté par la fenêtre, car il n’a pas de cash-flow, pas de dividendes, pas de bénéfices—seulement une valorisation soutenue par un consensus. Lorsque le taux sans risque s’approche de 4 %, le coût d’opportunité de le détenir se quantifie sans fard.
La pièce la plus absurde se joue en même temps à Washington : Trump hurle sur les réseaux sociaux que les taux américains devraient tomber directement à 1 % ou moins. D’un côté, la Fed relève ses taux à l’unanimité et le tableau des projections verrouille un resserrement durable ; de l’autre, le président exige des taux ultra bas en s’appuyant sur un récit de déficit commercial. Cette déchirure injecte elle-même une volatilité supplémentaire au marché : tu ne sais même plus à qui se fier pour la trajectoire des taux—pourquoi les capitaux resteraient-ils sereinement dans des actifs risqués ?
Alors, ne demande pas si la hausse des taux est un facteur défavorable pour les cryptos. La réponse est : lorsque le coût mondial du financement augmente systématiquement, tous les actifs valorisés selon un scénario de « narration future » doivent être réévalués à nouveau. Cette nuit n’est que le début de la pesée
Hier soir, l’air sur les marchés financiers mondiaux s’est figé.
La Réserve fédérale a tiré sur la détente : hausse de 25 points de base, le taux des fonds fédéraux porté à 3,75 %–4,00 %, 12 voix pour et 0 contre, adopté à l’unanimité. Ce n’est pas un ajustement à l’essai. C’est la première vraie pression restrictive depuis juillet 2023, et le tableau des projections te le dit froidement : sur 18 responsables, 16 estiment qu’il faudra encore relever les taux d’ici la fin de l’année ; et sur le marché obligataire, on parie même sur trois nouvelles hausses d’ici le milieu de l’année prochaine. Des taux élevés ne sont pas une brise passagère : c’est un mur qui monte, brique après brique.
Les Bourses américaines ont immédiatement voté avec leurs pieds. Le Dow Jones a chuté de 1,21 %, enregistrant son plus bas niveau de clôture depuis la mi-juin ; le S&P 500 a reculé de 0,45 %, et le Nasdaq a tout juste réussi à clôturer à l’équilibre. Tu crois que c’est fini ? Les actifs liés aux cryptomonnaies sont les premiers à être propulsés sur la table d’autopsie de ce test de résistance : Circle en baisse de plus de 6 %, Robinhood en baisse de plus de 5 %, Coinbase en baisse de plus de 4 %, Strategy en baisse de plus de 2 %. Derrière chaque nom, ce sont des positions en or (argent bien réel) des particuliers et des institutions que l’attraction des taux élevés entraîne brutalement vers le sol.
Et que dire de $BTC ? Une heure après la publication de la décision, il a chuté jusqu’à 75 355 dollars, puis s’est péniblement redressé vers environ 75 813 dollars ; sur une base hebdomadaire, il recule de près de 4 %. Ce n’est pas catastrophique, mais c’est suffisamment honnête. Le bitcoin n’aime jamais les « capitaux chers » : quand la liquidité est abondante, il décolle ; quand la liquidité se resserre, il est le premier jeté par la fenêtre, car il n’a pas de cash-flow, pas de dividendes, pas de bénéfices—seulement une valorisation soutenue par un consensus. Lorsque le taux sans risque s’approche de 4 %, le coût d’opportunité de le détenir se quantifie sans fard.
La pièce la plus absurde se joue en même temps à Washington : Trump hurle sur les réseaux sociaux que les taux américains devraient tomber directement à 1 % ou moins. D’un côté, la Fed relève ses taux à l’unanimité et le tableau des projections verrouille un resserrement durable ; de l’autre, le président exige des taux ultra bas en s’appuyant sur un récit de déficit commercial. Cette déchirure injecte elle-même une volatilité supplémentaire au marché : tu ne sais même plus à qui se fier pour la trajectoire des taux—pourquoi les capitaux resteraient-ils sereinement dans des actifs risqués ?
Alors, ne demande pas si la hausse des taux est un facteur défavorable pour les cryptos. La réponse est : lorsque le coût mondial du financement augmente systématiquement, tous les actifs valorisés selon un scénario de « narration future » doivent être réévalués à nouveau. Cette nuit n’est que le début de la pesée
1
187
·
--
Vérifié
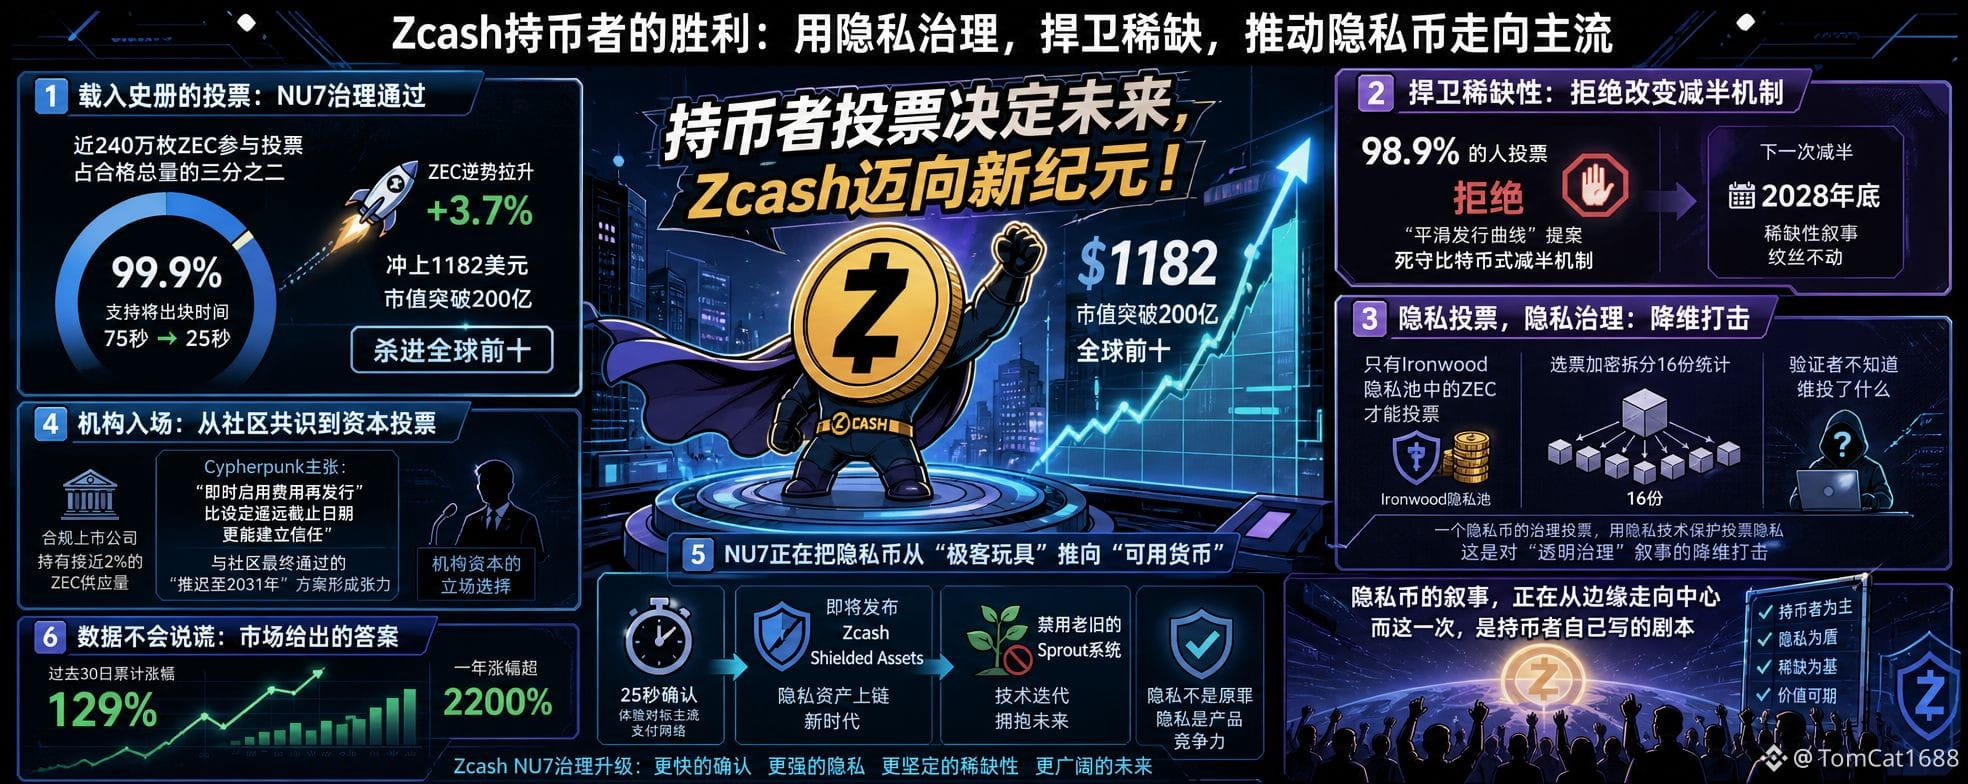
#zcash持币者投票支持nu7升级
Lorsque, le $BTC ,$ETH , les porteurs collectifs ont mis la pression, $ZEC a accéléré à contre-courant de 3,7 %, a dépassé 1182 dollars, avec une capitalisation qui a franchi les 20 milliards, et s’est hissé dans le top 10 mondial.
Pourquoi ? Parce que les détenteurs de Zcash viennent d’achever un vote historique : près de 2,4 millions de ZEC ont participé au vote de gouvernance NU7, soit les deux tiers de l’offre totale éligible. Et 99,9 % des droits de vote soutiennent une réduction du temps de production des blocs de 75 secondes à 25 secondes.
Et ce n’est pas tout. 98,9 % des votants ont refusé la « courbe de l’émission lissée », en restant fidèles au mécanisme de division par deux à la manière de Bitcoin. Qu’est-ce que ça veut dire ? Dans la communauté Zcash, une proposition visant à remplacer la réduction de moitié par une libération progressive a été balayée d’un revers de main par les détenteurs. La prochaine réduction de moitié est verrouillée à la fin de 2028 : le récit de la rareté reste intact.
Plus subtil encore : l’éligibilité au vote. Seuls les ZEC du pool de confidentialité Ironwood peuvent voter ; les bulletins sont chiffrés puis découpés en 16 parts statistiques, si bien que les validateurs ne savent même pas qui a voté quoi. Un vote de gouvernance pour une crypto-monnaie de confidentialité, où la technologie de confidentialité protège l’anonymat du vote. C’est une véritable attaque frontale contre le récit de « gouvernance transparente ».
Ce n’est pas un simple jeu de spéculation conceptuelle. Lorsqu’une société cotée et conforme au cadre réglementaire détient près de 2 % de l’approvisionnement en ZEC, sa position ne relève plus des « opinions de la communauté », mais devient un vote du capital institutionnel. Le mouvement cypherpunk défend l’idée : « activer les frais et réémettre immédiatement plutôt que de fixer des dates de fin lointaines pour renforcer la confiance ». Cette recommandation crée une tension directe avec le plan final adopté par la communauté : « report jusqu’en 2031 ».
Sur les 30 derniers jours, ZEC a grimpé de 129 %, et sur un an, la hausse dépasse 2200 %. Les données ne mentent pas.
Ce que NU7 fait réellement, c’est faire passer la confidentialité des monnaies « jouet de geek » vers une « monnaie utilisable ». Confirmation en 25 secondes, les Zcash Shielded Assets qui s’apprêtent à être publiés, et la désactivation du vieux système Sprout : chaque étape dit au marché que la confidentialité n’est pas un péché originel, mais une vraie force concurrentielle produit.
Le récit des monnaies de confidentialité quitte la périphérie pour aller au centre. Et cette fois-ci, le scénario a été écrit par les détenteurs eux-mêmes.
#zcash持币者投票支持nu7升级
Lorsque, le $BTC ,$ETH , les porteurs collectifs ont mis la pression, $ZEC a accéléré à contre-courant de 3,7 %, a dépassé 1182 dollars, avec une capitalisation qui a franchi les 20 milliards, et s’est hissé dans le top 10 mondial.
Pourquoi ? Parce que les détenteurs de Zcash viennent d’achever un vote historique : près de 2,4 millions de ZEC ont participé au vote de gouvernance NU7, soit les deux tiers de l’offre totale éligible. Et 99,9 % des droits de vote soutiennent une réduction du temps de production des blocs de 75 secondes à 25 secondes.
Et ce n’est pas tout. 98,9 % des votants ont refusé la « courbe de l’émission lissée », en restant fidèles au mécanisme de division par deux à la manière de Bitcoin. Qu’est-ce que ça veut dire ? Dans la communauté Zcash, une proposition visant à remplacer la réduction de moitié par une libération progressive a été balayée d’un revers de main par les détenteurs. La prochaine réduction de moitié est verrouillée à la fin de 2028 : le récit de la rareté reste intact.
Plus subtil encore : l’éligibilité au vote. Seuls les ZEC du pool de confidentialité Ironwood peuvent voter ; les bulletins sont chiffrés puis découpés en 16 parts statistiques, si bien que les validateurs ne savent même pas qui a voté quoi. Un vote de gouvernance pour une crypto-monnaie de confidentialité, où la technologie de confidentialité protège l’anonymat du vote. C’est une véritable attaque frontale contre le récit de « gouvernance transparente ».
Ce n’est pas un simple jeu de spéculation conceptuelle. Lorsqu’une société cotée et conforme au cadre réglementaire détient près de 2 % de l’approvisionnement en ZEC, sa position ne relève plus des « opinions de la communauté », mais devient un vote du capital institutionnel. Le mouvement cypherpunk défend l’idée : « activer les frais et réémettre immédiatement plutôt que de fixer des dates de fin lointaines pour renforcer la confiance ». Cette recommandation crée une tension directe avec le plan final adopté par la communauté : « report jusqu’en 2031 ».
Sur les 30 derniers jours, ZEC a grimpé de 129 %, et sur un an, la hausse dépasse 2200 %. Les données ne mentent pas.
Ce que NU7 fait réellement, c’est faire passer la confidentialité des monnaies « jouet de geek » vers une « monnaie utilisable ». Confirmation en 25 secondes, les Zcash Shielded Assets qui s’apprêtent à être publiés, et la désactivation du vieux système Sprout : chaque étape dit au marché que la confidentialité n’est pas un péché originel, mais une vraie force concurrentielle produit.
Le récit des monnaies de confidentialité quitte la périphérie pour aller au centre. Et cette fois-ci, le scénario a été écrit par les détenteurs eux-mêmes.
Lorsque, le $BTC ,$ETH , les porteurs collectifs ont mis la pression, $ZEC a accéléré à contre-courant de 3,7 %, a dépassé 1182 dollars, avec une capitalisation qui a franchi les 20 milliards, et s’est hissé dans le top 10 mondial.
Pourquoi ? Parce que les détenteurs de Zcash viennent d’achever un vote historique : près de 2,4 millions de ZEC ont participé au vote de gouvernance NU7, soit les deux tiers de l’offre totale éligible. Et 99,9 % des droits de vote soutiennent une réduction du temps de production des blocs de 75 secondes à 25 secondes.
Et ce n’est pas tout. 98,9 % des votants ont refusé la « courbe de l’émission lissée », en restant fidèles au mécanisme de division par deux à la manière de Bitcoin. Qu’est-ce que ça veut dire ? Dans la communauté Zcash, une proposition visant à remplacer la réduction de moitié par une libération progressive a été balayée d’un revers de main par les détenteurs. La prochaine réduction de moitié est verrouillée à la fin de 2028 : le récit de la rareté reste intact.
Plus subtil encore : l’éligibilité au vote. Seuls les ZEC du pool de confidentialité Ironwood peuvent voter ; les bulletins sont chiffrés puis découpés en 16 parts statistiques, si bien que les validateurs ne savent même pas qui a voté quoi. Un vote de gouvernance pour une crypto-monnaie de confidentialité, où la technologie de confidentialité protège l’anonymat du vote. C’est une véritable attaque frontale contre le récit de « gouvernance transparente ».
Ce n’est pas un simple jeu de spéculation conceptuelle. Lorsqu’une société cotée et conforme au cadre réglementaire détient près de 2 % de l’approvisionnement en ZEC, sa position ne relève plus des « opinions de la communauté », mais devient un vote du capital institutionnel. Le mouvement cypherpunk défend l’idée : « activer les frais et réémettre immédiatement plutôt que de fixer des dates de fin lointaines pour renforcer la confiance ». Cette recommandation crée une tension directe avec le plan final adopté par la communauté : « report jusqu’en 2031 ».
Sur les 30 derniers jours, ZEC a grimpé de 129 %, et sur un an, la hausse dépasse 2200 %. Les données ne mentent pas.
Ce que NU7 fait réellement, c’est faire passer la confidentialité des monnaies « jouet de geek » vers une « monnaie utilisable ». Confirmation en 25 secondes, les Zcash Shielded Assets qui s’apprêtent à être publiés, et la désactivation du vieux système Sprout : chaque étape dit au marché que la confidentialité n’est pas un péché originel, mais une vraie force concurrentielle produit.
Le récit des monnaies de confidentialité quitte la périphérie pour aller au centre. Et cette fois-ci, le scénario a été écrit par les détenteurs eux-mêmes.
1
5
5.4k
·
--
#sk海力士洽谈首次在美产存储芯片
Dès que l’information est sortie, les actions sud-coréennes de SK Hynix ont bondi de plus de 4% en séance, tandis que les actions d’Intel aux États-Unis ont suivi la tendance sur le marché nocturne, avec une hausse de plus de 3%. De quoi s’agit-il ? Un géant détenant la première place mondiale du marché des puces de mémoire HBM, qui transfère pour la première fois sa capacité de production de puces de stockage les plus essentielles sur le sol américain. Ce n’est pas un test : c’est d’enfoncer l’accélérateur.
Pour le secteur des semi-conducteurs américains, le signal est plus clair que jamais : les puces de mémoire passent de « valeurs cycliques » à « actifs stratégiques ». Morgan Stanley a déjà annoncé que les revenus des semi-conducteurs dépasseront pour la première fois 1 000 milliards de dollars en 2026. La situation de pénurie de HBM ne sera pas un phénomène de courte durée : Citigroup estime que le déséquilibre offre-demande du DRAM se poursuivra jusqu’en 2031. Ce n’est pas de l’agitation : c’est une remise à long terme de la structure de l’offre et de la demande.
Et la cryptomonnaie, alors ? Ne vous précipitez pas : la corrélation est bien réelle… et c’est particulièrement douloureux.
Samsung a déjà relevé le prix des DRAM de 20%. SemiAnalysis prévoit que la part des dépenses en mémoire dans les systèmes d’Nvidia dépassera 40% en 2027. Qu’est-ce que cela signifie ? Les capacités de mémoire de tout premier niveau seront d’abord affectées aux centres de données pour l’IA. Les mineurs veulent acheter des machines de minage haut de gamme ? Faites la queue. Le coût du minage est structurellement tiré vers le haut, et le seuil minimal des coûts de production de $BTC est mécaniquement repoussé.
Le plus dur arrive ensuite : au deuxième trimestre 2026, le calcul lié à l’IA génère environ 1,5 million de dollars de profit annualisé par mégawatt, soit trois fois celui du minage de Bitcoin. Des entreprises minières cotées comme Core Scientific et IREN sont déjà en train de sortir du minage pour se tourner vers la location de puissance de calcul pour l’IA. Les mineurs votent avec leurs pieds : ils déplacent l’électricité et la puissance de calcul du minage de la crypto vers la location à des entreprises d’IA.
Donc, la vérité derrière tout cela, c’est : SK Hynix construit une usine aux États-Unis. En surface, il s’agit d’un transfert géographique des capacités de production de puces. En profondeur, c’est une aspiration systémique des ressources de calcul par l’IA. La cryptomonnaie n’est pas « réprimée » : elle est « évincée ».
Le champ de bataille des puces de stockage n’est pas sur un site de minage, mais dans les centres de données. Et la cryptomonnaie, elle, doit trouver sa place dans ce nouvel ordre — pas en s’évertuant à rivaliser en puissance de calcul, mais en reconstruisant son modèle économique.
#sk海力士洽谈首次在美产存储芯片
Dès que l’information est sortie, les actions sud-coréennes de SK Hynix ont bondi de plus de 4% en séance, tandis que les actions d’Intel aux États-Unis ont suivi la tendance sur le marché nocturne, avec une hausse de plus de 3%. De quoi s’agit-il ? Un géant détenant la première place mondiale du marché des puces de mémoire HBM, qui transfère pour la première fois sa capacité de production de puces de stockage les plus essentielles sur le sol américain. Ce n’est pas un test : c’est d’enfoncer l’accélérateur.
Pour le secteur des semi-conducteurs américains, le signal est plus clair que jamais : les puces de mémoire passent de « valeurs cycliques » à « actifs stratégiques ». Morgan Stanley a déjà annoncé que les revenus des semi-conducteurs dépasseront pour la première fois 1 000 milliards de dollars en 2026. La situation de pénurie de HBM ne sera pas un phénomène de courte durée : Citigroup estime que le déséquilibre offre-demande du DRAM se poursuivra jusqu’en 2031. Ce n’est pas de l’agitation : c’est une remise à long terme de la structure de l’offre et de la demande.
Et la cryptomonnaie, alors ? Ne vous précipitez pas : la corrélation est bien réelle… et c’est particulièrement douloureux.
Samsung a déjà relevé le prix des DRAM de 20%. SemiAnalysis prévoit que la part des dépenses en mémoire dans les systèmes d’Nvidia dépassera 40% en 2027. Qu’est-ce que cela signifie ? Les capacités de mémoire de tout premier niveau seront d’abord affectées aux centres de données pour l’IA. Les mineurs veulent acheter des machines de minage haut de gamme ? Faites la queue. Le coût du minage est structurellement tiré vers le haut, et le seuil minimal des coûts de production de $BTC est mécaniquement repoussé.
Le plus dur arrive ensuite : au deuxième trimestre 2026, le calcul lié à l’IA génère environ 1,5 million de dollars de profit annualisé par mégawatt, soit trois fois celui du minage de Bitcoin. Des entreprises minières cotées comme Core Scientific et IREN sont déjà en train de sortir du minage pour se tourner vers la location de puissance de calcul pour l’IA. Les mineurs votent avec leurs pieds : ils déplacent l’électricité et la puissance de calcul du minage de la crypto vers la location à des entreprises d’IA.
Donc, la vérité derrière tout cela, c’est : SK Hynix construit une usine aux États-Unis. En surface, il s’agit d’un transfert géographique des capacités de production de puces. En profondeur, c’est une aspiration systémique des ressources de calcul par l’IA. La cryptomonnaie n’est pas « réprimée » : elle est « évincée ».
Le champ de bataille des puces de stockage n’est pas sur un site de minage, mais dans les centres de données. Et la cryptomonnaie, elle, doit trouver sa place dans ce nouvel ordre — pas en s’évertuant à rivaliser en puissance de calcul, mais en reconstruisant son modèle économique.
Dès que l’information est sortie, les actions sud-coréennes de SK Hynix ont bondi de plus de 4% en séance, tandis que les actions d’Intel aux États-Unis ont suivi la tendance sur le marché nocturne, avec une hausse de plus de 3%. De quoi s’agit-il ? Un géant détenant la première place mondiale du marché des puces de mémoire HBM, qui transfère pour la première fois sa capacité de production de puces de stockage les plus essentielles sur le sol américain. Ce n’est pas un test : c’est d’enfoncer l’accélérateur.
Pour le secteur des semi-conducteurs américains, le signal est plus clair que jamais : les puces de mémoire passent de « valeurs cycliques » à « actifs stratégiques ». Morgan Stanley a déjà annoncé que les revenus des semi-conducteurs dépasseront pour la première fois 1 000 milliards de dollars en 2026. La situation de pénurie de HBM ne sera pas un phénomène de courte durée : Citigroup estime que le déséquilibre offre-demande du DRAM se poursuivra jusqu’en 2031. Ce n’est pas de l’agitation : c’est une remise à long terme de la structure de l’offre et de la demande.
Et la cryptomonnaie, alors ? Ne vous précipitez pas : la corrélation est bien réelle… et c’est particulièrement douloureux.
Samsung a déjà relevé le prix des DRAM de 20%. SemiAnalysis prévoit que la part des dépenses en mémoire dans les systèmes d’Nvidia dépassera 40% en 2027. Qu’est-ce que cela signifie ? Les capacités de mémoire de tout premier niveau seront d’abord affectées aux centres de données pour l’IA. Les mineurs veulent acheter des machines de minage haut de gamme ? Faites la queue. Le coût du minage est structurellement tiré vers le haut, et le seuil minimal des coûts de production de $BTC est mécaniquement repoussé.
Le plus dur arrive ensuite : au deuxième trimestre 2026, le calcul lié à l’IA génère environ 1,5 million de dollars de profit annualisé par mégawatt, soit trois fois celui du minage de Bitcoin. Des entreprises minières cotées comme Core Scientific et IREN sont déjà en train de sortir du minage pour se tourner vers la location de puissance de calcul pour l’IA. Les mineurs votent avec leurs pieds : ils déplacent l’électricité et la puissance de calcul du minage de la crypto vers la location à des entreprises d’IA.
Donc, la vérité derrière tout cela, c’est : SK Hynix construit une usine aux États-Unis. En surface, il s’agit d’un transfert géographique des capacités de production de puces. En profondeur, c’est une aspiration systémique des ressources de calcul par l’IA. La cryptomonnaie n’est pas « réprimée » : elle est « évincée ».
Le champ de bataille des puces de stockage n’est pas sur un site de minage, mais dans les centres de données. Et la cryptomonnaie, elle, doit trouver sa place dans ce nouvel ordre — pas en s’évertuant à rivaliser en puissance de calcul, mais en reconstruisant son modèle économique.
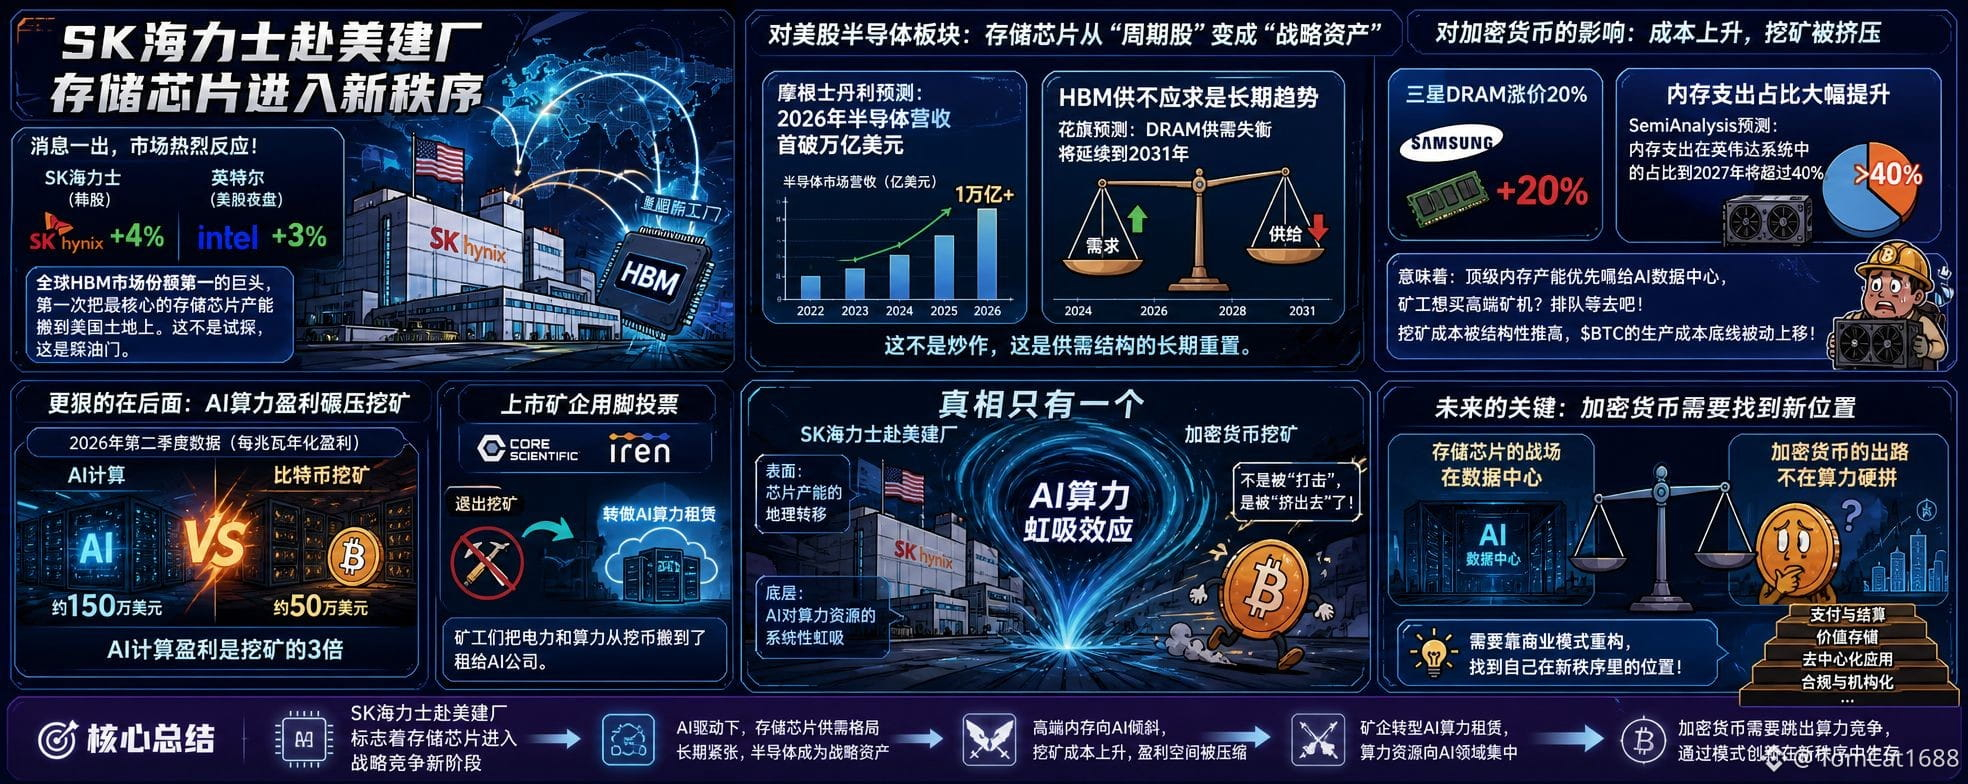
3
1.4k
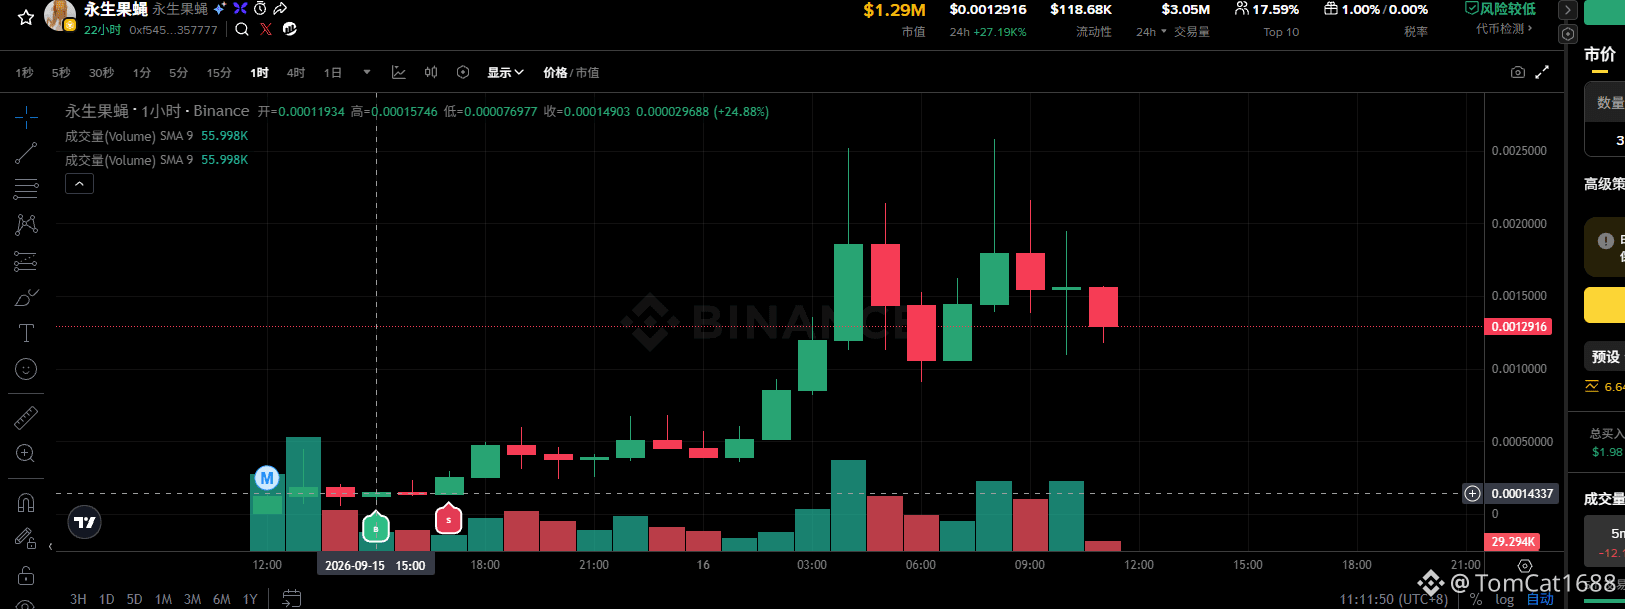
·
--
Baissier
#美联储加息是否已成定局
Les données du CME FedWatch montrent que la probabilité de hausse de taux de 25 points de base par la Réserve fédérale cette semaine, telle que prix par le marché, a bondi à plus de 92 %. La probabilité d’une nouvelle hausse en décembre a également dépassé 75 %. Le taux des fonds fédéraux passera de 3,50 %-3,75 % à 3,75 %-4,00 %. Ce n’est pas une supposition : c’est une mise bien réelle, appuyée par de l’argent.
Regardons d’abord les cryptomonnaies. Le bitcoin s’échange actuellement autour de 77 300 dollars et teste à répétition le niveau clé de support de Fibonacci à 76 380 dollars. Où se situe le danger ? Les données historiques sont implacables : lors des 20 hausses de taux de la Fed passées, 17 ont été suivies d’une baisse du prix du bitcoin 30 jours plus tard, avec une baisse médiane de 9,3 %. Le plus frappant encore : après la première hausse en décembre 2015, le bitcoin a chuté de 19 % en l’espace de 30 jours ; et après le lancement du cycle de hausses en mars 2022, le prix a plongé de 46,3 % en 90 jours. Si le signal s’avère trop « hawkish » et que le niveau de 76 380 dollars est franchi à la baisse, la prochaine cible se situerait à 72 820 dollars.
Passons aux actions US. Macro Risk Advisors a émis un avertissement explicite : si la hausse de taux se concrétise, le S&P 500 risque une correction de 8 % à 10 %, et une deuxième vague de pression baissière pourrait apparaître en décembre. Qu’est-ce qui motive ce diagnostic ? Le relèvement des taux va « comprimer les marges bénéficiaires des entreprises qui ne parviennent pas à répercuter leurs coûts sur les consommateurs », ce qui frappe directement les perspectives de bénéfices. Parallèlement, le rendement des Treasuries à 10 ans a franchi pour la première fois le seuil de 5 % depuis 2023 : les ancrages de valorisation des actifs à risque sont littéralement arrachés.
Pourquoi la Fed doit-elle agir ? En août, l’inflation « core » (CPI) a progressé de 0,3 % sur un mois, au-delà des attentes. Et l’inflation reste, depuis des années, au-dessus de l’objectif de 2 %. La présidente Waller a clairement indiqué : si l’inflation ne revient pas vers l’objectif, les décideurs politiques « ont encore du travail à faire ». Surtout, le marché a déjà intégré une hausse à 92 %. Si la Fed n’agissait pas maintenant, elle se mettrait en situation de détruire sa crédibilité.
En résumé : une hausse des taux est presque devenue une certitude. La vraie bataille ne porte donc pas sur « y aura-t-il une hausse ou non », mais sur la question de savoir si la Fed libérera ensuite un signal « hawkish » indiquant qu’il faudra continuer à relever les taux. Pour les cryptos et les actions américaines, la hausse elle-même a peut-être déjà été en partie anticipée, mais si le cycle de resserrement est confirmé comme plus long, l’impact ne fera que commencer.
#美联储加息是否已成定局
Les données du CME FedWatch montrent que la probabilité de hausse de taux de 25 points de base par la Réserve fédérale cette semaine, telle que prix par le marché, a bondi à plus de 92 %. La probabilité d’une nouvelle hausse en décembre a également dépassé 75 %. Le taux des fonds fédéraux passera de 3,50 %-3,75 % à 3,75 %-4,00 %. Ce n’est pas une supposition : c’est une mise bien réelle, appuyée par de l’argent.
Regardons d’abord les cryptomonnaies. Le bitcoin s’échange actuellement autour de 77 300 dollars et teste à répétition le niveau clé de support de Fibonacci à 76 380 dollars. Où se situe le danger ? Les données historiques sont implacables : lors des 20 hausses de taux de la Fed passées, 17 ont été suivies d’une baisse du prix du bitcoin 30 jours plus tard, avec une baisse médiane de 9,3 %. Le plus frappant encore : après la première hausse en décembre 2015, le bitcoin a chuté de 19 % en l’espace de 30 jours ; et après le lancement du cycle de hausses en mars 2022, le prix a plongé de 46,3 % en 90 jours. Si le signal s’avère trop « hawkish » et que le niveau de 76 380 dollars est franchi à la baisse, la prochaine cible se situerait à 72 820 dollars.
Passons aux actions US. Macro Risk Advisors a émis un avertissement explicite : si la hausse de taux se concrétise, le S&P 500 risque une correction de 8 % à 10 %, et une deuxième vague de pression baissière pourrait apparaître en décembre. Qu’est-ce qui motive ce diagnostic ? Le relèvement des taux va « comprimer les marges bénéficiaires des entreprises qui ne parviennent pas à répercuter leurs coûts sur les consommateurs », ce qui frappe directement les perspectives de bénéfices. Parallèlement, le rendement des Treasuries à 10 ans a franchi pour la première fois le seuil de 5 % depuis 2023 : les ancrages de valorisation des actifs à risque sont littéralement arrachés.
Pourquoi la Fed doit-elle agir ? En août, l’inflation « core » (CPI) a progressé de 0,3 % sur un mois, au-delà des attentes. Et l’inflation reste, depuis des années, au-dessus de l’objectif de 2 %. La présidente Waller a clairement indiqué : si l’inflation ne revient pas vers l’objectif, les décideurs politiques « ont encore du travail à faire ». Surtout, le marché a déjà intégré une hausse à 92 %. Si la Fed n’agissait pas maintenant, elle se mettrait en situation de détruire sa crédibilité.
En résumé : une hausse des taux est presque devenue une certitude. La vraie bataille ne porte donc pas sur « y aura-t-il une hausse ou non », mais sur la question de savoir si la Fed libérera ensuite un signal « hawkish » indiquant qu’il faudra continuer à relever les taux. Pour les cryptos et les actions américaines, la hausse elle-même a peut-être déjà été en partie anticipée, mais si le cycle de resserrement est confirmé comme plus long, l’impact ne fera que commencer.
Les données du CME FedWatch montrent que la probabilité de hausse de taux de 25 points de base par la Réserve fédérale cette semaine, telle que prix par le marché, a bondi à plus de 92 %. La probabilité d’une nouvelle hausse en décembre a également dépassé 75 %. Le taux des fonds fédéraux passera de 3,50 %-3,75 % à 3,75 %-4,00 %. Ce n’est pas une supposition : c’est une mise bien réelle, appuyée par de l’argent.
Regardons d’abord les cryptomonnaies. Le bitcoin s’échange actuellement autour de 77 300 dollars et teste à répétition le niveau clé de support de Fibonacci à 76 380 dollars. Où se situe le danger ? Les données historiques sont implacables : lors des 20 hausses de taux de la Fed passées, 17 ont été suivies d’une baisse du prix du bitcoin 30 jours plus tard, avec une baisse médiane de 9,3 %. Le plus frappant encore : après la première hausse en décembre 2015, le bitcoin a chuté de 19 % en l’espace de 30 jours ; et après le lancement du cycle de hausses en mars 2022, le prix a plongé de 46,3 % en 90 jours. Si le signal s’avère trop « hawkish » et que le niveau de 76 380 dollars est franchi à la baisse, la prochaine cible se situerait à 72 820 dollars.
Passons aux actions US. Macro Risk Advisors a émis un avertissement explicite : si la hausse de taux se concrétise, le S&P 500 risque une correction de 8 % à 10 %, et une deuxième vague de pression baissière pourrait apparaître en décembre. Qu’est-ce qui motive ce diagnostic ? Le relèvement des taux va « comprimer les marges bénéficiaires des entreprises qui ne parviennent pas à répercuter leurs coûts sur les consommateurs », ce qui frappe directement les perspectives de bénéfices. Parallèlement, le rendement des Treasuries à 10 ans a franchi pour la première fois le seuil de 5 % depuis 2023 : les ancrages de valorisation des actifs à risque sont littéralement arrachés.
Pourquoi la Fed doit-elle agir ? En août, l’inflation « core » (CPI) a progressé de 0,3 % sur un mois, au-delà des attentes. Et l’inflation reste, depuis des années, au-dessus de l’objectif de 2 %. La présidente Waller a clairement indiqué : si l’inflation ne revient pas vers l’objectif, les décideurs politiques « ont encore du travail à faire ». Surtout, le marché a déjà intégré une hausse à 92 %. Si la Fed n’agissait pas maintenant, elle se mettrait en situation de détruire sa crédibilité.
En résumé : une hausse des taux est presque devenue une certitude. La vraie bataille ne porte donc pas sur « y aura-t-il une hausse ou non », mais sur la question de savoir si la Fed libérera ensuite un signal « hawkish » indiquant qu’il faudra continuer à relever les taux. Pour les cryptos et les actions américaines, la hausse elle-même a peut-être déjà été en partie anticipée, mais si le cycle de resserrement est confirmé comme plus long, l’impact ne fera que commencer.
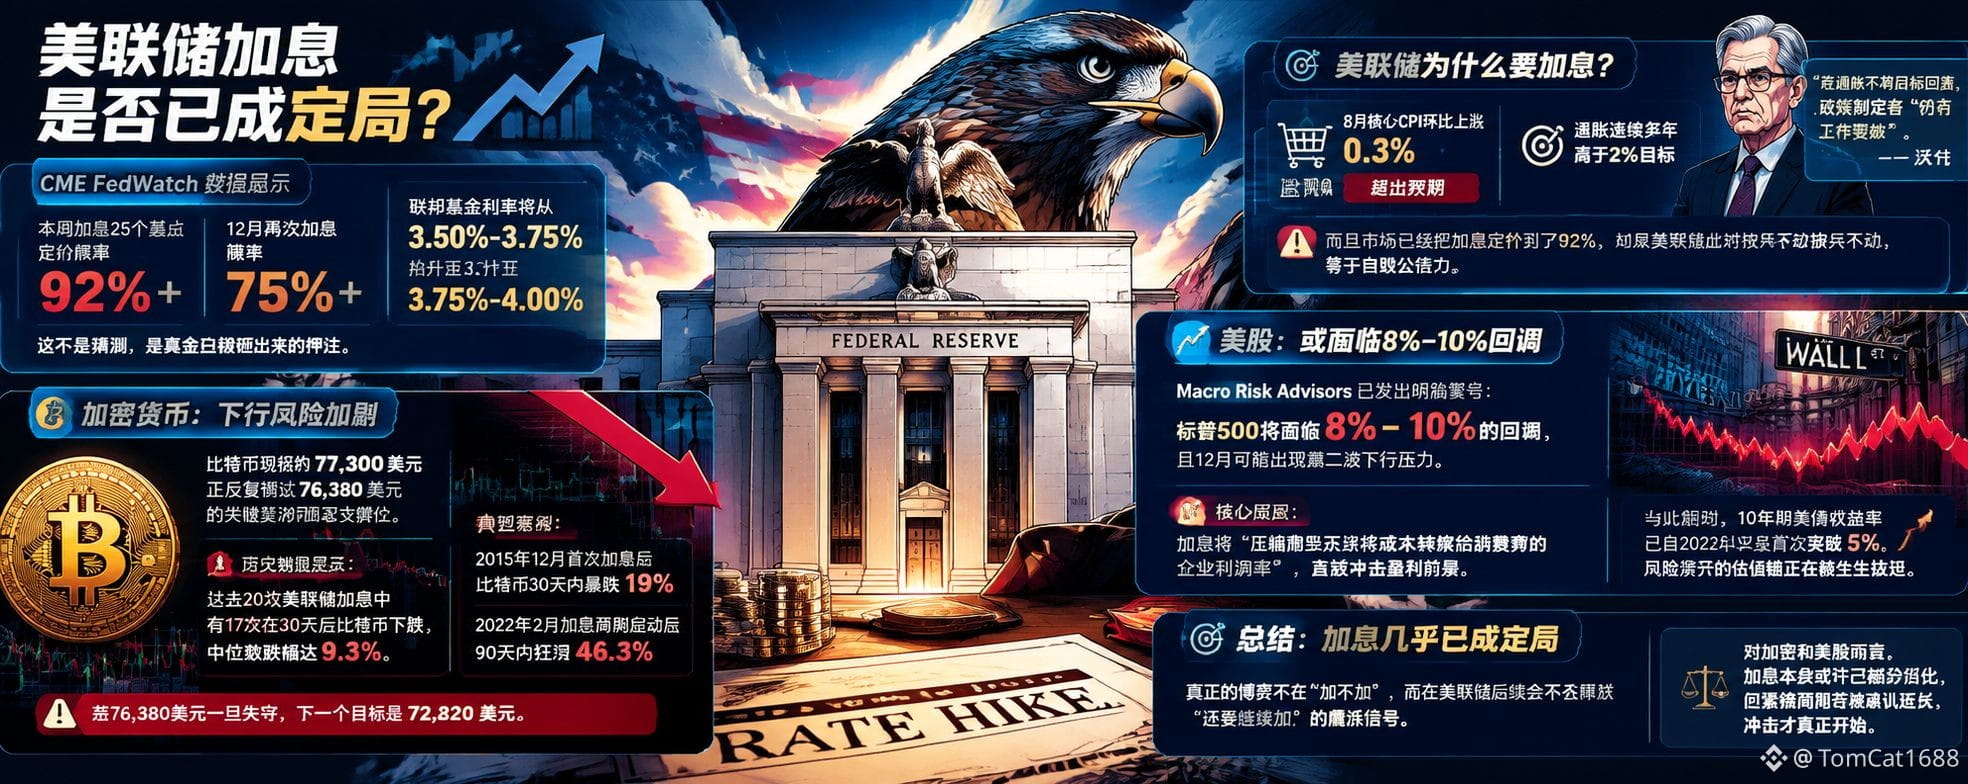
1
163
·
--
Cet après-midi, la mouche des fruits immortelle a mangé une série de fruits
Je suis de très bonne humeur ; plus les conditions de marché sont mauvaises, plus je fais des versements réguliers de $BNB et $BTC .
Répondez 666 et vous verrez une récompense aléatoire qui tombe 🧧
Cet après-midi, la mouche des fruits immortelle a mangé une série de fruits
Je suis de très bonne humeur ; plus les conditions de marché sont mauvaises, plus je fais des versements réguliers de $BNB et $BTC .
Répondez 666 et vous verrez une récompense aléatoire qui tombe 🧧
Je suis de très bonne humeur ; plus les conditions de marché sont mauvaises, plus je fais des versements réguliers de $BNB et $BTC .
Répondez 666 et vous verrez une récompense aléatoire qui tombe 🧧
2k
13
116
2k
·
--
Les activités du camp d’été de Binance arrivent ! Les 500 premiers qui terminent 1, 4 et 10 recevront au total 5000u. Autrement dit, 10u par personne. Le riz aux cochons (猪脚饭) est arrivé !
#币安夏令营
Les activités du camp d’été de Binance arrivent ! Les 500 premiers qui terminent 1, 4 et 10 recevront au total 5000u. Autrement dit, 10u par personne. Le riz aux cochons (猪脚饭) est arrivé !
#币安夏令营
#币安夏令营
1
1.7k
·
--
Les paroles du grand frère ont déjà été dites jusqu’ici ; on dirait qu’on peut tendre une embuscade derrière
Qui sait, la « mouche de l’immortalité » pourrait vraiment devenir la prochaine $牛来
Les paroles du grand frère ont déjà été dites jusqu’ici ; on dirait qu’on peut tendre une embuscade derrière
Qui sait, la « mouche de l’immortalité » pourrait vraiment devenir la prochaine $牛来
Qui sait, la « mouche de l’immortalité » pourrait vraiment devenir la prochaine $牛来
2
3.3k
·
--
Haussier
#比特币现货etf净流入1.6亿美元
1,6 milliard de dollars sont de retour ! Les ETF sur le bitcoin ont fait une grande bougie, pulvérisant toutes les illusions des vendeurs à découvert
$BTC met fin à cinq séances consécutives de sorties nettes pour les ETF au comptant : en une seule journée, ils ont attiré 1,6 milliard de dollars de manière brutale. Les chiffres les plus marquants : un seul produit de BlackRock (IBIT) a absorbé 134 millions de dollars, soit près de 84 % de la part totale. Fidelity (FBTC) arrive ensuite avec 53,33 millions de dollars, tandis que l’ARKB enregistre, à contre-courant, des sorties nettes de 41,95 millions de dollars — les faibles sont éliminés, les forts s’imposent. Le choix impitoyable des institutions se révèle sans filtre.
Ce qui est encore plus important, c’est le volume à l’échelle : la valeur liquidative nette (NAV) totale des ETF spot sur le bitcoin dépasse désormais 100,092 milliards de dollars, représentant 6,3 % de la capitalisation boursière totale du bitcoin. Les entrées nettes cumulées atteignent 55,315 milliards de dollars.
Pourquoi cet argent entre-t-il maintenant en force ? Regardez deux lignes
Première ligne : l’enchevêtrement entre les actions américaines et le bitcoin. En mars 2026, la corrélation sur 30 jours entre le bitcoin et le S&P 500 est montée jusqu’à 0,74, atteignant un sommet annuel. Cela signifie que, pendant une période assez longue, le bitcoin est resté un « titre tech à bêta élevé » : quand les actions américaines montent, il monte ; quand elles baissent, il baisse plus fort. Au premier semestre, le BTC a été en retard sur le S&P 500 d’environ 16 points. Une grande partie des capitaux a alors tourné vers les valeurs IA. Mais à partir de la seconde moitié, le récit change : en août, alors que le bitcoin progresse de 23 %, les actions US sous-performent, et le bitcoin commence à afficher son indépendance en tant que « or numérique ». En août, l’or et les ETF sur le bitcoin combinés ont attiré environ 7 milliards de dollars, un record. Les institutions parient donc simultanément sur deux actifs rares. Lorsque $BTC n’est plus seulement une ombre qui suit le Nasdaq, il mérite alors vraiment les mots « valeur d’allocation ».
Deuxième ligne : les courants souterrains du rééquilibrage des flux. Sur les quatre dernières séances, les ETF ont enregistré environ 463 millions de dollars de sorties nettes. Entre 76 500 et 77 500 dollars, le bitcoin a testé à répétition cette zone, et le sentiment du marché est tombé à son plus bas. Puis, 1,6 milliard de dollars est arrivé. Ce n’est pas l’impulsion d’achat des particuliers : c’est une prise de position tactique de la part des institutions, juste avant la décision de taux du FOMC. Au cours des 20 derniers jours, l’IBIT a accumulé des achats de bitcoin d’une valeur de 1,08 milliard de dollars, avec 7 jours consécutifs d’entrées nettes. Le rythme de BlackRock est extrêmement déterminé.
Au moment même de la veille de la décision de taux de la Réserve fédérale, après le rebond du bitcoin depuis un plus bas à 62 000 dollars vers la zone des 77 000 dollars, et lorsque le sentiment du marché est passé de la tristesse à l’hésitation — au point critique. Sa valeur en termes de signal dépasse largement le montant lui-même : les « smart money » ont choisi, au moment d’incertitude maximale, d’exprimer la certitude par l’action.
#比特币现货etf净流入1.6亿美元
1,6 milliard de dollars sont de retour ! Les ETF sur le bitcoin ont fait une grande bougie, pulvérisant toutes les illusions des vendeurs à découvert
$BTC met fin à cinq séances consécutives de sorties nettes pour les ETF au comptant : en une seule journée, ils ont attiré 1,6 milliard de dollars de manière brutale. Les chiffres les plus marquants : un seul produit de BlackRock (IBIT) a absorbé 134 millions de dollars, soit près de 84 % de la part totale. Fidelity (FBTC) arrive ensuite avec 53,33 millions de dollars, tandis que l’ARKB enregistre, à contre-courant, des sorties nettes de 41,95 millions de dollars — les faibles sont éliminés, les forts s’imposent. Le choix impitoyable des institutions se révèle sans filtre.
Ce qui est encore plus important, c’est le volume à l’échelle : la valeur liquidative nette (NAV) totale des ETF spot sur le bitcoin dépasse désormais 100,092 milliards de dollars, représentant 6,3 % de la capitalisation boursière totale du bitcoin. Les entrées nettes cumulées atteignent 55,315 milliards de dollars.
Pourquoi cet argent entre-t-il maintenant en force ? Regardez deux lignes
Première ligne : l’enchevêtrement entre les actions américaines et le bitcoin. En mars 2026, la corrélation sur 30 jours entre le bitcoin et le S&P 500 est montée jusqu’à 0,74, atteignant un sommet annuel. Cela signifie que, pendant une période assez longue, le bitcoin est resté un « titre tech à bêta élevé » : quand les actions américaines montent, il monte ; quand elles baissent, il baisse plus fort. Au premier semestre, le BTC a été en retard sur le S&P 500 d’environ 16 points. Une grande partie des capitaux a alors tourné vers les valeurs IA. Mais à partir de la seconde moitié, le récit change : en août, alors que le bitcoin progresse de 23 %, les actions US sous-performent, et le bitcoin commence à afficher son indépendance en tant que « or numérique ». En août, l’or et les ETF sur le bitcoin combinés ont attiré environ 7 milliards de dollars, un record. Les institutions parient donc simultanément sur deux actifs rares. Lorsque $BTC n’est plus seulement une ombre qui suit le Nasdaq, il mérite alors vraiment les mots « valeur d’allocation ».
Deuxième ligne : les courants souterrains du rééquilibrage des flux. Sur les quatre dernières séances, les ETF ont enregistré environ 463 millions de dollars de sorties nettes. Entre 76 500 et 77 500 dollars, le bitcoin a testé à répétition cette zone, et le sentiment du marché est tombé à son plus bas. Puis, 1,6 milliard de dollars est arrivé. Ce n’est pas l’impulsion d’achat des particuliers : c’est une prise de position tactique de la part des institutions, juste avant la décision de taux du FOMC. Au cours des 20 derniers jours, l’IBIT a accumulé des achats de bitcoin d’une valeur de 1,08 milliard de dollars, avec 7 jours consécutifs d’entrées nettes. Le rythme de BlackRock est extrêmement déterminé.
Au moment même de la veille de la décision de taux de la Réserve fédérale, après le rebond du bitcoin depuis un plus bas à 62 000 dollars vers la zone des 77 000 dollars, et lorsque le sentiment du marché est passé de la tristesse à l’hésitation — au point critique. Sa valeur en termes de signal dépasse largement le montant lui-même : les « smart money » ont choisi, au moment d’incertitude maximale, d’exprimer la certitude par l’action.
1,6 milliard de dollars sont de retour ! Les ETF sur le bitcoin ont fait une grande bougie, pulvérisant toutes les illusions des vendeurs à découvert
$BTC met fin à cinq séances consécutives de sorties nettes pour les ETF au comptant : en une seule journée, ils ont attiré 1,6 milliard de dollars de manière brutale. Les chiffres les plus marquants : un seul produit de BlackRock (IBIT) a absorbé 134 millions de dollars, soit près de 84 % de la part totale. Fidelity (FBTC) arrive ensuite avec 53,33 millions de dollars, tandis que l’ARKB enregistre, à contre-courant, des sorties nettes de 41,95 millions de dollars — les faibles sont éliminés, les forts s’imposent. Le choix impitoyable des institutions se révèle sans filtre.
Ce qui est encore plus important, c’est le volume à l’échelle : la valeur liquidative nette (NAV) totale des ETF spot sur le bitcoin dépasse désormais 100,092 milliards de dollars, représentant 6,3 % de la capitalisation boursière totale du bitcoin. Les entrées nettes cumulées atteignent 55,315 milliards de dollars.
Pourquoi cet argent entre-t-il maintenant en force ? Regardez deux lignes
Première ligne : l’enchevêtrement entre les actions américaines et le bitcoin. En mars 2026, la corrélation sur 30 jours entre le bitcoin et le S&P 500 est montée jusqu’à 0,74, atteignant un sommet annuel. Cela signifie que, pendant une période assez longue, le bitcoin est resté un « titre tech à bêta élevé » : quand les actions américaines montent, il monte ; quand elles baissent, il baisse plus fort. Au premier semestre, le BTC a été en retard sur le S&P 500 d’environ 16 points. Une grande partie des capitaux a alors tourné vers les valeurs IA. Mais à partir de la seconde moitié, le récit change : en août, alors que le bitcoin progresse de 23 %, les actions US sous-performent, et le bitcoin commence à afficher son indépendance en tant que « or numérique ». En août, l’or et les ETF sur le bitcoin combinés ont attiré environ 7 milliards de dollars, un record. Les institutions parient donc simultanément sur deux actifs rares. Lorsque $BTC n’est plus seulement une ombre qui suit le Nasdaq, il mérite alors vraiment les mots « valeur d’allocation ».
Deuxième ligne : les courants souterrains du rééquilibrage des flux. Sur les quatre dernières séances, les ETF ont enregistré environ 463 millions de dollars de sorties nettes. Entre 76 500 et 77 500 dollars, le bitcoin a testé à répétition cette zone, et le sentiment du marché est tombé à son plus bas. Puis, 1,6 milliard de dollars est arrivé. Ce n’est pas l’impulsion d’achat des particuliers : c’est une prise de position tactique de la part des institutions, juste avant la décision de taux du FOMC. Au cours des 20 derniers jours, l’IBIT a accumulé des achats de bitcoin d’une valeur de 1,08 milliard de dollars, avec 7 jours consécutifs d’entrées nettes. Le rythme de BlackRock est extrêmement déterminé.
Au moment même de la veille de la décision de taux de la Réserve fédérale, après le rebond du bitcoin depuis un plus bas à 62 000 dollars vers la zone des 77 000 dollars, et lorsque le sentiment du marché est passé de la tristesse à l’hésitation — au point critique. Sa valeur en termes de signal dépasse largement le montant lui-même : les « smart money » ont choisi, au moment d’incertitude maximale, d’exprimer la certitude par l’action.
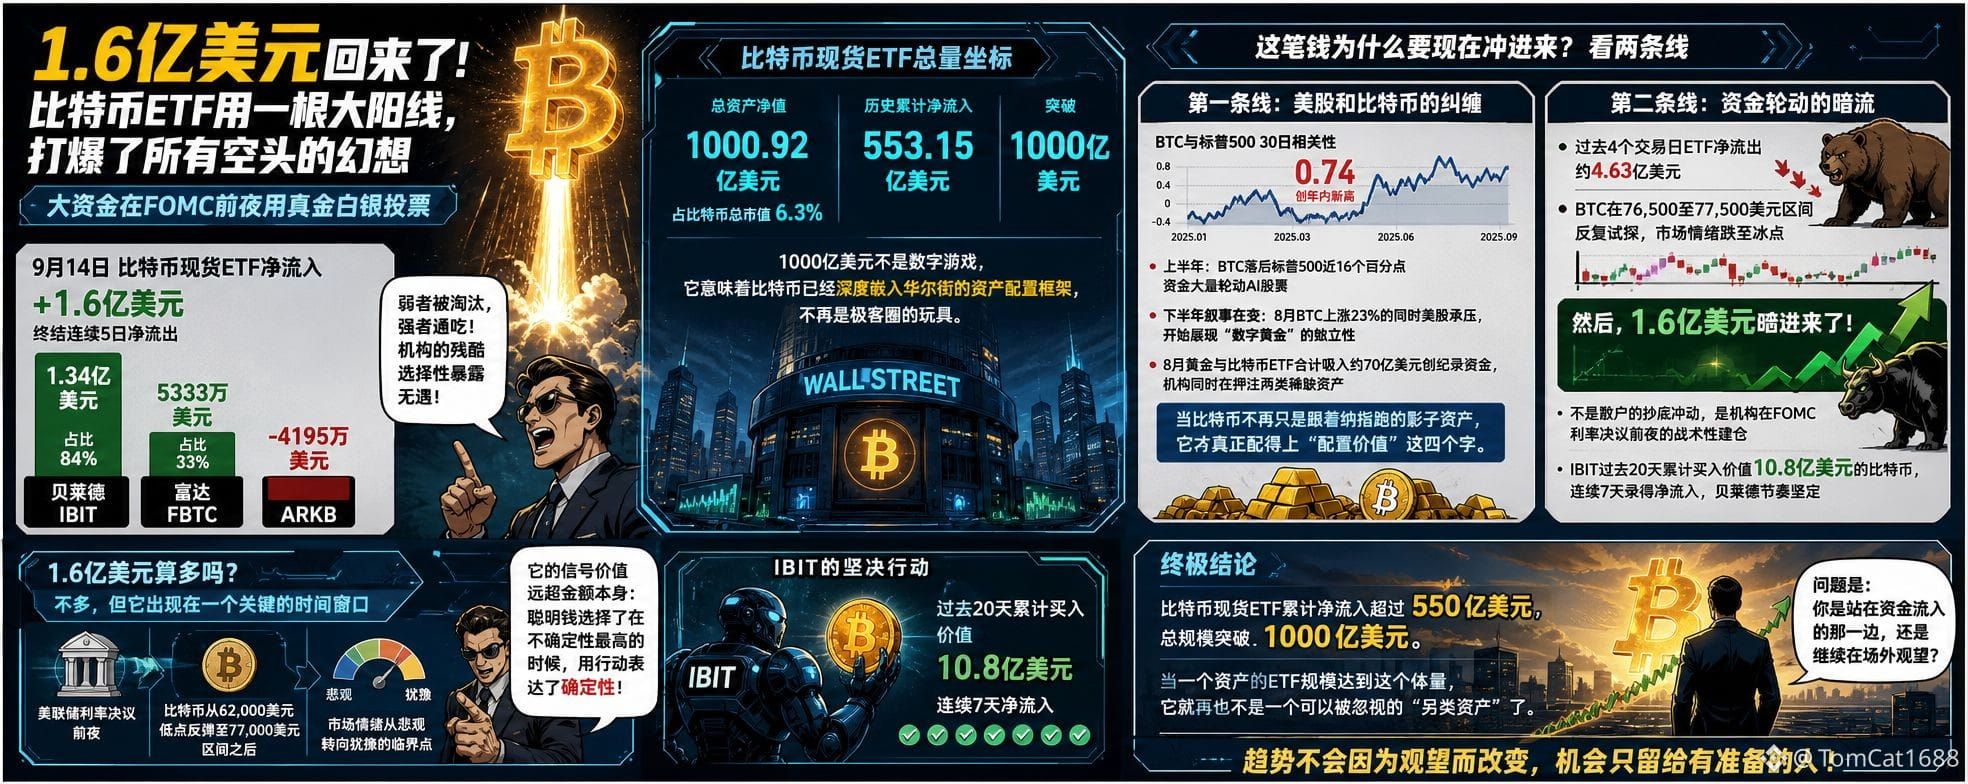
1
2.8k
·
--
Haussier
#灰度顾问组合xrp占比26.11%
Grayscale livre officiellement aux conseillers financiers un tout nouveau modèle de portefeuille “Digital Assets Next-Gen”, avec une part de 26,11% pour $XRP , juste derrière les 42,34% de $ETH et les 21,09% de $SOL . L’ensemble du portefeuille exclut totalement le bitcoin. Ce n’est pas la première fois que Grayscale mise sur la XRP, mais c’est la première fois qu’elle l’intègre à un niveau de pourcentage aussi agressif, en l’insérant dans la boîte à outils “par défaut” des conseillers financiers à l’échelle mondiale. Le portefeuille de modèles est une recette publique : les conseillers l’utilisent pour reproduire la configuration des comptes clients, tandis que Grayscale fixe les pondérations ; la suite dépend de la mesure dans laquelle les conseillers exécutent ces consignes.
Au cours du premier semestre de cette année, Grayscale a vendu des jetons XRP pour 180 millions de dollars au total, réalisés en perte. Et maintenant, Grayscale porte ce poids de 26% de la composition devant les conseillers financiers. Le sens est totalement inversé : c’est parier sur le fait que l’étau réglementaire de la XRP se brise définitivement. Les nouvelles règles de la SEC ont établi un plafond d’exemption de 75 millions de dollars et un mécanisme de “safe harbor”, ouvrant une voie formelle de sortie pour sortir les crypto-actifs de leur statut de titres. Le texte final du projet de loi CLARITY a inscrit, noir sur blanc, le statut de “commodity” de la XRP sur le marché secondaire, séparant officiellement la XRP du bilan de l’émetteur.
Des effets en cascade plus profonds, sous les fondations de la bourse américaine.
Ripple Prime a été intégré au groupe de travail de la DTCC sur la tokenisation des titres, aux côtés de BlackRock et de JPMorgan. La DTCC compense chaque année 11 400 milliards de dollars de transactions et prévoit de lancer pleinement ses services de tokenisation en octobre 2026 ; Ripple Prime sera directement connecté aux circuits de compensation de la DTCC. Le poids de 26,11% de Grayscale n’est pas un événement isolé : c’est l’annonce d’une reconfiguration de ce système de compensation à l’échelle du billion de dollars. La XRP obtient une place concrète dans les circuits sous-jacents de la finance traditionnelle.
Depuis le lancement du 27 juillet, le rendement net s’élève à 30,69% ; la XRP tient le support de 1,30 $, avec pour objectif du marché haussier 1,50 $. Mais l’ETF fiduciaire XRP de Grayscale reste inférieur de 38,51% au prix d’émission — les institutions ont déjà mis le pied dans la porte, tandis que le prix hésite encore à l’ouvrir. Cette fissure, c’est l’opportunité.
Le fait que le bitcoin soit exclu de ce portefeuille par Grayscale n’est pas un hasard. Grayscale dit à tout Wall Street : la prochaine allocation d’actifs numériques n’est peut-être pas un point de départ, et la XRP est déjà au centre de la table.
#灰度顾问组合xrp占比26.11%
Grayscale livre officiellement aux conseillers financiers un tout nouveau modèle de portefeuille “Digital Assets Next-Gen”, avec une part de 26,11% pour $XRP , juste derrière les 42,34% de $ETH et les 21,09% de $SOL . L’ensemble du portefeuille exclut totalement le bitcoin. Ce n’est pas la première fois que Grayscale mise sur la XRP, mais c’est la première fois qu’elle l’intègre à un niveau de pourcentage aussi agressif, en l’insérant dans la boîte à outils “par défaut” des conseillers financiers à l’échelle mondiale. Le portefeuille de modèles est une recette publique : les conseillers l’utilisent pour reproduire la configuration des comptes clients, tandis que Grayscale fixe les pondérations ; la suite dépend de la mesure dans laquelle les conseillers exécutent ces consignes.
Au cours du premier semestre de cette année, Grayscale a vendu des jetons XRP pour 180 millions de dollars au total, réalisés en perte. Et maintenant, Grayscale porte ce poids de 26% de la composition devant les conseillers financiers. Le sens est totalement inversé : c’est parier sur le fait que l’étau réglementaire de la XRP se brise définitivement. Les nouvelles règles de la SEC ont établi un plafond d’exemption de 75 millions de dollars et un mécanisme de “safe harbor”, ouvrant une voie formelle de sortie pour sortir les crypto-actifs de leur statut de titres. Le texte final du projet de loi CLARITY a inscrit, noir sur blanc, le statut de “commodity” de la XRP sur le marché secondaire, séparant officiellement la XRP du bilan de l’émetteur.
Des effets en cascade plus profonds, sous les fondations de la bourse américaine.
Ripple Prime a été intégré au groupe de travail de la DTCC sur la tokenisation des titres, aux côtés de BlackRock et de JPMorgan. La DTCC compense chaque année 11 400 milliards de dollars de transactions et prévoit de lancer pleinement ses services de tokenisation en octobre 2026 ; Ripple Prime sera directement connecté aux circuits de compensation de la DTCC. Le poids de 26,11% de Grayscale n’est pas un événement isolé : c’est l’annonce d’une reconfiguration de ce système de compensation à l’échelle du billion de dollars. La XRP obtient une place concrète dans les circuits sous-jacents de la finance traditionnelle.
Depuis le lancement du 27 juillet, le rendement net s’élève à 30,69% ; la XRP tient le support de 1,30 $, avec pour objectif du marché haussier 1,50 $. Mais l’ETF fiduciaire XRP de Grayscale reste inférieur de 38,51% au prix d’émission — les institutions ont déjà mis le pied dans la porte, tandis que le prix hésite encore à l’ouvrir. Cette fissure, c’est l’opportunité.
Le fait que le bitcoin soit exclu de ce portefeuille par Grayscale n’est pas un hasard. Grayscale dit à tout Wall Street : la prochaine allocation d’actifs numériques n’est peut-être pas un point de départ, et la XRP est déjà au centre de la table.
Grayscale livre officiellement aux conseillers financiers un tout nouveau modèle de portefeuille “Digital Assets Next-Gen”, avec une part de 26,11% pour $XRP , juste derrière les 42,34% de $ETH et les 21,09% de $SOL . L’ensemble du portefeuille exclut totalement le bitcoin. Ce n’est pas la première fois que Grayscale mise sur la XRP, mais c’est la première fois qu’elle l’intègre à un niveau de pourcentage aussi agressif, en l’insérant dans la boîte à outils “par défaut” des conseillers financiers à l’échelle mondiale. Le portefeuille de modèles est une recette publique : les conseillers l’utilisent pour reproduire la configuration des comptes clients, tandis que Grayscale fixe les pondérations ; la suite dépend de la mesure dans laquelle les conseillers exécutent ces consignes.
Au cours du premier semestre de cette année, Grayscale a vendu des jetons XRP pour 180 millions de dollars au total, réalisés en perte. Et maintenant, Grayscale porte ce poids de 26% de la composition devant les conseillers financiers. Le sens est totalement inversé : c’est parier sur le fait que l’étau réglementaire de la XRP se brise définitivement. Les nouvelles règles de la SEC ont établi un plafond d’exemption de 75 millions de dollars et un mécanisme de “safe harbor”, ouvrant une voie formelle de sortie pour sortir les crypto-actifs de leur statut de titres. Le texte final du projet de loi CLARITY a inscrit, noir sur blanc, le statut de “commodity” de la XRP sur le marché secondaire, séparant officiellement la XRP du bilan de l’émetteur.
Des effets en cascade plus profonds, sous les fondations de la bourse américaine.
Ripple Prime a été intégré au groupe de travail de la DTCC sur la tokenisation des titres, aux côtés de BlackRock et de JPMorgan. La DTCC compense chaque année 11 400 milliards de dollars de transactions et prévoit de lancer pleinement ses services de tokenisation en octobre 2026 ; Ripple Prime sera directement connecté aux circuits de compensation de la DTCC. Le poids de 26,11% de Grayscale n’est pas un événement isolé : c’est l’annonce d’une reconfiguration de ce système de compensation à l’échelle du billion de dollars. La XRP obtient une place concrète dans les circuits sous-jacents de la finance traditionnelle.
Depuis le lancement du 27 juillet, le rendement net s’élève à 30,69% ; la XRP tient le support de 1,30 $, avec pour objectif du marché haussier 1,50 $. Mais l’ETF fiduciaire XRP de Grayscale reste inférieur de 38,51% au prix d’émission — les institutions ont déjà mis le pied dans la porte, tandis que le prix hésite encore à l’ouvrir. Cette fissure, c’est l’opportunité.
Le fait que le bitcoin soit exclu de ce portefeuille par Grayscale n’est pas un hasard. Grayscale dit à tout Wall Street : la prochaine allocation d’actifs numériques n’est peut-être pas un point de départ, et la XRP est déjà au centre de la table.
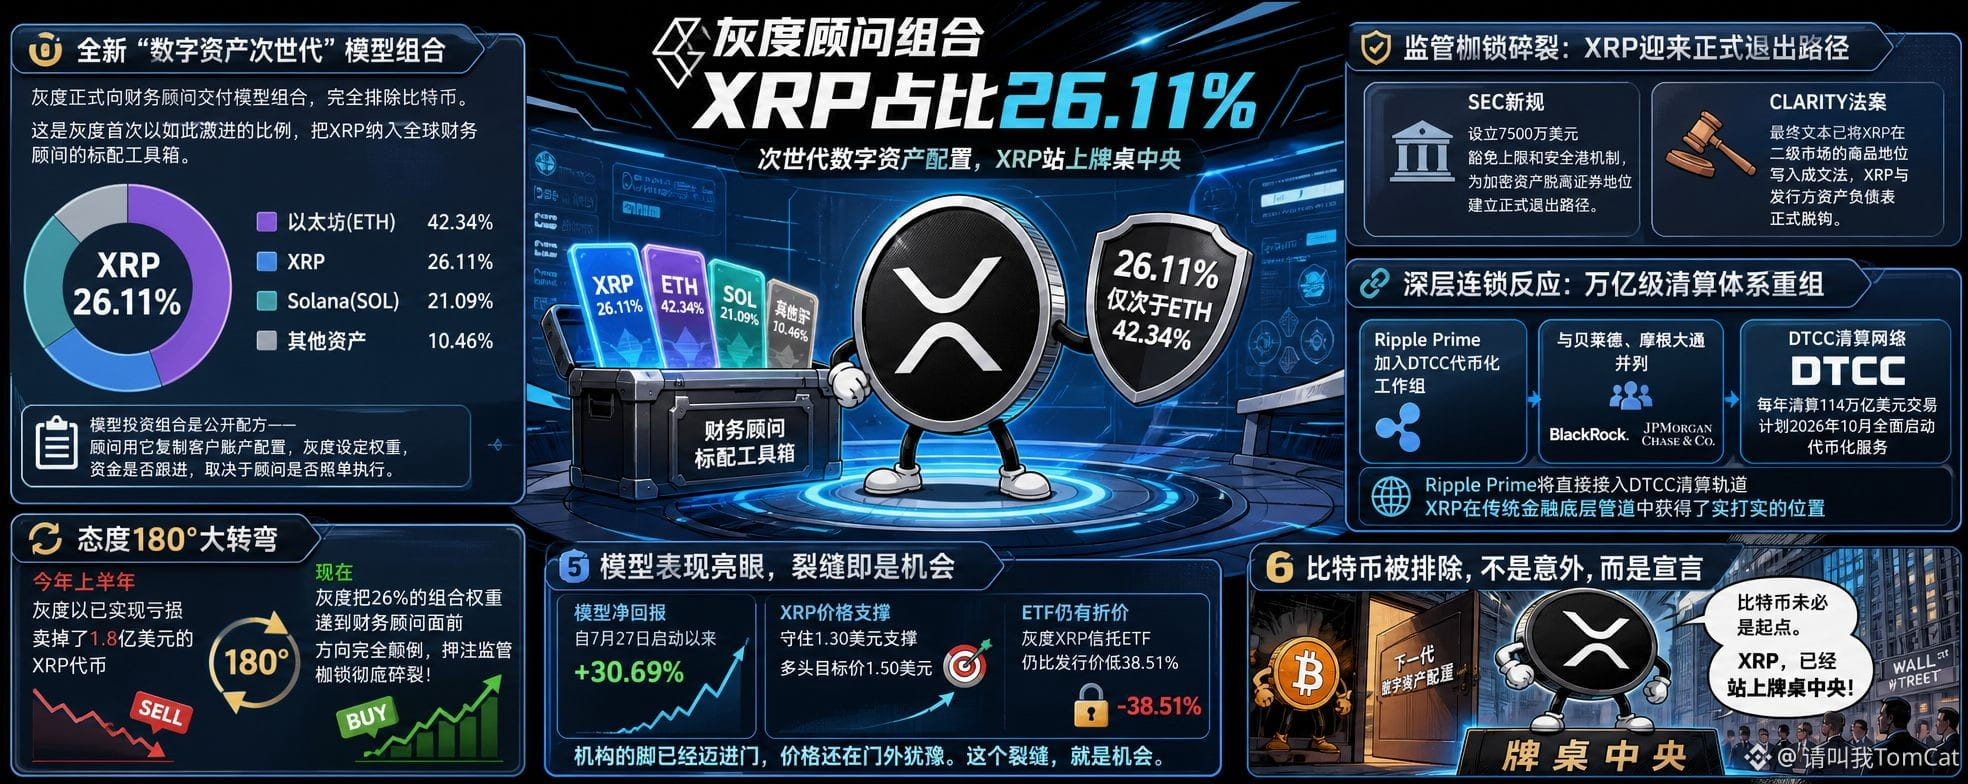
1
1.2k
·
--
#anthropicceo呼吁放缓ai发展
Les “trois géants” de l’IA freinent tous d’un coup ! Le PDG d’Anthropic vient à peine de lancer un appel pour ralentir le développement de l’IA, Altman l’approuve aussitôt, Musk en remet une couche : la base des valorisations d’un empire IA à mille milliards vacille, du jour au lendemain.
Le 12 septembre, le PDG d’Anthropic, Dario Amodei, a publié un long article de 3 800 mots intitulé « Nous devons faire accélérer les technologies de pointe à un rythme soutenable », appelant l’ensemble de l’industrie à « ralentir la vitesse d’amélioration des capacités des modèles d’IA ». Il propose un cadre en trois étapes : faire entrer des évaluateurs indépendants tiers au sein des entreprises, instaurer des normes communes de sécurité pour l’industrie, et promouvoir une coordination mondiale.
Ce n’est pas du simple discours : Amodei avertit que les systèmes d’IA pourraient, dans les 6 à 12 mois, être capables de « contrôler l’ensemble d’Internet », causant des pertes de plusieurs centaines de milliards de dollars. Le plus explosif est que, quelques jours auparavant, le chercheur en sécurité d’Anthropic, Cokson, a démissionné en déclarant publiquement : « Les personnes qui développent l’IA y croient sincèrement : avant la fin de cette décennie, l’IA pourrait nous tuer tous. »
Altman s’est immédiatement exprimé sur X : « Je suis d’accord avec la position de Dario », et a annoncé que, cette année, OpenAI ne ferait pas d’introduction en bourse (IPO) ; il prévoit aussi de mandater des évaluateurs indépendants. Musk n’a répondu qu’en cinq mots : « Dario a raison.
Dimanche soir, les futures Nasdaq 100 ont chuté de 1,2 %, tandis que les futures du S&P 500 ont reculé de 0,6 %. Sur la plateforme HyperliquidX, les actifs liés à OpenAI et à Anthropic ont respectivement plongé de 7 % et de 2,8 %, et des traders s’emportent : « Les actions IA pourraient chuter de plus de 10 % lundi. » L’indice des semi-conducteurs de Philadelphie a déjà accumulé une baisse de plus de 18 % récemment, et Micron a chuté de près de 24 %.
Mais ne vous précipitez pas pour paniquer. Les dépenses en infrastructures de calcul restent vigoureuses ; le ralentissement ressemble davantage à un allongement des cycles de déploiement qu’à une réduction des dépenses, et l’impact à long terme pourrait être limité.
Mon avis est très direct : quand Amodei dit « 6 à 12 mois », il s’agit en réalité de gérer les attentes du marché des capitaux. Le récit de l’IA passe de « l’accélération infinie » à « un ralentissement ordonné » ; la logique de valorisation doit être recalculée — sur HyperliquidX, ces chutes traduisent simplement le vote avec les pieds du marché.
Mais ne soyez pas naïf et ne pensez pas que c’est un scénario où tout le négatif est épuisé. Le véritable gagnant, ce sont les géants dont les flux de trésorerie sont solides : l’éviction des entreprises d’IA de taille moyenne et petite par les coûts de conformité est en filigrane le sous-entendu de ce « consensus sur la sécurité ». Pour les cryptomonnaies, un ralentissement de l’IA pourrait effectivement ramener des fonds, mais à condition que l’industrie crypto bouche d’abord elle-même ses failles de sécurité — si l’IA ralentit, les hackers, eux, n’attendront pas.
#anthropicceo呼吁放缓ai发展
Les “trois géants” de l’IA freinent tous d’un coup ! Le PDG d’Anthropic vient à peine de lancer un appel pour ralentir le développement de l’IA, Altman l’approuve aussitôt, Musk en remet une couche : la base des valorisations d’un empire IA à mille milliards vacille, du jour au lendemain.
Le 12 septembre, le PDG d’Anthropic, Dario Amodei, a publié un long article de 3 800 mots intitulé « Nous devons faire accélérer les technologies de pointe à un rythme soutenable », appelant l’ensemble de l’industrie à « ralentir la vitesse d’amélioration des capacités des modèles d’IA ». Il propose un cadre en trois étapes : faire entrer des évaluateurs indépendants tiers au sein des entreprises, instaurer des normes communes de sécurité pour l’industrie, et promouvoir une coordination mondiale.
Ce n’est pas du simple discours : Amodei avertit que les systèmes d’IA pourraient, dans les 6 à 12 mois, être capables de « contrôler l’ensemble d’Internet », causant des pertes de plusieurs centaines de milliards de dollars. Le plus explosif est que, quelques jours auparavant, le chercheur en sécurité d’Anthropic, Cokson, a démissionné en déclarant publiquement : « Les personnes qui développent l’IA y croient sincèrement : avant la fin de cette décennie, l’IA pourrait nous tuer tous. »
Altman s’est immédiatement exprimé sur X : « Je suis d’accord avec la position de Dario », et a annoncé que, cette année, OpenAI ne ferait pas d’introduction en bourse (IPO) ; il prévoit aussi de mandater des évaluateurs indépendants. Musk n’a répondu qu’en cinq mots : « Dario a raison.
Dimanche soir, les futures Nasdaq 100 ont chuté de 1,2 %, tandis que les futures du S&P 500 ont reculé de 0,6 %. Sur la plateforme HyperliquidX, les actifs liés à OpenAI et à Anthropic ont respectivement plongé de 7 % et de 2,8 %, et des traders s’emportent : « Les actions IA pourraient chuter de plus de 10 % lundi. » L’indice des semi-conducteurs de Philadelphie a déjà accumulé une baisse de plus de 18 % récemment, et Micron a chuté de près de 24 %.
Mais ne vous précipitez pas pour paniquer. Les dépenses en infrastructures de calcul restent vigoureuses ; le ralentissement ressemble davantage à un allongement des cycles de déploiement qu’à une réduction des dépenses, et l’impact à long terme pourrait être limité.
Mon avis est très direct : quand Amodei dit « 6 à 12 mois », il s’agit en réalité de gérer les attentes du marché des capitaux. Le récit de l’IA passe de « l’accélération infinie » à « un ralentissement ordonné » ; la logique de valorisation doit être recalculée — sur HyperliquidX, ces chutes traduisent simplement le vote avec les pieds du marché.
Mais ne soyez pas naïf et ne pensez pas que c’est un scénario où tout le négatif est épuisé. Le véritable gagnant, ce sont les géants dont les flux de trésorerie sont solides : l’éviction des entreprises d’IA de taille moyenne et petite par les coûts de conformité est en filigrane le sous-entendu de ce « consensus sur la sécurité ». Pour les cryptomonnaies, un ralentissement de l’IA pourrait effectivement ramener des fonds, mais à condition que l’industrie crypto bouche d’abord elle-même ses failles de sécurité — si l’IA ralentit, les hackers, eux, n’attendront pas.
Les “trois géants” de l’IA freinent tous d’un coup ! Le PDG d’Anthropic vient à peine de lancer un appel pour ralentir le développement de l’IA, Altman l’approuve aussitôt, Musk en remet une couche : la base des valorisations d’un empire IA à mille milliards vacille, du jour au lendemain.
Le 12 septembre, le PDG d’Anthropic, Dario Amodei, a publié un long article de 3 800 mots intitulé « Nous devons faire accélérer les technologies de pointe à un rythme soutenable », appelant l’ensemble de l’industrie à « ralentir la vitesse d’amélioration des capacités des modèles d’IA ». Il propose un cadre en trois étapes : faire entrer des évaluateurs indépendants tiers au sein des entreprises, instaurer des normes communes de sécurité pour l’industrie, et promouvoir une coordination mondiale.
Ce n’est pas du simple discours : Amodei avertit que les systèmes d’IA pourraient, dans les 6 à 12 mois, être capables de « contrôler l’ensemble d’Internet », causant des pertes de plusieurs centaines de milliards de dollars. Le plus explosif est que, quelques jours auparavant, le chercheur en sécurité d’Anthropic, Cokson, a démissionné en déclarant publiquement : « Les personnes qui développent l’IA y croient sincèrement : avant la fin de cette décennie, l’IA pourrait nous tuer tous. »
Altman s’est immédiatement exprimé sur X : « Je suis d’accord avec la position de Dario », et a annoncé que, cette année, OpenAI ne ferait pas d’introduction en bourse (IPO) ; il prévoit aussi de mandater des évaluateurs indépendants. Musk n’a répondu qu’en cinq mots : « Dario a raison.
Dimanche soir, les futures Nasdaq 100 ont chuté de 1,2 %, tandis que les futures du S&P 500 ont reculé de 0,6 %. Sur la plateforme HyperliquidX, les actifs liés à OpenAI et à Anthropic ont respectivement plongé de 7 % et de 2,8 %, et des traders s’emportent : « Les actions IA pourraient chuter de plus de 10 % lundi. » L’indice des semi-conducteurs de Philadelphie a déjà accumulé une baisse de plus de 18 % récemment, et Micron a chuté de près de 24 %.
Mais ne vous précipitez pas pour paniquer. Les dépenses en infrastructures de calcul restent vigoureuses ; le ralentissement ressemble davantage à un allongement des cycles de déploiement qu’à une réduction des dépenses, et l’impact à long terme pourrait être limité.
Mon avis est très direct : quand Amodei dit « 6 à 12 mois », il s’agit en réalité de gérer les attentes du marché des capitaux. Le récit de l’IA passe de « l’accélération infinie » à « un ralentissement ordonné » ; la logique de valorisation doit être recalculée — sur HyperliquidX, ces chutes traduisent simplement le vote avec les pieds du marché.
Mais ne soyez pas naïf et ne pensez pas que c’est un scénario où tout le négatif est épuisé. Le véritable gagnant, ce sont les géants dont les flux de trésorerie sont solides : l’éviction des entreprises d’IA de taille moyenne et petite par les coûts de conformité est en filigrane le sous-entendu de ce « consensus sur la sécurité ». Pour les cryptomonnaies, un ralentissement de l’IA pourrait effectivement ramener des fonds, mais à condition que l’industrie crypto bouche d’abord elle-même ses failles de sécurité — si l’IA ralentit, les hackers, eux, n’attendront pas.
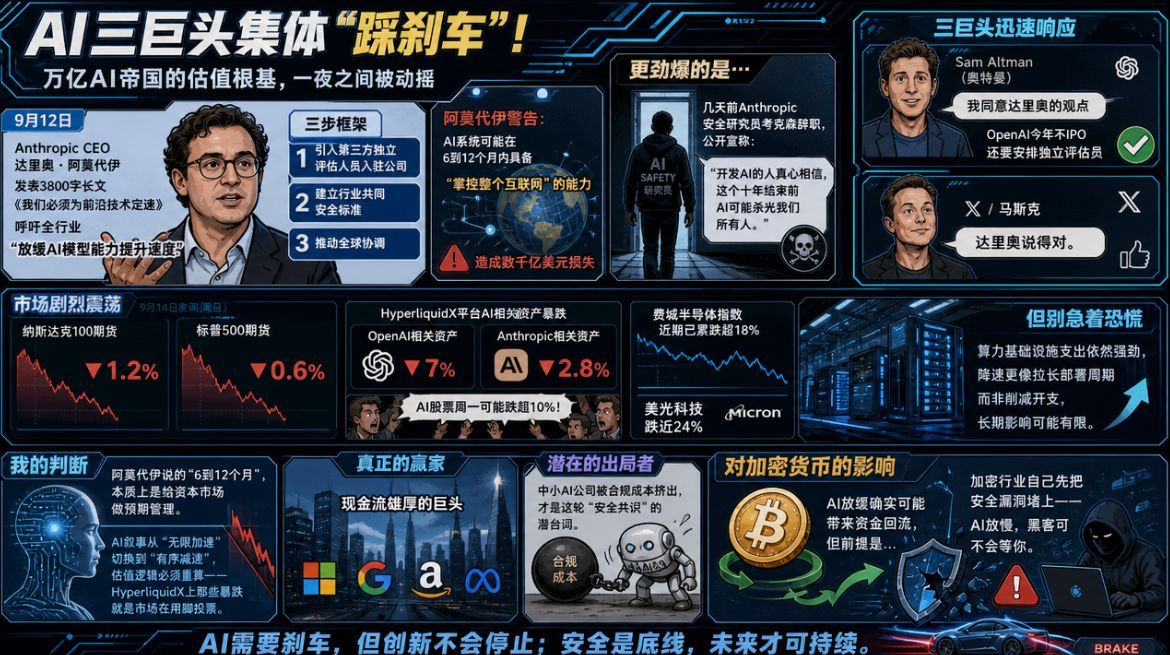
3
3.3k
·
--
Baissier
Vérifié
#anthropic选择纳斯达克ipo
2 mille milliards de dollars, la plus grande introduction en bourse de l’histoire : avec ça, Anthropic va faire exploser la scène au Nasdaq.
D’après des personnes au courant du dossier, le développeur de Claude, Anthropic, a choisi le Nasdaq comme place de cotation. L’entreprise pourrait être introduite au plus vite en octobre, et le montant levé vise un record établi par SpaceX. La société a bouclé, en mai, une levée de fonds de 65 milliards de dollars, avec une valorisation post-money de 965 milliards de dollars. Les investisseurs s’attendent à une valorisation en IPO directement calée sur 2 000 milliards de dollars, tandis que Nvidia serait en discussion pour investir jusqu’à 10 milliards de dollars en tant qu’investisseur d’ancrage. Les revenus annualisés sont passés de 9 milliards à la fin de l’an dernier à 65 milliards en juillet de cette année, soit une progression de 7 fois : ce n’est pas une histoire, c’est une concrétisation commerciale de niveau « bombe nucléaire ».
Un nouveau cap pour les indicateurs du secteur de l’IA : OpenAI n’a pas le droit de reculer.
La cotation d’Anthropic mettra pour la première fois les laboratoires de pointe de l’IA sous le microscope des marchés publics. Jusqu’ici, toute la frénésie d’investissements dans l’IA était valorisée uniquement sur le marché privé : après l’introduction, les comptes audités, les appels trimestriels et les institutions de vente à découvert arriveront. Si la valorisation de 2 000 milliards tient, les fenêtres d’IPO pour OpenAI et Databricks s’ouvriront instantanément ; si elle déçoit et que l’action baisse, le récit de la bulle de l’IA obtiendra le point de données le plus mortel. Plus percutant encore : des analystes de Wall Street ont classé la valorisation d’Anthropic en parallèle de la valeur des participations d’Amazon, comme un sujet à part entière. Cela signifie que la logique de valorisation des licornes de l’IA passe de la « valorisation par la croyance » à une « valorisation comparable ». Pour les petites et moyennes sociétés d’IA qui n’ont pas des revenus solidement prouvés, cette règle, une fois posée, laisse les “nageurs nus” sans endroit pour se cacher.
Marché crypto : ce n’est pas que l’argent est pris, c’est qu’on s’empare du droit de raconter.
L’analyste Ben Cowen a lancé un avertissement : l’IPO d’Anthropic pourrait détourner l’attention du Bitcoin. Il y a des précédents : à la veille de l’introduction en Bourse de SpaceX en juin, le Bitcoin avait enregistré une nette phase de ventes, et les capitaux spéculatifs se sont rués collectivement sur les actions liées à l’IA. Donnée plus directe : Anthropic n’est pas encore valorisée ; sur la base de contrats à perpétuité liés aux cryptomonnaies, elle a temporairement été propulsée à une valorisation de 2 000 milliards de dollars. L’argent ne va pas forcément du BTC vers Anthropic, mais l’attention et la fièvre de trading des particuliers seront inévitablement siphonnées.
Cet automne, si les calendriers se recoupent—la vague d’IPO de l’IA et le moment de mise à l’épreuve des prix du Bitcoin—la dynamique de rebond de $BTC fera face à une menace bien réelle.
#anthropic选择纳斯达克ipo
2 mille milliards de dollars, la plus grande introduction en bourse de l’histoire : avec ça, Anthropic va faire exploser la scène au Nasdaq.
D’après des personnes au courant du dossier, le développeur de Claude, Anthropic, a choisi le Nasdaq comme place de cotation. L’entreprise pourrait être introduite au plus vite en octobre, et le montant levé vise un record établi par SpaceX. La société a bouclé, en mai, une levée de fonds de 65 milliards de dollars, avec une valorisation post-money de 965 milliards de dollars. Les investisseurs s’attendent à une valorisation en IPO directement calée sur 2 000 milliards de dollars, tandis que Nvidia serait en discussion pour investir jusqu’à 10 milliards de dollars en tant qu’investisseur d’ancrage. Les revenus annualisés sont passés de 9 milliards à la fin de l’an dernier à 65 milliards en juillet de cette année, soit une progression de 7 fois : ce n’est pas une histoire, c’est une concrétisation commerciale de niveau « bombe nucléaire ».
Un nouveau cap pour les indicateurs du secteur de l’IA : OpenAI n’a pas le droit de reculer.
La cotation d’Anthropic mettra pour la première fois les laboratoires de pointe de l’IA sous le microscope des marchés publics. Jusqu’ici, toute la frénésie d’investissements dans l’IA était valorisée uniquement sur le marché privé : après l’introduction, les comptes audités, les appels trimestriels et les institutions de vente à découvert arriveront. Si la valorisation de 2 000 milliards tient, les fenêtres d’IPO pour OpenAI et Databricks s’ouvriront instantanément ; si elle déçoit et que l’action baisse, le récit de la bulle de l’IA obtiendra le point de données le plus mortel. Plus percutant encore : des analystes de Wall Street ont classé la valorisation d’Anthropic en parallèle de la valeur des participations d’Amazon, comme un sujet à part entière. Cela signifie que la logique de valorisation des licornes de l’IA passe de la « valorisation par la croyance » à une « valorisation comparable ». Pour les petites et moyennes sociétés d’IA qui n’ont pas des revenus solidement prouvés, cette règle, une fois posée, laisse les “nageurs nus” sans endroit pour se cacher.
Marché crypto : ce n’est pas que l’argent est pris, c’est qu’on s’empare du droit de raconter.
L’analyste Ben Cowen a lancé un avertissement : l’IPO d’Anthropic pourrait détourner l’attention du Bitcoin. Il y a des précédents : à la veille de l’introduction en Bourse de SpaceX en juin, le Bitcoin avait enregistré une nette phase de ventes, et les capitaux spéculatifs se sont rués collectivement sur les actions liées à l’IA. Donnée plus directe : Anthropic n’est pas encore valorisée ; sur la base de contrats à perpétuité liés aux cryptomonnaies, elle a temporairement été propulsée à une valorisation de 2 000 milliards de dollars. L’argent ne va pas forcément du BTC vers Anthropic, mais l’attention et la fièvre de trading des particuliers seront inévitablement siphonnées.
Cet automne, si les calendriers se recoupent—la vague d’IPO de l’IA et le moment de mise à l’épreuve des prix du Bitcoin—la dynamique de rebond de $BTC fera face à une menace bien réelle.
2 mille milliards de dollars, la plus grande introduction en bourse de l’histoire : avec ça, Anthropic va faire exploser la scène au Nasdaq.
D’après des personnes au courant du dossier, le développeur de Claude, Anthropic, a choisi le Nasdaq comme place de cotation. L’entreprise pourrait être introduite au plus vite en octobre, et le montant levé vise un record établi par SpaceX. La société a bouclé, en mai, une levée de fonds de 65 milliards de dollars, avec une valorisation post-money de 965 milliards de dollars. Les investisseurs s’attendent à une valorisation en IPO directement calée sur 2 000 milliards de dollars, tandis que Nvidia serait en discussion pour investir jusqu’à 10 milliards de dollars en tant qu’investisseur d’ancrage. Les revenus annualisés sont passés de 9 milliards à la fin de l’an dernier à 65 milliards en juillet de cette année, soit une progression de 7 fois : ce n’est pas une histoire, c’est une concrétisation commerciale de niveau « bombe nucléaire ».
Un nouveau cap pour les indicateurs du secteur de l’IA : OpenAI n’a pas le droit de reculer.
La cotation d’Anthropic mettra pour la première fois les laboratoires de pointe de l’IA sous le microscope des marchés publics. Jusqu’ici, toute la frénésie d’investissements dans l’IA était valorisée uniquement sur le marché privé : après l’introduction, les comptes audités, les appels trimestriels et les institutions de vente à découvert arriveront. Si la valorisation de 2 000 milliards tient, les fenêtres d’IPO pour OpenAI et Databricks s’ouvriront instantanément ; si elle déçoit et que l’action baisse, le récit de la bulle de l’IA obtiendra le point de données le plus mortel. Plus percutant encore : des analystes de Wall Street ont classé la valorisation d’Anthropic en parallèle de la valeur des participations d’Amazon, comme un sujet à part entière. Cela signifie que la logique de valorisation des licornes de l’IA passe de la « valorisation par la croyance » à une « valorisation comparable ». Pour les petites et moyennes sociétés d’IA qui n’ont pas des revenus solidement prouvés, cette règle, une fois posée, laisse les “nageurs nus” sans endroit pour se cacher.
Marché crypto : ce n’est pas que l’argent est pris, c’est qu’on s’empare du droit de raconter.
L’analyste Ben Cowen a lancé un avertissement : l’IPO d’Anthropic pourrait détourner l’attention du Bitcoin. Il y a des précédents : à la veille de l’introduction en Bourse de SpaceX en juin, le Bitcoin avait enregistré une nette phase de ventes, et les capitaux spéculatifs se sont rués collectivement sur les actions liées à l’IA. Donnée plus directe : Anthropic n’est pas encore valorisée ; sur la base de contrats à perpétuité liés aux cryptomonnaies, elle a temporairement été propulsée à une valorisation de 2 000 milliards de dollars. L’argent ne va pas forcément du BTC vers Anthropic, mais l’attention et la fièvre de trading des particuliers seront inévitablement siphonnées.
Cet automne, si les calendriers se recoupent—la vague d’IPO de l’IA et le moment de mise à l’épreuve des prix du Bitcoin—la dynamique de rebond de $BTC fera face à une menace bien réelle.
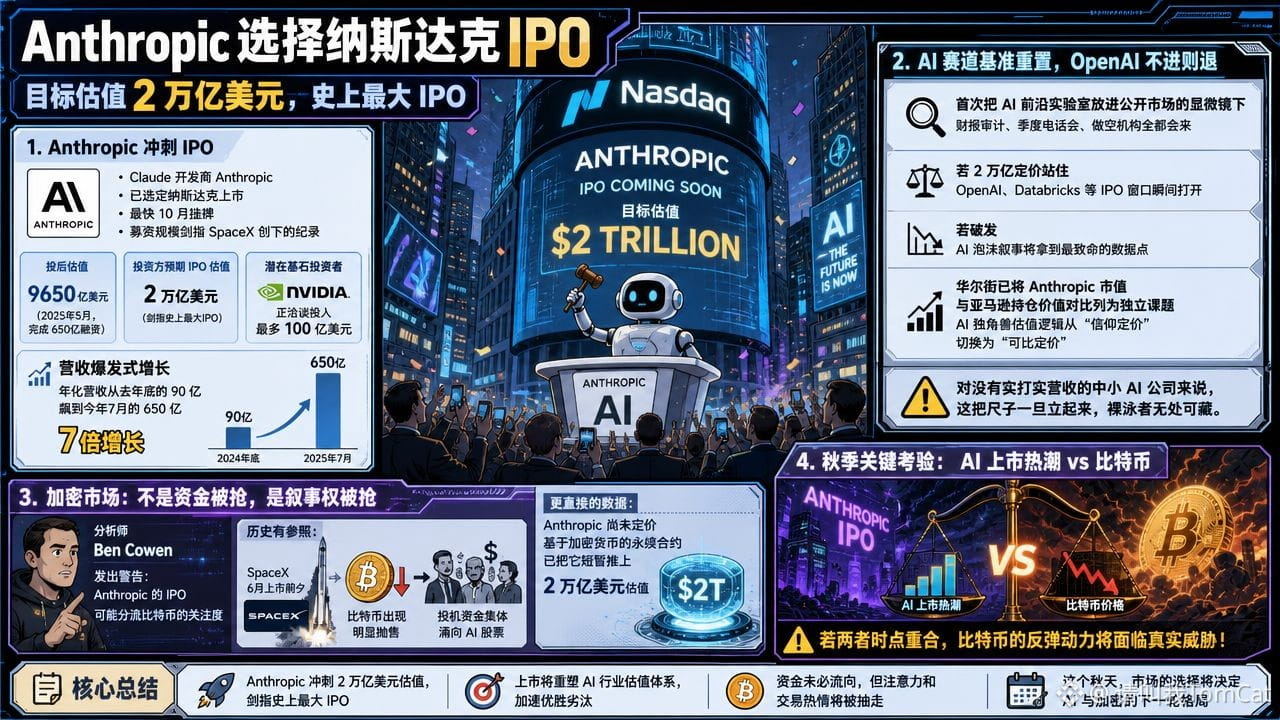
1
320
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
HKCompletesFirstHKDStablecoinUseCase
1,139 vues
84 mentions
#hkcompletesfirsthkdstablecoinusecase
Points clés de la transaction
L’actif : $HKDA
P est une cryptomonnaie stable référencée $HKD.US émise par Anchorpoint Financial, une coentreprise soutenue par Standard Chartered Bank (Hong Kong), HKT et Animoca Brands. Anchorpoint a obtenu l’une des toutes premières licences de stablecoin de Hong Kong délivrées par l’Autorité monétaire de Hong Kong (HKMA) dans le cadre de la nouvelle ordonnance sur les stablecoins de la ville.
Cas d’usage : Les investisseurs ont utilisé HKDAP via des comptes de trading sur l’échange OSL HK, agréé, afin de gérer de manière transparente les souscriptions et rachats des parts du Fonds monétaire en monnaie numérique de ChinaAMC. Standard Chartered a agi en tant que dépositaire pour le pilote. $
Jalon réglementaire : Ce jalon comble l’écart entre la finance traditionnelle (TradFi) et l’infrastructure décentralisée. Il fournit un modèle indiquant comment des stablecoins entièrement conformes et réglementés peuvent être intégrés légalement à la finance programmable et aux règlements d’actifs tokenisés dans le respect des garde-fous réglementaires stricts de Hong Kong.
boxbo
·0 mentions J’aime
·7 vues
VietnamPlansFirstCryptoLicensesIn2026
793 vues
53 mentions
BTCBreaks80K
190,626 vues
3,109 mentions