
阿简在路上
609 Publications
阿简在路上
Signaler
Bloquer l’utilisateur
野生加密研究员|用数据拆解市场叙事|长期主义|NFA|📩 DM Open
Ouvert au trading
Trade fréquemment
4.7 an(s)
6 Suivis
303 Abonnés
1.2K+ J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
·
--
193
·
--
Vérifié
Le pétrole brut Brent $BZ a chuté pendant le troisième jour consécutif, principalement parce que le marché commence à croire que l’Arabie saoudite peut rétablir une partie de l’approvisionnement en pétrole brut par d’autres canaux, mais il reste actuellement au-dessus de 100 dollars, la crise énergétique n’est pas encore terminée, et l’épée de Damoclès suspendue au-dessus des banques centrales du monde entier est toujours là. Ajian continuera ensuite à surveiller de près une véritable rupture sous les 100 dollars, non pas parce que ce chiffre de 100 a une signification économique magique, mais parce qu’il influencera réellement les attentes des entreprises et des consommateurs
{future}(BZUSDT)
Le pétrole brut Brent $BZ a chuté pendant le troisième jour consécutif, principalement parce que le marché commence à croire que l’Arabie saoudite peut rétablir une partie de l’approvisionnement en pétrole brut par d’autres canaux, mais il reste actuellement au-dessus de 100 dollars, la crise énergétique n’est pas encore terminée, et l’épée de Damoclès suspendue au-dessus des banques centrales du monde entier est toujours là. Ajian continuera ensuite à surveiller de près une véritable rupture sous les 100 dollars, non pas parce que ce chiffre de 100 a une signification économique magique, mais parce qu’il influencera réellement les attentes des entreprises et des consommateurs
451
·
--
Récemment, Aujian est surtout en train d’observer la réaction de $BTC aux Bons du Trésor américain à 10 ans. Je veux vérifier : si le 10Y redescendait de nouveau vers 4,8 %, le BTC obtiendrait-il clairement un afflux de capitaux ? Si le 10Y repasse à 5 %, le BTC subirait-il une pression immédiatement ? Si les deux réponses sont positives, alors le 10Y pourrait devenir une variable auxiliaire très utile pour le trading macro du BTC. Sinon, cela signifie que la logique de flux de capitaux propre au crypto se renforce.
{future}(BTCUSDT)
Récemment, Aujian est surtout en train d’observer la réaction de $BTC aux Bons du Trésor américain à 10 ans. Je veux vérifier : si le 10Y redescendait de nouveau vers 4,8 %, le BTC obtiendrait-il clairement un afflux de capitaux ? Si le 10Y repasse à 5 %, le BTC subirait-il une pression immédiatement ? Si les deux réponses sont positives, alors le 10Y pourrait devenir une variable auxiliaire très utile pour le trading macro du BTC. Sinon, cela signifie que la logique de flux de capitaux propre au crypto se renforce.
132
·
--
Haussier
L’emprunt sur collatéral FXRP de RLUSD a déjà été lancé sur Ethereum via Morpho. À savoir que les récits les plus courants de $XRP concernaient le paiement, le règlement transfrontalier et les virements institutionnels ; cette fois-ci, il s’agit directement d’utiliser les actifs XRP comme garantie, de prendre $RLUSD comme emprunt de stablecoins, Morpho assurant le marché des prêts, et Flare reliant les actifs XRP à l’EVM. Il s’agit d’un ajout important au récit autour de XRP
{future}(XRPUSDT)
L’emprunt sur collatéral FXRP de RLUSD a déjà été lancé sur Ethereum via Morpho. À savoir que les récits les plus courants de $XRP concernaient le paiement, le règlement transfrontalier et les virements institutionnels ; cette fois-ci, il s’agit directement d’utiliser les actifs XRP comme garantie, de prendre $RLUSD comme emprunt de stablecoins, Morpho assurant le marché des prêts, et Flare reliant les actifs XRP à l’EVM. Il s’agit d’un ajout important au récit autour de XRP
279
·
--
Le protocole Across prévoit de fermer progressivement le $ACX , avec un objectif de sortie complète après le 8 janvier 2027. Ce genre de chose n’a rien d’exceptionnel, mais son programme de rachat est assez intéressant : les détenteurs peuvent échanger leurs ACX contre des actions d’AcrossCo (equity) ou des USDC, au prix convenu de 0,04375 $/ACX. Le seuil d’accès minimum est d’environ 250 K ACX, et il faut passer par la procédure KYC.
Plutôt qu’un rachat au sens traditionnel, cela ressemble davantage à la création d’un canal de conversion entre les détenteurs de tokens et les participations au capital de l’entreprise. Je pense que, pour beaucoup de protocoles qui souffrent d’un décalage entre la gestion de l’entreprise et la capture de la valeur du token, cette tentative d’Across est particulièrement pertinente.
Si vous détenez suffisamment d’ACX, A Jian vous conseille d’aller dès maintenant consulter le portail officiel, la procédure KYC, la date limite et la catégorie (share class), afin de viser une sortie correcte.
Le protocole Across prévoit de fermer progressivement le $ACX , avec un objectif de sortie complète après le 8 janvier 2027. Ce genre de chose n’a rien d’exceptionnel, mais son programme de rachat est assez intéressant : les détenteurs peuvent échanger leurs ACX contre des actions d’AcrossCo (equity) ou des USDC, au prix convenu de 0,04375 $/ACX. Le seuil d’accès minimum est d’environ 250 K ACX, et il faut passer par la procédure KYC.
Plutôt qu’un rachat au sens traditionnel, cela ressemble davantage à la création d’un canal de conversion entre les détenteurs de tokens et les participations au capital de l’entreprise. Je pense que, pour beaucoup de protocoles qui souffrent d’un décalage entre la gestion de l’entreprise et la capture de la valeur du token, cette tentative d’Across est particulièrement pertinente.
Si vous détenez suffisamment d’ACX, A Jian vous conseille d’aller dès maintenant consulter le portail officiel, la procédure KYC, la date limite et la catégorie (share class), afin de viser une sortie correcte.
Plutôt qu’un rachat au sens traditionnel, cela ressemble davantage à la création d’un canal de conversion entre les détenteurs de tokens et les participations au capital de l’entreprise. Je pense que, pour beaucoup de protocoles qui souffrent d’un décalage entre la gestion de l’entreprise et la capture de la valeur du token, cette tentative d’Across est particulièrement pertinente.
Si vous détenez suffisamment d’ACX, A Jian vous conseille d’aller dès maintenant consulter le portail officiel, la procédure KYC, la date limite et la catégorie (share class), afin de viser une sortie correcte.
542
·
--
Haussier
Vérifié
Le plan Zcash prévoit le lancement de la mise à niveau principale NU7 le 5 novembre, et le testnet devrait être mis en ligne le 6 octobre ; après la mise à niveau, le temps de bloc sera réduit à 25 secondes et de nouveaux mécanismes de durabilité seront ajoutés. Avant, A-Jian a déjà plusieurs fois disséqué la hausse derrière ces $ZEC : au moins quelques forces à l’œuvre — Grayscale ETF, le récit axé sur la confidentialité, et cette mise à niveau technologique NU7. Zcash se positionne désormais comme candidate à devenir une infrastructure financière axée sur la confidentialité, et plus seulement comme une cryptomonnaie de confidentialité. La mise à niveau technique accélère la confirmation des transactions, l’ETF offre une porte d’entrée classique pour les comptes, et les deux se superposent : le récit ne peut que gagner en puissance. Et avec la compression des positions vendeuses à découvert, ce n’est pas surprenant qu’elle puisse grimper tout au long du chemin
{future}(ZECUSDT)
Le plan Zcash prévoit le lancement de la mise à niveau principale NU7 le 5 novembre, et le testnet devrait être mis en ligne le 6 octobre ; après la mise à niveau, le temps de bloc sera réduit à 25 secondes et de nouveaux mécanismes de durabilité seront ajoutés. Avant, A-Jian a déjà plusieurs fois disséqué la hausse derrière ces $ZEC : au moins quelques forces à l’œuvre — Grayscale ETF, le récit axé sur la confidentialité, et cette mise à niveau technologique NU7. Zcash se positionne désormais comme candidate à devenir une infrastructure financière axée sur la confidentialité, et plus seulement comme une cryptomonnaie de confidentialité. La mise à niveau technique accélère la confirmation des transactions, l’ETF offre une porte d’entrée classique pour les comptes, et les deux se superposent : le récit ne peut que gagner en puissance. Et avec la compression des positions vendeuses à découvert, ce n’est pas surprenant qu’elle puisse grimper tout au long du chemin
4
3
1.4k
·
--
Haussier
Uniswap v4 vient de lancer le StablePair Hook, destiné aux paires de stablecoins comme USDC/USDT. Il tente de réduire les pertes d’arbitrage des LP grâce à des frais dynamiques et à une enchère hollandaise. À l’avis de 阿简, c’est une tentative de résoudre un problème très concret : le volume des transactions en stablecoins est important, mais les LP n’y gagnent pas forcément bien, car la variation du prix des stablecoins est faible. Pourtant, les robots d’arbitrage peuvent continuellement capter les petites différences du pool. L’objectif d’Uniswap est de conserver une plus grande part de la valeur pour les LP et le protocole
Dans la DeFi, la concurrence devient de plus en plus axée sur le détail : on ne compare plus qui a le plus gros TVL, mais qui arrive à réduire les pertes impermanentes des LP, les pertes dues à l’arbitrage et les frictions liées au gas. Cette opération d’Uniswap pourrait améliorer directement l’efficacité de l’ensemble du marché des transactions. Par rapport à un simple rachat, c’est une très bonne nouvelle pour $UNI
{future}(UNIUSDT)
Uniswap v4 vient de lancer le StablePair Hook, destiné aux paires de stablecoins comme USDC/USDT. Il tente de réduire les pertes d’arbitrage des LP grâce à des frais dynamiques et à une enchère hollandaise. À l’avis de 阿简, c’est une tentative de résoudre un problème très concret : le volume des transactions en stablecoins est important, mais les LP n’y gagnent pas forcément bien, car la variation du prix des stablecoins est faible. Pourtant, les robots d’arbitrage peuvent continuellement capter les petites différences du pool. L’objectif d’Uniswap est de conserver une plus grande part de la valeur pour les LP et le protocole
Dans la DeFi, la concurrence devient de plus en plus axée sur le détail : on ne compare plus qui a le plus gros TVL, mais qui arrive à réduire les pertes impermanentes des LP, les pertes dues à l’arbitrage et les frictions liées au gas. Cette opération d’Uniswap pourrait améliorer directement l’efficacité de l’ensemble du marché des transactions. Par rapport à un simple rachat, c’est une très bonne nouvelle pour $UNI
Dans la DeFi, la concurrence devient de plus en plus axée sur le détail : on ne compare plus qui a le plus gros TVL, mais qui arrive à réduire les pertes impermanentes des LP, les pertes dues à l’arbitrage et les frictions liées au gas. Cette opération d’Uniswap pourrait améliorer directement l’efficacité de l’ensemble du marché des transactions. Par rapport à un simple rachat, c’est une très bonne nouvelle pour $UNI
1.1k
·
--
Haussier
Bénéficiaire de 1,58 M $ de revenus nets générés par les NEAR Intents au cours des 30 derniers jours, $NEAR a enregistré une hausse de plus de 45 % sur les trois derniers jours. Même en tenant compte du fait que l’on a déjà pris position avec l’effet de levier, ce cycle de hausse ne peut pas être considéré comme une simple reprise. À mon avis, c’est parce que les transactions privées et les confidential perps commencent à sortir de la phase de narration produit, et que le marché les revalorise à nouveau. Cependant, compte tenu de l’ampleur actuelle de la hausse, la vitesse d’expansion de l’évaluation est effectivement bien plus rapide que la croissance de l’activité. Je ne recommande donc pas à chacun de racheter au plus haut, mais faire des réserves de spot n’a rien de honteux
{spot}(NEARUSDT)
Bénéficiaire de 1,58 M $ de revenus nets générés par les NEAR Intents au cours des 30 derniers jours, $NEAR a enregistré une hausse de plus de 45 % sur les trois derniers jours. Même en tenant compte du fait que l’on a déjà pris position avec l’effet de levier, ce cycle de hausse ne peut pas être considéré comme une simple reprise. À mon avis, c’est parce que les transactions privées et les confidential perps commencent à sortir de la phase de narration produit, et que le marché les revalorise à nouveau. Cependant, compte tenu de l’ampleur actuelle de la hausse, la vitesse d’expansion de l’évaluation est effectivement bien plus rapide que la croissance de l’activité. Je ne recommande donc pas à chacun de racheter au plus haut, mais faire des réserves de spot n’a rien de honteux
1
1.5k
·
--
Vérifié
La Banque du Japon a relevé aujourd’hui son taux directeur de 25 pb à 1,25 %, avec un vote de 7 voix contre 2. Le niveau atteint est le plus élevé depuis 31 ans, et c’est exactement ce qu’Ah Jian avait prévu. Par ailleurs, le yen ne s’est pas non plus apprécié après la hausse comme le voudrait la logique habituelle : il est même brièvement retombé vers 156,7. La raison, je l’avais déjà décomposée auparavant. Cette fois, la hausse des taux elle-même était déjà pleinement anticipée par le marché, et la BOJ n’a pas fourni de trajectoire suffisamment « faucon » pour la suite
À mon avis, la seule chose à surveiller lors de cette réunion de la BOJ est la décision finale : un vote de 7 contre 2 en faveur du relèvement des taux. Deux membres du comité se sont opposés à cette hausse, ce qui signifie que, au sein de la Banque du Japon, la vitesse à laquelle la politique va continuer à se resserrer n’est pas totalement unanime
Enfin, je le rappelle : pour les transactions sur le taux de change, ce n’est jamais la question de savoir s’il y aura une hausse des taux ou non, mais la différence entre le résultat réel et l’anticipation du marché. C’est l’écart d’anticipation qui fait vraiment l’objet des transactions sur le change #日本央行加息至31年高位
La Banque du Japon a relevé aujourd’hui son taux directeur de 25 pb à 1,25 %, avec un vote de 7 voix contre 2. Le niveau atteint est le plus élevé depuis 31 ans, et c’est exactement ce qu’Ah Jian avait prévu. Par ailleurs, le yen ne s’est pas non plus apprécié après la hausse comme le voudrait la logique habituelle : il est même brièvement retombé vers 156,7. La raison, je l’avais déjà décomposée auparavant. Cette fois, la hausse des taux elle-même était déjà pleinement anticipée par le marché, et la BOJ n’a pas fourni de trajectoire suffisamment « faucon » pour la suite
À mon avis, la seule chose à surveiller lors de cette réunion de la BOJ est la décision finale : un vote de 7 contre 2 en faveur du relèvement des taux. Deux membres du comité se sont opposés à cette hausse, ce qui signifie que, au sein de la Banque du Japon, la vitesse à laquelle la politique va continuer à se resserrer n’est pas totalement unanime
Enfin, je le rappelle : pour les transactions sur le taux de change, ce n’est jamais la question de savoir s’il y aura une hausse des taux ou non, mais la différence entre le résultat réel et l’anticipation du marché. C’est l’écart d’anticipation qui fait vraiment l’objet des transactions sur le change #日本央行加息至31年高位
À mon avis, la seule chose à surveiller lors de cette réunion de la BOJ est la décision finale : un vote de 7 contre 2 en faveur du relèvement des taux. Deux membres du comité se sont opposés à cette hausse, ce qui signifie que, au sein de la Banque du Japon, la vitesse à laquelle la politique va continuer à se resserrer n’est pas totalement unanime
Enfin, je le rappelle : pour les transactions sur le taux de change, ce n’est jamais la question de savoir s’il y aura une hausse des taux ou non, mais la différence entre le résultat réel et l’anticipation du marché. C’est l’écart d’anticipation qui fait vraiment l’objet des transactions sur le change #日本央行加息至31年高位
1.9k
·
--
Haussier
Vérifié
Voir la traduction
另有一个宏观事件很多友仔好像没有注意到:美国众议院相关委员会以28:21推进H.R. 8957,该法案拟把战略$BTC 储备写入法律,包含至少20年持有期和年度报告要求。这与CLARITY Act的受阻形成了很强的反差,一边是综合市场结构法案没能推进,另一边则是战略储备和税务相关议题继续向前。这正是阿简一直强调的美国的crypto政策不是整体前进或整体后退,而是不同法案走不同路径
所以市场也会对此分开定价。对BTC有利的政策不一定会同时利好所有token,这条法案更直接针对的还是BTC,这也解释了为什么综合监管法案受阻时,BTC仍可能比山寨币更有政策韧性
{future}(BTCUSDT)
另有一个宏观事件很多友仔好像没有注意到:美国众议院相关委员会以28:21推进H.R. 8957,该法案拟把战略$BTC 储备写入法律,包含至少20年持有期和年度报告要求。这与CLARITY Act的受阻形成了很强的反差,一边是综合市场结构法案没能推进,另一边则是战略储备和税务相关议题继续向前。这正是阿简一直强调的美国的crypto政策不是整体前进或整体后退,而是不同法案走不同路径
所以市场也会对此分开定价。对BTC有利的政策不一定会同时利好所有token,这条法案更直接针对的还是BTC,这也解释了为什么综合监管法案受阻时,BTC仍可能比山寨币更有政策韧性
所以市场也会对此分开定价。对BTC有利的政策不一定会同时利好所有token,这条法案更直接针对的还是BTC,这也解释了为什么综合监管法案受阻时,BTC仍可能比山寨币更有政策韧性
175
·
--
Vérifié
Franchement, avec ce cycle de hausse des taux de la Fed, l’institution qui devrait être le plus préoccupée dans le monde, c’est probablement la Banque du Japon (BOJ). À l’heure actuelle, le marché s’attend généralement à ce que demain, la BOJ relève son taux directeur à 1,25 %, soit un plus haut sur 31 ans. Le problème vient de là : après la hausse de la Fed, le yen se déprécie à nouveau. La paire USD/JPY a d’ailleurs brièvement regagné la zone de 155,5. Le marché traite la hausse de la BOJ comme il l’avait fait pour celle de la Fed : l’ajustement des anticipations a déjà été largement intégré. Ainsi, si demain la BOJ ne fournit pas une trajectoire claire de resserrement monétaire consécutif, à mon avis, le taux de change du yen pourrait subir une pression baissière immédiate, passer sous le seuil de 158 et repartir à la baisse vers 160.
Il y a aussi un autre point : si, au final, la BOJ devenait tout aussi “hawkish” que la Fed, comment évolueraient alors les écarts de taux à l’échelle mondiale ? Autrement dit, aujourd’hui, le yen n’est plus seulement un sujet propre au Japon : il va évoluer de concert avec le dollar pour opérer une nouvelle tarification du coût des capitaux à l’échelle mondiale, de façon continue #日本加息
Franchement, avec ce cycle de hausse des taux de la Fed, l’institution qui devrait être le plus préoccupée dans le monde, c’est probablement la Banque du Japon (BOJ). À l’heure actuelle, le marché s’attend généralement à ce que demain, la BOJ relève son taux directeur à 1,25 %, soit un plus haut sur 31 ans. Le problème vient de là : après la hausse de la Fed, le yen se déprécie à nouveau. La paire USD/JPY a d’ailleurs brièvement regagné la zone de 155,5. Le marché traite la hausse de la BOJ comme il l’avait fait pour celle de la Fed : l’ajustement des anticipations a déjà été largement intégré. Ainsi, si demain la BOJ ne fournit pas une trajectoire claire de resserrement monétaire consécutif, à mon avis, le taux de change du yen pourrait subir une pression baissière immédiate, passer sous le seuil de 158 et repartir à la baisse vers 160.
Il y a aussi un autre point : si, au final, la BOJ devenait tout aussi “hawkish” que la Fed, comment évolueraient alors les écarts de taux à l’échelle mondiale ? Autrement dit, aujourd’hui, le yen n’est plus seulement un sujet propre au Japon : il va évoluer de concert avec le dollar pour opérer une nouvelle tarification du coût des capitaux à l’échelle mondiale, de façon continue #日本加息
Il y a aussi un autre point : si, au final, la BOJ devenait tout aussi “hawkish” que la Fed, comment évolueraient alors les écarts de taux à l’échelle mondiale ? Autrement dit, aujourd’hui, le yen n’est plus seulement un sujet propre au Japon : il va évoluer de concert avec le dollar pour opérer une nouvelle tarification du coût des capitaux à l’échelle mondiale, de façon continue #日本加息
105
·
--
Haussier
Vérifié
Avalanche prévoit de déployer la mise à niveau Helicon le 22 septembre. L’objectif est de ramener le cycle des validateurs, actuellement au minimum à 14 jours, à 48 heures, tout en permettant le renouvellement automatique. Par ailleurs, le taux d’uptime minimal est relevé à 90 % et la récompense des validateurs à court terme est réduite. Cela ressemble à un ajustement classique de l’efficacité du capital des validateurs : en réduisant le coût d’opportunité lié à la participation, tout en évitant une forte vague de validateurs opportunistes à court terme
Quant à savoir si cette vague peut être favorable à $AVAX , l’avis d’A Jian est qu’on ne doit pas seulement regarder l’APR du staking quand on analyse une chaîne PoS ; il faut aussi tenir compte de la période de verrouillage, du délai de sortie, du slash, des coûts des nœuds et de la structure des récompenses. Il faut que les coûts de participation et les coûts d’attaque restent équilibrés
{future}(AVAXUSDT)
Avalanche prévoit de déployer la mise à niveau Helicon le 22 septembre. L’objectif est de ramener le cycle des validateurs, actuellement au minimum à 14 jours, à 48 heures, tout en permettant le renouvellement automatique. Par ailleurs, le taux d’uptime minimal est relevé à 90 % et la récompense des validateurs à court terme est réduite. Cela ressemble à un ajustement classique de l’efficacité du capital des validateurs : en réduisant le coût d’opportunité lié à la participation, tout en évitant une forte vague de validateurs opportunistes à court terme
Quant à savoir si cette vague peut être favorable à $AVAX , l’avis d’A Jian est qu’on ne doit pas seulement regarder l’APR du staking quand on analyse une chaîne PoS ; il faut aussi tenir compte de la période de verrouillage, du délai de sortie, du slash, des coûts des nœuds et de la structure des récompenses. Il faut que les coûts de participation et les coûts d’attaque restent équilibrés
Quant à savoir si cette vague peut être favorable à $AVAX , l’avis d’A Jian est qu’on ne doit pas seulement regarder l’APR du staking quand on analyse une chaîne PoS ; il faut aussi tenir compte de la période de verrouillage, du délai de sortie, du slash, des coûts des nœuds et de la structure des récompenses. Il faut que les coûts de participation et les coûts d’attaque restent équilibrés
3
1.1k
·
--
Baissier
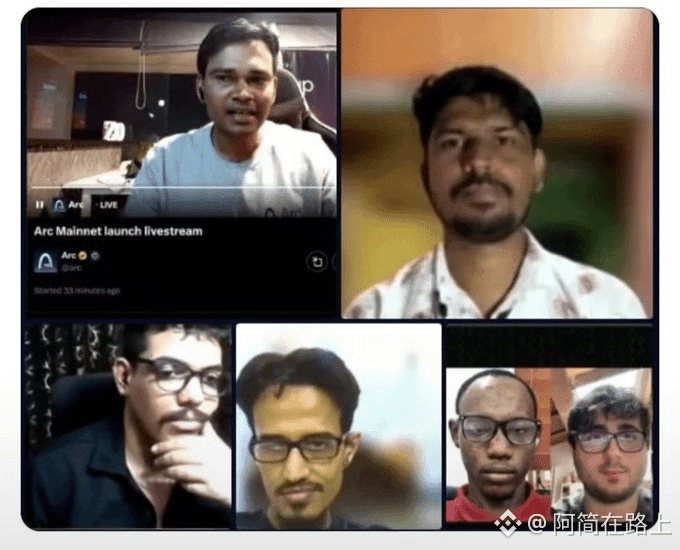
Arc le réseau principal a été mis en ligne hier et, en seulement deux heures, a attiré 372 M USDC et environ 176 K adresses. Au tout début, des USDC inter-chaînes ont même atteint une prime de 80 % à 100 %. Et ensuite ? Plus de 50 sites d’envoi se sont disputé l’attention, la liquidité s’est rapidement fragmentée, et le “dragon un” $ARGUS ressemblait à une “boule de caca”, tandis que les hausses de taux de la Fed et les échanges intelligents du “frère aîné” et du “petit noir” lors de la conférence des développeurs ont encore ajouté de l’huile sur le feu.
À la réflexion, A-Jian estime que des chaînes natives de stablecoin comme Arc répondent forcément à une demande, mais l’attrait de l’infrastructure ne signifie pas que chaque mème a de la valeur. Comme ça, à force de se précipiter, plus il y a de capitaux on-chain, plus il y a de launchpads, et la liquidité obtenue par un token donné peut au contraire diminuer.
Il faut absolument distinguer le lancement du réseau principal : c’est un événement d’infrastructure ; tandis qu’une explosion de valeur des mèmes, c’est un événement d’attention.
Arc le réseau principal a été mis en ligne hier et, en seulement deux heures, a attiré 372 M USDC et environ 176 K adresses. Au tout début, des USDC inter-chaînes ont même atteint une prime de 80 % à 100 %. Et ensuite ? Plus de 50 sites d’envoi se sont disputé l’attention, la liquidité s’est rapidement fragmentée, et le “dragon un” $ARGUS ressemblait à une “boule de caca”, tandis que les hausses de taux de la Fed et les échanges intelligents du “frère aîné” et du “petit noir” lors de la conférence des développeurs ont encore ajouté de l’huile sur le feu.
À la réflexion, A-Jian estime que des chaînes natives de stablecoin comme Arc répondent forcément à une demande, mais l’attrait de l’infrastructure ne signifie pas que chaque mème a de la valeur. Comme ça, à force de se précipiter, plus il y a de capitaux on-chain, plus il y a de launchpads, et la liquidité obtenue par un token donné peut au contraire diminuer.
Il faut absolument distinguer le lancement du réseau principal : c’est un événement d’infrastructure ; tandis qu’une explosion de valeur des mèmes, c’est un événement d’attention.
À la réflexion, A-Jian estime que des chaînes natives de stablecoin comme Arc répondent forcément à une demande, mais l’attrait de l’infrastructure ne signifie pas que chaque mème a de la valeur. Comme ça, à force de se précipiter, plus il y a de capitaux on-chain, plus il y a de launchpads, et la liquidité obtenue par un token donné peut au contraire diminuer.
Il faut absolument distinguer le lancement du réseau principal : c’est un événement d’infrastructure ; tandis qu’une explosion de valeur des mèmes, c’est un événement d’attention.
1
1.1k
·
--
Baissier
$PUMP Après une hausse de plus de 100% auparavant, le titre est ensuite reparti à la baisse depuis son plus haut d’environ 30%, tout en étant confronté à un déblocage d’environ 25M de tokens. Au cours des dernières 24h, il est néanmoins reparti à la hausse d’environ 10%. À la fois, A Jian estime que c’est tout simplement un manuel d’attention/actifs classique : d’abord ça monte, puis il y a le déblocage, ensuite une correction, puis les capitaux tentent de rattraper le rebond.
PUMP génère de vrais revenus de plateforme, mais le token restera influencé par les déblocages, l’offre de l’équipe et le cycle des mèmes. Si l’on ne regarde que les gains du protocole, on risque de surestimer le token ; si l’on ne regarde que les déblocages, on peut aussi sous-estimer l’activité de la plateforme. Je vous recommande donc de considérer les 0.00317$ comme l’une des structures sur lesquelles le marché porte son attention, tout en continuant à vérifier si les adresses de déblocage transfèrent vers des exchanges.
{future}(PUMPUSDT)
$PUMP Après une hausse de plus de 100% auparavant, le titre est ensuite reparti à la baisse depuis son plus haut d’environ 30%, tout en étant confronté à un déblocage d’environ 25M de tokens. Au cours des dernières 24h, il est néanmoins reparti à la hausse d’environ 10%. À la fois, A Jian estime que c’est tout simplement un manuel d’attention/actifs classique : d’abord ça monte, puis il y a le déblocage, ensuite une correction, puis les capitaux tentent de rattraper le rebond.
PUMP génère de vrais revenus de plateforme, mais le token restera influencé par les déblocages, l’offre de l’équipe et le cycle des mèmes. Si l’on ne regarde que les gains du protocole, on risque de surestimer le token ; si l’on ne regarde que les déblocages, on peut aussi sous-estimer l’activité de la plateforme. Je vous recommande donc de considérer les 0.00317$ comme l’une des structures sur lesquelles le marché porte son attention, tout en continuant à vérifier si les adresses de déblocage transfèrent vers des exchanges.
PUMP génère de vrais revenus de plateforme, mais le token restera influencé par les déblocages, l’offre de l’équipe et le cycle des mèmes. Si l’on ne regarde que les gains du protocole, on risque de surestimer le token ; si l’on ne regarde que les déblocages, on peut aussi sous-estimer l’activité de la plateforme. Je vous recommande donc de considérer les 0.00317$ comme l’une des structures sur lesquelles le marché porte son attention, tout en continuant à vérifier si les adresses de déblocage transfèrent vers des exchanges.
2
1
2.7k
·
--
Haussier
U1S1,$BTC ces deux derniers jours, malgré le cycle de hausse des taux de la Fed, l’échec de CLARITY, le raffermissement du dollar et les sorties des ETF, le fait que le marché arrive encore à osciller autour de ~76K est déjà très honorable. La réaction du marché a été plus contenue que beaucoup de gens, y compris ce que 阿简 (A Jian) avait prévu. Si Crypto suivait totalement la logique des actifs risqués traditionnels, en théorie, il devrait subir davantage de pression macroéconomique. Cela prouve que le BTC n’a pas totalement perdu sa fonction de réserve de liquidités. Les achats soutenus par les ETF, les treasuries des entreprises, les sociétés minières et les détenteurs de long terme, les utilisateurs au comptant des exchanges, le rachat des positions short et les capitaux d’arbitrage continuent tous d’apporter des ordres acheteurs au « gros pain ».
Bien sûr, le fait que le BTC ne se soit pas effondré ne signifie pas que la hausse des taux n’a eu aucun impact : les taux longs, le dollar et la trajectoire des hausses à venir continueront de déterminer combien d’espace d’évaluation les actifs risqués peuvent obtenir. Quant aux rebonds des altcoins d’aujourd’hui, comme $NEAR et $ZEC , ils ne prouvent qu’une chose : l’appétit pour le risque n’a pas totalement disparu. Il est peut-être seulement en train de se réallouer, après les sorties des ETF, via la liquidité, le rachat des shorts, ou encore via une correction technique après une chute trop importante hier. Tant que le BTC n’est pas repassé au-dessus de 80K, toute conclusion définitive serait encore prématurée.
{future}(ZECUSDT)
{future}(NEARUSDT)
{future}(BTCUSDT)
U1S1,$BTC ces deux derniers jours, malgré le cycle de hausse des taux de la Fed, l’échec de CLARITY, le raffermissement du dollar et les sorties des ETF, le fait que le marché arrive encore à osciller autour de ~76K est déjà très honorable. La réaction du marché a été plus contenue que beaucoup de gens, y compris ce que 阿简 (A Jian) avait prévu. Si Crypto suivait totalement la logique des actifs risqués traditionnels, en théorie, il devrait subir davantage de pression macroéconomique. Cela prouve que le BTC n’a pas totalement perdu sa fonction de réserve de liquidités. Les achats soutenus par les ETF, les treasuries des entreprises, les sociétés minières et les détenteurs de long terme, les utilisateurs au comptant des exchanges, le rachat des positions short et les capitaux d’arbitrage continuent tous d’apporter des ordres acheteurs au « gros pain ».
Bien sûr, le fait que le BTC ne se soit pas effondré ne signifie pas que la hausse des taux n’a eu aucun impact : les taux longs, le dollar et la trajectoire des hausses à venir continueront de déterminer combien d’espace d’évaluation les actifs risqués peuvent obtenir. Quant aux rebonds des altcoins d’aujourd’hui, comme $NEAR et $ZEC , ils ne prouvent qu’une chose : l’appétit pour le risque n’a pas totalement disparu. Il est peut-être seulement en train de se réallouer, après les sorties des ETF, via la liquidité, le rachat des shorts, ou encore via une correction technique après une chute trop importante hier. Tant que le BTC n’est pas repassé au-dessus de 80K, toute conclusion définitive serait encore prématurée.
Bien sûr, le fait que le BTC ne se soit pas effondré ne signifie pas que la hausse des taux n’a eu aucun impact : les taux longs, le dollar et la trajectoire des hausses à venir continueront de déterminer combien d’espace d’évaluation les actifs risqués peuvent obtenir. Quant aux rebonds des altcoins d’aujourd’hui, comme $NEAR et $ZEC , ils ne prouvent qu’une chose : l’appétit pour le risque n’a pas totalement disparu. Il est peut-être seulement en train de se réallouer, après les sorties des ETF, via la liquidité, le rachat des shorts, ou encore via une correction technique après une chute trop importante hier. Tant que le BTC n’est pas repassé au-dessus de 80K, toute conclusion définitive serait encore prématurée.
1.1k
·
--
Vérifié
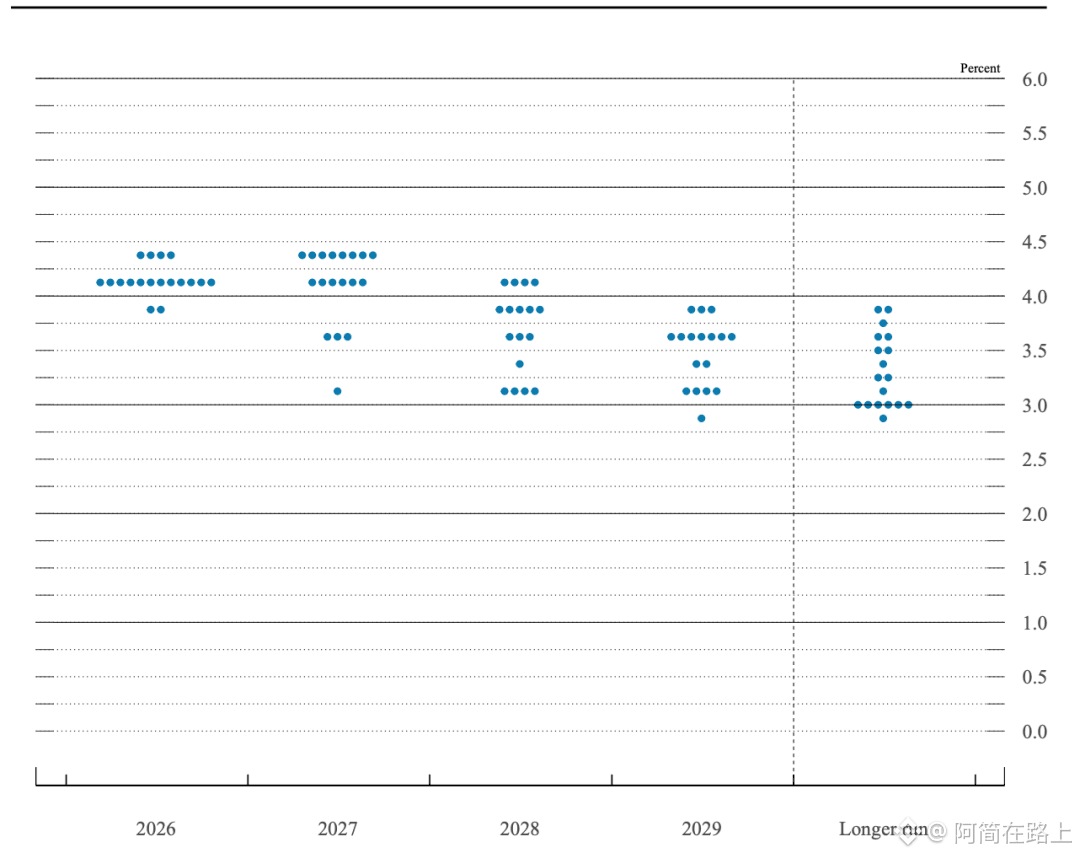
#点阵图预示2026年再加息一次 Cette fois, ce qu’il y a de plus intéressant à regarder, c’est cette grille de prévisions en “points”. Lors des prévisions économiques publiées hier soir par la Fed, le taux médian des fonds fédéraux à la fin 2026 atteindrait 4,1 % ; aujourd’hui, la fourchette cible est déjà à 3,75 %–4 %. Autrement dit, la grille conserve encore une marge pour de nouvelles hausses de taux. C’est exactement le signal que A Jian analysait auparavant : le marché attend de savoir s’il y aura, ou non, un autre cycle de relèvement.
Après la Fed, le rendement des obligations du Trésor américain à 2 ans est ainsi monté jusqu’à environ 4,71 %, tandis que le 10 ans est resté autour de 5 %, sans poursuivre une percée clairement haussière. C’est un schéma très typique de “bear flattening” : resserrement sur les échéances courtes, stabilité relative sur les échéances longues.
Cela signifie que le marché pense que la politique monétaire à court terme doit être plus restrictive, mais que, simultanément, les attentes concernant l’économie et l’inflation à long terme ne se sont pas sensiblement détériorées.
#点阵图预示2026年再加息一次 Cette fois, ce qu’il y a de plus intéressant à regarder, c’est cette grille de prévisions en “points”. Lors des prévisions économiques publiées hier soir par la Fed, le taux médian des fonds fédéraux à la fin 2026 atteindrait 4,1 % ; aujourd’hui, la fourchette cible est déjà à 3,75 %–4 %. Autrement dit, la grille conserve encore une marge pour de nouvelles hausses de taux. C’est exactement le signal que A Jian analysait auparavant : le marché attend de savoir s’il y aura, ou non, un autre cycle de relèvement.
Après la Fed, le rendement des obligations du Trésor américain à 2 ans est ainsi monté jusqu’à environ 4,71 %, tandis que le 10 ans est resté autour de 5 %, sans poursuivre une percée clairement haussière. C’est un schéma très typique de “bear flattening” : resserrement sur les échéances courtes, stabilité relative sur les échéances longues.
Cela signifie que le marché pense que la politique monétaire à court terme doit être plus restrictive, mais que, simultanément, les attentes concernant l’économie et l’inflation à long terme ne se sont pas sensiblement détériorées.
Après la Fed, le rendement des obligations du Trésor américain à 2 ans est ainsi monté jusqu’à environ 4,71 %, tandis que le 10 ans est resté autour de 5 %, sans poursuivre une percée clairement haussière. C’est un schéma très typique de “bear flattening” : resserrement sur les échéances courtes, stabilité relative sur les échéances longues.
Cela signifie que le marché pense que la politique monétaire à court terme doit être plus restrictive, mais que, simultanément, les attentes concernant l’économie et l’inflation à long terme ne se sont pas sensiblement détériorées.
4
2
3.8k
·
--
#美联储加息 Pas de surprise lors d'une hausse des taux, et le marché a réagi en conséquence : c'était déjà anticipé et intégré dans les cours. Même $BTC n'a pas vraiment bougé 😮💨
{future}(BTCUSDT)
#美联储加息 Pas de surprise lors d'une hausse des taux, et le marché a réagi en conséquence : c'était déjà anticipé et intégré dans les cours. Même $BTC n'a pas vraiment bougé 😮💨
826
·
--
Voir la traduction
今天不想码字了,分享下年初的度假视频:
当你跃入深度超过四千米的毛里求斯外海
海底丁达尔效应让阳光有了具象化的形状
个体体长十余米的抹香鲸群从你身旁游过
大自然的极致浪漫在那一刻让我热泪盈眶
今天不想码字了,分享下年初的度假视频:
当你跃入深度超过四千米的毛里求斯外海
海底丁达尔效应让阳光有了具象化的形状
个体体长十余米的抹香鲸群从你身旁游过
大自然的极致浪漫在那一刻让我热泪盈眶
当你跃入深度超过四千米的毛里求斯外海
海底丁达尔效应让阳光有了具象化的形状
个体体长十余米的抹香鲸群从你身旁游过
大自然的极致浪漫在那一刻让我热泪盈眶
1k
·
--
Baissier
Le vote du <t-2/> $ZEC est terminé depuis un certain temps ; les récits autour de l’ETF et de la confidentialité continuent toutefois, et les gros volumes détenus aux plus hauts commencent également à tourner à nouveau. Dans l’ensemble, le marché se trouve dans un état de superposition de trois récits : gouvernance + ETF + levier élevé. Cela rend la volatilité du prix très forte : dès qu’une des trois lignes se dégrade, le prix peut alors connaître une variation rapide. Observation d’Ajian :
Tenir $1 100 signifie que la correction reste maîtrisée
Passer au-dessus de $1 158 donne une chance de tenter à nouveau $1 200
En cas de cassure sous $1 100, vérifier d’abord si les fonds se retirent du secteur de la confidentialité
{future}(ZECUSDT)
Le vote du <t-2/> $ZEC est terminé depuis un certain temps ; les récits autour de l’ETF et de la confidentialité continuent toutefois, et les gros volumes détenus aux plus hauts commencent également à tourner à nouveau. Dans l’ensemble, le marché se trouve dans un état de superposition de trois récits : gouvernance + ETF + levier élevé. Cela rend la volatilité du prix très forte : dès qu’une des trois lignes se dégrade, le prix peut alors connaître une variation rapide. Observation d’Ajian :
Tenir $1 100 signifie que la correction reste maîtrisée
Passer au-dessus de $1 158 donne une chance de tenter à nouveau $1 200
En cas de cassure sous $1 100, vérifier d’abord si les fonds se retirent du secteur de la confidentialité
Tenir $1 100 signifie que la correction reste maîtrisée
Passer au-dessus de $1 158 donne une chance de tenter à nouveau $1 200
En cas de cassure sous $1 100, vérifier d’abord si les fonds se retirent du secteur de la confidentialité
4
1
2.4k
·
--
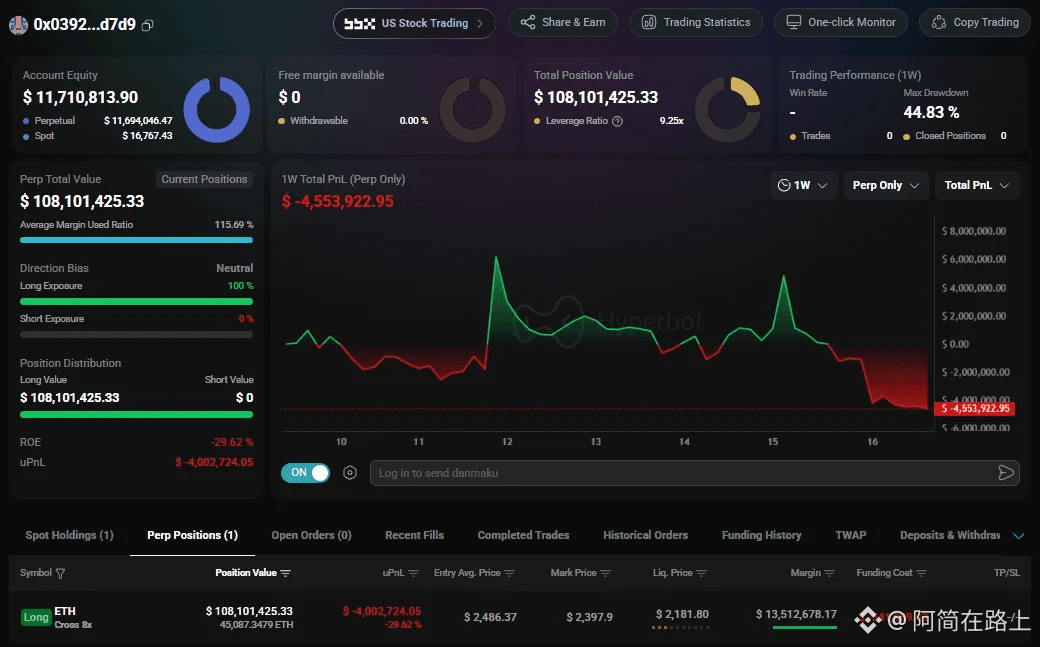
Vous ne voyez que les voleurs manger de la viande, mais pas les voleurs se faire frapper : les amis, vous pouvez regarder l’adresse de ce troisième plus gros portefeuille d’un seul actif sur Hyperliquid. Il détient environ 45 000$ETH avec un levier long x8, une valeur de position d’environ 107M$. Depuis la prise de position du 31 août, le gain latent a dépassé 5M$, puis aujourd’hui le gain latent est devenu une perte latente d’environ plus de 4M$, et il a aussi payé plus de 540 000 $ de frais de financement 🤡
On peut dire que c’est un cours de levier très intuitif : le sens a été bon par le passé, le prix a aussi donné des profits, mais la taille de la position et le multiple étaient trop élevés, et au final il est encore possible d’être “rincé” par un drawdown. Une grosse position ne veut pas forcément dire une position intelligente, et un gain latent ne veut pas forcément dire un profit.
{future}(ETHUSDT)
Vous ne voyez que les voleurs manger de la viande, mais pas les voleurs se faire frapper : les amis, vous pouvez regarder l’adresse de ce troisième plus gros portefeuille d’un seul actif sur Hyperliquid. Il détient environ 45 000$ETH avec un levier long x8, une valeur de position d’environ 107M$. Depuis la prise de position du 31 août, le gain latent a dépassé 5M$, puis aujourd’hui le gain latent est devenu une perte latente d’environ plus de 4M$, et il a aussi payé plus de 540 000 $ de frais de financement 🤡
On peut dire que c’est un cours de levier très intuitif : le sens a été bon par le passé, le prix a aussi donné des profits, mais la taille de la position et le multiple étaient trop élevés, et au final il est encore possible d’être “rincé” par un drawdown. Une grosse position ne veut pas forcément dire une position intelligente, et un gain latent ne veut pas forcément dire un profit.
On peut dire que c’est un cours de levier très intuitif : le sens a été bon par le passé, le prix a aussi donné des profits, mais la taille de la position et le multiple étaient trop élevés, et au final il est encore possible d’être “rincé” par un drawdown. Une grosse position ne veut pas forcément dire une position intelligente, et un gain latent ne veut pas forcément dire un profit.
2
1
1.6k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BTCBreaks80K
105,339 vues
1,735 mentions
$BTC
À quel prix le BTC va-t-il atteindre en 2026 ?
Le spot est à 80 748 $ : il reste 104 jours
↑ 90 k$ - 58%
↑ 100 k$ - 24%
↓ creux à 70 k$ d’abord - 48%
Le scénario haussier évoqué au niveau du plancher :
> Août a connu une vraie envolée : de 62 275 $ à 81 479 $ — +31% du bas au sommet
> La loi CLARITY a échoué lors du vote de clôture au Sénat, 49 contre 50 le 15 septembre. Le BTC glissait déjà bien avant le vote : il a touché 74 968 $ durant cette heure, puis a tout repris en trois jours
> La Fed a relevé ses taux le 16 septembre — pour la première fois depuis juillet 2023. Le spot se situe actuellement à 7,4 % au-dessus du plus bas du jour
> Les altcoins surperforment nettement. Vue sur 30 jours : SOL +38 %, XRP +35 %, ETH +32 % contre BTC +23 %
> Le calendrier reste chargé de raisons pour lesquelles cela devrait se casser — et c’est précisément le mur d’inquiétude que les marchés haussiers ont tendance à escalader
> Les élections de mi-mandat ont lieu le 3 novembre, en plein milieu de cette fenêtre de marché
Alors, vous mettriez quoi comme pari à +24% en 104 jours ?
$ETH
$SOL
#BTCBreaks80K #solonapumping #ETH🔥🔥🔥🔥🔥🔥 #BullMarket📈
Wealthy bloke
·5 mentions J’aime
·5k vues
SECReceivesAmendedInjectiveETFFiling
0 vues
3 mentions
SanDiskToJoinSP100OnSep21
0 vues
3 mentions