
CK__
729 Publications
CK__
Signaler
Bloquer l’utilisateur
Ouvert au trading
Trade fréquemment
10.6 mois
104 Suivis
4.8K+ Abonnés
1.5K+ J’aime
Publications
Portefeuille
Tous
Citations
Direct
·
--
Haussier
$AKE USDT Long 📈
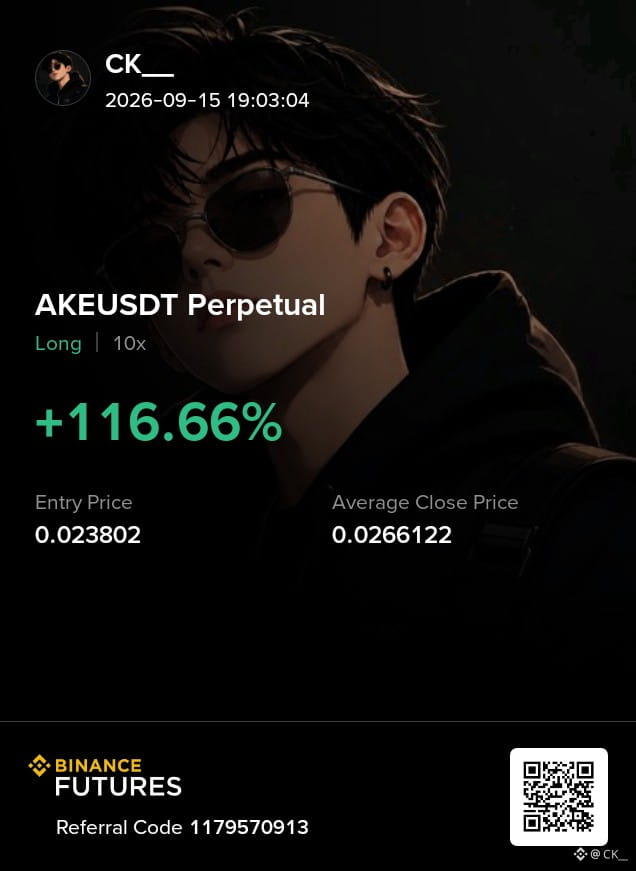
C’était un de ces trades où la patience comptait plus que de courir après le mouvement. J’ai pris un long sur AKEUSDT à 0.023802 avec un levier x10. La configuration a commencé à avoir du sens quand le prix a montré de la force autour de la zone d’entrée, et que les acheteurs ont commencé à pousser l’élan vers le haut. Je ne voulais pas entrer après un pump aléatoire, alors je me suis concentré sur la façon dont le prix tenait et sur le fait de savoir si le mouvement avait assez de force pour continuer.
Le trade a évolué en ma faveur, et j’ai géré la position au lieu de devenir trop gourmand. Ma clôture moyenne était de 0.0266122, ce qui m’a donné environ +116,66% sur la position avec effet de levier. J’ai finalement sécurisé le profit et clôturé le trade.
La leçon principale est simple : une bonne entrée vous donne de la marge pour gérer le trade. Prenez vos profits quand la configuration vous paie, et ne laissez jamais le levier transformer un trade gagnant en perdant. Faites vos propres recherches (DYOR) et gérez votre risque.
$POWER $AIN
#FedRateWatch #StrategyMarketCapPassesFord #ClarityActOddsHalveOnPolymarket #US30YTreasuryYieldTops5.40%
$AKE USDT Long 📈
C’était un de ces trades où la patience comptait plus que de courir après le mouvement. J’ai pris un long sur AKEUSDT à 0.023802 avec un levier x10. La configuration a commencé à avoir du sens quand le prix a montré de la force autour de la zone d’entrée, et que les acheteurs ont commencé à pousser l’élan vers le haut. Je ne voulais pas entrer après un pump aléatoire, alors je me suis concentré sur la façon dont le prix tenait et sur le fait de savoir si le mouvement avait assez de force pour continuer.
Le trade a évolué en ma faveur, et j’ai géré la position au lieu de devenir trop gourmand. Ma clôture moyenne était de 0.0266122, ce qui m’a donné environ +116,66% sur la position avec effet de levier. J’ai finalement sécurisé le profit et clôturé le trade.
La leçon principale est simple : une bonne entrée vous donne de la marge pour gérer le trade. Prenez vos profits quand la configuration vous paie, et ne laissez jamais le levier transformer un trade gagnant en perdant. Faites vos propres recherches (DYOR) et gérez votre risque.
$POWER $AIN
#FedRateWatch #StrategyMarketCapPassesFord #ClarityActOddsHalveOnPolymarket #US30YTreasuryYieldTops5.40%
C’était un de ces trades où la patience comptait plus que de courir après le mouvement. J’ai pris un long sur AKEUSDT à 0.023802 avec un levier x10. La configuration a commencé à avoir du sens quand le prix a montré de la force autour de la zone d’entrée, et que les acheteurs ont commencé à pousser l’élan vers le haut. Je ne voulais pas entrer après un pump aléatoire, alors je me suis concentré sur la façon dont le prix tenait et sur le fait de savoir si le mouvement avait assez de force pour continuer.
Le trade a évolué en ma faveur, et j’ai géré la position au lieu de devenir trop gourmand. Ma clôture moyenne était de 0.0266122, ce qui m’a donné environ +116,66% sur la position avec effet de levier. J’ai finalement sécurisé le profit et clôturé le trade.
La leçon principale est simple : une bonne entrée vous donne de la marge pour gérer le trade. Prenez vos profits quand la configuration vous paie, et ne laissez jamais le levier transformer un trade gagnant en perdant. Faites vos propres recherches (DYOR) et gérez votre risque.
$POWER $AIN
#FedRateWatch #StrategyMarketCapPassesFord #ClarityActOddsHalveOnPolymarket #US30YTreasuryYieldTops5.40%
2
183
·
--
go
go


KIRAN_加密 143
·
--
Haussier🚨🧧 BOUM ! BOUM ! BOUM ! 💥🔥
LE MÉGA DROP D’ENVELOPPES ROUGES EST EN DIRECT ! 🎁💰
👀 Ne vous contentez pas de regarder… RÉCLAMEZ-LE !
🧧 Des récompenses chanceuses vous attendent !
⚡ Premier arrivé, premier servi !
💎 Votre prochaine grande surprise pourrait être à UN TAP seulement !
🚨 NE MANQUEZ PAS CE DROP ! 🚨
👇 REJOIGNEZ • RÉCLAMEZ • PARTAGEZ • GAGNEZ 🧧🎁
#Airdrop #Giveaway #RedPacketMission #Crypto #BTC #BinanceSquare
$NVDAB
$AAPLB
$NVDA.US
LE MÉGA DROP D’ENVELOPPES ROUGES EST EN DIRECT ! 🎁💰
👀 Ne vous contentez pas de regarder… RÉCLAMEZ-LE !
🧧 Des récompenses chanceuses vous attendent !
⚡ Premier arrivé, premier servi !
💎 Votre prochaine grande surprise pourrait être à UN TAP seulement !
🚨 NE MANQUEZ PAS CE DROP ! 🚨
👇 REJOIGNEZ • RÉCLAMEZ • PARTAGEZ • GAGNEZ 🧧🎁
#Airdrop #Giveaway #RedPacketMission #Crypto #BTC #BinanceSquare
$NVDAB
$AAPLB
$NVDA.US
2
·
--
aller
aller
HAFEEZ 09 Crypto
·
--
🧧✨ UNE PETITE SURPRISE POUR MA FAMILLE CRYPTO !
La crypto est meilleure quand on apprend, qu’on partage et qu’on évolue ensemble. 🤝❤️
Aujourd’hui, je partage quelques Enveloppes Rouges en guise de petit remerciement pour votre soutien. 🧧
🚀 Vous voulez participer ? Commentez « THANK U » ci-dessous ! 👇
Continuez à apprendre, faites des choix intelligents et restez positif. 📈✨
Je vous souhaite du succès et de la bonne fortune à venir ! ❤️
#Binance #BinanceSquare #Crypto #Web3
La crypto est meilleure quand on apprend, qu’on partage et qu’on évolue ensemble. 🤝❤️
Aujourd’hui, je partage quelques Enveloppes Rouges en guise de petit remerciement pour votre soutien. 🧧
🚀 Vous voulez participer ? Commentez « THANK U » ci-dessous ! 👇
Continuez à apprendre, faites des choix intelligents et restez positif. 📈✨
Je vous souhaite du succès et de la bonne fortune à venir ! ❤️
#Binance #BinanceSquare #Crypto #Web3
1
11
·
--
aller
aller
Ayman-crypto⁰⁹
·
--
🧧PLUS GRAND « RED PACKET », PLUS DE SOURIRE ! 🚨
🧧❤️Le meilleur dans la crypto ? Grandir ensemble et partager les récompenses ! Aujourd’hui, je veux redonner à cette incroyable communauté avec un tirage spécial de « Red Packet » ! 🌟✨
🎁 Comment récupérer votre récompense :
1️⃣ ❤️ Aimez cette publication
2️⃣ 💬 Commentez « SALUT » en dessous
3️⃣ 🔄 Partage/Reposter pour répandre les bonnes ondes !
Boostons-nous mutuellement ! Bonne chance à tous, et que les gains crypto soient avec vous ! 🍀🚀
👇 Laissez vos commentaires maintenant et tentez votre chance ! 👇
#RedPacket #CryptoGiveaway #BinanceCommunity #CryptoVibes #FreeCrypto
🎁 Comment récupérer votre récompense :
1️⃣ ❤️ Aimez cette publication
2️⃣ 💬 Commentez « SALUT » en dessous
3️⃣ 🔄 Partage/Reposter pour répandre les bonnes ondes !
Boostons-nous mutuellement ! Bonne chance à tous, et que les gains crypto soient avec vous ! 🍀🚀
👇 Laissez vos commentaires maintenant et tentez votre chance ! 👇
#RedPacket #CryptoGiveaway #BinanceCommunity #CryptoVibes #FreeCrypto
17
·
--
Baissier
Bonjour les traders ! ☀️💚 Profit pris, leçon apprise.
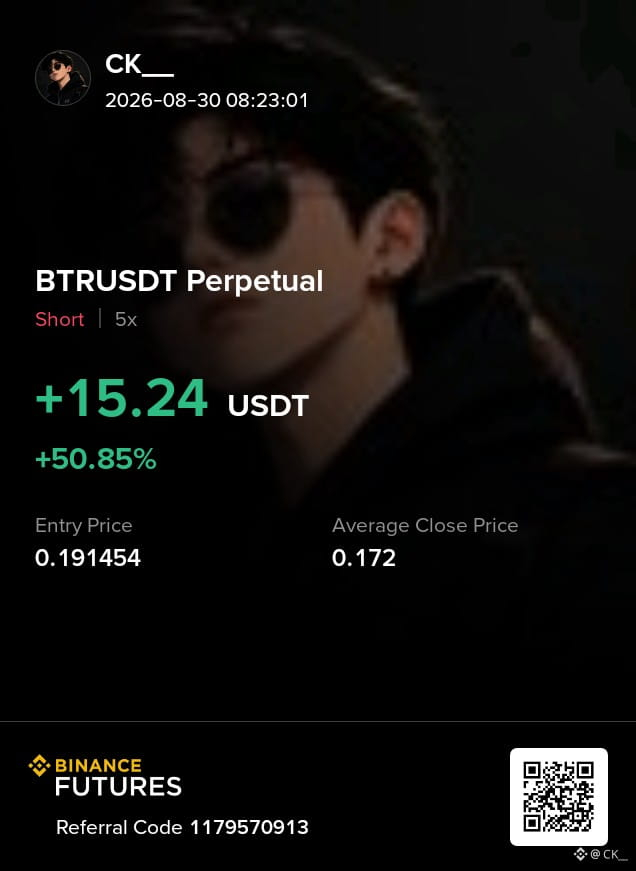
J’ai repéré ce setup $BTR USDT après que le prix soit entré dans une zone de résistance claire et ait commencé à montrer un rejet. J’ai attendu la confirmation au lieu de courir après le mouvement. La structure devenait baissière, et les plus bas plus hauts (lower highs) m’ont donné la confiance nécessaire pour prendre le short avec un levier de 5x.
Mon entrée était autour de 0.191454, et j’ai géré la position avec patience pendant que le prix baissait. La clôture moyenne est arrivée près de 0.172, me donnant +15.24 USDT / +50.85% sur la position.
Pour moi, l’essentiel était simple : le setup d’abord, l’entrée ensuite, le risque toujours. J’ai maintenu le levier sous contrôle et je me suis concentré sur la protection du capital plutôt que sur la cupidité.
Prendre ses profits, ça fait du bien, mais la discipline est le vrai gain. 💚
Avertissement : ceci est mon trade personnel, pas un conseil financier. Faites toujours vos propres recherches et gérez votre risque.
$PROM $ZEC
#TrumpReachesVenezuelaOilDealOn17Fields
#ICBAOpposesCLARITYActOverStablecoinLoophole
#XRPETFsBiggestWeeklyHaulOf2026
Bonjour les traders ! ☀️💚 Profit pris, leçon apprise.
J’ai repéré ce setup $BTR USDT après que le prix soit entré dans une zone de résistance claire et ait commencé à montrer un rejet. J’ai attendu la confirmation au lieu de courir après le mouvement. La structure devenait baissière, et les plus bas plus hauts (lower highs) m’ont donné la confiance nécessaire pour prendre le short avec un levier de 5x.
Mon entrée était autour de 0.191454, et j’ai géré la position avec patience pendant que le prix baissait. La clôture moyenne est arrivée près de 0.172, me donnant +15.24 USDT / +50.85% sur la position.
Pour moi, l’essentiel était simple : le setup d’abord, l’entrée ensuite, le risque toujours. J’ai maintenu le levier sous contrôle et je me suis concentré sur la protection du capital plutôt que sur la cupidité.
Prendre ses profits, ça fait du bien, mais la discipline est le vrai gain. 💚
Avertissement : ceci est mon trade personnel, pas un conseil financier. Faites toujours vos propres recherches et gérez votre risque.
$PROM $ZEC
#TrumpReachesVenezuelaOilDealOn17Fields
#ICBAOpposesCLARITYActOverStablecoinLoophole
#XRPETFsBiggestWeeklyHaulOf2026
J’ai repéré ce setup $BTR USDT après que le prix soit entré dans une zone de résistance claire et ait commencé à montrer un rejet. J’ai attendu la confirmation au lieu de courir après le mouvement. La structure devenait baissière, et les plus bas plus hauts (lower highs) m’ont donné la confiance nécessaire pour prendre le short avec un levier de 5x.
Mon entrée était autour de 0.191454, et j’ai géré la position avec patience pendant que le prix baissait. La clôture moyenne est arrivée près de 0.172, me donnant +15.24 USDT / +50.85% sur la position.
Pour moi, l’essentiel était simple : le setup d’abord, l’entrée ensuite, le risque toujours. J’ai maintenu le levier sous contrôle et je me suis concentré sur la protection du capital plutôt que sur la cupidité.
Prendre ses profits, ça fait du bien, mais la discipline est le vrai gain. 💚
Avertissement : ceci est mon trade personnel, pas un conseil financier. Faites toujours vos propres recherches et gérez votre risque.
$PROM $ZEC
#TrumpReachesVenezuelaOilDealOn17Fields
#ICBAOpposesCLARITYActOverStablecoinLoophole
#XRPETFsBiggestWeeklyHaulOf2026
3
284
·
--
Baissier
J’ai pris deux trades courts sur TUTUSDT, et les deux configurations venaient de la même idée : le prix perdait de la force après la poussée à la hausse.
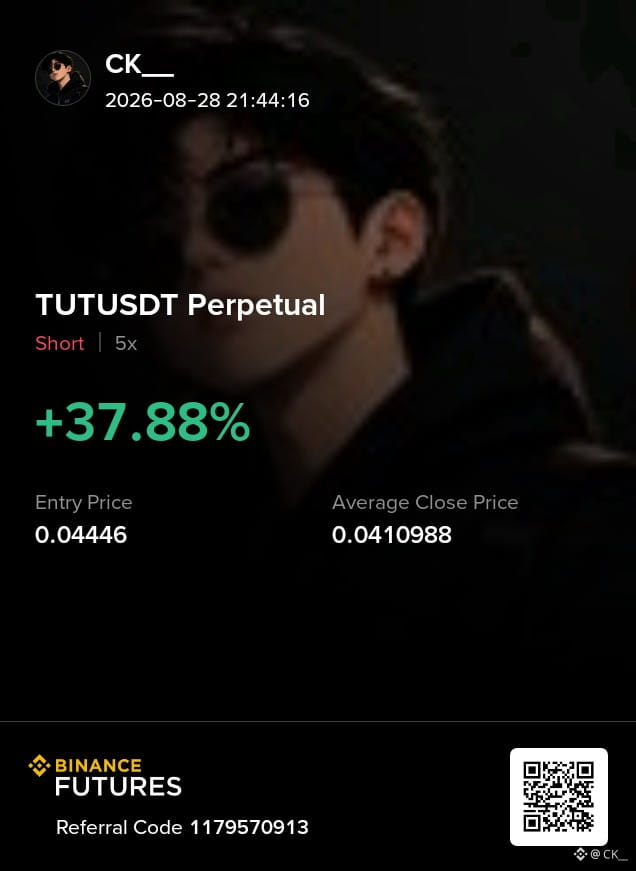
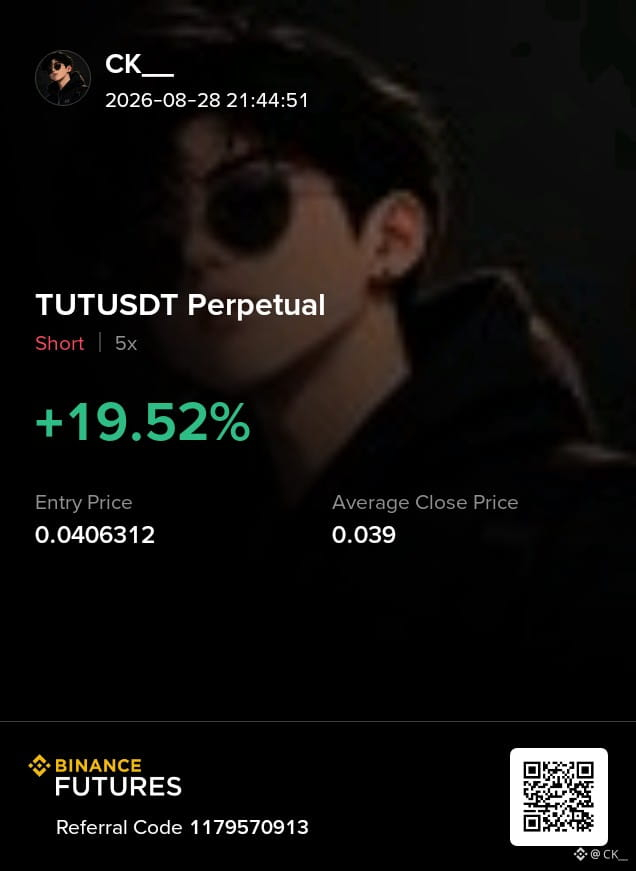
La première entrée était vers 0.0406312. J’ai remarqué un rejet près de la zone supérieure et un suivi plus faible, alors j’ai attendu que l’élan s’essouffle avant de prendre la position short. Le mouvement m’a rapporté +19,52% à 5x, avec une clôture moyenne autour de 0.039.
Plus tard, TUTUSDT a encore poussé à la hausse et m’a donné une autre configuration propre. Mon deuxième short est entré à 0.04446 : le mouvement a commencé à montrer un autre rejet, et les vendeurs sont revenus en arrière. J’ai clôturé autour de 0.0410988, ce qui m’a permis de verrouiller +37,88% à 5x.
Rien d’extraordinaire ici. Juste de la patience, des niveaux, et attendre que le prix confirme la faiblesse avant d’entrer. 📉🔥
$DUSK $HEMI $BTC
#WarshSaysInflationIsFedTopFocus #SOLJumps20%OnTheWeek #CaliforniaBillWouldBarOfficialMemeCoins #GoldRisesAbout14%InAugust
J’ai pris deux trades courts sur TUTUSDT, et les deux configurations venaient de la même idée : le prix perdait de la force après la poussée à la hausse.
La première entrée était vers 0.0406312. J’ai remarqué un rejet près de la zone supérieure et un suivi plus faible, alors j’ai attendu que l’élan s’essouffle avant de prendre la position short. Le mouvement m’a rapporté +19,52% à 5x, avec une clôture moyenne autour de 0.039.
Plus tard, TUTUSDT a encore poussé à la hausse et m’a donné une autre configuration propre. Mon deuxième short est entré à 0.04446 : le mouvement a commencé à montrer un autre rejet, et les vendeurs sont revenus en arrière. J’ai clôturé autour de 0.0410988, ce qui m’a permis de verrouiller +37,88% à 5x.
Rien d’extraordinaire ici. Juste de la patience, des niveaux, et attendre que le prix confirme la faiblesse avant d’entrer. 📉🔥
$DUSK $HEMI $BTC
#WarshSaysInflationIsFedTopFocus #SOLJumps20%OnTheWeek #CaliforniaBillWouldBarOfficialMemeCoins #GoldRisesAbout14%InAugust
La première entrée était vers 0.0406312. J’ai remarqué un rejet près de la zone supérieure et un suivi plus faible, alors j’ai attendu que l’élan s’essouffle avant de prendre la position short. Le mouvement m’a rapporté +19,52% à 5x, avec une clôture moyenne autour de 0.039.
Plus tard, TUTUSDT a encore poussé à la hausse et m’a donné une autre configuration propre. Mon deuxième short est entré à 0.04446 : le mouvement a commencé à montrer un autre rejet, et les vendeurs sont revenus en arrière. J’ai clôturé autour de 0.0410988, ce qui m’a permis de verrouiller +37,88% à 5x.
Rien d’extraordinaire ici. Juste de la patience, des niveaux, et attendre que le prix confirme la faiblesse avant d’entrer. 📉🔥
$DUSK $HEMI $BTC
#WarshSaysInflationIsFedTopFocus #SOLJumps20%OnTheWeek #CaliforniaBillWouldBarOfficialMemeCoins #GoldRisesAbout14%InAugust
4
420
·
--
Je me penche depuis un moment sur la mise en place de l’identité de Dusk, et c’est surtout la divulgation sélective qui continue de me marquer. La plupart des chaînes vous obligent à choisir : soit tout diffuser, soit cacher à tel point que les acteurs réglementés ne peuvent pas y accéder. Dusk essaie de se placer au milieu.
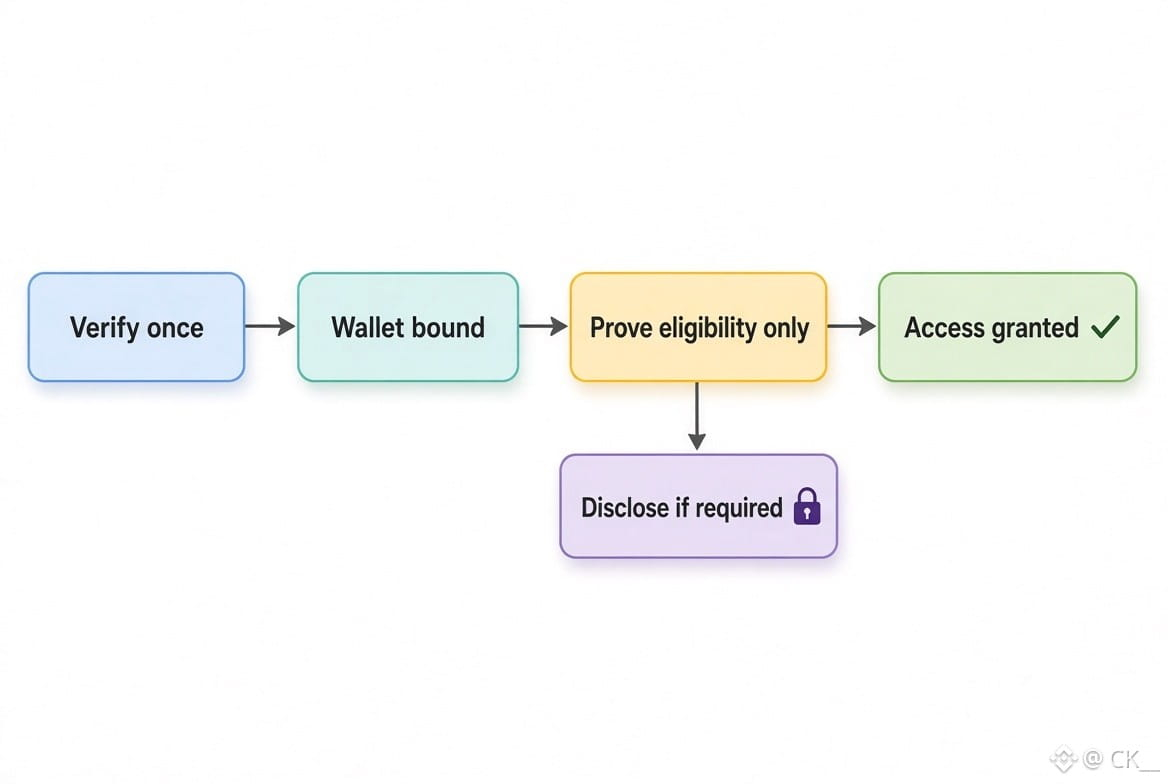
Vous êtes vérifié une fois via leur approche du Citadelle. Ensuite, vous pouvez prouver que vous êtes éligible pour un transfert ou pour une certaine catégorie d’actifs sans déverser l’intégralité de votre identité sur chaque contrepartie ou application. Le réseau vérifie simplement la preuve. Le portefeuille est lié, les règles sont appliquées, mais les éléments sensibles restent verrouillés, à moins qu’une partie précise en ait besoin. Ça ressemble davantage à montrer à un videur seulement l’âge indiqué sur votre pièce d’identité plutôt que de lui remettre toute la carte et de lui laisser la photocopier.
C’est important pour la liquidité et la participation. Les institutions n’accepteront pas de mettre de vrais volumes sur une chaîne qui transforme chaque position et chaque contrepartie en métadonnées publiques. En même temps, l’anonymat total rend la conformité presque impossible. Ici, le compromis est plus clair : les utilisateurs gardent davantage de contrôle, les lieux peuvent toujours effectuer des vérifications d’éligibilité, et la surface des données reste plus faible.
Cela dit, l’adoption dépend de la fluidité réelle du parcours de vérification sur le terrain et de la mesure dans laquelle suffisamment d’émetteurs et de lieux commencent à traiter ces preuves comme une norme. Si la friction reste faible et que les hypothèses de confiance tiennent, cela pourrait attirer plus d’activités réglementées on-chain sans la taxe habituelle sur la confidentialité.
Je suis curieux de savoir ce que pensent les autres qui ont testé le volet identité : le modèle sélectif semble-t-il assez pratique pour de vrais volumes de trading, ou laisse-t-il encore trop de lacunes pour que les institutions puissent s’y engager pleinement ?
#dusk $DUSK @Dusk_Foundation
Je me penche depuis un moment sur la mise en place de l’identité de Dusk, et c’est surtout la divulgation sélective qui continue de me marquer. La plupart des chaînes vous obligent à choisir : soit tout diffuser, soit cacher à tel point que les acteurs réglementés ne peuvent pas y accéder. Dusk essaie de se placer au milieu.
Vous êtes vérifié une fois via leur approche du Citadelle. Ensuite, vous pouvez prouver que vous êtes éligible pour un transfert ou pour une certaine catégorie d’actifs sans déverser l’intégralité de votre identité sur chaque contrepartie ou application. Le réseau vérifie simplement la preuve. Le portefeuille est lié, les règles sont appliquées, mais les éléments sensibles restent verrouillés, à moins qu’une partie précise en ait besoin. Ça ressemble davantage à montrer à un videur seulement l’âge indiqué sur votre pièce d’identité plutôt que de lui remettre toute la carte et de lui laisser la photocopier.
C’est important pour la liquidité et la participation. Les institutions n’accepteront pas de mettre de vrais volumes sur une chaîne qui transforme chaque position et chaque contrepartie en métadonnées publiques. En même temps, l’anonymat total rend la conformité presque impossible. Ici, le compromis est plus clair : les utilisateurs gardent davantage de contrôle, les lieux peuvent toujours effectuer des vérifications d’éligibilité, et la surface des données reste plus faible.
Cela dit, l’adoption dépend de la fluidité réelle du parcours de vérification sur le terrain et de la mesure dans laquelle suffisamment d’émetteurs et de lieux commencent à traiter ces preuves comme une norme. Si la friction reste faible et que les hypothèses de confiance tiennent, cela pourrait attirer plus d’activités réglementées on-chain sans la taxe habituelle sur la confidentialité.
Je suis curieux de savoir ce que pensent les autres qui ont testé le volet identité : le modèle sélectif semble-t-il assez pratique pour de vrais volumes de trading, ou laisse-t-il encore trop de lacunes pour que les institutions puissent s’y engager pleinement ?
#dusk $DUSK @Dusk
Vous êtes vérifié une fois via leur approche du Citadelle. Ensuite, vous pouvez prouver que vous êtes éligible pour un transfert ou pour une certaine catégorie d’actifs sans déverser l’intégralité de votre identité sur chaque contrepartie ou application. Le réseau vérifie simplement la preuve. Le portefeuille est lié, les règles sont appliquées, mais les éléments sensibles restent verrouillés, à moins qu’une partie précise en ait besoin. Ça ressemble davantage à montrer à un videur seulement l’âge indiqué sur votre pièce d’identité plutôt que de lui remettre toute la carte et de lui laisser la photocopier.
C’est important pour la liquidité et la participation. Les institutions n’accepteront pas de mettre de vrais volumes sur une chaîne qui transforme chaque position et chaque contrepartie en métadonnées publiques. En même temps, l’anonymat total rend la conformité presque impossible. Ici, le compromis est plus clair : les utilisateurs gardent davantage de contrôle, les lieux peuvent toujours effectuer des vérifications d’éligibilité, et la surface des données reste plus faible.
Cela dit, l’adoption dépend de la fluidité réelle du parcours de vérification sur le terrain et de la mesure dans laquelle suffisamment d’émetteurs et de lieux commencent à traiter ces preuves comme une norme. Si la friction reste faible et que les hypothèses de confiance tiennent, cela pourrait attirer plus d’activités réglementées on-chain sans la taxe habituelle sur la confidentialité.
Je suis curieux de savoir ce que pensent les autres qui ont testé le volet identité : le modèle sélectif semble-t-il assez pratique pour de vrais volumes de trading, ou laisse-t-il encore trop de lacunes pour que les institutions puissent s’y engager pleinement ?
#dusk $DUSK @Dusk
6
239
·
--
Baissier
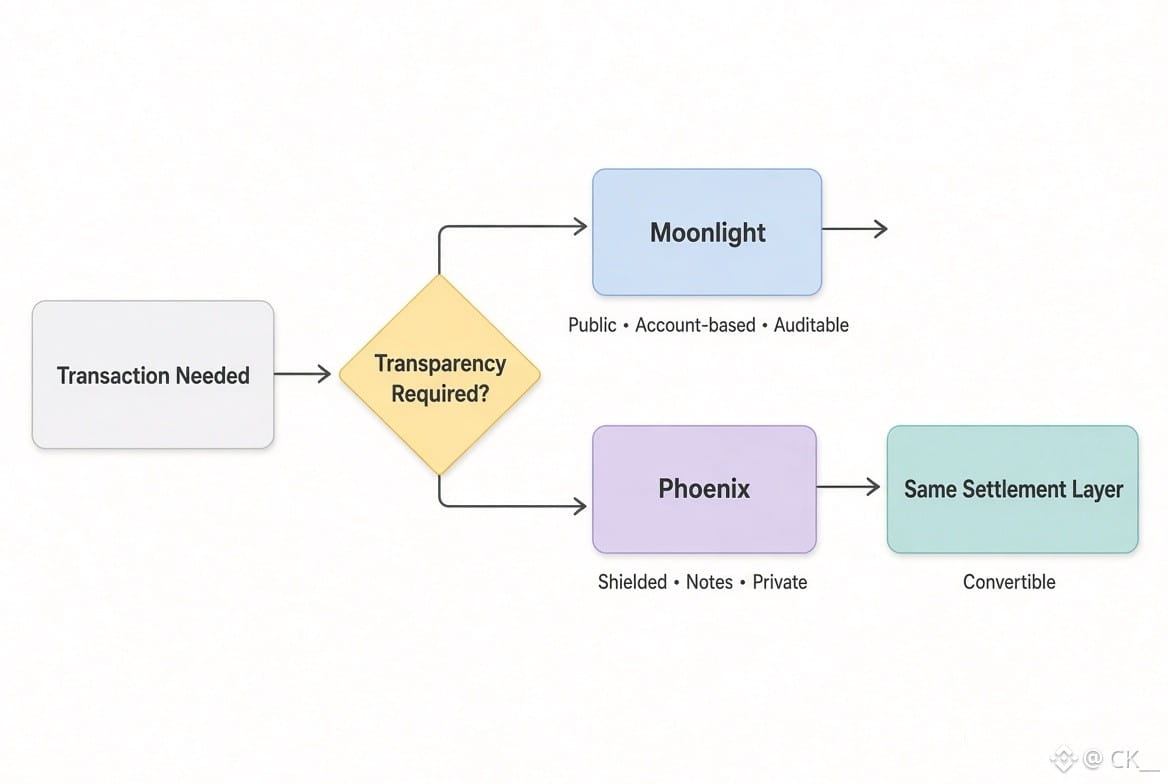
Je me penche depuis un certain temps sur les deux modèles de Dusk, et plus je regarde, plus il devient clair que Moonlight et Phoenix ne sont pas des fonctionnalités concurrentes. Ce sont deux postures réglementaires différentes, reposant sur la même couche de règlement.
Moonlight, c’est le grand livre ouvert. Basé sur des comptes, soldes visibles, expéditeur et montant affichés. C’est la voie dont les échanges et les dépositaires ont réellement besoin quand les régulateurs se présentent. Facile à surveiller, facile à déclarer, sans gymnastique supplémentaire. Phoenix, c’est l’autre face : des notes au lieu des soldes, avec des preuves à connaissance zéro qui gardent les montants et les liens privés vis-à-vis du public, tout en permettant au réseau de vérifier que tout est resté cohérent. Le destinataire peut toujours savoir qui l’a envoyé quand c’est important, et les clés de consultation offrent un accès sélectif sans ouvrir l’ensemble.
Ce qui semble crucial, c’est qu’une institution n’a pas à choisir l’une des deux options pour toujours. La valeur peut passer de l’une à l’autre sans ponts ni versions enveloppées. Même chaîne, même finalité, simplement des règles de divulgation différentes selon le flux. Public quand le règlement exige de la transparence, protégé quand la position ou la contrepartie a besoin de couverture.
La limite, elle aussi, est évidente. La plupart des volumes du quotidien semblent encore pencher vers la transparence, du moins d’après ce que j’ai suivi. La confidentialité ne fonctionne que si les gens utilisent réellement la voie privée, et cela dépend du fait que les portefeuilles et les applications rendent le passage naturel, plutôt qu’il ne ressemble à un travail supplémentaire.
Comment voyez-vous les institutions décider concrètement quand rester ouvertes et quand entrer du côté protégé ?
#dusk $DUSK @Dusk_Foundation
Je me penche depuis un certain temps sur les deux modèles de Dusk, et plus je regarde, plus il devient clair que Moonlight et Phoenix ne sont pas des fonctionnalités concurrentes. Ce sont deux postures réglementaires différentes, reposant sur la même couche de règlement.
Moonlight, c’est le grand livre ouvert. Basé sur des comptes, soldes visibles, expéditeur et montant affichés. C’est la voie dont les échanges et les dépositaires ont réellement besoin quand les régulateurs se présentent. Facile à surveiller, facile à déclarer, sans gymnastique supplémentaire. Phoenix, c’est l’autre face : des notes au lieu des soldes, avec des preuves à connaissance zéro qui gardent les montants et les liens privés vis-à-vis du public, tout en permettant au réseau de vérifier que tout est resté cohérent. Le destinataire peut toujours savoir qui l’a envoyé quand c’est important, et les clés de consultation offrent un accès sélectif sans ouvrir l’ensemble.
Ce qui semble crucial, c’est qu’une institution n’a pas à choisir l’une des deux options pour toujours. La valeur peut passer de l’une à l’autre sans ponts ni versions enveloppées. Même chaîne, même finalité, simplement des règles de divulgation différentes selon le flux. Public quand le règlement exige de la transparence, protégé quand la position ou la contrepartie a besoin de couverture.
La limite, elle aussi, est évidente. La plupart des volumes du quotidien semblent encore pencher vers la transparence, du moins d’après ce que j’ai suivi. La confidentialité ne fonctionne que si les gens utilisent réellement la voie privée, et cela dépend du fait que les portefeuilles et les applications rendent le passage naturel, plutôt qu’il ne ressemble à un travail supplémentaire.
Comment voyez-vous les institutions décider concrètement quand rester ouvertes et quand entrer du côté protégé ?
#dusk $DUSK @Dusk
Moonlight, c’est le grand livre ouvert. Basé sur des comptes, soldes visibles, expéditeur et montant affichés. C’est la voie dont les échanges et les dépositaires ont réellement besoin quand les régulateurs se présentent. Facile à surveiller, facile à déclarer, sans gymnastique supplémentaire. Phoenix, c’est l’autre face : des notes au lieu des soldes, avec des preuves à connaissance zéro qui gardent les montants et les liens privés vis-à-vis du public, tout en permettant au réseau de vérifier que tout est resté cohérent. Le destinataire peut toujours savoir qui l’a envoyé quand c’est important, et les clés de consultation offrent un accès sélectif sans ouvrir l’ensemble.
Ce qui semble crucial, c’est qu’une institution n’a pas à choisir l’une des deux options pour toujours. La valeur peut passer de l’une à l’autre sans ponts ni versions enveloppées. Même chaîne, même finalité, simplement des règles de divulgation différentes selon le flux. Public quand le règlement exige de la transparence, protégé quand la position ou la contrepartie a besoin de couverture.
La limite, elle aussi, est évidente. La plupart des volumes du quotidien semblent encore pencher vers la transparence, du moins d’après ce que j’ai suivi. La confidentialité ne fonctionne que si les gens utilisent réellement la voie privée, et cela dépend du fait que les portefeuilles et les applications rendent le passage naturel, plutôt qu’il ne ressemble à un travail supplémentaire.
Comment voyez-vous les institutions décider concrètement quand rester ouvertes et quand entrer du côté protégé ?
#dusk $DUSK @Dusk
3
240
·
--
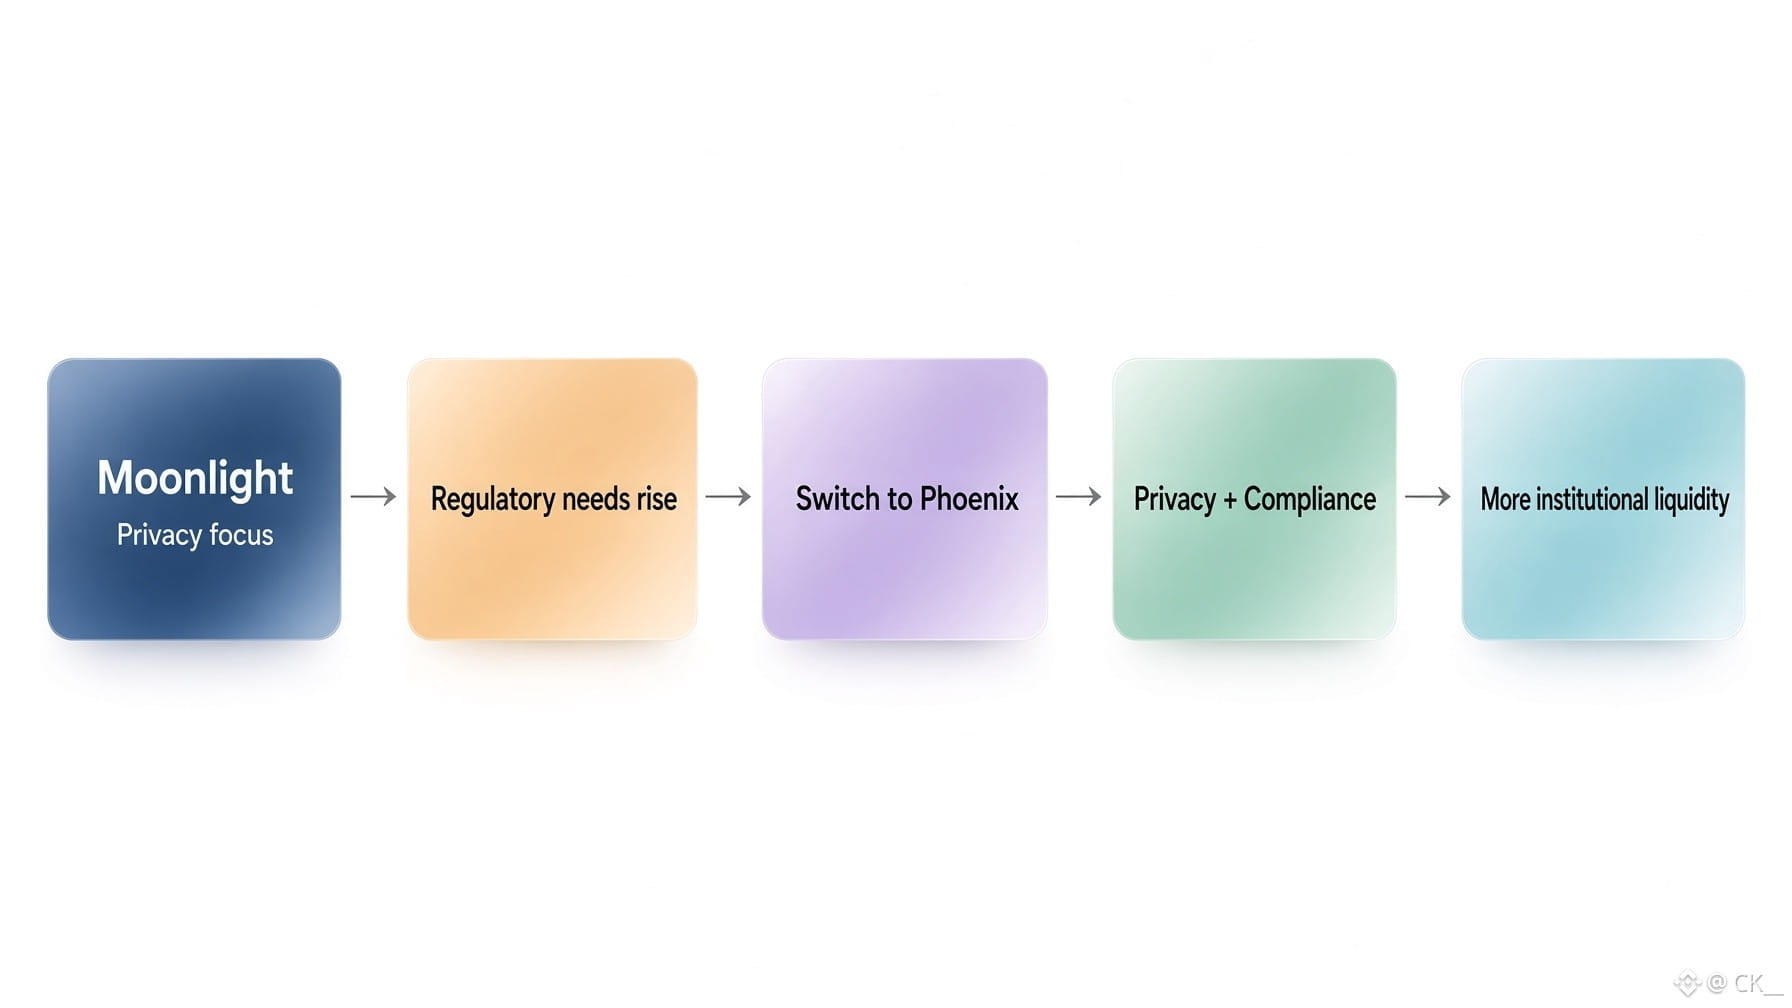
Je me penche depuis un moment sur le passage de Dusk de Moonlight à Phoenix, et l’angle réglementaire me semble être la véritable histoire. Une institution a décidé de changer de posture, et ce seul mouvement en dit long sur la façon dont le projet se positionne.
Moonlight était la voie la plus discrète : rester sous le radar tout en offrant les fonctions de confidentialité que les gens utilisent réellement. Phoenix semble aller dans l’autre sens. Il ouvre la porte davantage aux acteurs régulés qui ont besoin de règles de circulation plus claires. Pour une institution qui a fait ce changement, l’incitation est évidente : elle conserve la partie des transactions confidentielles qu’elle apprécie, mais désormais dans un cadre qui paraît plus sûr pour les équipes de conformité. La liquidité a tendance à suivre ce type de confort. On voit apparaître des tailles plus sérieuses dès que le récit réglementaire devient plus clair.
Cela dit, le changement n’est pas gratuit. Il y a toujours un coût en complexité et dans la confiance que l’utilisateur moyen doit accorder à cette nouvelle configuration. La confidentialité doit rester solide, et toute couche de conformité supplémentaire risque de ralentir les choses ou de créer de nouveaux points de friction. J’ai observé des mouvements similaires ailleurs, et le test à long terme consiste à savoir si l’afflux de flux institutionnels supplémentaires compense la charge additionnelle.
Ce qui me trotte encore, c’est de savoir si ce changement de posture attire réellement un capital plus fidèle, ou s’il ne suscite qu’un intérêt temporaire de la part de participants qui testent l’eau. Quelqu’un d’autre suit l’évolution de la liquidité et de la participation après la décision de cette institution ?
#dusk $DUSK @Dusk_Foundation
Je me penche depuis un moment sur le passage de Dusk de Moonlight à Phoenix, et l’angle réglementaire me semble être la véritable histoire. Une institution a décidé de changer de posture, et ce seul mouvement en dit long sur la façon dont le projet se positionne.
Moonlight était la voie la plus discrète : rester sous le radar tout en offrant les fonctions de confidentialité que les gens utilisent réellement. Phoenix semble aller dans l’autre sens. Il ouvre la porte davantage aux acteurs régulés qui ont besoin de règles de circulation plus claires. Pour une institution qui a fait ce changement, l’incitation est évidente : elle conserve la partie des transactions confidentielles qu’elle apprécie, mais désormais dans un cadre qui paraît plus sûr pour les équipes de conformité. La liquidité a tendance à suivre ce type de confort. On voit apparaître des tailles plus sérieuses dès que le récit réglementaire devient plus clair.
Cela dit, le changement n’est pas gratuit. Il y a toujours un coût en complexité et dans la confiance que l’utilisateur moyen doit accorder à cette nouvelle configuration. La confidentialité doit rester solide, et toute couche de conformité supplémentaire risque de ralentir les choses ou de créer de nouveaux points de friction. J’ai observé des mouvements similaires ailleurs, et le test à long terme consiste à savoir si l’afflux de flux institutionnels supplémentaires compense la charge additionnelle.
Ce qui me trotte encore, c’est de savoir si ce changement de posture attire réellement un capital plus fidèle, ou s’il ne suscite qu’un intérêt temporaire de la part de participants qui testent l’eau. Quelqu’un d’autre suit l’évolution de la liquidité et de la participation après la décision de cette institution ?
#dusk $DUSK @Dusk
Moonlight était la voie la plus discrète : rester sous le radar tout en offrant les fonctions de confidentialité que les gens utilisent réellement. Phoenix semble aller dans l’autre sens. Il ouvre la porte davantage aux acteurs régulés qui ont besoin de règles de circulation plus claires. Pour une institution qui a fait ce changement, l’incitation est évidente : elle conserve la partie des transactions confidentielles qu’elle apprécie, mais désormais dans un cadre qui paraît plus sûr pour les équipes de conformité. La liquidité a tendance à suivre ce type de confort. On voit apparaître des tailles plus sérieuses dès que le récit réglementaire devient plus clair.
Cela dit, le changement n’est pas gratuit. Il y a toujours un coût en complexité et dans la confiance que l’utilisateur moyen doit accorder à cette nouvelle configuration. La confidentialité doit rester solide, et toute couche de conformité supplémentaire risque de ralentir les choses ou de créer de nouveaux points de friction. J’ai observé des mouvements similaires ailleurs, et le test à long terme consiste à savoir si l’afflux de flux institutionnels supplémentaires compense la charge additionnelle.
Ce qui me trotte encore, c’est de savoir si ce changement de posture attire réellement un capital plus fidèle, ou s’il ne suscite qu’un intérêt temporaire de la part de participants qui testent l’eau. Quelqu’un d’autre suit l’évolution de la liquidité et de la participation après la décision de cette institution ?
#dusk $DUSK @Dusk
2
5
264
·
--
NPEX n’a pas loué un portefeuille. Dusk et Cordial ont placé la garde au sein de l’échange
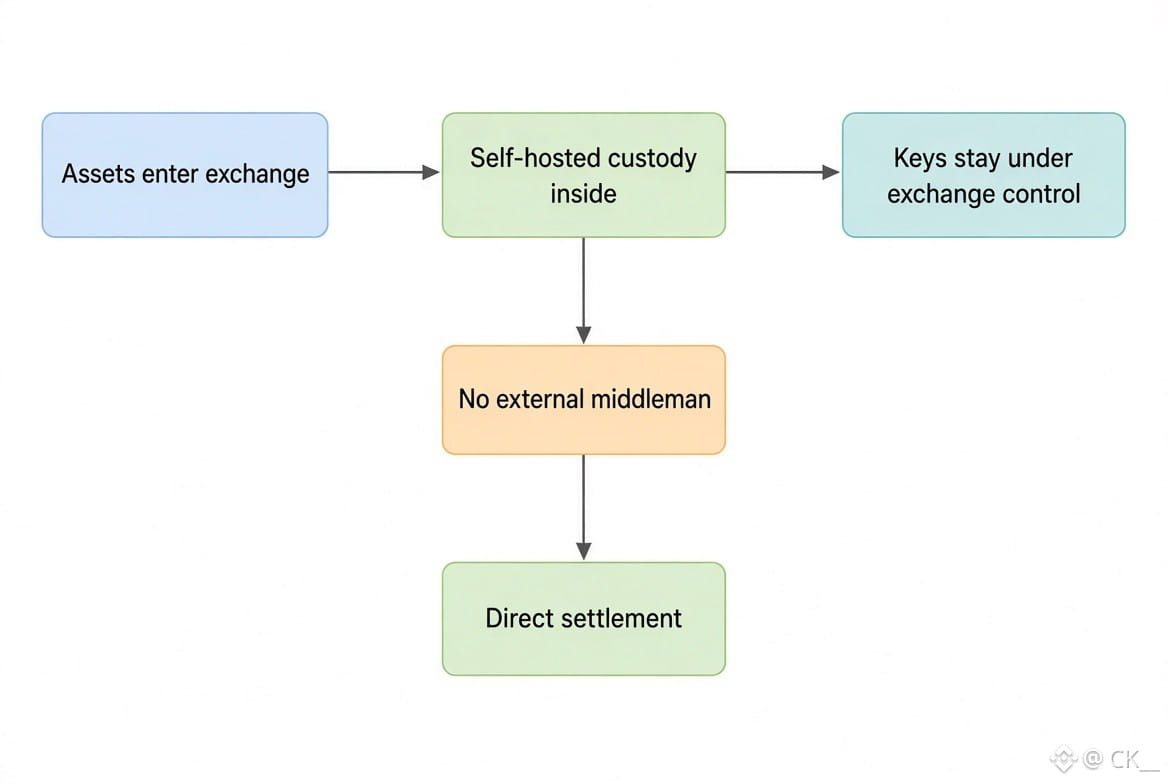
J’ai surtout observé Dusk à travers le prisme de NPEX, plutôt que les habituelles conversations sur le prix des tokens. Le volet de la garde est celui qui a réellement modifié ma façon de le voir.
La plupart des récits autour des RWA traitent encore la garde comme un service loué. On émet le token, puis on le confie à un fournisseur tiers de portefeuille, en espérant que le régulateur détournera le regard. NPEX n’a pas fait ça. Ils ont intégré le portefeuille directement dans l’échange, en utilisant la pile auto-hébergée de Cordial installée sur Dusk Vault. Les clés restent sous le toit de NPEX. Pas de boîte noire SaaS. Aucun dépositaire supplémentaire entre le moteur de matching et les actifs.
C’est important, car une MTF néerlandaise agréée ne peut pas déléguer sa trésorerie comme le ferait un CEX crypto. Les régulateurs veulent que l’exploitant reste aux commandes. Répartir la clé sur plusieurs nœuds signifie qu’aucune entreprise unique ne peut s’emparer des avoirs des clients si quelque chose se brise. C’est plus lent à mettre en place et plus lourd à exploiter que de brancher un dépositaire prêt à l’emploi, donc vous ne verrez pas tous les sites le reproduire du jour au lendemain.
Les incitations s’alignent toutefois. NPEX conserve le contrôle opérationnel, Dusk obtient un véritable site agréé qui règle sur sa chaîne, et les institutions disposent d’un chemin qui ne les oblige pas à faire confiance à un intermédiaire de plus. Reste à savoir si cela change réellement la manière dont elles dimensionnent leurs positions, ou si c’est encore simplement une case de conformité.
Le fait de garder la garde aussi proche de l’échange modifie-t-il le calcul du risque pour les institutions, ou la plupart préféreront-elles quand même l’option plus simple (et plus risquée) du portefeuille loué ?
#dusk $DUSK @Dusk_Foundation
NPEX n’a pas loué un portefeuille. Dusk et Cordial ont placé la garde au sein de l’échange
J’ai surtout observé Dusk à travers le prisme de NPEX, plutôt que les habituelles conversations sur le prix des tokens. Le volet de la garde est celui qui a réellement modifié ma façon de le voir.
La plupart des récits autour des RWA traitent encore la garde comme un service loué. On émet le token, puis on le confie à un fournisseur tiers de portefeuille, en espérant que le régulateur détournera le regard. NPEX n’a pas fait ça. Ils ont intégré le portefeuille directement dans l’échange, en utilisant la pile auto-hébergée de Cordial installée sur Dusk Vault. Les clés restent sous le toit de NPEX. Pas de boîte noire SaaS. Aucun dépositaire supplémentaire entre le moteur de matching et les actifs.
C’est important, car une MTF néerlandaise agréée ne peut pas déléguer sa trésorerie comme le ferait un CEX crypto. Les régulateurs veulent que l’exploitant reste aux commandes. Répartir la clé sur plusieurs nœuds signifie qu’aucune entreprise unique ne peut s’emparer des avoirs des clients si quelque chose se brise. C’est plus lent à mettre en place et plus lourd à exploiter que de brancher un dépositaire prêt à l’emploi, donc vous ne verrez pas tous les sites le reproduire du jour au lendemain.
Les incitations s’alignent toutefois. NPEX conserve le contrôle opérationnel, Dusk obtient un véritable site agréé qui règle sur sa chaîne, et les institutions disposent d’un chemin qui ne les oblige pas à faire confiance à un intermédiaire de plus. Reste à savoir si cela change réellement la manière dont elles dimensionnent leurs positions, ou si c’est encore simplement une case de conformité.
Le fait de garder la garde aussi proche de l’échange modifie-t-il le calcul du risque pour les institutions, ou la plupart préféreront-elles quand même l’option plus simple (et plus risquée) du portefeuille loué ?
#dusk $DUSK @Dusk
J’ai surtout observé Dusk à travers le prisme de NPEX, plutôt que les habituelles conversations sur le prix des tokens. Le volet de la garde est celui qui a réellement modifié ma façon de le voir.
La plupart des récits autour des RWA traitent encore la garde comme un service loué. On émet le token, puis on le confie à un fournisseur tiers de portefeuille, en espérant que le régulateur détournera le regard. NPEX n’a pas fait ça. Ils ont intégré le portefeuille directement dans l’échange, en utilisant la pile auto-hébergée de Cordial installée sur Dusk Vault. Les clés restent sous le toit de NPEX. Pas de boîte noire SaaS. Aucun dépositaire supplémentaire entre le moteur de matching et les actifs.
C’est important, car une MTF néerlandaise agréée ne peut pas déléguer sa trésorerie comme le ferait un CEX crypto. Les régulateurs veulent que l’exploitant reste aux commandes. Répartir la clé sur plusieurs nœuds signifie qu’aucune entreprise unique ne peut s’emparer des avoirs des clients si quelque chose se brise. C’est plus lent à mettre en place et plus lourd à exploiter que de brancher un dépositaire prêt à l’emploi, donc vous ne verrez pas tous les sites le reproduire du jour au lendemain.
Les incitations s’alignent toutefois. NPEX conserve le contrôle opérationnel, Dusk obtient un véritable site agréé qui règle sur sa chaîne, et les institutions disposent d’un chemin qui ne les oblige pas à faire confiance à un intermédiaire de plus. Reste à savoir si cela change réellement la manière dont elles dimensionnent leurs positions, ou si c’est encore simplement une case de conformité.
Le fait de garder la garde aussi proche de l’échange modifie-t-il le calcul du risque pour les institutions, ou la plupart préféreront-elles quand même l’option plus simple (et plus risquée) du portefeuille loué ?
#dusk $DUSK @Dusk
2
210
·
--
Baissier
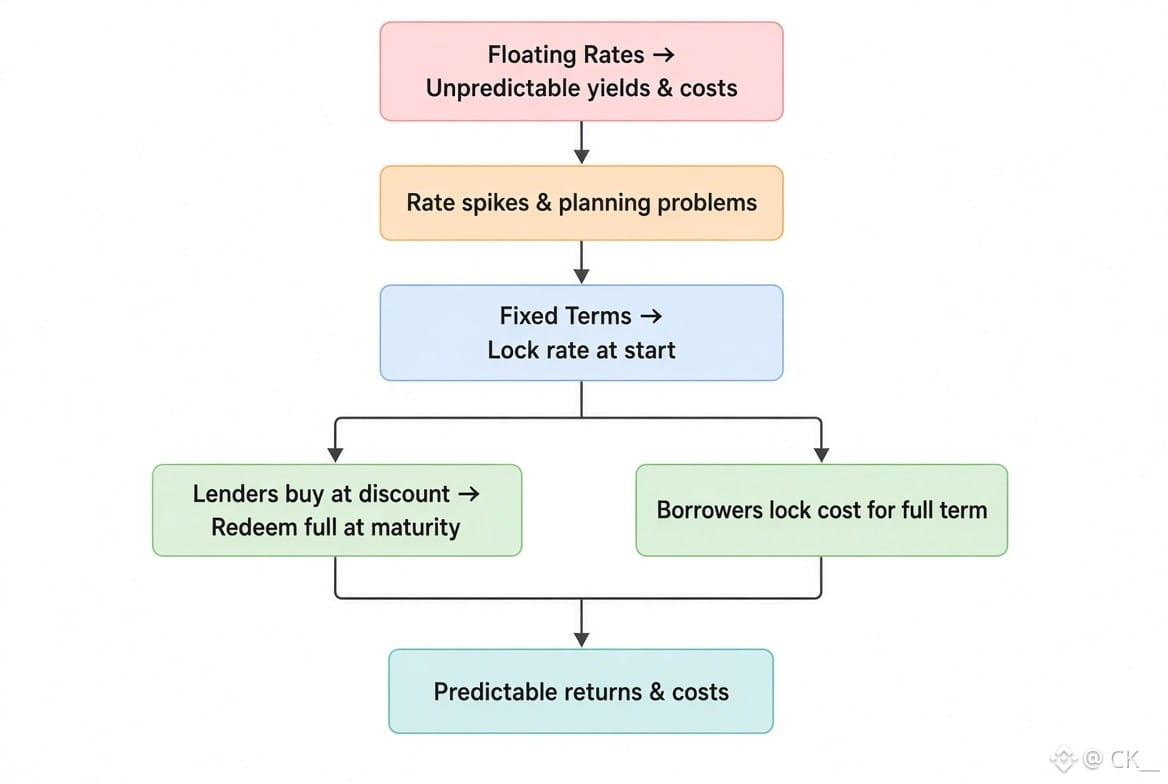
J’ai passé les derniers mois à observer TermMax parce que les taux variables cassaient constamment mes propres positions. Vous immobilisez des actifs de type « écuries » sur Aave ou Morpho, l’utilisation fluctue et le rendement que vous aviez prévu disparaît en une semaine. Les emprunteurs rencontrent le même problème en sens inverse. Une hausse brutale du taux en plein arbitrage peut transformer une boucle correcte en liquidation.
TermMax traite simplement le prêt comme une obligation à échéance. En tant que prêteur, vous achetez le token escompté, puis vous le convertissez au pair lorsque la durée arrive à son terme. Les emprunteurs verrouillent le coût dès le premier jour. C’est la différence entre un bail de six mois et un contrat mois par mois : le propriétaire peut augmenter le loyer quand il le souhaite.
Les vaults aident un peu. Les curateurs dirigent les liquidités oisives vers Morpho ou Aave pendant qu’ils attendent une correspondance, afin que le capital ne reste pas inutilement immobilisé. Le levier en un clic évite aussi la boucle habituelle multi-protocoles, ce qui est plus agréable que ce que ça peut sembler quand on l’a fait soi-même quelques fois.
La liquidité reste toutefois la limite évidente. Certaines maturités sont peu profondes, donc sortir plus tôt via l’AMM peut vous coûter cher. Les marchés isolés comportent un risque, mais aussi une répartition de la profondeur. Vous faites confiance au curateur et aux oracles, comme partout ailleurs.
Malgré tout, voir des PT en boucle et certains titres tokenisés réellement utilisés me dit que les gens veulent connaître le taux à l’avance. La question est de savoir si cela tiendra une fois que les incitations TMX auront commencé.
Pensez-vous que des échéances fixes attireront réellement plus de capitaux patients on-chain, ou la plupart des utilisateurs continueront-ils à choisir l’option à taux variable pour la flexibilité supplémentaire ?
#termmax @termmax
J’ai passé les derniers mois à observer TermMax parce que les taux variables cassaient constamment mes propres positions. Vous immobilisez des actifs de type « écuries » sur Aave ou Morpho, l’utilisation fluctue et le rendement que vous aviez prévu disparaît en une semaine. Les emprunteurs rencontrent le même problème en sens inverse. Une hausse brutale du taux en plein arbitrage peut transformer une boucle correcte en liquidation.
TermMax traite simplement le prêt comme une obligation à échéance. En tant que prêteur, vous achetez le token escompté, puis vous le convertissez au pair lorsque la durée arrive à son terme. Les emprunteurs verrouillent le coût dès le premier jour. C’est la différence entre un bail de six mois et un contrat mois par mois : le propriétaire peut augmenter le loyer quand il le souhaite.
Les vaults aident un peu. Les curateurs dirigent les liquidités oisives vers Morpho ou Aave pendant qu’ils attendent une correspondance, afin que le capital ne reste pas inutilement immobilisé. Le levier en un clic évite aussi la boucle habituelle multi-protocoles, ce qui est plus agréable que ce que ça peut sembler quand on l’a fait soi-même quelques fois.
La liquidité reste toutefois la limite évidente. Certaines maturités sont peu profondes, donc sortir plus tôt via l’AMM peut vous coûter cher. Les marchés isolés comportent un risque, mais aussi une répartition de la profondeur. Vous faites confiance au curateur et aux oracles, comme partout ailleurs.
Malgré tout, voir des PT en boucle et certains titres tokenisés réellement utilisés me dit que les gens veulent connaître le taux à l’avance. La question est de savoir si cela tiendra une fois que les incitations TMX auront commencé.
Pensez-vous que des échéances fixes attireront réellement plus de capitaux patients on-chain, ou la plupart des utilisateurs continueront-ils à choisir l’option à taux variable pour la flexibilité supplémentaire ?
#termmax @TermMax
TermMax traite simplement le prêt comme une obligation à échéance. En tant que prêteur, vous achetez le token escompté, puis vous le convertissez au pair lorsque la durée arrive à son terme. Les emprunteurs verrouillent le coût dès le premier jour. C’est la différence entre un bail de six mois et un contrat mois par mois : le propriétaire peut augmenter le loyer quand il le souhaite.
Les vaults aident un peu. Les curateurs dirigent les liquidités oisives vers Morpho ou Aave pendant qu’ils attendent une correspondance, afin que le capital ne reste pas inutilement immobilisé. Le levier en un clic évite aussi la boucle habituelle multi-protocoles, ce qui est plus agréable que ce que ça peut sembler quand on l’a fait soi-même quelques fois.
La liquidité reste toutefois la limite évidente. Certaines maturités sont peu profondes, donc sortir plus tôt via l’AMM peut vous coûter cher. Les marchés isolés comportent un risque, mais aussi une répartition de la profondeur. Vous faites confiance au curateur et aux oracles, comme partout ailleurs.
Malgré tout, voir des PT en boucle et certains titres tokenisés réellement utilisés me dit que les gens veulent connaître le taux à l’avance. La question est de savoir si cela tiendra une fois que les incitations TMX auront commencé.
Pensez-vous que des échéances fixes attireront réellement plus de capitaux patients on-chain, ou la plupart des utilisateurs continueront-ils à choisir l’option à taux variable pour la flexibilité supplémentaire ?
#termmax @TermMax
2
4
1.2k

·
--
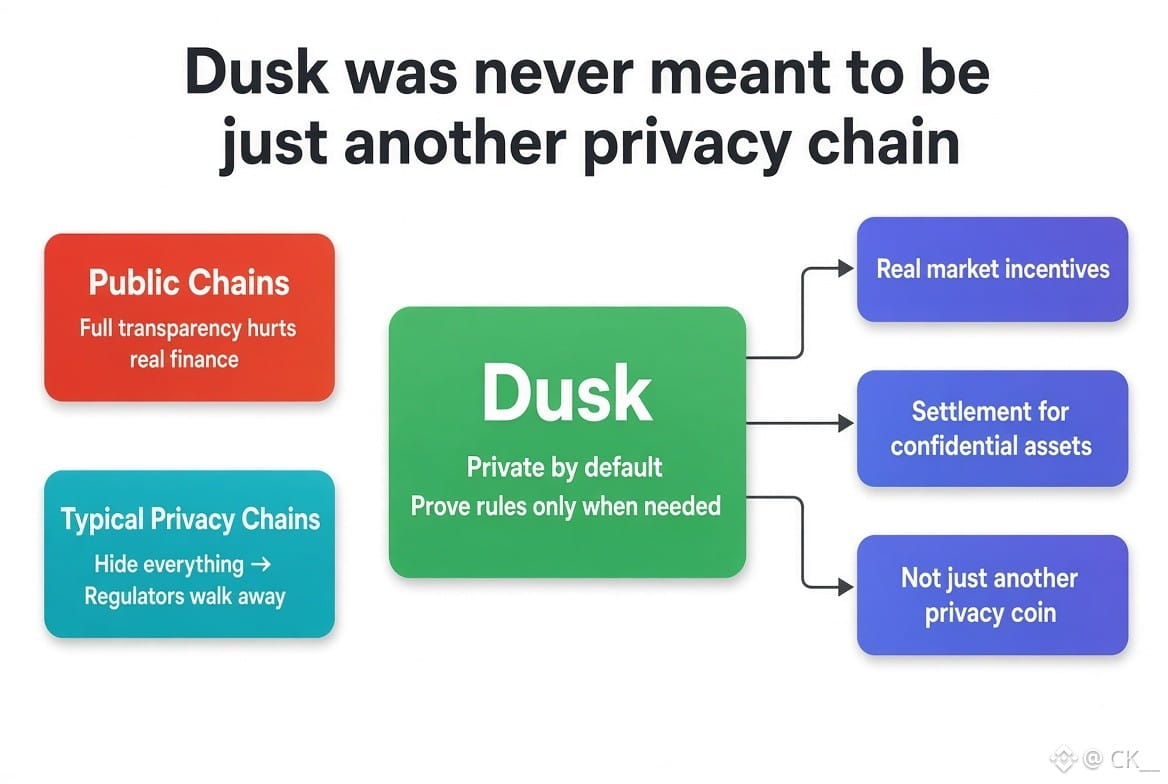
Je regarde Dusk depuis un moment et je ne pense pas qu’elle ait jamais cherché à devenir une autre chaîne de confidentialité. Les gens la comparent sans cesse à des pièces qui cachent tout. C’est un cadre erroné.
Les blockchains publiques traitent la transparence comme une valeur par défaut. Dans de vrais marchés, c’est un problème. Un fonds ne veut pas que son carnet soit exposé sur un registre. Un émetteur ne veut pas que chaque détenteur et chaque transfert soient visibles. Un teneur de marché ne peut pas travailler si chaque mouvement est immédiatement lisible. La confidentialité totale pose le problème inverse. Si personne ne peut vérifier quoi que ce soit, les acteurs régulés s’en vont.
Dusk se place justement dans cette zone. L’activité reste privée sauf si quelqu’un ayant une raison doit voir un élément précis. Prouver l’éligibilité sans divulguer toute une identité. Prouver qu’une transaction a respecté les règles sans montrer tout le carnet. C’est beaucoup plus proche de la façon dont fonctionnent déjà les banques et les bourses que de celle de la plupart des projets de confidentialité crypto.
La limite est évidente. Les institutions mettent un temps infini. Le produit doit encore être utilisable, pas seulement théoriquement correct. Et la divulgation sélective ne fonctionne que si les personnes détenant les clés se comportent effectivement conformément.
C’est pourquoi je ne considère pas Dusk d’abord comme un « échange de confidentialité ». Je me demande plutôt si elle peut devenir une infrastructure de règlement pour des actifs qui ont réellement besoin de confidentialité.
Si Dusk ne devient jamais « juste une autre chaîne de confidentialité », qu’est-ce qu’elle doit prouver ensuite pour que les institutions la considèrent comme une véritable plomberie de marché plutôt que comme une simple expérience ?
#dusk $DUSK @Dusk_Foundation
Je regarde Dusk depuis un moment et je ne pense pas qu’elle ait jamais cherché à devenir une autre chaîne de confidentialité. Les gens la comparent sans cesse à des pièces qui cachent tout. C’est un cadre erroné.
Les blockchains publiques traitent la transparence comme une valeur par défaut. Dans de vrais marchés, c’est un problème. Un fonds ne veut pas que son carnet soit exposé sur un registre. Un émetteur ne veut pas que chaque détenteur et chaque transfert soient visibles. Un teneur de marché ne peut pas travailler si chaque mouvement est immédiatement lisible. La confidentialité totale pose le problème inverse. Si personne ne peut vérifier quoi que ce soit, les acteurs régulés s’en vont.
Dusk se place justement dans cette zone. L’activité reste privée sauf si quelqu’un ayant une raison doit voir un élément précis. Prouver l’éligibilité sans divulguer toute une identité. Prouver qu’une transaction a respecté les règles sans montrer tout le carnet. C’est beaucoup plus proche de la façon dont fonctionnent déjà les banques et les bourses que de celle de la plupart des projets de confidentialité crypto.
La limite est évidente. Les institutions mettent un temps infini. Le produit doit encore être utilisable, pas seulement théoriquement correct. Et la divulgation sélective ne fonctionne que si les personnes détenant les clés se comportent effectivement conformément.
C’est pourquoi je ne considère pas Dusk d’abord comme un « échange de confidentialité ». Je me demande plutôt si elle peut devenir une infrastructure de règlement pour des actifs qui ont réellement besoin de confidentialité.
Si Dusk ne devient jamais « juste une autre chaîne de confidentialité », qu’est-ce qu’elle doit prouver ensuite pour que les institutions la considèrent comme une véritable plomberie de marché plutôt que comme une simple expérience ?
#dusk $DUSK @Dusk
Les blockchains publiques traitent la transparence comme une valeur par défaut. Dans de vrais marchés, c’est un problème. Un fonds ne veut pas que son carnet soit exposé sur un registre. Un émetteur ne veut pas que chaque détenteur et chaque transfert soient visibles. Un teneur de marché ne peut pas travailler si chaque mouvement est immédiatement lisible. La confidentialité totale pose le problème inverse. Si personne ne peut vérifier quoi que ce soit, les acteurs régulés s’en vont.
Dusk se place justement dans cette zone. L’activité reste privée sauf si quelqu’un ayant une raison doit voir un élément précis. Prouver l’éligibilité sans divulguer toute une identité. Prouver qu’une transaction a respecté les règles sans montrer tout le carnet. C’est beaucoup plus proche de la façon dont fonctionnent déjà les banques et les bourses que de celle de la plupart des projets de confidentialité crypto.
La limite est évidente. Les institutions mettent un temps infini. Le produit doit encore être utilisable, pas seulement théoriquement correct. Et la divulgation sélective ne fonctionne que si les personnes détenant les clés se comportent effectivement conformément.
C’est pourquoi je ne considère pas Dusk d’abord comme un « échange de confidentialité ». Je me demande plutôt si elle peut devenir une infrastructure de règlement pour des actifs qui ont réellement besoin de confidentialité.
Si Dusk ne devient jamais « juste une autre chaîne de confidentialité », qu’est-ce qu’elle doit prouver ensuite pour que les institutions la considèrent comme une véritable plomberie de marché plutôt que comme une simple expérience ?
#dusk $DUSK @Dusk
4
5
486
·
--
Baissier
Vérifié
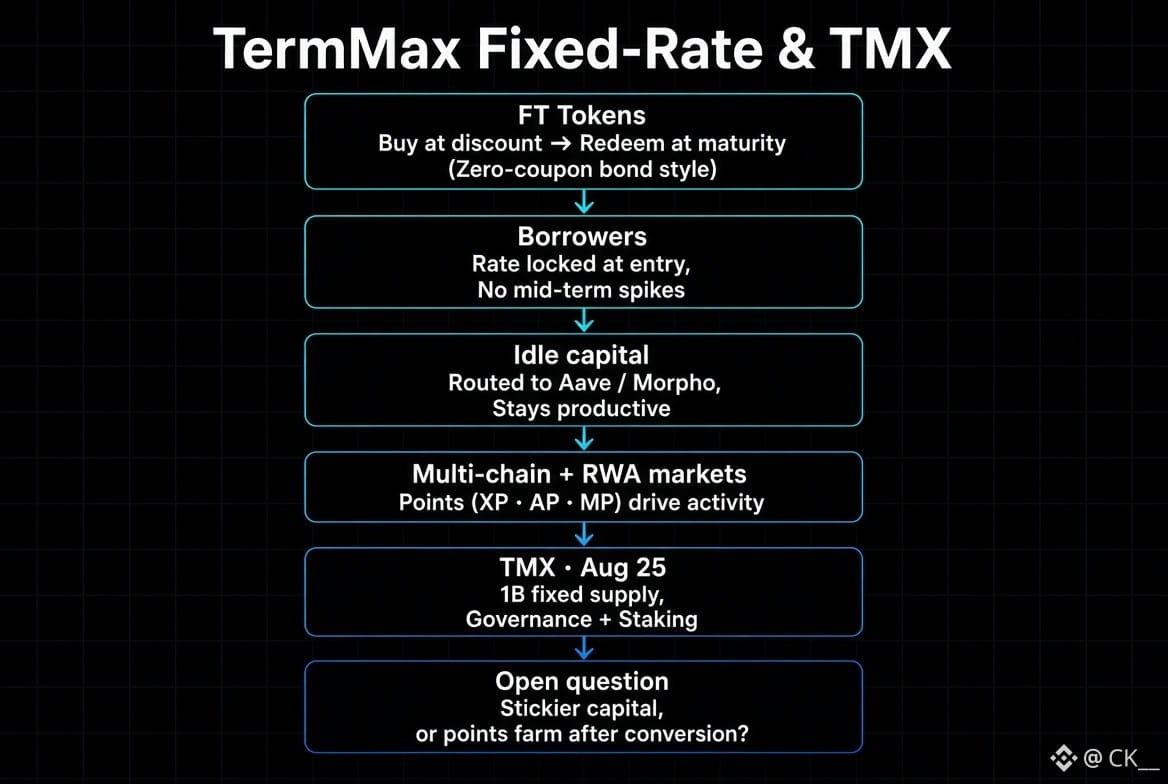
Je suis TermMax depuis un moment, en regardant surtout comment les marchés à taux fixe se comportent réellement une fois que les gens mettent de la taille. La configuration FT est la partie qui continue à me ramener. Vous achetez le token avec une décote puis vous le rachetez à la valeur nominale complète à l’échéance, en gros la version on-chain d’une obligation zéro-coupon. Les emprunteurs voient leur taux se figer dès l’ouverture de la position. Pas de pics d’utilisation en cours de terme qui viennent ruiner les chiffres comme ils le font sur les protocoles à taux variable.
Le capital inactif ne reste pas non plus à rien. La liquidité non appariée est envoyée vers Aave ou Morpho pour un rendement de base jusqu’à ce qu’elle trouve un match. Ce choix de design compte bien plus que ce qu’il n’y paraît, surtout quand le protocole est déployé sur dix chaînes et que ces nouveaux marchés RWA utilisent des actions tokenisées comme collatéral. Les points (XP, AP, MP) ont clairement dopé la croissance des portefeuilles et l’activité quotidienne, mais ils rendent aussi plus difficile d’évaluer quelle part des flux relève d’une préférence réelle pour les termes, et quelle part relève du farming.
TMX arrive le 25 avec une offre fixe de 1B. La gouvernance sur les paramètres de risque et les listes de curateurs, plus le staking. La « communauté share » est là pour les gens qui veulent les points. La question ouverte est à quoi ressemble la liquidité après la conversion. En théorie, les termes fixes devraient favoriser un capital plus stable. Dans la pratique, beaucoup d’entre nous tournent encore dès que les incitations se refroidissent.
La certitude du taux change-t-elle vraiment la manière dont les gens dimensionnent et conservent des positions ici, ou est-ce que cela reste surtout un véhicule à points jusqu’à ce que le token trouve son niveau ?
#termmax @termmax
Je suis TermMax depuis un moment, en regardant surtout comment les marchés à taux fixe se comportent réellement une fois que les gens mettent de la taille. La configuration FT est la partie qui continue à me ramener. Vous achetez le token avec une décote puis vous le rachetez à la valeur nominale complète à l’échéance, en gros la version on-chain d’une obligation zéro-coupon. Les emprunteurs voient leur taux se figer dès l’ouverture de la position. Pas de pics d’utilisation en cours de terme qui viennent ruiner les chiffres comme ils le font sur les protocoles à taux variable.
Le capital inactif ne reste pas non plus à rien. La liquidité non appariée est envoyée vers Aave ou Morpho pour un rendement de base jusqu’à ce qu’elle trouve un match. Ce choix de design compte bien plus que ce qu’il n’y paraît, surtout quand le protocole est déployé sur dix chaînes et que ces nouveaux marchés RWA utilisent des actions tokenisées comme collatéral. Les points (XP, AP, MP) ont clairement dopé la croissance des portefeuilles et l’activité quotidienne, mais ils rendent aussi plus difficile d’évaluer quelle part des flux relève d’une préférence réelle pour les termes, et quelle part relève du farming.
TMX arrive le 25 avec une offre fixe de 1B. La gouvernance sur les paramètres de risque et les listes de curateurs, plus le staking. La « communauté share » est là pour les gens qui veulent les points. La question ouverte est à quoi ressemble la liquidité après la conversion. En théorie, les termes fixes devraient favoriser un capital plus stable. Dans la pratique, beaucoup d’entre nous tournent encore dès que les incitations se refroidissent.
La certitude du taux change-t-elle vraiment la manière dont les gens dimensionnent et conservent des positions ici, ou est-ce que cela reste surtout un véhicule à points jusqu’à ce que le token trouve son niveau ?
#termmax @TermMax
Le capital inactif ne reste pas non plus à rien. La liquidité non appariée est envoyée vers Aave ou Morpho pour un rendement de base jusqu’à ce qu’elle trouve un match. Ce choix de design compte bien plus que ce qu’il n’y paraît, surtout quand le protocole est déployé sur dix chaînes et que ces nouveaux marchés RWA utilisent des actions tokenisées comme collatéral. Les points (XP, AP, MP) ont clairement dopé la croissance des portefeuilles et l’activité quotidienne, mais ils rendent aussi plus difficile d’évaluer quelle part des flux relève d’une préférence réelle pour les termes, et quelle part relève du farming.
TMX arrive le 25 avec une offre fixe de 1B. La gouvernance sur les paramètres de risque et les listes de curateurs, plus le staking. La « communauté share » est là pour les gens qui veulent les points. La question ouverte est à quoi ressemble la liquidité après la conversion. En théorie, les termes fixes devraient favoriser un capital plus stable. Dans la pratique, beaucoup d’entre nous tournent encore dès que les incitations se refroidissent.
La certitude du taux change-t-elle vraiment la manière dont les gens dimensionnent et conservent des positions ici, ou est-ce que cela reste surtout un véhicule à points jusqu’à ce que le token trouve son niveau ?
#termmax @TermMax
2
576
·
--
Haussier
J’ai passé plus de temps que prévu à regarder Dusk. Ils se présentent comme une “chaîne de confidentialité” pour les applications financières, et le design correspond en fait davantage à cette promesse que la plupart des récits de confidentialité.
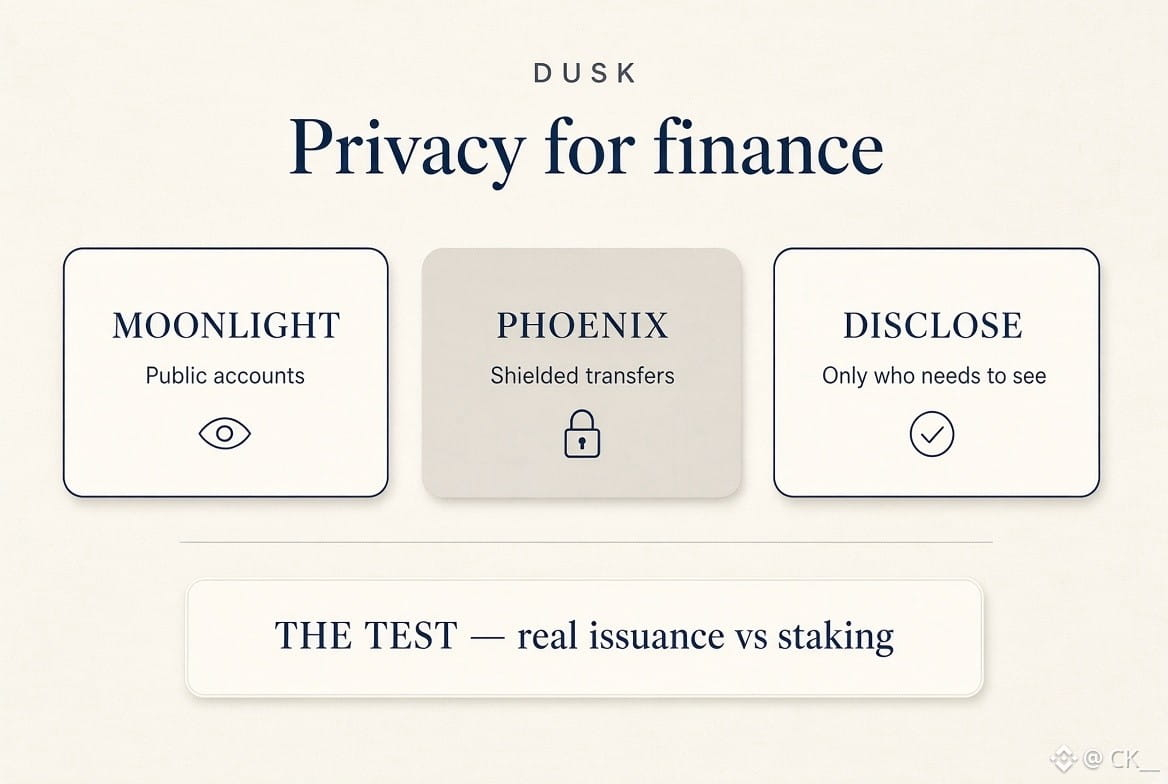
Ils ne cachent pas tout par défaut. Moonlight est simplement un compte public normal. Phoenix, c’est le versant protégé, où les montants et qui parle à qui restent hors du ruban public. Ensuite, vous pouvez toujours divulguer à un émetteur, à un lieu ou à un régulateur sans vider tout le carnet. C’est plus proche de la façon dont un courtier ou une petite bourse réfléchit déjà, plutôt que d’une “privacy coin” cherchant à disparaître.
La partie la plus importante, ce sont les incitations. Une entreprise qui émet des actions ou une PME qui lève sur quelque chose comme NPEX ne veut pas que chaque position et chaque transfert soient visibles sur un explorateur public. Les chaînes publiques les contraignent à des contournements maladroits. Dusk essaie de faire tenir les règles de conformité et la confidentialité dans le même contrat. C’est le pari.
La limite la plus honnête, c’est l’usage. Le staking et la liquidité des tokens se mesurent facilement. Une émission réelle, un volume secondaire réel, et le fait que les gens choisissent effectivement Phoenix plutôt que Moonlight : ce n’est pas clair. Le hedger sur DuskEVM est censé réduire la barrière pour les équipes Solidity, mais les institutions ont toujours besoin de contreparties, de garanties de garde, et d’une raison de quitter les rails qu’elles connaissent déjà.
DUSK paie les frais de gaz et garde les validateurs honnêtes. Un calendrier d’émissions long signifie que le staking reste financé pendant un moment. La question que je tourne en boucle, c’est de savoir si ce budget de sécurité reste pertinent si les applications financières restent peu nombreuses.
Pensez-vous qu’une couche de confidentialité dédiée aux actifs réglementés peut réellement attirer du volume, ou est-ce que cela restera une chaîne spécialisée jusqu’à ce qu’un gros émetteur s’engage ?
#dusk $DUSK @Dusk_Foundation $BEAT $BTW
J’ai passé plus de temps que prévu à regarder Dusk. Ils se présentent comme une “chaîne de confidentialité” pour les applications financières, et le design correspond en fait davantage à cette promesse que la plupart des récits de confidentialité.
Ils ne cachent pas tout par défaut. Moonlight est simplement un compte public normal. Phoenix, c’est le versant protégé, où les montants et qui parle à qui restent hors du ruban public. Ensuite, vous pouvez toujours divulguer à un émetteur, à un lieu ou à un régulateur sans vider tout le carnet. C’est plus proche de la façon dont un courtier ou une petite bourse réfléchit déjà, plutôt que d’une “privacy coin” cherchant à disparaître.
La partie la plus importante, ce sont les incitations. Une entreprise qui émet des actions ou une PME qui lève sur quelque chose comme NPEX ne veut pas que chaque position et chaque transfert soient visibles sur un explorateur public. Les chaînes publiques les contraignent à des contournements maladroits. Dusk essaie de faire tenir les règles de conformité et la confidentialité dans le même contrat. C’est le pari.
La limite la plus honnête, c’est l’usage. Le staking et la liquidité des tokens se mesurent facilement. Une émission réelle, un volume secondaire réel, et le fait que les gens choisissent effectivement Phoenix plutôt que Moonlight : ce n’est pas clair. Le hedger sur DuskEVM est censé réduire la barrière pour les équipes Solidity, mais les institutions ont toujours besoin de contreparties, de garanties de garde, et d’une raison de quitter les rails qu’elles connaissent déjà.
DUSK paie les frais de gaz et garde les validateurs honnêtes. Un calendrier d’émissions long signifie que le staking reste financé pendant un moment. La question que je tourne en boucle, c’est de savoir si ce budget de sécurité reste pertinent si les applications financières restent peu nombreuses.
Pensez-vous qu’une couche de confidentialité dédiée aux actifs réglementés peut réellement attirer du volume, ou est-ce que cela restera une chaîne spécialisée jusqu’à ce qu’un gros émetteur s’engage ?
#dusk $DUSK @Dusk $BEAT $BTW
Ils ne cachent pas tout par défaut. Moonlight est simplement un compte public normal. Phoenix, c’est le versant protégé, où les montants et qui parle à qui restent hors du ruban public. Ensuite, vous pouvez toujours divulguer à un émetteur, à un lieu ou à un régulateur sans vider tout le carnet. C’est plus proche de la façon dont un courtier ou une petite bourse réfléchit déjà, plutôt que d’une “privacy coin” cherchant à disparaître.
La partie la plus importante, ce sont les incitations. Une entreprise qui émet des actions ou une PME qui lève sur quelque chose comme NPEX ne veut pas que chaque position et chaque transfert soient visibles sur un explorateur public. Les chaînes publiques les contraignent à des contournements maladroits. Dusk essaie de faire tenir les règles de conformité et la confidentialité dans le même contrat. C’est le pari.
La limite la plus honnête, c’est l’usage. Le staking et la liquidité des tokens se mesurent facilement. Une émission réelle, un volume secondaire réel, et le fait que les gens choisissent effectivement Phoenix plutôt que Moonlight : ce n’est pas clair. Le hedger sur DuskEVM est censé réduire la barrière pour les équipes Solidity, mais les institutions ont toujours besoin de contreparties, de garanties de garde, et d’une raison de quitter les rails qu’elles connaissent déjà.
DUSK paie les frais de gaz et garde les validateurs honnêtes. Un calendrier d’émissions long signifie que le staking reste financé pendant un moment. La question que je tourne en boucle, c’est de savoir si ce budget de sécurité reste pertinent si les applications financières restent peu nombreuses.
Pensez-vous qu’une couche de confidentialité dédiée aux actifs réglementés peut réellement attirer du volume, ou est-ce que cela restera une chaîne spécialisée jusqu’à ce qu’un gros émetteur s’engage ?
#dusk $DUSK @Dusk $BEAT $BTW
8
7
491
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FedRateWatch
448,284 vues
2,404 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : FOMC de septembre — Quelle sera la prochaine décision de la Fed ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #FedRateWatch
Créez du contenu à partir des angles ci-dessous :
- L’inflation cœur de l’IPC d’août a augmenté de 0,3% d’un mois sur l’autre, et les chances d’une hausse de 25 points de base cette semaine sont désormais proches de 90%. Anticipez-vous une hausse des taux cette semaine ? Est-ce un cas isolé, ou le début d’un cycle de hausses plus long ?
- Si la hausse a lieu, comment cela se répercute-t-il sur le BTC, les valeurs technologiques et l’or ? Plutôt haussier ou baissier ?
- Comment comptez-vous trader ensuite ? Partagez votre trading/positions BTC, actions ou or avec notre widget de partage de trades.
⏰Période de la campagne :
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Récompense :
- Les publications éligibles qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourraient recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de faire apparaître votre article sur Binance Square Official
Vous manque-t-il des idées pour votre publication ? Visitez la page du sujet #FedRateWatch ou le Square Guide on How to Post for Better Reach.
Binance Square Official
·358 mentions J’aime
·750.7k vues
BitcoinSlidesTo$76000
12,192 vues
99 mentions
BitcoinReboundsTo$79K
58,183 vues
389 mentions