
BRO BNB
2.2k Publications
BRO BNB
Signaler
Bloquer l’utilisateur
4 Suivis
4.6K+ Abonnés
1.0K+ J’aime
Publications
·
--
Haussier
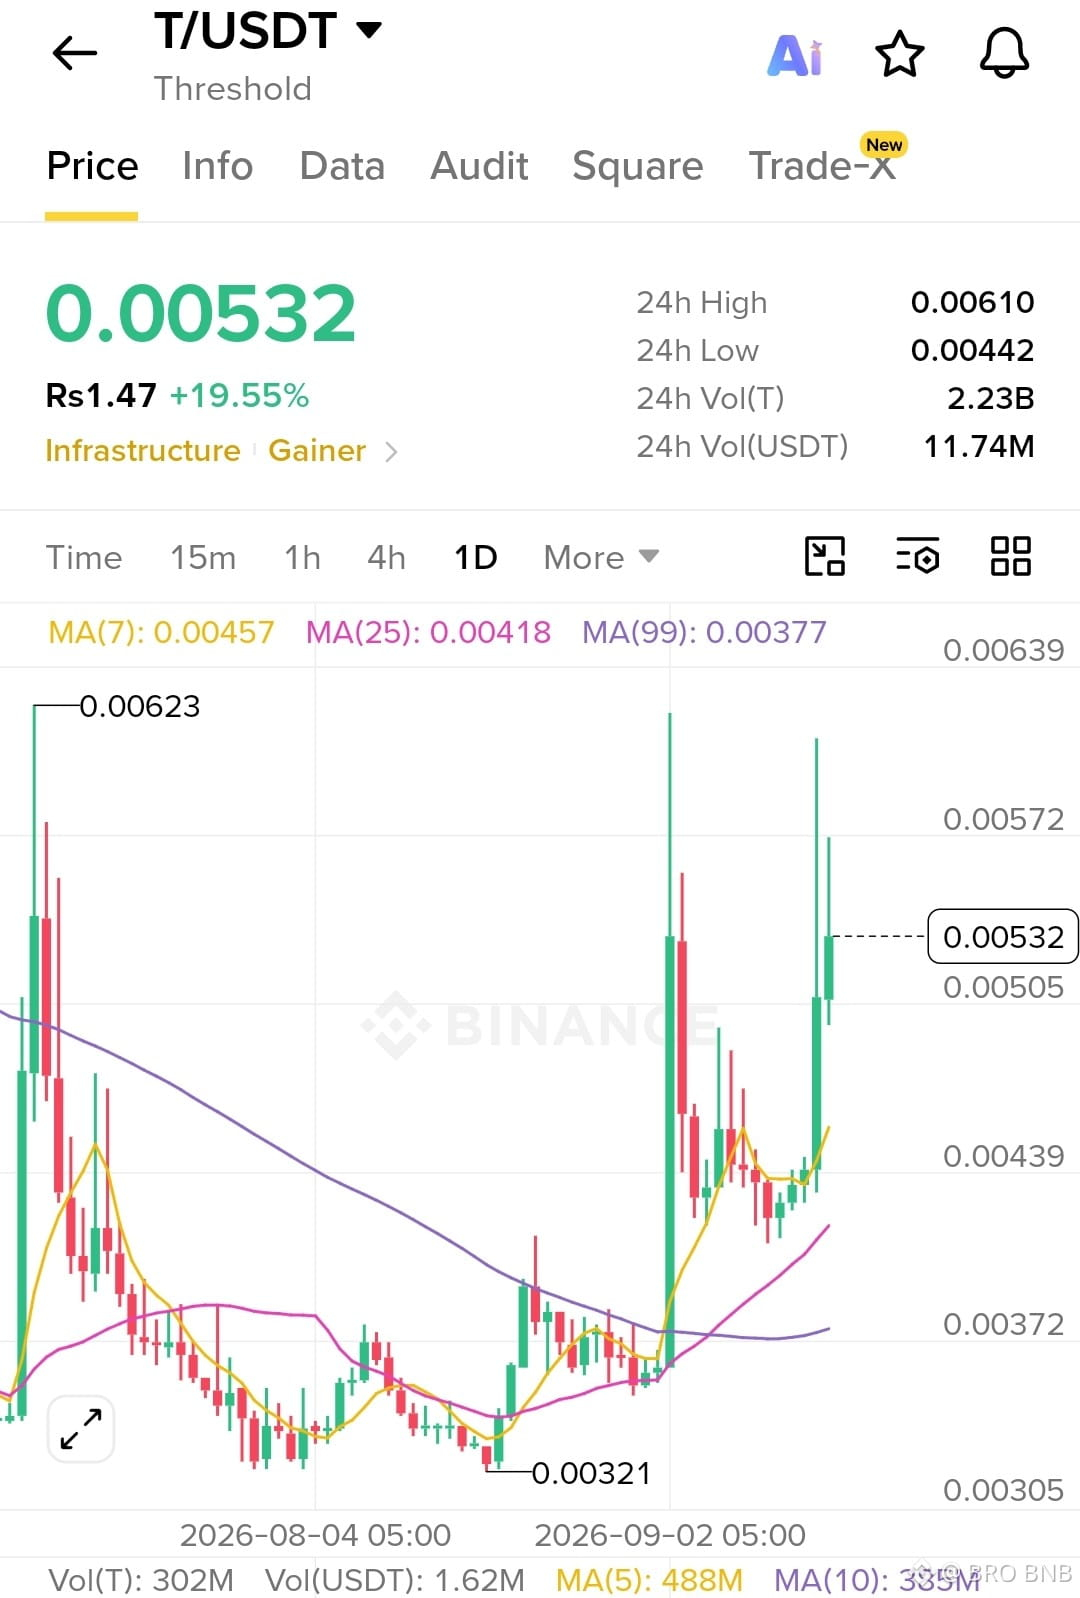
$T /USDT): Le momentum est explosif, avec un prix au-dessus des MA7, MA25 et MA99. La résistance à court terme se situe à 0.00572–0.00610 ; le support à 0.00505, puis 0.00439. TG1 0.00572, TG2 0.00610, TG3 0.00639. La tendance à long terme s’améliore au-dessus de 0.00639. Astuce : évitez de poursuivre les pics ; négociez des cassures confirmées avec.
$T
{spot}(TUSDT)
#GrayscalePutsXRPAt26.11%InAdvisorPortfolio #PhiladelphiaSemiconductorIndexFalls5.9% #FedHikeOddsRiseTo89% #UKSeeksViewsOnTokenizingGold #AnthropicCEOCallsForAISlowdown
$T /USDT): Le momentum est explosif, avec un prix au-dessus des MA7, MA25 et MA99. La résistance à court terme se situe à 0.00572–0.00610 ; le support à 0.00505, puis 0.00439. TG1 0.00572, TG2 0.00610, TG3 0.00639. La tendance à long terme s’améliore au-dessus de 0.00639. Astuce : évitez de poursuivre les pics ; négociez des cassures confirmées avec.
$T
#GrayscalePutsXRPAt26.11%InAdvisorPortfolio #PhiladelphiaSemiconductorIndexFalls5.9% #FedHikeOddsRiseTo89% #UKSeeksViewsOnTokenizingGold #AnthropicCEOCallsForAISlowdown
$T
#GrayscalePutsXRPAt26.11%InAdvisorPortfolio #PhiladelphiaSemiconductorIndexFalls5.9% #FedHikeOddsRiseTo89% #UKSeeksViewsOnTokenizingGold #AnthropicCEOCallsForAISlowdown
128
·
--
Haussier
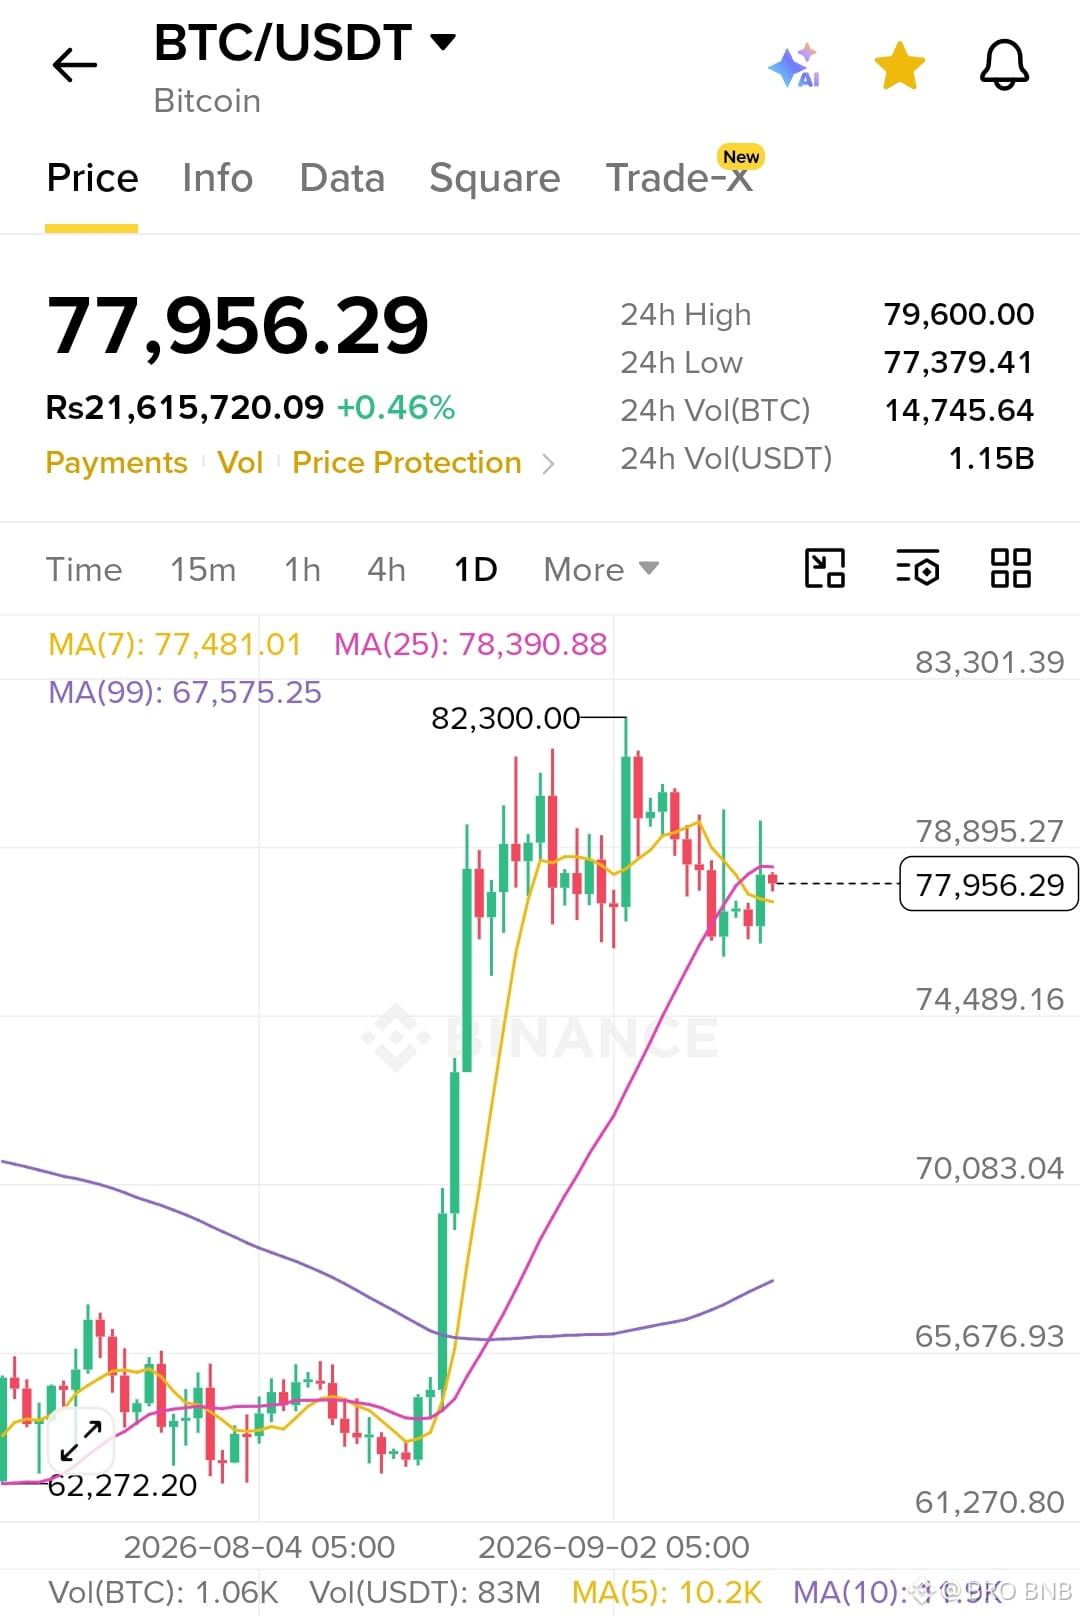
$BTC /USDT : Bitcoin évolue près de 77 956 $, consolidant sous la résistance de 78 400 $ après un rejet vers 82 300 $. Support à court terme : 77 400 $ ; résistance : 78 900 $. Support à long terme : 74 500 $. Bullish au-dessus de 78 900 $ ; bearish en dessous de 77 400 $. TG1 79 600 $, TG2 80 500 $, TG3 82 300 $. Effectuez des cassures avec des stops stricts et gérez le levier avec prudence en permanence.
$BTC
{spot}(BTCUSDT)
#PhiladelphiaSemiconductorIndexFalls5.9% #FedHikeOddsRiseTo89% #GrayscalePutsXRPAt26.11%InAdvisorPortfolio
$BTC /USDT : Bitcoin évolue près de 77 956 $, consolidant sous la résistance de 78 400 $ après un rejet vers 82 300 $. Support à court terme : 77 400 $ ; résistance : 78 900 $. Support à long terme : 74 500 $. Bullish au-dessus de 78 900 $ ; bearish en dessous de 77 400 $. TG1 79 600 $, TG2 80 500 $, TG3 82 300 $. Effectuez des cassures avec des stops stricts et gérez le levier avec prudence en permanence.
$BTC
#PhiladelphiaSemiconductorIndexFalls5.9% #FedHikeOddsRiseTo89% #GrayscalePutsXRPAt26.11%InAdvisorPortfolio
$BTC
#PhiladelphiaSemiconductorIndexFalls5.9% #FedHikeOddsRiseTo89% #GrayscalePutsXRPAt26.11%InAdvisorPortfolio
89
·
--
Haussier
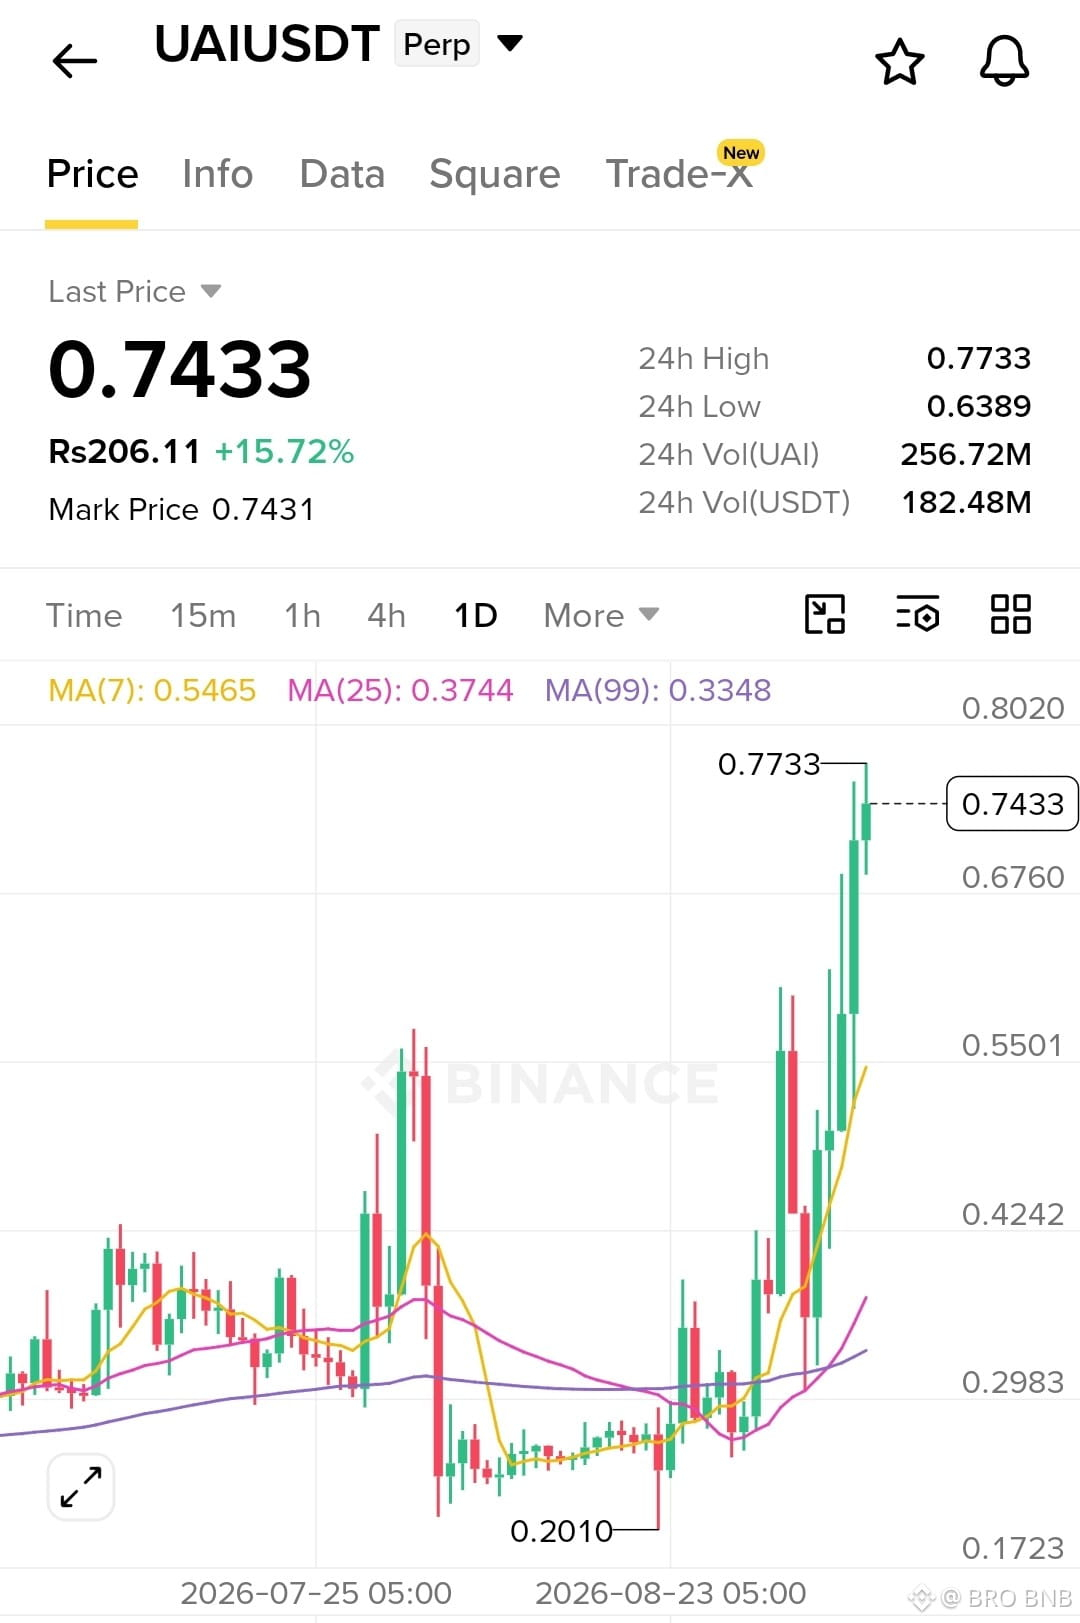
$UAI USDT se négocie à 0.7433, affichant une forte dynamique. Résistance : 0.7733, 0.8020. Support : 0.6760, 0.5501. La tendance à court terme reste haussière au-dessus de 0.6760. La structure à long terme favorise la continuation. Astuce : évitez de poursuivre les pics. TG1 0.7733, TG2 0.8020, TG3 0.8500.
$UAI
{future}(UAIUSDT)
#CanadaTariffsOnUSTakeEffect #SaudiHaltsSouthernEnergySitesAfterAttacks #IranSaysItHit3USShips3Tankers
$UAI USDT se négocie à 0.7433, affichant une forte dynamique. Résistance : 0.7733, 0.8020. Support : 0.6760, 0.5501. La tendance à court terme reste haussière au-dessus de 0.6760. La structure à long terme favorise la continuation. Astuce : évitez de poursuivre les pics. TG1 0.7733, TG2 0.8020, TG3 0.8500.
$UAI
#CanadaTariffsOnUSTakeEffect #SaudiHaltsSouthernEnergySitesAfterAttacks #IranSaysItHit3USShips3Tankers
$UAI
#CanadaTariffsOnUSTakeEffect #SaudiHaltsSouthernEnergySitesAfterAttacks #IranSaysItHit3USShips3Tankers
176
·
--
Haussier
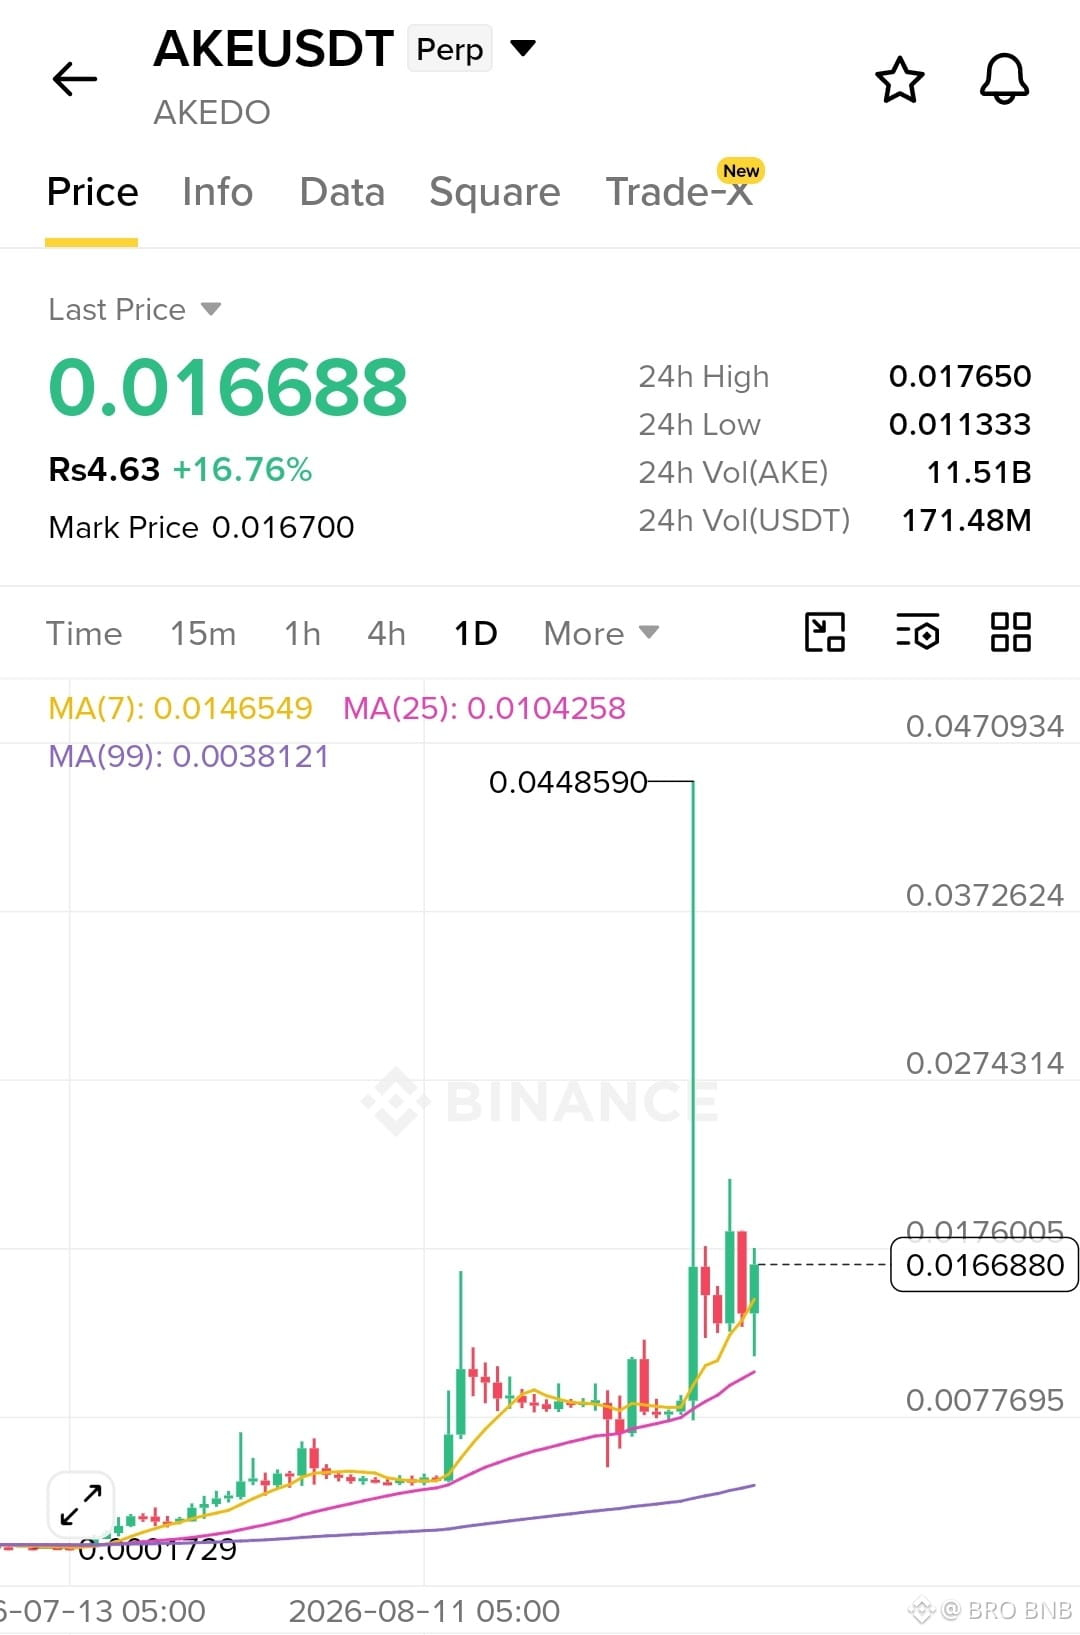
$AKE montre un élan haussier, se maintenant au-dessus des moyennes mobiles MA7 et MA25. Support : 0,0146, 0,0113. Résistance : 0,0176, 0,0274. À court terme, une cassure au-dessus de 0,0176 vise TG1 0,0200, TG2 0,0274, TG3 0,0372. À long terme, la tendance reste haussière. Astuce pro : suivez les stops de manière agressive.
$AKE
{future}(AKEUSDT)
#SideSwapSuspendsLiquidServices #IMFSaysElSalvadorBTCNoPublicFunds #IranToSetRestrictedZoneNearHormuz
$AKE montre un élan haussier, se maintenant au-dessus des moyennes mobiles MA7 et MA25. Support : 0,0146, 0,0113. Résistance : 0,0176, 0,0274. À court terme, une cassure au-dessus de 0,0176 vise TG1 0,0200, TG2 0,0274, TG3 0,0372. À long terme, la tendance reste haussière. Astuce pro : suivez les stops de manière agressive.
$AKE
#SideSwapSuspendsLiquidServices #IMFSaysElSalvadorBTCNoPublicFunds #IranToSetRestrictedZoneNearHormuz
$AKE
#SideSwapSuspendsLiquidServices #IMFSaysElSalvadorBTCNoPublicFunds #IranToSetRestrictedZoneNearHormuz
1
255
·
--
Haussier
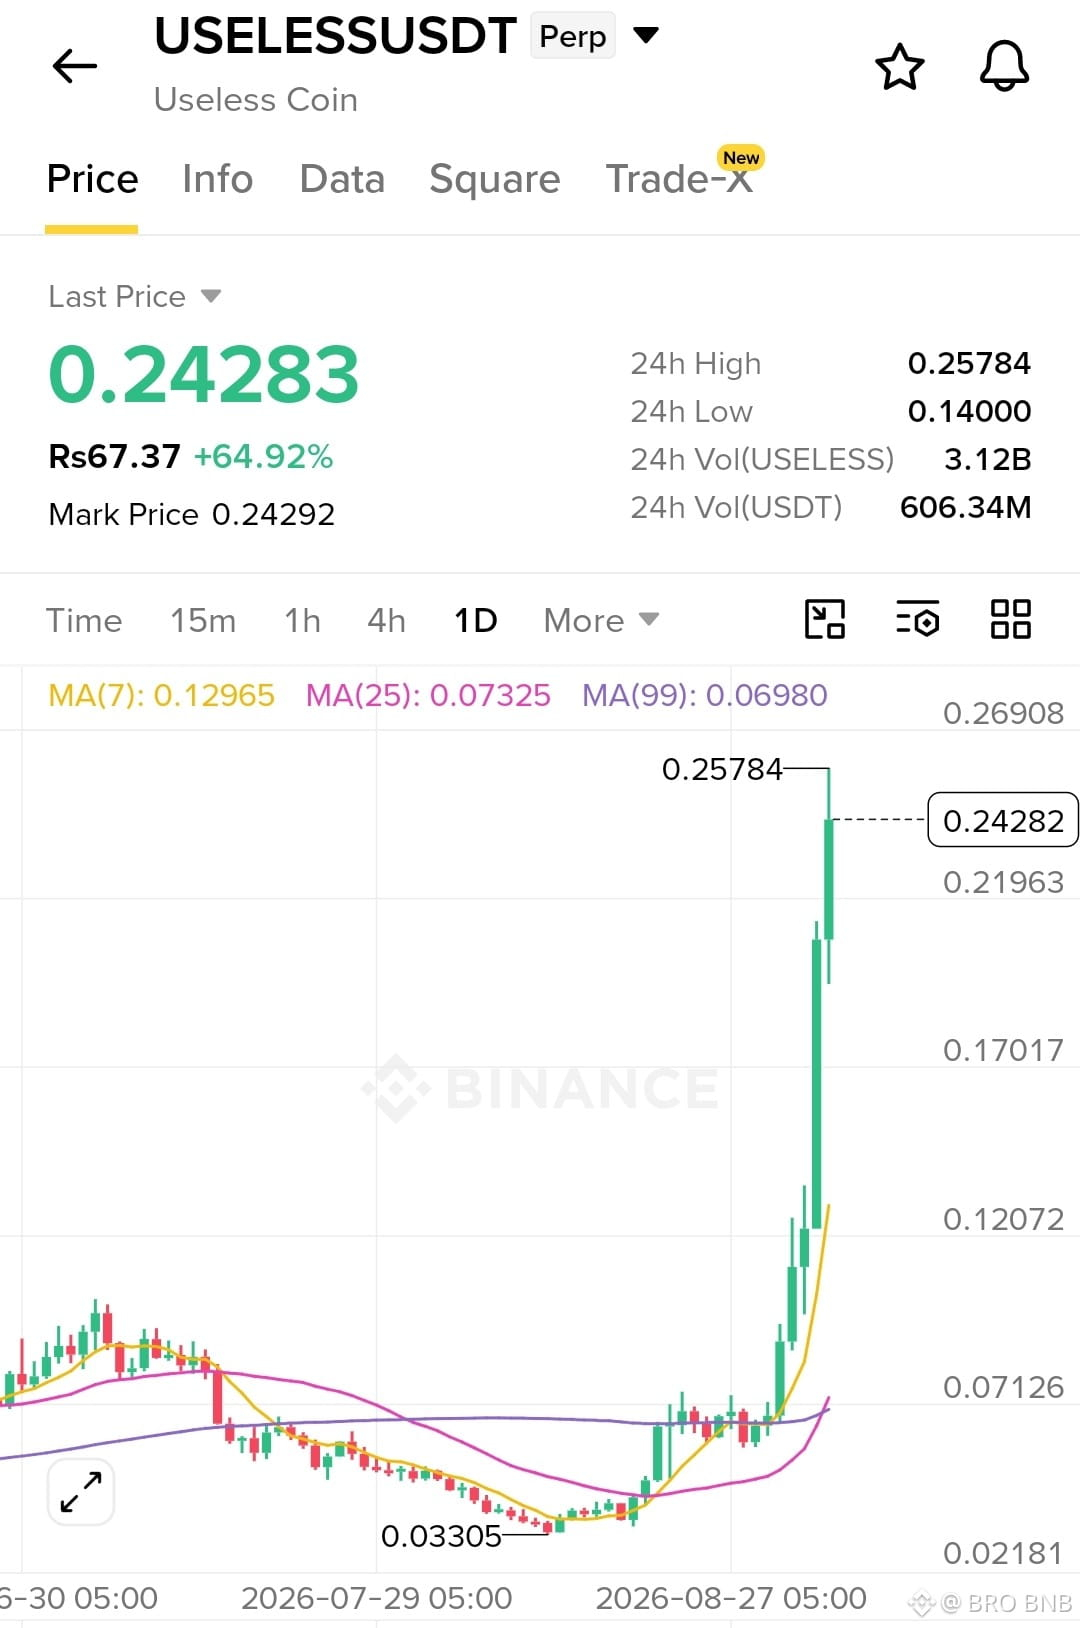
$USELESS /USDT : Le momentum est extrême, avec un prix à 0.24283 après une hausse de 64.92 %. Support : 0.2196, 0.1702, 0.1207. Résistance : 0.2578, 0.2691. À court terme, le momentum est favorisé au-dessus de 0.2196 ; à long terme, une consolidation est nécessaire. Astuce : évitez de courir après coup. TG1 0.269, TG2 0.300, TG3 0.350.
$USELESS
{future}(USELESSUSDT)
#US10YearTreasuryYieldHitsHighestSinceNov2023 #OpenAILaunchesGPT6Astra #SECNewCryptoRulesAimToBringFirmsBackToUS
$USELESS /USDT : Le momentum est extrême, avec un prix à 0.24283 après une hausse de 64.92 %. Support : 0.2196, 0.1702, 0.1207. Résistance : 0.2578, 0.2691. À court terme, le momentum est favorisé au-dessus de 0.2196 ; à long terme, une consolidation est nécessaire. Astuce : évitez de courir après coup. TG1 0.269, TG2 0.300, TG3 0.350.
$USELESS
#US10YearTreasuryYieldHitsHighestSinceNov2023 #OpenAILaunchesGPT6Astra #SECNewCryptoRulesAimToBringFirmsBackToUS
$USELESS
#US10YearTreasuryYieldHitsHighestSinceNov2023 #OpenAILaunchesGPT6Astra #SECNewCryptoRulesAimToBringFirmsBackToUS
1
193
·
--
Haussier
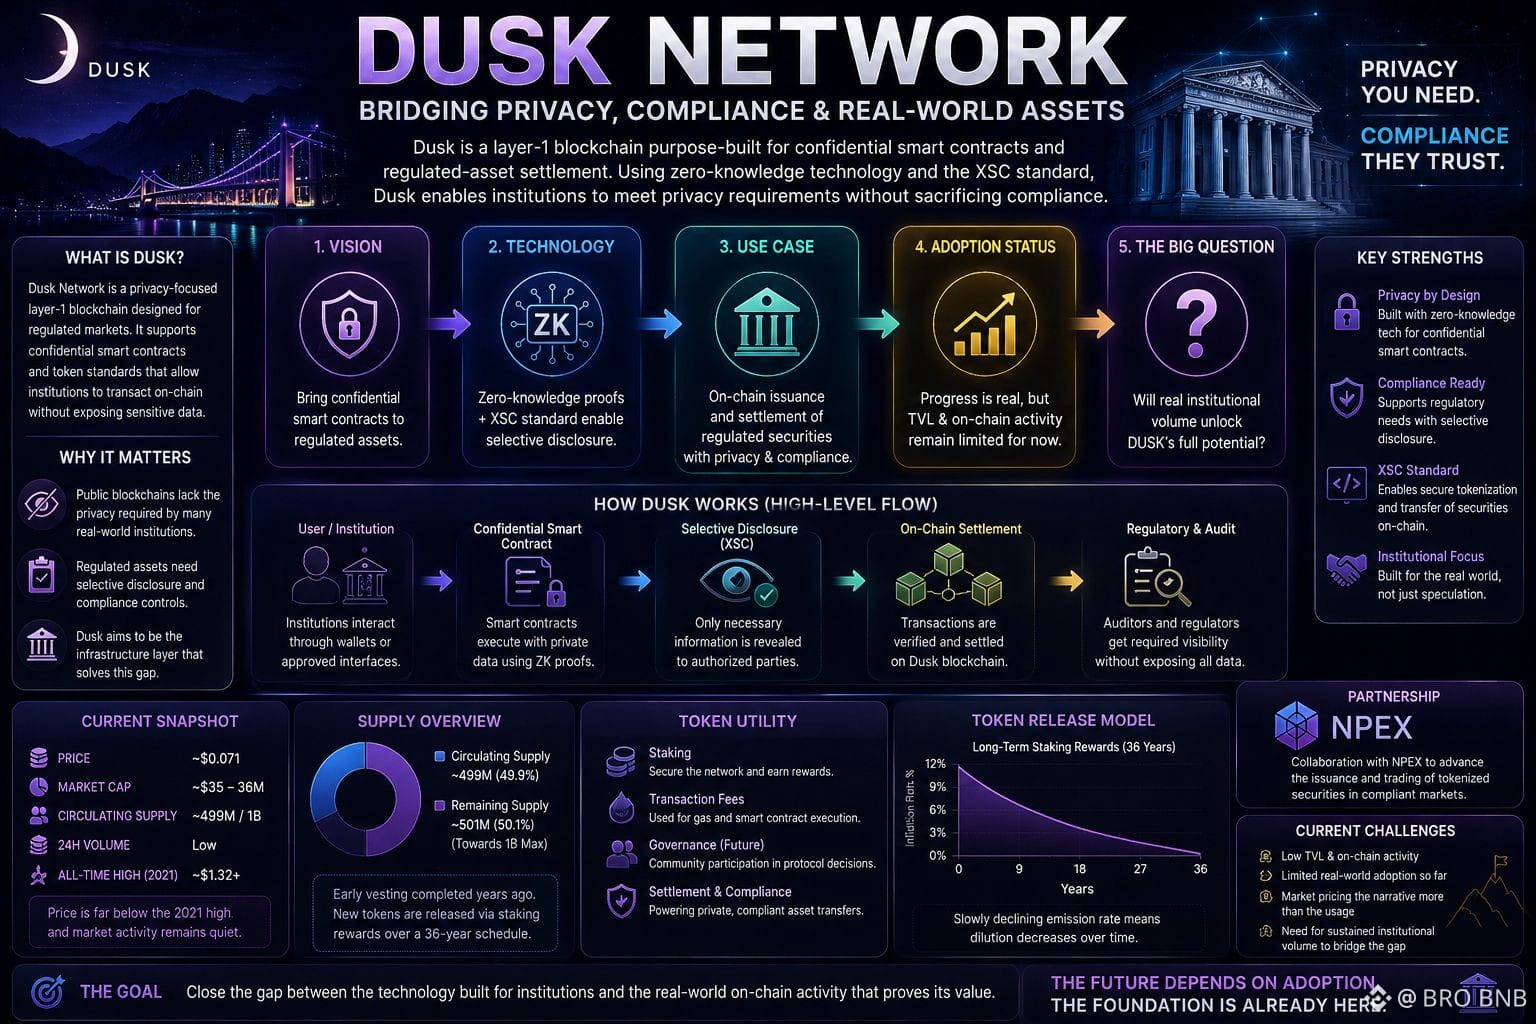
Hier soir, j’ai laissé un graphique ouvert plus longtemps que prévu et, d’une manière ou d’une autre, je me suis retrouvé à regarder à nouveau Dusk. Il était autour de 0,071 $, avec une capitalisation d’environ 35–36 millions, quelque 499 millions de tokens en circulation sur un maximum d’un milliard. Le volume était calme. Le prix est encore très loin de ce sommet de 2021.
Quelque chose dans la constance discrète du projet m’a donné envie de creuser un peu. Depuis des années, Dusk se positionne comme une couche 1 conçue pour des smart contracts confidentiels et la norme XSC — en gros, l’objectif est d’offrir aux valeurs mobilières réglementées une manière privée, mais toujours conforme, de régler sur la blockchain. La divulgation sélective et les outils de preuve à connaissance zéro sont censés atténuer la tension entre les registres publics et la confidentialité dont les institutions ont réellement besoin.
Ce qui ressort, c’est à quel point cette vision s’est transformée lentement en quelque chose de visible. Les métriques on-chain et la TVL restent encore assez maigres, même après des progrès sur le mainnet et le partenariat NPEX. Le marché semble valoriser beaucoup plus l’histoire d’actifs réglementés que l’usage qui se fait en ce moment.
L’offre est plutôt transparente. Le vesting initial est terminé depuis des années. De nouveaux tokens continuent d’arriver via des récompenses de staking selon un calendrier long et décroissant, sur 36 ans. Les détenteurs absorbent cette dilution, tandis que les personnes qui auraient peut-être réellement besoin des fonctionnalités de confidentialité et de conformité interagissent surtout pour le gaz et le règlement. Le staking et les frais apportent une certaine utilité au token, mais ce n’est pas ce qui a jusqu’ici fait monter le prix.
La question qui revient sans cesse, c’est de savoir si un volume institutionnel réel et durable finira un jour par combler l’écart entre ce que la technologie est censée permettre et l’activité ténue que l’on observe encore aujourd’hui.
#dusk $DUSK @Dusk_Foundation
Hier soir, j’ai laissé un graphique ouvert plus longtemps que prévu et, d’une manière ou d’une autre, je me suis retrouvé à regarder à nouveau Dusk. Il était autour de 0,071 $, avec une capitalisation d’environ 35–36 millions, quelque 499 millions de tokens en circulation sur un maximum d’un milliard. Le volume était calme. Le prix est encore très loin de ce sommet de 2021.
Quelque chose dans la constance discrète du projet m’a donné envie de creuser un peu. Depuis des années, Dusk se positionne comme une couche 1 conçue pour des smart contracts confidentiels et la norme XSC — en gros, l’objectif est d’offrir aux valeurs mobilières réglementées une manière privée, mais toujours conforme, de régler sur la blockchain. La divulgation sélective et les outils de preuve à connaissance zéro sont censés atténuer la tension entre les registres publics et la confidentialité dont les institutions ont réellement besoin.
Ce qui ressort, c’est à quel point cette vision s’est transformée lentement en quelque chose de visible. Les métriques on-chain et la TVL restent encore assez maigres, même après des progrès sur le mainnet et le partenariat NPEX. Le marché semble valoriser beaucoup plus l’histoire d’actifs réglementés que l’usage qui se fait en ce moment.
L’offre est plutôt transparente. Le vesting initial est terminé depuis des années. De nouveaux tokens continuent d’arriver via des récompenses de staking selon un calendrier long et décroissant, sur 36 ans. Les détenteurs absorbent cette dilution, tandis que les personnes qui auraient peut-être réellement besoin des fonctionnalités de confidentialité et de conformité interagissent surtout pour le gaz et le règlement. Le staking et les frais apportent une certaine utilité au token, mais ce n’est pas ce qui a jusqu’ici fait monter le prix.
La question qui revient sans cesse, c’est de savoir si un volume institutionnel réel et durable finira un jour par combler l’écart entre ce que la technologie est censée permettre et l’activité ténue que l’on observe encore aujourd’hui.
#dusk $DUSK @Dusk
Quelque chose dans la constance discrète du projet m’a donné envie de creuser un peu. Depuis des années, Dusk se positionne comme une couche 1 conçue pour des smart contracts confidentiels et la norme XSC — en gros, l’objectif est d’offrir aux valeurs mobilières réglementées une manière privée, mais toujours conforme, de régler sur la blockchain. La divulgation sélective et les outils de preuve à connaissance zéro sont censés atténuer la tension entre les registres publics et la confidentialité dont les institutions ont réellement besoin.
Ce qui ressort, c’est à quel point cette vision s’est transformée lentement en quelque chose de visible. Les métriques on-chain et la TVL restent encore assez maigres, même après des progrès sur le mainnet et le partenariat NPEX. Le marché semble valoriser beaucoup plus l’histoire d’actifs réglementés que l’usage qui se fait en ce moment.
L’offre est plutôt transparente. Le vesting initial est terminé depuis des années. De nouveaux tokens continuent d’arriver via des récompenses de staking selon un calendrier long et décroissant, sur 36 ans. Les détenteurs absorbent cette dilution, tandis que les personnes qui auraient peut-être réellement besoin des fonctionnalités de confidentialité et de conformité interagissent surtout pour le gaz et le règlement. Le staking et les frais apportent une certaine utilité au token, mais ce n’est pas ce qui a jusqu’ici fait monter le prix.
La question qui revient sans cesse, c’est de savoir si un volume institutionnel réel et durable finira un jour par combler l’écart entre ce que la technologie est censée permettre et l’activité ténue que l’on observe encore aujourd’hui.
#dusk $DUSK @Dusk
1
2
496
·
--
Haussier
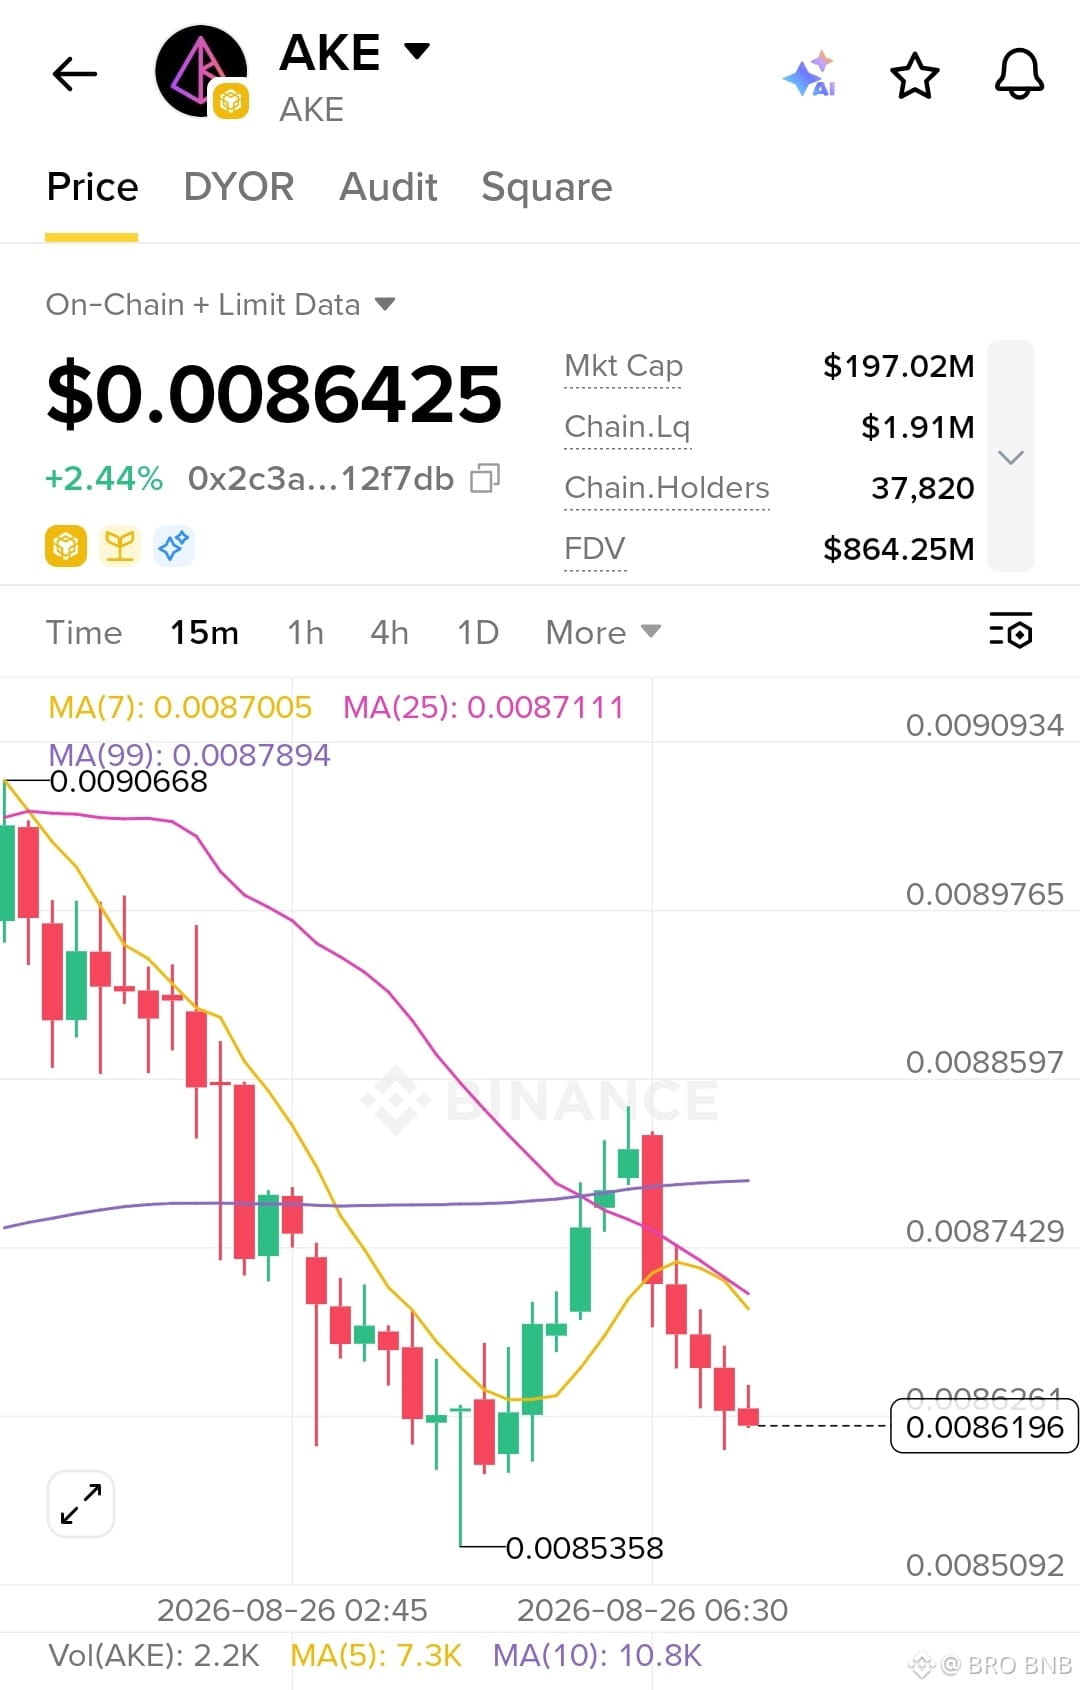
$AKE trades près de 0.00862, face à une faiblesse à court terme sous 0.00870. Support 0.00853, résistance 0.00879. Court terme : baissier tant que 0.00870 n’est pas reconquis. Long terme : le redressement nécessite 0.00909. Objectifs : TG1 0.00879, TG2 0.00909, TG3 0.00930. Astuce : attendez une confirmation de volume avant d’entrer dans une configuration de trade.
$AKE
{future}(AKEUSDT)
#HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct #CanadaImposesUpTo50%CounterTariffsOnUSGoods
$AKE trades près de 0.00862, face à une faiblesse à court terme sous 0.00870. Support 0.00853, résistance 0.00879. Court terme : baissier tant que 0.00870 n’est pas reconquis. Long terme : le redressement nécessite 0.00909. Objectifs : TG1 0.00879, TG2 0.00909, TG3 0.00930. Astuce : attendez une confirmation de volume avant d’entrer dans une configuration de trade.
$AKE
#HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct #CanadaImposesUpTo50%CounterTariffsOnUSGoods
$AKE
#HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct #CanadaImposesUpTo50%CounterTariffsOnUSGoods
220
·
--
Haussier
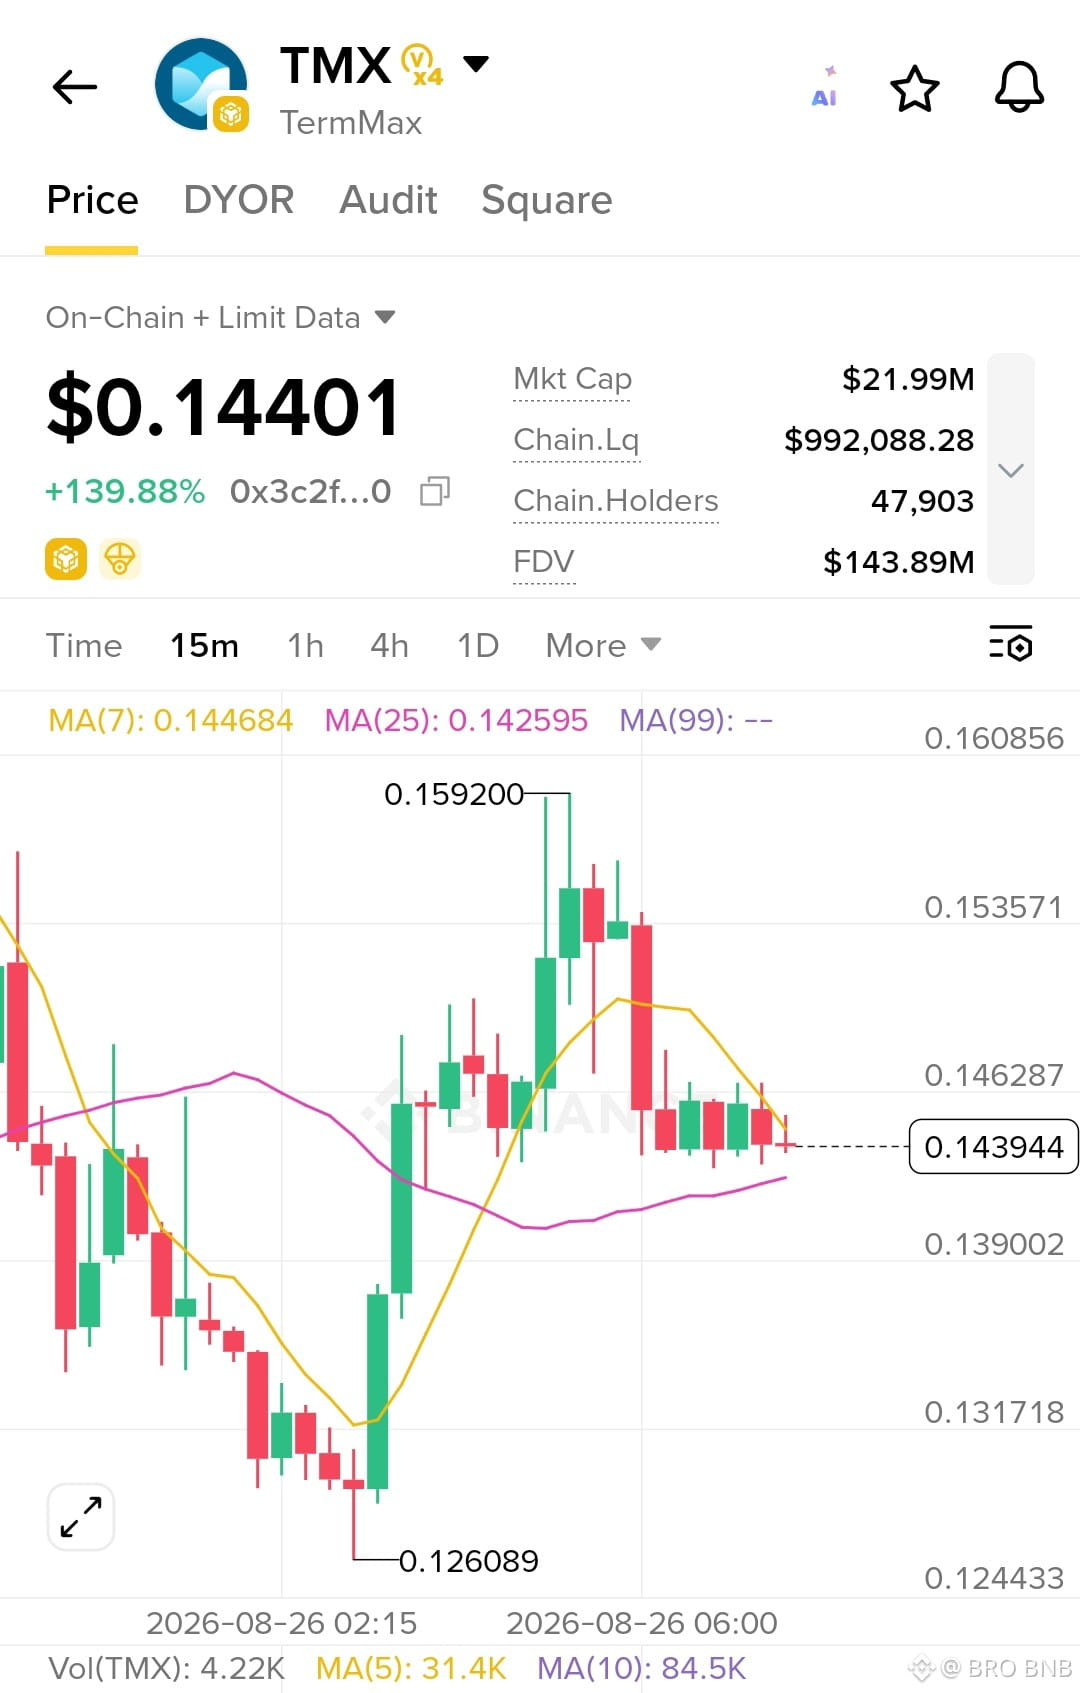
$TMX se maintient près de 0,1440 après une forte hausse, consolidant sous 0,1463. Support 0,1420, résistance 0,1536. Court terme : haussier au-dessus de 0,1463. Long terme : une cassure de 0,1592 est importante. Objectifs : TG1 0,1463, TG2 0,1536, TG3 0,1592. Conseil : évitez de poursuivre les pics et attendez une confirmation nette avec du volume.
$TMX
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
#HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct #USCryptoEquityIndexRises5.04%
$TMX se maintient près de 0,1440 après une forte hausse, consolidant sous 0,1463. Support 0,1420, résistance 0,1536. Court terme : haussier au-dessus de 0,1463. Long terme : une cassure de 0,1592 est importante. Objectifs : TG1 0,1463, TG2 0,1536, TG3 0,1592. Conseil : évitez de poursuivre les pics et attendez une confirmation nette avec du volume.
$TMX
#HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct #USCryptoEquityIndexRises5.04%
$TMX
#HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct #USCryptoEquityIndexRises5.04%
184
·
--
Haussier
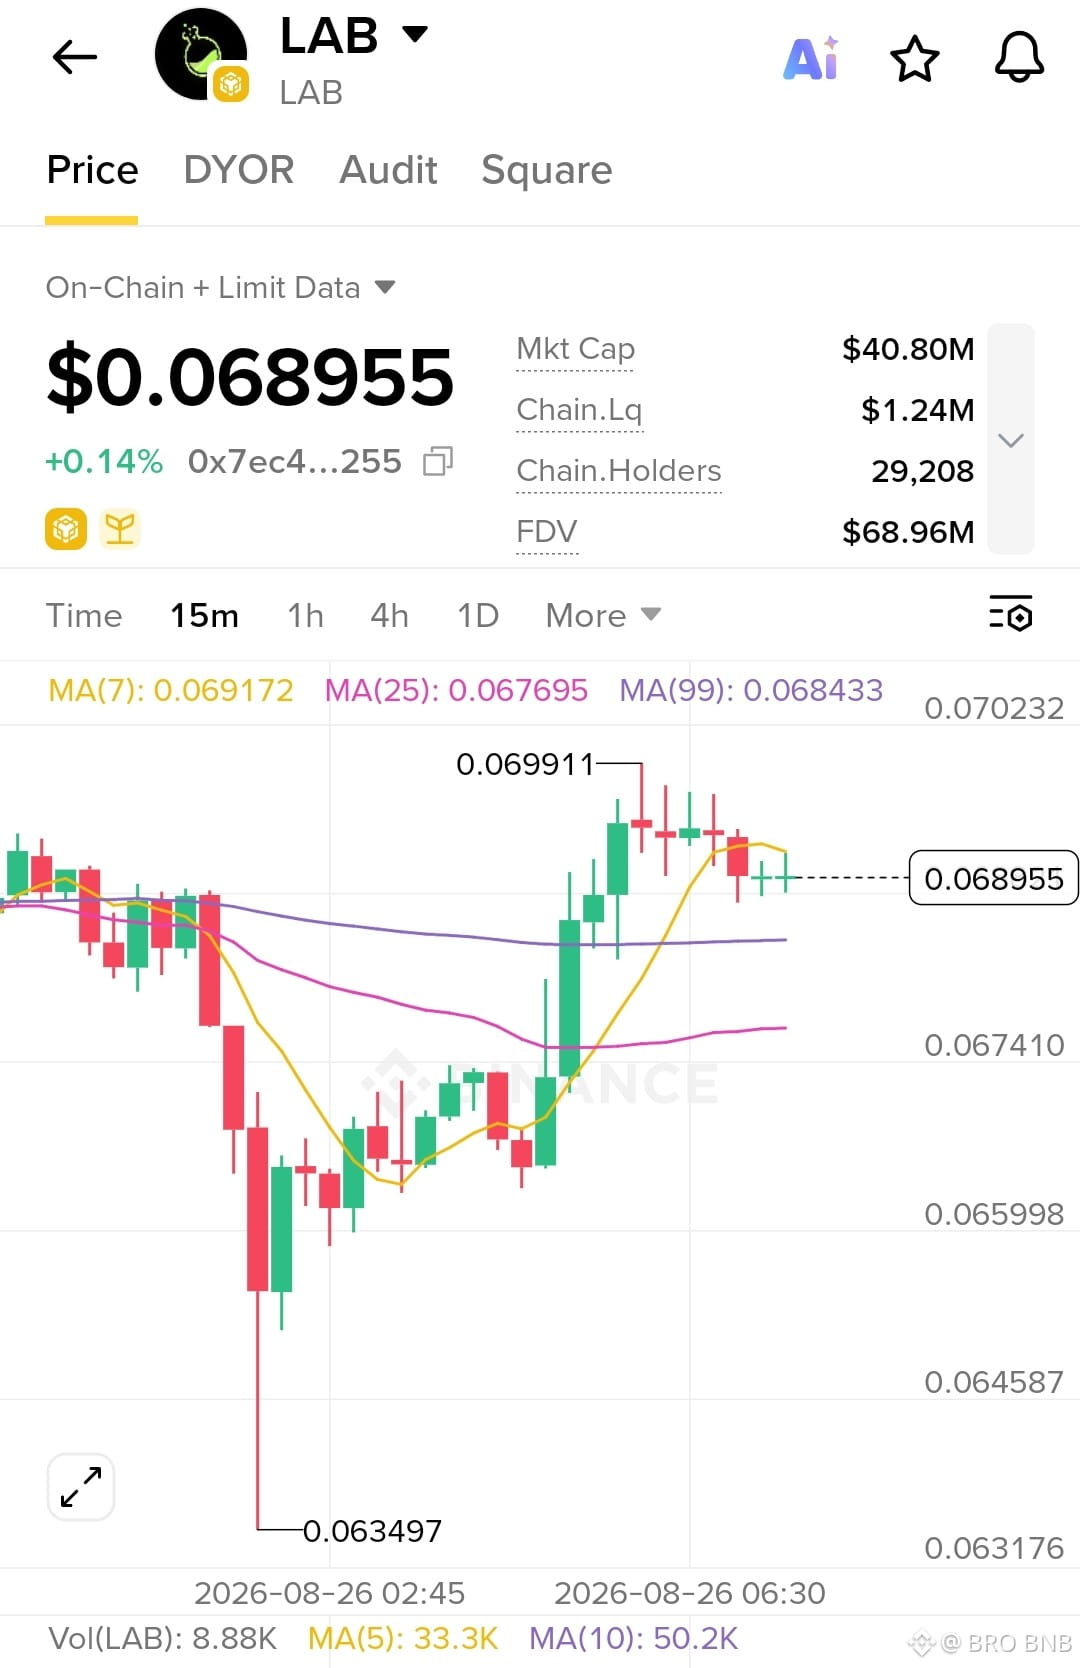
$LAB transactions autour de 0.06896, en restant au-dessus des moyennes mobiles clés après un fort rebond. Support 0.06843, résistance 0.06991. Court terme : haussier au-dessus de 0.06843. Long terme : cassure au-dessus de 0.07023, ouvrant le potentiel à la hausse. Objectifs : TG1 0.06991, TG2 0.07023, TG3 0.07150. Astuce : protégez vos profits près de la résistance et remontez vos stops.
$LAB #HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct
#USCryptoEquityIndexRises5.04%
$LAB transactions autour de 0.06896, en restant au-dessus des moyennes mobiles clés après un fort rebond. Support 0.06843, résistance 0.06991. Court terme : haussier au-dessus de 0.06843. Long terme : cassure au-dessus de 0.07023, ouvrant le potentiel à la hausse. Objectifs : TG1 0.06991, TG2 0.07023, TG3 0.07150. Astuce : protégez vos profits près de la résistance et remontez vos stops.
$LAB #HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct
#USCryptoEquityIndexRises5.04%
$LAB #HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct
#USCryptoEquityIndexRises5.04%
254
·
--
Haussier
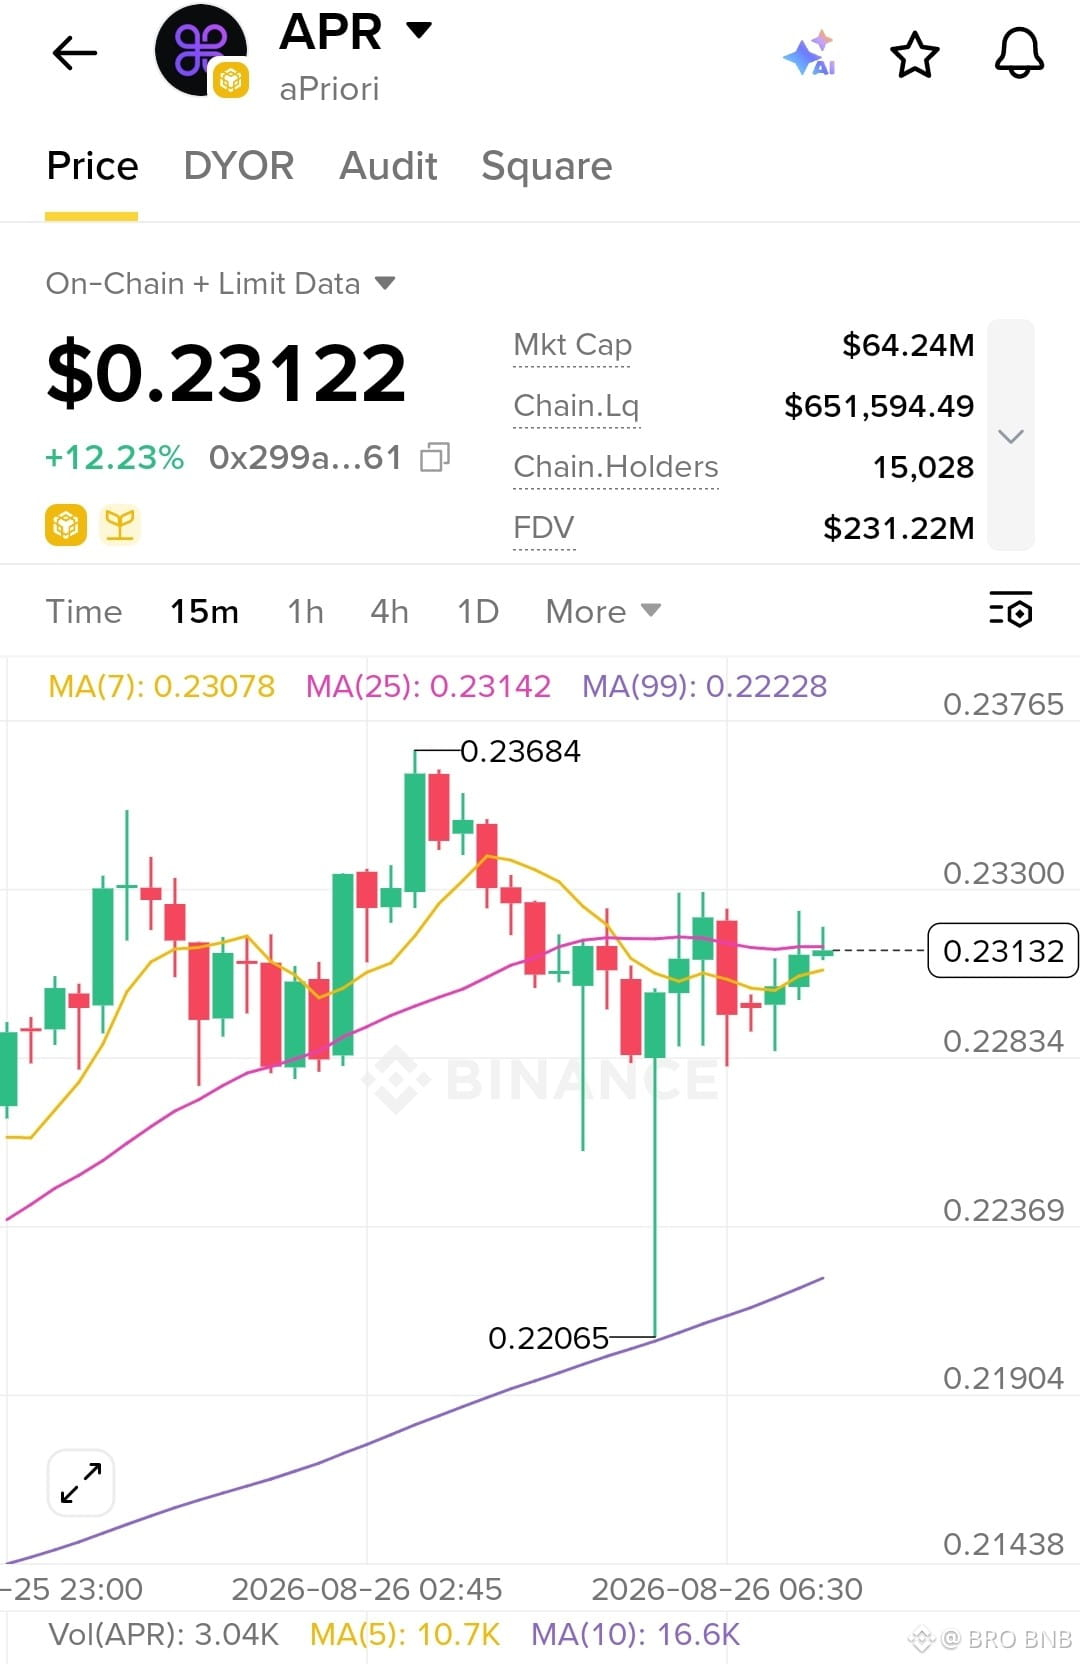
$APR s'attache près de 0,2312, se stabilisant après des mouvements volatils. Support 0,2283, résistance 0,2330. Court terme : neutre haussier au-dessus de 0,2314. Long terme : un franchissement de 0,2368 renforce la structure. Objectifs : TG1 0,2330, TG2 0,2368, TG3 0,2400. Astuce : entrez uniquement après confirmation et hausse du volume, ne poursuivez jamais l'élan.
$APR
{future}(APRUSDT)
#HKJulyGoldNetExportsToMainland56.193Tons #KazakhstanCutsOilOutputForecastTo96MTons #USCryptoEquityIndexRises5.04%
$APR s'attache près de 0,2312, se stabilisant après des mouvements volatils. Support 0,2283, résistance 0,2330. Court terme : neutre haussier au-dessus de 0,2314. Long terme : un franchissement de 0,2368 renforce la structure. Objectifs : TG1 0,2330, TG2 0,2368, TG3 0,2400. Astuce : entrez uniquement après confirmation et hausse du volume, ne poursuivez jamais l'élan.
$APR
#HKJulyGoldNetExportsToMainland56.193Tons #KazakhstanCutsOilOutputForecastTo96MTons #USCryptoEquityIndexRises5.04%
$APR
#HKJulyGoldNetExportsToMainland56.193Tons #KazakhstanCutsOilOutputForecastTo96MTons #USCryptoEquityIndexRises5.04%
195
·
--
Haussier
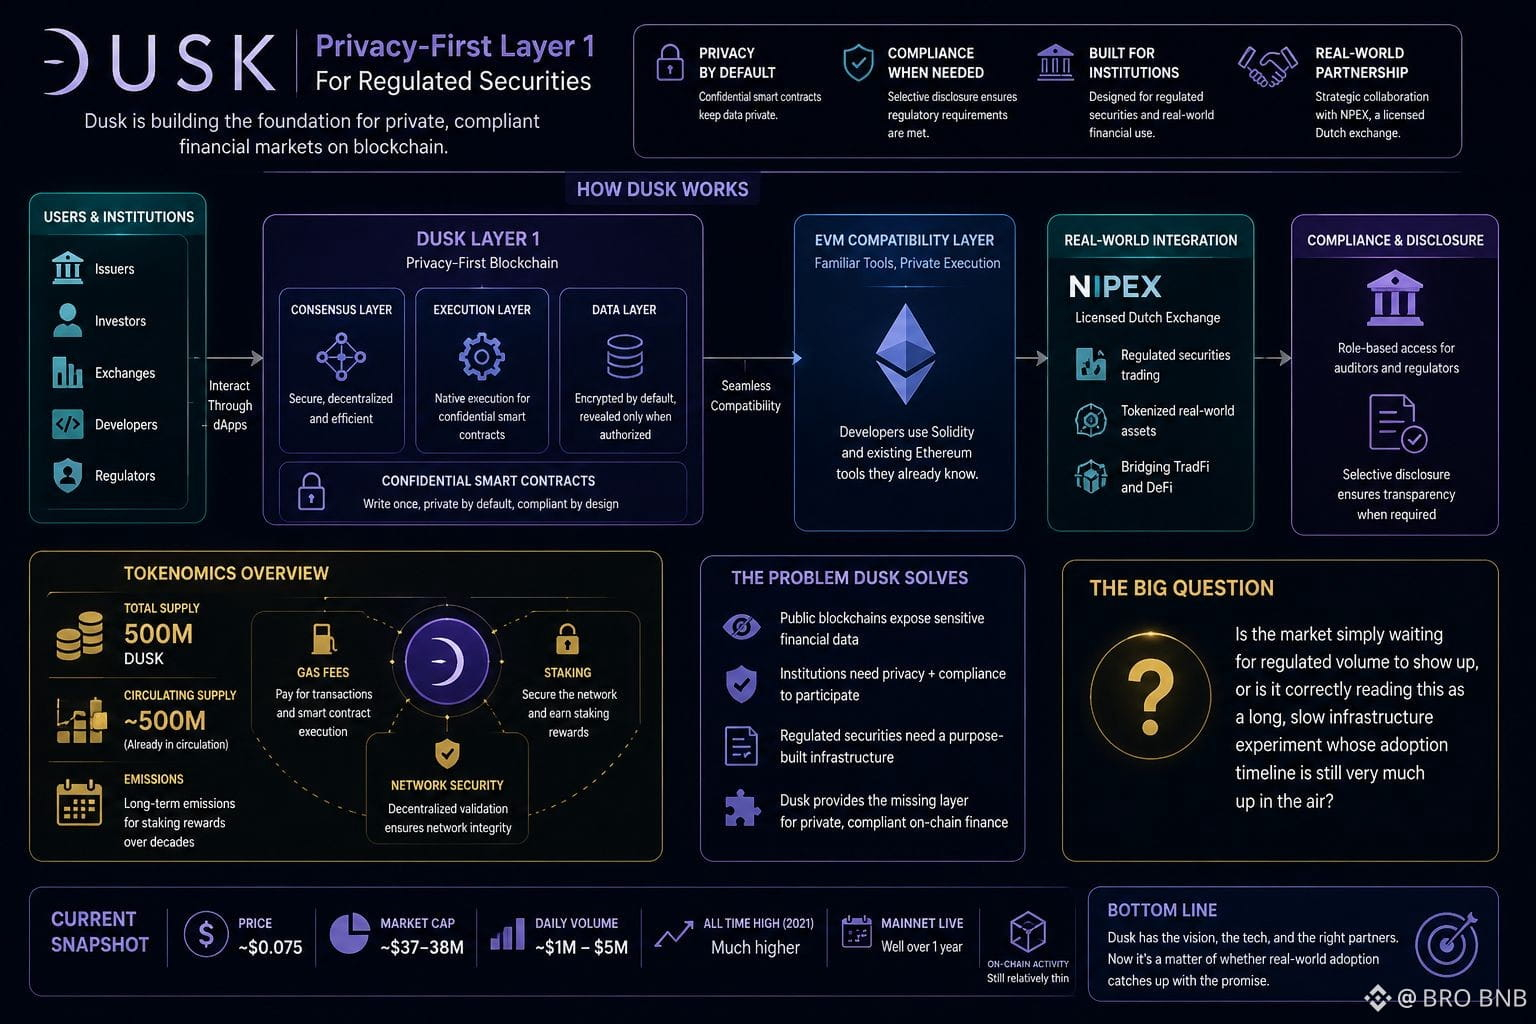
Tard dans la nuit, je fouinais dans certains graphiques plus discrets et j’ai fini par regarder Dusk pendant un moment. Il se situe près de 0,075 $, avec une capitalisation boursière quelque part autour de 37–38 millions, et des volumes en milieu de plusieurs millions par jour typique. En gros, l’ensemble des 500 millions de jetons initiaux est déjà en circulation ; le reste est prévu pour être déversé sur des décennies, sous forme de récompenses de staking. Le prix a légèrement grimpé ces dernières semaines, mais il est encore à des kilomètres en dessous du plus haut de 2021. Rien de particulièrement spectaculaire.
Le projet, lui, a toujours été assez clair sur ce qu’il cherche à construire : une couche 1 axée sur la confidentialité, orientée titres financiers régulés. Des smart contracts confidentiels qui gardent les choses privées par défaut, tout en permettant d’ouvrir les livres de manière sélective quand la conformité l’exige. Une exécution native, une couche EVM pour que les gens puissent utiliser les outils qu’ils connaissent déjà, et un vrai partenariat avec NPEX, une bourse néerlandaise agréée. Cette dernière partie donne réellement du poids à l’histoire. Le problème qu’il essaie de résoudre est réel : les chaînes publiques n’ont jamais vraiment semblé être un habitat naturel pour l’argent institutionnel.
Mais l’écart entre le récit et les chiffres réels est difficile à ignorer. Le mainnet est en ligne depuis plus d’un an maintenant. L’activité on-chain et la liquidité semblent encore assez faibles. Le volet EVM ne fait que tout juste arriver sur le testnet. L’utilité du token se résume essentiellement au gaz et au staking ; il n’y a pas encore de mécanisme solide de captation des frais en place. Les institutions, quand elles finiront par utiliser les contrats, récupèrent les fonctionnalités de confidentialité et de conformité. Les détenteurs de tokens, eux, portent le risque de prix et gèrent les émissions en cours.
Je reviens sans cesse à la même question. Le marché attend-il simplement que le volume régulé finisse par arriver, ou lit-il correctement la situation comme une expérience d’infrastructure longue et lente, dont le calendrier d’adoption reste encore très incertain ?
#dusk $DUSK @Dusk_Foundation
Tard dans la nuit, je fouinais dans certains graphiques plus discrets et j’ai fini par regarder Dusk pendant un moment. Il se situe près de 0,075 $, avec une capitalisation boursière quelque part autour de 37–38 millions, et des volumes en milieu de plusieurs millions par jour typique. En gros, l’ensemble des 500 millions de jetons initiaux est déjà en circulation ; le reste est prévu pour être déversé sur des décennies, sous forme de récompenses de staking. Le prix a légèrement grimpé ces dernières semaines, mais il est encore à des kilomètres en dessous du plus haut de 2021. Rien de particulièrement spectaculaire.
Le projet, lui, a toujours été assez clair sur ce qu’il cherche à construire : une couche 1 axée sur la confidentialité, orientée titres financiers régulés. Des smart contracts confidentiels qui gardent les choses privées par défaut, tout en permettant d’ouvrir les livres de manière sélective quand la conformité l’exige. Une exécution native, une couche EVM pour que les gens puissent utiliser les outils qu’ils connaissent déjà, et un vrai partenariat avec NPEX, une bourse néerlandaise agréée. Cette dernière partie donne réellement du poids à l’histoire. Le problème qu’il essaie de résoudre est réel : les chaînes publiques n’ont jamais vraiment semblé être un habitat naturel pour l’argent institutionnel.
Mais l’écart entre le récit et les chiffres réels est difficile à ignorer. Le mainnet est en ligne depuis plus d’un an maintenant. L’activité on-chain et la liquidité semblent encore assez faibles. Le volet EVM ne fait que tout juste arriver sur le testnet. L’utilité du token se résume essentiellement au gaz et au staking ; il n’y a pas encore de mécanisme solide de captation des frais en place. Les institutions, quand elles finiront par utiliser les contrats, récupèrent les fonctionnalités de confidentialité et de conformité. Les détenteurs de tokens, eux, portent le risque de prix et gèrent les émissions en cours.
Je reviens sans cesse à la même question. Le marché attend-il simplement que le volume régulé finisse par arriver, ou lit-il correctement la situation comme une expérience d’infrastructure longue et lente, dont le calendrier d’adoption reste encore très incertain ?
#dusk $DUSK @Dusk
Le projet, lui, a toujours été assez clair sur ce qu’il cherche à construire : une couche 1 axée sur la confidentialité, orientée titres financiers régulés. Des smart contracts confidentiels qui gardent les choses privées par défaut, tout en permettant d’ouvrir les livres de manière sélective quand la conformité l’exige. Une exécution native, une couche EVM pour que les gens puissent utiliser les outils qu’ils connaissent déjà, et un vrai partenariat avec NPEX, une bourse néerlandaise agréée. Cette dernière partie donne réellement du poids à l’histoire. Le problème qu’il essaie de résoudre est réel : les chaînes publiques n’ont jamais vraiment semblé être un habitat naturel pour l’argent institutionnel.
Mais l’écart entre le récit et les chiffres réels est difficile à ignorer. Le mainnet est en ligne depuis plus d’un an maintenant. L’activité on-chain et la liquidité semblent encore assez faibles. Le volet EVM ne fait que tout juste arriver sur le testnet. L’utilité du token se résume essentiellement au gaz et au staking ; il n’y a pas encore de mécanisme solide de captation des frais en place. Les institutions, quand elles finiront par utiliser les contrats, récupèrent les fonctionnalités de confidentialité et de conformité. Les détenteurs de tokens, eux, portent le risque de prix et gèrent les émissions en cours.
Je reviens sans cesse à la même question. Le marché attend-il simplement que le volume régulé finisse par arriver, ou lit-il correctement la situation comme une expérience d’infrastructure longue et lente, dont le calendrier d’adoption reste encore très incertain ?
#dusk $DUSK @Dusk
1
2
219
·
--
Haussier
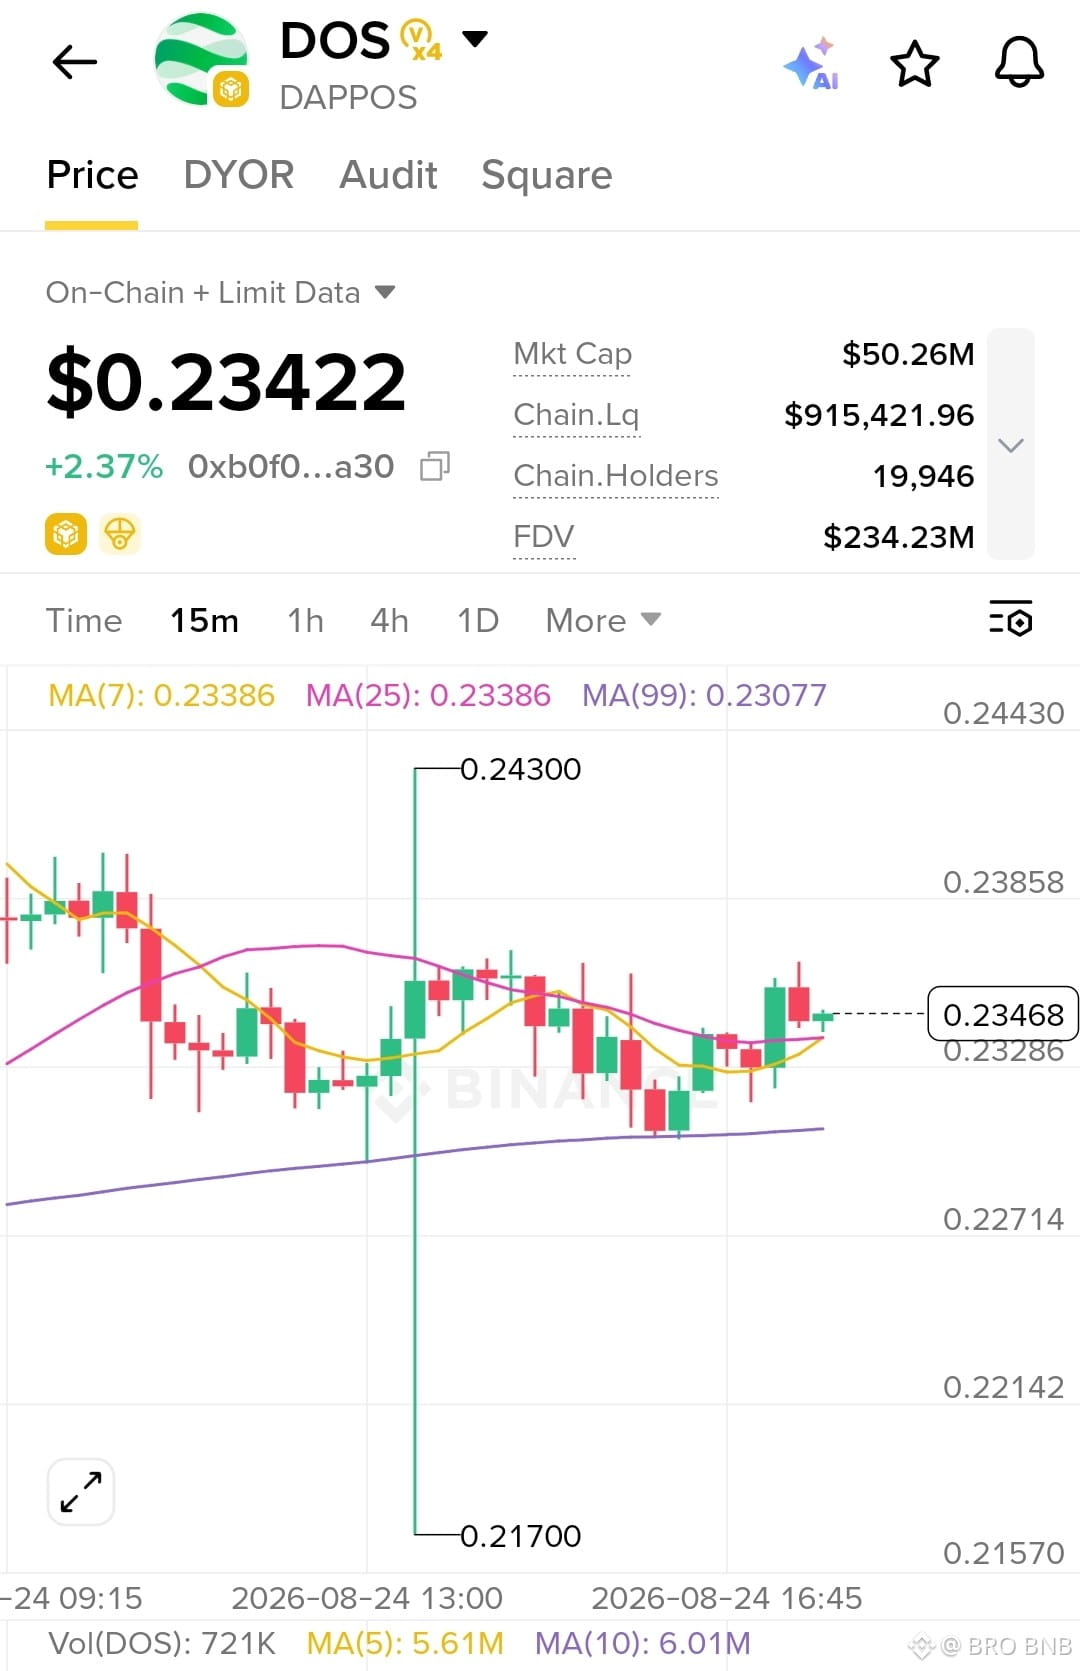
$DOS is détient 0,2342 après une session volatile. Support : 0,2328, puis 0,2308. Résistance : 0,2386, 0,2430. À court terme, la tendance reste prudemment haussière au-dessus du support. À long terme, elle reste en range. Conseil du jour : attendez une confirmation. TG1 0,2386, TG2 0,2410, TG3 0,2430. maintenant
$DOS
{future}(DOSUSDT)
#SamsungFalls8.97%DraggingKospiDown3.24% #SP500FuturesFall #BitcoinRises23.6%Weekly
$DOS is détient 0,2342 après une session volatile. Support : 0,2328, puis 0,2308. Résistance : 0,2386, 0,2430. À court terme, la tendance reste prudemment haussière au-dessus du support. À long terme, elle reste en range. Conseil du jour : attendez une confirmation. TG1 0,2386, TG2 0,2410, TG3 0,2430. maintenant
$DOS
#SamsungFalls8.97%DraggingKospiDown3.24% #SP500FuturesFall #BitcoinRises23.6%Weekly
$DOS
#SamsungFalls8.97%DraggingKospiDown3.24% #SP500FuturesFall #BitcoinRises23.6%Weekly
283
·
--
Haussier
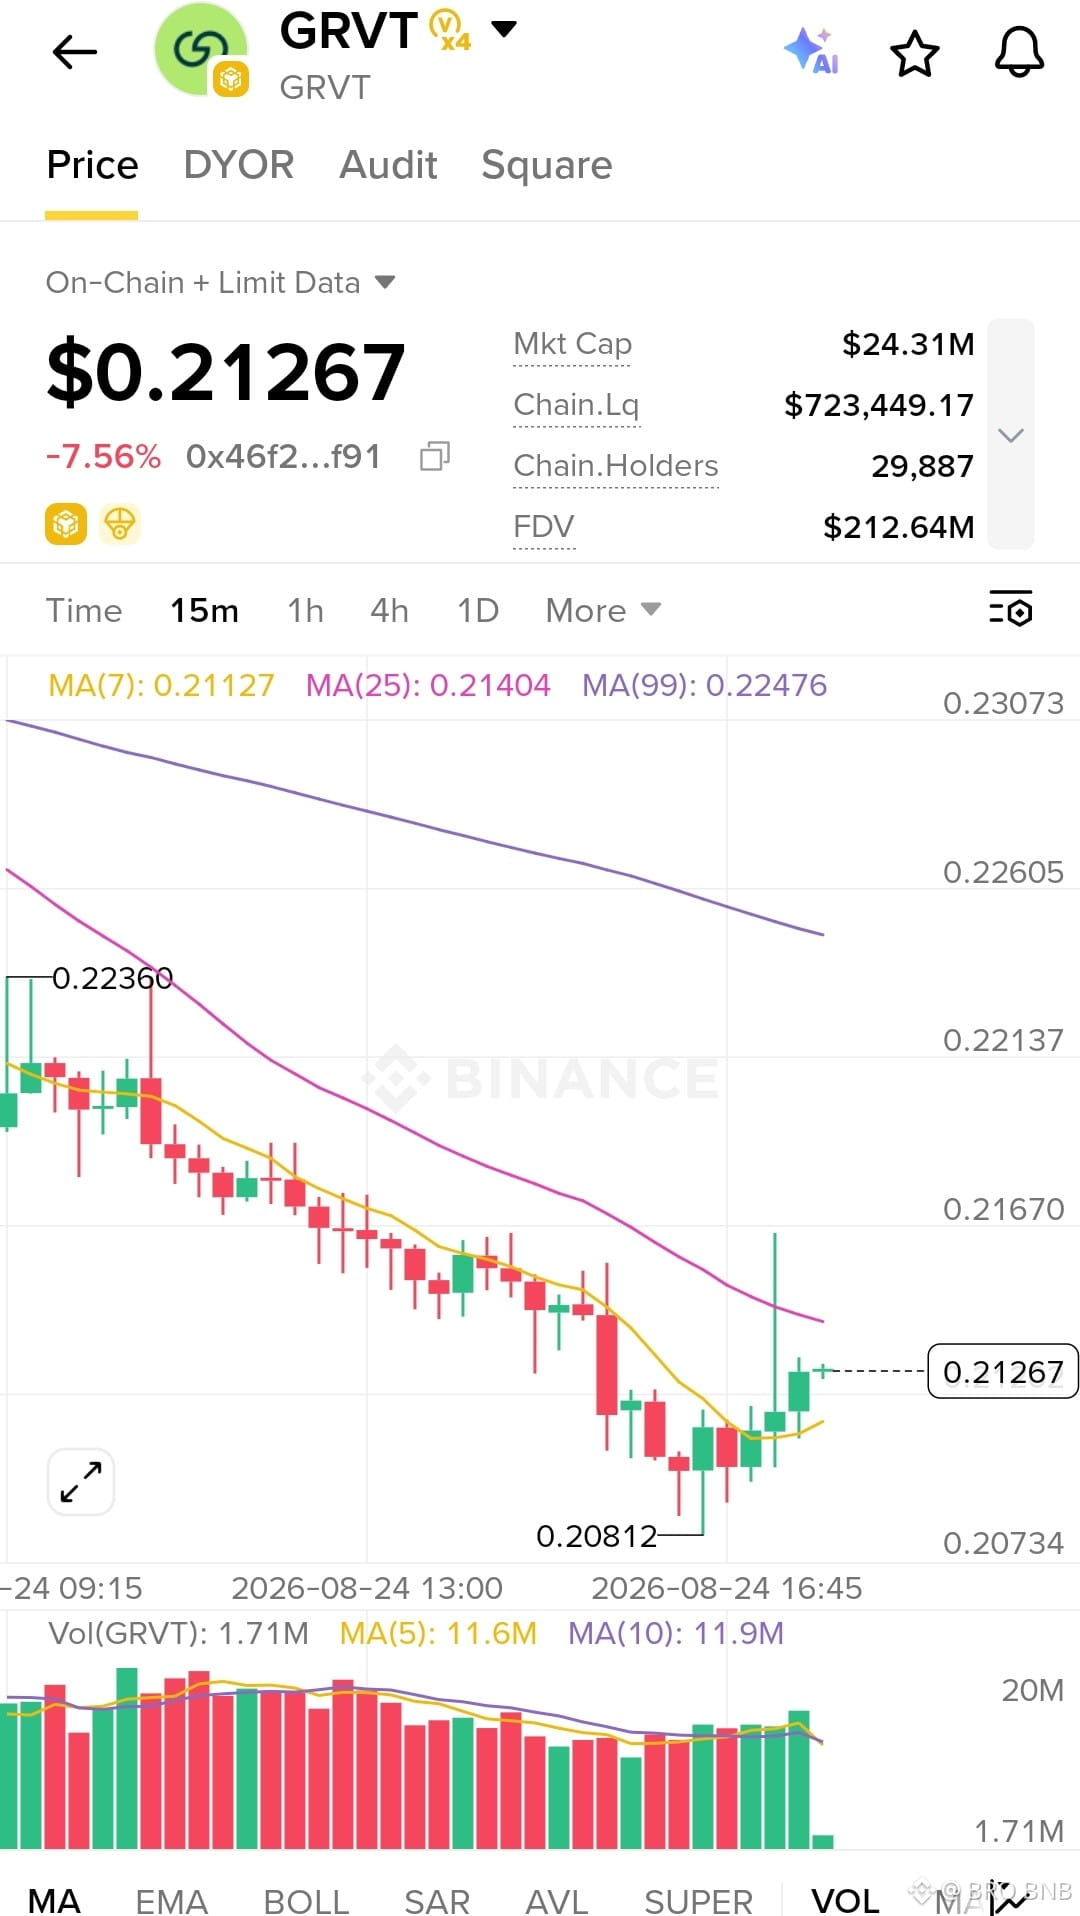
$GRVT reste sous pression à 0,2127, malgré un rebond. Support : 0,2081, puis 0,2073. Résistance : 0,2140, 0,2167. Le rebond à court terme nécessite une confirmation par le volume. La tendance à long terme reste baissière. Astuce pro de trading : évitez de poursuivre le mouvement. TG1 0,2140, TG2 0,2167, TG3 0,2214. soigneusement aujourd’hui
$GRVT
{future}(GRVTUSDT)
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow #Binance
$GRVT reste sous pression à 0,2127, malgré un rebond. Support : 0,2081, puis 0,2073. Résistance : 0,2140, 0,2167. Le rebond à court terme nécessite une confirmation par le volume. La tendance à long terme reste baissière. Astuce pro de trading : évitez de poursuivre le mouvement. TG1 0,2140, TG2 0,2167, TG3 0,2214. soigneusement aujourd’hui
$GRVT
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow #Binance
$GRVT
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow #Binance
274
·
--
Haussier
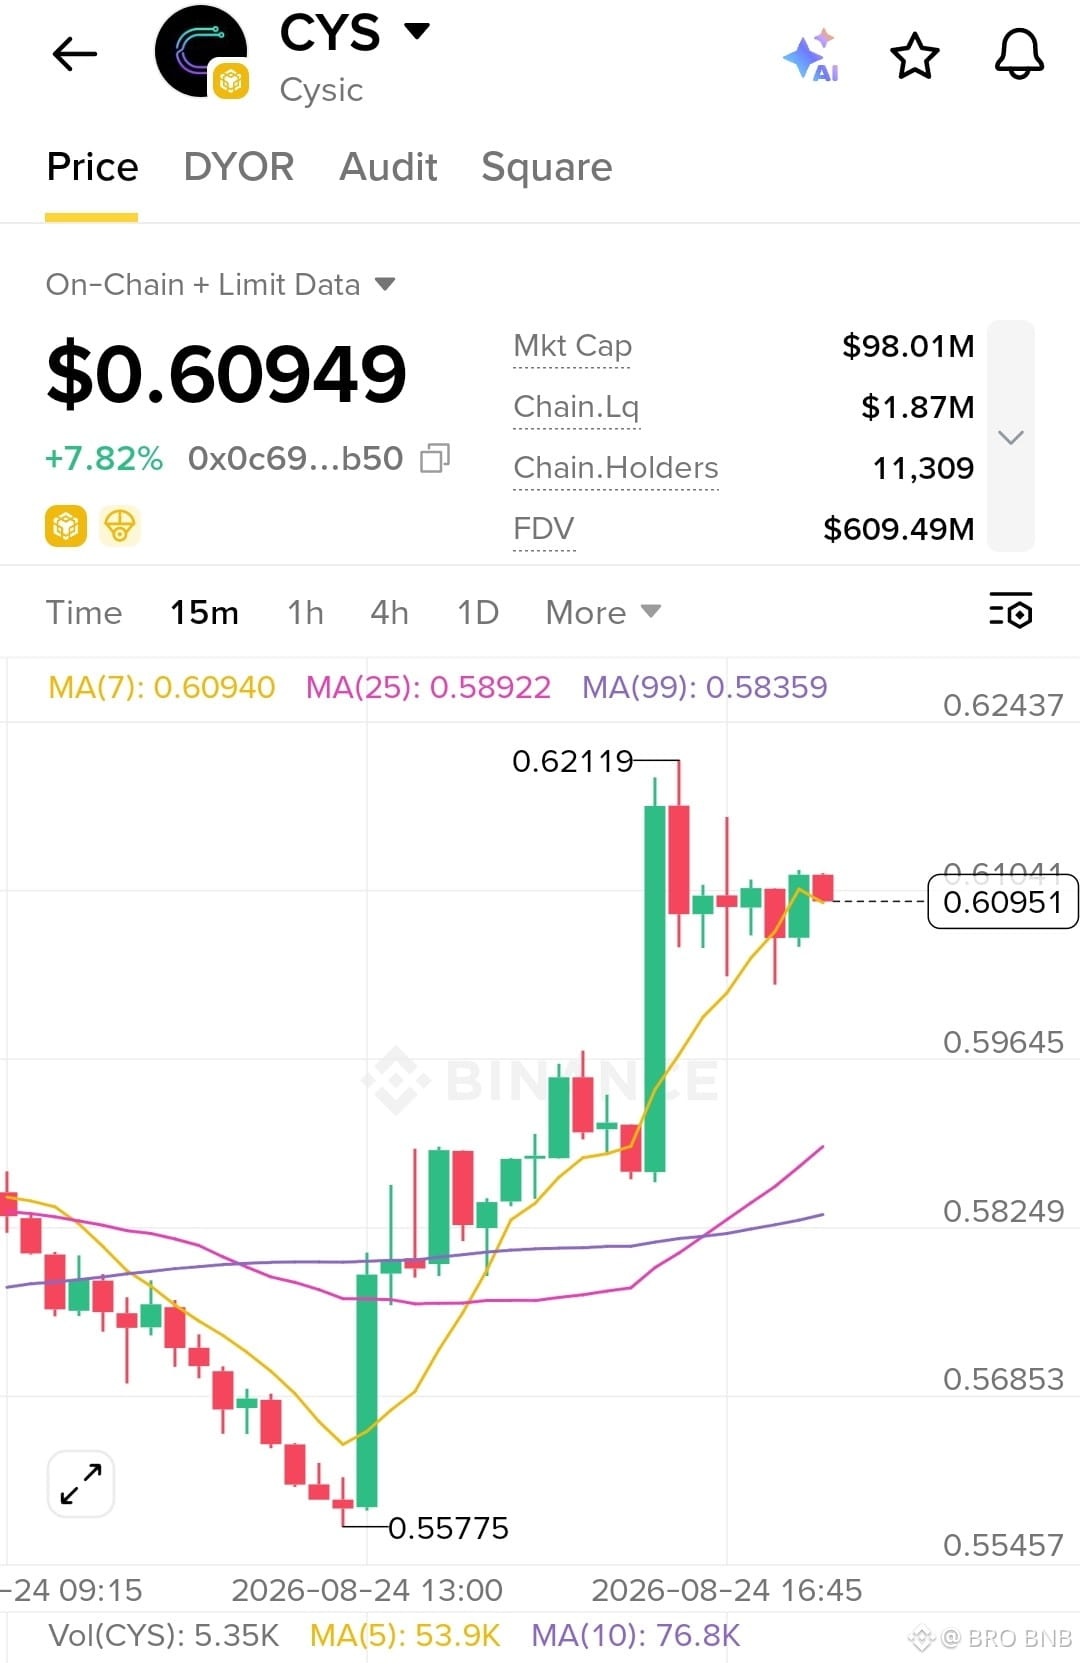
$CYS affiche une forte dynamique proche de 0.6095 après avoir franchi la hausse. Support : 0.5965, puis 0.5892. Résistance : 0.6104, 0.6212. La tendance à court terme reste haussière. La structure à long terme s’est améliorée aujourd’hui. Conseil : protégez les gains près des résistances. TG1 0.6104, TG2 0.6150, TG3 0.6212. maintenant
$CYS
{future}(CYSUSDT)
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow
$CYS affiche une forte dynamique proche de 0.6095 après avoir franchi la hausse. Support : 0.5965, puis 0.5892. Résistance : 0.6104, 0.6212. La tendance à court terme reste haussière. La structure à long terme s’est améliorée aujourd’hui. Conseil : protégez les gains près des résistances. TG1 0.6104, TG2 0.6150, TG3 0.6212. maintenant
$CYS
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow
$CYS
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow
153
·
--
Haussier
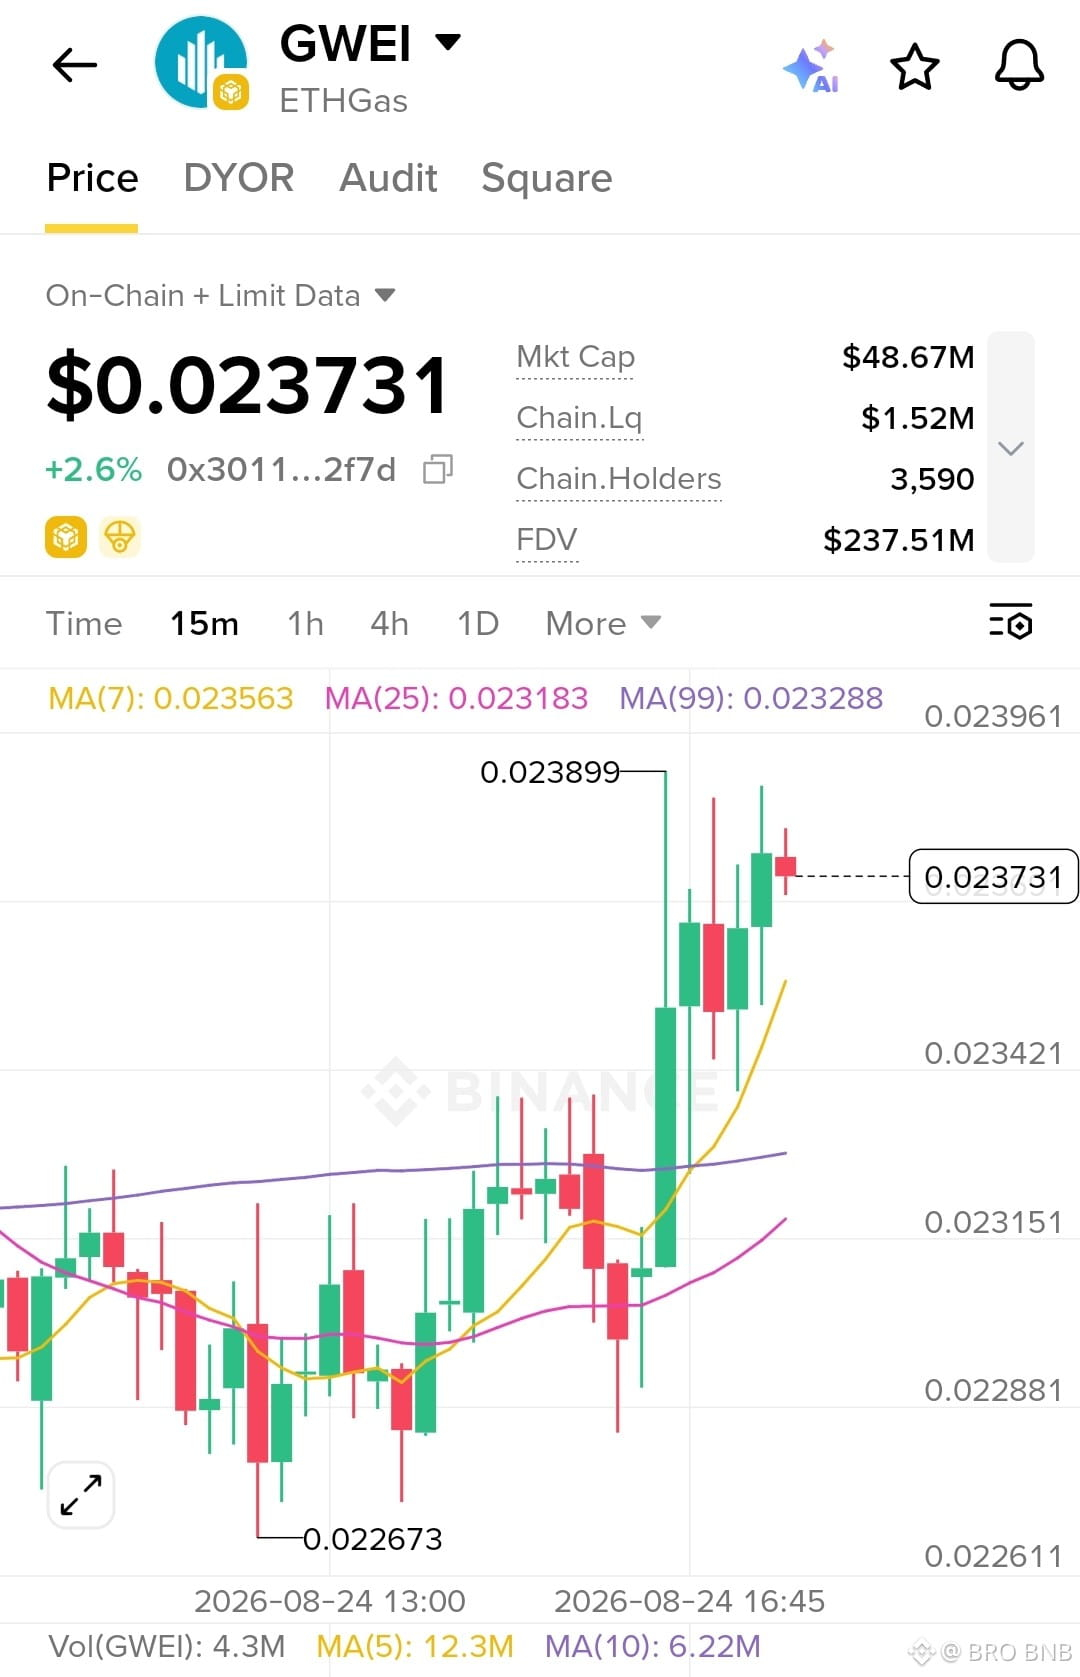
$GWEI is en train de baisser à 0.02373 après une cassure nette. Support : 0.02342, puis 0.02315. Résistance : 0.02390, 0.02396. À court terme, la tendance reste haussière tant que le support tient. À long terme, la structure s’améliore. Astuce du jour : attendez une confirmation de la cassure. TG1 0.02390, TG2 0.02396, TG3 0.02430.
$GWEI
{future}(GWEIUSDT)
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow
$GWEI is en train de baisser à 0.02373 après une cassure nette. Support : 0.02342, puis 0.02315. Résistance : 0.02390, 0.02396. À court terme, la tendance reste haussière tant que le support tient. À long terme, la structure s’améliore. Astuce du jour : attendez une confirmation de la cassure. TG1 0.02390, TG2 0.02396, TG3 0.02430.
$GWEI
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow
$GWEI
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow
320
·
--
Haussier
Vérifié
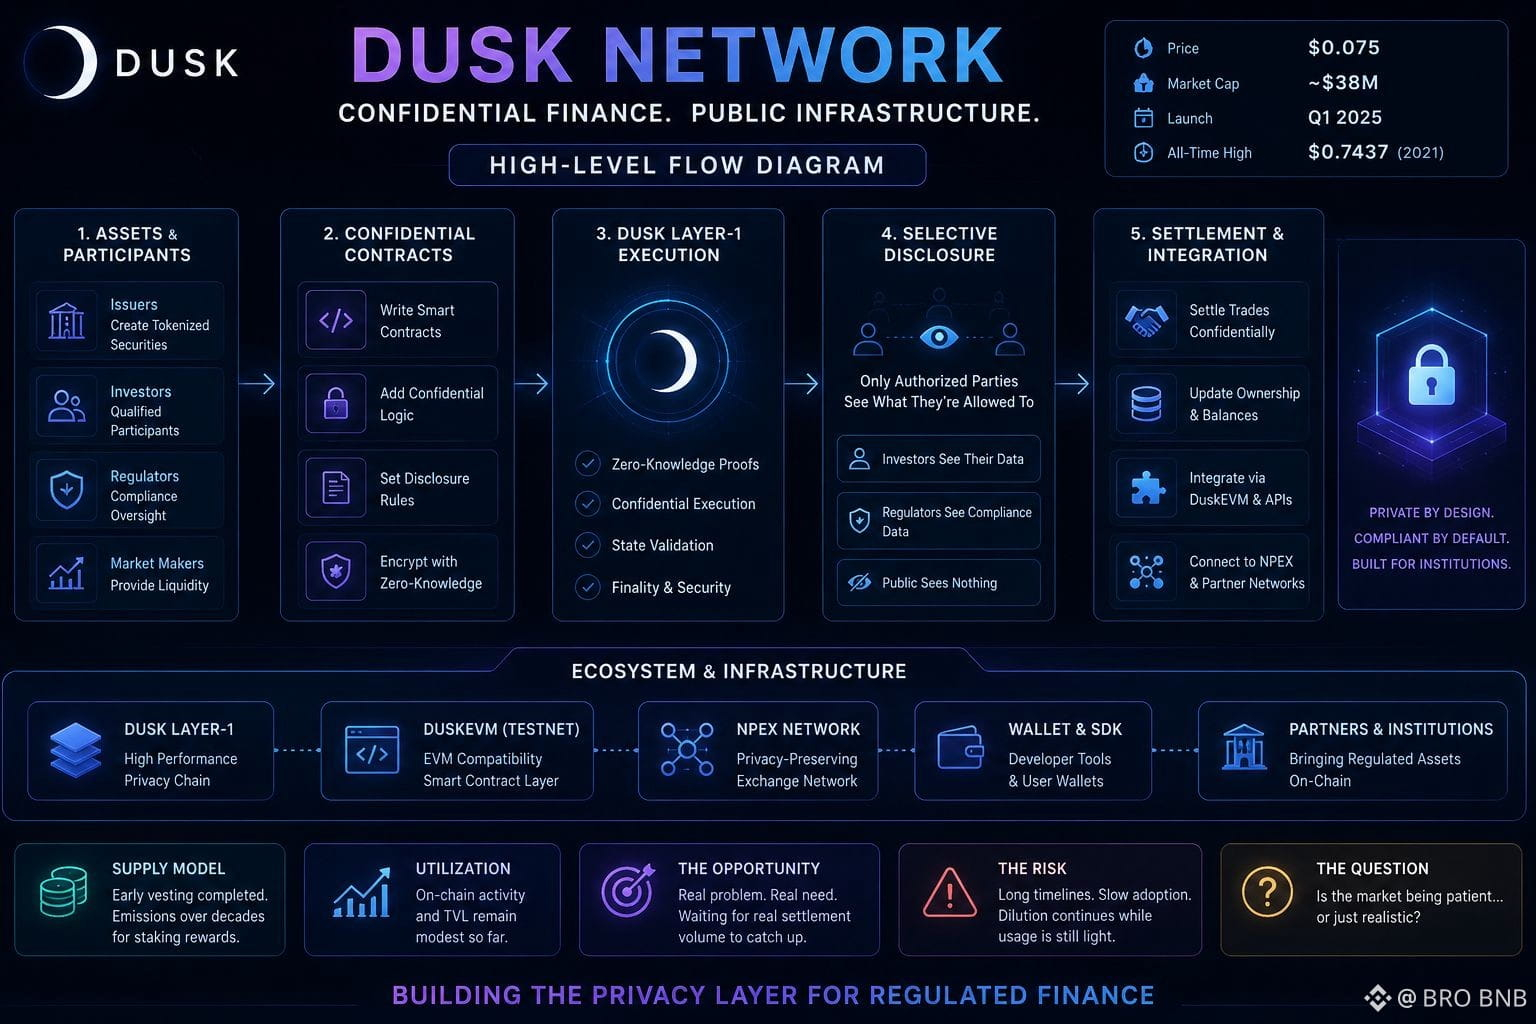
Tard dans la nuit, je me suis retrouvé à faire défiler des graphiques sans raison particulière quand Dusk m’a arrêté. Environ 0,075 $, une capitalisation boursière proche de 38 millions, une légère hausse sur la journée. Mais c’est encore plus de 90 % en dessous du sommet de 2021. Ça m’a juste semblé familier : ce genre d’évolution calme des prix qu’on observe quand un projet se construit depuis des années, qu’il a finalement mis en ligne son mainnet début 2025, et que le marché le traite encore comme si le vrai chapitre n’avait pas commencé.
L’idée centrale fait sens. Les chaînes publiques mettent tout en vitrine. La finance réglementée ne peut pas fonctionner comme ça. Les contrats confidentiels de Dusk et la configuration à preuve à connaissance nulle sont conçus pour que les institutions puissent émettre et régler des titres sans diffuser chaque position. C’est un problème légitime.
Ce qui me revient sans cesse, c’est l’écart entre cette histoire et les chiffres observés sur le terrain. L’activité on-chain et la TVL sont restées plutôt discrètes par rapport à la promesse institutionnelle. Le DuskEVM sur testnet et le lien NPEX sont des mouvements raisonnables, mais le volume qui prouverait vraiment la chose est encore mince.
Côté offre, c’est plus clair que pour beaucoup de tokens. L’acquisition initiale est terminée depuis longtemps. Le reste des émissions s’écoule en goutte à goutte sur des décennies pour les récompenses de staking : c’est prévisible, mais ça reste dilutif tant que l’usage reste léger. Les personnes susceptibles d’utiliser les fonctions de confidentialité n’ont pas besoin de détenir le token en grande quantité. Pour l’instant, ce sont les détenteurs qui portent le risque.
Peut-être que le marché est simplement patient, en attente d’un vrai flux de règlement. Ou bien il lit correctement le temps que ces choses prennent généralement. Dans tous les cas, cette distance entre le récit et ce qui se montre réellement est encore la partie qui me reste en tête.
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Tard dans la nuit, je me suis retrouvé à faire défiler des graphiques sans raison particulière quand Dusk m’a arrêté. Environ 0,075 $, une capitalisation boursière proche de 38 millions, une légère hausse sur la journée. Mais c’est encore plus de 90 % en dessous du sommet de 2021. Ça m’a juste semblé familier : ce genre d’évolution calme des prix qu’on observe quand un projet se construit depuis des années, qu’il a finalement mis en ligne son mainnet début 2025, et que le marché le traite encore comme si le vrai chapitre n’avait pas commencé.
L’idée centrale fait sens. Les chaînes publiques mettent tout en vitrine. La finance réglementée ne peut pas fonctionner comme ça. Les contrats confidentiels de Dusk et la configuration à preuve à connaissance nulle sont conçus pour que les institutions puissent émettre et régler des titres sans diffuser chaque position. C’est un problème légitime.
Ce qui me revient sans cesse, c’est l’écart entre cette histoire et les chiffres observés sur le terrain. L’activité on-chain et la TVL sont restées plutôt discrètes par rapport à la promesse institutionnelle. Le DuskEVM sur testnet et le lien NPEX sont des mouvements raisonnables, mais le volume qui prouverait vraiment la chose est encore mince.
Côté offre, c’est plus clair que pour beaucoup de tokens. L’acquisition initiale est terminée depuis longtemps. Le reste des émissions s’écoule en goutte à goutte sur des décennies pour les récompenses de staking : c’est prévisible, mais ça reste dilutif tant que l’usage reste léger. Les personnes susceptibles d’utiliser les fonctions de confidentialité n’ont pas besoin de détenir le token en grande quantité. Pour l’instant, ce sont les détenteurs qui portent le risque.
Peut-être que le marché est simplement patient, en attente d’un vrai flux de règlement. Ou bien il lit correctement le temps que ces choses prennent généralement. Dans tous les cas, cette distance entre le récit et ce qui se montre réellement est encore la partie qui me reste en tête.
#dusk $DUSK @Dusk
L’idée centrale fait sens. Les chaînes publiques mettent tout en vitrine. La finance réglementée ne peut pas fonctionner comme ça. Les contrats confidentiels de Dusk et la configuration à preuve à connaissance nulle sont conçus pour que les institutions puissent émettre et régler des titres sans diffuser chaque position. C’est un problème légitime.
Ce qui me revient sans cesse, c’est l’écart entre cette histoire et les chiffres observés sur le terrain. L’activité on-chain et la TVL sont restées plutôt discrètes par rapport à la promesse institutionnelle. Le DuskEVM sur testnet et le lien NPEX sont des mouvements raisonnables, mais le volume qui prouverait vraiment la chose est encore mince.
Côté offre, c’est plus clair que pour beaucoup de tokens. L’acquisition initiale est terminée depuis longtemps. Le reste des émissions s’écoule en goutte à goutte sur des décennies pour les récompenses de staking : c’est prévisible, mais ça reste dilutif tant que l’usage reste léger. Les personnes susceptibles d’utiliser les fonctions de confidentialité n’ont pas besoin de détenir le token en grande quantité. Pour l’instant, ce sont les détenteurs qui portent le risque.
Peut-être que le marché est simplement patient, en attente d’un vrai flux de règlement. Ou bien il lit correctement le temps que ces choses prennent généralement. Dans tous les cas, cette distance entre le récit et ce qui se montre réellement est encore la partie qui me reste en tête.
#dusk $DUSK @Dusk
6
5
1.1k
·
--
Haussier
Vérifié
La semaine dernière, je me suis surpris à fixer la courbe de Dusk plus longtemps que d’habitude. Pas parce qu’il s’était passé quelque chose de spectaculaire — pas de mouvement brusque — mais à cause de cette même fourchette stable à faible volume, qui caractérise la majeure partie de 2026 pour l’instant.
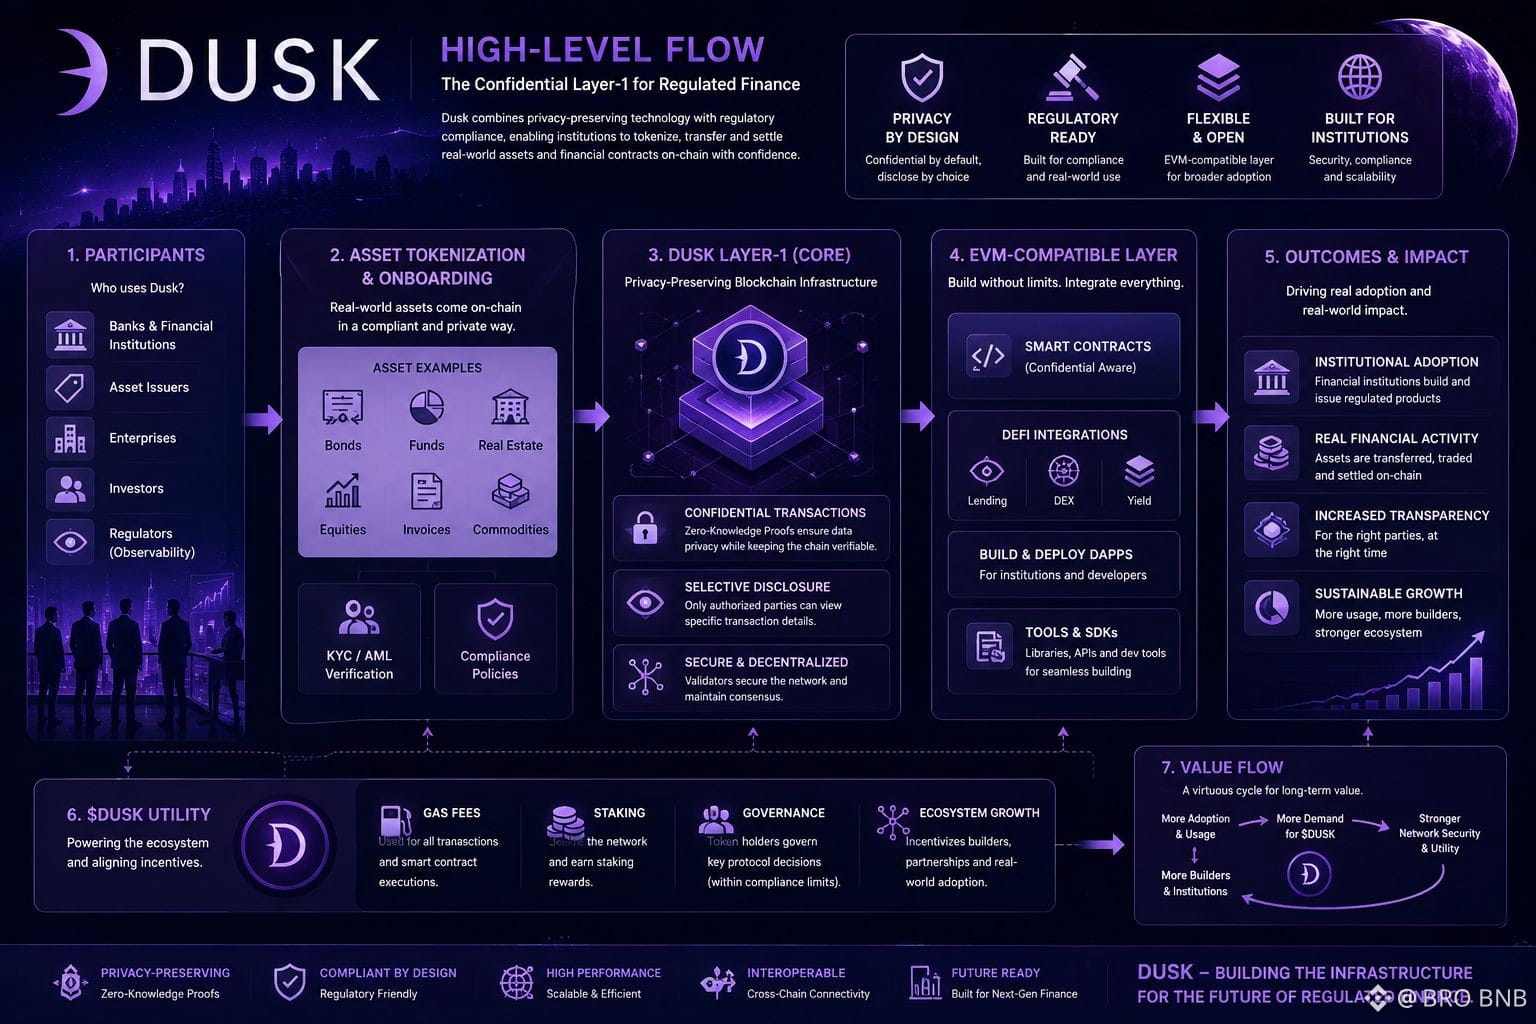
La thèse du projet reste claire : une couche 1 conçue pour des contrats financiers confidentiels et la tokenisation d’actifs réglementés. Le mainnet est en ligne depuis janvier 2025. La pile technologique (transactions préservant la confidentialité, divulgation sélective, et la couche plus récente compatible avec l’EVM) s’emboîte sur le papier. Les partenariats et le travail produit continuent d’avancer.
Mais le marché raconte une autre histoire. Le prix se situe autour de 0,073–0,074 $, la capitalisation reste coincée dans la fourchette des 30 à 40 millions de dollars, et le volume quotidien dépasse rarement quelques millions. Il y a eu une certaine activité de staking et de bridging après le lancement, mais l’utilisation durable on-chain et la TVL sont restées limitées. Le token reste nettement en dessous de son précédent sommet de cycle.
L’offre est assez simple. Les allocations initiales se sont achevées il y a un moment. Les émissions de staking en cours continuent, mais à un rythme décroissant, ce qui exerce une pression progressive sur plusieurs années. Les détenteurs de tokens absorbent cette inflation, tandis que les personnes pour lesquelles le protocole est réellement conçu — les émetteurs et les institutions — ne profitent vraiment que si une activité financière réelle se manifeste.
L’utilité est bien là (frais, staking, gouvernance dans les limites de la conformité), mais elle ne s’est pas encore traduite par une forte demande. La question ouverte est de savoir si le marché valorise encore principalement le récit “confidentialité et conformité”, ou si une adoption mesurable finira par combler l’écart. Cette partie demeure pour l’instant sans réponse.
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
La semaine dernière, je me suis surpris à fixer la courbe de Dusk plus longtemps que d’habitude. Pas parce qu’il s’était passé quelque chose de spectaculaire — pas de mouvement brusque — mais à cause de cette même fourchette stable à faible volume, qui caractérise la majeure partie de 2026 pour l’instant.
La thèse du projet reste claire : une couche 1 conçue pour des contrats financiers confidentiels et la tokenisation d’actifs réglementés. Le mainnet est en ligne depuis janvier 2025. La pile technologique (transactions préservant la confidentialité, divulgation sélective, et la couche plus récente compatible avec l’EVM) s’emboîte sur le papier. Les partenariats et le travail produit continuent d’avancer.
Mais le marché raconte une autre histoire. Le prix se situe autour de 0,073–0,074 $, la capitalisation reste coincée dans la fourchette des 30 à 40 millions de dollars, et le volume quotidien dépasse rarement quelques millions. Il y a eu une certaine activité de staking et de bridging après le lancement, mais l’utilisation durable on-chain et la TVL sont restées limitées. Le token reste nettement en dessous de son précédent sommet de cycle.
L’offre est assez simple. Les allocations initiales se sont achevées il y a un moment. Les émissions de staking en cours continuent, mais à un rythme décroissant, ce qui exerce une pression progressive sur plusieurs années. Les détenteurs de tokens absorbent cette inflation, tandis que les personnes pour lesquelles le protocole est réellement conçu — les émetteurs et les institutions — ne profitent vraiment que si une activité financière réelle se manifeste.
L’utilité est bien là (frais, staking, gouvernance dans les limites de la conformité), mais elle ne s’est pas encore traduite par une forte demande. La question ouverte est de savoir si le marché valorise encore principalement le récit “confidentialité et conformité”, ou si une adoption mesurable finira par combler l’écart. Cette partie demeure pour l’instant sans réponse.
#dusk $DUSK @Dusk
La thèse du projet reste claire : une couche 1 conçue pour des contrats financiers confidentiels et la tokenisation d’actifs réglementés. Le mainnet est en ligne depuis janvier 2025. La pile technologique (transactions préservant la confidentialité, divulgation sélective, et la couche plus récente compatible avec l’EVM) s’emboîte sur le papier. Les partenariats et le travail produit continuent d’avancer.
Mais le marché raconte une autre histoire. Le prix se situe autour de 0,073–0,074 $, la capitalisation reste coincée dans la fourchette des 30 à 40 millions de dollars, et le volume quotidien dépasse rarement quelques millions. Il y a eu une certaine activité de staking et de bridging après le lancement, mais l’utilisation durable on-chain et la TVL sont restées limitées. Le token reste nettement en dessous de son précédent sommet de cycle.
L’offre est assez simple. Les allocations initiales se sont achevées il y a un moment. Les émissions de staking en cours continuent, mais à un rythme décroissant, ce qui exerce une pression progressive sur plusieurs années. Les détenteurs de tokens absorbent cette inflation, tandis que les personnes pour lesquelles le protocole est réellement conçu — les émetteurs et les institutions — ne profitent vraiment que si une activité financière réelle se manifeste.
L’utilité est bien là (frais, staking, gouvernance dans les limites de la conformité), mais elle ne s’est pas encore traduite par une forte demande. La question ouverte est de savoir si le marché valorise encore principalement le récit “confidentialité et conformité”, ou si une adoption mesurable finira par combler l’écart. Cette partie demeure pour l’instant sans réponse.
#dusk $DUSK @Dusk
6
5
1.7k
·
--
Haussier
Vérifié
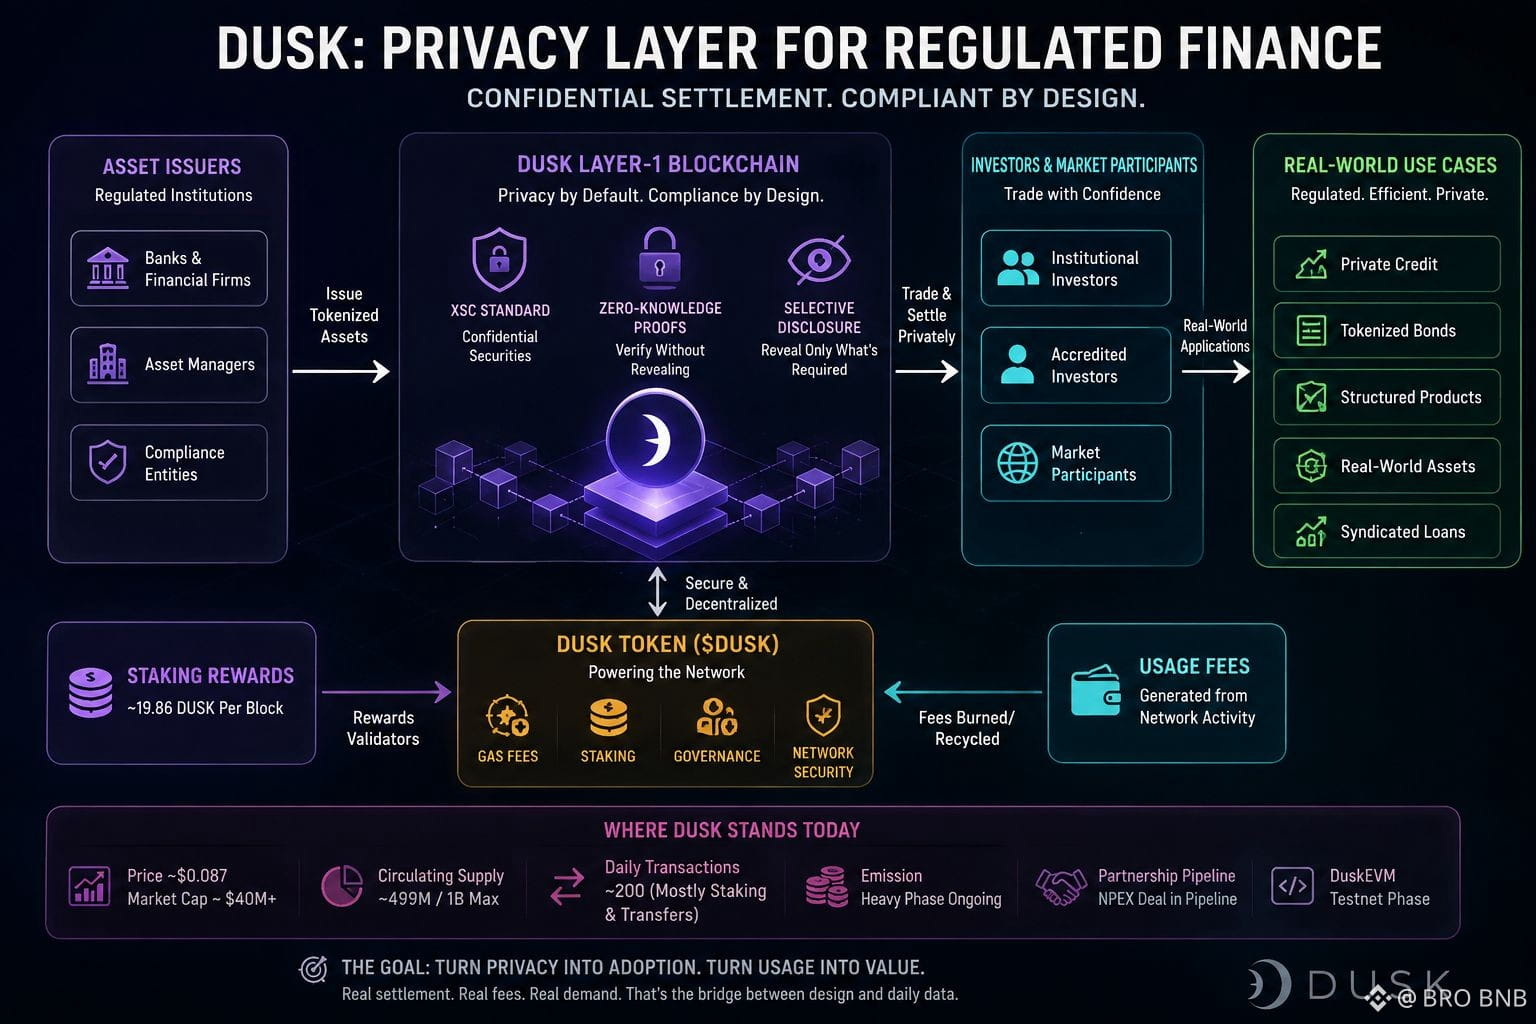
Hier, j’ai rouvert l’explorateur Dusk. Le token était autour de 0,087 $, avec une capitalisation quelque part dans les 40 millions de dollars. Les transactions quotidiennes étaient encore à peine au-dessus de 200 — principalement du staking et les habituels petits transferts. Ce calme sur la chaîne, à côté de toutes les discussions au sujet de titres confidentiels, c’est ce qui m’a fait m’arrêter et réfléchir.
L’ensemble est conçu comme une couche 1 pour la finance réglementée. La norme XSC permet aux actifs de se régler avec confidentialité et divulgation sélective. L’angle des preuves à divulgation nulle (zero-knowledge) cherche en réalité à résoudre un problème auquel les institutions se heurtent. D’accord. Mais pour l’instant, le marché semble beaucoup plus intéressé par l’histoire que par ce qui se passe au quotidien. L’offre en circulation est d’environ 499 millions sur un maximum d’un milliard. L’acquisition initiale est terminée depuis des années ; ce qui reste, c’est le calendrier d’émission long, qui est encore dans sa phase la plus intense, à environ 19,86 DUSK par bloc pour les récompenses de staking.
Les institutions qui pourraient éventuellement utiliser les fonctions de confidentialité ont surtout besoin de gaz et de la couche de règlement. Ce sont les détenteurs de tokens qui portent l’inflation et toute pression de vente qui pourrait en découler. Les frais collectés jusqu’à présent restent dérisoires. Le partenariat NPEX laisse entrevoir un possible pipeline d’actifs réglementés portant sur des centaines de millions d’euros, mais nous n’avons pas vu cela apparaître clairement dans des volumes on-chain répétés. DuskEVM est encore en testnet, en attente de pouvoir accueillir davantage de développeurs.
Peut-être que le marché intègre déjà ce changement futur. Ou bien, il ne fait que valoriser pour l’instant la position réglementaire. Le vrai test consistera à voir si l’activité de règlement réelle commence à générer des frais significatifs capables d’absorber les émissions. Tant que ces chiffres ne bougent pas, l’écart entre la conception et les données quotidiennes reste la partie qui continue d’être la plus intéressante.
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Hier, j’ai rouvert l’explorateur Dusk. Le token était autour de 0,087 $, avec une capitalisation quelque part dans les 40 millions de dollars. Les transactions quotidiennes étaient encore à peine au-dessus de 200 — principalement du staking et les habituels petits transferts. Ce calme sur la chaîne, à côté de toutes les discussions au sujet de titres confidentiels, c’est ce qui m’a fait m’arrêter et réfléchir.
L’ensemble est conçu comme une couche 1 pour la finance réglementée. La norme XSC permet aux actifs de se régler avec confidentialité et divulgation sélective. L’angle des preuves à divulgation nulle (zero-knowledge) cherche en réalité à résoudre un problème auquel les institutions se heurtent. D’accord. Mais pour l’instant, le marché semble beaucoup plus intéressé par l’histoire que par ce qui se passe au quotidien. L’offre en circulation est d’environ 499 millions sur un maximum d’un milliard. L’acquisition initiale est terminée depuis des années ; ce qui reste, c’est le calendrier d’émission long, qui est encore dans sa phase la plus intense, à environ 19,86 DUSK par bloc pour les récompenses de staking.
Les institutions qui pourraient éventuellement utiliser les fonctions de confidentialité ont surtout besoin de gaz et de la couche de règlement. Ce sont les détenteurs de tokens qui portent l’inflation et toute pression de vente qui pourrait en découler. Les frais collectés jusqu’à présent restent dérisoires. Le partenariat NPEX laisse entrevoir un possible pipeline d’actifs réglementés portant sur des centaines de millions d’euros, mais nous n’avons pas vu cela apparaître clairement dans des volumes on-chain répétés. DuskEVM est encore en testnet, en attente de pouvoir accueillir davantage de développeurs.
Peut-être que le marché intègre déjà ce changement futur. Ou bien, il ne fait que valoriser pour l’instant la position réglementaire. Le vrai test consistera à voir si l’activité de règlement réelle commence à générer des frais significatifs capables d’absorber les émissions. Tant que ces chiffres ne bougent pas, l’écart entre la conception et les données quotidiennes reste la partie qui continue d’être la plus intéressante.
#dusk $DUSK @Dusk
L’ensemble est conçu comme une couche 1 pour la finance réglementée. La norme XSC permet aux actifs de se régler avec confidentialité et divulgation sélective. L’angle des preuves à divulgation nulle (zero-knowledge) cherche en réalité à résoudre un problème auquel les institutions se heurtent. D’accord. Mais pour l’instant, le marché semble beaucoup plus intéressé par l’histoire que par ce qui se passe au quotidien. L’offre en circulation est d’environ 499 millions sur un maximum d’un milliard. L’acquisition initiale est terminée depuis des années ; ce qui reste, c’est le calendrier d’émission long, qui est encore dans sa phase la plus intense, à environ 19,86 DUSK par bloc pour les récompenses de staking.
Les institutions qui pourraient éventuellement utiliser les fonctions de confidentialité ont surtout besoin de gaz et de la couche de règlement. Ce sont les détenteurs de tokens qui portent l’inflation et toute pression de vente qui pourrait en découler. Les frais collectés jusqu’à présent restent dérisoires. Le partenariat NPEX laisse entrevoir un possible pipeline d’actifs réglementés portant sur des centaines de millions d’euros, mais nous n’avons pas vu cela apparaître clairement dans des volumes on-chain répétés. DuskEVM est encore en testnet, en attente de pouvoir accueillir davantage de développeurs.
Peut-être que le marché intègre déjà ce changement futur. Ou bien, il ne fait que valoriser pour l’instant la position réglementaire. Le vrai test consistera à voir si l’activité de règlement réelle commence à générer des frais significatifs capables d’absorber les émissions. Tant que ces chiffres ne bougent pas, l’écart entre la conception et les données quotidiennes reste la partie qui continue d’être la plus intéressante.
#dusk $DUSK @Dusk
8
8
4.3k
·
--
Haussier
Tard dans la nuit, j’avais quelques onglets d’exploration ouverts et je suis resté là à les regarder pendant un moment, les chiffres à l’écran. La nuit tombe depuis assez longtemps pour que l’on s’attende à voir des signes plus clairs d’utilisation financière. Au lieu de ça, la chaîne donne encore l’impression d’être calme.
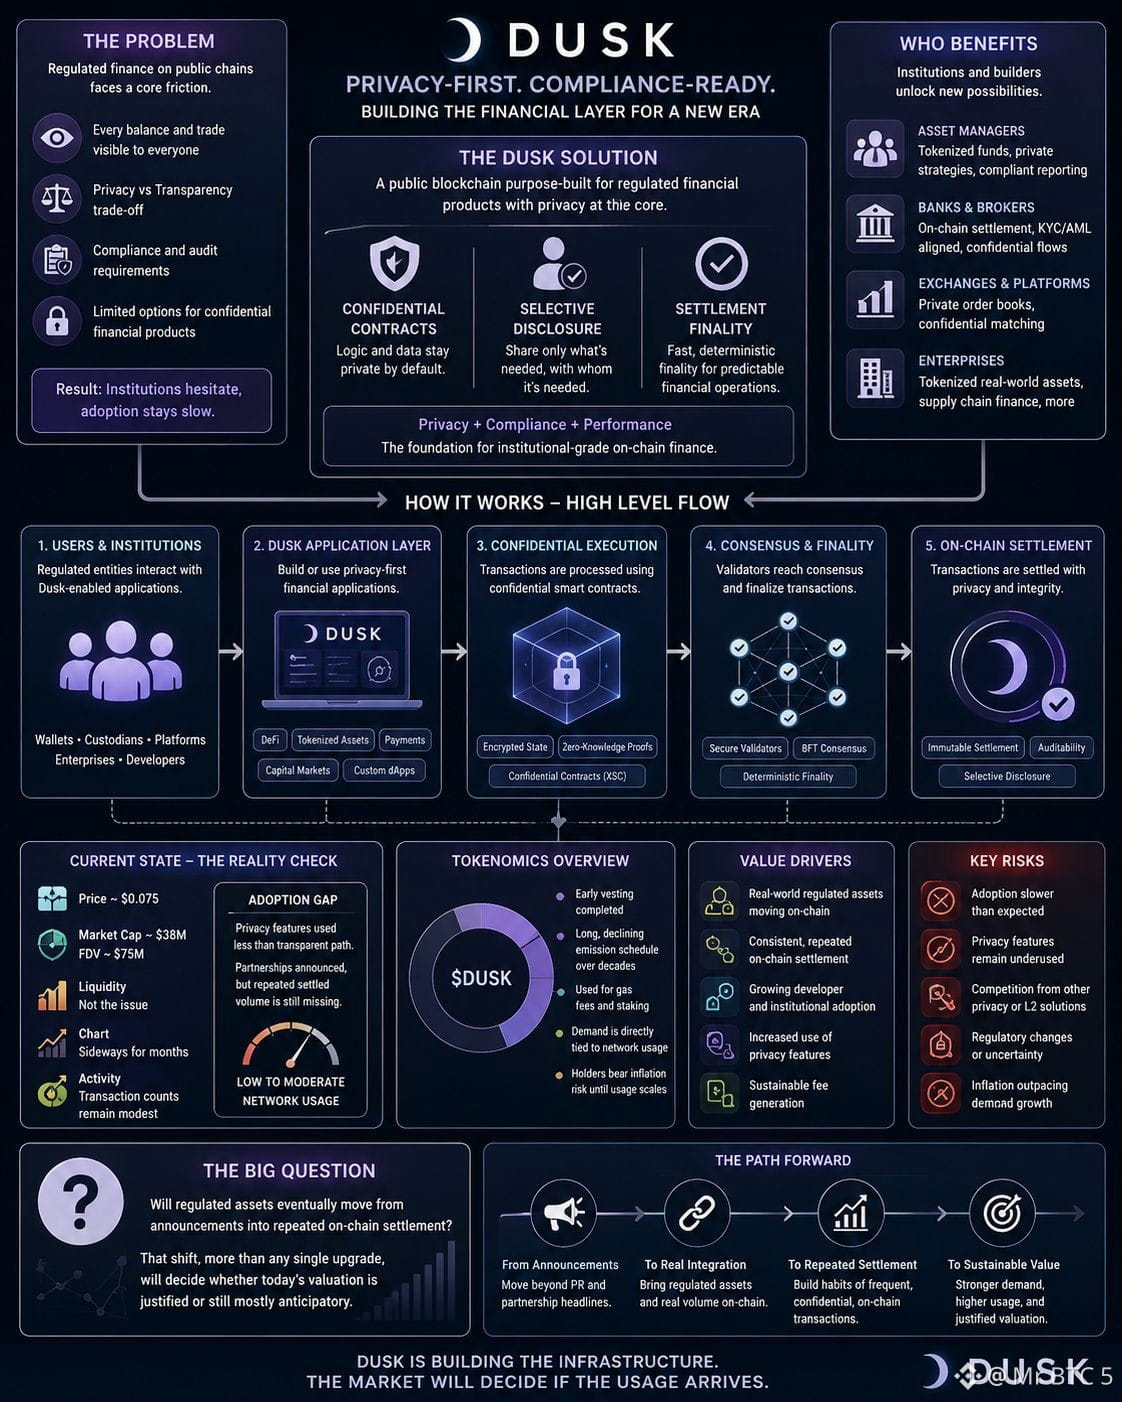
Le prix reste autour de 0,075 $. La capitalisation boursière tourne autour de 38 millions, et la dilution totale est plus proche de 75 millions. La liquidité n’est pas le problème, mais le graphique est surtout resté latéral pendant des mois. Le rebond qui a suivi le mainnet s’est largement estompé.
Sur le papier, le protocole est construit pour un vrai point de friction : permettre à des produits financiers réglementés de tourner sur une chaîne publique sans exposer à découvert chaque solde et chaque transaction. Des contrats confidentiels, une divulgation sélective, la finalité du règlement — c’est un design propre pour combler ce manque côté institutionnel.
Ce qui semble encore incomplet, c’est le passage de la conception à une utilisation quotidienne réelle. Les volumes de transactions restent modestes. Les fonctionnalités de confidentialité censées être l’atout principal sont utilisées moins que la voie transparente. De grands chiffres de partenariats sont évoqués, mais le type de volume réglé répété qui générerait réellement des frais réguliers n’a toujours pas vraiment fait son apparition.
L’offre est assez simple. Le vesting initial s’est terminé il y a des années. Il reste surtout un long calendrier d’émissions en baisse, étalé sur des décennies. Le token ne sert vraiment qu’à payer le gas et à faire du staking : la demande dépend donc de l’utilisation du réseau. Les détenteurs portent le risque lié à l’inflation pendant que cette utilisation essaie encore de se développer.
Je reviens sans cesse à la même question : est-ce que les actifs réglementés vont finir par passer des annonces à un règlement on-chain répété ? Ce basculement, plus que n’importe quelle mise à niveau isolée, déterminera si l’évaluation actuelle est justifiée ou si elle reste surtout anticipatoire.
#dusk $DUSK @Dusk_Foundation
$SAMSUNG $KORU
{future}(KORUUSDT)
{future}(SAMSUNGUSDT)
Tard dans la nuit, j’avais quelques onglets d’exploration ouverts et je suis resté là à les regarder pendant un moment, les chiffres à l’écran. La nuit tombe depuis assez longtemps pour que l’on s’attende à voir des signes plus clairs d’utilisation financière. Au lieu de ça, la chaîne donne encore l’impression d’être calme.
Le prix reste autour de 0,075 $. La capitalisation boursière tourne autour de 38 millions, et la dilution totale est plus proche de 75 millions. La liquidité n’est pas le problème, mais le graphique est surtout resté latéral pendant des mois. Le rebond qui a suivi le mainnet s’est largement estompé.
Sur le papier, le protocole est construit pour un vrai point de friction : permettre à des produits financiers réglementés de tourner sur une chaîne publique sans exposer à découvert chaque solde et chaque transaction. Des contrats confidentiels, une divulgation sélective, la finalité du règlement — c’est un design propre pour combler ce manque côté institutionnel.
Ce qui semble encore incomplet, c’est le passage de la conception à une utilisation quotidienne réelle. Les volumes de transactions restent modestes. Les fonctionnalités de confidentialité censées être l’atout principal sont utilisées moins que la voie transparente. De grands chiffres de partenariats sont évoqués, mais le type de volume réglé répété qui générerait réellement des frais réguliers n’a toujours pas vraiment fait son apparition.
L’offre est assez simple. Le vesting initial s’est terminé il y a des années. Il reste surtout un long calendrier d’émissions en baisse, étalé sur des décennies. Le token ne sert vraiment qu’à payer le gas et à faire du staking : la demande dépend donc de l’utilisation du réseau. Les détenteurs portent le risque lié à l’inflation pendant que cette utilisation essaie encore de se développer.
Je reviens sans cesse à la même question : est-ce que les actifs réglementés vont finir par passer des annonces à un règlement on-chain répété ? Ce basculement, plus que n’importe quelle mise à niveau isolée, déterminera si l’évaluation actuelle est justifiée ou si elle reste surtout anticipatoire.
#dusk $DUSK @Dusk
$SAMSUNG $KORU
Le prix reste autour de 0,075 $. La capitalisation boursière tourne autour de 38 millions, et la dilution totale est plus proche de 75 millions. La liquidité n’est pas le problème, mais le graphique est surtout resté latéral pendant des mois. Le rebond qui a suivi le mainnet s’est largement estompé.
Sur le papier, le protocole est construit pour un vrai point de friction : permettre à des produits financiers réglementés de tourner sur une chaîne publique sans exposer à découvert chaque solde et chaque transaction. Des contrats confidentiels, une divulgation sélective, la finalité du règlement — c’est un design propre pour combler ce manque côté institutionnel.
Ce qui semble encore incomplet, c’est le passage de la conception à une utilisation quotidienne réelle. Les volumes de transactions restent modestes. Les fonctionnalités de confidentialité censées être l’atout principal sont utilisées moins que la voie transparente. De grands chiffres de partenariats sont évoqués, mais le type de volume réglé répété qui générerait réellement des frais réguliers n’a toujours pas vraiment fait son apparition.
L’offre est assez simple. Le vesting initial s’est terminé il y a des années. Il reste surtout un long calendrier d’émissions en baisse, étalé sur des décennies. Le token ne sert vraiment qu’à payer le gas et à faire du staking : la demande dépend donc de l’utilisation du réseau. Les détenteurs portent le risque lié à l’inflation pendant que cette utilisation essaie encore de se développer.
Je reviens sans cesse à la même question : est-ce que les actifs réglementés vont finir par passer des annonces à un règlement on-chain répété ? Ce basculement, plus que n’importe quelle mise à niveau isolée, déterminera si l’évaluation actuelle est justifiée ou si elle reste surtout anticipatoire.
#dusk $DUSK @Dusk
$SAMSUNG $KORU
7
6
238
·
--
Haussier
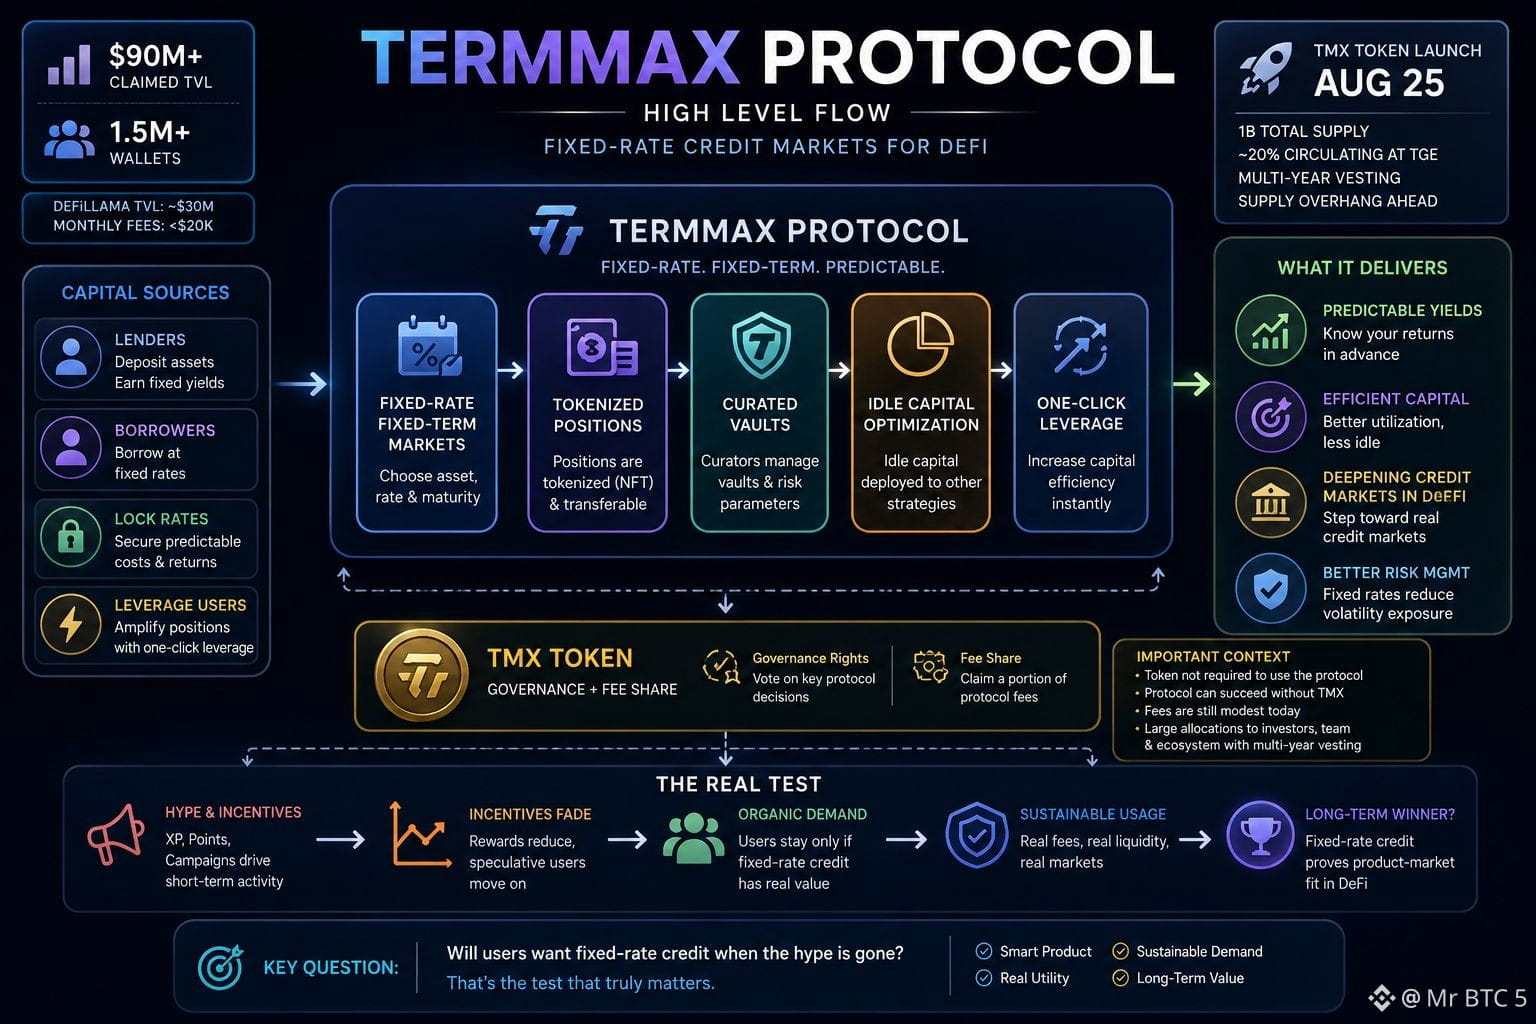
Tard dans la nuit, je fouillais dans les tableaux de bord habituels et les chiffres TermMax m’ont de nouveau arrêté net. Les publications officielles mettent encore en avant 90 M$+ de TVL et 1,5 million de portefeuilles. DefiLlama affiche plutôt quelque chose de proche de 30 à 40 millions de dollars, et les frais mensuels restent sous 20 000 $. C’est cet écart qui m’a donné envie de creuser.
Le protocole lui-même est d’ailleurs assez malin. Des prêts et emprunts à taux fixe, durée fixe, auxquels s’ajoutent quelques éléments façon options. Les positions sont tokenisées, ce qui te permet de verrouiller à l’avance les taux et les échéances—quelque chose que la communauté du taux variable ne peut tout simplement pas faire. Les curateurs gèrent les vaults, le capital inactif est placé ailleurs et il existe un levier en un clic si tu en as besoin. Ces briques à taux fixe donnent l’impression d’une vraie étape vers un DeFi qui ressemble davantage à des marchés de crédit réels.
Cela dit, une grande partie de l’activité semble enveloppée dans des campagnes XP et points. De gros volumes d’utilisateurs à côté de chiffres de frais plutôt maigres. Le capital peut rester dans le système sans pour autant créer une liquidité profonde dans chaque marché. Et le lancement du token TMX est prévu pour le 25 août—1 milliard d’offre fixe, environ 20 % en circulation au TGE. De grosses parts pour les investisseurs, l’équipe et l’écosystème, avec un vesting sur plusieurs années ; la pression liée à l’offre va donc rester pendant un moment.
Tu peux utiliser le protocole, gagner des rendements et des récompenses, sans jamais avoir besoin que le token réussisse. Les détenteurs de tokens obtiennent surtout des droits de gouvernance et une part des frais, qui demeure encore assez modeste. Le vrai test arrive une fois que l’engouement retombe : est-ce que les gens voudront toujours du crédit à taux fixe quand les incitations se refroidiront ? C’est la question que je continue de tourner dans ma tête.
#termmax @termmax
$BOME $ACE $ONG
{spot}(ACEUSDT)
{spot}(BOMEUSDT)
{spot}(ONGUSDT)
Tard dans la nuit, je fouillais dans les tableaux de bord habituels et les chiffres TermMax m’ont de nouveau arrêté net. Les publications officielles mettent encore en avant 90 M$+ de TVL et 1,5 million de portefeuilles. DefiLlama affiche plutôt quelque chose de proche de 30 à 40 millions de dollars, et les frais mensuels restent sous 20 000 $. C’est cet écart qui m’a donné envie de creuser.
Le protocole lui-même est d’ailleurs assez malin. Des prêts et emprunts à taux fixe, durée fixe, auxquels s’ajoutent quelques éléments façon options. Les positions sont tokenisées, ce qui te permet de verrouiller à l’avance les taux et les échéances—quelque chose que la communauté du taux variable ne peut tout simplement pas faire. Les curateurs gèrent les vaults, le capital inactif est placé ailleurs et il existe un levier en un clic si tu en as besoin. Ces briques à taux fixe donnent l’impression d’une vraie étape vers un DeFi qui ressemble davantage à des marchés de crédit réels.
Cela dit, une grande partie de l’activité semble enveloppée dans des campagnes XP et points. De gros volumes d’utilisateurs à côté de chiffres de frais plutôt maigres. Le capital peut rester dans le système sans pour autant créer une liquidité profonde dans chaque marché. Et le lancement du token TMX est prévu pour le 25 août—1 milliard d’offre fixe, environ 20 % en circulation au TGE. De grosses parts pour les investisseurs, l’équipe et l’écosystème, avec un vesting sur plusieurs années ; la pression liée à l’offre va donc rester pendant un moment.
Tu peux utiliser le protocole, gagner des rendements et des récompenses, sans jamais avoir besoin que le token réussisse. Les détenteurs de tokens obtiennent surtout des droits de gouvernance et une part des frais, qui demeure encore assez modeste. Le vrai test arrive une fois que l’engouement retombe : est-ce que les gens voudront toujours du crédit à taux fixe quand les incitations se refroidiront ? C’est la question que je continue de tourner dans ma tête.
#termmax @TermMax
$BOME $ACE $ONG
Le protocole lui-même est d’ailleurs assez malin. Des prêts et emprunts à taux fixe, durée fixe, auxquels s’ajoutent quelques éléments façon options. Les positions sont tokenisées, ce qui te permet de verrouiller à l’avance les taux et les échéances—quelque chose que la communauté du taux variable ne peut tout simplement pas faire. Les curateurs gèrent les vaults, le capital inactif est placé ailleurs et il existe un levier en un clic si tu en as besoin. Ces briques à taux fixe donnent l’impression d’une vraie étape vers un DeFi qui ressemble davantage à des marchés de crédit réels.
Cela dit, une grande partie de l’activité semble enveloppée dans des campagnes XP et points. De gros volumes d’utilisateurs à côté de chiffres de frais plutôt maigres. Le capital peut rester dans le système sans pour autant créer une liquidité profonde dans chaque marché. Et le lancement du token TMX est prévu pour le 25 août—1 milliard d’offre fixe, environ 20 % en circulation au TGE. De grosses parts pour les investisseurs, l’équipe et l’écosystème, avec un vesting sur plusieurs années ; la pression liée à l’offre va donc rester pendant un moment.
Tu peux utiliser le protocole, gagner des rendements et des récompenses, sans jamais avoir besoin que le token réussisse. Les détenteurs de tokens obtiennent surtout des droits de gouvernance et une part des frais, qui demeure encore assez modeste. Le vrai test arrive une fois que l’engouement retombe : est-ce que les gens voudront toujours du crédit à taux fixe quand les incitations se refroidiront ? C’est la question que je continue de tourner dans ma tête.
#termmax @TermMax
$BOME $ACE $ONG
3
7
454
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinReboundsTo$79K
22,458 vues
206 mentions
🚨 $BTC est en train de progresser.
Le Bitcoin s’échange autour de 78 804 $ , en hausse d’environ 1,9 %, après avoir repris la zone des 78 K. Le prochain niveau à surveiller est le plus haut intraday, vers 78 905 $.
Une cassure nette au-dessus de ce niveau pourrait ouvrir la voie vers 79 K–80 K. Si le BTC est rejeté, le support se situe autour de 78 300 $, puis 77 975 $.
Les haussiers ont de l’élan, mais le BTC doit rester au-dessus de 78 K.
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·18 mentions J’aime
·18.2k vues
BitcoinSpotETFsNetInflow$160M
618 vues
45 mentions
SouthKoreaCryptoTaxDelayPetitionTops50000
15,224 vues
420 mentions