
TVBee
 Binance Square Vérifié
数据分析、宏观、投研,
人肉码字、人肉图表、非AI内容,
100%文章原创、拒绝人云亦云,
从未刷过粉丝和阅读量等数据,
PANews、Foresightnews、AIcoin等媒体专栏作者,
也是韭菜,分析能力大于交易水平,不撸毛。

Creator of the Year

原创之星
Ouvert au trading
Trade régulièrement
7.5 an(s)
238 Suivis
9.0K+ Abonnés
8.8K+ J’aime
2 Badges
Publications
Portefeuille
Tous
Citations
Vidéos
Direct
Voir la traduction
TVBee
·
--
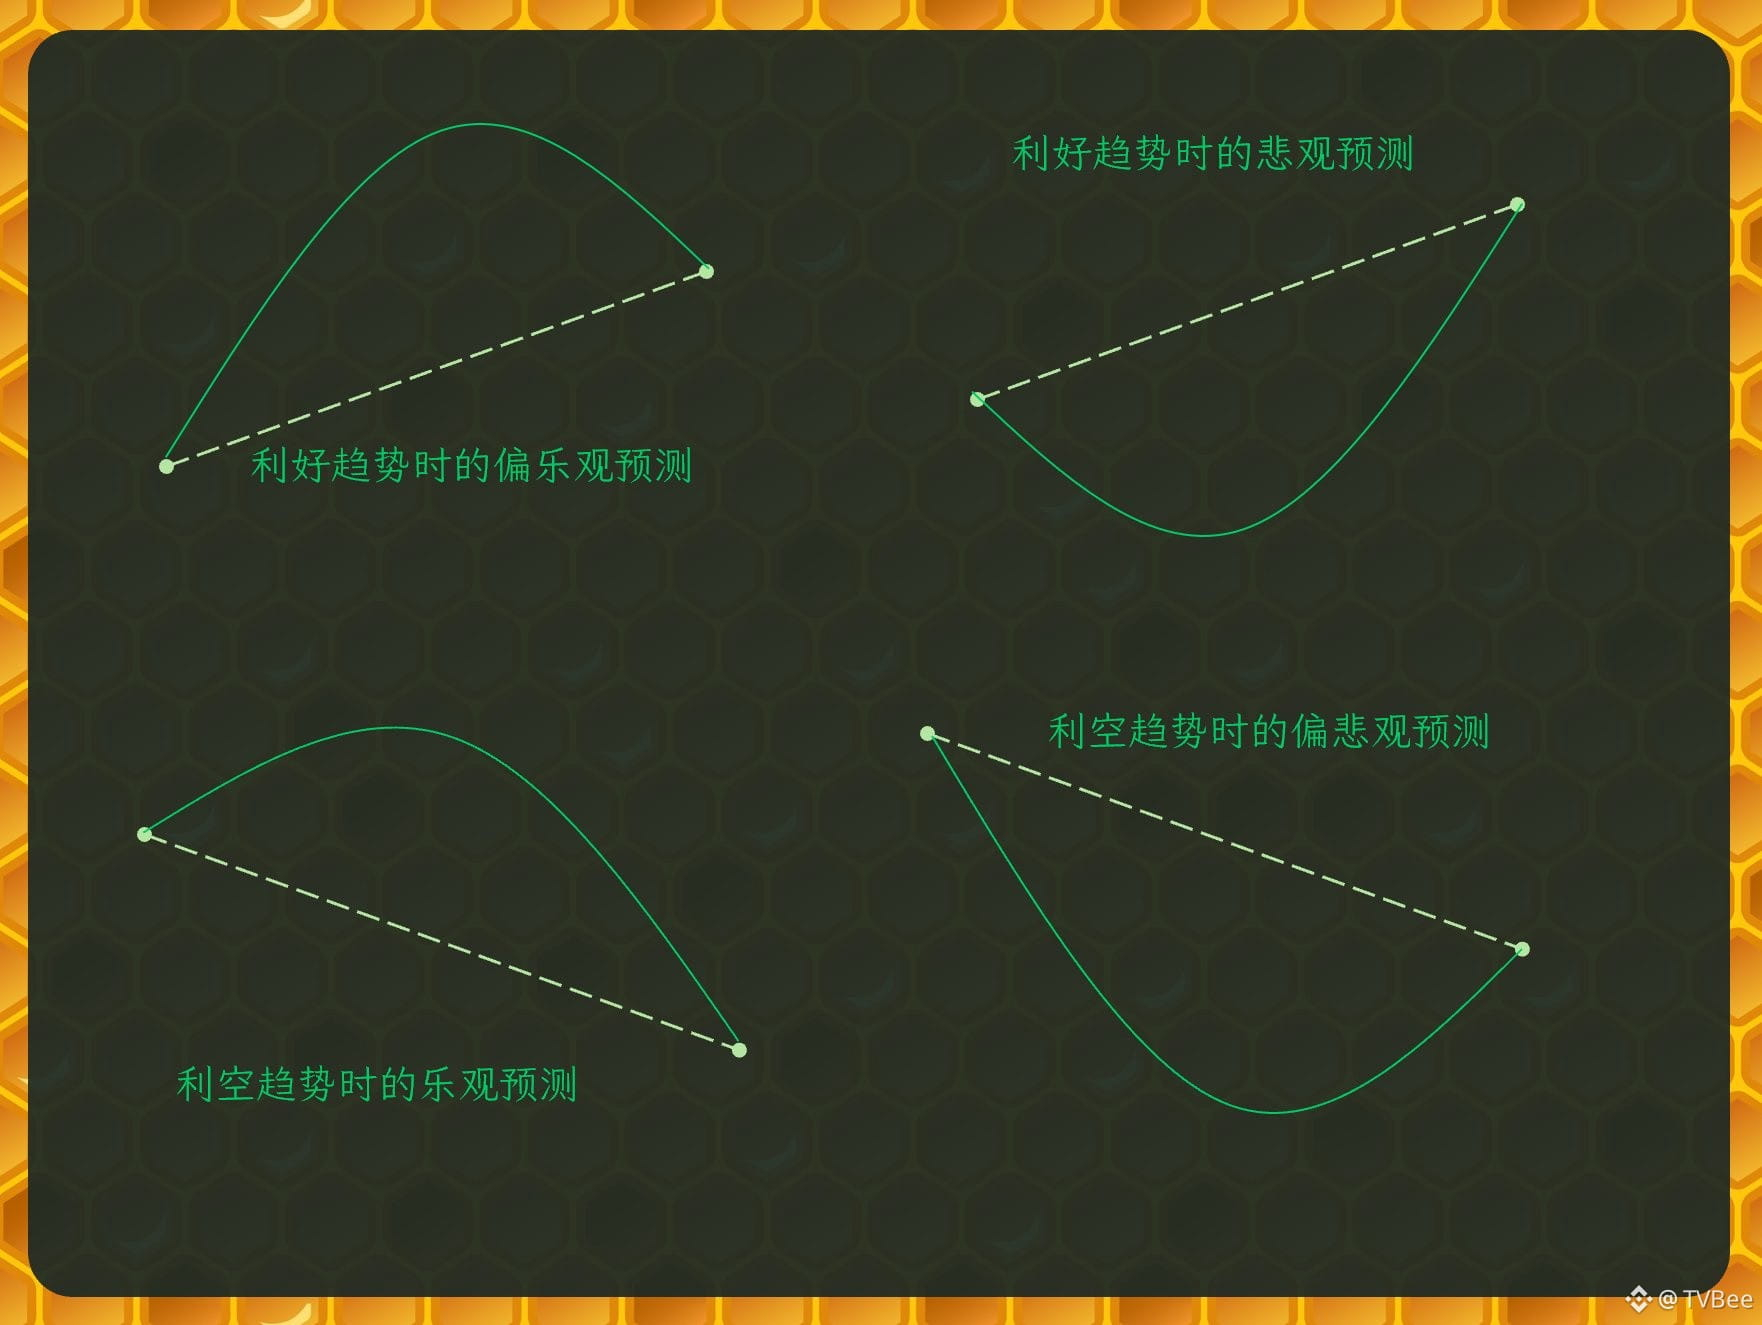
J’ai envie de changer d’avatar : fini l’abeille, place au corbeau, vu que ces derniers temps, j’ai toujours de mauvais pressentiments.
J’avais dit qu’il y aurait une troisième vague de baisse,
que les haussiers n’étaient pas encore de retour,
que le rebond après les élections de mi-mandat ne serait pas un retournement de tendance,
que les chiffres de l’IPC d’octobre dépasseraient les prévisions,
que ça baisserait jusqu’à environ 70 000, le sommet de 2021.
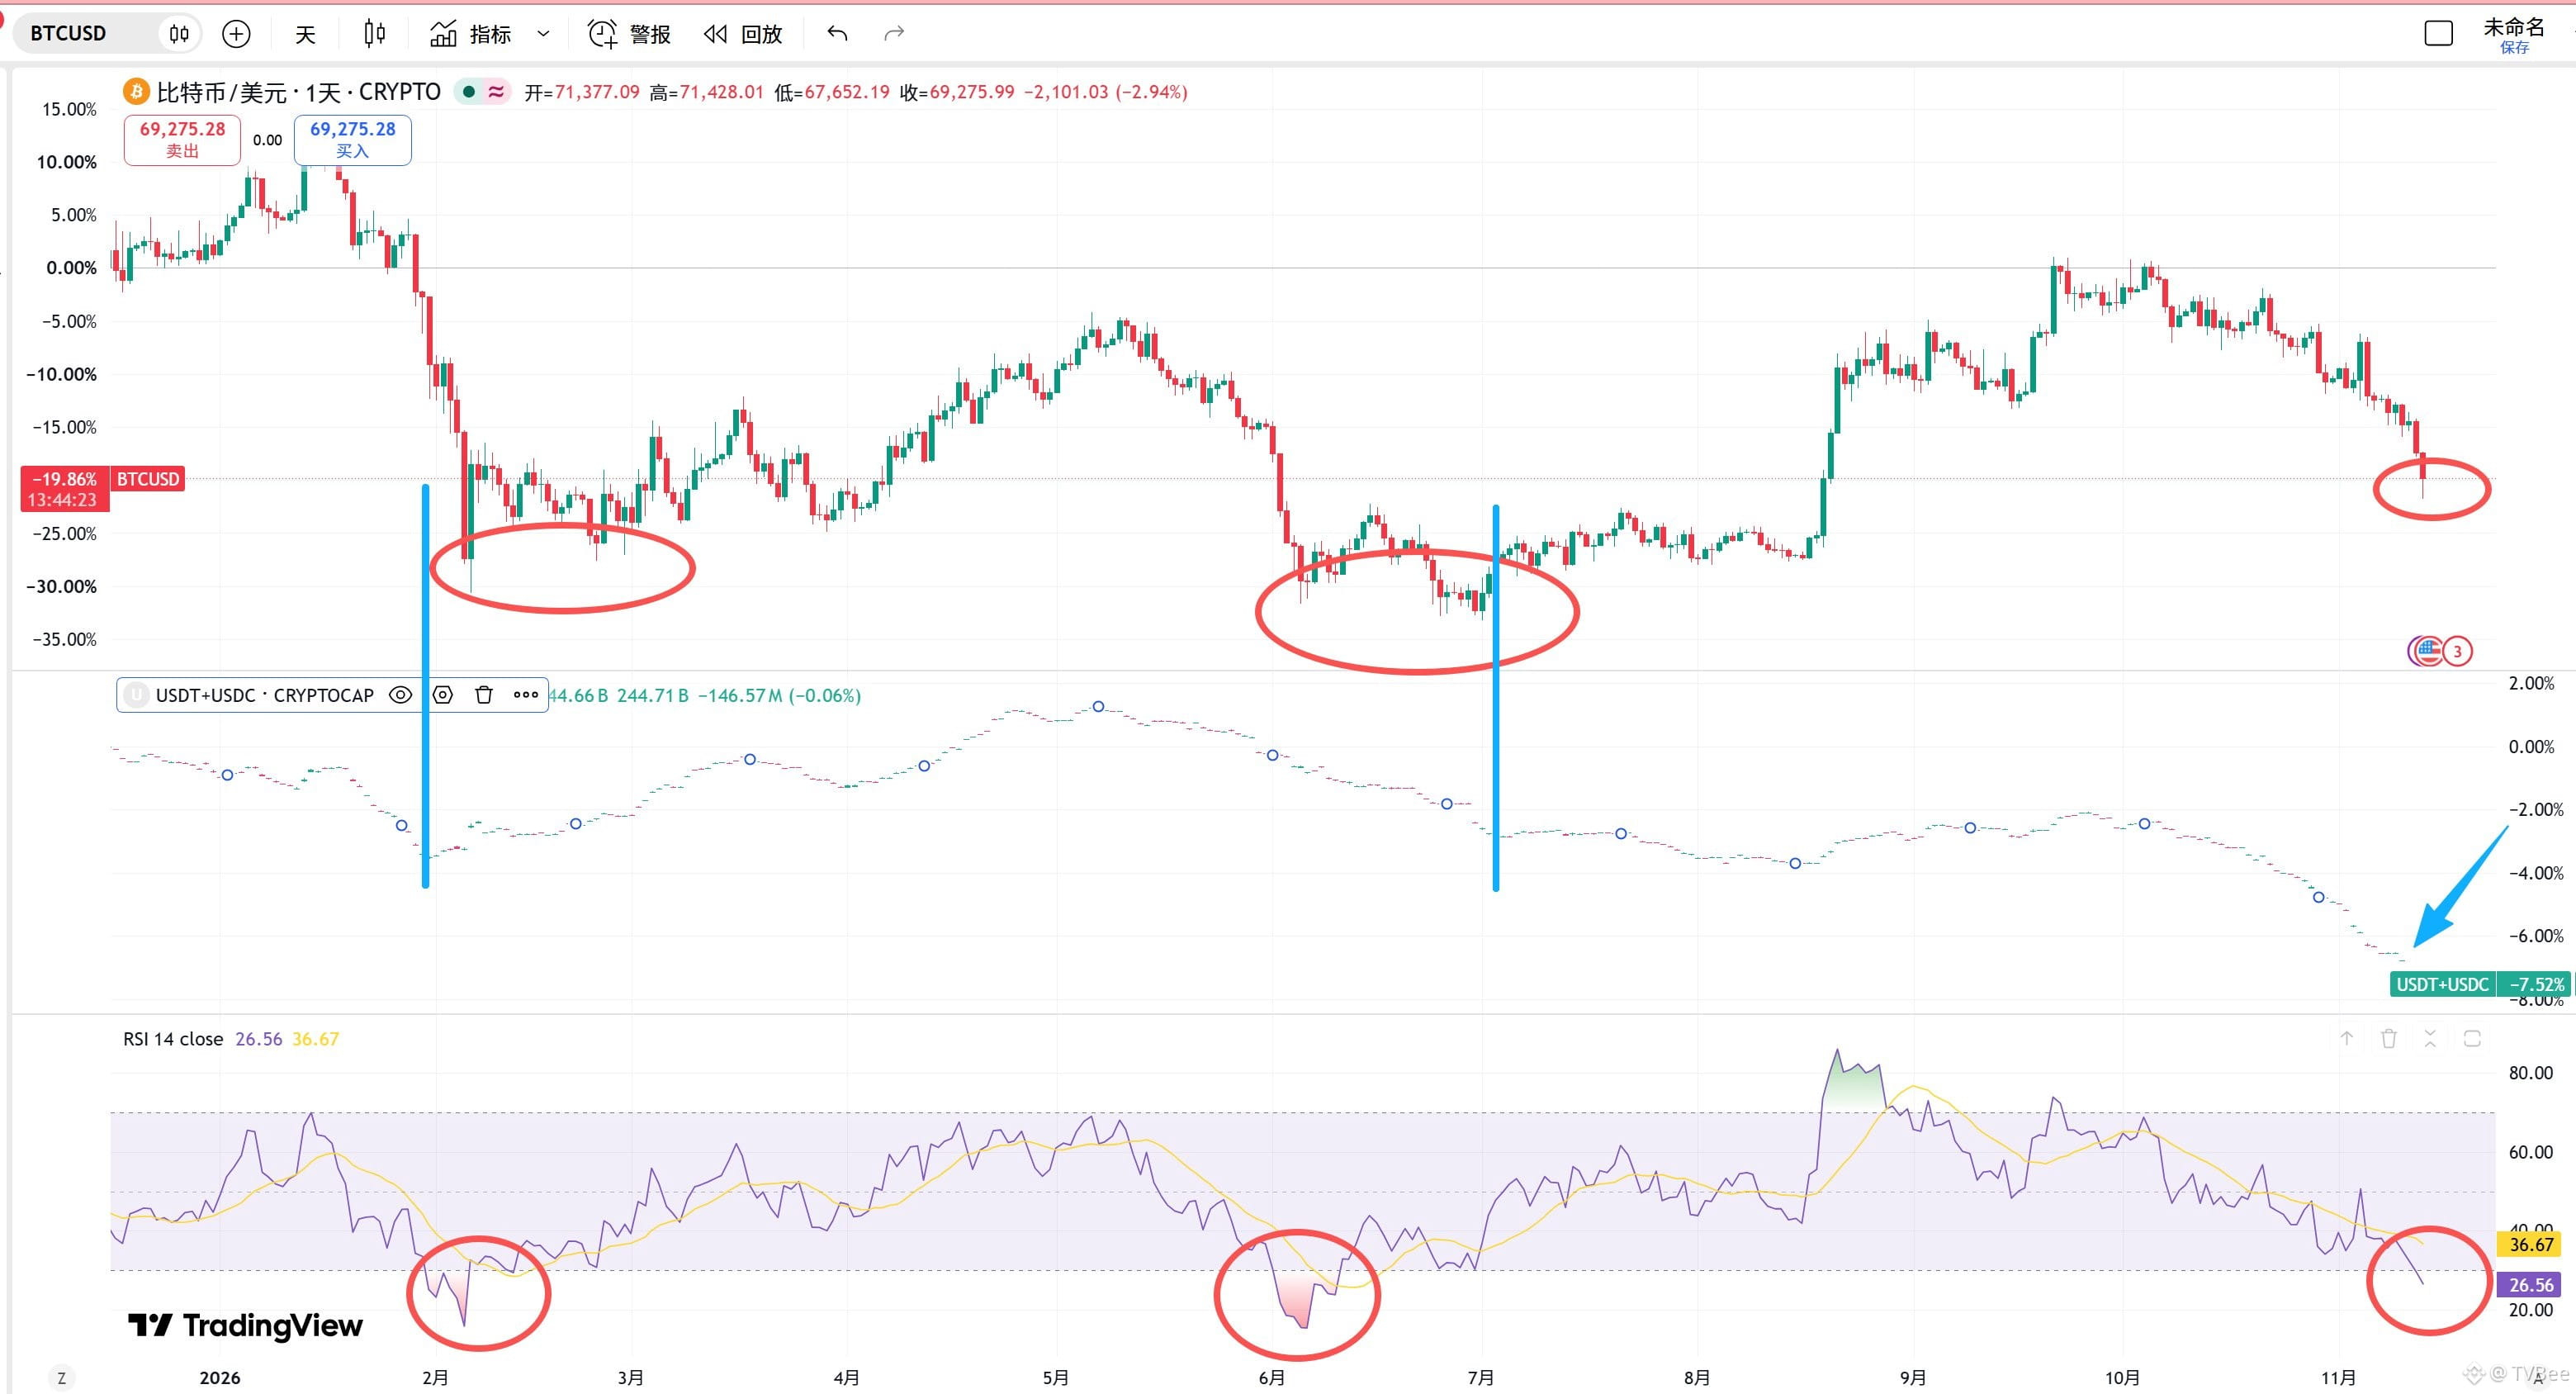
Je vous en supplie, que ça ne baisse plus ! Si ça continue, je vais devoir ravaler mes paroles. Les fois précédentes, je m’en fichais, mais si ça continue de baisser, ça ne va pas seulement me faire passer pour un idiot : ça va aussi faire mal à mon portefeuille.
😭
Je suis prêt à donner 30 kilos de graisse pour que le Bitcoin ait enfin touché le fond !
😂
J’avais dit qu’il y aurait une troisième vague de baisse,
que les haussiers n’étaient pas encore de retour,
que le rebond après les élections de mi-mandat ne serait pas un retournement de tendance,
que les chiffres de l’IPC d’octobre dépasseraient les prévisions,
que ça baisserait jusqu’à environ 70 000, le sommet de 2021.
Je vous en supplie, que ça ne baisse plus ! Si ça continue, je vais devoir ravaler mes paroles. Les fois précédentes, je m’en fichais, mais si ça continue de baisser, ça ne va pas seulement me faire passer pour un idiot : ça va aussi faire mal à mon portefeuille.
😭
Je suis prêt à donner 30 kilos de graisse pour que le Bitcoin ait enfin touché le fond !
😂
Vérifié
Vérifié
TVBee
·
--
Je n’y arrive vraiment pas — impossible de trouver un angle sous lequel l’IPC pourrait s’améliorer. Les chiffres de l’IPC de ce soir pourraient être décevants.
#CPI前瞻,12月利率走向迎关键考验
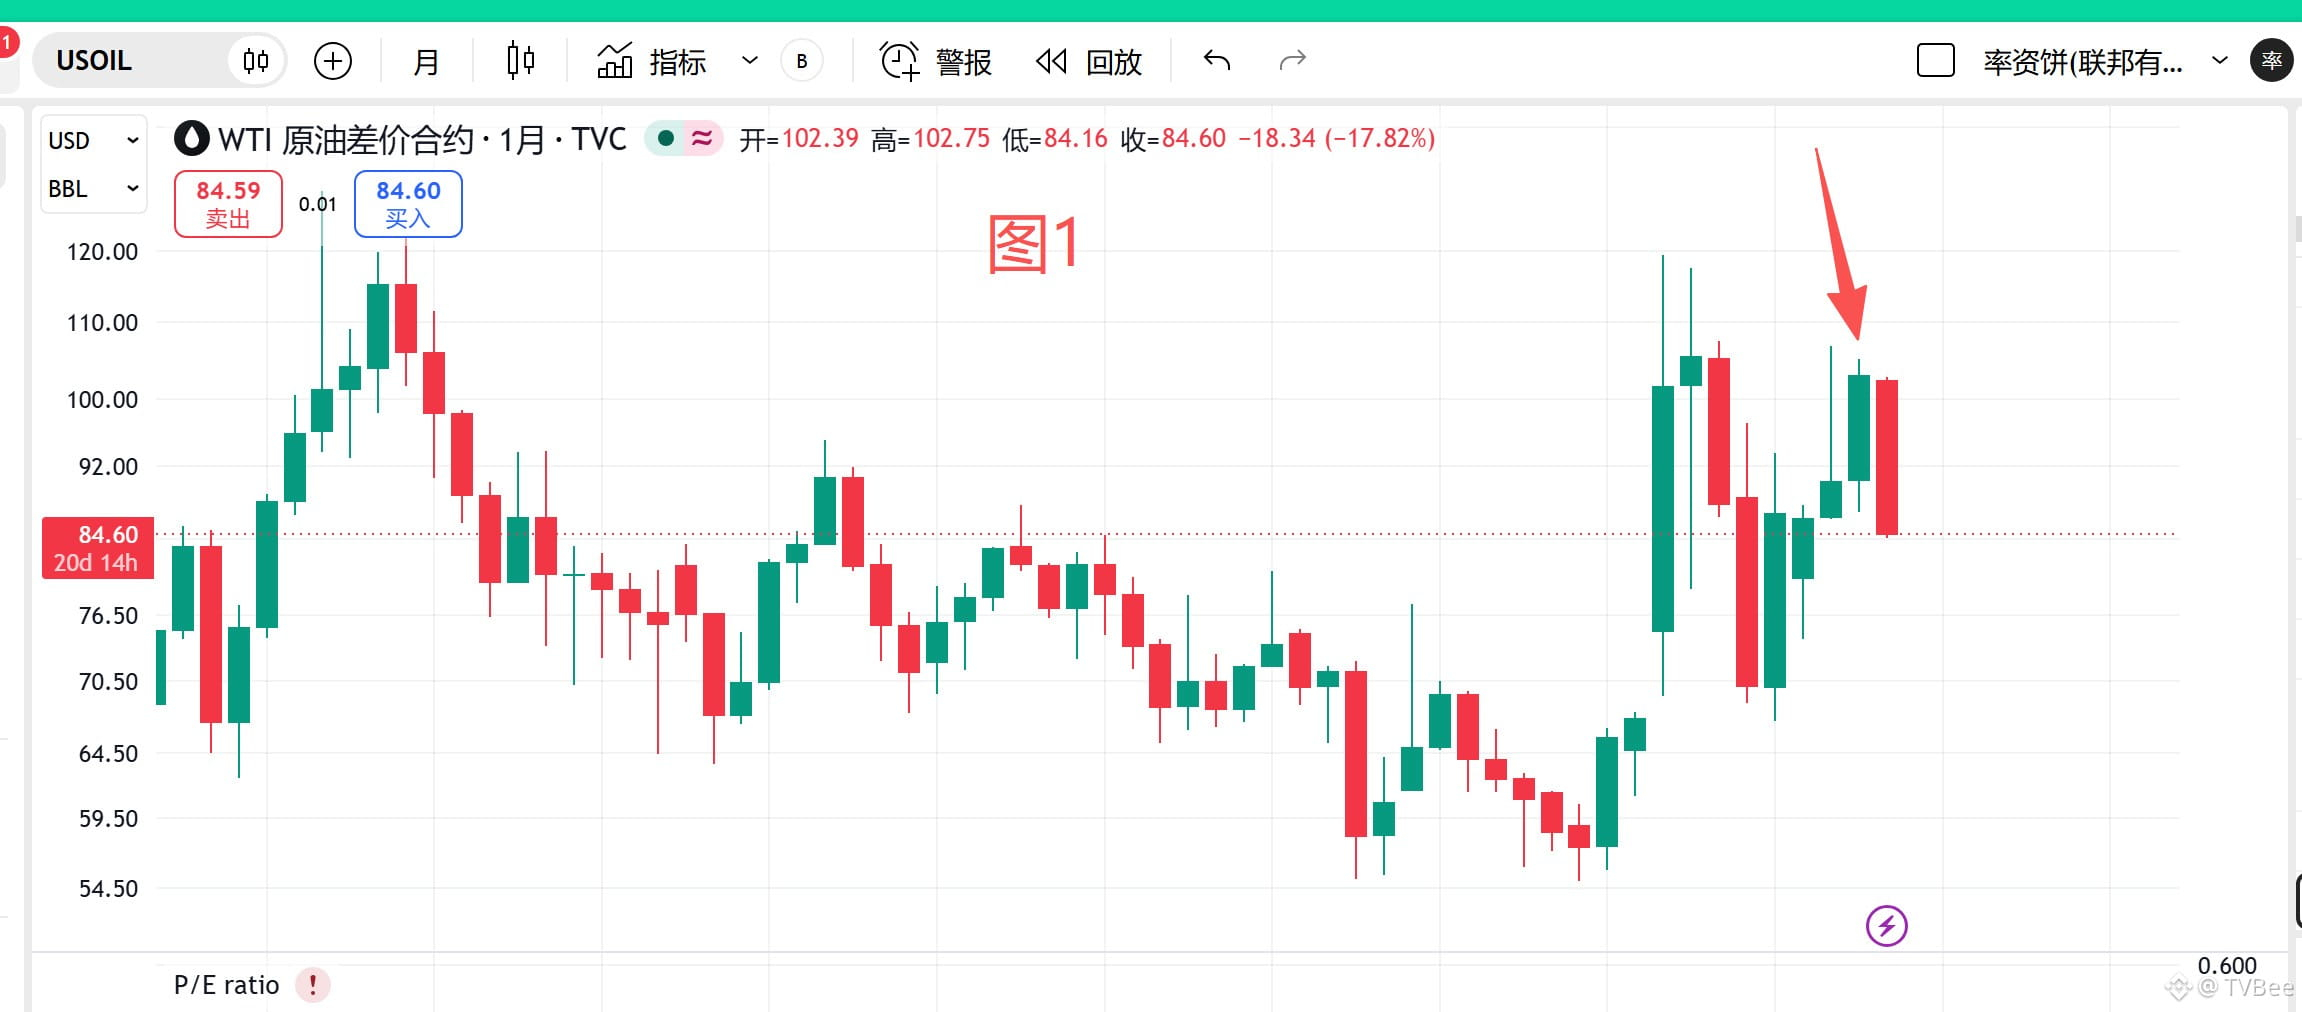
Premièrement, les prix du pétrole ont suivi une tendance à la hausse entre août et octobre, et leur moyenne était élevée en octobre. Voir figure 1.
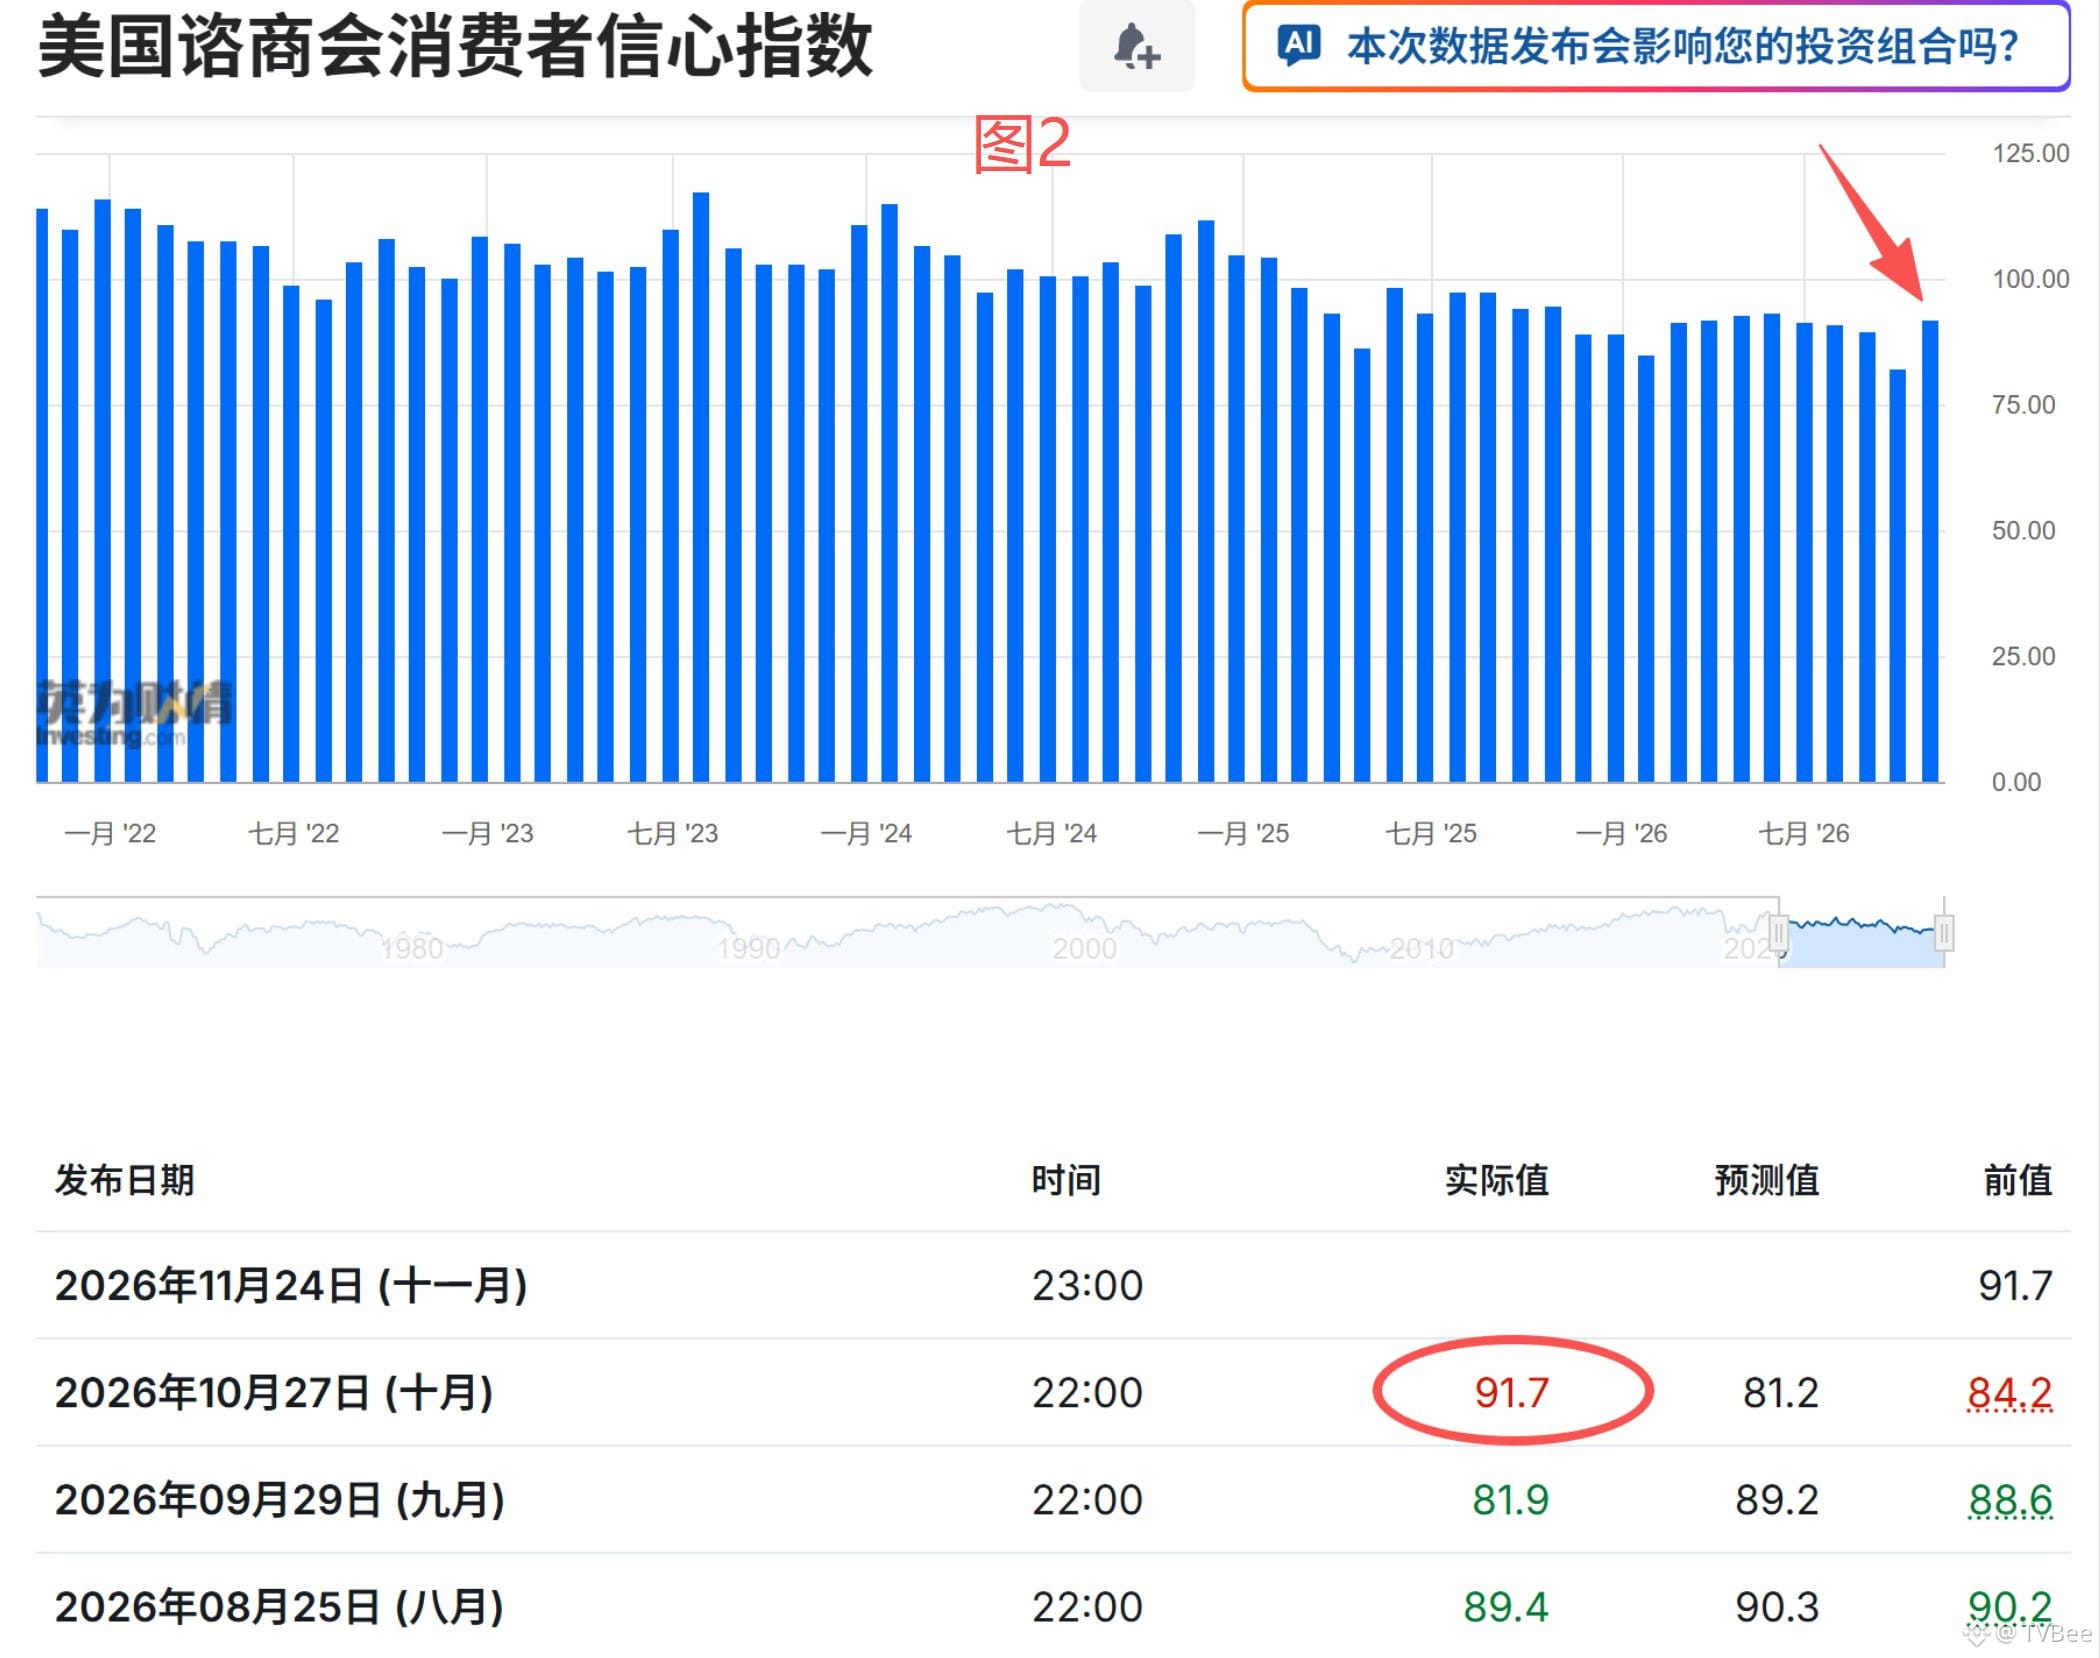
Deuxièmement, l’indice de confiance des consommateurs pour octobre, publié fin octobre, a rebondi. Une consommation vigoureuse peut faire grimper les prix en stimulant la demande. Voir figure 2.
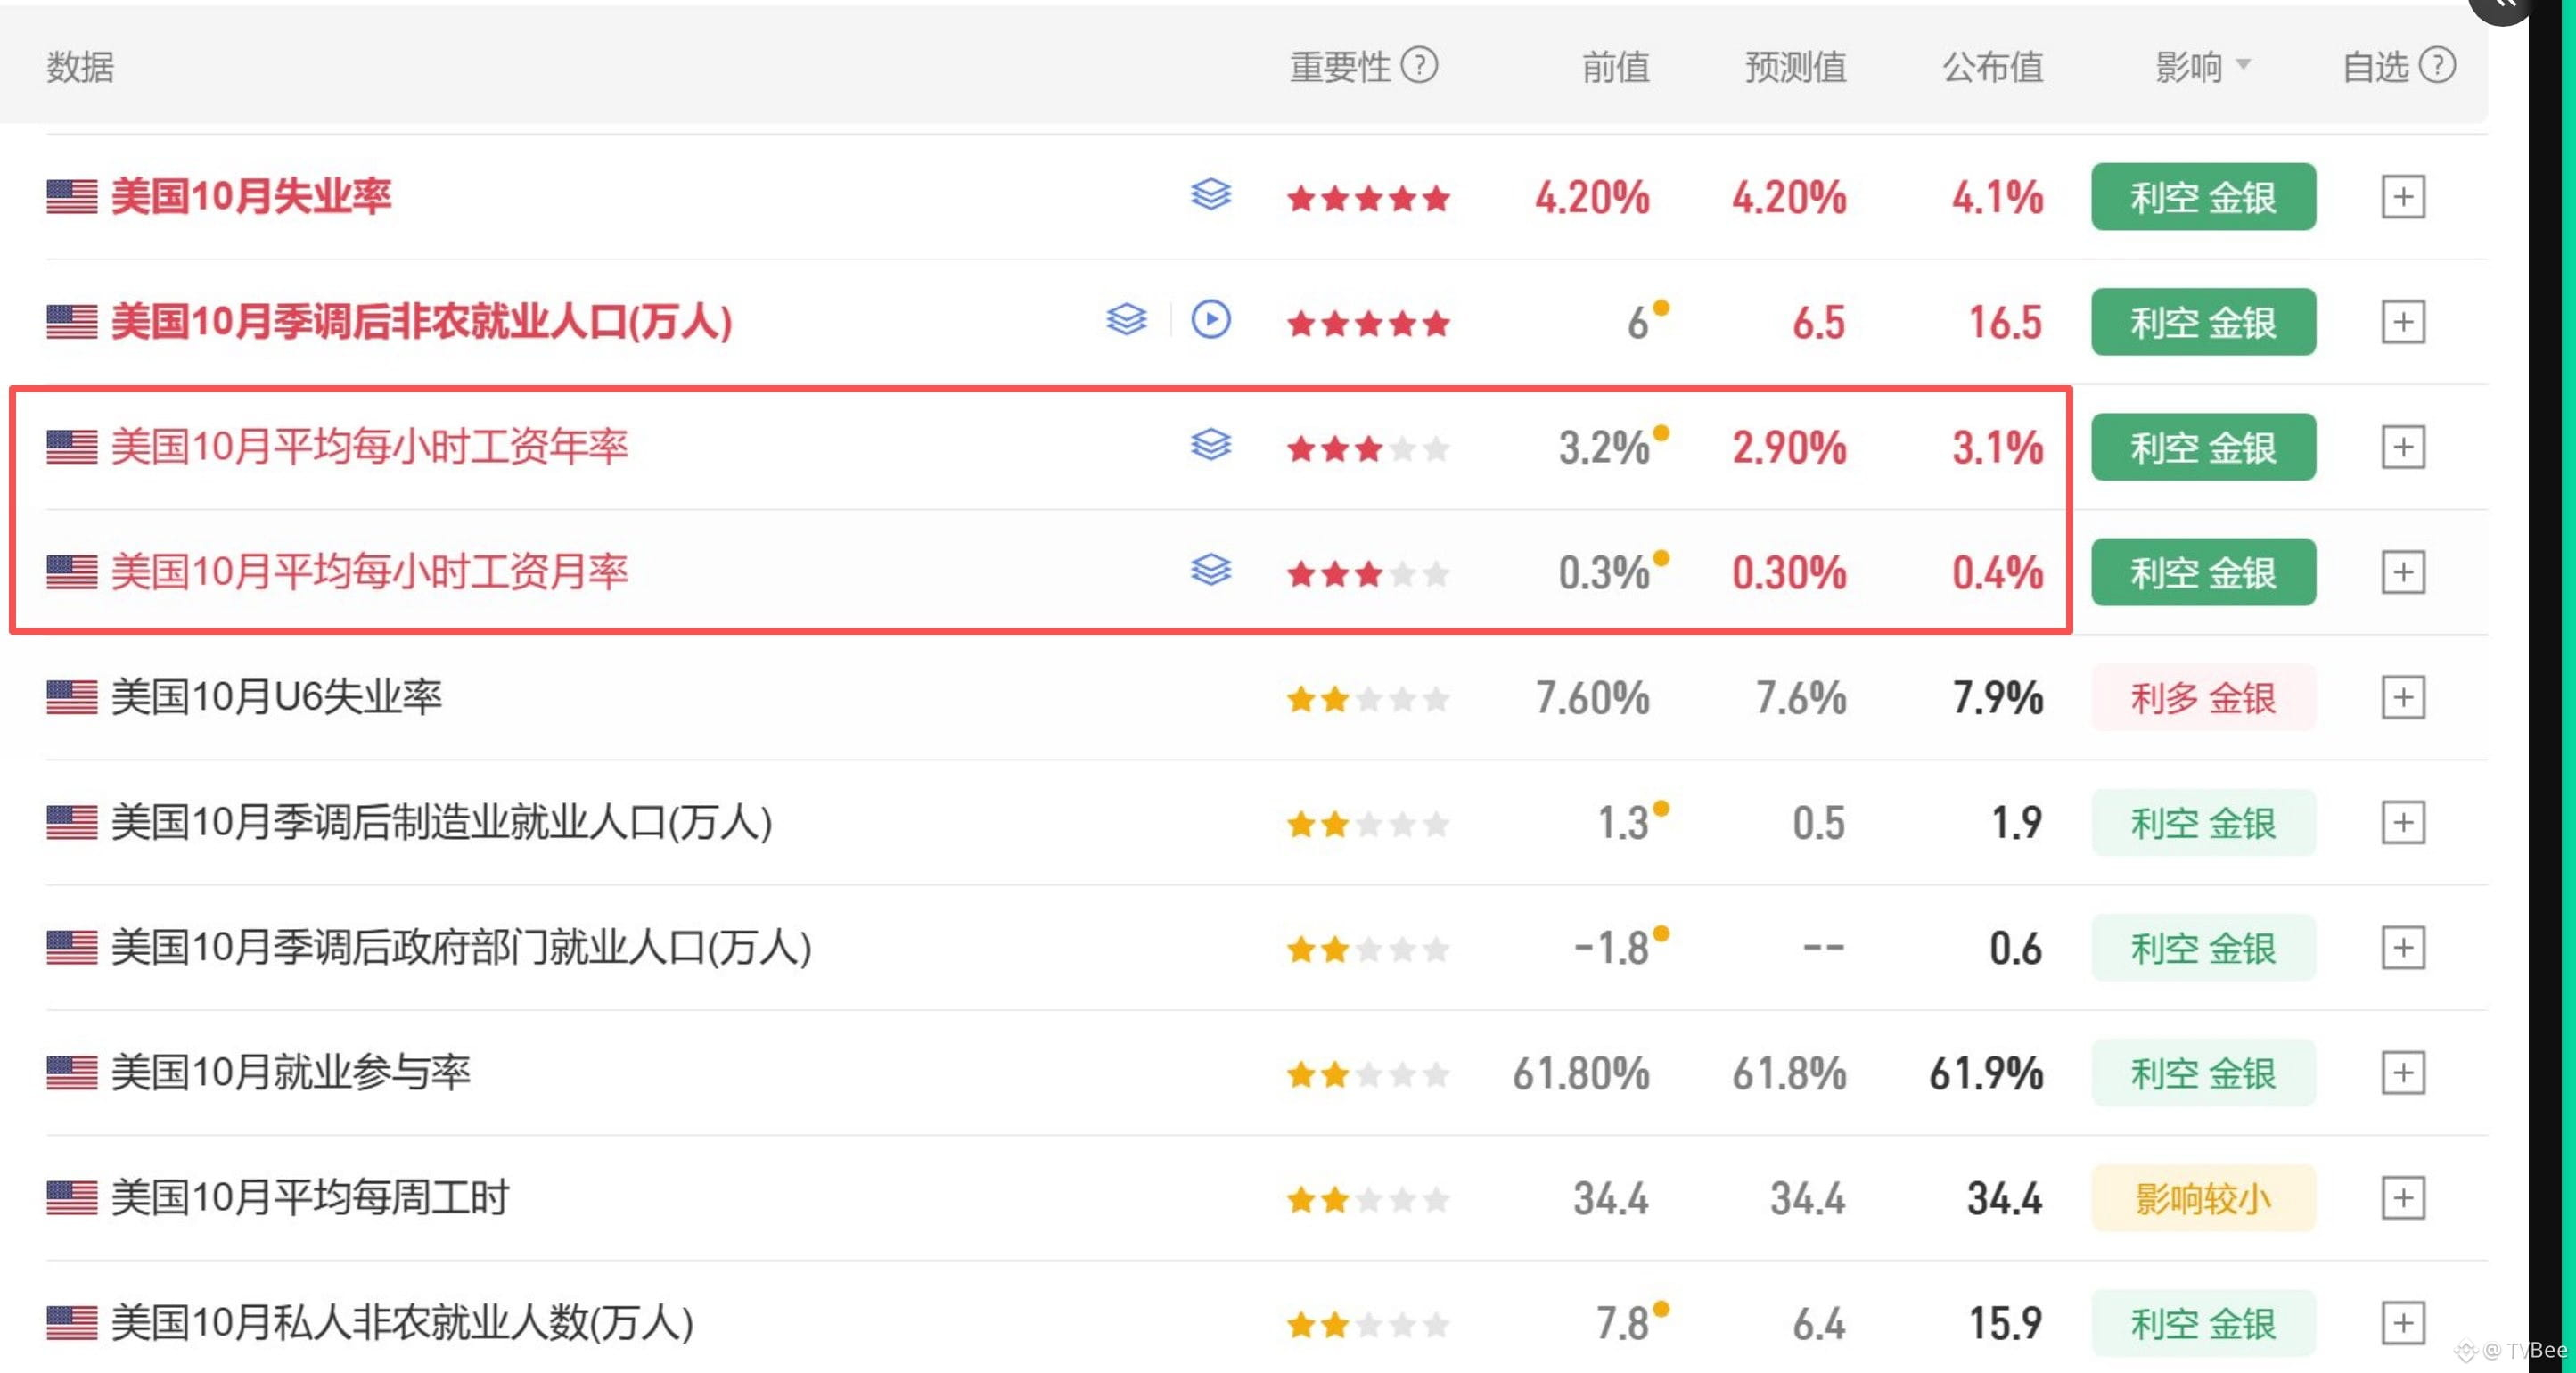
Troisièmement, les précédentes données sur l’emploi hors secteur agricole montrent que les variations mensuelle et annuelle des salaires n’étaient pas faibles. La hausse des revenus était assez marquée, ce qui pourrait expliquer en partie la forte confiance des consommateurs. Voir figure 3.
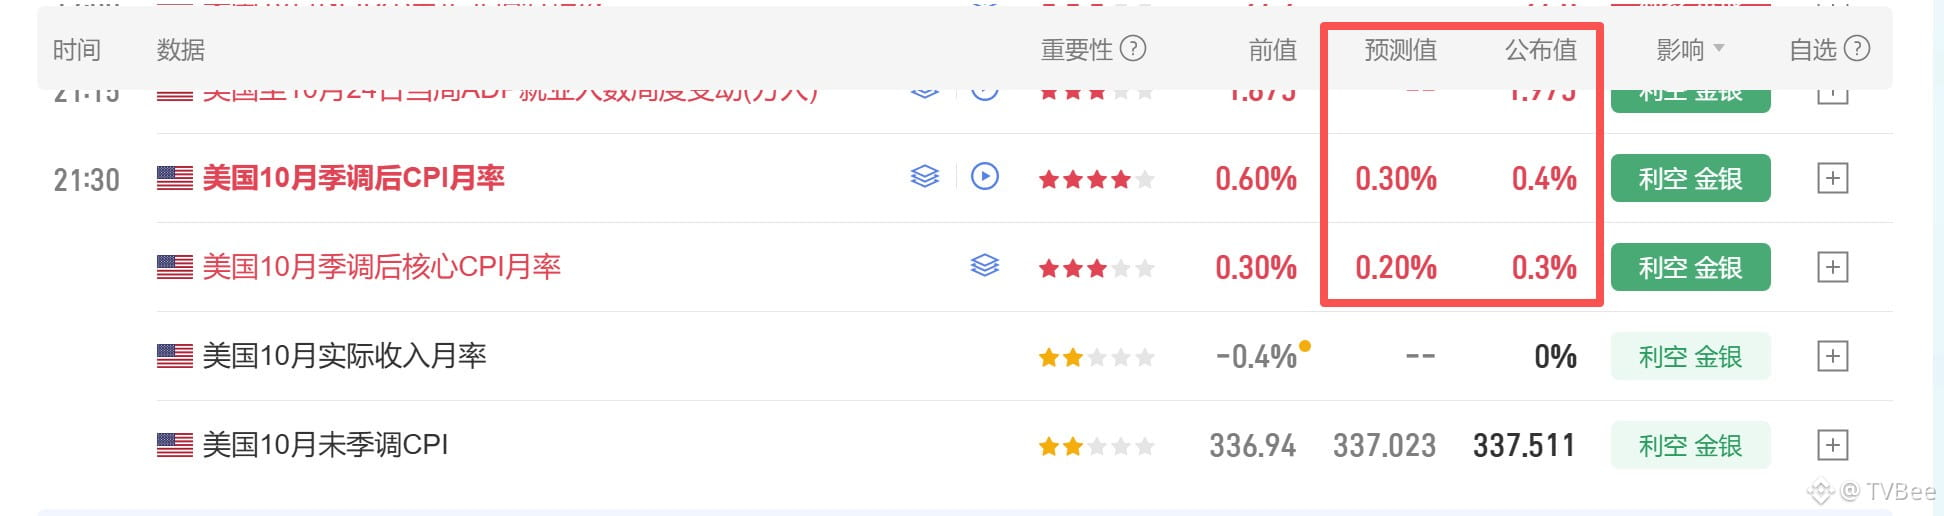
Les prévisions des taux annuels de l’IPC global et de l’IPC sous-jacent sont respectivement de 3,9 % et 2,8 %, des niveaux qui restent élevés. En revanche, les prévisions des taux mensuels sont respectivement de 0,3 % et 0,2 % ; personnellement, je trouve ces prévisions mensuelles un peu trop optimistes.
#CPI前瞻,12月利率走向迎关键考验
Premièrement, les prix du pétrole ont suivi une tendance à la hausse entre août et octobre, et leur moyenne était élevée en octobre. Voir figure 1.
Deuxièmement, l’indice de confiance des consommateurs pour octobre, publié fin octobre, a rebondi. Une consommation vigoureuse peut faire grimper les prix en stimulant la demande. Voir figure 2.
Troisièmement, les précédentes données sur l’emploi hors secteur agricole montrent que les variations mensuelle et annuelle des salaires n’étaient pas faibles. La hausse des revenus était assez marquée, ce qui pourrait expliquer en partie la forte confiance des consommateurs. Voir figure 3.
Les prévisions des taux annuels de l’IPC global et de l’IPC sous-jacent sont respectivement de 3,9 % et 2,8 %, des niveaux qui restent élevés. En revanche, les prévisions des taux mensuels sont respectivement de 0,3 % et 0,2 % ; personnellement, je trouve ces prévisions mensuelles un peu trop optimistes.
Vérifié
Partiellement vrai
TVBee
·
--
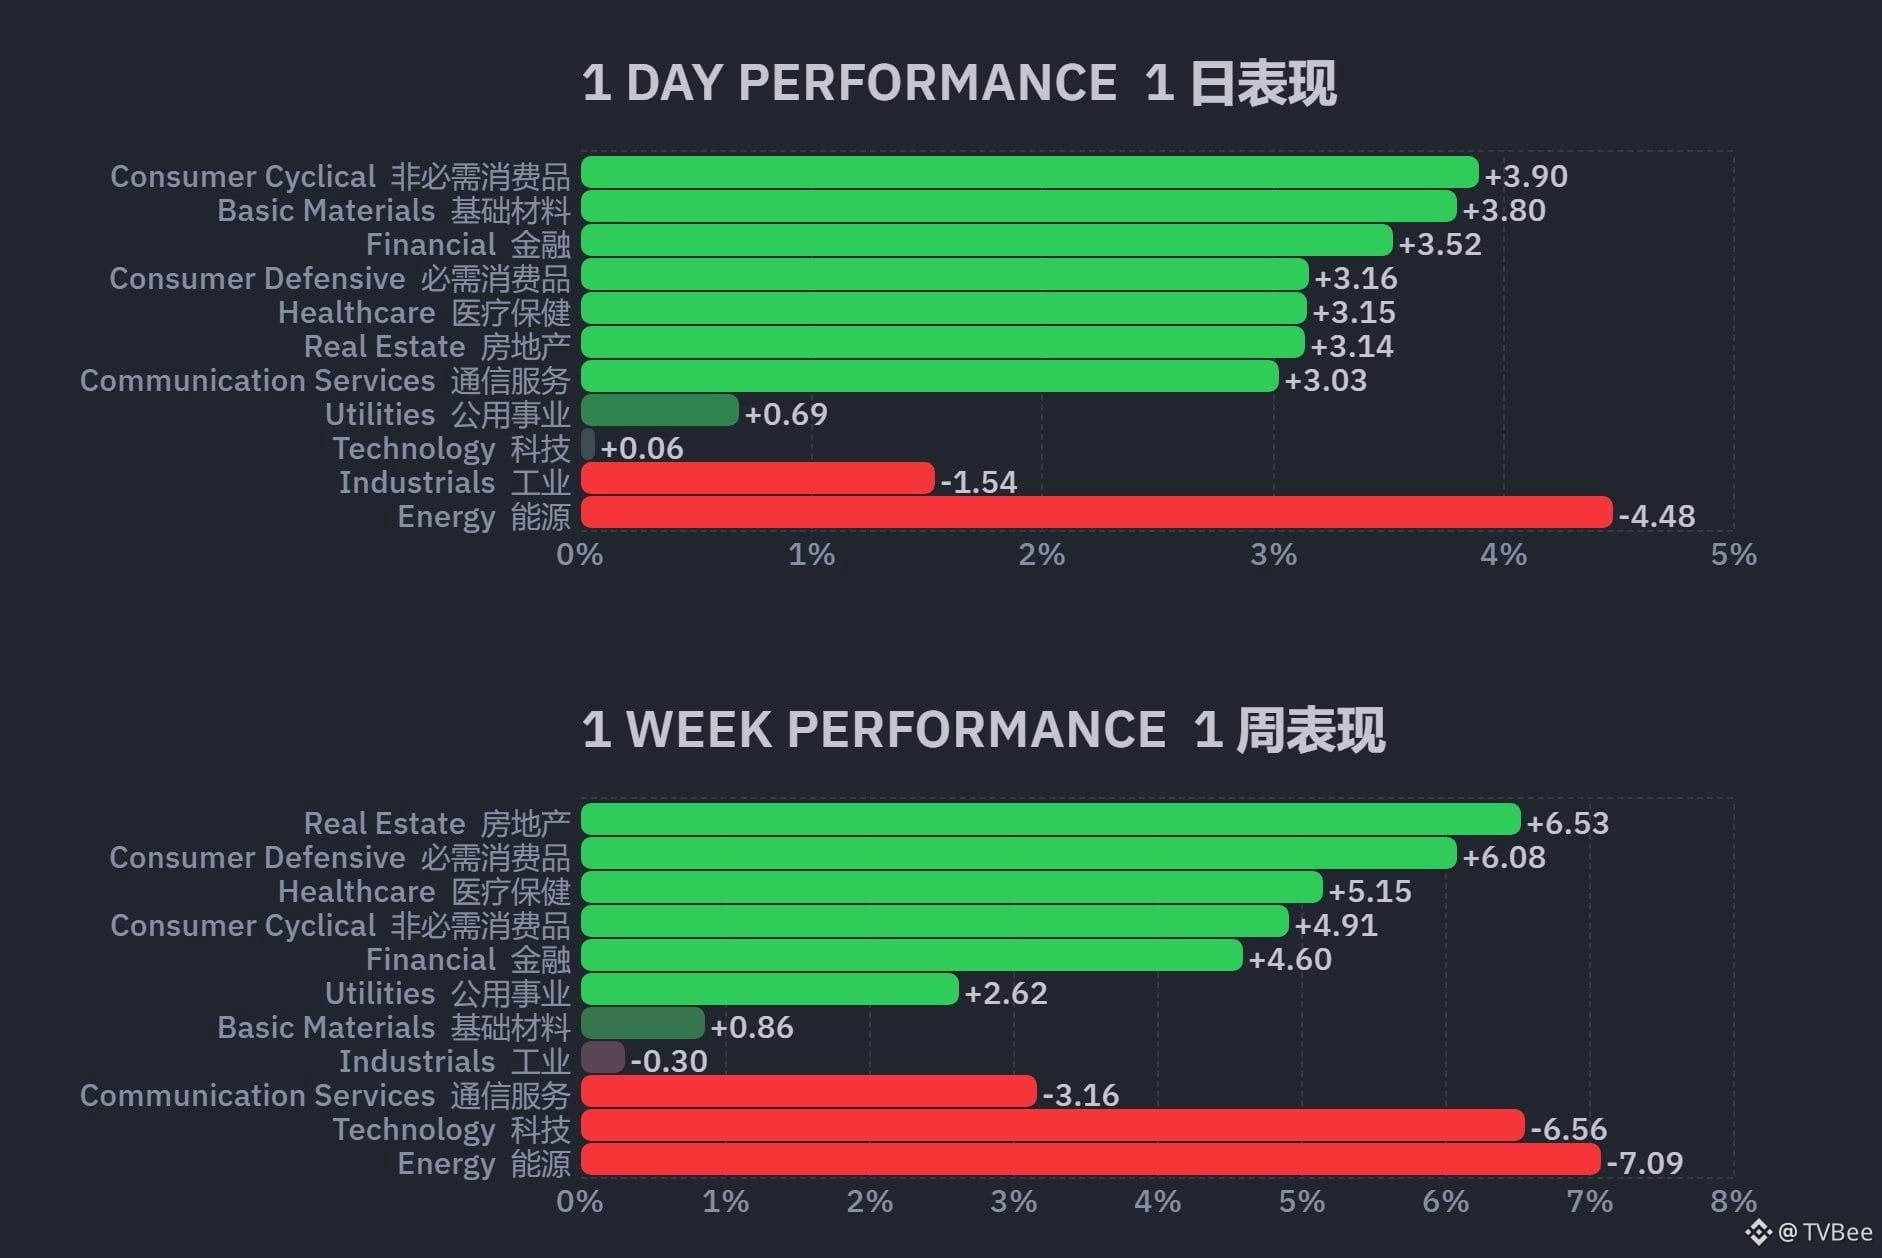
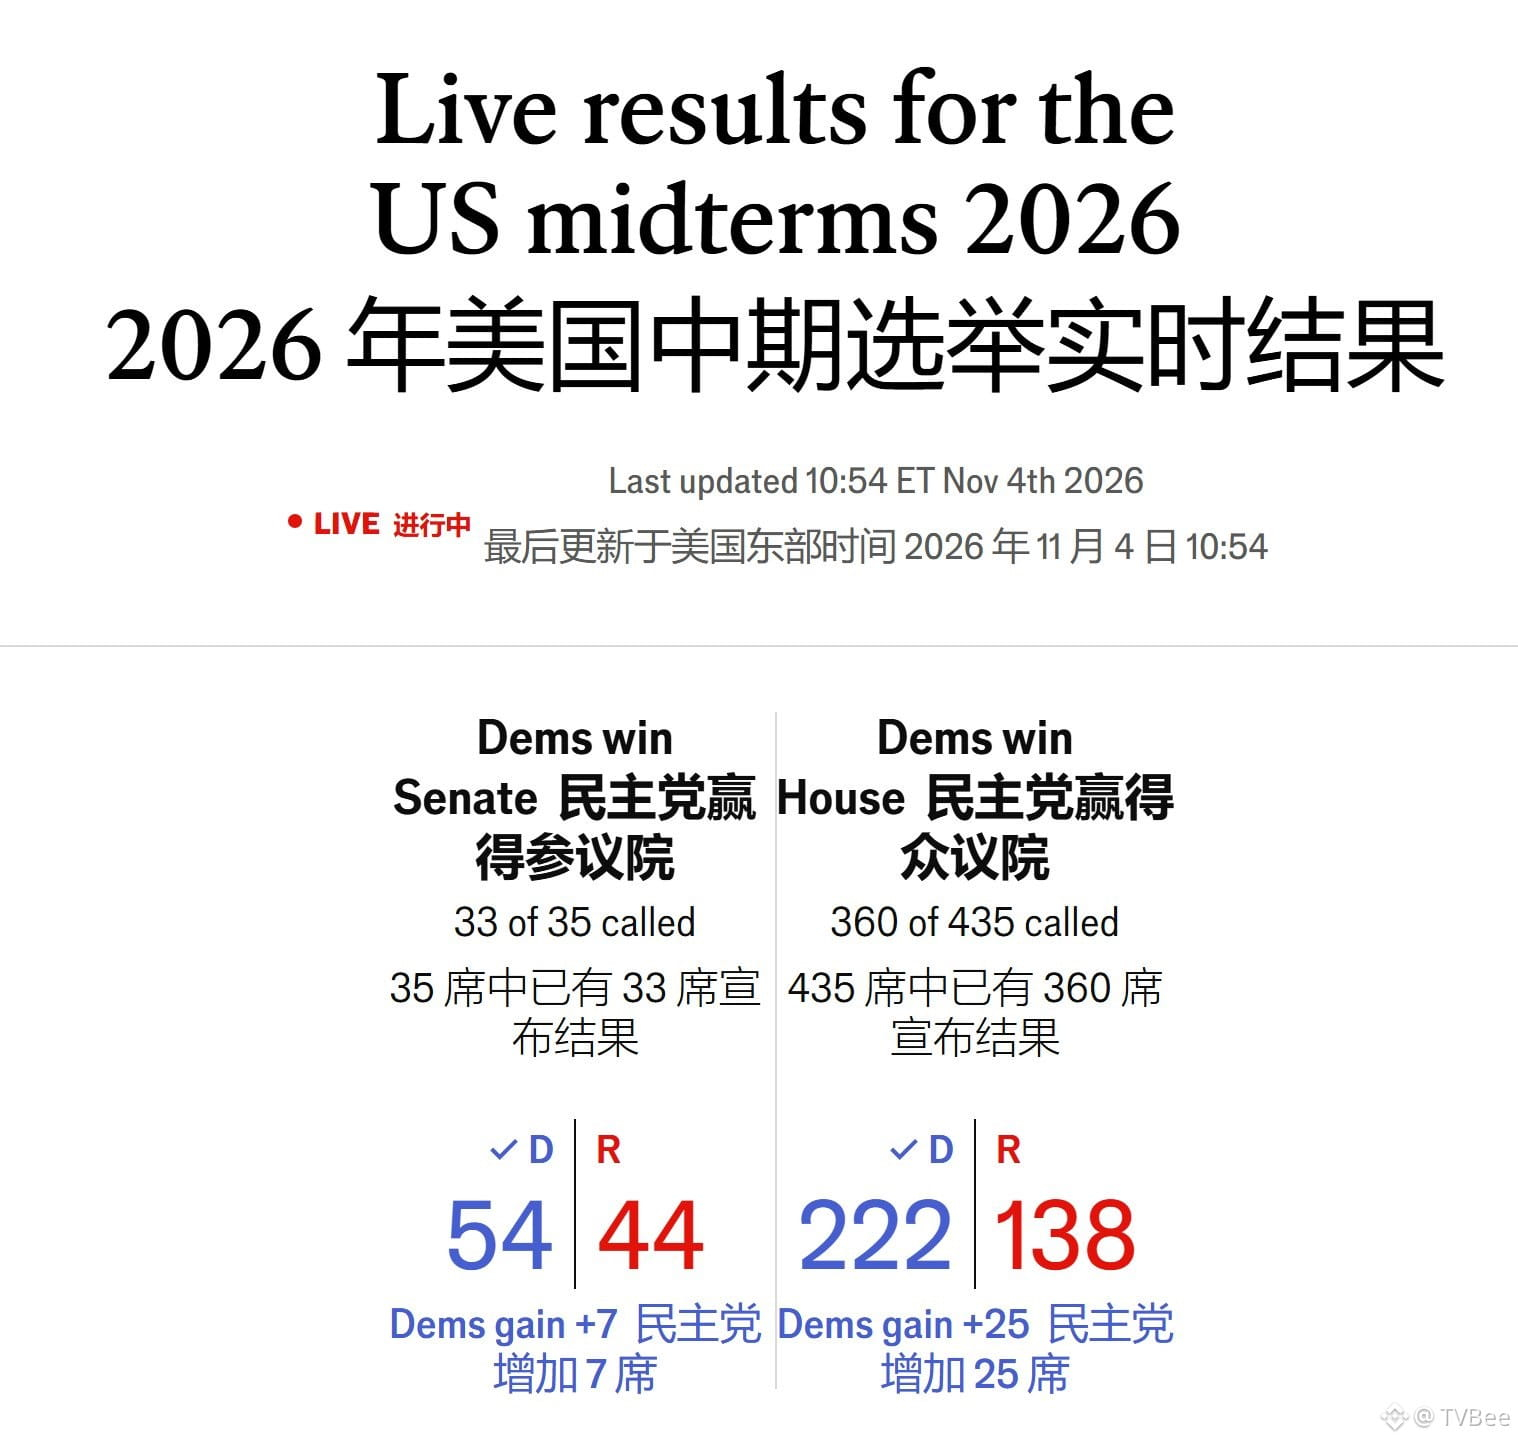
L’histoire rime souvent : Trump a perdu le contrôle des deux chambres. Rebond ou retournement ?
┈➤ Pourquoi Trump a-t-il perdu ?
L’histoire rime souvent. Trump n’en est pas à ses premières élections de mi-mandat, mais en 2018, il n’avait perdu que la Chambre des représentants et avait conservé le Sénat.
Au cours des 30 dernières années, la seule autre fois où le parti majoritaire a changé dans les deux chambres en même temps, c’était en 2006, sous George W. Bush. Ce n’est peut-être pas une coïncidence : en 2003, George W. Bush avait lancé la guerre en Irak.
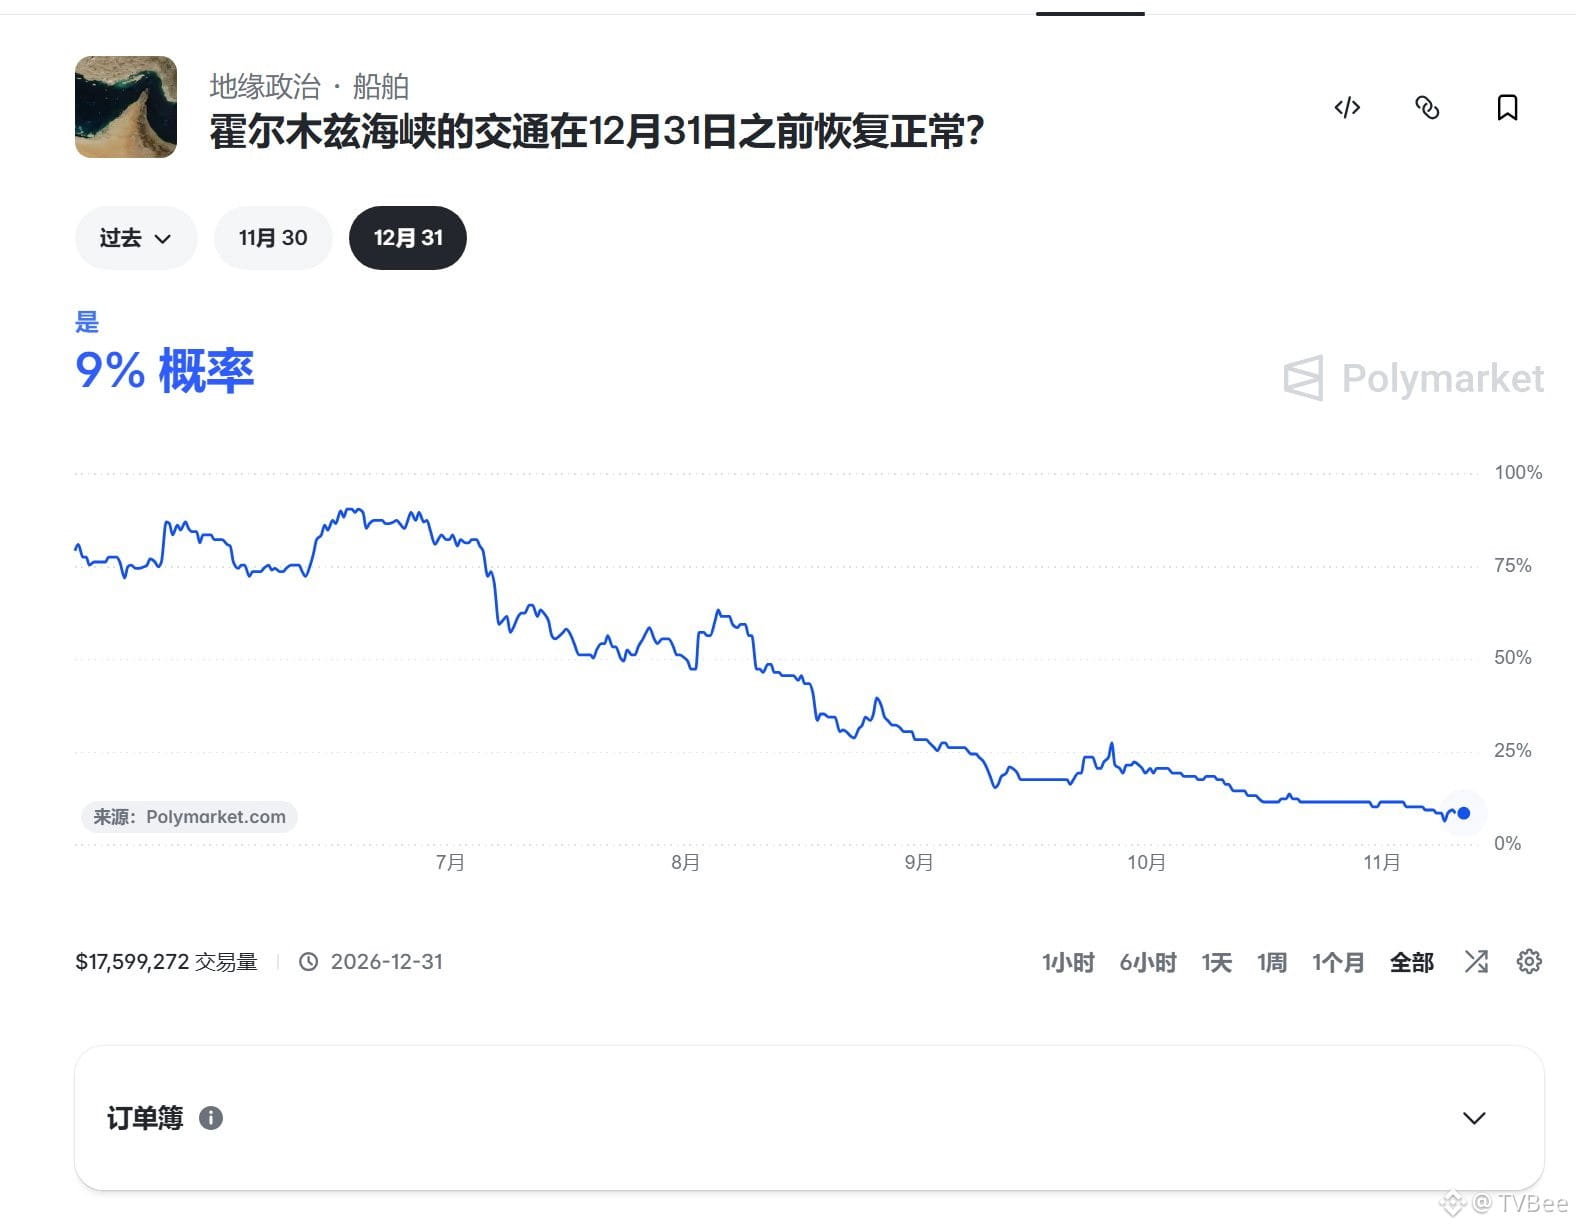
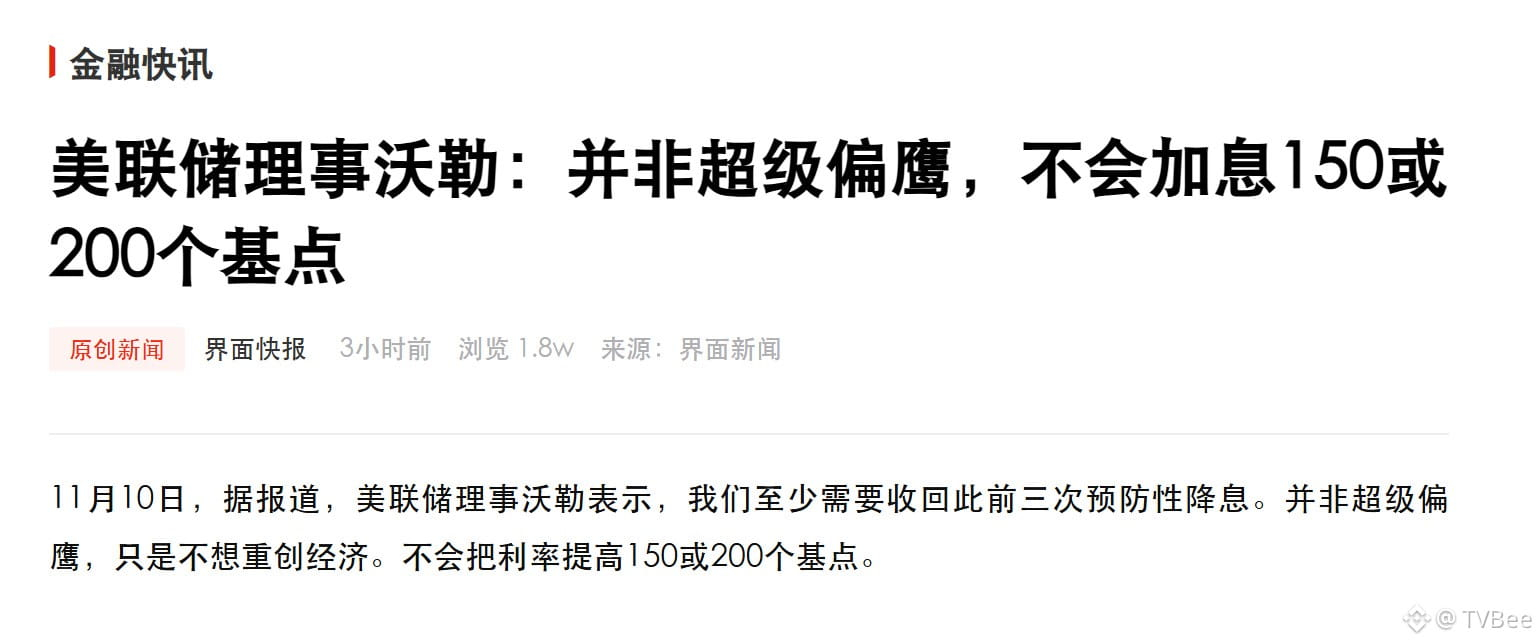
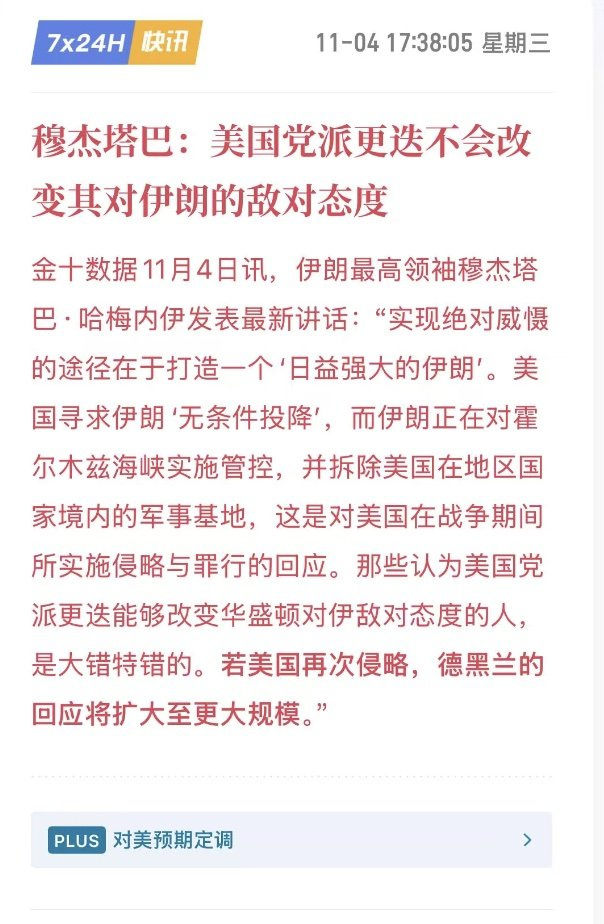
Cela fait déjà huit mois que Trump a déclenché un conflit avec l’Iran. Résultat : le problème nucléaire n’est toujours pas réglé, le détroit n’a pas été rouvert, et les prix du pétrole comme l’inflation restent élevés.
Mais, en réalité, Trump a tout de même obtenu certains résultats. Il a par exemple fait évacuer Maduro à très peu de frais. Le Venezuela n’a pas encore élu de nouveau président, mais l’ère Chávez est, pour l’essentiel, terminée. Par ailleurs, un accord a été signé avec le Venezuela au nom du gouvernement ; des compagnies pétrolières devraient ensuite y exploiter le pétrole (Chevron semble particulièrement active).
Grâce au DOGE et aux droits de douane, les recettes du gouvernement fédéral ont considérablement augmenté.
Il y a aussi eu de nombreuses arrestations d’immigrés clandestins, ainsi qu’une forte baisse des crimes violents aux États-Unis (le taux serait à son plus bas niveau depuis 125 ans).
┈➤ Rebond ou retournement ?
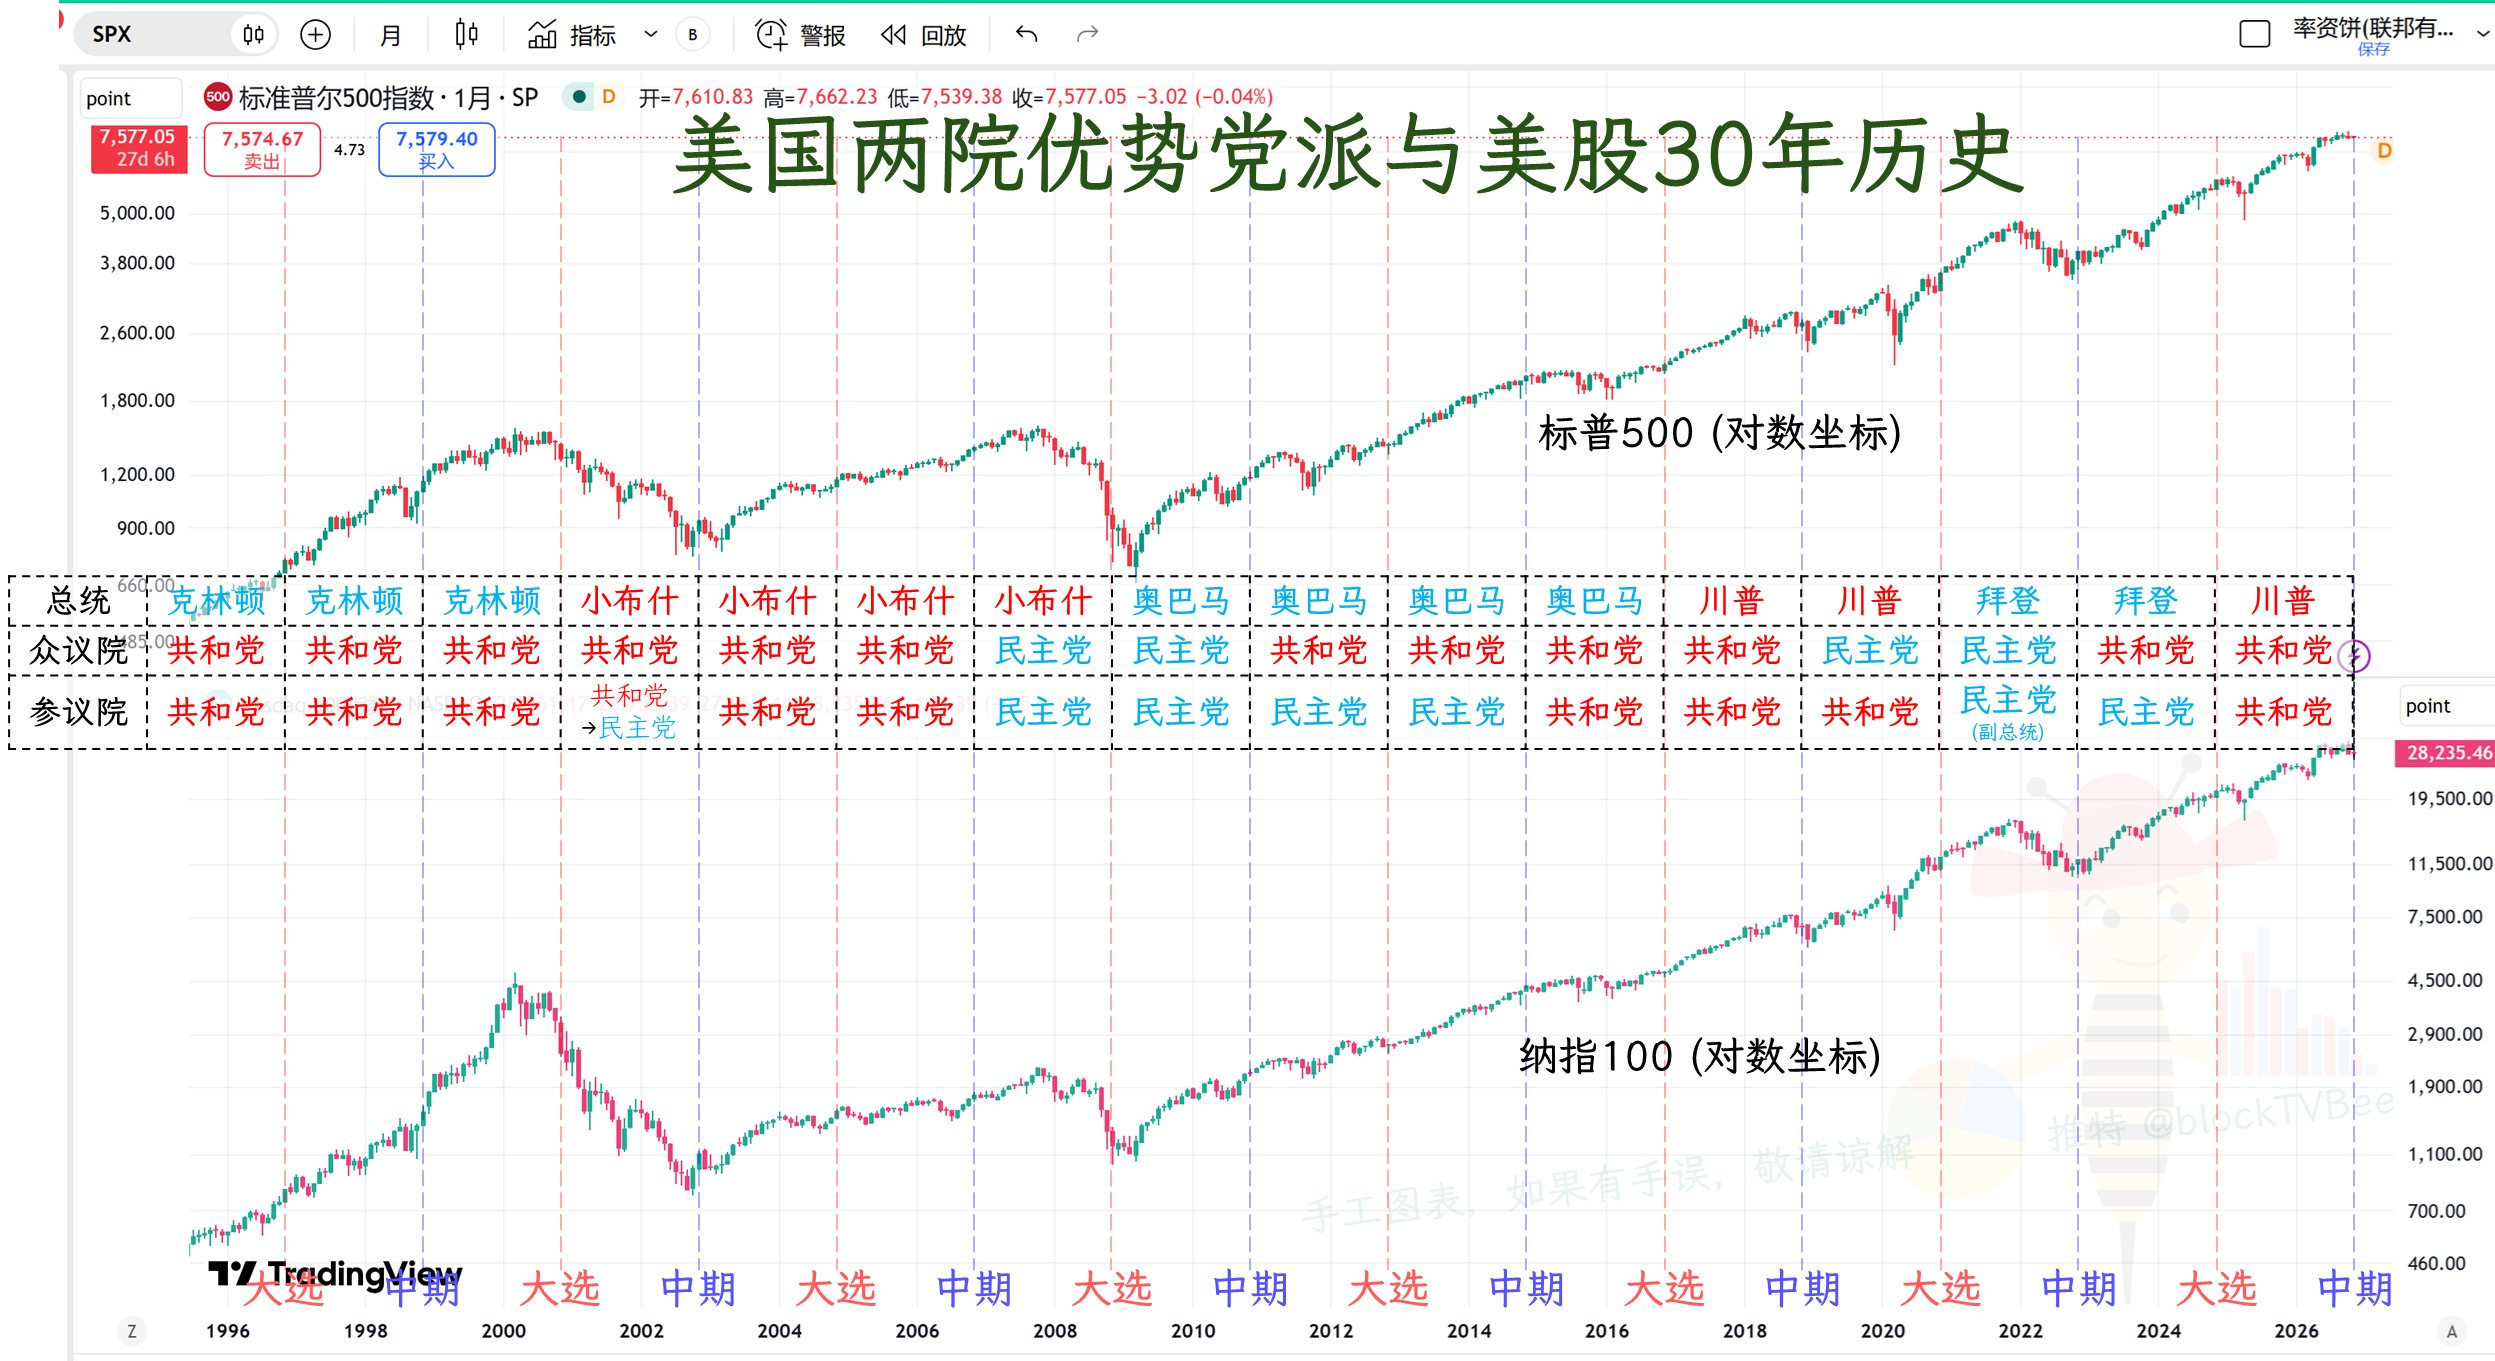
Premièrement, je ne pense pas qu’il y aura un retournement immédiat. Dans le graphique de Frère Feng publié dans l’article précédent, on voit clairement qu’après les élections de mi-mandat, sauf si le parti majoritaire change complètement dans les deux chambres, les grandes hausses ne démarrent jamais tout de suite.
Heureusement, dans le cas où les deux chambres changent de camp en même temps, le précédent historique est 2006, et non 2018. Après les élections de mi-mandat de 2018, les marchés ont encore fortement chuté, tandis qu’en 2006, ils ont surtout évolué latéralement.
Deuxièmement, les élections de mi-mandat ont beau avoir modifié la composition des deux chambres, le président reste Trump. Le budget provisoire approuvé précédemment prend fin à la fin du mois de décembre. Il faudra donc attendre de voir à quoi ressemblera le prochain projet de loi budgétaire de Trump.
Pour l’instant, les tensions entre les deux chambres sont faibles, car les démocrates sont majoritaires dans les deux. Les principales tensions opposent les deux chambres à Trump, mais ces frictions pourraient être moins fortes. C’est peut-être l’une des raisons pour lesquelles les marchés ont évolué différemment après les élections de mi-mandat de 2006 et de 2018.
Troisièmement, les deux chambres sont-elles en mesure de mettre fin aux actions de Trump contre l’Iran ? Si oui, peuvent-elles le faire rapidement ? Et si elles y parviennent rapidement, cela fera-t-il baisser le CPI à court terme ?
Mon avis, donc, est le suivant : il pourrait encore y avoir une période de tensions entre les deux chambres et Trump. Si les choses vont vite, les marchés pourraient s’améliorer au premier trimestre de l’année prochaine ; si elles vont plus lentement, ce serait au deuxième trimestre.
┈➤ Pourquoi Trump a-t-il perdu ?
L’histoire rime souvent. Trump n’en est pas à ses premières élections de mi-mandat, mais en 2018, il n’avait perdu que la Chambre des représentants et avait conservé le Sénat.
Au cours des 30 dernières années, la seule autre fois où le parti majoritaire a changé dans les deux chambres en même temps, c’était en 2006, sous George W. Bush. Ce n’est peut-être pas une coïncidence : en 2003, George W. Bush avait lancé la guerre en Irak.
Cela fait déjà huit mois que Trump a déclenché un conflit avec l’Iran. Résultat : le problème nucléaire n’est toujours pas réglé, le détroit n’a pas été rouvert, et les prix du pétrole comme l’inflation restent élevés.
Mais, en réalité, Trump a tout de même obtenu certains résultats. Il a par exemple fait évacuer Maduro à très peu de frais. Le Venezuela n’a pas encore élu de nouveau président, mais l’ère Chávez est, pour l’essentiel, terminée. Par ailleurs, un accord a été signé avec le Venezuela au nom du gouvernement ; des compagnies pétrolières devraient ensuite y exploiter le pétrole (Chevron semble particulièrement active).
Grâce au DOGE et aux droits de douane, les recettes du gouvernement fédéral ont considérablement augmenté.
Il y a aussi eu de nombreuses arrestations d’immigrés clandestins, ainsi qu’une forte baisse des crimes violents aux États-Unis (le taux serait à son plus bas niveau depuis 125 ans).
┈➤ Rebond ou retournement ?
Premièrement, je ne pense pas qu’il y aura un retournement immédiat. Dans le graphique de Frère Feng publié dans l’article précédent, on voit clairement qu’après les élections de mi-mandat, sauf si le parti majoritaire change complètement dans les deux chambres, les grandes hausses ne démarrent jamais tout de suite.
Heureusement, dans le cas où les deux chambres changent de camp en même temps, le précédent historique est 2006, et non 2018. Après les élections de mi-mandat de 2018, les marchés ont encore fortement chuté, tandis qu’en 2006, ils ont surtout évolué latéralement.
Deuxièmement, les élections de mi-mandat ont beau avoir modifié la composition des deux chambres, le président reste Trump. Le budget provisoire approuvé précédemment prend fin à la fin du mois de décembre. Il faudra donc attendre de voir à quoi ressemblera le prochain projet de loi budgétaire de Trump.
Pour l’instant, les tensions entre les deux chambres sont faibles, car les démocrates sont majoritaires dans les deux. Les principales tensions opposent les deux chambres à Trump, mais ces frictions pourraient être moins fortes. C’est peut-être l’une des raisons pour lesquelles les marchés ont évolué différemment après les élections de mi-mandat de 2006 et de 2018.
Troisièmement, les deux chambres sont-elles en mesure de mettre fin aux actions de Trump contre l’Iran ? Si oui, peuvent-elles le faire rapidement ? Et si elles y parviennent rapidement, cela fera-t-il baisser le CPI à court terme ?
Mon avis, donc, est le suivant : il pourrait encore y avoir une période de tensions entre les deux chambres et Trump. Si les choses vont vite, les marchés pourraient s’améliorer au premier trimestre de l’année prochaine ; si elles vont plus lentement, ce serait au deuxième trimestre.
Vérifié
TVBee
·
--
L’histoire rime souvent : Trump a perdu le contrôle des deux chambres. Rebond ou retournement ?
┈➤ Pourquoi Trump a-t-il perdu ?
L’histoire rime souvent. Trump n’en est pas à ses premières élections de mi-mandat, mais en 2018, il n’avait perdu que la Chambre des représentants et avait conservé le Sénat.
Au cours des 30 dernières années, la seule autre fois où le parti majoritaire a changé dans les deux chambres en même temps, c’était en 2006, sous George W. Bush. Ce n’est peut-être pas une coïncidence : en 2003, George W. Bush avait lancé la guerre en Irak.
Cela fait déjà huit mois que Trump a déclenché un conflit avec l’Iran. Résultat : le problème nucléaire n’est toujours pas réglé, le détroit n’a pas été rouvert, et les prix du pétrole comme l’inflation restent élevés.
Mais, en réalité, Trump a tout de même obtenu certains résultats. Il a par exemple fait évacuer Maduro à très peu de frais. Le Venezuela n’a pas encore élu de nouveau président, mais l’ère Chávez est, pour l’essentiel, terminée. Par ailleurs, un accord a été signé avec le Venezuela au nom du gouvernement ; des compagnies pétrolières devraient ensuite y exploiter le pétrole (Chevron semble particulièrement active).
Grâce au DOGE et aux droits de douane, les recettes du gouvernement fédéral ont considérablement augmenté.
Il y a aussi eu de nombreuses arrestations d’immigrés clandestins, ainsi qu’une forte baisse des crimes violents aux États-Unis (le taux serait à son plus bas niveau depuis 125 ans).
┈➤ Rebond ou retournement ?
Premièrement, je ne pense pas qu’il y aura un retournement immédiat. Dans le graphique de Frère Feng publié dans l’article précédent, on voit clairement qu’après les élections de mi-mandat, sauf si le parti majoritaire change complètement dans les deux chambres, les grandes hausses ne démarrent jamais tout de suite.
Heureusement, dans le cas où les deux chambres changent de camp en même temps, le précédent historique est 2006, et non 2018. Après les élections de mi-mandat de 2018, les marchés ont encore fortement chuté, tandis qu’en 2006, ils ont surtout évolué latéralement.
Deuxièmement, les élections de mi-mandat ont beau avoir modifié la composition des deux chambres, le président reste Trump. Le budget provisoire approuvé précédemment prend fin à la fin du mois de décembre. Il faudra donc attendre de voir à quoi ressemblera le prochain projet de loi budgétaire de Trump.
Pour l’instant, les tensions entre les deux chambres sont faibles, car les démocrates sont majoritaires dans les deux. Les principales tensions opposent les deux chambres à Trump, mais ces frictions pourraient être moins fortes. C’est peut-être l’une des raisons pour lesquelles les marchés ont évolué différemment après les élections de mi-mandat de 2006 et de 2018.
Troisièmement, les deux chambres sont-elles en mesure de mettre fin aux actions de Trump contre l’Iran ? Si oui, peuvent-elles le faire rapidement ? Et si elles y parviennent rapidement, cela fera-t-il baisser le CPI à court terme ?
Mon avis, donc, est le suivant : il pourrait encore y avoir une période de tensions entre les deux chambres et Trump. Si les choses vont vite, les marchés pourraient s’améliorer au premier trimestre de l’année prochaine ; si elles vont plus lentement, ce serait au deuxième trimestre.
┈➤ Pourquoi Trump a-t-il perdu ?
L’histoire rime souvent. Trump n’en est pas à ses premières élections de mi-mandat, mais en 2018, il n’avait perdu que la Chambre des représentants et avait conservé le Sénat.
Au cours des 30 dernières années, la seule autre fois où le parti majoritaire a changé dans les deux chambres en même temps, c’était en 2006, sous George W. Bush. Ce n’est peut-être pas une coïncidence : en 2003, George W. Bush avait lancé la guerre en Irak.
Cela fait déjà huit mois que Trump a déclenché un conflit avec l’Iran. Résultat : le problème nucléaire n’est toujours pas réglé, le détroit n’a pas été rouvert, et les prix du pétrole comme l’inflation restent élevés.
Mais, en réalité, Trump a tout de même obtenu certains résultats. Il a par exemple fait évacuer Maduro à très peu de frais. Le Venezuela n’a pas encore élu de nouveau président, mais l’ère Chávez est, pour l’essentiel, terminée. Par ailleurs, un accord a été signé avec le Venezuela au nom du gouvernement ; des compagnies pétrolières devraient ensuite y exploiter le pétrole (Chevron semble particulièrement active).
Grâce au DOGE et aux droits de douane, les recettes du gouvernement fédéral ont considérablement augmenté.
Il y a aussi eu de nombreuses arrestations d’immigrés clandestins, ainsi qu’une forte baisse des crimes violents aux États-Unis (le taux serait à son plus bas niveau depuis 125 ans).
┈➤ Rebond ou retournement ?
Premièrement, je ne pense pas qu’il y aura un retournement immédiat. Dans le graphique de Frère Feng publié dans l’article précédent, on voit clairement qu’après les élections de mi-mandat, sauf si le parti majoritaire change complètement dans les deux chambres, les grandes hausses ne démarrent jamais tout de suite.
Heureusement, dans le cas où les deux chambres changent de camp en même temps, le précédent historique est 2006, et non 2018. Après les élections de mi-mandat de 2018, les marchés ont encore fortement chuté, tandis qu’en 2006, ils ont surtout évolué latéralement.
Deuxièmement, les élections de mi-mandat ont beau avoir modifié la composition des deux chambres, le président reste Trump. Le budget provisoire approuvé précédemment prend fin à la fin du mois de décembre. Il faudra donc attendre de voir à quoi ressemblera le prochain projet de loi budgétaire de Trump.
Pour l’instant, les tensions entre les deux chambres sont faibles, car les démocrates sont majoritaires dans les deux. Les principales tensions opposent les deux chambres à Trump, mais ces frictions pourraient être moins fortes. C’est peut-être l’une des raisons pour lesquelles les marchés ont évolué différemment après les élections de mi-mandat de 2006 et de 2018.
Troisièmement, les deux chambres sont-elles en mesure de mettre fin aux actions de Trump contre l’Iran ? Si oui, peuvent-elles le faire rapidement ? Et si elles y parviennent rapidement, cela fera-t-il baisser le CPI à court terme ?
Mon avis, donc, est le suivant : il pourrait encore y avoir une période de tensions entre les deux chambres et Trump. Si les choses vont vite, les marchés pourraient s’améliorer au premier trimestre de l’année prochaine ; si elles vont plus lentement, ce serait au deuxième trimestre.
Vérifié
TVBee
·
--
L’histoire rime souvent : Trump a perdu le contrôle des deux chambres. Rebond ou retournement ?
┈➤ Pourquoi Trump a-t-il perdu ?
L’histoire rime souvent. Trump n’en est pas à ses premières élections de mi-mandat, mais en 2018, il n’avait perdu que la Chambre des représentants et avait conservé le Sénat.
Au cours des 30 dernières années, la seule autre fois où le parti majoritaire a changé dans les deux chambres en même temps, c’était en 2006, sous George W. Bush. Ce n’est peut-être pas une coïncidence : en 2003, George W. Bush avait lancé la guerre en Irak.
Cela fait déjà huit mois que Trump a déclenché un conflit avec l’Iran. Résultat : le problème nucléaire n’est toujours pas réglé, le détroit n’a pas été rouvert, et les prix du pétrole comme l’inflation restent élevés.
Mais, en réalité, Trump a tout de même obtenu certains résultats. Il a par exemple fait évacuer Maduro à très peu de frais. Le Venezuela n’a pas encore élu de nouveau président, mais l’ère Chávez est, pour l’essentiel, terminée. Par ailleurs, un accord a été signé avec le Venezuela au nom du gouvernement ; des compagnies pétrolières devraient ensuite y exploiter le pétrole (Chevron semble particulièrement active).
Grâce au DOGE et aux droits de douane, les recettes du gouvernement fédéral ont considérablement augmenté.
Il y a aussi eu de nombreuses arrestations d’immigrés clandestins, ainsi qu’une forte baisse des crimes violents aux États-Unis (le taux serait à son plus bas niveau depuis 125 ans).
┈➤ Rebond ou retournement ?
Premièrement, je ne pense pas qu’il y aura un retournement immédiat. Dans le graphique de Frère Feng publié dans l’article précédent, on voit clairement qu’après les élections de mi-mandat, sauf si le parti majoritaire change complètement dans les deux chambres, les grandes hausses ne démarrent jamais tout de suite.
Heureusement, dans le cas où les deux chambres changent de camp en même temps, le précédent historique est 2006, et non 2018. Après les élections de mi-mandat de 2018, les marchés ont encore fortement chuté, tandis qu’en 2006, ils ont surtout évolué latéralement.
Deuxièmement, les élections de mi-mandat ont beau avoir modifié la composition des deux chambres, le président reste Trump. Le budget provisoire approuvé précédemment prend fin à la fin du mois de décembre. Il faudra donc attendre de voir à quoi ressemblera le prochain projet de loi budgétaire de Trump.
Pour l’instant, les tensions entre les deux chambres sont faibles, car les démocrates sont majoritaires dans les deux. Les principales tensions opposent les deux chambres à Trump, mais ces frictions pourraient être moins fortes. C’est peut-être l’une des raisons pour lesquelles les marchés ont évolué différemment après les élections de mi-mandat de 2006 et de 2018.
Troisièmement, les deux chambres sont-elles en mesure de mettre fin aux actions de Trump contre l’Iran ? Si oui, peuvent-elles le faire rapidement ? Et si elles y parviennent rapidement, cela fera-t-il baisser le CPI à court terme ?
Mon avis, donc, est le suivant : il pourrait encore y avoir une période de tensions entre les deux chambres et Trump. Si les choses vont vite, les marchés pourraient s’améliorer au premier trimestre de l’année prochaine ; si elles vont plus lentement, ce serait au deuxième trimestre.
┈➤ Pourquoi Trump a-t-il perdu ?
L’histoire rime souvent. Trump n’en est pas à ses premières élections de mi-mandat, mais en 2018, il n’avait perdu que la Chambre des représentants et avait conservé le Sénat.
Au cours des 30 dernières années, la seule autre fois où le parti majoritaire a changé dans les deux chambres en même temps, c’était en 2006, sous George W. Bush. Ce n’est peut-être pas une coïncidence : en 2003, George W. Bush avait lancé la guerre en Irak.
Cela fait déjà huit mois que Trump a déclenché un conflit avec l’Iran. Résultat : le problème nucléaire n’est toujours pas réglé, le détroit n’a pas été rouvert, et les prix du pétrole comme l’inflation restent élevés.
Mais, en réalité, Trump a tout de même obtenu certains résultats. Il a par exemple fait évacuer Maduro à très peu de frais. Le Venezuela n’a pas encore élu de nouveau président, mais l’ère Chávez est, pour l’essentiel, terminée. Par ailleurs, un accord a été signé avec le Venezuela au nom du gouvernement ; des compagnies pétrolières devraient ensuite y exploiter le pétrole (Chevron semble particulièrement active).
Grâce au DOGE et aux droits de douane, les recettes du gouvernement fédéral ont considérablement augmenté.
Il y a aussi eu de nombreuses arrestations d’immigrés clandestins, ainsi qu’une forte baisse des crimes violents aux États-Unis (le taux serait à son plus bas niveau depuis 125 ans).
┈➤ Rebond ou retournement ?
Premièrement, je ne pense pas qu’il y aura un retournement immédiat. Dans le graphique de Frère Feng publié dans l’article précédent, on voit clairement qu’après les élections de mi-mandat, sauf si le parti majoritaire change complètement dans les deux chambres, les grandes hausses ne démarrent jamais tout de suite.
Heureusement, dans le cas où les deux chambres changent de camp en même temps, le précédent historique est 2006, et non 2018. Après les élections de mi-mandat de 2018, les marchés ont encore fortement chuté, tandis qu’en 2006, ils ont surtout évolué latéralement.
Deuxièmement, les élections de mi-mandat ont beau avoir modifié la composition des deux chambres, le président reste Trump. Le budget provisoire approuvé précédemment prend fin à la fin du mois de décembre. Il faudra donc attendre de voir à quoi ressemblera le prochain projet de loi budgétaire de Trump.
Pour l’instant, les tensions entre les deux chambres sont faibles, car les démocrates sont majoritaires dans les deux. Les principales tensions opposent les deux chambres à Trump, mais ces frictions pourraient être moins fortes. C’est peut-être l’une des raisons pour lesquelles les marchés ont évolué différemment après les élections de mi-mandat de 2006 et de 2018.
Troisièmement, les deux chambres sont-elles en mesure de mettre fin aux actions de Trump contre l’Iran ? Si oui, peuvent-elles le faire rapidement ? Et si elles y parviennent rapidement, cela fera-t-il baisser le CPI à court terme ?
Mon avis, donc, est le suivant : il pourrait encore y avoir une période de tensions entre les deux chambres et Trump. Si les choses vont vite, les marchés pourraient s’améliorer au premier trimestre de l’année prochaine ; si elles vont plus lentement, ce serait au deuxième trimestre.
TVBee
·
--
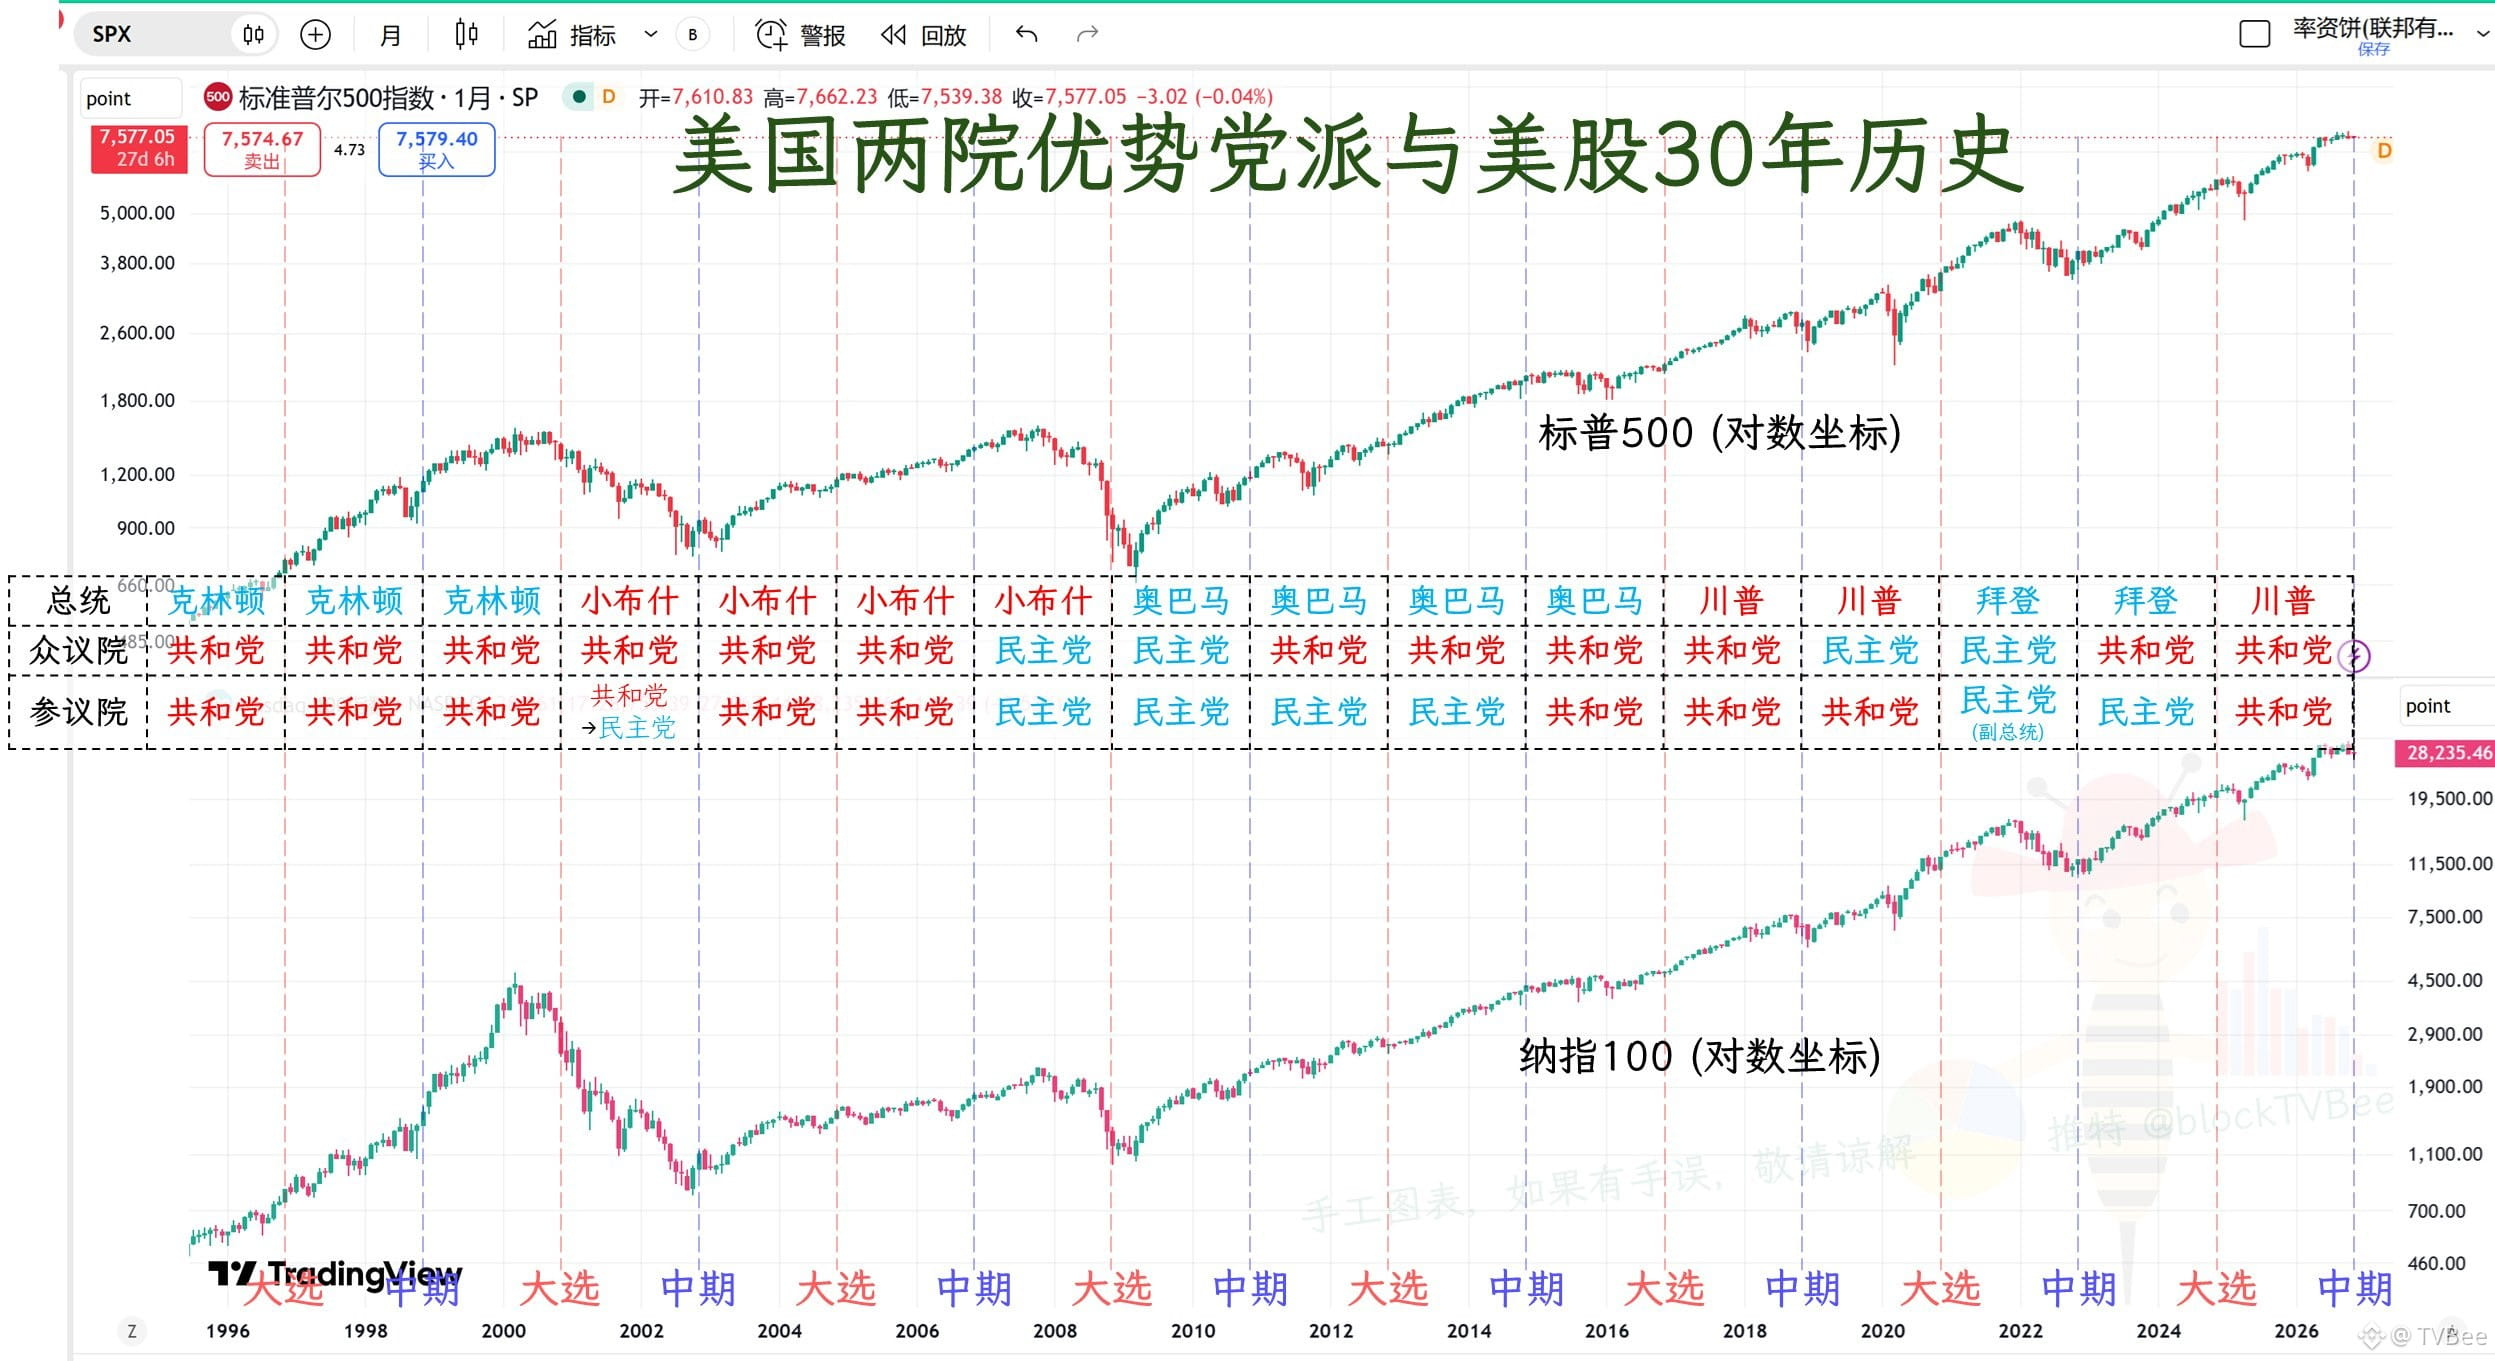
Tu es bien obligé d’y croire ! Avant les élections de mi-mandat, les actions américaines ont tendance à baisser. Et après ?
┈➤ Forte probabilité de baisse avant les élections de mi-mandat
Sur les 30 dernières années, il y a eu 8 élections de mi-mandat, cette année comprise. En 2014 seulement, les actions américaines n’ont pas baissé avant les élections, mais le Nasdaq 100 a tout de même formé une longue mèche en octobre.
En 1998, il y a eu un repli au milieu d’une forte tendance haussière ;
En 2002, le marché a touché un creux ;
En 2006, il a baissé six mois avant les élections, puis s’est redressé dans les trois mois précédant le scrutin ;
En 2010, il a également baissé en avance, avant de se redresser dans les trois mois précédant les élections ;
En 2018, il a baissé pendant trois mois consécutifs avant les élections ;
En 2022, il a aussi touché un creux.
Même si, dans l’ensemble, la tendance des actions américaines a été haussière ces 30 dernières années, les fortes baisses ou les replis plus importants ont plus de chances de survenir autour des élections de mi-mandat.
Alors, la baisse actuelle des actions américaines est-elle due aux élections de mi-mandat ou à l’éclatement de la bulle de l’IA ?
┈➤ Et après les élections de mi-mandat ?
En 1998, le parti dominant dans chacune des deux chambres est resté le même, et les actions américaines ont immédiatement décollé.
En 2006, les partis dominants dans les deux chambres ont changé. Après une période de stagnation de 4 à 5 mois (pendant laquelle le S&P 500 a d’abord progressé modérément), le marché est reparti à la hausse.
Lors des cinq autres élections, le parti dominant est resté le même dans l’une des chambres et a changé dans l’autre. À l’exception de 2010, les actions américaines ont généralement corrigé pendant deux ou trois mois après les élections de mi-mandat, puis sont reparties à la hausse.
┈➤ Et cette année ?
Cette année, les démocrates ont de très fortes chances de dominer la Chambre des représentants. Ils ont aussi de bonnes chances de remporter le Sénat, mais l’issue reste incertaine. En effet, tous les sièges de la Chambre des représentants sont renouvelés, tandis qu’au Sénat, seul un tiers des sièges est soumis à réélection.
Si les républicains parviennent à conserver le Sénat mais perdent la Chambre des représentants, la situation sera identique à celle des élections de mi-mandat de 2018. Après celles-ci, le marché avait baissé pendant deux mois.
À l’inverse, si les républicains perdent les deux chambres, la situation ressemblera beaucoup à celle de 2006, où les actions américaines se sont consolidées pendant environ quatre mois après les élections de mi-mandat.
Bien sûr, on ne peut pas simplement reproduire le passé, mais une chose semble assez certaine : après les élections de mi-mandat, les actions américaines ne devraient probablement pas repartir immédiatement à la hausse.
Dans l’ensemble, Frère Feng estime que la situation devrait s’améliorer progressivement et de manière plus certaine à partir du deuxième trimestre de l’année prochaine. D’ici là, rien n’est sûr. Dans le scénario pessimiste, le marché baissera encore pendant deux mois ; dans le scénario optimiste, il évoluera latéralement.
Quant aux cryptomonnaies, inutile de vouloir reproduire les schémas du passé. Tant qu’il n’y aura pas de cygne noir lié à un grave manque de liquidités, le BTC baissera, mais sans chute particulièrement spectaculaire.
┈➤ Forte probabilité de baisse avant les élections de mi-mandat
Sur les 30 dernières années, il y a eu 8 élections de mi-mandat, cette année comprise. En 2014 seulement, les actions américaines n’ont pas baissé avant les élections, mais le Nasdaq 100 a tout de même formé une longue mèche en octobre.
En 1998, il y a eu un repli au milieu d’une forte tendance haussière ;
En 2002, le marché a touché un creux ;
En 2006, il a baissé six mois avant les élections, puis s’est redressé dans les trois mois précédant le scrutin ;
En 2010, il a également baissé en avance, avant de se redresser dans les trois mois précédant les élections ;
En 2018, il a baissé pendant trois mois consécutifs avant les élections ;
En 2022, il a aussi touché un creux.
Même si, dans l’ensemble, la tendance des actions américaines a été haussière ces 30 dernières années, les fortes baisses ou les replis plus importants ont plus de chances de survenir autour des élections de mi-mandat.
Alors, la baisse actuelle des actions américaines est-elle due aux élections de mi-mandat ou à l’éclatement de la bulle de l’IA ?
┈➤ Et après les élections de mi-mandat ?
En 1998, le parti dominant dans chacune des deux chambres est resté le même, et les actions américaines ont immédiatement décollé.
En 2006, les partis dominants dans les deux chambres ont changé. Après une période de stagnation de 4 à 5 mois (pendant laquelle le S&P 500 a d’abord progressé modérément), le marché est reparti à la hausse.
Lors des cinq autres élections, le parti dominant est resté le même dans l’une des chambres et a changé dans l’autre. À l’exception de 2010, les actions américaines ont généralement corrigé pendant deux ou trois mois après les élections de mi-mandat, puis sont reparties à la hausse.
┈➤ Et cette année ?
Cette année, les démocrates ont de très fortes chances de dominer la Chambre des représentants. Ils ont aussi de bonnes chances de remporter le Sénat, mais l’issue reste incertaine. En effet, tous les sièges de la Chambre des représentants sont renouvelés, tandis qu’au Sénat, seul un tiers des sièges est soumis à réélection.
Si les républicains parviennent à conserver le Sénat mais perdent la Chambre des représentants, la situation sera identique à celle des élections de mi-mandat de 2018. Après celles-ci, le marché avait baissé pendant deux mois.
À l’inverse, si les républicains perdent les deux chambres, la situation ressemblera beaucoup à celle de 2006, où les actions américaines se sont consolidées pendant environ quatre mois après les élections de mi-mandat.
Bien sûr, on ne peut pas simplement reproduire le passé, mais une chose semble assez certaine : après les élections de mi-mandat, les actions américaines ne devraient probablement pas repartir immédiatement à la hausse.
Dans l’ensemble, Frère Feng estime que la situation devrait s’améliorer progressivement et de manière plus certaine à partir du deuxième trimestre de l’année prochaine. D’ici là, rien n’est sûr. Dans le scénario pessimiste, le marché baissera encore pendant deux mois ; dans le scénario optimiste, il évoluera latéralement.
Quant aux cryptomonnaies, inutile de vouloir reproduire les schémas du passé. Tant qu’il n’y aura pas de cygne noir lié à un grave manque de liquidités, le BTC baissera, mais sans chute particulièrement spectaculaire.
Connectez-vous pour découvrir plus de contenu