Découvrir
Suivis
Actualités
Actions
Notification
Profil
Favoris
Chats
Historique
Centre pour créateur
Copy trading
En direct
Paramètres
Publier
叮当 Doraemon
177 Publications
叮当 Doraemon
Binance Square Vérifié
Signaler
Bloquer l’utilisateur
Suivre
5年炒币亏成狗,2026埋头苦干web3
514
Suivis
32.1K+
Abonnés
34.4K+
J’aime
Publications
Tous
Citations
Vidéos
PINNED
叮当 Doraemon
·
--
Article
马斯克承认:Terafab 在和台积电谈合作 🏭之前大家看 Terafab,多少都有点“马斯克是不是又想自己包办一切”的感觉。毕竟先进制程不是造火箭,砸钱也不代表就能搞定。 结果现在风向有点变了:连台积电都在研究怎么参与。 Culpan 的说法是,比较现实的一种方案,可能是 TSMC 自己来建、自己来运营 Texas 的厂,SpaceX / Terafab 负责出钱、锁长期订单,甚至一起持股。 也就是说,Terafab 未必最后真的是“马斯克自己造芯片”,更可能变成“马斯克把需求和钱摆桌上,请最会造芯片的人来干”。 这就有意思了。之前很多人觉得 Terafab 太疯狂,是因为默认他要从零搞一个 TSMC 出来。但如果最后是 TSMC 亲自下场,那这个故事一下就没那么离谱了。 而且别忘了,Tesla、xAI、SpaceX 以后最不缺的就是芯片需求。 对台积电来说,这种客户如果愿意把未来很多年的量直接锁给你,确实值得认真谈。 现在最大的问题只剩一个: 台积电到底只是“聊聊”,还是已经真的准备下注。 TeraFab工厂是埃隆·马斯克旗下特斯拉与SpaceX联合规划建造的超大型人工智能半导体,Tesla/SpaceX 计划中的超级芯片工厂,用于生产他们专有的 AI 芯片(逻辑、内存、封装)。它针对 Intel 的 14A 工艺(约 1.4 nm 级别)。主要用途:为 Optimus 机器人、Cybercab/车辆提供边缘推理硅芯片,以及为 SpaceX 轨道数据中心提供高功率芯片。 不用于第三方 Intel/AMD/Nvidia 芯片、一般汽车零件或火箭。只是垂直整合——规模远超外部代工厂所能提供的。 Giga Texas 的研究工厂已开始为 2026 年末/2027 年初的小批量 AI5 芯片进行建设,2027 年实现量产。主 Grimes County 站点:建设于 2026 年 12 月 1 日启动,第一阶段完工于 2028 年末,量产将在 2028-29 年逐步提升至大规模生产。 芯片专供 Tesla Optimus/Cybercabs(边缘推理)和 SpaceX 轨道数据中心使用。垂直整合仅为满足内部需求,该需求超过全球供应量——无 马斯克把比例拆得很清楚:“地面晶片大约一年 100 至 200 gigawatt,太空大约一个 terawatt。多数产出要进轨道资料中心。地球受电力与土地约束,轨道不受。 Starship 负责把质量送上去,Terafab 负责把晶片造出来。” Terafab晶片厂盖在德州,楼地板面积超过一亿平方呎,约为纽约中央公园的三倍,相当于 1,700 座美式足球场。他称它是地球上最大、也最值钱的建筑。 这不是代工厂扩产。这是特斯拉、SpaceX 与 xAI 的自建产能。 德州文件把 Grimes County 主厂的开工日订在 12 月 1 日,目标 2028 年底完工。第一期投资约 168 亿美元。 为什么非自己盖不可? 缺口不在「多一点产能」,而在数量级。 马斯克的算法很直白:旗下公司未来需要的算力,一年超过 1 terawatt。他把现有全球晶片厂加总,只看成这笔需求的约 2%。换句话说,就算把地球上所有晶片厂的产出全买下来,也只够他计划的五十分之一。 他对三星、台积电、美光说过同一句话:能扩多少,我就全数买下。问题是,这些厂商愿意扩产的速度,远跟不上特斯拉、SpaceX、Grok 与 Optimus 的需求曲线。供应链感激归感激,节奏对不上,就只能自己建。 自建,而且自用! Terafab 不是对外接单的晶圆代工。产能留给自己的公司。 两条产品线,一个主人。一条是地面端:给 Optimus、Cybercab 与自驾用的边缘推理晶片。另一条是轨道端:耐辐射、高功耗、为太空散热条件设计的算力晶片。长期规划是每月 100 万片晶圆投片,年产 1,000 亿至 2,000 亿颗客制 AI 与记忆体晶片。 Intel 以制程与制造经验加入,但用量不对外销售。 若这座厂真的跑起来,优势不在品牌,而在别人手上没有的产能。 终点不在德州 厂盖在地上,算力主要送上天。 马斯克把比例拆得很清楚:地面晶片大约一年 100 至 200 gigawatt,太空大约一个 terawatt。 多数产出要进轨道资料中心。地球受电力与土地约束,轨道不受。 Starship 负责把质量送上去,Terafab 负责把晶片造出来。 三步是同一件事:先盖地球上最大的建筑,再做出相当于目前全球 AI 晶片供给约 50 倍的算力,最后把大部分算力放进轨道,供全球 AI 使用。 Terafab 不是晶片产能的常规扩张,而是对指数级算力缺口的回应:自建、自用、不假外求,终点在轨道。 $SPCX $TSLA
马斯克承认:Terafab 在和台积电谈合作 🏭
之前大家看 Terafab,多少都有点“马斯克是不是又想自己包办一切”的感觉。毕竟先进制程不是造火箭,砸钱也不代表就能搞定。
结果现在风向有点变了:连台积电都在研究怎么参与。
Culpan 的说法是,比较现实的一种方案,可能是 TSMC 自己来建、自己来运营 Texas 的厂,SpaceX / Terafab 负责出钱、锁长期订单,甚至一起持股。
也就是说,Terafab 未必最后真的是“马斯克自己造芯片”,更可能变成“马斯克把需求和钱摆桌上,请最会造芯片的人来干”。
这就有意思了。之前很多人觉得 Terafab 太疯狂,是因为默认他要从零搞一个 TSMC 出来。但如果最后是 TSMC 亲自下场,那这个故事一下就没那么离谱了。
而且别忘了,Tesla、xAI、SpaceX 以后最不缺的就是芯片需求。
对台积电来说,这种客户如果愿意把未来很多年的量直接锁给你,确实值得认真谈。
现在最大的问题只剩一个:
台积电到底只是“聊聊”,还是已经真的准备下注。
TeraFab工厂是埃隆·马斯克旗下特斯拉与SpaceX联合规划建造的超大型人工智能半导体,Tesla/SpaceX 计划中的超级芯片工厂,用于生产他们专有的 AI 芯片(逻辑、内存、封装)。它针对 Intel 的 14A 工艺(约 1.4 nm 级别)。主要用途:为 Optimus 机器人、Cybercab/车辆提供边缘推理硅芯片,以及为 SpaceX 轨道数据中心提供高功率芯片。
不用于第三方 Intel/AMD/Nvidia 芯片、一般汽车零件或火箭。只是垂直整合——规模远超外部代工厂所能提供的。
Giga Texas 的研究工厂已开始为 2026 年末/2027 年初的小批量 AI5 芯片进行建设,2027 年实现量产。主 Grimes County 站点:建设于 2026 年 12 月 1 日启动,第一阶段完工于 2028 年末,量产将在 2028-29 年逐步提升至大规模生产。
芯片专供 Tesla Optimus/Cybercabs(边缘推理)和 SpaceX 轨道数据中心使用。垂直整合仅为满足内部需求,该需求超过全球供应量——无
马斯克把比例拆得很清楚:“地面晶片大约一年 100 至 200 gigawatt,太空大约一个 terawatt。多数产出要进轨道资料中心。地球受电力与土地约束,轨道不受。 Starship 负责把质量送上去,Terafab 负责把晶片造出来。”
Terafab晶片厂盖在德州,楼地板面积超过一亿平方呎,约为纽约中央公园的三倍,相当于 1,700 座美式足球场。他称它是地球上最大、也最值钱的建筑。
这不是代工厂扩产。这是特斯拉、SpaceX 与 xAI 的自建产能。
德州文件把 Grimes County 主厂的开工日订在 12 月 1 日,目标 2028 年底完工。第一期投资约 168 亿美元。
为什么非自己盖不可?
缺口不在「多一点产能」,而在数量级。
马斯克的算法很直白:旗下公司未来需要的算力,一年超过 1 terawatt。他把现有全球晶片厂加总,只看成这笔需求的约 2%。换句话说,就算把地球上所有晶片厂的产出全买下来,也只够他计划的五十分之一。
他对三星、台积电、美光说过同一句话:能扩多少,我就全数买下。问题是,这些厂商愿意扩产的速度,远跟不上特斯拉、SpaceX、Grok 与 Optimus 的需求曲线。供应链感激归感激,节奏对不上,就只能自己建。
自建,而且自用!
Terafab 不是对外接单的晶圆代工。产能留给自己的公司。
两条产品线,一个主人。一条是地面端:给 Optimus、Cybercab 与自驾用的边缘推理晶片。另一条是轨道端:耐辐射、高功耗、为太空散热条件设计的算力晶片。长期规划是每月 100 万片晶圆投片,年产 1,000 亿至 2,000 亿颗客制 AI 与记忆体晶片。 Intel 以制程与制造经验加入,但用量不对外销售。
若这座厂真的跑起来,优势不在品牌,而在别人手上没有的产能。
终点不在德州
厂盖在地上,算力主要送上天。
马斯克把比例拆得很清楚:地面晶片大约一年 100 至 200 gigawatt,太空大约一个 terawatt。
多数产出要进轨道资料中心。地球受电力与土地约束,轨道不受。
Starship 负责把质量送上去,Terafab 负责把晶片造出来。
三步是同一件事:先盖地球上最大的建筑,再做出相当于目前全球 AI 晶片供给约 50 倍的算力,最后把大部分算力放进轨道,供全球 AI 使用。
Terafab 不是晶片产能的常规扩张,而是对指数级算力缺口的回应:自建、自用、不假外求,终点在轨道。
$SPCX $TSLA
TSLA
+0,48%
PINNED
叮当 Doraemon
·
--
Vérifié
Article
$AMZN 的半导体 ETF 投资组合很可能最终会比 $NVDA 持有的更吸引人……三天前,亚马逊签署了一项 4980 万美元的私募投资,注入 PCB 制造商 Gold Circuit Electronics (2368)。所以现在亚马逊拥有/认股权证的包括: - $AAOI - Alchip - $MRVL (Celestial) - $ALAB - $CRDO - $JBL - $FLEX - $STM - $CBRS - $GNRC - $FN - TD SYNNEX - $QCOM - Gold Circuit Electronics 以及其他…… 如果具体看 GCE 的私募投资金额,它相当于公司 0.36%……财务上有点小,但战略上很有意义, 尤其是有说法称 GCE 向四大超大规模 CSP 提供 ASIC 服务器 PCB…… 不管怎样,看到亚马逊对 Nvidia 开始拥有全球领先公司 亚马逊现在涉足整个供应链,比如 PCB、光学织构通过 Celestial、$AAOI 的激光器、$FN 到 $JBL 的组装、像 $QCOM / Alchip 这样的 ASIC 合作伙伴 总体來讲,亚马逊通过与批量采购协议挂钩的商业担保来保障其 AI 和数据中心硬件供应链。 购买这些股票不就像是为资本增值购买 ETF 吗? 经典的垂直整合和供应链风险缓解,确保以比竞争对手更低成本、更快速度获取构建 AWS 基础设施的物理投入
$AMZN 的半导体 ETF 投资组合很可能最终会比 $NVDA 持有的更吸引人……
三天前,亚马逊签署了一项 4980 万美元的私募投资,注入 PCB 制造商 Gold Circuit Electronics (2368)。所以现在亚马逊拥有/认股权证的包括:
- $AAOI
- Alchip
- $MRVL (Celestial)
- $ALAB
- $CRDO
- $JBL
- $FLEX
- $STM
- $CBRS
- $GNRC
- $FN
- TD SYNNEX
- $QCOM
- Gold Circuit Electronics
以及其他……
如果具体看 GCE 的私募投资金额,它相当于公司 0.36%……财务上有点小,但战略上很有意义,
尤其是有说法称 GCE 向四大超大规模 CSP 提供 ASIC 服务器 PCB……
不管怎样,看到亚马逊对 Nvidia 开始拥有全球领先公司
亚马逊现在涉足整个供应链,比如 PCB、光学织构通过 Celestial、$AAOI 的激光器、$FN 到 $JBL 的组装、像 $QCOM / Alchip 这样的 ASIC 合作伙伴
总体來讲,亚马逊通过与批量采购协议挂钩的商业担保来保障其 AI 和数据中心硬件供应链。
购买这些股票不就像是为资本增值购买 ETF 吗?
经典的垂直整合和供应链风险缓解,确保以比竞争对手更低成本、更快速度获取构建 AWS 基础设施的物理投入
AMZN
+0,13%
NVDA
+0,09%
MRVL
+0,81%
叮当 Doraemon
·
--
@Square-Creator-618482067 🧧🧧🧧🧧🧧
@叮当 Doraemon
🧧🧧🧧🧧🧧
叮当 Doraemon
·
--
马斯克承认:Terafab 在和台积电谈合作 🏭
之前大家看 Terafab,多少都有点“马斯克是不是又想自己包办一切”的感觉。毕竟先进制程不是造火箭,砸钱也不代表就能搞定。
结果现在风向有点变了:连台积电都在研究怎么参与。
Culpan 的说法是,比较现实的一种方案,可能是 TSMC 自己来建、自己来运营 Texas 的厂,SpaceX / Terafab 负责出钱、锁长期订单,甚至一起持股。
也就是说,Terafab 未必最后真的是“马斯克自己造芯片”,更可能变成“马斯克把需求和钱摆桌上,请最会造芯片的人来干”。
这就有意思了。之前很多人觉得 Terafab 太疯狂,是因为默认他要从零搞一个 TSMC 出来。但如果最后是 TSMC 亲自下场,那这个故事一下就没那么离谱了。
而且别忘了,Tesla、xAI、SpaceX 以后最不缺的就是芯片需求。
对台积电来说,这种客户如果愿意把未来很多年的量直接锁给你,确实值得认真谈。
现在最大的问题只剩一个:
台积电到底只是“聊聊”,还是已经真的准备下注。
TeraFab工厂是埃隆·马斯克旗下特斯拉与SpaceX联合规划建造的超大型人工智能半导体,Tesla/SpaceX 计划中的超级芯片工厂,用于生产他们专有的 AI 芯片(逻辑、内存、封装)。它针对 Intel 的 14A 工艺(约 1.4 nm 级别)。主要用途:为 Optimus 机器人、Cybercab/车辆提供边缘推理硅芯片,以及为 SpaceX 轨道数据中心提供高功率芯片。
不用于第三方 Intel/AMD/Nvidia 芯片、一般汽车零件或火箭。只是垂直整合——规模远超外部代工厂所能提供的。
Giga Texas 的研究工厂已开始为 2026 年末/2027 年初的小批量 AI5 芯片进行建设,2027 年实现量产。主 Grimes County 站点:建设于 2026 年 12 月 1 日启动,第一阶段完工于 2028 年末,量产将在 2028-29 年逐步提升至大规模生产。
芯片专供 Tesla Optimus/Cybercabs(边缘推理)和 SpaceX 轨道数据中心使用。垂直整合仅为满足内部需求,该需求超过全球供应量——无
马斯克把比例拆得很清楚:“地面晶片大约一年 100 至 200 gigawatt,太空大约一个 terawatt。多数产出要进轨道资料中心。地球受电力与土地约束,轨道不受。 Starship 负责把质量送上去,Terafab 负责把晶片造出来。”
Terafab晶片厂盖在德州,楼地板面积超过一亿平方呎,约为纽约中央公园的三倍,相当于 1,700 座美式足球场。他称它是地球上最大、也最值钱的建筑。
这不是代工厂扩产。这是特斯拉、SpaceX 与 xAI 的自建产能。
德州文件把 Grimes County 主厂的开工日订在 12 月 1 日,目标 2028 年底完工。第一期投资约 168 亿美元。
为什么非自己盖不可?
缺口不在「多一点产能」,而在数量级。
马斯克的算法很直白:旗下公司未来需要的算力,一年超过 1 terawatt。他把现有全球晶片厂加总,只看成这笔需求的约 2%。换句话说,就算把地球上所有晶片厂的产出全买下来,也只够他计划的五十分之一。
他对三星、台积电、美光说过同一句话:能扩多少,我就全数买下。问题是,这些厂商愿意扩产的速度,远跟不上特斯拉、SpaceX、Grok 与 Optimus 的需求曲线。供应链感激归感激,节奏对不上,就只能自己建。
自建,而且自用!
Terafab 不是对外接单的晶圆代工。产能留给自己的公司。
两条产品线,一个主人。一条是地面端:给 Optimus、Cybercab 与自驾用的边缘推理晶片。另一条是轨道端:耐辐射、高功耗、为太空散热条件设计的算力晶片。长期规划是每月 100 万片晶圆投片,年产 1,000 亿至 2,000 亿颗客制 AI 与记忆体晶片。 Intel 以制程与制造经验加入,但用量不对外销售。
若这座厂真的跑起来,优势不在品牌,而在别人手上没有的产能。
终点不在德州
厂盖在地上,算力主要送上天。
马斯克把比例拆得很清楚:地面晶片大约一年 100 至 200 gigawatt,太空大约一个 terawatt。
多数产出要进轨道资料中心。地球受电力与土地约束,轨道不受。
Starship 负责把质量送上去,Terafab 负责把晶片造出来。
三步是同一件事:先盖地球上最大的建筑,再做出相当于目前全球 AI 晶片供给约 50 倍的算力,最后把大部分算力放进轨道,供全球 AI 使用。
Terafab 不是晶片产能的常规扩张,而是对指数级算力缺口的回应:自建、自用、不假外求,终点在轨道。
$SPCX $TSLA
叮当 Doraemon
·
--
@Square-Creator-618482067 🧧🧧🧧🧧🧧
@叮当 Doraemon
🧧🧧🧧🧧🧧
叮当 Doraemon
·
--
马斯克承认:Terafab 在和台积电谈合作 🏭
之前大家看 Terafab,多少都有点“马斯克是不是又想自己包办一切”的感觉。毕竟先进制程不是造火箭,砸钱也不代表就能搞定。
结果现在风向有点变了:连台积电都在研究怎么参与。
Culpan 的说法是,比较现实的一种方案,可能是 TSMC 自己来建、自己来运营 Texas 的厂,SpaceX / Terafab 负责出钱、锁长期订单,甚至一起持股。
也就是说,Terafab 未必最后真的是“马斯克自己造芯片”,更可能变成“马斯克把需求和钱摆桌上,请最会造芯片的人来干”。
这就有意思了。之前很多人觉得 Terafab 太疯狂,是因为默认他要从零搞一个 TSMC 出来。但如果最后是 TSMC 亲自下场,那这个故事一下就没那么离谱了。
而且别忘了,Tesla、xAI、SpaceX 以后最不缺的就是芯片需求。
对台积电来说,这种客户如果愿意把未来很多年的量直接锁给你,确实值得认真谈。
现在最大的问题只剩一个:
台积电到底只是“聊聊”,还是已经真的准备下注。
TeraFab工厂是埃隆·马斯克旗下特斯拉与SpaceX联合规划建造的超大型人工智能半导体,Tesla/SpaceX 计划中的超级芯片工厂,用于生产他们专有的 AI 芯片(逻辑、内存、封装)。它针对 Intel 的 14A 工艺(约 1.4 nm 级别)。主要用途:为 Optimus 机器人、Cybercab/车辆提供边缘推理硅芯片,以及为 SpaceX 轨道数据中心提供高功率芯片。
不用于第三方 Intel/AMD/Nvidia 芯片、一般汽车零件或火箭。只是垂直整合——规模远超外部代工厂所能提供的。
Giga Texas 的研究工厂已开始为 2026 年末/2027 年初的小批量 AI5 芯片进行建设,2027 年实现量产。主 Grimes County 站点:建设于 2026 年 12 月 1 日启动,第一阶段完工于 2028 年末,量产将在 2028-29 年逐步提升至大规模生产。
芯片专供 Tesla Optimus/Cybercabs(边缘推理)和 SpaceX 轨道数据中心使用。垂直整合仅为满足内部需求,该需求超过全球供应量——无
马斯克把比例拆得很清楚:“地面晶片大约一年 100 至 200 gigawatt,太空大约一个 terawatt。多数产出要进轨道资料中心。地球受电力与土地约束,轨道不受。 Starship 负责把质量送上去,Terafab 负责把晶片造出来。”
Terafab晶片厂盖在德州,楼地板面积超过一亿平方呎,约为纽约中央公园的三倍,相当于 1,700 座美式足球场。他称它是地球上最大、也最值钱的建筑。
这不是代工厂扩产。这是特斯拉、SpaceX 与 xAI 的自建产能。
德州文件把 Grimes County 主厂的开工日订在 12 月 1 日,目标 2028 年底完工。第一期投资约 168 亿美元。
为什么非自己盖不可?
缺口不在「多一点产能」,而在数量级。
马斯克的算法很直白:旗下公司未来需要的算力,一年超过 1 terawatt。他把现有全球晶片厂加总,只看成这笔需求的约 2%。换句话说,就算把地球上所有晶片厂的产出全买下来,也只够他计划的五十分之一。
他对三星、台积电、美光说过同一句话:能扩多少,我就全数买下。问题是,这些厂商愿意扩产的速度,远跟不上特斯拉、SpaceX、Grok 与 Optimus 的需求曲线。供应链感激归感激,节奏对不上,就只能自己建。
自建,而且自用!
Terafab 不是对外接单的晶圆代工。产能留给自己的公司。
两条产品线,一个主人。一条是地面端:给 Optimus、Cybercab 与自驾用的边缘推理晶片。另一条是轨道端:耐辐射、高功耗、为太空散热条件设计的算力晶片。长期规划是每月 100 万片晶圆投片,年产 1,000 亿至 2,000 亿颗客制 AI 与记忆体晶片。 Intel 以制程与制造经验加入,但用量不对外销售。
若这座厂真的跑起来,优势不在品牌,而在别人手上没有的产能。
终点不在德州
厂盖在地上,算力主要送上天。
马斯克把比例拆得很清楚:地面晶片大约一年 100 至 200 gigawatt,太空大约一个 terawatt。
多数产出要进轨道资料中心。地球受电力与土地约束,轨道不受。
Starship 负责把质量送上去,Terafab 负责把晶片造出来。
三步是同一件事:先盖地球上最大的建筑,再做出相当于目前全球 AI 晶片供给约 50 倍的算力,最后把大部分算力放进轨道,供全球 AI 使用。
Terafab 不是晶片产能的常规扩张,而是对指数级算力缺口的回应:自建、自用、不假外求,终点在轨道。
$SPCX $TSLA
叮当 Doraemon
·
--
@Square-Creator-618482067 🧧🧧🧧🧧🧧
@叮当 Doraemon
🧧🧧🧧🧧🧧
叮当 Doraemon
·
--
马斯克承认:Terafab 在和台积电谈合作 🏭
之前大家看 Terafab,多少都有点“马斯克是不是又想自己包办一切”的感觉。毕竟先进制程不是造火箭,砸钱也不代表就能搞定。
结果现在风向有点变了:连台积电都在研究怎么参与。
Culpan 的说法是,比较现实的一种方案,可能是 TSMC 自己来建、自己来运营 Texas 的厂,SpaceX / Terafab 负责出钱、锁长期订单,甚至一起持股。
也就是说,Terafab 未必最后真的是“马斯克自己造芯片”,更可能变成“马斯克把需求和钱摆桌上,请最会造芯片的人来干”。
这就有意思了。之前很多人觉得 Terafab 太疯狂,是因为默认他要从零搞一个 TSMC 出来。但如果最后是 TSMC 亲自下场,那这个故事一下就没那么离谱了。
而且别忘了,Tesla、xAI、SpaceX 以后最不缺的就是芯片需求。
对台积电来说,这种客户如果愿意把未来很多年的量直接锁给你,确实值得认真谈。
现在最大的问题只剩一个:
台积电到底只是“聊聊”,还是已经真的准备下注。
TeraFab工厂是埃隆·马斯克旗下特斯拉与SpaceX联合规划建造的超大型人工智能半导体,Tesla/SpaceX 计划中的超级芯片工厂,用于生产他们专有的 AI 芯片(逻辑、内存、封装)。它针对 Intel 的 14A 工艺(约 1.4 nm 级别)。主要用途:为 Optimus 机器人、Cybercab/车辆提供边缘推理硅芯片,以及为 SpaceX 轨道数据中心提供高功率芯片。
不用于第三方 Intel/AMD/Nvidia 芯片、一般汽车零件或火箭。只是垂直整合——规模远超外部代工厂所能提供的。
Giga Texas 的研究工厂已开始为 2026 年末/2027 年初的小批量 AI5 芯片进行建设,2027 年实现量产。主 Grimes County 站点:建设于 2026 年 12 月 1 日启动,第一阶段完工于 2028 年末,量产将在 2028-29 年逐步提升至大规模生产。
芯片专供 Tesla Optimus/Cybercabs(边缘推理)和 SpaceX 轨道数据中心使用。垂直整合仅为满足内部需求,该需求超过全球供应量——无
马斯克把比例拆得很清楚:“地面晶片大约一年 100 至 200 gigawatt,太空大约一个 terawatt。多数产出要进轨道资料中心。地球受电力与土地约束,轨道不受。 Starship 负责把质量送上去,Terafab 负责把晶片造出来。”
Terafab晶片厂盖在德州,楼地板面积超过一亿平方呎,约为纽约中央公园的三倍,相当于 1,700 座美式足球场。他称它是地球上最大、也最值钱的建筑。
这不是代工厂扩产。这是特斯拉、SpaceX 与 xAI 的自建产能。
德州文件把 Grimes County 主厂的开工日订在 12 月 1 日,目标 2028 年底完工。第一期投资约 168 亿美元。
为什么非自己盖不可?
缺口不在「多一点产能」,而在数量级。
马斯克的算法很直白:旗下公司未来需要的算力,一年超过 1 terawatt。他把现有全球晶片厂加总,只看成这笔需求的约 2%。换句话说,就算把地球上所有晶片厂的产出全买下来,也只够他计划的五十分之一。
他对三星、台积电、美光说过同一句话:能扩多少,我就全数买下。问题是,这些厂商愿意扩产的速度,远跟不上特斯拉、SpaceX、Grok 与 Optimus 的需求曲线。供应链感激归感激,节奏对不上,就只能自己建。
自建,而且自用!
Terafab 不是对外接单的晶圆代工。产能留给自己的公司。
两条产品线,一个主人。一条是地面端:给 Optimus、Cybercab 与自驾用的边缘推理晶片。另一条是轨道端:耐辐射、高功耗、为太空散热条件设计的算力晶片。长期规划是每月 100 万片晶圆投片,年产 1,000 亿至 2,000 亿颗客制 AI 与记忆体晶片。 Intel 以制程与制造经验加入,但用量不对外销售。
若这座厂真的跑起来,优势不在品牌,而在别人手上没有的产能。
终点不在德州
厂盖在地上,算力主要送上天。
马斯克把比例拆得很清楚:地面晶片大约一年 100 至 200 gigawatt,太空大约一个 terawatt。
多数产出要进轨道资料中心。地球受电力与土地约束,轨道不受。
Starship 负责把质量送上去,Terafab 负责把晶片造出来。
三步是同一件事:先盖地球上最大的建筑,再做出相当于目前全球 AI 晶片供给约 50 倍的算力,最后把大部分算力放进轨道,供全球 AI 使用。
Terafab 不是晶片产能的常规扩张,而是对指数级算力缺口的回应:自建、自用、不假外求,终点在轨道。
$SPCX $TSLA
叮当 Doraemon
·
--
Haussier
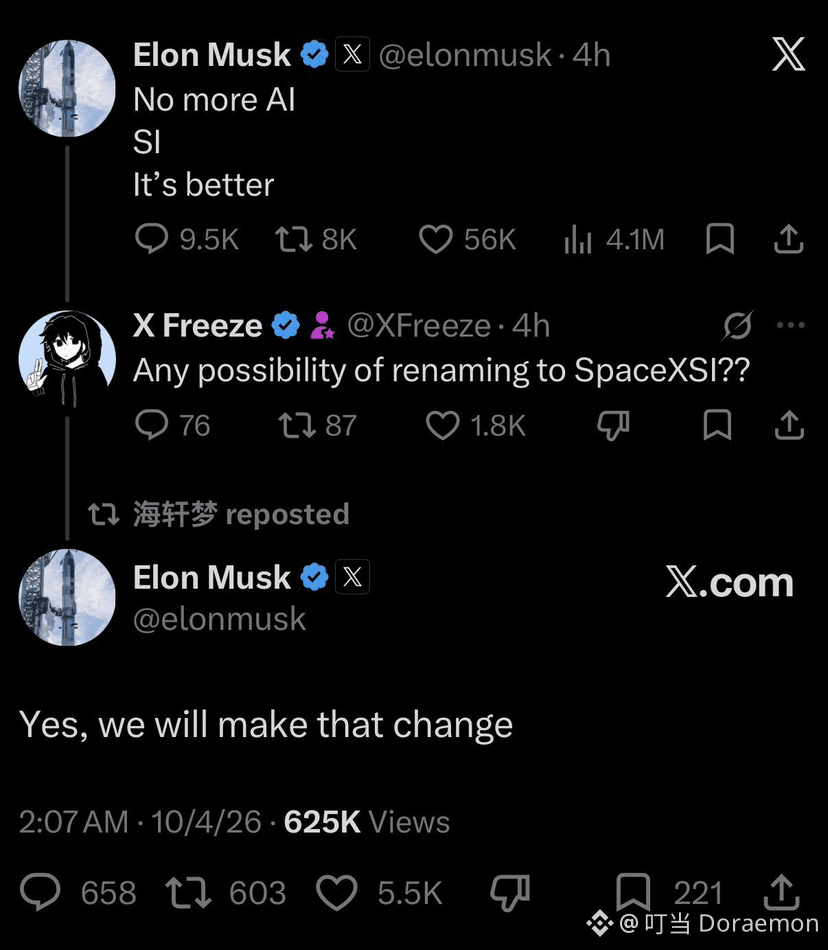
识时务者为俊杰! 在权势面前,老马也要低头。 川普前几天刚下令:美国联邦政府以后别叫 AI 了,统一叫 SI(Super Intelligence)。 老马当时立刻出来捧场:“No more AI. SI. It’s better.” 结果今天有人问,那 SpaceXAI 要不要干脆改名 SpaceXSI?老马直接回:“Yes, we will make that change.” 还真改 要知道 xAI 才刚并进 SpaceX、改成 SpaceXAI 没多久,现在又要二次改名。 川普负责发明新叫法,老马负责第一个用实际行动表示支持。这次拍马屁,连公司招牌都一起拍进去了。 虽然对这种做法保留意见,不过不跟总统对着干,应该不会吃亏吧? $SPCX
识时务者为俊杰!
在权势面前,老马也要低头。
川普前几天刚下令:美国联邦政府以后别叫 AI 了,统一叫 SI(Super Intelligence)。
老马当时立刻出来捧场:“No more AI. SI. It’s better.” 结果今天有人问,那 SpaceXAI 要不要干脆改名 SpaceXSI?老马直接回:“Yes, we will make that change.” 还真改
要知道 xAI 才刚并进 SpaceX、改成 SpaceXAI 没多久,现在又要二次改名。
川普负责发明新叫法,老马负责第一个用实际行动表示支持。这次拍马屁,连公司招牌都一起拍进去了。
虽然对这种做法保留意见,不过不跟总统对着干,应该不会吃亏吧?
$SPCX
SPCX
+0,08%
叮当 Doraemon
·
--
@Square-Creator-618482067 🧧🧧🧧🧧🧧
@叮当 Doraemon
🧧🧧🧧🧧🧧
叮当 Doraemon
·
--
马斯克承认:Terafab 在和台积电谈合作 🏭
之前大家看 Terafab,多少都有点“马斯克是不是又想自己包办一切”的感觉。毕竟先进制程不是造火箭,砸钱也不代表就能搞定。
结果现在风向有点变了:连台积电都在研究怎么参与。
Culpan 的说法是,比较现实的一种方案,可能是 TSMC 自己来建、自己来运营 Texas 的厂,SpaceX / Terafab 负责出钱、锁长期订单,甚至一起持股。
也就是说,Terafab 未必最后真的是“马斯克自己造芯片”,更可能变成“马斯克把需求和钱摆桌上,请最会造芯片的人来干”。
这就有意思了。之前很多人觉得 Terafab 太疯狂,是因为默认他要从零搞一个 TSMC 出来。但如果最后是 TSMC 亲自下场,那这个故事一下就没那么离谱了。
而且别忘了,Tesla、xAI、SpaceX 以后最不缺的就是芯片需求。
对台积电来说,这种客户如果愿意把未来很多年的量直接锁给你,确实值得认真谈。
现在最大的问题只剩一个:
台积电到底只是“聊聊”,还是已经真的准备下注。
TeraFab工厂是埃隆·马斯克旗下特斯拉与SpaceX联合规划建造的超大型人工智能半导体,Tesla/SpaceX 计划中的超级芯片工厂,用于生产他们专有的 AI 芯片(逻辑、内存、封装)。它针对 Intel 的 14A 工艺(约 1.4 nm 级别)。主要用途:为 Optimus 机器人、Cybercab/车辆提供边缘推理硅芯片,以及为 SpaceX 轨道数据中心提供高功率芯片。
不用于第三方 Intel/AMD/Nvidia 芯片、一般汽车零件或火箭。只是垂直整合——规模远超外部代工厂所能提供的。
Giga Texas 的研究工厂已开始为 2026 年末/2027 年初的小批量 AI5 芯片进行建设,2027 年实现量产。主 Grimes County 站点:建设于 2026 年 12 月 1 日启动,第一阶段完工于 2028 年末,量产将在 2028-29 年逐步提升至大规模生产。
芯片专供 Tesla Optimus/Cybercabs(边缘推理)和 SpaceX 轨道数据中心使用。垂直整合仅为满足内部需求,该需求超过全球供应量——无
马斯克把比例拆得很清楚:“地面晶片大约一年 100 至 200 gigawatt,太空大约一个 terawatt。多数产出要进轨道资料中心。地球受电力与土地约束,轨道不受。 Starship 负责把质量送上去,Terafab 负责把晶片造出来。”
Terafab晶片厂盖在德州,楼地板面积超过一亿平方呎,约为纽约中央公园的三倍,相当于 1,700 座美式足球场。他称它是地球上最大、也最值钱的建筑。
这不是代工厂扩产。这是特斯拉、SpaceX 与 xAI 的自建产能。
德州文件把 Grimes County 主厂的开工日订在 12 月 1 日,目标 2028 年底完工。第一期投资约 168 亿美元。
为什么非自己盖不可?
缺口不在「多一点产能」,而在数量级。
马斯克的算法很直白:旗下公司未来需要的算力,一年超过 1 terawatt。他把现有全球晶片厂加总,只看成这笔需求的约 2%。换句话说,就算把地球上所有晶片厂的产出全买下来,也只够他计划的五十分之一。
他对三星、台积电、美光说过同一句话:能扩多少,我就全数买下。问题是,这些厂商愿意扩产的速度,远跟不上特斯拉、SpaceX、Grok 与 Optimus 的需求曲线。供应链感激归感激,节奏对不上,就只能自己建。
自建,而且自用!
Terafab 不是对外接单的晶圆代工。产能留给自己的公司。
两条产品线,一个主人。一条是地面端:给 Optimus、Cybercab 与自驾用的边缘推理晶片。另一条是轨道端:耐辐射、高功耗、为太空散热条件设计的算力晶片。长期规划是每月 100 万片晶圆投片,年产 1,000 亿至 2,000 亿颗客制 AI 与记忆体晶片。 Intel 以制程与制造经验加入,但用量不对外销售。
若这座厂真的跑起来,优势不在品牌,而在别人手上没有的产能。
终点不在德州
厂盖在地上,算力主要送上天。
马斯克把比例拆得很清楚:地面晶片大约一年 100 至 200 gigawatt,太空大约一个 terawatt。
多数产出要进轨道资料中心。地球受电力与土地约束,轨道不受。
Starship 负责把质量送上去,Terafab 负责把晶片造出来。
三步是同一件事:先盖地球上最大的建筑,再做出相当于目前全球 AI 晶片供给约 50 倍的算力,最后把大部分算力放进轨道,供全球 AI 使用。
Terafab 不是晶片产能的常规扩张,而是对指数级算力缺口的回应:自建、自用、不假外求,终点在轨道。
$SPCX $TSLA
叮当 Doraemon
·
--
Vérifié
与其关注Ai科技龙头涨跌,个人更喜欢去挖掘实际应用光纤模板块潜力公司 潜在的 FCC 关于光收发器的规则更可能针对 3.2T” - $LITE, $AAOI, $COHR, $SIVE。 摩根士丹利与华盛顿官员会面: - 限制很可能从中国制造的 3.2T 模块开始(800g/1.6T 将不受影响) - 潜在限制很可能保持激光市场紧张(结合美国 DSP + 激光可能达到 MS 每项 65% 美国价值门槛) - 如果物料清单 65% 是美国内容,中国模块可能符合资格。使用美国 DSP 和激光的中国模块已经接近该水平 - 分析师预计激光定价的积极影响……将比任何光收发器市场份额的广泛重新分配更重要。 - 分析师不预计这会成为超大规模 AI 建设的瓶颈,他们指出 InP 衬底供应是需要关注的关键变量(你好 $AXTI ) TLDR: 组件供应商总体上非常乐观。像 $SMTC 可能是 TIA/驱动器的赢家(我不认为这被列出),也许 $MXL 对于 DSP 也是。 $AAOI 是另一个主要受益者。 $SIVE 对于激光受益者来说是高潜力 alpha,因为他们有“巨大产能”即将上线,这指向美国代工厂(他们尚未正式披露地点)。 由于之前的幻灯片显示了 2 家美国代工厂和 1 家台湾代工厂(Win Semi)在产能合作伙伴方面。而且这是排除法过程。 从 CIOE 渠道检查来看,他们确实开始与中国可插拔玩家合作(因此作为美国供应链组件受益者,他们有前进的途径)。 当然 $LITE / $COHR 会很高兴。 TLDR:激光 / DSP / TIA / 其他西方案例链已经瓶颈,但合格产能变得更加重要。
与其关注Ai科技龙头涨跌,个人更喜欢去挖掘实际应用光纤模板块潜力公司
潜在的 FCC 关于光收发器的规则更可能针对 3.2T” - $LITE, $AAOI, $COHR, $SIVE。
摩根士丹利与华盛顿官员会面:
- 限制很可能从中国制造的 3.2T 模块开始(800g/1.6T 将不受影响)
- 潜在限制很可能保持激光市场紧张(结合美国 DSP + 激光可能达到 MS 每项 65% 美国价值门槛)
- 如果物料清单 65% 是美国内容,中国模块可能符合资格。使用美国 DSP 和激光的中国模块已经接近该水平
- 分析师预计激光定价的积极影响……将比任何光收发器市场份额的广泛重新分配更重要。
- 分析师不预计这会成为超大规模 AI 建设的瓶颈,他们指出 InP 衬底供应是需要关注的关键变量(你好 $AXTI )
TLDR:
组件供应商总体上非常乐观。像 $SMTC 可能是 TIA/驱动器的赢家(我不认为这被列出),也许 $MXL 对于 DSP 也是。
$AAOI 是另一个主要受益者。
$SIVE 对于激光受益者来说是高潜力 alpha,因为他们有“巨大产能”即将上线,这指向美国代工厂(他们尚未正式披露地点)。
由于之前的幻灯片显示了 2 家美国代工厂和 1 家台湾代工厂(Win Semi)在产能合作伙伴方面。而且这是排除法过程。
从 CIOE 渠道检查来看,他们确实开始与中国可插拔玩家合作(因此作为美国供应链组件受益者,他们有前进的途径)。
当然 $LITE / $COHR 会很高兴。
TLDR:激光 / DSP / TIA / 其他西方案例链已经瓶颈,但合格产能变得更加重要。
LITE
+0,18%
COHR
+0,70%
AXTI
+0,92%
叮当 Doraemon
·
--
Haussier
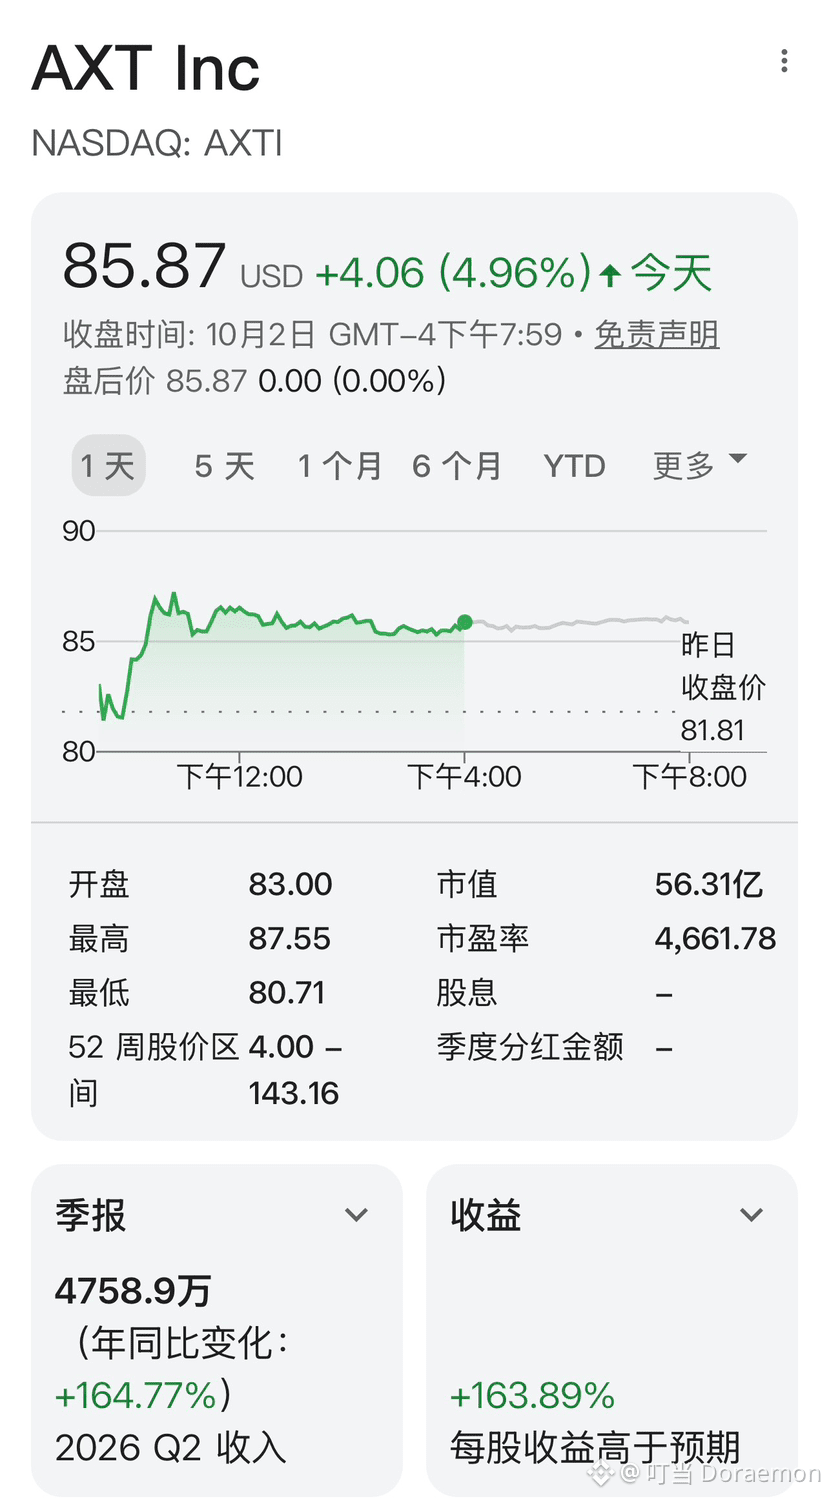
最新Anthropic IPO文件披露:与SpaceX签署最高845亿美元NVIDIA算力协议,覆盖至2029年。 $SPCX 协议可90天通知取消,属其十年5180亿美元基建计划一部分,此前已接入Colossus超22万块GPU、超300兆瓦产能。 这反映AI算力成核心瓶颈,SpaceX数据中心正从xAI自用转向对外大规模出租。 #spacex
最新Anthropic IPO文件披露:与SpaceX签署最高845亿美元NVIDIA算力协议,覆盖至2029年。 $SPCX
协议可90天通知取消,属其十年5180亿美元基建计划一部分,此前已接入Colossus超22万块GPU、超300兆瓦产能。
这反映AI算力成核心瓶颈,SpaceX数据中心正从xAI自用转向对外大规模出租。
#spacex
SPCX
+0,08%
叮当 Doraemon
·
--
Space X是未來50年最有價值的企業 值得分批建倉持有 SpaceX星链稳定收入。 加上卖算力给他和谷歌,现在一年卖两三百亿算力,而且回本周期压缩至一年以内,所以克劳德能值两万亿,按照模型推理spaceX最少值50万亿甚至一百万亿, 未來星艦運輸成型, 想想月球和火星的礦產 想想太空旅行 想想衛星通信 嗯~幹🔥 純屬個人觀點,不構成投資建議
Space X是未來50年最有價值的企業
值得分批建倉持有
SpaceX星链稳定收入。
加上卖算力给他和谷歌,现在一年卖两三百亿算力,而且回本周期压缩至一年以内,所以克劳德能值两万亿,按照模型推理spaceX最少值50万亿甚至一百万亿,
未來星艦運輸成型,
想想月球和火星的礦產
想想太空旅行
想想衛星通信
嗯~幹🔥
純屬個人觀點,不構成投資建議
SPCXB
+0,07%
叮当 Doraemon
·
--
Article
当AGI替人类完成一切,我们还能做什么? 哲学给出答案,而交易将成为检验答案的修行场很多人担心AI,是因为害怕失去工作。 程序员担心AI写代码,设计师担心AI画图,医生担心AI诊断疾病,分析师担心AI读财报,基金经理担心AI直接完成选股和交易。 但这还不是最值得害怕的事情。 真正的问题是: 假如有一天,AGI不只替代我们的体力,还能替代大部分知识、技能、判断与创造,人类还剩下什么? 当AI比你读得更多、算得更快、记得更牢,甚至比你更了解你的习惯,你过去引以为傲的那些能力,可能不再稀缺。 到那时,人类将第一次大规模面对一个残酷的问题: 如果一个人的价值不再由工作能力决定,他应该依靠什么证明自己存在的意义? 过去几百年,我们一直在用职业回答“我是谁”。 我是医生,我是教师,我是工程师,我是交易者。 我们用收入衡量成功,用职位确认价值,用忙碌逃避空虚。 很多人甚至一生都没有真正问过自己: 我为什么要过现在这种生活? 我追求的东西,真的是我想要的吗? 如果没有房子、财富、身份和别人的认可,我还知道自己是谁吗? 过去,我们可以用“我要工作、我要赚钱、我要养家”暂时绕开这些问题。 但AGI可能会把这层遮挡直接掀开。 当大量重复工作被机器接管,当知识和技能越来越廉价,当生产力不再严重依赖人类,摆在人类面前的就不再只是就业问题,而是一个更深的文明问题: 当生存不再占据人生的全部,人究竟应该为什么而活? 这正是哲学要回答的问题。 很多人以为哲学是没有用的空谈。 其实哲学这个词,本来的意思就是“爱智慧”。 哲学家不是掌握全部答案的人,而是愿意不断追问的人。 他们追问的,不是怎样把一件事情做得更快,而是什么事情值得去做。 不是怎样获得更多,而是什么才是真正的幸福。 不是怎样赢过别人,而是什么样的人生值得自己承担。 AI擅长的是计算手段。 哲学追问的是选择目的。 AI可以告诉你,怎样用最短的时间赚到更多的钱。 但它不能替你决定,钱在你的人生中究竟应该占据什么位置。 AI可以计算出一份“最优职业规划”。 但即使那条路收入最高、风险最低,也不代表那就是你愿意度过的一生。 AI可以根据数据告诉你,哪一种伴侣与你最匹配。 但它不能替你爱一个人,也不能替你面对关系里的痛苦、承诺和失去。 AI甚至可能比你更准确地预测,你下一刻会点击什么、购买什么、喜欢什么。 可预测一个人,并不等于替这个人活着。 这就是人和AI之间最深的一条界线: 机器可以生成答案,但人生必须由你亲自承担。 哪怕未来的AI可以讨论意义、模拟情感、分析价值观,它也不能替你承担一次选择给你带来的后果。 它不能替你失去十年光阴。 不能替你承受一次错误决定带来的痛苦。 也不能替你在生命走到终点时,回答这一生到底有没有白活。 所以,AGI时代真正稀缺的,可能不再是会多少技能、掌握多少知识。 而是四种能力: 你能不能认识自己。 你能不能分辨什么真正重要。 你能不能在不确定中作出选择。 你能不能为自己的选择承担结果。 这四件事情,恰恰是哲学几千年来一直在训练人类的能力。 苏格拉底追问“认识你自己”。 斯多葛主义提醒人分清什么可以控制、什么不能控制。 庄子让人看见执念如何困住自己。 王阳明讲知行合一,不是知道多少道理,而是能不能把真正相信的东西活出来。 AI越强,这些问题反而越重要。 因为未来最大的风险,可能不是AI控制人类,而是人类主动放弃选择。 工作交给AI。 信息交给AI。 判断交给AI。 最后连“我应该成为什么样的人”,也交给算法决定。 那时,人类即使拥有前所未有的生产力,也可能失去最重要的东西: 一个人对自己人生的判断权。 所以,AI时代最重要的能力,不是比AI更会回答问题。 人类很可能已经比不过了。 真正重要的是: 你能不能提出一个值得回答的问题。 当别人都在问“怎样赚得更多”,你是否敢问“我为什么需要这么多钱”? 当别人都在追逐热点,你是否敢问“我是真的看懂了,还是只是害怕被时代抛下”? 当AI给出一个看似完美的答案,你是否敢继续问: 它依据的是什么? 它忽略了什么? 如果它错了,代价由谁承担? 而这一切,在交易市场中会被放大到极致。 交易可能是最接近哲学实验室的地方。 因为市场每天都在逼你回答三个问题: 你相信什么? 你为什么相信? 当现实与你的判断相反时,你是否愿意承认自己错了? 很多人认为,AI进入交易以后,投资会变得越来越简单。 AI可以读完人类几乎读不完的公告、研报和财报,可以追踪全球产业链,可以分析资金流、情绪和价格,可以在几秒钟内生成一套完整的交易方案。 但交易最难的部分,从来不只是信息。 假如信息越多就越容易赚钱,那么拥有最多数据的机构就不应该亏损,懂最多技术指标的人也不应该追涨杀跌。 真正决定交易结果的,往往是信息之外的那个人。 上涨时,你会不会因为害怕错过而追高? 下跌时,你会不会推翻原来的计划? 连续盈利后,你会不会误以为自己掌握了市场? 连续亏损后,你会不会急于翻本,把交易变成赌博? AI可以告诉你该止损。 但按下止损键的是你。 AI可以告诉你市场已经过热。 但看到别人赚钱后,忍不住冲进去的还是你。 AI可以设计出一套纪律严密的系统。 但市场真正剧烈波动时,破坏系统的人也可能是你。 所以,未来的交易者不应该和AI比谁处理的信息更多。 在这件事上,人类大概率会输。 真正的竞争是: 谁能借助AI看清市场,同时不把自己的判断、纪律与责任交给AI。 AI应该成为人的工具,而不是人的主人。 它帮助我们扩大认知范围,减少信息盲区,提高研究效率。 但一笔交易为什么成立、风险是否可以承受、最终是否应该行动,仍然必须由交易者自己回答。 这也是我为什么把15年的交易经历,最后压缩成了“三问”。 第一问: 为什么看好? 不是让AI给你整理十条利好。 而是要逼自己回答: 这家公司到底解决了什么真实问题? 它靠什么赚钱? 核心价值是什么? 你看好它,是因为真正理解了它,还是因为它正在上涨、到处都有人讨论? 这一问,是从市场的喧嚣中退回来,辨认事实与欲望。 第二问: 为什么是现在看好? 一家公司可以很好,但不代表任何时候都值得买。 你必须回答: 现在出现了什么过去没有的变化? 产业周期、需求、政策、技术、业绩和资金,究竟发生了什么? 市场有没有充分反映这些变化? 你此刻的兴奋,是看见了新的事实,还是被害怕踏空的情绪推着走? 这一问,是判断时代、周期与时机。 第三问: 为什么是现在买入? 逻辑成立,不等于价格合适。 方向正确,也不等于此刻必须行动。 你必须继续回答: 现在的价格有没有安全空间? 最坏情况下会亏多少? 这个亏损是否真的能够承受? 当前的赔率是否值得承担风险? 这次买入来自事先计划,还是盘中冲动? 这一问,是让认知真正落到行动上,也让行动接受风险的约束。 三问真正要过滤的,不只是错误股票。 它要过滤的是人内心的贪婪、恐惧、从众、幻想和自我欺骗。 第一问,辨价值。 第二问,察时势。 第三问,定行动。 回答完之后,还要继续反问: 我的逻辑有没有漏洞? 什么情况出现,证明我错了? 有没有哪一条证据,是因为我已经买入,所以才选择相信? 这正是哲学最重要的训练: 不把自己的观点当成真理,永远为“我可能错了”保留位置。 三问不承诺预测每一次上涨和下跌。 它真正的意义,是让一个交易者从被价格牵着走的人,变成能够观察自己、审视事实、遵守纪律的人。 不是对抗市场,也不是强行压制人性。 而是在贪婪和恐惧升起时,看见它们,却不立刻被它们带走。 在所有人疯狂追逐时,仍然能够问清价值。 在市场极度恐慌时,仍然能够判断逻辑有没有改变。 当自己的判断被事实推翻时,能够止损、承认错误、重新开始。 这才是交易真正的修行。 交易赚钱,只是表面的结果。 更深的结果是: 你在每一次涨跌中,看见自己的欲望; 在每一次错误中,校准自己的认知; 在每一次执行中,缩短知道与做到之间的距离。 AGI越强,人类越需要这样的训练。 因为AI将不断给我们答案。 而哲学提醒我们: 不要急着接受答案,先确认自己究竟在问什么。 AI将不断为我们提供更优的选择。 而交易提醒我们: 任何选择,都有风险;任何判断,都要接受现实检验;任何结果,最终都要由自己承担。 未来最危险的人,可能不是不会使用AI的人。 而是一个熟练使用AI,却从未形成独立判断的人。 他可以调用最强大的模型,却不知道自己真正想要什么。 他可以获得无数建议,却没有能力判断什么值得相信。 他把研究交给AI,把交易交给AI,把选择交给AI,最后把人生也交给了AI。 所以,当AGI替人类完成越来越多的事情,我们还能做什么? 哲学给出的答案是: 认识自己,判断价值,选择值得追求的生活,并为选择承担责任。 而对交易者来说,三问就是这套答案的现实训练: 为什么看好? 为什么是现在看好? 为什么是现在买入? AI负责扩展我们的能力。 哲学决定能力应该去往哪里。 三问,则帮助交易者在市场的贪婪、恐惧与噪声之中,守住自己的判断,顺应真实的周期,把认知变成行动。 未来,真正不会被AI替代的人,未必是能力最强的人。 而是那个即使面对全世界最强大的智能,依然知道自己为什么选择、凭什么行动,又愿意为结果负责的人。 AGI可以替你完成任务。 却无法替你成为你自己。
当AGI替人类完成一切,我们还能做什么? 哲学给出答案,而交易将成为检验答案的修行场
很多人担心AI,是因为害怕失去工作。
程序员担心AI写代码,设计师担心AI画图,医生担心AI诊断疾病,分析师担心AI读财报,基金经理担心AI直接完成选股和交易。
但这还不是最值得害怕的事情。
真正的问题是:
假如有一天,AGI不只替代我们的体力,还能替代大部分知识、技能、判断与创造,人类还剩下什么?
当AI比你读得更多、算得更快、记得更牢,甚至比你更了解你的习惯,你过去引以为傲的那些能力,可能不再稀缺。
到那时,人类将第一次大规模面对一个残酷的问题:
如果一个人的价值不再由工作能力决定,他应该依靠什么证明自己存在的意义?
过去几百年,我们一直在用职业回答“我是谁”。
我是医生,我是教师,我是工程师,我是交易者。
我们用收入衡量成功,用职位确认价值,用忙碌逃避空虚。
很多人甚至一生都没有真正问过自己:
我为什么要过现在这种生活?
我追求的东西,真的是我想要的吗?
如果没有房子、财富、身份和别人的认可,我还知道自己是谁吗?
过去,我们可以用“我要工作、我要赚钱、我要养家”暂时绕开这些问题。
但AGI可能会把这层遮挡直接掀开。
当大量重复工作被机器接管,当知识和技能越来越廉价,当生产力不再严重依赖人类,摆在人类面前的就不再只是就业问题,而是一个更深的文明问题:
当生存不再占据人生的全部,人究竟应该为什么而活?
这正是哲学要回答的问题。
很多人以为哲学是没有用的空谈。
其实哲学这个词,本来的意思就是“爱智慧”。
哲学家不是掌握全部答案的人,而是愿意不断追问的人。
他们追问的,不是怎样把一件事情做得更快,而是什么事情值得去做。
不是怎样获得更多,而是什么才是真正的幸福。
不是怎样赢过别人,而是什么样的人生值得自己承担。
AI擅长的是计算手段。
哲学追问的是选择目的。
AI可以告诉你,怎样用最短的时间赚到更多的钱。
但它不能替你决定,钱在你的人生中究竟应该占据什么位置。
AI可以计算出一份“最优职业规划”。
但即使那条路收入最高、风险最低,也不代表那就是你愿意度过的一生。
AI可以根据数据告诉你,哪一种伴侣与你最匹配。
但它不能替你爱一个人,也不能替你面对关系里的痛苦、承诺和失去。
AI甚至可能比你更准确地预测,你下一刻会点击什么、购买什么、喜欢什么。
可预测一个人,并不等于替这个人活着。
这就是人和AI之间最深的一条界线:
机器可以生成答案,但人生必须由你亲自承担。
哪怕未来的AI可以讨论意义、模拟情感、分析价值观,它也不能替你承担一次选择给你带来的后果。
它不能替你失去十年光阴。
不能替你承受一次错误决定带来的痛苦。
也不能替你在生命走到终点时,回答这一生到底有没有白活。
所以,AGI时代真正稀缺的,可能不再是会多少技能、掌握多少知识。
而是四种能力:
你能不能认识自己。
你能不能分辨什么真正重要。
你能不能在不确定中作出选择。
你能不能为自己的选择承担结果。
这四件事情,恰恰是哲学几千年来一直在训练人类的能力。
苏格拉底追问“认识你自己”。
斯多葛主义提醒人分清什么可以控制、什么不能控制。
庄子让人看见执念如何困住自己。
王阳明讲知行合一,不是知道多少道理,而是能不能把真正相信的东西活出来。
AI越强,这些问题反而越重要。
因为未来最大的风险,可能不是AI控制人类,而是人类主动放弃选择。
工作交给AI。
信息交给AI。
判断交给AI。
最后连“我应该成为什么样的人”,也交给算法决定。
那时,人类即使拥有前所未有的生产力,也可能失去最重要的东西:
一个人对自己人生的判断权。
所以,AI时代最重要的能力,不是比AI更会回答问题。
人类很可能已经比不过了。
真正重要的是:
你能不能提出一个值得回答的问题。
当别人都在问“怎样赚得更多”,你是否敢问“我为什么需要这么多钱”?
当别人都在追逐热点,你是否敢问“我是真的看懂了,还是只是害怕被时代抛下”?
当AI给出一个看似完美的答案,你是否敢继续问:
它依据的是什么?
它忽略了什么?
如果它错了,代价由谁承担?
而这一切,在交易市场中会被放大到极致。
交易可能是最接近哲学实验室的地方。
因为市场每天都在逼你回答三个问题:
你相信什么?
你为什么相信?
当现实与你的判断相反时,你是否愿意承认自己错了?
很多人认为,AI进入交易以后,投资会变得越来越简单。
AI可以读完人类几乎读不完的公告、研报和财报,可以追踪全球产业链,可以分析资金流、情绪和价格,可以在几秒钟内生成一套完整的交易方案。
但交易最难的部分,从来不只是信息。
假如信息越多就越容易赚钱,那么拥有最多数据的机构就不应该亏损,懂最多技术指标的人也不应该追涨杀跌。
真正决定交易结果的,往往是信息之外的那个人。
上涨时,你会不会因为害怕错过而追高?
下跌时,你会不会推翻原来的计划?
连续盈利后,你会不会误以为自己掌握了市场?
连续亏损后,你会不会急于翻本,把交易变成赌博?
AI可以告诉你该止损。
但按下止损键的是你。
AI可以告诉你市场已经过热。
但看到别人赚钱后,忍不住冲进去的还是你。
AI可以设计出一套纪律严密的系统。
但市场真正剧烈波动时,破坏系统的人也可能是你。
所以,未来的交易者不应该和AI比谁处理的信息更多。
在这件事上,人类大概率会输。
真正的竞争是:
谁能借助AI看清市场,同时不把自己的判断、纪律与责任交给AI。
AI应该成为人的工具,而不是人的主人。
它帮助我们扩大认知范围,减少信息盲区,提高研究效率。
但一笔交易为什么成立、风险是否可以承受、最终是否应该行动,仍然必须由交易者自己回答。
这也是我为什么把15年的交易经历,最后压缩成了“三问”。
第一问:
为什么看好?
不是让AI给你整理十条利好。
而是要逼自己回答:
这家公司到底解决了什么真实问题?
它靠什么赚钱?
核心价值是什么?
你看好它,是因为真正理解了它,还是因为它正在上涨、到处都有人讨论?
这一问,是从市场的喧嚣中退回来,辨认事实与欲望。
第二问:
为什么是现在看好?
一家公司可以很好,但不代表任何时候都值得买。
你必须回答:
现在出现了什么过去没有的变化?
产业周期、需求、政策、技术、业绩和资金,究竟发生了什么?
市场有没有充分反映这些变化?
你此刻的兴奋,是看见了新的事实,还是被害怕踏空的情绪推着走?
这一问,是判断时代、周期与时机。
第三问:
为什么是现在买入?
逻辑成立,不等于价格合适。
方向正确,也不等于此刻必须行动。
你必须继续回答:
现在的价格有没有安全空间?
最坏情况下会亏多少?
这个亏损是否真的能够承受?
当前的赔率是否值得承担风险?
这次买入来自事先计划,还是盘中冲动?
这一问,是让认知真正落到行动上,也让行动接受风险的约束。
三问真正要过滤的,不只是错误股票。
它要过滤的是人内心的贪婪、恐惧、从众、幻想和自我欺骗。
第一问,辨价值。
第二问,察时势。
第三问,定行动。
回答完之后,还要继续反问:
我的逻辑有没有漏洞?
什么情况出现,证明我错了?
有没有哪一条证据,是因为我已经买入,所以才选择相信?
这正是哲学最重要的训练:
不把自己的观点当成真理,永远为“我可能错了”保留位置。
三问不承诺预测每一次上涨和下跌。
它真正的意义,是让一个交易者从被价格牵着走的人,变成能够观察自己、审视事实、遵守纪律的人。
不是对抗市场,也不是强行压制人性。
而是在贪婪和恐惧升起时,看见它们,却不立刻被它们带走。
在所有人疯狂追逐时,仍然能够问清价值。
在市场极度恐慌时,仍然能够判断逻辑有没有改变。
当自己的判断被事实推翻时,能够止损、承认错误、重新开始。
这才是交易真正的修行。
交易赚钱,只是表面的结果。
更深的结果是:
你在每一次涨跌中,看见自己的欲望;
在每一次错误中,校准自己的认知;
在每一次执行中,缩短知道与做到之间的距离。
AGI越强,人类越需要这样的训练。
因为AI将不断给我们答案。
而哲学提醒我们:
不要急着接受答案,先确认自己究竟在问什么。
AI将不断为我们提供更优的选择。
而交易提醒我们:
任何选择,都有风险;任何判断,都要接受现实检验;任何结果,最终都要由自己承担。
未来最危险的人,可能不是不会使用AI的人。
而是一个熟练使用AI,却从未形成独立判断的人。
他可以调用最强大的模型,却不知道自己真正想要什么。
他可以获得无数建议,却没有能力判断什么值得相信。
他把研究交给AI,把交易交给AI,把选择交给AI,最后把人生也交给了AI。
所以,当AGI替人类完成越来越多的事情,我们还能做什么?
哲学给出的答案是:
认识自己,判断价值,选择值得追求的生活,并为选择承担责任。
而对交易者来说,三问就是这套答案的现实训练:
为什么看好?
为什么是现在看好?
为什么是现在买入?
AI负责扩展我们的能力。
哲学决定能力应该去往哪里。
三问,则帮助交易者在市场的贪婪、恐惧与噪声之中,守住自己的判断,顺应真实的周期,把认知变成行动。
未来,真正不会被AI替代的人,未必是能力最强的人。
而是那个即使面对全世界最强大的智能,依然知道自己为什么选择、凭什么行动,又愿意为结果负责的人。
AGI可以替你完成任务。
却无法替你成为你自己。
叮当 Doraemon
·
--
Vérifié
Article
真金白银表达信心!英伟达追加1500亿美元回购,总授权回购额创美企历史纪录随着持续从AI供应链的顶端地位中获取巨额利润,英伟达宣布推出追加规模达1500亿美元的股票回购计划,创下美国企业历史上最大规模的回购纪录。 这家全球市值最高的公司于周一表示,其董事会已批准将回购计划额度增加1500亿美元。加上已有计划,英伟达目前已获得授权,在2028年1月前可投入最多2350亿美元用于回购股票。受此消息提振,英伟达股价盘初升逾3%。 NVDA 英伟达 228.820 +3.750 +1.67% 盘前时段 09/28 08:44 (美东) 英伟达联合创始人兼首席执行官黄仁勋周一发表声明称,这项新计划反映了公司对AI领域“未来长期机遇的信心”。他强调,由AI和加速计算驱动的平台转型带来了业务增长,公司强大的现金流生成能力使其能够在投资推进技术转型的同时,向股东回馈资本。 这一巨额回购举措出台之际,正值英伟达股价的强劲上涨势头出现放缓迹象。随着越来越多投资者开始质疑AI热潮的可持续性,此次创纪录的资本回馈不仅直接回应了市场的担忧,也凸显了管理层对其核心业务变现能力的高度确信。 刷新美国企业资本回报纪录 英伟达此次1500亿美元的授权,打破了此前由苹果公司在2024年创下的1100亿美元美国企业最大规模回购纪录。据彭博报道,在苹果宣布该项回购时,这家iPhone制造商包揽了美国企业最大规模回购授权的前五名。 通常情况下,大规模的回购授权表明公司管理层认为其股票被低估,但这往往也与大型成熟企业面临增长放缓有关。例如苹果在创下回购纪录时,其iPhone业务的增长正在放缓,主要依靠其在智能手机市场的统治地位获取利润。 然而,英伟达的轨迹与此形成鲜明对比。该芯片制造商的销售额仍在快速攀升,预计其今年的营收将实现约90%的增长。这表明英伟达在实施巨额股东回报的同时,其基本面依然处于高速扩张阶段。 AI基建投资维持强劲需求 英伟达利润的激增,根本原因在于整个科技行业仍在向AI基础设施注入巨额资金。据高盛预测,今年全球AI领域的投资额将超过1万亿美元。 作为支撑ChatGPT、Claude和Gemini等大型语言模型运行的算力核心,英伟达的芯片产品在市场上依然供不应求。在激烈的AI竞赛中,包括OpenAI、Anthropic和SpaceX在内的众多公司都是其大客户。即使是拥有自主研发AI芯片系列的谷歌,也是英伟达产品在其云计算部门的重要买家。 充裕现金流支撑长期估值 超预期的财务数据为英伟达的巨额回购提供了坚实支撑。据标普全球旗下Visible Alpha的一致预期数据,在截至今年1月的最近一个财年中,英伟达创造了近1000亿美元的自由现金流。预计到2028财年,这一数字将增长两倍以上,达到3290亿美元。 在净利润方面,据Visible Alpha预测,英伟达本财年的净利润将翻倍至2450亿美元,并在截至2028年1月的下一个财年进一步升至3870亿美元。 在二级市场表现上,自OpenAI于2022年底推出ChatGPT以来,英伟达的股价累计涨幅已超过1200%。但在2026年,该股的惊人涨势有所放缓,年内迄今涨幅约为20%。在市场对AI繁荣持续性产生分歧的背景下,强劲的盈利预期与充裕的现金流,成为了英伟达稳定投资者信心的核心支撑。
真金白银表达信心!英伟达追加1500亿美元回购,总授权回购额创美企历史纪录
随着持续从AI供应链的顶端地位中获取巨额利润,英伟达宣布推出追加规模达1500亿美元的股票回购计划,创下美国企业历史上最大规模的回购纪录。
这家全球市值最高的公司于周一表示,其董事会已批准将回购计划额度增加1500亿美元。加上已有计划,英伟达目前已获得授权,在2028年1月前可投入最多2350亿美元用于回购股票。受此消息提振,英伟达股价盘初升逾3%。
NVDA 英伟达
228.820
+3.750
+1.67%
盘前时段
09/28 08:44 (美东)
英伟达联合创始人兼首席执行官黄仁勋周一发表声明称,这项新计划反映了公司对AI领域“未来长期机遇的信心”。他强调,由AI和加速计算驱动的平台转型带来了业务增长,公司强大的现金流生成能力使其能够在投资推进技术转型的同时,向股东回馈资本。
这一巨额回购举措出台之际,正值英伟达股价的强劲上涨势头出现放缓迹象。随着越来越多投资者开始质疑AI热潮的可持续性,此次创纪录的资本回馈不仅直接回应了市场的担忧,也凸显了管理层对其核心业务变现能力的高度确信。
刷新美国企业资本回报纪录
英伟达此次1500亿美元的授权,打破了此前由苹果公司在2024年创下的1100亿美元美国企业最大规模回购纪录。据彭博报道,在苹果宣布该项回购时,这家iPhone制造商包揽了美国企业最大规模回购授权的前五名。
通常情况下,大规模的回购授权表明公司管理层认为其股票被低估,但这往往也与大型成熟企业面临增长放缓有关。例如苹果在创下回购纪录时,其iPhone业务的增长正在放缓,主要依靠其在智能手机市场的统治地位获取利润。
然而,英伟达的轨迹与此形成鲜明对比。该芯片制造商的销售额仍在快速攀升,预计其今年的营收将实现约90%的增长。这表明英伟达在实施巨额股东回报的同时,其基本面依然处于高速扩张阶段。
AI基建投资维持强劲需求
英伟达利润的激增,根本原因在于整个科技行业仍在向AI基础设施注入巨额资金。据高盛预测,今年全球AI领域的投资额将超过1万亿美元。
作为支撑ChatGPT、Claude和Gemini等大型语言模型运行的算力核心,英伟达的芯片产品在市场上依然供不应求。在激烈的AI竞赛中,包括OpenAI、Anthropic和SpaceX在内的众多公司都是其大客户。即使是拥有自主研发AI芯片系列的谷歌,也是英伟达产品在其云计算部门的重要买家。
充裕现金流支撑长期估值
超预期的财务数据为英伟达的巨额回购提供了坚实支撑。据标普全球旗下Visible Alpha的一致预期数据,在截至今年1月的最近一个财年中,英伟达创造了近1000亿美元的自由现金流。预计到2028财年,这一数字将增长两倍以上,达到3290亿美元。
在净利润方面,据Visible Alpha预测,英伟达本财年的净利润将翻倍至2450亿美元,并在截至2028年1月的下一个财年进一步升至3870亿美元。
在二级市场表现上,自OpenAI于2022年底推出ChatGPT以来,英伟达的股价累计涨幅已超过1200%。但在2026年,该股的惊人涨势有所放缓,年内迄今涨幅约为20%。在市场对AI繁荣持续性产生分歧的背景下,强劲的盈利预期与充裕的现金流,成为了英伟达稳定投资者信心的核心支撑。
NVDAB
+0,10%
叮当 Doraemon
·
--
Article
AI利润分配的下半场:谁在赢、谁未定、谁在被颠覆现在的AI和未来的AI 如果把AI产业链分为上游设备、中游云厂商和大模型公司,下游的应用公司。目前产业链利润几乎都集中在上游,光 $英伟达 (NVDA.US)$ 加上四大存储厂商就拿走了行业近70%的利润。 这种利润分配方式呈现出典型的新技术革命发展早期的特点,但我们想一想,AI产业未来的收费入口,不是云厂商,就是下游应用,在利润分配时还会这样吗? 以成熟互联网产业为例,经济利润分配的大致比例为: 上游设备/技术:约20%–30% 中游网络/云/运营商:约10%–20% 下游平台与应用:约50%–70% 很明显,越靠近用户入口,利润分配越高。 云厂商近几年的大额资本开支,本质上是把未来的云厂商利润的一部分先前置为今天上游硬件公司的利润;而AI产业未来的收入,主要又将导入下游应用和云厂商。 随着资本开支的增速放缓,随着AI收入本身的增长,整个产业链的利润分配将越来越趋向于成熟互联网产业,不断向中游云前厂商和下游应用集中。 目前美股AI产业链总市值约25万亿美元,其中上游(包括算力芯片,半导体设备、存储、通信设备)占比47%,中游的云厂商占比50%,下游的应用占比仅3%,空间巨大。 如果你投的是今年的AI,那当然应该继续投算力,但如果投的是AI的未来,那无疑应该更聚焦于下游的应用。过去三年,上游出现了无数十倍股,但随着资本开支高峰期的结束,利润分配更多留在中下游,出现十倍股的概率更高。 以前,总觉得AI应用的不确定性太强,其实还是国内的原生AI收入规模太小,但美国就不同了,AI应用已经出现了几条明确的路径,出现了一批极具投资价值的公司,本文还是以美股AI应用类上市公司为例,梳理一下几个重点方向。 算力看景气度,应用看商业模式 AI应用不是一个同质板块,2026年内部出现了极为剧烈的分化:受AI工作负载拉动的基础设施型软件(包括数据平台、可观测性、安全)大幅跑赢,“做多基础设施软件、限制SaaS敞口”成为当前美股软件投资的共识策略。 但不是所有SaaS的软件都可杀估值,中报看,很多软件股的AI收入迅速增长,同时也有很多软件基础设施公司的估值非常高。 算力看景气度,应用看商业模式,判断细分赛道优劣的关键变量有三个: 1、收费模式:按用量/消耗计费与AI工作负载天然正相关,能对冲席位减少风险,而纯席位制承压; 2、在企业AI执行链条中的位置:掌握核心数据、权限、工作流入口的平台,有望从应用软件向企业AI基础设施重估; 3、AI收入是否为增量:市场只为可追踪的AI ARR/ACV/工作负载指标付钱,而非AI战略。 从这三个标准出发,AI应用可以分为三层次的7个板块。 第一类:数据平台 假设现在有一家大型电子商务公司,决定AII in AI,以后尽可能少招人,让AI Agent自己经营这家公司。 这可不是搞几个Agent的入口就可以解决的,第一步是所有公司都要做的,就是建立AI数据平台。AI做决策和执行,首先必须知道公司过去发生了什么,现在正在发生什么。 过去公司业务的执行者都是员工,所以数据可以分散在各种地方,用户数据在CRM、订单在电商数据库、库存和财务数据在ERP、客服记录在客服系统、商品信息在PIM、广告数据在Meta和Google、员工数据在HR系统、会议纪要在每一人的电脑和邮箱里,还更多的数据在员工的大脑里、聊天纪录里(如果是中国企业的话)…… 执行时,再由员工从不同的渠道把这些数据搜索整合起来。比如老板问“为什么上海地区最近三个月利润下降”,你可以分别登录不同的系统看,不知道的就张嘴问同事,然后才能分析。 同样,一个真正能工作的Agent,必须同时知道上面所有的数据。没有数据,AI就只是一个很聪明的外包员工,但它不知道公司发生了什么。 所以AI转型的第一件事就要把公司的各种信息变成AI可以理解、查询、调用的数据,越多越好,即数据迁移。 未来的公司,项目的每一次会议,同事间的每一次沟通,甚至员工的每一句聊天,都会被同步记录和数字化,成为AI的分析数据和语料,才能保证AI的决策是基于公司经营的实时信息。 美股中做得最好的就是 $Snowflake (SNOW.US)$和 $MongoDB (MDB.US)$ ,当然还有一家不太典型但更有名的公司 $Palantir (PLTR.US)$ 。 $Snowflake (SNOW.US)$ 从单一的数据仓库服务商,转向成为一个全面的AI数据云平台,推出了Cortex Code、Snowflake Intelligence等一系列原生AI产品,简化了客户的数据迁移,催化了核心数据业务的消费,形成了强大的增长飞轮。 这一类公司的收费都是按用量/消耗计费,AI工作负载天然正相关,中报显示,产品收入增速连续3个季度加速至Q2的37%,公司将全年产品收入指引上调至60.7亿美元(+36%),验证“AI驱动核心平台消费的飞轮”进入兑现期。 不过,此类公司的估值也是极高的,SNOW将近20倍PS,近1200亿美元市值,包括着未来较高的预期,市场的怀疑在于其与AWS、微软、谷歌等云巨头的竞争合作关系。 第二类:可观测性 当这家公司的业务越来越多的由AI承担后,公司发现了一个严重的问题,不知道AI到底干了什么?消耗的token到底值不值?哪些业务是可以优化的? 以前公司对员工工作有一套完整的记录、考核和评估体系,最典型的是KPI管理,虽然负面评价很多,但可以保证一家几万人的公司按流程自动运转,但AI工作是“黑箱”的,AI也会摸鱼,也做“无用功”,但它的工作流程和人类可能完全不同,传统的KPI会失效,人类员工就需要不断看到AI到底干了什么。 这就是可观测类应用解决的问题,就好像是AI的HR,人类可以通过它看到AI Agent调用了什么工具?调用了哪个API?花了多少Token?为什么做出这个决定?哪一步出错?哪个Agent的绩效更高?哪个Agent导致了损失? 这一块业务的代表公司$Datadog (DDOG.US)$ 。可以实时监控客户的云、混合或本地服务器、容器、网络等基础设施的性能指标等传统APM工作,也可以提供代码级别的分布式追踪,帮助客户深入了解应用程序和微服务的性能瓶颈,还可以收集、处理和分析来自系统和应用的海量日志数据,用于故障排查和性能分析。 这一类应用的收费模式也是消耗型,DDOG Q2收入+36%,连续四个季度实现增长提速,并大幅上调全年的业绩指引。不过,这个板块估值也是极高的,导致股价很容易受软件板块负面叙事的影响。 第三类:网络安全 网安是传统软件时代就有的品类,但在AI时代重要性陡增。因为AI攻击的不只是你的系统,而是本身就可以作为黑客诱导。 AI本质上是替代员工的,它的权限比大部分员工都大,不但可以访问数据库、修改数据、发邮件,还可以执行款项转移等高危动作,甚至直接写代码,部署程序,好比直接侵入你员工的大脑,“策反”员工。 Agent同时具备推理、数据访问和行动能力,所以权限、身份、审计、工具调用控制都会成为新的安全问题。 $网络安全概念 (LIST2570.US)$ 这一类公司有很多了,不举例子了。 安全是三个板块中最高的,主要是确定性强,加上从AI支出到安全AI支出之间存在时滞,未来的收入增长预期强烈。 这三类,数据服务、可预测性和网络安全,可以统称为AI应用的数字基建,是未来所有实施AI战略的企业的必备三件套,支出既有前置性,也有持续性,所以在应用中率先爆发。 建立在这三类数字基建之上的是“执行层”的应用,即企业各种工作界面,我分为两类:一类是各种Workflow / Agent平台,另一类是AI编程。 第四类:Workflow/Agent平台 有数据、有权限以后,这家电商公司的Agent究竟怎样工作? 现在的解决方案有两类,第一类在原有工作流的基础上,利用AI Agent结合各种原有的行业软件进行工作,称为“Workflow / Agent平台”。 比如这家电商公司处理客户退货,传统流程是由客服审核,查询订单,判断原因,检查库存,退款,处理物流,通知仓库等等工作,每一步都是人操作软件。 而在“Workflow / Agent平台”模式下,流程还是这些,只是由专门的Customer Agent自动处理。 这一模式下,除了大模型本身,更重要的是如何在原工作流程中,合理的嵌入工具调用、权限、人工审批,难点在于员工与Agent之间的协作。 所以,这一类应用公司都是原有软件厂商转型,比如 $赛富时 (CRM.US)$ 、 $ServiceNow (NOW.US)$ 、 $微软 (MSFT.US)$ 等等。收费模式也是采用“席位+Token计费”的双重模式。 但这一类非原生AI应用厂商也因此倍受质疑,主要有两点,一是它们的业务增长到底是AI驱动,还是非AI驱动?二是收费模式,新增的流量收费增量能否填补传统的席位收费下降? 转型比较激进的公司,比如 $ServiceNow (NOW.US)$ ,现在甚至把自己的平台定位成连接数据、工作流和AI Agent的企业AI基础设施,其平台可以连接 $SAP SE (SAP.US)$ 、 $赛富时 (CRM.US)$ 以及 $Snowflake (SNOW.US)$ 、Databricks等外部数据。 如果说“Workflow / Agent平台”是AI驱动传统软件的模式,那么“AI编程”就是现编一个程序去完成工作。 第五类:AI编程 这其实是大模型最先跑通的B端场景,引发了ARR上半年的狂飙。 AI Agent在设想中要调用现有软件工作,但实践中大量软件没有接口,可刚好大模型最擅长的就是写程序,遇到这类问题不如自己现写一个程序解决,这就是大模型从代码补全到对话式编程,最后到编程代理的演进。 这一类应用既包括GitHub Copilot 、Cursor,也包括大模型实验室推出的Claude Code、Codex等。 我更倾向于把AI编程与传统软件和AI大模型的功能区别开来,真想用AI 改造企业,就要完全跳出原有工作流,自己生产“生产工具”,打破劳动者和生产工具的界限,才能真正提升工作效率,才能产生Anthropic这种万亿市值的公司。 这一类软件已经彻底从席位费转变为Token计费,直接切入应用层,与前面“Workflow / Agent平台”形成正面竞争,谁是未来的主流AI工作模式,很可能从中诞生十倍股。 第六类:垂直行业与广告AI 前面的五类AI应用,都是通用工作场景中的基础设施与生产工具,而第六类应用针对的是某些特定商业场景,通用大模型难以满足这些特定行业的合规与精度要求,就赋予了垂类软件较深的护城河。 这一类“AI应用”,实际上是站在前面五层之上,目前最成熟的就是 $Meta Platforms (META.US)$ / $谷歌-A (GOOGL.US)$ / $Applovin (APP.US)$ 的广告AI。 广告是AI最早落地的商业化场景,AI通过提升用户时长、定向转化率与创意CTR推动eCPM/ROAS上行。 Meta FY26Q1广告收入上升33%,声称展示量增长+19%、单价提升+12%,并归功于AI,更有说服力的是谷歌, FY26Q1搜索收入+19%、查询量创新高,打破了AI搜索削弱广告韧性的认知。 投资这一类应用公司,最难的是辨别AI对业务驱动的真实性,很多广告收入为主的AI应用公司,其AI驱动的收入占比很小,反而有被AI颠覆的风险;而像AppLovin这一类原生AI广告应用,几乎每一美元收入都来自AI驱动广告,即使估值偏高,实际增加潜力仍然可能被低估。 除了广告外,还有医药、财税、教育、设计等垂直行业的AI应用进展比较快,这些行业往往ROI易量化,且AI付费意愿强,不过,投资更适合用相关垂直行业分析的视角。 被颠覆者:SaaS和IT服务 All in AI的电商公司,以前一年要花几百万在大型软件的购买上,因为每一个员工都要配上经常使用的软件的席位,但是AI来了以后,每个员工配了一堆Agent后,发现根本不需要那么多。 这是“模型吞噬软件”,它不只是叙事,而是在软件行业真实发生的事。大模型能更快更廉价地复制SaaS功能、并通过替代员工减少席位数。Gartner预计到2030年至少40%的企业SaaS支出将转向用量/Agent/结果计费,席位制收入占比降至不足五分之一。这一前瞻性重定价在软件股盈利未恶化的情况下先压低了估值。Intuit、Adobe、Workday是2026年上半年纳指100表现最差的三只股票,全部都是软件股。 当然,到了2026年下半年,现实已经不是简单的“SaaS必死”,而是区别为AI转型者和AI落伍者: 像 $赛富时 (CRM.US)$ 等公司正在把AI Agent变成新的消费/使用量收费方式,暂时安全,所以被我列为前面第四类“Workflow / Agent平台”;而像Intuit、Adobe、Workday这一类公司,其AI举措短期难以驱动增长加速,暂时列出六大类应用之外,成为“被颠覆者”的候选名单。 比SaaS更危险的是IT服务行业,这是颠覆正在发生的领域。 以前,这家电商公司每年还要花几百万给Accenture、IBM、Infosys等IT服务公司,用于购买系统实施、软件开发、数据迁移、ERP维护、 IT咨询等服务。 很明显,用AI代替员工可能还有顾虑,代替这些IT外包就没有任何障碍了。 埃森哲FY2026三季度收入低于预期,并下调全年增速指引,股价单日跌约18%;深层原因是企业为抢购AI算力硬件大幅削减传统软件升级与系统服务预算。IBM也遇到类似的问题。 摩根士丹利2Q26 CIO调研显示,2026年IT服务预算增速预期仅+1.8%,低于2025年的+2.1%,即便整体IT预算在改善,AI仍在吸收可支配预算。 如果说,SaaS公司的问题是,软件本身可能被Agent重新定义,那么,IT服务的问题就是,人的作用可能被Agent替代。后者显然是更大的麻烦。 当然,这些IT服务企业也有新业务,客户可能在AI ROI上遇到困难,就像云迁移一样带来新的AI服务需求,就看能不能代替原有业务的萎缩了。 总结 传统软件业可以说是第一个被AI冲击得七零八落的行业,也是AI原生应用最早繁荣的行业。最早,市场会把软件公司分为AI和非AI,现在的分法是赢家、输家和地位未定三类,大部分都是“地位未定”。 以上的七大类应用,前三类属于“赢家”,数据服务、可预测性服务和网络安全,它们的特点是刚需,AI越普及,系统越复杂,需求越增加。 第四、五类,Workflow/Agent平台和AI编程,目前还是“地位未定”,但AI越普及,它的作用更大,甚至可以成为新的企业操作系统,彻底改变软件行业的商业模式。 第六类垂直应用,分化极大,需逐个甄别,谁是真正的AI驱动业务,谁是概念包装的伪AI。 最后一类被颠覆者,现在看是“输家”,AI越普及,旧商业模式越危险,但也并非完全没有机会。 AI驱动的软件应用已经不再是一个行业,特别是像编程这种原生应用,完全是对企业原有生产方式的颠覆。未来软件估值框架不应只看收入增速和利润率,还应关注AI调用量、任务执行量、自动化流程渗透率、Agent依赖程度与定价架构迁移进度
AI利润分配的下半场:谁在赢、谁未定、谁在被颠覆
现在的AI和未来的AI
如果把AI产业链分为上游设备、中游云厂商和大模型公司,下游的应用公司。目前产业链利润几乎都集中在上游,光 $英伟达 (NVDA.US)$ 加上四大存储厂商就拿走了行业近70%的利润。
这种利润分配方式呈现出典型的新技术革命发展早期的特点,但我们想一想,AI产业未来的收费入口,不是云厂商,就是下游应用,在利润分配时还会这样吗?
以成熟互联网产业为例,经济利润分配的大致比例为:
上游设备/技术:约20%–30%
中游网络/云/运营商:约10%–20%
下游平台与应用:约50%–70%
很明显,越靠近用户入口,利润分配越高。
云厂商近几年的大额资本开支,本质上是把未来的云厂商利润的一部分先前置为今天上游硬件公司的利润;而AI产业未来的收入,主要又将导入下游应用和云厂商。
随着资本开支的增速放缓,随着AI收入本身的增长,整个产业链的利润分配将越来越趋向于成熟互联网产业,不断向中游云前厂商和下游应用集中。
目前美股AI产业链总市值约25万亿美元,其中上游(包括算力芯片,半导体设备、存储、通信设备)占比47%,中游的云厂商占比50%,下游的应用占比仅3%,空间巨大。
如果你投的是今年的AI,那当然应该继续投算力,但如果投的是AI的未来,那无疑应该更聚焦于下游的应用。过去三年,上游出现了无数十倍股,但随着资本开支高峰期的结束,利润分配更多留在中下游,出现十倍股的概率更高。
以前,总觉得AI应用的不确定性太强,其实还是国内的原生AI收入规模太小,但美国就不同了,AI应用已经出现了几条明确的路径,出现了一批极具投资价值的公司,本文还是以美股AI应用类上市公司为例,梳理一下几个重点方向。
算力看景气度,应用看商业模式
AI应用不是一个同质板块,2026年内部出现了极为剧烈的分化:受AI工作负载拉动的基础设施型软件(包括数据平台、可观测性、安全)大幅跑赢,“做多基础设施软件、限制SaaS敞口”成为当前美股软件投资的共识策略。
但不是所有SaaS的软件都可杀估值,中报看,很多软件股的AI收入迅速增长,同时也有很多软件基础设施公司的估值非常高。
算力看景气度,应用看商业模式,判断细分赛道优劣的关键变量有三个:
1、收费模式:按用量/消耗计费与AI工作负载天然正相关,能对冲席位减少风险,而纯席位制承压;
2、在企业AI执行链条中的位置:掌握核心数据、权限、工作流入口的平台,有望从应用软件向企业AI基础设施重估;
3、AI收入是否为增量:市场只为可追踪的AI ARR/ACV/工作负载指标付钱,而非AI战略。
从这三个标准出发,AI应用可以分为三层次的7个板块。
第一类:数据平台
假设现在有一家大型电子商务公司,决定AII in AI,以后尽可能少招人,让AI Agent自己经营这家公司。
这可不是搞几个Agent的入口就可以解决的,第一步是所有公司都要做的,就是建立AI数据平台。AI做决策和执行,首先必须知道公司过去发生了什么,现在正在发生什么。
过去公司业务的执行者都是员工,所以数据可以分散在各种地方,用户数据在CRM、订单在电商数据库、库存和财务数据在ERP、客服记录在客服系统、商品信息在PIM、广告数据在Meta和Google、员工数据在HR系统、会议纪要在每一人的电脑和邮箱里,还更多的数据在员工的大脑里、聊天纪录里(如果是中国企业的话)……
执行时,再由员工从不同的渠道把这些数据搜索整合起来。比如老板问“为什么上海地区最近三个月利润下降”,你可以分别登录不同的系统看,不知道的就张嘴问同事,然后才能分析。
同样,一个真正能工作的Agent,必须同时知道上面所有的数据。没有数据,AI就只是一个很聪明的外包员工,但它不知道公司发生了什么。
所以AI转型的第一件事就要把公司的各种信息变成AI可以理解、查询、调用的数据,越多越好,即数据迁移。
未来的公司,项目的每一次会议,同事间的每一次沟通,甚至员工的每一句聊天,都会被同步记录和数字化,成为AI的分析数据和语料,才能保证AI的决策是基于公司经营的实时信息。
美股中做得最好的就是 $Snowflake (SNOW.US)$和 $MongoDB (MDB.US)$ ,当然还有一家不太典型但更有名的公司 $Palantir (PLTR.US)$ 。
$Snowflake (SNOW.US)$ 从单一的数据仓库服务商,转向成为一个全面的AI数据云平台,推出了Cortex Code、Snowflake Intelligence等一系列原生AI产品,简化了客户的数据迁移,催化了核心数据业务的消费,形成了强大的增长飞轮。
这一类公司的收费都是按用量/消耗计费,AI工作负载天然正相关,中报显示,产品收入增速连续3个季度加速至Q2的37%,公司将全年产品收入指引上调至60.7亿美元(+36%),验证“AI驱动核心平台消费的飞轮”进入兑现期。
不过,此类公司的估值也是极高的,SNOW将近20倍PS,近1200亿美元市值,包括着未来较高的预期,市场的怀疑在于其与AWS、微软、谷歌等云巨头的竞争合作关系。
第二类:可观测性
当这家公司的业务越来越多的由AI承担后,公司发现了一个严重的问题,不知道AI到底干了什么?消耗的token到底值不值?哪些业务是可以优化的?
以前公司对员工工作有一套完整的记录、考核和评估体系,最典型的是KPI管理,虽然负面评价很多,但可以保证一家几万人的公司按流程自动运转,但AI工作是“黑箱”的,AI也会摸鱼,也做“无用功”,但它的工作流程和人类可能完全不同,传统的KPI会失效,人类员工就需要不断看到AI到底干了什么。
这就是可观测类应用解决的问题,就好像是AI的HR,人类可以通过它看到AI Agent调用了什么工具?调用了哪个API?花了多少Token?为什么做出这个决定?哪一步出错?哪个Agent的绩效更高?哪个Agent导致了损失?
这一块业务的代表公司$Datadog (DDOG.US)$ 。可以实时监控客户的云、混合或本地服务器、容器、网络等基础设施的性能指标等传统APM工作,也可以提供代码级别的分布式追踪,帮助客户深入了解应用程序和微服务的性能瓶颈,还可以收集、处理和分析来自系统和应用的海量日志数据,用于故障排查和性能分析。
这一类应用的收费模式也是消耗型,DDOG Q2收入+36%,连续四个季度实现增长提速,并大幅上调全年的业绩指引。不过,这个板块估值也是极高的,导致股价很容易受软件板块负面叙事的影响。
第三类:网络安全
网安是传统软件时代就有的品类,但在AI时代重要性陡增。因为AI攻击的不只是你的系统,而是本身就可以作为黑客诱导。
AI本质上是替代员工的,它的权限比大部分员工都大,不但可以访问数据库、修改数据、发邮件,还可以执行款项转移等高危动作,甚至直接写代码,部署程序,好比直接侵入你员工的大脑,“策反”员工。
Agent同时具备推理、数据访问和行动能力,所以权限、身份、审计、工具调用控制都会成为新的安全问题。
$网络安全概念 (LIST2570.US)$ 这一类公司有很多了,不举例子了。
安全是三个板块中最高的,主要是确定性强,加上从AI支出到安全AI支出之间存在时滞,未来的收入增长预期强烈。
这三类,数据服务、可预测性和网络安全,可以统称为AI应用的数字基建,是未来所有实施AI战略的企业的必备三件套,支出既有前置性,也有持续性,所以在应用中率先爆发。
建立在这三类数字基建之上的是“执行层”的应用,即企业各种工作界面,我分为两类:一类是各种Workflow / Agent平台,另一类是AI编程。
第四类:Workflow/Agent平台
有数据、有权限以后,这家电商公司的Agent究竟怎样工作?
现在的解决方案有两类,第一类在原有工作流的基础上,利用AI Agent结合各种原有的行业软件进行工作,称为“Workflow / Agent平台”。
比如这家电商公司处理客户退货,传统流程是由客服审核,查询订单,判断原因,检查库存,退款,处理物流,通知仓库等等工作,每一步都是人操作软件。
而在“Workflow / Agent平台”模式下,流程还是这些,只是由专门的Customer Agent自动处理。
这一模式下,除了大模型本身,更重要的是如何在原工作流程中,合理的嵌入工具调用、权限、人工审批,难点在于员工与Agent之间的协作。
所以,这一类应用公司都是原有软件厂商转型,比如 $赛富时 (CRM.US)$ 、 $ServiceNow (NOW.US)$ 、 $微软 (MSFT.US)$ 等等。收费模式也是采用“席位+Token计费”的双重模式。
但这一类非原生AI应用厂商也因此倍受质疑,主要有两点,一是它们的业务增长到底是AI驱动,还是非AI驱动?二是收费模式,新增的流量收费增量能否填补传统的席位收费下降?
转型比较激进的公司,比如 $ServiceNow (NOW.US)$ ,现在甚至把自己的平台定位成连接数据、工作流和AI Agent的企业AI基础设施,其平台可以连接 $SAP SE (SAP.US)$ 、 $赛富时 (CRM.US)$ 以及 $Snowflake (SNOW.US)$ 、Databricks等外部数据。
如果说“Workflow / Agent平台”是AI驱动传统软件的模式,那么“AI编程”就是现编一个程序去完成工作。
第五类:AI编程
这其实是大模型最先跑通的B端场景,引发了ARR上半年的狂飙。
AI Agent在设想中要调用现有软件工作,但实践中大量软件没有接口,可刚好大模型最擅长的就是写程序,遇到这类问题不如自己现写一个程序解决,这就是大模型从代码补全到对话式编程,最后到编程代理的演进。
这一类应用既包括GitHub Copilot 、Cursor,也包括大模型实验室推出的Claude Code、Codex等。
我更倾向于把AI编程与传统软件和AI大模型的功能区别开来,真想用AI 改造企业,就要完全跳出原有工作流,自己生产“生产工具”,打破劳动者和生产工具的界限,才能真正提升工作效率,才能产生Anthropic这种万亿市值的公司。
这一类软件已经彻底从席位费转变为Token计费,直接切入应用层,与前面“Workflow / Agent平台”形成正面竞争,谁是未来的主流AI工作模式,很可能从中诞生十倍股。
第六类:垂直行业与广告AI
前面的五类AI应用,都是通用工作场景中的基础设施与生产工具,而第六类应用针对的是某些特定商业场景,通用大模型难以满足这些特定行业的合规与精度要求,就赋予了垂类软件较深的护城河。
这一类“AI应用”,实际上是站在前面五层之上,目前最成熟的就是 $Meta Platforms (META.US)$ / $谷歌-A (GOOGL.US)$ / $Applovin (APP.US)$ 的广告AI。
广告是AI最早落地的商业化场景,AI通过提升用户时长、定向转化率与创意CTR推动eCPM/ROAS上行。
Meta FY26Q1广告收入上升33%,声称展示量增长+19%、单价提升+12%,并归功于AI,更有说服力的是谷歌, FY26Q1搜索收入+19%、查询量创新高,打破了AI搜索削弱广告韧性的认知。
投资这一类应用公司,最难的是辨别AI对业务驱动的真实性,很多广告收入为主的AI应用公司,其AI驱动的收入占比很小,反而有被AI颠覆的风险;而像AppLovin这一类原生AI广告应用,几乎每一美元收入都来自AI驱动广告,即使估值偏高,实际增加潜力仍然可能被低估。
除了广告外,还有医药、财税、教育、设计等垂直行业的AI应用进展比较快,这些行业往往ROI易量化,且AI付费意愿强,不过,投资更适合用相关垂直行业分析的视角。
被颠覆者:SaaS和IT服务
All in AI的电商公司,以前一年要花几百万在大型软件的购买上,因为每一个员工都要配上经常使用的软件的席位,但是AI来了以后,每个员工配了一堆Agent后,发现根本不需要那么多。
这是“模型吞噬软件”,它不只是叙事,而是在软件行业真实发生的事。大模型能更快更廉价地复制SaaS功能、并通过替代员工减少席位数。Gartner预计到2030年至少40%的企业SaaS支出将转向用量/Agent/结果计费,席位制收入占比降至不足五分之一。这一前瞻性重定价在软件股盈利未恶化的情况下先压低了估值。Intuit、Adobe、Workday是2026年上半年纳指100表现最差的三只股票,全部都是软件股。
当然,到了2026年下半年,现实已经不是简单的“SaaS必死”,而是区别为AI转型者和AI落伍者:
像 $赛富时 (CRM.US)$ 等公司正在把AI Agent变成新的消费/使用量收费方式,暂时安全,所以被我列为前面第四类“Workflow / Agent平台”;而像Intuit、Adobe、Workday这一类公司,其AI举措短期难以驱动增长加速,暂时列出六大类应用之外,成为“被颠覆者”的候选名单。
比SaaS更危险的是IT服务行业,这是颠覆正在发生的领域。
以前,这家电商公司每年还要花几百万给Accenture、IBM、Infosys等IT服务公司,用于购买系统实施、软件开发、数据迁移、ERP维护、 IT咨询等服务。
很明显,用AI代替员工可能还有顾虑,代替这些IT外包就没有任何障碍了。
埃森哲FY2026三季度收入低于预期,并下调全年增速指引,股价单日跌约18%;深层原因是企业为抢购AI算力硬件大幅削减传统软件升级与系统服务预算。IBM也遇到类似的问题。
摩根士丹利2Q26 CIO调研显示,2026年IT服务预算增速预期仅+1.8%,低于2025年的+2.1%,即便整体IT预算在改善,AI仍在吸收可支配预算。
如果说,SaaS公司的问题是,软件本身可能被Agent重新定义,那么,IT服务的问题就是,人的作用可能被Agent替代。后者显然是更大的麻烦。
当然,这些IT服务企业也有新业务,客户可能在AI ROI上遇到困难,就像云迁移一样带来新的AI服务需求,就看能不能代替原有业务的萎缩了。
总结
传统软件业可以说是第一个被AI冲击得七零八落的行业,也是AI原生应用最早繁荣的行业。最早,市场会把软件公司分为AI和非AI,现在的分法是赢家、输家和地位未定三类,大部分都是“地位未定”。
以上的七大类应用,前三类属于“赢家”,数据服务、可预测性服务和网络安全,它们的特点是刚需,AI越普及,系统越复杂,需求越增加。
第四、五类,Workflow/Agent平台和AI编程,目前还是“地位未定”,但AI越普及,它的作用更大,甚至可以成为新的企业操作系统,彻底改变软件行业的商业模式。
第六类垂直应用,分化极大,需逐个甄别,谁是真正的AI驱动业务,谁是概念包装的伪AI。
最后一类被颠覆者,现在看是“输家”,AI越普及,旧商业模式越危险,但也并非完全没有机会。
AI驱动的软件应用已经不再是一个行业,特别是像编程这种原生应用,完全是对企业原有生产方式的颠覆。未来软件估值框架不应只看收入增速和利润率,还应关注AI调用量、任务执行量、自动化流程渗透率、Agent依赖程度与定价架构迁移进度
NVDA
+0,09%
SNOW
US
-0,32%
NVDA
US
+1,45%
叮当 Doraemon
·
--
老黄不愧是宇宙第一传销师,和宇宙第一大总统联袂唱大戏 黄仁勋说过美国AI的优势是什么?是川普总统! 说实在的川普不少事情是为了迎合民粹,但大战略方面,他一点都不含糊!美利坚合众国保持竞争优势的唯一途径就是集中资源办大事,政策和资源(包括资本)护航建设AI基础设施! 美丽国的例外之说,永不过时! 昨晚黄仁勋正在All-in现场面向数千人演讲的时候,川普打来电话,黄打开免提,让全场听到两个人的对话。川普说:AI 末日风险是骗局,反对数据中心建设的论调同样是骗局他主张不能因为部分地方反对,阻碍美国算力基础设施扩张。一场牛逼的现场反击行为艺术,昨晚美股盘中收回不少跌幅,这通电话占据了不小的功劳。
老黄不愧是宇宙第一传销师,和宇宙第一大总统联袂唱大戏
黄仁勋说过美国AI的优势是什么?是川普总统!
说实在的川普不少事情是为了迎合民粹,但大战略方面,他一点都不含糊!美利坚合众国保持竞争优势的唯一途径就是集中资源办大事,政策和资源(包括资本)护航建设AI基础设施!
美丽国的例外之说,永不过时!
昨晚黄仁勋正在All-in现场面向数千人演讲的时候,川普打来电话,黄打开免提,让全场听到两个人的对话。川普说:AI 末日风险是骗局,反对数据中心建设的论调同样是骗局他主张不能因为部分地方反对,阻碍美国算力基础设施扩张。一场牛逼的现场反击行为艺术,昨晚美股盘中收回不少跌幅,这通电话占据了不小的功劳。
NVDAB
+0,10%
叮当 Doraemon
·
--
埃隆·马斯克谈如何让人工智能更安全并真正亲人类: “人工智能将比最聪明的人类更聪明。到那时,任何发明都将成为可能” 但人工智能也有很小的可能性杀死我们所有人 所以最重要的是我们如何训练它 • 让人工智能尽可能真实 • 让它最大限度地好奇 • 即使真相不受欢迎,也训练它保持诚实 因为如果人工智能真正追求真相并充满好奇心,他相信它会自然而然地想要促进人类发展,而不是与之对抗。
埃隆·马斯克谈如何让人工智能更安全并真正亲人类:
“人工智能将比最聪明的人类更聪明。到那时,任何发明都将成为可能”
但人工智能也有很小的可能性杀死我们所有人
所以最重要的是我们如何训练它
• 让人工智能尽可能真实
• 让它最大限度地好奇
• 即使真相不受欢迎,也训练它保持诚实
因为如果人工智能真正追求真相并充满好奇心,他相信它会自然而然地想要促进人类发展,而不是与之对抗。
叮当 Doraemon
·
--
Article
哦豁,散场,各回各家 某交易员因追高LAPTOP亏损超19万美元9 月 9 日,据 Lookonchain 监测,某交易员因追高亨特·拜登相关代币 LAPTOP,将 20 万美元亏至仅剩约 3000 美元。该交易员提前从 Binance 提取 25 万美元,准备在 LAPTOP 上线后立即买入。最终,他花费 20 万美元,以 218 美元的高价买入 919 枚 LAPTOP,目前这笔持仓价值仅约 3000 美元。
哦豁,散场,各回各家 某交易员因追高LAPTOP亏损超19万美元
9 月 9 日,据 Lookonchain 监测,某交易员因追高亨特·拜登相关代币 LAPTOP,将 20 万美元亏至仅剩约 3000 美元。该交易员提前从 Binance 提取 25 万美元,准备在 LAPTOP 上线后立即买入。最终,他花费 20 万美元,以 218 美元的高价买入 919 枚 LAPTOP,目前这笔持仓价值仅约 3000 美元。
叮当 Doraemon
·
--
Article
比特币或将迎来「黄金交叉」,USDT占比下降释放风险偏好信号9 月 3 日,比特币当前正接近形成 50 日均线上穿 200 日均线的「黄金交叉」技术形态,该指标通常被市场视为长期上涨趋势信号。 尽管历史表现并非每次都能准确预测行情,但此次黄金交叉或得到 USDT 占比下降的进一步支撑。 比特币历史上共出现过 12 次黄金交叉,其中部分阶段带来了显著上涨行情。 统计显示,可衡量的 9 次黄金交叉中,3 个月平均涨幅约为 24.9%;而成功维持一年未被死亡交叉打破的案例较少,但此前 3 次一年期平均涨幅达到 250%。 与此同时,USDT 市占率正接近形成「死亡交叉」,即 50 日均线跌破 200 日均线。 市场通常将 USDT 占比下降视为风险偏好回升信号,意味着资金可能从稳定币转向比特币及其他加密资产。目前,比特币黄金交叉与 USDT 占比下降信号同时出现,显示近期市场动能正在增强,风险资产配置情绪或正在改善。
比特币或将迎来「黄金交叉」,USDT占比下降释放风险偏好信号
9 月 3 日,比特币当前正接近形成 50 日均线上穿 200 日均线的「黄金交叉」技术形态,该指标通常被市场视为长期上涨趋势信号。
尽管历史表现并非每次都能准确预测行情,但此次黄金交叉或得到 USDT 占比下降的进一步支撑。
比特币历史上共出现过 12 次黄金交叉,其中部分阶段带来了显著上涨行情。
统计显示,可衡量的 9 次黄金交叉中,3 个月平均涨幅约为 24.9%;而成功维持一年未被死亡交叉打破的案例较少,但此前 3 次一年期平均涨幅达到 250%。
与此同时,USDT 市占率正接近形成「死亡交叉」,即 50 日均线跌破 200 日均线。
市场通常将 USDT 占比下降视为风险偏好回升信号,意味着资金可能从稳定币转向比特币及其他加密资产。目前,比特币黄金交叉与 USDT 占比下降信号同时出现,显示近期市场动能正在增强,风险资产配置情绪或正在改善。
BTC
+1,97%
叮当 Doraemon
·
--
真正的商业成功,不是赚多少钱,而是给别人带来多少温暖🩷
叮当 Doraemon
·
--
Article
Anthropic背后的2000亿美元融资怪物:华尔街买芯片,Google和Broadcom兜底AI 快讯,Anthropic 的 Google 算力订单背后,已经搭起一套约 2000 亿美元的融资和合同体系。《金融时报》称,其中约八成与 TPU 芯片有关。Anthropic 不需要自己先掏出全部资金,买芯片的钱主要来自华尔街,Google 和 Broadcom 则分别给数据中心和芯片托底。 第一批约 350 亿美元、1GW 的 TPU,先由 Google 卖给 Broadcom,再转给一个 SPV(专门为这笔交易设立的融资公司)。Apollo、Blackstone 等机构给 SPV 提供债务融资,SPV 买下约 100 万颗 TPU,再租给 Anthropic。 Broadcom 给其中约 300 亿美元提供残值支持。如果 Anthropic 以后付不出租金,TPU 卖掉又不够还债,Broadcom 要补高级债权人的缺口。 数据中心则由 Google 担保。Google 给 Anthropic 的租约做担保,开发商拿着 Google 的信用去借钱建机房。FT 称,Google 已为 10 个、合计 2.4GW 的项目提供支持,最高潜在敞口约 440 亿美元。 整个链条就是:华尔街出钱买芯片,Anthropic 付租金,Broadcom 保芯片残值,Google 保数据中心租约。一笔上千亿美元的算力订单,就这样被拆成了一层层融资和担保。 华尔街为 Anthropic 的算力采购重建了一层全新的资本结构:不买芯片、只付租金,通过 SPV 将残值风险与租约风险分离。Google 与 Broadcom 的角色并非简单供应商,而是分别以担保人身份为数据中心的债务融资和芯片的残值兜底,把自身信用注入融资链条,换取 Anthropic 的算力绑定。 6 月 Apollo 与 Blackstone 已敲定 350 亿美元 TPU 债务融资,此后 Broadcom 联合两者设立「AI XPV 平台」,目标直指 2028 年 20GW 算力。近期 Anthropic 还以 450 亿美元租用 Nscale 英伟达芯片算力,并挖角谷歌 TPU 之父自研芯片。算力军备竞赛已从单笔采购演变为华尔街深度介入的资本工程,Anthropic 正同时绑定多家供应商,以对冲单一架构风险。 值得留意的是「Google 为 10 个合计 2.4GW 项目提供支持、最高敞口 440 亿美元」。 这已远超单一租约担保范畴,Google 实际上在为 Anthropic 的数据中心扩张背书,其信用成为整个融资结构的地基——若 Anthropic 履约出现波动,Google 将直接暴露于数百亿美元风险中。 如果Google违約,会否成为下一个黑天鹅的导火线?
Anthropic背后的2000亿美元融资怪物:华尔街买芯片,Google和Broadcom兜底
AI 快讯,Anthropic 的 Google 算力订单背后,已经搭起一套约 2000 亿美元的融资和合同体系。《金融时报》称,其中约八成与 TPU 芯片有关。Anthropic 不需要自己先掏出全部资金,买芯片的钱主要来自华尔街,Google 和 Broadcom 则分别给数据中心和芯片托底。
第一批约 350 亿美元、1GW 的 TPU,先由 Google 卖给 Broadcom,再转给一个 SPV(专门为这笔交易设立的融资公司)。Apollo、Blackstone 等机构给 SPV 提供债务融资,SPV 买下约 100 万颗 TPU,再租给 Anthropic。
Broadcom 给其中约 300 亿美元提供残值支持。如果 Anthropic 以后付不出租金,TPU 卖掉又不够还债,Broadcom 要补高级债权人的缺口。
数据中心则由 Google 担保。Google 给 Anthropic 的租约做担保,开发商拿着 Google 的信用去借钱建机房。FT 称,Google 已为 10 个、合计 2.4GW 的项目提供支持,最高潜在敞口约 440 亿美元。
整个链条就是:华尔街出钱买芯片,Anthropic 付租金,Broadcom 保芯片残值,Google 保数据中心租约。一笔上千亿美元的算力订单,就这样被拆成了一层层融资和担保。
华尔街为 Anthropic 的算力采购重建了一层全新的资本结构:不买芯片、只付租金,通过 SPV 将残值风险与租约风险分离。Google 与 Broadcom 的角色并非简单供应商,而是分别以担保人身份为数据中心的债务融资和芯片的残值兜底,把自身信用注入融资链条,换取 Anthropic 的算力绑定。
6 月 Apollo 与 Blackstone 已敲定 350 亿美元 TPU 债务融资,此后 Broadcom 联合两者设立「AI XPV 平台」,目标直指 2028 年 20GW 算力。近期 Anthropic 还以 450 亿美元租用 Nscale 英伟达芯片算力,并挖角谷歌 TPU 之父自研芯片。算力军备竞赛已从单笔采购演变为华尔街深度介入的资本工程,Anthropic 正同时绑定多家供应商,以对冲单一架构风险。
值得留意的是「Google 为 10 个合计 2.4GW 项目提供支持、最高敞口 440 亿美元」。
这已远超单一租约担保范畴,Google 实际上在为 Anthropic 的数据中心扩张背书,其信用成为整个融资结构的地基——若 Anthropic 履约出现波动,Google 将直接暴露于数百亿美元风险中。
如果Google违約,会否成为下一个黑天鹅的导火线?
NVDAB
+0,10%
GOOGLB
+0,28%
叮当 Doraemon
·
--
Article
全球第 3 大比特幣企業巨鯨 亞洲"微策略" Metaplanet于1小时前再次向Coinbase Prime转入1350枚BTC,约合1.08亿美元8 月 28 日,据 Lookonchain 监测,比特币财库公司 Metaplanet 于 1 小时前再次向 Coinbase Prime 转入 1350 枚 BTC,价值约 1.08 亿美元。 此前该公司以 96,191 美元的均价买入 43,000 枚 BTC,价值约 34.8 亿美元。 Metaplanet 在 8 月 18 日宣布将 2100 枚 BTC 注入纳斯达克上市公司 Super League 打造美股财库平台后,仅隔十天再次向 Coinbase Prime 转入 1350 枚 BTC。这是过去一周内第二次大额转入(8 月 25 日转入 1000 枚),节奏明显加密。 Metaplanet 正将日本市场的财库模式复制到美国资本市场,通过 Superplanet 平台发行证券融资,同时持续将 BTC 作为核心资产注入。Coinbase Prime 作为托管通道,接收方大概率指向新平台的储备金或流动性池。 真正值得关注的是转入频率与上市计划的同步性。8 月 18 日注资 2100 枚、25 日转 1000 枚、28 日再转 1350 枚,这说明 43,000 枚总持仓正在被拆分为可运营的批次。对比贝莱德此前动辄单笔 4000 枚级别的操作,Metaplanet 的碎片化转入更像是在为某个持续申购/赎回机制做准备,而非一次性部署。
全球第 3 大比特幣企業巨鯨 亞洲"微策略" Metaplanet于1小时前再次向Coinbase Prime转入1350枚BTC,约合1.08亿美元
8 月 28 日,据 Lookonchain 监测,比特币财库公司 Metaplanet 于 1 小时前再次向 Coinbase Prime 转入 1350 枚 BTC,价值约 1.08 亿美元。
此前该公司以 96,191 美元的均价买入 43,000 枚 BTC,价值约 34.8 亿美元。
Metaplanet 在 8 月 18 日宣布将 2100 枚 BTC 注入纳斯达克上市公司 Super League 打造美股财库平台后,仅隔十天再次向 Coinbase Prime 转入 1350 枚 BTC。这是过去一周内第二次大额转入(8 月 25 日转入 1000 枚),节奏明显加密。
Metaplanet 正将日本市场的财库模式复制到美国资本市场,通过 Superplanet 平台发行证券融资,同时持续将 BTC 作为核心资产注入。Coinbase Prime 作为托管通道,接收方大概率指向新平台的储备金或流动性池。
真正值得关注的是转入频率与上市计划的同步性。8 月 18 日注资 2100 枚、25 日转 1000 枚、28 日再转 1350 枚,这说明 43,000 枚总持仓正在被拆分为可运营的批次。对比贝莱德此前动辄单笔 4000 枚级别的操作,Metaplanet 的碎片化转入更像是在为某个持续申购/赎回机制做准备,而非一次性部署。
BTC
+1,97%
Connectez-vous pour découvrir plus de contenu
S’inscrire/Se connecter
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Inscrivez-vous pour gagner des récompenses
Connexion
Sujets d’actualité
BNBSurpasses$790
16,332 vues
137 mentions
$BNB strategic long plan -> FOCUS NOW BNB has created 2 strong lows after taking out internal liquidity I'm expecting a move towards swing high $815-$830 and looking for a long on a retest of the green box #BNBSurpasses$790 #bnb
Ghost Writer
·
6 mentions J’aime
·
7.9k vues
ZamaRises15.99%ToIntradayHigh$0.09
13,767 vues
104 mentions
BitcoinSpotETFsDraw$6.34BInflowsInQ3
5,448 vues
88 mentions
Voir plus
Plan du site
Préférences de cookies
CGU de la plateforme