
Alex1i9
174 Publications
Alex1i9
Signaler
Bloquer l’utilisateur
Bull bear whatever - I am Here | #Binance KOL |
0 Suivis
11 Abonnés
17 J’aime
Publications
·
--
Voir la traduction
Getting Paid Hands Over The Whole Wallet 💸
Putting a wallet address on an invoice is the moment a freelancer, a creator or a small shop gives the client a live view of every other client, every balance and every purchase made from that address.
On $SOL that is the default, because an address is a public account history, so the simplest act in commerce, giving someone a place to pay, doubles as a full statement.
Umbra is one of the apps built for that, a confidential wallet built on $ARX that opened to the public in March, where funds can be held in shielded form and sent and swapped from there.
What matters is narrower than hiding that money moved, since receiving one payment should not hand the sender a map of everything else the wallet has done.
Underneath, the work is split into fragments across a cluster of nodes where no single node holds a readable copy, and the correct result still comes back to the app.
That result settles on Solana as an ordinary public transaction, so the wallet keeps working with the apps and explorers people already use.
Mainnet Alpha has run since February 2, and C-SPL, which will seal the amount inside an ordinary token transfer, has not shipped yet.
Accepting crypto was supposed to be as easy as sharing an address, and the version people actually adopt is the one where sharing it does not share everything behind it.
#Altcoin Season# #Solana
Getting Paid Hands Over The Whole Wallet 💸
Putting a wallet address on an invoice is the moment a freelancer, a creator or a small shop gives the client a live view of every other client, every balance and every purchase made from that address.
On $SOL that is the default, because an address is a public account history, so the simplest act in commerce, giving someone a place to pay, doubles as a full statement.
Umbra is one of the apps built for that, a confidential wallet built on $ARX that opened to the public in March, where funds can be held in shielded form and sent and swapped from there.
What matters is narrower than hiding that money moved, since receiving one payment should not hand the sender a map of everything else the wallet has done.
Underneath, the work is split into fragments across a cluster of nodes where no single node holds a readable copy, and the correct result still comes back to the app.
That result settles on Solana as an ordinary public transaction, so the wallet keeps working with the apps and explorers people already use.
Mainnet Alpha has run since February 2, and C-SPL, which will seal the amount inside an ordinary token transfer, has not shipped yet.
Accepting crypto was supposed to be as easy as sharing an address, and the version people actually adopt is the one where sharing it does not share everything behind it.
#Altcoin Season# #Solana
Putting a wallet address on an invoice is the moment a freelancer, a creator or a small shop gives the client a live view of every other client, every balance and every purchase made from that address.
On $SOL that is the default, because an address is a public account history, so the simplest act in commerce, giving someone a place to pay, doubles as a full statement.
Umbra is one of the apps built for that, a confidential wallet built on $ARX that opened to the public in March, where funds can be held in shielded form and sent and swapped from there.
What matters is narrower than hiding that money moved, since receiving one payment should not hand the sender a map of everything else the wallet has done.
Underneath, the work is split into fragments across a cluster of nodes where no single node holds a readable copy, and the correct result still comes back to the app.
That result settles on Solana as an ordinary public transaction, so the wallet keeps working with the apps and explorers people already use.
Mainnet Alpha has run since February 2, and C-SPL, which will seal the amount inside an ordinary token transfer, has not shipped yet.
Accepting crypto was supposed to be as easy as sharing an address, and the version people actually adopt is the one where sharing it does not share everything behind it.
#Altcoin Season# #Solana
77
·
--
Le problème de l’instantané 📸
J’ai remarqué quelque chose d’intéressant dans la façon dont les applications crypto affichent les données.
Deux tableaux de bord peuvent analyser le même protocole et pourtant afficher des chiffres différents.
Pourquoi ?
Parce qu’ils ne consultent pas nécessairement le même instantané des données.
Imaginez qu’un tableau de bord calcule l’activité d’un protocole à 23 h 59, tandis qu’un autre inclut les transactions enregistrées après minuit.
Les deux calculs peuvent être mathématiquement corrects.
Mais ils répondent à des questions différentes.
Cela devient particulièrement important dans les écosystèmes très actifs comme $SOL, où les applications financières traitent constamment de nouvelles transactions.
Ce qui distingue Space and Time, c’est son approche du calcul vérifiable des données.
Grâce à Proof of SQL, les applications peuvent vérifier que les requêtes prises en charge ont été exécutées correctement sur les données validées.
Cela ne rend pas automatiquement identiques deux instantanés différents.
Mais cela permet de vérifier indépendamment les calculs effectués à partir de chaque jeu de données défini.
Je pense que cette distinction mérite davantage d’attention à mesure que l’analyse des données onchain gagne en importance.
Avant de comparer deux chiffres, assurez-vous qu’ils mesurent la même chose.
#Saison des altcoins#
Le problème de l’instantané 📸
J’ai remarqué quelque chose d’intéressant dans la façon dont les applications crypto affichent les données.
Deux tableaux de bord peuvent analyser le même protocole et pourtant afficher des chiffres différents.
Pourquoi ?
Parce qu’ils ne consultent pas nécessairement le même instantané des données.
Imaginez qu’un tableau de bord calcule l’activité d’un protocole à 23 h 59, tandis qu’un autre inclut les transactions enregistrées après minuit.
Les deux calculs peuvent être mathématiquement corrects.
Mais ils répondent à des questions différentes.
Cela devient particulièrement important dans les écosystèmes très actifs comme $SOL, où les applications financières traitent constamment de nouvelles transactions.
Ce qui distingue Space and Time, c’est son approche du calcul vérifiable des données.
Grâce à Proof of SQL, les applications peuvent vérifier que les requêtes prises en charge ont été exécutées correctement sur les données validées.
Cela ne rend pas automatiquement identiques deux instantanés différents.
Mais cela permet de vérifier indépendamment les calculs effectués à partir de chaque jeu de données défini.
Je pense que cette distinction mérite davantage d’attention à mesure que l’analyse des données onchain gagne en importance.
Avant de comparer deux chiffres, assurez-vous qu’ils mesurent la même chose.
#Saison des altcoins#
J’ai remarqué quelque chose d’intéressant dans la façon dont les applications crypto affichent les données.
Deux tableaux de bord peuvent analyser le même protocole et pourtant afficher des chiffres différents.
Pourquoi ?
Parce qu’ils ne consultent pas nécessairement le même instantané des données.
Imaginez qu’un tableau de bord calcule l’activité d’un protocole à 23 h 59, tandis qu’un autre inclut les transactions enregistrées après minuit.
Les deux calculs peuvent être mathématiquement corrects.
Mais ils répondent à des questions différentes.
Cela devient particulièrement important dans les écosystèmes très actifs comme $SOL, où les applications financières traitent constamment de nouvelles transactions.
Ce qui distingue Space and Time, c’est son approche du calcul vérifiable des données.
Grâce à Proof of SQL, les applications peuvent vérifier que les requêtes prises en charge ont été exécutées correctement sur les données validées.
Cela ne rend pas automatiquement identiques deux instantanés différents.
Mais cela permet de vérifier indépendamment les calculs effectués à partir de chaque jeu de données défini.
Je pense que cette distinction mérite davantage d’attention à mesure que l’analyse des données onchain gagne en importance.
Avant de comparer deux chiffres, assurez-vous qu’ils mesurent la même chose.
#Saison des altcoins#
43
·
--
Le problème des airdrops que personne ne prend en compte 🎯
J’ai vu les campagnes de récompenses crypto se transformer en compétitions où l’objectif est de générer le plus d’activité possible.
Des écosystèmes comme $SOL ont popularisé les récompenses fondées sur la participation, mais je pense que l’infrastructure de vérification propulsée par $VFY de zkVerify soulève une question plus importante.
Un projet peut-il vérifier de manière indépendante si une personne remplissait réellement les critères d’éligibilité ?
Pensez au nombre de programmes de récompenses qui dépendent :
• Du volume de transactions
• Des transactions effectuées
• D’interactions onchain spécifiques
• De l’activité avant une date limite
La plupart des utilisateurs voient un classement.
Ce qu’ils ne voient pas, c’est la façon dont l’éligibilité est calculée.
Voici l’opportunité que je trouve intéressante.
Une application pourrait générer une preuve à divulgation nulle de connaissance démontrant que les conditions de récompense publiées ont été remplies.
zkVerify pourrait vérifier cette preuve prise en charge de manière indépendante, sans avoir à révéler tous les détails des activités sous-jacentes.
Bien sûr, empêcher les fausses identités nécessiterait des éléments de preuve supplémentaires et des règles adaptées.
Mais le principe est bien plus vaste.
Les récompenses devraient être distribuées en fonction d’une participation vérifiable, et non simplement des chiffres communiqués par ceux qui organisent la campagne.
Je pense que zkVerify jouera un rôle de plus en plus important à mesure que les applications adopteront des systèmes d’incitation reposant sur des preuves.
La prochaine génération d’airdrops a besoin de plus que de cagnottes plus importantes.
Elle a besoin de critères d’éligibilité vérifiables de manière indépendante.
#DeFi #SaisonDesAltcoins#
Le problème des airdrops que personne ne prend en compte 🎯
J’ai vu les campagnes de récompenses crypto se transformer en compétitions où l’objectif est de générer le plus d’activité possible.
Des écosystèmes comme $SOL ont popularisé les récompenses fondées sur la participation, mais je pense que l’infrastructure de vérification propulsée par $VFY de zkVerify soulève une question plus importante.
Un projet peut-il vérifier de manière indépendante si une personne remplissait réellement les critères d’éligibilité ?
Pensez au nombre de programmes de récompenses qui dépendent :
• Du volume de transactions
• Des transactions effectuées
• D’interactions onchain spécifiques
• De l’activité avant une date limite
La plupart des utilisateurs voient un classement.
Ce qu’ils ne voient pas, c’est la façon dont l’éligibilité est calculée.
Voici l’opportunité que je trouve intéressante.
Une application pourrait générer une preuve à divulgation nulle de connaissance démontrant que les conditions de récompense publiées ont été remplies.
zkVerify pourrait vérifier cette preuve prise en charge de manière indépendante, sans avoir à révéler tous les détails des activités sous-jacentes.
Bien sûr, empêcher les fausses identités nécessiterait des éléments de preuve supplémentaires et des règles adaptées.
Mais le principe est bien plus vaste.
Les récompenses devraient être distribuées en fonction d’une participation vérifiable, et non simplement des chiffres communiqués par ceux qui organisent la campagne.
Je pense que zkVerify jouera un rôle de plus en plus important à mesure que les applications adopteront des systèmes d’incitation reposant sur des preuves.
La prochaine génération d’airdrops a besoin de plus que de cagnottes plus importantes.
Elle a besoin de critères d’éligibilité vérifiables de manière indépendante.
#DeFi #SaisonDesAltcoins#
J’ai vu les campagnes de récompenses crypto se transformer en compétitions où l’objectif est de générer le plus d’activité possible.
Des écosystèmes comme $SOL ont popularisé les récompenses fondées sur la participation, mais je pense que l’infrastructure de vérification propulsée par $VFY de zkVerify soulève une question plus importante.
Un projet peut-il vérifier de manière indépendante si une personne remplissait réellement les critères d’éligibilité ?
Pensez au nombre de programmes de récompenses qui dépendent :
• Du volume de transactions
• Des transactions effectuées
• D’interactions onchain spécifiques
• De l’activité avant une date limite
La plupart des utilisateurs voient un classement.
Ce qu’ils ne voient pas, c’est la façon dont l’éligibilité est calculée.
Voici l’opportunité que je trouve intéressante.
Une application pourrait générer une preuve à divulgation nulle de connaissance démontrant que les conditions de récompense publiées ont été remplies.
zkVerify pourrait vérifier cette preuve prise en charge de manière indépendante, sans avoir à révéler tous les détails des activités sous-jacentes.
Bien sûr, empêcher les fausses identités nécessiterait des éléments de preuve supplémentaires et des règles adaptées.
Mais le principe est bien plus vaste.
Les récompenses devraient être distribuées en fonction d’une participation vérifiable, et non simplement des chiffres communiqués par ceux qui organisent la campagne.
Je pense que zkVerify jouera un rôle de plus en plus important à mesure que les applications adopteront des systèmes d’incitation reposant sur des preuves.
La prochaine génération d’airdrops a besoin de plus que de cagnottes plus importantes.
Elle a besoin de critères d’éligibilité vérifiables de manière indépendante.
#DeFi #SaisonDesAltcoins#
57
·
--
Les blockchains ont leurs spécialités ⚡
Je ne pense pas que chaque blockchain doive résoudre tous les problèmes.
En fait, je pense qu’essayer de tout faire peut rendre les infrastructures plus difficiles à comprendre.
Prenons les différentes responsabilités impliquées dans la création d’une application onchain sophistiquée.
Il vous faut un endroit où exécuter les transactions.
Vous pourriez avoir besoin d’un hébergement d’applications décentralisé.
Et vous pourriez avoir besoin de traiter des jeux de données historiques trop volumineux ou complexes pour être calculés directement dans un contrat intelligent.
Ce sont des défis d’ingénierie distincts.
Prenons $ICP, par exemple.
Son architecture vise à prendre en charge les applications et les calculs au sein de son environnement blockchain.
Space and Time s’attaque à un autre problème.
La plateforme fournit une infrastructure permettant d’exécuter des requêtes SQL prises en charge sur des données validées, Proof of SQL rendant les calculs vérifiables de manière indépendante.
Je vois là une distinction importante entre les environnements blockchain généralistes et les infrastructures de données conçues pour un usage précis.
Une approche se concentre sur l’environnement d’exécution des applications.
L’autre se concentre sur la manière de vérifier certains calculs portant sur des données.
Aucune de ces descriptions ne signifie qu’une architecture remplace automatiquement l’autre.
Mais comprendre leurs spécialités permet d’évaluer beaucoup plus facilement le paysage des infrastructures.
#Saison des altcoins#
Les blockchains ont leurs spécialités ⚡
Je ne pense pas que chaque blockchain doive résoudre tous les problèmes.
En fait, je pense qu’essayer de tout faire peut rendre les infrastructures plus difficiles à comprendre.
Prenons les différentes responsabilités impliquées dans la création d’une application onchain sophistiquée.
Il vous faut un endroit où exécuter les transactions.
Vous pourriez avoir besoin d’un hébergement d’applications décentralisé.
Et vous pourriez avoir besoin de traiter des jeux de données historiques trop volumineux ou complexes pour être calculés directement dans un contrat intelligent.
Ce sont des défis d’ingénierie distincts.
Prenons $ICP, par exemple.
Son architecture vise à prendre en charge les applications et les calculs au sein de son environnement blockchain.
Space and Time s’attaque à un autre problème.
La plateforme fournit une infrastructure permettant d’exécuter des requêtes SQL prises en charge sur des données validées, Proof of SQL rendant les calculs vérifiables de manière indépendante.
Je vois là une distinction importante entre les environnements blockchain généralistes et les infrastructures de données conçues pour un usage précis.
Une approche se concentre sur l’environnement d’exécution des applications.
L’autre se concentre sur la manière de vérifier certains calculs portant sur des données.
Aucune de ces descriptions ne signifie qu’une architecture remplace automatiquement l’autre.
Mais comprendre leurs spécialités permet d’évaluer beaucoup plus facilement le paysage des infrastructures.
#Saison des altcoins#
Je ne pense pas que chaque blockchain doive résoudre tous les problèmes.
En fait, je pense qu’essayer de tout faire peut rendre les infrastructures plus difficiles à comprendre.
Prenons les différentes responsabilités impliquées dans la création d’une application onchain sophistiquée.
Il vous faut un endroit où exécuter les transactions.
Vous pourriez avoir besoin d’un hébergement d’applications décentralisé.
Et vous pourriez avoir besoin de traiter des jeux de données historiques trop volumineux ou complexes pour être calculés directement dans un contrat intelligent.
Ce sont des défis d’ingénierie distincts.
Prenons $ICP, par exemple.
Son architecture vise à prendre en charge les applications et les calculs au sein de son environnement blockchain.
Space and Time s’attaque à un autre problème.
La plateforme fournit une infrastructure permettant d’exécuter des requêtes SQL prises en charge sur des données validées, Proof of SQL rendant les calculs vérifiables de manière indépendante.
Je vois là une distinction importante entre les environnements blockchain généralistes et les infrastructures de données conçues pour un usage précis.
Une approche se concentre sur l’environnement d’exécution des applications.
L’autre se concentre sur la manière de vérifier certains calculs portant sur des données.
Aucune de ces descriptions ne signifie qu’une architecture remplace automatiquement l’autre.
Mais comprendre leurs spécialités permet d’évaluer beaucoup plus facilement le paysage des infrastructures.
#Saison des altcoins#
37
·
--
Tout le monde parle des entrées 👀
Les traders qui suivent les marchés autour de $HYPE et $GMX savent qu’ouvrir une position n’est que la moitié du travail.
Savoir quand et comment en sortir est tout aussi important.
Pourtant, un nombre étonnamment élevé d’applications crypto facilitent considérablement l’entrée sur un marché spéculatif par rapport à la gestion de la position par la suite.
Je pense que ce déséquilibre mérite davantage d’attention.
En particulier lorsqu’il s’agit de petits jetons, où les conditions de liquidité peuvent évoluer rapidement.
Zora a étendu ses fonctionnalités de trading au-delà des simples achats et ventes.
Les utilisateurs peuvent consulter leurs profits et pertes, examiner leur activité, consulter des graphiques de jetons et gérer des ordres individuels de vente automatique programmée.
Ce sont des améliorations pratiques plutôt que des annonces spectaculaires.
Mais elles répondent à un problème important.
Une plateforme de trading devient plus utile lorsque les traders peuvent évaluer et gérer leurs positions sans dépendre constamment d’outils externes.
L’interface ne peut toutefois pas éliminer la volatilité, le slippage ou le risque lié à la liquidité.
Ces éléments restent essentiels à prendre en compte lorsqu’on trade sur de petits marchés.
Cependant, je m’intéresse davantage aux produits qui améliorent l’expérience de trading dans son ensemble qu’à ceux qui cherchent exclusivement à attirer de nouveaux acheteurs.
Zora semble de plus en plus consciente de cette distinction.
Si la plateforme continue d’améliorer l’exécution et la gestion des positions, elle pourrait devenir nettement plus attrayante pour les traders actifs.
#Trading #DeFi
Tout le monde parle des entrées 👀
Les traders qui suivent les marchés autour de $HYPE et $GMX savent qu’ouvrir une position n’est que la moitié du travail.
Savoir quand et comment en sortir est tout aussi important.
Pourtant, un nombre étonnamment élevé d’applications crypto facilitent considérablement l’entrée sur un marché spéculatif par rapport à la gestion de la position par la suite.
Je pense que ce déséquilibre mérite davantage d’attention.
En particulier lorsqu’il s’agit de petits jetons, où les conditions de liquidité peuvent évoluer rapidement.
Zora a étendu ses fonctionnalités de trading au-delà des simples achats et ventes.
Les utilisateurs peuvent consulter leurs profits et pertes, examiner leur activité, consulter des graphiques de jetons et gérer des ordres individuels de vente automatique programmée.
Ce sont des améliorations pratiques plutôt que des annonces spectaculaires.
Mais elles répondent à un problème important.
Une plateforme de trading devient plus utile lorsque les traders peuvent évaluer et gérer leurs positions sans dépendre constamment d’outils externes.
L’interface ne peut toutefois pas éliminer la volatilité, le slippage ou le risque lié à la liquidité.
Ces éléments restent essentiels à prendre en compte lorsqu’on trade sur de petits marchés.
Cependant, je m’intéresse davantage aux produits qui améliorent l’expérience de trading dans son ensemble qu’à ceux qui cherchent exclusivement à attirer de nouveaux acheteurs.
Zora semble de plus en plus consciente de cette distinction.
Si la plateforme continue d’améliorer l’exécution et la gestion des positions, elle pourrait devenir nettement plus attrayante pour les traders actifs.
#Trading #DeFi
Les traders qui suivent les marchés autour de $HYPE et $GMX savent qu’ouvrir une position n’est que la moitié du travail.
Savoir quand et comment en sortir est tout aussi important.
Pourtant, un nombre étonnamment élevé d’applications crypto facilitent considérablement l’entrée sur un marché spéculatif par rapport à la gestion de la position par la suite.
Je pense que ce déséquilibre mérite davantage d’attention.
En particulier lorsqu’il s’agit de petits jetons, où les conditions de liquidité peuvent évoluer rapidement.
Zora a étendu ses fonctionnalités de trading au-delà des simples achats et ventes.
Les utilisateurs peuvent consulter leurs profits et pertes, examiner leur activité, consulter des graphiques de jetons et gérer des ordres individuels de vente automatique programmée.
Ce sont des améliorations pratiques plutôt que des annonces spectaculaires.
Mais elles répondent à un problème important.
Une plateforme de trading devient plus utile lorsque les traders peuvent évaluer et gérer leurs positions sans dépendre constamment d’outils externes.
L’interface ne peut toutefois pas éliminer la volatilité, le slippage ou le risque lié à la liquidité.
Ces éléments restent essentiels à prendre en compte lorsqu’on trade sur de petits marchés.
Cependant, je m’intéresse davantage aux produits qui améliorent l’expérience de trading dans son ensemble qu’à ceux qui cherchent exclusivement à attirer de nouveaux acheteurs.
Zora semble de plus en plus consciente de cette distinction.
Si la plateforme continue d’améliorer l’exécution et la gestion des positions, elle pourrait devenir nettement plus attrayante pour les traders actifs.
#Trading #DeFi
49
·
--
Le Web3 planifie mieux ses produits que sa culture 🔥
Les publics qui suivent $AVAX et $NEAR sont habitués aux feuilles de route qui montrent comment les écosystèmes techniques comptent évoluer au fil du temps.
La création de communautés bénéficie rarement du même horizon.
Un événement apparaît, suscite quelques jours d’attention, puis disparaît sans montrer où mène l’histoire dans son ensemble.
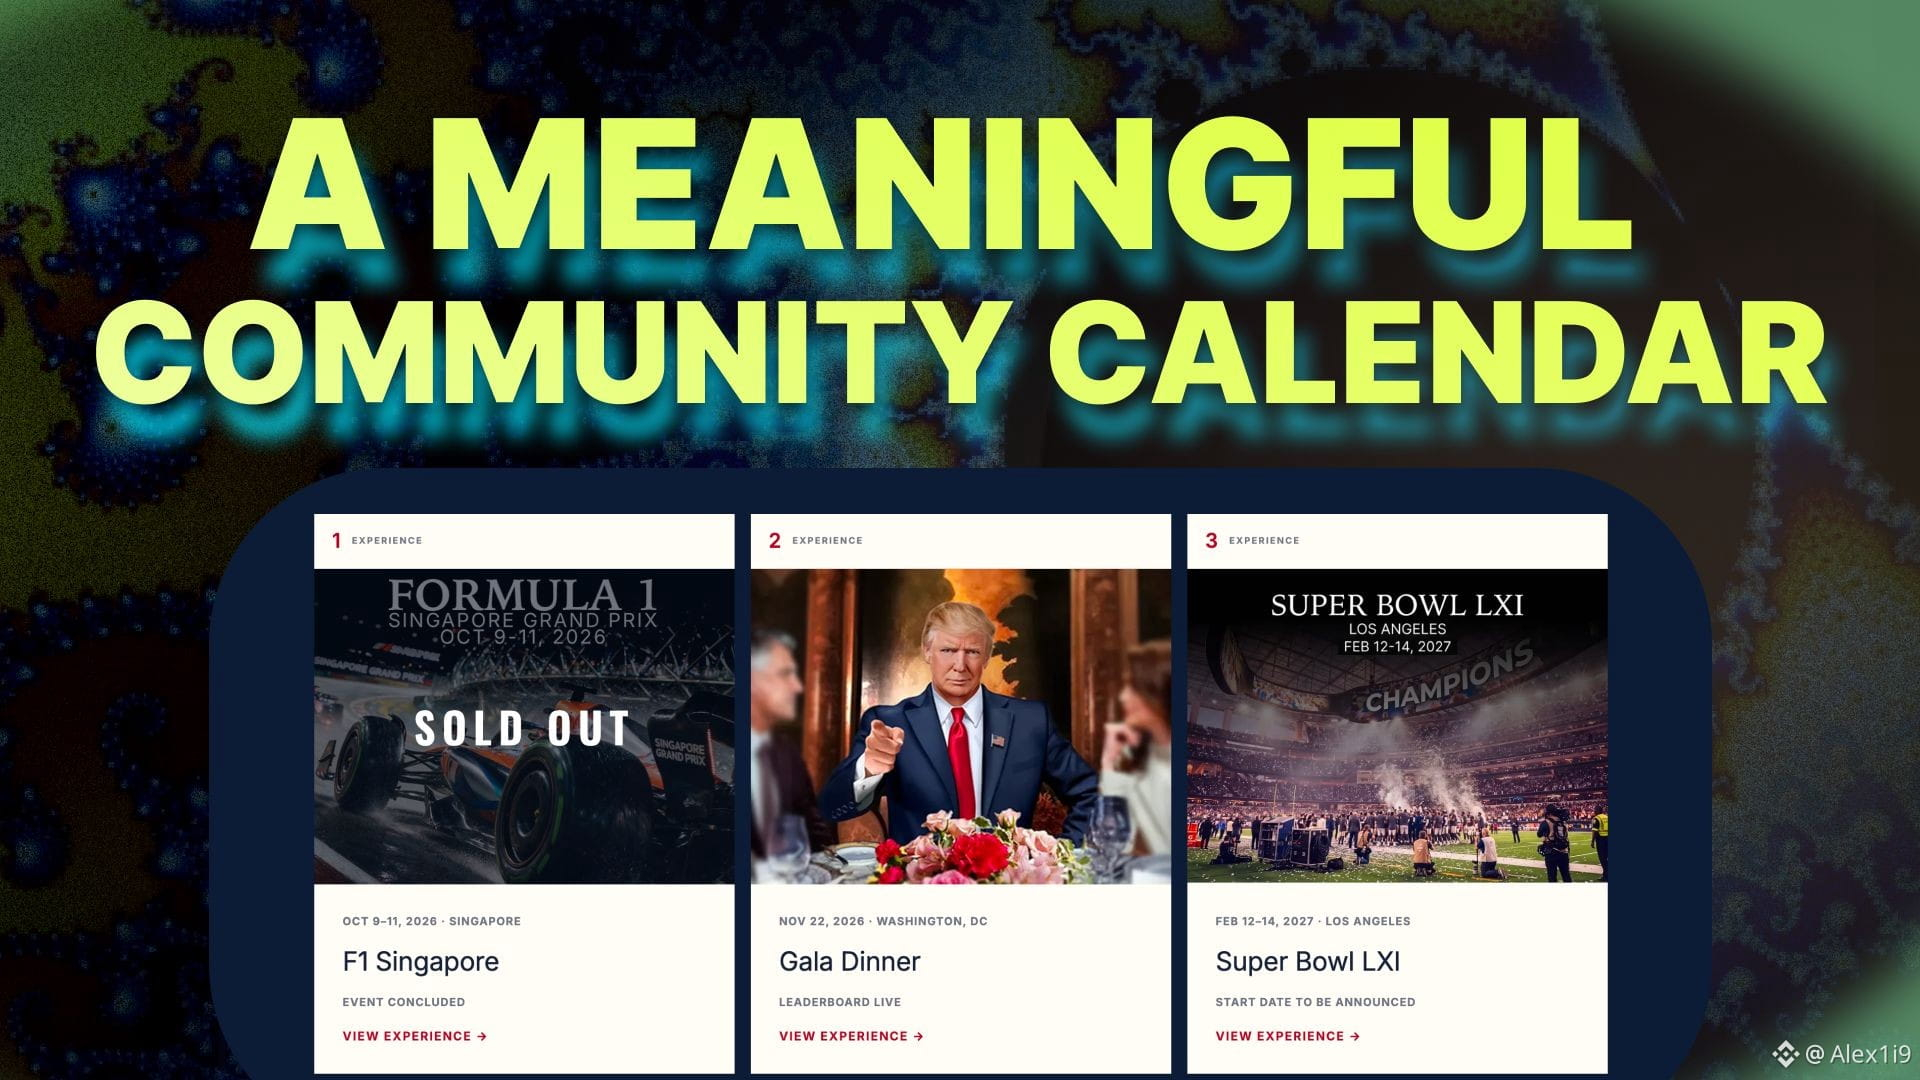
Le calendrier du Trump Coin Club prend une forme plus réfléchie.
L’étape de Singapour est terminée, un dîner de gala est prévu le 22 novembre, et Los Angeles est déjà programmé pour février.
Cette progression donne à chaque expérience l’impression de faire partie d’un projet plus vaste, plutôt que d’être une initiative isolée de plus.
Un calendrier communautaire prend davantage de sens lorsque les gens peuvent voir le prochain chapitre se dessiner.
#Analyses macro#
Le Web3 planifie mieux ses produits que sa culture 🔥
Les publics qui suivent $AVAX et $NEAR sont habitués aux feuilles de route qui montrent comment les écosystèmes techniques comptent évoluer au fil du temps.
La création de communautés bénéficie rarement du même horizon.
Un événement apparaît, suscite quelques jours d’attention, puis disparaît sans montrer où mène l’histoire dans son ensemble.
Le calendrier du Trump Coin Club prend une forme plus réfléchie.
L’étape de Singapour est terminée, un dîner de gala est prévu le 22 novembre, et Los Angeles est déjà programmé pour février.
Cette progression donne à chaque expérience l’impression de faire partie d’un projet plus vaste, plutôt que d’être une initiative isolée de plus.
Un calendrier communautaire prend davantage de sens lorsque les gens peuvent voir le prochain chapitre se dessiner.
#Analyses macro#
Les publics qui suivent $AVAX et $NEAR sont habitués aux feuilles de route qui montrent comment les écosystèmes techniques comptent évoluer au fil du temps.
La création de communautés bénéficie rarement du même horizon.
Un événement apparaît, suscite quelques jours d’attention, puis disparaît sans montrer où mène l’histoire dans son ensemble.
Le calendrier du Trump Coin Club prend une forme plus réfléchie.
L’étape de Singapour est terminée, un dîner de gala est prévu le 22 novembre, et Los Angeles est déjà programmé pour février.
Cette progression donne à chaque expérience l’impression de faire partie d’un projet plus vaste, plutôt que d’être une initiative isolée de plus.
Un calendrier communautaire prend davantage de sens lorsque les gens peuvent voir le prochain chapitre se dessiner.
#Analyses macro#
59
·
--
Les récompenses devraient récompenser le trading réel 🌟
Quand je trade des marchés comme $XMR ou $ZEC, la stratégie passe toujours en premier, mais les meilleurs systèmes de récompenses valorisent une activité que j’avais déjà l’intention de générer.
Cela donne à l’incitation un rôle plus sain, car le trader prend toujours une véritable décision directionnelle ou liée à la volatilité.
Le système de fin d’année d’Aevo suit cette logique.
Le volume éligible sur les options et les Perp Majors est pris en compte pour atteindre le seuil de qualification de 10 millions.
L’autre condition est de conserver une position active de staker COMMANDER ou LEGEND.
Les comptes qui remplissent ces deux conditions peuvent être éligibles à la distribution de fin d’année prévisionnelle de 808 800 USDC.
Pour moi, c’est ainsi que les incitations au trading devraient fonctionner.
La stratégie motive le trade, tandis que la récompense apporte une valeur supplémentaire au même volume.
#Saison des altcoins#
Les récompenses devraient récompenser le trading réel 🌟
Quand je trade des marchés comme $XMR ou $ZEC, la stratégie passe toujours en premier, mais les meilleurs systèmes de récompenses valorisent une activité que j’avais déjà l’intention de générer.
Cela donne à l’incitation un rôle plus sain, car le trader prend toujours une véritable décision directionnelle ou liée à la volatilité.
Le système de fin d’année d’Aevo suit cette logique.
Le volume éligible sur les options et les Perp Majors est pris en compte pour atteindre le seuil de qualification de 10 millions.
L’autre condition est de conserver une position active de staker COMMANDER ou LEGEND.
Les comptes qui remplissent ces deux conditions peuvent être éligibles à la distribution de fin d’année prévisionnelle de 808 800 USDC.
Pour moi, c’est ainsi que les incitations au trading devraient fonctionner.
La stratégie motive le trade, tandis que la récompense apporte une valeur supplémentaire au même volume.
#Saison des altcoins#
Quand je trade des marchés comme $XMR ou $ZEC, la stratégie passe toujours en premier, mais les meilleurs systèmes de récompenses valorisent une activité que j’avais déjà l’intention de générer.
Cela donne à l’incitation un rôle plus sain, car le trader prend toujours une véritable décision directionnelle ou liée à la volatilité.
Le système de fin d’année d’Aevo suit cette logique.
Le volume éligible sur les options et les Perp Majors est pris en compte pour atteindre le seuil de qualification de 10 millions.
L’autre condition est de conserver une position active de staker COMMANDER ou LEGEND.
Les comptes qui remplissent ces deux conditions peuvent être éligibles à la distribution de fin d’année prévisionnelle de 808 800 USDC.
Pour moi, c’est ainsi que les incitations au trading devraient fonctionner.
La stratégie motive le trade, tandis que la récompense apporte une valeur supplémentaire au même volume.
#Saison des altcoins#
72
·
--
La crypto peut transformer la capacité réseau en infrastructure productive 🔌
$2Z donne à la bande passante un rôle au sein d’une économie des réseaux décentralisée. $AVAX montre à quel point les systèmes distribués performants peuvent nécessiter une connectivité importante à mesure que l’activité augmente.
DoubleZero permet à des contributeurs indépendants de fournir des liens et de la capacité au réseau.
C’est important, car la demande en infrastructure blockchain n’a pas besoin d’être satisfaite par un seul fournisseur centralisé qui construirait tout lui-même.
Une demande accrue sur le réseau peut favoriser l’apport de davantage de capacité.
Une capacité accrue peut soutenir davantage d’activité.
C’est une façon très native de la crypto de développer l’infrastructure physique.
#Trading #Perspectives macroéconomiques#
La crypto peut transformer la capacité réseau en infrastructure productive 🔌
$2Z donne à la bande passante un rôle au sein d’une économie des réseaux décentralisée. $AVAX montre à quel point les systèmes distribués performants peuvent nécessiter une connectivité importante à mesure que l’activité augmente.
DoubleZero permet à des contributeurs indépendants de fournir des liens et de la capacité au réseau.
C’est important, car la demande en infrastructure blockchain n’a pas besoin d’être satisfaite par un seul fournisseur centralisé qui construirait tout lui-même.
Une demande accrue sur le réseau peut favoriser l’apport de davantage de capacité.
Une capacité accrue peut soutenir davantage d’activité.
C’est une façon très native de la crypto de développer l’infrastructure physique.
#Trading #Perspectives macroéconomiques#
$2Z donne à la bande passante un rôle au sein d’une économie des réseaux décentralisée. $AVAX montre à quel point les systèmes distribués performants peuvent nécessiter une connectivité importante à mesure que l’activité augmente.
DoubleZero permet à des contributeurs indépendants de fournir des liens et de la capacité au réseau.
C’est important, car la demande en infrastructure blockchain n’a pas besoin d’être satisfaite par un seul fournisseur centralisé qui construirait tout lui-même.
Une demande accrue sur le réseau peut favoriser l’apport de davantage de capacité.
Une capacité accrue peut soutenir davantage d’activité.
C’est une façon très native de la crypto de développer l’infrastructure physique.
#Trading #Perspectives macroéconomiques#
72
·
--
La prochaine évolution de la DeFi, c’est la confidentialité 🔐
$AAVE a contribué à faire du prêt on-chain un secteur majeur de la crypto. $NIGHT construit l’infrastructure nécessaire aux applications financières qui ne révèlent pas chaque information concernant leurs utilisateurs.
La DeFi permet déjà d’échanger, de prêter, d’emprunter et de gérer des actifs grâce aux contrats intelligents.
Mais l’activité sur une blockchain publique impose une limite majeure.
Les soldes des portefeuilles sont visibles.
Les positions en collatéral peuvent être analysées.
Les stratégies de trading peuvent être dévoilées.
Et l’historique des transactions reste accessible.
Midnight change les possibilités offertes aux développeurs.
Son modèle de confidentialité programmable permet aux applications d’utiliser des informations sensibles tout en générant des preuves que les conditions requises ont été remplies.
Prenons l’exemple d’une application de prêt qui vérifie le collatéral sans publier l’ensemble du portefeuille.
Ou d’une application de trading qui protège les détails des ordres tout en prouvant que les règles d’exécution ont été respectées.
Voilà le type de produits financiers que rend possible la confidentialité programmable.
La DeFi a rendu la finance accessible sans autorisation. Midnight y ajoute la confidentialité.
C’est un grand pas vers des applications financières conçues pour un marché bien plus vaste.
#DeFi #Privacy
La prochaine évolution de la DeFi, c’est la confidentialité 🔐
$AAVE a contribué à faire du prêt on-chain un secteur majeur de la crypto. $NIGHT construit l’infrastructure nécessaire aux applications financières qui ne révèlent pas chaque information concernant leurs utilisateurs.
La DeFi permet déjà d’échanger, de prêter, d’emprunter et de gérer des actifs grâce aux contrats intelligents.
Mais l’activité sur une blockchain publique impose une limite majeure.
Les soldes des portefeuilles sont visibles.
Les positions en collatéral peuvent être analysées.
Les stratégies de trading peuvent être dévoilées.
Et l’historique des transactions reste accessible.
Midnight change les possibilités offertes aux développeurs.
Son modèle de confidentialité programmable permet aux applications d’utiliser des informations sensibles tout en générant des preuves que les conditions requises ont été remplies.
Prenons l’exemple d’une application de prêt qui vérifie le collatéral sans publier l’ensemble du portefeuille.
Ou d’une application de trading qui protège les détails des ordres tout en prouvant que les règles d’exécution ont été respectées.
Voilà le type de produits financiers que rend possible la confidentialité programmable.
La DeFi a rendu la finance accessible sans autorisation. Midnight y ajoute la confidentialité.
C’est un grand pas vers des applications financières conçues pour un marché bien plus vaste.
#DeFi #Privacy
$AAVE a contribué à faire du prêt on-chain un secteur majeur de la crypto. $NIGHT construit l’infrastructure nécessaire aux applications financières qui ne révèlent pas chaque information concernant leurs utilisateurs.
La DeFi permet déjà d’échanger, de prêter, d’emprunter et de gérer des actifs grâce aux contrats intelligents.
Mais l’activité sur une blockchain publique impose une limite majeure.
Les soldes des portefeuilles sont visibles.
Les positions en collatéral peuvent être analysées.
Les stratégies de trading peuvent être dévoilées.
Et l’historique des transactions reste accessible.
Midnight change les possibilités offertes aux développeurs.
Son modèle de confidentialité programmable permet aux applications d’utiliser des informations sensibles tout en générant des preuves que les conditions requises ont été remplies.
Prenons l’exemple d’une application de prêt qui vérifie le collatéral sans publier l’ensemble du portefeuille.
Ou d’une application de trading qui protège les détails des ordres tout en prouvant que les règles d’exécution ont été respectées.
Voilà le type de produits financiers que rend possible la confidentialité programmable.
La DeFi a rendu la finance accessible sans autorisation. Midnight y ajoute la confidentialité.
C’est un grand pas vers des applications financières conçues pour un marché bien plus vaste.
#DeFi #Privacy
66
·
--
Les grands noms attirent l’attention 👀
Le fait que M12, le fonds de capital-risque de Microsoft, soutienne Space and Time a d’abord attiré mon attention.
Mais je ne pense pas qu’un soutien institutionnel suffise à rendre un projet digne d’intérêt.
Ce qui compte, c’est la technologie développée.
Space and Time crée une base de données décentralisée qui permet aux développeurs d’exécuter des requêtes SQL et de vérifier cryptographiquement les calculs pris en charge.
C’est un défi d’infrastructure différent de ceux que tentent de résoudre la plupart des blockchains généralistes.
À mesure que des écosystèmes comme $AVAX continuent de prendre en charge des applications toujours plus sophistiquées, les infrastructures de données spécialisées pourraient gagner en importance.
Voici comment je vois les choses :
💰 Les investissements créent des opportunités.
⚙️ La technologie crée des capacités.
📈 L’adoption détermine la pertinence à long terme.
Ce soutien est intéressant, mais c’est l’infrastructure elle-même qui me donne envie de suivre le projet.
#Saison des altcoins#
Les grands noms attirent l’attention 👀
Le fait que M12, le fonds de capital-risque de Microsoft, soutienne Space and Time a d’abord attiré mon attention.
Mais je ne pense pas qu’un soutien institutionnel suffise à rendre un projet digne d’intérêt.
Ce qui compte, c’est la technologie développée.
Space and Time crée une base de données décentralisée qui permet aux développeurs d’exécuter des requêtes SQL et de vérifier cryptographiquement les calculs pris en charge.
C’est un défi d’infrastructure différent de ceux que tentent de résoudre la plupart des blockchains généralistes.
À mesure que des écosystèmes comme $AVAX continuent de prendre en charge des applications toujours plus sophistiquées, les infrastructures de données spécialisées pourraient gagner en importance.
Voici comment je vois les choses :
💰 Les investissements créent des opportunités.
⚙️ La technologie crée des capacités.
📈 L’adoption détermine la pertinence à long terme.
Ce soutien est intéressant, mais c’est l’infrastructure elle-même qui me donne envie de suivre le projet.
#Saison des altcoins#
Le fait que M12, le fonds de capital-risque de Microsoft, soutienne Space and Time a d’abord attiré mon attention.
Mais je ne pense pas qu’un soutien institutionnel suffise à rendre un projet digne d’intérêt.
Ce qui compte, c’est la technologie développée.
Space and Time crée une base de données décentralisée qui permet aux développeurs d’exécuter des requêtes SQL et de vérifier cryptographiquement les calculs pris en charge.
C’est un défi d’infrastructure différent de ceux que tentent de résoudre la plupart des blockchains généralistes.
À mesure que des écosystèmes comme $AVAX continuent de prendre en charge des applications toujours plus sophistiquées, les infrastructures de données spécialisées pourraient gagner en importance.
Voici comment je vois les choses :
💰 Les investissements créent des opportunités.
⚙️ La technologie crée des capacités.
📈 L’adoption détermine la pertinence à long terme.
Ce soutien est intéressant, mais c’est l’infrastructure elle-même qui me donne envie de suivre le projet.
#Saison des altcoins#
64
·
--
L’intérêt ouvert des RWA a atteint un record de 12,62 milliards de dollars, tandis que $PYTH a fixé le prix de la majeure partie du marché 📈
Les investisseurs de $XLM comprennent l’importance des rails lorsque les marchés du monde réel passent à la crypto, et les données de septembre sur les contrats perpétuels RWA ont montré précisément pourquoi le rail de tarification devient un élément essentiel de l’infrastructure.
Le volume a ralenti par rapport à août, mais l’intérêt ouvert quotidien moyen a augmenté de 12 % pour atteindre 11,71 milliards de dollars, et a culminé à un record de 12,62 milliards de dollars le 30 septembre.
C’est un indicateur plus utile qu’un simple pic de volume.
Cela signifie que les traders ont conservé davantage d’exposition aux actions, aux matières premières, aux indices et au marché des changes, au lieu de se contenter d’alterner de brèves périodes d’activité. Lorsque l’exposition ouverte augmente, la qualité du prix de référence compte davantage, car les marges, le financement, les liquidations et les mécanismes de règlement en dépendent tous.
Pyth a fixé le prix de 90,29 % du volume des contrats perpétuels RWA en septembre et de 94,4 % du marché suivi au troisième trimestre.
Sur l’ensemble du troisième trimestre, les contrats perpétuels RWA suivis ont généré un volume de 2,16 billions de dollars, dont 2,04 billions tarifés par Pyth.
Voilà ce que racontent les chiffres d’utilisation.
Du côté des détenteurs, la DAO utilise désormais chaque mois 100 % des fonds qu’elle reçoit des produits Pyth pour accumuler des PYTH.
C’est pourquoi je pense que le marché sous-estime encore cette annonce. Pyth ne fixe pas seulement le prix d’une grande part des contrats perpétuels RWA : le projet dispose désormais d’un mécanisme plus transparent pour convertir les revenus des produits de la DAO en accumulation de réserves.
L’infrastructure est utilisée, et le mécanisme du jeton est désormais plus facile à comprendre.
#Altcoin Season# #RWA
L’intérêt ouvert des RWA a atteint un record de 12,62 milliards de dollars, tandis que $PYTH a fixé le prix de la majeure partie du marché 📈
Les investisseurs de $XLM comprennent l’importance des rails lorsque les marchés du monde réel passent à la crypto, et les données de septembre sur les contrats perpétuels RWA ont montré précisément pourquoi le rail de tarification devient un élément essentiel de l’infrastructure.
Le volume a ralenti par rapport à août, mais l’intérêt ouvert quotidien moyen a augmenté de 12 % pour atteindre 11,71 milliards de dollars, et a culminé à un record de 12,62 milliards de dollars le 30 septembre.
C’est un indicateur plus utile qu’un simple pic de volume.
Cela signifie que les traders ont conservé davantage d’exposition aux actions, aux matières premières, aux indices et au marché des changes, au lieu de se contenter d’alterner de brèves périodes d’activité. Lorsque l’exposition ouverte augmente, la qualité du prix de référence compte davantage, car les marges, le financement, les liquidations et les mécanismes de règlement en dépendent tous.
Pyth a fixé le prix de 90,29 % du volume des contrats perpétuels RWA en septembre et de 94,4 % du marché suivi au troisième trimestre.
Sur l’ensemble du troisième trimestre, les contrats perpétuels RWA suivis ont généré un volume de 2,16 billions de dollars, dont 2,04 billions tarifés par Pyth.
Voilà ce que racontent les chiffres d’utilisation.
Du côté des détenteurs, la DAO utilise désormais chaque mois 100 % des fonds qu’elle reçoit des produits Pyth pour accumuler des PYTH.
C’est pourquoi je pense que le marché sous-estime encore cette annonce. Pyth ne fixe pas seulement le prix d’une grande part des contrats perpétuels RWA : le projet dispose désormais d’un mécanisme plus transparent pour convertir les revenus des produits de la DAO en accumulation de réserves.
L’infrastructure est utilisée, et le mécanisme du jeton est désormais plus facile à comprendre.
#Altcoin Season# #RWA
Les investisseurs de $XLM comprennent l’importance des rails lorsque les marchés du monde réel passent à la crypto, et les données de septembre sur les contrats perpétuels RWA ont montré précisément pourquoi le rail de tarification devient un élément essentiel de l’infrastructure.
Le volume a ralenti par rapport à août, mais l’intérêt ouvert quotidien moyen a augmenté de 12 % pour atteindre 11,71 milliards de dollars, et a culminé à un record de 12,62 milliards de dollars le 30 septembre.
C’est un indicateur plus utile qu’un simple pic de volume.
Cela signifie que les traders ont conservé davantage d’exposition aux actions, aux matières premières, aux indices et au marché des changes, au lieu de se contenter d’alterner de brèves périodes d’activité. Lorsque l’exposition ouverte augmente, la qualité du prix de référence compte davantage, car les marges, le financement, les liquidations et les mécanismes de règlement en dépendent tous.
Pyth a fixé le prix de 90,29 % du volume des contrats perpétuels RWA en septembre et de 94,4 % du marché suivi au troisième trimestre.
Sur l’ensemble du troisième trimestre, les contrats perpétuels RWA suivis ont généré un volume de 2,16 billions de dollars, dont 2,04 billions tarifés par Pyth.
Voilà ce que racontent les chiffres d’utilisation.
Du côté des détenteurs, la DAO utilise désormais chaque mois 100 % des fonds qu’elle reçoit des produits Pyth pour accumuler des PYTH.
C’est pourquoi je pense que le marché sous-estime encore cette annonce. Pyth ne fixe pas seulement le prix d’une grande part des contrats perpétuels RWA : le projet dispose désormais d’un mécanisme plus transparent pour convertir les revenus des produits de la DAO en accumulation de réserves.
L’infrastructure est utilisée, et le mécanisme du jeton est désormais plus facile à comprendre.
#Altcoin Season# #RWA
68
·
--
Un clic remplace une intégration de deux semaines 🧩
$ENS a rendu les noms résolvables en une seule requête et $GRT a rendu les données interrogeables sans avoir à faire tourner un nœud. Tous deux ont supprimé une étape de configuration que tout le monde croyait permanente. Bankr fait la même chose pour les capacités des agents.
Les compétences s’installent d’un clic dans le terminal Bankr. Votre chat peut faire quelque chose qu’il ne pouvait pas faire une minute plus tôt, sans que quoi que ce soit change à votre portefeuille, vos clés ou votre configuration.
C’est un changement bien plus important que ne le laisse penser l’interface.
Historiquement, ajouter une capacité à un flux de travail financier automatisé signifiait lire de la documentation, obtenir des clés, écrire du code pour faire le lien, gérer des erreurs dont personne n’avait parlé, puis assurer la maintenance de l’ensemble lorsqu’un point de terminaison changeait.
Un catalogue de compétences réduit tout cela à un bouton à activer. L’intégration existe déjà, quelqu’un d’autre en assure la maintenance, et vous n’avez qu’à décider si votre agent doit avoir ce pouvoir ou non.
La question des capacités devient ainsi une question d’autorisations plutôt qu’une question d’ingénierie. C’est la bonne question à se poser, et la plupart des gens n’ont jamais été assez proches du sujet pour la poser.
Gardons toutefois les yeux ouverts. Chaque compétence que vous activez élargit la surface d’attaque, et un catalogue facilite l’activation dans les deux sens. Installez ce dont vous avez besoin et vérifiez ce que chaque compétence est autorisée à faire.
Le plus intéressant, c’est de savoir qui peut désormais y accéder. Pas les développeurs, qui ont toujours pu le construire. Tous les autres, qui n’en avaient jamais eu la possibilité.
#DeFi #AI
Un clic remplace une intégration de deux semaines 🧩
$ENS a rendu les noms résolvables en une seule requête et $GRT a rendu les données interrogeables sans avoir à faire tourner un nœud. Tous deux ont supprimé une étape de configuration que tout le monde croyait permanente. Bankr fait la même chose pour les capacités des agents.
Les compétences s’installent d’un clic dans le terminal Bankr. Votre chat peut faire quelque chose qu’il ne pouvait pas faire une minute plus tôt, sans que quoi que ce soit change à votre portefeuille, vos clés ou votre configuration.
C’est un changement bien plus important que ne le laisse penser l’interface.
Historiquement, ajouter une capacité à un flux de travail financier automatisé signifiait lire de la documentation, obtenir des clés, écrire du code pour faire le lien, gérer des erreurs dont personne n’avait parlé, puis assurer la maintenance de l’ensemble lorsqu’un point de terminaison changeait.
Un catalogue de compétences réduit tout cela à un bouton à activer. L’intégration existe déjà, quelqu’un d’autre en assure la maintenance, et vous n’avez qu’à décider si votre agent doit avoir ce pouvoir ou non.
La question des capacités devient ainsi une question d’autorisations plutôt qu’une question d’ingénierie. C’est la bonne question à se poser, et la plupart des gens n’ont jamais été assez proches du sujet pour la poser.
Gardons toutefois les yeux ouverts. Chaque compétence que vous activez élargit la surface d’attaque, et un catalogue facilite l’activation dans les deux sens. Installez ce dont vous avez besoin et vérifiez ce que chaque compétence est autorisée à faire.
Le plus intéressant, c’est de savoir qui peut désormais y accéder. Pas les développeurs, qui ont toujours pu le construire. Tous les autres, qui n’en avaient jamais eu la possibilité.
#DeFi #AI
$ENS a rendu les noms résolvables en une seule requête et $GRT a rendu les données interrogeables sans avoir à faire tourner un nœud. Tous deux ont supprimé une étape de configuration que tout le monde croyait permanente. Bankr fait la même chose pour les capacités des agents.
Les compétences s’installent d’un clic dans le terminal Bankr. Votre chat peut faire quelque chose qu’il ne pouvait pas faire une minute plus tôt, sans que quoi que ce soit change à votre portefeuille, vos clés ou votre configuration.
C’est un changement bien plus important que ne le laisse penser l’interface.
Historiquement, ajouter une capacité à un flux de travail financier automatisé signifiait lire de la documentation, obtenir des clés, écrire du code pour faire le lien, gérer des erreurs dont personne n’avait parlé, puis assurer la maintenance de l’ensemble lorsqu’un point de terminaison changeait.
Un catalogue de compétences réduit tout cela à un bouton à activer. L’intégration existe déjà, quelqu’un d’autre en assure la maintenance, et vous n’avez qu’à décider si votre agent doit avoir ce pouvoir ou non.
La question des capacités devient ainsi une question d’autorisations plutôt qu’une question d’ingénierie. C’est la bonne question à se poser, et la plupart des gens n’ont jamais été assez proches du sujet pour la poser.
Gardons toutefois les yeux ouverts. Chaque compétence que vous activez élargit la surface d’attaque, et un catalogue facilite l’activation dans les deux sens. Installez ce dont vous avez besoin et vérifiez ce que chaque compétence est autorisée à faire.
Le plus intéressant, c’est de savoir qui peut désormais y accéder. Pas les développeurs, qui ont toujours pu le construire. Tous les autres, qui n’en avaient jamais eu la possibilité.
#DeFi #AI
75
·
--
Satoshi révélé en 2026 ? 🕵️
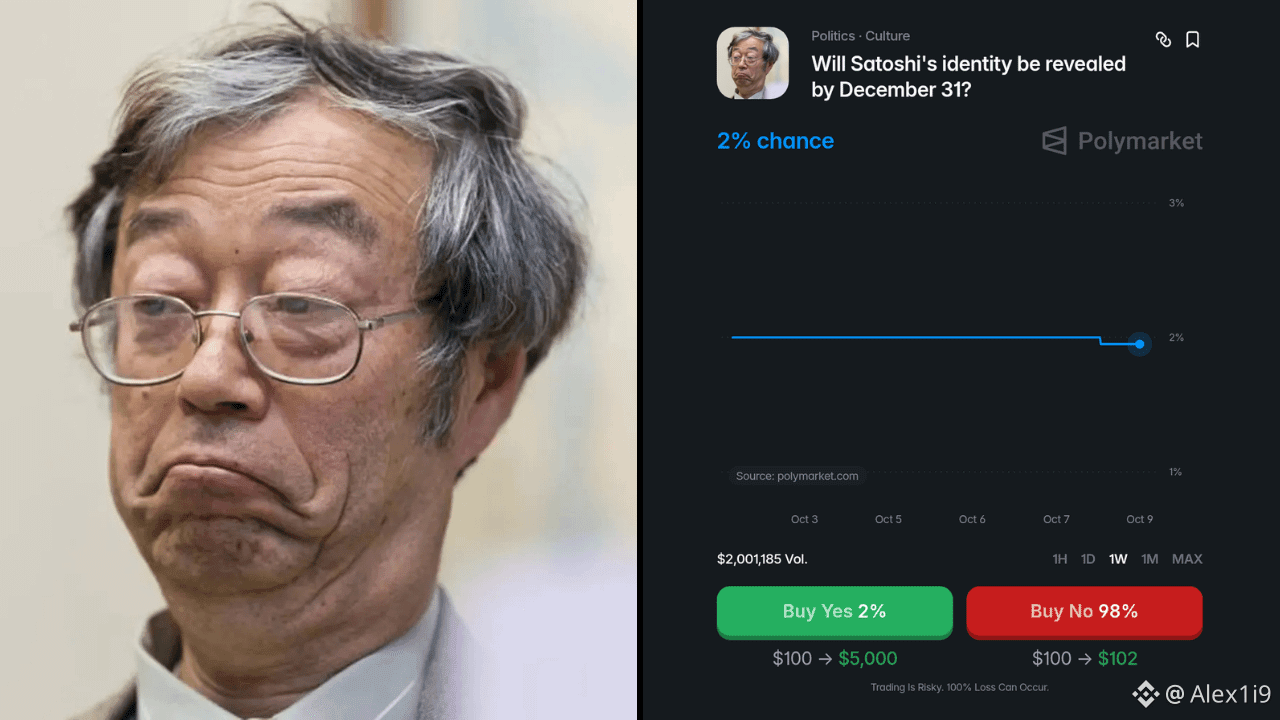
2 % de chances. Gain potentiel multiplié par 50.
Polymarket propose un marché qui demande si l'identité de Satoshi Nakamoto sera révélée avant le 31 décembre.
Et les traders parient massivement contre cette possibilité.
🕵️ OUI : 2 %
❌ NON : 98 %
À ces cotes, une position OUI de 100 $ pourrait théoriquement rapporter 5 000 $ si le marché se résout en faveur du oui.
C'est un gain énorme, mais le risque de perdre la totalité de la mise est tout aussi important.
Voici pourquoi ce marché me fascine.
L'identité du créateur de Bitcoin reste l'un des plus grands mystères de la technologie et de la finance.
Au fil des ans, de nombreuses théories et identités supposées ont circulé, mais aucune n'a permis de trancher définitivement la question.
Et Polymarket permet aux traders de mettre un prix sur la probabilité que ce mystère soit résolu.
Ce qui m'intéresse le plus, c'est à quel point un marché à faible probabilité peut être sensible aux nouvelles informations.
Si des preuves crédibles apparaissaient et que les chances du OUI passaient de 2 % à 8 %, une position existante pourrait théoriquement quadrupler en valeur sur le marché.
Les traders n'auraient même pas besoin que l'identité soit officiellement confirmée pour réagir.
C'est la différence entre miser sur un résultat et miser sur les attentes.
Pour les traders qui connaissent des actifs comme le $BNB, les marchés prédictifs offrent une autre façon d'aborder les développements liés aux cryptos, sans dépendre entièrement des fluctuations du cours des jetons.
Risqueriez-vous 100 $ pour une chance sur 50 que Satoshi soit enfin identifié ?
#Saison des altcoins#
Satoshi révélé en 2026 ? 🕵️
2 % de chances. Gain potentiel multiplié par 50.
Polymarket propose un marché qui demande si l'identité de Satoshi Nakamoto sera révélée avant le 31 décembre.
Et les traders parient massivement contre cette possibilité.
🕵️ OUI : 2 %
❌ NON : 98 %
À ces cotes, une position OUI de 100 $ pourrait théoriquement rapporter 5 000 $ si le marché se résout en faveur du oui.
C'est un gain énorme, mais le risque de perdre la totalité de la mise est tout aussi important.
Voici pourquoi ce marché me fascine.
L'identité du créateur de Bitcoin reste l'un des plus grands mystères de la technologie et de la finance.
Au fil des ans, de nombreuses théories et identités supposées ont circulé, mais aucune n'a permis de trancher définitivement la question.
Et Polymarket permet aux traders de mettre un prix sur la probabilité que ce mystère soit résolu.
Ce qui m'intéresse le plus, c'est à quel point un marché à faible probabilité peut être sensible aux nouvelles informations.
Si des preuves crédibles apparaissaient et que les chances du OUI passaient de 2 % à 8 %, une position existante pourrait théoriquement quadrupler en valeur sur le marché.
Les traders n'auraient même pas besoin que l'identité soit officiellement confirmée pour réagir.
C'est la différence entre miser sur un résultat et miser sur les attentes.
Pour les traders qui connaissent des actifs comme le $BNB, les marchés prédictifs offrent une autre façon d'aborder les développements liés aux cryptos, sans dépendre entièrement des fluctuations du cours des jetons.
Risqueriez-vous 100 $ pour une chance sur 50 que Satoshi soit enfin identifié ?
#Saison des altcoins#
2 % de chances. Gain potentiel multiplié par 50.
Polymarket propose un marché qui demande si l'identité de Satoshi Nakamoto sera révélée avant le 31 décembre.
Et les traders parient massivement contre cette possibilité.
🕵️ OUI : 2 %
❌ NON : 98 %
À ces cotes, une position OUI de 100 $ pourrait théoriquement rapporter 5 000 $ si le marché se résout en faveur du oui.
C'est un gain énorme, mais le risque de perdre la totalité de la mise est tout aussi important.
Voici pourquoi ce marché me fascine.
L'identité du créateur de Bitcoin reste l'un des plus grands mystères de la technologie et de la finance.
Au fil des ans, de nombreuses théories et identités supposées ont circulé, mais aucune n'a permis de trancher définitivement la question.
Et Polymarket permet aux traders de mettre un prix sur la probabilité que ce mystère soit résolu.
Ce qui m'intéresse le plus, c'est à quel point un marché à faible probabilité peut être sensible aux nouvelles informations.
Si des preuves crédibles apparaissaient et que les chances du OUI passaient de 2 % à 8 %, une position existante pourrait théoriquement quadrupler en valeur sur le marché.
Les traders n'auraient même pas besoin que l'identité soit officiellement confirmée pour réagir.
C'est la différence entre miser sur un résultat et miser sur les attentes.
Pour les traders qui connaissent des actifs comme le $BNB, les marchés prédictifs offrent une autre façon d'aborder les développements liés aux cryptos, sans dépendre entièrement des fluctuations du cours des jetons.
Risqueriez-vous 100 $ pour une chance sur 50 que Satoshi soit enfin identifié ?
#Saison des altcoins#
77
·
--
La finance privée va au-delà des transferts 🔒
Des actifs comme $ZEC et $XMR ont fait des transferts privés de valeur une composante durable du marché des cryptomonnaies, mais je pense que le prochain cycle de la confidentialité sera façonné par des activités financières plus complexes qui migrent on-chain.
Injective développe cette orientation avec CypherOS.
Sa première préversion publique a montré des transactions protégées avant d’être envoyées de manière privée on-chain. À plus long terme, le projet vise à étendre la confidentialité au trading et aux actifs tokenisés sur le même réseau conçu pour la finance.
Nous parlons d’actifs du monde réel privés !
Si Injective intègre la confidentialité à l’ensemble de sa pile financière, les utilisateurs et les institutions pourraient bénéficier de la confidentialité sans déplacer leurs activités vers un écosystème distinct.
À mes yeux, CypherOS est donc bien plus qu’une fonctionnalité de transfert privé. C’est l’un des développements d’Injective que je suis de plus près 👀
#PerspectivesMacro#
La finance privée va au-delà des transferts 🔒
Des actifs comme $ZEC et $XMR ont fait des transferts privés de valeur une composante durable du marché des cryptomonnaies, mais je pense que le prochain cycle de la confidentialité sera façonné par des activités financières plus complexes qui migrent on-chain.
Injective développe cette orientation avec CypherOS.
Sa première préversion publique a montré des transactions protégées avant d’être envoyées de manière privée on-chain. À plus long terme, le projet vise à étendre la confidentialité au trading et aux actifs tokenisés sur le même réseau conçu pour la finance.
Nous parlons d’actifs du monde réel privés !
Si Injective intègre la confidentialité à l’ensemble de sa pile financière, les utilisateurs et les institutions pourraient bénéficier de la confidentialité sans déplacer leurs activités vers un écosystème distinct.
À mes yeux, CypherOS est donc bien plus qu’une fonctionnalité de transfert privé. C’est l’un des développements d’Injective que je suis de plus près 👀
#PerspectivesMacro#
Des actifs comme $ZEC et $XMR ont fait des transferts privés de valeur une composante durable du marché des cryptomonnaies, mais je pense que le prochain cycle de la confidentialité sera façonné par des activités financières plus complexes qui migrent on-chain.
Injective développe cette orientation avec CypherOS.
Sa première préversion publique a montré des transactions protégées avant d’être envoyées de manière privée on-chain. À plus long terme, le projet vise à étendre la confidentialité au trading et aux actifs tokenisés sur le même réseau conçu pour la finance.
Nous parlons d’actifs du monde réel privés !
Si Injective intègre la confidentialité à l’ensemble de sa pile financière, les utilisateurs et les institutions pourraient bénéficier de la confidentialité sans déplacer leurs activités vers un écosystème distinct.
À mes yeux, CypherOS est donc bien plus qu’une fonctionnalité de transfert privé. C’est l’un des développements d’Injective que je suis de plus près 👀
#PerspectivesMacro#
79
·
--
Une communauté a besoin d’une deuxième visite 🤝
$POL intègre des infrastructures utiles au commerce numérique dans la conversation grâce à Polygon.
Voici la question que j’ajouterais à la discussion de la communauté.
Qu’est-ce qui fera revenir quelqu’un la semaine prochaine ?
Un nom célèbre peut attirer une première fois. Des expériences partagées peuvent donner envie de revenir.
DeLorean rassemble un éventail intéressant de participants potentiels.
Les passionnés d’automobile peuvent être attachés à la marque, tandis que les utilisateurs de crypto peuvent être curieux au sujet de DMC.
Ces centres d’intérêt peuvent se rejoindre au sein du même écosystème.
Créer des expériences qui parlent aux deux groupes serait une belle réussite.
La thèse liée à la propriété intellectuelle se renforce lorsque les gens trouvent une activité à partager.
Pendant la saison des altcoins, je prêterais attention à ce qui se passe après la découverte.
Les visites répétées sont riches d’enseignements.
#Saison des altcoins#
Une communauté a besoin d’une deuxième visite 🤝
$POL intègre des infrastructures utiles au commerce numérique dans la conversation grâce à Polygon.
Voici la question que j’ajouterais à la discussion de la communauté.
Qu’est-ce qui fera revenir quelqu’un la semaine prochaine ?
Un nom célèbre peut attirer une première fois. Des expériences partagées peuvent donner envie de revenir.
DeLorean rassemble un éventail intéressant de participants potentiels.
Les passionnés d’automobile peuvent être attachés à la marque, tandis que les utilisateurs de crypto peuvent être curieux au sujet de DMC.
Ces centres d’intérêt peuvent se rejoindre au sein du même écosystème.
Créer des expériences qui parlent aux deux groupes serait une belle réussite.
La thèse liée à la propriété intellectuelle se renforce lorsque les gens trouvent une activité à partager.
Pendant la saison des altcoins, je prêterais attention à ce qui se passe après la découverte.
Les visites répétées sont riches d’enseignements.
#Saison des altcoins#
$POL intègre des infrastructures utiles au commerce numérique dans la conversation grâce à Polygon.
Voici la question que j’ajouterais à la discussion de la communauté.
Qu’est-ce qui fera revenir quelqu’un la semaine prochaine ?
Un nom célèbre peut attirer une première fois. Des expériences partagées peuvent donner envie de revenir.
DeLorean rassemble un éventail intéressant de participants potentiels.
Les passionnés d’automobile peuvent être attachés à la marque, tandis que les utilisateurs de crypto peuvent être curieux au sujet de DMC.
Ces centres d’intérêt peuvent se rejoindre au sein du même écosystème.
Créer des expériences qui parlent aux deux groupes serait une belle réussite.
La thèse liée à la propriété intellectuelle se renforce lorsque les gens trouvent une activité à partager.
Pendant la saison des altcoins, je prêterais attention à ce qui se passe après la découverte.
Les visites répétées sont riches d’enseignements.
#Saison des altcoins#
69
·
--
Plus d’on-chain ne signifie pas toujours mieux ⚙️
Ça peut sembler contre-intuitif.
Mais je ne pense pas que chaque calcul doive être effectué directement sur une blockchain.
Si une application doit analyser des millions de données historiques pour produire une seule réponse utile, obliger la couche d’exécution à reproduire toute cette charge de travail n’est pas forcément la solution la plus élégante.
Space and Time adopte une approche spécialisée.
📚 Les grands ensembles de données restent sur la couche de données
🧮 SQL prend en charge les calculs intensifs
🔐 Proof of SQL vérifie le résultat
⛓️ Les applications utilisent la réponse
Je pense que cette architecture sera de plus en plus pertinente à mesure que des écosystèmes comme $POL prendront en charge des applications plus complexes.
Les blockchains excellent dans le consensus et l’exécution.
Elles n’ont pas besoin de devenir aussi d’immenses bases de données.
Parfois, une meilleure infrastructure consiste à confier moins de tâches à chaque couche, et non davantage.
#Saison des altcoins#
Plus d’on-chain ne signifie pas toujours mieux ⚙️
Ça peut sembler contre-intuitif.
Mais je ne pense pas que chaque calcul doive être effectué directement sur une blockchain.
Si une application doit analyser des millions de données historiques pour produire une seule réponse utile, obliger la couche d’exécution à reproduire toute cette charge de travail n’est pas forcément la solution la plus élégante.
Space and Time adopte une approche spécialisée.
📚 Les grands ensembles de données restent sur la couche de données
🧮 SQL prend en charge les calculs intensifs
🔐 Proof of SQL vérifie le résultat
⛓️ Les applications utilisent la réponse
Je pense que cette architecture sera de plus en plus pertinente à mesure que des écosystèmes comme $POL prendront en charge des applications plus complexes.
Les blockchains excellent dans le consensus et l’exécution.
Elles n’ont pas besoin de devenir aussi d’immenses bases de données.
Parfois, une meilleure infrastructure consiste à confier moins de tâches à chaque couche, et non davantage.
#Saison des altcoins#
Ça peut sembler contre-intuitif.
Mais je ne pense pas que chaque calcul doive être effectué directement sur une blockchain.
Si une application doit analyser des millions de données historiques pour produire une seule réponse utile, obliger la couche d’exécution à reproduire toute cette charge de travail n’est pas forcément la solution la plus élégante.
Space and Time adopte une approche spécialisée.
📚 Les grands ensembles de données restent sur la couche de données
🧮 SQL prend en charge les calculs intensifs
🔐 Proof of SQL vérifie le résultat
⛓️ Les applications utilisent la réponse
Je pense que cette architecture sera de plus en plus pertinente à mesure que des écosystèmes comme $POL prendront en charge des applications plus complexes.
Les blockchains excellent dans le consensus et l’exécution.
Elles n’ont pas besoin de devenir aussi d’immenses bases de données.
Parfois, une meilleure infrastructure consiste à confier moins de tâches à chaque couche, et non davantage.
#Saison des altcoins#
74
·
--
La culture crée désormais des marchés en temps réel 🔥
L’alpha des mèmes est de plus en plus porté par les communautés, avant même que les institutions ne remarquent la tendance. L’attention suscitée par $PEPE montre à quelle vitesse la culture peut devenir un marché dans lequel investir.
Pourtant, la plupart des plateformes n’arrivent qu’une fois cette attention déjà créée.
Le véritable enjeu revient à ceux qui permettent aux utilisateurs de créer directement au cœur de la tendance.
Pour cela, la création, la distribution et la découverte sociale doivent se faire au même endroit.
Il faut aussi un produit suffisamment rapide pour suivre la culture partout où elle évolue.
$ZORA développe son offre autour de ce comportement précis.
Les Custom Pairs permettent aux utilisateurs de transformer des récits émergents en marchés négociables.
Les Takes placent directement la thèse de la communauté à côté du token. L’accès crosschain permet à ces marchés d’atteindre des utilisateurs dans plusieurs écosystèmes. Zora se positionne ainsi comme une infrastructure au service des opportunités créées par les utilisateurs.
La communauté ne se contente pas de consommer la prochaine tendance. Elle contribue à la lancer, à lui donner un cadre et à la faire décoller.
C’est pourquoi je pense que Zora peut devenir l’une des plateformes de lancement les plus singulières de ce cycle.
#Alpha des mèmes# #Saison des altcoins#
La culture crée désormais des marchés en temps réel 🔥
L’alpha des mèmes est de plus en plus porté par les communautés, avant même que les institutions ne remarquent la tendance. L’attention suscitée par $PEPE montre à quelle vitesse la culture peut devenir un marché dans lequel investir.
Pourtant, la plupart des plateformes n’arrivent qu’une fois cette attention déjà créée.
Le véritable enjeu revient à ceux qui permettent aux utilisateurs de créer directement au cœur de la tendance.
Pour cela, la création, la distribution et la découverte sociale doivent se faire au même endroit.
Il faut aussi un produit suffisamment rapide pour suivre la culture partout où elle évolue.
$ZORA développe son offre autour de ce comportement précis.
Les Custom Pairs permettent aux utilisateurs de transformer des récits émergents en marchés négociables.
Les Takes placent directement la thèse de la communauté à côté du token. L’accès crosschain permet à ces marchés d’atteindre des utilisateurs dans plusieurs écosystèmes. Zora se positionne ainsi comme une infrastructure au service des opportunités créées par les utilisateurs.
La communauté ne se contente pas de consommer la prochaine tendance. Elle contribue à la lancer, à lui donner un cadre et à la faire décoller.
C’est pourquoi je pense que Zora peut devenir l’une des plateformes de lancement les plus singulières de ce cycle.
#Alpha des mèmes# #Saison des altcoins#
L’alpha des mèmes est de plus en plus porté par les communautés, avant même que les institutions ne remarquent la tendance. L’attention suscitée par $PEPE montre à quelle vitesse la culture peut devenir un marché dans lequel investir.
Pourtant, la plupart des plateformes n’arrivent qu’une fois cette attention déjà créée.
Le véritable enjeu revient à ceux qui permettent aux utilisateurs de créer directement au cœur de la tendance.
Pour cela, la création, la distribution et la découverte sociale doivent se faire au même endroit.
Il faut aussi un produit suffisamment rapide pour suivre la culture partout où elle évolue.
$ZORA développe son offre autour de ce comportement précis.
Les Custom Pairs permettent aux utilisateurs de transformer des récits émergents en marchés négociables.
Les Takes placent directement la thèse de la communauté à côté du token. L’accès crosschain permet à ces marchés d’atteindre des utilisateurs dans plusieurs écosystèmes. Zora se positionne ainsi comme une infrastructure au service des opportunités créées par les utilisateurs.
La communauté ne se contente pas de consommer la prochaine tendance. Elle contribue à la lancer, à lui donner un cadre et à la faire décoller.
C’est pourquoi je pense que Zora peut devenir l’une des plateformes de lancement les plus singulières de ce cycle.
#Alpha des mèmes# #Saison des altcoins#
68
·
--
Nasdaq Basic, 11,49 M$ d’ARR et une règle de rachat PYTH plus ambitieuse 🚀
Les investisseurs de $ARB et $MNT suivent de près les infrastructures, c’est pourquoi la mise à jour de Nasdaq Basic compte bien au-delà du gros titre. La véritable histoire, c’est que Pyth s’éloigne de plus en plus de son ancienne catégorie d’oracle pour se rapprocher d’une entreprise de distribution de données de marché.
Pyth a été approuvé comme distributeur externe de Nasdaq Basic par l’intermédiaire de Pyth Data Marketplace.
Dans le même temps, Pyth a clôturé le troisième trimestre avec 11,49 M$ d’ARR actif, soit une hausse de 86 % par rapport au deuxième trimestre.
Puis est arrivé l’élément qui change la façon dont les détenteurs interprètent la croissance des revenus : la DAO a approuvé la « règle des 100 % », ce qui signifie que chaque dollar reçu des produits Pyth sert désormais à acheter du PYTH sur le marché libre.
Voilà pourquoi je ne réduirais pas cette nouvelle à un logo Nasdaq.
L’interprétation la plus importante, c’est que Pyth élargit les façons dont il peut générer des revenus. Les abonnements à Pyth Pro, Pyth Indices, la distribution via sa place de marché, l’infrastructure de contrats perpétuels sur des actifs du monde réel (RWA) et les marchés à prix continuellement actualisés s’inscrivent tous dans une même orientation plus large.
Une règle de rachat associée à une demande faible, ce n’est qu’une jolie formule.
Une règle de rachat associée à une ARR en hausse, à 276 comptes payants et à la distribution de données institutionnelles, c’est une toute autre configuration.
C’est là que le PYTH commence à ressembler moins à un pari sur la notoriété de Pyth comme oracle qu’à un pari sur sa capacité à devenir une véritable entreprise de données de marché.
Je pense que le marché doit encore prendre la mesure de ce changement.
#SaisonDesAltcoins#
Nasdaq Basic, 11,49 M$ d’ARR et une règle de rachat PYTH plus ambitieuse 🚀
Les investisseurs de $ARB et $MNT suivent de près les infrastructures, c’est pourquoi la mise à jour de Nasdaq Basic compte bien au-delà du gros titre. La véritable histoire, c’est que Pyth s’éloigne de plus en plus de son ancienne catégorie d’oracle pour se rapprocher d’une entreprise de distribution de données de marché.
Pyth a été approuvé comme distributeur externe de Nasdaq Basic par l’intermédiaire de Pyth Data Marketplace.
Dans le même temps, Pyth a clôturé le troisième trimestre avec 11,49 M$ d’ARR actif, soit une hausse de 86 % par rapport au deuxième trimestre.
Puis est arrivé l’élément qui change la façon dont les détenteurs interprètent la croissance des revenus : la DAO a approuvé la « règle des 100 % », ce qui signifie que chaque dollar reçu des produits Pyth sert désormais à acheter du PYTH sur le marché libre.
Voilà pourquoi je ne réduirais pas cette nouvelle à un logo Nasdaq.
L’interprétation la plus importante, c’est que Pyth élargit les façons dont il peut générer des revenus. Les abonnements à Pyth Pro, Pyth Indices, la distribution via sa place de marché, l’infrastructure de contrats perpétuels sur des actifs du monde réel (RWA) et les marchés à prix continuellement actualisés s’inscrivent tous dans une même orientation plus large.
Une règle de rachat associée à une demande faible, ce n’est qu’une jolie formule.
Une règle de rachat associée à une ARR en hausse, à 276 comptes payants et à la distribution de données institutionnelles, c’est une toute autre configuration.
C’est là que le PYTH commence à ressembler moins à un pari sur la notoriété de Pyth comme oracle qu’à un pari sur sa capacité à devenir une véritable entreprise de données de marché.
Je pense que le marché doit encore prendre la mesure de ce changement.
#SaisonDesAltcoins#
Les investisseurs de $ARB et $MNT suivent de près les infrastructures, c’est pourquoi la mise à jour de Nasdaq Basic compte bien au-delà du gros titre. La véritable histoire, c’est que Pyth s’éloigne de plus en plus de son ancienne catégorie d’oracle pour se rapprocher d’une entreprise de distribution de données de marché.
Pyth a été approuvé comme distributeur externe de Nasdaq Basic par l’intermédiaire de Pyth Data Marketplace.
Dans le même temps, Pyth a clôturé le troisième trimestre avec 11,49 M$ d’ARR actif, soit une hausse de 86 % par rapport au deuxième trimestre.
Puis est arrivé l’élément qui change la façon dont les détenteurs interprètent la croissance des revenus : la DAO a approuvé la « règle des 100 % », ce qui signifie que chaque dollar reçu des produits Pyth sert désormais à acheter du PYTH sur le marché libre.
Voilà pourquoi je ne réduirais pas cette nouvelle à un logo Nasdaq.
L’interprétation la plus importante, c’est que Pyth élargit les façons dont il peut générer des revenus. Les abonnements à Pyth Pro, Pyth Indices, la distribution via sa place de marché, l’infrastructure de contrats perpétuels sur des actifs du monde réel (RWA) et les marchés à prix continuellement actualisés s’inscrivent tous dans une même orientation plus large.
Une règle de rachat associée à une demande faible, ce n’est qu’une jolie formule.
Une règle de rachat associée à une ARR en hausse, à 276 comptes payants et à la distribution de données institutionnelles, c’est une toute autre configuration.
C’est là que le PYTH commence à ressembler moins à un pari sur la notoriété de Pyth comme oracle qu’à un pari sur sa capacité à devenir une véritable entreprise de données de marché.
Je pense que le marché doit encore prendre la mesure de ce changement.
#SaisonDesAltcoins#
30
·
--
Nasdaq Basic, 11,49 M$ de RR actif et une règle de rachat PYTH plus forte 🚀
Les investisseurs de $ARB et $MNT surveillent de près l’infrastructure, c’est pourquoi la mise à jour de Nasdaq Basic compte au-delà de l’accroche. La vraie histoire, c’est que Pyth s’éloigne davantage de l’ancien modèle de « bucket » d’oracle pour se rapprocher d’un métier de distribution de données de marché.
Pyth a été approuvé comme distributeur externe de Nasdaq Basic via le Pyth Data Marketplace.
Dans le même temps, Pyth a clôturé le T3 avec 11,49 M$ de RR actif, en hausse de 86 % par rapport au T2.
Puis est venu le point qui change la façon dont les détenteurs lisent la croissance des revenus : le DAO a approuvé la règle des 100 %, ce qui signifie que chaque dollar reçu par des produits Pyth sert désormais à acheter PYTH sur le marché libre.
C’est pourquoi je ne réduirais pas la nouvelle à un simple logo Nasdaq.
La lecture la plus solide, c’est que Pyth élargit le nombre de façons de générer des revenus. Les abonnements Pyth Pro, les Pyth Indices, la distribution via la marketplace, l’infrastructure de RWA perp et des marchés avec tarification continue font tous partie de la même direction plus large.
Une règle de rachat associée à une demande faible, c’est juste une jolie phrase.
Une règle de rachat associée à une ARR en croissance, à 276 comptes payants et à la distribution institutionnelle de données, c’est une configuration très différente.
C’est là que $PYTH commence à ressembler moins à un pari sur la « mindshare » des oracles et davantage à un pari sur le fait que Pyth devienne une véritable entreprise de données de marché.
Je pense que le marché doit encore rattraper ce changement.
#Altcoin Season#
Nasdaq Basic, 11,49 M$ de RR actif et une règle de rachat PYTH plus forte 🚀
Les investisseurs de $ARB et $MNT surveillent de près l’infrastructure, c’est pourquoi la mise à jour de Nasdaq Basic compte au-delà de l’accroche. La vraie histoire, c’est que Pyth s’éloigne davantage de l’ancien modèle de « bucket » d’oracle pour se rapprocher d’un métier de distribution de données de marché.
Pyth a été approuvé comme distributeur externe de Nasdaq Basic via le Pyth Data Marketplace.
Dans le même temps, Pyth a clôturé le T3 avec 11,49 M$ de RR actif, en hausse de 86 % par rapport au T2.
Puis est venu le point qui change la façon dont les détenteurs lisent la croissance des revenus : le DAO a approuvé la règle des 100 %, ce qui signifie que chaque dollar reçu par des produits Pyth sert désormais à acheter PYTH sur le marché libre.
C’est pourquoi je ne réduirais pas la nouvelle à un simple logo Nasdaq.
La lecture la plus solide, c’est que Pyth élargit le nombre de façons de générer des revenus. Les abonnements Pyth Pro, les Pyth Indices, la distribution via la marketplace, l’infrastructure de RWA perp et des marchés avec tarification continue font tous partie de la même direction plus large.
Une règle de rachat associée à une demande faible, c’est juste une jolie phrase.
Une règle de rachat associée à une ARR en croissance, à 276 comptes payants et à la distribution institutionnelle de données, c’est une configuration très différente.
C’est là que $PYTH commence à ressembler moins à un pari sur la « mindshare » des oracles et davantage à un pari sur le fait que Pyth devienne une véritable entreprise de données de marché.
Je pense que le marché doit encore rattraper ce changement.
#Altcoin Season#
Les investisseurs de $ARB et $MNT surveillent de près l’infrastructure, c’est pourquoi la mise à jour de Nasdaq Basic compte au-delà de l’accroche. La vraie histoire, c’est que Pyth s’éloigne davantage de l’ancien modèle de « bucket » d’oracle pour se rapprocher d’un métier de distribution de données de marché.
Pyth a été approuvé comme distributeur externe de Nasdaq Basic via le Pyth Data Marketplace.
Dans le même temps, Pyth a clôturé le T3 avec 11,49 M$ de RR actif, en hausse de 86 % par rapport au T2.
Puis est venu le point qui change la façon dont les détenteurs lisent la croissance des revenus : le DAO a approuvé la règle des 100 %, ce qui signifie que chaque dollar reçu par des produits Pyth sert désormais à acheter PYTH sur le marché libre.
C’est pourquoi je ne réduirais pas la nouvelle à un simple logo Nasdaq.
La lecture la plus solide, c’est que Pyth élargit le nombre de façons de générer des revenus. Les abonnements Pyth Pro, les Pyth Indices, la distribution via la marketplace, l’infrastructure de RWA perp et des marchés avec tarification continue font tous partie de la même direction plus large.
Une règle de rachat associée à une demande faible, c’est juste une jolie phrase.
Une règle de rachat associée à une ARR en croissance, à 276 comptes payants et à la distribution institutionnelle de données, c’est une configuration très différente.
C’est là que $PYTH commence à ressembler moins à un pari sur la « mindshare » des oracles et davantage à un pari sur le fait que Pyth devienne une véritable entreprise de données de marché.
Je pense que le marché doit encore rattraper ce changement.
#Altcoin Season#
36
·
--
Nasdaq Basic, 11,49 M$ de revenus récurrents annualisés et une règle de rachat PYTH renforcée 🚀
Les investisseurs en $ARB et $MNT suivent de près les infrastructures, et c’est pourquoi la mise à jour de Nasdaq Basic compte bien au-delà du gros titre. La véritable histoire, c’est que Pyth s’éloigne de plus en plus de son ancien statut de simple oracle pour se rapprocher d’une activité de distribution de données de marché.
Pyth a été approuvé comme distributeur externe de Nasdaq Basic par l’intermédiaire de Pyth Data Marketplace.
Parallèlement, Pyth a clôturé le troisième trimestre avec 11,49 M$ de revenus récurrents annualisés actifs, soit une hausse de 86 % par rapport au deuxième trimestre.
Puis est arrivé l’élément qui change la façon dont les détenteurs interprètent la croissance des revenus : la DAO a approuvé la Règle des 100 %, ce qui signifie que chaque dollar reçu des produits Pyth sert désormais à acheter du PYTH sur le marché libre.
Voilà pourquoi je ne réduirais pas cette nouvelle à un logo Nasdaq.
L’interprétation la plus pertinente, c’est que Pyth élargit le nombre de façons dont il peut générer des revenus. Les abonnements à Pyth Pro, Pyth Indices, la distribution via la marketplace, l’infrastructure de contrats perpétuels sur des actifs du monde réel (RWA) et les marchés à prix continu s’inscrivent tous dans la même stratégie globale.
Une règle de rachat adossée à une demande faible n’est qu’une jolie formule.
Une règle de rachat adossée à des revenus récurrents annualisés en hausse, à 276 comptes payants et à la distribution de données institutionnelles, c’est une tout autre configuration.
C’est là que $PYTH commence à ressembler moins à un pari sur la notoriété de Pyth en tant qu’oracle qu’à un pari sur sa capacité à devenir un acteur majeur des données de marché.
Je pense que le marché doit encore rattraper son retard sur cette évolution.
#SaisonDesAltcoins#
Nasdaq Basic, 11,49 M$ de revenus récurrents annualisés et une règle de rachat PYTH renforcée 🚀
Les investisseurs en $ARB et $MNT suivent de près les infrastructures, et c’est pourquoi la mise à jour de Nasdaq Basic compte bien au-delà du gros titre. La véritable histoire, c’est que Pyth s’éloigne de plus en plus de son ancien statut de simple oracle pour se rapprocher d’une activité de distribution de données de marché.
Pyth a été approuvé comme distributeur externe de Nasdaq Basic par l’intermédiaire de Pyth Data Marketplace.
Parallèlement, Pyth a clôturé le troisième trimestre avec 11,49 M$ de revenus récurrents annualisés actifs, soit une hausse de 86 % par rapport au deuxième trimestre.
Puis est arrivé l’élément qui change la façon dont les détenteurs interprètent la croissance des revenus : la DAO a approuvé la Règle des 100 %, ce qui signifie que chaque dollar reçu des produits Pyth sert désormais à acheter du PYTH sur le marché libre.
Voilà pourquoi je ne réduirais pas cette nouvelle à un logo Nasdaq.
L’interprétation la plus pertinente, c’est que Pyth élargit le nombre de façons dont il peut générer des revenus. Les abonnements à Pyth Pro, Pyth Indices, la distribution via la marketplace, l’infrastructure de contrats perpétuels sur des actifs du monde réel (RWA) et les marchés à prix continu s’inscrivent tous dans la même stratégie globale.
Une règle de rachat adossée à une demande faible n’est qu’une jolie formule.
Une règle de rachat adossée à des revenus récurrents annualisés en hausse, à 276 comptes payants et à la distribution de données institutionnelles, c’est une tout autre configuration.
C’est là que $PYTH commence à ressembler moins à un pari sur la notoriété de Pyth en tant qu’oracle qu’à un pari sur sa capacité à devenir un acteur majeur des données de marché.
Je pense que le marché doit encore rattraper son retard sur cette évolution.
#SaisonDesAltcoins#
Les investisseurs en $ARB et $MNT suivent de près les infrastructures, et c’est pourquoi la mise à jour de Nasdaq Basic compte bien au-delà du gros titre. La véritable histoire, c’est que Pyth s’éloigne de plus en plus de son ancien statut de simple oracle pour se rapprocher d’une activité de distribution de données de marché.
Pyth a été approuvé comme distributeur externe de Nasdaq Basic par l’intermédiaire de Pyth Data Marketplace.
Parallèlement, Pyth a clôturé le troisième trimestre avec 11,49 M$ de revenus récurrents annualisés actifs, soit une hausse de 86 % par rapport au deuxième trimestre.
Puis est arrivé l’élément qui change la façon dont les détenteurs interprètent la croissance des revenus : la DAO a approuvé la Règle des 100 %, ce qui signifie que chaque dollar reçu des produits Pyth sert désormais à acheter du PYTH sur le marché libre.
Voilà pourquoi je ne réduirais pas cette nouvelle à un logo Nasdaq.
L’interprétation la plus pertinente, c’est que Pyth élargit le nombre de façons dont il peut générer des revenus. Les abonnements à Pyth Pro, Pyth Indices, la distribution via la marketplace, l’infrastructure de contrats perpétuels sur des actifs du monde réel (RWA) et les marchés à prix continu s’inscrivent tous dans la même stratégie globale.
Une règle de rachat adossée à une demande faible n’est qu’une jolie formule.
Une règle de rachat adossée à des revenus récurrents annualisés en hausse, à 276 comptes payants et à la distribution de données institutionnelles, c’est une tout autre configuration.
C’est là que $PYTH commence à ressembler moins à un pari sur la notoriété de Pyth en tant qu’oracle qu’à un pari sur sa capacité à devenir un acteur majeur des données de marché.
Je pense que le marché doit encore rattraper son retard sur cette évolution.
#SaisonDesAltcoins#
50
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceReopensWithdrawalsForHYPE&APT
42,800 vues
658 mentions
Binance réactive les retraits pour HYPE et APT et élargit la liste des actifs rétablis
Binance News
·26 mentions J’aime
·15.8k vues
SouthKoreaDraftLawTargets15To20%ShareholderCap
46,832 vues
441 mentions
TradFiForBeginners
152,509 vues
1,610 mentions