

Si vous comparez les rendements on-chain, ce chapitre vous donne un outil pour les décortiquer : tout rendement peut être décomposé en six sources, et chacune a un payeur spécifique. Trouvez le payeur et vous saurez combien de temps durera le rendement.
60 % des 6,56 % sont un cadeau
À la fin du mois d’octobre 2026, DefiLlama suivait 60 pools affichant des rendements positifs sur Robinhood Chain, pour un total d’environ 970 millions de dollars. Pondéré par la TVL, le rendement annuel moyen était de 6,56 %.
C’est plus élevé que les bons du Trésor américain et que la plupart des comptes d’épargne bancaires. Mais il y a un hic : 60,1 % de ce rendement provient de récompenses, c’est-à-dire de subventions versées en supplément par un projet, une plateforme ou un émetteur. Dans 35 des 60 pools, plus de la moitié du rendement provenait des récompenses. Parmi les 52 petits pools de moins d’un million de dollars, le rendement médian était de 64 %, presque entièrement constitué de récompenses.
Merkl est la principale plateforme de distribution d’incitations sur cette chaîne. Le 2 novembre, elle y comptait 30 campagnes actives, versant environ 100 000 dollars de récompenses par jour.
Les subventions ne sont pas mauvaises en soi. Une nouvelle chaîne en a besoin pour amorcer sa liquidité, tout comme un nouveau centre commercial propose des avantages pour attirer des commerçants. Le problème, c’est que les investisseurs considèrent souvent la subvention comme le rendement lui-même et oublient de se demander : qui la paie, et jusqu’à quand ?
L’équation du rendement
Tout rendement on-chain peut se décomposer en six éléments :
Rendement = exposition au prix + frais de trading + marge de prêt + base et écarts de prix + subventions + prime de risque
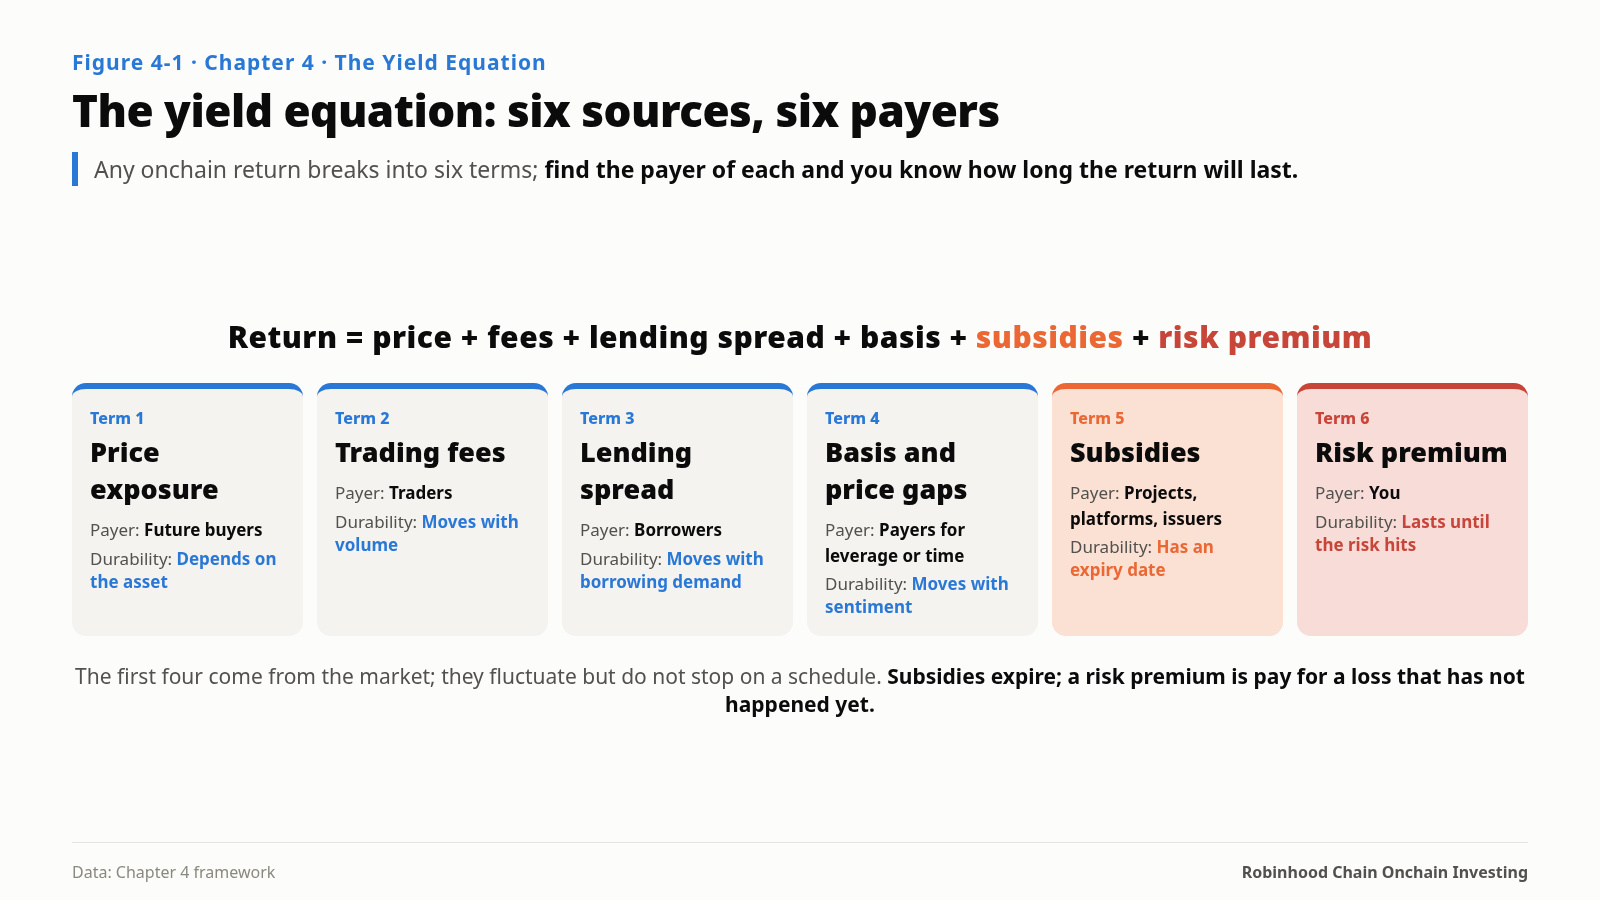
Exposition au prix : Payeur : futurs acheteurs (et fondamentaux de l’actif) ; Durabilité : dépend de l’actif ; Exemple sur cette chaîne : détenir des jetons d’actions ou des jetons de launchpad
Frais de trading : Payeur : traders ; Durabilité : évolue avec le volume ; Exemple sur cette chaîne : revenus de frais des fournisseurs de liquidité (LP) de DEX
Marge de prêt : Payeur : emprunteurs ; Durabilité : évolue avec la demande d’emprunt ; Exemple sur cette chaîne : intérêts sur les dépôts Morpho, épargne Spark
Base et écarts de prix : Payeur : personnes prêtes à payer pour l’effet de levier ou le temps ; Durabilité : évolue avec le sentiment du marché ; Exemple sur cette chaîne : financement des contrats perpétuels, primes de week-end
Subventions : Payeur : projets, plateformes, émetteurs ; Durabilité : a une date d’expiration ; Exemple sur cette chaîne : récompenses Merkl, 3 % supplémentaires de Robinhood Earn
Prime de risque : Payeur : vous (pour assumer un risque que les autres ne veulent pas prendre) ; Durabilité : perdure jusqu’à ce que le risque se matérialise ; Exemple sur cette chaîne : écarts de crédit sur les dollars rémunérateurs, rendements élevés dans de petits pools
La colonne la plus importante est la troisième. Les quatre premiers éléments proviennent du marché : tant que des gens tradent, empruntent et utilisent l’effet de levier, quelqu’un paie. Ils fluctuent, mais ne s’arrêtent pas selon un calendrier. Le cinquième élément, les subventions, a une date d’expiration. Le sixième, la prime de risque, ressemble à un rendement, mais en réalité, vous êtes rémunéré pour supporter une perte qui ne s’est pas encore produite.
Application de l’équation : les 7 % de Robinhood Earn
Robinhood Earn annonce un rendement d’environ 7 % aux utilisateurs américains. Le 2 novembre, DefiLlama évaluait à 7,17 % le vault USDG de Steakhouse qui le sous-tend : 4,06 % d’intérêts de base et 3,10 % de récompenses.
La récompense de 3,10 % est facile à classer. Elle provient d’une campagne Merkl intitulée « [Robinhood Users Only] », dotée d’un budget de 115 millions de dollars et valable jusqu’au 1er juillet 2027. Le payeur est Robinhood lui-même, qui distribue les fonds via Merkl. Il s’agit d’une subvention.
Le taux d’intérêt de base de 4,06 % ressemble à une marge de prêt : le vault prête des USDG à des emprunteurs sur Morpho, qui paient des intérêts. Mais poussons le raisonnement un peu plus loin. D’où vient l’argent des emprunteurs ?
Les fonds du vault sont répartis sur quatre marchés, chacun adossé à un collatéral différent :
USDe (Ethena) : Montant emprunté : environ 311 millions de dollars ; Utilisation des fonds par les emprunteurs : acheter davantage d’USDe et le déposer à nouveau en garantie (bouclage) ; Source de revenus des emprunteurs : la récompense d’environ 5 % versée par Ethena sur le collatéral de ce marché
syrupUSDG (Maple) : Montant emprunté : environ 92 millions de dollars ; Utilisation des fonds par les emprunteurs : bouclage ; Source de revenus des emprunteurs : intérêts issus des prêts institutionnels de Maple
mGLO (Midas) : Montant emprunté : environ 45 millions de dollars ; Utilisation des fonds par les emprunteurs : bouclage ; Source de revenus des emprunteurs : rendement des fonds
spUSDG (Spark) : Montant emprunté : environ 10 millions de dollars ; Utilisation des fonds par les emprunteurs : bouclage ; Source de revenus des emprunteurs : taux d’épargne de Spark
L’USDe sur cette chaîne n’est pas la version rémunératrice ; il ne rapporte donc rien à lui seul en tant que collatéral. Les emprunteurs sur le marché USDe acceptent de payer environ 4,4 % pour emprunter des USDG, car Ethena verse une récompense supplémentaire d’environ 5 % sur le collatéral de ce marché. (Il s’agit d’une campagne Merkl dont l’adresse de financement la renouvelle chaque semaine, sans interruption depuis le 2 juillet.) Les emprunteurs reversent la majeure partie de cette récompense aux prêteurs sous forme d’intérêts.
Autrement dit, environ deux tiers des intérêts de base d’Earn sont eux aussi une subvention, si l’on remonte à leur source. Seul le payeur a changé : c’est désormais Ethena, et non Robinhood.
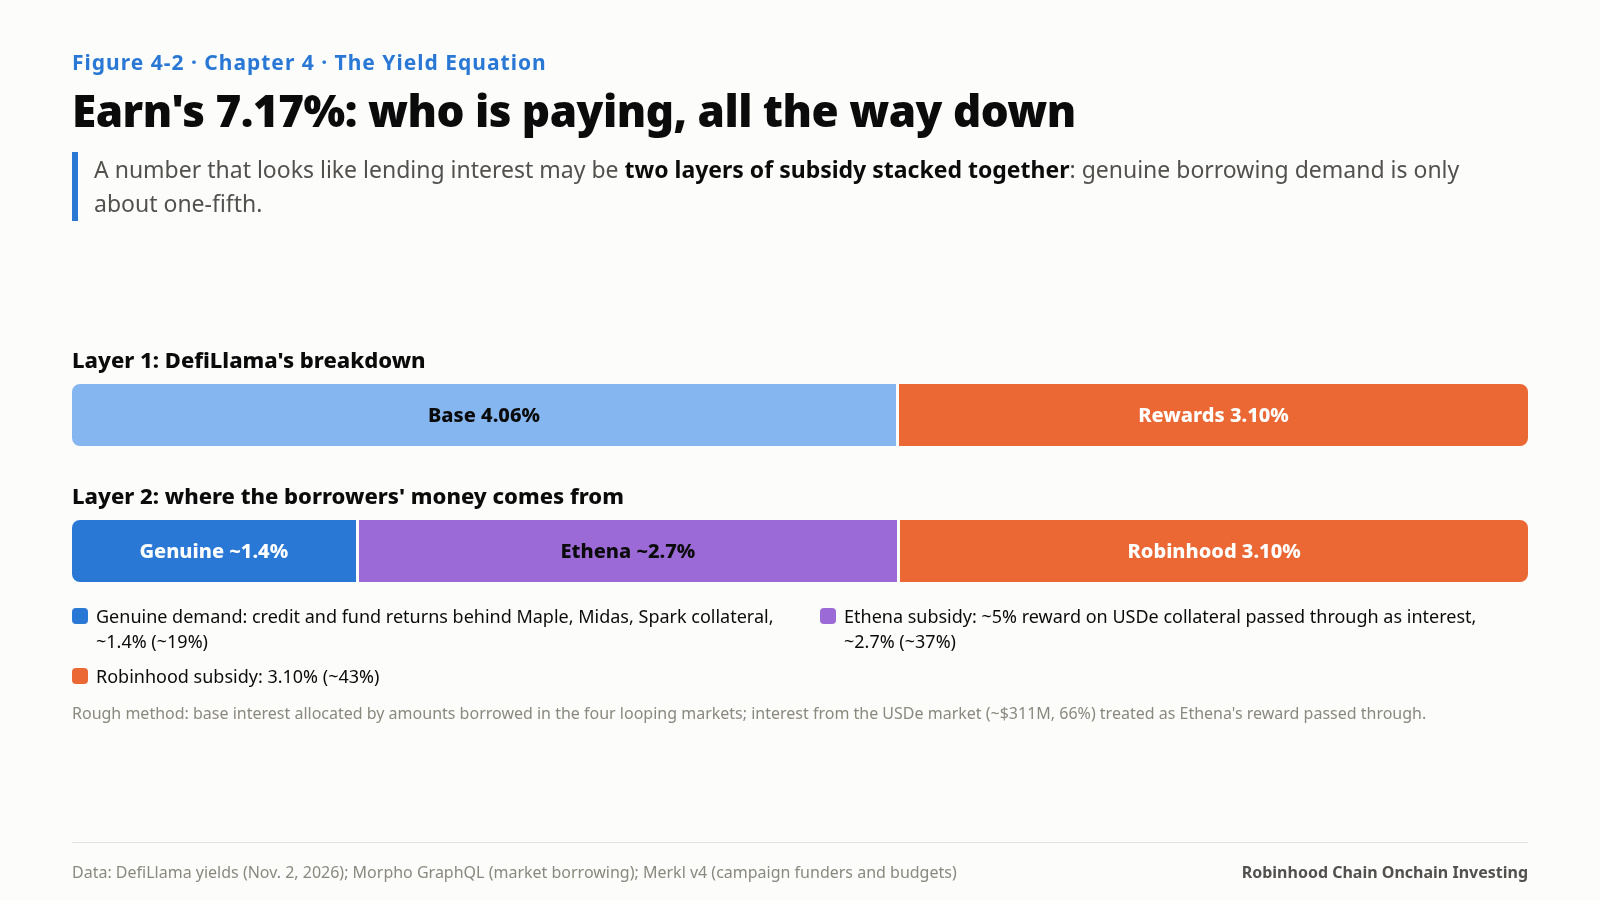
À titre indicatif, en pondérant par les montants empruntés, les 7,17 % se répartissent ainsi :
Subvention de Robinhood : 3,10 %, soit 43 % ;
Subvention d’Ethena (reversée par les emprunteurs) : environ 2,7 %, soit environ 37 % ;
Demande d’emprunt réelle (crédit et rendements des fonds derrière les collatéraux Maple, Midas et Spark) : environ 1,4 %, soit environ 19 %.
Le chapitre 5 retrace toute cette chaîne en détail. Pour l’instant, retenez la conclusion de l’équation : un chiffre qui ressemble à des intérêts de prêt peut en réalité correspondre à deux couches de subventions superposées.
Application à d’autres produits
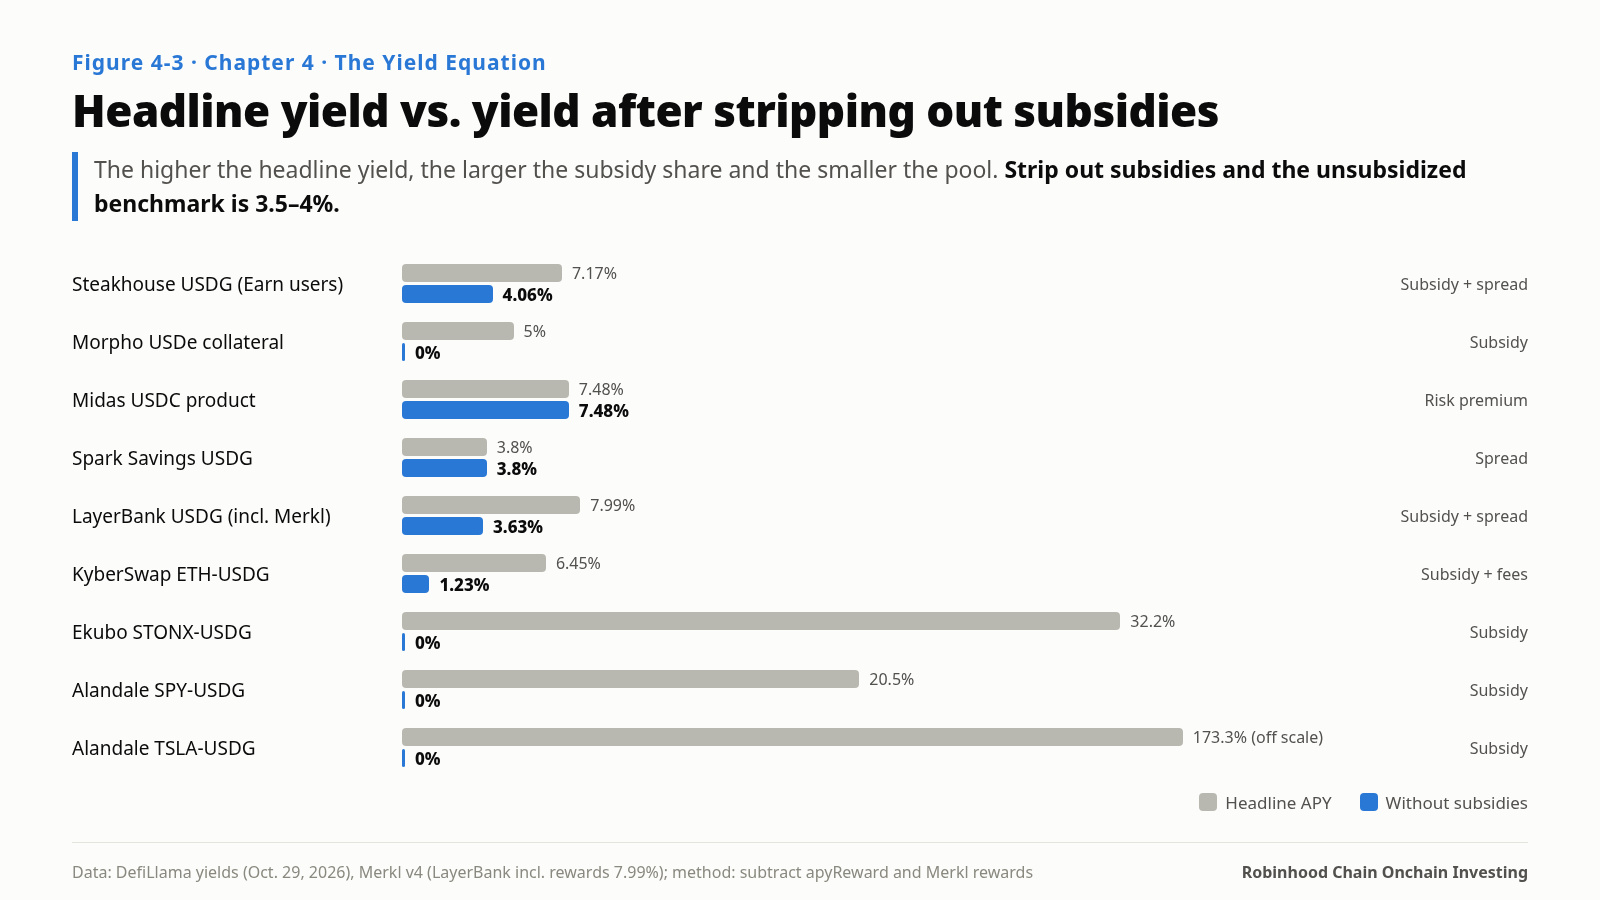
La même méthode appliquée aux principaux produits de rendement de la chaîne (données de début novembre) :
Spark Savings USDG : 3,8 %. Le rendement provient du taux d’épargne de Spark, soutenu par les rendements des actifs de l’écosystème Sky. Il n’y a pas de récompenses Merkl. C’est une marge de prêt, et l’un des rares chiffres de cette chaîne que vous pouvez utiliser directement comme « référence sans subvention ».
Produit de rendement USDC de Midas : 7,48 % (moyenne sur 30 jours : 6,46 %). Le rendement provient du portefeuille du fonds. Il n’y a pas de subvention, mais il existe une prime de risque : vous assumez le risque d’investissement du fonds et les conditions de rachat, et non le risque d’un protocole de prêt.
Mellow rUSDG : environ 9,65 %. Taille : environ 1 million de dollars. Son rendement dépasse la référence de plus de 5 points de pourcentage. Étudiez attentivement la stratégie avant de la juger ; selon l’équation, elle relève de la catégorie « prime de risque, à confirmer ».
Marchés Morpho avec des jetons d’actions en guise de collatéral : taux de dépôt de 18 à 26 %. Les marchés qui prêtent des USDG contre des NVDA, GOOGL, AAPL et SPCX ont chacun une taille comprise entre 200 000 et 700 000 dollars, avec un taux d’utilisation de 85 à 91 %. Ces taux élevés s’expliquent par une réelle demande d’emprunt (des personnes prêtes à payer 21 à 29 % pour emprunter des dollars et détenir des jetons d’actions à effet de levier), mais les marchés sont minuscules, et un seul dépôt de votre part suffit à faire baisser le taux. Il s’agit d’une marge de prêt + d’une prime de risque.
Pools de paires d’actions Uniswap V4 (SPY/NVDA, SPY/TSLA et autres) : rendement affiché de 6 à 76 %. Les récompenses sont versées en UNI via Merkl, à hauteur de quelques centaines de dollars par pool et par jour. Il s’agit de frais de trading + de subventions, et il n’est possible de calculer la part des frais qu’en rejouant les volumes (chapitre 7).
Rendements à trois chiffres dans de petits pools : environ 404 % sur Ekubo ETH/USDG, environ 173 % sur TSLA/USDG d’Alandale. Ils ne contiennent que quelques dizaines de milliers de dollars, et 100 % du rendement provient des récompenses. Ce sont des subventions, et elles sont particulièrement faciles à diluer pour une seule personne.
Financement des contrats perpétuels Lighter : les positions longues paient un taux annualisé de 3,4 à 7,6 %. Les positions courtes le perçoivent. Il s’agit de la base, et les payeurs sont des traders prêts à payer pour une exposition longue à effet de levier aux actions (chapitre 8).
Trois corollaires
Corollaire 1 : le taux de subvention est inversement proportionnel à la taille. Plus le rendement affiché d’un pool est élevé, plus sa taille est réduite et plus la part des subventions est importante. Ce n’est pas un hasard. Le montant total des subventions est fixe (quelques centaines de dollars par jour) ; plus le pool est petit, plus chaque dollar reçoit de subvention. Dès que vous entrez, vous contribuez vous-même à la diluer.
Corollaire 2 : la véritable référence sans subvention sur cette chaîne est de 3,5 à 4 %. Les 3,8 % de Spark, les quelque 4 % du vault Steakhouse après déduction de la récompense de Robinhood (dont une partie reste une subvention indirecte d’Ethena) et la borne basse du financement de Lighter, autour de 3,5 % (voir chapitre 8) : ces chiffres indépendants se situent tous dans la même fourchette. Tout ce qui la dépasse relève soit d’une subvention, soit d’une prime de risque.
Corollaire 3 : toute subvention finit par diminuer ; seule la vitesse varie. Le chapitre 10 mesure la « demi-vie des subventions » : la rapidité avec laquelle les fonds et les rendements baissent après la réduction des récompenses.
Si vous comparez les rendements
Décomposez chaque rendement selon les six termes de l’équation. Pour tout ce que vous n’arrivez pas à décomposer, considérez qu’il s’agit pour l’instant d’une subvention ou d’une prime de risque.
Utilisez 3,5 à 4 % comme référence. Pour chaque point de pourcentage au-dessus de cette référence, vous devriez pouvoir dire qui le paie.
Notez les dates de fin des subventions dans votre calendrier. Les dates de début et de fin de chaque campagne Merkl sont publiques ; le budget derrière Robinhood Earn est valable jusqu’au 1er juillet 2027.
Considérez les rendements élevés des petits pools comme une prime ponctuelle. Ils n’augmentent pas avec votre mise ; votre argent contribue à les diluer.
Il n’existe pas de rendement gratuit on-chain, seulement des payeurs que vous n’avez pas encore trouvés. Trouvez-les, et vous saurez quand le rendement prendra fin.
Sources de ce chapitre
API des rendements DefiLlama (apy, apyBase, apyReward et tvlUsd pour chaque pool de rendement sur Robinhood Chain, le 29 octobre 2026 ; historique quotidien du vault Steakhouse, de Spark et de Midas jusqu’au 2 novembre 2026)
API Merkl v4 (opportunités et campagnes : noms des campagnes, adresses de financement, budgets, dates de début et de fin ; total des récompenses pour la journée du 2 novembre 2026)
API GraphQL de Morpho (montants empruntés et taux des quatre marchés de bouclage de stablecoins, le 2 novembre 2026)
Financements de l’instance Robinhood de Lighter (financement horaire, du 30 juin au 2 novembre 2026)
—
Ceci est le chapitre 4 sur 14 de mon nouveau livre, Where the Yield Comes From, publié à raison d’un chapitre par jour. À des fins de recherche uniquement ; ceci ne constitue pas un conseil en investissement.
Auteur : Blue Lotus