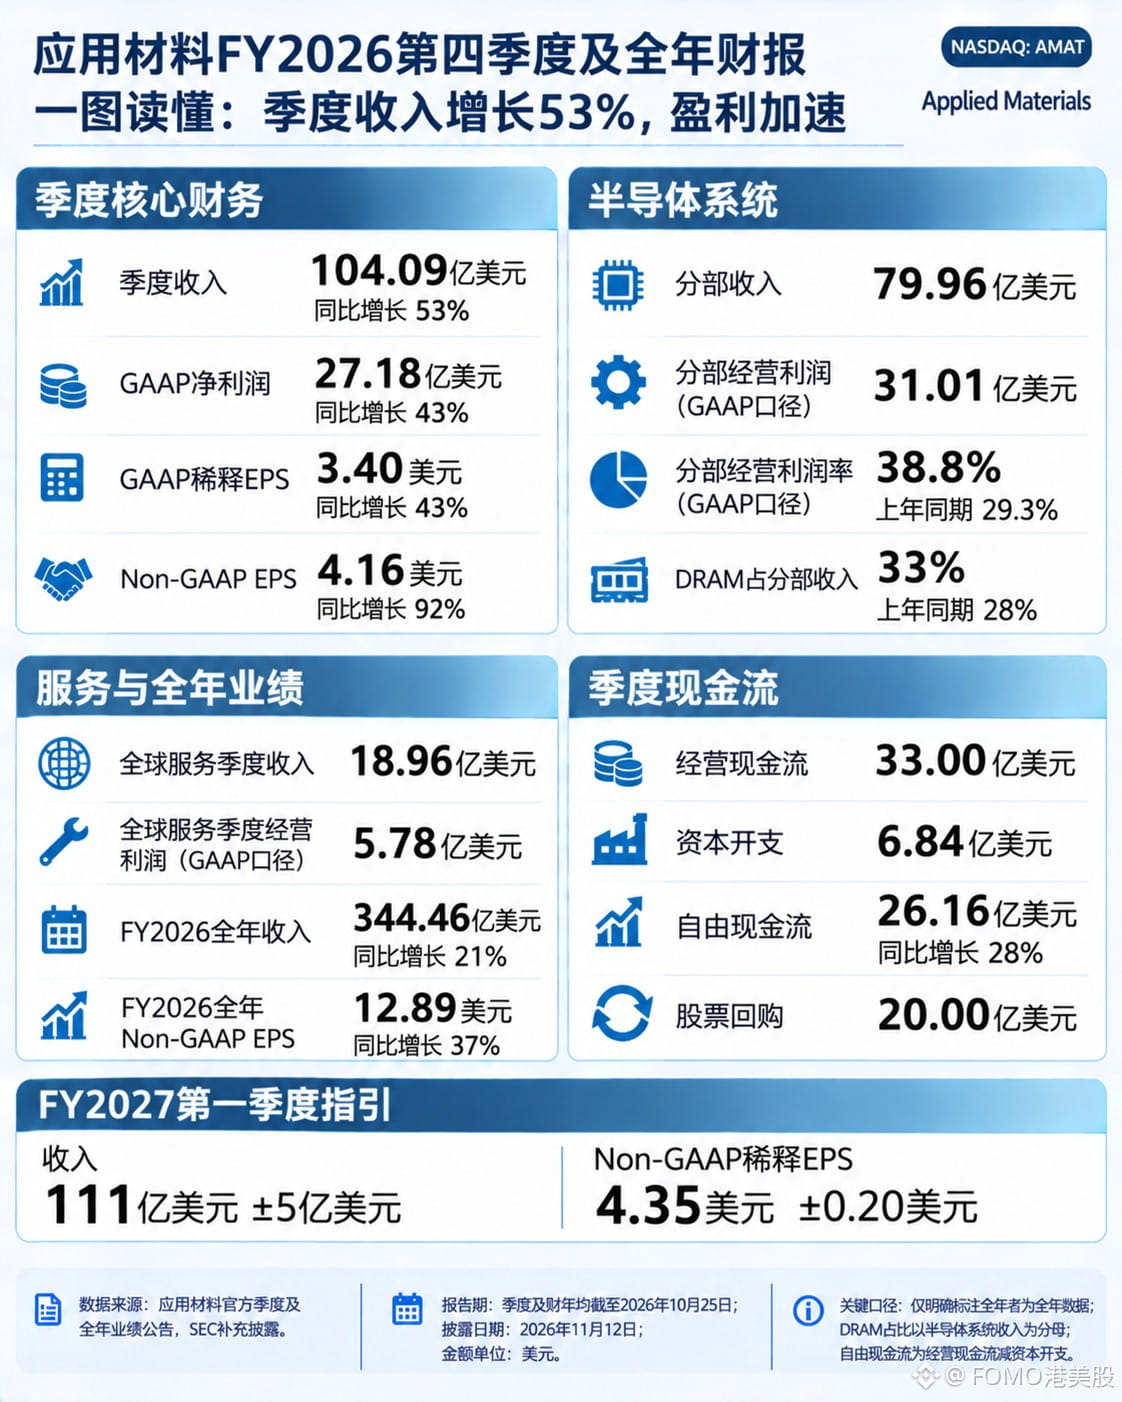
Applied Materials $AMATB a publié pour le quatrième trimestre de l’exercice 2026 un chiffre d’affaires de 10,409 milliards de dollars, en hausse de 53 % sur un an, et un BPA non-GAAP de 4,16 dollars, en hausse de 92 %.
La croissance supplémentaire provient presque entièrement des équipements. Les systèmes pour semi-conducteurs ont généré 7,996 milliards, contre 4,879 milliards l’an dernier ; leur marge opérationnelle est passée de 29,3 % à 38,8 %. La fonderie et la logique représentent 58 % de ce segment, la DRAM 33 % et la mémoire flash 9 %, contre respectivement 28 % et 6 % l’an dernier pour la DRAM et la mémoire flash.
L’écart entre les deux taux de croissance tient à un élément hors exploitation.
Le bénéfice net GAAP, à 2,718 milliards, n’a progressé que de 43 %, soit 603 millions de moins que le résultat ajusté. En cause : une perte latente de 653 millions sur des investissements stratégiques ce trimestre, contre un gain de 467 millions à la même période l’an dernier. Ce retournement de 1,12 milliard dépasse même les 578 millions dégagés en un trimestre par le segment des services.
L’essentiel de la trésorerie a été rendu aux actionnaires : le flux de trésorerie disponible s’est établi à 2,616 milliards, dont 2 milliards de rachats d’actions et 421 millions de dividendes, soit 92,5 % du total. Pour le T1, les prévisions s’élèvent à 11,1 milliards, à plus ou moins 500 millions ; le point médian ne dépasse que de 6,6 % le chiffre de ce trimestre. Pour la suite, la première véritable barre à franchir sera d’atteindre le haut de la fourchette de 11,1 milliards au prochain trimestre : ne prenez pas la limite basse de la fourchette pour une performance.
La variable, c’est le segment des services. Sa marge de 30,5 % est inférieure de 8 points à celle des équipements, et sa croissance de 26 % reste loin des 64 % des équipements. Ce n’est qu’une fois ce segment stabilisé qu’on pourra parler de cycle.
#AMAT #BStocks #半导体
La croissance supplémentaire provient presque entièrement des équipements. Les systèmes pour semi-conducteurs ont généré 7,996 milliards, contre 4,879 milliards l’an dernier ; leur marge opérationnelle est passée de 29,3 % à 38,8 %. La fonderie et la logique représentent 58 % de ce segment, la DRAM 33 % et la mémoire flash 9 %, contre respectivement 28 % et 6 % l’an dernier pour la DRAM et la mémoire flash.
L’écart entre les deux taux de croissance tient à un élément hors exploitation.
Le bénéfice net GAAP, à 2,718 milliards, n’a progressé que de 43 %, soit 603 millions de moins que le résultat ajusté. En cause : une perte latente de 653 millions sur des investissements stratégiques ce trimestre, contre un gain de 467 millions à la même période l’an dernier. Ce retournement de 1,12 milliard dépasse même les 578 millions dégagés en un trimestre par le segment des services.
L’essentiel de la trésorerie a été rendu aux actionnaires : le flux de trésorerie disponible s’est établi à 2,616 milliards, dont 2 milliards de rachats d’actions et 421 millions de dividendes, soit 92,5 % du total. Pour le T1, les prévisions s’élèvent à 11,1 milliards, à plus ou moins 500 millions ; le point médian ne dépasse que de 6,6 % le chiffre de ce trimestre. Pour la suite, la première véritable barre à franchir sera d’atteindre le haut de la fourchette de 11,1 milliards au prochain trimestre : ne prenez pas la limite basse de la fourchette pour une performance.
La variable, c’est le segment des services. Sa marge de 30,5 % est inférieure de 8 points à celle des équipements, et sa croissance de 26 % reste loin des 64 % des équipements. Ce n’est qu’une fois ce segment stabilisé qu’on pourra parler de cycle.
#AMAT #BStocks #半导体