
Re propose deux options conçues pour différents profils de risque :
→ reUSD : pour les détenteurs qui privilégient la liquidité et une protection de premier rang
→ reUSDe : pour les détenteurs prêts à absorber les pertes avant reUSD, mais seulement après les fonds propres de Re, en échange d’un rendement supérieur
Les deux se situent au-dessus des fonds propres de première perte de Re : Re absorbe donc les pertes avant l’un ou l’autre de ces jetons.
Les deux génèrent un rendement de la même manière : un taux de base auquel s’ajoute un écart financé par les activités de réassurance. La position du jeton dans la structure de capital et sa liquidité déterminent l’ampleur de cet écart.
reUSD se trouve au sommet de la structure. Son rendement combine le SOFR pour les capitaux hors chaîne et le taux du sUSDe du coussin de réserve sur chaîne, auxquels s’ajoute un écart plus faible qui reflète sa position derrière les fonds propres de Re et reUSDe.
reUSDe se situe en position mezzanine, entre les fonds propres de première perte de Re et reUSD. Il est remboursable lors de fenêtres trimestrielles et couvre les pertes qui dépassent les fonds propres de Re avant qu’elles n’atteignent reUSD. Il bénéficie donc d’un écart nettement plus important et d’un rendement plus élevé.
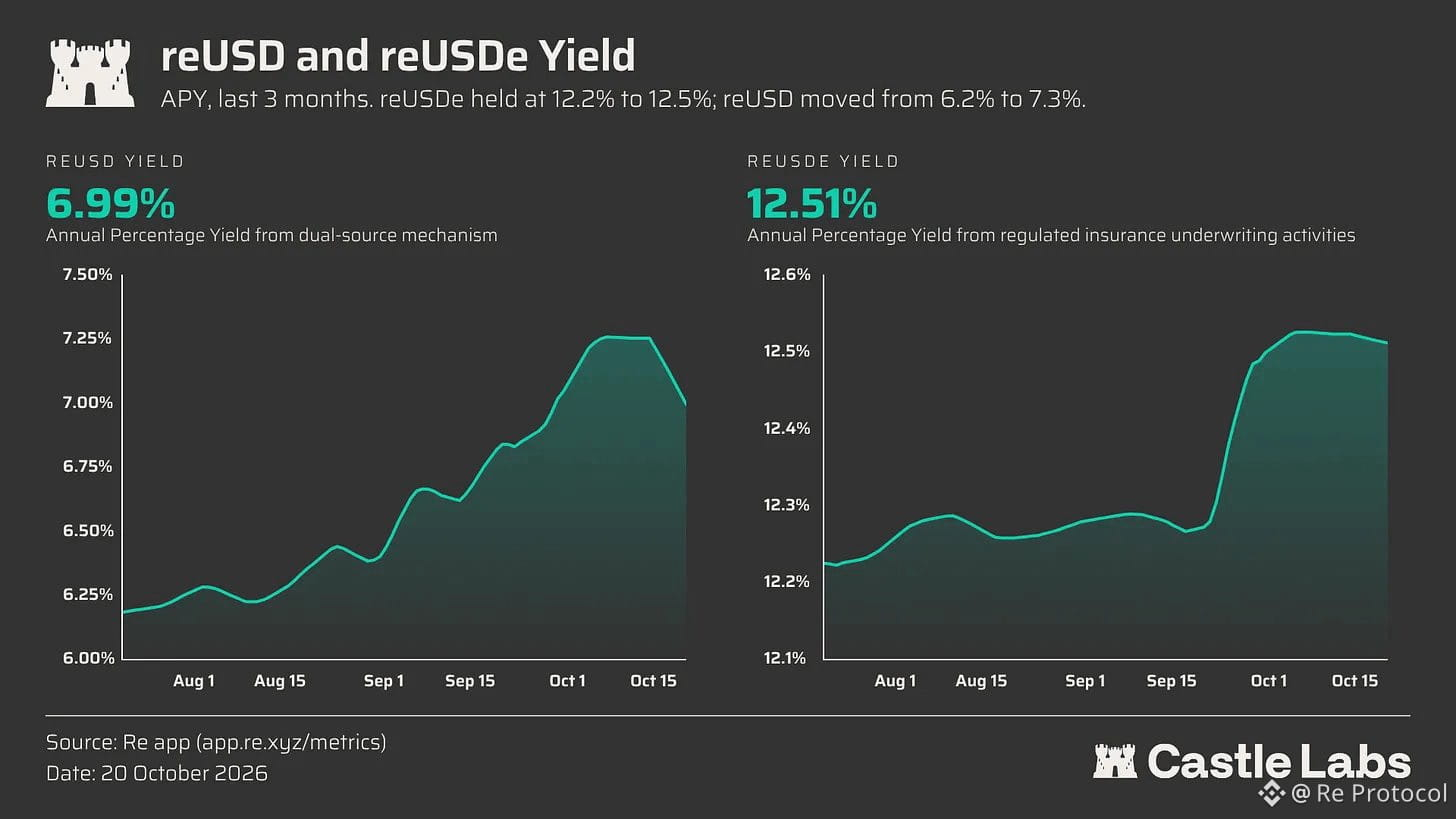
Castle Labs présente les deux options côte à côte dans sa dernière analyse :
#reinsurance #RWA #defi
Lire le rapport complet : research.castlelabs.io/p/re-and-the-case-for-reinsurance-yield
→ reUSD : pour les détenteurs qui privilégient la liquidité et une protection de premier rang
→ reUSDe : pour les détenteurs prêts à absorber les pertes avant reUSD, mais seulement après les fonds propres de Re, en échange d’un rendement supérieur
Les deux se situent au-dessus des fonds propres de première perte de Re : Re absorbe donc les pertes avant l’un ou l’autre de ces jetons.
Les deux génèrent un rendement de la même manière : un taux de base auquel s’ajoute un écart financé par les activités de réassurance. La position du jeton dans la structure de capital et sa liquidité déterminent l’ampleur de cet écart.
reUSD se trouve au sommet de la structure. Son rendement combine le SOFR pour les capitaux hors chaîne et le taux du sUSDe du coussin de réserve sur chaîne, auxquels s’ajoute un écart plus faible qui reflète sa position derrière les fonds propres de Re et reUSDe.
reUSDe se situe en position mezzanine, entre les fonds propres de première perte de Re et reUSD. Il est remboursable lors de fenêtres trimestrielles et couvre les pertes qui dépassent les fonds propres de Re avant qu’elles n’atteignent reUSD. Il bénéficie donc d’un écart nettement plus important et d’un rendement plus élevé.
Castle Labs présente les deux options côte à côte dans sa dernière analyse :
#reinsurance #RWA #defi
Lire le rapport complet : research.castlelabs.io/p/re-and-the-case-for-reinsurance-yield