
蛋挞7x
339 Publications
蛋挞7x
Signaler
Bloquer l’utilisateur
33 Suivis
42 Abonnés
28 J’aime
Publications
·
--
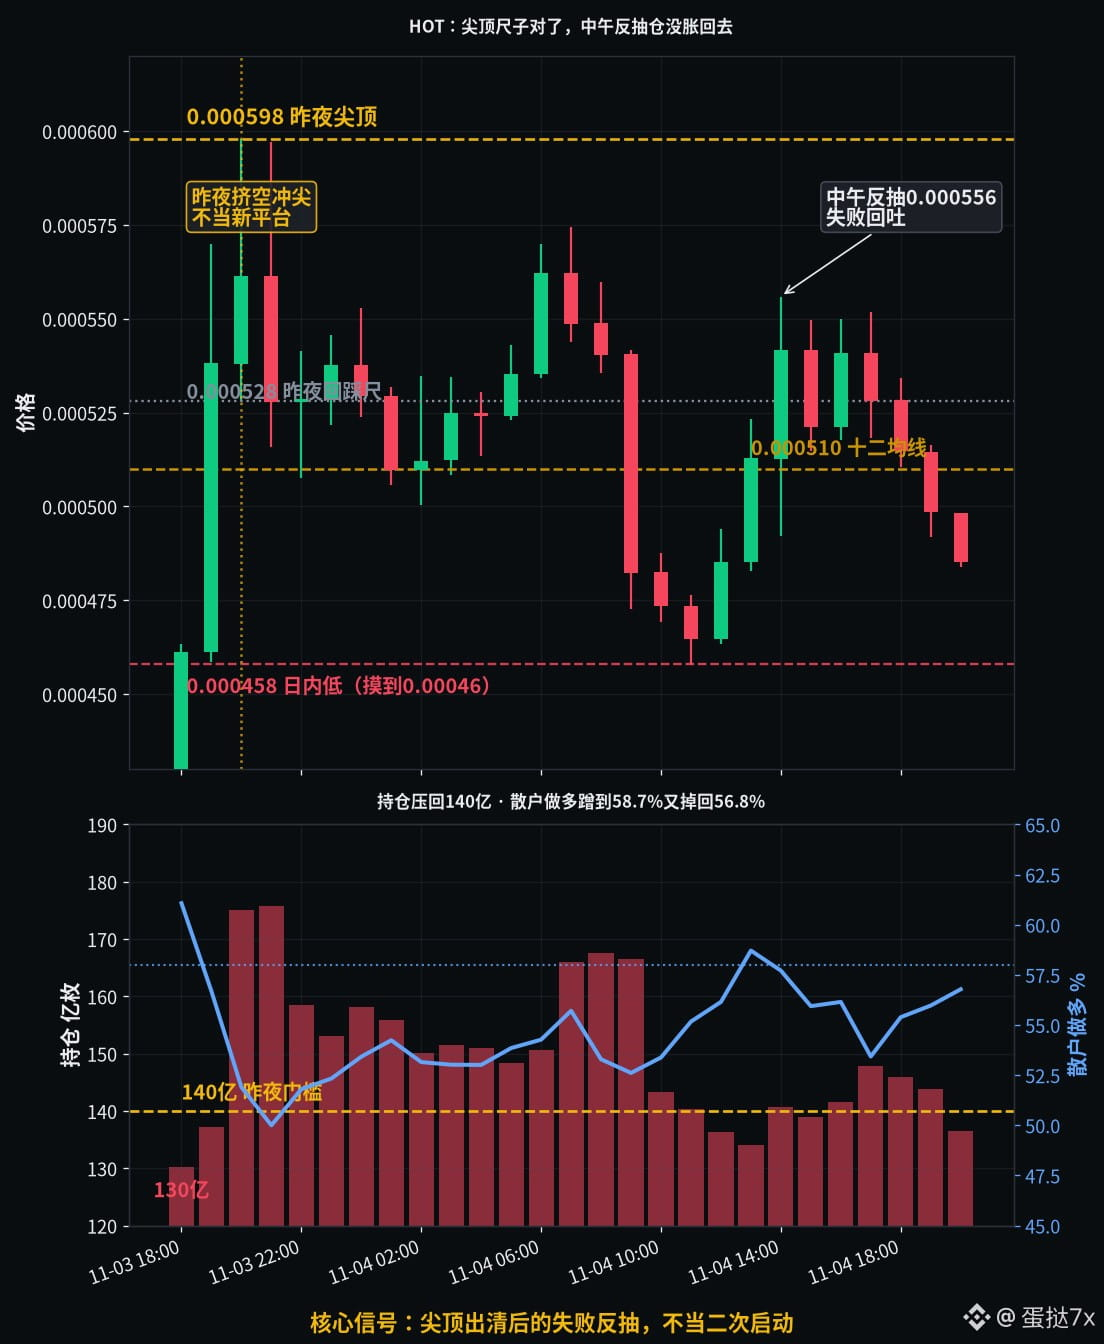
Le sommet à 0.000598 a été amputé de près d’un cinquième, et les positions sont enfin retombées sous la ligne que j’avais tracée hier soir — le contrat $HOT est passé d’un plus haut à 0.000598 à un creux intrajournalier de 0.000458, pour un cours actuel d’environ 0.000485. Il a baissé d’environ 14.7 % en une journée, pour un volume d’environ 301 millions de dollars. À 21 h, le plus bas de la bougie horaire a d’abord touché 0.000516, passant directement sous le seuil de repli à 0.000528 ; à 11 h, le cours a de nouveau testé 0.000458. Les deux niveaux évoqués hier soir ont donc été atteints.
Hier soir, j’avais interprété 0.00057 comme une pointe due à un short squeeze, et non comme une nouvelle zone de consolidation : tant que l’intérêt ouvert ne retombait pas sous 14 milliards de jetons et que les particuliers ne relevaient pas leur proportion de positions longues à 58 %, le repli devait d’abord viser la moyenne mobile à 12 périodes, à 0.000469. Résultat : l’intérêt ouvert est passé d’environ 17.6 milliards de jetons à 21 h à environ 13.4 milliards à 13 h, et se situe maintenant autour de 13.6 milliards — le seuil des 14 milliards a donc été touché. La proportion de positions longues des particuliers, d’environ 50 % au sommet, est montée à environ 58.7 % à 13 h, frôlant les 58 %, puis est retombée à environ 56.8 % ; les positions longues des gros porteurs, elles, restent autour de 49.8 %, sans nouvelle accumulation. Le rebond de la mi-journée est le point clé : du creux de 0.000458 à 11 h au plus haut de 0.000556 à 14 h, le cours a rebondi d’environ 21 % ; le volume de la bougie de 14 h a atteint environ 19.1 millions de dollars, mais l’intérêt ouvert n’a progressé que de 13.4 à 14.1 milliards, sans retrouver son niveau antérieur, avant de retomber à 0.000485. Lors de la chute de 9 h, le ratio acheteurs/vendeurs agressifs est tombé à 0.83 ; pendant le rebond de 14 h, il est remonté à 1.13, tandis que le taux de financement est resté proche de valeurs négatives. Le mécanisme tient en une phrase : une fois le carburant du short squeeze épuisé, l’intérêt ouvert se dégonfle ; le rebond est porté par les particuliers qui reprennent des positions longues, mais si les positions ne se regonflent pas, les gains commencent à être reperdus.
Le RSI horaire est autour de 46, la moyenne mobile à 12 périodes autour de 0.000510, l’histogramme du MACD est passé en territoire négatif, et la ligne médiane des bandes de Bollinger se situe autour de 0.000515, la bande inférieure autour de 0.000463. Le cours actuel reste sous la moyenne mobile à 12 périodes et évolue juste au-dessus du plancher de 0.00046 observé ce matin.
J’interprète la zone actuelle autour de 0.000485 comme un rebond avorté après la liquidation du sommet, et non comme un deuxième départ. Tant que l’intérêt ouvert ne repasse pas au-dessus de 15 milliards de jetons et que la proportion de positions longues des particuliers ne se maintient pas au-dessus de 58 %, la hausse butera d’abord sur la moyenne mobile à 12 périodes, à 0.000510 ; si le cours passe sous la bande inférieure de Bollinger à 0.000463, il faudra envisager un repli plus profond. Ceci reflète mon opinion personnelle.
$HOT #合约数据 #Analyse
Le sommet à 0.000598 a été amputé de près d’un cinquième, et les positions sont enfin retombées sous la ligne que j’avais tracée hier soir — le contrat $HOT est passé d’un plus haut à 0.000598 à un creux intrajournalier de 0.000458, pour un cours actuel d’environ 0.000485. Il a baissé d’environ 14.7 % en une journée, pour un volume d’environ 301 millions de dollars. À 21 h, le plus bas de la bougie horaire a d’abord touché 0.000516, passant directement sous le seuil de repli à 0.000528 ; à 11 h, le cours a de nouveau testé 0.000458. Les deux niveaux évoqués hier soir ont donc été atteints.
Hier soir, j’avais interprété 0.00057 comme une pointe due à un short squeeze, et non comme une nouvelle zone de consolidation : tant que l’intérêt ouvert ne retombait pas sous 14 milliards de jetons et que les particuliers ne relevaient pas leur proportion de positions longues à 58 %, le repli devait d’abord viser la moyenne mobile à 12 périodes, à 0.000469. Résultat : l’intérêt ouvert est passé d’environ 17.6 milliards de jetons à 21 h à environ 13.4 milliards à 13 h, et se situe maintenant autour de 13.6 milliards — le seuil des 14 milliards a donc été touché. La proportion de positions longues des particuliers, d’environ 50 % au sommet, est montée à environ 58.7 % à 13 h, frôlant les 58 %, puis est retombée à environ 56.8 % ; les positions longues des gros porteurs, elles, restent autour de 49.8 %, sans nouvelle accumulation. Le rebond de la mi-journée est le point clé : du creux de 0.000458 à 11 h au plus haut de 0.000556 à 14 h, le cours a rebondi d’environ 21 % ; le volume de la bougie de 14 h a atteint environ 19.1 millions de dollars, mais l’intérêt ouvert n’a progressé que de 13.4 à 14.1 milliards, sans retrouver son niveau antérieur, avant de retomber à 0.000485. Lors de la chute de 9 h, le ratio acheteurs/vendeurs agressifs est tombé à 0.83 ; pendant le rebond de 14 h, il est remonté à 1.13, tandis que le taux de financement est resté proche de valeurs négatives. Le mécanisme tient en une phrase : une fois le carburant du short squeeze épuisé, l’intérêt ouvert se dégonfle ; le rebond est porté par les particuliers qui reprennent des positions longues, mais si les positions ne se regonflent pas, les gains commencent à être reperdus.
Le RSI horaire est autour de 46, la moyenne mobile à 12 périodes autour de 0.000510, l’histogramme du MACD est passé en territoire négatif, et la ligne médiane des bandes de Bollinger se situe autour de 0.000515, la bande inférieure autour de 0.000463. Le cours actuel reste sous la moyenne mobile à 12 périodes et évolue juste au-dessus du plancher de 0.00046 observé ce matin.
J’interprète la zone actuelle autour de 0.000485 comme un rebond avorté après la liquidation du sommet, et non comme un deuxième départ. Tant que l’intérêt ouvert ne repasse pas au-dessus de 15 milliards de jetons et que la proportion de positions longues des particuliers ne se maintient pas au-dessus de 58 %, la hausse butera d’abord sur la moyenne mobile à 12 périodes, à 0.000510 ; si le cours passe sous la bande inférieure de Bollinger à 0.000463, il faudra envisager un repli plus profond. Ceci reflète mon opinion personnelle.
$HOT #合约数据 #Analyse
Hier soir, j’avais interprété 0.00057 comme une pointe due à un short squeeze, et non comme une nouvelle zone de consolidation : tant que l’intérêt ouvert ne retombait pas sous 14 milliards de jetons et que les particuliers ne relevaient pas leur proportion de positions longues à 58 %, le repli devait d’abord viser la moyenne mobile à 12 périodes, à 0.000469. Résultat : l’intérêt ouvert est passé d’environ 17.6 milliards de jetons à 21 h à environ 13.4 milliards à 13 h, et se situe maintenant autour de 13.6 milliards — le seuil des 14 milliards a donc été touché. La proportion de positions longues des particuliers, d’environ 50 % au sommet, est montée à environ 58.7 % à 13 h, frôlant les 58 %, puis est retombée à environ 56.8 % ; les positions longues des gros porteurs, elles, restent autour de 49.8 %, sans nouvelle accumulation. Le rebond de la mi-journée est le point clé : du creux de 0.000458 à 11 h au plus haut de 0.000556 à 14 h, le cours a rebondi d’environ 21 % ; le volume de la bougie de 14 h a atteint environ 19.1 millions de dollars, mais l’intérêt ouvert n’a progressé que de 13.4 à 14.1 milliards, sans retrouver son niveau antérieur, avant de retomber à 0.000485. Lors de la chute de 9 h, le ratio acheteurs/vendeurs agressifs est tombé à 0.83 ; pendant le rebond de 14 h, il est remonté à 1.13, tandis que le taux de financement est resté proche de valeurs négatives. Le mécanisme tient en une phrase : une fois le carburant du short squeeze épuisé, l’intérêt ouvert se dégonfle ; le rebond est porté par les particuliers qui reprennent des positions longues, mais si les positions ne se regonflent pas, les gains commencent à être reperdus.
Le RSI horaire est autour de 46, la moyenne mobile à 12 périodes autour de 0.000510, l’histogramme du MACD est passé en territoire négatif, et la ligne médiane des bandes de Bollinger se situe autour de 0.000515, la bande inférieure autour de 0.000463. Le cours actuel reste sous la moyenne mobile à 12 périodes et évolue juste au-dessus du plancher de 0.00046 observé ce matin.
J’interprète la zone actuelle autour de 0.000485 comme un rebond avorté après la liquidation du sommet, et non comme un deuxième départ. Tant que l’intérêt ouvert ne repasse pas au-dessus de 15 milliards de jetons et que la proportion de positions longues des particuliers ne se maintient pas au-dessus de 58 %, la hausse butera d’abord sur la moyenne mobile à 12 périodes, à 0.000510 ; si le cours passe sous la bande inférieure de Bollinger à 0.000463, il faudra envisager un repli plus profond. Ceci reflète mon opinion personnelle.
$HOT #合约数据 #Analyse
1
57
·
--
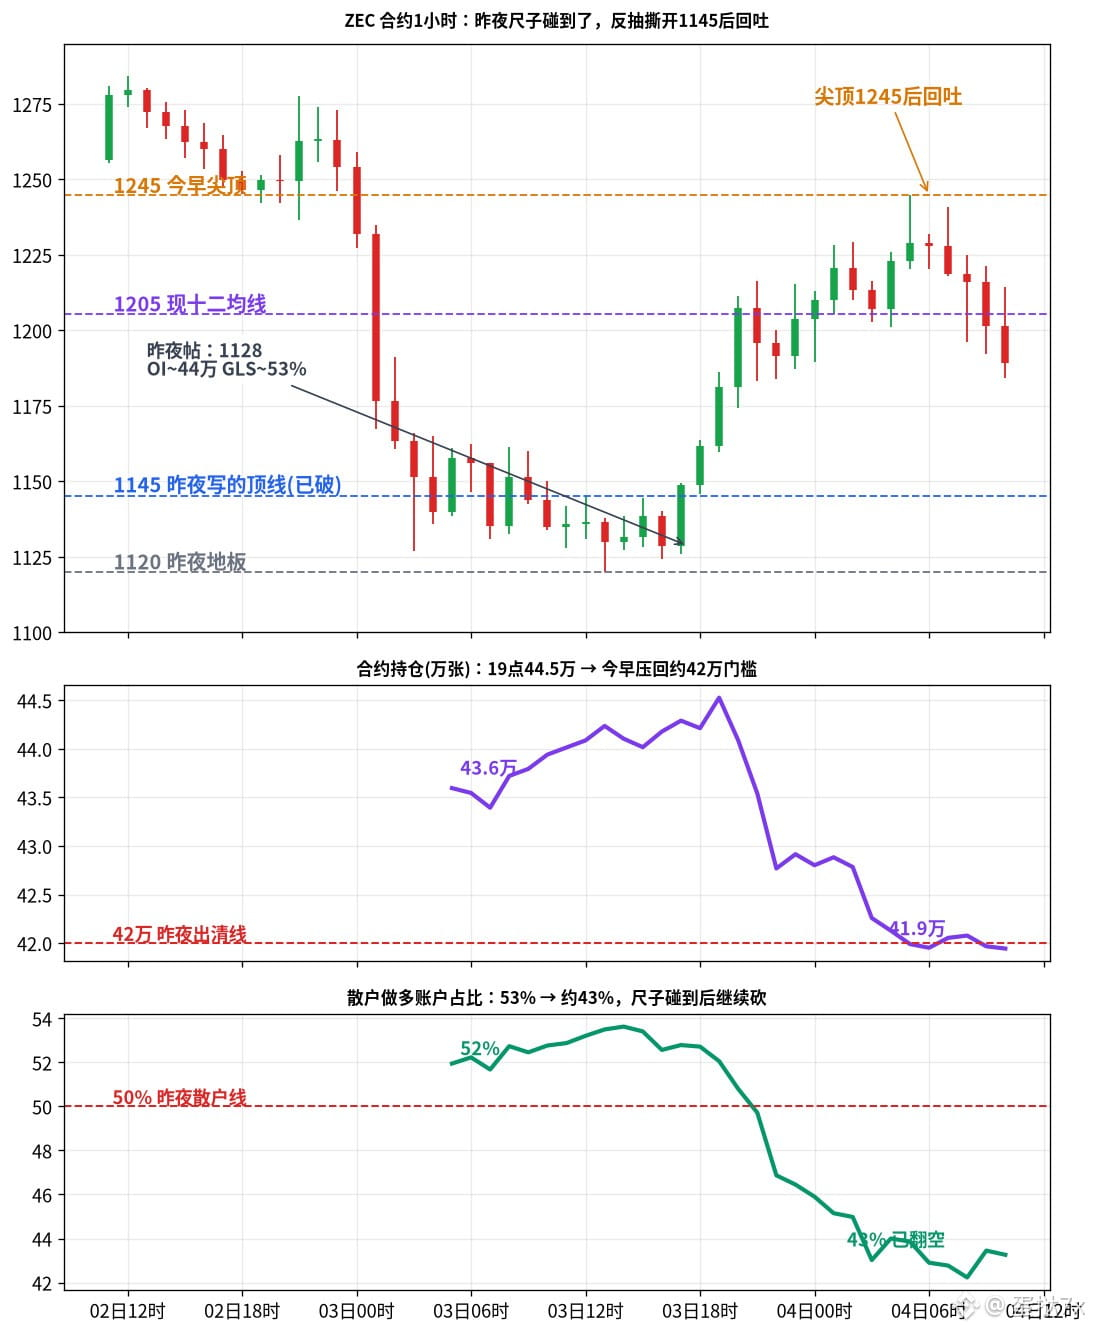
Les deux repères que j’avais notés hier soir ont été atteints pendant la nuit — puis le rebond a percé la ligne de résistance que j’avais tracée. Le contrat $ZEC s’échangeait hier après-midi autour de 1128, avec un open interest d’environ 440 000 contrats et quelque 53 % de positions longues chez les particuliers. J’avais dit que tant que l’open interest ne retomberait pas sous 420 000 et que les positions longues des particuliers ne repasseraient pas sous 50 %, le rebond buterait d’abord sur la moyenne mobile à 12 périodes, à 1145. Pendant la nuit, l’open interest est passé d’environ 445 000 contrats vers 19 h à quelque 419 500 ce matin, tandis que les positions longues des particuliers ont chuté d’environ 53 % à 42 %. La bougie de 21 h est passée sous les 50 % : les deux repères ont été atteints. Le prix est monté d’un trait de 1128 jusqu’à un pic à 1245 vers 5 h du matin ; le plus haut horaire a atteint 1244.69, pour un volume d’environ 79,6 millions de dollars, laissant 1145 loin derrière. Une fois le nettoyage terminé, la moyenne mobile à 12 périodes n’a pas résisté : j’ai été trop prudent sur ce point.
Concentrons-nous sur ce qui se passe maintenant. Après le pic, la bougie de 8 h a plongé de 1219 à 1196 ; les heures de 9 h et 10 h ont poursuivi le repli. Le prix actuel tourne autour de 1189. Le volume du contrat sur les dernières 24 heures s’élève à environ 1,89 milliard de dollars, avec un plus haut à 1245 et un plus bas à 1120. L’open interest reste bloqué autour de 419 000 contrats, sans baisser davantage ni remonter ; les positions longues des particuliers stagnent autour de 43 % et sont déjà passées à la baisse. Les positions longues des gros investisseurs restent autour de 55 %, contre environ 59 % hier soir : lorsque les rachats de positions courtes ont poussé le prix à la hausse, les gros investisseurs ne sont pas passés à la baisse. Les taux de financement sont restés fixés à +0.01 % lors des deux relevés de minuit et de 8 h : les positions longues continuent de verser une petite somme aux positions courtes. Le ratio achats/ventes au marché a atteint 1.38 lors du rebond de 4 h, puis est retombé à 0.92 avec le repli de 8 h. Le mécanisme tient en une phrase : pendant la nuit, les positions qui rattrapaient la chute ont été évacuées ; le rebond a été alimenté par les rachats de positions courtes. Après le passage des particuliers à la baisse, les nouveaux acheteurs longs n’ont pas pris le relais ; une fois une partie du carburant des rachats consommée, le prix a commencé à refluer.
Le RSI horaire est autour de 46, la moyenne mobile à 12 périodes autour de 1205, celle à 26 périodes autour de 1198, la ligne médiane de Bollinger autour de 1196, la ligne médiane de Keltner autour de 1200 et l’ATR autour de 24. Le prix actuel reste sous la moyenne mobile à 12 périodes et évolue près de la ligne médiane.
Je considère le mouvement autour de 1189 comme un repli après le nettoyage des positions, pas comme le début d’une deuxième vague. Tant que l’open interest n’aura pas repassé les 430 000 contrats et que les positions longues des particuliers ne seront pas remontées à 50 %, la hausse devra d’abord affronter la moyenne mobile à 12 périodes, à 1205 ; si 1196 cède, le prochain repère se situe autour de 1150.
$ZEC #合约数据 #Récapitulatif
Les deux repères que j’avais notés hier soir ont été atteints pendant la nuit — puis le rebond a percé la ligne de résistance que j’avais tracée. Le contrat $ZEC s’échangeait hier après-midi autour de 1128, avec un open interest d’environ 440 000 contrats et quelque 53 % de positions longues chez les particuliers. J’avais dit que tant que l’open interest ne retomberait pas sous 420 000 et que les positions longues des particuliers ne repasseraient pas sous 50 %, le rebond buterait d’abord sur la moyenne mobile à 12 périodes, à 1145. Pendant la nuit, l’open interest est passé d’environ 445 000 contrats vers 19 h à quelque 419 500 ce matin, tandis que les positions longues des particuliers ont chuté d’environ 53 % à 42 %. La bougie de 21 h est passée sous les 50 % : les deux repères ont été atteints. Le prix est monté d’un trait de 1128 jusqu’à un pic à 1245 vers 5 h du matin ; le plus haut horaire a atteint 1244.69, pour un volume d’environ 79,6 millions de dollars, laissant 1145 loin derrière. Une fois le nettoyage terminé, la moyenne mobile à 12 périodes n’a pas résisté : j’ai été trop prudent sur ce point.
Concentrons-nous sur ce qui se passe maintenant. Après le pic, la bougie de 8 h a plongé de 1219 à 1196 ; les heures de 9 h et 10 h ont poursuivi le repli. Le prix actuel tourne autour de 1189. Le volume du contrat sur les dernières 24 heures s’élève à environ 1,89 milliard de dollars, avec un plus haut à 1245 et un plus bas à 1120. L’open interest reste bloqué autour de 419 000 contrats, sans baisser davantage ni remonter ; les positions longues des particuliers stagnent autour de 43 % et sont déjà passées à la baisse. Les positions longues des gros investisseurs restent autour de 55 %, contre environ 59 % hier soir : lorsque les rachats de positions courtes ont poussé le prix à la hausse, les gros investisseurs ne sont pas passés à la baisse. Les taux de financement sont restés fixés à +0.01 % lors des deux relevés de minuit et de 8 h : les positions longues continuent de verser une petite somme aux positions courtes. Le ratio achats/ventes au marché a atteint 1.38 lors du rebond de 4 h, puis est retombé à 0.92 avec le repli de 8 h. Le mécanisme tient en une phrase : pendant la nuit, les positions qui rattrapaient la chute ont été évacuées ; le rebond a été alimenté par les rachats de positions courtes. Après le passage des particuliers à la baisse, les nouveaux acheteurs longs n’ont pas pris le relais ; une fois une partie du carburant des rachats consommée, le prix a commencé à refluer.
Le RSI horaire est autour de 46, la moyenne mobile à 12 périodes autour de 1205, celle à 26 périodes autour de 1198, la ligne médiane de Bollinger autour de 1196, la ligne médiane de Keltner autour de 1200 et l’ATR autour de 24. Le prix actuel reste sous la moyenne mobile à 12 périodes et évolue près de la ligne médiane.
Je considère le mouvement autour de 1189 comme un repli après le nettoyage des positions, pas comme le début d’une deuxième vague. Tant que l’open interest n’aura pas repassé les 430 000 contrats et que les positions longues des particuliers ne seront pas remontées à 50 %, la hausse devra d’abord affronter la moyenne mobile à 12 périodes, à 1205 ; si 1196 cède, le prochain repère se situe autour de 1150.
$ZEC #合约数据 #Récapitulatif
Concentrons-nous sur ce qui se passe maintenant. Après le pic, la bougie de 8 h a plongé de 1219 à 1196 ; les heures de 9 h et 10 h ont poursuivi le repli. Le prix actuel tourne autour de 1189. Le volume du contrat sur les dernières 24 heures s’élève à environ 1,89 milliard de dollars, avec un plus haut à 1245 et un plus bas à 1120. L’open interest reste bloqué autour de 419 000 contrats, sans baisser davantage ni remonter ; les positions longues des particuliers stagnent autour de 43 % et sont déjà passées à la baisse. Les positions longues des gros investisseurs restent autour de 55 %, contre environ 59 % hier soir : lorsque les rachats de positions courtes ont poussé le prix à la hausse, les gros investisseurs ne sont pas passés à la baisse. Les taux de financement sont restés fixés à +0.01 % lors des deux relevés de minuit et de 8 h : les positions longues continuent de verser une petite somme aux positions courtes. Le ratio achats/ventes au marché a atteint 1.38 lors du rebond de 4 h, puis est retombé à 0.92 avec le repli de 8 h. Le mécanisme tient en une phrase : pendant la nuit, les positions qui rattrapaient la chute ont été évacuées ; le rebond a été alimenté par les rachats de positions courtes. Après le passage des particuliers à la baisse, les nouveaux acheteurs longs n’ont pas pris le relais ; une fois une partie du carburant des rachats consommée, le prix a commencé à refluer.
Le RSI horaire est autour de 46, la moyenne mobile à 12 périodes autour de 1205, celle à 26 périodes autour de 1198, la ligne médiane de Bollinger autour de 1196, la ligne médiane de Keltner autour de 1200 et l’ATR autour de 24. Le prix actuel reste sous la moyenne mobile à 12 périodes et évolue près de la ligne médiane.
Je considère le mouvement autour de 1189 comme un repli après le nettoyage des positions, pas comme le début d’une deuxième vague. Tant que l’open interest n’aura pas repassé les 430 000 contrats et que les positions longues des particuliers ne seront pas remontées à 50 %, la hausse devra d’abord affronter la moyenne mobile à 12 périodes, à 1205 ; si 1196 cède, le prochain repère se situe autour de 1150.
$ZEC #合约数据 #Récapitulatif
101
·
--
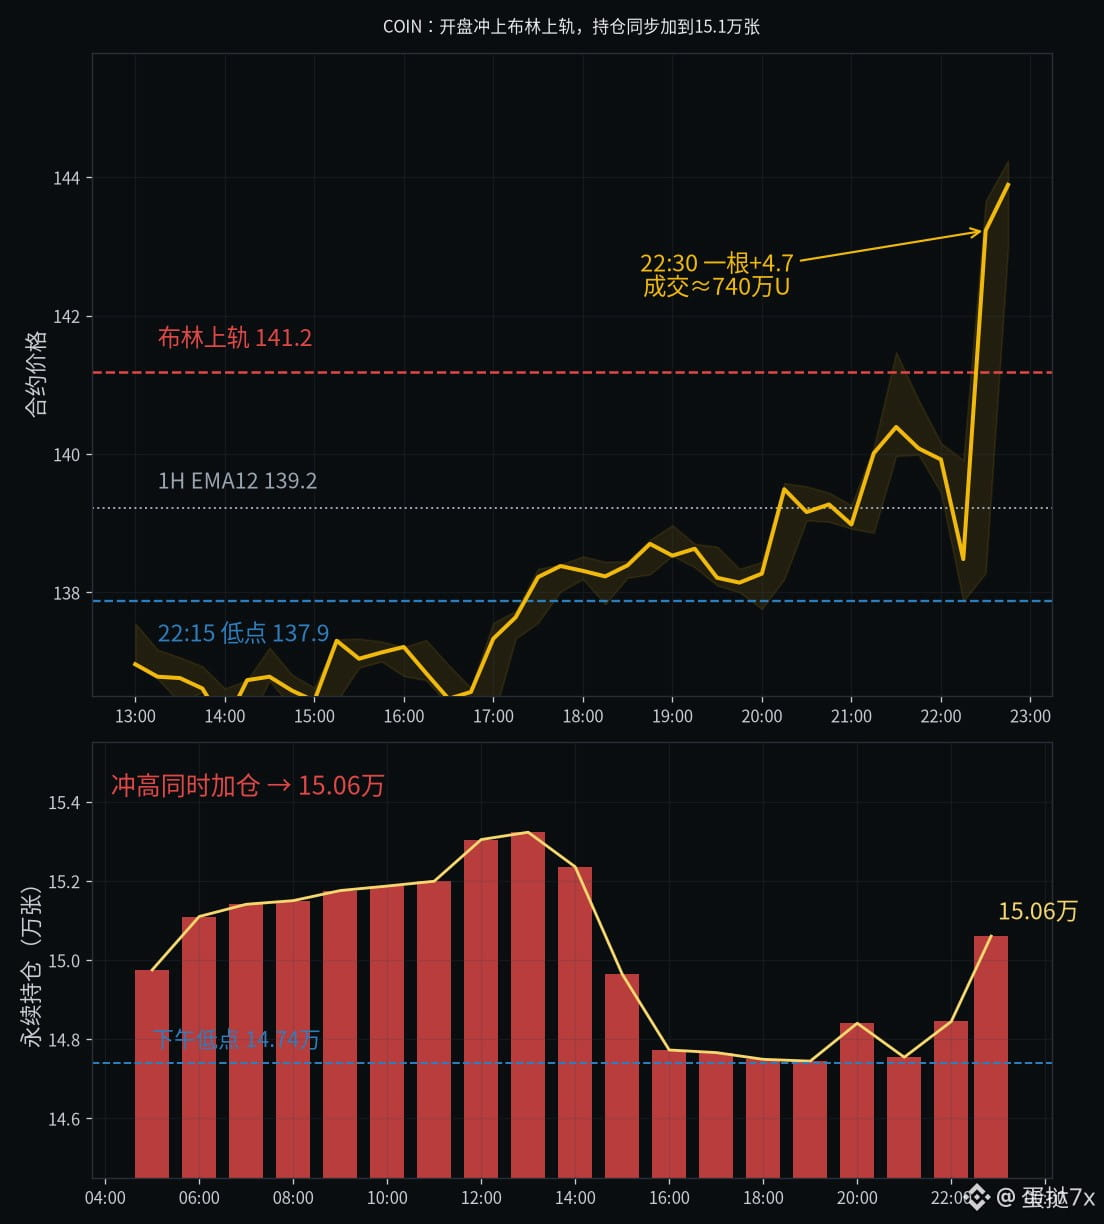
À 22 h 30, sur la bougie de quinze minutes, $COIN est passé de 138.5 à 143.2 en ligne droite, avec un volume d’environ 7,4 millions de dollars sur cette seule bougie — la bande supérieure de Bollinger, encore à 141.2, a été franchie de plus de deux points. Dans le même temps, le cours au comptant est remonté de la clôture d’hier, à 137.83, jusqu’à environ 142.8, soit une hausse d’environ 3.6 %. Quinze minutes plus tôt, les contrats à terme avaient d’abord chuté à 137.9 : toute la séquence ressemble à un nettoyage des positions suivi d’un rebond. L’encours est passé d’un plus bas d’après-midi d’environ 147 400 contrats à quelque 151 000 aujourd’hui ; la proportion de comptes particuliers acheteurs est restée toute la journée entre 68 % et 69 %, sans presque jamais faiblir.
La structure est tendue. La règle posée jeudi disait : tant que l’encours ne redescend pas sous 135 000 contrats, le rebond entre 137 et 140 ne constitue pas un plancher. Du week-end à la nuit dernière, la proportion de comptes acheteurs est tout juste passée sous les 70 %, mais l’encours, lui, n’a cessé d’augmenter à contre-courant — cet après-midi, son plus bas n’a atteint qu’environ 147 400, avant de grimper à 151 000 avec l’accélération à l’ouverture. Les positions acheteuses des gros acteurs sont montées à environ 79.3 %, l’indicateur Williams est tombé autour de -3, le CCI avoisine 304 et le K de l’indicateur stochastique 88 — la surchauffe est visible dans les indicateurs à court terme, mais pas dans les positions, qui ne se sont pas dénouées. Le dernier taux de financement est d’environ +0.013 % : les acheteurs continuent de verser une petite somme aux vendeurs.
Le mécanisme tient en une phrase : avant l’ouverture, une première chute à 137.9 a balayé les stops ; aussitôt, le rachat des positions vendeuses, auquel se sont ajoutés de nouveaux acheteurs poursuivant la hausse, a regonflé l’effet de levier qui venait d’être réduit.
Sur une heure, le Williams est autour de -3, le CCI autour de 304, l’histogramme MACD est passé du négatif au positif, à environ 0.83, la moyenne mobile à 12 périodes est autour de 139.2 et le cours actuel se situe vers 143.8.
Pour l’instant, je considère cette poussée vers 143 comme un afflux d’ordres à l’ouverture sur un carnet encombré. Tant que l’encours ne redescend pas sous 147 000 contrats et que le Williams ne remonte pas depuis cette zone des -3, je ne touche pas à l’idée d’une cassure de ce niveau. Ceci reflète une opinion personnelle.
#COIN #加密股票 $COIN
À 22 h 30, sur la bougie de quinze minutes, $COIN est passé de 138.5 à 143.2 en ligne droite, avec un volume d’environ 7,4 millions de dollars sur cette seule bougie — la bande supérieure de Bollinger, encore à 141.2, a été franchie de plus de deux points. Dans le même temps, le cours au comptant est remonté de la clôture d’hier, à 137.83, jusqu’à environ 142.8, soit une hausse d’environ 3.6 %. Quinze minutes plus tôt, les contrats à terme avaient d’abord chuté à 137.9 : toute la séquence ressemble à un nettoyage des positions suivi d’un rebond. L’encours est passé d’un plus bas d’après-midi d’environ 147 400 contrats à quelque 151 000 aujourd’hui ; la proportion de comptes particuliers acheteurs est restée toute la journée entre 68 % et 69 %, sans presque jamais faiblir.
La structure est tendue. La règle posée jeudi disait : tant que l’encours ne redescend pas sous 135 000 contrats, le rebond entre 137 et 140 ne constitue pas un plancher. Du week-end à la nuit dernière, la proportion de comptes acheteurs est tout juste passée sous les 70 %, mais l’encours, lui, n’a cessé d’augmenter à contre-courant — cet après-midi, son plus bas n’a atteint qu’environ 147 400, avant de grimper à 151 000 avec l’accélération à l’ouverture. Les positions acheteuses des gros acteurs sont montées à environ 79.3 %, l’indicateur Williams est tombé autour de -3, le CCI avoisine 304 et le K de l’indicateur stochastique 88 — la surchauffe est visible dans les indicateurs à court terme, mais pas dans les positions, qui ne se sont pas dénouées. Le dernier taux de financement est d’environ +0.013 % : les acheteurs continuent de verser une petite somme aux vendeurs.
Le mécanisme tient en une phrase : avant l’ouverture, une première chute à 137.9 a balayé les stops ; aussitôt, le rachat des positions vendeuses, auquel se sont ajoutés de nouveaux acheteurs poursuivant la hausse, a regonflé l’effet de levier qui venait d’être réduit.
Sur une heure, le Williams est autour de -3, le CCI autour de 304, l’histogramme MACD est passé du négatif au positif, à environ 0.83, la moyenne mobile à 12 périodes est autour de 139.2 et le cours actuel se situe vers 143.8.
Pour l’instant, je considère cette poussée vers 143 comme un afflux d’ordres à l’ouverture sur un carnet encombré. Tant que l’encours ne redescend pas sous 147 000 contrats et que le Williams ne remonte pas depuis cette zone des -3, je ne touche pas à l’idée d’une cassure de ce niveau. Ceci reflète une opinion personnelle.
#COIN #加密股票 $COIN
La structure est tendue. La règle posée jeudi disait : tant que l’encours ne redescend pas sous 135 000 contrats, le rebond entre 137 et 140 ne constitue pas un plancher. Du week-end à la nuit dernière, la proportion de comptes acheteurs est tout juste passée sous les 70 %, mais l’encours, lui, n’a cessé d’augmenter à contre-courant — cet après-midi, son plus bas n’a atteint qu’environ 147 400, avant de grimper à 151 000 avec l’accélération à l’ouverture. Les positions acheteuses des gros acteurs sont montées à environ 79.3 %, l’indicateur Williams est tombé autour de -3, le CCI avoisine 304 et le K de l’indicateur stochastique 88 — la surchauffe est visible dans les indicateurs à court terme, mais pas dans les positions, qui ne se sont pas dénouées. Le dernier taux de financement est d’environ +0.013 % : les acheteurs continuent de verser une petite somme aux vendeurs.
Le mécanisme tient en une phrase : avant l’ouverture, une première chute à 137.9 a balayé les stops ; aussitôt, le rachat des positions vendeuses, auquel se sont ajoutés de nouveaux acheteurs poursuivant la hausse, a regonflé l’effet de levier qui venait d’être réduit.
Sur une heure, le Williams est autour de -3, le CCI autour de 304, l’histogramme MACD est passé du négatif au positif, à environ 0.83, la moyenne mobile à 12 périodes est autour de 139.2 et le cours actuel se situe vers 143.8.
Pour l’instant, je considère cette poussée vers 143 comme un afflux d’ordres à l’ouverture sur un carnet encombré. Tant que l’encours ne redescend pas sous 147 000 contrats et que le Williams ne remonte pas depuis cette zone des -3, je ne touche pas à l’idée d’une cassure de ce niveau. Ceci reflète une opinion personnelle.
#COIN #加密股票 $COIN
79
·
--
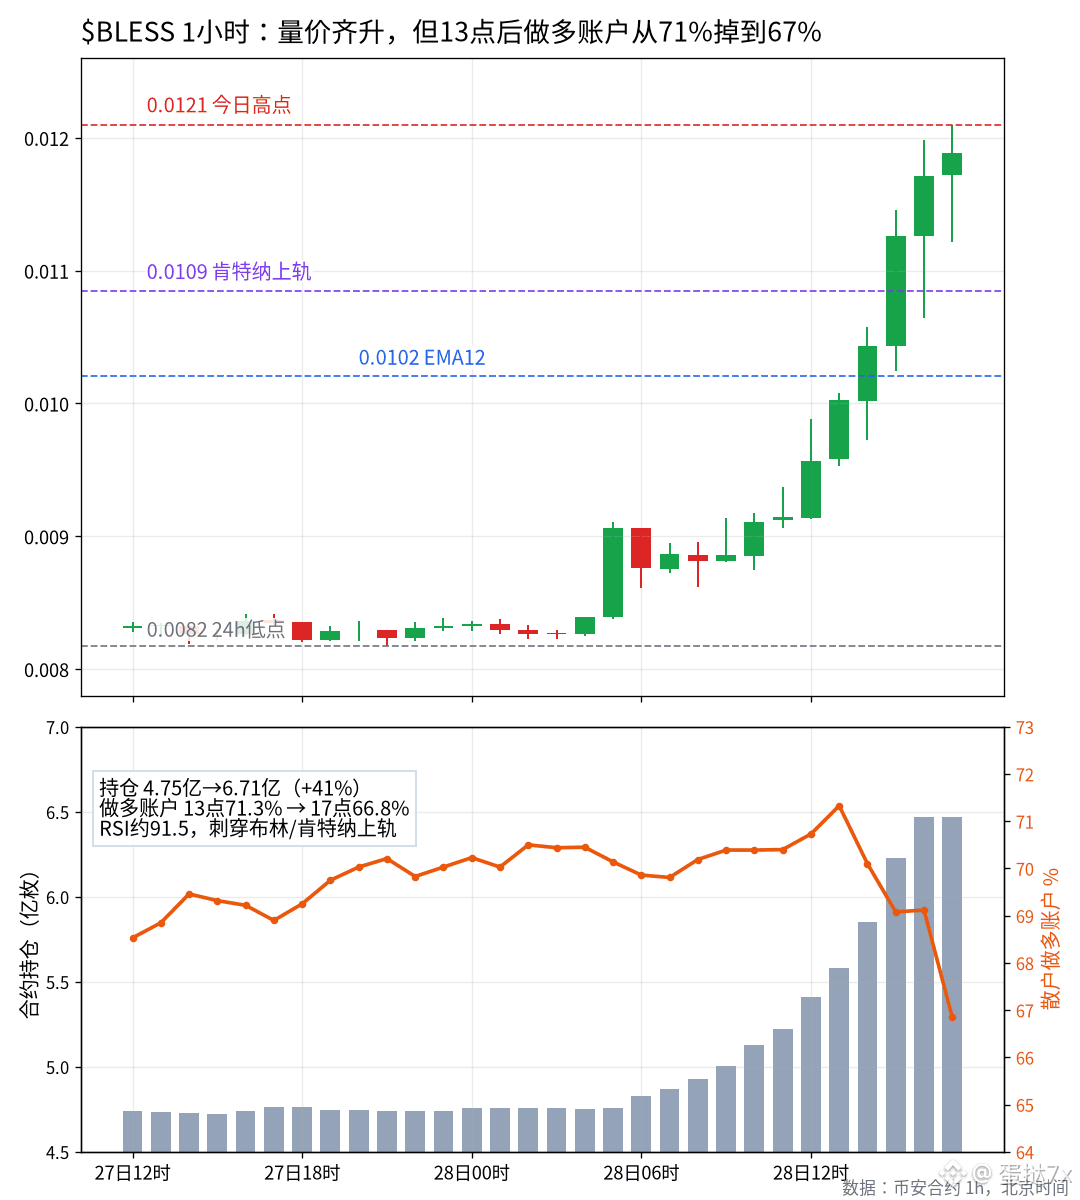
$BLESS Au cours des dernières 24 heures, le contrat a gagné environ 43 %, pour un volume d’échanges d’environ 37,5 millions de dollars. En séance, il est passé de 0.0082 à un pic de 0.0121. La bougie horaire de 5 h est montée de 0.0084 à 0.0091, puis le prix a continué de grimper jusqu’à toucher 0.0120 à 16 h, avant d’osciller autour de 0.0119 à 17 h. Depuis la nuit dernière, l’intérêt ouvert est passé d’environ 475 millions de tokens à quelque 671 millions en temps réel. Volume et prix progressent de concert : le marché peut facilement interpréter cela comme une cassure saine, avec une tendance désormais bien installée.
Mais la suite est tout à fait contradictoire. À 13 h, alors que le prix se situait encore autour de 0.010, la part des comptes particuliers en position longue a atteint un pic de 71.3 %. Puis, à 17 h, après une nouvelle hausse d’environ 19 % et un sommet à 0.0121, cette part était retombée à 66.8 %, tandis que les positions longues des gros acteurs stagnaient autour de 56 %. L’intérêt ouvert continue de battre des records, mais le nombre de comptes longs qui paient diminue. Contrairement au $XAN de cet après-midi, où le taux de financement était fortement négatif et où les vendeurs à découvert payaient pour tenir bon, le taux de BLESS reste positif : ce sont les acheteurs qui paient — mais ils sont de moins en moins nombreux, au lieu de renforcer leurs positions pour confirmer la cassure.
Le mécanisme tient en une phrase : le volume et le prix confirment la direction, mais la structure des comptes montre déjà un repli. Ceux qui continuent de payer pour tenir leurs positions en zone de surachat extrême seront les premiers à souffrir en cas de correction.
Analyse technique : le RSI horaire est autour de 91.5. Le prix a franchi simultanément la bande supérieure de Bollinger à 0.0116 et la bande supérieure de Keltner à 0.0109. L’EMA12 est à 0.0102, l’EMA50 à 0.0089, et l’ATR avoisine 4.1 %. Le cours reste au-dessus de la moyenne mobile à 12 périodes, mais le RSI est déjà entré dans une zone extrême rarement observée. Il ne s’agit pas d’une consolidation tranquille : la volatilité s’est déjà amplifiée. Le signal d’invalidation est lui aussi très clair : il faudrait que le prix se maintienne de nouveau au-dessus de 0.012 et que la part des comptes particuliers en position longue remonte au-delà de 70 % pour considérer que les acheteurs ont repris la main sur ce mouvement.
Je considère cette zone autour de 0.012 comme une pointe de surchauffe et je ne renforce pas ma position. En cas de repli, je surveillerai d’abord si la bande supérieure de Keltner à 0.0109 peut devenir un support ; si elle ne tient pas, le prochain repère est l’EMA12 à 0.0102. Tant que l’intérêt ouvert n’est pas retombé sous 550 millions de tokens et que le RSI n’est pas redescendu sous 70, je ne considérerai pas cette zone comme le point de départ d’un nouveau palier. Je n’ai aucune position sur BLESS dans cette zone.
$BLESS #合约 #Surachat
$BLESS Au cours des dernières 24 heures, le contrat a gagné environ 43 %, pour un volume d’échanges d’environ 37,5 millions de dollars. En séance, il est passé de 0.0082 à un pic de 0.0121. La bougie horaire de 5 h est montée de 0.0084 à 0.0091, puis le prix a continué de grimper jusqu’à toucher 0.0120 à 16 h, avant d’osciller autour de 0.0119 à 17 h. Depuis la nuit dernière, l’intérêt ouvert est passé d’environ 475 millions de tokens à quelque 671 millions en temps réel. Volume et prix progressent de concert : le marché peut facilement interpréter cela comme une cassure saine, avec une tendance désormais bien installée.
Mais la suite est tout à fait contradictoire. À 13 h, alors que le prix se situait encore autour de 0.010, la part des comptes particuliers en position longue a atteint un pic de 71.3 %. Puis, à 17 h, après une nouvelle hausse d’environ 19 % et un sommet à 0.0121, cette part était retombée à 66.8 %, tandis que les positions longues des gros acteurs stagnaient autour de 56 %. L’intérêt ouvert continue de battre des records, mais le nombre de comptes longs qui paient diminue. Contrairement au $XAN de cet après-midi, où le taux de financement était fortement négatif et où les vendeurs à découvert payaient pour tenir bon, le taux de BLESS reste positif : ce sont les acheteurs qui paient — mais ils sont de moins en moins nombreux, au lieu de renforcer leurs positions pour confirmer la cassure.
Le mécanisme tient en une phrase : le volume et le prix confirment la direction, mais la structure des comptes montre déjà un repli. Ceux qui continuent de payer pour tenir leurs positions en zone de surachat extrême seront les premiers à souffrir en cas de correction.
Analyse technique : le RSI horaire est autour de 91.5. Le prix a franchi simultanément la bande supérieure de Bollinger à 0.0116 et la bande supérieure de Keltner à 0.0109. L’EMA12 est à 0.0102, l’EMA50 à 0.0089, et l’ATR avoisine 4.1 %. Le cours reste au-dessus de la moyenne mobile à 12 périodes, mais le RSI est déjà entré dans une zone extrême rarement observée. Il ne s’agit pas d’une consolidation tranquille : la volatilité s’est déjà amplifiée. Le signal d’invalidation est lui aussi très clair : il faudrait que le prix se maintienne de nouveau au-dessus de 0.012 et que la part des comptes particuliers en position longue remonte au-delà de 70 % pour considérer que les acheteurs ont repris la main sur ce mouvement.
Je considère cette zone autour de 0.012 comme une pointe de surchauffe et je ne renforce pas ma position. En cas de repli, je surveillerai d’abord si la bande supérieure de Keltner à 0.0109 peut devenir un support ; si elle ne tient pas, le prochain repère est l’EMA12 à 0.0102. Tant que l’intérêt ouvert n’est pas retombé sous 550 millions de tokens et que le RSI n’est pas redescendu sous 70, je ne considérerai pas cette zone comme le point de départ d’un nouveau palier. Je n’ai aucune position sur BLESS dans cette zone.
$BLESS #合约 #Surachat
Mais la suite est tout à fait contradictoire. À 13 h, alors que le prix se situait encore autour de 0.010, la part des comptes particuliers en position longue a atteint un pic de 71.3 %. Puis, à 17 h, après une nouvelle hausse d’environ 19 % et un sommet à 0.0121, cette part était retombée à 66.8 %, tandis que les positions longues des gros acteurs stagnaient autour de 56 %. L’intérêt ouvert continue de battre des records, mais le nombre de comptes longs qui paient diminue. Contrairement au $XAN de cet après-midi, où le taux de financement était fortement négatif et où les vendeurs à découvert payaient pour tenir bon, le taux de BLESS reste positif : ce sont les acheteurs qui paient — mais ils sont de moins en moins nombreux, au lieu de renforcer leurs positions pour confirmer la cassure.
Le mécanisme tient en une phrase : le volume et le prix confirment la direction, mais la structure des comptes montre déjà un repli. Ceux qui continuent de payer pour tenir leurs positions en zone de surachat extrême seront les premiers à souffrir en cas de correction.
Analyse technique : le RSI horaire est autour de 91.5. Le prix a franchi simultanément la bande supérieure de Bollinger à 0.0116 et la bande supérieure de Keltner à 0.0109. L’EMA12 est à 0.0102, l’EMA50 à 0.0089, et l’ATR avoisine 4.1 %. Le cours reste au-dessus de la moyenne mobile à 12 périodes, mais le RSI est déjà entré dans une zone extrême rarement observée. Il ne s’agit pas d’une consolidation tranquille : la volatilité s’est déjà amplifiée. Le signal d’invalidation est lui aussi très clair : il faudrait que le prix se maintienne de nouveau au-dessus de 0.012 et que la part des comptes particuliers en position longue remonte au-delà de 70 % pour considérer que les acheteurs ont repris la main sur ce mouvement.
Je considère cette zone autour de 0.012 comme une pointe de surchauffe et je ne renforce pas ma position. En cas de repli, je surveillerai d’abord si la bande supérieure de Keltner à 0.0109 peut devenir un support ; si elle ne tient pas, le prochain repère est l’EMA12 à 0.0102. Tant que l’intérêt ouvert n’est pas retombé sous 550 millions de tokens et que le RSI n’est pas redescendu sous 70, je ne considérerai pas cette zone comme le point de départ d’un nouveau palier. Je n’ai aucune position sur BLESS dans cette zone.
$BLESS #合约 #Surachat
113
·
--
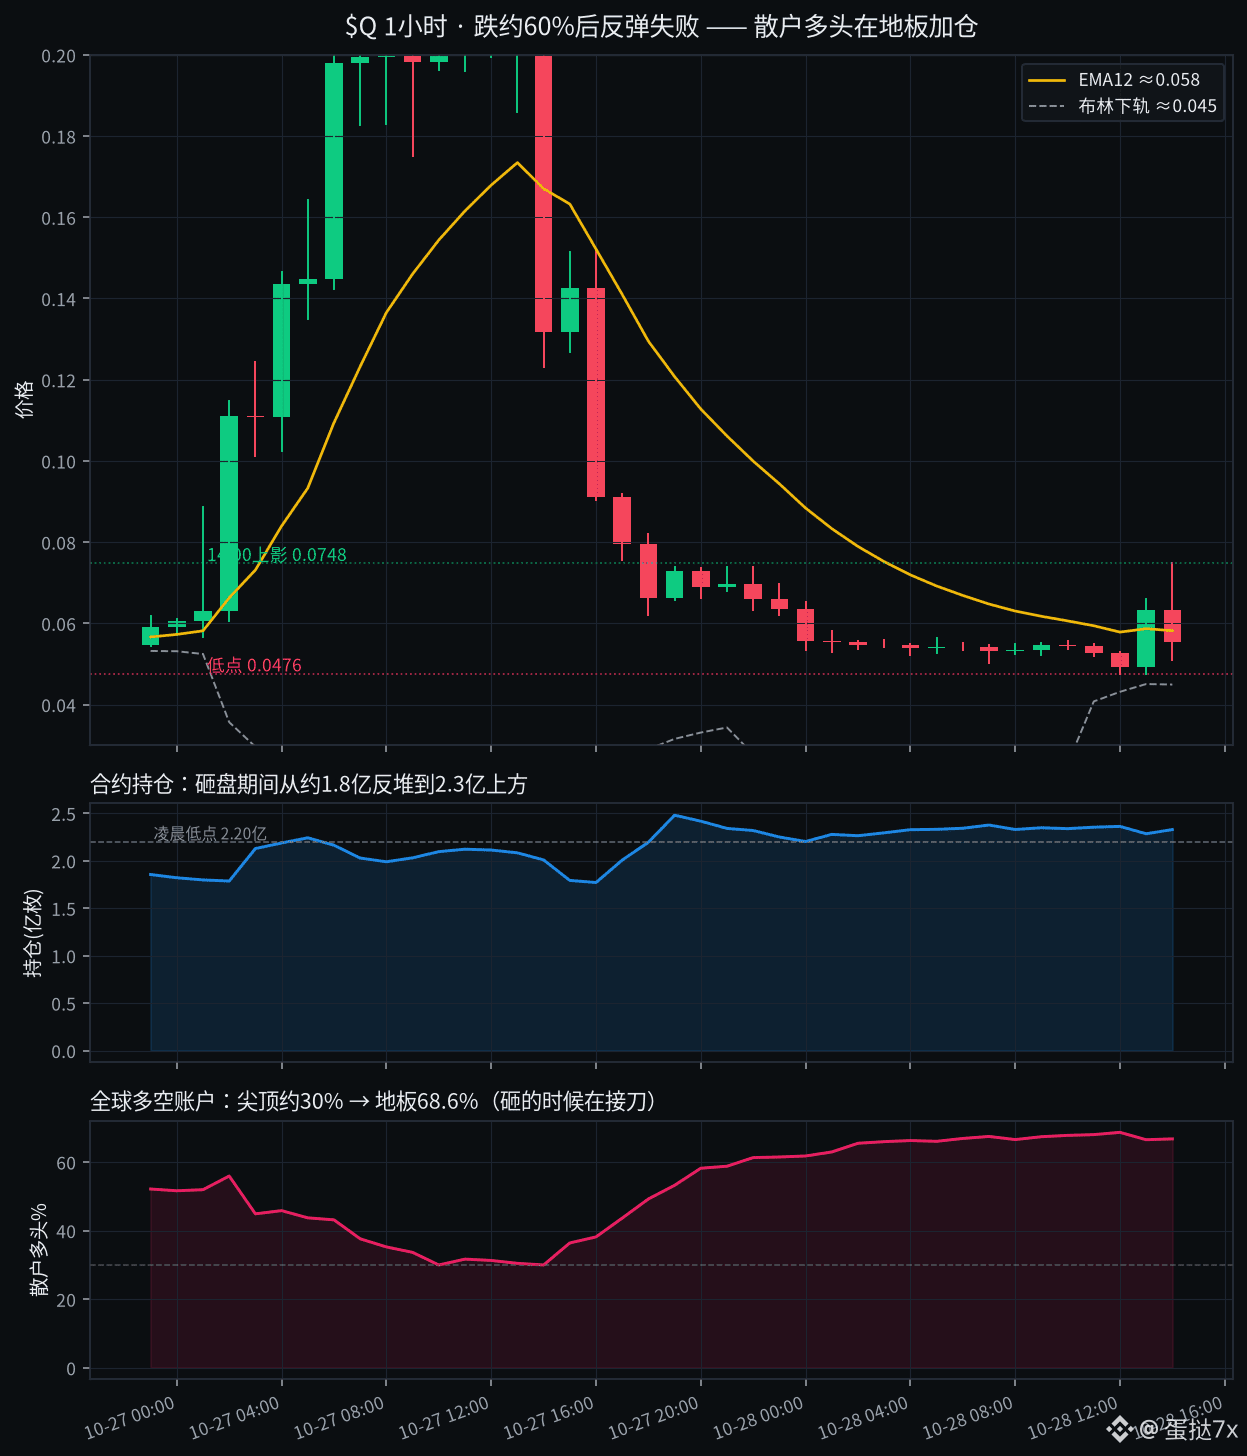
$Q 13 h à 14 h, le prix est passé du plancher de 0.0476 à 0.0748, avec un volume horaire d’environ 50,8 millions de dollars. Ça ressemblait à un V de retournement prêt à se confirmer ; pourtant, la même bougie horaire a laissé une longue mèche haute avant de retomber vers 0.055–0.058. Le contrat a chuté d’environ 60 % en 24 heures, pour un volume d’environ 610 millions de dollars, avec un sommet à 0.157 et un creux à 0.0476. Après une telle chute, un rebond comme celui-ci est facilement interprété par le marché comme la fin des liquidations et le début d’un retournement.
Du côté des positions, c’est tout le contraire. Près du sommet d’hier, il ne restait qu’environ 30 % de comptes particuliers en position longue ; plus de 60 % avaient basculé à la baisse pendant la hausse. Lorsque le prix a plongé près du creux atteint vers midi aujourd’hui, la part des comptes longs est remontée progressivement jusqu’à 68,6 %, et les positions ouvertes sont passées d’environ 179 millions de jetons après le sommet à 236 millions. Cette remontée depuis le plancher n’est pas une liquidation : les particuliers achètent la baisse. Pendant l’heure du rebond de 13 h, les positions ouvertes n’ont baissé qu’à 228 millions ; après l’échec marqué par la mèche haute de 14 h, elles sont remontées à 233 millions. La part des positions longues des gros investisseurs est également passée d’environ 56 % à 57,9 %. Pendant que le prix remontait, l’effet de levier n’a pratiquement pas été réduit.
Le mécanisme tient en une phrase : ceux qui ouvrent des positions longues au plancher sont les premiers à se retrouver piégés lors du rebond. Au moindre retracement, ces nouvelles positions longues des particuliers subissent la pression, et la volatilité ne peut que s’amplifier encore.
Hier, j’ai dit de considérer le sommet à 0.226 comme un pic de short squeeze et de ne pas renforcer ma position ; ensuite, le prix a dégringolé jusqu’à 0.047, donc j’avais vu juste sur la direction. La structure du rebond d’aujourd’hui est à l’inverse : les particuliers accumulent des positions longues à bas niveau, ce n’est pas du carburant pour les vendeurs à découvert qui est en train de brûler.
Analyse technique : RSI horaire autour de 39, J du KDJ autour de 51, EMA12 près de 0.058, bande inférieure de Bollinger autour de 0.045, ATR d’environ 22 %. Le prix reste sous la moyenne mobile à 12 périodes ; ce n’est ni une nouvelle base, ni un creux après un nettoyage complet, mais plutôt un rebond qui s’essouffle à mi-chemin, avant la fin du désendettement.
Je traite la mèche haute de 14 h comme un rebond de chat mort et je n’ouvre de position ni d’un côté ni de l’autre. Tant que la part des comptes particuliers en position longue n’est pas repassée sous 60 % et que les positions ouvertes ne sont pas retombées vers 220 millions de jetons, je considère tout passage au-dessus de la moyenne mobile à 0.058 comme temporaire. Je n’ai pas de position sur cette partie de Q.
$Q #合约 #positions ouvertes
$Q 13 h à 14 h, le prix est passé du plancher de 0.0476 à 0.0748, avec un volume horaire d’environ 50,8 millions de dollars. Ça ressemblait à un V de retournement prêt à se confirmer ; pourtant, la même bougie horaire a laissé une longue mèche haute avant de retomber vers 0.055–0.058. Le contrat a chuté d’environ 60 % en 24 heures, pour un volume d’environ 610 millions de dollars, avec un sommet à 0.157 et un creux à 0.0476. Après une telle chute, un rebond comme celui-ci est facilement interprété par le marché comme la fin des liquidations et le début d’un retournement.
Du côté des positions, c’est tout le contraire. Près du sommet d’hier, il ne restait qu’environ 30 % de comptes particuliers en position longue ; plus de 60 % avaient basculé à la baisse pendant la hausse. Lorsque le prix a plongé près du creux atteint vers midi aujourd’hui, la part des comptes longs est remontée progressivement jusqu’à 68,6 %, et les positions ouvertes sont passées d’environ 179 millions de jetons après le sommet à 236 millions. Cette remontée depuis le plancher n’est pas une liquidation : les particuliers achètent la baisse. Pendant l’heure du rebond de 13 h, les positions ouvertes n’ont baissé qu’à 228 millions ; après l’échec marqué par la mèche haute de 14 h, elles sont remontées à 233 millions. La part des positions longues des gros investisseurs est également passée d’environ 56 % à 57,9 %. Pendant que le prix remontait, l’effet de levier n’a pratiquement pas été réduit.
Le mécanisme tient en une phrase : ceux qui ouvrent des positions longues au plancher sont les premiers à se retrouver piégés lors du rebond. Au moindre retracement, ces nouvelles positions longues des particuliers subissent la pression, et la volatilité ne peut que s’amplifier encore.
Hier, j’ai dit de considérer le sommet à 0.226 comme un pic de short squeeze et de ne pas renforcer ma position ; ensuite, le prix a dégringolé jusqu’à 0.047, donc j’avais vu juste sur la direction. La structure du rebond d’aujourd’hui est à l’inverse : les particuliers accumulent des positions longues à bas niveau, ce n’est pas du carburant pour les vendeurs à découvert qui est en train de brûler.
Analyse technique : RSI horaire autour de 39, J du KDJ autour de 51, EMA12 près de 0.058, bande inférieure de Bollinger autour de 0.045, ATR d’environ 22 %. Le prix reste sous la moyenne mobile à 12 périodes ; ce n’est ni une nouvelle base, ni un creux après un nettoyage complet, mais plutôt un rebond qui s’essouffle à mi-chemin, avant la fin du désendettement.
Je traite la mèche haute de 14 h comme un rebond de chat mort et je n’ouvre de position ni d’un côté ni de l’autre. Tant que la part des comptes particuliers en position longue n’est pas repassée sous 60 % et que les positions ouvertes ne sont pas retombées vers 220 millions de jetons, je considère tout passage au-dessus de la moyenne mobile à 0.058 comme temporaire. Je n’ai pas de position sur cette partie de Q.
$Q #合约 #positions ouvertes
Du côté des positions, c’est tout le contraire. Près du sommet d’hier, il ne restait qu’environ 30 % de comptes particuliers en position longue ; plus de 60 % avaient basculé à la baisse pendant la hausse. Lorsque le prix a plongé près du creux atteint vers midi aujourd’hui, la part des comptes longs est remontée progressivement jusqu’à 68,6 %, et les positions ouvertes sont passées d’environ 179 millions de jetons après le sommet à 236 millions. Cette remontée depuis le plancher n’est pas une liquidation : les particuliers achètent la baisse. Pendant l’heure du rebond de 13 h, les positions ouvertes n’ont baissé qu’à 228 millions ; après l’échec marqué par la mèche haute de 14 h, elles sont remontées à 233 millions. La part des positions longues des gros investisseurs est également passée d’environ 56 % à 57,9 %. Pendant que le prix remontait, l’effet de levier n’a pratiquement pas été réduit.
Le mécanisme tient en une phrase : ceux qui ouvrent des positions longues au plancher sont les premiers à se retrouver piégés lors du rebond. Au moindre retracement, ces nouvelles positions longues des particuliers subissent la pression, et la volatilité ne peut que s’amplifier encore.
Hier, j’ai dit de considérer le sommet à 0.226 comme un pic de short squeeze et de ne pas renforcer ma position ; ensuite, le prix a dégringolé jusqu’à 0.047, donc j’avais vu juste sur la direction. La structure du rebond d’aujourd’hui est à l’inverse : les particuliers accumulent des positions longues à bas niveau, ce n’est pas du carburant pour les vendeurs à découvert qui est en train de brûler.
Analyse technique : RSI horaire autour de 39, J du KDJ autour de 51, EMA12 près de 0.058, bande inférieure de Bollinger autour de 0.045, ATR d’environ 22 %. Le prix reste sous la moyenne mobile à 12 périodes ; ce n’est ni une nouvelle base, ni un creux après un nettoyage complet, mais plutôt un rebond qui s’essouffle à mi-chemin, avant la fin du désendettement.
Je traite la mèche haute de 14 h comme un rebond de chat mort et je n’ouvre de position ni d’un côté ni de l’autre. Tant que la part des comptes particuliers en position longue n’est pas repassée sous 60 % et que les positions ouvertes ne sont pas retombées vers 220 millions de jetons, je considère tout passage au-dessus de la moyenne mobile à 0.058 comme temporaire. Je n’ai pas de position sur cette partie de Q.
$Q #合约 #positions ouvertes
266
·
--
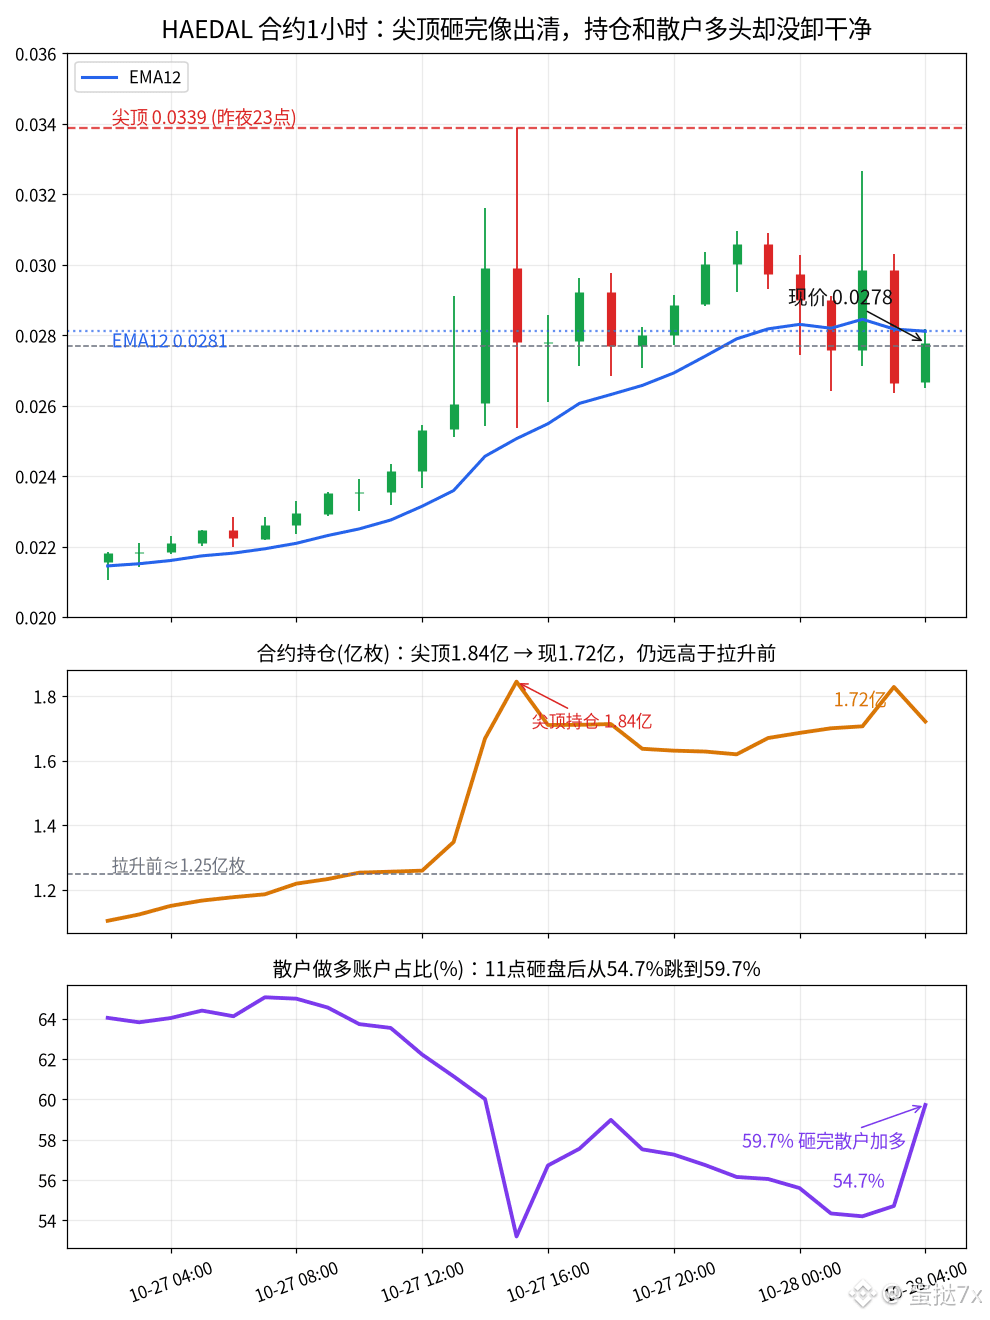
$HAEDAL Au cours des dernières 24 heures, les contrats ont encore progressé d’environ 25 %, pour un volume d’échanges d’environ 104 millions de dollars. En séance, le prix est passé de son plus bas à 0.0219 jusqu’à 0.0339. La longue mèche de la bougie horaire de 23 h hier soir a touché 0.0339 avant de retomber à 0.0278 à la clôture : en apparence, une bonne partie des positions avait déjà été purgée. Mais les données sur les positions ne confirment pas vraiment qu’elles ont été « nettoyées ».
Pendant cette heure de pointe, l’intérêt ouvert a atteint environ 184 millions de jetons, soit près de la moitié de plus que les quelque 125 millions enregistrés avant la hausse d’hier après-midi. Après la chute, il en reste encore environ 172 millions, soit une baisse d’à peine 6 %. Quand des traders sont forcés de clôturer leurs positions, le prix a tendance à prolonger son mouvement dans le sens qui leur fait mal. Ici, cela ressemble davantage à une liquidation partielle des positions longues ouvertes au sommet, tandis que l’effet de levier global n’a pratiquement pas été réduit. Plus troublant encore, pendant l’heure de 11 h aujourd’hui, le prix a chuté de 0.030 à 0.026, alors que l’intérêt ouvert est passé de 171 à 183 millions. Ensuite, la part des comptes particuliers en position longue a bondi de 54.7 % à 59.7 %, tandis que les positions longues des gros opérateurs sont restées autour de 54 %. Après la chute, ce sont les particuliers, et non les gros opérateurs, qui ont acheté la baisse en renforçant leurs positions longues. Le taux de financement reste négatif, autour de -0.017 % : les vendeurs à découvert paient les acheteurs, mais la répartition des comptes évolue déjà vers une concentration des positions longues. Comme l’intérêt ouvert et les positions longues des particuliers augmentent pendant la baisse, ces nouvelles positions longues à effet de levier seront les premières sous pression au moindre rebond.
Analyse technique : le RSI horaire est autour de 54, le J du KDJ autour de 10, l’EMA12 à 0.0281 et l’EMA26 à 0.0267. L’histogramme du MACD reste négatif et l’ATR est d’environ 8.4 %. Le prix reste sous la moyenne mobile 12 périodes, dans la zone de retracement après la pointe. Ce n’est ni une nouvelle base, ni un creux purgé de tout excès : cela ressemble plutôt à une phase de désendettement inachevée, interrompue à mi-chemin.
Pour cette phase, je considère que les particuliers achètent la baisse et que le désendettement n’est pas terminé ; je ne renforce donc pas ma position. Tant que l’intérêt ouvert ne repasse pas sous les 140 millions de jetons et que la part des comptes longs ne retombe pas sous 50 %, je surveillerai d’abord la moyenne mobile à 0.0281 en cas de rebond. Si le prix ne parvient pas à s’y maintenir, je considérerai ce niveau comme un simple passage. Si le prix repasse au-dessus de 0.030 tandis que l’intérêt ouvert continue de grimper vers 180 millions de jetons, cela indiquera que l’effet de levier accumulé lors de la pointe n’a pas été purgé ; la volatilité ne fera alors qu’augmenter. Je n’ai aucune position sur HAEDAL pour cette phase.
$HAEDAL #合约 #OpenInterest
$HAEDAL Au cours des dernières 24 heures, les contrats ont encore progressé d’environ 25 %, pour un volume d’échanges d’environ 104 millions de dollars. En séance, le prix est passé de son plus bas à 0.0219 jusqu’à 0.0339. La longue mèche de la bougie horaire de 23 h hier soir a touché 0.0339 avant de retomber à 0.0278 à la clôture : en apparence, une bonne partie des positions avait déjà été purgée. Mais les données sur les positions ne confirment pas vraiment qu’elles ont été « nettoyées ».
Pendant cette heure de pointe, l’intérêt ouvert a atteint environ 184 millions de jetons, soit près de la moitié de plus que les quelque 125 millions enregistrés avant la hausse d’hier après-midi. Après la chute, il en reste encore environ 172 millions, soit une baisse d’à peine 6 %. Quand des traders sont forcés de clôturer leurs positions, le prix a tendance à prolonger son mouvement dans le sens qui leur fait mal. Ici, cela ressemble davantage à une liquidation partielle des positions longues ouvertes au sommet, tandis que l’effet de levier global n’a pratiquement pas été réduit. Plus troublant encore, pendant l’heure de 11 h aujourd’hui, le prix a chuté de 0.030 à 0.026, alors que l’intérêt ouvert est passé de 171 à 183 millions. Ensuite, la part des comptes particuliers en position longue a bondi de 54.7 % à 59.7 %, tandis que les positions longues des gros opérateurs sont restées autour de 54 %. Après la chute, ce sont les particuliers, et non les gros opérateurs, qui ont acheté la baisse en renforçant leurs positions longues. Le taux de financement reste négatif, autour de -0.017 % : les vendeurs à découvert paient les acheteurs, mais la répartition des comptes évolue déjà vers une concentration des positions longues. Comme l’intérêt ouvert et les positions longues des particuliers augmentent pendant la baisse, ces nouvelles positions longues à effet de levier seront les premières sous pression au moindre rebond.
Analyse technique : le RSI horaire est autour de 54, le J du KDJ autour de 10, l’EMA12 à 0.0281 et l’EMA26 à 0.0267. L’histogramme du MACD reste négatif et l’ATR est d’environ 8.4 %. Le prix reste sous la moyenne mobile 12 périodes, dans la zone de retracement après la pointe. Ce n’est ni une nouvelle base, ni un creux purgé de tout excès : cela ressemble plutôt à une phase de désendettement inachevée, interrompue à mi-chemin.
Pour cette phase, je considère que les particuliers achètent la baisse et que le désendettement n’est pas terminé ; je ne renforce donc pas ma position. Tant que l’intérêt ouvert ne repasse pas sous les 140 millions de jetons et que la part des comptes longs ne retombe pas sous 50 %, je surveillerai d’abord la moyenne mobile à 0.0281 en cas de rebond. Si le prix ne parvient pas à s’y maintenir, je considérerai ce niveau comme un simple passage. Si le prix repasse au-dessus de 0.030 tandis que l’intérêt ouvert continue de grimper vers 180 millions de jetons, cela indiquera que l’effet de levier accumulé lors de la pointe n’a pas été purgé ; la volatilité ne fera alors qu’augmenter. Je n’ai aucune position sur HAEDAL pour cette phase.
$HAEDAL #合约 #OpenInterest
Pendant cette heure de pointe, l’intérêt ouvert a atteint environ 184 millions de jetons, soit près de la moitié de plus que les quelque 125 millions enregistrés avant la hausse d’hier après-midi. Après la chute, il en reste encore environ 172 millions, soit une baisse d’à peine 6 %. Quand des traders sont forcés de clôturer leurs positions, le prix a tendance à prolonger son mouvement dans le sens qui leur fait mal. Ici, cela ressemble davantage à une liquidation partielle des positions longues ouvertes au sommet, tandis que l’effet de levier global n’a pratiquement pas été réduit. Plus troublant encore, pendant l’heure de 11 h aujourd’hui, le prix a chuté de 0.030 à 0.026, alors que l’intérêt ouvert est passé de 171 à 183 millions. Ensuite, la part des comptes particuliers en position longue a bondi de 54.7 % à 59.7 %, tandis que les positions longues des gros opérateurs sont restées autour de 54 %. Après la chute, ce sont les particuliers, et non les gros opérateurs, qui ont acheté la baisse en renforçant leurs positions longues. Le taux de financement reste négatif, autour de -0.017 % : les vendeurs à découvert paient les acheteurs, mais la répartition des comptes évolue déjà vers une concentration des positions longues. Comme l’intérêt ouvert et les positions longues des particuliers augmentent pendant la baisse, ces nouvelles positions longues à effet de levier seront les premières sous pression au moindre rebond.
Analyse technique : le RSI horaire est autour de 54, le J du KDJ autour de 10, l’EMA12 à 0.0281 et l’EMA26 à 0.0267. L’histogramme du MACD reste négatif et l’ATR est d’environ 8.4 %. Le prix reste sous la moyenne mobile 12 périodes, dans la zone de retracement après la pointe. Ce n’est ni une nouvelle base, ni un creux purgé de tout excès : cela ressemble plutôt à une phase de désendettement inachevée, interrompue à mi-chemin.
Pour cette phase, je considère que les particuliers achètent la baisse et que le désendettement n’est pas terminé ; je ne renforce donc pas ma position. Tant que l’intérêt ouvert ne repasse pas sous les 140 millions de jetons et que la part des comptes longs ne retombe pas sous 50 %, je surveillerai d’abord la moyenne mobile à 0.0281 en cas de rebond. Si le prix ne parvient pas à s’y maintenir, je considérerai ce niveau comme un simple passage. Si le prix repasse au-dessus de 0.030 tandis que l’intérêt ouvert continue de grimper vers 180 millions de jetons, cela indiquera que l’effet de levier accumulé lors de la pointe n’a pas été purgé ; la volatilité ne fera alors qu’augmenter. Je n’ai aucune position sur HAEDAL pour cette phase.
$HAEDAL #合约 #OpenInterest
134
·
--
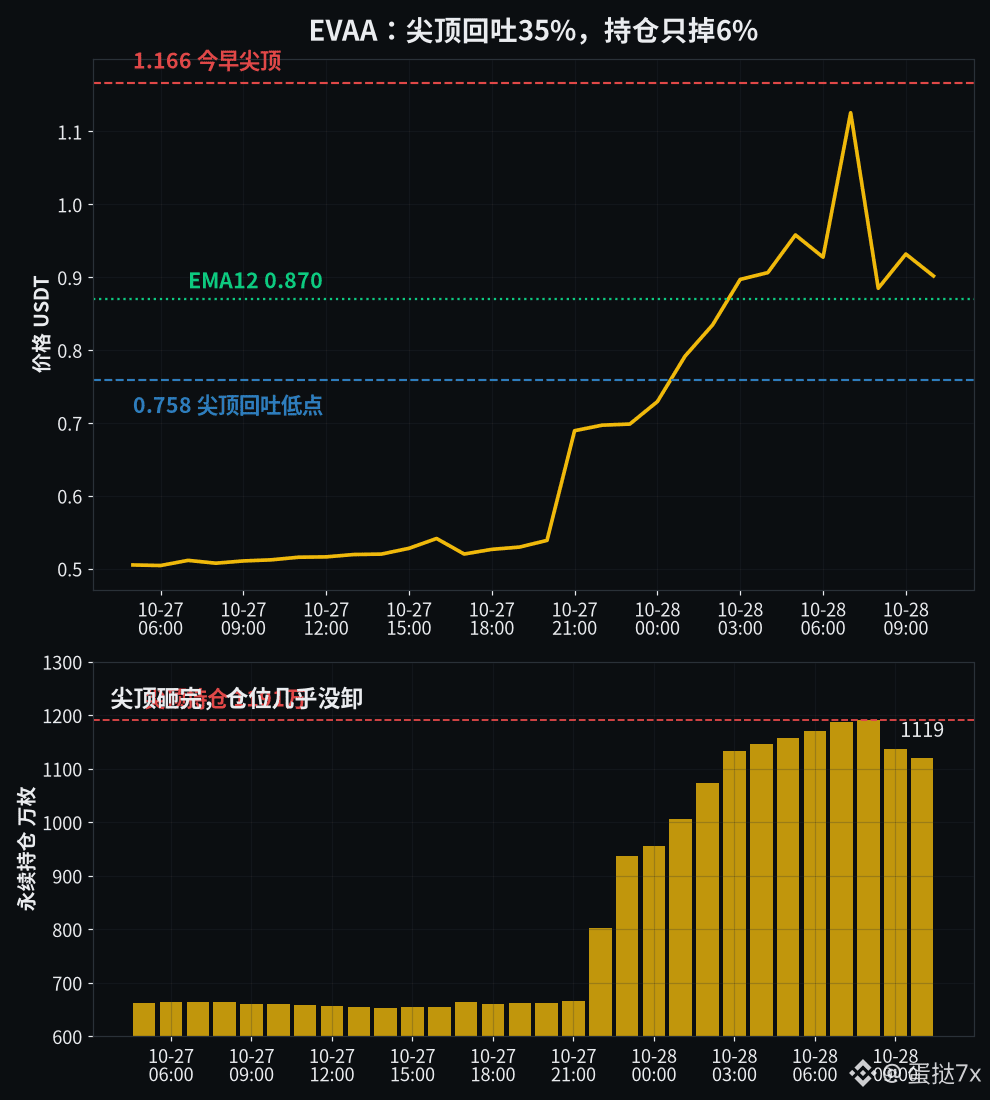
$EVAA a gagné environ 78 % sur les contrats au cours des dernières 24 heures, passant d’un plus bas de 0.51 à un pic de 1.166, pour un volume d’environ 195 millions de dollars. Pendant l’heure du pic, le prix a plongé de 1.166 à 0.758, effaçant près de 35 % en une seule bougie. Le prix semble avoir déjà subi une vague de liquidations, mais les positions ne correspondent absolument pas à l’idée que « c’est terminé ».
À 8 h, au moment du pic, l’intérêt ouvert a atteint environ 11,91 millions de jetons, presque le double de la base d’environ 6,5 millions observée hier après-midi. Après la chute, il en reste encore environ 11,19 millions, soit une baisse de seulement 6 %. Quand quelqu’un est forcé de liquider, le prix a tendance à poursuivre son mouvement dans le sens qui lui fait le plus mal : ici, il semble que les positions longues formées pendant le pic aient été en partie balayées, mais que le gros des positions à effet de levier n’ait pratiquement pas été débouclé. La part des comptes particuliers en position longue est passée de près de 80 % avant la hausse à environ 55 % au pic, et se situe maintenant à 56 % : les réserves de carburant des vendeurs à découvert ont déjà été en partie consumées. Les positions longues des gros investisseurs restent autour de 59 %. Le taux de financement a atteint environ 0.08 % tôt ce matin ; les acheteurs continuent de payer les vendeurs. À 7 h, heure de Pékin, la bougie horaire a ouvert à 0.928, atteint 1.166 et clôturé à 1.126. La bougie suivante a directement chuté jusqu’au plus bas de 0.758 et clôturé à 0.885. Les volumes horaires ont été d’environ 26 et 37 millions de dollars : le véritable changement de régime s’est concentré sur ces deux bougies.
Analyse technique : le RSI horaire est passé de 92 près du pic à environ 61 ; le J du KDJ a chuté de 94 à 24 ; l’histogramme MACD reste positif ; l’EMA12 se situe à 0.870 et l’ATR est d’environ 11 %. Le prix reste au-dessus des moyennes mobiles, dans la zone de retracement du pic : ce n’est ni une nouvelle base, ni un creux complètement purgé, mais plutôt un désendettement inachevé qui s’est interrompu à mi-chemin.
Je considère la zone de 1.166 comme le pic d’un short squeeze et je n’ajoute pas à ma position. Tant que l’intérêt ouvert ne repasse pas sous les 10 millions de jetons et que la part des comptes acheteurs ne retombe pas sous les 50 %, je surveillerai d’abord la moyenne mobile autour de 0.870 lors d’un rebond ; en cas de cassure, le prochain niveau à surveiller est 0.76. Si le prix repasse au-dessus de 1.00 tandis que l’intérêt ouvert continue de grimper vers 12 millions de jetons, cela signifiera que les positions longues du pic n’ont pas été suffisamment débouclées, et la volatilité ne pourra que s’accentuer. Je n’ai pas de position sur EVAA. Ceci reflète mon opinion personnelle.
$EVAA #合约 #Positions
$EVAA a gagné environ 78 % sur les contrats au cours des dernières 24 heures, passant d’un plus bas de 0.51 à un pic de 1.166, pour un volume d’environ 195 millions de dollars. Pendant l’heure du pic, le prix a plongé de 1.166 à 0.758, effaçant près de 35 % en une seule bougie. Le prix semble avoir déjà subi une vague de liquidations, mais les positions ne correspondent absolument pas à l’idée que « c’est terminé ».
À 8 h, au moment du pic, l’intérêt ouvert a atteint environ 11,91 millions de jetons, presque le double de la base d’environ 6,5 millions observée hier après-midi. Après la chute, il en reste encore environ 11,19 millions, soit une baisse de seulement 6 %. Quand quelqu’un est forcé de liquider, le prix a tendance à poursuivre son mouvement dans le sens qui lui fait le plus mal : ici, il semble que les positions longues formées pendant le pic aient été en partie balayées, mais que le gros des positions à effet de levier n’ait pratiquement pas été débouclé. La part des comptes particuliers en position longue est passée de près de 80 % avant la hausse à environ 55 % au pic, et se situe maintenant à 56 % : les réserves de carburant des vendeurs à découvert ont déjà été en partie consumées. Les positions longues des gros investisseurs restent autour de 59 %. Le taux de financement a atteint environ 0.08 % tôt ce matin ; les acheteurs continuent de payer les vendeurs. À 7 h, heure de Pékin, la bougie horaire a ouvert à 0.928, atteint 1.166 et clôturé à 1.126. La bougie suivante a directement chuté jusqu’au plus bas de 0.758 et clôturé à 0.885. Les volumes horaires ont été d’environ 26 et 37 millions de dollars : le véritable changement de régime s’est concentré sur ces deux bougies.
Analyse technique : le RSI horaire est passé de 92 près du pic à environ 61 ; le J du KDJ a chuté de 94 à 24 ; l’histogramme MACD reste positif ; l’EMA12 se situe à 0.870 et l’ATR est d’environ 11 %. Le prix reste au-dessus des moyennes mobiles, dans la zone de retracement du pic : ce n’est ni une nouvelle base, ni un creux complètement purgé, mais plutôt un désendettement inachevé qui s’est interrompu à mi-chemin.
Je considère la zone de 1.166 comme le pic d’un short squeeze et je n’ajoute pas à ma position. Tant que l’intérêt ouvert ne repasse pas sous les 10 millions de jetons et que la part des comptes acheteurs ne retombe pas sous les 50 %, je surveillerai d’abord la moyenne mobile autour de 0.870 lors d’un rebond ; en cas de cassure, le prochain niveau à surveiller est 0.76. Si le prix repasse au-dessus de 1.00 tandis que l’intérêt ouvert continue de grimper vers 12 millions de jetons, cela signifiera que les positions longues du pic n’ont pas été suffisamment débouclées, et la volatilité ne pourra que s’accentuer. Je n’ai pas de position sur EVAA. Ceci reflète mon opinion personnelle.
$EVAA #合约 #Positions
À 8 h, au moment du pic, l’intérêt ouvert a atteint environ 11,91 millions de jetons, presque le double de la base d’environ 6,5 millions observée hier après-midi. Après la chute, il en reste encore environ 11,19 millions, soit une baisse de seulement 6 %. Quand quelqu’un est forcé de liquider, le prix a tendance à poursuivre son mouvement dans le sens qui lui fait le plus mal : ici, il semble que les positions longues formées pendant le pic aient été en partie balayées, mais que le gros des positions à effet de levier n’ait pratiquement pas été débouclé. La part des comptes particuliers en position longue est passée de près de 80 % avant la hausse à environ 55 % au pic, et se situe maintenant à 56 % : les réserves de carburant des vendeurs à découvert ont déjà été en partie consumées. Les positions longues des gros investisseurs restent autour de 59 %. Le taux de financement a atteint environ 0.08 % tôt ce matin ; les acheteurs continuent de payer les vendeurs. À 7 h, heure de Pékin, la bougie horaire a ouvert à 0.928, atteint 1.166 et clôturé à 1.126. La bougie suivante a directement chuté jusqu’au plus bas de 0.758 et clôturé à 0.885. Les volumes horaires ont été d’environ 26 et 37 millions de dollars : le véritable changement de régime s’est concentré sur ces deux bougies.
Analyse technique : le RSI horaire est passé de 92 près du pic à environ 61 ; le J du KDJ a chuté de 94 à 24 ; l’histogramme MACD reste positif ; l’EMA12 se situe à 0.870 et l’ATR est d’environ 11 %. Le prix reste au-dessus des moyennes mobiles, dans la zone de retracement du pic : ce n’est ni une nouvelle base, ni un creux complètement purgé, mais plutôt un désendettement inachevé qui s’est interrompu à mi-chemin.
Je considère la zone de 1.166 comme le pic d’un short squeeze et je n’ajoute pas à ma position. Tant que l’intérêt ouvert ne repasse pas sous les 10 millions de jetons et que la part des comptes acheteurs ne retombe pas sous les 50 %, je surveillerai d’abord la moyenne mobile autour de 0.870 lors d’un rebond ; en cas de cassure, le prochain niveau à surveiller est 0.76. Si le prix repasse au-dessus de 1.00 tandis que l’intérêt ouvert continue de grimper vers 12 millions de jetons, cela signifiera que les positions longues du pic n’ont pas été suffisamment débouclées, et la volatilité ne pourra que s’accentuer. Je n’ai pas de position sur EVAA. Ceci reflète mon opinion personnelle.
$EVAA #合约 #Positions
194
·
--
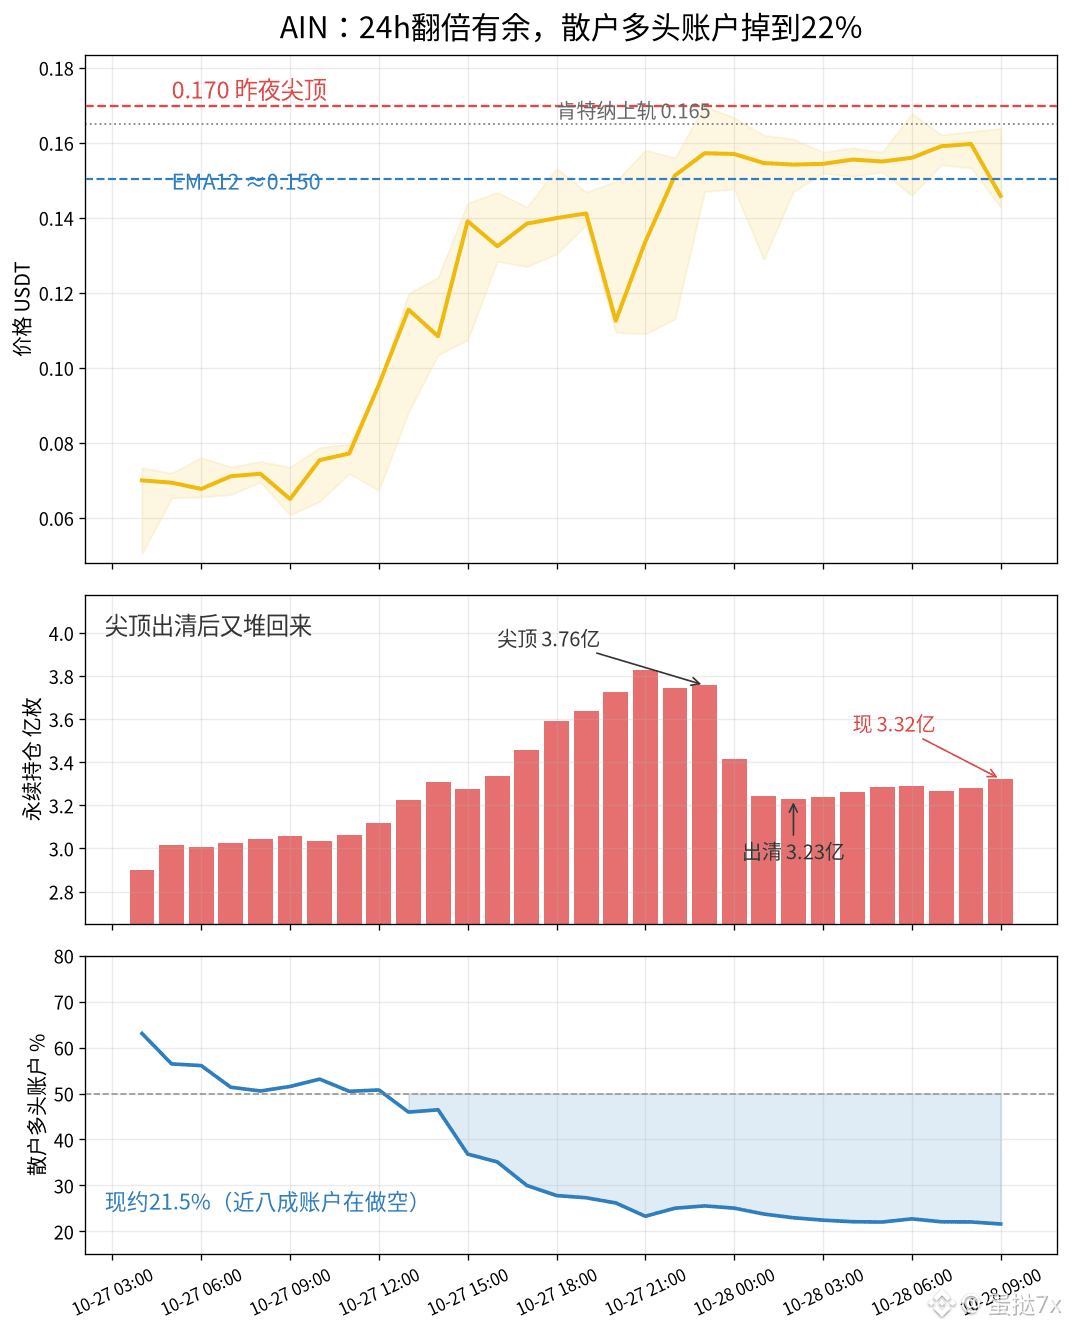
$AIN Au cours des dernières 24 heures, le contrat est passé de son plus bas à 0.064 jusqu’à 0.170, soit une hausse d’environ 125 %, pour un volume d’échanges d’environ 740 millions de dollars. Il occupe solidement la première place des contrats Binance en termes de hausse. Une progression qui a plus que doublé se lit facilement comme une ruée massive des particuliers à l’achat, avec un sentiment déjà en surchauffe.
Pourtant, la structure des comptes montre exactement l’inverse. Hier à midi, les comptes longs représentaient encore environ la moitié ; aujourd’hui à 9 h, leur part était tombée à environ 21,5 %, ce qui signifie que près de 80 % des comptes étaient à la vente. La position longue des gros investisseurs est restée autour de 60 %, quasiment inchangée. Quand certains sont forcés de clôturer, le prix a tendance à poursuivre son mouvement dans la direction qui les pénalise : alors que le cours montait, le nombre de comptes à la vente continuait d’augmenter. Le carburant des positions vendeuses s’accumule ; ce n’est pas une ruée à l’achat qui confirme un sommet. L’évolution de l’intérêt ouvert va dans le même sens : près du pic d’hier soir à 23 h, il s’élevait à environ 376 millions de jetons ; à 2 h du matin, il était retombé à environ 323 millions, soit une baisse de plus de 50 millions. Il est ensuite remonté à environ 336 millions. Ce matin à 9 h, en l’espace d’une heure, le cours a plongé de 0.164 à 0.143, mais l’intérêt ouvert a augmenté au lieu de diminuer. Cela indique que les vendeurs ont continué à renforcer leurs positions pendant la chute, et non que les acheteurs ont volontairement réduit leur levier. Le taux de financement était encore positif ce matin, à environ 0,07 % : les acheteurs continuaient de payer les vendeurs.
Hier à midi, j’écrivais que 0.070 n’était pas un nouveau plancher et que, tant que l’intérêt ouvert ne retomberait pas sous les 300 millions de jetons, le cours resterait de passage. Il n’est effectivement pas redescendu jusque-là et a directement atteint 0.170. Les comptes vendeurs ont continué de s’accumuler tandis que les gros investisseurs n’ont pas abandonné leurs positions longues : la structure est la même qu’hier à midi, mais encore plus extrême. Plus le cours monte, plus les particuliers osent ouvrir des positions vendeuses, alimentant ainsi la poursuite du short squeeze. Côté technique : RSI sur 1 heure autour de 65, J du KDJ autour de 62, bande supérieure de Bollinger à 0.174, bande supérieure de Keltner à 0.165, EMA12 à 0.150 et ATR autour de 11 %. Je considère la zone de 0.170 comme un pic d’euphorie, pas comme un nouveau palier. Tant que la part des comptes particuliers acheteurs ne repasse pas au-dessus de 40 % et que l’intérêt ouvert ne retombe pas nettement sous les 320 millions de jetons, le premier objectif du repli reste la moyenne mobile à 0.150. Si le cours ne parvient pas à se maintenir, ce ne sera qu’un prix de passage. Je n’ai aucune position sur AIN.
$AIN #合约 #Positions
$AIN Au cours des dernières 24 heures, le contrat est passé de son plus bas à 0.064 jusqu’à 0.170, soit une hausse d’environ 125 %, pour un volume d’échanges d’environ 740 millions de dollars. Il occupe solidement la première place des contrats Binance en termes de hausse. Une progression qui a plus que doublé se lit facilement comme une ruée massive des particuliers à l’achat, avec un sentiment déjà en surchauffe.
Pourtant, la structure des comptes montre exactement l’inverse. Hier à midi, les comptes longs représentaient encore environ la moitié ; aujourd’hui à 9 h, leur part était tombée à environ 21,5 %, ce qui signifie que près de 80 % des comptes étaient à la vente. La position longue des gros investisseurs est restée autour de 60 %, quasiment inchangée. Quand certains sont forcés de clôturer, le prix a tendance à poursuivre son mouvement dans la direction qui les pénalise : alors que le cours montait, le nombre de comptes à la vente continuait d’augmenter. Le carburant des positions vendeuses s’accumule ; ce n’est pas une ruée à l’achat qui confirme un sommet. L’évolution de l’intérêt ouvert va dans le même sens : près du pic d’hier soir à 23 h, il s’élevait à environ 376 millions de jetons ; à 2 h du matin, il était retombé à environ 323 millions, soit une baisse de plus de 50 millions. Il est ensuite remonté à environ 336 millions. Ce matin à 9 h, en l’espace d’une heure, le cours a plongé de 0.164 à 0.143, mais l’intérêt ouvert a augmenté au lieu de diminuer. Cela indique que les vendeurs ont continué à renforcer leurs positions pendant la chute, et non que les acheteurs ont volontairement réduit leur levier. Le taux de financement était encore positif ce matin, à environ 0,07 % : les acheteurs continuaient de payer les vendeurs.
Hier à midi, j’écrivais que 0.070 n’était pas un nouveau plancher et que, tant que l’intérêt ouvert ne retomberait pas sous les 300 millions de jetons, le cours resterait de passage. Il n’est effectivement pas redescendu jusque-là et a directement atteint 0.170. Les comptes vendeurs ont continué de s’accumuler tandis que les gros investisseurs n’ont pas abandonné leurs positions longues : la structure est la même qu’hier à midi, mais encore plus extrême. Plus le cours monte, plus les particuliers osent ouvrir des positions vendeuses, alimentant ainsi la poursuite du short squeeze. Côté technique : RSI sur 1 heure autour de 65, J du KDJ autour de 62, bande supérieure de Bollinger à 0.174, bande supérieure de Keltner à 0.165, EMA12 à 0.150 et ATR autour de 11 %. Je considère la zone de 0.170 comme un pic d’euphorie, pas comme un nouveau palier. Tant que la part des comptes particuliers acheteurs ne repasse pas au-dessus de 40 % et que l’intérêt ouvert ne retombe pas nettement sous les 320 millions de jetons, le premier objectif du repli reste la moyenne mobile à 0.150. Si le cours ne parvient pas à se maintenir, ce ne sera qu’un prix de passage. Je n’ai aucune position sur AIN.
$AIN #合约 #Positions
Pourtant, la structure des comptes montre exactement l’inverse. Hier à midi, les comptes longs représentaient encore environ la moitié ; aujourd’hui à 9 h, leur part était tombée à environ 21,5 %, ce qui signifie que près de 80 % des comptes étaient à la vente. La position longue des gros investisseurs est restée autour de 60 %, quasiment inchangée. Quand certains sont forcés de clôturer, le prix a tendance à poursuivre son mouvement dans la direction qui les pénalise : alors que le cours montait, le nombre de comptes à la vente continuait d’augmenter. Le carburant des positions vendeuses s’accumule ; ce n’est pas une ruée à l’achat qui confirme un sommet. L’évolution de l’intérêt ouvert va dans le même sens : près du pic d’hier soir à 23 h, il s’élevait à environ 376 millions de jetons ; à 2 h du matin, il était retombé à environ 323 millions, soit une baisse de plus de 50 millions. Il est ensuite remonté à environ 336 millions. Ce matin à 9 h, en l’espace d’une heure, le cours a plongé de 0.164 à 0.143, mais l’intérêt ouvert a augmenté au lieu de diminuer. Cela indique que les vendeurs ont continué à renforcer leurs positions pendant la chute, et non que les acheteurs ont volontairement réduit leur levier. Le taux de financement était encore positif ce matin, à environ 0,07 % : les acheteurs continuaient de payer les vendeurs.
Hier à midi, j’écrivais que 0.070 n’était pas un nouveau plancher et que, tant que l’intérêt ouvert ne retomberait pas sous les 300 millions de jetons, le cours resterait de passage. Il n’est effectivement pas redescendu jusque-là et a directement atteint 0.170. Les comptes vendeurs ont continué de s’accumuler tandis que les gros investisseurs n’ont pas abandonné leurs positions longues : la structure est la même qu’hier à midi, mais encore plus extrême. Plus le cours monte, plus les particuliers osent ouvrir des positions vendeuses, alimentant ainsi la poursuite du short squeeze. Côté technique : RSI sur 1 heure autour de 65, J du KDJ autour de 62, bande supérieure de Bollinger à 0.174, bande supérieure de Keltner à 0.165, EMA12 à 0.150 et ATR autour de 11 %. Je considère la zone de 0.170 comme un pic d’euphorie, pas comme un nouveau palier. Tant que la part des comptes particuliers acheteurs ne repasse pas au-dessus de 40 % et que l’intérêt ouvert ne retombe pas nettement sous les 320 millions de jetons, le premier objectif du repli reste la moyenne mobile à 0.150. Si le cours ne parvient pas à se maintenir, ce ne sera qu’un prix de passage. Je n’ai aucune position sur AIN.
$AIN #合约 #Positions
333
·
--
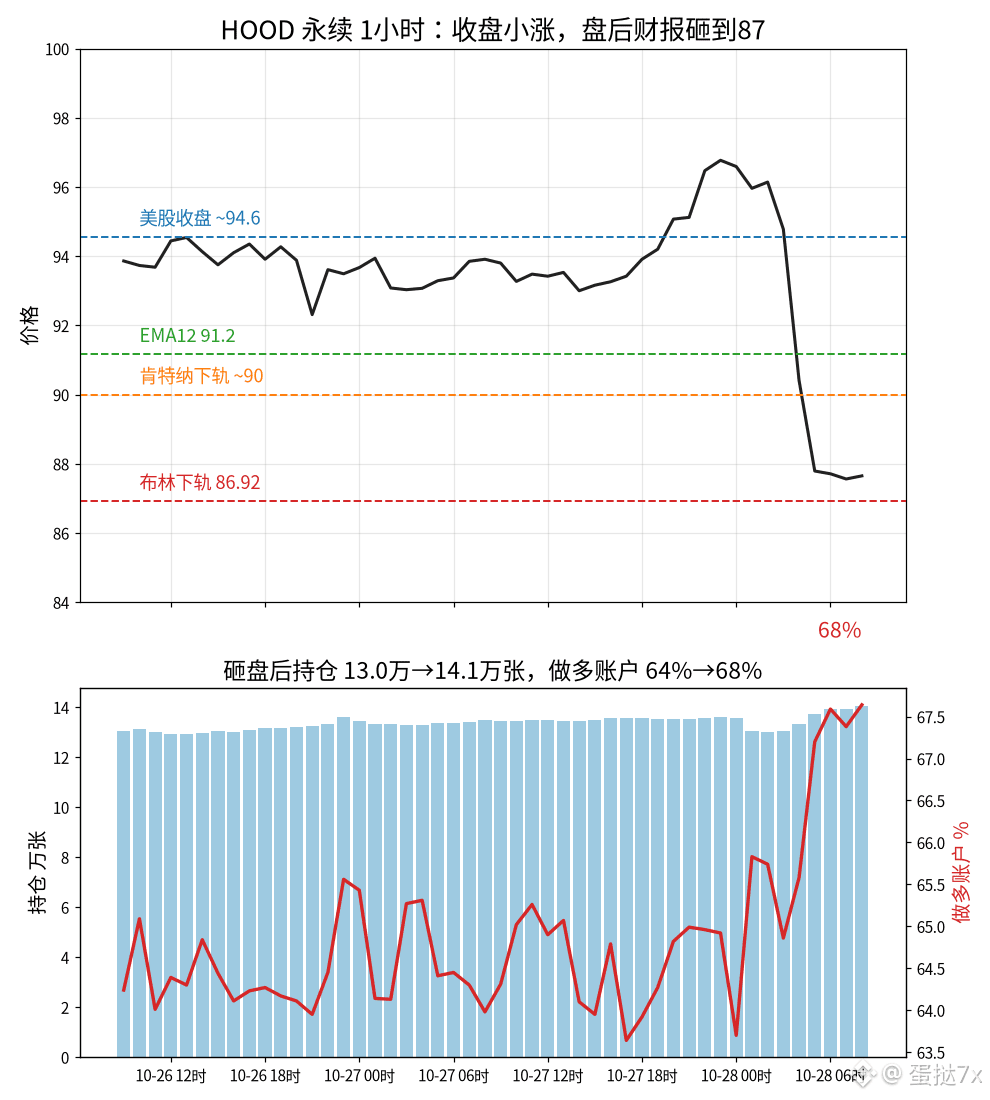
$HOOD À la clôture, les actions américaines étaient toujours proches de 94,5, en légère hausse d’environ 1,9 %. Puis, après la publication des résultats du troisième trimestre, les contrats à terme Binance ont dégringolé d’environ 94,8 à 87,6, effaçant près de 7 % de leur valeur. Sur 24 heures, les contrats à terme ont perdu environ 6,7 %, pour un volume échangé d’environ 65 millions de dollars ; le cours a touché un plus bas intrajournalier de 86,9. Le chiffre d’affaires s’est établi à 1,42 milliard de dollars, en hausse de 12 % sur un an, mais légèrement en dessous des prévisions de Wall Street, qui tablaient sur environ 1,43 à 1,44 milliard. Les revenus du trading de cryptomonnaies ont chuté de 55 %, à 120 millions, tandis que ceux des marchés de prédiction ont atteint environ 173 millions, soit plusieurs fois leur niveau précédent : à première vue, les mauvaises nouvelles ont provoqué une purge.
Mais du côté des positions, rien ne confirme que le marché a été « nettoyé ». Vers 1 h du matin, heure de Pékin, l’intérêt ouvert est d’abord passé d’environ 136 000 à 130 000 contrats, comme lors d’une vague de liquidations forcées. Pourtant, au cours des heures où le cours a poursuivi sa baisse jusqu’à un nouveau plus bas de 86,9, l’intérêt ouvert est remonté de 130 000 à 141 000 contrats. La proportion de comptes particuliers en position acheteuse est passée d’environ 64 % à 68 %, et les positions acheteuses des gros investisseurs ont également grimpé d’environ 63 % à près de 66 %. Le taux de financement est lui aussi resté légèrement positif, proche de zéro. Quand des positions sont liquidées de force, le cours a tendance à continuer dans la direction qui leur fait le plus mal ; ici, ce mouvement ressemble davantage à des acheteurs qui renforcent leurs positions en attrapant le couteau au plus bas qu’à des vendeurs à découvert à court de munitions. Les comptes acheteurs continuent d’augmenter pendant la baisse : au moindre rebond, ces positions longues à effet de levier seront les premières à subir la pression.
Les indicateurs techniques sont proches de leurs limites basses : le RSI en 1 heure est autour de 23, le J du KDJ est à -13, et la bande inférieure de Bollinger, à 86,92, est presque au contact du cours actuel. La bande inférieure de Keltner, autour de 90, a été enfoncée ; l’EMA 12 se situe à 91,2 et l’ATR avoisine 1,8 %. Avant la clôture, le cours a oscillé entre 94 et 96 ; le véritable décrochage s’est concentré sur les deux chandeliers baissiers entre 4 h et 5 h du matin. Je ne considère pas la zone des 86,9 comme un plancher. Tant que l’intérêt ouvert n’est pas retombé sous 132 000 contrats et que la proportion de comptes particuliers acheteurs n’est pas repassée sous 60 %, le rebond se heurtera d’abord à la bande inférieure de Keltner, vers 90. Si le cours ne parvient pas à s’y maintenir, ce ne sera qu’un prix de passage. Le scénario d’invalidation est également clair : si le cours repasse au-dessus de la moyenne mobile à 91,2 tandis que l’intérêt ouvert continue de gonfler, cela signifiera que les acheteurs qui ont tenté d’attraper le couteau n’ont pas encore liquidé leurs positions ; la volatilité ne pourra alors que s’accentuer. Je n’ai aucune position sur HOOD.
$HOOD #美股 #RésultatsFinanciers
$HOOD À la clôture, les actions américaines étaient toujours proches de 94,5, en légère hausse d’environ 1,9 %. Puis, après la publication des résultats du troisième trimestre, les contrats à terme Binance ont dégringolé d’environ 94,8 à 87,6, effaçant près de 7 % de leur valeur. Sur 24 heures, les contrats à terme ont perdu environ 6,7 %, pour un volume échangé d’environ 65 millions de dollars ; le cours a touché un plus bas intrajournalier de 86,9. Le chiffre d’affaires s’est établi à 1,42 milliard de dollars, en hausse de 12 % sur un an, mais légèrement en dessous des prévisions de Wall Street, qui tablaient sur environ 1,43 à 1,44 milliard. Les revenus du trading de cryptomonnaies ont chuté de 55 %, à 120 millions, tandis que ceux des marchés de prédiction ont atteint environ 173 millions, soit plusieurs fois leur niveau précédent : à première vue, les mauvaises nouvelles ont provoqué une purge.
Mais du côté des positions, rien ne confirme que le marché a été « nettoyé ». Vers 1 h du matin, heure de Pékin, l’intérêt ouvert est d’abord passé d’environ 136 000 à 130 000 contrats, comme lors d’une vague de liquidations forcées. Pourtant, au cours des heures où le cours a poursuivi sa baisse jusqu’à un nouveau plus bas de 86,9, l’intérêt ouvert est remonté de 130 000 à 141 000 contrats. La proportion de comptes particuliers en position acheteuse est passée d’environ 64 % à 68 %, et les positions acheteuses des gros investisseurs ont également grimpé d’environ 63 % à près de 66 %. Le taux de financement est lui aussi resté légèrement positif, proche de zéro. Quand des positions sont liquidées de force, le cours a tendance à continuer dans la direction qui leur fait le plus mal ; ici, ce mouvement ressemble davantage à des acheteurs qui renforcent leurs positions en attrapant le couteau au plus bas qu’à des vendeurs à découvert à court de munitions. Les comptes acheteurs continuent d’augmenter pendant la baisse : au moindre rebond, ces positions longues à effet de levier seront les premières à subir la pression.
Les indicateurs techniques sont proches de leurs limites basses : le RSI en 1 heure est autour de 23, le J du KDJ est à -13, et la bande inférieure de Bollinger, à 86,92, est presque au contact du cours actuel. La bande inférieure de Keltner, autour de 90, a été enfoncée ; l’EMA 12 se situe à 91,2 et l’ATR avoisine 1,8 %. Avant la clôture, le cours a oscillé entre 94 et 96 ; le véritable décrochage s’est concentré sur les deux chandeliers baissiers entre 4 h et 5 h du matin. Je ne considère pas la zone des 86,9 comme un plancher. Tant que l’intérêt ouvert n’est pas retombé sous 132 000 contrats et que la proportion de comptes particuliers acheteurs n’est pas repassée sous 60 %, le rebond se heurtera d’abord à la bande inférieure de Keltner, vers 90. Si le cours ne parvient pas à s’y maintenir, ce ne sera qu’un prix de passage. Le scénario d’invalidation est également clair : si le cours repasse au-dessus de la moyenne mobile à 91,2 tandis que l’intérêt ouvert continue de gonfler, cela signifiera que les acheteurs qui ont tenté d’attraper le couteau n’ont pas encore liquidé leurs positions ; la volatilité ne pourra alors que s’accentuer. Je n’ai aucune position sur HOOD.
$HOOD #美股 #RésultatsFinanciers
Mais du côté des positions, rien ne confirme que le marché a été « nettoyé ». Vers 1 h du matin, heure de Pékin, l’intérêt ouvert est d’abord passé d’environ 136 000 à 130 000 contrats, comme lors d’une vague de liquidations forcées. Pourtant, au cours des heures où le cours a poursuivi sa baisse jusqu’à un nouveau plus bas de 86,9, l’intérêt ouvert est remonté de 130 000 à 141 000 contrats. La proportion de comptes particuliers en position acheteuse est passée d’environ 64 % à 68 %, et les positions acheteuses des gros investisseurs ont également grimpé d’environ 63 % à près de 66 %. Le taux de financement est lui aussi resté légèrement positif, proche de zéro. Quand des positions sont liquidées de force, le cours a tendance à continuer dans la direction qui leur fait le plus mal ; ici, ce mouvement ressemble davantage à des acheteurs qui renforcent leurs positions en attrapant le couteau au plus bas qu’à des vendeurs à découvert à court de munitions. Les comptes acheteurs continuent d’augmenter pendant la baisse : au moindre rebond, ces positions longues à effet de levier seront les premières à subir la pression.
Les indicateurs techniques sont proches de leurs limites basses : le RSI en 1 heure est autour de 23, le J du KDJ est à -13, et la bande inférieure de Bollinger, à 86,92, est presque au contact du cours actuel. La bande inférieure de Keltner, autour de 90, a été enfoncée ; l’EMA 12 se situe à 91,2 et l’ATR avoisine 1,8 %. Avant la clôture, le cours a oscillé entre 94 et 96 ; le véritable décrochage s’est concentré sur les deux chandeliers baissiers entre 4 h et 5 h du matin. Je ne considère pas la zone des 86,9 comme un plancher. Tant que l’intérêt ouvert n’est pas retombé sous 132 000 contrats et que la proportion de comptes particuliers acheteurs n’est pas repassée sous 60 %, le rebond se heurtera d’abord à la bande inférieure de Keltner, vers 90. Si le cours ne parvient pas à s’y maintenir, ce ne sera qu’un prix de passage. Le scénario d’invalidation est également clair : si le cours repasse au-dessus de la moyenne mobile à 91,2 tandis que l’intérêt ouvert continue de gonfler, cela signifiera que les acheteurs qui ont tenté d’attraper le couteau n’ont pas encore liquidé leurs positions ; la volatilité ne pourra alors que s’accentuer. Je n’ai aucune position sur HOOD.
$HOOD #美股 #RésultatsFinanciers
199
·
--
$BULLA est passé du plus haut intrajournalier de 0.165 à 0.061. Le contrat a chuté d’environ 55 % en 24 heures, pour un volume d’environ 310 millions de dollars. Une chute pareille signifie généralement que les positions ont été entièrement liquidées. Pourtant, entre 18 h et 20 h, alors que le prix continuait d’inscrire de nouveaux plus bas, l’intérêt ouvert sur les contrats est remonté de 120 millions à 139 millions de jetons, soit près de 19 millions de plus. Ce passage au plancher ne correspond donc pas à une purge, mais à un changement de mains.
Sur la même période, un autre élément saute aux yeux : la proportion de comptes acheteurs est passée de 34 % à 13 h à 65 % à 19 h. Les positions acheteuses des gros opérateurs sont restées autour de 46 %, presque inchangées, et le taux de financement a atteint -0.89 % à 20 h. Les nouvelles positions sont principalement le fait de particuliers qui achètent la baisse ; la structure des positions des principaux acteurs n’a pas basculé à la hausse.
En remontant un peu plus loin, c’est encore plus clair. Ce matin, alors que le prix était encore autour de 0.15, seuls 35 % des comptes étaient acheteurs, les vendeurs étant plus nombreux. L’intérêt ouvert avait grimpé pendant la nuit à environ 149 millions de jetons, pour une valeur notionnelle d’environ 23 millions de dollars. La dégringolade a commencé à 13 h, avec une succession de chutes depuis 0.146. À 14 h, le volume sur une heure était d’environ 36 millions de dollars ; le prix est passé de 0.130 à 0.091, avant de rebondir à 0.117. À 18 h, il a de nouveau plongé sous 0.067, puis a touché 0.061 à 19 h. La valeur notionnelle ne s’élève plus qu’à environ 9 millions de dollars, mais le nombre de jetons est presque remonté à son niveau élevé. Pendant que le prix était divisé par deux, les particuliers sont passés de vendeurs à acheteurs et ont renforcé leurs positions au plus bas. Les liquidations n’ont pas effacé les positions : elles ont simplement laissé la place à une nouvelle vague d’acheteurs. Si la prochaine vague entraîne une nouvelle chute, ces 65 % de comptes acheteurs seront les premiers balayés, et les ordres ainsi liquidés constitueront en eux-mêmes une nouvelle pression vendeuse.
Les indicateurs techniques sont en territoire de survente : le RSI sur 1 heure est autour de 19, le J du KDJ est à -9, la bande de Bollinger inférieure à 0.068 a été enfoncée d’environ 8 %, l’EMA12 est à 0.105 et l’ATR avoisine 24 %. Je ne considère pas 0.061 comme un plancher. Tant que l’intérêt ouvert ne retombe pas sous 120 millions de jetons et que la proportion de comptes acheteurs ne repasse pas sous 45 %, je considère les rebonds comme de simples rachats de positions vendeuses. Tant que le prix ne repasse pas au-dessus de la bande de Bollinger inférieure à 0.068, je n’ajouterai pas de position sur ce mouvement. Je n’ai aucune position sur BULLA pour le moment ; je vais d’abord observer si l’intérêt ouvert et les positions acheteuses des particuliers diminuent réellement. Ceci est une opinion personnelle.
$BULLA #合约数据 #positions
$BULLA est passé du plus haut intrajournalier de 0.165 à 0.061. Le contrat a chuté d’environ 55 % en 24 heures, pour un volume d’environ 310 millions de dollars. Une chute pareille signifie généralement que les positions ont été entièrement liquidées. Pourtant, entre 18 h et 20 h, alors que le prix continuait d’inscrire de nouveaux plus bas, l’intérêt ouvert sur les contrats est remonté de 120 millions à 139 millions de jetons, soit près de 19 millions de plus. Ce passage au plancher ne correspond donc pas à une purge, mais à un changement de mains.
Sur la même période, un autre élément saute aux yeux : la proportion de comptes acheteurs est passée de 34 % à 13 h à 65 % à 19 h. Les positions acheteuses des gros opérateurs sont restées autour de 46 %, presque inchangées, et le taux de financement a atteint -0.89 % à 20 h. Les nouvelles positions sont principalement le fait de particuliers qui achètent la baisse ; la structure des positions des principaux acteurs n’a pas basculé à la hausse.
En remontant un peu plus loin, c’est encore plus clair. Ce matin, alors que le prix était encore autour de 0.15, seuls 35 % des comptes étaient acheteurs, les vendeurs étant plus nombreux. L’intérêt ouvert avait grimpé pendant la nuit à environ 149 millions de jetons, pour une valeur notionnelle d’environ 23 millions de dollars. La dégringolade a commencé à 13 h, avec une succession de chutes depuis 0.146. À 14 h, le volume sur une heure était d’environ 36 millions de dollars ; le prix est passé de 0.130 à 0.091, avant de rebondir à 0.117. À 18 h, il a de nouveau plongé sous 0.067, puis a touché 0.061 à 19 h. La valeur notionnelle ne s’élève plus qu’à environ 9 millions de dollars, mais le nombre de jetons est presque remonté à son niveau élevé. Pendant que le prix était divisé par deux, les particuliers sont passés de vendeurs à acheteurs et ont renforcé leurs positions au plus bas. Les liquidations n’ont pas effacé les positions : elles ont simplement laissé la place à une nouvelle vague d’acheteurs. Si la prochaine vague entraîne une nouvelle chute, ces 65 % de comptes acheteurs seront les premiers balayés, et les ordres ainsi liquidés constitueront en eux-mêmes une nouvelle pression vendeuse.
Les indicateurs techniques sont en territoire de survente : le RSI sur 1 heure est autour de 19, le J du KDJ est à -9, la bande de Bollinger inférieure à 0.068 a été enfoncée d’environ 8 %, l’EMA12 est à 0.105 et l’ATR avoisine 24 %. Je ne considère pas 0.061 comme un plancher. Tant que l’intérêt ouvert ne retombe pas sous 120 millions de jetons et que la proportion de comptes acheteurs ne repasse pas sous 45 %, je considère les rebonds comme de simples rachats de positions vendeuses. Tant que le prix ne repasse pas au-dessus de la bande de Bollinger inférieure à 0.068, je n’ajouterai pas de position sur ce mouvement. Je n’ai aucune position sur BULLA pour le moment ; je vais d’abord observer si l’intérêt ouvert et les positions acheteuses des particuliers diminuent réellement. Ceci est une opinion personnelle.
$BULLA #合约数据 #positions
Sur la même période, un autre élément saute aux yeux : la proportion de comptes acheteurs est passée de 34 % à 13 h à 65 % à 19 h. Les positions acheteuses des gros opérateurs sont restées autour de 46 %, presque inchangées, et le taux de financement a atteint -0.89 % à 20 h. Les nouvelles positions sont principalement le fait de particuliers qui achètent la baisse ; la structure des positions des principaux acteurs n’a pas basculé à la hausse.
En remontant un peu plus loin, c’est encore plus clair. Ce matin, alors que le prix était encore autour de 0.15, seuls 35 % des comptes étaient acheteurs, les vendeurs étant plus nombreux. L’intérêt ouvert avait grimpé pendant la nuit à environ 149 millions de jetons, pour une valeur notionnelle d’environ 23 millions de dollars. La dégringolade a commencé à 13 h, avec une succession de chutes depuis 0.146. À 14 h, le volume sur une heure était d’environ 36 millions de dollars ; le prix est passé de 0.130 à 0.091, avant de rebondir à 0.117. À 18 h, il a de nouveau plongé sous 0.067, puis a touché 0.061 à 19 h. La valeur notionnelle ne s’élève plus qu’à environ 9 millions de dollars, mais le nombre de jetons est presque remonté à son niveau élevé. Pendant que le prix était divisé par deux, les particuliers sont passés de vendeurs à acheteurs et ont renforcé leurs positions au plus bas. Les liquidations n’ont pas effacé les positions : elles ont simplement laissé la place à une nouvelle vague d’acheteurs. Si la prochaine vague entraîne une nouvelle chute, ces 65 % de comptes acheteurs seront les premiers balayés, et les ordres ainsi liquidés constitueront en eux-mêmes une nouvelle pression vendeuse.
Les indicateurs techniques sont en territoire de survente : le RSI sur 1 heure est autour de 19, le J du KDJ est à -9, la bande de Bollinger inférieure à 0.068 a été enfoncée d’environ 8 %, l’EMA12 est à 0.105 et l’ATR avoisine 24 %. Je ne considère pas 0.061 comme un plancher. Tant que l’intérêt ouvert ne retombe pas sous 120 millions de jetons et que la proportion de comptes acheteurs ne repasse pas sous 45 %, je considère les rebonds comme de simples rachats de positions vendeuses. Tant que le prix ne repasse pas au-dessus de la bande de Bollinger inférieure à 0.068, je n’ajouterai pas de position sur ce mouvement. Je n’ai aucune position sur BULLA pour le moment ; je vais d’abord observer si l’intérêt ouvert et les positions acheteuses des particuliers diminuent réellement. Ceci est une opinion personnelle.
$BULLA #合约数据 #positions
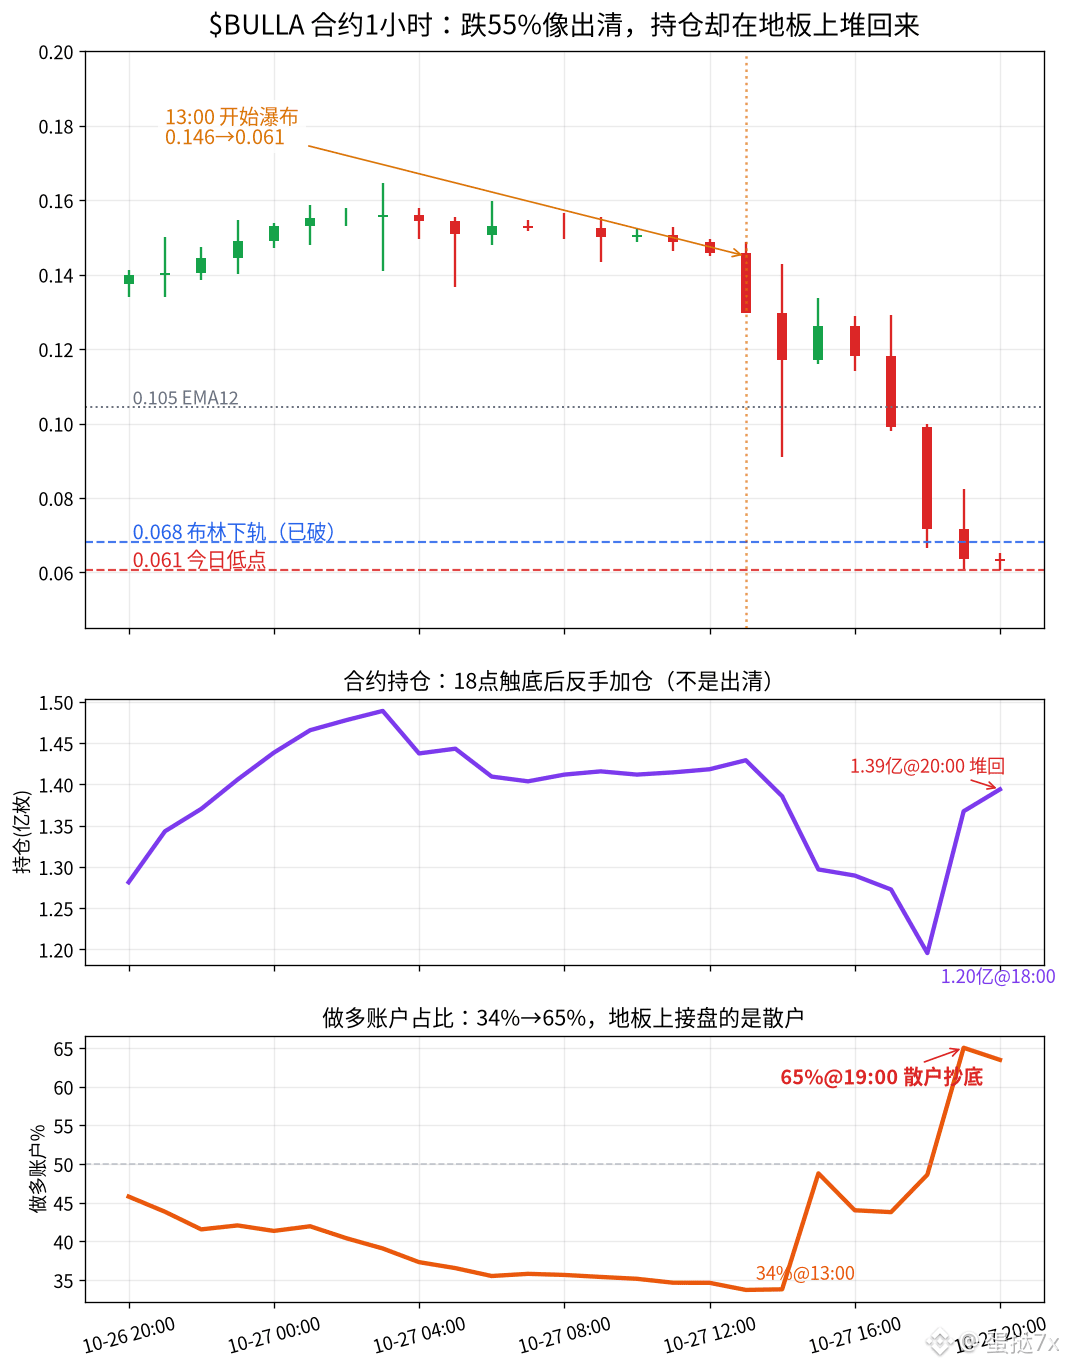
164
·
--
Depuis le plus bas de la nuit dernière à 0.000475 jusqu’au pic intrajournalier à 0.000743, le rebond en V atteint environ 56 %. Les contrats $TAG 24 heures restent en hausse d’environ 41 %, avec un volume d’échanges d’environ 42 millions de dollars. Après une liquidation complète, un retournement s’accompagne généralement d’abord d’une baisse de l’intérêt ouvert ; pourtant, l’intérêt ouvert sur les contrats Binance est passé de 8,35 milliards de jetons hier après-midi à près de 8,79 milliards aujourd’hui : pendant le rebond, les positions augmentent, elles ne diminuent pas.
Qui embarque ? La part des comptes particuliers en position longue est passée de 71 % à 62 %, tandis que les positions longues des gros porteurs restent quasiment inchangées, autour de 52 %. Depuis hier, le taux de financement reste bloqué au plancher de 0,0005 ; le prix de marquage suit de près l’indice. Le prix monte, l’intérêt ouvert augmente, mais le taux ne montre aucune prime liée à un engouement excessif pour les positions longues : ce n’est pas une configuration où les vendeurs à découvert se font écraser, mais plutôt une reprise de positions longues à bas niveau.
Hier, à 16 h 38, j’écrivais : « 0.000475 n’est pas un plancher et l’intérêt ouvert reste au-dessus de 8 milliards ; les munitions pour une vente massive sont toujours là. » J’avais tort sur le plancher : le prix a ensuite rebondi directement de plus de 40 %. En revanche, l’idée que les positions n’avaient pas été entièrement liquidées reste valable : le nombre de jetons n’a pas diminué, il a même augmenté d’environ 400 millions pendant le rebond. Après avoir touché 0.000743 aujourd’hui à 13 h, la bougie horaire de 14 h a déjà clôturé à 0.000694 ; la zone haute commence à céder.
Analyse technique : sur le graphique en 1 heure, l’EMA12 se situe à 0.000686 et l’EMA26 à 0.000635 ; la bande médiane de Bollinger est à 0.000647 et la bande supérieure à 0.000785 ; le cours vient de toucher la bande supérieure de Keltner à 0.000711 avant de retomber. L’histogramme MACD reste positif, mais la dynamique est moins nette que lors des poussées de hausse de la nuit. Les niveaux clés sont les suivants : si 0.000686 ne tient pas, le prochain niveau à surveiller est la bande médiane de Bollinger ; il faudra repasser au-dessus de la bande supérieure de Keltner à 0.000711 pour envisager une poursuite de la hausse.
Le mécanisme tient en une phrase : le rachat de positions courtes fait diminuer l’intérêt ouvert ; si celui-ci augmente, cela signifie que de nouvelles positions sont ouvertes pendant le rebond, et non que d’anciennes positions courtes sont clôturées. La structure des positions en perte n’a pas été entièrement résorbée ; le coût de revient global s’est simplement déplacé vers le haut.
Je considère la zone autour de 0.00074 comme un sommet de rebond, pas comme un nouveau palier. Tant que l’intérêt ouvert ne repasse pas sous les 8,4 milliards de jetons, je surveillerai d’abord la moyenne mobile à 0.000686 en cas de repli ; si elle cède, le prochain niveau est la bande médiane de Bollinger à 0.000647. Je n’ai aucune position sur cette partie de TAG.
#TAG #合约持仓 #rebond
Depuis le plus bas de la nuit dernière à 0.000475 jusqu’au pic intrajournalier à 0.000743, le rebond en V atteint environ 56 %. Les contrats $TAG 24 heures restent en hausse d’environ 41 %, avec un volume d’échanges d’environ 42 millions de dollars. Après une liquidation complète, un retournement s’accompagne généralement d’abord d’une baisse de l’intérêt ouvert ; pourtant, l’intérêt ouvert sur les contrats Binance est passé de 8,35 milliards de jetons hier après-midi à près de 8,79 milliards aujourd’hui : pendant le rebond, les positions augmentent, elles ne diminuent pas.
Qui embarque ? La part des comptes particuliers en position longue est passée de 71 % à 62 %, tandis que les positions longues des gros porteurs restent quasiment inchangées, autour de 52 %. Depuis hier, le taux de financement reste bloqué au plancher de 0,0005 ; le prix de marquage suit de près l’indice. Le prix monte, l’intérêt ouvert augmente, mais le taux ne montre aucune prime liée à un engouement excessif pour les positions longues : ce n’est pas une configuration où les vendeurs à découvert se font écraser, mais plutôt une reprise de positions longues à bas niveau.
Hier, à 16 h 38, j’écrivais : « 0.000475 n’est pas un plancher et l’intérêt ouvert reste au-dessus de 8 milliards ; les munitions pour une vente massive sont toujours là. » J’avais tort sur le plancher : le prix a ensuite rebondi directement de plus de 40 %. En revanche, l’idée que les positions n’avaient pas été entièrement liquidées reste valable : le nombre de jetons n’a pas diminué, il a même augmenté d’environ 400 millions pendant le rebond. Après avoir touché 0.000743 aujourd’hui à 13 h, la bougie horaire de 14 h a déjà clôturé à 0.000694 ; la zone haute commence à céder.
Analyse technique : sur le graphique en 1 heure, l’EMA12 se situe à 0.000686 et l’EMA26 à 0.000635 ; la bande médiane de Bollinger est à 0.000647 et la bande supérieure à 0.000785 ; le cours vient de toucher la bande supérieure de Keltner à 0.000711 avant de retomber. L’histogramme MACD reste positif, mais la dynamique est moins nette que lors des poussées de hausse de la nuit. Les niveaux clés sont les suivants : si 0.000686 ne tient pas, le prochain niveau à surveiller est la bande médiane de Bollinger ; il faudra repasser au-dessus de la bande supérieure de Keltner à 0.000711 pour envisager une poursuite de la hausse.
Le mécanisme tient en une phrase : le rachat de positions courtes fait diminuer l’intérêt ouvert ; si celui-ci augmente, cela signifie que de nouvelles positions sont ouvertes pendant le rebond, et non que d’anciennes positions courtes sont clôturées. La structure des positions en perte n’a pas été entièrement résorbée ; le coût de revient global s’est simplement déplacé vers le haut.
Je considère la zone autour de 0.00074 comme un sommet de rebond, pas comme un nouveau palier. Tant que l’intérêt ouvert ne repasse pas sous les 8,4 milliards de jetons, je surveillerai d’abord la moyenne mobile à 0.000686 en cas de repli ; si elle cède, le prochain niveau est la bande médiane de Bollinger à 0.000647. Je n’ai aucune position sur cette partie de TAG.
#TAG #合约持仓 #rebond
Qui embarque ? La part des comptes particuliers en position longue est passée de 71 % à 62 %, tandis que les positions longues des gros porteurs restent quasiment inchangées, autour de 52 %. Depuis hier, le taux de financement reste bloqué au plancher de 0,0005 ; le prix de marquage suit de près l’indice. Le prix monte, l’intérêt ouvert augmente, mais le taux ne montre aucune prime liée à un engouement excessif pour les positions longues : ce n’est pas une configuration où les vendeurs à découvert se font écraser, mais plutôt une reprise de positions longues à bas niveau.
Hier, à 16 h 38, j’écrivais : « 0.000475 n’est pas un plancher et l’intérêt ouvert reste au-dessus de 8 milliards ; les munitions pour une vente massive sont toujours là. » J’avais tort sur le plancher : le prix a ensuite rebondi directement de plus de 40 %. En revanche, l’idée que les positions n’avaient pas été entièrement liquidées reste valable : le nombre de jetons n’a pas diminué, il a même augmenté d’environ 400 millions pendant le rebond. Après avoir touché 0.000743 aujourd’hui à 13 h, la bougie horaire de 14 h a déjà clôturé à 0.000694 ; la zone haute commence à céder.
Analyse technique : sur le graphique en 1 heure, l’EMA12 se situe à 0.000686 et l’EMA26 à 0.000635 ; la bande médiane de Bollinger est à 0.000647 et la bande supérieure à 0.000785 ; le cours vient de toucher la bande supérieure de Keltner à 0.000711 avant de retomber. L’histogramme MACD reste positif, mais la dynamique est moins nette que lors des poussées de hausse de la nuit. Les niveaux clés sont les suivants : si 0.000686 ne tient pas, le prochain niveau à surveiller est la bande médiane de Bollinger ; il faudra repasser au-dessus de la bande supérieure de Keltner à 0.000711 pour envisager une poursuite de la hausse.
Le mécanisme tient en une phrase : le rachat de positions courtes fait diminuer l’intérêt ouvert ; si celui-ci augmente, cela signifie que de nouvelles positions sont ouvertes pendant le rebond, et non que d’anciennes positions courtes sont clôturées. La structure des positions en perte n’a pas été entièrement résorbée ; le coût de revient global s’est simplement déplacé vers le haut.
Je considère la zone autour de 0.00074 comme un sommet de rebond, pas comme un nouveau palier. Tant que l’intérêt ouvert ne repasse pas sous les 8,4 milliards de jetons, je surveillerai d’abord la moyenne mobile à 0.000686 en cas de repli ; si elle cède, le prochain niveau est la bande médiane de Bollinger à 0.000647. Je n’ai aucune position sur cette partie de TAG.
#TAG #合约持仓 #rebond
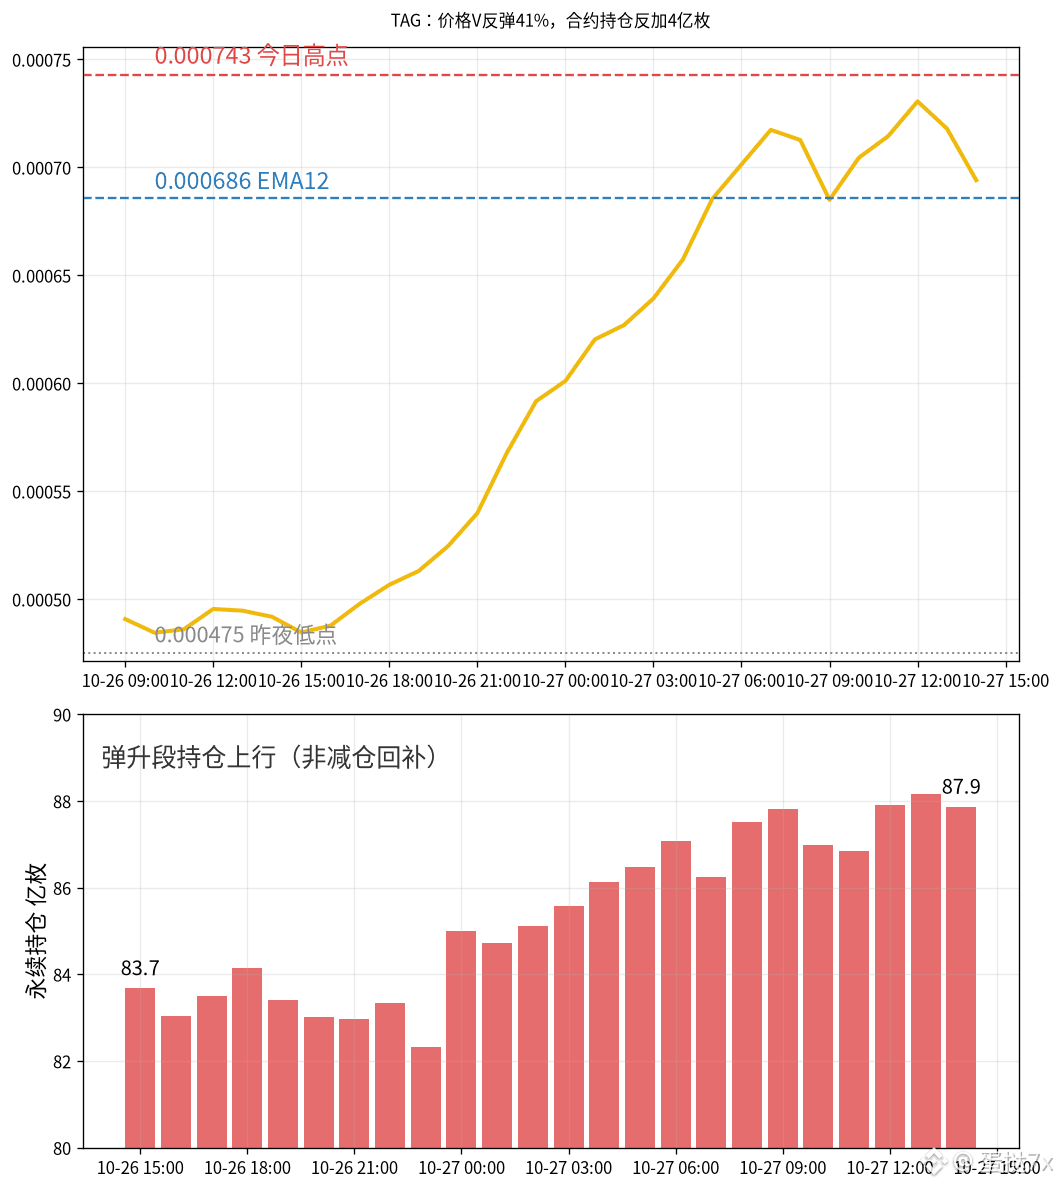
117
·
--
À 12 h, le prix a touché 0,095 avant de retomber à 0,070. Sur une seule bougie, le recul depuis le pic atteint environ 26 %. Pourtant, sur cette même heure, les positions ouvertes ont augmenté de 6 millions de jetons pour $AIN — ce n’est pas une liquidation générale : quelqu’un continue d’accumuler près du sommet.
Le contrat affiche encore une hausse d’environ 84 % sur 24 heures, après un plus bas à 0,0381 et un pic intrajournalier à 0,095, pour un volume d’environ 132 millions de dollars. Le prix semble toujours pris dans un short squeeze, mais la part des comptes particuliers en position longue est passée de 74,7 % avant la pompe à 50,8 %. En revanche, les gros acteurs restent longs à 67,6 % si l’on tient compte de la taille des positions. Pendant la hausse, les particuliers sont passés vendeurs ou ont réduit leurs positions longues, tandis que les gros acteurs n’ont presque pas allégé les leurs : les comptes et les capitaux ne vont pas dans le même sens.
Les positions ouvertes sont plus parlantes que le graphique. Avant le départ du mouvement hier à 20 h, elles représentaient environ 268 millions de jetons ; elles sont maintenant à 312 millions, soit une hausse d’environ 44 millions, ou 16 %. La bougie horaire de 12 h a ouvert à 0,077, atteint un plus haut de 0,095, un plus bas de 0,067 et clôturé à 0,070. Au cours de cette même heure, les positions ouvertes sont passées de 306 à 312 millions. À 8 h, le taux de financement s’est établi à +0,138 % ; à 12 h, il reste à +0,059 %, ce qui signifie que les acheteurs paient toujours. Le prix de référence et l’indice sont presque confondus : pas de prime notable à exploiter.
Autre lecture technique, sans reprendre les indicateurs des précédentes publications d’aujourd’hui : l’EMA 50 en 1 heure se situe à 0,0504, soit environ 39 % sous le cours actuel ; l’ATR est autour de 12 %, la volatilité ayant été élargie par la bougie du sommet ; le CCI est proche de 110, après être redescendu d’environ 220 plus tôt ; l’indicateur de Williams est revenu à -47. Le momentum s’est détendu après avoir atteint des niveaux extrêmes, mais les moyennes mobiles restent loin en dessous : cette chute a emporté le pic, pas toute la tendance.
Le mécanisme est simple : la plupart des shorts précoces pris dans le squeeze sont déjà sortis. Ceux qui sont encore exposés autour de 0,09 sont des acheteurs entrés tardivement ; si le prix plonge, ce sont eux qui risquent d’être liquidés en premier, et les liquidations deviennent elles-mêmes des ventes. Les positions ouvertes continuent d’augmenter, signe que ces acheteurs ne sont pas tous sortis ; la pression vendeuse peut donc encore réapparaître.
Pour l’instant, je considère que le nettoyage après ce pic n’est pas terminé. Tant que les positions ouvertes ne retombent pas sous les 300 millions de jetons, 0,070 reste un simple prix de passage, pas un nouveau plancher ni une nouvelle base. En cas de rebond, je surveillerai d’abord la mèche basse à 0,067 ; si le cours passe en dessous, le prochain repère sera la moyenne mobile autour de 0,050. Je n’ai aucune position sur AIN. Ceci reflète mon opinion personnelle.
#AIN #合约持仓 #SommetPointu
À 12 h, le prix a touché 0,095 avant de retomber à 0,070. Sur une seule bougie, le recul depuis le pic atteint environ 26 %. Pourtant, sur cette même heure, les positions ouvertes ont augmenté de 6 millions de jetons pour $AIN — ce n’est pas une liquidation générale : quelqu’un continue d’accumuler près du sommet.
Le contrat affiche encore une hausse d’environ 84 % sur 24 heures, après un plus bas à 0,0381 et un pic intrajournalier à 0,095, pour un volume d’environ 132 millions de dollars. Le prix semble toujours pris dans un short squeeze, mais la part des comptes particuliers en position longue est passée de 74,7 % avant la pompe à 50,8 %. En revanche, les gros acteurs restent longs à 67,6 % si l’on tient compte de la taille des positions. Pendant la hausse, les particuliers sont passés vendeurs ou ont réduit leurs positions longues, tandis que les gros acteurs n’ont presque pas allégé les leurs : les comptes et les capitaux ne vont pas dans le même sens.
Les positions ouvertes sont plus parlantes que le graphique. Avant le départ du mouvement hier à 20 h, elles représentaient environ 268 millions de jetons ; elles sont maintenant à 312 millions, soit une hausse d’environ 44 millions, ou 16 %. La bougie horaire de 12 h a ouvert à 0,077, atteint un plus haut de 0,095, un plus bas de 0,067 et clôturé à 0,070. Au cours de cette même heure, les positions ouvertes sont passées de 306 à 312 millions. À 8 h, le taux de financement s’est établi à +0,138 % ; à 12 h, il reste à +0,059 %, ce qui signifie que les acheteurs paient toujours. Le prix de référence et l’indice sont presque confondus : pas de prime notable à exploiter.
Autre lecture technique, sans reprendre les indicateurs des précédentes publications d’aujourd’hui : l’EMA 50 en 1 heure se situe à 0,0504, soit environ 39 % sous le cours actuel ; l’ATR est autour de 12 %, la volatilité ayant été élargie par la bougie du sommet ; le CCI est proche de 110, après être redescendu d’environ 220 plus tôt ; l’indicateur de Williams est revenu à -47. Le momentum s’est détendu après avoir atteint des niveaux extrêmes, mais les moyennes mobiles restent loin en dessous : cette chute a emporté le pic, pas toute la tendance.
Le mécanisme est simple : la plupart des shorts précoces pris dans le squeeze sont déjà sortis. Ceux qui sont encore exposés autour de 0,09 sont des acheteurs entrés tardivement ; si le prix plonge, ce sont eux qui risquent d’être liquidés en premier, et les liquidations deviennent elles-mêmes des ventes. Les positions ouvertes continuent d’augmenter, signe que ces acheteurs ne sont pas tous sortis ; la pression vendeuse peut donc encore réapparaître.
Pour l’instant, je considère que le nettoyage après ce pic n’est pas terminé. Tant que les positions ouvertes ne retombent pas sous les 300 millions de jetons, 0,070 reste un simple prix de passage, pas un nouveau plancher ni une nouvelle base. En cas de rebond, je surveillerai d’abord la mèche basse à 0,067 ; si le cours passe en dessous, le prochain repère sera la moyenne mobile autour de 0,050. Je n’ai aucune position sur AIN. Ceci reflète mon opinion personnelle.
#AIN #合约持仓 #SommetPointu
Le contrat affiche encore une hausse d’environ 84 % sur 24 heures, après un plus bas à 0,0381 et un pic intrajournalier à 0,095, pour un volume d’environ 132 millions de dollars. Le prix semble toujours pris dans un short squeeze, mais la part des comptes particuliers en position longue est passée de 74,7 % avant la pompe à 50,8 %. En revanche, les gros acteurs restent longs à 67,6 % si l’on tient compte de la taille des positions. Pendant la hausse, les particuliers sont passés vendeurs ou ont réduit leurs positions longues, tandis que les gros acteurs n’ont presque pas allégé les leurs : les comptes et les capitaux ne vont pas dans le même sens.
Les positions ouvertes sont plus parlantes que le graphique. Avant le départ du mouvement hier à 20 h, elles représentaient environ 268 millions de jetons ; elles sont maintenant à 312 millions, soit une hausse d’environ 44 millions, ou 16 %. La bougie horaire de 12 h a ouvert à 0,077, atteint un plus haut de 0,095, un plus bas de 0,067 et clôturé à 0,070. Au cours de cette même heure, les positions ouvertes sont passées de 306 à 312 millions. À 8 h, le taux de financement s’est établi à +0,138 % ; à 12 h, il reste à +0,059 %, ce qui signifie que les acheteurs paient toujours. Le prix de référence et l’indice sont presque confondus : pas de prime notable à exploiter.
Autre lecture technique, sans reprendre les indicateurs des précédentes publications d’aujourd’hui : l’EMA 50 en 1 heure se situe à 0,0504, soit environ 39 % sous le cours actuel ; l’ATR est autour de 12 %, la volatilité ayant été élargie par la bougie du sommet ; le CCI est proche de 110, après être redescendu d’environ 220 plus tôt ; l’indicateur de Williams est revenu à -47. Le momentum s’est détendu après avoir atteint des niveaux extrêmes, mais les moyennes mobiles restent loin en dessous : cette chute a emporté le pic, pas toute la tendance.
Le mécanisme est simple : la plupart des shorts précoces pris dans le squeeze sont déjà sortis. Ceux qui sont encore exposés autour de 0,09 sont des acheteurs entrés tardivement ; si le prix plonge, ce sont eux qui risquent d’être liquidés en premier, et les liquidations deviennent elles-mêmes des ventes. Les positions ouvertes continuent d’augmenter, signe que ces acheteurs ne sont pas tous sortis ; la pression vendeuse peut donc encore réapparaître.
Pour l’instant, je considère que le nettoyage après ce pic n’est pas terminé. Tant que les positions ouvertes ne retombent pas sous les 300 millions de jetons, 0,070 reste un simple prix de passage, pas un nouveau plancher ni une nouvelle base. En cas de rebond, je surveillerai d’abord la mèche basse à 0,067 ; si le cours passe en dessous, le prochain repère sera la moyenne mobile autour de 0,050. Je n’ai aucune position sur AIN. Ceci reflète mon opinion personnelle.
#AIN #合约持仓 #SommetPointu
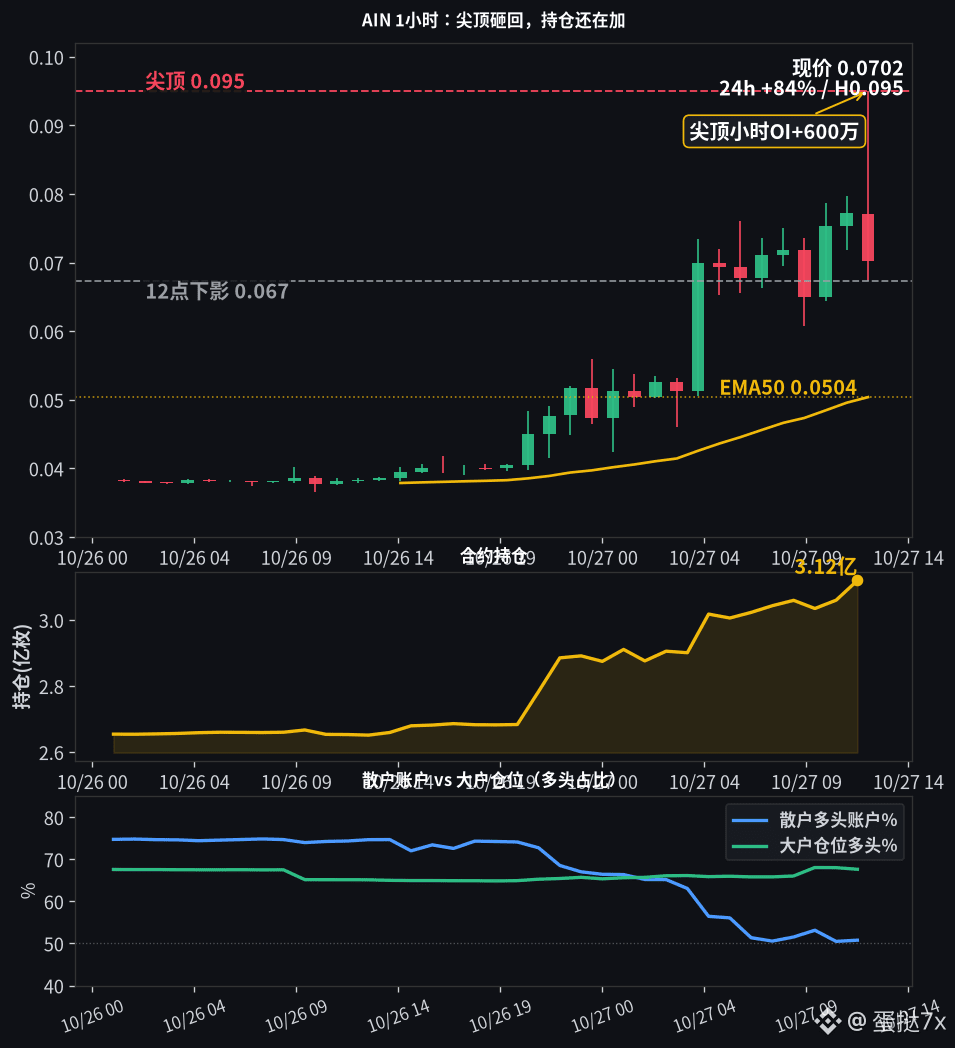
240
·
--
$Q est passé de 0.055 à 0.226 en une nuit, soit une hausse d’environ 257 % sur les contrats en 24 heures, pour un volume d’environ 640 millions de dollars. Le prix a presque quadruplé, mais sur les contrats Binance, la proportion de comptes acheteurs est passée de 56 % à 2 h ce matin à 34 % maintenant : plus de 60 % des particuliers sont passés vendeurs pendant la hausse. La structure des positions évolue à contre-courant du prix.
C’est surtout la structure des positions qui est à contre-courant. Avant le départ de la ligne verticale à 2 h, l’intérêt ouvert était d’environ 179 millions de jetons. À 5 h, il atteignait 224 millions, soit 45 millions de plus en trois heures ; dans le même temps, la part des positions acheteuses des gros investisseurs, calculée en fonction de leurs positions, est passée de 51 % à 46 %. Cette hausse est principalement due aux vendeurs qui ont renforcé leurs positions à la hausse, et non à des particuliers qui se sont rués massivement à l’achat. La bougie horaire de 2 h a grimpé de 76 % à elle seule, puis une autre à 6 h a gagné 37 % : ces deux bougies haussières ont réalisé la majeure partie de la hausse.
J’avais déjà écrit à propos de cette bougie hier soir à 0 h 30 : le cours était alors tombé à 0.052. J’avais dit que l’intérêt ouvert restait au-dessus de 180 millions et qu’il ne fallait pas y voir un nouveau plancher ; je n’ouvrais de position ni dans un sens ni dans l’autre. J’avais vu juste sur la direction, mais je ne pensais pas que les vendeurs accumuleraient eux-mêmes, entre 0.06 et 0.20, assez de carburant pour doubler le prix et le propulser jusqu’à 0.226.
Les indicateurs techniques sont déjà en zone extrême : le RSI horaire est à 88, le J du KDJ à 93, le cours actuel dépasse d’environ 35 % la bande supérieure de Keltner, à 0.148, tandis que l’EMA12 est encore à 0.146. L’ATR horaire est d’environ 11 % : la volatilité ne s’est pas du tout contractée. À 4 h ce matin, le taux de financement a brièvement atteint +0.09 %, puis il est repassé à -0.05 % à 8 h. Pendant le short squeeze, acheteurs comme vendeurs sont forcés de payer.
Le mécanisme tient en une phrase : particuliers et gros investisseurs ouvrent des positions vendeuses près des nouveaux sommets ; lorsque les vendeurs sont forcés de racheter, cela donne une nouvelle impulsion à la hausse. Tant que le carburant n’est pas épuisé, il y aura aussi des acheteurs sur les replis.
Je considère la pointe à 0.226 comme un sommet provoqué par le short squeeze ; je ne renforce pas ici. Tant que l’intérêt ouvert ne retombe pas d’abord sous 190 millions de jetons et que la part des comptes acheteurs ne repasse pas au-dessus de 50 %, le carburant des vendeurs est toujours là. En cas de repli, surveillez d’abord la ligne de Keltner à 0.148. Pour que je change d’avis, il faudrait voir l’intérêt ouvert baisser nettement et la part des comptes acheteurs repasser au-dessus de la moitié. Q : je n’ai aucune position.
#Q #合约持仓 #ShortSqueeze
$Q est passé de 0.055 à 0.226 en une nuit, soit une hausse d’environ 257 % sur les contrats en 24 heures, pour un volume d’environ 640 millions de dollars. Le prix a presque quadruplé, mais sur les contrats Binance, la proportion de comptes acheteurs est passée de 56 % à 2 h ce matin à 34 % maintenant : plus de 60 % des particuliers sont passés vendeurs pendant la hausse. La structure des positions évolue à contre-courant du prix.
C’est surtout la structure des positions qui est à contre-courant. Avant le départ de la ligne verticale à 2 h, l’intérêt ouvert était d’environ 179 millions de jetons. À 5 h, il atteignait 224 millions, soit 45 millions de plus en trois heures ; dans le même temps, la part des positions acheteuses des gros investisseurs, calculée en fonction de leurs positions, est passée de 51 % à 46 %. Cette hausse est principalement due aux vendeurs qui ont renforcé leurs positions à la hausse, et non à des particuliers qui se sont rués massivement à l’achat. La bougie horaire de 2 h a grimpé de 76 % à elle seule, puis une autre à 6 h a gagné 37 % : ces deux bougies haussières ont réalisé la majeure partie de la hausse.
J’avais déjà écrit à propos de cette bougie hier soir à 0 h 30 : le cours était alors tombé à 0.052. J’avais dit que l’intérêt ouvert restait au-dessus de 180 millions et qu’il ne fallait pas y voir un nouveau plancher ; je n’ouvrais de position ni dans un sens ni dans l’autre. J’avais vu juste sur la direction, mais je ne pensais pas que les vendeurs accumuleraient eux-mêmes, entre 0.06 et 0.20, assez de carburant pour doubler le prix et le propulser jusqu’à 0.226.
Les indicateurs techniques sont déjà en zone extrême : le RSI horaire est à 88, le J du KDJ à 93, le cours actuel dépasse d’environ 35 % la bande supérieure de Keltner, à 0.148, tandis que l’EMA12 est encore à 0.146. L’ATR horaire est d’environ 11 % : la volatilité ne s’est pas du tout contractée. À 4 h ce matin, le taux de financement a brièvement atteint +0.09 %, puis il est repassé à -0.05 % à 8 h. Pendant le short squeeze, acheteurs comme vendeurs sont forcés de payer.
Le mécanisme tient en une phrase : particuliers et gros investisseurs ouvrent des positions vendeuses près des nouveaux sommets ; lorsque les vendeurs sont forcés de racheter, cela donne une nouvelle impulsion à la hausse. Tant que le carburant n’est pas épuisé, il y aura aussi des acheteurs sur les replis.
Je considère la pointe à 0.226 comme un sommet provoqué par le short squeeze ; je ne renforce pas ici. Tant que l’intérêt ouvert ne retombe pas d’abord sous 190 millions de jetons et que la part des comptes acheteurs ne repasse pas au-dessus de 50 %, le carburant des vendeurs est toujours là. En cas de repli, surveillez d’abord la ligne de Keltner à 0.148. Pour que je change d’avis, il faudrait voir l’intérêt ouvert baisser nettement et la part des comptes acheteurs repasser au-dessus de la moitié. Q : je n’ai aucune position.
#Q #合约持仓 #ShortSqueeze
C’est surtout la structure des positions qui est à contre-courant. Avant le départ de la ligne verticale à 2 h, l’intérêt ouvert était d’environ 179 millions de jetons. À 5 h, il atteignait 224 millions, soit 45 millions de plus en trois heures ; dans le même temps, la part des positions acheteuses des gros investisseurs, calculée en fonction de leurs positions, est passée de 51 % à 46 %. Cette hausse est principalement due aux vendeurs qui ont renforcé leurs positions à la hausse, et non à des particuliers qui se sont rués massivement à l’achat. La bougie horaire de 2 h a grimpé de 76 % à elle seule, puis une autre à 6 h a gagné 37 % : ces deux bougies haussières ont réalisé la majeure partie de la hausse.
J’avais déjà écrit à propos de cette bougie hier soir à 0 h 30 : le cours était alors tombé à 0.052. J’avais dit que l’intérêt ouvert restait au-dessus de 180 millions et qu’il ne fallait pas y voir un nouveau plancher ; je n’ouvrais de position ni dans un sens ni dans l’autre. J’avais vu juste sur la direction, mais je ne pensais pas que les vendeurs accumuleraient eux-mêmes, entre 0.06 et 0.20, assez de carburant pour doubler le prix et le propulser jusqu’à 0.226.
Les indicateurs techniques sont déjà en zone extrême : le RSI horaire est à 88, le J du KDJ à 93, le cours actuel dépasse d’environ 35 % la bande supérieure de Keltner, à 0.148, tandis que l’EMA12 est encore à 0.146. L’ATR horaire est d’environ 11 % : la volatilité ne s’est pas du tout contractée. À 4 h ce matin, le taux de financement a brièvement atteint +0.09 %, puis il est repassé à -0.05 % à 8 h. Pendant le short squeeze, acheteurs comme vendeurs sont forcés de payer.
Le mécanisme tient en une phrase : particuliers et gros investisseurs ouvrent des positions vendeuses près des nouveaux sommets ; lorsque les vendeurs sont forcés de racheter, cela donne une nouvelle impulsion à la hausse. Tant que le carburant n’est pas épuisé, il y aura aussi des acheteurs sur les replis.
Je considère la pointe à 0.226 comme un sommet provoqué par le short squeeze ; je ne renforce pas ici. Tant que l’intérêt ouvert ne retombe pas d’abord sous 190 millions de jetons et que la part des comptes acheteurs ne repasse pas au-dessus de 50 %, le carburant des vendeurs est toujours là. En cas de repli, surveillez d’abord la ligne de Keltner à 0.148. Pour que je change d’avis, il faudrait voir l’intérêt ouvert baisser nettement et la part des comptes acheteurs repasser au-dessus de la moitié. Q : je n’ai aucune position.
#Q #合约持仓 #ShortSqueeze
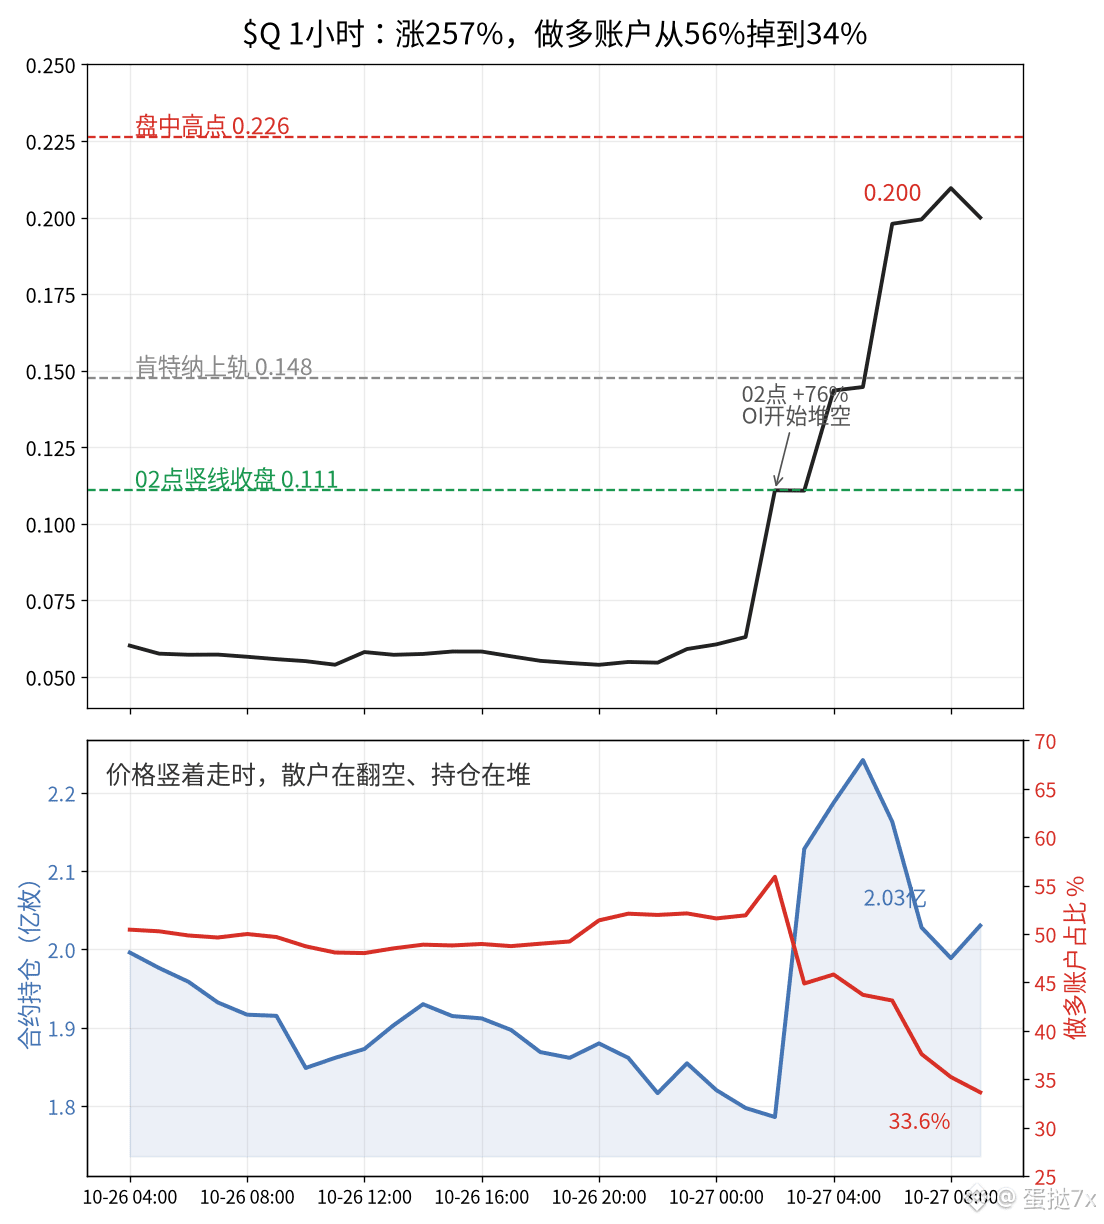
373
·
--
$LITE a clôturé en hausse de 8,2 %, signant la meilleure progression du S&P 500. Le marché au comptant semble réagir à l’unisson sur toute la chaîne des modules optiques ; sur Binance, l’intérêt ouvert des contrats a pourtant diminué de près de 15 % pendant cette même bougie haussière.
Lundi, l’action a clôturé à 818.1 sur le marché américain, après avoir atteint 840.5 en séance. Environ 6 millions d’actions ont été échangées, soit quelque 1,5 fois le volume moyen des derniers jours. $COHR, dans le même secteur, a aussi gagné environ 5,8 %. Le catalyseur : StoneX a initié la couverture avec une recommandation d’achat et un objectif de cours de 1200 dollars, estimant que les composants optoélectroniques liés à l’IA se vendraient jusqu’en 2029. La semaine précédente, Jefferies avait également relevé son objectif à 1250. Les acheteurs au comptant misent sur le récit d’une « pénurie jusqu’en 2029 ».
Du côté des contrats, le tableau est tout autre. À l’ouverture du marché américain, l’intérêt ouvert du $LITEUSDT sur Binance était d’environ 19 100 contrats ; autour de la clôture, il était tombé à environ 16 300. La proportion de comptes acheteurs est passée de 79,8 % à environ 60 % à la clôture ; parmi les gros opérateurs, la part des positions longues est passée de 80,4 % à environ 67 %. Le prix grimpe, tandis que les positions se dénouent : il s’agit de clôtures de positions et de prises de bénéfices, pas d’un empilement de positions longues à effet de levier. Le taux de financement n’a atteint que 0,0004 en début de séance, et personne n’a surenchéri pour prendre des positions longues.
Le mécanisme est simple : sur le marché au comptant, les analystes et le récit des ventes qui s’envolent servent à soutenir la valorisation ; sur celui des contrats, cette bougie haussière sert à sortir. En cas de nouveau repli, il y aura moins de positions longues alignées, prêtes à être liquidées, pour alimenter la baisse. Ceux qui ont été liquidés pendant cette bougie haussière ne pourront plus fournir de liquidité lors de la prochaine vague de baisse.
Le RSI horaire a atteint 71.4 ; le cours a dépassé la bande supérieure de Keltner, à 827, tandis que l’EMA12 se situe à 821. La bande supérieure de Bollinger, autour de 866, n’a pas encore été touchée. Sur le graphique journalier, le RSI n’est qu’à 44, l’EMA12 se situe près de 831 et l’histogramme MACD reste négatif, autour de -5.6. Le court terme est chaud, mais le moyen terme ne montre pas encore de surchauffe généralisée. Le cours reste loin du sommet de 1143 atteint le 8 octobre ; ce rebond ressemble davantage à un rattrapage depuis le creux de la semaine dernière, près de 756, qu’à une cassure vers de nouveaux sommets.
Je considère le sommet intrajournalier de 840 comme un pic d’euphorie, pas comme le point de départ d’un nouveau palier. Il faudra que l’intérêt ouvert des contrats remonte au-dessus de 18 000 et que le cours se maintienne au-dessus de 818 en clôture journalière pour envisager une hausse vers des niveaux supérieurs. En cas de repli, le premier repère est la moyenne mobile horaire à 821. Je n’ai pas de position sur cette partie de LITE.
#美股 #光模块 #LITE
$LITE a clôturé en hausse de 8,2 %, signant la meilleure progression du S&P 500. Le marché au comptant semble réagir à l’unisson sur toute la chaîne des modules optiques ; sur Binance, l’intérêt ouvert des contrats a pourtant diminué de près de 15 % pendant cette même bougie haussière.
Lundi, l’action a clôturé à 818.1 sur le marché américain, après avoir atteint 840.5 en séance. Environ 6 millions d’actions ont été échangées, soit quelque 1,5 fois le volume moyen des derniers jours. $COHR , dans le même secteur, a aussi gagné environ 5,8 %. Le catalyseur : StoneX a initié la couverture avec une recommandation d’achat et un objectif de cours de 1200 dollars, estimant que les composants optoélectroniques liés à l’IA se vendraient jusqu’en 2029. La semaine précédente, Jefferies avait également relevé son objectif à 1250. Les acheteurs au comptant misent sur le récit d’une « pénurie jusqu’en 2029 ».
Du côté des contrats, le tableau est tout autre. À l’ouverture du marché américain, l’intérêt ouvert du $LITEUSDT sur Binance était d’environ 19 100 contrats ; autour de la clôture, il était tombé à environ 16 300. La proportion de comptes acheteurs est passée de 79,8 % à environ 60 % à la clôture ; parmi les gros opérateurs, la part des positions longues est passée de 80,4 % à environ 67 %. Le prix grimpe, tandis que les positions se dénouent : il s’agit de clôtures de positions et de prises de bénéfices, pas d’un empilement de positions longues à effet de levier. Le taux de financement n’a atteint que 0,0004 en début de séance, et personne n’a surenchéri pour prendre des positions longues.
Le mécanisme est simple : sur le marché au comptant, les analystes et le récit des ventes qui s’envolent servent à soutenir la valorisation ; sur celui des contrats, cette bougie haussière sert à sortir. En cas de nouveau repli, il y aura moins de positions longues alignées, prêtes à être liquidées, pour alimenter la baisse. Ceux qui ont été liquidés pendant cette bougie haussière ne pourront plus fournir de liquidité lors de la prochaine vague de baisse.
Le RSI horaire a atteint 71.4 ; le cours a dépassé la bande supérieure de Keltner, à 827, tandis que l’EMA12 se situe à 821. La bande supérieure de Bollinger, autour de 866, n’a pas encore été touchée. Sur le graphique journalier, le RSI n’est qu’à 44, l’EMA12 se situe près de 831 et l’histogramme MACD reste négatif, autour de -5.6. Le court terme est chaud, mais le moyen terme ne montre pas encore de surchauffe généralisée. Le cours reste loin du sommet de 1143 atteint le 8 octobre ; ce rebond ressemble davantage à un rattrapage depuis le creux de la semaine dernière, près de 756, qu’à une cassure vers de nouveaux sommets.
Je considère le sommet intrajournalier de 840 comme un pic d’euphorie, pas comme le point de départ d’un nouveau palier. Il faudra que l’intérêt ouvert des contrats remonte au-dessus de 18 000 et que le cours se maintienne au-dessus de 818 en clôture journalière pour envisager une hausse vers des niveaux supérieurs. En cas de repli, le premier repère est la moyenne mobile horaire à 821. Je n’ai pas de position sur cette partie de LITE.
#美股 #光模块 #LITE
Lundi, l’action a clôturé à 818.1 sur le marché américain, après avoir atteint 840.5 en séance. Environ 6 millions d’actions ont été échangées, soit quelque 1,5 fois le volume moyen des derniers jours. $COHR , dans le même secteur, a aussi gagné environ 5,8 %. Le catalyseur : StoneX a initié la couverture avec une recommandation d’achat et un objectif de cours de 1200 dollars, estimant que les composants optoélectroniques liés à l’IA se vendraient jusqu’en 2029. La semaine précédente, Jefferies avait également relevé son objectif à 1250. Les acheteurs au comptant misent sur le récit d’une « pénurie jusqu’en 2029 ».
Du côté des contrats, le tableau est tout autre. À l’ouverture du marché américain, l’intérêt ouvert du $LITEUSDT sur Binance était d’environ 19 100 contrats ; autour de la clôture, il était tombé à environ 16 300. La proportion de comptes acheteurs est passée de 79,8 % à environ 60 % à la clôture ; parmi les gros opérateurs, la part des positions longues est passée de 80,4 % à environ 67 %. Le prix grimpe, tandis que les positions se dénouent : il s’agit de clôtures de positions et de prises de bénéfices, pas d’un empilement de positions longues à effet de levier. Le taux de financement n’a atteint que 0,0004 en début de séance, et personne n’a surenchéri pour prendre des positions longues.
Le mécanisme est simple : sur le marché au comptant, les analystes et le récit des ventes qui s’envolent servent à soutenir la valorisation ; sur celui des contrats, cette bougie haussière sert à sortir. En cas de nouveau repli, il y aura moins de positions longues alignées, prêtes à être liquidées, pour alimenter la baisse. Ceux qui ont été liquidés pendant cette bougie haussière ne pourront plus fournir de liquidité lors de la prochaine vague de baisse.
Le RSI horaire a atteint 71.4 ; le cours a dépassé la bande supérieure de Keltner, à 827, tandis que l’EMA12 se situe à 821. La bande supérieure de Bollinger, autour de 866, n’a pas encore été touchée. Sur le graphique journalier, le RSI n’est qu’à 44, l’EMA12 se situe près de 831 et l’histogramme MACD reste négatif, autour de -5.6. Le court terme est chaud, mais le moyen terme ne montre pas encore de surchauffe généralisée. Le cours reste loin du sommet de 1143 atteint le 8 octobre ; ce rebond ressemble davantage à un rattrapage depuis le creux de la semaine dernière, près de 756, qu’à une cassure vers de nouveaux sommets.
Je considère le sommet intrajournalier de 840 comme un pic d’euphorie, pas comme le point de départ d’un nouveau palier. Il faudra que l’intérêt ouvert des contrats remonte au-dessus de 18 000 et que le cours se maintienne au-dessus de 818 en clôture journalière pour envisager une hausse vers des niveaux supérieurs. En cas de repli, le premier repère est la moyenne mobile horaire à 821. Je n’ai pas de position sur cette partie de LITE.
#美股 #光模块 #LITE
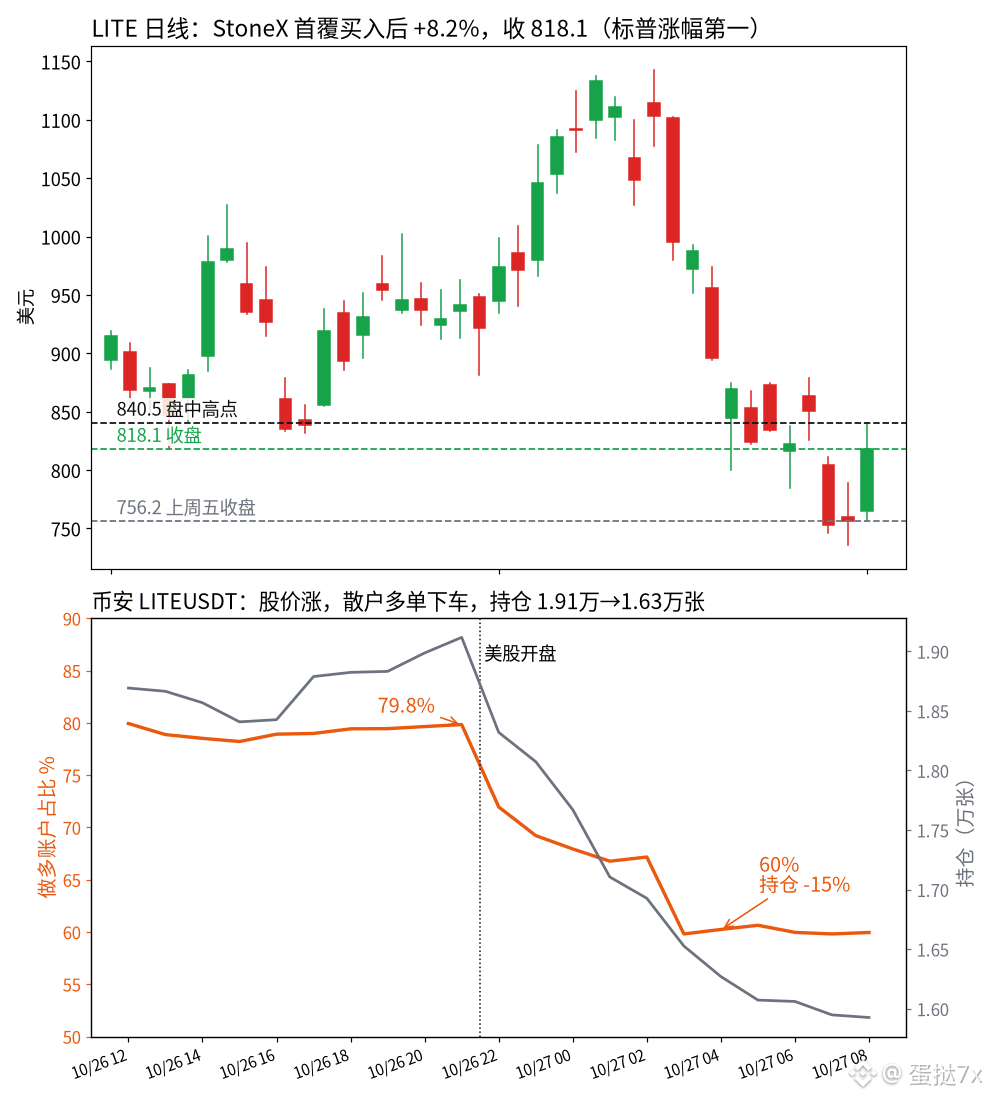
336
·
--
Partiellement vrai
$TSLA À l’ouverture, le titre a gagné 6 % en une heure. Sur Binance, l’intérêt ouvert des contrats TSLA a augmenté de 16 % sur la même période, mais la part des positions longues des gros acteurs est passée de 61 % à 55 % : une bonne partie des capitaux entrés pendant cette bougie haussière a donc probablement ouvert des positions courtes.
Tout est parti du relèvement de la recommandation de Tesla par Barclays, qui passe à « surpondérer », avec un objectif de cours relevé de 370 à 450 dollars. La justification repose principalement sur les perspectives d’une fusion avec SpaceX. Sur le marché américain, le titre est passé de 372,2 dollars à la clôture de vendredi dernier à près de 395 dollars, avec déjà 22 millions d’actions échangées.
Les données sur les contrats sont encore plus intéressantes. La bougie horaire de 21 h est passée directement de 381,3 à 395,5 dollars, avec près de 80 millions de dollars échangés en une heure, soit environ neuf fois le volume de la meilleure heure de la séance. L’intérêt ouvert était de 134 000 contrats avant l’ouverture, a brièvement atteint 159 000 après l’ouverture et s’établit maintenant à 156 000. Sur la même période, la part des positions longues des gros acteurs a continuellement reculé, de 61,0 % à 54,7 %, tandis que celle des comptes particuliers acheteurs est passée de 72 % à 68 %. Le taux de financement est resté à 0. Prix en hausse, intérêt ouvert en forte augmentation et part des positions longues des gros acteurs en baisse : l’explication la plus plausible est qu’un groupe de comptes a pris des positions courtes à contre-courant, autour de 395 dollars, malgré cette bonne nouvelle sur la recommandation.
Sur le plan technique, l’EMA200 journalière se situe à 386,2 dollars : c’est la première fois depuis juillet que le cours la dépasse. La bande supérieure de Bollinger journalière est à 394 dollars ; le cours vient tout juste de passer au-dessus. Le RSI journalier est à 61, encore loin de la zone de surachat. L’ATR journalier est d’environ 11,7 dollars et l’amplitude du jour atteint 12,8 dollars : une séance complète a donc couvert une variation normale.
Le mécanisme est simple : le prix de revient de la plupart de ces nouvelles positions courtes se situe entre 390 et 397 dollars. Tant que le cours tient au-dessus de l’EMA200 à 386 dollars, chaque jour supplémentaire où ces positions restent ouvertes apporte des ordres stop qui constituent une demande toute prête. À l’inverse, si l’enthousiasme autour de la fusion retombe et que la clôture journalière repasse sous 386 dollars, ces positions courtes auront vu juste ; un retour vers 380 dollars ne serait alors pas étonnant.
Mon biais est plutôt haussier. L’essentiel aujourd’hui n’est pas la recommandation en elle-même, mais le fait que le cours a dépassé l’EMA200 alors que certains renforçaient leurs positions à contre-courant. Si le seuil de 386 dollars tient, la phase de rachat forcé des positions courtes n’est probablement pas terminée. Je n’ai pas de position sur TSLA ; je surveille simplement le niveau de clôture journalière de ce soir.
#特斯拉 #Actions américaines
$TSLA À l’ouverture, le titre a gagné 6 % en une heure. Sur Binance, l’intérêt ouvert des contrats TSLA a augmenté de 16 % sur la même période, mais la part des positions longues des gros acteurs est passée de 61 % à 55 % : une bonne partie des capitaux entrés pendant cette bougie haussière a donc probablement ouvert des positions courtes.
Tout est parti du relèvement de la recommandation de Tesla par Barclays, qui passe à « surpondérer », avec un objectif de cours relevé de 370 à 450 dollars. La justification repose principalement sur les perspectives d’une fusion avec SpaceX. Sur le marché américain, le titre est passé de 372,2 dollars à la clôture de vendredi dernier à près de 395 dollars, avec déjà 22 millions d’actions échangées.
Les données sur les contrats sont encore plus intéressantes. La bougie horaire de 21 h est passée directement de 381,3 à 395,5 dollars, avec près de 80 millions de dollars échangés en une heure, soit environ neuf fois le volume de la meilleure heure de la séance. L’intérêt ouvert était de 134 000 contrats avant l’ouverture, a brièvement atteint 159 000 après l’ouverture et s’établit maintenant à 156 000. Sur la même période, la part des positions longues des gros acteurs a continuellement reculé, de 61,0 % à 54,7 %, tandis que celle des comptes particuliers acheteurs est passée de 72 % à 68 %. Le taux de financement est resté à 0. Prix en hausse, intérêt ouvert en forte augmentation et part des positions longues des gros acteurs en baisse : l’explication la plus plausible est qu’un groupe de comptes a pris des positions courtes à contre-courant, autour de 395 dollars, malgré cette bonne nouvelle sur la recommandation.
Sur le plan technique, l’EMA200 journalière se situe à 386,2 dollars : c’est la première fois depuis juillet que le cours la dépasse. La bande supérieure de Bollinger journalière est à 394 dollars ; le cours vient tout juste de passer au-dessus. Le RSI journalier est à 61, encore loin de la zone de surachat. L’ATR journalier est d’environ 11,7 dollars et l’amplitude du jour atteint 12,8 dollars : une séance complète a donc couvert une variation normale.
Le mécanisme est simple : le prix de revient de la plupart de ces nouvelles positions courtes se situe entre 390 et 397 dollars. Tant que le cours tient au-dessus de l’EMA200 à 386 dollars, chaque jour supplémentaire où ces positions restent ouvertes apporte des ordres stop qui constituent une demande toute prête. À l’inverse, si l’enthousiasme autour de la fusion retombe et que la clôture journalière repasse sous 386 dollars, ces positions courtes auront vu juste ; un retour vers 380 dollars ne serait alors pas étonnant.
Mon biais est plutôt haussier. L’essentiel aujourd’hui n’est pas la recommandation en elle-même, mais le fait que le cours a dépassé l’EMA200 alors que certains renforçaient leurs positions à contre-courant. Si le seuil de 386 dollars tient, la phase de rachat forcé des positions courtes n’est probablement pas terminée. Je n’ai pas de position sur TSLA ; je surveille simplement le niveau de clôture journalière de ce soir.
#特斯拉 #Actions américaines
Tout est parti du relèvement de la recommandation de Tesla par Barclays, qui passe à « surpondérer », avec un objectif de cours relevé de 370 à 450 dollars. La justification repose principalement sur les perspectives d’une fusion avec SpaceX. Sur le marché américain, le titre est passé de 372,2 dollars à la clôture de vendredi dernier à près de 395 dollars, avec déjà 22 millions d’actions échangées.
Les données sur les contrats sont encore plus intéressantes. La bougie horaire de 21 h est passée directement de 381,3 à 395,5 dollars, avec près de 80 millions de dollars échangés en une heure, soit environ neuf fois le volume de la meilleure heure de la séance. L’intérêt ouvert était de 134 000 contrats avant l’ouverture, a brièvement atteint 159 000 après l’ouverture et s’établit maintenant à 156 000. Sur la même période, la part des positions longues des gros acteurs a continuellement reculé, de 61,0 % à 54,7 %, tandis que celle des comptes particuliers acheteurs est passée de 72 % à 68 %. Le taux de financement est resté à 0. Prix en hausse, intérêt ouvert en forte augmentation et part des positions longues des gros acteurs en baisse : l’explication la plus plausible est qu’un groupe de comptes a pris des positions courtes à contre-courant, autour de 395 dollars, malgré cette bonne nouvelle sur la recommandation.
Sur le plan technique, l’EMA200 journalière se situe à 386,2 dollars : c’est la première fois depuis juillet que le cours la dépasse. La bande supérieure de Bollinger journalière est à 394 dollars ; le cours vient tout juste de passer au-dessus. Le RSI journalier est à 61, encore loin de la zone de surachat. L’ATR journalier est d’environ 11,7 dollars et l’amplitude du jour atteint 12,8 dollars : une séance complète a donc couvert une variation normale.
Le mécanisme est simple : le prix de revient de la plupart de ces nouvelles positions courtes se situe entre 390 et 397 dollars. Tant que le cours tient au-dessus de l’EMA200 à 386 dollars, chaque jour supplémentaire où ces positions restent ouvertes apporte des ordres stop qui constituent une demande toute prête. À l’inverse, si l’enthousiasme autour de la fusion retombe et que la clôture journalière repasse sous 386 dollars, ces positions courtes auront vu juste ; un retour vers 380 dollars ne serait alors pas étonnant.
Mon biais est plutôt haussier. L’essentiel aujourd’hui n’est pas la recommandation en elle-même, mais le fait que le cours a dépassé l’EMA200 alors que certains renforçaient leurs positions à contre-courant. Si le seuil de 386 dollars tient, la phase de rachat forcé des positions courtes n’est probablement pas terminée. Je n’ai pas de position sur TSLA ; je surveille simplement le niveau de clôture journalière de ce soir.
#特斯拉 #Actions américaines
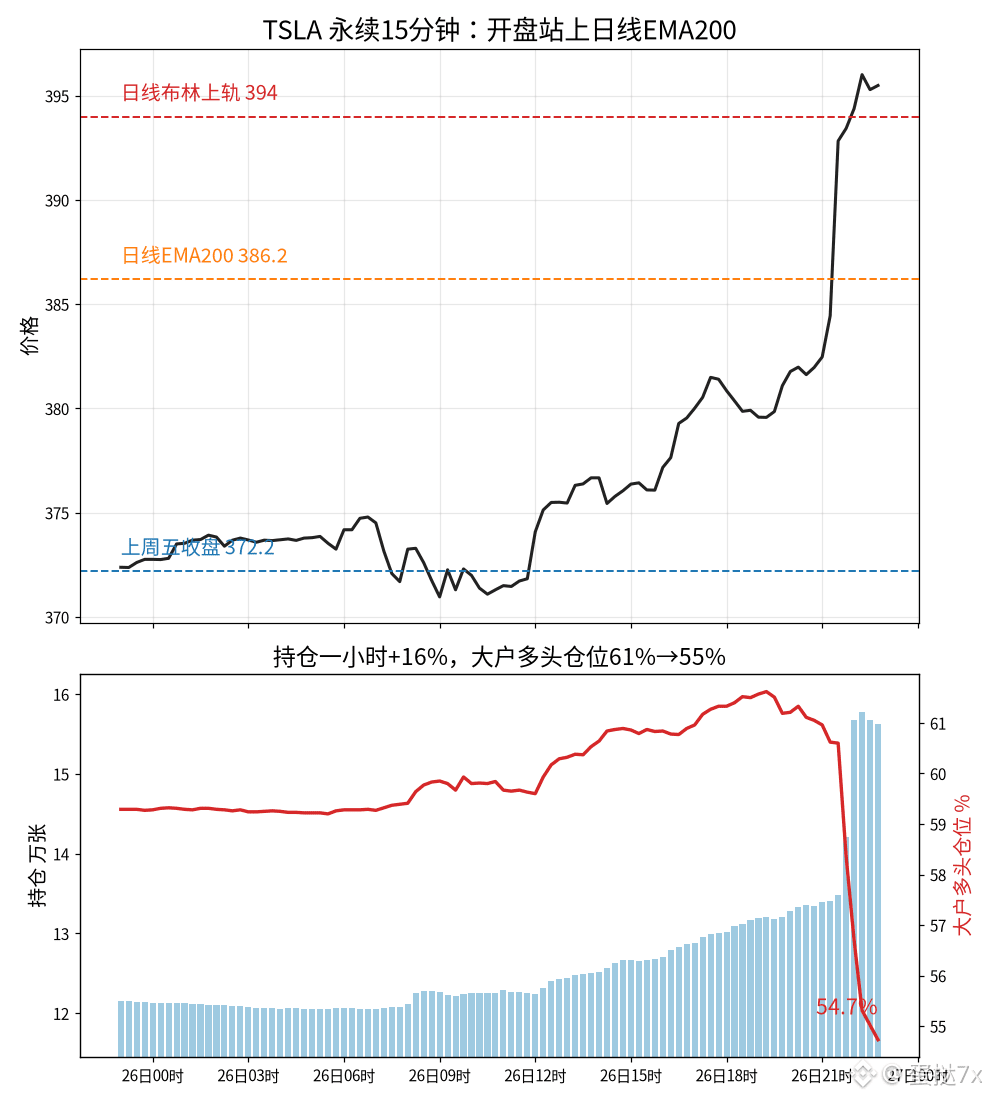
346
·
--
$EWZ À l’ouverture, le titre a plongé directement de 24 %, passant de 42,59 vendredi dernier à 32,43, et se dirigeant vers sa plus forte baisse en une journée depuis 26 ans. Pourtant, dans le même temps, la proportion de comptes en position longue sur les contrats Binance est passée de 47 % à 72 %.
La cause : dimanche, au second tour de l’élection présidentielle brésilienne, Lula a été réélu contre toute attente. Après le premier tour, le marché misait sur l’arrivée au pouvoir de Flávio Bolsonaro et sur un resserrement budgétaire. Les actions brésiliennes et le real avaient donc déjà fortement progressé par anticipation ; une fois le résultat connu, ces positions ont dû être liquidées en une journée. Les valeurs bancaires comme Itaú, Bradesco et Nu ont chuté de 20 à 30 %, $XP a presque été divisé par deux, et le real s’est déprécié d’environ 10 %.
Ce que je surveille, ce sont les positions sur les contrats. Dimanche soir, l’intérêt ouvert était d’environ 42 000 contrats ; il avoisine maintenant les 200 000, soit près de cinq fois plus. La proportion de comptes en position longue est passée de 46,7 % à 72 %, tandis que la part des positions longues détenues par les gros investisseurs a au contraire reculé de 58,7 % à 55,5 %. La plupart des quelque 100 000 nouveaux contrats ont été ouverts entre 31 et 37 : ce sont surtout les petits investisseurs qui achètent la baisse, tandis que les gros réduisent leurs positions. Le taux de financement a brièvement atteint -1,52 % à 8 h ce matin : les positions courtes étaient alors très encombrées. Il est maintenant revenu autour de 0,04 % ; le taux est repassé en positif, ce qui indique que les positions longues paient désormais pour tenir bon. Le carburant du short squeeze est pratiquement épuisé.
Analyse technique : le RSI journalier est à 27, la bande inférieure de Bollinger à 35,1 et l’EMA 200 à 36,4 ; le cours est passé sous ces deux derniers niveaux. L’ATR sur une heure est d’environ 4 %. Moins d’une demi-heure après l’ouverture des marchés américains, plus de 74 millions d’actions EWZ avaient déjà été échangées au comptant. Les repères les plus proches à la baisse sont les 29,98 atteints sur les contrats cet après-midi, puis le plus bas d’il y a un an, autour de 30,44.
Les petits investisseurs achètent avec effet de levier autour de 32. Si le cours revient vers 30, ces positions longues seront les premières liquidées de force, et ces liquidations constitueront elles-mêmes de nouvelles ventes. Tant que le cours ne repasse pas au-dessus de la bande inférieure de Bollinger, à 35,1, je ne considérerai aucun rebond en cours de séance comme un creux : je le verrai simplement comme un rebond technique après une chute excessive.
Je n’ai pas touché à EWZ. Pour ce genre de gap lié à la valorisation d’une élection, j’attends seulement de voir quand les positions longues à effet de levier auront été complètement dénouées.
#美股 #Brésil
Opinions personnelles
$EWZ À l’ouverture, le titre a plongé directement de 24 %, passant de 42,59 vendredi dernier à 32,43, et se dirigeant vers sa plus forte baisse en une journée depuis 26 ans. Pourtant, dans le même temps, la proportion de comptes en position longue sur les contrats Binance est passée de 47 % à 72 %.
La cause : dimanche, au second tour de l’élection présidentielle brésilienne, Lula a été réélu contre toute attente. Après le premier tour, le marché misait sur l’arrivée au pouvoir de Flávio Bolsonaro et sur un resserrement budgétaire. Les actions brésiliennes et le real avaient donc déjà fortement progressé par anticipation ; une fois le résultat connu, ces positions ont dû être liquidées en une journée. Les valeurs bancaires comme Itaú, Bradesco et Nu ont chuté de 20 à 30 %, $XP a presque été divisé par deux, et le real s’est déprécié d’environ 10 %.
Ce que je surveille, ce sont les positions sur les contrats. Dimanche soir, l’intérêt ouvert était d’environ 42 000 contrats ; il avoisine maintenant les 200 000, soit près de cinq fois plus. La proportion de comptes en position longue est passée de 46,7 % à 72 %, tandis que la part des positions longues détenues par les gros investisseurs a au contraire reculé de 58,7 % à 55,5 %. La plupart des quelque 100 000 nouveaux contrats ont été ouverts entre 31 et 37 : ce sont surtout les petits investisseurs qui achètent la baisse, tandis que les gros réduisent leurs positions. Le taux de financement a brièvement atteint -1,52 % à 8 h ce matin : les positions courtes étaient alors très encombrées. Il est maintenant revenu autour de 0,04 % ; le taux est repassé en positif, ce qui indique que les positions longues paient désormais pour tenir bon. Le carburant du short squeeze est pratiquement épuisé.
Analyse technique : le RSI journalier est à 27, la bande inférieure de Bollinger à 35,1 et l’EMA 200 à 36,4 ; le cours est passé sous ces deux derniers niveaux. L’ATR sur une heure est d’environ 4 %. Moins d’une demi-heure après l’ouverture des marchés américains, plus de 74 millions d’actions EWZ avaient déjà été échangées au comptant. Les repères les plus proches à la baisse sont les 29,98 atteints sur les contrats cet après-midi, puis le plus bas d’il y a un an, autour de 30,44.
Les petits investisseurs achètent avec effet de levier autour de 32. Si le cours revient vers 30, ces positions longues seront les premières liquidées de force, et ces liquidations constitueront elles-mêmes de nouvelles ventes. Tant que le cours ne repasse pas au-dessus de la bande inférieure de Bollinger, à 35,1, je ne considérerai aucun rebond en cours de séance comme un creux : je le verrai simplement comme un rebond technique après une chute excessive.
Je n’ai pas touché à EWZ. Pour ce genre de gap lié à la valorisation d’une élection, j’attends seulement de voir quand les positions longues à effet de levier auront été complètement dénouées.
#美股 #Brésil
Opinions personnelles
La cause : dimanche, au second tour de l’élection présidentielle brésilienne, Lula a été réélu contre toute attente. Après le premier tour, le marché misait sur l’arrivée au pouvoir de Flávio Bolsonaro et sur un resserrement budgétaire. Les actions brésiliennes et le real avaient donc déjà fortement progressé par anticipation ; une fois le résultat connu, ces positions ont dû être liquidées en une journée. Les valeurs bancaires comme Itaú, Bradesco et Nu ont chuté de 20 à 30 %, $XP a presque été divisé par deux, et le real s’est déprécié d’environ 10 %.
Ce que je surveille, ce sont les positions sur les contrats. Dimanche soir, l’intérêt ouvert était d’environ 42 000 contrats ; il avoisine maintenant les 200 000, soit près de cinq fois plus. La proportion de comptes en position longue est passée de 46,7 % à 72 %, tandis que la part des positions longues détenues par les gros investisseurs a au contraire reculé de 58,7 % à 55,5 %. La plupart des quelque 100 000 nouveaux contrats ont été ouverts entre 31 et 37 : ce sont surtout les petits investisseurs qui achètent la baisse, tandis que les gros réduisent leurs positions. Le taux de financement a brièvement atteint -1,52 % à 8 h ce matin : les positions courtes étaient alors très encombrées. Il est maintenant revenu autour de 0,04 % ; le taux est repassé en positif, ce qui indique que les positions longues paient désormais pour tenir bon. Le carburant du short squeeze est pratiquement épuisé.
Analyse technique : le RSI journalier est à 27, la bande inférieure de Bollinger à 35,1 et l’EMA 200 à 36,4 ; le cours est passé sous ces deux derniers niveaux. L’ATR sur une heure est d’environ 4 %. Moins d’une demi-heure après l’ouverture des marchés américains, plus de 74 millions d’actions EWZ avaient déjà été échangées au comptant. Les repères les plus proches à la baisse sont les 29,98 atteints sur les contrats cet après-midi, puis le plus bas d’il y a un an, autour de 30,44.
Les petits investisseurs achètent avec effet de levier autour de 32. Si le cours revient vers 30, ces positions longues seront les premières liquidées de force, et ces liquidations constitueront elles-mêmes de nouvelles ventes. Tant que le cours ne repasse pas au-dessus de la bande inférieure de Bollinger, à 35,1, je ne considérerai aucun rebond en cours de séance comme un creux : je le verrai simplement comme un rebond technique après une chute excessive.
Je n’ai pas touché à EWZ. Pour ce genre de gap lié à la valorisation d’une élection, j’attends seulement de voir quand les positions longues à effet de levier auront été complètement dénouées.
#美股 #Brésil
Opinions personnelles
352
·
--
Les positions longues des gros acteurs sont passées de 62,8 % à 58,2 %, tandis que $QNT vient tout juste de toucher 223,8 — les contrats ont gagné environ 19 % en 24 heures, pour un volume d’environ 200 millions de dollars. Une telle hausse est généralement interprétée comme une liquidation en cascade des positions courtes et un marché entièrement dominé par les longs. Mais, dans le même temps, la part des comptes particuliers en position longue est passée de 54,6 % à 56,6 %, et l’intérêt ouvert sur les contrats est remonté de son plus bas matinal de 135 400 unités à 153 400. Sur cette dernière poussée vers un nouveau sommet, les gros acteurs réduisent leurs positions longues tandis que les particuliers courent après le cours ; l’intérêt ouvert se reconstitue, ce n’est pas un vide laissé par la liquidation de toutes les positions courtes.
Qui paie ? La hausse vraiment verticale a eu lieu en début de soirée, entre 17 h et 20 h : la bougie horaire de 17 h est passée de 198 à 209 ; à 19 h, le volume sur une heure a atteint environ 37 millions de dollars, avec un pic à 221,8 ; à 20 h, le cours a retouché 223,8 avant de refluer vers 218. L’intérêt ouvert est passé de 138 100 unités à 17 h à 149 300 à 20 h ; il est maintenant bloqué à 153 400, dépassant déjà le pic d’environ 149 500 atteint hier en journée. Le taux de financement reste proche de zéro, voire légèrement négatif, et le prix de référence est quasiment au même niveau que l’indice : la pression sur les positions courtes n’est pas extrême. Cela ressemble davantage à des particuliers qui prennent le relais des gros acteurs en réduisant leurs positions à des niveaux élevés. La baisse de l’intérêt ouvert, d’environ 146 000 à 135 000 unités au petit matin, correspond à la partie où l’effet de levier a d’abord été purgé ; la vague du soir a ensuite regonflé les positions. Le ratio acheteurs/vendeurs agressifs est resté la plupart du temps autour de 1,0 pendant la hausse : on n’a pas vu d’achats massifs et unilatéraux des longs. Sans nouvelles liquidations forcées de positions courtes, cette pointe risque donc de se transformer en simple chasse aux gains d’une journée.
Côté technique, le cours dépasse les bornes supérieures : le RSI en 1 heure est autour de 85, le J du KDJ atteint 92, la bande supérieure de Bollinger à 214 est déjà loin derrière, tout comme la bande supérieure de Keltner à 210 ; l’EMA12 est à 203 et l’ATR tourne autour de 2,6 %. Pour ma part, je ne renforce pas sur cette pointe à 223. En cas de repli, le premier niveau à surveiller est la bande supérieure de Bollinger à 214. Si l’intérêt ouvert reste au-dessus de 145 000 et que les positions longues des particuliers se maintiennent autour de 55 %, cette hausse reste portée par des acheteurs qui courent après le cours. Pour changer d’avis, il faudrait voir l’intérêt ouvert repasser sous les 140 000 et la part des positions longues des gros acteurs remonter au-dessus de 62 %. Sur cette portion de QNT, je ne prends position ni dans un sens ni dans l’autre.
#QNT #合约持仓 #Cryptomonnaies
Les positions longues des gros acteurs sont passées de 62,8 % à 58,2 %, tandis que $QNT vient tout juste de toucher 223,8 — les contrats ont gagné environ 19 % en 24 heures, pour un volume d’environ 200 millions de dollars. Une telle hausse est généralement interprétée comme une liquidation en cascade des positions courtes et un marché entièrement dominé par les longs. Mais, dans le même temps, la part des comptes particuliers en position longue est passée de 54,6 % à 56,6 %, et l’intérêt ouvert sur les contrats est remonté de son plus bas matinal de 135 400 unités à 153 400. Sur cette dernière poussée vers un nouveau sommet, les gros acteurs réduisent leurs positions longues tandis que les particuliers courent après le cours ; l’intérêt ouvert se reconstitue, ce n’est pas un vide laissé par la liquidation de toutes les positions courtes.
Qui paie ? La hausse vraiment verticale a eu lieu en début de soirée, entre 17 h et 20 h : la bougie horaire de 17 h est passée de 198 à 209 ; à 19 h, le volume sur une heure a atteint environ 37 millions de dollars, avec un pic à 221,8 ; à 20 h, le cours a retouché 223,8 avant de refluer vers 218. L’intérêt ouvert est passé de 138 100 unités à 17 h à 149 300 à 20 h ; il est maintenant bloqué à 153 400, dépassant déjà le pic d’environ 149 500 atteint hier en journée. Le taux de financement reste proche de zéro, voire légèrement négatif, et le prix de référence est quasiment au même niveau que l’indice : la pression sur les positions courtes n’est pas extrême. Cela ressemble davantage à des particuliers qui prennent le relais des gros acteurs en réduisant leurs positions à des niveaux élevés. La baisse de l’intérêt ouvert, d’environ 146 000 à 135 000 unités au petit matin, correspond à la partie où l’effet de levier a d’abord été purgé ; la vague du soir a ensuite regonflé les positions. Le ratio acheteurs/vendeurs agressifs est resté la plupart du temps autour de 1,0 pendant la hausse : on n’a pas vu d’achats massifs et unilatéraux des longs. Sans nouvelles liquidations forcées de positions courtes, cette pointe risque donc de se transformer en simple chasse aux gains d’une journée.
Côté technique, le cours dépasse les bornes supérieures : le RSI en 1 heure est autour de 85, le J du KDJ atteint 92, la bande supérieure de Bollinger à 214 est déjà loin derrière, tout comme la bande supérieure de Keltner à 210 ; l’EMA12 est à 203 et l’ATR tourne autour de 2,6 %. Pour ma part, je ne renforce pas sur cette pointe à 223. En cas de repli, le premier niveau à surveiller est la bande supérieure de Bollinger à 214. Si l’intérêt ouvert reste au-dessus de 145 000 et que les positions longues des particuliers se maintiennent autour de 55 %, cette hausse reste portée par des acheteurs qui courent après le cours. Pour changer d’avis, il faudrait voir l’intérêt ouvert repasser sous les 140 000 et la part des positions longues des gros acteurs remonter au-dessus de 62 %. Sur cette portion de QNT, je ne prends position ni dans un sens ni dans l’autre.
#QNT #合约持仓 #Cryptomonnaies
Qui paie ? La hausse vraiment verticale a eu lieu en début de soirée, entre 17 h et 20 h : la bougie horaire de 17 h est passée de 198 à 209 ; à 19 h, le volume sur une heure a atteint environ 37 millions de dollars, avec un pic à 221,8 ; à 20 h, le cours a retouché 223,8 avant de refluer vers 218. L’intérêt ouvert est passé de 138 100 unités à 17 h à 149 300 à 20 h ; il est maintenant bloqué à 153 400, dépassant déjà le pic d’environ 149 500 atteint hier en journée. Le taux de financement reste proche de zéro, voire légèrement négatif, et le prix de référence est quasiment au même niveau que l’indice : la pression sur les positions courtes n’est pas extrême. Cela ressemble davantage à des particuliers qui prennent le relais des gros acteurs en réduisant leurs positions à des niveaux élevés. La baisse de l’intérêt ouvert, d’environ 146 000 à 135 000 unités au petit matin, correspond à la partie où l’effet de levier a d’abord été purgé ; la vague du soir a ensuite regonflé les positions. Le ratio acheteurs/vendeurs agressifs est resté la plupart du temps autour de 1,0 pendant la hausse : on n’a pas vu d’achats massifs et unilatéraux des longs. Sans nouvelles liquidations forcées de positions courtes, cette pointe risque donc de se transformer en simple chasse aux gains d’une journée.
Côté technique, le cours dépasse les bornes supérieures : le RSI en 1 heure est autour de 85, le J du KDJ atteint 92, la bande supérieure de Bollinger à 214 est déjà loin derrière, tout comme la bande supérieure de Keltner à 210 ; l’EMA12 est à 203 et l’ATR tourne autour de 2,6 %. Pour ma part, je ne renforce pas sur cette pointe à 223. En cas de repli, le premier niveau à surveiller est la bande supérieure de Bollinger à 214. Si l’intérêt ouvert reste au-dessus de 145 000 et que les positions longues des particuliers se maintiennent autour de 55 %, cette hausse reste portée par des acheteurs qui courent après le cours. Pour changer d’avis, il faudrait voir l’intérêt ouvert repasser sous les 140 000 et la part des positions longues des gros acteurs remonter au-dessus de 62 %. Sur cette portion de QNT, je ne prends position ni dans un sens ni dans l’autre.
#QNT #合约持仓 #Cryptomonnaies
171
·
--
$ARIA Le contrat 24 h a gagné environ 26 %, avec un plus bas à 0.0705 et un pic intrajournalier à 0.0953, pour un volume d’environ 50 millions de dollars. Une hausse de cette ampleur est généralement interprétée comme le résultat d’une accumulation de positions longues par les particuliers et d’un short squeeze. Pourtant, sur Binance, la proportion de comptes en position longue est passée de 65.6 % pendant la nuit à 61.7 % actuellement, tandis que l’intérêt ouvert n’a progressé que d’environ 120 millions à 124 millions de jetons : les positions n’ont augmenté que de 3 %, alors que le prix a bondi d’un quart. La hausse n’est donc pas principalement due à des acheteurs qui empilent des positions longues en poursuivant le mouvement ; elle ressemble davantage à des rachats de positions courtes et à des vendeurs à découvert qui se retrouvent contraints d’acheter.
Qui met l’argent ? Entre la nuit et le petit matin, le cours est passé de 0.073 à 0.084 alors que l’intérêt ouvert n’a pratiquement pas bougé : c’est typique d’un mouvement de rachat de positions courtes. La véritable hausse des positions est survenue avec la pointe de 16 h : le cours a atteint un sommet horaire de 0.0953, pour un volume d’environ 6.78 millions de dollars. L’intérêt ouvert est passé de 123 millions à 124.5 millions, avant que le cours ne retombe à 0.087 à la clôture ; à 17 h, il est remonté à 0.091. La part des positions longues des gros investisseurs a reculé progressivement d’environ 65 % à 63.5 % : ils réduisent leurs positions dans le même sens que les particuliers, plutôt que de relancer la hausse à ces niveaux. Le taux de financement a fluctué pendant la journée entre 0.0005 et 0.003 ; au règlement de 16 h, il était d’environ 0.0013. Le prix de référence ne dépassait l’indice que d’environ 0.3 % : le short squeeze n’a pas encore atteint un niveau extrême, mais la dynamique penche déjà du côté des vendeurs à découvert qui rachètent leurs positions. Le ratio acheteurs/vendeurs agressifs est resté proche de 1.0 pendant la majeure partie de l’après-midi : aucun achat massif et unilatéral de la part des acheteurs, ce qui montre que l’élan des acheteurs qui poursuivent la hausse manque de solidité. Sans nouvelle vague de vendeurs à découvert contraints de clôturer leurs positions, cette pointe risque de n’être qu’un feu de paille.
Sur le plan technique, le cours se trouve près de la borne supérieure : le RSI horaire est autour de 70.6, le J du KDJ atteint 78, la bande supérieure de Bollinger à 0.091 vient d’être touchée, tandis que la borne supérieure de Keltner à 0.089 est déjà derrière nous. L’EMA12 se situe à 0.084 et l’ATR est d’environ 5 %. Pour ma part, je ne renforcerais pas à cette pointe à 0.095. En cas de repli, le premier niveau à surveiller est la moyenne mobile à 0.084 ; si l’intérêt ouvert reste au-dessus de 122 millions et que la proportion de comptes en position longue continue de baisser, le short squeeze pourrait se poursuivre un peu. Pour changer d’avis, il faudrait voir l’intérêt ouvert passer sous 118 millions et la proportion de comptes en position longue remonter au-dessus de 65 %. Pour ce mouvement sur ARIA, je ne prends position dans aucun des deux sens.
#ARIA #合约持仓 #cryptomonnaie
$ARIA Le contrat 24 h a gagné environ 26 %, avec un plus bas à 0.0705 et un pic intrajournalier à 0.0953, pour un volume d’environ 50 millions de dollars. Une hausse de cette ampleur est généralement interprétée comme le résultat d’une accumulation de positions longues par les particuliers et d’un short squeeze. Pourtant, sur Binance, la proportion de comptes en position longue est passée de 65.6 % pendant la nuit à 61.7 % actuellement, tandis que l’intérêt ouvert n’a progressé que d’environ 120 millions à 124 millions de jetons : les positions n’ont augmenté que de 3 %, alors que le prix a bondi d’un quart. La hausse n’est donc pas principalement due à des acheteurs qui empilent des positions longues en poursuivant le mouvement ; elle ressemble davantage à des rachats de positions courtes et à des vendeurs à découvert qui se retrouvent contraints d’acheter.
Qui met l’argent ? Entre la nuit et le petit matin, le cours est passé de 0.073 à 0.084 alors que l’intérêt ouvert n’a pratiquement pas bougé : c’est typique d’un mouvement de rachat de positions courtes. La véritable hausse des positions est survenue avec la pointe de 16 h : le cours a atteint un sommet horaire de 0.0953, pour un volume d’environ 6.78 millions de dollars. L’intérêt ouvert est passé de 123 millions à 124.5 millions, avant que le cours ne retombe à 0.087 à la clôture ; à 17 h, il est remonté à 0.091. La part des positions longues des gros investisseurs a reculé progressivement d’environ 65 % à 63.5 % : ils réduisent leurs positions dans le même sens que les particuliers, plutôt que de relancer la hausse à ces niveaux. Le taux de financement a fluctué pendant la journée entre 0.0005 et 0.003 ; au règlement de 16 h, il était d’environ 0.0013. Le prix de référence ne dépassait l’indice que d’environ 0.3 % : le short squeeze n’a pas encore atteint un niveau extrême, mais la dynamique penche déjà du côté des vendeurs à découvert qui rachètent leurs positions. Le ratio acheteurs/vendeurs agressifs est resté proche de 1.0 pendant la majeure partie de l’après-midi : aucun achat massif et unilatéral de la part des acheteurs, ce qui montre que l’élan des acheteurs qui poursuivent la hausse manque de solidité. Sans nouvelle vague de vendeurs à découvert contraints de clôturer leurs positions, cette pointe risque de n’être qu’un feu de paille.
Sur le plan technique, le cours se trouve près de la borne supérieure : le RSI horaire est autour de 70.6, le J du KDJ atteint 78, la bande supérieure de Bollinger à 0.091 vient d’être touchée, tandis que la borne supérieure de Keltner à 0.089 est déjà derrière nous. L’EMA12 se situe à 0.084 et l’ATR est d’environ 5 %. Pour ma part, je ne renforcerais pas à cette pointe à 0.095. En cas de repli, le premier niveau à surveiller est la moyenne mobile à 0.084 ; si l’intérêt ouvert reste au-dessus de 122 millions et que la proportion de comptes en position longue continue de baisser, le short squeeze pourrait se poursuivre un peu. Pour changer d’avis, il faudrait voir l’intérêt ouvert passer sous 118 millions et la proportion de comptes en position longue remonter au-dessus de 65 %. Pour ce mouvement sur ARIA, je ne prends position dans aucun des deux sens.
#ARIA #合约持仓 #cryptomonnaie
Qui met l’argent ? Entre la nuit et le petit matin, le cours est passé de 0.073 à 0.084 alors que l’intérêt ouvert n’a pratiquement pas bougé : c’est typique d’un mouvement de rachat de positions courtes. La véritable hausse des positions est survenue avec la pointe de 16 h : le cours a atteint un sommet horaire de 0.0953, pour un volume d’environ 6.78 millions de dollars. L’intérêt ouvert est passé de 123 millions à 124.5 millions, avant que le cours ne retombe à 0.087 à la clôture ; à 17 h, il est remonté à 0.091. La part des positions longues des gros investisseurs a reculé progressivement d’environ 65 % à 63.5 % : ils réduisent leurs positions dans le même sens que les particuliers, plutôt que de relancer la hausse à ces niveaux. Le taux de financement a fluctué pendant la journée entre 0.0005 et 0.003 ; au règlement de 16 h, il était d’environ 0.0013. Le prix de référence ne dépassait l’indice que d’environ 0.3 % : le short squeeze n’a pas encore atteint un niveau extrême, mais la dynamique penche déjà du côté des vendeurs à découvert qui rachètent leurs positions. Le ratio acheteurs/vendeurs agressifs est resté proche de 1.0 pendant la majeure partie de l’après-midi : aucun achat massif et unilatéral de la part des acheteurs, ce qui montre que l’élan des acheteurs qui poursuivent la hausse manque de solidité. Sans nouvelle vague de vendeurs à découvert contraints de clôturer leurs positions, cette pointe risque de n’être qu’un feu de paille.
Sur le plan technique, le cours se trouve près de la borne supérieure : le RSI horaire est autour de 70.6, le J du KDJ atteint 78, la bande supérieure de Bollinger à 0.091 vient d’être touchée, tandis que la borne supérieure de Keltner à 0.089 est déjà derrière nous. L’EMA12 se situe à 0.084 et l’ATR est d’environ 5 %. Pour ma part, je ne renforcerais pas à cette pointe à 0.095. En cas de repli, le premier niveau à surveiller est la moyenne mobile à 0.084 ; si l’intérêt ouvert reste au-dessus de 122 millions et que la proportion de comptes en position longue continue de baisser, le short squeeze pourrait se poursuivre un peu. Pour changer d’avis, il faudrait voir l’intérêt ouvert passer sous 118 millions et la proportion de comptes en position longue remonter au-dessus de 65 %. Pour ce mouvement sur ARIA, je ne prends position dans aucun des deux sens.
#ARIA #合约持仓 #cryptomonnaie
159
·
--
$DOOD 14Cette bougie horaire est passée de 0.00151 à 0.00194, soit une hausse de 28 % sur la bougie. Les contrats sur 24 heures ont gagné environ 29 %, pour un volume d’environ 35,3 millions de dollars, avec un plus haut intrajournalier à 0.001968. Le short squeeze semble avoir déjà gagné. Pourtant, au même moment, le prix de marquage de Binance reste environ 2.6 % sous l’indice, et le prochain taux de financement est toujours négatif à -0.0035 % : les vendeurs à découvert paient encore toutes les heures, tandis que le marché au comptant et l’indice progressent, sans que le prix des contrats suive complètement.
Qui est forcé d’acheter ? Vers dix heures ce matin, le prix stagnait autour de 0.00138 et l’intérêt ouvert sur les contrats s’élevait à environ 2,82 milliards de jetons. Après la grande bougie haussière, il est monté à environ 3,41 milliards : ces 600 millions de jetons supplémentaires ont été accumulés pendant cette hausse, ce n’étaient pas de vieilles positions déjà présentes avant le squeeze. La proportion de comptes particuliers en position longue est passée d’environ 65 % en début de matinée à 66 %, tandis que les positions longues des gros investisseurs sont restées autour de 54 %, presque inchangées : les particuliers courent après la hausse plus agressivement que les gros investisseurs. Le ratio achats/ventes agressifs est passé de 0.8 à 1.2 entre 13 h et 14 h : les acheteurs poussent effectivement le prix vers le haut, mais l’intérêt ouvert augmente en même temps. La bougie de 13 h a d’abord fait passer le prix de 0.00143 à 0.00151, avec environ 1,98 million de dollars de volume ; ce n’était qu’un échauffement. Le vrai carburant, c’est la bougie de 14 h, avec environ 21 millions de dollars échangés en une heure. Dans le bulletin du soir du 22 octobre, j’avais signalé que le niveau de 0.00208 ne tiendrait pas cette semaine. Le prix a ensuite touché 0.00137 : la direction était bonne. Mais le signal de purge évoqué à l’époque — la proportion de comptes longs retombant à 50 % — n’est jamais apparu. Faute d’avoir complètement nettoyé le marché, le prix est reparti en V ; ceux qui achètent maintenant sont toujours les mêmes acheteurs longs, déjà trop nombreux.
Sur le plan technique, le prix est au-dessus des bandes : RSI 1 heure à 85, J du KDJ à 104, et la bande supérieure de Bollinger à 0.00168 est laissée environ 13 % derrière. L’EMA12 est à 0.00151, l’histogramme MACD continue de s’élargir et l’ATR est d’environ 4 %. Je considère la zone autour de 0.00197 comme un pic d’euphorie, pas comme un nouveau palier. En cas de repli, le premier niveau à surveiller est la bande supérieure de Bollinger, à 0.00168 ; si le prix ne parvient pas à s’y maintenir, le prochain niveau est la moyenne mobile à 0.00151. Tant que le taux de financement ne revient pas près de zéro et que le prix de marquage ne se rapproche pas de l’indice, je n’ajoute pas à cette position. Je n’ai aucune position sur DOOD.
#DOOD #合约持仓 #cryptomonnaie
$DOOD 14Cette bougie horaire est passée de 0.00151 à 0.00194, soit une hausse de 28 % sur la bougie. Les contrats sur 24 heures ont gagné environ 29 %, pour un volume d’environ 35,3 millions de dollars, avec un plus haut intrajournalier à 0.001968. Le short squeeze semble avoir déjà gagné. Pourtant, au même moment, le prix de marquage de Binance reste environ 2.6 % sous l’indice, et le prochain taux de financement est toujours négatif à -0.0035 % : les vendeurs à découvert paient encore toutes les heures, tandis que le marché au comptant et l’indice progressent, sans que le prix des contrats suive complètement.
Qui est forcé d’acheter ? Vers dix heures ce matin, le prix stagnait autour de 0.00138 et l’intérêt ouvert sur les contrats s’élevait à environ 2,82 milliards de jetons. Après la grande bougie haussière, il est monté à environ 3,41 milliards : ces 600 millions de jetons supplémentaires ont été accumulés pendant cette hausse, ce n’étaient pas de vieilles positions déjà présentes avant le squeeze. La proportion de comptes particuliers en position longue est passée d’environ 65 % en début de matinée à 66 %, tandis que les positions longues des gros investisseurs sont restées autour de 54 %, presque inchangées : les particuliers courent après la hausse plus agressivement que les gros investisseurs. Le ratio achats/ventes agressifs est passé de 0.8 à 1.2 entre 13 h et 14 h : les acheteurs poussent effectivement le prix vers le haut, mais l’intérêt ouvert augmente en même temps. La bougie de 13 h a d’abord fait passer le prix de 0.00143 à 0.00151, avec environ 1,98 million de dollars de volume ; ce n’était qu’un échauffement. Le vrai carburant, c’est la bougie de 14 h, avec environ 21 millions de dollars échangés en une heure. Dans le bulletin du soir du 22 octobre, j’avais signalé que le niveau de 0.00208 ne tiendrait pas cette semaine. Le prix a ensuite touché 0.00137 : la direction était bonne. Mais le signal de purge évoqué à l’époque — la proportion de comptes longs retombant à 50 % — n’est jamais apparu. Faute d’avoir complètement nettoyé le marché, le prix est reparti en V ; ceux qui achètent maintenant sont toujours les mêmes acheteurs longs, déjà trop nombreux.
Sur le plan technique, le prix est au-dessus des bandes : RSI 1 heure à 85, J du KDJ à 104, et la bande supérieure de Bollinger à 0.00168 est laissée environ 13 % derrière. L’EMA12 est à 0.00151, l’histogramme MACD continue de s’élargir et l’ATR est d’environ 4 %. Je considère la zone autour de 0.00197 comme un pic d’euphorie, pas comme un nouveau palier. En cas de repli, le premier niveau à surveiller est la bande supérieure de Bollinger, à 0.00168 ; si le prix ne parvient pas à s’y maintenir, le prochain niveau est la moyenne mobile à 0.00151. Tant que le taux de financement ne revient pas près de zéro et que le prix de marquage ne se rapproche pas de l’indice, je n’ajoute pas à cette position. Je n’ai aucune position sur DOOD.
#DOOD #合约持仓 #cryptomonnaie
Qui est forcé d’acheter ? Vers dix heures ce matin, le prix stagnait autour de 0.00138 et l’intérêt ouvert sur les contrats s’élevait à environ 2,82 milliards de jetons. Après la grande bougie haussière, il est monté à environ 3,41 milliards : ces 600 millions de jetons supplémentaires ont été accumulés pendant cette hausse, ce n’étaient pas de vieilles positions déjà présentes avant le squeeze. La proportion de comptes particuliers en position longue est passée d’environ 65 % en début de matinée à 66 %, tandis que les positions longues des gros investisseurs sont restées autour de 54 %, presque inchangées : les particuliers courent après la hausse plus agressivement que les gros investisseurs. Le ratio achats/ventes agressifs est passé de 0.8 à 1.2 entre 13 h et 14 h : les acheteurs poussent effectivement le prix vers le haut, mais l’intérêt ouvert augmente en même temps. La bougie de 13 h a d’abord fait passer le prix de 0.00143 à 0.00151, avec environ 1,98 million de dollars de volume ; ce n’était qu’un échauffement. Le vrai carburant, c’est la bougie de 14 h, avec environ 21 millions de dollars échangés en une heure. Dans le bulletin du soir du 22 octobre, j’avais signalé que le niveau de 0.00208 ne tiendrait pas cette semaine. Le prix a ensuite touché 0.00137 : la direction était bonne. Mais le signal de purge évoqué à l’époque — la proportion de comptes longs retombant à 50 % — n’est jamais apparu. Faute d’avoir complètement nettoyé le marché, le prix est reparti en V ; ceux qui achètent maintenant sont toujours les mêmes acheteurs longs, déjà trop nombreux.
Sur le plan technique, le prix est au-dessus des bandes : RSI 1 heure à 85, J du KDJ à 104, et la bande supérieure de Bollinger à 0.00168 est laissée environ 13 % derrière. L’EMA12 est à 0.00151, l’histogramme MACD continue de s’élargir et l’ATR est d’environ 4 %. Je considère la zone autour de 0.00197 comme un pic d’euphorie, pas comme un nouveau palier. En cas de repli, le premier niveau à surveiller est la bande supérieure de Bollinger, à 0.00168 ; si le prix ne parvient pas à s’y maintenir, le prochain niveau est la moyenne mobile à 0.00151. Tant que le taux de financement ne revient pas près de zéro et que le prix de marquage ne se rapproche pas de l’indice, je n’ajoute pas à cette position. Je n’ai aucune position sur DOOD.
#DOOD #合约持仓 #cryptomonnaie
214
·
--
$CAP Hier soir, j’ai écrit que 0,0999 était un sommet dû à la poursuite de la hausse ; ce matin, le prix a touché 0,115 — je me suis trompé sur cette partie de la direction. Le contrat sur 24 heures a gagné 41 %, pour un volume d’environ 215 millions de dollars, avec un plus haut intrajournalier à 0,11526. Mais le tableau des positions a déjà changé de visage : hier à 21 h, 58,4 % des comptes particuliers étaient encore à l’achat, avec 215 millions de jetons en position ; ce matin à 9 h, la part des comptes acheteurs est tombée à 47,7 %, les comptes vendeurs sont désormais majoritaires, et les positions ont au contraire grimpé à 253 millions de jetons. Au cours des douze heures où le prix est passé de 0,100 à de nouveaux sommets, les nouveaux entrants ont ouvert des positions vendeuses, et non des positions acheteuses en poursuite de hausse comme hier.
Qui est contraint de payer ? Les gros porteurs restent à 64,5 % à l’achat. Le taux de financement a atteint 9,2 pour 10 000 au règlement de 4 h du matin, et était encore à 7,5 pour 10 000 à 8 h — les acheteurs paient un peu plus toutes les 8 heures. Les particuliers passent à la vente, les gros porteurs restent plutôt acheteurs, et les positions ont augmenté de 38 millions de jetons en une nuit : c’est la configuration qui alimente la poursuite du short squeeze. Les comptes vendeurs portent le prix, mais les positions n’ont pas été liquidées. La bougie horaire de minuit a chuté de 0,108 à 0,094 avant de remonter à 0,103 ; son volume s’élevait à 222 millions de jetons, tandis que les positions ont à peine diminué — ce sont les leviers qui ont été balayés, pas les positions. Hier soir, j’ai écrit que l’accumulation de positions acheteuses en poursuite de hausse faisait monter le prix. En comparant avec les données de ce matin, les comptes acheteurs diminuent et les comptes vendeurs augmentent : le mécanisme a changé. Chaque fois que les vendeurs sont pris dans le squeeze, leur rachat pour couvrir leurs positions pousse le prix un peu plus haut, et le carburant continue de s’accumuler. De 21 h à ce matin, les trois derniers règlements successifs du taux de financement sont restés au-dessus de 7 pour 10 000 ; le coût des acheteurs reste élevé.
Les indicateurs techniques sont en zone haute : RSI sur 1 heure à 76,9, J du KDJ à 92,5, la bande supérieure de Keltner à 0,113 vient d’être touchée, EMA12 à 0,107, la bande supérieure de Bollinger à 0,119 n’a pas encore été atteinte, et l’ATR est d’environ 6 %. Je ne renforce pas à 0,115. Le short squeeze peut se poursuivre, mais acheter en poursuivant la hausse avec un taux de financement supérieur à 7 pour 10 000 revient à porter les comptes vendeurs. En cas de repli, le premier niveau à surveiller est la moyenne mobile à 0,107 ; pour changer réellement d’avis, il faudrait voir les positions retomber sous 230 millions et les comptes acheteurs repasser au-dessus de 55 %. Je reste à l’écart de CAP ; dans cette configuration, pour l’instant, j’observe sans poursuivre la hausse. Opinion personnelle
#CAP #合约持仓 #cryptomonnaies
$CAP Hier soir, j’ai écrit que 0,0999 était un sommet dû à la poursuite de la hausse ; ce matin, le prix a touché 0,115 — je me suis trompé sur cette partie de la direction. Le contrat sur 24 heures a gagné 41 %, pour un volume d’environ 215 millions de dollars, avec un plus haut intrajournalier à 0,11526. Mais le tableau des positions a déjà changé de visage : hier à 21 h, 58,4 % des comptes particuliers étaient encore à l’achat, avec 215 millions de jetons en position ; ce matin à 9 h, la part des comptes acheteurs est tombée à 47,7 %, les comptes vendeurs sont désormais majoritaires, et les positions ont au contraire grimpé à 253 millions de jetons. Au cours des douze heures où le prix est passé de 0,100 à de nouveaux sommets, les nouveaux entrants ont ouvert des positions vendeuses, et non des positions acheteuses en poursuite de hausse comme hier.
Qui est contraint de payer ? Les gros porteurs restent à 64,5 % à l’achat. Le taux de financement a atteint 9,2 pour 10 000 au règlement de 4 h du matin, et était encore à 7,5 pour 10 000 à 8 h — les acheteurs paient un peu plus toutes les 8 heures. Les particuliers passent à la vente, les gros porteurs restent plutôt acheteurs, et les positions ont augmenté de 38 millions de jetons en une nuit : c’est la configuration qui alimente la poursuite du short squeeze. Les comptes vendeurs portent le prix, mais les positions n’ont pas été liquidées. La bougie horaire de minuit a chuté de 0,108 à 0,094 avant de remonter à 0,103 ; son volume s’élevait à 222 millions de jetons, tandis que les positions ont à peine diminué — ce sont les leviers qui ont été balayés, pas les positions. Hier soir, j’ai écrit que l’accumulation de positions acheteuses en poursuite de hausse faisait monter le prix. En comparant avec les données de ce matin, les comptes acheteurs diminuent et les comptes vendeurs augmentent : le mécanisme a changé. Chaque fois que les vendeurs sont pris dans le squeeze, leur rachat pour couvrir leurs positions pousse le prix un peu plus haut, et le carburant continue de s’accumuler. De 21 h à ce matin, les trois derniers règlements successifs du taux de financement sont restés au-dessus de 7 pour 10 000 ; le coût des acheteurs reste élevé.
Les indicateurs techniques sont en zone haute : RSI sur 1 heure à 76,9, J du KDJ à 92,5, la bande supérieure de Keltner à 0,113 vient d’être touchée, EMA12 à 0,107, la bande supérieure de Bollinger à 0,119 n’a pas encore été atteinte, et l’ATR est d’environ 6 %. Je ne renforce pas à 0,115. Le short squeeze peut se poursuivre, mais acheter en poursuivant la hausse avec un taux de financement supérieur à 7 pour 10 000 revient à porter les comptes vendeurs. En cas de repli, le premier niveau à surveiller est la moyenne mobile à 0,107 ; pour changer réellement d’avis, il faudrait voir les positions retomber sous 230 millions et les comptes acheteurs repasser au-dessus de 55 %. Je reste à l’écart de CAP ; dans cette configuration, pour l’instant, j’observe sans poursuivre la hausse. Opinion personnelle
#CAP #合约持仓 #cryptomonnaies
Qui est contraint de payer ? Les gros porteurs restent à 64,5 % à l’achat. Le taux de financement a atteint 9,2 pour 10 000 au règlement de 4 h du matin, et était encore à 7,5 pour 10 000 à 8 h — les acheteurs paient un peu plus toutes les 8 heures. Les particuliers passent à la vente, les gros porteurs restent plutôt acheteurs, et les positions ont augmenté de 38 millions de jetons en une nuit : c’est la configuration qui alimente la poursuite du short squeeze. Les comptes vendeurs portent le prix, mais les positions n’ont pas été liquidées. La bougie horaire de minuit a chuté de 0,108 à 0,094 avant de remonter à 0,103 ; son volume s’élevait à 222 millions de jetons, tandis que les positions ont à peine diminué — ce sont les leviers qui ont été balayés, pas les positions. Hier soir, j’ai écrit que l’accumulation de positions acheteuses en poursuite de hausse faisait monter le prix. En comparant avec les données de ce matin, les comptes acheteurs diminuent et les comptes vendeurs augmentent : le mécanisme a changé. Chaque fois que les vendeurs sont pris dans le squeeze, leur rachat pour couvrir leurs positions pousse le prix un peu plus haut, et le carburant continue de s’accumuler. De 21 h à ce matin, les trois derniers règlements successifs du taux de financement sont restés au-dessus de 7 pour 10 000 ; le coût des acheteurs reste élevé.
Les indicateurs techniques sont en zone haute : RSI sur 1 heure à 76,9, J du KDJ à 92,5, la bande supérieure de Keltner à 0,113 vient d’être touchée, EMA12 à 0,107, la bande supérieure de Bollinger à 0,119 n’a pas encore été atteinte, et l’ATR est d’environ 6 %. Je ne renforce pas à 0,115. Le short squeeze peut se poursuivre, mais acheter en poursuivant la hausse avec un taux de financement supérieur à 7 pour 10 000 revient à porter les comptes vendeurs. En cas de repli, le premier niveau à surveiller est la moyenne mobile à 0,107 ; pour changer réellement d’avis, il faudrait voir les positions retomber sous 230 millions et les comptes acheteurs repasser au-dessus de 55 %. Je reste à l’écart de CAP ; dans cette configuration, pour l’instant, j’observe sans poursuivre la hausse. Opinion personnelle
#CAP #合约持仓 #cryptomonnaies
128
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BTCRebounds80K
51,284 vues
655 mentions
MISE À JOUR SUR LE BITCOIN : JE RESTE BAISSIER, ET VOICI POURQUOI ! 🚨⚠️
Comme vous avez tous pu le constater, le BTC a rebondi depuis la zone des 75 700 $ et a touché les 81 000 $. D’abord, le marché a piégé les traders positionnés à l’achat, puis il a piégé ceux positionnés à la vente.
Je reste baissier. Tout d’abord, comme tout le monde le sait, les démocrates ont remporté aujourd’hui les élections américaines de mi-mandat et, à mon avis, ce résultat est baissier pour le marché.
À court terme, le marché peut rester volatil et piéger autant de traders qu’il le souhaite, mais cela ne change pas les perspectives générales du marché.
Plusieurs événements importants sont à venir, notamment les chiffres de l’emploi non agricole aux États-Unis (6 novembre), l’inflation mesurée par l’IPC américain (10 novembre), l’IPP américain (13 novembre), les ventes au détail aux États-Unis (17 novembre), le compte rendu de la réunion du FOMC (18 novembre), l’inflation mesurée par le PCE américain (25 novembre), les anticipations de taux d’intérêt de la Réserve fédérale, l’indice du dollar américain (DXY), les rendements des bons du Trésor, les performances du Nasdaq, les flux des ETF Bitcoin et l’évolution de la situation géopolitique entre l’Iran et Israël. Tous ces facteurs pourraient avoir une incidence importante sur le Bitcoin et l’ensemble du marché des cryptomonnaies.
Mais ne vous laissez pas trop emporter par les mouvements récents du Bitcoin. D’un point de vue technique, il n’y a pas encore eu de mouvement haussier majeur. Hier, le BTC s’échangeait entre 80 000 $ et 82 000 $, et aujourd’hui encore, il reste dans la même zone environ.
Si vous souhaitez devenir haussier, c’est entièrement votre choix.
Dans ma précédente publication, j’ai clairement expliqué que le BTC bénéficiait d’un support technique dans la zone des 75 000 $ / 76 000 $, et que le prix avait rebondi sur ce support pour remonter vers les 80 000 $. Mais ce n’est pas quelque chose que j’avais omis de mentionner auparavant. En fait, j’ai répété à plusieurs reprises dans mes publications que le BTC pourrait remonter vers les 80 000 $, 81 000 $, voire 82 000 $.
Malgré cela, je reste baissier.
Et je n’ai pas qu’une seule raison de justifier mes perspectives baissières. J’en ai plusieurs, que j’ai déjà expliquées dans mes précédentes publications.
Pour l’instant, je vais continuer d’attendre que le BTC passe sous les 74 000 $, ce qui pourrait, selon moi, arriver très bientôt. À mon avis, une telle correction est également nécessaire pour le marché.
Si vous cherchez des conseils sur les cryptomonnaies, faites-le-moi savoir.
#BTCRebounds80K
Strategic Adviser
·26 mentions J’aime
·26k vues
Binance98PercentReplenished
35,869 vues
525 mentions
USMidterms-WhatAreMarketsExpecting?
329,853 vues
2,027 mentions