
币圈小贝贝
103 Publications

币圈小贝贝
Signaler
Bloquer l’utilisateur
6年市场经验,公众号.比特柠檬,记录市场真实逻辑,研究下一步会去哪
12 Suivis
1.7K+ Abonnés
783 J’aime
Publications
Tous
Direct
·
--
Voir la traduction
#zec突破1600美元创新高
今天涨得最猛的那个名字,大概率不在大多数人的观察列表里..
[🏛️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
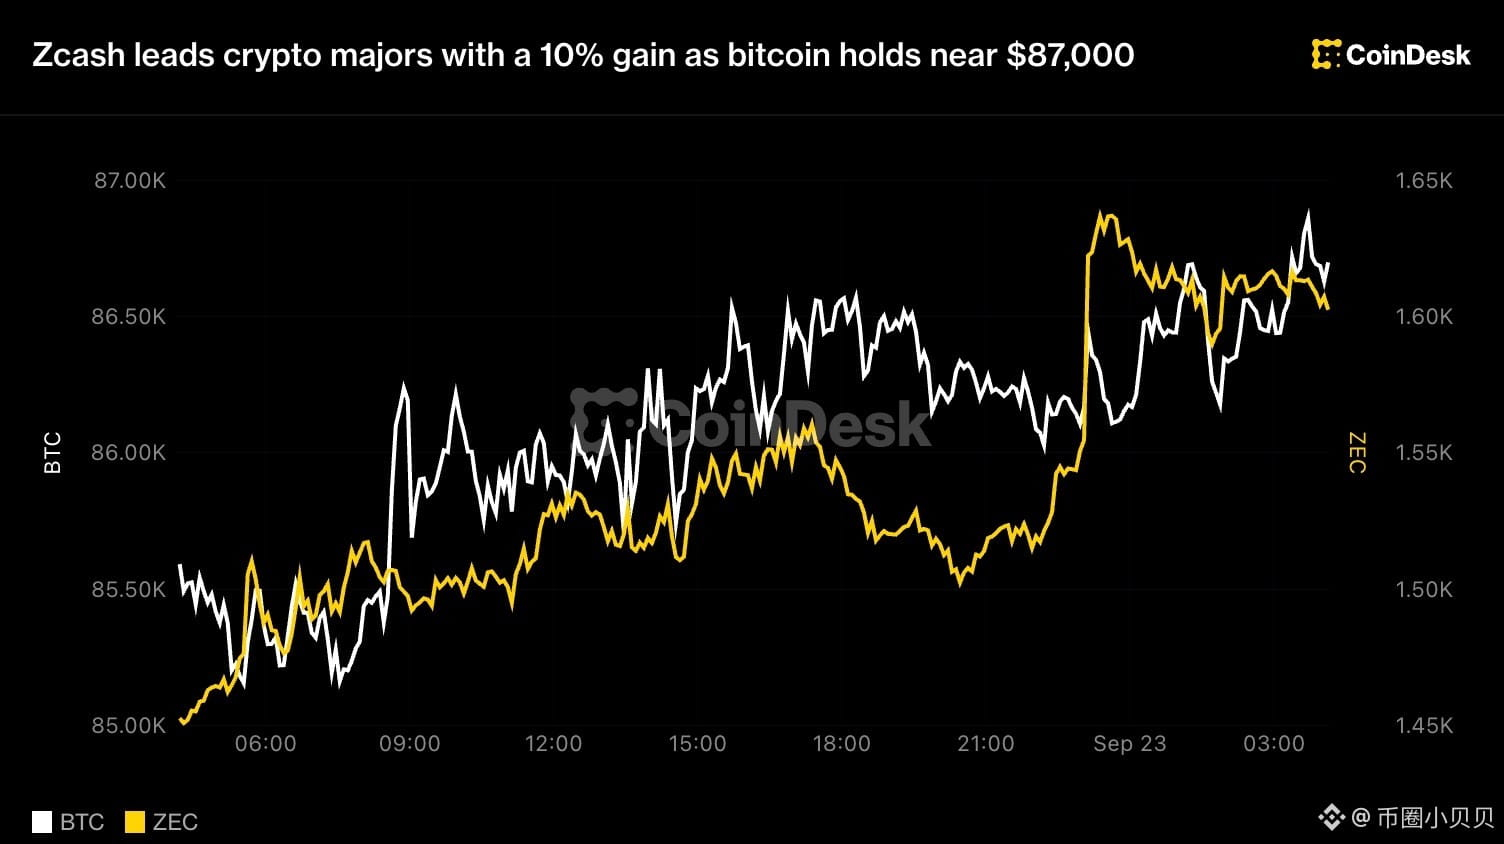
比特币还稳在 8.7 万附近,以太坊、BNB、SOL 都只挪了不到 1%,但一个很久没被提起的老币一口气冲了 10%,站到 1600 美元上方,成了大盘里涨幅第一的那个..
很多人看到的是「一枚隐私老币突然被资金想起来了」.. 但我更在意的是,差不多同一时间,华盛顿那边过了两件比这大得多的事..
第一件是那份把美国政府手里的比特币正式收进储备的法案,在众议院金融服务委员会以 28 票对 21 票通过,是这类法案在国会走得最远的一次.. 内容也不含糊:政府手上大约 32.5 万枚比特币、多数是刑事和民事罚没来的,划进财政部的战略比特币储备,要求至少持有 20 年,还要按季度出审计证明这些币确实还在,另外再研究怎么在不增加赤字的前提下继续买..
这里就有点耐人寻味了.. 它并没有承诺新增买入,真正的重点是「锁住」和「证明还在」——把罚没来的战利品,转成一个正式写进资产负债表里的资产类别..
第二件更有意思.. 国会那边卡着不动,SEC 直接用自己的创新豁免,一天之内给代币化美股的链上交易腾出了口子.. 等不到立法,监管就先自己动手了..
把这两件事和涨幅顺序摆在一起看,事情就清楚多了.. ZEC 冲第一涨 10%,XRP 加 6%,HYPE 和狗狗币各加 4%,而流动性最厚的那几个大块头基本没动.. 弹性最大的先跳,钱是在从最硬的那一层往外溢,这就不只是一枚币的行情了..
更有意思的是外面的水龙头也没关紧.. 油价连续第六个交易日往下走,布伦特在 99 美元附近,日本央行上周刚加息但票型是 7 比 2 的分裂,市场读成「后面会很慢」,日元走弱,借日元的成本继续便宜.. 也就是说,撑着风险交易的那根管子,暂时还在出水..
但问题来了.. 法案后面还要过众议院全院和参议院,SEC 的豁免本来就是临时工具,储备那一条也只是把已有的币锁住,不等于有人在市场上抢筹.. 所以真正值得盯的其实是两件事:比特币的占比会不会松动,以及有没有出现实打实的增量买盘.. 如果只有豁免带来的情绪,那这就是老币轮着蹦一下;一旦量能跟上,故事才会换一种讲法..
#zec突破1600美元创新高
今天涨得最猛的那个名字,大概率不在大多数人的观察列表里..
🏛️ 进群蹲一手消息
比特币还稳在 8.7 万附近,以太坊、BNB、SOL 都只挪了不到 1%,但一个很久没被提起的老币一口气冲了 10%,站到 1600 美元上方,成了大盘里涨幅第一的那个..
很多人看到的是「一枚隐私老币突然被资金想起来了」.. 但我更在意的是,差不多同一时间,华盛顿那边过了两件比这大得多的事..
第一件是那份把美国政府手里的比特币正式收进储备的法案,在众议院金融服务委员会以 28 票对 21 票通过,是这类法案在国会走得最远的一次.. 内容也不含糊:政府手上大约 32.5 万枚比特币、多数是刑事和民事罚没来的,划进财政部的战略比特币储备,要求至少持有 20 年,还要按季度出审计证明这些币确实还在,另外再研究怎么在不增加赤字的前提下继续买..
这里就有点耐人寻味了.. 它并没有承诺新增买入,真正的重点是「锁住」和「证明还在」——把罚没来的战利品,转成一个正式写进资产负债表里的资产类别..
第二件更有意思.. 国会那边卡着不动,SEC 直接用自己的创新豁免,一天之内给代币化美股的链上交易腾出了口子.. 等不到立法,监管就先自己动手了..
把这两件事和涨幅顺序摆在一起看,事情就清楚多了.. ZEC 冲第一涨 10%,XRP 加 6%,HYPE 和狗狗币各加 4%,而流动性最厚的那几个大块头基本没动.. 弹性最大的先跳,钱是在从最硬的那一层往外溢,这就不只是一枚币的行情了..
更有意思的是外面的水龙头也没关紧.. 油价连续第六个交易日往下走,布伦特在 99 美元附近,日本央行上周刚加息但票型是 7 比 2 的分裂,市场读成「后面会很慢」,日元走弱,借日元的成本继续便宜.. 也就是说,撑着风险交易的那根管子,暂时还在出水..
但问题来了.. 法案后面还要过众议院全院和参议院,SEC 的豁免本来就是临时工具,储备那一条也只是把已有的币锁住,不等于有人在市场上抢筹.. 所以真正值得盯的其实是两件事:比特币的占比会不会松动,以及有没有出现实打实的增量买盘.. 如果只有豁免带来的情绪,那这就是老币轮着蹦一下;一旦量能跟上,故事才会换一种讲法..
今天涨得最猛的那个名字,大概率不在大多数人的观察列表里..
🏛️ 进群蹲一手消息
比特币还稳在 8.7 万附近,以太坊、BNB、SOL 都只挪了不到 1%,但一个很久没被提起的老币一口气冲了 10%,站到 1600 美元上方,成了大盘里涨幅第一的那个..
很多人看到的是「一枚隐私老币突然被资金想起来了」.. 但我更在意的是,差不多同一时间,华盛顿那边过了两件比这大得多的事..
第一件是那份把美国政府手里的比特币正式收进储备的法案,在众议院金融服务委员会以 28 票对 21 票通过,是这类法案在国会走得最远的一次.. 内容也不含糊:政府手上大约 32.5 万枚比特币、多数是刑事和民事罚没来的,划进财政部的战略比特币储备,要求至少持有 20 年,还要按季度出审计证明这些币确实还在,另外再研究怎么在不增加赤字的前提下继续买..
这里就有点耐人寻味了.. 它并没有承诺新增买入,真正的重点是「锁住」和「证明还在」——把罚没来的战利品,转成一个正式写进资产负债表里的资产类别..
第二件更有意思.. 国会那边卡着不动,SEC 直接用自己的创新豁免,一天之内给代币化美股的链上交易腾出了口子.. 等不到立法,监管就先自己动手了..
把这两件事和涨幅顺序摆在一起看,事情就清楚多了.. ZEC 冲第一涨 10%,XRP 加 6%,HYPE 和狗狗币各加 4%,而流动性最厚的那几个大块头基本没动.. 弹性最大的先跳,钱是在从最硬的那一层往外溢,这就不只是一枚币的行情了..
更有意思的是外面的水龙头也没关紧.. 油价连续第六个交易日往下走,布伦特在 99 美元附近,日本央行上周刚加息但票型是 7 比 2 的分裂,市场读成「后面会很慢」,日元走弱,借日元的成本继续便宜.. 也就是说,撑着风险交易的那根管子,暂时还在出水..
但问题来了.. 法案后面还要过众议院全院和参议院,SEC 的豁免本来就是临时工具,储备那一条也只是把已有的币锁住,不等于有人在市场上抢筹.. 所以真正值得盯的其实是两件事:比特币的占比会不会松动,以及有没有出现实打实的增量买盘.. 如果只有豁免带来的情绪,那这就是老币轮着蹦一下;一旦量能跟上,故事才会换一种讲法..
462
·
--
Voir la traduction
#比特币突破8.7万美元创八个月新高
这条新闻其实有点奇怪.. 标题写的是「XRP 成交量爆到 74 亿」,但我盯了很久的,是同一周里两条受监管的通道,空头撤退的量差了快 20 倍..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
大多数人看到的是 XRP 在 9 月 22 日冲到 1.60、量能炸开、一根大阳线.. 然后本能地去找「谁在买」.. 但我觉得这次真正值得看的不是谁在买,是谁在撤,以及为什么只从一条通道里撤..
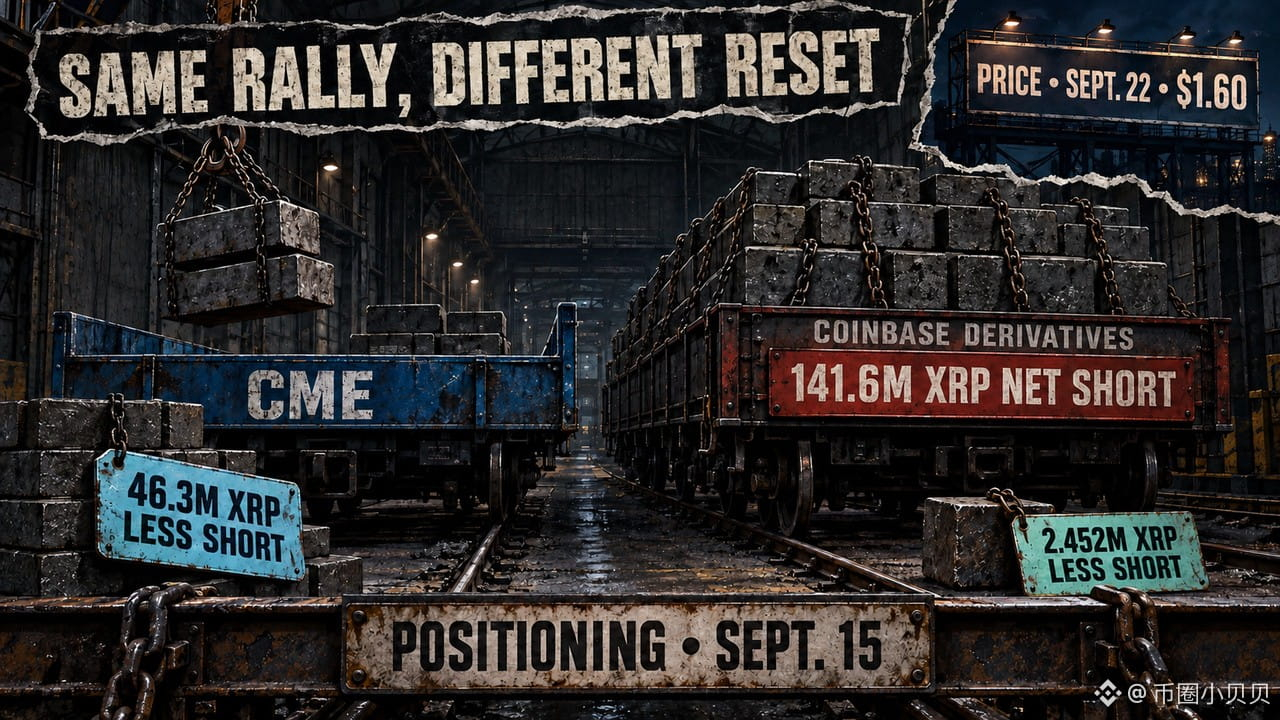
这就开始不一样了.. CFTC 那份 9 月 15 日的持仓快照里,杠杆基金在 CME 的 XRP 期货上,一周把净空头砍掉了大约 4630 万枚.. 从前一周的 8225 万枚,压到 3595 万枚.. 这个动作不小,而且不止砍空头,还顺手加了一点多头..
更有意思的是同一批人,在美国另一条受监管的衍生品通道里,三条产品加在一起,同一周只减了 245 万枚净空.. 而且手里还压着大概 1.416 亿枚的净空头.. 一边在撤,一边几乎没动,量级差了将近 20 倍..
所以问题来了.. 如果这是「机构集体转向看多 XRP」,两个口子的方向应该差不多.. 可现在看到的是,钱只从一个口子往外走.. 这更像某个具体仓位在 CME 那边被挤掉,而不是整个市场换了多空的立场..
资金那条线也在这里.. 同期 CME 的未平仓合约还少了 509 张,相当于 2545 万枚 XRP.. 空头在减,总仓位也在减.. 这不是加注,是收牌.. 一边砍空头一边缩总仓,说明有人先把桌子上的筹码收了回去,而不是换个方向重新进场..
时间线上就有点耐人寻味了.. 这份仓位是 9 月 15 日的,9 月 18 日才公布,价格却是 9 月 22 日才动的.. 我们看到的其实是脚印,不是因果.. 严格讲,没有人能证明是空头回补把价格推上去的..
但脚印本身有价值.. 它说明这 74 亿的量里,有一部分是被逼出来的,不是被吸引来的.. 被逼出来的量,来得快,散得也快..
真正值得盯的是下期持仓.. 如果 CME 那边继续退,另一条通道也开始跟着退,那就不是一次挤压,是仓位结构真的在挪.. 如果只有 CME 动完就停住,那这 74 亿,很可能只是几天的热闹..
一旦两边下期一起转向,XRP 这波的性质就完全不一样了.. 但如果只动了一边,它大概只是一次技术性的清仓..
这就有点意思了..
#比特币突破8.7万美元创八个月新高
这条新闻其实有点奇怪.. 标题写的是「XRP 成交量爆到 74 亿」,但我盯了很久的,是同一周里两条受监管的通道,空头撤退的量差了快 20 倍..
⚖️ 最新消息群里说
大多数人看到的是 XRP 在 9 月 22 日冲到 1.60、量能炸开、一根大阳线.. 然后本能地去找「谁在买」.. 但我觉得这次真正值得看的不是谁在买,是谁在撤,以及为什么只从一条通道里撤..
这就开始不一样了.. CFTC 那份 9 月 15 日的持仓快照里,杠杆基金在 CME 的 XRP 期货上,一周把净空头砍掉了大约 4630 万枚.. 从前一周的 8225 万枚,压到 3595 万枚.. 这个动作不小,而且不止砍空头,还顺手加了一点多头..
更有意思的是同一批人,在美国另一条受监管的衍生品通道里,三条产品加在一起,同一周只减了 245 万枚净空.. 而且手里还压着大概 1.416 亿枚的净空头.. 一边在撤,一边几乎没动,量级差了将近 20 倍..
所以问题来了.. 如果这是「机构集体转向看多 XRP」,两个口子的方向应该差不多.. 可现在看到的是,钱只从一个口子往外走.. 这更像某个具体仓位在 CME 那边被挤掉,而不是整个市场换了多空的立场..
资金那条线也在这里.. 同期 CME 的未平仓合约还少了 509 张,相当于 2545 万枚 XRP.. 空头在减,总仓位也在减.. 这不是加注,是收牌.. 一边砍空头一边缩总仓,说明有人先把桌子上的筹码收了回去,而不是换个方向重新进场..
时间线上就有点耐人寻味了.. 这份仓位是 9 月 15 日的,9 月 18 日才公布,价格却是 9 月 22 日才动的.. 我们看到的其实是脚印,不是因果.. 严格讲,没有人能证明是空头回补把价格推上去的..
但脚印本身有价值.. 它说明这 74 亿的量里,有一部分是被逼出来的,不是被吸引来的.. 被逼出来的量,来得快,散得也快..
真正值得盯的是下期持仓.. 如果 CME 那边继续退,另一条通道也开始跟着退,那就不是一次挤压,是仓位结构真的在挪.. 如果只有 CME 动完就停住,那这 74 亿,很可能只是几天的热闹..
一旦两边下期一起转向,XRP 这波的性质就完全不一样了.. 但如果只动了一边,它大概只是一次技术性的清仓..
这就有点意思了..
这条新闻其实有点奇怪.. 标题写的是「XRP 成交量爆到 74 亿」,但我盯了很久的,是同一周里两条受监管的通道,空头撤退的量差了快 20 倍..
⚖️ 最新消息群里说
大多数人看到的是 XRP 在 9 月 22 日冲到 1.60、量能炸开、一根大阳线.. 然后本能地去找「谁在买」.. 但我觉得这次真正值得看的不是谁在买,是谁在撤,以及为什么只从一条通道里撤..
这就开始不一样了.. CFTC 那份 9 月 15 日的持仓快照里,杠杆基金在 CME 的 XRP 期货上,一周把净空头砍掉了大约 4630 万枚.. 从前一周的 8225 万枚,压到 3595 万枚.. 这个动作不小,而且不止砍空头,还顺手加了一点多头..
更有意思的是同一批人,在美国另一条受监管的衍生品通道里,三条产品加在一起,同一周只减了 245 万枚净空.. 而且手里还压着大概 1.416 亿枚的净空头.. 一边在撤,一边几乎没动,量级差了将近 20 倍..
所以问题来了.. 如果这是「机构集体转向看多 XRP」,两个口子的方向应该差不多.. 可现在看到的是,钱只从一个口子往外走.. 这更像某个具体仓位在 CME 那边被挤掉,而不是整个市场换了多空的立场..
资金那条线也在这里.. 同期 CME 的未平仓合约还少了 509 张,相当于 2545 万枚 XRP.. 空头在减,总仓位也在减.. 这不是加注,是收牌.. 一边砍空头一边缩总仓,说明有人先把桌子上的筹码收了回去,而不是换个方向重新进场..
时间线上就有点耐人寻味了.. 这份仓位是 9 月 15 日的,9 月 18 日才公布,价格却是 9 月 22 日才动的.. 我们看到的其实是脚印,不是因果.. 严格讲,没有人能证明是空头回补把价格推上去的..
但脚印本身有价值.. 它说明这 74 亿的量里,有一部分是被逼出来的,不是被吸引来的.. 被逼出来的量,来得快,散得也快..
真正值得盯的是下期持仓.. 如果 CME 那边继续退,另一条通道也开始跟着退,那就不是一次挤压,是仓位结构真的在挪.. 如果只有 CME 动完就停住,那这 74 亿,很可能只是几天的热闹..
一旦两边下期一起转向,XRP 这波的性质就完全不一样了.. 但如果只动了一边,它大概只是一次技术性的清仓..
这就有点意思了..
363
·
--
#加密市场总市值重回3万亿美元
Cette actualité est en fait un peu étrange.. Tout le monde fixe la courbe K pour savoir où se trouvera le prochain sommet, mais la ligne qui bouge vraiment est cachée dans une couche « après avoir acheté quelque chose », celle que personne ne regarde..
[💥 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
La plupart des gens y voient « une nouvelle positive de plus pour l’arrivée d’une stablecoin ».. Une actualité de paiement qui n’a, en apparence, aucun rapport avec la position détenue par chacun.. Mais je pense que ce qui mérite vraiment d’être regardé n’est pas que la stablecoin gagne encore un cas d’usage, c’est plutôt où elle a été intégrée cette fois..
Et là, ça devient différent.. Une banque numérique américaine a modifié la compensation de son projet de carte pour utiliser sa propre stablecoin.. Selon des informations, il s’agit d’une première fois où des stablecoins émises par une banque elle-même sont utilisées pour effectuer la compensation sur un organisme mondial de cartes « grand public »..
Le plus intéressant, c’est de quoi parle exactement le mot « compensation ».. Quand vous payez par carte, l’argent ne bouge pas réellement à cet instant.. Ensuite, ce sont la banque, le réseau de cartes et le commerçant qui rapprochent leurs comptes les uns avec les autres ; auparavant, le processus passait par les anciens canaux de la banque, et il faut au moins un jour, voire plus..
Donc cette fois, ce n’est pas votre manière de payer qui change.. Le fait de voir votre carte comme avant ne change pas une seconde, et la sensation que le commerçant est crédité ne change pas non plus.. Ce qui change, c’est seulement le segment de tuyau qui sert à rapprocher les comptes en coulisses.. Et c’est précisément cette partie-là—celle qui, depuis des décennies, est la plus stable, la moins touchée et la plus rentable..
Là, ça devient vraiment intrigant.. De plus, la stablecoin utilisée par cette banque est émise par elle-même, pas une monnaie d’un autre acteur qu’elle récupère pour s’en servir.. Ce sont deux postures totalement différentes.. La première, c’est « j’utilise l’outil des autres », la seconde, c’est « cette infrastructure, je la fabrique moi-même »..
La ligne des flux de fonds dit aussi quelque chose ici.. En réalité, ce que l’argent cherche maintenant n’est pas « est-ce que la pièce va monter », mais « comment l’argent circule entre les institutions ».. Les banques traditionnelles et les réseaux de cartes sont prêts à tester, non pas parce qu’ils sont optimistes sur le prix des pièces, mais parce que le temps de compensation et les coûts d’exploitation peuvent vraiment être réduits.. Ce qu’on économise vaut plus qu’une simple histoire..
Une narration plus vaste s’est déjà dessinée.. Les cas d’usage des stablecoins passent progressivement du trading, des virements, vers le fait de « déplacer de l’argent entre institutions ».. Le réseau de cartes lui-même déploie aussi des infrastructures liées aux stablecoins.. Un projet qui fait environ 250 milliards de dollars de volume par an, c’est un véritable terrain d’essai vivant—pas une démonstration de quelques machines..
Mais le problème, c’est le suivant.. Est-ce que cette affaire pourra passer d’un cas isolé à une pratique courante ? Tout dépend de s’il y aura une deuxième, une troisième banque qui émet aussi ses propres jetons de règlement.. S’il n’y en a toujours qu’une seule, ce sera juste une bonne actualité « qui fait belle figure ». Si ensuite ça commence à s’attrouper en masse, le segment de tuyau remplacé ne pourra plus être remplacé en sens inverse.
Ce qu’il faut vraiment surveiller, ce sont ces émetteurs tiers qui vivent de l’émission de pièces.. Quand les banques commencent à émettre elles-mêmes des jetons pour la compensation, leur place dans cette chaîne devra être recalculée..
Dès que cette couche de compensation est absorbée par les stablecoins, la frontière entre la finance traditionnelle et la crypto ne se dessinera plus sur « la pièce », mais sur l’épaisseur des canaux.
Et là, c’est assez intéressant..
#加密市场总市值重回3万亿美元
Cette actualité est en fait un peu étrange.. Tout le monde fixe la courbe K pour savoir où se trouvera le prochain sommet, mais la ligne qui bouge vraiment est cachée dans une couche « après avoir acheté quelque chose », celle que personne ne regarde..
💥 消息第一时间
La plupart des gens y voient « une nouvelle positive de plus pour l’arrivée d’une stablecoin ».. Une actualité de paiement qui n’a, en apparence, aucun rapport avec la position détenue par chacun.. Mais je pense que ce qui mérite vraiment d’être regardé n’est pas que la stablecoin gagne encore un cas d’usage, c’est plutôt où elle a été intégrée cette fois..
Et là, ça devient différent.. Une banque numérique américaine a modifié la compensation de son projet de carte pour utiliser sa propre stablecoin.. Selon des informations, il s’agit d’une première fois où des stablecoins émises par une banque elle-même sont utilisées pour effectuer la compensation sur un organisme mondial de cartes « grand public »..
Le plus intéressant, c’est de quoi parle exactement le mot « compensation ».. Quand vous payez par carte, l’argent ne bouge pas réellement à cet instant.. Ensuite, ce sont la banque, le réseau de cartes et le commerçant qui rapprochent leurs comptes les uns avec les autres ; auparavant, le processus passait par les anciens canaux de la banque, et il faut au moins un jour, voire plus..
Donc cette fois, ce n’est pas votre manière de payer qui change.. Le fait de voir votre carte comme avant ne change pas une seconde, et la sensation que le commerçant est crédité ne change pas non plus.. Ce qui change, c’est seulement le segment de tuyau qui sert à rapprocher les comptes en coulisses.. Et c’est précisément cette partie-là—celle qui, depuis des décennies, est la plus stable, la moins touchée et la plus rentable..
Là, ça devient vraiment intrigant.. De plus, la stablecoin utilisée par cette banque est émise par elle-même, pas une monnaie d’un autre acteur qu’elle récupère pour s’en servir.. Ce sont deux postures totalement différentes.. La première, c’est « j’utilise l’outil des autres », la seconde, c’est « cette infrastructure, je la fabrique moi-même »..
La ligne des flux de fonds dit aussi quelque chose ici.. En réalité, ce que l’argent cherche maintenant n’est pas « est-ce que la pièce va monter », mais « comment l’argent circule entre les institutions ».. Les banques traditionnelles et les réseaux de cartes sont prêts à tester, non pas parce qu’ils sont optimistes sur le prix des pièces, mais parce que le temps de compensation et les coûts d’exploitation peuvent vraiment être réduits.. Ce qu’on économise vaut plus qu’une simple histoire..
Une narration plus vaste s’est déjà dessinée.. Les cas d’usage des stablecoins passent progressivement du trading, des virements, vers le fait de « déplacer de l’argent entre institutions ».. Le réseau de cartes lui-même déploie aussi des infrastructures liées aux stablecoins.. Un projet qui fait environ 250 milliards de dollars de volume par an, c’est un véritable terrain d’essai vivant—pas une démonstration de quelques machines..
Mais le problème, c’est le suivant.. Est-ce que cette affaire pourra passer d’un cas isolé à une pratique courante ? Tout dépend de s’il y aura une deuxième, une troisième banque qui émet aussi ses propres jetons de règlement.. S’il n’y en a toujours qu’une seule, ce sera juste une bonne actualité « qui fait belle figure ». Si ensuite ça commence à s’attrouper en masse, le segment de tuyau remplacé ne pourra plus être remplacé en sens inverse.
Ce qu’il faut vraiment surveiller, ce sont ces émetteurs tiers qui vivent de l’émission de pièces.. Quand les banques commencent à émettre elles-mêmes des jetons pour la compensation, leur place dans cette chaîne devra être recalculée..
Dès que cette couche de compensation est absorbée par les stablecoins, la frontière entre la finance traditionnelle et la crypto ne se dessinera plus sur « la pièce », mais sur l’épaisseur des canaux.
Et là, c’est assez intéressant..
Cette actualité est en fait un peu étrange.. Tout le monde fixe la courbe K pour savoir où se trouvera le prochain sommet, mais la ligne qui bouge vraiment est cachée dans une couche « après avoir acheté quelque chose », celle que personne ne regarde..
💥 消息第一时间
La plupart des gens y voient « une nouvelle positive de plus pour l’arrivée d’une stablecoin ».. Une actualité de paiement qui n’a, en apparence, aucun rapport avec la position détenue par chacun.. Mais je pense que ce qui mérite vraiment d’être regardé n’est pas que la stablecoin gagne encore un cas d’usage, c’est plutôt où elle a été intégrée cette fois..
Et là, ça devient différent.. Une banque numérique américaine a modifié la compensation de son projet de carte pour utiliser sa propre stablecoin.. Selon des informations, il s’agit d’une première fois où des stablecoins émises par une banque elle-même sont utilisées pour effectuer la compensation sur un organisme mondial de cartes « grand public »..
Le plus intéressant, c’est de quoi parle exactement le mot « compensation ».. Quand vous payez par carte, l’argent ne bouge pas réellement à cet instant.. Ensuite, ce sont la banque, le réseau de cartes et le commerçant qui rapprochent leurs comptes les uns avec les autres ; auparavant, le processus passait par les anciens canaux de la banque, et il faut au moins un jour, voire plus..
Donc cette fois, ce n’est pas votre manière de payer qui change.. Le fait de voir votre carte comme avant ne change pas une seconde, et la sensation que le commerçant est crédité ne change pas non plus.. Ce qui change, c’est seulement le segment de tuyau qui sert à rapprocher les comptes en coulisses.. Et c’est précisément cette partie-là—celle qui, depuis des décennies, est la plus stable, la moins touchée et la plus rentable..
Là, ça devient vraiment intrigant.. De plus, la stablecoin utilisée par cette banque est émise par elle-même, pas une monnaie d’un autre acteur qu’elle récupère pour s’en servir.. Ce sont deux postures totalement différentes.. La première, c’est « j’utilise l’outil des autres », la seconde, c’est « cette infrastructure, je la fabrique moi-même »..
La ligne des flux de fonds dit aussi quelque chose ici.. En réalité, ce que l’argent cherche maintenant n’est pas « est-ce que la pièce va monter », mais « comment l’argent circule entre les institutions ».. Les banques traditionnelles et les réseaux de cartes sont prêts à tester, non pas parce qu’ils sont optimistes sur le prix des pièces, mais parce que le temps de compensation et les coûts d’exploitation peuvent vraiment être réduits.. Ce qu’on économise vaut plus qu’une simple histoire..
Une narration plus vaste s’est déjà dessinée.. Les cas d’usage des stablecoins passent progressivement du trading, des virements, vers le fait de « déplacer de l’argent entre institutions ».. Le réseau de cartes lui-même déploie aussi des infrastructures liées aux stablecoins.. Un projet qui fait environ 250 milliards de dollars de volume par an, c’est un véritable terrain d’essai vivant—pas une démonstration de quelques machines..
Mais le problème, c’est le suivant.. Est-ce que cette affaire pourra passer d’un cas isolé à une pratique courante ? Tout dépend de s’il y aura une deuxième, une troisième banque qui émet aussi ses propres jetons de règlement.. S’il n’y en a toujours qu’une seule, ce sera juste une bonne actualité « qui fait belle figure ». Si ensuite ça commence à s’attrouper en masse, le segment de tuyau remplacé ne pourra plus être remplacé en sens inverse.
Ce qu’il faut vraiment surveiller, ce sont ces émetteurs tiers qui vivent de l’émission de pièces.. Quand les banques commencent à émettre elles-mêmes des jetons pour la compensation, leur place dans cette chaîne devra être recalculée..
Dès que cette couche de compensation est absorbée par les stablecoins, la frontière entre la finance traditionnelle et la crypto ne se dessinera plus sur « la pièce », mais sur l’épaisseur des canaux.
Et là, c’est assez intéressant..
129
·
--
#代币化股票平台或最早下季度启动
Cette donnée est en réalité un peu étrange.. Un chiffre de 99% reste, tranquillement, accroché à un tableau de dépôts de stock tokenisée, presque personne n’en parle..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
La plupart des gens voient plutôt « une DEX décentralisée a encore remporté une manche ».. Une donnée on-chain sans lien apparent avec soi.. Mais selon moi, ce qui mérite vraiment d’être regardé n’est pas l’ampleur de ce chiffre, c’est la position où il a été comptabilisé — l’entrée..
Et là, ça devient différent.. Ce 99% ne parle ni des volumes, ni de qui achète.. Il dit que, lorsque des jetons de titres boursiers sont préparés pour être mis on-chain, presque tout entre par le même endroit.. Cette chaîne construite par un broker américain vient à peine d’être lancée, et la source des dépôts de tokens d’actions : plus de 99% est concentrée dans un pool d’une DEX..
Ce qui est encore plus intéressant, c’est que ces données sont elles-mêmes très mesurées.. L’intervalle de statistiques n’est pas indiqué, le montant n’est pas indiqué, le nombre de transactions n’est pas indiqué, et on ne précise même pas comment c’est calculé.. On ne présente que le résultat.. Donc ce chiffre ressemble davantage à un signal qu’à une conclusion..
À ce stade, c’est vraiment intriguant.. Dans la finance traditionnelle, pour une action, la première étape doit être le courtier, le dépositaire, la chambre de compensation.. Désormais, pour les tokens d’actions, la première étape devient un pool de fonds sur une chaîne.. Celui qui tient l’entrée, c’est lui qui encaisse les péages, et qui obtient aussi la parole sur la tarification..
Et la ligne des fonds est aussi là.. Ces deux jours, le volume total du marché est juste revenu au-dessus de trois billions.. De l’autre côté, la régulation est en train de poser le cadre pour la tokenisation et le trading 24/7.. Quand l’entrée de la bourse, sur une chaîne, est entièrement verrouillée chez un seul acteur, ce que la régulation voit ne se limite plus à « cette affaire d’échange de devises ».. C’est l’entrée d’un titre, avec des algorithmes de conformité totalement différents..
Une narration plus large est déjà là, en fait.. La plateforme de stocks tokenisés est censée être lancée dès le prochain trimestre.. Pour que les capitaux traditionnels montent on-chain, ce qui manque n’a jamais été l’enthousiasme, mais le corridor.. Et aujourd’hui, le corridor apparaît : étroit, mais il est ouvert..
Mais alors, le problème vient.. Une entrée unique semble simple et pratique, mais le prix à payer, c’est que la ligne vitale de cette chaîne dépend des frais, de la congestion et de la gouvernance décidés par quelqu’un d’autre.. Si la profondeur du pool bouge, le flux de l’entrée bouge aussi.. Ce n’est pas un design, c’est encore quelque chose qui n’a pas encore mûri..
Donc ce qui mérite vraiment d’être surveillé, ce n’est pas ce 99%, mais quand il sera dilué.. Quand une deuxième entrée apparaîtra, d’où elle viendra, et qui l’a insérée..
Si, un jour, tu vois ce ratio tomber à 70%, c’est là que cette ligne commence vraiment à devenir animée..
Dès lors que l’entrée n’est plus qu’une seule affaire qui décide, ce marché ne sera plus comparé selon « qui a une action éligible à être tokenisée », mais selon « qui a le droit d’ouvrir la porte »..
Ça, c’est plutôt intéressant..
#代币化股票平台或最早下季度启动
Cette donnée est en réalité un peu étrange.. Un chiffre de 99% reste, tranquillement, accroché à un tableau de dépôts de stock tokenisée, presque personne n’en parle..
📢 今日盘面群里聊
La plupart des gens voient plutôt « une DEX décentralisée a encore remporté une manche ».. Une donnée on-chain sans lien apparent avec soi.. Mais selon moi, ce qui mérite vraiment d’être regardé n’est pas l’ampleur de ce chiffre, c’est la position où il a été comptabilisé — l’entrée..
Et là, ça devient différent.. Ce 99% ne parle ni des volumes, ni de qui achète.. Il dit que, lorsque des jetons de titres boursiers sont préparés pour être mis on-chain, presque tout entre par le même endroit.. Cette chaîne construite par un broker américain vient à peine d’être lancée, et la source des dépôts de tokens d’actions : plus de 99% est concentrée dans un pool d’une DEX..
Ce qui est encore plus intéressant, c’est que ces données sont elles-mêmes très mesurées.. L’intervalle de statistiques n’est pas indiqué, le montant n’est pas indiqué, le nombre de transactions n’est pas indiqué, et on ne précise même pas comment c’est calculé.. On ne présente que le résultat.. Donc ce chiffre ressemble davantage à un signal qu’à une conclusion..
À ce stade, c’est vraiment intriguant.. Dans la finance traditionnelle, pour une action, la première étape doit être le courtier, le dépositaire, la chambre de compensation.. Désormais, pour les tokens d’actions, la première étape devient un pool de fonds sur une chaîne.. Celui qui tient l’entrée, c’est lui qui encaisse les péages, et qui obtient aussi la parole sur la tarification..
Et la ligne des fonds est aussi là.. Ces deux jours, le volume total du marché est juste revenu au-dessus de trois billions.. De l’autre côté, la régulation est en train de poser le cadre pour la tokenisation et le trading 24/7.. Quand l’entrée de la bourse, sur une chaîne, est entièrement verrouillée chez un seul acteur, ce que la régulation voit ne se limite plus à « cette affaire d’échange de devises ».. C’est l’entrée d’un titre, avec des algorithmes de conformité totalement différents..
Une narration plus large est déjà là, en fait.. La plateforme de stocks tokenisés est censée être lancée dès le prochain trimestre.. Pour que les capitaux traditionnels montent on-chain, ce qui manque n’a jamais été l’enthousiasme, mais le corridor.. Et aujourd’hui, le corridor apparaît : étroit, mais il est ouvert..
Mais alors, le problème vient.. Une entrée unique semble simple et pratique, mais le prix à payer, c’est que la ligne vitale de cette chaîne dépend des frais, de la congestion et de la gouvernance décidés par quelqu’un d’autre.. Si la profondeur du pool bouge, le flux de l’entrée bouge aussi.. Ce n’est pas un design, c’est encore quelque chose qui n’a pas encore mûri..
Donc ce qui mérite vraiment d’être surveillé, ce n’est pas ce 99%, mais quand il sera dilué.. Quand une deuxième entrée apparaîtra, d’où elle viendra, et qui l’a insérée..
Si, un jour, tu vois ce ratio tomber à 70%, c’est là que cette ligne commence vraiment à devenir animée..
Dès lors que l’entrée n’est plus qu’une seule affaire qui décide, ce marché ne sera plus comparé selon « qui a une action éligible à être tokenisée », mais selon « qui a le droit d’ouvrir la porte »..
Ça, c’est plutôt intéressant..
Cette donnée est en réalité un peu étrange.. Un chiffre de 99% reste, tranquillement, accroché à un tableau de dépôts de stock tokenisée, presque personne n’en parle..
📢 今日盘面群里聊
La plupart des gens voient plutôt « une DEX décentralisée a encore remporté une manche ».. Une donnée on-chain sans lien apparent avec soi.. Mais selon moi, ce qui mérite vraiment d’être regardé n’est pas l’ampleur de ce chiffre, c’est la position où il a été comptabilisé — l’entrée..
Et là, ça devient différent.. Ce 99% ne parle ni des volumes, ni de qui achète.. Il dit que, lorsque des jetons de titres boursiers sont préparés pour être mis on-chain, presque tout entre par le même endroit.. Cette chaîne construite par un broker américain vient à peine d’être lancée, et la source des dépôts de tokens d’actions : plus de 99% est concentrée dans un pool d’une DEX..
Ce qui est encore plus intéressant, c’est que ces données sont elles-mêmes très mesurées.. L’intervalle de statistiques n’est pas indiqué, le montant n’est pas indiqué, le nombre de transactions n’est pas indiqué, et on ne précise même pas comment c’est calculé.. On ne présente que le résultat.. Donc ce chiffre ressemble davantage à un signal qu’à une conclusion..
À ce stade, c’est vraiment intriguant.. Dans la finance traditionnelle, pour une action, la première étape doit être le courtier, le dépositaire, la chambre de compensation.. Désormais, pour les tokens d’actions, la première étape devient un pool de fonds sur une chaîne.. Celui qui tient l’entrée, c’est lui qui encaisse les péages, et qui obtient aussi la parole sur la tarification..
Et la ligne des fonds est aussi là.. Ces deux jours, le volume total du marché est juste revenu au-dessus de trois billions.. De l’autre côté, la régulation est en train de poser le cadre pour la tokenisation et le trading 24/7.. Quand l’entrée de la bourse, sur une chaîne, est entièrement verrouillée chez un seul acteur, ce que la régulation voit ne se limite plus à « cette affaire d’échange de devises ».. C’est l’entrée d’un titre, avec des algorithmes de conformité totalement différents..
Une narration plus large est déjà là, en fait.. La plateforme de stocks tokenisés est censée être lancée dès le prochain trimestre.. Pour que les capitaux traditionnels montent on-chain, ce qui manque n’a jamais été l’enthousiasme, mais le corridor.. Et aujourd’hui, le corridor apparaît : étroit, mais il est ouvert..
Mais alors, le problème vient.. Une entrée unique semble simple et pratique, mais le prix à payer, c’est que la ligne vitale de cette chaîne dépend des frais, de la congestion et de la gouvernance décidés par quelqu’un d’autre.. Si la profondeur du pool bouge, le flux de l’entrée bouge aussi.. Ce n’est pas un design, c’est encore quelque chose qui n’a pas encore mûri..
Donc ce qui mérite vraiment d’être surveillé, ce n’est pas ce 99%, mais quand il sera dilué.. Quand une deuxième entrée apparaîtra, d’où elle viendra, et qui l’a insérée..
Si, un jour, tu vois ce ratio tomber à 70%, c’est là que cette ligne commence vraiment à devenir animée..
Dès lors que l’entrée n’est plus qu’une seule affaire qui décide, ce marché ne sera plus comparé selon « qui a une action éligible à être tokenisée », mais selon « qui a le droit d’ouvrir la porte »..
Ça, c’est plutôt intéressant..
1.2k
·
--
#加密市场总市值重回3万亿美元
Cette nouvelle est en réalité un peu étrange.. Un fonds de capital-investissement crypto qui fait des projets depuis plus de dix ans ne lance pas cette fois un nouveau fonds pour investir dans des projets, mais va directement prêter de l’argent..
[💬 有想法的进群聊](https://app.binance.com/uni-qr/6d5gRrvm)
La plupart des gens voient « 300 millions de dollars, encore un fonds ».. À cette échelle, sur le marché d’aujourd’hui, les titres ne valent même pas la peine qu’on les regarde plus de deux fois.. Mais à mon avis, ce qui mérite vraiment d’être observé, c’est la position qu’il choisit — de celui qui détient des actions, à celui qui encaisse des intérêts..
Et là, ça commence à être différent.. Les actions et le crédit sont deux formes d’argent totalement différentes.. Le capital-investissement gagne des multiples de valorisation, et regarde si le prochain cycle sera encore là ; le crédit gagne les intérêts du temps, et redoute surtout que ce cycle s’interrompe en cours de route.. Le fait que la même institution fasse volte-face indique que son jugement sur « sous quelle forme l’argent doit rester dans le circuit » a changé..
Ce qui est encore plus intéressant, c’est l’angle de découpage qu’elle choisit.. D’après la propre explication de l’institution, pour résoudre le goulot d’étranglement où il manque de l’argent lorsque les institutions entrent, elle utilise des critères de prêt « assortis de clauses contractuelles »..
C’est là que c’est un peu troublant.. Le point clé quand on prête devrait être les garanties ; or maintenant, on ne peut plus que se couvrir des risques avec des clauses.. Cela revient à admettre que sur ce marché, il n’existe pas encore un système de garanties universellement reconnu.. Là où il y a une lacune, l’argent se range de ce côté..
La ligne des capitaux joue aussi ici.. Ces jours-ci, l’ensemble de la taille du marché est juste revenu au-dessus de 30 000 milliards, mais l’endroit exact où les institutions se bloquent n’a jamais été de savoir si on achète ou non : c’est plutôt si l’argent peut être emprunté et financé de façon fluide.. Celui qui fait sauter ce verrou obtient la capacité d’encaisser des frais de passage.. Donc le signal véritable n’est pas ces 300 millions : c’est le fait qu’il choisit d’entrer sur le marché en prenant cette posture « dette »..
Le récit plus large vient de la finance traditionnelle.. Le crédit privé est, ces dernières années, l’une des parties qui s’est le plus rapidement étendue à Wall Street ; maintenant, cette façon de faire est entièrement importée ici. L’argent on-chain commence à apprendre à gagner de l’argent grâce à l’écart entre les taux d’intérêt, et non plus en misant sur les fluctuations du marché..
Mais le problème, c’est que.. Pour prêter, il faut que quelqu’un ait vraiment besoin de cet argent, et surtout qu’il soit capable de le rembourser.. Si la personne qui emprunte l’utilise pour quelque chose de très volatile, alors l’issue de ce crédit sera identique à celle de tous les prêts aveugles du passé..
Donc ce qui mérite vraiment d’être surveillé, ce n’est pas la taille du fonds.. mais qui sont les premiers emprunteurs, à quoi l’argent servira réellement, et quels chiffres précis ont été « verrouillés » dans les clauses..
Si cette tendance continue, le marché aura une ligne de plus dans sa segmentation.. À l’avenir, on ne comparera plus qui peut monter, mais qui a le droit d’être financé par du crédit..
Ça devient donc assez intéressant..
#加密市场总市值重回3万亿美元
Cette nouvelle est en réalité un peu étrange.. Un fonds de capital-investissement crypto qui fait des projets depuis plus de dix ans ne lance pas cette fois un nouveau fonds pour investir dans des projets, mais va directement prêter de l’argent..
💬 有想法的进群聊
La plupart des gens voient « 300 millions de dollars, encore un fonds ».. À cette échelle, sur le marché d’aujourd’hui, les titres ne valent même pas la peine qu’on les regarde plus de deux fois.. Mais à mon avis, ce qui mérite vraiment d’être observé, c’est la position qu’il choisit — de celui qui détient des actions, à celui qui encaisse des intérêts..
Et là, ça commence à être différent.. Les actions et le crédit sont deux formes d’argent totalement différentes.. Le capital-investissement gagne des multiples de valorisation, et regarde si le prochain cycle sera encore là ; le crédit gagne les intérêts du temps, et redoute surtout que ce cycle s’interrompe en cours de route.. Le fait que la même institution fasse volte-face indique que son jugement sur « sous quelle forme l’argent doit rester dans le circuit » a changé..
Ce qui est encore plus intéressant, c’est l’angle de découpage qu’elle choisit.. D’après la propre explication de l’institution, pour résoudre le goulot d’étranglement où il manque de l’argent lorsque les institutions entrent, elle utilise des critères de prêt « assortis de clauses contractuelles »..
C’est là que c’est un peu troublant.. Le point clé quand on prête devrait être les garanties ; or maintenant, on ne peut plus que se couvrir des risques avec des clauses.. Cela revient à admettre que sur ce marché, il n’existe pas encore un système de garanties universellement reconnu.. Là où il y a une lacune, l’argent se range de ce côté..
La ligne des capitaux joue aussi ici.. Ces jours-ci, l’ensemble de la taille du marché est juste revenu au-dessus de 30 000 milliards, mais l’endroit exact où les institutions se bloquent n’a jamais été de savoir si on achète ou non : c’est plutôt si l’argent peut être emprunté et financé de façon fluide.. Celui qui fait sauter ce verrou obtient la capacité d’encaisser des frais de passage.. Donc le signal véritable n’est pas ces 300 millions : c’est le fait qu’il choisit d’entrer sur le marché en prenant cette posture « dette »..
Le récit plus large vient de la finance traditionnelle.. Le crédit privé est, ces dernières années, l’une des parties qui s’est le plus rapidement étendue à Wall Street ; maintenant, cette façon de faire est entièrement importée ici. L’argent on-chain commence à apprendre à gagner de l’argent grâce à l’écart entre les taux d’intérêt, et non plus en misant sur les fluctuations du marché..
Mais le problème, c’est que.. Pour prêter, il faut que quelqu’un ait vraiment besoin de cet argent, et surtout qu’il soit capable de le rembourser.. Si la personne qui emprunte l’utilise pour quelque chose de très volatile, alors l’issue de ce crédit sera identique à celle de tous les prêts aveugles du passé..
Donc ce qui mérite vraiment d’être surveillé, ce n’est pas la taille du fonds.. mais qui sont les premiers emprunteurs, à quoi l’argent servira réellement, et quels chiffres précis ont été « verrouillés » dans les clauses..
Si cette tendance continue, le marché aura une ligne de plus dans sa segmentation.. À l’avenir, on ne comparera plus qui peut monter, mais qui a le droit d’être financé par du crédit..
Ça devient donc assez intéressant..
Cette nouvelle est en réalité un peu étrange.. Un fonds de capital-investissement crypto qui fait des projets depuis plus de dix ans ne lance pas cette fois un nouveau fonds pour investir dans des projets, mais va directement prêter de l’argent..
💬 有想法的进群聊
La plupart des gens voient « 300 millions de dollars, encore un fonds ».. À cette échelle, sur le marché d’aujourd’hui, les titres ne valent même pas la peine qu’on les regarde plus de deux fois.. Mais à mon avis, ce qui mérite vraiment d’être observé, c’est la position qu’il choisit — de celui qui détient des actions, à celui qui encaisse des intérêts..
Et là, ça commence à être différent.. Les actions et le crédit sont deux formes d’argent totalement différentes.. Le capital-investissement gagne des multiples de valorisation, et regarde si le prochain cycle sera encore là ; le crédit gagne les intérêts du temps, et redoute surtout que ce cycle s’interrompe en cours de route.. Le fait que la même institution fasse volte-face indique que son jugement sur « sous quelle forme l’argent doit rester dans le circuit » a changé..
Ce qui est encore plus intéressant, c’est l’angle de découpage qu’elle choisit.. D’après la propre explication de l’institution, pour résoudre le goulot d’étranglement où il manque de l’argent lorsque les institutions entrent, elle utilise des critères de prêt « assortis de clauses contractuelles »..
C’est là que c’est un peu troublant.. Le point clé quand on prête devrait être les garanties ; or maintenant, on ne peut plus que se couvrir des risques avec des clauses.. Cela revient à admettre que sur ce marché, il n’existe pas encore un système de garanties universellement reconnu.. Là où il y a une lacune, l’argent se range de ce côté..
La ligne des capitaux joue aussi ici.. Ces jours-ci, l’ensemble de la taille du marché est juste revenu au-dessus de 30 000 milliards, mais l’endroit exact où les institutions se bloquent n’a jamais été de savoir si on achète ou non : c’est plutôt si l’argent peut être emprunté et financé de façon fluide.. Celui qui fait sauter ce verrou obtient la capacité d’encaisser des frais de passage.. Donc le signal véritable n’est pas ces 300 millions : c’est le fait qu’il choisit d’entrer sur le marché en prenant cette posture « dette »..
Le récit plus large vient de la finance traditionnelle.. Le crédit privé est, ces dernières années, l’une des parties qui s’est le plus rapidement étendue à Wall Street ; maintenant, cette façon de faire est entièrement importée ici. L’argent on-chain commence à apprendre à gagner de l’argent grâce à l’écart entre les taux d’intérêt, et non plus en misant sur les fluctuations du marché..
Mais le problème, c’est que.. Pour prêter, il faut que quelqu’un ait vraiment besoin de cet argent, et surtout qu’il soit capable de le rembourser.. Si la personne qui emprunte l’utilise pour quelque chose de très volatile, alors l’issue de ce crédit sera identique à celle de tous les prêts aveugles du passé..
Donc ce qui mérite vraiment d’être surveillé, ce n’est pas la taille du fonds.. mais qui sont les premiers emprunteurs, à quoi l’argent servira réellement, et quels chiffres précis ont été « verrouillés » dans les clauses..
Si cette tendance continue, le marché aura une ligne de plus dans sa segmentation.. À l’avenir, on ne comparera plus qui peut monter, mais qui a le droit d’être financé par du crédit..
Ça devient donc assez intéressant..
222
·
--
#加密市场总市值重回3万亿美元
Cette nouvelle est en réalité un peu étrange… L’une des plus grandes bourses à terme au monde ne liste pas cette fois une “monnaie de star”, mais le Bitcoin Cash et le contrat de Uniswap..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/6d5gRrvm)
La plupart des gens voient juste : « Le CME ajoute encore deux contrats ».. Ce genre de choses, d’habitude, même les titres on ne prend pas la peine d’y jeter un deuxième œil.. Mais j’ai déroulé l’ordre de cotation, et j’ai l’impression que ce dont il est question ici n’est pas de nouveaux contrats, mais une stratification..
Et là, ça commence à être différent… Avant, il y avait déjà des noms comme Cardano, Chainlink, Stellar, Avalanche, Sui… Maintenant, c’est au tour de BCH et de UNI : l’un est une monnaie de paiement “old school”, l’autre un token de gouvernance DeFi… Elles n’ont pas grand-chose en commun, mais elles ont une identité commune : toutes deux restent encore en dehors de la liste “mainstream”.
Ce qui est encore plus intéressant, c’est la “signature” de cette bourse elle-même… Elle ne sert pas à te faire gagner de l’argent rapidement ; elle sert à fournir aux institutions un endroit où l’on peut se couvrir, rester conforme et l’utiliser comme garantie.. Lorsqu’une pièce est intégrée à son pool de contrats, cela revient à obtenir un billet : « participation des institutions, en toute légitimité ».. Notez l’ordre : d’abord les produits dérivés, puis seulement les fonds au comptant osent parler d’allocation…
C’est là la ligne des capitaux… Au cours des deux dernières années, le pouvoir de fixation des prix des altcoins était largement entre les mains des particuliers, tournant au gré des émotions et de l’engouement… Tandis que les produits dérivés parlent une autre langue : qui peut être couvert, hedgé, ou shorté, c’est lui qui a le droit d’entrer dans le bilan des institutions.. Chaque nom ajouté à cette liste, la stratification à l’intérieur des altcoins se fige d’un cran..
Donc, ce qui mérite vraiment d’être surveillé, ce n’est pas le volume de transactions de ces deux contrats… c’est qui sera la prochaine fournée, et quelles pièces n’arrivent pas toujours à entrer dans ce pool : à l’avenir, selon quelle logique les valoriser..
Mais le retournement est aussi là… Monter un contrat ne veut pas dire que ça va monter ; même, ça peut se passer dans le sens inverse : une fois qu’on a des outils de short fluides, les mouvements à court terme deviennent plus violents.. Dans l’histoire, de nombreuses monnaies ont d’abord vécu une longue phase de range après avoir obtenu ce « billet d’entrée pour les institutions »..
Si cette tendance se poursuit, le “coup gagnant” de cette vague d’altcoins ne sera peut-être pas l’histoire la plus sexy de quelqu’un… mais plutôt qui pourra être inscrit en premier sur cette liste d’institutions, négociable.. Là, ça devient vraiment intéressant..
#加密市场总市值重回3万亿美元
Cette nouvelle est en réalité un peu étrange… L’une des plus grandes bourses à terme au monde ne liste pas cette fois une “monnaie de star”, mais le Bitcoin Cash et le contrat de Uniswap..
🔄 进群看机构动作
La plupart des gens voient juste : « Le CME ajoute encore deux contrats ».. Ce genre de choses, d’habitude, même les titres on ne prend pas la peine d’y jeter un deuxième œil.. Mais j’ai déroulé l’ordre de cotation, et j’ai l’impression que ce dont il est question ici n’est pas de nouveaux contrats, mais une stratification..
Et là, ça commence à être différent… Avant, il y avait déjà des noms comme Cardano, Chainlink, Stellar, Avalanche, Sui… Maintenant, c’est au tour de BCH et de UNI : l’un est une monnaie de paiement “old school”, l’autre un token de gouvernance DeFi… Elles n’ont pas grand-chose en commun, mais elles ont une identité commune : toutes deux restent encore en dehors de la liste “mainstream”.
Ce qui est encore plus intéressant, c’est la “signature” de cette bourse elle-même… Elle ne sert pas à te faire gagner de l’argent rapidement ; elle sert à fournir aux institutions un endroit où l’on peut se couvrir, rester conforme et l’utiliser comme garantie.. Lorsqu’une pièce est intégrée à son pool de contrats, cela revient à obtenir un billet : « participation des institutions, en toute légitimité ».. Notez l’ordre : d’abord les produits dérivés, puis seulement les fonds au comptant osent parler d’allocation…
C’est là la ligne des capitaux… Au cours des deux dernières années, le pouvoir de fixation des prix des altcoins était largement entre les mains des particuliers, tournant au gré des émotions et de l’engouement… Tandis que les produits dérivés parlent une autre langue : qui peut être couvert, hedgé, ou shorté, c’est lui qui a le droit d’entrer dans le bilan des institutions.. Chaque nom ajouté à cette liste, la stratification à l’intérieur des altcoins se fige d’un cran..
Donc, ce qui mérite vraiment d’être surveillé, ce n’est pas le volume de transactions de ces deux contrats… c’est qui sera la prochaine fournée, et quelles pièces n’arrivent pas toujours à entrer dans ce pool : à l’avenir, selon quelle logique les valoriser..
Mais le retournement est aussi là… Monter un contrat ne veut pas dire que ça va monter ; même, ça peut se passer dans le sens inverse : une fois qu’on a des outils de short fluides, les mouvements à court terme deviennent plus violents.. Dans l’histoire, de nombreuses monnaies ont d’abord vécu une longue phase de range après avoir obtenu ce « billet d’entrée pour les institutions »..
Si cette tendance se poursuit, le “coup gagnant” de cette vague d’altcoins ne sera peut-être pas l’histoire la plus sexy de quelqu’un… mais plutôt qui pourra être inscrit en premier sur cette liste d’institutions, négociable.. Là, ça devient vraiment intéressant..
Cette nouvelle est en réalité un peu étrange… L’une des plus grandes bourses à terme au monde ne liste pas cette fois une “monnaie de star”, mais le Bitcoin Cash et le contrat de Uniswap..
🔄 进群看机构动作
La plupart des gens voient juste : « Le CME ajoute encore deux contrats ».. Ce genre de choses, d’habitude, même les titres on ne prend pas la peine d’y jeter un deuxième œil.. Mais j’ai déroulé l’ordre de cotation, et j’ai l’impression que ce dont il est question ici n’est pas de nouveaux contrats, mais une stratification..
Et là, ça commence à être différent… Avant, il y avait déjà des noms comme Cardano, Chainlink, Stellar, Avalanche, Sui… Maintenant, c’est au tour de BCH et de UNI : l’un est une monnaie de paiement “old school”, l’autre un token de gouvernance DeFi… Elles n’ont pas grand-chose en commun, mais elles ont une identité commune : toutes deux restent encore en dehors de la liste “mainstream”.
Ce qui est encore plus intéressant, c’est la “signature” de cette bourse elle-même… Elle ne sert pas à te faire gagner de l’argent rapidement ; elle sert à fournir aux institutions un endroit où l’on peut se couvrir, rester conforme et l’utiliser comme garantie.. Lorsqu’une pièce est intégrée à son pool de contrats, cela revient à obtenir un billet : « participation des institutions, en toute légitimité ».. Notez l’ordre : d’abord les produits dérivés, puis seulement les fonds au comptant osent parler d’allocation…
C’est là la ligne des capitaux… Au cours des deux dernières années, le pouvoir de fixation des prix des altcoins était largement entre les mains des particuliers, tournant au gré des émotions et de l’engouement… Tandis que les produits dérivés parlent une autre langue : qui peut être couvert, hedgé, ou shorté, c’est lui qui a le droit d’entrer dans le bilan des institutions.. Chaque nom ajouté à cette liste, la stratification à l’intérieur des altcoins se fige d’un cran..
Donc, ce qui mérite vraiment d’être surveillé, ce n’est pas le volume de transactions de ces deux contrats… c’est qui sera la prochaine fournée, et quelles pièces n’arrivent pas toujours à entrer dans ce pool : à l’avenir, selon quelle logique les valoriser..
Mais le retournement est aussi là… Monter un contrat ne veut pas dire que ça va monter ; même, ça peut se passer dans le sens inverse : une fois qu’on a des outils de short fluides, les mouvements à court terme deviennent plus violents.. Dans l’histoire, de nombreuses monnaies ont d’abord vécu une longue phase de range après avoir obtenu ce « billet d’entrée pour les institutions »..
Si cette tendance se poursuit, le “coup gagnant” de cette vague d’altcoins ne sera peut-être pas l’histoire la plus sexy de quelqu’un… mais plutôt qui pourra être inscrit en premier sur cette liste d’institutions, négociable.. Là, ça devient vraiment intéressant..
3
8.2k
·
--
#strategy增持950枚btc
Ce message, à première vue, paraît tout à fait banal.. Encore un vieux portefeuille qui s’éveille, encore une baleine géante qui veut bouger.. Mais en regardant les données, je pense que l’élément le plus inhabituel, c’est justement les deux mots « coût »..
[⚖️ 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
La plupart des gens voient une pression à la vente.. Quatre adresses endormies depuis plus de dix ans ont déplacé, en l’espace de deux semaines, au total 1 971 bitcoins, soit, au prix actuel, à peu près 160 millions de dollars.. Le plus gros transfert, 1 260 BTC, n’a pas bougé depuis juillet 2016 ; le coût se situerait autour de 650 dollars..
Mais ce qui mérite vraiment d’être observé, c’est la structure des coûts de cette série de pièces.. Il y a un portefeuille daté de mars 2011 : dix pièces à peine, avec un prix moyen d’environ un dollar.. Et il y a aussi un autre portefeuille de novembre 2011 : une centaine de pièces, avec un coût collé au plancher..
Et là, ça devient différent.. Pour quelqu’un dont le coût est de quelques dollars seulement, « monter à 86 000 » et « monter à 60 000 » ne changent pas grand-chose dans la prise de décision : dans tous les cas, vendre serait un énorme profit.. Donc essayer d’expliquer ce phénomène par « le prix est trop élevé, ils prennent leurs bénéfices », ça ne tient pas vraiment la route..
Il y a un détail encore plus intrigant à l’intérieur.. Parmi ces quatre adresses, trois portent la même étiquette d’envoi de Noah Doe, qui renvoie au procès à New York où une grande quantité d’adresses endormies a été classée comme biens sans propriétaire.. Après que le juge a suspendu la procédure en juin, les adresses sous ces étiquettes ont commencé à bouger par à-coups..
Voilà la ligne de l’argent.. Des jetons qui n’ont pas bougé pendant dix ans, ce sont la partie la plus « solide » de l’offre sur le marché.. S’ils bougent, cela signifie que ce qui change n’est pas l’anticipation des prix, mais la structure de détention.. Le vrai réveil ne serait peut-être pas « le vendeur », mais « l’établissement de la titularité »..
Le plus intéressant, c’est qu’il se passe aussi autre chose de l’autre côté.. Le marché observe en même temps les mouvements des institutions en quête de collecte de jetons : Strategy ajoute encore 950 unités.. D’un côté, on achète au grand jour ; de l’autre, on s’éveille en coulisses.. Mis ensemble, ces deux événements parlent en fait du même problème : vers qui les réserves de bitcoins se concentrent-elles?
Donc ce qui vaut vraiment la peine d’être surveillé, ce n’est pas si ces transferts vont faire plonger le marché.. C’est plutôt la prochaine étape après la première mobilisation de ces anciennes pièces : vont-elles aller dans un service de custody, dans le bilan d’actifs d’une institution, ou directement vers une bourse..
Mais le retournement est aussi ici.. Si ce n’est qu’un mouvement technique dans le cadre de cette procédure judiciaire, sans aucun lien avec la conjoncture, alors ce fil devient secondaire.. À surveiller, ce n’est pas le montant d’une seule opération, mais s’il va continuer par lots.
Si cette tendance se maintient, le pouvoir de fixation des prix côté offre va progressivement passer de « qui est prêt à vendre » à « qui peut prouver qu’il détient ».. Et ça, c’est quelque chose d’intéressant..
#strategy增持950枚btc
Ce message, à première vue, paraît tout à fait banal.. Encore un vieux portefeuille qui s’éveille, encore une baleine géante qui veut bouger.. Mais en regardant les données, je pense que l’élément le plus inhabituel, c’est justement les deux mots « coût »..
⚖️ 盘面异动群里说
La plupart des gens voient une pression à la vente.. Quatre adresses endormies depuis plus de dix ans ont déplacé, en l’espace de deux semaines, au total 1 971 bitcoins, soit, au prix actuel, à peu près 160 millions de dollars.. Le plus gros transfert, 1 260 BTC, n’a pas bougé depuis juillet 2016 ; le coût se situerait autour de 650 dollars..
Mais ce qui mérite vraiment d’être observé, c’est la structure des coûts de cette série de pièces.. Il y a un portefeuille daté de mars 2011 : dix pièces à peine, avec un prix moyen d’environ un dollar.. Et il y a aussi un autre portefeuille de novembre 2011 : une centaine de pièces, avec un coût collé au plancher..
Et là, ça devient différent.. Pour quelqu’un dont le coût est de quelques dollars seulement, « monter à 86 000 » et « monter à 60 000 » ne changent pas grand-chose dans la prise de décision : dans tous les cas, vendre serait un énorme profit.. Donc essayer d’expliquer ce phénomène par « le prix est trop élevé, ils prennent leurs bénéfices », ça ne tient pas vraiment la route..
Il y a un détail encore plus intrigant à l’intérieur.. Parmi ces quatre adresses, trois portent la même étiquette d’envoi de Noah Doe, qui renvoie au procès à New York où une grande quantité d’adresses endormies a été classée comme biens sans propriétaire.. Après que le juge a suspendu la procédure en juin, les adresses sous ces étiquettes ont commencé à bouger par à-coups..
Voilà la ligne de l’argent.. Des jetons qui n’ont pas bougé pendant dix ans, ce sont la partie la plus « solide » de l’offre sur le marché.. S’ils bougent, cela signifie que ce qui change n’est pas l’anticipation des prix, mais la structure de détention.. Le vrai réveil ne serait peut-être pas « le vendeur », mais « l’établissement de la titularité »..
Le plus intéressant, c’est qu’il se passe aussi autre chose de l’autre côté.. Le marché observe en même temps les mouvements des institutions en quête de collecte de jetons : Strategy ajoute encore 950 unités.. D’un côté, on achète au grand jour ; de l’autre, on s’éveille en coulisses.. Mis ensemble, ces deux événements parlent en fait du même problème : vers qui les réserves de bitcoins se concentrent-elles?
Donc ce qui vaut vraiment la peine d’être surveillé, ce n’est pas si ces transferts vont faire plonger le marché.. C’est plutôt la prochaine étape après la première mobilisation de ces anciennes pièces : vont-elles aller dans un service de custody, dans le bilan d’actifs d’une institution, ou directement vers une bourse..
Mais le retournement est aussi ici.. Si ce n’est qu’un mouvement technique dans le cadre de cette procédure judiciaire, sans aucun lien avec la conjoncture, alors ce fil devient secondaire.. À surveiller, ce n’est pas le montant d’une seule opération, mais s’il va continuer par lots.
Si cette tendance se maintient, le pouvoir de fixation des prix côté offre va progressivement passer de « qui est prêt à vendre » à « qui peut prouver qu’il détient ».. Et ça, c’est quelque chose d’intéressant..
Ce message, à première vue, paraît tout à fait banal.. Encore un vieux portefeuille qui s’éveille, encore une baleine géante qui veut bouger.. Mais en regardant les données, je pense que l’élément le plus inhabituel, c’est justement les deux mots « coût »..
⚖️ 盘面异动群里说
La plupart des gens voient une pression à la vente.. Quatre adresses endormies depuis plus de dix ans ont déplacé, en l’espace de deux semaines, au total 1 971 bitcoins, soit, au prix actuel, à peu près 160 millions de dollars.. Le plus gros transfert, 1 260 BTC, n’a pas bougé depuis juillet 2016 ; le coût se situerait autour de 650 dollars..
Mais ce qui mérite vraiment d’être observé, c’est la structure des coûts de cette série de pièces.. Il y a un portefeuille daté de mars 2011 : dix pièces à peine, avec un prix moyen d’environ un dollar.. Et il y a aussi un autre portefeuille de novembre 2011 : une centaine de pièces, avec un coût collé au plancher..
Et là, ça devient différent.. Pour quelqu’un dont le coût est de quelques dollars seulement, « monter à 86 000 » et « monter à 60 000 » ne changent pas grand-chose dans la prise de décision : dans tous les cas, vendre serait un énorme profit.. Donc essayer d’expliquer ce phénomène par « le prix est trop élevé, ils prennent leurs bénéfices », ça ne tient pas vraiment la route..
Il y a un détail encore plus intrigant à l’intérieur.. Parmi ces quatre adresses, trois portent la même étiquette d’envoi de Noah Doe, qui renvoie au procès à New York où une grande quantité d’adresses endormies a été classée comme biens sans propriétaire.. Après que le juge a suspendu la procédure en juin, les adresses sous ces étiquettes ont commencé à bouger par à-coups..
Voilà la ligne de l’argent.. Des jetons qui n’ont pas bougé pendant dix ans, ce sont la partie la plus « solide » de l’offre sur le marché.. S’ils bougent, cela signifie que ce qui change n’est pas l’anticipation des prix, mais la structure de détention.. Le vrai réveil ne serait peut-être pas « le vendeur », mais « l’établissement de la titularité »..
Le plus intéressant, c’est qu’il se passe aussi autre chose de l’autre côté.. Le marché observe en même temps les mouvements des institutions en quête de collecte de jetons : Strategy ajoute encore 950 unités.. D’un côté, on achète au grand jour ; de l’autre, on s’éveille en coulisses.. Mis ensemble, ces deux événements parlent en fait du même problème : vers qui les réserves de bitcoins se concentrent-elles?
Donc ce qui vaut vraiment la peine d’être surveillé, ce n’est pas si ces transferts vont faire plonger le marché.. C’est plutôt la prochaine étape après la première mobilisation de ces anciennes pièces : vont-elles aller dans un service de custody, dans le bilan d’actifs d’une institution, ou directement vers une bourse..
Mais le retournement est aussi ici.. Si ce n’est qu’un mouvement technique dans le cadre de cette procédure judiciaire, sans aucun lien avec la conjoncture, alors ce fil devient secondaire.. À surveiller, ce n’est pas le montant d’une seule opération, mais s’il va continuer par lots.
Si cette tendance se maintient, le pouvoir de fixation des prix côté offre va progressivement passer de « qui est prêt à vendre » à « qui peut prouver qu’il détient ».. Et ça, c’est quelque chose d’intéressant..
2
1.7k
·
--
Vérifié
#苹果谷歌招募稳定币与代币化存款人才
À première vue, on dirait une plateforme de trading qui dépense de l’argent pour s’acheter une forme de caution..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Mais le point un peu étrange, c’est la direction de cet argent..
Le fait en lui-même n’est pas compliqué.. Un document déposé auprès du régulateur américain indique que Binance, avec 100 millions de dollars, a acheté 1,24 million d’actions de catégorie A de Circle, au prix de 80,84 dollars par action. L’opération passe par un placement privé, avec une livraison prévue le 17 septembre.. En même temps, les deux parties ont renforcé leur coopération pour une durée de cinq ans : Circle verse à Binance, chaque mois, des frais d’incitation dont l’algorithme correspond à un pourcentage de la taille « USDC » qui transite via un certain service de wallet, tandis que Binance s’occupe de promouvoir cette monnaie stable sur son propre territoire..
La plupart des gens voient « encore une plateforme qui entre au capital d’une entreprise de stablecoins, et encore une bonne nouvelle institutionnelle ».. Mais ce qui mérite vraiment d’être regardé, c’est : qui paie cet argent à qui..
Ces dernières années, pour retenir le “stock en flottant” des stablecoins, les plateformes sortaient elles-mêmes de l’argent, et subventionnaient.. Désormais, c’est l’émetteur qui paie chaque mois les canaux.. Cela montre que la rareté des stablecoins ne tient plus à « qui peut les émettre », mais à « qui peut les faire rester sur son terrain ».. L’émission de monnaie ressemble de plus en plus à la vente d’eau, et le vrai loyer, c’est celui qui détient le bout qui garde les soldes des utilisateurs..
C’est assez intéressant.. Dans une même activité, dès que le sens des flux d’argent s’inverse, on comprend que le pouvoir de négociation a changé de camp..
En regardant les détails de cette prise de participation, c’est encore plus intéressant.. Avec 100 millions de dollars, on achète des actions qui ne peuvent pas être vendues, ni transférées, ni servir à se couvrir pendant deux ans : on conserve seulement le droit de vote. Et parce que c’est un placement privé, la revente est de toute façon limitée.. Ce n’est pas un investissement, c’est plutôt un titre “liant” — pendant deux ans, des deux côtés, pas question de partir trop vite..
Même le mode de facturation suit la même logique.. Ce n’est pas un prix forfaitaire : c’est une commission calculée au prorata de l’ampleur des flux.. Les revenus de la plateforme sont liés à la taille que prend ce stablecoin sur son propre territoire : plus le “bassin” est grand, plus on encaisse chaque mois..
À partir de là, ça devient différent..
En élargissant la perspective, cette chaîne fait en réalité bouger simultanément l’amont et l’aval.. L’amont, c’est le fait que l’émetteur accepte de partager une partie des revenus de réserves pour acheter des canaux ; l’aval, c’est le fait que l’argent continue de se regrouper du côté qui “garantit”.. Lors des quelques premières étapes, nous avons déjà vu que des institutions déposent des pièces dans des entités de custody réglementées puis en ressortent de la liquidité, et qu’il y a aussi une vague de la finance traditionnelle qui fait la queue pour obtenir des licences.. La seconde moitié des stablecoins, la comparaison ne se fera peut-être pas tant sur la transparence des réserves de chacun, mais sur la solidité des canaux..
Mais il y a un problème..
Le paiement mensuel, combiné à l’engagement sur les actions, signifie que l’émetteur et les canaux vont se lier de plus en plus étroitement.. Si un canal grossit, le pouvoir de négociation de l’émetteur a tendance à descendre.. Mais si un jour un certain canal décide carrément d’émettre son propre stablecoin, alors cette structure « je te paie pour que tu m’aides à le promouvoir » peut se renverser entièrement..
Les deux choses qu’il faut vraiment surveiller sont.. D’abord, ces accords basés sur la commission au volume de flux deviendront-ils la norme dans l’industrie ; ensuite, cette participation verrouillée deux ans — autour de son échéance — verra-t-elle des changements..
Dès que, dans le futur, on verra vraiment « les canaux émettre eux-mêmes des monnaies », si on relit cette actualité aujourd’hui, on pourrait n’y voir qu’une phase de transition — le temps que les canaux aient grandi..
#苹果谷歌招募稳定币与代币化存款人才
À première vue, on dirait une plateforme de trading qui dépense de l’argent pour s’acheter une forme de caution..
⚖️ 最新消息群里说
Mais le point un peu étrange, c’est la direction de cet argent..
Le fait en lui-même n’est pas compliqué.. Un document déposé auprès du régulateur américain indique que Binance, avec 100 millions de dollars, a acheté 1,24 million d’actions de catégorie A de Circle, au prix de 80,84 dollars par action. L’opération passe par un placement privé, avec une livraison prévue le 17 septembre.. En même temps, les deux parties ont renforcé leur coopération pour une durée de cinq ans : Circle verse à Binance, chaque mois, des frais d’incitation dont l’algorithme correspond à un pourcentage de la taille « USDC » qui transite via un certain service de wallet, tandis que Binance s’occupe de promouvoir cette monnaie stable sur son propre territoire..
La plupart des gens voient « encore une plateforme qui entre au capital d’une entreprise de stablecoins, et encore une bonne nouvelle institutionnelle ».. Mais ce qui mérite vraiment d’être regardé, c’est : qui paie cet argent à qui..
Ces dernières années, pour retenir le “stock en flottant” des stablecoins, les plateformes sortaient elles-mêmes de l’argent, et subventionnaient.. Désormais, c’est l’émetteur qui paie chaque mois les canaux.. Cela montre que la rareté des stablecoins ne tient plus à « qui peut les émettre », mais à « qui peut les faire rester sur son terrain ».. L’émission de monnaie ressemble de plus en plus à la vente d’eau, et le vrai loyer, c’est celui qui détient le bout qui garde les soldes des utilisateurs..
C’est assez intéressant.. Dans une même activité, dès que le sens des flux d’argent s’inverse, on comprend que le pouvoir de négociation a changé de camp..
En regardant les détails de cette prise de participation, c’est encore plus intéressant.. Avec 100 millions de dollars, on achète des actions qui ne peuvent pas être vendues, ni transférées, ni servir à se couvrir pendant deux ans : on conserve seulement le droit de vote. Et parce que c’est un placement privé, la revente est de toute façon limitée.. Ce n’est pas un investissement, c’est plutôt un titre “liant” — pendant deux ans, des deux côtés, pas question de partir trop vite..
Même le mode de facturation suit la même logique.. Ce n’est pas un prix forfaitaire : c’est une commission calculée au prorata de l’ampleur des flux.. Les revenus de la plateforme sont liés à la taille que prend ce stablecoin sur son propre territoire : plus le “bassin” est grand, plus on encaisse chaque mois..
À partir de là, ça devient différent..
En élargissant la perspective, cette chaîne fait en réalité bouger simultanément l’amont et l’aval.. L’amont, c’est le fait que l’émetteur accepte de partager une partie des revenus de réserves pour acheter des canaux ; l’aval, c’est le fait que l’argent continue de se regrouper du côté qui “garantit”.. Lors des quelques premières étapes, nous avons déjà vu que des institutions déposent des pièces dans des entités de custody réglementées puis en ressortent de la liquidité, et qu’il y a aussi une vague de la finance traditionnelle qui fait la queue pour obtenir des licences.. La seconde moitié des stablecoins, la comparaison ne se fera peut-être pas tant sur la transparence des réserves de chacun, mais sur la solidité des canaux..
Mais il y a un problème..
Le paiement mensuel, combiné à l’engagement sur les actions, signifie que l’émetteur et les canaux vont se lier de plus en plus étroitement.. Si un canal grossit, le pouvoir de négociation de l’émetteur a tendance à descendre.. Mais si un jour un certain canal décide carrément d’émettre son propre stablecoin, alors cette structure « je te paie pour que tu m’aides à le promouvoir » peut se renverser entièrement..
Les deux choses qu’il faut vraiment surveiller sont.. D’abord, ces accords basés sur la commission au volume de flux deviendront-ils la norme dans l’industrie ; ensuite, cette participation verrouillée deux ans — autour de son échéance — verra-t-elle des changements..
Dès que, dans le futur, on verra vraiment « les canaux émettre eux-mêmes des monnaies », si on relit cette actualité aujourd’hui, on pourrait n’y voir qu’une phase de transition — le temps que les canaux aient grandi..
À première vue, on dirait une plateforme de trading qui dépense de l’argent pour s’acheter une forme de caution..
⚖️ 最新消息群里说
Mais le point un peu étrange, c’est la direction de cet argent..
Le fait en lui-même n’est pas compliqué.. Un document déposé auprès du régulateur américain indique que Binance, avec 100 millions de dollars, a acheté 1,24 million d’actions de catégorie A de Circle, au prix de 80,84 dollars par action. L’opération passe par un placement privé, avec une livraison prévue le 17 septembre.. En même temps, les deux parties ont renforcé leur coopération pour une durée de cinq ans : Circle verse à Binance, chaque mois, des frais d’incitation dont l’algorithme correspond à un pourcentage de la taille « USDC » qui transite via un certain service de wallet, tandis que Binance s’occupe de promouvoir cette monnaie stable sur son propre territoire..
La plupart des gens voient « encore une plateforme qui entre au capital d’une entreprise de stablecoins, et encore une bonne nouvelle institutionnelle ».. Mais ce qui mérite vraiment d’être regardé, c’est : qui paie cet argent à qui..
Ces dernières années, pour retenir le “stock en flottant” des stablecoins, les plateformes sortaient elles-mêmes de l’argent, et subventionnaient.. Désormais, c’est l’émetteur qui paie chaque mois les canaux.. Cela montre que la rareté des stablecoins ne tient plus à « qui peut les émettre », mais à « qui peut les faire rester sur son terrain ».. L’émission de monnaie ressemble de plus en plus à la vente d’eau, et le vrai loyer, c’est celui qui détient le bout qui garde les soldes des utilisateurs..
C’est assez intéressant.. Dans une même activité, dès que le sens des flux d’argent s’inverse, on comprend que le pouvoir de négociation a changé de camp..
En regardant les détails de cette prise de participation, c’est encore plus intéressant.. Avec 100 millions de dollars, on achète des actions qui ne peuvent pas être vendues, ni transférées, ni servir à se couvrir pendant deux ans : on conserve seulement le droit de vote. Et parce que c’est un placement privé, la revente est de toute façon limitée.. Ce n’est pas un investissement, c’est plutôt un titre “liant” — pendant deux ans, des deux côtés, pas question de partir trop vite..
Même le mode de facturation suit la même logique.. Ce n’est pas un prix forfaitaire : c’est une commission calculée au prorata de l’ampleur des flux.. Les revenus de la plateforme sont liés à la taille que prend ce stablecoin sur son propre territoire : plus le “bassin” est grand, plus on encaisse chaque mois..
À partir de là, ça devient différent..
En élargissant la perspective, cette chaîne fait en réalité bouger simultanément l’amont et l’aval.. L’amont, c’est le fait que l’émetteur accepte de partager une partie des revenus de réserves pour acheter des canaux ; l’aval, c’est le fait que l’argent continue de se regrouper du côté qui “garantit”.. Lors des quelques premières étapes, nous avons déjà vu que des institutions déposent des pièces dans des entités de custody réglementées puis en ressortent de la liquidité, et qu’il y a aussi une vague de la finance traditionnelle qui fait la queue pour obtenir des licences.. La seconde moitié des stablecoins, la comparaison ne se fera peut-être pas tant sur la transparence des réserves de chacun, mais sur la solidité des canaux..
Mais il y a un problème..
Le paiement mensuel, combiné à l’engagement sur les actions, signifie que l’émetteur et les canaux vont se lier de plus en plus étroitement.. Si un canal grossit, le pouvoir de négociation de l’émetteur a tendance à descendre.. Mais si un jour un certain canal décide carrément d’émettre son propre stablecoin, alors cette structure « je te paie pour que tu m’aides à le promouvoir » peut se renverser entièrement..
Les deux choses qu’il faut vraiment surveiller sont.. D’abord, ces accords basés sur la commission au volume de flux deviendront-ils la norme dans l’industrie ; ensuite, cette participation verrouillée deux ans — autour de son échéance — verra-t-elle des changements..
Dès que, dans le futur, on verra vraiment « les canaux émettre eux-mêmes des monnaies », si on relit cette actualité aujourd’hui, on pourrait n’y voir qu’une phase de transition — le temps que les canaux aient grandi..
3
1.8k
·
--
Vérifié
#xrp上涨8%
Une entreprise qui détient The Sandbox dans ses mains devait entrer au Nasdaq, mais elle a elle-même appuyé sur le bouton pause pour cette voie.. Ce genre de chose n’arrive pas si souvent..
[👉 加入粉丝群](https://app.binance.com/uni-qr/6d5gRrvm)
La plupart des gens voient surtout « encore une entreprise qui se fait annuler au moment de l’introduction ».. Mais ce qui mérite vraiment l’attention, ce n’est peut-être pas qu’elle n’arrive pas à y aller, c’est qu’elle a choisi de ne pas y aller d’abord..
D’abord, clarifions les choses.. À Hong Kong, Animoca Brands a suspendu les négociations de fusion inversée avec Currenc pour une introduction au Nasdaq.. Le plan initial était que Currenc soit absorbée par Animoca ; après la fusion, les actionnaires d’Animoca recevraient 95% des parts de la nouvelle société.. La raison invoquée : « les conditions du marché » et le « calendrier de livraison (calendrier de clôture) prévu » ; les termes indiquent un accord conjoint des deux parties, et ajoutent que si les conditions sont réunies, ils pourront en rediscuter..
Là, ça devient un peu intrigant.. Si cette fois, c’est la réglementation qui les a bloqués, on parle d’un problème de conformité ; mais si on écrit que c’est un freinage décidé ensemble, alors ce n’est plus une question de « peut-on y aller », c’est une question de savoir si, au prix actuel, cela vaut le coup..
Le plus intéressant, c’est peut-être le moment choisi.. Le même jour, l’argent du marché secondaire afflue vers les jetons les moins chers, Dogecoin grimpe de 15% en une journée, et XRP et SOL bondissent à leur tour.. D’un côté, le marché public fixe pendant quelques années un prix pour « une participation qui raconte une histoire » ; de l’autre, le marché dispose de jetons négociables à la minute, pouvant se traiter à tout moment..
Tout ça rend les choses différentes.. Même une même vague d’argent, maintenant il préfère rester là où il peut être négocié immédiatement, plutôt que d’être verrouillé dans un processus d’introduction où il faut tout valider pendant plusieurs mois, et où la période de clôture reste incertaine..
Regardons encore un cran plus loin.. En 2020, Animoca avait été retirée de la cote par une bourse australienne ; cette fois encore, elle s’arrête sur ce corridor d’introduction « par société coquille » au Nasdaq.. Deux fois, ça bloque au même endroit : le appétit du marché pour ce type d’actifs a des cycles.. Et en plus, la semaine dernière, le projet de loi CLARITY n’a pas été adopté ; le chemin réglementaire reste donc flou, et les entreprises n’ont généralement pas intérêt à se fixer un prix tant que les règles ne sont pas écrites clairement..
Ce qui mérite vraiment d’être surveillé, c’est plutôt ce que la coquille fera ensuite.. Si Currenc redémarre les négociations dans le mois, cela indique surtout un problème de timing ; si elle se tourne vers d’autres cibles, alors c’est un problème d’évaluation, pas de timing..
Le retournement reste ici.. L’introduction s’arrête, ce qui donne l’impression que cette société a perdu quelque chose ; mais si la fenêtre se ferme et que la coquille est toujours entre les mains, le pouvoir de décision est en réalité du côté de l’actif que l’on prépare à y faire entrer.. Parfois, ce n’est pas qu’on ne peut pas faire une introduction ; c’est qu’on ne veut pas la faire à ce prix..
#xrp上涨8%
Une entreprise qui détient The Sandbox dans ses mains devait entrer au Nasdaq, mais elle a elle-même appuyé sur le bouton pause pour cette voie.. Ce genre de chose n’arrive pas si souvent..
👉 加入粉丝群
La plupart des gens voient surtout « encore une entreprise qui se fait annuler au moment de l’introduction ».. Mais ce qui mérite vraiment l’attention, ce n’est peut-être pas qu’elle n’arrive pas à y aller, c’est qu’elle a choisi de ne pas y aller d’abord..
D’abord, clarifions les choses.. À Hong Kong, Animoca Brands a suspendu les négociations de fusion inversée avec Currenc pour une introduction au Nasdaq.. Le plan initial était que Currenc soit absorbée par Animoca ; après la fusion, les actionnaires d’Animoca recevraient 95% des parts de la nouvelle société.. La raison invoquée : « les conditions du marché » et le « calendrier de livraison (calendrier de clôture) prévu » ; les termes indiquent un accord conjoint des deux parties, et ajoutent que si les conditions sont réunies, ils pourront en rediscuter..
Là, ça devient un peu intrigant.. Si cette fois, c’est la réglementation qui les a bloqués, on parle d’un problème de conformité ; mais si on écrit que c’est un freinage décidé ensemble, alors ce n’est plus une question de « peut-on y aller », c’est une question de savoir si, au prix actuel, cela vaut le coup..
Le plus intéressant, c’est peut-être le moment choisi.. Le même jour, l’argent du marché secondaire afflue vers les jetons les moins chers, Dogecoin grimpe de 15% en une journée, et XRP et SOL bondissent à leur tour.. D’un côté, le marché public fixe pendant quelques années un prix pour « une participation qui raconte une histoire » ; de l’autre, le marché dispose de jetons négociables à la minute, pouvant se traiter à tout moment..
Tout ça rend les choses différentes.. Même une même vague d’argent, maintenant il préfère rester là où il peut être négocié immédiatement, plutôt que d’être verrouillé dans un processus d’introduction où il faut tout valider pendant plusieurs mois, et où la période de clôture reste incertaine..
Regardons encore un cran plus loin.. En 2020, Animoca avait été retirée de la cote par une bourse australienne ; cette fois encore, elle s’arrête sur ce corridor d’introduction « par société coquille » au Nasdaq.. Deux fois, ça bloque au même endroit : le appétit du marché pour ce type d’actifs a des cycles.. Et en plus, la semaine dernière, le projet de loi CLARITY n’a pas été adopté ; le chemin réglementaire reste donc flou, et les entreprises n’ont généralement pas intérêt à se fixer un prix tant que les règles ne sont pas écrites clairement..
Ce qui mérite vraiment d’être surveillé, c’est plutôt ce que la coquille fera ensuite.. Si Currenc redémarre les négociations dans le mois, cela indique surtout un problème de timing ; si elle se tourne vers d’autres cibles, alors c’est un problème d’évaluation, pas de timing..
Le retournement reste ici.. L’introduction s’arrête, ce qui donne l’impression que cette société a perdu quelque chose ; mais si la fenêtre se ferme et que la coquille est toujours entre les mains, le pouvoir de décision est en réalité du côté de l’actif que l’on prépare à y faire entrer.. Parfois, ce n’est pas qu’on ne peut pas faire une introduction ; c’est qu’on ne veut pas la faire à ce prix..
Une entreprise qui détient The Sandbox dans ses mains devait entrer au Nasdaq, mais elle a elle-même appuyé sur le bouton pause pour cette voie.. Ce genre de chose n’arrive pas si souvent..
👉 加入粉丝群
La plupart des gens voient surtout « encore une entreprise qui se fait annuler au moment de l’introduction ».. Mais ce qui mérite vraiment l’attention, ce n’est peut-être pas qu’elle n’arrive pas à y aller, c’est qu’elle a choisi de ne pas y aller d’abord..
D’abord, clarifions les choses.. À Hong Kong, Animoca Brands a suspendu les négociations de fusion inversée avec Currenc pour une introduction au Nasdaq.. Le plan initial était que Currenc soit absorbée par Animoca ; après la fusion, les actionnaires d’Animoca recevraient 95% des parts de la nouvelle société.. La raison invoquée : « les conditions du marché » et le « calendrier de livraison (calendrier de clôture) prévu » ; les termes indiquent un accord conjoint des deux parties, et ajoutent que si les conditions sont réunies, ils pourront en rediscuter..
Là, ça devient un peu intrigant.. Si cette fois, c’est la réglementation qui les a bloqués, on parle d’un problème de conformité ; mais si on écrit que c’est un freinage décidé ensemble, alors ce n’est plus une question de « peut-on y aller », c’est une question de savoir si, au prix actuel, cela vaut le coup..
Le plus intéressant, c’est peut-être le moment choisi.. Le même jour, l’argent du marché secondaire afflue vers les jetons les moins chers, Dogecoin grimpe de 15% en une journée, et XRP et SOL bondissent à leur tour.. D’un côté, le marché public fixe pendant quelques années un prix pour « une participation qui raconte une histoire » ; de l’autre, le marché dispose de jetons négociables à la minute, pouvant se traiter à tout moment..
Tout ça rend les choses différentes.. Même une même vague d’argent, maintenant il préfère rester là où il peut être négocié immédiatement, plutôt que d’être verrouillé dans un processus d’introduction où il faut tout valider pendant plusieurs mois, et où la période de clôture reste incertaine..
Regardons encore un cran plus loin.. En 2020, Animoca avait été retirée de la cote par une bourse australienne ; cette fois encore, elle s’arrête sur ce corridor d’introduction « par société coquille » au Nasdaq.. Deux fois, ça bloque au même endroit : le appétit du marché pour ce type d’actifs a des cycles.. Et en plus, la semaine dernière, le projet de loi CLARITY n’a pas été adopté ; le chemin réglementaire reste donc flou, et les entreprises n’ont généralement pas intérêt à se fixer un prix tant que les règles ne sont pas écrites clairement..
Ce qui mérite vraiment d’être surveillé, c’est plutôt ce que la coquille fera ensuite.. Si Currenc redémarre les négociations dans le mois, cela indique surtout un problème de timing ; si elle se tourne vers d’autres cibles, alors c’est un problème d’évaluation, pas de timing..
Le retournement reste ici.. L’introduction s’arrête, ce qui donne l’impression que cette société a perdu quelque chose ; mais si la fenêtre se ferme et que la coquille est toujours entre les mains, le pouvoir de décision est en réalité du côté de l’actif que l’on prépare à y faire entrer.. Parfois, ce n’est pas qu’on ne peut pas faire une introduction ; c’est qu’on ne veut pas la faire à ce prix..
3
1.2k
·
--
#xrp上涨8%
Dans les cryptos, cette nouvelle… elle est un peu bizarre..
[👉 交易计划](https://app.binance.com/uni-qr/6d5gRrvm)
Tout le monde parle aujourd’hui du fait que le dogecoin a bondi de 15% d’un coup, passant d’à peine quelques dixièmes de dollar à bien plus haut : c’est le plus fort en hausse parmi les monnaies “mainstream”… Mais ce qui vaut vraiment le coup d’œil n’est peut-être pas ces 15%, c’est le moment où ça s’est produit..
De l’autre côté, le bitcoin a déjà cessé d’agir..
Le point de départ de cette hausse est très clair.. Sur les 24 dernières heures, plus d’1 milliard de dollars ont été liquidés sur tout le réseau, dont 844 millions, environ 82%, correspondant à des positions short qui ont été pulvérisées : plus de 130 000 positions ont été stoppées… Après la liquidation des shorts, il y a un achat “passif” qui revient ensuite : c’est le carburant de ces mouvements brusques des jours précédents.. Mais récemment, sur la dernière heure, le volume de liquidations est passé d’environ plus de 300 millions par heure lors du pic de lundi à moins de 11 millions..
Traduction en langage humain.. Le carburant qui a fait monter le monde est en train de s’épuiser..
Et plus intéressant encore : une fois le carburant brûlé, le prix ne s’effondre pas.. Il a juste changé de “lot” : une nouvelle fournée de jetons plus petits, plus cheap, qui repart en sautant — le dogecoin +15%, XRP près de +7%, SOL +5%, Ethereum +3%, tandis que le bitcoin lui-même reste à peu près stable sur une heure..
Et là, ça commence à être différent..
L’argent ne disparaît jamais, il change juste d’endroit.. Quand le leader a réparé la ligne de coût de la majorité des gens, et que la hausse commence à devenir difficile, la première poche d’argent qu’on déplace ne va pas poursuivre le plus cher : elle va plutôt chercher l’endroit le plus facile à tirer… L’argent qui a servi à faire x2 un coin à quelques dixièmes de dollar, ça ne représenterait peut-être même pas l’équivalent d’1% du mouvement du bitcoin..
Il y a aussi un détail que cette ligne permet de comparer.. Dans les principales cryptos, la seule en baisse, c’est le ZEC, qui avait déjà connu une grosse hausse avant : il recule de 4%.. Les coins déjà montés sont “vidés” en premier, ceux qui n’ont pas monté et qui valent moins cher sont au contraire rehaussés.. Ce n’est donc pas une hausse généralisée : c’est l’argent qui choisit les endroits bon marché pour concentrer les achats..
Ce qu’on élève en premier n’est généralement pas l’actif le plus solide, mais le lot de jetons le plus léger..
Et dans une couche plus large, on peut voir la même chose le jour même sur le marché boursier.. La séance asiatique : le principal indice a monté d’environ 1%, a enchaîné cinq jours de hausse, et les leaders étaient Samsung et SK Hynix ; la capitalisation d’AMD a atteint pour la première fois les 1 000 milliards de dollars, et l’indice des semi-conducteurs de Philadelphie a enchaîné cinq jours de hausse ; du côté de Meta, son nouvel agent IA lancé récemment : en deux semaines, il a dépassé ChatGPT dans le classement gratuit de la zone US d’Apple, avec plusieurs millions d’installations à l’échelle mondiale..
Cela ne montre pas un simple “switch” à l’intérieur du monde crypto, mais plutôt le retour simultané de l’appétit pour le risque..
Mais attention à une différence ici.. En actions, l’argent achète la capacité/les performances de l’IA ; en crypto, l’argent achète surtout les jetons les plus “cheap”..
En réalité, ce qui mérite d’être surveillé, c’est la manche de relais… Le carburant des liquidations n’est déjà plus beaucoup : la suite, c’est soit que des fonds au comptant viennent prendre le relais en volume, et que la tendance continue de monter ; soit que le leader reste de côté sans bouger, et que les altcoins finissent juste leur “saut” puis que ça s’arrête..
Historiquement, ce genre de scène — “le leader reste de travers et les jetons les moins chers s’envolent pendant une journée” — apparaît souvent dans la seconde moitié d’un cycle de rotation.. Mais ça peut aussi être le moment où la saison des altcoins ouvre la porte.. Le critère est simple : après le saut du dogecoin, le bitcoin peut-il refaire un nouveau plus haut ?.
Si le leader ne suit pas, et que seuls le dogecoin bouge, alors ces 15% ressemblent davantage à un changement de “qui paie la facture”, pas à un changement de direction..
#xrp上涨8%
Dans les cryptos, cette nouvelle… elle est un peu bizarre..
👉 交易计划
Tout le monde parle aujourd’hui du fait que le dogecoin a bondi de 15% d’un coup, passant d’à peine quelques dixièmes de dollar à bien plus haut : c’est le plus fort en hausse parmi les monnaies “mainstream”… Mais ce qui vaut vraiment le coup d’œil n’est peut-être pas ces 15%, c’est le moment où ça s’est produit..
De l’autre côté, le bitcoin a déjà cessé d’agir..
Le point de départ de cette hausse est très clair.. Sur les 24 dernières heures, plus d’1 milliard de dollars ont été liquidés sur tout le réseau, dont 844 millions, environ 82%, correspondant à des positions short qui ont été pulvérisées : plus de 130 000 positions ont été stoppées… Après la liquidation des shorts, il y a un achat “passif” qui revient ensuite : c’est le carburant de ces mouvements brusques des jours précédents.. Mais récemment, sur la dernière heure, le volume de liquidations est passé d’environ plus de 300 millions par heure lors du pic de lundi à moins de 11 millions..
Traduction en langage humain.. Le carburant qui a fait monter le monde est en train de s’épuiser..
Et plus intéressant encore : une fois le carburant brûlé, le prix ne s’effondre pas.. Il a juste changé de “lot” : une nouvelle fournée de jetons plus petits, plus cheap, qui repart en sautant — le dogecoin +15%, XRP près de +7%, SOL +5%, Ethereum +3%, tandis que le bitcoin lui-même reste à peu près stable sur une heure..
Et là, ça commence à être différent..
L’argent ne disparaît jamais, il change juste d’endroit.. Quand le leader a réparé la ligne de coût de la majorité des gens, et que la hausse commence à devenir difficile, la première poche d’argent qu’on déplace ne va pas poursuivre le plus cher : elle va plutôt chercher l’endroit le plus facile à tirer… L’argent qui a servi à faire x2 un coin à quelques dixièmes de dollar, ça ne représenterait peut-être même pas l’équivalent d’1% du mouvement du bitcoin..
Il y a aussi un détail que cette ligne permet de comparer.. Dans les principales cryptos, la seule en baisse, c’est le ZEC, qui avait déjà connu une grosse hausse avant : il recule de 4%.. Les coins déjà montés sont “vidés” en premier, ceux qui n’ont pas monté et qui valent moins cher sont au contraire rehaussés.. Ce n’est donc pas une hausse généralisée : c’est l’argent qui choisit les endroits bon marché pour concentrer les achats..
Ce qu’on élève en premier n’est généralement pas l’actif le plus solide, mais le lot de jetons le plus léger..
Et dans une couche plus large, on peut voir la même chose le jour même sur le marché boursier.. La séance asiatique : le principal indice a monté d’environ 1%, a enchaîné cinq jours de hausse, et les leaders étaient Samsung et SK Hynix ; la capitalisation d’AMD a atteint pour la première fois les 1 000 milliards de dollars, et l’indice des semi-conducteurs de Philadelphie a enchaîné cinq jours de hausse ; du côté de Meta, son nouvel agent IA lancé récemment : en deux semaines, il a dépassé ChatGPT dans le classement gratuit de la zone US d’Apple, avec plusieurs millions d’installations à l’échelle mondiale..
Cela ne montre pas un simple “switch” à l’intérieur du monde crypto, mais plutôt le retour simultané de l’appétit pour le risque..
Mais attention à une différence ici.. En actions, l’argent achète la capacité/les performances de l’IA ; en crypto, l’argent achète surtout les jetons les plus “cheap”..
En réalité, ce qui mérite d’être surveillé, c’est la manche de relais… Le carburant des liquidations n’est déjà plus beaucoup : la suite, c’est soit que des fonds au comptant viennent prendre le relais en volume, et que la tendance continue de monter ; soit que le leader reste de côté sans bouger, et que les altcoins finissent juste leur “saut” puis que ça s’arrête..
Historiquement, ce genre de scène — “le leader reste de travers et les jetons les moins chers s’envolent pendant une journée” — apparaît souvent dans la seconde moitié d’un cycle de rotation.. Mais ça peut aussi être le moment où la saison des altcoins ouvre la porte.. Le critère est simple : après le saut du dogecoin, le bitcoin peut-il refaire un nouveau plus haut ?.
Si le leader ne suit pas, et que seuls le dogecoin bouge, alors ces 15% ressemblent davantage à un changement de “qui paie la facture”, pas à un changement de direction..
Dans les cryptos, cette nouvelle… elle est un peu bizarre..
👉 交易计划
Tout le monde parle aujourd’hui du fait que le dogecoin a bondi de 15% d’un coup, passant d’à peine quelques dixièmes de dollar à bien plus haut : c’est le plus fort en hausse parmi les monnaies “mainstream”… Mais ce qui vaut vraiment le coup d’œil n’est peut-être pas ces 15%, c’est le moment où ça s’est produit..
De l’autre côté, le bitcoin a déjà cessé d’agir..
Le point de départ de cette hausse est très clair.. Sur les 24 dernières heures, plus d’1 milliard de dollars ont été liquidés sur tout le réseau, dont 844 millions, environ 82%, correspondant à des positions short qui ont été pulvérisées : plus de 130 000 positions ont été stoppées… Après la liquidation des shorts, il y a un achat “passif” qui revient ensuite : c’est le carburant de ces mouvements brusques des jours précédents.. Mais récemment, sur la dernière heure, le volume de liquidations est passé d’environ plus de 300 millions par heure lors du pic de lundi à moins de 11 millions..
Traduction en langage humain.. Le carburant qui a fait monter le monde est en train de s’épuiser..
Et plus intéressant encore : une fois le carburant brûlé, le prix ne s’effondre pas.. Il a juste changé de “lot” : une nouvelle fournée de jetons plus petits, plus cheap, qui repart en sautant — le dogecoin +15%, XRP près de +7%, SOL +5%, Ethereum +3%, tandis que le bitcoin lui-même reste à peu près stable sur une heure..
Et là, ça commence à être différent..
L’argent ne disparaît jamais, il change juste d’endroit.. Quand le leader a réparé la ligne de coût de la majorité des gens, et que la hausse commence à devenir difficile, la première poche d’argent qu’on déplace ne va pas poursuivre le plus cher : elle va plutôt chercher l’endroit le plus facile à tirer… L’argent qui a servi à faire x2 un coin à quelques dixièmes de dollar, ça ne représenterait peut-être même pas l’équivalent d’1% du mouvement du bitcoin..
Il y a aussi un détail que cette ligne permet de comparer.. Dans les principales cryptos, la seule en baisse, c’est le ZEC, qui avait déjà connu une grosse hausse avant : il recule de 4%.. Les coins déjà montés sont “vidés” en premier, ceux qui n’ont pas monté et qui valent moins cher sont au contraire rehaussés.. Ce n’est donc pas une hausse généralisée : c’est l’argent qui choisit les endroits bon marché pour concentrer les achats..
Ce qu’on élève en premier n’est généralement pas l’actif le plus solide, mais le lot de jetons le plus léger..
Et dans une couche plus large, on peut voir la même chose le jour même sur le marché boursier.. La séance asiatique : le principal indice a monté d’environ 1%, a enchaîné cinq jours de hausse, et les leaders étaient Samsung et SK Hynix ; la capitalisation d’AMD a atteint pour la première fois les 1 000 milliards de dollars, et l’indice des semi-conducteurs de Philadelphie a enchaîné cinq jours de hausse ; du côté de Meta, son nouvel agent IA lancé récemment : en deux semaines, il a dépassé ChatGPT dans le classement gratuit de la zone US d’Apple, avec plusieurs millions d’installations à l’échelle mondiale..
Cela ne montre pas un simple “switch” à l’intérieur du monde crypto, mais plutôt le retour simultané de l’appétit pour le risque..
Mais attention à une différence ici.. En actions, l’argent achète la capacité/les performances de l’IA ; en crypto, l’argent achète surtout les jetons les plus “cheap”..
En réalité, ce qui mérite d’être surveillé, c’est la manche de relais… Le carburant des liquidations n’est déjà plus beaucoup : la suite, c’est soit que des fonds au comptant viennent prendre le relais en volume, et que la tendance continue de monter ; soit que le leader reste de côté sans bouger, et que les altcoins finissent juste leur “saut” puis que ça s’arrête..
Historiquement, ce genre de scène — “le leader reste de travers et les jetons les moins chers s’envolent pendant une journée” — apparaît souvent dans la seconde moitié d’un cycle de rotation.. Mais ça peut aussi être le moment où la saison des altcoins ouvre la porte.. Le critère est simple : après le saut du dogecoin, le bitcoin peut-il refaire un nouveau plus haut ?.
Si le leader ne suit pas, et que seuls le dogecoin bouge, alors ces 15% ressemblent davantage à un changement de “qui paie la facture”, pas à un changement de direction..
546
·
--
#以太坊突破2700美元
Ce message à l’écran est en fait un peu étrange..
[👉 热点新闻](https://app.binance.com/uni-qr/6d5gRrvm)
Un ancien joueur, qui a obtenu 38 800 unités d’ETH lors d’une levée de fonds Ethereum en 2015, a vendu, il y a environ six mois, 11 552 ETH à un prix moyen d’environ 2 027 dollars, pour récupérer 23,42 millions de dollars.. Cette nuit, il les a rachetés avec à peu près le même montant : 8 630,6 ETH, à un prix d’entrée moyen de 2 749 dollars..
L’argent est à peu près le même, mais il a moins de 2 921 pièces.. Au prix actuel, entre les deux opérations, il y a une évaporation de 8,03 millions de dollars..
Beaucoup de gens voient surtout qu’une grosse baleine a fait des allers-retours en perdant huit millions.. Mais ce qui vaut vraiment d’être observé, ce n’est pas combien il a perdu, c’est pourquoi un vieux “lot” obtenu dès le crowdfund jusqu’à aujourd’hui, au lieu de diminuer d’environ trois mille pièces, préfère quand même reprendre sa position..
Là, c’est assez intriguant..
Décomposons d’abord ce chiffre.. Ses pièces ont été acquises en 2015, son coût est si bas qu’il est négligeable.. Vendre en 2027 et racheter à 2749, pour lui, ce n’est pas perdre de l’argent, c’est gagner moins.. Ce n’est que si le prix rechute et repasse nettement sous 2027 que ce “trading” sera considéré comme une vraie erreur.. Donc le prix qu’il accepte de payer, en réalité, c’est d’échanger 8,03 millions de dollars contre une position longue complète..
Ce qui est encore plus intéressant, ce sont les moments.. Il y a six mois, quand il est sorti, le sentiment du marché était plutôt froid, et l’ETH restait autour de deux mille.. Maintenant, il revient : le BTC vient juste de battre un plus haut sur huit mois, et l’ETH est aussi repassé au-dessus de 2 700.. Les mêmes anciens détenteurs, qui avaient transformé leurs pièces en cash, puis ont réopéré le chemin inverse : du cash vers les pièces..
Et là, les choses changent..
Parce que sur la chaîne, la logique de comportement des adresses vraiment précoces est l’inverse de celle des petits investisseurs.. Les petits investisseurs vendent dans la panique, achètent quand “ça chauffe”.. Mais pour ces personnes entrées entre 2015 et 2016, les fonds dans leur portefeuille sont des “miettes” de dix ans.. Lorsqu’ils réajustent leur allocation, cela signifie généralement qu’ils ont une nouvelle lecture de la tendance à venir..
Sauf que le problème, c’est que les actions d’un seul portefeuille ne peuvent pas être prises directement comme un signal.. Ce qui mérite vraiment d’être surveillé, c’est de savoir si ces premières adresses bougent collectivement, ou si c’est seulement lui qui fait des allers-retours.. Si ensuite davantage d’anciennes adresses transfèrent progressivement l’ETH vers leurs propres portefeuilles, en réduisant l’offre disponible, alors seulement cette histoire aura une preuve..
Si cette tendance se poursuit.. Ce qu’elle pourrait indiquer, ce n’est peut-être pas “l’ETH doit monter”, mais plutôt que ces jetons qui tiennent le mieux, eux, estiment que garder les pièces dans leurs mains est plus avantageux que de les laisser dans des stablecoins..
Le retournement reste ici.. Son opération cette fois-ci pourrait aussi simplement viser à reconstituer son ancien portefeuille, sans forcément être “bullish”.. Si l’ETH rechute vraiment vers les 2030, alors les 8,03 millions d’aujourd’hui, de “gain plus faible” deviendront un vrai “perte” : ces vieux détenteurs, lors de leur prochaine sortie, seront seulement encore plus prudents..
Donc, la suite, je vais surveiller deux choses.. Premièrement, les entrées nettes des adresses précoces.. Deuxièmement, si le taux de change de l’ETH par rapport au BTC arrive à se stabiliser.. L’argent est-il en train de changer de position, ou de changer de direction ? Ces deux indicateurs parleront avant même le marché..
#以太坊突破2700美元
Ce message à l’écran est en fait un peu étrange..
👉 热点新闻
Un ancien joueur, qui a obtenu 38 800 unités d’ETH lors d’une levée de fonds Ethereum en 2015, a vendu, il y a environ six mois, 11 552 ETH à un prix moyen d’environ 2 027 dollars, pour récupérer 23,42 millions de dollars.. Cette nuit, il les a rachetés avec à peu près le même montant : 8 630,6 ETH, à un prix d’entrée moyen de 2 749 dollars..
L’argent est à peu près le même, mais il a moins de 2 921 pièces.. Au prix actuel, entre les deux opérations, il y a une évaporation de 8,03 millions de dollars..
Beaucoup de gens voient surtout qu’une grosse baleine a fait des allers-retours en perdant huit millions.. Mais ce qui vaut vraiment d’être observé, ce n’est pas combien il a perdu, c’est pourquoi un vieux “lot” obtenu dès le crowdfund jusqu’à aujourd’hui, au lieu de diminuer d’environ trois mille pièces, préfère quand même reprendre sa position..
Là, c’est assez intriguant..
Décomposons d’abord ce chiffre.. Ses pièces ont été acquises en 2015, son coût est si bas qu’il est négligeable.. Vendre en 2027 et racheter à 2749, pour lui, ce n’est pas perdre de l’argent, c’est gagner moins.. Ce n’est que si le prix rechute et repasse nettement sous 2027 que ce “trading” sera considéré comme une vraie erreur.. Donc le prix qu’il accepte de payer, en réalité, c’est d’échanger 8,03 millions de dollars contre une position longue complète..
Ce qui est encore plus intéressant, ce sont les moments.. Il y a six mois, quand il est sorti, le sentiment du marché était plutôt froid, et l’ETH restait autour de deux mille.. Maintenant, il revient : le BTC vient juste de battre un plus haut sur huit mois, et l’ETH est aussi repassé au-dessus de 2 700.. Les mêmes anciens détenteurs, qui avaient transformé leurs pièces en cash, puis ont réopéré le chemin inverse : du cash vers les pièces..
Et là, les choses changent..
Parce que sur la chaîne, la logique de comportement des adresses vraiment précoces est l’inverse de celle des petits investisseurs.. Les petits investisseurs vendent dans la panique, achètent quand “ça chauffe”.. Mais pour ces personnes entrées entre 2015 et 2016, les fonds dans leur portefeuille sont des “miettes” de dix ans.. Lorsqu’ils réajustent leur allocation, cela signifie généralement qu’ils ont une nouvelle lecture de la tendance à venir..
Sauf que le problème, c’est que les actions d’un seul portefeuille ne peuvent pas être prises directement comme un signal.. Ce qui mérite vraiment d’être surveillé, c’est de savoir si ces premières adresses bougent collectivement, ou si c’est seulement lui qui fait des allers-retours.. Si ensuite davantage d’anciennes adresses transfèrent progressivement l’ETH vers leurs propres portefeuilles, en réduisant l’offre disponible, alors seulement cette histoire aura une preuve..
Si cette tendance se poursuit.. Ce qu’elle pourrait indiquer, ce n’est peut-être pas “l’ETH doit monter”, mais plutôt que ces jetons qui tiennent le mieux, eux, estiment que garder les pièces dans leurs mains est plus avantageux que de les laisser dans des stablecoins..
Le retournement reste ici.. Son opération cette fois-ci pourrait aussi simplement viser à reconstituer son ancien portefeuille, sans forcément être “bullish”.. Si l’ETH rechute vraiment vers les 2030, alors les 8,03 millions d’aujourd’hui, de “gain plus faible” deviendront un vrai “perte” : ces vieux détenteurs, lors de leur prochaine sortie, seront seulement encore plus prudents..
Donc, la suite, je vais surveiller deux choses.. Premièrement, les entrées nettes des adresses précoces.. Deuxièmement, si le taux de change de l’ETH par rapport au BTC arrive à se stabiliser.. L’argent est-il en train de changer de position, ou de changer de direction ? Ces deux indicateurs parleront avant même le marché..
Ce message à l’écran est en fait un peu étrange..
👉 热点新闻
Un ancien joueur, qui a obtenu 38 800 unités d’ETH lors d’une levée de fonds Ethereum en 2015, a vendu, il y a environ six mois, 11 552 ETH à un prix moyen d’environ 2 027 dollars, pour récupérer 23,42 millions de dollars.. Cette nuit, il les a rachetés avec à peu près le même montant : 8 630,6 ETH, à un prix d’entrée moyen de 2 749 dollars..
L’argent est à peu près le même, mais il a moins de 2 921 pièces.. Au prix actuel, entre les deux opérations, il y a une évaporation de 8,03 millions de dollars..
Beaucoup de gens voient surtout qu’une grosse baleine a fait des allers-retours en perdant huit millions.. Mais ce qui vaut vraiment d’être observé, ce n’est pas combien il a perdu, c’est pourquoi un vieux “lot” obtenu dès le crowdfund jusqu’à aujourd’hui, au lieu de diminuer d’environ trois mille pièces, préfère quand même reprendre sa position..
Là, c’est assez intriguant..
Décomposons d’abord ce chiffre.. Ses pièces ont été acquises en 2015, son coût est si bas qu’il est négligeable.. Vendre en 2027 et racheter à 2749, pour lui, ce n’est pas perdre de l’argent, c’est gagner moins.. Ce n’est que si le prix rechute et repasse nettement sous 2027 que ce “trading” sera considéré comme une vraie erreur.. Donc le prix qu’il accepte de payer, en réalité, c’est d’échanger 8,03 millions de dollars contre une position longue complète..
Ce qui est encore plus intéressant, ce sont les moments.. Il y a six mois, quand il est sorti, le sentiment du marché était plutôt froid, et l’ETH restait autour de deux mille.. Maintenant, il revient : le BTC vient juste de battre un plus haut sur huit mois, et l’ETH est aussi repassé au-dessus de 2 700.. Les mêmes anciens détenteurs, qui avaient transformé leurs pièces en cash, puis ont réopéré le chemin inverse : du cash vers les pièces..
Et là, les choses changent..
Parce que sur la chaîne, la logique de comportement des adresses vraiment précoces est l’inverse de celle des petits investisseurs.. Les petits investisseurs vendent dans la panique, achètent quand “ça chauffe”.. Mais pour ces personnes entrées entre 2015 et 2016, les fonds dans leur portefeuille sont des “miettes” de dix ans.. Lorsqu’ils réajustent leur allocation, cela signifie généralement qu’ils ont une nouvelle lecture de la tendance à venir..
Sauf que le problème, c’est que les actions d’un seul portefeuille ne peuvent pas être prises directement comme un signal.. Ce qui mérite vraiment d’être surveillé, c’est de savoir si ces premières adresses bougent collectivement, ou si c’est seulement lui qui fait des allers-retours.. Si ensuite davantage d’anciennes adresses transfèrent progressivement l’ETH vers leurs propres portefeuilles, en réduisant l’offre disponible, alors seulement cette histoire aura une preuve..
Si cette tendance se poursuit.. Ce qu’elle pourrait indiquer, ce n’est peut-être pas “l’ETH doit monter”, mais plutôt que ces jetons qui tiennent le mieux, eux, estiment que garder les pièces dans leurs mains est plus avantageux que de les laisser dans des stablecoins..
Le retournement reste ici.. Son opération cette fois-ci pourrait aussi simplement viser à reconstituer son ancien portefeuille, sans forcément être “bullish”.. Si l’ETH rechute vraiment vers les 2030, alors les 8,03 millions d’aujourd’hui, de “gain plus faible” deviendront un vrai “perte” : ces vieux détenteurs, lors de leur prochaine sortie, seront seulement encore plus prudents..
Donc, la suite, je vais surveiller deux choses.. Premièrement, les entrées nettes des adresses précoces.. Deuxièmement, si le taux de change de l’ETH par rapport au BTC arrive à se stabiliser.. L’argent est-il en train de changer de position, ou de changer de direction ? Ces deux indicateurs parleront avant même le marché..
1
4
6k
·
--
#比特币突破8.5万美元
Beaucoup de gens voient que le Bitcoin va encore grimper vers 90 000... Mais ce qu’il faut vraiment regarder, c’est l’argent qui pousse le prix vers le haut, et qui n’est déjà plus la même “promotion” qu’il y a une semaine.
[👉 了解最新交易计划](https://app.binance.com/uni-qr/6d5gRrvm)
Lundi, le Bitcoin a touché 86 000, atteignant un plus haut sur huit mois. Et lorsque le prix a franchi le niveau de blocage autour de 82 000, qui faisait presque deux mois, environ 750 millions de dollars de positions short ont été liquidées.
La plupart des gens voient surtout : « Les shorts se font exploser, les achats sont solides, prochaine cible 90 000 »... Cette lecture est juste, mais elle ne dit que la première partie.
Le fondement des liquidations, c’est que la plateforme d’échange achète à la place des shorts pour les clôturer. Autrement dit, ces 750 millions de dollars de “buy orders” sont sortis passivement, en étant écrasés, pas parce que quelqu’un y croyait et a décidé d’acheter de son plein gré.
Le plus intéressant, c’est ce qui s’est passé après la cassure... Les contrats à terme sur le Bitcoin ouverts (open interest) ont augmenté d’environ 2 milliards de dollars de nouveau levier. La vitesse de la hausse du levier a même dépassé celle du prix.
Et là, ça devient différent... Ceux qu’on expulse sont les vendeurs baissiers (short), tandis que ceux qui montent au sommet sont des acheteurs (long) qui utilisent du levier. Les positions short sont remplacées par du levier côté long.
Mais voilà le problème... Passer le marché de “baissier” à “long” sur les positions, c’est plus lent que de basculer le prix. C’est ce que dit Nansen. En version simple : les gens qui crient “achetez” ne sont pas encore vraiment montés à bord, alors que le levier, lui, a déjà embarqué.
Regardons aussi la ligne des ETF... En début de semaine, le vote de la Clarity Act n’a pas été adopté, et la Fed a encore relevé ses taux. Du mardi au mercredi, les ETF spot ont enregistré des sorties cumulées de 746 millions de dollars. Résultat : jeudi et vendredi, volte-face totale — entrées de 160 millions et de 433 millions de dollars. Et vendredi reste le plus fort jour de la semaine.
Sur la même semaine, l’argent est parti puis est revenu. Cela signifie que ce flux n’est pas venu en se construisant lentement : il a été emporté par les événements, en faisant du va-et-vient.
Ce qui mérite vraiment d’être observé, c’est en fait un autre chiffre... Le coût moyen de détention des acheteurs d’ETF spot américains tourne autour de 82 225 dollars. Sur cette vague de hausse, c’est la première fois depuis longtemps qu’ils repassent dans le zone de profit.
Et là, ça devient intrigant... Une partie des gens qui viennent juste de revenir à l’équilibre détient précisément les actifs les plus faciles à relâcher. Autour du “break-even”, c’est d’habitude l’endroit du marché qu’on aime le plus vendre.
Donc, aujourd’hui, la structure ressemble à deux couches d’argent superposées : d’un côté, un carburant issu de liquidations passives ; de l’autre, un levier nouvellement ajouté. Mais les achats spot capables de valider réellement la tendance ne l’ont pas encore prouvé.
Si cette tendance continue... À surveiller ensuite ne sera plus “90 000” en tant que chiffre, mais si le levier des produits dérivés et le volume de transactions du spot peuvent augmenter en même temps. Si seul le levier monte et que le spot ne bouge pas, ce sera une fausse cassure poussée par l’endettement.
La possibilité d’un retournement est aussi là... Cette fois, le Bitcoin a repris la moyenne mobile sur 50 semaines. Cette ligne a longtemps agi comme un plafond qui pesait sur le prix lors de plusieurs cycles baissiers. La franchir est un signal sérieux.
Mais en octobre dernier, il y a eu cette cascade de liquidations de 19 milliards de dollars — et on n’a même pas un an. Le “souvenir” d’un levier empilé est encore tout proche.
Si le spot n’arrive pas à suivre, le même scénario peut se reproduire, seulement avec une direction inversée.
#比特币突破8.5万美元
Beaucoup de gens voient que le Bitcoin va encore grimper vers 90 000... Mais ce qu’il faut vraiment regarder, c’est l’argent qui pousse le prix vers le haut, et qui n’est déjà plus la même “promotion” qu’il y a une semaine.
👉 了解最新交易计划
Lundi, le Bitcoin a touché 86 000, atteignant un plus haut sur huit mois. Et lorsque le prix a franchi le niveau de blocage autour de 82 000, qui faisait presque deux mois, environ 750 millions de dollars de positions short ont été liquidées.
La plupart des gens voient surtout : « Les shorts se font exploser, les achats sont solides, prochaine cible 90 000 »... Cette lecture est juste, mais elle ne dit que la première partie.
Le fondement des liquidations, c’est que la plateforme d’échange achète à la place des shorts pour les clôturer. Autrement dit, ces 750 millions de dollars de “buy orders” sont sortis passivement, en étant écrasés, pas parce que quelqu’un y croyait et a décidé d’acheter de son plein gré.
Le plus intéressant, c’est ce qui s’est passé après la cassure... Les contrats à terme sur le Bitcoin ouverts (open interest) ont augmenté d’environ 2 milliards de dollars de nouveau levier. La vitesse de la hausse du levier a même dépassé celle du prix.
Et là, ça devient différent... Ceux qu’on expulse sont les vendeurs baissiers (short), tandis que ceux qui montent au sommet sont des acheteurs (long) qui utilisent du levier. Les positions short sont remplacées par du levier côté long.
Mais voilà le problème... Passer le marché de “baissier” à “long” sur les positions, c’est plus lent que de basculer le prix. C’est ce que dit Nansen. En version simple : les gens qui crient “achetez” ne sont pas encore vraiment montés à bord, alors que le levier, lui, a déjà embarqué.
Regardons aussi la ligne des ETF... En début de semaine, le vote de la Clarity Act n’a pas été adopté, et la Fed a encore relevé ses taux. Du mardi au mercredi, les ETF spot ont enregistré des sorties cumulées de 746 millions de dollars. Résultat : jeudi et vendredi, volte-face totale — entrées de 160 millions et de 433 millions de dollars. Et vendredi reste le plus fort jour de la semaine.
Sur la même semaine, l’argent est parti puis est revenu. Cela signifie que ce flux n’est pas venu en se construisant lentement : il a été emporté par les événements, en faisant du va-et-vient.
Ce qui mérite vraiment d’être observé, c’est en fait un autre chiffre... Le coût moyen de détention des acheteurs d’ETF spot américains tourne autour de 82 225 dollars. Sur cette vague de hausse, c’est la première fois depuis longtemps qu’ils repassent dans le zone de profit.
Et là, ça devient intrigant... Une partie des gens qui viennent juste de revenir à l’équilibre détient précisément les actifs les plus faciles à relâcher. Autour du “break-even”, c’est d’habitude l’endroit du marché qu’on aime le plus vendre.
Donc, aujourd’hui, la structure ressemble à deux couches d’argent superposées : d’un côté, un carburant issu de liquidations passives ; de l’autre, un levier nouvellement ajouté. Mais les achats spot capables de valider réellement la tendance ne l’ont pas encore prouvé.
Si cette tendance continue... À surveiller ensuite ne sera plus “90 000” en tant que chiffre, mais si le levier des produits dérivés et le volume de transactions du spot peuvent augmenter en même temps. Si seul le levier monte et que le spot ne bouge pas, ce sera une fausse cassure poussée par l’endettement.
La possibilité d’un retournement est aussi là... Cette fois, le Bitcoin a repris la moyenne mobile sur 50 semaines. Cette ligne a longtemps agi comme un plafond qui pesait sur le prix lors de plusieurs cycles baissiers. La franchir est un signal sérieux.
Mais en octobre dernier, il y a eu cette cascade de liquidations de 19 milliards de dollars — et on n’a même pas un an. Le “souvenir” d’un levier empilé est encore tout proche.
Si le spot n’arrive pas à suivre, le même scénario peut se reproduire, seulement avec une direction inversée.
Beaucoup de gens voient que le Bitcoin va encore grimper vers 90 000... Mais ce qu’il faut vraiment regarder, c’est l’argent qui pousse le prix vers le haut, et qui n’est déjà plus la même “promotion” qu’il y a une semaine.
👉 了解最新交易计划
Lundi, le Bitcoin a touché 86 000, atteignant un plus haut sur huit mois. Et lorsque le prix a franchi le niveau de blocage autour de 82 000, qui faisait presque deux mois, environ 750 millions de dollars de positions short ont été liquidées.
La plupart des gens voient surtout : « Les shorts se font exploser, les achats sont solides, prochaine cible 90 000 »... Cette lecture est juste, mais elle ne dit que la première partie.
Le fondement des liquidations, c’est que la plateforme d’échange achète à la place des shorts pour les clôturer. Autrement dit, ces 750 millions de dollars de “buy orders” sont sortis passivement, en étant écrasés, pas parce que quelqu’un y croyait et a décidé d’acheter de son plein gré.
Le plus intéressant, c’est ce qui s’est passé après la cassure... Les contrats à terme sur le Bitcoin ouverts (open interest) ont augmenté d’environ 2 milliards de dollars de nouveau levier. La vitesse de la hausse du levier a même dépassé celle du prix.
Et là, ça devient différent... Ceux qu’on expulse sont les vendeurs baissiers (short), tandis que ceux qui montent au sommet sont des acheteurs (long) qui utilisent du levier. Les positions short sont remplacées par du levier côté long.
Mais voilà le problème... Passer le marché de “baissier” à “long” sur les positions, c’est plus lent que de basculer le prix. C’est ce que dit Nansen. En version simple : les gens qui crient “achetez” ne sont pas encore vraiment montés à bord, alors que le levier, lui, a déjà embarqué.
Regardons aussi la ligne des ETF... En début de semaine, le vote de la Clarity Act n’a pas été adopté, et la Fed a encore relevé ses taux. Du mardi au mercredi, les ETF spot ont enregistré des sorties cumulées de 746 millions de dollars. Résultat : jeudi et vendredi, volte-face totale — entrées de 160 millions et de 433 millions de dollars. Et vendredi reste le plus fort jour de la semaine.
Sur la même semaine, l’argent est parti puis est revenu. Cela signifie que ce flux n’est pas venu en se construisant lentement : il a été emporté par les événements, en faisant du va-et-vient.
Ce qui mérite vraiment d’être observé, c’est en fait un autre chiffre... Le coût moyen de détention des acheteurs d’ETF spot américains tourne autour de 82 225 dollars. Sur cette vague de hausse, c’est la première fois depuis longtemps qu’ils repassent dans le zone de profit.
Et là, ça devient intrigant... Une partie des gens qui viennent juste de revenir à l’équilibre détient précisément les actifs les plus faciles à relâcher. Autour du “break-even”, c’est d’habitude l’endroit du marché qu’on aime le plus vendre.
Donc, aujourd’hui, la structure ressemble à deux couches d’argent superposées : d’un côté, un carburant issu de liquidations passives ; de l’autre, un levier nouvellement ajouté. Mais les achats spot capables de valider réellement la tendance ne l’ont pas encore prouvé.
Si cette tendance continue... À surveiller ensuite ne sera plus “90 000” en tant que chiffre, mais si le levier des produits dérivés et le volume de transactions du spot peuvent augmenter en même temps. Si seul le levier monte et que le spot ne bouge pas, ce sera une fausse cassure poussée par l’endettement.
La possibilité d’un retournement est aussi là... Cette fois, le Bitcoin a repris la moyenne mobile sur 50 semaines. Cette ligne a longtemps agi comme un plafond qui pesait sur le prix lors de plusieurs cycles baissiers. La franchir est un signal sérieux.
Mais en octobre dernier, il y a eu cette cascade de liquidations de 19 milliards de dollars — et on n’a même pas un an. Le “souvenir” d’un levier empilé est encore tout proche.
Si le spot n’arrive pas à suivre, le même scénario peut se reproduire, seulement avec une direction inversée.
1
8
6.9k
·
--
#比特币突破8.5万美元
Beaucoup de gens ne voient que le fait que le Bitcoin a de nouveau franchi le cap des 86 000, atteignant un plus haut sur huit mois. Mais le véritable élément à surveiller ce lundi, ce n’est pas le Bitcoin.
[👉 加入粉丝群](https://app.binance.com/uni-qr/6d5gRrvm)
Hier soir, dans le monde des cryptos, le sujet le plus brûlant a été celui des liquidations forcées… En 24 heures, plus de 900 millions de dollars ont été liquidés sur l’ensemble du réseau, et ce sont surtout les positions vendeuses (short) qui ont trinqué : rien que le Bitcoin en a représenté plus de 450 millions. Ethereum, XRP ont suivi encore plus vivement, et le HYPE a même pulvérisé son record historique.
Tout cela est exact… Mais si vous ne regardez que les chiffres de liquidation, il est facile de se tromper sur l’étincelle qui a déclenché ce cycle de marché.
Ce qui est intéressant, c’est que la “robinetterie” qui a réellement tourné le robinet de la prise de risque ne se trouve même pas dans l’écosystème crypto… D’abord : les prix du pétrole. Le WTI a chuté de plus de 5% en une journée, tandis que le Brent est revenu vers les 99 dollars, en enregistrant son plus bas niveau sur onze jours. Ensuite : les rendements des bons du Trésor américain. Le rendement à 10 ans est repassé sous le seuil des 5%, retombant à 4,96%.
Ces deux éléments, mis ensemble, changent complètement le sens… Quand le pétrole se détend, les anticipations d’inflation se détendent aussi. Et quand les rendements baissent, l’argent commence à se déplacer de la logique “défensive” vers celle de “l’attaque”.
Du coup, le tableau observé ce lundi est particulièrement typique : le Nasdaq monte de 2%, le S&P de 1,5%. L’action AMD explose de 9% en une seule journée : sa capitalisation atteint pour la première fois 1 000 milliards de dollars. Intel grimpe de 13% ; les capitaux semblent balayer pour acheter des puces.
Et ça devient différent… À la même date, l’or est au contraire dans la catégorie qui est “pressée”, jusqu’à toucher environ 4 322 dollars ; le yen s’affaiblit aussi. Autrement dit, ce cycle ne joue pas la carte “assurance contre l’inflation” : il anticipe plutôt un plafonnement des taux d’intérêt.
Encore plus intéressant : où va l’argent à l’intérieur du monde crypto… Après le pic du Bitcoin, Ethereum, XRP et HYPE ont suivi, chacun avec une intensité différente, encore plus forte que l’autre. Ce n’est pas le scénario où tout le monde n’oserait acheter que du Bitcoin. C’est plutôt que les capitaux se diffusent du Bitcoin vers l’extérieur ; ce type de diffusion apparaît généralement à l’étape où la propension au risque revient.
Mais le problème, c’est que les fondations de la réparation de ce cycle sont en réalité très fines.
Si le pétrole baisse, c’est parce que des signaux en provenance du Moyen-Orient laissent entendre qu’on serait disposé à s’asseoir et à discuter. De l’autre côté, la Réserve fédérale n’a fait qu’une première hausse de taux depuis plus de trois ans la semaine dernière : les taux restent élevés, et le marché continue d’attribuer environ 50% de probabilité à une nouvelle hausse le mois prochain. En d’autres termes, le “soulagement” de lundi vient d’un assouplissement du discours diplomatique, pas des fondamentaux.
Ainsi, ce qui mérite vraiment d’être surveillé n’est pas de savoir si le Bitcoin peut tenir à 86 000, mais plutôt deux éléments plus en amont : est-ce que le pétrole peut rester sous 100 dollars ? et est-ce que le rendement à 10 ans peut continuer à s’éloigner durablement de 5% ?
Dès qu’un des deux fait demi-tour, le scénario où tout le marché monte ensemble aujourd’hui pourrait très vite s’inverser.
Si, à nouveau, les prix de l’énergie remontent, l’histoire d’une “deuxième vague d’inflation” sera remise sur la table. Et à ce moment-là, ce qui a le plus bondi aujourd’hui est souvent aussi ce qui repart le plus vite.
Quant à cette phase actuelle, je préfère pour l’instant la voir comme une simple réparation du sentiment, plutôt que comme la confirmation que l’ère des taux élevés est déjà terminée.
#比特币突破8.5万美元
Beaucoup de gens ne voient que le fait que le Bitcoin a de nouveau franchi le cap des 86 000, atteignant un plus haut sur huit mois. Mais le véritable élément à surveiller ce lundi, ce n’est pas le Bitcoin.
👉 加入粉丝群
Hier soir, dans le monde des cryptos, le sujet le plus brûlant a été celui des liquidations forcées… En 24 heures, plus de 900 millions de dollars ont été liquidés sur l’ensemble du réseau, et ce sont surtout les positions vendeuses (short) qui ont trinqué : rien que le Bitcoin en a représenté plus de 450 millions. Ethereum, XRP ont suivi encore plus vivement, et le HYPE a même pulvérisé son record historique.
Tout cela est exact… Mais si vous ne regardez que les chiffres de liquidation, il est facile de se tromper sur l’étincelle qui a déclenché ce cycle de marché.
Ce qui est intéressant, c’est que la “robinetterie” qui a réellement tourné le robinet de la prise de risque ne se trouve même pas dans l’écosystème crypto… D’abord : les prix du pétrole. Le WTI a chuté de plus de 5% en une journée, tandis que le Brent est revenu vers les 99 dollars, en enregistrant son plus bas niveau sur onze jours. Ensuite : les rendements des bons du Trésor américain. Le rendement à 10 ans est repassé sous le seuil des 5%, retombant à 4,96%.
Ces deux éléments, mis ensemble, changent complètement le sens… Quand le pétrole se détend, les anticipations d’inflation se détendent aussi. Et quand les rendements baissent, l’argent commence à se déplacer de la logique “défensive” vers celle de “l’attaque”.
Du coup, le tableau observé ce lundi est particulièrement typique : le Nasdaq monte de 2%, le S&P de 1,5%. L’action AMD explose de 9% en une seule journée : sa capitalisation atteint pour la première fois 1 000 milliards de dollars. Intel grimpe de 13% ; les capitaux semblent balayer pour acheter des puces.
Et ça devient différent… À la même date, l’or est au contraire dans la catégorie qui est “pressée”, jusqu’à toucher environ 4 322 dollars ; le yen s’affaiblit aussi. Autrement dit, ce cycle ne joue pas la carte “assurance contre l’inflation” : il anticipe plutôt un plafonnement des taux d’intérêt.
Encore plus intéressant : où va l’argent à l’intérieur du monde crypto… Après le pic du Bitcoin, Ethereum, XRP et HYPE ont suivi, chacun avec une intensité différente, encore plus forte que l’autre. Ce n’est pas le scénario où tout le monde n’oserait acheter que du Bitcoin. C’est plutôt que les capitaux se diffusent du Bitcoin vers l’extérieur ; ce type de diffusion apparaît généralement à l’étape où la propension au risque revient.
Mais le problème, c’est que les fondations de la réparation de ce cycle sont en réalité très fines.
Si le pétrole baisse, c’est parce que des signaux en provenance du Moyen-Orient laissent entendre qu’on serait disposé à s’asseoir et à discuter. De l’autre côté, la Réserve fédérale n’a fait qu’une première hausse de taux depuis plus de trois ans la semaine dernière : les taux restent élevés, et le marché continue d’attribuer environ 50% de probabilité à une nouvelle hausse le mois prochain. En d’autres termes, le “soulagement” de lundi vient d’un assouplissement du discours diplomatique, pas des fondamentaux.
Ainsi, ce qui mérite vraiment d’être surveillé n’est pas de savoir si le Bitcoin peut tenir à 86 000, mais plutôt deux éléments plus en amont : est-ce que le pétrole peut rester sous 100 dollars ? et est-ce que le rendement à 10 ans peut continuer à s’éloigner durablement de 5% ?
Dès qu’un des deux fait demi-tour, le scénario où tout le marché monte ensemble aujourd’hui pourrait très vite s’inverser.
Si, à nouveau, les prix de l’énergie remontent, l’histoire d’une “deuxième vague d’inflation” sera remise sur la table. Et à ce moment-là, ce qui a le plus bondi aujourd’hui est souvent aussi ce qui repart le plus vite.
Quant à cette phase actuelle, je préfère pour l’instant la voir comme une simple réparation du sentiment, plutôt que comme la confirmation que l’ère des taux élevés est déjà terminée.
Beaucoup de gens ne voient que le fait que le Bitcoin a de nouveau franchi le cap des 86 000, atteignant un plus haut sur huit mois. Mais le véritable élément à surveiller ce lundi, ce n’est pas le Bitcoin.
👉 加入粉丝群
Hier soir, dans le monde des cryptos, le sujet le plus brûlant a été celui des liquidations forcées… En 24 heures, plus de 900 millions de dollars ont été liquidés sur l’ensemble du réseau, et ce sont surtout les positions vendeuses (short) qui ont trinqué : rien que le Bitcoin en a représenté plus de 450 millions. Ethereum, XRP ont suivi encore plus vivement, et le HYPE a même pulvérisé son record historique.
Tout cela est exact… Mais si vous ne regardez que les chiffres de liquidation, il est facile de se tromper sur l’étincelle qui a déclenché ce cycle de marché.
Ce qui est intéressant, c’est que la “robinetterie” qui a réellement tourné le robinet de la prise de risque ne se trouve même pas dans l’écosystème crypto… D’abord : les prix du pétrole. Le WTI a chuté de plus de 5% en une journée, tandis que le Brent est revenu vers les 99 dollars, en enregistrant son plus bas niveau sur onze jours. Ensuite : les rendements des bons du Trésor américain. Le rendement à 10 ans est repassé sous le seuil des 5%, retombant à 4,96%.
Ces deux éléments, mis ensemble, changent complètement le sens… Quand le pétrole se détend, les anticipations d’inflation se détendent aussi. Et quand les rendements baissent, l’argent commence à se déplacer de la logique “défensive” vers celle de “l’attaque”.
Du coup, le tableau observé ce lundi est particulièrement typique : le Nasdaq monte de 2%, le S&P de 1,5%. L’action AMD explose de 9% en une seule journée : sa capitalisation atteint pour la première fois 1 000 milliards de dollars. Intel grimpe de 13% ; les capitaux semblent balayer pour acheter des puces.
Et ça devient différent… À la même date, l’or est au contraire dans la catégorie qui est “pressée”, jusqu’à toucher environ 4 322 dollars ; le yen s’affaiblit aussi. Autrement dit, ce cycle ne joue pas la carte “assurance contre l’inflation” : il anticipe plutôt un plafonnement des taux d’intérêt.
Encore plus intéressant : où va l’argent à l’intérieur du monde crypto… Après le pic du Bitcoin, Ethereum, XRP et HYPE ont suivi, chacun avec une intensité différente, encore plus forte que l’autre. Ce n’est pas le scénario où tout le monde n’oserait acheter que du Bitcoin. C’est plutôt que les capitaux se diffusent du Bitcoin vers l’extérieur ; ce type de diffusion apparaît généralement à l’étape où la propension au risque revient.
Mais le problème, c’est que les fondations de la réparation de ce cycle sont en réalité très fines.
Si le pétrole baisse, c’est parce que des signaux en provenance du Moyen-Orient laissent entendre qu’on serait disposé à s’asseoir et à discuter. De l’autre côté, la Réserve fédérale n’a fait qu’une première hausse de taux depuis plus de trois ans la semaine dernière : les taux restent élevés, et le marché continue d’attribuer environ 50% de probabilité à une nouvelle hausse le mois prochain. En d’autres termes, le “soulagement” de lundi vient d’un assouplissement du discours diplomatique, pas des fondamentaux.
Ainsi, ce qui mérite vraiment d’être surveillé n’est pas de savoir si le Bitcoin peut tenir à 86 000, mais plutôt deux éléments plus en amont : est-ce que le pétrole peut rester sous 100 dollars ? et est-ce que le rendement à 10 ans peut continuer à s’éloigner durablement de 5% ?
Dès qu’un des deux fait demi-tour, le scénario où tout le marché monte ensemble aujourd’hui pourrait très vite s’inverser.
Si, à nouveau, les prix de l’énergie remontent, l’histoire d’une “deuxième vague d’inflation” sera remise sur la table. Et à ce moment-là, ce qui a le plus bondi aujourd’hui est souvent aussi ce qui repart le plus vite.
Quant à cette phase actuelle, je préfère pour l’instant la voir comme une simple réparation du sentiment, plutôt que comme la confirmation que l’ère des taux élevés est déjà terminée.
2
2.3k
·
--
Vérifié
#circle推出机构比特币抵押借贷
Aujourd’hui, tout le monde parle de ce que le Bitcoin casserait les 86 000… des liquidations forcées des shorts… et des entrées dans les ETF, combien encore.. Mais ce qui mérite vraiment qu’on s’arrête une minute, c’est peut-être une autre info, beaucoup moins relayée — Circle vient de lancer une nouvelle activité : les institutions peuvent emprunter de l’USDC en mettant du Bitcoin en garantie..
[👉 爆点新闻](https://app.binance.com/uni-qr/6d5gRrvm)
La plupart des gens, en voyant ça, pensent d’abord : « Ah, encore un signal positif pour les institutions ». Une société qui émet des stablecoins sort un nouveau produit, et ça n’a pas l’air d’avoir grand-chose à voir avec la tendance du marché..
Sauf que là, il y a de quoi être intrigué.. Ce n’est pas fait pour que les institutions achètent plus de monnaie, mais pour qu’elles n’aient plus besoin de vendre leurs coins pour obtenir de l’argent.. Le client dépose le BTC, le fait « frapper » en un titre adossé à 1:1, puis utilise ce titre comme collatéral sur une plateforme de prêt tierce pour emprunter de l’USDC, qui arrive directement sur le compte.. Le coin reste en garde, inchangé, pendant que l’argent est déjà là..
C’est ça, le point vraiment à regarder.. Avant, quand les institutions avaient besoin de liquidités, il n’y avait essentiellement qu’une seule voie : vendre.. Désormais, il y en a une autre : obtenir des liquidités sans vendre, en utilisant le Bitcoin. Dès que « vendre des coins » n’est plus la seule manière de retirer de l’argent, la motivation à vendre change elle aussi.. Les jetons (le « stock ») sont verrouillés en garde, et si l’emprunt revient ensuite sur le marché, la quantité en circulation ne peut que devenir de plus en plus mince..
Et le plus intéressant, c’est que ce n’est pas un cas isolé.. Il y a quelques jours, Circle a lancé son propre réseau principal de règlement pour la compensation ; auparavant, ils avaient aussi ajouté un emballage du Bitcoin. Aujourd’hui, ils ajoutent une nouvelle couche : le prêt on-chain.. Les émetteurs de stablecoins, ceux qui gèrent la garde, ceux qui font le règlement, ceux qui prêtent — plusieurs pièces s’assemblent, et une boucle fermée se forme : collatéral déposé, stablecoin émis, règlement effectué sur leur propre chaîne.. Là, ça devient différent..
Mais alors, quel est le problème ?.. Le surcollatéral requis et la ligne de liquidation dépendent d’un protocole de prêt externe : cela signifie que le risque n’a pas disparu, il a simplement été transféré de la comptabilité d’une plateforme à la chaîne.. En cas de conditions extrêmes, la liquidation continue de s’exécuter automatiquement, et au milieu, il y a encore une couche de titres tokenisés : autrement dit, un point supplémentaire de confiance en termes de garde et de pont entre chaînes — et dans le secteur, il y en a justement qui insistent pour ne pas « encapsuler » : ils préfèrent laisser le Bitcoin dans le dépôt d’origine..
Donc ce qui vaut vraiment la peine d’être surveillé, ce n’est pas l’avancement de cette seule entreprise, mais la vitesse de déploiement de ce type de modèle « les coins ne quittent pas la garde, mais de l’argent peut être emprunté ».. Si ça devient vraiment une opération courante pour les institutions, la prochaine vague de hausse, au lieu d’être alimentée par de nouveaux acheteurs, pourrait venir d’une partie de ceux qui étaient justement prêts à vendre — qui, soudain, ne vendent plus…
#circle推出机构比特币抵押借贷
Aujourd’hui, tout le monde parle de ce que le Bitcoin casserait les 86 000… des liquidations forcées des shorts… et des entrées dans les ETF, combien encore.. Mais ce qui mérite vraiment qu’on s’arrête une minute, c’est peut-être une autre info, beaucoup moins relayée — Circle vient de lancer une nouvelle activité : les institutions peuvent emprunter de l’USDC en mettant du Bitcoin en garantie..
👉 爆点新闻
La plupart des gens, en voyant ça, pensent d’abord : « Ah, encore un signal positif pour les institutions ». Une société qui émet des stablecoins sort un nouveau produit, et ça n’a pas l’air d’avoir grand-chose à voir avec la tendance du marché..
Sauf que là, il y a de quoi être intrigué.. Ce n’est pas fait pour que les institutions achètent plus de monnaie, mais pour qu’elles n’aient plus besoin de vendre leurs coins pour obtenir de l’argent.. Le client dépose le BTC, le fait « frapper » en un titre adossé à 1:1, puis utilise ce titre comme collatéral sur une plateforme de prêt tierce pour emprunter de l’USDC, qui arrive directement sur le compte.. Le coin reste en garde, inchangé, pendant que l’argent est déjà là..
C’est ça, le point vraiment à regarder.. Avant, quand les institutions avaient besoin de liquidités, il n’y avait essentiellement qu’une seule voie : vendre.. Désormais, il y en a une autre : obtenir des liquidités sans vendre, en utilisant le Bitcoin. Dès que « vendre des coins » n’est plus la seule manière de retirer de l’argent, la motivation à vendre change elle aussi.. Les jetons (le « stock ») sont verrouillés en garde, et si l’emprunt revient ensuite sur le marché, la quantité en circulation ne peut que devenir de plus en plus mince..
Et le plus intéressant, c’est que ce n’est pas un cas isolé.. Il y a quelques jours, Circle a lancé son propre réseau principal de règlement pour la compensation ; auparavant, ils avaient aussi ajouté un emballage du Bitcoin. Aujourd’hui, ils ajoutent une nouvelle couche : le prêt on-chain.. Les émetteurs de stablecoins, ceux qui gèrent la garde, ceux qui font le règlement, ceux qui prêtent — plusieurs pièces s’assemblent, et une boucle fermée se forme : collatéral déposé, stablecoin émis, règlement effectué sur leur propre chaîne.. Là, ça devient différent..
Mais alors, quel est le problème ?.. Le surcollatéral requis et la ligne de liquidation dépendent d’un protocole de prêt externe : cela signifie que le risque n’a pas disparu, il a simplement été transféré de la comptabilité d’une plateforme à la chaîne.. En cas de conditions extrêmes, la liquidation continue de s’exécuter automatiquement, et au milieu, il y a encore une couche de titres tokenisés : autrement dit, un point supplémentaire de confiance en termes de garde et de pont entre chaînes — et dans le secteur, il y en a justement qui insistent pour ne pas « encapsuler » : ils préfèrent laisser le Bitcoin dans le dépôt d’origine..
Donc ce qui vaut vraiment la peine d’être surveillé, ce n’est pas l’avancement de cette seule entreprise, mais la vitesse de déploiement de ce type de modèle « les coins ne quittent pas la garde, mais de l’argent peut être emprunté ».. Si ça devient vraiment une opération courante pour les institutions, la prochaine vague de hausse, au lieu d’être alimentée par de nouveaux acheteurs, pourrait venir d’une partie de ceux qui étaient justement prêts à vendre — qui, soudain, ne vendent plus…
Aujourd’hui, tout le monde parle de ce que le Bitcoin casserait les 86 000… des liquidations forcées des shorts… et des entrées dans les ETF, combien encore.. Mais ce qui mérite vraiment qu’on s’arrête une minute, c’est peut-être une autre info, beaucoup moins relayée — Circle vient de lancer une nouvelle activité : les institutions peuvent emprunter de l’USDC en mettant du Bitcoin en garantie..
👉 爆点新闻
La plupart des gens, en voyant ça, pensent d’abord : « Ah, encore un signal positif pour les institutions ». Une société qui émet des stablecoins sort un nouveau produit, et ça n’a pas l’air d’avoir grand-chose à voir avec la tendance du marché..
Sauf que là, il y a de quoi être intrigué.. Ce n’est pas fait pour que les institutions achètent plus de monnaie, mais pour qu’elles n’aient plus besoin de vendre leurs coins pour obtenir de l’argent.. Le client dépose le BTC, le fait « frapper » en un titre adossé à 1:1, puis utilise ce titre comme collatéral sur une plateforme de prêt tierce pour emprunter de l’USDC, qui arrive directement sur le compte.. Le coin reste en garde, inchangé, pendant que l’argent est déjà là..
C’est ça, le point vraiment à regarder.. Avant, quand les institutions avaient besoin de liquidités, il n’y avait essentiellement qu’une seule voie : vendre.. Désormais, il y en a une autre : obtenir des liquidités sans vendre, en utilisant le Bitcoin. Dès que « vendre des coins » n’est plus la seule manière de retirer de l’argent, la motivation à vendre change elle aussi.. Les jetons (le « stock ») sont verrouillés en garde, et si l’emprunt revient ensuite sur le marché, la quantité en circulation ne peut que devenir de plus en plus mince..
Et le plus intéressant, c’est que ce n’est pas un cas isolé.. Il y a quelques jours, Circle a lancé son propre réseau principal de règlement pour la compensation ; auparavant, ils avaient aussi ajouté un emballage du Bitcoin. Aujourd’hui, ils ajoutent une nouvelle couche : le prêt on-chain.. Les émetteurs de stablecoins, ceux qui gèrent la garde, ceux qui font le règlement, ceux qui prêtent — plusieurs pièces s’assemblent, et une boucle fermée se forme : collatéral déposé, stablecoin émis, règlement effectué sur leur propre chaîne.. Là, ça devient différent..
Mais alors, quel est le problème ?.. Le surcollatéral requis et la ligne de liquidation dépendent d’un protocole de prêt externe : cela signifie que le risque n’a pas disparu, il a simplement été transféré de la comptabilité d’une plateforme à la chaîne.. En cas de conditions extrêmes, la liquidation continue de s’exécuter automatiquement, et au milieu, il y a encore une couche de titres tokenisés : autrement dit, un point supplémentaire de confiance en termes de garde et de pont entre chaînes — et dans le secteur, il y en a justement qui insistent pour ne pas « encapsuler » : ils préfèrent laisser le Bitcoin dans le dépôt d’origine..
Donc ce qui vaut vraiment la peine d’être surveillé, ce n’est pas l’avancement de cette seule entreprise, mais la vitesse de déploiement de ce type de modèle « les coins ne quittent pas la garde, mais de l’argent peut être emprunté ».. Si ça devient vraiment une opération courante pour les institutions, la prochaine vague de hausse, au lieu d’être alimentée par de nouveaux acheteurs, pourrait venir d’une partie de ceux qui étaient justement prêts à vendre — qui, soudain, ne vendent plus…
4
1
17
28.1k
·
--
#比特币突破8.5万美元
Beaucoup de gens surveillent ce soir le Bitcoin pour qu’il dépasse les 86 000.. Mais je pense qu’il y a une autre information, presque personne ne la partage, qui mérite qu’on y prête davantage attention..
[👉 实时行情追踪](https://app.binance.com/uni-qr/6d5gRrvm)
Au sujet du projet de loi américain sur la structure des marchés de crypto, la semaine dernière le vote s’est joué à 49 contre 50, au point de ne même pas atteindre le seuil pour entrer dans les débats.. En apparence, c’est l’industrie qui a perdu, donc une nouvelle négative..
En réalité, ce qui mérite vraiment d’être regardé, c’est que l’enjeu de ce vote n’est pas de savoir si la crypto doit être régulée, mais plutôt si les stablecoins peuvent verser des intérêts aux utilisateurs..
Les banques ont gagné cette manche.. Quelqu’un l’a dit de façon très directe : si les banques attaquent aussi fort, c’est parce qu’elles considèrent de plus en plus les stablecoins comme des concurrents directs des dépôts, et non comme un simple autre produit crypto..
Et là, tout commence à changer.. Les dépôts sont la base la plus effrayante pour les banques : si les stablecoins peuvent rémunérer, l’argent quittera les comptes de dépôt pour aller sur la blockchain..
Ce qui est encore plus intéressant, c’est que l’argent ne s’arrête pas pour autant.. Une fois le projet bloqué, les règles ne disparaissent pas : elles poussent simplement à un autre endroit.. Les autorités de régulation publient rapidement une dérogation temporaire, autorisant des lieux répondant aux conditions à échanger des actions tokenisées américaines via des pools de liquidité avec licences sous un régime autorisation.. Une autre instance de régulation a aussi transmis un ensemble de règles crypto à la Maison-Blanche pour examen..
C’est ici que c’est un peu subtil.. Les règles ne viennent plus du Congrès, elles naissent désormais des interprétations et des exemptions des autorités de régulation.. Ce qui est accordé aujourd’hui peut être retiré demain, et le champ d’application ainsi que la durée restent entièrement entre les mains des autres..
L’autre bout du flux de capitaux a aussi donné la réponse.. Après le vote, le cours d’une certaine plateforme américaine cotée en bourse, d’un émetteur de stablecoins et d’une société détenant des réserves de Bitcoin a chuté ensemble de 5% à 10%.. Mais le même type d’argent a trouvé une sortie dans une autre direction : à Dubaï, il y a déjà plus de 110 sociétés d’actifs virtuels titulaires de licences, et environ 20 autres en attente d’une approbation de principe.. La phrase exacte d’un avocat local est la suivante : « Pendant que les États-Unis discutent encore, chez nous il y a déjà de la clarté. »
Ce qu’il faut vraiment surveiller, c’est que la clarté réglementaire elle-même commence à devenir un outil de prospection commerciale.. Celui qui écrira les règles le plus clairement, celui qui les fera valider le plus vite, attirera en premier les entreprises, les fondateurs, les talents et le capital..
Mais le problème, c’est que la certitude construite à partir du pouvoir discrétionnaire des régulateurs n’est pas la même chose que celle construite à partir de la législation.. La première est plus flexible, et il est plus facile de la faire revenir en arrière par la génération suivante.. Et si un jour les États-Unis complètent vraiment le cadre, l’argent parti pourrait revenir plus vite que lors de son départ..
Ce ne sont que mes opinions, et cela ne constitue aucun conseil..
#比特币突破8.5万美元
Beaucoup de gens surveillent ce soir le Bitcoin pour qu’il dépasse les 86 000.. Mais je pense qu’il y a une autre information, presque personne ne la partage, qui mérite qu’on y prête davantage attention..
👉 实时行情追踪
Au sujet du projet de loi américain sur la structure des marchés de crypto, la semaine dernière le vote s’est joué à 49 contre 50, au point de ne même pas atteindre le seuil pour entrer dans les débats.. En apparence, c’est l’industrie qui a perdu, donc une nouvelle négative..
En réalité, ce qui mérite vraiment d’être regardé, c’est que l’enjeu de ce vote n’est pas de savoir si la crypto doit être régulée, mais plutôt si les stablecoins peuvent verser des intérêts aux utilisateurs..
Les banques ont gagné cette manche.. Quelqu’un l’a dit de façon très directe : si les banques attaquent aussi fort, c’est parce qu’elles considèrent de plus en plus les stablecoins comme des concurrents directs des dépôts, et non comme un simple autre produit crypto..
Et là, tout commence à changer.. Les dépôts sont la base la plus effrayante pour les banques : si les stablecoins peuvent rémunérer, l’argent quittera les comptes de dépôt pour aller sur la blockchain..
Ce qui est encore plus intéressant, c’est que l’argent ne s’arrête pas pour autant.. Une fois le projet bloqué, les règles ne disparaissent pas : elles poussent simplement à un autre endroit.. Les autorités de régulation publient rapidement une dérogation temporaire, autorisant des lieux répondant aux conditions à échanger des actions tokenisées américaines via des pools de liquidité avec licences sous un régime autorisation.. Une autre instance de régulation a aussi transmis un ensemble de règles crypto à la Maison-Blanche pour examen..
C’est ici que c’est un peu subtil.. Les règles ne viennent plus du Congrès, elles naissent désormais des interprétations et des exemptions des autorités de régulation.. Ce qui est accordé aujourd’hui peut être retiré demain, et le champ d’application ainsi que la durée restent entièrement entre les mains des autres..
L’autre bout du flux de capitaux a aussi donné la réponse.. Après le vote, le cours d’une certaine plateforme américaine cotée en bourse, d’un émetteur de stablecoins et d’une société détenant des réserves de Bitcoin a chuté ensemble de 5% à 10%.. Mais le même type d’argent a trouvé une sortie dans une autre direction : à Dubaï, il y a déjà plus de 110 sociétés d’actifs virtuels titulaires de licences, et environ 20 autres en attente d’une approbation de principe.. La phrase exacte d’un avocat local est la suivante : « Pendant que les États-Unis discutent encore, chez nous il y a déjà de la clarté. »
Ce qu’il faut vraiment surveiller, c’est que la clarté réglementaire elle-même commence à devenir un outil de prospection commerciale.. Celui qui écrira les règles le plus clairement, celui qui les fera valider le plus vite, attirera en premier les entreprises, les fondateurs, les talents et le capital..
Mais le problème, c’est que la certitude construite à partir du pouvoir discrétionnaire des régulateurs n’est pas la même chose que celle construite à partir de la législation.. La première est plus flexible, et il est plus facile de la faire revenir en arrière par la génération suivante.. Et si un jour les États-Unis complètent vraiment le cadre, l’argent parti pourrait revenir plus vite que lors de son départ..
Ce ne sont que mes opinions, et cela ne constitue aucun conseil..
Beaucoup de gens surveillent ce soir le Bitcoin pour qu’il dépasse les 86 000.. Mais je pense qu’il y a une autre information, presque personne ne la partage, qui mérite qu’on y prête davantage attention..
👉 实时行情追踪
Au sujet du projet de loi américain sur la structure des marchés de crypto, la semaine dernière le vote s’est joué à 49 contre 50, au point de ne même pas atteindre le seuil pour entrer dans les débats.. En apparence, c’est l’industrie qui a perdu, donc une nouvelle négative..
En réalité, ce qui mérite vraiment d’être regardé, c’est que l’enjeu de ce vote n’est pas de savoir si la crypto doit être régulée, mais plutôt si les stablecoins peuvent verser des intérêts aux utilisateurs..
Les banques ont gagné cette manche.. Quelqu’un l’a dit de façon très directe : si les banques attaquent aussi fort, c’est parce qu’elles considèrent de plus en plus les stablecoins comme des concurrents directs des dépôts, et non comme un simple autre produit crypto..
Et là, tout commence à changer.. Les dépôts sont la base la plus effrayante pour les banques : si les stablecoins peuvent rémunérer, l’argent quittera les comptes de dépôt pour aller sur la blockchain..
Ce qui est encore plus intéressant, c’est que l’argent ne s’arrête pas pour autant.. Une fois le projet bloqué, les règles ne disparaissent pas : elles poussent simplement à un autre endroit.. Les autorités de régulation publient rapidement une dérogation temporaire, autorisant des lieux répondant aux conditions à échanger des actions tokenisées américaines via des pools de liquidité avec licences sous un régime autorisation.. Une autre instance de régulation a aussi transmis un ensemble de règles crypto à la Maison-Blanche pour examen..
C’est ici que c’est un peu subtil.. Les règles ne viennent plus du Congrès, elles naissent désormais des interprétations et des exemptions des autorités de régulation.. Ce qui est accordé aujourd’hui peut être retiré demain, et le champ d’application ainsi que la durée restent entièrement entre les mains des autres..
L’autre bout du flux de capitaux a aussi donné la réponse.. Après le vote, le cours d’une certaine plateforme américaine cotée en bourse, d’un émetteur de stablecoins et d’une société détenant des réserves de Bitcoin a chuté ensemble de 5% à 10%.. Mais le même type d’argent a trouvé une sortie dans une autre direction : à Dubaï, il y a déjà plus de 110 sociétés d’actifs virtuels titulaires de licences, et environ 20 autres en attente d’une approbation de principe.. La phrase exacte d’un avocat local est la suivante : « Pendant que les États-Unis discutent encore, chez nous il y a déjà de la clarté. »
Ce qu’il faut vraiment surveiller, c’est que la clarté réglementaire elle-même commence à devenir un outil de prospection commerciale.. Celui qui écrira les règles le plus clairement, celui qui les fera valider le plus vite, attirera en premier les entreprises, les fondateurs, les talents et le capital..
Mais le problème, c’est que la certitude construite à partir du pouvoir discrétionnaire des régulateurs n’est pas la même chose que celle construite à partir de la législation.. La première est plus flexible, et il est plus facile de la faire revenir en arrière par la génération suivante.. Et si un jour les États-Unis complètent vraiment le cadre, l’argent parti pourrait revenir plus vite que lors de son départ..
Ce ne sont que mes opinions, et cela ne constitue aucun conseil..
2
3.1k
·
--
#solana目标出块时间降至250毫秒
Cette nouvelle est en fait un peu étrange.. Aujourd’hui, tout le monde dit que Solana va dépasser Ethereum, mais la personne qui a dit ça, il y a seulement six mois, disait encore qu’elle ne croyait plus aux crypto..
[👉 交易计划](https://app.binance.com/uni-qr/6d5gRrvm)
La plupart des gens voient surtout une autre prédiction de la part d’un grand ponte de l’industrie.. Un fondateur de fonds connu a déclaré que, dans ce cycle, la capitalisation de SOL dépasserait celle de l’ETH.. La raison : « aujourd’hui, il n’y a pas grand monde qui utilise Ethereum »..
Mais ce qui mérite vraiment d’être regardé, ce sont les éléments qu’il utilise comme preuve.. Ce n’est pas le prix, c’est la commission.. Sur les 30 derniers jours, les frais sur la blockchain Solana ont atteint 23 millions de dollars, ce qui la place au 4e rang du réseau, tandis qu’Ethereum n’affiche que 12,6 millions, au 6e..
Et là, ça devient différent.. Côté utilisation, Solana a déjà bien dépassé ; mais côté capitalisation, SOL fait 58 milliards, ETH 293 milliards, soit un écart d’environ cinq fois.. Autrement dit, le marché ne valorise pas Ethereum en se basant simplement sur « qui facture le plus »..
Là se trouve le goût de la finance.. Là où Ethereum est réellement acheté aujourd’hui, c’est sur les stablecoins, ainsi que sur tout le mécanisme qui consiste à prendre des ETH en garantie pour emprunter des stablecoins.. En d’autres termes, il n’est pas valorisé comme « la meilleure chaîne à utiliser », mais comme « le plus grand entrepôt de collatéraux ».. Ces deux choses semblent ne pas différer quand ça monte, mais une fois que l’histoire change, la différence apparaît..
Le plus intéressant, c’est aussi son propre parcours.. En février, il a quitté le poste d’associé gérant du fonds ; à l’époque, il avait dit : « je pensais croire au web3, mais je ne le crois plus » ; la publication a été supprimée rapidement.. En septembre, il est de nouveau entré au conseil d’administration d’une certaine plateforme de trading aux États-Unis.. L’attitude qu’il affiche et sa position réelle dans les actes n’ont jamais été la même..
Mais alors, le problème se pose.. Pour pousser SOL à dépasser ETH, il reste encore cinq fois de marge : ce n’est pas quelque chose que le récit peut accomplir à lui seul, il faut qu’un groupe d’entreprises fasse vraiment le transfert de ses activités d’une chaîne à une autre..
Ce qu’il faut vraiment surveiller, c’est combien de projets supplémentaires vont, comme ZetaChain, couper le réseau principal et migrer les tokens vers Solana.. Dès que cette liste commence à s’allonger, la question « laquelle est la plus pratique » deviendra celle de « où l’argent est le plus en sécurité »..
Le retournement est là.. Tout le monde pense que c’est une victoire du point de vue des choix techniques, mais en un mois, ETH a monté de 30% et SOL de 34% : c’est assez similaire.. L’argent, pour l’instant, n’a pas encore tranché ; il a juste mis un peu des deux côtés pour commencer..
#solana目标出块时间降至250毫秒
Cette nouvelle est en fait un peu étrange.. Aujourd’hui, tout le monde dit que Solana va dépasser Ethereum, mais la personne qui a dit ça, il y a seulement six mois, disait encore qu’elle ne croyait plus aux crypto..
👉 交易计划
La plupart des gens voient surtout une autre prédiction de la part d’un grand ponte de l’industrie.. Un fondateur de fonds connu a déclaré que, dans ce cycle, la capitalisation de SOL dépasserait celle de l’ETH.. La raison : « aujourd’hui, il n’y a pas grand monde qui utilise Ethereum »..
Mais ce qui mérite vraiment d’être regardé, ce sont les éléments qu’il utilise comme preuve.. Ce n’est pas le prix, c’est la commission.. Sur les 30 derniers jours, les frais sur la blockchain Solana ont atteint 23 millions de dollars, ce qui la place au 4e rang du réseau, tandis qu’Ethereum n’affiche que 12,6 millions, au 6e..
Et là, ça devient différent.. Côté utilisation, Solana a déjà bien dépassé ; mais côté capitalisation, SOL fait 58 milliards, ETH 293 milliards, soit un écart d’environ cinq fois.. Autrement dit, le marché ne valorise pas Ethereum en se basant simplement sur « qui facture le plus »..
Là se trouve le goût de la finance.. Là où Ethereum est réellement acheté aujourd’hui, c’est sur les stablecoins, ainsi que sur tout le mécanisme qui consiste à prendre des ETH en garantie pour emprunter des stablecoins.. En d’autres termes, il n’est pas valorisé comme « la meilleure chaîne à utiliser », mais comme « le plus grand entrepôt de collatéraux ».. Ces deux choses semblent ne pas différer quand ça monte, mais une fois que l’histoire change, la différence apparaît..
Le plus intéressant, c’est aussi son propre parcours.. En février, il a quitté le poste d’associé gérant du fonds ; à l’époque, il avait dit : « je pensais croire au web3, mais je ne le crois plus » ; la publication a été supprimée rapidement.. En septembre, il est de nouveau entré au conseil d’administration d’une certaine plateforme de trading aux États-Unis.. L’attitude qu’il affiche et sa position réelle dans les actes n’ont jamais été la même..
Mais alors, le problème se pose.. Pour pousser SOL à dépasser ETH, il reste encore cinq fois de marge : ce n’est pas quelque chose que le récit peut accomplir à lui seul, il faut qu’un groupe d’entreprises fasse vraiment le transfert de ses activités d’une chaîne à une autre..
Ce qu’il faut vraiment surveiller, c’est combien de projets supplémentaires vont, comme ZetaChain, couper le réseau principal et migrer les tokens vers Solana.. Dès que cette liste commence à s’allonger, la question « laquelle est la plus pratique » deviendra celle de « où l’argent est le plus en sécurité »..
Le retournement est là.. Tout le monde pense que c’est une victoire du point de vue des choix techniques, mais en un mois, ETH a monté de 30% et SOL de 34% : c’est assez similaire.. L’argent, pour l’instant, n’a pas encore tranché ; il a juste mis un peu des deux côtés pour commencer..
Cette nouvelle est en fait un peu étrange.. Aujourd’hui, tout le monde dit que Solana va dépasser Ethereum, mais la personne qui a dit ça, il y a seulement six mois, disait encore qu’elle ne croyait plus aux crypto..
👉 交易计划
La plupart des gens voient surtout une autre prédiction de la part d’un grand ponte de l’industrie.. Un fondateur de fonds connu a déclaré que, dans ce cycle, la capitalisation de SOL dépasserait celle de l’ETH.. La raison : « aujourd’hui, il n’y a pas grand monde qui utilise Ethereum »..
Mais ce qui mérite vraiment d’être regardé, ce sont les éléments qu’il utilise comme preuve.. Ce n’est pas le prix, c’est la commission.. Sur les 30 derniers jours, les frais sur la blockchain Solana ont atteint 23 millions de dollars, ce qui la place au 4e rang du réseau, tandis qu’Ethereum n’affiche que 12,6 millions, au 6e..
Et là, ça devient différent.. Côté utilisation, Solana a déjà bien dépassé ; mais côté capitalisation, SOL fait 58 milliards, ETH 293 milliards, soit un écart d’environ cinq fois.. Autrement dit, le marché ne valorise pas Ethereum en se basant simplement sur « qui facture le plus »..
Là se trouve le goût de la finance.. Là où Ethereum est réellement acheté aujourd’hui, c’est sur les stablecoins, ainsi que sur tout le mécanisme qui consiste à prendre des ETH en garantie pour emprunter des stablecoins.. En d’autres termes, il n’est pas valorisé comme « la meilleure chaîne à utiliser », mais comme « le plus grand entrepôt de collatéraux ».. Ces deux choses semblent ne pas différer quand ça monte, mais une fois que l’histoire change, la différence apparaît..
Le plus intéressant, c’est aussi son propre parcours.. En février, il a quitté le poste d’associé gérant du fonds ; à l’époque, il avait dit : « je pensais croire au web3, mais je ne le crois plus » ; la publication a été supprimée rapidement.. En septembre, il est de nouveau entré au conseil d’administration d’une certaine plateforme de trading aux États-Unis.. L’attitude qu’il affiche et sa position réelle dans les actes n’ont jamais été la même..
Mais alors, le problème se pose.. Pour pousser SOL à dépasser ETH, il reste encore cinq fois de marge : ce n’est pas quelque chose que le récit peut accomplir à lui seul, il faut qu’un groupe d’entreprises fasse vraiment le transfert de ses activités d’une chaîne à une autre..
Ce qu’il faut vraiment surveiller, c’est combien de projets supplémentaires vont, comme ZetaChain, couper le réseau principal et migrer les tokens vers Solana.. Dès que cette liste commence à s’allonger, la question « laquelle est la plus pratique » deviendra celle de « où l’argent est le plus en sécurité »..
Le retournement est là.. Tout le monde pense que c’est une victoire du point de vue des choix techniques, mais en un mois, ETH a monté de 30% et SOL de 34% : c’est assez similaire.. L’argent, pour l’instant, n’a pas encore tranché ; il a juste mis un peu des deux côtés pour commencer..
2k
·
--
#比特币突破8.5万美元
Cette actu est quand même un peu bizarre.. Aujourd’hui, tout le monde surveille sur la plateforme Bitcoin le volume de 85 000, mais en même temps, un autre produit qui vient d’être lancé pourrait valoir encore plus la peine d’être regardé..
[👉 了解最新交易计划](https://app.binance.com/uni-qr/6d5gRrvm)
La plupart des gens voient un autre nouveau couple de trading.. Un indice appelé BVIV a été transformé en contrat perpétuel, permettant d’utiliser un levier pour faire du long comme du short.. Sur le papier, ça a l’air ennuyeux..
Mais ce qui mérite vraiment d’être observé, c’est la chose qu’il vous permet de trader.. Ce n’est pas la hausse ou la baisse, c’est : « à quel point la volatilité est grande »..
Cet indice suit la volatilité attendue du Bitcoin sur les 30 prochains jours. La référence, c’est le VIX de la Bourse américaine, l’indice de la peur.. Dans la finance traditionnelle, c’est un outil qui sert à fixer le prix du « niveau de crainte » pour l’ensemble du marché..
Et là, ça devient différent.. Le côté directionnel est déjà trop bondé : ceux qui font du long font du long, ceux qui font du short font du short, personne n’en manque. En revanche, la volatilité elle-même, auparavant, pour l’exprimer, il fallait détourner la route en achetant des options ; le seuil de capitaux était élevé, il fallait aussi savoir calculer avec les lettres grecques, et les gens ordinaires n’y touchaient presque pas..
Désormais, elle est amenée on-chain : collatéral en USDC, levier x5, et un simple contrat perpétuel suffit, même sans ouvrir de compte..
C’est là qu’on sent l’odeur du capital.. Quand l’outil de trading commence à se rapprocher des marchés traditionnels, cela signifie que l’argent qui entre a changé.. Les fonds de couverture, les desks de trading de volatilité, ceux qui vendent des options : pour eux, ce n’est pas de devenir riche d’un coup, c’est d’avoir une boîte à outils aussi complète que possible.. Ils veulent pouvoir se couvrir, toucher des revenus réguliers, et pouvoir découper leur part de risque pour la revendre..
Mais le problème, c’est que.. Au lancement, le marché de la volatilité est très peu liquide. Ne vous précipitez pas pour le considérer comme un « VIX crypto ».. Ce qui mérite vraiment d’être surveillé, c’est l’écart entre cet indice et la volatilité réelle du Bitcoin..
Dès que « la tranquillité » elle-même commence à être négociée, le prix de la tranquillité sur le marché va forcément bouger.. La tranquillité pourrait devenir plus chère, ou disparaître soudainement un jour de nuit..
Le retournement est ici.. Tout le monde pense que ce nouveau produit vise une volatilité plus forte, mais sa vraie signification pourrait plutôt être de permettre de vendre la volatilité plus tôt et à moindre coût.. Laquelle des deux se vérifie, on devra attendre la première grande vague de marché.
#比特币突破8.5万美元
Cette actu est quand même un peu bizarre.. Aujourd’hui, tout le monde surveille sur la plateforme Bitcoin le volume de 85 000, mais en même temps, un autre produit qui vient d’être lancé pourrait valoir encore plus la peine d’être regardé..
👉 了解最新交易计划
La plupart des gens voient un autre nouveau couple de trading.. Un indice appelé BVIV a été transformé en contrat perpétuel, permettant d’utiliser un levier pour faire du long comme du short.. Sur le papier, ça a l’air ennuyeux..
Mais ce qui mérite vraiment d’être observé, c’est la chose qu’il vous permet de trader.. Ce n’est pas la hausse ou la baisse, c’est : « à quel point la volatilité est grande »..
Cet indice suit la volatilité attendue du Bitcoin sur les 30 prochains jours. La référence, c’est le VIX de la Bourse américaine, l’indice de la peur.. Dans la finance traditionnelle, c’est un outil qui sert à fixer le prix du « niveau de crainte » pour l’ensemble du marché..
Et là, ça devient différent.. Le côté directionnel est déjà trop bondé : ceux qui font du long font du long, ceux qui font du short font du short, personne n’en manque. En revanche, la volatilité elle-même, auparavant, pour l’exprimer, il fallait détourner la route en achetant des options ; le seuil de capitaux était élevé, il fallait aussi savoir calculer avec les lettres grecques, et les gens ordinaires n’y touchaient presque pas..
Désormais, elle est amenée on-chain : collatéral en USDC, levier x5, et un simple contrat perpétuel suffit, même sans ouvrir de compte..
C’est là qu’on sent l’odeur du capital.. Quand l’outil de trading commence à se rapprocher des marchés traditionnels, cela signifie que l’argent qui entre a changé.. Les fonds de couverture, les desks de trading de volatilité, ceux qui vendent des options : pour eux, ce n’est pas de devenir riche d’un coup, c’est d’avoir une boîte à outils aussi complète que possible.. Ils veulent pouvoir se couvrir, toucher des revenus réguliers, et pouvoir découper leur part de risque pour la revendre..
Mais le problème, c’est que.. Au lancement, le marché de la volatilité est très peu liquide. Ne vous précipitez pas pour le considérer comme un « VIX crypto ».. Ce qui mérite vraiment d’être surveillé, c’est l’écart entre cet indice et la volatilité réelle du Bitcoin..
Dès que « la tranquillité » elle-même commence à être négociée, le prix de la tranquillité sur le marché va forcément bouger.. La tranquillité pourrait devenir plus chère, ou disparaître soudainement un jour de nuit..
Le retournement est ici.. Tout le monde pense que ce nouveau produit vise une volatilité plus forte, mais sa vraie signification pourrait plutôt être de permettre de vendre la volatilité plus tôt et à moindre coût.. Laquelle des deux se vérifie, on devra attendre la première grande vague de marché.
Cette actu est quand même un peu bizarre.. Aujourd’hui, tout le monde surveille sur la plateforme Bitcoin le volume de 85 000, mais en même temps, un autre produit qui vient d’être lancé pourrait valoir encore plus la peine d’être regardé..
👉 了解最新交易计划
La plupart des gens voient un autre nouveau couple de trading.. Un indice appelé BVIV a été transformé en contrat perpétuel, permettant d’utiliser un levier pour faire du long comme du short.. Sur le papier, ça a l’air ennuyeux..
Mais ce qui mérite vraiment d’être observé, c’est la chose qu’il vous permet de trader.. Ce n’est pas la hausse ou la baisse, c’est : « à quel point la volatilité est grande »..
Cet indice suit la volatilité attendue du Bitcoin sur les 30 prochains jours. La référence, c’est le VIX de la Bourse américaine, l’indice de la peur.. Dans la finance traditionnelle, c’est un outil qui sert à fixer le prix du « niveau de crainte » pour l’ensemble du marché..
Et là, ça devient différent.. Le côté directionnel est déjà trop bondé : ceux qui font du long font du long, ceux qui font du short font du short, personne n’en manque. En revanche, la volatilité elle-même, auparavant, pour l’exprimer, il fallait détourner la route en achetant des options ; le seuil de capitaux était élevé, il fallait aussi savoir calculer avec les lettres grecques, et les gens ordinaires n’y touchaient presque pas..
Désormais, elle est amenée on-chain : collatéral en USDC, levier x5, et un simple contrat perpétuel suffit, même sans ouvrir de compte..
C’est là qu’on sent l’odeur du capital.. Quand l’outil de trading commence à se rapprocher des marchés traditionnels, cela signifie que l’argent qui entre a changé.. Les fonds de couverture, les desks de trading de volatilité, ceux qui vendent des options : pour eux, ce n’est pas de devenir riche d’un coup, c’est d’avoir une boîte à outils aussi complète que possible.. Ils veulent pouvoir se couvrir, toucher des revenus réguliers, et pouvoir découper leur part de risque pour la revendre..
Mais le problème, c’est que.. Au lancement, le marché de la volatilité est très peu liquide. Ne vous précipitez pas pour le considérer comme un « VIX crypto ».. Ce qui mérite vraiment d’être surveillé, c’est l’écart entre cet indice et la volatilité réelle du Bitcoin..
Dès que « la tranquillité » elle-même commence à être négociée, le prix de la tranquillité sur le marché va forcément bouger.. La tranquillité pourrait devenir plus chère, ou disparaître soudainement un jour de nuit..
Le retournement est ici.. Tout le monde pense que ce nouveau produit vise une volatilité plus forte, mais sa vraie signification pourrait plutôt être de permettre de vendre la volatilité plus tôt et à moindre coût.. Laquelle des deux se vérifie, on devra attendre la première grande vague de marché.
2
2.2k
·
--
#michaelsaylor暗示增持btc
Cette actualité est en fait un peu étrange.. Après trois semaines sans passer d’ordre, la stratégie a soudain de nouveau acheté, et la même semaine, une société cotée à Hong Kong a aussi acheté 152 bitcoins. Les titres disent tous « Les achats institutionnels sont de retour », mais ce qui mérite vraiment d’être regardé, c’est que ces deux transactions ne sont pas du tout la même sorte d’argent..
[👉 加入聊天室](https://app.binance.com/uni-qr/6d5gRrvm)
Ce que beaucoup voient, c’est que les institutions reviennent sur le marché, donc un signal positif..
Mais au fond, il pourrait en être autrement..
Pour Strategy, ce dernier achat représente environ 76 millions de dollars, son premier achat depuis trois semaines. La position est remontée des 840 447 unités d’août, tout juste à un petit peu près du plus haut de juin. Quant à Boya Interactive, elle a sorti 90,63 millions de HKD de liquidités pour acheter 152 bitcoins, ce qui lui donne désormais une détention cumulée de 4 468 bitcoins.. L’une est une entreprise qui convertit des actions et des obligations pour financer ses achats de crypto, l’autre est une petite société cotée à Hong Kong qui échange du cash sur son bilan contre des bitcoins. La nature des deux opérations est totalement différente..
Et le plus intéressant, c’est que le même jour, il y a une autre ligne.. Tom Lee’s Bitmine a acheté 27 562 ethers, et sa position touche déjà 4,9 % de la quantité d’ethers en circulation ; il continue aussi à dire : « Le marché haussier des cryptos est en route, et les institutions sont encore en sous-pondération »..
En mettant ces éléments ensemble, ça devient plutôt intrigant..
Pourquoi l’argent arrive maintenant.. Parce que la capacité de ces entreprises à acheter des cryptos est étroitement liée à la question de savoir si le marché secondaire veut leur accorder une prime. Strategy s’appuie sur le cours de l’action pour garder la fenêtre de financement ouverte ; Boya s’appuie sur ses liquidités et sur la liquidité du marché des actions de Hong Kong ; Bitmine s’appuie sur la croyance du marché dans l’histoire de l’ether. Quand le prix revient près de leur ligne de coûts et que la fenêtre de financement se rouvre, les acheteurs se remettent naturellement en mouvement..
Ici, il y a de quoi réfléchir.. Beaucoup lisent cela comme « les institutions soutiennent le marché », mais ce type d’achats a aussi un plafond. Le plafond n’est pas dans le prix, il se situe dans la prime de financement. Dès que les cours de ces sociétés ne suivent plus la hausse du prix des cryptos, le mécanisme d’émission d’actions pour acheter des cryptos se coince, et la dernière vague d’acheteurs finira par disparaître d’abord à cet endroit..
Donc ne vous contentez pas de regarder uniquement le chiffre « combien de pièces quelqu’un a encore achetées ».
Ce qu’il faut vraiment surveiller, c’est la prime de ces entreprises par rapport à leur valeur nette. Si la prime continue de se resserrer, cela signifie que le marché ne croit plus au cycle « émettre des actions pour acheter des cryptos ». À ce moment-là, le côté offre finira par s’inverser en silence. Si la prime tient bon, cette dynamique peut continuer à pousser les prix encore un moment, et davantage de petites sociétés viendront copier la stratégie..
La volte-face se joue ici.. Ce qui fait monter le prix, ce n’est jamais le bitcoin ou l’ether eux-mêmes, mais les personnes qui acceptent de payer une prime pour « les sociétés qui achètent des cryptos ». Tant que la prime existe, le cycle continue.. Quand la prime disparaît, le cycle s’arrête tout seul..
#michaelsaylor暗示增持btc
Cette actualité est en fait un peu étrange.. Après trois semaines sans passer d’ordre, la stratégie a soudain de nouveau acheté, et la même semaine, une société cotée à Hong Kong a aussi acheté 152 bitcoins. Les titres disent tous « Les achats institutionnels sont de retour », mais ce qui mérite vraiment d’être regardé, c’est que ces deux transactions ne sont pas du tout la même sorte d’argent..
👉 加入聊天室
Ce que beaucoup voient, c’est que les institutions reviennent sur le marché, donc un signal positif..
Mais au fond, il pourrait en être autrement..
Pour Strategy, ce dernier achat représente environ 76 millions de dollars, son premier achat depuis trois semaines. La position est remontée des 840 447 unités d’août, tout juste à un petit peu près du plus haut de juin. Quant à Boya Interactive, elle a sorti 90,63 millions de HKD de liquidités pour acheter 152 bitcoins, ce qui lui donne désormais une détention cumulée de 4 468 bitcoins.. L’une est une entreprise qui convertit des actions et des obligations pour financer ses achats de crypto, l’autre est une petite société cotée à Hong Kong qui échange du cash sur son bilan contre des bitcoins. La nature des deux opérations est totalement différente..
Et le plus intéressant, c’est que le même jour, il y a une autre ligne.. Tom Lee’s Bitmine a acheté 27 562 ethers, et sa position touche déjà 4,9 % de la quantité d’ethers en circulation ; il continue aussi à dire : « Le marché haussier des cryptos est en route, et les institutions sont encore en sous-pondération »..
En mettant ces éléments ensemble, ça devient plutôt intrigant..
Pourquoi l’argent arrive maintenant.. Parce que la capacité de ces entreprises à acheter des cryptos est étroitement liée à la question de savoir si le marché secondaire veut leur accorder une prime. Strategy s’appuie sur le cours de l’action pour garder la fenêtre de financement ouverte ; Boya s’appuie sur ses liquidités et sur la liquidité du marché des actions de Hong Kong ; Bitmine s’appuie sur la croyance du marché dans l’histoire de l’ether. Quand le prix revient près de leur ligne de coûts et que la fenêtre de financement se rouvre, les acheteurs se remettent naturellement en mouvement..
Ici, il y a de quoi réfléchir.. Beaucoup lisent cela comme « les institutions soutiennent le marché », mais ce type d’achats a aussi un plafond. Le plafond n’est pas dans le prix, il se situe dans la prime de financement. Dès que les cours de ces sociétés ne suivent plus la hausse du prix des cryptos, le mécanisme d’émission d’actions pour acheter des cryptos se coince, et la dernière vague d’acheteurs finira par disparaître d’abord à cet endroit..
Donc ne vous contentez pas de regarder uniquement le chiffre « combien de pièces quelqu’un a encore achetées ».
Ce qu’il faut vraiment surveiller, c’est la prime de ces entreprises par rapport à leur valeur nette. Si la prime continue de se resserrer, cela signifie que le marché ne croit plus au cycle « émettre des actions pour acheter des cryptos ». À ce moment-là, le côté offre finira par s’inverser en silence. Si la prime tient bon, cette dynamique peut continuer à pousser les prix encore un moment, et davantage de petites sociétés viendront copier la stratégie..
La volte-face se joue ici.. Ce qui fait monter le prix, ce n’est jamais le bitcoin ou l’ether eux-mêmes, mais les personnes qui acceptent de payer une prime pour « les sociétés qui achètent des cryptos ». Tant que la prime existe, le cycle continue.. Quand la prime disparaît, le cycle s’arrête tout seul..
Cette actualité est en fait un peu étrange.. Après trois semaines sans passer d’ordre, la stratégie a soudain de nouveau acheté, et la même semaine, une société cotée à Hong Kong a aussi acheté 152 bitcoins. Les titres disent tous « Les achats institutionnels sont de retour », mais ce qui mérite vraiment d’être regardé, c’est que ces deux transactions ne sont pas du tout la même sorte d’argent..
👉 加入聊天室
Ce que beaucoup voient, c’est que les institutions reviennent sur le marché, donc un signal positif..
Mais au fond, il pourrait en être autrement..
Pour Strategy, ce dernier achat représente environ 76 millions de dollars, son premier achat depuis trois semaines. La position est remontée des 840 447 unités d’août, tout juste à un petit peu près du plus haut de juin. Quant à Boya Interactive, elle a sorti 90,63 millions de HKD de liquidités pour acheter 152 bitcoins, ce qui lui donne désormais une détention cumulée de 4 468 bitcoins.. L’une est une entreprise qui convertit des actions et des obligations pour financer ses achats de crypto, l’autre est une petite société cotée à Hong Kong qui échange du cash sur son bilan contre des bitcoins. La nature des deux opérations est totalement différente..
Et le plus intéressant, c’est que le même jour, il y a une autre ligne.. Tom Lee’s Bitmine a acheté 27 562 ethers, et sa position touche déjà 4,9 % de la quantité d’ethers en circulation ; il continue aussi à dire : « Le marché haussier des cryptos est en route, et les institutions sont encore en sous-pondération »..
En mettant ces éléments ensemble, ça devient plutôt intrigant..
Pourquoi l’argent arrive maintenant.. Parce que la capacité de ces entreprises à acheter des cryptos est étroitement liée à la question de savoir si le marché secondaire veut leur accorder une prime. Strategy s’appuie sur le cours de l’action pour garder la fenêtre de financement ouverte ; Boya s’appuie sur ses liquidités et sur la liquidité du marché des actions de Hong Kong ; Bitmine s’appuie sur la croyance du marché dans l’histoire de l’ether. Quand le prix revient près de leur ligne de coûts et que la fenêtre de financement se rouvre, les acheteurs se remettent naturellement en mouvement..
Ici, il y a de quoi réfléchir.. Beaucoup lisent cela comme « les institutions soutiennent le marché », mais ce type d’achats a aussi un plafond. Le plafond n’est pas dans le prix, il se situe dans la prime de financement. Dès que les cours de ces sociétés ne suivent plus la hausse du prix des cryptos, le mécanisme d’émission d’actions pour acheter des cryptos se coince, et la dernière vague d’acheteurs finira par disparaître d’abord à cet endroit..
Donc ne vous contentez pas de regarder uniquement le chiffre « combien de pièces quelqu’un a encore achetées ».
Ce qu’il faut vraiment surveiller, c’est la prime de ces entreprises par rapport à leur valeur nette. Si la prime continue de se resserrer, cela signifie que le marché ne croit plus au cycle « émettre des actions pour acheter des cryptos ». À ce moment-là, le côté offre finira par s’inverser en silence. Si la prime tient bon, cette dynamique peut continuer à pousser les prix encore un moment, et davantage de petites sociétés viendront copier la stratégie..
La volte-face se joue ici.. Ce qui fait monter le prix, ce n’est jamais le bitcoin ou l’ether eux-mêmes, mais les personnes qui acceptent de payer une prime pour « les sociétés qui achètent des cryptos ». Tant que la prime existe, le cycle continue.. Quand la prime disparaît, le cycle s’arrête tout seul..
2
2.4k
·
--
#欧洲央行启动区块链欧元结算
Cette nouvelle est en fait un peu étrange. Google et Apple embauchent simultanément des profils orientés chiffrement. Les titres donnent l’impression que « les géants de la tech entrent enfin en scène », mais ce qui mérite vraiment d’être regardé, c’est ce que décrivent les postes qu’ils recrutent..
[👉 加入粉丝群](https://app.binance.com/uni-qr/6d5gRrvm)
Ce n’est ni du trading, ni un wallet, mais une infrastructure de règlement pour les stablecoins et les dépôts tokenisés..
C’est là que ça devient intéressant. Le même jour, la plateforme Pontes de la Banque centrale européenne a été lancée, reliant directement des actifs tokenisés côté gros à la voie de règlement de la monnaie de la banque centrale. Pour la première fois, l’infrastructure de base du marché DLT et les canaux de paiement de la banque centrale sont raccordés en une seule ligne.. D’un côté, ce sont deux des entreprises technologiques les plus riches du monde qui recrutent; de l’autre, la banque centrale de la zone euro pose ses rails elle-même..
Beaucoup voient « un vent favorable pour la crypto », mais en profondeur, c’est peut-être autre chose..
Ces derniers temps, les stablecoins et la tokenisation ont pu décoller grâce au système de règlement on-chain, public. Maintenant, les géants de la tech et les banques centrales veulent intégrer cette mécanique dans leurs propres tuyaux, ceux qu’ils contrôlent déjà et où se trouvent déjà leurs utilisateurs..
Mais l’argent va aller où..? À court terme, les narratifs autour de la tokenisation, des RWA et du règlement seront ressortis une fois de plus, car il faut une histoire pour enchaîner avec le fait que « les tuyaux ont été réparés ».. Mais si la tendance se poursuit, ce qui risque d’être réellement aspiré, ce n’est peut-être pas la position en Bitcoin, mais l’activité des stablecoins on-chain.. Dès que les institutions bouclent le règlement sur leurs propres rails privés, les frais accessibles en dernière instance sur la blockchain publique pourraient être bien moindres que ce que tout le monde anticipe..
Donc ne te contente pas de fixer le mot « arrivée des géants ».
Ce qu’il faut vraiment surveiller, c’est la vitesse à laquelle ces deux tuyaux vont rouler.. S’ils commencent à s’interconnecter, cela signifiera que, cette fois, c’est la finance traditionnelle qui avale la crypto, et non l’inverse.. Et si, au final, ils ont juste recruté quelques personnes et lancé quelques pilotes, alors le récit restera le même, et le sens du flux d’argent ne changera pas.
Le retournement est ici.. L’arrivée des géants n’a jamais pour but de porter la chaise : c’est pour construire la route jusqu’à leur propre porte..
#欧洲央行启动区块链欧元结算
Cette nouvelle est en fait un peu étrange. Google et Apple embauchent simultanément des profils orientés chiffrement. Les titres donnent l’impression que « les géants de la tech entrent enfin en scène », mais ce qui mérite vraiment d’être regardé, c’est ce que décrivent les postes qu’ils recrutent..
👉 加入粉丝群
Ce n’est ni du trading, ni un wallet, mais une infrastructure de règlement pour les stablecoins et les dépôts tokenisés..
C’est là que ça devient intéressant. Le même jour, la plateforme Pontes de la Banque centrale européenne a été lancée, reliant directement des actifs tokenisés côté gros à la voie de règlement de la monnaie de la banque centrale. Pour la première fois, l’infrastructure de base du marché DLT et les canaux de paiement de la banque centrale sont raccordés en une seule ligne.. D’un côté, ce sont deux des entreprises technologiques les plus riches du monde qui recrutent; de l’autre, la banque centrale de la zone euro pose ses rails elle-même..
Beaucoup voient « un vent favorable pour la crypto », mais en profondeur, c’est peut-être autre chose..
Ces derniers temps, les stablecoins et la tokenisation ont pu décoller grâce au système de règlement on-chain, public. Maintenant, les géants de la tech et les banques centrales veulent intégrer cette mécanique dans leurs propres tuyaux, ceux qu’ils contrôlent déjà et où se trouvent déjà leurs utilisateurs..
Mais l’argent va aller où..? À court terme, les narratifs autour de la tokenisation, des RWA et du règlement seront ressortis une fois de plus, car il faut une histoire pour enchaîner avec le fait que « les tuyaux ont été réparés ».. Mais si la tendance se poursuit, ce qui risque d’être réellement aspiré, ce n’est peut-être pas la position en Bitcoin, mais l’activité des stablecoins on-chain.. Dès que les institutions bouclent le règlement sur leurs propres rails privés, les frais accessibles en dernière instance sur la blockchain publique pourraient être bien moindres que ce que tout le monde anticipe..
Donc ne te contente pas de fixer le mot « arrivée des géants ».
Ce qu’il faut vraiment surveiller, c’est la vitesse à laquelle ces deux tuyaux vont rouler.. S’ils commencent à s’interconnecter, cela signifiera que, cette fois, c’est la finance traditionnelle qui avale la crypto, et non l’inverse.. Et si, au final, ils ont juste recruté quelques personnes et lancé quelques pilotes, alors le récit restera le même, et le sens du flux d’argent ne changera pas.
Le retournement est ici.. L’arrivée des géants n’a jamais pour but de porter la chaise : c’est pour construire la route jusqu’à leur propre porte..
Cette nouvelle est en fait un peu étrange. Google et Apple embauchent simultanément des profils orientés chiffrement. Les titres donnent l’impression que « les géants de la tech entrent enfin en scène », mais ce qui mérite vraiment d’être regardé, c’est ce que décrivent les postes qu’ils recrutent..
👉 加入粉丝群
Ce n’est ni du trading, ni un wallet, mais une infrastructure de règlement pour les stablecoins et les dépôts tokenisés..
C’est là que ça devient intéressant. Le même jour, la plateforme Pontes de la Banque centrale européenne a été lancée, reliant directement des actifs tokenisés côté gros à la voie de règlement de la monnaie de la banque centrale. Pour la première fois, l’infrastructure de base du marché DLT et les canaux de paiement de la banque centrale sont raccordés en une seule ligne.. D’un côté, ce sont deux des entreprises technologiques les plus riches du monde qui recrutent; de l’autre, la banque centrale de la zone euro pose ses rails elle-même..
Beaucoup voient « un vent favorable pour la crypto », mais en profondeur, c’est peut-être autre chose..
Ces derniers temps, les stablecoins et la tokenisation ont pu décoller grâce au système de règlement on-chain, public. Maintenant, les géants de la tech et les banques centrales veulent intégrer cette mécanique dans leurs propres tuyaux, ceux qu’ils contrôlent déjà et où se trouvent déjà leurs utilisateurs..
Mais l’argent va aller où..? À court terme, les narratifs autour de la tokenisation, des RWA et du règlement seront ressortis une fois de plus, car il faut une histoire pour enchaîner avec le fait que « les tuyaux ont été réparés ».. Mais si la tendance se poursuit, ce qui risque d’être réellement aspiré, ce n’est peut-être pas la position en Bitcoin, mais l’activité des stablecoins on-chain.. Dès que les institutions bouclent le règlement sur leurs propres rails privés, les frais accessibles en dernière instance sur la blockchain publique pourraient être bien moindres que ce que tout le monde anticipe..
Donc ne te contente pas de fixer le mot « arrivée des géants ».
Ce qu’il faut vraiment surveiller, c’est la vitesse à laquelle ces deux tuyaux vont rouler.. S’ils commencent à s’interconnecter, cela signifiera que, cette fois, c’est la finance traditionnelle qui avale la crypto, et non l’inverse.. Et si, au final, ils ont juste recruté quelques personnes et lancé quelques pilotes, alors le récit restera le même, et le sens du flux d’argent ne changera pas.
Le retournement est ici.. L’arrivée des géants n’a jamais pour but de porter la chaise : c’est pour construire la route jusqu’à leur propre porte..
2.5k
·
--
#比特币突破8.5万美元
Cette actualité est plutôt étrange… Le Bitcoin est aujourd’hui passé au-dessus de 85 000 dollars, atteignant un plus haut depuis la fin du mois dernier. Les gros titres répètent tous la même idée : « Le Bitcoin est de retour ». Mais en suivant l’histoire, on risque de ne pas remarquer l’autre détail…
[👉 热点新闻](https://app.binance.com/uni-qr/6d5gRrvm)
Cette hausse n’a pas été provoquée par des achats. C’est le résultat de positions qui ont été liquidées à la baisse… Sur les dernières 24 heures, tout le marché a liquidé pour 746 millions de dollars au total. Parmi eux, 648 millions concernaient des positions longues (à la vente) ? Non : ici, 648 millions étaient des positions SHORT, et rien que la dernière heure a vu exploser 160 millions. Et dans tout ça, 95 % étaient des positions short… Près de 140 000 personnes ont été liquidées. Rien que ce chiffre montre déjà ce qui s’est réellement passé sur le marché juste à l’instant.
Mais le plus intéressant arrive après…
Après avoir liquidé autant de shorts, le nombre de contrats ouverts sur tout le marché n’a pas diminué : il a au contraire augmenté de 7,59 % pour atteindre 156 milliards de dollars, et le volume a aussi grimpé de 39 %… Dit simplement : au moment où les positions ont été liquidées, quelqu’un a immédiatement pris la suite… L’argent ne s’est pas juste retiré : une nouvelle vague de personnes s’est assise à la table.
Et là, ça devient différent… D’ailleurs, après cette reprise, l’argent n’est pas resté entièrement dans le Bitcoin.
NEAR a progressé d’environ 80 % sur une semaine, puis encore de 22 % sur 24 heures. Ce n’est pas porté par du simple storytelling… Il a transformé les dépôts/retraits liés aux contrats perpétuels en « confidentialité par défaut », en cachant le lien entre les portefeuilles et les comptes de trading. La TVL liée à la confidentialité a dépassé 70 millions de dollars, et le volume cumulée des transactions à intention cross-chain a déjà atteint 29,3 milliards de dollars. Ça sonne technique, mais le point vraiment à surveiller est le suivant : du côté de Zcash, les fonds provenant des portefeuilles sont devenus sa troisième source de flux, c’est-à-dire que la « transaction privée » a pour la première fois une base de validation réelle en volume, et pas seulement un concept.
Le même jour, les shorts sur le Bitcoin ont été liquidés à hauteur de 277 millions, ceux sur Ethereum de 122 millions, et parmi les 100 cryptos les plus capitalisées, 95 étaient en hausse… Ce type de floraison générale ne ressemble pas vraiment à de l’argent frais qui ne regarde qu’un seul actif : ça ressemble plutôt à un bassin d’eau qui déborde et se met à s’écouler vers les zones plus basses.
Donc, ce que cette vague de capitaux cherche, c’est du « bêta élevé avec une histoire », pas « l’endroit le plus sûr »…
Mais le problème, c’est que… lorsqu’on pousse les prix via la liquidation, la hauteur atteinte n’a jamais de base solide. Ce qui mérite vraiment d’être surveillé n’est pas juste si 85 000 tiendra, mais la trajectoire des contrats ouverts ensuite… S’ils continuent de monter, tandis que le prix reste horizontal, cela signifie que quelqu’un construit vraiment sa position tranquillement. Si au moindre nouvel élan du prix ça retombe, alors les acheteurs qui viennent de prendre le relais étaient encore surtout du levier à court terme.
Donc ne vous pressez pas de fêter les 85 000… Regardez d’abord ce qui se passe derrière la prochaine bougie K : qui reprend la place à la table.
#比特币突破8.5万美元
Cette actualité est plutôt étrange… Le Bitcoin est aujourd’hui passé au-dessus de 85 000 dollars, atteignant un plus haut depuis la fin du mois dernier. Les gros titres répètent tous la même idée : « Le Bitcoin est de retour ». Mais en suivant l’histoire, on risque de ne pas remarquer l’autre détail…
👉 热点新闻
Cette hausse n’a pas été provoquée par des achats. C’est le résultat de positions qui ont été liquidées à la baisse… Sur les dernières 24 heures, tout le marché a liquidé pour 746 millions de dollars au total. Parmi eux, 648 millions concernaient des positions longues (à la vente) ? Non : ici, 648 millions étaient des positions SHORT, et rien que la dernière heure a vu exploser 160 millions. Et dans tout ça, 95 % étaient des positions short… Près de 140 000 personnes ont été liquidées. Rien que ce chiffre montre déjà ce qui s’est réellement passé sur le marché juste à l’instant.
Mais le plus intéressant arrive après…
Après avoir liquidé autant de shorts, le nombre de contrats ouverts sur tout le marché n’a pas diminué : il a au contraire augmenté de 7,59 % pour atteindre 156 milliards de dollars, et le volume a aussi grimpé de 39 %… Dit simplement : au moment où les positions ont été liquidées, quelqu’un a immédiatement pris la suite… L’argent ne s’est pas juste retiré : une nouvelle vague de personnes s’est assise à la table.
Et là, ça devient différent… D’ailleurs, après cette reprise, l’argent n’est pas resté entièrement dans le Bitcoin.
NEAR a progressé d’environ 80 % sur une semaine, puis encore de 22 % sur 24 heures. Ce n’est pas porté par du simple storytelling… Il a transformé les dépôts/retraits liés aux contrats perpétuels en « confidentialité par défaut », en cachant le lien entre les portefeuilles et les comptes de trading. La TVL liée à la confidentialité a dépassé 70 millions de dollars, et le volume cumulée des transactions à intention cross-chain a déjà atteint 29,3 milliards de dollars. Ça sonne technique, mais le point vraiment à surveiller est le suivant : du côté de Zcash, les fonds provenant des portefeuilles sont devenus sa troisième source de flux, c’est-à-dire que la « transaction privée » a pour la première fois une base de validation réelle en volume, et pas seulement un concept.
Le même jour, les shorts sur le Bitcoin ont été liquidés à hauteur de 277 millions, ceux sur Ethereum de 122 millions, et parmi les 100 cryptos les plus capitalisées, 95 étaient en hausse… Ce type de floraison générale ne ressemble pas vraiment à de l’argent frais qui ne regarde qu’un seul actif : ça ressemble plutôt à un bassin d’eau qui déborde et se met à s’écouler vers les zones plus basses.
Donc, ce que cette vague de capitaux cherche, c’est du « bêta élevé avec une histoire », pas « l’endroit le plus sûr »…
Mais le problème, c’est que… lorsqu’on pousse les prix via la liquidation, la hauteur atteinte n’a jamais de base solide. Ce qui mérite vraiment d’être surveillé n’est pas juste si 85 000 tiendra, mais la trajectoire des contrats ouverts ensuite… S’ils continuent de monter, tandis que le prix reste horizontal, cela signifie que quelqu’un construit vraiment sa position tranquillement. Si au moindre nouvel élan du prix ça retombe, alors les acheteurs qui viennent de prendre le relais étaient encore surtout du levier à court terme.
Donc ne vous pressez pas de fêter les 85 000… Regardez d’abord ce qui se passe derrière la prochaine bougie K : qui reprend la place à la table.
Cette actualité est plutôt étrange… Le Bitcoin est aujourd’hui passé au-dessus de 85 000 dollars, atteignant un plus haut depuis la fin du mois dernier. Les gros titres répètent tous la même idée : « Le Bitcoin est de retour ». Mais en suivant l’histoire, on risque de ne pas remarquer l’autre détail…
👉 热点新闻
Cette hausse n’a pas été provoquée par des achats. C’est le résultat de positions qui ont été liquidées à la baisse… Sur les dernières 24 heures, tout le marché a liquidé pour 746 millions de dollars au total. Parmi eux, 648 millions concernaient des positions longues (à la vente) ? Non : ici, 648 millions étaient des positions SHORT, et rien que la dernière heure a vu exploser 160 millions. Et dans tout ça, 95 % étaient des positions short… Près de 140 000 personnes ont été liquidées. Rien que ce chiffre montre déjà ce qui s’est réellement passé sur le marché juste à l’instant.
Mais le plus intéressant arrive après…
Après avoir liquidé autant de shorts, le nombre de contrats ouverts sur tout le marché n’a pas diminué : il a au contraire augmenté de 7,59 % pour atteindre 156 milliards de dollars, et le volume a aussi grimpé de 39 %… Dit simplement : au moment où les positions ont été liquidées, quelqu’un a immédiatement pris la suite… L’argent ne s’est pas juste retiré : une nouvelle vague de personnes s’est assise à la table.
Et là, ça devient différent… D’ailleurs, après cette reprise, l’argent n’est pas resté entièrement dans le Bitcoin.
NEAR a progressé d’environ 80 % sur une semaine, puis encore de 22 % sur 24 heures. Ce n’est pas porté par du simple storytelling… Il a transformé les dépôts/retraits liés aux contrats perpétuels en « confidentialité par défaut », en cachant le lien entre les portefeuilles et les comptes de trading. La TVL liée à la confidentialité a dépassé 70 millions de dollars, et le volume cumulée des transactions à intention cross-chain a déjà atteint 29,3 milliards de dollars. Ça sonne technique, mais le point vraiment à surveiller est le suivant : du côté de Zcash, les fonds provenant des portefeuilles sont devenus sa troisième source de flux, c’est-à-dire que la « transaction privée » a pour la première fois une base de validation réelle en volume, et pas seulement un concept.
Le même jour, les shorts sur le Bitcoin ont été liquidés à hauteur de 277 millions, ceux sur Ethereum de 122 millions, et parmi les 100 cryptos les plus capitalisées, 95 étaient en hausse… Ce type de floraison générale ne ressemble pas vraiment à de l’argent frais qui ne regarde qu’un seul actif : ça ressemble plutôt à un bassin d’eau qui déborde et se met à s’écouler vers les zones plus basses.
Donc, ce que cette vague de capitaux cherche, c’est du « bêta élevé avec une histoire », pas « l’endroit le plus sûr »…
Mais le problème, c’est que… lorsqu’on pousse les prix via la liquidation, la hauteur atteinte n’a jamais de base solide. Ce qui mérite vraiment d’être surveillé n’est pas juste si 85 000 tiendra, mais la trajectoire des contrats ouverts ensuite… S’ils continuent de monter, tandis que le prix reste horizontal, cela signifie que quelqu’un construit vraiment sa position tranquillement. Si au moindre nouvel élan du prix ça retombe, alors les acheteurs qui viennent de prendre le relais étaient encore surtout du levier à court terme.
Donc ne vous pressez pas de fêter les 85 000… Regardez d’abord ce qui se passe derrière la prochaine bougie K : qui reprend la place à la table.
3
5
4.7k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
AIStocksWhatNext
474,036 vues
3,499 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : Quelles autres opportunités d’investissement restent-elles alors que les actions liées à l’IA continuent de grimper ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #AIStocksWhatNext
Partagez si vous êtes plutôt haussier ou baissier, et publiez vos avoirs en actions IA ou votre transaction — utiliser le widget de trading peut améliorer votre éligibilité.
Vous pouvez aussi renforcer votre publication en partageant des données ou des graphiques, et en évitant les images générées par l’IA.
✍️Créez du contenu à partir des angles ci-dessous :
- Nvidia affirme que les ventes de puces vont doubler l’an prochain, et que les principaux acteurs de l’IA continuent d’enregistrer des revenus records ; les dépenses en calcul qui soutiennent tout cela sont tout aussi impressionnantes. La demande en IA décolle-t-elle vraiment ? Et combien de temps cela peut-il durer ? Les actions IA montent partout. Est-ce une vraie cassure, ou juste un rebond à court terme ?
- Des leaders de l’industrie appellent à ralentir le développement de l’IA, tandis que Trump prévoit de construire une « Force IA », affirmant que l’IA pourrait représenter 25 % du PIB américain à l’avenir. De quel côté êtes-vous ? Le soutien au niveau des États sera-t-il un gain de long terme pour les actions IA ?
- Achetez-vous des actions liées à l’IA ? Partagez votre transaction/position liée à l’IA avec notre widget de partage de trading.
⏰Période de la campagne :
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Récompense :
- Les publications qualifiées qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourront recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de la part de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de voir votre article mis en avant sur Binance Square Official
Vous cherchez des idées pour votre publication ? Visitez la page du sujet #AIStocksWhatNext ou la page Square Guide on How to Post for Better Reach.
Binance Square Official
·414 mentions J’aime
·1M vues
BitcoinTops$87KAtEightMonthHigh
335 vues
18 mentions
ZECBreaksAbove$1600AtRecordHigh
125 vues
5 mentions