Circle a déjà l’USDC, pourquoi devrait-elle en reconstruire une autre chaîne ?
L’USDC est déjà entré dans 38 blockchains.
Ethereum, Solana, Base, Avalanche — presque tous les réseaux majeurs aident Circle à distribuer l’USDC.
En principe, Circle n’a pas besoin d’une autre chaîne.
Mais le 16 septembre, Circle a tout de même lancé officiellement sa propre blockchain de couche 1 — Arc.
Pourquoi ?
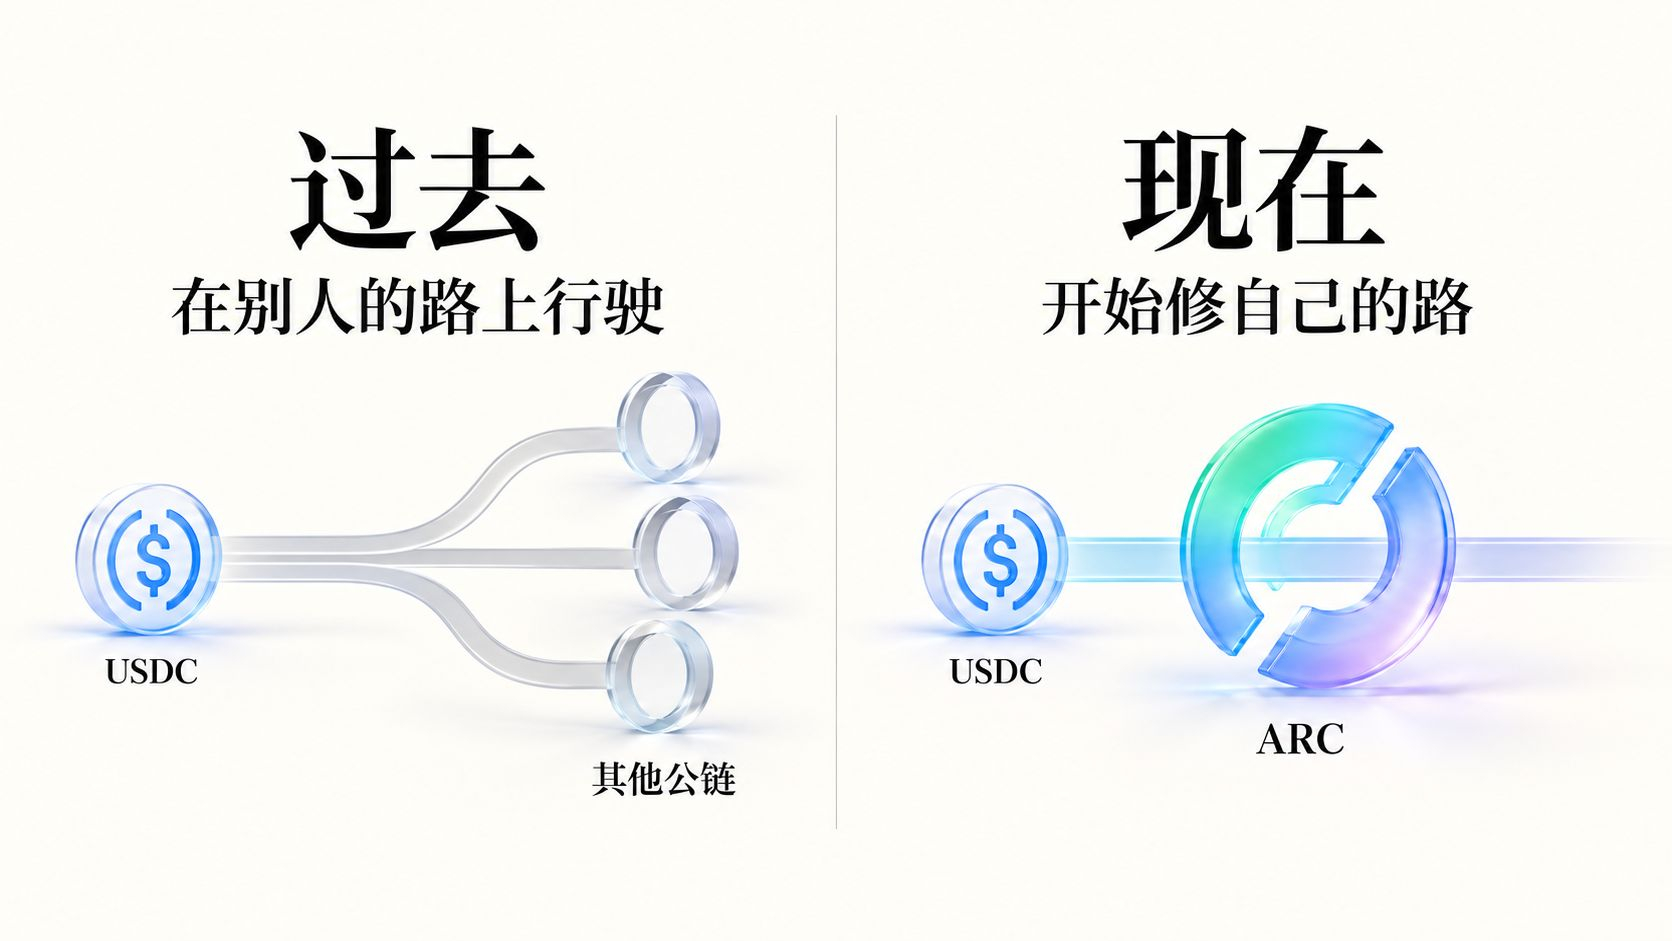
Je pense que ce n’est pas seulement parce que les chaînes existantes ne vont pas assez vite : Circle a progressivement découvert que, lorsque l’USDC fonctionne sur le réseau de quelqu’un d’autre, elle possède bien la monnaie, mais ne maîtrise pas les “routes” permettant à cette monnaie de circuler.
L’USDC est très réussi, mais Circle n’en contrôle qu’une seule couche
Au cours des dernières années, la chose la plus réussie de Circle a été de transformer l’USDC en l’un des actifs en dollars les plus importants du monde on-chain.
Les utilisateurs peuvent échanger, emprunter, payer avec de l’USDC, acheter des actifs tokenisés, et aussi transférer par cross-chain. Mais la plupart de ces actions se déroulent sur des réseaux tiers comme Ethereum, Solana, etc.
Circle est responsable de l’émission et du rachat de l’USDC, tandis que la blockchain gère le séquençage des transactions, les revenus de Gas, les points d’entrée applicatifs et l’écosystème on-chain.
C’est comme si Circle avait émis une sorte de dollar numérique universel, mais que ces dollars numériques circulaient toujours sur des autoroutes construites par d’autres.
Plus la taille de l’USDC est grande, plus les activités de Circle sont importantes ; mais en même temps, elle fournit aussi de la liquidité, des utilisateurs et du volume de transactions à d’autres blockchains.
Évidemment, Circle ne veut pas rester indéfiniment à l’étape de “l’émission d’actifs”.
L’apparition d’Arc signifie qu’il est prêt à continuer à s’étendre vers le bas : passer de l’émission de dollars numériques à la maîtrise du réseau de règlement des dollars numériques.
Arc ne résout pas un problème de vitesse, mais de contrôle
Si l’on se base uniquement sur la présentation officielle, Arc a de nombreux arguments de vente courants :
Utilisation de l’USDC pour payer le Gas, règlement déterministe à l’échelle de la sous-seconde, options de confidentialité facultatives orientées vers les institutions, tout en prenant en charge les stablecoins, les actifs tokenisés, les paiements transfrontaliers et les transactions via agents IA.
Pris séparément, aucun de ces éléments ne suffit à faire bouger l’industrie. Aujourd’hui, les blockchains n’ont plus de problème de hautes performances, de faibles frais ou de règlements rapides.
Le point vraiment important, c’est que Circle a mis ces fonctions dans le même système.
Utiliser l’USDC pour payer le Gas permet de convertir directement l’utilisation du réseau Arc en demande d’USDC ; paiements, changes, RWA et prêts fonctionnent tous autour des actifs de Circle, et Circle peut aussi définir des standards plus uniformes.
Avant, Circle devait s’adapter aux technologies et aux règles d’écosystème de différentes blockchains. Maintenant, elle peut au contraire faire entrer directement les banques, les sociétés de paiement et les émetteurs d’actifs dans un environnement conçu pour l’USDC.
Donc, Arc ne cherche pas seulement à devenir “un Ethereum plus rapide”.
C’est davantage une sorte de réseau de règlement en USDC préparé spécifiquement par Circle pour les institutions financières.
En surface, Arc se fait concurrence aux blockchains ; en réalité, il cherche à s’emparer des affaires de la finance traditionnelle
Après le lancement d’Arc, ce qui est évidemment le plus touché, ce sont les autres blockchains.
Si de plus en plus de transactions en USDC, de prêts et de transferts d’actifs tokenisés migrent vers Arc, Ethereum, Solana et Base perdront une partie de leur volume de transactions et de l’argent “immobilisé”.
Mais je pense que ce n’est pas l’objectif le plus important de Circle.
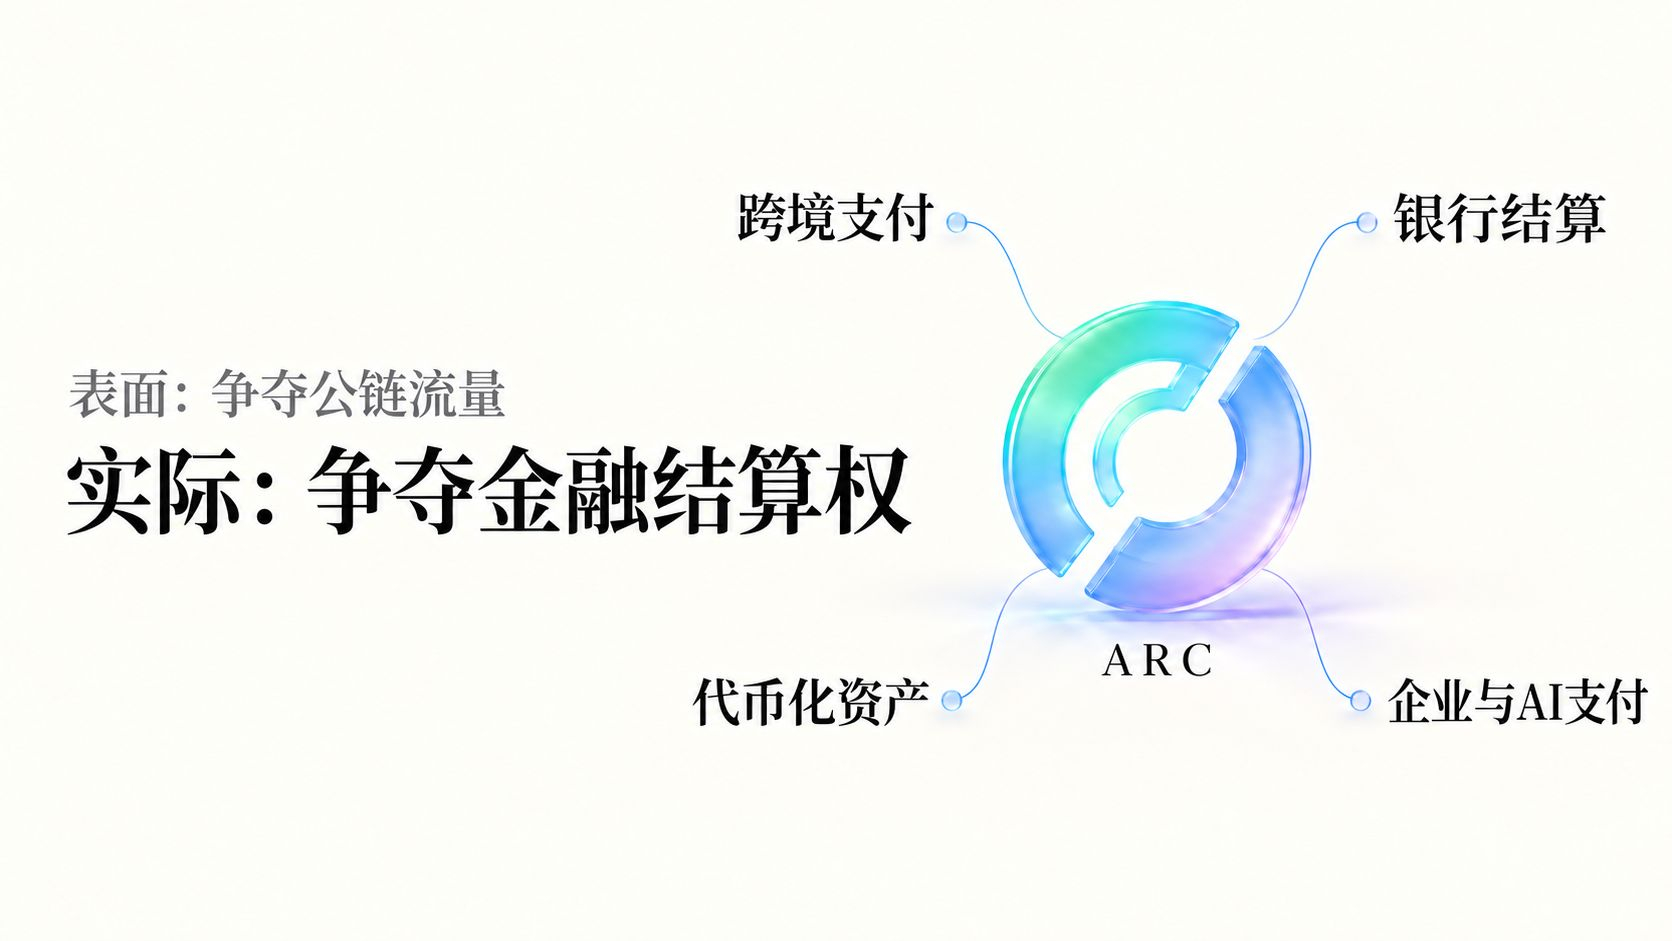
Le marché qu’Arc veut réellement intégrer comprend probablement le règlement interbancaire, les paiements transfrontaliers, les transactions de change, l’émission de titres et de fonds, ainsi que la gestion de trésorerie des entreprises.
Ces domaines ont un trait commun : l’échelle des fonds est très grande, mais la vitesse de règlement est lente, le temps d’exploitation est limité, et il y a de nombreux maillons intermédiaires.
Circle essaie de placer sur la même chaîne l’USDC, les réseaux de paiements transfrontaliers, les marchés de change des stablecoins et les actifs tokenisés, afin que des transactions qui nécessitaient auparavant plusieurs institutions, plusieurs comptes et plusieurs jours puissent devenir un règlement on-chain capable de fonctionner toute la journée.
Ainsi, en apparence, Arc se dispute le trafic on-chain avec d’autres blockchains ; en réalité, il se bat pour le droit de règlement face aux réseaux de compensation et de paiement de la finance traditionnelle.
Cela explique aussi pourquoi, parmi les premiers participants à Arc, on trouve des institutions comme Visa, Mastercard, BlackRock, Standard Chartered, DTCC, etc.
Ce que Circle veut, ce n’est pas un autre casino pour spéculer entre particuliers, mais plutôt que ces institutions déplacent leurs activités de fonds réelles sur la chaîne.
Arc ne se limite pas à la liste des partenaires : le premier lot de capitaux est déjà entré
Pour juger une nouvelle blockchain publique, on ne peut pas seulement regarder combien de partenaires elle annonce.
Mais plus important encore : y a-t-il vraiment des fonds qui sont prêts à rester ?
Après le lancement du mainnet d’Arc, Aave V4 s’est également activé en parallèle, avec une prise en charge initiale de l’USDC, de l’EURC, du WETH et du cirBTC.
D’après les registres de gouvernance d’Aave, la capacité initiale en USDC du marché Arc a été entièrement utilisée en quelques heures, puis sa taille de dépôts a atteint environ 57,5 millions de dollars.
Cela prouve au moins une chose : Arc n’est pas une chaîne vide, qui ne repose que sur la notion d’institutions et sans véritable utilisation de fonds.
Mais annoncer dès maintenant le succès d’Arc est encore prématuré.
Les fonds initiaux pouvaient venir de l’orientation par les partenaires, de limitations de quotas ou d’incitations de marché. Ce qui compte vraiment, c’est de voir si ces fonds vont continuer à augmenter, et si les utilisateurs vont développer des besoins durables en matière d’emprunt, de paiement et de transaction.
La valeur d’une blockchain ne réside pas dans le fait que l’argent y est entré, mais dans ce que cet argent peut faire une fois entré.
Le plus grand avantage d’Arc, et aussi sa plus grande controverse
Circle positionne Arc comme une blockchain publique ouverte, mais elle utilise pour l’instant un système de validateurs autorisés ; ce sont des institutions financières et technologiques sélectionnées qui assurent principalement la maintenance du réseau.
Cela soulève une question très intéressante :
Quand une blockchain publique a besoin de Visa, de BlackRock, de banques et d’organismes de paiement pour instaurer la confiance, est-ce une transformation de la finance traditionnelle via la blockchain, ou bien la finance traditionnelle qui emprunte le “carénage” de la blockchain ?
Vu depuis le point de vue de l’ultra-orthodoxie crypto, Arc n’est manifestement pas assez décentralisée.
Mais du point de vue des institutions financières, cela peut être précisément son avantage.
Ce qui préoccupe vraiment les banques n’est pas seulement le nombre de validateurs, mais si les transactions peuvent être réglées de façon certaine, si la confidentialité peut être protégée et s’il existe un responsable clairement identifié en cas de problème.
Les utilisateurs crypto ordinaires recherchent l’absence d’autorisation ; pour les institutions financières, la responsabilité est ce qui compte le plus.
Ce qu’Arc a choisi, c’est très probablement ce dernier.
L’ambition de Circle, pas seulement faire une autre chaîne
Le succès d’Arc ne peut pas dépendre seulement de l’idée de savoir si le futur token ARC va monter ; cela ne peut pas se réduire non plus au nombre d’institutions célèbres que Circle a fait venir.
Ce qu’il faudrait observer, c’est trois choses :
Premièrement, Arc peut-elle attirer des actifs et des émetteurs au-delà de l’USDC ?
Deuxièmement, les institutions vont-elles générer de véritables transactions continues on-chain, plutôt que de se contenter d’annoncer des partenariats ;
Troisièmement, Circle peut-elle générer, à partir de l’activité réseau, de nouveaux revenus au-delà des profits provenant de la réserve d’USDC ?
Si ces trois points se vérifient, Circle ne sera plus seulement une société de stablecoins.
Elle contrôle à la fois les dollars numériques, les points d’entrée des paiements et le réseau de règlement ; elle intègre progressivement dans son propre système les maillons aujourd’hui dispersés entre différentes blockchains et institutions financières.
Donc, quand Circle lance Arc, comment cela pourrait-il être parce que le marché manque d’une blockchain publique ?
C’est surtout parce que Circle ne veut pas émettre, indéfiniment, une monnaie fonctionnant sur le réseau de quelqu’un d’autre.
C’est là la véritable ambition d’Arc.