
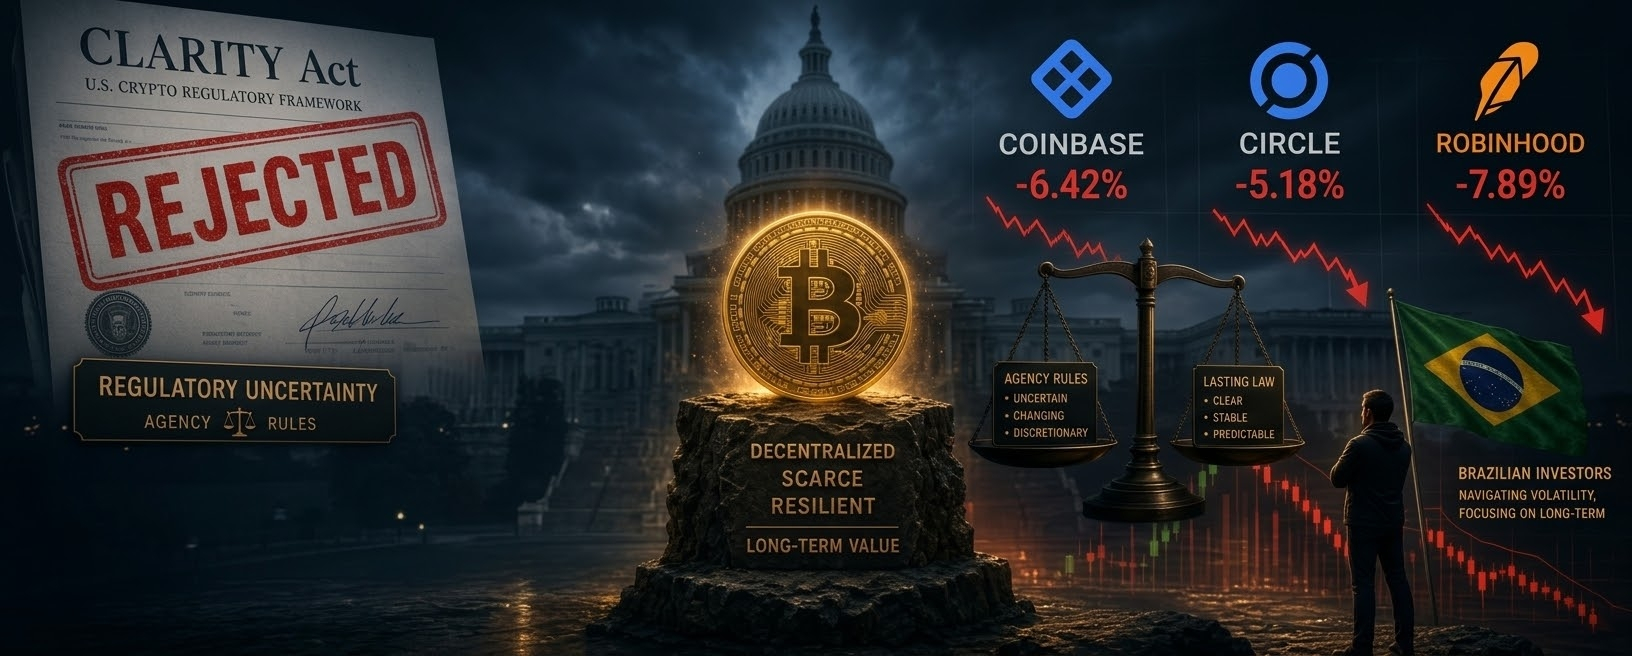
Le BTC a tendance à souffrir moins de l’incertitude réglementaire que les exchanges, les émetteurs de stablecoins et les protocoles DeFi, qui dépendent davantage d’une définition claire des règles.
Le coût réel de l’échec
On perd la chance de mettre en place une base solide et durable. La règle d’agence peut être revue par toute nouvelle administration ; la loi adoptée par le Congrès a un autre poids institutionnel. Sans le CLARITY Act, le secteur évolue dans un environnement plus fragmenté, dépendant d’un contrôle au cas par cas.
Les actions les plus exposées l’ont vraiment ressenti. Des baisses de 4% à 8% en une seule journée pour des entreprises comme Circle, Coinbase et Robinhood ne sont pas négligeables, surtout pour celles et ceux qui détiennent ces positions.
Le capital institutionnel doit rester prudent. Une part importante des grands investisseurs institutionnels considère la clarté réglementaire comme un préalable pour augmenter son exposition aux cryptos. En l’absence d’une loi fédérale, il est raisonnable de s’attendre à ce qu’une partie de ce capital reste à l’écart ou privilégie des produits d’infrastructure traditionnels — comme les ETF et la conservation bancaire — plutôt qu’une exposition directe aux blockchains publiques.
La fenêtre politique se referme pour un bon moment. La prochaine chance réaliste pour un projet de ce type d’avancer ne devrait apparaître qu’après les élections de mi-mandat de novembre, avec la composition d’un nouveau Congrès — ce qui prolonge l’incertitude réglementaire au moins jusqu’en 2027.
Ma lecture de l’épisode
À mon avis, ce qui s’est passé aujourd’hui est un véritable revers politique, mais ce n’est pas un effondrement structurel du secteur — et il est important de distinguer ces deux éléments. Le marché se comportait déjà comme s’il savait que cette loi avait peu de chances de passer ; les marchés de prédiction eux-mêmes le montraient clairement des jours auparavant. Lorsque le résultat attendu se confirme, la réaction tend à être davantage un ajustement de court terme qu’une revalorisation structurelle.
Ce qui m’intéresse le plus n’est pas le prix d’aujourd’hui, mais le type de réglementation qui vient prendre la place de la loi : les règles d’une agence se mettent en place plus vite, mais elles sont aussi plus faciles à faire reculer. Cela maintient une « prime d’incertitude » permanente pour le secteur, qui a tendance à peser davantage sur les altcoins, les exchanges et les protocoles DeFi que sur le bitcoin — qui continue, en pratique, à être traité comme l’actif le plus « sûr » au sein même de l’univers crypto.
Il vaut aussi la peine de noter ceci : le fait que des entreprises comme Circle poursuivent leurs projets de lancement dès le lendemain de la défaite de la loi est un signal fort que l’industrie n’attend pas le Congrès pour avancer. Cela ne remplace pas une loi fédérale, mais montre que le chemin vers l’adoption institutionnelle ne dépend pas d’un seul événement politique.
Et pour ceux qui investissent au Brésil ?
Pour l’investisseur brésilien, le message pratique est le même que d’habitude : des événements politiques aux États-Unis comme celui-ci ont tendance à générer de la volatilité à court terme sur le bitcoin et sur les actifs liés aux cryptos, y compris dans les fonds et produits listés ici au Brésil qui répliquent ces actifs. Cela ne change pas les fondamentaux de long terme du secteur, mais cela renforce pourquoi une exposition aux cryptos a généralement plus de sens comme une petite part bien dimensionnée du portefeuille, et non comme un pari concentré autour d’un seul événement réglementaire.
Ce texte est une analyse éditoriale d’un événement en cours de développement aux États-Unis — ce n’est pas une recommandation d’achat ou de vente d’un quelconque actif.
Du contenu nouveau chaque jour.