


Les États-Unis ont dépensé trois ans, mis en place quatre niveaux de contrôle à l'exportation, impliquant 24 catégories d'équipement semi-conducteur et plus de 140 entités sur la liste noire, tentant de couper la voie de la Chine pour obtenir des puces IA avancées. Mais selon le rapport publié le 24 mars par la Commission américaine sur la sécurité économique et les États-Unis et la Chine (USCC), 80 % des startups américaines en IA utilisent des modèles open source chinois.
Le mur est construit au niveau matériel. La porte s'ouvre au niveau logiciel.
Ce groupe de contradictions n'est pas une discussion politique abstraite. La semaine dernière, l'outil de programmation IA évalué à 29,3 milliards de dollars, Cursor, a été découvert, dont la fonctionnalité phare Composer 2 repose sur la base sous-jacente du Kimi K2.5 du côté obscur de la lune. Un modèle d'une entreprise chinoise alimente les outils de développement IA les plus en pointe aux États-Unis.
Pendant ce temps, le Pentagone a collé l'étiquette « risque de chaîne d'approvisionnement » à Anthropic, une entreprise américaine.
La direction de la réglementation et la direction de la dépendance réelle sont complètement opposées.
Depuis le début des restrictions de première étape de l'A100/H100 par le BIS en octobre 2022, les restrictions sur les puces américaines se sont intensifiées. En 2023, le goulet d'étranglement H800 a été bouché, élargissant les indicateurs de contrôle de densité de performance. En décembre 2024, une nouvelle série de restrictions a été ajoutée, avec 24 nouveaux types d'équipements semi-conducteurs soumis à des restrictions et 140 entités chinoises ajoutées à la liste noire, y compris la mémoire à large bande (HBM) et la DRAM. En janvier 2025, le ministère du Commerce a même lancé un « cadre de diffusion de l'IA », tentant d'établir un système de réglementation mondial au niveau des modèles, mais ce cadre a été retiré deux jours avant son entrée en vigueur. D'ici décembre 2025, Trump a de nouveau changé de cap, permettant l'exportation de puces H200 vers des clients approuvés en Chine.
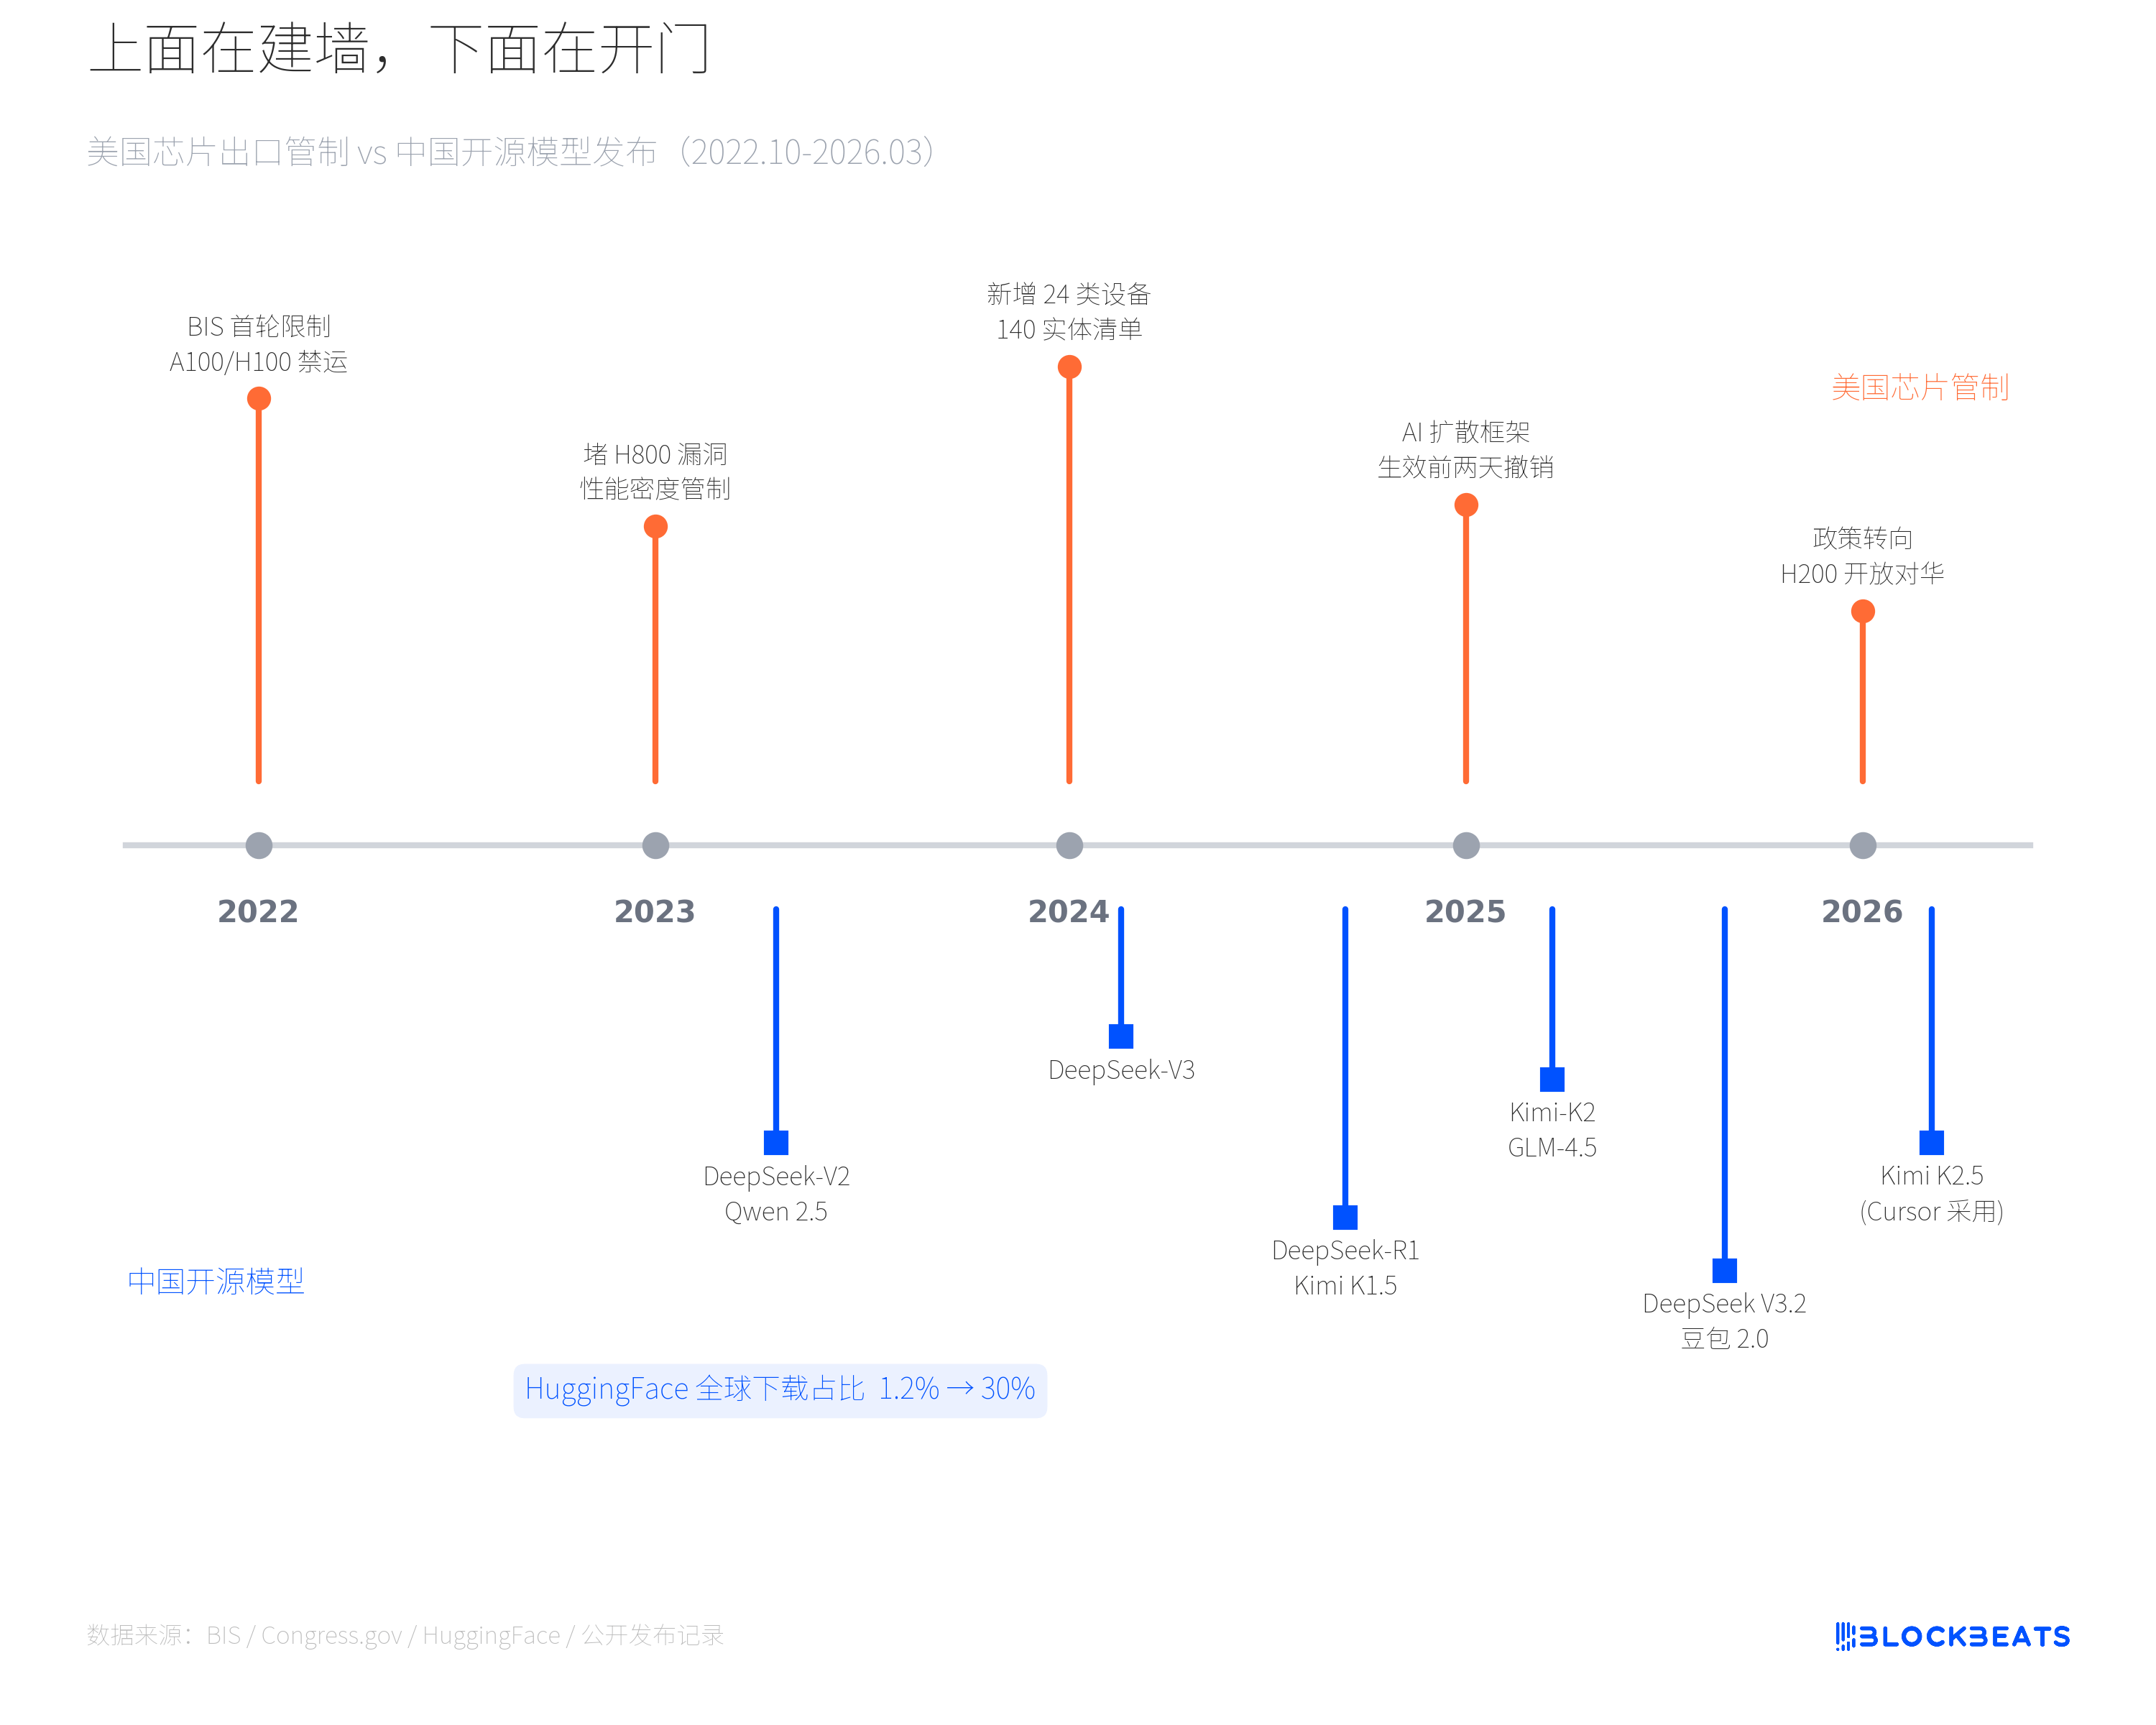
Dans la seconde moitié de cette chronologie de réglementation, le rythme de publication des modèles open source chinois s'accélère. En 2024, DeepSeek-V2 et la série Qwen 2.5 seront publiés en open source. Le 20 janvier 2025, DeepSeek-R1 et Kimi K1.5 seront publiés le même jour, le premier atteignant un jour le sommet du classement des téléchargements de l'App Store américain, dépassant ChatGPT. Au second semestre 2025, Kimi-K2 et GLM-4.5 suivront. Début 2026, Doubao 2.0 de ByteDance aura déjà 155 millions d'utilisateurs actifs hebdomadaires, et Kimi K2.5 sera directement adopté par Cursor. Plus la réglementation est stricte, plus il y a de modèles.
Selon les données officielles de HuggingFace, la part des modèles open source chinois dans les téléchargements mondiaux a grimpé d'environ 1,2 % fin 2024 à environ 30 % début 2026. Le nombre total de téléchargements de la série Qwen d'Alibaba a dépassé 700 millions en janvier 2026, dépassant officiellement Llama de Meta. La réglementation sur les puces n'a pas empêché la sortie de logiciels AI chinois, mais pourrait en fait avoir accéléré le changement stratégique vers une voie open source.
Ce n'est pas une coïncidence de données aléatoires. Le rapport de l'USCC a utilisé un cadre précis pour décrire ce phénomène : « double boucle ». Dans le cycle matériel, la Chine est limitée par des goulets d'étranglement dans l'approvisionnement en puces. Dans le cycle logiciel, la Chine pénètre le marché mondial de l'infrastructure AI par le biais de modèles open source, créant une dépendance en aval. Les forces des deux cycles sont opposées, mais se renforcent mutuellement. La réglementation a limité notre capacité à accéder à une puissance de calcul de premier ordre, mais a également poussé à établir une voie technique pour faire plus avec moins de puissance de calcul. DeepSeek-R1 atteint des performances de pointe à un coût d'inférence bien inférieur à celui de GPT-4o, et c'est le produit de cette voie.
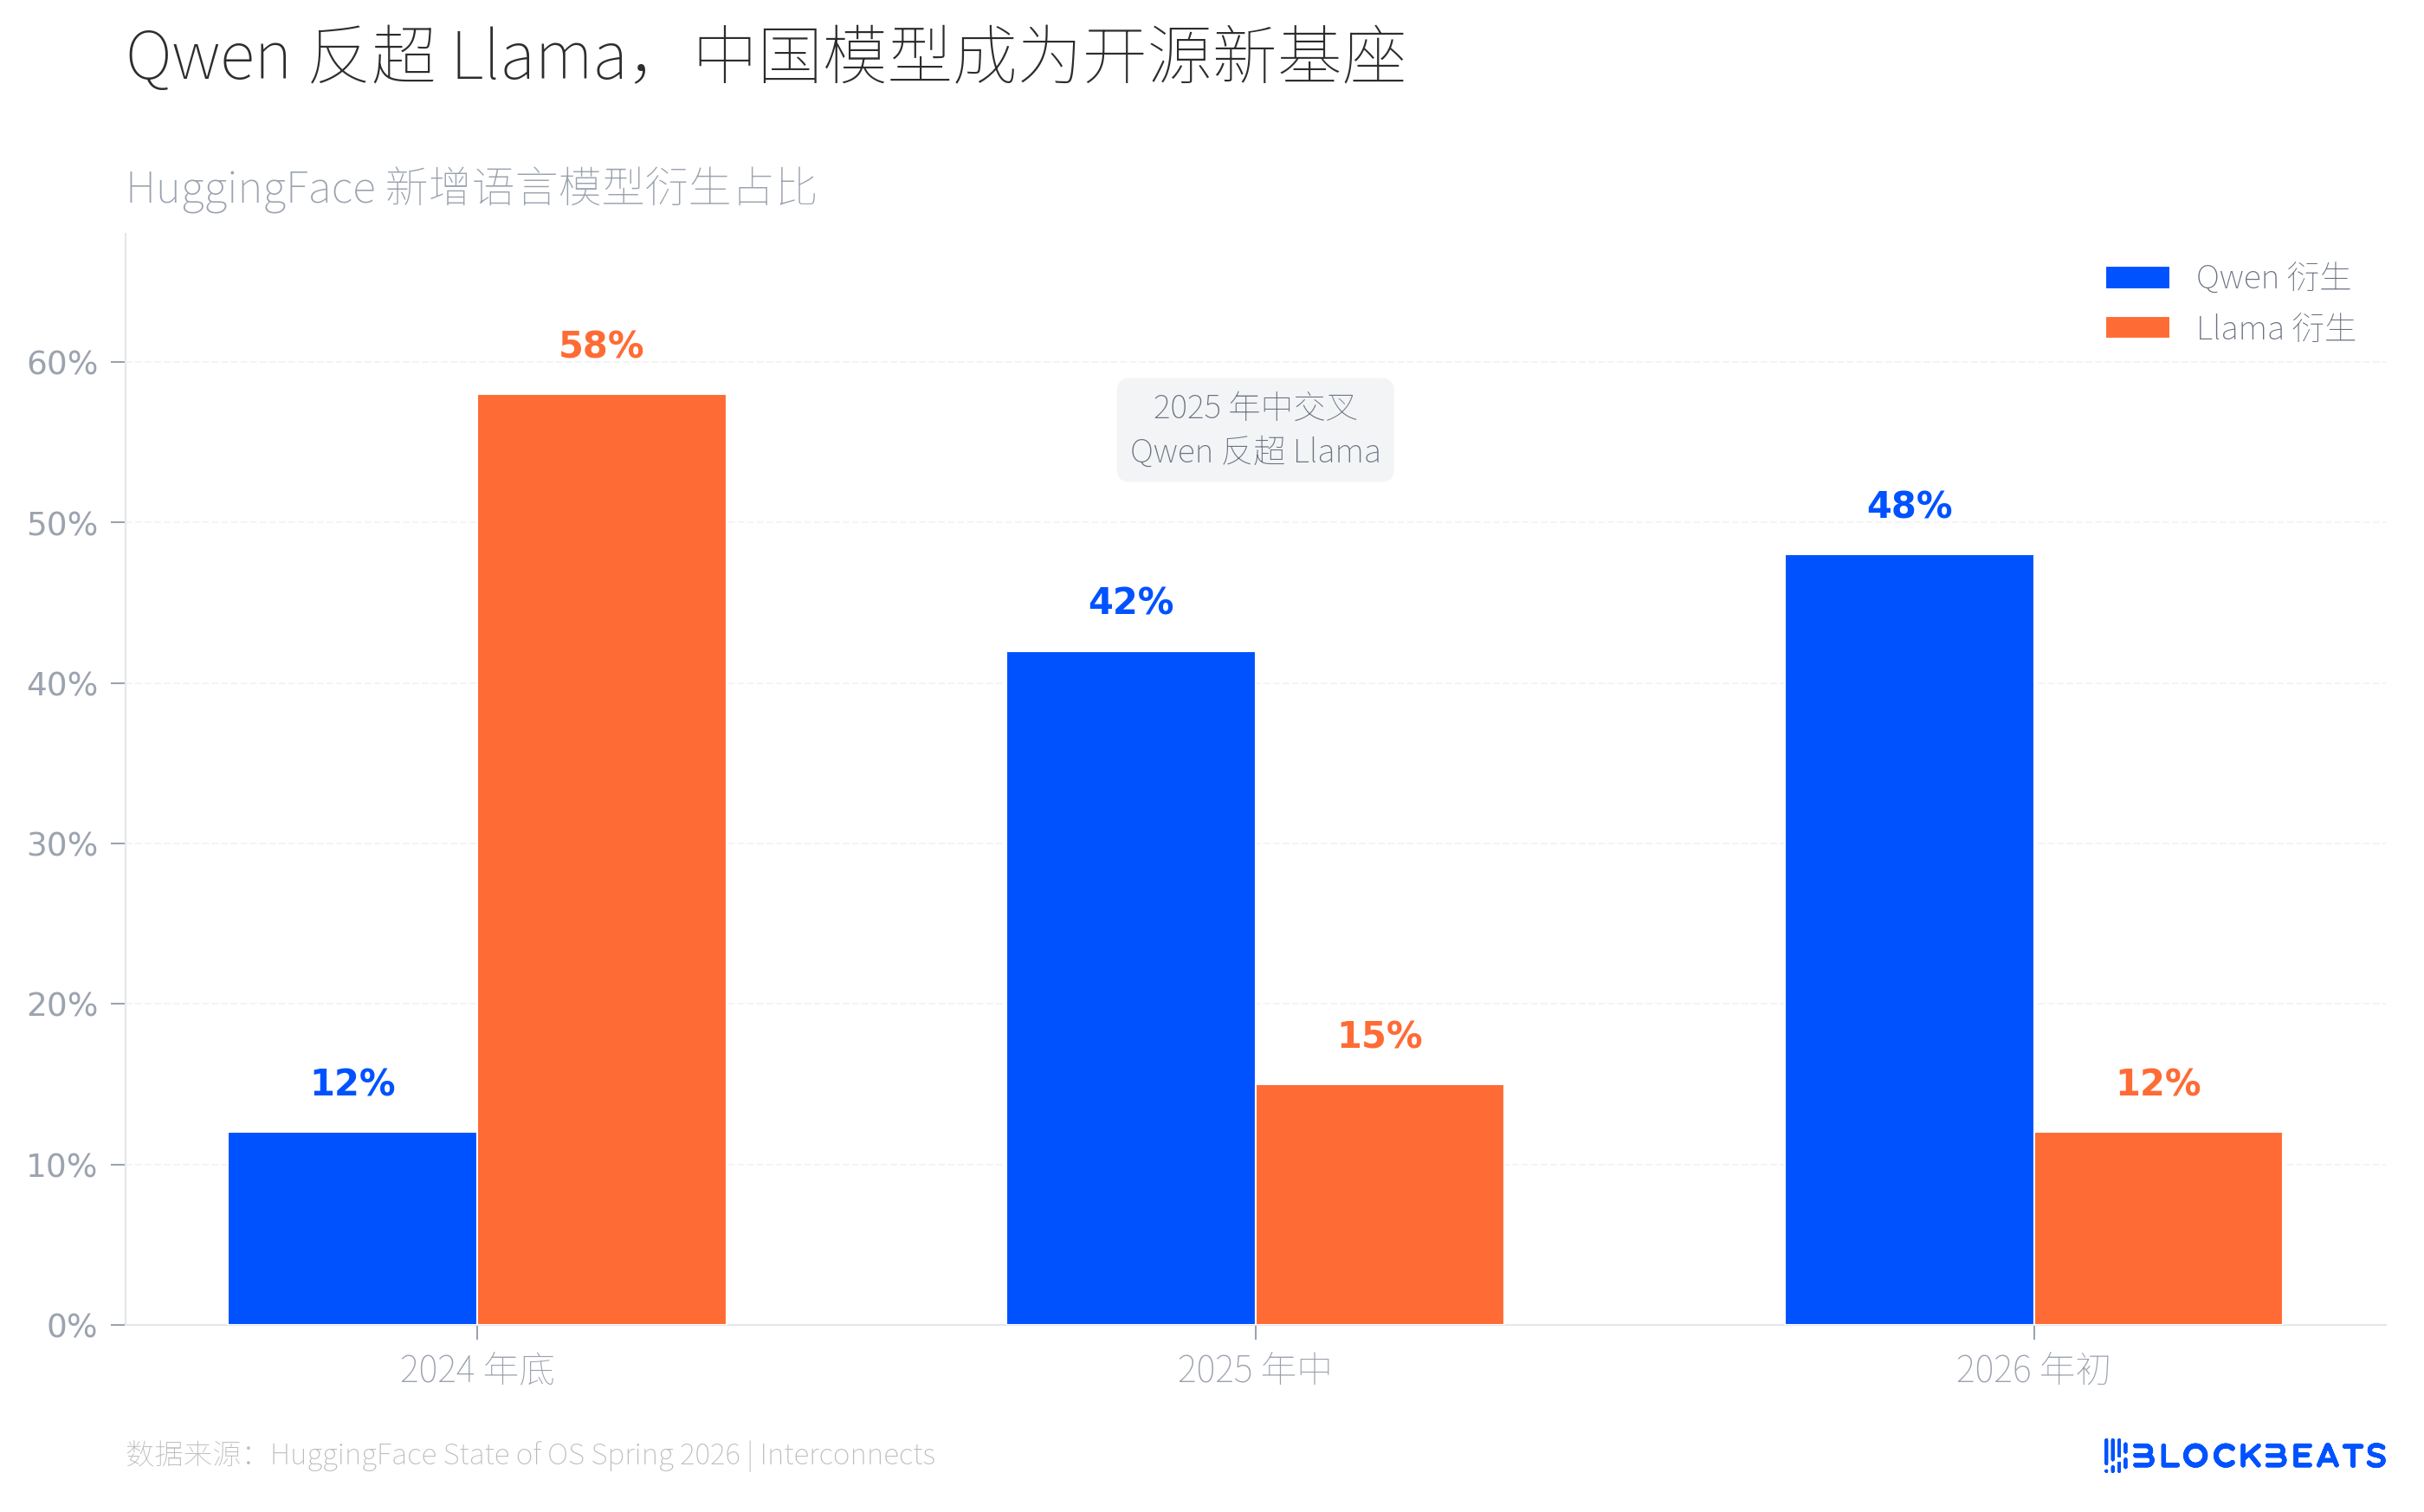
Les changements sur HuggingFace sont visibles à l'œil nu. Selon les statistiques de la plateforme, d'ici fin 2024, les modèles dérivés de Llama représenteront environ 60 % des nouveaux modèles linguistiques, tandis que Qwen ne représentera qu'un peu plus de 10 %. À la mi-2025, un point de croisement apparaîtra, selon le blog officiel de HuggingFace, la part des dérivés de Qwen grimpera à plus de 40 %, tandis que celle de Llama chutera à environ 15 %. Début 2026, les dérivés de Qwen approcheront la moitié, tandis que Llama continuera de se rétrécir à environ 12 %.
La vitesse de cette intersection a dépassé les attentes de la plupart des gens. Il y a deux ans, l'IA open source était presque équivalente à l'écosystème Llama de Meta. Les développeurs du monde entier ajustaient, déployaient et produisaient des produits basés sur Llama. Maintenant, la même chose se répète dans l'écosystème Qwen, mais avec une vitesse plus rapide et une couverture plus large.
Cela signifie que les développeurs du monde entier choisissent de plus en plus des modèles chinois comme base lors de la construction d'applications AI. Ce n'est pas en raison de positions politiques, mais à cause de la performance et du degré d'ouverture. La série Qwen 2.5 couvre de 0,5B à 72B de paramètres, permettant aux développeurs d'ajuster et de déployer sur leur propre matériel, sans avoir à payer OpenAI ou Anthropic pour appeler l'API. L'open source a éliminé le verrouillage des fournisseurs et a également supprimé les frontières.
Un détail remarquable est que, selon le MIT Technology Review en février, les entreprises AI chinoises forment une concurrence différenciée sur la stratégie open source. DeepSeek adopte une approche d'efficacité de coût extrême, Kimi se concentre sur la capacité de long contexte et de code, tandis que Qwen vise une couverture complète des paramètres. Cette dynamique de multiples voies concurrentes offre de plus en plus de choix aux développeurs du monde entier. Nos modèles open source redéfinissent la chaîne d'approvisionnement AI mondiale par leur puissance.
Mais à quoi ressemble la fin de cette chaîne d'approvisionnement ?
Le 19 mars, le développeur @fynnso a découvert dans le code de Cursor l'ID du modèle accounts/anysphere/models/kimi-k2p5-rl-0317-s515-fast. Aman Sanger, co-fondateur de Cursor, a ensuite reconnu que Composer 2 était construit sur Kimi K2.5. Selon Lee Robinson, VP de Cursor, « le modèle de base ne représente qu'environ un quart de la puissance de calcul, le reste provient de notre propre formation ». Mais la base est la base. Un produit évalué à 29,3 milliards de dollars, son modèle de base provient de la face cachée de la lune, une entreprise chinoise financée par Alibaba et Sequoia (HongShan).
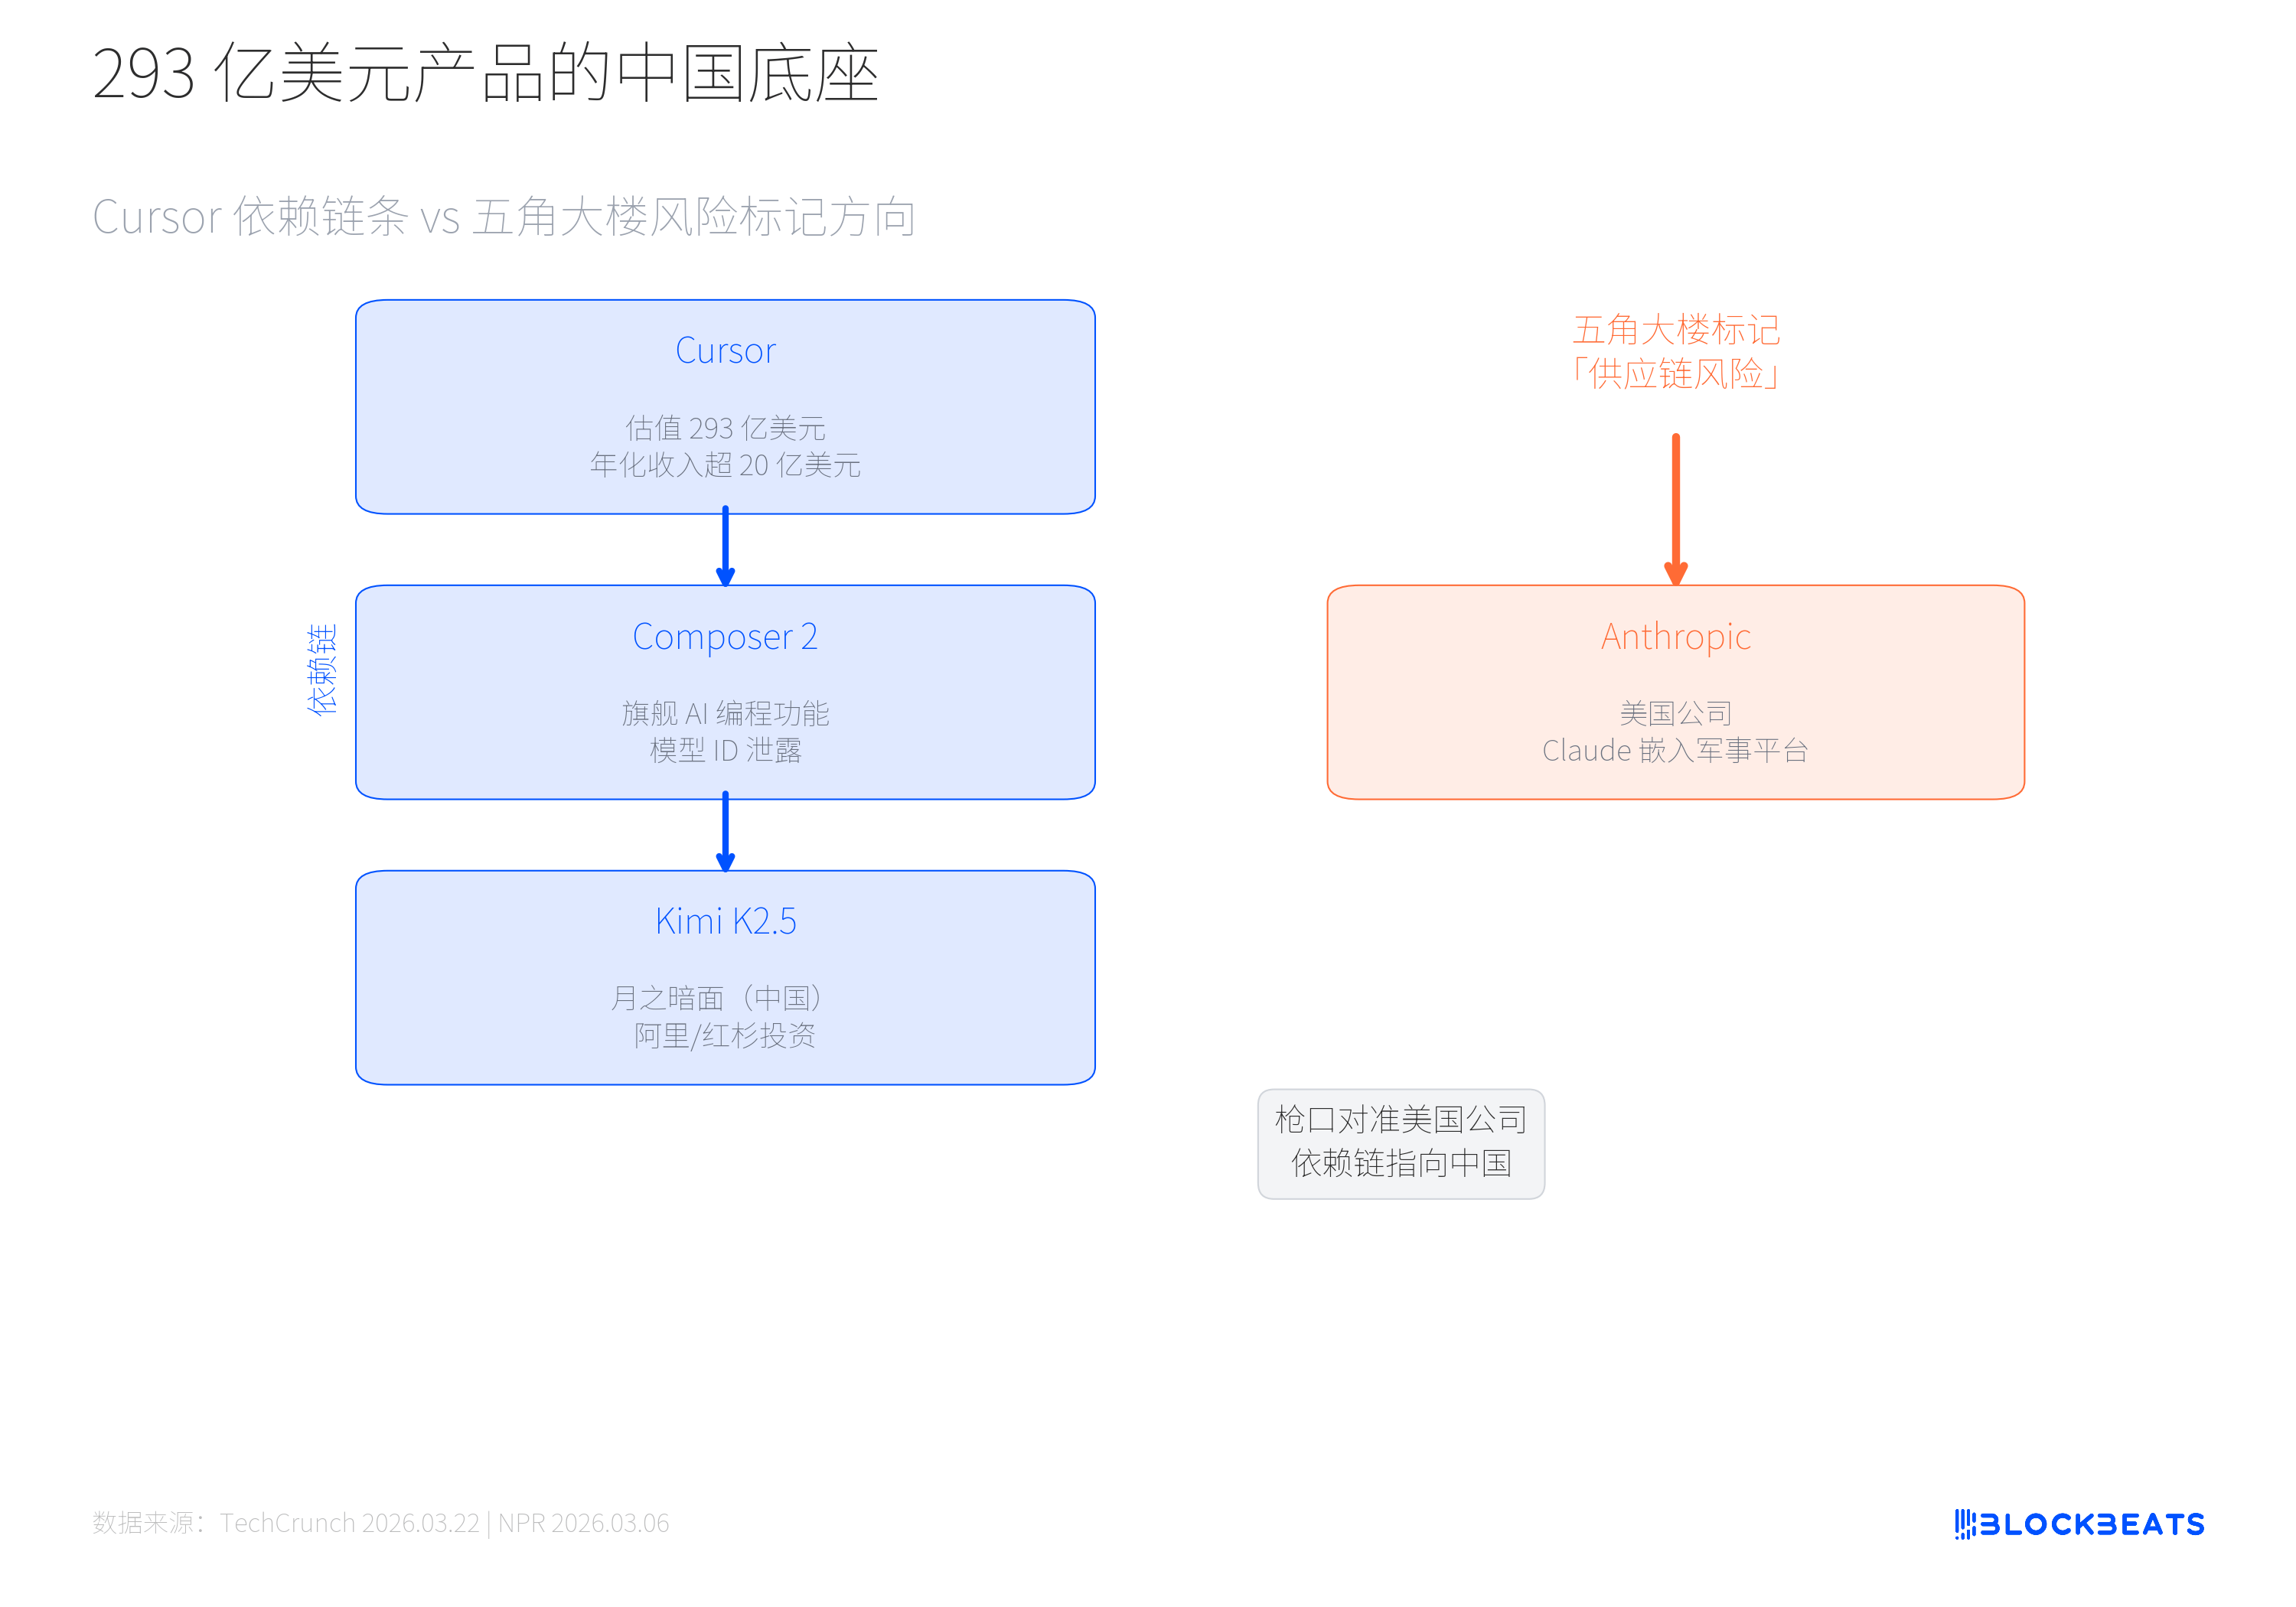
Mettre cette chaîne de dépendance et les actions du Pentagone ensemble rend le sentiment d'absurdité plus évident. Le 5 mars, le Pentagone a officiellement marqué Anthropic comme un « risque de chaîne d'approvisionnement ». Selon NPR, la raison est que le PDG d'Anthropic, Dario Amodei, a refusé de faire des concessions sur deux lignes rouges, à savoir que l'IA soit utilisée pour des armes autonomes et la surveillance de masse des citoyens américains. Trump a donné six mois à l'armée pour se débarrasser de Claude, alors que Claude est déjà profondément intégré dans les plateformes militaires et de sécurité nationale. Anthropic a ensuite poursuivi le Pentagone le 9 mars.
D'un côté, le gouvernement américain colle l'étiquette « risque de chaîne d'approvisionnement » à sa propre entreprise, de l'autre, 80 % des startups américaines utilisent des modèles chinois. Le premier est un jeu politique, le second est une réalité technique. Il n'y a pas d'intersection entre les deux.
80 % des startups américaines utilisent des modèles chinois, et l'étiquette de risque du Pentagone est collée sur une entreprise américaine. La réglementation s'accumule au niveau matériel, tandis que la dépendance se développe discrètement au niveau logiciel. De l'autre côté des murs des puces de trois ans, se profile un nouveau fait : l'IA open source chinoise n'est plus un « suiveur », mais un fournisseur du côté de l'infrastructure AI mondiale.