

Original | Odaily星球日报(@OdailyChina)
Auteur | 叮当(@XiaMiPP)
Le début de l'année 2026 a porté un coup dur aux entreprises DAT (trésorerie d'actifs numériques).
Le BTC est retombé de son sommet de 120 000 dollars en décembre 2025 à environ 60 000 dollars, représentant une baisse proche de 50 %. L'ETH n'a pas non plus été épargné, tombant en dessous de la barre des 2000 dollars, effaçant presque tous ses gains depuis mai 2025. C'est à ce moment-là qu'un certain nombre d'entreprises DAT, représentées par SharpLink et Bitmine, ont annoncé avec fracas leur transformation stratégique et leur allocation massive d'actifs cryptographiques.
Que signifie cela ? Cela signifie que les entreprises cotées ou les institutions qui considéraient le BTC et l'ETH comme des « réserves stratégiques d'entreprise » se retrouvent désormais collectivement plongées dans un marécage de pertes non réalisées, avec des pertes comptables pouvant atteindre des centaines de millions, voire des milliards de dollars. Des acteurs majeurs comme Strategy et Bitmine continuent de renforcer leurs positions, tentant de maintenir la stabilité du récit des « croyants à long terme » ; mais de nombreuses entreprises DAT de taille moyenne ou très endettées ont déjà commencé à réduire substantiellement leurs positions, voire à liquider par phases.
La cryptomonnaie n'a jamais manqué d'histoires. Si 2025 est l'année où « la foi a été inscrite dans les rapports financiers », alors 2026 est le test de « comment la foi traverse le marché baissier ». Lorsque les prix corrigent, que le levier se resserre et que l'environnement de financement se retourne, ces entreprises DAT peuvent-elles encore soutenir leur bilan ?
Odaily Planet Daily analysera un par un plusieurs cas représentatifs ayant déjà commencé à « vendre des cryptomonnaies pour stopper la perte », afin de voir combien ils ont vendu, pourquoi ils ont vendu, et où ils vont après.
Cango Inc. (NYSE: CANG) : les limites de levier du modèle minier
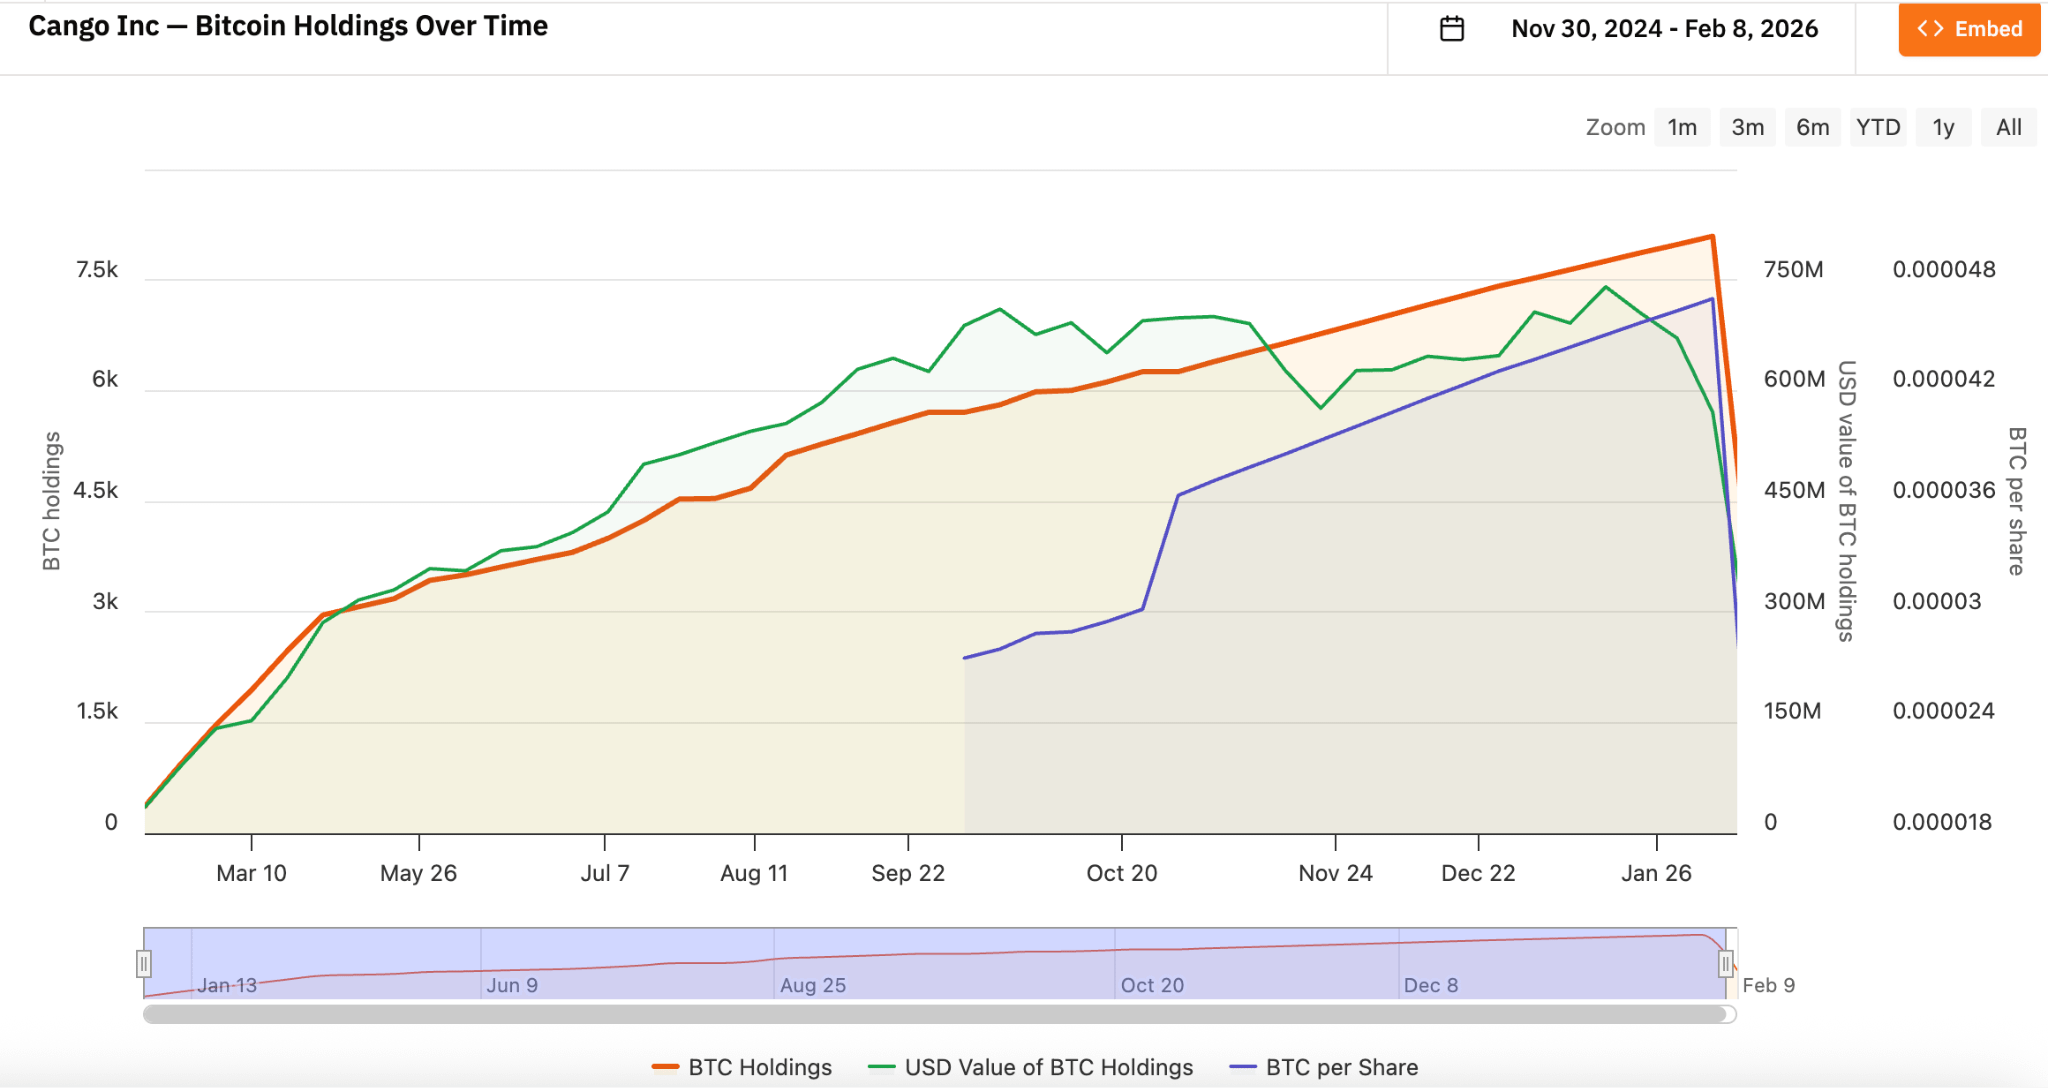
Le 9 février, Cango a révélé avoir vendu 4451 bitcoins sur le marché public, pour un bénéfice net d'environ 305 millions de dollars, et a utilisé tous les fonds pour rembourser un prêt garanti par des BTC. Cette transaction représente près de la moitié de son ancienne position, avec seulement 3645 BTC restants après la vente.
Cango a été fondée en 2010 et est basée en Chine, à l'origine une plateforme de services de transactions automobiles bien connue. À partir de novembre 2024, Cango a officiellement pénétré le domaine des actifs numériques, se transformant en entreprise de minage de bitcoins grâce à une restructuration et un changement stratégique, considérant le BTC comme un actif de réserve central pour l'entreprise. La stratégie de Cango en matière de bitcoin était initialement axée sur le HODL + l'accumulation minière, c'est-à-dire ne pas vendre de cryptomonnaies et continuer à accumuler grâce à la puissance de calcul. Ce modèle peut s'auto-renforcer durant les cycles de hausse des prix : la montée des prix des cryptomonnaies augmente la valeur nette des actifs, ce qui améliore la capacité de financement, et cette capacité de financement soutient à son tour l'expansion de la puissance de calcul.
Cango a commencé à accumuler des bitcoins de manière continue depuis novembre 2024, sa détention de bitcoins ayant été un temps la deuxième plus importante au monde après MARA Holdings.
Lectures connexes (à la recherche d'actions cryptographiques à potentiel : comment Cango est passée d'une entreprise automobile à la deuxième plus grande entreprise de minage de bitcoins au monde ?)
Mais l'exploitation minière est par nature une industrie à levier. L'achat de matériel, la construction de mines et les contrats d'électricité nécessitent des dépenses en capital en amont, et les entreprises de minage utilisent souvent leurs BTC comme garantie pour obtenir des équipements auprès des fabricants de matériel et retarder les paiements, ou emprunter des dollars/stables auprès d'institutions/plateformes, pour étendre les mines, acheter de l'équipement et maintenir les opérations. Le problème de ce modèle est qu'en cas de forte correction du prix du BTC, le ratio de garantie se détériore rapidement, amplifiant les risques de levier, tandis que les coûts fixes tels que l'électricité, la maintenance et l'amortissement de l'équipement ne diminuent pas, entraînant une pression extrême sur les flux de trésorerie.
Selon les données du troisième trimestre publiées en décembre 2025, le coût moyen total d'extraction de Cango (y compris l'amortissement) est d'environ 99 000 dollars par pièce, et le coût en espèces sans amortissement est d'environ 81 000 dollars par pièce. Le prix du bitcoin est désormais bien inférieur à son prix d'arrêt, et il ne peut être amélioré que par une réduction de BTC pour « stopper la perte », améliorer le bilan et réduire le levier financier.
Il est à noter que Cango a déjà annoncé qu'elle transférerait une partie de ses ressources vers des infrastructures de calcul en intelligence artificielle, cherchant à diversifier ses activités pour réduire sa dépendance à l'égard du prix d'un actif unique.
Empery Digital Inc. (NASDAQ: EMPD) : pression inverse de la logique de financement en période de marché haussier
Empery Digital a été fondée en février 2020 (à l'origine sous le nom de Frog ePowersports Inc., puis renommée Volcon Inc.), avec son siège au Texas, aux États-Unis. C'était à l'origine une entreprise spécialisée dans les véhicules tout-terrain entièrement électriques.
En juillet 2025, l'entreprise a annoncé une stratégie de réserve de bitcoins. En regardant en arrière maintenant, cette période coïncide avec le sommet des prix du bitcoin de ce cycle. L'entreprise a levé environ 450 à 500 millions de dollars par le biais d'une émission privée et de financements de crédit, augmentant ses avoirs d'environ 4000 bitcoins entre juillet et août 2025, avec un coût moyen d'environ 117 000 dollars par pièce. À la lumière des prix actuels, la perte latente approche 57 %.
Le 6 février, Empery Digital a annoncé la vente de 357,7 BTC, à un prix moyen d'environ 68 000 dollars par pièce, réalisant environ 24 millions de dollars pour financer des rachats d'actions et rembourser une partie de sa dette. Plus de 15,4 millions d'actions ont été rachetées à un prix moyen de 6,71 dollars, visant à réduire la décote de NAV. Aujourd'hui, Empery détient environ 3724 bitcoins.
Le cas d'Empery Digital illustre en fait le dilemme typique des DAT de taille moyenne et petite. À l'origine, elles ont opéré une transformation agressive, s'appuyant sur un marché haussier pour se financer, mais lors de la correction des prix, elles n'ont eu d'autre choix que de « vendre des cryptomonnaies pour racheter + désendetter ». Comparé à l'arrière-plan minier de Cango, Empery ressemble davantage à une « pure finance ». Son ancienne activité principale étant difficile à maintenir, elle a massivement acheté des BTC lors de pics de marché, tentant de reproduire le chemin de la stratégie, mais la forte correction du BTC a exposé ses risques de levier, et elle manquait d'espace pour des augmentations à long terme ou des opérations sur le marché des capitaux. Si les prix continuent de baisser, un désendettement continu devient presque inévitable.
Bitdeer Technologies Group (NASDAQ: BTDR) : de la spéculation sur les prix à la priorité des flux de trésorerie
Bitdeer a été fondé en décembre 2021 par Wu Jihan (ancien co-fondateur de Bitmain), se classant aux côtés de MARA et Riot parmi les principales entreprises de minage de bitcoins au monde.
Bitdeer fournit des solutions complètes allant de l'achat d'équipement, de la logistique, de la conception/construction de centres de données, de la gestion d'équipement à l'exploitation quotidienne, tout en s'étendant aux services de puissance cloud, de gestion et de recherche et développement de ses propres machines de minage ASIC. Cela a permis à Bitdeer de passer d'une pure industrie minière à une informatique haute performance diversifiée, atténuant ainsi dans une certaine mesure l'impact de la volatilité des prix du bitcoin.
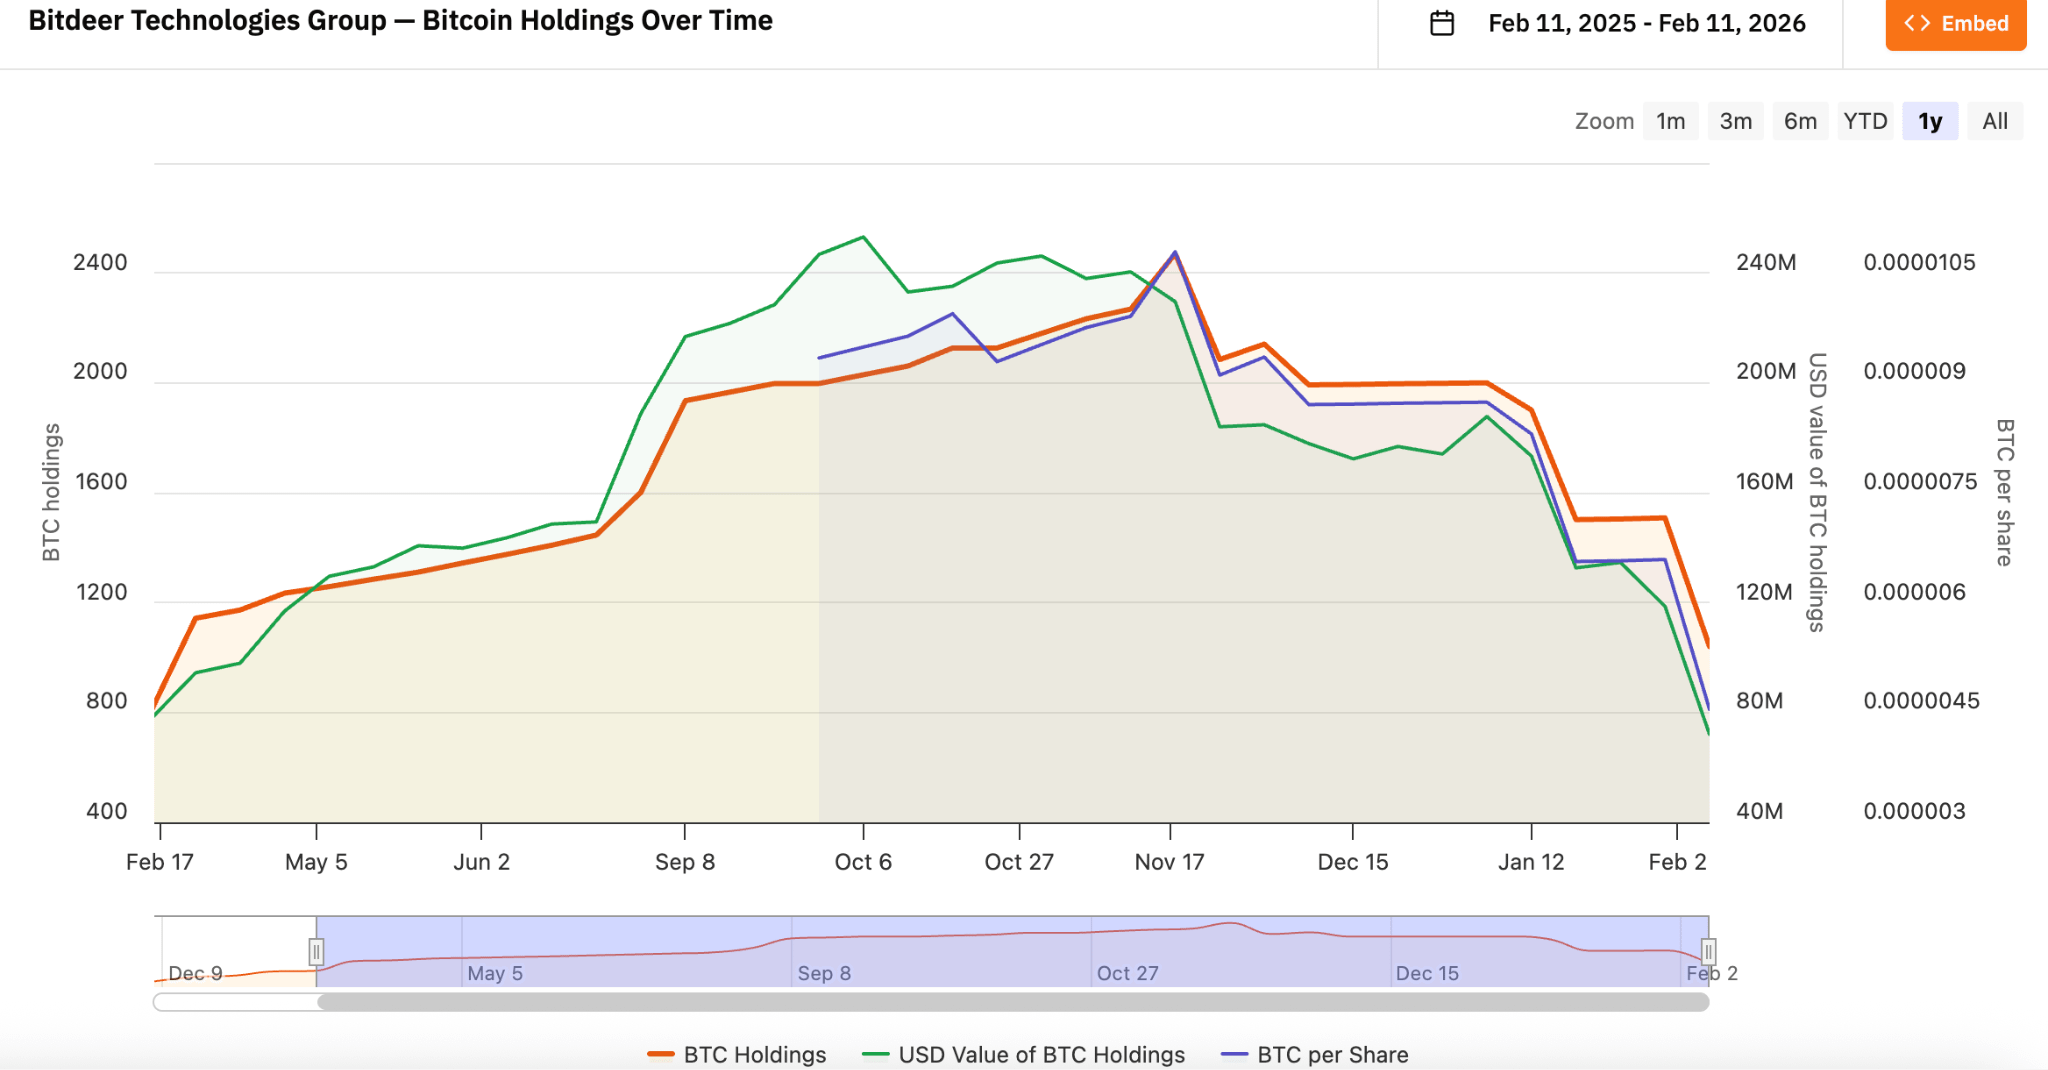
D'après les données de bitcointreasuries.net, depuis novembre 2025, la stratégie BTC de Bitdeer a changé pour « miner et vendre », ne conservant plus tout en HODL, mais maintenant la stabilité de trésorerie et d'opérations par la réalisation partielle. Préserver le flux de trésorerie est prioritaire sur la détention à long terme, est-ce là la sensibilité du secteur après plusieurs cycles de marché haussier et baissier ?
Sequans Communications S.A. (NYSE: SQNS) : la vente de cryptomonnaies pour rembourser des dettes devient un tournant pour l'industrie
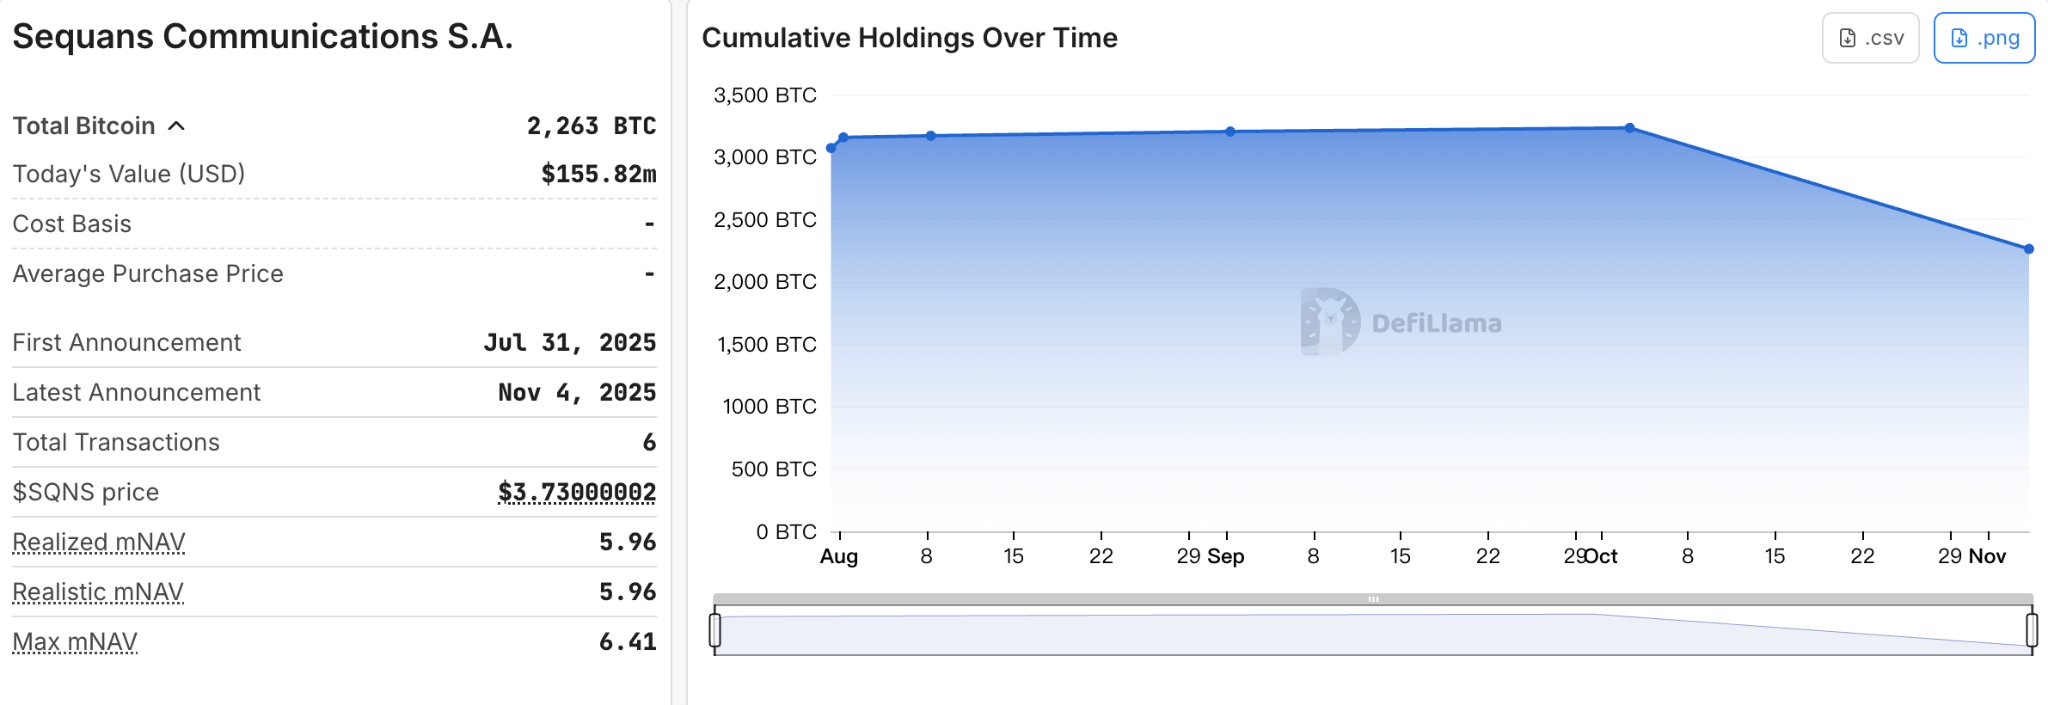
Sequans a été fondée en octobre 2003, à l'origine une entreprise de semi-conducteurs spécialisée dans les puces et modules de technologie cellulaire sans fil. En juin 2025, la société a levé environ 380 millions de dollars par le biais de capital-investissement et d'obligations convertibles pour accumuler des bitcoins, se transformant d'un simple fournisseur de puces IoT en un hybride « IoT + BTC DAT ».
Entre juillet et octobre 2025, Sequans a augmenté ses avoirs de 3233 bitcoins, estimant que le coût moyen était d'environ 116 000 dollars.
En novembre 2025, une première vente massive de 970 BTC a été effectuée pour racheter environ 50 % des obligations convertibles, réduisant la dette totale de l'entreprise de 189 millions de dollars à 94,5 millions de dollars. L'entreprise a qualifié cela de « réallocation stratégique des actifs », et non d'une stratégie d'abandon. Mais du point de vue du marché, Sequans est devenue le point de départ de l'éclatement de la « bulle » des réserves de BTC : la première entreprise DAT à reconnaître publiquement qu'elle avait besoin de vendre des cryptomonnaies pour rembourser ses dettes.
ETHZilla Corporation (NASDAQ: ETHZ) : un exemple de désendettement des réserves ETH
ETHZilla Corporation était à l'origine une entreprise de biotechnologie en phase clinique, spécialisée dans le développement de médicaments et de traitements pour des domaines tels que la douleur chronique, l'inflammation et la fibrose. L'entreprise a fait face à des pénuries de liquidités, à une faible liquidité et à un ralentissement des progrès en R&D, avec un cours de l'action longtemps en déclin.
En août 2025, elle a levé entre 425 et 565 millions de dollars par le biais de financements privés, avec des investisseurs comme Electric Capital, Polychain Capital, GSR et d'autres institutions cryptographiques, ainsi que des entités liées à Peter Thiel détenant environ 7,5 %. Ces fonds ont été directement utilisés pour acheter des ETH et établir des réserves Ethereum. À son apogée, ETHZilla a augmenté ses avoirs d'environ 102 000 ETH, d'une valeur d'environ 210 millions de dollars, avec un coût d'acquisition par pièce de 3841 dollars.
Le 13 novembre 2025, ETHZilla a commencé à réduire pour la première fois ses avoirs de 8293 ETH ; le 25 décembre, ETHZilla a révélé avoir vendu 24291 ETH, avec des recettes d'environ 74,5 millions de dollars. Cette transaction fait partie du remboursement d'obligations convertibles garanties non réglées, et est le premier exemple de désendettement des réserves ETH. Actuellement, ETHZilla détient environ 65700 ETH.
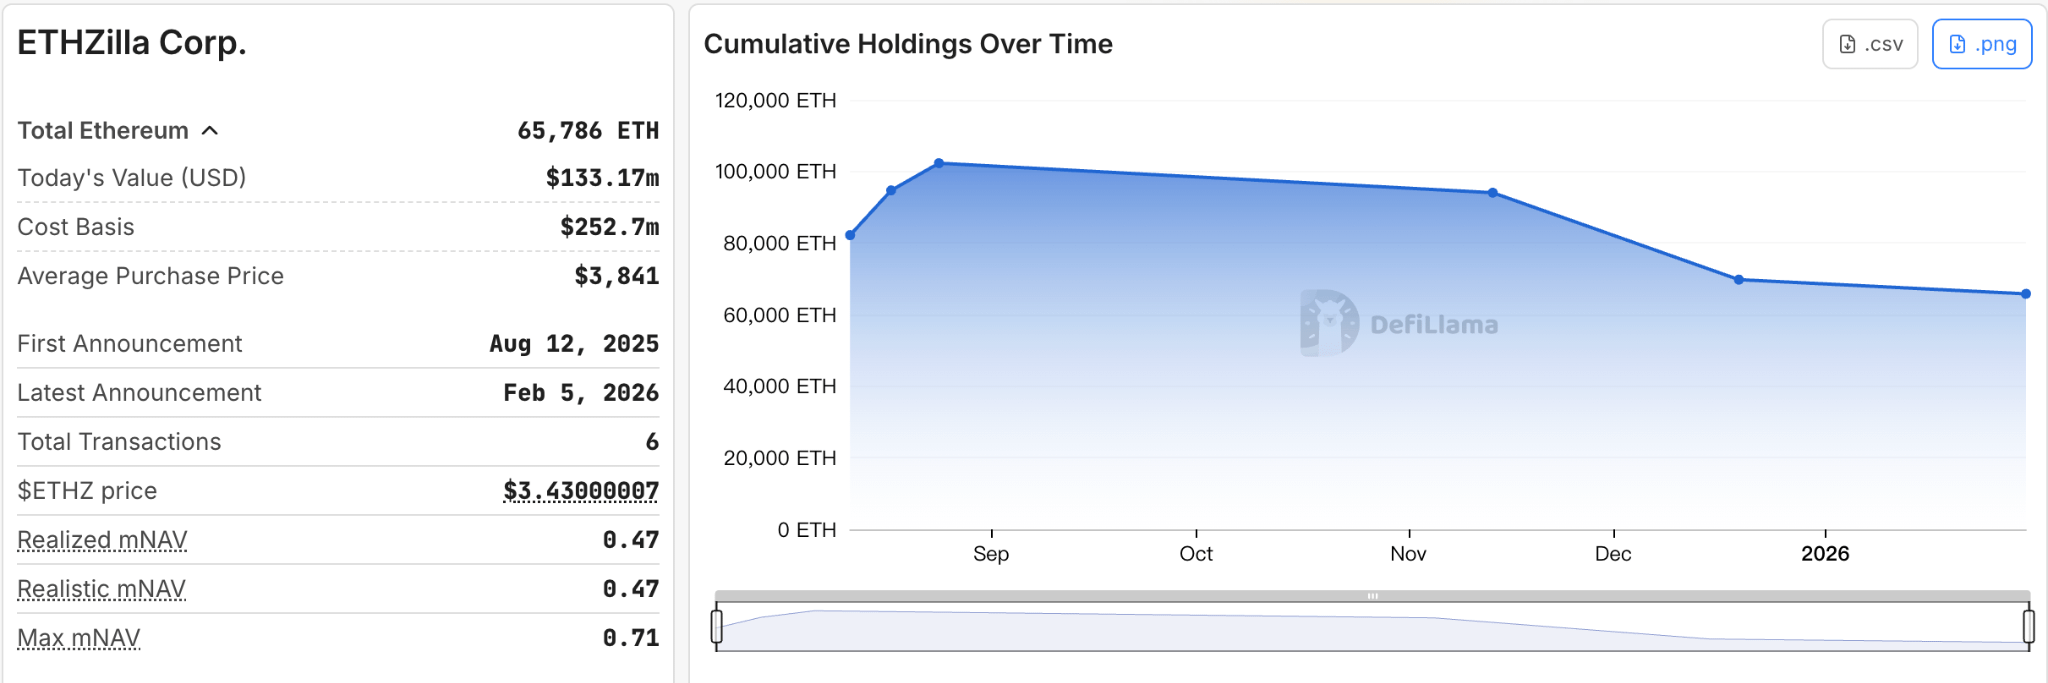
Tout comme Empery, ETHZilla se dirige également vers une vente forcée de cryptomonnaies pour désendetter. Cependant, l'entreprise accélère sa transition vers la tokenisation des actifs du monde réel (RWA), en se concentrant sur le prêt automobile, le prêt immobilier, les terrains/immobilier commercial, etc. Le lancement du premier produit token RWA est prévu pour début 2026, tentant de redéfinir la valeur par l'innovation commerciale.
Conclusion
Ce ne sont là que quelques exemples représentatifs, la plupart étant situés au milieu de l'industrie, ne possédant pas le pouvoir de prix du marché des capitaux comme Strategy, ni la capacité de disparaître discrètement comme les plus petites entreprises. Au-delà d'eux, certaines entreprises DAT de taille plus petite et de structure plus fragile ont déjà disparu discrètement dans cette vague de retrait ; d'autres, initialement prévues pour se transformer mais n'ayant pas encore réellement mis en œuvre de stratégies de réserve, ont choisi de mettre le projet sur pause après un resserrement brutal de l'environnement de financement, voire d'annoncer l'arrêt avant même le lancement du projet.
Le retournement de 2026 est comme un miroir révélateur, mettant en lumière la fragilité et la résilience du modèle DAT. Les entreprises qui se sont lancées uniquement sur la base de « raconter des histoires + levier » paient aujourd'hui le prix de leur expansion agressive antérieure. La foi dans la cryptomonnaie est peut-être toujours présente, mais elle doit finalement coexister avec les flux de trésorerie réels, la gestion du levier et la durabilité des activités.
L'écart entre les grands acteurs et les entreprises de taille moyenne et petite se creuse continuellement dans ce processus. Plutôt que de dire que c'est la fin du modèle DAT, il serait plus juste de dire qu'il entre dans une phase de stratification.