


Auteur : Siwei Guai Guai
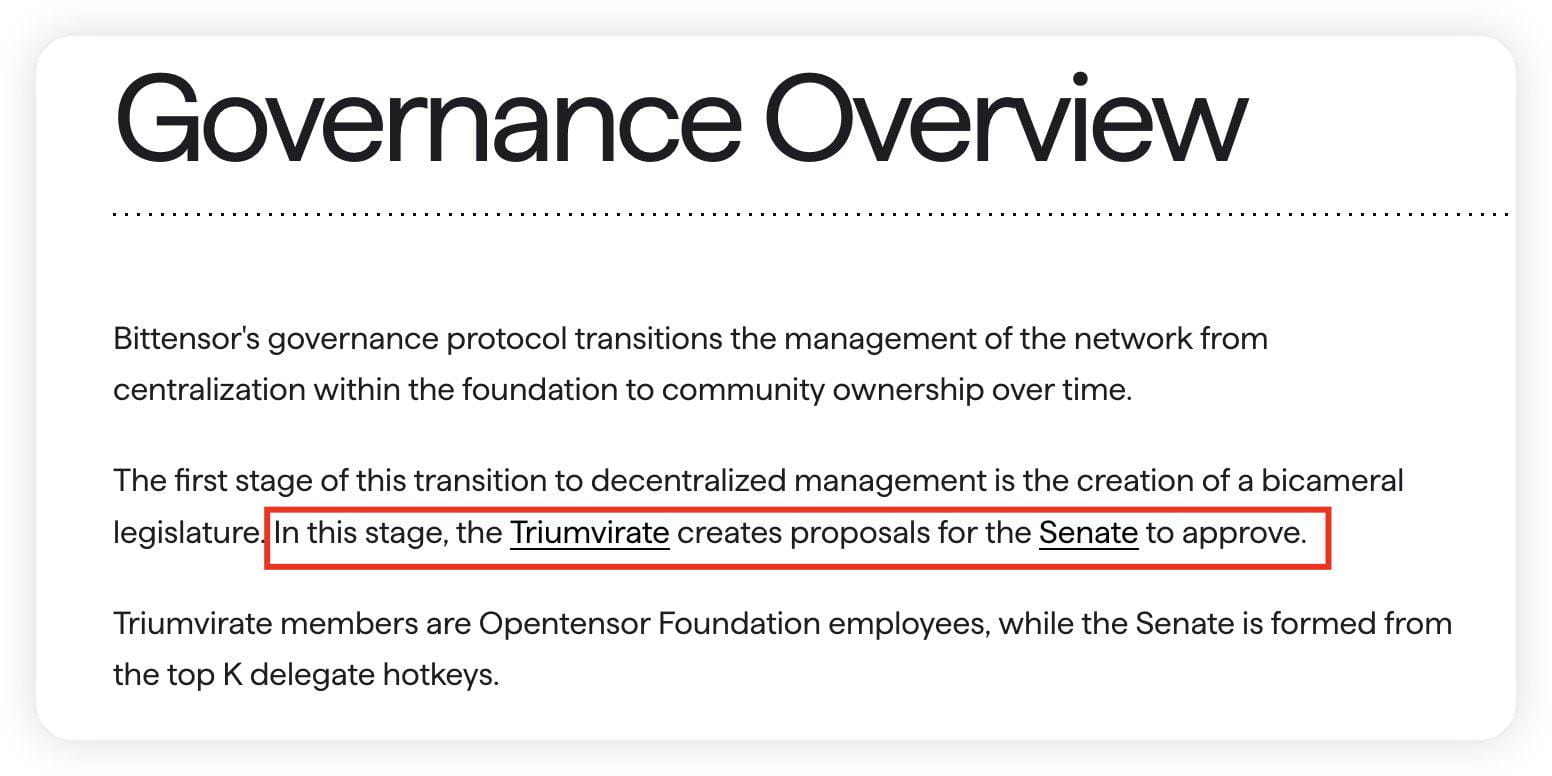
Tout d'abord, bien que Bittensor se vante d'être un projet de « minage équitable », en réalité, le Subtensor sous-jacent n'est ni une blockchain PoW, ni une blockchain PoS ; c'est une chaîne unique gérée par la Fondation Opentensor (la fondation de Bittensor), dont le mécanisme est très opaque.
Quant à la soi-disant structure de gouvernance binaire « trois grands + sénat », les trois grands sont trois employés de la Fondation Opentensor, et le sénat est constitué des 12 nœuds de validation les mieux classés, tous des personnes de l'intérieur ou des parties prenantes.

Ensuite, le 3 janvier 2021, « Kusanagi » a été publié, marquant l'activation du réseau Bittensor, permettant aux mineurs et aux validateurs de commencer à recevoir les premiers TAO en récompense. Entre l'activation du réseau et le lancement du sous-réseau le 2 octobre 2023, Bittensor a extrait au total 5,38 millions de TAO. Mais aucun document ou information n'indique comment les jetons générés entre le 3 janvier 2021 et le 2 octobre 2023 ont été répartis, ni leur destination finale.
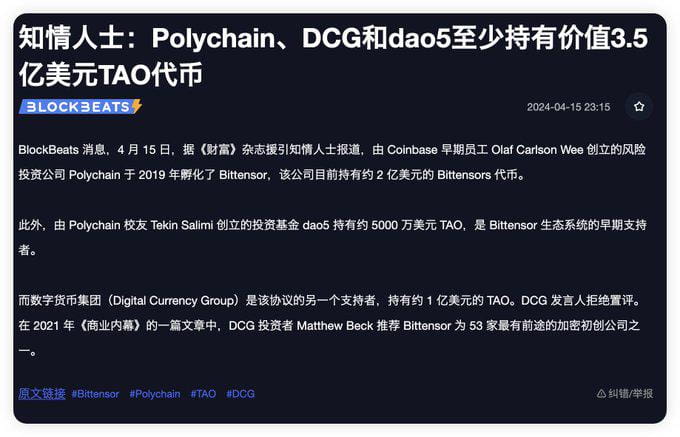
On peut raisonnablement supposer que cette partie des jetons a été partagée par des membres internes et des groupes d'intérêt, car Bittensor n'est pas comme Bitcoin, il a été incubé et investi par des VC.
Si l'on divise cette partie des jetons par l'offre actuelle de 8,61 millions, cela signifie qu'au moins 62,5 % des TAO sont entre les mains des membres internes et des groupes d'intérêt. De plus, la Fondation Opentensor et certains VC investisseurs gèrent également des nœuds de validation sur Bittensor, donc leur proportion de jetons en main sera d'autant plus élevée que ce chiffre de 62,5 %.
Comme le OM qui s'est effondré il y a quelques jours, tous ces projets dont vous ne comprenez pas pourquoi la capitalisation est si élevée, leur capitalisation déformée est souvent le résultat d'une circulation limitée.
Des milliards de capitalisation soutenus par une liquidité médiocre.
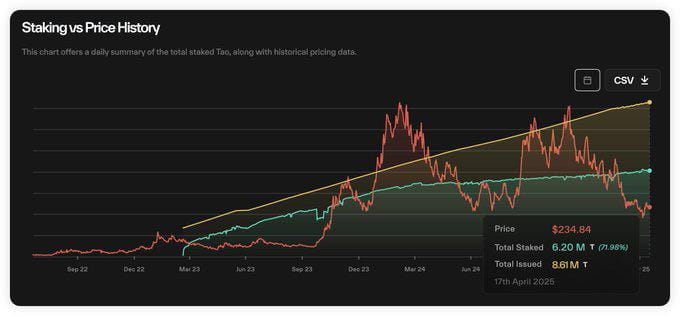
Le graphique ci-dessous montre l'historique des taux de stakage des TAO, ne vous laissez pas tromper en pensant que le taux de stakage des TAO augmente lentement. C'est ainsi que cela apparaît, parce que les TAO subissent une forte inflation.
En réalité, le taux de stakage des TAO n'a jamais été inférieur à 70 %, atteignant près de 90 % à son sommet. En tenant compte de la capitalisation boursière actuelle des TAO de 2 milliards de dollars, cela signifie qu'au moins 1,4 milliard de dollars de TAO n'a jamais circulé. La véritable capitalisation boursière des TAO n'est en fait que de 600 millions de dollars, tandis que la FDV correspondante atteint 5 milliards de dollars, typiquement un projet à faible circulation et à haute capitalisation.
Comment le prétendu projet AI numéro un par capitalisation boursière a vu sa bulle se gonfler par des acteurs principaux, à vous de juger.
Enfin, la soi-disant mise à niveau du dTAO ressemble davantage à une opportunité pour les OG de liquider leurs actifs. Cela vous pousse à acheter des jetons de sous-réseau à forte hausse en reprenant les TAO des groupes d'intérêt.
Selon la théorie des trois plates-formes, la mise à niveau du dTAO de Bittensor en février de cette année a été faite dans un contexte où le « modèle de dividende » était difficile à maintenir, et il a été nécessaire d'introduire de nouveaux modèles de Ponzi « modèle de fractionnement » et « modèle d'entraide » pour déleverager. L'objectif principal est de créer un nouveau récit pour attirer de nouvelles liquidités externes alors que le récit ancien s'affaiblit et que la liquidité externe est rapidement épuisée.
Tout d'abord, le « modèle de fractionnement » : en permettant à tous les sous-réseaux d'émettre des jetons, les TAO réussissent à se positionner comme la monnaie de base de tous les jetons de sous-réseau de Bittensor, dont la valeur est soutenue par des dizaines de jetons de sous-réseau (qui ne vont faire qu'augmenter).
En raison de la faible profondeur des pools de transactions, les jetons de sous-réseau connaissent souvent des augmentations de prix incroyables. Cela permet à Bittensor de montrer une façade d'écosystème capable d'offrir de grandes opportunités de ROI. Les ROI exagérés offerts par les jetons Alpha de sous-réseau créent artificiellement une grande pression d'achat sur les TAO et cachent la vente des TAO par les nœuds de validation du réseau racine.
Malheureusement, l'écosystème fermé de Bittensor, associé à un environnement de marché passant de haussier à baissier, a fait que la mise à niveau du dTAO n'a pas réussi à attirer suffisamment de liquidité externe, et même la liquidité interne (les TAO stakés sur le réseau racine) n'a pas été suffisamment mobilisée.
En même temps, la baisse du seuil d'entrée pour les sous-réseaux et l'absence de limite quant au nombre de sous-réseaux ont conduit à une dilution excessive et rapide des jetons, ce qui a réduit encore la liquidité déjà limitée de l'écosystème Bittensor.
Ensuite, il y a le « modèle d'entraide ». Malheureusement, l'émission de jetons de sous-réseau de Bittensor ne peut pas établir un modèle d'entraide comme le Pump.fun sur Solana, car l'infrastructure réseau de Bittensor est très mauvaise, et même les jetons de différents sous-réseaux ne peuvent pas être échangés, ce qui rend difficile pour les participants d'un sous-réseau de déplacer leur liquidité entre différents sous-réseaux. Cela aggrave encore le problème de dilution de liquidité causé par le faible taux de circulation, et ne permet pas de conserver des fonds en interne pour continuer à participer à la spéculation.
Une fois que les gros stakers du réseau racine commencent à fuir collectivement, la liquidité sur le marché va rapidement se tarir.
Le moment où vous vendez, c'est la fin du jeu.
Alors, les gros investisseurs fuient-ils ? La réponse est « oui, ils fuient » !
Depuis le lancement du dTAO :
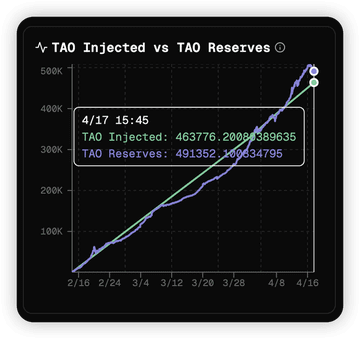
➤ Le protocole Bittensor injecte 450 000 TAO dans le pool de sous-réseau.
➤ 150 000 TAO (33 %) passent au nœud de validation du réseau racine par le biais d'un mécanisme de « vente automatique »
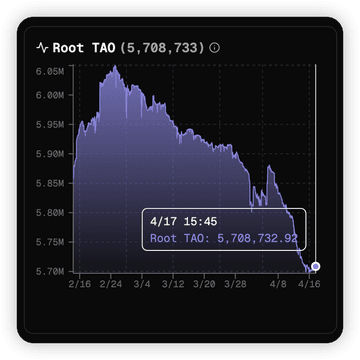
➤ La quantité de TAO stakés sur le réseau racine (τ₀) a diminué de 150 000 (5,86 millions → 5,71 millions)
Cela signifie :
300 000 TAO (≈ 70 millions de dollars) ont réussi à s'échapper du réseau racine et pourraient être liquidés sur des CEX.
De plus, la base fondamentale de Bittensor était auparavant composée de sous-réseaux et de mineurs. Le modèle précédent de Bittensor ressemblait à celui de VC, en fournissant des fonds aux projets pour qu'ils se concentrent d'abord sur la construction de modèles d'affaires de valeur, sans avoir à se soucier immédiatement de la manière de générer des revenus pour assurer l'équilibre financier. C'est la raison principale qui attire les projets à créer des sous-réseaux sur Bittensor.
Et le projet a attiré des mineurs fournissant de la puissance de calcul (ce qui, en termes de Bittensor, est appelé « intelligence »), cette situation de « tout le monde est bien » est la raison principale pour laquelle Bittensor a pu devenir le premier projet AI en termes de capitalisation boursière.
Cependant, après la mise à niveau du dTAO, les intérêts des projets de sous-réseau, des mineurs et des nœuds de validation ne sont plus alignés, l'ancienne situation de « tout le monde est bien » n'existe plus. Le modèle dTAO n'apporte aucun avantage aux projets de sous-réseau, l'effondrement du modèle économique est le plus grand et le plus fondamental des problèmes de Bittensor actuellement.
Dans le modèle dTAO de Bittensor, les jetons Alpha de sous-réseau sont un « warrant » que nous obtenons en stakant des TAO dans le sous-réseau, ce ne sont pas des jetons qui peuvent circuler au sens général.
Cela rend difficile pour les projets de sous-réseau d'inventer une tokenomics efficace pour ces jetons. Ces jetons Alpha n'ont aucune utilité pour les petits investisseurs, à part générer davantage de jetons Alpha.
D'après mes observations, les projets de sous-réseau utilisent actuellement la méthode la plus courante pour faire monter le prix des jetons, qui consiste à annoncer qu'ils vont racheter des jetons Alpha avec les revenus du projet, comme Chutes (SN64).
Mais si le propriétaire de la sous-réseau ne peut donner du pouvoir aux jetons Alpha que par ce moyen, alors cela devient drôle. Les 18 % de jetons Alpha attribués aux projets de sous-réseau par le dTAO ne pourront jamais être utilisés autrement que par le projet lui-même. Après tout, vous avez déjà annoncé que vous alliez racheter avec les revenus du projet, alors pourquoi vendre vos propres jetons ?
Vendre et racheter sont contradictoires.
Ainsi, les propriétaires de sous-réseau ne peuvent pas tirer de revenus du modèle dTAO, et doivent même le subventionner : créer des revenus externes et les injecter dans leurs jetons Alpha de sous-réseau.
Cela signifie que les projets de sous-réseau et les mineurs travaillent essentiellement pour les nœuds de validation.
Les nœuds de validation, en tant que classe privilégiée du réseau Bittensor, ne peuvent pas faire de choses ayant une valeur, et depuis le début de la mise à niveau du dTAO, ils peuvent continuellement vendre les jetons Alpha du sous-réseau, ce qui représente jusqu'à 1/3 des TAO émis chaque jour.
La raison pour laquelle Bittensor peut attirer d'autres projets à établir des sous-réseaux sur sa plateforme est essentiellement que l'émission de TAO antérieure représentait un bon mécanisme de subvention pour les nouveaux projets sans revenus, permettant à ces projets de se concentrer uniquement sur le modèle économique à mettre en place.
Si ce mécanisme de subvention disparaît, voire s'inverse, pourquoi les projets de sous-réseau devraient-ils encore établir des sous-réseaux sur Bittensor ?
Travailler seul, garder tous les revenus pour soi, n'est-ce pas séduisant ?
Ainsi, le modèle dTAO, en tant que moyen pour les groupes d'intérêt de liquider leurs actifs, nuit à la base fondamentale que Bittensor a développée jusqu'à présent.
Bien que la majorité des modèles d'affaires des sous-réseaux de l'écosystème Bittensor soient déplorables, sans eux, Bittensor perdrait également son dernier camouflage.
Sources de l'article :
1. Documentation officielle de Bittensor : docs.bittensor.com
2. Rapport de recherche de @harry_xymeng (Bittensor : Quand la musique s'arrête) : prism-pancake-61a.notion.site/Bittensor-432c
3. Rapport de @thecryptoskanda (Théorie des trois plates-formes - Le guide ultime de la construction de Ponzi) : https://x.com/thecryptoskanda/status/1872193691479351519