
#trumppolicy
trumppolicy
38,767 vues
89 mentions
Populaire
Récents

Le président américain Donald Trump a récemment publié un message sur la plateforme Truth Social, annonçant la conclusion d’un accord d’approvisionnement énergétique avec le président russe Vladimir Poutine. Aux termes de l’accord, la Russie fournira immédiatement 300 000 tonnes de diesel aux États-Unis et aux marchés mondiaux, puis 500 000 tonnes supplémentaires en novembre, suivies d’un million de tonnes, avant de livrer éventuellement 3 millions de tonnes supplémentaires en fonction des capacités des raffineries russes. Trump a souligné que cette mesure visait à faire baisser les prix du diesel sur le marché intérieur et à réduire les coûts de l’agriculture, de l’élevage et de la logistique.
À première vue, l’augmentation de l’offre de produits pétroliers raffinés pourrait contribuer à atténuer les pénuries énergétiques mondiales et à freiner l’inflation. Toutefois, tant que les rivalités géopolitiques et le cadre des sanctions ne seront pas profondément remaniés, l’exécution des contrats et les mécanismes de règlement des chaînes d’approvisionnement transnationales resteront incertains. Les marchés doutent de la rapidité avec laquelle de tels accords unilatéraux pourront être concrètement mis en œuvre, et la vulnérabilité structurelle de l’approvisionnement énergétique n’a pas réellement disparu.
Du point de vue des actifs macroéconomiques, les perspectives favorables à court terme sur l’offre pourraient temporairement contenir les primes sur le pétrole brut et les produits raffinés. Cependant, l’évolution complexe de la situation géopolitique accentue la volatilité de la liquidité en dollars et des rendements des obligations souveraines. Si les coûts énergétiques ne s’inscrivent pas dans une tendance durable à la baisse, la Réserve fédérale américaine et les autres grandes banques centrales resteront particulièrement vigilantes quant à leur trajectoire de baisse des taux. La confrontation entre matières premières et actifs refuges pourrait s’intensifier.
Pour les marchés des cryptomonnaies, l’atténuation marginale des pressions inflationnistes pourrait apporter un léger soutien, mais le sentiment de prudence suscité par la banalisation des rivalités géopolitiques ne s’est pas dissipé. Dans un contexte macroéconomique de liquidité tendue, des actifs risqués comme $BTC ne peuvent guère connaître un marché haussier indépendant sur la seule base d’un accord. Les investisseurs doivent se méfier d’un retrait de liquidité après une flambée de l’optimisme et suivre de près les progrès des livraisons effectives. #EnergyMarket #Geopolitics #TrumpPolicy
Le président américain Donald Trump a récemment publié un message sur la plateforme Truth Social, annonçant la conclusion d’un accord d’approvisionnement énergétique avec le président russe Vladimir Poutine. Aux termes de l’accord, la Russie fournira immédiatement 300 000 tonnes de diesel aux États-Unis et aux marchés mondiaux, puis 500 000 tonnes supplémentaires en novembre, suivies d’un million de tonnes, avant de livrer éventuellement 3 millions de tonnes supplémentaires en fonction des capacités des raffineries russes. Trump a souligné que cette mesure visait à faire baisser les prix du diesel sur le marché intérieur et à réduire les coûts de l’agriculture, de l’élevage et de la logistique.
À première vue, l’augmentation de l’offre de produits pétroliers raffinés pourrait contribuer à atténuer les pénuries énergétiques mondiales et à freiner l’inflation. Toutefois, tant que les rivalités géopolitiques et le cadre des sanctions ne seront pas profondément remaniés, l’exécution des contrats et les mécanismes de règlement des chaînes d’approvisionnement transnationales resteront incertains. Les marchés doutent de la rapidité avec laquelle de tels accords unilatéraux pourront être concrètement mis en œuvre, et la vulnérabilité structurelle de l’approvisionnement énergétique n’a pas réellement disparu.
Du point de vue des actifs macroéconomiques, les perspectives favorables à court terme sur l’offre pourraient temporairement contenir les primes sur le pétrole brut et les produits raffinés. Cependant, l’évolution complexe de la situation géopolitique accentue la volatilité de la liquidité en dollars et des rendements des obligations souveraines. Si les coûts énergétiques ne s’inscrivent pas dans une tendance durable à la baisse, la Réserve fédérale américaine et les autres grandes banques centrales resteront particulièrement vigilantes quant à leur trajectoire de baisse des taux. La confrontation entre matières premières et actifs refuges pourrait s’intensifier.
Pour les marchés des cryptomonnaies, l’atténuation marginale des pressions inflationnistes pourrait apporter un léger soutien, mais le sentiment de prudence suscité par la banalisation des rivalités géopolitiques ne s’est pas dissipé. Dans un contexte macroéconomique de liquidité tendue, des actifs risqués comme $BTC ne peuvent guère connaître un marché haussier indépendant sur la seule base d’un accord. Les investisseurs doivent se méfier d’un retrait de liquidité après une flambée de l’optimisme et suivre de près les progrès des livraisons effectives. #EnergyMarket #Geopolitics #TrumpPolicy
À première vue, l’augmentation de l’offre de produits pétroliers raffinés pourrait contribuer à atténuer les pénuries énergétiques mondiales et à freiner l’inflation. Toutefois, tant que les rivalités géopolitiques et le cadre des sanctions ne seront pas profondément remaniés, l’exécution des contrats et les mécanismes de règlement des chaînes d’approvisionnement transnationales resteront incertains. Les marchés doutent de la rapidité avec laquelle de tels accords unilatéraux pourront être concrètement mis en œuvre, et la vulnérabilité structurelle de l’approvisionnement énergétique n’a pas réellement disparu.
Du point de vue des actifs macroéconomiques, les perspectives favorables à court terme sur l’offre pourraient temporairement contenir les primes sur le pétrole brut et les produits raffinés. Cependant, l’évolution complexe de la situation géopolitique accentue la volatilité de la liquidité en dollars et des rendements des obligations souveraines. Si les coûts énergétiques ne s’inscrivent pas dans une tendance durable à la baisse, la Réserve fédérale américaine et les autres grandes banques centrales resteront particulièrement vigilantes quant à leur trajectoire de baisse des taux. La confrontation entre matières premières et actifs refuges pourrait s’intensifier.
Pour les marchés des cryptomonnaies, l’atténuation marginale des pressions inflationnistes pourrait apporter un léger soutien, mais le sentiment de prudence suscité par la banalisation des rivalités géopolitiques ne s’est pas dissipé. Dans un contexte macroéconomique de liquidité tendue, des actifs risqués comme $BTC ne peuvent guère connaître un marché haussier indépendant sur la seule base d’un accord. Les investisseurs doivent se méfier d’un retrait de liquidité après une flambée de l’optimisme et suivre de près les progrès des livraisons effectives. #EnergyMarket #Geopolitics #TrumpPolicy
7
Le président américain Donald Trump s’est exprimé récemment de manière publique sur plusieurs politiques clés. D’une part, il se dit mécontent du ralentissement économique causé par des taux d’intérêt élevés et affirme que la relance de la croissance ne ferait pas monter l’inflation ; d’autre part, sur le plan géopolitique, il a adressé à l’Iran un ultimatum sévère, en déclarant qu’il doit signer un accord, faute de quoi il ferait face à des conséquences dévastatrices. Contrairement aux attentes plus modérées du marché, la posture ferme affichée à la Maison-Blanche, ainsi que les demandes de politiques audacieuses, contribuent à nouveau à accroître l’incertitude macroéconomique mondiale.
Ce type d’association de politiques pourrait non seulement perturber le calendrier des banques centrales en matière de lutte contre l’inflation, mais aussi, en limitant davantage les sanctions et en intensifiant les menaces militaires, amplifier directement les risques extrêmes liés à l’offre énergétique et à la sécurité géopolitique. Les marchés financiers traditionnels réévaluent désormais la possibilité de stagflation et de conflit géopolitique : le pétrole brut et les actifs refuges bénéficient d’un solide soutien, tandis que les fortes fluctuations des rendements des bons du Trésor américain et du dollar freinent davantage l’expansion de la prise de risque.
Pour le marché des cryptomonnaies, sous la double pression d’une tension géopolitique très élevée et de la volatilité des politiques macroéconomiques, la liquidité se retire à grande vitesse des actifs à haut risque. Si la situation au Moyen-Orient se détériore et que l’aversion au risque domine totalement le marché, $BTC et d’autres principales cryptomonnaies pourraient, à court terme, faire face à un resserrement de liquidité encore plus profond et à des risques baissiers. #Geopolitics #InterestRates #TrumpPolicy
Le président américain Donald Trump s’est exprimé récemment de manière publique sur plusieurs politiques clés. D’une part, il se dit mécontent du ralentissement économique causé par des taux d’intérêt élevés et affirme que la relance de la croissance ne ferait pas monter l’inflation ; d’autre part, sur le plan géopolitique, il a adressé à l’Iran un ultimatum sévère, en déclarant qu’il doit signer un accord, faute de quoi il ferait face à des conséquences dévastatrices. Contrairement aux attentes plus modérées du marché, la posture ferme affichée à la Maison-Blanche, ainsi que les demandes de politiques audacieuses, contribuent à nouveau à accroître l’incertitude macroéconomique mondiale.
Ce type d’association de politiques pourrait non seulement perturber le calendrier des banques centrales en matière de lutte contre l’inflation, mais aussi, en limitant davantage les sanctions et en intensifiant les menaces militaires, amplifier directement les risques extrêmes liés à l’offre énergétique et à la sécurité géopolitique. Les marchés financiers traditionnels réévaluent désormais la possibilité de stagflation et de conflit géopolitique : le pétrole brut et les actifs refuges bénéficient d’un solide soutien, tandis que les fortes fluctuations des rendements des bons du Trésor américain et du dollar freinent davantage l’expansion de la prise de risque.
Pour le marché des cryptomonnaies, sous la double pression d’une tension géopolitique très élevée et de la volatilité des politiques macroéconomiques, la liquidité se retire à grande vitesse des actifs à haut risque. Si la situation au Moyen-Orient se détériore et que l’aversion au risque domine totalement le marché, $BTC et d’autres principales cryptomonnaies pourraient, à court terme, faire face à un resserrement de liquidité encore plus profond et à des risques baissiers. #Geopolitics #InterestRates #TrumpPolicy
Ce type d’association de politiques pourrait non seulement perturber le calendrier des banques centrales en matière de lutte contre l’inflation, mais aussi, en limitant davantage les sanctions et en intensifiant les menaces militaires, amplifier directement les risques extrêmes liés à l’offre énergétique et à la sécurité géopolitique. Les marchés financiers traditionnels réévaluent désormais la possibilité de stagflation et de conflit géopolitique : le pétrole brut et les actifs refuges bénéficient d’un solide soutien, tandis que les fortes fluctuations des rendements des bons du Trésor américain et du dollar freinent davantage l’expansion de la prise de risque.
Pour le marché des cryptomonnaies, sous la double pression d’une tension géopolitique très élevée et de la volatilité des politiques macroéconomiques, la liquidité se retire à grande vitesse des actifs à haut risque. Si la situation au Moyen-Orient se détériore et que l’aversion au risque domine totalement le marché, $BTC et d’autres principales cryptomonnaies pourraient, à court terme, faire face à un resserrement de liquidité encore plus profond et à des risques baissiers. #Geopolitics #InterestRates #TrumpPolicy
22
D’après le site d’actualités politiques américain Politico, l’administration Trump préparerait actuellement une interdiction d’exportation de carburant diesel d’une durée de 90 jours, visant à faire face à la flambée récente des prix du pétrole provoquée par les tensions géopolitiques au Moyen-Orient et les dommages subis par des raffineries à l’étranger, afin de réduire la pression inflationniste sur les électeurs américains. Bien que ce projet ait suscité de vives divisions au sein de la Maison-Blanche, plusieurs hauts responsables, dont le secrétaire à l’Énergie et le secrétaire au Trésor, s’y opposent en raison de leurs inquiétudes concernant une réduction de la production des raffineries, les représentants des États agricoles, sous la houlette du sénateur Chuck Grassley, font une forte pression. Les autorités devraient donc finaliser les mesures concernées d’ici la fin de la semaine.
Du point de vue macroéconomique et de la structure offre-demande, ce bras de fer reflète l’effort des décideurs publics d’équilibrer la lutte contre l’inflation et la préservation du libre-échange énergétique. Ces derniers temps, les tensions géopolitiques ont élargi durablement l’écart de cracking du diesel. La Maison-Blanche envisage alors d’utiliser une intervention administrative pour couper directement les exportations. Le raisonnement central consiste à verrouiller les carburants finis sur le marché intérieur afin d’abaisser rapidement les coûts énergétiques. Bien que des acteurs du secteur doutent des distorsions possibles sur l’offre à moyen et long terme, cette décision manifeste clairement la volonté des autorités de faire en sorte, quoi qu’il en coûte, d’enrayer la hausse rapide des prix à court terme.
Pour les matières premières et les marchés macro traditionnels, cette anticipation d’intervention est en train d’être rapidement intégrée dans la tarification des actifs. Si l’augmentation passive des stocks de diesel aux États-Unis entraîne un repli des prix énergétiques sur le territoire national, la pression que les matières premières exercent sur la hausse des données de l’IPC s’en trouvera nettement affaiblie, ce qui pourrait provoquer un désalignement technique (en divergence) entre les indicateurs des anticipations d’inflation et l’évolution attendue. Avec un apaisement marginal du risque de hausse de l’inflation, le rendement des obligations du Trésor américain à 10 ans et l’indice du dollar devraient pouvoir reculer sous pression au niveau de résistances clés, offrant ainsi un environnement macro plus favorable à la libération de liquidités à l’échelle mondiale.
S’agissant des actifs cryptographiques, le soulagement attendu de la pression inflationniste liée à l’énergie constitue un signal d’optimisme très constructif. La détente des inquiétudes liées à un resserrement macroéconomique stimulera directement l’appétit pour le risque (Risk-on) des capitaux sur le marché, créant ainsi les conditions pour que Bitcoin $BTC accumule une dynamique à la hausse au-dessus d’un support clé sur moyennes mobiles. Lorsque les rendements réels reculent et que la pression sur la liquidité du dollar diminue, le marché des cryptos a souvent tendance à sortir en premier d’une phase de consolidation pour entrer dans une tendance haussière. Une nouvelle vague de rebond, portée par la liquidité, pourrait ainsi se matérialiser. 🚀
#EnergyMarkets #TrumpPolicy #MacroEconomics
D’après le site d’actualités politiques américain Politico, l’administration Trump préparerait actuellement une interdiction d’exportation de carburant diesel d’une durée de 90 jours, visant à faire face à la flambée récente des prix du pétrole provoquée par les tensions géopolitiques au Moyen-Orient et les dommages subis par des raffineries à l’étranger, afin de réduire la pression inflationniste sur les électeurs américains. Bien que ce projet ait suscité de vives divisions au sein de la Maison-Blanche, plusieurs hauts responsables, dont le secrétaire à l’Énergie et le secrétaire au Trésor, s’y opposent en raison de leurs inquiétudes concernant une réduction de la production des raffineries, les représentants des États agricoles, sous la houlette du sénateur Chuck Grassley, font une forte pression. Les autorités devraient donc finaliser les mesures concernées d’ici la fin de la semaine.
Du point de vue macroéconomique et de la structure offre-demande, ce bras de fer reflète l’effort des décideurs publics d’équilibrer la lutte contre l’inflation et la préservation du libre-échange énergétique. Ces derniers temps, les tensions géopolitiques ont élargi durablement l’écart de cracking du diesel. La Maison-Blanche envisage alors d’utiliser une intervention administrative pour couper directement les exportations. Le raisonnement central consiste à verrouiller les carburants finis sur le marché intérieur afin d’abaisser rapidement les coûts énergétiques. Bien que des acteurs du secteur doutent des distorsions possibles sur l’offre à moyen et long terme, cette décision manifeste clairement la volonté des autorités de faire en sorte, quoi qu’il en coûte, d’enrayer la hausse rapide des prix à court terme.
Pour les matières premières et les marchés macro traditionnels, cette anticipation d’intervention est en train d’être rapidement intégrée dans la tarification des actifs. Si l’augmentation passive des stocks de diesel aux États-Unis entraîne un repli des prix énergétiques sur le territoire national, la pression que les matières premières exercent sur la hausse des données de l’IPC s’en trouvera nettement affaiblie, ce qui pourrait provoquer un désalignement technique (en divergence) entre les indicateurs des anticipations d’inflation et l’évolution attendue. Avec un apaisement marginal du risque de hausse de l’inflation, le rendement des obligations du Trésor américain à 10 ans et l’indice du dollar devraient pouvoir reculer sous pression au niveau de résistances clés, offrant ainsi un environnement macro plus favorable à la libération de liquidités à l’échelle mondiale.
S’agissant des actifs cryptographiques, le soulagement attendu de la pression inflationniste liée à l’énergie constitue un signal d’optimisme très constructif. La détente des inquiétudes liées à un resserrement macroéconomique stimulera directement l’appétit pour le risque (Risk-on) des capitaux sur le marché, créant ainsi les conditions pour que Bitcoin $BTC accumule une dynamique à la hausse au-dessus d’un support clé sur moyennes mobiles. Lorsque les rendements réels reculent et que la pression sur la liquidité du dollar diminue, le marché des cryptos a souvent tendance à sortir en premier d’une phase de consolidation pour entrer dans une tendance haussière. Une nouvelle vague de rebond, portée par la liquidité, pourrait ainsi se matérialiser. 🚀
#EnergyMarkets #TrumpPolicy #MacroEconomics
Du point de vue macroéconomique et de la structure offre-demande, ce bras de fer reflète l’effort des décideurs publics d’équilibrer la lutte contre l’inflation et la préservation du libre-échange énergétique. Ces derniers temps, les tensions géopolitiques ont élargi durablement l’écart de cracking du diesel. La Maison-Blanche envisage alors d’utiliser une intervention administrative pour couper directement les exportations. Le raisonnement central consiste à verrouiller les carburants finis sur le marché intérieur afin d’abaisser rapidement les coûts énergétiques. Bien que des acteurs du secteur doutent des distorsions possibles sur l’offre à moyen et long terme, cette décision manifeste clairement la volonté des autorités de faire en sorte, quoi qu’il en coûte, d’enrayer la hausse rapide des prix à court terme.
Pour les matières premières et les marchés macro traditionnels, cette anticipation d’intervention est en train d’être rapidement intégrée dans la tarification des actifs. Si l’augmentation passive des stocks de diesel aux États-Unis entraîne un repli des prix énergétiques sur le territoire national, la pression que les matières premières exercent sur la hausse des données de l’IPC s’en trouvera nettement affaiblie, ce qui pourrait provoquer un désalignement technique (en divergence) entre les indicateurs des anticipations d’inflation et l’évolution attendue. Avec un apaisement marginal du risque de hausse de l’inflation, le rendement des obligations du Trésor américain à 10 ans et l’indice du dollar devraient pouvoir reculer sous pression au niveau de résistances clés, offrant ainsi un environnement macro plus favorable à la libération de liquidités à l’échelle mondiale.
S’agissant des actifs cryptographiques, le soulagement attendu de la pression inflationniste liée à l’énergie constitue un signal d’optimisme très constructif. La détente des inquiétudes liées à un resserrement macroéconomique stimulera directement l’appétit pour le risque (Risk-on) des capitaux sur le marché, créant ainsi les conditions pour que Bitcoin $BTC accumule une dynamique à la hausse au-dessus d’un support clé sur moyennes mobiles. Lorsque les rendements réels reculent et que la pression sur la liquidité du dollar diminue, le marché des cryptos a souvent tendance à sortir en premier d’une phase de consolidation pour entrer dans une tendance haussière. Une nouvelle vague de rebond, portée par la liquidité, pourrait ainsi se matérialiser. 🚀
#EnergyMarkets #TrumpPolicy #MacroEconomics
19
Le président américain Donald Trump s’est récemment exprimé publiquement à nouveau sur la politique monétaire. Il a clairement indiqué que les effets néfastes des taux d’intérêt élevés sur l’économie dépassent désormais l’inflation, et a souligné que les États-Unis devraient bénéficier du niveau de taux d’intérêt le plus bas au monde. Il a également précisé, en particulier, qu’il ne reprochait pas au président de la Réserve fédérale, Kevin Wosh, ses positions sur les taux.
Ce discours a envoyé un signal fort d’orientation des politiques. Dans le contexte où la Maison-Blanche continue de faire pression sur la persistance de coûts d’emprunt élevés, les attentes du marché concernant un assouplissement monétaire ultérieur s’intensifient. Cela ouvre aussi davantage de perspectives pour une phase d’assouplissement après un sommet des taux.
Du point de vue macro-technique, l’indice du dollar américain affiche, à des niveaux élevés, une configuration de stagnation bloquée. La courbe des rendements des bons du Trésor américain subit elle aussi une pression baissière. Le regain d’anticipations de taux bas atténue progressivement la pression du resserrement des conditions financières, ce qui accumule de l’énergie pour un rebond des actifs à risque.
Pour le marché des cryptomonnaies, l’amélioration des anticipations de liquidité macro constitue un solide soutien technique. Alors que les attentes de baisses de taux commencent peu à peu à se matérialiser, les flux de capitaux pourraient passer progressivement de la prudence vers les actifs à forte prise de risque. Le $BTC montre une résilience solide sur un niveau de soutien clé, et la probabilité d’une rupture à la hausse dans la suite augmente nettement. 📈
#Fed #InterestRates #TrumpPolicy
Le président américain Donald Trump s’est récemment exprimé publiquement à nouveau sur la politique monétaire. Il a clairement indiqué que les effets néfastes des taux d’intérêt élevés sur l’économie dépassent désormais l’inflation, et a souligné que les États-Unis devraient bénéficier du niveau de taux d’intérêt le plus bas au monde. Il a également précisé, en particulier, qu’il ne reprochait pas au président de la Réserve fédérale, Kevin Wosh, ses positions sur les taux.
Ce discours a envoyé un signal fort d’orientation des politiques. Dans le contexte où la Maison-Blanche continue de faire pression sur la persistance de coûts d’emprunt élevés, les attentes du marché concernant un assouplissement monétaire ultérieur s’intensifient. Cela ouvre aussi davantage de perspectives pour une phase d’assouplissement après un sommet des taux.
Du point de vue macro-technique, l’indice du dollar américain affiche, à des niveaux élevés, une configuration de stagnation bloquée. La courbe des rendements des bons du Trésor américain subit elle aussi une pression baissière. Le regain d’anticipations de taux bas atténue progressivement la pression du resserrement des conditions financières, ce qui accumule de l’énergie pour un rebond des actifs à risque.
Pour le marché des cryptomonnaies, l’amélioration des anticipations de liquidité macro constitue un solide soutien technique. Alors que les attentes de baisses de taux commencent peu à peu à se matérialiser, les flux de capitaux pourraient passer progressivement de la prudence vers les actifs à forte prise de risque. Le $BTC montre une résilience solide sur un niveau de soutien clé, et la probabilité d’une rupture à la hausse dans la suite augmente nettement. 📈
#Fed #InterestRates #TrumpPolicy
Ce discours a envoyé un signal fort d’orientation des politiques. Dans le contexte où la Maison-Blanche continue de faire pression sur la persistance de coûts d’emprunt élevés, les attentes du marché concernant un assouplissement monétaire ultérieur s’intensifient. Cela ouvre aussi davantage de perspectives pour une phase d’assouplissement après un sommet des taux.
Du point de vue macro-technique, l’indice du dollar américain affiche, à des niveaux élevés, une configuration de stagnation bloquée. La courbe des rendements des bons du Trésor américain subit elle aussi une pression baissière. Le regain d’anticipations de taux bas atténue progressivement la pression du resserrement des conditions financières, ce qui accumule de l’énergie pour un rebond des actifs à risque.
Pour le marché des cryptomonnaies, l’amélioration des anticipations de liquidité macro constitue un solide soutien technique. Alors que les attentes de baisses de taux commencent peu à peu à se matérialiser, les flux de capitaux pourraient passer progressivement de la prudence vers les actifs à forte prise de risque. Le $BTC montre une résilience solide sur un niveau de soutien clé, et la probabilité d’une rupture à la hausse dans la suite augmente nettement. 📈
#Fed #InterestRates #TrumpPolicy
83
Le récent message de l’ancien président américain Donald J. Trump (Donald J. Trump) publié sur Truth Social évoque son projet de verser jusqu’à 5 000 dollars à chaque adulte aux États-Unis, une « Trump Dividend » (« dividende Trump »). Il affirme que ces fonds proviendraient de dizaines de milliards de dollars de recettes permises par la croissance économique, les investissements étrangers et la prospérité nationale, et appelle ainsi les électeurs à soutenir le Parti républicain.
Du point de vue de la logique macroéconomique, cette promesse budgétaire radicale doit, aux yeux de tout analyste économique rigoureux, être extrêmement prudente. Verser directement à l’ensemble de la population des chèques géants sans distinction relève, dans l’essence, d’une relance budgétaire extrêmement expansionniste, comparable aux aides d’urgence versées lors de la crise liée à la pandémie. Dans un contexte où le taux de déficit du gouvernement américain est déjà élevé et où le poids de la dette publique est lourd, l’hypothèse selon laquelle la « croissance économique couvrirait naturellement les coûts » est très fragile ; une mise en œuvre effective porterait un coup dévastateur à la discipline budgétaire à moyen et long terme.
Pour les marchés financiers traditionnels, de telles promesses de subventions directes à très grande échelle feraient sensiblement grimper les anticipations d’inflation à terme. L’injection directe de plusieurs dizaines de milliards de dollars de liquidités destinées au segment de la consommation stimulerait nécessairement un rebond de la demande, conduisant la Réserve fédérale à maintenir plus longtemps ses taux directeurs à un niveau élevé, voire à déclencher de nouvelles anticipations de resserrement monétaire. Les rendements des bons du Trésor américains, en particulier sur la partie longue de la courbe, risquent fortement d’être réévalués à la hausse ; l’environnement de liquidité en dollars serait alors empreint d’une forte incertitude.
S’agissant des actifs risqués, tels que les crypto-monnaies, $BTC pourrait, à court terme, connaître des mouvements spéculatifs liés à des anticipations de débordement potentiel de liquidités, mais, du point de vue prudent, la principale contrainte à moyen et long terme demeure la pression exercée par les taux élevés induite par le risque de rebond inflationniste. Attendre aveuglément que le « largage d’argent par hélicoptère » propulse un marché haussier n’est pas rationnel ; si cela devait, en plus, entraîner une nouvelle dépréciation du pouvoir d’achat de la monnaie fiduciaire et un resserrement complet de la réglementation sur les liquidités, les actifs risqués finiraient par subir une volatilité et une décote du risque plus marquées.#TrumpPolicy #USMacro #Inflation
Le récent message de l’ancien président américain Donald J. Trump (Donald J. Trump) publié sur Truth Social évoque son projet de verser jusqu’à 5 000 dollars à chaque adulte aux États-Unis, une « Trump Dividend » (« dividende Trump »). Il affirme que ces fonds proviendraient de dizaines de milliards de dollars de recettes permises par la croissance économique, les investissements étrangers et la prospérité nationale, et appelle ainsi les électeurs à soutenir le Parti républicain.
Du point de vue de la logique macroéconomique, cette promesse budgétaire radicale doit, aux yeux de tout analyste économique rigoureux, être extrêmement prudente. Verser directement à l’ensemble de la population des chèques géants sans distinction relève, dans l’essence, d’une relance budgétaire extrêmement expansionniste, comparable aux aides d’urgence versées lors de la crise liée à la pandémie. Dans un contexte où le taux de déficit du gouvernement américain est déjà élevé et où le poids de la dette publique est lourd, l’hypothèse selon laquelle la « croissance économique couvrirait naturellement les coûts » est très fragile ; une mise en œuvre effective porterait un coup dévastateur à la discipline budgétaire à moyen et long terme.
Pour les marchés financiers traditionnels, de telles promesses de subventions directes à très grande échelle feraient sensiblement grimper les anticipations d’inflation à terme. L’injection directe de plusieurs dizaines de milliards de dollars de liquidités destinées au segment de la consommation stimulerait nécessairement un rebond de la demande, conduisant la Réserve fédérale à maintenir plus longtemps ses taux directeurs à un niveau élevé, voire à déclencher de nouvelles anticipations de resserrement monétaire. Les rendements des bons du Trésor américains, en particulier sur la partie longue de la courbe, risquent fortement d’être réévalués à la hausse ; l’environnement de liquidité en dollars serait alors empreint d’une forte incertitude.
S’agissant des actifs risqués, tels que les crypto-monnaies, $BTC pourrait, à court terme, connaître des mouvements spéculatifs liés à des anticipations de débordement potentiel de liquidités, mais, du point de vue prudent, la principale contrainte à moyen et long terme demeure la pression exercée par les taux élevés induite par le risque de rebond inflationniste. Attendre aveuglément que le « largage d’argent par hélicoptère » propulse un marché haussier n’est pas rationnel ; si cela devait, en plus, entraîner une nouvelle dépréciation du pouvoir d’achat de la monnaie fiduciaire et un resserrement complet de la réglementation sur les liquidités, les actifs risqués finiraient par subir une volatilité et une décote du risque plus marquées.#TrumpPolicy #USMacro #Inflation
Du point de vue de la logique macroéconomique, cette promesse budgétaire radicale doit, aux yeux de tout analyste économique rigoureux, être extrêmement prudente. Verser directement à l’ensemble de la population des chèques géants sans distinction relève, dans l’essence, d’une relance budgétaire extrêmement expansionniste, comparable aux aides d’urgence versées lors de la crise liée à la pandémie. Dans un contexte où le taux de déficit du gouvernement américain est déjà élevé et où le poids de la dette publique est lourd, l’hypothèse selon laquelle la « croissance économique couvrirait naturellement les coûts » est très fragile ; une mise en œuvre effective porterait un coup dévastateur à la discipline budgétaire à moyen et long terme.
Pour les marchés financiers traditionnels, de telles promesses de subventions directes à très grande échelle feraient sensiblement grimper les anticipations d’inflation à terme. L’injection directe de plusieurs dizaines de milliards de dollars de liquidités destinées au segment de la consommation stimulerait nécessairement un rebond de la demande, conduisant la Réserve fédérale à maintenir plus longtemps ses taux directeurs à un niveau élevé, voire à déclencher de nouvelles anticipations de resserrement monétaire. Les rendements des bons du Trésor américains, en particulier sur la partie longue de la courbe, risquent fortement d’être réévalués à la hausse ; l’environnement de liquidité en dollars serait alors empreint d’une forte incertitude.
S’agissant des actifs risqués, tels que les crypto-monnaies, $BTC pourrait, à court terme, connaître des mouvements spéculatifs liés à des anticipations de débordement potentiel de liquidités, mais, du point de vue prudent, la principale contrainte à moyen et long terme demeure la pression exercée par les taux élevés induite par le risque de rebond inflationniste. Attendre aveuglément que le « largage d’argent par hélicoptère » propulse un marché haussier n’est pas rationnel ; si cela devait, en plus, entraîner une nouvelle dépréciation du pouvoir d’achat de la monnaie fiduciaire et un resserrement complet de la réglementation sur les liquidités, les actifs risqués finiraient par subir une volatilité et une décote du risque plus marquées.#TrumpPolicy #USMacro #Inflation
19
Le secrétaire au Trésor américain, Scott Bessent, a récemment publié les dernières données sur l’emploi et la restructuration de l’administration. Depuis l’entrée en fonction du président Trump, le secteur privé américain a créé plus d’un million d’emplois, tandis que les effectifs de l’administration fédérale ont diminué de 328 000 personnes sur la même période, atteignant leur niveau le plus bas depuis les années 1960.
Ces données reflètent une transition structurelle saine du marché du travail américain. La forte expansion du secteur privé, conjuguée à la rationalisation du secteur public, contribue non seulement à alléger efficacement la pression du déficit budgétaire, mais montre aussi que le dynamisme macroéconomique est désormais porté par les forces du marché, renforçant considérablement l’optimisme quant à la croissance de la productivité à long terme.
Du point de vue technique et de l’évolution des actifs macroéconomiques, la réduction des dépenses publiques diminue le risque systémique lié à une émission excessive de bons du Trésor américain et favorise la stabilisation de la courbe des rendements de référence, tandis que les conditions de liquidité en dollars restent saines. Les actifs traditionnels et les indicateurs d’appétit pour le risque affichent tous une amélioration régulière, offrant aux actifs risqués un solide soutien macroéconomique.
Pour le marché des cryptomonnaies, la croissance efficace du secteur privé et l’atténuation marginale des pressions inflationnistes créent un contexte extrêmement favorable à la prise de risque. À mesure que les capitaux institutionnels et la liquidité continuent d’affluer, $BTC se maintient solidement sur des niveaux de support clés. La dynamique structurelle du marché haussier se renforce encore, et la probabilité d’une cassure à la hausse des niveaux de résistance augmente nettement.📈
#USEconomy #LaborMarket #TrumpPolicy
Le secrétaire au Trésor américain, Scott Bessent, a récemment publié les dernières données sur l’emploi et la restructuration de l’administration. Depuis l’entrée en fonction du président Trump, le secteur privé américain a créé plus d’un million d’emplois, tandis que les effectifs de l’administration fédérale ont diminué de 328 000 personnes sur la même période, atteignant leur niveau le plus bas depuis les années 1960.
Ces données reflètent une transition structurelle saine du marché du travail américain. La forte expansion du secteur privé, conjuguée à la rationalisation du secteur public, contribue non seulement à alléger efficacement la pression du déficit budgétaire, mais montre aussi que le dynamisme macroéconomique est désormais porté par les forces du marché, renforçant considérablement l’optimisme quant à la croissance de la productivité à long terme.
Du point de vue technique et de l’évolution des actifs macroéconomiques, la réduction des dépenses publiques diminue le risque systémique lié à une émission excessive de bons du Trésor américain et favorise la stabilisation de la courbe des rendements de référence, tandis que les conditions de liquidité en dollars restent saines. Les actifs traditionnels et les indicateurs d’appétit pour le risque affichent tous une amélioration régulière, offrant aux actifs risqués un solide soutien macroéconomique.
Pour le marché des cryptomonnaies, la croissance efficace du secteur privé et l’atténuation marginale des pressions inflationnistes créent un contexte extrêmement favorable à la prise de risque. À mesure que les capitaux institutionnels et la liquidité continuent d’affluer, $BTC se maintient solidement sur des niveaux de support clés. La dynamique structurelle du marché haussier se renforce encore, et la probabilité d’une cassure à la hausse des niveaux de résistance augmente nettement.📈
#USEconomy #LaborMarket #TrumpPolicy
Ces données reflètent une transition structurelle saine du marché du travail américain. La forte expansion du secteur privé, conjuguée à la rationalisation du secteur public, contribue non seulement à alléger efficacement la pression du déficit budgétaire, mais montre aussi que le dynamisme macroéconomique est désormais porté par les forces du marché, renforçant considérablement l’optimisme quant à la croissance de la productivité à long terme.
Du point de vue technique et de l’évolution des actifs macroéconomiques, la réduction des dépenses publiques diminue le risque systémique lié à une émission excessive de bons du Trésor américain et favorise la stabilisation de la courbe des rendements de référence, tandis que les conditions de liquidité en dollars restent saines. Les actifs traditionnels et les indicateurs d’appétit pour le risque affichent tous une amélioration régulière, offrant aux actifs risqués un solide soutien macroéconomique.
Pour le marché des cryptomonnaies, la croissance efficace du secteur privé et l’atténuation marginale des pressions inflationnistes créent un contexte extrêmement favorable à la prise de risque. À mesure que les capitaux institutionnels et la liquidité continuent d’affluer, $BTC se maintient solidement sur des niveaux de support clés. La dynamique structurelle du marché haussier se renforce encore, et la probabilité d’une cassure à la hausse des niveaux de résistance augmente nettement.📈
#USEconomy #LaborMarket #TrumpPolicy
178
·
--
Selon la chaîne Al Jazeera, les responsables américains ont révélé que l’administration de Donald Trump mène activement des négociations indirectes avec l’Iran au sujet du nucléaire. Côté américain, une volonté d’assouplir les sanctions économiques et de libérer les avoirs gelés est de mise si Téhéran accepte de faire des concessions.
Ce revirement diplomatique inattendu ouvre des perspectives d’apaisement pour la tension géopolitique de longue date au Moyen-Orient. Les marchés de l’énergie ont immédiatement accueilli ce signal positif, alors que le risque d’interruption des approvisionnements en pétrole est temporairement écarté.
En réaction à cette nouvelle, les prix du WTI et du Brent ont baissé d’environ 2 dollars chacun, reculant à 92,02 dollars le baril et 105,65 dollars le baril. Le refroidissement des prix de l’énergie contribue à atténuer les pressions sur les anticipations d’inflation, ce qui réduit également les rendements des obligations du gouvernement américain.
Sur le marché des cryptomonnaies, le recul du sentiment d’aversion au risque lié aux tensions géopolitiques permettra aux flux de capitaux de revenir vers des actifs risqués comme $BTC. Si les négociations progressent de manière concrète, le marché des monnaies numériques disposera d’un élan supplémentaire pour une reprise plus solide.
#Geopolitics #OilMarket #TrumpPolicy
Selon la chaîne Al Jazeera, les responsables américains ont révélé que l’administration de Donald Trump mène activement des négociations indirectes avec l’Iran au sujet du nucléaire. Côté américain, une volonté d’assouplir les sanctions économiques et de libérer les avoirs gelés est de mise si Téhéran accepte de faire des concessions.
Ce revirement diplomatique inattendu ouvre des perspectives d’apaisement pour la tension géopolitique de longue date au Moyen-Orient. Les marchés de l’énergie ont immédiatement accueilli ce signal positif, alors que le risque d’interruption des approvisionnements en pétrole est temporairement écarté.
En réaction à cette nouvelle, les prix du WTI et du Brent ont baissé d’environ 2 dollars chacun, reculant à 92,02 dollars le baril et 105,65 dollars le baril. Le refroidissement des prix de l’énergie contribue à atténuer les pressions sur les anticipations d’inflation, ce qui réduit également les rendements des obligations du gouvernement américain.
Sur le marché des cryptomonnaies, le recul du sentiment d’aversion au risque lié aux tensions géopolitiques permettra aux flux de capitaux de revenir vers des actifs risqués comme $BTC . Si les négociations progressent de manière concrète, le marché des monnaies numériques disposera d’un élan supplémentaire pour une reprise plus solide.
#Geopolitics #OilMarket #TrumpPolicy
Ce revirement diplomatique inattendu ouvre des perspectives d’apaisement pour la tension géopolitique de longue date au Moyen-Orient. Les marchés de l’énergie ont immédiatement accueilli ce signal positif, alors que le risque d’interruption des approvisionnements en pétrole est temporairement écarté.
En réaction à cette nouvelle, les prix du WTI et du Brent ont baissé d’environ 2 dollars chacun, reculant à 92,02 dollars le baril et 105,65 dollars le baril. Le refroidissement des prix de l’énergie contribue à atténuer les pressions sur les anticipations d’inflation, ce qui réduit également les rendements des obligations du gouvernement américain.
Sur le marché des cryptomonnaies, le recul du sentiment d’aversion au risque lié aux tensions géopolitiques permettra aux flux de capitaux de revenir vers des actifs risqués comme $BTC . Si les négociations progressent de manière concrète, le marché des monnaies numériques disposera d’un élan supplémentaire pour une reprise plus solide.
#Geopolitics #OilMarket #TrumpPolicy
1
524

·
--
$AIGENSYN RÉAGIT À L’INVERSION DE LA POLITIQUE ÉNERGÉTIQUE DE TRUMP 🔥
Aucun niveau de prix précis n’est fourni.
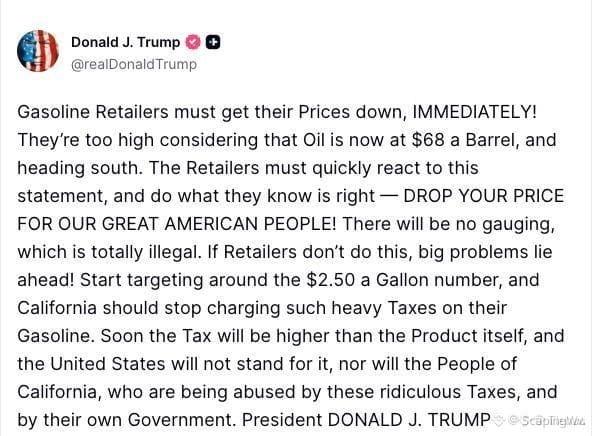
L’appel le plus récent à des prix du gaz plus bas à 2,50 $ le gallon, avec un pétrole à 68 $, pourrait faire évoluer les habitudes de consommation — et cela se répercute souvent sur les actifs à risque comme la crypto. $AIGENSYN a vu un pic de volume à l’annonce, signalant un positionnement précoce de l’argent intelligent.
Lorsque des catalyseurs macro comme celui-ci frappent, les altcoins liés à l’IA et à l’efficacité énergétique ont tendance à prendre de l’élan les premiers. Surveillez-vous $AIGENSYN pour un potentiel ordre d’achat ici ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#AIGENSYN #EnergyCrypto #TrumpPolicy #AltcoinWatch
🔥
$AIGENSYN RÉAGIT À L’INVERSION DE LA POLITIQUE ÉNERGÉTIQUE DE TRUMP 🔥
Aucun niveau de prix précis n’est fourni.
L’appel le plus récent à des prix du gaz plus bas à 2,50 $ le gallon, avec un pétrole à 68 $, pourrait faire évoluer les habitudes de consommation — et cela se répercute souvent sur les actifs à risque comme la crypto. $AIGENSYN a vu un pic de volume à l’annonce, signalant un positionnement précoce de l’argent intelligent.
Lorsque des catalyseurs macro comme celui-ci frappent, les altcoins liés à l’IA et à l’efficacité énergétique ont tendance à prendre de l’élan les premiers. Surveillez-vous $AIGENSYN pour un potentiel ordre d’achat ici ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#AIGENSYN #EnergyCrypto #TrumpPolicy #AltcoinWatch
🔥
Aucun niveau de prix précis n’est fourni.
L’appel le plus récent à des prix du gaz plus bas à 2,50 $ le gallon, avec un pétrole à 68 $, pourrait faire évoluer les habitudes de consommation — et cela se répercute souvent sur les actifs à risque comme la crypto. $AIGENSYN a vu un pic de volume à l’annonce, signalant un positionnement précoce de l’argent intelligent.
Lorsque des catalyseurs macro comme celui-ci frappent, les altcoins liés à l’IA et à l’efficacité énergétique ont tendance à prendre de l’élan les premiers. Surveillez-vous $AIGENSYN pour un potentiel ordre d’achat ici ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#AIGENSYN #EnergyCrypto #TrumpPolicy #AltcoinWatch
🔥
75

Géopolitique 🇺🇸 L’impact du virage de Trump envers l’Iran sur les marchés mondiaux des cryptomonnaies
Donald Trump a déclaré que les États-Unis mettront fin à leurs efforts visant à empêcher l’Iran de développer des capacités de missiles nucléaires, provoquant un tournant majeur de la politique étrangère américaine. Ce changement pourrait bouleverser les calculs géopolitiques, affectant les marchés de la macroéconomie et, en particulier, les investissements en cryptomonnaies, tout en créant un climat d’incertitude et de nouveaux risques.
━━━━━━━━━━━━━━
📊 Impact : 📈 Élevé
🏷️ AUTRE
#Geopolitics #MarketImpact #Crypto反应 #IranNuclearDeal #TrumpPolicy
🔗 Source : https://cryptobriefing.com/trump-shifts-iran-nuclear-policy-market-impact/
Géopolitique 🇺🇸 L’impact du virage de Trump envers l’Iran sur les marchés mondiaux des cryptomonnaies
Donald Trump a déclaré que les États-Unis mettront fin à leurs efforts visant à empêcher l’Iran de développer des capacités de missiles nucléaires, provoquant un tournant majeur de la politique étrangère américaine. Ce changement pourrait bouleverser les calculs géopolitiques, affectant les marchés de la macroéconomie et, en particulier, les investissements en cryptomonnaies, tout en créant un climat d’incertitude et de nouveaux risques.
━━━━━━━━━━━━━━
📊 Impact : 📈 Élevé
🏷️ AUTRE
#Geopolitics #MarketImpact #Crypto反应 #IranNuclearDeal #TrumpPolicy
🔗 Source : https://cryptobriefing.com/trump-shifts-iran-nuclear-policy-market-impact/
Donald Trump a déclaré que les États-Unis mettront fin à leurs efforts visant à empêcher l’Iran de développer des capacités de missiles nucléaires, provoquant un tournant majeur de la politique étrangère américaine. Ce changement pourrait bouleverser les calculs géopolitiques, affectant les marchés de la macroéconomie et, en particulier, les investissements en cryptomonnaies, tout en créant un climat d’incertitude et de nouveaux risques.
━━━━━━━━━━━━━━
📊 Impact : 📈 Élevé
🏷️ AUTRE
#Geopolitics #MarketImpact #Crypto反应 #IranNuclearDeal #TrumpPolicy
🔗 Source : https://cryptobriefing.com/trump-shifts-iran-nuclear-policy-market-impact/
21
Article
La politique d'immigration de Trump à un carrefour : entre tactiques discrètes et promesses de déportation massiveL'administration Trump se retrouve dans une position vraiment difficile en ce moment, et il vaut la peine de prendre un moment pour comprendre exactement ce qui se passe sur le front de l'immigration.
D'un côté, vous avez le secrétaire de la DHS Markwayne Mullin qui essaie discrètement de remodeler l'image du département. Il a mis en pause les conversions des centres de détention, a instruit les agents de cesser d'entrer dans les domiciles sans mandats judiciaires, et a même tenté de rebrander les agents de l'ICE en tant qu'agents "NICE". La stratégie semble délibérée. Avec les élections de mi-mandat à l'horizon, la direction républicaine est clairement nerveuse à l'idée de trop en faire auprès de l'électorat américain plus large.
La politique d'immigration de Trump à un carrefour : entre tactiques discrètes et promesses de déportation massive
L'administration Trump se retrouve dans une position vraiment difficile en ce moment, et il vaut la peine de prendre un moment pour comprendre exactement ce qui se passe sur le front de l'immigration.
D'un côté, vous avez le secrétaire de la DHS Markwayne Mullin qui essaie discrètement de remodeler l'image du département. Il a mis en pause les conversions des centres de détention, a instruit les agents de cesser d'entrer dans les domiciles sans mandats judiciaires, et a même tenté de rebrander les agents de l'ICE en tant qu'agents "NICE". La stratégie semble délibérée. Avec les élections de mi-mandat à l'horizon, la direction républicaine est clairement nerveuse à l'idée de trop en faire auprès de l'électorat américain plus large.
D'un côté, vous avez le secrétaire de la DHS Markwayne Mullin qui essaie discrètement de remodeler l'image du département. Il a mis en pause les conversions des centres de détention, a instruit les agents de cesser d'entrer dans les domiciles sans mandats judiciaires, et a même tenté de rebrander les agents de l'ICE en tant qu'agents "NICE". La stratégie semble délibérée. Avec les élections de mi-mandat à l'horizon, la direction républicaine est clairement nerveuse à l'idée de trop en faire auprès de l'électorat américain plus large.
1
314
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceReopensWithdrawalsForMoreAssets
21,795 vues
631 mentions
2
#AppleReportsMixedResults
14,804 vues
471 mentions
3
#BinanceHourlyDepositsExceedWithdrawals
2,918 vues
143 mentions
4
#PalantirSlides3PercentOn$2BRevenue
171 vues
8 mentions
5
#USMidtermElections
713,425 vues
3,875 mentions
6
#USOctoberNFP-AreRateCutsStillPossible
109,227 vues
920 mentions
7
#Verify1to1BinanceReserves
98,351 vues
682 mentions
8
#SBIFirstHalfCryptoRevenueFalls30.1%
487 vues
17 mentions
9
#NEARVoteApprovesCutInMaxAnnualIssuanceTo1.6%
3,848 vues
31 mentions
10
#BinanceRestores28FiatWithdrawals
250,230 vues
1,352 mentions