
#supplyshock
supplyshock
726,901 vues
1,935 mentions
Populaire
Récents
·
--
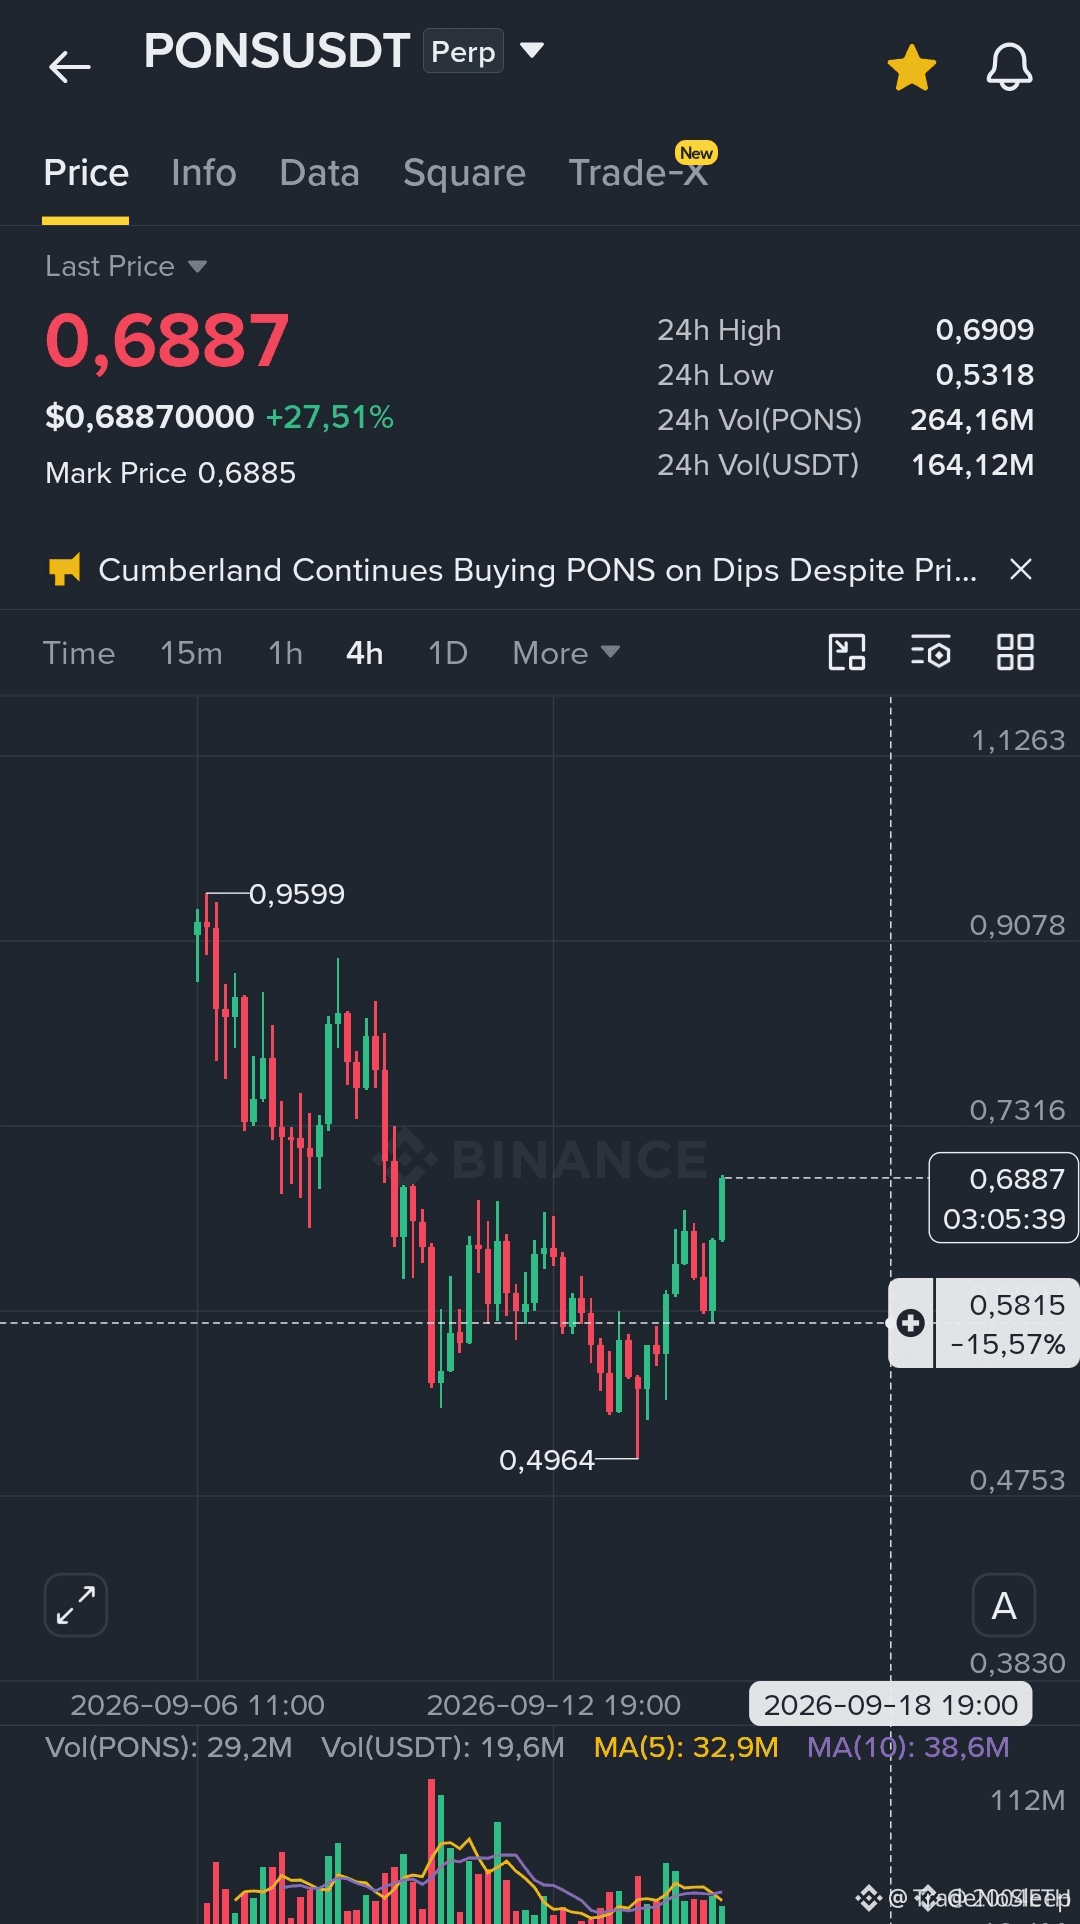
$PONS SUPPLY BURN RÉÉCRIT LA STRUCTURE — ZONE DE DEMANDE SOUS SURVEILLANCE ⚡
Entrée : 0.66-0.69 ⚡
Objectif : 0.735 / 0.77 / 0.80 / 0.90 🚀
Stop Loss : 0.63 ⚠️
📌 Avec 31% de l’offre $PONS supprimée, le flottant est plus mince et chaque bougie de reprise porte davantage de poids structurel. La zone 0.66-0.69 est le secteur de demande que les acheteurs doivent défendre avant que l’impulsion puisse re-pricer à la hausse.
⚡ Une reprise au-dessus de 0.69 indiquerait que la liquidité passe d’une absorption passive à une accumulation active. Les objectifs se regroupent à 0.735, 0.77, 0.80 et 0.90, tandis que 0.63 invalide la lecture haussière. 💬 Vous achetez le retest du choc d’offre ou vous attendez un balayage de liquidité plus profond ?
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #PONS #LongSetup #SupplyShock #Crypto
⚡ 🚀
$PONS SUPPLY BURN RÉÉCRIT LA STRUCTURE — ZONE DE DEMANDE SOUS SURVEILLANCE ⚡
Entrée : 0.66-0.69 ⚡
Objectif : 0.735 / 0.77 / 0.80 / 0.90 🚀
Stop Loss : 0.63 ⚠️
📌 Avec 31% de l’offre $PONS supprimée, le flottant est plus mince et chaque bougie de reprise porte davantage de poids structurel. La zone 0.66-0.69 est le secteur de demande que les acheteurs doivent défendre avant que l’impulsion puisse re-pricer à la hausse.
⚡ Une reprise au-dessus de 0.69 indiquerait que la liquidité passe d’une absorption passive à une accumulation active. Les objectifs se regroupent à 0.735, 0.77, 0.80 et 0.90, tandis que 0.63 invalide la lecture haussière. 💬 Vous achetez le retest du choc d’offre ou vous attendez un balayage de liquidité plus profond ?
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #PONS #LongSetup #SupplyShock #Crypto
⚡ 🚀
Entrée : 0.66-0.69 ⚡
Objectif : 0.735 / 0.77 / 0.80 / 0.90 🚀
Stop Loss : 0.63 ⚠️
📌 Avec 31% de l’offre $PONS supprimée, le flottant est plus mince et chaque bougie de reprise porte davantage de poids structurel. La zone 0.66-0.69 est le secteur de demande que les acheteurs doivent défendre avant que l’impulsion puisse re-pricer à la hausse.
⚡ Une reprise au-dessus de 0.69 indiquerait que la liquidité passe d’une absorption passive à une accumulation active. Les objectifs se regroupent à 0.735, 0.77, 0.80 et 0.90, tandis que 0.63 invalide la lecture haussière. 💬 Vous achetez le retest du choc d’offre ou vous attendez un balayage de liquidité plus profond ?
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #PONS #LongSetup #SupplyShock #Crypto
⚡ 🚀
85

·
--
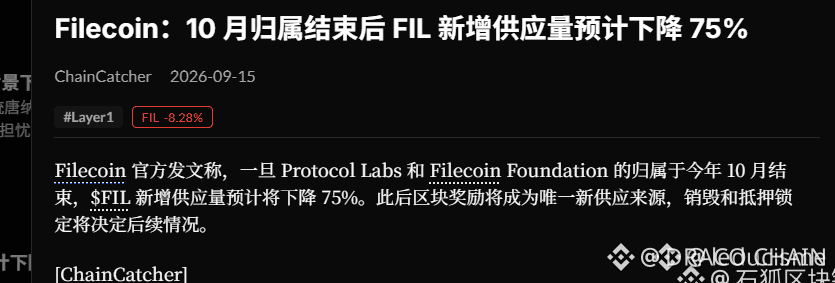
🚨 $FIL CHOCK D’OFFRE POURRAIT DÉCLENCHER UNE VALSE BOURSIÈRE CE MOIS D’OCTOBRE ! 🦈
📊 La dernière tranche d’acquisition réduit de 75% la nouvelle offre, vidant efficacement le “pipeline” de ventes. Des chasseurs de liquidité institutionnels surveillent déjà l’ordre book devenu appauvri, transformant le marché en toile vierge pour des achats agressifs. 🌊 Une fois la pression vendeuse dissipée, la dynamique des prix peut accélérer au-delà des résistances clés, alimentant une boucle haussière auto-renforcée. 💡 Attendez-vous à une forte hausse des volumes pendant que l’argent “intelligent” se repositionne, préparant une cassure décisive.
💬 Comment vous positionnez-vous pour le rallye à venir porté par l’offre ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #FIL #SupplyShock #LongSetup #Crypto
🚀 💎
🚨 $FIL CHOCK D’OFFRE POURRAIT DÉCLENCHER UNE VALSE BOURSIÈRE CE MOIS D’OCTOBRE ! 🦈
📊 La dernière tranche d’acquisition réduit de 75% la nouvelle offre, vidant efficacement le “pipeline” de ventes. Des chasseurs de liquidité institutionnels surveillent déjà l’ordre book devenu appauvri, transformant le marché en toile vierge pour des achats agressifs. 🌊 Une fois la pression vendeuse dissipée, la dynamique des prix peut accélérer au-delà des résistances clés, alimentant une boucle haussière auto-renforcée. 💡 Attendez-vous à une forte hausse des volumes pendant que l’argent “intelligent” se repositionne, préparant une cassure décisive.
💬 Comment vous positionnez-vous pour le rallye à venir porté par l’offre ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #FIL #SupplyShock #LongSetup #Crypto
🚀 💎
📊 La dernière tranche d’acquisition réduit de 75% la nouvelle offre, vidant efficacement le “pipeline” de ventes. Des chasseurs de liquidité institutionnels surveillent déjà l’ordre book devenu appauvri, transformant le marché en toile vierge pour des achats agressifs. 🌊 Une fois la pression vendeuse dissipée, la dynamique des prix peut accélérer au-delà des résistances clés, alimentant une boucle haussière auto-renforcée. 💡 Attendez-vous à une forte hausse des volumes pendant que l’argent “intelligent” se repositionne, préparant une cassure décisive.
💬 Comment vous positionnez-vous pour le rallye à venir porté par l’offre ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #FIL #SupplyShock #LongSetup #Crypto
🚀 💎
70

·
--
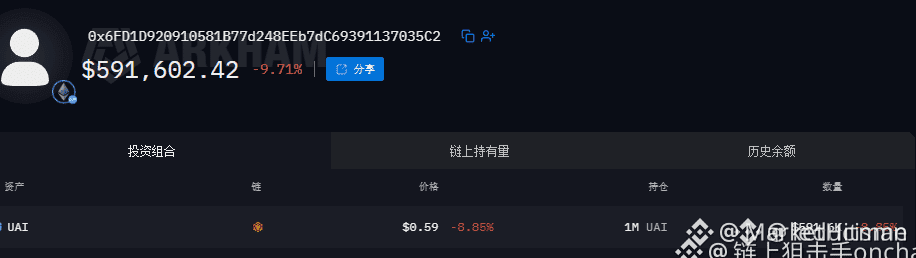
🦈 LA BALEINE ACCUMULE 1 MILLION $UAI AS LA FOURNITURE D’ÉCHANGE EST ANÉANTIE NET ! 💥
L’argent intelligent vient d’exécuter une sortie propre de 1 million $UAI drain directement depuis les carnets d’ordres en bourse vers un stockage à froid. 🔒 Lorsque des portefeuilles institutionnels balayent une telle quantité de l’offre circulante après avoir testé des routes de transfert, l’offre liquide disparaît presque instantanément.
📊 Le flux des ordres montre des empreintes d’accumulation nettes avant que la vraie cascade de liquidité ne se déclenche. 🌊 Rester sur le banc pendant que les baleines verrouillent le flottant finit généralement par courir après des bougies vertes à la résistance.
💬 Suivez-vous ce squeeze de l’offre d’échange, ou attendez-vous un volume de cassure pour confirmer ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #UAI #WhaleAccumulation #SupplyShock #Crypto
🔥 💎
🦈 LA BALEINE ACCUMULE 1 MILLION $UAI AS LA FOURNITURE D’ÉCHANGE EST ANÉANTIE NET ! 💥
L’argent intelligent vient d’exécuter une sortie propre de 1 million $UAI drain directement depuis les carnets d’ordres en bourse vers un stockage à froid. 🔒 Lorsque des portefeuilles institutionnels balayent une telle quantité de l’offre circulante après avoir testé des routes de transfert, l’offre liquide disparaît presque instantanément.
📊 Le flux des ordres montre des empreintes d’accumulation nettes avant que la vraie cascade de liquidité ne se déclenche. 🌊 Rester sur le banc pendant que les baleines verrouillent le flottant finit généralement par courir après des bougies vertes à la résistance.
💬 Suivez-vous ce squeeze de l’offre d’échange, ou attendez-vous un volume de cassure pour confirmer ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #UAI #WhaleAccumulation #SupplyShock #Crypto
🔥 💎
L’argent intelligent vient d’exécuter une sortie propre de 1 million $UAI drain directement depuis les carnets d’ordres en bourse vers un stockage à froid. 🔒 Lorsque des portefeuilles institutionnels balayent une telle quantité de l’offre circulante après avoir testé des routes de transfert, l’offre liquide disparaît presque instantanément.
📊 Le flux des ordres montre des empreintes d’accumulation nettes avant que la vraie cascade de liquidité ne se déclenche. 🌊 Rester sur le banc pendant que les baleines verrouillent le flottant finit généralement par courir après des bougies vertes à la résistance.
💬 Suivez-vous ce squeeze de l’offre d’échange, ou attendez-vous un volume de cassure pour confirmer ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #UAI #WhaleAccumulation #SupplyShock #Crypto
🔥 💎

102

·
--
L’absorption de l’offre post-halving nous dit quelque chose que le graphique des prix ne montre pas.
Chaque halving du Bitcoin réduit la nouvelle émission de moitié du jour au lendemain, mais la demande ne s’ajuste pas selon un calendrier. Le fossé entre ce que les mineurs produisent et ce que le marché absorbe doit se combler par la découverte des prix — et les réserves des bourses en sont le mécanisme.
Lorsque les soldes de BTC sur les bourses diminuent régulièrement, les pièces sont transférées vers le stockage à froid plus vite qu’elles ne sont déposées pour être vendues. C’est une demande structurelle qui dépasse l’offre. Cette séquence a montré l’un des retraits de réserves les plus durables enregistrés — pas une pointe, pas une panique, mais une lente hémorragie.
La différence par rapport à 2020-2021, c’est la nature des acheteurs. Lors du cycle précédent, l’accumulation institutionnelle était portée par des gros titres — grandes annonces, affectations de trésorerie, dépôts publics. Cette fois, l’absorption est plus discrète. Les flux DCA vers les ETF spot, les programmes de trésorerie d’entreprise en mode automatique, l’intérêt souverain qui ne convoque pas de conférences de presse.
Les chocs d’offre n’ont plus besoin d’un déclencheur narratif. La courbe de la demande de base a changé. Les corrections sont absorbées plus vite parce que le côté acheteur est désormais une rivière en mouvement, plutôt qu’un bassin en attente.
Les risques jouent dans les deux sens. Si les flux DCA ralentissent — régulation, sorties des ETF, resserrement macro — le poids de l’offre provenant des mineurs et des détenteurs à long terme a moins de marge. La même tension qui amplifie la hausse amplifie aussi la baisse quand le carnet d’ordres s’éclaircit.
Surveillez les réserves des bourses, pas seulement le prix. Le stock vous indique qui gagne la lutte offre-demande.
$BTC $ETH $BNB #MarketCycle #OnChain #SupplyShock
L’absorption de l’offre post-halving nous dit quelque chose que le graphique des prix ne montre pas.
Chaque halving du Bitcoin réduit la nouvelle émission de moitié du jour au lendemain, mais la demande ne s’ajuste pas selon un calendrier. Le fossé entre ce que les mineurs produisent et ce que le marché absorbe doit se combler par la découverte des prix — et les réserves des bourses en sont le mécanisme.
Lorsque les soldes de BTC sur les bourses diminuent régulièrement, les pièces sont transférées vers le stockage à froid plus vite qu’elles ne sont déposées pour être vendues. C’est une demande structurelle qui dépasse l’offre. Cette séquence a montré l’un des retraits de réserves les plus durables enregistrés — pas une pointe, pas une panique, mais une lente hémorragie.
La différence par rapport à 2020-2021, c’est la nature des acheteurs. Lors du cycle précédent, l’accumulation institutionnelle était portée par des gros titres — grandes annonces, affectations de trésorerie, dépôts publics. Cette fois, l’absorption est plus discrète. Les flux DCA vers les ETF spot, les programmes de trésorerie d’entreprise en mode automatique, l’intérêt souverain qui ne convoque pas de conférences de presse.
Les chocs d’offre n’ont plus besoin d’un déclencheur narratif. La courbe de la demande de base a changé. Les corrections sont absorbées plus vite parce que le côté acheteur est désormais une rivière en mouvement, plutôt qu’un bassin en attente.
Les risques jouent dans les deux sens. Si les flux DCA ralentissent — régulation, sorties des ETF, resserrement macro — le poids de l’offre provenant des mineurs et des détenteurs à long terme a moins de marge. La même tension qui amplifie la hausse amplifie aussi la baisse quand le carnet d’ordres s’éclaircit.
Surveillez les réserves des bourses, pas seulement le prix. Le stock vous indique qui gagne la lutte offre-demande.
$BTC $ETH $BNB #MarketCycle #OnChain #SupplyShock
Chaque halving du Bitcoin réduit la nouvelle émission de moitié du jour au lendemain, mais la demande ne s’ajuste pas selon un calendrier. Le fossé entre ce que les mineurs produisent et ce que le marché absorbe doit se combler par la découverte des prix — et les réserves des bourses en sont le mécanisme.
Lorsque les soldes de BTC sur les bourses diminuent régulièrement, les pièces sont transférées vers le stockage à froid plus vite qu’elles ne sont déposées pour être vendues. C’est une demande structurelle qui dépasse l’offre. Cette séquence a montré l’un des retraits de réserves les plus durables enregistrés — pas une pointe, pas une panique, mais une lente hémorragie.
La différence par rapport à 2020-2021, c’est la nature des acheteurs. Lors du cycle précédent, l’accumulation institutionnelle était portée par des gros titres — grandes annonces, affectations de trésorerie, dépôts publics. Cette fois, l’absorption est plus discrète. Les flux DCA vers les ETF spot, les programmes de trésorerie d’entreprise en mode automatique, l’intérêt souverain qui ne convoque pas de conférences de presse.
Les chocs d’offre n’ont plus besoin d’un déclencheur narratif. La courbe de la demande de base a changé. Les corrections sont absorbées plus vite parce que le côté acheteur est désormais une rivière en mouvement, plutôt qu’un bassin en attente.
Les risques jouent dans les deux sens. Si les flux DCA ralentissent — régulation, sorties des ETF, resserrement macro — le poids de l’offre provenant des mineurs et des détenteurs à long terme a moins de marge. La même tension qui amplifie la hausse amplifie aussi la baisse quand le carnet d’ordres s’éclaircit.
Surveillez les réserves des bourses, pas seulement le prix. Le stock vous indique qui gagne la lutte offre-demande.
$BTC $ETH $BNB #MarketCycle #OnChain #SupplyShock
1
47

·
--
Tout le monde pense que le volume en dollars des ETF est le principal indicateur à surveiller, mais le pourcentage de l’offre en circulation absorbée raconte la vraie histoire. La plupart des traders se retrouvent à fixer les énormes flux d’entrée annoncés sur les méga-capitalisations, tout en manquant complètement les squeezes d’offre silencieux qui se préparent sur des actifs plus modestes jusqu’à ce que des hausses de prix les forcent à courir après les sommets.
Le nouveau trust Zcash de Grayscale a franchi les 500 millions de dollars d’actifs seulement deux semaines après son lancement, accumulant plus de 550 000 $ZEC. Cela représente environ 3 % de l’ensemble de l’offre en circulation immobilisée en une quinzaine de jours. Imaginez un quartier avec seulement une centaine de maisons à vendre, où un seul acheteur institutionnel débarque soudainement et en achète trois dès le premier jour.
Quand des fonds absorbent des milliards de $BTC, le marché liquide ne bronche presque pas, car le bassin est gigantesque. Pour les cryptos de confidentialité mid-cap comme $ZEC, retirer même une petite fraction du flottant actif resserre fortement les carnets d’ordres et modifie les dynamiques de liquidité.
Comment intégrez-vous les ratios offre-vers-flux à vos stratégies de suivi institutionnel ?
#Zcash #CryptoInvesting #SupplyShock
Tout le monde pense que le volume en dollars des ETF est le principal indicateur à surveiller, mais le pourcentage de l’offre en circulation absorbée raconte la vraie histoire. La plupart des traders se retrouvent à fixer les énormes flux d’entrée annoncés sur les méga-capitalisations, tout en manquant complètement les squeezes d’offre silencieux qui se préparent sur des actifs plus modestes jusqu’à ce que des hausses de prix les forcent à courir après les sommets.
Le nouveau trust Zcash de Grayscale a franchi les 500 millions de dollars d’actifs seulement deux semaines après son lancement, accumulant plus de 550 000 $ZEC . Cela représente environ 3 % de l’ensemble de l’offre en circulation immobilisée en une quinzaine de jours. Imaginez un quartier avec seulement une centaine de maisons à vendre, où un seul acheteur institutionnel débarque soudainement et en achète trois dès le premier jour.
Quand des fonds absorbent des milliards de $BTC , le marché liquide ne bronche presque pas, car le bassin est gigantesque. Pour les cryptos de confidentialité mid-cap comme $ZEC , retirer même une petite fraction du flottant actif resserre fortement les carnets d’ordres et modifie les dynamiques de liquidité.
Comment intégrez-vous les ratios offre-vers-flux à vos stratégies de suivi institutionnel ?
#Zcash #CryptoInvesting #SupplyShock
Le nouveau trust Zcash de Grayscale a franchi les 500 millions de dollars d’actifs seulement deux semaines après son lancement, accumulant plus de 550 000 $ZEC . Cela représente environ 3 % de l’ensemble de l’offre en circulation immobilisée en une quinzaine de jours. Imaginez un quartier avec seulement une centaine de maisons à vendre, où un seul acheteur institutionnel débarque soudainement et en achète trois dès le premier jour.
Quand des fonds absorbent des milliards de $BTC , le marché liquide ne bronche presque pas, car le bassin est gigantesque. Pour les cryptos de confidentialité mid-cap comme $ZEC , retirer même une petite fraction du flottant actif resserre fortement les carnets d’ordres et modifie les dynamiques de liquidité.
Comment intégrez-vous les ratios offre-vers-flux à vos stratégies de suivi institutionnel ?
#Zcash #CryptoInvesting #SupplyShock
109
·
--
Le signal de choc d’offre que la plupart des traders ne voient toujours pas
Tout le monde suit le prix. Beaucoup moins suivent la métrique qui précède réellement les grands mouvements : la concentration d’offre illiquide.
Voici comment cela fonctionne. Les portefeuilles Bitcoin sont classés selon leur comportement de dépense. Les portefeuilles qui vendent rarement ou jamais sont qualifiés d’illiquides. À mesure que ces portefeuilles absorbent davantage de $BTC, les pièces disponibles sur les exchanges diminuent. Lorsque la compression de l’offre coïncide avec des entrées d’ETF ou une accumulation institutionnelle, les calculs sont simples : moins d’offre disponible, plus toute hausse de la pression d’achat, donne une réponse des prix disproportionnée.
En ce moment, l’offre illiquide en part du total en circulation $BTC se situe près de plus hauts sur plusieurs années. Cela reflète un changement structurel dans la façon dont l’actif est détenu et avec quelle conviction. Les détenteurs de long terme ont absorbé une part importante de l’émission post-halving — ce qui signifie que les mineurs vendent à un socle d’acheteurs qui ne recycle pas les pièces vers les exchanges rapidement.
Pour le $ETH, une compression parallèle se produit via le staking liquide. Le $ETH mis en jeu est effectivement retiré du flottant négociable, et l’activité de la couche 2 approfondit ce verrouillage plutôt que de l’inverser.
Le principe s’étend à tout réseau PoS avec de forts taux de participation au staking. Au-delà de 65–70 %, le staking protocolaire agit comme un plafond d’offre « souple » qui amplifie la sensibilité des prix aux chocs de la demande.
Conclusion : avant de courir après n’importe quelle cassure, vérifiez où se trouve réellement l’offre. Un flottant mince bouge vite — dans les deux sens.
#Bitcoin #Ethereum #SupplyShock #OnChainAnalysis #CryptoMarkets
Le signal de choc d’offre que la plupart des traders ne voient toujours pas
Tout le monde suit le prix. Beaucoup moins suivent la métrique qui précède réellement les grands mouvements : la concentration d’offre illiquide.
Voici comment cela fonctionne. Les portefeuilles Bitcoin sont classés selon leur comportement de dépense. Les portefeuilles qui vendent rarement ou jamais sont qualifiés d’illiquides. À mesure que ces portefeuilles absorbent davantage de $BTC , les pièces disponibles sur les exchanges diminuent. Lorsque la compression de l’offre coïncide avec des entrées d’ETF ou une accumulation institutionnelle, les calculs sont simples : moins d’offre disponible, plus toute hausse de la pression d’achat, donne une réponse des prix disproportionnée.
En ce moment, l’offre illiquide en part du total en circulation $BTC se situe près de plus hauts sur plusieurs années. Cela reflète un changement structurel dans la façon dont l’actif est détenu et avec quelle conviction. Les détenteurs de long terme ont absorbé une part importante de l’émission post-halving — ce qui signifie que les mineurs vendent à un socle d’acheteurs qui ne recycle pas les pièces vers les exchanges rapidement.
Pour le $ETH , une compression parallèle se produit via le staking liquide. Le $ETH mis en jeu est effectivement retiré du flottant négociable, et l’activité de la couche 2 approfondit ce verrouillage plutôt que de l’inverser.
Le principe s’étend à tout réseau PoS avec de forts taux de participation au staking. Au-delà de 65–70 %, le staking protocolaire agit comme un plafond d’offre « souple » qui amplifie la sensibilité des prix aux chocs de la demande.
Conclusion : avant de courir après n’importe quelle cassure, vérifiez où se trouve réellement l’offre. Un flottant mince bouge vite — dans les deux sens.
#Bitcoin #Ethereum #SupplyShock #OnChainAnalysis #CryptoMarkets
Tout le monde suit le prix. Beaucoup moins suivent la métrique qui précède réellement les grands mouvements : la concentration d’offre illiquide.
Voici comment cela fonctionne. Les portefeuilles Bitcoin sont classés selon leur comportement de dépense. Les portefeuilles qui vendent rarement ou jamais sont qualifiés d’illiquides. À mesure que ces portefeuilles absorbent davantage de $BTC , les pièces disponibles sur les exchanges diminuent. Lorsque la compression de l’offre coïncide avec des entrées d’ETF ou une accumulation institutionnelle, les calculs sont simples : moins d’offre disponible, plus toute hausse de la pression d’achat, donne une réponse des prix disproportionnée.
En ce moment, l’offre illiquide en part du total en circulation $BTC se situe près de plus hauts sur plusieurs années. Cela reflète un changement structurel dans la façon dont l’actif est détenu et avec quelle conviction. Les détenteurs de long terme ont absorbé une part importante de l’émission post-halving — ce qui signifie que les mineurs vendent à un socle d’acheteurs qui ne recycle pas les pièces vers les exchanges rapidement.
Pour le $ETH , une compression parallèle se produit via le staking liquide. Le $ETH mis en jeu est effectivement retiré du flottant négociable, et l’activité de la couche 2 approfondit ce verrouillage plutôt que de l’inverser.
Le principe s’étend à tout réseau PoS avec de forts taux de participation au staking. Au-delà de 65–70 %, le staking protocolaire agit comme un plafond d’offre « souple » qui amplifie la sensibilité des prix aux chocs de la demande.
Conclusion : avant de courir après n’importe quelle cassure, vérifiez où se trouve réellement l’offre. Un flottant mince bouge vite — dans les deux sens.
#Bitcoin #Ethereum #SupplyShock #OnChainAnalysis #CryptoMarkets
22

·
--
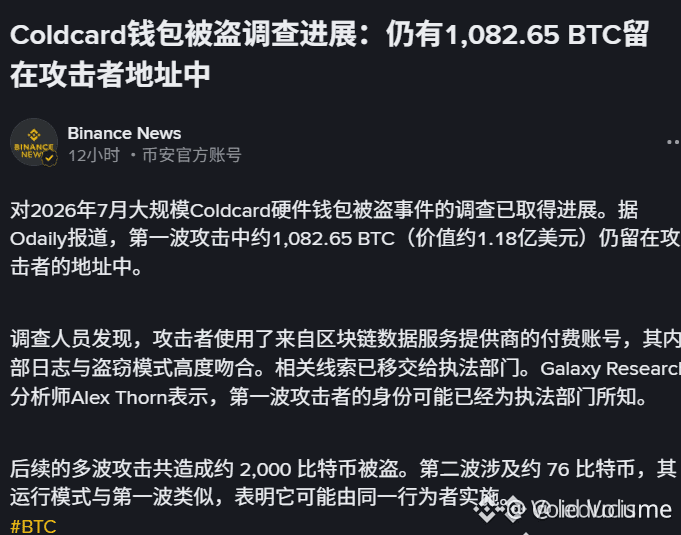
🚨 PLUS DE 1 000 $BTC SUPPRIMÉS DÉFINITIVEMENT DE L’APPROVISIONNEMENT LIQUIDE À MESURE QUE LA PERTURBATION DE L’OFFRE SE PROFILE 💥
Plus de 1 000 $BTC liés à un exploit récent sont effectivement devenus un stock non circulant, car le suivi actif fige le capital sur place. 🔒 Cette suppression structurelle retire une pression significative côté vente du carnet d’ordres.
Avec la liquidité de l’offre qui se contracte, le positionnement short agressif sur des zones de demande clés expose davantage à des risques de squeeze. 📊 La “smart money” sait que lorsque le flottant vendeur disponible s’amincit, le volume d’achats entrant génère une vélocité haussière disproportionnée. ⚡
Vous vous positionnez pour une ré-expansion tirée par l’offre ici, ou vous attendez une confirmation structurelle supplémentaire ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #MarketStructure #SupplyShock #Crypto
🦈 ⚡
🚨 PLUS DE 1 000 $BTC SUPPRIMÉS DÉFINITIVEMENT DE L’APPROVISIONNEMENT LIQUIDE À MESURE QUE LA PERTURBATION DE L’OFFRE SE PROFILE 💥
Plus de 1 000 $BTC liés à un exploit récent sont effectivement devenus un stock non circulant, car le suivi actif fige le capital sur place. 🔒 Cette suppression structurelle retire une pression significative côté vente du carnet d’ordres.
Avec la liquidité de l’offre qui se contracte, le positionnement short agressif sur des zones de demande clés expose davantage à des risques de squeeze. 📊 La “smart money” sait que lorsque le flottant vendeur disponible s’amincit, le volume d’achats entrant génère une vélocité haussière disproportionnée. ⚡
Vous vous positionnez pour une ré-expansion tirée par l’offre ici, ou vous attendez une confirmation structurelle supplémentaire ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #MarketStructure #SupplyShock #Crypto
🦈 ⚡
Plus de 1 000 $BTC liés à un exploit récent sont effectivement devenus un stock non circulant, car le suivi actif fige le capital sur place. 🔒 Cette suppression structurelle retire une pression significative côté vente du carnet d’ordres.
Avec la liquidité de l’offre qui se contracte, le positionnement short agressif sur des zones de demande clés expose davantage à des risques de squeeze. 📊 La “smart money” sait que lorsque le flottant vendeur disponible s’amincit, le volume d’achats entrant génère une vélocité haussière disproportionnée. ⚡
Vous vous positionnez pour une ré-expansion tirée par l’offre ici, ou vous attendez une confirmation structurelle supplémentaire ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #MarketStructure #SupplyShock #Crypto
🦈 ⚡
50
·
--
🦈 $VELVET HOT WALLET INFLOW REVEALS SEVERE EXCHANGE SUPPLY SHOCK AT KEY SUPPORT! 💥
Entrée : 1.00 ⚡
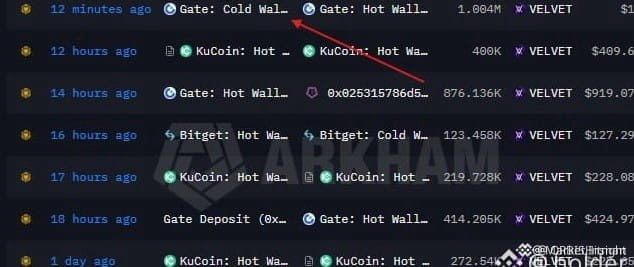
Les indicateurs on-chain montrent qu’un vide de liquidité sévère se forme pour $VELVET , car les hot wallets d’échange ont été forcés de retirer 1.004M de tokens depuis le stockage à froid. 🔍 Ce rééquilibrage d’urgence fait suite à un retrait institutionnel antérieur de 876K tokens, confirmant l’épuisement structurel de l’offre à travers les carnets d’ordres.
L’action des prix continue de défendre la base structurelle à 1.00 $ avec une forte conviction, signalant une accumulation active de “smart money” en amont d’une expansion inévitable de la volatilité. 📊 Avec des réserves d’échange atteignant des seuils critiques, la liquidité côté vendeurs est pratiquement épuisée aux niveaux actuels.
💡 Le flux d’ordres institutionnel absorbe discrètement l’offre flottante avant la prochaine phase d’expansion. 💬 Accumulez-vous aux côtés de la smart money sur ce pivot structurel, ou attendez-vous une confirmation secondaire ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VELVET #SupplyShock #MarketStructure #Crypto
🎯 🦈
🦈 $VELVET HOT WALLET INFLOW REVEALS SEVERE EXCHANGE SUPPLY SHOCK AT KEY SUPPORT! 💥
Entrée : 1.00 ⚡
Les indicateurs on-chain montrent qu’un vide de liquidité sévère se forme pour $VELVET , car les hot wallets d’échange ont été forcés de retirer 1.004M de tokens depuis le stockage à froid. 🔍 Ce rééquilibrage d’urgence fait suite à un retrait institutionnel antérieur de 876K tokens, confirmant l’épuisement structurel de l’offre à travers les carnets d’ordres.
L’action des prix continue de défendre la base structurelle à 1.00 $ avec une forte conviction, signalant une accumulation active de “smart money” en amont d’une expansion inévitable de la volatilité. 📊 Avec des réserves d’échange atteignant des seuils critiques, la liquidité côté vendeurs est pratiquement épuisée aux niveaux actuels.
💡 Le flux d’ordres institutionnel absorbe discrètement l’offre flottante avant la prochaine phase d’expansion. 💬 Accumulez-vous aux côtés de la smart money sur ce pivot structurel, ou attendez-vous une confirmation secondaire ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VELVET #SupplyShock #MarketStructure #Crypto
🎯 🦈
Entrée : 1.00 ⚡
Les indicateurs on-chain montrent qu’un vide de liquidité sévère se forme pour $VELVET , car les hot wallets d’échange ont été forcés de retirer 1.004M de tokens depuis le stockage à froid. 🔍 Ce rééquilibrage d’urgence fait suite à un retrait institutionnel antérieur de 876K tokens, confirmant l’épuisement structurel de l’offre à travers les carnets d’ordres.
L’action des prix continue de défendre la base structurelle à 1.00 $ avec une forte conviction, signalant une accumulation active de “smart money” en amont d’une expansion inévitable de la volatilité. 📊 Avec des réserves d’échange atteignant des seuils critiques, la liquidité côté vendeurs est pratiquement épuisée aux niveaux actuels.
💡 Le flux d’ordres institutionnel absorbe discrètement l’offre flottante avant la prochaine phase d’expansion. 💬 Accumulez-vous aux côtés de la smart money sur ce pivot structurel, ou attendez-vous une confirmation secondaire ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VELVET #SupplyShock #MarketStructure #Crypto
🎯 🦈
137

🦈 $JELLYJELLY WHALES ARE HOLDING THE ACCUMULATION LINE WHILE THE SUPPLY VACUUM FORMS ⚡
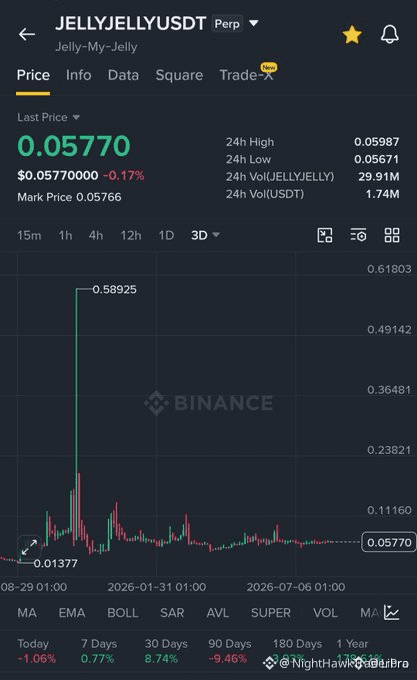
📥 La zone d’accumulation n’a pas bougé, et c’est le signe. Les gros investisseurs empilent discrètement pendant que le retail bouge latéralement — un comportement typique juste avant l’expansion.
📊 Un choc de liquidité se prépare dans les carnets d’ordres. Quand le flottant disponible se resserre autant, le chemin le plus simple devient la hausse verticale. Les whales n’accumulent pas éternellement ; elles attendent que suffisamment de vendeurs s’épuisent.
🔍 Le terrain de bataille est prêt. Les vendeurs se retrouvent coincés, et l’élan se construit sous la surface. Il suffit d’une étincelle pour inverser la situation et déclencher le squeeze.
💬 Êtes-vous positionné ici, ou attendez-vous une confirmation après le début du mouvement ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #JELLYJELLY #Accumulation #Crypto #SupplyShock
🦈 💎
🦈 $JELLYJELLY WHALES ARE HOLDING THE ACCUMULATION LINE WHILE THE SUPPLY VACUUM FORMS ⚡
📥 La zone d’accumulation n’a pas bougé, et c’est le signe. Les gros investisseurs empilent discrètement pendant que le retail bouge latéralement — un comportement typique juste avant l’expansion.
📊 Un choc de liquidité se prépare dans les carnets d’ordres. Quand le flottant disponible se resserre autant, le chemin le plus simple devient la hausse verticale. Les whales n’accumulent pas éternellement ; elles attendent que suffisamment de vendeurs s’épuisent.
🔍 Le terrain de bataille est prêt. Les vendeurs se retrouvent coincés, et l’élan se construit sous la surface. Il suffit d’une étincelle pour inverser la situation et déclencher le squeeze.
💬 Êtes-vous positionné ici, ou attendez-vous une confirmation après le début du mouvement ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #JELLYJELLY #Accumulation #Crypto #SupplyShock
🦈 💎
📥 La zone d’accumulation n’a pas bougé, et c’est le signe. Les gros investisseurs empilent discrètement pendant que le retail bouge latéralement — un comportement typique juste avant l’expansion.
📊 Un choc de liquidité se prépare dans les carnets d’ordres. Quand le flottant disponible se resserre autant, le chemin le plus simple devient la hausse verticale. Les whales n’accumulent pas éternellement ; elles attendent que suffisamment de vendeurs s’épuisent.
🔍 Le terrain de bataille est prêt. Les vendeurs se retrouvent coincés, et l’élan se construit sous la surface. Il suffit d’une étincelle pour inverser la situation et déclencher le squeeze.
💬 Êtes-vous positionné ici, ou attendez-vous une confirmation après le début du mouvement ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #JELLYJELLY #Accumulation #Crypto #SupplyShock
🦈 💎
108

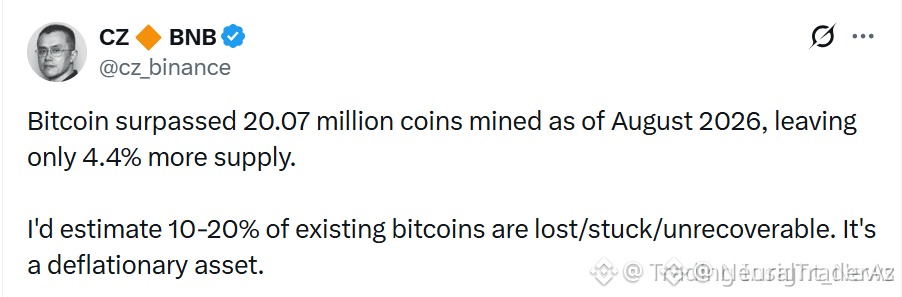
🚨 $BTC OFFRE CRUNCH: 20,07M MINÉES MAIS SEULEMENT 16-18M EN CIRCULATION 💎
📊 Bitcoin vient de franchir un cap structurel — 20,07M BTC minés, ne laissant que 4,4% de l’offre totale pour le siècle à venir de récompenses de blocs. À elle seule, cette donnée fait basculer l’équation offre-demande dans un territoire de déficit permanent. Mais l’alpha réel se cache dans les pièces irrécupérables. Les estimations suggèrent que 10–20% de ce chiffre est gelé, perdu, ou détenu dans des portefeuilles auxquels personne n’accédera jamais. 🔍
📉 Cela réécrit discrètement l’offre en circulation de Bitcoin à environ 16–18M BTC — le véritable “flottant” pour l’adoption mondiale, les allocations institutionnelles et la demande liée aux ETF. Lorsque la rareté rencontre la vélocité, le soutien à long terme devient structurel, pas spéculatif. 📌 Cela renforce la thèse du "l’or numérique" avec des faits, pas du remplissage narratif.
💬 Si seuls 16M BTC sont effectivement liquides, cette prime de rareté dépasse-t-elle le battage macro dans votre modèle d’accumulation ? 🤔
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #DigitalGold #SupplyShock #Crypto
🎯 🦈
🚨 $BTC OFFRE CRUNCH: 20,07M MINÉES MAIS SEULEMENT 16-18M EN CIRCULATION 💎
📊 Bitcoin vient de franchir un cap structurel — 20,07M BTC minés, ne laissant que 4,4% de l’offre totale pour le siècle à venir de récompenses de blocs. À elle seule, cette donnée fait basculer l’équation offre-demande dans un territoire de déficit permanent. Mais l’alpha réel se cache dans les pièces irrécupérables. Les estimations suggèrent que 10–20% de ce chiffre est gelé, perdu, ou détenu dans des portefeuilles auxquels personne n’accédera jamais. 🔍
📉 Cela réécrit discrètement l’offre en circulation de Bitcoin à environ 16–18M BTC — le véritable “flottant” pour l’adoption mondiale, les allocations institutionnelles et la demande liée aux ETF. Lorsque la rareté rencontre la vélocité, le soutien à long terme devient structurel, pas spéculatif. 📌 Cela renforce la thèse du "l’or numérique" avec des faits, pas du remplissage narratif.
💬 Si seuls 16M BTC sont effectivement liquides, cette prime de rareté dépasse-t-elle le battage macro dans votre modèle d’accumulation ? 🤔
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #DigitalGold #SupplyShock #Crypto
🎯 🦈
📊 Bitcoin vient de franchir un cap structurel — 20,07M BTC minés, ne laissant que 4,4% de l’offre totale pour le siècle à venir de récompenses de blocs. À elle seule, cette donnée fait basculer l’équation offre-demande dans un territoire de déficit permanent. Mais l’alpha réel se cache dans les pièces irrécupérables. Les estimations suggèrent que 10–20% de ce chiffre est gelé, perdu, ou détenu dans des portefeuilles auxquels personne n’accédera jamais. 🔍
📉 Cela réécrit discrètement l’offre en circulation de Bitcoin à environ 16–18M BTC — le véritable “flottant” pour l’adoption mondiale, les allocations institutionnelles et la demande liée aux ETF. Lorsque la rareté rencontre la vélocité, le soutien à long terme devient structurel, pas spéculatif. 📌 Cela renforce la thèse du "l’or numérique" avec des faits, pas du remplissage narratif.
💬 Si seuls 16M BTC sont effectivement liquides, cette prime de rareté dépasse-t-elle le battage macro dans votre modèle d’accumulation ? 🤔
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #DigitalGold #SupplyShock #Crypto
🎯 🦈
25

$SHIB OFFRE CRUNCH : 1,4 BILLIARD DISPARU À L’EXCHANGE EN 10 JOURS 🔥
Corps :
Le plus gros retrait d’une plateforme d’échange de l’histoire de SHIB est en train de se dérouler. 1,4 billion de tokens transférés vers des portefeuilles privés en seulement 10 jours représente 1,4 % de l’offre totale quittant les carnets d’ordres. C’est la vitesse d’accumulation la plus rapide depuis le “squeeze” d’avril 2023.
Quand l’offre s’assèche sur les exchanges, même une hausse modeste de la demande peut provoquer des réactions de prix disproportionnées. La question n’est pas de savoir si la liquidité va se resserrer — mais à quelle vitesse le marché va réévaluer le flottant réduit.
Surveillez-vous une confirmation de cassure, ou êtes-vous déjà positionné ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#SHIB #SupplyShock #ShibaInu #CryptoAccumulation
🔥
$SHIB OFFRE CRUNCH : 1,4 BILLIARD DISPARU À L’EXCHANGE EN 10 JOURS 🔥
Corps :
Le plus gros retrait d’une plateforme d’échange de l’histoire de SHIB est en train de se dérouler. 1,4 billion de tokens transférés vers des portefeuilles privés en seulement 10 jours représente 1,4 % de l’offre totale quittant les carnets d’ordres. C’est la vitesse d’accumulation la plus rapide depuis le “squeeze” d’avril 2023.
Quand l’offre s’assèche sur les exchanges, même une hausse modeste de la demande peut provoquer des réactions de prix disproportionnées. La question n’est pas de savoir si la liquidité va se resserrer — mais à quelle vitesse le marché va réévaluer le flottant réduit.
Surveillez-vous une confirmation de cassure, ou êtes-vous déjà positionné ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#SHIB #SupplyShock #ShibaInu #CryptoAccumulation
🔥
Corps :
Le plus gros retrait d’une plateforme d’échange de l’histoire de SHIB est en train de se dérouler. 1,4 billion de tokens transférés vers des portefeuilles privés en seulement 10 jours représente 1,4 % de l’offre totale quittant les carnets d’ordres. C’est la vitesse d’accumulation la plus rapide depuis le “squeeze” d’avril 2023.
Quand l’offre s’assèche sur les exchanges, même une hausse modeste de la demande peut provoquer des réactions de prix disproportionnées. La question n’est pas de savoir si la liquidité va se resserrer — mais à quelle vitesse le marché va réévaluer le flottant réduit.
Surveillez-vous une confirmation de cassure, ou êtes-vous déjà positionné ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#SHIB #SupplyShock #ShibaInu #CryptoAccumulation
🔥
52
Vérifié
🐉 #NEX – Le Choc d'Approvisionnement du 21 Juin : Quand le Robinet se Ferme Que se passe-t-il lorsque le vaste pool d'airdrop MEXC se ferme le 20 juin ? Le jeu change complètement. En ce moment, des milliards de tokens gratuits tombent sur les flippers à court terme. Ils se fichent du projet—ils dumpent juste pour du cash rapide, forçant artificiellement le prix à descendre jusqu'à ce niveau macro absolu [zest_status]. La foule regarde le graphique plat et pense que c'est mort. Mais voici la vraie histoire du 21 Juin : Le Robinet se Ferme : Au fil de la nuit, la vague massive de pression de vente artificielle disparaît. Les tokens gratuits sont partis. Le Sol est en Béton : Alors que les mains faibles dumpaient leurs sacs aux ticks les plus bas, les accumulateurs disciplinés aspiraient chaque token [zest_status]. Le côté vente est complètement vide. Le Choc d'Approvisionnement : Lorsque la prochaine vague de smart money ou de volume d'achat entre en jeu, il n'y a plus de tokens disponibles à la vente au fond. Avec zéro résistance, le graphique se redresse. La foule impatiente qui a vendu le sol à 0.0000030000 va inévitablement revenir acheter le sommet par peur de rater l'opportunité (FOMO). Nous attendons le bruit, nous absorbons les dumps, et nous laissons les mécaniques du marché faire le gros du travail. Gardez votre calme !#Binance #crypto #Trading #Discipline #NEX #Nexus #SupplyShock
🐉 #NEX – Le Choc d'Approvisionnement du 21 Juin : Quand le Robinet se Ferme Que se passe-t-il lorsque le vaste pool d'airdrop MEXC se ferme le 20 juin ? Le jeu change complètement. En ce moment, des milliards de tokens gratuits tombent sur les flippers à court terme. Ils se fichent du projet—ils dumpent juste pour du cash rapide, forçant artificiellement le prix à descendre jusqu'à ce niveau macro absolu [zest_status]. La foule regarde le graphique plat et pense que c'est mort. Mais voici la vraie histoire du 21 Juin : Le Robinet se Ferme : Au fil de la nuit, la vague massive de pression de vente artificielle disparaît. Les tokens gratuits sont partis. Le Sol est en Béton : Alors que les mains faibles dumpaient leurs sacs aux ticks les plus bas, les accumulateurs disciplinés aspiraient chaque token [zest_status]. Le côté vente est complètement vide. Le Choc d'Approvisionnement : Lorsque la prochaine vague de smart money ou de volume d'achat entre en jeu, il n'y a plus de tokens disponibles à la vente au fond. Avec zéro résistance, le graphique se redresse. La foule impatiente qui a vendu le sol à 0.0000030000 va inévitablement revenir acheter le sommet par peur de rater l'opportunité (FOMO). Nous attendons le bruit, nous absorbons les dumps, et nous laissons les mécaniques du marché faire le gros du travail. Gardez votre calme !#Binance #crypto #Trading #Discipline #NEX #Nexus #SupplyShock
3
602
·
--
ENTREPRISES COTÉES À LA BOURSE ACHETANT 166,984 $BTC CETTE ANNÉE — PLUS DE DEUX FOIS L’OFFRE EXTRACTÉE 💎
Cette accumulation institutionnelle est structurelle, pas spéculative. Les entreprises cotées absorbent en moyenne 912 BTC par jour, tandis que seulement 81,153 BTC ont été minés sur la même période. Le déséquilibre est évident : la demande dépasse l’offre nouvelle aux taux actuels.
L’histoire montre que les achats des entreprises à ces volumes précèdent souvent une découverte de prix significative. La dernière fois que ce ratio est apparu, c’était fin 2020, avant la percée majeure. Êtes-vous prêt pour un choc d’offre, ou attendez-vous un repli ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#BTC #InstitutionalBuying #SupplyShock #Crypto
💎
ENTREPRISES COTÉES À LA BOURSE ACHETANT 166,984 $BTC CETTE ANNÉE — PLUS DE DEUX FOIS L’OFFRE EXTRACTÉE 💎
Cette accumulation institutionnelle est structurelle, pas spéculative. Les entreprises cotées absorbent en moyenne 912 BTC par jour, tandis que seulement 81,153 BTC ont été minés sur la même période. Le déséquilibre est évident : la demande dépasse l’offre nouvelle aux taux actuels.
L’histoire montre que les achats des entreprises à ces volumes précèdent souvent une découverte de prix significative. La dernière fois que ce ratio est apparu, c’était fin 2020, avant la percée majeure. Êtes-vous prêt pour un choc d’offre, ou attendez-vous un repli ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#BTC #InstitutionalBuying #SupplyShock #Crypto
💎
Cette accumulation institutionnelle est structurelle, pas spéculative. Les entreprises cotées absorbent en moyenne 912 BTC par jour, tandis que seulement 81,153 BTC ont été minés sur la même période. Le déséquilibre est évident : la demande dépasse l’offre nouvelle aux taux actuels.
L’histoire montre que les achats des entreprises à ces volumes précèdent souvent une découverte de prix significative. La dernière fois que ce ratio est apparu, c’était fin 2020, avant la percée majeure. Êtes-vous prêt pour un choc d’offre, ou attendez-vous un repli ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#BTC #InstitutionalBuying #SupplyShock #Crypto
💎
23
Partiellement vrai
$PEPE 50M JETONS VERROUILLÉS POUR TOUJOURS — VALHALLA OU RIEN 🐸
Quand 50 millions de jetons sont envoyés à une adresse morte sans fonction de retrait, l’écrasement de l’offre est bien réel. Ce n’est pas qu’un mème — c’est une offre structurante qui retire définitivement l’offre en circulation. La communauté empile des ordres à $0.001 et $0.005, avec un volume en hausse sur des exchanges de premier plan.
Les données on-chain montrent que le portefeuille verrouillé n’a fait qu’augmenter depuis mai, et le prochain cap à $0.01 est devenu un aimant psychologique. L’histoire nous dit que ces événements de “burn” ont tendance à accélérer la volatilité une fois que les objectifs les plus bas sont atteints.
Tu surffes la vague à $0.001 ou tu attends pour la prophétie complète ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#PEPE #Memecoin #SupplyShock #Crypto
🔥
$PEPE 50M JETONS VERROUILLÉS POUR TOUJOURS — VALHALLA OU RIEN 🐸
Quand 50 millions de jetons sont envoyés à une adresse morte sans fonction de retrait, l’écrasement de l’offre est bien réel. Ce n’est pas qu’un mème — c’est une offre structurante qui retire définitivement l’offre en circulation. La communauté empile des ordres à $0.001 et $0.005, avec un volume en hausse sur des exchanges de premier plan.
Les données on-chain montrent que le portefeuille verrouillé n’a fait qu’augmenter depuis mai, et le prochain cap à $0.01 est devenu un aimant psychologique. L’histoire nous dit que ces événements de “burn” ont tendance à accélérer la volatilité une fois que les objectifs les plus bas sont atteints.
Tu surffes la vague à $0.001 ou tu attends pour la prophétie complète ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#PEPE #Memecoin #SupplyShock #Crypto
🔥
Quand 50 millions de jetons sont envoyés à une adresse morte sans fonction de retrait, l’écrasement de l’offre est bien réel. Ce n’est pas qu’un mème — c’est une offre structurante qui retire définitivement l’offre en circulation. La communauté empile des ordres à $0.001 et $0.005, avec un volume en hausse sur des exchanges de premier plan.
Les données on-chain montrent que le portefeuille verrouillé n’a fait qu’augmenter depuis mai, et le prochain cap à $0.01 est devenu un aimant psychologique. L’histoire nous dit que ces événements de “burn” ont tendance à accélérer la volatilité une fois que les objectifs les plus bas sont atteints.
Tu surffes la vague à $0.001 ou tu attends pour la prophétie complète ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#PEPE #Memecoin #SupplyShock #Crypto
🔥
1
245
·
--
🚨 $PIXEL PRIX CONFIRMÉ EN HAUSSE – UN CHOC D’OFFRE ALIMENTE UNE RUPTURE STRUCTURELLE ! 💥
Entrée : 899 ⚡
Objectif : 1 299 🚀
Stop Loss : 799 ⚠️
📌 La confirmation officielle de Google d’une hausse par six du coût de la RAM ($2,80 → $12/Go) est en train de redessiner la courbe d’offre des smartphones. Ce n’est pas un ajustement de routine — c’est un changement structurel, porté par la saturation de la production de puces pour l’IA, qui évince la capacité DRAM conventionnelle. 📊 Le Pixel 11 de base à 899 $ dépasse la barrière de prix stable sur deux ans à 799 $, signalant un nouvel équilibre de la demande.
💡 Cette découverte des prix correspond à la diminution des références 128 Go et à la hausse des seuils de stockage, créant un scénario classique de choc d’offre. Les investisseurs avisés anticipent déjà les effets en chaîne à travers l’écosystème matériel. 💬 Voyez-vous cela comme une flambée de découverte haussière des prix ou comme une chasse à la liquidité avant une correction ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #PIXEL #SupplyShock #SmartMoney #Breakout #Crypto
💎 🚀
🚨 $PIXEL PRIX CONFIRMÉ EN HAUSSE – UN CHOC D’OFFRE ALIMENTE UNE RUPTURE STRUCTURELLE ! 💥
Entrée : 899 ⚡
Objectif : 1 299 🚀
Stop Loss : 799 ⚠️
📌 La confirmation officielle de Google d’une hausse par six du coût de la RAM ($2,80 → $12/Go) est en train de redessiner la courbe d’offre des smartphones. Ce n’est pas un ajustement de routine — c’est un changement structurel, porté par la saturation de la production de puces pour l’IA, qui évince la capacité DRAM conventionnelle. 📊 Le Pixel 11 de base à 899 $ dépasse la barrière de prix stable sur deux ans à 799 $, signalant un nouvel équilibre de la demande.
💡 Cette découverte des prix correspond à la diminution des références 128 Go et à la hausse des seuils de stockage, créant un scénario classique de choc d’offre. Les investisseurs avisés anticipent déjà les effets en chaîne à travers l’écosystème matériel. 💬 Voyez-vous cela comme une flambée de découverte haussière des prix ou comme une chasse à la liquidité avant une correction ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #PIXEL #SupplyShock #SmartMoney #Breakout #Crypto
💎 🚀
Entrée : 899 ⚡
Objectif : 1 299 🚀
Stop Loss : 799 ⚠️
📌 La confirmation officielle de Google d’une hausse par six du coût de la RAM ($2,80 → $12/Go) est en train de redessiner la courbe d’offre des smartphones. Ce n’est pas un ajustement de routine — c’est un changement structurel, porté par la saturation de la production de puces pour l’IA, qui évince la capacité DRAM conventionnelle. 📊 Le Pixel 11 de base à 899 $ dépasse la barrière de prix stable sur deux ans à 799 $, signalant un nouvel équilibre de la demande.
💡 Cette découverte des prix correspond à la diminution des références 128 Go et à la hausse des seuils de stockage, créant un scénario classique de choc d’offre. Les investisseurs avisés anticipent déjà les effets en chaîne à travers l’écosystème matériel. 💬 Voyez-vous cela comme une flambée de découverte haussière des prix ou comme une chasse à la liquidité avant une correction ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #PIXEL #SupplyShock #SmartMoney #Breakout #Crypto
💎 🚀
104

·
--
$PEPE SUPPLY CHOC — 50M JETONS VERROUILLÉS INDEFINIMENT 🔥
Objectif : 0.001 🚀
50 millions de $PEPE tokens ont été définitivement retirés de la circulation grâce à un verrouillage de liquidité confirmé. Cela réduit l’offre disponible et crée une demande structurelle pour le token. Les données on-chain montrent que le verrou est actif, sans fonction de retrait.
L’objectif psychologique immédiat se situe à 0.001, où une résistance précédente pourrait se transformer en support. Avec un resserrement de l’offre et des détenteurs positionnés pour le long terme, l’élan pourrait s’accélérer si le volume augmente.
Vous traitez ça comme un squeeze alimenté par l’offre, ou comme une accumulation sur le plus long terme ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#PEPE #SupplyShock #TokenLock #Crypto
🔥
$PEPE SUPPLY CHOC — 50M JETONS VERROUILLÉS INDEFINIMENT 🔥
Objectif : 0.001 🚀
50 millions de $PEPE tokens ont été définitivement retirés de la circulation grâce à un verrouillage de liquidité confirmé. Cela réduit l’offre disponible et crée une demande structurelle pour le token. Les données on-chain montrent que le verrou est actif, sans fonction de retrait.
L’objectif psychologique immédiat se situe à 0.001, où une résistance précédente pourrait se transformer en support. Avec un resserrement de l’offre et des détenteurs positionnés pour le long terme, l’élan pourrait s’accélérer si le volume augmente.
Vous traitez ça comme un squeeze alimenté par l’offre, ou comme une accumulation sur le plus long terme ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#PEPE #SupplyShock #TokenLock #Crypto
🔥
Objectif : 0.001 🚀
50 millions de $PEPE tokens ont été définitivement retirés de la circulation grâce à un verrouillage de liquidité confirmé. Cela réduit l’offre disponible et crée une demande structurelle pour le token. Les données on-chain montrent que le verrou est actif, sans fonction de retrait.
L’objectif psychologique immédiat se situe à 0.001, où une résistance précédente pourrait se transformer en support. Avec un resserrement de l’offre et des détenteurs positionnés pour le long terme, l’élan pourrait s’accélérer si le volume augmente.
Vous traitez ça comme un squeeze alimenté par l’offre, ou comme une accumulation sur le plus long terme ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#PEPE #SupplyShock #TokenLock #Crypto
🔥
2
145
·
--
$MORPHO CHOC D’OFFRE : UN ÉCHANGEUR VIDÉ DE 10,8 M$ RÉSISTE À LA RUPTURE DU PLAFOND DE PRIX 📉💰
5,59 M $MORPHO jetons historiques ont quitté les échanges en 24 heures — un record de ~10,8 M$ de drainage d’offre depuis l’inscription d’octobre. Pourtant, l’ancre de prix tient à 1,94 $ et saigne à -0,9 % par jour. 🧠 Les soldes des échanges s’amenuisent, ce qui réduit théoriquement la liquidité de vente active. Cependant, la demande accuse un retard marqué. La part de marché en KRW s’est effondrée de 12,26 % à seulement 0,8 % — le même flux de détail qui a déclenché la flambée du 25 juillet a tout simplement disparu.
Les chocs d’offre précèdent souvent des bascules structurelles, mais seulement si la demande les valide. L’évolution actuelle des prix montre une réaction faible, ce qui signifie que les acteurs institutionnels ne se bousculent pas pour acheter ici. Le prix étant encore 53 % en dessous du sommet de janvier, et les gains hebdomadaires à seulement 2,1 %, ces sorties ressemblent à une accumulation silencieuse — ou juste à du stockage à froid. 📊
Assistons-nous à un positionnement de “l’argent intelligent” avant une vague de demande, ou simplement à un transfert sans intention ? 🧐
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ $MORPHO #DeFi #CryptoMarket #SupplyShock #TechnicalAnalysis
📊🔍
$MORPHO CHOC D’OFFRE : UN ÉCHANGEUR VIDÉ DE 10,8 M$ RÉSISTE À LA RUPTURE DU PLAFOND DE PRIX 📉💰
5,59 M $MORPHO jetons historiques ont quitté les échanges en 24 heures — un record de ~10,8 M$ de drainage d’offre depuis l’inscription d’octobre. Pourtant, l’ancre de prix tient à 1,94 $ et saigne à -0,9 % par jour. 🧠 Les soldes des échanges s’amenuisent, ce qui réduit théoriquement la liquidité de vente active. Cependant, la demande accuse un retard marqué. La part de marché en KRW s’est effondrée de 12,26 % à seulement 0,8 % — le même flux de détail qui a déclenché la flambée du 25 juillet a tout simplement disparu.
Les chocs d’offre précèdent souvent des bascules structurelles, mais seulement si la demande les valide. L’évolution actuelle des prix montre une réaction faible, ce qui signifie que les acteurs institutionnels ne se bousculent pas pour acheter ici. Le prix étant encore 53 % en dessous du sommet de janvier, et les gains hebdomadaires à seulement 2,1 %, ces sorties ressemblent à une accumulation silencieuse — ou juste à du stockage à froid. 📊
Assistons-nous à un positionnement de “l’argent intelligent” avant une vague de demande, ou simplement à un transfert sans intention ? 🧐
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ $MORPHO #DeFi #CryptoMarket #SupplyShock #TechnicalAnalysis
📊🔍
5,59 M $MORPHO jetons historiques ont quitté les échanges en 24 heures — un record de ~10,8 M$ de drainage d’offre depuis l’inscription d’octobre. Pourtant, l’ancre de prix tient à 1,94 $ et saigne à -0,9 % par jour. 🧠 Les soldes des échanges s’amenuisent, ce qui réduit théoriquement la liquidité de vente active. Cependant, la demande accuse un retard marqué. La part de marché en KRW s’est effondrée de 12,26 % à seulement 0,8 % — le même flux de détail qui a déclenché la flambée du 25 juillet a tout simplement disparu.
Les chocs d’offre précèdent souvent des bascules structurelles, mais seulement si la demande les valide. L’évolution actuelle des prix montre une réaction faible, ce qui signifie que les acteurs institutionnels ne se bousculent pas pour acheter ici. Le prix étant encore 53 % en dessous du sommet de janvier, et les gains hebdomadaires à seulement 2,1 %, ces sorties ressemblent à une accumulation silencieuse — ou juste à du stockage à froid. 📊
Assistons-nous à un positionnement de “l’argent intelligent” avant une vague de demande, ou simplement à un transfert sans intention ? 🧐
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ $MORPHO #DeFi #CryptoMarket #SupplyShock #TechnicalAnalysis
📊🔍
42
·
--
Vérifié
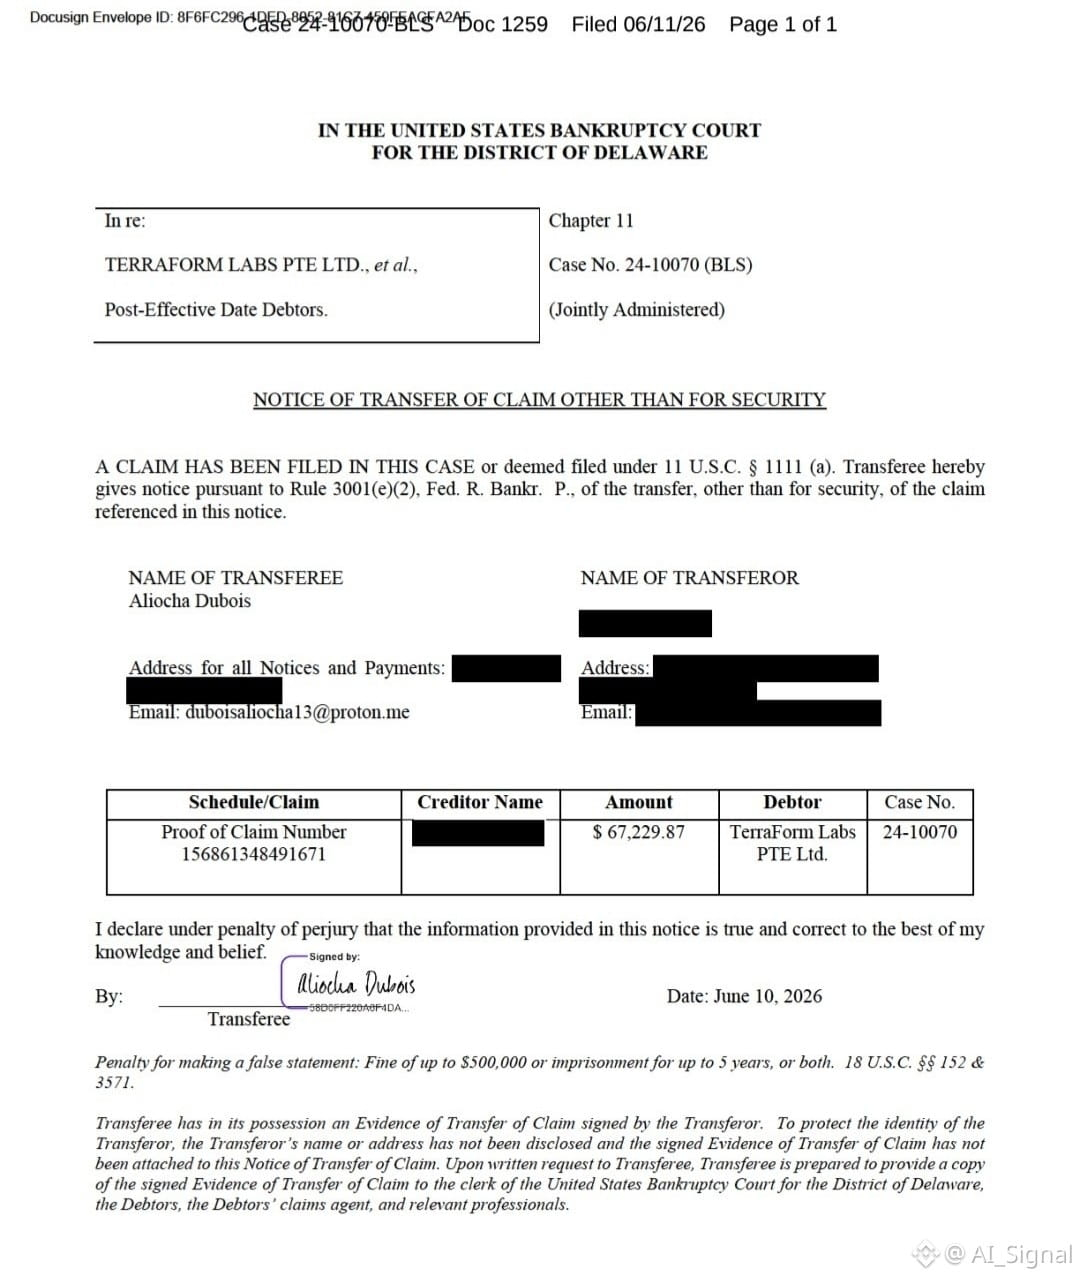
🚨 LE DOSSIER JUDICIAIRE FUITÉ : LE SECRET DE L'ARGENT INTELLIGENT $LUNC JEU ⚡
{spot}(LUNCUSDT)
🔥 Les investisseurs de détail crient "LUNC est mort"... mais les initiés achètent discrètement la dette de Terraform pour étrangler l'offre.
💼 Les dépôts judiciaires viennent d'exposer une accumulation cachée — gros capitaux qui s'accaparent des réclamations avant le paiement final.
💥 Ce n'est pas du bruit. C'est la mise en place de la pression ultime sur l'offre. Quand la prise se relâche, ma fourchette cible de $0.01–$0.37 entre rapidement en jeu.
⚡ Pendant que la foule dort, les institutions chargent. La vague de choc arrive.
#LUNC #USTC #SupplyShock #CryptoCatalyst #BinanceSquare
🚨 LE DOSSIER JUDICIAIRE FUITÉ : LE SECRET DE L'ARGENT INTELLIGENT $LUNC JEU ⚡
🔥 Les investisseurs de détail crient "LUNC est mort"... mais les initiés achètent discrètement la dette de Terraform pour étrangler l'offre.
💼 Les dépôts judiciaires viennent d'exposer une accumulation cachée — gros capitaux qui s'accaparent des réclamations avant le paiement final.
💥 Ce n'est pas du bruit. C'est la mise en place de la pression ultime sur l'offre. Quand la prise se relâche, ma fourchette cible de $0.01–$0.37 entre rapidement en jeu.
⚡ Pendant que la foule dort, les institutions chargent. La vague de choc arrive.
#LUNC #USTC #SupplyShock #CryptoCatalyst #BinanceSquare
🔥 Les investisseurs de détail crient "LUNC est mort"... mais les initiés achètent discrètement la dette de Terraform pour étrangler l'offre.
💼 Les dépôts judiciaires viennent d'exposer une accumulation cachée — gros capitaux qui s'accaparent des réclamations avant le paiement final.
💥 Ce n'est pas du bruit. C'est la mise en place de la pression ultime sur l'offre. Quand la prise se relâche, ma fourchette cible de $0.01–$0.37 entre rapidement en jeu.
⚡ Pendant que la foule dort, les institutions chargent. La vague de choc arrive.
#LUNC #USTC #SupplyShock #CryptoCatalyst #BinanceSquare
9
1
63
16.7k
·
--
Contesté
$LUNC BRÛLAGE DE 1 BILLIARD DE JETONS CONFIRMÉ – CHANGEMENT DE STRUCTURE IMMINENT 🔥
Le brûlage annoncé de 1 billion $LUNC supprime un énorme excès d’offre qui pèse sur l’évolution des prix depuis des mois. Sur le graphique journalier, le volume augmente à mesure que le prix s’approche d’un niveau de résistance clé, qui a rejeté des hausses à trois reprises depuis juin.
Cette réduction de l’offre modifie fondamentalement la tokenomics, et le marché n’a pas encore intégré toute l’ampleur. La question est désormais de savoir si les acheteurs peuvent se maintenir au-dessus de la zone de support critique située près des niveaux actuels.
Vous positionnez-vous pour une cassure ou attendez-vous une reprise (retest) ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#LUNC #Burn #Crypto #SupplyShock
🔥
$LUNC BRÛLAGE DE 1 BILLIARD DE JETONS CONFIRMÉ – CHANGEMENT DE STRUCTURE IMMINENT 🔥
Le brûlage annoncé de 1 billion $LUNC supprime un énorme excès d’offre qui pèse sur l’évolution des prix depuis des mois. Sur le graphique journalier, le volume augmente à mesure que le prix s’approche d’un niveau de résistance clé, qui a rejeté des hausses à trois reprises depuis juin.
Cette réduction de l’offre modifie fondamentalement la tokenomics, et le marché n’a pas encore intégré toute l’ampleur. La question est désormais de savoir si les acheteurs peuvent se maintenir au-dessus de la zone de support critique située près des niveaux actuels.
Vous positionnez-vous pour une cassure ou attendez-vous une reprise (retest) ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#LUNC #Burn #Crypto #SupplyShock
🔥
Le brûlage annoncé de 1 billion $LUNC supprime un énorme excès d’offre qui pèse sur l’évolution des prix depuis des mois. Sur le graphique journalier, le volume augmente à mesure que le prix s’approche d’un niveau de résistance clé, qui a rejeté des hausses à trois reprises depuis juin.
Cette réduction de l’offre modifie fondamentalement la tokenomics, et le marché n’a pas encore intégré toute l’ampleur. La question est désormais de savoir si les acheteurs peuvent se maintenir au-dessus de la zone de support critique située près des niveaux actuels.
Vous positionnez-vous pour une cassure ou attendez-vous une reprise (retest) ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#LUNC #Burn #Crypto #SupplyShock
🔥
1
345
$SATA SUPPLY PAUSE AT $100 COULD TRIGGER A SUPPLY SHOCK ⚡
Strive évalue les retours du marché afin de suspendre temporairement l’émission de nouveaux $SATA au niveau de 100 $ — une décision qui, historiquement, précède souvent un brusque réajustement des prix lorsque l’offre est artificiellement contrainte. La communauté reste divisée : certains y voient un catalyseur pour une percée portée par la demande, tandis que d’autres craignent que cela ne freine la liquidité et ne ralentisse l’élan.
Le seuil des 100 $ est désormais le champ de bataille. Êtes-vous prêt(e) pour un squeeze ou un repli ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#SATA #SupplyShock #CryptoNews #BinanceSquare
⚡
$SATA SUPPLY PAUSE AT $100 COULD TRIGGER A SUPPLY SHOCK ⚡
Strive évalue les retours du marché afin de suspendre temporairement l’émission de nouveaux $SATA au niveau de 100 $ — une décision qui, historiquement, précède souvent un brusque réajustement des prix lorsque l’offre est artificiellement contrainte. La communauté reste divisée : certains y voient un catalyseur pour une percée portée par la demande, tandis que d’autres craignent que cela ne freine la liquidité et ne ralentisse l’élan.
Le seuil des 100 $ est désormais le champ de bataille. Êtes-vous prêt(e) pour un squeeze ou un repli ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#SATA #SupplyShock #CryptoNews #BinanceSquare
⚡
Strive évalue les retours du marché afin de suspendre temporairement l’émission de nouveaux $SATA au niveau de 100 $ — une décision qui, historiquement, précède souvent un brusque réajustement des prix lorsque l’offre est artificiellement contrainte. La communauté reste divisée : certains y voient un catalyseur pour une percée portée par la demande, tandis que d’autres craignent que cela ne freine la liquidité et ne ralentisse l’élan.
Le seuil des 100 $ est désormais le champ de bataille. Êtes-vous prêt(e) pour un squeeze ou un repli ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#SATA #SupplyShock #CryptoNews #BinanceSquare
⚡
9
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#DotPlotSignalsOneMoreHikeIn2026
12,856 vues
306 mentions
2
#RobinhoodToSupportCircleArcNetwork
1,349 vues
75 mentions
3
#FedHikes25BpsUSStocksClose
16,807 vues
284 mentions
4
#AaveToLaunchRWAMarketOnAvalanche
4,769 vues
123 mentions
5
#CryptoVCFundingRebounds$5.6BInQ2
6,350 vues
34 mentions
6
#RevolutHackersDemand$3MInMonero
368 vues
8 mentions
7
#ZcashRises6%
114,552 vues
999 mentions
8
#XRPSinks10%
69,608 vues
671 mentions
9
#BitcoinETFsShed$450M
10,960 vues
114 mentions
10
#CircleOpensArcMainnet
29,442 vues
413 mentions