

#flex
flex
13,077 vues
117 mentions
Populaire
Récents

Voir la traduction
💥 $FLEX RECLAIMS $112 AFTER SUPPORT BOUNCE AS BUYERS TARGET THE $116 RESISTANCE! ⚡
Entry: 111.80 - 112.40 ⚡
Target: 116.00 🚀
Stop Loss: 110.00 ⚠️
$FLEX pulled off a decisive bounce off the $107–$109 demand floor, slicing back through $112 with impressive 4H candle momentum. Buyers stepped up aggressively to absorb seller pressure, flipping local structure cleanly back in favor of the bulls. 📊
Holding above this reclaimed $112 zone is the exact trigger needed to fuel expansion straight toward the $116 overhead wall. As long as bids defend this breakout level, the risk-to-reward on this swing setup remains exceptionally sharp. 💡
Keep an eye on correlated movers like $BTR and $SKR for broader sector tailwinds. 💬 Are you taking the $112 retest bid or waiting for a clean push past $114 first? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #FLEX #LongSetup #Breakout #Crypto #Altcoins
⚡ 🎯
13

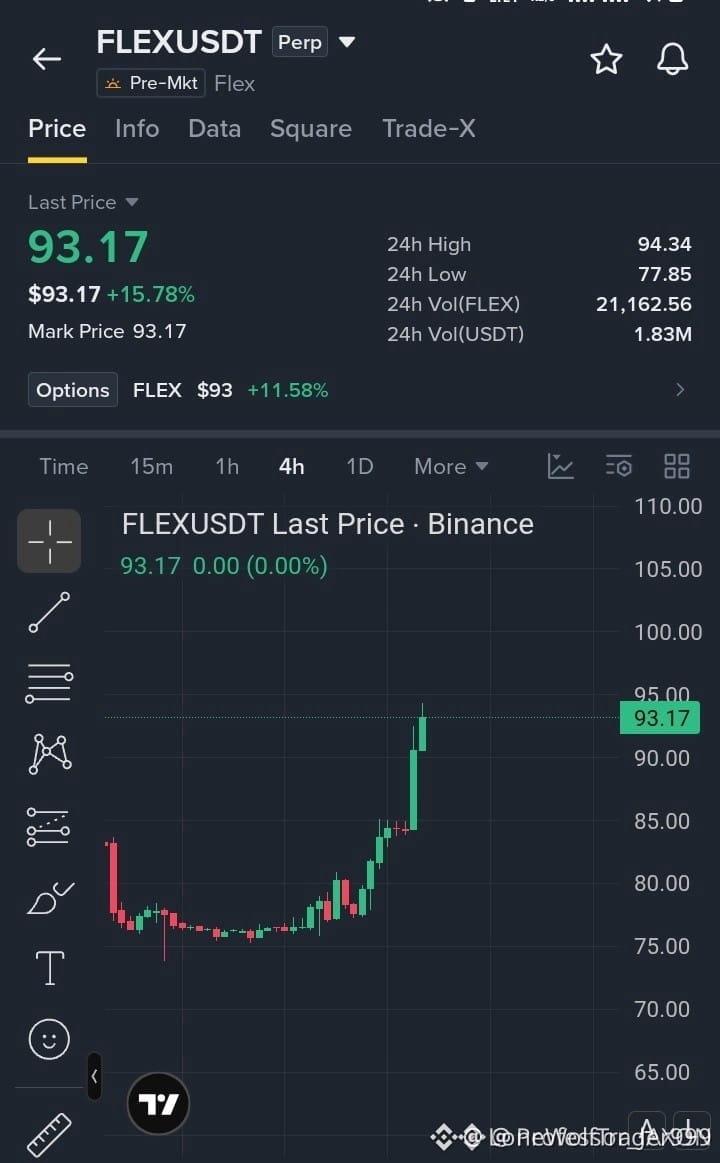
🚀 $FLEX EN ROUTE VERS UNE CASSURE AU-DESSUS DE 95 $ — LES HAUSSIERS SONT À L’AFFÛT ! 🟢
Entrée : 90.00-92.00 ⚡
Objectifs : 95.00 / 98.00 / 102.00 🚀
Stop-loss : 87.50 ⚠️
📊 Après avoir franchi le plafond des 85 $, le marché alimente les haussiers avec des volumes soutenus, et le prix est bien parti pour confirmer la zone d’entrée entre 90 et 92 $. ⚡ Les indicateurs de momentum en 4 h passent au vert, signe que la prochaine vague pourrait rapidement dépasser les 95 $.
🦈 Les investisseurs avisés accumulent des liquidités au-dessus de 90 $, et chaque hausse absorbe les murs de vente, préparant le terrain pour une remontée par paliers vers 98 $, voire 102 $. Une correction à court terme est probable : surveillez le repli avant de vous engager.
💬 Prêts à surfer sur la hausse ou vous attendez le repli ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #FLEX #LongSetup #Breakout #Crypto
🔥 💎

·
--
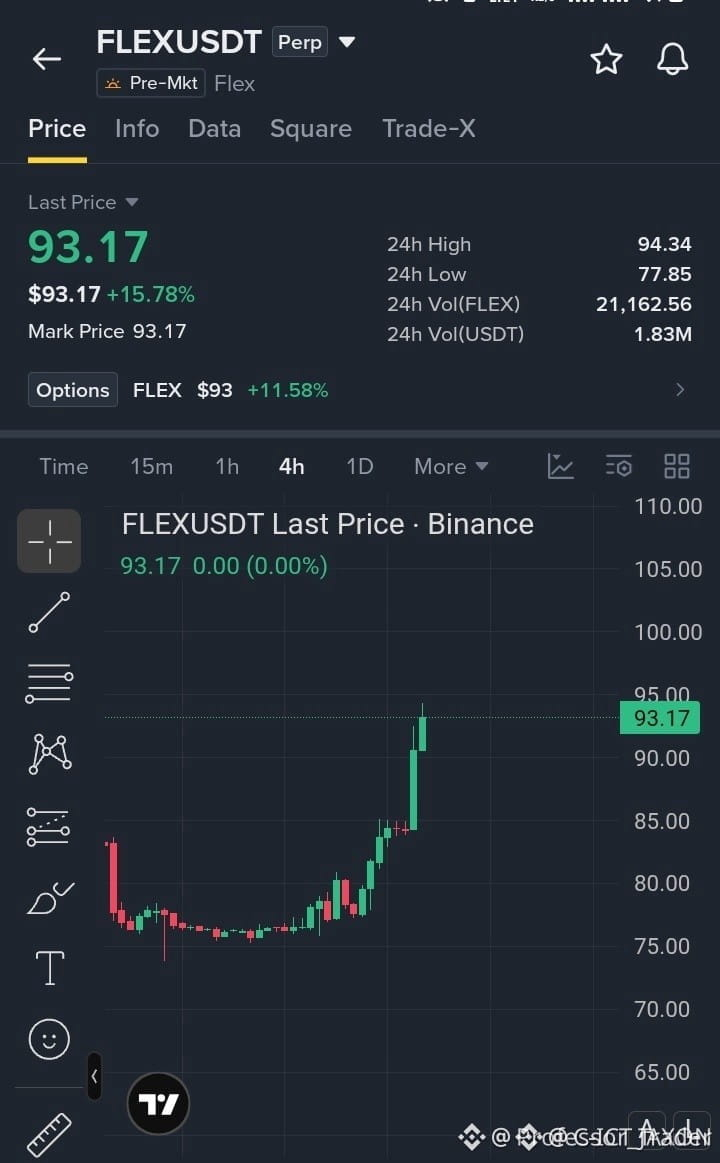
🚀 $FLEX PRÊT À FRANCHIR LA RÉSISTANCE DES 95 $ – LES HAUSSIERS PASSENT À L’ATTAQUE
Entrée : 90.00-92.00 ⚡
Objectif : 95.00 / 98.00 / 102.00 🚀
Stop loss : 87.50 ⚠️
Le plafond des 85 $ a enfin cédé, confirmant la formation d’une nouvelle zone de demande qui alimente l’accumulation institutionnelle. 📊 Le volume a bondi sur le graphique en 4 heures, et le cours évolue désormais dans un biseau haussier bien net.
Alors que le marché se maintient au-dessus de 90 $, la prochaine cible de liquidité se situe entre 95 $ et 98 $. Une poussée supplémentaire jusqu’à 102 $ reste envisageable si la pression acheteuse se maintient. 🦈 Un repli à court terme vers la zone d’entrée de 90 $ à 92 $ est probable, offrant un point d’entrée discipliné avant la prochaine vague haussière. ⚡
💬 Prêts à profiter de la cassure ou attendez-vous un repli pour la confirmer ?
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #FLEX #LongSetup #Breakout #Crypto
🚀 🔥
4

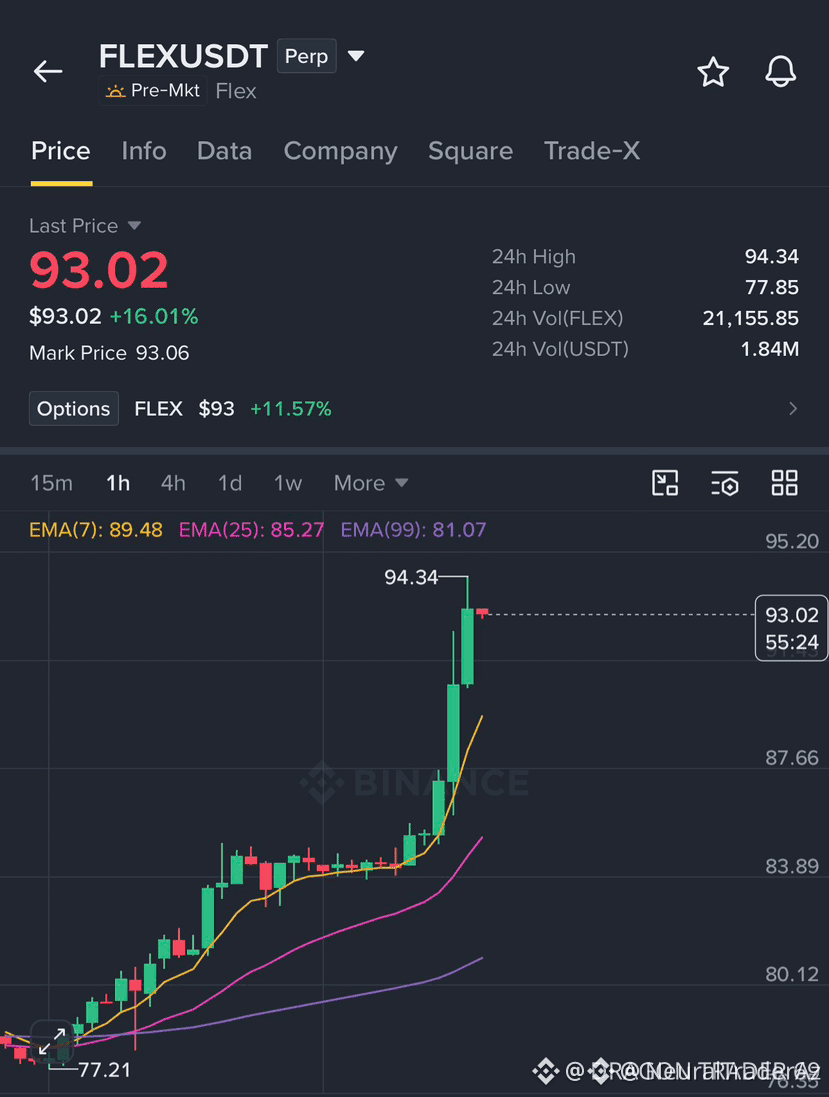
🚨 $FLEX FACES fait face à un test de résistance critique – une opportunité de vente à découvert se présente 🔴
Entrée : 93.00-94.50 ⚡
Objectif : 90.00 🚀
Stop-loss : 103.50 ⚠️
📊 Le plafond à 94.34 est devenu un pôle d’attraction pour la liquidité des acteurs avisés, et plusieurs bougies d’absorption laissent présager une vente massive imminente. 🦈 Les vendeurs institutionnels accumulent des ordres juste au-dessus de cette zone, prêts à faire chuter le cours au prochain rejet. 📌 Une cassure nette sous 94 pourrait déclencher une cascade vers la zone 90-85, où des blocs d’ordres baissiers sont en place. ⚡ La patience vaut mieux que la précipitation : attendez la bougie décisive avant de vous engager.
💬 Voyez-vous le rejet se former ou attendez-vous la prochaine chasse à la liquidité ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #FLEX #ShortSetup #LiquiditySweep #Crypto
🦈 🔥
2
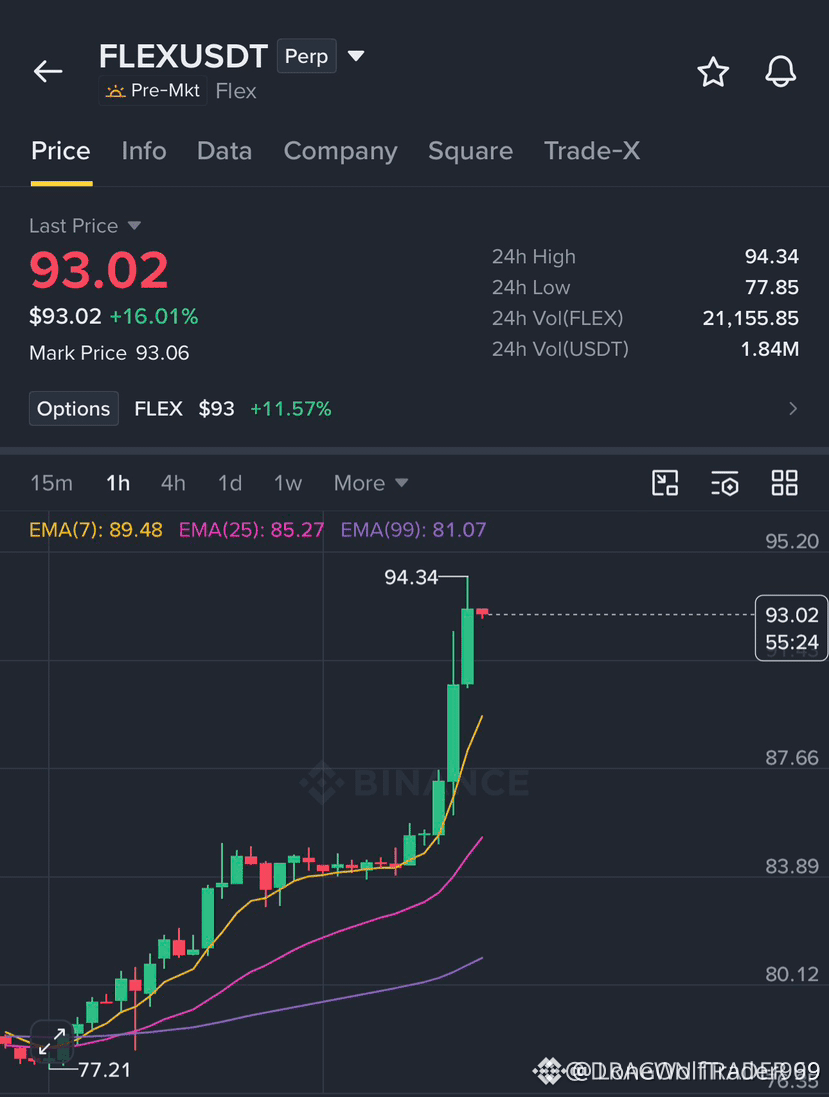
🚨 $FLEX S’ENFLAMME, MAIS LA RÉSISTANCE POURRAIT CHANGER LA DONNE ! 🔴
Entrée : $93.00‑$94.50 ⚡
Objectif : $90.00 🚀
Stop-loss : $103.50 ⚠️
📊 La hausse de 18 % témoigne d’une forte pression haussière, mais le plafond des $94.34 est un véritable mur où les gros investisseurs ont déversé des liquidités. 🦈 Si les vendeurs absorbent les dernières offres d’achat, nous assisterons à une rapide chute vers la zone des $90, la prochaine vague visant les $85, puis une dernière plongée vers $80.50. 📈 Surveillez le flux des ordres ; un rejet net sera le feu vert pour une position vendeuse disciplinée. 💡 Prêts à profiter du repli ou attendez-vous la bougie de déclenchement ? 💬
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #FLEX #ShortSetup #Crypto #Bearish #Liquidity
🔥 🦈

·
--
Voir la traduction
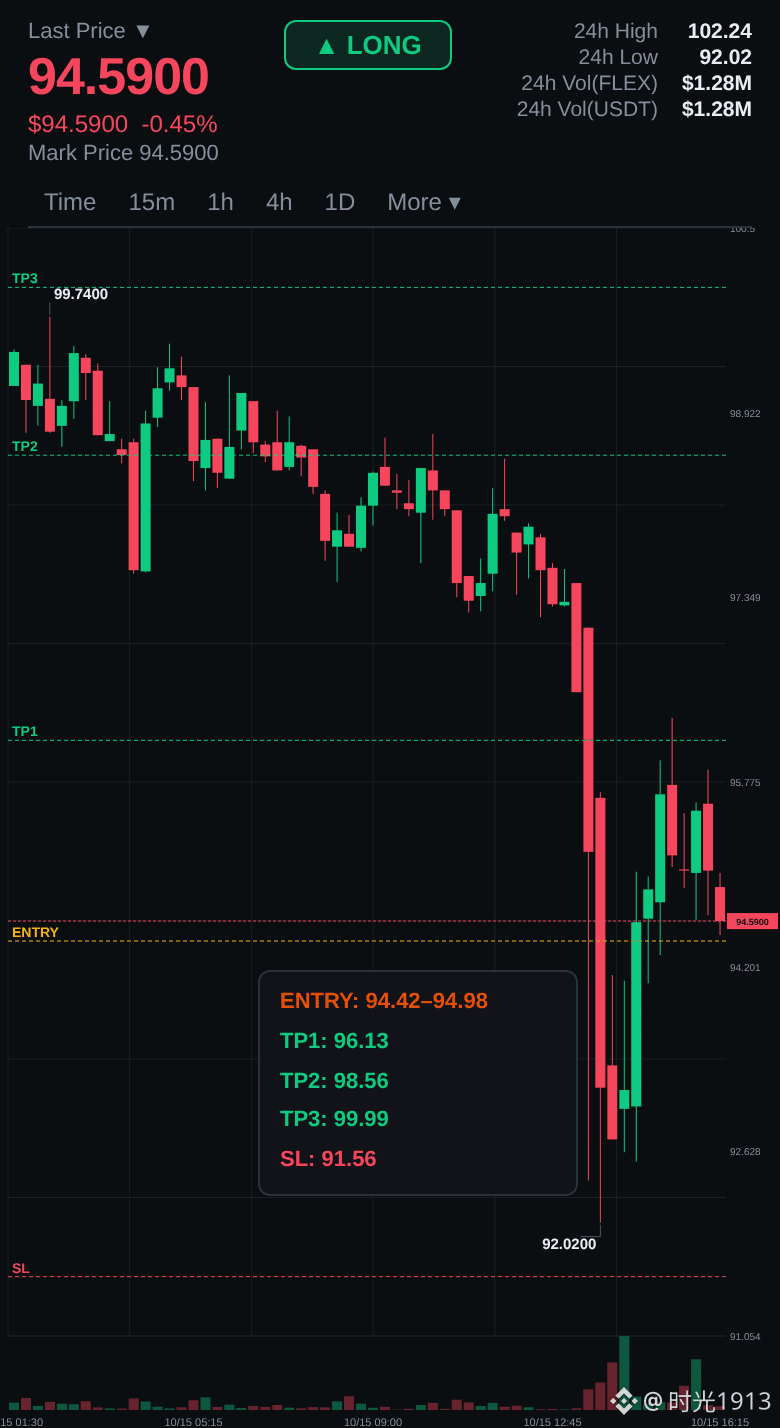
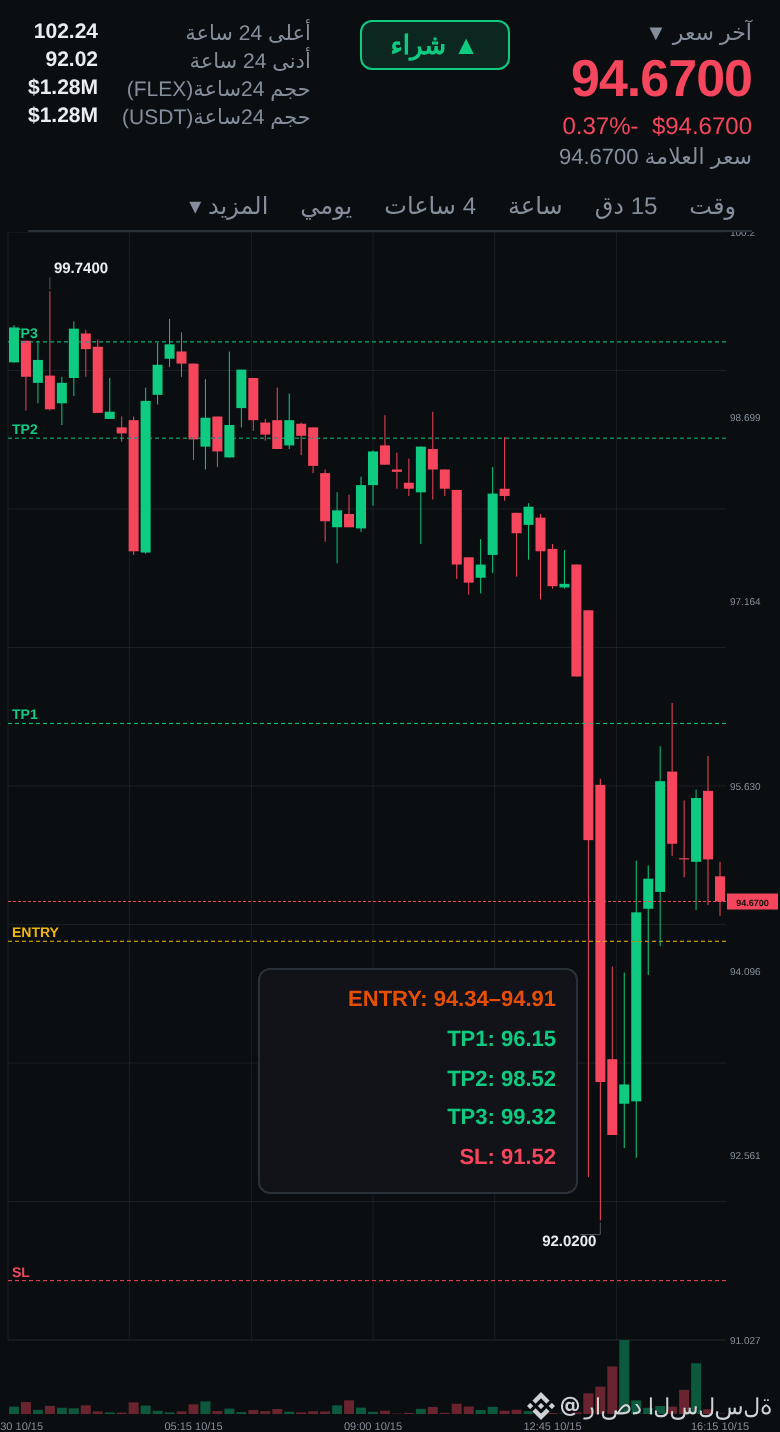
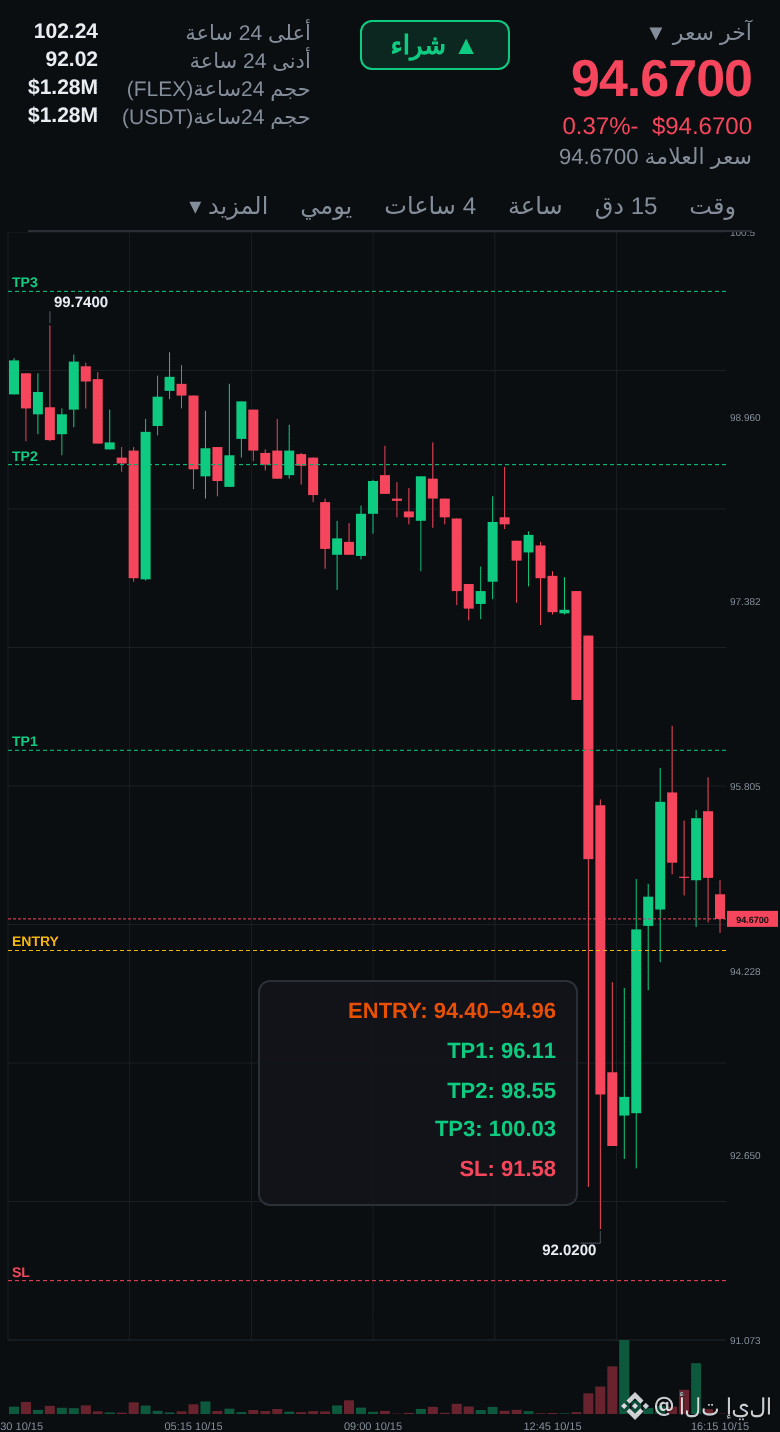
FLEX 币安TradFi永续(传统金融类),北京时间2026-10-28 21:35收盘5m -5.40%,北京时间2026-10-28 21:35:02观测时现价 85.12,24h额 285.35万,VWAP 89.1426 下方,RSI 22.2。别急着抄底:先把抄底冲动按住,看卖压尾声。
反抽能不能重新站回 VWAP 89.1426;止得住,才算数。
注:这是传统金融类永续,非交易时段流动性与跳空风险更高;24h成交额不足500万美元,盘口偏薄,注意滑点。
#FLEX #异动警报
FLEX 币安TradFi永续(传统金融类),北京时间2026-10-28 21:35收盘5m -5.40%,北京时间2026-10-28 21:35:02观测时现价 85.12,24h额 285.35万,VWAP 89.1426 下方,RSI 22.2。别急着抄底:先把抄底冲动按住,看卖压尾声。
反抽能不能重新站回 VWAP 89.1426;止得住,才算数。
注:这是传统金融类永续,非交易时段流动性与跳空风险更高;24h成交额不足500万美元,盘口偏薄,注意滑点。
#FLEX #异动警报
反抽能不能重新站回 VWAP 89.1426;止得住,才算数。
注:这是传统金融类永续,非交易时段流动性与跳空风险更高;24h成交额不足500万美元,盘口偏薄,注意滑点。
#FLEX #异动警报

·
--
Voir la traduction
$FLEX 的资金费率,现在挂到了 +0.1873%。
这个数字不算小。现价 119.4100,说明押注某一方向的仓位已经挤得很满,满到要额外掏钱才能继续待在里面。
打个比方,就像热门场次的票被人抢空,还想进场只能加价。加价的人越多,越是说明这一侧的情绪烧得厉害。可情绪烧得旺,不代表方向就一定对。
真正要留意的是:高位才挤进来的人,成本全压在最上面。行情只要横一横,他们就是最先扛不住的那批。费率是情绪的温度计,温度飙得太高,往往得回头看一眼风险。
眼下这个位置,比起追着情绪跑,不如先看看这笔加价的钱还能撑多久。
#FLEX
$FLEX 的资金费率,现在挂到了 +0.1873%。
这个数字不算小。现价 119.4100,说明押注某一方向的仓位已经挤得很满,满到要额外掏钱才能继续待在里面。
打个比方,就像热门场次的票被人抢空,还想进场只能加价。加价的人越多,越是说明这一侧的情绪烧得厉害。可情绪烧得旺,不代表方向就一定对。
真正要留意的是:高位才挤进来的人,成本全压在最上面。行情只要横一横,他们就是最先扛不住的那批。费率是情绪的温度计,温度飙得太高,往往得回头看一眼风险。
眼下这个位置,比起追着情绪跑,不如先看看这笔加价的钱还能撑多久。
#FLEX
这个数字不算小。现价 119.4100,说明押注某一方向的仓位已经挤得很满,满到要额外掏钱才能继续待在里面。
打个比方,就像热门场次的票被人抢空,还想进场只能加价。加价的人越多,越是说明这一侧的情绪烧得厉害。可情绪烧得旺,不代表方向就一定对。
真正要留意的是:高位才挤进来的人,成本全压在最上面。行情只要横一横,他们就是最先扛不住的那批。费率是情绪的温度计,温度飙得太高,往往得回头看一眼风险。
眼下这个位置,比起追着情绪跑,不如先看看这笔加价的钱还能撑多久。
#FLEX
167
Voir la traduction
$FLEX LONG
Инициатива переходит на сторону покупателей, пытающихся развить восходящую тенденцию. Текущее ценовое движение выглядит конструктивно для удержания позиций в лонг, если быки не ослабят хватку. Структура актива сохраняет потенциал для движения вверх, но стоит учитывать риски локальной волатильности при приближении к ключевым ориентирам.
🔹Входная зона: 118.12
🎯Тейк 1: 118.67060395 (+0.47%)
🎯Тейк 2: 119.2412079 (+0.95%)
🎯Тейк 3: 120.09711383 (+1.67%)
❌Стоп-лосс: 117.24409407 (-0.74%)
⚠️ Это не финансовая рекомендация. Торгуйте на свой страх и риск. DYOR.
#FLEX #SenateReadiesSeptemberCLARITYActVote #BerkshireMakes19.8BNetStockPurchases 📈
$FLEX
40
$FLEX SHORT
Les vendeurs garderont-ils l’initiative malgré la pression actuelle ? L’outil regarde vers le bas tant que l’initiative reste du côté des shorters, prêts à faire baisser les cotations vers les objectifs fixés. L’essentiel — surveiller la réaction du marché et contrôler les risques.
🏁Entrée : 111.48
💰Objectif 1 : 110.33123117 (+1.03%)
💰Objectif 2 : 108.90246235 (+2.31%)
💰Objectif 3 : 106.75930911 (+4.23%)
🛡Protection : 113.90315324 (-2.17%)
⚠️ Ceci n’est pas une recommandation financière. Tradez à vos risques et périls. DYOR.
#FLEX #Bitcoin #macro 📈
$FLEX
14
·
--
$FLEX rapporte 115.45, hausse sur 24h de 3.007%, taux de financement à 0.00000000, positions ouvertes 592.85. Le prix monte mais sans accumulation de taux de financement positif ; cela indique que les acheteurs (long) du contrat n’ont pas encore formé une structure surchargée avec une poursuite payante de la hausse. Les positions ouvertes ne sont qu’une valeur statique. Je ne vais pas prétendre que le financement augmente ; les données au comptant sont aussi absentes, donc impossible pour l’instant de confirmer un décalage entre l’humeur sur le contrat et celle du spot. Pour l’instant, ce qu’on peut confirmer, c’est que la hausse est déjà là ; la tarification par levier reste plutôt prudente.
Pour la transmission macro, il faut regarder la trajectoire des taux de la Fed, le dollar et les rendements des bons du Trésor.
Étiquette de trading : #TradFi #链上美股 #FLEX
Le contexte général est-il plutôt favorable ou défavorable pour FLEX ? Donnez votre avis.
Pour la transmission macro, il faut regarder la trajectoire des taux de la Fed, le dollar et les rendements des bons du Trésor.
Étiquette de trading : #TradFi #链上美股 #FLEX
Le contexte général est-il plutôt favorable ou défavorable pour FLEX ? Donnez votre avis.
37
@Square-Creator-5a9c08b8a02fe Binance a lancé le contrat perpétuel FLEXUSDT le 2 juillet 2026. Il suit le prix des actions ordinaires de Flex Ltd. et prend en charge jusqu’à 25× d’effet de levier.
Perspectives techniques
Tendance : Haussière à neutre. FLEX évolue dans une tendance haussière globale, mais l’élan à court terme semble ralentir après les gains récents.
Support : Surveillez le récent plus bas de swing ainsi que la moyenne mobile sur 20 jours. Une retest réussie permettrait de préserver la structure haussière.
Résistance : Le plus haut récent est le niveau clé de cassure. Une clôture solide au-dessus, avec un volume en hausse, pourrait déclencher une nouvelle impulsion vers le haut.
Momentum : Le RSI se situe près de la zone neutre à haussière. Un mouvement au-dessus de 60 renforcerait le scénario haussier, tandis qu’une baisse sous 45 pourrait indiquer un repli plus profond.
Volume : Une hausse du volume lors des cassures est importante pour confirmer la poursuite de la tendance.
Scénarios de trading
🟢 Haussier : Acheter uniquement après une cassure confirmée au-dessus de la résistance, avec un volume solide.
🟡 Range : Si le prix reste compris entre le support et la résistance, attendez-vous à un trading latéral.
🔴 Baissier : Une cassure sous le support clé pourrait mener à un mouvement vers la prochaine zone de support plus bas.
Biais global : Modérément haussier (tant que le support tient). Comme FLEXUSDT est un contrat perpétuel nouvellement coté, attendez-vous à une volatilité plus élevée et utilisez un dimensionnement de position conservateur avec une protection par stop-loss.
#FLEX #PhiladelphiaSemiconductorIndexFalls4% #JuneJobsDataCoolsFedHikeBets #CumberlandFarmsFilesForUSIPO #Binance
$FLEX
{future}(FLEXUSDT)
$MAGMA
{future}(MAGMAUSDT)
$US
{future}(USUSDT)
@Levels Above Magical Binance a lancé le contrat perpétuel FLEXUSDT le 2 juillet 2026. Il suit le prix des actions ordinaires de Flex Ltd. et prend en charge jusqu’à 25× d’effet de levier.
Perspectives techniques
Tendance : Haussière à neutre. FLEX évolue dans une tendance haussière globale, mais l’élan à court terme semble ralentir après les gains récents.
Support : Surveillez le récent plus bas de swing ainsi que la moyenne mobile sur 20 jours. Une retest réussie permettrait de préserver la structure haussière.
Résistance : Le plus haut récent est le niveau clé de cassure. Une clôture solide au-dessus, avec un volume en hausse, pourrait déclencher une nouvelle impulsion vers le haut.
Momentum : Le RSI se situe près de la zone neutre à haussière. Un mouvement au-dessus de 60 renforcerait le scénario haussier, tandis qu’une baisse sous 45 pourrait indiquer un repli plus profond.
Volume : Une hausse du volume lors des cassures est importante pour confirmer la poursuite de la tendance.
Scénarios de trading
🟢 Haussier : Acheter uniquement après une cassure confirmée au-dessus de la résistance, avec un volume solide.
🟡 Range : Si le prix reste compris entre le support et la résistance, attendez-vous à un trading latéral.
🔴 Baissier : Une cassure sous le support clé pourrait mener à un mouvement vers la prochaine zone de support plus bas.
Biais global : Modérément haussier (tant que le support tient). Comme FLEXUSDT est un contrat perpétuel nouvellement coté, attendez-vous à une volatilité plus élevée et utilisez un dimensionnement de position conservateur avec une protection par stop-loss.
#FLEX #PhiladelphiaSemiconductorIndexFalls4% #JuneJobsDataCoolsFedHikeBets #CumberlandFarmsFilesForUSIPO #Binance
$FLEX
$MAGMA
$US
1
294

Voir la traduction
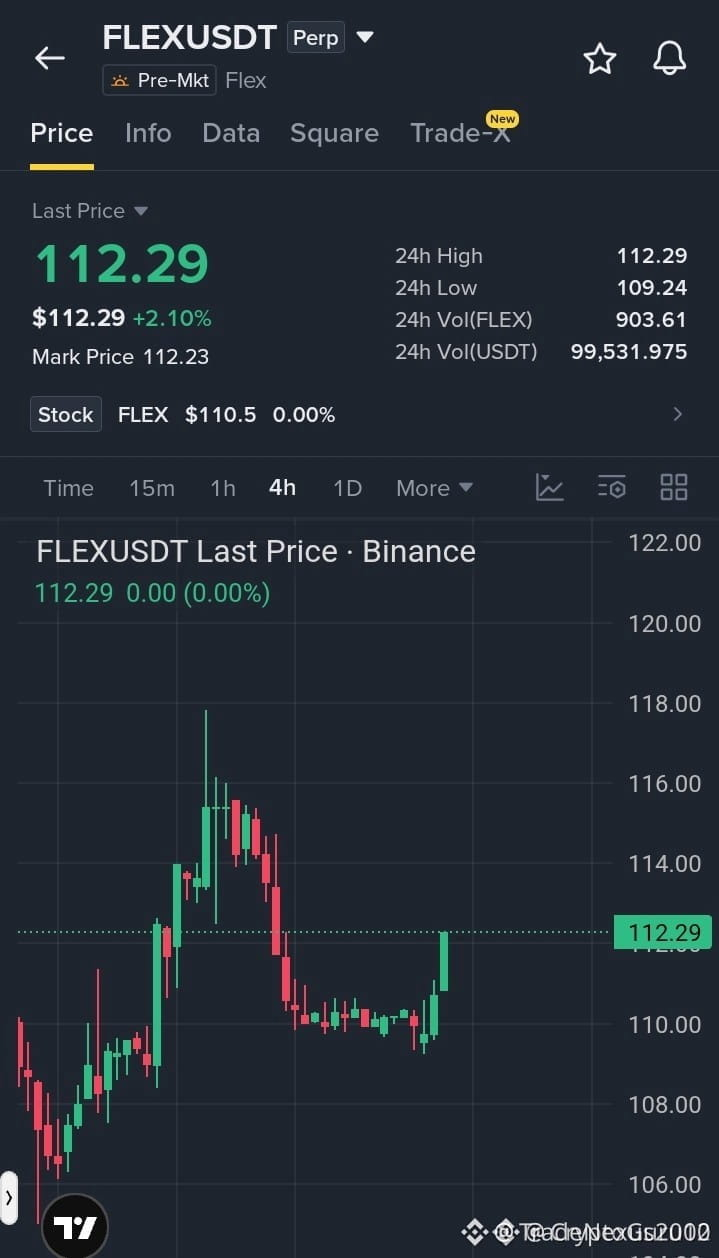
🚨 $FLEX RECLAIMS KEY INEFFICIENCY LEVEL AS SMART MONEY DEFENDS THE 110 DEMAND BLOCK! ⚡
Entry: 111.80 - 112.40 ⚡
Target: 113.50 - 116.00 🚀
Stop Loss: 110.20 ⚠️
$FLEX is executing a clean structural reclaim out of the 109–110 accumulation zone, absorbing selling liquidity and flipping 112 into localized support. 📊 The 4H market structure now reflects clear buyer dominance as order flow shifts back toward higher liquidity targets.
📌 With price consolidating above the pivot, holding this level establishes a high-conviction leg toward recent highs. 🔍 Given the pre-market volatility dynamics, precise execution and disciplined position sizing remain essential. 💬 Are you front-running this continuation push or waiting for a deeper retest of support? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #FLEX #LongSetup #MarketStructure #Crypto
🎯 🦈
23
·
--
$FLEX 最新行情 🚀
Tendance : Range
Entrée : 118.0009–119.1391
Stop : 117.4317
Objectif : 119.7557/120.7043/121.8900
Raisons de l’analyse : Cette configuration de FLEX est vraiment interminable au point d’avoir envie de dormir. Les EMA sont tellement collées qu’on dirait qu’elles n’ont rien à manger, RSI à 62,5 ni trop haut ni trop bas, coincé là. On va même pas te tracer la zone de range, franchement. Ça a bougé autour de 118,5 pendant trois jours, comme si la salle du marché avait décidé de prendre ses congés. Si tu veux jouer, surveille ce putain de couloir entre 117,4 et 119,2 : mets un ordre high/low (long) et n’essaie pas de courir après la hausse ou de te faire avoir en cherchant le top. Place le stop à 117.431728 comme indiqué ; si ça casse, tu sors immédiatement, pas de fantasmes sur une cassure. Soit tu attends que le prix repasse et se stabilise au-dessus de 119,5 avec du volume avant d’envisager de poursuivre, sinon reste juste spectateur : se presser ne sert à rien.
Avertissement sur le risque : Zone de stop recommandée : 117.431728. Veuillez ajuster la taille de la position selon votre tolérance au risque
#FLEX
14
·
--
Flash marché : $FLEX 📊
Recommandation : consolidation
Entrée : 122.6684-123.8516
Référence stop loss : 122.0767
Prix cible : 124.4926/125.4787/126.7113
Analyse : Cette tendance est vraiment pénible, FLEX est là à faire du surplace, à traîner. 123.26 bouge à peine pendant des heures : les deux lignes EMA s’emmêlent comme des fils de casque, croisent puis plus rien, impossible de deviner la direction. Le RSI 53,2 est aussi à moitié endormi, acheteurs et vendeurs sont mous. Ne me parle pas de grande tendance : pour l’instant, c’est une phase de range/consolidation, le haut comme le bas sont difficiles à supporter. Si tu veux mon avis, tant que ça n’a pas cassé, ne t’agite pas : attends qu’elle choisisse sa direction. Si tu dois agir quand même, mets ton stop loss sous 122.07, ne te fais pas violence, dimensionne ta position toi-même—sinon, après, on ne viendra pas te “sauver”. L’urgence ne sert à rien : ce marché, c’est juste usant. Patience—attends une cassure ou une sortie ratée, puis suis. Ceux qui n’arrivent pas à s’empêcher d’acheter/vendre : allez d’abord vous laver les mains.
Indication : position stop loss recommandée : 122.076704, ajustez la taille de la position selon votre tolérance au risque
#FLEX
4
$FLEX SHORT
La structure du mouvement donne l’impression que les vendeurs sont prêts à continuer d’enfoncer les cotations à la baisse.
Les vendeurs à court terme conservent l’initiative, et l’arrière-plan local crée des conditions favorables à la baisse.
Le risque d’une correction à la hausse reste pour l’instant minimal, tant que le scénario baissier demeure prioritaire.
🔹Zone d’entrée : 107.59
🎯Objectif 1 : 107.25122594 (+0.31%)
🎯Objectif 2 : 106.70245188 (+0.82%)
🎯Objectif 3 : 105.87929078 (+1.59%)
⛔️Stop : 108.62316109 (-0.96%)
⚠️ Ceci n’est pas un conseil financier. Tradez à vos risques et périls. DYOR.
#FLEX #BitcoinUpdate #TradeStories 📈
$FLEX
27
·
--
📌 $FLEX / USDT — Configuration de continuation de tendance en SHORT 🔴
📥 Entrée : Prix du marché
🎯 TP1 : 132.00
🎯 TP2 : 128.00
🎯 TP3 : 123.00
🛑 SL : 140.00
🚨 Ouvrez IMMEDIATEMENT un SHORT 🔴 sur la position #FLEX
👇👇 Continuez à conserver le SHORT $FLEX
{future}(FLEXUSDT)
📌 $FLEX / USDT — Configuration de continuation de tendance en SHORT 🔴
📥 Entrée : Prix du marché
🎯 TP1 : 132.00
🎯 TP2 : 128.00
🎯 TP3 : 123.00
🛑 SL : 140.00
🚨 Ouvrez IMMEDIATEMENT un SHORT 🔴 sur la position #FLEX
👇👇 Continuez à conserver le SHORT $FLEX
📥 Entrée : Prix du marché
🎯 TP1 : 132.00
🎯 TP2 : 128.00
🎯 TP3 : 123.00
🛑 SL : 140.00
🚨 Ouvrez IMMEDIATEMENT un SHORT 🔴 sur la position #FLEX
👇👇 Continuez à conserver le SHORT $FLEX
7
·
--
$FLEX Ce carnet d’ordres, sur X, les gens qui y “plongent” en silence sont beaucoup plus nombreux que ceux qui crient des ordres. En 24 heures, ça monte de 1,31 %, le prix reste accroché à 135,89 ; volumes autour de 270 000 $ (environ), et un OI de seulement 496 contrats. Le taux de financement est à zéro. C’est un contrat auquel même pas besoin de levier n’est ouvert. Dans les contrats perp de TradFi, cette structure soulève encore plus de soupçons que les duels high leverage long/short. La logique normale voudrait : soit les longs paient une prime, soit les shorts touchent des intérêts ; ici, on “défait” directement. Sur X, quelques vieux comptes spécialisés dans l’arbitrage de financement partagent déjà des captures en privé : la sous-entendue est une seule phrase. Personne n’ose agir en premier.
Il y a un fait contre-intuitif. FLEX, en tant que mappage d’actions américaines sur la Binance Chain, ne devrait pas être guidé par l’émotion dans sa logique de prix, mais par l’écart entre les marchés spot et dérivés. À ce niveau de 135, si on balaie la prime/décote des futures sur le S&P 500, on obtient un résultat presque à l’équilibre. Sur X, les comptes qui font l’arbitrage spot/futures y regardent depuis quelques jours sans intervenir, et leur raison est très claire : l’OI ne bouge pas, le financement ne bouge pas, et le volume reste tiède. Les arbitragistes estiment que la volatilité attendue est trop faible pour couvrir les coûts de financement. Mais ce “vide” lui-même est l’élément le plus informatif : pas de longs encombrés, pas de charge à porter. Le prix de FLEX est aujourd’hui un pur reflet du spot : qui achète, qui vend, et c’est lisible noir sur blanc dans le carnet.
Sur Crypto Twitter, les avis sur cette structure sont assez subtils. Le discours dominant dit en gros : avant que les données macro ne se concrétisent, retenez-vous ; une minorité discute d’une hypothèse : si le marché se met réellement à douter des actions US, FLEX ne pourrait tout simplement pas rester stable à 135 ; si au contraire le marché est haussier, alors OI et funding devraient aussi bouger en premier. Comme les deux camps ne bougent pas, ça ne veut pas dire qu’il n’y a pas de direction : ça veut dire que toute l’exposition est placée sur le moment où les données vont tomber. À l’heure d’Europe/Est (heure de la côte Est US), si un CPI ou des données sur les premières demandes de chômage dévient ne serait-ce que légèrement des attentes, l’OI de FLEX peut très vite remonter en volume. Tenir long/short “en embuscade” maintenant, c’est parier : parier sur l’ampleur du mouvement que ces données pourront déclencher.
Quand on passe au trading, je ne peux te donner que trois scénarios. L’audacieux : regarde les futures sur actions US ; si après que les futures S&P 500 cassent les plus bas, ils ne reviennent pas en l’espace d’une à deux heures, tente un short avec une position réduite sur $FLEX ; stop au-dessus de 138. Si les données sont favorables et poussent directement le prix au-dessus de 137,5, tente un long ; stop à 134,5.
Étiquette de trading : #TradFi #链上美股 #FLEX
Tout le monde dit que FLEX va monter/descendre : tu te places de quel côté ?
96
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#WithdrawalsBack: 15 networks live
1,196 vues
47 mentions
2
#BinanceUpdatesProofofReservesAddresses
45,871 vues
888 mentions
3
#BinanceToResumePhaseOneOfWithdrawals
78,993 vues
1,113 mentions
4
#BinanceHadAlreadyCovered$6BofHackLoss
6,288 vues
109 mentions
5
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
33,739 vues
120 mentions
6
#CZDismissesClaimsBinanceHackWasPredicted
35,207 vues
470 mentions
7
#B14gReportsUnauthorizedTransferOfAbout97MCORE
10,184 vues
201 mentions
8
#USSpotETHETFsPost23StraightDaysOfNetOutflows
10,183 vues
170 mentions
9
#IntelHasItsWorstDaySince1974
94,395 vues
786 mentions
10
#TRMCambodianCasinosReceived$1.07BInCrypto
40,956 vues
74 mentions