
#bitcoinetfstake
bitcoinetfstake
620 vues
19 mentions
Populaire
Récents

La plupart des gens traitent les ETF Bitcoin comme un coffre à sens unique qui ne fait qu’enlever des $BTC du marché.
Tu FOMO après une autre semaine d’entrées, convaincu que l’offre se verrouille pour de bon, puis tu te fais détruire quand les rachats commencent et que les mêmes pièces reviennent frapper les carnets d’ordres en pleine nuit.
Je suis les données de création et de rachat comme si c’était on-chain, parce que c’est essentiellement le cas. Les participants autorisés peuvent créer des parts en livrant du BTC, ou les racheter et récupérer les pièces pour les revendre. C’est la partie que la chronologie saute. Avec la Peur et la Convoitise à 69, tout le monde est avide et suppose que l’offre de l’acheteur ne part jamais. Mais regarde le macro. Les rendements à dix ans qui s’approchent de 5% et un dollar fort, historiquement, tuent rapidement l’appétit pour le risque. Quand ça arrive, les institutions ne tiennent pas pour toi. Elles rachètent. La dernière fois qu’on a vu un cluster de sorties, $BTC vendus violemment et cela a entraîné $ETH plus des noms comme $AAVE avec.
La partie qui compte vraiment, c’est la concentration. Quelques ETF seulement contrôlent une énorme portion de l’offre liquide. Un gros rachat ne ressemble pas à une simple baleine aléatoire. Ça ressemble à une pression de vente coordonnée que le retail ne voit jamais venir, jusqu’à ce que les bougies soient déjà rouges.
Où est-ce que ça va si les rendements continuent de grimper à partir d’ici ?
#BitcoinETFsTake #US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025
La plupart des gens traitent les ETF Bitcoin comme un coffre à sens unique qui ne fait qu’enlever des $BTC du marché.
Tu FOMO après une autre semaine d’entrées, convaincu que l’offre se verrouille pour de bon, puis tu te fais détruire quand les rachats commencent et que les mêmes pièces reviennent frapper les carnets d’ordres en pleine nuit.
Je suis les données de création et de rachat comme si c’était on-chain, parce que c’est essentiellement le cas. Les participants autorisés peuvent créer des parts en livrant du BTC, ou les racheter et récupérer les pièces pour les revendre. C’est la partie que la chronologie saute. Avec la Peur et la Convoitise à 69, tout le monde est avide et suppose que l’offre de l’acheteur ne part jamais. Mais regarde le macro. Les rendements à dix ans qui s’approchent de 5% et un dollar fort, historiquement, tuent rapidement l’appétit pour le risque. Quand ça arrive, les institutions ne tiennent pas pour toi. Elles rachètent. La dernière fois qu’on a vu un cluster de sorties, $BTC vendus violemment et cela a entraîné $ETH plus des noms comme $AAVE avec.
La partie qui compte vraiment, c’est la concentration. Quelques ETF seulement contrôlent une énorme portion de l’offre liquide. Un gros rachat ne ressemble pas à une simple baleine aléatoire. Ça ressemble à une pression de vente coordonnée que le retail ne voit jamais venir, jusqu’à ce que les bougies soient déjà rouges.
Où est-ce que ça va si les rendements continuent de grimper à partir d’ici ?
#BitcoinETFsTake #US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025
Tu FOMO après une autre semaine d’entrées, convaincu que l’offre se verrouille pour de bon, puis tu te fais détruire quand les rachats commencent et que les mêmes pièces reviennent frapper les carnets d’ordres en pleine nuit.
Je suis les données de création et de rachat comme si c’était on-chain, parce que c’est essentiellement le cas. Les participants autorisés peuvent créer des parts en livrant du BTC, ou les racheter et récupérer les pièces pour les revendre. C’est la partie que la chronologie saute. Avec la Peur et la Convoitise à 69, tout le monde est avide et suppose que l’offre de l’acheteur ne part jamais. Mais regarde le macro. Les rendements à dix ans qui s’approchent de 5% et un dollar fort, historiquement, tuent rapidement l’appétit pour le risque. Quand ça arrive, les institutions ne tiennent pas pour toi. Elles rachètent. La dernière fois qu’on a vu un cluster de sorties, $BTC vendus violemment et cela a entraîné $ETH plus des noms comme $AAVE avec.
La partie qui compte vraiment, c’est la concentration. Quelques ETF seulement contrôlent une énorme portion de l’offre liquide. Un gros rachat ne ressemble pas à une simple baleine aléatoire. Ça ressemble à une pression de vente coordonnée que le retail ne voit jamais venir, jusqu’à ce que les bougies soient déjà rouges.
Où est-ce que ça va si les rendements continuent de grimper à partir d’ici ?
#BitcoinETFsTake #US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025
78
·
--
Haussier
#BitcoinETFsTake $6,34MilliardEnT3
💡 Perspective Unique : La véritable histoire derrière la croissance des ETF Bitcoin pourrait être la transition progressive d’une activité de marché principalement portée par les investisseurs particuliers vers un marché où la finance traditionnelle joue un rôle plus important. La question cruciale est de savoir si cette demande peut rester stable au-delà d’un seul trimestre.
6,34 milliards de dollars d’entrées trimestrielles d’ETF marquent-ils le début d’une tendance institutionnelle de plus long terme, ou simplement une vague temporaire d’optimisme sur les marchés ?
$BTC
{future}(BTCUSDT)
#BitcoinETFsTake $6,34MilliardEnT3
💡 Perspective Unique : La véritable histoire derrière la croissance des ETF Bitcoin pourrait être la transition progressive d’une activité de marché principalement portée par les investisseurs particuliers vers un marché où la finance traditionnelle joue un rôle plus important. La question cruciale est de savoir si cette demande peut rester stable au-delà d’un seul trimestre.
6,34 milliards de dollars d’entrées trimestrielles d’ETF marquent-ils le début d’une tendance institutionnelle de plus long terme, ou simplement une vague temporaire d’optimisme sur les marchés ?
$BTC
💡 Perspective Unique : La véritable histoire derrière la croissance des ETF Bitcoin pourrait être la transition progressive d’une activité de marché principalement portée par les investisseurs particuliers vers un marché où la finance traditionnelle joue un rôle plus important. La question cruciale est de savoir si cette demande peut rester stable au-delà d’un seul trimestre.
6,34 milliards de dollars d’entrées trimestrielles d’ETF marquent-ils le début d’une tendance institutionnelle de plus long terme, ou simplement une vague temporaire d’optimisme sur les marchés ?
$BTC
71

·
--
Tout le monde pense que les entrées d’ETF institutionnels signifient des bougies vertes instantanées sur l’ensemble du marché, mais en réalité, elles masquent souvent une distribution spot agressive en coulisses. La plupart des investisseurs particuliers se précipitent pour acheter des tokens à bêta élevé comme $NEAR ou prendre des positions levier dès qu’ils voient des titres d’afflux positifs, pour se retrouver ensuite piégés quand la liquidité se raréfie soudainement.
Imaginez un véhicule ETF moins comme un jet d’eau d’argent gratuit et davantage comme une éponge qui se déplace lentement. Lorsque des institutions allouent du capital, leurs stratégies de couverture et leurs cycles de règlement sur plusieurs jours fonctionnent selon un rythme complètement différent de celui des carnets d’ordres de détail. Alors que des milliards se règlent discrètement dans des fonds $BTC , ce capital ne se réoriente que rarement vers le bas de la courbe de risque vers d’autres actifs, comme le supposent les traders pendant une hausse classique.
Au lieu de poursuivre la dynamique à chaque fois qu’un rapport d’afflux tombe, surveiller la liquidité nette en $USDT et suivre la profondeur réelle du marché spot vous donnera une image bien plus honnête de la situation. D’après vous, cette dynamique institutionnelle va-t-elle puiser la liquidité des particuliers à partir de maintenant ?
#BitcoinETFsTake #DollarIndexHitsHighestSinceMay2025 #US10YearYieldNears5
Tout le monde pense que les entrées d’ETF institutionnels signifient des bougies vertes instantanées sur l’ensemble du marché, mais en réalité, elles masquent souvent une distribution spot agressive en coulisses. La plupart des investisseurs particuliers se précipitent pour acheter des tokens à bêta élevé comme $NEAR ou prendre des positions levier dès qu’ils voient des titres d’afflux positifs, pour se retrouver ensuite piégés quand la liquidité se raréfie soudainement.
Imaginez un véhicule ETF moins comme un jet d’eau d’argent gratuit et davantage comme une éponge qui se déplace lentement. Lorsque des institutions allouent du capital, leurs stratégies de couverture et leurs cycles de règlement sur plusieurs jours fonctionnent selon un rythme complètement différent de celui des carnets d’ordres de détail. Alors que des milliards se règlent discrètement dans des fonds $BTC , ce capital ne se réoriente que rarement vers le bas de la courbe de risque vers d’autres actifs, comme le supposent les traders pendant une hausse classique.
Au lieu de poursuivre la dynamique à chaque fois qu’un rapport d’afflux tombe, surveiller la liquidité nette en $USDT et suivre la profondeur réelle du marché spot vous donnera une image bien plus honnête de la situation. D’après vous, cette dynamique institutionnelle va-t-elle puiser la liquidité des particuliers à partir de maintenant ?
#BitcoinETFsTake #DollarIndexHitsHighestSinceMay2025 #US10YearYieldNears5
Imaginez un véhicule ETF moins comme un jet d’eau d’argent gratuit et davantage comme une éponge qui se déplace lentement. Lorsque des institutions allouent du capital, leurs stratégies de couverture et leurs cycles de règlement sur plusieurs jours fonctionnent selon un rythme complètement différent de celui des carnets d’ordres de détail. Alors que des milliards se règlent discrètement dans des fonds $BTC , ce capital ne se réoriente que rarement vers le bas de la courbe de risque vers d’autres actifs, comme le supposent les traders pendant une hausse classique.
Au lieu de poursuivre la dynamique à chaque fois qu’un rapport d’afflux tombe, surveiller la liquidité nette en $USDT et suivre la profondeur réelle du marché spot vous donnera une image bien plus honnête de la situation. D’après vous, cette dynamique institutionnelle va-t-elle puiser la liquidité des particuliers à partir de maintenant ?
#BitcoinETFsTake #DollarIndexHitsHighestSinceMay2025 #US10YearYieldNears5
183

·
--
Les entrées nettes des ETF Bitcoin au 3e trimestre passent en tête des tendances|dernier jour de septembre : entrées nettes négatives|Le BTC à 83 500 je ne poursuis pas les anciens flux
Mon point de vue : reconnaître que les canaux institutionnels restent importants, mais en trading je ne me fie qu’aux flux entrants nouveaux et à la confirmation par le prix. Je ne remplacerai pas l’ordre du jour d’aujourd’hui par le cumul de tout un trimestre. À l’instant, le sujet brûlant sur la place Binance est #BitcoinETFsTake$6.34BillionInQ3. Les médias citent la mesure de SoSoValue : au 3e trimestre, les ETF spot américains sur le Bitcoin auraient enregistré environ 6,34 milliards de dollars d’entrées nettes ; ce chiffre correspond à la somme de juillet à septembre, pas à un versement unique d’aujourd’hui, et encore moins à un gain équivalent déjà présent en octobre. Pour vérifier la direction à court terme, j’ai consulté le tableau des flux quotidiens de fonds sur Farside : au 29 septembre, les entrées nettes s’élèvent à environ 66,2 millions de dollars ; puis au 30 septembre, on passe à des sorties nettes d’environ 148,7 millions. Ces deux sources peuvent diverger en raison du moment de mise à jour, des fonds inclus et des valeurs corrigées ; ainsi, le total trimestriel doit préciser le périmètre (l’« approche »), et ne doit pas être traité comme une cotation en temps réel exacte des flux de trésorerie en bourse.
Mécanisme : les souscriptions d’ETF peuvent créer un besoin d’exposition au Bitcoin via la chaîne de market making et les participants autorisés, tandis que les rachats peuvent se transmettre en sens inverse. Mais au marché secondaire, le volume de trading, la hausse de la valeur liquidative des fonds (NAV) et les véritables souscriptions nettes sont trois choses différentes. Les entrées trimestrielles indiquent que les comptes traditionnels ont augmenté leur allocation sur cette période ; cela ne garantit pas que l’achat marginal se poursuivra aujourd’hui. Le passage en négatif sur une journée n’est pas non plus une annonce d’un retrait intégral des institutions, ni une preuve permettant d’inférer que le trimestre suivant sera forcément plus faible. Mon jugement clé consiste à observer si les flux nets restent positifs sur plusieurs jours, si le prix parvient à se stabiliser à nouveau face aux résistances, et si le rendement des bons du Trésor américain et les données d’emploi de demain soir modifient les anticipations de coût du capital.
Le marché est déjà partagé. Au moment où j’écris, le BTC/USDT sur Binance tourne autour de 83 479 dollars, soit environ -2,15 % sur 24 heures, dans une fourchette de 83 186 à 85 563. Les flux trimestriels dans le classement correspondent à des cumuls historiques, tandis que le prix actuel est clairement inférieur à l’ouverture de ce cycle sur 24 heures (85 311). Les deux peuvent être vrais en même temps : pas de contradiction. Je n’imputerai pas toute la baisse au flux sortant des ETF du 30 septembre, et je ne dirai pas non plus que le capital du trimestre a disparu. Si, par la suite, Farside met à jour des entrées nettes persistantes et que le BTC repasse au-dessus de 84 200 en réussissant à maintenir ce niveau, alors mon avis prudent pourrait être contredit ; si le prix continue de passer sous 83 180, même avec un trimestre « joli », je respecterai d’abord le prix du marché.
Si c’était mon trading à moi : je n’entre pas, je reste en observation, position 0 %. Il faut une clôture sur 1 heure au-dessus de 84 200, un pullback vers 83 900–84 200 qui tienne, et voir que, lors des jours de bourse américains, la liquidité/flux net des ETF ne reste plus consécutivement négative. Alors seulement, je tenterai un achat spot avec un maximum de 1 % du capital, sans levier. Premier objectif : 85 200 (puis division par deux). Deuxième objectif : 86 200 pour clôturer le reste. Après l’entrée, si en une heure le prix repasse sous 83 600, je réduis moitié ; stop loss ferme à 83 150 et liquidation complète. Si le prix perd d’abord 83 180, j’annule le plan haussier : je ne “rattrape” pas un pullback pour compenser un classement chaud sur un trimestre.
Les données quotidiennes des fonds ne deviennent progressivement complètes qu’après la clôture des marchés américains ; tant qu’elles ne sont pas complètes, j’écris « à confirmer » et je ne compte pas les champs vides comme zéro.
Sources : tableau des flux de fonds quotidiens des ETF Bitcoin spot aux États-Unis sur Farside ; synthèse du 3e trimestre citée par Cointelegraph (SoSoValue) ; cotation instantanée BTC/USDT sur Binance. #BitcoinETFsTake$6.34BillionInQ3 #BTC
Ce qui précède ne constitue que des observations personnelles du marché et ne constitue pas un conseil en investissement.
Les entrées nettes des ETF Bitcoin au 3e trimestre passent en tête des tendances|dernier jour de septembre : entrées nettes négatives|Le BTC à 83 500 je ne poursuis pas les anciens flux
Mon point de vue : reconnaître que les canaux institutionnels restent importants, mais en trading je ne me fie qu’aux flux entrants nouveaux et à la confirmation par le prix. Je ne remplacerai pas l’ordre du jour d’aujourd’hui par le cumul de tout un trimestre. À l’instant, le sujet brûlant sur la place Binance est #BitcoinETFsTake$6.34BillionInQ3. Les médias citent la mesure de SoSoValue : au 3e trimestre, les ETF spot américains sur le Bitcoin auraient enregistré environ 6,34 milliards de dollars d’entrées nettes ; ce chiffre correspond à la somme de juillet à septembre, pas à un versement unique d’aujourd’hui, et encore moins à un gain équivalent déjà présent en octobre. Pour vérifier la direction à court terme, j’ai consulté le tableau des flux quotidiens de fonds sur Farside : au 29 septembre, les entrées nettes s’élèvent à environ 66,2 millions de dollars ; puis au 30 septembre, on passe à des sorties nettes d’environ 148,7 millions. Ces deux sources peuvent diverger en raison du moment de mise à jour, des fonds inclus et des valeurs corrigées ; ainsi, le total trimestriel doit préciser le périmètre (l’« approche »), et ne doit pas être traité comme une cotation en temps réel exacte des flux de trésorerie en bourse.
Mécanisme : les souscriptions d’ETF peuvent créer un besoin d’exposition au Bitcoin via la chaîne de market making et les participants autorisés, tandis que les rachats peuvent se transmettre en sens inverse. Mais au marché secondaire, le volume de trading, la hausse de la valeur liquidative des fonds (NAV) et les véritables souscriptions nettes sont trois choses différentes. Les entrées trimestrielles indiquent que les comptes traditionnels ont augmenté leur allocation sur cette période ; cela ne garantit pas que l’achat marginal se poursuivra aujourd’hui. Le passage en négatif sur une journée n’est pas non plus une annonce d’un retrait intégral des institutions, ni une preuve permettant d’inférer que le trimestre suivant sera forcément plus faible. Mon jugement clé consiste à observer si les flux nets restent positifs sur plusieurs jours, si le prix parvient à se stabiliser à nouveau face aux résistances, et si le rendement des bons du Trésor américain et les données d’emploi de demain soir modifient les anticipations de coût du capital.
Le marché est déjà partagé. Au moment où j’écris, le BTC/USDT sur Binance tourne autour de 83 479 dollars, soit environ -2,15 % sur 24 heures, dans une fourchette de 83 186 à 85 563. Les flux trimestriels dans le classement correspondent à des cumuls historiques, tandis que le prix actuel est clairement inférieur à l’ouverture de ce cycle sur 24 heures (85 311). Les deux peuvent être vrais en même temps : pas de contradiction. Je n’imputerai pas toute la baisse au flux sortant des ETF du 30 septembre, et je ne dirai pas non plus que le capital du trimestre a disparu. Si, par la suite, Farside met à jour des entrées nettes persistantes et que le BTC repasse au-dessus de 84 200 en réussissant à maintenir ce niveau, alors mon avis prudent pourrait être contredit ; si le prix continue de passer sous 83 180, même avec un trimestre « joli », je respecterai d’abord le prix du marché.
Si c’était mon trading à moi : je n’entre pas, je reste en observation, position 0 %. Il faut une clôture sur 1 heure au-dessus de 84 200, un pullback vers 83 900–84 200 qui tienne, et voir que, lors des jours de bourse américains, la liquidité/flux net des ETF ne reste plus consécutivement négative. Alors seulement, je tenterai un achat spot avec un maximum de 1 % du capital, sans levier. Premier objectif : 85 200 (puis division par deux). Deuxième objectif : 86 200 pour clôturer le reste. Après l’entrée, si en une heure le prix repasse sous 83 600, je réduis moitié ; stop loss ferme à 83 150 et liquidation complète. Si le prix perd d’abord 83 180, j’annule le plan haussier : je ne “rattrape” pas un pullback pour compenser un classement chaud sur un trimestre.
Les données quotidiennes des fonds ne deviennent progressivement complètes qu’après la clôture des marchés américains ; tant qu’elles ne sont pas complètes, j’écris « à confirmer » et je ne compte pas les champs vides comme zéro.
Sources : tableau des flux de fonds quotidiens des ETF Bitcoin spot aux États-Unis sur Farside ; synthèse du 3e trimestre citée par Cointelegraph (SoSoValue) ; cotation instantanée BTC/USDT sur Binance. #BitcoinETFsTake$6.34BillionInQ3 #BTC
Ce qui précède ne constitue que des observations personnelles du marché et ne constitue pas un conseil en investissement.
Mon point de vue : reconnaître que les canaux institutionnels restent importants, mais en trading je ne me fie qu’aux flux entrants nouveaux et à la confirmation par le prix. Je ne remplacerai pas l’ordre du jour d’aujourd’hui par le cumul de tout un trimestre. À l’instant, le sujet brûlant sur la place Binance est #BitcoinETFsTake$6.34BillionInQ3. Les médias citent la mesure de SoSoValue : au 3e trimestre, les ETF spot américains sur le Bitcoin auraient enregistré environ 6,34 milliards de dollars d’entrées nettes ; ce chiffre correspond à la somme de juillet à septembre, pas à un versement unique d’aujourd’hui, et encore moins à un gain équivalent déjà présent en octobre. Pour vérifier la direction à court terme, j’ai consulté le tableau des flux quotidiens de fonds sur Farside : au 29 septembre, les entrées nettes s’élèvent à environ 66,2 millions de dollars ; puis au 30 septembre, on passe à des sorties nettes d’environ 148,7 millions. Ces deux sources peuvent diverger en raison du moment de mise à jour, des fonds inclus et des valeurs corrigées ; ainsi, le total trimestriel doit préciser le périmètre (l’« approche »), et ne doit pas être traité comme une cotation en temps réel exacte des flux de trésorerie en bourse.
Mécanisme : les souscriptions d’ETF peuvent créer un besoin d’exposition au Bitcoin via la chaîne de market making et les participants autorisés, tandis que les rachats peuvent se transmettre en sens inverse. Mais au marché secondaire, le volume de trading, la hausse de la valeur liquidative des fonds (NAV) et les véritables souscriptions nettes sont trois choses différentes. Les entrées trimestrielles indiquent que les comptes traditionnels ont augmenté leur allocation sur cette période ; cela ne garantit pas que l’achat marginal se poursuivra aujourd’hui. Le passage en négatif sur une journée n’est pas non plus une annonce d’un retrait intégral des institutions, ni une preuve permettant d’inférer que le trimestre suivant sera forcément plus faible. Mon jugement clé consiste à observer si les flux nets restent positifs sur plusieurs jours, si le prix parvient à se stabiliser à nouveau face aux résistances, et si le rendement des bons du Trésor américain et les données d’emploi de demain soir modifient les anticipations de coût du capital.
Le marché est déjà partagé. Au moment où j’écris, le BTC/USDT sur Binance tourne autour de 83 479 dollars, soit environ -2,15 % sur 24 heures, dans une fourchette de 83 186 à 85 563. Les flux trimestriels dans le classement correspondent à des cumuls historiques, tandis que le prix actuel est clairement inférieur à l’ouverture de ce cycle sur 24 heures (85 311). Les deux peuvent être vrais en même temps : pas de contradiction. Je n’imputerai pas toute la baisse au flux sortant des ETF du 30 septembre, et je ne dirai pas non plus que le capital du trimestre a disparu. Si, par la suite, Farside met à jour des entrées nettes persistantes et que le BTC repasse au-dessus de 84 200 en réussissant à maintenir ce niveau, alors mon avis prudent pourrait être contredit ; si le prix continue de passer sous 83 180, même avec un trimestre « joli », je respecterai d’abord le prix du marché.
Si c’était mon trading à moi : je n’entre pas, je reste en observation, position 0 %. Il faut une clôture sur 1 heure au-dessus de 84 200, un pullback vers 83 900–84 200 qui tienne, et voir que, lors des jours de bourse américains, la liquidité/flux net des ETF ne reste plus consécutivement négative. Alors seulement, je tenterai un achat spot avec un maximum de 1 % du capital, sans levier. Premier objectif : 85 200 (puis division par deux). Deuxième objectif : 86 200 pour clôturer le reste. Après l’entrée, si en une heure le prix repasse sous 83 600, je réduis moitié ; stop loss ferme à 83 150 et liquidation complète. Si le prix perd d’abord 83 180, j’annule le plan haussier : je ne “rattrape” pas un pullback pour compenser un classement chaud sur un trimestre.
Les données quotidiennes des fonds ne deviennent progressivement complètes qu’après la clôture des marchés américains ; tant qu’elles ne sont pas complètes, j’écris « à confirmer » et je ne compte pas les champs vides comme zéro.
Sources : tableau des flux de fonds quotidiens des ETF Bitcoin spot aux États-Unis sur Farside ; synthèse du 3e trimestre citée par Cointelegraph (SoSoValue) ; cotation instantanée BTC/USDT sur Binance. #BitcoinETFsTake$6.34BillionInQ3 #BTC
Ce qui précède ne constitue que des observations personnelles du marché et ne constitue pas un conseil en investissement.
15
·
--
Voici ce qui s’est passé lorsque le rendement américain à 10 ans est de nouveau monté vers 5 % et que presque personne dans ce marché n’y a vu un avertissement.
Les traders continuaient d’acheter chaque repli en $BTC , car le sentiment semblait toujours bon. Ils n’avaient pas de plan de sortie dans un monde où les Trésors commencent à payer plus que les alts qu’ils détenaient.
Le 10 ans est le taux de référence mondial. Lorsqu’il s’approche de 5 %, détenir une crypto qui ne rapporte rien devient un choix, pas un automatisme. Nous l’avons observé en 2022, puis à nouveau sur certaines périodes de 2023. Le capital a basculé vers le $USDT. Les coûts d’emprunt ont augmenté. Les rendements sur $AAVE ont cessé de sembler exceptionnels face à un Trésor rémunérant proche de 5 %, sans risque de smart contract. Le prix n’a pas chuté d’un jour à l’autre. Il a suinté. Les rallyes ratés se sont empilés. La liquidité est partie en premier, puis le récit a suivi.
La plupart de la conversation repose encore sur une lecture Fear and Greed de 69, traitée comme une confirmation. Ce chiffre est en retard. Un rendement à 5 % qui reste “collant”, plus un dollar solide, a historiquement suffi à freiner les entrées des ETF et à transformer le reste du marché en hémorragie lente. Vous n’avez pas besoin d’une récession pour ça. Il suffit que les rendements restent élevés pendant que tout le monde reste pleinement en mode “risk-on”.
Selon vous, que va-t-il se passer ensuite si le 10 ans atteint réellement 5 ?
#US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025 #BitcoinETFsTake
Voici ce qui s’est passé lorsque le rendement américain à 10 ans est de nouveau monté vers 5 % et que presque personne dans ce marché n’y a vu un avertissement.
Les traders continuaient d’acheter chaque repli en $BTC , car le sentiment semblait toujours bon. Ils n’avaient pas de plan de sortie dans un monde où les Trésors commencent à payer plus que les alts qu’ils détenaient.
Le 10 ans est le taux de référence mondial. Lorsqu’il s’approche de 5 %, détenir une crypto qui ne rapporte rien devient un choix, pas un automatisme. Nous l’avons observé en 2022, puis à nouveau sur certaines périodes de 2023. Le capital a basculé vers le $USDT. Les coûts d’emprunt ont augmenté. Les rendements sur $AAVE ont cessé de sembler exceptionnels face à un Trésor rémunérant proche de 5 %, sans risque de smart contract. Le prix n’a pas chuté d’un jour à l’autre. Il a suinté. Les rallyes ratés se sont empilés. La liquidité est partie en premier, puis le récit a suivi.
La plupart de la conversation repose encore sur une lecture Fear and Greed de 69, traitée comme une confirmation. Ce chiffre est en retard. Un rendement à 5 % qui reste “collant”, plus un dollar solide, a historiquement suffi à freiner les entrées des ETF et à transformer le reste du marché en hémorragie lente. Vous n’avez pas besoin d’une récession pour ça. Il suffit que les rendements restent élevés pendant que tout le monde reste pleinement en mode “risk-on”.
Selon vous, que va-t-il se passer ensuite si le 10 ans atteint réellement 5 ?
#US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025 #BitcoinETFsTake
Les traders continuaient d’acheter chaque repli en $BTC , car le sentiment semblait toujours bon. Ils n’avaient pas de plan de sortie dans un monde où les Trésors commencent à payer plus que les alts qu’ils détenaient.
Le 10 ans est le taux de référence mondial. Lorsqu’il s’approche de 5 %, détenir une crypto qui ne rapporte rien devient un choix, pas un automatisme. Nous l’avons observé en 2022, puis à nouveau sur certaines périodes de 2023. Le capital a basculé vers le $USDT. Les coûts d’emprunt ont augmenté. Les rendements sur $AAVE ont cessé de sembler exceptionnels face à un Trésor rémunérant proche de 5 %, sans risque de smart contract. Le prix n’a pas chuté d’un jour à l’autre. Il a suinté. Les rallyes ratés se sont empilés. La liquidité est partie en premier, puis le récit a suivi.
La plupart de la conversation repose encore sur une lecture Fear and Greed de 69, traitée comme une confirmation. Ce chiffre est en retard. Un rendement à 5 % qui reste “collant”, plus un dollar solide, a historiquement suffi à freiner les entrées des ETF et à transformer le reste du marché en hémorragie lente. Vous n’avez pas besoin d’une récession pour ça. Il suffit que les rendements restent élevés pendant que tout le monde reste pleinement en mode “risk-on”.
Selon vous, que va-t-il se passer ensuite si le 10 ans atteint réellement 5 ?
#US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025 #BitcoinETFsTake
113
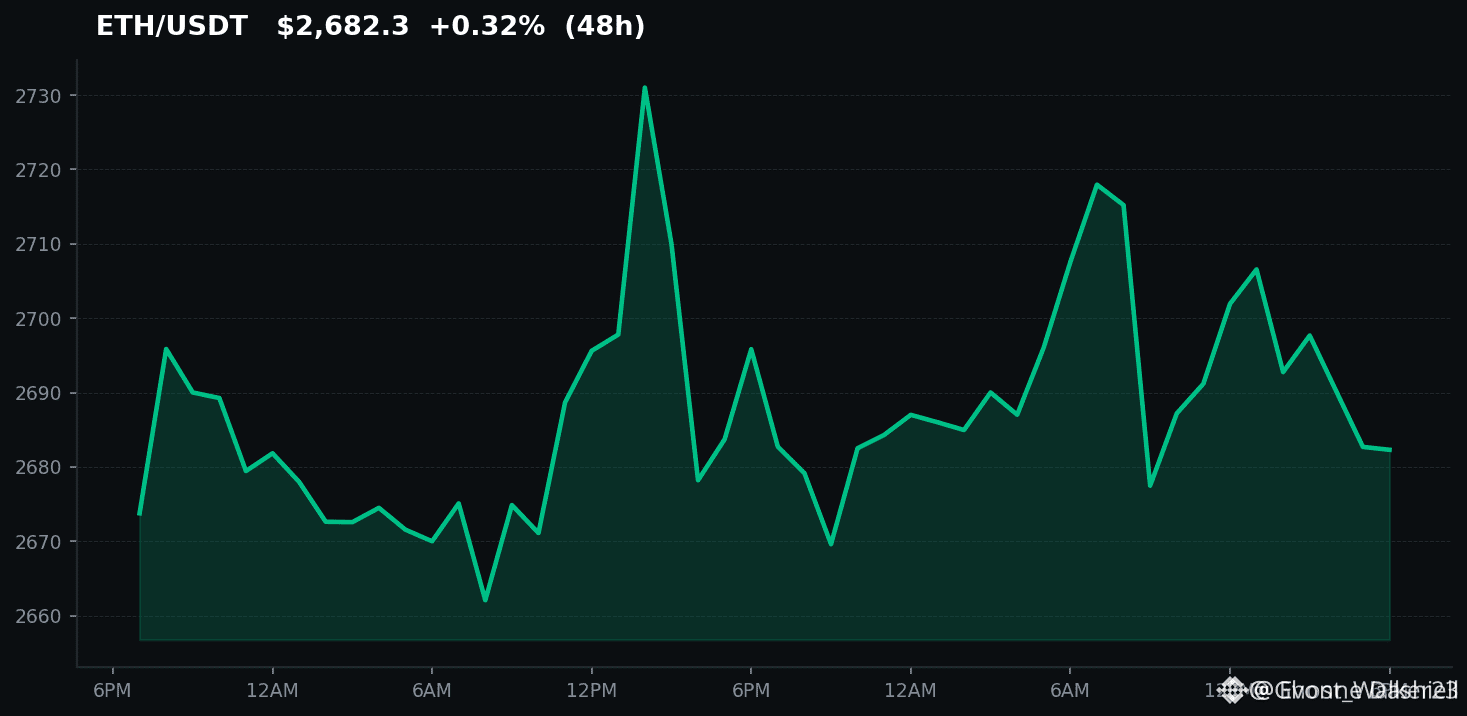
Voici ce qui s’est passé quand Ethereum a discrètement engrangé une hausse de 70 % pendant que la plupart des gens débattaient encore pour savoir si un autre L1 que Bitcoin avait même de l’importance.
La douleur est familière. Soit vous avez vendu trop tôt, soit vous avez manqué l’entrée après des mois d’évolution latérale, soit vous ressentez maintenant cette envie de courir après, parce que rester à l’écart comme dans ce $ETH mouvement fait plus mal qu’une petite perte.
Ce cas-ci ressemble à une étude de cas opposant la patience à la panique. L’amplitude de 70 % ne vient pas d’un seul catalyseur. L’offre mise en staking a été bloquée, l’activité sur les L2 a augmenté, et certaines des mêmes institutions qui se sont ruées sur les ETF Bitcoin ont commencé à traiter Ethereum comme le prochain pari liquide.
On dirait davantage le rythme de 2020 que la frénésie de 2021, quand tout est parti verticalement d’un coup. Comparez avec $NEAR : ses bougies quotidiennes étaient plus spectaculaires, mais il n’a pas réussi à maintenir le même type de continuité. Le mouvement d’Ethereum donne une impression d’accumulation lente, c’est pourquoi tant de traders sont restés sur le banc jusqu’à ce que la hausse soit déjà bien entamée.
Ce qu’on peut retenir d’événements similaires, c’est le caractère « checkpoint » d’une hausse de 70 %. En 2017 et encore en 2020, ces pourcentages signifiaient souvent une pause plutôt que la fin. L’indice Fear and Greed étant à 69, la cupidité est déjà dans la pièce. $AAVE volumes et l’activité DeFi ont généralement tendance à arriver après ces phases ETH ; les prochaines semaines nous diront si c’est une rotation ou juste un nouvel élan de soulagement qui s’éteint lorsque les rendements restent élevés.
Selon vous, où $ETH va-t-il à partir d’ici après avoir tiré 70 % comme ça ?
#EtherGains70 #BitcoinETFsTake #US10YearYieldNears5
Voici ce qui s’est passé quand Ethereum a discrètement engrangé une hausse de 70 % pendant que la plupart des gens débattaient encore pour savoir si un autre L1 que Bitcoin avait même de l’importance.
La douleur est familière. Soit vous avez vendu trop tôt, soit vous avez manqué l’entrée après des mois d’évolution latérale, soit vous ressentez maintenant cette envie de courir après, parce que rester à l’écart comme dans ce $ETH mouvement fait plus mal qu’une petite perte.
Ce cas-ci ressemble à une étude de cas opposant la patience à la panique. L’amplitude de 70 % ne vient pas d’un seul catalyseur. L’offre mise en staking a été bloquée, l’activité sur les L2 a augmenté, et certaines des mêmes institutions qui se sont ruées sur les ETF Bitcoin ont commencé à traiter Ethereum comme le prochain pari liquide.
On dirait davantage le rythme de 2020 que la frénésie de 2021, quand tout est parti verticalement d’un coup. Comparez avec $NEAR : ses bougies quotidiennes étaient plus spectaculaires, mais il n’a pas réussi à maintenir le même type de continuité. Le mouvement d’Ethereum donne une impression d’accumulation lente, c’est pourquoi tant de traders sont restés sur le banc jusqu’à ce que la hausse soit déjà bien entamée.
Ce qu’on peut retenir d’événements similaires, c’est le caractère « checkpoint » d’une hausse de 70 %. En 2017 et encore en 2020, ces pourcentages signifiaient souvent une pause plutôt que la fin. L’indice Fear and Greed étant à 69, la cupidité est déjà dans la pièce. $AAVE volumes et l’activité DeFi ont généralement tendance à arriver après ces phases ETH ; les prochaines semaines nous diront si c’est une rotation ou juste un nouvel élan de soulagement qui s’éteint lorsque les rendements restent élevés.
Selon vous, où $ETH va-t-il à partir d’ici après avoir tiré 70 % comme ça ?
#EtherGains70 #BitcoinETFsTake #US10YearYieldNears5
La douleur est familière. Soit vous avez vendu trop tôt, soit vous avez manqué l’entrée après des mois d’évolution latérale, soit vous ressentez maintenant cette envie de courir après, parce que rester à l’écart comme dans ce $ETH mouvement fait plus mal qu’une petite perte.
Ce cas-ci ressemble à une étude de cas opposant la patience à la panique. L’amplitude de 70 % ne vient pas d’un seul catalyseur. L’offre mise en staking a été bloquée, l’activité sur les L2 a augmenté, et certaines des mêmes institutions qui se sont ruées sur les ETF Bitcoin ont commencé à traiter Ethereum comme le prochain pari liquide.
On dirait davantage le rythme de 2020 que la frénésie de 2021, quand tout est parti verticalement d’un coup. Comparez avec $NEAR : ses bougies quotidiennes étaient plus spectaculaires, mais il n’a pas réussi à maintenir le même type de continuité. Le mouvement d’Ethereum donne une impression d’accumulation lente, c’est pourquoi tant de traders sont restés sur le banc jusqu’à ce que la hausse soit déjà bien entamée.
Ce qu’on peut retenir d’événements similaires, c’est le caractère « checkpoint » d’une hausse de 70 %. En 2017 et encore en 2020, ces pourcentages signifiaient souvent une pause plutôt que la fin. L’indice Fear and Greed étant à 69, la cupidité est déjà dans la pièce. $AAVE volumes et l’activité DeFi ont généralement tendance à arriver après ces phases ETH ; les prochaines semaines nous diront si c’est une rotation ou juste un nouvel élan de soulagement qui s’éteint lorsque les rendements restent élevés.
Selon vous, où $ETH va-t-il à partir d’ici après avoir tiré 70 % comme ça ?
#EtherGains70 #BitcoinETFsTake #US10YearYieldNears5
22
·
--
Si vous traitez encore la tokenisation d’actifs réels comme un « vaporware » du cycle précédent, arrêtez-vous maintenant.
Trop de gens se sont fait ruiner en poursuivant des jetons aléatoires qui promettaient de mettre des actions et des obligations sur chaîne, pour ensuite les voir disparaître pendant que la politique réelle restait bloquée en comité. Ce genre de FOMO brûle le capital deux fois : une fois avec le faux récit, puis une autre fois quand le vrai catalyseur finit par arriver et que vous n’avez aucune position.
La proposition de la Corée de tokeniser des actions et des obligations semble, elle, vraiment différente. Ce n’est pas un livre blanc d’une équipe qui a disparu après la dernière vague haussière. Comparez cela à l’épopée des ETF Bitcoin. Des années de « ça n’arrivera jamais », jusqu’à ce que les États-Unis clignent enfin des yeux, et désormais le marché le considère comme évident. La Corée a la profondeur des marchés de capitaux et la pile technologique pour en faire plus qu’un simple communiqué, contrairement à certaines expériences menées dans des marchés plus modestes qui n’ont jamais vraiment atteint l’échelle. Dans un ruban dominé par la cupidité, il est facile de hausser les épaules, mais c’est le genre de bascule structurelle qui a tendance à réévaluer des secteurs entiers dès que cela cesse d’être théorique.
Et cela s’inscrit aussi juste à côté de la manière dont $USDT fonctionne déjà comme couche de liquidité que tout le monde utilise réellement. Si les actions et obligations coréennes commencent à vivre sur chaîne, les rails d’interopérabilité $QNT que l’on construit en silence deviennent beaucoup plus utiles. Même $AAVE pourrait voir apparaître de nouvelles garanties qui ne sont pas simplement un autre jeton volatil qui prétend être « réel ».
Est-ce que cela place la Corée en avance sur les RWA par rapport aux États-Unis, ou est-ce encore juste une proposition de plus qui meurt en comité ? #KoreaProposesTokenizingStocksAndBonds #BitcoinETFsTake #TreasuryLetsStatesFileStablecoinCertificationsEarly
Si vous traitez encore la tokenisation d’actifs réels comme un « vaporware » du cycle précédent, arrêtez-vous maintenant.
Trop de gens se sont fait ruiner en poursuivant des jetons aléatoires qui promettaient de mettre des actions et des obligations sur chaîne, pour ensuite les voir disparaître pendant que la politique réelle restait bloquée en comité. Ce genre de FOMO brûle le capital deux fois : une fois avec le faux récit, puis une autre fois quand le vrai catalyseur finit par arriver et que vous n’avez aucune position.
La proposition de la Corée de tokeniser des actions et des obligations semble, elle, vraiment différente. Ce n’est pas un livre blanc d’une équipe qui a disparu après la dernière vague haussière. Comparez cela à l’épopée des ETF Bitcoin. Des années de « ça n’arrivera jamais », jusqu’à ce que les États-Unis clignent enfin des yeux, et désormais le marché le considère comme évident. La Corée a la profondeur des marchés de capitaux et la pile technologique pour en faire plus qu’un simple communiqué, contrairement à certaines expériences menées dans des marchés plus modestes qui n’ont jamais vraiment atteint l’échelle. Dans un ruban dominé par la cupidité, il est facile de hausser les épaules, mais c’est le genre de bascule structurelle qui a tendance à réévaluer des secteurs entiers dès que cela cesse d’être théorique.
Et cela s’inscrit aussi juste à côté de la manière dont $USDT fonctionne déjà comme couche de liquidité que tout le monde utilise réellement. Si les actions et obligations coréennes commencent à vivre sur chaîne, les rails d’interopérabilité $QNT que l’on construit en silence deviennent beaucoup plus utiles. Même $AAVE pourrait voir apparaître de nouvelles garanties qui ne sont pas simplement un autre jeton volatil qui prétend être « réel ».
Est-ce que cela place la Corée en avance sur les RWA par rapport aux États-Unis, ou est-ce encore juste une proposition de plus qui meurt en comité ? #KoreaProposesTokenizingStocksAndBonds #BitcoinETFsTake #TreasuryLetsStatesFileStablecoinCertificationsEarly
Trop de gens se sont fait ruiner en poursuivant des jetons aléatoires qui promettaient de mettre des actions et des obligations sur chaîne, pour ensuite les voir disparaître pendant que la politique réelle restait bloquée en comité. Ce genre de FOMO brûle le capital deux fois : une fois avec le faux récit, puis une autre fois quand le vrai catalyseur finit par arriver et que vous n’avez aucune position.
La proposition de la Corée de tokeniser des actions et des obligations semble, elle, vraiment différente. Ce n’est pas un livre blanc d’une équipe qui a disparu après la dernière vague haussière. Comparez cela à l’épopée des ETF Bitcoin. Des années de « ça n’arrivera jamais », jusqu’à ce que les États-Unis clignent enfin des yeux, et désormais le marché le considère comme évident. La Corée a la profondeur des marchés de capitaux et la pile technologique pour en faire plus qu’un simple communiqué, contrairement à certaines expériences menées dans des marchés plus modestes qui n’ont jamais vraiment atteint l’échelle. Dans un ruban dominé par la cupidité, il est facile de hausser les épaules, mais c’est le genre de bascule structurelle qui a tendance à réévaluer des secteurs entiers dès que cela cesse d’être théorique.
Et cela s’inscrit aussi juste à côté de la manière dont $USDT fonctionne déjà comme couche de liquidité que tout le monde utilise réellement. Si les actions et obligations coréennes commencent à vivre sur chaîne, les rails d’interopérabilité $QNT que l’on construit en silence deviennent beaucoup plus utiles. Même $AAVE pourrait voir apparaître de nouvelles garanties qui ne sont pas simplement un autre jeton volatil qui prétend être « réel ».
Est-ce que cela place la Corée en avance sur les RWA par rapport aux États-Unis, ou est-ce encore juste une proposition de plus qui meurt en comité ? #KoreaProposesTokenizingStocksAndBonds #BitcoinETFsTake #TreasuryLetsStatesFileStablecoinCertificationsEarly
315
Imaginez ceci : la CFTC vient de soumettre deux règles sur les contrats d’événement à la Maison-Blanche pour examen.
La vraie douleur, c’est de ne jamais savoir quand un régulateur va brusquement reclasser un produit que vous négociez, transformant une position solide en pertes, ou vous laissant de côté pendant que d’autres s’adaptent.
C’est une étude de cas sur la façon dont la réglementation crypto se déroule réellement. Les contrats d’événement sont essentiellement des paris sur des résultats du monde réel, et la CFTC a passé des années à tracer ces lignes après de précédents affrontements avec des plateformes de prédiction et le parcours plus structuré qu’elle a suivi avec les contrats à terme sur le Bitcoin. Contrairement à ces moments passés très axés sur l’application, cette soumission ressemble davantage à une tentative de créer un cadre fonctionnel qu’à une nouvelle interdiction générale.
Les acteurs traditionnels ont passé des années au tribunal pour des produits similaires. Les versions crypto ont avancé plus vite, mais en ont payé le prix : amendes et incertitude. Si ces règles aboutissent, cela pourrait donner aux protocoles DeFi une voie plus claire, chose que $AAVE a déjà traversée avec des produits complexes et que $QNT a mise en place pendant des années. $USDT resterait probablement la couche de règlement que la plupart des gens utilisent réellement.
Nous avons déjà vu ce schéma. La clarté après le bruit initial apporte souvent plus de participation, pas moins.
Où pensez-vous que cela va mener, à partir de là, pour les marchés d’événements on-chain ?
#CFTCSubmitsTwoEventContractRulesToWhiteHouse #TreasuryLetsStatesFileStablecoinCertificationsEarly #BitcoinETFsTake
Imaginez ceci : la CFTC vient de soumettre deux règles sur les contrats d’événement à la Maison-Blanche pour examen.
La vraie douleur, c’est de ne jamais savoir quand un régulateur va brusquement reclasser un produit que vous négociez, transformant une position solide en pertes, ou vous laissant de côté pendant que d’autres s’adaptent.
C’est une étude de cas sur la façon dont la réglementation crypto se déroule réellement. Les contrats d’événement sont essentiellement des paris sur des résultats du monde réel, et la CFTC a passé des années à tracer ces lignes après de précédents affrontements avec des plateformes de prédiction et le parcours plus structuré qu’elle a suivi avec les contrats à terme sur le Bitcoin. Contrairement à ces moments passés très axés sur l’application, cette soumission ressemble davantage à une tentative de créer un cadre fonctionnel qu’à une nouvelle interdiction générale.
Les acteurs traditionnels ont passé des années au tribunal pour des produits similaires. Les versions crypto ont avancé plus vite, mais en ont payé le prix : amendes et incertitude. Si ces règles aboutissent, cela pourrait donner aux protocoles DeFi une voie plus claire, chose que $AAVE a déjà traversée avec des produits complexes et que $QNT a mise en place pendant des années. $USDT resterait probablement la couche de règlement que la plupart des gens utilisent réellement.
Nous avons déjà vu ce schéma. La clarté après le bruit initial apporte souvent plus de participation, pas moins.
Où pensez-vous que cela va mener, à partir de là, pour les marchés d’événements on-chain ?
#CFTCSubmitsTwoEventContractRulesToWhiteHouse #TreasuryLetsStatesFileStablecoinCertificationsEarly #BitcoinETFsTake
La vraie douleur, c’est de ne jamais savoir quand un régulateur va brusquement reclasser un produit que vous négociez, transformant une position solide en pertes, ou vous laissant de côté pendant que d’autres s’adaptent.
C’est une étude de cas sur la façon dont la réglementation crypto se déroule réellement. Les contrats d’événement sont essentiellement des paris sur des résultats du monde réel, et la CFTC a passé des années à tracer ces lignes après de précédents affrontements avec des plateformes de prédiction et le parcours plus structuré qu’elle a suivi avec les contrats à terme sur le Bitcoin. Contrairement à ces moments passés très axés sur l’application, cette soumission ressemble davantage à une tentative de créer un cadre fonctionnel qu’à une nouvelle interdiction générale.
Les acteurs traditionnels ont passé des années au tribunal pour des produits similaires. Les versions crypto ont avancé plus vite, mais en ont payé le prix : amendes et incertitude. Si ces règles aboutissent, cela pourrait donner aux protocoles DeFi une voie plus claire, chose que $AAVE a déjà traversée avec des produits complexes et que $QNT a mise en place pendant des années. $USDT resterait probablement la couche de règlement que la plupart des gens utilisent réellement.
Nous avons déjà vu ce schéma. La clarté après le bruit initial apporte souvent plus de participation, pas moins.
Où pensez-vous que cela va mener, à partir de là, pour les marchés d’événements on-chain ?
#CFTCSubmitsTwoEventContractRulesToWhiteHouse #TreasuryLetsStatesFileStablecoinCertificationsEarly #BitcoinETFsTake
356
Si vous traitez encore les résultats des semi-conducteurs comme un simple bruit de fond pour vos transactions crypto, arrêtez maintenant.
Voici comment certaines personnes ratent la vraie rotation et finissent par acheter la partie haute en FOMO après que les valeurs « classiques » ont déjà fortement grimpé. Vous restez là, à encaisser la baisse ou le range, parce que vous avez attendu une confirmation native du crypto qui n’arrive jamais à l’heure prévue.
Micron vient de battre ses résultats et de relever ses prévisions, porté par une demande explosive en IA pour la mémoire à large bande passante. C’est la même saveur que ces publications d’NVIDIA qui envoyaient autrefois tout le secteur en surmultipliée. La dernière fois, ce type de catalyseur a fini par se retrouver dans les récits autour du stockage, et $FIL a pris le bid alors que les gens commençaient à relier les puces, les data centers et l’infrastructure décentralisée. La comparaison n’est pas parfaite pour ce cycle. Des noms concurrents dans le calcul et l’interopérabilité sont déjà en jeu, $QNT attire l’attention, et avec la cupidité à 69, une grande partie de la poudre sèche est encore en réserve en $USDT, en attendant de voir si l’effet de débordement se produit réellement.
La crypto accuse encore un retard sur ces publications « traditionnelles » d’une session ou deux, ce qui est exactement le moment où la plupart d’entre nous se font hacher en essayant d’anticiper un mouvement qui est peut-être déjà prix.
Où pensez-vous que cela atterrit réellement dans le monde crypto à partir d’ici ?
#MicronBeatsEarningsLiftsGuidance #EtherGains70 #BitcoinETFsTake
Si vous traitez encore les résultats des semi-conducteurs comme un simple bruit de fond pour vos transactions crypto, arrêtez maintenant.
Voici comment certaines personnes ratent la vraie rotation et finissent par acheter la partie haute en FOMO après que les valeurs « classiques » ont déjà fortement grimpé. Vous restez là, à encaisser la baisse ou le range, parce que vous avez attendu une confirmation native du crypto qui n’arrive jamais à l’heure prévue.
Micron vient de battre ses résultats et de relever ses prévisions, porté par une demande explosive en IA pour la mémoire à large bande passante. C’est la même saveur que ces publications d’NVIDIA qui envoyaient autrefois tout le secteur en surmultipliée. La dernière fois, ce type de catalyseur a fini par se retrouver dans les récits autour du stockage, et $FIL a pris le bid alors que les gens commençaient à relier les puces, les data centers et l’infrastructure décentralisée. La comparaison n’est pas parfaite pour ce cycle. Des noms concurrents dans le calcul et l’interopérabilité sont déjà en jeu, $QNT attire l’attention, et avec la cupidité à 69, une grande partie de la poudre sèche est encore en réserve en $USDT, en attendant de voir si l’effet de débordement se produit réellement.
La crypto accuse encore un retard sur ces publications « traditionnelles » d’une session ou deux, ce qui est exactement le moment où la plupart d’entre nous se font hacher en essayant d’anticiper un mouvement qui est peut-être déjà prix.
Où pensez-vous que cela atterrit réellement dans le monde crypto à partir d’ici ?
#MicronBeatsEarningsLiftsGuidance #EtherGains70 #BitcoinETFsTake
Voici comment certaines personnes ratent la vraie rotation et finissent par acheter la partie haute en FOMO après que les valeurs « classiques » ont déjà fortement grimpé. Vous restez là, à encaisser la baisse ou le range, parce que vous avez attendu une confirmation native du crypto qui n’arrive jamais à l’heure prévue.
Micron vient de battre ses résultats et de relever ses prévisions, porté par une demande explosive en IA pour la mémoire à large bande passante. C’est la même saveur que ces publications d’NVIDIA qui envoyaient autrefois tout le secteur en surmultipliée. La dernière fois, ce type de catalyseur a fini par se retrouver dans les récits autour du stockage, et $FIL a pris le bid alors que les gens commençaient à relier les puces, les data centers et l’infrastructure décentralisée. La comparaison n’est pas parfaite pour ce cycle. Des noms concurrents dans le calcul et l’interopérabilité sont déjà en jeu, $QNT attire l’attention, et avec la cupidité à 69, une grande partie de la poudre sèche est encore en réserve en $USDT, en attendant de voir si l’effet de débordement se produit réellement.
La crypto accuse encore un retard sur ces publications « traditionnelles » d’une session ou deux, ce qui est exactement le moment où la plupart d’entre nous se font hacher en essayant d’anticiper un mouvement qui est peut-être déjà prix.
Où pensez-vous que cela atterrit réellement dans le monde crypto à partir d’ici ?
#MicronBeatsEarningsLiftsGuidance #EtherGains70 #BitcoinETFsTake
368
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#NvidiaEarningsTonight:AIStocks’NextMove?
226 vues
38 mentions
2
#A Packed Week of Earnings and Data Tests Markets
87,847 vues
501 mentions
3
#AnthropicIPOTestsInvestorAppetiteForAI
176,312 vues
1,877 mentions
4
#NvidiaBoardNotConsideringHuang’sReturnasCEO
23,830 vues
322 mentions
5
#WhatInvestmentSignalsDo13FFilingsReveal?
13,971 vues
234 mentions
6
#GoldmanSachsAndMillenniumEachHeldOver$1.2BInBitcoinETFs
444 vues
7 mentions
7
#InvescoStablecoinReservesFundLaunchesOnEthereum
6,794 vues
142 mentions
8
#CypherpunkReports$306MQ3NetProfit
1,141 vues
17 mentions
9
#OPTIMJACKAttackInfectsAtLeast186Websites
12,271 vues
179 mentions
10
#StrategySells2.09MMSTRSharesFor$244.7M
2,659 vues
20 mentions