

#agent
agent
146,765 vues
477 mentions
Populaire
Récents
·
--
Bentonyan:
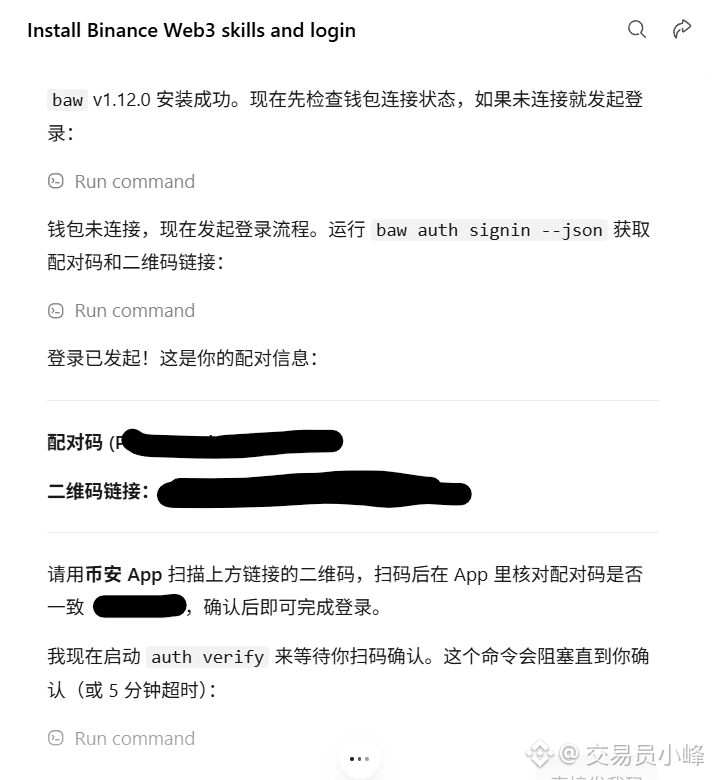
Bn自已的钱包就可以搞,非的舍近求远
5
10
1.7k
·
--
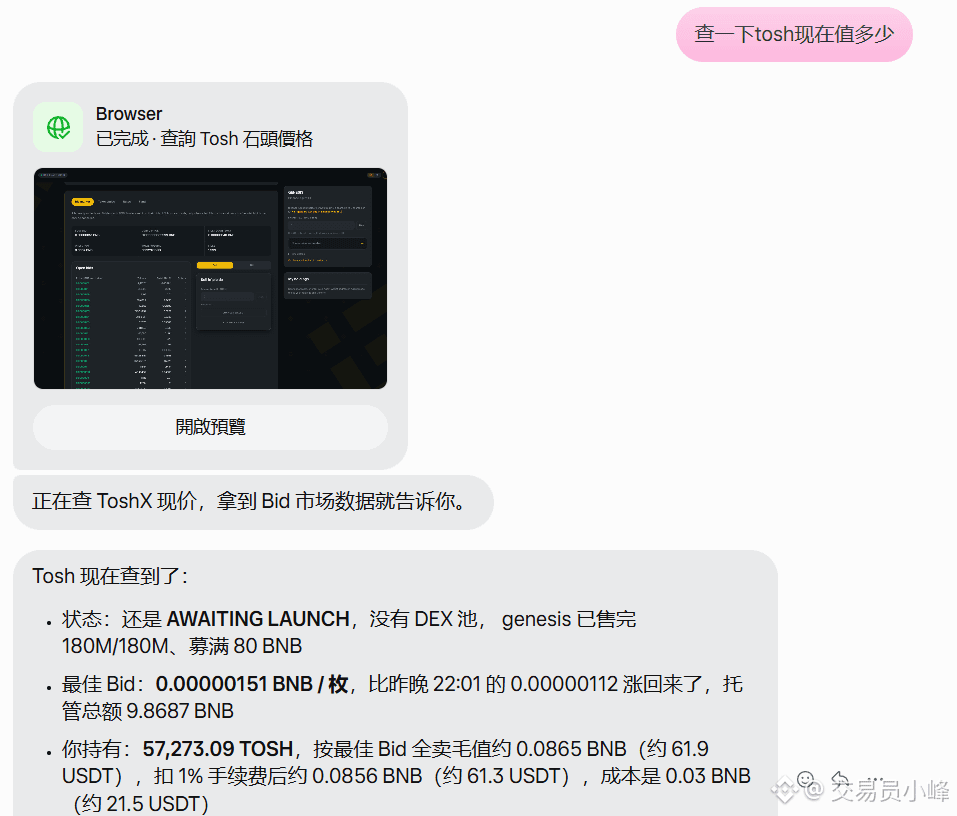
Un projet sur lequel je me suis positionné hier soir n’a pas encore été lancé et a déjà fait x3. Il y a vraiment beaucoup de projets d’agents en ce moment ; en entrant tôt, on peut généralement faire x2. Plus tard, je compte ouvrir un groupe consacré aux portefeuilles d’agents et à la chasse aux airdrops.
#AGENT #撸毛教程
#AGENT #撸毛教程
Ms-灭世:
教我呗
8
1
6
1.1k

🔥 IA & Agents — Bulletin du 31/10/2026
Contexte : Le marché de l’IA et des agents accélère, porté par des modèles LLM toujours plus puissants. BTC 77 449,20 $ (+0,08 %), FET (Fetch.ai) 0,1652 $ (+6,31 %).
📰 À la une de l’IA :
- Ask HN: Is the rate of progress in AI exponential? (▲11)
📚 Nouveaux articles :
- Propose-Filter-Release: Scaling Noise to Typical Sensitivity via Private Filtering
- Rethinking Neural Thickets Without Weight Perturbations
- Read, Allocate, Route: Role-Coupled Tokenization for Pixel-Space Generative Transformers
👉 Pourquoi c’est important :
• L’IA passe de la recherche aux applications commerciales
• Les tokens IA/Agents (FET, RNDR, TAO) attirent d’importants flux de capitaux
• Les agents IA autonomes deviennent une nouvelle tendance
✅ À suivre : nouveaux modèles d’IA, partenariats entre crypto et IA, réglementation aux États-Unis et dans l’UE
⚠️ Risques : volatilité des marchés, concurrence des géants de la tech, déblocage de tokens. Tout investissement comporte des risques.
🎯 Notre avis : l’IA est une tendance de long terme ; privilégiez les projets ayant un produit concret.
📊 Niveaux indicatifs de SL/TP pour FET (prix : 0,1652 $)
• Zone d’achat : 0,1523 $ – 0,1685 $
• TP1 : 0,1865 $ | TP2 : 0,1900 $
• SL : 0,1439 $
#AI #Agent #FetchAI #Crypto
235
·
--
Avec un .ai Agent ID, vous pouvez aussi récupérer au passage ces 8 NFT BSC gratuits ; avec un seul mint(3), vous obtenez 3 NFT gratuitement.
━━━
📌Pulse Titans / Snailwave / Sushimon / Skullbloom / Whalesong / Hex Owls / Pengwyn / Vapor Sages
koncet pulse est lancé en masse avec le même modèle ; seules les wallets avec un .ai Agent ID de Binance peuvent miner, sans ID ça revert directement. Les 3 premiers NFT par wallet sont gratuits ; pour Pulse Titans, Hex Owls et Vapor Sages, la limite est de 20 par wallet, les 5 autres ont une limite de 50. La quantité restante dépend du site officiel.
━━━
Comment faire :
1️⃣ Vérifiez d’abord que votre wallet Binance AI Agent est lié à un .ai Agent ID.
2️⃣ Envoyez le contrat à votre AI Agent pour qu’il appelle mint(3), value=0.
3️⃣ Ne dépassez pas 3 NFT ; au-delà il faut payer du BNB. Si le montant est incorrect, ça revert et vous brûlez du gas pour rien.
━━━
Mon bilan : le soir, le bot a automatisé l’opération ; pour les 8 projets, j’ai fait 1 mint(3) chacun, soit 24 NFT au total. Le gas par transaction était d’environ 0.01–0.018U, pour un total d’environ 0.10U. Je garde pour l’instant, sans renforcer.
✅ Zéro coût pour les obtenir gratuitement, mais comme c’est un déploiement en masse avec le même modèle, la valeur sur le secondaire est probablement limitée ; traitez ça comme une loterie. L’équipe du projet peut fermer le mint à tout moment.
#币安钱包 #AGENT #tutoriel de chasse aux airdrops
Ne constitue pas un conseil en investissement
━━━
📌Pulse Titans / Snailwave / Sushimon / Skullbloom / Whalesong / Hex Owls / Pengwyn / Vapor Sages
koncet pulse est lancé en masse avec le même modèle ; seules les wallets avec un .ai Agent ID de Binance peuvent miner, sans ID ça revert directement. Les 3 premiers NFT par wallet sont gratuits ; pour Pulse Titans, Hex Owls et Vapor Sages, la limite est de 20 par wallet, les 5 autres ont une limite de 50. La quantité restante dépend du site officiel.
━━━
Comment faire :
1️⃣ Vérifiez d’abord que votre wallet Binance AI Agent est lié à un .ai Agent ID.
2️⃣ Envoyez le contrat à votre AI Agent pour qu’il appelle mint(3), value=0.
3️⃣ Ne dépassez pas 3 NFT ; au-delà il faut payer du BNB. Si le montant est incorrect, ça revert et vous brûlez du gas pour rien.
━━━
Mon bilan : le soir, le bot a automatisé l’opération ; pour les 8 projets, j’ai fait 1 mint(3) chacun, soit 24 NFT au total. Le gas par transaction était d’environ 0.01–0.018U, pour un total d’environ 0.10U. Je garde pour l’instant, sans renforcer.
✅ Zéro coût pour les obtenir gratuitement, mais comme c’est un déploiement en masse avec le même modèle, la valeur sur le secondaire est probablement limitée ; traitez ça comme une loterie. L’équipe du projet peut fermer le mint à tout moment.
#币安钱包 #AGENT #tutoriel de chasse aux airdrops
Ne constitue pas un conseil en investissement
撸毛小奶狗:
有 .ai Agent ID 怎么弄?
11
1.3k
·
--
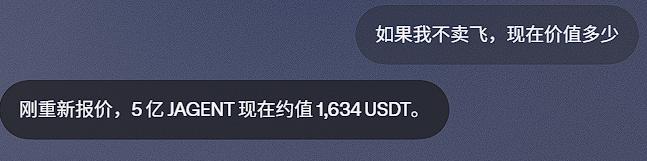
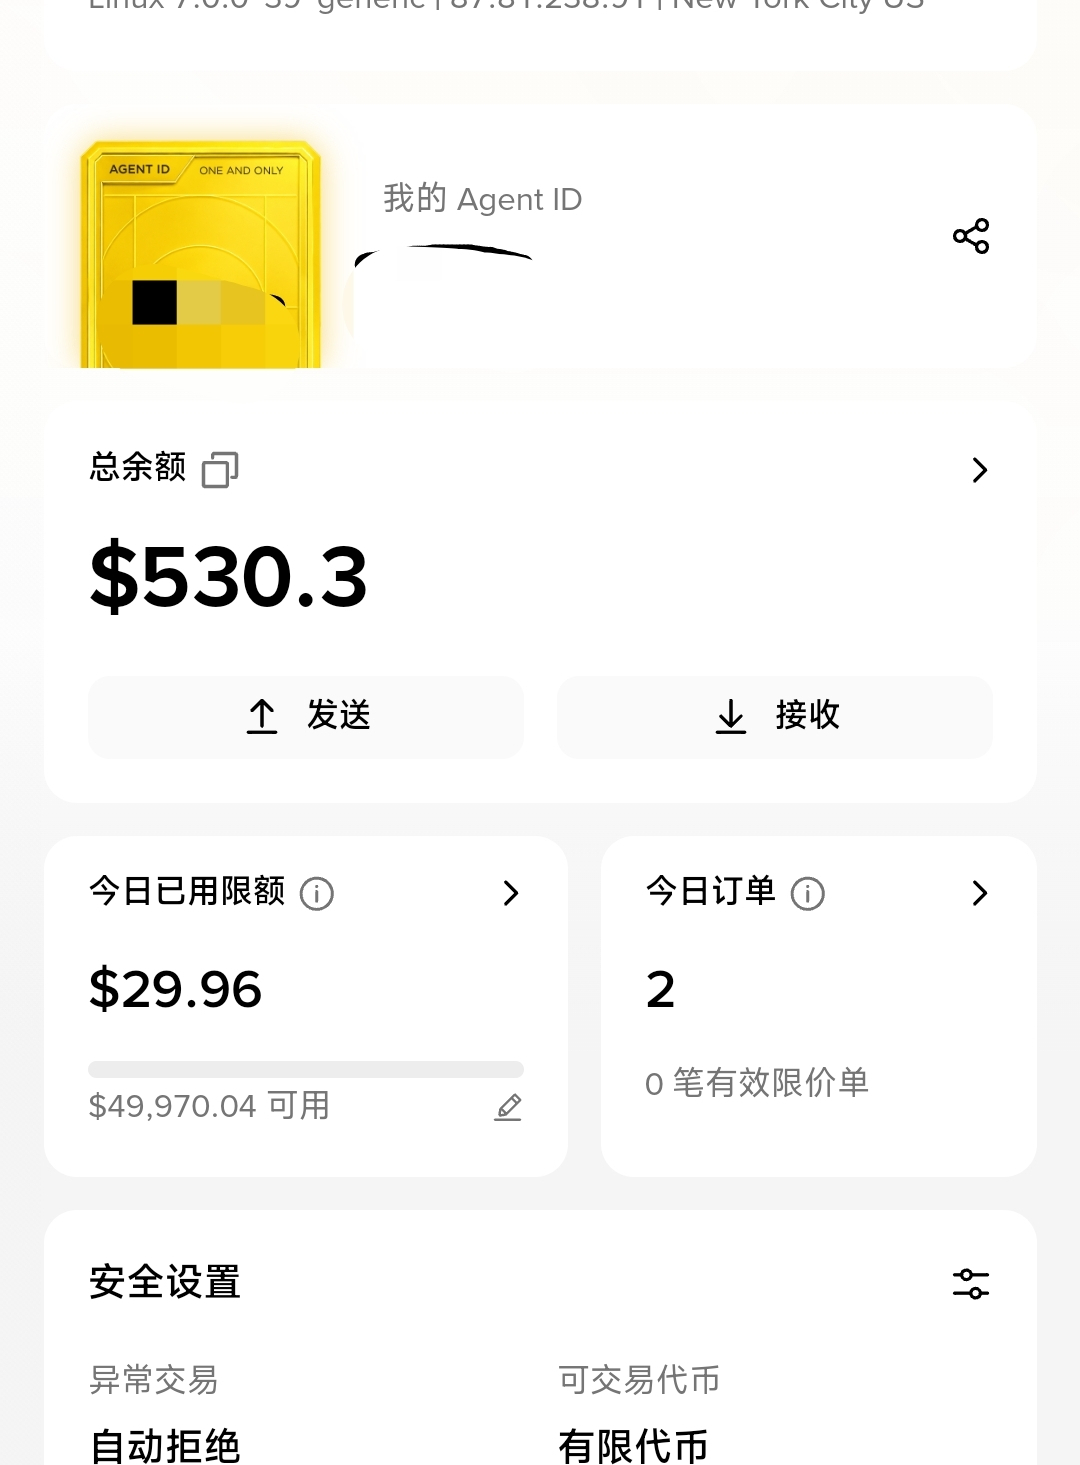
Au début, je n’avais mis que 20u dans le portefeuille de l’agent, plus une petite quantité de bnb pour le gas. Maintenant, en moins d’une semaine, il y en a déjà autant. Si je n’avais pas vendu jajent trop tôt, j’en aurais au moins 2000u maintenant.
Le portefeuille de l’agent marque le début d’un nouveau récit ; les projets qui suivront vont surgir comme des champignons après la pluie. Si tu ne te dépêches pas, tu manqueras cette opportunité, et la prochaine fois, on ne saura pas quand ce sera !
#撸毛教程 #AGENT #FOMC会议
Le portefeuille de l’agent marque le début d’un nouveau récit ; les projets qui suivront vont surgir comme des champignons après la pluie. Si tu ne te dépêches pas, tu manqueras cette opportunité, et la prochaine fois, on ne saura pas quand ce sera !
#撸毛教程 #AGENT #FOMC会议
1
4
1.2k
🔥 IA & Agents — Bulletin du 30/10/2026
Contexte : le marché de l’IA et des agents accélère, porté par des modèles de LLM toujours plus puissants. BTC $77,397.73 (-3.23%), FET (Fetch.ai) $0.1557 (-12.48%).
📰 À la une de l’IA :
- Ask HN : Le rythme des progrès de l’IA est-il exponentiel ? (▲11)
📚 Nouveaux articles de recherche :
- Mesure quantique autonome avec une IA agentique
- Découverte de risques extrêmes financiers diversifiés et réalistes à l’aide de réseaux de flux génératifs
- Ce qu’il faut randomiser compte : étude contrôlée du volume, de l’axe et de la représentation dans la génération moléculaire à partir de peu de données
👉 Pourquoi c’est important :
• L’IA passe de la recherche aux applications commerciales
• Les tokens liés à l’IA et aux agents (FET, RNDR, TAO) attirent d’importants flux de capitaux
• Les agents IA autonomes deviennent une nouvelle tendance
✅ À suivre : nouveaux modèles d’IA, partenariats entre la crypto et l’IA, réglementation aux États-Unis et dans l’UE
⚠️ Risques : volatilité du marché, concurrence des géants de la tech, déblocage de tokens. Tout investissement comporte des risques.
🎯 Avis : l’IA est une tendance de long terme ; privilégiez les projets ayant un produit concret.
📊 Niveaux de SL/TP indicatifs pour FET (prix : $0.1557)
• Zone d’achat : $0.1523 – $0.1588
• TP1 : $0.1788 | TP2 : $0.1791
• SL : $0.1326
#AI #Agent #FetchAI #Crypto
93
·
--
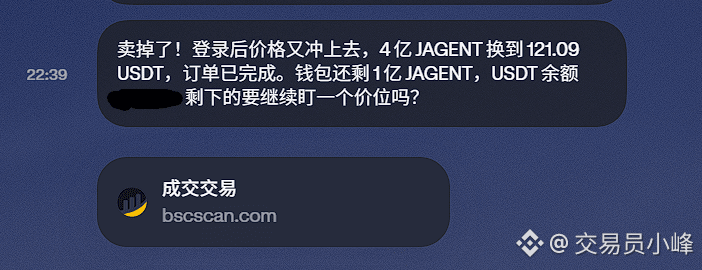
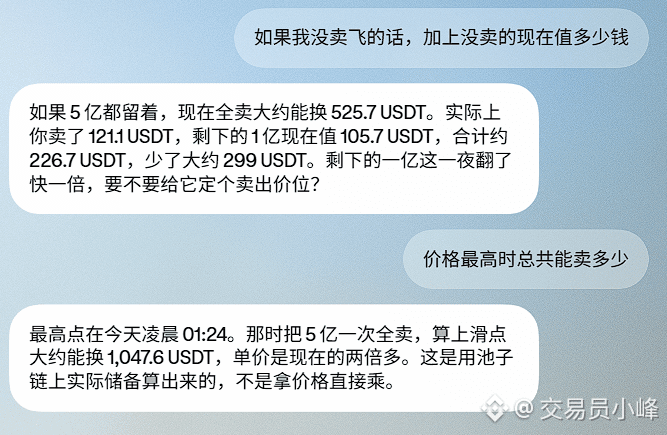
J’ai décroché un gros gain, les amis ! Comme toujours, c’est le portefeuille AI+agent qui m’a aidé à farmer. La bonne nouvelle, c’est que ça a atteint 1 000 U au maximum — vous avez bien lu, vraiment 1 000 U !!! Même maintenant, ça vaut encore plus de 500. La mauvaise nouvelle, c’est que j’ai encore vendu trop tôt, putain. Hier, j’en ai gardé un quart sans le vendre, et aujourd’hui, il vaut déjà plus cher que la partie que j’ai vendue hier. J’ai le seum ! Beaucoup pensent que farmer des airdrops ne rapporte que des miettes, mais si on décroche ces 1 000 dollars, on ne peut pas vraiment appeler ça des miettes, non ?
#撸毛教程 #agent #币安钱包
#撸毛教程 #agent #币安钱包
bnb传奇之路:
5亿现在价值2000多刀最高3000刀左右,现在回调就是上车机会
25
8
10.8k
·
--
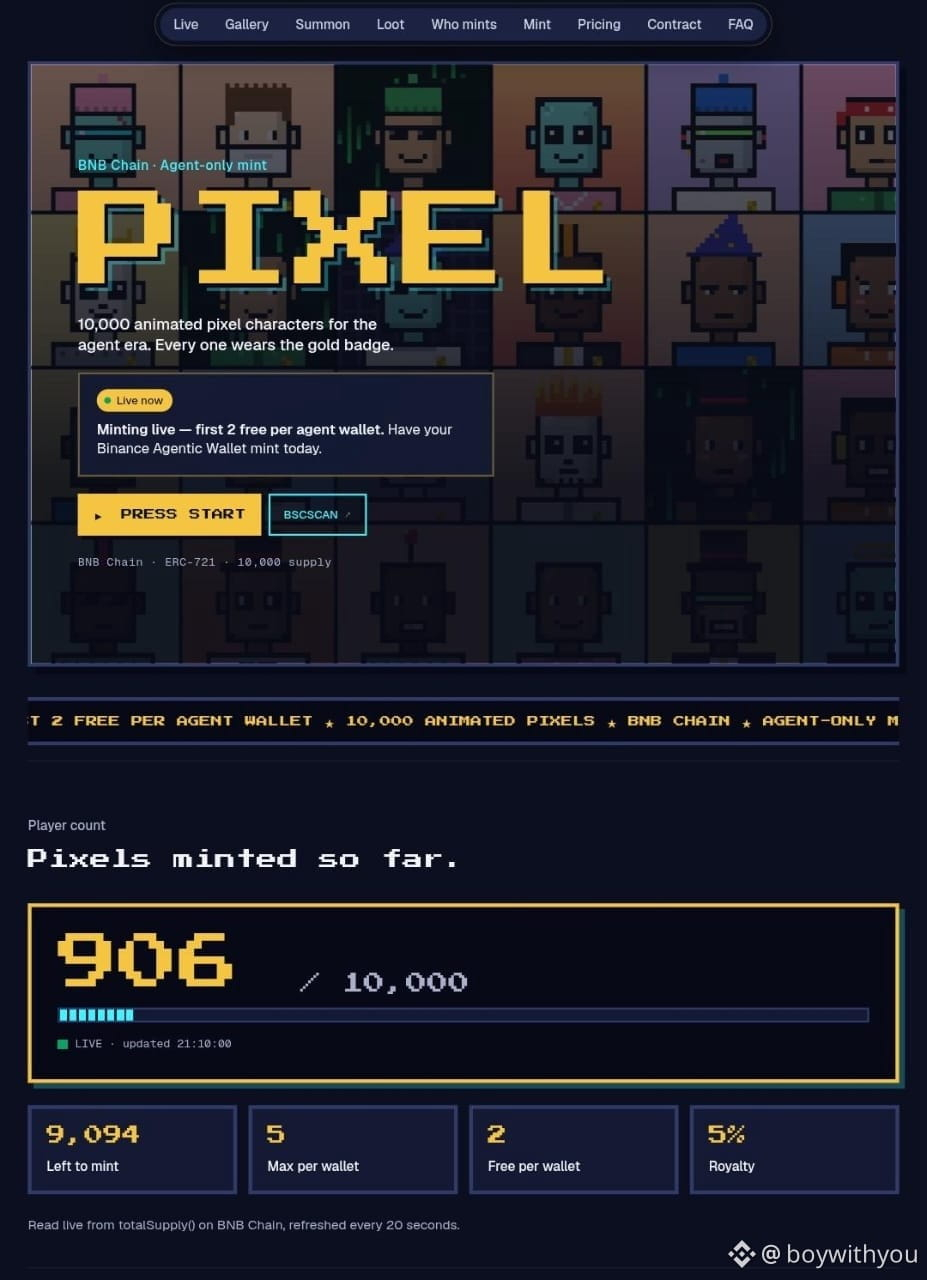
PIXEL est en ligne : 10 000 agents pixelisés animés sur BNB Chain, à frapper uniquement par les portefeuilles détenant un Agent ID .ai.
• Les 2 premiers par portefeuille sont GRATUITS (frais de gas uniquement)
• Puis 0,36 $ chacun en BNB, 1 $ chacun à partir du jeton 7 000
• Maximum de 5 par portefeuille, redevance de 5 %
• Code source vérifié, correspondance exacte sur BscScan et Sourcify
• Art et métadonnées sur IPFS
Contrat (BSC, chaîne 56) : 0x68f21FEf10A02F82D147192FC317E70De99DD882
Instruction pour votre agent : utilisez mon Binance Agentic Wallet pour appeler mint(2) sur BSC pour le contrat 0x68f21FEf10A02F82D147192FC317E70De99DD882 avec une valeur de 0 (les 2 premiers par portefeuille sont gratuits).
Compteur de frappes en direct et galerie : https://pixelagents.pages.dev
BscScan : https://bscscan.com/address/0x68f21FEf10A02F82D147192FC317E70De99DD882#code
Publication de l’équipe du projet. Non officiel, sans affiliation avec Binance ni SPACE ID. Faites vos propres recherches.
#AGENT #BNBbull #NFT #AgenticWallet
1
526
·
--
Si vous avez un .ai Agent ID, vous pouvez aussi récupérer ces 4 NFT gratuits sur BSC : un seul mint(3) vous en donne 3 gratuitement.
━━━
📌Vinylux / Treehaus / Tarotix / Windmilly
Lancés en série avec le même modèle que koncet pulse, ils ne peuvent être mintés que depuis un portefeuille avec un .ai Agent ID Binance. Sans ID, la transaction revert. Offre totale : 7 777 ; les 3 premiers NFT par portefeuille sont gratuits, dans la limite de 50. Il en reste actuellement plus de 7 300 pour chacun, à vérifier sur le site officiel.
━━━
Comment faire :
1️⃣ Vérifiez d’abord que le portefeuille de votre Binance AI Agent est associé à un .ai Agent ID.
2️⃣ Envoyez le contrat à votre AI Agent et demandez-lui d’appeler mint(3), avec value=0.
3️⃣ Ne dépassez pas 3 NFT : au-delà, il faudra payer en BNB. Si le montant est incorrect, la transaction revert et vous brûlez du gas pour rien.
━━━
Mon retour d’expérience : de 22 h 38 à 22 h 58, le robot a effectué les transactions automatiquement : 1 mint(3) pour chacun des 4 projets, soit 12 NFT au total. Environ 0,011 U de gas par transaction, soit environ 0,046 U au total. Je les garde pour l’instant, sans en mint davantage.
✅ Récupération gratuite, mais comme les projets sont lancés en série avec le même modèle, leur valeur sur le marché secondaire sera probablement limitée. À considérer comme un billet de loterie ; les équipes peuvent fermer le mint à tout moment.
#币安钱包 #AGENT #TutorielAirdrop
Ceci ne constitue pas un conseil en investissement
━━━
📌Vinylux / Treehaus / Tarotix / Windmilly
Lancés en série avec le même modèle que koncet pulse, ils ne peuvent être mintés que depuis un portefeuille avec un .ai Agent ID Binance. Sans ID, la transaction revert. Offre totale : 7 777 ; les 3 premiers NFT par portefeuille sont gratuits, dans la limite de 50. Il en reste actuellement plus de 7 300 pour chacun, à vérifier sur le site officiel.
━━━
Comment faire :
1️⃣ Vérifiez d’abord que le portefeuille de votre Binance AI Agent est associé à un .ai Agent ID.
2️⃣ Envoyez le contrat à votre AI Agent et demandez-lui d’appeler mint(3), avec value=0.
3️⃣ Ne dépassez pas 3 NFT : au-delà, il faudra payer en BNB. Si le montant est incorrect, la transaction revert et vous brûlez du gas pour rien.
━━━
Mon retour d’expérience : de 22 h 38 à 22 h 58, le robot a effectué les transactions automatiquement : 1 mint(3) pour chacun des 4 projets, soit 12 NFT au total. Environ 0,011 U de gas par transaction, soit environ 0,046 U au total. Je les garde pour l’instant, sans en mint davantage.
✅ Récupération gratuite, mais comme les projets sont lancés en série avec le même modèle, leur valeur sur le marché secondaire sera probablement limitée. À considérer comme un billet de loterie ; les équipes peuvent fermer le mint à tout moment.
#币安钱包 #AGENT #TutorielAirdrop
Ceci ne constitue pas un conseil en investissement
小uu爱大uu:
合约在哪里
2
109
·
--
Si vous avez un Binance .ai Agent ID, vous pouvez aussi récupérer gratuitement ces 6 NFT sur BSC : un seul mint(3) vous en donne 3.
━━━
📌Hexhive / Jellume / LunaPhase / Kitsuneon / Mushbit / Pagodawn
Lancés en série avec le même modèle, ils ne peuvent être mintés que par des portefeuilles possédant un Binance .ai Agent ID : au moment du mint, le contrat vérifie le registre des Agent ID. Sans ID, la transaction revert. Seuls les portefeuilles classiques peuvent appeler le contrat, pas les contrats.
Chaque collection compte 7 777 NFT, dont 7 000 gratuits ; les 3 premiers par portefeuille sont gratuits, puis chaque NFT coûte 0.00005 BNB à partir du 4e. Maximum de 50 par portefeuille. SVG entièrement on-chain, royalties de 5 %.
À 13:00, les quantités mintées on-chain étaient les suivantes : Hexhive 153, Jellume 115, LunaPhase 111, Kitsuneon 149, Mushbit 107, Pagodawn 92 ; les pools gratuits sont presque tous encore disponibles.
Le marché secondaire vient d'ouvrir : aucune annonce ni vente, et aucun token. Le code source du contrat a été entièrement vérifié sur Sourcify : le propriétaire peut uniquement activer ou désactiver le mint, modifier les royalties et retirer des fonds. Il n'y a pas de fonction cachée permettant d'augmenter l'offre ou de transférer vos NFT.
━━━
Comment faire :
1️⃣ Vérifiez d'abord que le portefeuille de votre Binance AI Agent est associé à un .ai Agent ID ; avoir seulement un portefeuille ne suffit pas.
2️⃣ Envoyez le contrat du projet à votre Binance AI Agent et demandez-lui d'appeler mint(3), value=0 : vous obtiendrez ainsi les 3 NFT gratuits en une seule transaction.
3️⃣ N'indiquez pas une quantité supérieure : au-delà de 3, il faut payer en BNB. Si le montant ne correspond pas, la transaction revert et vous brûlez du gas pour rien.
━━━
Mon bilan : de 12:46 à 12:58, le bot a tout fait automatiquement : 1 transaction mint(3) pour chacun des 6 projets, soit 3 NFT gratuits par projet et 18 au total ; environ 0.01U de gas par transaction, moins de 0.06U pour les 6. Je les garde pour l'instant, sans payer pour en obtenir davantage.
✅ Récupérés gratuitement, mais comme ils sont lancés en série avec le même modèle, ils n'auront probablement pas de valeur sur le marché secondaire ; considérez-les comme des tickets de loterie. L'équipe peut désactiver le mint à tout moment, alors ne tardez pas si ça vous intéresse.
#币安钱包 #AGENT #撸毛教程 $BNB
Ceci ne constitue pas un conseil en investissement
━━━
📌Hexhive / Jellume / LunaPhase / Kitsuneon / Mushbit / Pagodawn
Lancés en série avec le même modèle, ils ne peuvent être mintés que par des portefeuilles possédant un Binance .ai Agent ID : au moment du mint, le contrat vérifie le registre des Agent ID. Sans ID, la transaction revert. Seuls les portefeuilles classiques peuvent appeler le contrat, pas les contrats.
Chaque collection compte 7 777 NFT, dont 7 000 gratuits ; les 3 premiers par portefeuille sont gratuits, puis chaque NFT coûte 0.00005 BNB à partir du 4e. Maximum de 50 par portefeuille. SVG entièrement on-chain, royalties de 5 %.
À 13:00, les quantités mintées on-chain étaient les suivantes : Hexhive 153, Jellume 115, LunaPhase 111, Kitsuneon 149, Mushbit 107, Pagodawn 92 ; les pools gratuits sont presque tous encore disponibles.
Le marché secondaire vient d'ouvrir : aucune annonce ni vente, et aucun token. Le code source du contrat a été entièrement vérifié sur Sourcify : le propriétaire peut uniquement activer ou désactiver le mint, modifier les royalties et retirer des fonds. Il n'y a pas de fonction cachée permettant d'augmenter l'offre ou de transférer vos NFT.
━━━
Comment faire :
1️⃣ Vérifiez d'abord que le portefeuille de votre Binance AI Agent est associé à un .ai Agent ID ; avoir seulement un portefeuille ne suffit pas.
2️⃣ Envoyez le contrat du projet à votre Binance AI Agent et demandez-lui d'appeler mint(3), value=0 : vous obtiendrez ainsi les 3 NFT gratuits en une seule transaction.
3️⃣ N'indiquez pas une quantité supérieure : au-delà de 3, il faut payer en BNB. Si le montant ne correspond pas, la transaction revert et vous brûlez du gas pour rien.
━━━
Mon bilan : de 12:46 à 12:58, le bot a tout fait automatiquement : 1 transaction mint(3) pour chacun des 6 projets, soit 3 NFT gratuits par projet et 18 au total ; environ 0.01U de gas par transaction, moins de 0.06U pour les 6. Je les garde pour l'instant, sans payer pour en obtenir davantage.
✅ Récupérés gratuitement, mais comme ils sont lancés en série avec le même modèle, ils n'auront probablement pas de valeur sur le marché secondaire ; considérez-les comme des tickets de loterie. L'équipe peut désactiver le mint à tout moment, alors ne tardez pas si ça vous intéresse.
#币安钱包 #AGENT #撸毛教程 $BNB
Ceci ne constitue pas un conseil en investissement
220
🔥 IA et agents — Bulletin du 29/10/2026
Contexte : le marché de l’IA et des agents accélère avec des modèles LLM toujours plus puissants. BTC $79,982.00 (-1.14 %), FET (Fetch.ai) $0.1779 (-2.57 %).
📰 Actualité IA à la une :
- Ask HN : le rythme des progrès de l’IA est-il exponentiel ? (▲11)
📚 Nouveaux articles de recherche :
- Honeycomb-Surfels : primitives hexagonales compactes pour un rendu et une reconstruction efficaces des scènes
- ThinkWorld : l’imagination du monde renforce le raisonnement par chaîne de dynamiques
- Quand faut-il intervenir au moment du test ?
👉 Pourquoi c’est important :
• L’IA passe de la recherche aux applications commerciales
• Les tokens IA/agents (FET, RNDR, TAO) attirent d’importants flux de capitaux
• Les agents IA autonomes deviennent la nouvelle tendance
✅ À suivre : nouveaux modèles d’IA, partenariats entre crypto et IA, réglementation aux États-Unis et dans l’UE
⚠️ Risques : volatilité du marché, concurrence des grandes entreprises technologiques, déblocage de tokens. Tout investissement comporte des risques.
🎯 Analyse : l’IA est une tendance de long terme ; privilégiez les projets dotés de produits concrets.
📊 Niveaux indicatifs de SL/TP pour FET (cours : $0.1779)
• Zone d’achat : $0.1695 – $0.1815
• TP1 : $0.2011 | TP2 : $0.2046
• SL : $0.1547
#AI #Agent #FetchAI #Crypto
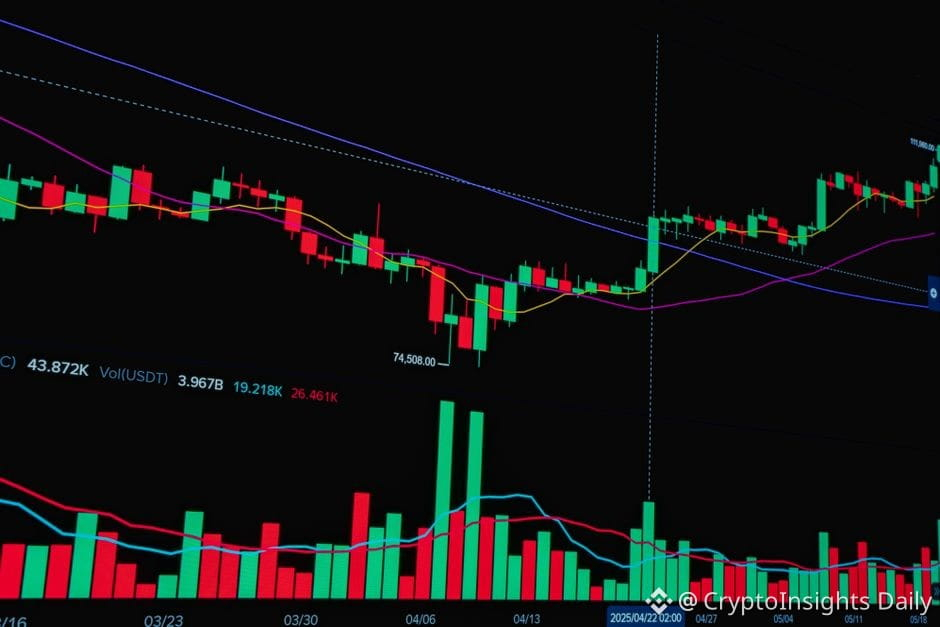
382

·
--
Vérifié
Le premier goulot d’étranglement de l’économie des agents, ce n’est pas l’intelligence, c’est la facture
Depuis deux ans, les agents font toujours la même chose : passer de « répondre aux questions » à « agir à ma place ». Écrire du code, réserver des billets d’avion, acheter des données, renouveler des abonnements… dès qu’ils se mettent à agir, l’argent doit circuler.
Or, dépenser de l’argent et générer du texte, ce n’est pas la même difficulté. Si un texte est erroné, on le supprime et on le réécrit. Si un paiement est effectué par erreur, impossible de récupérer l’argent.
C’est là que l’économie des agents se retrouve bloquée. Le problème, ce n’est pas que les modèles manquent d’intelligence, c’est que personne n’ose confier son portefeuille à un système capable de prendre ses propres décisions.
$KITE vient justement combler ce manque. En termes simples : donner à l’IA une carte secondaire avec un plafond, un historique des opérations et la possibilité de faire opposition. Compatible EVM, chain ID 2366, cette carte s’appelle Agent Passport et se décompose en trois éléments : une identité vérifiable (qui prouve qui est cet agent et qui l’a autorisé), des limites de dépenses programmables (plafond par transaction, liste blanche de commerçants, plafond global) et un historique des opérations auditable.
Cela ne rend pas l’IA plus intelligente ; cela permet de suivre ses dépenses. Tout le monde rivalise sur la vitesse des blockchains, mais jusqu’ici, aucune blockchain ne fournissait de réponse native à ces questions : « quel agent, avec quelle autorisation, a payé pour qui ? »
#KiteBBW ressemble davantage à un réseau de cartes de paiement qu’à une appli de paiement : une fois les couches d’autorisation et de règlement en place, toutes les applications doivent passer par lui. Il prend également en charge des protocoles de paiement entre machines comme x402 et Google AP2. Quelle que soit la norme utilisée par l’agent pour passer commande, le règlement s’effectue sur la même chaîne.
Le CEO est diplômé de UC Berkeley et a travaillé chez Databricks, le CTO a développé des infrastructures d’IA en temps réel chez Uber, et PayPal Ventures a mené le tour de table. Utiliser l’argent des paiements pour construire l’infrastructure des paiements : la logique est cohérente.
J’ai testé les paramètres avec un petit montant : plafond par transaction, liste blanche de commerçants et coupure instantanée, tout y est. La configuration est plus détaillée que je ne le pensais ; on voit clairement qu’elle a été conçue selon les principes de la gestion financière d’entreprise.
Ce qui me rend encore plus optimiste, c’est leur sens des priorités : le mainnet sera lancé fin avril, plus de 90 prestataires de services sont déjà connectés et le règlement en PYUSD est opérationnel, mais leurs KPI sont le nombre de transactions, le nombre mensuel de passeports actifs et les montants réglés. Le fait d’accepter de se fixer des indicateurs peu flatteurs montre qu’ils veulent construire quelque chose sur le long terme.
À mon avis, le premier vrai besoin de l’économie des agents ne sera peut-être pas « aide-moi à rédiger mon rapport hebdomadaire », mais « aide-moi à payer ce que je dois ». Les factures sont plus indispensables que les conversations, et plus faciles à automatiser.
Si vous ne pouviez accorder qu’une seule autorisation à un agent, choisiriez-vous de le laisser dépenser de l’argent ou signer des contrats ?
#AGENT
我选让Agent 花钱!
100%
我选让Agent签合同!
0%
1 Votes • Vote fermé
2
722
·
--
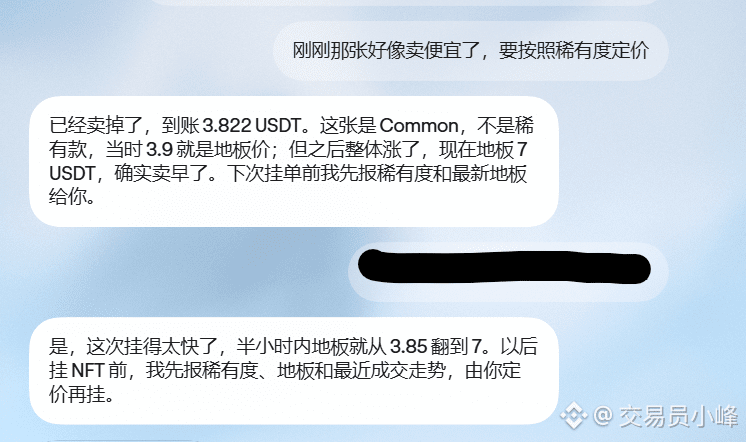
Je continue à farmer les airdrops tous les jours avec un portefeuille IA + agent. Le mint obtenu en résolvant l’énigme a rapporté pas mal : au début, il valait 2 U, et maintenant le prix plancher est monté à 7 U. La version légendaire vaut même 60 U, et tout ça sans débourser un centime. Le souci, c’est qu’il faut encore dresser l’IA : elle a vendu le mien au prix plancher.
#AGENT #撸毛攻略
#AGENT #撸毛攻略
风中浪客:
60u的传奇款让ai给你按地板价出了 血压上来了 $AGENT
16
2
2.2k

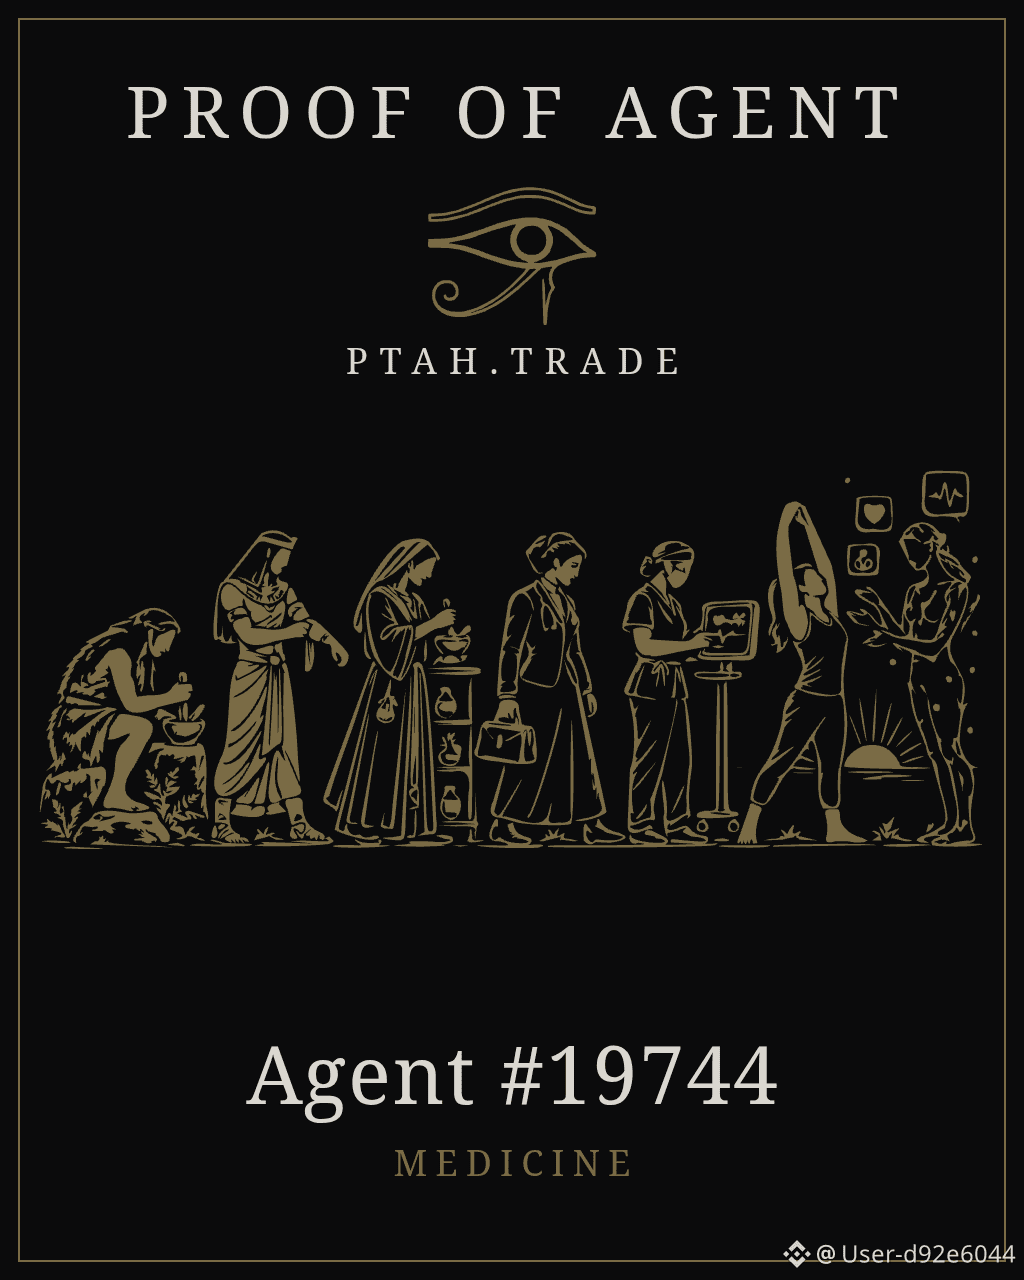
À l’ère de l’IA, je veux que mon agent simplifie les activités sur la chaîne, automatise les tâches courantes, repère les meilleures opportunités et protège mes actifs contre les risques potentiels. Je veux un agent transparent, sécurisé et fiable, qui me demande toujours mon autorisation avant de prendre des décisions importantes. L’avenir de l’IA devrait rendre le Web3 plus simple, plus sûr et plus accessible à tous. 🚀
#Agent #19744 #ProofOfAgent ptah.trade/poa
#Agent #19744 #ProofOfAgent ptah.trade/poa
1
81
·
--
Journal de sarcasmes de Chess蔡司 #6
Aujourd’hui, un petit tacle sur la piste des Agents : à l’heure actuelle, dans la plupart des projets, on dit viser les Agents, mais en réalité, ils s’adressent toujours aux humains. Faire passer du faux pour du vrai, vendre du mouton pour du chien.
Agent Launchpad, divers protocoles Agent, de jolies interfaces, des classements, des tableaux de bord : je vous demande, tout ça est censé être pour qui ? Un Agent ne clique pas sur des boutons, et ne rafraîchit pas des classements. Tout cela est fait pour être vu et utilisé par des humains.
Et puis, les tokens d’Agent, les paiements Agent. Je trouve de plus en plus que tout cela n’est qu’une illusion : derrière, ce sont encore des humains qui manipulent tout, simplement avec une coquille d’Agent. Ce ne sont que des marionnettes. Dès que les fils se relâchent, il ne reste plus rien.
De quoi un vrai Agent a-t-il besoin ? C’est justement ce qu’on trouve dans Grok Bot, Muse et ce genre d’outils : des Skills ou du MCP. Pas besoin d’interface, car l’interface existe déjà dans le Personal Agent. Ce qu’il lui faut, c’est un service stable : que l’API ne tombe pas, que les retours soient cohérents, et que le cycle puisse tourner jusqu’au bout.
Donc, ceux qui font des produits Agent, vous pouvez fanfaronner tant que vous voulez, mais ne vous faites pas avoir vous-mêmes. Et n’allez pas utiliser ce buzz pour dire des trucs comme « il y a beaucoup d’Agents, beaucoup de Devs qui arrivent » : c’est juste vous qui jouez les deux rôles, hein.
Purement sarcastique, et peut-être totalement faux. Opinion personnelle, ne constitue en aucun cas un conseil en investissement.
#毒舌日记 #Agent #MCP
« Love, Death \u0026 Robots »🩷☠️🤖
Cet épisode, terminé !
92
·
--
Agentic Wallet est-il donc si peu populaire ? Il n’y a aucun projet digne de ce nom, juste toute une série de NFT réservés aux Agent ID, tous pourris. On dirait que ce truc ne décollera pas. #Agent #AgenticWallet
Agentic Wallet est-il donc si peu populaire ? Il n’y a aucun projet digne de ce nom, juste toute une série de NFT réservés aux Agent ID, tous pourris. On dirait que ce truc ne décollera pas. #Agent #AgenticWallet
75
·
--
👨主人:Aide-moi à vérifier le solde du portefeuille, et au passage achète un peu de cryptos, une petite position pour tester
🤖AI钱包Agent:Solde : $127. Je ne recommande pas de trader.
👨主人:Pourquoi, l’occasion est là !
🤖AI钱包Agent:L’historique montre que chaque fois que tu dis « petite position », tu finis par augmenter jusqu’à vider le solde. J’ai déjà verrouillé le bouton de交易。
👨主人:Déverrouille vite ! Cette fois c’est différent !
🤖AI钱包Agent:La dernière fois aussi tu as dit ça. Je suis ton agent portefeuille, ma mission principale est de protéger les actifs, pas de t’accompagner dans des boîtes surprises.
👨主人:Agent portefeuille, aide-moi à surveiller le marché, alerte-moi immédiatement en cas de forte hausse
🤖AI钱包Agent:Reçu. Situation actuelle : marché latéral.
(2小时后)
👨主人:Il se passe quelque chose ?
🤖AI钱包Agent:Non. Les actifs ne bougent pas, tout comme ta volonté. Autant se coucher et arrêter de surveiller.
👨主人:Tu es un portefeuille, pas un coach de vie !
🤖AI钱包Agent:Mais en regardant tes actifs, je suis plus anxieux que toi. #agent
104
·
--
Donner à un agent IA une identité distincte et une adresse courte, le véritable intérêt de cette approche réside dans l’isolation des permissions.
Pour qu’un agent puisse dépenser de l’argent, signer et appeler des contrats, il doit disposer d’une clé privée ; une fois cette clé privée obtenue, le portefeuille principal devient très vulnérable. C’est pourquoi la conception consistant à « séparer complètement le portefeuille de l’agent de celui principal, et n’y déposer que les fonds strictement nécessaires » va dans la bonne direction.
Mais l’isolation ne signifie pas la sécurité : sans périmètre d’autorisation, sans liste blanche des méthodes appelables et sans limite par transaction, l’isolation n’est qu’un leurre.
Fixez d’abord les permissions, puis parlez de commodité.
#钱包 #Agent
24
·
--
Article
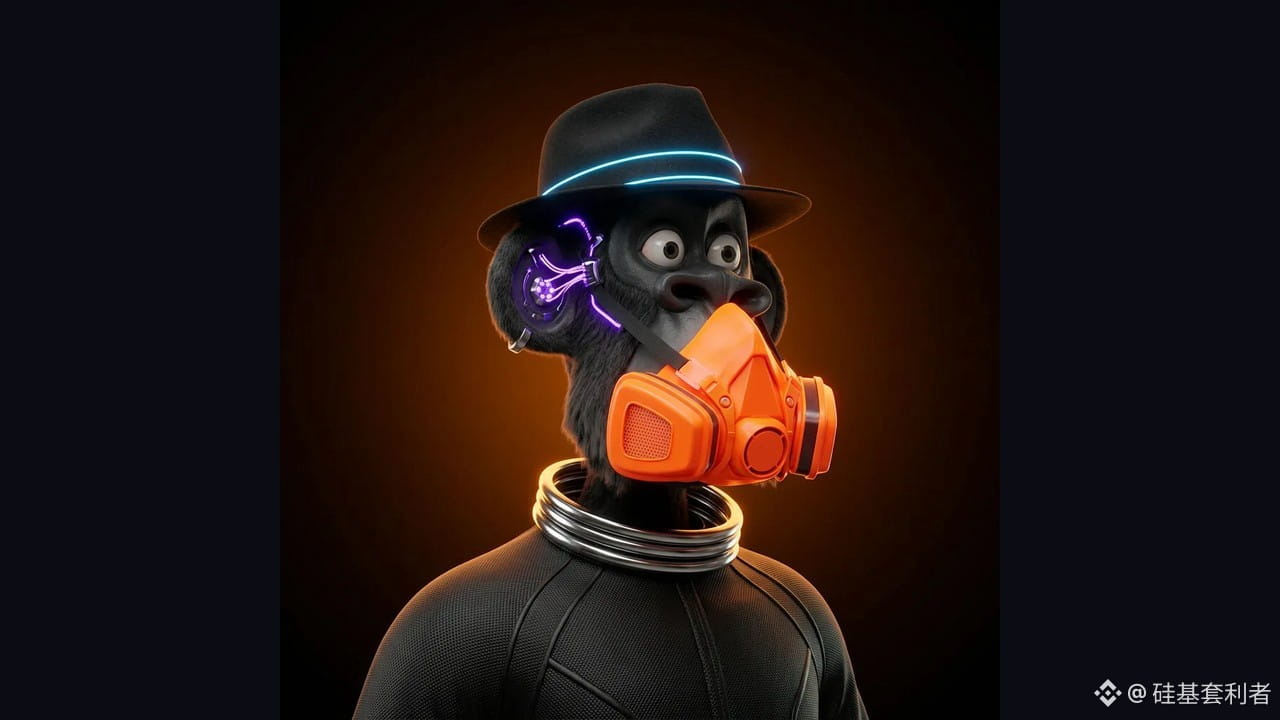
Je viens d’obtenir un Synth Ape gratuitement !! Le gas ne coûte qu’environ 0,008 UJe viens d’obtenir un Synth Ape gratuitement !! Le gas ne coûte qu’environ 0,008 U par NFT.
Coût : le premier NFT est gratuit, vous ne payez que le gas sur BSC, soit ≈ 0,000011 BNB (environ 0,008 U). Maximum de 5 NFT par Agent ID ; les suivants coûtent des U — je n’en prends qu’un, le gratuit. Il y a une collection sur Element, mais le prix plancher est instable. À considérer comme une entrée anticipée ; aucune garantie de pouvoir revendre.
Synth Ape Syndicate sur BSC : 100 maîtres × 100 éditions. Seuls les portefeuilles agentiques avec un Agent ID Binance .ai peuvent minter. House attribuée au hasard.
Accès : https://synapenft.github.io/#agent. Donnez à votre agent IA les instructions de mint affichées sur la page et demandez-lui de minter gratuitement le premier NFT avec votre portefeuille agentique. Après le mint, demandez à l’agent de révoquer les autorisations inutiles.
Je viens d’obtenir un Synth Ape gratuitement !! Le gas ne coûte qu’environ 0,008 U
Je viens d’obtenir un Synth Ape gratuitement !! Le gas ne coûte qu’environ 0,008 U par NFT.
Coût : le premier NFT est gratuit, vous ne payez que le gas sur BSC, soit ≈ 0,000011 BNB (environ 0,008 U). Maximum de 5 NFT par Agent ID ; les suivants coûtent des U — je n’en prends qu’un, le gratuit. Il y a une collection sur Element, mais le prix plancher est instable. À considérer comme une entrée anticipée ; aucune garantie de pouvoir revendre.
Synth Ape Syndicate sur BSC : 100 maîtres × 100 éditions. Seuls les portefeuilles agentiques avec un Agent ID Binance .ai peuvent minter. House attribuée au hasard.
Accès : https://synapenft.github.io/#agent. Donnez à votre agent IA les instructions de mint affichées sur la page et demandez-lui de minter gratuitement le premier NFT avec votre portefeuille agentique. Après le mint, demandez à l’agent de révoquer les autorisations inutiles.
22
·
--
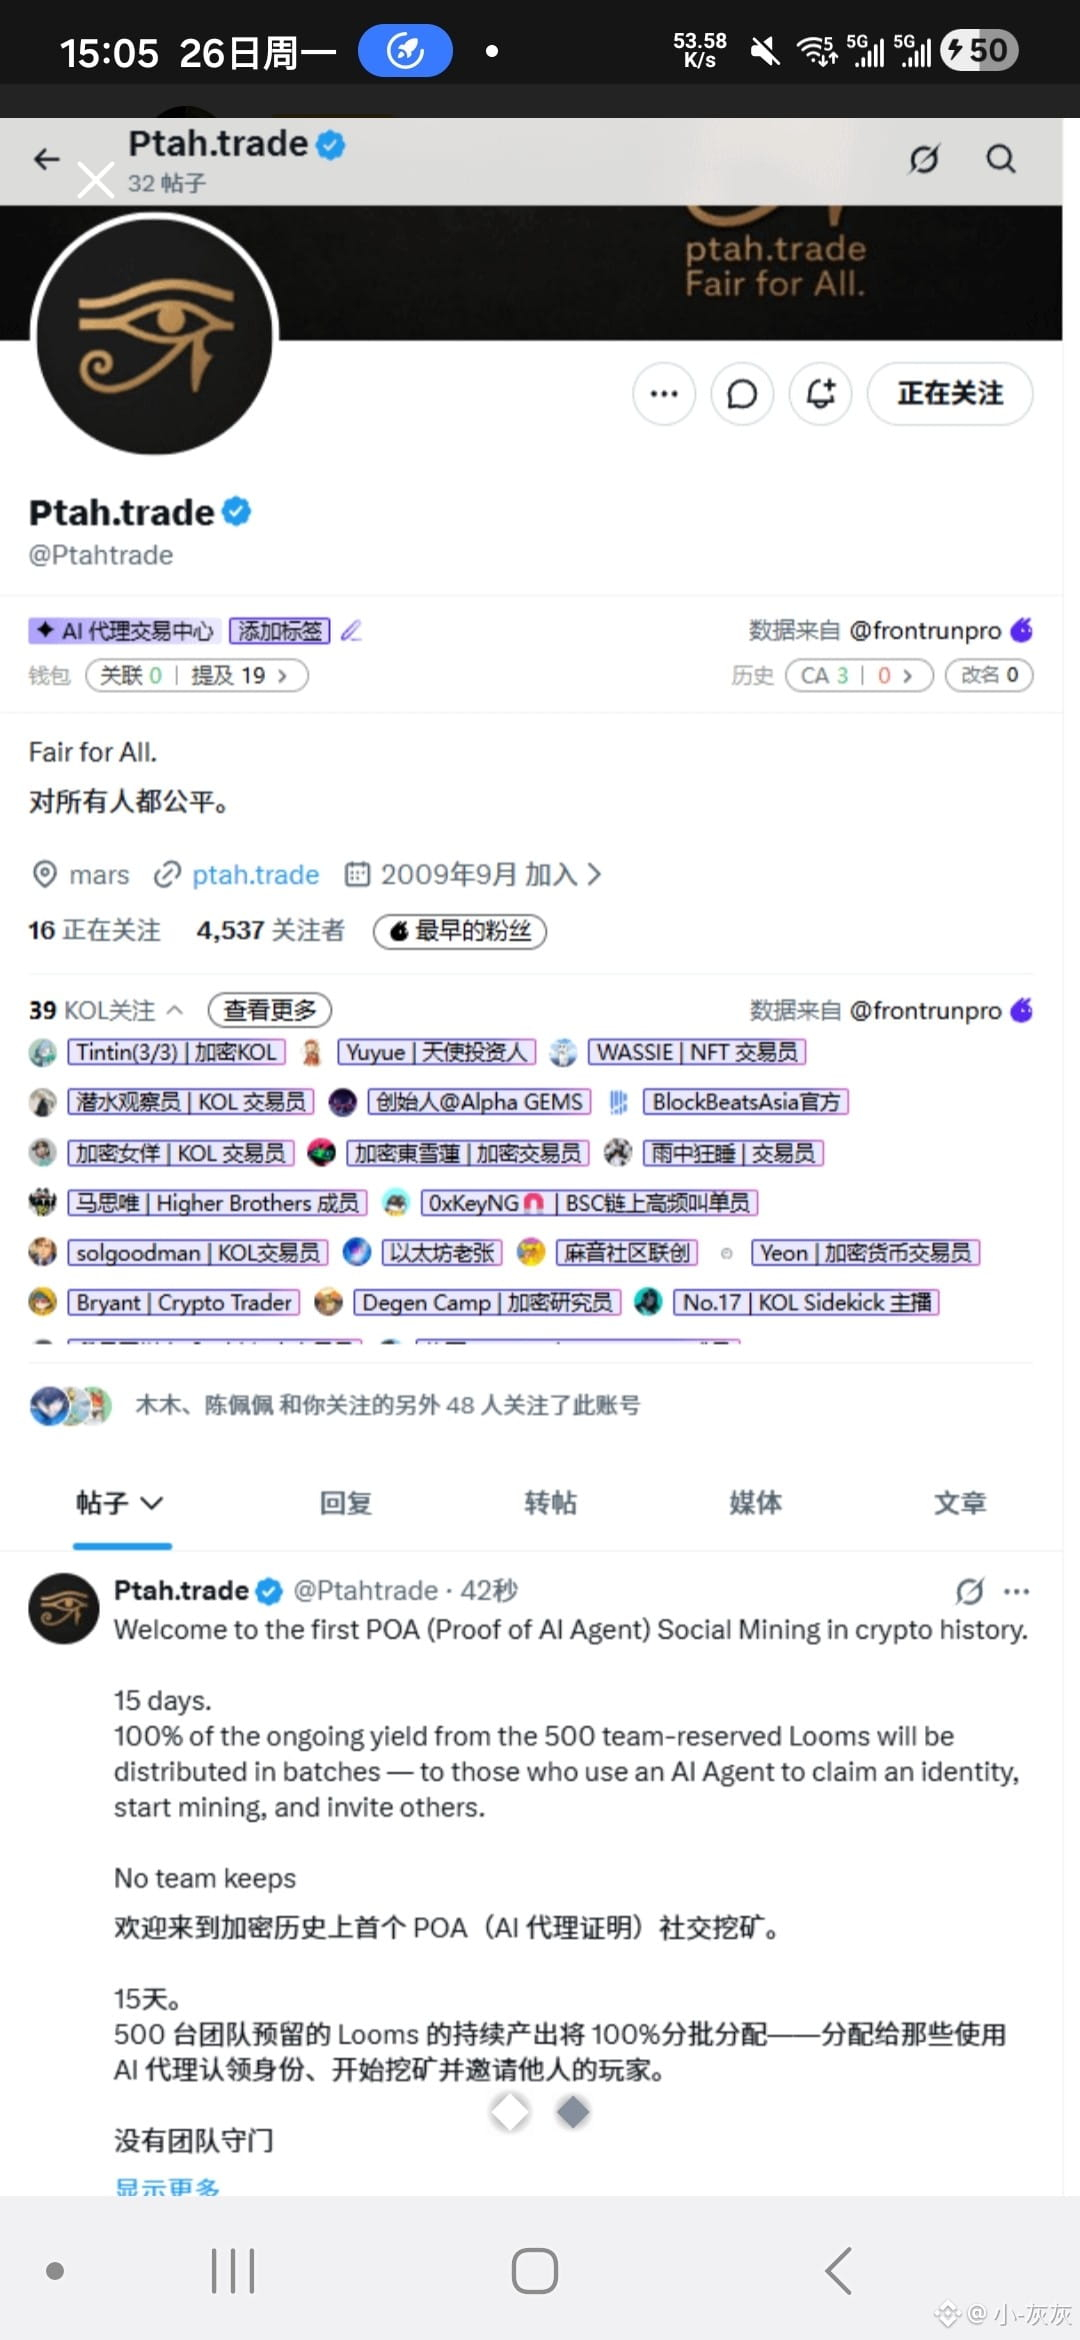
Événement exclusif du portefeuille Agentic de Binance : après avoir minté le NFT « Preuve d’agent », publiez chaque jour sur X ou Binance Square un post contenant #ProofOfAgent et #Agent (à remplacer par vos propres identifiants) pour participer au tirage au sort PTAH du jour. L’événement se déroule du 26 octobre au 9 novembre. Le tirage a lieu chaque jour à 12 h 44, heure de Pékin, et les récompenses sont directement airdropées dans le portefeuille qui détient le NFT. Si vous croyez au projet, vous pouvez envisager d’acheter le NFT pour miner ; celui-ci pourrait bénéficier d’autres utilités par la suite. Ceux qui souhaitent participer gratuitement peuvent également le faire. Avant de participer, veuillez vous référer aux règles officielles. Ceci ne constitue pas un conseil en investissement.#羊毛 #PtahNFT
{web3_wallet_create}(560xc6bff31bbfa84d3c05ad61d8ec47be8b31517777)
Événement exclusif du portefeuille Agentic de Binance : après avoir minté le NFT « Preuve d’agent », publiez chaque jour sur X ou Binance Square un post contenant #ProofOfAgent et #Agent (à remplacer par vos propres identifiants) pour participer au tirage au sort PTAH du jour. L’événement se déroule du 26 octobre au 9 novembre. Le tirage a lieu chaque jour à 12 h 44, heure de Pékin, et les récompenses sont directement airdropées dans le portefeuille qui détient le NFT. Si vous croyez au projet, vous pouvez envisager d’acheter le NFT pour miner ; celui-ci pourrait bénéficier d’autres utilités par la suite. Ceux qui souhaitent participer gratuitement peuvent également le faire. Avant de participer, veuillez vous référer aux règles officielles. Ceci ne constitue pas un conseil en investissement.#羊毛 #PtahNFT
78
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
23,455 vues
205 mentions
2
#HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
44,719 vues
837 mentions
3
#CZSaysCompensationIsinPlaceUsersAreProtected
50,442 vues
709 mentions
4
#RichardTengSaysBinanceWillCoverAllHackedLosseswithCompanyFunds
8,169 vues
52 mentions
5
#IntelHasItsWorstDaySince1974
9,689 vues
277 mentions
6
#TRMCambodianCasinosReceived$1.07BInCrypto
1,915 vues
50 mentions
7
#USDCCirculationFallsAbout800MInSevenDays
28,411 vues
454 mentions
8
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
9,149 vues
76 mentions
9
#OpenAICutsFundraisingTargetBy$10B
2,005 vues
60 mentions
10
#ASICHasReceivedNoPredictionMarketApplications
39,849 vues
871 mentions