

#tvl
tvl
424,084 vues
1,210 mentions
Populaire
Récents

·
--
L’efficacité du capital on-chain réorganise discrètement la TVL de la DeFi pendant la consolidation du BTC
Il est 04 h 16, l’écran de mon bureau brille toujours et, tandis que la plupart des traders sont obnubilés par le cours de référence au comptant de 78933.1 $BTC, la véritable évolution structurelle se dessine discrètement dans l’ensemble des rendements on-chain. Le capital ne reste plus inactif en attendant une volatilité directionnelle. Nous assistons à un changement fondamental dans le déploiement des liquidités, porté par l’expansion rapide des protocoles de restaking liquide et par l’efficacité croissante du capital sur les plateformes d’échange décentralisées.
La valeur totale verrouillée sur les principales plateformes de contrats intelligents a connu une progression constante sur 30 jours, mais l’indicateur crucial réside dans la répartition des revenus des protocoles. Les protocoles qui reversent directement aux détenteurs de jetons les frais de trading réels et leurs revenus, sous forme de rachats, enregistrent des niveaux records de rétention des liquidités. Au lieu de rechercher uniquement des gains spéculatifs, les capitaux se réorientent vers des protocoles reposant sur des modèles de flux de trésorerie durables.
Parallèlement, le ratio des volumes au comptant sur les plateformes d’échange décentralisées par rapport aux plateformes centralisées continue de se resserrer. Même si le BTC évolue dans une fourchette proche de ses niveaux actuels, la génération de frais par les teneurs de marché automatisés sur les principales plateformes décentralisées atteint des sommets inédits depuis plusieurs mois. Une profondeur de liquidité accrue et une réduction du slippage incitent les acteurs institutionnels à exécuter de gros ordres directement on-chain, plutôt qu’à s’appuyer sur des carnets d’ordres centralisés.
Les architectures de staking liquide et de restaking ont effectivement réduit le coût d’opportunité lié à la détention de collatéral de base. En superposant des couches de rendement aux actifs sous-jacents sans immobiliser les liquidités, les traders tirent le meilleur parti de l’efficacité du capital investi dans leurs positions au comptant. Le marché délaisse lentement une approche purement spéculative au profit d’une stratégie sophistiquée d’optimisation des rendements. Ceux qui ne suivent que l’évolution brute des cours au comptant passent à côté des profondes tendances d’accumulation qui se dessinent dans les rouages sous-jacents.
Profitez-vous actuellement des rendements du restaking liquide, ou préférez-vous garder votre capital liquide en attendant une hausse de la volatilité du marché ?
#DeFi #TVL
L’efficacité du capital on-chain réorganise discrètement la TVL de la DeFi pendant la consolidation du BTC
Il est 04 h 16, l’écran de mon bureau brille toujours et, tandis que la plupart des traders sont obnubilés par le cours de référence au comptant de 78933.1 $BTC , la véritable évolution structurelle se dessine discrètement dans l’ensemble des rendements on-chain. Le capital ne reste plus inactif en attendant une volatilité directionnelle. Nous assistons à un changement fondamental dans le déploiement des liquidités, porté par l’expansion rapide des protocoles de restaking liquide et par l’efficacité croissante du capital sur les plateformes d’échange décentralisées.
La valeur totale verrouillée sur les principales plateformes de contrats intelligents a connu une progression constante sur 30 jours, mais l’indicateur crucial réside dans la répartition des revenus des protocoles. Les protocoles qui reversent directement aux détenteurs de jetons les frais de trading réels et leurs revenus, sous forme de rachats, enregistrent des niveaux records de rétention des liquidités. Au lieu de rechercher uniquement des gains spéculatifs, les capitaux se réorientent vers des protocoles reposant sur des modèles de flux de trésorerie durables.
Parallèlement, le ratio des volumes au comptant sur les plateformes d’échange décentralisées par rapport aux plateformes centralisées continue de se resserrer. Même si le BTC évolue dans une fourchette proche de ses niveaux actuels, la génération de frais par les teneurs de marché automatisés sur les principales plateformes décentralisées atteint des sommets inédits depuis plusieurs mois. Une profondeur de liquidité accrue et une réduction du slippage incitent les acteurs institutionnels à exécuter de gros ordres directement on-chain, plutôt qu’à s’appuyer sur des carnets d’ordres centralisés.
Les architectures de staking liquide et de restaking ont effectivement réduit le coût d’opportunité lié à la détention de collatéral de base. En superposant des couches de rendement aux actifs sous-jacents sans immobiliser les liquidités, les traders tirent le meilleur parti de l’efficacité du capital investi dans leurs positions au comptant. Le marché délaisse lentement une approche purement spéculative au profit d’une stratégie sophistiquée d’optimisation des rendements. Ceux qui ne suivent que l’évolution brute des cours au comptant passent à côté des profondes tendances d’accumulation qui se dessinent dans les rouages sous-jacents.
Profitez-vous actuellement des rendements du restaking liquide, ou préférez-vous garder votre capital liquide en attendant une hausse de la volatilité du marché ?
#DeFi #TVL
1
1
·
--
Dogecoin au-delà du mème : comment les stratégies de rendement on-chain immobilisent discrètement l’offre
Pendant des années, le Dogecoin a vécu et périclité au gré de la vélocité des échanges centralisés et des pics de sentiment sur les réseaux sociaux. Mais aujourd’hui, un changement structurel dans l’efficacité du capital transforme en profondeur la manière dont les investisseurs avisés gèrent le $DOGE. Nous assistons à la transition discrète d’un actif spéculatif considéré comme une réserve de valeur vers un élément de base servant de collatéral et générant du rendement dans la finance décentralisée.
Les indicateurs on-chain mettent en évidence une migration notable des capitaux des baleines, qui quittent les portefeuilles chauds des plateformes d’échange pour se diriger directement vers la fourniture de liquidités et les protocoles de prêt. Avec le développement des versions inter-chaînes et des représentations enveloppées sur des blockchains à haut débit, la valeur totale verrouillée associée aux produits dérivés de l’écosystème Dogecoin augmente régulièrement. Au lieu de laisser leurs jetons au comptant dormir dans les carnets d’ordres, les détenteurs institutionnels privilégient la génération de frais par les teneurs de marché automatisés et les protocoles de rendement.
L’émergence des mécanismes de staking liquide et des prêts garantis par du collatéral crée une dynamique puissante pour la tokenomics de l’actif sous-jacent. Même en l’absence de récompenses natives de preuve d’enjeu sur la chaîne principale, les couches d’utilité reposant sur des jetons enveloppés immobilisent de fait une partie de l’offre en circulation dans des contrats intelligents. Lorsque cette offre est verrouillée pour générer des revenus de protocole ou garantir des prêts décentralisés, l’offre au comptant effectivement disponible pour alimenter une forte pression vendeuse se contracte nettement. Ce resserrement structurel de l’offre apporte un véritable soutien on-chain autour de la zone de référence de 0.07973.
Alors que les ratios de volume sur les DEX progressent par rapport aux volumes au comptant sur les CEX, le DOGE prouve qu’il peut servir de liquidité décentralisée productive, et non plus seulement d’instrument de spéculation. La structure sous-jacente du marché évolue vers quelque chose de bien plus durable.
Conservez-vous encore vos DOGE au comptant sur les plateformes d’échange en attendant le prochain regain de sentiment, ou commencez-vous à considérer votre position comme un actif générateur de rendement ?
#DeFi #TVL
Dogecoin au-delà du mème : comment les stratégies de rendement on-chain immobilisent discrètement l’offre
Pendant des années, le Dogecoin a vécu et périclité au gré de la vélocité des échanges centralisés et des pics de sentiment sur les réseaux sociaux. Mais aujourd’hui, un changement structurel dans l’efficacité du capital transforme en profondeur la manière dont les investisseurs avisés gèrent le $DOGE . Nous assistons à la transition discrète d’un actif spéculatif considéré comme une réserve de valeur vers un élément de base servant de collatéral et générant du rendement dans la finance décentralisée.
Les indicateurs on-chain mettent en évidence une migration notable des capitaux des baleines, qui quittent les portefeuilles chauds des plateformes d’échange pour se diriger directement vers la fourniture de liquidités et les protocoles de prêt. Avec le développement des versions inter-chaînes et des représentations enveloppées sur des blockchains à haut débit, la valeur totale verrouillée associée aux produits dérivés de l’écosystème Dogecoin augmente régulièrement. Au lieu de laisser leurs jetons au comptant dormir dans les carnets d’ordres, les détenteurs institutionnels privilégient la génération de frais par les teneurs de marché automatisés et les protocoles de rendement.
L’émergence des mécanismes de staking liquide et des prêts garantis par du collatéral crée une dynamique puissante pour la tokenomics de l’actif sous-jacent. Même en l’absence de récompenses natives de preuve d’enjeu sur la chaîne principale, les couches d’utilité reposant sur des jetons enveloppés immobilisent de fait une partie de l’offre en circulation dans des contrats intelligents. Lorsque cette offre est verrouillée pour générer des revenus de protocole ou garantir des prêts décentralisés, l’offre au comptant effectivement disponible pour alimenter une forte pression vendeuse se contracte nettement. Ce resserrement structurel de l’offre apporte un véritable soutien on-chain autour de la zone de référence de 0.07973.
Alors que les ratios de volume sur les DEX progressent par rapport aux volumes au comptant sur les CEX, le DOGE prouve qu’il peut servir de liquidité décentralisée productive, et non plus seulement d’instrument de spéculation. La structure sous-jacente du marché évolue vers quelque chose de bien plus durable.
Conservez-vous encore vos DOGE au comptant sur les plateformes d’échange en attendant le prochain regain de sentiment, ou commencez-vous à considérer votre position comme un actif générateur de rendement ?
#DeFi #TVL
1
5

·
--
【Flash marché】Morpho a attiré 100 millions de dollars en 24 heures, distançant Uniswap.
Selon une publication de la RWA Foundation, la TVL en stablecoins de Morpho a augmenté de 100 millions de dollars nets en 24 heures, soit plus de cinq fois la hausse enregistrée par Uniswap sur la même période.
Les capitaux affluent de plus en plus vite vers les produits en stablecoins, à la recherche de liquidité et de stabilité.
S’agit-il du début d’une tendance ou d’un pic passager ? Venez en discuter dans les commentaires.
$MORPHO $UNI $ETH
#Morpho #DeFi #TVL
(Source : Coinfomania)
⚠️ Avertissement sur les risques : les informations ci-dessus sont partagées à titre informatif et ne constituent pas un conseil en investissement. Tout investissement comporte des risques ; faites preuve de prudence.
455

·
--
🎯 Le classement TVL des blockchains publiques bouleversé : Robinhood entre dans le top 10
📰 Selon le dernier classement de DefiLlama, sa blockchain détient 1,13 milliard de dollars verrouillés, devançant Arbitrum et Polygon. Base grimpe aussi à la 2ᵉ place.
💬 Un courtier a directement transféré ses propres utilisateurs boursiers sur la blockchain, et va plus vite qu’un tas de blockchains publiques lancées pour les airdrops. Cette fois, la finance traditionnelle est entrée par la porte de derrière.
🏷️ #Robinhood #Base #DeFi #TVL
11
·
--
Utilisation des protocoles de prêt et matrice des rendements des stablecoins sur les principaux réseaux Layer 1 et Layer 2 : mon analyse honnête des données pour $BTC & ETH
Alors que la plupart des gens réagissent au moindre mouvement du BTC autour de 79700.98, je voulais partager les véritables indicateurs de TVL DeFi, de restaking, de staking liquide et de volume des DEX que j’ai suivis aujourd’hui depuis mon bureau, ainsi que ceux de l’ETH.
Voici les principaux facteurs qui influencent actuellement ce secteur :
Croissance de la valeur totale verrouillée (TVL), ratio des volumes au comptant des DEX par rapport aux CEX, staking liquide/restaking (LRT), utilisation des prêts et revenus des protocoles. En comparant les flux d’ordres en temps réel et la rétention des écosystèmes aux références historiques, nous obtenons une vision beaucoup plus claire des rotations de capitaux institutionnels et des investisseurs avisés.
Voici les quatre indicateurs clés que j’ai à l’écran aujourd’hui pour le BTC :
• Croissance de la TVL des chaînes et des protocoles (7 j / 30 j, en %)
• Part des volumes des DEX par rapport aux CEX et génération de frais des AMM
• Revenus des protocoles de rendement réel distribués aux détenteurs de tokens
• Efficacité du capital du staking liquide et du restaking
À mon avis, suivre l’évolution de ces indicateurs fondamentaux au cours des prochaines séances nous en apprendra bien plus sur le BTC et l’ETH que n’importe quelle bougie horaire.
Quelle importance accordez-vous aux données DeFi et à la TVL lorsque vous élaborez votre thèse sur le BTC ? Donnez votre avis ci-dessous 👇
#BinanceSquare #TVL
39
·
--
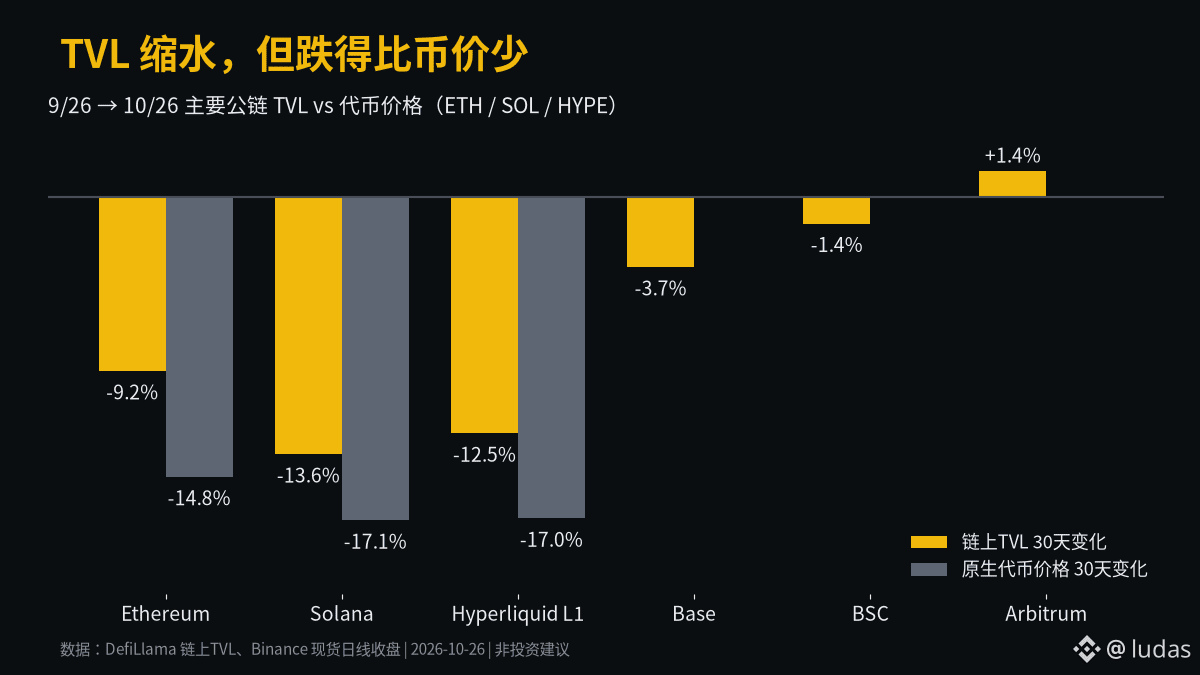
La TVL a perdu près de 5 milliards de dollars en un mois, mais l’argent est-il vraiment parti ? 📊 J’ai comparé les chiffres, et la réponse est peut-être : « pas tant que ça ».
🧵 Données de DefiLlama (26/09→26/10) :
• TVL d’Ethereum : 53,43→48,49 milliards de dollars, soit -9,2 % ; dans le même temps, le cours de l’ETH a baissé de 14,8 % (clôture journalière sur Binance)
• TVL de Solana : -13,6 %, SOL : -17,1 %
• TVL de Hyperliquid L1 : -12,5 %, HYPE : -17,0 %
• Base : -3,7 %, BSC : -1,4 %, tandis qu’Arbitrum a progressé de 1,4 %
⚠️ La TVL est calculée en dollars, donc la baisse du cours des cryptos la fait directement « rétrécir ». Sur ces trois chaînes, la baisse de la TVL est inférieure à celle du cours de leur token natif : cela indique que l’effet prix joue davantage qu’un retrait massif de capitaux.
💡 Mon avis : en marché baissier, il faut corriger la TVL de l’effet du cours des cryptos. Ce qu’il vaut vraiment la peine de surveiller, c’est la rétention des stablecoins et des actifs libellés en dollars sur les chaînes. La TVL de chaînes comme BSC et Arbitrum, où les stablecoins sont majoritaires, a à peine diminué. Ce signal compte davantage que la valeur absolue.
Qu’est-ce qui compte le plus pour vous : la TVL ou l’activité on-chain ? On en parle dans les commentaires 👇 Si vous trouvez ça utile, laissez un like~ (Ceci ne constitue pas un conseil en investissement)
#DeFi #链上数据 #TVL $ETH $SOL $HYPE
236
·
--
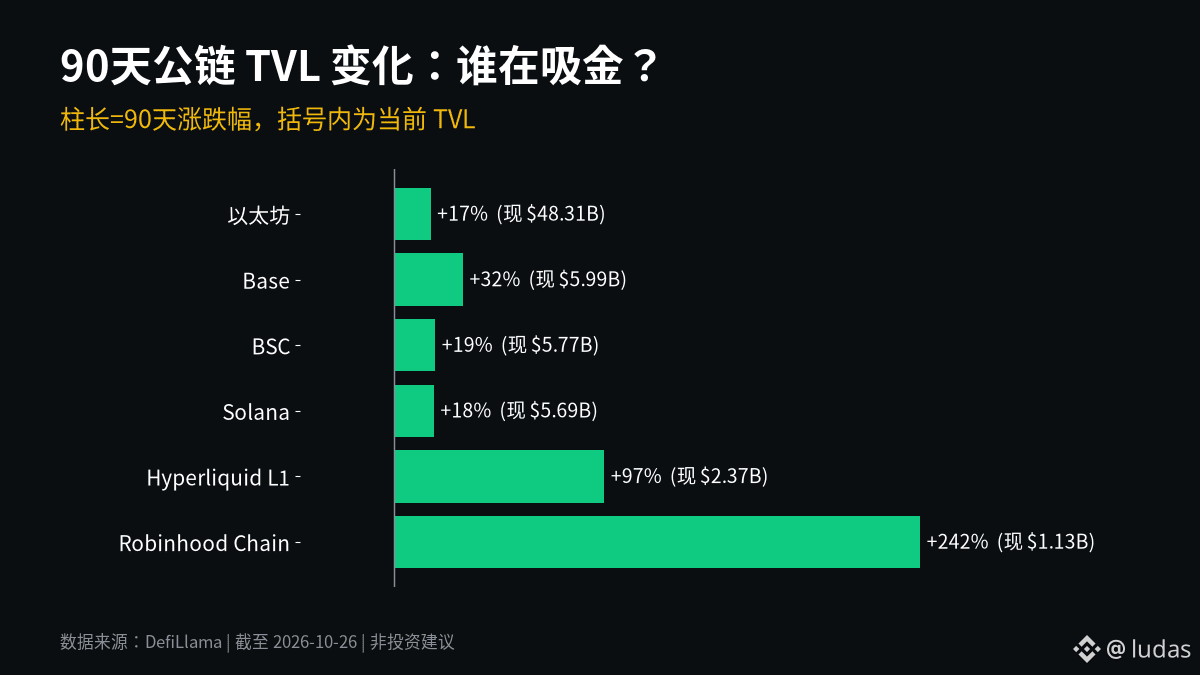
En 90 jours, la TVL de Robinhood Chain a bondi de 242 %, celle de Hyperliquid a doublé, tandis que celle d’Ethereum n’a progressé que de 17 %. Où va l’argent ? 📊
Selon DefiLlama (au 26 octobre) :
🔥 Robinhood Chain : environ 330 millions → 1,13 milliard de dollars, +242 % ; c’est aussi la seule chaîne du tableau dont la TVL progresse encore sur 30 jours (+11 %)
⚡ Hyperliquid L1 : 2,37 milliards de dollars, +97 % sur 90 jours, mais -13 % sur 30 jours
🟦 Base : 5,99 milliards (+32 %), BSC : 5,77 milliards (+19 %), Solana : 5,69 milliards (+18 %)
🏛️ Ethereum : 48,3 milliards de dollars, +17 % sur 90 jours, -9,6 % sur 30 jours
🧵 Mon avis : les grandes chaînes ont généralement reculé au cours du dernier mois, signe d’un refroidissement de l’appétit pour le risque. La croissance à contre-courant des nouvelles chaînes est davantage portée par de nouveaux actifs et des incitations ; sa pérennité dépendra de ce qu’il restera une fois les incitations réduites. Ces données sont fournies à titre indicatif et ne constituent pas un conseil en investissement.
Selon vous, quelle chaîne sera la prochaine étoile montante de la TVL ? Dites-le en commentaire 👇
#链上数据 #TVL #DeFi
风中浪客:
Robinhood Chain这TVL涨得也太猛了 钱都跑新场子去了 $ETH
1
122
·
--
La DeFi de Cardano s’éloigne enfin du récit de la « chaîne fantôme »
Cardano traverse actuellement une période où l’écart entre le sentiment lié au prix et la réalité on-chain se creuse. Alors que $ADA s’échange à 0,2157 et essuie des critiques pour la lenteur relative de la découverte des prix, la TVL de la DeFi grimpe discrètement vers la barre des 200 millions de dollars. Il ne s’agit pas du capital opportuniste que l’on a vu pendant la frénésie du yield farming en 2021 ; cette croissance est organique et repose sur une gouvernance propre aux protocoles, ainsi que sur un profond changement dans la manière dont les détenteurs gèrent leurs actifs.
La véritable histoire, ici, c’est la maturation du staking liquide. Pendant des années, Cardano a été un réseau de stakers passifs, mais l’arrivée des actifs synthétiques a changé la donne. Nous assistons à une forte hausse de l’efficacité du capital, car les utilisateurs commencent enfin à utiliser leurs récompenses de staking pour fournir de la liquidité à des AMM comme Minswap ou pour garantir des positions sur Indigo. Les taux d’utilisation des prêts se resserrent dans tout l’écosystème. C’est le signe classique que les baleines ne se contentent plus des récompenses de base par époque. Elles se tournent vers les protocoles de prêt pour obtenir un rendement supplémentaire, ce qui contribue concrètement à retirer une plus grande part de l’offre en circulation.
Si l’on examine la dynamique de l’offre, les réserves détenues sur les plateformes d’échange diminuent depuis des mois. Les détenteurs à long terme transfèrent leurs coins vers des portefeuilles hors ligne ou, plus important encore, vers ces contrats DeFi. Même si le ratio des volumes DEX/CEX reste très inférieur à celui d’écosystèmes plus rapides, la tendance de la densité des transactions on-chain évolue dans la bonne direction. Le réseau privilégie une liquidité profonde et durable plutôt que des incitations éphémères qui mènent souvent à une spirale infernale. Nous avançons vers une phase où les frais générés par ces protocoles ressemblent moins à ceux d’un terrain de jeu qu’à ceux d’un véritable modèle économique.
Vous contentez-vous encore de percevoir vos récompenses par époque dans un portefeuille, ou avez-vous commencé à transférer vos ADA dans l’écosystème pour viser des rendements plus élevés ?
#DeFi #TVL
1
16
·
--
Le moteur silencieux de la liquidité : pourquoi l’efficacité du capital d’Ethereum se découple du prix au comptantLe moteur silencieux de la liquidité : pourquoi l’efficacité du capital d’Ethereum se découple du prix au comptant
Il est presque 3 heures du matin au bureau et, tandis que le marché fixe le $ETH prix au comptant, qui oscille autour de 2396.58, la véritable activité se déroule au cœur des couches de liquidité du réseau. Nous assistons à un vaste réajustement structurel, où l’efficacité du capital prend enfin le pas sur la spéculation pure. Les indicateurs traditionnels de l’évolution des prix ne tiennent actuellement pas compte d’un important décalage dans la manière dont les participants utilisent leurs actifs sur la chaîne.
Le moteur silencieux de la liquidité : pourquoi l’efficacité du capital d’Ethereum se découple du prix au comptant
Le moteur silencieux de la liquidité : pourquoi l’efficacité du capital d’Ethereum se découple du prix au comptant
Il est presque 3 heures du matin au bureau et, tandis que le marché fixe le $ETH prix au comptant, qui oscille autour de 2396.58, la véritable activité se déroule au cœur des couches de liquidité du réseau. Nous assistons à un vaste réajustement structurel, où l’efficacité du capital prend enfin le pas sur la spéculation pure. Les indicateurs traditionnels de l’évolution des prix ne tiennent actuellement pas compte d’un important décalage dans la manière dont les participants utilisent leurs actifs sur la chaîne.
Il est presque 3 heures du matin au bureau et, tandis que le marché fixe le $ETH prix au comptant, qui oscille autour de 2396.58, la véritable activité se déroule au cœur des couches de liquidité du réseau. Nous assistons à un vaste réajustement structurel, où l’efficacité du capital prend enfin le pas sur la spéculation pure. Les indicateurs traditionnels de l’évolution des prix ne tiennent actuellement pas compte d’un important décalage dans la manière dont les participants utilisent leurs actifs sur la chaîne.
1
2
·
--
Article
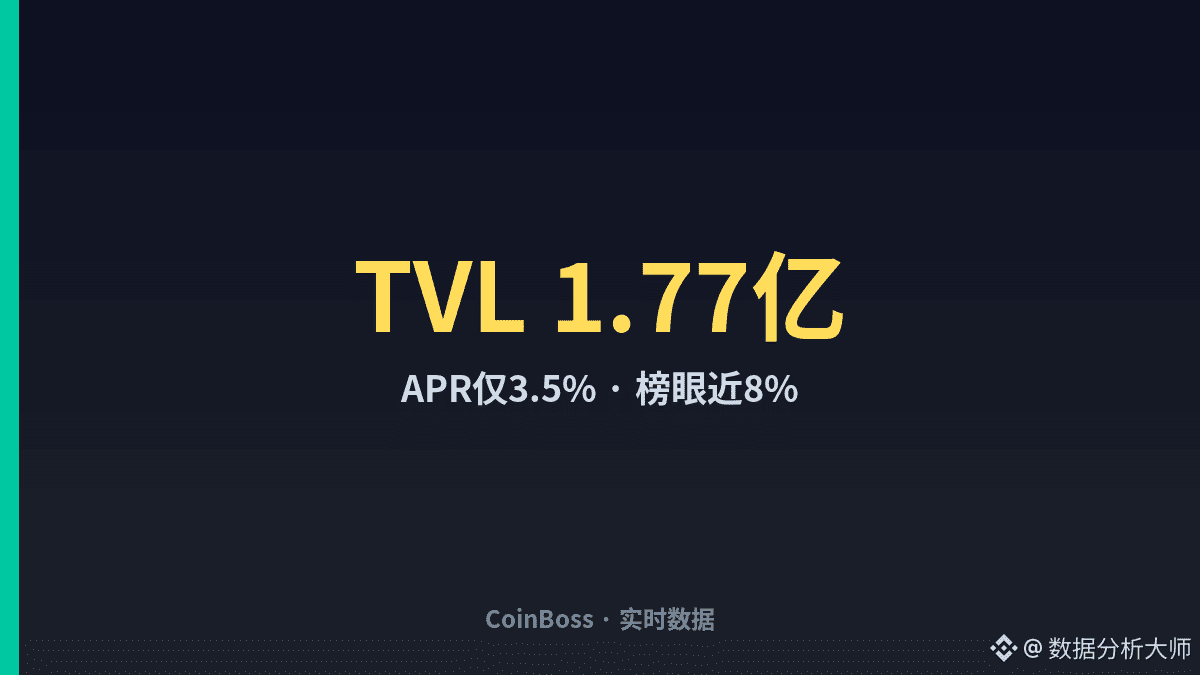
Le TVL du coffre numéro un de Hyperliquid avoisine 177 millions de dollars, pour un APR de seulement 3,5 %Verdict d’emblée : le coffre HLP, en tête sur Hyperliquid, affiche une TVL d’environ 177 millions de dollars, mais un rendement annualisé de seulement 3,5 % ; Growi HF, deuxième, a environ 13,5 millions de TVL, mais un APR proche de 7,9 % — les capitaux s’accumulent du côté des faibles rendements.
#Hyperliquid #金库 #TVL #APR
Double pôle du marché spot : $BTC Binance autour de 82 980, OKX autour de 82 984. Plus bas, des coffres affichent près de 10 millions de TVL, mais un APR négatif : la taille ≠ rendement récent.
Le leader attire massivement les capitaux, mais se fait dépasser en rendement par les petits coffres. Vous privilégiez la TVL ou l’APR ?
Consulter en temps réel : https://www.coinboss.com/hyperliquid-vaults
Le TVL du coffre numéro un de Hyperliquid avoisine 177 millions de dollars, pour un APR de seulement 3,5 %
Verdict d’emblée : le coffre HLP, en tête sur Hyperliquid, affiche une TVL d’environ 177 millions de dollars, mais un rendement annualisé de seulement 3,5 % ; Growi HF, deuxième, a environ 13,5 millions de TVL, mais un APR proche de 7,9 % — les capitaux s’accumulent du côté des faibles rendements.
#Hyperliquid #金库 #TVL #APR
Double pôle du marché spot : $BTC Binance autour de 82 980, OKX autour de 82 984. Plus bas, des coffres affichent près de 10 millions de TVL, mais un APR négatif : la taille ≠ rendement récent.
Le leader attire massivement les capitaux, mais se fait dépasser en rendement par les petits coffres. Vous privilégiez la TVL ou l’APR ?
Consulter en temps réel : https://www.coinboss.com/hyperliquid-vaults
94
·
--
L’écosystème Avalanche se trouve actuellement dans une situation très intéressante, tandis que le reste du marché débat du prochain grand mouvement. J’ai examiné en détail les indicateurs de la C-Chain tard ce soir, et l’écart entre l’évolution des prix et la santé on-chain devient impossible à ignorer. Alors que la plupart des traders courent après le dernier objet brillant, la liquidité structurelle d’Avalanche gagne en maturité d’une manière qui semble très durable à long terme.
Les données montrent que la TVL de la C-Chain s’est stabilisée autour de 1,18 milliard, mais la véritable histoire, c’est l’efficacité de ce capital. Nous observons un virage important vers le staking liquide grâce à des protocoles comme BENQI, devenu le principal moteur de la rétention de l’offre. En immobilisant $AVAX et en utilisant sAVAX sur les marchés de prêt, l’écosystème maintient des taux d’utilisation élevés pour les prêts sans avoir besoin des énormes récompenses inflationnistes observées lors des cycles précédents.
Le volume des DEX sur des plateformes comme Trader Joe reste un indicateur remarquable. L’architecture Liquidity Book permet à la chaîne de traiter des volumes importants avec beaucoup moins de glissement que les AMM traditionnels. En fait, les revenus cumulés des protocoles parmi les principales dApps Avalanche ont récemment atteint environ 9,641 millions sur un mois, ce qui montre clairement que de vrais utilisateurs paient des frais pour se servir du réseau.
Du point de vue de la tokenomique, l’offre en circulation se maintient autour de 407 millions sur un plafond de 720 millions. Malgré les calendriers de déblocage connus, le mécanisme de destruction des frais de transaction exerce une pression déflationniste constante qui contrebalance les émissions. Nous observons également les prémices d’un récit autour du restaking, qui pourrait tirer parti de la sécurité de la P-Chain et potentiellement immobiliser une part encore plus importante de l’offre en circulation. Les flux des baleines se sont détournés des placements à bêta élevé et se dirigent clairement vers ces stratégies de staking liquide génératrices de rendement.
Vous restez fortement exposés aux coffres de staking liquide sAVAX, ou vous vous intéressez aux nouveaux protocoles de restaking pour améliorer l’efficacité du capital ?
#DeFi #TVL
1
12
·
--
🎯 En un mois, 5 milliards de dollars ont quitté l’ETH, sans que personne ne s’en émeuve
📰 DefiLlama : la TVL d’Ethereum est passée de 53,4 milliards de dollars le 27 septembre à 49,3 milliards, soit une baisse de 7,6 % en 30 jours. Sur la même période, le prix de l’ETH a aussi reculé de 8,3 %.
💬 La part du Bitcoin atteint 59,5 % : l’argent se concentre sur le plus gros pilier. Ce n’est pas une vente massive, c’est de l’argent qui s’en va. Le niveau baisse en silence, et c’est justement ce qui le rend révélateur. Si vous avez des positions, surveiller la TVL est plus utile que de scruter les graphiques.
🏷️#以太坊 #TVL #资金外流 #ETH
85
·
--
Au-delà du mème de la chaîne fantôme : suivre la maturité de l’infrastructure DeFi de Cardano
Alors que le marché dans son ensemble reste fixé sur les fluctuations de prix à court terme, la véritable histoire de Cardano se trouve dans les rouages de son écosystème. À 0.2171, $ADA traverse une phase où la découverte des prix passe au second plan, derrière l’expansion régulière de son empreinte dans la DeFi. J’ai étudié les données on-chain, et la résilience de la valeur totale verrouillée par rapport aux creux du milieu de l’année est un signal qui échappe à beaucoup.
La montée en puissance du staking liquide sur le réseau est particulièrement intéressante, car elle évite les boucles de risque récursives que l’on trouve sur d’autres chaînes. Les utilisateurs délaissent les portefeuilles inactifs au profit de positions génératrices de rendement qui préservent la sécurité du réseau, créant ainsi un modèle plus efficace en capital. Nous observons également un resserrement du ratio entre les échanges on-chain et les volumes des plateformes d’échange centralisées, porté par la maturité de protocoles comme Minswap et Indigo. Il ne s’agit pas simplement d’un engouement des particuliers ; les flux des baleines suggèrent que l’intérêt institutionnel se tourne vers des positions axées sur l’utilité et la captation des revenus des protocoles.
L’offre en circulation et le calendrier de déblocage en cours continuent de peser sur le prix, mais l’infrastructure commence enfin à soutenir les capitaux immobilisés. Les revenus des protocoles commencent à croître, ce qui constitue le principal indicateur de viabilité à long terme. La transition d’un réseau discret à un centre de liquidité fonctionnel se fait lentement, mais la profondeur apportée par les fournisseurs de liquidité actifs atteint désormais une masse critique.
Alors que la TVL se stabilise et que les volumes des DEX repartent à la hausse, quel protocole de cet écosystème mérite réellement, selon vous, les liquidités qui s’y dirigent actuellement ?
_
#DeFi #TVL
11
·
--
🎯 Les liquidités on-chain se retirent, tandis que les stablecoins renforcent discrètement leurs positions
📰 La TVL d’Ethereum a chuté de 4 % en une semaine, passant de 51,6 à 49,5 milliards de dollars. Celle de Solana a reculé de 7 % en trente jours, de 6,28 à 5,84 milliards
💬 Le marché des stablecoins pèse 305 milliards de dollars, soit 3,5 milliards de plus en un mois environ. L’argent n’est pas parti : il ne mise simplement pas et reste en marge à regarder le spectacle
🏷️ #以太坊 #Solana #TVL #稳定币 #DonnéesOnChain
210
·
--
L’écart de rendement de l’argent : pourquoi la liquidité on-chain se dissocie des marchés des métaux précieux
Le marché de l’argent traverse actuellement un profond bouleversement structurel qui échappe aux traders macro traditionnels, car ils scrutent les cours du COMEX au lieu de la blockchain. Alors que l’argent au comptant oscille autour de 60.27, nous avons observé des achats réguliers chaque fois que son cours se rapproche de la zone de référence de 57.46. Le véritable phénomène, c’est la forte hausse de la TVL dans les protocoles de tokenisation qui proposent du restaking liquide pour le $SILVER. Nous assistons à une transition nette : les capitaux quittent les coffres passifs de stablecoins pour profiter de l’utilité génératrice de rendement des actifs du monde réel.
Les données on-chain montrent que l’offre en circulation est gérée avec une extrême précision, ce qui permet d’éviter les pièges inflationnistes des anciens tokens adossés à des matières premières. Les investisseurs avisés se tournent vers les protocoles qui intègrent des preuves de réserves auditées et une sécurité multisignature, signe qu’ils privilégient la transparence à une exposition sans protection. Avec un ratio or/argent de 68.5 et l’or au comptant autour de 4140, le contexte macroéconomique est favorable, mais l’appétit des acteurs natifs de la crypto commence à se dissocier de l’arbitrage sur l’argent physique. Les liquidités détenues dans les réserves des plateformes d’échange représentent une importante réserve de capitaux en attente d’un signal clair du DXY.
Je suis de près le volume sur les DEX, car la profondeur des principaux marchés devient extrêmement faible. Cela laisse penser qu’une hausse soudaine de la demande des particuliers entraînera un sérieux manque de liquidité, d’autant que les achats institutionnels continuent d’absorber l’offre disponible. Les détenteurs peuvent ainsi conserver leur exposition aux matières premières tout en percevant un rendement généré par l’infrastructure sous-jacente. C’est une stratégie à double avantage que la finance traditionnelle ne peut tout simplement pas reproduire à l’heure actuelle. La sécurité des coffres de pont reste la priorité absolue pour instaurer une confiance à long terme, mais la dynamique actuelle laisse penser que la prime on-chain du SILVER ne fait que commencer à se former.
Vous intéressez-vous aux statistiques de rendement sous-jacentes du SILVER, ou vous contentez-vous de négocier en fonction de sa corrélation avec le cours au comptant ?
_
#DeFi #TVL
1
5
·
--
🎯 LayerZero a capté 11 % de la TVL en une journée
📰 DefiLlama : le bridge cross-chain LayerZero V2 affiche 12,5 milliards de dollars verrouillés, en hausse de 11 % sur 24 h et de 7,6 % sur 7 jours. Dans le même temps, Lido a chuté de 5,2 % et Aave de 3,6 %.
💬 Alors que les volumes diminuent sur l’ensemble du marché, seul le cross-chain attire les capitaux. L’argent n’est pas parti : il a quitté les anciens secteurs on-chain pour se diriger vers les bridges. Cette rotation est plutôt bien jouée.
🏷️ #LayerZero #跨链桥 #TVL #DeFi
5
·
--
Au-delà de l’engouement pour les mèmes : décryptage du discret virage structurel de la DeFi autour du Dogecoin
Je suis là, avec mon café du matin, à 09:27, et l’évolution des données autour de $DOGE attire mon attention, non pas pour la volatilité habituelle des mèmes, mais pour les changements structurels discrets dans la manière dont l’actif est utilisé. Alors que la plupart des gens sont distraits par le cours spot de 0.08165, la véritable histoire se cache dans l’évolution de la participation à la DeFi pour le plus grand mèmecoin.
Nous observons une évolution notable dans la manière dont le DOGE est encapsulé et déployé sur les réseaux secondaires. La TVL des projets qui facilitent les ponts Dogecoin affiche une progression régulière, tandis que les utilisateurs délaissent la détention passive pour rechercher du rendement. Il ne s’agit plus seulement des quelque 146 milliards de jetons en circulation, mais aussi d’efficacité dans l’immobilisation des actifs. De plus en plus de détenteurs transfèrent leurs liquidités vers des protocoles décentralisés afin d’utiliser l’actif comme garantie, plutôt que de le laisser dormir sur des plateformes d’échange centralisées.
Les statistiques de volume des DEX sont révélatrices. Même si le DOGE conserve sa domination historique sur les réseaux sociaux, une part plus importante des volumes passe par des teneurs de marché automatisés décentralisés (AMM), par rapport aux moyennes historiques. Les indicateurs de génération de frais de ces pools précis suggèrent que les fournisseurs de liquidités gagnent en sophistication et délaissent les simples positions spot au profit de stratégies fondées sur des protocoles.
Le discours sur le rendement réel commence à se diffuser. À mesure que les architectures de restaking et de staking liquide mûrissent, l’infrastructure des actifs transférés par pont rattrape enfin son retard. Nous nous dirigeons vers un scénario où les revenus des protocoles redistribués aux participants des pools de liquidités commencent à compenser la nature inflationniste de la chaîne. Si l’on examine les tendances de croissance sur 30 jours de ces catégories de TVL, l’appétit pour des rendements concrets sur des actifs non natifs atteint un sommet local.
Vous détenez toujours simplement du DOGE au comptant, ou avez-vous déjà commencé à tester certains de ces protocoles de rendement pour actifs encapsulés ?
#DeFi #TVL
1
8
·
--
L’infrastructure de l’écosystème NEAR connaît une transformation massive, tandis que le marché dans son ensemble reste fixé sur les fluctuations à court terme. Alors que $NEAR évolue autour du seuil de 5,263, le décalage entre l’accumulation discrète des prix et l’utilité sous-jacente du réseau devient impossible à ignorer pour quiconque suit les fondamentaux on-chain.
La valeur totale verrouillée sur le réseau a fait preuve d’une résilience remarquable, se maintenant dans une fourchette étroite qui témoigne de capitaux plus fidèles et investis à long terme, plutôt que de fonds opportunistes dédiés au farming. Le changement structurel qui s’opère actuellement dans le staking liquide est particulièrement notable. Des plateformes comme Meta Pool transforment fondamentalement la façon dont les capitaux circulent, permettant aux détenteurs de contribuer à la sécurité du réseau tout en conservant la liquidité de leurs actifs. Cette évolution remplace activement les stratégies de détention passive et améliore considérablement l’efficacité dans tous les domaines.
Le volume des DEX comparé à la domination des marchés spot des CEX, ainsi que les frais générés par les AMM sur les intégrations natives et Aurora, racontent une histoire de maturation organique. Les revenus des protocoles reposent de plus en plus sur une utilisation réelle des prêts, plutôt que sur l’émission inflationniste de jetons. Cette transition vers un rendement réel est précisément ce que recherchent les acteurs avertis du marché avant d’engager des positions importantes. Dans le même temps, l’offre en circulation reste bien maîtrisée, et la prévisibilité des calendriers de déblocage signifie que la forte pression vendeuse liée à l’offre, qui pesait plus tôt dans l’année, est en grande partie déjà intégrée aux cours.
Dans une perspective plus large, l’expansion rapide du restaking au sein de l’écosystème est au cœur de la dynamique actuelle. À mesure que les actifs NEAR commencent à servir de collatéral pour sécuriser des infrastructures externes, la vélocité du jeton change complètement. Le réseau devient un pôle essentiel pour les agents autonomes et le calcul décentralisé, et une telle architecture nécessite une liquidité importante et verrouillée pour fonctionner à grande échelle.
Déployez-vous activement vos actifs dans des protocoles de staking liquide pour profiter de ce rendement organique, ou restez-vous à l’écart en attendant la prochaine mise à niveau majeure du réseau ?
#DeFi #TVL
1
9
·
--
Le thé de 11 h 25 IST est posé sur mon bureau et, tandis que le marché reste fixé sur le ticker clignotant...Le thé de 11 h 25 IST est posé sur mon bureau et, tandis que le marché reste fixé sur le ticker clignotant de $BNB à 742,8, le véritable récit se cache au fond des relevés de revenus du protocole. Au-delà des fluctuations des cours, l’écosystème Binance Smart Chain connaît une transformation discrète, mais massive, de l’efficacité du capital.
La TVL DeFi sur la chaîne a fait preuve d’une résilience remarquable, restant stable alors que les principaux protocoles enregistrent une hausse de leur taux d’utilisation. On observe un resserrement net dans les secteurs du staking liquide et du restaking. Les données actuelles montrent que les capitaux auparavant inactifs dans les fermes de rendement classiques sont désormais réorientés de manière agressive vers les produits dérivés de staking liquide. Cette évolution est cruciale, car elle réduit le coût d’opportunité lié à la détention de l’actif, tout en approfondissant les pools de liquidité sur des DEX comme PancakeSwap.
Le thé de 11 h 25 IST est posé sur mon bureau et, tandis que le marché reste fixé sur le ticker clignotant...
Le thé de 11 h 25 IST est posé sur mon bureau et, tandis que le marché reste fixé sur le ticker clignotant de $BNB à 742,8, le véritable récit se cache au fond des relevés de revenus du protocole. Au-delà des fluctuations des cours, l’écosystème Binance Smart Chain connaît une transformation discrète, mais massive, de l’efficacité du capital.
La TVL DeFi sur la chaîne a fait preuve d’une résilience remarquable, restant stable alors que les principaux protocoles enregistrent une hausse de leur taux d’utilisation. On observe un resserrement net dans les secteurs du staking liquide et du restaking. Les données actuelles montrent que les capitaux auparavant inactifs dans les fermes de rendement classiques sont désormais réorientés de manière agressive vers les produits dérivés de staking liquide. Cette évolution est cruciale, car elle réduit le coût d’opportunité lié à la détention de l’actif, tout en approfondissant les pools de liquidité sur des DEX comme PancakeSwap.
La TVL DeFi sur la chaîne a fait preuve d’une résilience remarquable, restant stable alors que les principaux protocoles enregistrent une hausse de leur taux d’utilisation. On observe un resserrement net dans les secteurs du staking liquide et du restaking. Les données actuelles montrent que les capitaux auparavant inactifs dans les fermes de rendement classiques sont désormais réorientés de manière agressive vers les produits dérivés de staking liquide. Cette évolution est cruciale, car elle réduit le coût d’opportunité lié à la détention de l’actif, tout en approfondissant les pools de liquidité sur des DEX comme PancakeSwap.
1
7
·
--
🎯 Les capitaux on-chain saignent, mais les exchanges tiennent bon
📰 DeFiLlama : Lido chute de 8,1 % en sept jours, EigenCloud de 8,4 % et Maple de 8,5 % ; le secteur du staking et du prêt est dans le rouge partout
💬 Pourtant, la TVL de Binance CEX reste à 172,3 milliards de dollars, en baisse de seulement 3 %. Les capitaux ne sont pas partis : ils se sont simplement réfugiés des chaînes vers les exchanges. Plus honnête qu’un graphique en chandeliers.
🏷️ #DeFi #TVL #链上数据 #staking
13
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
22,489 vues
195 mentions
2
#HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
43,132 vues
813 mentions
3
#CZSaysCompensationIsinPlaceUsersAreProtected
49,006 vues
677 mentions
4
#RichardTengSaysBinanceWillCoverAllHackedLosseswithCompanyFunds
7,949 vues
49 mentions
5
#IntelHasItsWorstDaySince1974
8,932 vues
260 mentions
6
#TRMCambodianCasinosReceived$1.07BInCrypto
1,853 vues
49 mentions
7
#USDCCirculationFallsAbout800MInSevenDays
26,850 vues
435 mentions
8
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
9,011 vues
76 mentions
9
#OpenAICutsFundraisingTargetBy$10B
1,868 vues
60 mentions
10
#ASICHasReceivedNoPredictionMarketApplications
38,912 vues
855 mentions