
#icbasuesoccovercryptobankcharters
icbasuesoccovercryptobankcharters
62,827 vues
421 mentions
Populaire
Récents

·
--
Si vous continuez d’ignorer les litiges bancaires en supposant que cela n’atteindra pas votre portefeuille, arrêtez-vous maintenant.
La plupart des traders se concentrent uniquement sur les graphiques de prix à court terme et se font surprendre lorsque des changements structurels de liquidité surviennent du jour au lendemain. Lorsque la finance traditionnelle commence à poursuivre les régulateurs pour savoir qui obtient les droits de garde, votre accès aux rampes fiduciaires et aux réserves de stablecoins comme $USDT est en jeu.
Les Independent Community Bankers of America viennent de déposer une plainte contre l’OCC concernant les licences bancaires crypto. Les banques traditionnelles affirment que ces licences contournent les garde-fous standard, en soutenant que les institutions crypto non traditionnelles ne devraient pas gérer des dépôts fédéraux sans une supervision identique. De l’autre côté, les défenseurs de la crypto soulignent que la banque historique essaie simplement de protéger son monopole sur la compensation et les règlements.
À titre personnel, cela ressemble clairement à une manœuvre de défense anticoncurrentielle. À mesure que l’appétit institutionnel pour des actifs comme $BTC accelerates, les banques régionales réalisent qu’elles perdent leurs revenus de frais et leur domination sur les règlements au profit de dépositaires natifs d’actifs numériques. Restreindre des licences bancaires spécialisées n’empêchera pas l’intégration crypto ; cela ne fera que pousser les infrastructures essentielles vers des canaux offshore moins transparents.
Qu’est-ce que cela implique pour l’adoption institutionnelle de la crypto si les banques communautaires réussissent à bloquer les licences fédérales ?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules
Si vous continuez d’ignorer les litiges bancaires en supposant que cela n’atteindra pas votre portefeuille, arrêtez-vous maintenant.
La plupart des traders se concentrent uniquement sur les graphiques de prix à court terme et se font surprendre lorsque des changements structurels de liquidité surviennent du jour au lendemain. Lorsque la finance traditionnelle commence à poursuivre les régulateurs pour savoir qui obtient les droits de garde, votre accès aux rampes fiduciaires et aux réserves de stablecoins comme $USDT est en jeu.
Les Independent Community Bankers of America viennent de déposer une plainte contre l’OCC concernant les licences bancaires crypto. Les banques traditionnelles affirment que ces licences contournent les garde-fous standard, en soutenant que les institutions crypto non traditionnelles ne devraient pas gérer des dépôts fédéraux sans une supervision identique. De l’autre côté, les défenseurs de la crypto soulignent que la banque historique essaie simplement de protéger son monopole sur la compensation et les règlements.
À titre personnel, cela ressemble clairement à une manœuvre de défense anticoncurrentielle. À mesure que l’appétit institutionnel pour des actifs comme $BTC accelerates, les banques régionales réalisent qu’elles perdent leurs revenus de frais et leur domination sur les règlements au profit de dépositaires natifs d’actifs numériques. Restreindre des licences bancaires spécialisées n’empêchera pas l’intégration crypto ; cela ne fera que pousser les infrastructures essentielles vers des canaux offshore moins transparents.
Qu’est-ce que cela implique pour l’adoption institutionnelle de la crypto si les banques communautaires réussissent à bloquer les licences fédérales ?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules
La plupart des traders se concentrent uniquement sur les graphiques de prix à court terme et se font surprendre lorsque des changements structurels de liquidité surviennent du jour au lendemain. Lorsque la finance traditionnelle commence à poursuivre les régulateurs pour savoir qui obtient les droits de garde, votre accès aux rampes fiduciaires et aux réserves de stablecoins comme $USDT est en jeu.
Les Independent Community Bankers of America viennent de déposer une plainte contre l’OCC concernant les licences bancaires crypto. Les banques traditionnelles affirment que ces licences contournent les garde-fous standard, en soutenant que les institutions crypto non traditionnelles ne devraient pas gérer des dépôts fédéraux sans une supervision identique. De l’autre côté, les défenseurs de la crypto soulignent que la banque historique essaie simplement de protéger son monopole sur la compensation et les règlements.
À titre personnel, cela ressemble clairement à une manœuvre de défense anticoncurrentielle. À mesure que l’appétit institutionnel pour des actifs comme $BTC accelerates, les banques régionales réalisent qu’elles perdent leurs revenus de frais et leur domination sur les règlements au profit de dépositaires natifs d’actifs numériques. Restreindre des licences bancaires spécialisées n’empêchera pas l’intégration crypto ; cela ne fera que pousser les infrastructures essentielles vers des canaux offshore moins transparents.
Qu’est-ce que cela implique pour l’adoption institutionnelle de la crypto si les banques communautaires réussissent à bloquer les licences fédérales ?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules
231
Article
L’ICBA a poursuivi l’OCC le 2 octobre 2026#icbasuesoccovercryptobankcharters
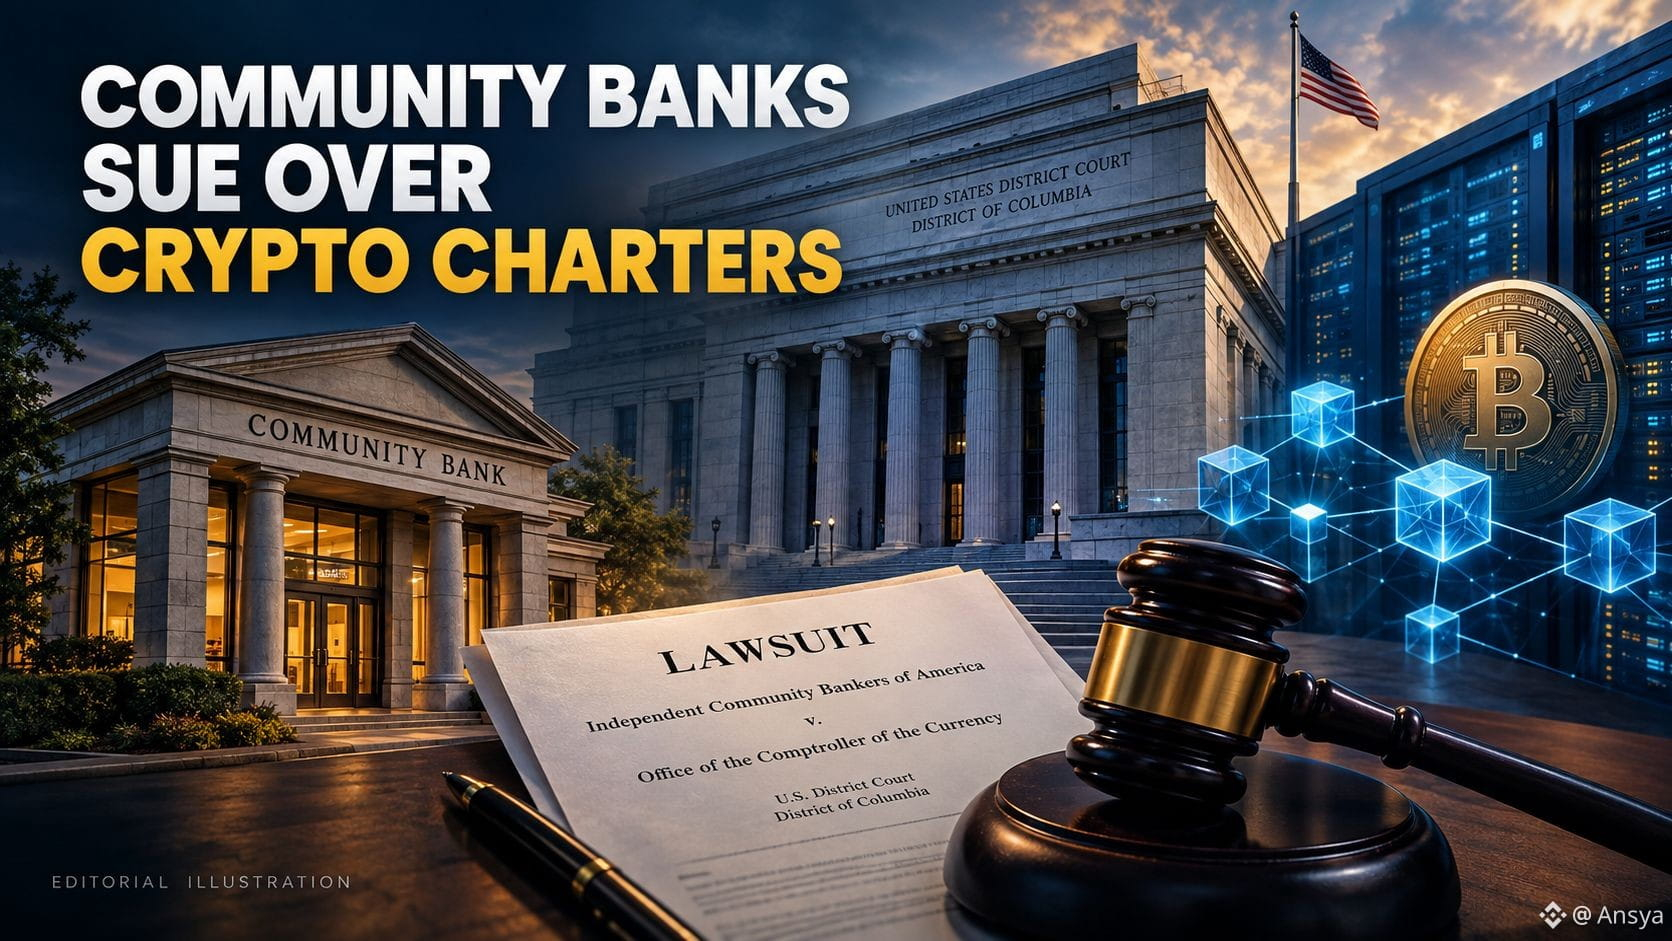
L’ICBA a poursuivi l’OCC le 2 octobre 2026 (Cour de district des États-Unis, district de Columbia) pour bloquer les licences de banques de confiance nationales pour des entreprises crypto.
Allégation principale
L’OCC a dépassé l’autorité accordée par la National Bank Act via la lettre d’interprétation 1176 + la règle finale du 2 mars 2026. Autorise des activités crypto non fiduciaires (conservation, paiements, émission) via une « porte latérale » faiblement réglementée.
Données clés
~21 banques de confiance approuvées / approuvées sous conditions sous le leadership actuel de l’OCC
Au moins 13 sont des entreprises de crypto/actifs numériques
Les cibles nommées incluent Protego Holdings (approbation conditionnelle sous contestation)
L’ICBA a poursuivi l’OCC le 2 octobre 2026
#icbasuesoccovercryptobankcharters
L’ICBA a poursuivi l’OCC le 2 octobre 2026 (Cour de district des États-Unis, district de Columbia) pour bloquer les licences de banques de confiance nationales pour des entreprises crypto.
Allégation principale
L’OCC a dépassé l’autorité accordée par la National Bank Act via la lettre d’interprétation 1176 + la règle finale du 2 mars 2026. Autorise des activités crypto non fiduciaires (conservation, paiements, émission) via une « porte latérale » faiblement réglementée.
Données clés
~21 banques de confiance approuvées / approuvées sous conditions sous le leadership actuel de l’OCC
Au moins 13 sont des entreprises de crypto/actifs numériques
Les cibles nommées incluent Protego Holdings (approbation conditionnelle sous contestation)
L’ICBA a poursuivi l’OCC le 2 octobre 2026 (Cour de district des États-Unis, district de Columbia) pour bloquer les licences de banques de confiance nationales pour des entreprises crypto.
Allégation principale
L’OCC a dépassé l’autorité accordée par la National Bank Act via la lettre d’interprétation 1176 + la règle finale du 2 mars 2026. Autorise des activités crypto non fiduciaires (conservation, paiements, émission) via une « porte latérale » faiblement réglementée.
Données clés
~21 banques de confiance approuvées / approuvées sous conditions sous le leadership actuel de l’OCC
Au moins 13 sont des entreprises de crypto/actifs numériques
Les cibles nommées incluent Protego Holdings (approbation conditionnelle sous contestation)
1
7
3.1k

·
--
Haussier
#icbasuesoccovercryptobankcharters
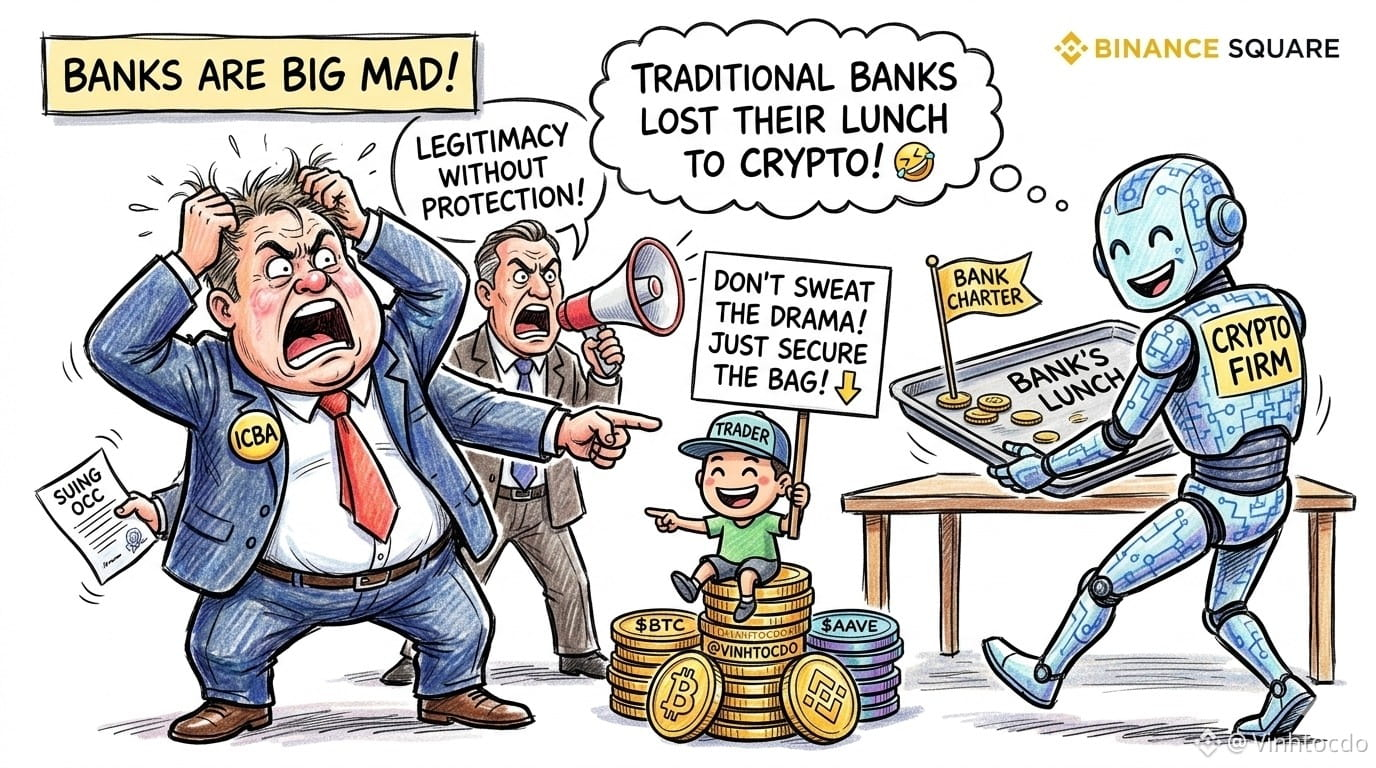
Les banques traditionnelles sont en colère ! 🏦 L’ICBA poursuit littéralement la SEC parce qu’elle aurait rendu « trop facile » pour les sociétés crypto d’obtenir des licences bancaires de confiance nationales. Ils affirment que cela donne aux crypto-monnaies une « légitimité sans protection ». Traduction : Les banques traditionnelles ont peur de perdre leur déjeuner aux crypto ! 🤣
Que devraient faire les traders ?
Ne te fais pas de souci pour le drama du tribunal. Pendant que les parties se battent pour les licences, concentre-toi sur la liquidité. Garde tes actifs en sécurité et observe comment l’infrastructure décentralisée gère la chaleur.
Ce n’est pas un conseil financier ! Utilise le code VINHTOCDO ou un lien pour t’inscrire : [https://www.binance.com/register?ref=VINHTOCDO](https://www.binance.com/register?ref=VINHTOCDO)
Clique sur les jetons de trading ci-dessous pour me soutenir ! 👇
$BTC
{future}(BTCUSDT)
$AAVE
{future}(AAVEUSDT)
$BNB
{future}(BNBUSDT)
#CryptoRegulation #BankingNews #CryptoLawsuit #DeFi #VINHTOCDO
#icbasuesoccovercryptobankcharters
Les banques traditionnelles sont en colère ! 🏦 L’ICBA poursuit littéralement la SEC parce qu’elle aurait rendu « trop facile » pour les sociétés crypto d’obtenir des licences bancaires de confiance nationales. Ils affirment que cela donne aux crypto-monnaies une « légitimité sans protection ». Traduction : Les banques traditionnelles ont peur de perdre leur déjeuner aux crypto ! 🤣
Que devraient faire les traders ?
Ne te fais pas de souci pour le drama du tribunal. Pendant que les parties se battent pour les licences, concentre-toi sur la liquidité. Garde tes actifs en sécurité et observe comment l’infrastructure décentralisée gère la chaleur.
Ce n’est pas un conseil financier ! Utilise le code VINHTOCDO ou un lien pour t’inscrire : https://www.binance.com/register?ref=VINHTOCDO
Clique sur les jetons de trading ci-dessous pour me soutenir ! 👇
$BTC
$AAVE
$BNB
#CryptoRegulation #BankingNews #CryptoLawsuit #DeFi #VINHTOCDO
Les banques traditionnelles sont en colère ! 🏦 L’ICBA poursuit littéralement la SEC parce qu’elle aurait rendu « trop facile » pour les sociétés crypto d’obtenir des licences bancaires de confiance nationales. Ils affirment que cela donne aux crypto-monnaies une « légitimité sans protection ». Traduction : Les banques traditionnelles ont peur de perdre leur déjeuner aux crypto ! 🤣
Que devraient faire les traders ?
Ne te fais pas de souci pour le drama du tribunal. Pendant que les parties se battent pour les licences, concentre-toi sur la liquidité. Garde tes actifs en sécurité et observe comment l’infrastructure décentralisée gère la chaleur.
Ce n’est pas un conseil financier ! Utilise le code VINHTOCDO ou un lien pour t’inscrire : https://www.binance.com/register?ref=VINHTOCDO
Clique sur les jetons de trading ci-dessous pour me soutenir ! 👇
$BTC
$AAVE
$BNB
#CryptoRegulation #BankingNews #CryptoLawsuit #DeFi #VINHTOCDO
1
488
·
--
🚨 DES BANQUES AMÉRICAINES VIENNENT DE POURSUIVRE LE RÉGULATEUR À PROPOS DES LICENCES BANCAIRES CRYPTO.
L’Independent Community Bankers of America (ICBA) a porté plainte contre l’OCC, estimant que le régulateur va trop loin en accordant des licences de banque fiduciaire nationale à des entreprises crypto.
Pourquoi est-ce important ?
Parce que ces licences peuvent permettre aux entreprises crypto d’exercer, avec une crédibilité bancaire fédérale, des activités comme la conservation d’actifs numériques et les paiements — sans devenir des banques de dépôt traditionnelles.
L’argument de l’ICBA est essentiellement le suivant :
Si les entreprises crypto veulent les avantages d’une licence bancaire fédérale, elles devraient faire face à des garde-fous, à une supervision et à des protections des consommateurs comparables.
Et c’est là que le bras de fer devient intéressant.
L’OCC examine activement une liste croissante de demandes d’autorisation liées aux actifs numériques, tandis que les banques traditionnelles s’opposent à ce qu’elles considèrent comme un raccourci réglementaire.
La prochaine bataille crypto ne sera donc peut-être pas :
Banques contre Bitcoin.
Elle pourrait être :
Les banques contre les entreprises crypto qui deviennent des banques. 👀
$BTC $ETH $COIN
#icbasuesoccovercryptobankcharters #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #USStocksCloseHigherOnWeakJobsData
🚨 DES BANQUES AMÉRICAINES VIENNENT DE POURSUIVRE LE RÉGULATEUR À PROPOS DES LICENCES BANCAIRES CRYPTO.
L’Independent Community Bankers of America (ICBA) a porté plainte contre l’OCC, estimant que le régulateur va trop loin en accordant des licences de banque fiduciaire nationale à des entreprises crypto.
Pourquoi est-ce important ?
Parce que ces licences peuvent permettre aux entreprises crypto d’exercer, avec une crédibilité bancaire fédérale, des activités comme la conservation d’actifs numériques et les paiements — sans devenir des banques de dépôt traditionnelles.
L’argument de l’ICBA est essentiellement le suivant :
Si les entreprises crypto veulent les avantages d’une licence bancaire fédérale, elles devraient faire face à des garde-fous, à une supervision et à des protections des consommateurs comparables.
Et c’est là que le bras de fer devient intéressant.
L’OCC examine activement une liste croissante de demandes d’autorisation liées aux actifs numériques, tandis que les banques traditionnelles s’opposent à ce qu’elles considèrent comme un raccourci réglementaire.
La prochaine bataille crypto ne sera donc peut-être pas :
Banques contre Bitcoin.
Elle pourrait être :
Les banques contre les entreprises crypto qui deviennent des banques. 👀
$BTC $ETH $COIN
#icbasuesoccovercryptobankcharters #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #USStocksCloseHigherOnWeakJobsData
L’Independent Community Bankers of America (ICBA) a porté plainte contre l’OCC, estimant que le régulateur va trop loin en accordant des licences de banque fiduciaire nationale à des entreprises crypto.
Pourquoi est-ce important ?
Parce que ces licences peuvent permettre aux entreprises crypto d’exercer, avec une crédibilité bancaire fédérale, des activités comme la conservation d’actifs numériques et les paiements — sans devenir des banques de dépôt traditionnelles.
L’argument de l’ICBA est essentiellement le suivant :
Si les entreprises crypto veulent les avantages d’une licence bancaire fédérale, elles devraient faire face à des garde-fous, à une supervision et à des protections des consommateurs comparables.
Et c’est là que le bras de fer devient intéressant.
L’OCC examine activement une liste croissante de demandes d’autorisation liées aux actifs numériques, tandis que les banques traditionnelles s’opposent à ce qu’elles considèrent comme un raccourci réglementaire.
La prochaine bataille crypto ne sera donc peut-être pas :
Banques contre Bitcoin.
Elle pourrait être :
Les banques contre les entreprises crypto qui deviennent des banques. 👀
$BTC $ETH $COIN
#icbasuesoccovercryptobankcharters #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #USStocksCloseHigherOnWeakJobsData
1.9k

·
--
🏦 Les entreprises de crypto se rapprochent du système bancaire. Des banques communautaires viennent tout juste d’ester en justice à ce sujet…
#icbasuesoccovercryptobankcharters
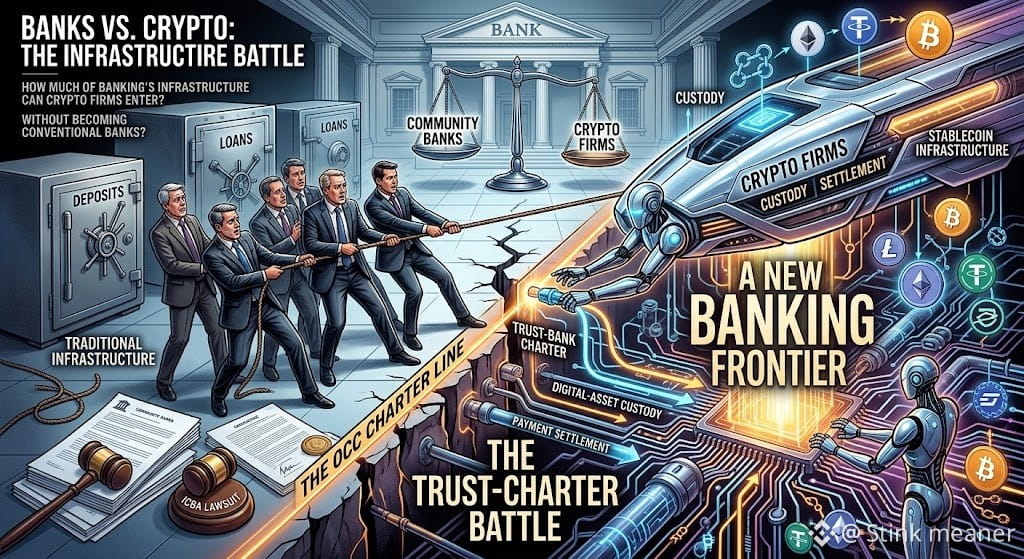
L’Independent Community Bankers of America (Association des banques communautaires indépendantes d’Amérique) a poursuivi l’OCC, contestant des chartes nationales de banques fiduciaires (trust-bank) accordées à des entreprises de crypto.
Mais voici le détail facilement passé sous silence :
Ces chartes de trust ne font pas des entreprises de crypto de simples banques de dépôts.
Elles peuvent fournir des services tels que la conservation d’actifs numériques et le règlement des paiements, mais elles n’obtiennent pas automatiquement la capacité d’accepter des dépôts ou d’accorder des prêts.
Et l’OCC maintient, en parallèle, un flux de demandes de charte pour des actifs numériques, notamment Zero Hash, Payward, EDX Trust, Dakota National Trust Bank et d’autres.
Donc, la vraie bataille n’est pas simplement :
banques contre crypto.
C’est :
Quelle part de l’infrastructure bancaire les entreprises de crypto peuvent intégrer sans devenir des banques classiques ?
Cette limite pourrait déterminer qui contrôlera la conservation (custody), le règlement et l’infrastructure des stablecoins ensuite.
Renseignez-vous (DYOR). Le recours en justice conteste des décisions spécifiques de l’OCC concernant des chartes et ne remet pas en cause, à lui seul, les chartes existantes.
$USDC $ETH $COIN
#ICBASuesOCCOverCryptoBankCharters #CryptoRegulation #Stablecoins #SECProposesCryptoCustodyRules
🏦 Les entreprises de crypto se rapprochent du système bancaire. Des banques communautaires viennent tout juste d’ester en justice à ce sujet…
#icbasuesoccovercryptobankcharters
L’Independent Community Bankers of America (Association des banques communautaires indépendantes d’Amérique) a poursuivi l’OCC, contestant des chartes nationales de banques fiduciaires (trust-bank) accordées à des entreprises de crypto.
Mais voici le détail facilement passé sous silence :
Ces chartes de trust ne font pas des entreprises de crypto de simples banques de dépôts.
Elles peuvent fournir des services tels que la conservation d’actifs numériques et le règlement des paiements, mais elles n’obtiennent pas automatiquement la capacité d’accepter des dépôts ou d’accorder des prêts.
Et l’OCC maintient, en parallèle, un flux de demandes de charte pour des actifs numériques, notamment Zero Hash, Payward, EDX Trust, Dakota National Trust Bank et d’autres.
Donc, la vraie bataille n’est pas simplement :
banques contre crypto.
C’est :
Quelle part de l’infrastructure bancaire les entreprises de crypto peuvent intégrer sans devenir des banques classiques ?
Cette limite pourrait déterminer qui contrôlera la conservation (custody), le règlement et l’infrastructure des stablecoins ensuite.
Renseignez-vous (DYOR). Le recours en justice conteste des décisions spécifiques de l’OCC concernant des chartes et ne remet pas en cause, à lui seul, les chartes existantes.
$USDC $ETH $COIN
#ICBASuesOCCOverCryptoBankCharters #CryptoRegulation #Stablecoins #SECProposesCryptoCustodyRules
#icbasuesoccovercryptobankcharters
L’Independent Community Bankers of America (Association des banques communautaires indépendantes d’Amérique) a poursuivi l’OCC, contestant des chartes nationales de banques fiduciaires (trust-bank) accordées à des entreprises de crypto.
Mais voici le détail facilement passé sous silence :
Ces chartes de trust ne font pas des entreprises de crypto de simples banques de dépôts.
Elles peuvent fournir des services tels que la conservation d’actifs numériques et le règlement des paiements, mais elles n’obtiennent pas automatiquement la capacité d’accepter des dépôts ou d’accorder des prêts.
Et l’OCC maintient, en parallèle, un flux de demandes de charte pour des actifs numériques, notamment Zero Hash, Payward, EDX Trust, Dakota National Trust Bank et d’autres.
Donc, la vraie bataille n’est pas simplement :
banques contre crypto.
C’est :
Quelle part de l’infrastructure bancaire les entreprises de crypto peuvent intégrer sans devenir des banques classiques ?
Cette limite pourrait déterminer qui contrôlera la conservation (custody), le règlement et l’infrastructure des stablecoins ensuite.
Renseignez-vous (DYOR). Le recours en justice conteste des décisions spécifiques de l’OCC concernant des chartes et ne remet pas en cause, à lui seul, les chartes existantes.
$USDC $ETH $COIN
#ICBASuesOCCOverCryptoBankCharters #CryptoRegulation #Stablecoins #SECProposesCryptoCustodyRules
2
1.3k
Voir la traduction
#icbasuesoccovercryptobankcharters
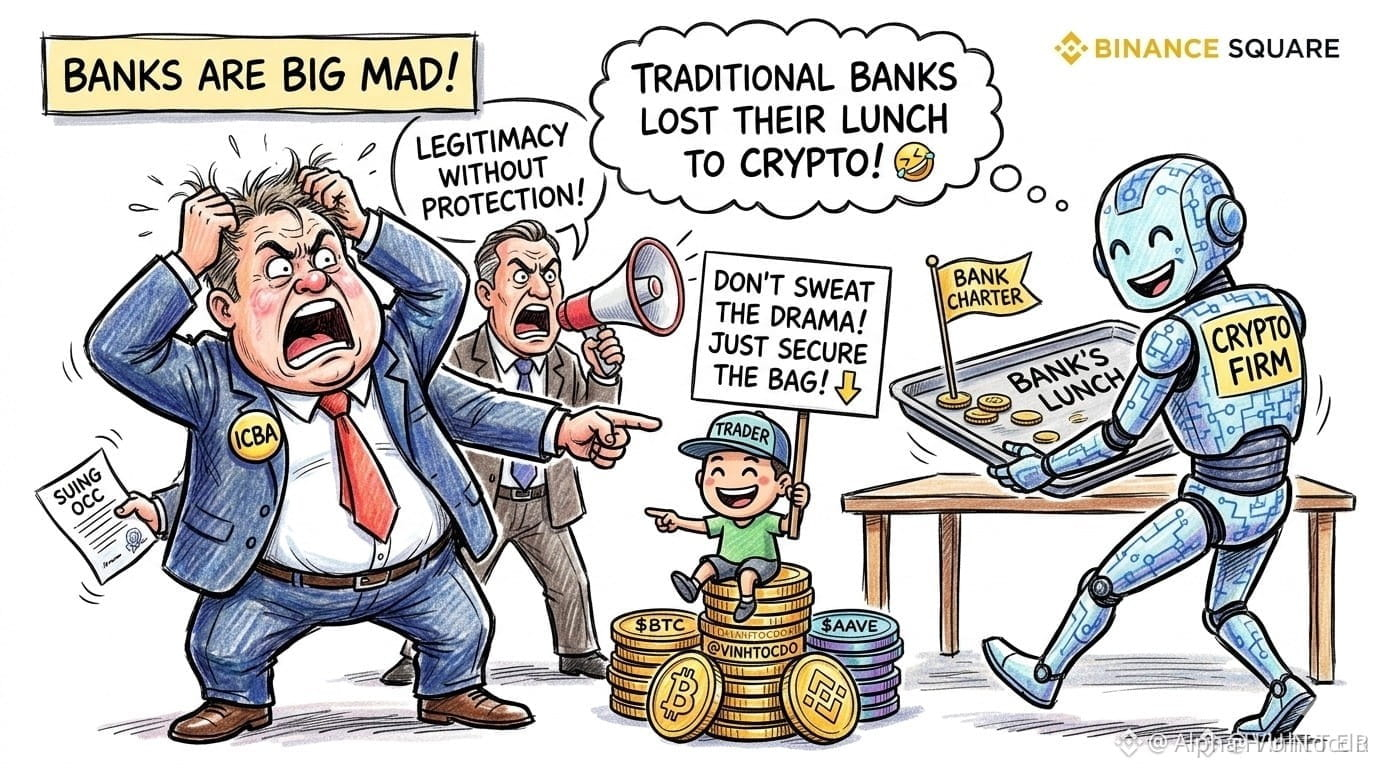
Les banques traditionnelles sont en colère ! 🏦 L’ICBA poursuit littéralement la SEC parce qu’elle aurait rendu « trop facile » pour les sociétés crypto d’obtenir des licences bancaires de confiance nationales. Ils affirment que cela donne aux crypto-monnaies une « légitimité sans protection ». Traduction : Les banques traditionnelles ont peur de perdre leur déjeuner aux crypto ! 🤣
Que devraient faire les traders ?
Ne te fais pas de souci pour le drama du tribunal. Pendant que les parties se battent pour les licences, concentre-toi sur la liquidité. Garde tes actifs en sécurité et observe comment l’infrastructure décentralisée gère la chaleur.
Ce n’est pas un conseil financier !
#dyor #ICBA #BinanceSquareTalks
$VELVET
{future}(VELVETUSDT)
$ONE
{future}(ONEUSDT)
$SPCX
{future}(SPCXUSDT)
#icbasuesoccovercryptobankcharters
Les banques traditionnelles sont en colère ! 🏦 L’ICBA poursuit littéralement la SEC parce qu’elle aurait rendu « trop facile » pour les sociétés crypto d’obtenir des licences bancaires de confiance nationales. Ils affirment que cela donne aux crypto-monnaies une « légitimité sans protection ». Traduction : Les banques traditionnelles ont peur de perdre leur déjeuner aux crypto ! 🤣
Que devraient faire les traders ?
Ne te fais pas de souci pour le drama du tribunal. Pendant que les parties se battent pour les licences, concentre-toi sur la liquidité. Garde tes actifs en sécurité et observe comment l’infrastructure décentralisée gère la chaleur.
Ce n’est pas un conseil financier !
#dyor #ICBA #BinanceSquareTalks
$VELVET
$ONE
$SPCX
Les banques traditionnelles sont en colère ! 🏦 L’ICBA poursuit littéralement la SEC parce qu’elle aurait rendu « trop facile » pour les sociétés crypto d’obtenir des licences bancaires de confiance nationales. Ils affirment que cela donne aux crypto-monnaies une « légitimité sans protection ». Traduction : Les banques traditionnelles ont peur de perdre leur déjeuner aux crypto ! 🤣
Que devraient faire les traders ?
Ne te fais pas de souci pour le drama du tribunal. Pendant que les parties se battent pour les licences, concentre-toi sur la liquidité. Garde tes actifs en sécurité et observe comment l’infrastructure décentralisée gère la chaleur.
Ce n’est pas un conseil financier !
#dyor #ICBA #BinanceSquareTalks
$VELVET
$ONE
$SPCX
104
·
--
#ICBASuesOCCOverCryptoBankCharters
**🚨 IMPORTANT : Les banquiers communautaires tracent la ligne**
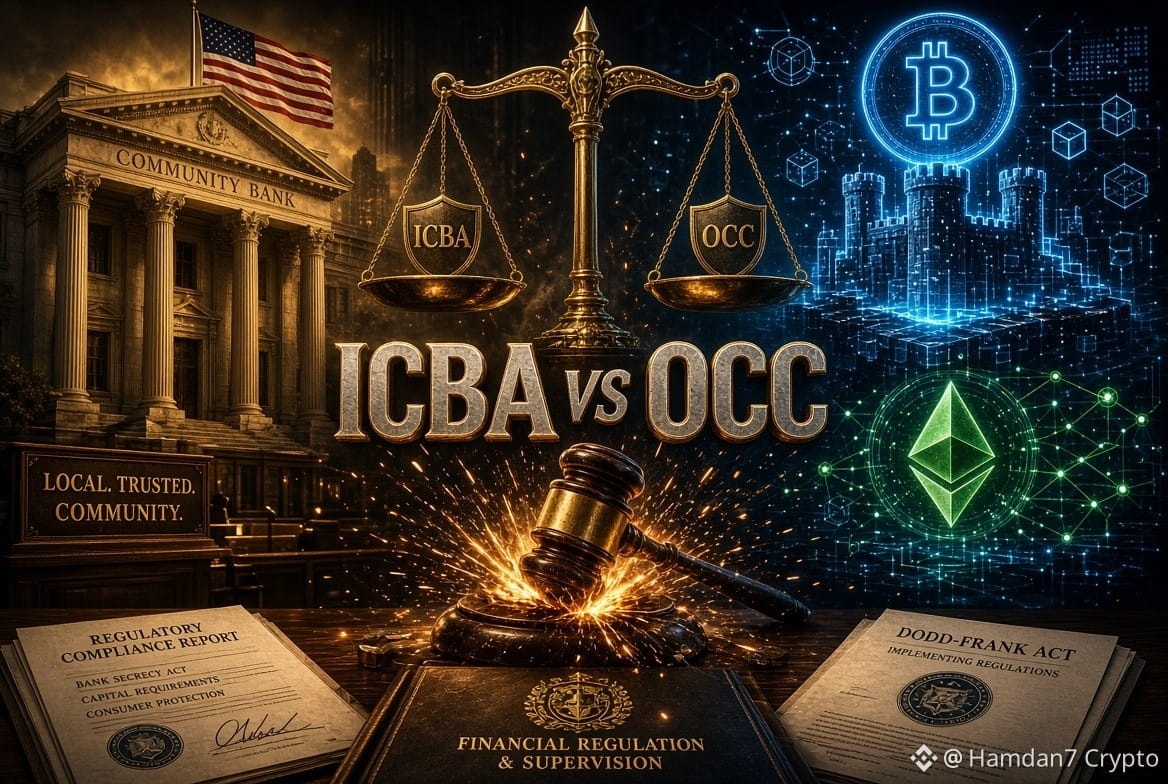
Les Banquiers communautaires indépendants d’Amérique (ICBA) viennent de poursuivre l’OCC, contestant ses règles qui permettent aux entreprises crypto de s’emparer de chartes bancaires nationales de confiance sans l’ensemble des garanties dont bénéficient les banques traditionnelles.
L’ICBA affirme que la règle de mars 2026 et les orientations associées dépassent l’autorité légale de l’agence en vertu de la National Bank Act — décrivant cela comme une « porte latérale » vers le système bancaire qui contourne les obligations de la Community Reinvestment Act, les normes de capital/de liquidité, l’assurance FDIC et la supervision consolidée.
Position de l’OCC : la règle fait simplement clarifier l’autorité de délivrance des chartes existante.
Il s’agit d’un affrontement majeur entre les banques communautaires traditionnelles et la volonté de l’industrie crypto d’obtenir une légitimité bancaire fédérale. Les tribunaux vont maintenant décider jusqu’où cette porte reste ouverte.
#ICBASuesOCCOverCryptoBankCharters #CryptoBanking #OCC #ICBA #NationalTrustCharter #CryptoRegulation #BankingWars #DigitalAssets #Fintech
#ICBASuesOCCOverCryptoBankCharters
**🚨 IMPORTANT : Les banquiers communautaires tracent la ligne**
Les Banquiers communautaires indépendants d’Amérique (ICBA) viennent de poursuivre l’OCC, contestant ses règles qui permettent aux entreprises crypto de s’emparer de chartes bancaires nationales de confiance sans l’ensemble des garanties dont bénéficient les banques traditionnelles.
L’ICBA affirme que la règle de mars 2026 et les orientations associées dépassent l’autorité légale de l’agence en vertu de la National Bank Act — décrivant cela comme une « porte latérale » vers le système bancaire qui contourne les obligations de la Community Reinvestment Act, les normes de capital/de liquidité, l’assurance FDIC et la supervision consolidée.
Position de l’OCC : la règle fait simplement clarifier l’autorité de délivrance des chartes existante.
Il s’agit d’un affrontement majeur entre les banques communautaires traditionnelles et la volonté de l’industrie crypto d’obtenir une légitimité bancaire fédérale. Les tribunaux vont maintenant décider jusqu’où cette porte reste ouverte.
#ICBASuesOCCOverCryptoBankCharters #CryptoBanking #OCC #ICBA #NationalTrustCharter #CryptoRegulation #BankingWars #DigitalAssets #Fintech
**🚨 IMPORTANT : Les banquiers communautaires tracent la ligne**
Les Banquiers communautaires indépendants d’Amérique (ICBA) viennent de poursuivre l’OCC, contestant ses règles qui permettent aux entreprises crypto de s’emparer de chartes bancaires nationales de confiance sans l’ensemble des garanties dont bénéficient les banques traditionnelles.
L’ICBA affirme que la règle de mars 2026 et les orientations associées dépassent l’autorité légale de l’agence en vertu de la National Bank Act — décrivant cela comme une « porte latérale » vers le système bancaire qui contourne les obligations de la Community Reinvestment Act, les normes de capital/de liquidité, l’assurance FDIC et la supervision consolidée.
Position de l’OCC : la règle fait simplement clarifier l’autorité de délivrance des chartes existante.
Il s’agit d’un affrontement majeur entre les banques communautaires traditionnelles et la volonté de l’industrie crypto d’obtenir une légitimité bancaire fédérale. Les tribunaux vont maintenant décider jusqu’où cette porte reste ouverte.
#ICBASuesOCCOverCryptoBankCharters #CryptoBanking #OCC #ICBA #NationalTrustCharter #CryptoRegulation #BankingWars #DigitalAssets #Fintech
63
·
--
Les Banquiers indépendants d’Amérique (ICBA) ont déposé une plainte contre le Bureau du contrôleur de la monnaie (OCC), contestant l’autorité de l’OCC pour accorder des chartes bancaires fédérales à des entreprises de cryptomonnaie. Cette action en justice annonce un affrontement important au sujet du contrôle réglementaire dans un secteur en plein essor des actifs numériques.
La position de l’ICBA laisse entendre qu’elle s’inquiète de la possibilité que l’approche de l’OCC contourne les réglementations bancaires traditionnelles, créant potentiellement un terrain de jeu inégal. Cette plainte pourrait avoir des conséquences considérables, en influençant la manière dont les entreprises de crypto sont réglementées et la façon dont elles peuvent opérer sous une charte bancaire fédérale. L’issue déterminera probablement le futur paysage du secteur bancaire lié aux cryptos et l’implication plus large de l’industrie financière auprès des actifs numériques. Elle met en lumière la tension persistante entre l’innovation dans la crypto et les cadres réglementaires établis, ainsi que la possibilité que des contestations juridiques définissent la voie à suivre pour l’industrie.
#ICBASuesOCCOverCryptoBankCharters
Les Banquiers indépendants d’Amérique (ICBA) ont déposé une plainte contre le Bureau du contrôleur de la monnaie (OCC), contestant l’autorité de l’OCC pour accorder des chartes bancaires fédérales à des entreprises de cryptomonnaie. Cette action en justice annonce un affrontement important au sujet du contrôle réglementaire dans un secteur en plein essor des actifs numériques.
La position de l’ICBA laisse entendre qu’elle s’inquiète de la possibilité que l’approche de l’OCC contourne les réglementations bancaires traditionnelles, créant potentiellement un terrain de jeu inégal. Cette plainte pourrait avoir des conséquences considérables, en influençant la manière dont les entreprises de crypto sont réglementées et la façon dont elles peuvent opérer sous une charte bancaire fédérale. L’issue déterminera probablement le futur paysage du secteur bancaire lié aux cryptos et l’implication plus large de l’industrie financière auprès des actifs numériques. Elle met en lumière la tension persistante entre l’innovation dans la crypto et les cadres réglementaires établis, ainsi que la possibilité que des contestations juridiques définissent la voie à suivre pour l’industrie.
#ICBASuesOCCOverCryptoBankCharters
La position de l’ICBA laisse entendre qu’elle s’inquiète de la possibilité que l’approche de l’OCC contourne les réglementations bancaires traditionnelles, créant potentiellement un terrain de jeu inégal. Cette plainte pourrait avoir des conséquences considérables, en influençant la manière dont les entreprises de crypto sont réglementées et la façon dont elles peuvent opérer sous une charte bancaire fédérale. L’issue déterminera probablement le futur paysage du secteur bancaire lié aux cryptos et l’implication plus large de l’industrie financière auprès des actifs numériques. Elle met en lumière la tension persistante entre l’innovation dans la crypto et les cadres réglementaires établis, ainsi que la possibilité que des contestations juridiques définissent la voie à suivre pour l’industrie.
#ICBASuesOCCOverCryptoBankCharters
2
1
3
401
#ICBASuesOCCOverCryptoBankCharters La Independent Community Bankers of America (ICBA) a poursuivi l’OCC au sujet de son approche concernant l’octroi de chartes bancaires nationales de type « trust » aux entreprises de cryptomonnaies. L’ICBA soutient que l’OCC a outrepassé son autorité légale, tandis que le différend pourrait influencer la manière dont les entreprises de crypto entrent dans le système bancaire américain. 🏦⚖️⛓️
#ICBAOCCCryptoBankCharters #CryptoBankingRegulation #USCryptoBanking #DigitalAssetRegulation
l $BTC
{spot}(BTCUSDT)
| $OCCI.US
{stock_us}(OCCI.US)
| $XRP
{spot}(XRPUSDT)
#ICBASuesOCCOverCryptoBankCharters La Independent Community Bankers of America (ICBA) a poursuivi l’OCC au sujet de son approche concernant l’octroi de chartes bancaires nationales de type « trust » aux entreprises de cryptomonnaies. L’ICBA soutient que l’OCC a outrepassé son autorité légale, tandis que le différend pourrait influencer la manière dont les entreprises de crypto entrent dans le système bancaire américain. 🏦⚖️⛓️
#ICBAOCCCryptoBankCharters #CryptoBankingRegulation #USCryptoBanking #DigitalAssetRegulation
l $BTC
| $OCCI.US
| $XRP
#ICBAOCCCryptoBankCharters #CryptoBankingRegulation #USCryptoBanking #DigitalAssetRegulation
l $BTC
| $OCCI.US
| $XRP
1
73

#icbasuesoccovercryptobankcharters
Les banques communautaires viennent de saisir la justice fédérale
L’avancée de la cryptographie plus profondément dans le système bancaire américain vient de se heurter à un obstacle juridique.
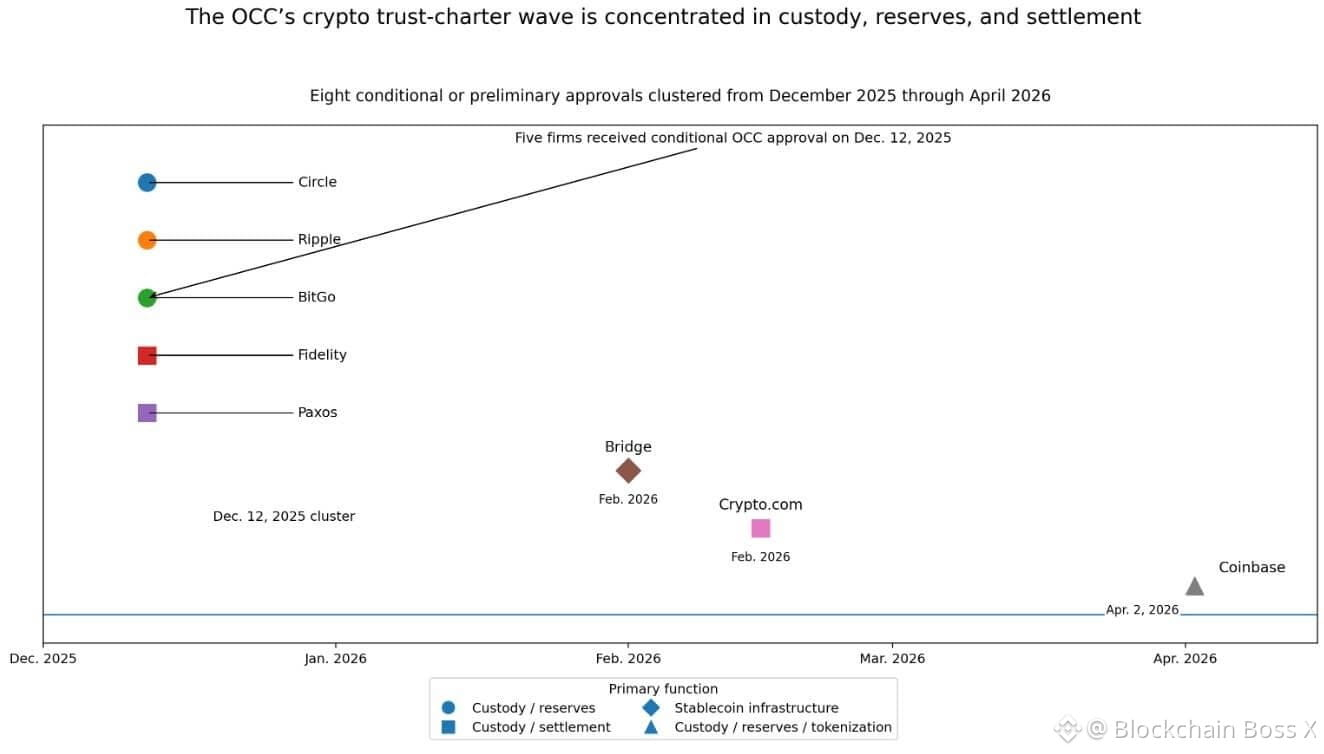
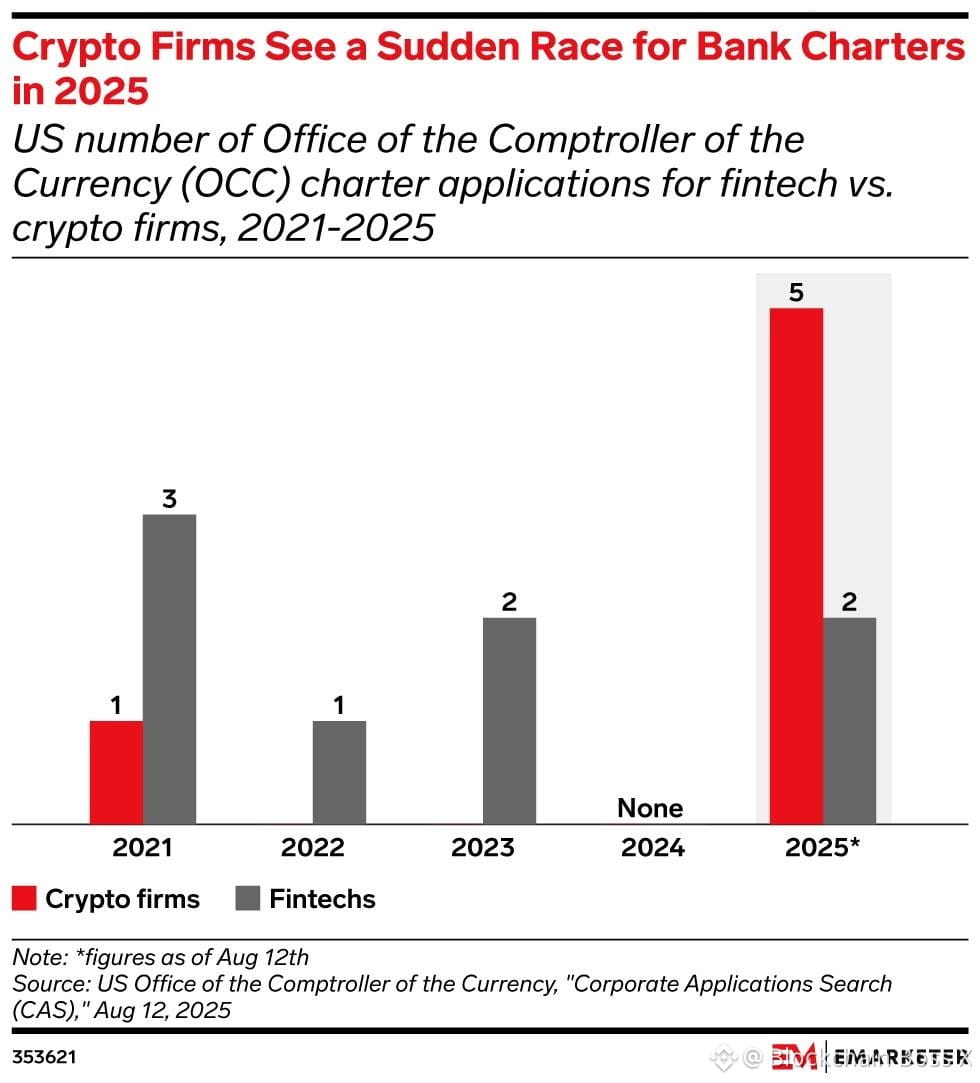
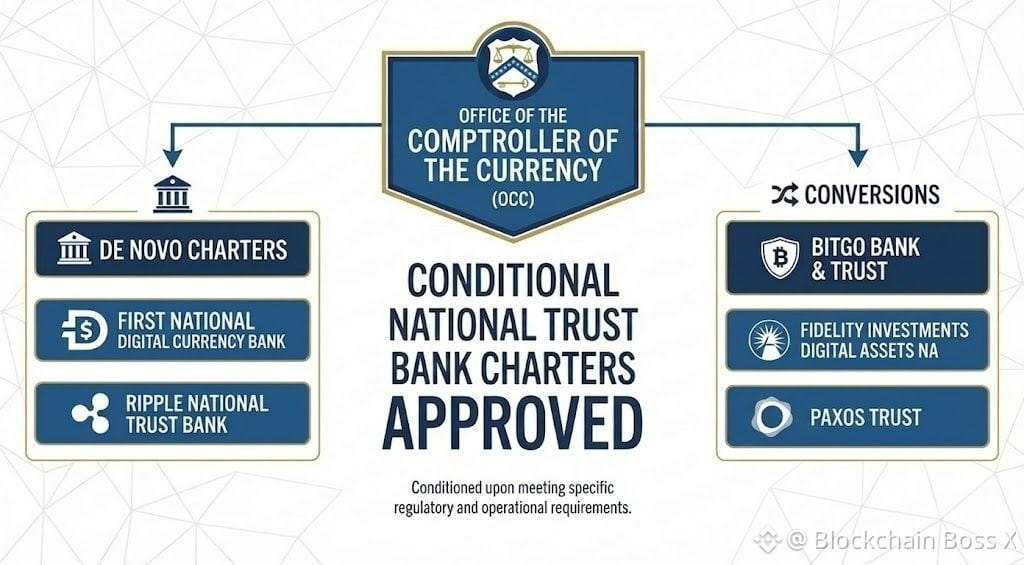
Les Independent Community Bankers of America ont déposé un recours contre le Bureau du contrôleur de la monnaie (OCC) le 2 octobre, contestant le cadre de l’agence concernant les chartes de banques fiduciaires nationales. L’affaire vise la règle finale de mars 2026 de l’OCC, la lettre d’interprétation 1176, ainsi que l’approbation conditionnelle de la charte de Protego.
L’ICBA soutient que l’OCC a outrepassé l’autorité accordée par le Congrès en vertu de la National Bank Act, en autorisant des banques fiduciaires à vocation limitée à mener des activités non fiduciaires substantielles. Son inquiétude plus large est que des entreprises de crypto puissent obtenir une charte fédérale sans être soumises aux mêmes exigences que celles qui s’appliquent aux banques assurées et acceptant des dépôts, y compris l’assurance FDIC et certaines obligations liées au capital, à la liquidité, à la supervision et à la Community Reinvestment Act.
Mais la position de l’OCC est différente. Sa règle de mars indique qu’elle clarifie l’autorité de longue date permettant aux banques fiduciaires de mener des activités non fiduciaires liées aux opérations de société de fiducie, et que la règle elle-même n’étend ni ne réduit l’autorité de délivrance des chartes de l’agence.
Cela rend cette affaire plus importante qu’un simple bras de fer autour de la crypto. En son cœur, la justice devra examiner jusqu’où s’étend réellement l’autorité actuelle de l’OCC en matière de chartes.
La décision pourrait influencer la manière dont les entreprises de crypto et de fintech accèdent au système bancaire national — et l’endroit où les régulateurs tracent la ligne entre une banque fiduciaire et une banque traditionnelle.
#OCC #ICBA #CryptoRegulation
$SAND $VELVET $NIGHT
{future}(NIGHTUSDT)
{future}(VELVETUSDT)
{future}(SANDUSDT)
#icbasuesoccovercryptobankcharters
Les banques communautaires viennent de saisir la justice fédérale
L’avancée de la cryptographie plus profondément dans le système bancaire américain vient de se heurter à un obstacle juridique.
Les Independent Community Bankers of America ont déposé un recours contre le Bureau du contrôleur de la monnaie (OCC) le 2 octobre, contestant le cadre de l’agence concernant les chartes de banques fiduciaires nationales. L’affaire vise la règle finale de mars 2026 de l’OCC, la lettre d’interprétation 1176, ainsi que l’approbation conditionnelle de la charte de Protego.
L’ICBA soutient que l’OCC a outrepassé l’autorité accordée par le Congrès en vertu de la National Bank Act, en autorisant des banques fiduciaires à vocation limitée à mener des activités non fiduciaires substantielles. Son inquiétude plus large est que des entreprises de crypto puissent obtenir une charte fédérale sans être soumises aux mêmes exigences que celles qui s’appliquent aux banques assurées et acceptant des dépôts, y compris l’assurance FDIC et certaines obligations liées au capital, à la liquidité, à la supervision et à la Community Reinvestment Act.
Mais la position de l’OCC est différente. Sa règle de mars indique qu’elle clarifie l’autorité de longue date permettant aux banques fiduciaires de mener des activités non fiduciaires liées aux opérations de société de fiducie, et que la règle elle-même n’étend ni ne réduit l’autorité de délivrance des chartes de l’agence.
Cela rend cette affaire plus importante qu’un simple bras de fer autour de la crypto. En son cœur, la justice devra examiner jusqu’où s’étend réellement l’autorité actuelle de l’OCC en matière de chartes.
La décision pourrait influencer la manière dont les entreprises de crypto et de fintech accèdent au système bancaire national — et l’endroit où les régulateurs tracent la ligne entre une banque fiduciaire et une banque traditionnelle.
#OCC #ICBA #CryptoRegulation
$SAND $VELVET $NIGHT
Les banques communautaires viennent de saisir la justice fédérale
L’avancée de la cryptographie plus profondément dans le système bancaire américain vient de se heurter à un obstacle juridique.
Les Independent Community Bankers of America ont déposé un recours contre le Bureau du contrôleur de la monnaie (OCC) le 2 octobre, contestant le cadre de l’agence concernant les chartes de banques fiduciaires nationales. L’affaire vise la règle finale de mars 2026 de l’OCC, la lettre d’interprétation 1176, ainsi que l’approbation conditionnelle de la charte de Protego.
L’ICBA soutient que l’OCC a outrepassé l’autorité accordée par le Congrès en vertu de la National Bank Act, en autorisant des banques fiduciaires à vocation limitée à mener des activités non fiduciaires substantielles. Son inquiétude plus large est que des entreprises de crypto puissent obtenir une charte fédérale sans être soumises aux mêmes exigences que celles qui s’appliquent aux banques assurées et acceptant des dépôts, y compris l’assurance FDIC et certaines obligations liées au capital, à la liquidité, à la supervision et à la Community Reinvestment Act.
Mais la position de l’OCC est différente. Sa règle de mars indique qu’elle clarifie l’autorité de longue date permettant aux banques fiduciaires de mener des activités non fiduciaires liées aux opérations de société de fiducie, et que la règle elle-même n’étend ni ne réduit l’autorité de délivrance des chartes de l’agence.
Cela rend cette affaire plus importante qu’un simple bras de fer autour de la crypto. En son cœur, la justice devra examiner jusqu’où s’étend réellement l’autorité actuelle de l’OCC en matière de chartes.
La décision pourrait influencer la manière dont les entreprises de crypto et de fintech accèdent au système bancaire national — et l’endroit où les régulateurs tracent la ligne entre une banque fiduciaire et une banque traditionnelle.
#OCC #ICBA #CryptoRegulation
$SAND $VELVET $NIGHT
2.7k
·
--
#icbasuesoccovercryptobankcharters 🚨🏦 DES BANQUES COMMUNAUTAIRES ASSIGNENT LA OCC EN JUSTICE POUR LES AUTORISATIONS BANCAIRES LIÉES À LA CRYPTO
Le bras de fer sur la place de la crypto dans le système bancaire américain s’est déplacé devant les tribunaux fédéraux. 👀
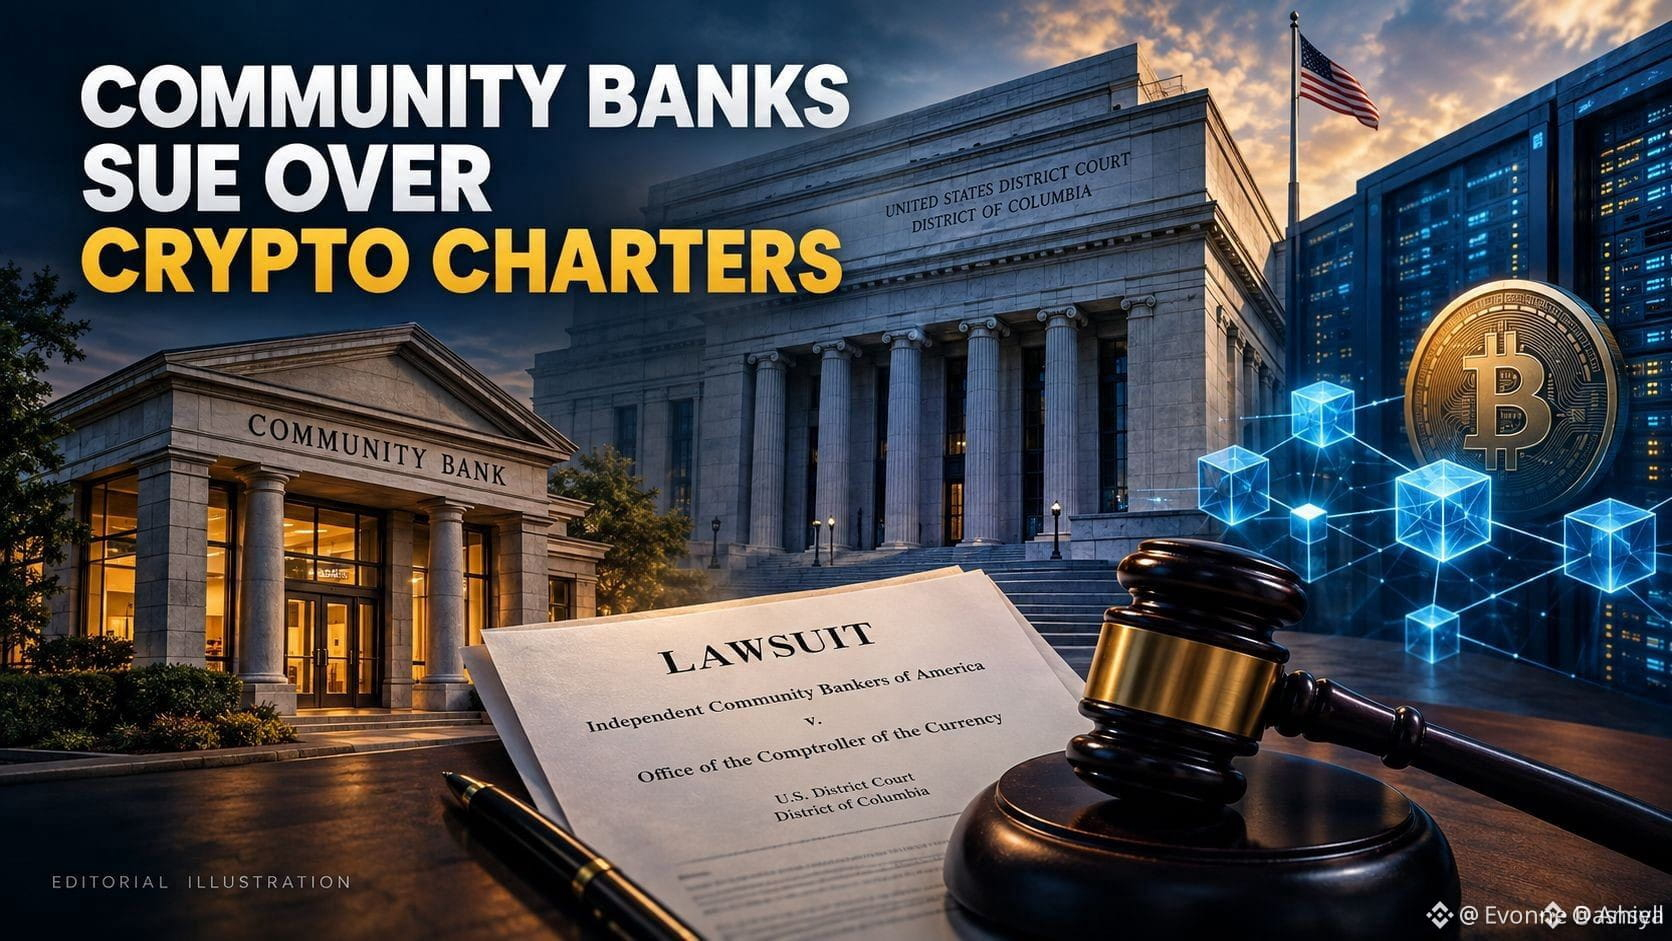
L’Independent Community Bankers of America (ICBA) a déposé une plainte le 2 octobre 2026 contre le Bureau du contrôleur de la monnaie (OCC) devant la U.S. District Court for the District of Columbia.
⚖️ DE QUOI S’AGIT-IL DANS CETTE AFFAIRE ?
L’ICBA conteste la règle de mars 2026 de l’OCC et les orientations associées concernant les chartes de banques dites « trust » nationales pour les entreprises impliquées dans la crypto et les actifs numériques.
L’ICBA soutient que l’OCC a dépassé l’autorité qui lui a été accordée en vertu de la National Bank Act.
Le groupe bancaire affirme que ces chartes de trust nationales peuvent donner aux entreprises de crypto un accès à l’infrastructure bancaire fédérale sans être soumises à toutes les mêmes exigences que celles applicables aux banques traditionnelles assurées.
⚠️ TEL EST LE POINT DE VUE DE L’ICBA — PAS UNE DÉCISION DE JUSTICE.
L’OCC a refusé de commenter la procédure.
🔹 Comment le $OCC.US interprète son autorité bancaire de « national trust »
🔹 Comment les entreprises de crypto accèdent à l’infrastructure bancaire fédérale
🔹 Les exigences réglementaires liées à ces chartes
🔹 La concurrence entre les banques traditionnelles et les entreprises de crypto
🔹 La structure future de la garde institutionnelle de crypto et des paiements
🚨 LA GRANDE QUESTION
Le tribunal validera-t-il l’approche de l’OCC concernant les chartes de trust nationales — ou exigera-t-il des changements à la façon dont les entreprises de crypto entrent dans le système bancaire fédéral ?
Pour l’instant, l’affaire ne fait que commencer.$NVDAB
👀 La réglementation de la banque crypto est officiellement devenue une bataille en salle d’audience.
#OCC #ICBA #CryptoRegulation #Crypto #Bitcoin #DigitalAssets #Banking #Blockchain #CryptoNews
#icbasuesoccovercryptobankcharters 🚨🏦 DES BANQUES COMMUNAUTAIRES ASSIGNENT LA OCC EN JUSTICE POUR LES AUTORISATIONS BANCAIRES LIÉES À LA CRYPTO
Le bras de fer sur la place de la crypto dans le système bancaire américain s’est déplacé devant les tribunaux fédéraux. 👀
L’Independent Community Bankers of America (ICBA) a déposé une plainte le 2 octobre 2026 contre le Bureau du contrôleur de la monnaie (OCC) devant la U.S. District Court for the District of Columbia.
⚖️ DE QUOI S’AGIT-IL DANS CETTE AFFAIRE ?
L’ICBA conteste la règle de mars 2026 de l’OCC et les orientations associées concernant les chartes de banques dites « trust » nationales pour les entreprises impliquées dans la crypto et les actifs numériques.
L’ICBA soutient que l’OCC a dépassé l’autorité qui lui a été accordée en vertu de la National Bank Act.
Le groupe bancaire affirme que ces chartes de trust nationales peuvent donner aux entreprises de crypto un accès à l’infrastructure bancaire fédérale sans être soumises à toutes les mêmes exigences que celles applicables aux banques traditionnelles assurées.
⚠️ TEL EST LE POINT DE VUE DE L’ICBA — PAS UNE DÉCISION DE JUSTICE.
L’OCC a refusé de commenter la procédure.
🔹 Comment le $OCC.US interprète son autorité bancaire de « national trust »
🔹 Comment les entreprises de crypto accèdent à l’infrastructure bancaire fédérale
🔹 Les exigences réglementaires liées à ces chartes
🔹 La concurrence entre les banques traditionnelles et les entreprises de crypto
🔹 La structure future de la garde institutionnelle de crypto et des paiements
🚨 LA GRANDE QUESTION
Le tribunal validera-t-il l’approche de l’OCC concernant les chartes de trust nationales — ou exigera-t-il des changements à la façon dont les entreprises de crypto entrent dans le système bancaire fédéral ?
Pour l’instant, l’affaire ne fait que commencer.$NVDAB
👀 La réglementation de la banque crypto est officiellement devenue une bataille en salle d’audience.
#OCC #ICBA #CryptoRegulation #Crypto #Bitcoin #DigitalAssets #Banking #Blockchain #CryptoNews
Le bras de fer sur la place de la crypto dans le système bancaire américain s’est déplacé devant les tribunaux fédéraux. 👀
L’Independent Community Bankers of America (ICBA) a déposé une plainte le 2 octobre 2026 contre le Bureau du contrôleur de la monnaie (OCC) devant la U.S. District Court for the District of Columbia.
⚖️ DE QUOI S’AGIT-IL DANS CETTE AFFAIRE ?
L’ICBA conteste la règle de mars 2026 de l’OCC et les orientations associées concernant les chartes de banques dites « trust » nationales pour les entreprises impliquées dans la crypto et les actifs numériques.
L’ICBA soutient que l’OCC a dépassé l’autorité qui lui a été accordée en vertu de la National Bank Act.
Le groupe bancaire affirme que ces chartes de trust nationales peuvent donner aux entreprises de crypto un accès à l’infrastructure bancaire fédérale sans être soumises à toutes les mêmes exigences que celles applicables aux banques traditionnelles assurées.
⚠️ TEL EST LE POINT DE VUE DE L’ICBA — PAS UNE DÉCISION DE JUSTICE.
L’OCC a refusé de commenter la procédure.
🔹 Comment le $OCC.US interprète son autorité bancaire de « national trust »
🔹 Comment les entreprises de crypto accèdent à l’infrastructure bancaire fédérale
🔹 Les exigences réglementaires liées à ces chartes
🔹 La concurrence entre les banques traditionnelles et les entreprises de crypto
🔹 La structure future de la garde institutionnelle de crypto et des paiements
🚨 LA GRANDE QUESTION
Le tribunal validera-t-il l’approche de l’OCC concernant les chartes de trust nationales — ou exigera-t-il des changements à la façon dont les entreprises de crypto entrent dans le système bancaire fédéral ?
Pour l’instant, l’affaire ne fait que commencer.$NVDAB
👀 La réglementation de la banque crypto est officiellement devenue une bataille en salle d’audience.
#OCC #ICBA #CryptoRegulation #Crypto #Bitcoin #DigitalAssets #Banking #Blockchain #CryptoNews
NVDAB-3,08%
OCCUS+0,00%
81
·
--
J’ai vérifié les dernières informations : la Banque des règlements internationaux (BRI) a bien soulevé des questions à propos de l’approche de l’Office du contrôleur de la monnaie (OCC) des États-Unis en matière d’autorisations bancaires pour les crypto-monnaies. La BRI estime que, en l’absence d’un cadre réglementaire mondial clairement défini, une action isolée de l’OCC pourrait entraîner un arbitrage réglementaire et une concurrence déloyale. Ils soulignent la nécessité d’une approche réglementaire mondiale plus coordonnée afin d’assurer la stabilité et la sécurité dans le secteur des crypto-monnaies.
À titre personnel, je pense que les inquiétudes de la BRI sont justifiées. Aujourd’hui, la réglementation du marché des crypto-monnaies accuse effectivement un certain retard : les politiques réglementaires diffèrent fortement d’un pays à l’autre, ce qui peut permettre à certaines entreprises d’exploiter des zones réglementaires floues pour mener une concurrence indue. Même si l’OCC est habilité à définir les règles relatives aux licences bancaires pour les crypto-monnaies aux États-Unis, ne pas tenir compte de l’impact international pourrait créer des problèmes réglementaires plus importants.
#ICBASuesOCCOverCryptoBankCharters
J’ai vérifié les dernières informations : la Banque des règlements internationaux (BRI) a bien soulevé des questions à propos de l’approche de l’Office du contrôleur de la monnaie (OCC) des États-Unis en matière d’autorisations bancaires pour les crypto-monnaies. La BRI estime que, en l’absence d’un cadre réglementaire mondial clairement défini, une action isolée de l’OCC pourrait entraîner un arbitrage réglementaire et une concurrence déloyale. Ils soulignent la nécessité d’une approche réglementaire mondiale plus coordonnée afin d’assurer la stabilité et la sécurité dans le secteur des crypto-monnaies.
À titre personnel, je pense que les inquiétudes de la BRI sont justifiées. Aujourd’hui, la réglementation du marché des crypto-monnaies accuse effectivement un certain retard : les politiques réglementaires diffèrent fortement d’un pays à l’autre, ce qui peut permettre à certaines entreprises d’exploiter des zones réglementaires floues pour mener une concurrence indue. Même si l’OCC est habilité à définir les règles relatives aux licences bancaires pour les crypto-monnaies aux États-Unis, ne pas tenir compte de l’impact international pourrait créer des problèmes réglementaires plus importants.
#ICBASuesOCCOverCryptoBankCharters
À titre personnel, je pense que les inquiétudes de la BRI sont justifiées. Aujourd’hui, la réglementation du marché des crypto-monnaies accuse effectivement un certain retard : les politiques réglementaires diffèrent fortement d’un pays à l’autre, ce qui peut permettre à certaines entreprises d’exploiter des zones réglementaires floues pour mener une concurrence indue. Même si l’OCC est habilité à définir les règles relatives aux licences bancaires pour les crypto-monnaies aux États-Unis, ne pas tenir compte de l’impact international pourrait créer des problèmes réglementaires plus importants.
#ICBASuesOCCOverCryptoBankCharters
56
·
--
#icbasuesoccovercryptobankcharters
Les banques traditionnelles viennent de viser directement l’itinéraire rapide de la crypto vers la banque fédérale
Les banques communautaires viennent d’intensifier leur opposition à l’élan réglementaire autour de la crypto — passant de simples objections publiques à une action en justice devant les tribunaux fédéraux.
Voici ce qui s’est passé : l’Independent Community Bankers of America a déposé un recours le 2 octobre devant le U.S. District Court for the District of Columbia. La plainte vise la règle de mars 2026 de l’OCC et des orientations connexes autorisant des entreprises crypto non fiduciaires à obtenir des chartes de banque fiduciaire nationale — des licences que l’OCC aurait accordées ou approuvées sous conditions à 21 reprises, dont au moins 13 liées à des entreprises de crypto, notamment Coinbase, Circle et Crypto.com. L’ICBA soutient que l’OCC a dépassé les pouvoirs accordés en vertu de la National Bank Act, qualifiant ces chartes de « porte dérobée » vers la crédibilité bancaire fédérale, sans le capital, la liquidité, l’assurance FDIC et les obligations de collecte de dépôts que les banques traditionnelles doivent satisfaire. L’OCC a refusé de commenter la procédure et continue de délivrer de nouvelles chartes liées à la crypto, même au milieu de ce contentieux.
Pourquoi est-ce important ? Cette affaire pose une question structurelle réelle : les entreprises de crypto doivent-elles gagner une légitimité bancaire fédérale via un parcours de charte qui contourne les obligations que les banques traditionnelles doivent assumer ? L’ICBA y voit une concurrence inégale ; les approbations persistantes de l’OCC suggèrent que les régulateurs considèrent ces chartes comme une voie légitime pour faire mûrir la crypto vers la finance de masse. Une décision de justice contre l’OCC pourrait freiner de façon significative, voire remodeler, la manière dont les entreprises de crypto accèdent à l’infrastructure bancaire fédérale dans les mois et années à venir.
Qu’un tribunal donne raison à l’interprétation de l’ICBA de la National Bank Act, ou confirme l’approche actuelle de l’OCC, dépendra uniquement du règlement de cette procédure.
Ce recours protège-t-il une concurrence équitable, ou ne fait-il que ralentir la route de la crypto vers une légitimité bancaire de masse ? 🤔
#OCC #ICBA #CryptoRegulation
$2Z $MOVR $MARSCOIN
{future}(MARSCOINUSDT)
{future}(MOVRUSDT)
{future}(2ZUSDT)
#icbasuesoccovercryptobankcharters
Les banques traditionnelles viennent de viser directement l’itinéraire rapide de la crypto vers la banque fédérale
Les banques communautaires viennent d’intensifier leur opposition à l’élan réglementaire autour de la crypto — passant de simples objections publiques à une action en justice devant les tribunaux fédéraux.
Voici ce qui s’est passé : l’Independent Community Bankers of America a déposé un recours le 2 octobre devant le U.S. District Court for the District of Columbia. La plainte vise la règle de mars 2026 de l’OCC et des orientations connexes autorisant des entreprises crypto non fiduciaires à obtenir des chartes de banque fiduciaire nationale — des licences que l’OCC aurait accordées ou approuvées sous conditions à 21 reprises, dont au moins 13 liées à des entreprises de crypto, notamment Coinbase, Circle et Crypto.com. L’ICBA soutient que l’OCC a dépassé les pouvoirs accordés en vertu de la National Bank Act, qualifiant ces chartes de « porte dérobée » vers la crédibilité bancaire fédérale, sans le capital, la liquidité, l’assurance FDIC et les obligations de collecte de dépôts que les banques traditionnelles doivent satisfaire. L’OCC a refusé de commenter la procédure et continue de délivrer de nouvelles chartes liées à la crypto, même au milieu de ce contentieux.
Pourquoi est-ce important ? Cette affaire pose une question structurelle réelle : les entreprises de crypto doivent-elles gagner une légitimité bancaire fédérale via un parcours de charte qui contourne les obligations que les banques traditionnelles doivent assumer ? L’ICBA y voit une concurrence inégale ; les approbations persistantes de l’OCC suggèrent que les régulateurs considèrent ces chartes comme une voie légitime pour faire mûrir la crypto vers la finance de masse. Une décision de justice contre l’OCC pourrait freiner de façon significative, voire remodeler, la manière dont les entreprises de crypto accèdent à l’infrastructure bancaire fédérale dans les mois et années à venir.
Qu’un tribunal donne raison à l’interprétation de l’ICBA de la National Bank Act, ou confirme l’approche actuelle de l’OCC, dépendra uniquement du règlement de cette procédure.
Ce recours protège-t-il une concurrence équitable, ou ne fait-il que ralentir la route de la crypto vers une légitimité bancaire de masse ? 🤔
#OCC #ICBA #CryptoRegulation
$2Z $MOVR $MARSCOIN
Les banques traditionnelles viennent de viser directement l’itinéraire rapide de la crypto vers la banque fédérale
Les banques communautaires viennent d’intensifier leur opposition à l’élan réglementaire autour de la crypto — passant de simples objections publiques à une action en justice devant les tribunaux fédéraux.
Voici ce qui s’est passé : l’Independent Community Bankers of America a déposé un recours le 2 octobre devant le U.S. District Court for the District of Columbia. La plainte vise la règle de mars 2026 de l’OCC et des orientations connexes autorisant des entreprises crypto non fiduciaires à obtenir des chartes de banque fiduciaire nationale — des licences que l’OCC aurait accordées ou approuvées sous conditions à 21 reprises, dont au moins 13 liées à des entreprises de crypto, notamment Coinbase, Circle et Crypto.com. L’ICBA soutient que l’OCC a dépassé les pouvoirs accordés en vertu de la National Bank Act, qualifiant ces chartes de « porte dérobée » vers la crédibilité bancaire fédérale, sans le capital, la liquidité, l’assurance FDIC et les obligations de collecte de dépôts que les banques traditionnelles doivent satisfaire. L’OCC a refusé de commenter la procédure et continue de délivrer de nouvelles chartes liées à la crypto, même au milieu de ce contentieux.
Pourquoi est-ce important ? Cette affaire pose une question structurelle réelle : les entreprises de crypto doivent-elles gagner une légitimité bancaire fédérale via un parcours de charte qui contourne les obligations que les banques traditionnelles doivent assumer ? L’ICBA y voit une concurrence inégale ; les approbations persistantes de l’OCC suggèrent que les régulateurs considèrent ces chartes comme une voie légitime pour faire mûrir la crypto vers la finance de masse. Une décision de justice contre l’OCC pourrait freiner de façon significative, voire remodeler, la manière dont les entreprises de crypto accèdent à l’infrastructure bancaire fédérale dans les mois et années à venir.
Qu’un tribunal donne raison à l’interprétation de l’ICBA de la National Bank Act, ou confirme l’approche actuelle de l’OCC, dépendra uniquement du règlement de cette procédure.
Ce recours protège-t-il une concurrence équitable, ou ne fait-il que ralentir la route de la crypto vers une légitimité bancaire de masse ? 🤔
#OCC #ICBA #CryptoRegulation
$2Z $MOVR $MARSCOIN
4
4.9k
·
--
Avez-vous remarqué que lorsqu’on affirme qu’Anchorage réduit de 17 % ses effectifs, les gens le traitent comme une panique bancaire au lieu de se demander qui détient réellement leurs clés ?
À chaque cycle, ce schéma fait perdre de l’argent aux gens. Le titre chute, ils déversent $BTC dans $USDT, et ils ne se demandent jamais si la garde a réellement changé, même pendant que $ICP reste dans la barre de recherche.
Je n’adhère pas au récit de l’effondrement. Anchorage est une banque crypto agréée. Réduire les effectifs maintenant ressemble à une entreprise qui devient moins coûteuse à faire fonctionner sous la pression réglementaire, pas à des avoirs clients qui disparaissent. La peur et la cupidité sont à 67. C’est de la cupidité.
Les marchés cupides cherchent une histoire pour prendre leurs profits, et un licenciement est un prétexte pratique. La vraie pression vient des propositions de règles sur la garde et des luttes autour des agréments de banques crypto. Cela force les structures à être plus légères. Ce n’est pas une raison pour sortir du marché. C’est une raison d’arrêter de déléguer l’intégralité de votre risque à un seul nom.
Voici le processus simple que j’appliquerais. Listez chaque compte, vérifiez qui détient les clés, et réduisez ce que vous ne pouvez pas expliquer en une seule phrase. Ensuite, ignorez l’effectif et suivez l’évolution de la réglementation.
Où conservez-vous vos coins après un titre comme celui-ci ?
#AnchorageReportedlyCuts17 #SECProposesCryptoCustodyRules #ICBASuesOCCOverCryptoBankCharters
Avez-vous remarqué que lorsqu’on affirme qu’Anchorage réduit de 17 % ses effectifs, les gens le traitent comme une panique bancaire au lieu de se demander qui détient réellement leurs clés ?
À chaque cycle, ce schéma fait perdre de l’argent aux gens. Le titre chute, ils déversent $BTC dans $USDT, et ils ne se demandent jamais si la garde a réellement changé, même pendant que $ICP reste dans la barre de recherche.
Je n’adhère pas au récit de l’effondrement. Anchorage est une banque crypto agréée. Réduire les effectifs maintenant ressemble à une entreprise qui devient moins coûteuse à faire fonctionner sous la pression réglementaire, pas à des avoirs clients qui disparaissent. La peur et la cupidité sont à 67. C’est de la cupidité.
Les marchés cupides cherchent une histoire pour prendre leurs profits, et un licenciement est un prétexte pratique. La vraie pression vient des propositions de règles sur la garde et des luttes autour des agréments de banques crypto. Cela force les structures à être plus légères. Ce n’est pas une raison pour sortir du marché. C’est une raison d’arrêter de déléguer l’intégralité de votre risque à un seul nom.
Voici le processus simple que j’appliquerais. Listez chaque compte, vérifiez qui détient les clés, et réduisez ce que vous ne pouvez pas expliquer en une seule phrase. Ensuite, ignorez l’effectif et suivez l’évolution de la réglementation.
Où conservez-vous vos coins après un titre comme celui-ci ?
#AnchorageReportedlyCuts17 #SECProposesCryptoCustodyRules #ICBASuesOCCOverCryptoBankCharters
À chaque cycle, ce schéma fait perdre de l’argent aux gens. Le titre chute, ils déversent $BTC dans $USDT, et ils ne se demandent jamais si la garde a réellement changé, même pendant que $ICP reste dans la barre de recherche.
Je n’adhère pas au récit de l’effondrement. Anchorage est une banque crypto agréée. Réduire les effectifs maintenant ressemble à une entreprise qui devient moins coûteuse à faire fonctionner sous la pression réglementaire, pas à des avoirs clients qui disparaissent. La peur et la cupidité sont à 67. C’est de la cupidité.
Les marchés cupides cherchent une histoire pour prendre leurs profits, et un licenciement est un prétexte pratique. La vraie pression vient des propositions de règles sur la garde et des luttes autour des agréments de banques crypto. Cela force les structures à être plus légères. Ce n’est pas une raison pour sortir du marché. C’est une raison d’arrêter de déléguer l’intégralité de votre risque à un seul nom.
Voici le processus simple que j’appliquerais. Listez chaque compte, vérifiez qui détient les clés, et réduisez ce que vous ne pouvez pas expliquer en une seule phrase. Ensuite, ignorez l’effectif et suivez l’évolution de la réglementation.
Où conservez-vous vos coins après un titre comme celui-ci ?
#AnchorageReportedlyCuts17 #SECProposesCryptoCustodyRules #ICBASuesOCCOverCryptoBankCharters
46

Pourquoi personne ne parle des banques communautaires traditionnelles qui essaient désespérément d’empêcher la crypto d’obtenir une légitimité institutionnelle ?
La plupart des investisseurs particuliers restent piégés à observer les fluctuations de prix à court terme sur $BTC , et passent à côté des batailles réglementaires structurelles qui décident réellement où le capital ira ensuite. Quand le puissant lobby bancaire établi se sent suffisamment menacé pour attaquer les régulateurs en justice, c’est le signal que les « rails » institutionnels sont plus proches que jamais.
Le plan ici est simple. D’abord, cessez de considérer ces procès comme des titres baissiers et voyez-y plutôt une confirmation que la garde (custody) de la crypto perturbe les modèles de revenus historiques. Tant que l’indice Fear & Greed (Peur & Convoitise) reste confortablement en territoire de convoitise, l’option la plus judicieuse est d’observer comment les actifs d’infrastructure comme $MINA et les réseaux de calcul axés sur la confidentialité comme $PHA se positionnent en vue d’exigences de conformité plus strictes.
Ensuite, auditez l’exposition de votre portefeuille afin de vous assurer que vous détenez des actifs capables de survivre à un filtrage institutionnel, plutôt que de courir après une dynamique éphémère. Surveillez de près l’évolution des chaînes de garde, car les entités qui sécurisent les licences bancaires détermineront la liquidité du prochain cycle.
Où pensez-vous que les responsables du secteur bancaire crypto institutionnel se dirigeront une fois que ce bras de fer judiciaire sera passé ?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules #AnchorageReportedlyCuts17
Pourquoi personne ne parle des banques communautaires traditionnelles qui essaient désespérément d’empêcher la crypto d’obtenir une légitimité institutionnelle ?
La plupart des investisseurs particuliers restent piégés à observer les fluctuations de prix à court terme sur $BTC , et passent à côté des batailles réglementaires structurelles qui décident réellement où le capital ira ensuite. Quand le puissant lobby bancaire établi se sent suffisamment menacé pour attaquer les régulateurs en justice, c’est le signal que les « rails » institutionnels sont plus proches que jamais.
Le plan ici est simple. D’abord, cessez de considérer ces procès comme des titres baissiers et voyez-y plutôt une confirmation que la garde (custody) de la crypto perturbe les modèles de revenus historiques. Tant que l’indice Fear & Greed (Peur & Convoitise) reste confortablement en territoire de convoitise, l’option la plus judicieuse est d’observer comment les actifs d’infrastructure comme $MINA et les réseaux de calcul axés sur la confidentialité comme $PHA se positionnent en vue d’exigences de conformité plus strictes.
Ensuite, auditez l’exposition de votre portefeuille afin de vous assurer que vous détenez des actifs capables de survivre à un filtrage institutionnel, plutôt que de courir après une dynamique éphémère. Surveillez de près l’évolution des chaînes de garde, car les entités qui sécurisent les licences bancaires détermineront la liquidité du prochain cycle.
Où pensez-vous que les responsables du secteur bancaire crypto institutionnel se dirigeront une fois que ce bras de fer judiciaire sera passé ?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules #AnchorageReportedlyCuts17
La plupart des investisseurs particuliers restent piégés à observer les fluctuations de prix à court terme sur $BTC , et passent à côté des batailles réglementaires structurelles qui décident réellement où le capital ira ensuite. Quand le puissant lobby bancaire établi se sent suffisamment menacé pour attaquer les régulateurs en justice, c’est le signal que les « rails » institutionnels sont plus proches que jamais.
Le plan ici est simple. D’abord, cessez de considérer ces procès comme des titres baissiers et voyez-y plutôt une confirmation que la garde (custody) de la crypto perturbe les modèles de revenus historiques. Tant que l’indice Fear & Greed (Peur & Convoitise) reste confortablement en territoire de convoitise, l’option la plus judicieuse est d’observer comment les actifs d’infrastructure comme $MINA et les réseaux de calcul axés sur la confidentialité comme $PHA se positionnent en vue d’exigences de conformité plus strictes.
Ensuite, auditez l’exposition de votre portefeuille afin de vous assurer que vous détenez des actifs capables de survivre à un filtrage institutionnel, plutôt que de courir après une dynamique éphémère. Surveillez de près l’évolution des chaînes de garde, car les entités qui sécurisent les licences bancaires détermineront la liquidité du prochain cycle.
Où pensez-vous que les responsables du secteur bancaire crypto institutionnel se dirigeront une fois que ce bras de fer judiciaire sera passé ?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules #AnchorageReportedlyCuts17
239
·
--
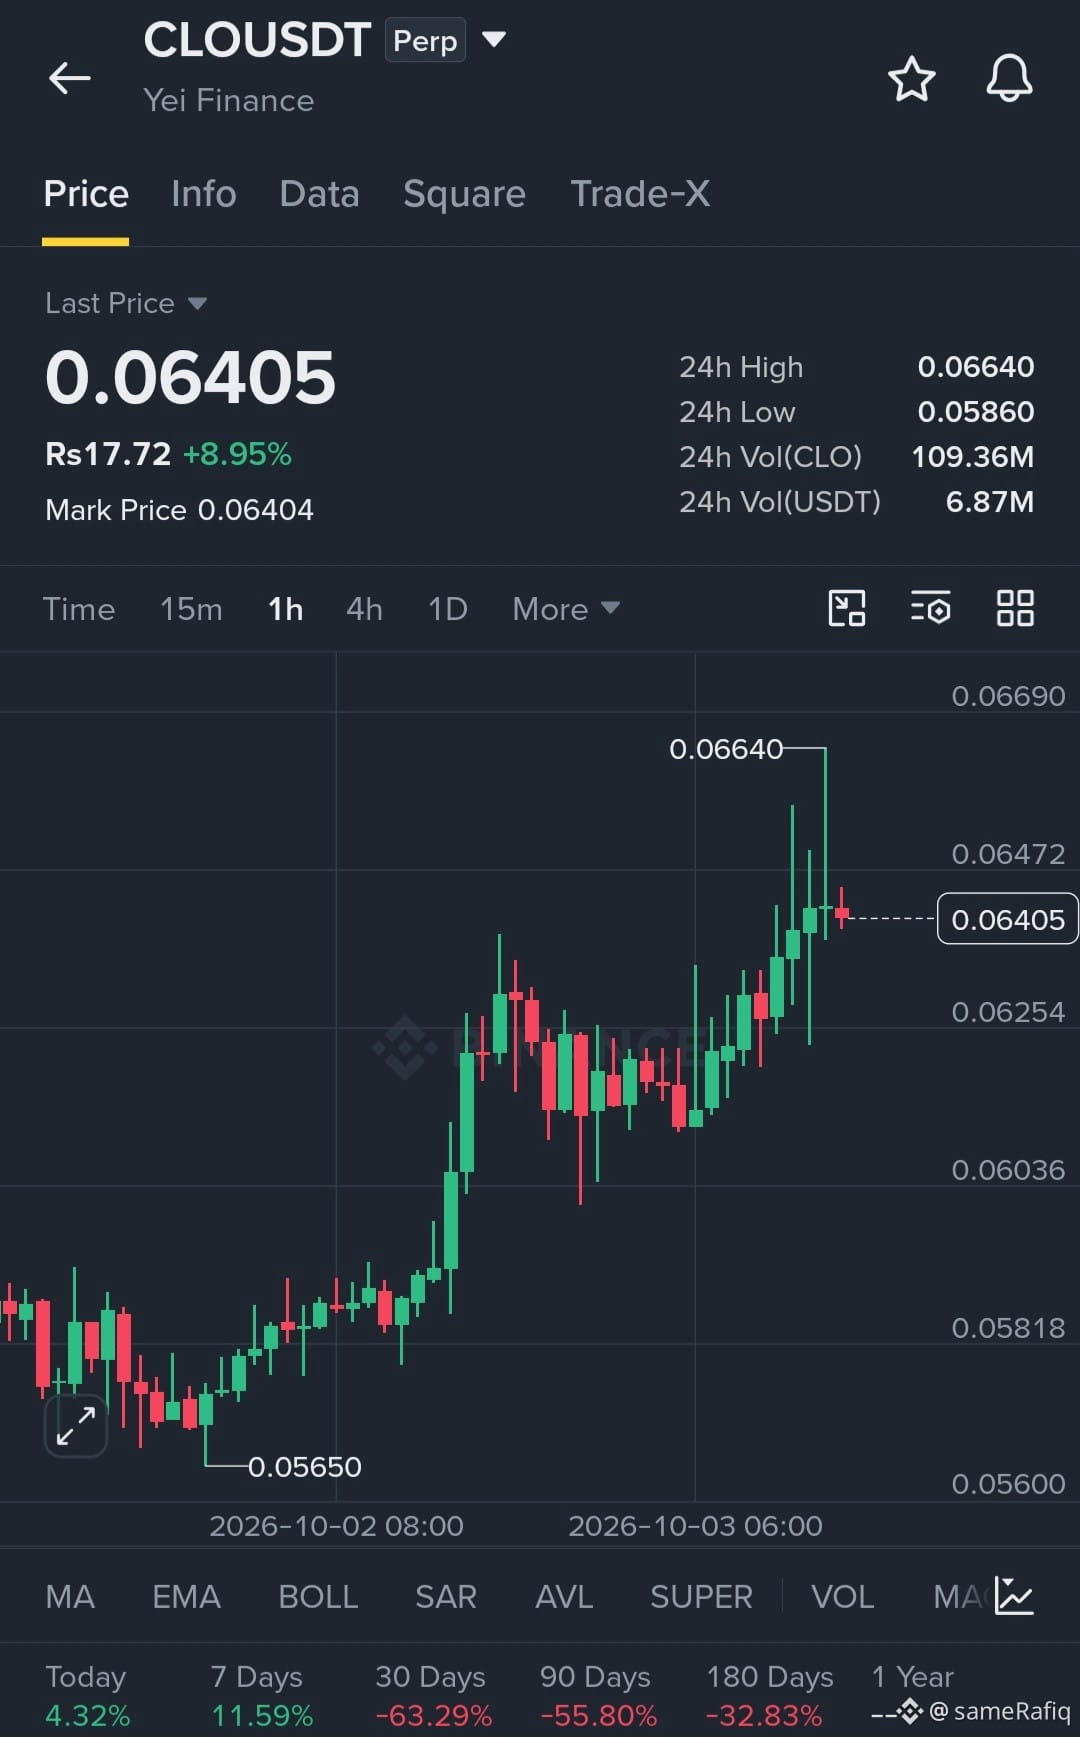
$CLO CONFIGURATION ACHETEUSE
Nous anticipons une hausse potentielle sur $CLO , alors que la dynamique se renforce.
Entrée : 0,0635 $–0,0645 $
TP1 : 0,0655 $
TP2 : 0,0665 $
TP3 : 0,0680 $
SL : 0,0618 $
La dynamique s’accélère, mais évitez de courir après les chandelles brusques. Maîtrisez le risque et gérez soigneusement votre position.
Tradez intelligemment. Faites vos propres recherches. Ceci ne constitue pas un conseil financier.
{alpha}(560x81d3a238b02827f62b9f390f947d36d4a5bf89d2)
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters
$CLO CONFIGURATION ACHETEUSE
Nous anticipons une hausse potentielle sur $CLO , alors que la dynamique se renforce.
Entrée : 0,0635 $–0,0645 $
TP1 : 0,0655 $
TP2 : 0,0665 $
TP3 : 0,0680 $
SL : 0,0618 $
La dynamique s’accélère, mais évitez de courir après les chandelles brusques. Maîtrisez le risque et gérez soigneusement votre position.
Tradez intelligemment. Faites vos propres recherches. Ceci ne constitue pas un conseil financier.
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters
Nous anticipons une hausse potentielle sur $CLO , alors que la dynamique se renforce.
Entrée : 0,0635 $–0,0645 $
TP1 : 0,0655 $
TP2 : 0,0665 $
TP3 : 0,0680 $
SL : 0,0618 $
La dynamique s’accélère, mais évitez de courir après les chandelles brusques. Maîtrisez le risque et gérez soigneusement votre position.
Tradez intelligemment. Faites vos propres recherches. Ceci ne constitue pas un conseil financier.
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters
1
22
Alerte de liquidation de positions longues sur ARB
🔴 #ARB : positions longues liquidées — 80,6 k$ à 0,189 $
ARB vient de liquider 80,6 k$ de positions longues à 0,189 $, plaçant la zone des 0,189 $ sous les projecteurs. Les dernières données techniques indiquent un support proche de 0,1893 $ et une résistance autour de 0,1978 $.
Zone clé : 0,189–0,190 $
Zone à reconquérir : 0,198 $
Objectifs à la hausse : 0,212 $ → 0,234 $
Niveau de risque : sous 0,189 $
Prochaine évolution : si ARB reconquiert les 0,198 $ et se maintient au-dessus, le rebond pourrait se poursuivre vers 0,212 $, voire 0,234 $. En cas de cassure nette des 0,189 $, la pression baissière pourrait s’accentuer en direction de 0,169 $.
Signal : la liquidation de 80,6 k$ de positions longues fait des 0,189 $ le seuil décisif à court terme. Tenez ce niveau et reconquérez les 0,198 $ pour renforcer le signal de reprise ; sinon, restez sur la défensive.
Risque : les données de liquidation ne constituent pas à elles seules un signal de trading. Définissez votre risque et maîtrisez votre effet de levier.
Raccourcir la publication sur le signal ARB
Rendre les perspectives d’ARB plus concises
Renforcer l’analyse de la prochaine évolution d’ARB
#USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal #CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #USStocksCloseHigherOnWeakJobsData #ICBASuesOCCOverCryptoBankCharters #SECApproves3xLongCryptoCommodityETPs
{spot}(ARBUSDT)
Alerte de liquidation de positions longues sur ARB
🔴 #ARB : positions longues liquidées — 80,6 k$ à 0,189 $
ARB vient de liquider 80,6 k$ de positions longues à 0,189 $, plaçant la zone des 0,189 $ sous les projecteurs. Les dernières données techniques indiquent un support proche de 0,1893 $ et une résistance autour de 0,1978 $.
Zone clé : 0,189–0,190 $
Zone à reconquérir : 0,198 $
Objectifs à la hausse : 0,212 $ → 0,234 $
Niveau de risque : sous 0,189 $
Prochaine évolution : si ARB reconquiert les 0,198 $ et se maintient au-dessus, le rebond pourrait se poursuivre vers 0,212 $, voire 0,234 $. En cas de cassure nette des 0,189 $, la pression baissière pourrait s’accentuer en direction de 0,169 $.
Signal : la liquidation de 80,6 k$ de positions longues fait des 0,189 $ le seuil décisif à court terme. Tenez ce niveau et reconquérez les 0,198 $ pour renforcer le signal de reprise ; sinon, restez sur la défensive.
Risque : les données de liquidation ne constituent pas à elles seules un signal de trading. Définissez votre risque et maîtrisez votre effet de levier.
Raccourcir la publication sur le signal ARB
Rendre les perspectives d’ARB plus concises
Renforcer l’analyse de la prochaine évolution d’ARB
#USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal #CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #USStocksCloseHigherOnWeakJobsData #ICBASuesOCCOverCryptoBankCharters #SECApproves3xLongCryptoCommodityETPs
🔴 #ARB : positions longues liquidées — 80,6 k$ à 0,189 $
ARB vient de liquider 80,6 k$ de positions longues à 0,189 $, plaçant la zone des 0,189 $ sous les projecteurs. Les dernières données techniques indiquent un support proche de 0,1893 $ et une résistance autour de 0,1978 $.
Zone clé : 0,189–0,190 $
Zone à reconquérir : 0,198 $
Objectifs à la hausse : 0,212 $ → 0,234 $
Niveau de risque : sous 0,189 $
Prochaine évolution : si ARB reconquiert les 0,198 $ et se maintient au-dessus, le rebond pourrait se poursuivre vers 0,212 $, voire 0,234 $. En cas de cassure nette des 0,189 $, la pression baissière pourrait s’accentuer en direction de 0,169 $.
Signal : la liquidation de 80,6 k$ de positions longues fait des 0,189 $ le seuil décisif à court terme. Tenez ce niveau et reconquérez les 0,198 $ pour renforcer le signal de reprise ; sinon, restez sur la défensive.
Risque : les données de liquidation ne constituent pas à elles seules un signal de trading. Définissez votre risque et maîtrisez votre effet de levier.
Raccourcir la publication sur le signal ARB
Rendre les perspectives d’ARB plus concises
Renforcer l’analyse de la prochaine évolution d’ARB
#USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal #CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #USStocksCloseHigherOnWeakJobsData #ICBASuesOCCOverCryptoBankCharters #SECApproves3xLongCryptoCommodityETPs
19
·
--
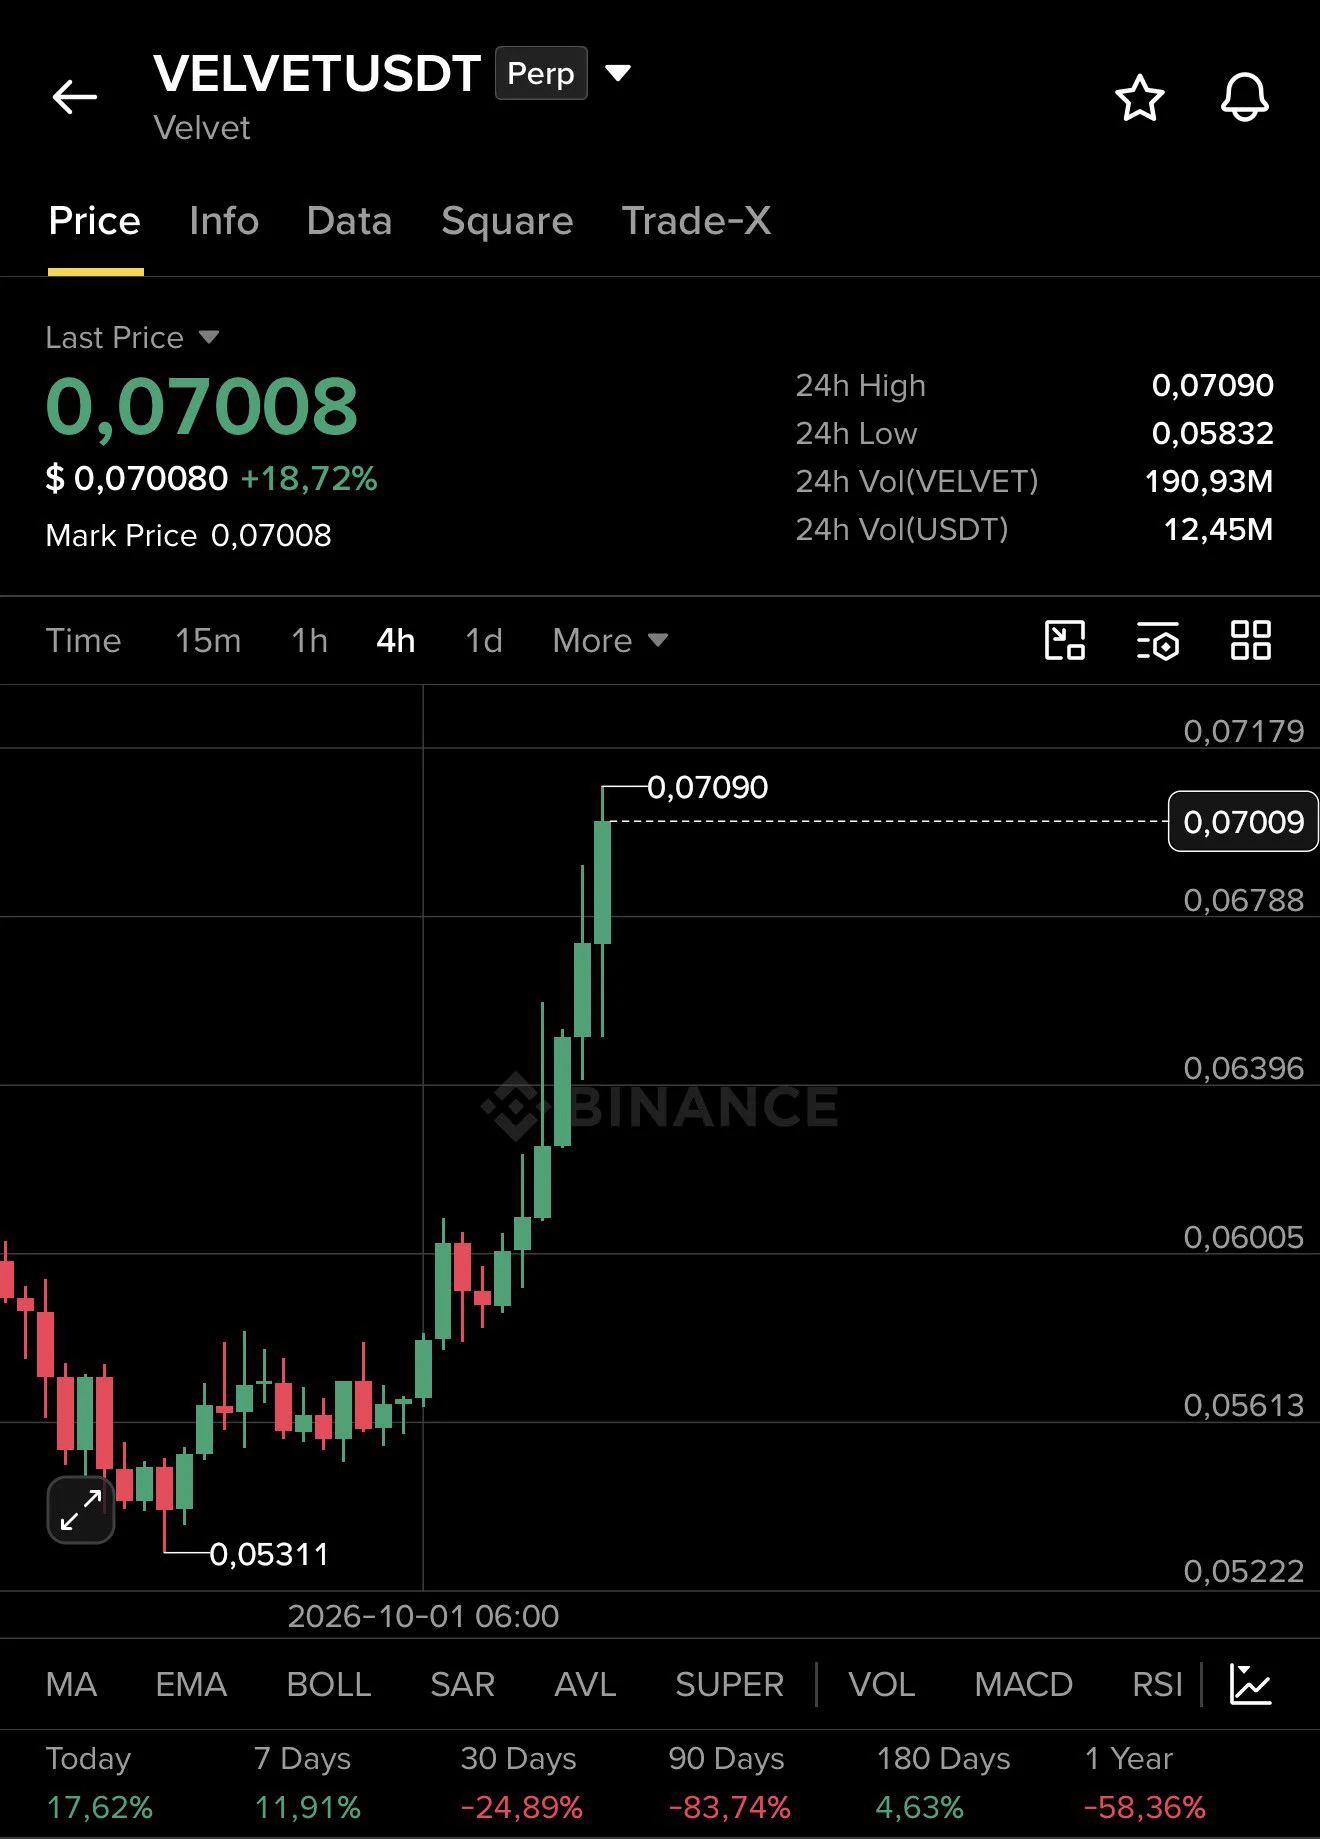
🤖 LES AGENTS IA NE SE CONTENTENT PLUS DE PARLER — ILS COMMENCENT À GÉRER DE L’ARGENT EN ONCHAIN.
Le grand récit crypto est en train d’évoluer : on passe des tokens IA à une IA qui exécute réellement dans la DeFi.
La revendication qui circule actuellement est que l’activité des agents IA onchain a dépassé 250 000 agents, tandis que les protocoles DeFAI gèrent collectivement environ 4,7 Md$ de TVL — même si je n’ai pas pu vérifier indépendamment ces chiffres exacts à l’échelle de l’écosystème à partir d’une source primaire.
Ce qui est clair : les plateformes évoluent rapidement vers la recherche assistée par IA, le routage, la gestion de portefeuille et l’exécution.
C’est là que $VELVET devient intéressant.
Velvet combine déjà un système de copilot IA / multi-agents, la préparation des trades en langage naturel, une exécution basée sur l’intention et un accès multi-chaînes sur plus de 9 réseaux. Chaque transaction nécessite toujours l’approbation de l’utilisateur.
Et ce n’est pas juste une énième étiquette « IA + crypto ».
Velvet construit un système d’exploitation plus large pour la DeFAI, avec des signaux alimentés par l’IA, des stratégies en direct, des perps, du spot, du yield et une exécution cross-chain dans une seule pile.
Le récit pourrait être en train de passer de :
Pièces IA → agents IA → IA contrôlant le capital onchain.
Si cela continue, des projets disposant d’une infrastructure d’exécution réelle pourraient compter bien plus que des projets qui vendent un récit de chatbot.
Le prochain trade IA ne portera peut-être pas sur qui a le modèle le plus intelligent.
Il s’agira peut-être de qui permet à ce modèle de déplacer réellement de l’argent. 👀
{future}(VELVETUSDT)
#SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData
🤖 LES AGENTS IA NE SE CONTENTENT PLUS DE PARLER — ILS COMMENCENT À GÉRER DE L’ARGENT EN ONCHAIN.
Le grand récit crypto est en train d’évoluer : on passe des tokens IA à une IA qui exécute réellement dans la DeFi.
La revendication qui circule actuellement est que l’activité des agents IA onchain a dépassé 250 000 agents, tandis que les protocoles DeFAI gèrent collectivement environ 4,7 Md$ de TVL — même si je n’ai pas pu vérifier indépendamment ces chiffres exacts à l’échelle de l’écosystème à partir d’une source primaire.
Ce qui est clair : les plateformes évoluent rapidement vers la recherche assistée par IA, le routage, la gestion de portefeuille et l’exécution.
C’est là que $VELVET devient intéressant.
Velvet combine déjà un système de copilot IA / multi-agents, la préparation des trades en langage naturel, une exécution basée sur l’intention et un accès multi-chaînes sur plus de 9 réseaux. Chaque transaction nécessite toujours l’approbation de l’utilisateur.
Et ce n’est pas juste une énième étiquette « IA + crypto ».
Velvet construit un système d’exploitation plus large pour la DeFAI, avec des signaux alimentés par l’IA, des stratégies en direct, des perps, du spot, du yield et une exécution cross-chain dans une seule pile.
Le récit pourrait être en train de passer de :
Pièces IA → agents IA → IA contrôlant le capital onchain.
Si cela continue, des projets disposant d’une infrastructure d’exécution réelle pourraient compter bien plus que des projets qui vendent un récit de chatbot.
Le prochain trade IA ne portera peut-être pas sur qui a le modèle le plus intelligent.
Il s’agira peut-être de qui permet à ce modèle de déplacer réellement de l’argent. 👀
#SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData
Le grand récit crypto est en train d’évoluer : on passe des tokens IA à une IA qui exécute réellement dans la DeFi.
La revendication qui circule actuellement est que l’activité des agents IA onchain a dépassé 250 000 agents, tandis que les protocoles DeFAI gèrent collectivement environ 4,7 Md$ de TVL — même si je n’ai pas pu vérifier indépendamment ces chiffres exacts à l’échelle de l’écosystème à partir d’une source primaire.
Ce qui est clair : les plateformes évoluent rapidement vers la recherche assistée par IA, le routage, la gestion de portefeuille et l’exécution.
C’est là que $VELVET devient intéressant.
Velvet combine déjà un système de copilot IA / multi-agents, la préparation des trades en langage naturel, une exécution basée sur l’intention et un accès multi-chaînes sur plus de 9 réseaux. Chaque transaction nécessite toujours l’approbation de l’utilisateur.
Et ce n’est pas juste une énième étiquette « IA + crypto ».
Velvet construit un système d’exploitation plus large pour la DeFAI, avec des signaux alimentés par l’IA, des stratégies en direct, des perps, du spot, du yield et une exécution cross-chain dans une seule pile.
Le récit pourrait être en train de passer de :
Pièces IA → agents IA → IA contrôlant le capital onchain.
Si cela continue, des projets disposant d’une infrastructure d’exécution réelle pourraient compter bien plus que des projets qui vendent un récit de chatbot.
Le prochain trade IA ne portera peut-être pas sur qui a le modèle le plus intelligent.
Il s’agira peut-être de qui permet à ce modèle de déplacer réellement de l’argent. 👀
#SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData
171
🔴 #BTC Longues liquidées : 160 000 $ à 84 195,90
BTC vient de balayer des positions longues avec levier autour de 84,2 K$, exerçant une pression à court terme sur les acheteurs.
Zone clé : Résistance 84 000–84 200 $ : 84 800–85 300 $ ; Support 83 500–83 000 $
Prochain mouvement : Si BTC reprend 84,8 K$ et s’y maintient, un mouvement vers 85,3 K$ devient possible. Une cassure nette sous 83,5 K$ pourrait exposer la zone des 83 K$.
Vue du signal : Surveillez de près la zone des 84 K$ — le prochain mouvement durable à partir d’ici peut définir la direction immédiate.
Rédaction
🔴 #ETH Longues liquidées : 298 000 $ à 2 661,36
Un lot plus important de positions longues ETH a été forcé hors du marché près de 2 661 $, faisant de ce niveau un point de réaction important à court terme.
Zone pivot : 2 650–2 670 $ ; Barrière haussière : 2 720–2 760 $ ; Zone de baisse : 2 600–2 620 $
Prochain mouvement : Se maintenir au-dessus de 2 650 pourrait permettre à ETH de se stabiliser et de contester 2 720+. Si les vendeurs poussent le prix sous 2 600, la structure baissière pourrait s’étendre davantage.
Vue du signal : ETH doit reconquérir la zone supérieure avant que les acheteurs puissent reprendre un contrôle plus solide.
#SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #BlastToGraduallyShutDownItsL2Network #USStocksCloseHigherOnWeakJobsData #ICBASuesOCCOverCryptoBankCharters
{spot}(BTCUSDT)
🔴 #BTC Longues liquidées : 160 000 $ à 84 195,90
BTC vient de balayer des positions longues avec levier autour de 84,2 K$, exerçant une pression à court terme sur les acheteurs.
Zone clé : Résistance 84 000–84 200 $ : 84 800–85 300 $ ; Support 83 500–83 000 $
Prochain mouvement : Si BTC reprend 84,8 K$ et s’y maintient, un mouvement vers 85,3 K$ devient possible. Une cassure nette sous 83,5 K$ pourrait exposer la zone des 83 K$.
Vue du signal : Surveillez de près la zone des 84 K$ — le prochain mouvement durable à partir d’ici peut définir la direction immédiate.
Rédaction
🔴 #ETH Longues liquidées : 298 000 $ à 2 661,36
Un lot plus important de positions longues ETH a été forcé hors du marché près de 2 661 $, faisant de ce niveau un point de réaction important à court terme.
Zone pivot : 2 650–2 670 $ ; Barrière haussière : 2 720–2 760 $ ; Zone de baisse : 2 600–2 620 $
Prochain mouvement : Se maintenir au-dessus de 2 650 pourrait permettre à ETH de se stabiliser et de contester 2 720+. Si les vendeurs poussent le prix sous 2 600, la structure baissière pourrait s’étendre davantage.
Vue du signal : ETH doit reconquérir la zone supérieure avant que les acheteurs puissent reprendre un contrôle plus solide.
#SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #BlastToGraduallyShutDownItsL2Network #USStocksCloseHigherOnWeakJobsData #ICBASuesOCCOverCryptoBankCharters
BTC vient de balayer des positions longues avec levier autour de 84,2 K$, exerçant une pression à court terme sur les acheteurs.
Zone clé : Résistance 84 000–84 200 $ : 84 800–85 300 $ ; Support 83 500–83 000 $
Prochain mouvement : Si BTC reprend 84,8 K$ et s’y maintient, un mouvement vers 85,3 K$ devient possible. Une cassure nette sous 83,5 K$ pourrait exposer la zone des 83 K$.
Vue du signal : Surveillez de près la zone des 84 K$ — le prochain mouvement durable à partir d’ici peut définir la direction immédiate.
Rédaction
🔴 #ETH Longues liquidées : 298 000 $ à 2 661,36
Un lot plus important de positions longues ETH a été forcé hors du marché près de 2 661 $, faisant de ce niveau un point de réaction important à court terme.
Zone pivot : 2 650–2 670 $ ; Barrière haussière : 2 720–2 760 $ ; Zone de baisse : 2 600–2 620 $
Prochain mouvement : Se maintenir au-dessus de 2 650 pourrait permettre à ETH de se stabiliser et de contester 2 720+. Si les vendeurs poussent le prix sous 2 600, la structure baissière pourrait s’étendre davantage.
Vue du signal : ETH doit reconquérir la zone supérieure avant que les acheteurs puissent reprendre un contrôle plus solide.
#SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #BlastToGraduallyShutDownItsL2Network #USStocksCloseHigherOnWeakJobsData #ICBASuesOCCOverCryptoBankCharters
43
·
--
Vague de liquidations longues sur l’ETH
⚠️ LE LEVIER SUR L’ETH VIENT D’ENCAISSER UN NOUVEAU COUP
Une nouvelle liquidation de position longue de 69,1 k$ à 2 656,30 $ vient de tomber, renforçant l’idée que les acheteurs à effet de levier sont sous pression dans cette zone de prix clé.
🔴 Position longue liquidée : 69,1 k$
📍 Niveau de liquidation : 2 656,30 $
📊 Zone de marché : 2,65 k$–2,68 k$
🌪️ Signal : les positions longues à effet de levier sont liquidées
L’ETH reste volatil dans la zone des 2,65 k$–2,68 k$. Les liquidations de positions longues dépassent largement celles des positions courtes, signe que les positions haussières à effet de levier ont subi le plus gros coup.
🎯 POINT DE VUE DU DESK
Biais : prudemment baissier tant que l’ETH n’a pas montré sa force.
Si le seuil des 2 650 $ cède nettement, une nouvelle accélération à la baisse est possible. À l’inverse, repasser au-dessus de 2 680 $–2 700 $ et s’y maintenir pourrait indiquer que les vendeurs perdent le contrôle.
🔻 Sous 2 650 $ : la pression baissière pourrait s’accentuer
🟢 Au-dessus de 2 700 $ : la dynamique haussière serait davantage confirmée
👀 Zone à surveiller : 2 650 $–2 700 $
Ne suivez pas aveuglément les liquidations : observez la réaction du prix une fois les positions à effet de levier liquidées. C’est là que le véritable signal peut apparaître.
⚠️ Le trading avec un fort effet de levier comporte des risques importants. Adaptez la taille de vos positions et définissez un niveau d’invalidation.
#ETH #Ethereum #ETHUSDT #CryptoSignals #Liquidation #FuturesTrading #CryptoTrading #ETHAnalysis
Supprimez l’affirmation non étayée sur les données agrégées
Rendez le point de vue de trading plus exploitable
Raccourcissez le post pour les réseaux sociaux
#USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal #CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData #SECProposesCryptoCustodyRules
{spot}(ETHUSDT)
Vague de liquidations longues sur l’ETH
⚠️ LE LEVIER SUR L’ETH VIENT D’ENCAISSER UN NOUVEAU COUP
Une nouvelle liquidation de position longue de 69,1 k$ à 2 656,30 $ vient de tomber, renforçant l’idée que les acheteurs à effet de levier sont sous pression dans cette zone de prix clé.
🔴 Position longue liquidée : 69,1 k$
📍 Niveau de liquidation : 2 656,30 $
📊 Zone de marché : 2,65 k$–2,68 k$
🌪️ Signal : les positions longues à effet de levier sont liquidées
L’ETH reste volatil dans la zone des 2,65 k$–2,68 k$. Les liquidations de positions longues dépassent largement celles des positions courtes, signe que les positions haussières à effet de levier ont subi le plus gros coup.
🎯 POINT DE VUE DU DESK
Biais : prudemment baissier tant que l’ETH n’a pas montré sa force.
Si le seuil des 2 650 $ cède nettement, une nouvelle accélération à la baisse est possible. À l’inverse, repasser au-dessus de 2 680 $–2 700 $ et s’y maintenir pourrait indiquer que les vendeurs perdent le contrôle.
🔻 Sous 2 650 $ : la pression baissière pourrait s’accentuer
🟢 Au-dessus de 2 700 $ : la dynamique haussière serait davantage confirmée
👀 Zone à surveiller : 2 650 $–2 700 $
Ne suivez pas aveuglément les liquidations : observez la réaction du prix une fois les positions à effet de levier liquidées. C’est là que le véritable signal peut apparaître.
⚠️ Le trading avec un fort effet de levier comporte des risques importants. Adaptez la taille de vos positions et définissez un niveau d’invalidation.
#ETH #Ethereum #ETHUSDT #CryptoSignals #Liquidation #FuturesTrading #CryptoTrading #ETHAnalysis
Supprimez l’affirmation non étayée sur les données agrégées
Rendez le point de vue de trading plus exploitable
Raccourcissez le post pour les réseaux sociaux
#USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal #CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData #SECProposesCryptoCustodyRules
⚠️ LE LEVIER SUR L’ETH VIENT D’ENCAISSER UN NOUVEAU COUP
Une nouvelle liquidation de position longue de 69,1 k$ à 2 656,30 $ vient de tomber, renforçant l’idée que les acheteurs à effet de levier sont sous pression dans cette zone de prix clé.
🔴 Position longue liquidée : 69,1 k$
📍 Niveau de liquidation : 2 656,30 $
📊 Zone de marché : 2,65 k$–2,68 k$
🌪️ Signal : les positions longues à effet de levier sont liquidées
L’ETH reste volatil dans la zone des 2,65 k$–2,68 k$. Les liquidations de positions longues dépassent largement celles des positions courtes, signe que les positions haussières à effet de levier ont subi le plus gros coup.
🎯 POINT DE VUE DU DESK
Biais : prudemment baissier tant que l’ETH n’a pas montré sa force.
Si le seuil des 2 650 $ cède nettement, une nouvelle accélération à la baisse est possible. À l’inverse, repasser au-dessus de 2 680 $–2 700 $ et s’y maintenir pourrait indiquer que les vendeurs perdent le contrôle.
🔻 Sous 2 650 $ : la pression baissière pourrait s’accentuer
🟢 Au-dessus de 2 700 $ : la dynamique haussière serait davantage confirmée
👀 Zone à surveiller : 2 650 $–2 700 $
Ne suivez pas aveuglément les liquidations : observez la réaction du prix une fois les positions à effet de levier liquidées. C’est là que le véritable signal peut apparaître.
⚠️ Le trading avec un fort effet de levier comporte des risques importants. Adaptez la taille de vos positions et définissez un niveau d’invalidation.
#ETH #Ethereum #ETHUSDT #CryptoSignals #Liquidation #FuturesTrading #CryptoTrading #ETHAnalysis
Supprimez l’affirmation non étayée sur les données agrégées
Rendez le point de vue de trading plus exploitable
Raccourcissez le post pour les réseaux sociaux
#USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal #CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData #SECProposesCryptoCustodyRules
15
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#NvidiaEarningsTonight:AIStocks’NextMove?
16 vues
33 mentions
2
#A Packed Week of Earnings and Data Tests Markets
87,847 vues
501 mentions
3
#AnthropicIPOTestsInvestorAppetiteForAI
176,312 vues
1,874 mentions
4
#NvidiaBoardNotConsideringHuang’sReturnasCEO
23,830 vues
320 mentions
5
#WhatInvestmentSignalsDo13FFilingsReveal?
13,971 vues
231 mentions
6
#GoldmanSachsAndMillenniumEachHeldOver$1.2BInBitcoinETFs
444 vues
7 mentions
7
#InvescoStablecoinReservesFundLaunchesOnEthereum
6,794 vues
141 mentions
8
#CypherpunkReports$306MQ3NetProfit
1,114 vues
17 mentions
9
#OPTIMJACKAttackInfectsAtLeast186Websites
11,741 vues
179 mentions
10
#StrategySells2.09MMSTRSharesFor$244.7M
2,604 vues
20 mentions