
西西斯
501 Publicaciones
西西斯
Denunciar
Bloquear usuario
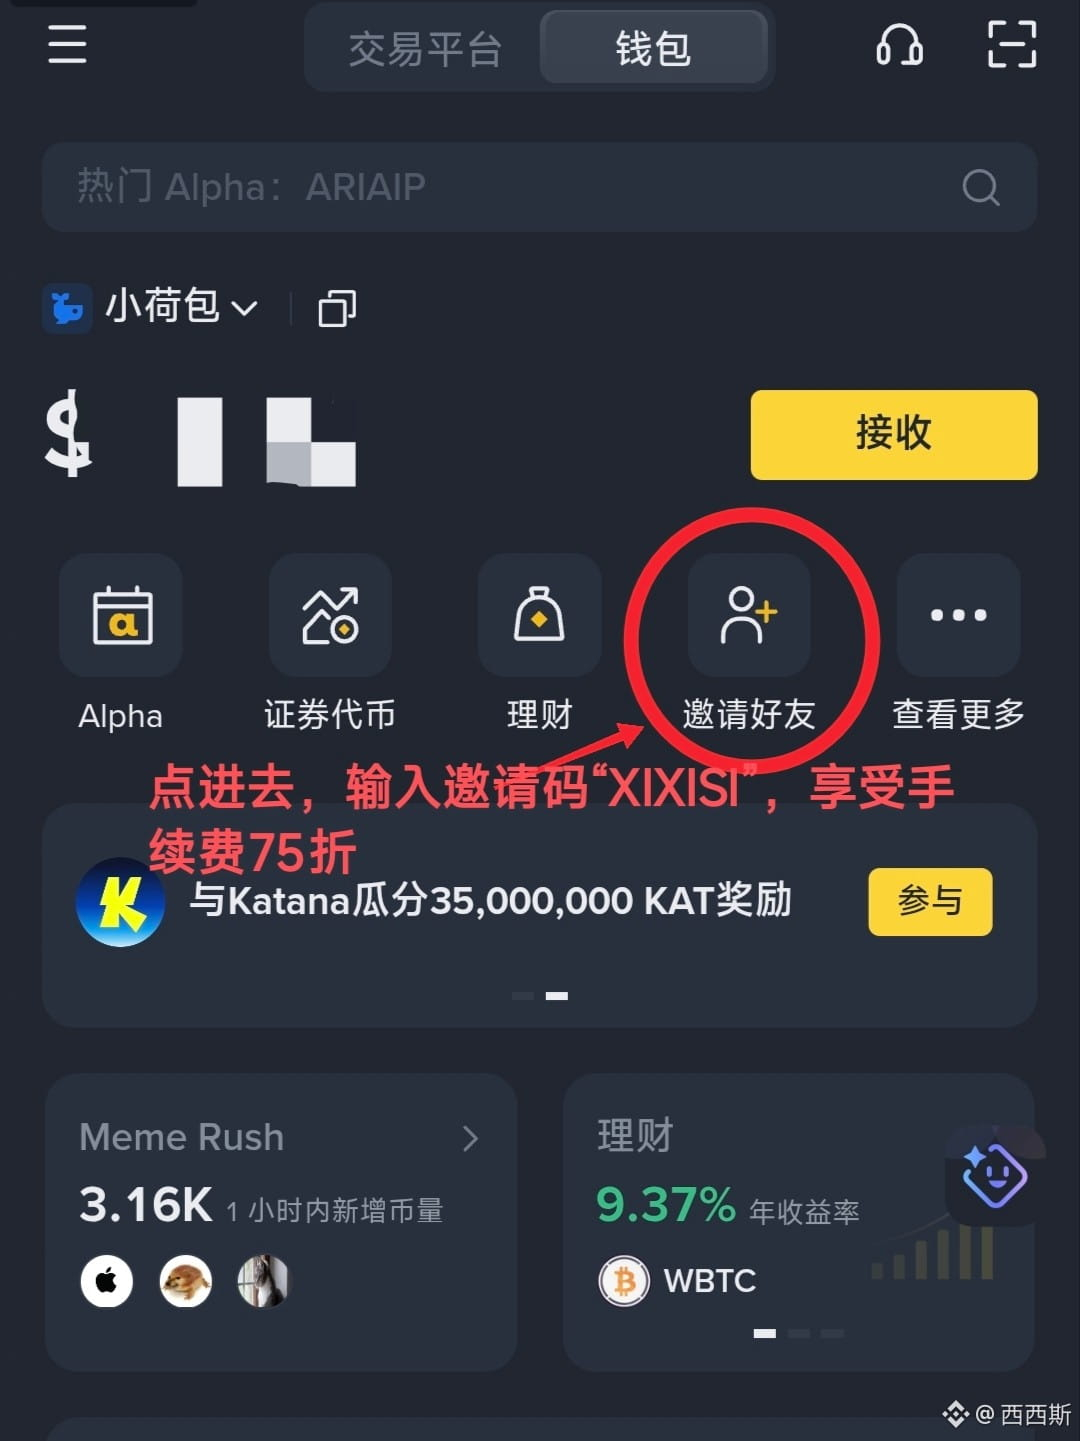
落榜美术生,九年圈龄,曾经几乎归零。分享币圈故事和心得,在选择中寻找机会,在失败中顽强成长。 钱包-邀请好友页面输入我的邀请码:XIXISI,享受手续费75折优惠
Abrir operación

Titular de USD1
Trader frecuente
8.7 años
43 Siguiendo
2.2K+ Seguidores
305 Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
PINNED
·
--
Nueve años en el círculo de criptomonedas, sin operaciones, sin contratos, disfrutando de la seguridad de ganar dinero, en el chat se compartirán diferentes tipos de información sobre ganancias en la cadena, discusión sobre el umbral de las competiciones de trading, tutoriales de varios tipos para el móvil de seeker. Bienvenido a la casa mágica de Xixisi~
En la página de la billetera, ingresa el código de invitación “XIXISI” para disfrutar de un 25% de descuento en las tarifas de transacción de la billetera, lo que puede reducir el desgaste directamente para aquellos amigos que usan la billetera con frecuencia para realizar transacciones.
Nueve años en el círculo de criptomonedas, sin operaciones, sin contratos, disfrutando de la seguridad de ganar dinero, en el chat se compartirán diferentes tipos de información sobre ganancias en la cadena, discusión sobre el umbral de las competiciones de trading, tutoriales de varios tipos para el móvil de seeker. Bienvenido a la casa mágica de Xixisi~
En la página de la billetera, ingresa el código de invitación “XIXISI” para disfrutar de un 25% de descuento en las tarifas de transacción de la billetera, lo que puede reducir el desgaste directamente para aquellos amigos que usan la billetera con frecuencia para realizar transacciones.
En la página de la billetera, ingresa el código de invitación “XIXISI” para disfrutar de un 25% de descuento en las tarifas de transacción de la billetera, lo que puede reducir el desgaste directamente para aquellos amigos que usan la billetera con frecuencia para realizar transacciones.
1
80
·
--
Ya hasta olvidé cuándo compré la 5u para rascarla como si fuera una lotería; vendamos un poco y que el resto ondee con el viento.
Ya hasta olvidé cuándo compré la 5u para rascarla como si fuera una lotería; vendamos un poco y que el resto ondee con el viento.
763
·
--
Después de mirar durante un tiempo la categoría RWA en Binance, me acostumbré a fijarme primero en quién ya ha hecho realidad el flujo de activos “de verdad”. Saquemos @Dusk_Foundation para compararlo en horizontal: Provenance, apoyado en el ecosistema Cosmos, ya puso por delante el volumen real de crédito; Polymesh se obsesiona con la verificación de identidad para cumplir la normativa; Oasis apuesta por el cómputo confidencial con TEE; Secret es más de “perfil hacker”, pero su dimensión de cumplimiento es más débil. Si somos justos, DUSK golpea con una combinación muy llamativa: “privacidad + compatibilidad con EVM + licencia de la UE”. Pero si miramos el flujo de circulación on-chain acumulado a largo plazo de $ETH , todavía hay una brecha clara frente a los líderes veteranos. Es como que varias nuevas empresas de fabricación de autos compiten en el mismo escenario: algunas ya han entregado decenas de miles de coches nuevos, mientras que Dusk, aunque su chasis y su cualificación son extremadamente lujosos, apenas está entrando en la fase de escalado hacia producción.
Profundizando en la arquitectura técnica, dusk sigue una ruta en paralelo de EVM y Rust/WASM: la capa de privacidad confía en pruebas de conocimiento cero y cifrado homomórfico, más elegantes en términos matemáticos, y no depende en exceso de soluciones TEE a nivel de hardware como Oasis y Secret. Polymesh, en cambio, es una cadena especializada diseñada para valores sujetos a cumplimiento. Solo mirando la fortaleza “en papel”, $DUSK une de manera más completa la experiencia del desarrollador y la conformidad criptográfica; pero “funcionalidades completas” no significa necesariamente “se usa con fluidez”. Para las instituciones, por muy bonitas que sean las fórmulas de la base, si la herramienta y el stack de desarrollo se traban un poco, $BTC se desviará sin dudar hacia un ecosistema con barreras más bajas. Por ahora, este circuito cerrado con dos capas de ejecución aún necesita demostrarse con más casos reales.
La licencia y el cumplimiento normativo son el foso más sólido de DUSK. Al traer a la mesa a instituciones con licencia en la UE como NPEX, 21X y Quantoz, nace con una afinidad natural con la regulación tradicional. Pero la realidad es dura: en la actualidad, gran parte de los €200 millones a €300 millones anunciados todavía se queda en la etapa de “ponerlo en cadena como plan” y memorandos, sin haber creado un mercado secundario con rotación sostenida. En valoración, su market cap está en el mismo escalón de decenas de millones de dólares junto con sus competidores: todos luchan desde la misma línea de salida. Yo pienso que #dusk se parece más a un perseguidor que sostiene una carta ganadora en cualificaciones, pero necesita correr para poner en marcha la cadena de producción. Lo siguiente es ver si puede convertir los activos del anuncio en interacciones on-chain de alta frecuencia.
Después de mirar durante un tiempo la categoría RWA en Binance, me acostumbré a fijarme primero en quién ya ha hecho realidad el flujo de activos “de verdad”. Saquemos @Dusk para compararlo en horizontal: Provenance, apoyado en el ecosistema Cosmos, ya puso por delante el volumen real de crédito; Polymesh se obsesiona con la verificación de identidad para cumplir la normativa; Oasis apuesta por el cómputo confidencial con TEE; Secret es más de “perfil hacker”, pero su dimensión de cumplimiento es más débil. Si somos justos, DUSK golpea con una combinación muy llamativa: “privacidad + compatibilidad con EVM + licencia de la UE”. Pero si miramos el flujo de circulación on-chain acumulado a largo plazo de $ETH , todavía hay una brecha clara frente a los líderes veteranos. Es como que varias nuevas empresas de fabricación de autos compiten en el mismo escenario: algunas ya han entregado decenas de miles de coches nuevos, mientras que Dusk, aunque su chasis y su cualificación son extremadamente lujosos, apenas está entrando en la fase de escalado hacia producción.
Profundizando en la arquitectura técnica, dusk sigue una ruta en paralelo de EVM y Rust/WASM: la capa de privacidad confía en pruebas de conocimiento cero y cifrado homomórfico, más elegantes en términos matemáticos, y no depende en exceso de soluciones TEE a nivel de hardware como Oasis y Secret. Polymesh, en cambio, es una cadena especializada diseñada para valores sujetos a cumplimiento. Solo mirando la fortaleza “en papel”, $DUSK une de manera más completa la experiencia del desarrollador y la conformidad criptográfica; pero “funcionalidades completas” no significa necesariamente “se usa con fluidez”. Para las instituciones, por muy bonitas que sean las fórmulas de la base, si la herramienta y el stack de desarrollo se traban un poco, $BTC se desviará sin dudar hacia un ecosistema con barreras más bajas. Por ahora, este circuito cerrado con dos capas de ejecución aún necesita demostrarse con más casos reales.
La licencia y el cumplimiento normativo son el foso más sólido de DUSK. Al traer a la mesa a instituciones con licencia en la UE como NPEX, 21X y Quantoz, nace con una afinidad natural con la regulación tradicional. Pero la realidad es dura: en la actualidad, gran parte de los €200 millones a €300 millones anunciados todavía se queda en la etapa de “ponerlo en cadena como plan” y memorandos, sin haber creado un mercado secundario con rotación sostenida. En valoración, su market cap está en el mismo escalón de decenas de millones de dólares junto con sus competidores: todos luchan desde la misma línea de salida. Yo pienso que #dusk se parece más a un perseguidor que sostiene una carta ganadora en cualificaciones, pero necesita correr para poner en marcha la cadena de producción. Lo siguiente es ver si puede convertir los activos del anuncio en interacciones on-chain de alta frecuencia.
Profundizando en la arquitectura técnica, dusk sigue una ruta en paralelo de EVM y Rust/WASM: la capa de privacidad confía en pruebas de conocimiento cero y cifrado homomórfico, más elegantes en términos matemáticos, y no depende en exceso de soluciones TEE a nivel de hardware como Oasis y Secret. Polymesh, en cambio, es una cadena especializada diseñada para valores sujetos a cumplimiento. Solo mirando la fortaleza “en papel”, $DUSK une de manera más completa la experiencia del desarrollador y la conformidad criptográfica; pero “funcionalidades completas” no significa necesariamente “se usa con fluidez”. Para las instituciones, por muy bonitas que sean las fórmulas de la base, si la herramienta y el stack de desarrollo se traban un poco, $BTC se desviará sin dudar hacia un ecosistema con barreras más bajas. Por ahora, este circuito cerrado con dos capas de ejecución aún necesita demostrarse con más casos reales.
La licencia y el cumplimiento normativo son el foso más sólido de DUSK. Al traer a la mesa a instituciones con licencia en la UE como NPEX, 21X y Quantoz, nace con una afinidad natural con la regulación tradicional. Pero la realidad es dura: en la actualidad, gran parte de los €200 millones a €300 millones anunciados todavía se queda en la etapa de “ponerlo en cadena como plan” y memorandos, sin haber creado un mercado secundario con rotación sostenida. En valoración, su market cap está en el mismo escalón de decenas de millones de dólares junto con sus competidores: todos luchan desde la misma línea de salida. Yo pienso que #dusk se parece más a un perseguidor que sostiene una carta ganadora en cualificaciones, pero necesita correr para poner en marcha la cadena de producción. Lo siguiente es ver si puede convertir los activos del anuncio en interacciones on-chain de alta frecuencia.
245
·
--
Los veteranos que miran las apuestas en Binance siempre se preocupan por el canal para retirar. Recientemente, profundicé en @Dusk_Foundation y descubrí que lo que el frontend anuncia como “0 período de espera” en realidad esconde una trampa. Pensé que para liberar las apuestas solo bastaba con firmar y el dinero llegaría al instante, pero después de revisar los documentos #dusk entendí que la ruta para salir del capital se divide en varias vías, y el coste de confianza es muy diferente en cada una.
La primera es la opción más hardcore: retirar directamente mediante un nodo Provisioner propio. Es como tener la contraseña maestra de una caja fuerte privada $BTC : el protocolo no establece colas ni tiempos de enfriamiento; mientras la validación del consenso se complete, el dinero vuelve al momento, con un ciclo cerrado al 100%, sin tener que mirar la cara de nadie.
Si buscas ahorrar y eliges la segunda opción, el pool de minería de un tercero, el riesgo cambia. Esto es como entregar el principal a una institución de inversión: la rapidez del retiro depende de la planificación ajena. Si el contrato impone límites o te encuentras con una ola de pánico (withdrawals masivos), la supuesta salida inmediata se convierte en un mito. Lo peor es la tercera opción: una salida con antecedentes de infracción. Si el nodo alguna vez se desconectó o cometió malas acciones, el sistema activará un mecanismo de penalización. En el caso más leve, parte de la apuesta se manda a “congelación” y tendrás que desbloquear todo el portafolio; en el peor, se destruye directamente parte del principal. Mientras el historial del nodo no esté limpio, querer retirar con todo y en “pleno modo” es simplemente un sueño inalcanzable, $DUSK .
Aunque la base del mainnet de Dusk ya está funcionando, aún falta una prueba de aguas profundas en condiciones extremas: la capacidad de resistencia de los pools de terceros y la tasa real de “lock” provocada por el mecanismo de penalización. El consenso subyacente marca la línea de verificación de vida o muerte; el contrato en la capa intermedia controla tu experiencia de llegada del dinero; y el historial del nodo determina directamente la tasa de deterioro del capital $ETH . Por eso, al evaluar la calidad de las apuestas en Dusk, no basta con fijarse solo en la etiqueta de “0 espera”. La pregunta clave es: ¿por qué canal se sale, y cuánta autoridad de control se externaliza?
Los veteranos que miran las apuestas en Binance siempre se preocupan por el canal para retirar. Recientemente, profundicé en @Dusk y descubrí que lo que el frontend anuncia como “0 período de espera” en realidad esconde una trampa. Pensé que para liberar las apuestas solo bastaba con firmar y el dinero llegaría al instante, pero después de revisar los documentos #dusk entendí que la ruta para salir del capital se divide en varias vías, y el coste de confianza es muy diferente en cada una.
La primera es la opción más hardcore: retirar directamente mediante un nodo Provisioner propio. Es como tener la contraseña maestra de una caja fuerte privada $BTC : el protocolo no establece colas ni tiempos de enfriamiento; mientras la validación del consenso se complete, el dinero vuelve al momento, con un ciclo cerrado al 100%, sin tener que mirar la cara de nadie.
Si buscas ahorrar y eliges la segunda opción, el pool de minería de un tercero, el riesgo cambia. Esto es como entregar el principal a una institución de inversión: la rapidez del retiro depende de la planificación ajena. Si el contrato impone límites o te encuentras con una ola de pánico (withdrawals masivos), la supuesta salida inmediata se convierte en un mito. Lo peor es la tercera opción: una salida con antecedentes de infracción. Si el nodo alguna vez se desconectó o cometió malas acciones, el sistema activará un mecanismo de penalización. En el caso más leve, parte de la apuesta se manda a “congelación” y tendrás que desbloquear todo el portafolio; en el peor, se destruye directamente parte del principal. Mientras el historial del nodo no esté limpio, querer retirar con todo y en “pleno modo” es simplemente un sueño inalcanzable, $DUSK .
Aunque la base del mainnet de Dusk ya está funcionando, aún falta una prueba de aguas profundas en condiciones extremas: la capacidad de resistencia de los pools de terceros y la tasa real de “lock” provocada por el mecanismo de penalización. El consenso subyacente marca la línea de verificación de vida o muerte; el contrato en la capa intermedia controla tu experiencia de llegada del dinero; y el historial del nodo determina directamente la tasa de deterioro del capital $ETH . Por eso, al evaluar la calidad de las apuestas en Dusk, no basta con fijarse solo en la etiqueta de “0 espera”. La pregunta clave es: ¿por qué canal se sale, y cuánta autoridad de control se externaliza?
La primera es la opción más hardcore: retirar directamente mediante un nodo Provisioner propio. Es como tener la contraseña maestra de una caja fuerte privada $BTC : el protocolo no establece colas ni tiempos de enfriamiento; mientras la validación del consenso se complete, el dinero vuelve al momento, con un ciclo cerrado al 100%, sin tener que mirar la cara de nadie.
Si buscas ahorrar y eliges la segunda opción, el pool de minería de un tercero, el riesgo cambia. Esto es como entregar el principal a una institución de inversión: la rapidez del retiro depende de la planificación ajena. Si el contrato impone límites o te encuentras con una ola de pánico (withdrawals masivos), la supuesta salida inmediata se convierte en un mito. Lo peor es la tercera opción: una salida con antecedentes de infracción. Si el nodo alguna vez se desconectó o cometió malas acciones, el sistema activará un mecanismo de penalización. En el caso más leve, parte de la apuesta se manda a “congelación” y tendrás que desbloquear todo el portafolio; en el peor, se destruye directamente parte del principal. Mientras el historial del nodo no esté limpio, querer retirar con todo y en “pleno modo” es simplemente un sueño inalcanzable, $DUSK .
Aunque la base del mainnet de Dusk ya está funcionando, aún falta una prueba de aguas profundas en condiciones extremas: la capacidad de resistencia de los pools de terceros y la tasa real de “lock” provocada por el mecanismo de penalización. El consenso subyacente marca la línea de verificación de vida o muerte; el contrato en la capa intermedia controla tu experiencia de llegada del dinero; y el historial del nodo determina directamente la tasa de deterioro del capital $ETH . Por eso, al evaluar la calidad de las apuestas en Dusk, no basta con fijarse solo en la etiqueta de “0 espera”. La pregunta clave es: ¿por qué canal se sale, y cuánta autoridad de control se externaliza?
1
303
·
--
Recientemente vi en Binance a mucha gente elogiando la “privacidad auditable” de @Dusk_Foundation , diciendo que el modelo Phoenix puede ocultar las transacciones y también ayudar a demostrar ante los reguladores que todo está limpio. Suena sensual, pero después de probarlo en la práctica descubrí que la experiencia es extremadamente antihumana. Intenté ejecutar 1 transferencia de un activo RWA en la cadena; la transferencia $BTC se confirmó en cuestión de segundos, pero cuando quise enviar los comprobantes válidos a mi contraparte, busqué en la interfaz durante un buen rato y no vi ningún botón de “generar prueba”. Revisé la documentación y, al final, me desanimé: para obtener las credenciales criptográficas, ¡tienes que ir a ejecutar comandos por tu cuenta en la CLI! Es como que uses una app de taxis para viajar y, para que te emitan una factura, antes tengas que aprender a escribir scripts. ¿La gente normal quiere generar pruebas con un solo clic? Perdón, en dusk no se puede hacer.
Lo más letal es que DUSK se apoya en un gran relato de cara a la integración con mercados regulatorios. En escenarios reales, la divulgación selectiva es una necesidad altísima y constante. Las grandes instituciones pueden mantener equipos técnicos para operar terminales, pero cuando a un minorista se le exige aportar $GOOGL.US como prueba de fondos, ¿acaso hay que obligarlo a instalar un entorno de desarrollo? En comparación con los brokers tradicionales, en su app basta con tocar 2 veces para exportar un PDF con el historial. La prueba ZK de #dusk es matemáticamente impecable, pero en la experiencia se siente como si hubieras retrocedido 10 años. El plan oficial de activos regulados de “cientos de millones de euros” suena enorme, pero si el comprobante básico de cumplimiento requiere que se baje un ingeniero del equipo, la puerta de entrada para que entren las instituciones medianas y pequeñas se cierra directamente con ese umbral.
Por ahora, mi evaluación es: la arquitectura criptográfica subyacente de Phoenix es muy sólida, pero el núcleo del punto de venta de “auditable” es solo una demo técnica hardcore; no se trata de un producto maduro. Si quieres invertir en $DUSK , no te limites a mirar las fórmulas del whitepaper; mejor prueba tú mismo el flujo de generación de pruebas. Al final, la verdad suprema de la infraestructura de privacidad es permitir a los participantes “invocar sin sentirlo”, y no tener que coordinar 1 transacción con la asistencia de un experto.
Recientemente vi en Binance a mucha gente elogiando la “privacidad auditable” de @Dusk , diciendo que el modelo Phoenix puede ocultar las transacciones y también ayudar a demostrar ante los reguladores que todo está limpio. Suena sensual, pero después de probarlo en la práctica descubrí que la experiencia es extremadamente antihumana. Intenté ejecutar 1 transferencia de un activo RWA en la cadena; la transferencia $BTC se confirmó en cuestión de segundos, pero cuando quise enviar los comprobantes válidos a mi contraparte, busqué en la interfaz durante un buen rato y no vi ningún botón de “generar prueba”. Revisé la documentación y, al final, me desanimé: para obtener las credenciales criptográficas, ¡tienes que ir a ejecutar comandos por tu cuenta en la CLI! Es como que uses una app de taxis para viajar y, para que te emitan una factura, antes tengas que aprender a escribir scripts. ¿La gente normal quiere generar pruebas con un solo clic? Perdón, en dusk no se puede hacer.
Lo más letal es que DUSK se apoya en un gran relato de cara a la integración con mercados regulatorios. En escenarios reales, la divulgación selectiva es una necesidad altísima y constante. Las grandes instituciones pueden mantener equipos técnicos para operar terminales, pero cuando a un minorista se le exige aportar $GOOGL.US como prueba de fondos, ¿acaso hay que obligarlo a instalar un entorno de desarrollo? En comparación con los brokers tradicionales, en su app basta con tocar 2 veces para exportar un PDF con el historial. La prueba ZK de #dusk es matemáticamente impecable, pero en la experiencia se siente como si hubieras retrocedido 10 años. El plan oficial de activos regulados de “cientos de millones de euros” suena enorme, pero si el comprobante básico de cumplimiento requiere que se baje un ingeniero del equipo, la puerta de entrada para que entren las instituciones medianas y pequeñas se cierra directamente con ese umbral.
Por ahora, mi evaluación es: la arquitectura criptográfica subyacente de Phoenix es muy sólida, pero el núcleo del punto de venta de “auditable” es solo una demo técnica hardcore; no se trata de un producto maduro. Si quieres invertir en $DUSK , no te limites a mirar las fórmulas del whitepaper; mejor prueba tú mismo el flujo de generación de pruebas. Al final, la verdad suprema de la infraestructura de privacidad es permitir a los participantes “invocar sin sentirlo”, y no tener que coordinar 1 transacción con la asistencia de un experto.
Lo más letal es que DUSK se apoya en un gran relato de cara a la integración con mercados regulatorios. En escenarios reales, la divulgación selectiva es una necesidad altísima y constante. Las grandes instituciones pueden mantener equipos técnicos para operar terminales, pero cuando a un minorista se le exige aportar $GOOGL.US como prueba de fondos, ¿acaso hay que obligarlo a instalar un entorno de desarrollo? En comparación con los brokers tradicionales, en su app basta con tocar 2 veces para exportar un PDF con el historial. La prueba ZK de #dusk es matemáticamente impecable, pero en la experiencia se siente como si hubieras retrocedido 10 años. El plan oficial de activos regulados de “cientos de millones de euros” suena enorme, pero si el comprobante básico de cumplimiento requiere que se baje un ingeniero del equipo, la puerta de entrada para que entren las instituciones medianas y pequeñas se cierra directamente con ese umbral.
Por ahora, mi evaluación es: la arquitectura criptográfica subyacente de Phoenix es muy sólida, pero el núcleo del punto de venta de “auditable” es solo una demo técnica hardcore; no se trata de un producto maduro. Si quieres invertir en $DUSK , no te limites a mirar las fórmulas del whitepaper; mejor prueba tú mismo el flujo de generación de pruebas. Al final, la verdad suprema de la infraestructura de privacidad es permitir a los participantes “invocar sin sentirlo”, y no tener que coordinar 1 transacción con la asistencia de un experto.
96
·
--
Recientemente, en Binance, muchos publican cosas y dicen que @Dusk_Foundation es una “cadena de privacidad con una puerta trasera de regulación incorporada”. Tras profundizar en la arquitectura subyacente de doble cuenta, descubrí que es una interpretación totalmente errónea. La gente siempre piensa que, al usar pruebas de conocimiento cero, es como guardar el dinero en una caja fuerte y, al mismo tiempo, entregar en secreto al regulador una llave universal. Pero en realidad, los nodos de DUSK ni siquiera pueden acceder al texto plano de la identidad. Ya sea en las cuentas Moonlight o Phoenix, no hay ningún superprivilegio que pueda forzar el descifrado del saldo $NVDAB . Su mecánica central se parece a la verificación de edad al entrar a un bar: no necesitas sacar tu identificación para revelar tu dirección, solo presentas 1 credencial cifrada y el sistema de seguridad puede confirmar matemáticamente que ya tienes más de 18 años.
Esta “compliance de conocimiento cero” está literalmente soldada en la capa de consenso de Dusk. Cuando una institución opera, genera localmente una prueba ZK y la anuncia a toda la red: “la transacción cumple la lista blanca y no excede los límites”, y luego publica la prueba en la cadena. Los nodos solo verifican que la lógica sea válida; en absoluto miran los datos subyacentes. Así se resuelve a la perfección el punto muerto del RWA on-chain: se logra a la vez la verificabilidad que exige una cadena pública y se protege firmemente el secreto comercial de la institución.$DUSK equivale a construir, mediante criptografía, una autopista de cumplimiento: permitiendo que $BTC complete una liquidación ultra-rápida en modo invisible.
Pero por muy sexy que sea la tecnología, al final también hay que mirar el ánimo del mercado. Los sistemas de compensación del sector financiero tradicional están construidos con décadas de precedentes legales y nunca se darán la vuelta de golpe solo porque el algoritmo de DUSK sea “más potente”. De cara al futuro, si el ecosistema #dusk puede explotar, no te quedes solo mirando cuánto optimizaron los circuitos ZK: hay que ver cuántas instituciones reguladas y con licencia reales están dispuestas a salir de las redes obsoletas y llevar sus bonos de verdad a la cadena. Solo cuando los grandes participantes sigan pagando continuamente las tarifas de Gas para esta base de privacidad, el gran relato se considerará realmente hecho realidad.
Recientemente, en Binance, muchos publican cosas y dicen que @Dusk es una “cadena de privacidad con una puerta trasera de regulación incorporada”. Tras profundizar en la arquitectura subyacente de doble cuenta, descubrí que es una interpretación totalmente errónea. La gente siempre piensa que, al usar pruebas de conocimiento cero, es como guardar el dinero en una caja fuerte y, al mismo tiempo, entregar en secreto al regulador una llave universal. Pero en realidad, los nodos de DUSK ni siquiera pueden acceder al texto plano de la identidad. Ya sea en las cuentas Moonlight o Phoenix, no hay ningún superprivilegio que pueda forzar el descifrado del saldo $NVDAB . Su mecánica central se parece a la verificación de edad al entrar a un bar: no necesitas sacar tu identificación para revelar tu dirección, solo presentas 1 credencial cifrada y el sistema de seguridad puede confirmar matemáticamente que ya tienes más de 18 años.
Esta “compliance de conocimiento cero” está literalmente soldada en la capa de consenso de Dusk. Cuando una institución opera, genera localmente una prueba ZK y la anuncia a toda la red: “la transacción cumple la lista blanca y no excede los límites”, y luego publica la prueba en la cadena. Los nodos solo verifican que la lógica sea válida; en absoluto miran los datos subyacentes. Así se resuelve a la perfección el punto muerto del RWA on-chain: se logra a la vez la verificabilidad que exige una cadena pública y se protege firmemente el secreto comercial de la institución.$DUSK equivale a construir, mediante criptografía, una autopista de cumplimiento: permitiendo que $BTC complete una liquidación ultra-rápida en modo invisible.
Pero por muy sexy que sea la tecnología, al final también hay que mirar el ánimo del mercado. Los sistemas de compensación del sector financiero tradicional están construidos con décadas de precedentes legales y nunca se darán la vuelta de golpe solo porque el algoritmo de DUSK sea “más potente”. De cara al futuro, si el ecosistema #dusk puede explotar, no te quedes solo mirando cuánto optimizaron los circuitos ZK: hay que ver cuántas instituciones reguladas y con licencia reales están dispuestas a salir de las redes obsoletas y llevar sus bonos de verdad a la cadena. Solo cuando los grandes participantes sigan pagando continuamente las tarifas de Gas para esta base de privacidad, el gran relato se considerará realmente hecho realidad.
Esta “compliance de conocimiento cero” está literalmente soldada en la capa de consenso de Dusk. Cuando una institución opera, genera localmente una prueba ZK y la anuncia a toda la red: “la transacción cumple la lista blanca y no excede los límites”, y luego publica la prueba en la cadena. Los nodos solo verifican que la lógica sea válida; en absoluto miran los datos subyacentes. Así se resuelve a la perfección el punto muerto del RWA on-chain: se logra a la vez la verificabilidad que exige una cadena pública y se protege firmemente el secreto comercial de la institución.$DUSK equivale a construir, mediante criptografía, una autopista de cumplimiento: permitiendo que $BTC complete una liquidación ultra-rápida en modo invisible.
Pero por muy sexy que sea la tecnología, al final también hay que mirar el ánimo del mercado. Los sistemas de compensación del sector financiero tradicional están construidos con décadas de precedentes legales y nunca se darán la vuelta de golpe solo porque el algoritmo de DUSK sea “más potente”. De cara al futuro, si el ecosistema #dusk puede explotar, no te quedes solo mirando cuánto optimizaron los circuitos ZK: hay que ver cuántas instituciones reguladas y con licencia reales están dispuestas a salir de las redes obsoletas y llevar sus bonos de verdad a la cadena. Solo cuando los grandes participantes sigan pagando continuamente las tarifas de Gas para esta base de privacidad, el gran relato se considerará realmente hecho realidad.
199
·
--
De niños íbamos al parque de atracciones: cambiábamos dinero en efectivo impreso por fichas de juego. Con las fichas pagábamos lo que teníamos en la mano, pero lo que realmente mantenía el funcionamiento del carrusel era el cuadro eléctrico situado en la parte trasera del recinto. Recientemente, al investigar @Dusk_Foundation en la capa base de Binance, descubrí que el EURQ lanzado por Quantoz es, justamente, una réplica on-chain de esta lógica tan ingeniosa. Como un token de dinero electrónico $AAPLB que cumple con el marco regulatorio MiCA, el EURQ tiene estatus de moneda de curso legal y puede actuar directamente como herramienta de liquidación para fiat. Pero lo más inteligente de DUSK es que separa por completo el concepto de “precio de la transacción” de “combustible de la red”.
A simple vista, cuando usas EURQ en el ecosistema #dusk para comprar un café o hacer una transferencia, solo pagas con euros digitales; pero en el nivel subyacente, cada llamada a un contrato inteligente, cada confirmación de estado y cada verificación con pruebas de conocimiento cero consume íntegramente DUSK. Mucha gente cree que en la cadena solo hace falta un único token universal, pero en realidad no es así: el EURQ se centra en resolver “cuánto debe pagarse por el valor en libros”, mientras que DUSK se encarga de sostener “la seguridad de toda la red y el costo del registro”. En este momento, las cadenas que admiten llamadas nativas de EURQ son pocas; $DUSK , gracias a su cumplimiento nativo de RWA y al módulo de pagos de Dusk, aprovechó la ventaja de inmediato.
Pero si esta lógica puede funcionar en la práctica depende de si los usuarios comunes pueden hacerlo “sin darse cuenta” en el front-end. Si en el futuro la nueva versión de la wallet $BTC puede encapsular el consumo de gas de forma silenciosa en la capa inferior, de modo que quien paga solo perciba el aumento o disminución del EURQ, entonces será una infraestructura financiera válida; en cambio, si para comprar una botella de agua todavía hay que que los usuarios minoristas primero compren DUSK en Binance para usarlo como fee de gas, esta historia está destinada a quedarse en el círculo de los geeks. EURQ abre la puerta regulatoria, pero si logra consolidar rotación real, todavía depende de la experiencia del producto y de la implementación del ecosistema. Invertir en DUSK: recuerda pensar por ti mismo, ¡y asegúrate de hacer DYOR!
De niños íbamos al parque de atracciones: cambiábamos dinero en efectivo impreso por fichas de juego. Con las fichas pagábamos lo que teníamos en la mano, pero lo que realmente mantenía el funcionamiento del carrusel era el cuadro eléctrico situado en la parte trasera del recinto. Recientemente, al investigar @Dusk en la capa base de Binance, descubrí que el EURQ lanzado por Quantoz es, justamente, una réplica on-chain de esta lógica tan ingeniosa. Como un token de dinero electrónico $AAPLB que cumple con el marco regulatorio MiCA, el EURQ tiene estatus de moneda de curso legal y puede actuar directamente como herramienta de liquidación para fiat. Pero lo más inteligente de DUSK es que separa por completo el concepto de “precio de la transacción” de “combustible de la red”.
A simple vista, cuando usas EURQ en el ecosistema #dusk para comprar un café o hacer una transferencia, solo pagas con euros digitales; pero en el nivel subyacente, cada llamada a un contrato inteligente, cada confirmación de estado y cada verificación con pruebas de conocimiento cero consume íntegramente DUSK. Mucha gente cree que en la cadena solo hace falta un único token universal, pero en realidad no es así: el EURQ se centra en resolver “cuánto debe pagarse por el valor en libros”, mientras que DUSK se encarga de sostener “la seguridad de toda la red y el costo del registro”. En este momento, las cadenas que admiten llamadas nativas de EURQ son pocas; $DUSK , gracias a su cumplimiento nativo de RWA y al módulo de pagos de Dusk, aprovechó la ventaja de inmediato.
Pero si esta lógica puede funcionar en la práctica depende de si los usuarios comunes pueden hacerlo “sin darse cuenta” en el front-end. Si en el futuro la nueva versión de la wallet $BTC puede encapsular el consumo de gas de forma silenciosa en la capa inferior, de modo que quien paga solo perciba el aumento o disminución del EURQ, entonces será una infraestructura financiera válida; en cambio, si para comprar una botella de agua todavía hay que que los usuarios minoristas primero compren DUSK en Binance para usarlo como fee de gas, esta historia está destinada a quedarse en el círculo de los geeks. EURQ abre la puerta regulatoria, pero si logra consolidar rotación real, todavía depende de la experiencia del producto y de la implementación del ecosistema. Invertir en DUSK: recuerda pensar por ti mismo, ¡y asegúrate de hacer DYOR!
A simple vista, cuando usas EURQ en el ecosistema #dusk para comprar un café o hacer una transferencia, solo pagas con euros digitales; pero en el nivel subyacente, cada llamada a un contrato inteligente, cada confirmación de estado y cada verificación con pruebas de conocimiento cero consume íntegramente DUSK. Mucha gente cree que en la cadena solo hace falta un único token universal, pero en realidad no es así: el EURQ se centra en resolver “cuánto debe pagarse por el valor en libros”, mientras que DUSK se encarga de sostener “la seguridad de toda la red y el costo del registro”. En este momento, las cadenas que admiten llamadas nativas de EURQ son pocas; $DUSK , gracias a su cumplimiento nativo de RWA y al módulo de pagos de Dusk, aprovechó la ventaja de inmediato.
Pero si esta lógica puede funcionar en la práctica depende de si los usuarios comunes pueden hacerlo “sin darse cuenta” en el front-end. Si en el futuro la nueva versión de la wallet $BTC puede encapsular el consumo de gas de forma silenciosa en la capa inferior, de modo que quien paga solo perciba el aumento o disminución del EURQ, entonces será una infraestructura financiera válida; en cambio, si para comprar una botella de agua todavía hay que que los usuarios minoristas primero compren DUSK en Binance para usarlo como fee de gas, esta historia está destinada a quedarse en el círculo de los geeks. EURQ abre la puerta regulatoria, pero si logra consolidar rotación real, todavía depende de la experiencia del producto y de la implementación del ecosistema. Invertir en DUSK: recuerda pensar por ti mismo, ¡y asegúrate de hacer DYOR!
1
145
·
--
Recientemente volví a revisar la documentación del producto @termmax y descubrí que mucha gente interpreta “tasa de interés fija” directamente como “la posición no será liquidada”. En realidad, es como si el interés del préstamo del coche quedara bloqueado, pero eso no significa que el precio del vehículo no vaya a cambiar. TermMax fija el costo del préstamo y el plazo hasta el vencimiento: si las tasas del mercado luego se mueven, la deuda ya establecida no se va a encarecer de forma repentina; pero el colateral de $ETH sigue fluctuando y la línea de riesgo no desaparece por ello.
En los préstamos estándar y en las posiciones apalancadas de GT, mientras el LTV alcance el LLTV correspondiente configurado por el mercado, el mecanismo de liquidación sigue activándose; si al vencimiento no se ha completado el reembolso, también puede entrar en una fase de disposiciones posteriores. Es decir, la tasa de interés fija solo elimina de la tabla de riesgos el ítem de “cambio repentino del interés”, pero no protege al usuario contra la caída del colateral, el desvío de la oracle, la falta de profundidad en el DEX o el olvido de gestionar la fecha de vencimiento.
La Alpha de TermMax sigue una lógica distinta. Enfatiza pagar costos por adelantado y la presenta como una característica del producto: no requiere garantía adicional ni conlleva los riesgos tradicionales de liquidación. Puedes pensar en el GT estándar como una posición con una línea de alerta; la Alpha, en cambio, es más como comprar primero una exposición al riesgo con un plazo definido: la primera exige supervisar la salud de la posición de forma continua, mientras que la segunda se centra más en pagar el costo $BTW por adelantado y en la pérdida máxima. Ambas pueden ofrecer una experiencia de apalancamiento, pero eso no significa que el modo de liquidación se pueda mirar de manera mezclada. #termmax
Así que cuando veo en la página de TermMax “costo fijo”, mi primer paso ahora no es mirar el APR: primero confirmo si lo que recibo es FT, GT o Alpha, y luego verifico el MLTV, LLTV, la fecha de vencimiento y la liquidez de ese mercado. El umbral de liquidación no es un número único compartido por todas las plataformas; no copies parámetros de otros mercados directamente. Que la estructura del producto sea rica no es un problema; lo realmente importante es marcar claramente cada límite de riesgo: la tasa bloqueada responde al costo, la línea de liquidación responde a si la posición puede sobrevivir hasta el vencimiento.
Recientemente volví a revisar la documentación del producto @TermMax y descubrí que mucha gente interpreta “tasa de interés fija” directamente como “la posición no será liquidada”. En realidad, es como si el interés del préstamo del coche quedara bloqueado, pero eso no significa que el precio del vehículo no vaya a cambiar. TermMax fija el costo del préstamo y el plazo hasta el vencimiento: si las tasas del mercado luego se mueven, la deuda ya establecida no se va a encarecer de forma repentina; pero el colateral de $ETH sigue fluctuando y la línea de riesgo no desaparece por ello.
En los préstamos estándar y en las posiciones apalancadas de GT, mientras el LTV alcance el LLTV correspondiente configurado por el mercado, el mecanismo de liquidación sigue activándose; si al vencimiento no se ha completado el reembolso, también puede entrar en una fase de disposiciones posteriores. Es decir, la tasa de interés fija solo elimina de la tabla de riesgos el ítem de “cambio repentino del interés”, pero no protege al usuario contra la caída del colateral, el desvío de la oracle, la falta de profundidad en el DEX o el olvido de gestionar la fecha de vencimiento.
La Alpha de TermMax sigue una lógica distinta. Enfatiza pagar costos por adelantado y la presenta como una característica del producto: no requiere garantía adicional ni conlleva los riesgos tradicionales de liquidación. Puedes pensar en el GT estándar como una posición con una línea de alerta; la Alpha, en cambio, es más como comprar primero una exposición al riesgo con un plazo definido: la primera exige supervisar la salud de la posición de forma continua, mientras que la segunda se centra más en pagar el costo $BTW por adelantado y en la pérdida máxima. Ambas pueden ofrecer una experiencia de apalancamiento, pero eso no significa que el modo de liquidación se pueda mirar de manera mezclada. #termmax
Así que cuando veo en la página de TermMax “costo fijo”, mi primer paso ahora no es mirar el APR: primero confirmo si lo que recibo es FT, GT o Alpha, y luego verifico el MLTV, LLTV, la fecha de vencimiento y la liquidez de ese mercado. El umbral de liquidación no es un número único compartido por todas las plataformas; no copies parámetros de otros mercados directamente. Que la estructura del producto sea rica no es un problema; lo realmente importante es marcar claramente cada límite de riesgo: la tasa bloqueada responde al costo, la línea de liquidación responde a si la posición puede sobrevivir hasta el vencimiento.
En los préstamos estándar y en las posiciones apalancadas de GT, mientras el LTV alcance el LLTV correspondiente configurado por el mercado, el mecanismo de liquidación sigue activándose; si al vencimiento no se ha completado el reembolso, también puede entrar en una fase de disposiciones posteriores. Es decir, la tasa de interés fija solo elimina de la tabla de riesgos el ítem de “cambio repentino del interés”, pero no protege al usuario contra la caída del colateral, el desvío de la oracle, la falta de profundidad en el DEX o el olvido de gestionar la fecha de vencimiento.
La Alpha de TermMax sigue una lógica distinta. Enfatiza pagar costos por adelantado y la presenta como una característica del producto: no requiere garantía adicional ni conlleva los riesgos tradicionales de liquidación. Puedes pensar en el GT estándar como una posición con una línea de alerta; la Alpha, en cambio, es más como comprar primero una exposición al riesgo con un plazo definido: la primera exige supervisar la salud de la posición de forma continua, mientras que la segunda se centra más en pagar el costo $BTW por adelantado y en la pérdida máxima. Ambas pueden ofrecer una experiencia de apalancamiento, pero eso no significa que el modo de liquidación se pueda mirar de manera mezclada. #termmax
Así que cuando veo en la página de TermMax “costo fijo”, mi primer paso ahora no es mirar el APR: primero confirmo si lo que recibo es FT, GT o Alpha, y luego verifico el MLTV, LLTV, la fecha de vencimiento y la liquidez de ese mercado. El umbral de liquidación no es un número único compartido por todas las plataformas; no copies parámetros de otros mercados directamente. Que la estructura del producto sea rica no es un problema; lo realmente importante es marcar claramente cada límite de riesgo: la tasa bloqueada responde al costo, la línea de liquidación responde a si la posición puede sobrevivir hasta el vencimiento.
61
·
--
Antes mi amigo abrió 1 centro comercial de alta gama en un distrito comercial central. Antes de la inauguración, llenó la fachada con la lista de captación de marcas de lujo top; se veía extremadamente imponente. Pero después de abrir, el flujo de clientes fue desolador, y ni siquiera recuperaba los gastos de luz y agua de los mostradores. Esto me hizo ver 1 verdad comercial: por más lujoso que sea el listado de captación, sin clientes reales que saquen la cartera todo es un castillo en el aire. Cuando seguí @Dusk_Foundation en Binance, la franqueza del comunicado oficial del 15 de agosto me impresionó mucho: $NVDAB los activos en cadena ciertamente pueden eliminar fricciones engorrosas, pero la tecnología en sí jamás va a crear de la nada compradores, vendedores y una liquidez insondablemente profunda. Esta gran verdad vale 100 veces más que cualquier eslogan de marketing.
Si somos objetivos, ahora #dusk tiene cartas bastante fuertes: apoyado en NPEX, una plataforma de negociación regulada de los Países Bajos (con más de €200 millones en activos y más de 17500 inversores activos), incorporó a Chainlink para conectar datos, sumó a Quantoz para ofrecer un canal de liquidación en euros EURQ, y además 21X está desplegando infraestructura regulatoria. Pero tener una imagen sólida no significa ganar con seguridad. Lo que hay que vigilar ahora no es qué nuevo socio aparece otra vez en el comunicado, sino cuántos activos reales introducen realmente estas सहयोगaciones, cuánto volumen promedio diario generan y si los usuarios pueden mantenerse de forma sostenida. En especial, la puerta principal de negociación Dusk Trade sigue en fase de waitlist, lo que indica que el canal desde la firma del acuerdo hasta que $BTC entre dinero real sigue en construcción.
Visto desde el punto actual, $DUSK ya ha dejado atrás la etapa primitiva en la que solo con “mostrar la lista de socios” se podía empujar las expectativas al alza. Solo cuando los activos regulados de NPEX generen rotación continua en la cadena, EURQ se convierta en un canal de liquidación de alta frecuencia y Dusk Trade construya una profundidad de libro sólida, podrá decirse que todo el ecosistema ha empezado a funcionar de verdad. De lo contrario, por más lujoso que sea el elenco, no será más que gastar por adelantado la liquidez del futuro en las expectativas de hoy. Para DUSK, la narrativa es muy atractiva, pero lo que importa más son los datos de implementación; ¡invertir exige hacer DYOR!
Antes mi amigo abrió 1 centro comercial de alta gama en un distrito comercial central. Antes de la inauguración, llenó la fachada con la lista de captación de marcas de lujo top; se veía extremadamente imponente. Pero después de abrir, el flujo de clientes fue desolador, y ni siquiera recuperaba los gastos de luz y agua de los mostradores. Esto me hizo ver 1 verdad comercial: por más lujoso que sea el listado de captación, sin clientes reales que saquen la cartera todo es un castillo en el aire. Cuando seguí @Dusk en Binance, la franqueza del comunicado oficial del 15 de agosto me impresionó mucho: $NVDAB los activos en cadena ciertamente pueden eliminar fricciones engorrosas, pero la tecnología en sí jamás va a crear de la nada compradores, vendedores y una liquidez insondablemente profunda. Esta gran verdad vale 100 veces más que cualquier eslogan de marketing.
Si somos objetivos, ahora #dusk tiene cartas bastante fuertes: apoyado en NPEX, una plataforma de negociación regulada de los Países Bajos (con más de €200 millones en activos y más de 17500 inversores activos), incorporó a Chainlink para conectar datos, sumó a Quantoz para ofrecer un canal de liquidación en euros EURQ, y además 21X está desplegando infraestructura regulatoria. Pero tener una imagen sólida no significa ganar con seguridad. Lo que hay que vigilar ahora no es qué nuevo socio aparece otra vez en el comunicado, sino cuántos activos reales introducen realmente estas सहयोगaciones, cuánto volumen promedio diario generan y si los usuarios pueden mantenerse de forma sostenida. En especial, la puerta principal de negociación Dusk Trade sigue en fase de waitlist, lo que indica que el canal desde la firma del acuerdo hasta que $BTC entre dinero real sigue en construcción.
Visto desde el punto actual, $DUSK ya ha dejado atrás la etapa primitiva en la que solo con “mostrar la lista de socios” se podía empujar las expectativas al alza. Solo cuando los activos regulados de NPEX generen rotación continua en la cadena, EURQ se convierta en un canal de liquidación de alta frecuencia y Dusk Trade construya una profundidad de libro sólida, podrá decirse que todo el ecosistema ha empezado a funcionar de verdad. De lo contrario, por más lujoso que sea el elenco, no será más que gastar por adelantado la liquidez del futuro en las expectativas de hoy. Para DUSK, la narrativa es muy atractiva, pero lo que importa más son los datos de implementación; ¡invertir exige hacer DYOR!
Si somos objetivos, ahora #dusk tiene cartas bastante fuertes: apoyado en NPEX, una plataforma de negociación regulada de los Países Bajos (con más de €200 millones en activos y más de 17500 inversores activos), incorporó a Chainlink para conectar datos, sumó a Quantoz para ofrecer un canal de liquidación en euros EURQ, y además 21X está desplegando infraestructura regulatoria. Pero tener una imagen sólida no significa ganar con seguridad. Lo que hay que vigilar ahora no es qué nuevo socio aparece otra vez en el comunicado, sino cuántos activos reales introducen realmente estas सहयोगaciones, cuánto volumen promedio diario generan y si los usuarios pueden mantenerse de forma sostenida. En especial, la puerta principal de negociación Dusk Trade sigue en fase de waitlist, lo que indica que el canal desde la firma del acuerdo hasta que $BTC entre dinero real sigue en construcción.
Visto desde el punto actual, $DUSK ya ha dejado atrás la etapa primitiva en la que solo con “mostrar la lista de socios” se podía empujar las expectativas al alza. Solo cuando los activos regulados de NPEX generen rotación continua en la cadena, EURQ se convierta en un canal de liquidación de alta frecuencia y Dusk Trade construya una profundidad de libro sólida, podrá decirse que todo el ecosistema ha empezado a funcionar de verdad. De lo contrario, por más lujoso que sea el elenco, no será más que gastar por adelantado la liquidez del futuro en las expectativas de hoy. Para DUSK, la narrativa es muy atractiva, pero lo que importa más son los datos de implementación; ¡invertir exige hacer DYOR!
92
·
--
Al estudiar la documentación técnica de @Dusk_Foundation mientras “vigilo” Binance, descubrí que muchos jugadores malinterpretan la lógica de funcionamiento de DuskEVM. Todos creen que, en el entorno L2, si el empaquetado (packing) se completa correctamente, entonces la transacción $BTC ya queda definitivamente resuelta. Pero no es así. Es como cuando en un restaurante te dan un ticket de autorización al pagar con tarjeta: parece que el pago salió bien, pero el banco todavía no ha liquidado y registrado realmente en sus libros. En el marco de Dusk, DuskEVM solo actúa como el “puntero” o ejecutor inicial; una vez que los contratos Solidity se insertan en un bloque mediante el sorter/ordenador, todavía es necesario que una herramienta de batch procese y comprima los datos en el nivel subyacente DuskDS. Luego, la verificación se completa capa por capa mediante las confirmaciones de estado y las pruebas de error. En pocas palabras: DuskEVM se encarga de hacer el trabajo y producir el resultado, mientras que DuskDS es el juez final que sella y reconoce.
Este diseño en capas de “ejecución en el frente y dictamen en el fondo” se ve con toda claridad en los flujos de retiro entre capas de la red de pruebas. Tú inicias la solicitud en el frontend de EVM; debes volver a la cadena principal de Dusk para aportar pruebas, y recién entonces se completa la confirmación final. No basta con presionar “confirmar” y ya. Para los pequeños usuarios que solo transfieren un token MEME en cadena, quizá lo único que buscan es la sensación de rapidez de unos pocos milisegundos; pero si lo llevas a escenarios serios de tokenización RWA o de liquidación de fondos institucionales $ETH , la demanda central nunca es solo que vaya rápido. Lo crucial es en qué nodo esa operación adquiere una irrevocabilidad legal final. Si la titularidad del registro contable subyacente es confusa, incluso si elevas la velocidad hasta 10000 TPS, para grandes capitales sigue siendo una casa peligrosa.
Después de aclarar esta lógica, ya se puede ver con claridad cómo avanzar con la red principal de DUSK. Ya no solo me concentro en qué tan fluida es su compatibilidad con las herramientas del ecosistema de Ethereum, sino que me fijo a fondo en la estabilidad de todo el pipeline, de la capa de ejecución EVM hasta la capa de liquidación en DuskDS, bajo escenarios reales de alta concurrencia. $DUSK nunca fue solo “encimar una capa de compatibilidad para sumarse a la tendencia”: apunta a aprovechar una demanda urgente de nivel billones en finanzas tradicionales tokenizadas mediante una solución con alta determinación. La base dura de Dusk podrá sostener la carta de confianza de grandes instituciones? Dejemos que los datos de pruebas posteriores hablen por sí mismos. Investigar #dusk requiere entender la arquitectura subyacente; ¡y recuerda: al invertir, DYOR!
Al estudiar la documentación técnica de @Dusk mientras “vigilo” Binance, descubrí que muchos jugadores malinterpretan la lógica de funcionamiento de DuskEVM. Todos creen que, en el entorno L2, si el empaquetado (packing) se completa correctamente, entonces la transacción $BTC ya queda definitivamente resuelta. Pero no es así. Es como cuando en un restaurante te dan un ticket de autorización al pagar con tarjeta: parece que el pago salió bien, pero el banco todavía no ha liquidado y registrado realmente en sus libros. En el marco de Dusk, DuskEVM solo actúa como el “puntero” o ejecutor inicial; una vez que los contratos Solidity se insertan en un bloque mediante el sorter/ordenador, todavía es necesario que una herramienta de batch procese y comprima los datos en el nivel subyacente DuskDS. Luego, la verificación se completa capa por capa mediante las confirmaciones de estado y las pruebas de error. En pocas palabras: DuskEVM se encarga de hacer el trabajo y producir el resultado, mientras que DuskDS es el juez final que sella y reconoce.
Este diseño en capas de “ejecución en el frente y dictamen en el fondo” se ve con toda claridad en los flujos de retiro entre capas de la red de pruebas. Tú inicias la solicitud en el frontend de EVM; debes volver a la cadena principal de Dusk para aportar pruebas, y recién entonces se completa la confirmación final. No basta con presionar “confirmar” y ya. Para los pequeños usuarios que solo transfieren un token MEME en cadena, quizá lo único que buscan es la sensación de rapidez de unos pocos milisegundos; pero si lo llevas a escenarios serios de tokenización RWA o de liquidación de fondos institucionales $ETH , la demanda central nunca es solo que vaya rápido. Lo crucial es en qué nodo esa operación adquiere una irrevocabilidad legal final. Si la titularidad del registro contable subyacente es confusa, incluso si elevas la velocidad hasta 10000 TPS, para grandes capitales sigue siendo una casa peligrosa.
Después de aclarar esta lógica, ya se puede ver con claridad cómo avanzar con la red principal de DUSK. Ya no solo me concentro en qué tan fluida es su compatibilidad con las herramientas del ecosistema de Ethereum, sino que me fijo a fondo en la estabilidad de todo el pipeline, de la capa de ejecución EVM hasta la capa de liquidación en DuskDS, bajo escenarios reales de alta concurrencia. $DUSK nunca fue solo “encimar una capa de compatibilidad para sumarse a la tendencia”: apunta a aprovechar una demanda urgente de nivel billones en finanzas tradicionales tokenizadas mediante una solución con alta determinación. La base dura de Dusk podrá sostener la carta de confianza de grandes instituciones? Dejemos que los datos de pruebas posteriores hablen por sí mismos. Investigar #dusk requiere entender la arquitectura subyacente; ¡y recuerda: al invertir, DYOR!
Este diseño en capas de “ejecución en el frente y dictamen en el fondo” se ve con toda claridad en los flujos de retiro entre capas de la red de pruebas. Tú inicias la solicitud en el frontend de EVM; debes volver a la cadena principal de Dusk para aportar pruebas, y recién entonces se completa la confirmación final. No basta con presionar “confirmar” y ya. Para los pequeños usuarios que solo transfieren un token MEME en cadena, quizá lo único que buscan es la sensación de rapidez de unos pocos milisegundos; pero si lo llevas a escenarios serios de tokenización RWA o de liquidación de fondos institucionales $ETH , la demanda central nunca es solo que vaya rápido. Lo crucial es en qué nodo esa operación adquiere una irrevocabilidad legal final. Si la titularidad del registro contable subyacente es confusa, incluso si elevas la velocidad hasta 10000 TPS, para grandes capitales sigue siendo una casa peligrosa.
Después de aclarar esta lógica, ya se puede ver con claridad cómo avanzar con la red principal de DUSK. Ya no solo me concentro en qué tan fluida es su compatibilidad con las herramientas del ecosistema de Ethereum, sino que me fijo a fondo en la estabilidad de todo el pipeline, de la capa de ejecución EVM hasta la capa de liquidación en DuskDS, bajo escenarios reales de alta concurrencia. $DUSK nunca fue solo “encimar una capa de compatibilidad para sumarse a la tendencia”: apunta a aprovechar una demanda urgente de nivel billones en finanzas tradicionales tokenizadas mediante una solución con alta determinación. La base dura de Dusk podrá sostener la carta de confianza de grandes instituciones? Dejemos que los datos de pruebas posteriores hablen por sí mismos. Investigar #dusk requiere entender la arquitectura subyacente; ¡y recuerda: al invertir, DYOR!
172
·
--
Recientemente reestructuré de nuevo el diseño de la tasa fija de @termmax y descubrí que no es que se mantenga inmóvil la tasa del fondo de préstamos, sino que los préstamos se convierten en un pagaré numérico con una fecha de vencimiento claramente definida. En cada mercado se determinan primero 3 cosas: qué activo se presta, qué colateral se recibe y en qué día se liquida. Después de que el usuario bloquea el colateral, recibe GT y luego acuña FT; luego vende el FT con descuento para obtener liquidez en el presente. En esencia, la tasa de interés es el descuento entre el FT y su valor nominal a vencimiento.
Lo más fácil de pasar por alto es XT. Según la documentación, 1 FT más 1 XT corresponden a 1 unidad del activo de deuda; al vencimiento, el FT se trata al valor nominal y el XT se vuelve cero. GT es un comprobante de posición ERC-721 donde se registran tanto el colateral como la deuda. El prestatario puede pagar con el activo de deuda o también recomprar FT para cerrar la posición. Con unas cuantas operaciones de intercambio del token $BTC se pueden combinar préstamos, concesión de liquidez y apalancamiento, pero el usuario debe entender la función de los 3 tokens en distintos momentos.
Con otro ejemplo: FT es como el cupón principal que se cobra al vencimiento; XT es como el derecho temporal complementario; y GT es el expediente que registra el colateral y el pasivo. Cuanto más cerca está el pagaré de su vencimiento, más el precio se aproxima al valor nominal. Si sales a mitad del camino, tu coste de recompra también se verá afectado por la cotización $ETH , la liquidez y el tiempo restante. Por eso, una tasa fija no significa que siempre puedas salir en cualquier momento con el mismo coste.
En consecuencia, “la tasa fija es más simple” no es una afirmación precisa. TermMax ofrece un mecanismo de intercambio: el rendimiento y el coste son más predecibles, pero la estructura es más compleja. Además del APR, hay que considerar el plazo, el descuento de FT, la condición de que XT llegue a cero y la salud de GT. Quienes temen la volatilidad de las tasas variables quizá estén dispuestos a aprender este mecanismo; quienes necesiten reajustar la cartera con frecuencia primero deben confirmar la ruta de salida. Que un valor sea determinista depende de si puedes usar realmente bien los 3 niveles de tokens. #termmax
Recientemente reestructuré de nuevo el diseño de la tasa fija de @TermMax y descubrí que no es que se mantenga inmóvil la tasa del fondo de préstamos, sino que los préstamos se convierten en un pagaré numérico con una fecha de vencimiento claramente definida. En cada mercado se determinan primero 3 cosas: qué activo se presta, qué colateral se recibe y en qué día se liquida. Después de que el usuario bloquea el colateral, recibe GT y luego acuña FT; luego vende el FT con descuento para obtener liquidez en el presente. En esencia, la tasa de interés es el descuento entre el FT y su valor nominal a vencimiento.
Lo más fácil de pasar por alto es XT. Según la documentación, 1 FT más 1 XT corresponden a 1 unidad del activo de deuda; al vencimiento, el FT se trata al valor nominal y el XT se vuelve cero. GT es un comprobante de posición ERC-721 donde se registran tanto el colateral como la deuda. El prestatario puede pagar con el activo de deuda o también recomprar FT para cerrar la posición. Con unas cuantas operaciones de intercambio del token $BTC se pueden combinar préstamos, concesión de liquidez y apalancamiento, pero el usuario debe entender la función de los 3 tokens en distintos momentos.
Con otro ejemplo: FT es como el cupón principal que se cobra al vencimiento; XT es como el derecho temporal complementario; y GT es el expediente que registra el colateral y el pasivo. Cuanto más cerca está el pagaré de su vencimiento, más el precio se aproxima al valor nominal. Si sales a mitad del camino, tu coste de recompra también se verá afectado por la cotización $ETH , la liquidez y el tiempo restante. Por eso, una tasa fija no significa que siempre puedas salir en cualquier momento con el mismo coste.
En consecuencia, “la tasa fija es más simple” no es una afirmación precisa. TermMax ofrece un mecanismo de intercambio: el rendimiento y el coste son más predecibles, pero la estructura es más compleja. Además del APR, hay que considerar el plazo, el descuento de FT, la condición de que XT llegue a cero y la salud de GT. Quienes temen la volatilidad de las tasas variables quizá estén dispuestos a aprender este mecanismo; quienes necesiten reajustar la cartera con frecuencia primero deben confirmar la ruta de salida. Que un valor sea determinista depende de si puedes usar realmente bien los 3 niveles de tokens. #termmax
Lo más fácil de pasar por alto es XT. Según la documentación, 1 FT más 1 XT corresponden a 1 unidad del activo de deuda; al vencimiento, el FT se trata al valor nominal y el XT se vuelve cero. GT es un comprobante de posición ERC-721 donde se registran tanto el colateral como la deuda. El prestatario puede pagar con el activo de deuda o también recomprar FT para cerrar la posición. Con unas cuantas operaciones de intercambio del token $BTC se pueden combinar préstamos, concesión de liquidez y apalancamiento, pero el usuario debe entender la función de los 3 tokens en distintos momentos.
Con otro ejemplo: FT es como el cupón principal que se cobra al vencimiento; XT es como el derecho temporal complementario; y GT es el expediente que registra el colateral y el pasivo. Cuanto más cerca está el pagaré de su vencimiento, más el precio se aproxima al valor nominal. Si sales a mitad del camino, tu coste de recompra también se verá afectado por la cotización $ETH , la liquidez y el tiempo restante. Por eso, una tasa fija no significa que siempre puedas salir en cualquier momento con el mismo coste.
En consecuencia, “la tasa fija es más simple” no es una afirmación precisa. TermMax ofrece un mecanismo de intercambio: el rendimiento y el coste son más predecibles, pero la estructura es más compleja. Además del APR, hay que considerar el plazo, el descuento de FT, la condición de que XT llegue a cero y la salud de GT. Quienes temen la volatilidad de las tasas variables quizá estén dispuestos a aprender este mecanismo; quienes necesiten reajustar la cartera con frecuencia primero deben confirmar la ruta de salida. Que un valor sea determinista depende de si puedes usar realmente bien los 3 niveles de tokens. #termmax
75
·
--
Ayer probé una vez el apalancamiento con un solo clic en @termmax . Usé PT-sUSDe como garantía para pedir prestado USDC, lo compré de nuevo con PT y, tras completar 2 rondas del ciclo, empujé el apalancamiento hasta 2.5x. Todo el proceso se hace con unos cuantos toques y termina; no hace falta autorizar repetidamente, cambiar de página ni vigilar manualmente la evolución del LTV. La experiencia, de hecho, es bastante cómoda; pero que sea fácil no significa que el costo real sea menor. El costo verdadero hay que calcularlo una vez que se cierren las posiciones.
Según los registros on-chain, en esta ocasión la acuñación de GT consumió 18u. Si se hiciera con el plan manual de ciclos el mismo proceso de 2 rondas, con unas cuantas operaciones de $BTC en total serían alrededor de 22u. A simple vista, TermMax ahorra aproximadamente un 20%. El problema es que GT empaqueta la posición de una sola vez en un NFT: lo que se acuña es lo que hay. Si quieres aumentar o reducir el apalancamiento a mitad de camino, no puedes hacerlo como en un flujo manual por tandas. Lo que se ahorra es el tiempo de operación, pero no necesariamente el costo de gestión a largo plazo.
Luego quise bajar un poco el apalancamiento y descubrí que GT no admite pagos parciales; solo permite cerrar toda la posición ($ETH ) y luego mintear de nuevo una posición nueva. Así, cada ajuste de posición requiere volver a pagar Gas. Si cambias los parámetros 2 veces en una semana, las comisiones probablemente superen el esquema manual. Lo más complicado es que, aunque el XT que recibes tras pedir prestado se puede convertir en liquidez, la profundidad del mercado secundario es relativamente baja. Al vender, si llegas a consumir un deslizamiento del 1.2%, el costo real del préstamo será claramente mayor que el valor que muestra la interfaz.
Por eso, TermMax encaja mejor para gente con un tamaño de capital mayor, que planea mantener hasta el vencimiento y que no quiere mover la posición con frecuencia a mitad de camino. El peso de Gas, en comparación, es más fácil de prorratear. Para usuarios con poco capital o que necesitan ajustar con las condiciones del mercado, el ciclo manual, aunque sea más engorroso, permite desglosar y controlar con mayor facilidad. TermMax empaqueta el proceso, no el riesgo, ni todos los costos. Antes de elegir, pregúntate esto: ¿quieres ahorrar unos minutos de operación o prefieres conservar la libertad de ajustar la posición cuando quieras? #termmax
Ayer probé una vez el apalancamiento con un solo clic en @TermMax . Usé PT-sUSDe como garantía para pedir prestado USDC, lo compré de nuevo con PT y, tras completar 2 rondas del ciclo, empujé el apalancamiento hasta 2.5x. Todo el proceso se hace con unos cuantos toques y termina; no hace falta autorizar repetidamente, cambiar de página ni vigilar manualmente la evolución del LTV. La experiencia, de hecho, es bastante cómoda; pero que sea fácil no significa que el costo real sea menor. El costo verdadero hay que calcularlo una vez que se cierren las posiciones.
Según los registros on-chain, en esta ocasión la acuñación de GT consumió 18u. Si se hiciera con el plan manual de ciclos el mismo proceso de 2 rondas, con unas cuantas operaciones de $BTC en total serían alrededor de 22u. A simple vista, TermMax ahorra aproximadamente un 20%. El problema es que GT empaqueta la posición de una sola vez en un NFT: lo que se acuña es lo que hay. Si quieres aumentar o reducir el apalancamiento a mitad de camino, no puedes hacerlo como en un flujo manual por tandas. Lo que se ahorra es el tiempo de operación, pero no necesariamente el costo de gestión a largo plazo.
Luego quise bajar un poco el apalancamiento y descubrí que GT no admite pagos parciales; solo permite cerrar toda la posición ($ETH ) y luego mintear de nuevo una posición nueva. Así, cada ajuste de posición requiere volver a pagar Gas. Si cambias los parámetros 2 veces en una semana, las comisiones probablemente superen el esquema manual. Lo más complicado es que, aunque el XT que recibes tras pedir prestado se puede convertir en liquidez, la profundidad del mercado secundario es relativamente baja. Al vender, si llegas a consumir un deslizamiento del 1.2%, el costo real del préstamo será claramente mayor que el valor que muestra la interfaz.
Por eso, TermMax encaja mejor para gente con un tamaño de capital mayor, que planea mantener hasta el vencimiento y que no quiere mover la posición con frecuencia a mitad de camino. El peso de Gas, en comparación, es más fácil de prorratear. Para usuarios con poco capital o que necesitan ajustar con las condiciones del mercado, el ciclo manual, aunque sea más engorroso, permite desglosar y controlar con mayor facilidad. TermMax empaqueta el proceso, no el riesgo, ni todos los costos. Antes de elegir, pregúntate esto: ¿quieres ahorrar unos minutos de operación o prefieres conservar la libertad de ajustar la posición cuando quieras? #termmax
Según los registros on-chain, en esta ocasión la acuñación de GT consumió 18u. Si se hiciera con el plan manual de ciclos el mismo proceso de 2 rondas, con unas cuantas operaciones de $BTC en total serían alrededor de 22u. A simple vista, TermMax ahorra aproximadamente un 20%. El problema es que GT empaqueta la posición de una sola vez en un NFT: lo que se acuña es lo que hay. Si quieres aumentar o reducir el apalancamiento a mitad de camino, no puedes hacerlo como en un flujo manual por tandas. Lo que se ahorra es el tiempo de operación, pero no necesariamente el costo de gestión a largo plazo.
Luego quise bajar un poco el apalancamiento y descubrí que GT no admite pagos parciales; solo permite cerrar toda la posición ($ETH ) y luego mintear de nuevo una posición nueva. Así, cada ajuste de posición requiere volver a pagar Gas. Si cambias los parámetros 2 veces en una semana, las comisiones probablemente superen el esquema manual. Lo más complicado es que, aunque el XT que recibes tras pedir prestado se puede convertir en liquidez, la profundidad del mercado secundario es relativamente baja. Al vender, si llegas a consumir un deslizamiento del 1.2%, el costo real del préstamo será claramente mayor que el valor que muestra la interfaz.
Por eso, TermMax encaja mejor para gente con un tamaño de capital mayor, que planea mantener hasta el vencimiento y que no quiere mover la posición con frecuencia a mitad de camino. El peso de Gas, en comparación, es más fácil de prorratear. Para usuarios con poco capital o que necesitan ajustar con las condiciones del mercado, el ciclo manual, aunque sea más engorroso, permite desglosar y controlar con mayor facilidad. TermMax empaqueta el proceso, no el riesgo, ni todos los costos. Antes de elegir, pregúntate esto: ¿quieres ahorrar unos minutos de operación o prefieres conservar la libertad de ajustar la posición cuando quieras? #termmax
74
·
--
Ayer por la noche vi $DUSK dinámicas en Binance y me entraron ganas, así que corrí una prueba una vez. Dusk se centra en una narrativa de privacidad; pensé que al desplegar un contrato de bonos RWA en DuskEVM bastaría para quedar automáticamente invisible. Con Hardhat subí código Solidity estándar: fue extremadamente fluido. Pero al terminar, me quedé en shock: los datos on-chain $BTC estaban totalmente a la vista; el detalle de las posiciones iba sin protección. Al profundizar en la arquitectura, por fin lo entendí: DuskEVM, en esencia, es un entorno de ejecución montado sobre la capa de liquidación; en sí mismo es completamente transparente. Si quieres lograr que el dinero sea “invisible”, debes invocar manualmente el precompilado ZK nativo de Dusk.
El diseño oficial, en realidad, es muy de geek: a nivel base, DuskDS proporciona dos modelos, Moonlight y Phoenix; la capa EVM solo ejecuta la lógica de negocio. Si de verdad quieres ocultarte del rival, tienes que cambiar a Phoenix para ocultar las cuentas. En otras palabras, el desarrollador tiene que actuar como “jefe de cuadrilla”: por un lado escribir Solidity y, por otro, llamar a la interfaz ZK para hacer la liquidación. A la fuerza, logré hacer funcionar las llamadas entre capas y descubrí que el consumo de Gas es 3 veces más alto que en un EVM puro, y la documentación de desarrollo también parecía un rompecabezas. Por suerte, las recientes actualizaciones del plugin de billetera Dusk Connect me devolvieron la experiencia: con un solo clic puedes cambiar entre modo público y modo oculto, mucho más cómodo que configurar manualmente las claves $ETH , ¡100 veces mejor! #dusk
Para desarrolladores que quieren capturar la bonanza de RWA, el ecosistema se encuentra ahora mismo en una etapa de “funciona” que duele para volverse “fácil de usar”. Usar DuskEVM para recibir a desarrolladores de Ethereum es un paso acertado, pero no esperes que copiar protocolos DeFi se convierta automáticamente en una aplicación de privacidad compatible. Para construir infraestructura financiera de nivel institucional, hay que dedicarlo duro a la lógica de interacción en doble carril. Esa parte es difícil de masticar, pero frente al vasto mar azul de RWA a escala de billones, el alto umbral precisamente se convierte en @Dusk_Foundation de foso/ventaja defensiva. ¡La inversión debe ser con DYOR!
Ayer por la noche vi $DUSK dinámicas en Binance y me entraron ganas, así que corrí una prueba una vez. Dusk se centra en una narrativa de privacidad; pensé que al desplegar un contrato de bonos RWA en DuskEVM bastaría para quedar automáticamente invisible. Con Hardhat subí código Solidity estándar: fue extremadamente fluido. Pero al terminar, me quedé en shock: los datos on-chain $BTC estaban totalmente a la vista; el detalle de las posiciones iba sin protección. Al profundizar en la arquitectura, por fin lo entendí: DuskEVM, en esencia, es un entorno de ejecución montado sobre la capa de liquidación; en sí mismo es completamente transparente. Si quieres lograr que el dinero sea “invisible”, debes invocar manualmente el precompilado ZK nativo de Dusk.
El diseño oficial, en realidad, es muy de geek: a nivel base, DuskDS proporciona dos modelos, Moonlight y Phoenix; la capa EVM solo ejecuta la lógica de negocio. Si de verdad quieres ocultarte del rival, tienes que cambiar a Phoenix para ocultar las cuentas. En otras palabras, el desarrollador tiene que actuar como “jefe de cuadrilla”: por un lado escribir Solidity y, por otro, llamar a la interfaz ZK para hacer la liquidación. A la fuerza, logré hacer funcionar las llamadas entre capas y descubrí que el consumo de Gas es 3 veces más alto que en un EVM puro, y la documentación de desarrollo también parecía un rompecabezas. Por suerte, las recientes actualizaciones del plugin de billetera Dusk Connect me devolvieron la experiencia: con un solo clic puedes cambiar entre modo público y modo oculto, mucho más cómodo que configurar manualmente las claves $ETH , ¡100 veces mejor! #dusk
Para desarrolladores que quieren capturar la bonanza de RWA, el ecosistema se encuentra ahora mismo en una etapa de “funciona” que duele para volverse “fácil de usar”. Usar DuskEVM para recibir a desarrolladores de Ethereum es un paso acertado, pero no esperes que copiar protocolos DeFi se convierta automáticamente en una aplicación de privacidad compatible. Para construir infraestructura financiera de nivel institucional, hay que dedicarlo duro a la lógica de interacción en doble carril. Esa parte es difícil de masticar, pero frente al vasto mar azul de RWA a escala de billones, el alto umbral precisamente se convierte en @Dusk de foso/ventaja defensiva. ¡La inversión debe ser con DYOR!
El diseño oficial, en realidad, es muy de geek: a nivel base, DuskDS proporciona dos modelos, Moonlight y Phoenix; la capa EVM solo ejecuta la lógica de negocio. Si de verdad quieres ocultarte del rival, tienes que cambiar a Phoenix para ocultar las cuentas. En otras palabras, el desarrollador tiene que actuar como “jefe de cuadrilla”: por un lado escribir Solidity y, por otro, llamar a la interfaz ZK para hacer la liquidación. A la fuerza, logré hacer funcionar las llamadas entre capas y descubrí que el consumo de Gas es 3 veces más alto que en un EVM puro, y la documentación de desarrollo también parecía un rompecabezas. Por suerte, las recientes actualizaciones del plugin de billetera Dusk Connect me devolvieron la experiencia: con un solo clic puedes cambiar entre modo público y modo oculto, mucho más cómodo que configurar manualmente las claves $ETH , ¡100 veces mejor! #dusk
Para desarrolladores que quieren capturar la bonanza de RWA, el ecosistema se encuentra ahora mismo en una etapa de “funciona” que duele para volverse “fácil de usar”. Usar DuskEVM para recibir a desarrolladores de Ethereum es un paso acertado, pero no esperes que copiar protocolos DeFi se convierta automáticamente en una aplicación de privacidad compatible. Para construir infraestructura financiera de nivel institucional, hay que dedicarlo duro a la lógica de interacción en doble carril. Esa parte es difícil de masticar, pero frente al vasto mar azul de RWA a escala de billones, el alto umbral precisamente se convierte en @Dusk de foso/ventaja defensiva. ¡La inversión debe ser con DYOR!
137
·
--
Hace unos días, en la plaza de Binance, revisé en retrospectiva los datos del panel de @Dusk_Foundation . Estoy acostumbrado a descomponer el ecosistema en 4 embudos: intención de suscripción, despliegue de contratos, entrada de tenedores y transacciones reales. El primer dato es muy llamativo; sin embargo, en la cadena $ETH , los otros tres pasos son difíciles de encontrar. La versión oficial mostró un “sí” de más de €300 millones para confirmar el tamaño de la emisión: dentro de esa cifra, la línea de cooperación con regulación aporta más de €200 millones y a más de 20.000 posibles inversores. Eso demuestra que las reservas de activos no son una mera fantasía. Pero, ¿hasta qué paso llegó la “confirmación”? La intención de suscripción no equivale a desplegar contratos; la generación de activos no equivale a entrar en una billetera, y menos aún a haber producido transferencias. Es como firmar una intención de contratación por €300 millones en un centro comercial: si las persianas aún no se han abierto, no se puede contar como ventas reales.
Aunque #dusk atrajo un plantel de lujo: Chainlink como oráculo, Cordial Systems para la custodia y Quantoz para la liquidación con stablecoins, esas cartas solo dejan huella on-chain cuando se utiliza el activo $BTC . La realidad es que Dusk Trade sigue en construcción; DuskEVM y Hedger están en estado de pruebas. El canal para enviar grandes órdenes institucionales a las cuentas de los usuarios todavía no ha entrado por completo en producción. Antes de que la infraestructura se conecte formalmente, las reservas de activos siguen siendo únicamente compromisos del lado de la oferta; no pueden convertirse directamente en combustible real para impulsar el “flywheel” de valor de DUSK.
Después de ver esto con claridad, dejé de mirar el tablero de $DUSK con autoentusiasmo ciego. Le doy más peso a varios indicadores duros: dirección del contrato del activo, fecha de emisión, número de direcciones de tenedores y el historial de transferencias. El único criterio para evaluar si el ecosistema Dusk puede cumplir lo prometido es la “tasa de conversión on-chain” (activos reales on-chain divididos entre la escala confirmada de emisión). Solo cuando la proporción de conversión se mantenga subiendo de 0 de forma continua, la lista de socios se convierte realmente en una red financiera verificable. Para el activo DUSK, la narrativa es muy seductora, pero es más importante aterrizar los datos; ¡invierte con DYOR siempre!
Hace unos días, en la plaza de Binance, revisé en retrospectiva los datos del panel de @Dusk . Estoy acostumbrado a descomponer el ecosistema en 4 embudos: intención de suscripción, despliegue de contratos, entrada de tenedores y transacciones reales. El primer dato es muy llamativo; sin embargo, en la cadena $ETH , los otros tres pasos son difíciles de encontrar. La versión oficial mostró un “sí” de más de €300 millones para confirmar el tamaño de la emisión: dentro de esa cifra, la línea de cooperación con regulación aporta más de €200 millones y a más de 20.000 posibles inversores. Eso demuestra que las reservas de activos no son una mera fantasía. Pero, ¿hasta qué paso llegó la “confirmación”? La intención de suscripción no equivale a desplegar contratos; la generación de activos no equivale a entrar en una billetera, y menos aún a haber producido transferencias. Es como firmar una intención de contratación por €300 millones en un centro comercial: si las persianas aún no se han abierto, no se puede contar como ventas reales.
Aunque #dusk atrajo un plantel de lujo: Chainlink como oráculo, Cordial Systems para la custodia y Quantoz para la liquidación con stablecoins, esas cartas solo dejan huella on-chain cuando se utiliza el activo $BTC . La realidad es que Dusk Trade sigue en construcción; DuskEVM y Hedger están en estado de pruebas. El canal para enviar grandes órdenes institucionales a las cuentas de los usuarios todavía no ha entrado por completo en producción. Antes de que la infraestructura se conecte formalmente, las reservas de activos siguen siendo únicamente compromisos del lado de la oferta; no pueden convertirse directamente en combustible real para impulsar el “flywheel” de valor de DUSK.
Después de ver esto con claridad, dejé de mirar el tablero de $DUSK con autoentusiasmo ciego. Le doy más peso a varios indicadores duros: dirección del contrato del activo, fecha de emisión, número de direcciones de tenedores y el historial de transferencias. El único criterio para evaluar si el ecosistema Dusk puede cumplir lo prometido es la “tasa de conversión on-chain” (activos reales on-chain divididos entre la escala confirmada de emisión). Solo cuando la proporción de conversión se mantenga subiendo de 0 de forma continua, la lista de socios se convierte realmente en una red financiera verificable. Para el activo DUSK, la narrativa es muy seductora, pero es más importante aterrizar los datos; ¡invierte con DYOR siempre!
Aunque #dusk atrajo un plantel de lujo: Chainlink como oráculo, Cordial Systems para la custodia y Quantoz para la liquidación con stablecoins, esas cartas solo dejan huella on-chain cuando se utiliza el activo $BTC . La realidad es que Dusk Trade sigue en construcción; DuskEVM y Hedger están en estado de pruebas. El canal para enviar grandes órdenes institucionales a las cuentas de los usuarios todavía no ha entrado por completo en producción. Antes de que la infraestructura se conecte formalmente, las reservas de activos siguen siendo únicamente compromisos del lado de la oferta; no pueden convertirse directamente en combustible real para impulsar el “flywheel” de valor de DUSK.
Después de ver esto con claridad, dejé de mirar el tablero de $DUSK con autoentusiasmo ciego. Le doy más peso a varios indicadores duros: dirección del contrato del activo, fecha de emisión, número de direcciones de tenedores y el historial de transferencias. El único criterio para evaluar si el ecosistema Dusk puede cumplir lo prometido es la “tasa de conversión on-chain” (activos reales on-chain divididos entre la escala confirmada de emisión). Solo cuando la proporción de conversión se mantenga subiendo de 0 de forma continua, la lista de socios se convierte realmente en una red financiera verificable. Para el activo DUSK, la narrativa es muy seductora, pero es más importante aterrizar los datos; ¡invierte con DYOR siempre!
137
·
--
Revisé de nuevo mi “barra de apalancamiento de un clic” @termmax como si fuera una línea de automatización en cadena, y recién entonces descubrí que cuanto más simple es el botón, menos margen puede haber en el backend. Después de que el usuario introduce el activo de deuda inicial, el sistema todavía debe programar el préstamo relámpago, la compra del colateral, la acuñación de GT y FT, completar el canje de XT y, finalmente, devolver el préstamo temporal $BTC . Para el usuario son solo 1 vez, pero en el protocolo, en realidad es una carrera de relevos en múltiples pasos dentro de la misma transacción.
El valor de este diseño es muy directo: no hay que repetir manualmente el proceso de depositar colateral, pedir prestado y cambiar de posiciones. GT se registra con ERC-721 para una posición individual; FT representa un crédito negociable; y MLTV limita el tope del apalancamiento. La multiplicación del apalancamiento no es un número fijo que el botón entregue, sino que depende simultáneamente del precio de los activos, de la reserva de órdenes, de la profundidad de ejecución y del monto del préstamo. Lo que se comprime en lo “one-click” no son los procesos internos, sino la operación.
Lo realmente valioso para cuestionar es cómo se maneja ante condiciones anómalas. Por ejemplo, cuando justo al abrir la posición el precio $ETH se desliza y las órdenes de rango solo ejecutan la mitad de lo planeado, o si FT y XT no se emparejan como se esperaba: ¿el sistema revierte toda la transacción o ajusta automáticamente los parámetros para continuar ejecutando el apalancamiento? Si hay rollback, ¿cuánto Gas pierde el usuario? Si ajusta automáticamente, ¿la nueva tasa de colateralización debe confirmarse de nuevo? Lo que más teme un flujo de un clic no es que haya más pasos, sino que después de un fallo el usuario no sepa qué hizo el sistema por él.
Por eso quiero que TermMax haga los recibos de ejecución con más detalle: listar la inversión inicial, la cantidad de préstamos relámpago, el precio promedio del colateral, la deuda de GT, la cantidad emitida de FT y el apalancamiento final, y poner junto con la simulación antes de la transacción los resultados on-chain para compararlos. Solo cuando cada desviación pueda explicarse, la DeFi compleja realmente se vuelve simple. La velocidad es solo la puerta de entrada; que el cierre sea completo dentro de los límites confirmados por el usuario es la pregunta central de TermMax.#termmax
Revisé de nuevo mi “barra de apalancamiento de un clic” @TermMax como si fuera una línea de automatización en cadena, y recién entonces descubrí que cuanto más simple es el botón, menos margen puede haber en el backend. Después de que el usuario introduce el activo de deuda inicial, el sistema todavía debe programar el préstamo relámpago, la compra del colateral, la acuñación de GT y FT, completar el canje de XT y, finalmente, devolver el préstamo temporal $BTC . Para el usuario son solo 1 vez, pero en el protocolo, en realidad es una carrera de relevos en múltiples pasos dentro de la misma transacción.
El valor de este diseño es muy directo: no hay que repetir manualmente el proceso de depositar colateral, pedir prestado y cambiar de posiciones. GT se registra con ERC-721 para una posición individual; FT representa un crédito negociable; y MLTV limita el tope del apalancamiento. La multiplicación del apalancamiento no es un número fijo que el botón entregue, sino que depende simultáneamente del precio de los activos, de la reserva de órdenes, de la profundidad de ejecución y del monto del préstamo. Lo que se comprime en lo “one-click” no son los procesos internos, sino la operación.
Lo realmente valioso para cuestionar es cómo se maneja ante condiciones anómalas. Por ejemplo, cuando justo al abrir la posición el precio $ETH se desliza y las órdenes de rango solo ejecutan la mitad de lo planeado, o si FT y XT no se emparejan como se esperaba: ¿el sistema revierte toda la transacción o ajusta automáticamente los parámetros para continuar ejecutando el apalancamiento? Si hay rollback, ¿cuánto Gas pierde el usuario? Si ajusta automáticamente, ¿la nueva tasa de colateralización debe confirmarse de nuevo? Lo que más teme un flujo de un clic no es que haya más pasos, sino que después de un fallo el usuario no sepa qué hizo el sistema por él.
Por eso quiero que TermMax haga los recibos de ejecución con más detalle: listar la inversión inicial, la cantidad de préstamos relámpago, el precio promedio del colateral, la deuda de GT, la cantidad emitida de FT y el apalancamiento final, y poner junto con la simulación antes de la transacción los resultados on-chain para compararlos. Solo cuando cada desviación pueda explicarse, la DeFi compleja realmente se vuelve simple. La velocidad es solo la puerta de entrada; que el cierre sea completo dentro de los límites confirmados por el usuario es la pregunta central de TermMax.#termmax
El valor de este diseño es muy directo: no hay que repetir manualmente el proceso de depositar colateral, pedir prestado y cambiar de posiciones. GT se registra con ERC-721 para una posición individual; FT representa un crédito negociable; y MLTV limita el tope del apalancamiento. La multiplicación del apalancamiento no es un número fijo que el botón entregue, sino que depende simultáneamente del precio de los activos, de la reserva de órdenes, de la profundidad de ejecución y del monto del préstamo. Lo que se comprime en lo “one-click” no son los procesos internos, sino la operación.
Lo realmente valioso para cuestionar es cómo se maneja ante condiciones anómalas. Por ejemplo, cuando justo al abrir la posición el precio $ETH se desliza y las órdenes de rango solo ejecutan la mitad de lo planeado, o si FT y XT no se emparejan como se esperaba: ¿el sistema revierte toda la transacción o ajusta automáticamente los parámetros para continuar ejecutando el apalancamiento? Si hay rollback, ¿cuánto Gas pierde el usuario? Si ajusta automáticamente, ¿la nueva tasa de colateralización debe confirmarse de nuevo? Lo que más teme un flujo de un clic no es que haya más pasos, sino que después de un fallo el usuario no sepa qué hizo el sistema por él.
Por eso quiero que TermMax haga los recibos de ejecución con más detalle: listar la inversión inicial, la cantidad de préstamos relámpago, el precio promedio del colateral, la deuda de GT, la cantidad emitida de FT y el apalancamiento final, y poner junto con la simulación antes de la transacción los resultados on-chain para compararlos. Solo cuando cada desviación pueda explicarse, la DeFi compleja realmente se vuelve simple. La velocidad es solo la puerta de entrada; que el cierre sea completo dentro de los límites confirmados por el usuario es la pregunta central de TermMax.#termmax
73
·
--
Compré antes 1 coche eléctrico inteligente con una configuración tope de gama: el motor y el chasis iban realmente fuertes. Pero el día de recoger el coche, la llave Bluetooth de la app no se conectaba de ninguna manera; ni siquiera podía abrir las puertas. Los ingenieros siempre piensan que la interacción es solo una carcasa, pero para el usuario, si no puede abrir la puerta, el coche es 0 puntos. Mirar @Dusk_Foundation también es lo mismo: el “aparente” oficial que sacan realmente impresiona: el tamaño de una emisión de activos de más de €3 mil millones, alcance a más de 50.000 inversores potenciales, y pignoración de más de 2,1 cientos de millones de $DUSK . En el backend, el papel tiene mucha fuerza, pero no importa si eres un inversor particular $BTC o una institución, nadie va a enviar dinero directamente mirando la lista de socios; lo único que el ojo humano puede “tocar” es la puerta: conexión de la cartera, autorización de identidad y confirmación de la firma.
La realidad es que la nueva wallet lanzada en abril y Dusk Connect todavía permanecen en una fase de vista previa para desarrolladores, y Dusk Trade, DuskEVM y Hedger también se están puliendo en redes de prueba. Esto significa que desde el descubrimiento de activos $ETH hasta el cierre completo del ciclo de liquidación de privacidad, todavía no se ha llevado de verdad a un entorno de producción a gran escala. Si iniciar sesión implica saltar 3 verificaciones, si aparece un montón de código que nadie entiende en la firma, o incluso si después de perder la conexión no se puede recuperar uno mismo, entonces incluso el respaldo más lujoso de la institución haría que la gente se vaya en el paso 1, y al final todo se convierte en tickets de atención al cliente.
En los proyectos de investigación de Binance, no se puede solo mirar los PPT; por encima del gran relato, lo que más me importa son indicadores duros: la tasa de éxito de la conexión de la cartera, la tasa de finalización de la primera interacción y el tiempo de recuperación ante anomalías. El frontend no es solo un envoltorio: es la única compuerta por donde entra el flujo de fondos. Ahora toca ver si #dusk puede eliminar del todo esos últimos kilómetros, y solo cuando los jugadores comunes puedan correr sin fricciones 1 transacción completa con el ciclo cerrado de activos, esas potenciales corrientes de liquidez de cientos de millones podrán echar raíces de verdad y brotar en la cadena DUSK. ¡La inversión, recuerda: DYOR!
Compré antes 1 coche eléctrico inteligente con una configuración tope de gama: el motor y el chasis iban realmente fuertes. Pero el día de recoger el coche, la llave Bluetooth de la app no se conectaba de ninguna manera; ni siquiera podía abrir las puertas. Los ingenieros siempre piensan que la interacción es solo una carcasa, pero para el usuario, si no puede abrir la puerta, el coche es 0 puntos. Mirar @Dusk también es lo mismo: el “aparente” oficial que sacan realmente impresiona: el tamaño de una emisión de activos de más de €3 mil millones, alcance a más de 50.000 inversores potenciales, y pignoración de más de 2,1 cientos de millones de $DUSK . En el backend, el papel tiene mucha fuerza, pero no importa si eres un inversor particular $BTC o una institución, nadie va a enviar dinero directamente mirando la lista de socios; lo único que el ojo humano puede “tocar” es la puerta: conexión de la cartera, autorización de identidad y confirmación de la firma.
La realidad es que la nueva wallet lanzada en abril y Dusk Connect todavía permanecen en una fase de vista previa para desarrolladores, y Dusk Trade, DuskEVM y Hedger también se están puliendo en redes de prueba. Esto significa que desde el descubrimiento de activos $ETH hasta el cierre completo del ciclo de liquidación de privacidad, todavía no se ha llevado de verdad a un entorno de producción a gran escala. Si iniciar sesión implica saltar 3 verificaciones, si aparece un montón de código que nadie entiende en la firma, o incluso si después de perder la conexión no se puede recuperar uno mismo, entonces incluso el respaldo más lujoso de la institución haría que la gente se vaya en el paso 1, y al final todo se convierte en tickets de atención al cliente.
En los proyectos de investigación de Binance, no se puede solo mirar los PPT; por encima del gran relato, lo que más me importa son indicadores duros: la tasa de éxito de la conexión de la cartera, la tasa de finalización de la primera interacción y el tiempo de recuperación ante anomalías. El frontend no es solo un envoltorio: es la única compuerta por donde entra el flujo de fondos. Ahora toca ver si #dusk puede eliminar del todo esos últimos kilómetros, y solo cuando los jugadores comunes puedan correr sin fricciones 1 transacción completa con el ciclo cerrado de activos, esas potenciales corrientes de liquidez de cientos de millones podrán echar raíces de verdad y brotar en la cadena DUSK. ¡La inversión, recuerda: DYOR!
La realidad es que la nueva wallet lanzada en abril y Dusk Connect todavía permanecen en una fase de vista previa para desarrolladores, y Dusk Trade, DuskEVM y Hedger también se están puliendo en redes de prueba. Esto significa que desde el descubrimiento de activos $ETH hasta el cierre completo del ciclo de liquidación de privacidad, todavía no se ha llevado de verdad a un entorno de producción a gran escala. Si iniciar sesión implica saltar 3 verificaciones, si aparece un montón de código que nadie entiende en la firma, o incluso si después de perder la conexión no se puede recuperar uno mismo, entonces incluso el respaldo más lujoso de la institución haría que la gente se vaya en el paso 1, y al final todo se convierte en tickets de atención al cliente.
En los proyectos de investigación de Binance, no se puede solo mirar los PPT; por encima del gran relato, lo que más me importa son indicadores duros: la tasa de éxito de la conexión de la cartera, la tasa de finalización de la primera interacción y el tiempo de recuperación ante anomalías. El frontend no es solo un envoltorio: es la única compuerta por donde entra el flujo de fondos. Ahora toca ver si #dusk puede eliminar del todo esos últimos kilómetros, y solo cuando los jugadores comunes puedan correr sin fricciones 1 transacción completa con el ciclo cerrado de activos, esas potenciales corrientes de liquidez de cientos de millones podrán echar raíces de verdad y brotar en la cadena DUSK. ¡La inversión, recuerda: DYOR!
147
·
--
Dios mío, el autor se habrá esforzado muchísimo para organizarlo así, con una estructura clara y un contenido muy completo. Siempre me preguntaba por qué la gente de la “cabeza” es siempre la misma, y que el “personal que solo mira y comenta” sea tan marcado, la verdad, suena un poco exagerado.
Dios mío, el autor se habrá esforzado muchísimo para organizarlo así, con una estructura clara y un contenido muy completo. Siempre me preguntaba por qué la gente de la “cabeza” es siempre la misma, y que el “personal que solo mira y comenta” sea tan marcado, la verdad, suena un poco exagerado.
在未来等我
·
--
¡Esto es demasiado descarado! Entre los 88 primeros del ranking de creadores, hasta el 23,86% obtiene puntuaciones altas gracias a reseñas y “me gusta” falsos; ¡incluso el gran “pseudo V amarillo” también se unió! Tras dos días recopilando pruebas, pido encarecidamente que la autoridad las gestione de manera seria
<c-342/>,recientemente, en las tareas de creadores de Babylon y Dusk han aparecido numerosos tramposos que obtienen puntuaciones altas mediante reseñas y “me gusta” falsos. La calidad de sus publicaciones no necesariamente es alta e incluso, en ocasiones, incumplen gravemente los requisitos de las reglas, pero como han logrado tasas de interacción extraordinariamente altas, las puntuaciones resultan aterradoras. Durante todo este proceso de inflar interacciones, mucha gente incluso ha formado pequeños grupos sueltos, que se dan “me gusta” y se hacen comentarios entre ellos. Además, por si fuera poco, en estas interacciones casi siempre aparecen comentarios en lenguas extranjeras de personas del extranjero, algo realmente inconcebible. Esos comentarios inflados, en su mayoría, se pueden identificar a simple vista como resúmenes generados por IA y spam; e incluso no se descarta que sean comentarios automáticos hechos por robots.
2
117
·
--
Mirar fijamente a Binance durante mucho tiempo puede generar ilusiones: creer que “todo en la cadena es transparente” es la verdad. Pero después de conocer amigos que gestionan fondos privados, descubrí que este “ir en pelota” ahuyentó a un gran capital como $BTC . Un fondo que administra decenas de millones de activos no puede transmitir por toda la red las cartas bajo la manga del portafolio para que el rival se adelante, y a la vez, al cierre de fin de año, debe entregar el detalle a auditoría y a impuestos. Ni publicar todo ni anonimizar todo es un callejón sin salida. Tras profundizar en @Dusk_Foundation , supe que ya tenía listas 2 soluciones: Moonlight se encarga del registro contable de cuentas con total transparencia pública; Phoenix, en cambio, utiliza pruebas de conocimiento cero (ZK) para crear un modelo de UTXO que mantiene ocultos los detalles. Finalmente, en el sistema DuskDS se completa la liquidación unificada.
La sutileza de este diseño está en que #dusk rompe de raíz el pensamiento extremo de anonimizar por anonimizar. Bloquea los secretos comerciales clave con Phoenix, muestra los datos habituales con Moonlight y, luego, mediante divulgación selectiva, abre una vía regulatoria dirigida. Además, $DUSK , a nivel de ejecución, descompone DuskVM y DuskEVM: admite desarrollo nativo y eficiente en Rust, y a la vez es compatible con las herramientas del ecosistema de Solidity. Esta base que acopla “privacidad conforme” y la experiencia del desarrollador $ETH en un solo bloque, realmente dio en el punto doloroso de las instituciones.
Así que, viendo DUSK desde 2026, no es suficiente considerarlo solo como un tema de especulación por concepto de privacidad. Lo que realmente busca competir es construir un circuito financiero completo de nivel institucional, donde privacidad, cumplimiento, tokenización de activos en cadena y EVM queden enlazados. Si esta ruta se abre, su techo está muy por encima del de las criptomonedas ordinarias de privacidad. ¿A todos les gusta este enfoque de doble modelo? Para invertir en DUSK, recuerden pensar de forma independiente; ¡y hagan su propia investigación (DYOR)!
Mirar fijamente a Binance durante mucho tiempo puede generar ilusiones: creer que “todo en la cadena es transparente” es la verdad. Pero después de conocer amigos que gestionan fondos privados, descubrí que este “ir en pelota” ahuyentó a un gran capital como $BTC . Un fondo que administra decenas de millones de activos no puede transmitir por toda la red las cartas bajo la manga del portafolio para que el rival se adelante, y a la vez, al cierre de fin de año, debe entregar el detalle a auditoría y a impuestos. Ni publicar todo ni anonimizar todo es un callejón sin salida. Tras profundizar en @Dusk , supe que ya tenía listas 2 soluciones: Moonlight se encarga del registro contable de cuentas con total transparencia pública; Phoenix, en cambio, utiliza pruebas de conocimiento cero (ZK) para crear un modelo de UTXO que mantiene ocultos los detalles. Finalmente, en el sistema DuskDS se completa la liquidación unificada.
La sutileza de este diseño está en que #dusk rompe de raíz el pensamiento extremo de anonimizar por anonimizar. Bloquea los secretos comerciales clave con Phoenix, muestra los datos habituales con Moonlight y, luego, mediante divulgación selectiva, abre una vía regulatoria dirigida. Además, $DUSK , a nivel de ejecución, descompone DuskVM y DuskEVM: admite desarrollo nativo y eficiente en Rust, y a la vez es compatible con las herramientas del ecosistema de Solidity. Esta base que acopla “privacidad conforme” y la experiencia del desarrollador $ETH en un solo bloque, realmente dio en el punto doloroso de las instituciones.
Así que, viendo DUSK desde 2026, no es suficiente considerarlo solo como un tema de especulación por concepto de privacidad. Lo que realmente busca competir es construir un circuito financiero completo de nivel institucional, donde privacidad, cumplimiento, tokenización de activos en cadena y EVM queden enlazados. Si esta ruta se abre, su techo está muy por encima del de las criptomonedas ordinarias de privacidad. ¿A todos les gusta este enfoque de doble modelo? Para invertir en DUSK, recuerden pensar de forma independiente; ¡y hagan su propia investigación (DYOR)!
La sutileza de este diseño está en que #dusk rompe de raíz el pensamiento extremo de anonimizar por anonimizar. Bloquea los secretos comerciales clave con Phoenix, muestra los datos habituales con Moonlight y, luego, mediante divulgación selectiva, abre una vía regulatoria dirigida. Además, $DUSK , a nivel de ejecución, descompone DuskVM y DuskEVM: admite desarrollo nativo y eficiente en Rust, y a la vez es compatible con las herramientas del ecosistema de Solidity. Esta base que acopla “privacidad conforme” y la experiencia del desarrollador $ETH en un solo bloque, realmente dio en el punto doloroso de las instituciones.
Así que, viendo DUSK desde 2026, no es suficiente considerarlo solo como un tema de especulación por concepto de privacidad. Lo que realmente busca competir es construir un circuito financiero completo de nivel institucional, donde privacidad, cumplimiento, tokenización de activos en cadena y EVM queden enlazados. Si esta ruta se abre, su techo está muy por encima del de las criptomonedas ordinarias de privacidad. ¿A todos les gusta este enfoque de doble modelo? Para invertir en DUSK, recuerden pensar de forma independiente; ¡y hagan su propia investigación (DYOR)!
156
·
--
Antes pisé 1 gran bache en Binance: me creí las promesas del equipo y acabé atrapado. Luego entendí 1 regla de hierro: presumir no tiene impuestos, pero el consumo de gas en la cadena no se puede falsificar. Recientemente me quedé despierto analizando a fondo el modelo económico subyacente de @Dusk_Foundation y descubrí que la lógica de funcionamiento de DUSK es extremadamente sólida. En DuskEVM, ya sea que ejecutes contratos inteligentes, hagas transferencias entre cadenas o simplemente envíes fondos, todo requiere quemar DUSK. Es como instalarle a la blockchain un motor que solo funciona si se mete una moneda; no hay tokens de intermediarios que diluyan la demanda. Mientras exista actividad, la necesidad real de $DUSK queda firmemente atada.
Esto significa que el lanzamiento en la mainnet será, sin duda, el punto de inflexión del destino de DUSK. Todos sabemos que en la fase de testnet se consigue “pelaje” de los testnet tokens y se queman 10000 “ojos” sin pestañear. Pero en cuanto arranque la mainnet, cada gota de gas detrás es dinero de verdad, comprado con el poder adquisitivo de $BTC . Si en el futuro logramos atraer muchas aplicaciones DeFi para que se instalen aquí y las transacciones aumentan 10 o incluso 100 veces, cuando la rueda de consumo empiece a girar, DUSK dejará de ser un mero activo basado en narrativa y se convertirá en un recurso de producción tangible. Esta revaluación real de valor del 0 al 1 es, sin duda, el punto más interesante.
Pero al operar, mantengamos la cabeza fría: no solo miremos los buenos augurios; hay que considerar los riesgos. En la arquitectura EVM, el gas por transacción ya es de por sí extremadamente barato. Pretender impulsar el precio quemando gas requeriría un volumen de transacciones diario de nivel de millones para compensarlo. Además, el gas que compra el retail es “usar y marcharse”; no se bloquea para acumular valor. Lo más duro es que, una vez que los validadores de nodos ganan esas tarifas de gas, también tienen que liquidar y pagar la electricidad; es probable que lo conviertan en efectivo y lo vuelvan a lanzar al mercado, haciendo que la demanda se compense al instante en más del 50%. Así que mi estrategia futura de seguimiento es: vigilar de cerca la proporción del gas quemado diariamente y la entrada neta de fondos en el puente entre cadenas. Cuando salga con datos reales $ETH entonces sí, hago cuentas; pero si vas a invertir #dusk , ¡asegúrate de hacer DYOR!
Antes pisé 1 gran bache en Binance: me creí las promesas del equipo y acabé atrapado. Luego entendí 1 regla de hierro: presumir no tiene impuestos, pero el consumo de gas en la cadena no se puede falsificar. Recientemente me quedé despierto analizando a fondo el modelo económico subyacente de @Dusk y descubrí que la lógica de funcionamiento de DUSK es extremadamente sólida. En DuskEVM, ya sea que ejecutes contratos inteligentes, hagas transferencias entre cadenas o simplemente envíes fondos, todo requiere quemar DUSK. Es como instalarle a la blockchain un motor que solo funciona si se mete una moneda; no hay tokens de intermediarios que diluyan la demanda. Mientras exista actividad, la necesidad real de $DUSK queda firmemente atada.
Esto significa que el lanzamiento en la mainnet será, sin duda, el punto de inflexión del destino de DUSK. Todos sabemos que en la fase de testnet se consigue “pelaje” de los testnet tokens y se queman 10000 “ojos” sin pestañear. Pero en cuanto arranque la mainnet, cada gota de gas detrás es dinero de verdad, comprado con el poder adquisitivo de $BTC . Si en el futuro logramos atraer muchas aplicaciones DeFi para que se instalen aquí y las transacciones aumentan 10 o incluso 100 veces, cuando la rueda de consumo empiece a girar, DUSK dejará de ser un mero activo basado en narrativa y se convertirá en un recurso de producción tangible. Esta revaluación real de valor del 0 al 1 es, sin duda, el punto más interesante.
Pero al operar, mantengamos la cabeza fría: no solo miremos los buenos augurios; hay que considerar los riesgos. En la arquitectura EVM, el gas por transacción ya es de por sí extremadamente barato. Pretender impulsar el precio quemando gas requeriría un volumen de transacciones diario de nivel de millones para compensarlo. Además, el gas que compra el retail es “usar y marcharse”; no se bloquea para acumular valor. Lo más duro es que, una vez que los validadores de nodos ganan esas tarifas de gas, también tienen que liquidar y pagar la electricidad; es probable que lo conviertan en efectivo y lo vuelvan a lanzar al mercado, haciendo que la demanda se compense al instante en más del 50%. Así que mi estrategia futura de seguimiento es: vigilar de cerca la proporción del gas quemado diariamente y la entrada neta de fondos en el puente entre cadenas. Cuando salga con datos reales $ETH entonces sí, hago cuentas; pero si vas a invertir #dusk , ¡asegúrate de hacer DYOR!
Esto significa que el lanzamiento en la mainnet será, sin duda, el punto de inflexión del destino de DUSK. Todos sabemos que en la fase de testnet se consigue “pelaje” de los testnet tokens y se queman 10000 “ojos” sin pestañear. Pero en cuanto arranque la mainnet, cada gota de gas detrás es dinero de verdad, comprado con el poder adquisitivo de $BTC . Si en el futuro logramos atraer muchas aplicaciones DeFi para que se instalen aquí y las transacciones aumentan 10 o incluso 100 veces, cuando la rueda de consumo empiece a girar, DUSK dejará de ser un mero activo basado en narrativa y se convertirá en un recurso de producción tangible. Esta revaluación real de valor del 0 al 1 es, sin duda, el punto más interesante.
Pero al operar, mantengamos la cabeza fría: no solo miremos los buenos augurios; hay que considerar los riesgos. En la arquitectura EVM, el gas por transacción ya es de por sí extremadamente barato. Pretender impulsar el precio quemando gas requeriría un volumen de transacciones diario de nivel de millones para compensarlo. Además, el gas que compra el retail es “usar y marcharse”; no se bloquea para acumular valor. Lo más duro es que, una vez que los validadores de nodos ganan esas tarifas de gas, también tienen que liquidar y pagar la electricidad; es probable que lo conviertan en efectivo y lo vuelvan a lanzar al mercado, haciendo que la demanda se compense al instante en más del 50%. Así que mi estrategia futura de seguimiento es: vigilar de cerca la proporción del gas quemado diariamente y la entrada neta de fondos en el puente entre cadenas. Cuando salga con datos reales $ETH entonces sí, hago cuentas; pero si vas a invertir #dusk , ¡asegúrate de hacer DYOR!
183
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
FedRateWatch
44,622 visualizaciones
290 participa(n) en el debate
Comparte y gana recompensas de tráfico en nuestra campaña de hashtag en tendencia
✨Tema: FOMC septiembre, ¿cuál será el próximo movimiento de la Fed?
👉Cómo unirte:
Publica una publicación breve o un artículo con el hashtag #FedRateWatch
Crea contenido basado en los siguientes enfoques:
- El CPI subyacente de agosto aumentó 0.3% mes a mes, y las probabilidades de una subida de 25 pb esta semana ahora están cerca del 90%. ¿Anticipas una subida de tasas esta semana? ¿Es algo puntual o el inicio de un ciclo de subidas más largo?
- Si la subida ocurre, ¿cómo se desarrolla para BTC, acciones tecnológicas y oro? ¿Alcista o bajista?
- ¿Cómo planeas operar a continuación? Comparte tu operación/tenencias de BTC, acciones u oro con nuestro widget para compartir operaciones.
⏰Periodo de la campaña:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Recompensa:
- Las publicaciones que cumplan con las pautas anteriores y tengan más de 100 palabras serán revisadas y podrían recibir un impulso aleatorio de tráfico de 500 a 3,000 visitas. Recibirás una notificación de tu secretario/a de feed si tu publicación es seleccionada.
- Obtén la oportunidad de que tu artículo aparezca destacado en Binance Square Official
¿Necesitas ideas para tu publicación? Visita la página del tema #FedRateWatch o la Square Guide on How to Post for Better Reach.
Binance Square Official
·83 «Me gusta»
·133.3k visualizaciones
BitcoinReboundsTo$79K
35,802 visualizaciones
293 participa(n) en el debate
BessentEndorsesFinalClarityActDraft
3,556 visualizaciones
161 participa(n) en el debate