
金面人
939 Publicaciones
金面人
Denunciar
Bloquear usuario
130 Siguiendo
617 Seguidores
1.1K+ Me gusta
Publicaciones
Todo
Cotizaciones
·
--
Gracias, hermanos, por el apoyo. Hace mucho que no juego; les traigo un sobre rojo 🧧
Gracias, hermanos, por el apoyo. Hace mucho que no juego; les traigo un sobre rojo 🧧

兄弟们关注我一下
De 金面人
Reclamado correctamente
36
5
77
168
·
--
#币安神算子 ¿Cuál de los partidos de esta noche parece más prometedor? ¿Hay algún experto que me guíe para apostar un poco? De verdad, qué difícil.
#币安神算子 ¿Cuál de los partidos de esta noche parece más prometedor? ¿Hay algún experto que me guíe para apostar un poco? De verdad, qué difícil.
·
--
#币安神算子 Hermanos, hagamos una jugada; debería salir bien. Últimamente he ganado algo. Esta vez, entrarle a un gen debería ser segurísimo, ¿no?
#币安神算子 Hermanos, hagamos una jugada; debería salir bien. Últimamente he ganado algo. Esta vez, entrarle a un gen debería ser segurísimo, ¿no?
·
--
#币安神算子 se prepara para apostar fuerte, todo al Lyon. ¿Creéis que tiene posibilidades? O me hago rico o me quedo a cero.
#币安神算子 se prepara para apostar fuerte, todo al Lyon. ¿Creéis que tiene posibilidades? O me hago rico o me quedo a cero.
4
·
--
#币安神算子 , sigo perseverando cada día. Creo que algún día ganaré muchísimo dinero. ¡Ánimo, ánimo, ánimo!
#币安神算子 , sigo perseverando cada día. Creo que algún día ganaré muchísimo dinero. ¡Ánimo, ánimo, ánimo!
2
·
--
#币安神算子 La, la, la, la, la, ayer gané muchísimo y qué gusto; ¡fue increíble, se multiplicó por cinco de golpe!
#币安神算子 La, la, la, la, la, ayer gané muchísimo y qué gusto; ¡fue increíble, se multiplicó por cinco de golpe!
1
·
--
#币安神算子 ayer volvió a quedarse en cero. ¡Qué mala suerte! ¿Por qué BLG es tan débil? ¿Cuál jugamos esta noche?
#币安神算子 ayer volvió a quedarse en cero. ¡Qué mala suerte! ¿Por qué BLG es tan débil? ¿Cuál jugamos esta noche?
·
--
#币安神算子 ¡Hermanos, vamos, vamos, vamos! Cada día está genial. ¿Cómo vamos a perdernos al adivino? ¡A darle!
#币安神算子 ¡Hermanos, vamos, vamos, vamos! Cada día está genial. ¿Cómo vamos a perdernos al adivino? ¡A darle!
1
·
--
¿Qué hago si #币安神算子 vuelve a cero? ¿Hay algún hermano mayor que pueda orientarme? ¿Qué hago si vuelve a cero?
¿Qué hago si #币安神算子 vuelve a cero? ¿Hay algún hermano mayor que pueda orientarme? ¿Qué hago si vuelve a cero?
5
·
--
#币安神算子 ¡Vamos, vamos, vamos! Hoy volvemos a intentarlo; cada día apostando poco para ganar mucho, a ver si algún día cae una grande.
#币安神算子 ¡Vamos, vamos, vamos! Hoy volvemos a intentarlo; cada día apostando poco para ganar mucho, a ver si algún día cae una grande.
8
·
--
#币安神算子 Hace unos días estaba con el LoL, ¿cómo perdió BLG y se quedó en cero de golpe? ¡Hoy quiero que BLG se muera! ¡Pierdan de una vez, carajo!
#币安神算子 Hace unos días estaba con el LoL, ¿cómo perdió BLG y se quedó en cero de golpe? ¡Hoy quiero que BLG se muera! ¡Pierdan de una vez, carajo!
4
·
--
#币安神算子 ¡Hay que jugársela: la bici puede convertirse en moto! Si no hacemos algo grande, no podremos ganar.
#币安神算子 ¡Hay que jugársela: la bici puede convertirse en moto! Si no hacemos algo grande, no podremos ganar.
2
·
--
Hay que perseverar cada día; ¡cada minuto cuenta! Espero que en los últimos dos días demos un último empujón.#币安神算子
Hay que perseverar cada día; ¡cada minuto cuenta! Espero que en los últimos dos días demos un último empujón.#币安神算子
44
·
--
#币安神算子 ¿Hay algún experto de los primeros puestos que pueda enseñarme cómo conseguir una puntuación alta? La diferencia con los de arriba es demasiado grande.
#币安神算子 ¿Hay algún experto de los primeros puestos que pueda enseñarme cómo conseguir una puntuación alta? La diferencia con los de arriba es demasiado grande.
87
·
--
#币安神算子 Ven a participar en el concurso de adivinos; el primer día promete y seguro que será más grande que el de al lado.
#币安神算子 Ven a participar en el concurso de adivinos; el primer día promete y seguro que será más grande que el de al lado.
65
·
--
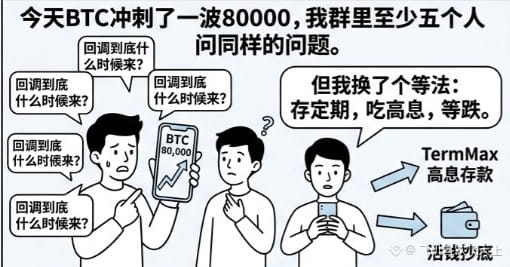
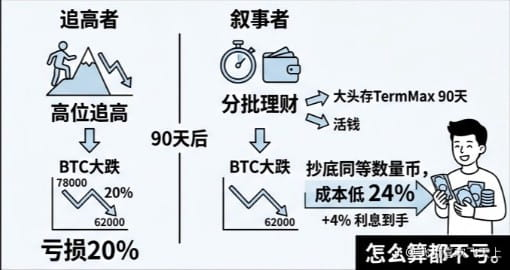
Hoy, el BTC se lanzó a una subida hasta 80.000. En mi grupo, al menos cinco personas preguntaron: “¿Cuándo llegará el retroceso?” Nadie puede responderlo con certeza, pero yo ya no me lo pregunto así, porque cambié la forma de esperar. El mes pasado dividí los U que tenía en dos partes: la mayor parte la guardé en TermMax para ganar un interés alto fijo, y dejé una parte como dinero líquido en mi wallet. No importa si cae o no, siempre tengo ganancias. Eso es la postura correcta de esperar.
Les muestro el cálculo. Supongamos que dentro de 90 días el BTC retrocede 20% y vuelve de 78.000 hasta cerca de 62.000. Si quien persiguió al alza, en el papel pierde 20%. En mi caso, el depósito vence, cobro los intereses y me queda casi 4 puntos, sin perder ni un centavo. En ese momento entro con el capital más los intereses para comprar el fondo. Con la misma moneda, mi costo es 24% más bajo que el de la gente que persiguió al alza hoy. Incluso si el retroceso no llega y el precio se queda “lateral”, yo igual gano esos 4 puntos de intereses. Pase lo que pase, no hay forma de perder.
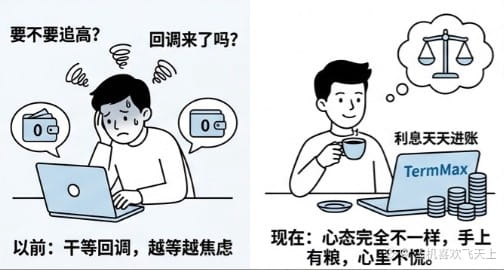
El núcleo de esta estrategia no es predecir, sino calcular. No sé si los 80.000 se romperán ni cuándo llegará el retroceso, pero sé una cosa: esperar puede ser rentable. Antes, cuando yo esperaba el retroceso, era simplemente esperar pasivamente: el dinero U no generaba nada y, mientras más esperabas, más ansiedad. Al final, muchas veces terminas persiguiendo en la cima. Ahora, cuando espero, los intereses entran cada día, y la mentalidad es totalmente distinta: tengo munición en la mano y no me entra el pánico.
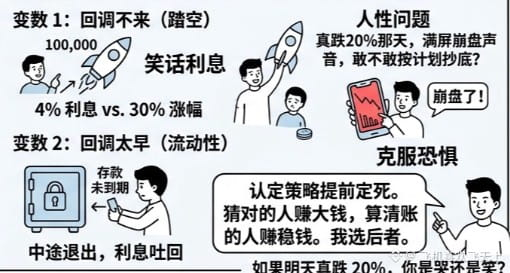
Claro, también puede haber errores en el cálculo. La mayor variable es que el retroceso no llegue. Si el BTC se acelera y rompe los 80.000 de una vez camino a los 100.000, esos 4 puntos de intereses serían una broma frente a una subida del 30% de otras personas; la sensación de quedar fuera del movimiento es incluso más difícil que perder dinero. Ese aspecto psicológico hay que tenerlo claro. Además, si el retroceso llega demasiado temprano y el depósito todavía no vence, al salir en medio tendrías que transferir a precio de mercado, y es posible que te devuelvan (te quiten) una parte de los intereses. El último punto es el tema de la naturaleza humana: cuando el día llegue y caiga 20%, en toda la pantalla solo se oirán sonidos de “colapso”. ¿Te atreves a hacer la compra en el fondo según el plan? Solo en ese momento se sabe.
Por eso ahora tengo claro una cosa: la estrategia se fija con antelación y lo demás se lo deja al tiempo. Ganan grandes fortunas quienes aciertan, y ganan dinero estable quienes calculan bien; yo elijo lo segundo.
Si mañana te despiertas y el BTC de verdad cae 20%, tu primera reacción será llorar o reír. #termmax @termmax
Hoy, el BTC se lanzó a una subida hasta 80.000. En mi grupo, al menos cinco personas preguntaron: “¿Cuándo llegará el retroceso?” Nadie puede responderlo con certeza, pero yo ya no me lo pregunto así, porque cambié la forma de esperar. El mes pasado dividí los U que tenía en dos partes: la mayor parte la guardé en TermMax para ganar un interés alto fijo, y dejé una parte como dinero líquido en mi wallet. No importa si cae o no, siempre tengo ganancias. Eso es la postura correcta de esperar.
Les muestro el cálculo. Supongamos que dentro de 90 días el BTC retrocede 20% y vuelve de 78.000 hasta cerca de 62.000. Si quien persiguió al alza, en el papel pierde 20%. En mi caso, el depósito vence, cobro los intereses y me queda casi 4 puntos, sin perder ni un centavo. En ese momento entro con el capital más los intereses para comprar el fondo. Con la misma moneda, mi costo es 24% más bajo que el de la gente que persiguió al alza hoy. Incluso si el retroceso no llega y el precio se queda “lateral”, yo igual gano esos 4 puntos de intereses. Pase lo que pase, no hay forma de perder.
El núcleo de esta estrategia no es predecir, sino calcular. No sé si los 80.000 se romperán ni cuándo llegará el retroceso, pero sé una cosa: esperar puede ser rentable. Antes, cuando yo esperaba el retroceso, era simplemente esperar pasivamente: el dinero U no generaba nada y, mientras más esperabas, más ansiedad. Al final, muchas veces terminas persiguiendo en la cima. Ahora, cuando espero, los intereses entran cada día, y la mentalidad es totalmente distinta: tengo munición en la mano y no me entra el pánico.
Claro, también puede haber errores en el cálculo. La mayor variable es que el retroceso no llegue. Si el BTC se acelera y rompe los 80.000 de una vez camino a los 100.000, esos 4 puntos de intereses serían una broma frente a una subida del 30% de otras personas; la sensación de quedar fuera del movimiento es incluso más difícil que perder dinero. Ese aspecto psicológico hay que tenerlo claro. Además, si el retroceso llega demasiado temprano y el depósito todavía no vence, al salir en medio tendrías que transferir a precio de mercado, y es posible que te devuelvan (te quiten) una parte de los intereses. El último punto es el tema de la naturaleza humana: cuando el día llegue y caiga 20%, en toda la pantalla solo se oirán sonidos de “colapso”. ¿Te atreves a hacer la compra en el fondo según el plan? Solo en ese momento se sabe.
Por eso ahora tengo claro una cosa: la estrategia se fija con antelación y lo demás se lo deja al tiempo. Ganan grandes fortunas quienes aciertan, y ganan dinero estable quienes calculan bien; yo elijo lo segundo.
Si mañana te despiertas y el BTC de verdad cae 20%, tu primera reacción será llorar o reír. #termmax @TermMax
Les muestro el cálculo. Supongamos que dentro de 90 días el BTC retrocede 20% y vuelve de 78.000 hasta cerca de 62.000. Si quien persiguió al alza, en el papel pierde 20%. En mi caso, el depósito vence, cobro los intereses y me queda casi 4 puntos, sin perder ni un centavo. En ese momento entro con el capital más los intereses para comprar el fondo. Con la misma moneda, mi costo es 24% más bajo que el de la gente que persiguió al alza hoy. Incluso si el retroceso no llega y el precio se queda “lateral”, yo igual gano esos 4 puntos de intereses. Pase lo que pase, no hay forma de perder.
El núcleo de esta estrategia no es predecir, sino calcular. No sé si los 80.000 se romperán ni cuándo llegará el retroceso, pero sé una cosa: esperar puede ser rentable. Antes, cuando yo esperaba el retroceso, era simplemente esperar pasivamente: el dinero U no generaba nada y, mientras más esperabas, más ansiedad. Al final, muchas veces terminas persiguiendo en la cima. Ahora, cuando espero, los intereses entran cada día, y la mentalidad es totalmente distinta: tengo munición en la mano y no me entra el pánico.
Claro, también puede haber errores en el cálculo. La mayor variable es que el retroceso no llegue. Si el BTC se acelera y rompe los 80.000 de una vez camino a los 100.000, esos 4 puntos de intereses serían una broma frente a una subida del 30% de otras personas; la sensación de quedar fuera del movimiento es incluso más difícil que perder dinero. Ese aspecto psicológico hay que tenerlo claro. Además, si el retroceso llega demasiado temprano y el depósito todavía no vence, al salir en medio tendrías que transferir a precio de mercado, y es posible que te devuelvan (te quiten) una parte de los intereses. El último punto es el tema de la naturaleza humana: cuando el día llegue y caiga 20%, en toda la pantalla solo se oirán sonidos de “colapso”. ¿Te atreves a hacer la compra en el fondo según el plan? Solo en ese momento se sabe.
Por eso ahora tengo claro una cosa: la estrategia se fija con antelación y lo demás se lo deja al tiempo. Ganan grandes fortunas quienes aciertan, y ganan dinero estable quienes calculan bien; yo elijo lo segundo.
Si mañana te despiertas y el BTC de verdad cae 20%, tu primera reacción será llorar o reír. #termmax @TermMax
1
1.2k
·
--
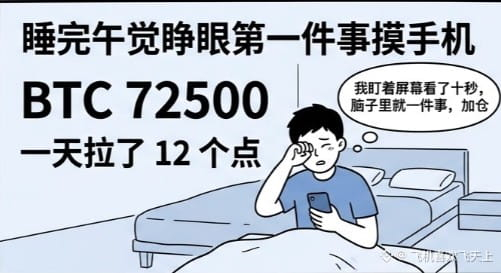
Me despierto de la siesta, abro los ojos y lo primero que hago es tocar el teléfono: BTC a 72.500. En un día subió 12 puntos. Me quedo mirando la pantalla durante diez segundos y solo pienso en una cosa: comprar más.
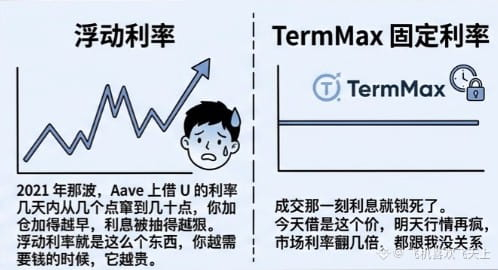
En un mercado alcista, lo más caro no es la moneda, sino los intereses del apalancamiento. Los veteranos lo recuerdan: cuando el mercado empieza a moverse, las tasas de los préstamos suben como la espuma. En aquella oleada de 2021, en Aave la tasa por pedir prestado U pasó de unos cuantos puntos a decenas en pocos días. Cuanto antes aumentabas posición, más te castigaban con los intereses. Las tasas variables son así: cuanto más necesitas dinero, más caras se vuelven.
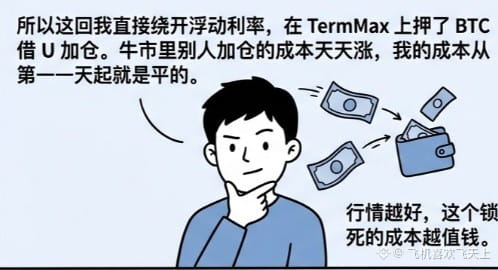
Así que esta vez me salí de las tasas variables y aposté BTC para pedir U y aumentar posición en TermMax. Allí la tasa es fija; en el momento de la operación, los intereses quedan bloqueados. Hoy prestas a este precio y mañana, aunque la cotización se vuelva loca y el interés del mercado se multiplique por varias veces, no tiene nada que ver conmigo: al vencimiento, devuelvo el dinero exacto, ni un céntimo más. En un alcista, el costo de quien compra más sube cada día; mi costo, desde el primer día, se mantiene plano.
Calculémoslo. Supón que usas tasa variable: si la tendencia dura un mes, la tasa promedio de préstamo podría pasar de 8% a 20%, y los intereses se te comen una gran parte de la ganancia. En un préstamo a tasa fija, 8% es 8%, aunque el mercado se dispare al cielo: el costo permanece igual. Cuanto mejor sea la tendencia, más valioso se vuelve ese costo bloqueado.
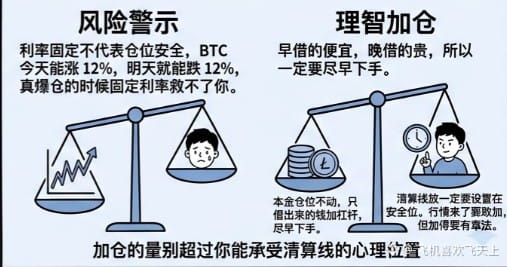
Claro, el apalancamiento es el apalancamiento, y hay cosas que hay que decir. Que la tasa sea fija no significa que la posición esté a salvo. BTC hoy puede subir 12% y mañana caer 12%; cuando explota en liquidación, la tasa fija no te salva. No aumentes la cantidad más allá del punto psicológico en el que puedes tolerar el nivel de liquidación. Y otro punto: en un mercado alcista hay mucha gente pidiendo prestado; en TermMax la cotización de los préstamos también sube y sube. Quien pide prestado temprano sale más barato; quien espera, más caro. Por eso hay que actuar lo antes posible.
Mi forma de hacerlo es esta: no muevo la posición del principal; solo uso el dinero prestado para apalancarme, y tengo que fijar el nivel de liquidación en una zona segura. Cuando llegue la tendencia, hay que atreverse a aumentar, pero con método.
#termmax @termmax
Me despierto de la siesta, abro los ojos y lo primero que hago es tocar el teléfono: BTC a 72.500. En un día subió 12 puntos. Me quedo mirando la pantalla durante diez segundos y solo pienso en una cosa: comprar más.
En un mercado alcista, lo más caro no es la moneda, sino los intereses del apalancamiento. Los veteranos lo recuerdan: cuando el mercado empieza a moverse, las tasas de los préstamos suben como la espuma. En aquella oleada de 2021, en Aave la tasa por pedir prestado U pasó de unos cuantos puntos a decenas en pocos días. Cuanto antes aumentabas posición, más te castigaban con los intereses. Las tasas variables son así: cuanto más necesitas dinero, más caras se vuelven.
Así que esta vez me salí de las tasas variables y aposté BTC para pedir U y aumentar posición en TermMax. Allí la tasa es fija; en el momento de la operación, los intereses quedan bloqueados. Hoy prestas a este precio y mañana, aunque la cotización se vuelva loca y el interés del mercado se multiplique por varias veces, no tiene nada que ver conmigo: al vencimiento, devuelvo el dinero exacto, ni un céntimo más. En un alcista, el costo de quien compra más sube cada día; mi costo, desde el primer día, se mantiene plano.
Calculémoslo. Supón que usas tasa variable: si la tendencia dura un mes, la tasa promedio de préstamo podría pasar de 8% a 20%, y los intereses se te comen una gran parte de la ganancia. En un préstamo a tasa fija, 8% es 8%, aunque el mercado se dispare al cielo: el costo permanece igual. Cuanto mejor sea la tendencia, más valioso se vuelve ese costo bloqueado.
Claro, el apalancamiento es el apalancamiento, y hay cosas que hay que decir. Que la tasa sea fija no significa que la posición esté a salvo. BTC hoy puede subir 12% y mañana caer 12%; cuando explota en liquidación, la tasa fija no te salva. No aumentes la cantidad más allá del punto psicológico en el que puedes tolerar el nivel de liquidación. Y otro punto: en un mercado alcista hay mucha gente pidiendo prestado; en TermMax la cotización de los préstamos también sube y sube. Quien pide prestado temprano sale más barato; quien espera, más caro. Por eso hay que actuar lo antes posible.
Mi forma de hacerlo es esta: no muevo la posición del principal; solo uso el dinero prestado para apalancarme, y tengo que fijar el nivel de liquidación en una zona segura. Cuando llegue la tendencia, hay que atreverse a aumentar, pero con método.
#termmax @TermMax
En un mercado alcista, lo más caro no es la moneda, sino los intereses del apalancamiento. Los veteranos lo recuerdan: cuando el mercado empieza a moverse, las tasas de los préstamos suben como la espuma. En aquella oleada de 2021, en Aave la tasa por pedir prestado U pasó de unos cuantos puntos a decenas en pocos días. Cuanto antes aumentabas posición, más te castigaban con los intereses. Las tasas variables son así: cuanto más necesitas dinero, más caras se vuelven.
Así que esta vez me salí de las tasas variables y aposté BTC para pedir U y aumentar posición en TermMax. Allí la tasa es fija; en el momento de la operación, los intereses quedan bloqueados. Hoy prestas a este precio y mañana, aunque la cotización se vuelva loca y el interés del mercado se multiplique por varias veces, no tiene nada que ver conmigo: al vencimiento, devuelvo el dinero exacto, ni un céntimo más. En un alcista, el costo de quien compra más sube cada día; mi costo, desde el primer día, se mantiene plano.
Calculémoslo. Supón que usas tasa variable: si la tendencia dura un mes, la tasa promedio de préstamo podría pasar de 8% a 20%, y los intereses se te comen una gran parte de la ganancia. En un préstamo a tasa fija, 8% es 8%, aunque el mercado se dispare al cielo: el costo permanece igual. Cuanto mejor sea la tendencia, más valioso se vuelve ese costo bloqueado.
Claro, el apalancamiento es el apalancamiento, y hay cosas que hay que decir. Que la tasa sea fija no significa que la posición esté a salvo. BTC hoy puede subir 12% y mañana caer 12%; cuando explota en liquidación, la tasa fija no te salva. No aumentes la cantidad más allá del punto psicológico en el que puedes tolerar el nivel de liquidación. Y otro punto: en un mercado alcista hay mucha gente pidiendo prestado; en TermMax la cotización de los préstamos también sube y sube. Quien pide prestado temprano sale más barato; quien espera, más caro. Por eso hay que actuar lo antes posible.
Mi forma de hacerlo es esta: no muevo la posición del principal; solo uso el dinero prestado para apalancarme, y tengo que fijar el nivel de liquidación en una zona segura. Cuando llegue la tendencia, hay que atreverse a aumentar, pero con método.
#termmax @TermMax
2
1.2k
·
--
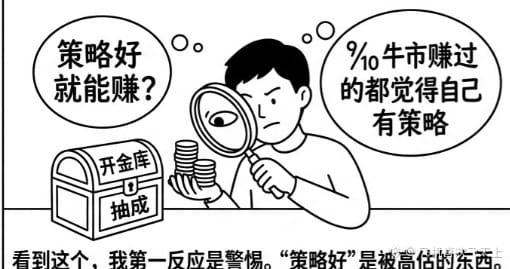
先说句得罪人的话。看到"策略好就能开金库,管理别人的钱抽成"这种说法,我第一反应不是机会,是警惕。策略好这三个字,是币圈最被高估的东西。
牛市里赚到过钱的人,十个有九个觉得自己有策略。真把别人的钱接过来管,你很快会发现,那点策略一半靠运气,另一半靠的是亏自己的钱不心疼。管别人的钱完全是另一件事。TermMax 上开金库当 Curator,不用自己有大资金,设好参数就能开张。但门槛低的是开张,不是活下来。
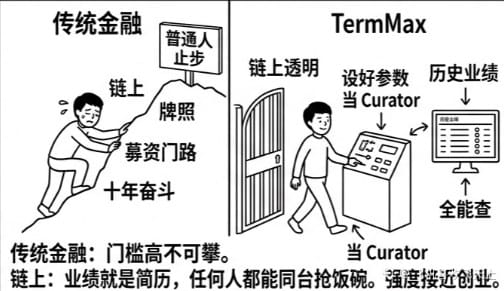
不过这个机会倒是真的。以前你想在传统金融里管别人的钱,先得有牌照,还得有募资的门路,普通人奋斗十年都未必摸得到门。链上把这些全抹了,你管得好不好,历史业绩全写在链上,谁都能查。业绩就是最好的简历,没背景没资源但真有两下子的人,第一次能和机构同台抢饭碗。当然这个活不是躺赚,平时要盯着各个市场的利差调配资金,遇上极端行情半夜都得爬起来处理,强度接近创业。
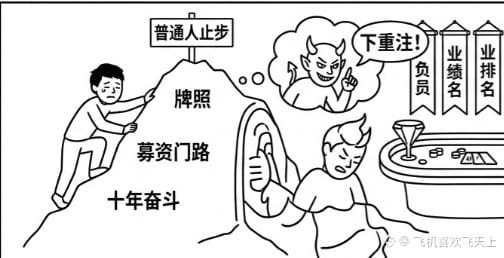
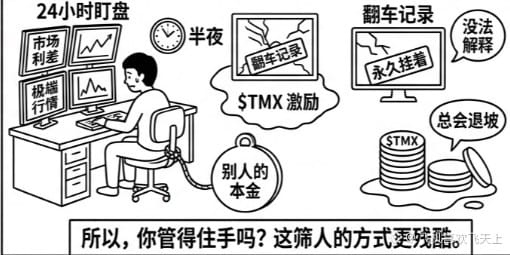
当然钱不是那么好拿的。你管的是别人的本金,赚的是管理费,亏起来疼的又不是你,这个结构天然就在勾引你下重注。传统金融里多少基金经理是被业绩排名逼上赌桌的,链上一样逃不掉。再说链上什么都是透明的,你哪次操作翻了车,记录永久挂在那,想删都删不掉,传统世界出事了还能发公关稿,这里没人听你解释。还有个现实问题,现在不少存款是冲着 $TMX 激励来的,激励总有退坡那天,到时候人家凭什么还把钱放你这,只能靠真本事。
所以这确实是条新路,但筛人的方式比传统金融更残酷。传统金融先看你出身,链上只看结果。有真策略的人,这是时代给的红利,只有胆量没有策略的人,链上会更快让你现形。
你觉得自己管别人的钱,能管住手不。#termmax @termmax
先说句得罪人的话。看到"策略好就能开金库,管理别人的钱抽成"这种说法,我第一反应不是机会,是警惕。策略好这三个字,是币圈最被高估的东西。
牛市里赚到过钱的人,十个有九个觉得自己有策略。真把别人的钱接过来管,你很快会发现,那点策略一半靠运气,另一半靠的是亏自己的钱不心疼。管别人的钱完全是另一件事。TermMax 上开金库当 Curator,不用自己有大资金,设好参数就能开张。但门槛低的是开张,不是活下来。
不过这个机会倒是真的。以前你想在传统金融里管别人的钱,先得有牌照,还得有募资的门路,普通人奋斗十年都未必摸得到门。链上把这些全抹了,你管得好不好,历史业绩全写在链上,谁都能查。业绩就是最好的简历,没背景没资源但真有两下子的人,第一次能和机构同台抢饭碗。当然这个活不是躺赚,平时要盯着各个市场的利差调配资金,遇上极端行情半夜都得爬起来处理,强度接近创业。
当然钱不是那么好拿的。你管的是别人的本金,赚的是管理费,亏起来疼的又不是你,这个结构天然就在勾引你下重注。传统金融里多少基金经理是被业绩排名逼上赌桌的,链上一样逃不掉。再说链上什么都是透明的,你哪次操作翻了车,记录永久挂在那,想删都删不掉,传统世界出事了还能发公关稿,这里没人听你解释。还有个现实问题,现在不少存款是冲着 $TMX 激励来的,激励总有退坡那天,到时候人家凭什么还把钱放你这,只能靠真本事。
所以这确实是条新路,但筛人的方式比传统金融更残酷。传统金融先看你出身,链上只看结果。有真策略的人,这是时代给的红利,只有胆量没有策略的人,链上会更快让你现形。
你觉得自己管别人的钱,能管住手不。#termmax @TermMax
牛市里赚到过钱的人,十个有九个觉得自己有策略。真把别人的钱接过来管,你很快会发现,那点策略一半靠运气,另一半靠的是亏自己的钱不心疼。管别人的钱完全是另一件事。TermMax 上开金库当 Curator,不用自己有大资金,设好参数就能开张。但门槛低的是开张,不是活下来。
不过这个机会倒是真的。以前你想在传统金融里管别人的钱,先得有牌照,还得有募资的门路,普通人奋斗十年都未必摸得到门。链上把这些全抹了,你管得好不好,历史业绩全写在链上,谁都能查。业绩就是最好的简历,没背景没资源但真有两下子的人,第一次能和机构同台抢饭碗。当然这个活不是躺赚,平时要盯着各个市场的利差调配资金,遇上极端行情半夜都得爬起来处理,强度接近创业。
当然钱不是那么好拿的。你管的是别人的本金,赚的是管理费,亏起来疼的又不是你,这个结构天然就在勾引你下重注。传统金融里多少基金经理是被业绩排名逼上赌桌的,链上一样逃不掉。再说链上什么都是透明的,你哪次操作翻了车,记录永久挂在那,想删都删不掉,传统世界出事了还能发公关稿,这里没人听你解释。还有个现实问题,现在不少存款是冲着 $TMX 激励来的,激励总有退坡那天,到时候人家凭什么还把钱放你这,只能靠真本事。
所以这确实是条新路,但筛人的方式比传统金融更残酷。传统金融先看你出身,链上只看结果。有真策略的人,这是时代给的红利,只有胆量没有策略的人,链上会更快让你现形。
你觉得自己管别人的钱,能管住手不。#termmax @TermMax
1
2
126
·
--
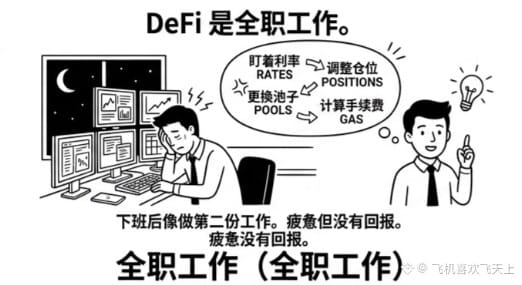
Trabajo normalmente y no tengo tanto tiempo para investigar DeFi. Antes me emocionaba ver capturas de rentabilidad que compartía la gente; pero cuando entré yo, descubrí que esto es un trabajo a tiempo completo. Estar pendiente del tipo de interés, ajustar la posición, cambiar de pools, calcular el gas; cada día después de salir del trabajo, era como volver a echar otra jornada. Tras seis meses de probar y mover cosas, no logré superar la rentabilidad de los demás, y acabé agotado.
Luego lo entendí: la postura correcta para gente como yo en las finanzas tradicionales es comprar fondos, no operar acciones. Así que cuando en TermMax vi la bóveda (金库), casi sin dudar. Depositar y listo: detrás hay un gestor de estrategias Curator que hace el trabajo por ti. Fija el tipo de interés y redistribuye el capital entre distintos mercados; si en un mercado el diferencial está mejor, mueve el dinero allí. Lo que tú recibes es una rentabilidad segura al vencimiento, y no tienes que preocuparte del proceso.
En resumen, esto es la versión de DeFi de comprar fondos.
Pero lo esencial al comprar fondos nunca es solo comprar; es elegir al gestor del fondo, y la bóveda no es diferente. La diferencia de nivel entre distintos Curator es enorme: algunos son conservadores y otros agresivos. Con el mismo importe depositado, la rentabilidad y el riesgo pueden diferir hasta por un factor de dos. El protocolo te ahorra el costo de la investigación del mercado, pero te devuelve el costo de investigar a la persona. Si no miras datos como el historial de reembolsos del Curator, el control de caídas (drawdown), la escala de gestión y hacia dónde se destinan los fondos, básicamente estás guardando con los ojos cerrados: es como comprar un fondo en forma de caja sorpresa. Y hay otra cosa que también debes tener clara: lo que gana el Curator son las comisiones de gestión y los incentivos. Si la rentabilidad es alta, él gana más; si sale mal, la pérdida la asumes tú con tu capital. Esto hay que tenerlo claro.
Por eso la bóveda le viene bien a los perezosos, pero solo a los perezosos en el sentido de que no quieren operar. La tarea de elegir a la persona, esa no te puedes permitir estar perezoso ni un día.
¿Ustedes, al elegir una bóveda, revisan el historial de desempeño del Curator para compararlos, o solo miran si el APR es más alto y se lanzan?
#termmax @termmax
Trabajo normalmente y no tengo tanto tiempo para investigar DeFi. Antes me emocionaba ver capturas de rentabilidad que compartía la gente; pero cuando entré yo, descubrí que esto es un trabajo a tiempo completo. Estar pendiente del tipo de interés, ajustar la posición, cambiar de pools, calcular el gas; cada día después de salir del trabajo, era como volver a echar otra jornada. Tras seis meses de probar y mover cosas, no logré superar la rentabilidad de los demás, y acabé agotado.
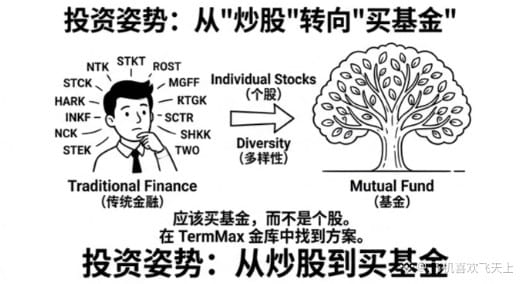
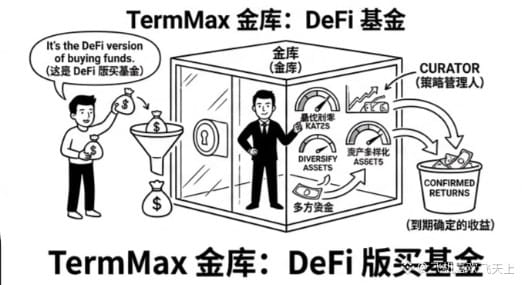
Luego lo entendí: la postura correcta para gente como yo en las finanzas tradicionales es comprar fondos, no operar acciones. Así que cuando en TermMax vi la bóveda (金库), casi sin dudar. Depositar y listo: detrás hay un gestor de estrategias Curator que hace el trabajo por ti. Fija el tipo de interés y redistribuye el capital entre distintos mercados; si en un mercado el diferencial está mejor, mueve el dinero allí. Lo que tú recibes es una rentabilidad segura al vencimiento, y no tienes que preocuparte del proceso.
En resumen, esto es la versión de DeFi de comprar fondos.
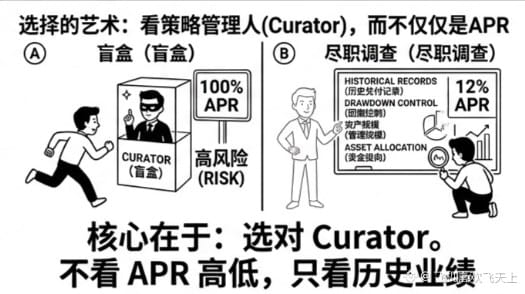
Pero lo esencial al comprar fondos nunca es solo comprar; es elegir al gestor del fondo, y la bóveda no es diferente. La diferencia de nivel entre distintos Curator es enorme: algunos son conservadores y otros agresivos. Con el mismo importe depositado, la rentabilidad y el riesgo pueden diferir hasta por un factor de dos. El protocolo te ahorra el costo de la investigación del mercado, pero te devuelve el costo de investigar a la persona. Si no miras datos como el historial de reembolsos del Curator, el control de caídas (drawdown), la escala de gestión y hacia dónde se destinan los fondos, básicamente estás guardando con los ojos cerrados: es como comprar un fondo en forma de caja sorpresa. Y hay otra cosa que también debes tener clara: lo que gana el Curator son las comisiones de gestión y los incentivos. Si la rentabilidad es alta, él gana más; si sale mal, la pérdida la asumes tú con tu capital. Esto hay que tenerlo claro.
Por eso la bóveda le viene bien a los perezosos, pero solo a los perezosos en el sentido de que no quieren operar. La tarea de elegir a la persona, esa no te puedes permitir estar perezoso ni un día.
¿Ustedes, al elegir una bóveda, revisan el historial de desempeño del Curator para compararlos, o solo miran si el APR es más alto y se lanzan?
#termmax @TermMax
Luego lo entendí: la postura correcta para gente como yo en las finanzas tradicionales es comprar fondos, no operar acciones. Así que cuando en TermMax vi la bóveda (金库), casi sin dudar. Depositar y listo: detrás hay un gestor de estrategias Curator que hace el trabajo por ti. Fija el tipo de interés y redistribuye el capital entre distintos mercados; si en un mercado el diferencial está mejor, mueve el dinero allí. Lo que tú recibes es una rentabilidad segura al vencimiento, y no tienes que preocuparte del proceso.
En resumen, esto es la versión de DeFi de comprar fondos.
Pero lo esencial al comprar fondos nunca es solo comprar; es elegir al gestor del fondo, y la bóveda no es diferente. La diferencia de nivel entre distintos Curator es enorme: algunos son conservadores y otros agresivos. Con el mismo importe depositado, la rentabilidad y el riesgo pueden diferir hasta por un factor de dos. El protocolo te ahorra el costo de la investigación del mercado, pero te devuelve el costo de investigar a la persona. Si no miras datos como el historial de reembolsos del Curator, el control de caídas (drawdown), la escala de gestión y hacia dónde se destinan los fondos, básicamente estás guardando con los ojos cerrados: es como comprar un fondo en forma de caja sorpresa. Y hay otra cosa que también debes tener clara: lo que gana el Curator son las comisiones de gestión y los incentivos. Si la rentabilidad es alta, él gana más; si sale mal, la pérdida la asumes tú con tu capital. Esto hay que tenerlo claro.
Por eso la bóveda le viene bien a los perezosos, pero solo a los perezosos en el sentido de que no quieren operar. La tarea de elegir a la persona, esa no te puedes permitir estar perezoso ni un día.
¿Ustedes, al elegir una bóveda, revisan el historial de desempeño del Curator para compararlos, o solo miran si el APR es más alto y se lanzan?
#termmax @TermMax
144
·
--
A las dos de la madrugada, a mi pedido de comida ya se le había enfriado la mitad y yo seguía rebuscando el último mensaje @OpenGradient sobre Walrus. Solo quería echarle un vistazo antes de dormir, pero de repente una frase sobre los pesos del modelo cayó directo en la capa de blobs de Walrus y me dejó literalmente clavado en la silla.
La reacción del público ante esta colaboración fue bastante directa: otro proyecto de IA que se sube al almacenamiento descentralizado. Walrus es una biblioteca permanente para modelos de IA, una caja fuerte para los modelos de código abierto. Si la historia encaja, basta. Pero mientras miraba el diagrama de la arquitectura de OpenGradient, repasé la misma cadena de llamadas cuatro veces y, cuanto más lo veía, más sentía que todos estaban mirando el lugar equivocado.$BTW
En la superficie, Walrus se encarga de que el modelo no se pierda: sirve como almacenamiento en frío. Pero si lo ubicas entre el Model Hub y la Verification Layer de OpenGradient, en realidad hace otra cosa: que cada huella digital del modelo usada en inferencias on-chain pueda rastrearse de forma independiente. Cuando los pesos del modelo se depositan en la capa de codificación “Red Stuff” de Walrus, el hash se convierte en un ancla para que la capa de verificación haga la comparación. Luego el middleware de enrutamiento de capacidades decide a qué conjunto de nodos de inferencia se distribuye la solicitud. Viéndolo desde otro ángulo, Walrus no es una biblioteca: es la base probatoria del punto de verificación de OpenGradient.
Saqué el mismo modelo tres veces por separado desde la fuente centralizada y desde Walrus, y luego cruza comparé los resultados de inferencia devueltos y las firmas. Solo en el momento en que coincidieron entendí que la narrativa de “caja fuerte permanente” no vale casi tanto como la línea de “orígenes de llamadas verificables”. En comparación con el crecimiento del número de modelos, yo preferiría vigilar si aumentan en paralelo la cantidad de llamadas verificables a inferencias on-chain y la tasa de reutilización de blobs del lado de Walrus.$TAC
Si $OPG se limita a asumir el gas y el staking de los nodos de inferencia, entonces es más bien un pase de acceso a la red; pero si en el futuro la custodia de modelos, el cierre de cuentas en la capa de verificación, la facturación del enrutamiento de capacidades y los certificados de almacenamiento de Walrus se conectan alrededor de él para formar un circuito cerrado, entonces deja de ser un simple pase: pasa a ser la unidad de liquidación de esta red de IA verificable.
No saquemos conclusiones todavía. Las curvas reales de llamadas en la etapa de mainnet y la comunidad de desarrolladores responderán por sí solas a OpenGradient.#opg
A las dos de la madrugada, a mi pedido de comida ya se le había enfriado la mitad y yo seguía rebuscando el último mensaje @OpenGradient sobre Walrus. Solo quería echarle un vistazo antes de dormir, pero de repente una frase sobre los pesos del modelo cayó directo en la capa de blobs de Walrus y me dejó literalmente clavado en la silla.
La reacción del público ante esta colaboración fue bastante directa: otro proyecto de IA que se sube al almacenamiento descentralizado. Walrus es una biblioteca permanente para modelos de IA, una caja fuerte para los modelos de código abierto. Si la historia encaja, basta. Pero mientras miraba el diagrama de la arquitectura de OpenGradient, repasé la misma cadena de llamadas cuatro veces y, cuanto más lo veía, más sentía que todos estaban mirando el lugar equivocado.$BTW
En la superficie, Walrus se encarga de que el modelo no se pierda: sirve como almacenamiento en frío. Pero si lo ubicas entre el Model Hub y la Verification Layer de OpenGradient, en realidad hace otra cosa: que cada huella digital del modelo usada en inferencias on-chain pueda rastrearse de forma independiente. Cuando los pesos del modelo se depositan en la capa de codificación “Red Stuff” de Walrus, el hash se convierte en un ancla para que la capa de verificación haga la comparación. Luego el middleware de enrutamiento de capacidades decide a qué conjunto de nodos de inferencia se distribuye la solicitud. Viéndolo desde otro ángulo, Walrus no es una biblioteca: es la base probatoria del punto de verificación de OpenGradient.
Saqué el mismo modelo tres veces por separado desde la fuente centralizada y desde Walrus, y luego cruza comparé los resultados de inferencia devueltos y las firmas. Solo en el momento en que coincidieron entendí que la narrativa de “caja fuerte permanente” no vale casi tanto como la línea de “orígenes de llamadas verificables”. En comparación con el crecimiento del número de modelos, yo preferiría vigilar si aumentan en paralelo la cantidad de llamadas verificables a inferencias on-chain y la tasa de reutilización de blobs del lado de Walrus.$TAC
Si $OPG se limita a asumir el gas y el staking de los nodos de inferencia, entonces es más bien un pase de acceso a la red; pero si en el futuro la custodia de modelos, el cierre de cuentas en la capa de verificación, la facturación del enrutamiento de capacidades y los certificados de almacenamiento de Walrus se conectan alrededor de él para formar un circuito cerrado, entonces deja de ser un simple pase: pasa a ser la unidad de liquidación de esta red de IA verificable.
No saquemos conclusiones todavía. Las curvas reales de llamadas en la etapa de mainnet y la comunidad de desarrolladores responderán por sí solas a OpenGradient.#opg
La reacción del público ante esta colaboración fue bastante directa: otro proyecto de IA que se sube al almacenamiento descentralizado. Walrus es una biblioteca permanente para modelos de IA, una caja fuerte para los modelos de código abierto. Si la historia encaja, basta. Pero mientras miraba el diagrama de la arquitectura de OpenGradient, repasé la misma cadena de llamadas cuatro veces y, cuanto más lo veía, más sentía que todos estaban mirando el lugar equivocado.$BTW
En la superficie, Walrus se encarga de que el modelo no se pierda: sirve como almacenamiento en frío. Pero si lo ubicas entre el Model Hub y la Verification Layer de OpenGradient, en realidad hace otra cosa: que cada huella digital del modelo usada en inferencias on-chain pueda rastrearse de forma independiente. Cuando los pesos del modelo se depositan en la capa de codificación “Red Stuff” de Walrus, el hash se convierte en un ancla para que la capa de verificación haga la comparación. Luego el middleware de enrutamiento de capacidades decide a qué conjunto de nodos de inferencia se distribuye la solicitud. Viéndolo desde otro ángulo, Walrus no es una biblioteca: es la base probatoria del punto de verificación de OpenGradient.
Saqué el mismo modelo tres veces por separado desde la fuente centralizada y desde Walrus, y luego cruza comparé los resultados de inferencia devueltos y las firmas. Solo en el momento en que coincidieron entendí que la narrativa de “caja fuerte permanente” no vale casi tanto como la línea de “orígenes de llamadas verificables”. En comparación con el crecimiento del número de modelos, yo preferiría vigilar si aumentan en paralelo la cantidad de llamadas verificables a inferencias on-chain y la tasa de reutilización de blobs del lado de Walrus.$TAC
Si $OPG se limita a asumir el gas y el staking de los nodos de inferencia, entonces es más bien un pase de acceso a la red; pero si en el futuro la custodia de modelos, el cierre de cuentas en la capa de verificación, la facturación del enrutamiento de capacidades y los certificados de almacenamiento de Walrus se conectan alrededor de él para formar un circuito cerrado, entonces deja de ser un simple pase: pasa a ser la unidad de liquidación de esta red de IA verificable.
No saquemos conclusiones todavía. Las curvas reales de llamadas en la etapa de mainnet y la comunidad de desarrolladores responderán por sí solas a OpenGradient.#opg
Walrus 是 AI 模型的图书馆
0%
AI 模型的图书馆也没啥用不值钱
100%
1 Votos • Votación cerrada
2
175
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
HuangExitNvidiaStrategyInFocus
104,050 visualizaciones
1,135 participa(n) en el debate
ACCIONES | Jensen Huang dimite como CEO de Nvidia; Colette Kress, nombrada CEO interina
Binance News
·29 «Me gusta»
·37.4k visualizaciones
AnthropicRejectsIPODelayValuationinQuestion
711,644 visualizaciones
5,362 participa(n) en el debate
HedgeFundsCMEBitcoinNetShortsFall89%
106 visualizaciones
22 participa(n) en el debate