
明天可以暴富吗
330 Publicaciones
明天可以暴富吗
Denunciar
Bloquear usuario
73 Siguiendo
584 Seguidores
416 Me gusta
Publicaciones
Todo
Cotizaciones
·
--
Envía un sobre rojo a quienes me apoyan🧧
Envía un sobre rojo a quienes me apoyan🧧

感谢兄弟关注我
De 明天可以暴富吗
Reclamado correctamente
46
6
94
191
·
--
#币安神算子 El gen de esta noche debería ser segurísimo; voy a apostarlo todo sin pensármelo.
#币安神算子 El gen de esta noche debería ser segurísimo; voy a apostarlo todo sin pensármelo.
·
--
#币安神算子 Últimamente no ha habido muchos partidos; esos son todos 1-1. Esto sí que es emocionante, así que me decidí por esto.
#币安神算子 Últimamente no ha habido muchos partidos; esos son todos 1-1. Esto sí que es emocionante, así que me decidí por esto.
1
·
--
#币安神算子 Solo entiendo de LoL; de lo demás no sé nada. ¿Y ustedes? ¿A cuál le están apostando todo últimamente?
#币安神算子 Solo entiendo de LoL; de lo demás no sé nada. ¿Y ustedes? ¿A cuál le están apostando todo últimamente?
·
--
#币安神算子 Chicos, esto es demasiado difícil: cada vez que quiero ganar seguro, revienta; cuando quiero probar suerte, no revienta.
#币安神算子 Chicos, esto es demasiado difícil: cada vez que quiero ganar seguro, revienta; cuando quiero probar suerte, no revienta.
·
--
#币安神算子 ¡Joder, lo perdí todo de una! Esto es demasiado brutal. ¿Hay algún colega que me lleve hoy?
#币安神算子 ¡Joder, lo perdí todo de una! Esto es demasiado brutal. ¿Hay algún colega que me lleve hoy?
2
·
--
#币安神算子 Ayer hice una jugada de TES y lo disfruté muchísimo. Igual que en Dota, el servidor chino ya está hecho polvo.
#币安神算子 Ayer hice una jugada de TES y lo disfruté muchísimo. Igual que en Dota, el servidor chino ya está hecho polvo.
·
--
#币安神算子 Sigo empezando desde cero para ver si puedo lograr algo grande; chicos, intentemos entrar entre los 2000 primeros.
#币安神算子 Sigo empezando desde cero para ver si puedo lograr algo grande; chicos, intentemos entrar entre los 2000 primeros.
2
·
--
#币安神算子 Ayer no participó en ninguna predicción; veamos qué pasa hoy.
#币安神算子 Ayer no participó en ninguna predicción; veamos qué pasa hoy.
5
·
--
·
--
#币安神算子 Perdí muchísimo en una sola ronda, ya no me queda nada 🥲 A empezar de nuevo
#币安神算子 Perdí muchísimo en una sola ronda, ya no me queda nada 🥲 A empezar de nuevo
2
·
--
#币安神算子 Espero despertarme mañana temprano y que BLG consiga una gran victoria. ¡Vamos, BLG!
#币安神算子 Espero despertarme mañana temprano y que BLG consiga una gran victoria. ¡Vamos, BLG!
56
·
--
#币安神算子 La actividad de predicciones de Binance está muy bien; el premio mayor es de 2000 USDT. Hoy es el primer día.
#币安神算子 La actividad de predicciones de Binance está muy bien; el premio mayor es de 2000 USDT. Hoy es el primer día.
86
·
--
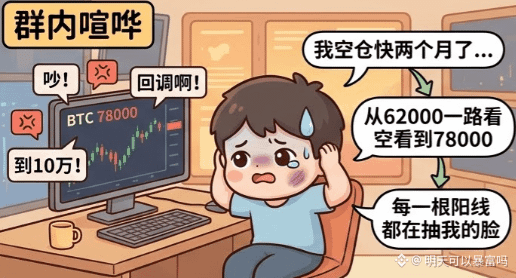
Hoy BTC se movió alrededor de 78.000 durante todo el día y en mi grupo otra vez están discutiendo. Los que están sin posición gritan que esperen el retroceso, y los que están con todo gritan que ven 100.000. Yo, en medio, no dije ni una palabra. Porque llevo casi dos meses sin posición: empecé viendo bajista desde 62.000 hasta 78.000, y cada vela alcista me está dando una bofetada.
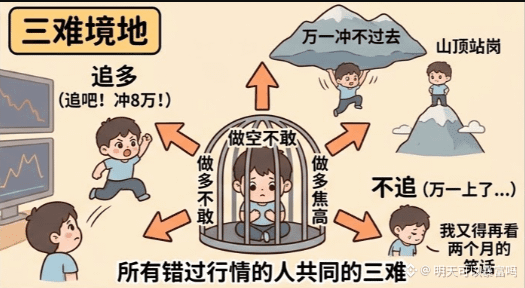
Esta sensación es demasiado familiar. Si sigo, es posible que por encima de 79.000 esté el umbral de 80.000; y si no lo superan y vuelven a caer, yo seré el que vigila en la cima. Si no sigo, y si esta ola realmente sube hasta 80.000, entonces otra vez tendré que mirar durante dos meses el chiste. No me atrevo a hacer corto: tengo miedo a las alturas para hacer largo. Ansiedad de estar fuera del mercado… supongo que estos son los tres dilemas comunes de quienes se pierden la jugada.
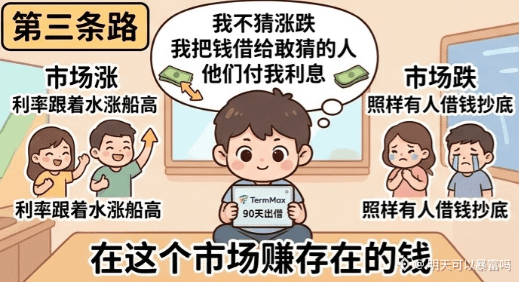
Hace un tiempo ya no podía con este estado y cambié de enfoque. Si no me atrevo a apostar por la dirección, ¿puedo no apostar por la dirección pero aun así participar en este mercado? Entonces metí una parte de mis U en TermMax para prestarlas durante 90 días. La lógica es simple: no adivino si sube o baja; les presto el dinero a quienes sí se atreven a apostar. Ellos me pagan intereses. Si el mercado sube, hay más gente pidiendo prestado y mi tasa sube con el “agua”. Si el mercado cae, igual hay quien quiere pedir prestado para comprar en el fondo, y mis intereses se cobran igual. La dirección es asunto de ellos; lo que gano es el dinero que existe por el simple hecho de que este mercado funciona.
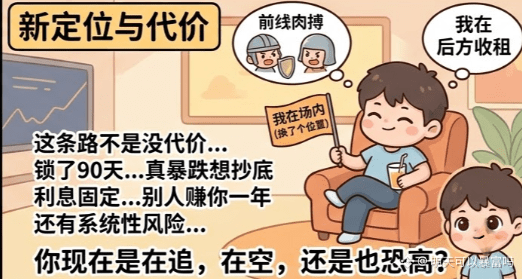
Después de tener claro este posicionamiento, el peso en el corazón de repente cayó al suelo. Ya no me obsesiono cada día con si debo perseguir o no, porque ya estoy dentro del mercado, solo que cambié de lugar. Mientras otros se pelean en la primera línea, yo recojo rentas en la retaguardia. Por supuesto, el rendimiento no es comparable al de quien acertó, pero tampoco es peor que quedarse fuera mirando sin hacer nada. Y lo más importante: volví a participar; pasé de ser espectador a ser jugador.
Pero hay que decirlo con claridad. Este camino no es que no tenga costo. Cuando prestas el dinero, lo bloqueas por 90 días; si en medio te encuentras con una caída brutal y quieres aprovechar para comprar en el fondo, el dinero no está en tus manos, así que te quedas con la urgencia. La tasa es fija: cuando el precio de verdad se vuelve loco, ver que otros ganan en un día lo que tú ganarías en un año es inevitable que te remueva por dentro. Y además: si el prestatario llega a un riesgo sistémico real, los intereses y el principal quedan en el aire. Aunque el mecanismo se cubra con muchas cosas, no puede ser una garantía absoluta.
Así que esto no es “la solución perfecta”, sino un punto medio para gente con miedo a las alturas. No necesariamente tienes que elegir entre perseguir o hacer corto; también existe una tercera vía: ser acreedor del mercado.
¿Tú ahora estás persiguiendo, estás en corto, o también eres como yo, con miedo a las alturas?
#termmax @termmax
Hoy BTC se movió alrededor de 78.000 durante todo el día y en mi grupo otra vez están discutiendo. Los que están sin posición gritan que esperen el retroceso, y los que están con todo gritan que ven 100.000. Yo, en medio, no dije ni una palabra. Porque llevo casi dos meses sin posición: empecé viendo bajista desde 62.000 hasta 78.000, y cada vela alcista me está dando una bofetada.
Esta sensación es demasiado familiar. Si sigo, es posible que por encima de 79.000 esté el umbral de 80.000; y si no lo superan y vuelven a caer, yo seré el que vigila en la cima. Si no sigo, y si esta ola realmente sube hasta 80.000, entonces otra vez tendré que mirar durante dos meses el chiste. No me atrevo a hacer corto: tengo miedo a las alturas para hacer largo. Ansiedad de estar fuera del mercado… supongo que estos son los tres dilemas comunes de quienes se pierden la jugada.
Hace un tiempo ya no podía con este estado y cambié de enfoque. Si no me atrevo a apostar por la dirección, ¿puedo no apostar por la dirección pero aun así participar en este mercado? Entonces metí una parte de mis U en TermMax para prestarlas durante 90 días. La lógica es simple: no adivino si sube o baja; les presto el dinero a quienes sí se atreven a apostar. Ellos me pagan intereses. Si el mercado sube, hay más gente pidiendo prestado y mi tasa sube con el “agua”. Si el mercado cae, igual hay quien quiere pedir prestado para comprar en el fondo, y mis intereses se cobran igual. La dirección es asunto de ellos; lo que gano es el dinero que existe por el simple hecho de que este mercado funciona.
Después de tener claro este posicionamiento, el peso en el corazón de repente cayó al suelo. Ya no me obsesiono cada día con si debo perseguir o no, porque ya estoy dentro del mercado, solo que cambié de lugar. Mientras otros se pelean en la primera línea, yo recojo rentas en la retaguardia. Por supuesto, el rendimiento no es comparable al de quien acertó, pero tampoco es peor que quedarse fuera mirando sin hacer nada. Y lo más importante: volví a participar; pasé de ser espectador a ser jugador.
Pero hay que decirlo con claridad. Este camino no es que no tenga costo. Cuando prestas el dinero, lo bloqueas por 90 días; si en medio te encuentras con una caída brutal y quieres aprovechar para comprar en el fondo, el dinero no está en tus manos, así que te quedas con la urgencia. La tasa es fija: cuando el precio de verdad se vuelve loco, ver que otros ganan en un día lo que tú ganarías en un año es inevitable que te remueva por dentro. Y además: si el prestatario llega a un riesgo sistémico real, los intereses y el principal quedan en el aire. Aunque el mecanismo se cubra con muchas cosas, no puede ser una garantía absoluta.
Así que esto no es “la solución perfecta”, sino un punto medio para gente con miedo a las alturas. No necesariamente tienes que elegir entre perseguir o hacer corto; también existe una tercera vía: ser acreedor del mercado.
¿Tú ahora estás persiguiendo, estás en corto, o también eres como yo, con miedo a las alturas?
#termmax @TermMax
Esta sensación es demasiado familiar. Si sigo, es posible que por encima de 79.000 esté el umbral de 80.000; y si no lo superan y vuelven a caer, yo seré el que vigila en la cima. Si no sigo, y si esta ola realmente sube hasta 80.000, entonces otra vez tendré que mirar durante dos meses el chiste. No me atrevo a hacer corto: tengo miedo a las alturas para hacer largo. Ansiedad de estar fuera del mercado… supongo que estos son los tres dilemas comunes de quienes se pierden la jugada.
Hace un tiempo ya no podía con este estado y cambié de enfoque. Si no me atrevo a apostar por la dirección, ¿puedo no apostar por la dirección pero aun así participar en este mercado? Entonces metí una parte de mis U en TermMax para prestarlas durante 90 días. La lógica es simple: no adivino si sube o baja; les presto el dinero a quienes sí se atreven a apostar. Ellos me pagan intereses. Si el mercado sube, hay más gente pidiendo prestado y mi tasa sube con el “agua”. Si el mercado cae, igual hay quien quiere pedir prestado para comprar en el fondo, y mis intereses se cobran igual. La dirección es asunto de ellos; lo que gano es el dinero que existe por el simple hecho de que este mercado funciona.
Después de tener claro este posicionamiento, el peso en el corazón de repente cayó al suelo. Ya no me obsesiono cada día con si debo perseguir o no, porque ya estoy dentro del mercado, solo que cambié de lugar. Mientras otros se pelean en la primera línea, yo recojo rentas en la retaguardia. Por supuesto, el rendimiento no es comparable al de quien acertó, pero tampoco es peor que quedarse fuera mirando sin hacer nada. Y lo más importante: volví a participar; pasé de ser espectador a ser jugador.
Pero hay que decirlo con claridad. Este camino no es que no tenga costo. Cuando prestas el dinero, lo bloqueas por 90 días; si en medio te encuentras con una caída brutal y quieres aprovechar para comprar en el fondo, el dinero no está en tus manos, así que te quedas con la urgencia. La tasa es fija: cuando el precio de verdad se vuelve loco, ver que otros ganan en un día lo que tú ganarías en un año es inevitable que te remueva por dentro. Y además: si el prestatario llega a un riesgo sistémico real, los intereses y el principal quedan en el aire. Aunque el mecanismo se cubra con muchas cosas, no puede ser una garantía absoluta.
Así que esto no es “la solución perfecta”, sino un punto medio para gente con miedo a las alturas. No necesariamente tienes que elegir entre perseguir o hacer corto; también existe una tercera vía: ser acreedor del mercado.
¿Tú ahora estás persiguiendo, estás en corto, o también eres como yo, con miedo a las alturas?
#termmax @TermMax
1
340
·
--
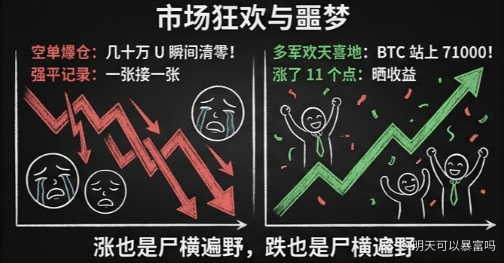
Hoy esa vela alcista de BTC volvió a poner a quienes mantienen la moneda al rojo vivo. En un solo día, 11 puntos; cuando superó los 72000, volví a sentir ese nudo mental en mi cuenta. ¿Vender? Me da miedo vender y que luego siga subiendo. ¿No vender? Me da miedo que venga un retroceso y que esta posición ya no sea tan alta como parece. Cuando sube, quiero vender; pero si no vendo, me preocupa… Ese es el nudo muerto que los que tienen BTC nunca logran resolver.
Esta tortura me suena demasiado. En la subida de 2023 caí en lo mismo: cuando BTC subió a poco más de 30.000, me dio miedo el retroceso y vendí la mitad para asegurar ganancias. Resultado: fue subiendo y terminó hasta 45.000. Luego quise recomprar, pero no me atrevía; no comprar me hacía sufrir todos los días. Esa sensación era más torturante que la pérdida de dinero. Más adelante, hace poco, en TermMax pedí prestado USDC poniendo BTC como garantía, y descubrí que además de vender la moneda y “aguantar sin mirar”, había una tercera vía.
La lógica es muy sencilla. La moneda queda en el protocolo, pero sigue siendo tuya; si sube, sigues ganando igual. El U que te prestan lo tienes en la mano: si de verdad hay un retroceso, tienes dinero para recomprar y promediar; si no hay retroceso, tampoco pierdes nada, solo pagas intereses. En pocas palabras: con el pago de un poco de intereses, obtienes una oportunidad de actuar con flexibilidad.
Esta subida deja ver la ventaja. Hoy subió 11 puntos; el U prestado no se movió ni un centavo: capté toda la subida del precio de la moneda sin dejar de tener también efectivo en mano. Si cae, puedo reponer en cualquier momento. Comparado con cuando en aquellos días vendí BTC en 30.001 y se me fue, es como si fueran dos mundos.
Pero esto no viene gratis. Pedir dinero implica pagar intereses. Si el precio se mantiene lateral o cae suavemente, los intereses son un gasto puro: la posición se va desangrando poco a poco cada día; ese costo hay que aceptarlo. Además, al haber garantía, existe una línea de liquidación. Con la volatilidad de BTC, cuando hay un desplome, la línea de liquidación no te va a tratar con delicadeza. No hay que llevar el ratio de garantía al límite. Y lo de “promediar” también suena fácil, pero cuando de verdad cae… ¿vas a atreverte a recomprar? ¿Cuánto vas a reponer? Es una prueba de la naturaleza humana. No asumas que por tener U ya “seguro” lo harás bien.
Mi costumbre es que la mayor parte del tiempo dejo quieto el U prestado, como bala de reserva. Solo cuando el mercado ofrece una oportunidad tiene sentido sacarlo. Mientras tanto, es como si pagara por comprar tranquilidad.
¿Ustedes han vendido BTC y se les escapó? ¿Cómo lo resolvieron al final? #termmax @termmax
Hoy esa vela alcista de BTC volvió a poner a quienes mantienen la moneda al rojo vivo. En un solo día, 11 puntos; cuando superó los 72000, volví a sentir ese nudo mental en mi cuenta. ¿Vender? Me da miedo vender y que luego siga subiendo. ¿No vender? Me da miedo que venga un retroceso y que esta posición ya no sea tan alta como parece. Cuando sube, quiero vender; pero si no vendo, me preocupa… Ese es el nudo muerto que los que tienen BTC nunca logran resolver.
Esta tortura me suena demasiado. En la subida de 2023 caí en lo mismo: cuando BTC subió a poco más de 30.000, me dio miedo el retroceso y vendí la mitad para asegurar ganancias. Resultado: fue subiendo y terminó hasta 45.000. Luego quise recomprar, pero no me atrevía; no comprar me hacía sufrir todos los días. Esa sensación era más torturante que la pérdida de dinero. Más adelante, hace poco, en TermMax pedí prestado USDC poniendo BTC como garantía, y descubrí que además de vender la moneda y “aguantar sin mirar”, había una tercera vía.
La lógica es muy sencilla. La moneda queda en el protocolo, pero sigue siendo tuya; si sube, sigues ganando igual. El U que te prestan lo tienes en la mano: si de verdad hay un retroceso, tienes dinero para recomprar y promediar; si no hay retroceso, tampoco pierdes nada, solo pagas intereses. En pocas palabras: con el pago de un poco de intereses, obtienes una oportunidad de actuar con flexibilidad.
Esta subida deja ver la ventaja. Hoy subió 11 puntos; el U prestado no se movió ni un centavo: capté toda la subida del precio de la moneda sin dejar de tener también efectivo en mano. Si cae, puedo reponer en cualquier momento. Comparado con cuando en aquellos días vendí BTC en 30.001 y se me fue, es como si fueran dos mundos.
Pero esto no viene gratis. Pedir dinero implica pagar intereses. Si el precio se mantiene lateral o cae suavemente, los intereses son un gasto puro: la posición se va desangrando poco a poco cada día; ese costo hay que aceptarlo. Además, al haber garantía, existe una línea de liquidación. Con la volatilidad de BTC, cuando hay un desplome, la línea de liquidación no te va a tratar con delicadeza. No hay que llevar el ratio de garantía al límite. Y lo de “promediar” también suena fácil, pero cuando de verdad cae… ¿vas a atreverte a recomprar? ¿Cuánto vas a reponer? Es una prueba de la naturaleza humana. No asumas que por tener U ya “seguro” lo harás bien.
Mi costumbre es que la mayor parte del tiempo dejo quieto el U prestado, como bala de reserva. Solo cuando el mercado ofrece una oportunidad tiene sentido sacarlo. Mientras tanto, es como si pagara por comprar tranquilidad.
¿Ustedes han vendido BTC y se les escapó? ¿Cómo lo resolvieron al final? #termmax @TermMax
Esta tortura me suena demasiado. En la subida de 2023 caí en lo mismo: cuando BTC subió a poco más de 30.000, me dio miedo el retroceso y vendí la mitad para asegurar ganancias. Resultado: fue subiendo y terminó hasta 45.000. Luego quise recomprar, pero no me atrevía; no comprar me hacía sufrir todos los días. Esa sensación era más torturante que la pérdida de dinero. Más adelante, hace poco, en TermMax pedí prestado USDC poniendo BTC como garantía, y descubrí que además de vender la moneda y “aguantar sin mirar”, había una tercera vía.
La lógica es muy sencilla. La moneda queda en el protocolo, pero sigue siendo tuya; si sube, sigues ganando igual. El U que te prestan lo tienes en la mano: si de verdad hay un retroceso, tienes dinero para recomprar y promediar; si no hay retroceso, tampoco pierdes nada, solo pagas intereses. En pocas palabras: con el pago de un poco de intereses, obtienes una oportunidad de actuar con flexibilidad.
Esta subida deja ver la ventaja. Hoy subió 11 puntos; el U prestado no se movió ni un centavo: capté toda la subida del precio de la moneda sin dejar de tener también efectivo en mano. Si cae, puedo reponer en cualquier momento. Comparado con cuando en aquellos días vendí BTC en 30.001 y se me fue, es como si fueran dos mundos.
Pero esto no viene gratis. Pedir dinero implica pagar intereses. Si el precio se mantiene lateral o cae suavemente, los intereses son un gasto puro: la posición se va desangrando poco a poco cada día; ese costo hay que aceptarlo. Además, al haber garantía, existe una línea de liquidación. Con la volatilidad de BTC, cuando hay un desplome, la línea de liquidación no te va a tratar con delicadeza. No hay que llevar el ratio de garantía al límite. Y lo de “promediar” también suena fácil, pero cuando de verdad cae… ¿vas a atreverte a recomprar? ¿Cuánto vas a reponer? Es una prueba de la naturaleza humana. No asumas que por tener U ya “seguro” lo harás bien.
Mi costumbre es que la mayor parte del tiempo dejo quieto el U prestado, como bala de reserva. Solo cuando el mercado ofrece una oportunidad tiene sentido sacarlo. Mientras tanto, es como si pagara por comprar tranquilidad.
¿Ustedes han vendido BTC y se les escapó? ¿Cómo lo resolvieron al final? #termmax @TermMax
1
112
·
--
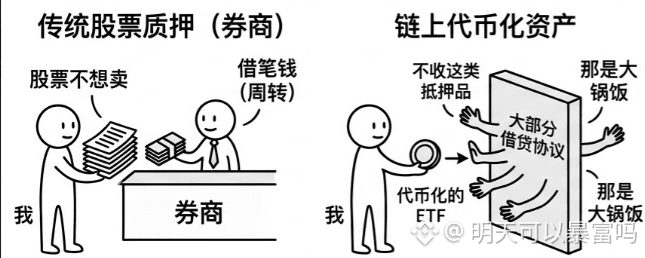
¿Las personas que operan en bolsa no han usado financiamiento con corretaje? Cuando no quieres vender tus acciones, las pones como garantía en la correduría para pedir un préstamo y así rotar el capital; mantienes la posición y te llevas la subida igual que siempre. Esto es una operación básica en el mundo de las acciones.
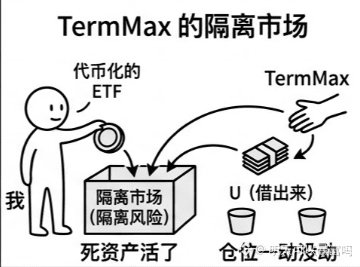
Hace poco quise hacer algo parecido en la cadena. Tengo algunos ETF tokenizados y quería pignorar unos cuantos para sacar algo de U en préstamo. Busqué por varios sitios y casi no encontraba dónde hacerlo. La mayoría de los protocolos de préstamos no aceptan este tipo de garantía, o si la aceptan, es dentro de esos grandes “botes” de todo el mundo, donde las deudas incobrables de cualquiera se tiran a un solo fondo. Al final lo logré en el mercado aislado de TermMax: depositas las cripto como colateral, pides prestado U, y la posición no se mueve.
En sinceridad, el significado de esto es mayor que el valor del préstamo en sí. Los activos tokenizados tipo acciones están creciendo en volumen cada vez más, pero cuando esos activos suben a la cadena se vuelven “muertos”: solo puedes quedarte esperando que suba. Con el préstamo con colateral, los activos muertos se activan. Lo que el mundo de las acciones lleva años jugando, en la cadena ahora apenas empieza.
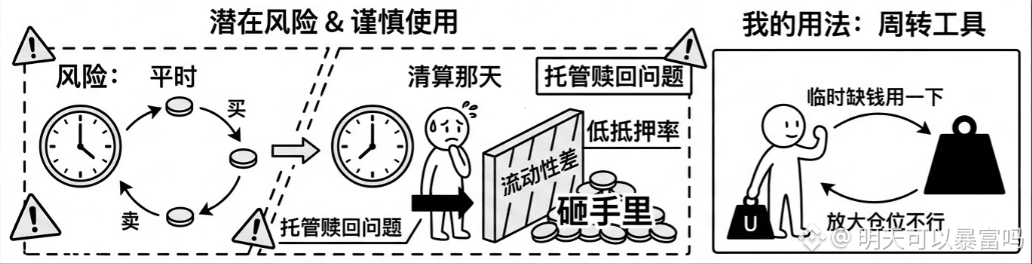
Pero hay que decir la parte fea. Este tipo de colateral no es lo mismo que ETH. El problema principal es la liquidez: en el día a día compras y vendes y todo bien, pero el día de una liquidación real, ¿quién va a comprar? Si no se puede liquidar, según la regla de entrega física se lo dan al prestamista: un montón de tokens de acciones que no se pueden vender, chocan contigo en la mano. Solo imaginarlo ya es un dolor de cabeza. Además, todo esto está conectado con el mundo real: custodia, cumplimiento, reembolsos... si falla cualquiera de esas etapas, el precio on-chain deja de funcionar al instante. Y también el ratio de colateral es bajo: con el mismo valor, te prestan mucho menos que con las criptos principales.
Mi uso es muy simple: tómalo como una herramienta de rotación. Te falta dinero temporalmente, la usas y listo, cómodo. Si lo que quieres es amplificar una posición, mejor no.
¿Ustedes tienen algún ETF tokenizado de acciones? ¿Alguna vez lo han usado como garantía? #termmax @termmax
¿Las personas que operan en bolsa no han usado financiamiento con corretaje? Cuando no quieres vender tus acciones, las pones como garantía en la correduría para pedir un préstamo y así rotar el capital; mantienes la posición y te llevas la subida igual que siempre. Esto es una operación básica en el mundo de las acciones.
Hace poco quise hacer algo parecido en la cadena. Tengo algunos ETF tokenizados y quería pignorar unos cuantos para sacar algo de U en préstamo. Busqué por varios sitios y casi no encontraba dónde hacerlo. La mayoría de los protocolos de préstamos no aceptan este tipo de garantía, o si la aceptan, es dentro de esos grandes “botes” de todo el mundo, donde las deudas incobrables de cualquiera se tiran a un solo fondo. Al final lo logré en el mercado aislado de TermMax: depositas las cripto como colateral, pides prestado U, y la posición no se mueve.
En sinceridad, el significado de esto es mayor que el valor del préstamo en sí. Los activos tokenizados tipo acciones están creciendo en volumen cada vez más, pero cuando esos activos suben a la cadena se vuelven “muertos”: solo puedes quedarte esperando que suba. Con el préstamo con colateral, los activos muertos se activan. Lo que el mundo de las acciones lleva años jugando, en la cadena ahora apenas empieza.
Pero hay que decir la parte fea. Este tipo de colateral no es lo mismo que ETH. El problema principal es la liquidez: en el día a día compras y vendes y todo bien, pero el día de una liquidación real, ¿quién va a comprar? Si no se puede liquidar, según la regla de entrega física se lo dan al prestamista: un montón de tokens de acciones que no se pueden vender, chocan contigo en la mano. Solo imaginarlo ya es un dolor de cabeza. Además, todo esto está conectado con el mundo real: custodia, cumplimiento, reembolsos... si falla cualquiera de esas etapas, el precio on-chain deja de funcionar al instante. Y también el ratio de colateral es bajo: con el mismo valor, te prestan mucho menos que con las criptos principales.
Mi uso es muy simple: tómalo como una herramienta de rotación. Te falta dinero temporalmente, la usas y listo, cómodo. Si lo que quieres es amplificar una posición, mejor no.
¿Ustedes tienen algún ETF tokenizado de acciones? ¿Alguna vez lo han usado como garantía? #termmax @TermMax
Hace poco quise hacer algo parecido en la cadena. Tengo algunos ETF tokenizados y quería pignorar unos cuantos para sacar algo de U en préstamo. Busqué por varios sitios y casi no encontraba dónde hacerlo. La mayoría de los protocolos de préstamos no aceptan este tipo de garantía, o si la aceptan, es dentro de esos grandes “botes” de todo el mundo, donde las deudas incobrables de cualquiera se tiran a un solo fondo. Al final lo logré en el mercado aislado de TermMax: depositas las cripto como colateral, pides prestado U, y la posición no se mueve.
En sinceridad, el significado de esto es mayor que el valor del préstamo en sí. Los activos tokenizados tipo acciones están creciendo en volumen cada vez más, pero cuando esos activos suben a la cadena se vuelven “muertos”: solo puedes quedarte esperando que suba. Con el préstamo con colateral, los activos muertos se activan. Lo que el mundo de las acciones lleva años jugando, en la cadena ahora apenas empieza.
Pero hay que decir la parte fea. Este tipo de colateral no es lo mismo que ETH. El problema principal es la liquidez: en el día a día compras y vendes y todo bien, pero el día de una liquidación real, ¿quién va a comprar? Si no se puede liquidar, según la regla de entrega física se lo dan al prestamista: un montón de tokens de acciones que no se pueden vender, chocan contigo en la mano. Solo imaginarlo ya es un dolor de cabeza. Además, todo esto está conectado con el mundo real: custodia, cumplimiento, reembolsos... si falla cualquiera de esas etapas, el precio on-chain deja de funcionar al instante. Y también el ratio de colateral es bajo: con el mismo valor, te prestan mucho menos que con las criptos principales.
Mi uso es muy simple: tómalo como una herramienta de rotación. Te falta dinero temporalmente, la usas y listo, cómodo. Si lo que quieres es amplificar una posición, mejor no.
¿Ustedes tienen algún ETF tokenizado de acciones? ¿Alguna vez lo han usado como garantía? #termmax @TermMax
1
1
246
·
--
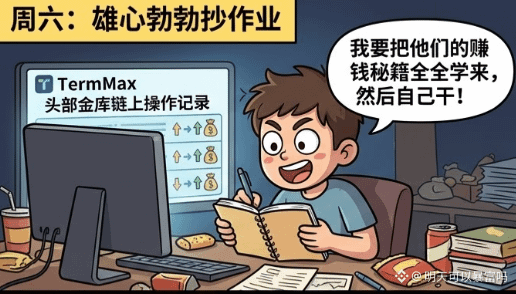
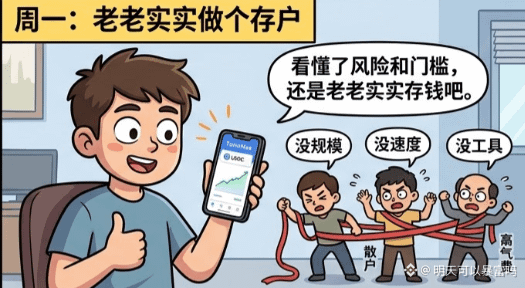
Pasé un fin de semana revisando, una por una, las operaciones on-chain de algunos de los principales bóvedas en TermMax. La idea era copiar el trabajo, ver exactamente cómo gana dinero Curator y aprender a hacerlo yo mismo. Después de terminar, cerré el cuaderno: esta tarea no es para mí; mejor sigo guardando el dinero de forma sensata.
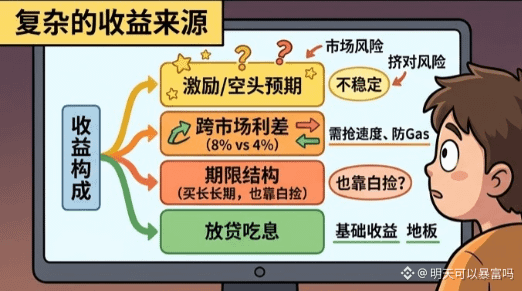
Sus fuentes de rendimiento son mucho más complejas de lo que yo pensaba. Con el mismo USDC, si en el mercado A hay mucha demanda de préstamos, el tipo puede llegar al 8%; en el mercado B, en cambio, está todo más frío y solo es del 4%. Esos cuatro puntos en medio son el diferencial entre mercados: trasladar dinero de un lugar con menos rendimiento a otro con más rendimiento, y ya. Otro ejemplo: la estructura de plazos. Los bonos a 30 días no rinden igual que los de 90 días. Cuando la curva es pronunciada, compras el tramo largo y, a medida que te acercas al vencimiento, el precio converge hacia el valor nominal. Esa ganancia “por montar la curva” también es básicamente algo gratis en medio del proceso. Pero esto es solo lo que pude entender.
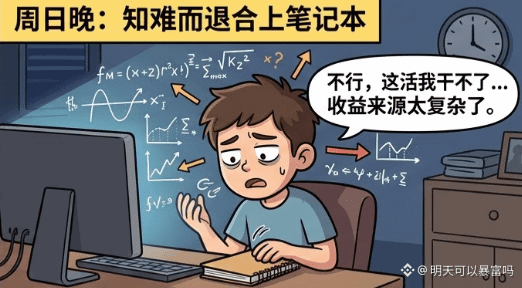
El problema es que entender no es lo mismo que poder hacerlo. Nadie sabe cuánto tiempo se mantendrá abierta la ventana del diferencial; quizá se cierre en cuestión de horas, así que hay que estar vigilando todo el día. Rebalancear requiere gas. Con un capital pequeño, hacer esos movimientos varias veces es pan para hoy y gas para mañana, y las ganancias acaban casi todas en manos de los mineros. En esencia, este tipo de dinero es dinero de escala, de velocidad y de herramientas; los tres no son algo de lo que disponga un inversor minorista.
Por eso, el “contenido real” del rendimiento de una bóveda es, efectivamente, mayor que simplemente prestar y cobrar intereses. Prestar es el suelo; el diferencial y la estructura de plazos son la parte de arriba. Y por eso, guardando USDC de forma similar, el desempeño de distintos Curator puede diferir bastante.
Pero cuanto más variadas son las fuentes de rendimiento, más hay que descomponerlo. Con más estrategias, también hay más eslabones que pueden fallar. Ganar el diferencial entre mercados significa, al mismo tiempo, exponerse al riesgo de varios mercados: si falla un pool, se arrastra a los demás. Además, el diferencial se “va puliendo”: todos los Curator miran oportunidades parecidas; cuando el trading se llena de gente, lo que hoy es exceso de rendimiento se convierte mañana en el promedio. Cuanto más maduro es el carril, menos parte queda en el “extra” de rendimiento. Y hay una capa todavía más realista: en el desempeño actual, ¿cuánto es diferencial verdadero y cuánto es resultado de incentivos por expectativas de mercado? Antes del TGE del 25 de agosto, nadie podrá responderte.
Así que ahora, al mirar las bóvedas, solo me fijo en una cosa: la composición de los rendimientos. Prestar para el “piso”, el diferencial para engrosar, y los incentivos como adorno; de esas tres capas, cuanto más arriba, más inestable. Si solo te dan un número total de APR sin el desglose, yo no lo toco.
¿Prefieres un rendimiento menor pero entendible, o un rendimiento mayor pero que no entiendes?
#termmax @termmax
Pasé un fin de semana revisando, una por una, las operaciones on-chain de algunos de los principales bóvedas en TermMax. La idea era copiar el trabajo, ver exactamente cómo gana dinero Curator y aprender a hacerlo yo mismo. Después de terminar, cerré el cuaderno: esta tarea no es para mí; mejor sigo guardando el dinero de forma sensata.
Sus fuentes de rendimiento son mucho más complejas de lo que yo pensaba. Con el mismo USDC, si en el mercado A hay mucha demanda de préstamos, el tipo puede llegar al 8%; en el mercado B, en cambio, está todo más frío y solo es del 4%. Esos cuatro puntos en medio son el diferencial entre mercados: trasladar dinero de un lugar con menos rendimiento a otro con más rendimiento, y ya. Otro ejemplo: la estructura de plazos. Los bonos a 30 días no rinden igual que los de 90 días. Cuando la curva es pronunciada, compras el tramo largo y, a medida que te acercas al vencimiento, el precio converge hacia el valor nominal. Esa ganancia “por montar la curva” también es básicamente algo gratis en medio del proceso. Pero esto es solo lo que pude entender.
El problema es que entender no es lo mismo que poder hacerlo. Nadie sabe cuánto tiempo se mantendrá abierta la ventana del diferencial; quizá se cierre en cuestión de horas, así que hay que estar vigilando todo el día. Rebalancear requiere gas. Con un capital pequeño, hacer esos movimientos varias veces es pan para hoy y gas para mañana, y las ganancias acaban casi todas en manos de los mineros. En esencia, este tipo de dinero es dinero de escala, de velocidad y de herramientas; los tres no son algo de lo que disponga un inversor minorista.
Por eso, el “contenido real” del rendimiento de una bóveda es, efectivamente, mayor que simplemente prestar y cobrar intereses. Prestar es el suelo; el diferencial y la estructura de plazos son la parte de arriba. Y por eso, guardando USDC de forma similar, el desempeño de distintos Curator puede diferir bastante.
Pero cuanto más variadas son las fuentes de rendimiento, más hay que descomponerlo. Con más estrategias, también hay más eslabones que pueden fallar. Ganar el diferencial entre mercados significa, al mismo tiempo, exponerse al riesgo de varios mercados: si falla un pool, se arrastra a los demás. Además, el diferencial se “va puliendo”: todos los Curator miran oportunidades parecidas; cuando el trading se llena de gente, lo que hoy es exceso de rendimiento se convierte mañana en el promedio. Cuanto más maduro es el carril, menos parte queda en el “extra” de rendimiento. Y hay una capa todavía más realista: en el desempeño actual, ¿cuánto es diferencial verdadero y cuánto es resultado de incentivos por expectativas de mercado? Antes del TGE del 25 de agosto, nadie podrá responderte.
Así que ahora, al mirar las bóvedas, solo me fijo en una cosa: la composición de los rendimientos. Prestar para el “piso”, el diferencial para engrosar, y los incentivos como adorno; de esas tres capas, cuanto más arriba, más inestable. Si solo te dan un número total de APR sin el desglose, yo no lo toco.
¿Prefieres un rendimiento menor pero entendible, o un rendimiento mayor pero que no entiendes?
#termmax @TermMax
Sus fuentes de rendimiento son mucho más complejas de lo que yo pensaba. Con el mismo USDC, si en el mercado A hay mucha demanda de préstamos, el tipo puede llegar al 8%; en el mercado B, en cambio, está todo más frío y solo es del 4%. Esos cuatro puntos en medio son el diferencial entre mercados: trasladar dinero de un lugar con menos rendimiento a otro con más rendimiento, y ya. Otro ejemplo: la estructura de plazos. Los bonos a 30 días no rinden igual que los de 90 días. Cuando la curva es pronunciada, compras el tramo largo y, a medida que te acercas al vencimiento, el precio converge hacia el valor nominal. Esa ganancia “por montar la curva” también es básicamente algo gratis en medio del proceso. Pero esto es solo lo que pude entender.
El problema es que entender no es lo mismo que poder hacerlo. Nadie sabe cuánto tiempo se mantendrá abierta la ventana del diferencial; quizá se cierre en cuestión de horas, así que hay que estar vigilando todo el día. Rebalancear requiere gas. Con un capital pequeño, hacer esos movimientos varias veces es pan para hoy y gas para mañana, y las ganancias acaban casi todas en manos de los mineros. En esencia, este tipo de dinero es dinero de escala, de velocidad y de herramientas; los tres no son algo de lo que disponga un inversor minorista.
Por eso, el “contenido real” del rendimiento de una bóveda es, efectivamente, mayor que simplemente prestar y cobrar intereses. Prestar es el suelo; el diferencial y la estructura de plazos son la parte de arriba. Y por eso, guardando USDC de forma similar, el desempeño de distintos Curator puede diferir bastante.
Pero cuanto más variadas son las fuentes de rendimiento, más hay que descomponerlo. Con más estrategias, también hay más eslabones que pueden fallar. Ganar el diferencial entre mercados significa, al mismo tiempo, exponerse al riesgo de varios mercados: si falla un pool, se arrastra a los demás. Además, el diferencial se “va puliendo”: todos los Curator miran oportunidades parecidas; cuando el trading se llena de gente, lo que hoy es exceso de rendimiento se convierte mañana en el promedio. Cuanto más maduro es el carril, menos parte queda en el “extra” de rendimiento. Y hay una capa todavía más realista: en el desempeño actual, ¿cuánto es diferencial verdadero y cuánto es resultado de incentivos por expectativas de mercado? Antes del TGE del 25 de agosto, nadie podrá responderte.
Así que ahora, al mirar las bóvedas, solo me fijo en una cosa: la composición de los rendimientos. Prestar para el “piso”, el diferencial para engrosar, y los incentivos como adorno; de esas tres capas, cuanto más arriba, más inestable. Si solo te dan un número total de APR sin el desglose, yo no lo toco.
¿Prefieres un rendimiento menor pero entendible, o un rendimiento mayor pero que no entiendes?
#termmax @TermMax
164
·
--
El domingo abrí mis marcadores y vi una tabla de competidores para rutas de IA on-chain que copié hace medio año. La cantidad de modelos que colgó cada empresa varía desde cifras de dos dígitos hasta de tres. De paso, abrí el panel on-chain de @OpenGradient . El Model Hub ya alojaba más de 4.500 modelos: era varias veces la suma de todos los proyectos de aquella tabla. No me apresuré a asombrarme; quería confirmar si ese volumen realmente tenía capacidad para soportar carga, o si solo estaban colgados un montón de archivos vacíos que nunca se habían llamado.
Elegí una semana laboral de cinco días y saqué, desde el Model Hub, los modelos que habían sido invocados ese día en cuatro dimensiones: el hash del peso, la distribución de nodos de alojamiento, los registros de planificación del middleware de enrutamiento de capacidades y los acuses de recibo de la Verification Layer. Cada día tomé doce muestras; así, con sesenta conjuntos de datos, en cada caso verifiqué una por una en la tabla el tiempo de subida, la latencia de la primera invocación y la firma del acuse. El resultado fue bastante limpio: dentro de esos más de 4.500 modelos, una parte considerable tuvo tráfico real en la semana previa; incluso la cola larga pudo levantarse con un arranque en frío.
Las discusiones populares sobre el número de modelos alojados se enfocan casi por completo en la comparación de cantidades. La diferencia que de verdad puede verificarse en OpenGradient es más fría: el volumen no está hecho solo de un contador de cargas. Cada juego de pesos se divide en rebanadas y se guarda en Walrus; al invocarlo, el middleware de enrutamiento de capacidades lo recompone según la disponibilidad, y la Verification Layer lo sella. Para colgarlo hay que vincular capacidad de almacenamiento; para invocarlo, tiene que dejar huella en el acuse. El costo de “actualizar datos” es incluso mayor que el de “hacer trabajo”. Cuatro mil quinientos es un conjunto de carga real, no una frase en una tabla.
También hay que cambiar el indicador de observación. No me fijo en cuántos modelos acumula OpenGradient colgados; miro un dato contrario al consenso: la proporción de modelos que, al menos una vez por semana, se activan con una invocación real y de pago, y que además dejan un acuse en la Verification Layer. El primero mide el ingreso al repositorio; el segundo mide si esta capa de alojamiento realmente está siendo usada por desarrolladores.
Si $OPG solo está como comisión de emparejamiento por una invocación de modelo, entonces se parece más a un token de cobro por llamadas; pero si en el futuro la capacidad alojada se pignora, hay incentivos por arranque en frío, se emiten acuses, se reparte la cola larga, y hasta el desalojo y las multas por modelos zombis giran alrededor de ese mecanismo, entonces ya no cumple la función de token de cobro, sino la de un activo de crédito de capacidad en esta red de alojamiento de modelos.
No saco conclusiones apuradas. La ventaja de volumen solo cuenta si se valida repetidamente en la cola larga; estoy dispuesto a seguir observando las muestras que OpenGradient en su red principal y las partes posteriores entreguen al conectarse.
#opg
El domingo abrí mis marcadores y vi una tabla de competidores para rutas de IA on-chain que copié hace medio año. La cantidad de modelos que colgó cada empresa varía desde cifras de dos dígitos hasta de tres. De paso, abrí el panel on-chain de @OpenGradient . El Model Hub ya alojaba más de 4.500 modelos: era varias veces la suma de todos los proyectos de aquella tabla. No me apresuré a asombrarme; quería confirmar si ese volumen realmente tenía capacidad para soportar carga, o si solo estaban colgados un montón de archivos vacíos que nunca se habían llamado.
Elegí una semana laboral de cinco días y saqué, desde el Model Hub, los modelos que habían sido invocados ese día en cuatro dimensiones: el hash del peso, la distribución de nodos de alojamiento, los registros de planificación del middleware de enrutamiento de capacidades y los acuses de recibo de la Verification Layer. Cada día tomé doce muestras; así, con sesenta conjuntos de datos, en cada caso verifiqué una por una en la tabla el tiempo de subida, la latencia de la primera invocación y la firma del acuse. El resultado fue bastante limpio: dentro de esos más de 4.500 modelos, una parte considerable tuvo tráfico real en la semana previa; incluso la cola larga pudo levantarse con un arranque en frío.
Las discusiones populares sobre el número de modelos alojados se enfocan casi por completo en la comparación de cantidades. La diferencia que de verdad puede verificarse en OpenGradient es más fría: el volumen no está hecho solo de un contador de cargas. Cada juego de pesos se divide en rebanadas y se guarda en Walrus; al invocarlo, el middleware de enrutamiento de capacidades lo recompone según la disponibilidad, y la Verification Layer lo sella. Para colgarlo hay que vincular capacidad de almacenamiento; para invocarlo, tiene que dejar huella en el acuse. El costo de “actualizar datos” es incluso mayor que el de “hacer trabajo”. Cuatro mil quinientos es un conjunto de carga real, no una frase en una tabla.
También hay que cambiar el indicador de observación. No me fijo en cuántos modelos acumula OpenGradient colgados; miro un dato contrario al consenso: la proporción de modelos que, al menos una vez por semana, se activan con una invocación real y de pago, y que además dejan un acuse en la Verification Layer. El primero mide el ingreso al repositorio; el segundo mide si esta capa de alojamiento realmente está siendo usada por desarrolladores.
Si $OPG solo está como comisión de emparejamiento por una invocación de modelo, entonces se parece más a un token de cobro por llamadas; pero si en el futuro la capacidad alojada se pignora, hay incentivos por arranque en frío, se emiten acuses, se reparte la cola larga, y hasta el desalojo y las multas por modelos zombis giran alrededor de ese mecanismo, entonces ya no cumple la función de token de cobro, sino la de un activo de crédito de capacidad en esta red de alojamiento de modelos.
No saco conclusiones apuradas. La ventaja de volumen solo cuenta si se valida repetidamente en la cola larga; estoy dispuesto a seguir observando las muestras que OpenGradient en su red principal y las partes posteriores entreguen al conectarse.
#opg
Elegí una semana laboral de cinco días y saqué, desde el Model Hub, los modelos que habían sido invocados ese día en cuatro dimensiones: el hash del peso, la distribución de nodos de alojamiento, los registros de planificación del middleware de enrutamiento de capacidades y los acuses de recibo de la Verification Layer. Cada día tomé doce muestras; así, con sesenta conjuntos de datos, en cada caso verifiqué una por una en la tabla el tiempo de subida, la latencia de la primera invocación y la firma del acuse. El resultado fue bastante limpio: dentro de esos más de 4.500 modelos, una parte considerable tuvo tráfico real en la semana previa; incluso la cola larga pudo levantarse con un arranque en frío.
Las discusiones populares sobre el número de modelos alojados se enfocan casi por completo en la comparación de cantidades. La diferencia que de verdad puede verificarse en OpenGradient es más fría: el volumen no está hecho solo de un contador de cargas. Cada juego de pesos se divide en rebanadas y se guarda en Walrus; al invocarlo, el middleware de enrutamiento de capacidades lo recompone según la disponibilidad, y la Verification Layer lo sella. Para colgarlo hay que vincular capacidad de almacenamiento; para invocarlo, tiene que dejar huella en el acuse. El costo de “actualizar datos” es incluso mayor que el de “hacer trabajo”. Cuatro mil quinientos es un conjunto de carga real, no una frase en una tabla.
También hay que cambiar el indicador de observación. No me fijo en cuántos modelos acumula OpenGradient colgados; miro un dato contrario al consenso: la proporción de modelos que, al menos una vez por semana, se activan con una invocación real y de pago, y que además dejan un acuse en la Verification Layer. El primero mide el ingreso al repositorio; el segundo mide si esta capa de alojamiento realmente está siendo usada por desarrolladores.
Si $OPG solo está como comisión de emparejamiento por una invocación de modelo, entonces se parece más a un token de cobro por llamadas; pero si en el futuro la capacidad alojada se pignora, hay incentivos por arranque en frío, se emiten acuses, se reparte la cola larga, y hasta el desalojo y las multas por modelos zombis giran alrededor de ese mecanismo, entonces ya no cumple la función de token de cobro, sino la de un activo de crédito de capacidad en esta red de alojamiento de modelos.
No saco conclusiones apuradas. La ventaja de volumen solo cuenta si se valida repetidamente en la cola larga; estoy dispuesto a seguir observando las muestras que OpenGradient en su red principal y las partes posteriores entreguen al conectarse.
#opg
4500+ 模型,还说啥呢冲!
100%
调用是不是真实付费的?
0%
1 Votos • Votación cerrada
3
1
142
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
HuangExitNvidiaStrategyInFocus
102,614 visualizaciones
1,128 participa(n) en el debate
ACCIONES | Jensen Huang dimite como CEO de Nvidia; Colette Kress, nombrada CEO interina
Binance News
·29 «Me gusta»
·37.3k visualizaciones
AnthropicRejectsIPODelayValuationinQuestion
711,644 visualizaciones
5,362 participa(n) en el debate
HedgeFundsCMEBitcoinNetShortsFall89%
106 visualizaciones
22 participa(n) en el debate