
mikeskcv
29 Publicaciones
mikeskcv
Denunciar
Bloquear usuario
5 Siguiendo
1 Seguidores
10 Me gusta
Publicaciones
·
--
Ver traducción
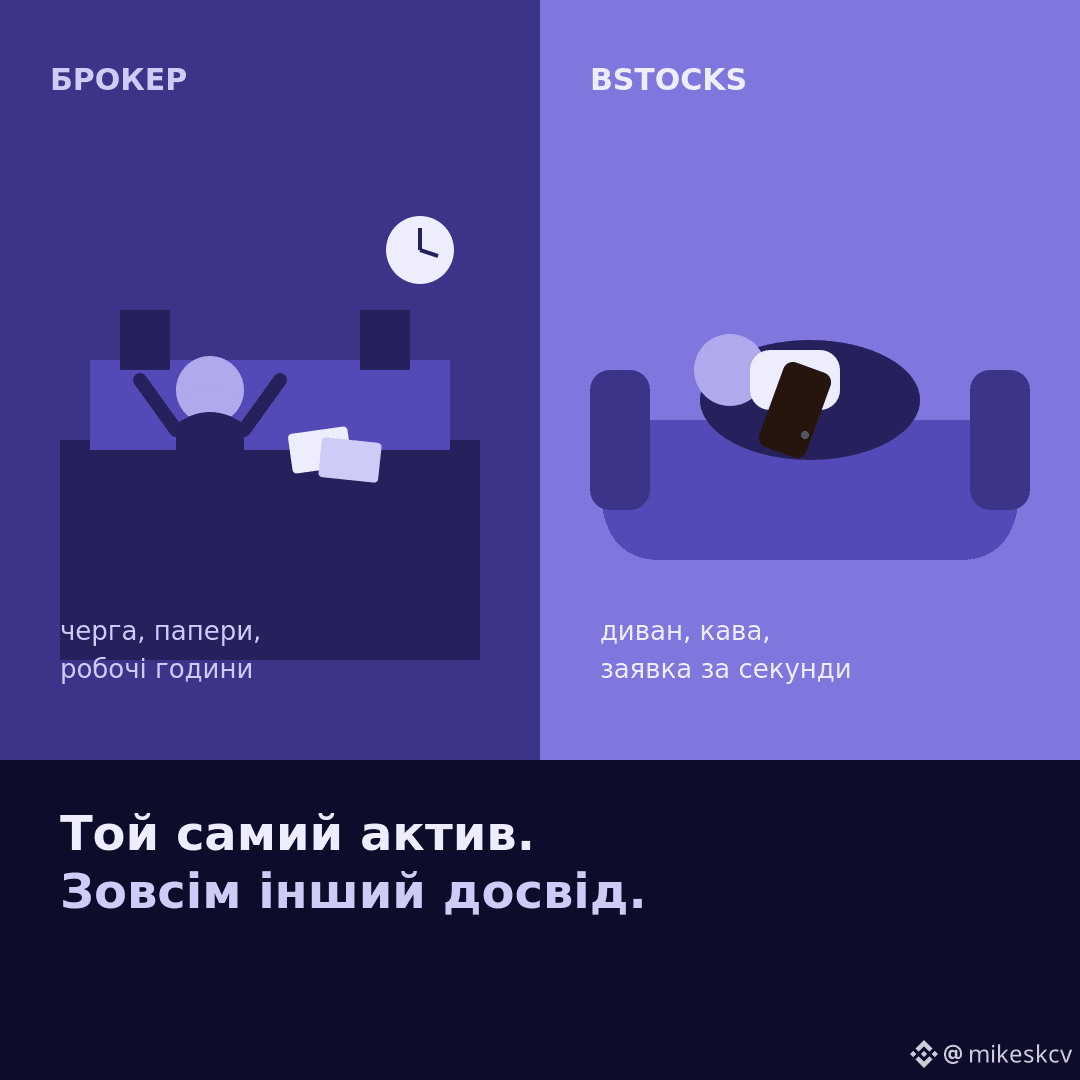
Вирішив для себе чесно порівняти два шляхи виходу на фондовий ринок: класичний брокер і bStocks. У брокера — паперова тяганина, робочі години біржі, часто вищий поріг входу. У bStocks — швидкий старт, можна зайти невеликою сумою, немає прив'язки до графіка роботи бірж. Але є й нюанс: це не пряме володіння акцією в класичному юридичному сенсі, а більше схоже на токенізований доступ до її ціни. Для когось це критично, для мене — прийнятний компроміс заради швидкості й зручності.
#bStocks #Binance #CreateWithBinance #акції #порівняння
Вирішив для себе чесно порівняти два шляхи виходу на фондовий ринок: класичний брокер і bStocks. У брокера — паперова тяганина, робочі години біржі, часто вищий поріг входу. У bStocks — швидкий старт, можна зайти невеликою сумою, немає прив'язки до графіка роботи бірж. Але є й нюанс: це не пряме володіння акцією в класичному юридичному сенсі, а більше схоже на токенізований доступ до її ціни. Для когось це критично, для мене — прийнятний компроміс заради швидкості й зручності.
#bStocks #Binance #CreateWithBinance #акції #порівняння
#bStocks #Binance #CreateWithBinance #акції #порівняння
48
·
--
Las tasas de los bancos centrales vuelven a estar en las noticias, e interesa ver cómo reaccionan los activos tradicionales. TradFi en Binance es conveniente precisamente porque no hay que mantener cinco pestañas abiertas con diferentes bolsas: todo está en un solo lugar, y el panorama del mercado se forma más rápido.
#TradFi #Binance #CreateWithBinance #ринок
Las tasas de los bancos centrales vuelven a estar en las noticias, e interesa ver cómo reaccionan los activos tradicionales. TradFi en Binance es conveniente precisamente porque no hay que mantener cinco pestañas abiertas con diferentes bolsas: todo está en un solo lugar, y el panorama del mercado se forma más rápido.
#TradFi #Binance #CreateWithBinance #ринок
#TradFi #Binance #CreateWithBinance #ринок
115
·
--
Probé bStocks esta semana. Compré una pequeña parte de Apple: la orden se aprobó más rápido que con un bróker normal, y la comisión me sorprendió gratamente. Por ahora, un punto a favor.
#bStocks #Binance #CreateWithBinance #інвестиції
Probé bStocks esta semana. Compré una pequeña parte de Apple: la orden se aprobó más rápido que con un bróker normal, y la comisión me sorprendió gratamente. Por ahora, un punto a favor.
#bStocks #Binance #CreateWithBinance #інвестиції
#bStocks #Binance #CreateWithBinance #інвестиції
181
·
--
Ver traducción
#termmax @termmax
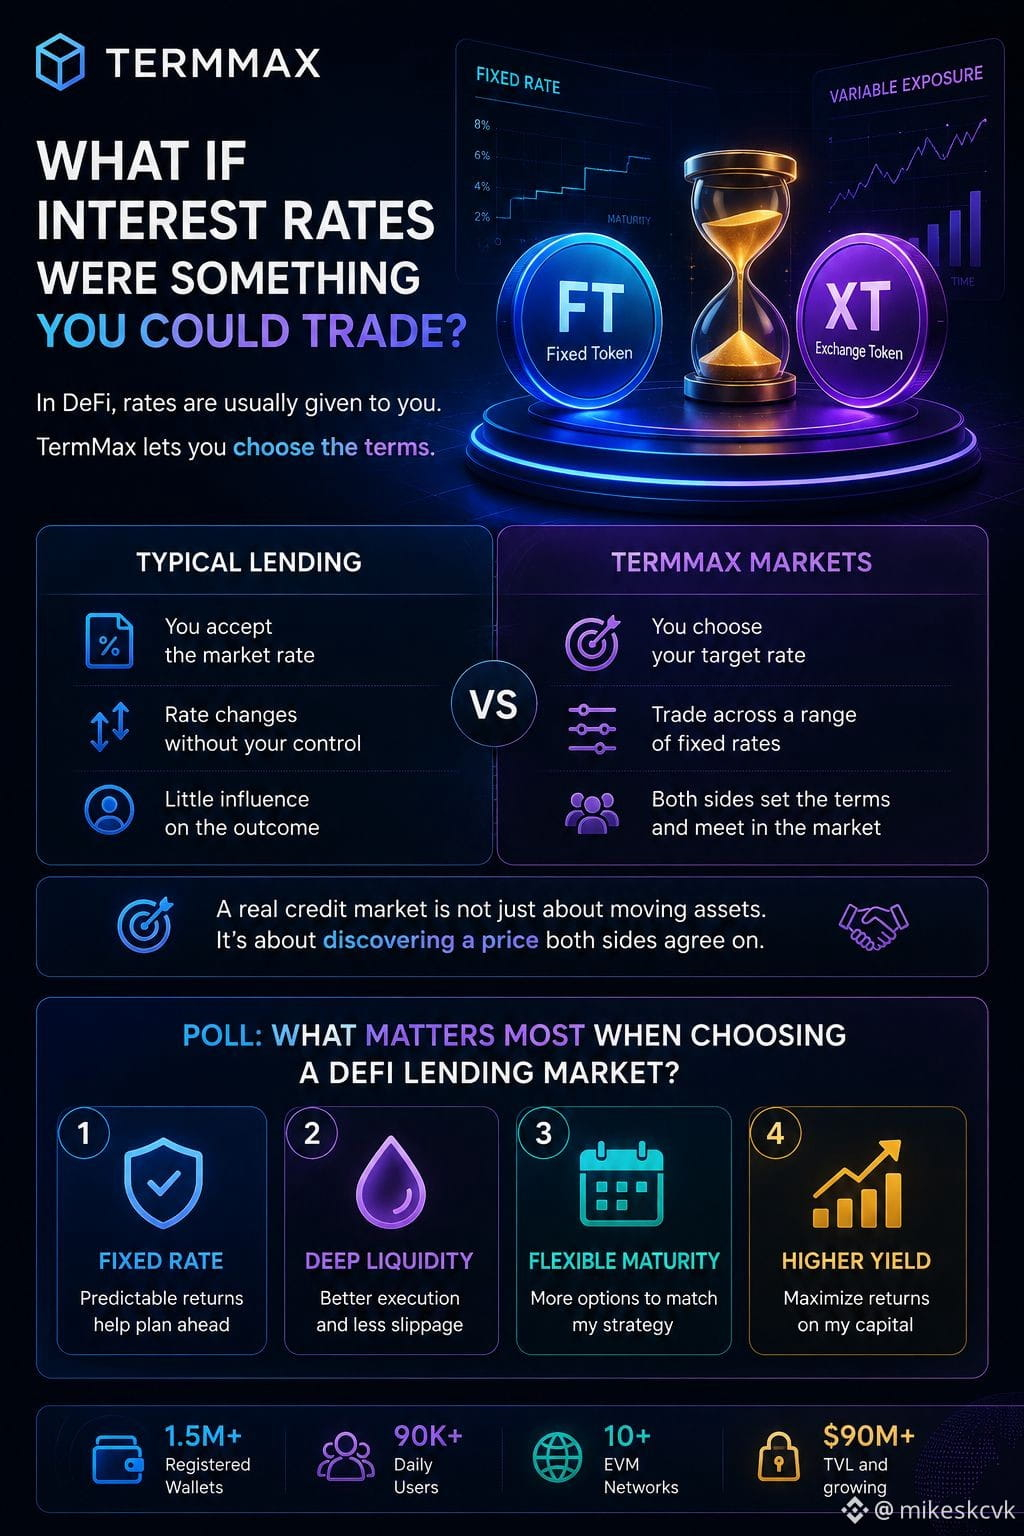
What if the most interesting part of DeFi lending isn't the yield?
But who gets to choose the terms?
That's what I find interesting about TermMax.
In a typical lending market, you mostly accept whatever rate the market is giving you.
But fixed-rate markets introduce another possibility.
A borrower can think:
“At what rate does this loan actually make sense for
me?”
And a lender can think:
“At what return am I comfortable locking my capital?”
Now the interest rate isn't just a number on a dashboard.
It's part of the negotiation.
That changes how I look at on-chain credit.
Because a real financial market isn't only about moving assets from A to B.
It's about discovering a price that both sides are willing to accept.
TermMax is experimenting with that idea on-chain.
And honestly, I think this is a more interesting question than chasing the highest APY:
Can DeFi create efficient markets for the price of time and capital?
That's what I'll be watching.
#termmax @TermMax
What if the most interesting part of DeFi lending isn't the yield?
But who gets to choose the terms?
That's what I find interesting about TermMax.
In a typical lending market, you mostly accept whatever rate the market is giving you.
But fixed-rate markets introduce another possibility.
A borrower can think:
“At what rate does this loan actually make sense for
me?”
And a lender can think:
“At what return am I comfortable locking my capital?”
Now the interest rate isn't just a number on a dashboard.
It's part of the negotiation.
That changes how I look at on-chain credit.
Because a real financial market isn't only about moving assets from A to B.
It's about discovering a price that both sides are willing to accept.
TermMax is experimenting with that idea on-chain.
And honestly, I think this is a more interesting question than chasing the highest APY:
Can DeFi create efficient markets for the price of time and capital?
That's what I'll be watching.
What if the most interesting part of DeFi lending isn't the yield?
But who gets to choose the terms?
That's what I find interesting about TermMax.
In a typical lending market, you mostly accept whatever rate the market is giving you.
But fixed-rate markets introduce another possibility.
A borrower can think:
“At what rate does this loan actually make sense for
me?”
And a lender can think:
“At what return am I comfortable locking my capital?”
Now the interest rate isn't just a number on a dashboard.
It's part of the negotiation.
That changes how I look at on-chain credit.
Because a real financial market isn't only about moving assets from A to B.
It's about discovering a price that both sides are willing to accept.
TermMax is experimenting with that idea on-chain.
And honestly, I think this is a more interesting question than chasing the highest APY:
Can DeFi create efficient markets for the price of time and capital?
That's what I'll be watching.
88
·
--
Ver traducción
#termmax @termmax
The most interesting TermMax update isn't the $TMX TGE.
It's something much less exciting at first glance:
App V2.
Why?
Because DeFi has a fragmentation problem.
One chain for this position.
Another chain for that vault.
Different interfaces.
Different orders.
Different liquidity.
You can have a great protocol and still make the user experience feel like managing five different accounts.
TermMax V2 is moving in the opposite direction.
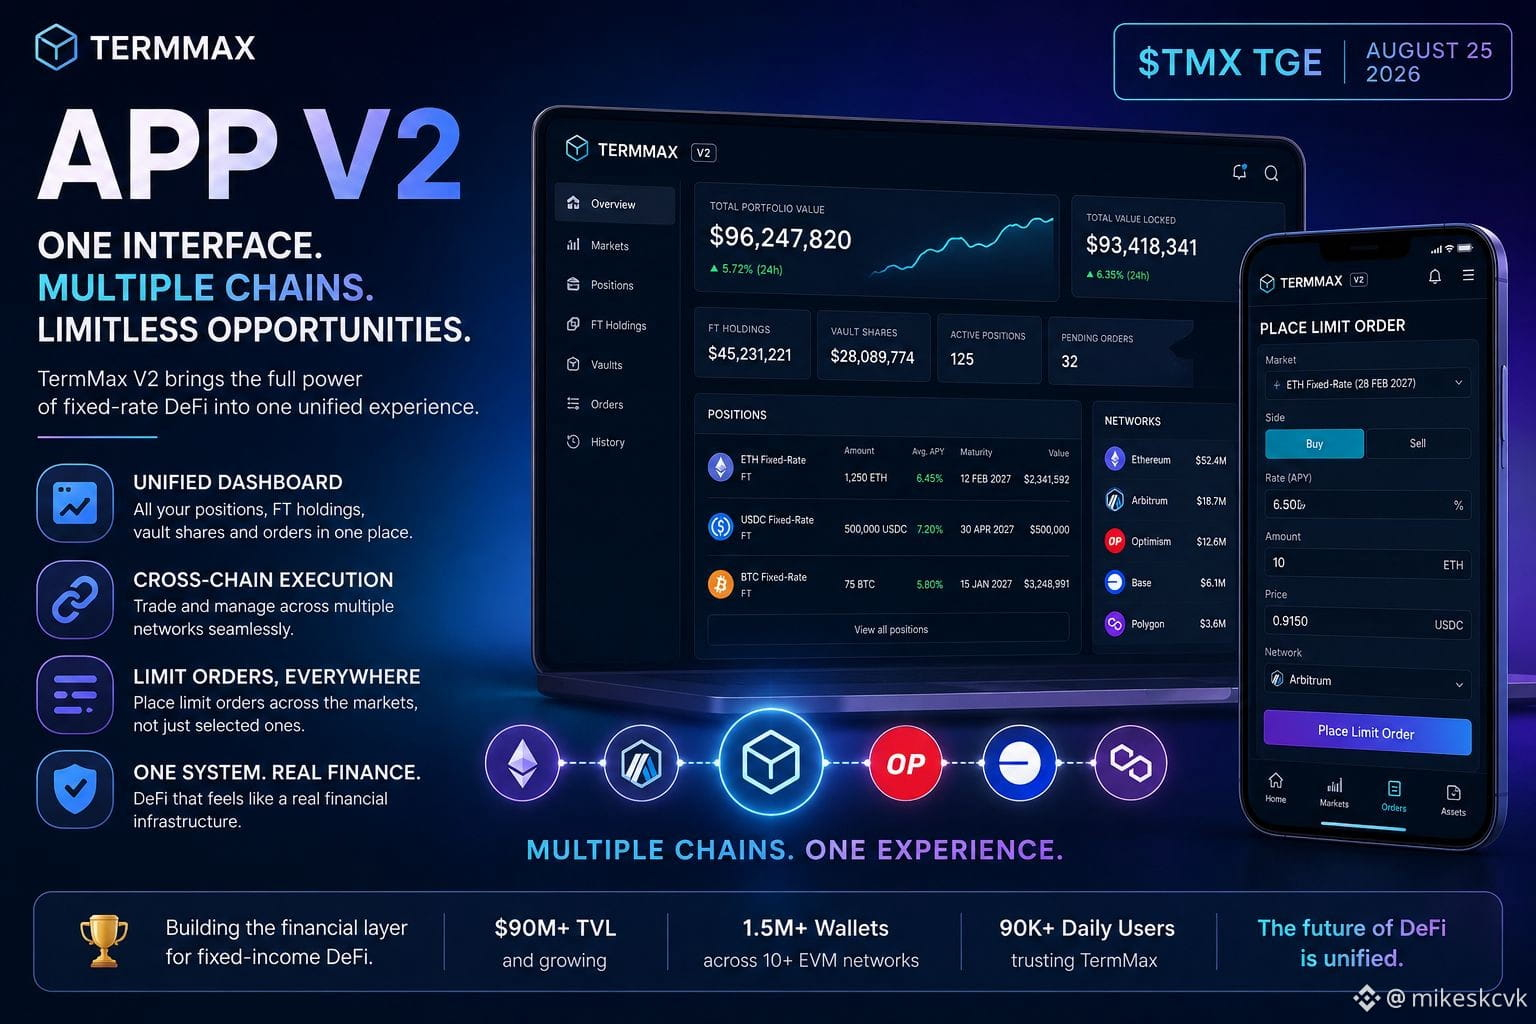
One interface for multiple chains.
One dashboard for positions, FT holdings, vault shares and orders.
And limit orders across the markets instead of restricting them to selected ones.
That might sound like a UX improvement.
I think it's more important than that.
If fixed-rate DeFi is supposed to become actual financial infrastructure, users shouldn't have to think about the underlying chain every time they make a transaction.
The chain should become the infrastructure.
The product should be the market.
And this is where TermMax gets interesting to me.
The next stage of DeFi may not be about adding more protocols.
It may be about making the protocols we already have feel like one financial system.
$TMX TGE is coming on August 25.
But I'm more interested in what happens after the infrastructure is already built.
#termmax @TermMax
The most interesting TermMax update isn't the $TMX TGE.
It's something much less exciting at first glance:
App V2.
Why?
Because DeFi has a fragmentation problem.
One chain for this position.
Another chain for that vault.
Different interfaces.
Different orders.
Different liquidity.
You can have a great protocol and still make the user experience feel like managing five different accounts.
TermMax V2 is moving in the opposite direction.
One interface for multiple chains.
One dashboard for positions, FT holdings, vault shares and orders.
And limit orders across the markets instead of restricting them to selected ones.
That might sound like a UX improvement.
I think it's more important than that.
If fixed-rate DeFi is supposed to become actual financial infrastructure, users shouldn't have to think about the underlying chain every time they make a transaction.
The chain should become the infrastructure.
The product should be the market.
And this is where TermMax gets interesting to me.
The next stage of DeFi may not be about adding more protocols.
It may be about making the protocols we already have feel like one financial system.
$TMX TGE is coming on August 25.
But I'm more interested in what happens after the infrastructure is already built.
The most interesting TermMax update isn't the $TMX TGE.
It's something much less exciting at first glance:
App V2.
Why?
Because DeFi has a fragmentation problem.
One chain for this position.
Another chain for that vault.
Different interfaces.
Different orders.
Different liquidity.
You can have a great protocol and still make the user experience feel like managing five different accounts.
TermMax V2 is moving in the opposite direction.
One interface for multiple chains.
One dashboard for positions, FT holdings, vault shares and orders.
And limit orders across the markets instead of restricting them to selected ones.
That might sound like a UX improvement.
I think it's more important than that.
If fixed-rate DeFi is supposed to become actual financial infrastructure, users shouldn't have to think about the underlying chain every time they make a transaction.
The chain should become the infrastructure.
The product should be the market.
And this is where TermMax gets interesting to me.
The next stage of DeFi may not be about adding more protocols.
It may be about making the protocols we already have feel like one financial system.
$TMX TGE is coming on August 25.
But I'm more interested in what happens after the infrastructure is already built.
1
82
·
--
Alcista
#termmax @termmax
La mayoría de las personas ven las acciones tokenizadas como una forma de acceder a los mercados tradicionales a través de blockchain.
Pero a mí me interesa otra pregunta.
¿Y si esos activos no solo pueden estar en el portafolio?
¿Y si pueden funcionar como un instrumento financiero?
Ahí es donde se pone interesante.
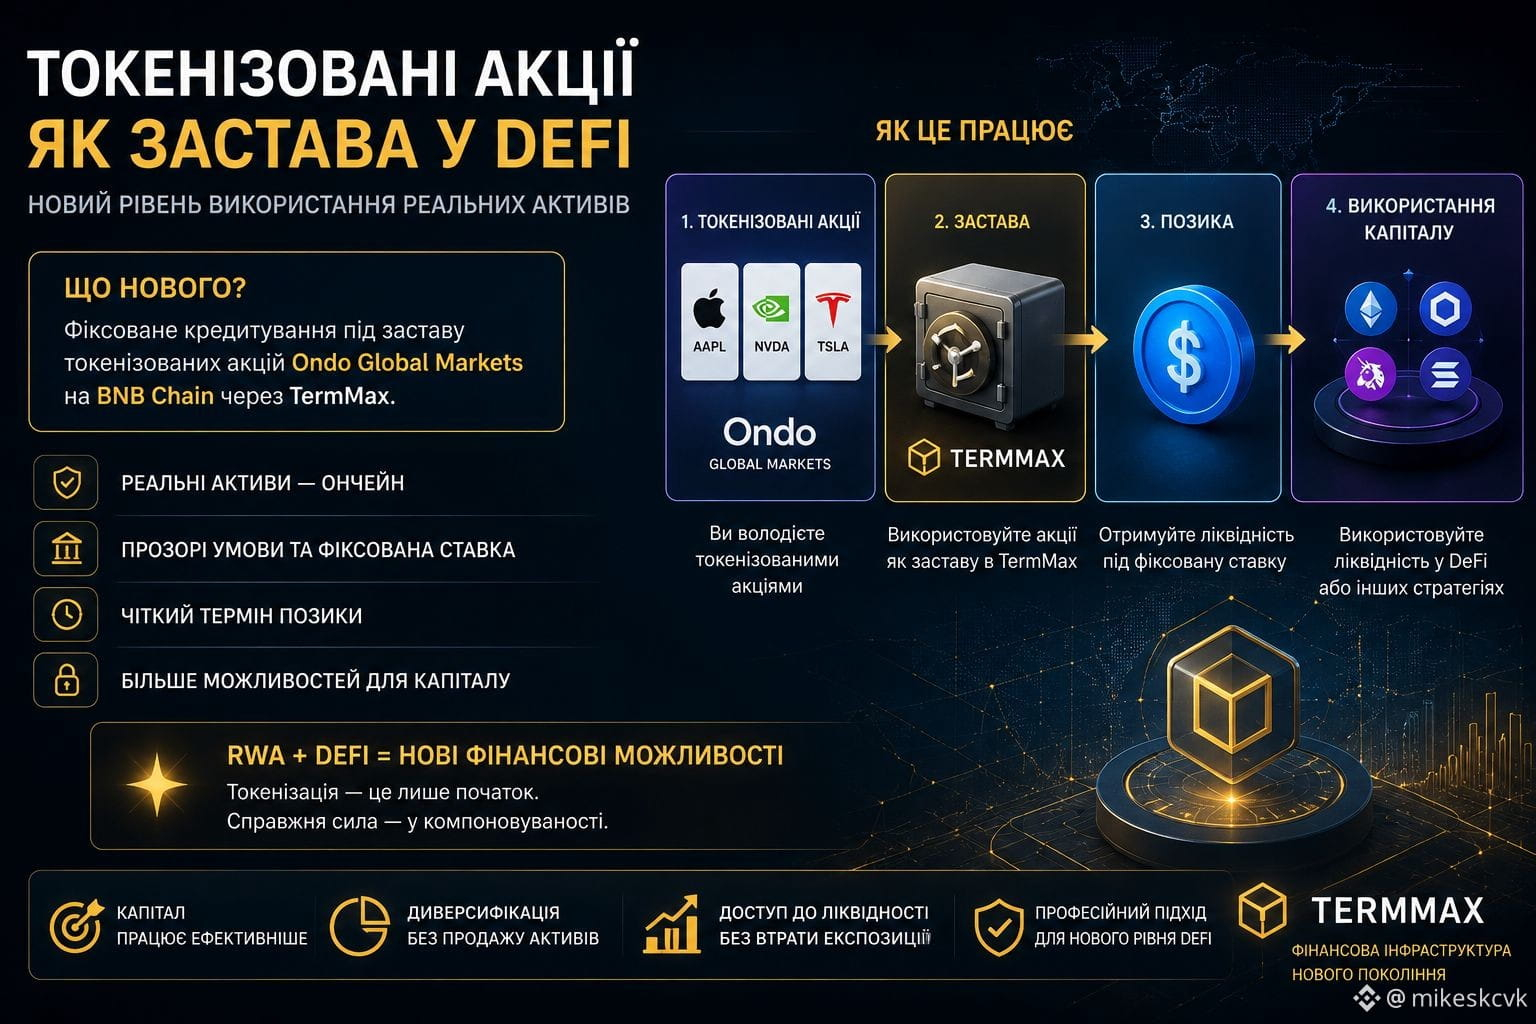
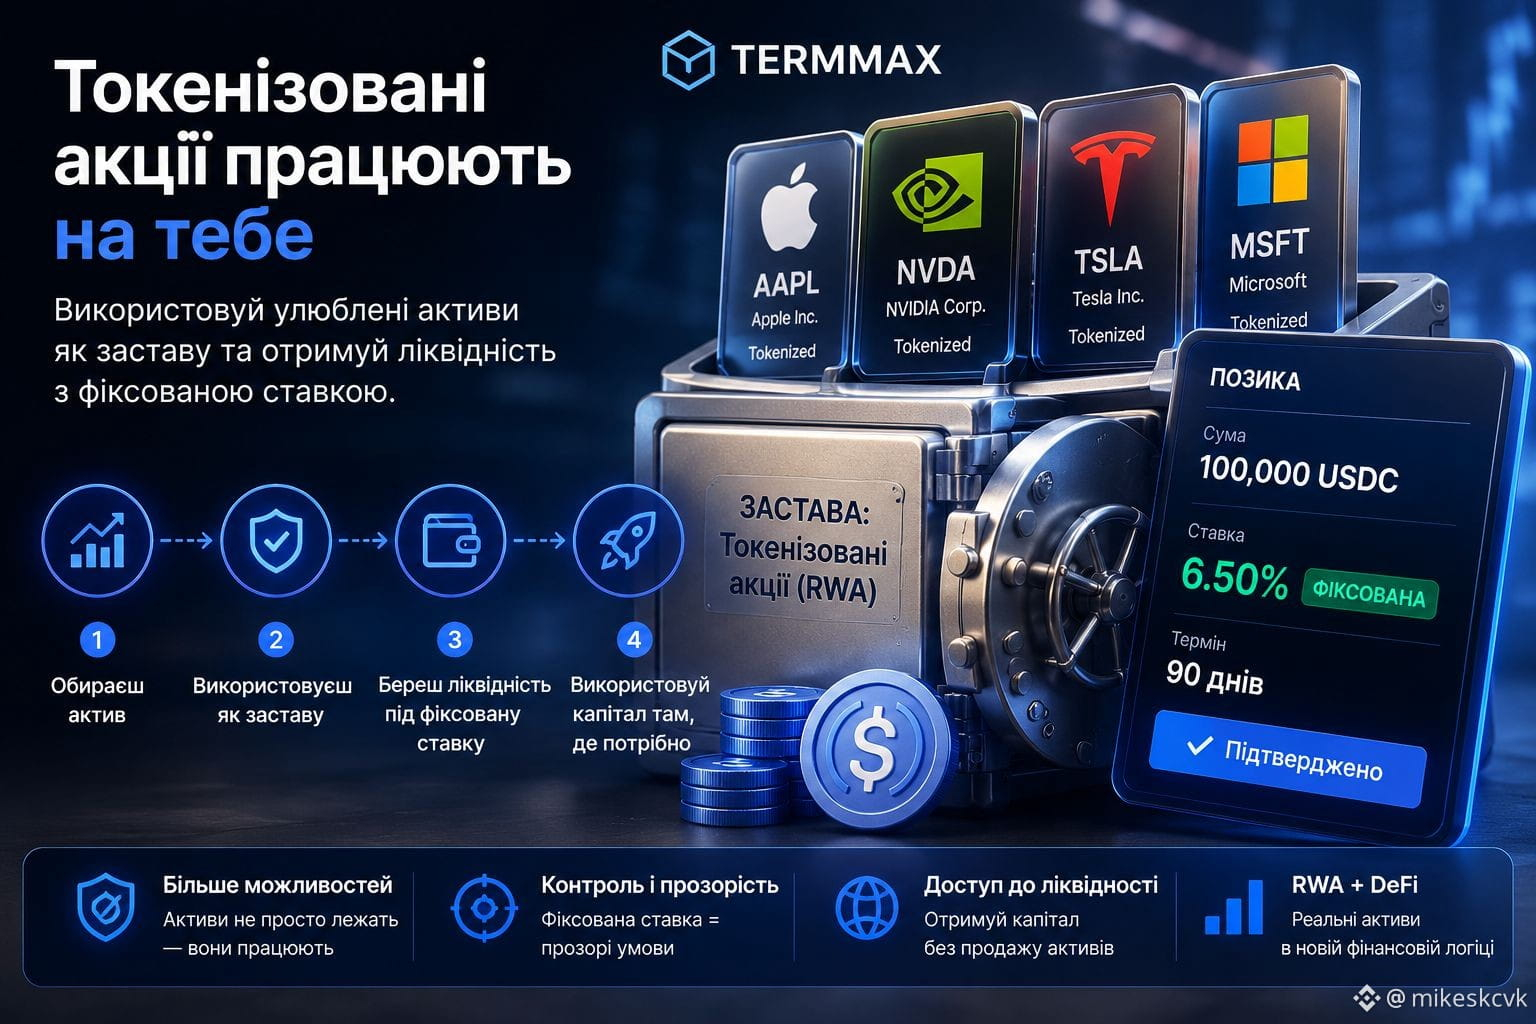
TermMax permite usar acciones tokenizadas como garantía para obtener liquidez a una tasa fija.
Es decir, el activo no solo refleja el precio de la acción.
Se convierte en parte de un ecosistema DeFi.
Como resultado, aparece una lógica nueva:
📈 Tienes acciones tokenizadas
🔒 Las usas como garantía
💵 Obtienes liquidez
🚀 Usas el capital en otras estrategias
En mi opinión, aquí es donde está el verdadero potencial de RWA.
No en la tokenización en sí.
Sino en que los activos reales empiezan a interactuar con DeFi con la misma flexibilidad que los criptoactivos.
Y mientras más surjan estos escenarios, más interesante se volverá todo el ecosistema.
La tokenización es solo el primer paso.
El valor real empieza cuando los activos pueden utilizarse de una forma nueva.
#termmax @TermMax
La mayoría de las personas ven las acciones tokenizadas como una forma de acceder a los mercados tradicionales a través de blockchain.
Pero a mí me interesa otra pregunta.
¿Y si esos activos no solo pueden estar en el portafolio?
¿Y si pueden funcionar como un instrumento financiero?
Ahí es donde se pone interesante.
TermMax permite usar acciones tokenizadas como garantía para obtener liquidez a una tasa fija.
Es decir, el activo no solo refleja el precio de la acción.
Se convierte en parte de un ecosistema DeFi.
Como resultado, aparece una lógica nueva:
📈 Tienes acciones tokenizadas
🔒 Las usas como garantía
💵 Obtienes liquidez
🚀 Usas el capital en otras estrategias
En mi opinión, aquí es donde está el verdadero potencial de RWA.
No en la tokenización en sí.
Sino en que los activos reales empiezan a interactuar con DeFi con la misma flexibilidad que los criptoactivos.
Y mientras más surjan estos escenarios, más interesante se volverá todo el ecosistema.
La tokenización es solo el primer paso.
El valor real empieza cuando los activos pueden utilizarse de una forma nueva.
La mayoría de las personas ven las acciones tokenizadas como una forma de acceder a los mercados tradicionales a través de blockchain.
Pero a mí me interesa otra pregunta.
¿Y si esos activos no solo pueden estar en el portafolio?
¿Y si pueden funcionar como un instrumento financiero?
Ahí es donde se pone interesante.
TermMax permite usar acciones tokenizadas como garantía para obtener liquidez a una tasa fija.
Es decir, el activo no solo refleja el precio de la acción.
Se convierte en parte de un ecosistema DeFi.
Como resultado, aparece una lógica nueva:
📈 Tienes acciones tokenizadas
🔒 Las usas como garantía
💵 Obtienes liquidez
🚀 Usas el capital en otras estrategias
En mi opinión, aquí es donde está el verdadero potencial de RWA.
No en la tokenización en sí.
Sino en que los activos reales empiezan a interactuar con DeFi con la misma flexibilidad que los criptoactivos.
Y mientras más surjan estos escenarios, más interesante se volverá todo el ecosistema.
La tokenización es solo el primer paso.
El valor real empieza cuando los activos pueden utilizarse de una forma nueva.
138
·
--
Ver traducción
Most people look at a lending protocol and ask:
“What's the APY?”
I think that's only half the story.
The other half is what happens to your capital while you're earning that APY.
Can you predict when the position ends?
Do you know exactly what you're lending into?
Can you build a strategy around a specific maturity?
That's the part of TermMax I find interesting.
Its approach treats lending more like an actual financial instrument: the position has defined terms and a maturity instead of being just another deposit sitting in a pool.
And this matters beyond retail DeFi.
If on-chain credit is ever going to attract serious capital, investors will need more than attractive yields.
They'll need products they can understand, price and plan around.
Maybe DeFi's next upgrade isn't another way to chase yield.
Maybe it's making lending feel more like a real financial market.
That's a much more interesting direction to me.
#termmax @termmax
Quick DeFi poll 👇
When you choose a lending opportunity, what do you care about MOST?
Most people look at a lending protocol and ask:
“What's the APY?”
I think that's only half the story.
The other half is what happens to your capital while you're earning that APY.
Can you predict when the position ends?
Do you know exactly what you're lending into?
Can you build a strategy around a specific maturity?
That's the part of TermMax I find interesting.
Its approach treats lending more like an actual financial instrument: the position has defined terms and a maturity instead of being just another deposit sitting in a pool.
And this matters beyond retail DeFi.
If on-chain credit is ever going to attract serious capital, investors will need more than attractive yields.
They'll need products they can understand, price and plan around.
Maybe DeFi's next upgrade isn't another way to chase yield.
Maybe it's making lending feel more like a real financial market.
That's a much more interesting direction to me.
#termmax @TermMax
Quick DeFi poll 👇
When you choose a lending opportunity, what do you care about MOST?
“What's the APY?”
I think that's only half the story.
The other half is what happens to your capital while you're earning that APY.
Can you predict when the position ends?
Do you know exactly what you're lending into?
Can you build a strategy around a specific maturity?
That's the part of TermMax I find interesting.
Its approach treats lending more like an actual financial instrument: the position has defined terms and a maturity instead of being just another deposit sitting in a pool.
And this matters beyond retail DeFi.
If on-chain credit is ever going to attract serious capital, investors will need more than attractive yields.
They'll need products they can understand, price and plan around.
Maybe DeFi's next upgrade isn't another way to chase yield.
Maybe it's making lending feel more like a real financial market.
That's a much more interesting direction to me.
#termmax @TermMax
Quick DeFi poll 👇
When you choose a lending opportunity, what do you care about MOST?
Higher APY
0%
Fixed maturity
0%
Liquidity
0%
Risk / security
0%
0 Votos • Votación cerrada
56
·
--
Antes pensaba que un saldo más grande significaba automáticamente una posición más grande.
Luego empecé a prestar más atención a lo que realmente representa una sola unidad.
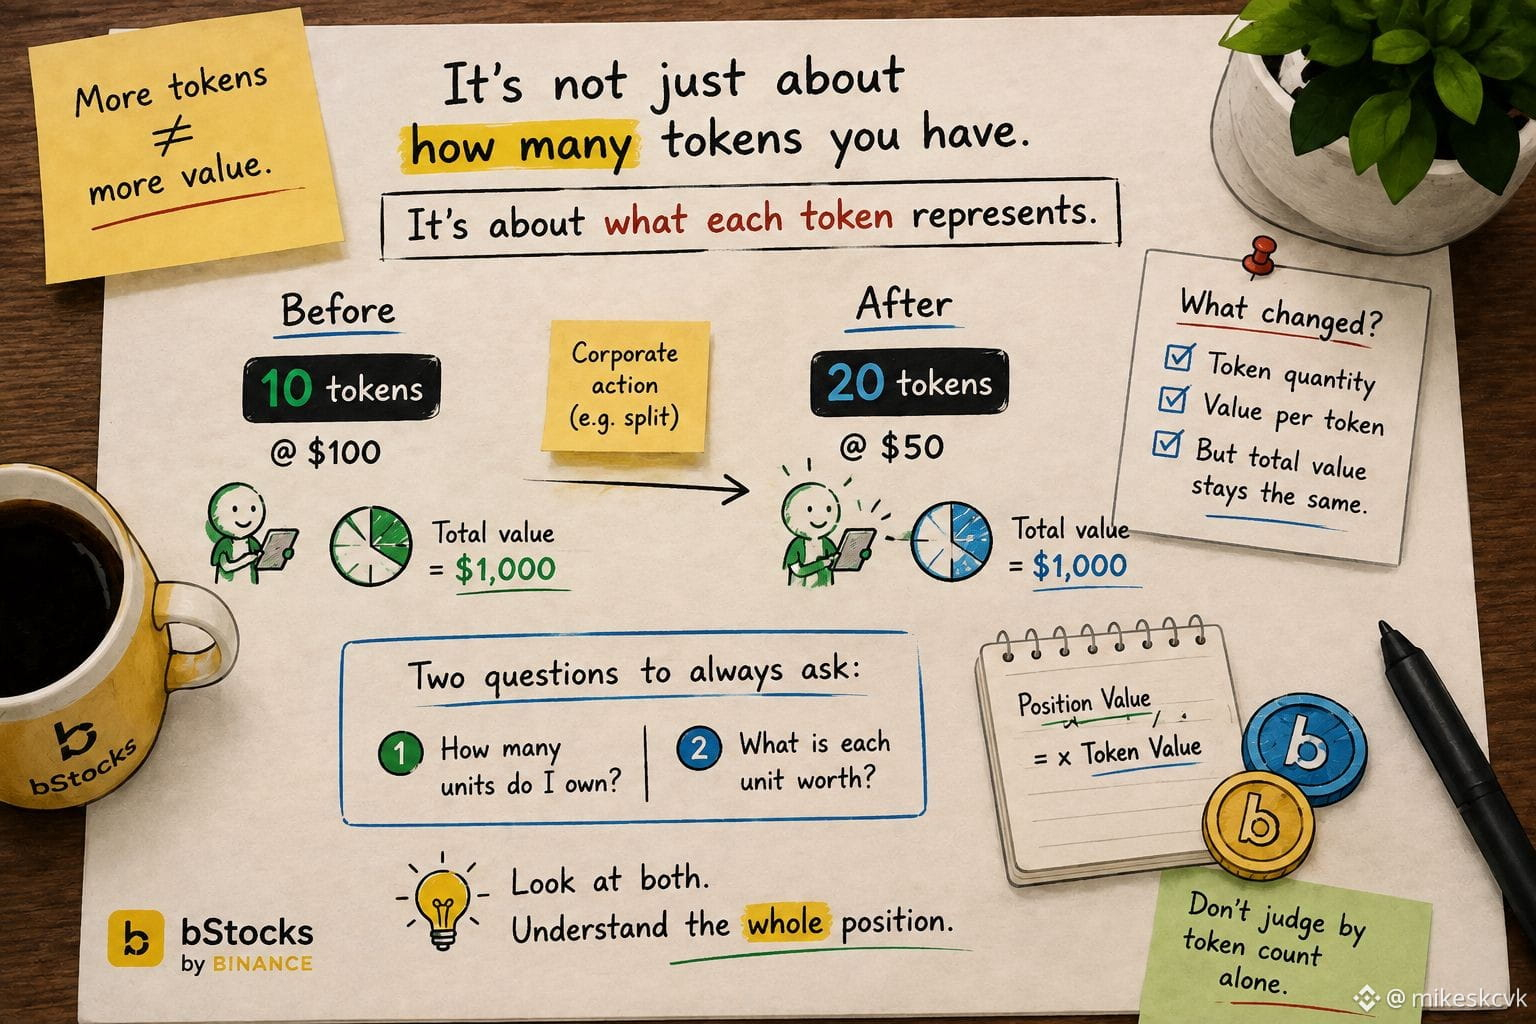
Imagina que tengo 10 tokens.
Más tarde, vuelvo a mirar y veo 20.
Mi primera reacción probablemente sería:
“Genial. Doblé mi posición.”
Pero esa conclusión puede estar completamente equivocada.
Si una acción corporativa cambia la estructura de la unidad, el número de tokens puede cambiar mientras al mismo tiempo se ajusta la exposición económica.
Así que el saldo por sí solo no es suficiente.
Ahora lo pienso como dos preguntas separadas:
¿Cuántas unidades poseo?
y
¿Cuánto vale cada unidad?
Esos dos números deben mirarse juntos.
De lo contrario, un cambio simple en la cantidad puede crear una impresión muy engañosa.
Es la misma razón por la que no juzgo a una empresa solo por su número de acciones.
Más acciones no significa automáticamente más valor.
La unidad importa.
El precio importa.
Y la relación entre ambos importa aún más.
Es un detalle pequeño, pero es exactamente el tipo de detalle que puede hacer que un activo tokenizado parezca confuso cuando en realidad no ocurrió nada inusual en la posición económica subyacente.
¿Verificarías primero la cantidad de tokens o el valor total de la posición?
#bstockscis @BinanceCIS
Antes pensaba que un saldo más grande significaba automáticamente una posición más grande.
Luego empecé a prestar más atención a lo que realmente representa una sola unidad.
Imagina que tengo 10 tokens.
Más tarde, vuelvo a mirar y veo 20.
Mi primera reacción probablemente sería:
“Genial. Doblé mi posición.”
Pero esa conclusión puede estar completamente equivocada.
Si una acción corporativa cambia la estructura de la unidad, el número de tokens puede cambiar mientras al mismo tiempo se ajusta la exposición económica.
Así que el saldo por sí solo no es suficiente.
Ahora lo pienso como dos preguntas separadas:
¿Cuántas unidades poseo?
y
¿Cuánto vale cada unidad?
Esos dos números deben mirarse juntos.
De lo contrario, un cambio simple en la cantidad puede crear una impresión muy engañosa.
Es la misma razón por la que no juzgo a una empresa solo por su número de acciones.
Más acciones no significa automáticamente más valor.
La unidad importa.
El precio importa.
Y la relación entre ambos importa aún más.
Es un detalle pequeño, pero es exactamente el tipo de detalle que puede hacer que un activo tokenizado parezca confuso cuando en realidad no ocurrió nada inusual en la posición económica subyacente.
¿Verificarías primero la cantidad de tokens o el valor total de la posición?
#bstockscis @BinanceCIS
Luego empecé a prestar más atención a lo que realmente representa una sola unidad.
Imagina que tengo 10 tokens.
Más tarde, vuelvo a mirar y veo 20.
Mi primera reacción probablemente sería:
“Genial. Doblé mi posición.”
Pero esa conclusión puede estar completamente equivocada.
Si una acción corporativa cambia la estructura de la unidad, el número de tokens puede cambiar mientras al mismo tiempo se ajusta la exposición económica.
Así que el saldo por sí solo no es suficiente.
Ahora lo pienso como dos preguntas separadas:
¿Cuántas unidades poseo?
y
¿Cuánto vale cada unidad?
Esos dos números deben mirarse juntos.
De lo contrario, un cambio simple en la cantidad puede crear una impresión muy engañosa.
Es la misma razón por la que no juzgo a una empresa solo por su número de acciones.
Más acciones no significa automáticamente más valor.
La unidad importa.
El precio importa.
Y la relación entre ambos importa aún más.
Es un detalle pequeño, pero es exactamente el tipo de detalle que puede hacer que un activo tokenizado parezca confuso cuando en realidad no ocurrió nada inusual en la posición económica subyacente.
¿Verificarías primero la cantidad de tokens o el valor total de la posición?
#bstockscis @BinanceCIS
1
1
99
·
--
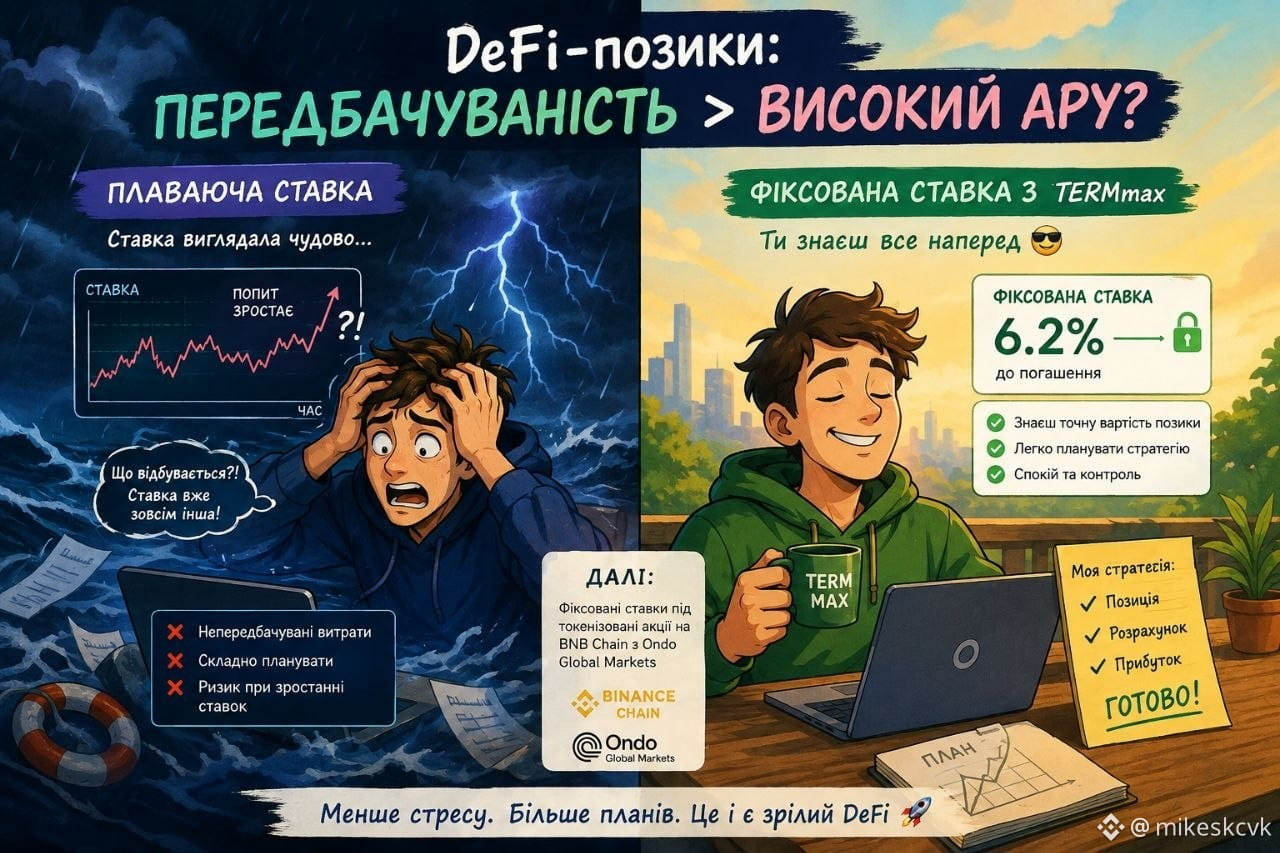
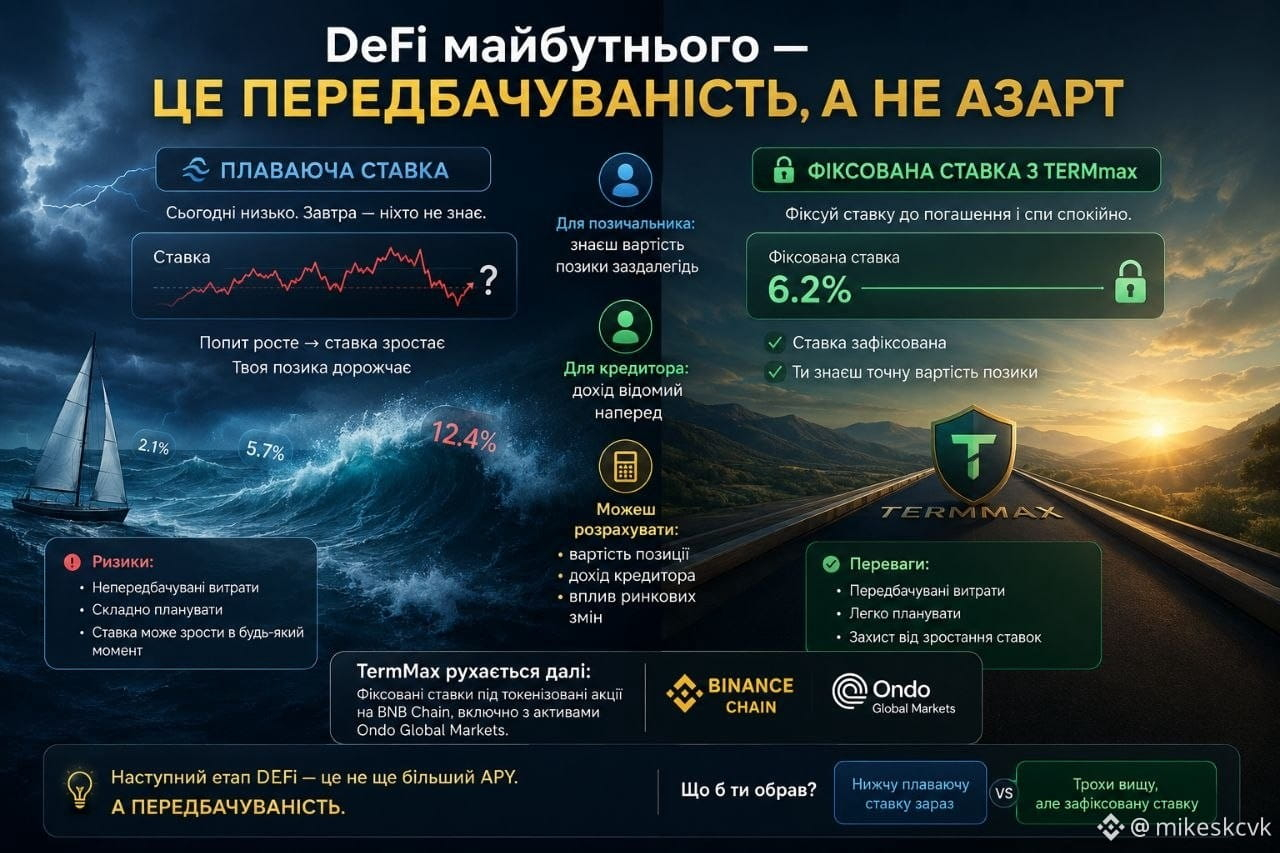
DeFi nos familiariza con las tasas flotantes.
Hasta que necesites un préstamo por varios meses.
Hoy la tasa es favorable. Mañana, debido a cambios en la demanda o la liquidez, el costo del préstamo ya será diferente.
Por eso me interesa TermMax.
Aquí puedes fijar la tasa hasta el vencimiento.
Para el prestatario, un costo del préstamo claro.
Para el prestamista, un ingreso proyectado.
Y esto es especialmente interesante para estrategias más grandes, donde es importante conocer de antemano el costo del capital.
Aún más interesante: TermMax se está moviendo hacia RWA. El equipo ya integró el borrowing a tasa fija con acciones tokenizadas en BNB Chain.
Quizá la siguiente etapa de DeFi no sea el APY máximo.
Sino la previsibilidad.
¿Qué elegirás: una tasa flotante más baja o un poco más alta, pero fija?
#termmax @termmax
DeFi nos familiariza con las tasas flotantes.
Hasta que necesites un préstamo por varios meses.
Hoy la tasa es favorable. Mañana, debido a cambios en la demanda o la liquidez, el costo del préstamo ya será diferente.
Por eso me interesa TermMax.
Aquí puedes fijar la tasa hasta el vencimiento.
Para el prestatario, un costo del préstamo claro.
Para el prestamista, un ingreso proyectado.
Y esto es especialmente interesante para estrategias más grandes, donde es importante conocer de antemano el costo del capital.
Aún más interesante: TermMax se está moviendo hacia RWA. El equipo ya integró el borrowing a tasa fija con acciones tokenizadas en BNB Chain.
Quizá la siguiente etapa de DeFi no sea el APY máximo.
Sino la previsibilidad.
¿Qué elegirás: una tasa flotante más baja o un poco más alta, pero fija?
#termmax @TermMax
Hasta que necesites un préstamo por varios meses.
Hoy la tasa es favorable. Mañana, debido a cambios en la demanda o la liquidez, el costo del préstamo ya será diferente.
Por eso me interesa TermMax.
Aquí puedes fijar la tasa hasta el vencimiento.
Para el prestatario, un costo del préstamo claro.
Para el prestamista, un ingreso proyectado.
Y esto es especialmente interesante para estrategias más grandes, donde es importante conocer de antemano el costo del capital.
Aún más interesante: TermMax se está moviendo hacia RWA. El equipo ya integró el borrowing a tasa fija con acciones tokenizadas en BNB Chain.
Quizá la siguiente etapa de DeFi no sea el APY máximo.
Sino la previsibilidad.
¿Qué elegirás: una tasa flotante más baja o un poco más alta, pero fija?
#termmax @TermMax
131
·
--
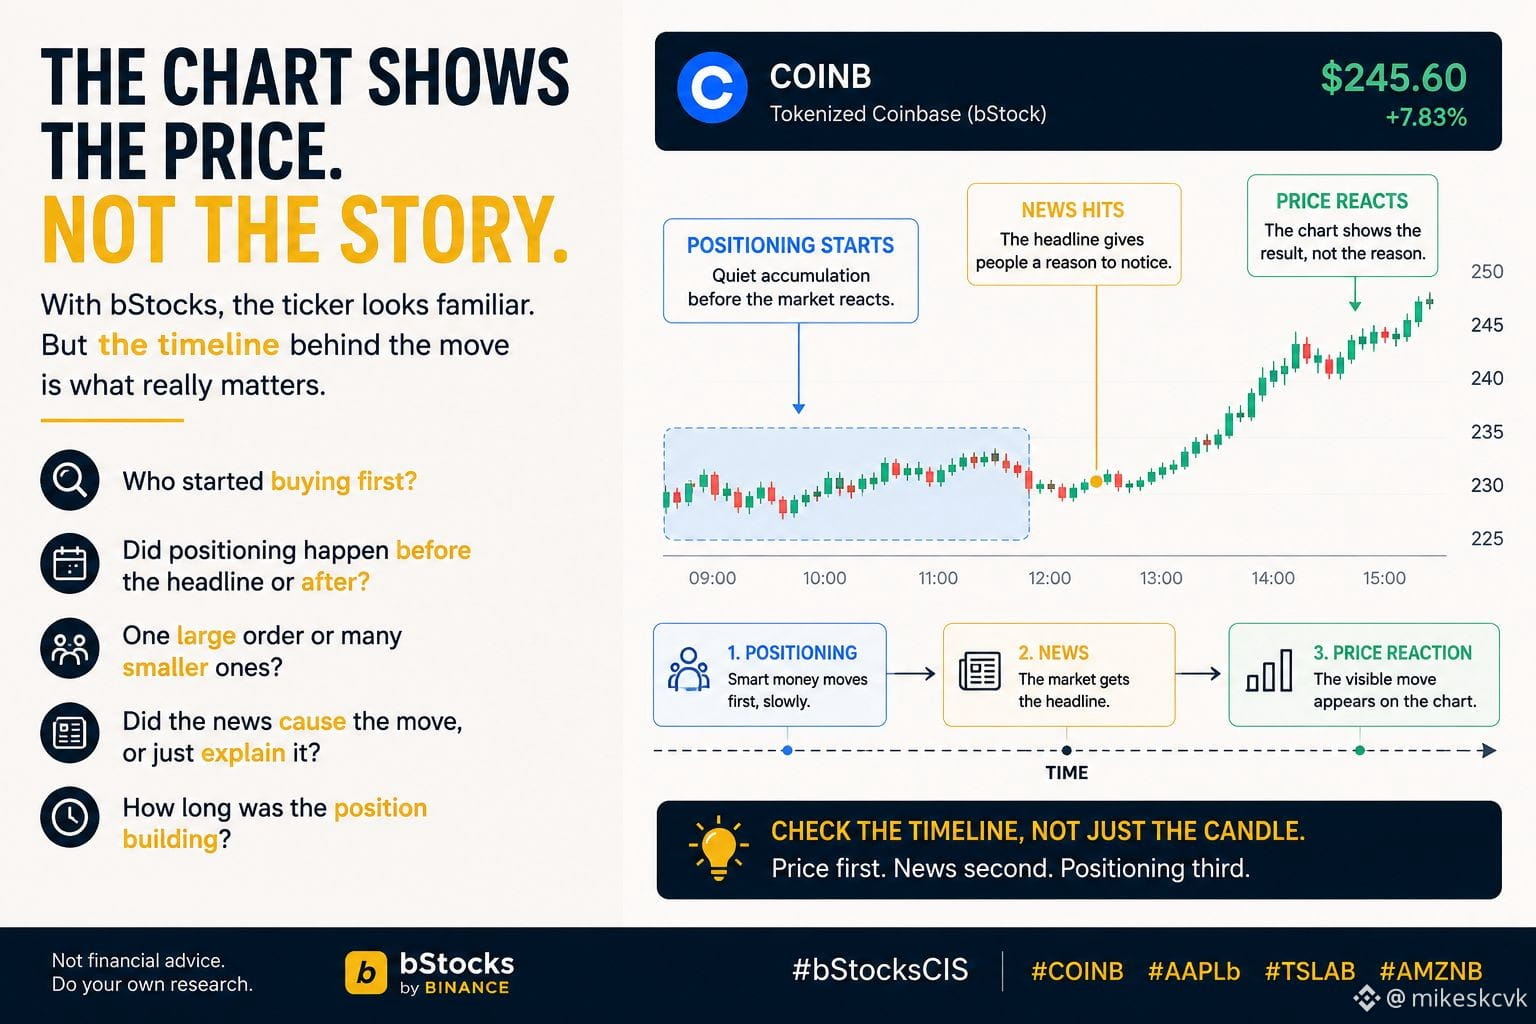
Una cosa a la que he empezado a prestar más atención con las acciones tokenizadas es la diferencia entre lo que muestra el gráfico y lo que realmente pasó antes de que el gráfico se moviera.
Tomemos #COINB como ejemplo.
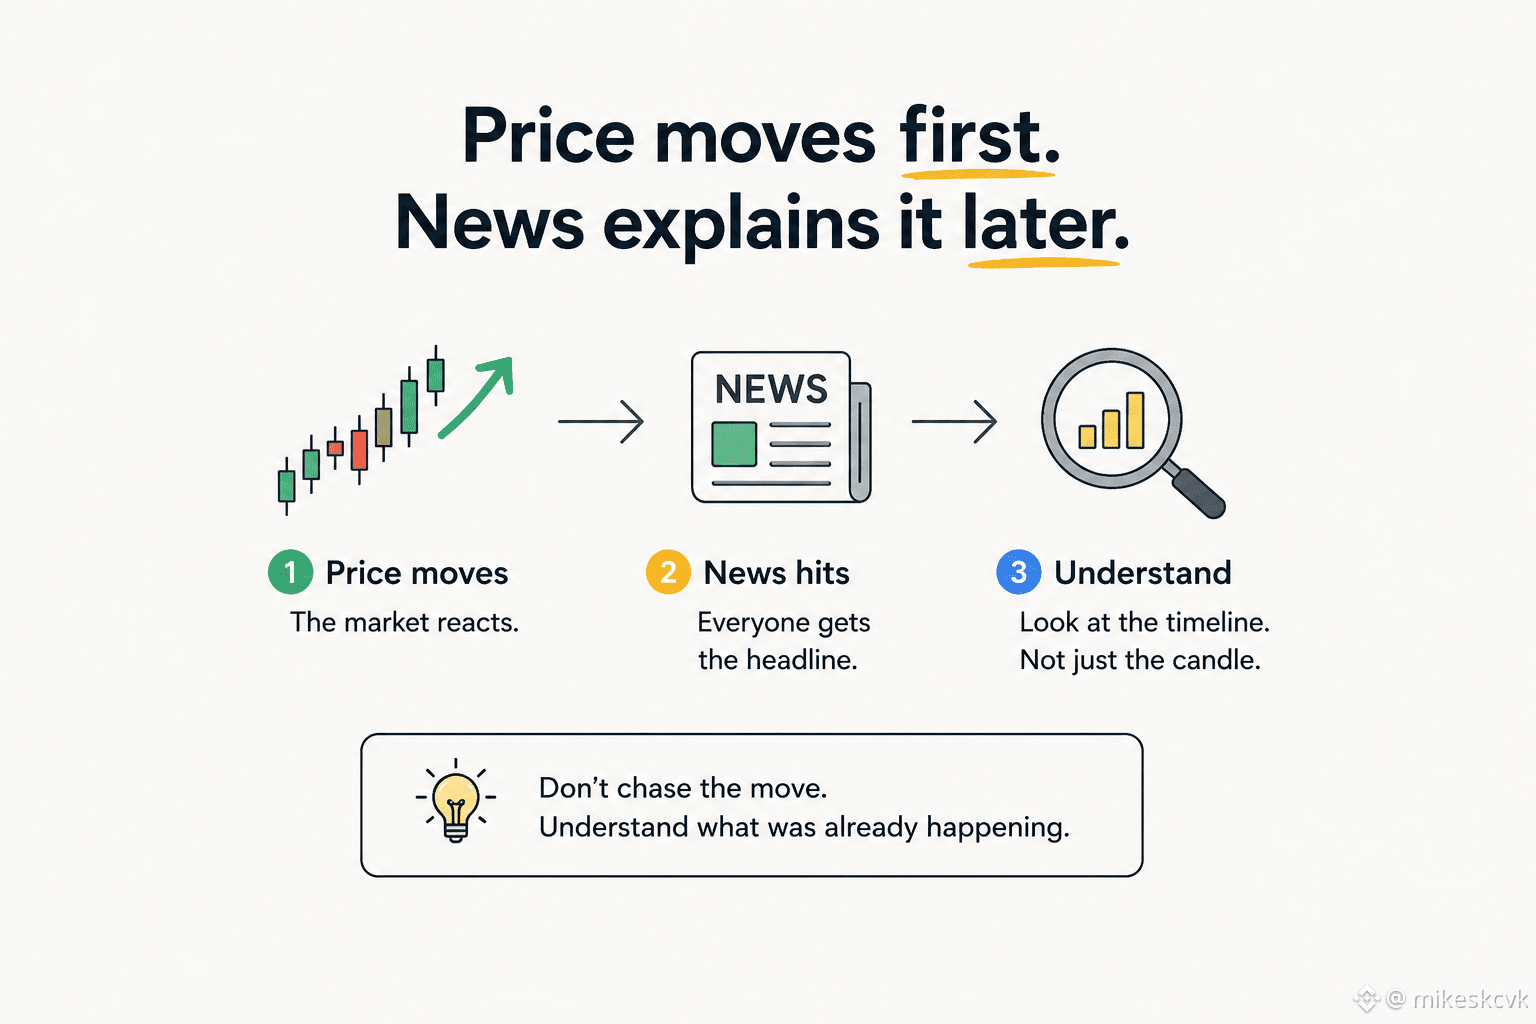
Una vela verde pronunciada puede hacer que parezca que el mercado “decidió” de repente que la empresa valía más.
Pero la vela solo me dice dónde operó el mercado.
No me dice: — quién empezó a comprar primero
— cuánto tiempo llevaba construyéndose la posición
— si el movimiento provino de una orden grande o de muchas más pequeñas
— si la reacción del precio ocurrió antes o después del titular
— o si el titular simplemente le dio a los traders una razón para fijarse en el movimiento.
Esa última parte es fácil de pasar por alto.
A veces, la noticia es la explicación que la gente recuerda, mientras que la colocación (posicionamiento) ocurrió mucho antes.
Y eso cambia la forma en que leo un gráfico.
En lugar de preguntar:
“¿Por qué subió #COINB hoy?”
Preferiría preguntar:
“¿Qué ya estaba pasando antes de hoy?”
En bStocks, creo que esta distinción es especialmente útil porque la interfaz puede hacer que un ticker de acciones tradicional se sienta muy familiar. El ticker familiar no significa que toda la información del mercado deba interpretarse exactamente igual que una posición normal de una corredora.
Así que ahora, cuando veo un gran movimiento, mi primera reacción no es ir tras la vela.
Reviso la línea de tiempo.
Primero el precio.
Segundo, las noticias.
Tercero, el posicionamiento.
El orden importa más de lo que pensaba.
#bstockscis @BinanceCIS
Una cosa a la que he empezado a prestar más atención con las acciones tokenizadas es la diferencia entre lo que muestra el gráfico y lo que realmente pasó antes de que el gráfico se moviera.
Tomemos #COINB como ejemplo.
Una vela verde pronunciada puede hacer que parezca que el mercado “decidió” de repente que la empresa valía más.
Pero la vela solo me dice dónde operó el mercado.
No me dice: — quién empezó a comprar primero
— cuánto tiempo llevaba construyéndose la posición
— si el movimiento provino de una orden grande o de muchas más pequeñas
— si la reacción del precio ocurrió antes o después del titular
— o si el titular simplemente le dio a los traders una razón para fijarse en el movimiento.
Esa última parte es fácil de pasar por alto.
A veces, la noticia es la explicación que la gente recuerda, mientras que la colocación (posicionamiento) ocurrió mucho antes.
Y eso cambia la forma en que leo un gráfico.
En lugar de preguntar:
“¿Por qué subió #COINB hoy?”
Preferiría preguntar:
“¿Qué ya estaba pasando antes de hoy?”
En bStocks, creo que esta distinción es especialmente útil porque la interfaz puede hacer que un ticker de acciones tradicional se sienta muy familiar. El ticker familiar no significa que toda la información del mercado deba interpretarse exactamente igual que una posición normal de una corredora.
Así que ahora, cuando veo un gran movimiento, mi primera reacción no es ir tras la vela.
Reviso la línea de tiempo.
Primero el precio.
Segundo, las noticias.
Tercero, el posicionamiento.
El orden importa más de lo que pensaba.
#bstockscis @BinanceCIS
Tomemos #COINB como ejemplo.
Una vela verde pronunciada puede hacer que parezca que el mercado “decidió” de repente que la empresa valía más.
Pero la vela solo me dice dónde operó el mercado.
No me dice: — quién empezó a comprar primero
— cuánto tiempo llevaba construyéndose la posición
— si el movimiento provino de una orden grande o de muchas más pequeñas
— si la reacción del precio ocurrió antes o después del titular
— o si el titular simplemente le dio a los traders una razón para fijarse en el movimiento.
Esa última parte es fácil de pasar por alto.
A veces, la noticia es la explicación que la gente recuerda, mientras que la colocación (posicionamiento) ocurrió mucho antes.
Y eso cambia la forma en que leo un gráfico.
En lugar de preguntar:
“¿Por qué subió #COINB hoy?”
Preferiría preguntar:
“¿Qué ya estaba pasando antes de hoy?”
En bStocks, creo que esta distinción es especialmente útil porque la interfaz puede hacer que un ticker de acciones tradicional se sienta muy familiar. El ticker familiar no significa que toda la información del mercado deba interpretarse exactamente igual que una posición normal de una corredora.
Así que ahora, cuando veo un gran movimiento, mi primera reacción no es ir tras la vela.
Reviso la línea de tiempo.
Primero el precio.
Segundo, las noticias.
Tercero, el posicionamiento.
El orden importa más de lo que pensaba.
#bstockscis @BinanceCIS
82
·
--
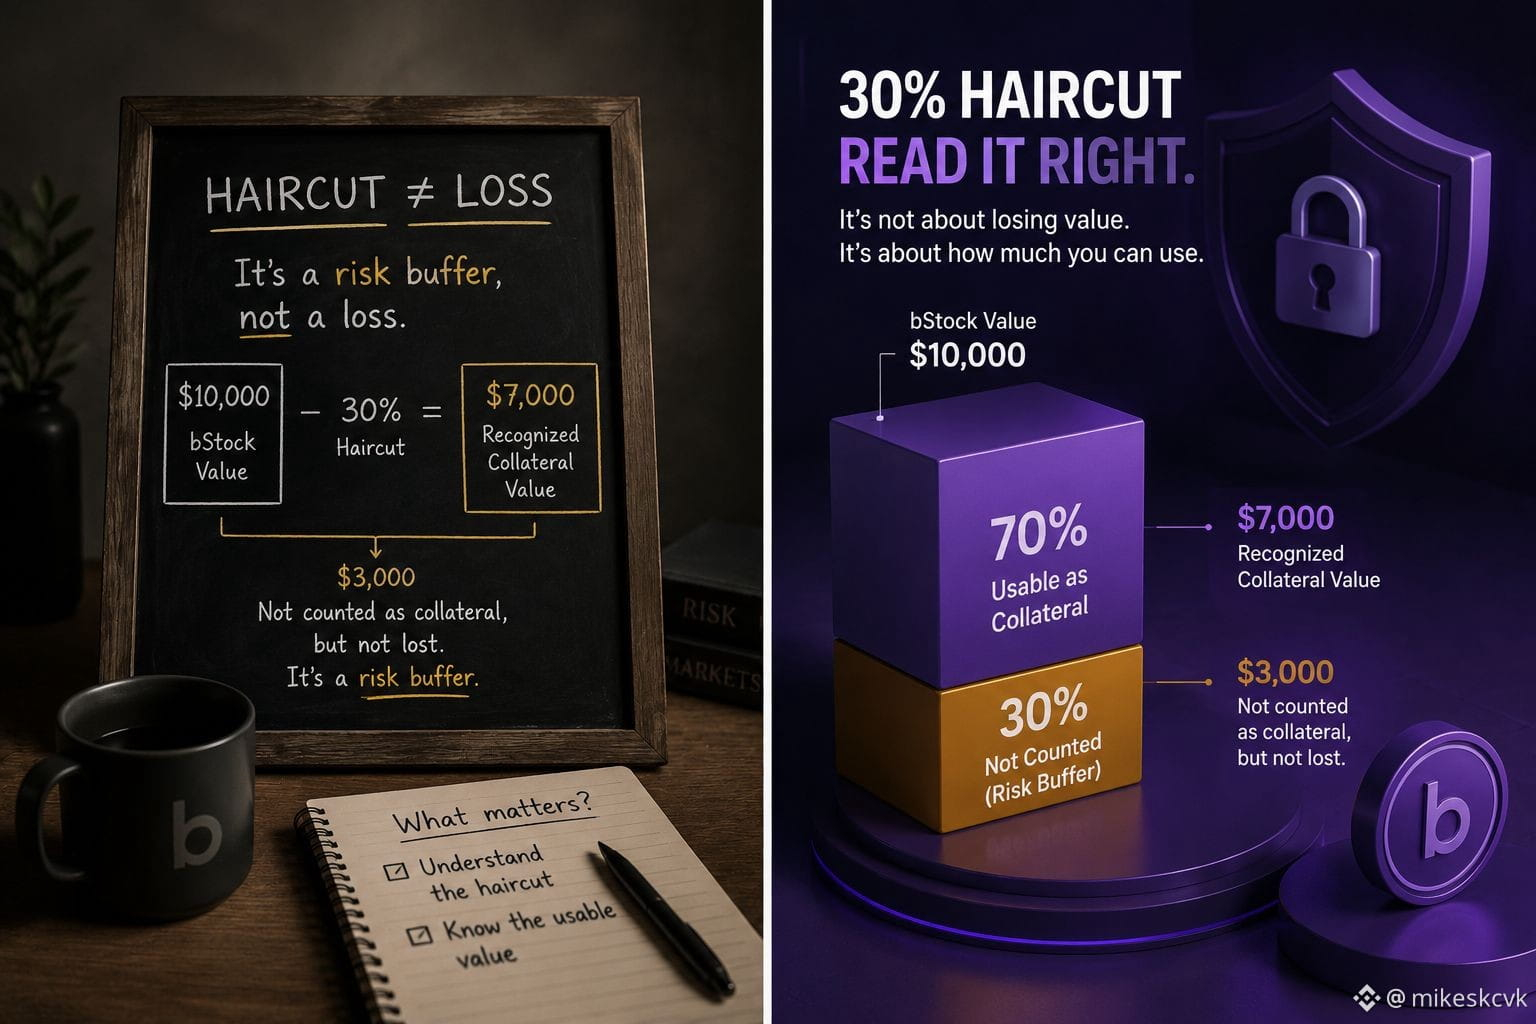
Solía leer un «haircut» (recorte) de garantía como si fuera un simple descuento.
Ese era un modelo mental equivocado.
Supongamos que un tokenizado tiene un recorte del 30%.
Mi primera intuición sería:
“Vale, entonces el 30% del activo básicamente ha desaparecido.”
Pero eso no es lo que el número te está diciendo.
La pregunta más útil es:
¿Cuánto del valor del activo realmente puede reconocerse como garantía?
Si tienes $10,000 de un bStock y el recorte aplicable es 30%, el valor reconocido de la garantía es $7,000.
Los $3,000 restantes no han desaparecido.
Simplemente no se cuentan como valor de garantía bajo esa suposición de recorte.
Esa distinción importa porque los cálculos de garantías tratan de colchones de riesgo, no de declarar que una parte de un activo es inútil.
Y hay otro detalle que revisaría antes de hacer cualquier cálculo:
¿A qué exactamente se aplica el recorte?
La respuesta puede depender del activo, de las reglas pertinentes y del marco específico de garantías.
Así que en lugar de recordar:
“Recorte del 30% = 30% de pérdida,”
Ahora recuerdo:
“Recorte del 30% = 70% de valor de garantía reconocido.”
Una diferencia pequeña en la redacción, pero una forma completamente distinta de leer el número.
Para mí, este es uno de esos conceptos de bStocks que se vuelve mucho más fácil cuando dejas de pensar en el porcentaje como una «pérdida» y empiezas a pensar en él como un valor de garantía ajustado por riesgo.
¿Interpretarías correctamente un recorte del 30% sin hacer el cálculo?
{spot}(NVDABUSDT)
$NVDAB
#bstockscis @BinanceCIS
Solía leer un «haircut» (recorte) de garantía como si fuera un simple descuento.
Ese era un modelo mental equivocado.
Supongamos que un tokenizado tiene un recorte del 30%.
Mi primera intuición sería:
“Vale, entonces el 30% del activo básicamente ha desaparecido.”
Pero eso no es lo que el número te está diciendo.
La pregunta más útil es:
¿Cuánto del valor del activo realmente puede reconocerse como garantía?
Si tienes $10,000 de un bStock y el recorte aplicable es 30%, el valor reconocido de la garantía es $7,000.
Los $3,000 restantes no han desaparecido.
Simplemente no se cuentan como valor de garantía bajo esa suposición de recorte.
Esa distinción importa porque los cálculos de garantías tratan de colchones de riesgo, no de declarar que una parte de un activo es inútil.
Y hay otro detalle que revisaría antes de hacer cualquier cálculo:
¿A qué exactamente se aplica el recorte?
La respuesta puede depender del activo, de las reglas pertinentes y del marco específico de garantías.
Así que en lugar de recordar:
“Recorte del 30% = 30% de pérdida,”
Ahora recuerdo:
“Recorte del 30% = 70% de valor de garantía reconocido.”
Una diferencia pequeña en la redacción, pero una forma completamente distinta de leer el número.
Para mí, este es uno de esos conceptos de bStocks que se vuelve mucho más fácil cuando dejas de pensar en el porcentaje como una «pérdida» y empiezas a pensar en él como un valor de garantía ajustado por riesgo.
¿Interpretarías correctamente un recorte del 30% sin hacer el cálculo?
$NVDAB
#bstockscis @BinanceCIS
Ese era un modelo mental equivocado.
Supongamos que un tokenizado tiene un recorte del 30%.
Mi primera intuición sería:
“Vale, entonces el 30% del activo básicamente ha desaparecido.”
Pero eso no es lo que el número te está diciendo.
La pregunta más útil es:
¿Cuánto del valor del activo realmente puede reconocerse como garantía?
Si tienes $10,000 de un bStock y el recorte aplicable es 30%, el valor reconocido de la garantía es $7,000.
Los $3,000 restantes no han desaparecido.
Simplemente no se cuentan como valor de garantía bajo esa suposición de recorte.
Esa distinción importa porque los cálculos de garantías tratan de colchones de riesgo, no de declarar que una parte de un activo es inútil.
Y hay otro detalle que revisaría antes de hacer cualquier cálculo:
¿A qué exactamente se aplica el recorte?
La respuesta puede depender del activo, de las reglas pertinentes y del marco específico de garantías.
Así que en lugar de recordar:
“Recorte del 30% = 30% de pérdida,”
Ahora recuerdo:
“Recorte del 30% = 70% de valor de garantía reconocido.”
Una diferencia pequeña en la redacción, pero una forma completamente distinta de leer el número.
Para mí, este es uno de esos conceptos de bStocks que se vuelve mucho más fácil cuando dejas de pensar en el porcentaje como una «pérdida» y empiezas a pensar en él como un valor de garantía ajustado por riesgo.
¿Interpretarías correctamente un recorte del 30% sin hacer el cálculo?
$NVDAB
#bstockscis @BinanceCIS
96
·
--
Sigo viendo la misma suposición:
«Las acciones tokenizadas no son más que acciones tradicionales en otro formato.»
Pero si ese fuera todo el objetivo, la pregunta se vuelve bastante sencilla:
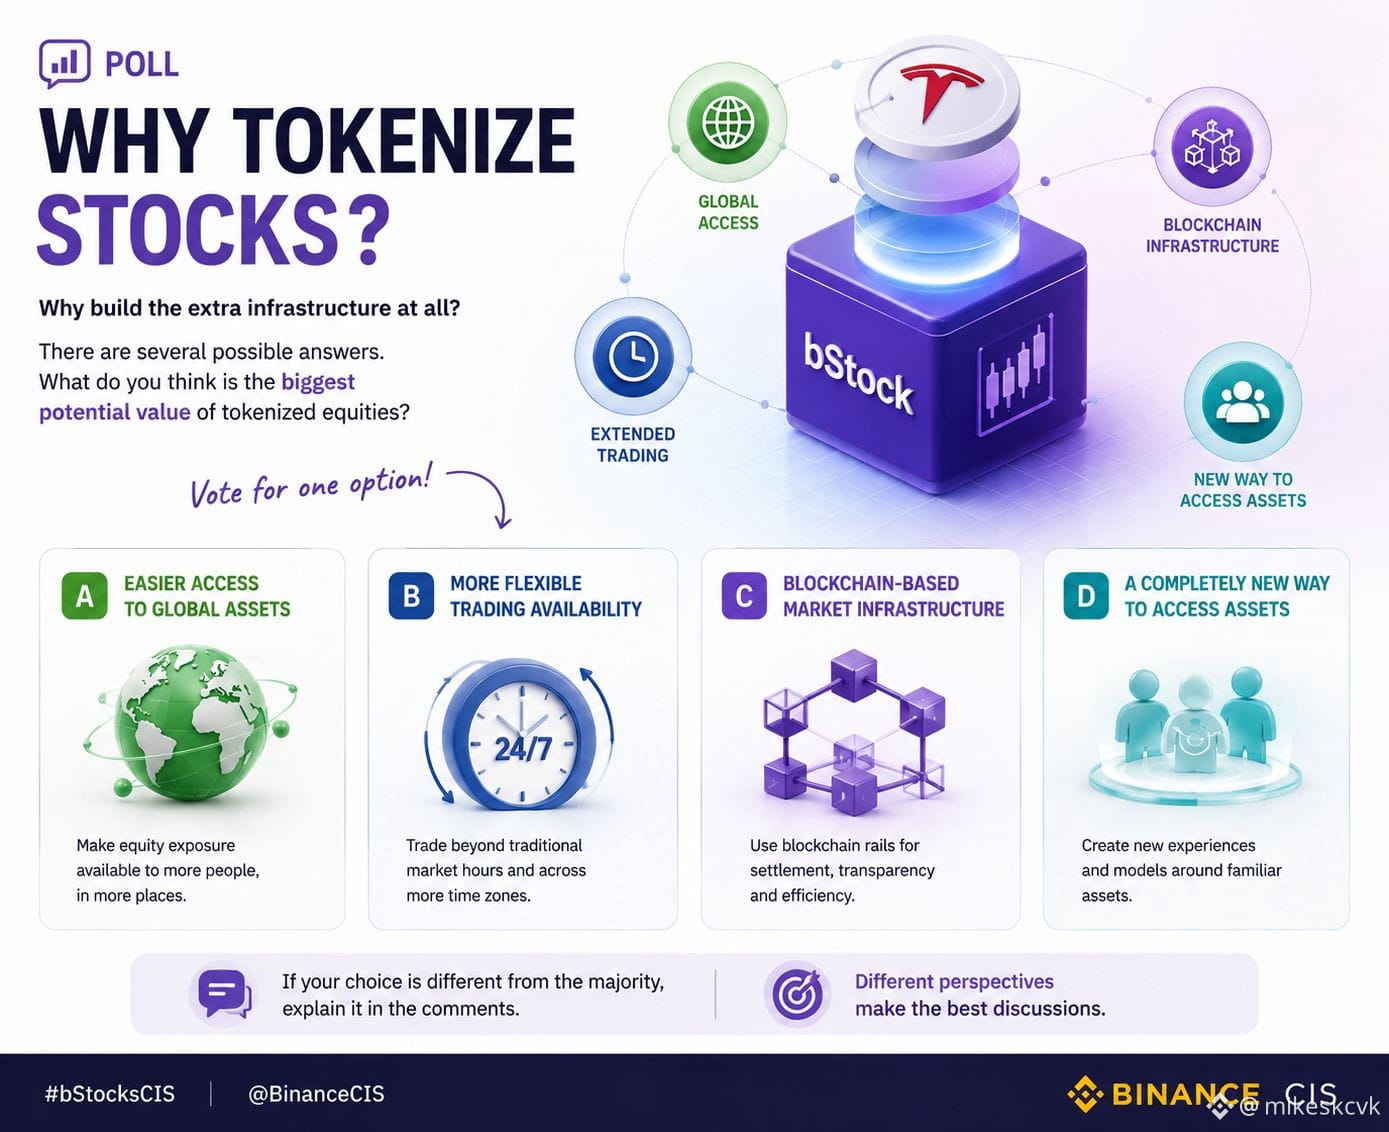
¿Por qué construir toda esa infraestructura extra?
Hay varias respuestas posibles.
Quizá el mayor valor sea hacer que la exposición a renta variable sea más accesible.
Quizá sea la capacidad de interactuar con los mercados a través de la infraestructura blockchain.
Puede$ra que la disponibilidad de negociación extendida importe más.
O tal vez la verdadera ventaja sea simplemente crear una forma distinta para que las personas accedan a activos familiares.
No creo que exista una única respuesta universal.
Así que me interesa saber qué piensa realmente la comunidad.
¿Cuál es el mayor valor potencial de las acciones tokenizadas?
A — Acceso más fácil a activos globales
B — Mayor flexibilidad en la disponibilidad de negociación
C — Infraestructura de mercado basada en blockchain
D — Una forma completamente nueva de acceder a activos familiares
Vota una.
Y si tu elección es distinta a la de la mayoría, explica por qué; probablemente ahí es donde empieza el debate interesante.
#bstockscis @BinanceCIS
Sigo viendo la misma suposición:
«Las acciones tokenizadas no son más que acciones tradicionales en otro formato.»
Pero si ese fuera todo el objetivo, la pregunta se vuelve bastante sencilla:
¿Por qué construir toda esa infraestructura extra?
Hay varias respuestas posibles.
Quizá el mayor valor sea hacer que la exposición a renta variable sea más accesible.
Quizá sea la capacidad de interactuar con los mercados a través de la infraestructura blockchain.
Puede$ra que la disponibilidad de negociación extendida importe más.
O tal vez la verdadera ventaja sea simplemente crear una forma distinta para que las personas accedan a activos familiares.
No creo que exista una única respuesta universal.
Así que me interesa saber qué piensa realmente la comunidad.
¿Cuál es el mayor valor potencial de las acciones tokenizadas?
A — Acceso más fácil a activos globales
B — Mayor flexibilidad en la disponibilidad de negociación
C — Infraestructura de mercado basada en blockchain
D — Una forma completamente nueva de acceder a activos familiares
Vota una.
Y si tu elección es distinta a la de la mayoría, explica por qué; probablemente ahí es donde empieza el debate interesante.
#bstockscis @BinanceCIS
«Las acciones tokenizadas no son más que acciones tradicionales en otro formato.»
Pero si ese fuera todo el objetivo, la pregunta se vuelve bastante sencilla:
¿Por qué construir toda esa infraestructura extra?
Hay varias respuestas posibles.
Quizá el mayor valor sea hacer que la exposición a renta variable sea más accesible.
Quizá sea la capacidad de interactuar con los mercados a través de la infraestructura blockchain.
Puede$ra que la disponibilidad de negociación extendida importe más.
O tal vez la verdadera ventaja sea simplemente crear una forma distinta para que las personas accedan a activos familiares.
No creo que exista una única respuesta universal.
Así que me interesa saber qué piensa realmente la comunidad.
¿Cuál es el mayor valor potencial de las acciones tokenizadas?
A — Acceso más fácil a activos globales
B — Mayor flexibilidad en la disponibilidad de negociación
C — Infraestructura de mercado basada en blockchain
D — Una forma completamente nueva de acceder a activos familiares
Vota una.
Y si tu elección es distinta a la de la mayoría, explica por qué; probablemente ahí es donde empieza el debate interesante.
#bstockscis @BinanceCIS
76
·
--
Alcista
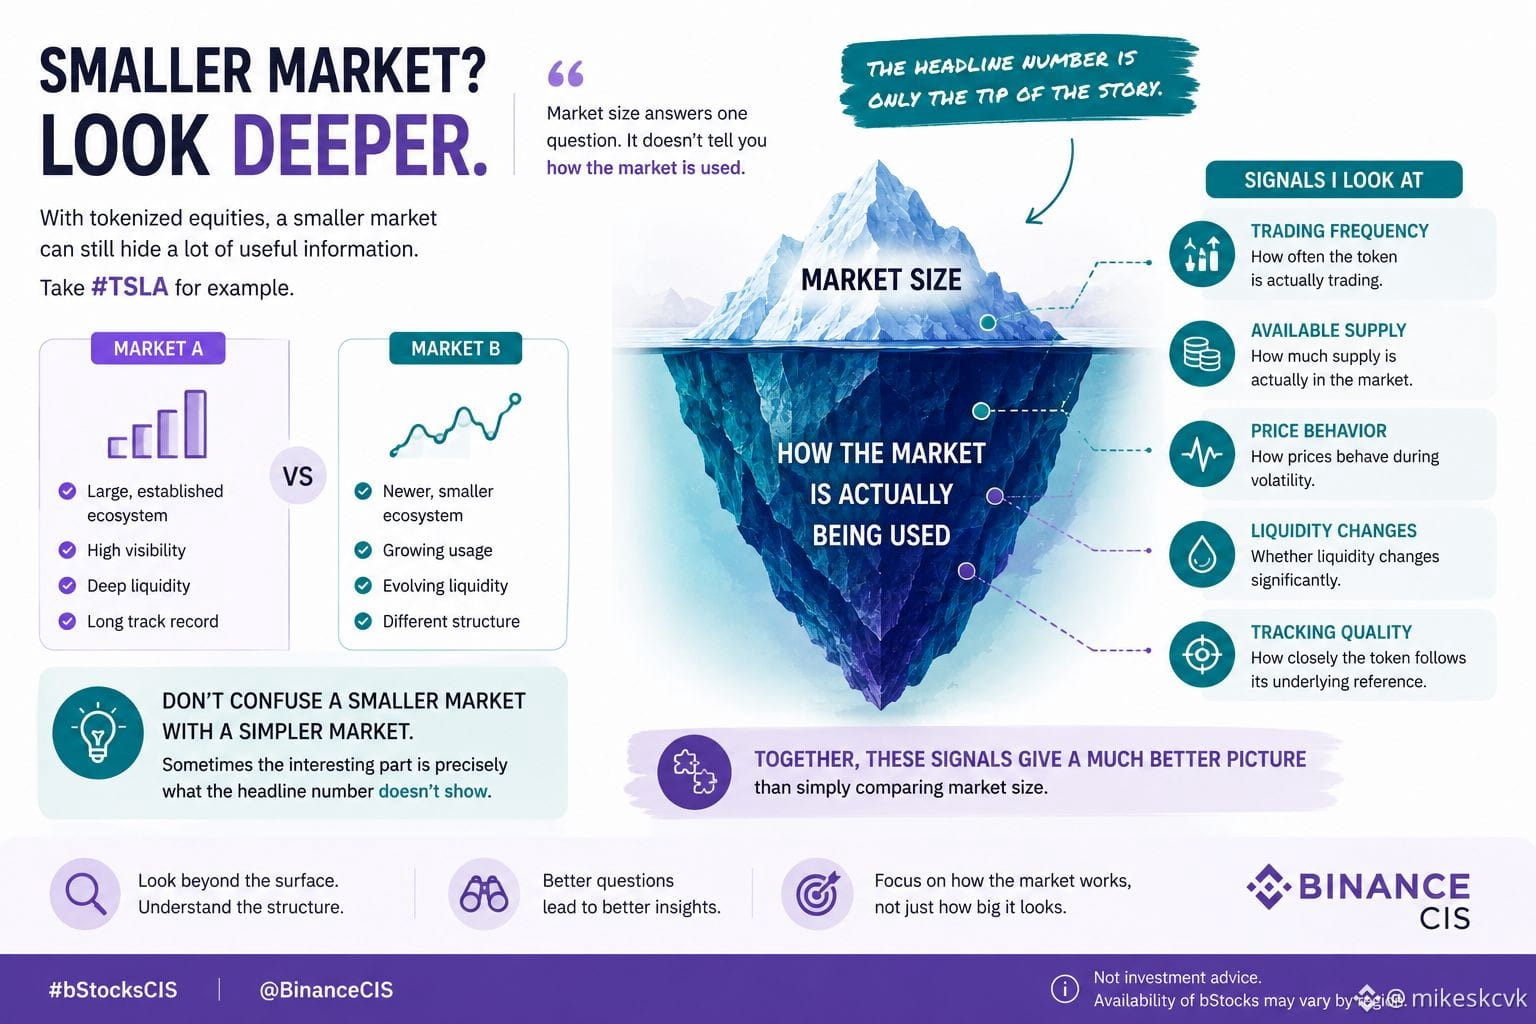
Un mercado más pequeño no significa automáticamente que sea un mercado poco interesante.
Eso es algo que tengo en cuenta al analizar valores tokenizados.
Imagina dos mercados que muestran prácticamente el mismo activo subyacente.
Uno tiene un ecosistema enorme y consolidado.
El otro es más nuevo, más pequeño y está construido en torno a la exposición tokenizada.
Sería fácil mirar el segundo y decir:
“Demasiado pequeño. Sigue adelante.”
Pero el tamaño responde solo a una pregunta.
No me dice cómo se está utilizando el mercado.
Por ejemplo, con #TSLA prefiero observar varias señales juntas:
→ con qué frecuencia se negocia el token
→ cuánta oferta hay realmente disponible
→ cómo se comportan los precios durante la volatilidad
→ si la liquidez cambia de forma significativa
→ qué tan de cerca el token sigue su referencia subyacente
Ninguna de estas cosas cuenta toda la historia por sí sola.
Pero juntas, ofrecen una imagen mucho mejor que simplemente comparar el tamaño del mercado.
Esa probablemente es mi principal conclusión tras estudiar bStocks:
No confundas un mercado más pequeño con un mercado más simple.
A veces, la parte interesante es precisamente lo que el titular no muestra.
#bstockscis @BinanceCIS
Un mercado más pequeño no significa automáticamente que sea un mercado poco interesante.
Eso es algo que tengo en cuenta al analizar valores tokenizados.
Imagina dos mercados que muestran prácticamente el mismo activo subyacente.
Uno tiene un ecosistema enorme y consolidado.
El otro es más nuevo, más pequeño y está construido en torno a la exposición tokenizada.
Sería fácil mirar el segundo y decir:
“Demasiado pequeño. Sigue adelante.”
Pero el tamaño responde solo a una pregunta.
No me dice cómo se está utilizando el mercado.
Por ejemplo, con #TSLA prefiero observar varias señales juntas:
→ con qué frecuencia se negocia el token
→ cuánta oferta hay realmente disponible
→ cómo se comportan los precios durante la volatilidad
→ si la liquidez cambia de forma significativa
→ qué tan de cerca el token sigue su referencia subyacente
Ninguna de estas cosas cuenta toda la historia por sí sola.
Pero juntas, ofrecen una imagen mucho mejor que simplemente comparar el tamaño del mercado.
Esa probablemente es mi principal conclusión tras estudiar bStocks:
No confundas un mercado más pequeño con un mercado más simple.
A veces, la parte interesante es precisamente lo que el titular no muestra.
#bstockscis @BinanceCIS
Eso es algo que tengo en cuenta al analizar valores tokenizados.
Imagina dos mercados que muestran prácticamente el mismo activo subyacente.
Uno tiene un ecosistema enorme y consolidado.
El otro es más nuevo, más pequeño y está construido en torno a la exposición tokenizada.
Sería fácil mirar el segundo y decir:
“Demasiado pequeño. Sigue adelante.”
Pero el tamaño responde solo a una pregunta.
No me dice cómo se está utilizando el mercado.
Por ejemplo, con #TSLA prefiero observar varias señales juntas:
→ con qué frecuencia se negocia el token
→ cuánta oferta hay realmente disponible
→ cómo se comportan los precios durante la volatilidad
→ si la liquidez cambia de forma significativa
→ qué tan de cerca el token sigue su referencia subyacente
Ninguna de estas cosas cuenta toda la historia por sí sola.
Pero juntas, ofrecen una imagen mucho mejor que simplemente comparar el tamaño del mercado.
Esa probablemente es mi principal conclusión tras estudiar bStocks:
No confundas un mercado más pequeño con un mercado más simple.
A veces, la parte interesante es precisamente lo que el titular no muestra.
#bstockscis @BinanceCIS
1
80
·
--
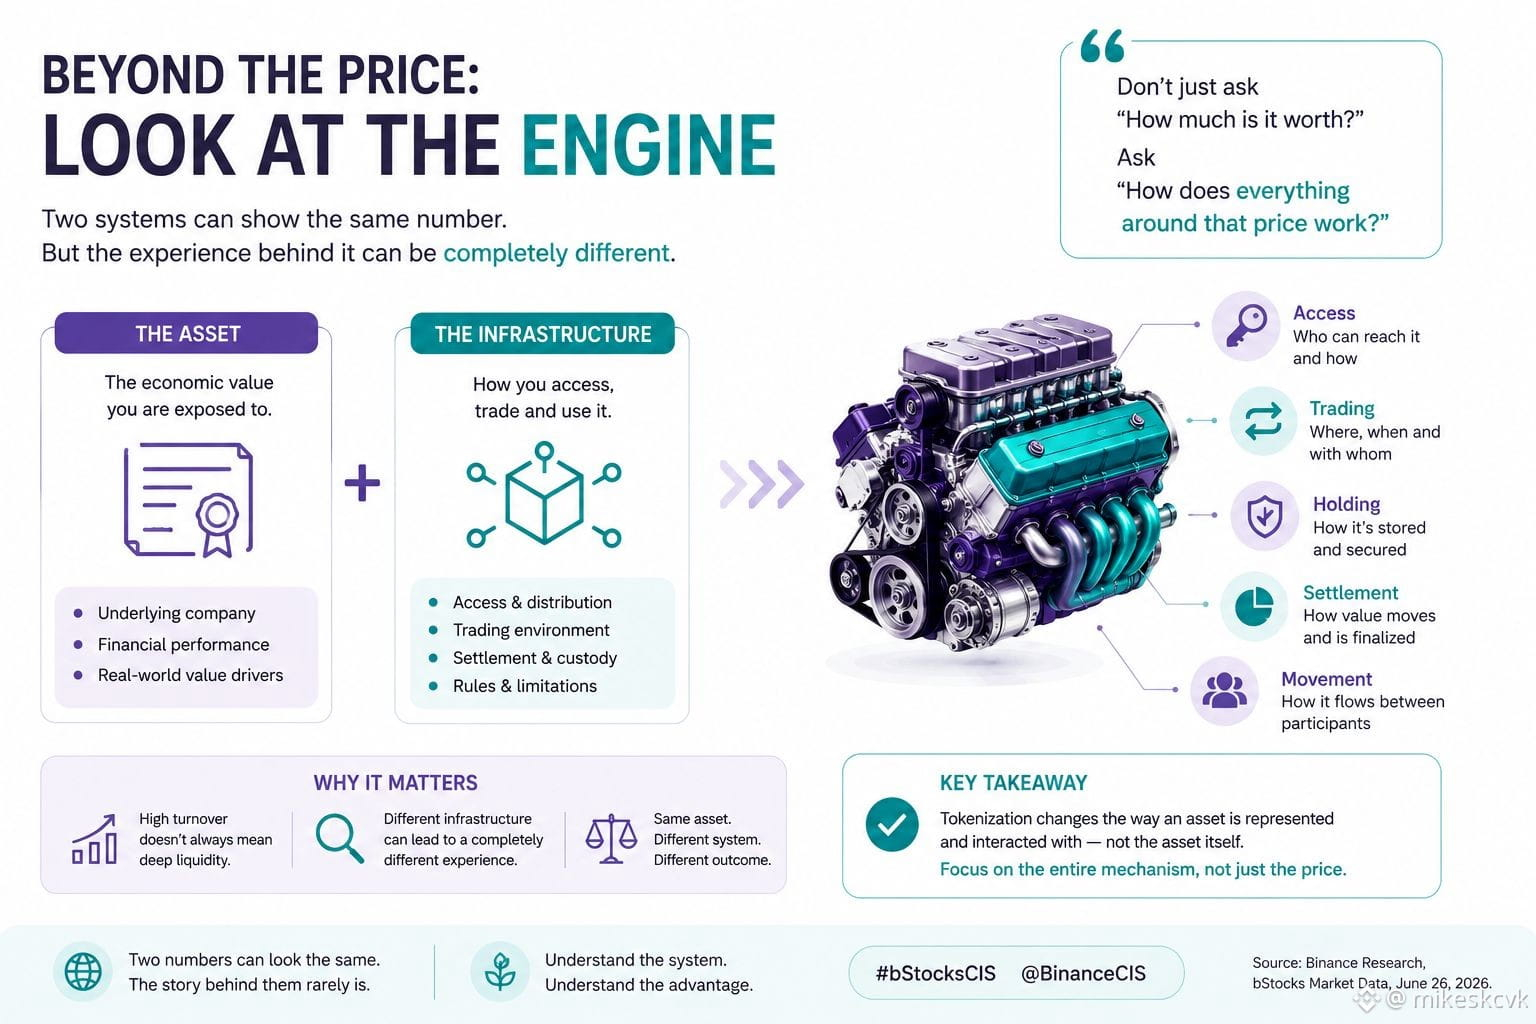
Solía pensar que, al evaluar un nuevo producto financiero, lo más importante era entender exactamente qué es lo que estás comprando.
Ahora añadiría otra pregunta:
¿Qué sucede alrededor de ese activo después de que lo compras?
Ahí es donde las acciones tokenizadas se vuelven mucho más interesantes que una simple comparación con los mercados tradicionales.
Un activo no es solo un precio.
Hay todo un proceso a su alrededor:
acceso → negociación → tenencia → liquidación → movimiento entre participantes
Si solo miras la gráfica de precios, gran parte de esa historia desaparece.
Así que intento separar dos cosas.
El activo: de qué valor económico está conectado.
La infraestructura: cómo ese activo es representado y accedido por el usuario.
No son lo mismo.
Y esa es una de las partes de bStocks que encuentro más interesantes.
La tokenización no cambia mágicamente el activo subyacente.
Lo que cambia es la forma en que ese activo se representa y con el que se interactúa dentro de un entorno financiero diferente.
Así que mi principal conclusión es sencilla:
No evalúes un producto tokenizado solo preguntando:
“¿Cuánto vale?”
Pregunta:
“¿Cómo funciona realmente todo lo que hay alrededor de ese precio?”
Dos sistemas pueden mostrar un número muy similar en una pantalla mientras ofrecen una experiencia completamente distinta por debajo.
Y esa es la diferencia que más me interesa observar con bStocks.
@BinanceCIS #bstockscis
Solía pensar que, al evaluar un nuevo producto financiero, lo más importante era entender exactamente qué es lo que estás comprando.
Ahora añadiría otra pregunta:
¿Qué sucede alrededor de ese activo después de que lo compras?
Ahí es donde las acciones tokenizadas se vuelven mucho más interesantes que una simple comparación con los mercados tradicionales.
Un activo no es solo un precio.
Hay todo un proceso a su alrededor:
acceso → negociación → tenencia → liquidación → movimiento entre participantes
Si solo miras la gráfica de precios, gran parte de esa historia desaparece.
Así que intento separar dos cosas.
El activo: de qué valor económico está conectado.
La infraestructura: cómo ese activo es representado y accedido por el usuario.
No son lo mismo.
Y esa es una de las partes de bStocks que encuentro más interesantes.
La tokenización no cambia mágicamente el activo subyacente.
Lo que cambia es la forma en que ese activo se representa y con el que se interactúa dentro de un entorno financiero diferente.
Así que mi principal conclusión es sencilla:
No evalúes un producto tokenizado solo preguntando:
“¿Cuánto vale?”
Pregunta:
“¿Cómo funciona realmente todo lo que hay alrededor de ese precio?”
Dos sistemas pueden mostrar un número muy similar en una pantalla mientras ofrecen una experiencia completamente distinta por debajo.
Y esa es la diferencia que más me interesa observar con bStocks.
@BinanceCIS #bstockscis
Ahora añadiría otra pregunta:
¿Qué sucede alrededor de ese activo después de que lo compras?
Ahí es donde las acciones tokenizadas se vuelven mucho más interesantes que una simple comparación con los mercados tradicionales.
Un activo no es solo un precio.
Hay todo un proceso a su alrededor:
acceso → negociación → tenencia → liquidación → movimiento entre participantes
Si solo miras la gráfica de precios, gran parte de esa historia desaparece.
Así que intento separar dos cosas.
El activo: de qué valor económico está conectado.
La infraestructura: cómo ese activo es representado y accedido por el usuario.
No son lo mismo.
Y esa es una de las partes de bStocks que encuentro más interesantes.
La tokenización no cambia mágicamente el activo subyacente.
Lo que cambia es la forma en que ese activo se representa y con el que se interactúa dentro de un entorno financiero diferente.
Así que mi principal conclusión es sencilla:
No evalúes un producto tokenizado solo preguntando:
“¿Cuánto vale?”
Pregunta:
“¿Cómo funciona realmente todo lo que hay alrededor de ese precio?”
Dos sistemas pueden mostrar un número muy similar en una pantalla mientras ofrecen una experiencia completamente distinta por debajo.
Y esa es la diferencia que más me interesa observar con bStocks.
@BinanceCIS #bstockscis
1
80
·
--
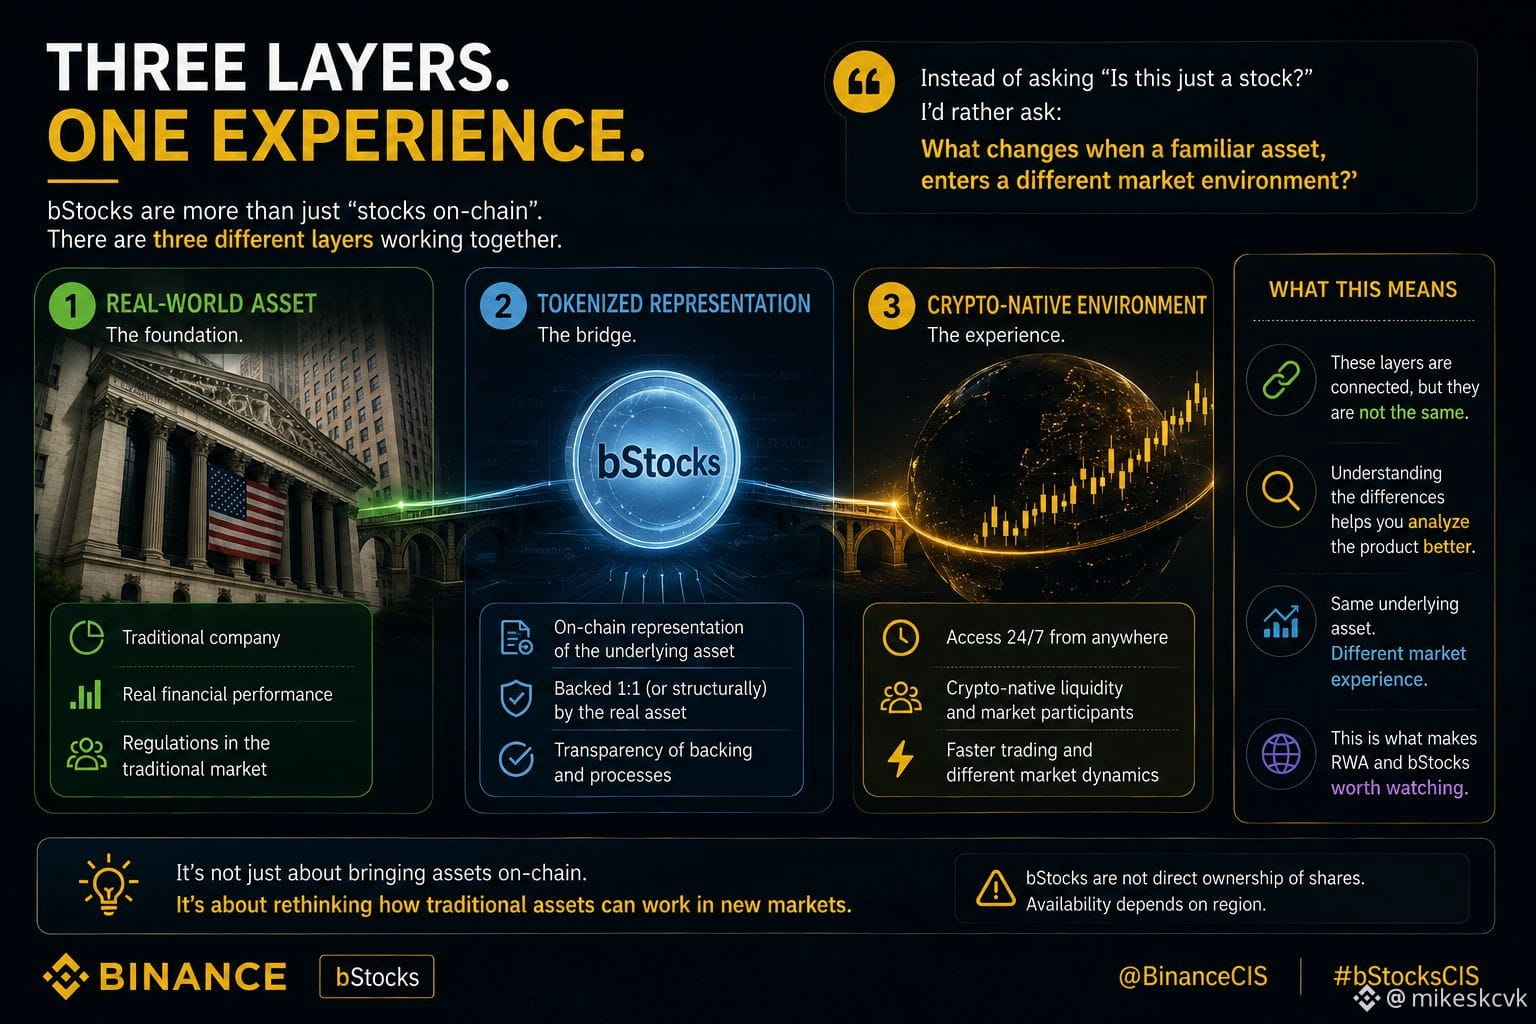
Creo que una de las formas más fáciles de malinterpretar las acciones tokenizadas es centrarse solo en la palabra “stock”.
Cuanto más miro bStocks, más veo que están ocurriendo tres cosas diferentes al mismo tiempo.
Está el activo del mundo real.
Luego está la representación tokenizada.
Y finalmente, está el entorno nativo de la cripto, donde el token se puede negociar.
Estas tres capas están conectadas, pero no son lo mismo.
Y eso cambia la forma en que vería el producto.
En lugar de preguntar:
“¿Es esto solo una acción?”
Prefiero preguntar:
“¿Qué cambia cuando un activo familiar entra en un entorno de mercado diferente?”
El horario de trading, el acceso, la liquidez y la manera en que las personas interactúan con el activo pueden formar parte de la imagen.
Ese cambio de perspectiva tiene mucho más sentido para mí que simplemente comparar un token con una acción tradicional.
La misma idea subyacente.
Una experiencia de mercado distinta. 🔎
Eso es lo que hace que este espacio merezca la pena seguirlo. 🌍@BinanceCIS 😀 #bstockscis
Creo que una de las formas más fáciles de malinterpretar las acciones tokenizadas es centrarse solo en la palabra “stock”.
Cuanto más miro bStocks, más veo que están ocurriendo tres cosas diferentes al mismo tiempo.
Está el activo del mundo real.
Luego está la representación tokenizada.
Y finalmente, está el entorno nativo de la cripto, donde el token se puede negociar.
Estas tres capas están conectadas, pero no son lo mismo.
Y eso cambia la forma en que vería el producto.
En lugar de preguntar:
“¿Es esto solo una acción?”
Prefiero preguntar:
“¿Qué cambia cuando un activo familiar entra en un entorno de mercado diferente?”
El horario de trading, el acceso, la liquidez y la manera en que las personas interactúan con el activo pueden formar parte de la imagen.
Ese cambio de perspectiva tiene mucho más sentido para mí que simplemente comparar un token con una acción tradicional.
La misma idea subyacente.
Una experiencia de mercado distinta. 🔎
Eso es lo que hace que este espacio merezca la pena seguirlo. 🌍@BinanceCIS 😀 #bstockscis
Cuanto más miro bStocks, más veo que están ocurriendo tres cosas diferentes al mismo tiempo.
Está el activo del mundo real.
Luego está la representación tokenizada.
Y finalmente, está el entorno nativo de la cripto, donde el token se puede negociar.
Estas tres capas están conectadas, pero no son lo mismo.
Y eso cambia la forma en que vería el producto.
En lugar de preguntar:
“¿Es esto solo una acción?”
Prefiero preguntar:
“¿Qué cambia cuando un activo familiar entra en un entorno de mercado diferente?”
El horario de trading, el acceso, la liquidez y la manera en que las personas interactúan con el activo pueden formar parte de la imagen.
Ese cambio de perspectiva tiene mucho más sentido para mí que simplemente comparar un token con una acción tradicional.
La misma idea subyacente.
Una experiencia de mercado distinta. 🔎
Eso es lo que hace que este espacio merezca la pena seguirlo. 🌍@BinanceCIS 😀 #bstockscis
73
·
--
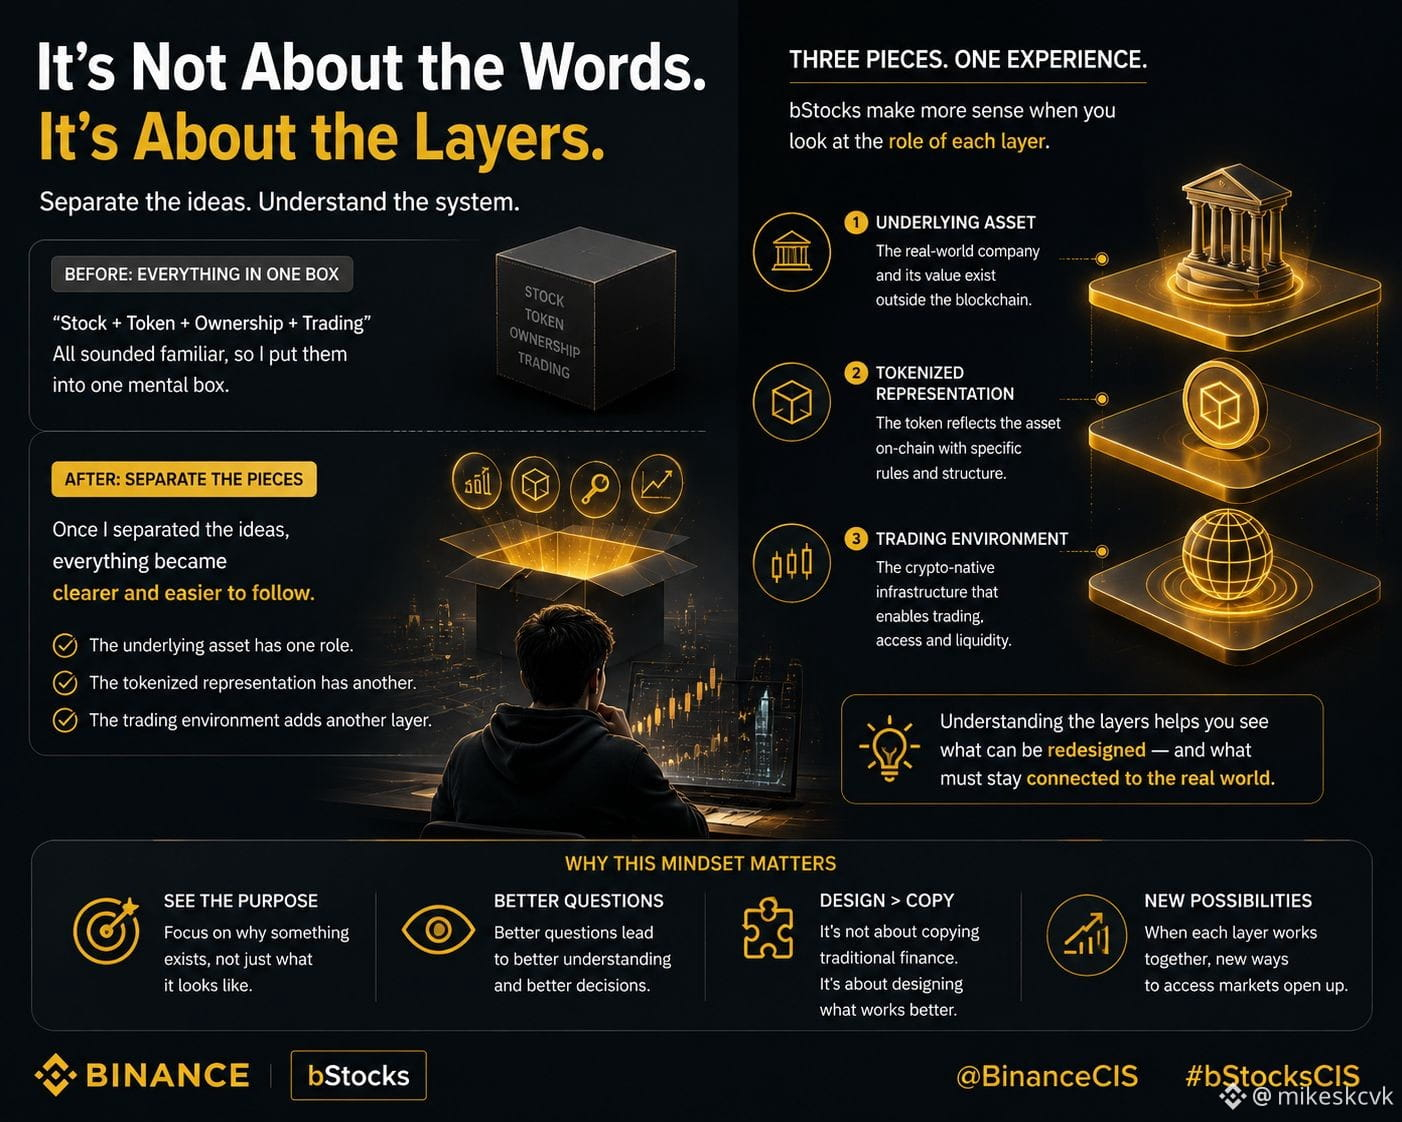
Antes pensaba que la parte más difícil de entender las acciones tokenizadas era la tecnología.
Honestamente, creo que es la terminología.
Palabras como “acción”, “token”, “propiedad” y “trading” suenan familiares, así que es muy fácil meterlas todas en una misma caja mental.
Pero bStocks me hizo ir más despacio y separar esas ideas.
Un activo tokenizado no es interesante solo porque se ve familiar.
Lo interesante es la infraestructura que hay a su alrededor.
El activo subyacente tiene un papel.
La representación tokenizada tiene otro.
Y el entorno de trading añade otra capa por encima.
Una vez que empecé a separar esas piezas, todo el concepto se volvió mucho más fácil de seguir.
Quizá por eso también RWA me resulta interesante.
No se trata simplemente de llevar activos tradicionales a la blockchain.
Se trata de averiguar qué partes de la antigua experiencia financiera se pueden rediseñar sin perder la conexión con el activo subyacente.
Todavía sigo aprendiendo, pero definitivamente ahora veo la tokenización de otra manera. 🔎
@BinanceCIS #bstockscis
Antes pensaba que la parte más difícil de entender las acciones tokenizadas era la tecnología.
Honestamente, creo que es la terminología.
Palabras como “acción”, “token”, “propiedad” y “trading” suenan familiares, así que es muy fácil meterlas todas en una misma caja mental.
Pero bStocks me hizo ir más despacio y separar esas ideas.
Un activo tokenizado no es interesante solo porque se ve familiar.
Lo interesante es la infraestructura que hay a su alrededor.
El activo subyacente tiene un papel.
La representación tokenizada tiene otro.
Y el entorno de trading añade otra capa por encima.
Una vez que empecé a separar esas piezas, todo el concepto se volvió mucho más fácil de seguir.
Quizá por eso también RWA me resulta interesante.
No se trata simplemente de llevar activos tradicionales a la blockchain.
Se trata de averiguar qué partes de la antigua experiencia financiera se pueden rediseñar sin perder la conexión con el activo subyacente.
Todavía sigo aprendiendo, pero definitivamente ahora veo la tokenización de otra manera. 🔎
@BinanceCIS #bstockscis
Honestamente, creo que es la terminología.
Palabras como “acción”, “token”, “propiedad” y “trading” suenan familiares, así que es muy fácil meterlas todas en una misma caja mental.
Pero bStocks me hizo ir más despacio y separar esas ideas.
Un activo tokenizado no es interesante solo porque se ve familiar.
Lo interesante es la infraestructura que hay a su alrededor.
El activo subyacente tiene un papel.
La representación tokenizada tiene otro.
Y el entorno de trading añade otra capa por encima.
Una vez que empecé a separar esas piezas, todo el concepto se volvió mucho más fácil de seguir.
Quizá por eso también RWA me resulta interesante.
No se trata simplemente de llevar activos tradicionales a la blockchain.
Se trata de averiguar qué partes de la antigua experiencia financiera se pueden rediseñar sin perder la conexión con el activo subyacente.
Todavía sigo aprendiendo, pero definitivamente ahora veo la tokenización de otra manera. 🔎
@BinanceCIS #bstockscis
92
·
--
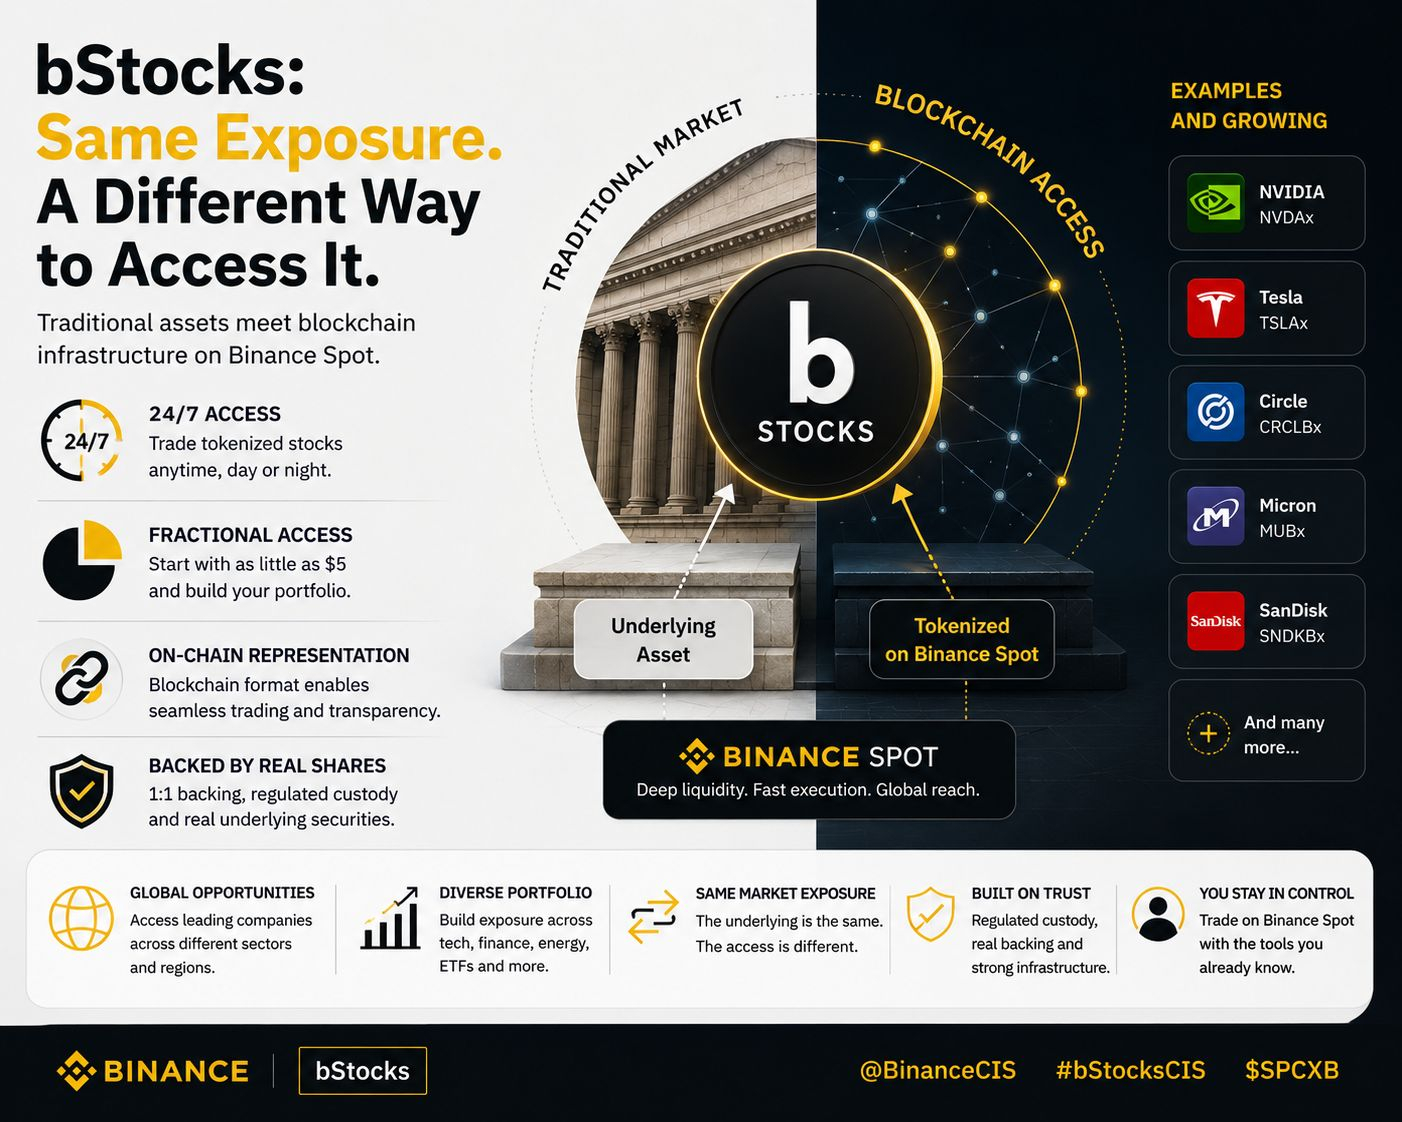
Hoy estaba pensando en las bStocks desde la dirección opuesta.
En lugar de preguntar “¿qué stock está tokenizado?”, creo que la mejor pregunta es “¿qué cambia cuando la misma exposición de mercado se convierte en un formato basado en blockchain?”
Obtienes un entorno de trading diferente, acceso 24/7 en Binance Spot, acceso fraccionado y una representación on-chain — mientras que la estructura subyacente aún conecta con el activo tradicional.
Esa combinación probablemente sea la parte más interesante para mí.
No se trata de reemplazar el mercado de acciones. Se trata de experimentar con una forma diferente de acceder a él. 🔎🌍
@BinanceCIS #bStocksCIS $SPCXB
Hoy estaba pensando en las bStocks desde la dirección opuesta.
En lugar de preguntar “¿qué stock está tokenizado?”, creo que la mejor pregunta es “¿qué cambia cuando la misma exposición de mercado se convierte en un formato basado en blockchain?”
Obtienes un entorno de trading diferente, acceso 24/7 en Binance Spot, acceso fraccionado y una representación on-chain — mientras que la estructura subyacente aún conecta con el activo tradicional.
Esa combinación probablemente sea la parte más interesante para mí.
No se trata de reemplazar el mercado de acciones. Se trata de experimentar con una forma diferente de acceder a él. 🔎🌍
@BinanceCIS #bStocksCIS $SPCXB
En lugar de preguntar “¿qué stock está tokenizado?”, creo que la mejor pregunta es “¿qué cambia cuando la misma exposición de mercado se convierte en un formato basado en blockchain?”
Obtienes un entorno de trading diferente, acceso 24/7 en Binance Spot, acceso fraccionado y una representación on-chain — mientras que la estructura subyacente aún conecta con el activo tradicional.
Esa combinación probablemente sea la parte más interesante para mí.
No se trata de reemplazar el mercado de acciones. Se trata de experimentar con una forma diferente de acceder a él. 🔎🌍
@BinanceCIS #bStocksCIS $SPCXB
162
·
--
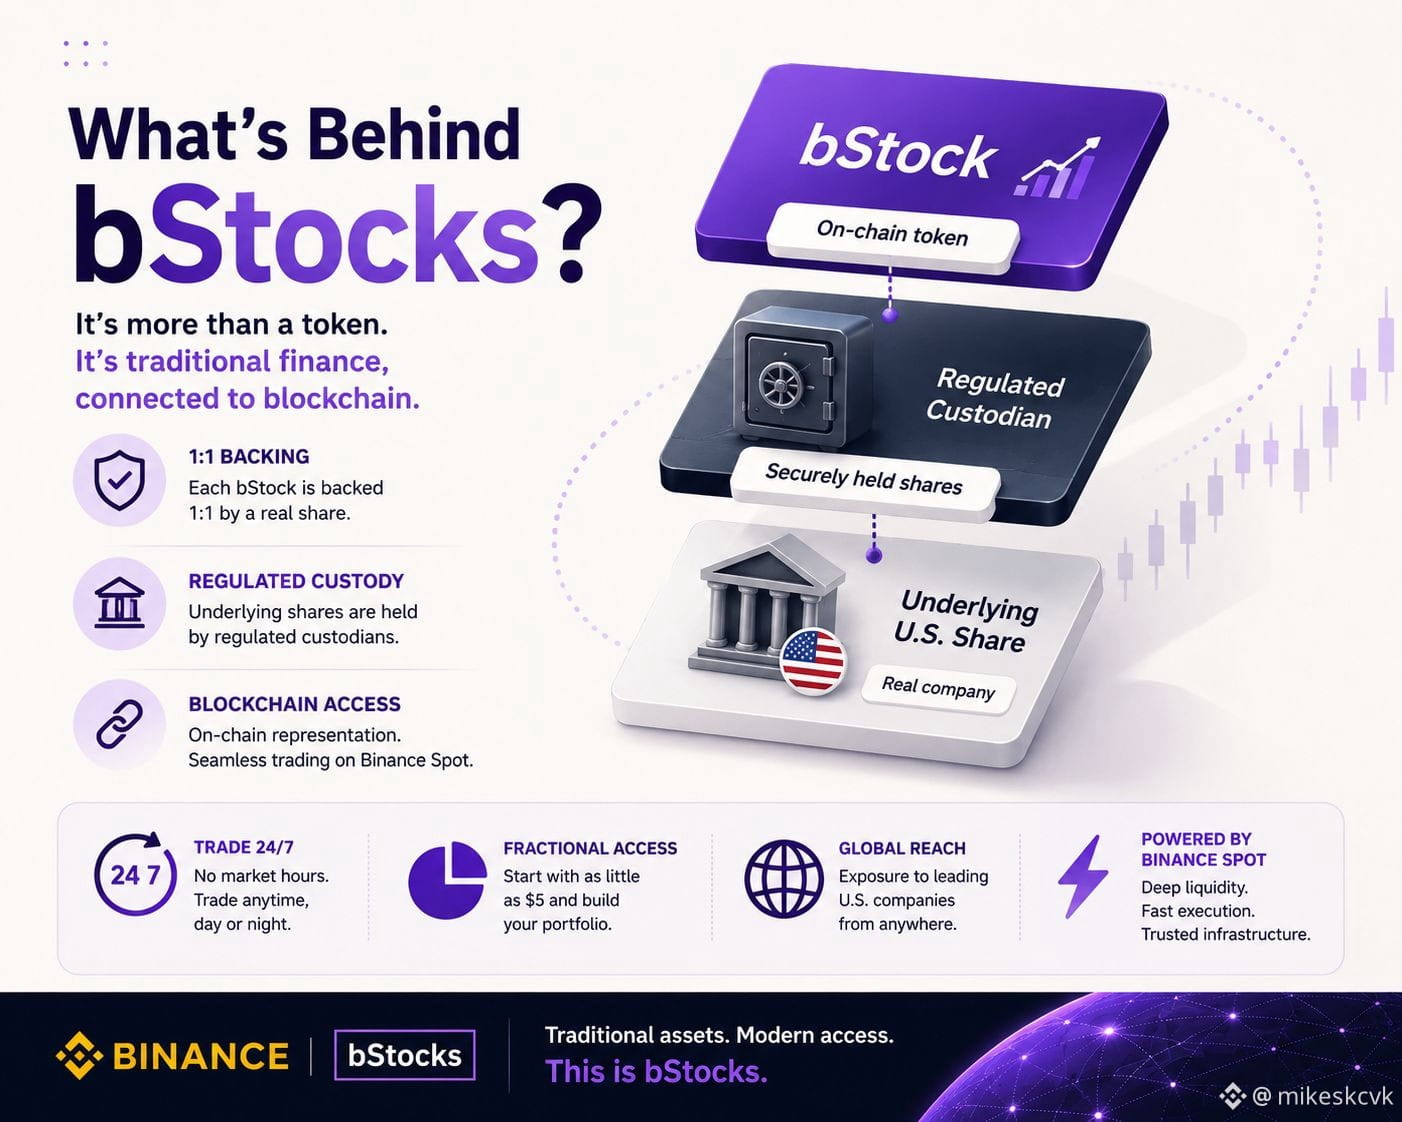
Algo que me pareció interesante al investigar bStocks es la diferencia entre el activo en sí y la forma en que accedes a él.
Todavía hay una seguridad subyacente detrás de la estructura, con respaldo 1:1 y custodia regulada. La parte de blockchain cambia la manera en que esa exposición se representa y se negocia.
Así que no describiría bStocks simplemente como “una acción puesta en una blockchain”.
Hay bastante más detrás: custodia, tokenización, infraestructura de trading y la conexión con Binance Spot.
Sinceramente, esa es la parte que me resulta más interesante que solo mirar el gráfico de precios. 😅🔎
@BinanceCIS $SPCXB #bstockscis
Algo que me pareció interesante al investigar bStocks es la diferencia entre el activo en sí y la forma en que accedes a él.
Todavía hay una seguridad subyacente detrás de la estructura, con respaldo 1:1 y custodia regulada. La parte de blockchain cambia la manera en que esa exposición se representa y se negocia.
Así que no describiría bStocks simplemente como “una acción puesta en una blockchain”.
Hay bastante más detrás: custodia, tokenización, infraestructura de trading y la conexión con Binance Spot.
Sinceramente, esa es la parte que me resulta más interesante que solo mirar el gráfico de precios. 😅🔎
@BinanceCIS $SPCXB #bstockscis
Todavía hay una seguridad subyacente detrás de la estructura, con respaldo 1:1 y custodia regulada. La parte de blockchain cambia la manera en que esa exposición se representa y se negocia.
Así que no describiría bStocks simplemente como “una acción puesta en una blockchain”.
Hay bastante más detrás: custodia, tokenización, infraestructura de trading y la conexión con Binance Spot.
Sinceramente, esa es la parte que me resulta más interesante que solo mirar el gráfico de precios. 😅🔎
@BinanceCIS $SPCXB #bstockscis
1
114
·
--
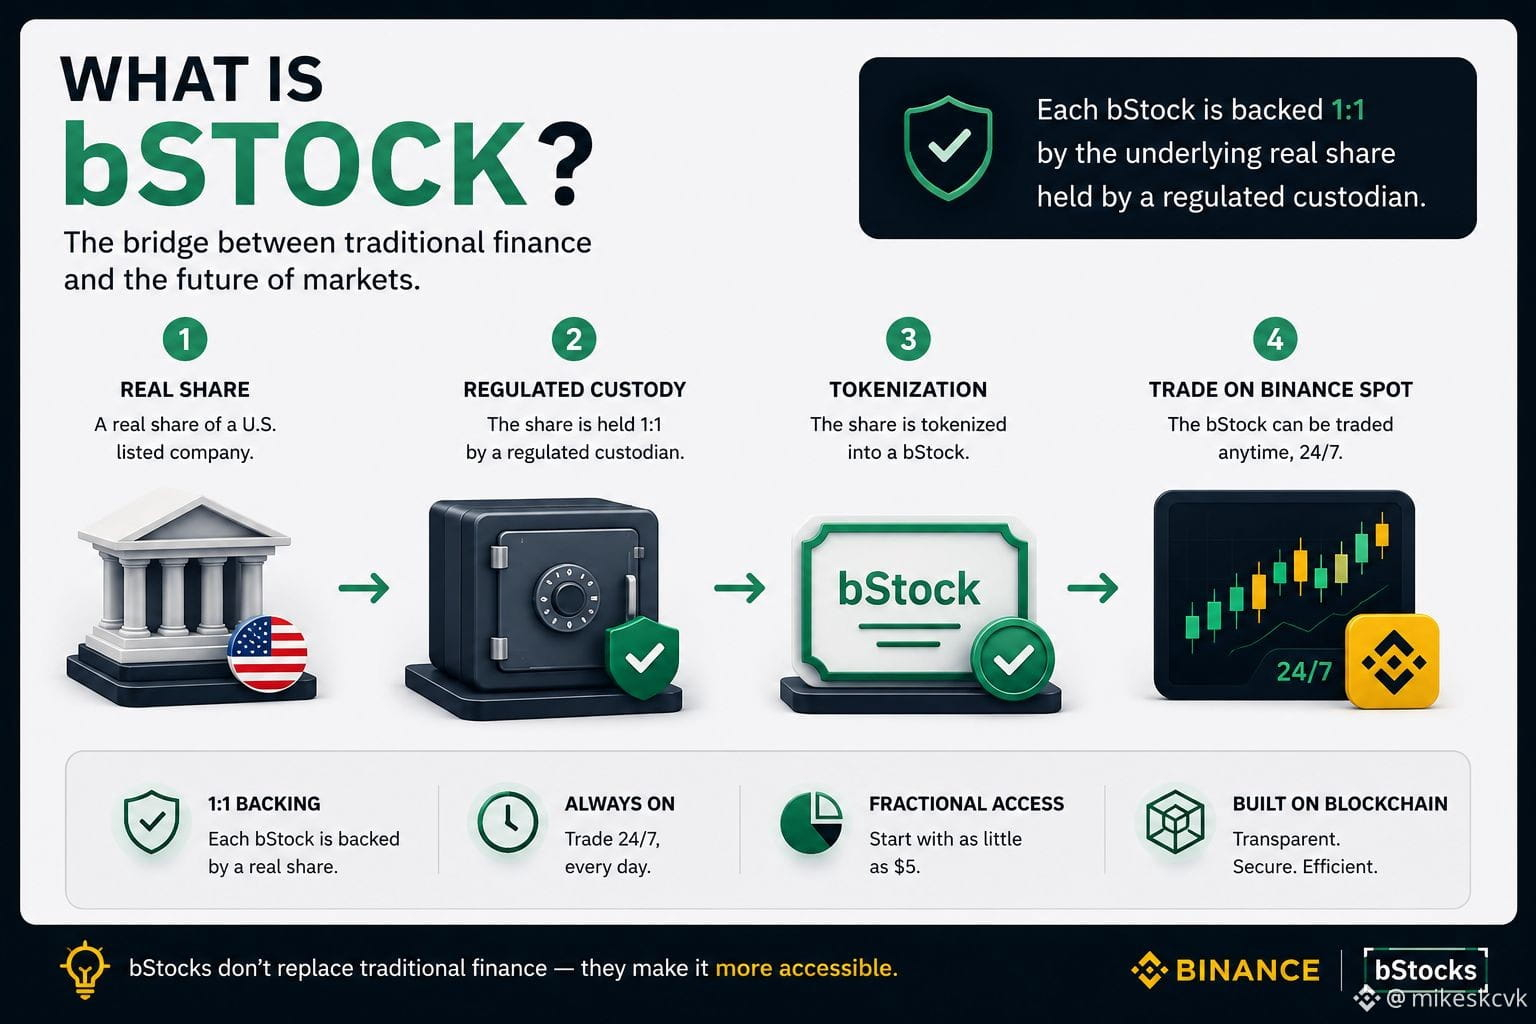
Antes pensaba que el valor de las bStocks era solo cuestión de poner acciones en la blockchain.
Después de leer más sobre cómo funcionan, creo que el verdadero valor está en la estructura que hay detrás.
Binance explica que cada bStock está respaldada 1:1 por una acción subyacente que está en manos de un custodio regulado. Esa conexión entre las finanzas tradicionales y la blockchain es lo que hace que el concepto me resulte interesante.
A veces, entender cómo funciona un producto es más valioso que mirar su gráfico de precios.
¿Has pasado más tiempo aprendiendo la mecánica de las bStocks, o principalmente sigues el mercado? 📚💭
#bstockscis
Antes pensaba que el valor de las bStocks era solo cuestión de poner acciones en la blockchain.
Después de leer más sobre cómo funcionan, creo que el verdadero valor está en la estructura que hay detrás.
Binance explica que cada bStock está respaldada 1:1 por una acción subyacente que está en manos de un custodio regulado. Esa conexión entre las finanzas tradicionales y la blockchain es lo que hace que el concepto me resulte interesante.
A veces, entender cómo funciona un producto es más valioso que mirar su gráfico de precios.
¿Has pasado más tiempo aprendiendo la mecánica de las bStocks, o principalmente sigues el mercado? 📚💭
#bstockscis
Después de leer más sobre cómo funcionan, creo que el verdadero valor está en la estructura que hay detrás.
Binance explica que cada bStock está respaldada 1:1 por una acción subyacente que está en manos de un custodio regulado. Esa conexión entre las finanzas tradicionales y la blockchain es lo que hace que el concepto me resulte interesante.
A veces, entender cómo funciona un producto es más valioso que mirar su gráfico de precios.
¿Has pasado más tiempo aprendiendo la mecánica de las bStocks, o principalmente sigues el mercado? 📚💭
#bstockscis
1
103
·
--
Una cosa que me gusta de blockchain es que ya no se trata solo de las criptomonedas.
Proyectos como bStocks muestran cómo la tecnología puede usarse para representar activos financieros tradicionales de forma digital. Ya sea que este modelo se convierta o no en algo generalizado, es interesante ver cómo la financiación sigue evolucionando.
Me da curiosidad ver en qué punto estará la tokenización en los próximos años.
¿Qué activo del mundo real crees que podría tokenizarse a continuación? 💭🚀
@BinanceCIS $SPCXB #bstockscis
Una cosa que me gusta de blockchain es que ya no se trata solo de las criptomonedas.
Proyectos como bStocks muestran cómo la tecnología puede usarse para representar activos financieros tradicionales de forma digital. Ya sea que este modelo se convierta o no en algo generalizado, es interesante ver cómo la financiación sigue evolucionando.
Me da curiosidad ver en qué punto estará la tokenización en los próximos años.
¿Qué activo del mundo real crees que podría tokenizarse a continuación? 💭🚀
@BinanceCIS $SPCXB #bstockscis
Proyectos como bStocks muestran cómo la tecnología puede usarse para representar activos financieros tradicionales de forma digital. Ya sea que este modelo se convierta o no en algo generalizado, es interesante ver cómo la financiación sigue evolucionando.
Me da curiosidad ver en qué punto estará la tokenización en los próximos años.
¿Qué activo del mundo real crees que podría tokenizarse a continuación? 💭🚀
@BinanceCIS $SPCXB #bstockscis
1
1
109
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
NEARSurges26%Past$3.45
3,634 visualizaciones
52 participa(n) en el debate
“Nunca invertiría en XRP” — Un inversor de Singapur explica por qué está evitando el enlace con Ripple...
ZyCrypto
·3 «Me gusta»
·2.5k visualizaciones
BOJHikesRatesTo31YearHigh
9,479 visualizaciones
328 participa(n) en el debate
ChainlinkPowersBottomlinePaymentPlatform
13,586 visualizaciones
372 participa(n) en el debate