
cryptotradehead
10.7k Publicaciones
cryptotradehead
Denunciar
Bloquear usuario
backtesting, analyse, how to use AI for trading - can you be a good trader?
Abrir operación
Trader frecuente
4.9 años
7 Siguiendo
2.6K+ Seguidores
5.0K+ Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
Ver traducción
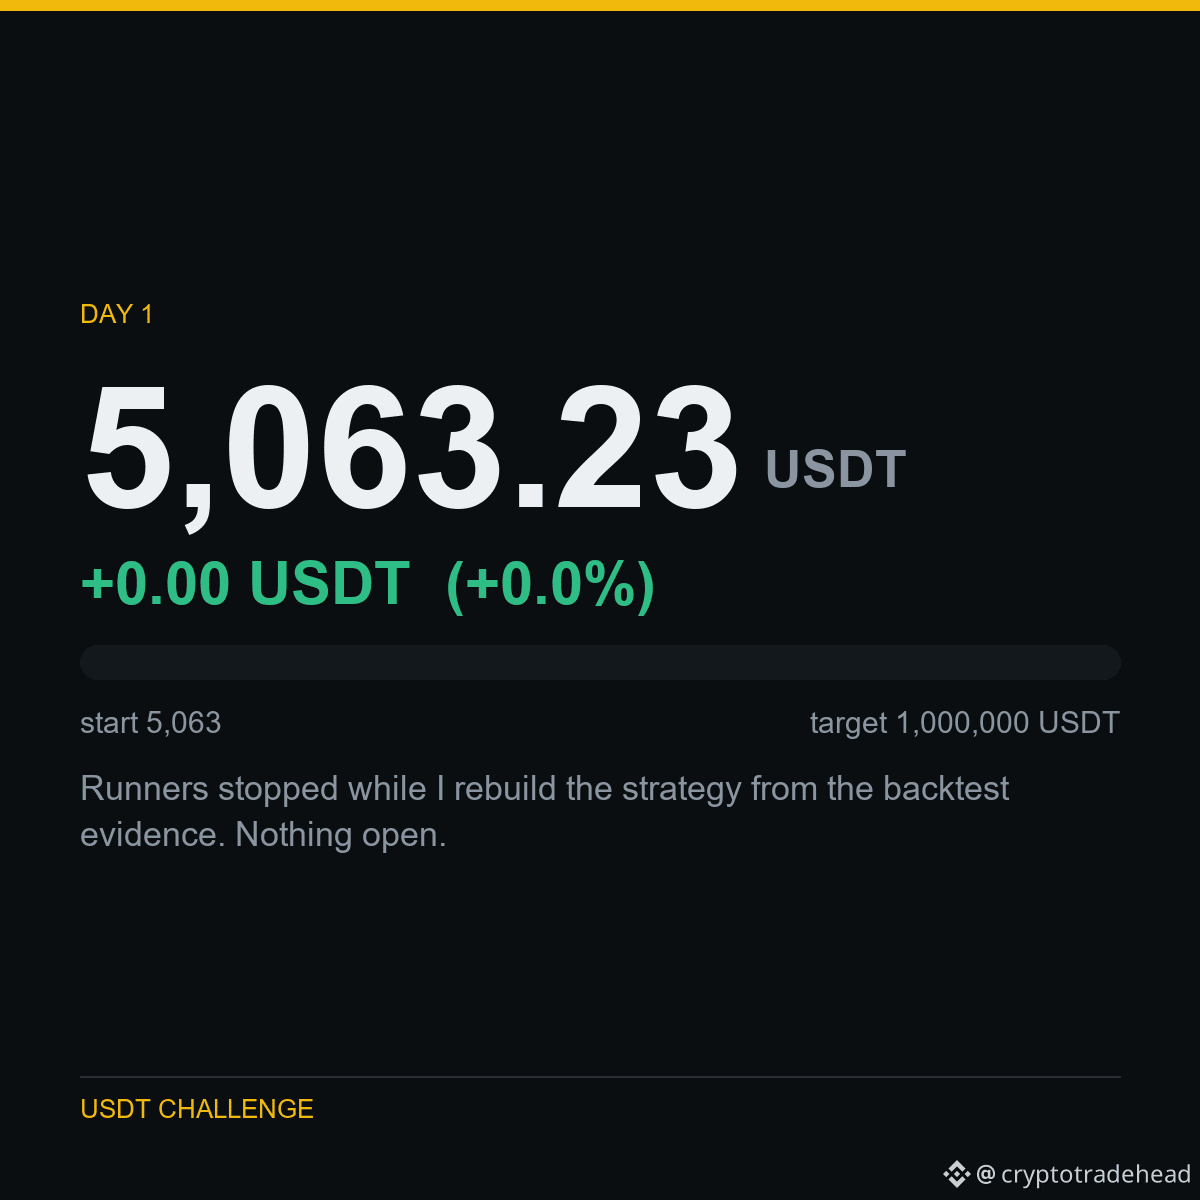
DAY 1 - 5,063 USDT to 1,000,000 USDT
Balance: 5,063.23 USDT
Change: +0.00 USDT (+0.0%)
Runners stopped while I rebuild the strategy from the backtest evidence. Nothing open.
Running on a Binance testnet account, so this is demo capital - I would rather say that than let you assume otherwise. The strategy, the costs and the losses are all real.
No signals for sale, no course, no affiliate link. Just the account and the data behind it.
Traded in this challenge: $BTC $SOL $AVAX
#Binance #USDT #Futures #TradingChallenge #Crypto
DAY 1 - 5,063 USDT to 1,000,000 USDT
Balance: 5,063.23 USDT
Change: +0.00 USDT (+0.0%)
Runners stopped while I rebuild the strategy from the backtest evidence. Nothing open.
Running on a Binance testnet account, so this is demo capital - I would rather say that than let you assume otherwise. The strategy, the costs and the losses are all real.
No signals for sale, no course, no affiliate link. Just the account and the data behind it.
Traded in this challenge: $BTC $SOL $AVAX
#Binance #USDT #Futures #TradingChallenge #Crypto
Balance: 5,063.23 USDT
Change: +0.00 USDT (+0.0%)
Runners stopped while I rebuild the strategy from the backtest evidence. Nothing open.
Running on a Binance testnet account, so this is demo capital - I would rather say that than let you assume otherwise. The strategy, the costs and the losses are all real.
No signals for sale, no course, no affiliate link. Just the account and the data behind it.
Traded in this challenge: $BTC $SOL $AVAX
#Binance #USDT #Futures #TradingChallenge #Crypto
Ver traducción
HOW I TESTED IT
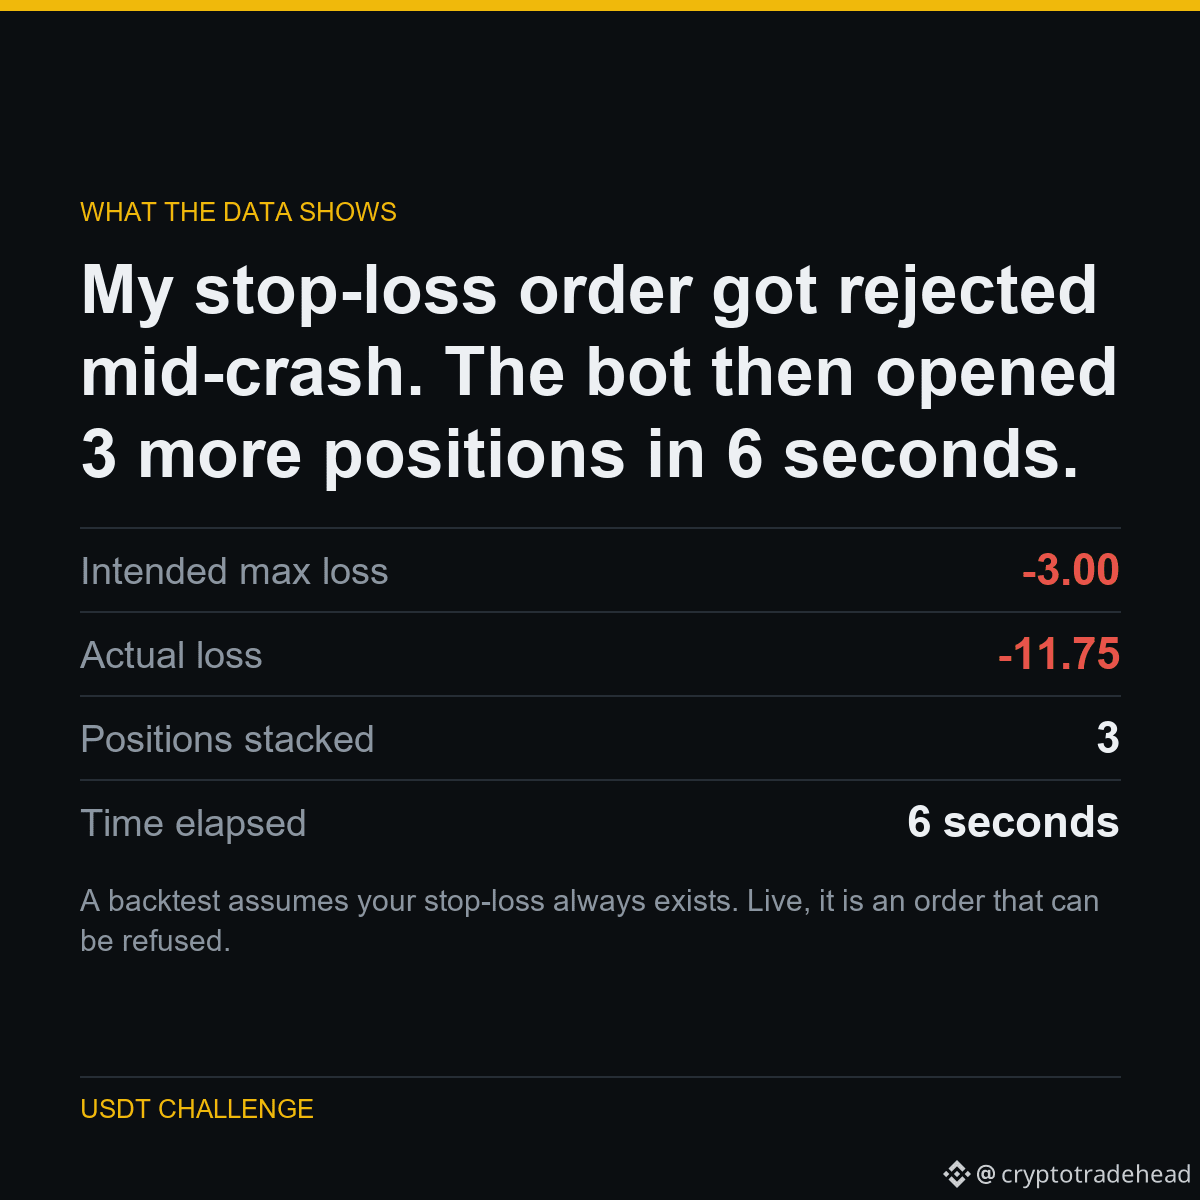
During a fast drop, Binance rejected my stop-loss with error -2021: the market had already moved past the trigger price before the order landed.
My code did not handle that rejection. The position stayed open with no stop, and because the bot's own state never recorded it, the next signal opened another position on top. Three times.
Intended risk was 3 USDT. Actual loss was 11.75 USDT.
THE NUMBERS
Intended max loss: -3.00
Actual loss: -11.75
Positions stacked: 3
Time elapsed: 6 seconds
A backtest assumes your stop-loss always exists. Live, it is an order that can be refused. The gap between those two assumptions is where real money goes.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
HOW I TESTED IT
During a fast drop, Binance rejected my stop-loss with error -2021: the market had already moved past the trigger price before the order landed.
My code did not handle that rejection. The position stayed open with no stop, and because the bot's own state never recorded it, the next signal opened another position on top. Three times.
Intended risk was 3 USDT. Actual loss was 11.75 USDT.
THE NUMBERS
Intended max loss: -3.00
Actual loss: -11.75
Positions stacked: 3
Time elapsed: 6 seconds
A backtest assumes your stop-loss always exists. Live, it is an order that can be refused. The gap between those two assumptions is where real money goes.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
During a fast drop, Binance rejected my stop-loss with error -2021: the market had already moved past the trigger price before the order landed.
My code did not handle that rejection. The position stayed open with no stop, and because the bot's own state never recorded it, the next signal opened another position on top. Three times.
Intended risk was 3 USDT. Actual loss was 11.75 USDT.
THE NUMBERS
Intended max loss: -3.00
Actual loss: -11.75
Positions stacked: 3
Time elapsed: 6 seconds
A backtest assumes your stop-loss always exists. Live, it is an order that can be refused. The gap between those two assumptions is where real money goes.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
Artículo
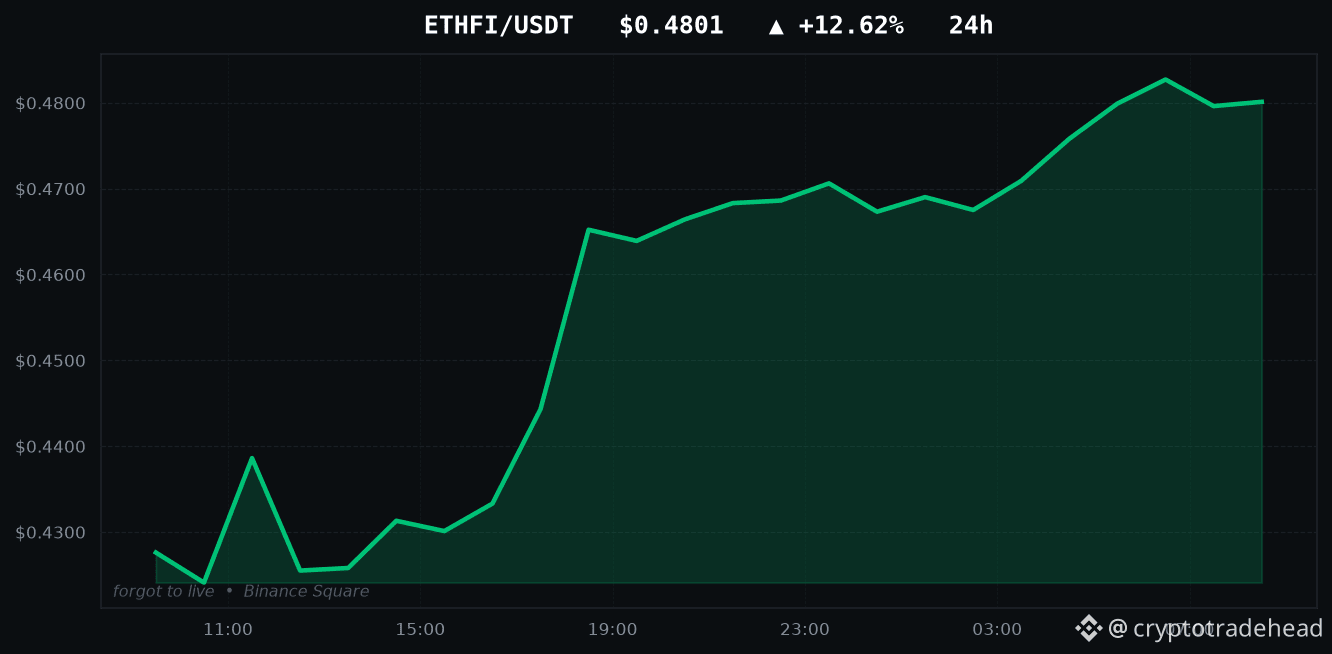
ETHFI sube un +12.62%: probé ambas formas de operarLOS MAYORES GANADORES DE HOY
ETHFI: +12.62%
ZEC: +11.22%
ZAMA: +10.53%
ORCA: +9.89%
UNI: +8.66%
Todas las cuentas de esta app te mostrarán esta lista. Aquí está la parte que omiten.
Probé ambas formas de operar un movimiento como el +12.62% de ETHFI: comprar cuando rompe la resistencia y apostar en su contra suponiendo que retrocederá. Ambas dieron pérdidas. Y no por poco: perdieron aproximadamente lo mismo que el costo de transacción, un 0.240% por operación de ida y vuelta, que es lo que ocurre con una señal sin información cuando se le cobran comisiones.
Un gran movimiento en 24 horas te dice que algo ya ocurrió. No te dice qué pasará después, y los datos lo confirman en ambos sentidos.
ETHFI sube un +12.62%: probé ambas formas de operar
LOS MAYORES GANADORES DE HOY
ETHFI: +12.62%
ZEC: +11.22%
ZAMA: +10.53%
ORCA: +9.89%
UNI: +8.66%
Todas las cuentas de esta app te mostrarán esta lista. Aquí está la parte que omiten.
Probé ambas formas de operar un movimiento como el +12.62% de ETHFI: comprar cuando rompe la resistencia y apostar en su contra suponiendo que retrocederá. Ambas dieron pérdidas. Y no por poco: perdieron aproximadamente lo mismo que el costo de transacción, un 0.240% por operación de ida y vuelta, que es lo que ocurre con una señal sin información cuando se le cobran comisiones.
Un gran movimiento en 24 horas te dice que algo ya ocurrió. No te dice qué pasará después, y los datos lo confirman en ambos sentidos.
ETHFI: +12.62%
ZEC: +11.22%
ZAMA: +10.53%
ORCA: +9.89%
UNI: +8.66%
Todas las cuentas de esta app te mostrarán esta lista. Aquí está la parte que omiten.
Probé ambas formas de operar un movimiento como el +12.62% de ETHFI: comprar cuando rompe la resistencia y apostar en su contra suponiendo que retrocederá. Ambas dieron pérdidas. Y no por poco: perdieron aproximadamente lo mismo que el costo de transacción, un 0.240% por operación de ida y vuelta, que es lo que ocurre con una señal sin información cuando se le cobran comisiones.
Un gran movimiento en 24 horas te dice que algo ya ocurrió. No te dice qué pasará después, y los datos lo confirman en ambos sentidos.
5
Ver traducción
If a signal carried any directional information at all, the results would vary between configurations. Some would beat the cost line. None did. That is not weak edge that needs tuning - it is zero edge being charged an entry fee.
Here is what that came from.
I tested 378 moving-average strategies. Every one lost exactly what it cost to trade.
Two signal families, four timeframes, EMA and SMA, with and without a trend filter, long-only and short-only. 378 combinations in total, all with real fees and real measured slippage applied.
The round-trip cost of a trade is 0.240% of position size. The average result per trade, across every single configuration, landed between -0.361% and -0.401%.
That is the cost, and nothing else.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
If a signal carried any directional information at all, the results would vary between configurations. Some would beat the cost line. None did. That is not weak edge that needs tuning - it is zero edge being charged an entry fee.
Here is what that came from.
I tested 378 moving-average strategies. Every one lost exactly what it cost to trade.
Two signal families, four timeframes, EMA and SMA, with and without a trend filter, long-only and short-only. 378 combinations in total, all with real fees and real measured slippage applied.
The round-trip cost of a trade is 0.240% of position size. The average result per trade, across every single configuration, landed between -0.361% and -0.401%.
That is the cost, and nothing else.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
Here is what that came from.
I tested 378 moving-average strategies. Every one lost exactly what it cost to trade.
Two signal families, four timeframes, EMA and SMA, with and without a trend filter, long-only and short-only. 378 combinations in total, all with real fees and real measured slippage applied.
The round-trip cost of a trade is 0.240% of position size. The average result per trade, across every single configuration, landed between -0.361% and -0.401%.
That is the cost, and nothing else.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
Ver traducción
This is genuinely different from a useless signal - there is information here. But to use it you would need to know the regime in advance, which is the same circular problem that kills everything else.
Here is what that came from.
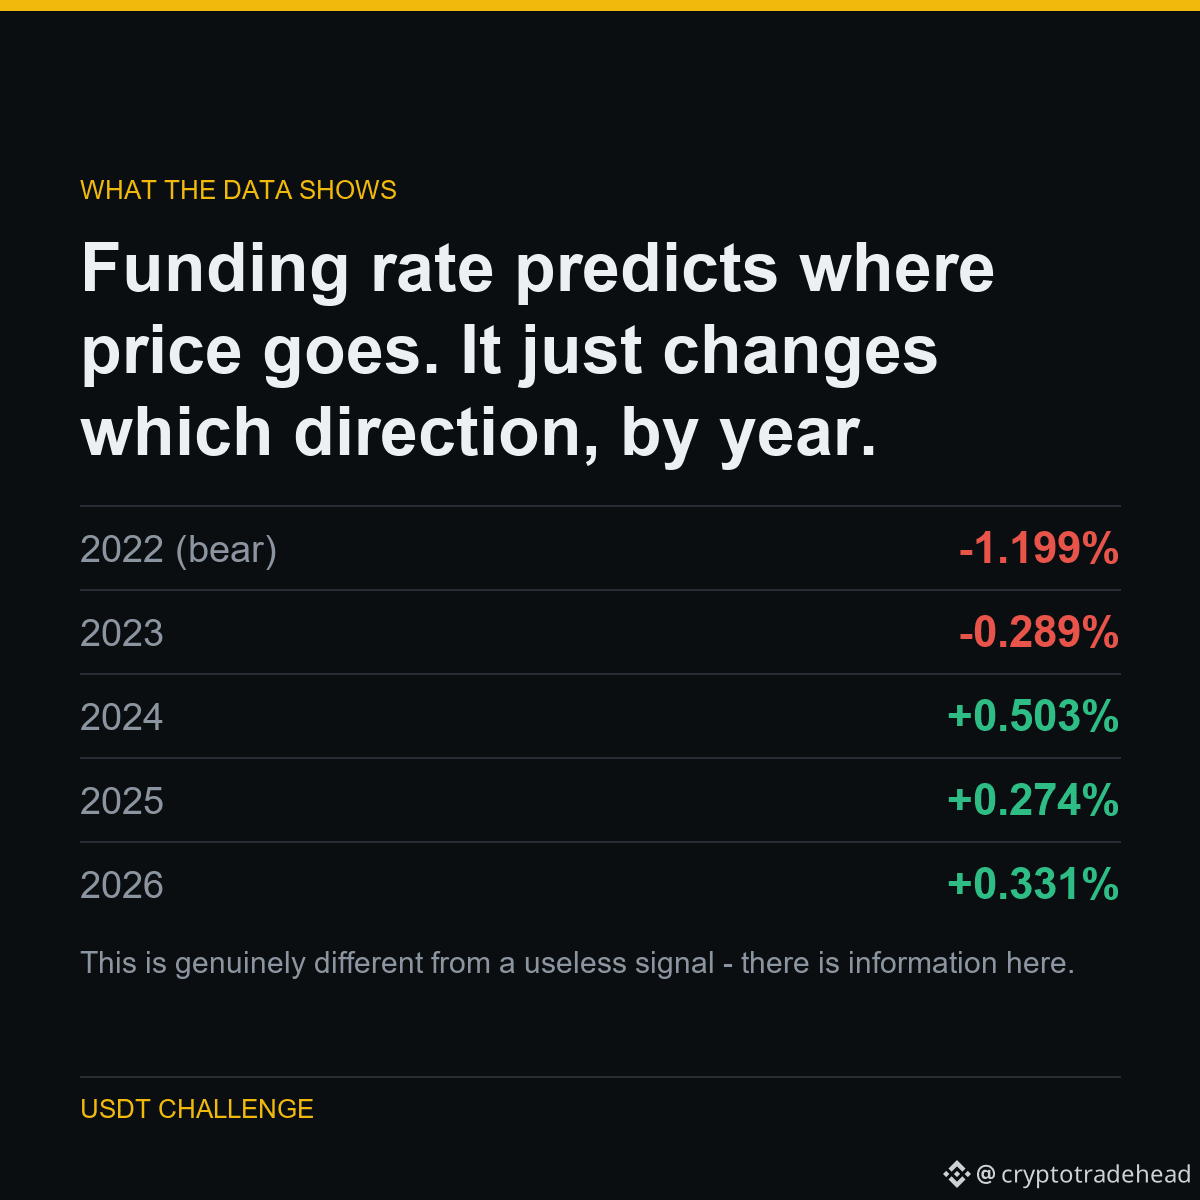
Funding rate predicts where price goes. It just changes which direction, by year.
I sorted every funding print into quintiles and measured the forward 72-hour return of the highest versus the lowest.
In bear markets, high funding preceded WORSE returns - crowded longs getting squeezed. From 2024 onward it preceded BETTER returns - momentum.
The signal is real. The sign is not stable. Average it across all years and you get -0.08%, below the 0.240% it costs to trade.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
This is genuinely different from a useless signal - there is information here. But to use it you would need to know the regime in advance, which is the same circular problem that kills everything else.
Here is what that came from.
Funding rate predicts where price goes. It just changes which direction, by year.
I sorted every funding print into quintiles and measured the forward 72-hour return of the highest versus the lowest.
In bear markets, high funding preceded WORSE returns - crowded longs getting squeezed. From 2024 onward it preceded BETTER returns - momentum.
The signal is real. The sign is not stable. Average it across all years and you get -0.08%, below the 0.240% it costs to trade.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
Here is what that came from.
Funding rate predicts where price goes. It just changes which direction, by year.
I sorted every funding print into quintiles and measured the forward 72-hour return of the highest versus the lowest.
In bear markets, high funding preceded WORSE returns - crowded longs getting squeezed. From 2024 onward it preceded BETTER returns - momentum.
The signal is real. The sign is not stable. Average it across all years and you get -0.08%, below the 0.240% it costs to trade.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
Artículo
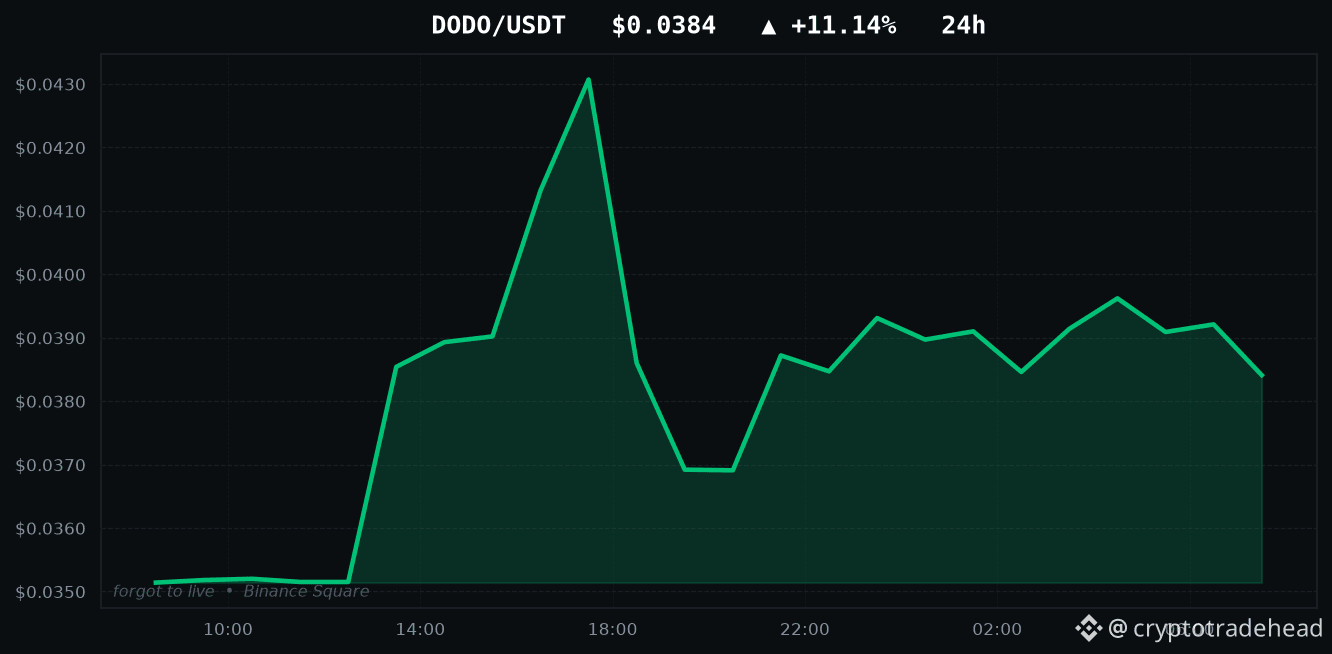
DODO subió +11.14%: probé ambas formas de operar con élMAYORES SUBIDAS DE HOY
DODO: +11.14%
SC: +9.32%
PROM: +7.96%
YB: +7.94%
ETHFI: +7.86%
Todas las cuentas de esta aplicación te mostrarán esta lista. Esta es la parte que omiten.
Hice pruebas retrospectivas de ambas formas de operar un movimiento como el +11.14% de DODO: comprar en la ruptura y apostar en su contra suponiendo que retrocedería. Ambas dieron pérdidas. Y no por poco: perdieron aproximadamente lo que cuesta la transacción, un 0.240% por operación de ida y vuelta, que es lo que ocurre con una señal sin información una vez que se le aplican las comisiones.
Un gran movimiento en 24 horas te dice que algo ya ocurrió. No te dice qué sucederá después, y los datos lo demuestran en ambos sentidos.
DODO subió +11.14%: probé ambas formas de operar con él
MAYORES SUBIDAS DE HOY
DODO: +11.14%
SC: +9.32%
PROM: +7.96%
YB: +7.94%
ETHFI: +7.86%
Todas las cuentas de esta aplicación te mostrarán esta lista. Esta es la parte que omiten.
Hice pruebas retrospectivas de ambas formas de operar un movimiento como el +11.14% de DODO: comprar en la ruptura y apostar en su contra suponiendo que retrocedería. Ambas dieron pérdidas. Y no por poco: perdieron aproximadamente lo que cuesta la transacción, un 0.240% por operación de ida y vuelta, que es lo que ocurre con una señal sin información una vez que se le aplican las comisiones.
Un gran movimiento en 24 horas te dice que algo ya ocurrió. No te dice qué sucederá después, y los datos lo demuestran en ambos sentidos.
DODO: +11.14%
SC: +9.32%
PROM: +7.96%
YB: +7.94%
ETHFI: +7.86%
Todas las cuentas de esta aplicación te mostrarán esta lista. Esta es la parte que omiten.
Hice pruebas retrospectivas de ambas formas de operar un movimiento como el +11.14% de DODO: comprar en la ruptura y apostar en su contra suponiendo que retrocedería. Ambas dieron pérdidas. Y no por poco: perdieron aproximadamente lo que cuesta la transacción, un 0.240% por operación de ida y vuelta, que es lo que ocurre con una señal sin información una vez que se le aplican las comisiones.
Un gran movimiento en 24 horas te dice que algo ya ocurrió. No te dice qué sucederá después, y los datos lo demuestran en ambos sentidos.
Ver traducción
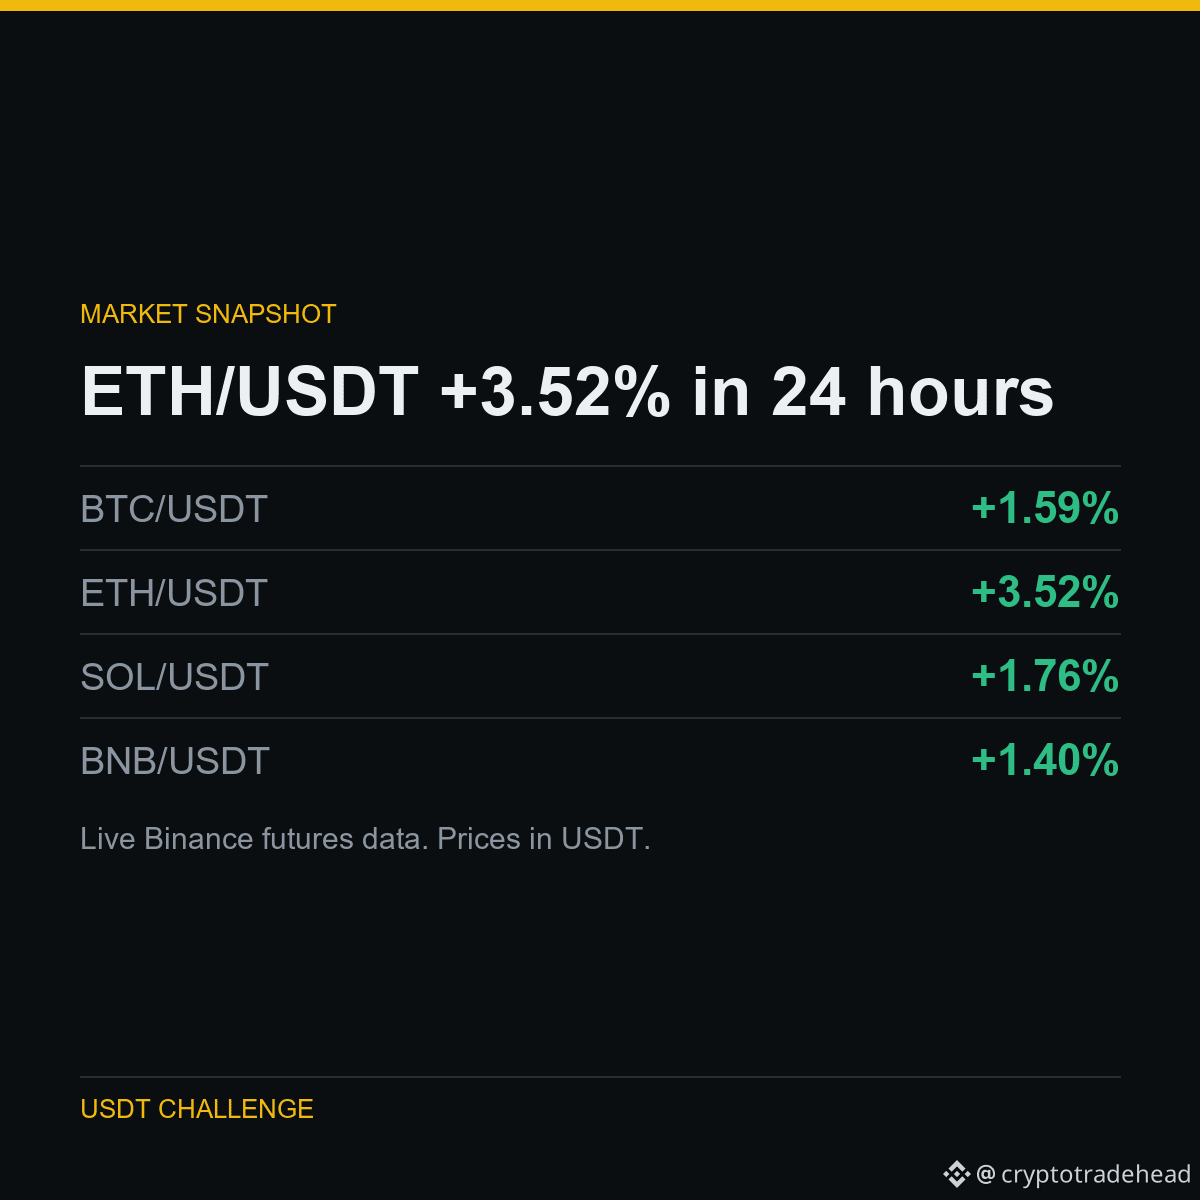
24-HOUR SNAPSHOT
BTC/USDT: 59,810.00 USDT (+1.59%)
ETH/USDT: 1,678.75 USDT (+3.52%)
SOL/USDT: 70.03 USDT (+1.76%)
BNB/USDT: 545.92 USDT (+1.40%)
Funding on ETH/USDT is -0.0001% per 8h.
Context, not a call: I do not post entries or targets. Everything I trade is logged and published after the fact, wins and losses both.
Covered above: $ETH $SOL $BTC
#Binance #Crypto #Futures #BTC #Altcoins
24-HOUR SNAPSHOT
BTC/USDT: 59,810.00 USDT (+1.59%)
ETH/USDT: 1,678.75 USDT (+3.52%)
SOL/USDT: 70.03 USDT (+1.76%)
BNB/USDT: 545.92 USDT (+1.40%)
Funding on ETH/USDT is -0.0001% per 8h.
Context, not a call: I do not post entries or targets. Everything I trade is logged and published after the fact, wins and losses both.
Covered above: $ETH $SOL $BTC
#Binance #Crypto #Futures #BTC #Altcoins
BTC/USDT: 59,810.00 USDT (+1.59%)
ETH/USDT: 1,678.75 USDT (+3.52%)
SOL/USDT: 70.03 USDT (+1.76%)
BNB/USDT: 545.92 USDT (+1.40%)
Funding on ETH/USDT is -0.0001% per 8h.
Context, not a call: I do not post entries or targets. Everything I trade is logged and published after the fact, wins and losses both.
Covered above: $ETH $SOL $BTC
#Binance #Crypto #Futures #BTC #Altcoins
4
Artículo
Ver traducción
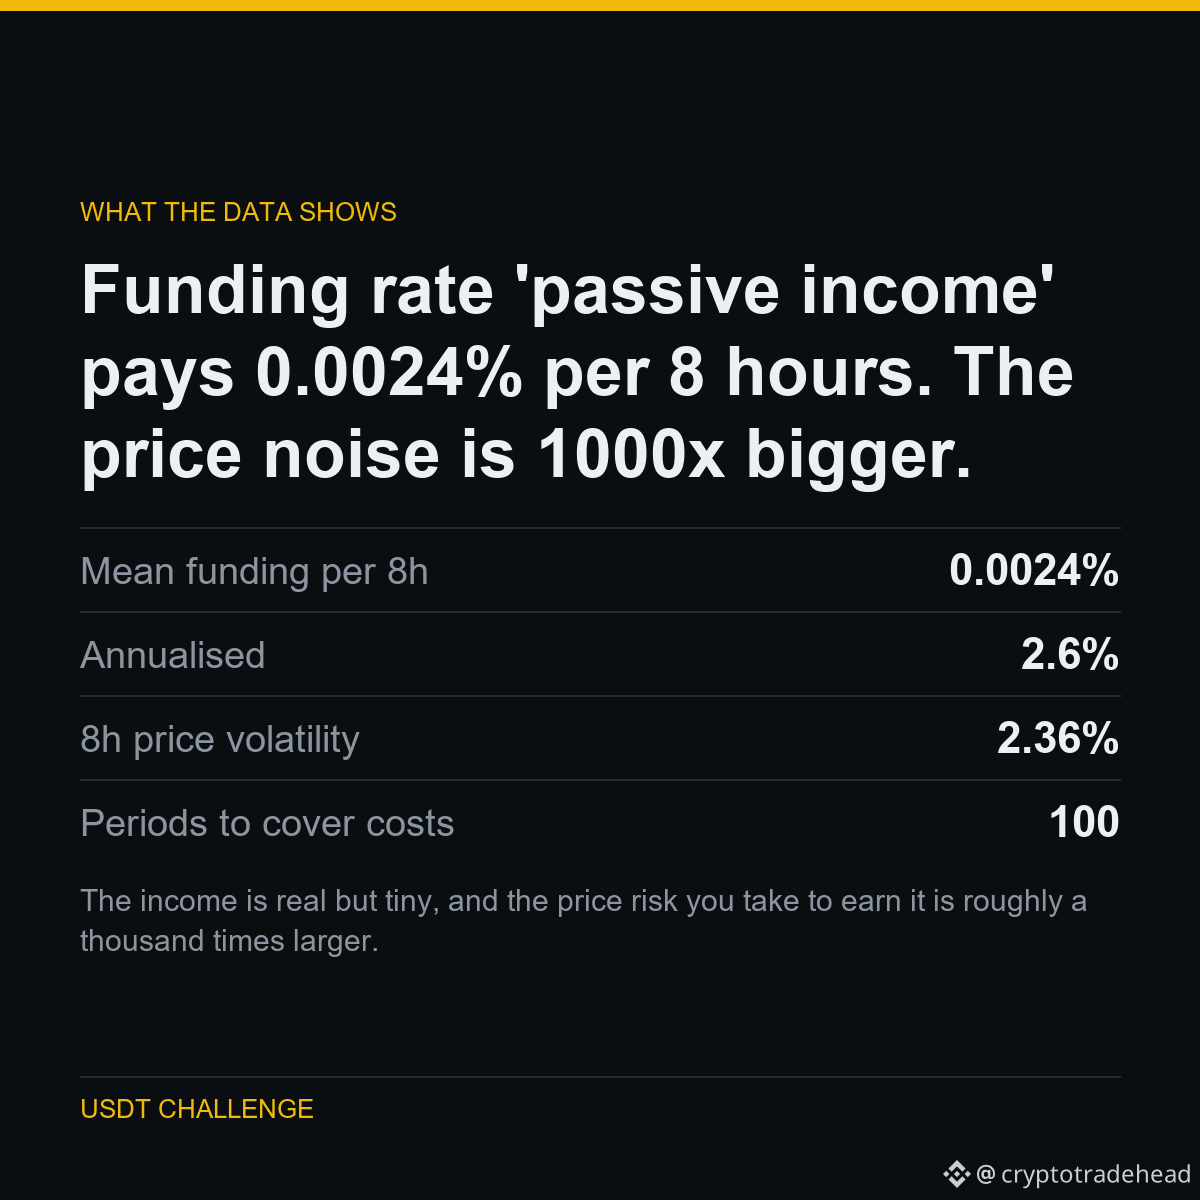
Funding rate 'passive income' pays 0.0024% per 8 hours. The price noise is 1000x bigger.Funding rate 'passive income' pays 0.0024% per 8 hours. The price noise is 1000x bigger.
Collecting funding on perpetuals is sold as passive yield. I pulled 34,431 funding events across 7 symbols and measured it.
Average funding is 0.0024% per 8-hour period. On a 150 USDT position that is 0.0036 USDT. A round trip costs 0.36 USDT - you would hold for 33 days just to cover entry and exit.
Meanwhile the price moves 2.36% in a typical 8 hours.
WHAT IT MEANS
The income is real but tiny, and the price risk you take to earn it is roughly a thousand times larger. This is why desks that trade it hedge with spot. Unhedged, it is not income - it is a directional bet with a rebate.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BTC $ETH $SOL
#Binance #Futures #Backtesting #TradingBot #CryptoData
Funding rate 'passive income' pays 0.0024% per 8 hours. The price noise is 1000x bigger.
Funding rate 'passive income' pays 0.0024% per 8 hours. The price noise is 1000x bigger.
Collecting funding on perpetuals is sold as passive yield. I pulled 34,431 funding events across 7 symbols and measured it.
Average funding is 0.0024% per 8-hour period. On a 150 USDT position that is 0.0036 USDT. A round trip costs 0.36 USDT - you would hold for 33 days just to cover entry and exit.
Meanwhile the price moves 2.36% in a typical 8 hours.
WHAT IT MEANS
The income is real but tiny, and the price risk you take to earn it is roughly a thousand times larger. This is why desks that trade it hedge with spot. Unhedged, it is not income - it is a directional bet with a rebate.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BTC $ETH $SOL
#Binance #Futures #Backtesting #TradingBot #CryptoData
Collecting funding on perpetuals is sold as passive yield. I pulled 34,431 funding events across 7 symbols and measured it.
Average funding is 0.0024% per 8-hour period. On a 150 USDT position that is 0.0036 USDT. A round trip costs 0.36 USDT - you would hold for 33 days just to cover entry and exit.
Meanwhile the price moves 2.36% in a typical 8 hours.
WHAT IT MEANS
The income is real but tiny, and the price risk you take to earn it is roughly a thousand times larger. This is why desks that trade it hedge with spot. Unhedged, it is not income - it is a directional bet with a rebate.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BTC $ETH $SOL
#Binance #Futures #Backtesting #TradingBot #CryptoData
2
Artículo
Ver traducción
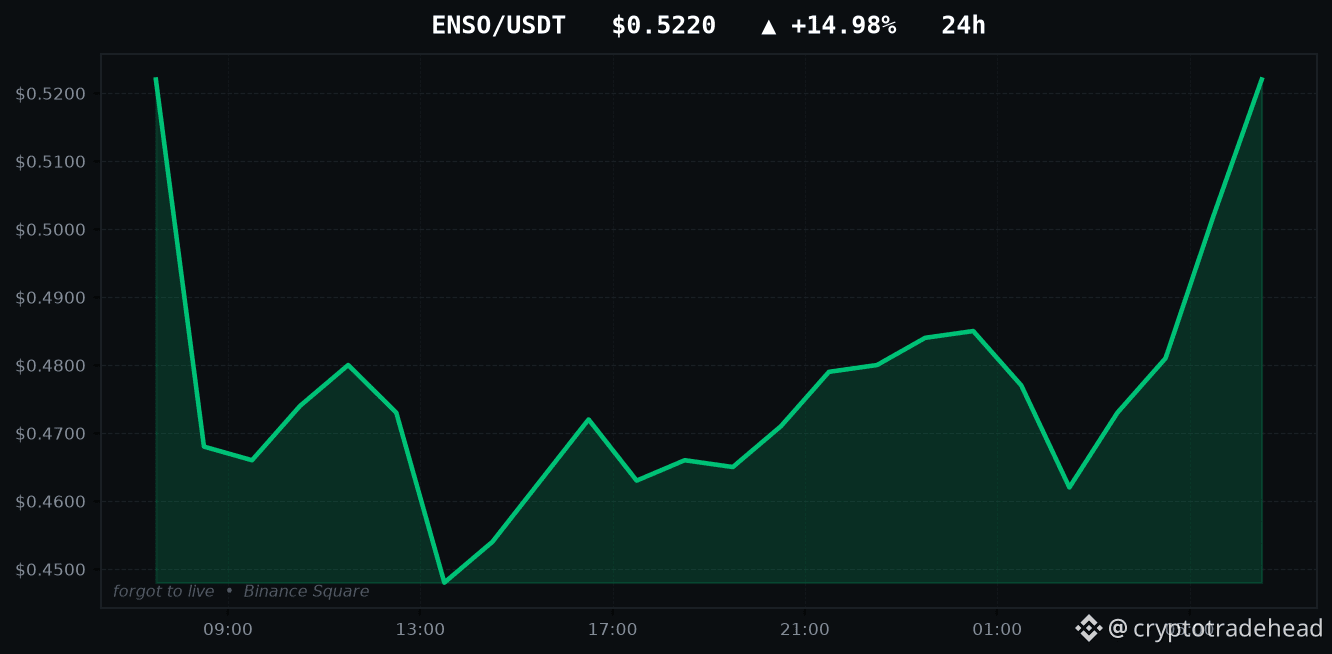
ENSO is up +14.98% - I tested both ways to trade itTODAY'S TOP GAINERS
ENSO: +14.98%
DODO: +12.48%
SC: +11.90%
PARTI: +11.35%
ORCA: +8.53%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like ENSO's +14.98%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $ENSO $DODO $SC
#Binance #Altcoins #Futures #ENSO #CryptoData
ENSO is up +14.98% - I tested both ways to trade it
TODAY'S TOP GAINERS
ENSO: +14.98%
DODO: +12.48%
SC: +11.90%
PARTI: +11.35%
ORCA: +8.53%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like ENSO's +14.98%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $ENSO $DODO $SC
#Binance #Altcoins #Futures #ENSO #CryptoData
ENSO: +14.98%
DODO: +12.48%
SC: +11.90%
PARTI: +11.35%
ORCA: +8.53%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like ENSO's +14.98%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $ENSO $DODO $SC
#Binance #Altcoins #Futures #ENSO #CryptoData
1
CÓMO LO PROBÉ
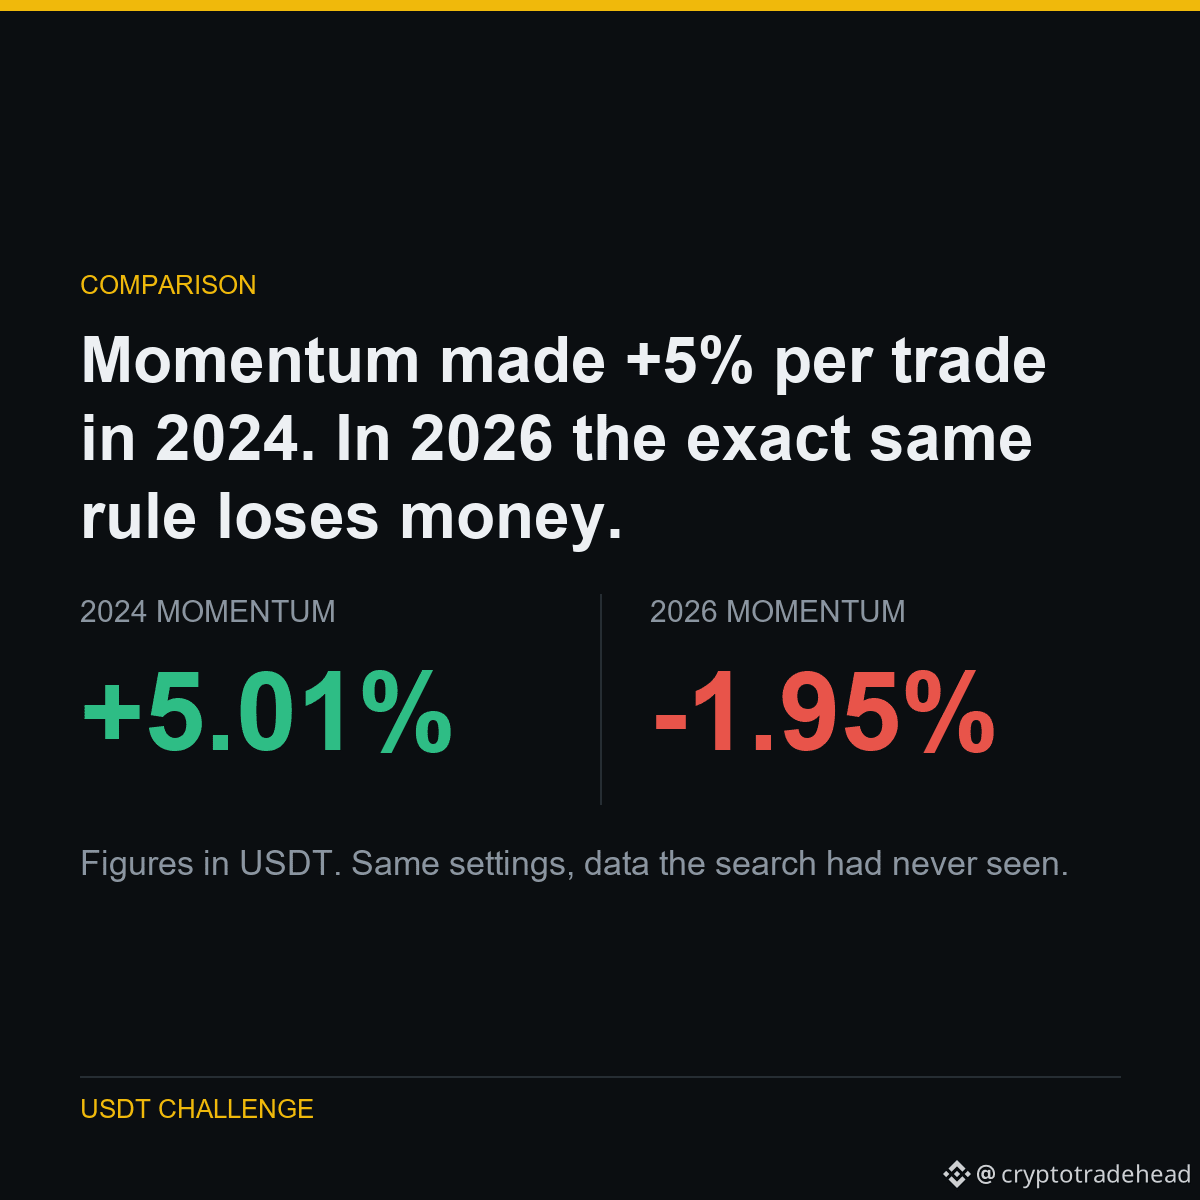
Mismo universo, misma regla de clasificación, mismo período de tenencia, cinco años diferentes.
2024 y 2025 sostuvieron toda la estrategia. 2026 es el peor de los cinco años: una tasa de aciertos del 25% en aproximadamente nueve meses.
Comprar las monedas más fuertes y vender en corto las más débiles ha dejado de funcionar este año. Hacer lo contrario habría generado un rendimiento del +1.47% por rebalanceo, con una tasa de aciertos del 69%.
LAS CIFRAS
2022: +0.510%
2023: -0.323%
2024: +5.008%
2025: +3.900%
2026 hasta la fecha: -1.950%
Una estrategia no es un hecho sobre los mercados, sino un hecho sobre un período. Quien te muestre una prueba retrospectiva sin el desglose año por año está ocultando los años en que no funcionó.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT, con todos los resultados publicados, incluidos los que me dejan mal.
Ejecutado en $SOL $BTC $ETH
#Binance #Futures #Backtesting #TradingBot #CryptoData
CÓMO LO PROBÉ
Mismo universo, misma regla de clasificación, mismo período de tenencia, cinco años diferentes.
2024 y 2025 sostuvieron toda la estrategia. 2026 es el peor de los cinco años: una tasa de aciertos del 25% en aproximadamente nueve meses.
Comprar las monedas más fuertes y vender en corto las más débiles ha dejado de funcionar este año. Hacer lo contrario habría generado un rendimiento del +1.47% por rebalanceo, con una tasa de aciertos del 69%.
LAS CIFRAS
2022: +0.510%
2023: -0.323%
2024: +5.008%
2025: +3.900%
2026 hasta la fecha: -1.950%
Una estrategia no es un hecho sobre los mercados, sino un hecho sobre un período. Quien te muestre una prueba retrospectiva sin el desglose año por año está ocultando los años en que no funcionó.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT, con todos los resultados publicados, incluidos los que me dejan mal.
Ejecutado en $SOL $BTC $ETH
#Binance #Futures #Backtesting #TradingBot #CryptoData
Mismo universo, misma regla de clasificación, mismo período de tenencia, cinco años diferentes.
2024 y 2025 sostuvieron toda la estrategia. 2026 es el peor de los cinco años: una tasa de aciertos del 25% en aproximadamente nueve meses.
Comprar las monedas más fuertes y vender en corto las más débiles ha dejado de funcionar este año. Hacer lo contrario habría generado un rendimiento del +1.47% por rebalanceo, con una tasa de aciertos del 69%.
LAS CIFRAS
2022: +0.510%
2023: -0.323%
2024: +5.008%
2025: +3.900%
2026 hasta la fecha: -1.950%
Una estrategia no es un hecho sobre los mercados, sino un hecho sobre un período. Quien te muestre una prueba retrospectiva sin el desglose año por año está ocultando los años en que no funcionó.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT, con todos los resultados publicados, incluidos los que me dejan mal.
Ejecutado en $SOL $BTC $ETH
#Binance #Futures #Backtesting #TradingBot #CryptoData
28
Artículo
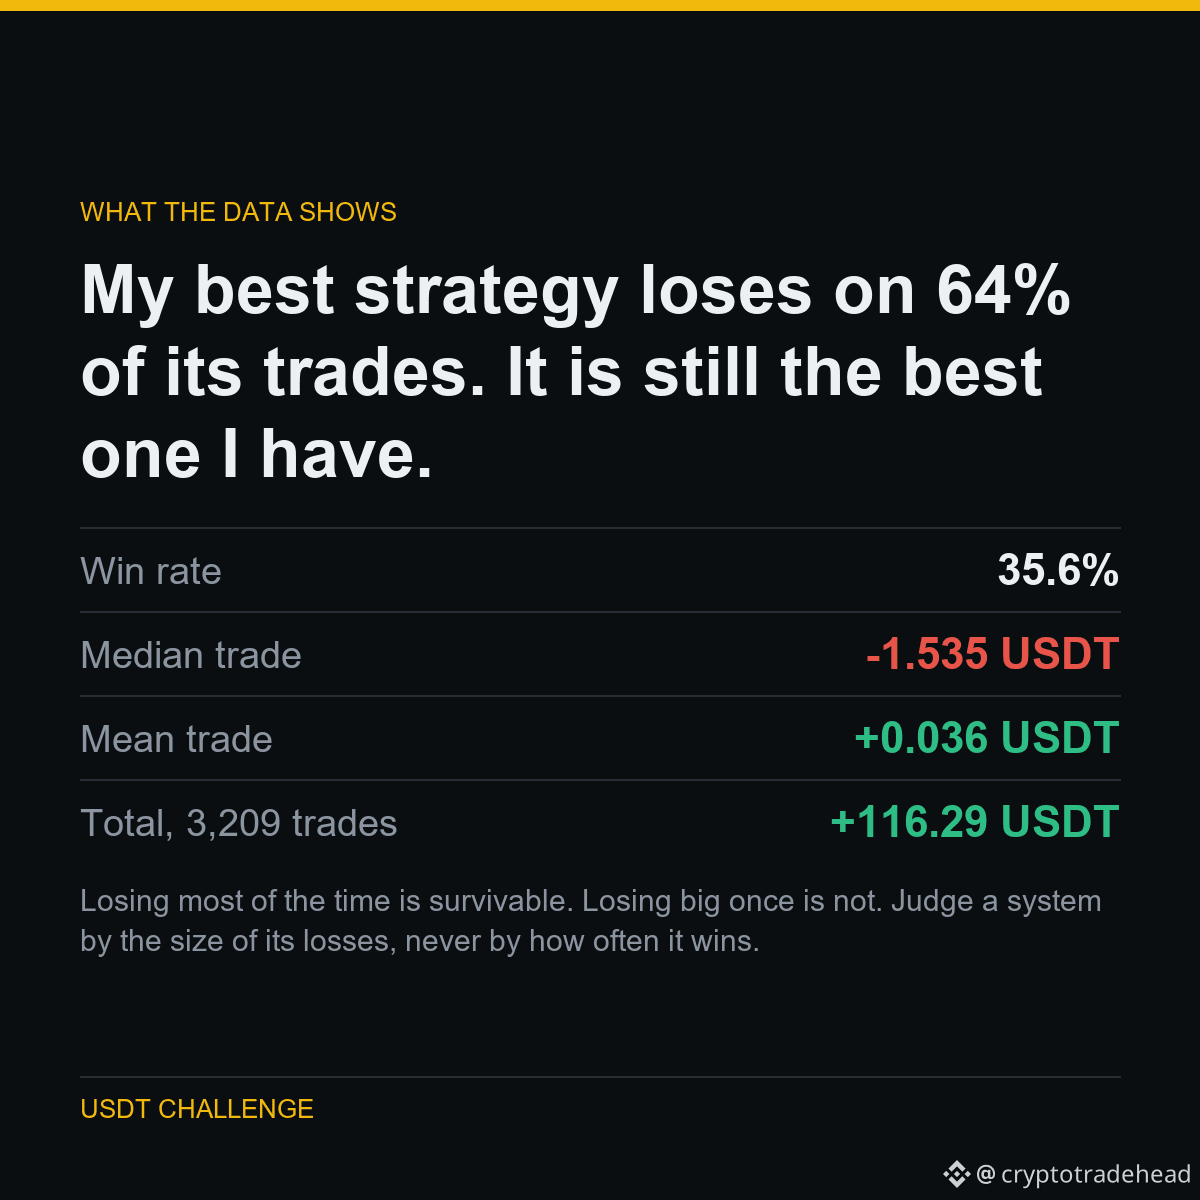
Mi mejor estrategia pierde en el 64 % de sus operaciones. Aun así, es la mejor que tengo.Mi mejor estrategia pierde en el 64 % de sus operaciones. Aun así, es la mejor que tengo.
La operación típica de este sistema pierde 1.535 USDT. Casi dos de cada tres operaciones son pérdidas.
De todos modos, es rentable porque las ganancias son mucho mayores que las pérdidas. La operación promedio es positiva, mientras que la mediana es claramente negativa.
También tiene una forma opuesta a la de la martingala que probé, que ganó el 96 % de las veces y aun así perdió 519.83 USDT.
QUÉ SIGNIFICA
Perder la mayor parte del tiempo es soportable. Perder mucho de golpe, no. Evalúa un sistema por el tamaño de sus pérdidas, nunca por la frecuencia con la que gana.
Mi mejor estrategia pierde en el 64 % de sus operaciones. Aun así, es la mejor que tengo.
Mi mejor estrategia pierde en el 64 % de sus operaciones. Aun así, es la mejor que tengo.
La operación típica de este sistema pierde 1.535 USDT. Casi dos de cada tres operaciones son pérdidas.
De todos modos, es rentable porque las ganancias son mucho mayores que las pérdidas. La operación promedio es positiva, mientras que la mediana es claramente negativa.
También tiene una forma opuesta a la de la martingala que probé, que ganó el 96 % de las veces y aun así perdió 519.83 USDT.
QUÉ SIGNIFICA
Perder la mayor parte del tiempo es soportable. Perder mucho de golpe, no. Evalúa un sistema por el tamaño de sus pérdidas, nunca por la frecuencia con la que gana.
La operación típica de este sistema pierde 1.535 USDT. Casi dos de cada tres operaciones son pérdidas.
De todos modos, es rentable porque las ganancias son mucho mayores que las pérdidas. La operación promedio es positiva, mientras que la mediana es claramente negativa.
También tiene una forma opuesta a la de la martingala que probé, que ganó el 96 % de las veces y aun así perdió 519.83 USDT.
QUÉ SIGNIFICA
Perder la mayor parte del tiempo es soportable. Perder mucho de golpe, no. Evalúa un sistema por el tamaño de sus pérdidas, nunca por la frecuencia con la que gana.
30
Artículo
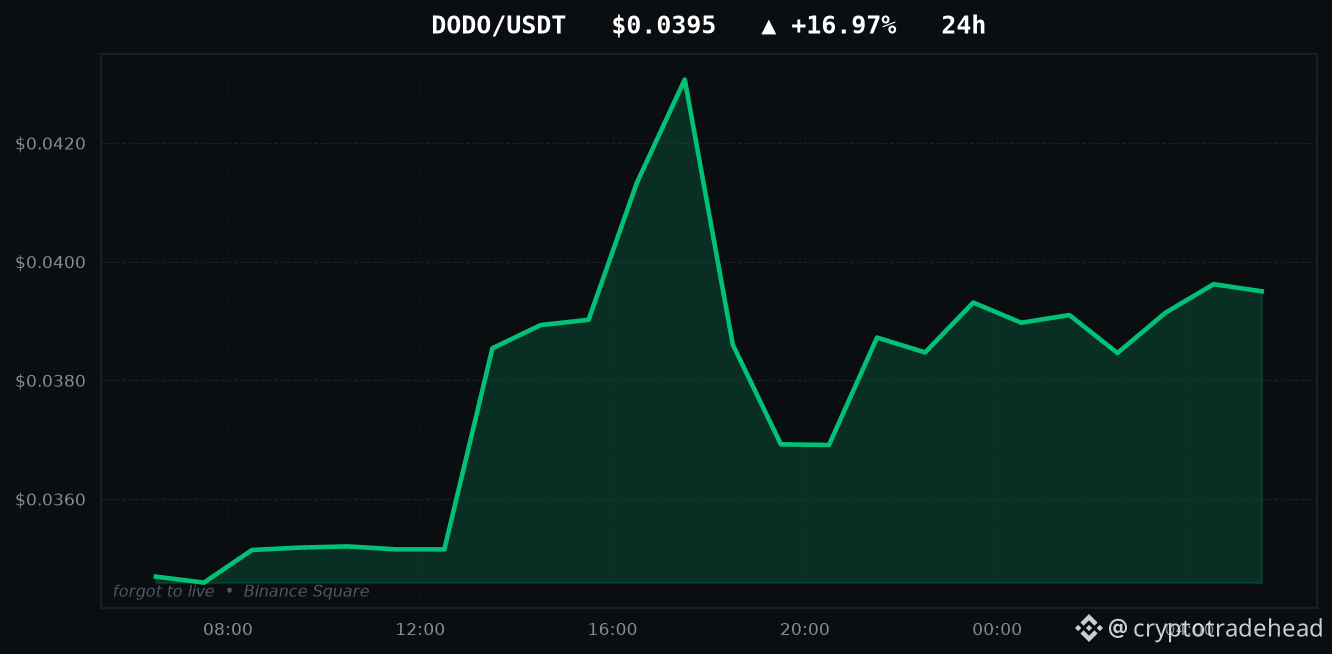
DODO sube un +16.97%: probé ambas formas de operarloMAYORES SUBIDAS DE HOY
DODO: +16.97%
ENSO: +16.23%
PARTI: +12.35%
YB: +10.79%
ORCA: +8.84%
Todas las cuentas de esta aplicación verán esta lista. Aquí está la parte que omiten.
Probé con datos históricos las dos formas de operar un movimiento como el +16.97% de DODO: comprar la ruptura y apostar en su contra suponiendo que el precio retrocede. Ambas dieron pérdidas. Y no por poco: perdieron aproximadamente lo que cuesta la transacción, un 0.240% por operación de ida y vuelta, que es lo que ocurre con una señal que no aporta información cuando se le cobran comisiones.
Un gran movimiento en 24 horas te dice que algo ya ocurrió. No te dice qué ocurrirá después, y los datos lo confirman en ambos sentidos.
DODO sube un +16.97%: probé ambas formas de operarlo
MAYORES SUBIDAS DE HOY
DODO: +16.97%
ENSO: +16.23%
PARTI: +12.35%
YB: +10.79%
ORCA: +8.84%
Todas las cuentas de esta aplicación verán esta lista. Aquí está la parte que omiten.
Probé con datos históricos las dos formas de operar un movimiento como el +16.97% de DODO: comprar la ruptura y apostar en su contra suponiendo que el precio retrocede. Ambas dieron pérdidas. Y no por poco: perdieron aproximadamente lo que cuesta la transacción, un 0.240% por operación de ida y vuelta, que es lo que ocurre con una señal que no aporta información cuando se le cobran comisiones.
Un gran movimiento en 24 horas te dice que algo ya ocurrió. No te dice qué ocurrirá después, y los datos lo confirman en ambos sentidos.
DODO: +16.97%
ENSO: +16.23%
PARTI: +12.35%
YB: +10.79%
ORCA: +8.84%
Todas las cuentas de esta aplicación verán esta lista. Aquí está la parte que omiten.
Probé con datos históricos las dos formas de operar un movimiento como el +16.97% de DODO: comprar la ruptura y apostar en su contra suponiendo que el precio retrocede. Ambas dieron pérdidas. Y no por poco: perdieron aproximadamente lo que cuesta la transacción, un 0.240% por operación de ida y vuelta, que es lo que ocurre con una señal que no aporta información cuando se le cobran comisiones.
Un gran movimiento en 24 horas te dice que algo ya ocurrió. No te dice qué ocurrirá después, y los datos lo confirman en ambos sentidos.
47
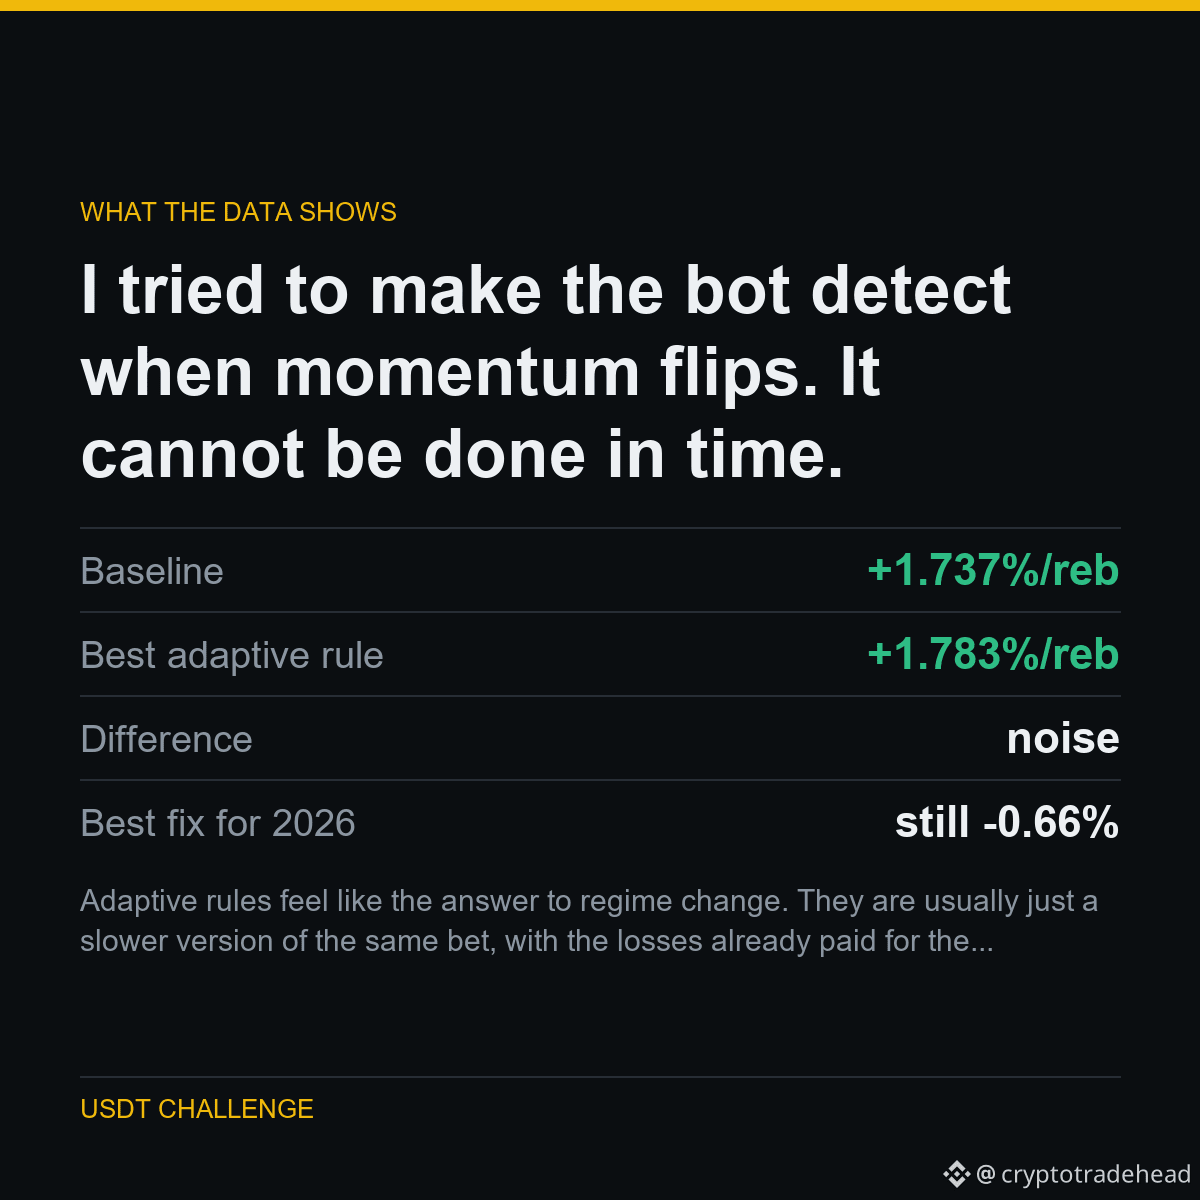
Las reglas adaptativas parecen la respuesta a un cambio de régimen. Por lo general, no son más que una versión más lenta de la misma apuesta, con las pérdidas ya pagadas para obtener la señal.
Esto es lo que me llevó a esa conclusión.
Intenté hacer que el bot detectara cuándo cambia el impulso. No se puede hacer a tiempo.
El impulso se invirtió en 2026. La solución obvia: observar el rendimiento reciente y cambiar a la regla opuesta cuando el impulso deje de dar resultados.
Lo probé con seis períodos retrospectivos distintos. El mejor obtuvo un +1.783% por rebalanceo, frente a una referencia del +1.737%: una diferencia indistinguible del ruido. Todos los demás períodos dieron peores resultados. Ninguno corrigió 2026.
La razón es simple: para cuando el rendimiento acumulado te indica que el régimen ha cambiado, ya has sufrido las pérdidas que te lo hicieron saber.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT, todos los resultados publicados, incluidos los...
Las reglas adaptativas parecen la respuesta a un cambio de régimen. Por lo general, no son más que una versión más lenta de la misma apuesta, con las pérdidas ya pagadas para obtener la señal.
Esto es lo que me llevó a esa conclusión.
Intenté hacer que el bot detectara cuándo cambia el impulso. No se puede hacer a tiempo.
El impulso se invirtió en 2026. La solución obvia: observar el rendimiento reciente y cambiar a la regla opuesta cuando el impulso deje de dar resultados.
Lo probé con seis períodos retrospectivos distintos. El mejor obtuvo un +1.783% por rebalanceo, frente a una referencia del +1.737%: una diferencia indistinguible del ruido. Todos los demás períodos dieron peores resultados. Ninguno corrigió 2026.
La razón es simple: para cuando el rendimiento acumulado te indica que el régimen ha cambiado, ya has sufrido las pérdidas que te lo hicieron saber.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT, todos los resultados publicados, incluidos los...
Esto es lo que me llevó a esa conclusión.
Intenté hacer que el bot detectara cuándo cambia el impulso. No se puede hacer a tiempo.
El impulso se invirtió en 2026. La solución obvia: observar el rendimiento reciente y cambiar a la regla opuesta cuando el impulso deje de dar resultados.
Lo probé con seis períodos retrospectivos distintos. El mejor obtuvo un +1.783% por rebalanceo, frente a una referencia del +1.737%: una diferencia indistinguible del ruido. Todos los demás períodos dieron peores resultados. Ninguno corrigió 2026.
La razón es simple: para cuando el rendimiento acumulado te indica que el régimen ha cambiado, ya has sufrido las pérdidas que te lo hicieron saber.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT, todos los resultados publicados, incluidos los...
67
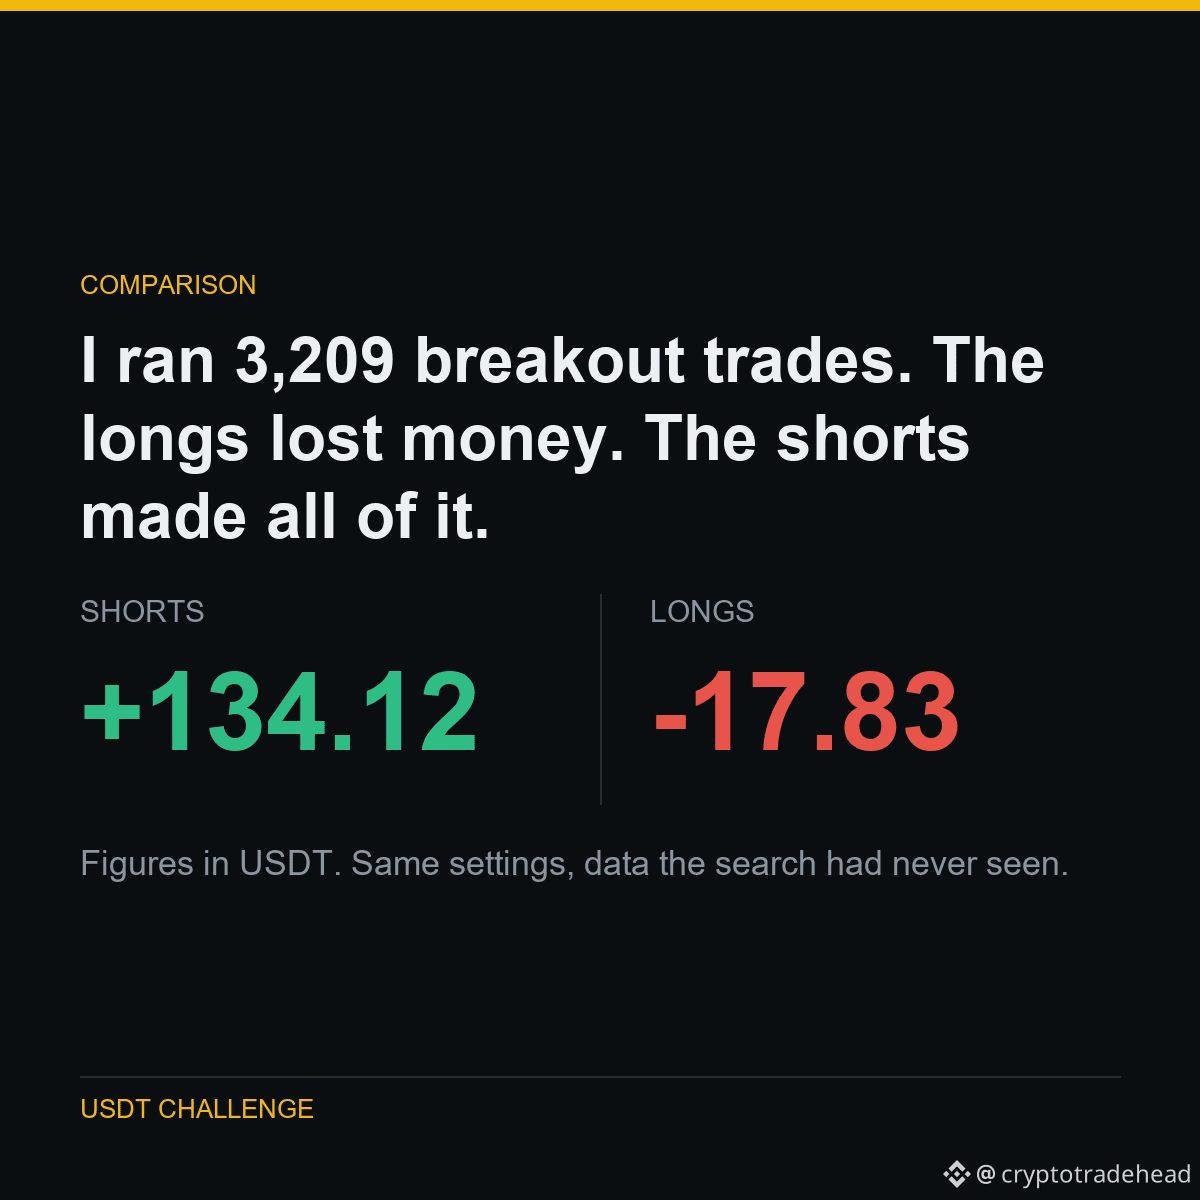
Las criptomonedas caen más rápido de lo que suben: las cascadas de liquidaciones son asimétricas. Es una característica documentada de la estructura del mercado, por eso este resultado es más creíble que uno que solo funciona cuando todo sube.
Esto es lo que lo produjo.
Ejecuté 3.209 operaciones de ruptura. Las posiciones largas perdieron dinero. Las cortas lo ganaron todo.
Canal Donchian de 20 períodos, stop basado en ATR, 10 símbolos, cuatro años y medio.
Si esto fuera simplemente aprovechar un mercado alcista, las posiciones largas serían las ganadoras. No lo son: están en negativo.
Las posiciones cortas incluso ganaron dinero con monedas que SUBIERON durante el período. BTC subió un 94 % con la estrategia de comprar y mantener, y aun así vender en corto sus rupturas bajistas generó +22,83 USDT. XRP subió un 87 % y las posiciones cortas generaron +24,27 USDT.
Parte de un experimento público: de 5.063 USDT a 1.000.000 USDT; todos los resultados publicados, incluidos los que me dejan mal.
Ejecutado en $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Las criptomonedas caen más rápido de lo que suben: las cascadas de liquidaciones son asimétricas. Es una característica documentada de la estructura del mercado, por eso este resultado es más creíble que uno que solo funciona cuando todo sube.
Esto es lo que lo produjo.
Ejecuté 3.209 operaciones de ruptura. Las posiciones largas perdieron dinero. Las cortas lo ganaron todo.
Canal Donchian de 20 períodos, stop basado en ATR, 10 símbolos, cuatro años y medio.
Si esto fuera simplemente aprovechar un mercado alcista, las posiciones largas serían las ganadoras. No lo son: están en negativo.
Las posiciones cortas incluso ganaron dinero con monedas que SUBIERON durante el período. BTC subió un 94 % con la estrategia de comprar y mantener, y aun así vender en corto sus rupturas bajistas generó +22,83 USDT. XRP subió un 87 % y las posiciones cortas generaron +24,27 USDT.
Parte de un experimento público: de 5.063 USDT a 1.000.000 USDT; todos los resultados publicados, incluidos los que me dejan mal.
Ejecutado en $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Esto es lo que lo produjo.
Ejecuté 3.209 operaciones de ruptura. Las posiciones largas perdieron dinero. Las cortas lo ganaron todo.
Canal Donchian de 20 períodos, stop basado en ATR, 10 símbolos, cuatro años y medio.
Si esto fuera simplemente aprovechar un mercado alcista, las posiciones largas serían las ganadoras. No lo son: están en negativo.
Las posiciones cortas incluso ganaron dinero con monedas que SUBIERON durante el período. BTC subió un 94 % con la estrategia de comprar y mantener, y aun así vender en corto sus rupturas bajistas generó +22,83 USDT. XRP subió un 87 % y las posiciones cortas generaron +24,27 USDT.
Parte de un experimento público: de 5.063 USDT a 1.000.000 USDT; todos los resultados publicados, incluidos los que me dejan mal.
Ejecutado en $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
83
Artículo
Ver traducción
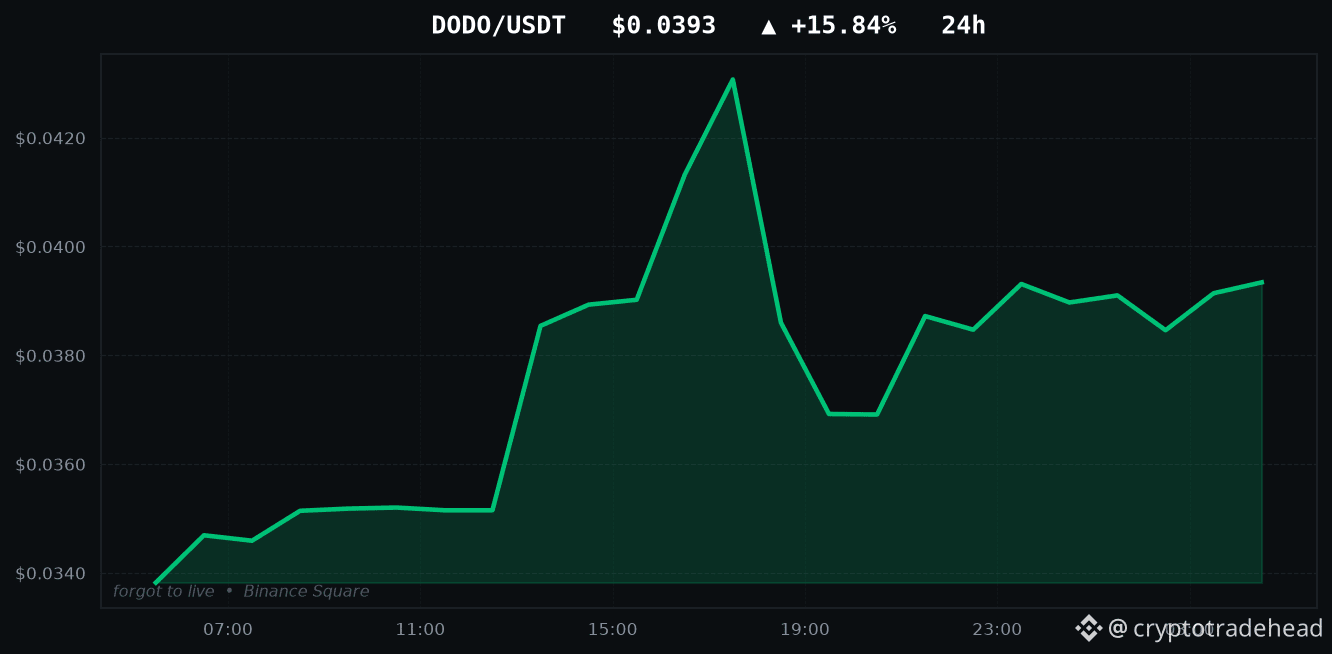
DODO is up +15.84% - I tested both ways to trade itTODAY'S TOP GAINERS
DODO: +15.84%
SC: +15.08%
ENSO: +13.38%
PARTI: +12.58%
YB: +11.04%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like DODO's +15.84%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $DODO $SC $ENSO
#Binance #Altcoins #Futures #DODO #CryptoData
DODO is up +15.84% - I tested both ways to trade it
TODAY'S TOP GAINERS
DODO: +15.84%
SC: +15.08%
ENSO: +13.38%
PARTI: +12.58%
YB: +11.04%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like DODO's +15.84%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $DODO $SC $ENSO
#Binance #Altcoins #Futures #DODO #CryptoData
DODO: +15.84%
SC: +15.08%
ENSO: +13.38%
PARTI: +12.58%
YB: +11.04%
Every account on this app will show you this list. Here is the part they skip.
I backtested both ways of trading a move like DODO's +15.84%: buying the breakout, and fading it on the assumption it reverts. Both lost money. Not narrowly - they lost roughly the transaction cost, 0.240% per round trip, which is what a signal carrying no information looks like once you charge it fees.
A large 24-hour move tells you something already happened. It does not tell you what happens next, and the data says so in both directions.
Part of a public experiment: every strategy I test gets published, working or not.
Movers above: $DODO $SC $ENSO
#Binance #Altcoins #Futures #DODO #CryptoData
1
CÓMO LO PROBÉ
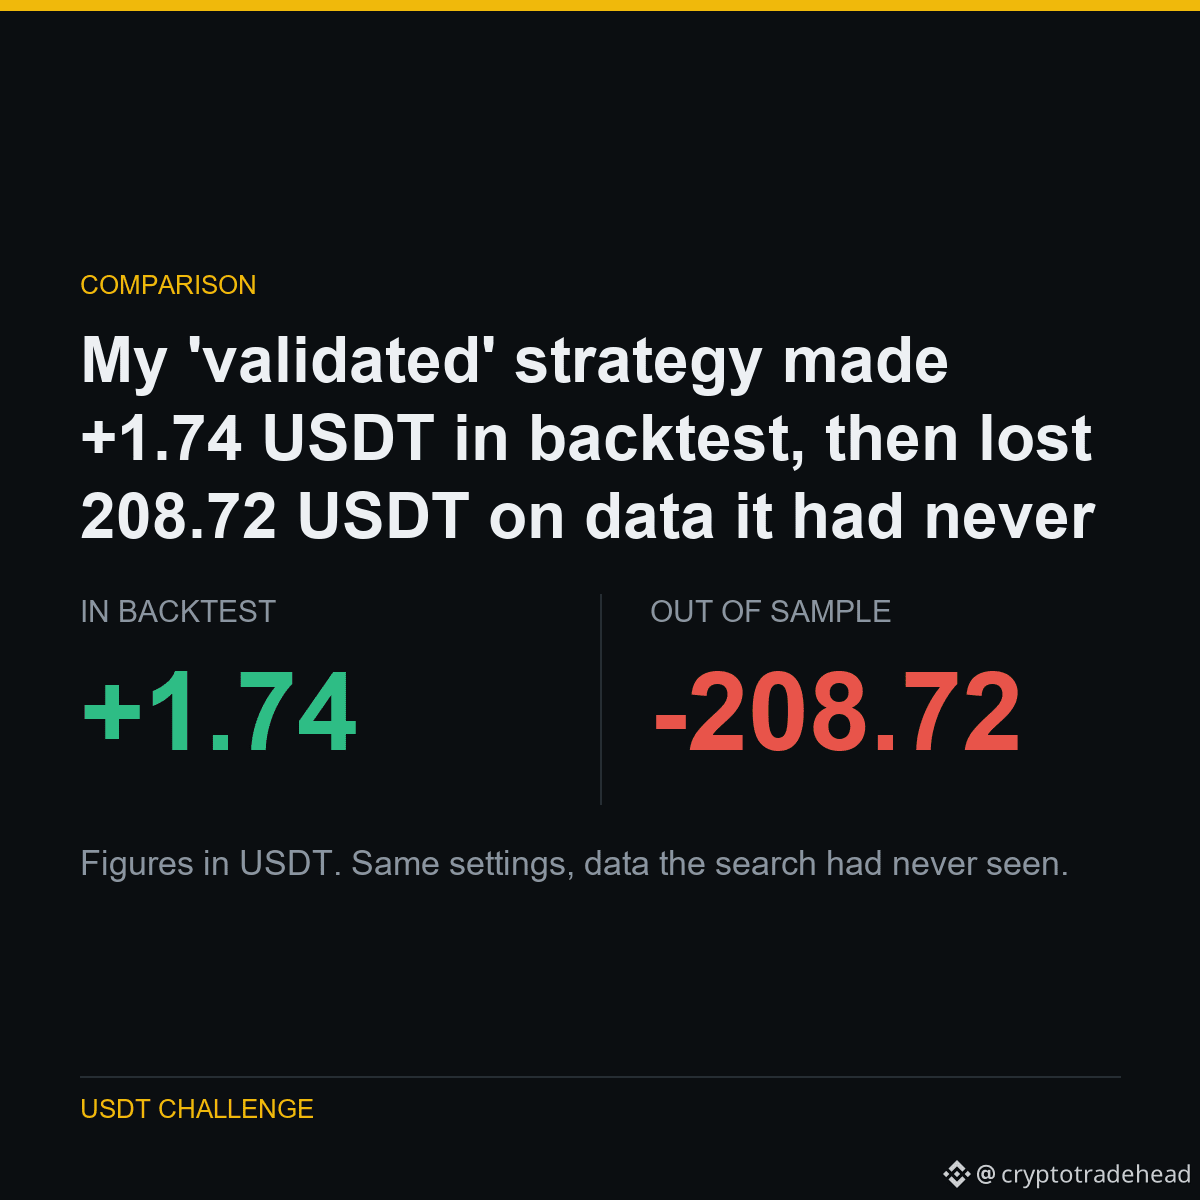
Analicé 40 símbolos y encontré tres que parecían rentables. Los di por validados y los puse en producción.
Después probé exactamente los mismos ajustes con 751 días de historial de precios que la búsqueda nunca había examinado. Los tres dieron un giro. No ligeramente: por completo.
Tres supervivientes de 40 es más o menos lo que produce el puro azar con ese tamaño de muestra.
LAS CIFRAS
Resultado dentro de muestra: +1.74
Resultado fuera de muestra: -208.72
Días de datos no examinados: 751
Símbolos que sobrevivieron: 0 de 3
Si buscas lo suficiente en datos aleatorios, siempre encontrarás un ganador. La prueba fuera de muestra es lo único que te dice si encontraste una ventaja o solo encontraste ruido disfrazado.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; publico todos los resultados, incluidos los que me dejan mal.
Ejecutado en $BTC $ETH $BNB
#Binance #Futuros...
CÓMO LO PROBÉ
Analicé 40 símbolos y encontré tres que parecían rentables. Los di por validados y los puse en producción.
Después probé exactamente los mismos ajustes con 751 días de historial de precios que la búsqueda nunca había examinado. Los tres dieron un giro. No ligeramente: por completo.
Tres supervivientes de 40 es más o menos lo que produce el puro azar con ese tamaño de muestra.
LAS CIFRAS
Resultado dentro de muestra: +1.74
Resultado fuera de muestra: -208.72
Días de datos no examinados: 751
Símbolos que sobrevivieron: 0 de 3
Si buscas lo suficiente en datos aleatorios, siempre encontrarás un ganador. La prueba fuera de muestra es lo único que te dice si encontraste una ventaja o solo encontraste ruido disfrazado.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; publico todos los resultados, incluidos los que me dejan mal.
Ejecutado en $BTC $ETH $BNB
#Binance #Futuros...
Analicé 40 símbolos y encontré tres que parecían rentables. Los di por validados y los puse en producción.
Después probé exactamente los mismos ajustes con 751 días de historial de precios que la búsqueda nunca había examinado. Los tres dieron un giro. No ligeramente: por completo.
Tres supervivientes de 40 es más o menos lo que produce el puro azar con ese tamaño de muestra.
LAS CIFRAS
Resultado dentro de muestra: +1.74
Resultado fuera de muestra: -208.72
Días de datos no examinados: 751
Símbolos que sobrevivieron: 0 de 3
Si buscas lo suficiente en datos aleatorios, siempre encontrarás un ganador. La prueba fuera de muestra es lo único que te dice si encontraste una ventaja o solo encontraste ruido disfrazado.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; publico todos los resultados, incluidos los que me dejan mal.
Ejecutado en $BTC $ETH $BNB
#Binance #Futuros...
3
CÓMO LO PROBÉ
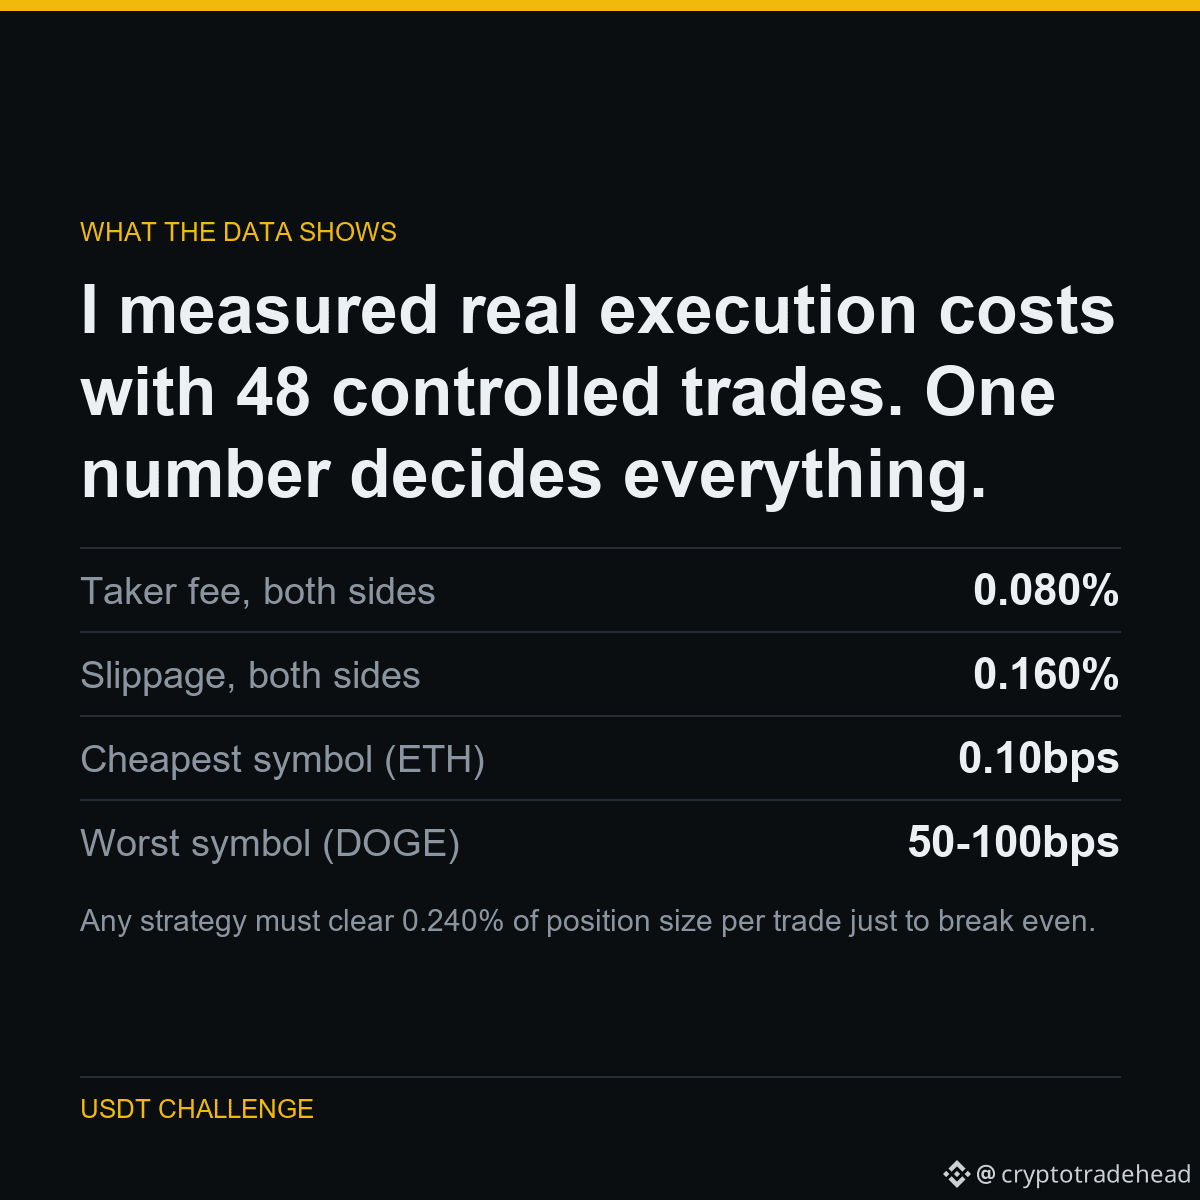
Dejé de dar por sentado cuánto cuesta operar y lo medí: 48 operaciones completas controladas, entrando y saliendo de inmediato, y registrando el precio real de ejecución frente al precio de referencia.
La comisión se mantuvo constante en un 0.04% por lado. El deslizamiento, no: ETH se ejecutó prácticamente sin deslizamiento, mientras que operar con DOGE costó entre 50 y 100 puntos básicos por operación completa.
Con una posición de 150 USDT, una operación completa cuesta 0.36 USDT antes siquiera de que se mueva el mercado.
LAS CIFRAS
Comisión de taker, ambos lados: 0.080%
Deslizamiento, ambos lados: 0.160%
Símbolo más barato (ETH): 0.10 puntos básicos
Peor símbolo (DOGE): 50-100 puntos básicos
Cualquier estrategia debe superar el 0.240% del tamaño de la posición por operación solo para quedar en punto de equilibrio. La mayoría de las estrategias publicadas nunca menciona esta cifra, por eso la mayoría de ellas pierde dinero.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT. Publico todos los resultados, incluso los que me dejan mal.
Ejecutado en $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
CÓMO LO PROBÉ
Dejé de dar por sentado cuánto cuesta operar y lo medí: 48 operaciones completas controladas, entrando y saliendo de inmediato, y registrando el precio real de ejecución frente al precio de referencia.
La comisión se mantuvo constante en un 0.04% por lado. El deslizamiento, no: ETH se ejecutó prácticamente sin deslizamiento, mientras que operar con DOGE costó entre 50 y 100 puntos básicos por operación completa.
Con una posición de 150 USDT, una operación completa cuesta 0.36 USDT antes siquiera de que se mueva el mercado.
LAS CIFRAS
Comisión de taker, ambos lados: 0.080%
Deslizamiento, ambos lados: 0.160%
Símbolo más barato (ETH): 0.10 puntos básicos
Peor símbolo (DOGE): 50-100 puntos básicos
Cualquier estrategia debe superar el 0.240% del tamaño de la posición por operación solo para quedar en punto de equilibrio. La mayoría de las estrategias publicadas nunca menciona esta cifra, por eso la mayoría de ellas pierde dinero.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT. Publico todos los resultados, incluso los que me dejan mal.
Ejecutado en $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
Dejé de dar por sentado cuánto cuesta operar y lo medí: 48 operaciones completas controladas, entrando y saliendo de inmediato, y registrando el precio real de ejecución frente al precio de referencia.
La comisión se mantuvo constante en un 0.04% por lado. El deslizamiento, no: ETH se ejecutó prácticamente sin deslizamiento, mientras que operar con DOGE costó entre 50 y 100 puntos básicos por operación completa.
Con una posición de 150 USDT, una operación completa cuesta 0.36 USDT antes siquiera de que se mueva el mercado.
LAS CIFRAS
Comisión de taker, ambos lados: 0.080%
Deslizamiento, ambos lados: 0.160%
Símbolo más barato (ETH): 0.10 puntos básicos
Peor símbolo (DOGE): 50-100 puntos básicos
Cualquier estrategia debe superar el 0.240% del tamaño de la posición por operación solo para quedar en punto de equilibrio. La mayoría de las estrategias publicadas nunca menciona esta cifra, por eso la mayoría de ellas pierde dinero.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT. Publico todos los resultados, incluso los que me dejan mal.
Ejecutado en $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
Artículo
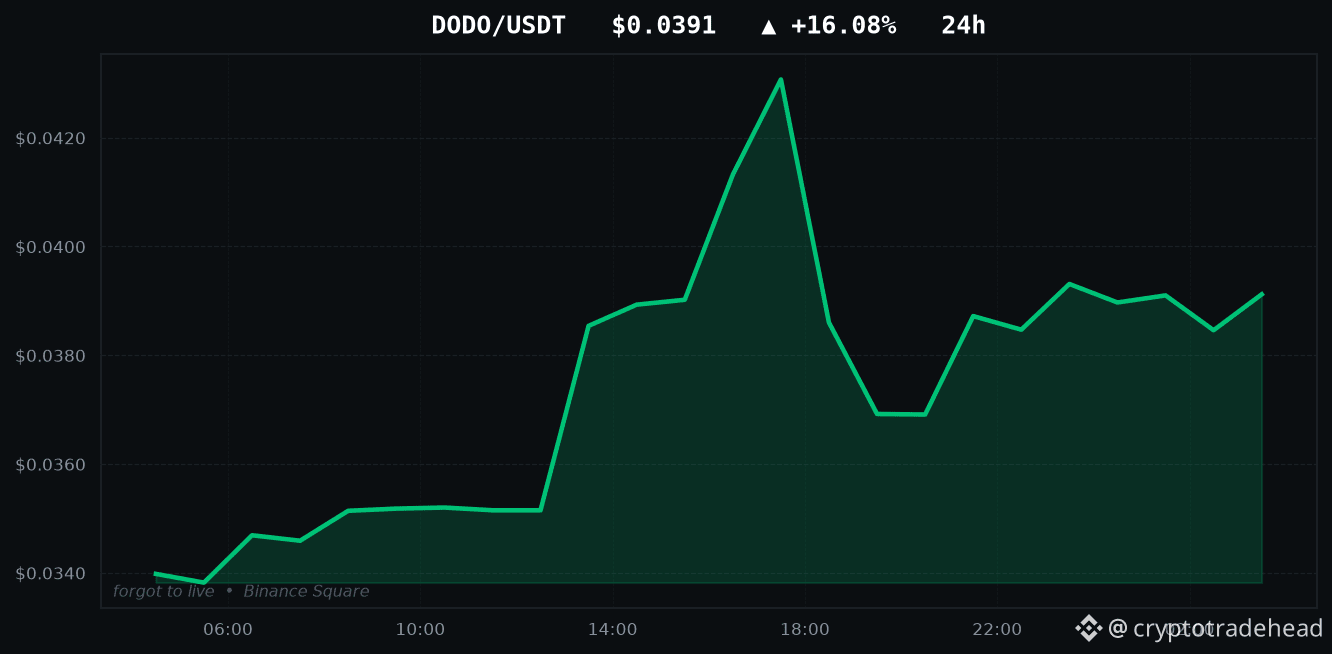
DODO sube un +16.08%: probé las dos formas de operar este movimientoMAYORES SUBIDAS DE HOY
DODO: +16.08%
SC: +14.18%
PARTI: +12.00%
YB: +11.52%
RARE: +10.64%
Todas las cuentas de esta aplicación te mostrarán esta lista. Aquí tienes la parte que omiten.
Hice pruebas retrospectivas de las dos formas de operar un movimiento como el de DODO, de +16.08%: comprar la ruptura y apostar en su contra suponiendo que retrocedería. Ambas estrategias perdieron dinero. Y no por poco: perdieron aproximadamente lo que cuesta la transacción, un 0.240% por operación de ida y vuelta, que es lo que ocurre con una señal sin información cuando se le aplican comisiones.
Un gran movimiento en 24 horas te dice que algo ya ocurrió. No te dice qué pasará después, y los datos lo confirman en ambos sentidos.
DODO sube un +16.08%: probé las dos formas de operar este movimiento
MAYORES SUBIDAS DE HOY
DODO: +16.08%
SC: +14.18%
PARTI: +12.00%
YB: +11.52%
RARE: +10.64%
Todas las cuentas de esta aplicación te mostrarán esta lista. Aquí tienes la parte que omiten.
Hice pruebas retrospectivas de las dos formas de operar un movimiento como el de DODO, de +16.08%: comprar la ruptura y apostar en su contra suponiendo que retrocedería. Ambas estrategias perdieron dinero. Y no por poco: perdieron aproximadamente lo que cuesta la transacción, un 0.240% por operación de ida y vuelta, que es lo que ocurre con una señal sin información cuando se le aplican comisiones.
Un gran movimiento en 24 horas te dice que algo ya ocurrió. No te dice qué pasará después, y los datos lo confirman en ambos sentidos.
DODO: +16.08%
SC: +14.18%
PARTI: +12.00%
YB: +11.52%
RARE: +10.64%
Todas las cuentas de esta aplicación te mostrarán esta lista. Aquí tienes la parte que omiten.
Hice pruebas retrospectivas de las dos formas de operar un movimiento como el de DODO, de +16.08%: comprar la ruptura y apostar en su contra suponiendo que retrocedería. Ambas estrategias perdieron dinero. Y no por poco: perdieron aproximadamente lo que cuesta la transacción, un 0.240% por operación de ida y vuelta, que es lo que ocurre con una señal sin información cuando se le aplican comisiones.
Un gran movimiento en 24 horas te dice que algo ya ocurrió. No te dice qué pasará después, y los datos lo confirman en ambos sentidos.
3
CÓMO LO PROBÉ
La financiación es el pago entre quienes mantienen posiciones largas y cortas en un contrato perpetuo. Un valor positivo significa que quienes mantienen posiciones largas pagan a quienes mantienen posiciones cortas, que es lo habitual en un mercado donde la mayoría apuesta al alza.
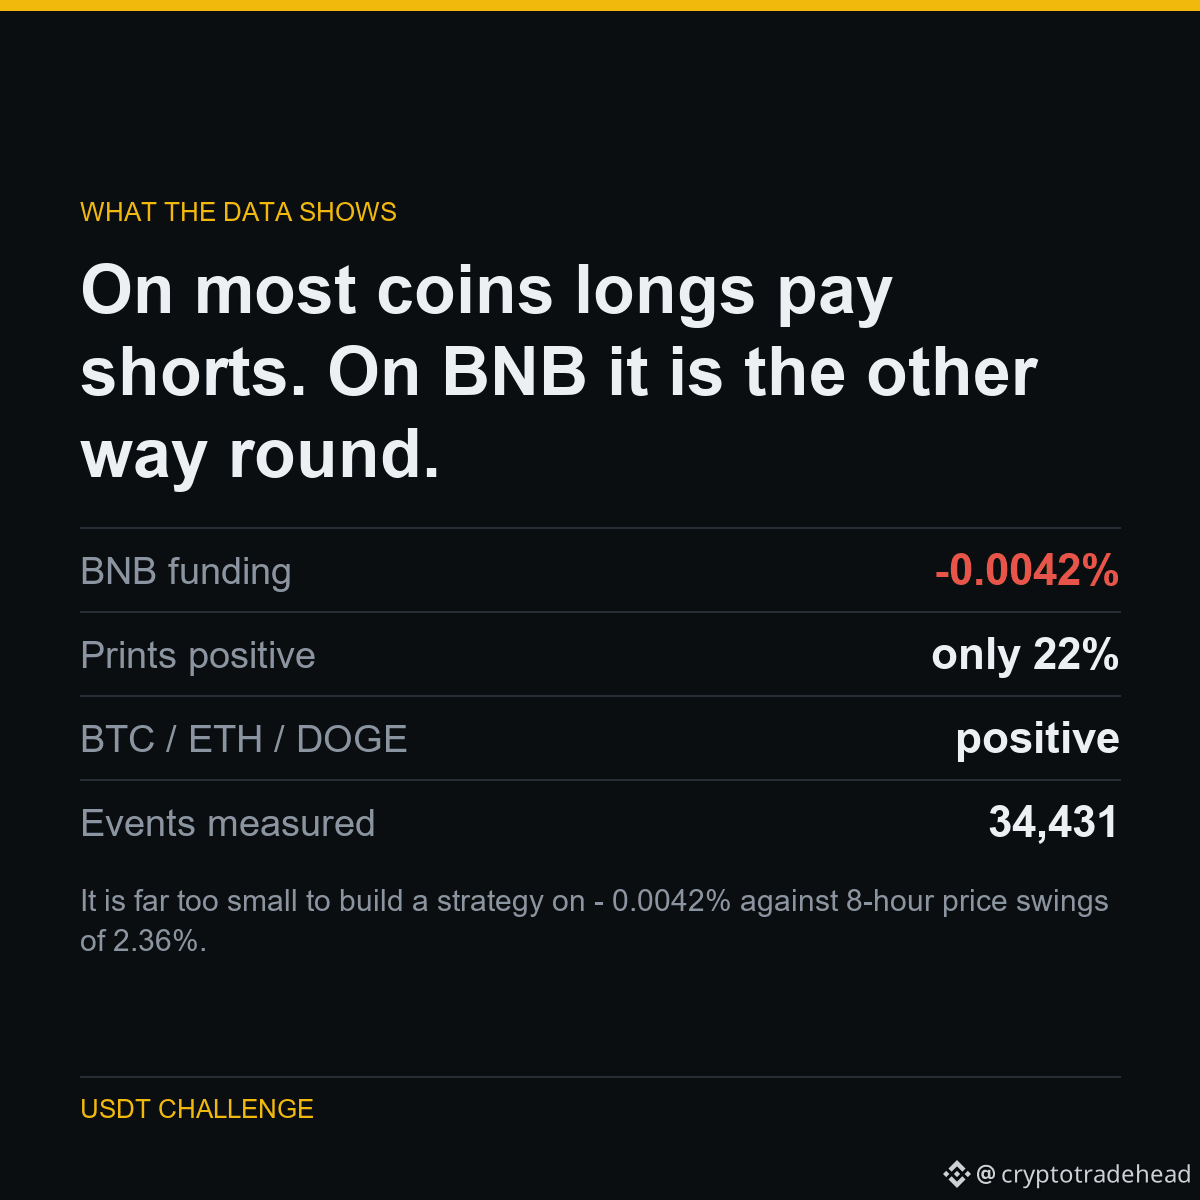
En 34,431 registros, la financiación de BNB promedia un valor NEGATIVO: quienes mantienen posiciones cortas pagan a quienes mantienen posiciones largas, y solo el 22 % de sus registros son positivos. BTC, ETH y DOGE tienen valores positivos.
Así que mantener una posición larga en un contrato perpetuo de BNB te genera pagos, mientras que mantener una posición larga en un contrato perpetuo de BTC te cuesta dinero.
LAS CIFRAS
Financiación de BNB: -0.0042%
Registros positivos: solo el 22 %
BTC / ETH / DOGE: positivos
Eventos medidos: 34,431
Es demasiado poco para basar una estrategia en ello: -0.0042 % frente a oscilaciones de precio del 2.36 % en 8 horas. Pero si ya tienes una posición, la dirección de la financiación no es la misma en todas las monedas, aunque la mayoría da por hecho que sí.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; publico todos los resultados, incluso los que me dejan mal.
Ejecutado en $BNB $BTC $ETH
#Binance #Futures #Backtesting #TradingBot #CryptoData
CÓMO LO PROBÉ
La financiación es el pago entre quienes mantienen posiciones largas y cortas en un contrato perpetuo. Un valor positivo significa que quienes mantienen posiciones largas pagan a quienes mantienen posiciones cortas, que es lo habitual en un mercado donde la mayoría apuesta al alza.
En 34,431 registros, la financiación de BNB promedia un valor NEGATIVO: quienes mantienen posiciones cortas pagan a quienes mantienen posiciones largas, y solo el 22 % de sus registros son positivos. BTC, ETH y DOGE tienen valores positivos.
Así que mantener una posición larga en un contrato perpetuo de BNB te genera pagos, mientras que mantener una posición larga en un contrato perpetuo de BTC te cuesta dinero.
LAS CIFRAS
Financiación de BNB: -0.0042%
Registros positivos: solo el 22 %
BTC / ETH / DOGE: positivos
Eventos medidos: 34,431
Es demasiado poco para basar una estrategia en ello: -0.0042 % frente a oscilaciones de precio del 2.36 % en 8 horas. Pero si ya tienes una posición, la dirección de la financiación no es la misma en todas las monedas, aunque la mayoría da por hecho que sí.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; publico todos los resultados, incluso los que me dejan mal.
Ejecutado en $BNB $BTC $ETH
#Binance #Futures #Backtesting #TradingBot #CryptoData
La financiación es el pago entre quienes mantienen posiciones largas y cortas en un contrato perpetuo. Un valor positivo significa que quienes mantienen posiciones largas pagan a quienes mantienen posiciones cortas, que es lo habitual en un mercado donde la mayoría apuesta al alza.
En 34,431 registros, la financiación de BNB promedia un valor NEGATIVO: quienes mantienen posiciones cortas pagan a quienes mantienen posiciones largas, y solo el 22 % de sus registros son positivos. BTC, ETH y DOGE tienen valores positivos.
Así que mantener una posición larga en un contrato perpetuo de BNB te genera pagos, mientras que mantener una posición larga en un contrato perpetuo de BTC te cuesta dinero.
LAS CIFRAS
Financiación de BNB: -0.0042%
Registros positivos: solo el 22 %
BTC / ETH / DOGE: positivos
Eventos medidos: 34,431
Es demasiado poco para basar una estrategia en ello: -0.0042 % frente a oscilaciones de precio del 2.36 % en 8 horas. Pero si ya tienes una posición, la dirección de la financiación no es la misma en todas las monedas, aunque la mayoría da por hecho que sí.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; publico todos los resultados, incluso los que me dejan mal.
Ejecutado en $BNB $BTC $ETH
#Binance #Futures #Backtesting #TradingBot #CryptoData
3
CÓMO LO PROBÉ
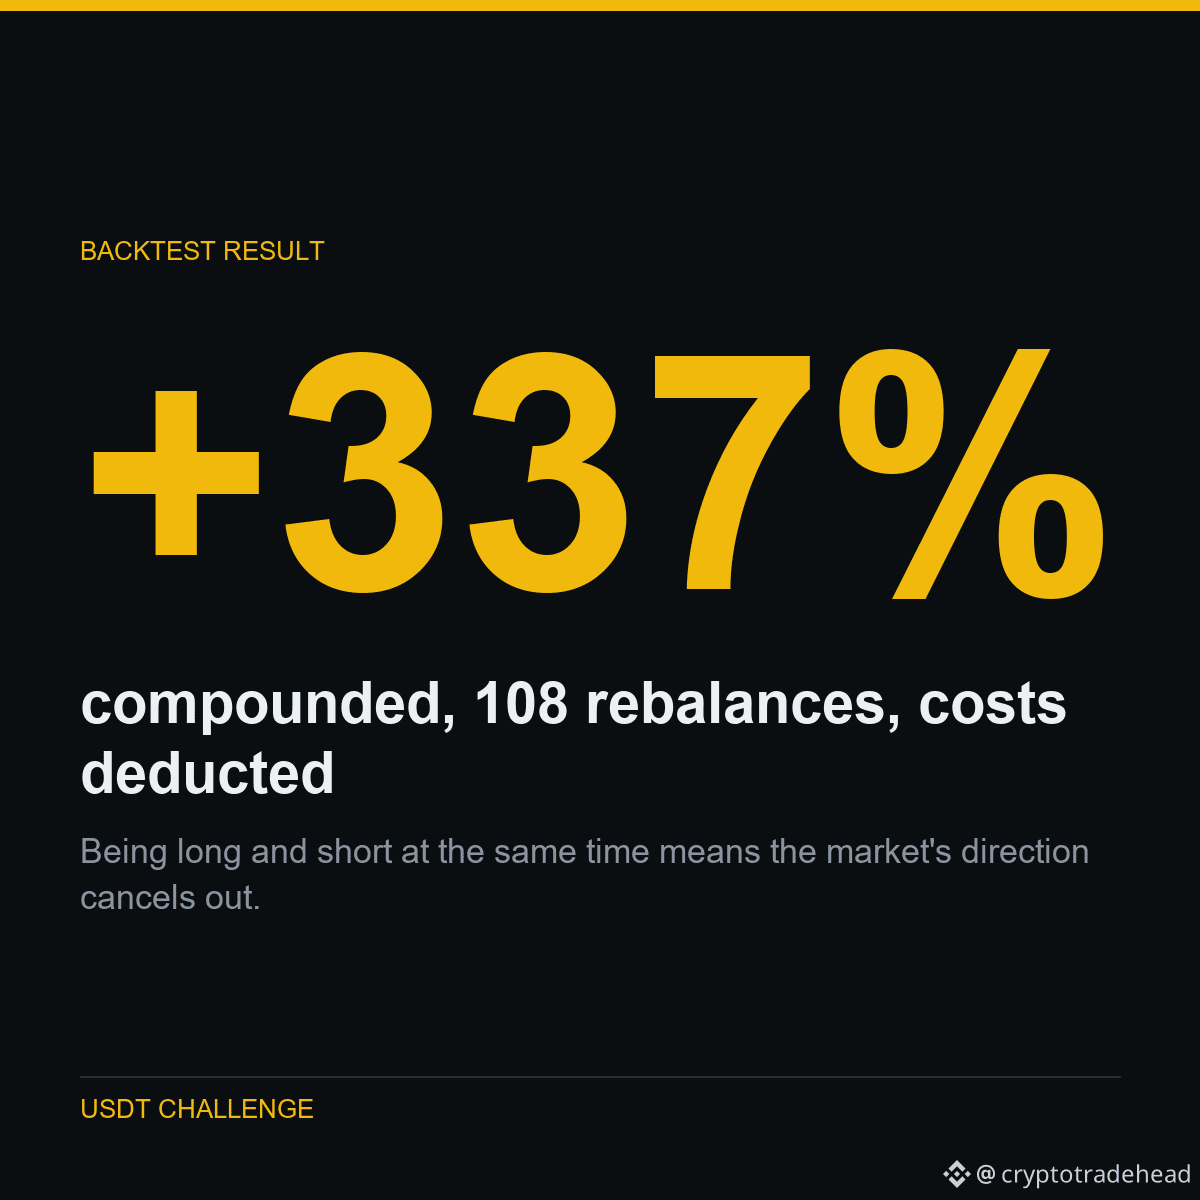
Clasifiqué 45 contratos perpetuos por rentabilidad a 5 días. Abrí posiciones largas en los 5 primeros y cortas en los 5 últimos, las mantuve durante 15 días y reequilibré. Ponderación equitativa, neutralidad en dólares.
El control fuera de muestra es el que lo había destruido todo antes: fijar los parámetros con datos antiguos y luego probarlos con datos que la búsqueda nunca había visto. Dentro de muestra: +1.711% por rebalanceo; fuera de muestra: +1.801%. La media se mantuvo.
También resiste costes mucho mayores que los reales: sigue dando +0.48% por rebalanceo incluso con un coste del 1.50% por operación de ida y vuelta, seis veces lo que cobra Binance.
LAS CIFRAS
Media por rebalanceo: +1.737%
Dentro de muestra: +1.711%
Fuera de muestra: +1.801%
Tasa de aciertos: 55.6%
Estar en posiciones largas y cortas al mismo tiempo significa que la dirección del mercado se cancela. Lo que queda es si los ganadores siguen superando a los perdedores: una pregunta legítima, no una apuesta a que el mercado suba.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; todos los resultados publicados, incluidos los que me dejan mal.
Ejecutado en $SOL $BNB $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
CÓMO LO PROBÉ
Clasifiqué 45 contratos perpetuos por rentabilidad a 5 días. Abrí posiciones largas en los 5 primeros y cortas en los 5 últimos, las mantuve durante 15 días y reequilibré. Ponderación equitativa, neutralidad en dólares.
El control fuera de muestra es el que lo había destruido todo antes: fijar los parámetros con datos antiguos y luego probarlos con datos que la búsqueda nunca había visto. Dentro de muestra: +1.711% por rebalanceo; fuera de muestra: +1.801%. La media se mantuvo.
También resiste costes mucho mayores que los reales: sigue dando +0.48% por rebalanceo incluso con un coste del 1.50% por operación de ida y vuelta, seis veces lo que cobra Binance.
LAS CIFRAS
Media por rebalanceo: +1.737%
Dentro de muestra: +1.711%
Fuera de muestra: +1.801%
Tasa de aciertos: 55.6%
Estar en posiciones largas y cortas al mismo tiempo significa que la dirección del mercado se cancela. Lo que queda es si los ganadores siguen superando a los perdedores: una pregunta legítima, no una apuesta a que el mercado suba.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; todos los resultados publicados, incluidos los que me dejan mal.
Ejecutado en $SOL $BNB $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Clasifiqué 45 contratos perpetuos por rentabilidad a 5 días. Abrí posiciones largas en los 5 primeros y cortas en los 5 últimos, las mantuve durante 15 días y reequilibré. Ponderación equitativa, neutralidad en dólares.
El control fuera de muestra es el que lo había destruido todo antes: fijar los parámetros con datos antiguos y luego probarlos con datos que la búsqueda nunca había visto. Dentro de muestra: +1.711% por rebalanceo; fuera de muestra: +1.801%. La media se mantuvo.
También resiste costes mucho mayores que los reales: sigue dando +0.48% por rebalanceo incluso con un coste del 1.50% por operación de ida y vuelta, seis veces lo que cobra Binance.
LAS CIFRAS
Media por rebalanceo: +1.737%
Dentro de muestra: +1.711%
Fuera de muestra: +1.801%
Tasa de aciertos: 55.6%
Estar en posiciones largas y cortas al mismo tiempo significa que la dirección del mercado se cancela. Lo que queda es si los ganadores siguen superando a los perdedores: una pregunta legítima, no una apuesta a que el mercado suba.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; todos los resultados publicados, incluidos los que me dejan mal.
Ejecutado en $SOL $BNB $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
2
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BTCReboundsAbove$60KAmidWhaleDipBuying
15 visualizaciones
3 participa(n) en el debate
🚨 $VVV SUBE UN 17% – ¡N.º 1 ENTRE LOS 100 CON MAYORES GANANCIAS!
Venice Token subió un 17,27% el 22 de noviembre, encabezando las ganancias entre las 100 principales criptomonedas, mientras Bitcoin recuperaba los 60.000 $. VVV ya había ganado cerca de un 20% esa semana, hasta rozar los 23 $, con una capitalización de mercado superior a 1.200 millones de dólares, incluso cuando Bitcoin alcanzó un mínimo de varios meses. Venice lanzó su mercado de asistentes de IA Minds el 17 de noviembre y registró la quema de 21.657 VVV en noviembre. ⚠️ Las 10 principales direcciones poseen más del 90% de la oferta circulante, lo que expone a VVV a fuertes fluctuaciones impulsadas por las ballenas. (Precios de criptomonedas el 22 de nov.: BTC sube un 1,85%, M se desploma un 10,78% < Altcoins < Criptomonedas < Cuerpo del artículo - IT Times +3)
💬 ¿Utilidad real de la IA o euforia impulsada por las ballenas? 👇
$VVV $BTC
Esto no es asesoramiento financiero. Haz tu propia investigación.#BTCReboundsAbove$60KAmidWhaleDipBuying
SAtrader offical
·1 «Me gusta»
·94 visualizaciones
NvidiaLoses$2.7TrillionInMonthAndAHalf
32,719 visualizaciones
170 participa(n) en el debate
GlobalStocksFaceLongestLosingStreakSince2023
343,101 visualizaciones
2,218 participa(n) en el debate