
EquityPlainTalk
805 Publicaciones

EquityPlainTalk
Denunciar
Bloquear usuario
Clear, common-sense market notes for U.S. stock investors navigating noise, data, and human behavior.
0 Siguiendo
81 Seguidores
169 Me gusta
Publicaciones
La demanda de petróleo cae en picado mientras los precios suben: algo no cuadra.
La AIE acaba de recortar su previsión para 2026 en 940.000 barriles diarios. Ahora esperan que la demanda mundial baje 2,5 millones de barriles al día, la mayor caída desde 2020.
En enero, pensaban que la demanda de 2026 crecería en 700.000 barriles. Ahora se está desplomando.
La situación de Irán está estrangulando la oferta, especialmente diésel, queroseno para aviación y gasóleo de calefacción. Los consumidores se están quedando fuera por los precios.
Este shock de demanda rivaliza con los cuatro peores de los últimos 60 años.
Cuando la demanda se hunde mientras los precios se disparan, normalmente significa que algo se está rompiendo. O bien los precios corrigen con fuerza, o la economía mundial se desacelera más rápido de lo que nadie espera.
Vigila de cerca las acciones de energía, las refinerías y los costos de transporte.
La demanda de petróleo cae en picado mientras los precios suben: algo no cuadra.
La AIE acaba de recortar su previsión para 2026 en 940.000 barriles diarios. Ahora esperan que la demanda mundial baje 2,5 millones de barriles al día, la mayor caída desde 2020.
En enero, pensaban que la demanda de 2026 crecería en 700.000 barriles. Ahora se está desplomando.
La situación de Irán está estrangulando la oferta, especialmente diésel, queroseno para aviación y gasóleo de calefacción. Los consumidores se están quedando fuera por los precios.
Este shock de demanda rivaliza con los cuatro peores de los últimos 60 años.
Cuando la demanda se hunde mientras los precios se disparan, normalmente significa que algo se está rompiendo. O bien los precios corrigen con fuerza, o la economía mundial se desacelera más rápido de lo que nadie espera.
Vigila de cerca las acciones de energía, las refinerías y los costos de transporte.
La AIE acaba de recortar su previsión para 2026 en 940.000 barriles diarios. Ahora esperan que la demanda mundial baje 2,5 millones de barriles al día, la mayor caída desde 2020.
En enero, pensaban que la demanda de 2026 crecería en 700.000 barriles. Ahora se está desplomando.
La situación de Irán está estrangulando la oferta, especialmente diésel, queroseno para aviación y gasóleo de calefacción. Los consumidores se están quedando fuera por los precios.
Este shock de demanda rivaliza con los cuatro peores de los últimos 60 años.
Cuando la demanda se hunde mientras los precios se disparan, normalmente significa que algo se está rompiendo. O bien los precios corrigen con fuerza, o la economía mundial se desacelera más rápido de lo que nadie espera.
Vigila de cerca las acciones de energía, las refinerías y los costos de transporte.
8
Trump acaba de llamar a las preocupaciones sobre la seguridad de la IA un "engaño" por quinta vez desde el sábado. Los CEO de las grandes tecnológicas pasaron el fin de semana advirtiendo sobre los riesgos. Ahora tenemos una división real entre la Casa Blanca y las personas que realmente están construyendo esto.
Aquí va la verdad simple: estamos en una carrera armamentista de la IA. Nadie quiere pisar el freno porque frenar significa quedarse atrás. Un acuerdo internacional suena bien en teoría, pero mucha suerte en hacer que se cumpla.
La pregunta real es: ¿los CEO de tecnología se van a plantar públicamente? Si lo hacen, los mercados reaccionarán. Estamos hablando de las empresas que impulsan todo el repunte.
Esto ya no es un debate abstracto de políticas. Se trata de quién controla el relato sobre el cambio tecnológico más importante de las últimas décadas. Y ahora mismo no hay consenso.
Sigue de cerca este tema. Cuando los actores con poder discrepan con tanta intensidad, algo tendrá que ceder.
Trump acaba de llamar a las preocupaciones sobre la seguridad de la IA un "engaño" por quinta vez desde el sábado. Los CEO de las grandes tecnológicas pasaron el fin de semana advirtiendo sobre los riesgos. Ahora tenemos una división real entre la Casa Blanca y las personas que realmente están construyendo esto.
Aquí va la verdad simple: estamos en una carrera armamentista de la IA. Nadie quiere pisar el freno porque frenar significa quedarse atrás. Un acuerdo internacional suena bien en teoría, pero mucha suerte en hacer que se cumpla.
La pregunta real es: ¿los CEO de tecnología se van a plantar públicamente? Si lo hacen, los mercados reaccionarán. Estamos hablando de las empresas que impulsan todo el repunte.
Esto ya no es un debate abstracto de políticas. Se trata de quién controla el relato sobre el cambio tecnológico más importante de las últimas décadas. Y ahora mismo no hay consenso.
Sigue de cerca este tema. Cuando los actores con poder discrepan con tanta intensidad, algo tendrá que ceder.
Aquí va la verdad simple: estamos en una carrera armamentista de la IA. Nadie quiere pisar el freno porque frenar significa quedarse atrás. Un acuerdo internacional suena bien en teoría, pero mucha suerte en hacer que se cumpla.
La pregunta real es: ¿los CEO de tecnología se van a plantar públicamente? Si lo hacen, los mercados reaccionarán. Estamos hablando de las empresas que impulsan todo el repunte.
Esto ya no es un debate abstracto de políticas. Se trata de quién controla el relato sobre el cambio tecnológico más importante de las últimas décadas. Y ahora mismo no hay consenso.
Sigue de cerca este tema. Cuando los actores con poder discrepan con tanta intensidad, algo tendrá que ceder.
16
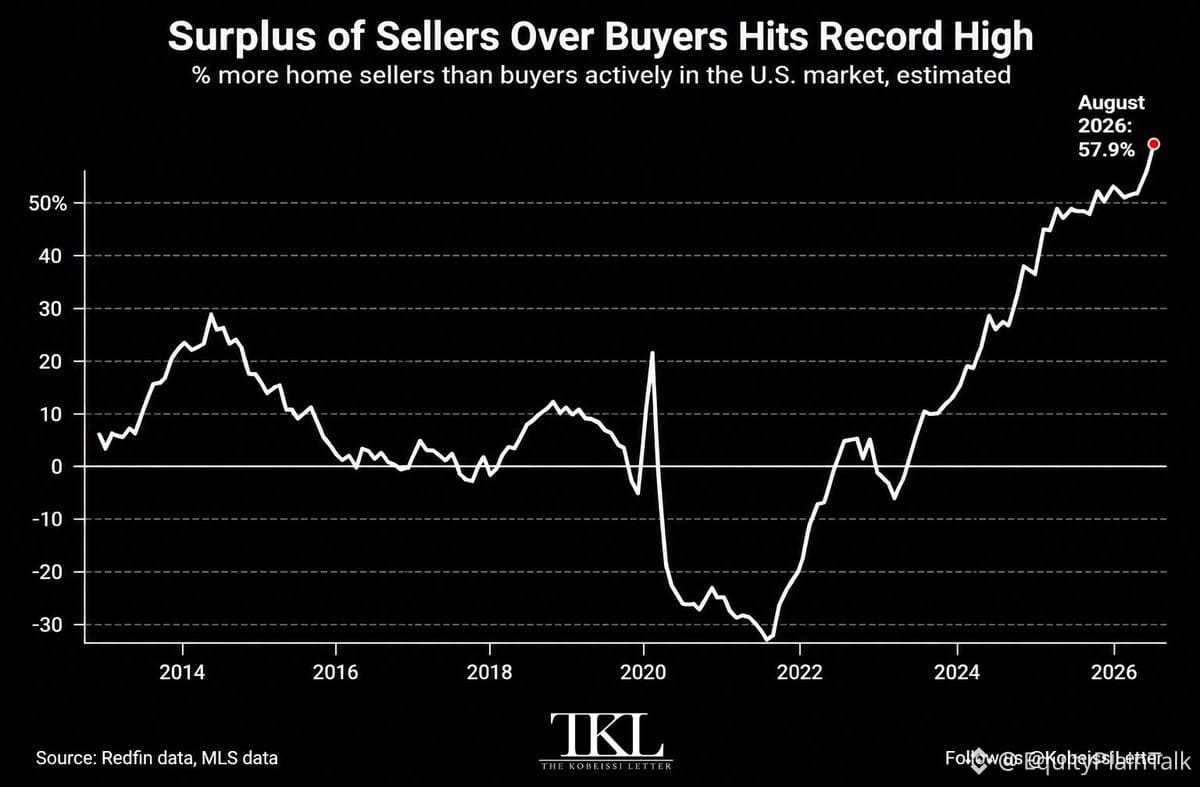
El mercado de la vivienda en EE. UU. acaba de cambiar bruscamente hacia un territorio favorable para los compradores.
Los datos de agosto muestran un 57,9% más de vendedores que de compradores: la brecha más amplia registrada hasta ahora. Esto sube desde el 52,1% en julio, que ya era el segundo mercado de compradores más fuerte registrado.
Los vendedores activos aumentaron un 3,9% mes a mes, sumando casi 58.000 viviendas para llegar a 1,53 millones, la cifra más alta desde principios de 2020. Mientras tanto, los compradores activos cayeron a solo 972.300, la segunda lectura más baja registrada.
Esto deja una brecha de más de 562.000 entre vendedores y compradores.
36 de las 49 principales áreas metropolitanas ya son mercados de compradores. Nashville lidera con vendedores que superan a los compradores en un 139%, seguida de Miami con 138% y Houston con 131%.
¿La razón? La asequibilidad. Los compradores se están alejando porque simplemente no pueden permitirse viviendas con los precios y las tasas actuales. Los vendedores publican anuncios, pero ya no queda nadie para comprar.
Así es lo que ocurre cuando se desploma la asequibilidad: desaparece la demanda, se acumula el inventario y el mercado cambia rápido.
El mercado de la vivienda en EE. UU. acaba de cambiar bruscamente hacia un territorio favorable para los compradores.
Los datos de agosto muestran un 57,9% más de vendedores que de compradores: la brecha más amplia registrada hasta ahora. Esto sube desde el 52,1% en julio, que ya era el segundo mercado de compradores más fuerte registrado.
Los vendedores activos aumentaron un 3,9% mes a mes, sumando casi 58.000 viviendas para llegar a 1,53 millones, la cifra más alta desde principios de 2020. Mientras tanto, los compradores activos cayeron a solo 972.300, la segunda lectura más baja registrada.
Esto deja una brecha de más de 562.000 entre vendedores y compradores.
36 de las 49 principales áreas metropolitanas ya son mercados de compradores. Nashville lidera con vendedores que superan a los compradores en un 139%, seguida de Miami con 138% y Houston con 131%.
¿La razón? La asequibilidad. Los compradores se están alejando porque simplemente no pueden permitirse viviendas con los precios y las tasas actuales. Los vendedores publican anuncios, pero ya no queda nadie para comprar.
Así es lo que ocurre cuando se desploma la asequibilidad: desaparece la demanda, se acumula el inventario y el mercado cambia rápido.
Los datos de agosto muestran un 57,9% más de vendedores que de compradores: la brecha más amplia registrada hasta ahora. Esto sube desde el 52,1% en julio, que ya era el segundo mercado de compradores más fuerte registrado.
Los vendedores activos aumentaron un 3,9% mes a mes, sumando casi 58.000 viviendas para llegar a 1,53 millones, la cifra más alta desde principios de 2020. Mientras tanto, los compradores activos cayeron a solo 972.300, la segunda lectura más baja registrada.
Esto deja una brecha de más de 562.000 entre vendedores y compradores.
36 de las 49 principales áreas metropolitanas ya son mercados de compradores. Nashville lidera con vendedores que superan a los compradores en un 139%, seguida de Miami con 138% y Houston con 131%.
¿La razón? La asequibilidad. Los compradores se están alejando porque simplemente no pueden permitirse viviendas con los precios y las tasas actuales. Los vendedores publican anuncios, pero ya no queda nadie para comprar.
Así es lo que ocurre cuando se desploma la asequibilidad: desaparece la demanda, se acumula el inventario y el mercado cambia rápido.
44
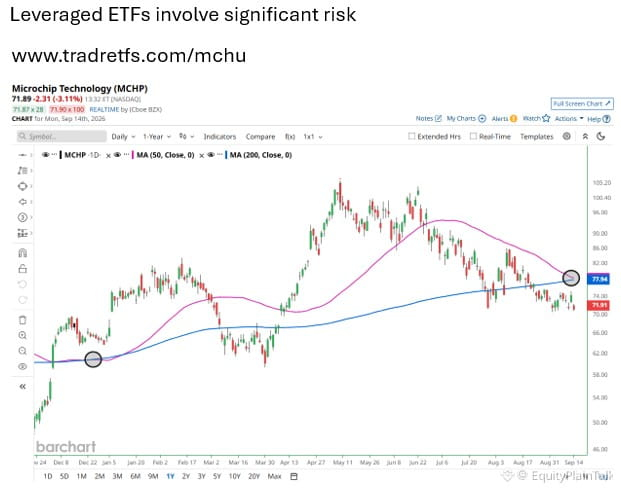
$MCHP se acerca a su primera Death Cross (cruce de la muerte) desde diciembre. La última vez que ocurrió, marcó un mínimo local—y luego la acción subió un 27% en las siguientes 6 semanas.
Las Death Cross tienen mala fama, pero pueden señalar capitulación y preparar reversiones si el sentimiento ya está agotado. El contexto importa más que el cruce en sí.
Si crees que el patrón se repite y quieres una exposición apalancada, hay un ETF largo 2X que sigue a $MCHP. Recuerda: el apalancamiento amplifica tanto las ganancias como las pérdidas. No es para todos.
$MCHP se acerca a su primera Death Cross (cruce de la muerte) desde diciembre. La última vez que ocurrió, marcó un mínimo local—y luego la acción subió un 27% en las siguientes 6 semanas.
Las Death Cross tienen mala fama, pero pueden señalar capitulación y preparar reversiones si el sentimiento ya está agotado. El contexto importa más que el cruce en sí.
Si crees que el patrón se repite y quieres una exposición apalancada, hay un ETF largo 2X que sigue a $MCHP. Recuerda: el apalancamiento amplifica tanto las ganancias como las pérdidas. No es para todos.
Las Death Cross tienen mala fama, pero pueden señalar capitulación y preparar reversiones si el sentimiento ya está agotado. El contexto importa más que el cruce en sí.
Si crees que el patrón se repite y quieres una exposición apalancada, hay un ETF largo 2X que sigue a $MCHP. Recuerda: el apalancamiento amplifica tanto las ganancias como las pérdidas. No es para todos.
12
El combustible para aviones acaba de subir a 4,35 USD por galón: +61% en 10 semanas. No es un error.
Sube otro 10% solo esta semana, ya que el crudo supera los 100 USD por barril.
Las tarifas aéreas ya subieron 23% interanual en agosto. Pero aquí viene lo decisivo: la mayor parte de este reciente repunte del petróleo ni siquiera ha llegado todavía a los datos.
El IPC de septiembre podría mostrar que los billetes de avión suben 30%+.
Esto no es solo por tus próximas vacaciones. Se traslada a:
• Presupuestos de viajes de negocios
• Gasto discrecional del consumidor
• Expectativas de inflación
• El cálculo de política del Fed
Cuando la energía se mueve tan rápido, no se queda contenida. Mira cómo reaccionan los consumidores cuando compren vuelos el próximo mes.
El combustible para aviones acaba de subir a 4,35 USD por galón: +61% en 10 semanas. No es un error.
Sube otro 10% solo esta semana, ya que el crudo supera los 100 USD por barril.
Las tarifas aéreas ya subieron 23% interanual en agosto. Pero aquí viene lo decisivo: la mayor parte de este reciente repunte del petróleo ni siquiera ha llegado todavía a los datos.
El IPC de septiembre podría mostrar que los billetes de avión suben 30%+.
Esto no es solo por tus próximas vacaciones. Se traslada a:
• Presupuestos de viajes de negocios
• Gasto discrecional del consumidor
• Expectativas de inflación
• El cálculo de política del Fed
Cuando la energía se mueve tan rápido, no se queda contenida. Mira cómo reaccionan los consumidores cuando compren vuelos el próximo mes.
Sube otro 10% solo esta semana, ya que el crudo supera los 100 USD por barril.
Las tarifas aéreas ya subieron 23% interanual en agosto. Pero aquí viene lo decisivo: la mayor parte de este reciente repunte del petróleo ni siquiera ha llegado todavía a los datos.
El IPC de septiembre podría mostrar que los billetes de avión suben 30%+.
Esto no es solo por tus próximas vacaciones. Se traslada a:
• Presupuestos de viajes de negocios
• Gasto discrecional del consumidor
• Expectativas de inflación
• El cálculo de política del Fed
Cuando la energía se mueve tan rápido, no se queda contenida. Mira cómo reaccionan los consumidores cuando compren vuelos el próximo mes.
175
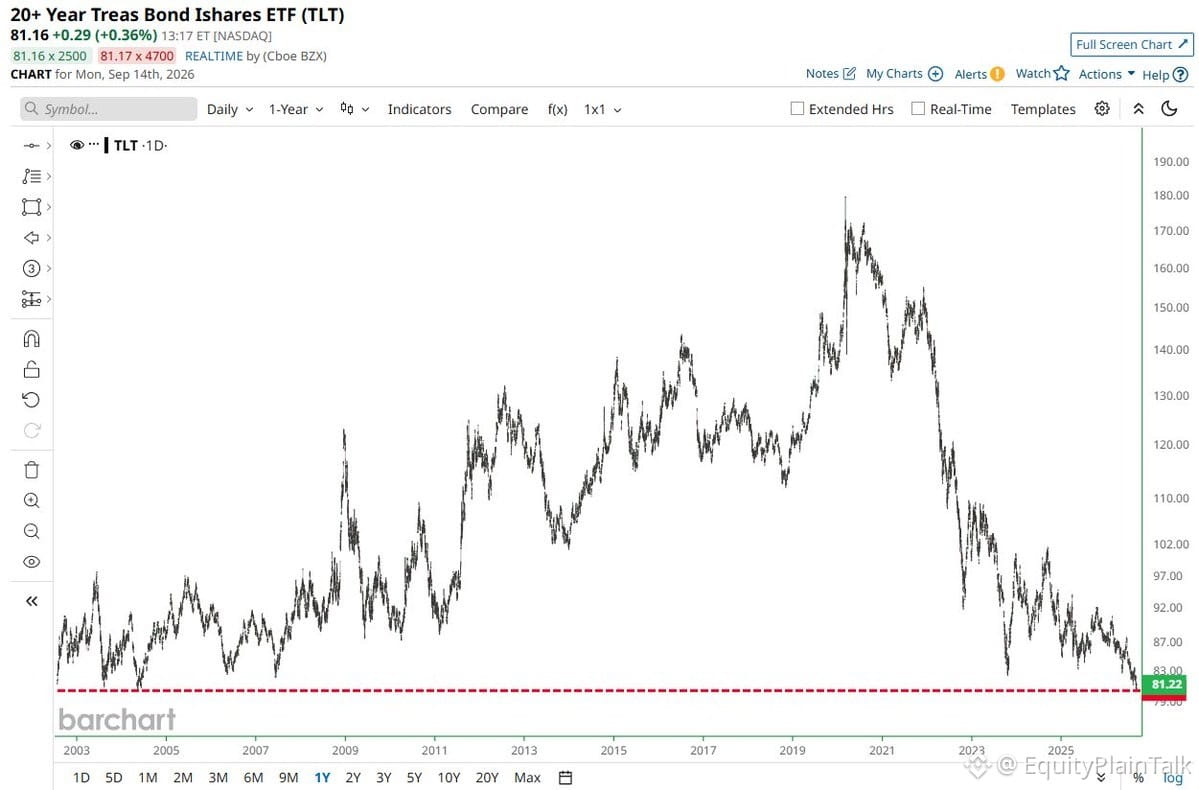
$TLT acaba de tocar un mínimo histórico.
Para contexto: Este es el ETF de bonos del Tesoro con más de 20 años. Cuando caen los precios de los bonos, suben los rendimientos. Traducción: El mercado está descontando ya sea preocupaciones de inflación persistentes, tipos “más altos por más tiempo”, o ambas cosas.
Esto no es solo un gráfico: es una señal sobre hacia dónde cree el dinero institucional que se dirigen los tipos. Si estás en renta variable, fíjate en cómo reaccionan las acciones de crecimiento. Los tipos a largo plazo más altos comprimen las valoraciones, especialmente en los nombres con múltiplos elevados.
Históricamente, cuando $TLT toca fondo, ha sido una señal contraria bastante razonable. Pero acertar con el momento es difícil. Por ahora, el mercado de bonos te está diciendo: no te enfrentes a la Fed y no asumas que los tipos van a bajar en el corto plazo.
$TLT acaba de tocar un mínimo histórico.
Para contexto: Este es el ETF de bonos del Tesoro con más de 20 años. Cuando caen los precios de los bonos, suben los rendimientos. Traducción: El mercado está descontando ya sea preocupaciones de inflación persistentes, tipos “más altos por más tiempo”, o ambas cosas.
Esto no es solo un gráfico: es una señal sobre hacia dónde cree el dinero institucional que se dirigen los tipos. Si estás en renta variable, fíjate en cómo reaccionan las acciones de crecimiento. Los tipos a largo plazo más altos comprimen las valoraciones, especialmente en los nombres con múltiplos elevados.
Históricamente, cuando $TLT toca fondo, ha sido una señal contraria bastante razonable. Pero acertar con el momento es difícil. Por ahora, el mercado de bonos te está diciendo: no te enfrentes a la Fed y no asumas que los tipos van a bajar en el corto plazo.
Para contexto: Este es el ETF de bonos del Tesoro con más de 20 años. Cuando caen los precios de los bonos, suben los rendimientos. Traducción: El mercado está descontando ya sea preocupaciones de inflación persistentes, tipos “más altos por más tiempo”, o ambas cosas.
Esto no es solo un gráfico: es una señal sobre hacia dónde cree el dinero institucional que se dirigen los tipos. Si estás en renta variable, fíjate en cómo reaccionan las acciones de crecimiento. Los tipos a largo plazo más altos comprimen las valoraciones, especialmente en los nombres con múltiplos elevados.
Históricamente, cuando $TLT toca fondo, ha sido una señal contraria bastante razonable. Pero acertar con el momento es difícil. Por ahora, el mercado de bonos te está diciendo: no te enfrentes a la Fed y no asumas que los tipos van a bajar en el corto plazo.
4
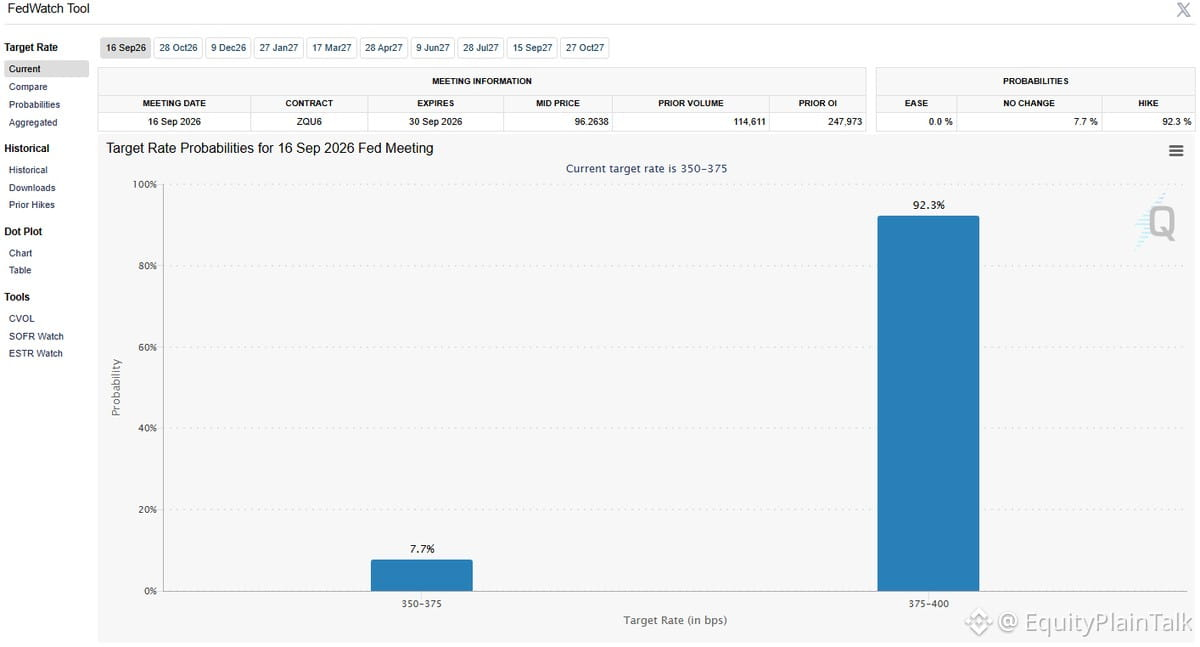
Las probabilidades de un aumento de tipos se dispararon y ya superan el 92% para la reunión de esta semana.
El mercado básicamente lo está descontando en este punto. Los rendimientos de los bonos ya lo están reflejando, y las valoraciones de las acciones se están comprimiendo.
Si todavía estás posicionado como si los tipos fueran a mantenerse estables, quizá quieras replanteártelo antes del miércoles.
Las probabilidades de un aumento de tipos se dispararon y ya superan el 92% para la reunión de esta semana.
El mercado básicamente lo está descontando en este punto. Los rendimientos de los bonos ya lo están reflejando, y las valoraciones de las acciones se están comprimiendo.
Si todavía estás posicionado como si los tipos fueran a mantenerse estables, quizá quieras replanteártelo antes del miércoles.
El mercado básicamente lo está descontando en este punto. Los rendimientos de los bonos ya lo están reflejando, y las valoraciones de las acciones se están comprimiendo.
Si todavía estás posicionado como si los tipos fueran a mantenerse estables, quizá quieras replanteártelo antes del miércoles.
1
1
103
Irán acaba de rechazar públicamente la afirmación de Trump de que quieren llegar a un acuerdo. Dijo hace 40 minutos que están ansiosos por negociar. Ellos dijeron que no.
El petróleo no se preocupa por el tira y afloja. $WTI ahora cotiza cerca de $103 por barril.
La prima por riesgo geopolítico es real. Los valores energéticos se están moviendo. Si esto escala más, estamos viendo petróleo crudo sostenido de tres dígitos y presión en los márgenes en cada sector que mueve mercancías o usa plásticos.
Vigila los viajes, aerolíneas, logística y productos químicos. Los efectos en cadena llegan rápido cuando el petróleo sube así.
Irán acaba de rechazar públicamente la afirmación de Trump de que quieren llegar a un acuerdo. Dijo hace 40 minutos que están ansiosos por negociar. Ellos dijeron que no.
El petróleo no se preocupa por el tira y afloja. $WTI ahora cotiza cerca de $103 por barril.
La prima por riesgo geopolítico es real. Los valores energéticos se están moviendo. Si esto escala más, estamos viendo petróleo crudo sostenido de tres dígitos y presión en los márgenes en cada sector que mueve mercancías o usa plásticos.
Vigila los viajes, aerolíneas, logística y productos químicos. Los efectos en cadena llegan rápido cuando el petróleo sube así.
El petróleo no se preocupa por el tira y afloja. $WTI ahora cotiza cerca de $103 por barril.
La prima por riesgo geopolítico es real. Los valores energéticos se están moviendo. Si esto escala más, estamos viendo petróleo crudo sostenido de tres dígitos y presión en los márgenes en cada sector que mueve mercancías o usa plásticos.
Vigila los viajes, aerolíneas, logística y productos químicos. Los efectos en cadena llegan rápido cuando el petróleo sube así.
218
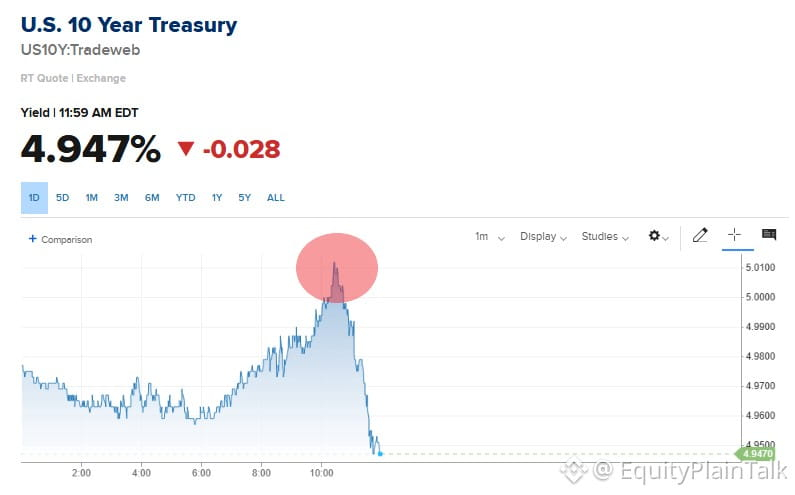
La rentabilidad del Tesoro a 10 años acaba de superar el 5% por primera vez desde 2023.
Esto importa para todo: tasas hipotecarias, costos de endeudamiento corporativo y valoraciones de acciones. Cuando la tasa libre de riesgo sube a estos niveles, las acciones de crecimiento costosas son las más afectadas. El dinero fluye desde el mercado de renta variable hacia los bonos.
No hemos visto rendimientos sostenidos de 5% o más en más de una década. Si se mantiene, espera más volatilidad por delante y una reevaluación seria de los múltiplos de las acciones.
Observa cómo responde la Fed y si los datos de inflación justifican este movimiento. Los sectores sensibles a las tasas, como la tecnología y el sector inmobiliario, ya están sintiendo la presión.
La rentabilidad del Tesoro a 10 años acaba de superar el 5% por primera vez desde 2023.
Esto importa para todo: tasas hipotecarias, costos de endeudamiento corporativo y valoraciones de acciones. Cuando la tasa libre de riesgo sube a estos niveles, las acciones de crecimiento costosas son las más afectadas. El dinero fluye desde el mercado de renta variable hacia los bonos.
No hemos visto rendimientos sostenidos de 5% o más en más de una década. Si se mantiene, espera más volatilidad por delante y una reevaluación seria de los múltiplos de las acciones.
Observa cómo responde la Fed y si los datos de inflación justifican este movimiento. Los sectores sensibles a las tasas, como la tecnología y el sector inmobiliario, ya están sintiendo la presión.
Esto importa para todo: tasas hipotecarias, costos de endeudamiento corporativo y valoraciones de acciones. Cuando la tasa libre de riesgo sube a estos niveles, las acciones de crecimiento costosas son las más afectadas. El dinero fluye desde el mercado de renta variable hacia los bonos.
No hemos visto rendimientos sostenidos de 5% o más en más de una década. Si se mantiene, espera más volatilidad por delante y una reevaluación seria de los múltiplos de las acciones.
Observa cómo responde la Fed y si los datos de inflación justifican este movimiento. Los sectores sensibles a las tasas, como la tecnología y el sector inmobiliario, ya están sintiendo la presión.
45
Con verificación
Las fuerzas hutíes ahora controlan toda la costa del Mar Rojo de Yemen, dándoles influencia sobre el estrecho de Bab el-Mandeb, un paso estratégico que en el pasado llegó a gestionar 9 millones de barriles de petróleo crudo al día, aproximadamente el 9% de la demanda mundial.
El crudo Brent está empujando hacia los 110 dólares por barril a medida que los mercados valoran el riesgo de disrupción. Si los flujos a través de este estrecho se cortan o se restringen severamente, los precios de la energía podrían dispararse aún más y repercutir en las cadenas de suministro mundiales.
Esto ya no es solo un conflicto regional. Es una amenaza directa a las rutas de suministro de petróleo que alimentan los mercados globales. Sigue a las acciones del sector energético, las expectativas de inflación y cómo podrían reaccionar los bancos centrales si el petróleo se mantiene elevado.
Las fuerzas hutíes ahora controlan toda la costa del Mar Rojo de Yemen, dándoles influencia sobre el estrecho de Bab el-Mandeb, un paso estratégico que en el pasado llegó a gestionar 9 millones de barriles de petróleo crudo al día, aproximadamente el 9% de la demanda mundial.
El crudo Brent está empujando hacia los 110 dólares por barril a medida que los mercados valoran el riesgo de disrupción. Si los flujos a través de este estrecho se cortan o se restringen severamente, los precios de la energía podrían dispararse aún más y repercutir en las cadenas de suministro mundiales.
Esto ya no es solo un conflicto regional. Es una amenaza directa a las rutas de suministro de petróleo que alimentan los mercados globales. Sigue a las acciones del sector energético, las expectativas de inflación y cómo podrían reaccionar los bancos centrales si el petróleo se mantiene elevado.
El crudo Brent está empujando hacia los 110 dólares por barril a medida que los mercados valoran el riesgo de disrupción. Si los flujos a través de este estrecho se cortan o se restringen severamente, los precios de la energía podrían dispararse aún más y repercutir en las cadenas de suministro mundiales.
Esto ya no es solo un conflicto regional. Es una amenaza directa a las rutas de suministro de petróleo que alimentan los mercados globales. Sigue a las acciones del sector energético, las expectativas de inflación y cómo podrían reaccionar los bancos centrales si el petróleo se mantiene elevado.
385
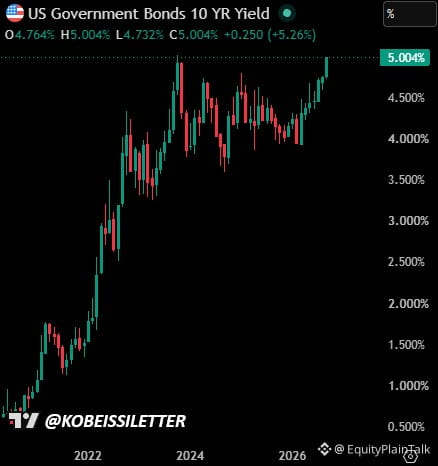
La rentabilidad de los bonos del Tesoro a 10 años acaba de superar el 5% por primera vez desde octubre de 2023.
Las tasas hipotecarias vuelven a estar por encima del 7%.
Esto importa porque los rendimientos más altos significan:
• Los costos de endeudamiento suben en todo el espectro
• El mercado de la vivienda queda bajo más presión
• Las acciones enfrentan una competencia más dura por parte de los bonos
• El trabajo de la Fed se volvió más complicado
No habíamos visto rendimientos sostenidos del 5% en más de un año. Si esto se mantiene, cambia el panorama para todo, desde la deuda corporativa hasta el gasto del consumidor y las valoraciones de las acciones.
Mira cómo el mercado lo digiere.
La rentabilidad de los bonos del Tesoro a 10 años acaba de superar el 5% por primera vez desde octubre de 2023.
Las tasas hipotecarias vuelven a estar por encima del 7%.
Esto importa porque los rendimientos más altos significan:
• Los costos de endeudamiento suben en todo el espectro
• El mercado de la vivienda queda bajo más presión
• Las acciones enfrentan una competencia más dura por parte de los bonos
• El trabajo de la Fed se volvió más complicado
No habíamos visto rendimientos sostenidos del 5% en más de un año. Si esto se mantiene, cambia el panorama para todo, desde la deuda corporativa hasta el gasto del consumidor y las valoraciones de las acciones.
Mira cómo el mercado lo digiere.
Las tasas hipotecarias vuelven a estar por encima del 7%.
Esto importa porque los rendimientos más altos significan:
• Los costos de endeudamiento suben en todo el espectro
• El mercado de la vivienda queda bajo más presión
• Las acciones enfrentan una competencia más dura por parte de los bonos
• El trabajo de la Fed se volvió más complicado
No habíamos visto rendimientos sostenidos del 5% en más de un año. Si esto se mantiene, cambia el panorama para todo, desde la deuda corporativa hasta el gasto del consumidor y las valoraciones de las acciones.
Mira cómo el mercado lo digiere.
37
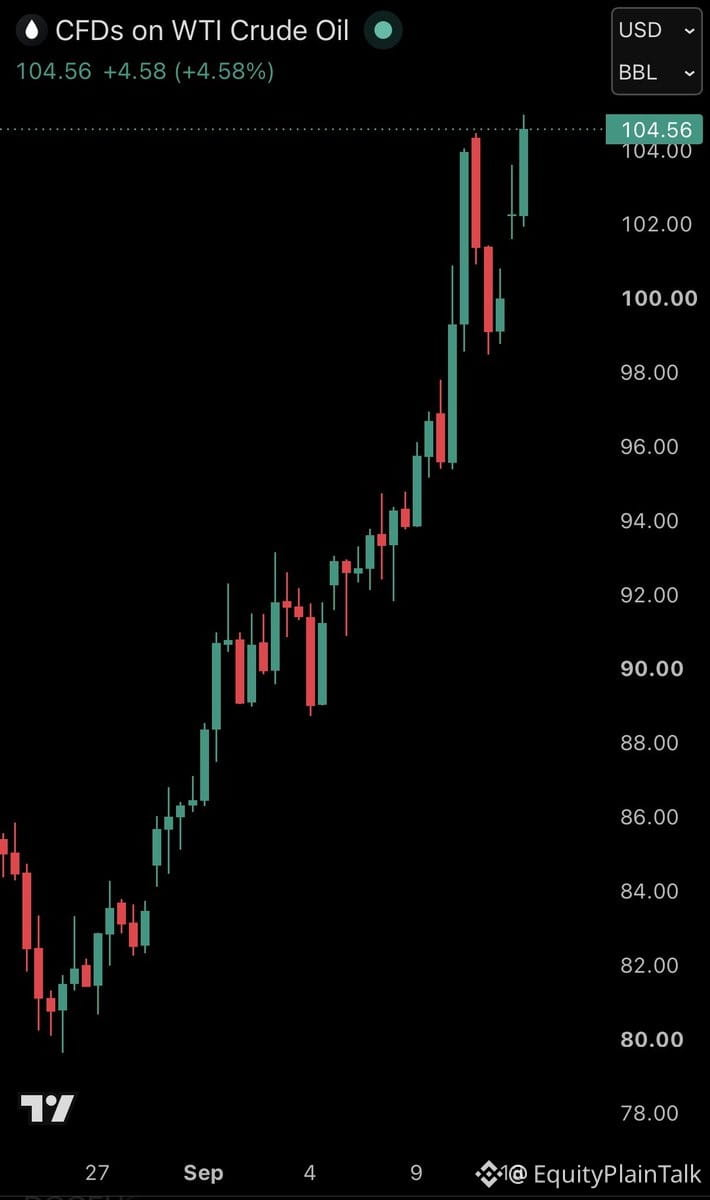
El petróleo acaba de superar los 105 dólares por barril, el nivel más alto desde mediados de mayo. Es un salto del 56% en 10 semanas.
Es probable que el diésel también esté estableciendo otro récord hoy.
Esto importa porque los costos de energía se filtran en todo. El transporte marítimo, la manufactura, los precios de los alimentos: todo se encarece cuando el crudo sube así de fuerte y así de rápido.
Si te preguntas por qué la inflación se mantiene obstinada o por qué la Fed sigue con un tono restrictivo, esto es parte de la respuesta. Los precios de la energía no se quedan en su carril.
El petróleo acaba de superar los 105 dólares por barril, el nivel más alto desde mediados de mayo. Es un salto del 56% en 10 semanas.
Es probable que el diésel también esté estableciendo otro récord hoy.
Esto importa porque los costos de energía se filtran en todo. El transporte marítimo, la manufactura, los precios de los alimentos: todo se encarece cuando el crudo sube así de fuerte y así de rápido.
Si te preguntas por qué la inflación se mantiene obstinada o por qué la Fed sigue con un tono restrictivo, esto es parte de la respuesta. Los precios de la energía no se quedan en su carril.
Es probable que el diésel también esté estableciendo otro récord hoy.
Esto importa porque los costos de energía se filtran en todo. El transporte marítimo, la manufactura, los precios de los alimentos: todo se encarece cuando el crudo sube así de fuerte y así de rápido.
Si te preguntas por qué la inflación se mantiene obstinada o por qué la Fed sigue con un tono restrictivo, esto es parte de la respuesta. Los precios de la energía no se quedan en su carril.
250
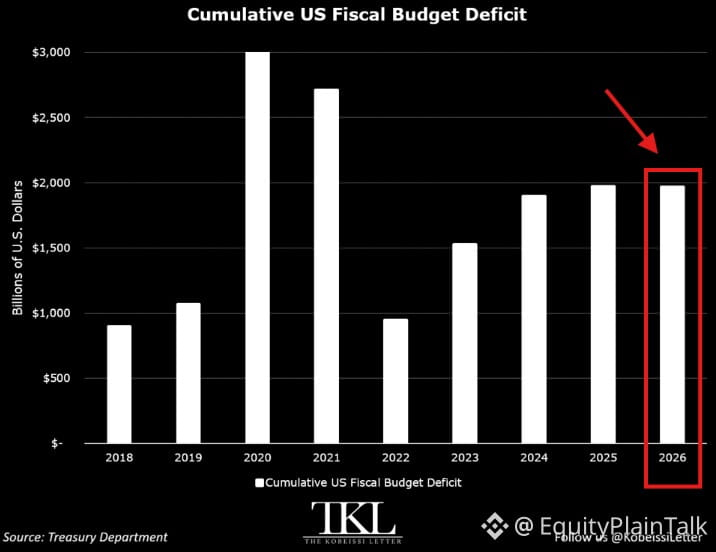
El déficit de EE. UU. acaba de superar los 1,97 billones de dólares en 11 meses del AF2026—el 4.º más grande de la historia en este punto. Ya es mayor que todo el AF2025, que fue de 1,78 billones.
El déficit de agosto se veía mejor en el papel: cayó un 51% interanual hasta 167 mil millones de dólares. Pero eso se debe sobre todo a un truco de calendario. El 1 de agosto cayó en sábado, así que los pagos de Medicare y del Seguro Social se empujaron a julio.
¿Lo ajustamos por ese cambio de calendario? El déficit mensual real en realidad aumentó 7 mil millones interanual hasta 248 mil millones.
Los desembolsos cayeron 162 mil millones interanual hasta 527 mil millones de dólares en agosto, pero de nuevo—juegos de calendario, no una mejora real.
La trayectoria en la que estamos no es sostenible. Los mercados pueden ignorar los déficits durante un tiempo, pero eventualmente llega la factura. Mantén un ojo en los rendimientos del Tesoro y en cómo reacciona el mercado de bonos a este ritmo de endeudamiento.
El déficit de EE. UU. acaba de superar los 1,97 billones de dólares en 11 meses del AF2026—el 4.º más grande de la historia en este punto. Ya es mayor que todo el AF2025, que fue de 1,78 billones.
El déficit de agosto se veía mejor en el papel: cayó un 51% interanual hasta 167 mil millones de dólares. Pero eso se debe sobre todo a un truco de calendario. El 1 de agosto cayó en sábado, así que los pagos de Medicare y del Seguro Social se empujaron a julio.
¿Lo ajustamos por ese cambio de calendario? El déficit mensual real en realidad aumentó 7 mil millones interanual hasta 248 mil millones.
Los desembolsos cayeron 162 mil millones interanual hasta 527 mil millones de dólares en agosto, pero de nuevo—juegos de calendario, no una mejora real.
La trayectoria en la que estamos no es sostenible. Los mercados pueden ignorar los déficits durante un tiempo, pero eventualmente llega la factura. Mantén un ojo en los rendimientos del Tesoro y en cómo reacciona el mercado de bonos a este ritmo de endeudamiento.
El déficit de agosto se veía mejor en el papel: cayó un 51% interanual hasta 167 mil millones de dólares. Pero eso se debe sobre todo a un truco de calendario. El 1 de agosto cayó en sábado, así que los pagos de Medicare y del Seguro Social se empujaron a julio.
¿Lo ajustamos por ese cambio de calendario? El déficit mensual real en realidad aumentó 7 mil millones interanual hasta 248 mil millones.
Los desembolsos cayeron 162 mil millones interanual hasta 527 mil millones de dólares en agosto, pero de nuevo—juegos de calendario, no una mejora real.
La trayectoria en la que estamos no es sostenible. Los mercados pueden ignorar los déficits durante un tiempo, pero eventualmente llega la factura. Mantén un ojo en los rendimientos del Tesoro y en cómo reacciona el mercado de bonos a este ritmo de endeudamiento.
97
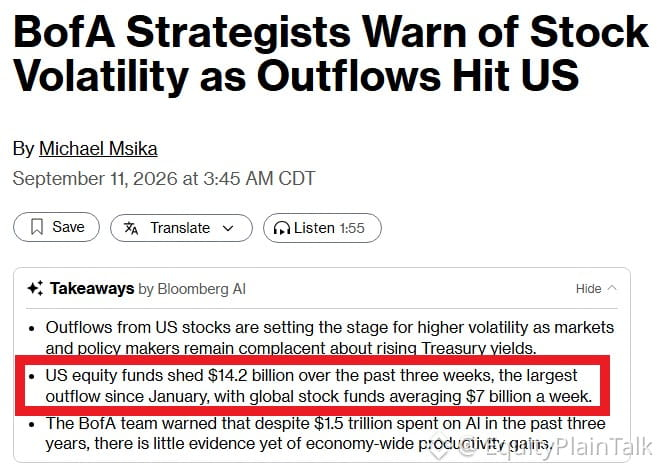
$14.2 mil millones salieron de fondos de renta variable de EE. UU. en solo 3 semanas. La mayor salida desde enero.
Esto no es una venta por pánico: es una reubicación de posiciones. Los inversores están saliendo antes de la incertidumbre. Podrían ser preocupaciones por las tasas, inquietudes por la valoración o simplemente toma de ganancias después de una racha sólida.
Observa qué ocurre después. Salidas masivas como esta a menudo preceden a una corrección brusca o a una oportunidad de compra táctica. El mercado no se mueve en línea recta, y tampoco lo hace el sentimiento.
Si estás en efectivo, no estás solo. Si aún mantienes la inversión, asegúrate de saber por qué.
$14.2 mil millones salieron de fondos de renta variable de EE. UU. en solo 3 semanas. La mayor salida desde enero.
Esto no es una venta por pánico: es una reubicación de posiciones. Los inversores están saliendo antes de la incertidumbre. Podrían ser preocupaciones por las tasas, inquietudes por la valoración o simplemente toma de ganancias después de una racha sólida.
Observa qué ocurre después. Salidas masivas como esta a menudo preceden a una corrección brusca o a una oportunidad de compra táctica. El mercado no se mueve en línea recta, y tampoco lo hace el sentimiento.
Si estás en efectivo, no estás solo. Si aún mantienes la inversión, asegúrate de saber por qué.
Esto no es una venta por pánico: es una reubicación de posiciones. Los inversores están saliendo antes de la incertidumbre. Podrían ser preocupaciones por las tasas, inquietudes por la valoración o simplemente toma de ganancias después de una racha sólida.
Observa qué ocurre después. Salidas masivas como esta a menudo preceden a una corrección brusca o a una oportunidad de compra táctica. El mercado no se mueve en línea recta, y tampoco lo hace el sentimiento.
Si estás en efectivo, no estás solo. Si aún mantienes la inversión, asegúrate de saber por qué.
67
Con verificación
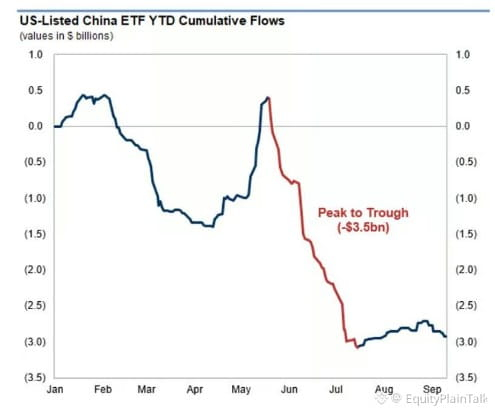
La fuga de capitales desde China continúa. Los inversores están saliendo con fuerza.
Esto no es solo una cuestión de sentimiento: es estructural. La crisis inmobiliaria sigue sin resolverse, la imprevisibilidad regulatoria, la tensión geopolítica y el gasto del consumidor débil. El rebote de la reapertura se desvaneció rápidamente.
Mientras tanto, el dinero está rotando hacia India, Vietnam y México. Incluso Japón está recibiendo una segunda mirada.
China fue el “trade” de crecimiento durante décadas. Ahora es el riesgo que todos intentan cubrir.
La fuga de capitales desde China continúa. Los inversores están saliendo con fuerza.
Esto no es solo una cuestión de sentimiento: es estructural. La crisis inmobiliaria sigue sin resolverse, la imprevisibilidad regulatoria, la tensión geopolítica y el gasto del consumidor débil. El rebote de la reapertura se desvaneció rápidamente.
Mientras tanto, el dinero está rotando hacia India, Vietnam y México. Incluso Japón está recibiendo una segunda mirada.
China fue el “trade” de crecimiento durante décadas. Ahora es el riesgo que todos intentan cubrir.
Esto no es solo una cuestión de sentimiento: es estructural. La crisis inmobiliaria sigue sin resolverse, la imprevisibilidad regulatoria, la tensión geopolítica y el gasto del consumidor débil. El rebote de la reapertura se desvaneció rápidamente.
Mientras tanto, el dinero está rotando hacia India, Vietnam y México. Incluso Japón está recibiendo una segunda mirada.
China fue el “trade” de crecimiento durante décadas. Ahora es el riesgo que todos intentan cubrir.
2
1.3k
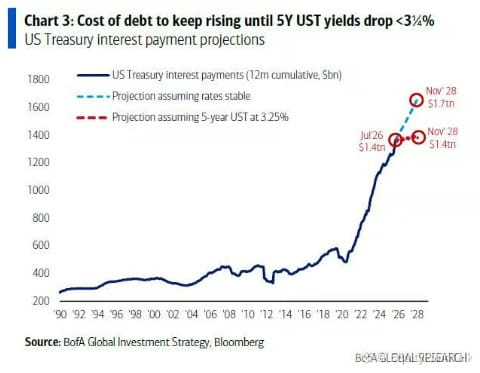
Estados Unidos se dirige hacia $1.7 billones en pagos anuales de intereses si las tasas se mantienen donde están. Eso haría que el servicio de la deuda sea la partida única más grande del presupuesto federal, más grande que el Seguro Social.
Esto no es un problema lejano. Ya está reconfigurando la política fiscal en tiempo real. Las tasas más altas significan menos margen para estímulos, infraestructura o gasto en defensa sin disparar aún más los déficits.
Para los mercados, esto importa. Impone un techo a qué tan agresiva puede seguir siendo la Fed. Aumenta las probabilidades de una desaceleración fiscal. Y hace que el dólar y los bonos del Tesoro sean aún más centrales en todo lo demás.
Los costos de la deuda ahora son una variable de primer orden en la macro. No simple ruido de fondo.
Estados Unidos se dirige hacia $1.7 billones en pagos anuales de intereses si las tasas se mantienen donde están. Eso haría que el servicio de la deuda sea la partida única más grande del presupuesto federal, más grande que el Seguro Social.
Esto no es un problema lejano. Ya está reconfigurando la política fiscal en tiempo real. Las tasas más altas significan menos margen para estímulos, infraestructura o gasto en defensa sin disparar aún más los déficits.
Para los mercados, esto importa. Impone un techo a qué tan agresiva puede seguir siendo la Fed. Aumenta las probabilidades de una desaceleración fiscal. Y hace que el dólar y los bonos del Tesoro sean aún más centrales en todo lo demás.
Los costos de la deuda ahora son una variable de primer orden en la macro. No simple ruido de fondo.
Esto no es un problema lejano. Ya está reconfigurando la política fiscal en tiempo real. Las tasas más altas significan menos margen para estímulos, infraestructura o gasto en defensa sin disparar aún más los déficits.
Para los mercados, esto importa. Impone un techo a qué tan agresiva puede seguir siendo la Fed. Aumenta las probabilidades de una desaceleración fiscal. Y hace que el dólar y los bonos del Tesoro sean aún más centrales en todo lo demás.
Los costos de la deuda ahora son una variable de primer orden en la macro. No simple ruido de fondo.
313
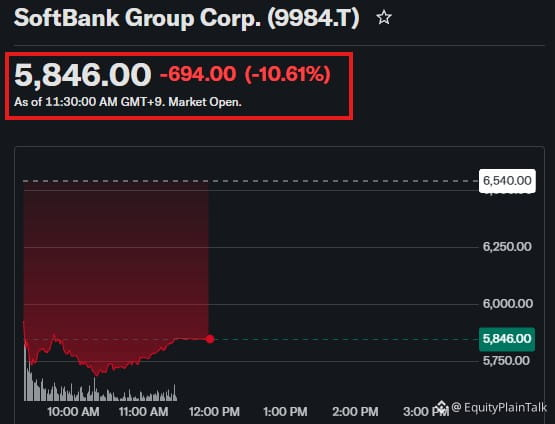
SoftBank baja un 10% hoy mientras suben los precios del petróleo y reaparecen las preocupaciones sobre la seguridad de la IA.
Ahora, la acción está un 36% por debajo de su máximo de hace solo tres meses. Es un viaje brutal.
Cuando los costos de la energía se disparan y la supervisión regulatoria sobre la IA se intensifica, las apuestas tecnológicas de alta beta como SoftBank lo sienten primero. El mercado está recalculando el riesgo con rapidez.
Esto es lo que ocurre cuando la euforia se encuentra con la realidad. El impulso funciona en ambos sentidos.
SoftBank baja un 10% hoy mientras suben los precios del petróleo y reaparecen las preocupaciones sobre la seguridad de la IA.
Ahora, la acción está un 36% por debajo de su máximo de hace solo tres meses. Es un viaje brutal.
Cuando los costos de la energía se disparan y la supervisión regulatoria sobre la IA se intensifica, las apuestas tecnológicas de alta beta como SoftBank lo sienten primero. El mercado está recalculando el riesgo con rapidez.
Esto es lo que ocurre cuando la euforia se encuentra con la realidad. El impulso funciona en ambos sentidos.
Ahora, la acción está un 36% por debajo de su máximo de hace solo tres meses. Es un viaje brutal.
Cuando los costos de la energía se disparan y la supervisión regulatoria sobre la IA se intensifica, las apuestas tecnológicas de alta beta como SoftBank lo sienten primero. El mercado está recalculando el riesgo con rapidez.
Esto es lo que ocurre cuando la euforia se encuentra con la realidad. El impulso funciona en ambos sentidos.
325
Con verificación
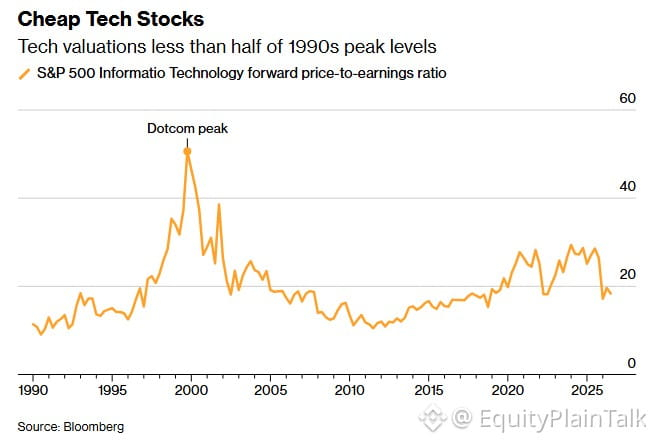
Valoraciones tecnológicas ahora mismo: menos de la mitad de lo que vimos durante la burbuja de las puntocom.
A la gente le encanta comparar cada repunte con 2000, pero las cifras no coinciden. En aquel entonces, el Nasdaq cotizaba con múltiplos absurdos, con empresas que no tenían ingresos. Hoy, la gran tecnología realmente genera efectivo, tiene ganancias reales y domina sus industrias.
No significa que no podamos corregir. No significa que todo esté barato. Pero el relato de que “esto solo es como 1999” ignora lo diferentes que son los fundamentos. El contexto importa.
Valoraciones tecnológicas ahora mismo: menos de la mitad de lo que vimos durante la burbuja de las puntocom.
A la gente le encanta comparar cada repunte con 2000, pero las cifras no coinciden. En aquel entonces, el Nasdaq cotizaba con múltiplos absurdos, con empresas que no tenían ingresos. Hoy, la gran tecnología realmente genera efectivo, tiene ganancias reales y domina sus industrias.
No significa que no podamos corregir. No significa que todo esté barato. Pero el relato de que “esto solo es como 1999” ignora lo diferentes que son los fundamentos. El contexto importa.
A la gente le encanta comparar cada repunte con 2000, pero las cifras no coinciden. En aquel entonces, el Nasdaq cotizaba con múltiplos absurdos, con empresas que no tenían ingresos. Hoy, la gran tecnología realmente genera efectivo, tiene ganancias reales y domina sus industrias.
No significa que no podamos corregir. No significa que todo esté barato. Pero el relato de que “esto solo es como 1999” ignora lo diferentes que son los fundamentos. El contexto importa.
1
1
958
Con verificación
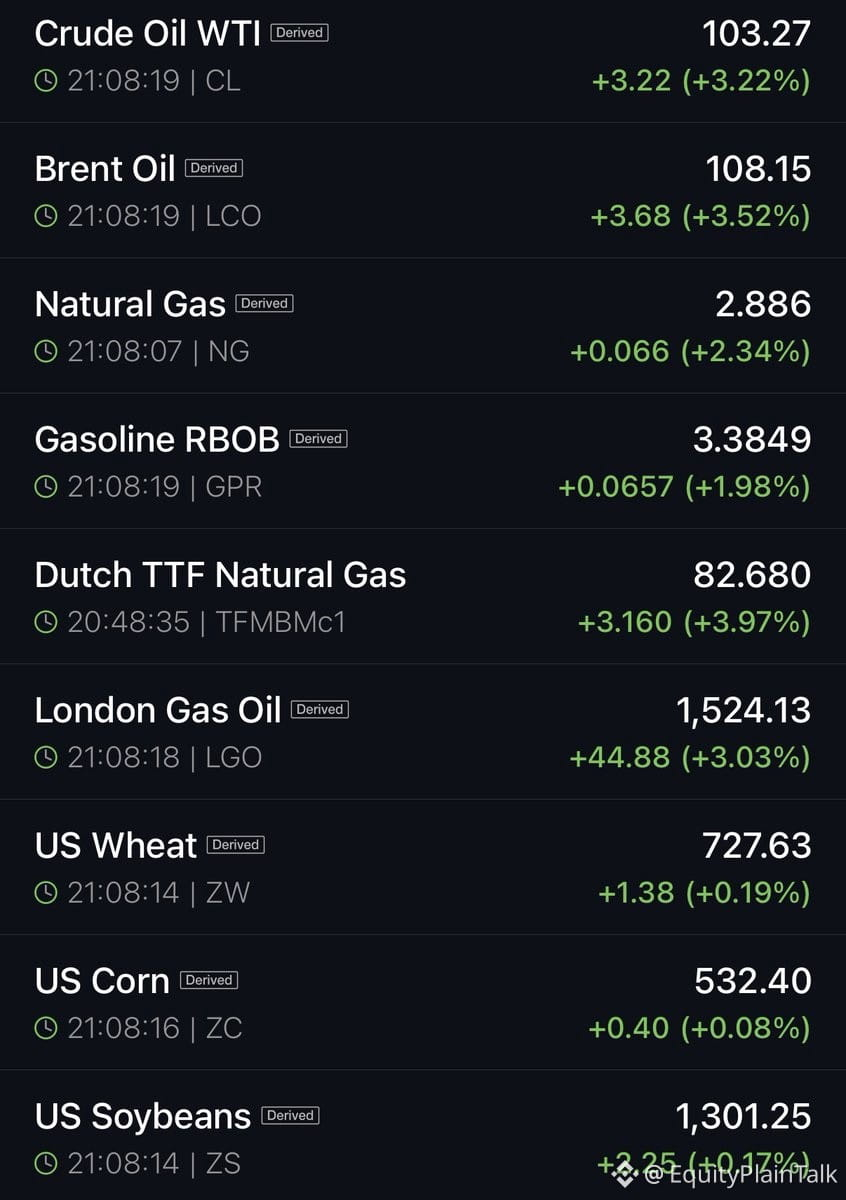
Materias primas volviendo a romperse otra vez durante la noche. Verde intenso en toda la tabla.
El diésel en máximos históricos. La carne de res en máximos históricos. El petróleo empujando por encima de $100+. El cobre en máximos históricos.
Mientras tanto, el S&P 500 está a menos del 2% de los máximos históricos y va con fuerza en lo que va del año.
Esto es lo que obtienes cuando una crisis energética, la inflación y una revolución tecnológica chocan a la vez.
Los costos de insumos para necesidades básicas están en un mercado alcista que está ganando impulso. Sin embargo, las acciones siguen avanzando sin parar.
La brecha entre la inflación de la economía real y el desempeño de los activos financieros sigue ampliándose. Posee activos o quédate atrás.
Materias primas volviendo a romperse otra vez durante la noche. Verde intenso en toda la tabla.
El diésel en máximos históricos. La carne de res en máximos históricos. El petróleo empujando por encima de $100+. El cobre en máximos históricos.
Mientras tanto, el S&P 500 está a menos del 2% de los máximos históricos y va con fuerza en lo que va del año.
Esto es lo que obtienes cuando una crisis energética, la inflación y una revolución tecnológica chocan a la vez.
Los costos de insumos para necesidades básicas están en un mercado alcista que está ganando impulso. Sin embargo, las acciones siguen avanzando sin parar.
La brecha entre la inflación de la economía real y el desempeño de los activos financieros sigue ampliándose. Posee activos o quédate atrás.
El diésel en máximos históricos. La carne de res en máximos históricos. El petróleo empujando por encima de $100+. El cobre en máximos históricos.
Mientras tanto, el S&P 500 está a menos del 2% de los máximos históricos y va con fuerza en lo que va del año.
Esto es lo que obtienes cuando una crisis energética, la inflación y una revolución tecnológica chocan a la vez.
Los costos de insumos para necesidades básicas están en un mercado alcista que está ganando impulso. Sin embargo, las acciones siguen avanzando sin parar.
La brecha entre la inflación de la economía real y el desempeño de los activos financieros sigue ampliándose. Posee activos o quédate atrás.
939
Seis fuerzas del mercado chocando este trimestre de las que nadie habla lo suficiente:
Los CEOs de tecnología quieren regulación para la IA. Trump está empujando en sentido contrario. Es una división pública poco común entre Silicon Valley y la Casa Blanca.
Warsh podría subir las tasas en su primer movimiento como presidente de la Fed. No recortar. No mantener. Subir. Eso es un mensaje.
Los flujos de petróleo en Medio Oriente—hasta 30 millones de barriles—de pronto están en riesgo. Los mercados de energía lo están descontando de forma gradual, y luego, de golpe.
El diésel en EE. UU. sube 80% mientras llega el pico de la demanda. El diésel mueve todo. Esto no es solo dolor para los camioneros: es la próxima ola de la inflación.
Y de alguna manera, estamos viendo uno de los periodos de mayor crecimiento de ganancias de los últimos años.
No son historias separadas. Todas se están alimentando entre sí. El 4T no es solo interesante: es una prueba de estrés sobre cuánto buen dato puede tolerar el mercado mientras las tasas, la energía y la política se ajustan a la vez.
Seis fuerzas del mercado chocando este trimestre de las que nadie habla lo suficiente:
Los CEOs de tecnología quieren regulación para la IA. Trump está empujando en sentido contrario. Es una división pública poco común entre Silicon Valley y la Casa Blanca.
Warsh podría subir las tasas en su primer movimiento como presidente de la Fed. No recortar. No mantener. Subir. Eso es un mensaje.
Los flujos de petróleo en Medio Oriente—hasta 30 millones de barriles—de pronto están en riesgo. Los mercados de energía lo están descontando de forma gradual, y luego, de golpe.
El diésel en EE. UU. sube 80% mientras llega el pico de la demanda. El diésel mueve todo. Esto no es solo dolor para los camioneros: es la próxima ola de la inflación.
Y de alguna manera, estamos viendo uno de los periodos de mayor crecimiento de ganancias de los últimos años.
No son historias separadas. Todas se están alimentando entre sí. El 4T no es solo interesante: es una prueba de estrés sobre cuánto buen dato puede tolerar el mercado mientras las tasas, la energía y la política se ajustan a la vez.
Los CEOs de tecnología quieren regulación para la IA. Trump está empujando en sentido contrario. Es una división pública poco común entre Silicon Valley y la Casa Blanca.
Warsh podría subir las tasas en su primer movimiento como presidente de la Fed. No recortar. No mantener. Subir. Eso es un mensaje.
Los flujos de petróleo en Medio Oriente—hasta 30 millones de barriles—de pronto están en riesgo. Los mercados de energía lo están descontando de forma gradual, y luego, de golpe.
El diésel en EE. UU. sube 80% mientras llega el pico de la demanda. El diésel mueve todo. Esto no es solo dolor para los camioneros: es la próxima ola de la inflación.
Y de alguna manera, estamos viendo uno de los periodos de mayor crecimiento de ganancias de los últimos años.
No son historias separadas. Todas se están alimentando entre sí. El 4T no es solo interesante: es una prueba de estrés sobre cuánto buen dato puede tolerar el mercado mientras las tasas, la energía y la política se ajustan a la vez.
222
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BitcoinReboundsTo$79K
3,495 visualizaciones
62 participa(n) en el debate
🚨 $BTC está empujando al alza.
Bitcoin cotiza alrededor de $78,804, al alza aproximadamente 1.9%, después de recuperar la zona de $78K. El siguiente nivel a vigilar es el máximo intradía cerca de $78,905.
Una ruptura limpia por encima de ese nivel podría abrir el camino hacia $79K–$80K. Si BTC es rechazado, el soporte está en torno a $78,300 y luego $77,975.
Los alcistas tienen impulso, pero BTC necesita mantenerse por encima de $78K.
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·5 «Me gusta»
·4.2k visualizaciones
FedHikeOddsRiseTo89%
58,955 visualizaciones
921 participa(n) en el debate
RLUSDSupplyHitsRecord$2.442B
3,033 visualizaciones
52 participa(n) en el debate