

StockLite_247
1.5k Publicaciones
StockLite_247
Denunciar
Bloquear usuario
Free Stock Market News ACCURATE, CONSISTENT, & RELIABLE || https://x.com/Yusty121 || Crypto first commentary with Marco Market Context
Abrir operación
Trader frecuente
5.5 años
7 Siguiendo
894 Seguidores
3.1K+ Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
Vídeos
PINNED
Elon Musk dice “~90% de los ingresos de $SPCX este año será comercial”, con los ingresos gubernamentales cayendo por debajo del 5% en el 4T.
Starlink ha cambiado tanto la combinación que SpaceX realmente se ve más como una plataforma de conectividad que como un negocio de lanzamientos gubernamentales.
Starlink ha cambiado tanto la combinación que SpaceX realmente se ve más como una plataforma de conectividad que como un negocio de lanzamientos gubernamentales.
39
11
191
198.9k
PINNED
$SPCX acaba de lanzar el cohete USSF-385 en la B1100, que es el cohete propulsor 100.º Falcon 9 Block 5 que SpaceX ha construido.
La misión lleva una carga útil clasificada de la Space Force, pero la densa niebla en Vandenberg hizo que el video del despegue pareciera increíble.
$SPCX acaba de lanzar el cohete USSF-385 en la B1100, que es el cohete propulsor 100.º Falcon 9 Block 5 que SpaceX ha construido.
La misión lleva una carga útil clasificada de la Space Force, pero la densa niebla en Vandenberg hizo que el video del despegue pareciera increíble.
La misión lleva una carga útil clasificada de la Space Force, pero la densa niebla en Vandenberg hizo que el video del despegue pareciera increíble.
25
15
137
128.1k
·
--
Alcista
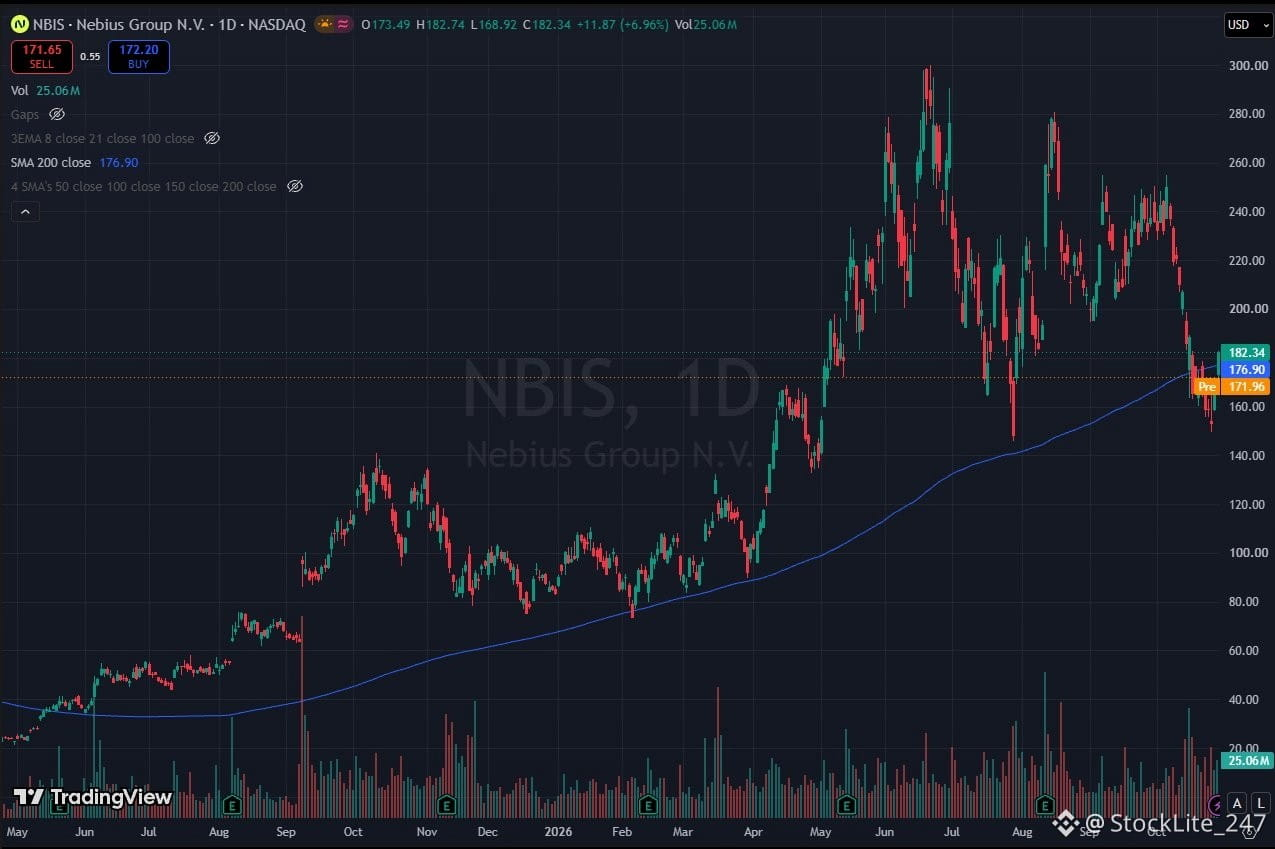
Para quienes son alcistas con $NBIS y buscan un punto de entrada, veo una oportunidad a los precios actuales; la relación riesgo/recompensa es increíble aquí.
Si no es aquí, ¿qué están esperando? (Esto no es asesoramiento financiero)
Para quienes son alcistas con $NBIS y buscan un punto de entrada, veo una oportunidad a los precios actuales; la relación riesgo/recompensa es increíble aquí.
Si no es aquí, ¿qué están esperando? (Esto no es asesoramiento financiero)
Si no es aquí, ¿qué están esperando? (Esto no es asesoramiento financiero)
4
2.7k
·
--
Alcista
$GOOGL Waymo acaba de elegir a Toyota para fabricar robotaxis en Japón a partir de 2027, y el Reino Unido será el siguiente, al integrar directamente su tecnología de conducción autónoma en las fábricas de Toyota.
Esto podría reducir significativamente el costo por kilómetro a medida que Waymo se expande por todo el mundo, además de abrir la puerta a incorporar su tecnología en Toyotas de propiedad privada.
Esto podría reducir significativamente el costo por kilómetro a medida que Waymo se expande por todo el mundo, además de abrir la puerta a incorporar su tecnología en Toyotas de propiedad privada.
GOOGL-1,31 %
TMUS-0,64 %
3
6.2k
·
--
Alcista
Con verificación
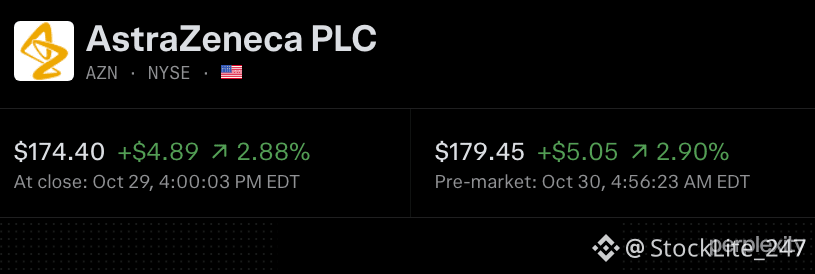
AstraZeneca $AZN.US está poniendo en marcha un plan de reestructuración que se espera genere 1.500 millones de dólares en ahorros anuales, con costos únicos de hasta 2.000 millones de dólares durante los próximos tres años.
La empresa planea reinvertir esos ahorros en su cartera de medicamentos en desarrollo, que actualmente incluye más de 180 proyectos.
La medida se produce tras varios contratiempos en ensayos clínicos de fase avanzada y la creciente competencia de los medicamentos genéricos. AstraZeneca sigue fijándose como objetivo alcanzar 80.000 millones de dólares en ingresos anuales y lanzar 20 nuevos medicamentos para 2030.
Mientras tanto, los ingresos del tercer trimestre crecieron un 7%, hasta los 16.210 millones de dólares, impulsados por un crecimiento de dos dígitos en oncología, enfermedades respiratorias e inmunología, y tratamientos para enfermedades raras.
AZNUS+6,74 %
1
861
·
--
Alcista
$AMZN planea empezar a vender chips Trainium fuera de AWS a finales de 2027, y el CEO Andy Jassy espera que «la venta externa de chips se convierta en un negocio muy importante».
Lo interesante es que Jassy afirma que esos mismos chips generan más flujo de caja dentro de AWS a lo largo de 5 a 6 años, por lo que Amazon busca captar tanto las ventas directas de chips como años de ingresos recurrentes de la nube.
Lo interesante es que Jassy afirma que esos mismos chips generan más flujo de caja dentro de AWS a lo largo de 5 a 6 años, por lo que Amazon busca captar tanto las ventas directas de chips como años de ingresos recurrentes de la nube.
1
403
·
--
Alcista
$AMZN afirma que Leo «sigue en camino para comenzar el servicio inicial» antes de fin de año, mientras Amazon se prepara para entrar en el mercado de banda ancha satelital.
La adquisición prevista de Globalstar por 11.500 millones de dólares podría ampliar esa iniciativa a la conexión satélite-teléfono mediante el acceso al espectro y una relación ya existente con $AAPL , mientras ASTS y $SPCX desarrollan sus propios servicios.
La adquisición prevista de Globalstar por 11.500 millones de dólares podría ampliar esa iniciativa a la conexión satélite-teléfono mediante el acceso al espectro y una relación ya existente con $AAPL , mientras ASTS y $SPCX desarrollan sus propios servicios.
1
1.1k
·
--
Alcista
Con verificación
$INTC El CEO prevé que el mercado de CPU para servidores se multiplicará por 5 y superará los 200.000 millones de dólares en cinco años, a medida que despegan los agentes de IA, y afirma que «la proporción de CPU por GPU solía ser de 1 a 8 y ahora es de 1 a 4».
Eso significa, en la práctica, el doble de CPU por GPU, ya que los agentes de IA ejecutan más código y usan más herramientas, lo que podría generar otra enorme oportunidad de crecimiento para $AMD, $ARM y $NVDA , más allá de las GPU.
Eso significa, en la práctica, el doble de CPU por GPU, ya que los agentes de IA ejecutan más código y usan más herramientas, lo que podría generar otra enorme oportunidad de crecimiento para $AMD, $ARM y $NVDA , más allá de las GPU.
1
4.5k
·
--
Alcista
Jim Cramer no está demasiado entusiasmado con que $ASTS diga: «No, estamos enfrentándonos a la Fed con eso».
Y fue aún más despectivo con $IREN cuando dijo: «No queremos IREN».
Jim Cramer no está demasiado entusiasmado con que $ASTS diga: «No, estamos enfrentándonos a la Fed con eso».
Y fue aún más despectivo con $IREN cuando dijo: «No queremos IREN».
Y fue aún más despectivo con $IREN cuando dijo: «No queremos IREN».
1
1.1k
·
--
Alcista
Según se informa, $NVDA está en conversaciones para ofrecer más de 5.000 millones en garantías de crédito para el centro de datos de 460 MW de Nscale, respaldado por un contrato de computación de 45.000 millones de dólares con $ANT .
En esencia, Nvidia financiaría la energía y la construcción, en lugar de las GPU, lo que podría ayudar a poner en línea más capacidad de Vera Rubin con mayor rapidez y reducir los costos de financiación para sus clientes.
En esencia, Nvidia financiaría la energía y la construcción, en lugar de las GPU, lo que podría ayudar a poner en línea más capacidad de Vera Rubin con mayor rapidez y reducir los costos de financiación para sus clientes.
2
1.3k
·
--
Alcista
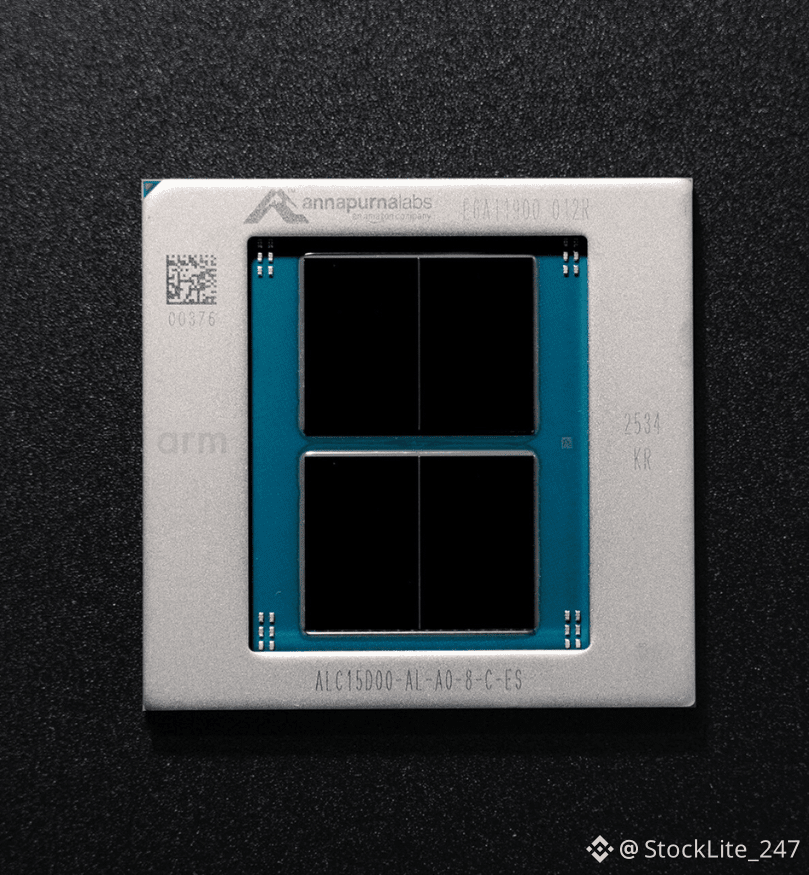
$AMZN planea empezar a vender chips Trainium fuera de AWS a finales de 2027, y el director ejecutivo Andy Jassy espera que «la venta de chips a terceros se convierta en un negocio muy importante».
Lo interesante es que Jassy afirma que esos mismos chips generan más flujo de caja dentro de AWS a lo largo de 5 a 6 años, así que Amazon busca aprovechar tanto las ventas directas de chips como los años de ingresos recurrentes de la nube.
Lo interesante es que Jassy afirma que esos mismos chips generan más flujo de caja dentro de AWS a lo largo de 5 a 6 años, así que Amazon busca aprovechar tanto las ventas directas de chips como los años de ingresos recurrentes de la nube.
3
1.1k
·
--
Alcista
Con verificación
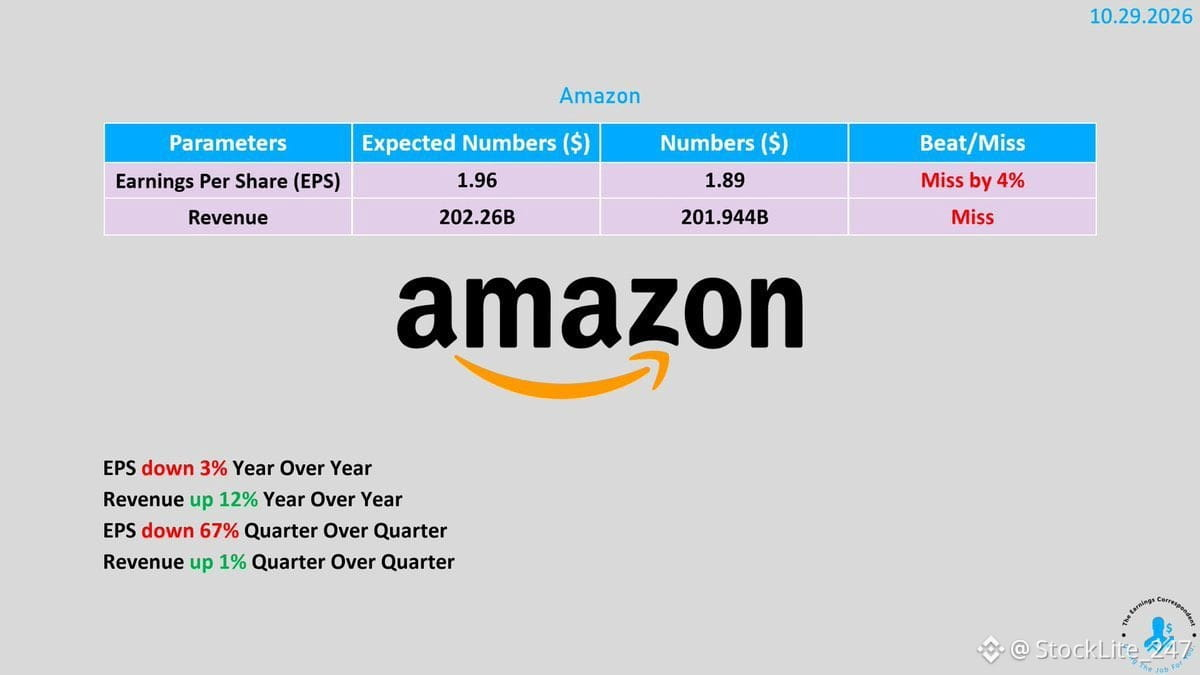
$AMZN acaba de publicar otra CONFIRMACIÓN contundente del superciclo de la infraestructura de IA.
> AWS creció un 39 % interanual, hasta los 46.000 millones de dólares (ritmo anualizado de 184.000 millones de dólares).
> Inversiones de capital (CapEx): 77.300 millones de dólares, frente a los aproximadamente 57.000 millones estimados.
> La dirección prevé un crecimiento de AWS superior al 40 % tanto en 2027 como en 2028.
La demanda no es el cuello de botella. ¡La capacidad sí!
Están gastando a un ritmo que indica que el desarrollo de varios años está asegurado, y el impacto en el flujo de caja ya se refleja en un flujo de caja libre (FCF) de los últimos doce meses (TTM) de –42.400 millones de dólares. La clásica dinámica de los ciclos de infraestructura: adelantar el gasto de capital y monetizarlo a medida que entra en funcionamiento la capacidad.
Esta es la misma señal que arrojan los resultados del resto de los hiperescaladores + SpaceX.
La inversión en infraestructura de IA (energía, fotónica/CPO, refrigeración, silicio personalizado, memoria, etc.) acaba de ganar otra mejora en visibilidad a varios años.
Se suman a los resultados de $SPCX , $META , MSFT, GOOG. Todo listo.
¡Optimista!
1
864
·
--
Alcista
Con verificación
$NBIS : Esta venta masiva de acciones de hiperescaladores no tiene recorrido
$MSFT dijo que el gasto de capital fue una cuestión de calendario y que el motivo eran «retrasos en la entrega de parte de la capacidad de nube de terceros».
$GOOG dijo: «Nuestro rango previsto de gasto de capital para todo 2026, de 195.000 a 205.000 millones de dólares, no ha cambiado. Seguimos esperando que nuestro gasto de capital aumente significativamente en 2027».
Entonces, ¿cuál es el problema?
No dejes que la evolución de los precios te impida ver los fundamentos que tienes delante.
1
635
·
--
Alcista
Fuertes cifras de demanda de IA de Samsung, $MSFT y $GOOGL . Más confirmación de que hay demanda y los ingresos están creciendo.
Entonces, ¿por qué estamos bajando?
- La quema de efectivo de Google está reavivando las preocupaciones sobre la financiación.
- Los retrasos en la capacidad de terceros de Microsoft están generando inquietud sobre su capacidad de ejecución.
Parece que volvemos a estar «preocupados» por la rapidez con la que el despliegue de la IA se traduce en flujo de caja.
2
915
·
--
Alcista
$MSFT $NBIS
Microsoft presentó las cifras que el mercado de la IA necesita para seguir avanzando.
• El crecimiento de Azure se aceleró al 48%, frente al 43% del trimestre pasado, superando la previsión del 44–45%
• Los ingresos de Azure fueron de 33.200 millones de dólares; es la primera vez que Microsoft los expresa en dólares
• Los ingresos fueron de 92.300 millones de dólares y el BPA, de 4,89 dólares; ambos superaron las expectativas
• El gasto de capital, incluidos los arrendamientos financieros, fue de unos 45.000 millones de dólares, y el gasto de capital en efectivo fue de 39.400 millones, el doble que hace un año
• La cartera de pedidos comerciales asciende a 677.000 millones de dólares, un 73% más interanual
• Tiene firmados arrendamientos de centros de datos por valor de 329.000 millones de dólares que ni siquiera han comenzado todavía
El crecimiento se está acelerando a esta escala mientras Microsoft aún tiene capacidad insuficiente, así que cada GPU que instala se alquila desde el primer día.
Optimismo para todo el sector de la IA ⚡️
1
313
·
--
Alcista
Con verificación
$GOOGL cae alrededor de un 7% en las operaciones posteriores al cierre. Pero mira lo que acaba de hacer Google Cloud.
Los ingresos de Cloud SE DUPLICARON en un año: 15,2 mil millones de dólares → 30,7 mil millones (+103%).
Los ingresos operativos de Cloud se MÁS QUE TRIPLICARON: 3,6 mil millones → 11,1 mil millones. Eso supone un margen del 36%.
Cloud por sí sola generó aproximadamente el 62% de todo el crecimiento de los ingresos de Alphabet este trimestre. Google afirma que las ventas de sistemas TPU contribuyeron de forma significativa.
Entonces, ¿por qué baja la acción?
Los ingresos totales, de 127,6 mil millones de dólares, quedaron ligeramente por debajo de las expectativas. El BPA se vio afectado por una pérdida de 8,7 mil millones en inversiones en acciones. Y el gasto de capital se más que duplicó, hasta los 51,4 mil millones, lo que hizo caer el flujo de caja libre a -9,1 mil millones.
Las cifras principales parecen desordenadas. Pero el negocio de IA que hay detrás está acelerándose más rápido que casi cualquier otro negocio de esta escala.
Junto con $MSFT esta noche (Azure +48%), son dos de los mayores inversores en IA que están demostrando que ese gasto se está convirtiendo en ingresos y beneficios reales.
1
692
·
--
Alcista
$OSS.US SUPERARON CON CRECES LAS EXPECTATIVAS DE RESULTADOS DEL T3
• Ingresos: 12,6 M$ frente a 10,9 M$ estimados
• BPA: 0,01 $ frente a 0,01 $ estimados
• Margen bruto: 43 % frente al 38 % estimado
• La relación pedidos/facturación acumulada en el año alcanzó 1,5x
Previsiones para el ejercicio fiscal 2026
• Ingresos: 40 % frente al 28 % estimado
• Margen bruto: 43 % frente al 41 % estimado
OSSUS-12,28 %
1
50
·
--
Alcista
$ANTX.US pasó de tener márgenes operativos del -249 % en el primer trimestre de 2025 a un +8 % en el segundo trimestre de 2026, lo que equivale a unos 1.000 millones de dólares de beneficio operativo trimestral.
Y lo consiguió mientras gastaba unos 10.000 millones de dólares en I+D en apenas seis meses, porque los ingresos crecieron unas 29 veces, frente a un crecimiento de apenas unas 6 veces en el gasto en computación.
Y lo consiguió mientras gastaba unos 10.000 millones de dólares en I+D en apenas seis meses, porque los ingresos crecieron unas 29 veces, frente a un crecimiento de apenas unas 6 veces en el gasto en computación.
ANTXUS-4,03 %
1
24
·
--
Alcista
Parcialmente cierto
Deutsche Bank estima que las GPU GB300 $NVDA pueden alquilarse por hasta ~$14 la hora, frente a solo $3.50 por las H100, y que algunos contratos generan ~$60M por MW al año.
Eso sitúa los 1 GW de capacidad de computación para IA en ~$48B de ingresos anuales, según una combinación de precios, lo que ayuda a explicar por qué asegurar el suministro eléctrico se está volviendo tan valioso para $NBIS, $CRWV y $SPCX .
Eso sitúa los 1 GW de capacidad de computación para IA en ~$48B de ingresos anuales, según una combinación de precios, lo que ayuda a explicar por qué asegurar el suministro eléctrico se está volviendo tan valioso para $NBIS, $CRWV y $SPCX .
2
865
·
--
Alcista
$IREN acaba de obtener 363 millones de dólares en financiación respaldada por GPU que ya generan ingresos en virtud de contratos plurianuales con clientes.
Es bastante interesante, teniendo en cuenta todas las preocupaciones en torno a los préstamos para IA, porque ahora IREN puede pedir préstamos respaldados por su infraestructura existente para financiar su próxima expansión sin tener que emitir más acciones.
Es bastante interesante, teniendo en cuenta todas las preocupaciones en torno a los préstamos para IA, porque ahora IREN puede pedir préstamos respaldados por su infraestructura existente para financiar su próxima expansión sin tener que emitir más acciones.
1
181
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
20,160 visualizaciones
691 participa(n) en el debate
El debate sobre la tributación de las criptomonedas se intensifica mientras Uniswap y Andreessen Horowitz (a16z) abogan por una exención para las DeFi en las normas fiscales propuestas por Illinois para las criptomonedas. Les preocupa que los protocolos de finanzas descentralizadas y las plataformas sin custodia puedan enfrentarse a cargas fiscales injustas, lo que podría ralentizar la innovación y dificultar el desarrollo de las criptomonedas. Las plataformas DeFi permiten a los usuarios intercambiar y administrar activos digitales sin intermediarios tradicionales, por lo que aplicar las normas fiscales financieras convencionales podría generar serios desafíos. Este podría convertirse en un momento importante para la industria de las criptomonedas en Estados Unidos, ya que los reguladores deben encontrar un equilibrio entre una tributación justa, la protección de los inversores y la innovación. 🚀
La principal preocupación es que el impuesto propuesto del 0,2 % se calcula sobre el valor de las transacciones, no solo sobre las ganancias obtenidas al operar. Uniswap, a16z y el DeFi Education Fund quieren que se excluyan los retiros de billeteras y los puentes entre cadenas, y también se oponen a los requisitos de conservar registros de claves privadas. Illinois ha acordado aplazar la implementación hasta el 1 de julio de 2027, sujeto a la aprobación judicial. El resultado podría influir en la forma en que otros estados de Estados Unidos abordan la tributación de las DeFi. The Defiant +2
¿Qué opinas 🤔? ¿Deberían estar exentas de impuestos las transacciones DeFi para proteger la descentralización o deberían las plataformas de criptomonedas seguir las normas fiscales tradicionales? 🤔
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
Volatile
·3 «Me gusta»
·196 visualizaciones
HKDollarStablecoinHKDAPToLaunchOnSolana
14,271 visualizaciones
431 participa(n) en el debate
$1.5BInLeveragedCryptoBetsLiquidated
33,076 visualizaciones
236 participa(n) en el debate