
Raja Ali Ali
508 Publicaciones
Raja Ali Ali
Denunciar
Bloquear usuario
Trader frecuente
1.3 años
74 Siguiendo
305 Seguidores
696 Me gusta
Publicaciones
·
--
🚨 NOTICIAS CRIPTO: ¡LAS NUEVAS NORMAS DE TAILANDIA PARA LOS ETF DE BTC Y ETH ENTRAN EN VIGOR HOY! 🇹🇭
¡Gran novedad para el mercado cripto! 👀
📢 La Comisión de Bolsa y Valores de Tailandia ha introducido normas para los ETF de criptomonedas, vigentes a partir del 16 de octubre de 2026.
🔹 Bitcoin (BTC): Incluido entre los activos elegibles iniciales.
🔹 Ethereum (ETH): También incluido entre los activos elegibles iniciales.
🔹 Protección de los inversores: Las normas exigen custodios regulados y una exposición media de al menos el 80 % al criptoactivo de referencia.
📊 ¿Por qué es importante?
Unas normas de inversión más claras podrían ayudar a fortalecer la estructura de los productos de inversión en criptomonedas y facilitar el acceso al mercado regulado.
⚠️ Sin embargo, las nuevas regulaciones no garantizan subidas de precios. Las condiciones del mercado y la demanda de los inversores siguen siendo importantes.
💬 Tu opinión: ¿Atraerán los ETF de criptomonedas regulados a más inversores institucionales a BTC y ETH?
¡Cuéntanos qué piensas aquí abajo! 👇
#Ethereum #CryptoNews #BTC #ETH #CryptoMarket $BTC
{future}(BTCUSDT)
🚨 NOTICIAS CRIPTO: ¡LAS NUEVAS NORMAS DE TAILANDIA PARA LOS ETF DE BTC Y ETH ENTRAN EN VIGOR HOY! 🇹🇭
¡Gran novedad para el mercado cripto! 👀
📢 La Comisión de Bolsa y Valores de Tailandia ha introducido normas para los ETF de criptomonedas, vigentes a partir del 16 de octubre de 2026.
🔹 Bitcoin (BTC): Incluido entre los activos elegibles iniciales.
🔹 Ethereum (ETH): También incluido entre los activos elegibles iniciales.
🔹 Protección de los inversores: Las normas exigen custodios regulados y una exposición media de al menos el 80 % al criptoactivo de referencia.
📊 ¿Por qué es importante?
Unas normas de inversión más claras podrían ayudar a fortalecer la estructura de los productos de inversión en criptomonedas y facilitar el acceso al mercado regulado.
⚠️ Sin embargo, las nuevas regulaciones no garantizan subidas de precios. Las condiciones del mercado y la demanda de los inversores siguen siendo importantes.
💬 Tu opinión: ¿Atraerán los ETF de criptomonedas regulados a más inversores institucionales a BTC y ETH?
¡Cuéntanos qué piensas aquí abajo! 👇
#Ethereum #CryptoNews #BTC #ETH #CryptoMarket $BTC
¡Gran novedad para el mercado cripto! 👀
📢 La Comisión de Bolsa y Valores de Tailandia ha introducido normas para los ETF de criptomonedas, vigentes a partir del 16 de octubre de 2026.
🔹 Bitcoin (BTC): Incluido entre los activos elegibles iniciales.
🔹 Ethereum (ETH): También incluido entre los activos elegibles iniciales.
🔹 Protección de los inversores: Las normas exigen custodios regulados y una exposición media de al menos el 80 % al criptoactivo de referencia.
📊 ¿Por qué es importante?
Unas normas de inversión más claras podrían ayudar a fortalecer la estructura de los productos de inversión en criptomonedas y facilitar el acceso al mercado regulado.
⚠️ Sin embargo, las nuevas regulaciones no garantizan subidas de precios. Las condiciones del mercado y la demanda de los inversores siguen siendo importantes.
💬 Tu opinión: ¿Atraerán los ETF de criptomonedas regulados a más inversores institucionales a BTC y ETH?
¡Cuéntanos qué piensas aquí abajo! 👇
#Ethereum #CryptoNews #BTC #ETH #CryptoMarket $BTC
123
·
--
Sigo notando que los mercados financieros pueden parecer automatizados hasta que algo tiene que pasar de una institución a otra. La titularidad queda registrada aquí, la elegibilidad del inversor se comprueba en otro lugar, la liquidación se realiza mediante otro sistema y, de repente, la transacción queda a la espera de que las personas y las bases de datos se pongan de acuerdo.
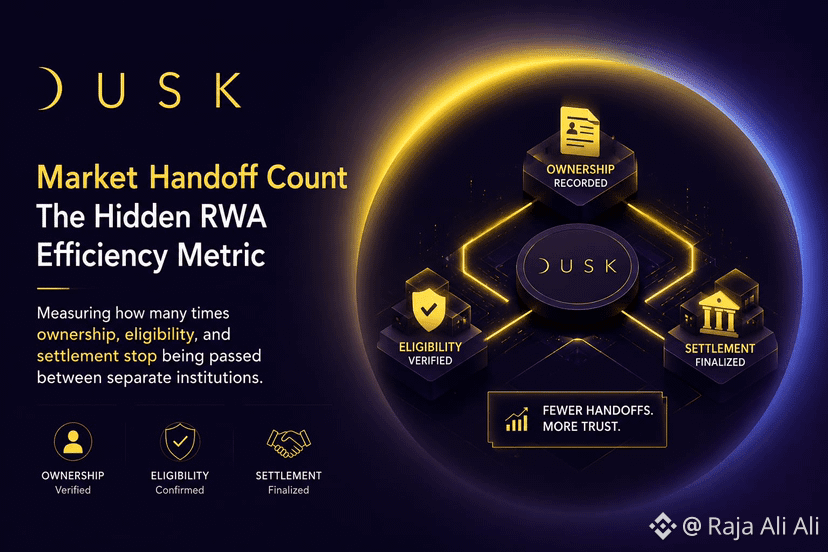
Eso me hace preguntarme si $DUSK necesita una métrica de RWA más peculiar: el recuento de traspasos del mercado.
En lugar de preguntar únicamente cuántos activos o transacciones pasan a la cadena, contaría cuántas veces cambia de manos la responsabilidad por una misma transacción. Se verifica a un inversor, pero otra institución aún necesita esa respuesta. Cambia la titularidad, pero otro libro mayor tiene que reconocerlo. Se completa la liquidación, pero alguien más adelante quizá todavía tenga que conciliar el registro.
A primera vista, cada institución está haciendo su trabajo. En la práctica, cada traspaso crea otro punto en el que la prueba vuelve a convertirse en una decisión.
Quizá la verdadera eficiencia de Dusk se manifieste cuando esos límites empiecen a desaparecer. Si la elegibilidad, la titularidad y la liquidación pueden compartir el mismo estado financiero de confianza, menos participantes tendrán que reconstruir lo que el participante anterior ya había establecido.
Pero menos traspasos también concentran la responsabilidad. Si un estado compartido es incorrecto, el error llega más lejos.
Así que no celebraría automáticamente una cifra más baja.
Empieza a importar cuando desaparecen los traspasos sin que la rendición de cuentas desaparezca con ellos.
#dusk $DUSK @Dusk
Sigo notando que los mercados financieros pueden parecer automatizados hasta que algo tiene que pasar de una institución a otra. La titularidad queda registrada aquí, la elegibilidad del inversor se comprueba en otro lugar, la liquidación se realiza mediante otro sistema y, de repente, la transacción queda a la espera de que las personas y las bases de datos se pongan de acuerdo.
Eso me hace preguntarme si $DUSK necesita una métrica de RWA más peculiar: el recuento de traspasos del mercado.
En lugar de preguntar únicamente cuántos activos o transacciones pasan a la cadena, contaría cuántas veces cambia de manos la responsabilidad por una misma transacción. Se verifica a un inversor, pero otra institución aún necesita esa respuesta. Cambia la titularidad, pero otro libro mayor tiene que reconocerlo. Se completa la liquidación, pero alguien más adelante quizá todavía tenga que conciliar el registro.
A primera vista, cada institución está haciendo su trabajo. En la práctica, cada traspaso crea otro punto en el que la prueba vuelve a convertirse en una decisión.
Quizá la verdadera eficiencia de Dusk se manifieste cuando esos límites empiecen a desaparecer. Si la elegibilidad, la titularidad y la liquidación pueden compartir el mismo estado financiero de confianza, menos participantes tendrán que reconstruir lo que el participante anterior ya había establecido.
Pero menos traspasos también concentran la responsabilidad. Si un estado compartido es incorrecto, el error llega más lejos.
Así que no celebraría automáticamente una cifra más baja.
Empieza a importar cuando desaparecen los traspasos sin que la rendición de cuentas desaparezca con ellos.
#dusk $DUSK @Dusk
Eso me hace preguntarme si $DUSK necesita una métrica de RWA más peculiar: el recuento de traspasos del mercado.
En lugar de preguntar únicamente cuántos activos o transacciones pasan a la cadena, contaría cuántas veces cambia de manos la responsabilidad por una misma transacción. Se verifica a un inversor, pero otra institución aún necesita esa respuesta. Cambia la titularidad, pero otro libro mayor tiene que reconocerlo. Se completa la liquidación, pero alguien más adelante quizá todavía tenga que conciliar el registro.
A primera vista, cada institución está haciendo su trabajo. En la práctica, cada traspaso crea otro punto en el que la prueba vuelve a convertirse en una decisión.
Quizá la verdadera eficiencia de Dusk se manifieste cuando esos límites empiecen a desaparecer. Si la elegibilidad, la titularidad y la liquidación pueden compartir el mismo estado financiero de confianza, menos participantes tendrán que reconstruir lo que el participante anterior ya había establecido.
Pero menos traspasos también concentran la responsabilidad. Si un estado compartido es incorrecto, el error llega más lejos.
Así que no celebraría automáticamente una cifra más baja.
Empieza a importar cuando desaparecen los traspasos sin que la rendición de cuentas desaparezca con ellos.
#dusk $DUSK @Dusk
1
81
·
--
Sigo notando que “composability” suena mucho más sencillo hasta que el activo involucrado tiene reglas adjuntas. En el DeFi normal, una aplicación puede heredar liquidez de otra y hacer algo con ella de inmediato. Con activos regulados, el dinero puede llegar antes que el contexto.
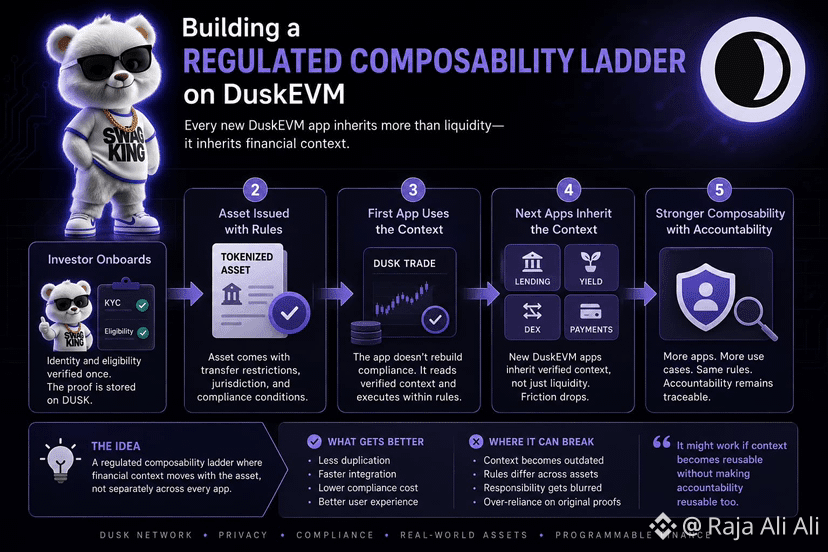
Eso me hace preguntarme si $DUSK podría construir algo más parecido a una escalera de composabilidad regulada en DuskEVM.
Imagina que una aplicación ya sabe que un inversor pasó una verificación de elegibilidad. Otra sabe que el activo tiene restricciones de transferencia. Una tercera se encarga de la liquidación. Si una aplicación nueva puede usar esos estados verificados sin recopilar los mismos documentos y reconstruir el mismo proceso de cumplimiento, no solo hereda más que liquidez. Hereda contexto financiero.
Pero aquí es donde me detengo.
La prueba de que alguien fue elegible ayer no implica necesariamente permiso para operar hoy. Las jurisdicciones cambian, el estado del inversor cambia y distintos activos pueden interpretar la misma verificación de manera diferente. Reutilizar el contexto podría eliminar duplicaciones, pero también podría trasladar en silencio la responsabilidad de la aplicación que toma la decisión al sistema que produjo la prueba original.
Así que mediría la escalera por cuánto contexto verificado sobrevive entre aplicaciones sin revisión manual.
Podría funcionar si el contexto se vuelve reutilizable sin hacer que la rendición de cuentas también lo sea.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Sigo notando que “composability” suena mucho más sencillo hasta que el activo involucrado tiene reglas adjuntas. En el DeFi normal, una aplicación puede heredar liquidez de otra y hacer algo con ella de inmediato. Con activos regulados, el dinero puede llegar antes que el contexto.
Eso me hace preguntarme si $DUSK podría construir algo más parecido a una escalera de composabilidad regulada en DuskEVM.
Imagina que una aplicación ya sabe que un inversor pasó una verificación de elegibilidad. Otra sabe que el activo tiene restricciones de transferencia. Una tercera se encarga de la liquidación. Si una aplicación nueva puede usar esos estados verificados sin recopilar los mismos documentos y reconstruir el mismo proceso de cumplimiento, no solo hereda más que liquidez. Hereda contexto financiero.
Pero aquí es donde me detengo.
La prueba de que alguien fue elegible ayer no implica necesariamente permiso para operar hoy. Las jurisdicciones cambian, el estado del inversor cambia y distintos activos pueden interpretar la misma verificación de manera diferente. Reutilizar el contexto podría eliminar duplicaciones, pero también podría trasladar en silencio la responsabilidad de la aplicación que toma la decisión al sistema que produjo la prueba original.
Así que mediría la escalera por cuánto contexto verificado sobrevive entre aplicaciones sin revisión manual.
Podría funcionar si el contexto se vuelve reutilizable sin hacer que la rendición de cuentas también lo sea.
#dusk $DUSK @Dusk
Eso me hace preguntarme si $DUSK podría construir algo más parecido a una escalera de composabilidad regulada en DuskEVM.
Imagina que una aplicación ya sabe que un inversor pasó una verificación de elegibilidad. Otra sabe que el activo tiene restricciones de transferencia. Una tercera se encarga de la liquidación. Si una aplicación nueva puede usar esos estados verificados sin recopilar los mismos documentos y reconstruir el mismo proceso de cumplimiento, no solo hereda más que liquidez. Hereda contexto financiero.
Pero aquí es donde me detengo.
La prueba de que alguien fue elegible ayer no implica necesariamente permiso para operar hoy. Las jurisdicciones cambian, el estado del inversor cambia y distintos activos pueden interpretar la misma verificación de manera diferente. Reutilizar el contexto podría eliminar duplicaciones, pero también podría trasladar en silencio la responsabilidad de la aplicación que toma la decisión al sistema que produjo la prueba original.
Así que mediría la escalera por cuánto contexto verificado sobrevive entre aplicaciones sin revisión manual.
Podría funcionar si el contexto se vuelve reutilizable sin hacer que la rendición de cuentas también lo sea.
#dusk $DUSK @Dusk
1
92
·
--
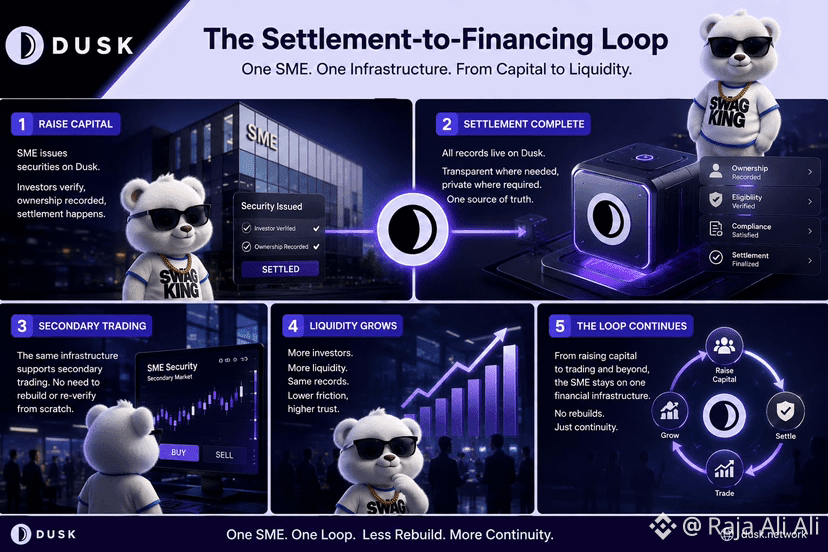
Para ser honesto, sigo pensando que la parte costosa de la financiación para pymes quizá no sea solo recaudar el dinero. Podría ser todo lo que la empresa tiene que volver a construir una vez que ese dinero necesita ir a algún otro lugar.
Una pyme podría emitir valores a través de $DUSK, los inversores completan las comprobaciones de elegibilidad, la propiedad se registra y ocurre la liquidación. A primera vista, eso parece que ya está terminado.
Luego comienza el comercio secundario.
De repente, la misma empresa puede necesitar otro venue, otra comprobación del inversor, otra conciliación de la propiedad, tal vez otra institución decidiendo si los registros anteriores son aceptables. El activo ya existe, pero el flujo financiero vuelve a empezar.
Eso me hace preguntarme por un “Bucle de Liquidación a Financiación”.
Si la emisión, la elegibilidad del inversor, los registros de propiedad, la liquidación y el posterior trading pueden reutilizar el mismo estado financiero subyacente, una pyme no solo tokenizaría un activo una vez. Cada paso completado podría convertirse en infraestructura para el siguiente.
Pero la reutilización crea otro problema. Un registro verificado no significa automáticamente que otra institución aceptará la decisión que lo sustenta. Las regulaciones cambian. El estado del inversor cambia. La responsabilidad todavía tiene que recaer en algún lugar.
Así que el indicador interesante quizá no sea cuántas pymes emiten en Dusk.
Yo observaría cuánta poca infraestructura debe reconstruir una pyme cuando su capital pasa de la emisión a un mercado secundario real.
Ahí es donde empieza a importar la continuidad.
#dusk $DUSK @Dusk
Para ser honesto, sigo pensando que la parte costosa de la financiación para pymes quizá no sea solo recaudar el dinero. Podría ser todo lo que la empresa tiene que volver a construir una vez que ese dinero necesita ir a algún otro lugar.
Una pyme podría emitir valores a través de $DUSK , los inversores completan las comprobaciones de elegibilidad, la propiedad se registra y ocurre la liquidación. A primera vista, eso parece que ya está terminado.
Luego comienza el comercio secundario.
De repente, la misma empresa puede necesitar otro venue, otra comprobación del inversor, otra conciliación de la propiedad, tal vez otra institución decidiendo si los registros anteriores son aceptables. El activo ya existe, pero el flujo financiero vuelve a empezar.
Eso me hace preguntarme por un “Bucle de Liquidación a Financiación”.
Si la emisión, la elegibilidad del inversor, los registros de propiedad, la liquidación y el posterior trading pueden reutilizar el mismo estado financiero subyacente, una pyme no solo tokenizaría un activo una vez. Cada paso completado podría convertirse en infraestructura para el siguiente.
Pero la reutilización crea otro problema. Un registro verificado no significa automáticamente que otra institución aceptará la decisión que lo sustenta. Las regulaciones cambian. El estado del inversor cambia. La responsabilidad todavía tiene que recaer en algún lugar.
Así que el indicador interesante quizá no sea cuántas pymes emiten en Dusk.
Yo observaría cuánta poca infraestructura debe reconstruir una pyme cuando su capital pasa de la emisión a un mercado secundario real.
Ahí es donde empieza a importar la continuidad.
#dusk $DUSK @Dusk
Una pyme podría emitir valores a través de $DUSK , los inversores completan las comprobaciones de elegibilidad, la propiedad se registra y ocurre la liquidación. A primera vista, eso parece que ya está terminado.
Luego comienza el comercio secundario.
De repente, la misma empresa puede necesitar otro venue, otra comprobación del inversor, otra conciliación de la propiedad, tal vez otra institución decidiendo si los registros anteriores son aceptables. El activo ya existe, pero el flujo financiero vuelve a empezar.
Eso me hace preguntarme por un “Bucle de Liquidación a Financiación”.
Si la emisión, la elegibilidad del inversor, los registros de propiedad, la liquidación y el posterior trading pueden reutilizar el mismo estado financiero subyacente, una pyme no solo tokenizaría un activo una vez. Cada paso completado podría convertirse en infraestructura para el siguiente.
Pero la reutilización crea otro problema. Un registro verificado no significa automáticamente que otra institución aceptará la decisión que lo sustenta. Las regulaciones cambian. El estado del inversor cambia. La responsabilidad todavía tiene que recaer en algún lugar.
Así que el indicador interesante quizá no sea cuántas pymes emiten en Dusk.
Yo observaría cuánta poca infraestructura debe reconstruir una pyme cuando su capital pasa de la emisión a un mercado secundario real.
Ahí es donde empieza a importar la continuidad.
#dusk $DUSK @Dusk
1
79
·
--
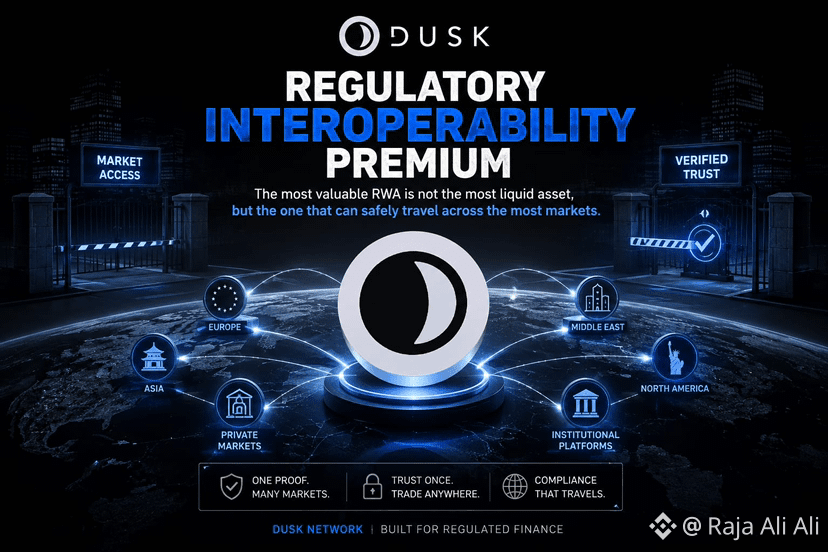
Para ser honesto, sigo pensando que la liquidez quizá sea la primera pregunta equivocada para los activos tokenizados. Un activo RWA puede negociarse con fuerza en un solo mercado y aun así volverse extrañamente inútil en el momento en que alguien intenta moverlo a otro lugar.
Ahí es donde veo un posible “Premium de Interoperabilidad Regulatoria” alrededor de $DUSK.
Imagina un bono tokenizado aceptado por un único centro. Ahora imagina otro que puede moverse entre varios mercados regulados porque cada uno puede verificar al inversor, el registro de propiedad y las pruebas de cumplimiento requeridas sin tener que reconstruirlo todo desde cero. Mismo activo subyacente, quizá incluso menos volumen de negociación, pero con un alcance financiero mucho más amplio.
A primera vista, ambos son activos líquidos. En la práctica, uno lleva consigo su contexto regulatorio. El otro sigue chocando con fronteras.
Y esas fronteras son caras. Otra comprobación de identidad. Otra decisión de elegibilidad. Revisión manual. Reglas de divulgación diferentes. Todavía alguien tiene que asumir la responsabilidad de la verificación del mercado anterior.
Esa última parte me inquieta.
“la prueba puede viajar más rápido que la confianza institucional”
Así que quizá la prima no provendría de la interoperabilidad en sí, sino de con qué frecuencia otro centro regulado está realmente dispuesto a heredar las respuestas anteriores.
Yo vigilaría mercados-por-activo junto con la liquidez.
Porque un RWA que negocia en todas partes donde legalmente puede existir puede terminar siendo más útil que uno que simplemente negocia mucho en un solo lugar.
Falla si cada frontera obliga todavía a que el activo vuelva a empezar desde cero.
#dusk $DUSK @Dusk_Foundation
$UAI
{alpha}(560x3e5d4f8aee0d9b3082d5f6da5d6e225d17ba9ea0)
$TUT
{future}(TUTUSDT)
{future}(DUSKUSDT)
Para ser honesto, sigo pensando que la liquidez quizá sea la primera pregunta equivocada para los activos tokenizados. Un activo RWA puede negociarse con fuerza en un solo mercado y aun así volverse extrañamente inútil en el momento en que alguien intenta moverlo a otro lugar.
Ahí es donde veo un posible “Premium de Interoperabilidad Regulatoria” alrededor de $DUSK .
Imagina un bono tokenizado aceptado por un único centro. Ahora imagina otro que puede moverse entre varios mercados regulados porque cada uno puede verificar al inversor, el registro de propiedad y las pruebas de cumplimiento requeridas sin tener que reconstruirlo todo desde cero. Mismo activo subyacente, quizá incluso menos volumen de negociación, pero con un alcance financiero mucho más amplio.
A primera vista, ambos son activos líquidos. En la práctica, uno lleva consigo su contexto regulatorio. El otro sigue chocando con fronteras.
Y esas fronteras son caras. Otra comprobación de identidad. Otra decisión de elegibilidad. Revisión manual. Reglas de divulgación diferentes. Todavía alguien tiene que asumir la responsabilidad de la verificación del mercado anterior.
Esa última parte me inquieta.
“la prueba puede viajar más rápido que la confianza institucional”
Así que quizá la prima no provendría de la interoperabilidad en sí, sino de con qué frecuencia otro centro regulado está realmente dispuesto a heredar las respuestas anteriores.
Yo vigilaría mercados-por-activo junto con la liquidez.
Porque un RWA que negocia en todas partes donde legalmente puede existir puede terminar siendo más útil que uno que simplemente negocia mucho en un solo lugar.
Falla si cada frontera obliga todavía a que el activo vuelva a empezar desde cero.
#dusk $DUSK @Dusk
$UAI
$TUT
Ahí es donde veo un posible “Premium de Interoperabilidad Regulatoria” alrededor de $DUSK .
Imagina un bono tokenizado aceptado por un único centro. Ahora imagina otro que puede moverse entre varios mercados regulados porque cada uno puede verificar al inversor, el registro de propiedad y las pruebas de cumplimiento requeridas sin tener que reconstruirlo todo desde cero. Mismo activo subyacente, quizá incluso menos volumen de negociación, pero con un alcance financiero mucho más amplio.
A primera vista, ambos son activos líquidos. En la práctica, uno lleva consigo su contexto regulatorio. El otro sigue chocando con fronteras.
Y esas fronteras son caras. Otra comprobación de identidad. Otra decisión de elegibilidad. Revisión manual. Reglas de divulgación diferentes. Todavía alguien tiene que asumir la responsabilidad de la verificación del mercado anterior.
Esa última parte me inquieta.
“la prueba puede viajar más rápido que la confianza institucional”
Así que quizá la prima no provendría de la interoperabilidad en sí, sino de con qué frecuencia otro centro regulado está realmente dispuesto a heredar las respuestas anteriores.
Yo vigilaría mercados-por-activo junto con la liquidez.
Porque un RWA que negocia en todas partes donde legalmente puede existir puede terminar siendo más útil que uno que simplemente negocia mucho en un solo lugar.
Falla si cada frontera obliga todavía a que el activo vuelva a empezar desde cero.
#dusk $DUSK @Dusk
$UAI
$TUT
1
155
·
--
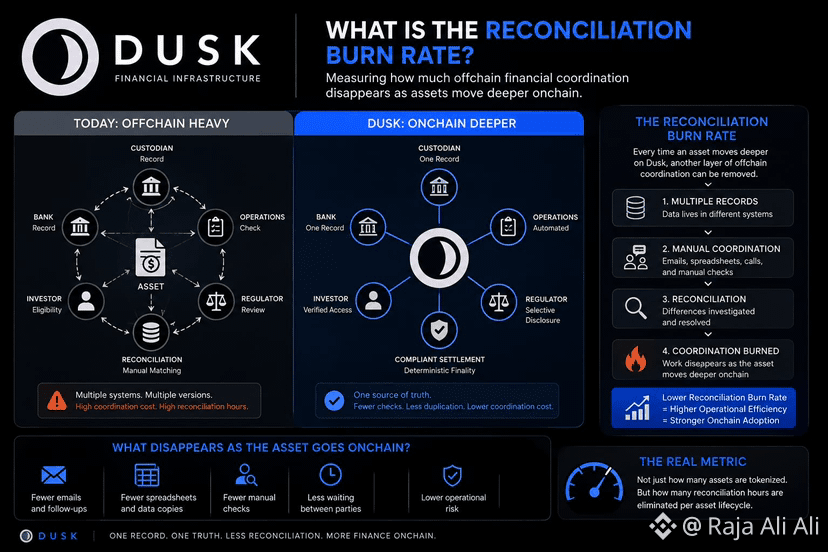
Para ser honesto, sigo pensando que la tokenización se mide en el momento equivocado. Celebramos cuando un activo se mueve onchain, pero la parte costosa puede ser todo lo que las instituciones todavía tienen que hacer alrededor de eso después.
Se liquida una operación. Luego alguien revisa el registro de propiedad contra otro sistema. Los registros de efectivo se emparejan. La elegibilidad se confirma de nuevo. Los equipos de operaciones investigan las diferencias. A simple vista, el activo es digital. En la práctica, la gente sigue conciliando versiones diferentes de lo que sucedió.
Eso me hace preguntarme si Dusk podría crear algo como una “Reconciliation Burn Rate” (tasa de consumo de conciliación).
No tokens que se queman. Se quema la coordinación.
Si la emisión, la propiedad, las verificaciones de cumplimiento, las transferencias y la liquidación comparten cada vez más el mismo registro subyacente en Dusk, cada paso podría eliminar otra razón para que las instituciones comparen bases de datos separadas. Un activo que se mueve más profundamente onchain podría, gradualmente, consumir menos correo electrónico, menos hojas de cálculo, menos comprobaciones manuales y menos espera entre las partes.
Pero creo que la parte difícil es medir lo que realmente desaparece.
Un registro en blockchain puede demostrar que algo ocurrió. No hace automáticamente que cada banco, custodio o regulador acepte ese registro como la verdad operativa.
Así que quizá la métrica útil no sea simplemente activos tokenizados.
Es horas de conciliación eliminadas por ciclo de vida del activo.
Funciona si las instituciones realmente dejan de mantener los registros paralelos.
$SC #dusk $DUSK @Dusk_Foundation
{spot}(SCUSDT)
$TRUMP
{spot}(TRUMPUSDT)
Para ser honesto, sigo pensando que la tokenización se mide en el momento equivocado. Celebramos cuando un activo se mueve onchain, pero la parte costosa puede ser todo lo que las instituciones todavía tienen que hacer alrededor de eso después.
Se liquida una operación. Luego alguien revisa el registro de propiedad contra otro sistema. Los registros de efectivo se emparejan. La elegibilidad se confirma de nuevo. Los equipos de operaciones investigan las diferencias. A simple vista, el activo es digital. En la práctica, la gente sigue conciliando versiones diferentes de lo que sucedió.
Eso me hace preguntarme si Dusk podría crear algo como una “Reconciliation Burn Rate” (tasa de consumo de conciliación).
No tokens que se queman. Se quema la coordinación.
Si la emisión, la propiedad, las verificaciones de cumplimiento, las transferencias y la liquidación comparten cada vez más el mismo registro subyacente en Dusk, cada paso podría eliminar otra razón para que las instituciones comparen bases de datos separadas. Un activo que se mueve más profundamente onchain podría, gradualmente, consumir menos correo electrónico, menos hojas de cálculo, menos comprobaciones manuales y menos espera entre las partes.
Pero creo que la parte difícil es medir lo que realmente desaparece.
Un registro en blockchain puede demostrar que algo ocurrió. No hace automáticamente que cada banco, custodio o regulador acepte ese registro como la verdad operativa.
Así que quizá la métrica útil no sea simplemente activos tokenizados.
Es horas de conciliación eliminadas por ciclo de vida del activo.
Funciona si las instituciones realmente dejan de mantener los registros paralelos.
$SC #dusk $DUSK @Dusk
$TRUMP
Se liquida una operación. Luego alguien revisa el registro de propiedad contra otro sistema. Los registros de efectivo se emparejan. La elegibilidad se confirma de nuevo. Los equipos de operaciones investigan las diferencias. A simple vista, el activo es digital. En la práctica, la gente sigue conciliando versiones diferentes de lo que sucedió.
Eso me hace preguntarme si Dusk podría crear algo como una “Reconciliation Burn Rate” (tasa de consumo de conciliación).
No tokens que se queman. Se quema la coordinación.
Si la emisión, la propiedad, las verificaciones de cumplimiento, las transferencias y la liquidación comparten cada vez más el mismo registro subyacente en Dusk, cada paso podría eliminar otra razón para que las instituciones comparen bases de datos separadas. Un activo que se mueve más profundamente onchain podría, gradualmente, consumir menos correo electrónico, menos hojas de cálculo, menos comprobaciones manuales y menos espera entre las partes.
Pero creo que la parte difícil es medir lo que realmente desaparece.
Un registro en blockchain puede demostrar que algo ocurrió. No hace automáticamente que cada banco, custodio o regulador acepte ese registro como la verdad operativa.
Así que quizá la métrica útil no sea simplemente activos tokenizados.
Es horas de conciliación eliminadas por ciclo de vida del activo.
Funciona si las instituciones realmente dejan de mantener los registros paralelos.
$SC #dusk $DUSK @Dusk
$TRUMP
2
2
173
·
--
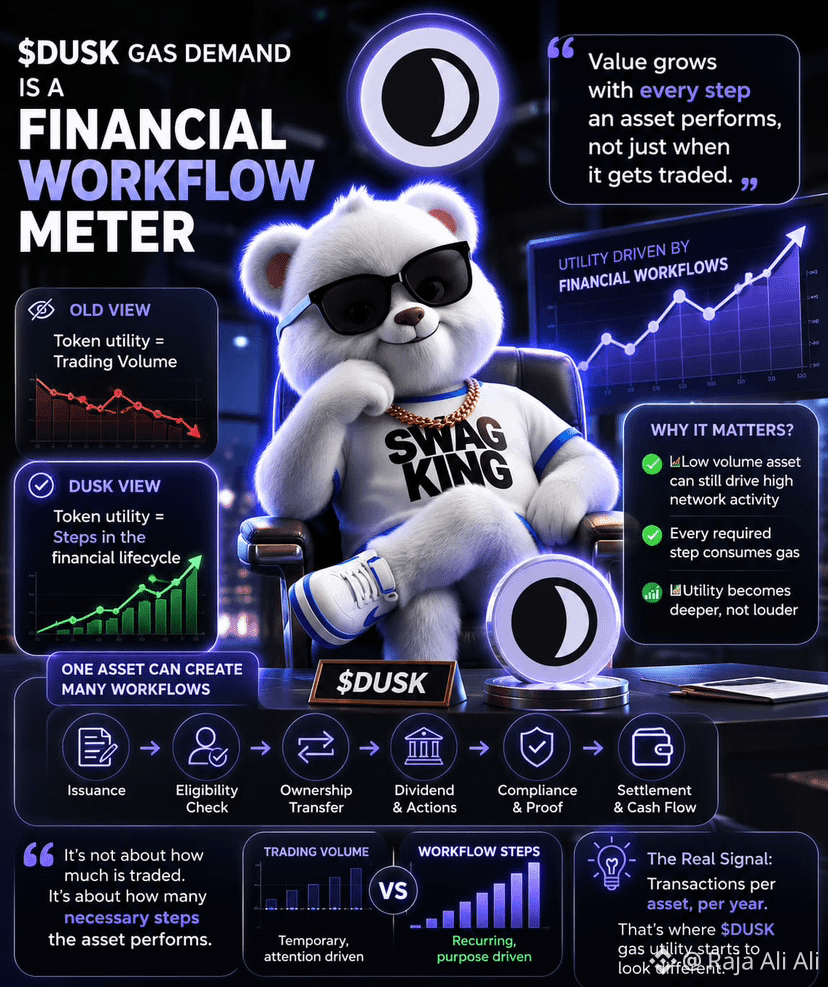
Para ser honesto, sigo preguntándome si el volumen de operaciones es el lugar equivocado para buscar $DUSK utility. Un activo regulado puede negociarse una vez y luego seguir generando trabajo durante años.
Piensa en lo que ocurre después de la emisión. Cambios de titularidad. Se comprueba la elegibilidad. Se liquidan efectivo y valores. Los dividendos se mueven. Ocurren eventos corporativos. Alguien, eventualmente, necesita pruebas para la presentación de informes o la revisión. A primera vista, estos parecen procesos financieros separados. En cadena (onchain), cada uno puede convertirse en otra transacción que consume gas.
Eso hace que $DUSK gas demand parezca menos un medidor de trading y más un medidor del flujo de trabajo financiero.
Un solo activo con bajo volumen secundario podría, en teoría, generar más actividad de red recurrente que un token muy negociado si su ciclo de vida sigue produciendo las acciones necesarias. Y lo necesario importa aquí. Una operación especulativa puede desaparecer cuando se va la atención. Un dividendo o una actualización de propiedad no se puede simplemente omitir porque el mercado se quedó en silencio.
Pero creo que esto solo se vuelve significativo si esos flujos de trabajo realmente se liquidan en Dusk. Si las instituciones todavía realizan comprobaciones de cumplimiento, gestión de servicios, presentación de informes y coordinación de efectivo en algún otro lugar, los registros en la cadena solo reflejan fragmentos del ciclo de vida.
Así que tal vez la métrica que vale la pena vigilar no son las transacciones por segundo.
Sino las transacciones por activo, por año.
Si ese número sigue subiendo sin necesitar volumen especulativo, ahí es donde la utilidad del gas en Dusk empieza a verse diferente.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Para ser honesto, sigo preguntándome si el volumen de operaciones es el lugar equivocado para buscar $DUSK utility. Un activo regulado puede negociarse una vez y luego seguir generando trabajo durante años.
Piensa en lo que ocurre después de la emisión. Cambios de titularidad. Se comprueba la elegibilidad. Se liquidan efectivo y valores. Los dividendos se mueven. Ocurren eventos corporativos. Alguien, eventualmente, necesita pruebas para la presentación de informes o la revisión. A primera vista, estos parecen procesos financieros separados. En cadena (onchain), cada uno puede convertirse en otra transacción que consume gas.
Eso hace que $DUSK gas demand parezca menos un medidor de trading y más un medidor del flujo de trabajo financiero.
Un solo activo con bajo volumen secundario podría, en teoría, generar más actividad de red recurrente que un token muy negociado si su ciclo de vida sigue produciendo las acciones necesarias. Y lo necesario importa aquí. Una operación especulativa puede desaparecer cuando se va la atención. Un dividendo o una actualización de propiedad no se puede simplemente omitir porque el mercado se quedó en silencio.
Pero creo que esto solo se vuelve significativo si esos flujos de trabajo realmente se liquidan en Dusk. Si las instituciones todavía realizan comprobaciones de cumplimiento, gestión de servicios, presentación de informes y coordinación de efectivo en algún otro lugar, los registros en la cadena solo reflejan fragmentos del ciclo de vida.
Así que tal vez la métrica que vale la pena vigilar no son las transacciones por segundo.
Sino las transacciones por activo, por año.
Si ese número sigue subiendo sin necesitar volumen especulativo, ahí es donde la utilidad del gas en Dusk empieza a verse diferente.
#dusk $DUSK @Dusk
Piensa en lo que ocurre después de la emisión. Cambios de titularidad. Se comprueba la elegibilidad. Se liquidan efectivo y valores. Los dividendos se mueven. Ocurren eventos corporativos. Alguien, eventualmente, necesita pruebas para la presentación de informes o la revisión. A primera vista, estos parecen procesos financieros separados. En cadena (onchain), cada uno puede convertirse en otra transacción que consume gas.
Eso hace que $DUSK gas demand parezca menos un medidor de trading y más un medidor del flujo de trabajo financiero.
Un solo activo con bajo volumen secundario podría, en teoría, generar más actividad de red recurrente que un token muy negociado si su ciclo de vida sigue produciendo las acciones necesarias. Y lo necesario importa aquí. Una operación especulativa puede desaparecer cuando se va la atención. Un dividendo o una actualización de propiedad no se puede simplemente omitir porque el mercado se quedó en silencio.
Pero creo que esto solo se vuelve significativo si esos flujos de trabajo realmente se liquidan en Dusk. Si las instituciones todavía realizan comprobaciones de cumplimiento, gestión de servicios, presentación de informes y coordinación de efectivo en algún otro lugar, los registros en la cadena solo reflejan fragmentos del ciclo de vida.
Así que tal vez la métrica que vale la pena vigilar no son las transacciones por segundo.
Sino las transacciones por activo, por año.
Si ese número sigue subiendo sin necesitar volumen especulativo, ahí es donde la utilidad del gas en Dusk empieza a verse diferente.
#dusk $DUSK @Dusk
1
69
·
--
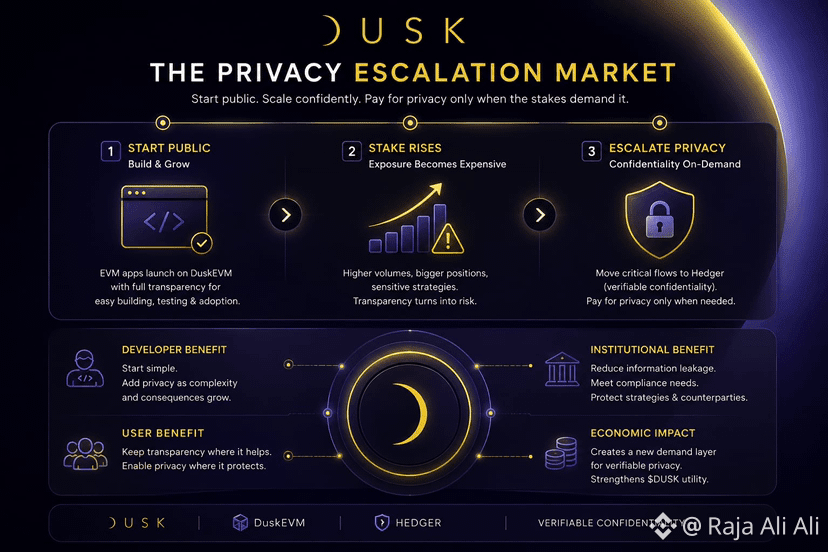
Para ser honesto, sigo preguntándome si la privacidad solo se vuelve valiosa cuando algo se vuelve lo bastante caro como para ocultarlo.
Una aplicación EVM en DuskEVM podría empezar casi de forma normal. Contratos públicos, actividad visible, herramientas familiares de Solidity. En esa etapa, la confidencialidad podría sentirse simplemente como un peso extra. Más complejidad para un problema que la aplicación aún no tiene.
Entonces el dinero se hace mayor.
Una pequeña operación se convierte en flujo de órdenes institucional. Una billetera simple se vincula con la elegibilidad de los inversores. Las posiciones comienzan a revelar estrategia, contrapartes, quizá incluso información que los competidores podrían usar. De repente, la misma transparencia que hacía que la aplicación fuera fácil de inspeccionar empieza a generar consecuencias.
Eso me hace pensar que $DUSK as podría estar creando, potencialmente, un tipo de mercado de escalamiento de la privacidad.
Los desarrolladores no necesariamente elegirían una arquitectura pública o privada de una vez. Podrían moverse hacia la confidencialidad a medida que el costo económico de ser observable aumenta. Hedger se vuelve menos parecido a una función de privacidad y más como otra capa operativa por la que la aplicación empieza a pagar cuando la exposición se vuelve costosa.
Pero hay fricción aquí. Mover actividad sensible a ejecución confidencial después de que una app ya tiene usuarios, contratos y flujos de trabajo podría ser problemático. La privacidad introducida demasiado tarde no puede borrar lo que ya se expuso.
Así que quizá la prueba real sea si DuskEVM hace que ese escalamiento sea lo bastante barato como para ocurrir antes de que la transparencia se convierta en una carga.
Ahí es donde empieza a importar.
#dusk $DUSK @Dusk
Para ser honesto, sigo preguntándome si la privacidad solo se vuelve valiosa cuando algo se vuelve lo bastante caro como para ocultarlo.
Una aplicación EVM en DuskEVM podría empezar casi de forma normal. Contratos públicos, actividad visible, herramientas familiares de Solidity. En esa etapa, la confidencialidad podría sentirse simplemente como un peso extra. Más complejidad para un problema que la aplicación aún no tiene.
Entonces el dinero se hace mayor.
Una pequeña operación se convierte en flujo de órdenes institucional. Una billetera simple se vincula con la elegibilidad de los inversores. Las posiciones comienzan a revelar estrategia, contrapartes, quizá incluso información que los competidores podrían usar. De repente, la misma transparencia que hacía que la aplicación fuera fácil de inspeccionar empieza a generar consecuencias.
Eso me hace pensar que $DUSK as podría estar creando, potencialmente, un tipo de mercado de escalamiento de la privacidad.
Los desarrolladores no necesariamente elegirían una arquitectura pública o privada de una vez. Podrían moverse hacia la confidencialidad a medida que el costo económico de ser observable aumenta. Hedger se vuelve menos parecido a una función de privacidad y más como otra capa operativa por la que la aplicación empieza a pagar cuando la exposición se vuelve costosa.
Pero hay fricción aquí. Mover actividad sensible a ejecución confidencial después de que una app ya tiene usuarios, contratos y flujos de trabajo podría ser problemático. La privacidad introducida demasiado tarde no puede borrar lo que ya se expuso.
Así que quizá la prueba real sea si DuskEVM hace que ese escalamiento sea lo bastante barato como para ocurrir antes de que la transparencia se convierta en una carga.
Ahí es donde empieza a importar.
#dusk $DUSK @Dusk
Una aplicación EVM en DuskEVM podría empezar casi de forma normal. Contratos públicos, actividad visible, herramientas familiares de Solidity. En esa etapa, la confidencialidad podría sentirse simplemente como un peso extra. Más complejidad para un problema que la aplicación aún no tiene.
Entonces el dinero se hace mayor.
Una pequeña operación se convierte en flujo de órdenes institucional. Una billetera simple se vincula con la elegibilidad de los inversores. Las posiciones comienzan a revelar estrategia, contrapartes, quizá incluso información que los competidores podrían usar. De repente, la misma transparencia que hacía que la aplicación fuera fácil de inspeccionar empieza a generar consecuencias.
Eso me hace pensar que $DUSK as podría estar creando, potencialmente, un tipo de mercado de escalamiento de la privacidad.
Los desarrolladores no necesariamente elegirían una arquitectura pública o privada de una vez. Podrían moverse hacia la confidencialidad a medida que el costo económico de ser observable aumenta. Hedger se vuelve menos parecido a una función de privacidad y más como otra capa operativa por la que la aplicación empieza a pagar cuando la exposición se vuelve costosa.
Pero hay fricción aquí. Mover actividad sensible a ejecución confidencial después de que una app ya tiene usuarios, contratos y flujos de trabajo podría ser problemático. La privacidad introducida demasiado tarde no puede borrar lo que ya se expuso.
Así que quizá la prueba real sea si DuskEVM hace que ese escalamiento sea lo bastante barato como para ocurrir antes de que la transparencia se convierta en una carga.
Ahí es donde empieza a importar.
#dusk $DUSK @Dusk
1
2
79
·
--
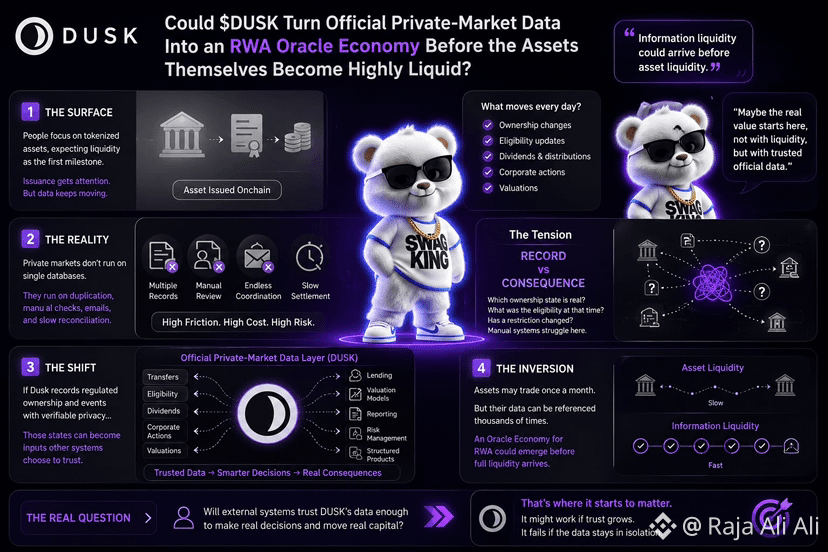
Para ser honesto, sigo preguntándome si estamos mirando la liquidez de RWA demasiado pronto. Los activos privados pueden negociarse lentamente durante años, pero la información que los rodea no se queda quieta. Cambios de titularidad. Cambios de elegibilidad. Se pagan dividendos. Las valoraciones se mueven. Las acciones corporativas crean nuevos registros.
Eso me hace pensar que $DUSK podría producir algo valioso antes de que esos activos se vuelvan profundamente líquidos: datos oficiales del mercado privado que otros sistemas realmente necesitan para confiar.
A simple vista, un oráculo solo lleva datos a otro lugar. En la práctica, los mercados privados hacen que eso sea un caos. ¿Qué registro de propiedad es el autoritativo? ¿El inversor era elegible cuando ocurrió la transferencia? ¿Ha cambiado alguna restricción? Las instituciones normalmente responden estas preguntas mediante bases de datos separadas, documentos y conciliación manual.
Así que la tensión interesante se vuelve registro versus consecuencia.
Si Dusk se convierte en parte de la infraestructura donde se registran la propiedad regulada y los eventos de los activos, esos estados verificados podrían potencialmente convertirse en entradas para préstamos, valoración, informes u otros sistemas financieros. El activo en sí podría negociarse una vez al mes, mientras que sus datos se referencian constantemente.
Eso se siente como una inversión extraña: la liquidez de la información podría llegar antes que la liquidez del activo.
Pero solo importa si los sistemas externos confían lo suficiente en la fuente como para tomar decisiones reales a partir de ella. De lo contrario, Dusk solo crea registros más limpios dentro de otro mercado cerrado.
Ahí es donde empieza a importar.
#dusk $DUSK @Dusk
Para ser honesto, sigo preguntándome si estamos mirando la liquidez de RWA demasiado pronto. Los activos privados pueden negociarse lentamente durante años, pero la información que los rodea no se queda quieta. Cambios de titularidad. Cambios de elegibilidad. Se pagan dividendos. Las valoraciones se mueven. Las acciones corporativas crean nuevos registros.
Eso me hace pensar que $DUSK podría producir algo valioso antes de que esos activos se vuelvan profundamente líquidos: datos oficiales del mercado privado que otros sistemas realmente necesitan para confiar.
A simple vista, un oráculo solo lleva datos a otro lugar. En la práctica, los mercados privados hacen que eso sea un caos. ¿Qué registro de propiedad es el autoritativo? ¿El inversor era elegible cuando ocurrió la transferencia? ¿Ha cambiado alguna restricción? Las instituciones normalmente responden estas preguntas mediante bases de datos separadas, documentos y conciliación manual.
Así que la tensión interesante se vuelve registro versus consecuencia.
Si Dusk se convierte en parte de la infraestructura donde se registran la propiedad regulada y los eventos de los activos, esos estados verificados podrían potencialmente convertirse en entradas para préstamos, valoración, informes u otros sistemas financieros. El activo en sí podría negociarse una vez al mes, mientras que sus datos se referencian constantemente.
Eso se siente como una inversión extraña: la liquidez de la información podría llegar antes que la liquidez del activo.
Pero solo importa si los sistemas externos confían lo suficiente en la fuente como para tomar decisiones reales a partir de ella. De lo contrario, Dusk solo crea registros más limpios dentro de otro mercado cerrado.
Ahí es donde empieza a importar.
#dusk $DUSK @Dusk
Eso me hace pensar que $DUSK podría producir algo valioso antes de que esos activos se vuelvan profundamente líquidos: datos oficiales del mercado privado que otros sistemas realmente necesitan para confiar.
A simple vista, un oráculo solo lleva datos a otro lugar. En la práctica, los mercados privados hacen que eso sea un caos. ¿Qué registro de propiedad es el autoritativo? ¿El inversor era elegible cuando ocurrió la transferencia? ¿Ha cambiado alguna restricción? Las instituciones normalmente responden estas preguntas mediante bases de datos separadas, documentos y conciliación manual.
Así que la tensión interesante se vuelve registro versus consecuencia.
Si Dusk se convierte en parte de la infraestructura donde se registran la propiedad regulada y los eventos de los activos, esos estados verificados podrían potencialmente convertirse en entradas para préstamos, valoración, informes u otros sistemas financieros. El activo en sí podría negociarse una vez al mes, mientras que sus datos se referencian constantemente.
Eso se siente como una inversión extraña: la liquidez de la información podría llegar antes que la liquidez del activo.
Pero solo importa si los sistemas externos confían lo suficiente en la fuente como para tomar decisiones reales a partir de ella. De lo contrario, Dusk solo crea registros más limpios dentro de otro mercado cerrado.
Ahí es donde empieza a importar.
#dusk $DUSK @Dusk
1
2
68
·
--
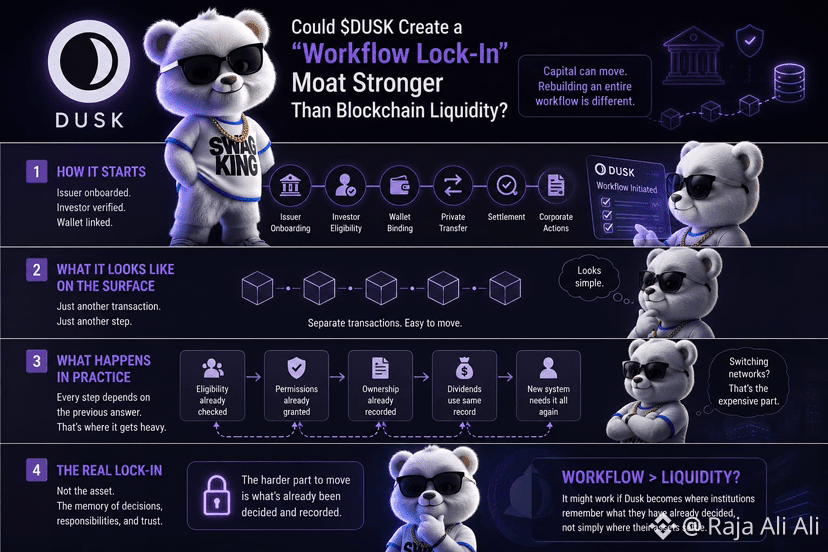
Para ser honesto, sigo preguntándome si la liquidez en blockchain es siquiera lo más difícil que las instituciones tienen que dejar atrás. El capital puede moverse. Reconstruir un flujo de trabajo completo es diferente.
Si Dusk se convierte en el lugar donde un emisor gestiona la elegibilidad de los inversores, las transferencias privadas, la liquidación y más adelante las acciones corporativas, cada paso empieza dependiendo de las respuestas producidas antes. La cartera ya se revisó. El inversor ya fue aprobado. La propiedad ya está registrada. Un dividendo más tarde utiliza ese mismo registro.
A primera vista, son transacciones separadas. En la práctica, se convierten en una cadena de decisiones institucionales.
Eso crea una especie extraña de bloqueo. Mover un activo a otro lugar puede ser técnicamente fácil, pero mover la confianza que lo rodea se vuelve más pesado. Otro sistema podría necesitar que se vuelva a comprobar la elegibilidad, reconciliar los registros, reconstruir los permisos y reasignar la responsabilidad. De repente, cambiar de redes no es principalmente un problema de puente. Es un problema de coordinación.
Pero me incomoda un poco llamar a eso un foso automáticamente. Si las instituciones aún conservan sus registros reales de cumplimiento fuera de Dusk, el flujo de trabajo puede seguir siendo portable y Dusk convertirse solo en una capa de ejecución más, entre muchas.
El foso más fuerte aparece cuando cambiar implica repetir trabajos que nadie quiere volver a repetir.
Podría funcionar si Dusk se convierte en donde las instituciones recuerdan lo que ya han decidido, y no simplemente en donde sus activos terminan liquidándose.
#dusk $DUSK @Dusk_Foundation $ACE $ALPINE
{future}(ALPINEUSDT)
{future}(ACEUSDT)
Para ser honesto, sigo preguntándome si la liquidez en blockchain es siquiera lo más difícil que las instituciones tienen que dejar atrás. El capital puede moverse. Reconstruir un flujo de trabajo completo es diferente.
Si Dusk se convierte en el lugar donde un emisor gestiona la elegibilidad de los inversores, las transferencias privadas, la liquidación y más adelante las acciones corporativas, cada paso empieza dependiendo de las respuestas producidas antes. La cartera ya se revisó. El inversor ya fue aprobado. La propiedad ya está registrada. Un dividendo más tarde utiliza ese mismo registro.
A primera vista, son transacciones separadas. En la práctica, se convierten en una cadena de decisiones institucionales.
Eso crea una especie extraña de bloqueo. Mover un activo a otro lugar puede ser técnicamente fácil, pero mover la confianza que lo rodea se vuelve más pesado. Otro sistema podría necesitar que se vuelva a comprobar la elegibilidad, reconciliar los registros, reconstruir los permisos y reasignar la responsabilidad. De repente, cambiar de redes no es principalmente un problema de puente. Es un problema de coordinación.
Pero me incomoda un poco llamar a eso un foso automáticamente. Si las instituciones aún conservan sus registros reales de cumplimiento fuera de Dusk, el flujo de trabajo puede seguir siendo portable y Dusk convertirse solo en una capa de ejecución más, entre muchas.
El foso más fuerte aparece cuando cambiar implica repetir trabajos que nadie quiere volver a repetir.
Podría funcionar si Dusk se convierte en donde las instituciones recuerdan lo que ya han decidido, y no simplemente en donde sus activos terminan liquidándose.
#dusk $DUSK @Dusk $ACE $ALPINE
Si Dusk se convierte en el lugar donde un emisor gestiona la elegibilidad de los inversores, las transferencias privadas, la liquidación y más adelante las acciones corporativas, cada paso empieza dependiendo de las respuestas producidas antes. La cartera ya se revisó. El inversor ya fue aprobado. La propiedad ya está registrada. Un dividendo más tarde utiliza ese mismo registro.
A primera vista, son transacciones separadas. En la práctica, se convierten en una cadena de decisiones institucionales.
Eso crea una especie extraña de bloqueo. Mover un activo a otro lugar puede ser técnicamente fácil, pero mover la confianza que lo rodea se vuelve más pesado. Otro sistema podría necesitar que se vuelva a comprobar la elegibilidad, reconciliar los registros, reconstruir los permisos y reasignar la responsabilidad. De repente, cambiar de redes no es principalmente un problema de puente. Es un problema de coordinación.
Pero me incomoda un poco llamar a eso un foso automáticamente. Si las instituciones aún conservan sus registros reales de cumplimiento fuera de Dusk, el flujo de trabajo puede seguir siendo portable y Dusk convertirse solo en una capa de ejecución más, entre muchas.
El foso más fuerte aparece cuando cambiar implica repetir trabajos que nadie quiere volver a repetir.
Podría funcionar si Dusk se convierte en donde las instituciones recuerdan lo que ya han decidido, y no simplemente en donde sus activos terminan liquidándose.
#dusk $DUSK @Dusk $ACE $ALPINE
2
227
·
--
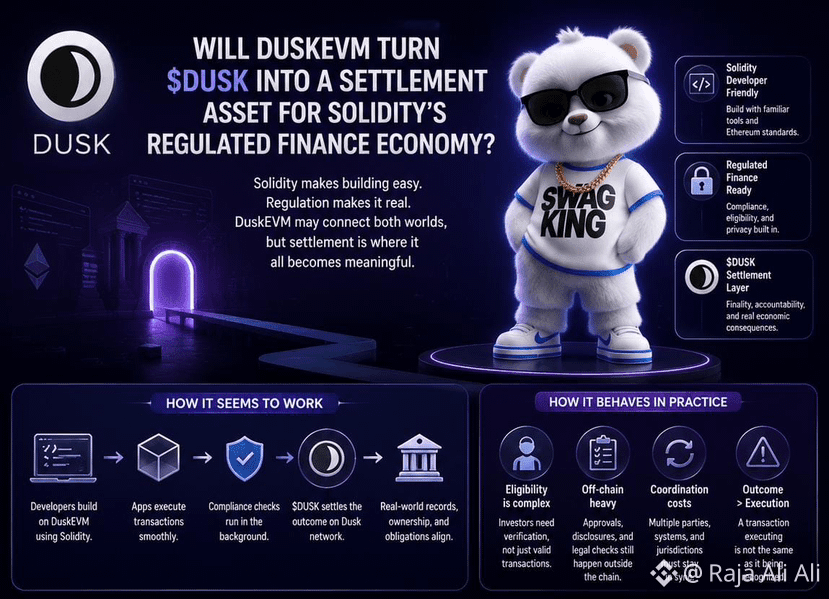
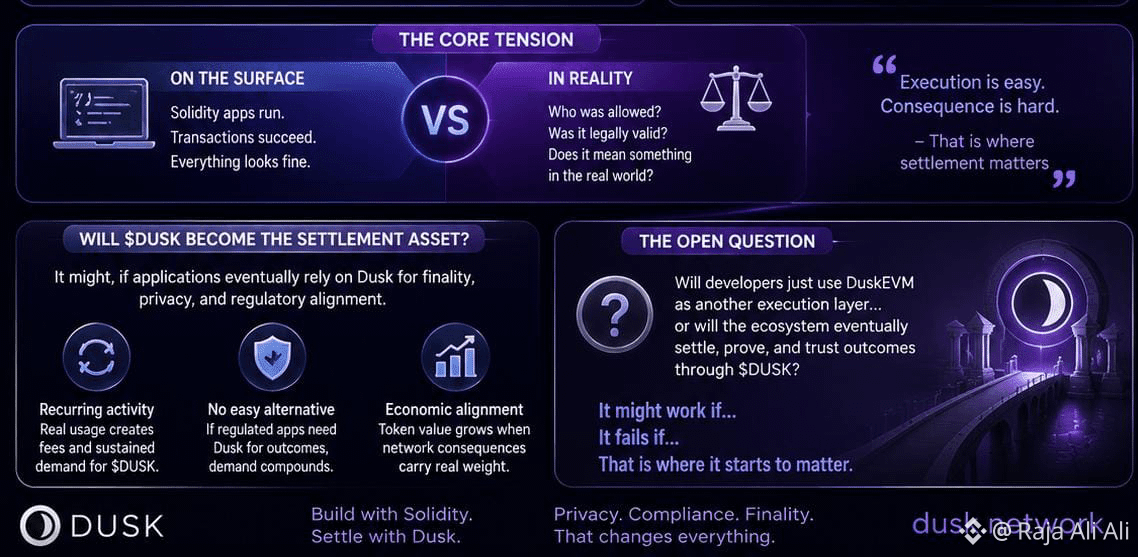
Para ser honesto, sigo preguntándome si el valor real de DuskEVM es menos cuestión de atraer desarrolladores de Solidity a Dusk y más de decidir dónde termina asentándose eventualmente su actividad financiera.
A primera vista, la compatibilidad simplifica el camino. Los desarrolladores pueden construir con herramientas que ya conocen en lugar de aprender un entorno completamente nuevo. Pero las finanzas reguladas se vuelven más pesadas cuando una aplicación toca valores reales. Que una transacción sea técnicamente válida no significa que el inversor fuera elegible, que la transferencia estuviera legalmente permitida o que el registro final de propiedad signifique algo fuera de la cadena.
Ahí es donde creo que aparece la tensión interesante. Solidity puede permanecer como el lenguaje de la aplicación, mientras que $DUSK potencialmente se convierte en parte de la capa de liquidación debajo de ella. Los desarrolladores quizá apenas piensen en Dusk al principio. Pero cada operación regulada eventualmente tiene que convertirse en un resultado reconocido en algún lugar.
Y la liquidación es donde se acumulan las consecuencias.
Aun así, solo la compatibilidad no puede forzar esa demanda. Si las aplicaciones se ejecutan a través de DuskEVM pero la actividad económica se abstrae de $DUSK, la adopción de desarrolladores podría crecer sin una demanda de tokens equivalente. También está la antigua fricción institucional: las comprobaciones de identidad, las aprobaciones y la responsabilidad legal no desaparecen solo porque Solidity gestione la transacción.
Tal vez la pregunta real no sea si DuskEVM atrae a desarrolladores de Ethereum. Es si sus aplicaciones eventualmente no tienen ningún lugar más útil donde liquidar. Ahí es donde empieza a importar.
$GPS $STAR #dusk @Dusk_Foundation
{future}(DUSKUSDT)
{alpha}(560x8fce7206e3043dd360f115afa956ee31b90b787c)
{future}(GPSUSDT)
Para ser honesto, sigo preguntándome si el valor real de DuskEVM es menos cuestión de atraer desarrolladores de Solidity a Dusk y más de decidir dónde termina asentándose eventualmente su actividad financiera.
A primera vista, la compatibilidad simplifica el camino. Los desarrolladores pueden construir con herramientas que ya conocen en lugar de aprender un entorno completamente nuevo. Pero las finanzas reguladas se vuelven más pesadas cuando una aplicación toca valores reales. Que una transacción sea técnicamente válida no significa que el inversor fuera elegible, que la transferencia estuviera legalmente permitida o que el registro final de propiedad signifique algo fuera de la cadena.
Ahí es donde creo que aparece la tensión interesante. Solidity puede permanecer como el lenguaje de la aplicación, mientras que $DUSK potencialmente se convierte en parte de la capa de liquidación debajo de ella. Los desarrolladores quizá apenas piensen en Dusk al principio. Pero cada operación regulada eventualmente tiene que convertirse en un resultado reconocido en algún lugar.
Y la liquidación es donde se acumulan las consecuencias.
Aun así, solo la compatibilidad no puede forzar esa demanda. Si las aplicaciones se ejecutan a través de DuskEVM pero la actividad económica se abstrae de $DUSK , la adopción de desarrolladores podría crecer sin una demanda de tokens equivalente. También está la antigua fricción institucional: las comprobaciones de identidad, las aprobaciones y la responsabilidad legal no desaparecen solo porque Solidity gestione la transacción.
Tal vez la pregunta real no sea si DuskEVM atrae a desarrolladores de Ethereum. Es si sus aplicaciones eventualmente no tienen ningún lugar más útil donde liquidar. Ahí es donde empieza a importar.
$GPS $STAR #dusk @Dusk
A primera vista, la compatibilidad simplifica el camino. Los desarrolladores pueden construir con herramientas que ya conocen en lugar de aprender un entorno completamente nuevo. Pero las finanzas reguladas se vuelven más pesadas cuando una aplicación toca valores reales. Que una transacción sea técnicamente válida no significa que el inversor fuera elegible, que la transferencia estuviera legalmente permitida o que el registro final de propiedad signifique algo fuera de la cadena.
Ahí es donde creo que aparece la tensión interesante. Solidity puede permanecer como el lenguaje de la aplicación, mientras que $DUSK potencialmente se convierte en parte de la capa de liquidación debajo de ella. Los desarrolladores quizá apenas piensen en Dusk al principio. Pero cada operación regulada eventualmente tiene que convertirse en un resultado reconocido en algún lugar.
Y la liquidación es donde se acumulan las consecuencias.
Aun así, solo la compatibilidad no puede forzar esa demanda. Si las aplicaciones se ejecutan a través de DuskEVM pero la actividad económica se abstrae de $DUSK , la adopción de desarrolladores podría crecer sin una demanda de tokens equivalente. También está la antigua fricción institucional: las comprobaciones de identidad, las aprobaciones y la responsabilidad legal no desaparecen solo porque Solidity gestione la transacción.
Tal vez la pregunta real no sea si DuskEVM atrae a desarrolladores de Ethereum. Es si sus aplicaciones eventualmente no tienen ningún lugar más útil donde liquidar. Ahí es donde empieza a importar.
$GPS $STAR #dusk @Dusk
1
1
176
·
--
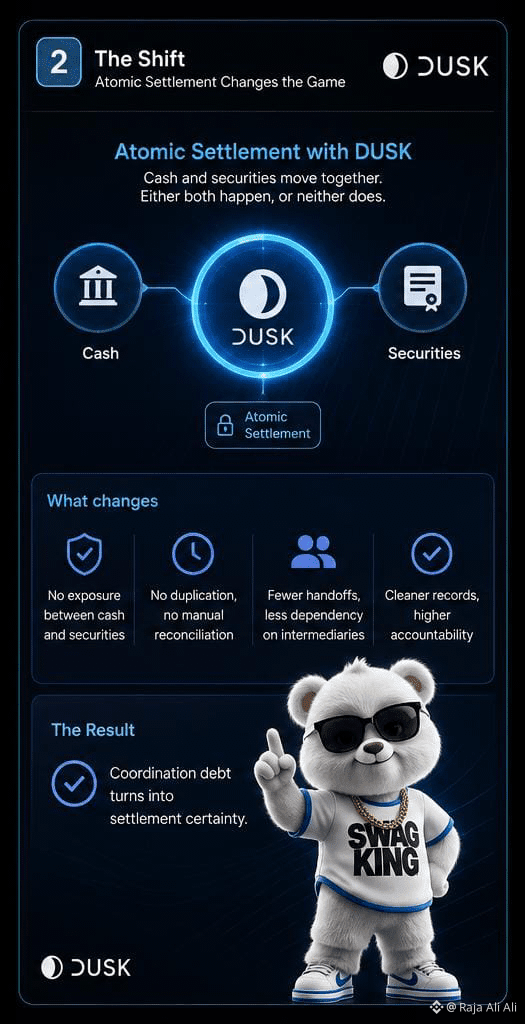
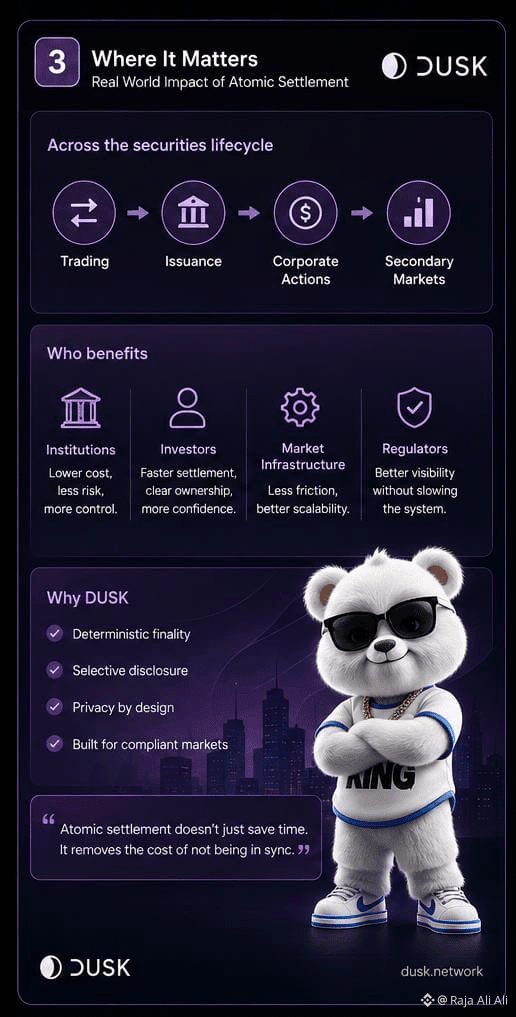
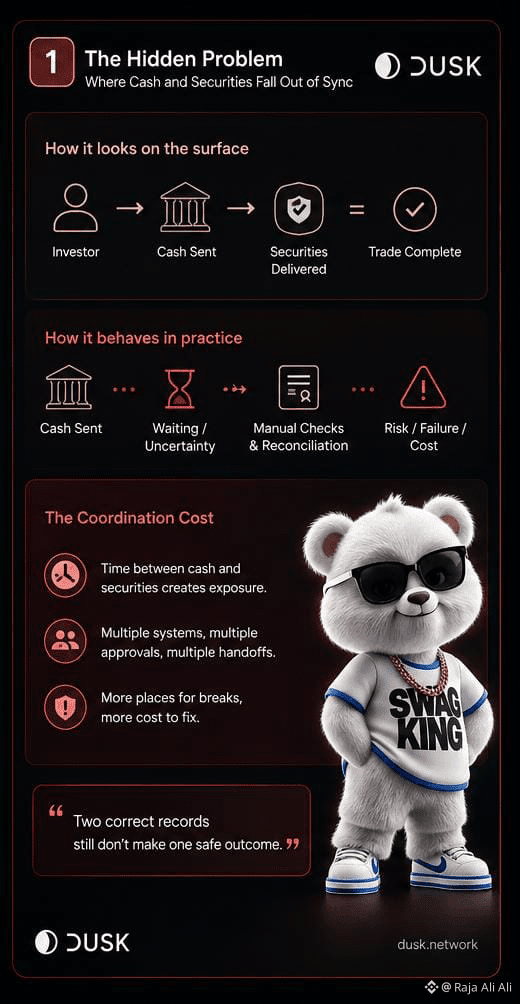
Para ser honesto, solía pensar que los problemas de liquidación se trataban en su mayor parte de la velocidad. Sin embargo, mientras más observo los valores tokenizados, el problema que parece más extraño es la coordinación. El efectivo puede estar listo en un sistema mientras el valor espera en otro lugar, y de pronto dos registros individualmente correctos todavía no pueden producir un solo resultado seguro.
Ahí es donde la liquidación atómica alrededor de $Dusk se vuelve interesante para mí. Si el efectivo y el valor pueden intercambiarse como un solo evento, entonces ambos se mueven o ninguno se mueve. A primera vista eso suena como una mejora técnica. En la práctica, podría eliminar un periodo completo en el que las instituciones se preguntan: ¿pagaron?, ¿entregamos?, ¿quién se mueve primero?, ¿y qué pasa si falla un lado?
Casi pienso en esto como una deuda de coordinación.
Cada minuto entre la decisión sobre el efectivo y el resultado de la titularidad crea otro punto donde hacer conciliaciones, gestionar garantías, comprobaciones manuales o responsabilidad para acumularse. La liquidación atómica comprime esa brecha.
Pero no estoy seguro de que el blockchain sea la parte más difícil. El efectivo aún puede permanecer dentro de los bancos, las decisiones de elegibilidad pueden ocurrir en otro lugar y las aprobaciones internas rara vez se mueven de forma atómica.
Así que $Dusk podría hacer que la parte de los valores quede perfectamente sincronizada, mientras que las instituciones siguen fragmentadas alrededor de eso.
Funciona si la liquidación atómica elimina la coordinación, en lugar de simplemente mover esa coordinación una capa hacia afuera.
$DOLO $AIO
#dusk $DUSK @Dusk_Foundation
{alpha}(560x81a7da4074b8e0ed51bea40f9dcbdf4d9d4832b4)
{future}(DOLOUSDT)
Para ser honesto, solía pensar que los problemas de liquidación se trataban en su mayor parte de la velocidad. Sin embargo, mientras más observo los valores tokenizados, el problema que parece más extraño es la coordinación. El efectivo puede estar listo en un sistema mientras el valor espera en otro lugar, y de pronto dos registros individualmente correctos todavía no pueden producir un solo resultado seguro.
Ahí es donde la liquidación atómica alrededor de $Dusk se vuelve interesante para mí. Si el efectivo y el valor pueden intercambiarse como un solo evento, entonces ambos se mueven o ninguno se mueve. A primera vista eso suena como una mejora técnica. En la práctica, podría eliminar un periodo completo en el que las instituciones se preguntan: ¿pagaron?, ¿entregamos?, ¿quién se mueve primero?, ¿y qué pasa si falla un lado?
Casi pienso en esto como una deuda de coordinación.
Cada minuto entre la decisión sobre el efectivo y el resultado de la titularidad crea otro punto donde hacer conciliaciones, gestionar garantías, comprobaciones manuales o responsabilidad para acumularse. La liquidación atómica comprime esa brecha.
Pero no estoy seguro de que el blockchain sea la parte más difícil. El efectivo aún puede permanecer dentro de los bancos, las decisiones de elegibilidad pueden ocurrir en otro lugar y las aprobaciones internas rara vez se mueven de forma atómica.
Así que $Dusk podría hacer que la parte de los valores quede perfectamente sincronizada, mientras que las instituciones siguen fragmentadas alrededor de eso.
Funciona si la liquidación atómica elimina la coordinación, en lugar de simplemente mover esa coordinación una capa hacia afuera.
$DOLO $AIO
#dusk $DUSK @Dusk
Ahí es donde la liquidación atómica alrededor de $Dusk se vuelve interesante para mí. Si el efectivo y el valor pueden intercambiarse como un solo evento, entonces ambos se mueven o ninguno se mueve. A primera vista eso suena como una mejora técnica. En la práctica, podría eliminar un periodo completo en el que las instituciones se preguntan: ¿pagaron?, ¿entregamos?, ¿quién se mueve primero?, ¿y qué pasa si falla un lado?
Casi pienso en esto como una deuda de coordinación.
Cada minuto entre la decisión sobre el efectivo y el resultado de la titularidad crea otro punto donde hacer conciliaciones, gestionar garantías, comprobaciones manuales o responsabilidad para acumularse. La liquidación atómica comprime esa brecha.
Pero no estoy seguro de que el blockchain sea la parte más difícil. El efectivo aún puede permanecer dentro de los bancos, las decisiones de elegibilidad pueden ocurrir en otro lugar y las aprobaciones internas rara vez se mueven de forma atómica.
Así que $Dusk podría hacer que la parte de los valores quede perfectamente sincronizada, mientras que las instituciones siguen fragmentadas alrededor de eso.
Funciona si la liquidación atómica elimina la coordinación, en lugar de simplemente mover esa coordinación una capa hacia afuera.
$DOLO $AIO
#dusk $DUSK @Dusk
178
·
--
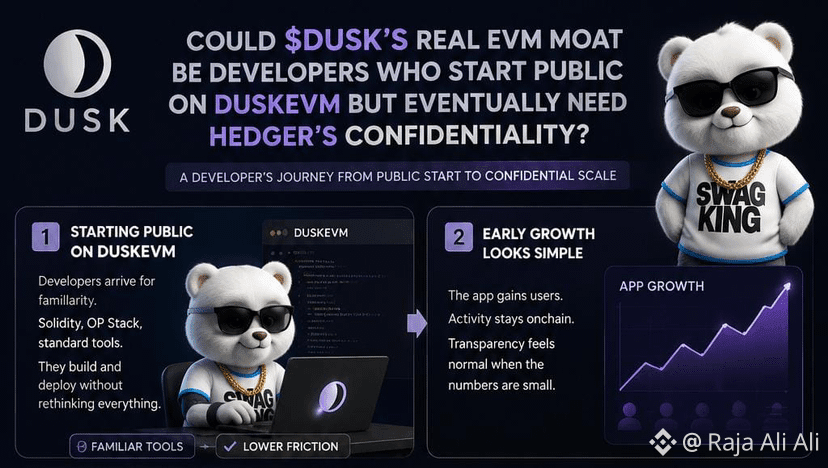
Para ser honesto, antes pensaba que el trabajo principal de DuskEVM era simplemente hacer $DUSK más fácil para que los desarrolladores de Ethereum se acercaran. Herramientas familiares, contratos familiares, menos fricción. Pero empiezo a pensar que lo interesante viene después, cuando algo construido públicamente se vuelve lo bastante valioso como para que ser público empiece a crear problemas.
Un desarrollador puede empezar en DuskEVM sin rediseñar todo en torno a la confidencialidad. Eso funciona mientras las apuestas son bajas. Luego llega el capital real. Las órdenes se vuelven sensibles. Las posiciones revelan intención. Los usuarios institucionales empiezan a preguntar quién puede ver qué antes de participar.
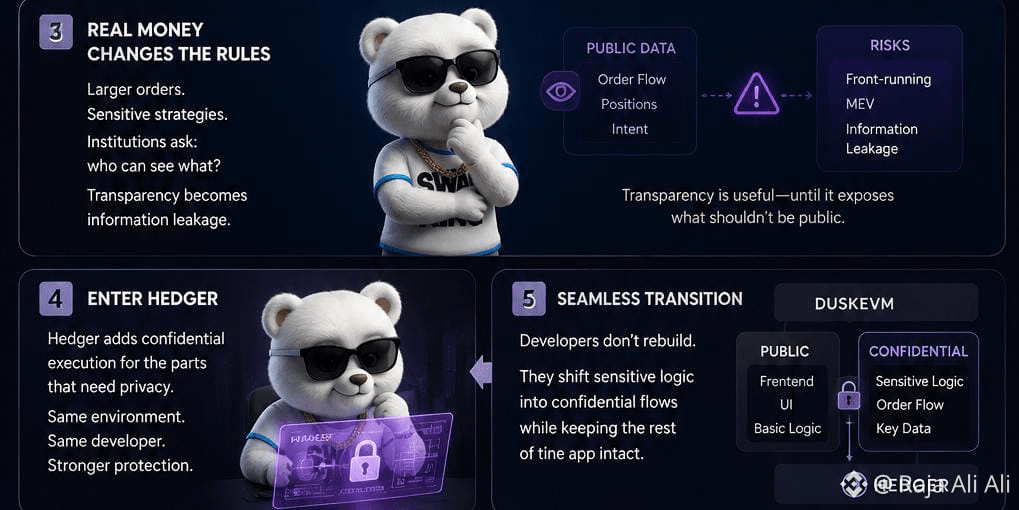
En ese punto, la transparencia deja de ser solo una característica. Puede convertirse en una filtración de información.
Aquí es donde Hedger cambia la forma en que miro la estrategia del EVM. Si los desarrolladores pueden mover partes sensibles de un flujo de trabajo existente hacia una ejecución confidencial sin reconstruir toda la aplicación en otro lugar, DuskEVM se vuelve más que una capa de incorporación. Se convierte en la entrada pública a un sistema en el que los desarrolladores pueden profundizar.
Pero eso depende de que la transición sea realmente sencilla. Si agregar confidencialidad crea contratos duplicados, liquidez fragmentada, auditorías extra o una coordinación difícil entre los estados público y privado, los desarrolladores pueden simplemente irse.
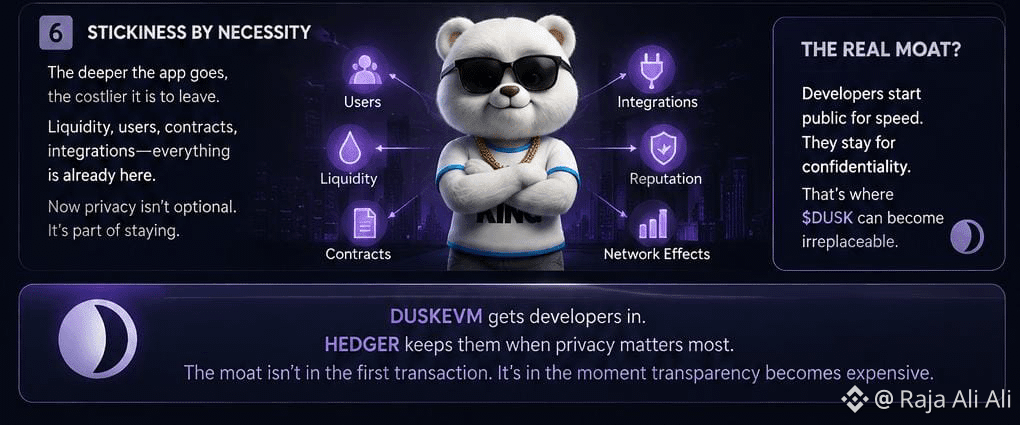
Así que quizá el foso de EVM de $DUSK no esté atrayendo a desarrolladores con privacidad el primer día.
Podría funcionar si Dusk hace que la privacidad sea útil exactamente cuando el éxito hace que la transparencia resulte costosa.
#dusk $DUSK @Dusk
Para ser honesto, antes pensaba que el trabajo principal de DuskEVM era simplemente hacer $DUSK más fácil para que los desarrolladores de Ethereum se acercaran. Herramientas familiares, contratos familiares, menos fricción. Pero empiezo a pensar que lo interesante viene después, cuando algo construido públicamente se vuelve lo bastante valioso como para que ser público empiece a crear problemas.
Un desarrollador puede empezar en DuskEVM sin rediseñar todo en torno a la confidencialidad. Eso funciona mientras las apuestas son bajas. Luego llega el capital real. Las órdenes se vuelven sensibles. Las posiciones revelan intención. Los usuarios institucionales empiezan a preguntar quién puede ver qué antes de participar.
En ese punto, la transparencia deja de ser solo una característica. Puede convertirse en una filtración de información.
Aquí es donde Hedger cambia la forma en que miro la estrategia del EVM. Si los desarrolladores pueden mover partes sensibles de un flujo de trabajo existente hacia una ejecución confidencial sin reconstruir toda la aplicación en otro lugar, DuskEVM se vuelve más que una capa de incorporación. Se convierte en la entrada pública a un sistema en el que los desarrolladores pueden profundizar.
Pero eso depende de que la transición sea realmente sencilla. Si agregar confidencialidad crea contratos duplicados, liquidez fragmentada, auditorías extra o una coordinación difícil entre los estados público y privado, los desarrolladores pueden simplemente irse.
Así que quizá el foso de EVM de $DUSK no esté atrayendo a desarrolladores con privacidad el primer día.
Podría funcionar si Dusk hace que la privacidad sea útil exactamente cuando el éxito hace que la transparencia resulte costosa.
#dusk $DUSK @Dusk
Un desarrollador puede empezar en DuskEVM sin rediseñar todo en torno a la confidencialidad. Eso funciona mientras las apuestas son bajas. Luego llega el capital real. Las órdenes se vuelven sensibles. Las posiciones revelan intención. Los usuarios institucionales empiezan a preguntar quién puede ver qué antes de participar.
En ese punto, la transparencia deja de ser solo una característica. Puede convertirse en una filtración de información.
Aquí es donde Hedger cambia la forma en que miro la estrategia del EVM. Si los desarrolladores pueden mover partes sensibles de un flujo de trabajo existente hacia una ejecución confidencial sin reconstruir toda la aplicación en otro lugar, DuskEVM se vuelve más que una capa de incorporación. Se convierte en la entrada pública a un sistema en el que los desarrolladores pueden profundizar.
Pero eso depende de que la transición sea realmente sencilla. Si agregar confidencialidad crea contratos duplicados, liquidez fragmentada, auditorías extra o una coordinación difícil entre los estados público y privado, los desarrolladores pueden simplemente irse.
Así que quizá el foso de EVM de $DUSK no esté atrayendo a desarrolladores con privacidad el primer día.
Podría funcionar si Dusk hace que la privacidad sea útil exactamente cuando el éxito hace que la transparencia resulte costosa.
#dusk $DUSK @Dusk
3
2
100
·
--
Para ser honesto, sigo preguntándome si la elegibilidad del inversor se está tratando como una verificación de cumplimiento cuando en realidad es parte de la propia liquidez.
Un valor tokenizado técnicamente puede negociarse, pero eso no significa que cada comprador pueda recibirlo. Alguien todavía tiene que demostrar identidad, jurisdicción, condición de inversor, quizá otras restricciones. Si esas comprobaciones ocurren manualmente cada vez, el activo es líquido “en papel” mientras que el acceso sigue siendo lento en la práctica.
Esa distinción me parece importante para $DUSK.
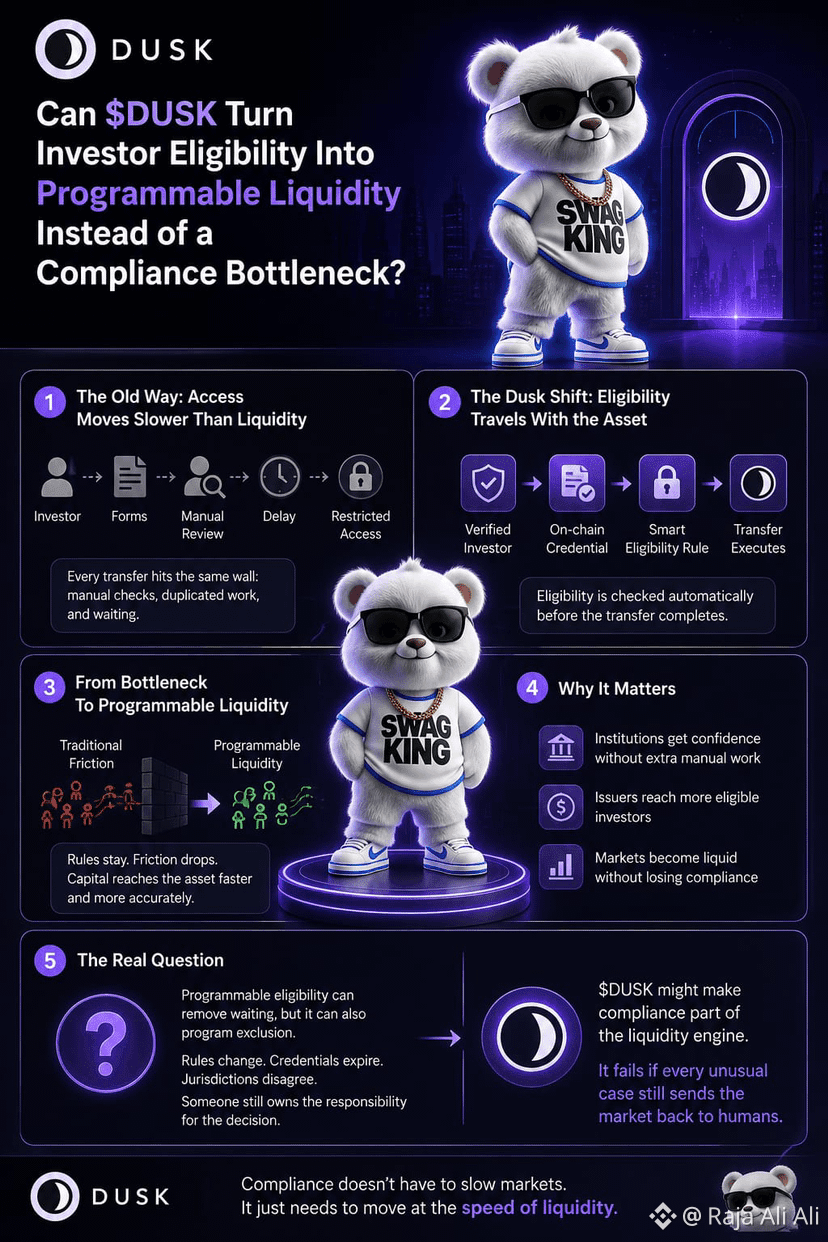
Si las reglas de elegibilidad pueden viajar con el activo y verificarse automáticamente antes de que se complete una transferencia, entonces el cumplimiento deja de ser algo que ocurre después de que la liquidez encuentre un comprador. Empieza a moldear qué liquidez puede llegar realmente al activo en primer lugar.
Pero creo que hay otro problema que se oculta aquí.
“La elegibilidad programable puede eliminar la espera, pero también puede programar la exclusión.”
Las reglas cambian. Las credenciales caducan. Las jurisdicciones no están de acuerdo. Una cartera aprobada ayer podría fallar mañana, y alguien todavía necesita asumir la responsabilidad de decidir si ese fallo es correcto.
Así que la métrica interesante quizá no sea cuántos inversores Dusk verifica. Yo vigilaría con qué frecuencia el capital elegible puede moverse sin volver a caer en la revisión manual.
$DUSK podría hacer que el cumplimiento forme parte del motor de liquidez.
Falla si cada caso inusual sigue enviando el mercado de vuelta a las personas.
#dusk $DUSK @Dusk
Para ser honesto, sigo preguntándome si la elegibilidad del inversor se está tratando como una verificación de cumplimiento cuando en realidad es parte de la propia liquidez.
Un valor tokenizado técnicamente puede negociarse, pero eso no significa que cada comprador pueda recibirlo. Alguien todavía tiene que demostrar identidad, jurisdicción, condición de inversor, quizá otras restricciones. Si esas comprobaciones ocurren manualmente cada vez, el activo es líquido “en papel” mientras que el acceso sigue siendo lento en la práctica.
Esa distinción me parece importante para $DUSK .
Si las reglas de elegibilidad pueden viajar con el activo y verificarse automáticamente antes de que se complete una transferencia, entonces el cumplimiento deja de ser algo que ocurre después de que la liquidez encuentre un comprador. Empieza a moldear qué liquidez puede llegar realmente al activo en primer lugar.
Pero creo que hay otro problema que se oculta aquí.
“La elegibilidad programable puede eliminar la espera, pero también puede programar la exclusión.”
Las reglas cambian. Las credenciales caducan. Las jurisdicciones no están de acuerdo. Una cartera aprobada ayer podría fallar mañana, y alguien todavía necesita asumir la responsabilidad de decidir si ese fallo es correcto.
Así que la métrica interesante quizá no sea cuántos inversores Dusk verifica. Yo vigilaría con qué frecuencia el capital elegible puede moverse sin volver a caer en la revisión manual.
$DUSK podría hacer que el cumplimiento forme parte del motor de liquidez.
Falla si cada caso inusual sigue enviando el mercado de vuelta a las personas.
#dusk $DUSK @Dusk
Un valor tokenizado técnicamente puede negociarse, pero eso no significa que cada comprador pueda recibirlo. Alguien todavía tiene que demostrar identidad, jurisdicción, condición de inversor, quizá otras restricciones. Si esas comprobaciones ocurren manualmente cada vez, el activo es líquido “en papel” mientras que el acceso sigue siendo lento en la práctica.
Esa distinción me parece importante para $DUSK .
Si las reglas de elegibilidad pueden viajar con el activo y verificarse automáticamente antes de que se complete una transferencia, entonces el cumplimiento deja de ser algo que ocurre después de que la liquidez encuentre un comprador. Empieza a moldear qué liquidez puede llegar realmente al activo en primer lugar.
Pero creo que hay otro problema que se oculta aquí.
“La elegibilidad programable puede eliminar la espera, pero también puede programar la exclusión.”
Las reglas cambian. Las credenciales caducan. Las jurisdicciones no están de acuerdo. Una cartera aprobada ayer podría fallar mañana, y alguien todavía necesita asumir la responsabilidad de decidir si ese fallo es correcto.
Así que la métrica interesante quizá no sea cuántos inversores Dusk verifica. Yo vigilaría con qué frecuencia el capital elegible puede moverse sin volver a caer en la revisión manual.
$DUSK podría hacer que el cumplimiento forme parte del motor de liquidez.
Falla si cada caso inusual sigue enviando el mercado de vuelta a las personas.
#dusk $DUSK @Dusk
1
3
92
·
--
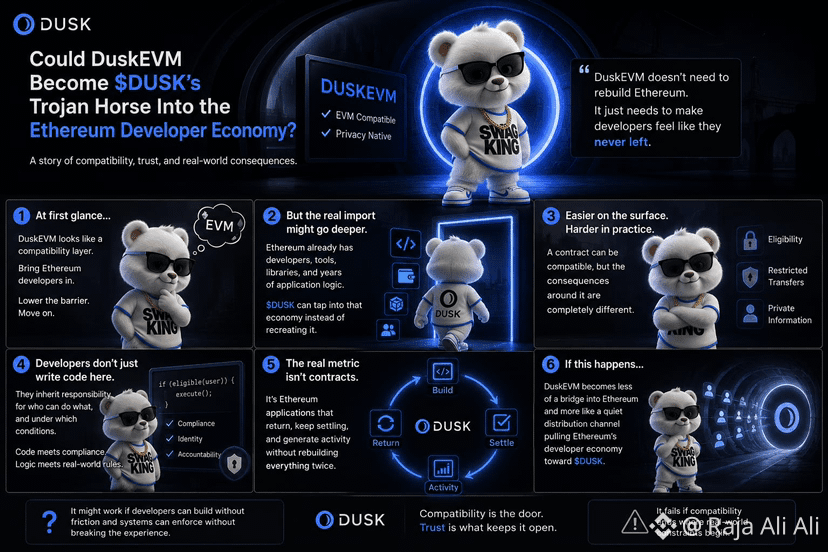
Para ser honesto, DuskEVM al principio me pareció una función de compatibilidad. Que los desarrolladores de Ethereum lleven contratos y herramientas familiares a Dusk, reduzcan la curva de aprendizaje, sigan adelante.
Pero creo que la parte más interesante es lo que se importa en la dirección contraria.
Ethereum ya tiene desarrolladores, librerías, carteras y años de lógica de aplicaciones. $DUSK no necesita recrear esa economía si DuskEVM puede hacer que esos desarrolladores sientan que apenas se han ido de ahí. La fricción se traslada a otro lugar: de aprender un nuevo entorno de programación a lidiar con la privacidad, la identidad y los activos regulados dentro de uno que ya entienden.
Eso suena más fácil. En la práctica, quizá no.
Un contrato puede ser compatible mientras que las consecuencias a su alrededor sean completamente diferentes. Cuando los valores tokenizados incluyen elegibilidad, transferencias restringidas o información privada, los desarrolladores ya no solo están escribiendo código. Sus aplicaciones empiezan a heredar la responsabilidad de quién puede hacer qué y bajo qué condiciones.
Así que sigo preguntándome si el verdadero indicador de adopción de DuskEVM no son los contratos desplegados, sino las aplicaciones de Ethereum que vuelven y siguen generando actividad de liquidación sin exigir que los equipos reconstruyan todo dos veces.
Si eso ocurre, DuskEVM se vuelve menos un puente hacia Ethereum y más como un canal de distribución silencioso que atrae la economía de desarrolladores de Ethereum hacia $DUSK.
Falla si la compatibilidad termina justo donde comienzan las limitaciones del mundo real.
#dusk $DUSK @Dusk_Foundation
Para ser honesto, DuskEVM al principio me pareció una función de compatibilidad. Que los desarrolladores de Ethereum lleven contratos y herramientas familiares a Dusk, reduzcan la curva de aprendizaje, sigan adelante.
Pero creo que la parte más interesante es lo que se importa en la dirección contraria.
Ethereum ya tiene desarrolladores, librerías, carteras y años de lógica de aplicaciones. $DUSK no necesita recrear esa economía si DuskEVM puede hacer que esos desarrolladores sientan que apenas se han ido de ahí. La fricción se traslada a otro lugar: de aprender un nuevo entorno de programación a lidiar con la privacidad, la identidad y los activos regulados dentro de uno que ya entienden.
Eso suena más fácil. En la práctica, quizá no.
Un contrato puede ser compatible mientras que las consecuencias a su alrededor sean completamente diferentes. Cuando los valores tokenizados incluyen elegibilidad, transferencias restringidas o información privada, los desarrolladores ya no solo están escribiendo código. Sus aplicaciones empiezan a heredar la responsabilidad de quién puede hacer qué y bajo qué condiciones.
Así que sigo preguntándome si el verdadero indicador de adopción de DuskEVM no son los contratos desplegados, sino las aplicaciones de Ethereum que vuelven y siguen generando actividad de liquidación sin exigir que los equipos reconstruyan todo dos veces.
Si eso ocurre, DuskEVM se vuelve menos un puente hacia Ethereum y más como un canal de distribución silencioso que atrae la economía de desarrolladores de Ethereum hacia $DUSK .
Falla si la compatibilidad termina justo donde comienzan las limitaciones del mundo real.
#dusk $DUSK @Dusk
Pero creo que la parte más interesante es lo que se importa en la dirección contraria.
Ethereum ya tiene desarrolladores, librerías, carteras y años de lógica de aplicaciones. $DUSK no necesita recrear esa economía si DuskEVM puede hacer que esos desarrolladores sientan que apenas se han ido de ahí. La fricción se traslada a otro lugar: de aprender un nuevo entorno de programación a lidiar con la privacidad, la identidad y los activos regulados dentro de uno que ya entienden.
Eso suena más fácil. En la práctica, quizá no.
Un contrato puede ser compatible mientras que las consecuencias a su alrededor sean completamente diferentes. Cuando los valores tokenizados incluyen elegibilidad, transferencias restringidas o información privada, los desarrolladores ya no solo están escribiendo código. Sus aplicaciones empiezan a heredar la responsabilidad de quién puede hacer qué y bajo qué condiciones.
Así que sigo preguntándome si el verdadero indicador de adopción de DuskEVM no son los contratos desplegados, sino las aplicaciones de Ethereum que vuelven y siguen generando actividad de liquidación sin exigir que los equipos reconstruyan todo dos veces.
Si eso ocurre, DuskEVM se vuelve menos un puente hacia Ethereum y más como un canal de distribución silencioso que atrae la economía de desarrolladores de Ethereum hacia $DUSK .
Falla si la compatibilidad termina justo donde comienzan las limitaciones del mundo real.
#dusk $DUSK @Dusk
3
4
103
·
--
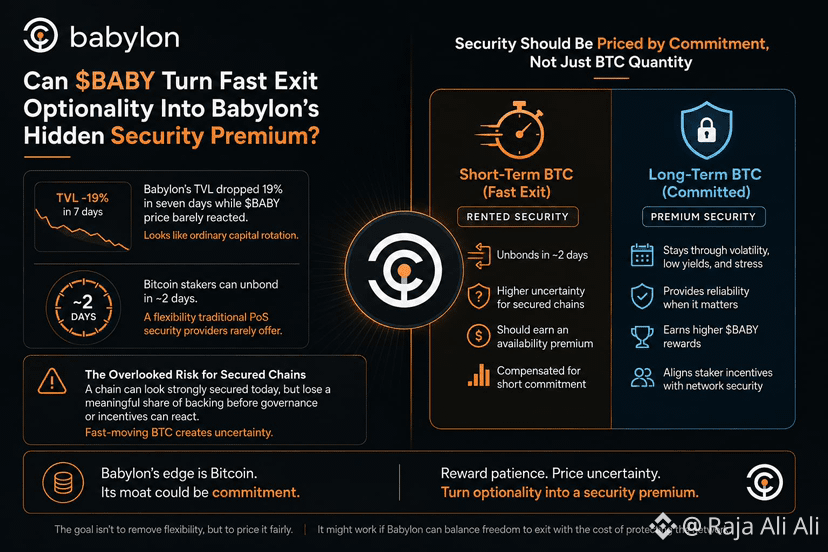
Para ser honesto, la caída del 19% del TVL de Babylon en siete días pareció, en un primer momento, una rotación ordinaria de capital. El $BABY precio apenas reaccionó, así que el mercado pareció tratar la salida como un movimiento, no como una señal de estrés.
Pero cuanto más miré el diseño de la desvinculación, menos neutral me pareció ese movimiento. Los apostadores de Bitcoin pueden salir en aproximadamente dos días. Eso aporta una flexibilidad valiosa para el titular, especialmente cuando caen los rendimientos o aparece otra oportunidad. Sin embargo, para el préstamo de liquidez que esa seguridad respalda, la misma flexibilidad se convierte en incertidumbre.
Una red puede registrar un fuerte respaldo en Bitcoin hoy, pero ese número no garantiza que el capital se mantendrá cuando las condiciones se vuelvan incómodas. La gobernanza puede necesitar días para debatir incentivos. Los operadores pueden necesitar tiempo para reemplazar la seguridad perdida. El BTC no tiene por qué esperar a que cualquiera de esas partes lo haga.
Esto me lleva a cuestionar si todo el Bitcoin apostado debería ganar los mismos $BABY recompensas. El capital que permanece durante la volatilidad, los rendimientos débiles y la presión real de la red está haciendo algo diferente a aquel que se va ante el primer mejor precio. Uno aporta cantidad. El otro aporta disponibilidad.
Tal vez el BTC que se mueve rápido deba valorarse como seguridad alquilada, mientras que los compromisos más largos obtienen una prima separada. Podría funcionar si Babylon puede recompensar la paciencia sin convertir la flexibilidad en una penalización.
#baby $BABY @babylonlabs_io
Para ser honesto, la caída del 19% del TVL de Babylon en siete días pareció, en un primer momento, una rotación ordinaria de capital. El $BABY precio apenas reaccionó, así que el mercado pareció tratar la salida como un movimiento, no como una señal de estrés.
Pero cuanto más miré el diseño de la desvinculación, menos neutral me pareció ese movimiento. Los apostadores de Bitcoin pueden salir en aproximadamente dos días. Eso aporta una flexibilidad valiosa para el titular, especialmente cuando caen los rendimientos o aparece otra oportunidad. Sin embargo, para el préstamo de liquidez que esa seguridad respalda, la misma flexibilidad se convierte en incertidumbre.
Una red puede registrar un fuerte respaldo en Bitcoin hoy, pero ese número no garantiza que el capital se mantendrá cuando las condiciones se vuelvan incómodas. La gobernanza puede necesitar días para debatir incentivos. Los operadores pueden necesitar tiempo para reemplazar la seguridad perdida. El BTC no tiene por qué esperar a que cualquiera de esas partes lo haga.
Esto me lleva a cuestionar si todo el Bitcoin apostado debería ganar los mismos $BABY recompensas. El capital que permanece durante la volatilidad, los rendimientos débiles y la presión real de la red está haciendo algo diferente a aquel que se va ante el primer mejor precio. Uno aporta cantidad. El otro aporta disponibilidad.
Tal vez el BTC que se mueve rápido deba valorarse como seguridad alquilada, mientras que los compromisos más largos obtienen una prima separada. Podría funcionar si Babylon puede recompensar la paciencia sin convertir la flexibilidad en una penalización.
#baby $BABY @BabylonLabs_io
Pero cuanto más miré el diseño de la desvinculación, menos neutral me pareció ese movimiento. Los apostadores de Bitcoin pueden salir en aproximadamente dos días. Eso aporta una flexibilidad valiosa para el titular, especialmente cuando caen los rendimientos o aparece otra oportunidad. Sin embargo, para el préstamo de liquidez que esa seguridad respalda, la misma flexibilidad se convierte en incertidumbre.
Una red puede registrar un fuerte respaldo en Bitcoin hoy, pero ese número no garantiza que el capital se mantendrá cuando las condiciones se vuelvan incómodas. La gobernanza puede necesitar días para debatir incentivos. Los operadores pueden necesitar tiempo para reemplazar la seguridad perdida. El BTC no tiene por qué esperar a que cualquiera de esas partes lo haga.
Esto me lleva a cuestionar si todo el Bitcoin apostado debería ganar los mismos $BABY recompensas. El capital que permanece durante la volatilidad, los rendimientos débiles y la presión real de la red está haciendo algo diferente a aquel que se va ante el primer mejor precio. Uno aporta cantidad. El otro aporta disponibilidad.
Tal vez el BTC que se mueve rápido deba valorarse como seguridad alquilada, mientras que los compromisos más largos obtienen una prima separada. Podría funcionar si Babylon puede recompensar la paciencia sin convertir la flexibilidad en una penalización.
#baby $BABY @BabylonLabs_io
4
3
142
·
--
Para ser honesto, solía tratar un anuncio de integración como el momento en que la seguridad de Bitcoin se volvía activa. Aparece una cadena en el mapa, la asociación se hace pública y se siente como si el sistema ya se hubiera expandido. Pero cuanto más observo la estructura de Babylon, menos convincente me resulta.
La seguridad puede estar disponible técnicamente, pero aun así estar inactiva en la práctica. La gobernanza tiene que aprobar la conexión, los participantes necesitan tiempo para revisarla, las responsabilidades deben asignarse y alguien tiene que aceptar el riesgo si la integración se comporta de manera diferente bajo presión. El anuncio registra la intención. La votación crea consecuencias.
Eso cambia la forma en que pienso sobre $BABY. Quizá el recurso escaso no sea la cantidad de redes dispuestas a integrarse, sino la velocidad y la calidad con las que la gobernanza puede procesarlas sin volverse descuidada. Más integraciones podrían, en realidad, hacer el sistema más pesado. Las propuestas compiten por atención, los votantes repiten revisiones similares y decisiones más débiles podrían salir adelante simplemente porque la participación se cansa.
Así que la capa real de activación podría ser la capacidad de gestión de la gobernanza: cuántas relaciones de seguridad puede evaluar, aprobar y mantener bajo responsabilidad el sistema al mismo tiempo.
Podría funcionar si la gobernanza escala con el mapa de integraciones. Falla si el mapa crece más rápido que la capacidad de la red para tomar decisiones responsables.
#baby $BABY @babylonlabs_io
Para ser honesto, solía tratar un anuncio de integración como el momento en que la seguridad de Bitcoin se volvía activa. Aparece una cadena en el mapa, la asociación se hace pública y se siente como si el sistema ya se hubiera expandido. Pero cuanto más observo la estructura de Babylon, menos convincente me resulta.
La seguridad puede estar disponible técnicamente, pero aun así estar inactiva en la práctica. La gobernanza tiene que aprobar la conexión, los participantes necesitan tiempo para revisarla, las responsabilidades deben asignarse y alguien tiene que aceptar el riesgo si la integración se comporta de manera diferente bajo presión. El anuncio registra la intención. La votación crea consecuencias.
Eso cambia la forma en que pienso sobre $BABY . Quizá el recurso escaso no sea la cantidad de redes dispuestas a integrarse, sino la velocidad y la calidad con las que la gobernanza puede procesarlas sin volverse descuidada. Más integraciones podrían, en realidad, hacer el sistema más pesado. Las propuestas compiten por atención, los votantes repiten revisiones similares y decisiones más débiles podrían salir adelante simplemente porque la participación se cansa.
Así que la capa real de activación podría ser la capacidad de gestión de la gobernanza: cuántas relaciones de seguridad puede evaluar, aprobar y mantener bajo responsabilidad el sistema al mismo tiempo.
Podría funcionar si la gobernanza escala con el mapa de integraciones. Falla si el mapa crece más rápido que la capacidad de la red para tomar decisiones responsables.
#baby $BABY @BabylonLabs_io
La seguridad puede estar disponible técnicamente, pero aun así estar inactiva en la práctica. La gobernanza tiene que aprobar la conexión, los participantes necesitan tiempo para revisarla, las responsabilidades deben asignarse y alguien tiene que aceptar el riesgo si la integración se comporta de manera diferente bajo presión. El anuncio registra la intención. La votación crea consecuencias.
Eso cambia la forma en que pienso sobre $BABY . Quizá el recurso escaso no sea la cantidad de redes dispuestas a integrarse, sino la velocidad y la calidad con las que la gobernanza puede procesarlas sin volverse descuidada. Más integraciones podrían, en realidad, hacer el sistema más pesado. Las propuestas compiten por atención, los votantes repiten revisiones similares y decisiones más débiles podrían salir adelante simplemente porque la participación se cansa.
Así que la capa real de activación podría ser la capacidad de gestión de la gobernanza: cuántas relaciones de seguridad puede evaluar, aprobar y mantener bajo responsabilidad el sistema al mismo tiempo.
Podría funcionar si la gobernanza escala con el mapa de integraciones. Falla si el mapa crece más rápido que la capacidad de la red para tomar decisiones responsables.
#baby $BABY @BabylonLabs_io
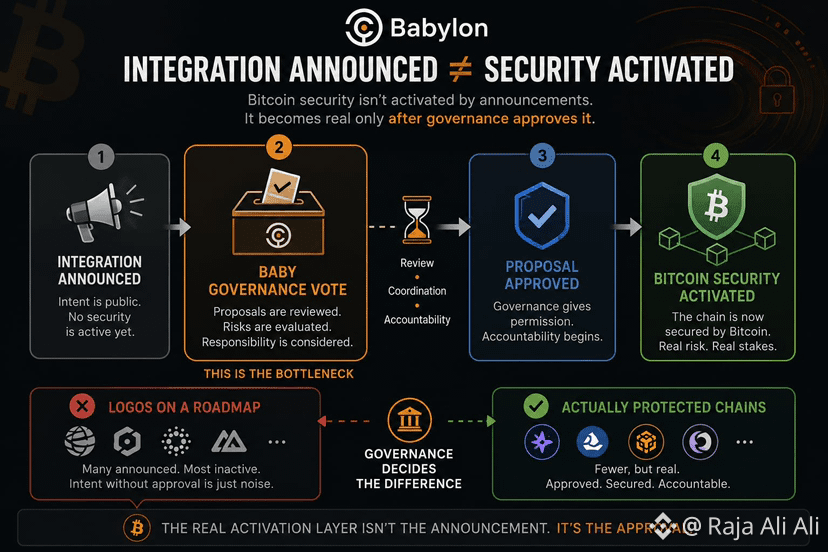
3
2
89
·
--
#baby $BABY @babylonlabs_io
Para ser honesto, antes solía tratar la actividad en testnet como la parte “suave” de la historia y la TVL de mainnet como la cifra que, eventualmente, lo demuestra todo. El capital real se siente más difícil de discutir. Pero cuanto más miro el endeudamiento nativo de BTC, menos limpia se vuelve esa comparación.
Los registros de TVL indican dónde está el dinero. La actividad en testnet puede revelar dónde empieza a resentirse el sistema.
Conectar una vez con una wallet me dice muy poco. Un usuario que repite el flujo de endeudamiento, falla una prueba, espera la verificación, ajusta la garantía y luego vuelve a intentarlo me dice mucho más. Revela los puntos donde la responsabilidad se desplaza entre Bitcoin, verificadores, aplicaciones y la persona que toma el préstamo. Esa fricción no se ve reflejada en una cifra grande de TVL.
Sigo preguntándome si #Baby podría, eventualmente, recompensar este tipo de comportamiento útil en lugar de la simple participación sin más. No clics. No el volumen del faucet. Pruebas de estrés reales que descubren verificaciones duplicadas, coordinación lenta, fallos poco claros o momentos en los que alguien aún necesita intervenir manualmente.
Lo difícil es decidir qué actividad mejoró el sistema y cuál solo hizo que el panel pareciera ocupado. Esa decisión no puede automatizarse por completo sin crear otra capa de “juego”.
La actividad nativa en el testnet de BTC podría volverse más valiosa que la TVL temprana de mainnet, pero solo si #Baby puede distinguir la evidencia del ruido. Ahí es donde empieza a importar.
{future}(BABYUSDT)
$BICO
{future}(BICOUSDT)
$VIC
{future}(VICUSDT)
#baby $BABY @BabylonLabs_io
Para ser honesto, antes solía tratar la actividad en testnet como la parte “suave” de la historia y la TVL de mainnet como la cifra que, eventualmente, lo demuestra todo. El capital real se siente más difícil de discutir. Pero cuanto más miro el endeudamiento nativo de BTC, menos limpia se vuelve esa comparación.
Los registros de TVL indican dónde está el dinero. La actividad en testnet puede revelar dónde empieza a resentirse el sistema.
Conectar una vez con una wallet me dice muy poco. Un usuario que repite el flujo de endeudamiento, falla una prueba, espera la verificación, ajusta la garantía y luego vuelve a intentarlo me dice mucho más. Revela los puntos donde la responsabilidad se desplaza entre Bitcoin, verificadores, aplicaciones y la persona que toma el préstamo. Esa fricción no se ve reflejada en una cifra grande de TVL.
Sigo preguntándome si #Baby podría, eventualmente, recompensar este tipo de comportamiento útil en lugar de la simple participación sin más. No clics. No el volumen del faucet. Pruebas de estrés reales que descubren verificaciones duplicadas, coordinación lenta, fallos poco claros o momentos en los que alguien aún necesita intervenir manualmente.
Lo difícil es decidir qué actividad mejoró el sistema y cuál solo hizo que el panel pareciera ocupado. Esa decisión no puede automatizarse por completo sin crear otra capa de “juego”.
La actividad nativa en el testnet de BTC podría volverse más valiosa que la TVL temprana de mainnet, pero solo si #Baby puede distinguir la evidencia del ruido. Ahí es donde empieza a importar.
$BICO
$VIC
Para ser honesto, antes solía tratar la actividad en testnet como la parte “suave” de la historia y la TVL de mainnet como la cifra que, eventualmente, lo demuestra todo. El capital real se siente más difícil de discutir. Pero cuanto más miro el endeudamiento nativo de BTC, menos limpia se vuelve esa comparación.
Los registros de TVL indican dónde está el dinero. La actividad en testnet puede revelar dónde empieza a resentirse el sistema.
Conectar una vez con una wallet me dice muy poco. Un usuario que repite el flujo de endeudamiento, falla una prueba, espera la verificación, ajusta la garantía y luego vuelve a intentarlo me dice mucho más. Revela los puntos donde la responsabilidad se desplaza entre Bitcoin, verificadores, aplicaciones y la persona que toma el préstamo. Esa fricción no se ve reflejada en una cifra grande de TVL.
Sigo preguntándome si #Baby podría, eventualmente, recompensar este tipo de comportamiento útil en lugar de la simple participación sin más. No clics. No el volumen del faucet. Pruebas de estrés reales que descubren verificaciones duplicadas, coordinación lenta, fallos poco claros o momentos en los que alguien aún necesita intervenir manualmente.
Lo difícil es decidir qué actividad mejoró el sistema y cuál solo hizo que el panel pareciera ocupado. Esa decisión no puede automatizarse por completo sin crear otra capa de “juego”.
La actividad nativa en el testnet de BTC podría volverse más valiosa que la TVL temprana de mainnet, pero solo si #Baby puede distinguir la evidencia del ruido. Ahí es donde empieza a importar.
$BICO
$VIC
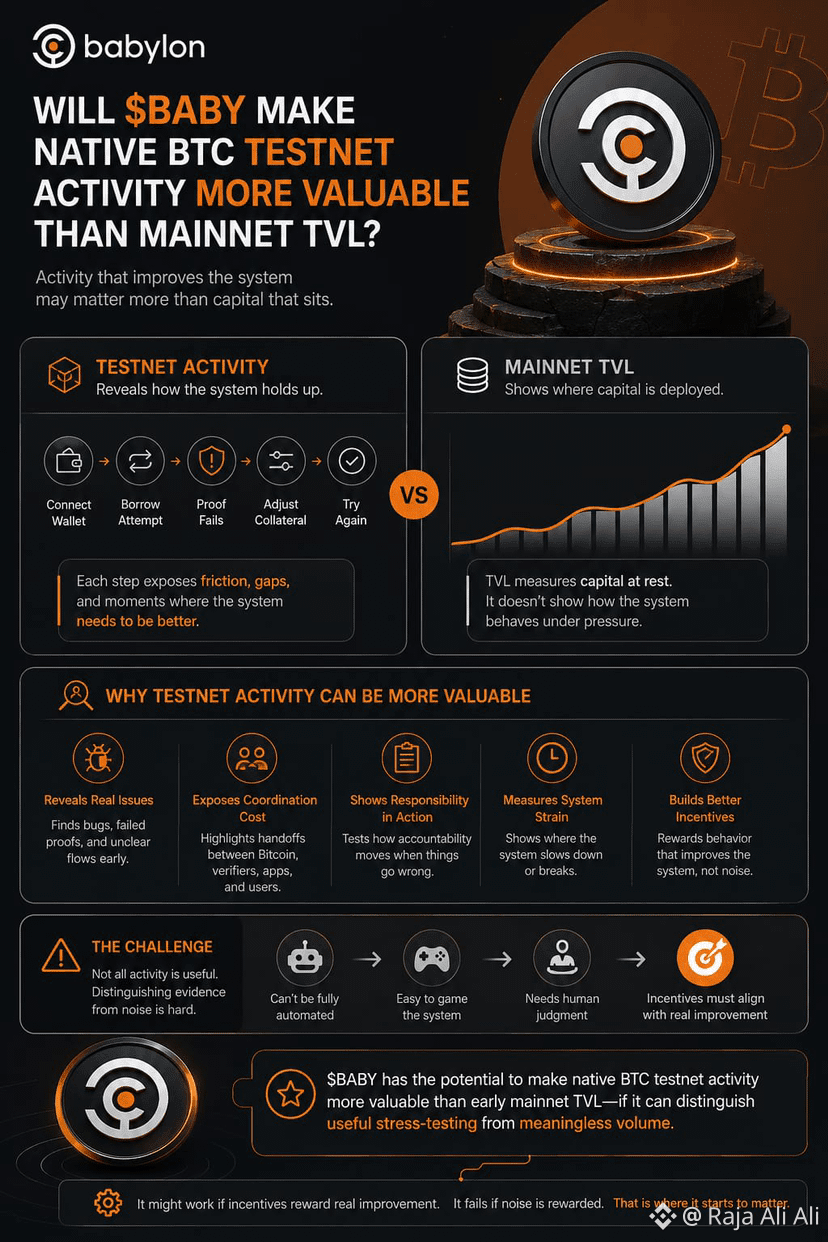
2
1
232
·
--
#baby $BABY @babylonlabs_io
Al principio asumí que la actividad de la testnet nativa de BTC sería principalmente un calentamiento antes de las cifras que todos eventualmente miran, especialmente el TVL. Ese planteamiento no se sostuvo. Al observar con más detenimiento, la señal más interesante no era cuánto capital aparecía, sino cómo se comportaba la gente mientras no había nada irreversible en juego. El tamaño no era el filtro. La repetición sí lo era. Cada intento de préstamo, cada vacilación antes de bloquear BTC nativo, cada regreso para probar de nuevo el flujo reveló algo que el TVL rara vez captura: si los usuarios estaban aprendiendo un hábito o simplemente persiguiendo un incentivo. Con Babylon, esa distinción parece más importante de lo que al principio parece, porque el comportamiento se forma antes de que la liquidez se asiente. Un saldo grande puede llegar durante la noche, pero la confianza normalmente se acumula mediante acciones repetidas en condiciones familiares. El riesgo no desapareció. Solo se desplazó hacia si esos patrones sobreviven cuando el capital real reemplaza a los activos de prueba. Y sigo preguntándome si la señal más fuerte es el saldo que finalmente llega, o el comportamiento silencioso que apareció mucho antes de que alguien tuviera una razón financiera para quedarse.
{future}(BABYUSDT)
$BLESS $STAR
{alpha}(560x8fce7206e3043dd360f115afa956ee31b90b787c)
{alpha}(560x7c8217517ed4711fe2deccdfeffe8d906b9ae11f)
#USToCancelIranAttackSubjectToDeal #CryptoLiquidationsReach$330MInADay #ColdcardExploitHits$89MAcrossThreeWaves #GoldTradesAbove$4000
#baby $BABY @BabylonLabs_io
Al principio asumí que la actividad de la testnet nativa de BTC sería principalmente un calentamiento antes de las cifras que todos eventualmente miran, especialmente el TVL. Ese planteamiento no se sostuvo. Al observar con más detenimiento, la señal más interesante no era cuánto capital aparecía, sino cómo se comportaba la gente mientras no había nada irreversible en juego. El tamaño no era el filtro. La repetición sí lo era. Cada intento de préstamo, cada vacilación antes de bloquear BTC nativo, cada regreso para probar de nuevo el flujo reveló algo que el TVL rara vez captura: si los usuarios estaban aprendiendo un hábito o simplemente persiguiendo un incentivo. Con Babylon, esa distinción parece más importante de lo que al principio parece, porque el comportamiento se forma antes de que la liquidez se asiente. Un saldo grande puede llegar durante la noche, pero la confianza normalmente se acumula mediante acciones repetidas en condiciones familiares. El riesgo no desapareció. Solo se desplazó hacia si esos patrones sobreviven cuando el capital real reemplaza a los activos de prueba. Y sigo preguntándome si la señal más fuerte es el saldo que finalmente llega, o el comportamiento silencioso que apareció mucho antes de que alguien tuviera una razón financiera para quedarse.
$BLESS $STAR
#USToCancelIranAttackSubjectToDeal #CryptoLiquidationsReach$330MInADay #ColdcardExploitHits$89MAcrossThreeWaves #GoldTradesAbove$4000
Al principio asumí que la actividad de la testnet nativa de BTC sería principalmente un calentamiento antes de las cifras que todos eventualmente miran, especialmente el TVL. Ese planteamiento no se sostuvo. Al observar con más detenimiento, la señal más interesante no era cuánto capital aparecía, sino cómo se comportaba la gente mientras no había nada irreversible en juego. El tamaño no era el filtro. La repetición sí lo era. Cada intento de préstamo, cada vacilación antes de bloquear BTC nativo, cada regreso para probar de nuevo el flujo reveló algo que el TVL rara vez captura: si los usuarios estaban aprendiendo un hábito o simplemente persiguiendo un incentivo. Con Babylon, esa distinción parece más importante de lo que al principio parece, porque el comportamiento se forma antes de que la liquidez se asiente. Un saldo grande puede llegar durante la noche, pero la confianza normalmente se acumula mediante acciones repetidas en condiciones familiares. El riesgo no desapareció. Solo se desplazó hacia si esos patrones sobreviven cuando el capital real reemplaza a los activos de prueba. Y sigo preguntándome si la señal más fuerte es el saldo que finalmente llega, o el comportamiento silencioso que apareció mucho antes de que alguien tuviera una razón financiera para quedarse.
$BLESS $STAR
#USToCancelIranAttackSubjectToDeal #CryptoLiquidationsReach$330MInADay #ColdcardExploitHits$89MAcrossThreeWaves #GoldTradesAbove$4000
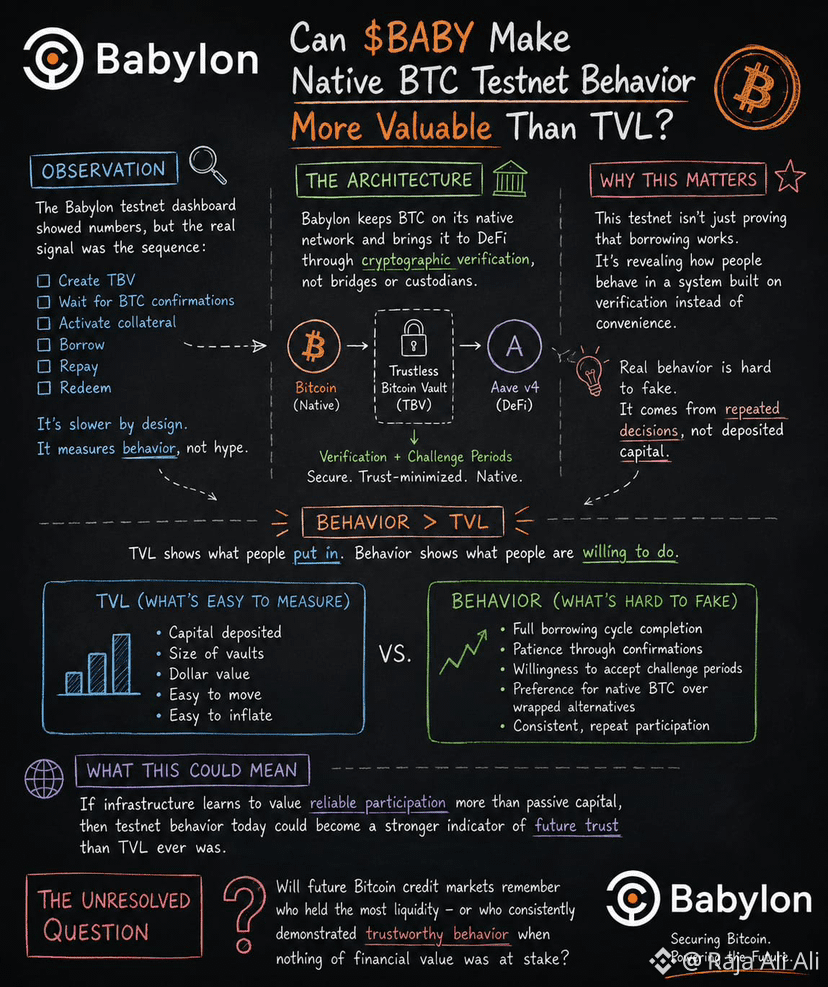
5
3
383
·
--
Para ser honesto, sigo volviendo a una pregunta que parece más pequeña de lo que probablemente es. Pasamos mucho tiempo comparando la liquidez del BTC nativo como colateral con la liquidez del BTC envuelto (wrapped), pero empiezo a pensar que la comparación real es entre la prueba (proof) y la conveniencia, más que entre los activos en sí.
La liquidez envuelta (wrapped) se siente eficiente porque ya está conectada con todo. Existen los caminos. Las integraciones son familiares. Pero en el momento en que entran montos mayores de capital o controles de riesgo más estrictos, esos atajos empiezan a acumular preguntas adicionales. Alguien quiere otra confirmación. Otro registro. Otra explicación de hacia dónde se desplazó realmente la confianza. El coste de coordinación crece en silencio.
Eso me hace preguntarme si $BABY cambia el valor del BTC nativo al reducir la cantidad de suposiciones, en lugar de aumentar la cantidad de conexiones. Al principio, eso me sonó menos útil porque menos conexiones pueden parecer menos flexibilidad. Pero quizá la flexibilidad no siempre es el recurso escaso. A veces, lo escaso es la confianza.
Sigo notando que las instituciones rara vez se frenan porque mover activos sea imposible. Se frenan porque la responsabilidad se vuelve más difícil de rastrear que los activos en sí. Esa diferencia es fácil de ignorar hasta que la rendición de cuentas importa más que la velocidad.
Podría funcionar si la verificación va eliminando decisiones en lugar de añadir otra capa de ellas.
#baby $BABY @babylonlabs_io
Para ser honesto, sigo volviendo a una pregunta que parece más pequeña de lo que probablemente es. Pasamos mucho tiempo comparando la liquidez del BTC nativo como colateral con la liquidez del BTC envuelto (wrapped), pero empiezo a pensar que la comparación real es entre la prueba (proof) y la conveniencia, más que entre los activos en sí.
La liquidez envuelta (wrapped) se siente eficiente porque ya está conectada con todo. Existen los caminos. Las integraciones son familiares. Pero en el momento en que entran montos mayores de capital o controles de riesgo más estrictos, esos atajos empiezan a acumular preguntas adicionales. Alguien quiere otra confirmación. Otro registro. Otra explicación de hacia dónde se desplazó realmente la confianza. El coste de coordinación crece en silencio.
Eso me hace preguntarme si $BABY cambia el valor del BTC nativo al reducir la cantidad de suposiciones, en lugar de aumentar la cantidad de conexiones. Al principio, eso me sonó menos útil porque menos conexiones pueden parecer menos flexibilidad. Pero quizá la flexibilidad no siempre es el recurso escaso. A veces, lo escaso es la confianza.
Sigo notando que las instituciones rara vez se frenan porque mover activos sea imposible. Se frenan porque la responsabilidad se vuelve más difícil de rastrear que los activos en sí. Esa diferencia es fácil de ignorar hasta que la rendición de cuentas importa más que la velocidad.
Podría funcionar si la verificación va eliminando decisiones en lugar de añadir otra capa de ellas.
#baby $BABY @BabylonLabs_io
La liquidez envuelta (wrapped) se siente eficiente porque ya está conectada con todo. Existen los caminos. Las integraciones son familiares. Pero en el momento en que entran montos mayores de capital o controles de riesgo más estrictos, esos atajos empiezan a acumular preguntas adicionales. Alguien quiere otra confirmación. Otro registro. Otra explicación de hacia dónde se desplazó realmente la confianza. El coste de coordinación crece en silencio.
Eso me hace preguntarme si $BABY cambia el valor del BTC nativo al reducir la cantidad de suposiciones, en lugar de aumentar la cantidad de conexiones. Al principio, eso me sonó menos útil porque menos conexiones pueden parecer menos flexibilidad. Pero quizá la flexibilidad no siempre es el recurso escaso. A veces, lo escaso es la confianza.
Sigo notando que las instituciones rara vez se frenan porque mover activos sea imposible. Se frenan porque la responsabilidad se vuelve más difícil de rastrear que los activos en sí. Esa diferencia es fácil de ignorar hasta que la rendición de cuentas importa más que la velocidad.
Podría funcionar si la verificación va eliminando decisiones en lugar de añadir otra capa de ellas.
#baby $BABY @BabylonLabs_io
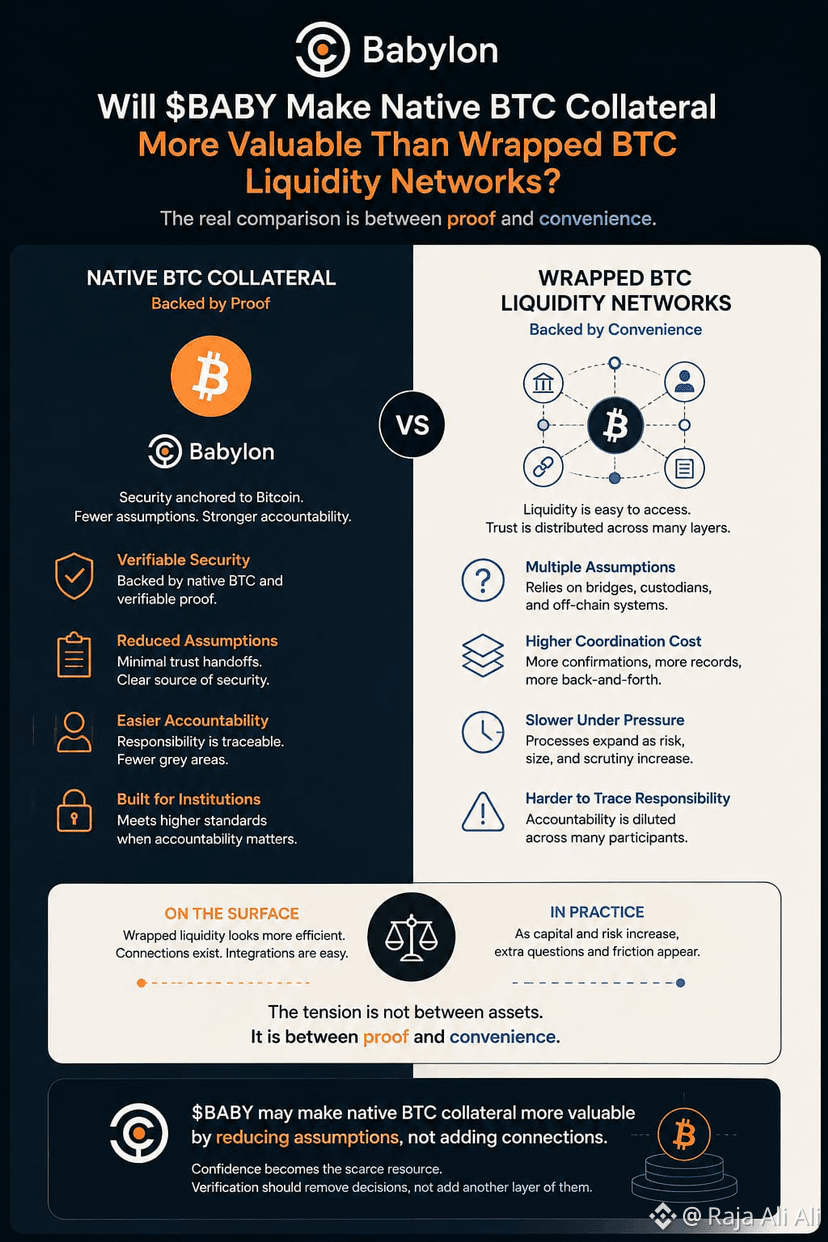
3
2
82
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
NvidiaEarningsTonight:AIStocks’NextMove?
2,222 visualizaciones
89 participa(n) en el debate
Día de resultados de Nvidia: primera aparición de la directora ejecutiva interina. ¿Podrá mantenerse el relato de la IA?
Binance News
·3 «Me gusta»
·2k visualizaciones
A Packed Week of Earnings and Data Tests Markets
91,693 visualizaciones
509 participa(n) en el debate
AnthropicIPOTestsInvestorAppetiteForAI
186,304 visualizaciones
1,936 participa(n) en el debate