

浓妆淡染
18 Publicaciones
浓妆淡染
Denunciar
Bloquear usuario
做时间的朋友 剩下的交给复利
Abrir operación
Trader frecuente
2.1 años
9 Siguiendo
104 Seguidores
38 Me gusta
Publicaciones
Cartera
Todo
Vídeos
·
--
¿Ahora Alpha está aumentando el volumen de operaciones? ¿Los deslizamientos (slippage) son altos? ¿Hay algo que se pueda ganar?
¿Ahora Alpha está aumentando el volumen de operaciones? ¿Los deslizamientos (slippage) son altos? ¿Hay algo que se pueda ganar?
67
·
--
Creo que mucha gente no entiende un problema: piensa que el market maker de un perro (perro庄) tiene un costo muy alto al hacer subir el precio de un meme/cripto con maniobras, pero en realidad la mayor parte de las fichas (chips) está en manos del market maker. Como en el mercado hay menos tokens, naturalmente subirá. Si a la izquierda se vende y a la derecha se compra, así se hace la maniobra para subir el precio. Lo que se paga es solo ese pequeño deslizamiento (slippage) y comisiones. Y solo por #cys拉盘所付出的不过撑死二三百万u , no es únicamente por operaciones de ida y vuelta; también permite abrir posiciones largas y provocar liquidaciones de posiciones cortas. Los que entran en liquidación son el combustible. Cuando se liquida una posición corta, se necesita comprar para cerrar la posición, lo que eleva aún más el precio. Los market makers más oscuros aumentan la diferencia entre el contado (spot) y los contratos, y también pueden comerse a los que hacen short con la tasa de financiación. No vayas a hacer short; al final, todo es combustible.
Creo que mucha gente no entiende un problema: piensa que el market maker de un perro (perro庄) tiene un costo muy alto al hacer subir el precio de un meme/cripto con maniobras, pero en realidad la mayor parte de las fichas (chips) está en manos del market maker. Como en el mercado hay menos tokens, naturalmente subirá. Si a la izquierda se vende y a la derecha se compra, así se hace la maniobra para subir el precio. Lo que se paga es solo ese pequeño deslizamiento (slippage) y comisiones. Y solo por #cys拉盘所付出的不过撑死二三百万u , no es únicamente por operaciones de ida y vuelta; también permite abrir posiciones largas y provocar liquidaciones de posiciones cortas. Los que entran en liquidación son el combustible. Cuando se liquida una posición corta, se necesita comprar para cerrar la posición, lo que eleva aún más el precio. Los market makers más oscuros aumentan la diferencia entre el contado (spot) y los contratos, y también pueden comerse a los que hacen short con la tasa de financiación. No vayas a hacer short; al final, todo es combustible.
1
275
·
--
#cys No vayas a vacío. En el juego de la casa (dogzhuang), el costo para empujar la cotización es muy bajo. Controla desde la parte alta: con solo pagar el deslizamiento (slippage) basta. Con la mano izquierda derribas y con la derecha lo tiras: el dinero en efectivo al contado está básicamente en manos de la casa. En general, no hay casi presión vendedora.
#cys No vayas a vacío. En el juego de la casa (dogzhuang), el costo para empujar la cotización es muy bajo. Controla desde la parte alta: con solo pagar el deslizamiento (slippage) basta. Con la mano izquierda derribas y con la derecha lo tiras: el dinero en efectivo al contado está básicamente en manos de la casa. En general, no hay casi presión vendedora.
1
578
·
--
El mayor atractivo de un hombre es su capacidad para resolver problemas $ETH
El mayor atractivo de un hombre es su capacidad para resolver problemas $ETH
2
991
·
--
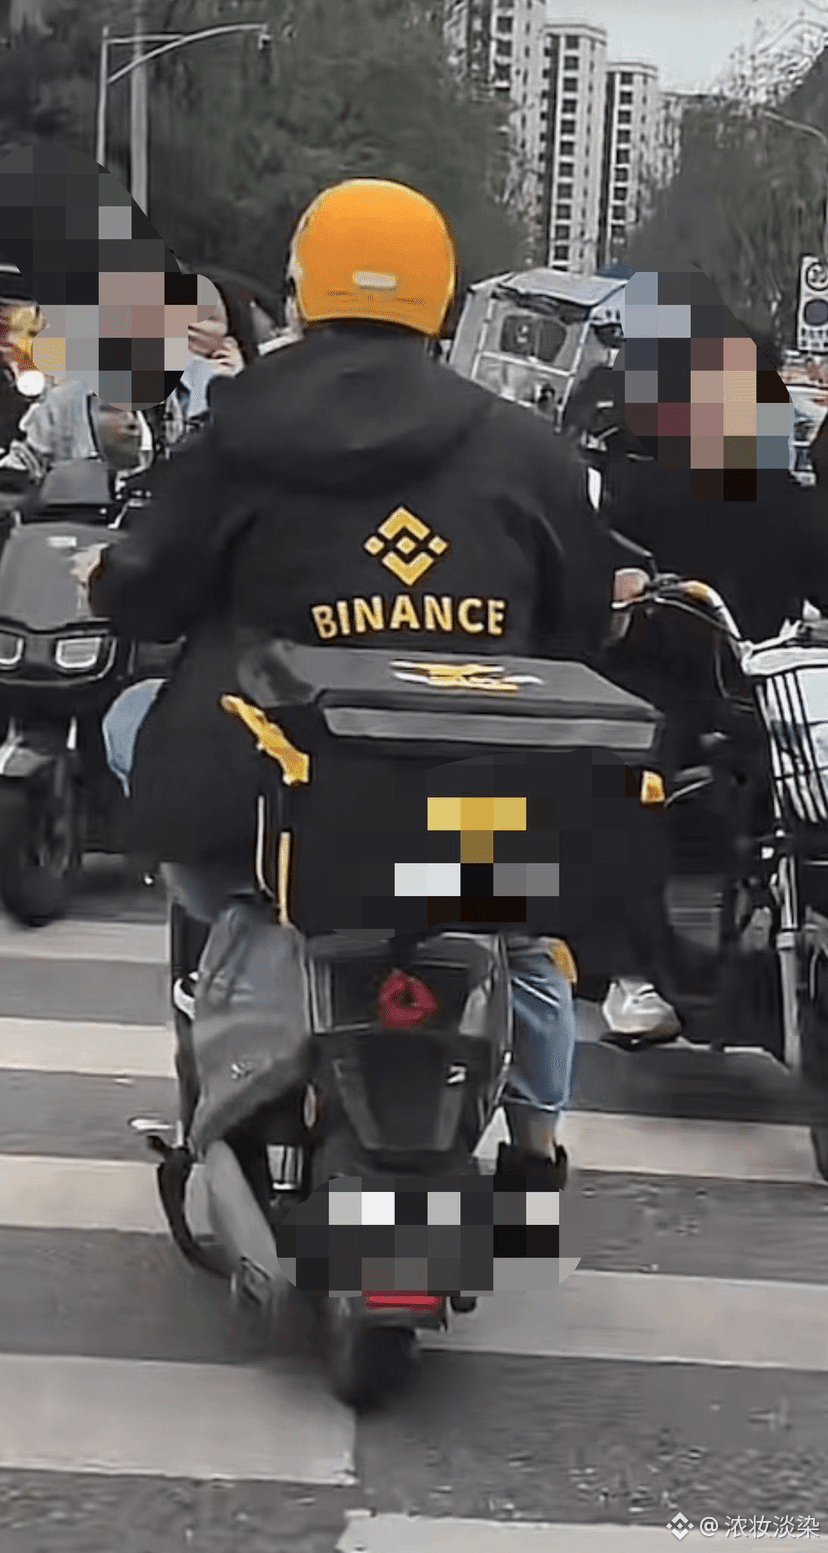
Entregas durante el día, seguridad por la noche $BTC
Entregas durante el día, seguridad por la noche $BTC
338
·
--
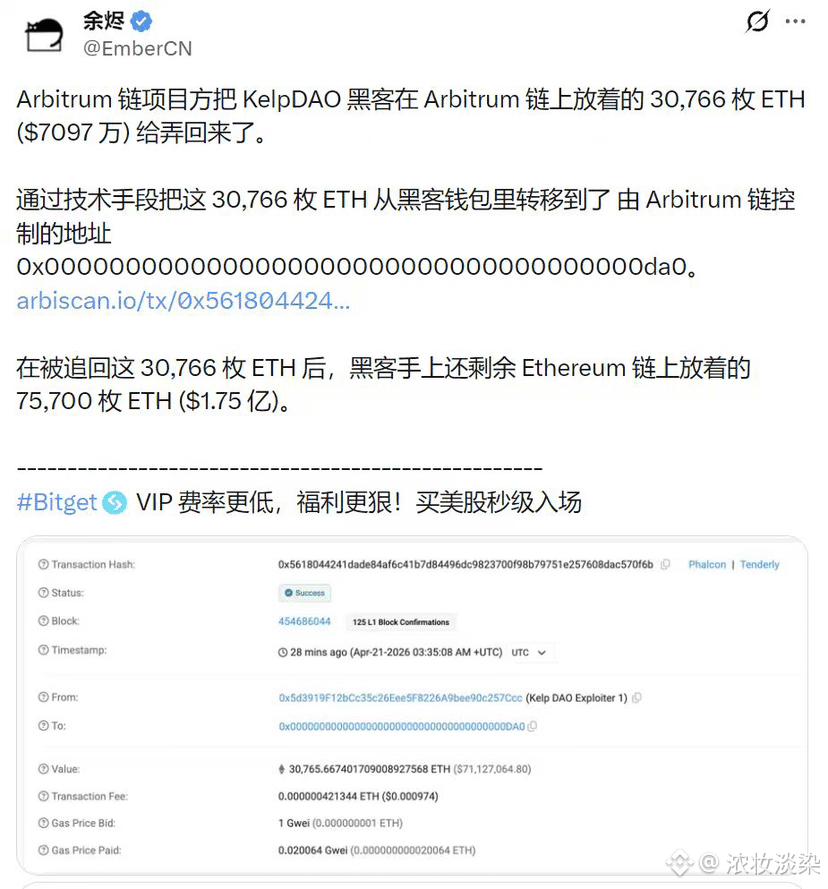
El equipo del proyecto de Arbitrum se llevó 70 millones de dólares del general Jin, quien gritó que la blockchain es una estafa $BTC $ETH
El equipo del proyecto de Arbitrum se llevó 70 millones de dólares del general Jin, quien gritó que la blockchain es una estafa $BTC $ETH
28
·
--
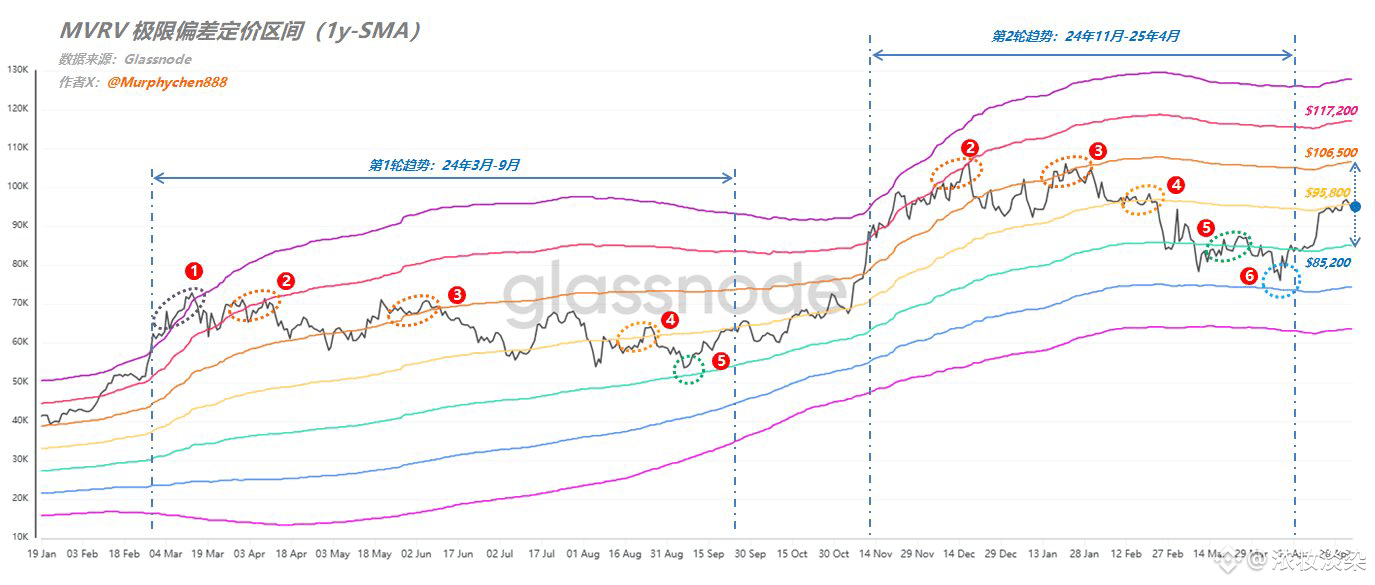
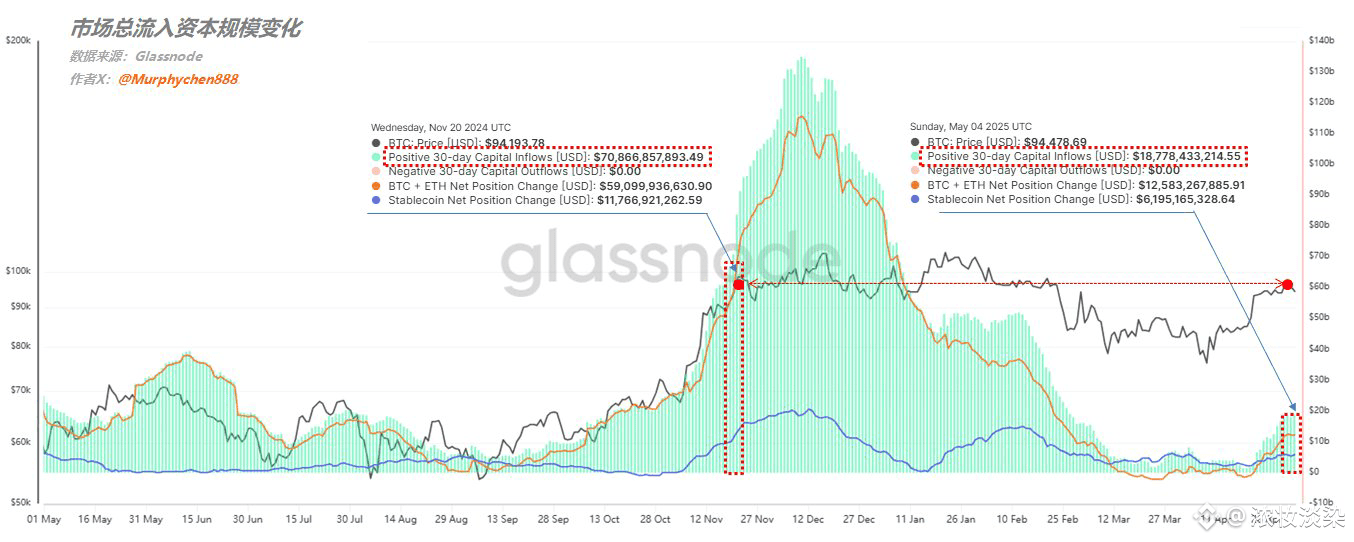
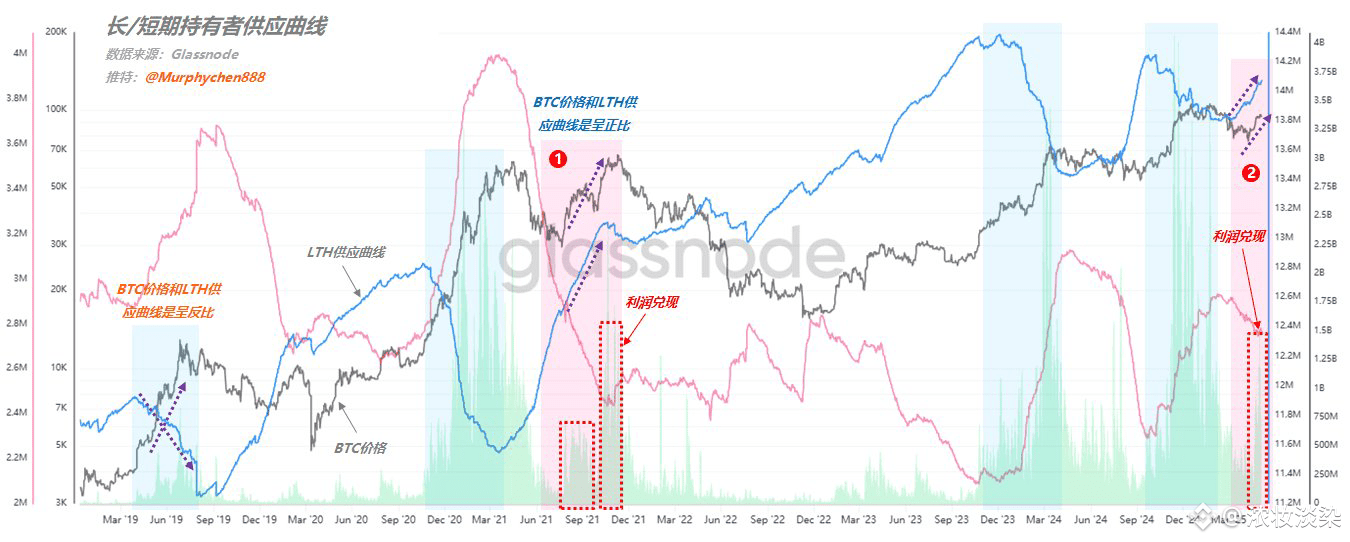
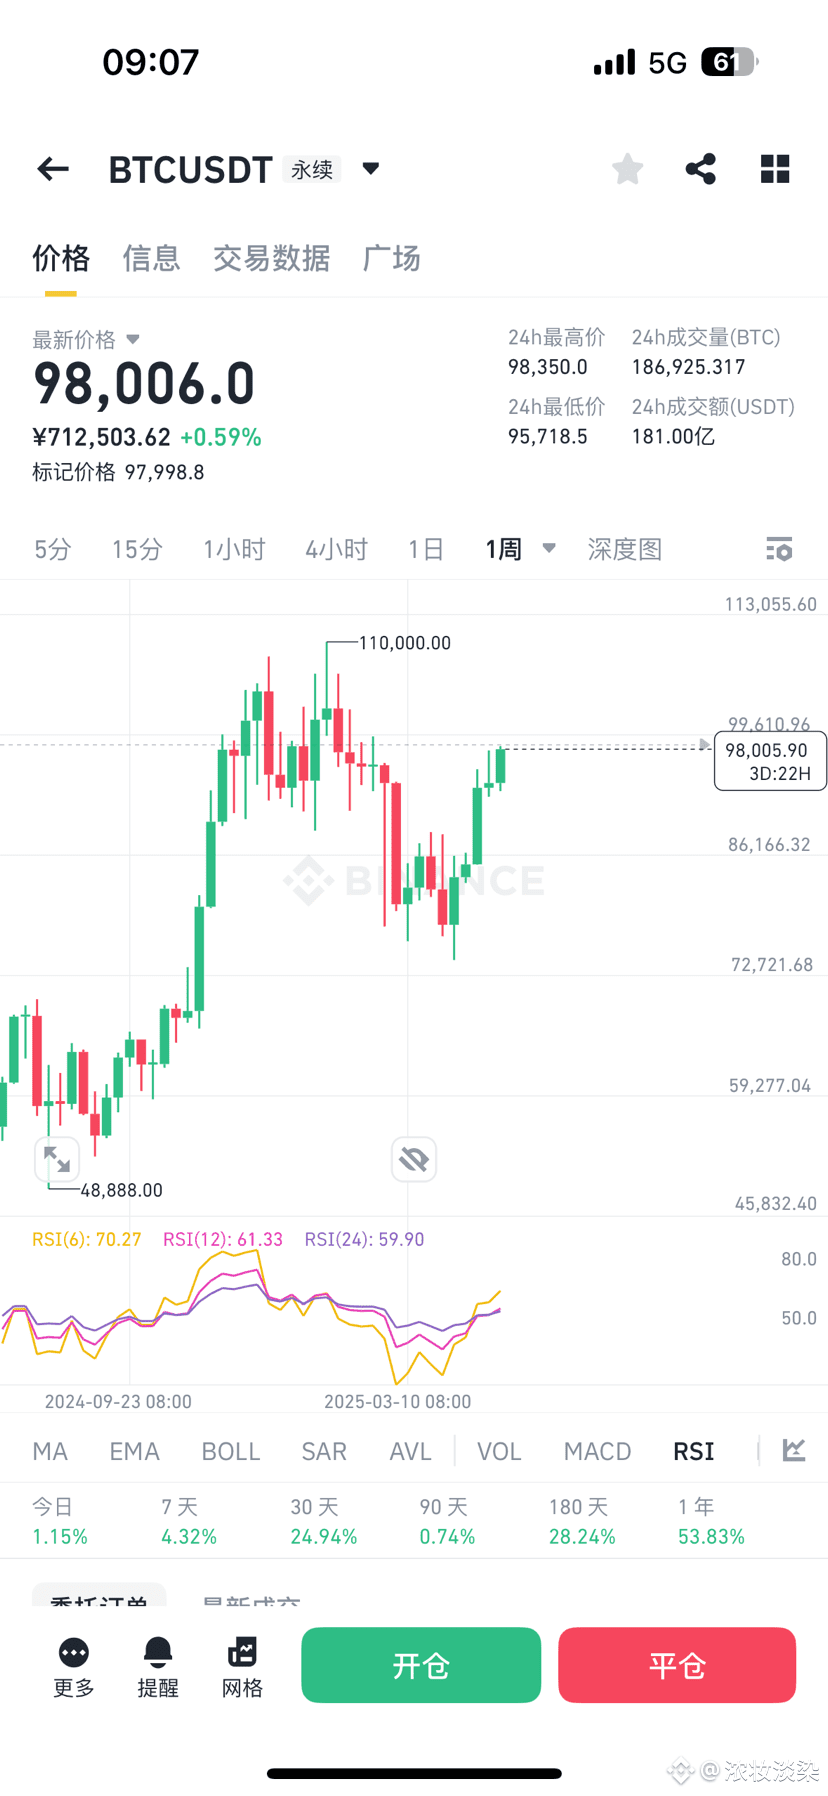
¿Realmente se va a hacer un doble techo a nivel semanal? ¿Podrá replicar la caída a 69000 de 2021? Estemos atentos.
¿Realmente se va a hacer un doble techo a nivel semanal? ¿Podrá replicar la caída a 69000 de 2021? Estemos atentos.
2
2
6.1k
·
--
Artículo
Análisis del impacto del fracaso del retorno de la manufactura en EE. UU., la crisis de deuda y el colapso del crédito del dólar en las criptomonedasI. El mecanismo de transmisión del fracaso del retorno de la manufactura y la crisis de la deuda
1. Obstáculos estructurales para el regreso de la manufactura
La política de retorno de manufactura impulsada por Trump enfrenta dificultades debido a los altos costos laborales de EE. UU. (ocho veces más que los trabajadores chinos, quince veces más que los de Vietnam), la ruptura de la cadena de suministro (como el retraso de la fábrica de TSMC en EE. UU. por falta de industrias complementarias) y el efecto de expulsión del capital financiero sobre la economía real (el 78% de la inversión extranjera se dirige a activos financieros). Esto lleva a EE. UU. a no poder reducir el déficit comercial a través de la revitalización industrial, con un déficit comercial con China que aún asciende a 859,100 millones de dólares en el primer trimestre de 2025, y una deuda que supera los 36 billones de dólares, con gastos anuales en intereses de 1.8 billones de dólares.
Análisis del impacto del fracaso del retorno de la manufactura en EE. UU., la crisis de deuda y el colapso del crédito del dólar en las criptomonedas
I. El mecanismo de transmisión del fracaso del retorno de la manufactura y la crisis de la deuda
1. Obstáculos estructurales para el regreso de la manufactura
La política de retorno de manufactura impulsada por Trump enfrenta dificultades debido a los altos costos laborales de EE. UU. (ocho veces más que los trabajadores chinos, quince veces más que los de Vietnam), la ruptura de la cadena de suministro (como el retraso de la fábrica de TSMC en EE. UU. por falta de industrias complementarias) y el efecto de expulsión del capital financiero sobre la economía real (el 78% de la inversión extranjera se dirige a activos financieros). Esto lleva a EE. UU. a no poder reducir el déficit comercial a través de la revitalización industrial, con un déficit comercial con China que aún asciende a 859,100 millones de dólares en el primer trimestre de 2025, y una deuda que supera los 36 billones de dólares, con gastos anuales en intereses de 1.8 billones de dólares.
1.7k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
GoldFallsTo$4144
141 visualizaciones
9 participa(n) en el debate
#GoldFallsTo$4144
🚨 El oro cae a 4,144 dólares mientras el petróleo se dispara: ¿La capital vuelve a rotar hacia cripto y activos de riesgo? 📉➡️🚀
¡Los mercados globales están presenciando un gran giro hoy! El oro ha ampliado su retroceso hasta 4,144 $/oz, en gran parte lastrado por el aumento acelerado de los precios del crudo, con Brent rompiendo por encima de la marca de 100.
A medida que la volatilidad de las materias primas se dispara y vuelven los temores de inflación macroeconómica, los traders se preguntan una gran cosa: ¿Hacia dónde se mueve la liquidez a continuación? 🤔
📰 Titulares macro y de mercado de hoy:
Retroceso del oro: el oro al contado cayó ~3.3% hasta 4,144 $/oz, cediendo sus niveles de soporte previos mientras las expectativas de tasas más agresivas ganan impulso.
Rally de energía: el Brent Crude se dispara por encima de 100 $/bbl por la fricción geopolítica, elevando las preocupaciones por inflación en todo el mundo.
Impacto en cripto: pese a la presión amplia del mercado a corto plazo, las entradas de ETFs spot institucionales se mantienen altas. Los inversores buscan activos de riesgo para configuraciones de suelo, mientras los refugios tradicionales se consolidan.
📊 Señal de trading y configuración
🪙 Moneda relacionada: PAXG / BTC
Sesgo de la operación: Bajista a corto plazo / Neutral en PAXG | Acumulación de rebote en BTC
Contexto clave: Los activos de oro tokenizados como PAXG reflejan los retrocesos del oro tradicional. Cuando el capital sale de los metales, a menudo busca jugadas asimétricas en cripto durante las correcciones del mercado.
$PAXG
📍 PAXG/USDT (Setup de compra corta / rango)
🎯 Zona de entrada: 4,150 – 4,180
🛑 Stop Loss: 4,220
🟢 Take Profit 1: 4,110
🟢 Take Profit 2: 4,050
⚠️ Nivel de riesgo: Medio
$BTC
📍 BTC/USDT (Setup de acumulación spot)
🎯 Zona de compra: 82,200 – 83,000 (Vigilando el agotamiento de la liquidez apalancada)
🛑 Stop Loss: 81,400
🟢 Objetivo 1: 84,800
🟢 Objetivo 2: 86,500
⚠️ Nivel de riesgo: Medio-Alto
🔥 #BTCFallsBelow$83000 #BTC #PAXG #crypto
Lily星星
·1 «Me gusta»
·293 visualizaciones
QNTFallsOver40%FromMorningHigh
563 visualizaciones
47 participa(n) en el debate
BitgetCEOConfirms$388MStolenInHack
14 visualizaciones
4 participa(n) en el debate