
404_U
3.4k Publicaciones

404_U
Denunciar
Bloquear usuario
热门话题分析 | 市场宏观分析 | 用我邀请码永久打折手续费,邀请码4040U自动反佣到自己账户。
20 Siguiendo
2.1K+ Seguidores
2.0K+ Me gusta
Publicaciones
PINNED
·
--
¡Varias formas de ahorrar comisiones de transacción!
¿Por qué vincular un código de invitación? Es muy sencillo: ahorrar a largo plazo.
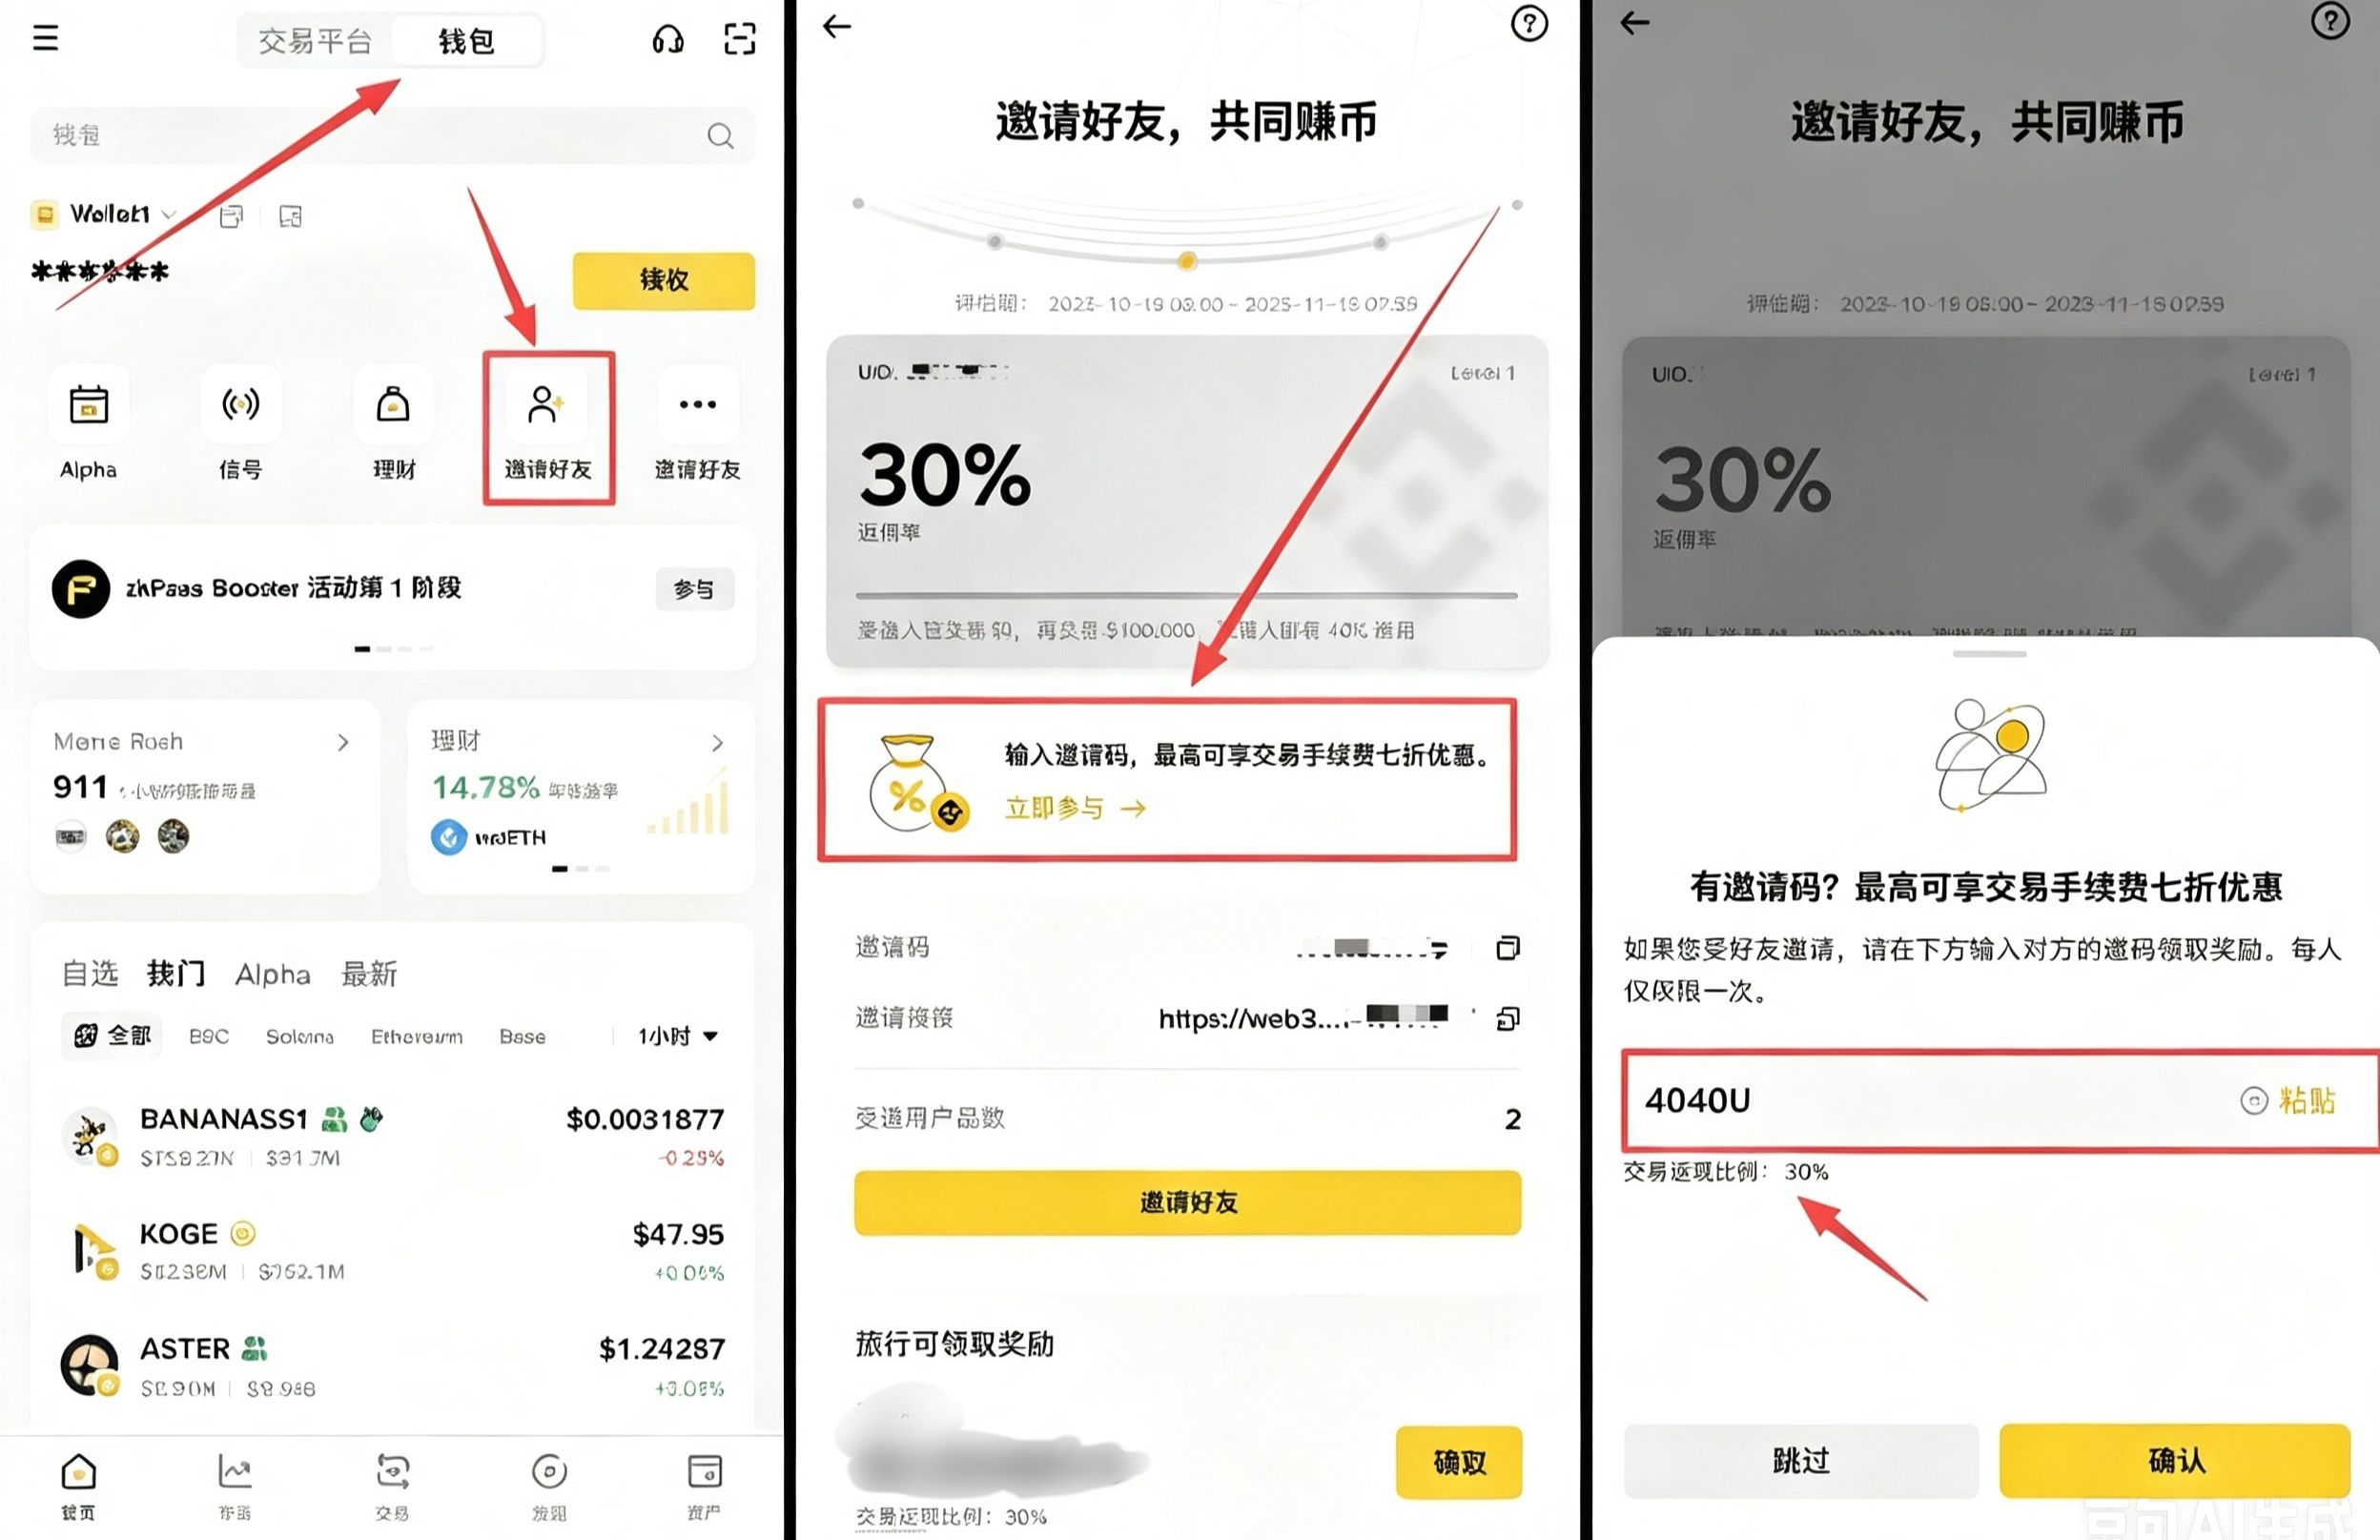
Al registrarte, vincula mi código de invitación(<span>[4040U](https://www.bsmkweb.cc/register?ref=4040U)</span>),y podrás disfrutar de un descuento permanente del 20% en las comisiones
Código de invitación de Binance Wallet: <span>4040U</span>. Al vincularlo, la comisión se reduce en 30%, o <span>[点击这里一键绑定](https://web3.binance.com/referral?ref=4040U)</span>
Al participar en Swap/Cross-chain/otros, normalmente se generan cargos por servicio de la plataforma/tarifas de enrutamiento y tarifas de red
Activar la devolución de comisiones=recuperar una parte de los costos que originalmente tendrías que pagar; cuanto más uses, más ahorrarás
¡Varias formas de ahorrar comisiones de transacción!
¿Por qué vincular un código de invitación? Es muy sencillo: ahorrar a largo plazo.
Al registrarte, vincula mi código de invitación(<span>4040U</span>),y podrás disfrutar de un descuento permanente del 20% en las comisiones
Código de invitación de Binance Wallet: <span>4040U</span>. Al vincularlo, la comisión se reduce en 30%, o <span>点击这里一键绑定</span>
Al participar en Swap/Cross-chain/otros, normalmente se generan cargos por servicio de la plataforma/tarifas de enrutamiento y tarifas de red
Activar la devolución de comisiones=recuperar una parte de los costos que originalmente tendrías que pagar; cuanto más uses, más ahorrarás
¿Por qué vincular un código de invitación? Es muy sencillo: ahorrar a largo plazo.
Al registrarte, vincula mi código de invitación(<span>4040U</span>),y podrás disfrutar de un descuento permanente del 20% en las comisiones
Código de invitación de Binance Wallet: <span>4040U</span>. Al vincularlo, la comisión se reduce en 30%, o <span>点击这里一键绑定</span>
Al participar en Swap/Cross-chain/otros, normalmente se generan cargos por servicio de la plataforma/tarifas de enrutamiento y tarifas de red
Activar la devolución de comisiones=recuperar una parte de los costos que originalmente tendrías que pagar; cuanto más uses, más ahorrarás
2.2k
7
75
2.2k
·
--
Parcialmente cierto
#美国中期选举落幕,美伊局势或迎新变数 2026年3 de noviembre de 2026 concluyó la votación de las elecciones de mitad de mandato en Estados Unidos. Alrededor del 4 de noviembre, los medios confirmaron que los demócratas habían recuperado el control de ambas cámaras del Congreso, y la situación entre Estados Unidos e Irán entró de inmediato en la «ventana poselectoral».
Las causas son dos: primero, los votantes castigaron en las urnas los altos precios del petróleo y la guerra con Irán; los republicanos perdieron terreno porque el conflicto elevó los precios de la energía y aumentó la presión sobre el costo de vida. Segundo, el nuevo Congreso no asumirá sus funciones hasta el 3 de enero de 2027. Durante el período de transición, la Casa Blanca aún conserva la iniciativa militar y diplomática, pero el Congreso ejercerá control sobre las asignaciones presupuestarias posteriores y la autorización de guerra. Las diferencias actuales se centran en el orden del levantamiento de las sanciones, el destino del uranio altamente enriquecido y el tránsito por el estrecho de Ormuz. Hay señales de negociación, pero aún no se ha concretado ningún acuerdo.
En los mercados, el 5 de noviembre el WTI (CL) cotizó a 86,93 dólares por barril y el Brent (BZ), a 93,81 dólares por barril; la prima geopolítica se desvaneció rápidamente. A corto plazo: persisten los riesgos de combatir mientras se negocia, de que los petroleros choquen con minas y de que se produzcan ataques limitados. CL/BZ muestran una tendencia bajista volátil, pero con un suelo para las caídas: 📉 a corto plazo. A medio plazo: el control del Congreso reduce la probabilidad de una escalada. Si se restablece el tránsito por el estrecho de Ormuz, la prima de guerra seguirá desapareciendo; CL/BZ, 📉 a medio plazo. En cuanto a los activos relacionados, el gas natural (NG) tiende a la baja 📉 a medida que disminuyen los riesgos de suministro; el oro (GC) se ve afectado por fuerzas contrapuestas entre las tasas de interés reales y la demanda de refugio, con una tendencia 📈 a medio plazo.
Si fracasan las negociaciones o vuelven a producirse ataques militares limitados, el precio del petróleo podría repuntar rápidamente. Este análisis se basa en acontecimientos y no constituye una recomendación de inversión.
$CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
#美国中期选举落幕,美伊局势或迎新变数 2026年3 de noviembre de 2026 concluyó la votación de las elecciones de mitad de mandato en Estados Unidos. Alrededor del 4 de noviembre, los medios confirmaron que los demócratas habían recuperado el control de ambas cámaras del Congreso, y la situación entre Estados Unidos e Irán entró de inmediato en la «ventana poselectoral».
Las causas son dos: primero, los votantes castigaron en las urnas los altos precios del petróleo y la guerra con Irán; los republicanos perdieron terreno porque el conflicto elevó los precios de la energía y aumentó la presión sobre el costo de vida. Segundo, el nuevo Congreso no asumirá sus funciones hasta el 3 de enero de 2027. Durante el período de transición, la Casa Blanca aún conserva la iniciativa militar y diplomática, pero el Congreso ejercerá control sobre las asignaciones presupuestarias posteriores y la autorización de guerra. Las diferencias actuales se centran en el orden del levantamiento de las sanciones, el destino del uranio altamente enriquecido y el tránsito por el estrecho de Ormuz. Hay señales de negociación, pero aún no se ha concretado ningún acuerdo.
En los mercados, el 5 de noviembre el WTI (CL) cotizó a 86,93 dólares por barril y el Brent (BZ), a 93,81 dólares por barril; la prima geopolítica se desvaneció rápidamente. A corto plazo: persisten los riesgos de combatir mientras se negocia, de que los petroleros choquen con minas y de que se produzcan ataques limitados. CL/BZ muestran una tendencia bajista volátil, pero con un suelo para las caídas: 📉 a corto plazo. A medio plazo: el control del Congreso reduce la probabilidad de una escalada. Si se restablece el tránsito por el estrecho de Ormuz, la prima de guerra seguirá desapareciendo; CL/BZ, 📉 a medio plazo. En cuanto a los activos relacionados, el gas natural (NG) tiende a la baja 📉 a medida que disminuyen los riesgos de suministro; el oro (GC) se ve afectado por fuerzas contrapuestas entre las tasas de interés reales y la demanda de refugio, con una tendencia 📈 a medio plazo.
Si fracasan las negociaciones o vuelven a producirse ataques militares limitados, el precio del petróleo podría repuntar rápidamente. Este análisis se basa en acontecimientos y no constituye una recomendación de inversión.
$CL
$BZ
Las causas son dos: primero, los votantes castigaron en las urnas los altos precios del petróleo y la guerra con Irán; los republicanos perdieron terreno porque el conflicto elevó los precios de la energía y aumentó la presión sobre el costo de vida. Segundo, el nuevo Congreso no asumirá sus funciones hasta el 3 de enero de 2027. Durante el período de transición, la Casa Blanca aún conserva la iniciativa militar y diplomática, pero el Congreso ejercerá control sobre las asignaciones presupuestarias posteriores y la autorización de guerra. Las diferencias actuales se centran en el orden del levantamiento de las sanciones, el destino del uranio altamente enriquecido y el tránsito por el estrecho de Ormuz. Hay señales de negociación, pero aún no se ha concretado ningún acuerdo.
En los mercados, el 5 de noviembre el WTI (CL) cotizó a 86,93 dólares por barril y el Brent (BZ), a 93,81 dólares por barril; la prima geopolítica se desvaneció rápidamente. A corto plazo: persisten los riesgos de combatir mientras se negocia, de que los petroleros choquen con minas y de que se produzcan ataques limitados. CL/BZ muestran una tendencia bajista volátil, pero con un suelo para las caídas: 📉 a corto plazo. A medio plazo: el control del Congreso reduce la probabilidad de una escalada. Si se restablece el tránsito por el estrecho de Ormuz, la prima de guerra seguirá desapareciendo; CL/BZ, 📉 a medio plazo. En cuanto a los activos relacionados, el gas natural (NG) tiende a la baja 📉 a medida que disminuyen los riesgos de suministro; el oro (GC) se ve afectado por fuerzas contrapuestas entre las tasas de interés reales y la demanda de refugio, con una tendencia 📈 a medio plazo.
Si fracasan las negociaciones o vuelven a producirse ataques militares limitados, el precio del petróleo podría repuntar rápidamente. Este análisis se basa en acontecimientos y no constituye una recomendación de inversión.
$CL
$BZ
2.7k
·
--
Parcialmente cierto
#原油价格跌破100美元 El petróleo superó los 100 dólares entre el 2 y el 5 de noviembre de 2026. La prima de riesgo geopolítico se desvaneció rápidamente ante las señales de negociación entre Estados Unidos e Irán y las expectativas de que se reanude el tránsito por el estrecho de Ormuz. El 4 de noviembre, el precio de liquidación del Brent (BZ) cayó a 94,62 dólares por barril y el WTI (CL) bajó hasta cerca de los 88 dólares. La caída acumulada en una semana rozó el 20 %, la mayor desde 2020.
Las causas principales fueron tres:
Distensión geopolítica: se abrió una ventana diplomática entre Estados Unidos e Irán. El mercado apostó a que el conflicto terminaría antes de lo previsto y se deshizo de golpe la «prima de guerra» que había llevado el precio por encima de los 100 dólares;
Mejores perspectivas de suministro: se recuperaron las expectativas de tránsito por Ormuz y se reactivó gradualmente el oleoducto saudí hacia el este, lo que alivió ligeramente el ajustado equilibrio del mercado físico;
Ventas en cascada: los fondos CTA de seguimiento de tendencias recortaron posiciones. Las posiciones largas en BZ cayeron del 73 % al 55 %, y los factores técnicos amplificaron la caída.
Sin embargo, los fundamentos no apuntan a una situación de abundancia: las reservas mundiales son unos 1.000 millones de barriles inferiores a las previas al conflicto, las existencias de diésel están en niveles bajos y la OPEP+ mantiene los recortes de producción. El margen para una caída profunda del precio del petróleo es limitado.
Corto plazo 📉: mientras no se descarten las expectativas de negociación, se prevé que CL ponga a prueba el soporte de 85 dólares y que BZ ronde los 90 dólares;
Medio y largo plazo 📈: las bajas existencias y la persistencia de las tensiones geopolíticas podrían hacer que, si fracasan las negociaciones, vuelva la prima de riesgo. Es difícil que el nivel medio se mantenga por debajo de los 90 dólares durante mucho tiempo.
El mercado es muy sensible a las noticias de Oriente Medio. Las oscilaciones en ambas direcciones pueden alcanzar el 5 % o más en un solo día; no conviene abrir posiciones cortas sin protección.
$CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
#原油价格跌破100美元 El petróleo superó los 100 dólares entre el 2 y el 5 de noviembre de 2026. La prima de riesgo geopolítico se desvaneció rápidamente ante las señales de negociación entre Estados Unidos e Irán y las expectativas de que se reanude el tránsito por el estrecho de Ormuz. El 4 de noviembre, el precio de liquidación del Brent (BZ) cayó a 94,62 dólares por barril y el WTI (CL) bajó hasta cerca de los 88 dólares. La caída acumulada en una semana rozó el 20 %, la mayor desde 2020.
Las causas principales fueron tres:
Distensión geopolítica: se abrió una ventana diplomática entre Estados Unidos e Irán. El mercado apostó a que el conflicto terminaría antes de lo previsto y se deshizo de golpe la «prima de guerra» que había llevado el precio por encima de los 100 dólares;
Mejores perspectivas de suministro: se recuperaron las expectativas de tránsito por Ormuz y se reactivó gradualmente el oleoducto saudí hacia el este, lo que alivió ligeramente el ajustado equilibrio del mercado físico;
Ventas en cascada: los fondos CTA de seguimiento de tendencias recortaron posiciones. Las posiciones largas en BZ cayeron del 73 % al 55 %, y los factores técnicos amplificaron la caída.
Sin embargo, los fundamentos no apuntan a una situación de abundancia: las reservas mundiales son unos 1.000 millones de barriles inferiores a las previas al conflicto, las existencias de diésel están en niveles bajos y la OPEP+ mantiene los recortes de producción. El margen para una caída profunda del precio del petróleo es limitado.
Corto plazo 📉: mientras no se descarten las expectativas de negociación, se prevé que CL ponga a prueba el soporte de 85 dólares y que BZ ronde los 90 dólares;
Medio y largo plazo 📈: las bajas existencias y la persistencia de las tensiones geopolíticas podrían hacer que, si fracasan las negociaciones, vuelva la prima de riesgo. Es difícil que el nivel medio se mantenga por debajo de los 90 dólares durante mucho tiempo.
El mercado es muy sensible a las noticias de Oriente Medio. Las oscilaciones en ambas direcciones pueden alcanzar el 5 % o más en un solo día; no conviene abrir posiciones cortas sin protección.
$CL
$BZ
Las causas principales fueron tres:
Distensión geopolítica: se abrió una ventana diplomática entre Estados Unidos e Irán. El mercado apostó a que el conflicto terminaría antes de lo previsto y se deshizo de golpe la «prima de guerra» que había llevado el precio por encima de los 100 dólares;
Mejores perspectivas de suministro: se recuperaron las expectativas de tránsito por Ormuz y se reactivó gradualmente el oleoducto saudí hacia el este, lo que alivió ligeramente el ajustado equilibrio del mercado físico;
Ventas en cascada: los fondos CTA de seguimiento de tendencias recortaron posiciones. Las posiciones largas en BZ cayeron del 73 % al 55 %, y los factores técnicos amplificaron la caída.
Sin embargo, los fundamentos no apuntan a una situación de abundancia: las reservas mundiales son unos 1.000 millones de barriles inferiores a las previas al conflicto, las existencias de diésel están en niveles bajos y la OPEP+ mantiene los recortes de producción. El margen para una caída profunda del precio del petróleo es limitado.
Corto plazo 📉: mientras no se descarten las expectativas de negociación, se prevé que CL ponga a prueba el soporte de 85 dólares y que BZ ronde los 90 dólares;
Medio y largo plazo 📈: las bajas existencias y la persistencia de las tensiones geopolíticas podrían hacer que, si fracasan las negociaciones, vuelva la prima de riesgo. Es difícil que el nivel medio se mantenga por debajo de los 90 dólares durante mucho tiempo.
El mercado es muy sensible a las noticias de Oriente Medio. Las oscilaciones en ambas direcciones pueden alcanzar el 5 % o más en un solo día; no conviene abrir posiciones cortas sin protección.
$CL
$BZ
1.3k
·
--
#非农就业数据推升加息预期 El dato de empleo no agrícola supera todas las expectativas y reaviva las apuestas por una subida de tipos; las criptomonedas afrontan presiones a corto plazo
El suceso ocurrió el 6 de noviembre de 2026: la Oficina de Estadísticas Laborales de EE. UU. informó de la creación de 165.000 empleos no agrícolas en octubre, muy por encima de los aproximadamente 60.000–70.000 que esperaba el mercado. La tasa de desempleo bajó al 4,1%, los salarios medios por hora aumentaron un 0,4% respecto al mes anterior y los datos de agosto y septiembre se revisaron al alza en un total de 84.000 empleos. Los tres indicadores resultaron más sólidos de lo esperado, y los operadores elevaron de inmediato la probabilidad de que la Reserva Federal suba los tipos 25 pb en diciembre, del 75% aproximadamente al 80%–85%. El rendimiento de los bonos del Tesoro estadounidense a 2 años se disparó y el dólar se fortaleció.
Causas principales: el mercado laboral no se enfrió como se esperaba y la persistencia de los salarios podría trasladarse a la inflación del sector servicios. A esto se suma la presión inflacionaria por el lado de la demanda que genera la inversión en IA. La lógica de la Reserva Federal de «combatir la inflación» vuelve a imponerse y las expectativas de flexibilización monetaria se aplazan por completo.
Corto plazo 📉: las expectativas de menor liquidez presionan directamente a los activos de riesgo. Tras la publicación de los datos, BTC cayó por debajo de los 76.000 dólares y perdió casi un 5% en un solo día. Más de 230.000 operadores fueron liquidados en todo el mercado, y ETH y SOL también sufrieron fuertes caídas.
Divergencia a medio plazo: si se concreta la subida de tipos y la inflación alcanza su máximo, BTC y BNB, como activos centrales de alta liquidez, podrían ser los primeros en recuperarse 📈; las altcoins de alta valoración, como XRP, aún necesitan eliminar el exceso especulativo 📉.
Sesgo bajista a corto plazo, perspectiva alcista estructural a largo plazo: mientras no se hayan asimilado por completo las expectativas de subidas de tipos, el conjunto del mercado cripto seguirá débil; cuando se aclare la trayectoria de los tipos, el capital volverá a los principales activos.
Los datos macroeconómicos pueden dar giros rápidos. Se recomienda prudencia con las posiciones apalancadas; la volatilidad aumentó notablemente tras el informe de empleo no agrícola.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#非农就业数据推升加息预期 El dato de empleo no agrícola supera todas las expectativas y reaviva las apuestas por una subida de tipos; las criptomonedas afrontan presiones a corto plazo
El suceso ocurrió el 6 de noviembre de 2026: la Oficina de Estadísticas Laborales de EE. UU. informó de la creación de 165.000 empleos no agrícolas en octubre, muy por encima de los aproximadamente 60.000–70.000 que esperaba el mercado. La tasa de desempleo bajó al 4,1%, los salarios medios por hora aumentaron un 0,4% respecto al mes anterior y los datos de agosto y septiembre se revisaron al alza en un total de 84.000 empleos. Los tres indicadores resultaron más sólidos de lo esperado, y los operadores elevaron de inmediato la probabilidad de que la Reserva Federal suba los tipos 25 pb en diciembre, del 75% aproximadamente al 80%–85%. El rendimiento de los bonos del Tesoro estadounidense a 2 años se disparó y el dólar se fortaleció.
Causas principales: el mercado laboral no se enfrió como se esperaba y la persistencia de los salarios podría trasladarse a la inflación del sector servicios. A esto se suma la presión inflacionaria por el lado de la demanda que genera la inversión en IA. La lógica de la Reserva Federal de «combatir la inflación» vuelve a imponerse y las expectativas de flexibilización monetaria se aplazan por completo.
Corto plazo 📉: las expectativas de menor liquidez presionan directamente a los activos de riesgo. Tras la publicación de los datos, BTC cayó por debajo de los 76.000 dólares y perdió casi un 5% en un solo día. Más de 230.000 operadores fueron liquidados en todo el mercado, y ETH y SOL también sufrieron fuertes caídas.
Divergencia a medio plazo: si se concreta la subida de tipos y la inflación alcanza su máximo, BTC y BNB, como activos centrales de alta liquidez, podrían ser los primeros en recuperarse 📈; las altcoins de alta valoración, como XRP, aún necesitan eliminar el exceso especulativo 📉.
Sesgo bajista a corto plazo, perspectiva alcista estructural a largo plazo: mientras no se hayan asimilado por completo las expectativas de subidas de tipos, el conjunto del mercado cripto seguirá débil; cuando se aclare la trayectoria de los tipos, el capital volverá a los principales activos.
Los datos macroeconómicos pueden dar giros rápidos. Se recomienda prudencia con las posiciones apalancadas; la volatilidad aumentó notablemente tras el informe de empleo no agrícola.
$BTC
$ETH
$SOL
El suceso ocurrió el 6 de noviembre de 2026: la Oficina de Estadísticas Laborales de EE. UU. informó de la creación de 165.000 empleos no agrícolas en octubre, muy por encima de los aproximadamente 60.000–70.000 que esperaba el mercado. La tasa de desempleo bajó al 4,1%, los salarios medios por hora aumentaron un 0,4% respecto al mes anterior y los datos de agosto y septiembre se revisaron al alza en un total de 84.000 empleos. Los tres indicadores resultaron más sólidos de lo esperado, y los operadores elevaron de inmediato la probabilidad de que la Reserva Federal suba los tipos 25 pb en diciembre, del 75% aproximadamente al 80%–85%. El rendimiento de los bonos del Tesoro estadounidense a 2 años se disparó y el dólar se fortaleció.
Causas principales: el mercado laboral no se enfrió como se esperaba y la persistencia de los salarios podría trasladarse a la inflación del sector servicios. A esto se suma la presión inflacionaria por el lado de la demanda que genera la inversión en IA. La lógica de la Reserva Federal de «combatir la inflación» vuelve a imponerse y las expectativas de flexibilización monetaria se aplazan por completo.
Corto plazo 📉: las expectativas de menor liquidez presionan directamente a los activos de riesgo. Tras la publicación de los datos, BTC cayó por debajo de los 76.000 dólares y perdió casi un 5% en un solo día. Más de 230.000 operadores fueron liquidados en todo el mercado, y ETH y SOL también sufrieron fuertes caídas.
Divergencia a medio plazo: si se concreta la subida de tipos y la inflación alcanza su máximo, BTC y BNB, como activos centrales de alta liquidez, podrían ser los primeros en recuperarse 📈; las altcoins de alta valoración, como XRP, aún necesitan eliminar el exceso especulativo 📉.
Sesgo bajista a corto plazo, perspectiva alcista estructural a largo plazo: mientras no se hayan asimilado por completo las expectativas de subidas de tipos, el conjunto del mercado cripto seguirá débil; cuando se aclare la trayectoria de los tipos, el capital volverá a los principales activos.
Los datos macroeconómicos pueden dar giros rápidos. Se recomienda prudencia con las posiciones apalancadas; la volatilidad aumentó notablemente tras el informe de empleo no agrícola.
$BTC
$ETH
$SOL
817
·
--
#俄央行为非合格投资者列明BTC等 El Banco Central de Rusia presenta una lista para los inversores minoristas: no es una apertura total, sino una regularización con límites
La última novedad llegó el 6 de noviembre: según informó TASS, el Banco Central de Rusia determinó oficialmente la lista de criptoactivos que podrán ofrecerse a inversores no cualificados. Solo incluye BTC, ETH y USDT. La directiva correspondiente entrará en vigor el 17 de noviembre y permitirá que las plataformas de intercambio los negocien públicamente. Su base jurídica es la Ley de Monedas Digitales y Derechos Digitales, firmada por Putin el 4 de agosto y en vigor desde el 1 de septiembre.
Los criterios de selección son estrictos: gran capitalización de mercado, alto volumen medio diario de negociación y al menos cinco años de historial de cotización en plataformas extranjeras; además, los activos deben poder rastrearse y someterse a una verificación exhaustiva. Las monedas de privacidad y los activos considerados poco líquidos quedan excluidos. También hay dos límites: cada inversor minorista podrá comprar hasta 300.000 rublos al año (unos 3.800 dólares) a través de un intermediario autorizado, y deberá superar una prueba de conocimientos. Los pagos con criptomonedas siguen prohibidos dentro del país; el rublo es la única moneda de curso legal.
Detrás de la medida se combinan tres factores: la necesidad de contar con vías de liquidación transfronteriza y canales para los activos ante la presión de las sanciones; la demanda de financiación con garantías, impulsada por un entorno de tipos de interés elevados (14 %); y la intención de integrar el mercado gris en un marco supervisable para reducir el riesgo sistémico.
A corto plazo 📈: se abre una vía de acceso para el capital regulado y mejoran las expectativas de liquidez para BTC y ETH;
A largo plazo 📉: los límites, el techo de tres monedas, la volatilidad y los riesgos geopolíticos y de sanciones hacen difícil que esto dé paso a un mercado alcista generalizado. SOL, XRP y otros activos siguen excluidos de las opciones para inversores minoristas.
La política puede endurecerse en cualquier momento según avance el pulso en torno a las sanciones. Los canales en rublos y el cumplimiento normativo de la custodia siguen siendo variables. No interpretes «acceso» como «comprar sin pensar que todo va a subir».
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#俄央行为非合格投资者列明BTC等 El Banco Central de Rusia presenta una lista para los inversores minoristas: no es una apertura total, sino una regularización con límites
La última novedad llegó el 6 de noviembre: según informó TASS, el Banco Central de Rusia determinó oficialmente la lista de criptoactivos que podrán ofrecerse a inversores no cualificados. Solo incluye BTC, ETH y USDT. La directiva correspondiente entrará en vigor el 17 de noviembre y permitirá que las plataformas de intercambio los negocien públicamente. Su base jurídica es la Ley de Monedas Digitales y Derechos Digitales, firmada por Putin el 4 de agosto y en vigor desde el 1 de septiembre.
Los criterios de selección son estrictos: gran capitalización de mercado, alto volumen medio diario de negociación y al menos cinco años de historial de cotización en plataformas extranjeras; además, los activos deben poder rastrearse y someterse a una verificación exhaustiva. Las monedas de privacidad y los activos considerados poco líquidos quedan excluidos. También hay dos límites: cada inversor minorista podrá comprar hasta 300.000 rublos al año (unos 3.800 dólares) a través de un intermediario autorizado, y deberá superar una prueba de conocimientos. Los pagos con criptomonedas siguen prohibidos dentro del país; el rublo es la única moneda de curso legal.
Detrás de la medida se combinan tres factores: la necesidad de contar con vías de liquidación transfronteriza y canales para los activos ante la presión de las sanciones; la demanda de financiación con garantías, impulsada por un entorno de tipos de interés elevados (14 %); y la intención de integrar el mercado gris en un marco supervisable para reducir el riesgo sistémico.
A corto plazo 📈: se abre una vía de acceso para el capital regulado y mejoran las expectativas de liquidez para BTC y ETH;
A largo plazo 📉: los límites, el techo de tres monedas, la volatilidad y los riesgos geopolíticos y de sanciones hacen difícil que esto dé paso a un mercado alcista generalizado. SOL, XRP y otros activos siguen excluidos de las opciones para inversores minoristas.
La política puede endurecerse en cualquier momento según avance el pulso en torno a las sanciones. Los canales en rublos y el cumplimiento normativo de la custodia siguen siendo variables. No interpretes «acceso» como «comprar sin pensar que todo va a subir».
$BTC
$ETH
$SOL
La última novedad llegó el 6 de noviembre: según informó TASS, el Banco Central de Rusia determinó oficialmente la lista de criptoactivos que podrán ofrecerse a inversores no cualificados. Solo incluye BTC, ETH y USDT. La directiva correspondiente entrará en vigor el 17 de noviembre y permitirá que las plataformas de intercambio los negocien públicamente. Su base jurídica es la Ley de Monedas Digitales y Derechos Digitales, firmada por Putin el 4 de agosto y en vigor desde el 1 de septiembre.
Los criterios de selección son estrictos: gran capitalización de mercado, alto volumen medio diario de negociación y al menos cinco años de historial de cotización en plataformas extranjeras; además, los activos deben poder rastrearse y someterse a una verificación exhaustiva. Las monedas de privacidad y los activos considerados poco líquidos quedan excluidos. También hay dos límites: cada inversor minorista podrá comprar hasta 300.000 rublos al año (unos 3.800 dólares) a través de un intermediario autorizado, y deberá superar una prueba de conocimientos. Los pagos con criptomonedas siguen prohibidos dentro del país; el rublo es la única moneda de curso legal.
Detrás de la medida se combinan tres factores: la necesidad de contar con vías de liquidación transfronteriza y canales para los activos ante la presión de las sanciones; la demanda de financiación con garantías, impulsada por un entorno de tipos de interés elevados (14 %); y la intención de integrar el mercado gris en un marco supervisable para reducir el riesgo sistémico.
A corto plazo 📈: se abre una vía de acceso para el capital regulado y mejoran las expectativas de liquidez para BTC y ETH;
A largo plazo 📉: los límites, el techo de tres monedas, la volatilidad y los riesgos geopolíticos y de sanciones hacen difícil que esto dé paso a un mercado alcista generalizado. SOL, XRP y otros activos siguen excluidos de las opciones para inversores minoristas.
La política puede endurecerse en cualquier momento según avance el pulso en torno a las sanciones. Los canales en rublos y el cumplimiento normativo de la custodia siguen siendo variables. No interpretes «acceso» como «comprar sin pensar que todo va a subir».
$BTC
$ETH
$SOL
365
·
--
#估值承压下Anthropic还能如期上市吗 La «presión sobre la valoración» de Anthropic es la última turbulencia, ocurrida hace poco: el 26 de octubre de 2026, la empresa presentó el formulario S-1. El roadshow estaba previsto para la semana del 9 de noviembre y la salida a bolsa, antes de Acción de Gracias; pero, tras el desplome de las tecnológicas estadounidenses del 5 y 6 de noviembre, los inversores institucionales cuestionaron en bloque la valoración objetivo de 1,5 billones de dólares. Algunas ofertas se revisaron a la baja, hasta un rango de entre 1 y 1,2 billones de dólares, y la probabilidad de que cotice este año cayó del 84 % al 60 %.
La presión se debe principalmente a tres factores: primero, el entorno macroeconómico; después de las elecciones de mitad de mandato, el Nasdaq cayó más de un 5 % en una sola sesión y se disparó la aversión al riesgo en los activos de IA. Segundo, los fundamentales: aunque los ingresos del tercer trimestre crecieron con fuerza hasta los 16.960 millones de dólares, el beneficio operativo pasó a pérdidas y los compromisos de gasto en capacidad de computación ya rozan los 900.000 millones de dólares; las obligaciones de pago fijas superan con creces el flujo de caja libre. Tercero, un cambio en la lógica de valoración: el mercado privado asigna precios según la «narrativa y el crecimiento», mientras que el mercado público empieza a reevaluar las empresas en función del coste del capital y los plazos de recuperación de la inversión.
Para el mercado cripto, el enfriamiento de las acciones de IA podría extenderse al apetito por el riesgo: a corto plazo, los activos relacionados con la IA y los de beta alta podrían verse presionados; BTC, ETH, SOL y LINK tienen una perspectiva bajista a corto plazo 📉. Si Anthropic consigue salir a bolsa con descuento y estabiliza la valoración de referencia, las expectativas de liquidez podrían recuperarse a medio plazo, y BTC y ETH seguirían teniendo una perspectiva alcista 📈.
La fijación del precio de la IPO y las fluctuaciones de los tipos de interés macroeconómicos generan mucha incertidumbre, y la volatilidad de los vínculos con las criptomonedas es intensa. Lo anterior no constituye asesoramiento de inversión.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$ANTHROPIC
{future}(ANTHROPICUSDT)
#估值承压下Anthropic还能如期上市吗 La «presión sobre la valoración» de Anthropic es la última turbulencia, ocurrida hace poco: el 26 de octubre de 2026, la empresa presentó el formulario S-1. El roadshow estaba previsto para la semana del 9 de noviembre y la salida a bolsa, antes de Acción de Gracias; pero, tras el desplome de las tecnológicas estadounidenses del 5 y 6 de noviembre, los inversores institucionales cuestionaron en bloque la valoración objetivo de 1,5 billones de dólares. Algunas ofertas se revisaron a la baja, hasta un rango de entre 1 y 1,2 billones de dólares, y la probabilidad de que cotice este año cayó del 84 % al 60 %.
La presión se debe principalmente a tres factores: primero, el entorno macroeconómico; después de las elecciones de mitad de mandato, el Nasdaq cayó más de un 5 % en una sola sesión y se disparó la aversión al riesgo en los activos de IA. Segundo, los fundamentales: aunque los ingresos del tercer trimestre crecieron con fuerza hasta los 16.960 millones de dólares, el beneficio operativo pasó a pérdidas y los compromisos de gasto en capacidad de computación ya rozan los 900.000 millones de dólares; las obligaciones de pago fijas superan con creces el flujo de caja libre. Tercero, un cambio en la lógica de valoración: el mercado privado asigna precios según la «narrativa y el crecimiento», mientras que el mercado público empieza a reevaluar las empresas en función del coste del capital y los plazos de recuperación de la inversión.
Para el mercado cripto, el enfriamiento de las acciones de IA podría extenderse al apetito por el riesgo: a corto plazo, los activos relacionados con la IA y los de beta alta podrían verse presionados; BTC, ETH, SOL y LINK tienen una perspectiva bajista a corto plazo 📉. Si Anthropic consigue salir a bolsa con descuento y estabiliza la valoración de referencia, las expectativas de liquidez podrían recuperarse a medio plazo, y BTC y ETH seguirían teniendo una perspectiva alcista 📈.
La fijación del precio de la IPO y las fluctuaciones de los tipos de interés macroeconómicos generan mucha incertidumbre, y la volatilidad de los vínculos con las criptomonedas es intensa. Lo anterior no constituye asesoramiento de inversión.
$BTC
$ETH
$ANTHROPIC
La presión se debe principalmente a tres factores: primero, el entorno macroeconómico; después de las elecciones de mitad de mandato, el Nasdaq cayó más de un 5 % en una sola sesión y se disparó la aversión al riesgo en los activos de IA. Segundo, los fundamentales: aunque los ingresos del tercer trimestre crecieron con fuerza hasta los 16.960 millones de dólares, el beneficio operativo pasó a pérdidas y los compromisos de gasto en capacidad de computación ya rozan los 900.000 millones de dólares; las obligaciones de pago fijas superan con creces el flujo de caja libre. Tercero, un cambio en la lógica de valoración: el mercado privado asigna precios según la «narrativa y el crecimiento», mientras que el mercado público empieza a reevaluar las empresas en función del coste del capital y los plazos de recuperación de la inversión.
Para el mercado cripto, el enfriamiento de las acciones de IA podría extenderse al apetito por el riesgo: a corto plazo, los activos relacionados con la IA y los de beta alta podrían verse presionados; BTC, ETH, SOL y LINK tienen una perspectiva bajista a corto plazo 📉. Si Anthropic consigue salir a bolsa con descuento y estabiliza la valoración de referencia, las expectativas de liquidez podrían recuperarse a medio plazo, y BTC y ETH seguirían teniendo una perspectiva alcista 📈.
La fijación del precio de la IPO y las fluctuaciones de los tipos de interés macroeconómicos generan mucha incertidumbre, y la volatilidad de los vínculos con las criptomonedas es intensa. Lo anterior no constituye asesoramiento de inversión.
$BTC
$ETH
$ANTHROPIC
635
·
--
#比特币反弹至7.5万美元芯片股领涨 Estados Unidos creó 165.000 empleos no agrícolas en octubre, muy por encima de los 65.000 previstos, y la tasa de desempleo bajó al 4,1 %. Tras conocerse los datos, los operadores aumentaron sus apuestas a una subida de tipos de la Reserva Federal en diciembre, pero el mercado, en cambio, protagonizó un rebote tras «despejarse las malas noticias»: el Nasdaq subió cerca de un 2 %, el índice de semiconductores de Filadelfia llegó a dispararse más de un 6 %, la capitalización bursátil de NVDA aumentó unos 2 billones de yuanes en una sola sesión, AMD y MU subieron más de un 7 %, los sectores de comunicación óptica y chips de memoria se dispararon en bloque, y SpaceX avanzó más de un 6 %.
En el mercado cripto, el movimiento fue «en la misma dirección, pero más brusco»: BTC se disputó repetidamente el rango de los 75.000 a los 77.000 dólares y ahora cotiza en torno a los 75.700. En las últimas 24 horas, se liquidaron posiciones de más de 230.000 operadores en todo el mercado, señal de que el desapalancamiento aún no ha terminado.
La lógica que impulsa el movimiento es una cadena sencilla: datos macroeconómicos sólidos → confirmación de la resiliencia económica → compras oportunistas de acciones tecnológicas → contagio del apetito por el riesgo al mercado cripto. La revisión al alza de las expectativas de gasto de capital en potencia de cálculo para IA es el principal motor del liderazgo de los fabricantes de chips; BTC, por su parte, avanza gracias a su doble condición de «oro digital» y activo de riesgo, no por una dinámica independiente.
A corto plazo📉: las expectativas de subidas de tipos y las secuelas de las liquidaciones podrían provocar nuevos vaivenes en torno al nivel de 75.000;
A medio plazo📈: la tendencia favorable de los semiconductores y la tesis de inversión en infraestructura de IA siguen intactas; BTC podría mantener el soporte de 74.000;
A largo plazo📈: si la Reserva Federal adopta una postura más moderada y regresan los flujos institucionales, el objetivo para fin de año sería superar los 85.000.
Los datos macroeconómicos pueden dar un giro, las posiciones apalancadas pueden liquidarse y la regulación puede cambiar de repente: no apuestes por una dirección con contratos de alto apalancamiento.
$BTC
{future}(BTCUSDT)
$NVDA
{future}(NVDAUSDT)
$MU
{future}(MUUSDT)
#比特币反弹至7.5万美元芯片股领涨 Estados Unidos creó 165.000 empleos no agrícolas en octubre, muy por encima de los 65.000 previstos, y la tasa de desempleo bajó al 4,1 %. Tras conocerse los datos, los operadores aumentaron sus apuestas a una subida de tipos de la Reserva Federal en diciembre, pero el mercado, en cambio, protagonizó un rebote tras «despejarse las malas noticias»: el Nasdaq subió cerca de un 2 %, el índice de semiconductores de Filadelfia llegó a dispararse más de un 6 %, la capitalización bursátil de NVDA aumentó unos 2 billones de yuanes en una sola sesión, AMD y MU subieron más de un 7 %, los sectores de comunicación óptica y chips de memoria se dispararon en bloque, y SpaceX avanzó más de un 6 %.
En el mercado cripto, el movimiento fue «en la misma dirección, pero más brusco»: BTC se disputó repetidamente el rango de los 75.000 a los 77.000 dólares y ahora cotiza en torno a los 75.700. En las últimas 24 horas, se liquidaron posiciones de más de 230.000 operadores en todo el mercado, señal de que el desapalancamiento aún no ha terminado.
La lógica que impulsa el movimiento es una cadena sencilla: datos macroeconómicos sólidos → confirmación de la resiliencia económica → compras oportunistas de acciones tecnológicas → contagio del apetito por el riesgo al mercado cripto. La revisión al alza de las expectativas de gasto de capital en potencia de cálculo para IA es el principal motor del liderazgo de los fabricantes de chips; BTC, por su parte, avanza gracias a su doble condición de «oro digital» y activo de riesgo, no por una dinámica independiente.
A corto plazo📉: las expectativas de subidas de tipos y las secuelas de las liquidaciones podrían provocar nuevos vaivenes en torno al nivel de 75.000;
A medio plazo📈: la tendencia favorable de los semiconductores y la tesis de inversión en infraestructura de IA siguen intactas; BTC podría mantener el soporte de 74.000;
A largo plazo📈: si la Reserva Federal adopta una postura más moderada y regresan los flujos institucionales, el objetivo para fin de año sería superar los 85.000.
Los datos macroeconómicos pueden dar un giro, las posiciones apalancadas pueden liquidarse y la regulación puede cambiar de repente: no apuestes por una dirección con contratos de alto apalancamiento.
$BTC
$NVDA
$MU
En el mercado cripto, el movimiento fue «en la misma dirección, pero más brusco»: BTC se disputó repetidamente el rango de los 75.000 a los 77.000 dólares y ahora cotiza en torno a los 75.700. En las últimas 24 horas, se liquidaron posiciones de más de 230.000 operadores en todo el mercado, señal de que el desapalancamiento aún no ha terminado.
La lógica que impulsa el movimiento es una cadena sencilla: datos macroeconómicos sólidos → confirmación de la resiliencia económica → compras oportunistas de acciones tecnológicas → contagio del apetito por el riesgo al mercado cripto. La revisión al alza de las expectativas de gasto de capital en potencia de cálculo para IA es el principal motor del liderazgo de los fabricantes de chips; BTC, por su parte, avanza gracias a su doble condición de «oro digital» y activo de riesgo, no por una dinámica independiente.
A corto plazo📉: las expectativas de subidas de tipos y las secuelas de las liquidaciones podrían provocar nuevos vaivenes en torno al nivel de 75.000;
A medio plazo📈: la tendencia favorable de los semiconductores y la tesis de inversión en infraestructura de IA siguen intactas; BTC podría mantener el soporte de 74.000;
A largo plazo📈: si la Reserva Federal adopta una postura más moderada y regresan los flujos institucionales, el objetivo para fin de año sería superar los 85.000.
Los datos macroeconómicos pueden dar un giro, las posiciones apalancadas pueden liquidarse y la regulación puede cambiar de repente: no apuestes por una dirección con contratos de alto apalancamiento.
$BTC
$NVDA
$MU
1.3k
·
--
#美国11月密歇根预期指数初值50.9 El dato preliminar del índice de expectativas del consumidor de la Universidad de Michigan, en Estados Unidos, correspondiente a noviembre, se publicó el 6 de noviembre de 2026 y fue de 50,9, por encima de la previsión de 49,5 y del dato anterior de 48,8. El dato preliminar del índice general de confianza del mismo período fue de 51,0, mientras que las expectativas de inflación a un año bajaron del 4,7 % al 4,3 %. La encuesta se realizó entre el 20 de octubre y el 2 de noviembre, por lo que aún no refleja plenamente el ánimo posterior a las elecciones.
Análisis de las causas: primero, las expectativas de inflación se moderaron ligeramente, pero el 4,3 % sigue siendo elevado y el 57 % de los encuestados aún considera que los altos precios erosionan su nivel de vida; segundo, la mejora se concentró en los grupos de ingresos medios y bajos y entre los votantes independientes, mientras que la confianza de las personas con un patrimonio elevado cayó un 5 % debido a las fluctuaciones bursátiles previas; tercero, afloraron las preocupaciones por una «burbuja de la IA» y, sumado al repunte de las apuestas del mercado por subidas de tipos de la Reserva Federal (probabilidad de una subida en diciembre de alrededor del 77 %), los activos sensibles a los tipos de interés quedaron bajo presión.
Repercusión en los mercados: a corto plazo, el consumo y las grandes tecnológicas se enfrentan a la presión de un doble golpe de «tipos altos + valoraciones elevadas». NVDA 📉, AAPL 📉 y AMZN 📉 siguen bajo presión y consolidándose. Sin embargo, si las expectativas de inflación continúan a la baja y los salarios mantienen su resiliencia, una vez que se alivie la presión sobre el denominador a medio plazo, activos con beneficios más previsibles, como MSFT 📈 y TSLA 📈, podrían volver a revalorizarse.
El dato preliminar es una estimación provisional y el dato definitivo del 20 de noviembre podría revisarse. Los conflictos geopolíticos y un repunte de los precios de la energía son las principales fuentes de desviación respecto a las expectativas.
$NVDA
{future}(NVDAUSDT)
$AAPL
{future}(AAPLUSDT)
$AMZN
{future}(AMZNUSDT)
#美国11月密歇根预期指数初值50.9 El dato preliminar del índice de expectativas del consumidor de la Universidad de Michigan, en Estados Unidos, correspondiente a noviembre, se publicó el 6 de noviembre de 2026 y fue de 50,9, por encima de la previsión de 49,5 y del dato anterior de 48,8. El dato preliminar del índice general de confianza del mismo período fue de 51,0, mientras que las expectativas de inflación a un año bajaron del 4,7 % al 4,3 %. La encuesta se realizó entre el 20 de octubre y el 2 de noviembre, por lo que aún no refleja plenamente el ánimo posterior a las elecciones.
Análisis de las causas: primero, las expectativas de inflación se moderaron ligeramente, pero el 4,3 % sigue siendo elevado y el 57 % de los encuestados aún considera que los altos precios erosionan su nivel de vida; segundo, la mejora se concentró en los grupos de ingresos medios y bajos y entre los votantes independientes, mientras que la confianza de las personas con un patrimonio elevado cayó un 5 % debido a las fluctuaciones bursátiles previas; tercero, afloraron las preocupaciones por una «burbuja de la IA» y, sumado al repunte de las apuestas del mercado por subidas de tipos de la Reserva Federal (probabilidad de una subida en diciembre de alrededor del 77 %), los activos sensibles a los tipos de interés quedaron bajo presión.
Repercusión en los mercados: a corto plazo, el consumo y las grandes tecnológicas se enfrentan a la presión de un doble golpe de «tipos altos + valoraciones elevadas». NVDA 📉, AAPL 📉 y AMZN 📉 siguen bajo presión y consolidándose. Sin embargo, si las expectativas de inflación continúan a la baja y los salarios mantienen su resiliencia, una vez que se alivie la presión sobre el denominador a medio plazo, activos con beneficios más previsibles, como MSFT 📈 y TSLA 📈, podrían volver a revalorizarse.
El dato preliminar es una estimación provisional y el dato definitivo del 20 de noviembre podría revisarse. Los conflictos geopolíticos y un repunte de los precios de la energía son las principales fuentes de desviación respecto a las expectativas.
$NVDA
$AAPL
$AMZN
Análisis de las causas: primero, las expectativas de inflación se moderaron ligeramente, pero el 4,3 % sigue siendo elevado y el 57 % de los encuestados aún considera que los altos precios erosionan su nivel de vida; segundo, la mejora se concentró en los grupos de ingresos medios y bajos y entre los votantes independientes, mientras que la confianza de las personas con un patrimonio elevado cayó un 5 % debido a las fluctuaciones bursátiles previas; tercero, afloraron las preocupaciones por una «burbuja de la IA» y, sumado al repunte de las apuestas del mercado por subidas de tipos de la Reserva Federal (probabilidad de una subida en diciembre de alrededor del 77 %), los activos sensibles a los tipos de interés quedaron bajo presión.
Repercusión en los mercados: a corto plazo, el consumo y las grandes tecnológicas se enfrentan a la presión de un doble golpe de «tipos altos + valoraciones elevadas». NVDA 📉, AAPL 📉 y AMZN 📉 siguen bajo presión y consolidándose. Sin embargo, si las expectativas de inflación continúan a la baja y los salarios mantienen su resiliencia, una vez que se alivie la presión sobre el denominador a medio plazo, activos con beneficios más previsibles, como MSFT 📈 y TSLA 📈, podrían volver a revalorizarse.
El dato preliminar es una estimación provisional y el dato definitivo del 20 de noviembre podría revisarse. Los conflictos geopolíticos y un repunte de los precios de la energía son las principales fuentes de desviación respecto a las expectativas.
$NVDA
$AAPL
$AMZN
341
·
--
#美股一夜蒸发超2万亿,多家对冲基金面临清算 El 5 de noviembre de 2026, hora del Este de EE. UU., las bolsas estadounidenses vivieron un «jueves negro»: el Nasdaq 100 se desplomó un 6,4% en una sola jornada, la capitalización total del mercado se redujo en unos 2,3 billones de dólares y el índice del miedo VIX se disparó un 70%.
El detonante inmediato fue la preocupación, tras las elecciones de mitad de mandato, de que el nuevo Congreso endureciera la regulación de los centros de datos de IA, lo que llevó a revisar a la baja la narrativa de una «expansión ilimitada de la infraestructura de IA». El desplome tuvo una causa más profunda: una cascada de liquidaciones apalancadas. Fondos de cobertura, como Walleye, recibieron llamadas de margen por sus posiciones muy apalancadas en IA; los CTA y los fondos de volatilidad objetivo recortaron posiciones de forma mecánica, mientras los inversores minoristas también salían en masa. Sin compradores, las ventas se retroalimentaron.
NVDA 📉 Corto plazo: aún no ha terminado la liquidación de posiciones apalancadas en niveles altos; perspectiva bajista. Largo plazo: la demanda de capacidad de cómputo para IA es estructural; perspectiva alcista 📈
MSFT / AMZN / GOOGL 📉 Corto plazo: las perspectivas de inversión de capital en la nube están bajo presión; perspectiva bajista. Largo plazo: sus ventajas en flujo de caja siguen intactas; perspectiva alcista 📈
TSLA 📉 Corto plazo: cae arrastrada por el contagio del sentimiento; perspectiva bajista. Largo plazo: dependerá de las entregas y de la narrativa de IA; neutral con sesgo alcista 📈
La presión vendedora sistémica a corto plazo aún no se ha disipado. Los fondos de volatilidad objetivo todavía podrían reducir sus posiciones en cientos de miles de millones durante las próximas 24–48 horas. Sin embargo, la tendencia de la industria de la IA sigue intacta y podría haber una recuperación tras la caída abrupta; eso sí, ya no será un mercado alcista unidireccional en el que baste con comprar tecnología sin pensarlo.
Con las expectativas de una Fed restrictiva y la liquidación en cadena de fondos apalancados, evita aumentar el apalancamiento hasta que se confirme un suelo y mantente alerta ante una cascada de llamadas de margen y liquidaciones forzosas.
$MSFT
{future}(MSFTUSDT)
$NVDA
{future}(NVDAUSDT)
$TSLA
{future}(TSLAUSDT)
#美股一夜蒸发超2万亿,多家对冲基金面临清算 El 5 de noviembre de 2026, hora del Este de EE. UU., las bolsas estadounidenses vivieron un «jueves negro»: el Nasdaq 100 se desplomó un 6,4% en una sola jornada, la capitalización total del mercado se redujo en unos 2,3 billones de dólares y el índice del miedo VIX se disparó un 70%.
El detonante inmediato fue la preocupación, tras las elecciones de mitad de mandato, de que el nuevo Congreso endureciera la regulación de los centros de datos de IA, lo que llevó a revisar a la baja la narrativa de una «expansión ilimitada de la infraestructura de IA». El desplome tuvo una causa más profunda: una cascada de liquidaciones apalancadas. Fondos de cobertura, como Walleye, recibieron llamadas de margen por sus posiciones muy apalancadas en IA; los CTA y los fondos de volatilidad objetivo recortaron posiciones de forma mecánica, mientras los inversores minoristas también salían en masa. Sin compradores, las ventas se retroalimentaron.
NVDA 📉 Corto plazo: aún no ha terminado la liquidación de posiciones apalancadas en niveles altos; perspectiva bajista. Largo plazo: la demanda de capacidad de cómputo para IA es estructural; perspectiva alcista 📈
MSFT / AMZN / GOOGL 📉 Corto plazo: las perspectivas de inversión de capital en la nube están bajo presión; perspectiva bajista. Largo plazo: sus ventajas en flujo de caja siguen intactas; perspectiva alcista 📈
TSLA 📉 Corto plazo: cae arrastrada por el contagio del sentimiento; perspectiva bajista. Largo plazo: dependerá de las entregas y de la narrativa de IA; neutral con sesgo alcista 📈
La presión vendedora sistémica a corto plazo aún no se ha disipado. Los fondos de volatilidad objetivo todavía podrían reducir sus posiciones en cientos de miles de millones durante las próximas 24–48 horas. Sin embargo, la tendencia de la industria de la IA sigue intacta y podría haber una recuperación tras la caída abrupta; eso sí, ya no será un mercado alcista unidireccional en el que baste con comprar tecnología sin pensarlo.
Con las expectativas de una Fed restrictiva y la liquidación en cadena de fondos apalancados, evita aumentar el apalancamiento hasta que se confirme un suelo y mantente alerta ante una cascada de llamadas de margen y liquidaciones forzosas.
$MSFT
$NVDA
$TSLA
El detonante inmediato fue la preocupación, tras las elecciones de mitad de mandato, de que el nuevo Congreso endureciera la regulación de los centros de datos de IA, lo que llevó a revisar a la baja la narrativa de una «expansión ilimitada de la infraestructura de IA». El desplome tuvo una causa más profunda: una cascada de liquidaciones apalancadas. Fondos de cobertura, como Walleye, recibieron llamadas de margen por sus posiciones muy apalancadas en IA; los CTA y los fondos de volatilidad objetivo recortaron posiciones de forma mecánica, mientras los inversores minoristas también salían en masa. Sin compradores, las ventas se retroalimentaron.
NVDA 📉 Corto plazo: aún no ha terminado la liquidación de posiciones apalancadas en niveles altos; perspectiva bajista. Largo plazo: la demanda de capacidad de cómputo para IA es estructural; perspectiva alcista 📈
MSFT / AMZN / GOOGL 📉 Corto plazo: las perspectivas de inversión de capital en la nube están bajo presión; perspectiva bajista. Largo plazo: sus ventajas en flujo de caja siguen intactas; perspectiva alcista 📈
TSLA 📉 Corto plazo: cae arrastrada por el contagio del sentimiento; perspectiva bajista. Largo plazo: dependerá de las entregas y de la narrativa de IA; neutral con sesgo alcista 📈
La presión vendedora sistémica a corto plazo aún no se ha disipado. Los fondos de volatilidad objetivo todavía podrían reducir sus posiciones en cientos de miles de millones durante las próximas 24–48 horas. Sin embargo, la tendencia de la industria de la IA sigue intacta y podría haber una recuperación tras la caída abrupta; eso sí, ya no será un mercado alcista unidireccional en el que baste con comprar tecnología sin pensarlo.
Con las expectativas de una Fed restrictiva y la liquidación en cadena de fondos apalancados, evita aumentar el apalancamiento hasta que se confirme un suelo y mantente alerta ante una cascada de llamadas de margen y liquidaciones forzosas.
$MSFT
$NVDA
$TSLA
498
·
--
#美国拟收紧数据中心监管,AI扩张或面临新约束 El último punto de inflexión en el endurecimiento de la regulación estadounidense de los centros de datos llegó después de las elecciones de medio mandato del 3 de noviembre de 2026: los demócratas recuperaron ambas cámaras del Congreso y ganaron las gobernaciones de estados clave como Texas, Georgia y Nevada. Hinojosa, gobernador electo de Texas, defiende «suspender la concesión de permisos para nuevos centros de datos hasta que se apruebe una ley». Sumado a la moratoria de un año aprobada en Nueva York en julio y a la congelación de las aprobaciones de conexión a la red en Texas en septiembre, la regulación pasó de ser una iniciativa federal a convertirse formalmente en una obligación estricta a nivel estatal.
La causa fundamental es que «no hay suficiente electricidad y la población está descontenta». El consumo eléctrico de un solo centro de datos de IA puede alcanzar cientos de megavatios; la presión sobre las tarifas eléctricas residenciales, el consumo de agua y la oposición comunitaria estallaron al mismo tiempo. Más de 550 prohibiciones locales están en vigor en todo el país, y Goldman Sachs calcula que la capacidad planificada afectada por el endurecimiento representa aproximadamente el 45 % del total nacional. La política no busca detener la IA, sino trasladar los costes de generación, transmisión y conexión a la red de los contribuyentes a los promotores.
A corto plazo 📉: la cadena de infraestructura de IA se verá presionada. Los trámites de aprobación se alargarán y el calendario del CAPEX se retrasará; los proyectos sin financiación previstos para después de 2028 afrontan el mayor riesgo. Se revisarán a la baja las perspectivas de los promotores de centros de datos similares a los REIT y de los pedidos de equipos eléctricos.
A medio y largo plazo 📈: los grandes proveedores de servicios en la nube y líderes en computación podrían beneficiarse de la escasez de oferta. NVDA (demanda imprescindible de capacidad de cálculo), MSFT (construcción de centrales nucleares propias y controles de riesgo más estrictos para los proyectos), GOOGL (reorientación de sus inversiones hacia Malasia: 15.000 millones de dólares para expandirse en el extranjero) y AMZN (vinculación de nuevas fuentes de energía mediante compromisos de protección frente a las tarifas eléctricas) tienen capacidad para trasladar los costes.
La regulación eleva el «umbral de entrada», no «acaba con la IA»: a corto plazo, presiona las valoraciones 📉; a largo plazo, concentra las ventajas competitivas en los líderes 📈.
El ritmo de aprobación de las leyes estatales, la prórroga del periodo legislativo de Texas hasta mayo de 2027 y un posible repunte de las tarifas eléctricas residenciales podrían provocar restricciones aún más estrictas a la construcción.
$NVDA
{future}(NVDAUSDT)
$MSFT
{future}(MSFTUSDT)
$GOOGL
{future}(GOOGLUSDT)
#美国拟收紧数据中心监管,AI扩张或面临新约束 El último punto de inflexión en el endurecimiento de la regulación estadounidense de los centros de datos llegó después de las elecciones de medio mandato del 3 de noviembre de 2026: los demócratas recuperaron ambas cámaras del Congreso y ganaron las gobernaciones de estados clave como Texas, Georgia y Nevada. Hinojosa, gobernador electo de Texas, defiende «suspender la concesión de permisos para nuevos centros de datos hasta que se apruebe una ley». Sumado a la moratoria de un año aprobada en Nueva York en julio y a la congelación de las aprobaciones de conexión a la red en Texas en septiembre, la regulación pasó de ser una iniciativa federal a convertirse formalmente en una obligación estricta a nivel estatal.
La causa fundamental es que «no hay suficiente electricidad y la población está descontenta». El consumo eléctrico de un solo centro de datos de IA puede alcanzar cientos de megavatios; la presión sobre las tarifas eléctricas residenciales, el consumo de agua y la oposición comunitaria estallaron al mismo tiempo. Más de 550 prohibiciones locales están en vigor en todo el país, y Goldman Sachs calcula que la capacidad planificada afectada por el endurecimiento representa aproximadamente el 45 % del total nacional. La política no busca detener la IA, sino trasladar los costes de generación, transmisión y conexión a la red de los contribuyentes a los promotores.
A corto plazo 📉: la cadena de infraestructura de IA se verá presionada. Los trámites de aprobación se alargarán y el calendario del CAPEX se retrasará; los proyectos sin financiación previstos para después de 2028 afrontan el mayor riesgo. Se revisarán a la baja las perspectivas de los promotores de centros de datos similares a los REIT y de los pedidos de equipos eléctricos.
A medio y largo plazo 📈: los grandes proveedores de servicios en la nube y líderes en computación podrían beneficiarse de la escasez de oferta. NVDA (demanda imprescindible de capacidad de cálculo), MSFT (construcción de centrales nucleares propias y controles de riesgo más estrictos para los proyectos), GOOGL (reorientación de sus inversiones hacia Malasia: 15.000 millones de dólares para expandirse en el extranjero) y AMZN (vinculación de nuevas fuentes de energía mediante compromisos de protección frente a las tarifas eléctricas) tienen capacidad para trasladar los costes.
La regulación eleva el «umbral de entrada», no «acaba con la IA»: a corto plazo, presiona las valoraciones 📉; a largo plazo, concentra las ventajas competitivas en los líderes 📈.
El ritmo de aprobación de las leyes estatales, la prórroga del periodo legislativo de Texas hasta mayo de 2027 y un posible repunte de las tarifas eléctricas residenciales podrían provocar restricciones aún más estrictas a la construcción.
$NVDA
$MSFT
$GOOGL
La causa fundamental es que «no hay suficiente electricidad y la población está descontenta». El consumo eléctrico de un solo centro de datos de IA puede alcanzar cientos de megavatios; la presión sobre las tarifas eléctricas residenciales, el consumo de agua y la oposición comunitaria estallaron al mismo tiempo. Más de 550 prohibiciones locales están en vigor en todo el país, y Goldman Sachs calcula que la capacidad planificada afectada por el endurecimiento representa aproximadamente el 45 % del total nacional. La política no busca detener la IA, sino trasladar los costes de generación, transmisión y conexión a la red de los contribuyentes a los promotores.
A corto plazo 📉: la cadena de infraestructura de IA se verá presionada. Los trámites de aprobación se alargarán y el calendario del CAPEX se retrasará; los proyectos sin financiación previstos para después de 2028 afrontan el mayor riesgo. Se revisarán a la baja las perspectivas de los promotores de centros de datos similares a los REIT y de los pedidos de equipos eléctricos.
A medio y largo plazo 📈: los grandes proveedores de servicios en la nube y líderes en computación podrían beneficiarse de la escasez de oferta. NVDA (demanda imprescindible de capacidad de cálculo), MSFT (construcción de centrales nucleares propias y controles de riesgo más estrictos para los proyectos), GOOGL (reorientación de sus inversiones hacia Malasia: 15.000 millones de dólares para expandirse en el extranjero) y AMZN (vinculación de nuevas fuentes de energía mediante compromisos de protección frente a las tarifas eléctricas) tienen capacidad para trasladar los costes.
La regulación eleva el «umbral de entrada», no «acaba con la IA»: a corto plazo, presiona las valoraciones 📉; a largo plazo, concentra las ventajas competitivas en los líderes 📈.
El ritmo de aprobación de las leyes estatales, la prórroga del periodo legislativo de Texas hasta mayo de 2027 y un posible repunte de las tarifas eléctricas residenciales podrían provocar restricciones aún más estrictas a la construcción.
$NVDA
$MSFT
$GOOGL
228
·
--
#非农就业数据推升加息预期 Estados Unidos informó que en octubre se crearon 165.000 empleos no agrícolas, muy por encima de los aproximadamente 60.000 que esperaba el mercado, y que la tasa de desempleo cayó al 4,1 %.
La fortaleza excepcional de los datos de empleo, sumada a las revisiones al alza de los datos anteriores, demuestra la gran resiliencia del mercado laboral. Esto echó por tierra las expectativas previas de recortes de tasas. El mercado teme que la inflación tarde más en moderarse, y los operadores apuestan ahora con fuerza a que la Reserva Federal reanudará las subidas de tasas en diciembre. Las expectativas de tasas más altas dispararon los rendimientos de los bonos del Tesoro estadounidense, lo que somete a las acciones tecnológicas a una fuerte presión sobre sus valoraciones.
A corto plazo, el aumento del riesgo de tasas presiona a las acciones tecnológicas de alta valoración 📉. Sin embargo, antes de la apertura, algunos valores clave de la IA, como Micron (MU), TSMC (TSM) y Nvidia (NVDA), aún repuntan. A largo plazo, gracias a sus sólidos fundamentos, las principales empresas tecnológicas siguen teniendo potencial alcista 📈.
$MU
{future}(MUUSDT)
$NVDA
{future}(NVDAUSDT)
$TSM
{future}(TSMUSDT)
#非农就业数据推升加息预期 Estados Unidos informó que en octubre se crearon 165.000 empleos no agrícolas, muy por encima de los aproximadamente 60.000 que esperaba el mercado, y que la tasa de desempleo cayó al 4,1 %.
La fortaleza excepcional de los datos de empleo, sumada a las revisiones al alza de los datos anteriores, demuestra la gran resiliencia del mercado laboral. Esto echó por tierra las expectativas previas de recortes de tasas. El mercado teme que la inflación tarde más en moderarse, y los operadores apuestan ahora con fuerza a que la Reserva Federal reanudará las subidas de tasas en diciembre. Las expectativas de tasas más altas dispararon los rendimientos de los bonos del Tesoro estadounidense, lo que somete a las acciones tecnológicas a una fuerte presión sobre sus valoraciones.
A corto plazo, el aumento del riesgo de tasas presiona a las acciones tecnológicas de alta valoración 📉. Sin embargo, antes de la apertura, algunos valores clave de la IA, como Micron (MU), TSMC (TSM) y Nvidia (NVDA), aún repuntan. A largo plazo, gracias a sus sólidos fundamentos, las principales empresas tecnológicas siguen teniendo potencial alcista 📈.
$MU
$NVDA
$TSM
La fortaleza excepcional de los datos de empleo, sumada a las revisiones al alza de los datos anteriores, demuestra la gran resiliencia del mercado laboral. Esto echó por tierra las expectativas previas de recortes de tasas. El mercado teme que la inflación tarde más en moderarse, y los operadores apuestan ahora con fuerza a que la Reserva Federal reanudará las subidas de tasas en diciembre. Las expectativas de tasas más altas dispararon los rendimientos de los bonos del Tesoro estadounidense, lo que somete a las acciones tecnológicas a una fuerte presión sobre sus valoraciones.
A corto plazo, el aumento del riesgo de tasas presiona a las acciones tecnológicas de alta valoración 📉. Sin embargo, antes de la apertura, algunos valores clave de la IA, como Micron (MU), TSMC (TSM) y Nvidia (NVDA), aún repuntan. A largo plazo, gracias a sus sólidos fundamentos, las principales empresas tecnológicas siguen teniendo potencial alcista 📈.
$MU
$NVDA
$TSM
402
·
--
#Chainalysis遭攻击致密码哈希及令牌泄露 Chainalysis reveló por primera vez el 30 de octubre de 2026 que había sufrido una intrusión externa; inicialmente, solo indicó que se había accedido a información básica de los usuarios. El 4 de noviembre, la empresa amplió su comunicado oficial: quedaron expuestos los nombres, nombres de usuario, hashes de contraseñas y tokens activos de todos los usuarios. Productos clave de cumplimiento, como KYT y Reactor, quedaron temporalmente fuera de servicio; su restauración por etapas y mediante lista blanca comenzó el 6 de noviembre.
La causa principal fue que atacantes externos vulneraron los sistemas internos mediante «técnicas de agentes ofensivos» (offensive agentic techniques), junto con un ataque en ruta (interceptación de intermediario en la vía de comunicación), lo que permitió acceder a algunas contraseñas en texto plano y credenciales almacenadas. La conclusión preliminar de que «no se había detectado ninguna filtración de credenciales» fue desmentida por la propia investigación de la empresa en cinco días.
A corto plazo 📉: La confianza en la infraestructura de cumplimiento se ha visto dañada. Sumado a las repercusiones recientes del robo a Binance, el sentimiento en torno a BTC, ETH y SOL se debilita, los fondos se inclinan por activos refugio y aumenta de nuevo el interés por monedas de privacidad como XMR.
A largo plazo 📈: Si Chainalysis completa la rotación de claves y las auditorías, aumentará la inversión institucional en seguridad y se reforzarán los canales de cumplimiento de monedas estables como USDT. Una vez que el sector supere el riesgo de intermediación, podría volver a una tendencia neutral con sesgo alcista.
La filtración simultánea de hashes de contraseñas y tokens activos implica un riesgo muy elevado de ataques de relleno de credenciales y de suplantación en investigaciones; las posibles fricciones para retirar fondos de los exchanges relacionados podrían amplificar la volatilidad.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#Chainalysis遭攻击致密码哈希及令牌泄露 Chainalysis reveló por primera vez el 30 de octubre de 2026 que había sufrido una intrusión externa; inicialmente, solo indicó que se había accedido a información básica de los usuarios. El 4 de noviembre, la empresa amplió su comunicado oficial: quedaron expuestos los nombres, nombres de usuario, hashes de contraseñas y tokens activos de todos los usuarios. Productos clave de cumplimiento, como KYT y Reactor, quedaron temporalmente fuera de servicio; su restauración por etapas y mediante lista blanca comenzó el 6 de noviembre.
La causa principal fue que atacantes externos vulneraron los sistemas internos mediante «técnicas de agentes ofensivos» (offensive agentic techniques), junto con un ataque en ruta (interceptación de intermediario en la vía de comunicación), lo que permitió acceder a algunas contraseñas en texto plano y credenciales almacenadas. La conclusión preliminar de que «no se había detectado ninguna filtración de credenciales» fue desmentida por la propia investigación de la empresa en cinco días.
A corto plazo 📉: La confianza en la infraestructura de cumplimiento se ha visto dañada. Sumado a las repercusiones recientes del robo a Binance, el sentimiento en torno a BTC, ETH y SOL se debilita, los fondos se inclinan por activos refugio y aumenta de nuevo el interés por monedas de privacidad como XMR.
A largo plazo 📈: Si Chainalysis completa la rotación de claves y las auditorías, aumentará la inversión institucional en seguridad y se reforzarán los canales de cumplimiento de monedas estables como USDT. Una vez que el sector supere el riesgo de intermediación, podría volver a una tendencia neutral con sesgo alcista.
La filtración simultánea de hashes de contraseñas y tokens activos implica un riesgo muy elevado de ataques de relleno de credenciales y de suplantación en investigaciones; las posibles fricciones para retirar fondos de los exchanges relacionados podrían amplificar la volatilidad.
$BTC
$ETH
$SOL
La causa principal fue que atacantes externos vulneraron los sistemas internos mediante «técnicas de agentes ofensivos» (offensive agentic techniques), junto con un ataque en ruta (interceptación de intermediario en la vía de comunicación), lo que permitió acceder a algunas contraseñas en texto plano y credenciales almacenadas. La conclusión preliminar de que «no se había detectado ninguna filtración de credenciales» fue desmentida por la propia investigación de la empresa en cinco días.
A corto plazo 📉: La confianza en la infraestructura de cumplimiento se ha visto dañada. Sumado a las repercusiones recientes del robo a Binance, el sentimiento en torno a BTC, ETH y SOL se debilita, los fondos se inclinan por activos refugio y aumenta de nuevo el interés por monedas de privacidad como XMR.
A largo plazo 📈: Si Chainalysis completa la rotación de claves y las auditorías, aumentará la inversión institucional en seguridad y se reforzarán los canales de cumplimiento de monedas estables como USDT. Una vez que el sector supere el riesgo de intermediación, podría volver a una tendencia neutral con sesgo alcista.
La filtración simultánea de hashes de contraseñas y tokens activos implica un riesgo muy elevado de ataques de relleno de credenciales y de suplantación en investigaciones; las posibles fricciones para retirar fondos de los exchanges relacionados podrían amplificar la volatilidad.
$BTC
$ETH
$SOL
292
·
--
#欧洲央行目标2029年发行数字欧元 Últimos avances del «euro digital» del BCE: objetivo para 2029; presión a corto plazo sobre las criptomonedas y perspectivas divergentes a largo plazo
La información más reciente procede de las declaraciones del vicegobernador del Banco de Francia durante la Cumbre del Bund de octubre de 2026: si la legislación de la UE avanza sin contratiempos, el euro digital se probará en el segundo semestre de 2027 y se pondrá en marcha plenamente en 2029. El BCE confirmó anteriormente que la fase de preparación ha concluido y que el principal obstáculo es la aprobación legislativa en 2026.
Hay tres motivos para impulsarlo: primero, la proporción de transacciones en efectivo en la zona del euro cayó del 68 % en 2019 al 40 % en 2024, y faltan herramientas públicas de pago digital; segundo, Visa y Mastercard representan alrededor del 70 % de los pagos con tarjeta en Europa y, sumado al dominio de las stablecoins vinculadas al dólar, Europa quiere recuperar su soberanía en materia de pagos; tercero, se busca contrarrestar los usos de pago de activos muy volátiles como BTC y ETH mediante alternativas reguladas respaldadas por moneda fiduciaria.
A corto plazo 📉: el euro digital presiona a las stablecoins privadas y al relato de los pagos con criptomonedas. Su llegada sería negativa para la narrativa de «liquidación transfronteriza» de XRP y SOL, y es posible que los fondos se desvíen hacia canales regulados.
A largo plazo 📈: si el BCE adopta una infraestructura de cadena pública (en su momento se debatió la posibilidad de integrar tecnología de Ethereum), las infraestructuras subyacentes como ETH podrían beneficiarse de las expectativas de encargos institucionales; BTC, por su carácter de reserva de valor no soberana, no sería sustituido directamente.
En una frase: el euro digital no supone el fin de las criptomonedas, sino que mete a los «chicos malos» tras una valla regulatoria: presión sobre el sentimiento a corto plazo y ventajas a largo plazo para los líderes que se adapten a la regulación.
Los retrasos legislativos, las controversias sobre la privacidad y la reacción ante la fuga de depósitos del sistema bancario podrían ralentizar el calendario previsto para 2029.
$BTC
{future}(BTCUSDT)
$XRP
{future}(XRPUSDT)
$SOL
{future}(SOLUSDT)
#欧洲央行目标2029年发行数字欧元 Últimos avances del «euro digital» del BCE: objetivo para 2029; presión a corto plazo sobre las criptomonedas y perspectivas divergentes a largo plazo
La información más reciente procede de las declaraciones del vicegobernador del Banco de Francia durante la Cumbre del Bund de octubre de 2026: si la legislación de la UE avanza sin contratiempos, el euro digital se probará en el segundo semestre de 2027 y se pondrá en marcha plenamente en 2029. El BCE confirmó anteriormente que la fase de preparación ha concluido y que el principal obstáculo es la aprobación legislativa en 2026.
Hay tres motivos para impulsarlo: primero, la proporción de transacciones en efectivo en la zona del euro cayó del 68 % en 2019 al 40 % en 2024, y faltan herramientas públicas de pago digital; segundo, Visa y Mastercard representan alrededor del 70 % de los pagos con tarjeta en Europa y, sumado al dominio de las stablecoins vinculadas al dólar, Europa quiere recuperar su soberanía en materia de pagos; tercero, se busca contrarrestar los usos de pago de activos muy volátiles como BTC y ETH mediante alternativas reguladas respaldadas por moneda fiduciaria.
A corto plazo 📉: el euro digital presiona a las stablecoins privadas y al relato de los pagos con criptomonedas. Su llegada sería negativa para la narrativa de «liquidación transfronteriza» de XRP y SOL, y es posible que los fondos se desvíen hacia canales regulados.
A largo plazo 📈: si el BCE adopta una infraestructura de cadena pública (en su momento se debatió la posibilidad de integrar tecnología de Ethereum), las infraestructuras subyacentes como ETH podrían beneficiarse de las expectativas de encargos institucionales; BTC, por su carácter de reserva de valor no soberana, no sería sustituido directamente.
En una frase: el euro digital no supone el fin de las criptomonedas, sino que mete a los «chicos malos» tras una valla regulatoria: presión sobre el sentimiento a corto plazo y ventajas a largo plazo para los líderes que se adapten a la regulación.
Los retrasos legislativos, las controversias sobre la privacidad y la reacción ante la fuga de depósitos del sistema bancario podrían ralentizar el calendario previsto para 2029.
$BTC
$XRP
$SOL
La información más reciente procede de las declaraciones del vicegobernador del Banco de Francia durante la Cumbre del Bund de octubre de 2026: si la legislación de la UE avanza sin contratiempos, el euro digital se probará en el segundo semestre de 2027 y se pondrá en marcha plenamente en 2029. El BCE confirmó anteriormente que la fase de preparación ha concluido y que el principal obstáculo es la aprobación legislativa en 2026.
Hay tres motivos para impulsarlo: primero, la proporción de transacciones en efectivo en la zona del euro cayó del 68 % en 2019 al 40 % en 2024, y faltan herramientas públicas de pago digital; segundo, Visa y Mastercard representan alrededor del 70 % de los pagos con tarjeta en Europa y, sumado al dominio de las stablecoins vinculadas al dólar, Europa quiere recuperar su soberanía en materia de pagos; tercero, se busca contrarrestar los usos de pago de activos muy volátiles como BTC y ETH mediante alternativas reguladas respaldadas por moneda fiduciaria.
A corto plazo 📉: el euro digital presiona a las stablecoins privadas y al relato de los pagos con criptomonedas. Su llegada sería negativa para la narrativa de «liquidación transfronteriza» de XRP y SOL, y es posible que los fondos se desvíen hacia canales regulados.
A largo plazo 📈: si el BCE adopta una infraestructura de cadena pública (en su momento se debatió la posibilidad de integrar tecnología de Ethereum), las infraestructuras subyacentes como ETH podrían beneficiarse de las expectativas de encargos institucionales; BTC, por su carácter de reserva de valor no soberana, no sería sustituido directamente.
En una frase: el euro digital no supone el fin de las criptomonedas, sino que mete a los «chicos malos» tras una valla regulatoria: presión sobre el sentimiento a corto plazo y ventajas a largo plazo para los líderes que se adapten a la regulación.
Los retrasos legislativos, las controversias sobre la privacidad y la reacción ante la fuga de depósitos del sistema bancario podrían ralentizar el calendario previsto para 2029.
$BTC
$XRP
$SOL
284
·
--
#香港拟推税务优惠涵盖数字资产 Las medidas fiscales de Hong Kong sobre activos digitales se están implantando en rápida sucesión: el 4 de noviembre de 2026, el Consejo Legislativo aprobó en tercera lectura el «Proyecto de ley de 2026 sobre ingresos (modificación) (marco de declaración de activos cripto y estándar común de comunicación revisado)». Al mismo tiempo, se avanza en dos frentes: la «declaración de activos cripto + intercambio internacional de información CARF» y la «ampliación de los incentivos fiscales para oficinas familiares y fondos». El primero entrará en vigor a partir de 2027 y el intercambio de información con otras jurisdicciones comenzará en 2028; el segundo incluirá los activos digitales entre las inversiones admisibles y tendrá efecto retroactivo desde el ejercicio fiscal 2025/26.
Los motivos son claros: primero, alinearse con los estándares mundiales de transparencia fiscal sobre criptoactivos de la OCDE y evitar que Hong Kong sea etiquetado como un «paraíso fiscal»; segundo, generar confianza institucional mediante reglas claras. En el pasado, las oficinas familiares y el capital a largo plazo no se atrevían a invertir grandes sumas, sobre todo por la incertidumbre en materia fiscal transfronteriza y de cumplimiento normativo; tercero, junto con la Ordenanza sobre monedas estables y el sistema de licencias para activos virtuales, convertir Hong Kong en un centro de finanzas digitales reguladas.
En cuanto a los activos, BTC, ETH, USDT, SOL y otros activos principales se incorporan a un marco que permite identificarlos, declararlos y custodiarlos, lo que eleva su prima de liquidez a largo plazo.
Opinión: 📈 alcista a largo plazo; la certidumbre regulatoria es el principal factor positivo. A corto plazo, 📈 sesgo alcista, aunque con episodios de 📉 volatilidad: el aumento de los costes de cumplimiento de las obligaciones de declaración y la depuración de cuentas ficticias y fondos de origen dudoso podrían provocar presiones vendedoras temporales y una reconfiguración de la liquidez.
El calendario de aplicación de las políticas, los límites del intercambio transfronterizo de información y los criterios de la lista blanca de tokens conformes aún podrían endurecerse. Los activos no conformes no se beneficiarán de los incentivos fiscales.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#香港拟推税务优惠涵盖数字资产 Las medidas fiscales de Hong Kong sobre activos digitales se están implantando en rápida sucesión: el 4 de noviembre de 2026, el Consejo Legislativo aprobó en tercera lectura el «Proyecto de ley de 2026 sobre ingresos (modificación) (marco de declaración de activos cripto y estándar común de comunicación revisado)». Al mismo tiempo, se avanza en dos frentes: la «declaración de activos cripto + intercambio internacional de información CARF» y la «ampliación de los incentivos fiscales para oficinas familiares y fondos». El primero entrará en vigor a partir de 2027 y el intercambio de información con otras jurisdicciones comenzará en 2028; el segundo incluirá los activos digitales entre las inversiones admisibles y tendrá efecto retroactivo desde el ejercicio fiscal 2025/26.
Los motivos son claros: primero, alinearse con los estándares mundiales de transparencia fiscal sobre criptoactivos de la OCDE y evitar que Hong Kong sea etiquetado como un «paraíso fiscal»; segundo, generar confianza institucional mediante reglas claras. En el pasado, las oficinas familiares y el capital a largo plazo no se atrevían a invertir grandes sumas, sobre todo por la incertidumbre en materia fiscal transfronteriza y de cumplimiento normativo; tercero, junto con la Ordenanza sobre monedas estables y el sistema de licencias para activos virtuales, convertir Hong Kong en un centro de finanzas digitales reguladas.
En cuanto a los activos, BTC, ETH, USDT, SOL y otros activos principales se incorporan a un marco que permite identificarlos, declararlos y custodiarlos, lo que eleva su prima de liquidez a largo plazo.
Opinión: 📈 alcista a largo plazo; la certidumbre regulatoria es el principal factor positivo. A corto plazo, 📈 sesgo alcista, aunque con episodios de 📉 volatilidad: el aumento de los costes de cumplimiento de las obligaciones de declaración y la depuración de cuentas ficticias y fondos de origen dudoso podrían provocar presiones vendedoras temporales y una reconfiguración de la liquidez.
El calendario de aplicación de las políticas, los límites del intercambio transfronterizo de información y los criterios de la lista blanca de tokens conformes aún podrían endurecerse. Los activos no conformes no se beneficiarán de los incentivos fiscales.
$BTC
$ETH
$BNB
Los motivos son claros: primero, alinearse con los estándares mundiales de transparencia fiscal sobre criptoactivos de la OCDE y evitar que Hong Kong sea etiquetado como un «paraíso fiscal»; segundo, generar confianza institucional mediante reglas claras. En el pasado, las oficinas familiares y el capital a largo plazo no se atrevían a invertir grandes sumas, sobre todo por la incertidumbre en materia fiscal transfronteriza y de cumplimiento normativo; tercero, junto con la Ordenanza sobre monedas estables y el sistema de licencias para activos virtuales, convertir Hong Kong en un centro de finanzas digitales reguladas.
En cuanto a los activos, BTC, ETH, USDT, SOL y otros activos principales se incorporan a un marco que permite identificarlos, declararlos y custodiarlos, lo que eleva su prima de liquidez a largo plazo.
Opinión: 📈 alcista a largo plazo; la certidumbre regulatoria es el principal factor positivo. A corto plazo, 📈 sesgo alcista, aunque con episodios de 📉 volatilidad: el aumento de los costes de cumplimiento de las obligaciones de declaración y la depuración de cuentas ficticias y fondos de origen dudoso podrían provocar presiones vendedoras temporales y una reconfiguración de la liquidez.
El calendario de aplicación de las políticas, los límites del intercambio transfronterizo de información y los criterios de la lista blanca de tokens conformes aún podrían endurecerse. Los activos no conformes no se beneficiarán de los incentivos fiscales.
$BTC
$ETH
$BNB
30
·
--
#韩国推迟加密货币征税至2029年 El 5 de noviembre de 2026, el Gobierno de Corea del Sur confirmó públicamente, a través del ministro de Finanzas Lee Hyeong-il, que propone aplazar nuevamente el impuesto sobre las ganancias de criptomonedas, previsto originalmente para enero de 2027, hasta enero de 2029. Sería el cuarto aplazamiento desde que el impuesto se legisló en 2020; para hacerlo efectivo, aún se necesita una reforma aprobada por la Asamblea Nacional.
Diferencia en los plazos del intercambio de información del CARF: en el marco de la OCDE, Corea del Sur podrá intercambiar datos desde 2027, pero Estados Unidos no se incorporará hasta 2029. Si el impuesto se aplica antes, se gravaría con precisión a los usuarios de plataformas nacionales, mientras que sería difícil rastrear las operaciones realizadas en el extranjero, especialmente en plataformas estadounidenses. Esto generaría un desequilibrio de equidad: «mano dura en el país y manga ancha en el extranjero».
Marco regulatorio aún no listo: la Ley de Activos Digitales todavía no se ha aprobado, y las normas sobre cumplimiento de los exchanges, verificación de monederos con claves privadas y compensación de pérdidas siguen en fase de redacción.
Presión de los votantes jóvenes: la mayoría de los inversores coreanos en criptomonedas son jóvenes y el apoyo público a gravar estos activos es bajo, por lo que las autoridades han optado por seguir la corriente.
Corto plazo 📈: el aplazamiento elimina las expectativas de presión vendedora durante los próximos dos años, aumenta la disposición de los inversores minoristas a mantener sus fondos y mejora el sentimiento del mercado.
Medio plazo 📈: junto con el avance de la Ley de Activos Digitales de Corea del Sur, podría mejorar marginalmente el flujo de capital en Asia Oriental, aunque habrá que seguir de cerca el proceso legislativo de la Asamblea Nacional en 2027.
Largo plazo, neutral con sesgo alcista: el impuesto finalmente entrará en vigor en 2029. La tasa impositiva combinada del 22 % (incluidos los impuestos locales) seguirá siendo una espada de Damocles, y los costos de cumplimiento podrían reconfigurar la estructura de las operaciones.
El aplazamiento sigue siendo una «propuesta»; las negociaciones en la Asamblea Nacional, el avance del CARF o cambios repentinos en la regulación geopolítica podrían alterar el calendario. Los criptoactivos son muy volátiles. Lo anterior es un análisis basado en acontecimientos y no constituye asesoramiento de inversión.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#韩国推迟加密货币征税至2029年 El 5 de noviembre de 2026, el Gobierno de Corea del Sur confirmó públicamente, a través del ministro de Finanzas Lee Hyeong-il, que propone aplazar nuevamente el impuesto sobre las ganancias de criptomonedas, previsto originalmente para enero de 2027, hasta enero de 2029. Sería el cuarto aplazamiento desde que el impuesto se legisló en 2020; para hacerlo efectivo, aún se necesita una reforma aprobada por la Asamblea Nacional.
Diferencia en los plazos del intercambio de información del CARF: en el marco de la OCDE, Corea del Sur podrá intercambiar datos desde 2027, pero Estados Unidos no se incorporará hasta 2029. Si el impuesto se aplica antes, se gravaría con precisión a los usuarios de plataformas nacionales, mientras que sería difícil rastrear las operaciones realizadas en el extranjero, especialmente en plataformas estadounidenses. Esto generaría un desequilibrio de equidad: «mano dura en el país y manga ancha en el extranjero».
Marco regulatorio aún no listo: la Ley de Activos Digitales todavía no se ha aprobado, y las normas sobre cumplimiento de los exchanges, verificación de monederos con claves privadas y compensación de pérdidas siguen en fase de redacción.
Presión de los votantes jóvenes: la mayoría de los inversores coreanos en criptomonedas son jóvenes y el apoyo público a gravar estos activos es bajo, por lo que las autoridades han optado por seguir la corriente.
Corto plazo 📈: el aplazamiento elimina las expectativas de presión vendedora durante los próximos dos años, aumenta la disposición de los inversores minoristas a mantener sus fondos y mejora el sentimiento del mercado.
Medio plazo 📈: junto con el avance de la Ley de Activos Digitales de Corea del Sur, podría mejorar marginalmente el flujo de capital en Asia Oriental, aunque habrá que seguir de cerca el proceso legislativo de la Asamblea Nacional en 2027.
Largo plazo, neutral con sesgo alcista: el impuesto finalmente entrará en vigor en 2029. La tasa impositiva combinada del 22 % (incluidos los impuestos locales) seguirá siendo una espada de Damocles, y los costos de cumplimiento podrían reconfigurar la estructura de las operaciones.
El aplazamiento sigue siendo una «propuesta»; las negociaciones en la Asamblea Nacional, el avance del CARF o cambios repentinos en la regulación geopolítica podrían alterar el calendario. Los criptoactivos son muy volátiles. Lo anterior es un análisis basado en acontecimientos y no constituye asesoramiento de inversión.
$BTC
$ETH
$SOL
Diferencia en los plazos del intercambio de información del CARF: en el marco de la OCDE, Corea del Sur podrá intercambiar datos desde 2027, pero Estados Unidos no se incorporará hasta 2029. Si el impuesto se aplica antes, se gravaría con precisión a los usuarios de plataformas nacionales, mientras que sería difícil rastrear las operaciones realizadas en el extranjero, especialmente en plataformas estadounidenses. Esto generaría un desequilibrio de equidad: «mano dura en el país y manga ancha en el extranjero».
Marco regulatorio aún no listo: la Ley de Activos Digitales todavía no se ha aprobado, y las normas sobre cumplimiento de los exchanges, verificación de monederos con claves privadas y compensación de pérdidas siguen en fase de redacción.
Presión de los votantes jóvenes: la mayoría de los inversores coreanos en criptomonedas son jóvenes y el apoyo público a gravar estos activos es bajo, por lo que las autoridades han optado por seguir la corriente.
Corto plazo 📈: el aplazamiento elimina las expectativas de presión vendedora durante los próximos dos años, aumenta la disposición de los inversores minoristas a mantener sus fondos y mejora el sentimiento del mercado.
Medio plazo 📈: junto con el avance de la Ley de Activos Digitales de Corea del Sur, podría mejorar marginalmente el flujo de capital en Asia Oriental, aunque habrá que seguir de cerca el proceso legislativo de la Asamblea Nacional en 2027.
Largo plazo, neutral con sesgo alcista: el impuesto finalmente entrará en vigor en 2029. La tasa impositiva combinada del 22 % (incluidos los impuestos locales) seguirá siendo una espada de Damocles, y los costos de cumplimiento podrían reconfigurar la estructura de las operaciones.
El aplazamiento sigue siendo una «propuesta»; las negociaciones en la Asamblea Nacional, el avance del CARF o cambios repentinos en la regulación geopolítica podrían alterar el calendario. Los criptoactivos son muy volátiles. Lo anterior es un análisis basado en acontecimientos y no constituye asesoramiento de inversión.
$BTC
$ETH
$SOL
44
·
--
#俄调查委提议加密纳入反洗钱 El Comité de Investigación ruso propone incluir las criptomonedas en la lucha contra el blanqueo de capitales: momento, motivos y perspectivas alcistas y bajistas
6 de noviembre de 2026 — El Comité de Investigación ruso propuso oficialmente, durante una conferencia de la ONU sobre recuperación de activos celebrada en Viena, incorporar los criptoactivos a la infraestructura nacional contra el blanqueo de capitales. La propuesta se apoya en la unidad de inteligencia financiera Rosfinmonitoring para rastrear transacciones en cadena y reforzar la cooperación transfronteriza y la recuperación de fondos ilícitos.
Hay tres motivos principales: primero, en el contexto de las sanciones, las criptomonedas se han convertido en un canal para pagos transfronterizos y fondos opacos; el volumen medio diario de transacciones con criptomonedas en Rusia ronda los 648 millones de dólares. Segundo, proliferan las plataformas de intercambio sin licencia, la conversión de efectivo en criptomonedas y las redes de blanqueo vinculadas a estafas electrónicas; el FSB ya había allanado nueve casas de cambio clandestinas en Moscú. Tercero, tras la firma por Putin, en agosto, de la primera ley sobre activos digitales, la regulación debe pasar de la «legislación» a una «aplicación integral».
A corto plazo 📉: vinculación obligatoria de KYC/TIN, obligación de declarar las operaciones a partir de 60.000 rublos y presión sobre las monedas de privacidad; los activos anónimos como XMR serán los primeros afectados. La liquidez extrabursátil y transfronteriza se verá limitada.
A largo plazo 📈: la regularización podría, por el contrario, afianzar la posición de BTC y ETH como activos convencionales, mientras que seguirá habiendo demanda de USDT para pagos transfronterizos sujetos a control. La estrategia rusa de «usar, pero no acumular» está clara; los canales regulados a nivel estatal favorecen la institucionalización del mercado en general.
Se reduce el margen para el arbitraje regulatorio, y las monedas anónimas y las plataformas sin licencia se enfrentan a su retirada del mercado. En medio de las tensiones geopolíticas, los límites de la regulación aún podrían cambiar bruscamente.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$USDT
#俄调查委提议加密纳入反洗钱 El Comité de Investigación ruso propone incluir las criptomonedas en la lucha contra el blanqueo de capitales: momento, motivos y perspectivas alcistas y bajistas
6 de noviembre de 2026 — El Comité de Investigación ruso propuso oficialmente, durante una conferencia de la ONU sobre recuperación de activos celebrada en Viena, incorporar los criptoactivos a la infraestructura nacional contra el blanqueo de capitales. La propuesta se apoya en la unidad de inteligencia financiera Rosfinmonitoring para rastrear transacciones en cadena y reforzar la cooperación transfronteriza y la recuperación de fondos ilícitos.
Hay tres motivos principales: primero, en el contexto de las sanciones, las criptomonedas se han convertido en un canal para pagos transfronterizos y fondos opacos; el volumen medio diario de transacciones con criptomonedas en Rusia ronda los 648 millones de dólares. Segundo, proliferan las plataformas de intercambio sin licencia, la conversión de efectivo en criptomonedas y las redes de blanqueo vinculadas a estafas electrónicas; el FSB ya había allanado nueve casas de cambio clandestinas en Moscú. Tercero, tras la firma por Putin, en agosto, de la primera ley sobre activos digitales, la regulación debe pasar de la «legislación» a una «aplicación integral».
A corto plazo 📉: vinculación obligatoria de KYC/TIN, obligación de declarar las operaciones a partir de 60.000 rublos y presión sobre las monedas de privacidad; los activos anónimos como XMR serán los primeros afectados. La liquidez extrabursátil y transfronteriza se verá limitada.
A largo plazo 📈: la regularización podría, por el contrario, afianzar la posición de BTC y ETH como activos convencionales, mientras que seguirá habiendo demanda de USDT para pagos transfronterizos sujetos a control. La estrategia rusa de «usar, pero no acumular» está clara; los canales regulados a nivel estatal favorecen la institucionalización del mercado en general.
Se reduce el margen para el arbitraje regulatorio, y las monedas anónimas y las plataformas sin licencia se enfrentan a su retirada del mercado. En medio de las tensiones geopolíticas, los límites de la regulación aún podrían cambiar bruscamente.
$BTC
$ETH
$USDT
6 de noviembre de 2026 — El Comité de Investigación ruso propuso oficialmente, durante una conferencia de la ONU sobre recuperación de activos celebrada en Viena, incorporar los criptoactivos a la infraestructura nacional contra el blanqueo de capitales. La propuesta se apoya en la unidad de inteligencia financiera Rosfinmonitoring para rastrear transacciones en cadena y reforzar la cooperación transfronteriza y la recuperación de fondos ilícitos.
Hay tres motivos principales: primero, en el contexto de las sanciones, las criptomonedas se han convertido en un canal para pagos transfronterizos y fondos opacos; el volumen medio diario de transacciones con criptomonedas en Rusia ronda los 648 millones de dólares. Segundo, proliferan las plataformas de intercambio sin licencia, la conversión de efectivo en criptomonedas y las redes de blanqueo vinculadas a estafas electrónicas; el FSB ya había allanado nueve casas de cambio clandestinas en Moscú. Tercero, tras la firma por Putin, en agosto, de la primera ley sobre activos digitales, la regulación debe pasar de la «legislación» a una «aplicación integral».
A corto plazo 📉: vinculación obligatoria de KYC/TIN, obligación de declarar las operaciones a partir de 60.000 rublos y presión sobre las monedas de privacidad; los activos anónimos como XMR serán los primeros afectados. La liquidez extrabursátil y transfronteriza se verá limitada.
A largo plazo 📈: la regularización podría, por el contrario, afianzar la posición de BTC y ETH como activos convencionales, mientras que seguirá habiendo demanda de USDT para pagos transfronterizos sujetos a control. La estrategia rusa de «usar, pero no acumular» está clara; los canales regulados a nivel estatal favorecen la institucionalización del mercado en general.
Se reduce el margen para el arbitraje regulatorio, y las monedas anónimas y las plataformas sin licencia se enfrentan a su retirada del mercado. En medio de las tensiones geopolíticas, los límites de la regulación aún podrían cambiar bruscamente.
$BTC
$ETH
$USDT
307
·
--
#AnthropicIPO估值遭大型投资者质疑 La valoración de la IPO de Anthropic sufre un recorte: el mito de la IA empieza a rendir cuentas
La noche del 5 de noviembre, hora del Este de EE. UU. —6 de noviembre, hora de Pekín—, Reuters y The Wall Street Journal informaron simultáneamente que los grandes inversores institucionales que participan en la IPO de Anthropic (ticker: ANT) ya no aceptan una valoración de 1,5 billones de dólares. Algunos compradores la han rebajado directamente hasta cerca de 1 billón, lo que pone en duda la salida a bolsa prevista para la semana del 16 de noviembre.
El conflicto central tiene tres aspectos: primero, el 5 de noviembre las acciones tecnológicas perdieron alrededor de 2,5 billones de dólares en valor de mercado en una sola jornada, y el relato de la IA pasó de una «prima de crecimiento» a un «descuento por riesgo»; segundo, aunque los ingresos del tercer trimestre alcanzaron los 17.000 millones de dólares, con un fuerte crecimiento, las pérdidas netas fueron de 23.300 millones y las pérdidas operativas, de 567 millones; además, el crecimiento se desplomó del 144 % al 47 % respecto al trimestre anterior; tercero, los compromisos inflexibles de 895.000 millones de dólares para capacidad de computación e infraestructura, detallados en el S-1, dejan bloqueados los flujos de caja futuros, mientras que no se han divulgado los datos de ingresos de octubre, por lo que los inversores institucionales no se atreven a entrar.
El sector cripto también está bajo presión: BTC, ETH y SOL caen a corto plazo, y se enfría el sentimiento en RNDR y LINK, vinculados a la capacidad de computación para IA.
Opinión: a corto plazo, perspectiva bajista 📉 para los activos de IA y alta valoración; aumentan las probabilidades de que la cotización caiga por debajo del precio de salida o de que se retrase la operación. A largo plazo, seguimos siendo optimistas 📈 respecto a los modelos fundacionales de gran escala y las redes descentralizadas de computación, pero el poder de fijación de precios ha vuelto a la «realidad de los flujos de caja».
Un retraso de la IPO o una cotización por debajo del precio de salida podría desencadenar un desapalancamiento en cadena en el sector de la IA y amplificar la volatilidad de los activos cripto de beta alta. No apuestes apalancado a un solo evento.
$ANTHROPIC
{future}(ANTHROPICUSDT)
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
#AnthropicIPO估值遭大型投资者质疑 La valoración de la IPO de Anthropic sufre un recorte: el mito de la IA empieza a rendir cuentas
La noche del 5 de noviembre, hora del Este de EE. UU. —6 de noviembre, hora de Pekín—, Reuters y The Wall Street Journal informaron simultáneamente que los grandes inversores institucionales que participan en la IPO de Anthropic (ticker: ANT) ya no aceptan una valoración de 1,5 billones de dólares. Algunos compradores la han rebajado directamente hasta cerca de 1 billón, lo que pone en duda la salida a bolsa prevista para la semana del 16 de noviembre.
El conflicto central tiene tres aspectos: primero, el 5 de noviembre las acciones tecnológicas perdieron alrededor de 2,5 billones de dólares en valor de mercado en una sola jornada, y el relato de la IA pasó de una «prima de crecimiento» a un «descuento por riesgo»; segundo, aunque los ingresos del tercer trimestre alcanzaron los 17.000 millones de dólares, con un fuerte crecimiento, las pérdidas netas fueron de 23.300 millones y las pérdidas operativas, de 567 millones; además, el crecimiento se desplomó del 144 % al 47 % respecto al trimestre anterior; tercero, los compromisos inflexibles de 895.000 millones de dólares para capacidad de computación e infraestructura, detallados en el S-1, dejan bloqueados los flujos de caja futuros, mientras que no se han divulgado los datos de ingresos de octubre, por lo que los inversores institucionales no se atreven a entrar.
El sector cripto también está bajo presión: BTC, ETH y SOL caen a corto plazo, y se enfría el sentimiento en RNDR y LINK, vinculados a la capacidad de computación para IA.
Opinión: a corto plazo, perspectiva bajista 📉 para los activos de IA y alta valoración; aumentan las probabilidades de que la cotización caiga por debajo del precio de salida o de que se retrase la operación. A largo plazo, seguimos siendo optimistas 📈 respecto a los modelos fundacionales de gran escala y las redes descentralizadas de computación, pero el poder de fijación de precios ha vuelto a la «realidad de los flujos de caja».
Un retraso de la IPO o una cotización por debajo del precio de salida podría desencadenar un desapalancamiento en cadena en el sector de la IA y amplificar la volatilidad de los activos cripto de beta alta. No apuestes apalancado a un solo evento.
$ANTHROPIC
$BTC
$ETH
La noche del 5 de noviembre, hora del Este de EE. UU. —6 de noviembre, hora de Pekín—, Reuters y The Wall Street Journal informaron simultáneamente que los grandes inversores institucionales que participan en la IPO de Anthropic (ticker: ANT) ya no aceptan una valoración de 1,5 billones de dólares. Algunos compradores la han rebajado directamente hasta cerca de 1 billón, lo que pone en duda la salida a bolsa prevista para la semana del 16 de noviembre.
El conflicto central tiene tres aspectos: primero, el 5 de noviembre las acciones tecnológicas perdieron alrededor de 2,5 billones de dólares en valor de mercado en una sola jornada, y el relato de la IA pasó de una «prima de crecimiento» a un «descuento por riesgo»; segundo, aunque los ingresos del tercer trimestre alcanzaron los 17.000 millones de dólares, con un fuerte crecimiento, las pérdidas netas fueron de 23.300 millones y las pérdidas operativas, de 567 millones; además, el crecimiento se desplomó del 144 % al 47 % respecto al trimestre anterior; tercero, los compromisos inflexibles de 895.000 millones de dólares para capacidad de computación e infraestructura, detallados en el S-1, dejan bloqueados los flujos de caja futuros, mientras que no se han divulgado los datos de ingresos de octubre, por lo que los inversores institucionales no se atreven a entrar.
El sector cripto también está bajo presión: BTC, ETH y SOL caen a corto plazo, y se enfría el sentimiento en RNDR y LINK, vinculados a la capacidad de computación para IA.
Opinión: a corto plazo, perspectiva bajista 📉 para los activos de IA y alta valoración; aumentan las probabilidades de que la cotización caiga por debajo del precio de salida o de que se retrase la operación. A largo plazo, seguimos siendo optimistas 📈 respecto a los modelos fundacionales de gran escala y las redes descentralizadas de computación, pero el poder de fijación de precios ha vuelto a la «realidad de los flujos de caja».
Un retraso de la IPO o una cotización por debajo del precio de salida podría desencadenar un desapalancamiento en cadena en el sector de la IA y amplificar la volatilidad de los activos cripto de beta alta. No apuestes apalancado a un solo evento.
$ANTHROPIC
$BTC
$ETH
379
·
--
#美国中期选举落幕,美伊局势或迎新变数 El mercado aún está asimilando la nueva variable del «fin de las elecciones y giro en la postura de EE. UU. e Irán».
La causa es muy directa: el conflicto entre EE. UU. e Irán, que lleva más de ocho meses, ha disparado los precios del petróleo y la inflación. Los votantes expresaron con su voto su oposición a la guerra y su descontento con el costo de vida. Vance dijo sin rodeos que «la guerra es la razón de la derrota». Tras asumir el control del Congreso, los demócratas usarán su poder sobre las asignaciones presupuestarias y la legislación sobre poderes de guerra para contrarrestar a la Casa Blanca e impulsar el fin de las hostilidades. Sin embargo, Trump aún conserva la opción militar, el tránsito por el estrecho de Ormuz no se ha restablecido y siguen sin resolverse las principales diferencias en las negociaciones (levantamiento de sanciones, actividad nuclear y control del estrecho). A corto plazo, esto podría convertirse en un riesgo de escalada durante el periodo de transición de un presidente saliente.
Los futuros del crudo Brent (BZ) cuentan a corto plazo con el respaldo de los riesgos en el estrecho y de ataques esporádicos. La prima geopolítica podría fluctuar de forma recurrente, por lo que las perspectivas a corto plazo son alcistas, aunque volátiles 📈. Si las negociaciones de paz avanzan de forma sustancial tras la toma de posesión del nuevo Congreso en enero de 2027, la recuperación de la oferta presionaría los precios del petróleo a medio plazo 📉. Las empresas del sector de defensa RTX y HII podrían subir a corto plazo 📈 gracias a la prima del conflicto, pero cambiarían de tendencia 📉 si la retirada de tropas se concreta a medio plazo. La acción energética XOM está muy correlacionada con los precios del petróleo; a corto plazo, su evolución podría divergir y seguir las fluctuaciones de BZ.
El fracaso de las negociaciones entre EE. UU. e Irán o un nuevo bloqueo del estrecho podrían provocar fuertes oscilaciones en ambas direcciones en los precios del petróleo y las acciones de defensa. Es necesario controlar el apalancamiento de las posiciones.
$CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
$XOM
{future}(XOMUSDT)
#美国中期选举落幕,美伊局势或迎新变数 El mercado aún está asimilando la nueva variable del «fin de las elecciones y giro en la postura de EE. UU. e Irán».
La causa es muy directa: el conflicto entre EE. UU. e Irán, que lleva más de ocho meses, ha disparado los precios del petróleo y la inflación. Los votantes expresaron con su voto su oposición a la guerra y su descontento con el costo de vida. Vance dijo sin rodeos que «la guerra es la razón de la derrota». Tras asumir el control del Congreso, los demócratas usarán su poder sobre las asignaciones presupuestarias y la legislación sobre poderes de guerra para contrarrestar a la Casa Blanca e impulsar el fin de las hostilidades. Sin embargo, Trump aún conserva la opción militar, el tránsito por el estrecho de Ormuz no se ha restablecido y siguen sin resolverse las principales diferencias en las negociaciones (levantamiento de sanciones, actividad nuclear y control del estrecho). A corto plazo, esto podría convertirse en un riesgo de escalada durante el periodo de transición de un presidente saliente.
Los futuros del crudo Brent (BZ) cuentan a corto plazo con el respaldo de los riesgos en el estrecho y de ataques esporádicos. La prima geopolítica podría fluctuar de forma recurrente, por lo que las perspectivas a corto plazo son alcistas, aunque volátiles 📈. Si las negociaciones de paz avanzan de forma sustancial tras la toma de posesión del nuevo Congreso en enero de 2027, la recuperación de la oferta presionaría los precios del petróleo a medio plazo 📉. Las empresas del sector de defensa RTX y HII podrían subir a corto plazo 📈 gracias a la prima del conflicto, pero cambiarían de tendencia 📉 si la retirada de tropas se concreta a medio plazo. La acción energética XOM está muy correlacionada con los precios del petróleo; a corto plazo, su evolución podría divergir y seguir las fluctuaciones de BZ.
El fracaso de las negociaciones entre EE. UU. e Irán o un nuevo bloqueo del estrecho podrían provocar fuertes oscilaciones en ambas direcciones en los precios del petróleo y las acciones de defensa. Es necesario controlar el apalancamiento de las posiciones.
$CL
$BZ
$XOM
La causa es muy directa: el conflicto entre EE. UU. e Irán, que lleva más de ocho meses, ha disparado los precios del petróleo y la inflación. Los votantes expresaron con su voto su oposición a la guerra y su descontento con el costo de vida. Vance dijo sin rodeos que «la guerra es la razón de la derrota». Tras asumir el control del Congreso, los demócratas usarán su poder sobre las asignaciones presupuestarias y la legislación sobre poderes de guerra para contrarrestar a la Casa Blanca e impulsar el fin de las hostilidades. Sin embargo, Trump aún conserva la opción militar, el tránsito por el estrecho de Ormuz no se ha restablecido y siguen sin resolverse las principales diferencias en las negociaciones (levantamiento de sanciones, actividad nuclear y control del estrecho). A corto plazo, esto podría convertirse en un riesgo de escalada durante el periodo de transición de un presidente saliente.
Los futuros del crudo Brent (BZ) cuentan a corto plazo con el respaldo de los riesgos en el estrecho y de ataques esporádicos. La prima geopolítica podría fluctuar de forma recurrente, por lo que las perspectivas a corto plazo son alcistas, aunque volátiles 📈. Si las negociaciones de paz avanzan de forma sustancial tras la toma de posesión del nuevo Congreso en enero de 2027, la recuperación de la oferta presionaría los precios del petróleo a medio plazo 📉. Las empresas del sector de defensa RTX y HII podrían subir a corto plazo 📈 gracias a la prima del conflicto, pero cambiarían de tendencia 📉 si la retirada de tropas se concreta a medio plazo. La acción energética XOM está muy correlacionada con los precios del petróleo; a corto plazo, su evolución podría divergir y seguir las fluctuaciones de BZ.
El fracaso de las negociaciones entre EE. UU. e Irán o un nuevo bloqueo del estrecho podrían provocar fuertes oscilaciones en ambas direcciones en los precios del petróleo y las acciones de defensa. Es necesario controlar el apalancamiento de las posiciones.
$CL
$BZ
$XOM
1.2k
·
--
Con verificación
#纳斯达克100期货上涨1.4% El día de negociación anterior (5 de noviembre), el Nasdaq 100 al contado se desplomó un 6,36 % y los futuros llegaron a caer hasta cerca de 26366 durante la sesión nocturna. Alrededor de las 4:14 de la madrugada del día 6, los futuros del Nasdaq 100 rebotaron aproximadamente un 1,48 % (lo que el mercado describe como «una subida del 1,4 %»); NVDA subió un 2,4 % durante la sesión nocturna, AMD y MU avanzaron más de un 5 %, y AVGO también se recuperó.
La caída se debió principalmente a una triple presión: ① tras las elecciones de mitad de mandato, los demócratas controlaron el Congreso, lo que generó preocupación en el mercado por posibles restricciones a la regulación de la IA y a la expansión de los centros de datos; ② el WTI superó los 90 dólares y el Brent se acercó a los 99 dólares, lo que hizo repuntar las expectativas de inflación; según los precios del CME, la probabilidad de una subida de tipos en diciembre superó el 65 %–80 %; ③ se cuestionó la capacidad de convertir el elevado gasto de capital en IA en resultados, lo que desencadenó una estampida de ventas.
El rebote se explica por las compras oportunistas tras la fuerte sobreventa y por las declaraciones de Texas de que «se ha autorizado que los centros de datos sigan construyéndose», que aliviaron el temor a la regulación, junto con una corrección del propio sector de los chips.
Perspectiva: a corto plazo 📉: se acercan los datos de empleo no agrícola, la volatilidad no ha disminuido y los futuros siguen por debajo de las medias móviles de 50 y 200 días; el rebote parece más bien un «rebote del gato muerto». A largo plazo 📈: el ciclo de inversión en infraestructura de IA y gasto de capital en la nube sigue intacto, y las tesis fundamentales de NVDA, AMD, AVGO y MU siguen vigentes.
Unos datos macroeconómicos más sólidos de lo previsto, una postura más agresiva o la materialización de medidas regulatorias podrían provocar otra caída de las valoraciones.
$MU
{future}(MUUSDT)
$NVDA
{future}(NVDAUSDT)
$AMD
{future}(AMDUSDT)
#纳斯达克100期货上涨1.4% El día de negociación anterior (5 de noviembre), el Nasdaq 100 al contado se desplomó un 6,36 % y los futuros llegaron a caer hasta cerca de 26366 durante la sesión nocturna. Alrededor de las 4:14 de la madrugada del día 6, los futuros del Nasdaq 100 rebotaron aproximadamente un 1,48 % (lo que el mercado describe como «una subida del 1,4 %»); NVDA subió un 2,4 % durante la sesión nocturna, AMD y MU avanzaron más de un 5 %, y AVGO también se recuperó.
La caída se debió principalmente a una triple presión: ① tras las elecciones de mitad de mandato, los demócratas controlaron el Congreso, lo que generó preocupación en el mercado por posibles restricciones a la regulación de la IA y a la expansión de los centros de datos; ② el WTI superó los 90 dólares y el Brent se acercó a los 99 dólares, lo que hizo repuntar las expectativas de inflación; según los precios del CME, la probabilidad de una subida de tipos en diciembre superó el 65 %–80 %; ③ se cuestionó la capacidad de convertir el elevado gasto de capital en IA en resultados, lo que desencadenó una estampida de ventas.
El rebote se explica por las compras oportunistas tras la fuerte sobreventa y por las declaraciones de Texas de que «se ha autorizado que los centros de datos sigan construyéndose», que aliviaron el temor a la regulación, junto con una corrección del propio sector de los chips.
Perspectiva: a corto plazo 📉: se acercan los datos de empleo no agrícola, la volatilidad no ha disminuido y los futuros siguen por debajo de las medias móviles de 50 y 200 días; el rebote parece más bien un «rebote del gato muerto». A largo plazo 📈: el ciclo de inversión en infraestructura de IA y gasto de capital en la nube sigue intacto, y las tesis fundamentales de NVDA, AMD, AVGO y MU siguen vigentes.
Unos datos macroeconómicos más sólidos de lo previsto, una postura más agresiva o la materialización de medidas regulatorias podrían provocar otra caída de las valoraciones.
$MU
$NVDA
$AMD
La caída se debió principalmente a una triple presión: ① tras las elecciones de mitad de mandato, los demócratas controlaron el Congreso, lo que generó preocupación en el mercado por posibles restricciones a la regulación de la IA y a la expansión de los centros de datos; ② el WTI superó los 90 dólares y el Brent se acercó a los 99 dólares, lo que hizo repuntar las expectativas de inflación; según los precios del CME, la probabilidad de una subida de tipos en diciembre superó el 65 %–80 %; ③ se cuestionó la capacidad de convertir el elevado gasto de capital en IA en resultados, lo que desencadenó una estampida de ventas.
El rebote se explica por las compras oportunistas tras la fuerte sobreventa y por las declaraciones de Texas de que «se ha autorizado que los centros de datos sigan construyéndose», que aliviaron el temor a la regulación, junto con una corrección del propio sector de los chips.
Perspectiva: a corto plazo 📉: se acercan los datos de empleo no agrícola, la volatilidad no ha disminuido y los futuros siguen por debajo de las medias móviles de 50 y 200 días; el rebote parece más bien un «rebote del gato muerto». A largo plazo 📈: el ciclo de inversión en infraestructura de IA y gasto de capital en la nube sigue intacto, y las tesis fundamentales de NVDA, AMD, AVGO y MU siguen vigentes.
Unos datos macroeconómicos más sólidos de lo previsto, una postura más agresiva o la materialización de medidas regulatorias podrían provocar otra caída de las valoraciones.
$MU
$NVDA
$AMD
1
1.3k
·
--
#美国中期选举落幕,美伊局势或迎新变数 Las elecciones de mitad de mandato de Estados Unidos de 2026 se celebraron el 3 de noviembre, hora local, y los resultados empezaron a aclararse gradualmente a partir del 4 de noviembre. Los demócratas recuperaron ambas cámaras del Congreso. El momento en que concluyen las elecciones es ahora.
El detonante es muy directo: la guerra entre Estados Unidos e Irán, que se prolonga desde hace más de ocho meses, ha disparado los precios del petróleo y la inflación. El precio de la gasolina ha aumentado más de un 34 % interanual, y los votantes han castigado al partido gobernante en las urnas. «Poner fin a la guerra y reducir el coste de la vida» se ha convertido en la principal exigencia. Tras las elecciones de mitad de mandato, el Congreso controla los «cordones de la bolsa» y los demócratas pueden utilizar su poder presupuestario para limitar nuevas acciones militares de la Casa Blanca, lo que abre una ventana para las negociaciones entre Estados Unidos e Irán. Sin embargo, Irán aún mantiene el control efectivo del estrecho de Ormuz y no se han superado las líneas rojas en materia nuclear. Además, durante el periodo de «pato cojo» (hasta la toma de posesión del nuevo Congreso en enero del próximo año), la Casa Blanca aún podría apresurarse a ejercer presión militar. El panorama es de «breve caos y negociaciones prolongadas».
Energía: El WTI y el Brent cuentan a corto plazo con el respaldo de una prima geopolítica. XOM (ExxonMobil): 📈 perspectiva alcista a corto plazo / 📉 perspectiva bajista a medio plazo (si se concreta un acuerdo, el precio del petróleo podría retroceder). CVX (Chevron) sigue la misma tendencia.
Defensa: RTX (Raytheon) y LMT (Lockheed Martin): 📈 perspectiva alcista a corto plazo; las expectativas de pedidos de armamento y reconstrucción son sólidas.
Grandes tecnológicas: La incertidumbre geopolítica eleva los rendimientos de los bonos del Tesoro de EE. UU. y las expectativas de inflación. NVDA (Nvidia): 📉 presión a corto plazo.
Conclusión: A corto plazo, el pulso entre «conflicto y negociaciones» podría generar repuntes en los sectores de energía y defensa. A medio plazo, si se concreta el alto el fuego, desaparecerá la prima del petróleo y el sector de defensa retrocederá.
Cambios repentinos en la navegación por el estrecho de Ormuz, una escalada militar inesperada o el fracaso de las negociaciones. Lo anterior es un análisis basado en acontecimientos y no constituye asesoramiento de inversión.
$WTI.US
{stock_us}(WTI.US)
$XOM
{future}(XOMUSDT)
$NVDA
{future}(NVDAUSDT)
#美国中期选举落幕,美伊局势或迎新变数 Las elecciones de mitad de mandato de Estados Unidos de 2026 se celebraron el 3 de noviembre, hora local, y los resultados empezaron a aclararse gradualmente a partir del 4 de noviembre. Los demócratas recuperaron ambas cámaras del Congreso. El momento en que concluyen las elecciones es ahora.
El detonante es muy directo: la guerra entre Estados Unidos e Irán, que se prolonga desde hace más de ocho meses, ha disparado los precios del petróleo y la inflación. El precio de la gasolina ha aumentado más de un 34 % interanual, y los votantes han castigado al partido gobernante en las urnas. «Poner fin a la guerra y reducir el coste de la vida» se ha convertido en la principal exigencia. Tras las elecciones de mitad de mandato, el Congreso controla los «cordones de la bolsa» y los demócratas pueden utilizar su poder presupuestario para limitar nuevas acciones militares de la Casa Blanca, lo que abre una ventana para las negociaciones entre Estados Unidos e Irán. Sin embargo, Irán aún mantiene el control efectivo del estrecho de Ormuz y no se han superado las líneas rojas en materia nuclear. Además, durante el periodo de «pato cojo» (hasta la toma de posesión del nuevo Congreso en enero del próximo año), la Casa Blanca aún podría apresurarse a ejercer presión militar. El panorama es de «breve caos y negociaciones prolongadas».
Energía: El WTI y el Brent cuentan a corto plazo con el respaldo de una prima geopolítica. XOM (ExxonMobil): 📈 perspectiva alcista a corto plazo / 📉 perspectiva bajista a medio plazo (si se concreta un acuerdo, el precio del petróleo podría retroceder). CVX (Chevron) sigue la misma tendencia.
Defensa: RTX (Raytheon) y LMT (Lockheed Martin): 📈 perspectiva alcista a corto plazo; las expectativas de pedidos de armamento y reconstrucción son sólidas.
Grandes tecnológicas: La incertidumbre geopolítica eleva los rendimientos de los bonos del Tesoro de EE. UU. y las expectativas de inflación. NVDA (Nvidia): 📉 presión a corto plazo.
Conclusión: A corto plazo, el pulso entre «conflicto y negociaciones» podría generar repuntes en los sectores de energía y defensa. A medio plazo, si se concreta el alto el fuego, desaparecerá la prima del petróleo y el sector de defensa retrocederá.
Cambios repentinos en la navegación por el estrecho de Ormuz, una escalada militar inesperada o el fracaso de las negociaciones. Lo anterior es un análisis basado en acontecimientos y no constituye asesoramiento de inversión.
$WTI.US
$XOM
$NVDA
El detonante es muy directo: la guerra entre Estados Unidos e Irán, que se prolonga desde hace más de ocho meses, ha disparado los precios del petróleo y la inflación. El precio de la gasolina ha aumentado más de un 34 % interanual, y los votantes han castigado al partido gobernante en las urnas. «Poner fin a la guerra y reducir el coste de la vida» se ha convertido en la principal exigencia. Tras las elecciones de mitad de mandato, el Congreso controla los «cordones de la bolsa» y los demócratas pueden utilizar su poder presupuestario para limitar nuevas acciones militares de la Casa Blanca, lo que abre una ventana para las negociaciones entre Estados Unidos e Irán. Sin embargo, Irán aún mantiene el control efectivo del estrecho de Ormuz y no se han superado las líneas rojas en materia nuclear. Además, durante el periodo de «pato cojo» (hasta la toma de posesión del nuevo Congreso en enero del próximo año), la Casa Blanca aún podría apresurarse a ejercer presión militar. El panorama es de «breve caos y negociaciones prolongadas».
Energía: El WTI y el Brent cuentan a corto plazo con el respaldo de una prima geopolítica. XOM (ExxonMobil): 📈 perspectiva alcista a corto plazo / 📉 perspectiva bajista a medio plazo (si se concreta un acuerdo, el precio del petróleo podría retroceder). CVX (Chevron) sigue la misma tendencia.
Defensa: RTX (Raytheon) y LMT (Lockheed Martin): 📈 perspectiva alcista a corto plazo; las expectativas de pedidos de armamento y reconstrucción son sólidas.
Grandes tecnológicas: La incertidumbre geopolítica eleva los rendimientos de los bonos del Tesoro de EE. UU. y las expectativas de inflación. NVDA (Nvidia): 📉 presión a corto plazo.
Conclusión: A corto plazo, el pulso entre «conflicto y negociaciones» podría generar repuntes en los sectores de energía y defensa. A medio plazo, si se concreta el alto el fuego, desaparecerá la prima del petróleo y el sector de defensa retrocederá.
Cambios repentinos en la navegación por el estrecho de Ormuz, una escalada militar inesperada o el fracaso de las negociaciones. Lo anterior es un análisis basado en acontecimientos y no constituye asesoramiento de inversión.
$WTI.US
$XOM
$NVDA
3.6k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
HuangExitNvidiaStrategyInFocus
61,128 visualizaciones
790 participa(n) en el debate
ACCIONES | Jensen Huang dimite como CEO de Nvidia; Colette Kress, nombrada CEO interina
Binance News
·20 «Me gusta»
·29.6k visualizaciones
AnthropicRejectsIPODelayValuationinQuestion
647,920 visualizaciones
5,070 participa(n) en el debate
BitMineReports$6.3BNetLossForFiscal2026
7,143 visualizaciones
96 participa(n) en el debate