Bitcoin cae por debajo de los 56.000 dólares y pierde más del 5 % en el día: del relato on-chain a la dinámica de la liquidez macroeconómica
Los mercados globales de activos de riesgo atraviesan un intenso proceso de desapalancamiento. Bitcoin, uno de los principales activos de alto beta, ha experimentado un cambio significativo en la lógica que determina sus fluctuaciones de precio. En el pasado, la valoración del mercado cripto dependía en mayor medida de las narrativas del ecosistema on-chain, los avances tecnológicos o los cambios marginales en las expectativas regulatorias. En la actualidad, el comportamiento de Bitcoin está profundamente integrado en el marco de las expectativas de liquidez macroeconómica y se ha convertido en un reflejo directo de los flujos de capital macro. Mientras el índice del dólar oscila en niveles elevados debido a los vaivenes en las perspectivas sobre la política de la Reserva Federal, y el ruido geopolítico genera una distorsión en el sentimiento de aversión al riesgo, la ya relativamente frágil liquidez del mercado cripto se está retirando con rapidez. La caída de Bitcoin por debajo del umbral de los 56.000 dólares no es una ruptura técnica aislada, sino el resultado inevitable de una nueva valoración de la «prima de riesgo» en el relato macroeconómico global. Ante la falta de nuevas entradas claras de capital y la persistente incertidumbre macroeconómica, la sensibilidad del mercado a cualquier señal negativa se ha amplificado enormemente, lo que ha provocado caídas bruscas y no lineales durante el proceso de formación de precios. Esta evolución indica que el control del mercado está ahora por completo en manos de los fondos de cobertura macro y los algoritmos de seguimiento de tendencias; el sentimiento minorista y el valor fundamental apenas influyen en la formación de precios a corto plazo. El mercado ha entrado en una fase de «reducción del riesgo» dominada por variables macroeconómicas.
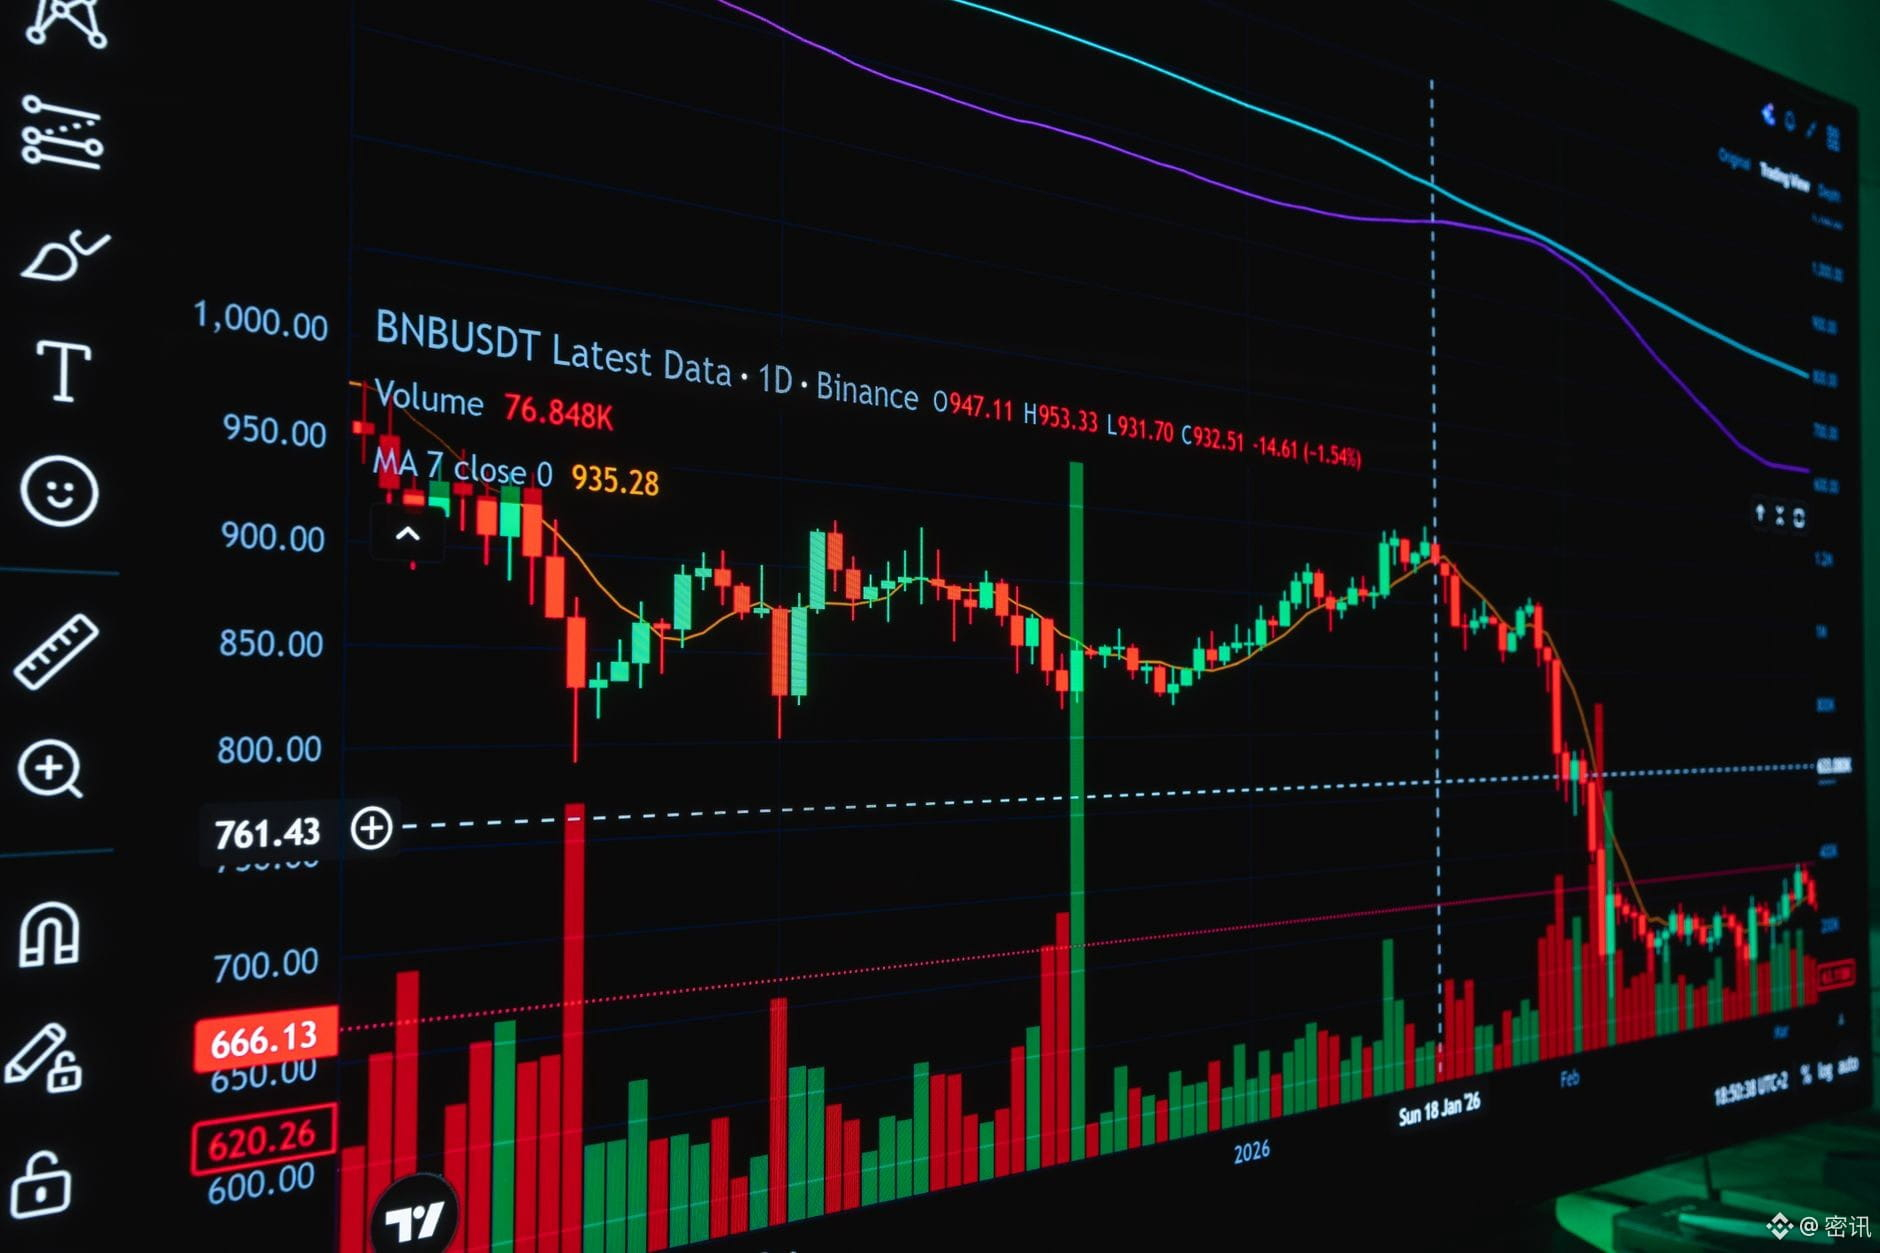
En cuanto a la evolución concreta del mercado y los flujos de capital, el precio de Bitcoin perforó rápidamente durante la sesión el nivel clave de soporte de 56.000 dólares, con una caída intradía superior al 5 %. Esta pérdida resulta especialmente inusual en un periodo reciente sin importantes actualizaciones de protocolos ni catalizadores regulatorios positivos. Al mismo tiempo, las narrativas negativas sobre la economía china presentes en el debate internacional —como las alusiones a una «trampa deflacionaria» o la promoción de la idea de un «China Shock 2.0»—, aunque se dirigen principalmente a la economía tradicional, reflejan unas expectativas pesimistas que constituyen el telón de fondo de la contracción del apetito global por el riesgo e influyen indirectamente en la valoración de los activos de las economías relacionadas. Más importante aún, los ETF spot de Bitcoin, principal vía de entrada de capital institucional al mercado cripto, muestran una marcada tendencia procíclica en sus flujos durante estos periodos de acumulación de noticias macroeconómicas negativas. Cuando las perspectivas macroeconómicas son inciertas, las instituciones tienden a rescatar participaciones de ETF para asegurar beneficios o reducir su exposición al riesgo, en lugar de aumentar sus posiciones a contracorriente. En este momento, se ha amplificado la influencia de la trayectoria de la Reserva Federal en la valoración de Bitcoin. Las expectativas del mercado sobre el momento y la magnitud de los recortes de tipos fluctúan continuamente, y el mantenimiento de los tipos de interés reales en niveles elevados encarece notablemente la tenencia de Bitcoin, un activo que no genera rendimientos, lo que frena aún más la demanda compradora. Este giro colectivo de las instituciones ha intensificado la presión vendedora y acelerado la caída de los precios ante la falta de compradores dispuestos a absorberla.
Esta caída tras la ruptura del soporte pone de manifiesto la frágil relación entre el mercado cripto y los fundamentos macroeconómicos, y obliga a los participantes del mercado a revisar la definición de «activo de riesgo». Bitcoin ya no se considera únicamente «oro digital» o un activo de cobertura frente a la inflación. Ante la doble presión de las expectativas de recesión y el endurecimiento de la liquidez, su elevada volatilidad lo convierte en uno de los primeros activos de riesgo que las instituciones recortan de sus carteras de cobertura. La pérdida del nivel de los 56.000 dólares significa que muchos alcistas apalancados que abrieron posiciones en ese rango se enfrentan a liquidaciones forzosas; esta reacción en cadena refuerza la inercia bajista. En cuanto al impacto en otros sectores, Ethereum y las altcoins de gran capitalización suelen mostrar valores beta más altos, por lo que sus caídas suelen superar a las de Bitcoin. Esto refleja cómo, cuando el apetito por el riesgo se contrae bruscamente, el capital sale de los activos de alto riesgo y gran volatilidad para volver al efectivo o a los activos refugio tradicionales. Este movimiento de capital no responde a una reevaluación de la tecnología blockchain, sino que está impulsado exclusivamente por la liquidez macroeconómica. Cabe señalar que, aunque algunos sostienen que el mercado cripto tiene independencia propia, este episodio demuestra que, en un entorno de mercado dominado por las narrativas macroeconómicas globales, ninguna subida de precios carente de motores de crecimiento endógenos puede resistir fácilmente el impacto de las noticias macroeconómicas negativas. En este proceso, Bitcoin vuelve a clasificarse como un derivado macroeconómico de alta volatilidad, y no como una red monetaria independiente; su referencia de valoración se desplaza de la actividad on-chain a la curva de tipos de interés macroeconómicos.
En adelante, la observación del mercado debería centrarse en varias dimensiones clave. En primer lugar, los datos diarios de entradas y salidas netas de los ETF spot de Bitcoin son el indicador más directo para evaluar la actitud de los inversores institucionales. Si los ETF siguen registrando reembolsos netos, y estos superan una proporción significativa del volumen medio diario de negociación, ello indicaría que las instituciones continúan aplicando estrategias defensivas y que un rebote a corto plazo carece de respaldo fundamental. En segundo lugar, conviene seguir de cerca las declaraciones públicas de los funcionarios de la Reserva Federal y la publicación de datos macroeconómicos. Cualquier señal ambigua sobre la trayectoria de los tipos de interés puede dar lugar a interpretaciones exageradas por parte del mercado y afectar las expectativas sobre los tipos reales. Además, hay que vigilar las grandes transferencias on-chain y los flujos netos hacia los exchanges para confirmar si se están produciendo ventas de pánico o liquidaciones de posiciones por parte de grandes tenedores. Si los datos on-chain muestran que los tenedores a largo plazo comienzan a transferir grandes cantidades de monedas a los exchanges, podría ser señal de un mayor riesgo bajista. También conviene prestar atención a las decisiones de política monetaria de los principales bancos centrales del mundo, en particular a la relación entre el índice del dólar y el rendimiento de los bonos del Tesoro estadounidense a 10 años, ya que el precio de Bitcoin presenta una marcada correlación negativa con los tipos de interés reales. Por último, aunque las narrativas sobre la economía china mencionadas en el contexto se refieren principalmente al ámbito macroeconómico tradicional, hay que estar alerta ante las preocupaciones que puedan suscitar sobre las cadenas de suministro globales y ante las expectativas de una escalada de las tensiones comerciales. Estos factores podrían repercutir indirectamente en el mercado cripto al afectar la valoración general de los activos de riesgo globales. En el entorno actual, cualquier intento de comprar en la caída basándose en señales técnicas de sobreventa exige extrema cautela: aún no se ha producido un giro en la liquidez macroeconómica y el mercado sigue en las primeras etapas de su proceso de eliminación de riesgos. Los inversores deberían mantener la atención en las variables macroeconómicas, en lugar de confiar únicamente en expectativas optimistas basadas en los datos on-chain.
Sígueme para no perderte el próximo resumen rápido del mercado.
Los mercados globales de activos de riesgo atraviesan un intenso proceso de desapalancamiento. Bitcoin, uno de los principales activos de alto beta, ha experimentado un cambio significativo en la lógica que determina sus fluctuaciones de precio. En el pasado, la valoración del mercado cripto dependía en mayor medida de las narrativas del ecosistema on-chain, los avances tecnológicos o los cambios marginales en las expectativas regulatorias. En la actualidad, el comportamiento de Bitcoin está profundamente integrado en el marco de las expectativas de liquidez macroeconómica y se ha convertido en un reflejo directo de los flujos de capital macro. Mientras el índice del dólar oscila en niveles elevados debido a los vaivenes en las perspectivas sobre la política de la Reserva Federal, y el ruido geopolítico genera una distorsión en el sentimiento de aversión al riesgo, la ya relativamente frágil liquidez del mercado cripto se está retirando con rapidez. La caída de Bitcoin por debajo del umbral de los 56.000 dólares no es una ruptura técnica aislada, sino el resultado inevitable de una nueva valoración de la «prima de riesgo» en el relato macroeconómico global. Ante la falta de nuevas entradas claras de capital y la persistente incertidumbre macroeconómica, la sensibilidad del mercado a cualquier señal negativa se ha amplificado enormemente, lo que ha provocado caídas bruscas y no lineales durante el proceso de formación de precios. Esta evolución indica que el control del mercado está ahora por completo en manos de los fondos de cobertura macro y los algoritmos de seguimiento de tendencias; el sentimiento minorista y el valor fundamental apenas influyen en la formación de precios a corto plazo. El mercado ha entrado en una fase de «reducción del riesgo» dominada por variables macroeconómicas.
En cuanto a la evolución concreta del mercado y los flujos de capital, el precio de Bitcoin perforó rápidamente durante la sesión el nivel clave de soporte de 56.000 dólares, con una caída intradía superior al 5 %. Esta pérdida resulta especialmente inusual en un periodo reciente sin importantes actualizaciones de protocolos ni catalizadores regulatorios positivos. Al mismo tiempo, las narrativas negativas sobre la economía china presentes en el debate internacional —como las alusiones a una «trampa deflacionaria» o la promoción de la idea de un «China Shock 2.0»—, aunque se dirigen principalmente a la economía tradicional, reflejan unas expectativas pesimistas que constituyen el telón de fondo de la contracción del apetito global por el riesgo e influyen indirectamente en la valoración de los activos de las economías relacionadas. Más importante aún, los ETF spot de Bitcoin, principal vía de entrada de capital institucional al mercado cripto, muestran una marcada tendencia procíclica en sus flujos durante estos periodos de acumulación de noticias macroeconómicas negativas. Cuando las perspectivas macroeconómicas son inciertas, las instituciones tienden a rescatar participaciones de ETF para asegurar beneficios o reducir su exposición al riesgo, en lugar de aumentar sus posiciones a contracorriente. En este momento, se ha amplificado la influencia de la trayectoria de la Reserva Federal en la valoración de Bitcoin. Las expectativas del mercado sobre el momento y la magnitud de los recortes de tipos fluctúan continuamente, y el mantenimiento de los tipos de interés reales en niveles elevados encarece notablemente la tenencia de Bitcoin, un activo que no genera rendimientos, lo que frena aún más la demanda compradora. Este giro colectivo de las instituciones ha intensificado la presión vendedora y acelerado la caída de los precios ante la falta de compradores dispuestos a absorberla.
Esta caída tras la ruptura del soporte pone de manifiesto la frágil relación entre el mercado cripto y los fundamentos macroeconómicos, y obliga a los participantes del mercado a revisar la definición de «activo de riesgo». Bitcoin ya no se considera únicamente «oro digital» o un activo de cobertura frente a la inflación. Ante la doble presión de las expectativas de recesión y el endurecimiento de la liquidez, su elevada volatilidad lo convierte en uno de los primeros activos de riesgo que las instituciones recortan de sus carteras de cobertura. La pérdida del nivel de los 56.000 dólares significa que muchos alcistas apalancados que abrieron posiciones en ese rango se enfrentan a liquidaciones forzosas; esta reacción en cadena refuerza la inercia bajista. En cuanto al impacto en otros sectores, Ethereum y las altcoins de gran capitalización suelen mostrar valores beta más altos, por lo que sus caídas suelen superar a las de Bitcoin. Esto refleja cómo, cuando el apetito por el riesgo se contrae bruscamente, el capital sale de los activos de alto riesgo y gran volatilidad para volver al efectivo o a los activos refugio tradicionales. Este movimiento de capital no responde a una reevaluación de la tecnología blockchain, sino que está impulsado exclusivamente por la liquidez macroeconómica. Cabe señalar que, aunque algunos sostienen que el mercado cripto tiene independencia propia, este episodio demuestra que, en un entorno de mercado dominado por las narrativas macroeconómicas globales, ninguna subida de precios carente de motores de crecimiento endógenos puede resistir fácilmente el impacto de las noticias macroeconómicas negativas. En este proceso, Bitcoin vuelve a clasificarse como un derivado macroeconómico de alta volatilidad, y no como una red monetaria independiente; su referencia de valoración se desplaza de la actividad on-chain a la curva de tipos de interés macroeconómicos.
En adelante, la observación del mercado debería centrarse en varias dimensiones clave. En primer lugar, los datos diarios de entradas y salidas netas de los ETF spot de Bitcoin son el indicador más directo para evaluar la actitud de los inversores institucionales. Si los ETF siguen registrando reembolsos netos, y estos superan una proporción significativa del volumen medio diario de negociación, ello indicaría que las instituciones continúan aplicando estrategias defensivas y que un rebote a corto plazo carece de respaldo fundamental. En segundo lugar, conviene seguir de cerca las declaraciones públicas de los funcionarios de la Reserva Federal y la publicación de datos macroeconómicos. Cualquier señal ambigua sobre la trayectoria de los tipos de interés puede dar lugar a interpretaciones exageradas por parte del mercado y afectar las expectativas sobre los tipos reales. Además, hay que vigilar las grandes transferencias on-chain y los flujos netos hacia los exchanges para confirmar si se están produciendo ventas de pánico o liquidaciones de posiciones por parte de grandes tenedores. Si los datos on-chain muestran que los tenedores a largo plazo comienzan a transferir grandes cantidades de monedas a los exchanges, podría ser señal de un mayor riesgo bajista. También conviene prestar atención a las decisiones de política monetaria de los principales bancos centrales del mundo, en particular a la relación entre el índice del dólar y el rendimiento de los bonos del Tesoro estadounidense a 10 años, ya que el precio de Bitcoin presenta una marcada correlación negativa con los tipos de interés reales. Por último, aunque las narrativas sobre la economía china mencionadas en el contexto se refieren principalmente al ámbito macroeconómico tradicional, hay que estar alerta ante las preocupaciones que puedan suscitar sobre las cadenas de suministro globales y ante las expectativas de una escalada de las tensiones comerciales. Estos factores podrían repercutir indirectamente en el mercado cripto al afectar la valoración general de los activos de riesgo globales. En el entorno actual, cualquier intento de comprar en la caída basándose en señales técnicas de sobreventa exige extrema cautela: aún no se ha producido un giro en la liquidez macroeconómica y el mercado sigue en las primeras etapas de su proceso de eliminación de riesgos. Los inversores deberían mantener la atención en las variables macroeconómicas, en lugar de confiar únicamente en expectativas optimistas basadas en los datos on-chain.
Sígueme para no perderte el próximo resumen rápido del mercado.