El mercado entendió completamente mal la liquidación de NAND en China.
Todo el mundo entró en pánico por $SNDK / Kioxia tras las revisiones de Trendforce sobre los recortes de SSD empresariales en China. El mercado lo interpretó como destrucción de la demanda + una espiral de exceso de oferta.
Pero el director ejecutivo de Phison acaba de aclarar lo que realmente está pasando:
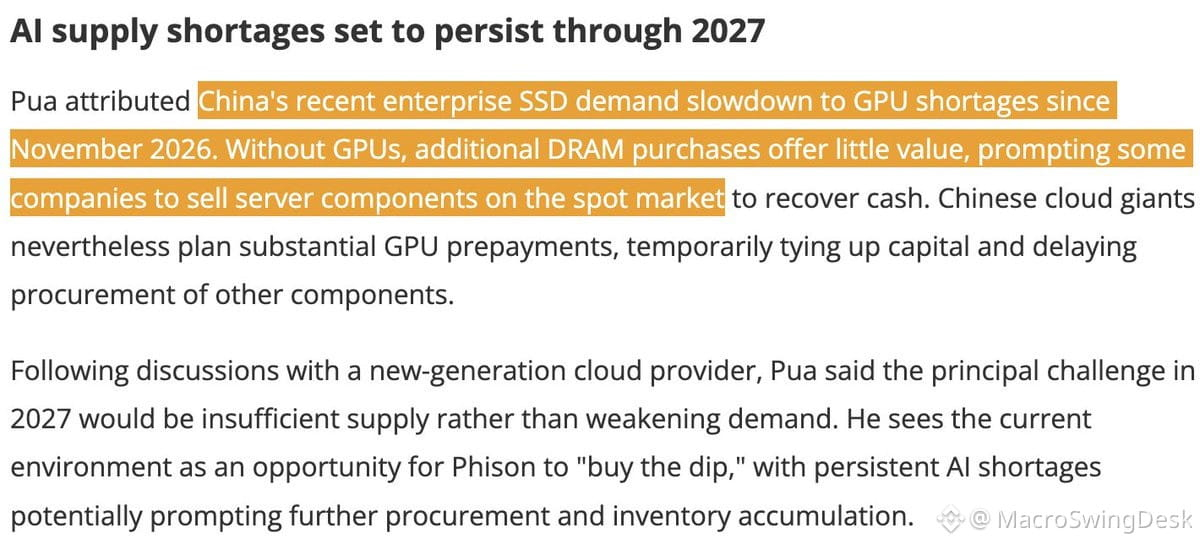
• La desaceleración de los SSD empresariales en China = escasez de GPU desde noviembre de 2024
• Sin GPU, comprar más SSD no tiene sentido
• Los gigantes chinos de la nube están liquidando componentes de servidores (incluidos los SSD) en el mercado al contado para liberar efectivo
• ¿Por qué? Necesitan capital para realizar enormes pagos anticipados por GPU
• Esto crea un desfase en los plazos de adquisición, no un colapso estructural de la demanda
Así que la «debilidad» de NAND es:
→ Liquidación de inventario para conseguir efectivo para pedidos de GPU
→ Adquisiciones aplazadas, no pedidos cancelados
→ Volatilidad de los precios al contado por una descarga temporal de oferta
La opinión real del director ejecutivo de Phison: «El principal desafío en 2027 sería una oferta insuficiente, más que una demanda debilitada».
Está diciendo que los inventarios son demasiado bajos para la demanda prevista de 2027 y considera que esta es una oportunidad para acumular NAND.
En resumen: Esto no es destrucción de la demanda. Es un cuello de botella por la reasignación de capital. Los proveedores chinos de servicios en la nube están reorganizando sus presupuestos para asegurar primero las GPU y luego volverán a por almacenamiento.
El mercado vendió ante el titular. La realidad es una reorganización de la cola de adquisiciones.
Es irónico que el cuello de botella en China haya vuelto a ser las GPU.
Todo el mundo entró en pánico por $SNDK / Kioxia tras las revisiones de Trendforce sobre los recortes de SSD empresariales en China. El mercado lo interpretó como destrucción de la demanda + una espiral de exceso de oferta.
Pero el director ejecutivo de Phison acaba de aclarar lo que realmente está pasando:
• La desaceleración de los SSD empresariales en China = escasez de GPU desde noviembre de 2024
• Sin GPU, comprar más SSD no tiene sentido
• Los gigantes chinos de la nube están liquidando componentes de servidores (incluidos los SSD) en el mercado al contado para liberar efectivo
• ¿Por qué? Necesitan capital para realizar enormes pagos anticipados por GPU
• Esto crea un desfase en los plazos de adquisición, no un colapso estructural de la demanda
Así que la «debilidad» de NAND es:
→ Liquidación de inventario para conseguir efectivo para pedidos de GPU
→ Adquisiciones aplazadas, no pedidos cancelados
→ Volatilidad de los precios al contado por una descarga temporal de oferta
La opinión real del director ejecutivo de Phison: «El principal desafío en 2027 sería una oferta insuficiente, más que una demanda debilitada».
Está diciendo que los inventarios son demasiado bajos para la demanda prevista de 2027 y considera que esta es una oportunidad para acumular NAND.
En resumen: Esto no es destrucción de la demanda. Es un cuello de botella por la reasignación de capital. Los proveedores chinos de servicios en la nube están reorganizando sus presupuestos para asegurar primero las GPU y luego volverán a por almacenamiento.
El mercado vendió ante el titular. La realidad es una reorganización de la cola de adquisiciones.
Es irónico que el cuello de botella en China haya vuelto a ser las GPU.