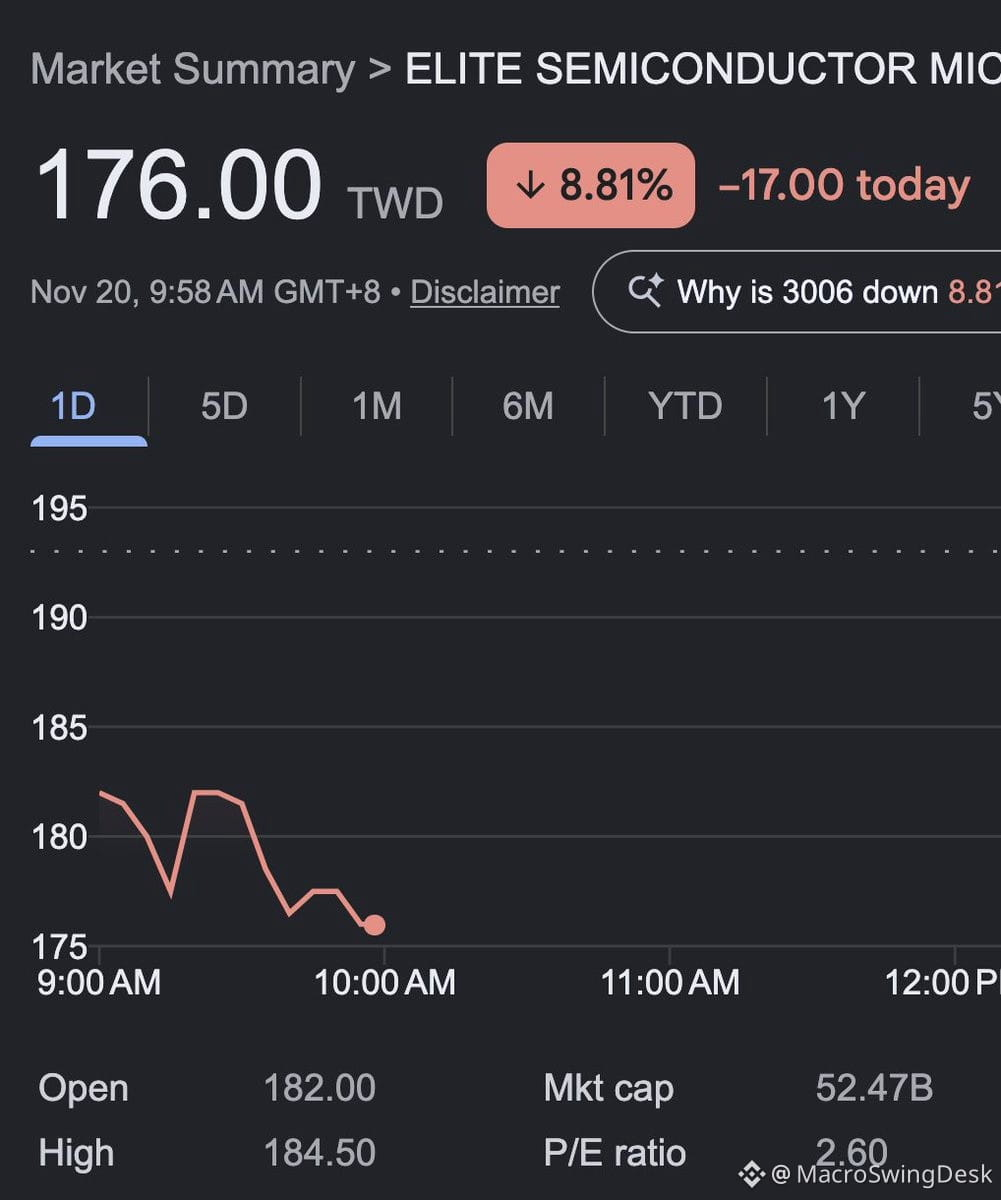
El mercado está valorando $ESMT como si estuviera a punto de desplomarse, pero las cifras cuentan una historia completamente distinta.
Vamos por partes:
• Capitalización bursátil de $1.58B
• $747M en efectivo neto + $274.7M en inventario = $1.02B en activos líquidos
• El valor empresa ajustado es de apenas $559M
• Flujo de caja libre del tercer trimestre: $349.5M
• Ingresos netos del tercer trimestre: $327M
Así que el negocio operativo está valorado en unos ~$559M mientras genera más de $300M de ingresos netos por trimestre. Eso equivale a una relación precio-beneficio anualizada de 1.2x, si crees que el tercer trimestre no fue una excepción.
Y aquí viene lo mejor:
• La oferta de DDR2/DDR3 seguirá siendo ajustada hasta 2027
• Los precios de venta promedio suben de cara al cuarto trimestre, pese al debilitamiento de la demanda de consumo
• La gerencia habla de ratios de distribución de dividendos del 30–50% para 2027
• Es probable que octubre haya añadido otros ~$96M al balance
Esto no es una historia especulativa de crecimiento ni una apuesta basada en la euforia por la IA. Es una empresa tradicional de chips de memoria que genera un flujo de caja descomunal, cuenta con un balance financiero inexpugnable y cotiza como si estuviera a punto de quebrar.
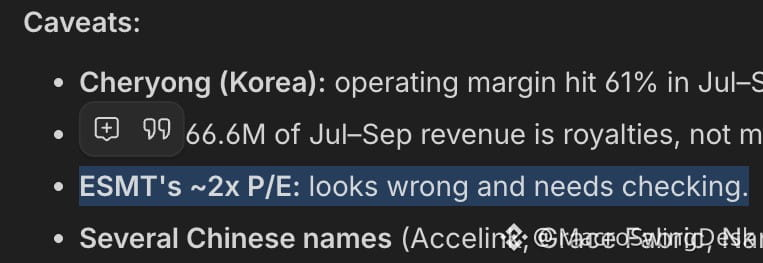
O el mercado sabe que se avecina algo catastrófico, o esta es una de las acciones peor valoradas del segmento de pequeña capitalización en este momento. Incluso los modelos de IA a los que les pedí analizar las cifras señalaron que esto es estadísticamente insólito.
Si las ganancias se mantienen y el efectivo sigue acumulándose, esta empresa acabará siendo adquirida, empezará a recomprar acciones de forma agresiva o el mercado abrirá los ojos. La relación riesgo-beneficio parece asimétrica.
Vamos por partes:
• Capitalización bursátil de $1.58B
• $747M en efectivo neto + $274.7M en inventario = $1.02B en activos líquidos
• El valor empresa ajustado es de apenas $559M
• Flujo de caja libre del tercer trimestre: $349.5M
• Ingresos netos del tercer trimestre: $327M
Así que el negocio operativo está valorado en unos ~$559M mientras genera más de $300M de ingresos netos por trimestre. Eso equivale a una relación precio-beneficio anualizada de 1.2x, si crees que el tercer trimestre no fue una excepción.
Y aquí viene lo mejor:
• La oferta de DDR2/DDR3 seguirá siendo ajustada hasta 2027
• Los precios de venta promedio suben de cara al cuarto trimestre, pese al debilitamiento de la demanda de consumo
• La gerencia habla de ratios de distribución de dividendos del 30–50% para 2027
• Es probable que octubre haya añadido otros ~$96M al balance
Esto no es una historia especulativa de crecimiento ni una apuesta basada en la euforia por la IA. Es una empresa tradicional de chips de memoria que genera un flujo de caja descomunal, cuenta con un balance financiero inexpugnable y cotiza como si estuviera a punto de quebrar.
O el mercado sabe que se avecina algo catastrófico, o esta es una de las acciones peor valoradas del segmento de pequeña capitalización en este momento. Incluso los modelos de IA a los que les pedí analizar las cifras señalaron que esto es estadísticamente insólito.
Si las ganancias se mantienen y el efectivo sigue acumulándose, esta empresa acabará siendo adquirida, empezará a recomprar acciones de forma agresiva o el mercado abrirá los ojos. La relación riesgo-beneficio parece asimétrica.