

He observado algo a lo largo de los años: cada vez que un nuevo sector tecnológico empieza a atraer una cantidad considerable de capital institucional, la gente se obsesiona con las cifras de financiación. Lo hemos visto en el mundo cripto, especialmente durante el auge de DeFi y Web3, y ahora la IA está recibiendo ese mismo nivel de atención.
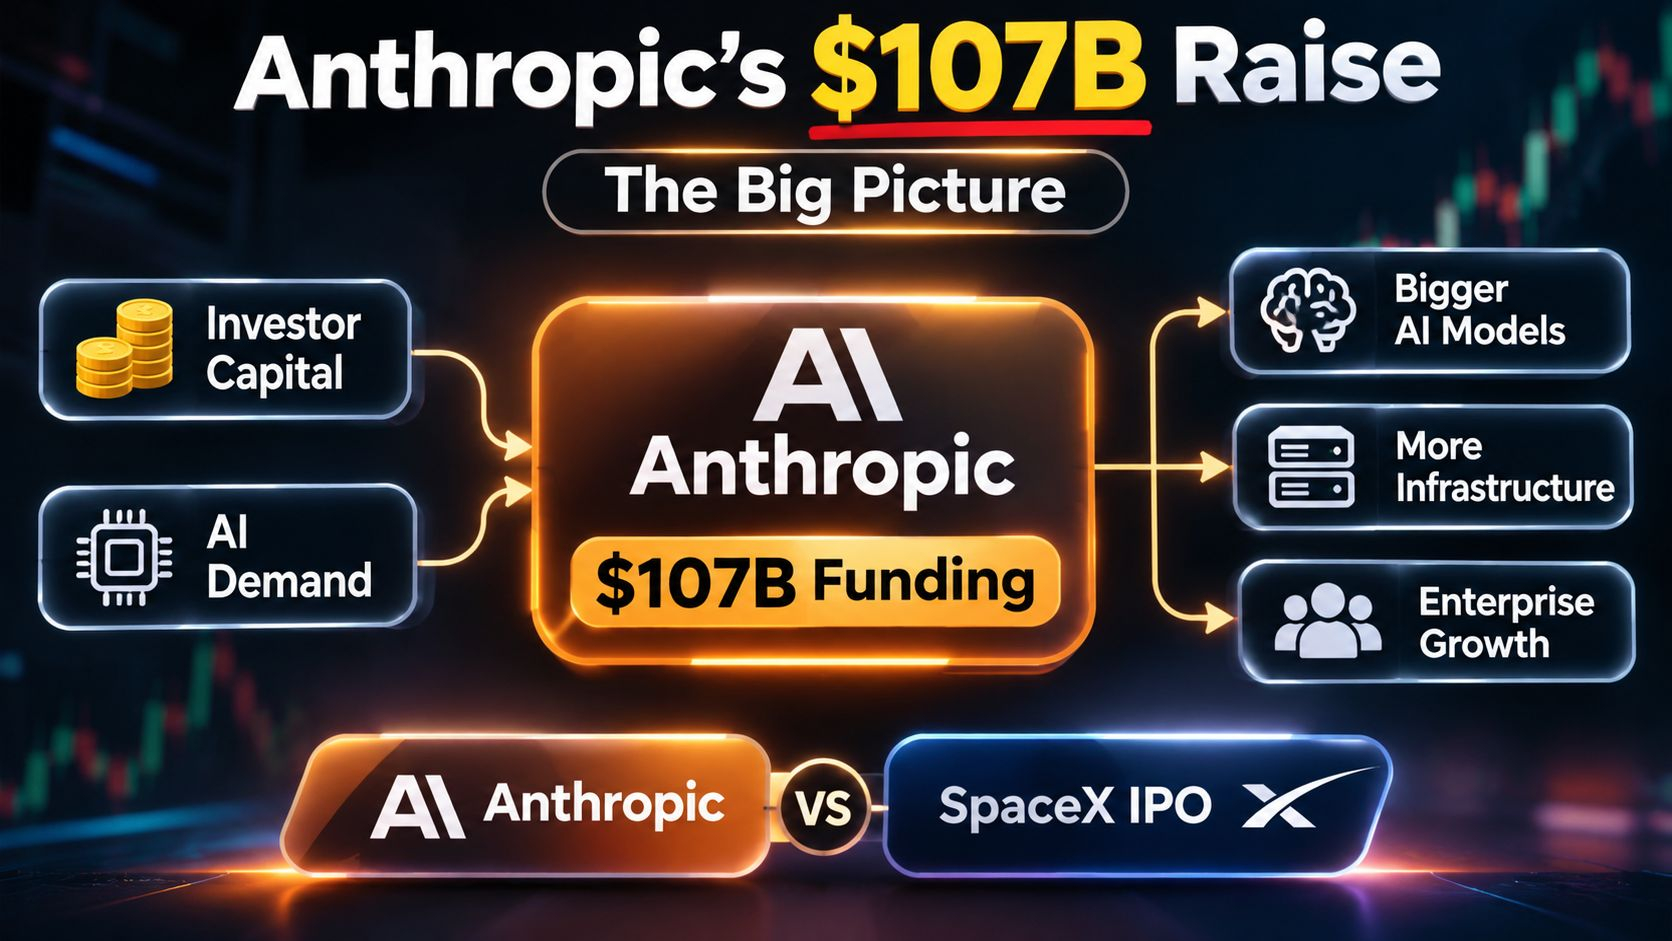
La cifra de financiación de 107.000 millones de dólares atribuida a Anthropic es difícil de ignorar. Hablamos de una empresa privada de IA que atrae capital a una escala que la pone en la misma conversación que algunos de los mayores acontecimientos bursátiles previstos, incluida una posible salida a bolsa de SpaceX. Pero no confundiría un anuncio de financiación enorme con una prueba de que una empresa ya tiene todo resuelto.
La verdadera pregunta es qué puede ofrecer realmente Anthropic con ese dinero.
Claude se ha convertido en un competidor importante en el mercado de la IA, especialmente entre desarrolladores y empresas que buscan herramientas de IA prácticas. Pero mantener esa posición requiere recursos considerables. Entrenar modelos, asegurar capacidad de computación, pagar la infraestructura y mejorar el rendimiento generan costos enormes (y esos gastos no desaparecen solo porque la demanda de los usuarios esté creciendo).
Hay otro aspecto que la gente suele pasar por alto. Lograr que alguien pruebe un producto de IA es una cosa; conseguir que pague por él de forma constante es otra. A las empresas les importan la fiabilidad, las integraciones, los precios y si un producto les ahorra suficiente tiempo como para justificar la suscripción. A los desarrolladores les importan la estabilidad de la API y la documentación. Nadie quiere pasarse la mitad de su jornada laboral resolviendo problemas de integración porque la documentación para desarrolladores es confusa.
He visto problemas similares en distintos proyectos de criptomonedas. Un protocolo puede atraer miles de carteras mediante incentivos, pero eso no significa que esos usuarios se queden cuando desaparezcan las recompensas. El uso real importa más que las cifras de actividad infladas. Las empresas de IA afrontan una versión distinta del mismo desafío: la retención de clientes importa, y una infraestructura costosa dificulta alcanzar la rentabilidad.
SpaceX merece un análisis aparte porque su negocio ya ha demostrado que existe demanda comercial gracias a los lanzamientos de cohetes y Starlink. Su posible salida a bolsa está atrayendo atención por un motivo distinto al de la recaudación de fondos de Anthropic. Los inversores están observando un negocio operativo consolidado, con una infraestructura importante y clientes que pagan.
Anthropic todavía tiene que luchar por cuota de mercado frente a OpenAI y Google. Ambas cuentan con recursos considerables, una distribución consolidada y la capacidad de competir agresivamente en precios. Si bajan los costos de los modelos o los competidores ofrecen un mejor rendimiento, Anthropic tendrá que responder rápidamente.
A los inversores en criptomonedas también les diría que eviten el error de considerar que todos los tokens relacionados con la IA se beneficiarán de esta tendencia de financiación. La narrativa de la IA no genera automáticamente demanda de tokens. Comprueben el uso real del producto, la liquidez, los calendarios de desbloqueo, los ingresos y si el token tiene alguna utilidad significativa más allá de la especulación.
Mi conclusión: la cifra de financiación de 107.000 millones de dólares atribuida a Anthropic merece atención, pero antes de dejarme llevar por la historia de su valoración, observaría el crecimiento de sus ingresos, los costos de infraestructura y la retención de clientes.