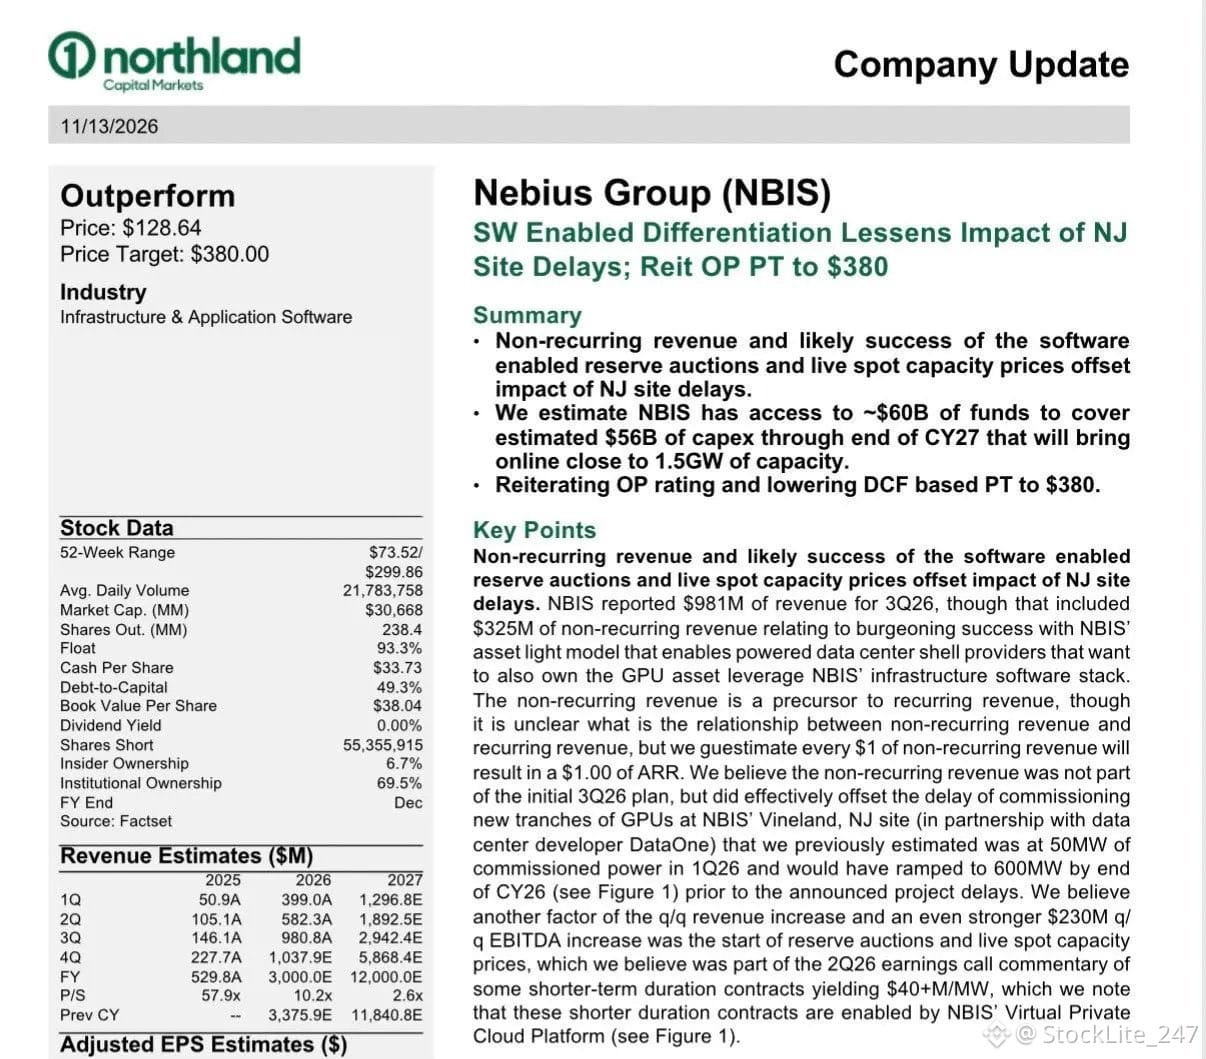
Northland redujo su precio objetivo de $NBIS de 410 a 380 dólares porque la planta de Nueva Jersey va retrasada y parte de los ingresos se aplaza hasta el próximo año.
Mantuvieron la recomendación de «rendimiento superior» porque un retraso no acaba con el negocio.
La acción cotiza a 110 dólares. Incluso después del recorte, eso supone un potencial alcista del 245 %.
981 millones de dólares de ingresos en el tercer trimestre, frente a los 146 millones de hace un año.
El EBITDA aumentó 230 millones de dólares en un trimestre, hasta alcanzar los 466 millones.
El costo de los ingresos bajó al 22 % de las ventas.
Todo esto pese al retraso de la planta de Nueva Jersey.
A unos 110 dólares, el mercado está descontando un proyecto de expansión fallido, no un retraso.
Las cifras de Nebius dicen lo contrario.
Este entorno macroeconómico pasará y el peso de este negocio volverá a hacerse notar.
Mantuvieron la recomendación de «rendimiento superior» porque un retraso no acaba con el negocio.
La acción cotiza a 110 dólares. Incluso después del recorte, eso supone un potencial alcista del 245 %.
981 millones de dólares de ingresos en el tercer trimestre, frente a los 146 millones de hace un año.
El EBITDA aumentó 230 millones de dólares en un trimestre, hasta alcanzar los 466 millones.
El costo de los ingresos bajó al 22 % de las ventas.
Todo esto pese al retraso de la planta de Nueva Jersey.
A unos 110 dólares, el mercado está descontando un proyecto de expansión fallido, no un retraso.
Las cifras de Nebius dicen lo contrario.
Este entorno macroeconómico pasará y el peso de este negocio volverá a hacerse notar.