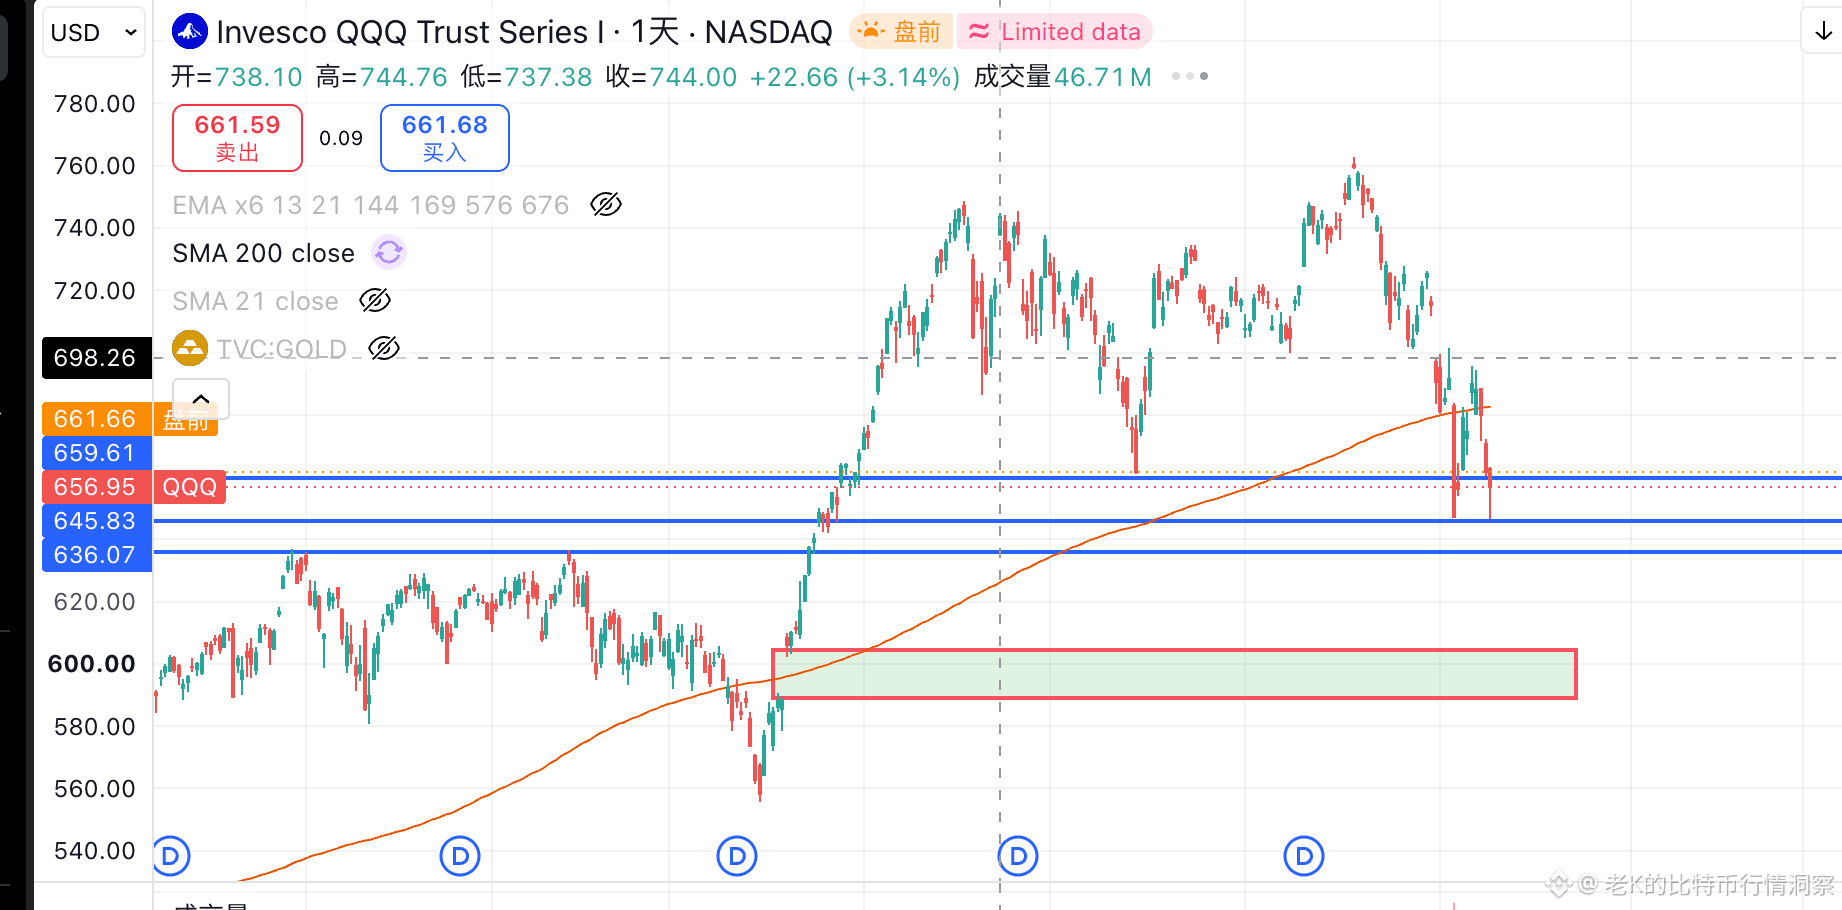
Hablemos ahora de las acciones estadounidenses. Los resultados del tercer trimestre de Nvidia ya se publicaron y, en general, dieron un respiro al mercado: ingresos trimestrales de 115.800 millones de dólares, un 103 % más interanual, y un BPA ajustado de 2,68 dólares, superando las expectativas del mercado en un 6 % y un 9 %, respectivamente; sin embargo, la sorpresa estuvo lejos de ser espectacular. Aunque el negocio de centros de datos cumplió las expectativas, la proporción de los grandes clientes de la nube subió al 56 %, la diversificación de clientes fue inferior a lo previsto y la participación de Rubin en los ingresos no alcanzó las previsiones anteriores. A esto se suma un flujo de caja libre muy por debajo de lo esperado y la respuesta ambigua del director financiero sobre la previsión de crecimiento del 100 %. El viejo K considera que esto solo dará lugar a un repunte de «alivio» a corto plazo; a medio y largo plazo, la valoración seguirá bajo presión, así que por ahora no recomienda entrar a especular.
Por otro lado, últimamente varios funcionarios de la Reserva Federal han adoptado un tono marcadamente restrictivo. Musalem incluso afirmó que los tipos de interés reales podrían subir un 1 % antes de la primavera del próximo año, y el sentimiento bajista ha alcanzado un máximo provisional. Pero es muy probable que el mercado esté llegando al final de la fase restrictiva; a corto plazo aún hay margen para caer, lo que en esencia servirá para tomar impulso de cara a la posterior subida. Wilson, de Morgan Stanley, también señaló que esta corrección ha entrado en su fase final y fijó un objetivo de 8.700 puntos para el S&P 500 en los próximos 12 meses. Si el crecimiento del gasto de capital en IA el próximo año se acerca al 60 % previsto por Morgan Stanley, todavía habrá margen para una recuperación de las valoraciones. En resumen: la corrección reciente continuará, pero está cerca de su fin, a diferencia de Bitcoin, que probablemente volverá por completo al mercado bajista.$QQQB
Por otro lado, últimamente varios funcionarios de la Reserva Federal han adoptado un tono marcadamente restrictivo. Musalem incluso afirmó que los tipos de interés reales podrían subir un 1 % antes de la primavera del próximo año, y el sentimiento bajista ha alcanzado un máximo provisional. Pero es muy probable que el mercado esté llegando al final de la fase restrictiva; a corto plazo aún hay margen para caer, lo que en esencia servirá para tomar impulso de cara a la posterior subida. Wilson, de Morgan Stanley, también señaló que esta corrección ha entrado en su fase final y fijó un objetivo de 8.700 puntos para el S&P 500 en los próximos 12 meses. Si el crecimiento del gasto de capital en IA el próximo año se acerca al 60 % previsto por Morgan Stanley, todavía habrá margen para una recuperación de las valoraciones. En resumen: la corrección reciente continuará, pero está cerca de su fin, a diferencia de Bitcoin, que probablemente volverá por completo al mercado bajista.$QQQB