


Resumen
· Hay una marcada discrepancia en la valoración: Ihor Pokhyton, de Capital Times, estima que el valor ponderado por DCF de Anthropic es de unos 53 dólares por acción, entre un 24% y un 32% por debajo del precio de salida a bolsa previsto, de 70 a 78 dólares; dicho de otro modo, ese precio supone una prima de entre el 32% y el 47% sobre el valor estimado.
· El crecimiento sigue siendo rápido, pero se está desacelerando: los ingresos del tercer trimestre fueron de aproximadamente 17.000 millones de dólares, unas 12 veces más que el año anterior, aunque el crecimiento trimestral cayó al 47%, frente al 140% aproximado del trimestre anterior.
· Los márgenes dependen de la eficiencia computacional: en el tercer trimestre, los costes de servidores e infraestructura aumentaron del 48% al 58% de los ingresos, y los márgenes a largo plazo siguen estando a prueba.
· El precio de salida anticipa el crecimiento de dentro de diez años: con el supuesto de unos ingresos de 430.000 millones de dólares entonces, para justificar un precio de entre 70 y 78 dólares se necesitaría un margen operativo a largo plazo de aproximadamente el 48%-54%.
Anthropic, la empresa detrás de Claude, está llevando a los mercados públicos una de las historias de crecimiento más extraordinarias de la industria de la inteligencia artificial. Pero ¿crecer lo bastante rápido significa que los inversores pueden comprar sus acciones a cualquier precio?
El 10 de noviembre, Anthropic anunció en una versión actualizada de su folleto de oferta un rango de precios previsto para la OPV de entre 70 y 78 dólares por acción. Según el capital totalmente diluido posterior a la salida a bolsa, esto supone una valoración de entre 1,22 y 1,36 billones de dólares. Sin embargo, en un análisis publicado el 17 de noviembre, Ihor Pokhyton, de Capital Times, obtuvo una valoración ponderada de unos 924.000 millones de dólares, o 53 dólares por acción, mediante un modelo de descuento de flujos de caja (DCF).
Tomando los 53 dólares como referencia, incluso si el precio de salida se sitúa en el límite inferior del rango, 70 dólares, la prima es de aproximadamente el 32%; a 78 dólares, asciende al 47%. Esto no significa que Anthropic carezca de potencial de crecimiento, sino que el precio actual exige que los inversores crean que, durante los próximos diez años, tanto su expansión como su capacidad para generar beneficios superarán de forma sostenida la trayectoria histórica de la mayoría de los gigantes tecnológicos.
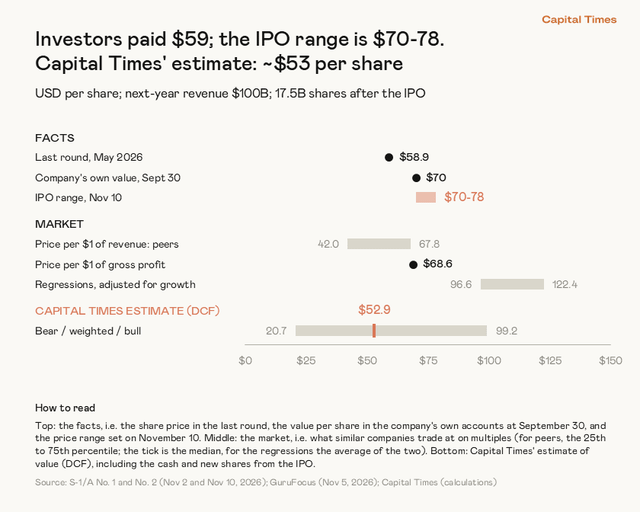
Figura 1: Comparación entre el precio de salida al mercado, el precio de la ronda de financiación anterior y la valoración DCF de Capital Times. Fuente: Capital Times.
Doce veces más crecimiento: los costes de computación ponen a prueba la rentabilidad
Los datos financieros muestran que Anthropic está experimentando una expansión extraordinaria. En el tercer trimestre de 2026, sus ingresos rondaron los 17.000 millones de dólares, frente a apenas unos 1.400 millones en el mismo trimestre del año anterior: se multiplicaron aproximadamente por 12 en un año. A modo de comparación, ni siquiera el trimestre de mayor crecimiento de Nvidia durante el auge de la IA alcanzó un múltiplo interanual semejante.
La expansión de los clientes de pago también es notable. El número de clientes con un gasto anual superior a los 100.000 dólares aumentó de unos 950 a más de 11.900; los clientes que ya utilizaban sus servicios hace un año gastan ahora aproximadamente nueve veces más que entonces. Esto demuestra que el crecimiento no se debe únicamente a la captación de nuevos clientes: los existentes también están aumentando continuamente su uso de la IA.
Sin embargo, al aumentar la base, el crecimiento empieza a desacelerarse. En el segundo trimestre de este año, los ingresos de Anthropic se multiplicaron aproximadamente por 2,4 respecto al trimestre anterior; en el tercero, lo hicieron por unas 1,5 veces. Es decir, el crecimiento intertrimestral pasó de aproximadamente el 140% al 47%. La empresa también advierte en el folleto de la oferta que prevé que el crecimiento siga ralentizándose.
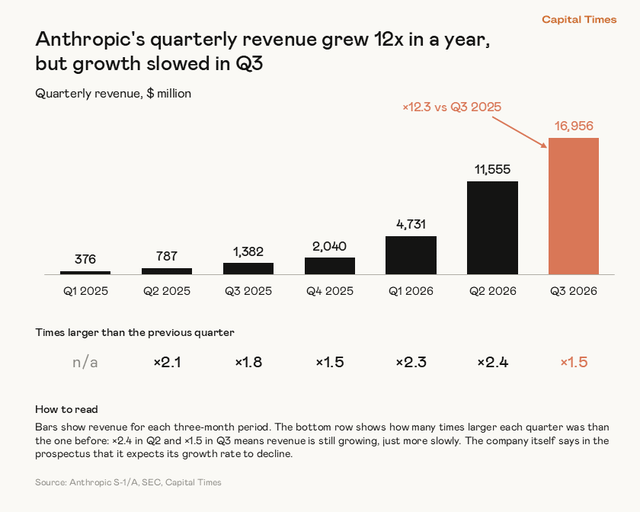
Figura 2: Ingresos trimestrales de Anthropic desde el primer trimestre de 2025 hasta el tercer trimestre de 2026. Los ingresos del trimestre más reciente aumentaron aproximadamente 12 veces interanual, pero el crecimiento intertrimestral se desaceleró. Fuente: Capital Times.
Por otro lado, Anthropic ya no es solo una empresa de IA cuyo crecimiento depende de la financiación. Aunque registró pérdidas contables de hasta 104.000 millones de dólares durante los primeros nueve meses, unos 94.000 millones se debieron a la revaluación del valor razonable de los pagarés convertibles y no supusieron una salida de efectivo en el periodo. Tras excluir las partidas extraordinarias e incluir los gastos de remuneración en acciones, sus márgenes operativos alcanzaron el 8,4% y el 8,2% en los dos últimos trimestres, respectivamente; además, el flujo de caja operativo de los primeros nueve meses llegó a unos 6.600 millones de dólares.
Sin embargo, entre haber alcanzado hace poco la rentabilidad operativa y sostener los elevados márgenes a largo plazo que exige una valoración de un billón de dólares, aún queda un obstáculo clave: el coste de la capacidad de cómputo.
A juicio del autor, lo que determina el valor a largo plazo de Anthropic no es solo la potencia de sus modelos ni la rapidez con que crecen sus clientes, sino también cuánto debe pagar por servidores y capacidad de cómputo para generar cada dólar de ingresos.
En el tercer trimestre de 2026, los gastos de Anthropic en capacidad de cómputo e infraestructura alcanzaron los 9.900 millones de dólares, y sumaron aproximadamente 18.800 millones durante los primeros nueve meses del año. Antes, estos costes habían descendido durante cinco trimestres consecutivos como proporción de los ingresos, del 251% al 48%, lo que parecía indicar que la empresa estaba empezando a beneficiarse de las economías de escala. Pero en el tercer trimestre la tendencia se invirtió: el coste de computación aumentó un 77% respecto al trimestre anterior, más que los ingresos, que crecieron un 47%, y su proporción sobre los ingresos volvió a subir al 58%.
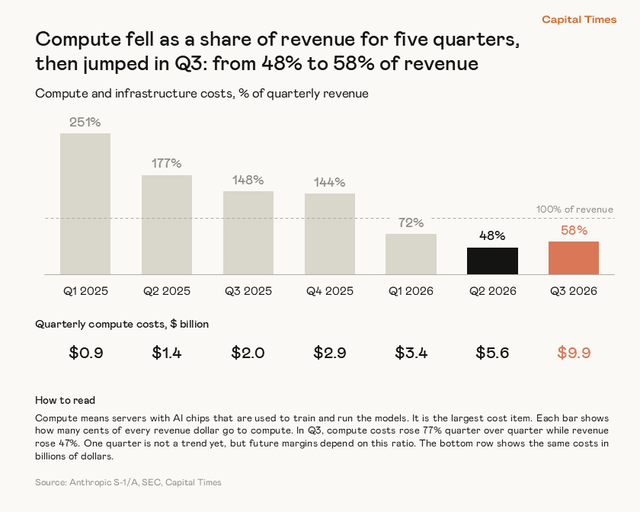
Figura 3: Los costes de computación e infraestructura como proporción de los ingresos trimestrales repuntaron del 48% al 58% en el tercer trimestre. Fuente: Capital Times.
Anthropic explicó que, para satisfacer la demanda, adquirió capacidad de computación adicional mediante contratos a corto plazo, más costosos, lo que elevó los gastos del trimestre. Un solo trimestre no basta para demostrar que la tendencia a largo plazo se haya invertido, pero la posibilidad de reducir de forma sostenida los costes de computación determina directamente el límite de los márgenes futuros.
Más importante aún, Anthropic ha firmado compromisos de compra y arrendamiento relacionados con servidores, servicios en la nube y centros de datos por unos 895.000 millones de dólares, con pagos que se extienden hasta 2045. Algunos de estos contratos incluyen derechos de rescisión o están sujetos a condiciones, por lo que no todos constituyen deuda irrevocable; aun así, reflejan la enorme inversión en infraestructura de la que depende la expansión de la IA de la empresa.
Tras completar la OPV, se prevé que la empresa disponga de unos 213.000 millones de dólares en efectivo, mientras que los pagos relacionados previstos para los próximos 12 meses se acercan a los 70.000 millones. Por tanto, la presión financiera inmediata quizá no sea el problema principal. El verdadero riesgo es que, si el crecimiento de los ingresos se desacelera más rápido de lo previsto, los compromisos de capacidad de computación a largo plazo empiecen a reducir los beneficios.
¿Por qué el DCF solo da 53 dólares? Qué supuestos de crecimiento implica el precio de salida
A diferencia de los métodos que estiman el precio de mercado a partir de los múltiplos de ventas de empresas comparables, el DCF intenta calcular cuánto valen hoy los flujos de caja que generará una empresa en el futuro. El modelo del autor depende principalmente de tres factores: los ingresos dentro de diez años, el margen operativo en la etapa de madurez y la tasa de descuento de los flujos de caja.
El autor prevé que los ingresos de Anthropic alcancen unos 100.000 millones de dólares en 2027. A juzgar por su ritmo anualizado de ingresos, de unos 81.000 millones de dólares en octubre de este año, no se trata de un supuesto especialmente agresivo a corto plazo. Pero, para la valoración, que el año próximo alcance 85.000, 100.000 o 120.000 millones de dólares no es la variable decisiva; lo que realmente marca la diferencia es el tamaño de la empresa dentro de diez años.
En el escenario base, el autor supone que Anthropic alcanzará unos 430.000 millones de dólares de ingresos anuales dentro de diez años y un margen operativo del 30% en la etapa de madurez. Como referencia, toma la trayectoria de crecimiento de Alphabet tras superar el umbral de los 100.000 millones de dólares en ingresos y el margen medio de AWS durante los últimos ocho años. El escenario pesimista supone unos ingresos de 250.000 millones de dólares y un margen del 21,5%; el optimista, unos ingresos de 715.000 millones y un margen del 40%.
El modelo aplica una tasa de descuento del 11,6% durante los primeros cinco años, que luego reduce gradualmente hasta el 9%, y considera por separado la posibilidad de que la empresa fracase. Tras incluir las nuevas acciones y los fondos recaudados en la OPV, los escenarios pesimista, base y optimista corresponden a unos 21, 46 y 99 dólares por acción, respectivamente. Con una ponderación del 25%, 50% y 25%, el resultado es de unos 53 dólares.
Conviene distinguir lo siguiente: 53 dólares no es la valoración del escenario base, sino el resultado ponderado de los tres escenarios. Es una estimación de modelo basada en una serie de supuestos operativos a largo plazo, no un precio objetivo de negociación exacto.
Para poner a prueba la valoración de 53 dólares, el autor también hace el cálculo inverso: si un precio de salida de entre 70 y 78 dólares es razonable, ¿cuántos ingresos y beneficios tendría que generar Anthropic dentro de diez años?
Con el supuesto de un margen operativo a largo plazo del 30%, respaldar un precio de 70 dólares por acción exigiría unos ingresos anuales de aproximadamente 757.000 millones de dólares dentro de diez años; para respaldar 78 dólares, se necesitarían unos 868.000 millones. Como referencia de escala, el artículo indica que los ingresos de Amazon en los últimos 12 meses fueron de unos 797.000 millones de dólares. En otras palabras, Anthropic tendría que crecer en diez años hasta alcanzar un tamaño aproximadamente igual, o incluso superior, al de Amazon hoy.
Si los ingresos solo alcanzaran los 430.000 millones de dólares del escenario base del autor, para respaldar el precio de salida el margen operativo a largo plazo tendría que aumentar hasta aproximadamente el 48%-54%. Esto supera el margen operativo de alrededor del 47% de Microsoft y está claramente por encima del promedio de aproximadamente el 30% de AWS durante los últimos ocho años.
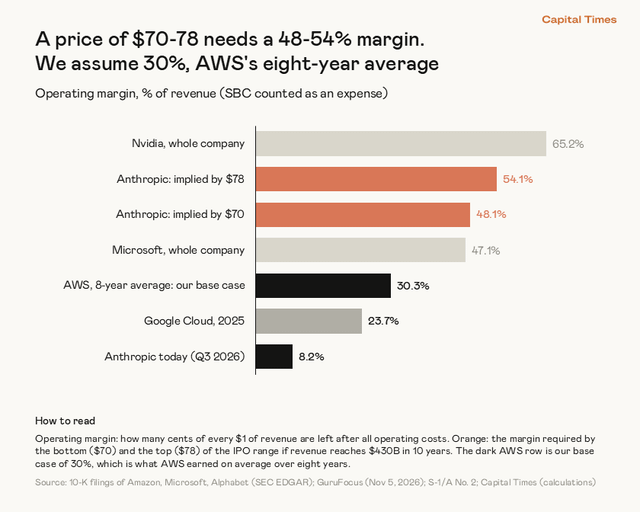
Figura 4: Con el supuesto de unos ingresos de 430.000 millones de dólares dentro de diez años, comparación entre los márgenes operativos implícitos en un precio de salida de 70-78 dólares y los márgenes de empresas como AWS, Microsoft y Nvidia. Fuente: Capital Times.
Esta es precisamente la parte más difícil de alcanzar del precio de salida: Anthropic debe seguir pagando elevados costes de computación a los ecosistemas de la nube y los chips y, al mismo tiempo, alcanzar una rentabilidad cercana a la de las empresas tecnológicas de primer nivel con márgenes elevados. No es absolutamente imposible conseguir ambas cosas, pero el margen de error es reducido.
Diferencias de valoración: ¿qué tamaño tendrá el mercado de la IA en última instancia?
Esta no es la única valoración de Anthropic basada en flujos de caja que hay en el mercado. Aswath Damodaran, reconocido experto en valoración, estima el valor del capital en unos 1,45 billones de dólares, muy por encima de los aproximadamente 924.000 millones de dólares calculados por Capital Times.
La mayor discrepancia entre los dos modelos no está en que sus tasas de descuento difieran unos pocos puntos porcentuales, sino en cómo valoran el tamaño final del mercado de la IA. Damodaran supone que los ingresos anuales de Anthropic se acercarán al billón de dólares dentro de diez años; el escenario base de Capital Times solo prevé 430.000 millones. La primera estimación implica que, una vez superados los 100.000 millones de dólares en ingresos, Anthropic tendría que mantener durante años una tasa de crecimiento anual media cercana al 29%, por encima de lo que han logrado históricamente la mayoría de las grandes empresas tecnológicas en una etapa de escala similar.
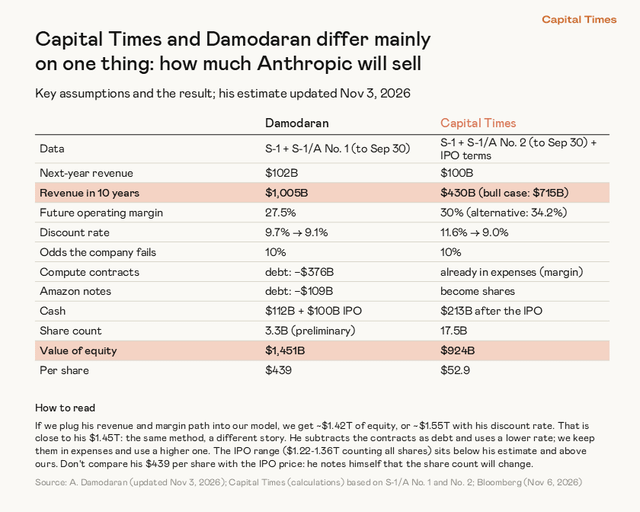
Figura 5: Comparación de los principales supuestos de valoración de Damodaran y Capital Times. La diferencia entre ambos se debe principalmente a las previsiones de ingresos para dentro de diez años. Fuentes: Capital Times y Aswath Damodaran.
Esta tabla comparativa contiene otro detalle importante: los dos modelos utilizan bases distintas para calcular el número de acciones. La cifra preliminar de Damodaran que aparece en el gráfico es de unos 3.300 millones de acciones, mientras que Capital Times utiliza unos 17.500 millones de acciones sobre una base totalmente diluida, incluidas las acciones potenciales procedentes de conversiones. Por eso, no se pueden comparar directamente los precios por acción del gráfico; es más apropiado comparar la valoración total del capital y los supuestos operativos.
Al incorporar las previsiones de ingresos y márgenes de Damodaran en su propio modelo, el autor obtiene también una valoración de aproximadamente 1,4 billones de dólares. En otras palabras, la verdadera cuestión es si la IA se convertirá en una herramienta para mejorar la productividad laboral o si creará un mercado nuevo que supere con creces el tamaño actual del software y la computación en la nube.
Si Anthropic acaba alcanzando un billón de dólares en ingresos anuales, el precio actual de la OPV quizá no sea caro; si su expansión se parece más a la trayectoria histórica de los gigantes tecnológicos ya consolidados, es posible que los inversores ya hayan anticipado una parte considerable del crecimiento.
Aunque hay discrepancias sobre las previsiones de ingresos a largo plazo, la OPV cuenta con un sólido respaldo de capital. Según el folleto de la oferta, Alphabet, Nvidia, AMD, Broadcom, Micron, Microsoft y TSMC tienen previsto suscribir conjuntamente unos 26.000 millones de dólares en acciones al precio de salida. Algunos de los inversores también son importantes socios de Anthropic en capacidad de computación o chips, de modo que existe entre las partes tanto una relación de inversión como una relación comercial de compra.
Desde la perspectiva de la valoración relativa de mercado, entre 70 y 78 dólares por acción equivalen a unas 10-11 veces los ingresos previstos de la empresa para el próximo año, un múltiplo similar al de algunas empresas tecnológicas de alto crecimiento. Sin embargo, en función de los ingresos de los últimos 12 meses, el múltiplo asciende a unas 29-32 veces. De las 150 empresas estadounidenses de software y grandes tecnológicas que compara el autor, solo unas pocas tienen un múltiplo mayor.
Esto no significa que el mercado esté necesariamente equivocado. Los datos financieros históricos de las empresas de alto crecimiento suelen subestimar los cambios que ya se están produciendo en sus negocios. Pero que inversores estratégicos estén dispuestos a suscribir acciones y que empresas comparables tengan múltiplos elevados son cuestiones distintas de si los flujos de caja a largo plazo de una empresa bastan para justificar ese precio.
Otro factor que conviene tener en cuenta es la dilución accionarial. El autor estima que, tras incluir la conversión de acciones preferentes, los pagarés de Amazon, las opciones de los empleados, las unidades de acciones restringidas y las nuevas acciones de la OPV, el capital totalmente diluido de Anthropic rondaría los 17.500 millones de acciones. Si la capitalización bursátil se calcula solo con el número actual de acciones ordinarias, se puede subestimar la dilución efectiva de la participación de cada acción.
El gobierno corporativo constituye otra fuente de incertidumbre que el modelo aún no incorpora plenamente. Según el folleto de la oferta, los fundadores disponen de un porcentaje fijo de aproximadamente el 50,1% de los derechos de voto. Además, la condición de sociedad de beneficio público de Anthropic permite a la dirección tomar decisiones que, al ponderar el propósito de la empresa y los intereses de las partes interesadas, podrían perjudicar los resultados operativos o el precio de las acciones a corto plazo. Algunos expertos en valoración consideran que este tipo de estructura de gobierno justifica un descuento adicional.
Conclusión: una buena empresa no equivale a un buen precio
El crecimiento de los ingresos de Anthropic, la expansión de su base de clientes de pago y sus primeros beneficios operativos ofrecen una base real para su elevada valoración. La controversia no gira en torno a si es una excelente empresa de IA, sino a qué futuro exige el precio de salida actual para que los flujos de caja lo justifiquen.
El modelo DCF de Capital Times estima que el valor intrínseco ponderado de la empresa es de unos 53 dólares por acción. Con el escenario base del autor, que prevé unos ingresos de 430.000 millones de dólares dentro de diez años, para justificar un precio de salida de entre 70 y 78 dólares Anthropic tendría que alcanzar márgenes muy superiores al promedio de AWS; si el margen se mantuviera en torno al 30%, sus ingresos tendrían que igualar los de Amazon hoy.
El autor reconoce que el punto más débil de esta valoración es, precisamente, la previsión de ingresos para dentro de diez años. La comercialización de la IA podría romper con la experiencia histórica y, si Anthropic se convierte en una empresa con un billón de dólares de ingresos, es evidente que 53 dólares podrían infravalorarla. Pero, con los supuestos actuales, el autor considera que el precio de salida previsto supera su valoración entre un 32% y un 47%; por ello, se inclina por mantenerse al margen y esperar a que el precio baje.
La verdadera prueba de esta OPV no es si el mercado cree en la IA, sino cuántos años de crecimiento de la IA están dispuestos a pagar por adelantado los inversores.