POR QUÉ LAS CURVAS DE PRECIOS DINÁMICOS DE STABLESWAP PROTEGEN TANTO A LOS TRADERS COMO A LOS PROVEEDORES DE LIQUIDEZ
En los mercados descentralizados de stablecoins, mantener la eficiencia de la paridad sin agotar las reservas de liquidez es uno de los problemas de ingeniería más difíciles en la creación automatizada de mercados. Analizar cómo SunCurve gestiona los pools desequilibrados de USDT y USDD demuestra por qué las curvas matemáticas especializadas superan a las fórmulas estándar de producto constante.
Si un pool de liquidez fijara el precio de las stablecoins rígidamente en una proporción fija de uno a uno, sin importar la profundidad de las reservas, los arbitrajistas vaciarían por completo el activo escaso ante pequeñas fluctuaciones del mercado, dejando a los proveedores de liquidez con el cien por cien del token excedente. Por el contrario, los pools estándar de producto constante generan un deslizamiento excesivo incluso cuando las reservas están bien equilibradas.
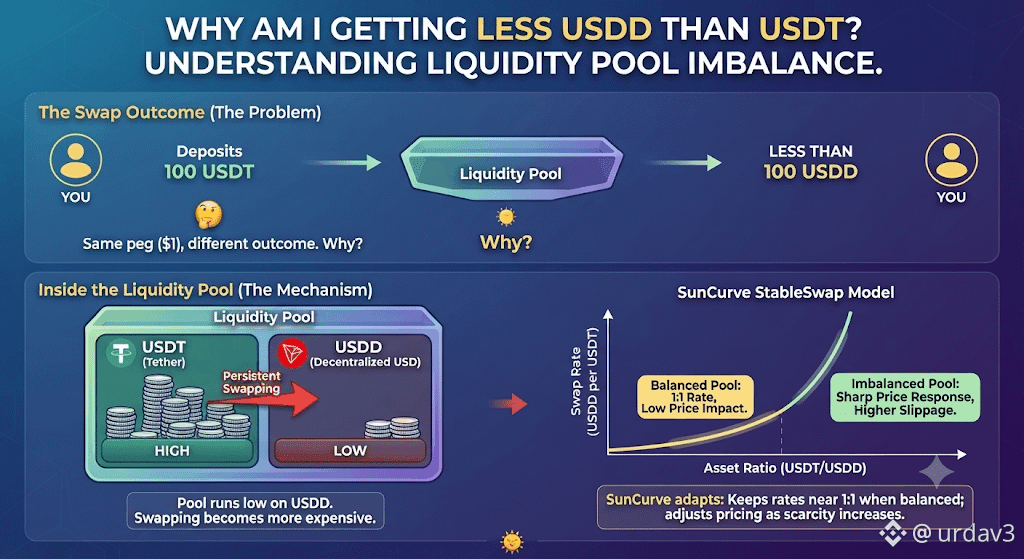
SunCurve conecta estos dos extremos con una curva StableSwap adaptativa. En condiciones normales y equilibradas, los traders disfrutan de un impacto en el precio casi nulo al convertir grandes volúmenes de USDT y USDD. Sin embargo, en cuanto una fuerte presión vendedora desequilibra las reservas del pool, la curva de precios se empina bruscamente. Esta pendiente más pronunciada desalienta de forma natural el agotamiento total del pool y, al mismo tiempo, crea un incentivo rentable para que los arbitrajistas depositen el escaso USDD de nuevo en el pool, restableciendo el equilibrio de forma orgánica y sin intervención centralizada.
@BitTorrent_Official @Justin Sun孙宇晨
#TRONEcoStar
En los mercados descentralizados de stablecoins, mantener la eficiencia de la paridad sin agotar las reservas de liquidez es uno de los problemas de ingeniería más difíciles en la creación automatizada de mercados. Analizar cómo SunCurve gestiona los pools desequilibrados de USDT y USDD demuestra por qué las curvas matemáticas especializadas superan a las fórmulas estándar de producto constante.
Si un pool de liquidez fijara el precio de las stablecoins rígidamente en una proporción fija de uno a uno, sin importar la profundidad de las reservas, los arbitrajistas vaciarían por completo el activo escaso ante pequeñas fluctuaciones del mercado, dejando a los proveedores de liquidez con el cien por cien del token excedente. Por el contrario, los pools estándar de producto constante generan un deslizamiento excesivo incluso cuando las reservas están bien equilibradas.
SunCurve conecta estos dos extremos con una curva StableSwap adaptativa. En condiciones normales y equilibradas, los traders disfrutan de un impacto en el precio casi nulo al convertir grandes volúmenes de USDT y USDD. Sin embargo, en cuanto una fuerte presión vendedora desequilibra las reservas del pool, la curva de precios se empina bruscamente. Esta pendiente más pronunciada desalienta de forma natural el agotamiento total del pool y, al mismo tiempo, crea un incentivo rentable para que los arbitrajistas depositen el escaso USDD de nuevo en el pool, restableciendo el equilibrio de forma orgánica y sin intervención centralizada.
@BitTorrent_Official @Justin Sun孙宇晨
#TRONEcoStar