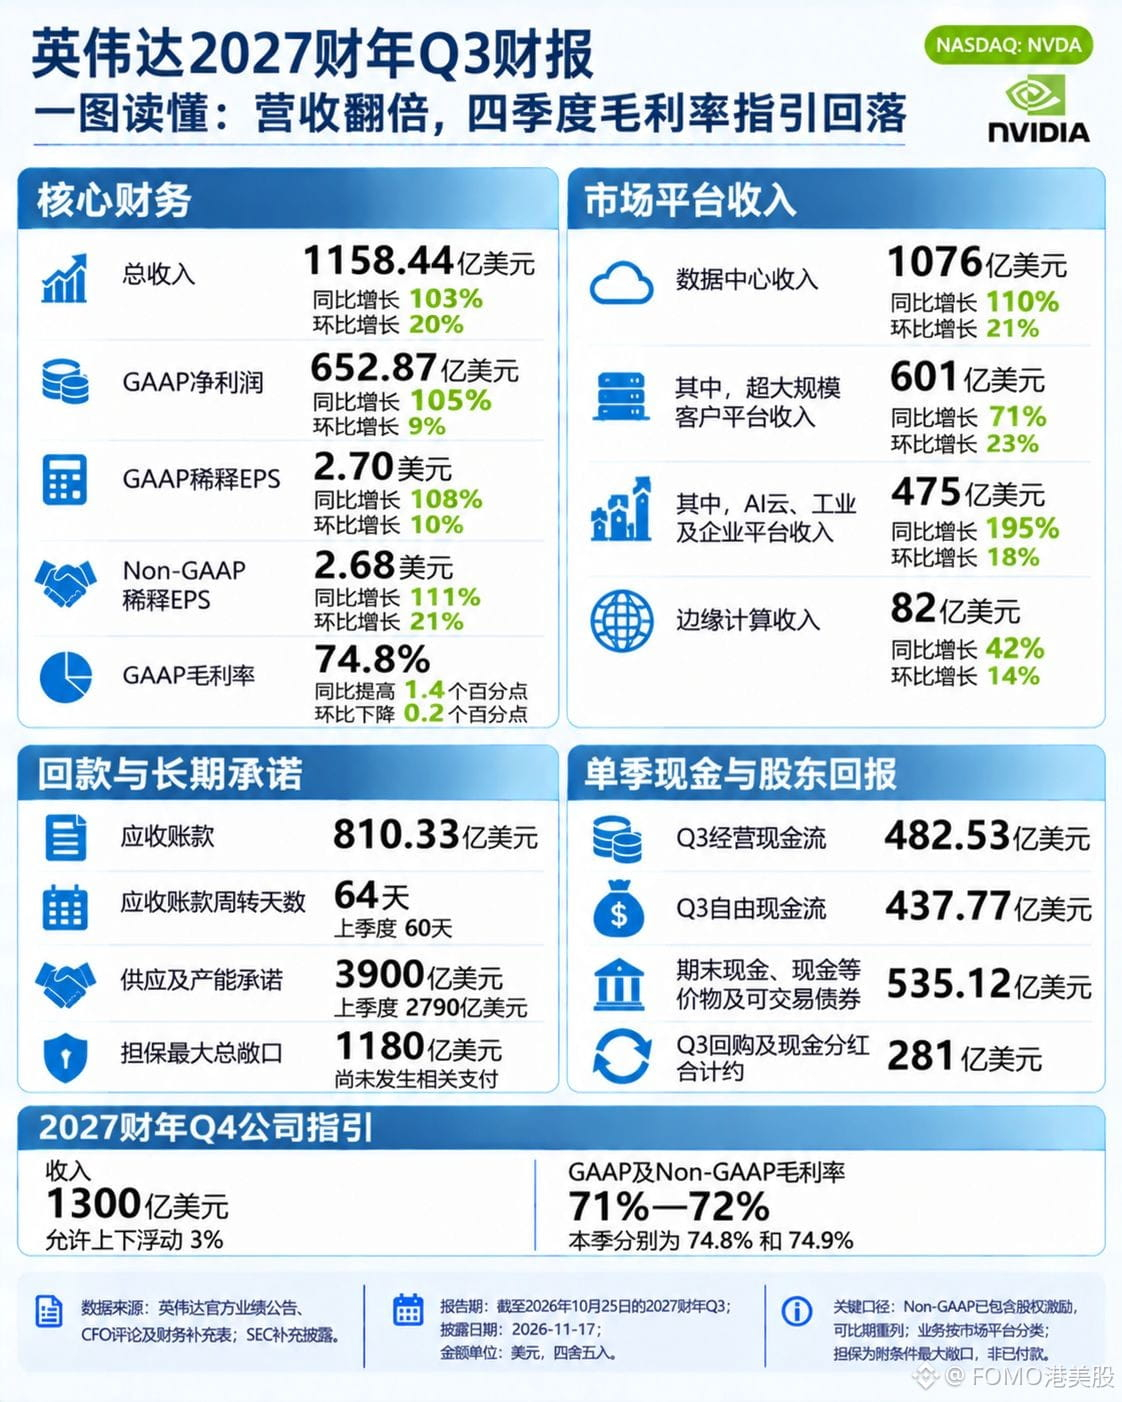
Nvidia $NVDAB FY27Q3: ingresos de 115.844 millones de dólares, un 103% más y 5.700 millones por encima del límite superior de las previsiones de agosto; beneficio neto de 65.287 millones, un 105% más; margen bruto del 74,8%, por encima de lo esperado.
El motor del crecimiento está cambiando. Centros de datos: 107.600 millones, un 110% más; hiperescaladores: 60.100 millones, un 71% más; nube de IA, industria y empresas: 47.500 millones, un 195% más; este último segmento creció a más del doble de ritmo. Vera Rubin aportó cerca de 20.000 millones de incremento intertrimestral en un solo trimestre.
El margen bruto caerá el próximo trimestre. La previsión para el cuarto trimestre es de 130.000 millones, con una semana adicional; prorrateado por semana, el crecimiento es de apenas el 4,2%. El margen bruto será del 71-72%, tres puntos menos que este trimestre, lo que equivale a 4.300 millones de dólares sobre una base de 130.000 millones. Pero esta previsión no es un recorte nuevo: ya en agosto se había indicado un 74% y un 71-72% para el siguiente trimestre. Este trimestre incluso superó el límite superior, a costa del encarecimiento de la memoria y de la aceleración de la producción de Rubin.
La caída de la acción ya se había producido. El 12 de noviembre marcó un nuevo mínimo de 52 semanas, en 148,80, un 38,9% menos que los 243,37 del 6 de octubre. Tras los resultados, en las operaciones posteriores al cierre volvió a 161,69, con una subida del 4,01%, aunque sigue un 33,6% por debajo del máximo.
Acertar al prever una subida estuvo bien: lo que subió fue «que no hubiera noticias peores». La variable está en la capacidad de pago de los clientes: los compromisos de suministro pasaron de 279.000 a 390.000 millones, la exposición a garantías es de 118.000 millones y las cuentas por cobrar ascienden a 81.000 millones, con un plazo de cobro de 60 a 64 días. Nvidia está adelantando el dinero de la infraestructura a sus clientes; en el cuarto trimestre habrá que ver si pueden pagar a tiempo.
#英伟达财报超预期ai云股盘后上涨 #股票财报季 #英伟达
El motor del crecimiento está cambiando. Centros de datos: 107.600 millones, un 110% más; hiperescaladores: 60.100 millones, un 71% más; nube de IA, industria y empresas: 47.500 millones, un 195% más; este último segmento creció a más del doble de ritmo. Vera Rubin aportó cerca de 20.000 millones de incremento intertrimestral en un solo trimestre.
El margen bruto caerá el próximo trimestre. La previsión para el cuarto trimestre es de 130.000 millones, con una semana adicional; prorrateado por semana, el crecimiento es de apenas el 4,2%. El margen bruto será del 71-72%, tres puntos menos que este trimestre, lo que equivale a 4.300 millones de dólares sobre una base de 130.000 millones. Pero esta previsión no es un recorte nuevo: ya en agosto se había indicado un 74% y un 71-72% para el siguiente trimestre. Este trimestre incluso superó el límite superior, a costa del encarecimiento de la memoria y de la aceleración de la producción de Rubin.
La caída de la acción ya se había producido. El 12 de noviembre marcó un nuevo mínimo de 52 semanas, en 148,80, un 38,9% menos que los 243,37 del 6 de octubre. Tras los resultados, en las operaciones posteriores al cierre volvió a 161,69, con una subida del 4,01%, aunque sigue un 33,6% por debajo del máximo.
Acertar al prever una subida estuvo bien: lo que subió fue «que no hubiera noticias peores». La variable está en la capacidad de pago de los clientes: los compromisos de suministro pasaron de 279.000 a 390.000 millones, la exposición a garantías es de 118.000 millones y las cuentas por cobrar ascienden a 81.000 millones, con un plazo de cobro de 60 a 64 días. Nvidia está adelantando el dinero de la infraestructura a sus clientes; en el cuarto trimestre habrá que ver si pueden pagar a tiempo.
#英伟达财报超预期ai云股盘后上涨 #股票财报季 #英伟达